
Wall Street vuelve a correr, pero la pregunta incómoda sigue abierta: ¿alcanzan menos tasas para sostener el rally?. Elecciones en Brasil
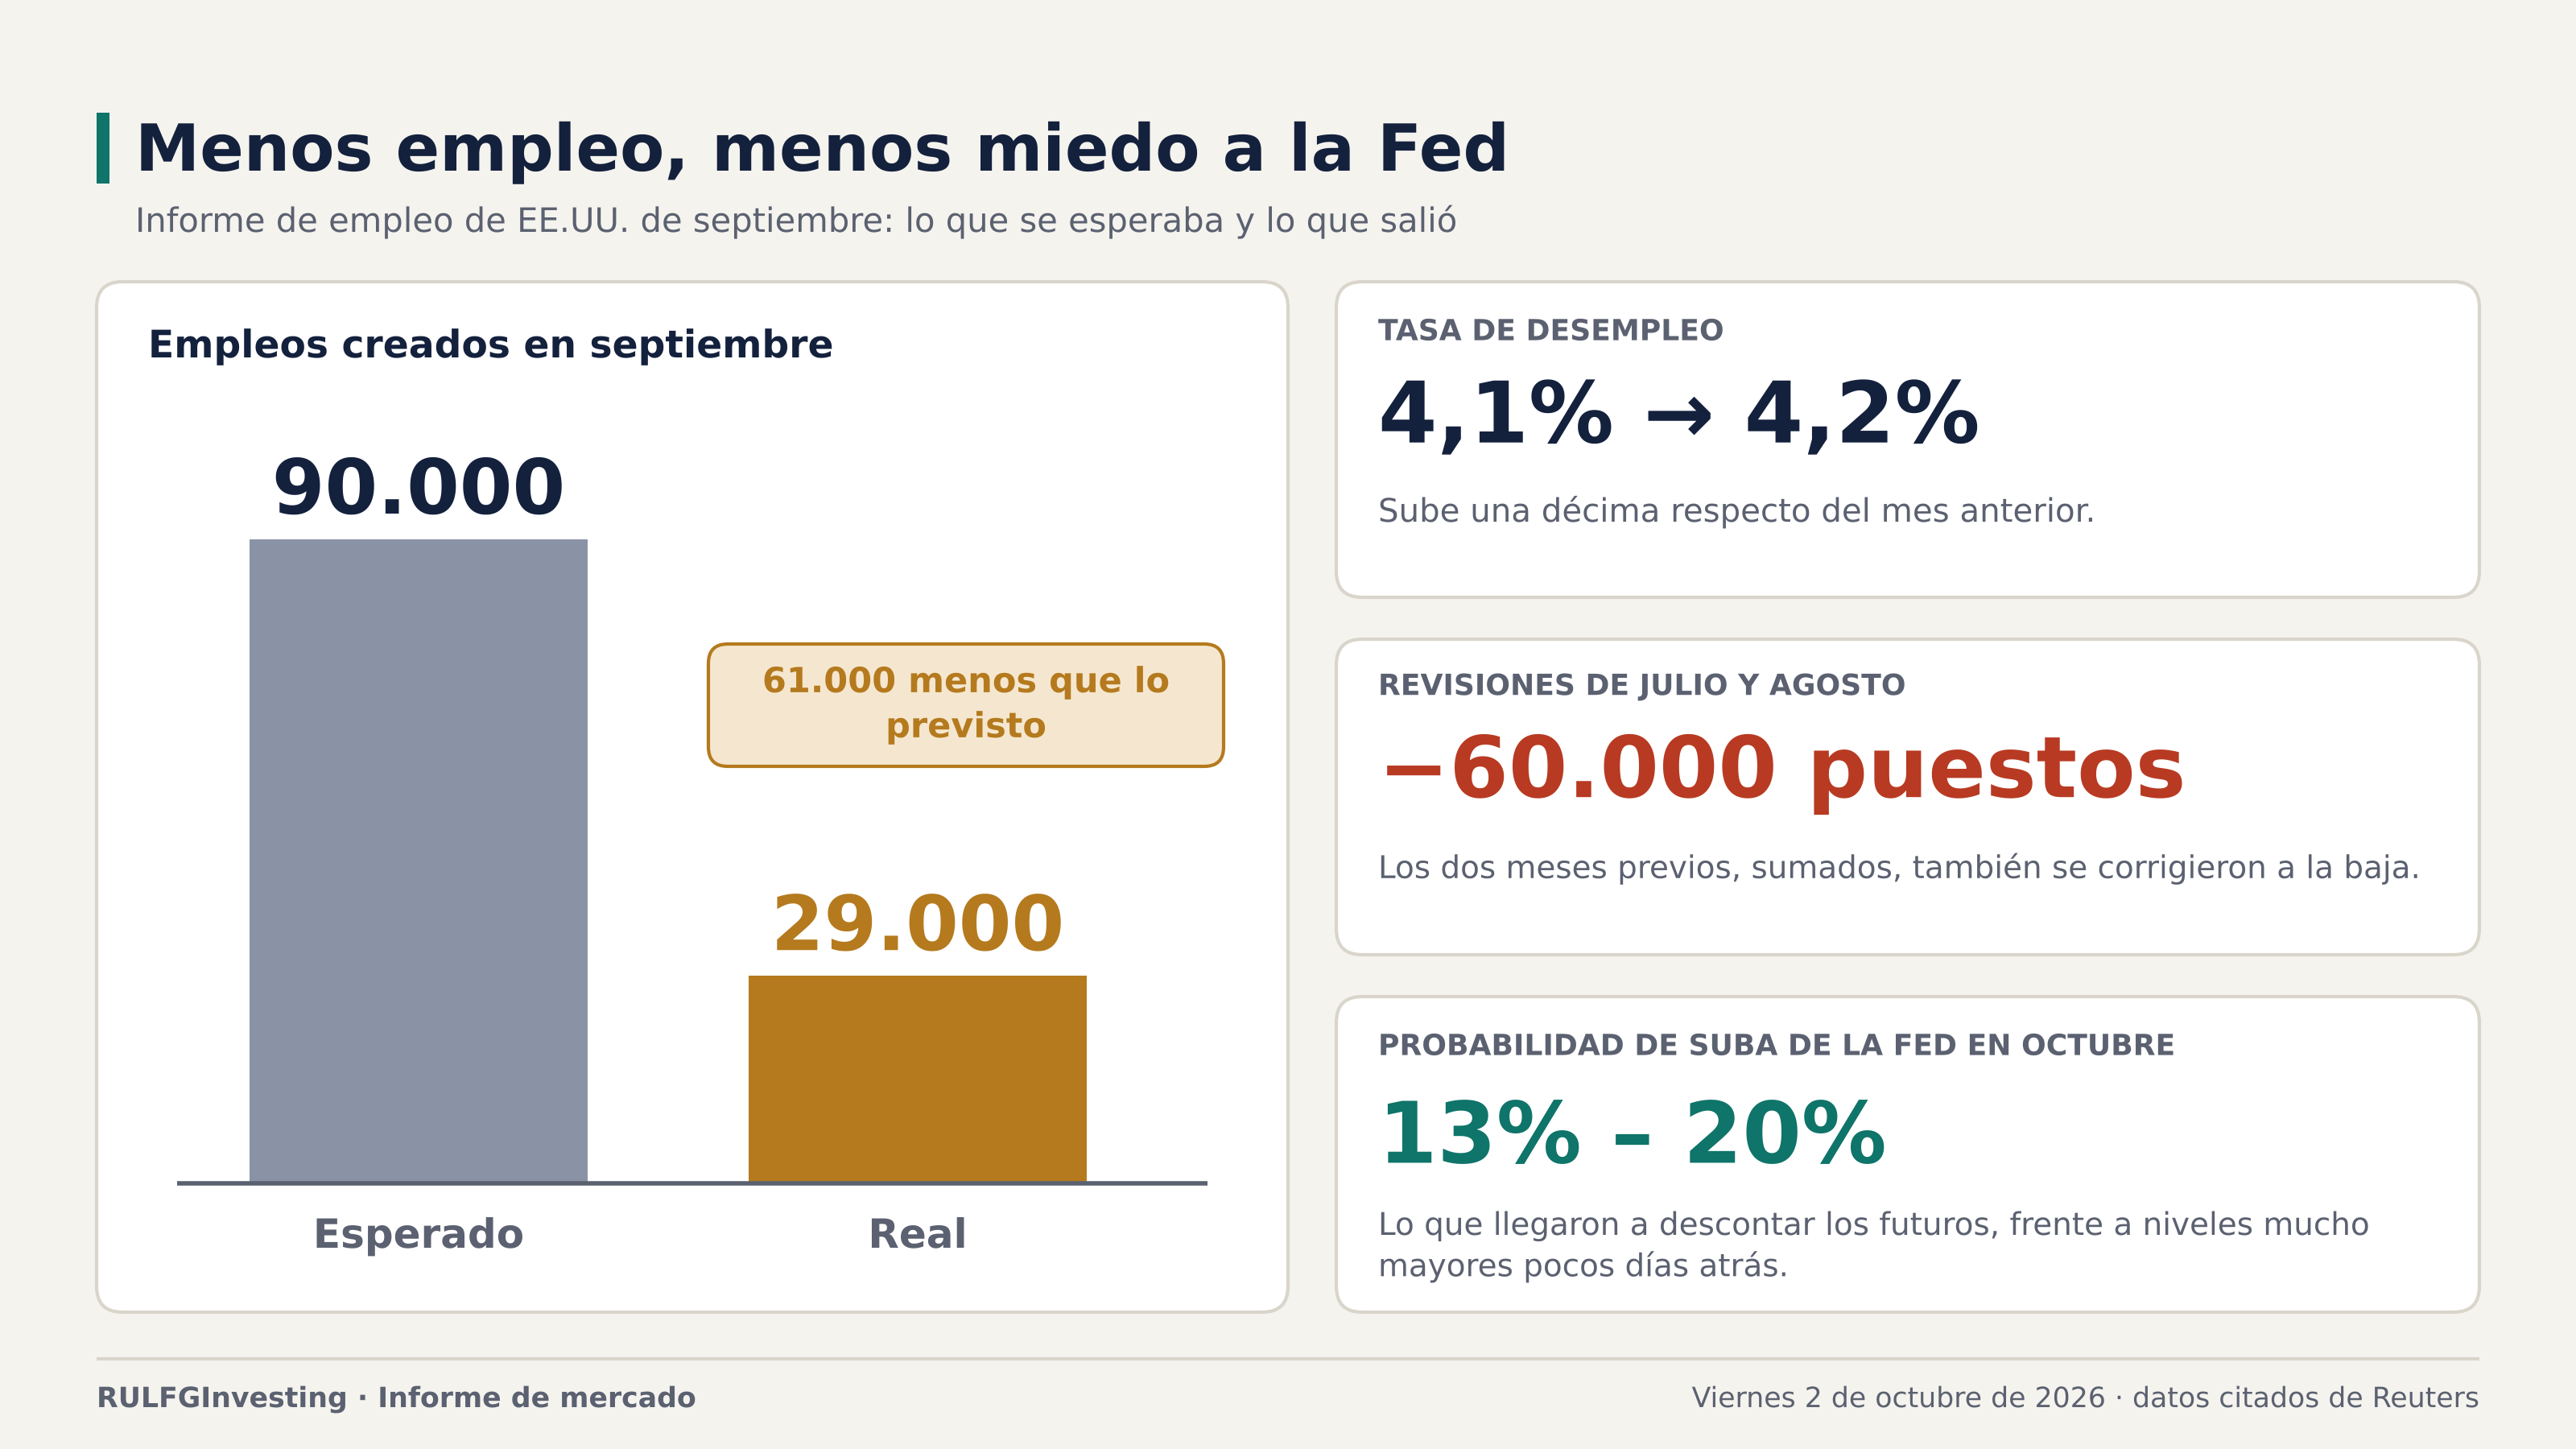
Un dato de empleo mucho más débil de lo esperado (29.000 puestos contra 90.000 previstos) enfrió las expectativas de suba de tasas de la Fed y llevó al Nasdaq a un nuevo récord, con los semiconductores al frente y la mejor amplitud de la semana. Pero el Treasury a diez años sigue cerca de 5,24% y todavía no convalida el rally. En LATAM el partido es otro: en Argentina, $GGAL, $YPF y $PAM siguen condicionados por el riesgo local, y en Brasil $PBR, $NU y $VALE llegan a una primera vuelta muy pareja entre Lula y Flávio Bolsonaro, con un ballotage el 25 de octubre como escenario central. El lunes puede abrir una semana completamente distinta para la región.
La última rueda de la semana arrancó con un dato capaz de cambiarle el humor al mercado en minutos. Estados Unidos creó apenas 29.000 empleos en septiembre, contra unos 90.000 esperados. El desempleo subió de 4,1% a 4,2% y, para completar el cuadro, las revisiones de julio y agosto borraron otros 60.000 puestos.
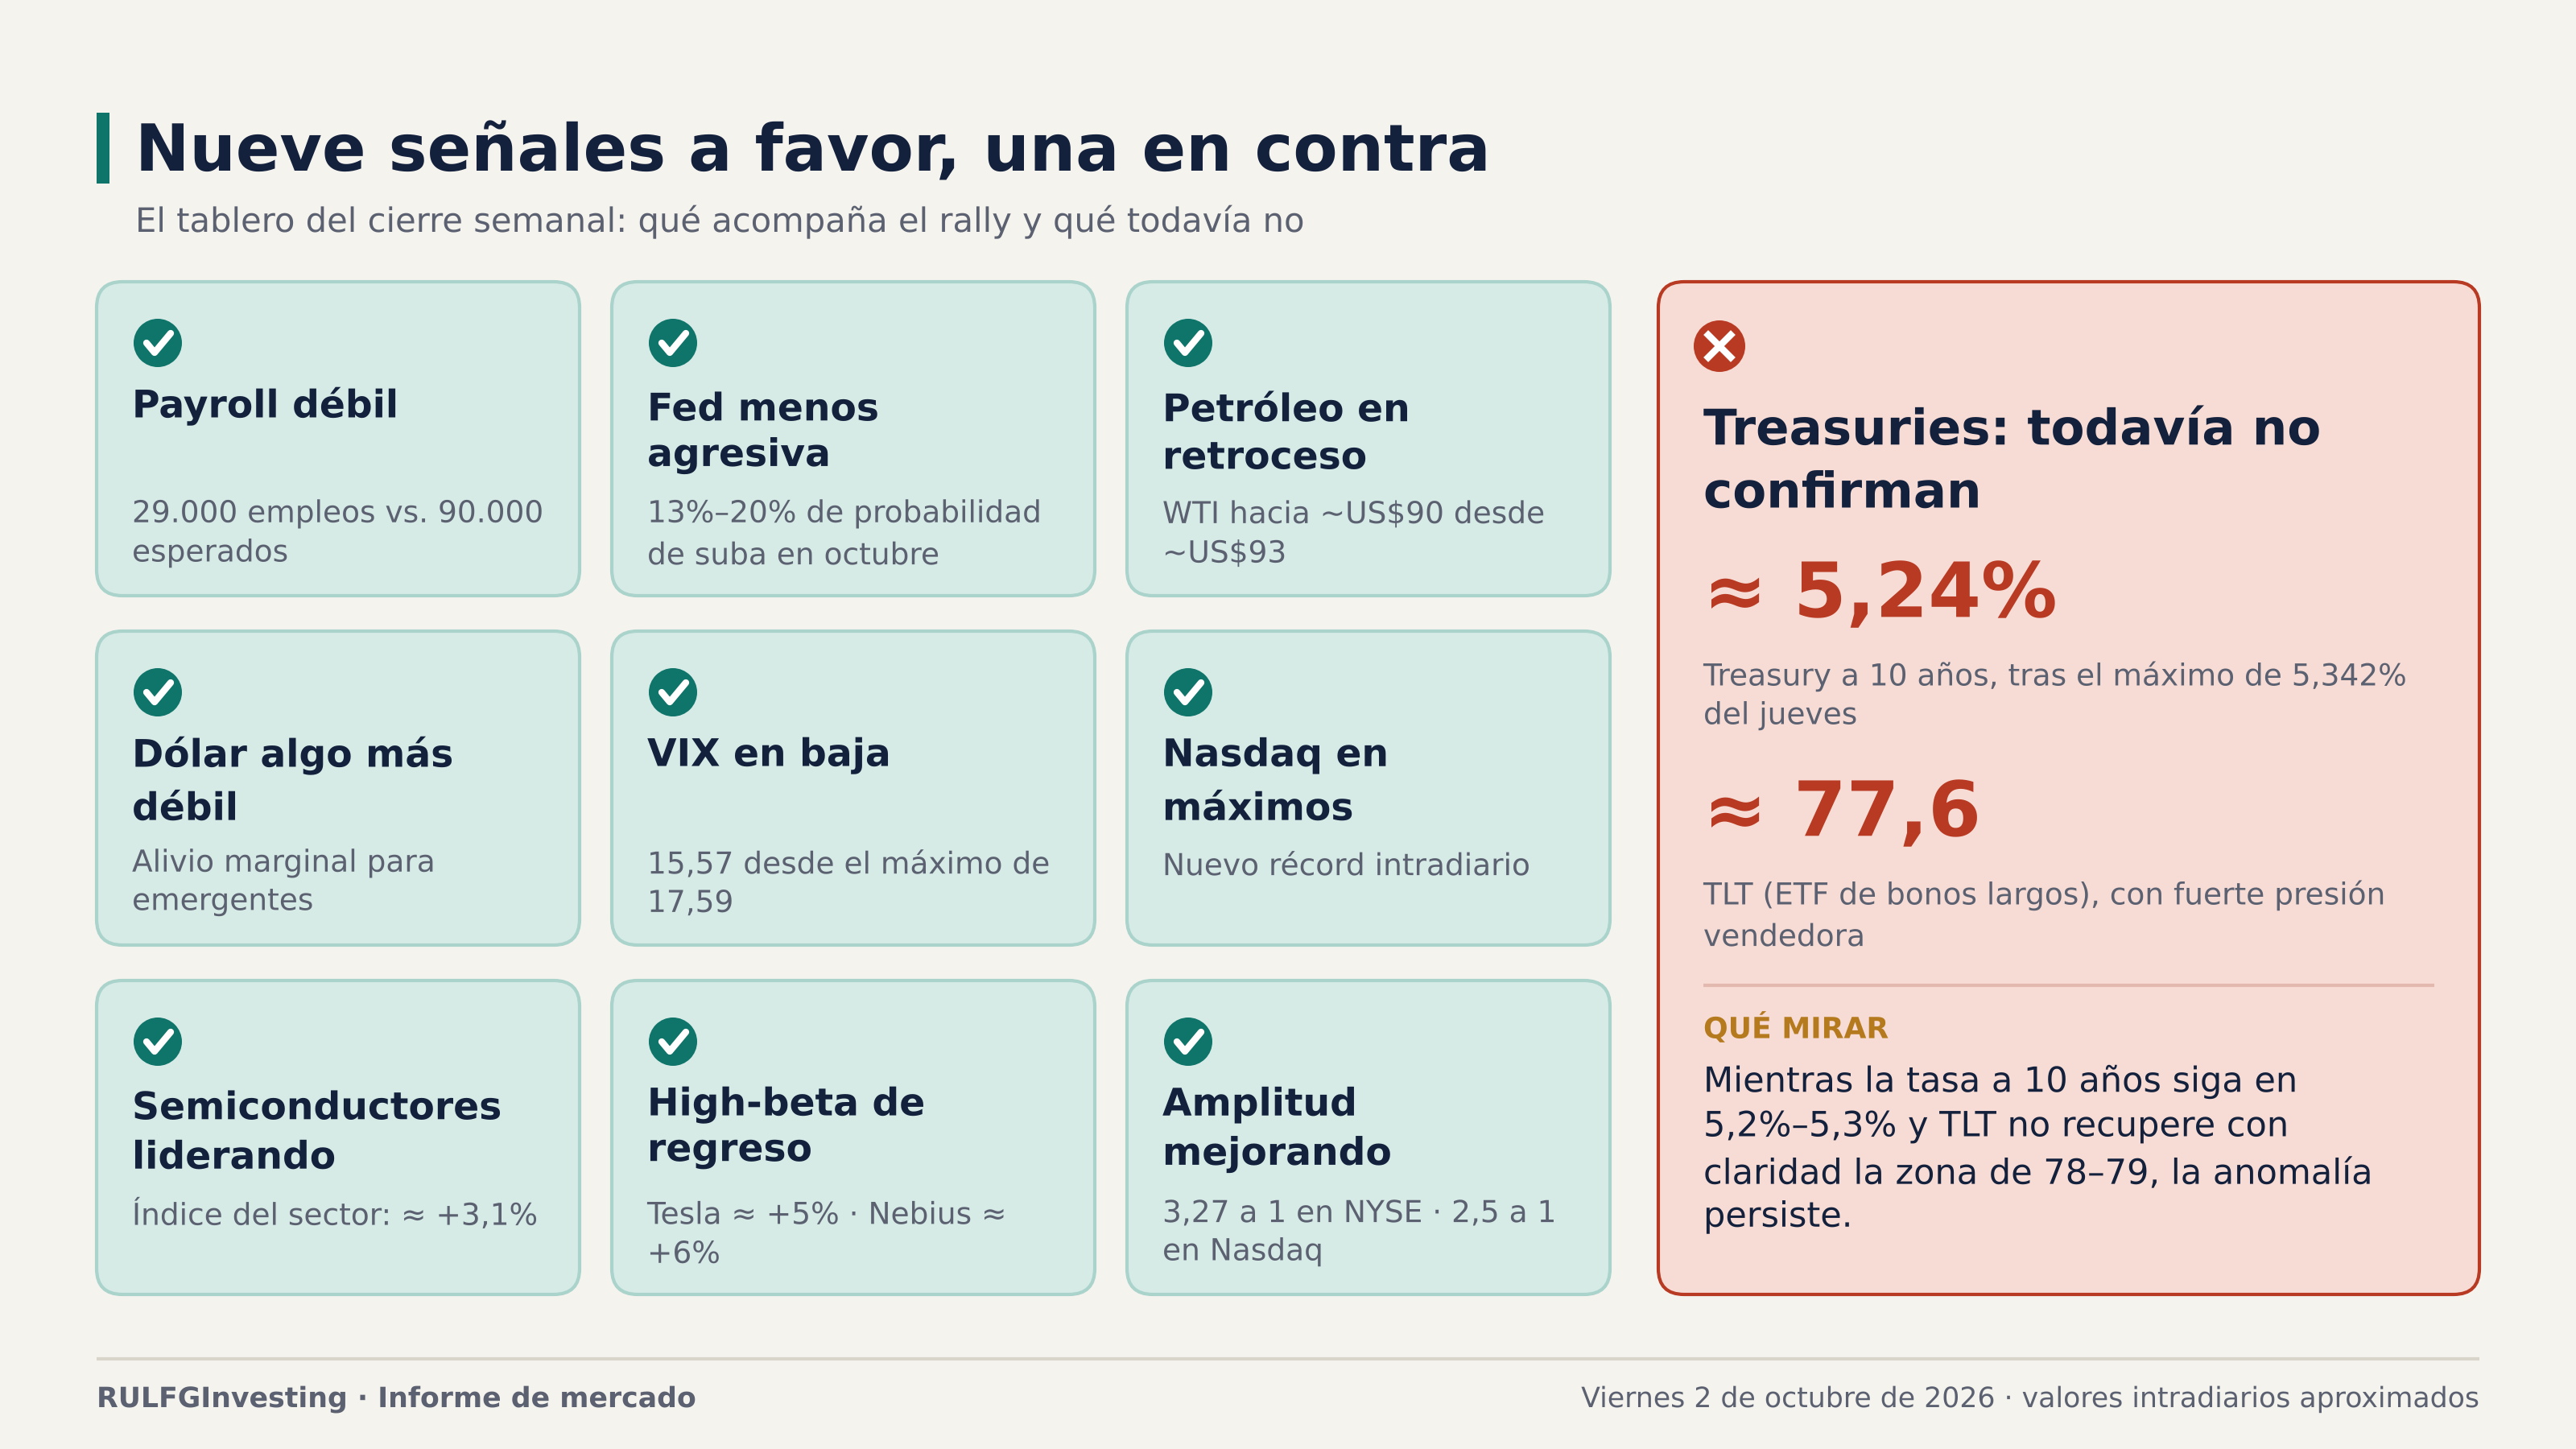
En condiciones normales, un mercado laboral que se enfría es una mala noticia. Pero después de varias jornadas en las que el enemigo de las acciones fue el mercado de bonos, el dato se leyó al revés: si la economía pierde ritmo, la Reserva Federal tiene menos motivos para seguir subiendo tasas. Los futuros pasaron a descontar apenas un 13%–20% de probabilidad de una suba en octubre, muy por debajo de lo que se veía pocos días atrás.
La reacción: de un jueves tibio a un viernes de récord
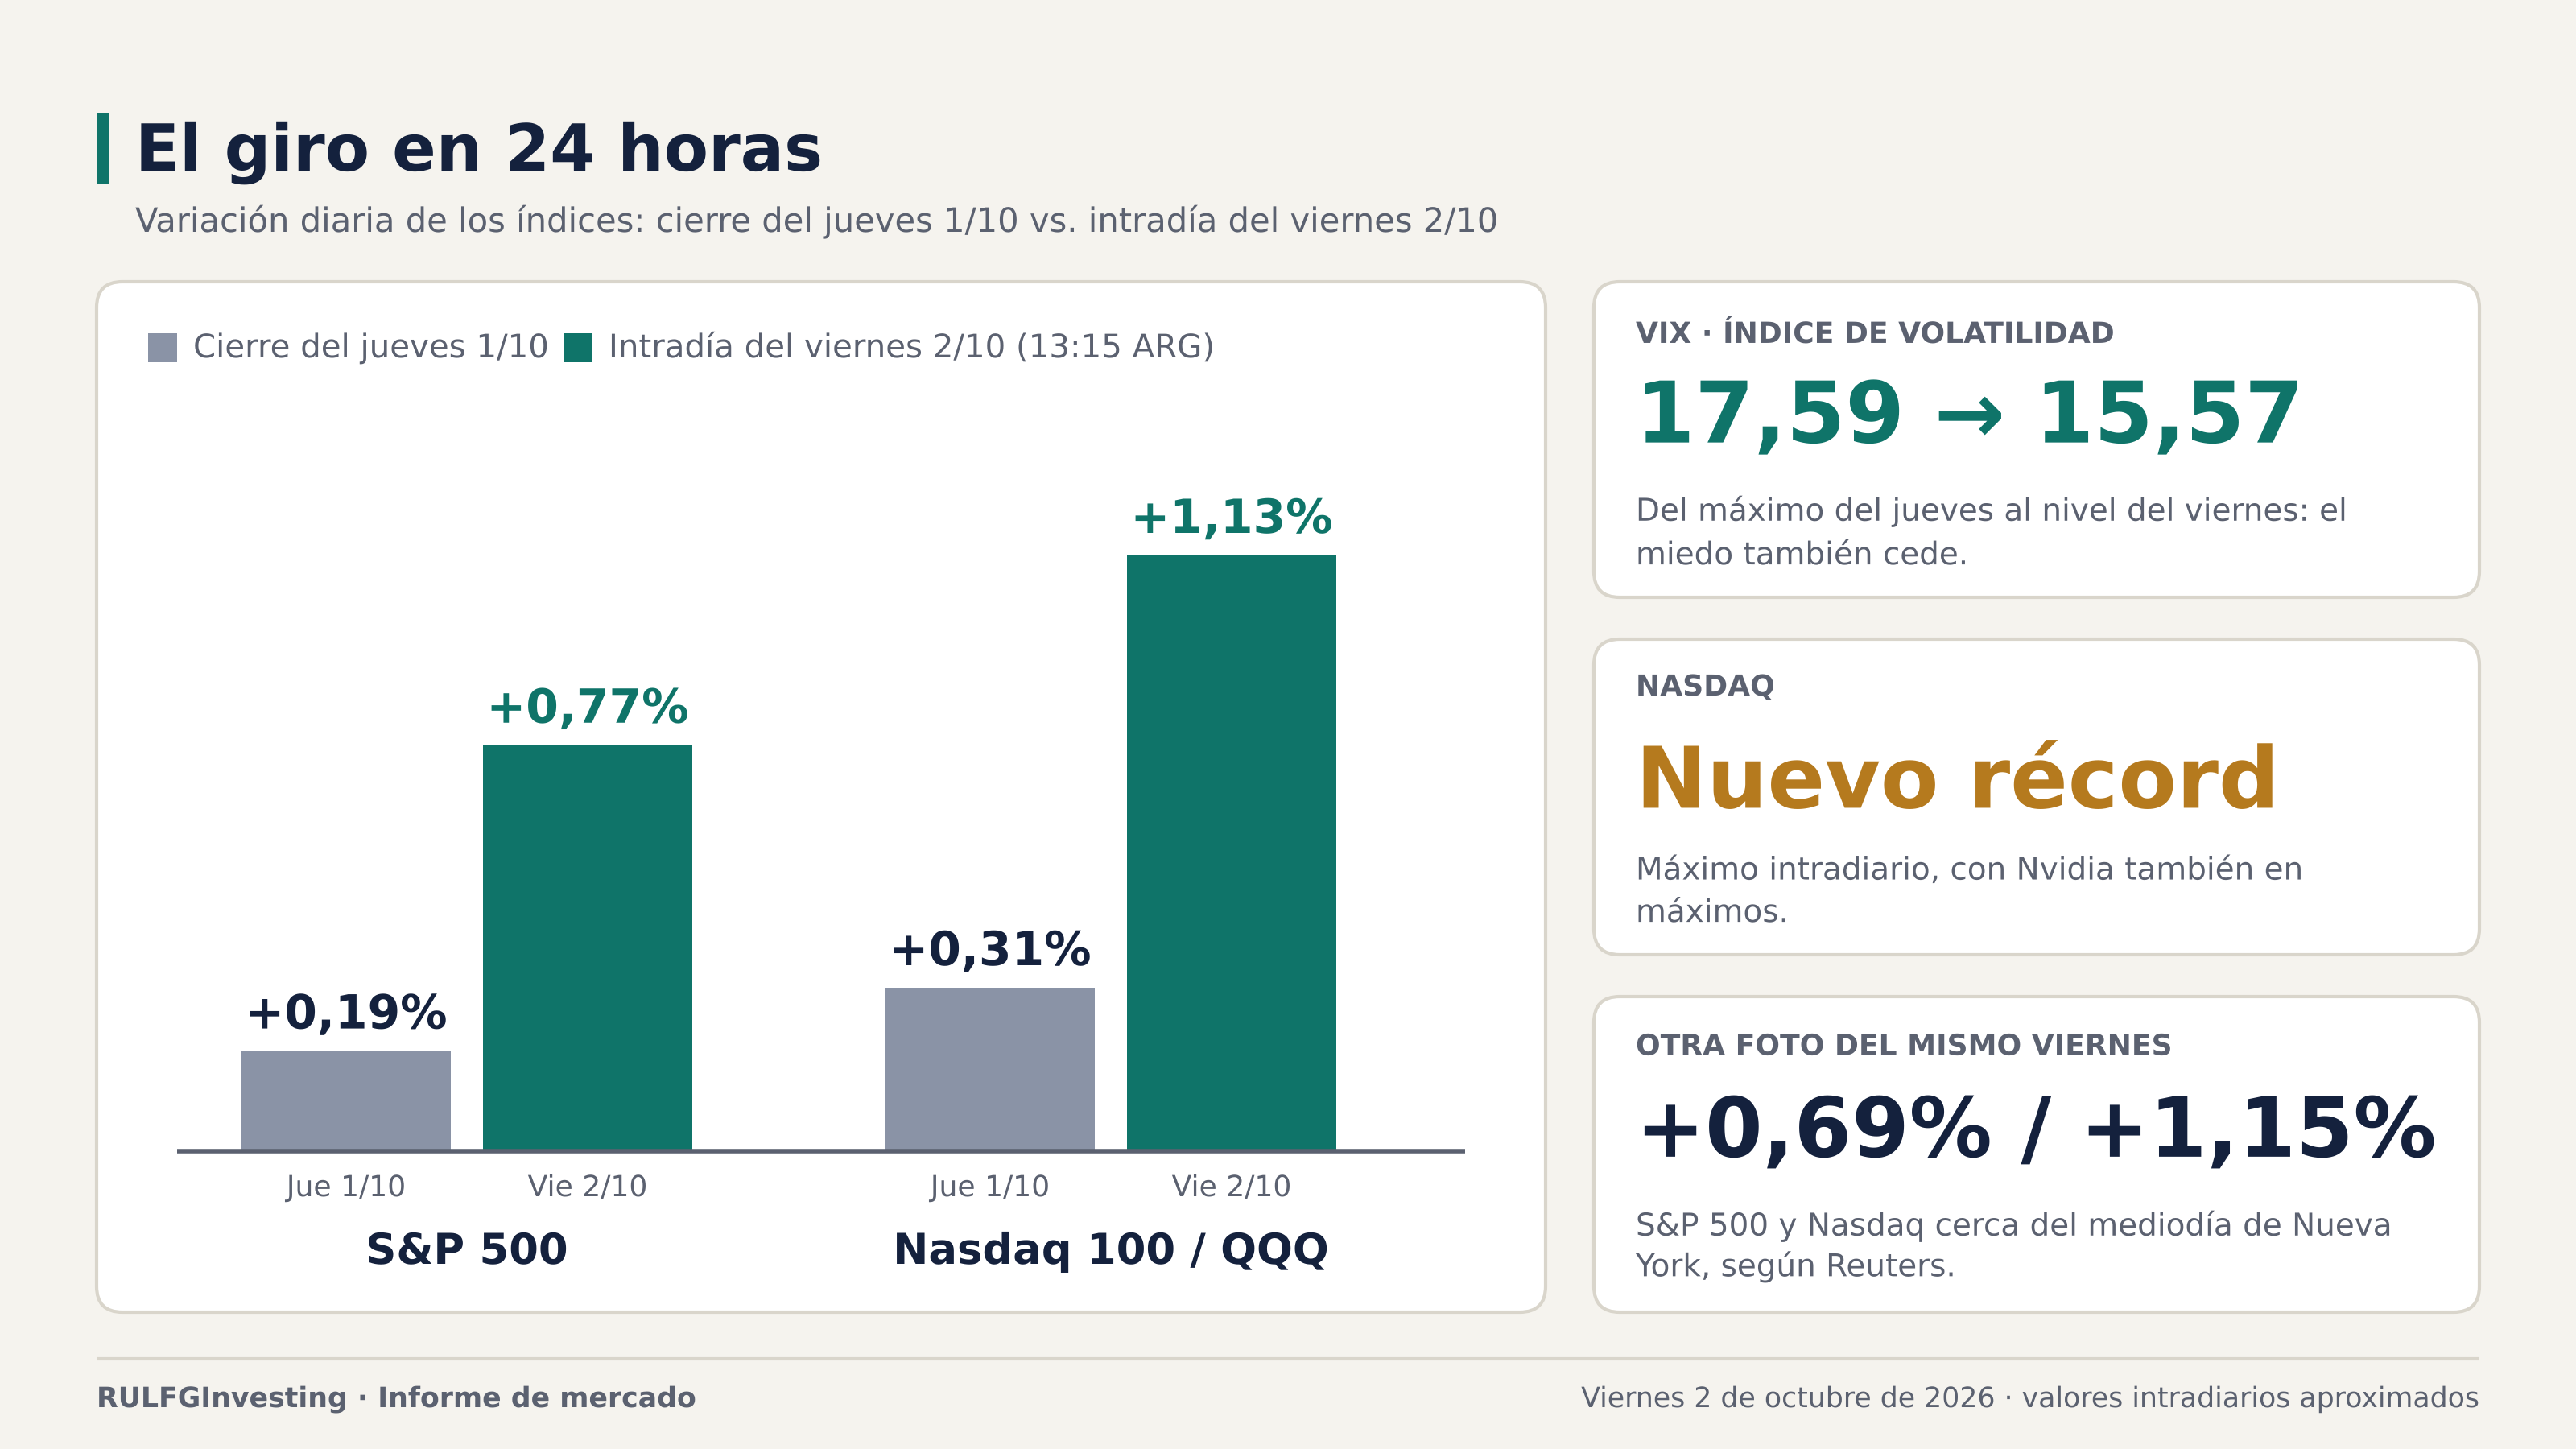
La respuesta fue inmediata. Hacia las 13:15 de Argentina, el S&P 500 avanzaba cerca de 0,77% y el QQQ (el ETF que replica al Nasdaq 100) subía 1,13%. El VIX, el índice que mide la volatilidad esperada, bajaba a 15,57 desde el máximo de 17,59 del jueves, y el Nasdaq marcaba un nuevo máximo intradiario, con Nvidia también en récord. Reuters registró una foto muy parecida cerca del mediodía de Nueva York: +0,69% y +1,15%.
El contraste con el jueves es fuerte: ese día el S&P 500 había ganado apenas 0,19% y el Nasdaq 100, 0,31%.
Por qué una mala noticia se vuelve buena para las acciones
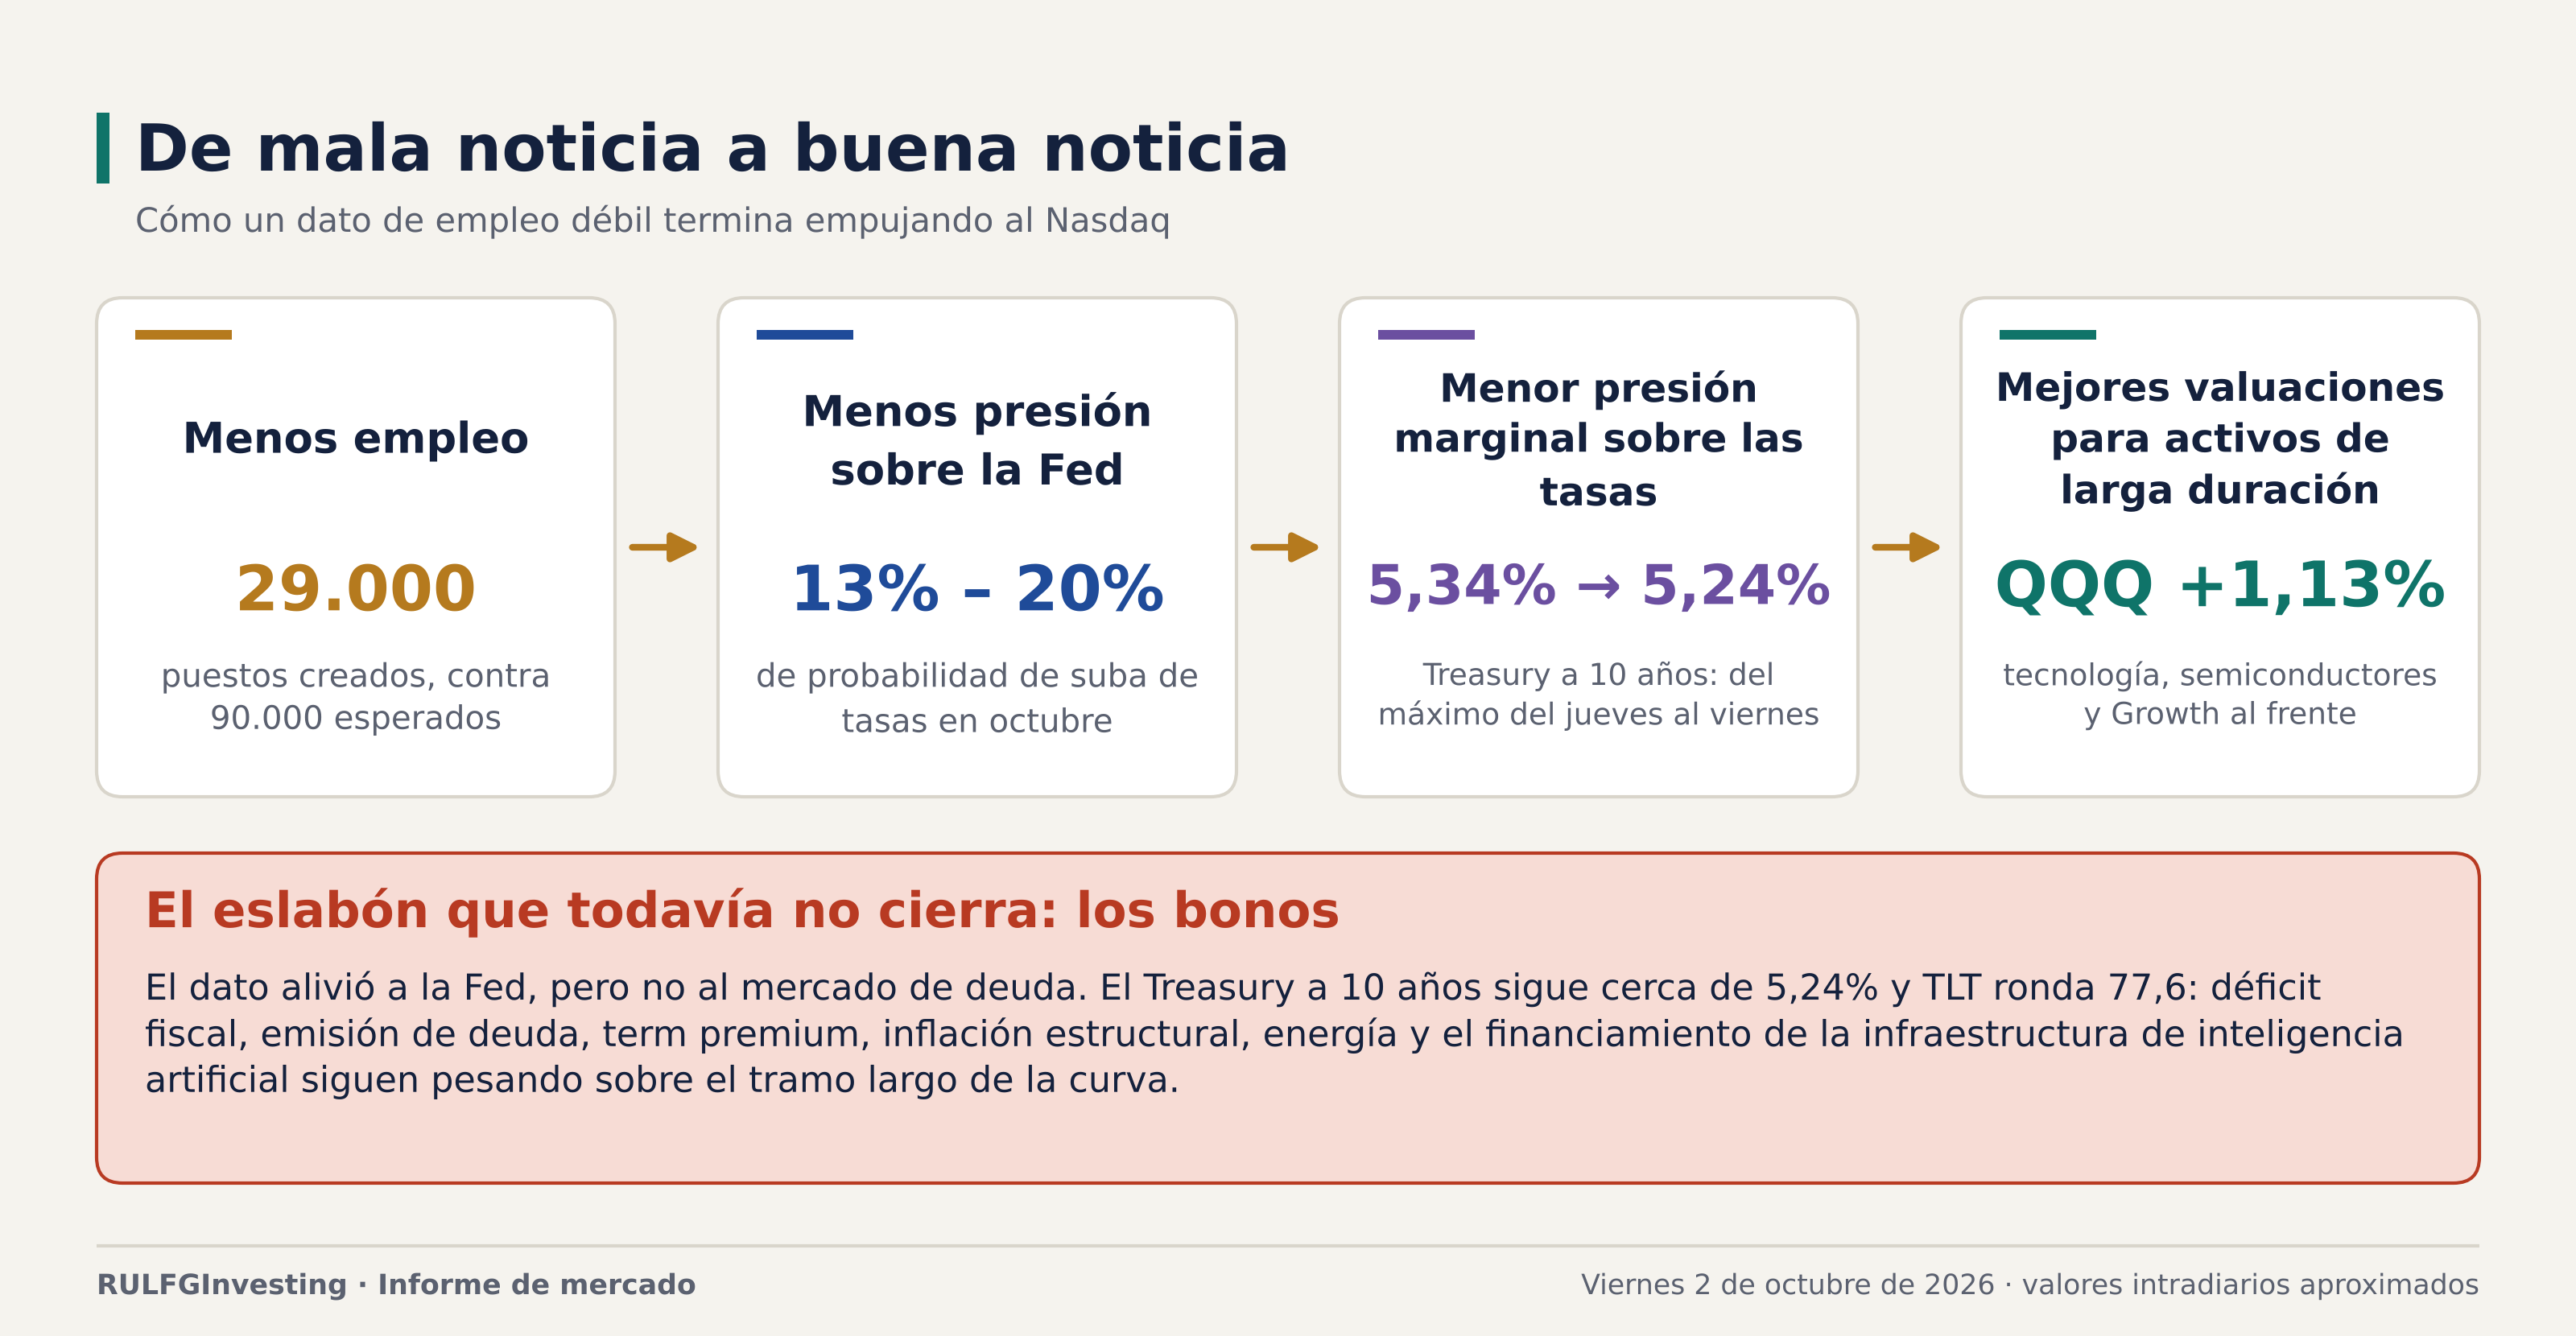
El mercado no está leyendo el dato como una señal inequívoca de recesión, sino como un argumento para que la Fed deje de endurecer. La cadena de transmisión es simple:
menos empleo → menos presión sobre la Fed → menor presión marginal sobre las tasas → mejores valuaciones para activos de larga duración.
"Larga duración" es la clave para entender por qué el Nasdaq reacciona más que el S&P 500. Las compañías de tecnología, semiconductores y alto crecimiento valen sobre todo por las ganancias que se esperan dentro de muchos años; cuanto más baja la tasa con la que se descuentan esos flujos, más valen hoy. Son, por eso, las más sensibles a cualquier alivio en las expectativas de tasas.
Pero hay una paradoja, y conviene tenerla presente desde ahora: el Treasury a diez años sigue cerca de 5,24% y TLT (el ETF de bonos largos) ronda 77,6. El dato de empleo resolvió parte del problema de la Fed. Todavía no resolvió el problema de los bonos.
Lo que el índice escondía el jueves
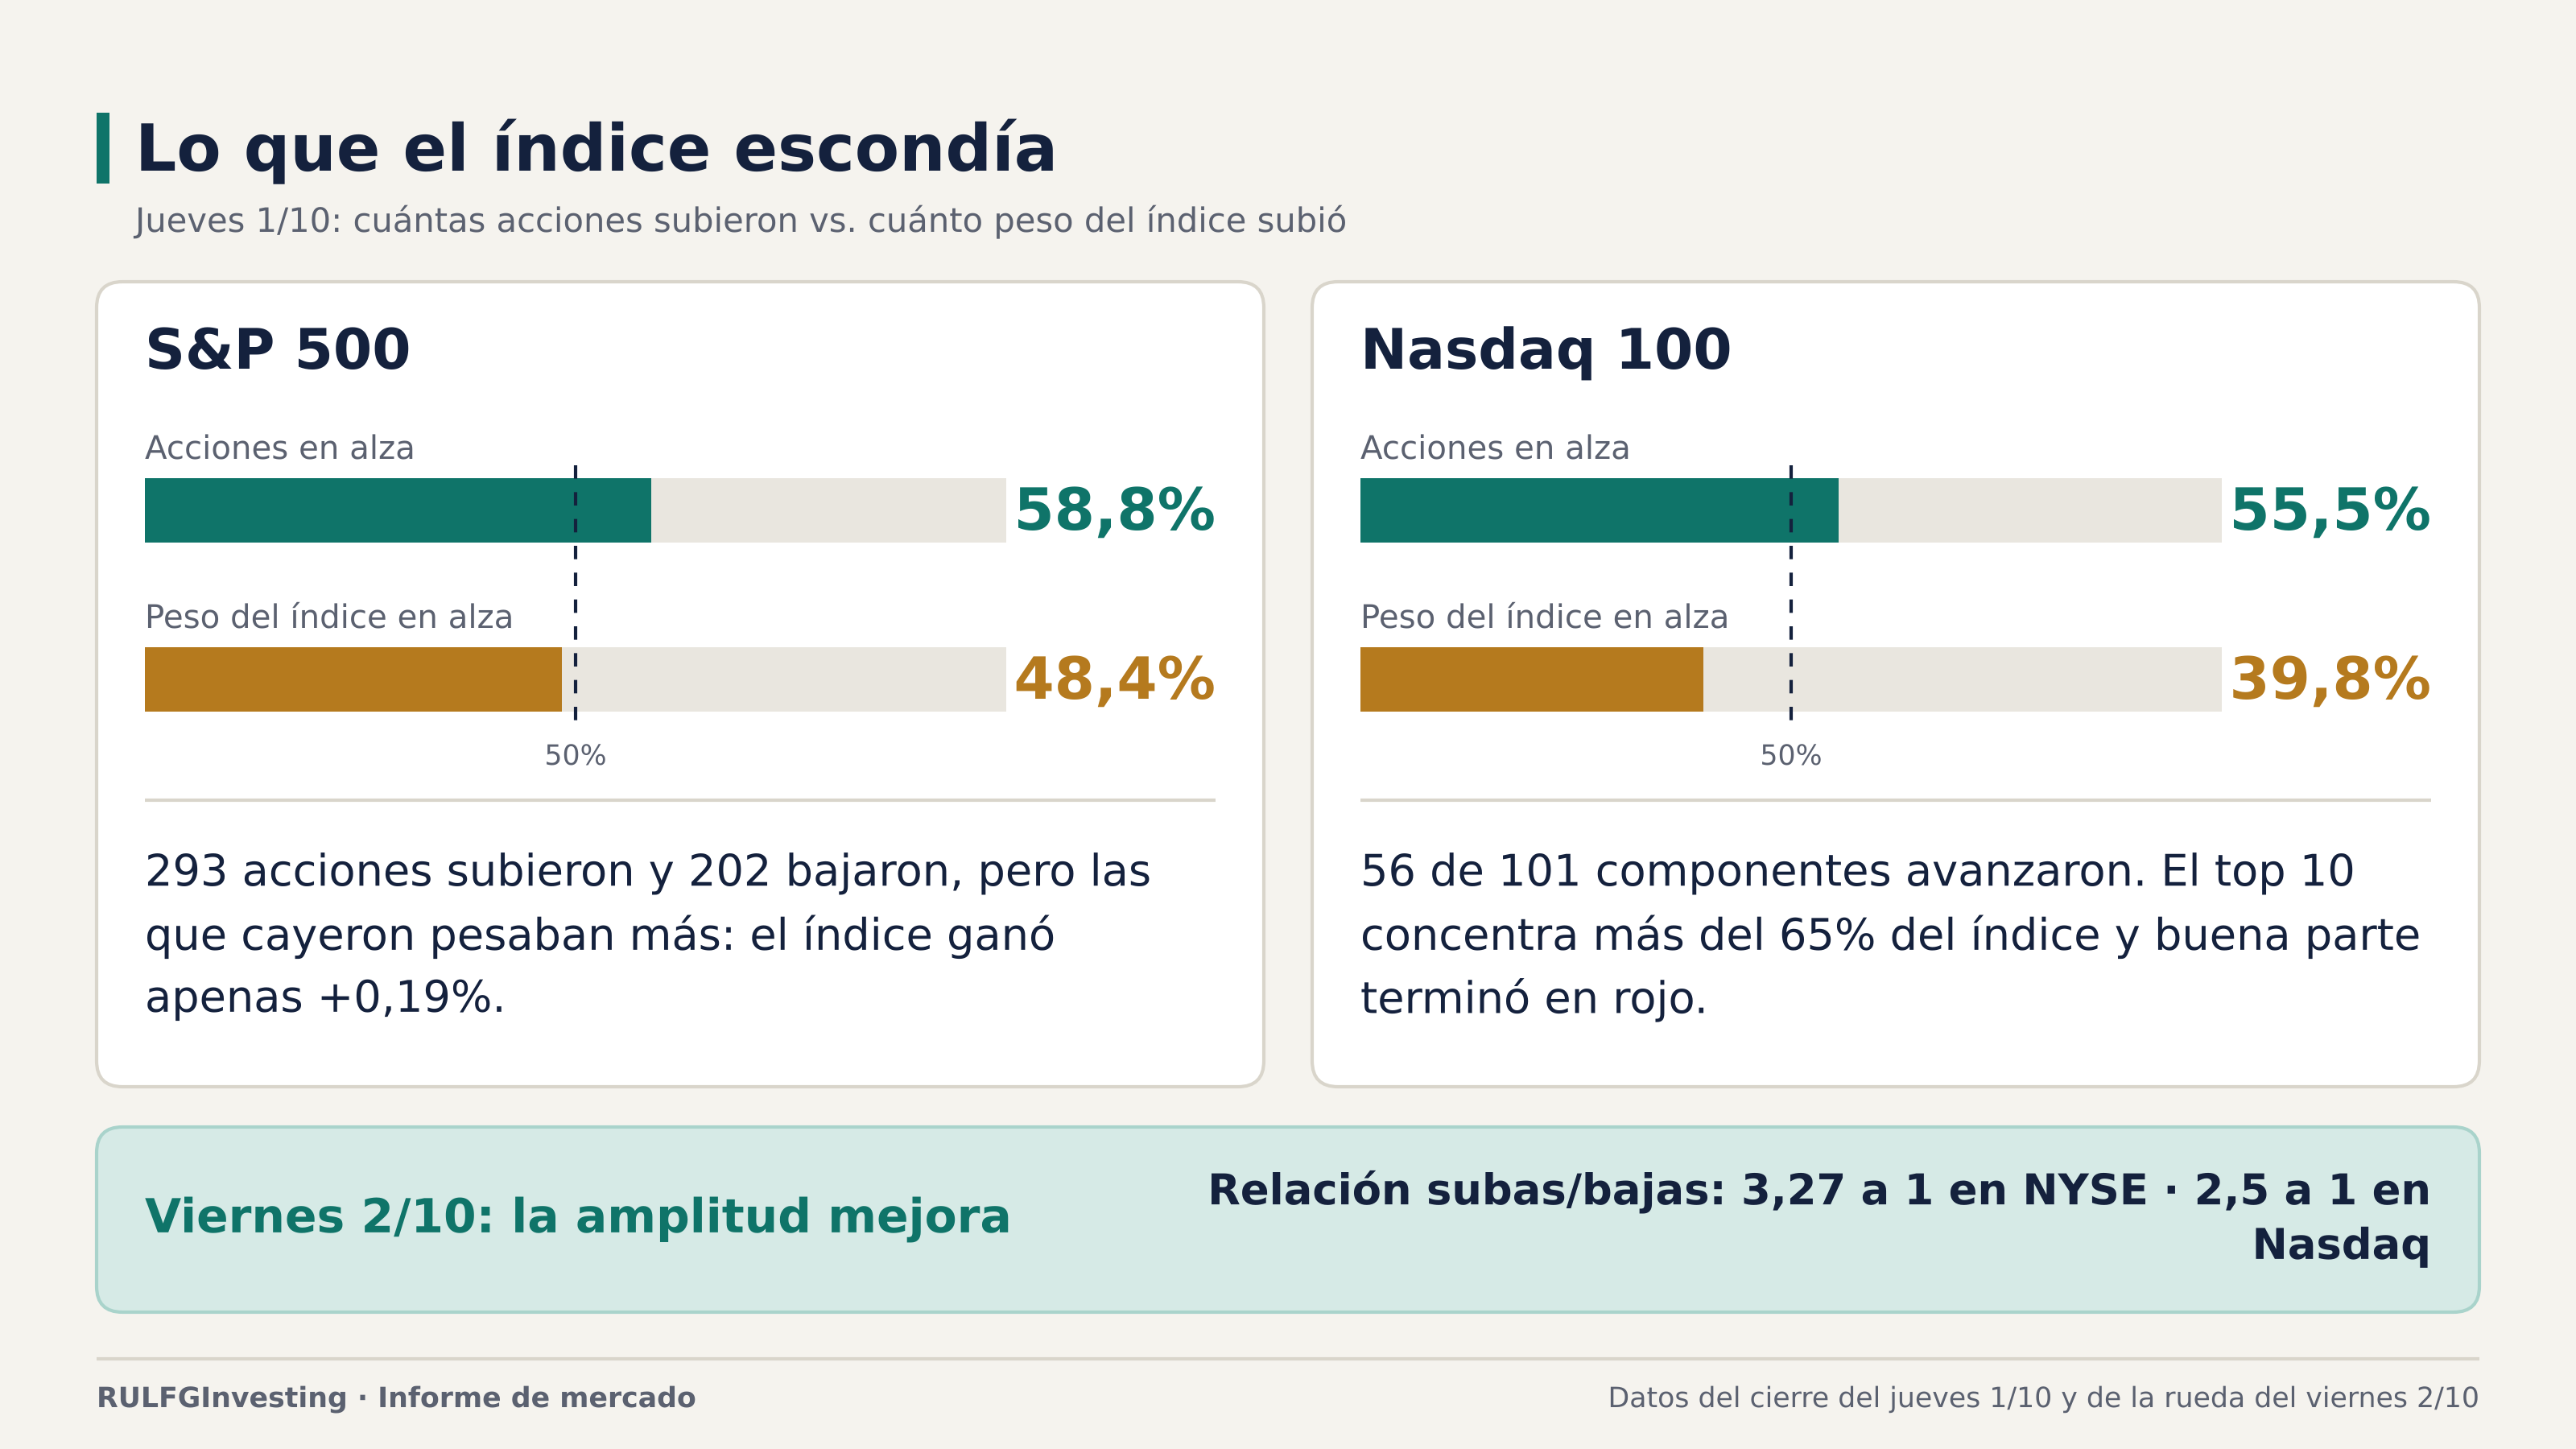
Para dimensionar la mejora del viernes hay que mirar debajo del índice. El jueves, en el S&P 500 subieron 293 acciones y bajaron 202: más de la mitad en verde. Sin embargo, las que caían pesaban más, y solo el 48,4% de la capitalización del índice terminó en positivo. En el Nasdaq 100 fue más marcado: avanzaron 56 de 101 componentes, pero apenas el 39,8% del peso quedó del lado ganador. Con un top 10 que concentra más del 65% del índice, basta con que unas pocas gigantes cierren en rojo para que "subió el mercado" no signifique "subió todo el mercado".
El viernes esa fragilidad recibió oxígeno. La relación entre acciones que suben y que bajan llegó a 3,27 a 1 en NYSE y 2,5 a 1 en Nasdaq, la mejor amplitud de la semana. No es todavía una reparación completa: hace falta que persista para confirmar que el liderazgo realmente se amplió.
La inteligencia artificial retoma el mando, con rotación interna
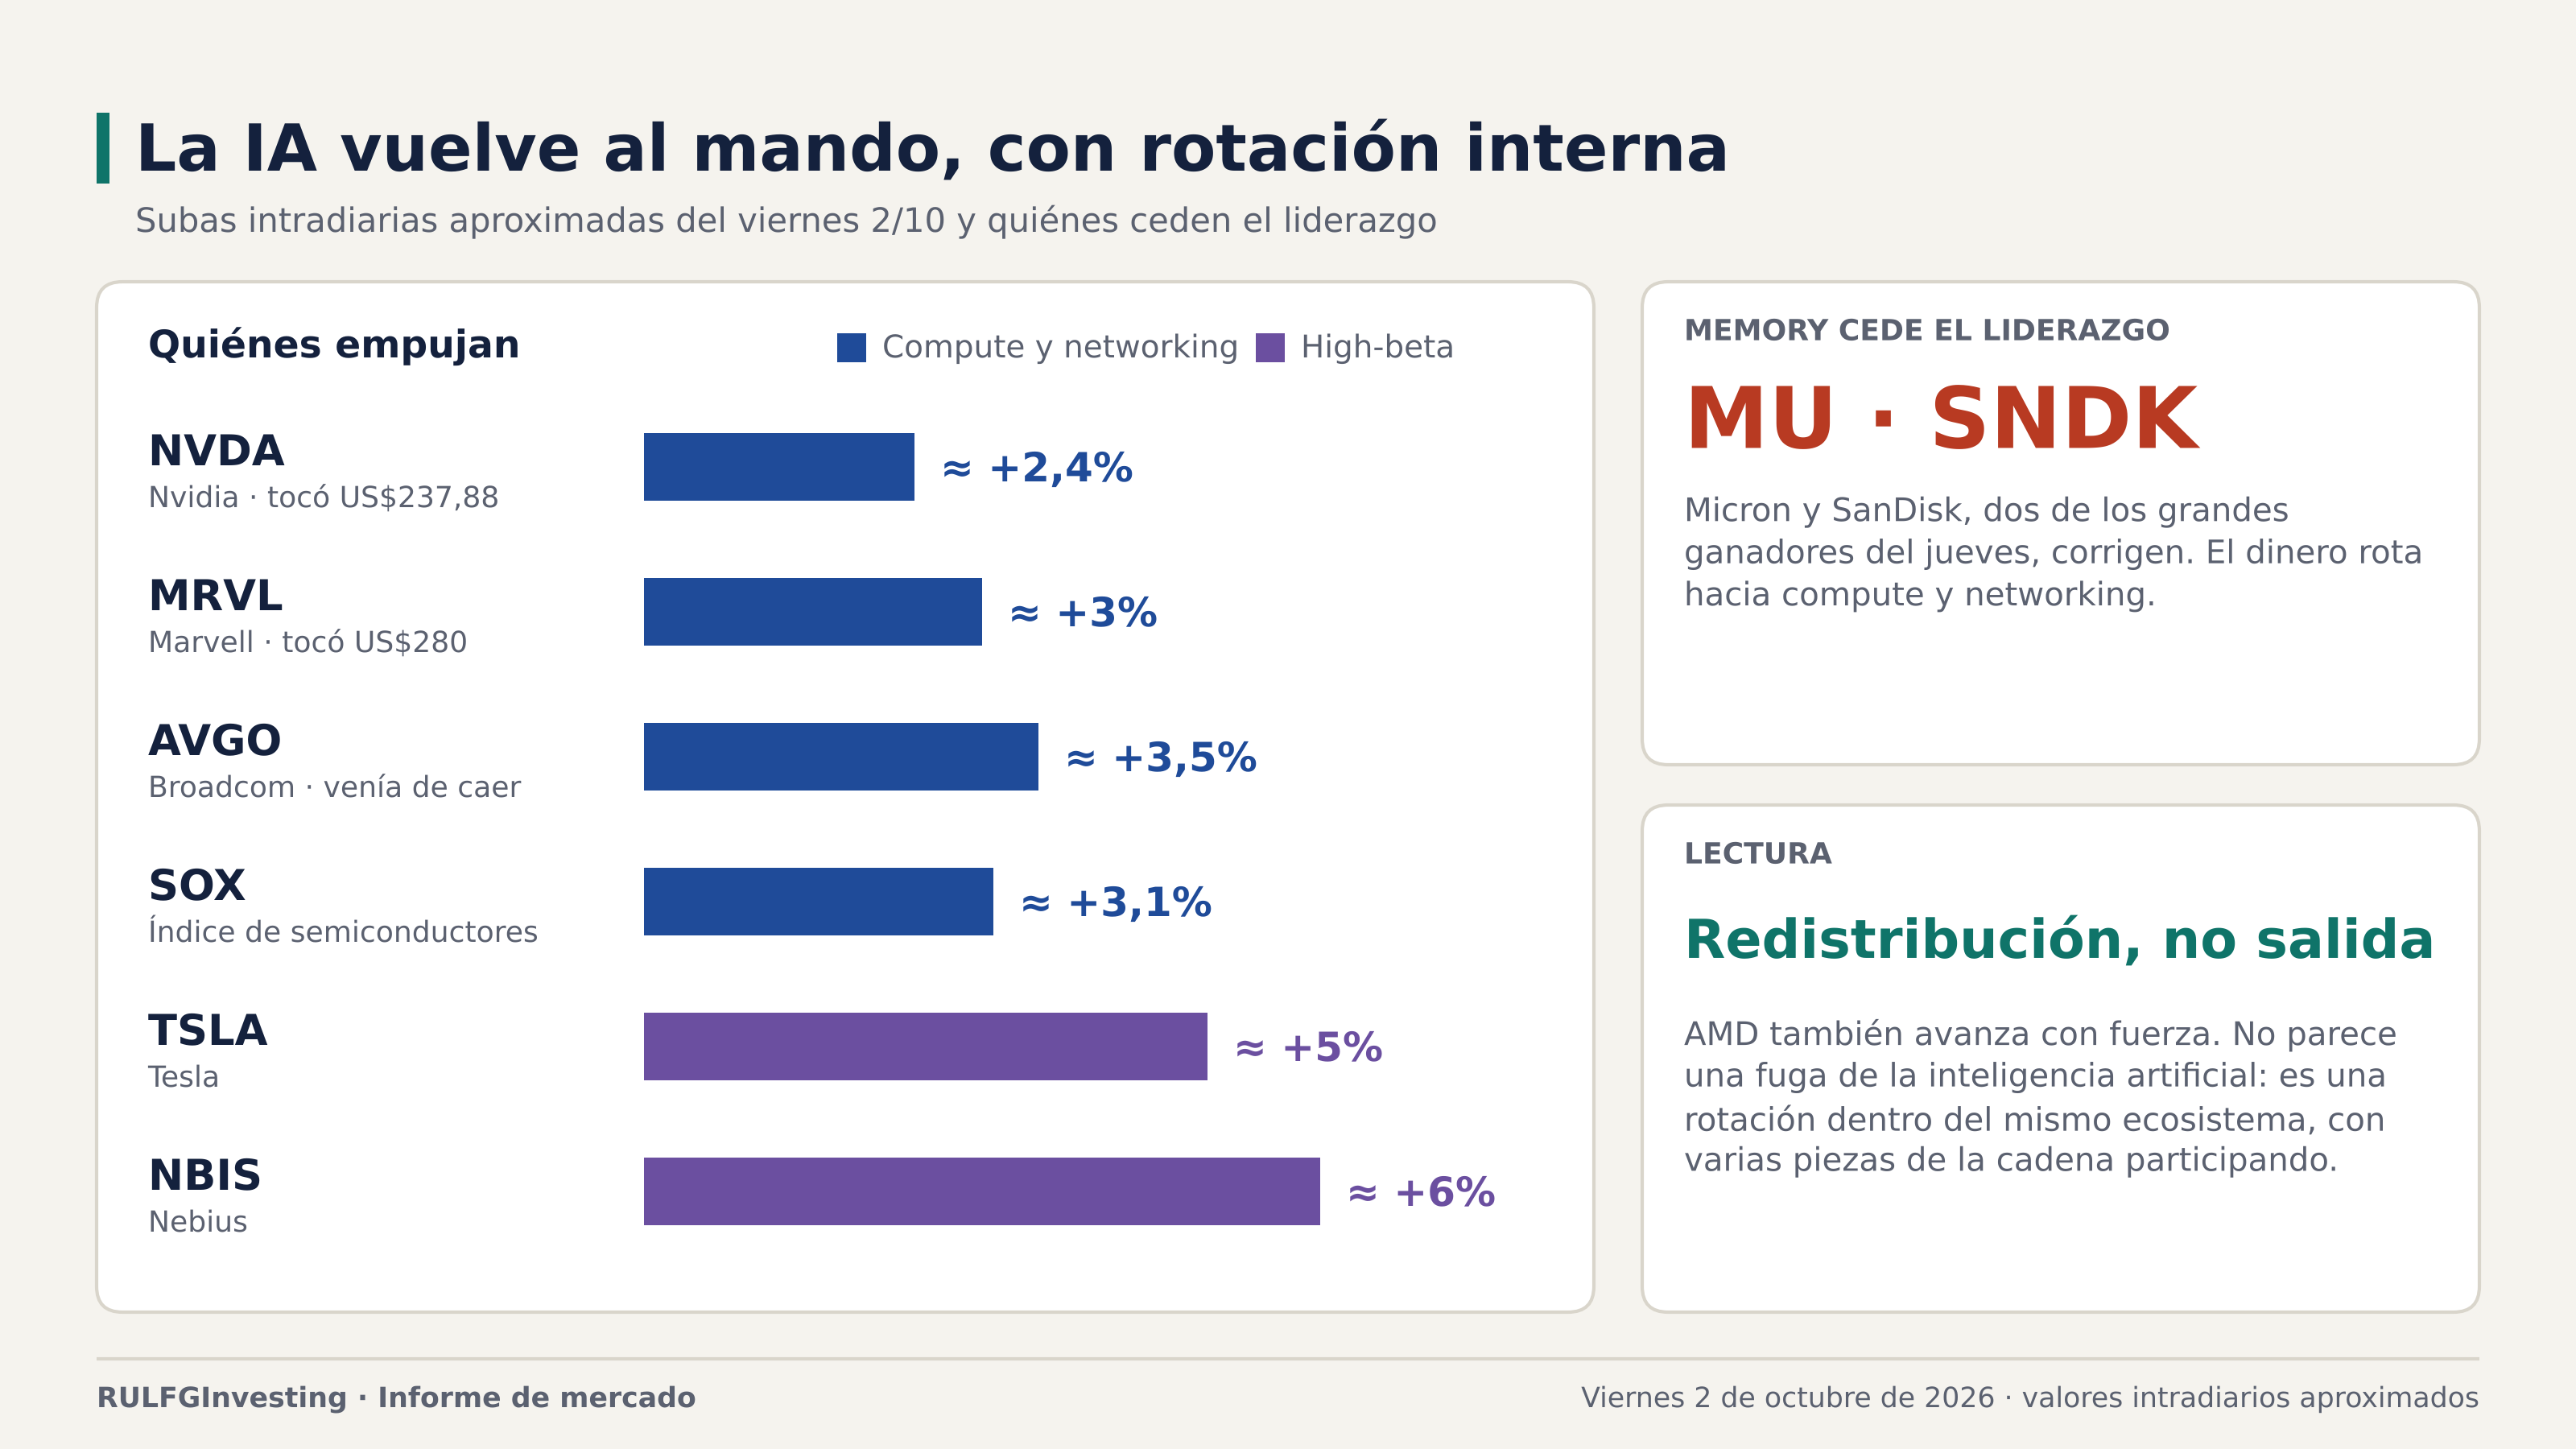
El otro protagonista del día es, otra vez, el ecosistema de inteligencia artificial. Nvidia avanzaba alrededor de 2,4% y llegó a tocar 237,88. Marvell subía cerca de 3% y alcanzó los US$280. Broadcom, una de las excepciones negativas del jueves, revertía con una suba cercana a 3,5%. AMD también avanzaba con fuerza y el índice de semiconductores ganaba cerca de 3,1%. Ya no es fortaleza aislada de Nvidia: participan varias piezas de la cadena.
Lo interesante es que el dinero rota dentro del propio sector. Micron y SanDisk, dos de las grandes ganadoras del jueves, corrigen: el segmento de memorias cede parte del liderazgo a compute y networking (procesamiento y conectividad). Por ahora no parece una salida de la IA, sino una redistribución dentro del mismo ecosistema.
También volvió algo que faltaba durante el shock de tasas: apetito por acciones de mayor riesgo. Tesla llegó a subir cerca de 5% y Nebius alrededor de 6%. Un mercado donde solo suben Nvidia y algunas megacaps puede esconder debilidad; uno donde participan a la vez semiconductores, high-beta y mejora la amplitud es cualitativamente distinto. Hasta el momento, es la mejor estructura de risk-on de toda la semana.
El Treasury sigue sin creerse del todo la historia
Acá está la anomalía más importante. Si el empleo fue tan débil, cayó la probabilidad de nuevas subas, el petróleo retrocede y el dólar pierde algo de fuerza, lo lógico sería ver una recuperación considerable de los bonos. No está ocurriendo. El rendimiento a diez años bajó desde el 5,342% del jueves —su nivel más alto en décadas—, pero todavía ronda 5,24%, y TLT sigue bajo fuerte presión vendedora.
Eso sugiere que el problema del mercado de deuda ya no depende solo de lo que haga la Fed en octubre. Déficit fiscal, emisión de deuda, term premium (el plus que exige el inversor por prestar a largo plazo), inflación estructural, energía y la enorme demanda de capital para financiar la infraestructura de IA siguen ahí.
Por eso el rally tecnológico merece atención, pero no todavía una celebración completa. El Nasdaq está demostrando algo extraordinario: está aprendiendo a convivir con tasas que, históricamente, deberían comprimir mucho más sus valuaciones. El mercado ganó tiempo; le falta demostrar que también recuperó profundidad. Mientras el bono a diez años siga en 5,2%–5,3% y TLT no recupere con claridad la zona de 78–79, la anomalía persiste.
Mientras tanto, LATAM juega otro partido
Sería un error trasladar mecánicamente el risk-on estadounidense a la región. Un dólar algo más débil y una Fed menos agresiva son, en principio, buenas noticias para emergentes. Pero cada mercado llega al viernes con sus propios condicionantes, y Argentina y Brasil son dos ejemplos muy distintos.
Argentina: el mundo ayuda, pero el riesgo local todavía pesa
El viento externo es favorable, pero no alcanza: el mercado sigue aplicando una prima de riesgo propia sobre Argentina, y se ve con claridad en los ADR.
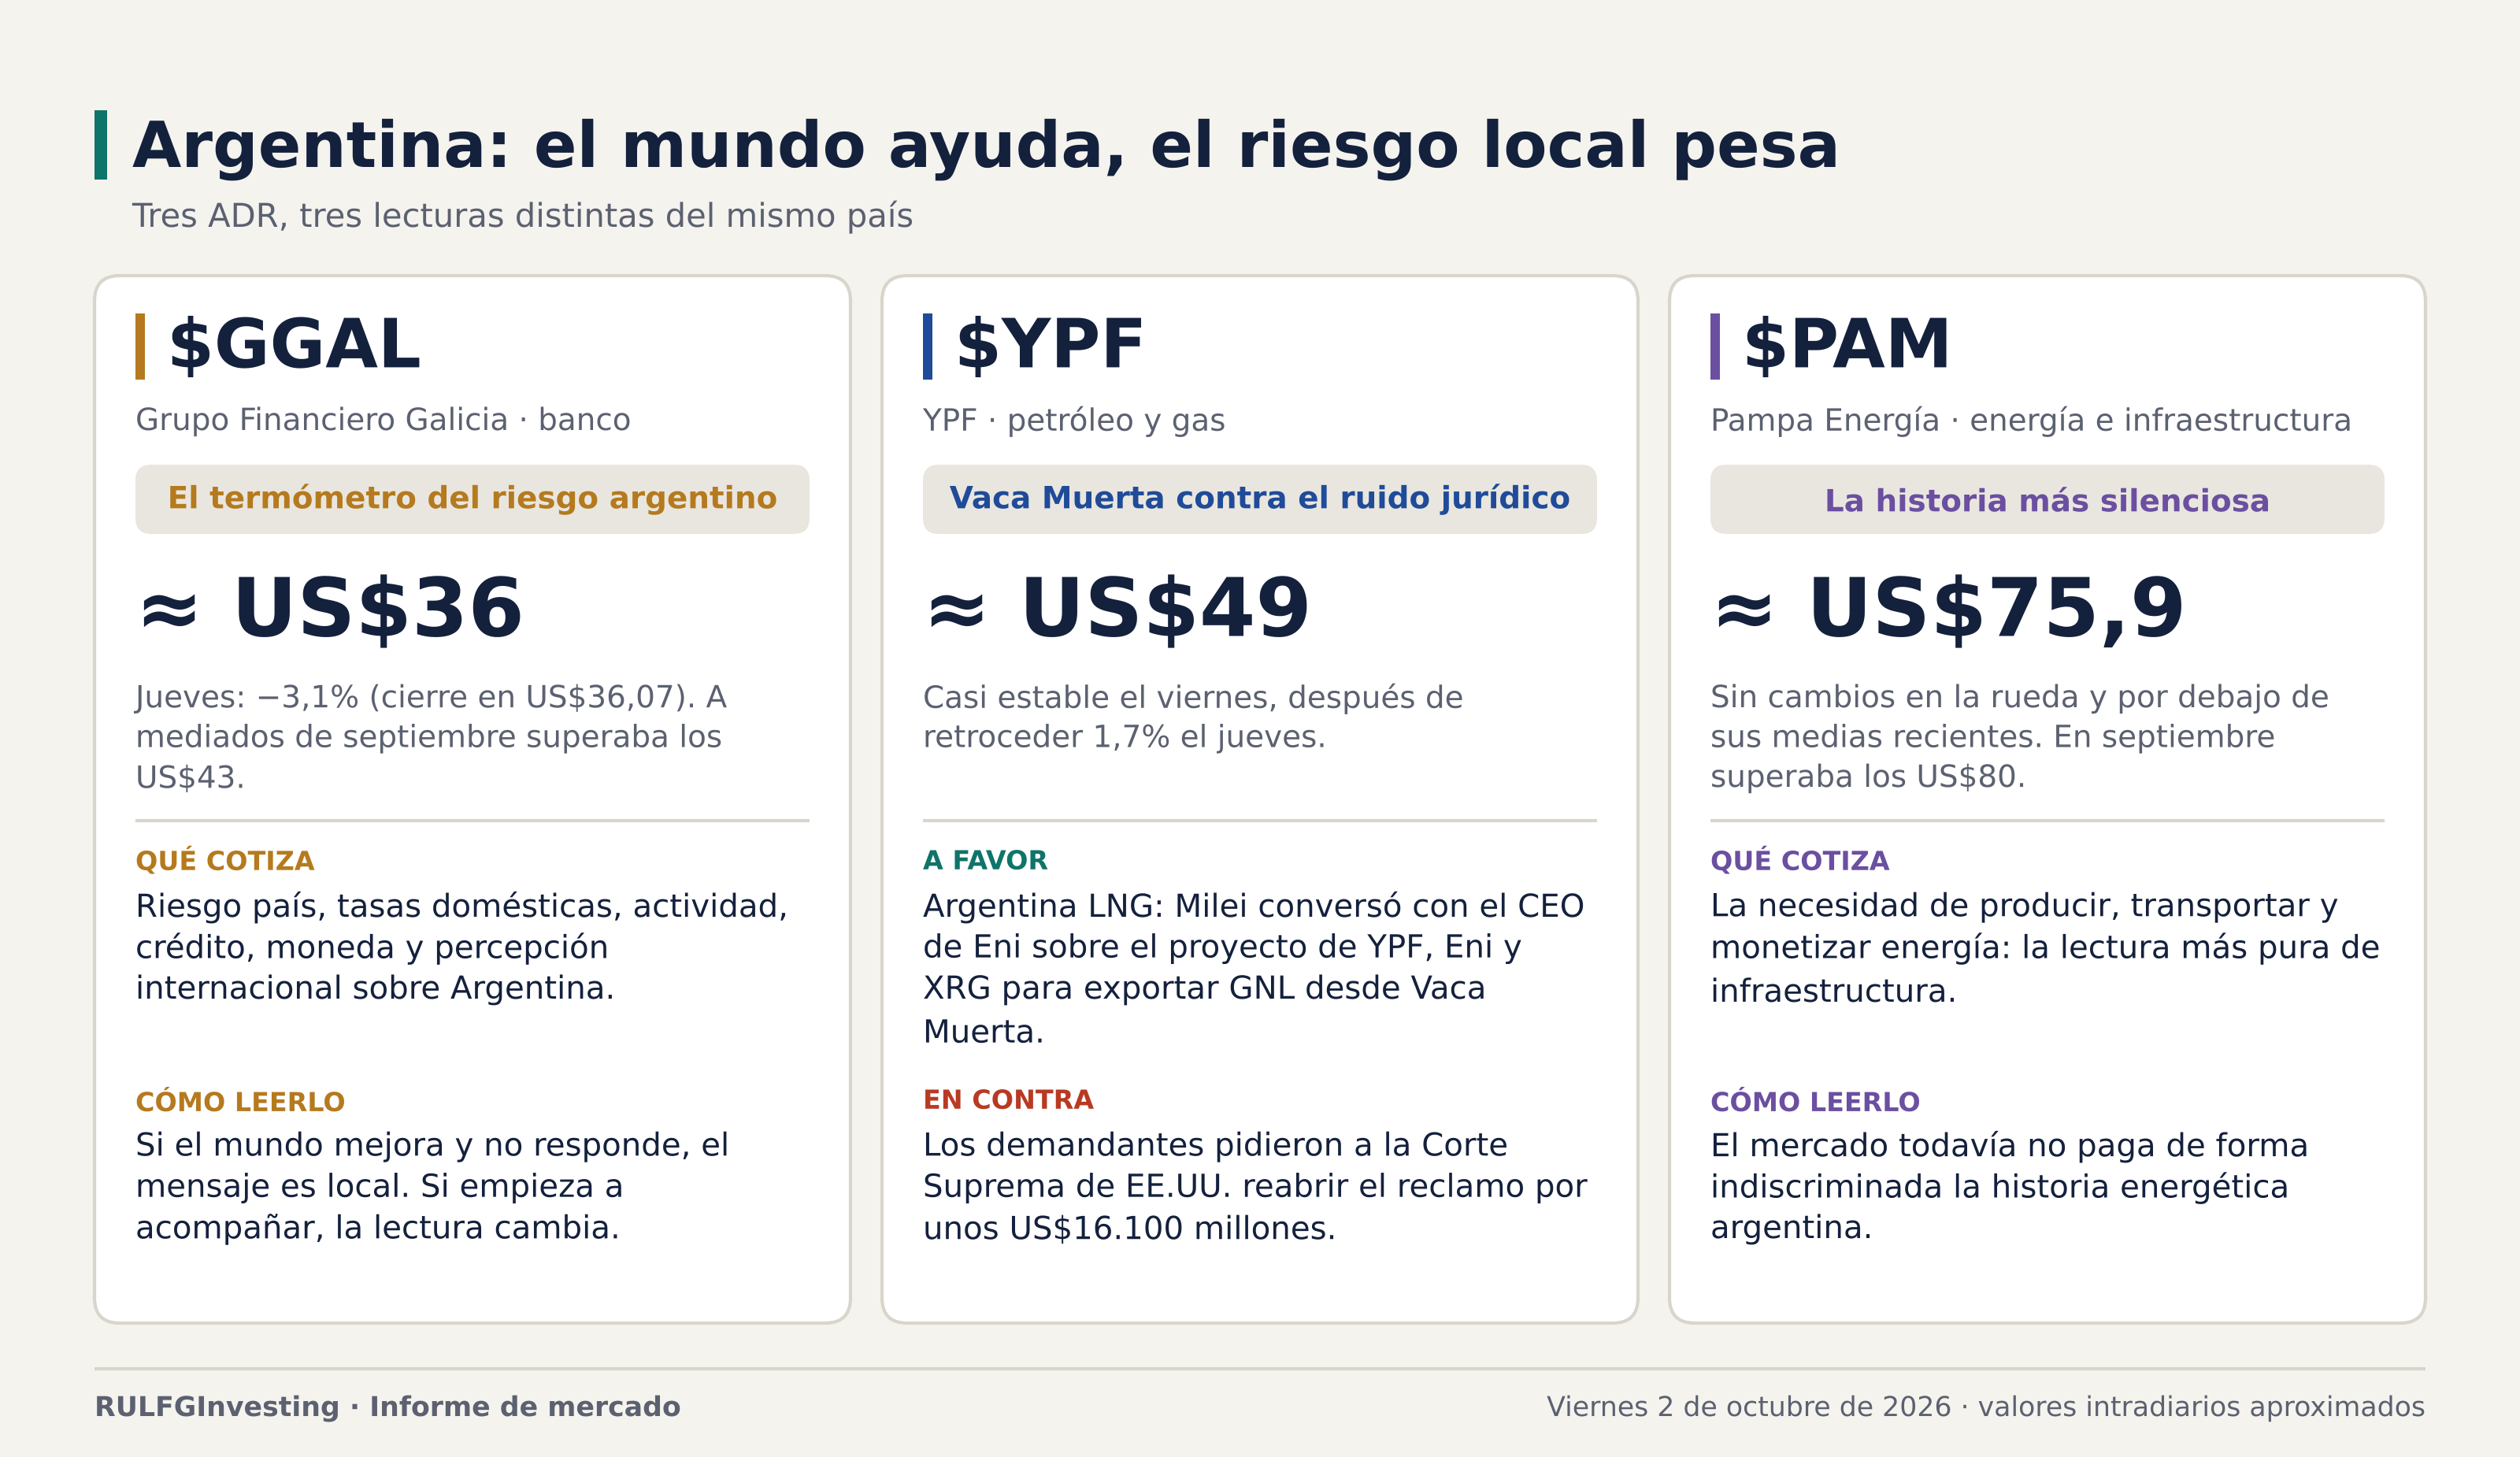
$GGAL, el termómetro. Grupo Financiero Galicia cerró el jueves en torno a US$36,07 tras caer 3,1%, y este viernes operaba cerca de US$36, lejos de los más de US$43 de mediados de septiembre. Con el Nasdaq en máximos y la volatilidad global en baja, no logra convertir ese contexto en una recuperación contundente. La razón es que un banco argentino no cotiza solo sus resultados: cotiza riesgo país, tasas domésticas, actividad, crédito, moneda y percepción internacional. La regla de lectura para las próximas semanas es simple: si el mundo mejora y $GGAL no responde, el mensaje es local; si empieza a acompañar, la lectura cambia considerablemente.
$YPF, Vaca Muerta contra el ruido jurídico. El ADR se mueve cerca de US$49, casi estable tras bajar 1,7% el jueves, con dos noticias de signo opuesto. A favor, avanza Argentina LNG: el presidente Javier Milei conversó con Claudio Descalzi, CEO de Eni, sobre el proyecto que involucra a YPF, Eni y XRG para exportar gas natural licuado desde Vaca Muerta, el tipo de iniciativa capaz de cambiar el perfil exportador energético del país. En contra, los demandantes del litigio por la nacionalización pidieron a la Corte Suprema de EE.UU. reabrir el reclamo por unos US$16.100 millones. Esa es la paradoja de $YPF: Vaca Muerta construye valor económico mientras el litigio sigue generando riesgo de titulares.
$PAM, la historia más silenciosa. Pampa Energía ronda los US$75,9, sin cambios y por debajo de sus medias de las últimas semanas, tras haber superado los US$80 en septiembre. Es menos explosiva que YPF y menos sensible al riesgo financiero que Galicia, pero está expuesta de lleno a la necesidad de producir, transportar y monetizar energía. Su debilidad reciente muestra que el mercado todavía no paga indiscriminadamente la historia energética argentina.
Si en el cuarto trimestre comenzara una reducción real del riesgo argentino, lo esperable es que $GGAL reaccione primero al riesgo financiero, $YPF a Vaca Muerta y petróleo, y $PAM ofrezca la lectura más pura de infraestructura y energía.
Brasil: una variable enorme llamada elecciones
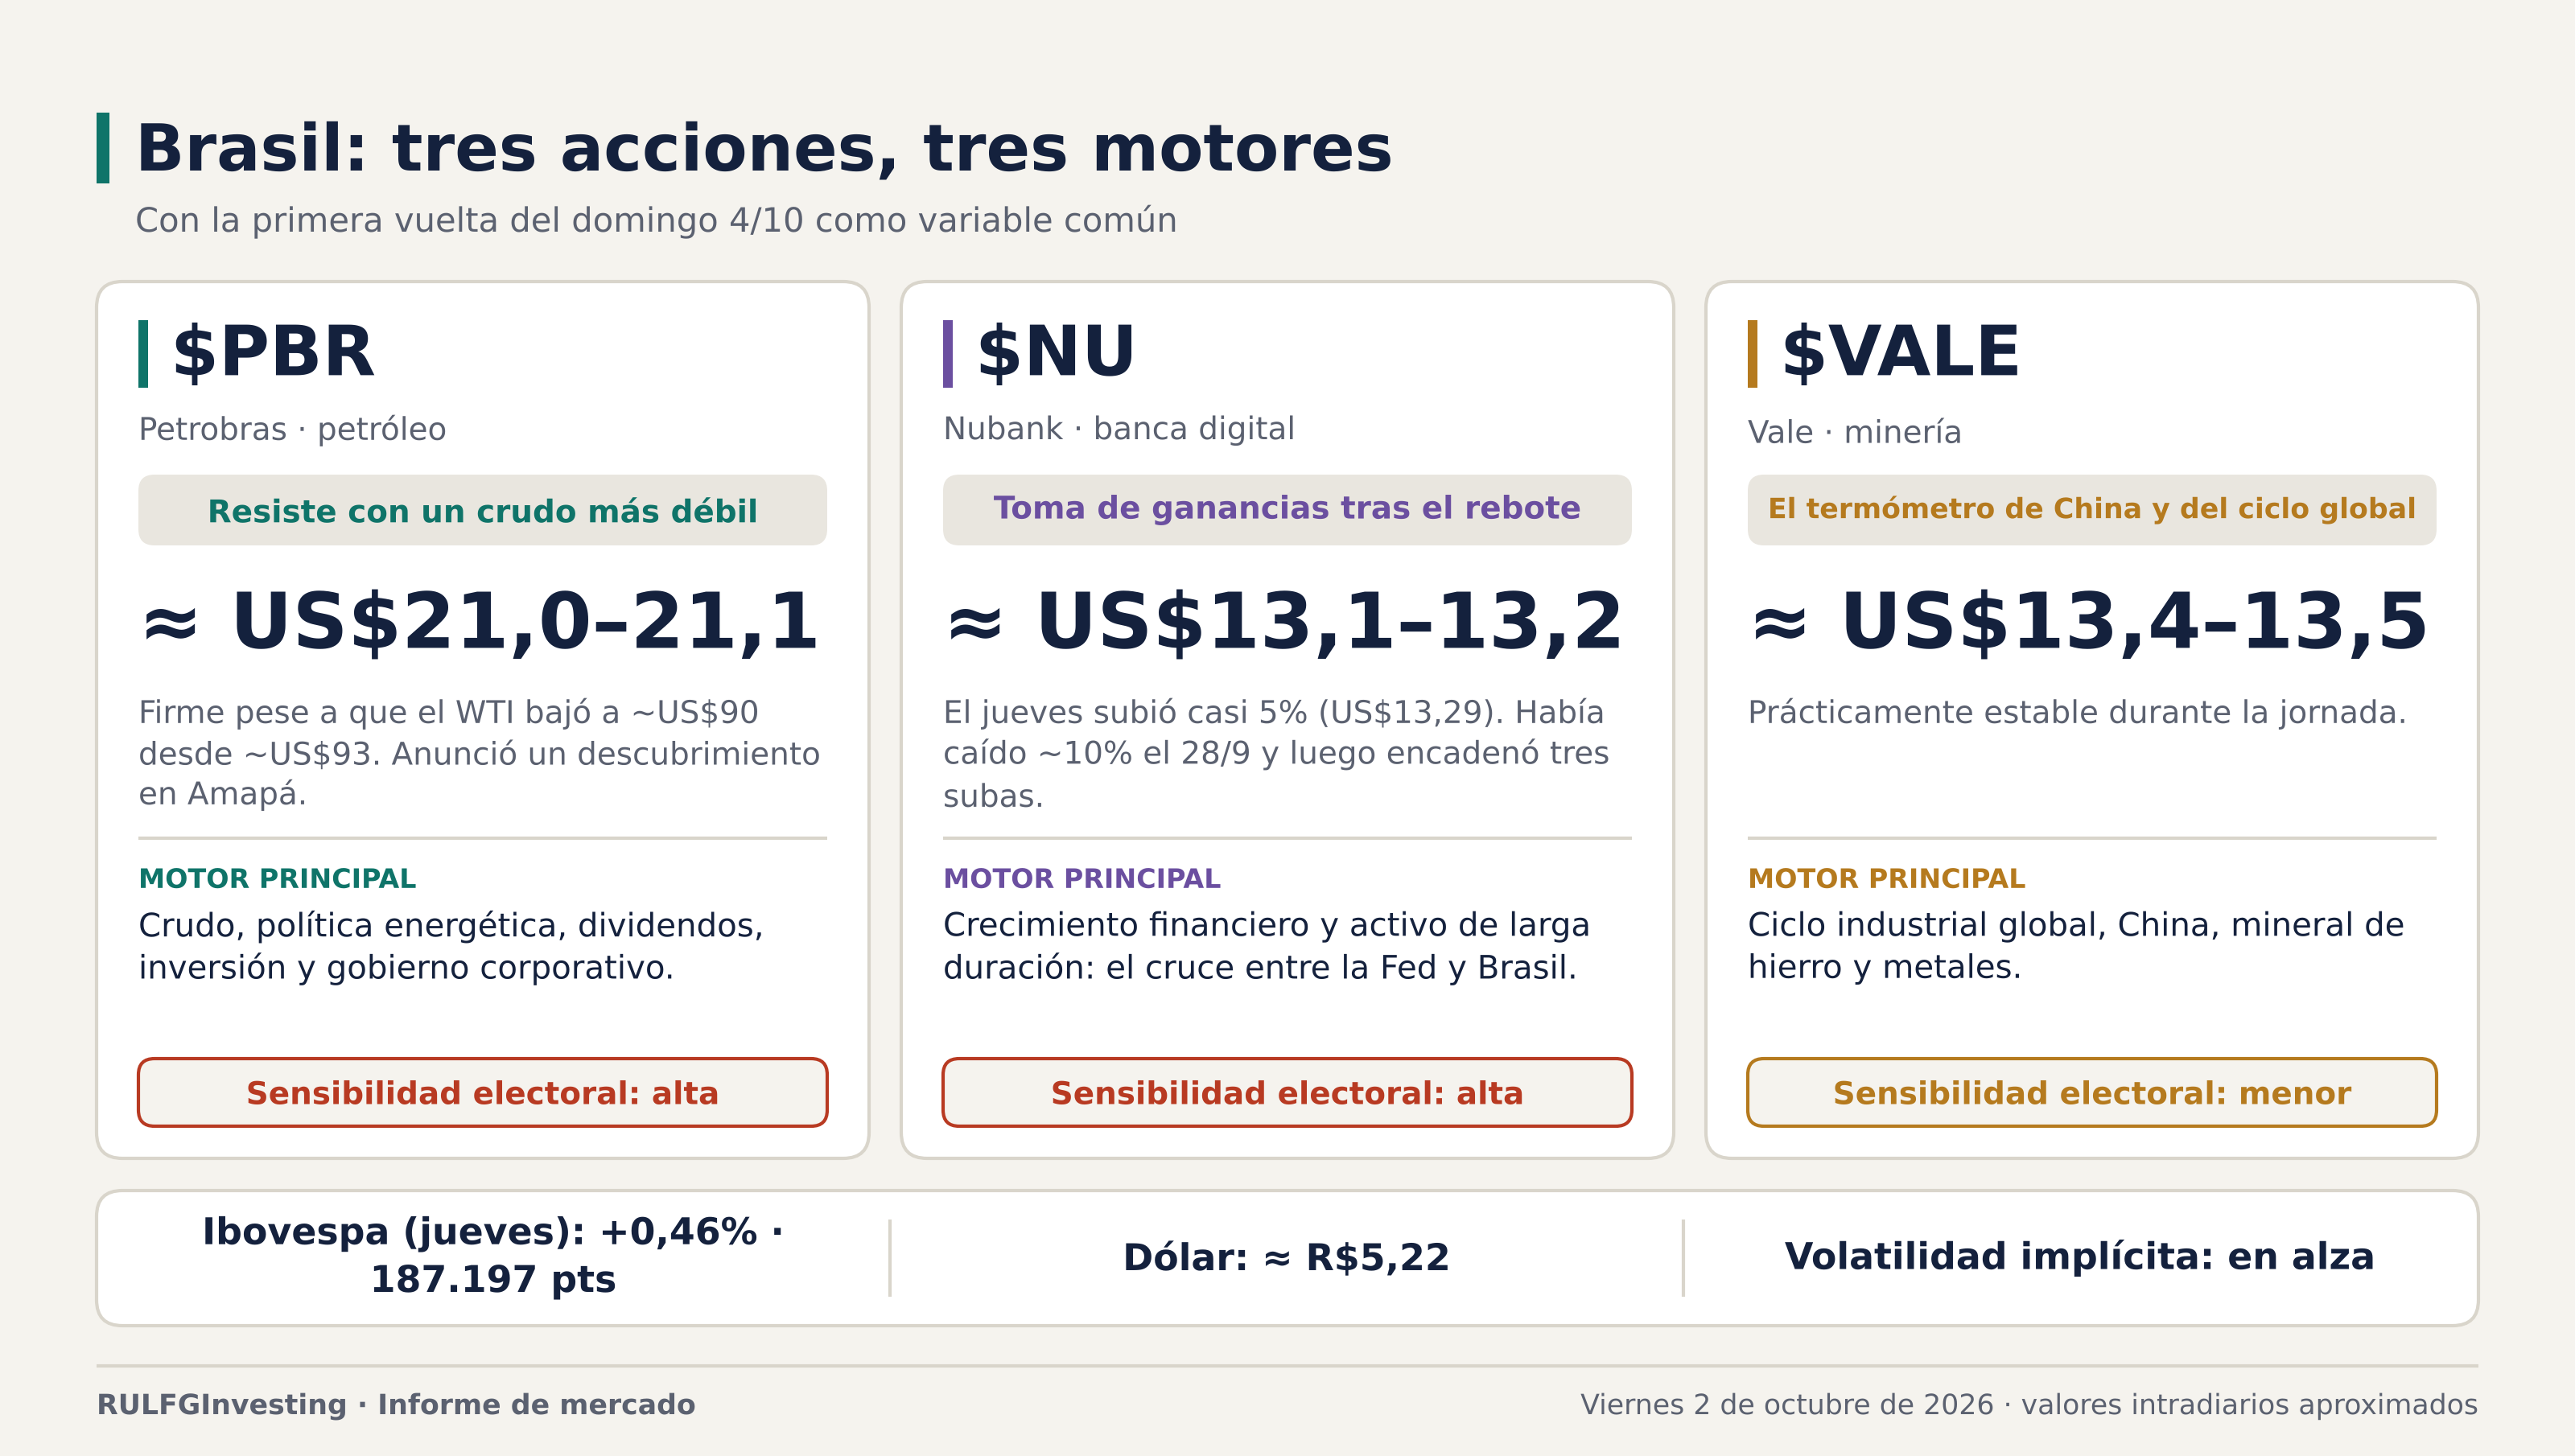
Si Argentina tiene riesgo local, Brasil tiene algo más inmediato: los brasileños votan el domingo en una presidencial muy competitiva. Por eso $PBR, $VALE y $NU no deberían leerse solo a través del S&P 500, el petróleo o el Treasury: en las próximas ruedas van a cargar una prima política considerable. El mercado ya lo sabe: el Ibovespa opera positivo (el jueves cerró +0,46%, en 187.197 puntos, sostenido por Petrobras) y el dólar se mantiene cerca de R$5,22, pero la volatilidad implícita aumentó de manera considerable. La apertura del lunes puede depender mucho más de Brasilia que de Nueva York.
$PBR, firme con el petróleo más débil. Petrobras se mueve en US$21,0–21,1 aun cuando el WTI retrocedió a unos US$90 desde los US$93 del jueves, una caída que normalmente le restaría impulso a una petrolera. Además anunció el descubrimiento de una nueva reserva en Amapá. A corto plazo, sin embargo, la elección puede dominar cualquier lectura puramente petrolera: en la compañía interactúan permanentemente precio del crudo, política energética, dividendos, inversión y gobierno corporativo. El lunes puede ser una de las acciones más sensibles de la región al resultado.
$NU, toma de ganancias tras el rebote. Nubank había subido casi 5% el jueves, hasta US$13,29, y este viernes retrocede a US$13,1–13,2. Parece una toma de ganancias después de una recuperación muy rápida: había caído cerca de 10% el 28 de septiembre y luego encadenó tres ruedas positivas. Lo interesante es que combina dos exposiciones: es crecimiento financiero latinoamericano y, a la vez, un activo de larga duración. Se beneficia de tasas estadounidenses menos agresivas, pero carga riesgo brasileño. Es probablemente uno de los mejores lugares para observar el cruce entre la Fed y Brasil.
$VALE, el tercer componente. Opera en US$13,4–13,5, prácticamente estable. La variable electoral importa, pero no es la única: Vale depende mucho más del ciclo industrial global, China, el mineral de hierro y los metales. Si $PBR representa energía y política doméstica y $NU crecimiento financiero y tasas, $VALE funciona como termómetro del ciclo global y de China.
Brasil llega al domingo prácticamente partido en dos
La encuesta AtlasIntel/Bloomberg, realizada entre el 23 y el 28 de septiembre sobre 5.005 electores y con un margen de error de ±1 punto, muestra a Lula con 45,3% y a Flávio Bolsonaro con 42,2% para la primera vuelta. El resto queda muy lejos.
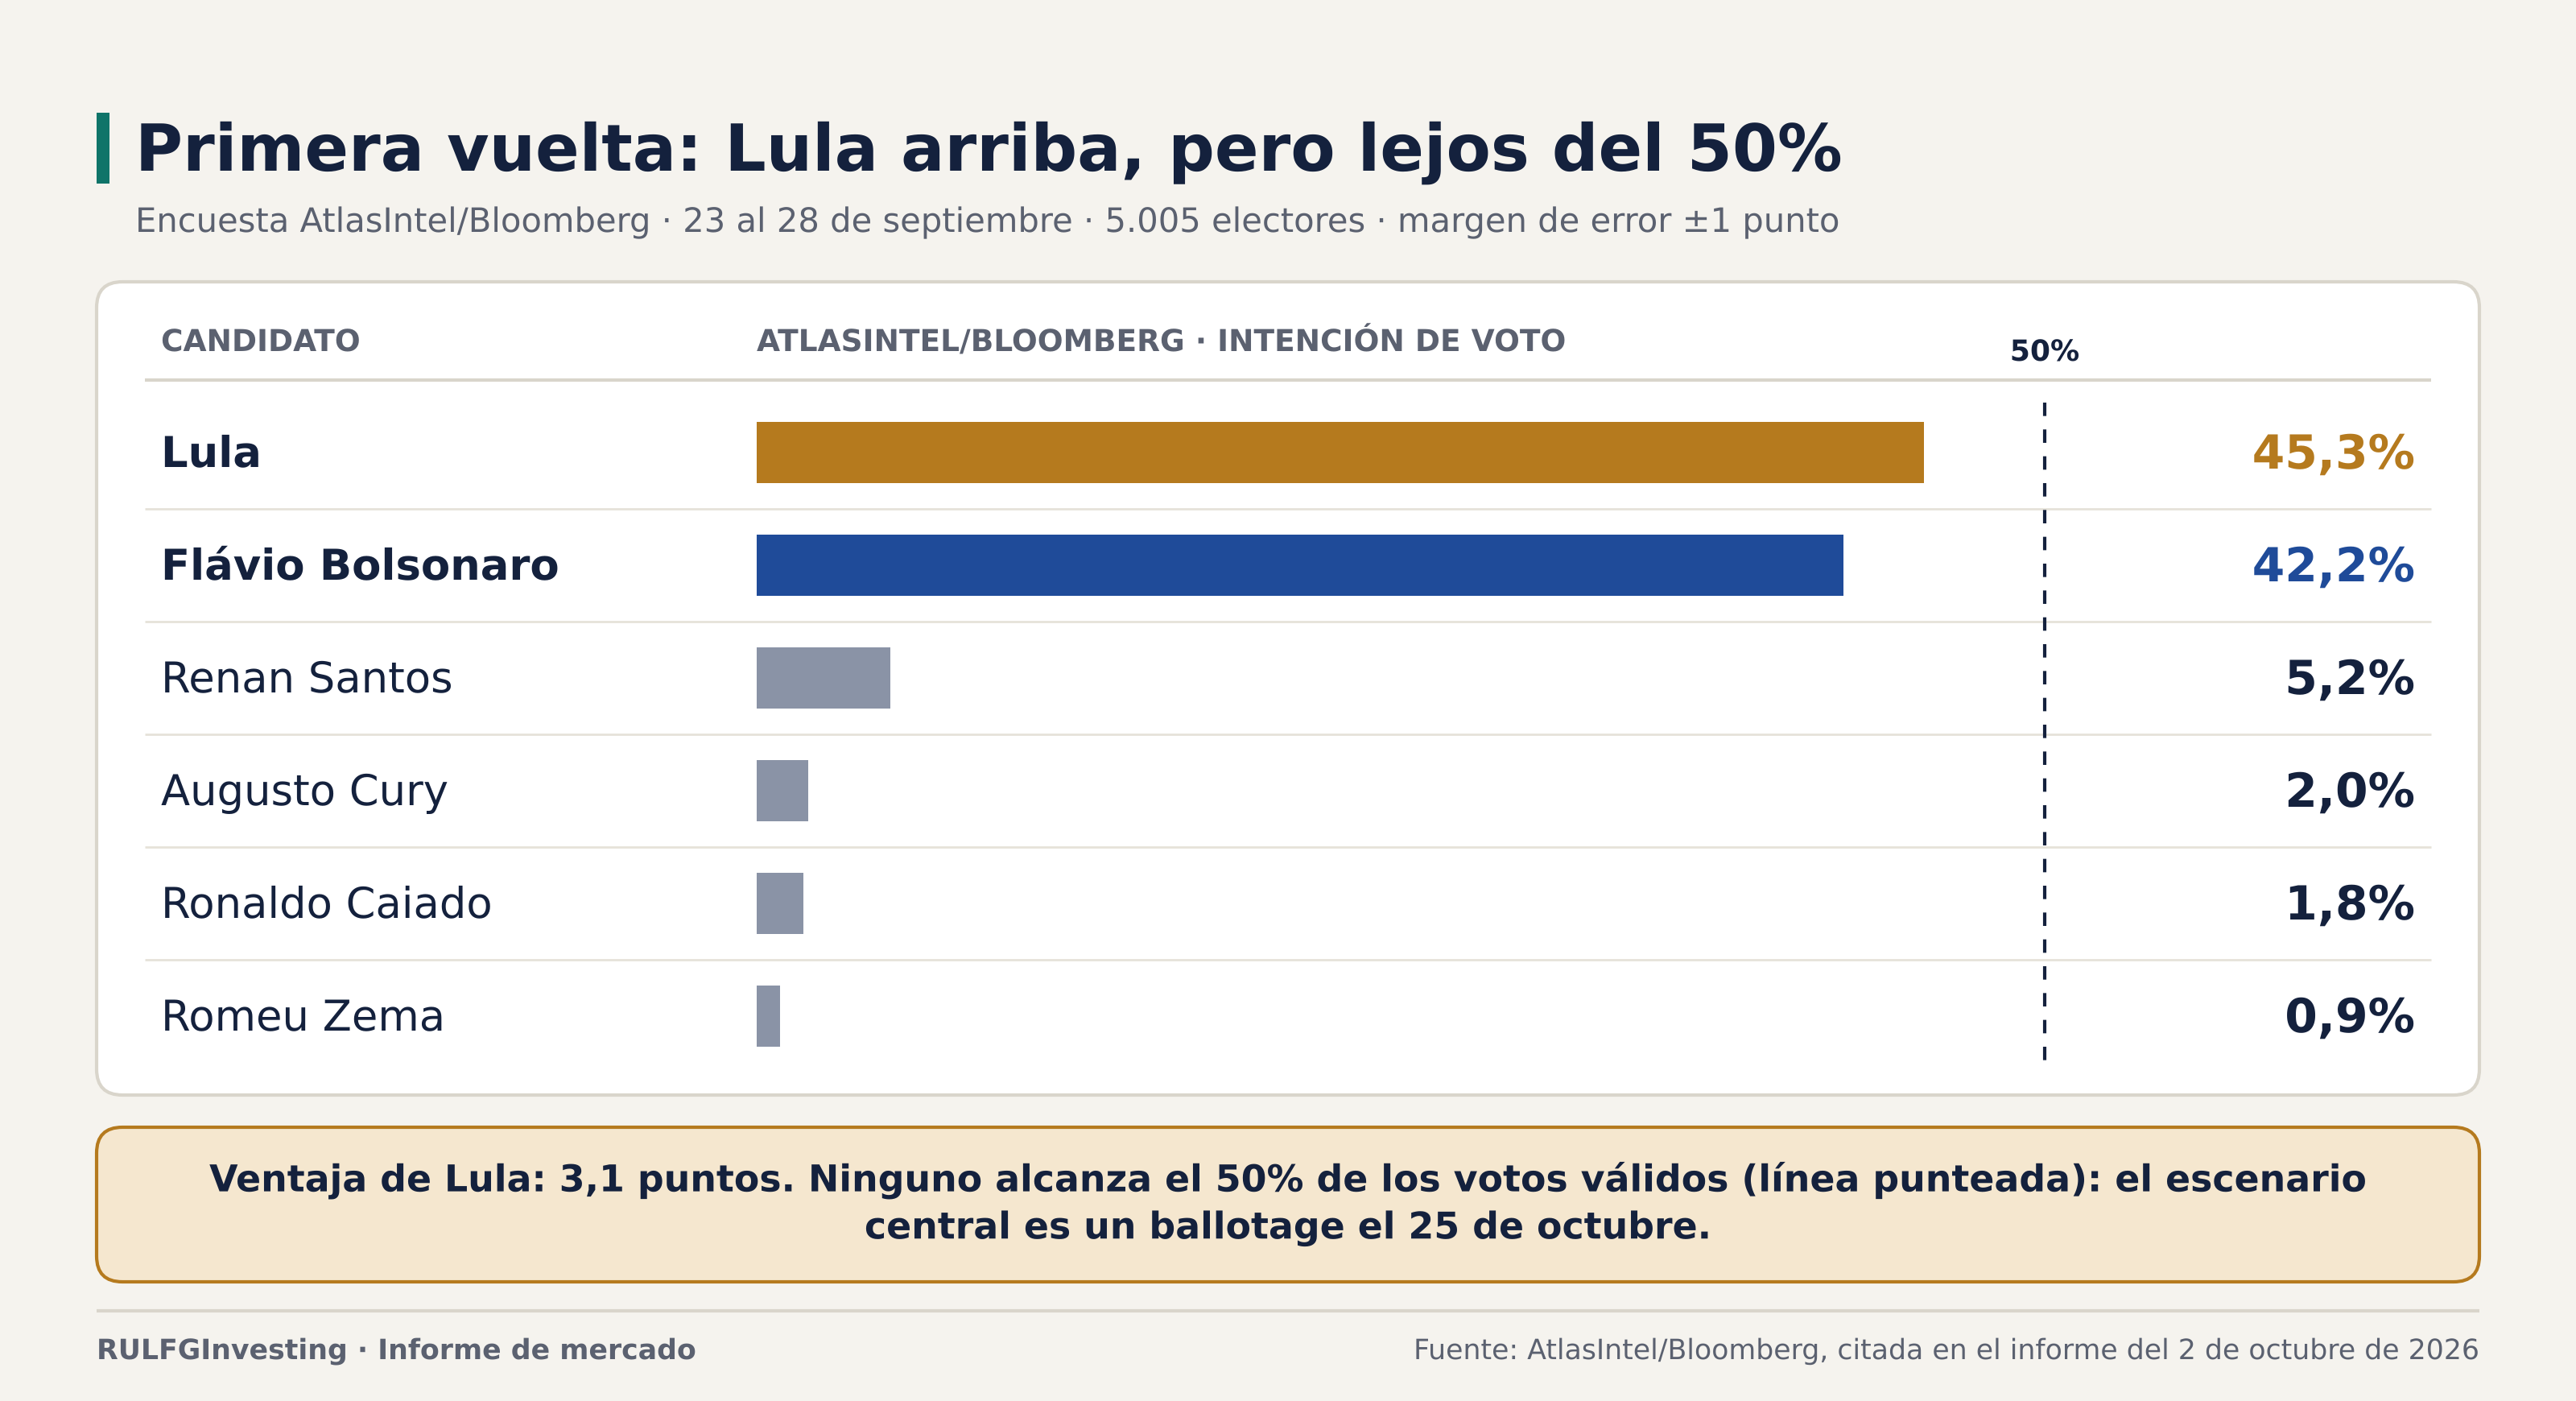
Lula tiene una ventaja de 3,1 puntos, pero ninguno aparece en condiciones de superar el 50% de los votos válidos. El escenario central, entonces, es que la elección del domingo 4 de octubre determine quiénes pasan al ballotage del 25 de octubre y en qué condiciones llegan, no necesariamente quién será presidente.
El dato que realmente importa: la segunda vuelta
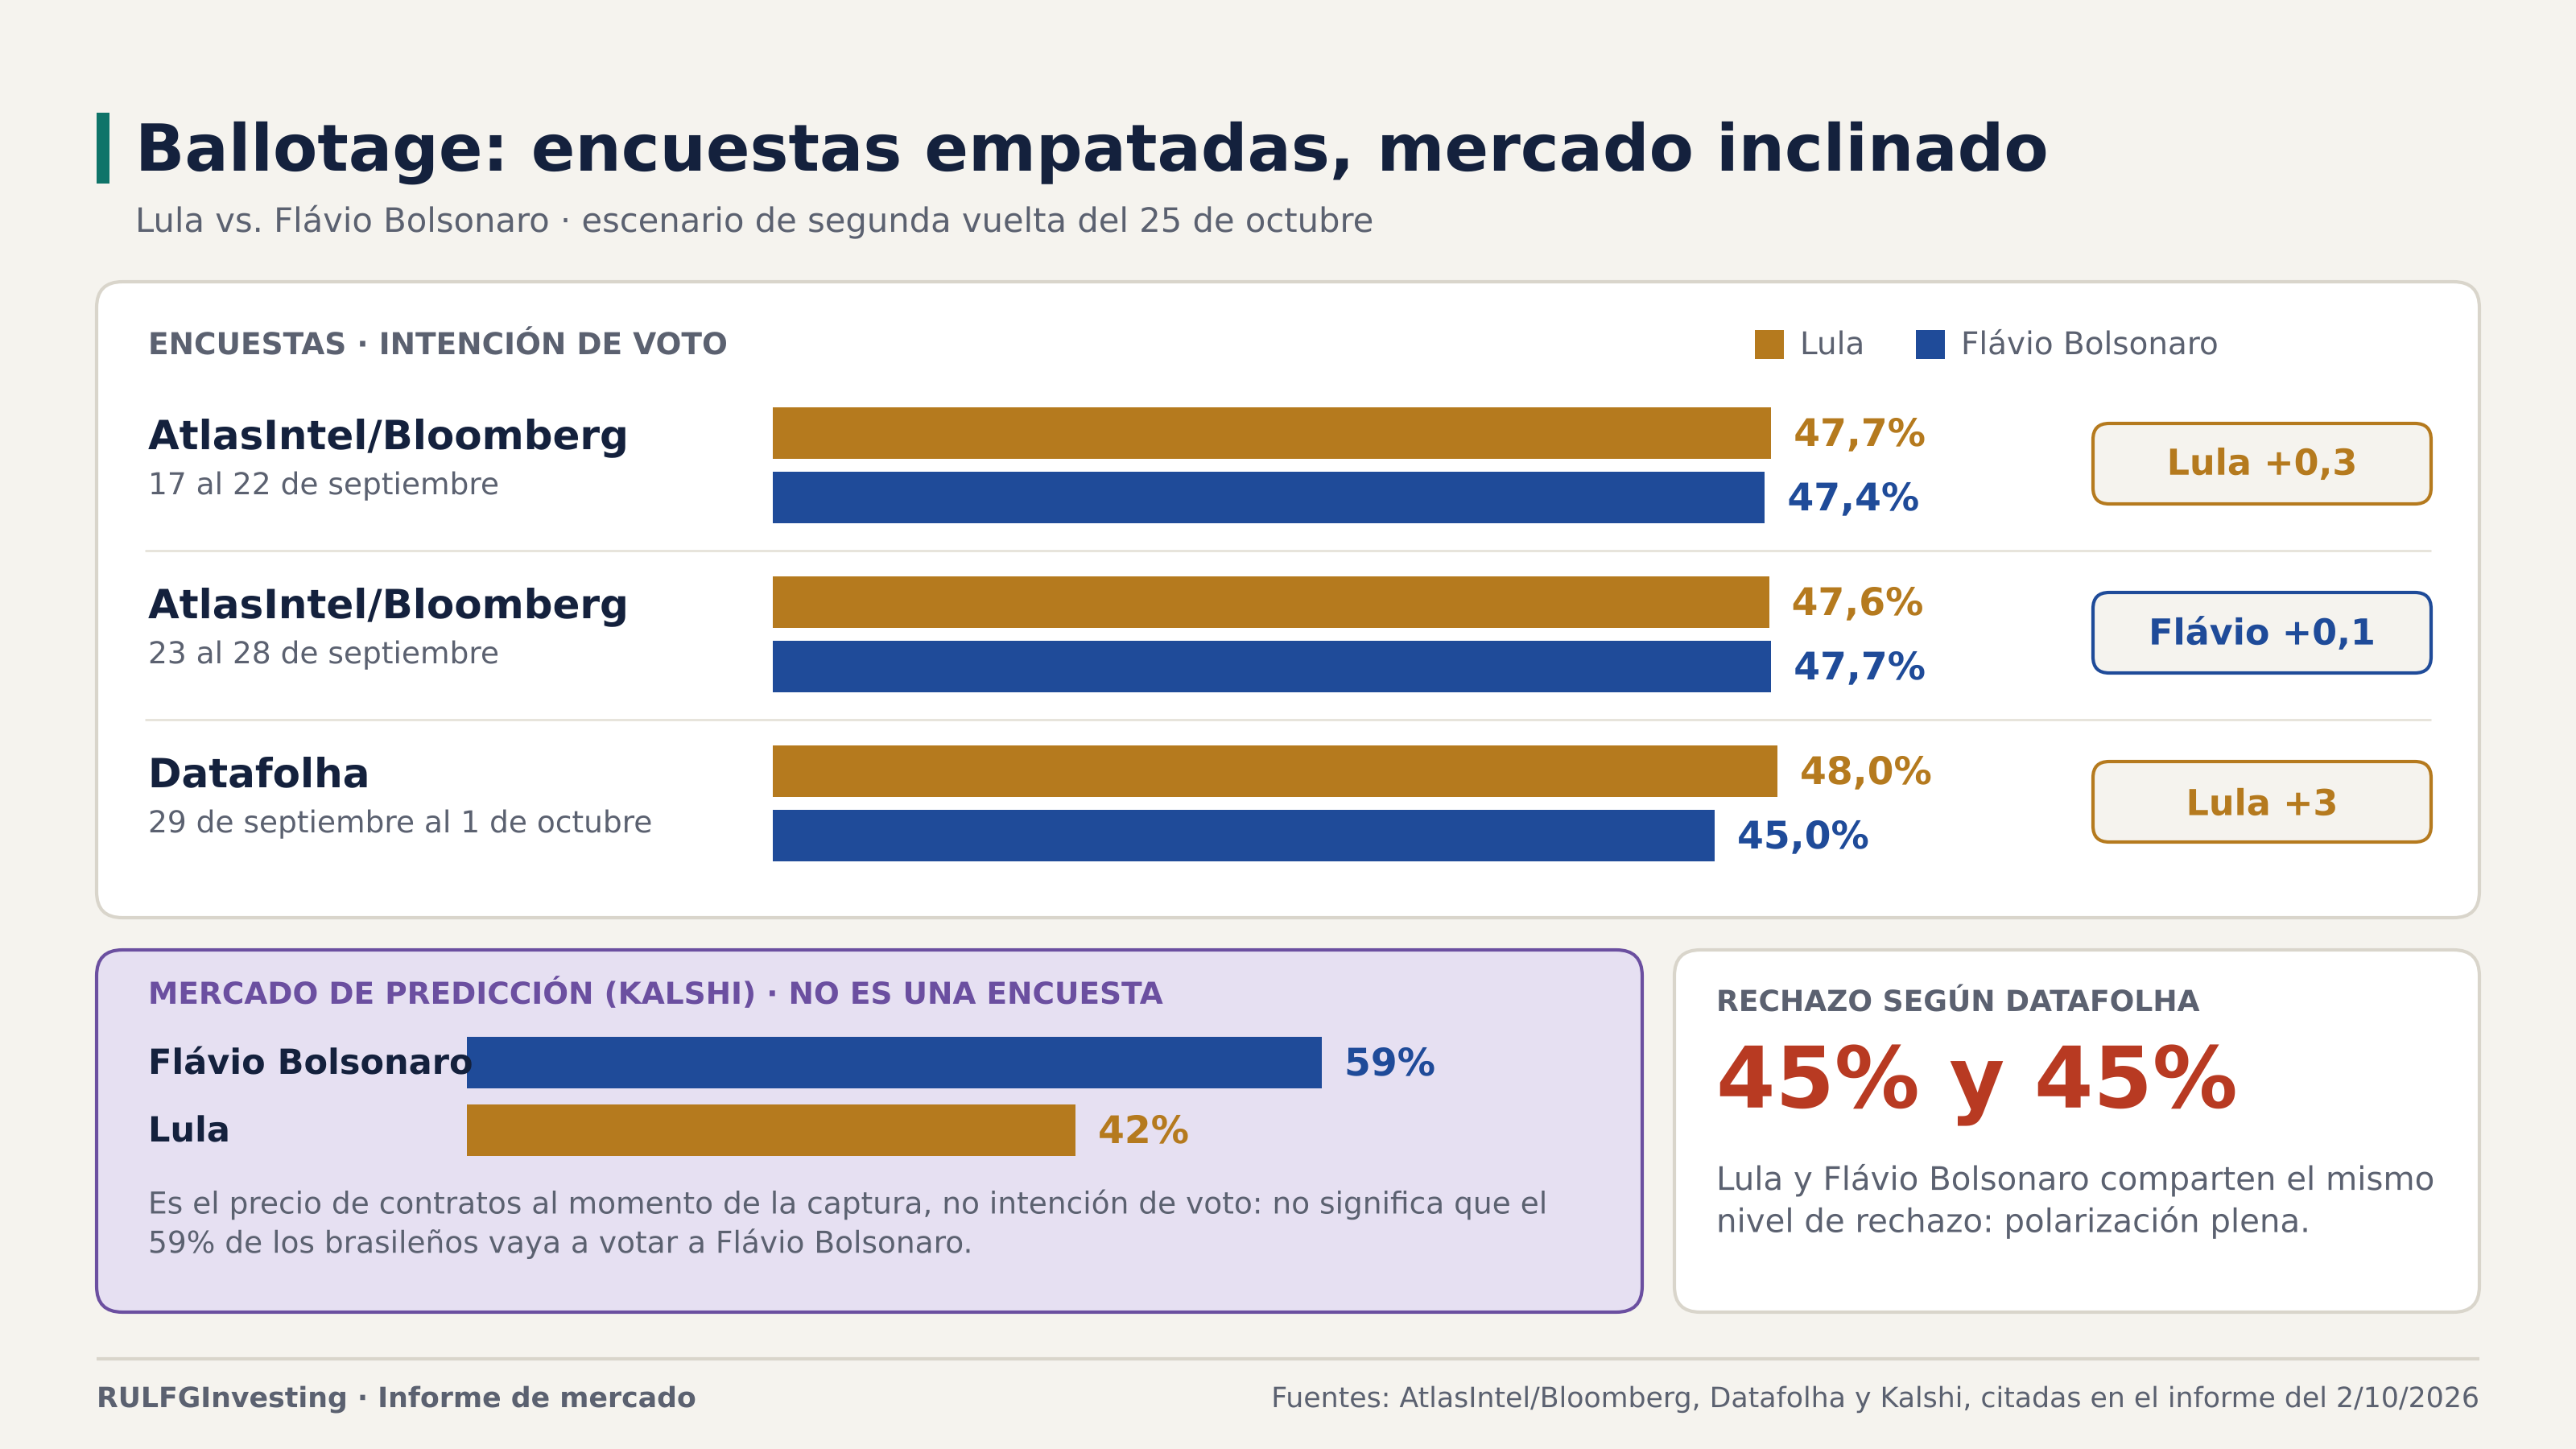
Cuando se los enfrenta en un mano a mano, la distancia desaparece. AtlasIntel/Bloomberg da 47,7% para Flávio Bolsonaro y 47,6% para Lula: 0,1 punto, un empate técnico absoluto. En la ronda anterior (17 al 22 de septiembre) era Lula 47,7% y Flávio 47,4%. Son movimientos mínimos dentro del margen de error, no evidencia de un cambio de liderazgo.
Conviene mirar más de una encuesta. La última Datafolha (29 de septiembre al 1 de octubre) muestra una foto algo distinta: Lula 45% y Flávio 40% de los votos válidos en primera vuelta, y Lula 48% contra 45% en segunda, también una disputa estrecha dado su margen de error. Entre los sondeos recientes, AtlasIntel/Bloomberg, RealTime Big Data y Palver encuentran pequeñas ventajas numéricas para Flávio; Datafolha, para Lula; otros institutos, empate técnico. Y un dato que resume la polarización: Datafolha ubica a ambos con 45% de rechazo.
La conclusión correcta no es "Bolsonaro va a ganar" ni "Lula va a ganar". Es que Brasil llega a la primera vuelta sin que las encuestas permitan anticipar el resultado de una eventual segunda.
Una encuesta no es un mercado de predicción
En Kalshi, los contratos mostraban 59% para Flávio Bolsonaro y 42% para Lula. No hay que mezclarlo con las encuestas: una encuesta le pregunta a una muestra de electores a quién votaría; un mercado de predicción refleja el precio de contratos sobre un resultado futuro, y reacciona al instante ante sondeos, noticias, flujos y expectativas. Ese 59% no significa que el 59% de los brasileños vaya a votar a Flávio Bolsonaro: indica cómo ese mercado valoraba el desenlace en ese momento. Lo útil es la divergencia: las encuestas describen una elección extraordinariamente cerrada, mientras ese mercado le asignaba más precio a uno de los escenarios. No conviene convertir esa divergencia en pronóstico.
Qué va a mirar el mercado el lunes
No importa solo quién termine primero. Importan la distancia entre Lula y Flávio, cómo se reparten los votos de los demás candidatos, cuánto de eso puede transferirse en una segunda vuelta y, sobre todo, cuánto se desvía el resultado de lo que el mercado ya descontó, con las perspectivas fiscales en el centro de la atención de los inversores. Puede haber movimientos importantes incluso si el resultado es aproximadamente el esperado: la verdadera sorpresa estaría en la distancia. Una diferencia bastante mayor o menor que la sugerida por las encuestas obligaría a recalcular de inmediato el escenario del 25 de octubre.
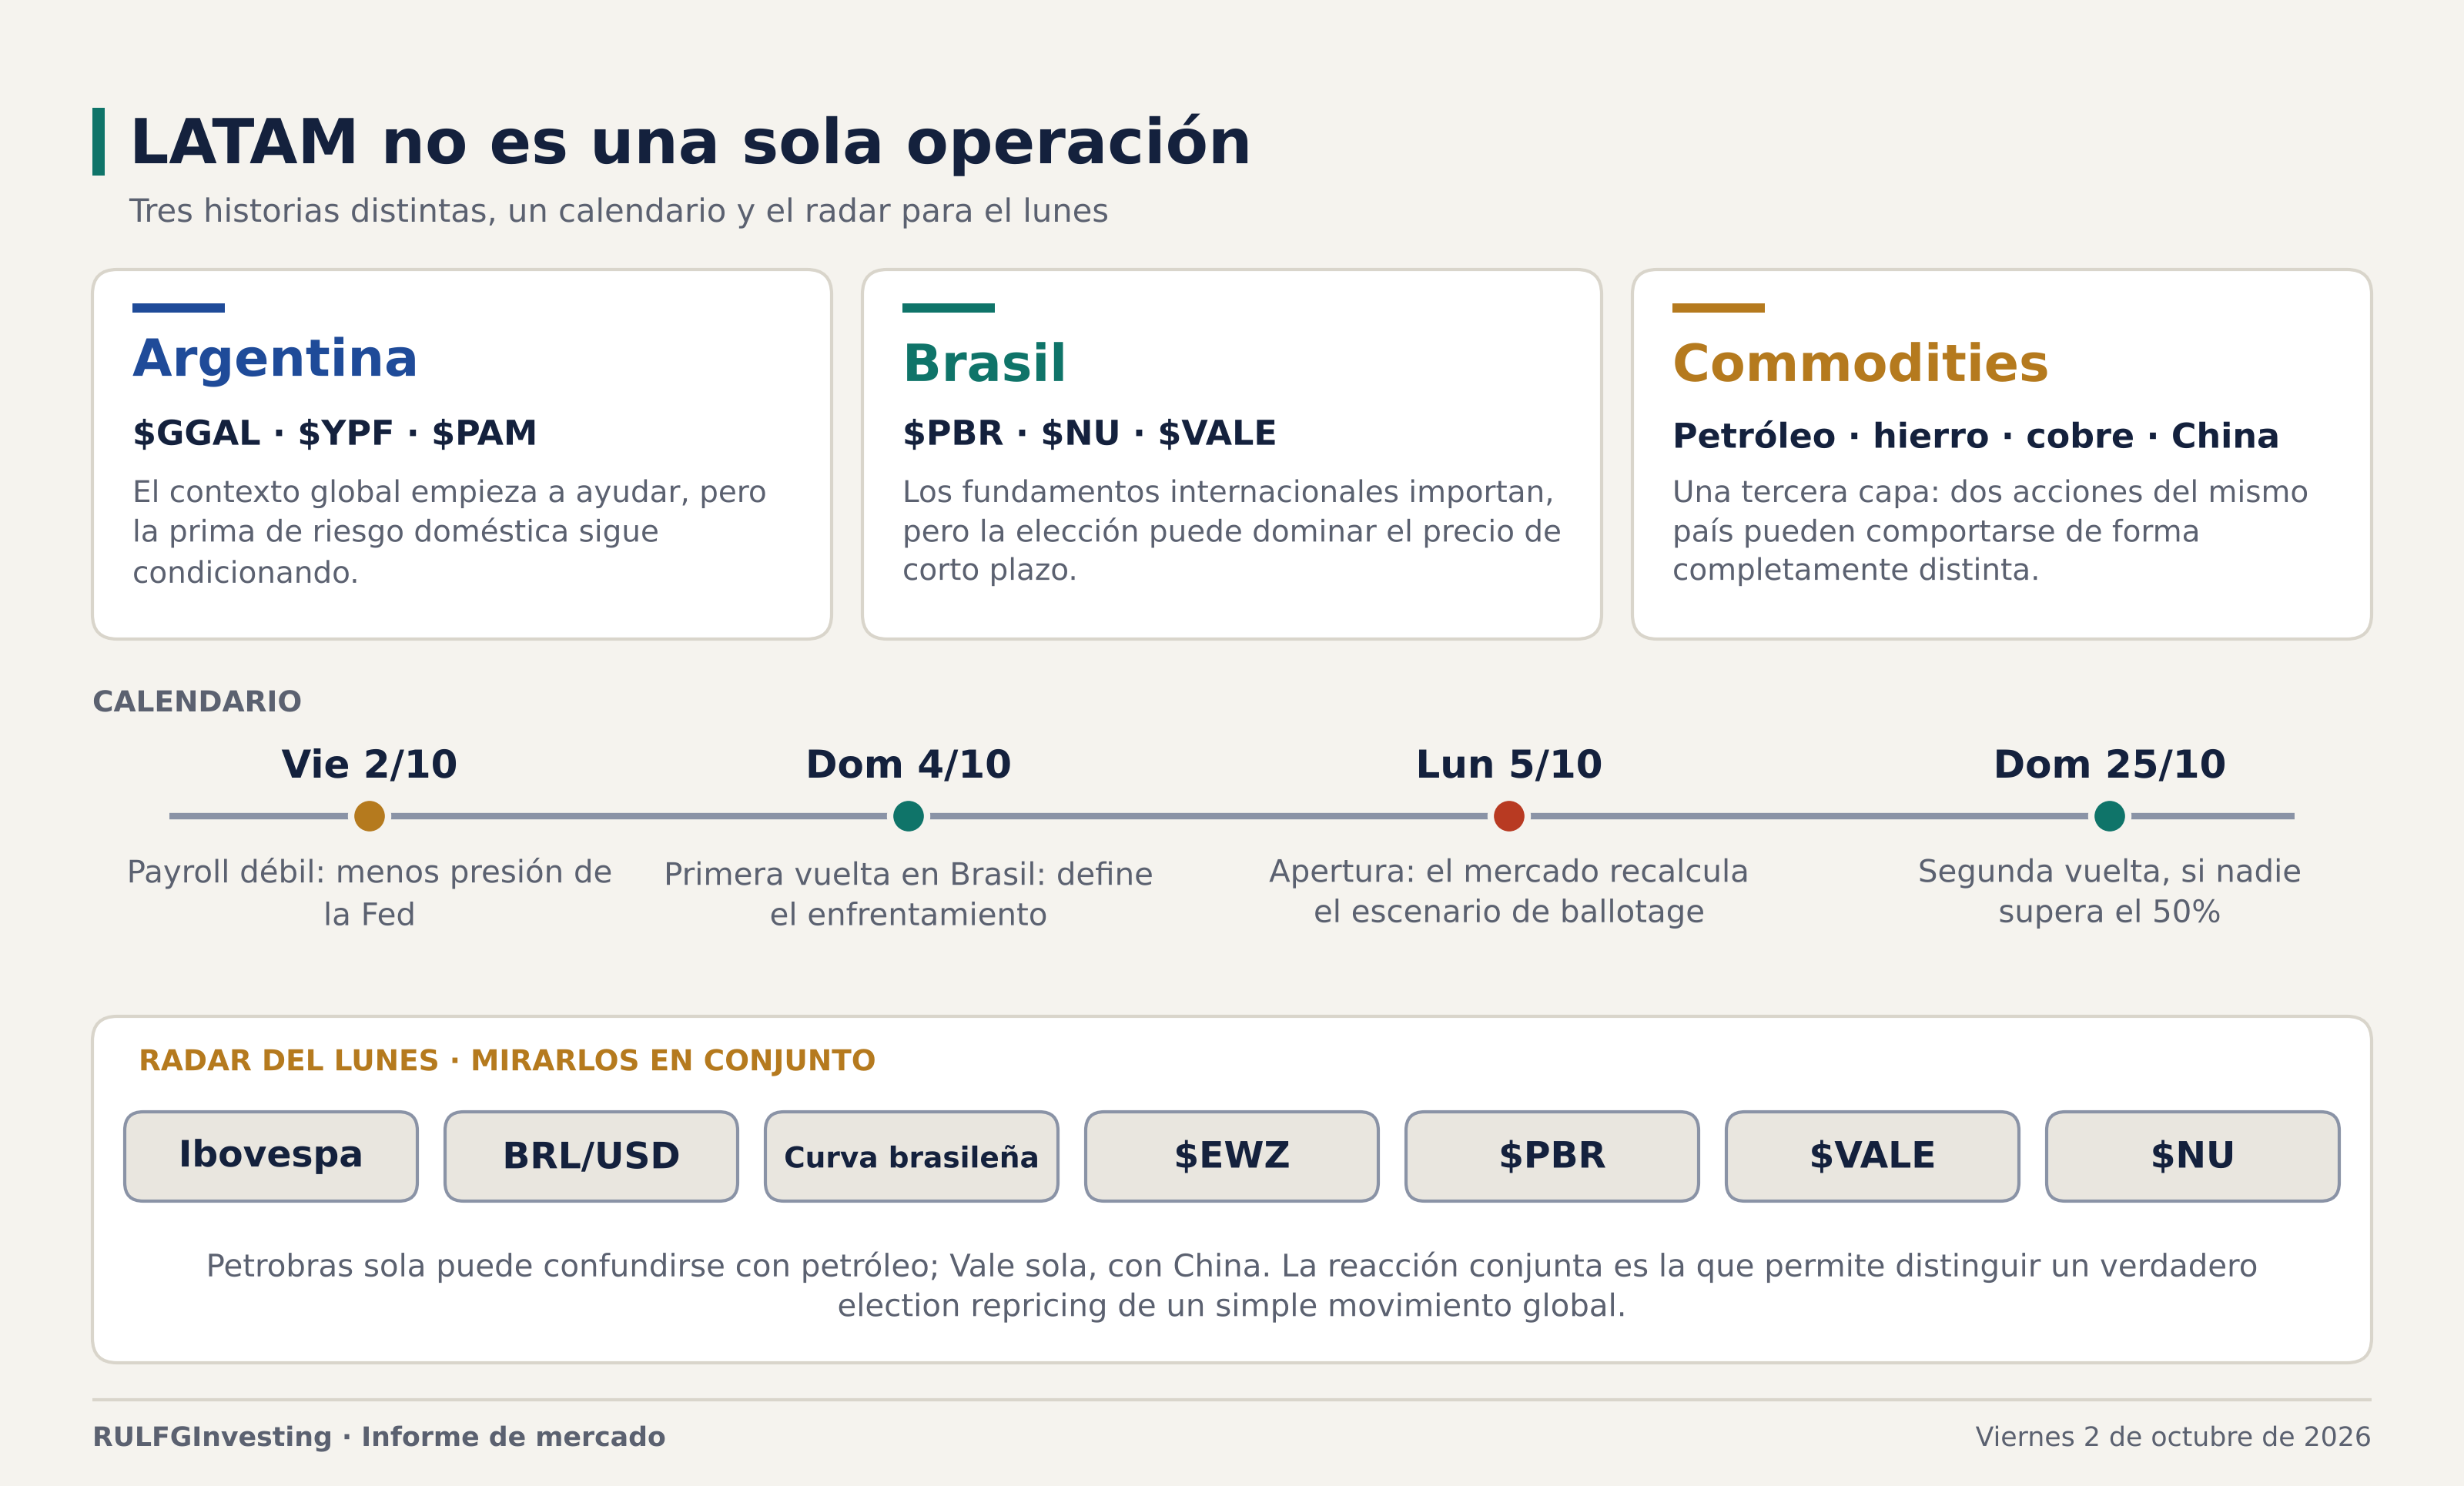
Para el radar del lunes conviene vigilar en conjunto Ibovespa, BRL/USD, curva brasileña, $EWZ, $PBR, $VALE y $NU. Un movimiento aislado de Petrobras puede confundirse con petróleo, y uno de Vale con China; la reacción conjunta es la que permite distinguir un verdadero election repricing de un simple movimiento global.
LATAM no es una sola operación
Hablar de "comprar LATAM" simplifica demasiado. Hoy hay, al menos, tres historias:
Argentina: el contexto global empieza a ayudar, pero la prima de riesgo doméstica sigue condicionando a $GGAL, $YPF y $PAM.
Brasil: los fundamentos internacionales importan, pero la elección puede dominar el precio de corto plazo de $PBR, $NU y, en menor medida, $VALE.
Commodities: petróleo, hierro, cobre y China agregan una tercera capa que puede hacer que dos acciones del mismo país se comporten de forma completamente distinta.
El viernes lo demuestra: el Nasdaq puede estar en máximos, Nvidia hacer récord y el VIX caer, y nada de eso obliga a Galicia, YPF, Pampa, Petrobras, Vale o Nubank a moverse en la misma dirección.
El cierre semanal: mejor señal, pero no resuelve todo
La foto global mejoró mucho: payroll débil, Fed menos agresiva, petróleo y dólar en retroceso, VIX en baja, Nasdaq en máximos, semiconductores liderando, high-beta de regreso y mejor amplitud. Es probablemente la combinación más favorable para las acciones de toda la semana. Falta una pieza: los Treasuries todavía no confirman.
LATAM suma su propia capa. Argentina necesita que la mejora global empiece a transmitirse a su prima de riesgo, y Brasil tiene que atravesar primero la elección. La semana deja dos preguntas:
En Estados Unidos: ¿puede el Nasdaq seguir haciendo máximos si los bonos se niegan a acompañar?
En América Latina: ¿qué pasa cuando el viento externo favorable choca con los riesgos domésticos de Argentina y Brasil?
Después del payroll del viernes y de la elección brasileña del domingo, el lunes puede abrir una semana completamente distinta para LATAM.
Rulfginvesting Research
Este informe ha sido elaborado bajo los parámetros cuantitativos de nuestro motor propio de ciclos. Operamos con capital propio. Ninguna parte de este material constituye una recomendación de inversión.
Seguí leyendo

Wall Street recupera el apetito por la inteligencia artificial, pero los bonos todavía no acompañan
28 oct 2026 · 24:24
El Nasdaq avanzó 1,18%, Nebius se disparó 11,22% y el S&P 500 encadenó su segunda sesión positiva. Pero el Tesoro a 10 años sigue cerca del 5% y esta semana llegan la decisión de la Reserva Federal y los balances de las grandes tecnológicas. ¿Alcanza el rebote para dar por terminada la corrección?

Brasil no logra salir del lunes negro: el real se recupera, la Bolsa vuelve a caer y Argentina sigue bajo presión
28 oct 2026 · 24:19
Después del derrumbe histórico provocado por la reelección de Lula da Silva, los mercados brasileños ensayaron una recuperación. El dólar retrocedió hasta 5,35 reales y las tasas mostraron cierto alivio, pero el Ibovespa terminó otra vez en rojo. En Argentina, los bonos recuperaron parte del terreno perdido, aunque el MERVAL sufrió otra caída.

Brasil quedó a precio de crisis: ¿oportunidad o trampa?
27 oct 2026 · 15:11
El Ibovespa sufrió su mayor caída diaria desde 2020, el real se desplomó y las tasas de interés se dispararon. Ahora aparece un dato capaz de atraer a los inversores más audaces: el mercado brasileño podría cotizar a apenas 7,4 veces sus ganancias futuras, muy por debajo de su mediana histórica de 10,4. ¿Es el comienzo de una oportunidad extraordinaria o la advertencia de que lo peor todavía está por venir?