
Brasil quedó a precio de crisis: ¿oportunidad o trampa?
El Ibovespa sufrió su mayor caída diaria desde 2020, el real se desplomó y las tasas de interés se dispararon. Ahora aparece un dato capaz de atraer a los inversores más audaces: el mercado brasileño podría cotizar a apenas 7,4 veces sus ganancias futuras, muy por debajo de su mediana histórica de 10,4. ¿Es el comienzo de una oportunidad extraordinaria o la advertencia de que lo peor todavía está por venir?
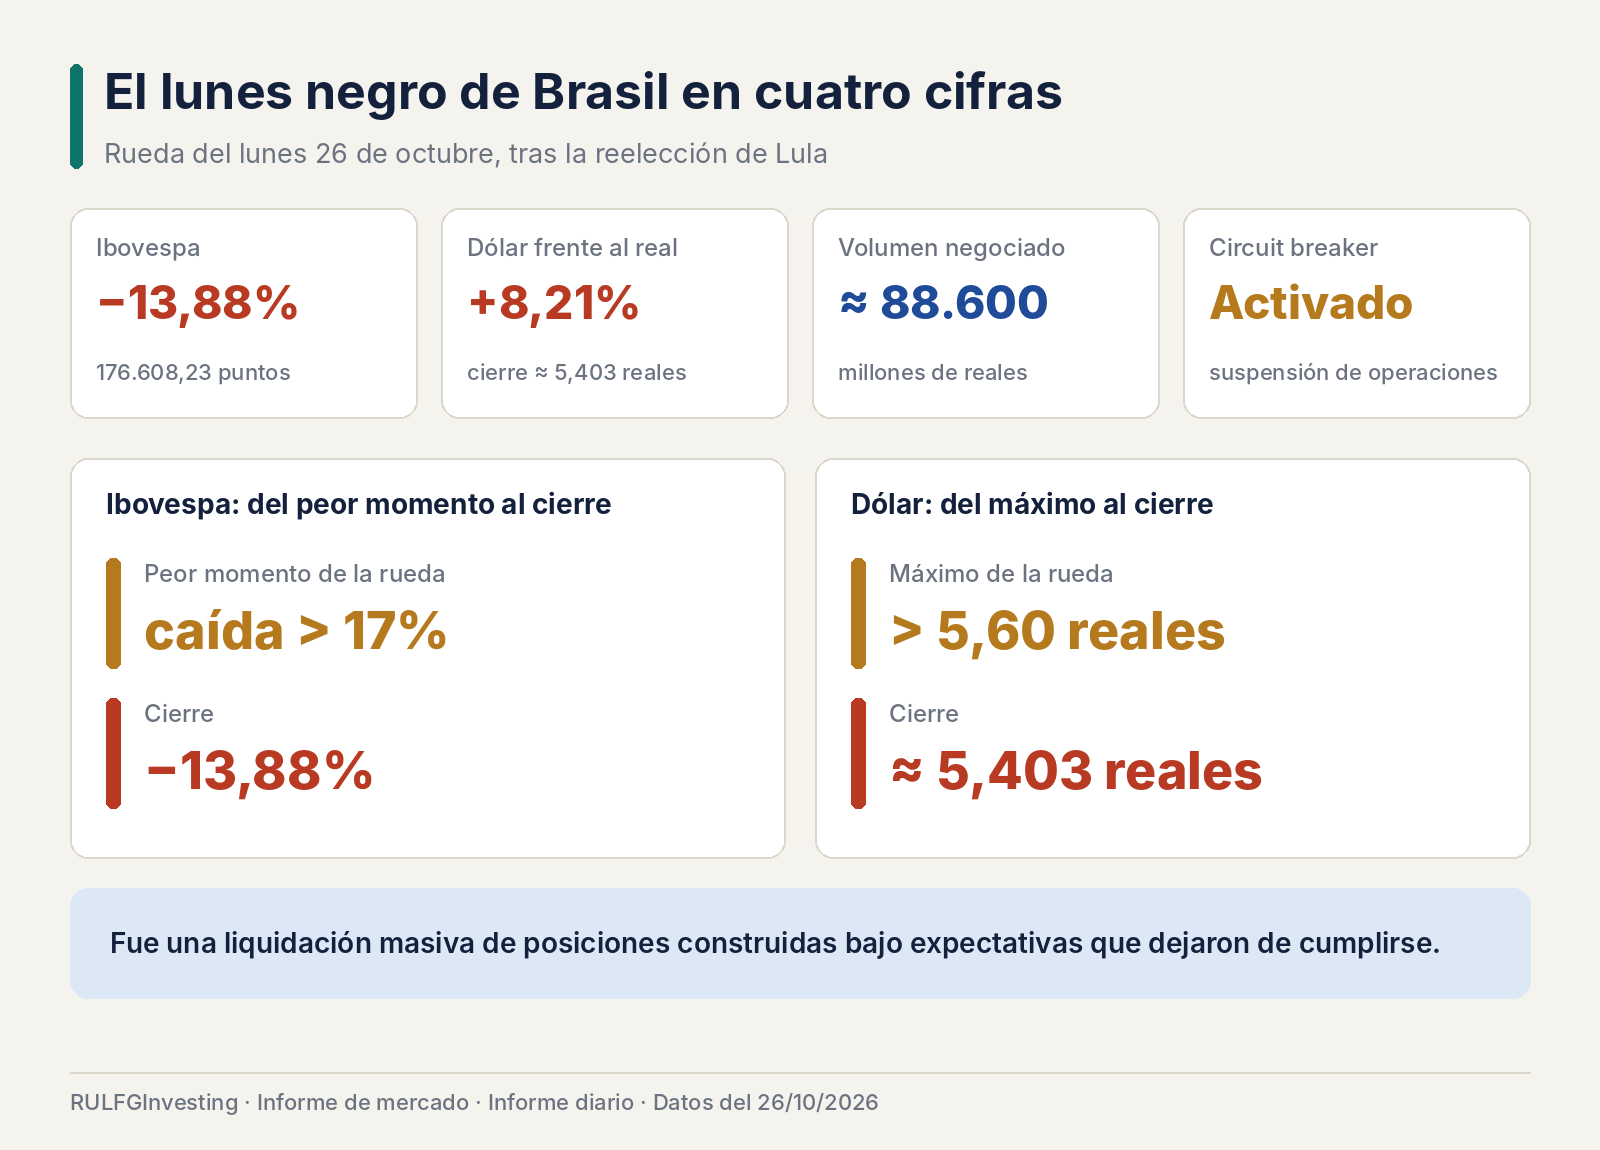
Después del pánico llega la pregunta inevitable: ¿cuánto vale realmente Brasil? La Bolsa de São Paulo atravesó el lunes 26 una de las jornadas más violentas de su historia reciente. El Ibovespa, el índice de referencia de esa Bolsa, cerró en 176.608,23 puntos, con una pérdida de 13,88%, su mayor caída diaria desde 2020. En cuestión de horas desaparecieron miles de millones de dólares de capitalización bursátil, el real sufrió una depreciación extraordinaria y los inversores empezaron a revisar sus expectativas sobre el futuro económico del país.
El desplome también produjo un fenómeno que despierta interés entre los inversores de largo plazo: las acciones brasileñas quedaron mucho más baratas respecto de sus beneficios esperados. Una estimación elaborada a partir de las valoraciones previas al derrumbe sitúa el PER futuro del mercado cerca de 7,4 veces, frente a una mediana histórica de aproximadamente 10,4. El PER futuro (P/E forward, en inglés) indica cuántas veces las ganancias esperadas paga el mercado por cada acción: cuanto más bajo, más barata parece la Bolsa en relación con lo que se espera que ganen las empresas.
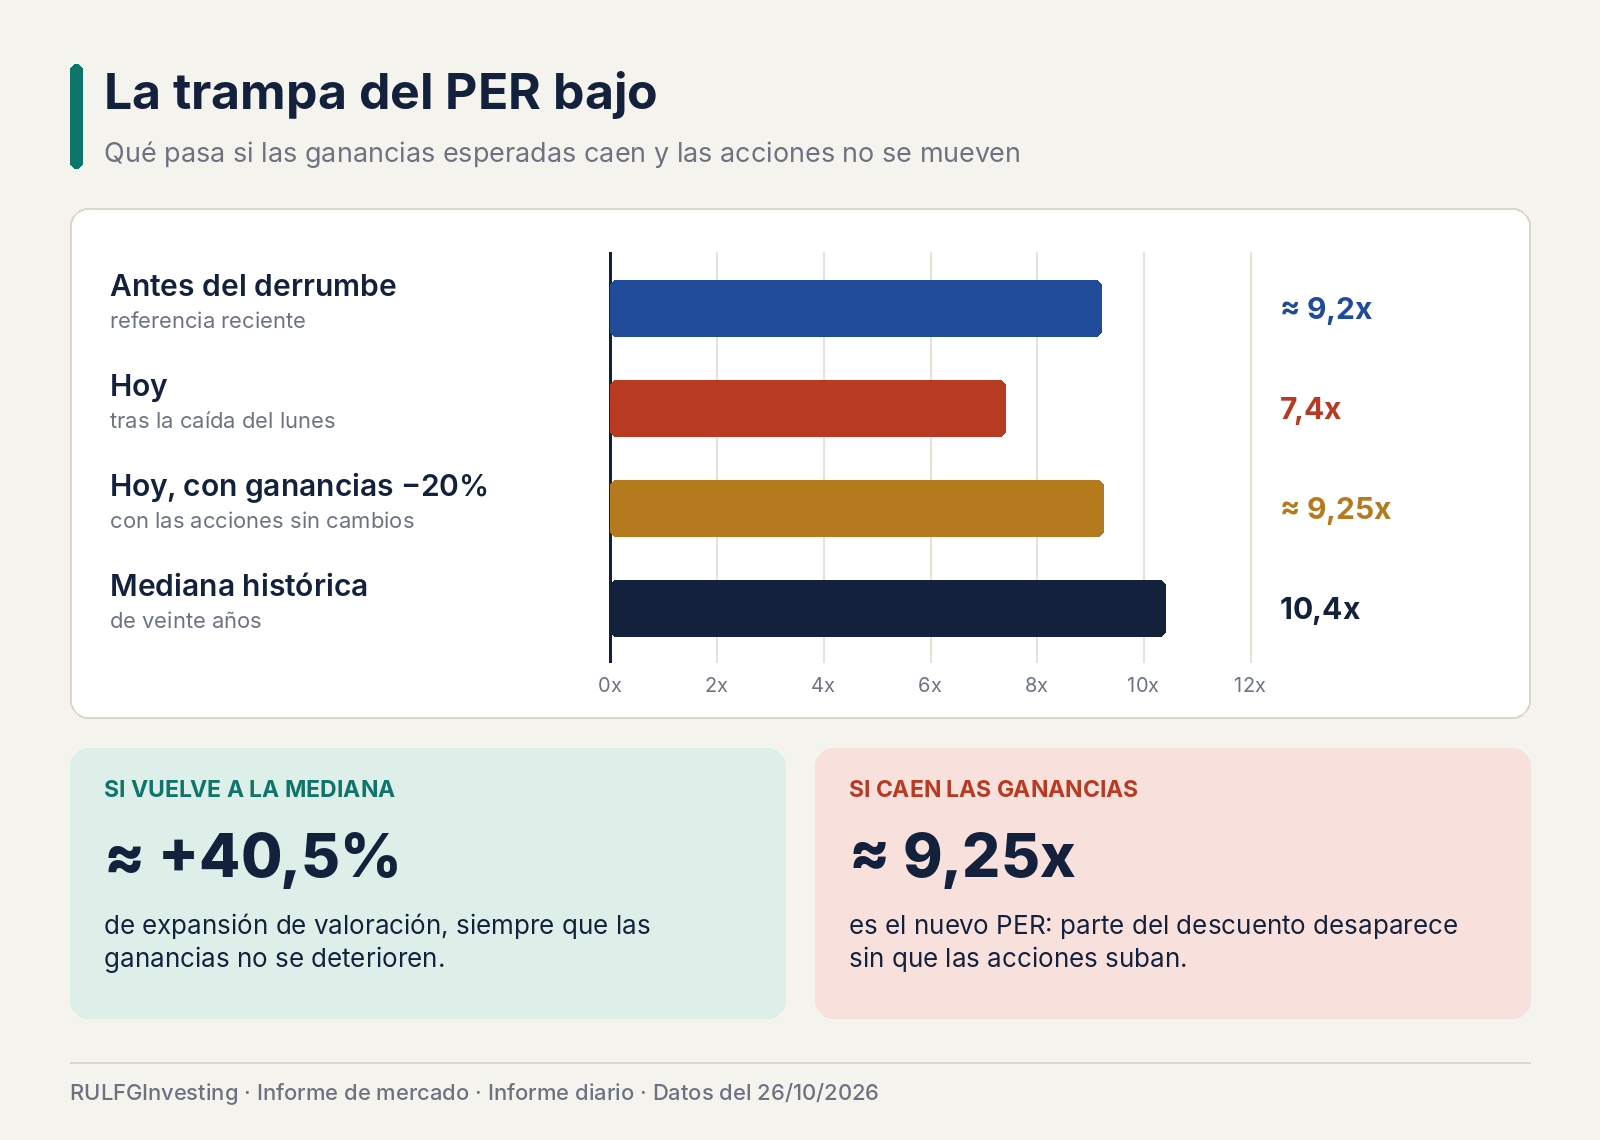
Si las previsiones de beneficios permanecieran constantes, regresar de 7,4 a 10,4 veces implicaría una expansión de valoración cercana al 40,5%. Pero esa posibilidad encierra una condición fundamental: que las ganancias empresariales no se deterioren de manera significativa. Una Bolsa puede parecer extraordinariamente barata justo antes de que sus beneficios empiecen a caer.

Bolsa de Brasil · PER futuro · 2006 a 2026. El indicador cayó a 7,4x, muy por debajo de la mediana de 10,4x. El mínimo histórico fue de 5,0x en 2008; el máximo, de 18,3x en 2020.
El lunes que cambió las expectativas
La inesperada reelección de Luiz Inácio Lula da Silva desencadenó una revisión inmediata de las apuestas que muchos inversores habían construido anticipando un cambio de gobierno. Durante las semanas previas, parte del mercado había descontado un escenario de mayor disciplina fiscal, reformas favorables a la inversión privada y una reducción progresiva de las primas de riesgo. El resultado electoral obligó a desarmar esas posiciones.
El Ibovespa llegó a caer más de 17% durante la sesión y activó el circuit breaker, el mecanismo que suspende temporalmente las operaciones cuando la caída es extrema. El dólar, mientras tanto, avanzó 8,21% frente al real y terminó alrededor de 5,403 reales, después de haber superado los 5,60 durante la jornada. El volumen negociado alcanzó unos 88.600 millones de reales, más de tres veces la actividad habitual. No fue una corrección ordinaria: fue una liquidación masiva de posiciones construidas bajo expectativas que dejaron de cumplirse.
La paradoja: cuanto más cae Brasil, más barato parece
El gráfico de valoración histórica explica por qué algunos inversores miran con renovado interés el mercado brasileño. En los últimos veinte años el PER futuro osciló ampliamente: en épocas de optimismo y abundante liquidez internacional superó las 13 y 14 veces, y en las crisis llegó a ubicarse cerca de 5 o 6. La mediana de la serie está en torno a 10,4 veces. Antes del desplome electoral, la referencia reciente rondaba 9,2; si se aplica una baja de precios de 20% con las previsiones de ganancias constantes, el resultado se acerca a 7,4. Ese nivel ubica al mercado en una zona históricamente deprimida.
Pero hay una diferencia esencial entre un activo barato y una inversión atractiva. Un mercado puede cotizar con un descuento considerable porque los inversores anticipan riesgos que todavía no aparecen en los resultados empresariales. En Brasil, esos riesgos se vinculan sobre todo con las cuentas públicas, el costo del crédito, la inflación y la evolución de la moneda.
El problema no es solo político: es financiero
El mercado no evalúa únicamente quién ganó las elecciones. Intenta determinar cómo evolucionarán en los próximos años la deuda pública, el gasto estatal, las tasas de interés y la confianza de los inversores. Brasil enfrenta desafíos fiscales importantes: la posibilidad de mayores déficits y de un endeudamiento más exigente puede elevar las tasas que los inversores reclaman para financiar al Estado.
Cuando esas tasas suben, las consecuencias se extienden a toda la economía. Las empresas pagan más por el crédito, los consumidores enfrentan condiciones financieras más restrictivas, los proyectos de inversión se vuelven menos rentables y los inversores descuentan los beneficios futuros con tasas superiores. Por eso una acción puede caer incluso cuando sus ventas actuales siguen creciendo, y por eso una Bolsa aparentemente barata puede permanecer deprimida mucho tiempo.
Ganadores y perdedores
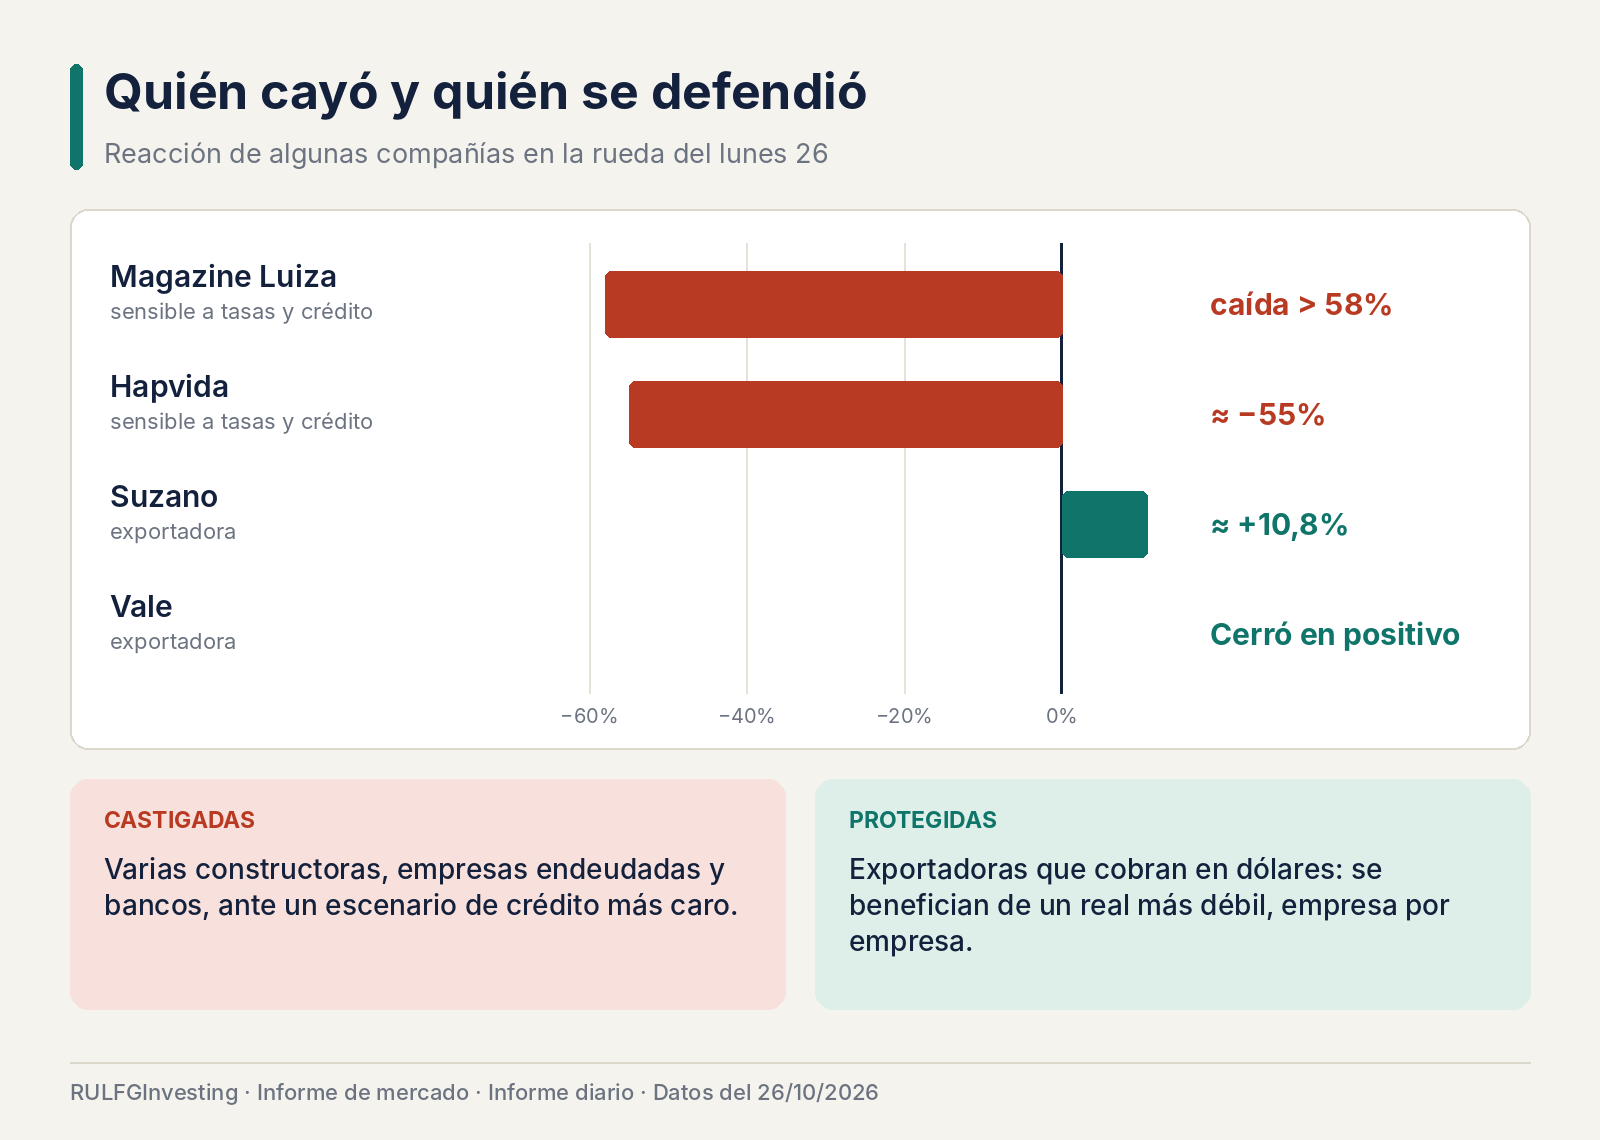
La liquidación no golpeó a todas las compañías por igual. Las más sensibles a las tasas de interés y al crédito sufrieron algunas de las mayores pérdidas: Magazine Luiza retrocedió más de 58% y Hapvida perdió cerca de 55%, mientras varias constructoras y empresas endeudadas registraron caídas extraordinarias. Los bancos también fueron castigados, ante la posibilidad de un escenario de crédito más caro, menor crecimiento y mayores riesgos financieros.
En cambio, algunas exportadoras encontraron protección parcial en la depreciación del real. Suzano avanzó alrededor de 10,8% y Vale logró terminar en terreno positivo en el mercado brasileño. La explicación es sencilla: una empresa que cobra sus exportaciones en dólares puede beneficiarse de una moneda local más débil, sobre todo si buena parte de sus costos está en reales. Pero esa ventaja hay que analizarla empresa por empresa, porque no todas tienen la misma estructura de costos, endeudamiento o exposición cambiaria.
El día después: qué esperan los grandes inversores
Las primeras reacciones de las entidades financieras internacionales muestran que todavía no hay consenso sobre la magnitud del ajuste pendiente. Citigroup y BCA Research revisaron a la baja sus perspectivas sobre los activos brasileños tras el resultado electoral, y otros bancos y estrategas advirtieron sobre nuevas pérdidas, sobre todo si el próximo equipo económico no presenta un programa fiscal convincente. Al mismo tiempo, algunos gestores creen que la magnitud de la liquidación pudo generar oportunidades selectivas en compañías con balances sólidos y capacidad de producir efectivo.
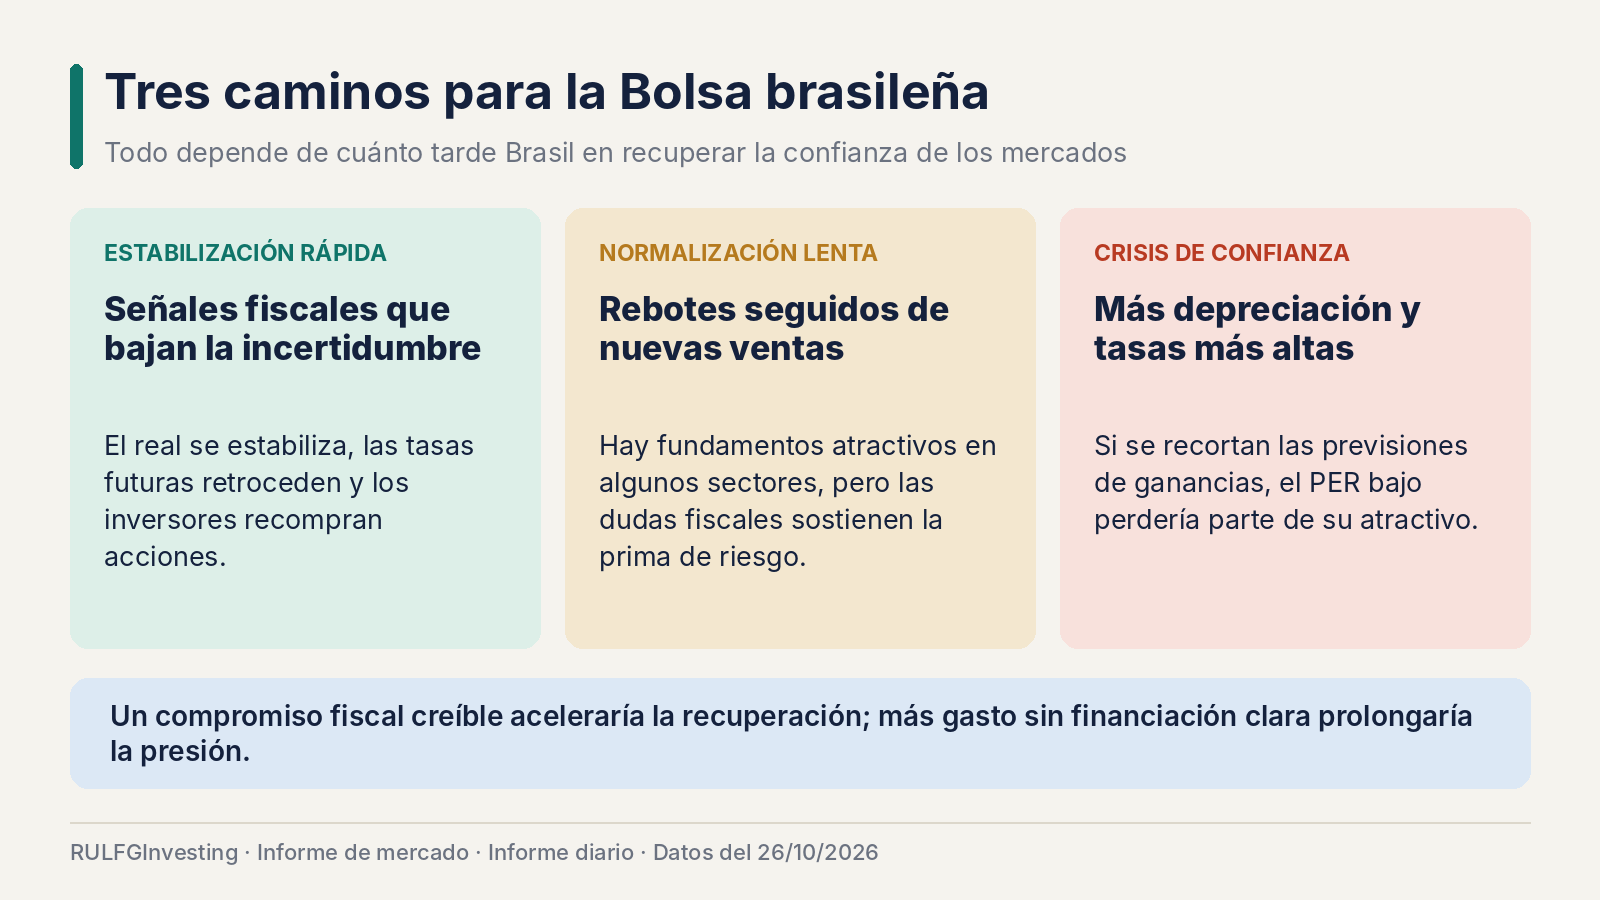
Ambas posturas pueden ser razonables. El desacuerdo nace de una variable aún sin resolver: cuánto tiempo necesitará Brasil para recuperar la confianza de los mercados. Un compromiso fiscal creíble podría favorecer una recuperación rápida de los bonos, del real y de las acciones. Por el contrario, nuevas señales de expansión del gasto sin fuentes claras de financiación podrían mantener elevadas las tasas y prolongar la presión bursátil.
Tres caminos para la Bolsa brasileña
El primero es una estabilización relativamente rápida. El Gobierno presenta señales fiscales capaces de reducir la incertidumbre, el real se estabiliza, las tasas futuras retroceden y los inversores vuelven a comprar acciones. Con valoraciones deprimidas y expectativas en mejora, la recuperación podría ser importante.
El segundo es una normalización lenta. Brasil conserva fundamentos atractivos en algunos sectores, pero las dudas fiscales mantienen elevada la prima de riesgo, y la Bolsa podría registrar rebotes importantes seguidos de nuevas ventas mientras los inversores esperan evidencias concretas de estabilidad.
El tercero es una crisis de confianza más prolongada. Una nueva depreciación del real, con tasas más altas y peores expectativas de crecimiento, podría obligar a los analistas a recortar sus previsiones de beneficios. En ese caso el PER aparentemente bajo perdería parte de su atractivo, y las acciones podrían seguir cayendo incluso después de llegar a valoraciones que, en otras circunstancias, parecerían extraordinariamente económicas.
El peligro de comprar solo porque el PER está bajo
Existe una trampa frecuente en los mercados bajistas: suponer que una valoración inferior a su promedio histórico garantiza una recuperación. No funciona así. Si el mercado cotiza a 7,4 veces los beneficios esperados y las previsiones de ganancias se recortan 20% con las acciones al mismo precio, el PER sube de forma automática a unas 9,25 veces. Una parte importante del supuesto descuento desaparece sin que las acciones hayan subido.
Por eso la valoración debe analizarse junto con las perspectivas de ganancias, la deuda empresarial, la exposición cambiaria y la capacidad de cada compañía para sostener sus márgenes con tasas elevadas. Las oportunidades más interesantes no necesariamente estarán entre las acciones que más cayeron: podrían aparecer entre las empresas que conservaron sus fundamentos mientras sus precios eran arrastrados por la liquidación general.
Argentina también tiene que mirar el día después brasileño
La evolución de Brasil no es un asunto solo brasileño: su economía es un factor central para las perspectivas comerciales y financieras de América Latina. Una depreciación persistente del real puede alterar la competitividad de la industria argentina, y la incertidumbre regional puede encarecer el financiamiento de otros mercados emergentes. Para la Bolsa argentina serán especialmente importantes los bonos soberanos y el riesgo país: si Brasil estabiliza sus mercados, parte de la presión sobre los activos argentinos podría ceder; si la crisis se profundiza, el contagio podría continuar incluso sin nuevas noticias negativas dentro de la Argentina.
¿Oportunidad histórica o comienzo de una crisis mayor?
El derrumbe del lunes dejó dos realidades que conviene considerar a la vez. La primera es que Brasil tiene empresas importantes, capacidad exportadora, recursos naturales y un mercado de capitales desarrollado. La segunda, que las valoraciones bajas no eliminan los riesgos macroeconómicos. Un PER futuro cercano a 7,4 veces es una referencia históricamente atractiva, pero solo si las previsiones de ganancias se mantienen razonablemente estables.
El mercado necesita comprobar que el ajuste cambiario no se convierta en una aceleración persistente de la inflación y que las tasas no terminen comprometiendo la actividad. También necesita señales sobre el equipo económico, el presupuesto y la trayectoria de la deuda pública. Por ahora, el lunes negro dejó acciones mucho más baratas, pero no una respuesta definitiva sobre su verdadero valor. La gran oportunidad brasileña podría estar comenzando; sin embargo, quien confunda una liquidación histórica con un piso confirmado corre el riesgo de descubrir que una Bolsa barata todavía puede abaratarse mucho más. El día después no se definirá solo en la pantalla de cotizaciones: se definirá en la capacidad de Brasil para reconstruir la confianza que perdió en unas pocas horas.
𝑀𝐿𝐾
Rulfginvesting Research
Este informe ha sido elaborado bajo los parámetros cuantitativos de nuestro motor propio de ciclos. Operamos con capital propio. Ninguna parte de este material constituye una recomendación de inversión.
Seguí leyendo

Wall Street recupera el apetito por la inteligencia artificial, pero los bonos todavía no acompañan
28 oct 2026 · 24:24
El Nasdaq avanzó 1,18%, Nebius se disparó 11,22% y el S&P 500 encadenó su segunda sesión positiva. Pero el Tesoro a 10 años sigue cerca del 5% y esta semana llegan la decisión de la Reserva Federal y los balances de las grandes tecnológicas. ¿Alcanza el rebote para dar por terminada la corrección?

Brasil no logra salir del lunes negro: el real se recupera, la Bolsa vuelve a caer y Argentina sigue bajo presión
28 oct 2026 · 24:19
Después del derrumbe histórico provocado por la reelección de Lula da Silva, los mercados brasileños ensayaron una recuperación. El dólar retrocedió hasta 5,35 reales y las tasas mostraron cierto alivio, pero el Ibovespa terminó otra vez en rojo. En Argentina, los bonos recuperaron parte del terreno perdido, aunque el MERVAL sufrió otra caída.
Wall Street vuelve a apostar por la inteligencia artificial, pero los bonos todavía no confirman el optimismo
26 oct 2026 · 21:09
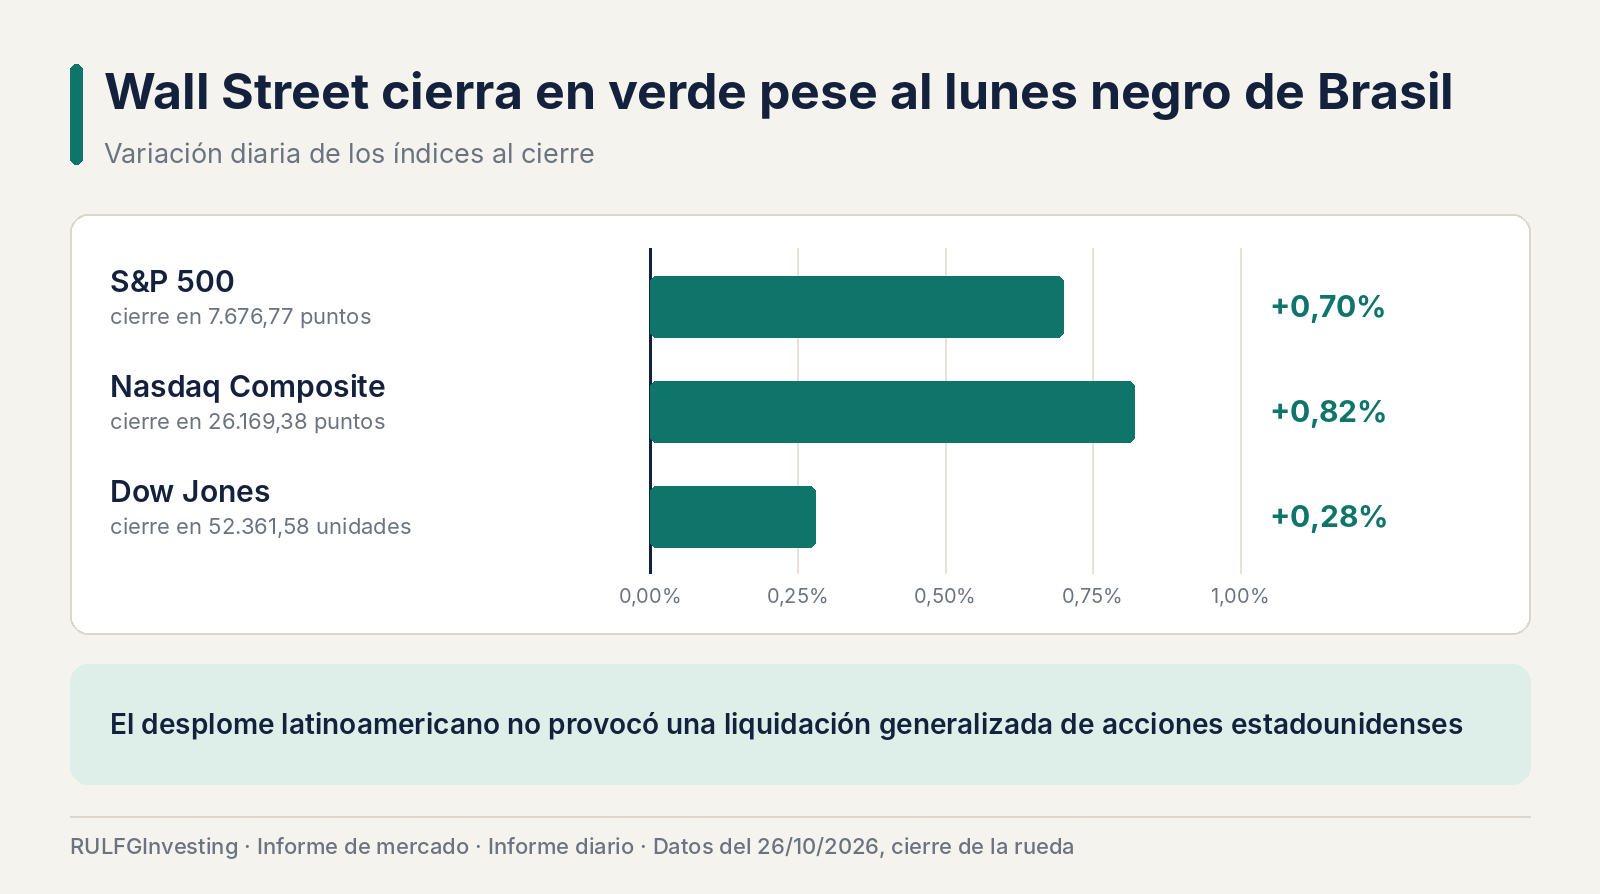
El S&P 500 subió 0,70% y el Nasdaq 0,82%, con fuertes compras en semiconductores, aun después del lunes negro de Brasil. Sin embargo, el rendimiento del Tesoro sigue cerca de 5% y el mercado de opciones mantiene cautela: la pregunta es si empezó una recuperación duradera o si es otro rebote dentro de la corrección.