
Wall Street recupera el apetito por la inteligencia artificial, pero los bonos todavía no acompañan
El Nasdaq avanzó 1,18%, Nebius se disparó 11,22% y el S&P 500 encadenó su segunda sesión positiva. Pero el Tesoro a 10 años sigue cerca del 5% y esta semana llegan la decisión de la Reserva Federal y los balances de las grandes tecnológicas. ¿Alcanza el rebote para dar por terminada la corrección?
Wall Street volvió a cerrar en verde y consolidó el rebote iniciado el lunes. El martes 27 de octubre, el S&P 500 ganó 0,60% hasta unos 7.723 puntos y el Nasdaq Composite avanzó 1,18% hasta 26.478. El Dow Jones apenas subió 0,03%, mientras que el Russell 2000, el índice que agrupa a compañías de menor capitalización, ganó 1,16%.
La diferencia entre índices cuenta una historia importante: los inversores volvieron a comprar empresas de crecimiento, especialmente las relacionadas con la inteligencia artificial (IA), pero el entusiasmo no se extendió de manera uniforme a toda la Bolsa. En dos sesiones, el S&P 500 acumuló una recuperación cercana a 1,30% y el Nasdaq avanzó aproximadamente 2,01%, mientras Brasil intentaba estabilizarse tras uno de los desplomes más violentos de su historia reciente.
La pregunta que domina las mesas de operaciones ya no es solo si las acciones tecnológicas pueden rebotar, sino si la recuperación será suficientemente amplia y estará acompañada por un descenso de las tasas de interés que permita sostener valoraciones exigentes.

Dow Jones · S&P 500 · Nasdaq Composite · Russell 2000 · martes 27 de octubre de 2026. El Nasdaq y las pequeñas compañías lideraron las subas, mientras el Dow casi no se movió. En dos sesiones, el S&P 500 acumula cerca de 1,30% y el Nasdaq, cerca de 2,01%.
La inteligencia artificial volvió a encontrar compradores
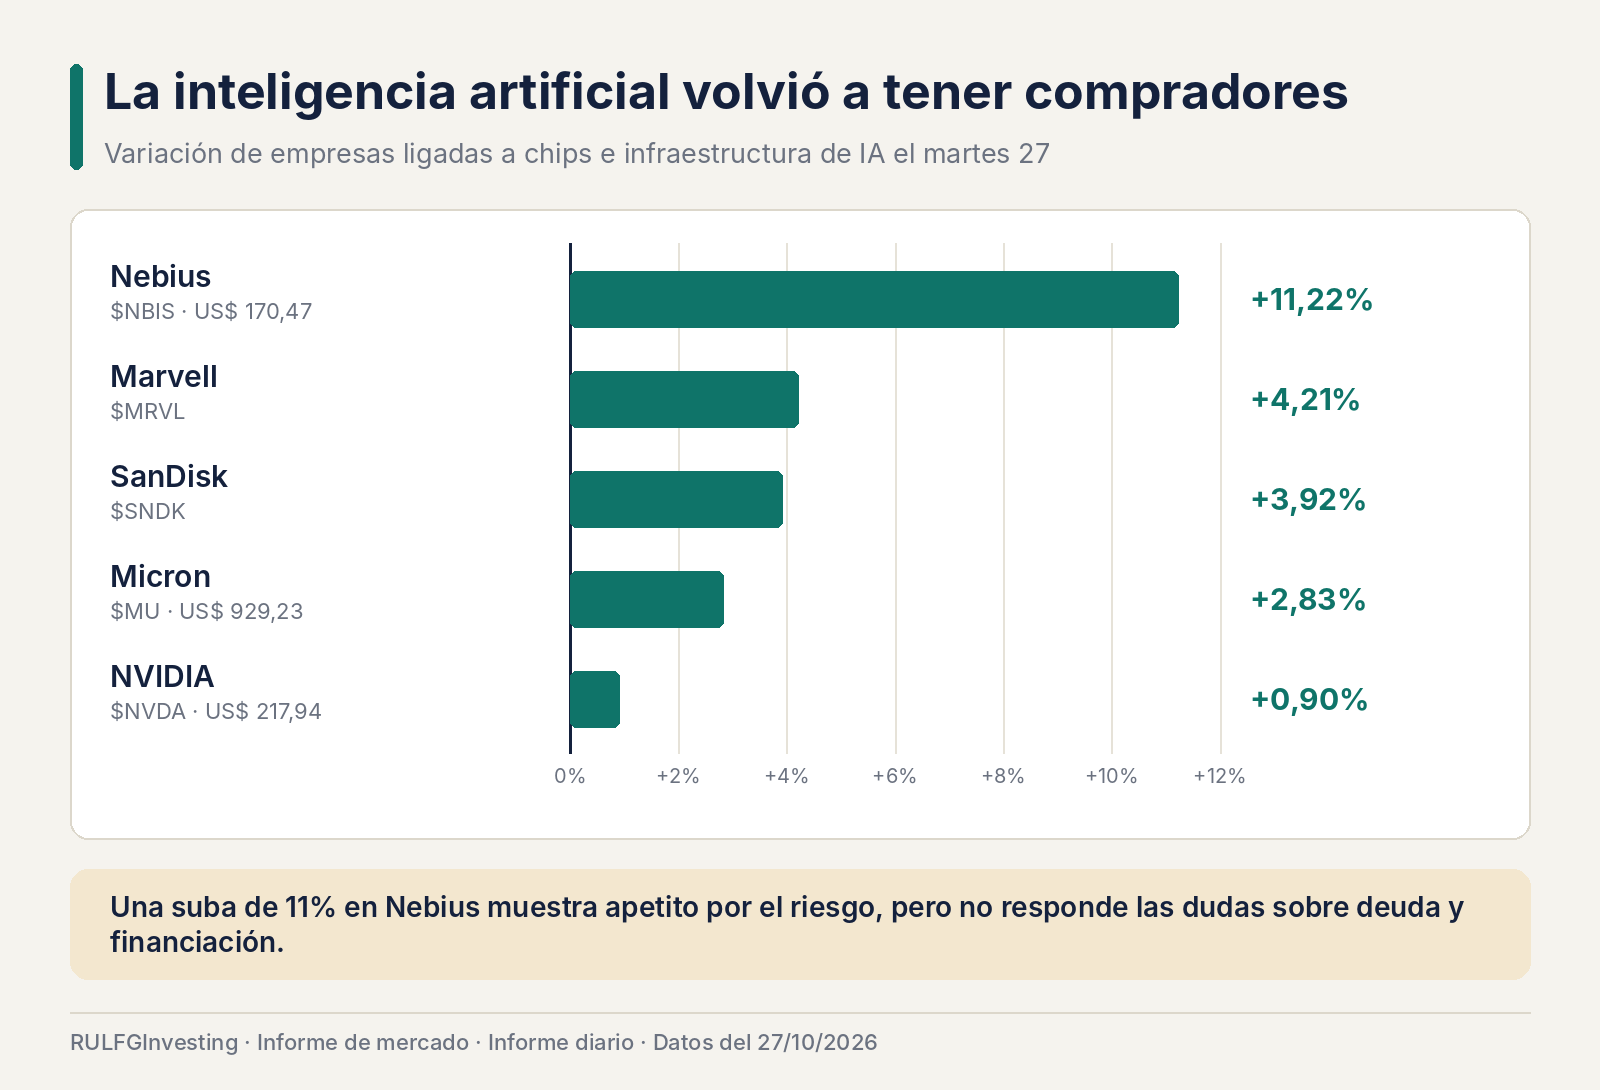
La gran protagonista fue Nebius, que se disparó 11,22% hasta US$170,47. La compañía es un proveedor de nube especializado en alquilar capacidad de cómputo para inteligencia artificial (lo que el mercado llama neocloud), y se convirtió en uno de los ejemplos más visibles del renovado interés por quienes construyen capacidad de procesamiento y centros de datos.
La recuperación también alcanzó a los fabricantes de semiconductores. Micron ganó 2,83% hasta US$929,23, Marvell avanzó 4,21%, SanDisk subió 3,92% y NVIDIA terminó con una mejora de 0,90% hasta US$217,94. El comportamiento de NVIDIA merece una lectura especial: después de ganar 2,39% el lunes, sumó otra jornada positiva, y esa continuidad compradora es alentadora porque la compañía sigue funcionando como referencia central para las expectativas de inversión en IA.
El movimiento de Nebius, sin embargo, fue mucho más intenso y plantea una distinción necesaria. Los fabricantes de chips y los operadores de infraestructura comparten una misma tendencia de demanda, pero enfrentan riesgos financieros diferentes. Una empresa que fabrica procesadores puede beneficiarse de los pedidos de sus clientes, mientras que una que construye centros de datos debe financiar instalaciones, energía, equipos y contratos de largo plazo. Por eso una suba de 11% demuestra apetito por el riesgo, pero no elimina las preguntas sobre financiación, deuda, márgenes y generación futura de efectivo. El mercado volvió a apostar por la expansión de la IA. Todavía deberá comprobar que toda esa expansión será rentable.
El rebote tecnológico fue selectivo
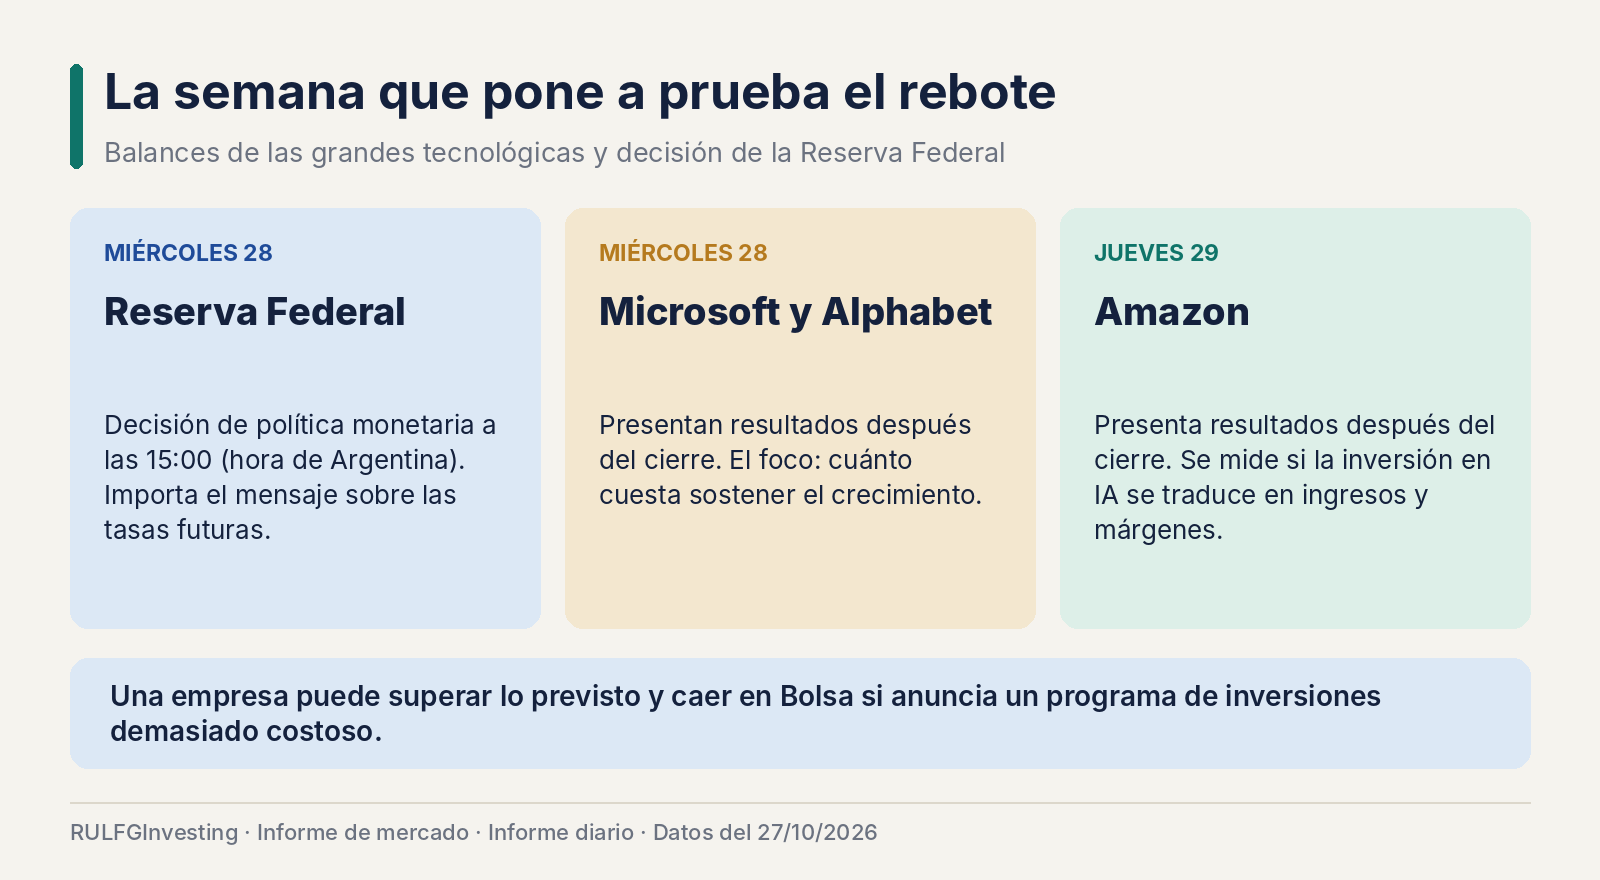
Tesla ganó 4,06%, Apple avanzó 0,93% y Alphabet sumó 1,19%. Microsoft, en cambio, retrocedió 0,24%, Meta Platforms perdió 1,64% y Netflix cayó 2,17%. La dispersión revela que no estamos ante una compra indiscriminada de las grandes tecnológicas: los inversores parecen diferenciar entre compañías con catalizadores específicos, fabricantes de semiconductores y empresas cuya cotización ya incorpora expectativas muy exigentes.
También hubo movimientos destacados fuera de los grandes nombres. Satellogic avanzó 6,47% hasta US$3,95. Aunque pertenece a un segmento distinto del de los grandes fabricantes de chips, su recuperación refleja que el apetito por compañías de crecimiento y mayor volatilidad se extendió a ciertos sectores más especulativos.
Los balances serán el examen decisivo
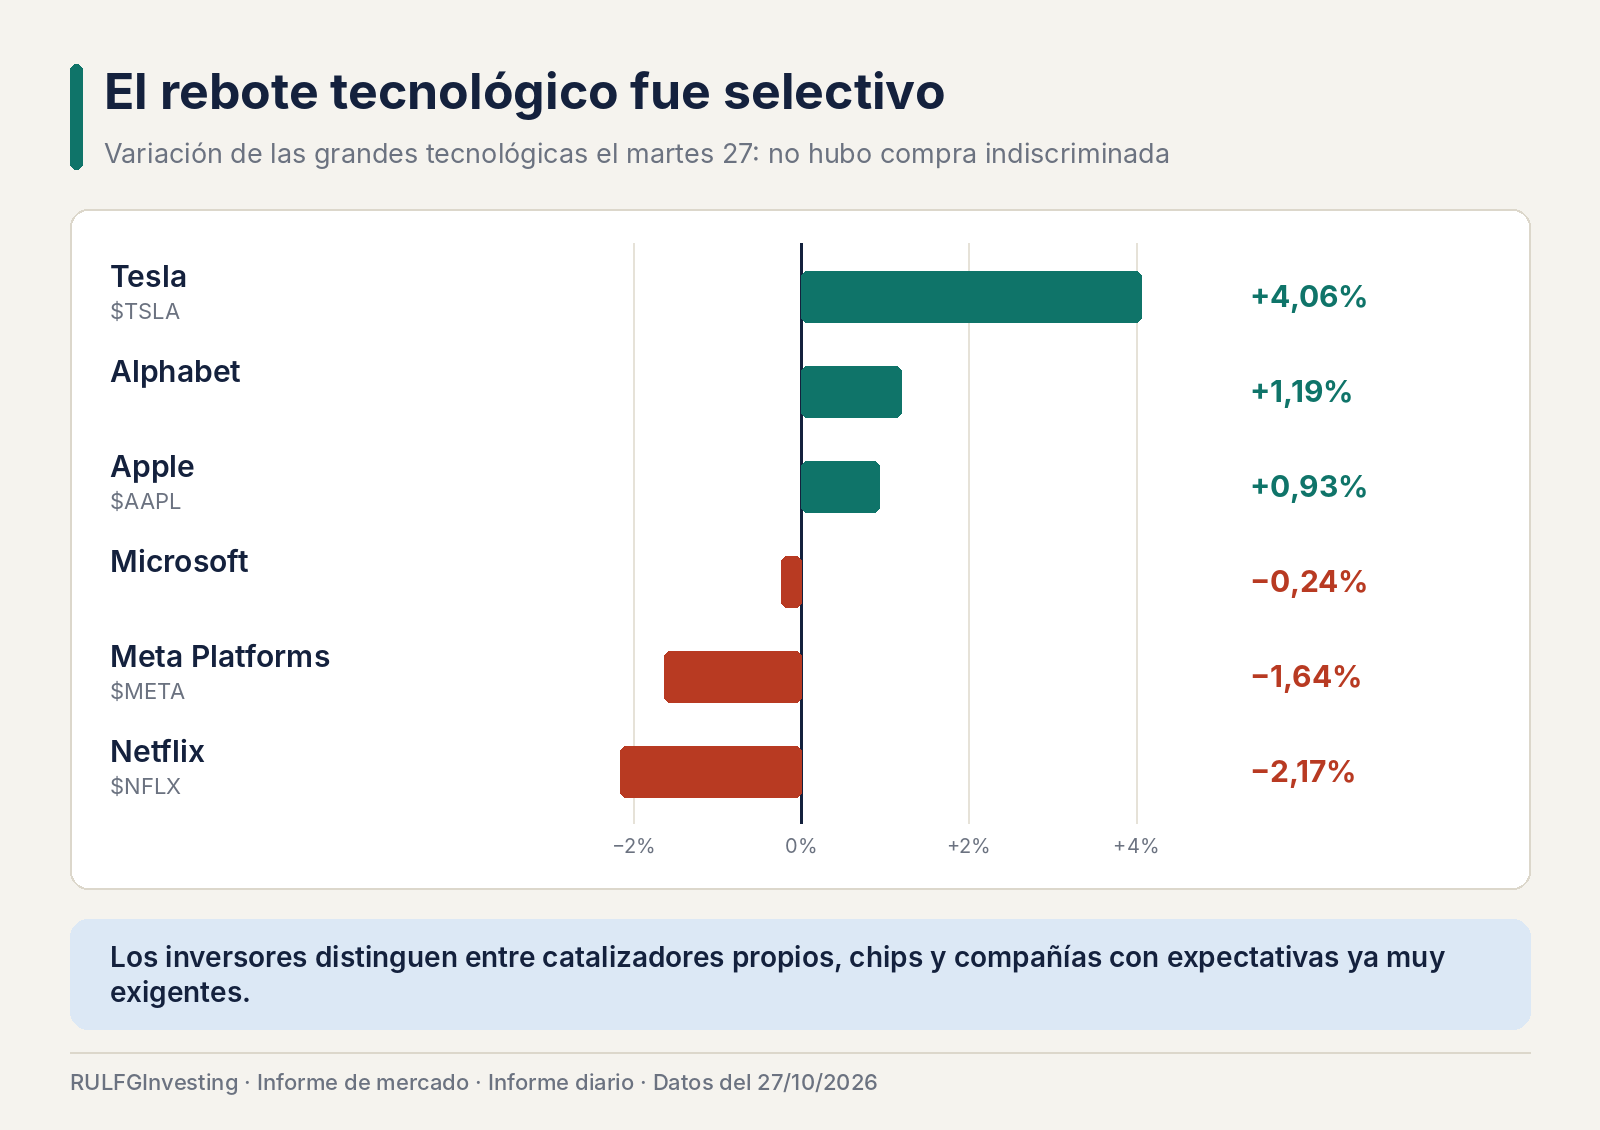
La recuperación coincide con una semana particularmente exigente para las grandes compañías estadounidenses. La Reserva Federal anunciará su decisión de política monetaria el miércoles 28 de octubre, a las 15:00 de la Argentina. Ese mismo día, después del cierre de Wall Street, presentarán sus resultados Microsoft y Alphabet, y el jueves 29 lo hará Amazon. Esos balances pueden determinar si el mercado mantiene el entusiasmo o vuelve a cuestionar el precio de las acciones.
El foco ya no está solamente en cuánto crecen los ingresos: los inversores quieren saber cuánto cuesta sostener ese crecimiento. Las inversiones en centros de datos, procesadores, energía y capacidad de almacenamiento alcanzaron una escala extraordinaria, y las empresas deben demostrar que esos desembolsos se traducirán en ingresos recurrentes, márgenes atractivos y flujos de caja suficientes. Una compañía puede presentar ganancias superiores a las previstas y aun así caer en Bolsa si anuncia un programa de inversiones demasiado costoso.
También importarán los balances de las compañías financieras, industriales y de consumo, porque permitirán comprobar si la recuperación bursátil está concentrada en la tecnología o alcanza a sectores más amplios. La Reserva Federal agrega otra prueba: su mensaje sobre las tasas futuras puede modificar de inmediato las expectativas sobre el costo del dinero.
El dato incómodo: los bonos no confirman el entusiasmo
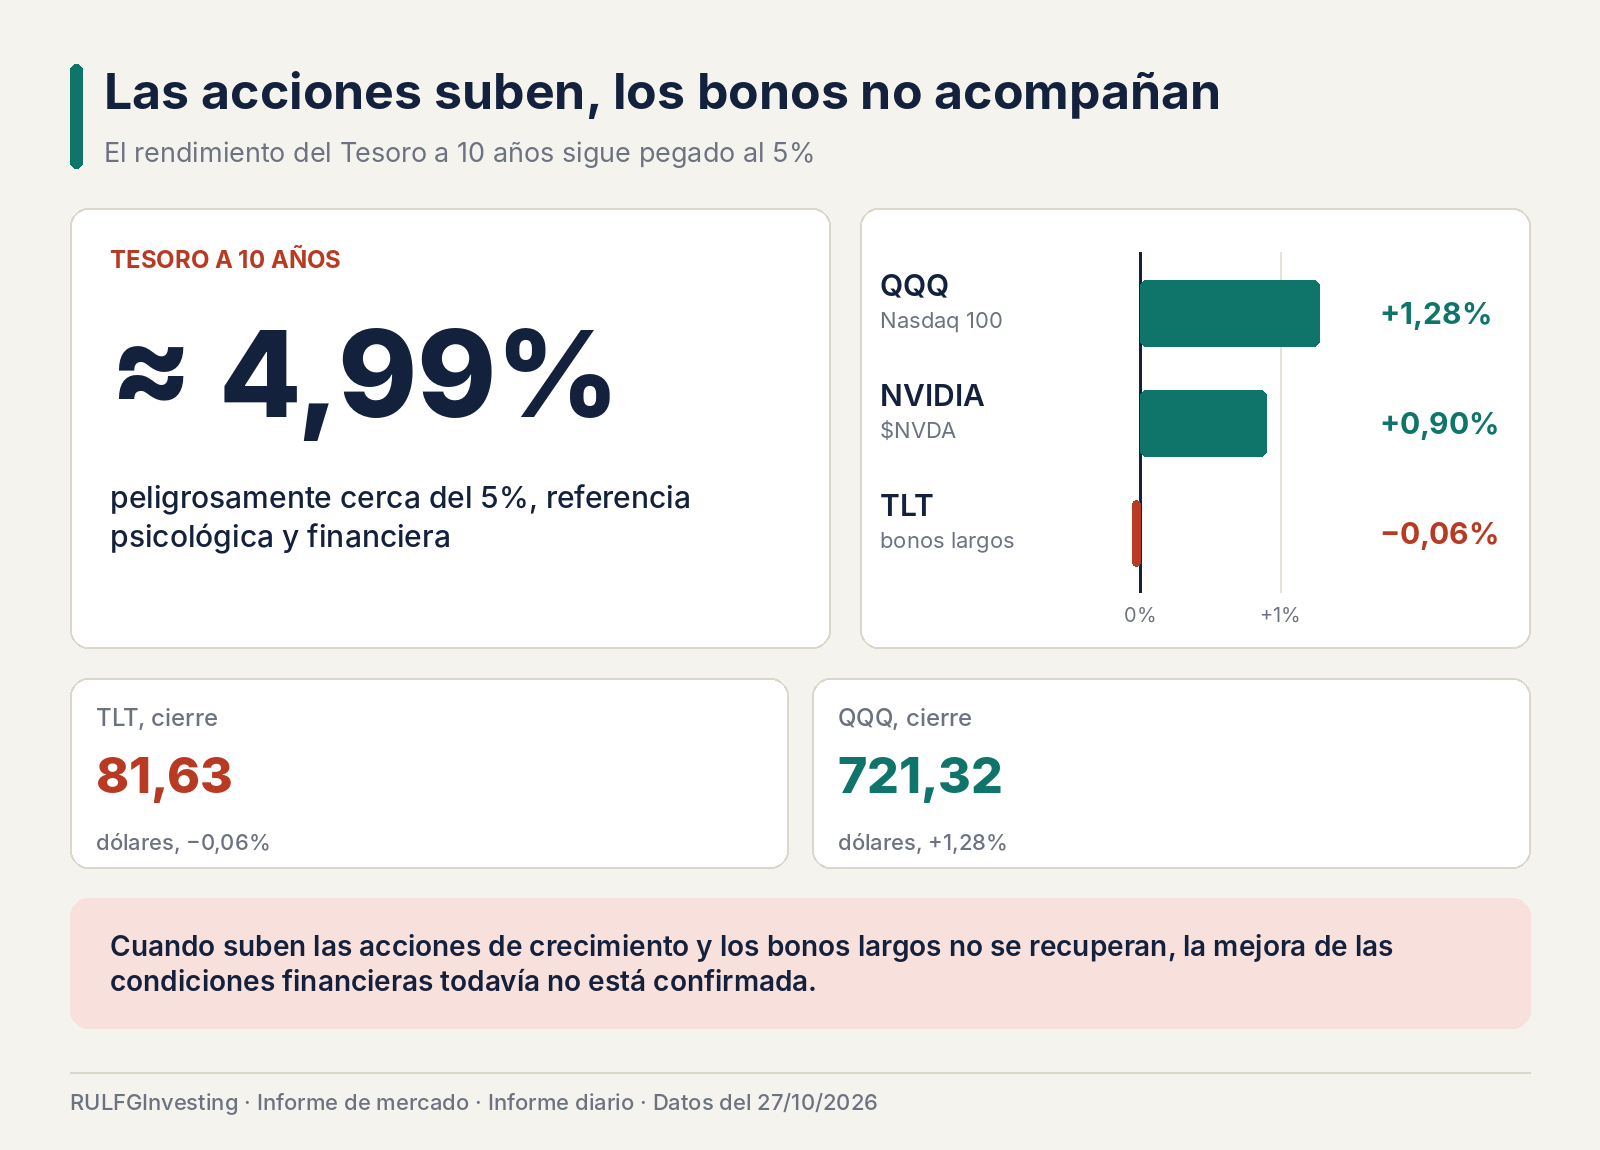
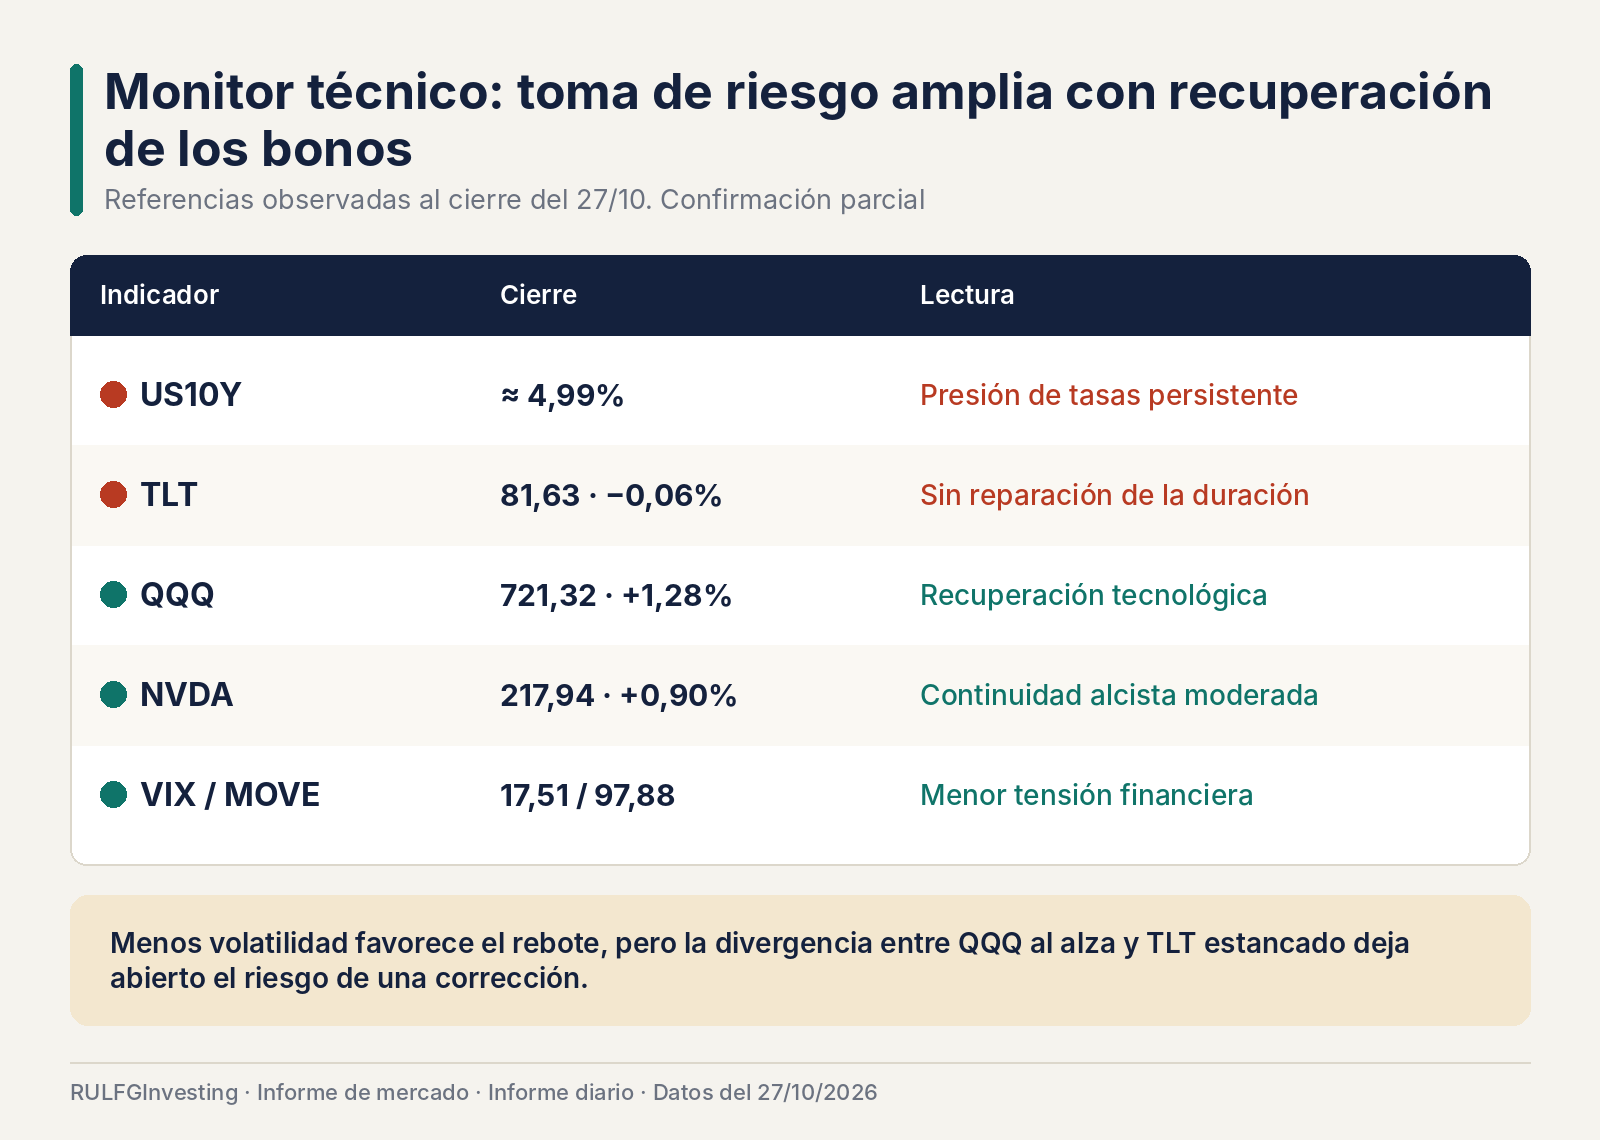
El rendimiento del Treasury a 10 años (el bono del Tesoro de Estados Unidos a diez años, referencia de las tasas de largo plazo) terminó en torno a 4,99%. Ese rendimiento es la ganancia anual que obtiene quien compra el bono al precio actual, y cuando el bono cae, su rendimiento sube. El nivel continúa peligrosamente próximo al 5%, una referencia psicológica y financiera importante. Mientras tanto, el ETF TLT (un fondo cotizado que agrupa bonos del Tesoro de largo plazo y sube cuando esos bonos ganan valor) cerró en US$81,63, con una ligera caída de 0,06%.
La combinación resulta reveladora: las acciones tecnológicas avanzaron, pero los bonos largos no acompañaron. Cuando los inversores compran al mismo tiempo acciones de crecimiento y bonos de larga duración (la exposición a bonos de largo plazo), suele interpretarse que anticipan mejores condiciones financieras, menor presión sobre las tasas y un entorno más favorable para los activos de riesgo. Eso todavía no ocurrió plenamente. Un rendimiento del Tesoro cerca de 5% es una competencia directa para las acciones de crecimiento, sobre todo para aquellas cuya valoración depende de beneficios esperados muchos años hacia adelante, de modo que la recuperación tecnológica sigue expuesta a cualquier nueva suba de las tasas.
Menos volatilidad en las acciones, pero el dólar sigue fuerte
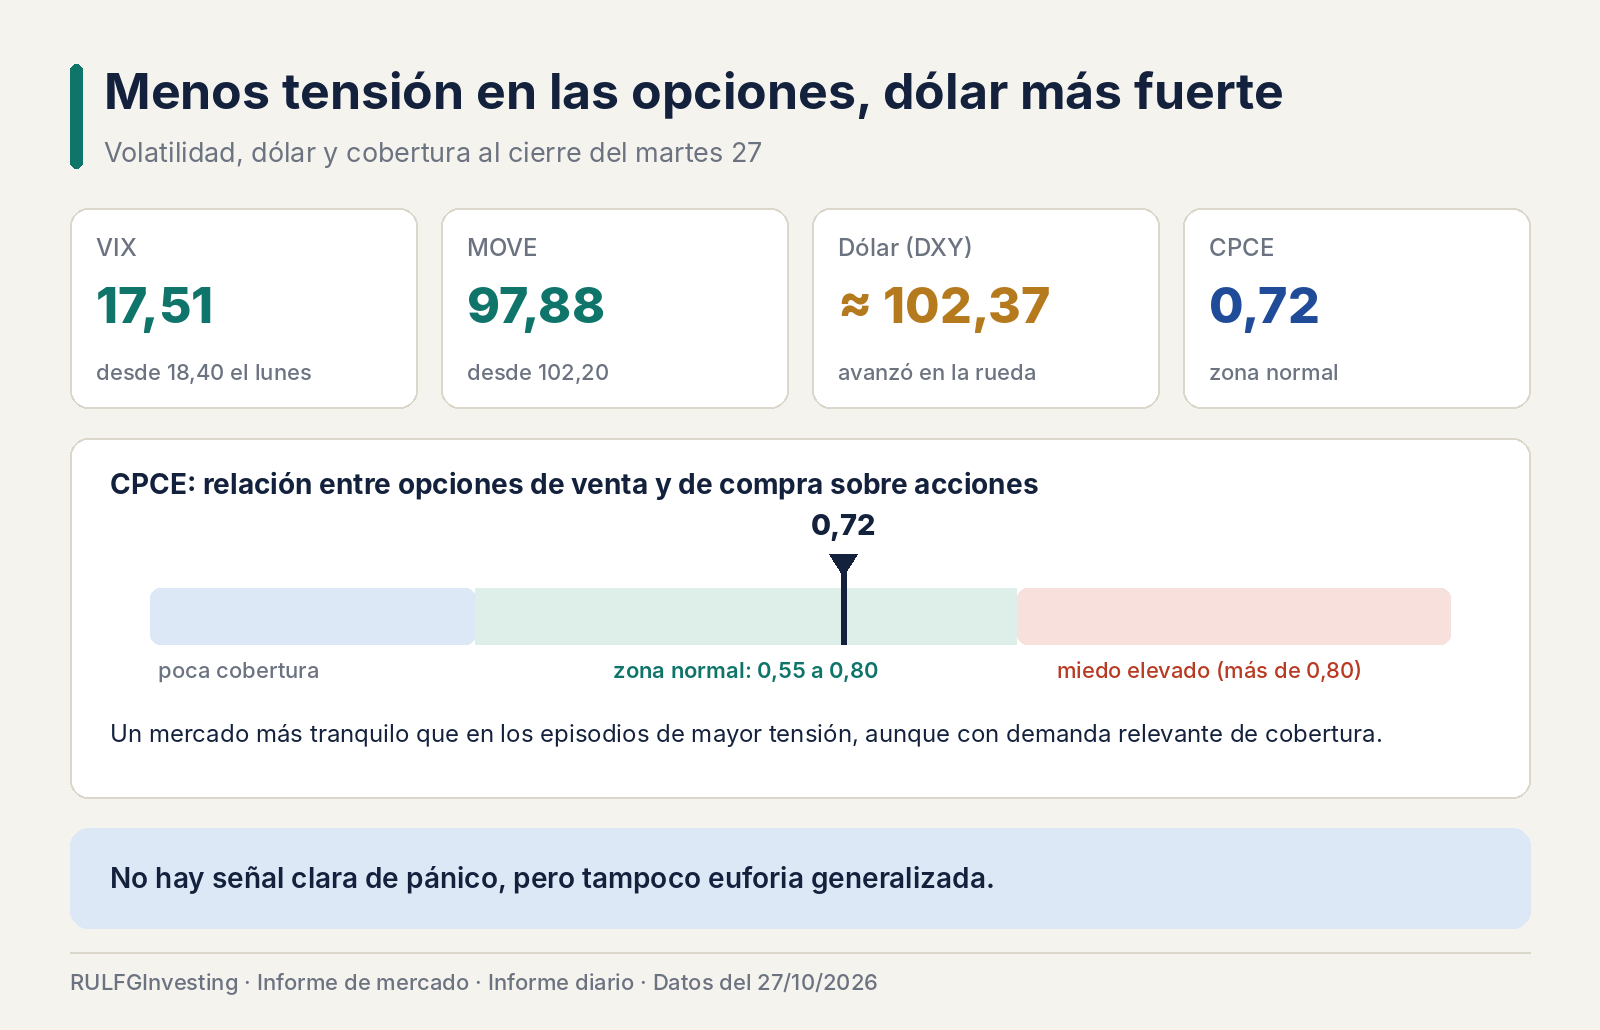
El VIX, que mide la volatilidad esperada del S&P 500 para los próximos 30 días a partir del precio de las opciones, retrocedió hasta 17,51 puntos desde 18,40 el lunes. La caída indica que disminuyó la demanda inmediata de protección frente a oscilaciones importantes del mercado accionario. El índice MOVE, que mide la volatilidad esperada de los bonos del Tesoro, también descendió, de 102,20 a 97,88 puntos. Este segundo movimiento es favorable, porque sugiere una moderación de la tensión en el mercado de renta fija. Sin embargo, menor volatilidad no equivale necesariamente a menores rendimientos.
El dólar estadounidense, medido por el índice DXY, avanzó hasta aproximadamente 102,37 puntos. Un dólar fortalecido puede representar un obstáculo para los mercados emergentes y para las compañías estadounidenses con una elevada proporción de ingresos internacionales. Por su parte, el CPCE, que compara el volumen de opciones de venta (puts, que funcionan como un seguro contra caídas) con el de opciones de compra (calls, que apuestan a la suba) sobre acciones, se ubicó en 0,72, dentro de su zona normal, entre 0,55 y 0,80. La lectura es compatible con un mercado más tranquilo que durante los episodios de mayor tensión, aunque todavía con una demanda relevante de cobertura. No hay una señal clara de pánico, pero tampoco una demostración de euforia generalizada.
Qué mirar el miércoles 28: ¿toma de riesgo duradera o rebote fallido?
Las referencias observadas al cierre del 27 de octubre muestran una confirmación parcial de la toma de riesgo amplia con recuperación de los bonos. El QQQ (el ETF que replica al Nasdaq 100) cerró en US$721,32, con una suba de 1,28%, y NVIDIA subió 0,90%, pero el TLT no logra reparar su duración y el rendimiento a 10 años sigue bajo presión.
Los umbrales siguientes son condiciones de seguimiento, no pronósticos de precios. Una confirmación alcista requeriría que el QQQ supere US$722,87, que NVIDIA supere US$219,19, que el rendimiento a 10 años retroceda hacia 4,95% y que el TLT recupere US$81,72 y sostenga el avance. Un rebote fallido, en cambio, aparecería si el QQQ pierde US$713,59, NVIDIA retrocede por debajo de US$215,53, el TLT perfora US$81,47 y el rendimiento a 10 años supera de forma sostenida el 5%.
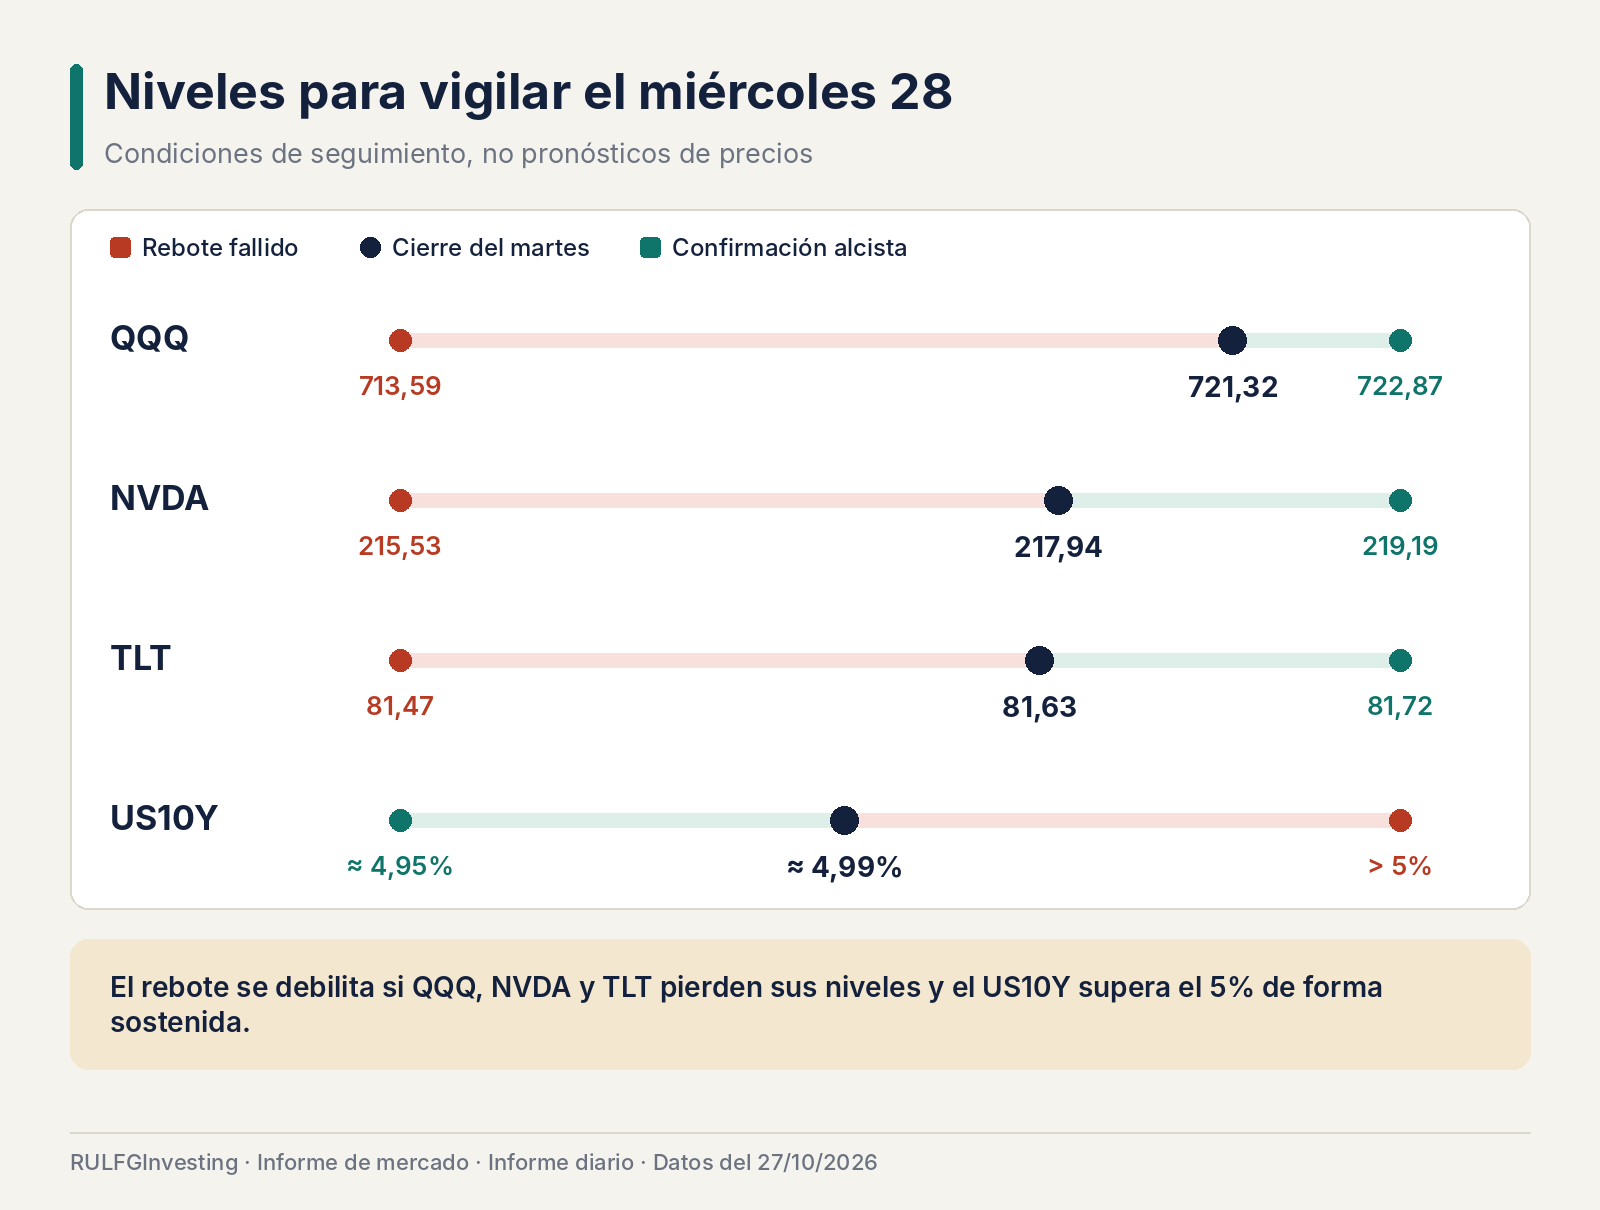
$QQQ · $NVDA · $TLT · US10Y · niveles de seguimiento para el miércoles 28 de octubre de 2026. Los cierres del martes quedan entre los niveles de rebote fallido y de confirmación alcista. Confirmación: QQQ sobre 722,87 y NVDA sobre 219,19; rebote fallido: QQQ bajo 713,59 y NVDA bajo 215,53.
El seguimiento intradía también permite distinguir el entusiasmo del mercado de una entrada técnicamente oportuna. NBIS, MU y NVDA terminaron en una zona en la que no conviene perseguir el precio tras la suba, y MRVL pasó a esa condición durante la tarde, de modo que su fortaleza bursátil no implica que convenga comprar después del avance. La doble reducción de volatilidad, con el MOVE de 102,20 a 97,88 y el VIX de 18,40 a 17,51, favorece la continuidad del rebote, pero la divergencia entre un QQQ al alza y un TLT estancado mantiene abierto el riesgo de una corrección adicional. El escenario principal para las próximas sesiones es de recuperación tecnológica selectiva, con volatilidad alrededor de los balances y la decisión de la Reserva Federal.
¿Se terminó la corrección de Wall Street?
La recuperación de las últimas dos sesiones es significativa y tiene características constructivas: mejoraron el Nasdaq, los semiconductores y las pequeñas compañías, mientras descendieron el VIX y el MOVE. Sin embargo, el mercado todavía necesita superar dos obstáculos. El primero es la resistencia que representan los máximos recientes de los índices y de las principales acciones tecnológicas. El segundo es la persistencia de tasas de interés elevadas.
Si el Tesoro a 10 años consigue alejarse de 5%, los bonos largos se recuperan y los balances de las grandes tecnológicas respaldan las expectativas de crecimiento, el rebote podría transformarse en una recuperación más duradera. Si, en cambio, los rendimientos vuelven a subir, el dólar continúa fortaleciéndose y los balances decepcionan, la recuperación podría agotarse rápidamente. El cierre del martes favorece la continuidad del rebote, pero todavía no permite declarar definitivamente terminada la corrección. Wall Street volvió a creer en la inteligencia artificial. Ahora necesita que los bonos y los resultados empresariales le den razones para seguir creyendo.
𝑀𝐿𝐾
Rulfginvesting Research
Este informe ha sido elaborado bajo los parámetros cuantitativos de nuestro motor propio de ciclos. Operamos con capital propio. Ninguna parte de este material constituye una recomendación de inversión.
Seguí leyendo

Brasil no logra salir del lunes negro: el real se recupera, la Bolsa vuelve a caer y Argentina sigue bajo presión
28 oct 2026 · 24:19
Después del derrumbe histórico provocado por la reelección de Lula da Silva, los mercados brasileños ensayaron una recuperación. El dólar retrocedió hasta 5,35 reales y las tasas mostraron cierto alivio, pero el Ibovespa terminó otra vez en rojo. En Argentina, los bonos recuperaron parte del terreno perdido, aunque el MERVAL sufrió otra caída.

Brasil quedó a precio de crisis: ¿oportunidad o trampa?
27 oct 2026 · 15:11
El Ibovespa sufrió su mayor caída diaria desde 2020, el real se desplomó y las tasas de interés se dispararon. Ahora aparece un dato capaz de atraer a los inversores más audaces: el mercado brasileño podría cotizar a apenas 7,4 veces sus ganancias futuras, muy por debajo de su mediana histórica de 10,4. ¿Es el comienzo de una oportunidad extraordinaria o la advertencia de que lo peor todavía está por venir?
Wall Street vuelve a apostar por la inteligencia artificial, pero los bonos todavía no confirman el optimismo
26 oct 2026 · 21:09
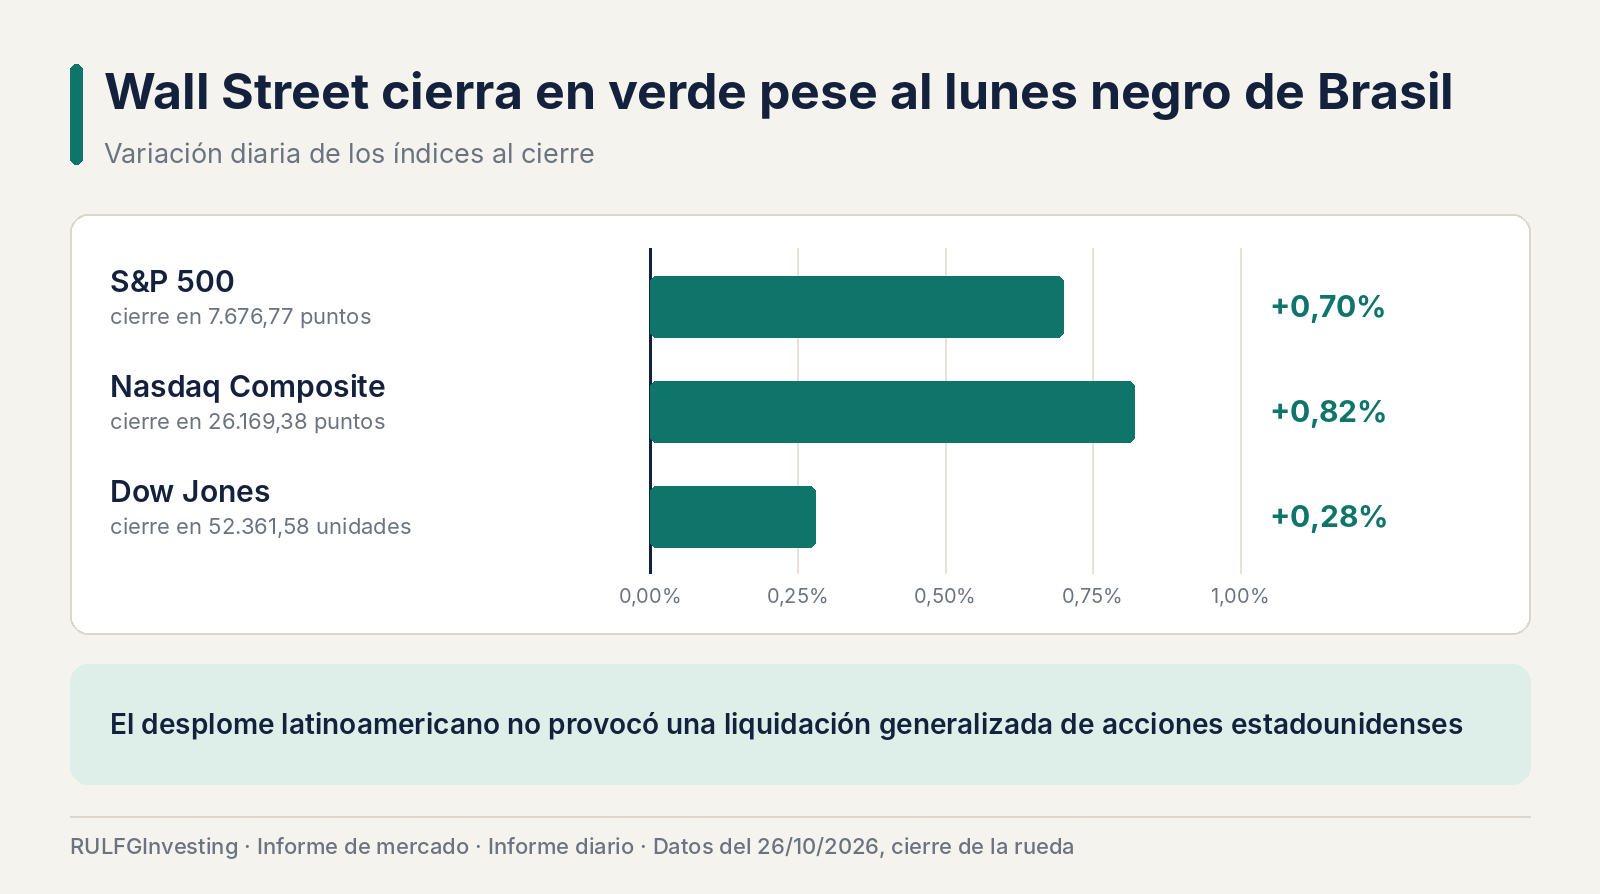
El S&P 500 subió 0,70% y el Nasdaq 0,82%, con fuertes compras en semiconductores, aun después del lunes negro de Brasil. Sin embargo, el rendimiento del Tesoro sigue cerca de 5% y el mercado de opciones mantiene cautela: la pregunta es si empezó una recuperación duradera o si es otro rebote dentro de la corrección.