
Wall Street vuelve a apostar por la inteligencia artificial, pero los bonos todavía no confirman el optimismo
El S&P 500 subió 0,70% y el Nasdaq 0,82%, con fuertes compras en semiconductores, aun después del lunes negro de Brasil. Sin embargo, el rendimiento del Tesoro sigue cerca de 5% y el mercado de opciones mantiene cautela: la pregunta es si empezó una recuperación duradera o si es otro rebote dentro de la corrección.
Wall Street arrancó la semana con ganancias pese al terremoto financiero que sacudió a Brasil. El S&P 500 terminó en 7.676,77 puntos, con una suba de 0,70%; el Nasdaq Composite avanzó 0,82%, hasta 26.169,38 puntos, y el Dow Jones ganó 0,28%, hasta 52.361,58 unidades.
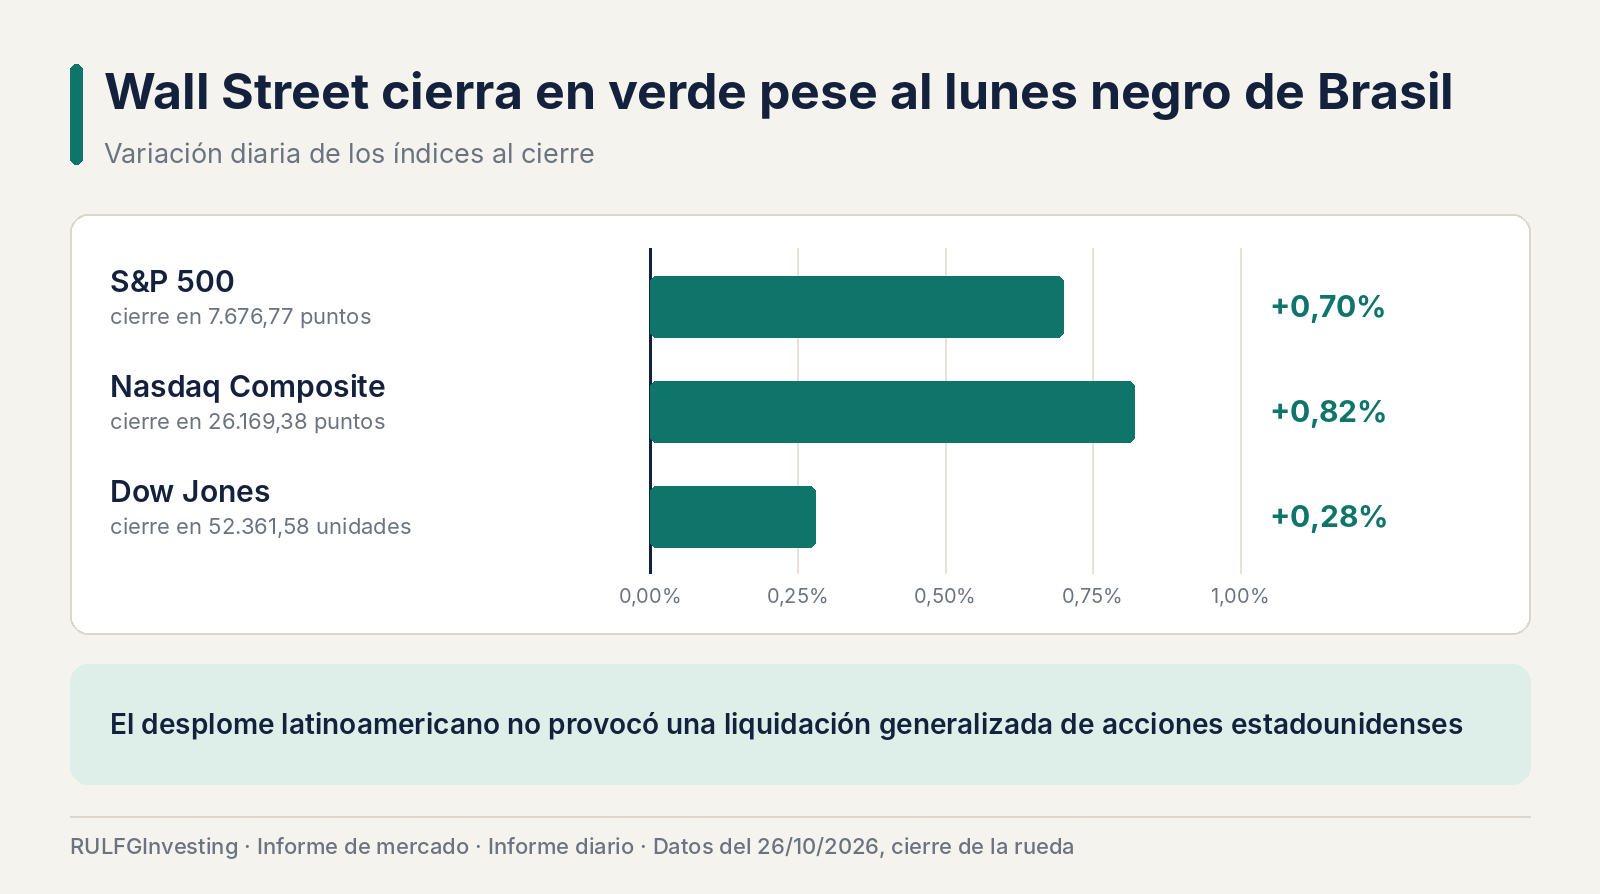
El resultado dejó una señal alentadora: el desplome latinoamericano no provocó una liquidación generalizada de acciones estadounidenses. Los compradores regresaron a los sectores de crecimiento y, en especial, a las compañías vinculadas con la inteligencia artificial. Pero la recuperación tiene una contradicción: mientras las acciones tecnológicas suben, los rendimientos de los bonos del Tesoro siguen elevados, y eso impide hablar de una fase de optimismo amplio y sostenido.
La inteligencia artificial vuelve a liderar
Los semiconductores fueron protagonistas de la rueda. NVIDIA ($NVDA) avanzó 2,39%, hasta cerca de US$ 216; Micron Technology ($MU) ganó 2,98%, Intel ($INTC) tuvo una recuperación cercana a 4,33% y Marvell Technology ($MRVL) subió 2,28%. El SMH, el ETF (fondo cotizado) de semiconductores, mejoró más de 2%, lo que confirma que el rebote no quedó limitado a una sola compañía.
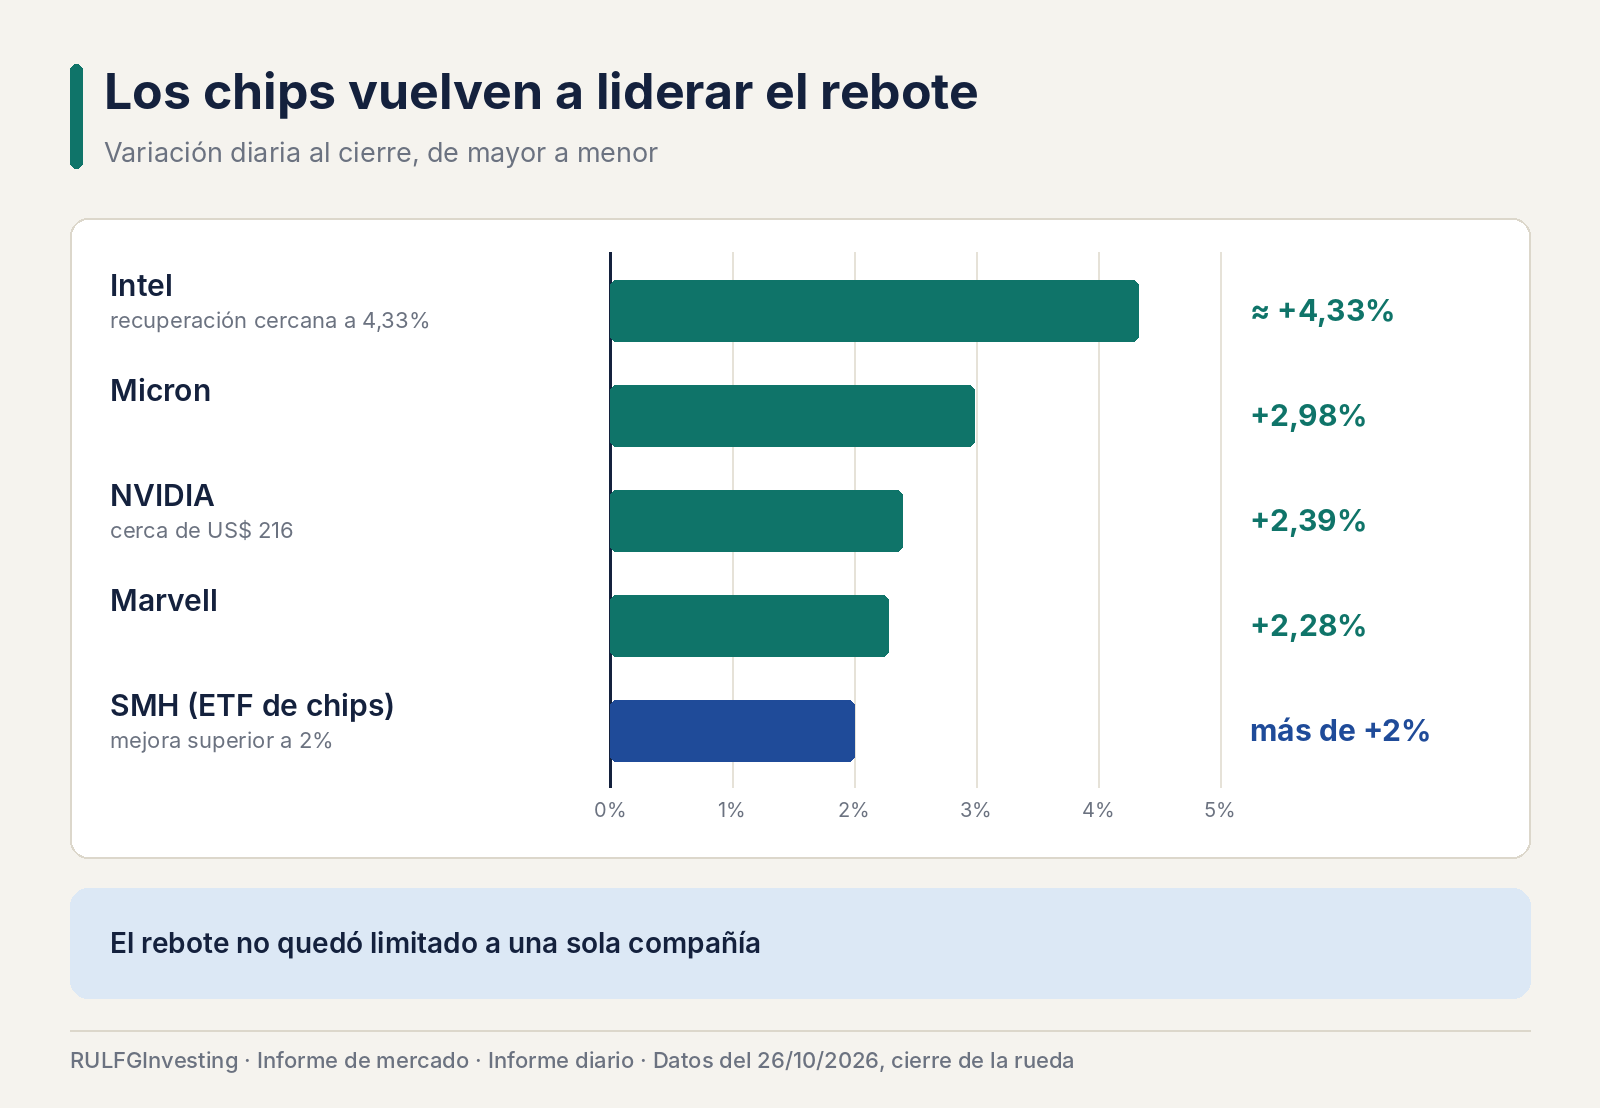
$NVDA $MU $INTC $MRVL $SMH · variación diaria de los semiconductores · 26/10/2026. Los chips lideran el rebote y no es una sola compañía la que tira. Intel sube cerca de 4,33%, Micron 2,98%, NVIDIA 2,39% (cerca de US$ 216) y Marvell 2,28%.
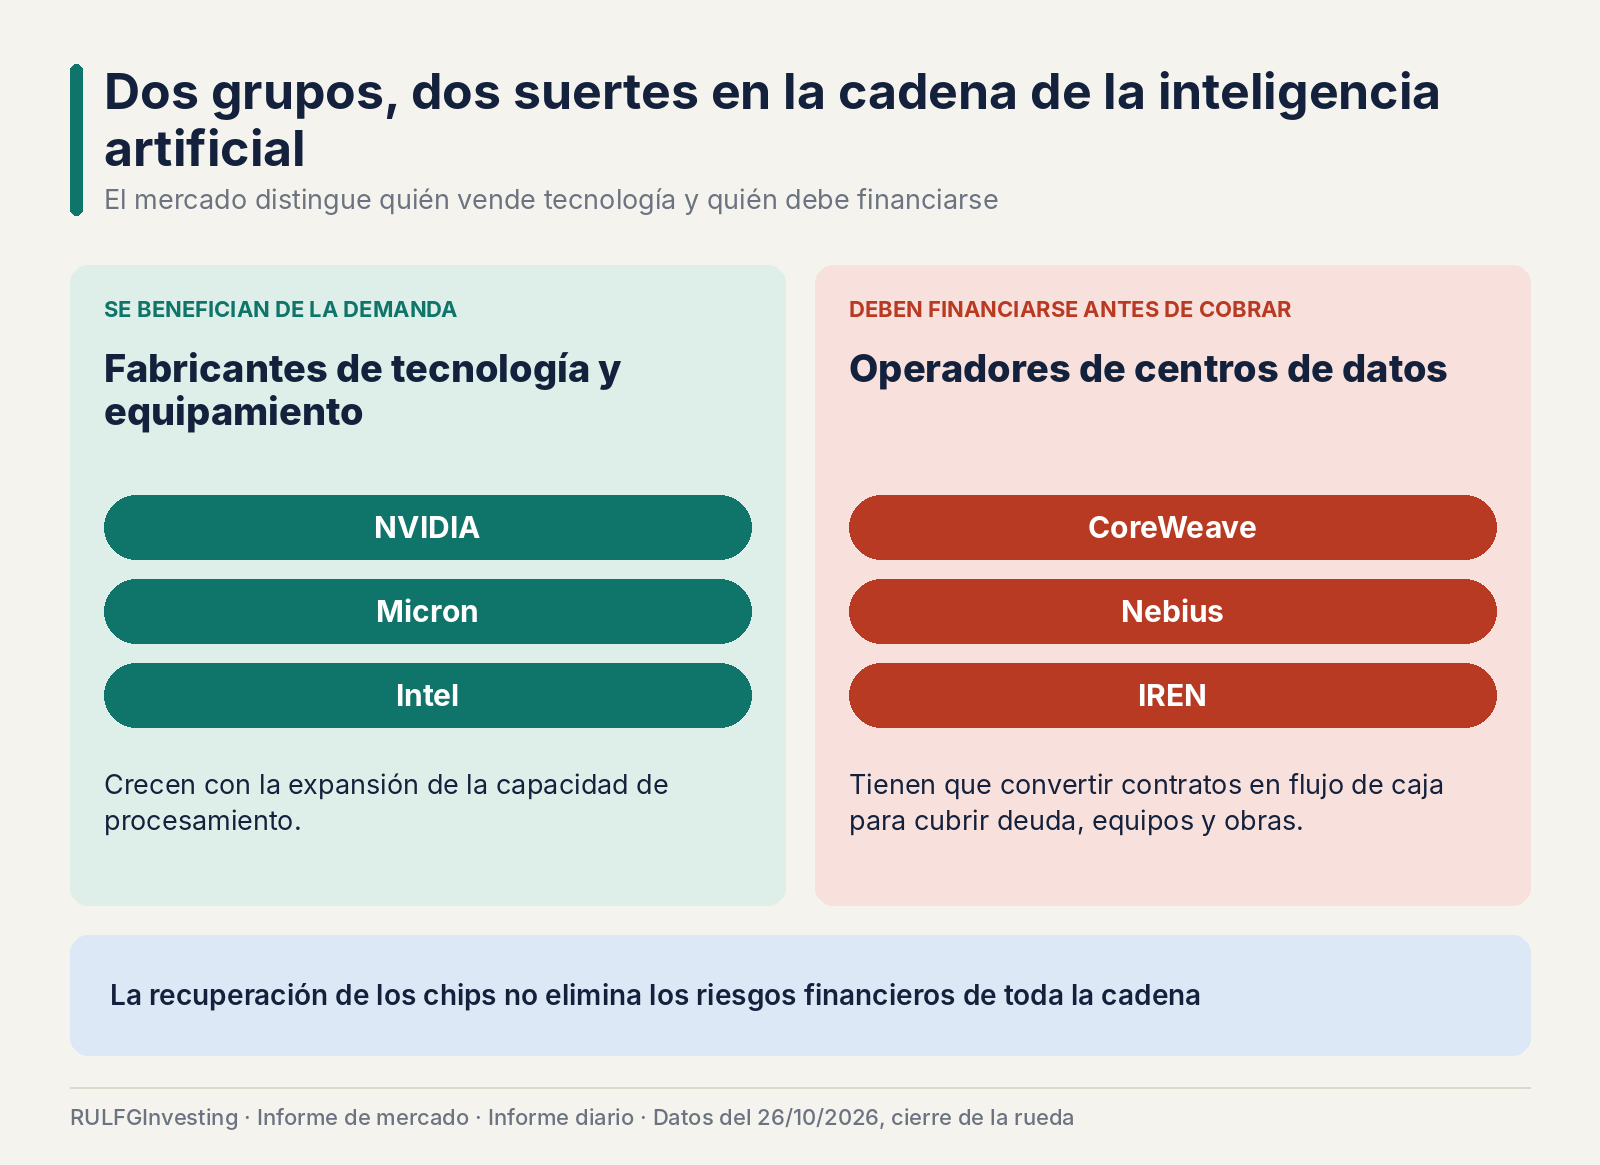
Esto pesa después de varias jornadas de preocupación por las inversiones extraordinarias que exige la infraestructura de inteligencia artificial. El mercado volvió a distinguir entre dos grupos: los fabricantes de tecnología y equipamiento, que se benefician de la demanda de procesamiento, y los operadores de centros de datos, que deben financiar grandes inversiones antes de cobrar por sus servicios. NVIDIA, Micron e Intel pueden aprovechar la expansión de la capacidad informática. En cambio, CoreWeave ($CRWV), Nebius ($NBIS) e IREN ($IREN) necesitan demostrar que sus contratos y proyectos se convierten en suficiente flujo de caja para cubrir deuda, equipamiento y nuevas construcciones. La recuperación de los fabricantes de chips no elimina los riesgos financieros del resto de la cadena.
No todas las grandes tecnológicas acompañaron
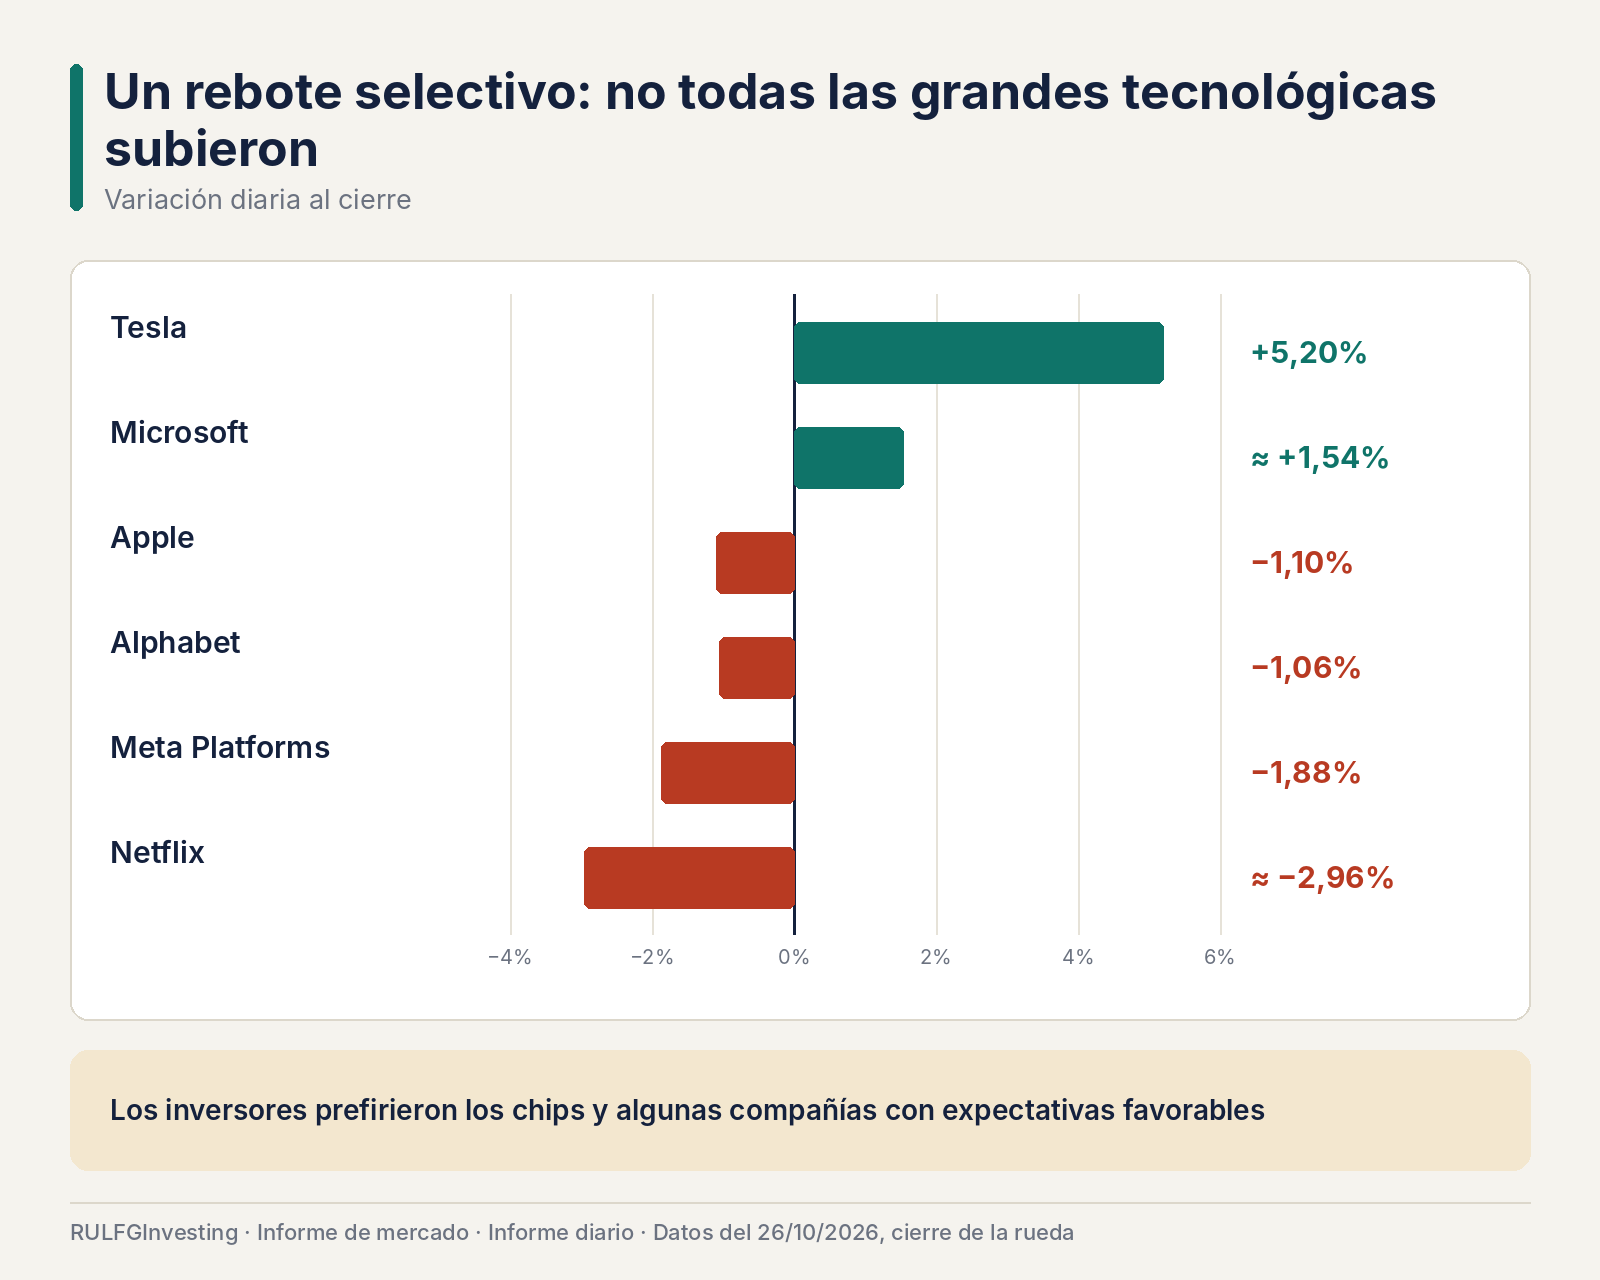
El rebote fue selectivo. Microsoft ($MSFT) ganó cerca de 1,54% y Tesla ($TSLA) avanzó 5,20%, mientras que Apple ($AAPL) retrocedió 1,10%, Alphabet ($GOOGL) perdió 1,06% y Meta Platforms ($META) cayó 1,88%. Netflix ($NFLX) también terminó en baja, alrededor de 2,96%. Los inversores no compraron indiscriminadamente: prefirieron los semiconductores y algunas compañías con expectativas favorables de crecimiento. La recuperación fue real, pero todavía no lo bastante homogénea como para afirmar que terminó la corrección.
Qué dicen los gráficos del S&P 500 y del Nasdaq 100
En términos técnicos, el SPY (el ETF que replica al S&P 500) se ve algo mejor que el QQQ (el ETF que replica al Nasdaq 100), aunque debe superar la zona de 767. Su próxima resistencia, un nivel donde las ventas suelen frenar las subas, está en la zona de 775, y su soporte, donde suelen aparecer compradores, en la zona de 760. Tiene mayores probabilidades de suba que el QQQ.
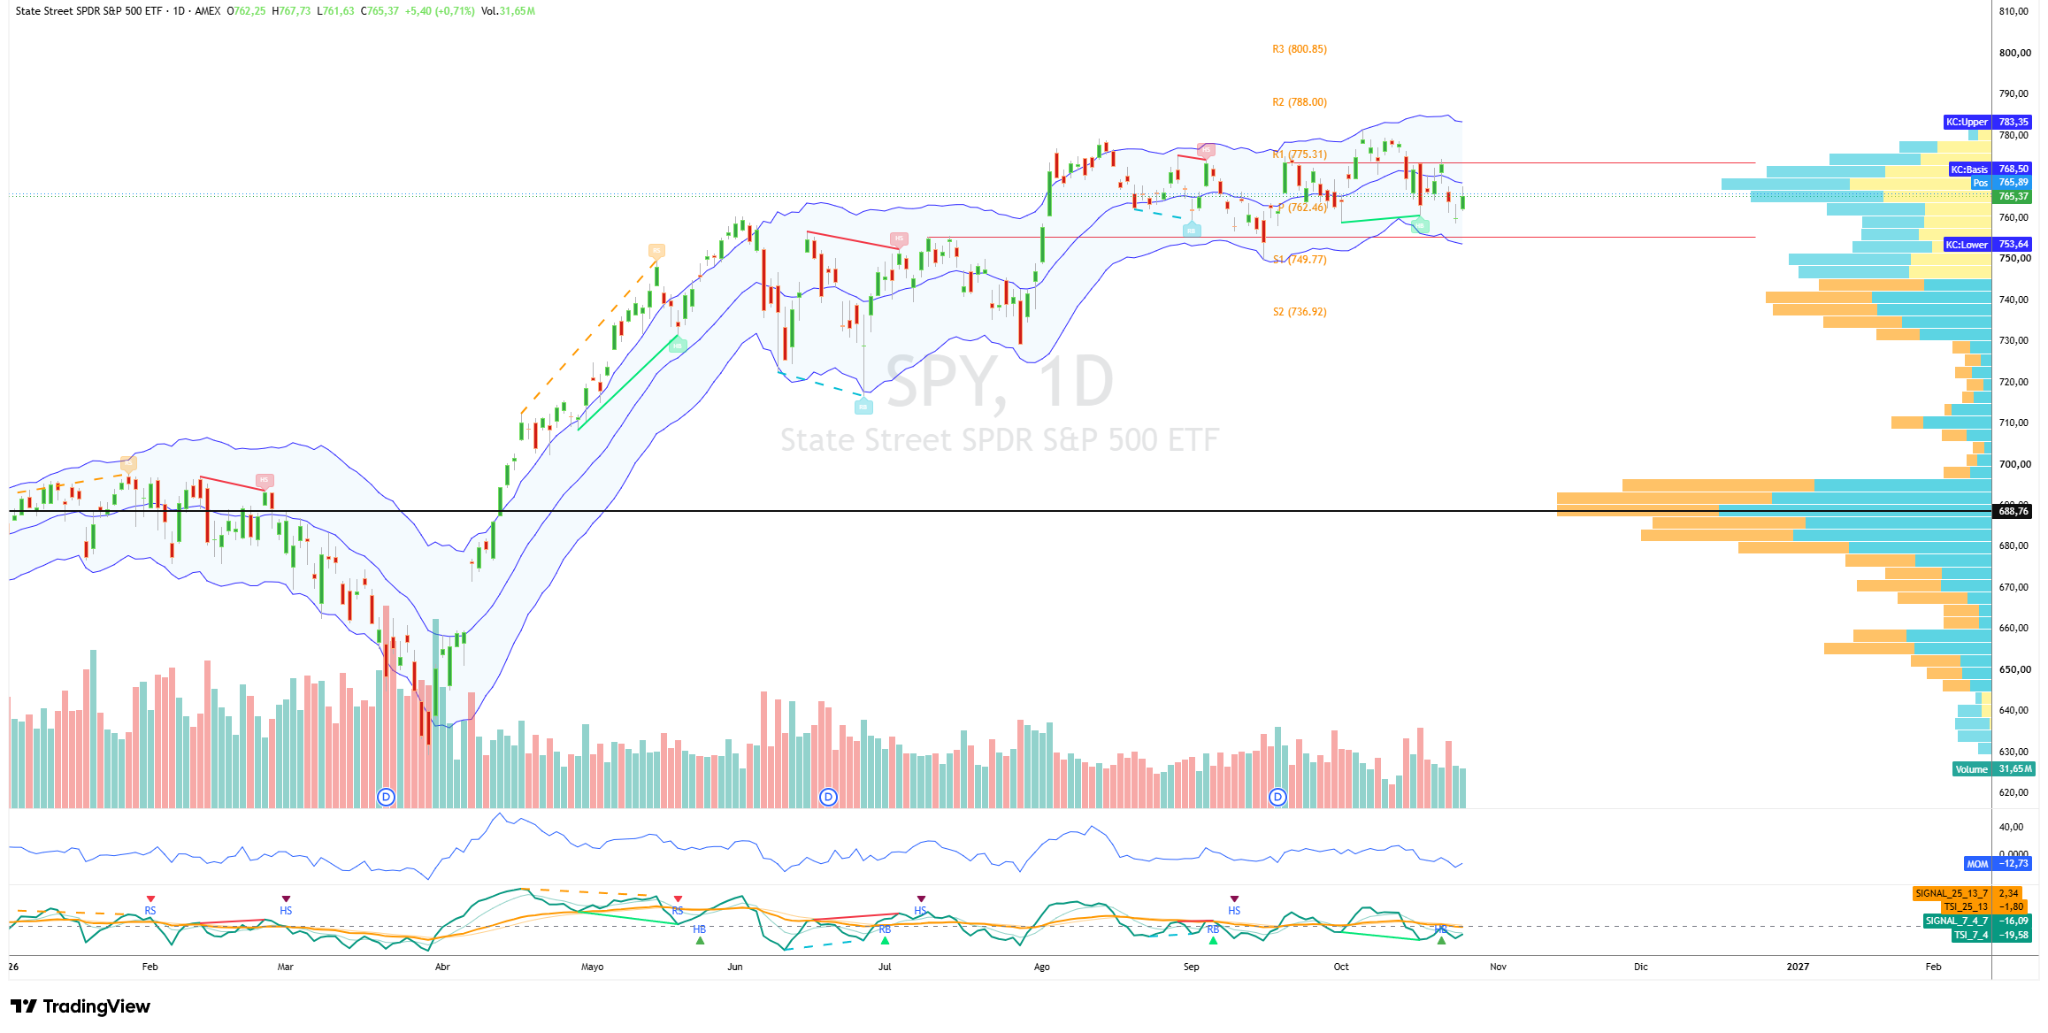
$SPY · State Street SPDR S&P 500 ETF, velas diarias · 26/10/2026, 19:22 hs (Argentina). El ETF cierra por debajo de la banda central del canal de Keltner, en el tramo medio de su rango de las últimas semanas. Cerró en US$ 765,37 (+0,71%), con la banda inferior en US$ 753,64, la central en US$ 768,50 y la superior en US$ 783,35.
El QQQ tuvo un máximo intradía de 715 y encontró fuerte resistencia, por el punto de control de volumen (POC, el precio donde más volumen se negoció) y por el gap del jueves, el hueco de precios que dejó la caída de ese día. Mañana tiene mucha tarea por delante: si supera 715, podría seguir hasta 728, y si rompe 700 podría caer hasta 680. Las probabilidades de suba son bajas.
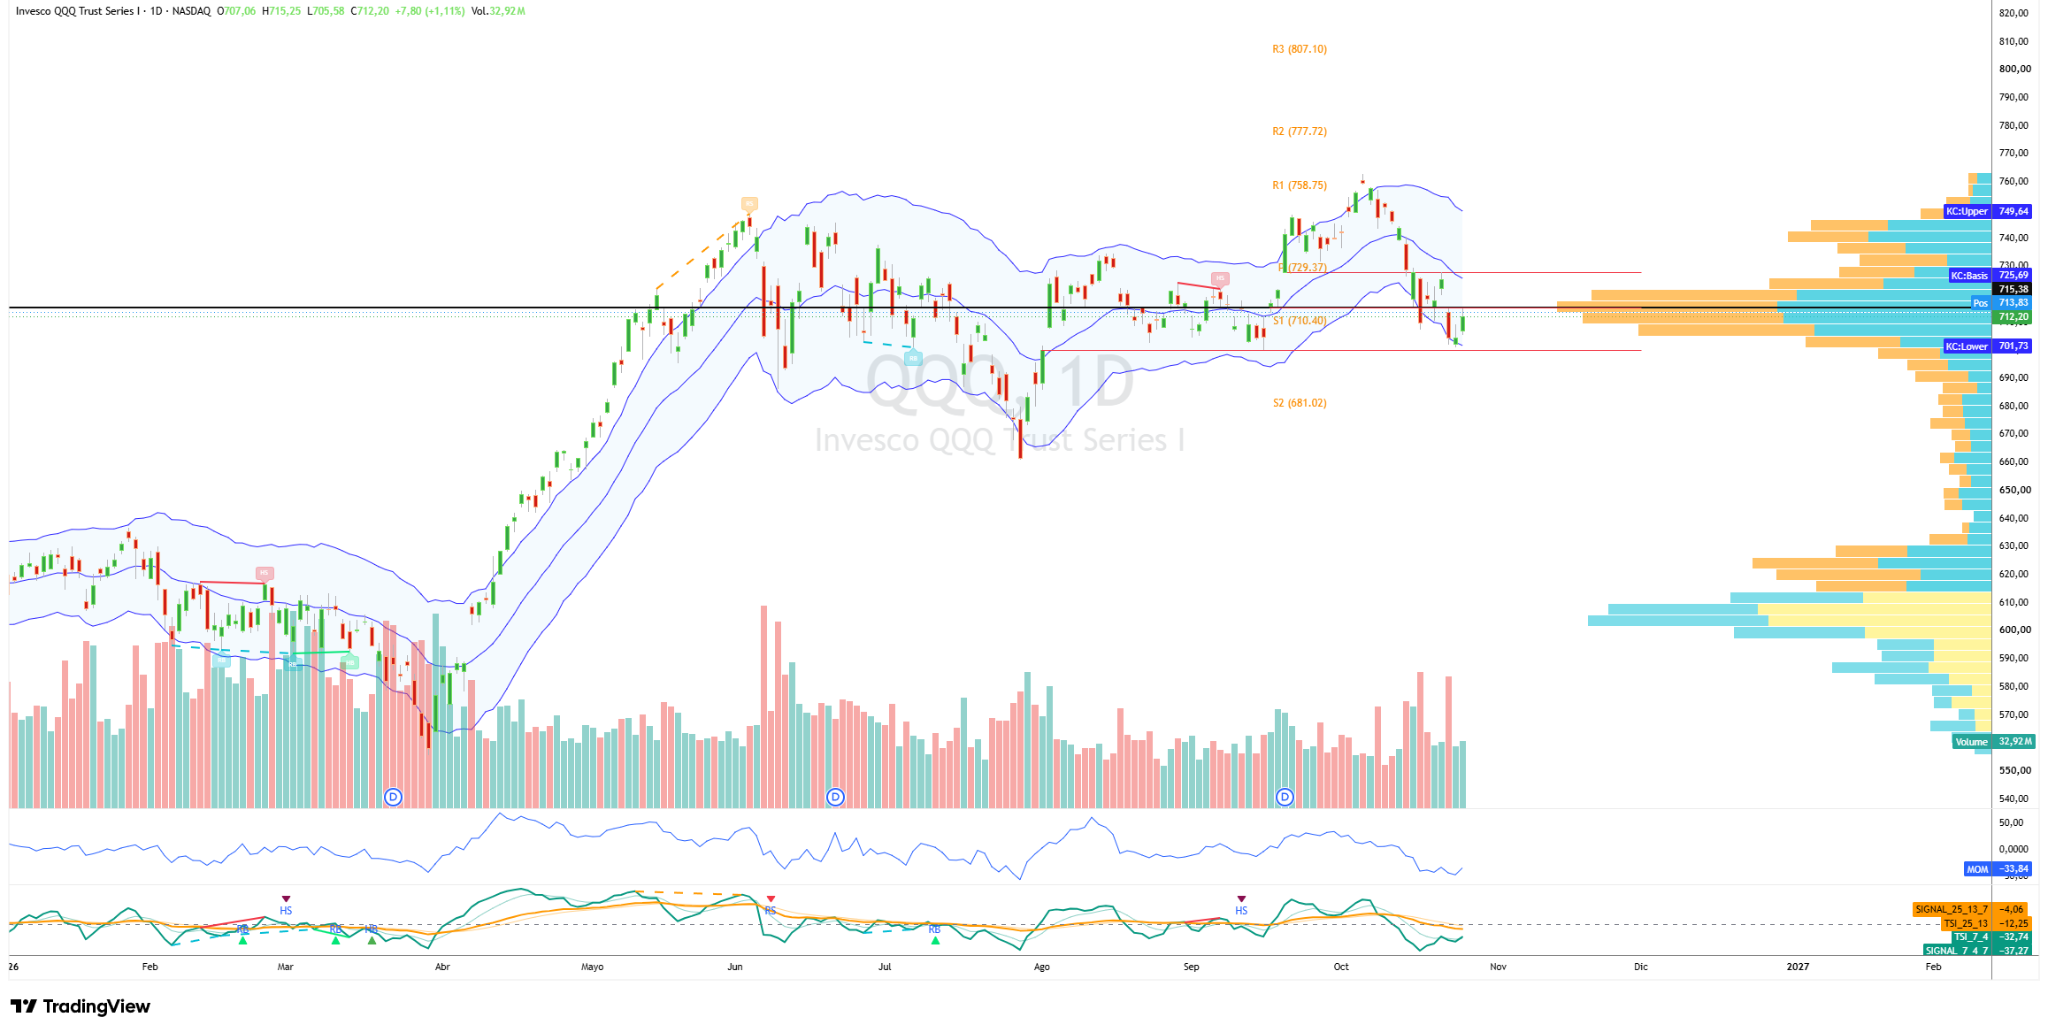
$QQQ · Invesco QQQ Trust, velas diarias · 26/10/2026, 19:21 hs (Argentina). Rebota cerca de la banda inferior del canal de Keltner y se frena en el máximo del día. Cerró en US$ 712,20 (+1,11%), con la banda inferior en US$ 701,73, la central en US$ 725,69 y el POC en US$ 715,38.
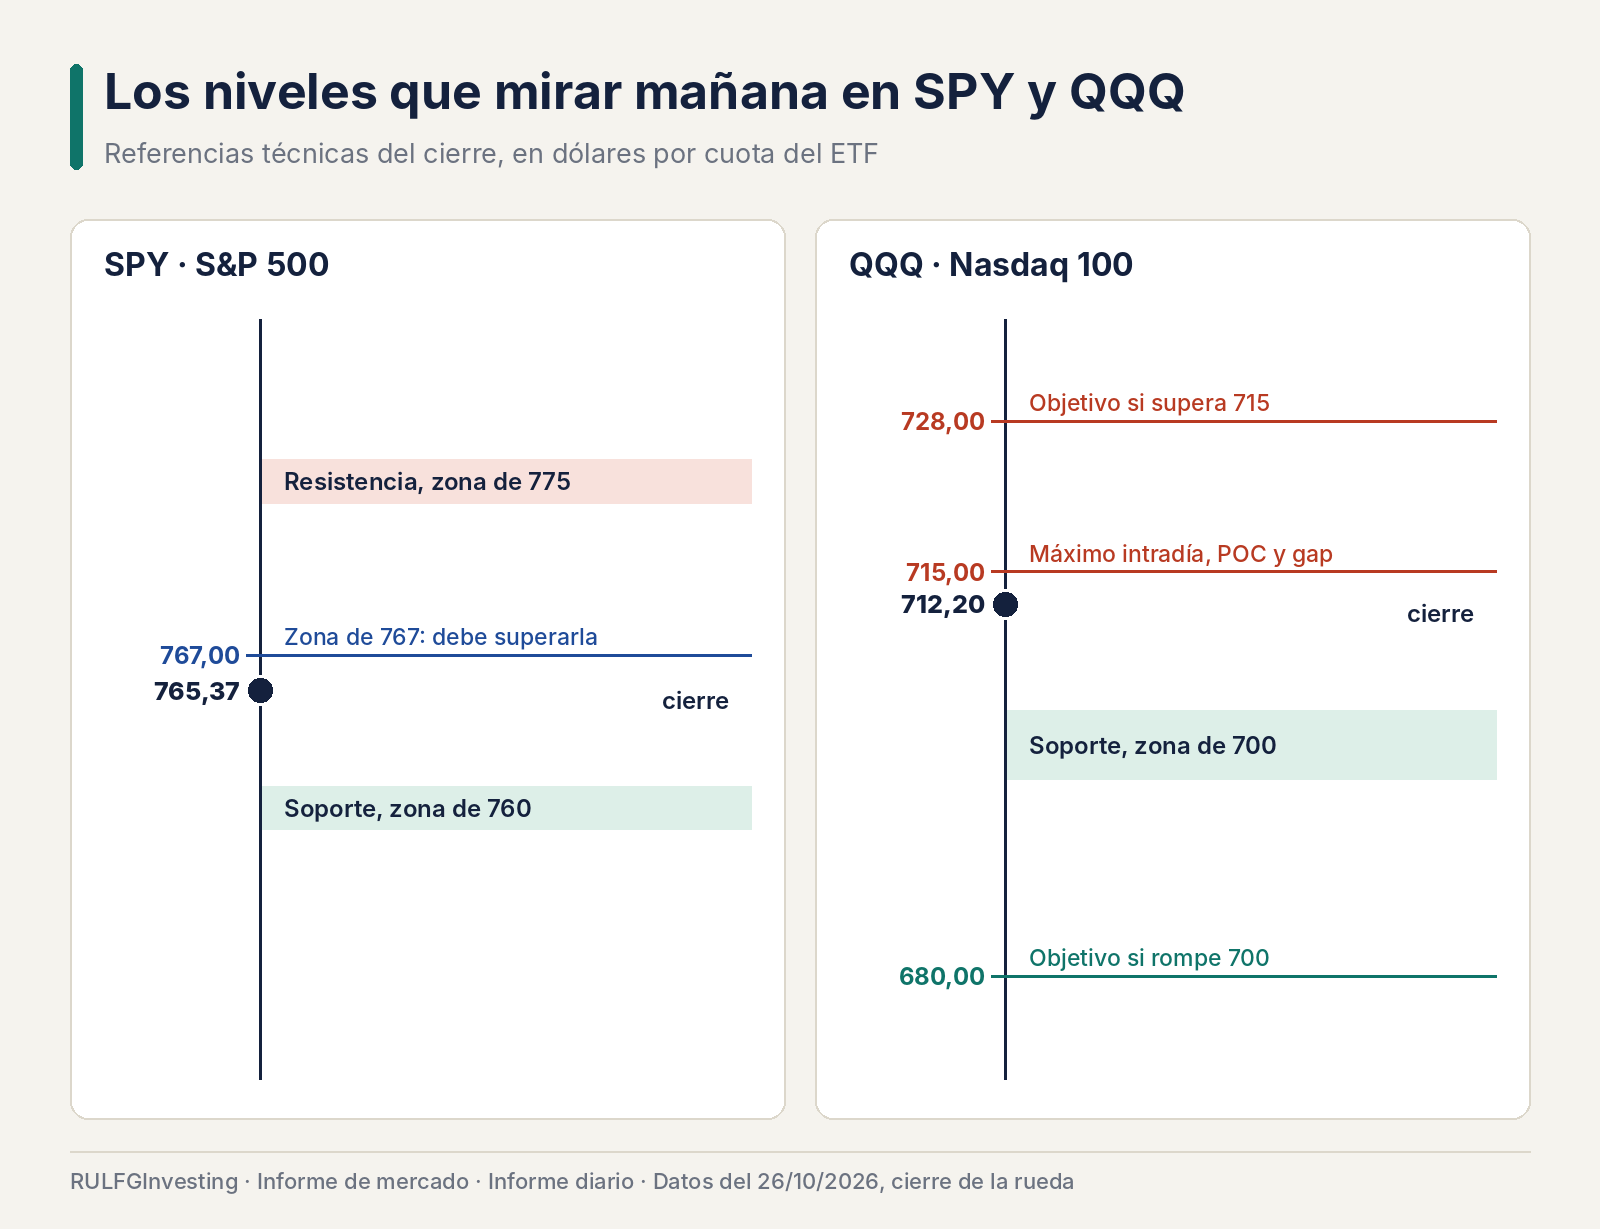
El canal de Keltner es una envolvente de tres líneas trazada alrededor de una media móvil, con un ancho que depende de la volatilidad. Sirve para ver qué tan extendido o comprimido está el precio.
La semana de balances puede cambiar el rumbo
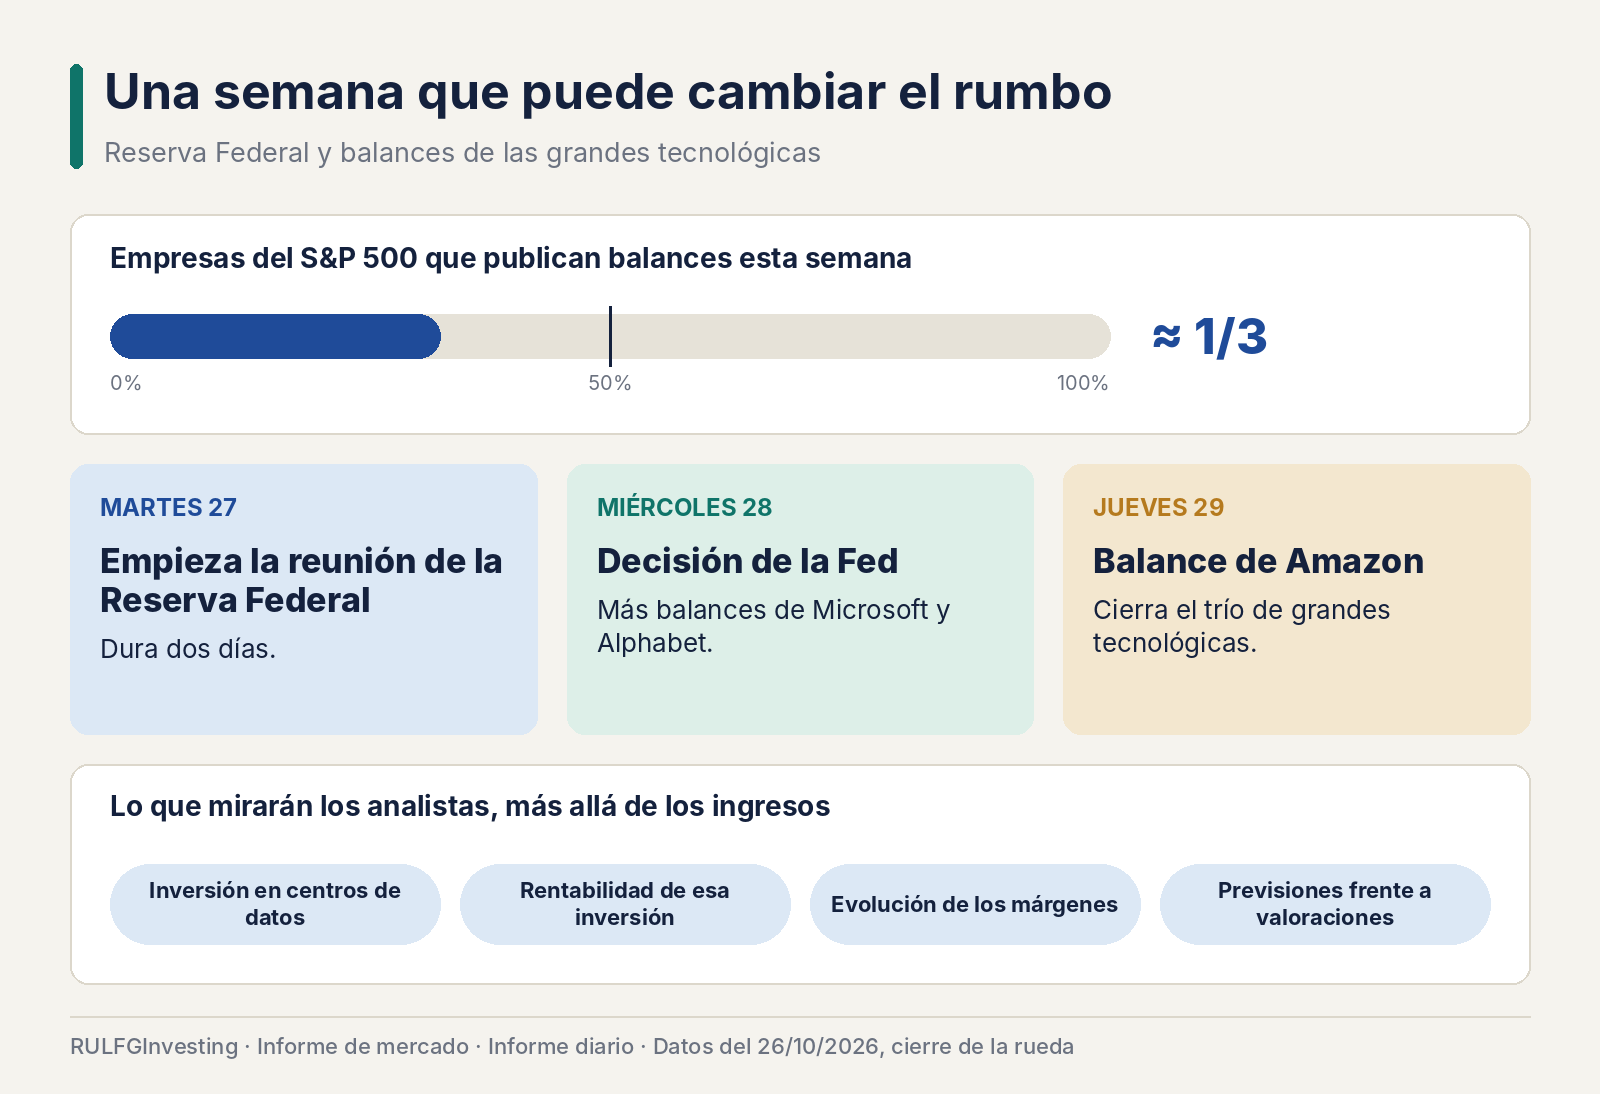
El mercado entró en una de las semanas más importantes de la temporada de resultados: cerca de un tercio de las empresas del S&P 500 tiene previsto publicar sus balances. La reunión de la Reserva Federal es el martes 27 y el miércoles 28, con la decisión ese miércoles. Microsoft y Alphabet presentan resultados el miércoles 28 y Amazon ($AMZN), el jueves 29, y las tres estarán bajo especial observación.
No bastará con que anuncien mayores ingresos. Los analistas examinarán cuánto invierten en centros de datos, qué rentabilidad obtienen de esas inversiones, cómo evolucionan sus márgenes y si las previsiones para los próximos trimestres justifican sus valoraciones bursátiles. Una compañía puede superar las expectativas y, aun así, caer en bolsa si anuncia gastos de capital mucho mayores a lo previsto. Por eso esta semana puede determinar si el rebote del lunes tiene continuidad o se transforma en una recuperación de corta duración.
El verdadero obstáculo está en los bonos
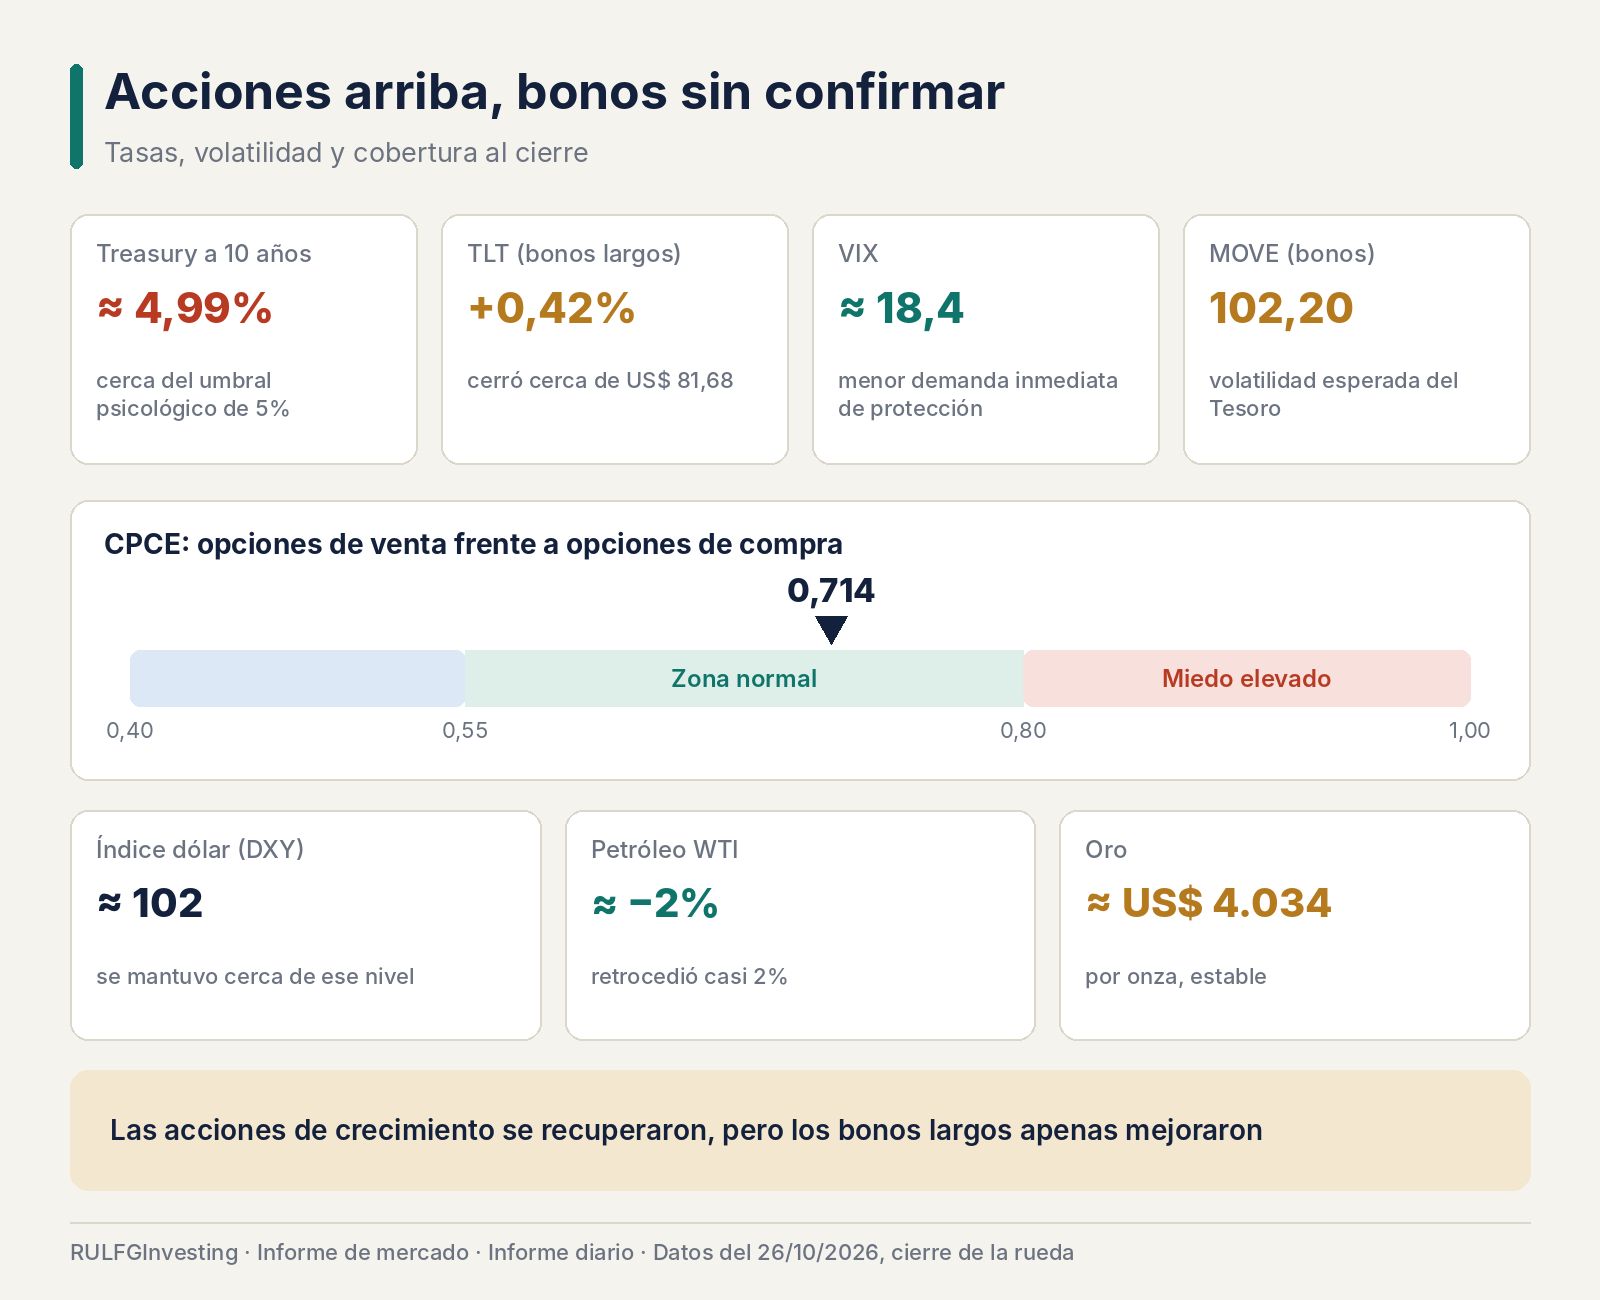
El rendimiento del bono del Tesoro a diez años (la referencia de las tasas de largo plazo) terminó cerca de 4,99%. Es un nivel elevado para un mercado que depende en buena medida de las expectativas de crecimiento futuro: cuando los rendimientos suben, los inversores pueden exigir más retornos a las acciones, y esa presión se siente sobre todo en las tecnológicas de valoraciones exigentes. El TLT, el ETF que agrupa bonos del Tesoro de largo plazo, terminó cerca de US$ 81,68, con una ganancia cercana a 0,42%. La lectura es mixta: las acciones de crecimiento se recuperaron, pero los bonos largos apenas mejoraron y el rendimiento a diez años sigue próximo al umbral psicológico de 5%. El mercado recuperó apetito por la tecnología, pero todavía no logró una reparación convincente de las condiciones financieras.
Opciones y volatilidad: optimismo, pero sin complacencia
El VIX, que mide la volatilidad esperada del S&P 500 para los próximos 30 días a partir del precio de las opciones, bajó hasta cerca de 18,4 puntos, señal de menor demanda inmediata de protección. Pero el CPCE, que compara el volumen de opciones de venta (puts, una especie de seguro contra caídas) con el de opciones de compra (calls, una apuesta a la suba), se ubicó en 0,714. Está dentro de la zona normal, entre 0,55 y 0,80, y refleja un mercado que todavía mantiene una demanda significativa de protección: no es pánico extremo, pero tampoco euforia generalizada. El índice MOVE, que mide la volatilidad esperada de los bonos del Tesoro, quedó en 102,20 puntos, lo que refuerza la necesidad de mirar la renta fija. El índice dólar (DXY) se mantuvo cerca de 102, el petróleo WTI retrocedió casi 2% y el oro se estabilizó alrededor de US$ 4.034 la onza. La baja del crudo puede aliviar parte de las expectativas de inflación, pero no alcanza todavía para asegurar un descenso sostenido de los rendimientos.
¿Terminó la corrección?
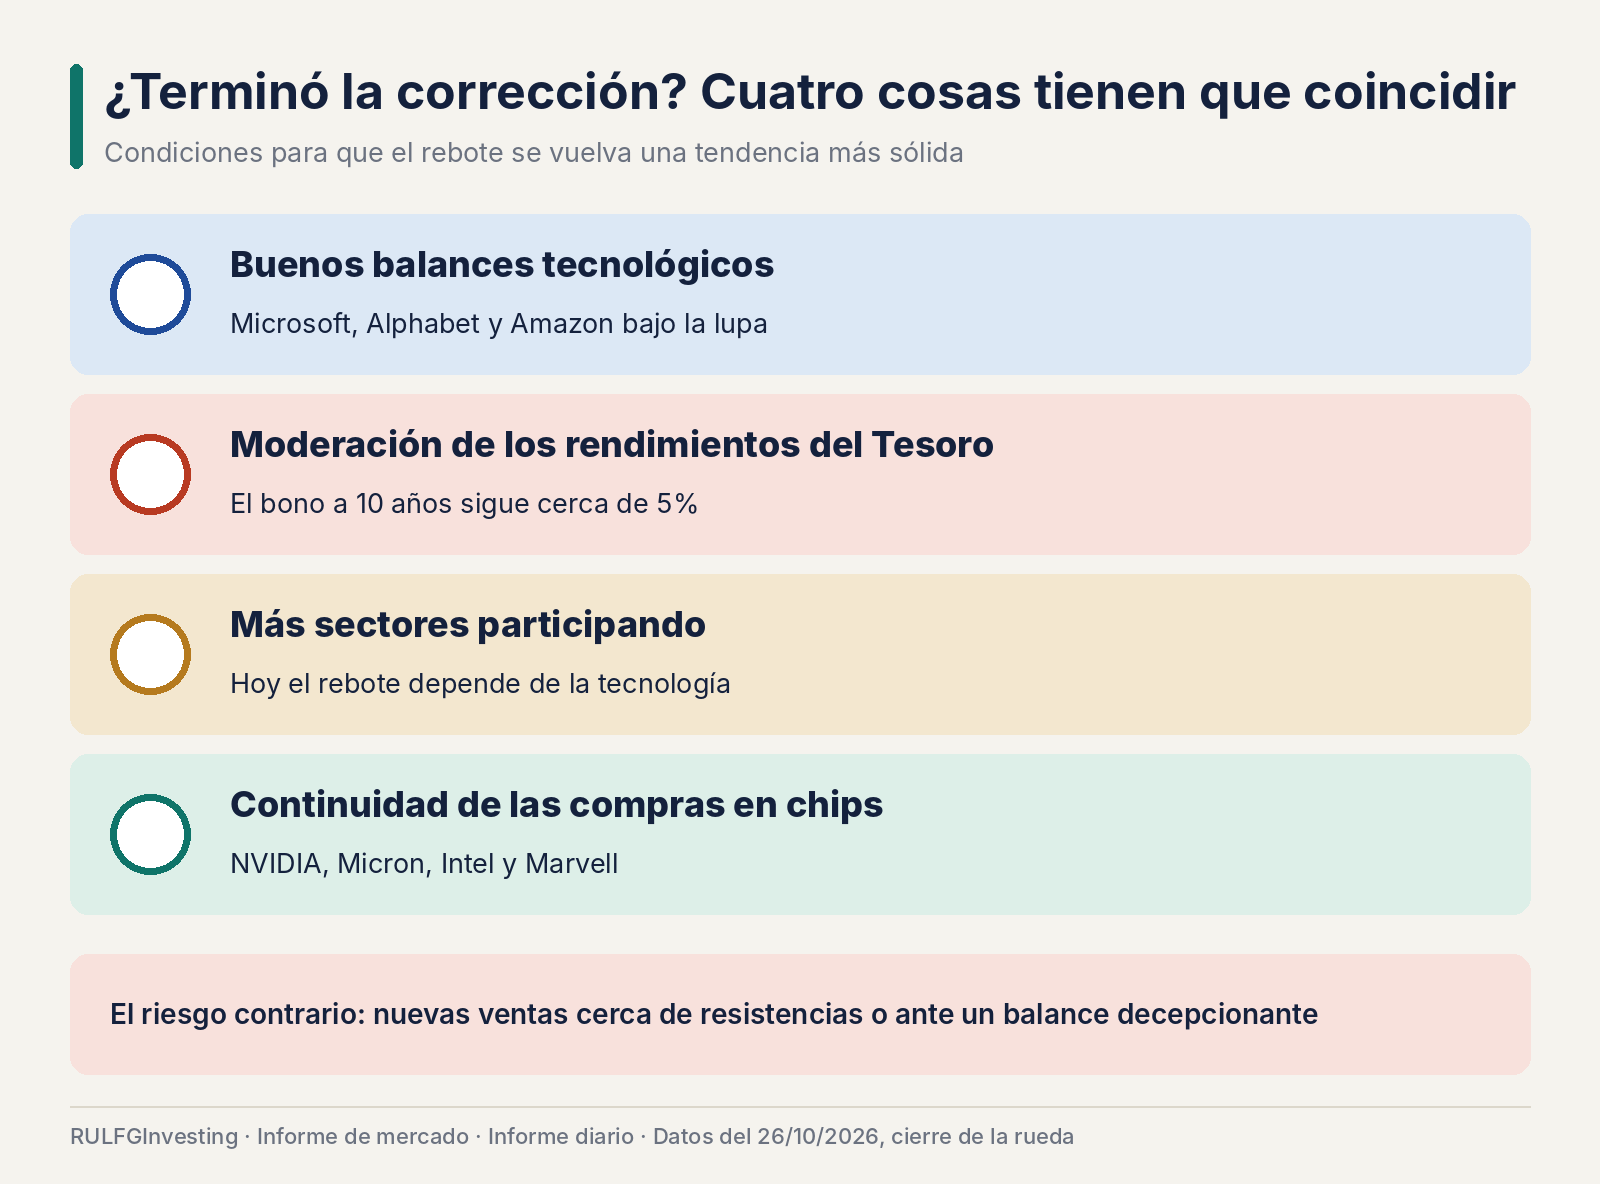
El lunes favoreció una recuperación de corto plazo, pero no resolvió las principales incógnitas. Para que se convierta en una tendencia alcista más sólida deberían coincidir buenos balances tecnológicos, moderación de los rendimientos del Tesoro, mayor participación de sectores distintos de la tecnología y continuidad de las compras en semiconductores. El riesgo contrario es que los inversores vuelvan a vender cuando los índices se acerquen a resistencias técnicas o cuando una empresa importante anuncie resultados decepcionantes. Y la reunión de la Reserva Federal agrega otro elemento de incertidumbre.
Por ahora, Wall Street superó una prueba importante: resistió un desplome regional extraordinario y cerró con ganancias. Pero el mensaje de la jornada no es que los riesgos hayan desaparecido. La inteligencia artificial volvió a despertar el entusiasmo bursátil, y ahora necesita que los balances y el mercado de bonos acompañen para convertirlo en una recuperación sostenible.
𝑀𝐿𝐾
Rulfginvesting Research
Este informe ha sido elaborado bajo los parámetros cuantitativos de nuestro motor propio de ciclos. Operamos con capital propio. Ninguna parte de este material constituye una recomendación de inversión.
Seguí leyendo

Wall Street recupera el apetito por la inteligencia artificial, pero los bonos todavía no acompañan
28 oct 2026 · 24:24
El Nasdaq avanzó 1,18%, Nebius se disparó 11,22% y el S&P 500 encadenó su segunda sesión positiva. Pero el Tesoro a 10 años sigue cerca del 5% y esta semana llegan la decisión de la Reserva Federal y los balances de las grandes tecnológicas. ¿Alcanza el rebote para dar por terminada la corrección?

Brasil no logra salir del lunes negro: el real se recupera, la Bolsa vuelve a caer y Argentina sigue bajo presión
28 oct 2026 · 24:19
Después del derrumbe histórico provocado por la reelección de Lula da Silva, los mercados brasileños ensayaron una recuperación. El dólar retrocedió hasta 5,35 reales y las tasas mostraron cierto alivio, pero el Ibovespa terminó otra vez en rojo. En Argentina, los bonos recuperaron parte del terreno perdido, aunque el MERVAL sufrió otra caída.

Brasil quedó a precio de crisis: ¿oportunidad o trampa?
27 oct 2026 · 15:11
El Ibovespa sufrió su mayor caída diaria desde 2020, el real se desplomó y las tasas de interés se dispararon. Ahora aparece un dato capaz de atraer a los inversores más audaces: el mercado brasileño podría cotizar a apenas 7,4 veces sus ganancias futuras, muy por debajo de su mediana histórica de 10,4. ¿Es el comienzo de una oportunidad extraordinaria o la advertencia de que lo peor todavía está por venir?