
Wall Street se encamina a cerrar su peor semana tecnológica en meses: el rebote fracasó y el miedo volvió
El Nasdaq 100 cae 2,46%, el QQQ pasa de 728 a 710 dólares y la venta recorre toda la cadena de la inteligencia artificial: Nebius se hunde casi 12% y ni Nvidia logra sostenerse. Con el VIX por encima de 20 y el petróleo cerca de 110 dólares, los bonos del Tesoro vuelven a funcionar como refugio. El mercado no abandona la IA, pero revisa cuánto está dispuesto a pagar por ella.
El intento de recuperación del jueves se desarma en la última rueda de la semana. Después de una apertura relativamente contenida, la presión vendedora volvió a intensificarse sobre las tecnológicas y terminó contagiando al conjunto del mercado estadounidense.
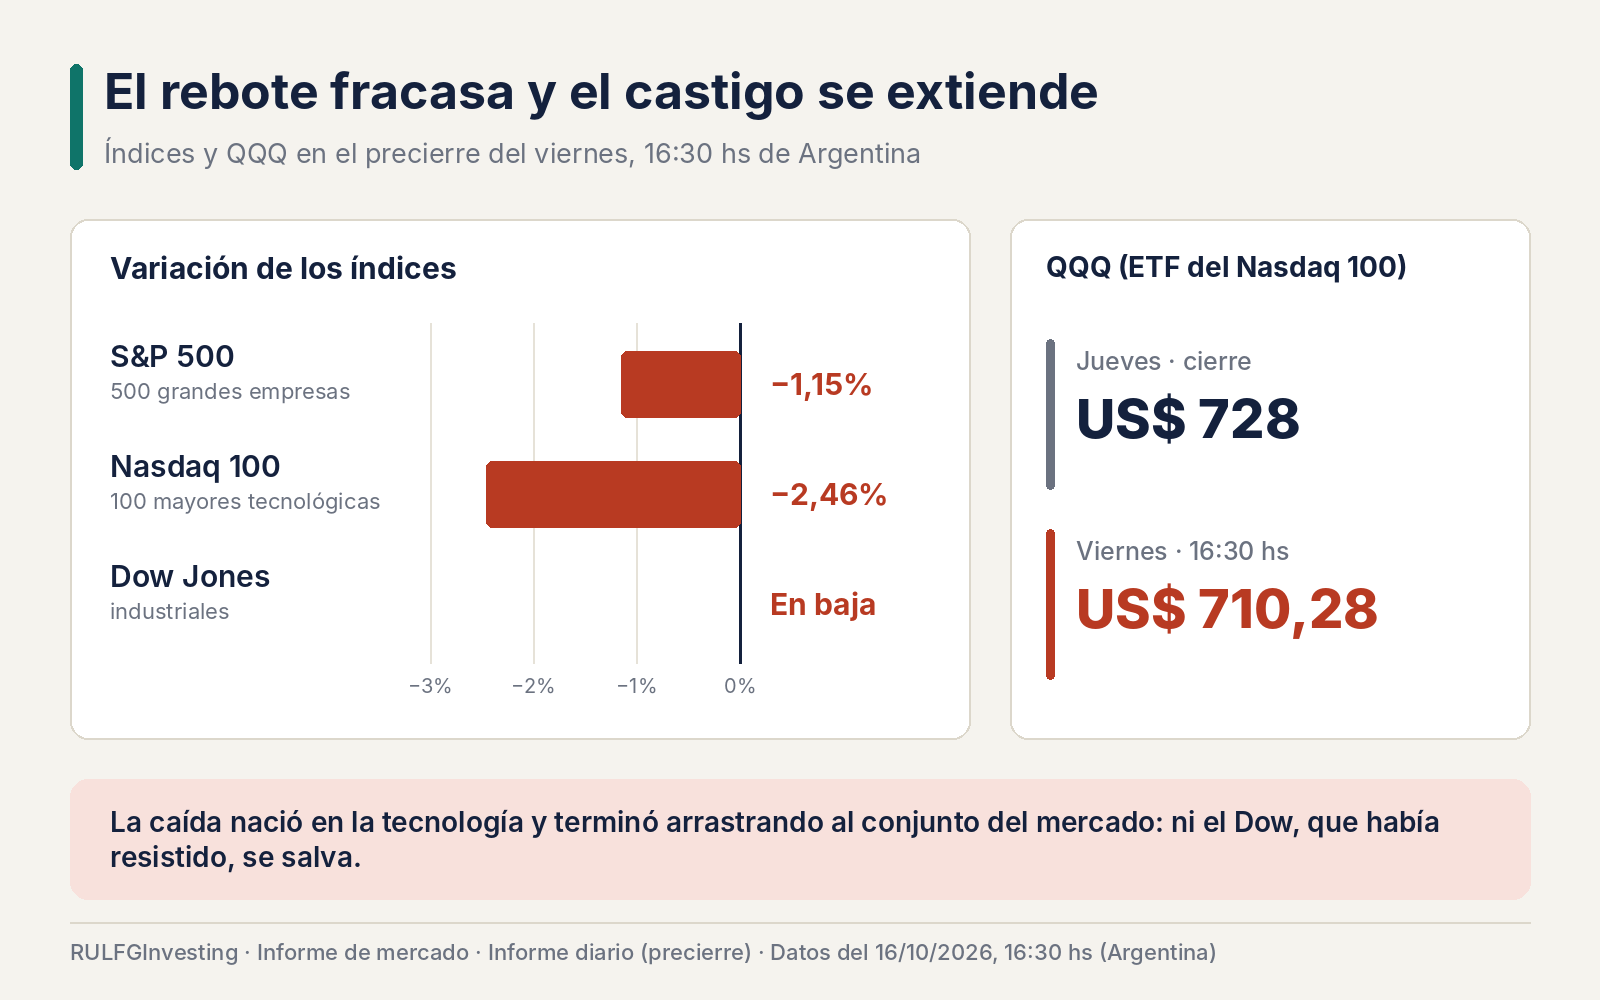
Hacia las 16:30 de Argentina, el Nasdaq 100 retrocede 2,46% y el S&P 500 pierde 1,15%. El Dow Jones, que durante buena parte de la sesión había resistido, también termina en terreno negativo. El QQQ, el fondo cotizado (ETF) que replica al Nasdaq 100, cae hasta los 710,28 dólares, muy lejos de los 728 del cierre del jueves. La recuperación previa no alcanzó para reconstruir la confianza.
La preocupación central sigue siendo el negocio de la inteligencia artificial, sobre todo en las empresas que necesitan enormes cantidades de capital para construir centros de datos y ampliar su capacidad de cómputo. Pero el viernes suma un segundo factor: la suba del petróleo, que reaviva el temor a una inflación persistente.
De promesa de crecimiento a problema de financiamiento
Durante los últimos años, la expansión de la inteligencia artificial impulsó inversiones multimillonarias en centros de datos, servidores, procesadores y sistemas de energía. El mercado leyó buena parte de ese gasto como señal de un crecimiento extraordinario. Ahora pide una respuesta más concreta: cuánto dinero van a generar esos proyectos y cuánto costará financiarlos.
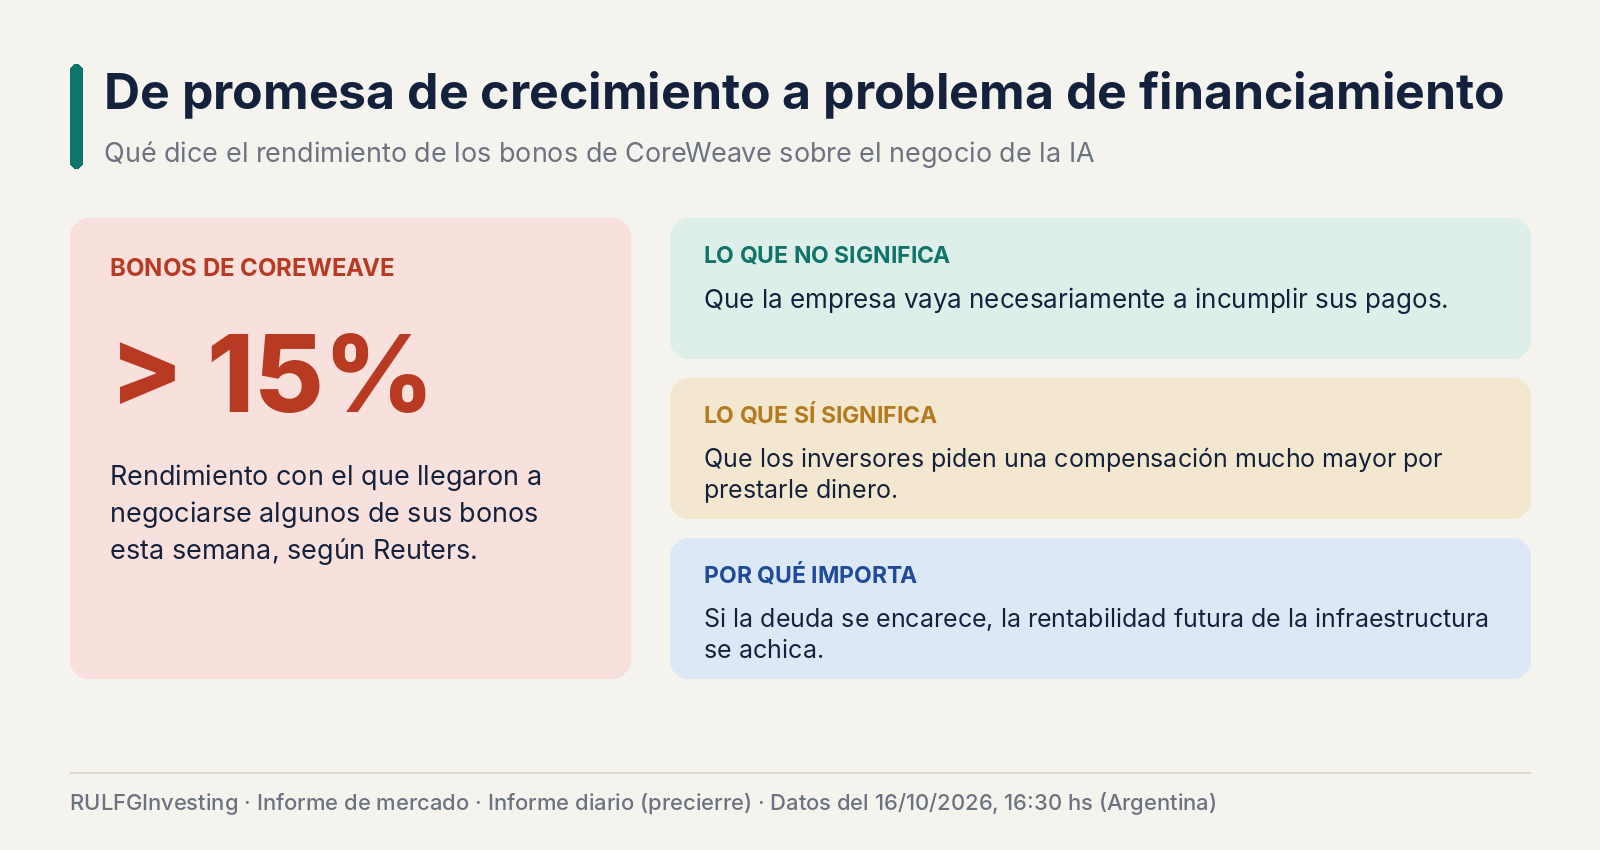
CoreWeave se convirtió en uno de los símbolos de esa duda. Según Reuters, algunos de sus bonos llegaron a negociarse esta semana con rendimientos superiores al 15%. El rendimiento es la ganancia anual que obtiene quien compra el bono a su precio actual, y uno tan alto refleja una percepción de riesgo crediticio considerable. No significa que la empresa vaya a dejar de pagar, pero sí que los inversores exigen una compensación mucho mayor por prestarle dinero. Para una compañía que construye infraestructura intensiva en capital, una deuda más cara golpea directamente la rentabilidad futura.
La presión se extiende a otras empresas de centros de datos y servicios de computación. El mercado empieza a separar dos cosas: el crecimiento potencial de la inteligencia artificial y la capacidad financiera de cada compañía para quedarse con una parte de ese crecimiento.
Nebius pierde casi 12% y profundiza la crisis de las neocloud
Nebius cotiza alrededor de 166 dólares, con una caída de 11,86%. Es una de las llamadas neocloud: proveedores de nube especializados en alquilar capacidad de cómputo para inteligencia artificial. El golpe pesa más porque la empresa había recuperado terreno el jueves, y la nueva venta muestra que esa mejora no se convirtió en una estabilización duradera.
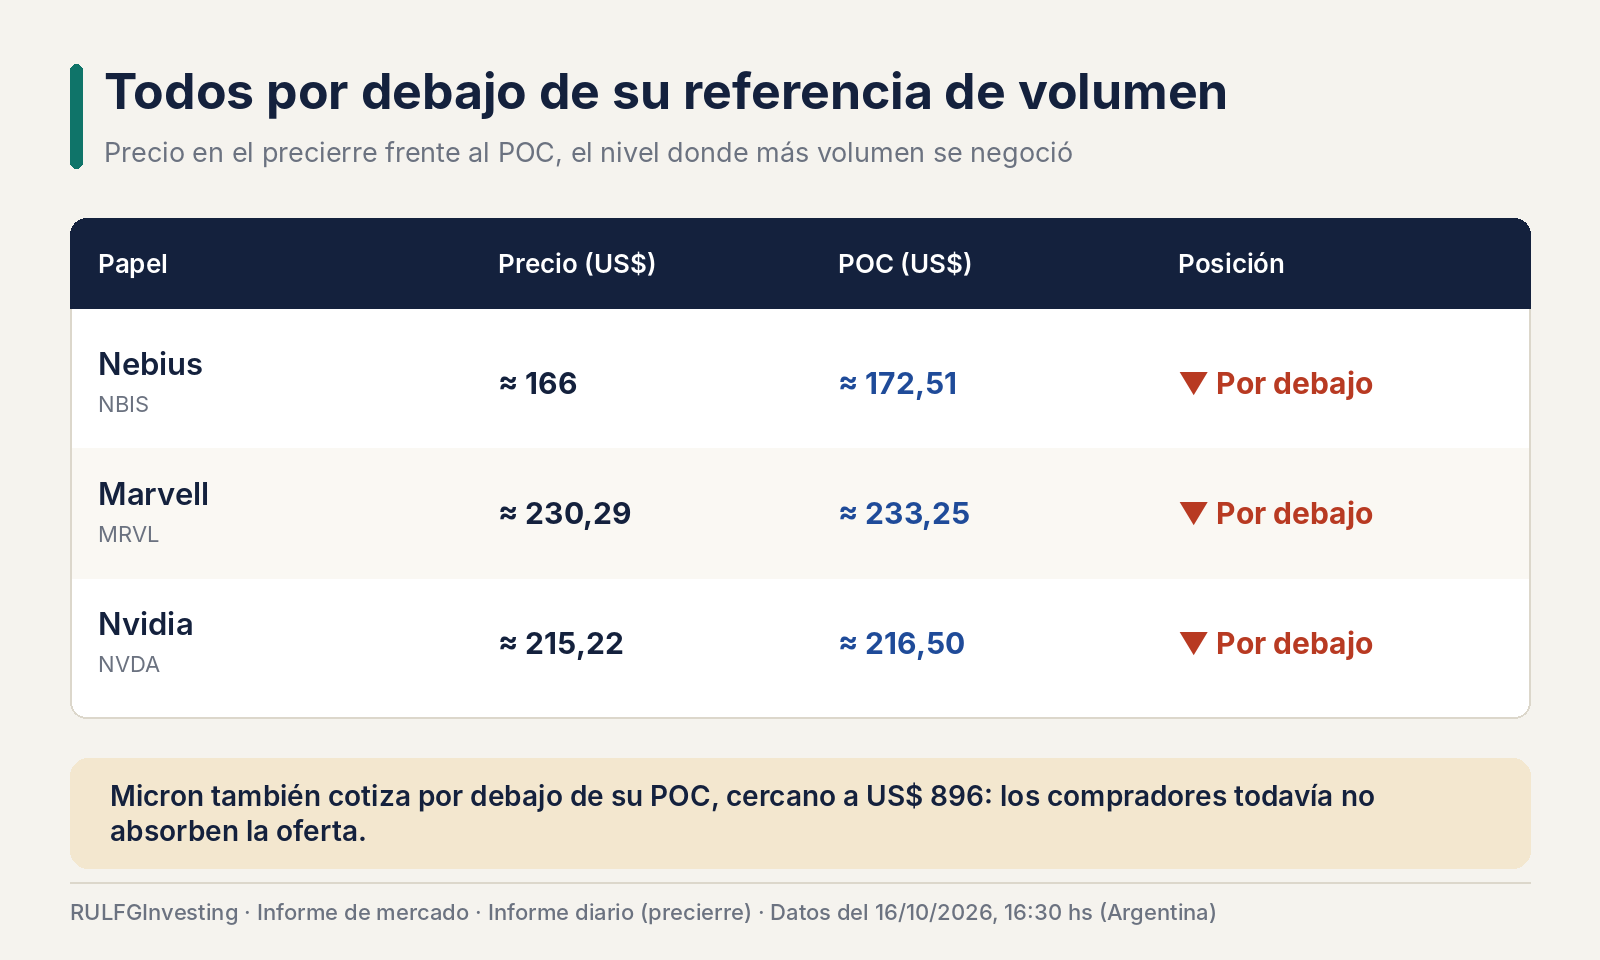
Su punto de control de volumen (POC, el precio donde más volumen se negoció) está cerca de 172,51 dólares, y la acción sigue por debajo. El precio no recuperó la zona de negociación más relevante, y la lectura del flujo de órdenes sigue siendo desfavorable. Son estimaciones del modelo, no un registro auditado de todas las operaciones, pero la conclusión es clara: los compradores todavía no logran absorber de forma sostenida la oferta.
Marvell, Micron y SanDisk acompañan la caída
Marvell pierde alrededor de 4,54%, hasta 230,29 dólares. Micron retrocede 5,02% y SanDisk cae 5,24%. Que caigan juntas confirma que la corrección no se limita a los operadores de centros de datos: también alcanza a los fabricantes de memorias, procesadores y componentes clave de la infraestructura tecnológica.
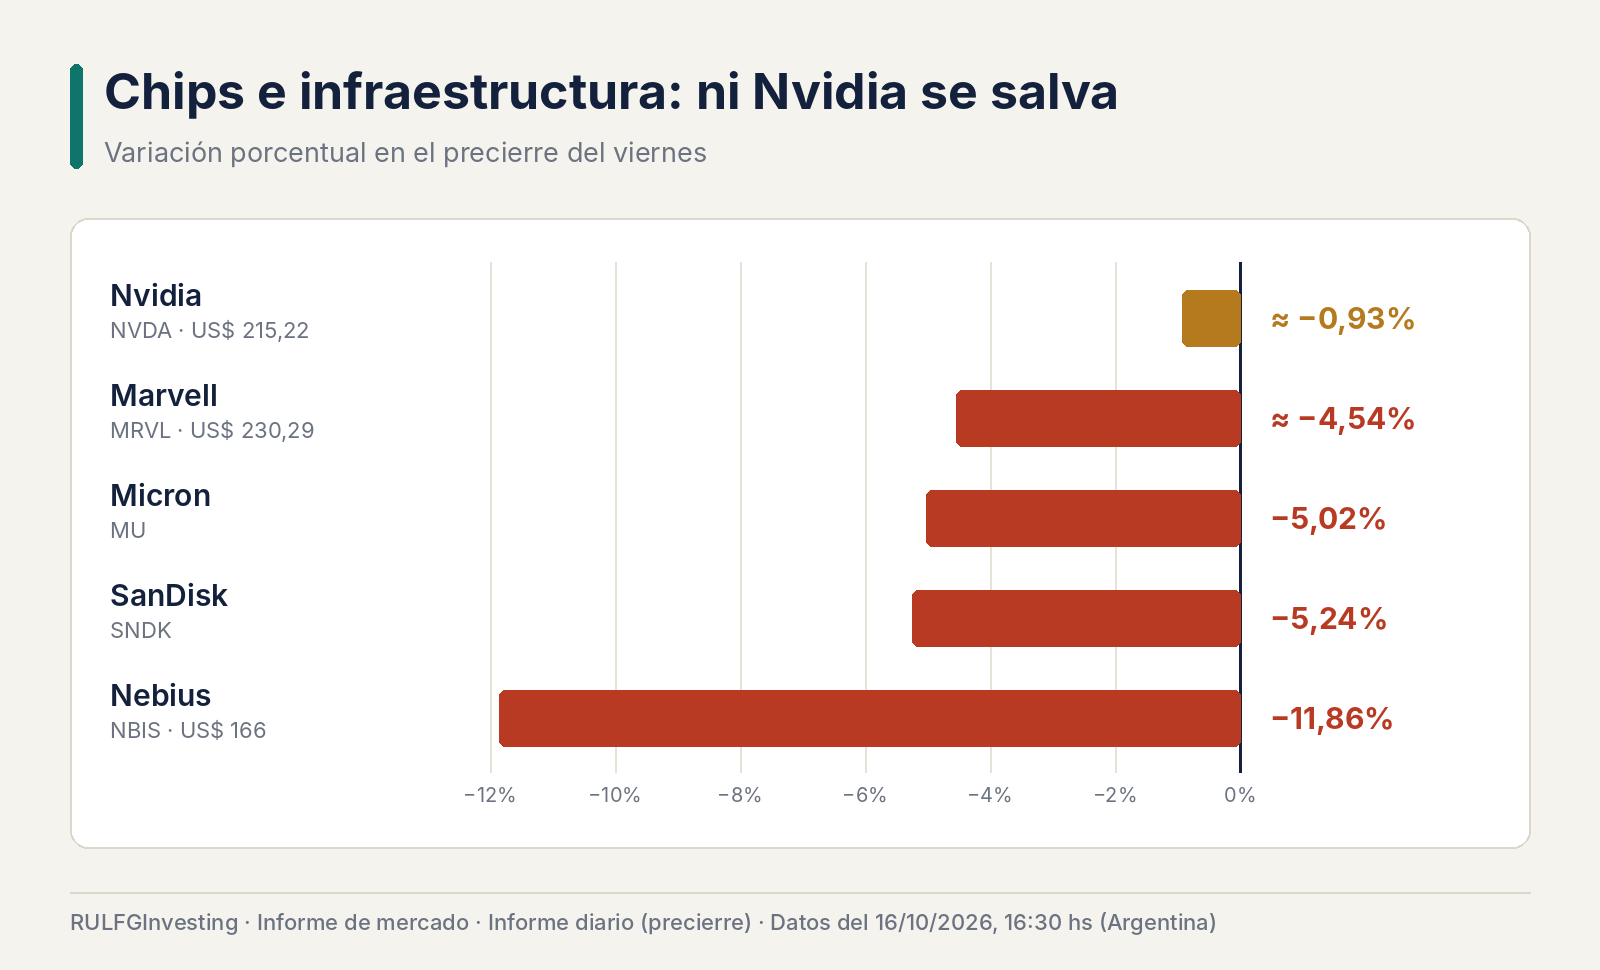
$NVDA $MRVL $MU $SNDK $NBIS · variación en el precierre · 16/10/2026. La venta recorre toda la cadena de chips e infraestructura y ni Nvidia logra mantenerse en positivo. $NBIS -11,86%, $SNDK -5,24%, $MU -5,02%, $MRVL -4,54% y $NVDA -0,93%.
El análisis de microestructura, que estudia cómo se ejecutan las órdenes de compra y de venta, ubica los POC cerca de 233,25 dólares para Marvell y de 896 para Micron. Las dos cotizan por debajo, algo coherente con una presión vendedora persistente. Además de la preocupación financiera, los inversores revisan sus expectativas sobre la competencia internacional y sobre la capacidad de estas empresas para sostener márgenes altos. Una industria puede seguir creciendo y, al mismo tiempo, atravesar una fuerte corrección bursátil si sus valuaciones descontaban un futuro demasiado optimista.
Nvidia deja de resistir y vuelve a caer
Uno de los cambios más importantes respecto del mediodía aparece en Nvidia. A las 13:30, la acción cotizaba prácticamente sin variaciones, cerca de 217,41 dólares. En el precierre retrocede hasta unos 215,22, con una baja de 0,93%. La caída es moderada frente a la de Nebius o Micron, pero pesa más por el tamaño de Nvidia en los índices tecnológicos y por su papel de referencia para toda la industria. La fortaleza relativa de la primera mitad de la jornada no logró sostenerse.
Su POC está alrededor de 216,50 dólares, y Nvidia cotiza por debajo. Mientras no recupere la franja de 216,50 a 218,70, cualquier estabilización inmediata será frágil. Para una recuperación más convincente necesitaría avanzar después hacia 223 y 229 dólares.
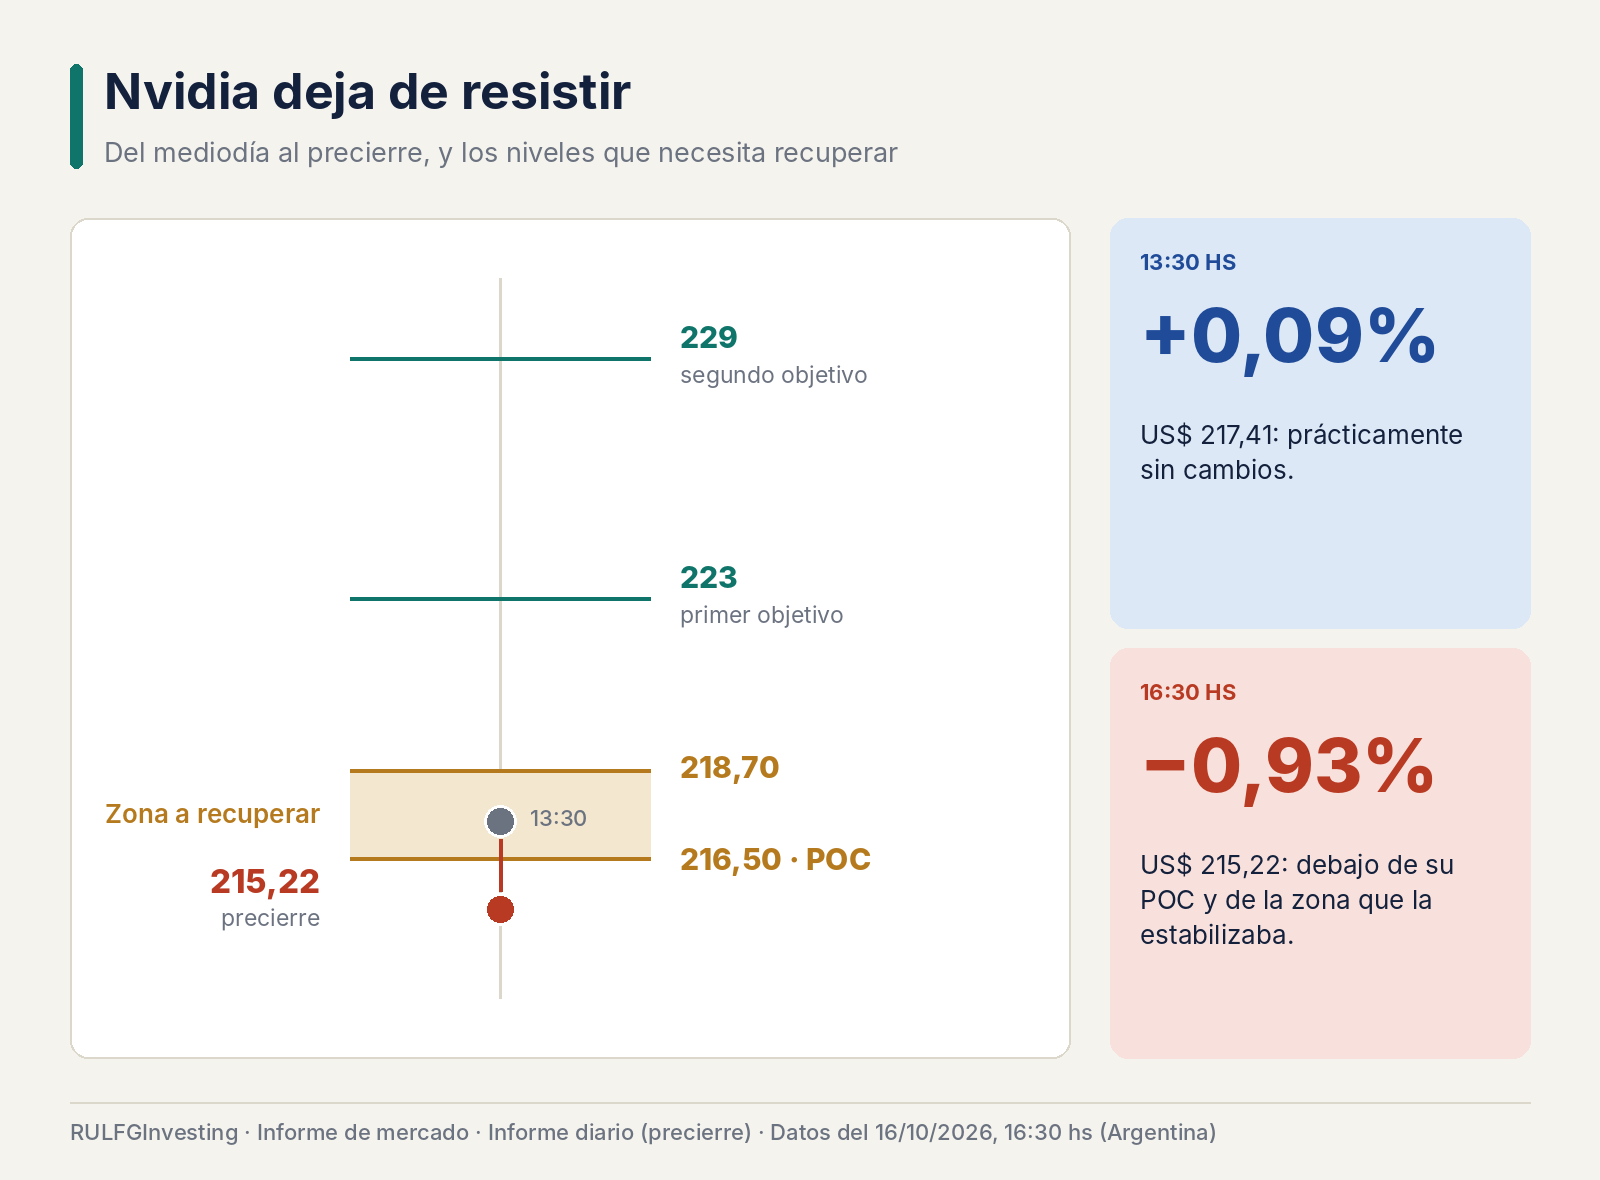
$NVDA · niveles intradiarios · 16/10/2026. La acción pierde la resistencia del mediodía y cae por debajo de su punto de control de volumen. Pasa de 217,41 a 215,22 con el POC en 216,50; necesita recuperar 216,50–218,70 y luego avanzar hacia 223 y 229.
El petróleo agrega presión sobre la inflación
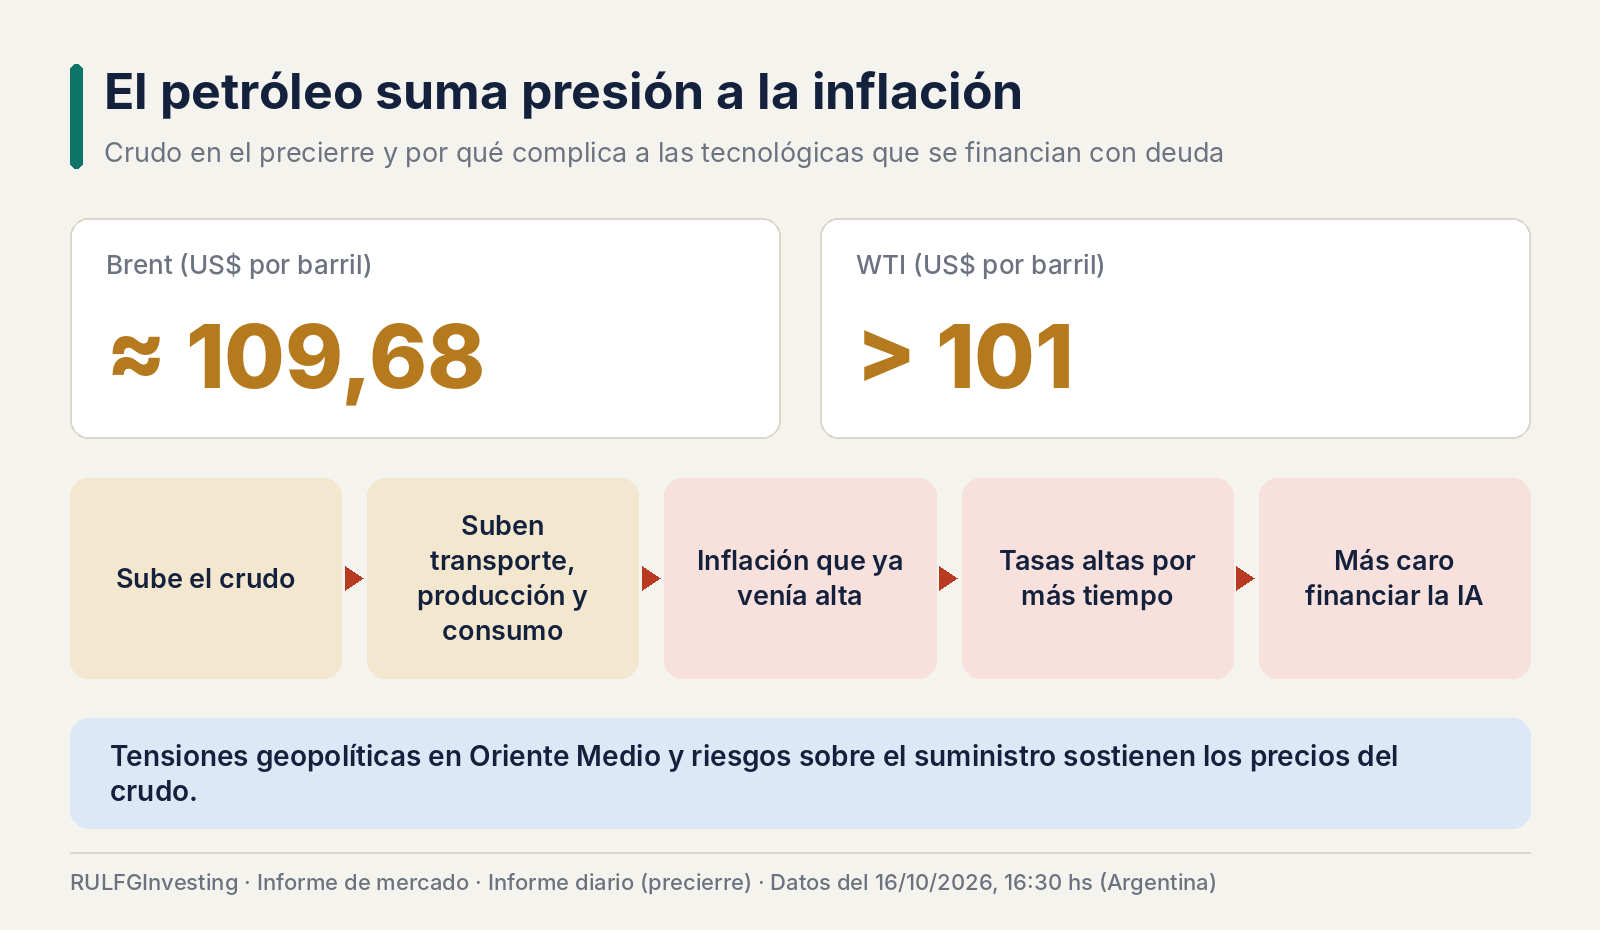
La corrección tecnológica coincide con un fuerte rebote del crudo. El Brent cotiza cerca de 109,68 dólares por barril y el WTI supera los 101. Las tensiones geopolíticas en Medio Oriente y los riesgos sobre el suministro sostienen los precios.
El problema para Wall Street es que un petróleo más caro puede trasladarse a los costos de transporte, producción y consumo. Y llega justo después de que Estados Unidos publicara datos de inflación minorista y mayorista por encima de lo esperado. Esa combinación complica el escenario de una baja rápida de tasas. Aunque los rendimientos del Tesoro no registran una nueva suba pronunciada, los inversores tienen que contemplar que las tasas sigan altas por más tiempo, algo especialmente exigente para las tecnológicas que necesitan financiar grandes proyectos.
El VIX supera los 20 puntos y cambia el clima
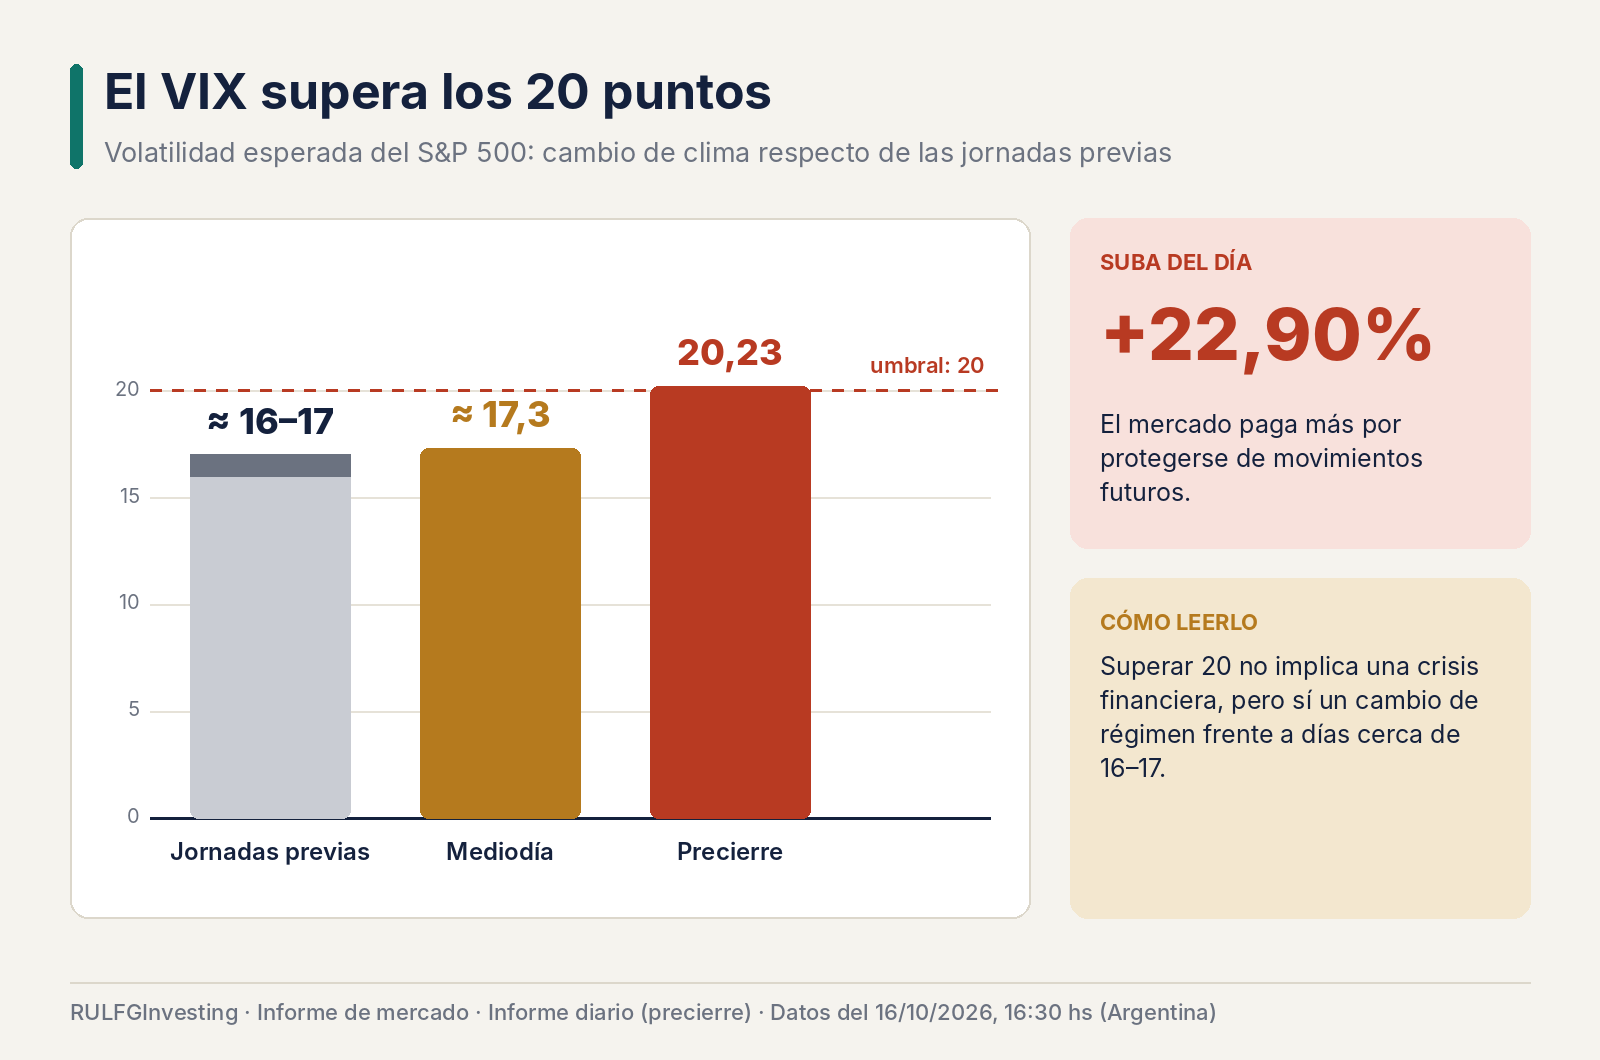
La volatilidad es una de las señales más relevantes del viernes. El VIX, que mide la volatilidad esperada del S&P 500 a partir del precio de las opciones, rondaba los 17,3 puntos durante la jornada y supera los 20 en el precierre: la captura marca 20,23, con una suba diaria de 22,90%.
Pasar los 20 no implica automáticamente una crisis financiera, pero sí un cambio de régimen respecto de las jornadas anteriores, cuando el índice se movía cerca de 16–17. El mercado está pagando más por protegerse de movimientos futuros, una señal coherente con la caída del QQQ y la presión sobre las tecnológicas.
El CPCE se mantiene en 0,672: más cautela, sin capitulación
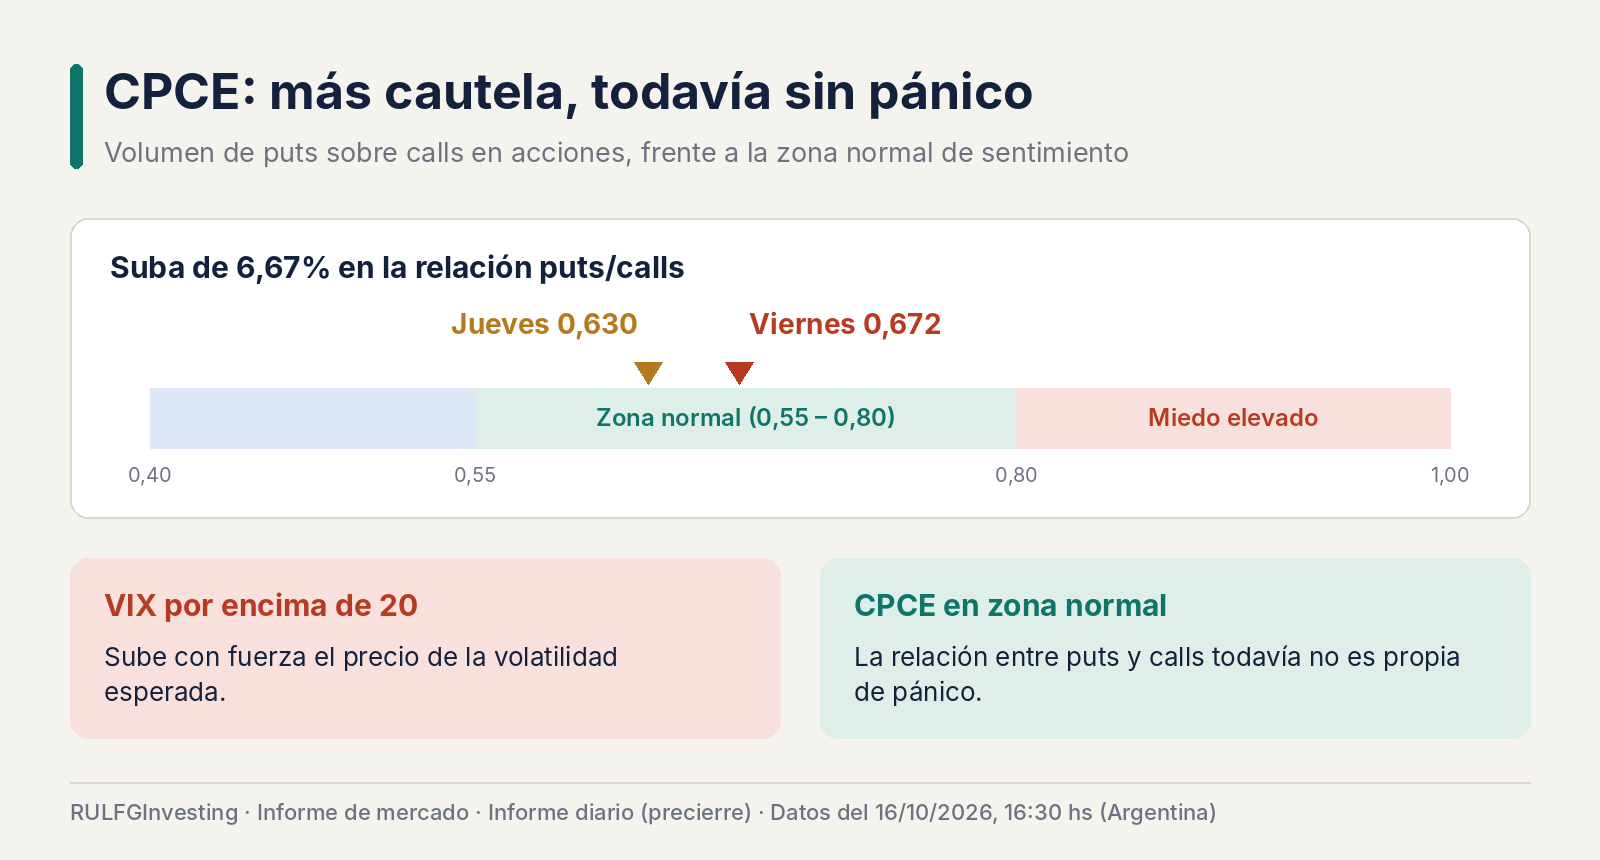
El CPCE, que compara el volumen de opciones de venta (puts) con el de opciones de compra (calls) sobre acciones, se ubica en 0,672 para la jornada, contra 0,630 al cierre del jueves: una suba aproximada de 6,67%. Un put funciona como un seguro contra caídas, así que el aumento muestra más inclinación hacia la protección. Aun así, el indicador sigue dentro de la zona normal de sentimiento, entre 0,55 y 0,80, sin llegar al umbral de miedo elevado.
La combinación es interesante: el VIX muestra un fuerte aumento del precio de la volatilidad esperada, mientras el CPCE todavía no refleja una relación de puts y calls propia de pánico. Miden fenómenos distintos y no tienen por qué moverse con la misma intensidad. Leídos juntos, sugieren una fase de deterioro y búsqueda de protección, sin evidencia suficiente para hablar de capitulación, es decir, de una ola de ventas masivas por pánico.
Los bonos recuperan su papel defensivo
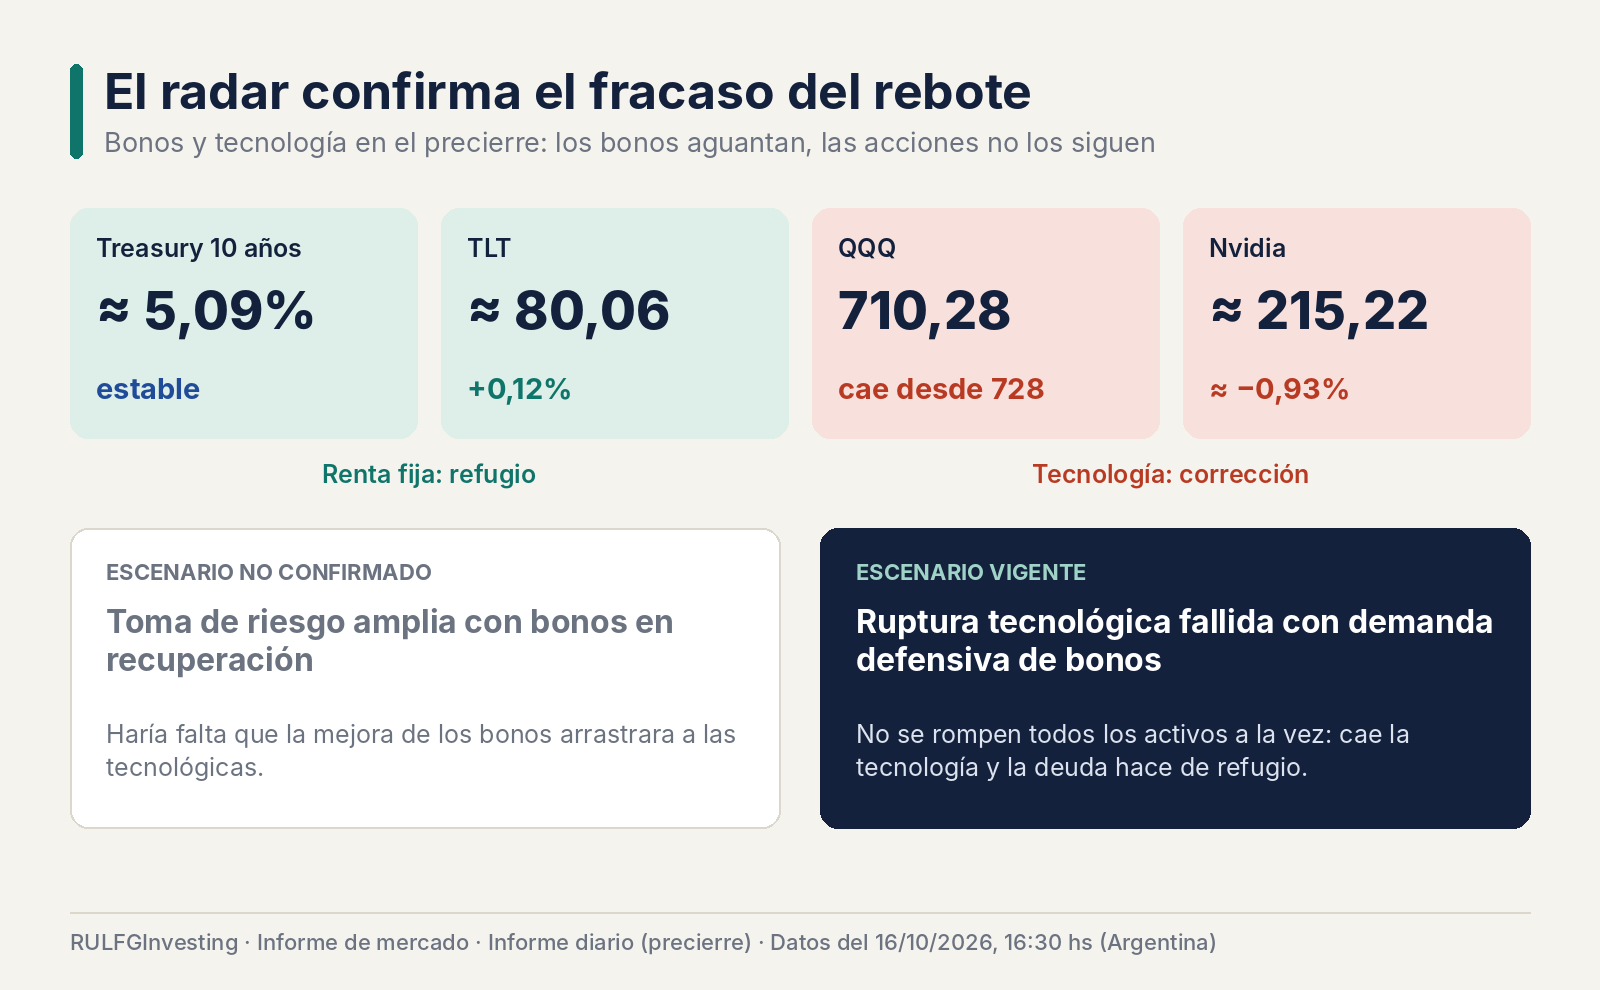
La renta fija vuelve a moverse en sentido contrario a las acciones. TLT, el ETF que agrupa bonos del Tesoro estadounidense de largo plazo, cotiza alrededor de 80,06 dólares, con una suba de 0,12%. El rendimiento del bono del Tesoro a diez años se mantiene cerca de 5,09%. Los bonos conservan buena parte de la recuperación del jueves.
Eso tiene dos lecturas. La favorable: el mercado no está liquidando bonos y acciones al mismo tiempo. La menos constructiva: la demanda de bonos no logra empujar a las tecnológicas. Los inversores parecen preferir la seguridad relativa de la deuda del Tesoro mientras reducen exposición a negocios de crecimiento con más incertidumbre financiera. Hay una recuperación de la duración, como se llama en la jerga a la exposición a bonos de largo plazo, pero no una vuelta generalizada del apetito por riesgo.
El radar confirma que el rebote tecnológico fracasó
Mirar juntos el bono a diez años, TLT, QQQ y Nvidia permite evaluar si Wall Street está reconstruyendo una estructura alcista o sigue en corrección. El rendimiento a diez años ronda el 5,09% y TLT conserva los 80 dólares. Pero QQQ cae a 710,28 y Nvidia retrocede hacia 215,22.
Esa configuración no confirma un escenario de toma de riesgo amplia con recuperación de los bonos, porque la mejora de la renta fija no viene acompañada por las tecnológicas. Lo que mejor describe la jornada es una ruptura tecnológica fallida acompañada por demanda defensiva de bonos. La distinción importa: no se están rompiendo todas las clases de activos a la vez, sino que hay una corrección accionaria especialmente intensa en tecnología mientras la deuda ofrece refugio.
¿Puede aparecer una recuperación antes del cierre?
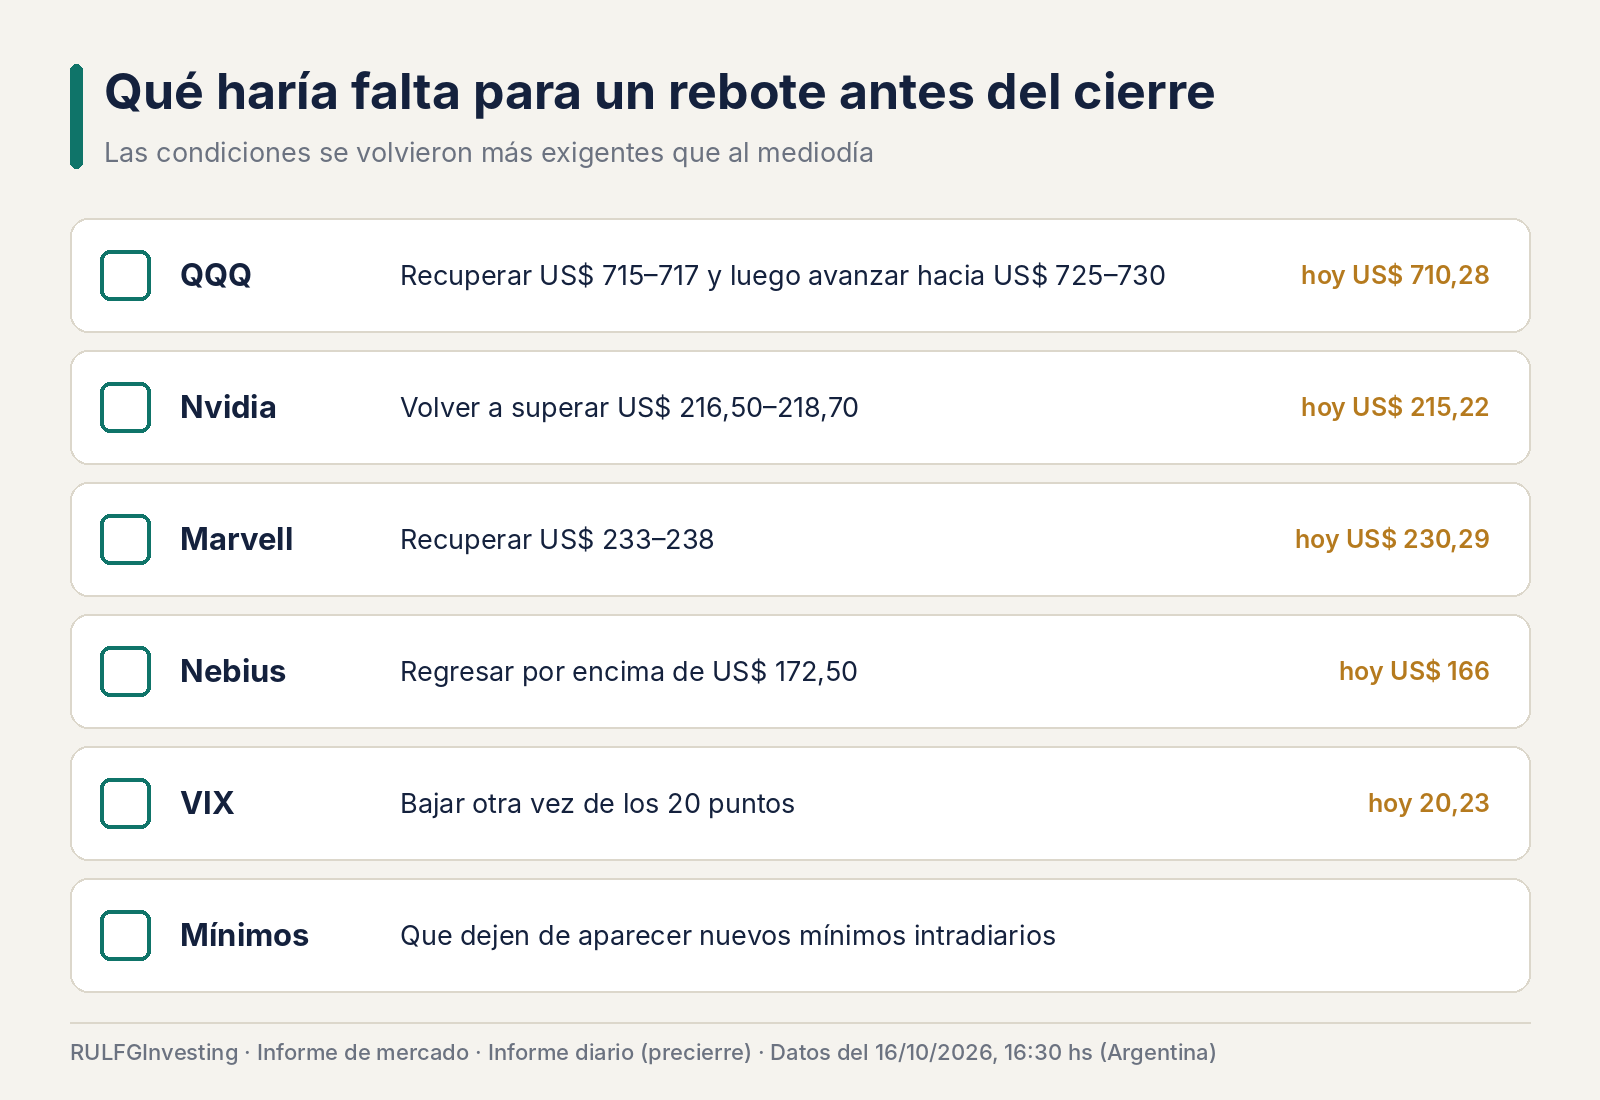
La posibilidad de un rebote táctico sigue abierta, sobre todo después de caídas tan pronunciadas, pero las condiciones se volvieron más exigentes. El QQQ necesita recuperar primero la zona de 715–717 dólares y después avanzar hacia 725–730. Nvidia debería volver a superar 216,50–218,70. Marvell tendría que recuperar 233–238 y Nebius, volver por encima de 172,50. También sería importante que el VIX bajara otra vez de 20 y que el mercado dejara de marcar nuevos mínimos intradiarios. Sin esas señales, cualquier recuperación podría ser transitoria.
Wall Street cierra la semana cuestionando el precio del crecimiento
La semana empezó con preocupaciones por la inflación y las tasas, siguió con dudas sobre el financiamiento de la inteligencia artificial y llega al viernes con una combinación de caída tecnológica, petróleo alto y volatilidad en ascenso. El mercado se pregunta cuánto vale el crecimiento futuro cuando financiarlo resulta cada vez más caro.
El rebote del jueves demostró que todavía hay compradores. La caída del viernes confirma que esos compradores no lograron sostener una recuperación generalizada. Wall Street no está abandonando la inteligencia artificial como tendencia económica: está revisando cuánto está dispuesto a pagar por ella y qué compañías tienen la espalda financiera para convertir esa tendencia en ganancias. Mientras esa revisión siga, los semiconductores y las empresas de infraestructura seguirán siendo el principal foco de volatilidad.
𝑀𝐿𝐾
Rulfginvesting Research
Este informe ha sido elaborado bajo los parámetros cuantitativos de nuestro motor propio de ciclos. Operamos con capital propio. Ninguna parte de este material constituye una recomendación de inversión.
Seguí leyendo

Wall Street recupera el apetito por la inteligencia artificial, pero los bonos todavía no acompañan
28 oct 2026 · 24:24
El Nasdaq avanzó 1,18%, Nebius se disparó 11,22% y el S&P 500 encadenó su segunda sesión positiva. Pero el Tesoro a 10 años sigue cerca del 5% y esta semana llegan la decisión de la Reserva Federal y los balances de las grandes tecnológicas. ¿Alcanza el rebote para dar por terminada la corrección?

Brasil no logra salir del lunes negro: el real se recupera, la Bolsa vuelve a caer y Argentina sigue bajo presión
28 oct 2026 · 24:19
Después del derrumbe histórico provocado por la reelección de Lula da Silva, los mercados brasileños ensayaron una recuperación. El dólar retrocedió hasta 5,35 reales y las tasas mostraron cierto alivio, pero el Ibovespa terminó otra vez en rojo. En Argentina, los bonos recuperaron parte del terreno perdido, aunque el MERVAL sufrió otra caída.

Brasil quedó a precio de crisis: ¿oportunidad o trampa?
27 oct 2026 · 15:11
El Ibovespa sufrió su mayor caída diaria desde 2020, el real se desplomó y las tasas de interés se dispararon. Ahora aparece un dato capaz de atraer a los inversores más audaces: el mercado brasileño podría cotizar a apenas 7,4 veces sus ganancias futuras, muy por debajo de su mediana histórica de 10,4. ¿Es el comienzo de una oportunidad extraordinaria o la advertencia de que lo peor todavía está por venir?