
Wall Street rebota sin la inteligencia artificial: sube el S&P 500, cae el Nasdaq y el mercado empieza a cobrar el costo de crecer
El S&P 500 sostuvo su recuperación mientras el Nasdaq 100 volvió a ceder: Nvidia, Micron y Meta cerraron en baja y los bonos del Tesoro recuperaron terreno. Los balances de SpaceX y Netflix dejaron la misma advertencia: crecer ya no alcanza, ahora importa cuánto cuesta financiar ese crecimiento. Tesla, Meta, IBM y Lam Research presentan resultados el miércoles.
El mercado estadounidense terminó el martes 20 con una señal que merece atención: avanzó sin que sus grandes tecnológicas acompañaran. SPY, el ETF (fondo cotizado que replica un índice) que sigue al S&P 500, ganó 0,34%, hasta 769,05 dólares. QQQ, el ETF que replica al Nasdaq 100, cedió 0,10%, hasta 717,63. Nvidia perdió 0,29%, Micron cerca de 1% y Meta, 1,59%.
La diferencia habla de un cambio de preferencias. Después del rebote tecnológico del lunes, las compras se repartieron hacia otros sectores, mientras los semiconductores y las grandes plataformas de inteligencia artificial tuvieron dificultades para prolongar sus avances. La recuperación continúa, pero ya no tiene los mismos protagonistas.
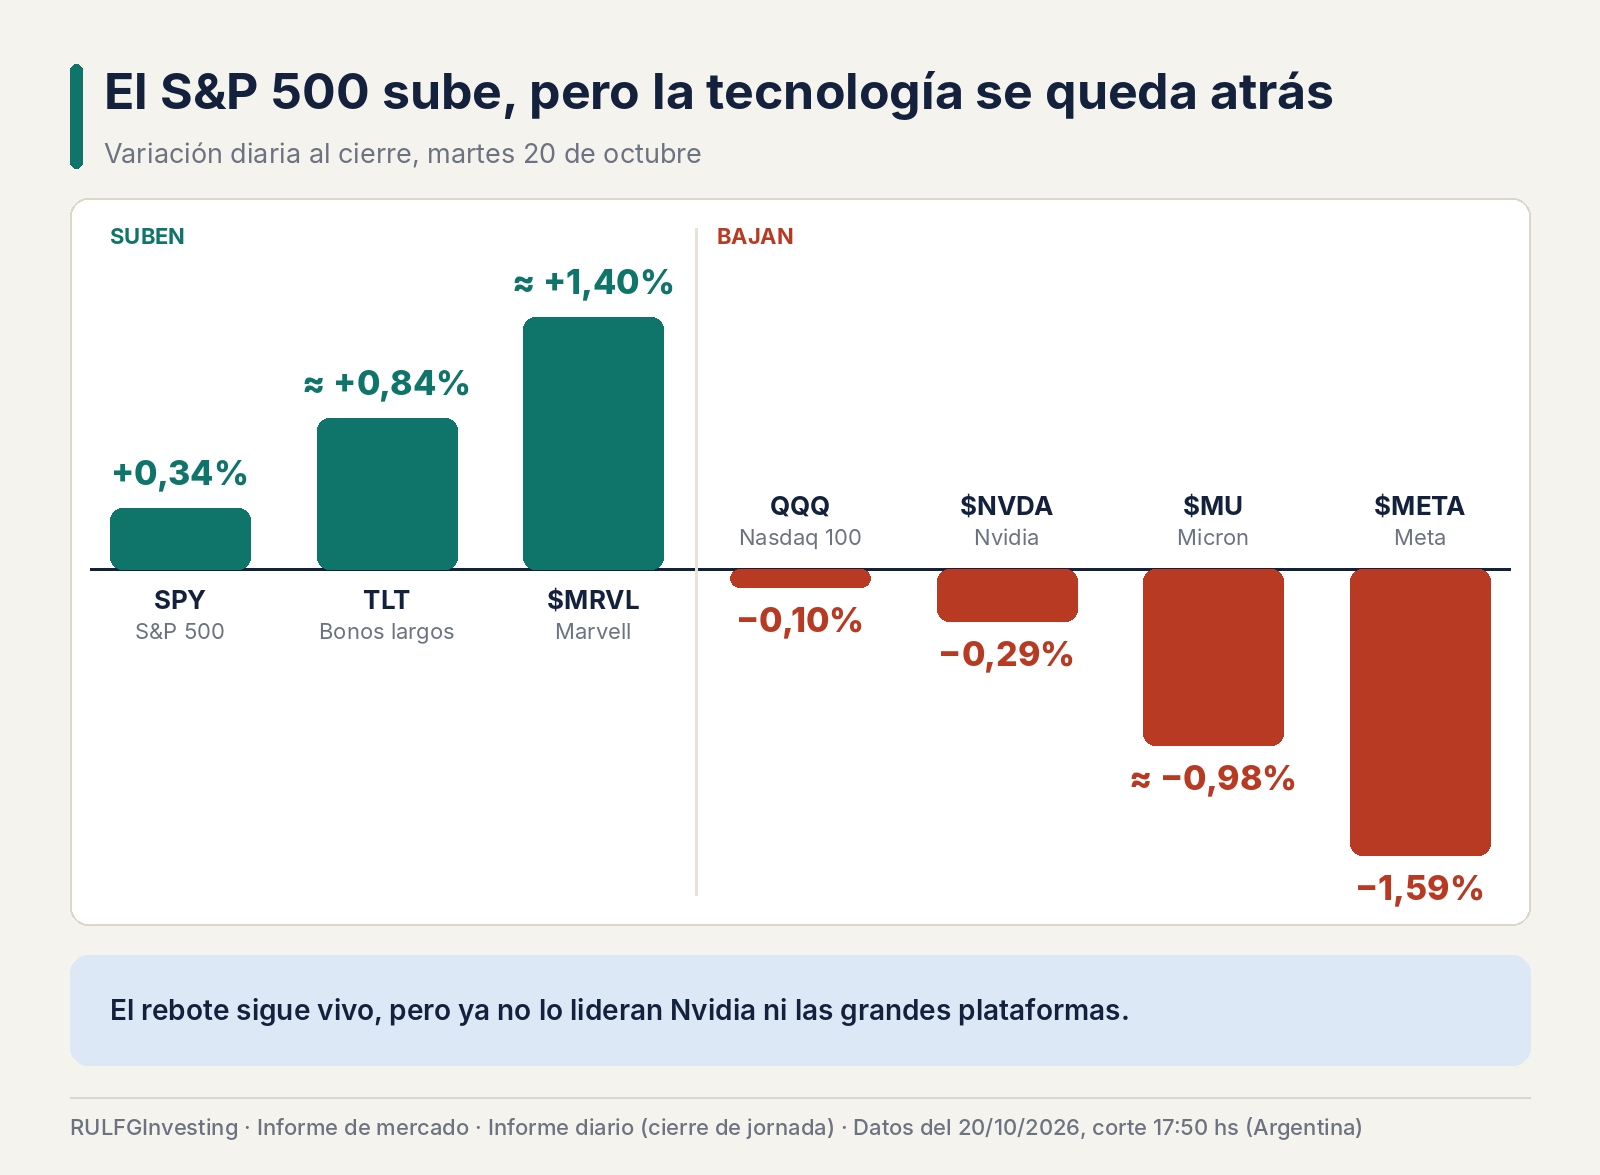
$SPY $QQQ $TLT $MRVL $NVDA $MU $META · variación diaria al cierre · 20/10/2026. Suben el S&P 500, los bonos largos y Marvell; bajan el Nasdaq 100, Nvidia, Micron y Meta. La mayor suba es la de Marvell (≈1,40%) y la mayor baja, la de Meta (−1,59%).
Nvidia se estabiliza, pero todavía no recupera el impulso
Nvidia cerró cerca de 216,47 dólares tras moverse entre 212,77 y 218,46, con unos 76 millones de acciones negociadas. El modelo de microestructura (el análisis de cómo se ejecutan las órdenes de compra y de venta) ubica el POC, el punto de control de volumen o precio donde más volumen se negoció, cerca de 215,90, apenas debajo del cierre. Es una posición relativamente favorable: la acción se mantuvo sobre una zona de negociación relevante.
La lectura de fondo es menos contundente. El modelo registra absorción compradora, pero también tendencia lateral y flujo equilibrado o pasivo: estabilización, no una nueva aceleración. Nvidia tampoco recuperó el máximo del lunes, cerca de 219,62. La zona de 218 a 220 es la primera resistencia que deben superar los compradores, y más arriba aparecen referencias entre 223 y 229. Mientras eso siga pendiente, el rebote es una recuperación parcial de la corrección anterior.
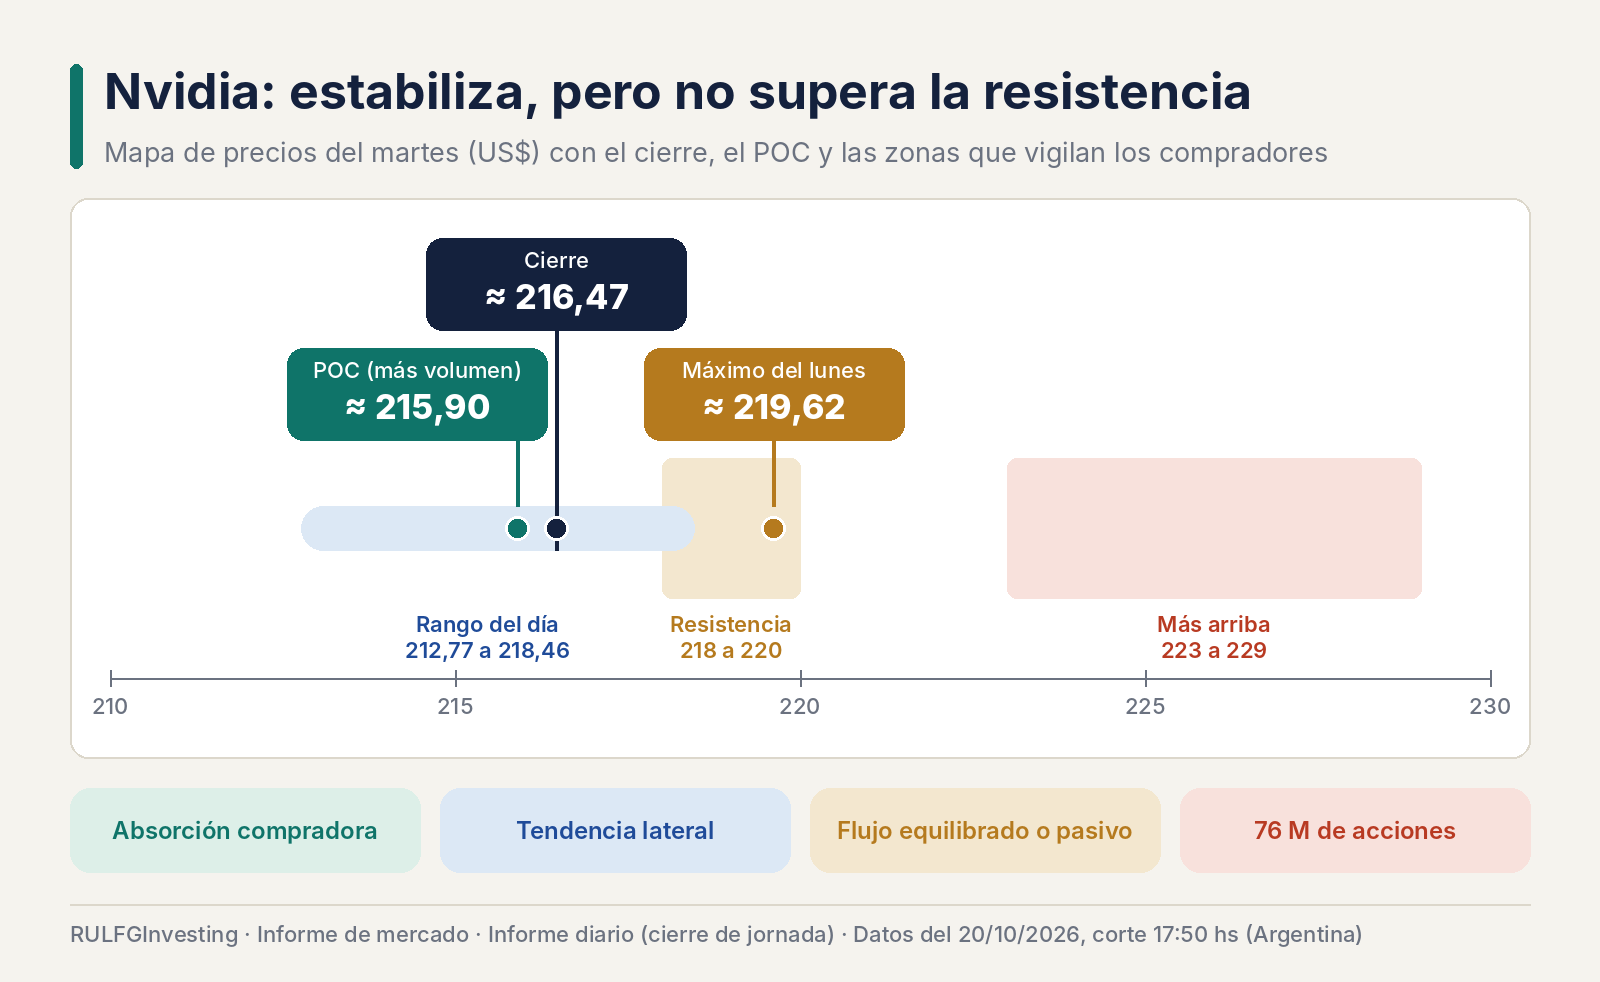
$NVDA · mapa de precios del día · 20/10/2026. Nvidia cierra (≈216,47) sobre su POC (≈215,90) y por debajo del máximo del lunes (≈219,62). La primera resistencia está entre 218 y 220; más arriba, entre 223 y 229.
Marvell resiste mejor que Micron y las grandes tecnológicas
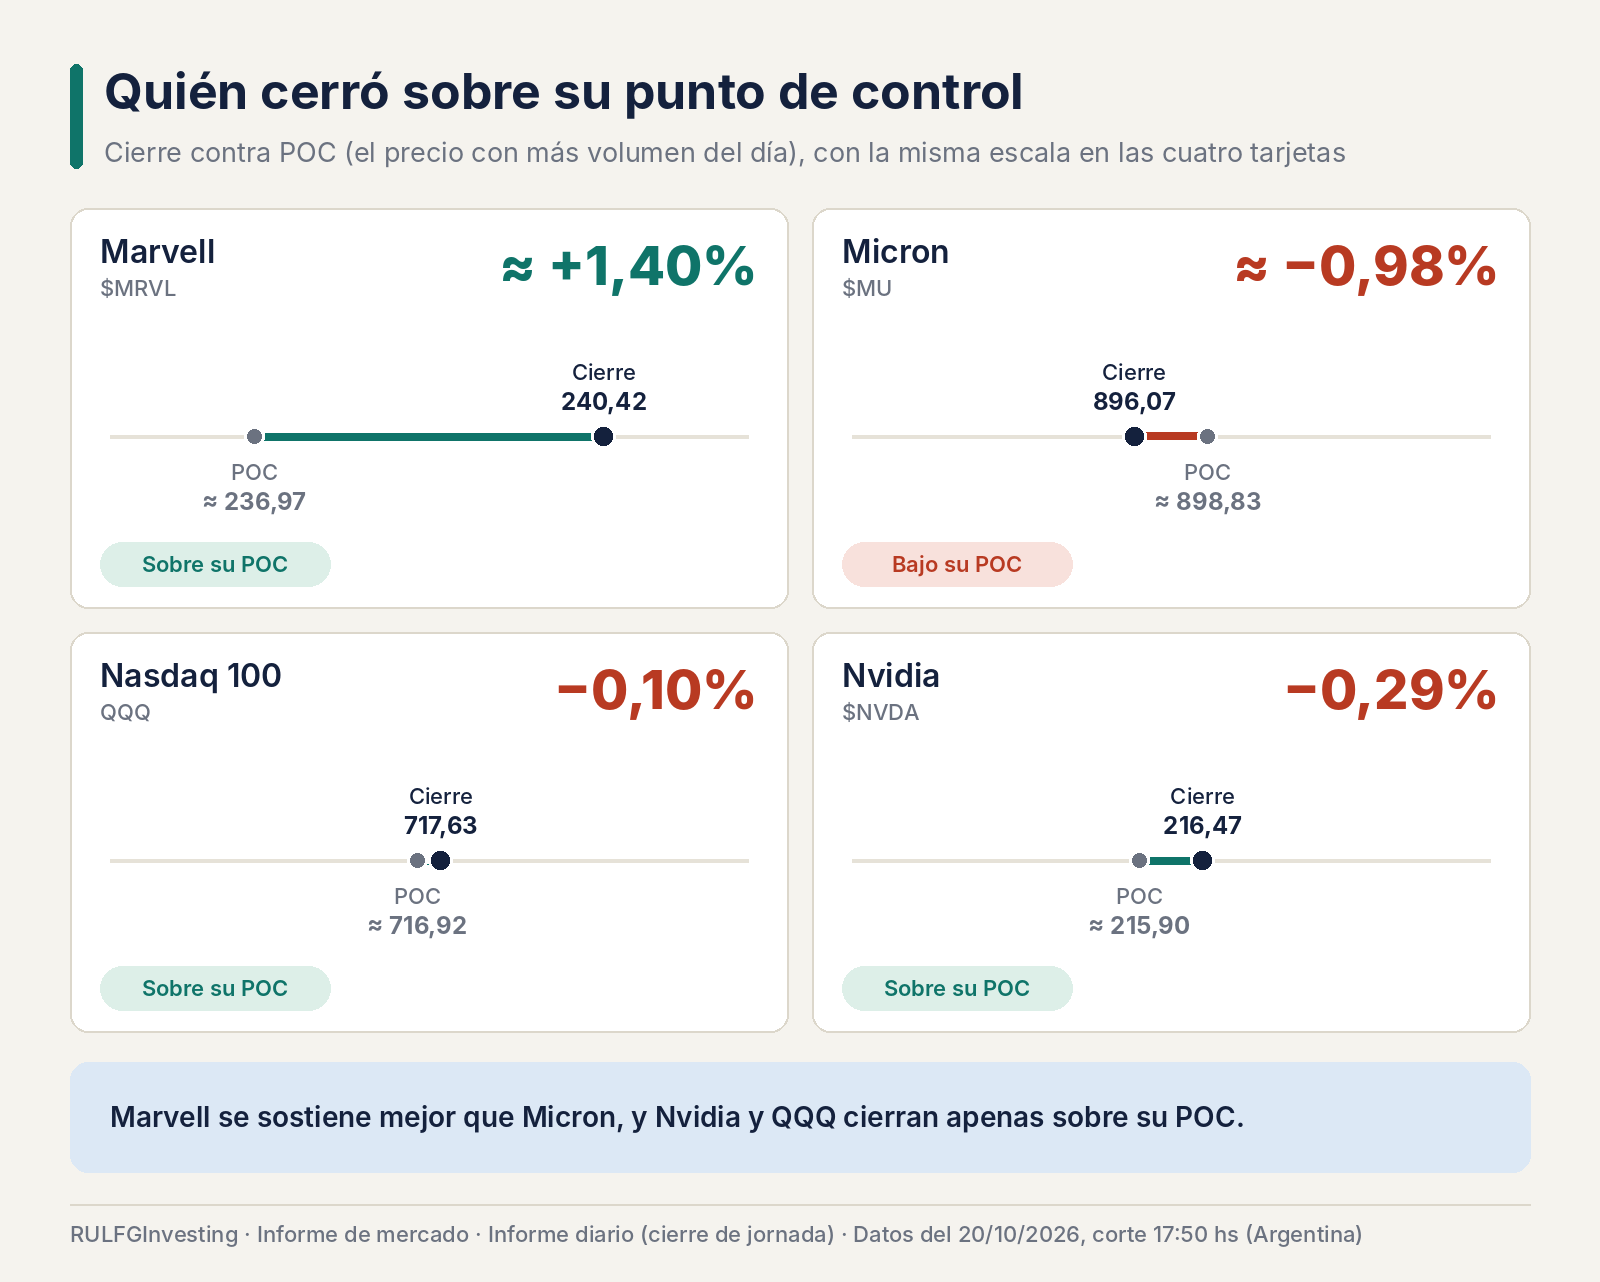
Marvell subió cerca de 1,40%, hasta 240,42 dólares, con unos 15,9 millones de acciones y un cierre sobre su POC, cercano a 236,97. Sostuvo una parte importante del avance del lunes. Micron, en cambio, cedió cerca de 0,98%, hasta 896,07, y cerró por debajo de su POC de 898,83.
La recuperación de los semiconductores sigue siendo selectiva. Los inversores no compran indiscriminadamente todo lo vinculado a la inteligencia artificial: distinguen entre negocios, expectativas, valoraciones y riesgos. Eso puede mejorar la calidad del mercado si favorece a empresas con fundamentos sólidos, pero confirma que todavía no hay una recuperación tecnológica generalizada.
Los bonos aportaron la mejor señal financiera del día
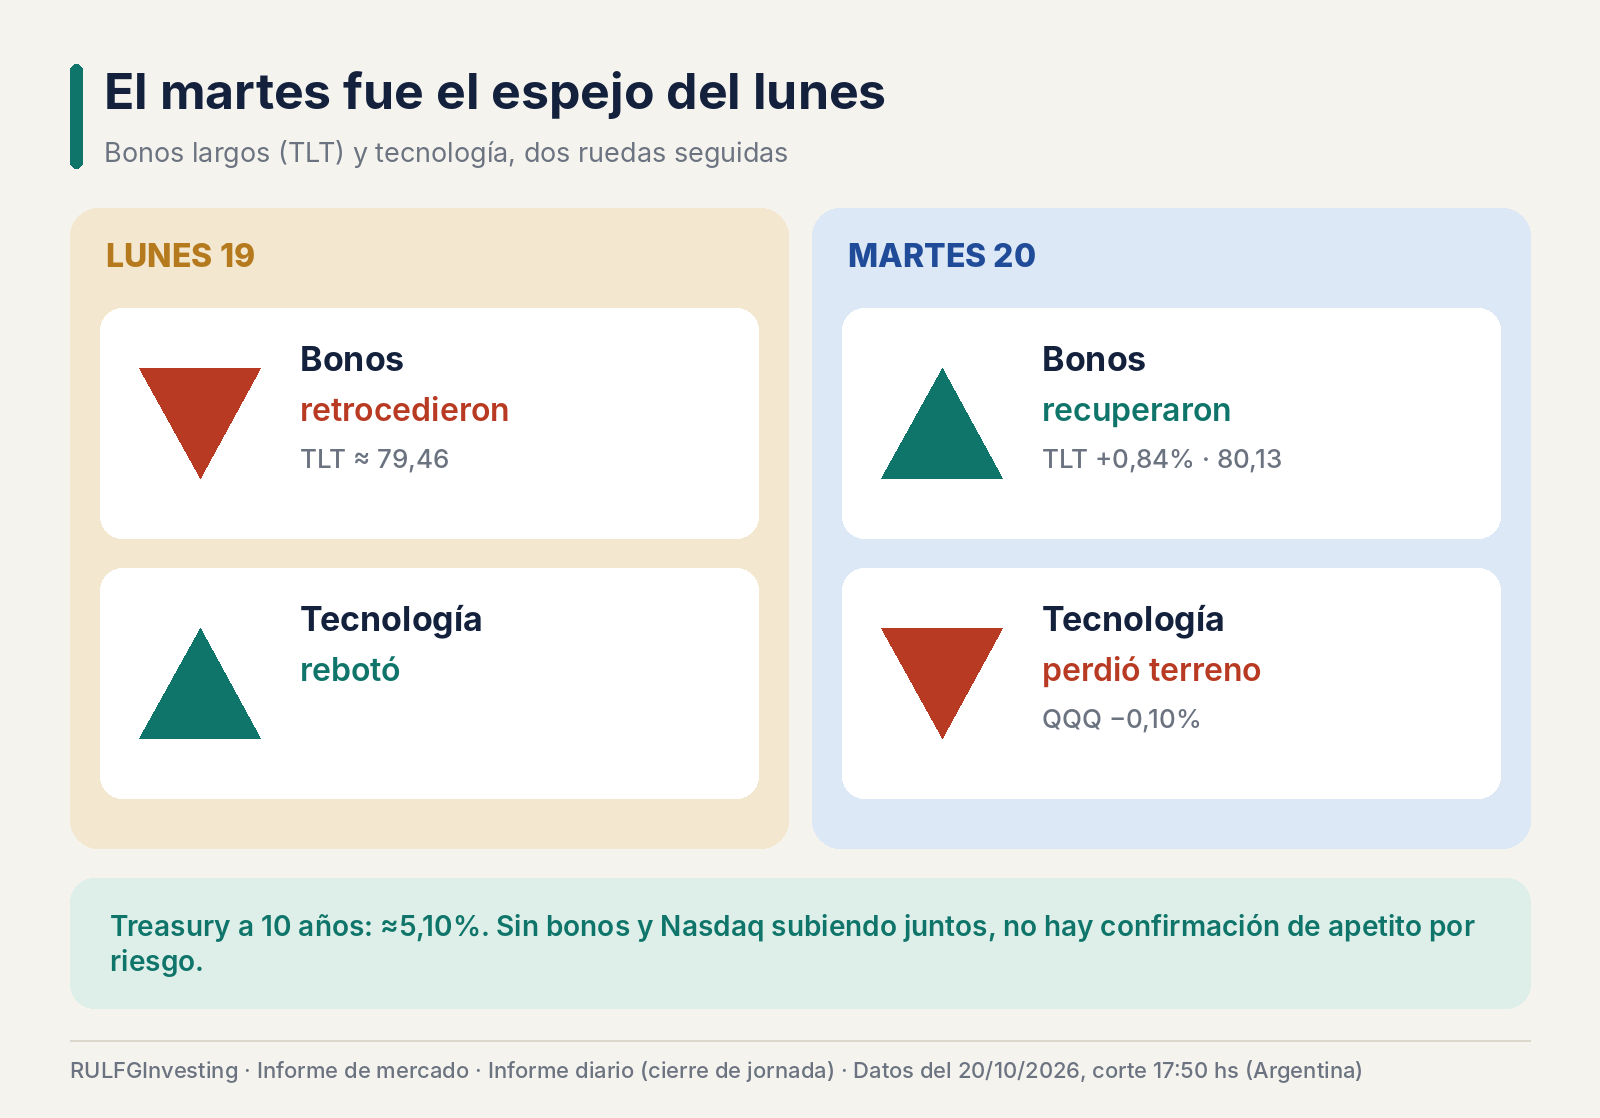
TLT, el ETF que agrupa bonos del Tesoro de largo plazo (sube cuando esos bonos ganan valor), avanzó cerca de 0,84%, hasta 80,13 dólares, desde unos 79,46 del lunes. Es un cambio respecto de la jornada anterior, cuando los bonos largos habían retrocedido mientras la tecnología subía. El rendimiento del Treasury a diez años, el bono de referencia de las tasas de largo plazo, se mantuvo alrededor de 5,10%.
La mejora de TLT sugiere una reparación parcial de la duración, la exposición a bonos de largo plazo, un factor relevante para las valoraciones de las compañías de crecimiento. Pero falta una condición: que esa mejora coincida con una recuperación sostenida del Nasdaq y de Nvidia. El martes ocurrió lo contrario: los bonos subieron y la tecnología perdió terreno, lo que impide hablar de una confirmación del apetito por riesgo.
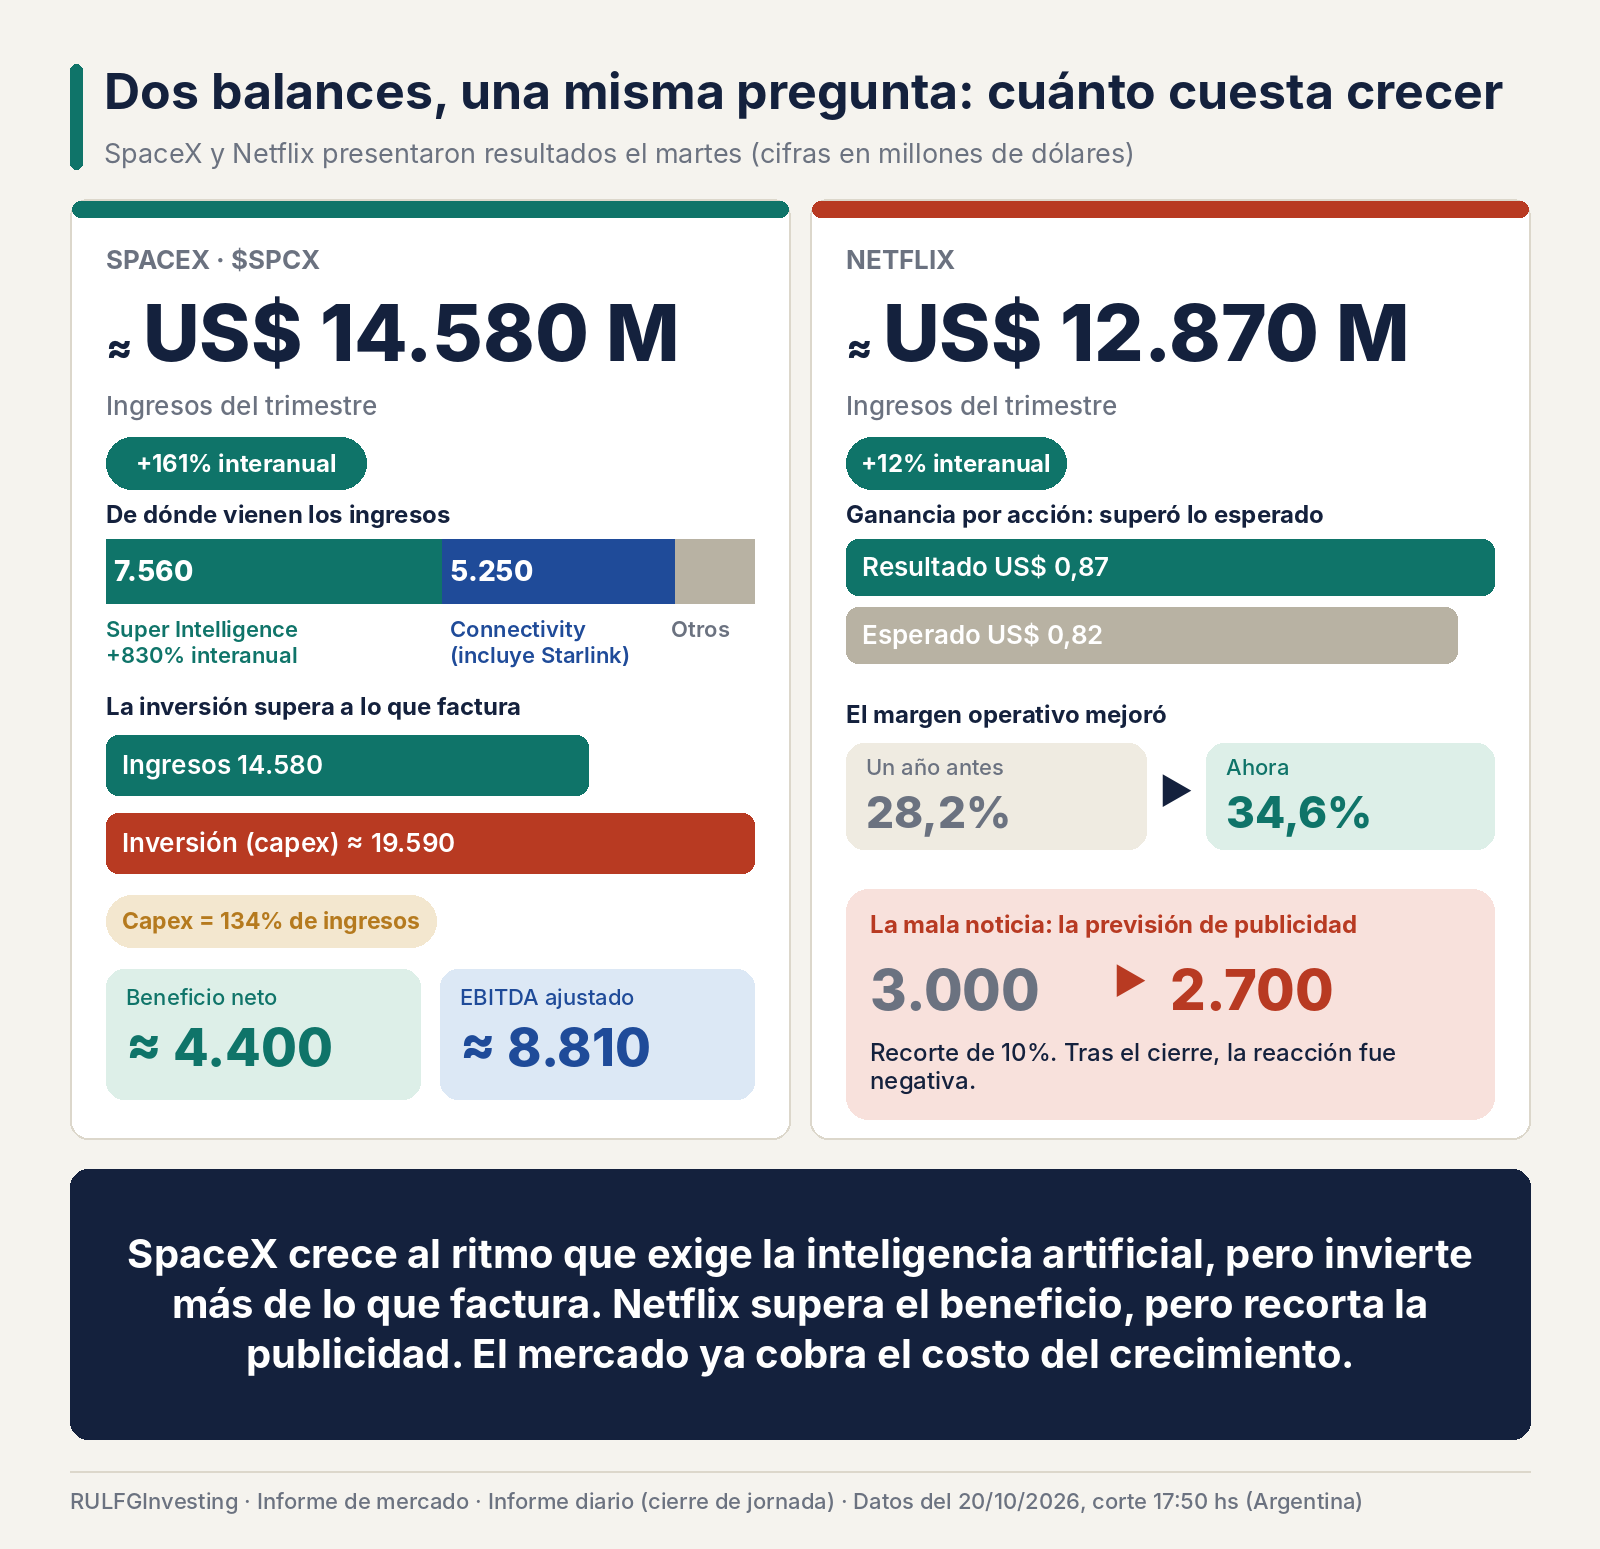
SpaceX presentó un balance extraordinario, con una inversión gigantesca
SpaceX, que cotiza como $SPCX, informó ingresos trimestrales cercanos a 14.580 millones de dólares, 161% más que un año antes y por encima de lo esperado. El beneficio neto fue de unos 4.400 millones, frente a una pérdida un año antes, y el EBITDA ajustado (la ganancia operativa antes de ciertos gastos contables) llegó a unos 8.810 millones. El motor fue Super Intelligence, el negocio de infraestructura informática e inteligencia artificial: unos 7.560 millones, con un crecimiento cercano a 830%. Connectivity, que incluye Starlink, aportó alrededor de 5.250 millones, y Starlink llegó a 13,6 millones de suscriptores.
El reverso es financiero. El gasto de capital del trimestre (el capex, la inversión en equipos e infraestructura) rondó los 19.590 millones, 134% de los ingresos: la compañía invirtió más de lo que facturó. La ganancia contable muestra una mejora importante del negocio, pero esa escala obliga a mirar de cerca la generación de caja, el financiamiento y los retornos futuros. SpaceX resume el nuevo debate bursátil: la demanda de inteligencia artificial puede ser enorme, y también lo es el capital que hace falta para atenderla.
Netflix superó las ganancias, pero decepcionó con sus perspectivas
Netflix informó ingresos de unos 12.870 millones de dólares, 12% más que un año antes, y un beneficio por acción de 0,87 dólares contra 0,82 esperado. El margen operativo subió a 34,6% desde 28,2% y el flujo de caja libre fue de unos 2.880 millones. En lo contable, resultados sólidos.
Aun así, la reacción tras el cierre fue negativa. El mercado miró las perspectivas y una revisión a la baja de la publicidad: la previsión de ingresos publicitarios bajó de unos 3.000 millones a 2.700 millones, un recorte de 10%. Una empresa puede superar las expectativas de beneficio y recibir ventas igual si sus perspectivas no alcanzan para la valoración. Es una advertencia para otras grandes tecnológicas que presentan balances esta semana.
Los industriales muestran que la economía no depende solo de la IA
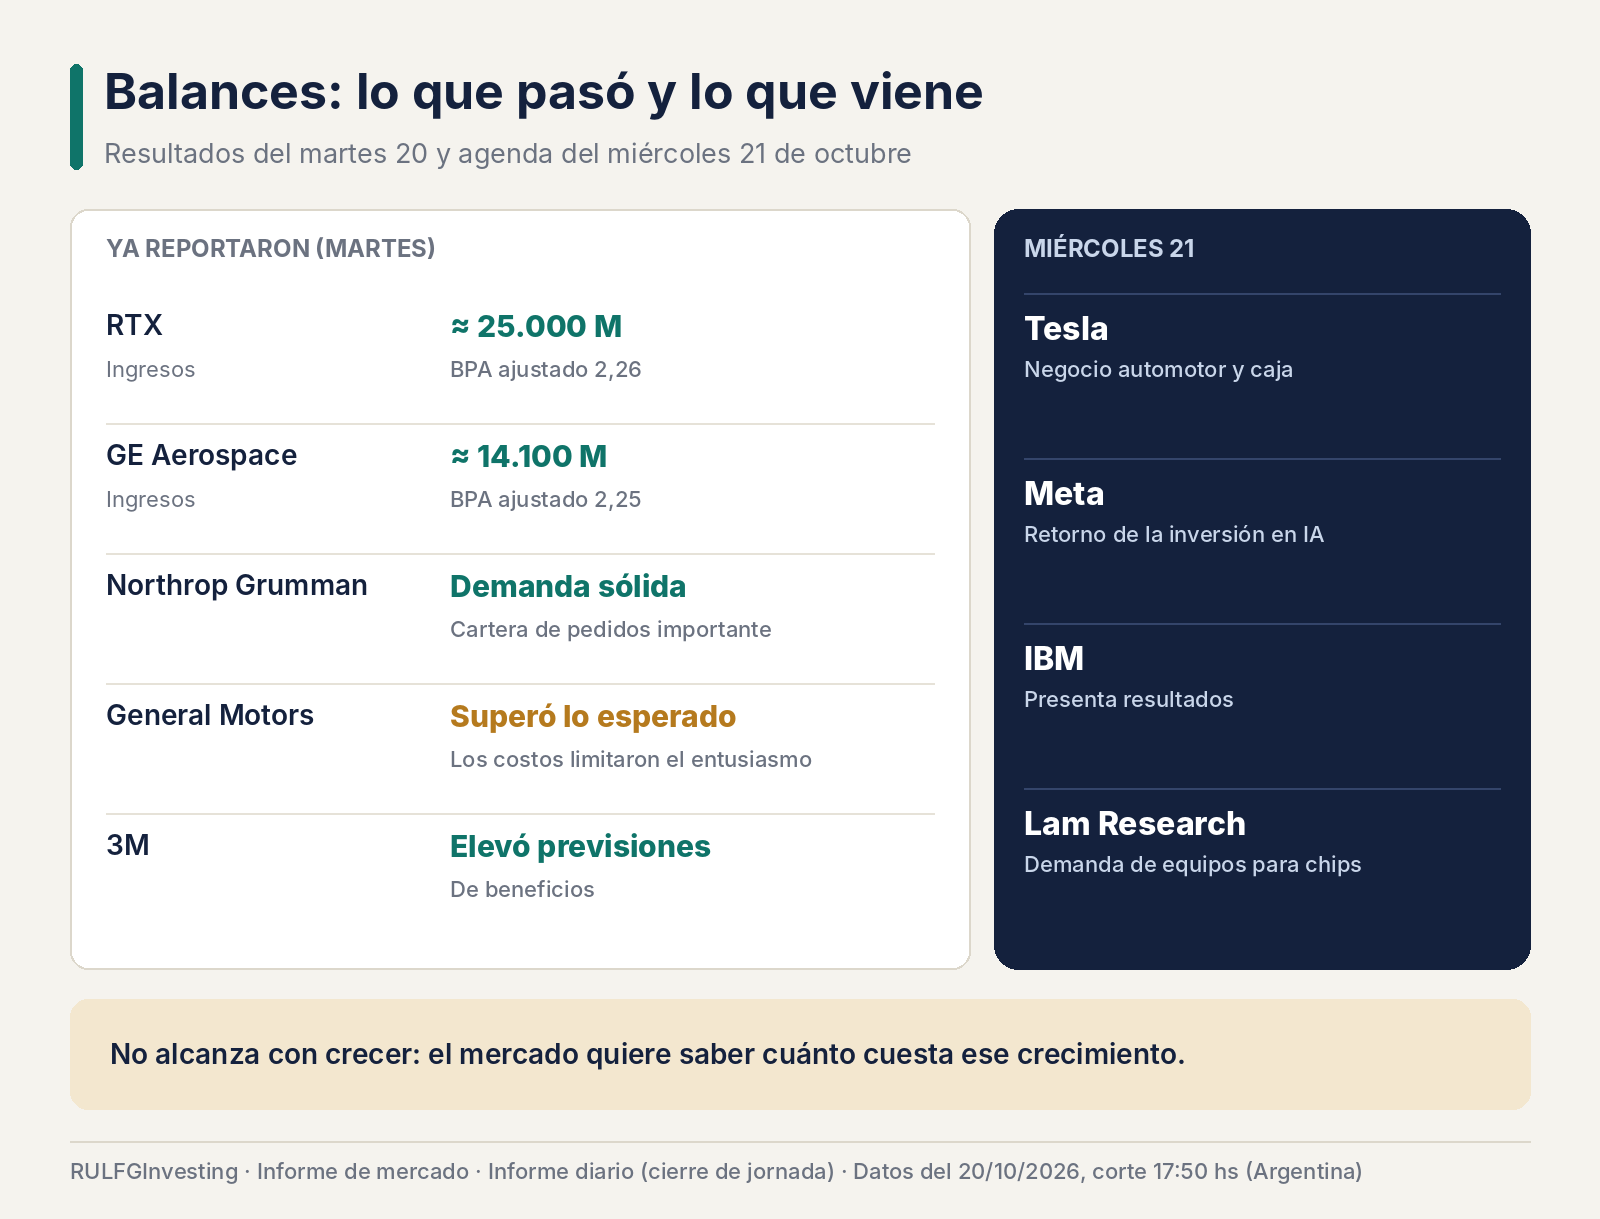
Fuera de la tecnología hubo resultados relevantes. RTX informó ingresos cercanos a 25.000 millones y un beneficio ajustado de 2,26 dólares por acción; GE Aerospace, unos 14.100 millones y 2,25 dólares. Northrop Grumman mostró demanda sólida y una importante cartera de pedidos, General Motors superó lo esperado aunque las presiones de costos limitaron el entusiasmo, y 3M elevó sus previsiones de beneficios.
Hay fuentes de crecimiento y rentabilidad fuera de las grandes plataformas digitales: aeroespacial, defensa y parte de la manufactura mantienen demanda. Pero el mercado también discrimina entre quienes mejoran beneficios y quienes generan dudas por costos, inversiones o perspectivas.
El volumen revela un Nasdaq indeciso
QQQ negoció unos 29 millones de participaciones y cerró cerca de 717,63, ligeramente sobre su POC, alrededor de 716,92, pero con variación negativa. La combinación es compatible con una sesión de consolidación, sin presión compradora suficiente para recuperar el liderazgo. Nvidia mostró algo parecido; Marvell resistió mejor y Micron terminó bajo su referencia de volumen.
El historial reciente refuerza la lectura: el viernes 16 de octubre hubo una expansión importante del volumen durante las ventas, el lunes apareció una recuperación tecnológica y el martes esa recuperación perdió continuidad. Todavía no hay una secuencia consistente de avances acompañados por compras generalizadas.
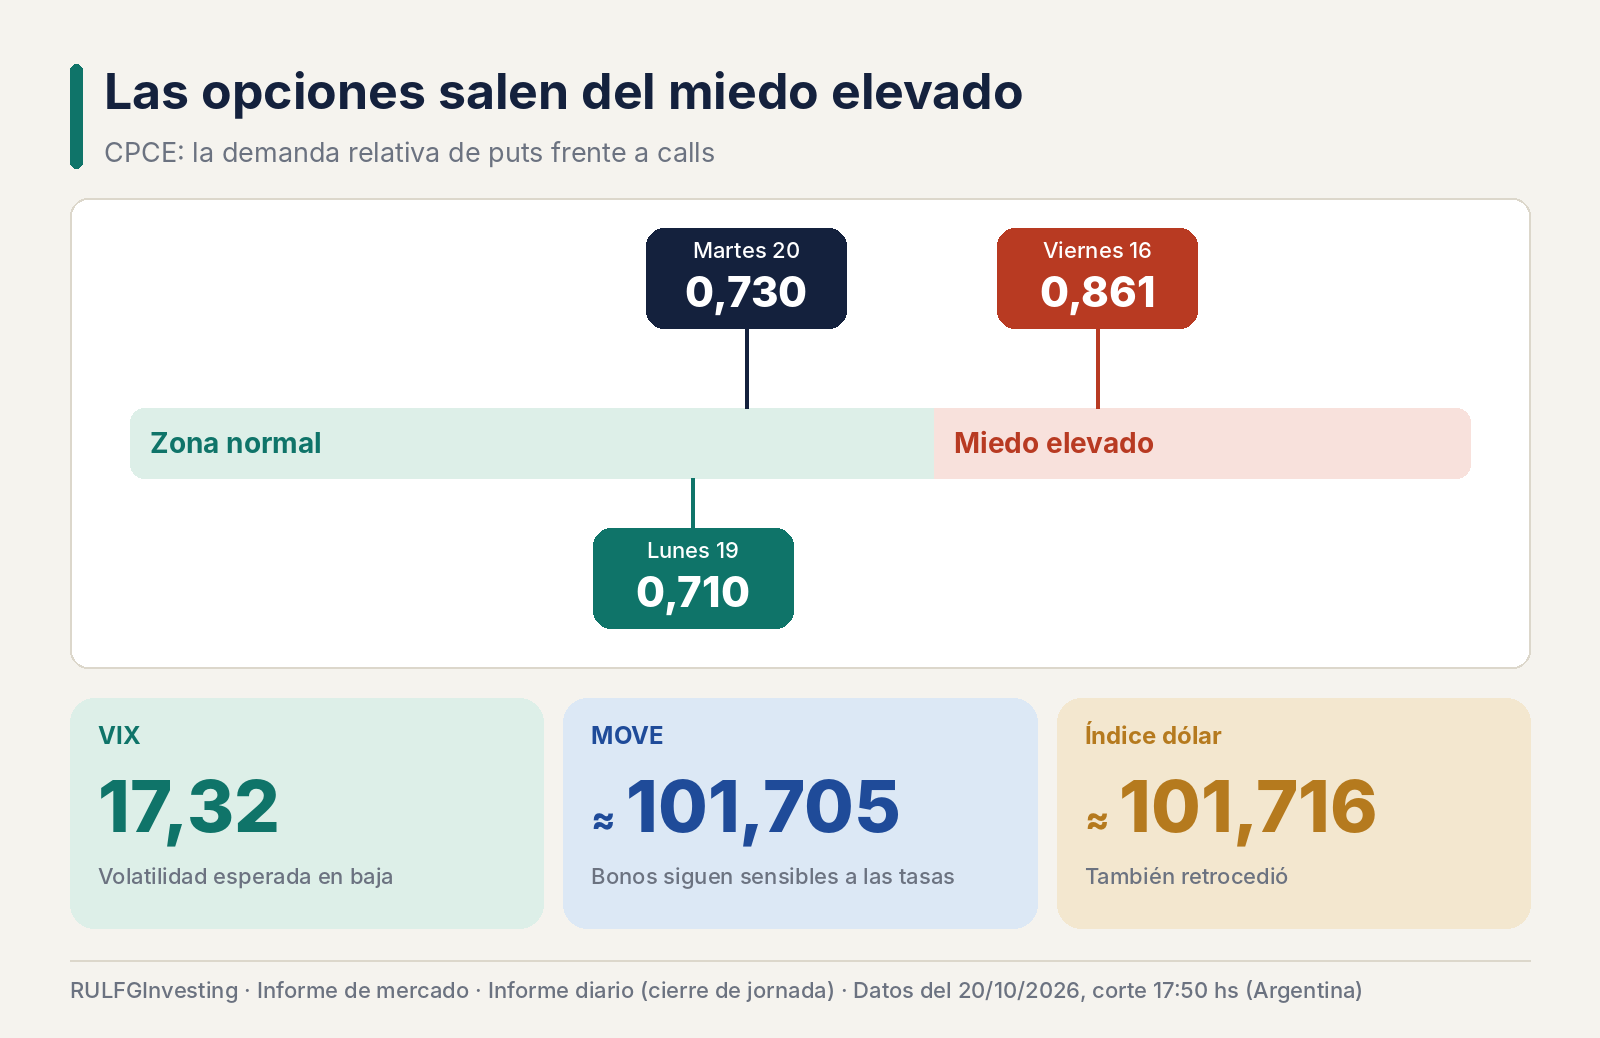
Las opciones salen del miedo elevado, sin llegar a la calma
El CPCE, que compara el volumen de opciones de venta (puts, una especie de seguro contra caídas) con el de opciones de compra (calls, una apuesta a la suba) sobre acciones, quedó en 0,730. El lunes había marcado 0,710 y el viernes, 0,861. Sigue en la zona normal, entre 0,55 y 0,80; por encima de 0,80 se considera miedo elevado. El pequeño repunte del martes indica una recuperación moderada de la demanda relativa de puts.
El VIX, que mide la volatilidad esperada del S&P 500 para los próximos 30 días, bajó hacia 17,32. El MOVE, la volatilidad esperada de los bonos del Tesoro, se mantuvo alrededor de 101,705, y el índice dólar retrocedió hasta cerca de 101,716. El contexto es algo más favorable que tras la caída del viernes, pero no es una señal definitiva de que haya terminado la corrección tecnológica.
Wall Street espera las pruebas de Tesla y Meta
La próxima etapa la marcan los balances de las grandes tecnológicas: Tesla, Meta, IBM y Lam Research figuran entre los más relevantes del miércoles. En Tesla importarán el negocio automotor, la generación de caja y los proyectos tecnológicos; Meta deberá explicar cómo sus inversiones en inteligencia artificial mejoran la monetización de sus plataformas; Lam Research permitirá medir parte de la demanda de equipos para fabricar semiconductores.
Después de SpaceX y Netflix, la pregunta cambia de peso. No alcanza con demostrar que una compañía puede crecer: el mercado quiere saber cuánto cuesta ese crecimiento y cuánto beneficio puede producir.
El rebote continúa, pero está cambiando de naturaleza
El martes no dejó una nueva liquidación generalizada. El S&P 500 avanzó, los bonos recuperaron terreno y financieras y compañías defensivas encontraron compradores. Pero QQQ cedió, Nvidia se estancó y Micron volvió a caer: la recuperación sigue viva, aunque la inteligencia artificial todavía no recuperó el liderazgo. Wall Street pasa de premiar el crecimiento prometido a exigir crecimiento rentable, financiable y sostenible, y ese cambio puede marcar el resto de la temporada de balances.
𝑀𝐿𝐾
Rulfginvesting Research
Este informe ha sido elaborado bajo los parámetros cuantitativos de nuestro motor propio de ciclos. Operamos con capital propio. Ninguna parte de este material constituye una recomendación de inversión.
Seguí leyendo

Wall Street recupera el apetito por la inteligencia artificial, pero los bonos todavía no acompañan
28 oct 2026 · 24:24
El Nasdaq avanzó 1,18%, Nebius se disparó 11,22% y el S&P 500 encadenó su segunda sesión positiva. Pero el Tesoro a 10 años sigue cerca del 5% y esta semana llegan la decisión de la Reserva Federal y los balances de las grandes tecnológicas. ¿Alcanza el rebote para dar por terminada la corrección?

Brasil no logra salir del lunes negro: el real se recupera, la Bolsa vuelve a caer y Argentina sigue bajo presión
28 oct 2026 · 24:19
Después del derrumbe histórico provocado por la reelección de Lula da Silva, los mercados brasileños ensayaron una recuperación. El dólar retrocedió hasta 5,35 reales y las tasas mostraron cierto alivio, pero el Ibovespa terminó otra vez en rojo. En Argentina, los bonos recuperaron parte del terreno perdido, aunque el MERVAL sufrió otra caída.

Brasil quedó a precio de crisis: ¿oportunidad o trampa?
27 oct 2026 · 15:11
El Ibovespa sufrió su mayor caída diaria desde 2020, el real se desplomó y las tasas de interés se dispararon. Ahora aparece un dato capaz de atraer a los inversores más audaces: el mercado brasileño podría cotizar a apenas 7,4 veces sus ganancias futuras, muy por debajo de su mediana histórica de 10,4. ¿Es el comienzo de una oportunidad extraordinaria o la advertencia de que lo peor todavía está por venir?