
Wall Street no logra recuperarse del jueves negro: la tecnología resiste a medias y el petróleo vuelve a encender las alarmas
El S&P 500 cayó 0,52%, el Dow Jones perdió 1,23% y el Nasdaq cedió 0,21%. Micron y Marvell encontraron compradores, pero Nvidia siguió debilitándose, y el Brent cerca de US$ 117 suma un obstáculo a la recuperación. Con la Fed el miércoles 28 y los balances de Alphabet, Microsoft y Amazon en camino, la corrección tecnológica sigue abierta.
El S&P 500 terminó en 7.623,68 puntos, con una caída de 0,52%. El Dow Jones retrocedió 1,23% hasta 52.215,16 y el Nasdaq Composite cedió 0,21% hasta 25.955,34. Después del desplome tecnológico del jueves, el rebote del viernes fue selectivo y perdió fuerza a medida que avanzaba la rueda.
Los índices muestran un mercado partido. Algunas tecnológicas recuperaron terreno, pero el resto enfrentó una presión vendedora persistente.
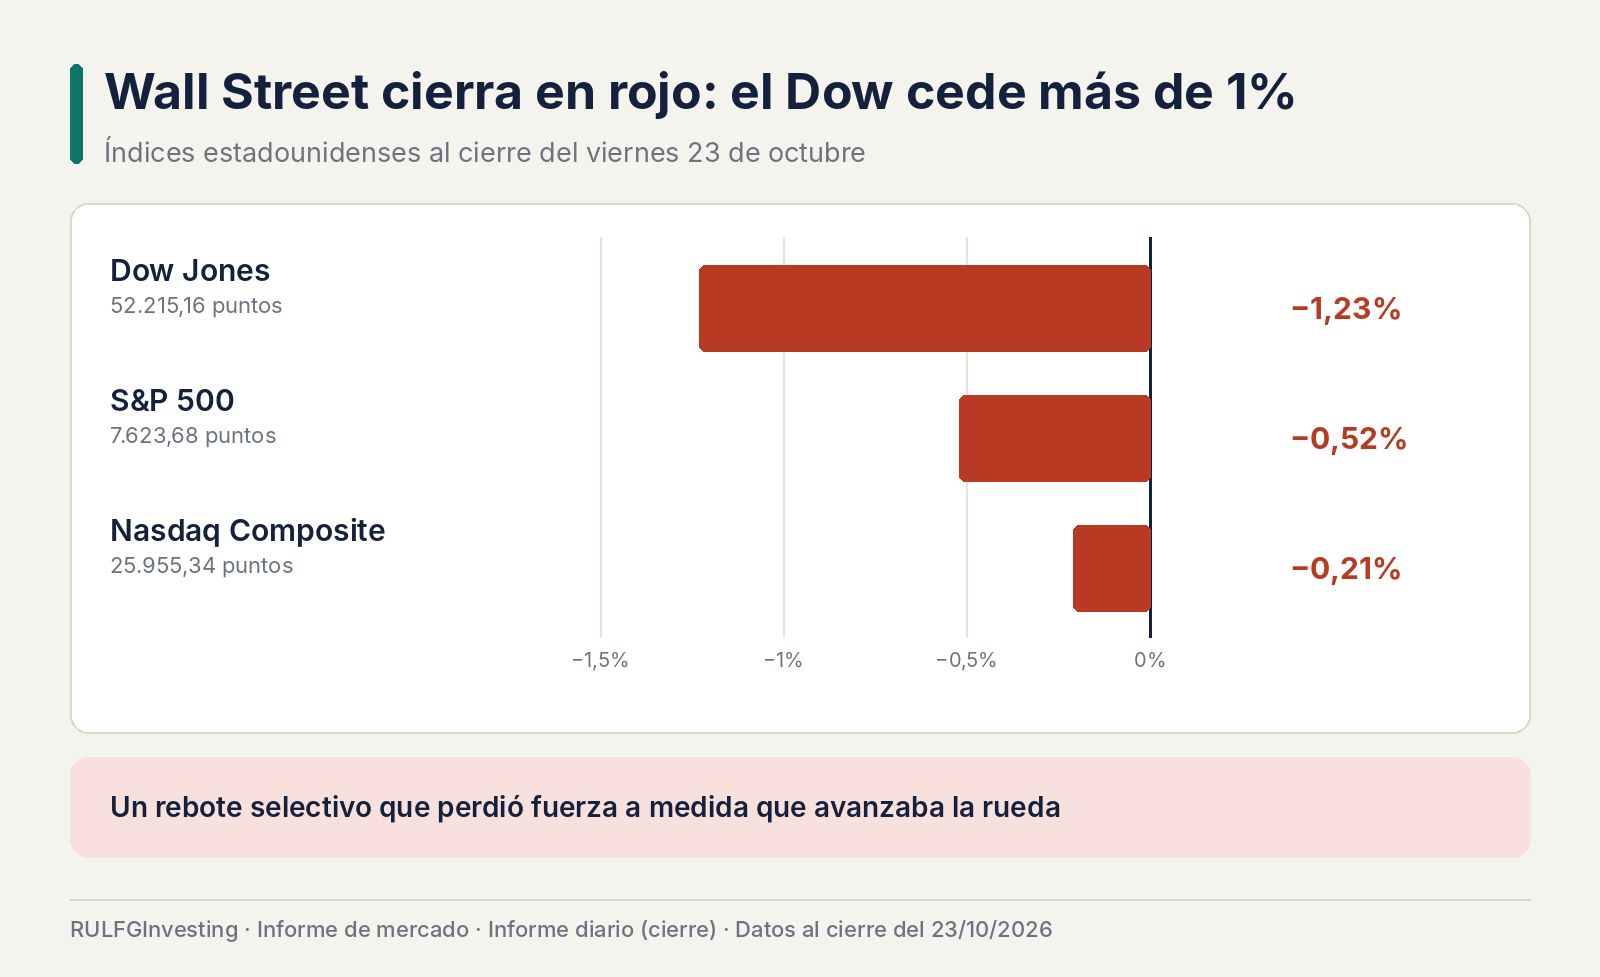
Dow Jones · S&P 500 · Nasdaq · variación diaria · 23/10/2026. El Dow fue el más castigado y el Nasdaq el que mejor resistió. Dow -1,23% (52.215,16), S&P 500 -0,52% (7.623,68) y Nasdaq -0,21% (25.955,34).
Memoria sí, Nvidia no
Tras el castigo del jueves a los semiconductores, Micron ($MU) avanzó cerca de 2,4% hasta US$ 877 y Marvell ($MRVL) ganó alrededor de 2,3% hasta US$ 228,5. Nvidia ($NVDA), en cambio, retrocedió 0,6% hasta US$ 211, y SanDisk ($SNDK) perdió cerca de 1,8%.
La diferencia importa. Volvieron los compradores a fabricantes de memoria y proveedores de infraestructura, pero no lograron devolverle el liderazgo a Nvidia, la empresa que sigue siendo la referencia del entusiasmo por la inteligencia artificial.
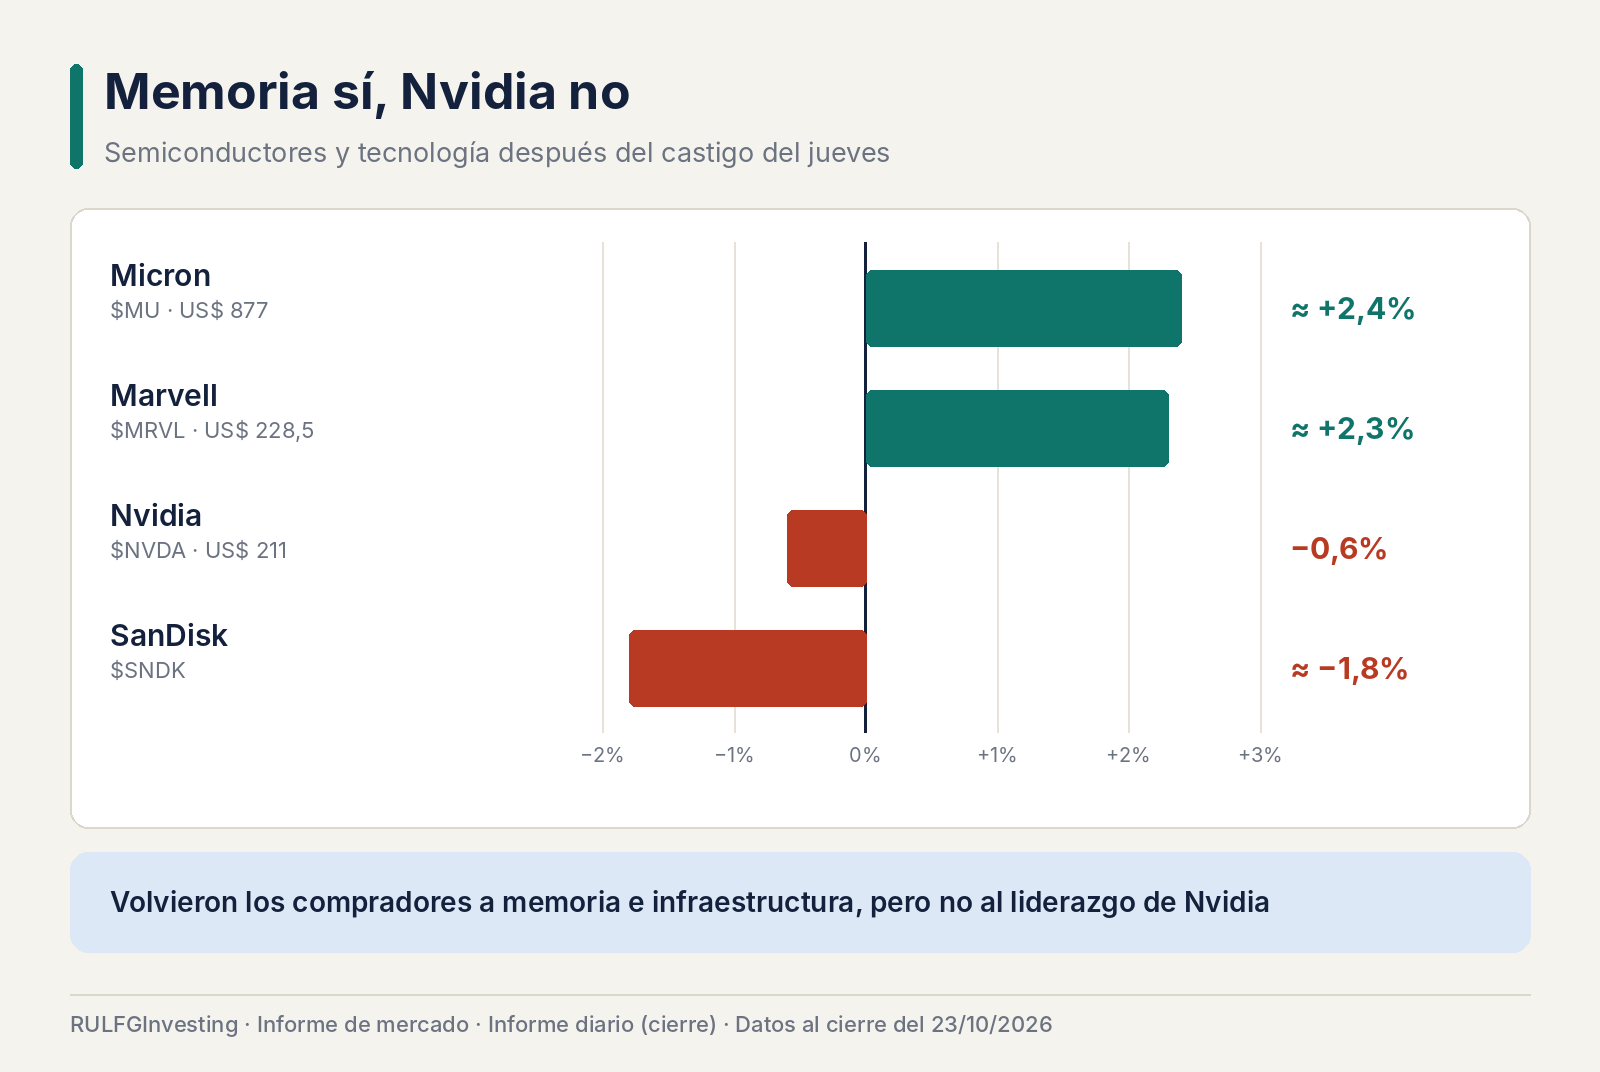
$MU $MRVL $NVDA $SNDK · variación diaria · 23/10/2026. Rebote en memoria e infraestructura, sin el líder del sector. Micron ≈ +2,4% (US$ 877), Marvell ≈ +2,3% (US$ 228,5), Nvidia -0,6% (US$ 211) y SanDisk ≈ -1,8%.
La inteligencia artificial entra en una etapa más exigente
Durante años, los anuncios de inversión en centros de datos y capacidad de cómputo alcanzaron para empujar valuaciones. Ahora el mercado pide una explicación más concreta de cuándo esas inversiones van a dar beneficios. La caída del Nasdaq del jueves fue la mayor desde junio, según Reuters, y llegó después de que resultados y planes de gasto de grandes tecnológicas renovaran la preocupación por el costo de financiar esta expansión.
El viernes mostró que el problema sigue abierto. Alphabet ($GOOGL) perdió 1,24%, Netflix ($NFLX) 1,79% y Meta ($META) cerca de 0,96%. Microsoft ($MSFT) fue una excepción parcial, con una suba de 0,66%. El mercado ya no premia de manera indiscriminada a las empresas vinculadas a la IA: distingue entre perspectivas de crecimiento, necesidades de financiación y capacidad de generar caja.
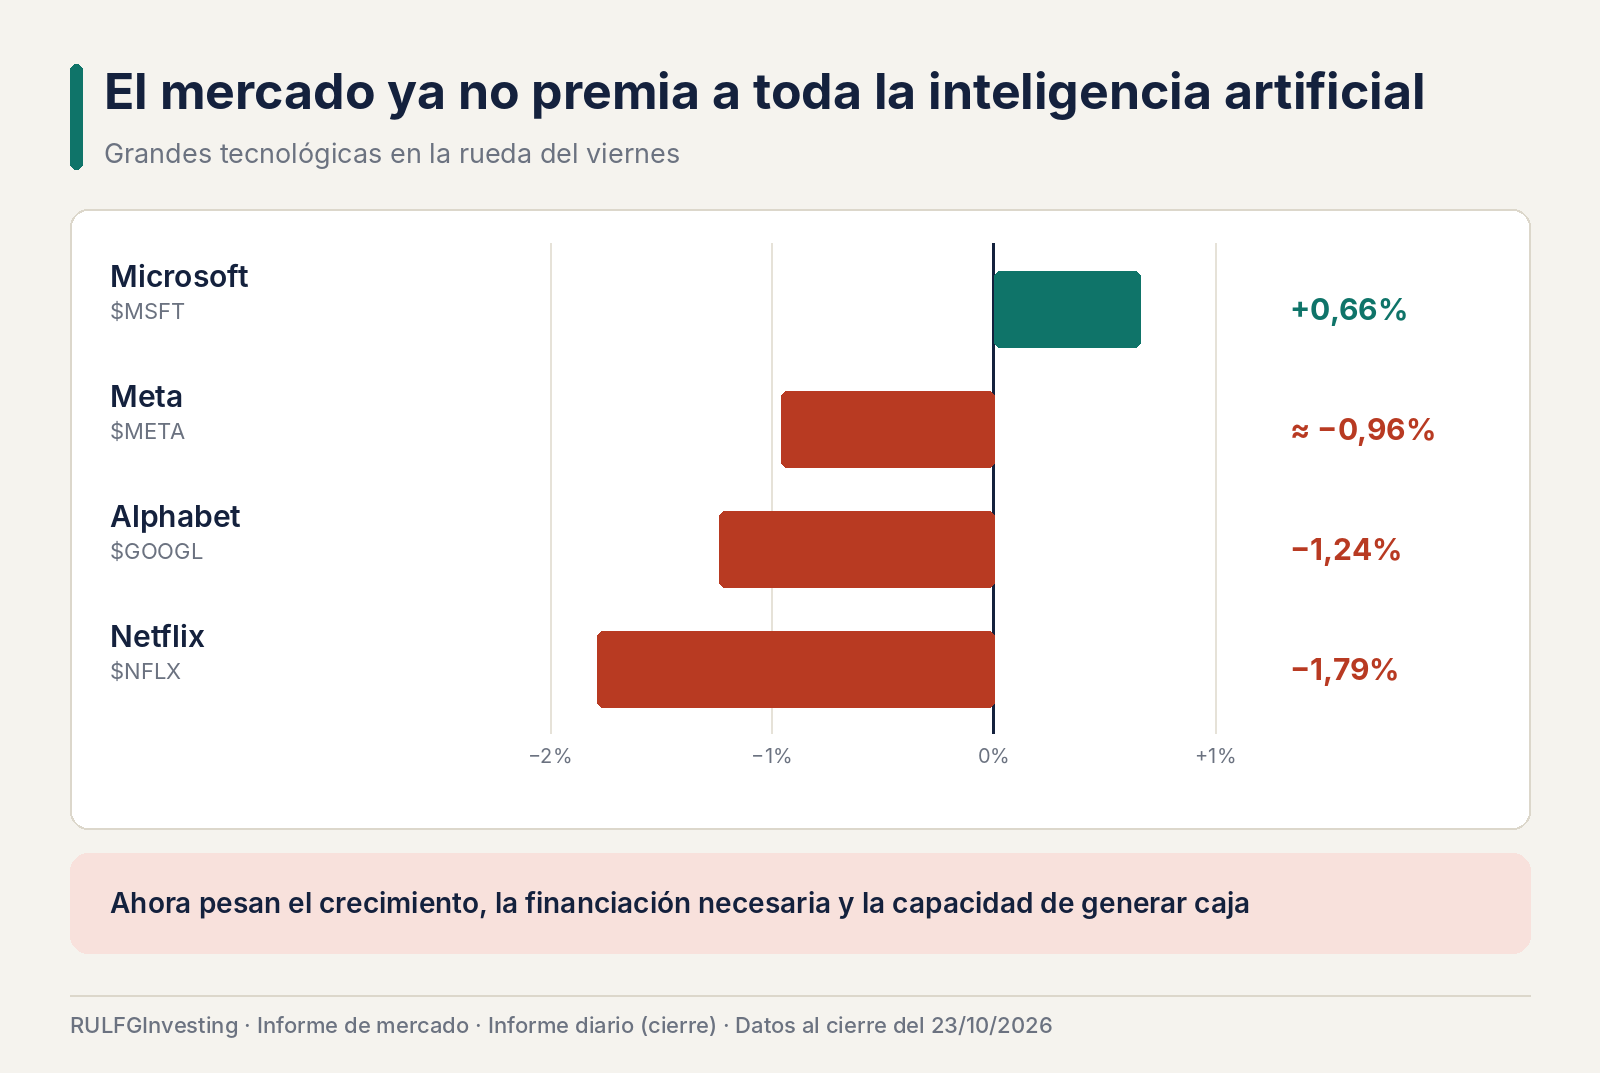
$MSFT $META $GOOGL $NFLX · variación diaria · 23/10/2026. Solo Microsoft subió entre las grandes tecnológicas. Microsoft +0,66%, Meta ≈ -0,96%, Alphabet -1,24% y Netflix -1,79%.
El petróleo, el nuevo protagonista
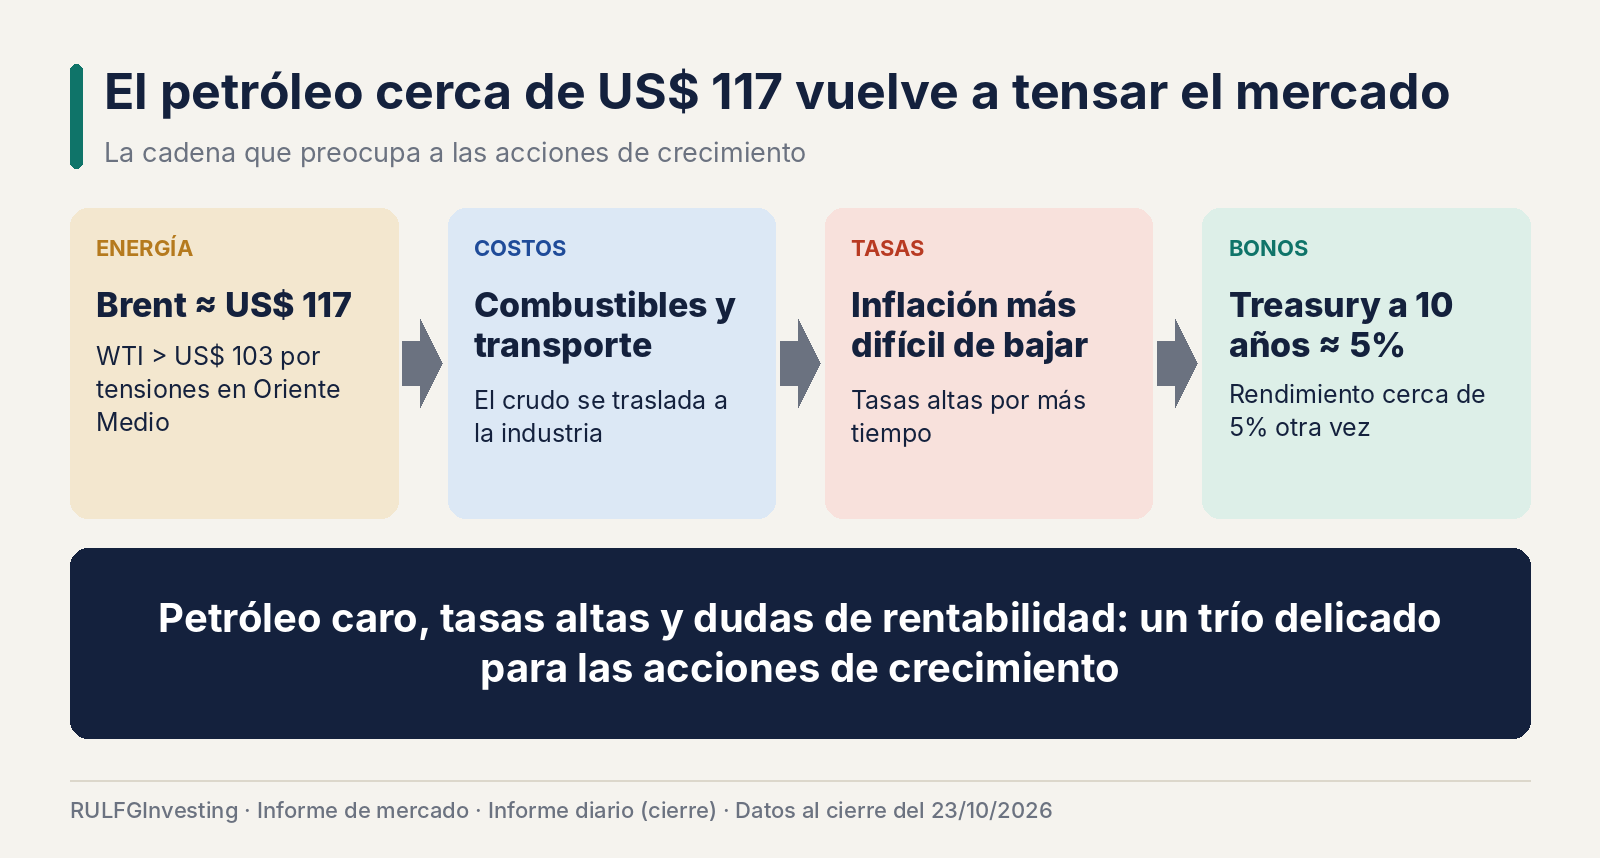
La mayor amenaza para la recuperación no apareció en Silicon Valley sino en el mercado de la energía. El Brent cerró cerca de US$ 117 el barril y el WTI superó los US$ 103, por las tensiones geopolíticas y el temor a interrupciones de suministro en Oriente Medio.
Un petróleo persistentemente caro se traslada a combustibles, transporte y costos industriales. Eso dificulta bajar la inflación y puede mantener las tasas en niveles restrictivos por más tiempo. El rendimiento del Treasury a diez años (el bono del Tesoro de Estados Unidos, referencia de las tasas de largo plazo) volvió a acercarse al 5%. Para las acciones de crecimiento, la combinación es delicada: crudo caro, tasas altas y dudas sobre la rentabilidad futura.
American Express: superar las previsiones no garantiza una suba
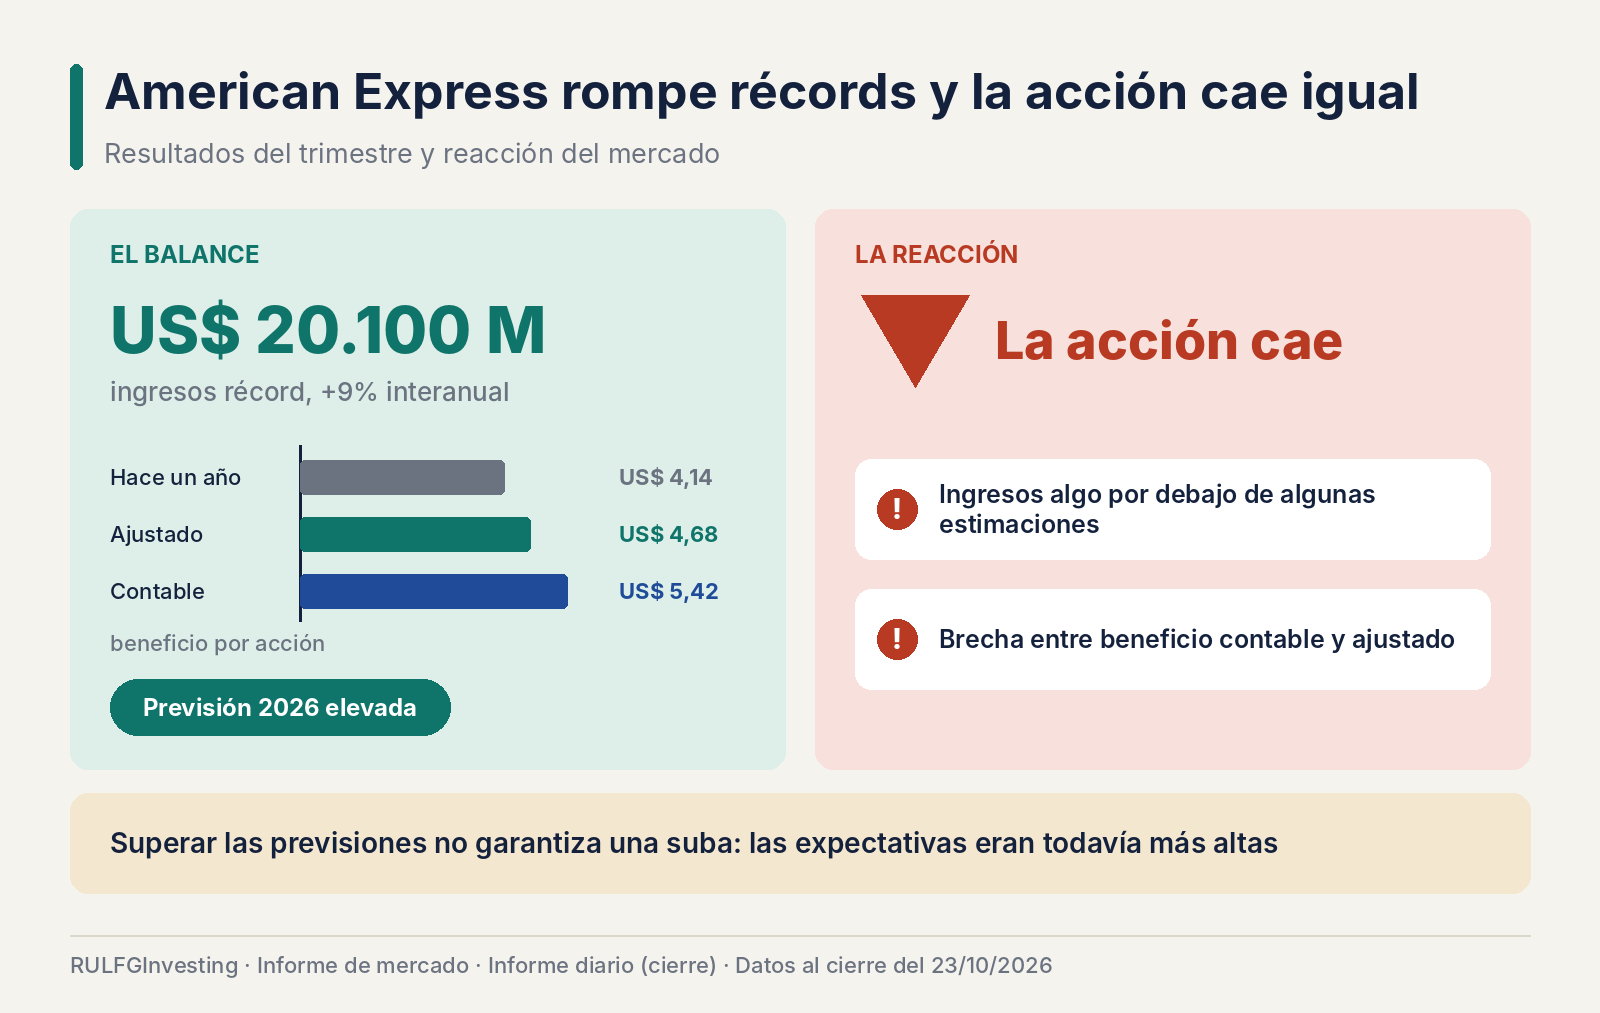
La temporada de balances ofreció otro ejemplo de selectividad. American Express ($AXP) informó ingresos trimestrales récord de US$ 20.100 millones (+9% interanual) y elevó su previsión de beneficios para 2026. El beneficio ajustado por acción fue de US$ 4,68, contra US$ 4,14 de un año antes, y el contable llegó a US$ 5,42. La brecha entre ambos se explica por una ganancia extraordinaria por la venta de una participación, que el beneficio ajustado excluye junto con un cargo por reestructuración.
Aun así, la acción cayó cerca de 3%. Los ingresos quedaron levemente por debajo de algunas estimaciones, los inversores miraron la diferencia entre beneficio contable y ajustado y la compañía anunció un recorte de alrededor de 5% de su plantilla global. Un balance puede mostrar crecimiento y decepcionar si las expectativas eran todavía más altas.
Dos jueves de tensión, una corrección abierta
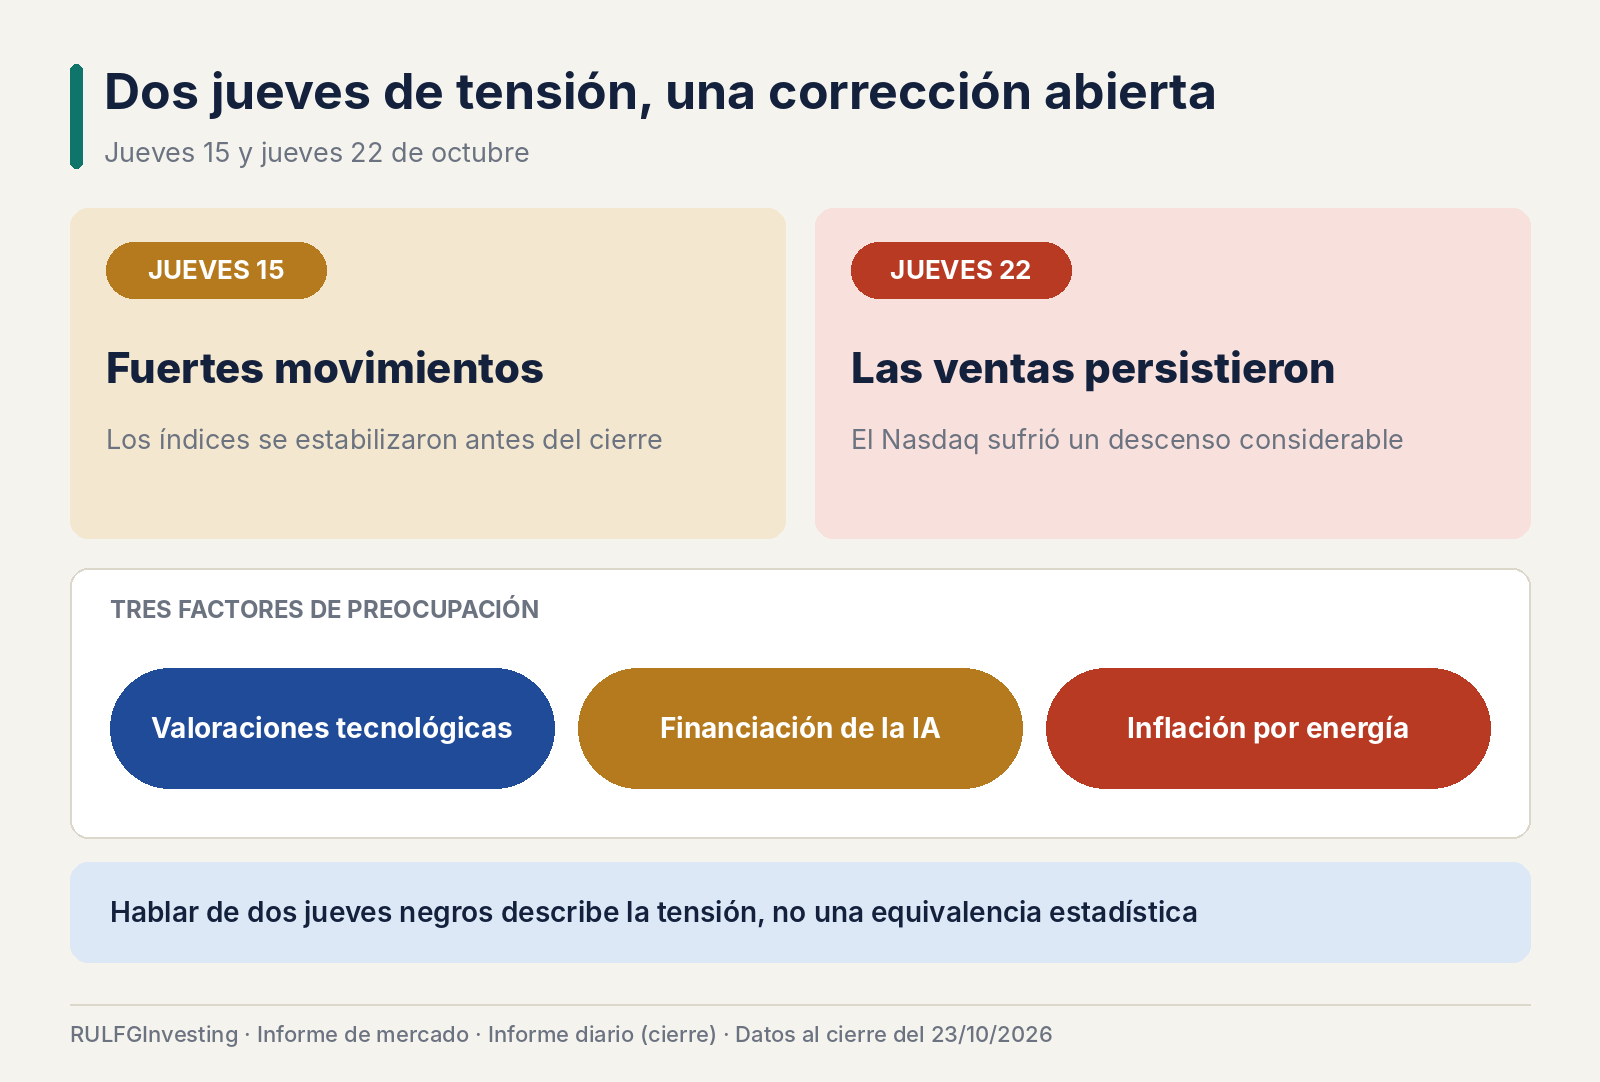
El jueves 15 de octubre hubo fuertes movimientos intradiarios, pero los principales índices lograron estabilizarse antes del cierre. El jueves 22 fue distinto: las ventas tecnológicas persistieron y el Nasdaq sufrió un descenso considerable. Hablar de dos jueves negros consecutivos es una descripción periodística de la tensión, no una equivalencia estadística entre ambas ruedas.
Marzo de 2020 es un antecedente de episodios seguidos de volatilidad extraordinaria, aunque el contexto económico actual es muy distinto al de la crisis de la pandemia. La preocupación de octubre de 2026 se concentra en tres factores: valuaciones tecnológicas, financiación de las inversiones en IA y presión inflacionaria derivada de la energía.
La semana que viene será decisiva
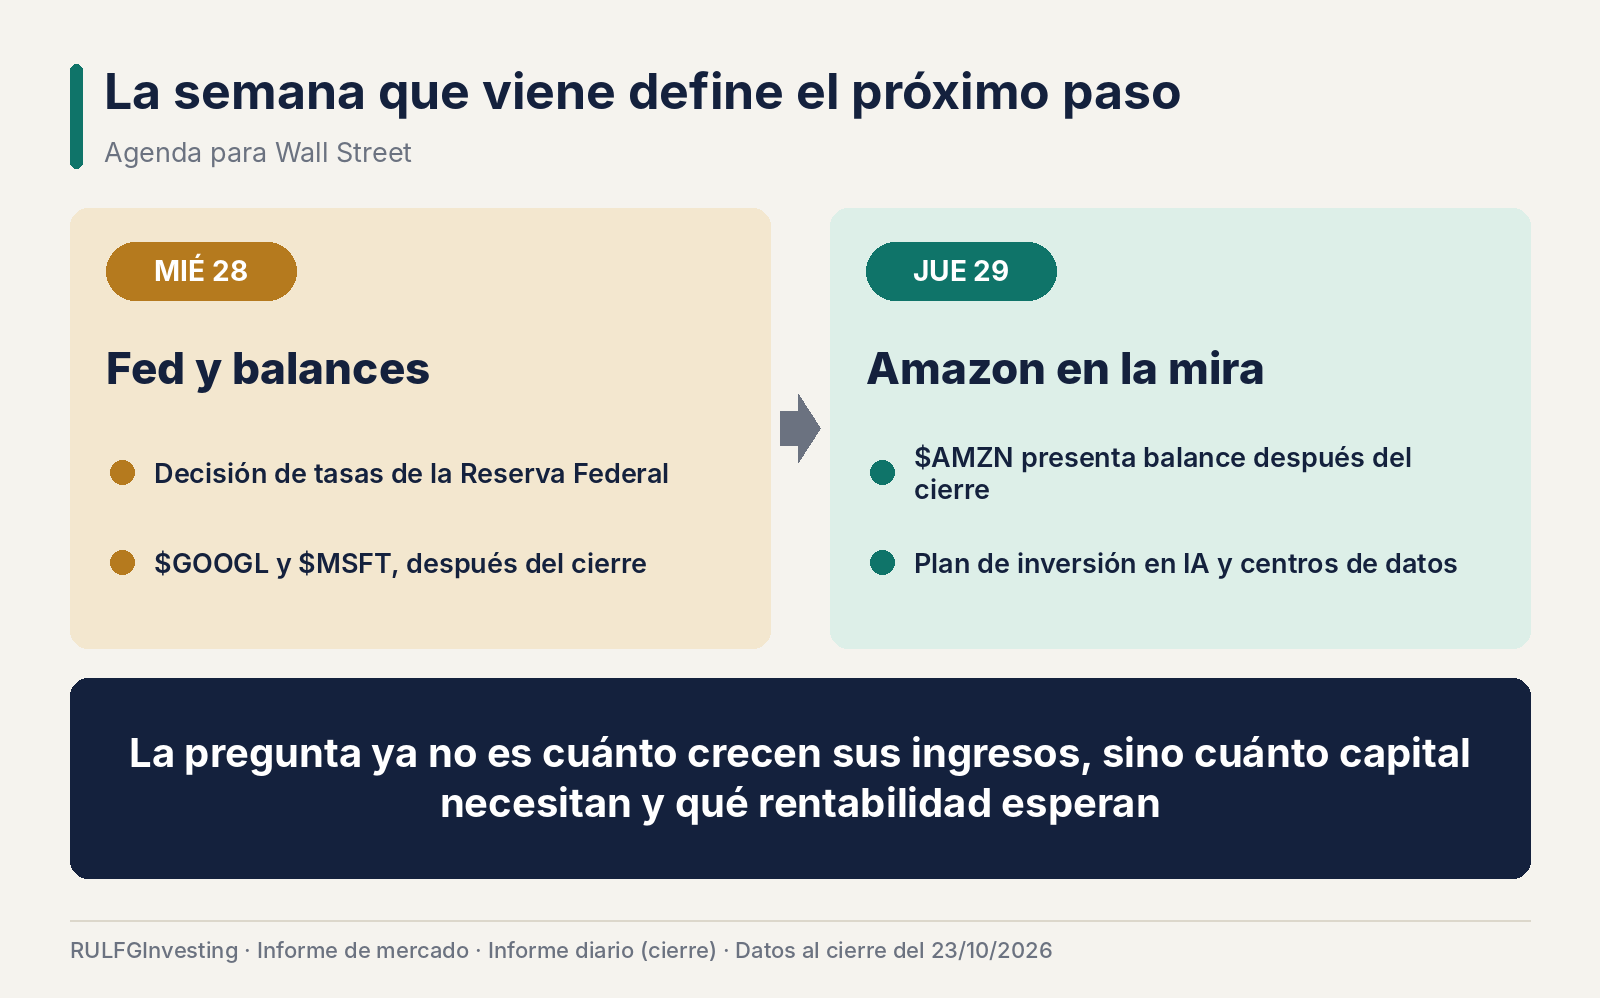
Los inversores se enfrentan a la decisión de tasas de la Reserva Federal, que se conoce el miércoles 28, nuevos datos económicos y los resultados de grandes tecnológicas. Alphabet y Microsoft reportan ese mismo miércoles después del cierre, y Amazon ($AMZN) el jueves 29, también tras el cierre. Los tres estarán bajo la lupa por sus planes de inversión en IA y centros de datos.
La pregunta ya no será solo cuánto crecieron sus ingresos, sino cuánto capital necesitan para sostener ese crecimiento y qué rentabilidad esperan obtener. Wall Street cerró el viernes sin una señal convincente de que la corrección tecnológica haya terminado: la recuperación parcial de los semiconductores es un dato favorable, pero la debilidad de Nvidia, la presión sobre los índices y el petróleo caro mantienen abierto el riesgo de nuevas ventas.
𝑀𝐿𝐾
Rulfginvesting Research
Este informe ha sido elaborado bajo los parámetros cuantitativos de nuestro motor propio de ciclos. Operamos con capital propio. Ninguna parte de este material constituye una recomendación de inversión.
Seguí leyendo

Wall Street recupera el apetito por la inteligencia artificial, pero los bonos todavía no acompañan
28 oct 2026 · 24:24
El Nasdaq avanzó 1,18%, Nebius se disparó 11,22% y el S&P 500 encadenó su segunda sesión positiva. Pero el Tesoro a 10 años sigue cerca del 5% y esta semana llegan la decisión de la Reserva Federal y los balances de las grandes tecnológicas. ¿Alcanza el rebote para dar por terminada la corrección?

Brasil no logra salir del lunes negro: el real se recupera, la Bolsa vuelve a caer y Argentina sigue bajo presión
28 oct 2026 · 24:19
Después del derrumbe histórico provocado por la reelección de Lula da Silva, los mercados brasileños ensayaron una recuperación. El dólar retrocedió hasta 5,35 reales y las tasas mostraron cierto alivio, pero el Ibovespa terminó otra vez en rojo. En Argentina, los bonos recuperaron parte del terreno perdido, aunque el MERVAL sufrió otra caída.

Brasil quedó a precio de crisis: ¿oportunidad o trampa?
27 oct 2026 · 15:11
El Ibovespa sufrió su mayor caída diaria desde 2020, el real se desplomó y las tasas de interés se dispararon. Ahora aparece un dato capaz de atraer a los inversores más audaces: el mercado brasileño podría cotizar a apenas 7,4 veces sus ganancias futuras, muy por debajo de su mediana histórica de 10,4. ¿Es el comienzo de una oportunidad extraordinaria o la advertencia de que lo peor todavía está por venir?