
Wall Street esquivó un segundo jueves negro: los bonos impulsaron una recuperación amplia, pero la inteligencia artificial sigue sin encontrar su piso
Después del desplome del miércoles, las bolsas estadounidenses arrancaron el jueves con nuevas ventas y terminaron en positivo. El Dow Jones ganó más de 550 puntos, el S&P 500 recuperó terreno y el Nasdaq logró revertir sus pérdidas. Nvidia, sin embargo, volvió a caer, los semiconductores prolongaron su racha bajista y el dinero buscó refugio en los bonos del Tesoro y en las compañías defensivas.
Wall Street evitó este jueves una segunda jornada de pérdidas generalizadas, pero el rebote dejó a la vista un cambio importante en el comportamiento de los inversores. El mercado estadounidense volvió a subir, mientras las empresas que lideraron el entusiasmo por la inteligencia artificial todavía no recuperaron la confianza perdida.
La sesión había empezado con fuerte presión vendedora, como continuación del desplome del miércoles. Los nuevos datos de inflación, las dudas sobre cómo se financian los centros de datos y la debilidad internacional de los fabricantes de chips amenazaban con extender la corrección. Con el correr de la rueda, sin embargo, apareció una demanda considerable de bonos del Tesoro y de acciones de sectores tradicionales.
El S&P 500 cerró en 7.744,06 puntos, con una ganancia del 0,33%. El Dow Jones subió 1,08%, hasta 52.177,69 puntos, y el Nasdaq Composite terminó en 26.713,03, con una suba marginal del 0,08%. El Russell 2000, que reúne a las empresas estadounidenses de menor capitalización bursátil, ganó 1,31%.
La diferencia entre los índices es clave: la recuperación fue amplia, pero no la lideraron las grandes compañías de semiconductores.
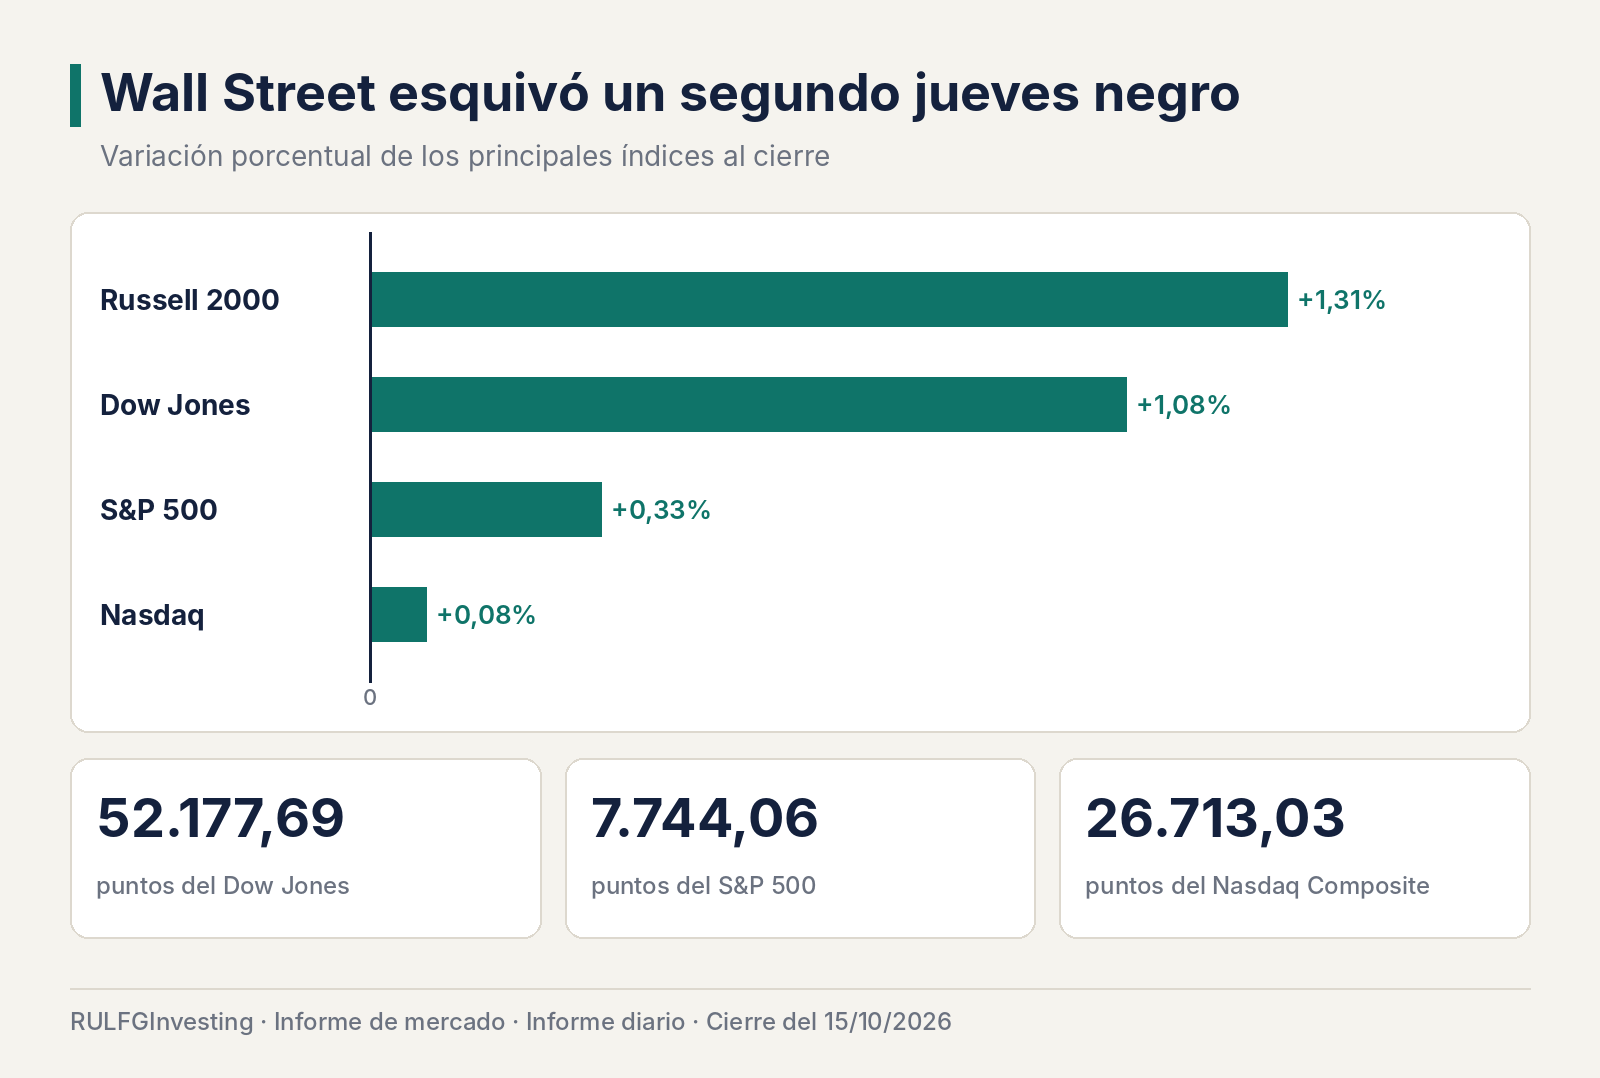
Dow Jones · S&P 500 · Nasdaq · Russell 2000 · variación al cierre · 15/10/2026. Las pequeñas empresas y el Dow lideraron el rebote mientras el Nasdaq apenas terminó en verde. Russell 2000 +1,31%, Dow +1,08% (52.177,69), S&P 500 +0,33% (7.744,06) y Nasdaq +0,08% (26.713,03).
Del miércoles negro al temor a un segundo desplome
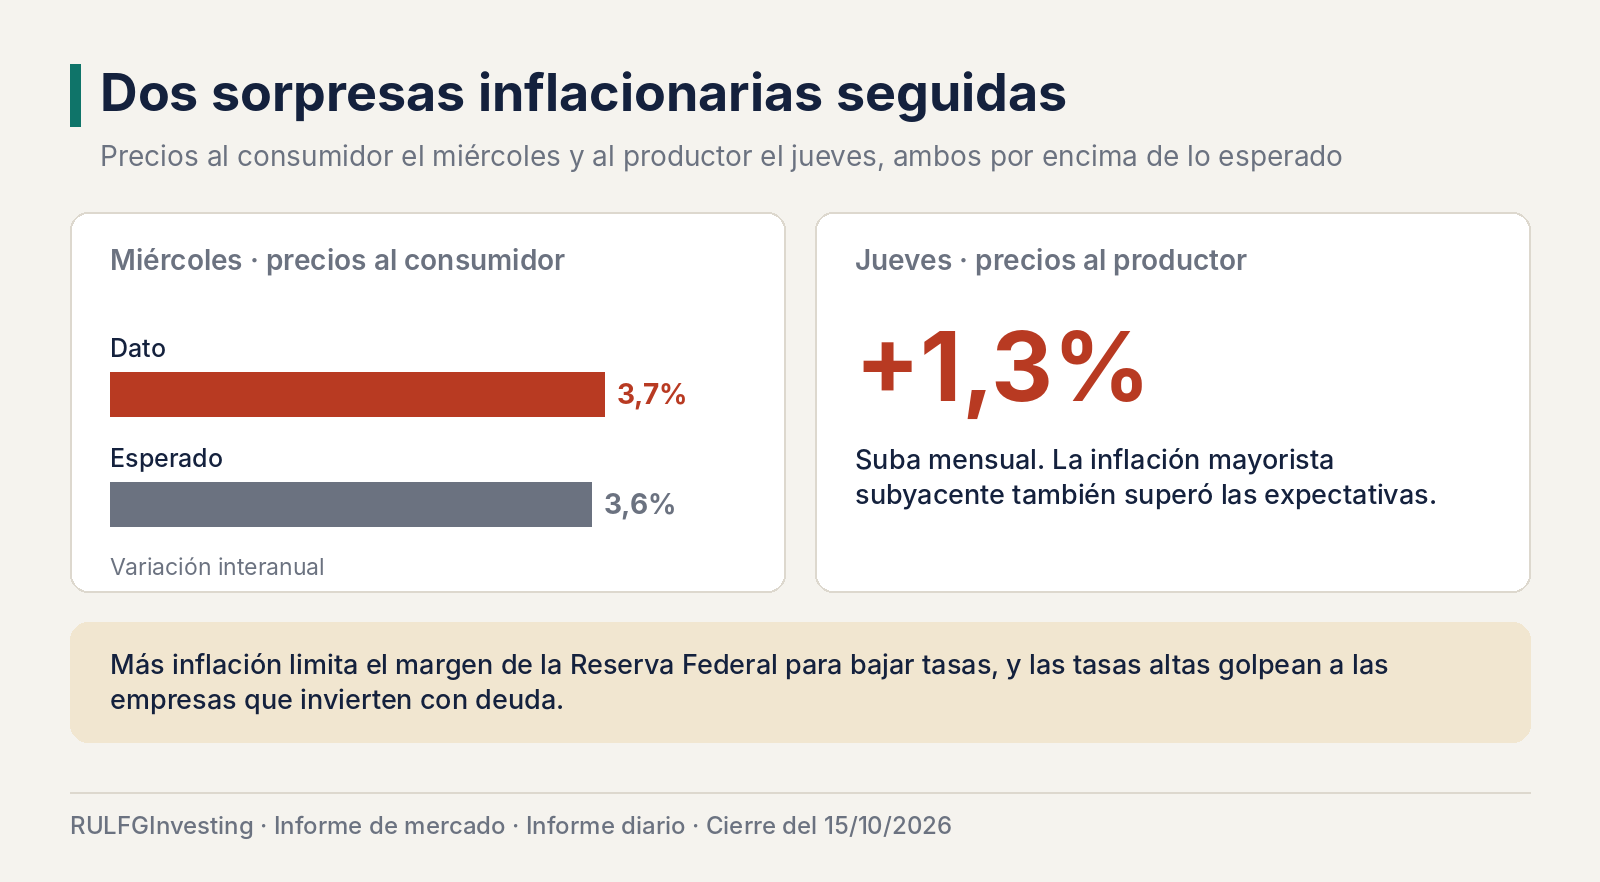
La crisis bursátil de la semana se aceleró el miércoles, cuando Estados Unidos publicó una inflación de septiembre más alta de lo previsto. El índice de precios al consumidor subió 3,7% interanual, frente al 3,6% esperado, y reavivó el temor a que la Reserva Federal tenga que sostener una política monetaria restrictiva, es decir, tasas altas por más tiempo.
El jueves llegó la segunda sorpresa. El índice de precios al productor, que mide la inflación mayorista, subió 1,3% mensual, y la inflación mayorista subyacente (la que excluye alimentos y energía, los rubros más volátiles) también superó las expectativas.
La combinación vuelve a plantear un problema para los mercados: una economía con presiones inflacionarias persistentes deja poco margen a la Reserva Federal para bajar las tasas. Y las tasas altas golpean sobre todo a las empresas que dependen de grandes inversiones financiadas con deuda.
La inteligencia artificial enfrenta una prueba financiera
Durante buena parte del auge bursátil, las inversiones en inteligencia artificial se leyeron como una señal inequívoca de crecimiento futuro. Los grandes proveedores de tecnología anunciaron proyectos enormes para ampliar centros de datos, comprar procesadores y sumar capacidad de cómputo. Ahora el mercado empieza a mirar algo que antes recibía menos atención: la rentabilidad del capital invertido.
Construir infraestructura para IA requiere desembolsos iniciales gigantescos, y en muchos casos los beneficios llegarán varios años después. Si el financiamiento se encarece o se moderan las expectativas de ingresos, la rentabilidad proyectada de esos proyectos puede deteriorarse. La preocupación pesa sobre todo en las compañías con grandes necesidades de inversión y finanzas sensibles al costo de la deuda. También persisten las inquietudes por la competencia internacional en memorias y por el volumen de inversiones comprometidas en toda la cadena tecnológica.
El mercado no está diciendo que la inteligencia artificial no tenga futuro. Está preguntando cuánto costará desarrollarla y quiénes lograrán ganar lo suficiente para justificar ese costo.
Los semiconductores siguen siendo el punto más vulnerable
La recuperación del jueves no frenó el deterioro de los semiconductores. El índice de Filadelfia, que agrupa a las principales fabricantes de chips, sumó su séptima sesión seguida en baja, según Reuters.
Nvidia terminó alrededor de 217,23 dólares, con una caída del 1,84%. Marvell retrocedió 1,65%, hasta 241,24 dólares, y SanDisk perdió 0,61%. El cuadro fue distinto en Micron, que subió 1,87%, hasta 931,24 dólares, y en Nebius, que recuperó 1,29%.
Esa divergencia es una novedad importante: el mercado ya no castiga por igual a todas las empresas ligadas a la IA. Algunas atrajeron compradores después de las fuertes ventas previas y otras siguieron bajo presión. Pero un rebote de una jornada no borra el deterioro acumulado. La pregunta es si esos compradores inician una acumulación sostenida o solo aprovechan precios más bajos para operar a corto plazo.
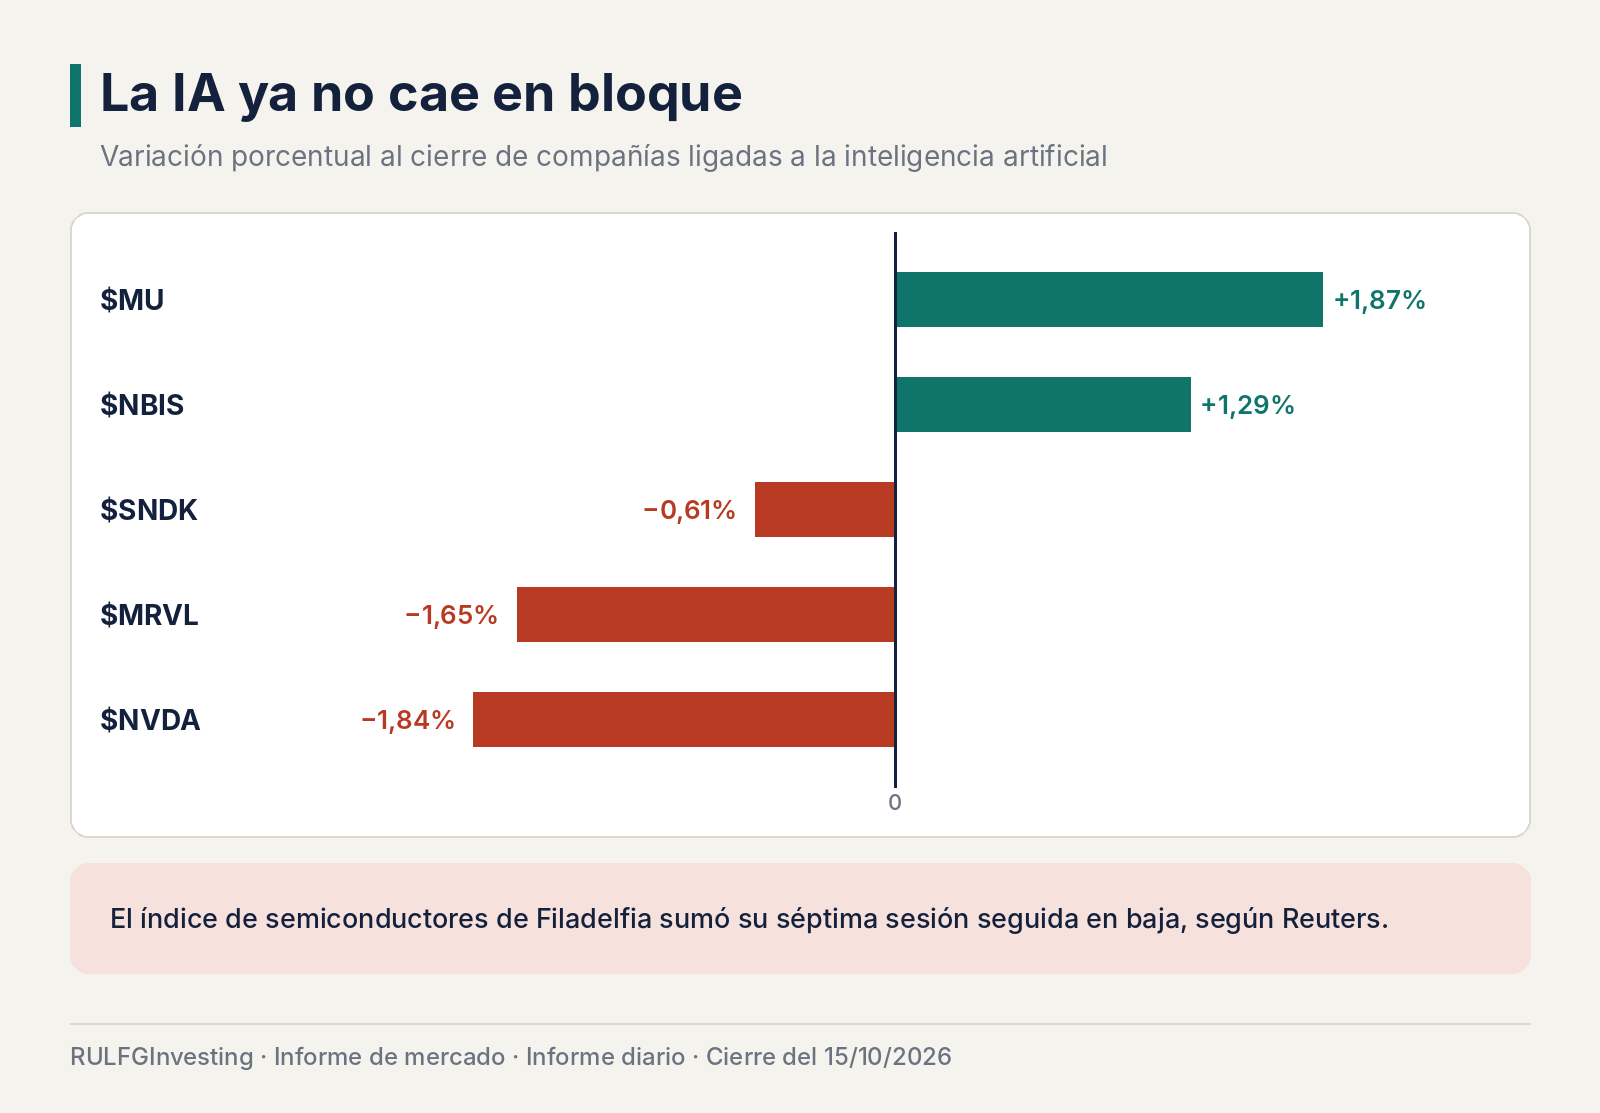
$MU $NBIS $SNDK $MRVL $NVDA · variación al cierre · 15/10/2026. Micron y Nebius rebotaron mientras Nvidia y Marvell siguieron cediendo, en la séptima rueda bajista de los semiconductores. Micron +1,87% (931,24), Nebius +1,29%, SanDisk -0,61%, Marvell -1,65% (241,24) y Nvidia -1,84% (217,23).
Nvidia recortó pérdidas, pero sigue técnicamente débil
Nvidia es una de las imágenes más representativas de la sesión. Durante el jueves llegó a caer hasta unos 212,85 dólares antes de recuperarse hacia 217,23. El rebote desde los mínimos fue significativo, pero la acción no volvió a terreno positivo.
El último reporte del día la mantiene en el cuadrante LAGGING (rezagada) de su RRG. El RRG (Relative Rotation Graph, o gráfico de rotación relativa) ubica a cada acción en uno de cuatro cuadrantes según su fuerza frente al mercado y según si esa fuerza crece o se agota. Además, Nvidia cotiza alrededor de un 4,91% por debajo de su EMA20, la media móvil exponencial de 20 períodos: un promedio de precios que da más peso a los datos recientes y sirve para leer la tendencia de corto plazo.
La recuperación desde los mínimos mejoró el comportamiento del día, pero todavía no reparó una estructura técnica que venía deteriorándose desde jornadas anteriores. La primera zona que Nvidia necesita recuperar está entre 218 y 223 dólares. Una mejora más consistente requeriría avanzar hacia 229 y luego superar la región de 234–238. Hasta entonces, el movimiento sigue siendo compatible con un rebote técnico dentro de una corrección.
Micron, Marvell y Nebius: las diferencias importan
El comportamiento de estas compañías muestra por qué no corresponde hablar de una recuperación uniforme de la inteligencia artificial. Micron terminó en positivo, pero cotiza alrededor de un 10% por debajo de su EMA20 y sigue en LAGGING. Nebius también cerró con ganancias, aunque permanece cerca de un 17,49% por debajo de su EMA20 y también en LAGGING. Marvell, por su parte, está en WEAKENING (debilitándose) y cotiza alrededor de un 7,81% por debajo de su EMA20.
Estos indicadores no anulan los rebotes, pero ayudan a leerlos bien. Las compras aparecieron después de caídas intensas, sin reconstruir todavía una estructura técnica favorable. Por eso las subas de Micron y Nebius son señales de alivio, no pruebas de que la corrección tecnológica terminó.
Microsoft y Meta muestran más resistencia
La comparación con otras grandes tecnológicas ayuda a entender la rotación. Microsoft terminó con una ganancia cercana al 1,08% y Meta cerró prácticamente sin cambios. Ambas siguen en el cuadrante LEADING (líderes) del RRG: Microsoft cotiza alrededor de un 4,55% por encima de su EMA20 y Meta, un 3,45% por encima. Su estructura relativa es más favorable que la de Nvidia, Micron o Nebius.
En Microsoft, de todos modos, rige una advertencia de no perseguir el precio. Una estructura sólida no significa que el valor actual sea un buen punto de entrada, y la distinción pesa en un mercado donde los inversores seleccionan cada vez con más exigencia.
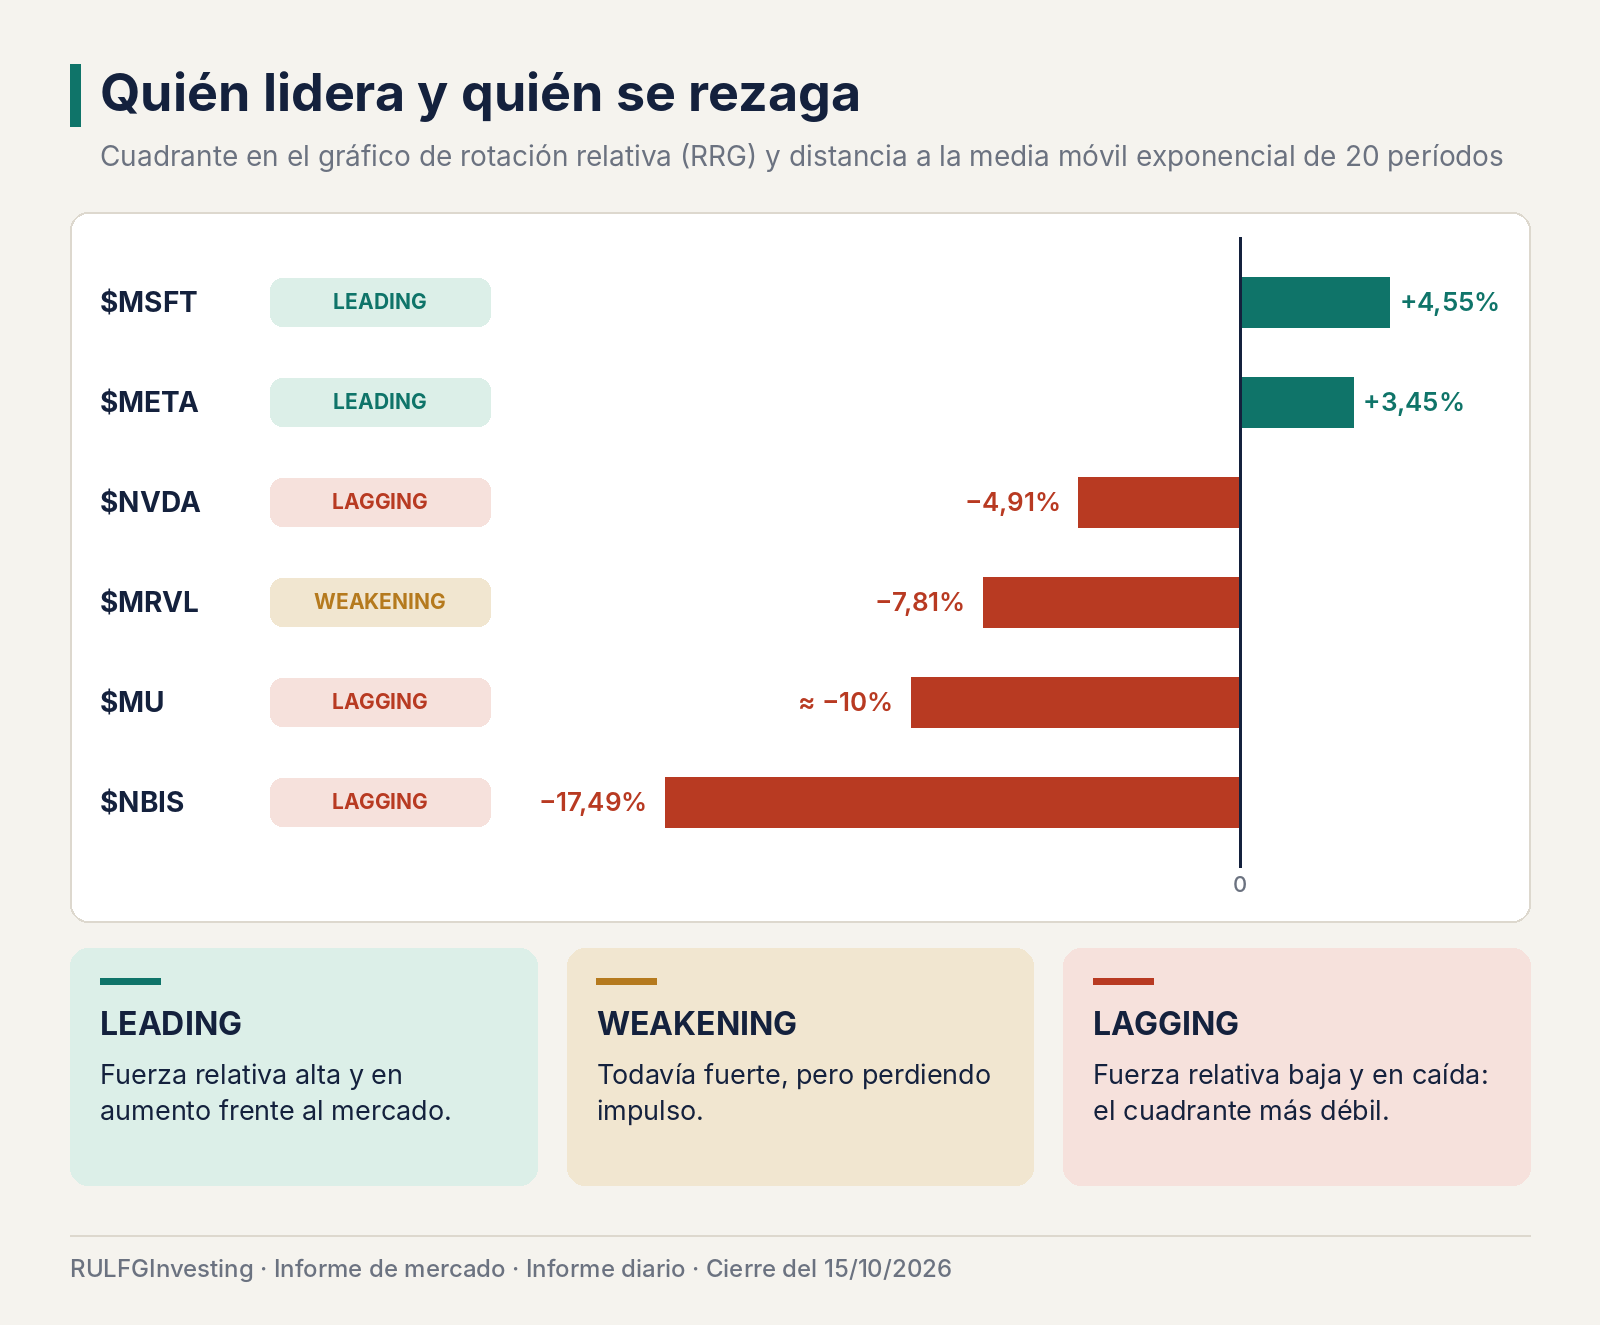
$MSFT $META $NVDA $MRVL $MU $NBIS · RRG y distancia a la EMA20 · 15/10/2026. Microsoft y Meta lideran sobre su media de corto plazo, mientras las compañías de chips e infraestructura quedan rezagadas por debajo de la suya. Microsoft +4,55% y Meta +3,45% (LEADING); Nvidia -4,91% (LAGGING), Marvell -7,81% (WEAKENING), Micron alrededor de -10% y Nebius -17,49% (LAGGING).
El gran movimiento fue en los bonos
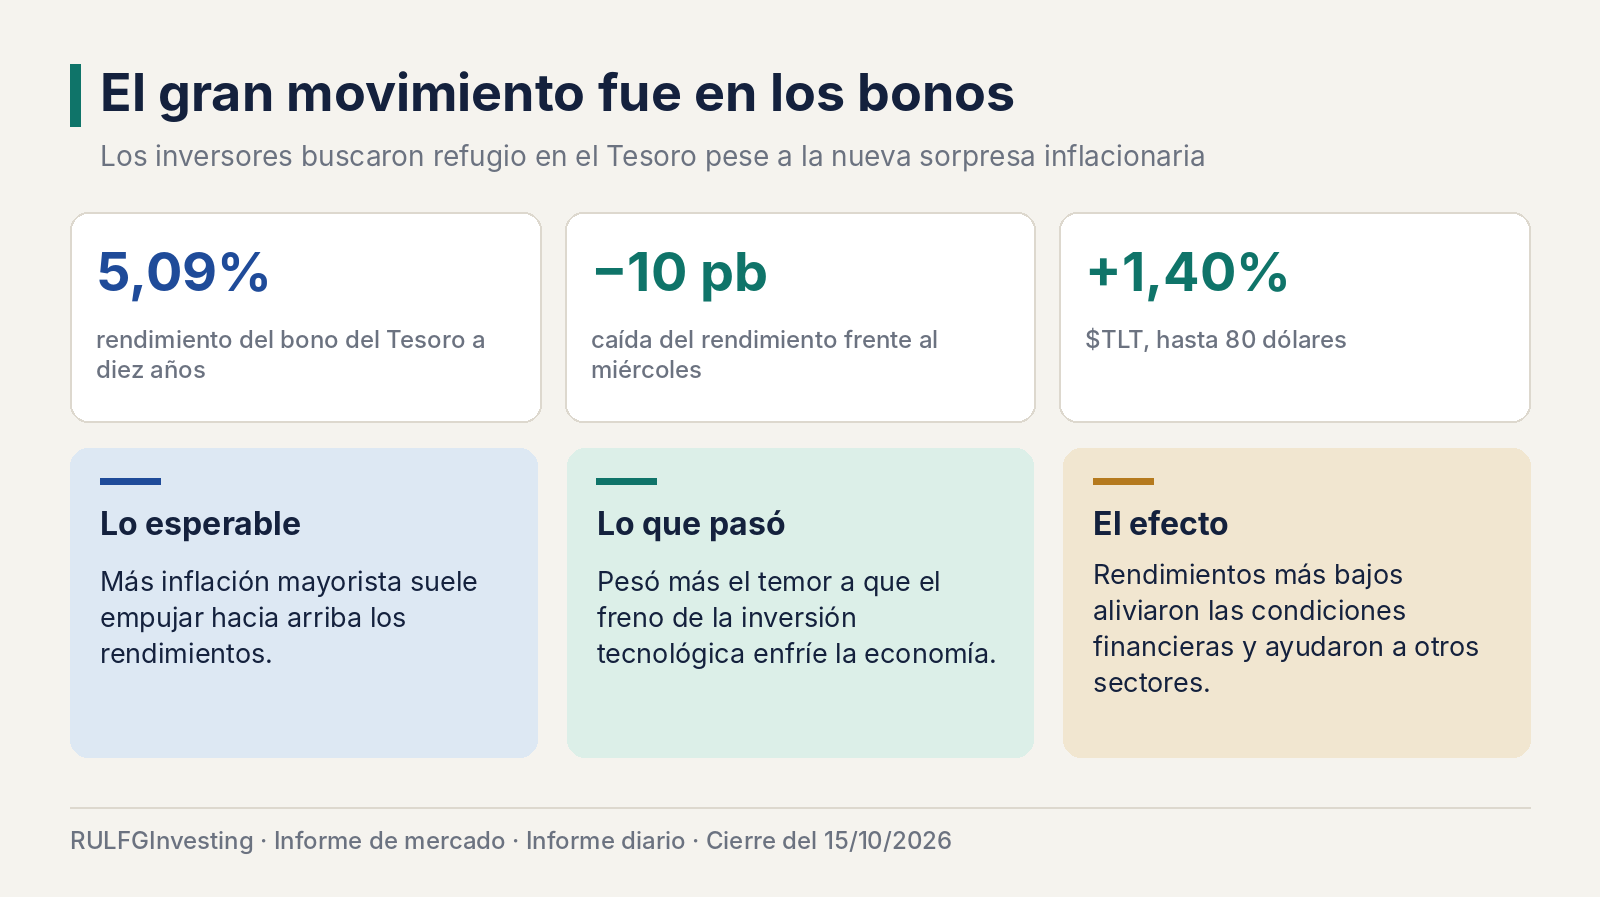
Mientras las tecnológicas atravesaban otra jornada volátil, los bonos del Tesoro protagonizaron una recuperación considerable. El rendimiento del bono a diez años bajó hasta alrededor del 5,09%, unos diez puntos básicos menos que el miércoles (un punto básico es la centésima parte de un punto porcentual). El TLT, un ETF de bonos del Tesoro de largo plazo, subió cerca de 1,40%, hasta 80 dólares. Un ETF es un fondo que replica una canasta de activos y se negocia como una acción.
El movimiento llama la atención porque coincidió con una nueva sorpresa inflacionaria. En condiciones normales, más inflación mayorista empujaría hacia arriba los rendimientos. Pero el jueves pesó otra preocupación: que un freno en la inversión tecnológica enfríe el crecimiento económico. Los inversores volvieron a ver al Tesoro como refugio frente a la incertidumbre bursátil. La baja de los rendimientos alivió en parte las condiciones financieras y ayudó a que otros sectores encontraran compradores. Así, la renta fija terminó siendo uno de los grandes estabilizadores de Wall Street.
Salud y consumo defensivo lideraron la recuperación
El rebote fue mucho más amplio fuera de la tecnología. Las compañías de salud, materiales y consumo básico estuvieron entre las más beneficiadas. Eli Lilly y UnitedHealth subieron con fuerza, acompañadas por mejoras en las recomendaciones de los analistas. También ayudaron los resultados favorables de Marsh & McLennan, Kimberly-Clark y Bank of New York Mellon.
El desempeño del Dow Jones y del Russell 2000 confirma que los compradores no se fueron del mercado estadounidense: se desplazaron hacia otros sectores. La diferencia importa, porque no es lo mismo una crisis generalizada de liquidez que una corrección sectorial acompañada de rotación. El jueves se pareció más a lo segundo: los inversores redujeron exposición a ciertas compañías de IA, pero siguieron encontrando oportunidades en otros segmentos.
Las opciones mostraron una descompresión progresiva
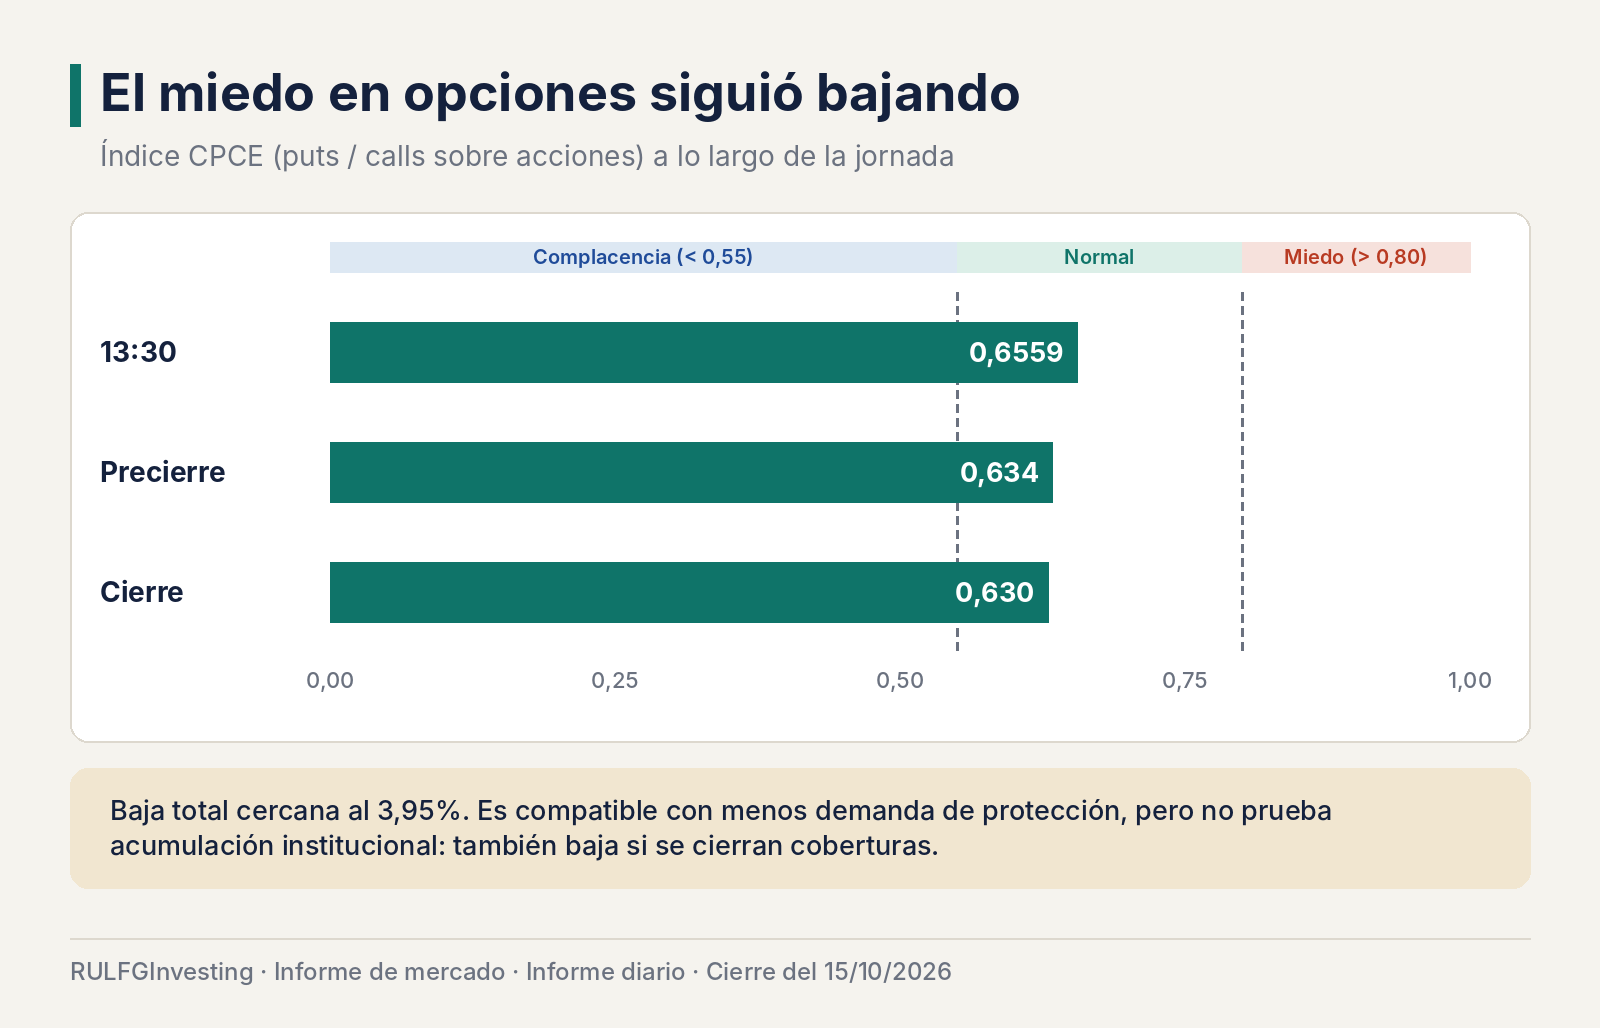
El CPCE, el indicador que compara el volumen de puts y de calls sobre acciones, bajó a lo largo de la jornada. Un put es una opción que protege contra caídas y un call, una que apuesta a subas. A las 13:30 estaba en 0,6559, en el precierre bajó a 0,634 y al cierre llegó a 0,630, una baja total cercana al 3,95%.
El indicador sigue en su zona normal: lejos del miedo elevado que se asocia con lecturas por encima de 0,80 y también de la complacencia extrema de valores por debajo de 0,55. La baja es compatible con menos demanda relativa de puts y con una mejora del ánimo de corto plazo. Pero no alcanza para afirmar que las instituciones empezaron a acumular acciones: parte del descenso puede deberse al cierre de coberturas o a más operaciones con calls. Para leerlo bien hay que mirar también el interés abierto (los contratos vigentes), la gamma (cuánto se acelera la sensibilidad de una opción frente al precio) y la liquidez del mercado de opciones. Solo así se distingue entre compras genuinas, ajustes de cobertura y rebotes impulsados por posiciones previas.
El rebote final tuvo compradores, pero necesita continuidad
El seguimiento a lo largo del día permite reconstruir el giro. Hacia las 13:30, el QQQ, el ETF que replica al Nasdaq 100, cotizaba cerca de 718,55 dólares. En el precierre había subido hasta 728,67 y terminó alrededor de 728. Nvidia pasó de unos 215,30 dólares en el primer corte a 217,23 al cierre, y el S&P 500 logró dejar el terreno negativo.
La mejora no fue solo estadística. El análisis de microestructura, que estudia operación por operación si predominan compradores o vendedores, registró más compras en el QQQ y en Nvidia. Además, ambos recuperaron sus POC (point of control, o punto de control de volumen), el precio en el que más acciones cambiaron de mano en la sesión. Son señales de que la presión vendedora encontró resistencia, pero no prueban que haya empezado una nueva tendencia alcista. El QQQ sigue por debajo de la zona de 738–744 dólares, y todavía más lejos de los 754. Nvidia sigue debajo de las resistencias de 223–229.
Las cuatro variables dan una respuesta precisa
Un buen termómetro es seguir juntas cuatro variables: el rendimiento del bono a diez años, el TLT, el QQQ y Nvidia. El bono bajó hacia el 5,09% y el TLT subió hasta 80 dólares, lo que confirma una mejora importante en el tramo de duración (la sensibilidad de los bonos a las tasas). Pero el QQQ terminó cerca de 728 dólares y Nvidia cerca de 217, ambos por debajo de los niveles que confirmarían una recuperación estructural.
Todavía no se confirma, entonces, el escenario en que el apetito por riesgo vuelve de forma amplia junto con la recuperación de los bonos. La ruptura fallida de la tecnología, cuando el precio supera un nivel clave y no logra sostenerlo, sigue vigente en el panorama de varias jornadas, aunque el rebote del jueves alivió la presión bajista inmediata. El mercado dejó de caer en bloque, pero no reconstruyó el liderazgo de las compañías de inteligencia artificial.
¿Qué puede pasar ahora?
El viernes será una prueba importante para saber si el rebote del jueves fue el comienzo de una estabilización más duradera o solo un respiro dentro de una corrección. La primera señal favorable sería que el QQQ sostenga los niveles recuperados y avance hacia 738–744 dólares. Nvidia necesitaría superar los 223 dólares y después recuperar 229. También importará que se corte la racha bajista de los semiconductores.
Si eso llega acompañado de bonos estables y volatilidad contenida, la recuperación ganaría consistencia. En cambio, perder los mínimos del jueves reabriría el riesgo de más ventas. Y habrá que seguir el CPCE, sobre todo si su baja deja de acompañarse con mejoras reales en los precios.
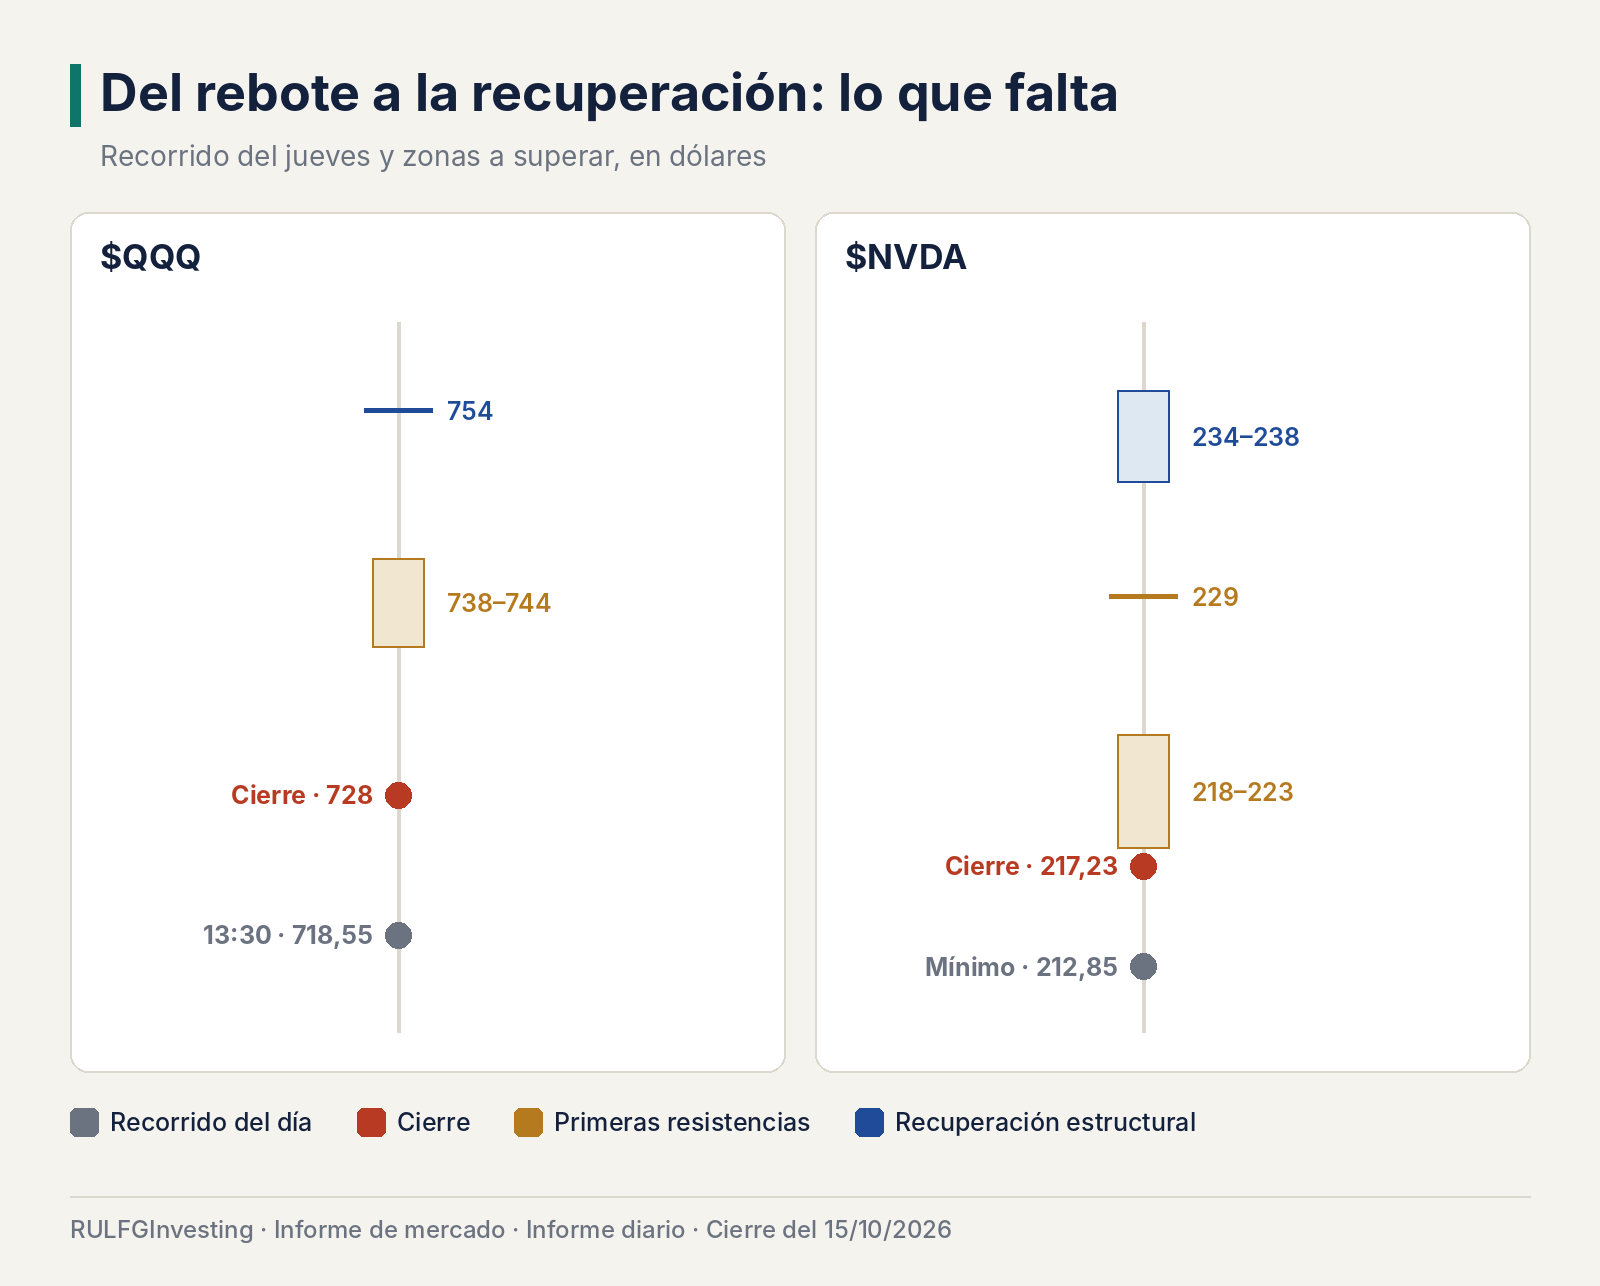
$QQQ $NVDA · recorrido del día y zonas a superar · 15/10/2026. Los dos recortaron pérdidas desde los mínimos, pero siguen por debajo de las resistencias que confirmarían una recuperación. QQQ de 718,55 a las 13:30 a 728 al cierre, frente a 738-744 y 754; Nvidia de un mínimo de 212,85 a 217,23, frente a 218-223, 229 y 234-238.
Wall Street se recuperó, pero el liderazgo está cambiando
El balance del jueves es más constructivo que el del miércoles, aunque todavía pide cautela. El S&P 500 cerró en positivo, el Dow Jones subió con fuerza, el Russell 2000 se recuperó, los bonos del Tesoro recibieron una demanda considerable, el VIX (el índice que mide la volatilidad esperada del S&P 500) retrocedió y el CPCE bajó. Todo eso confirma que el mercado encontró compradores después de las fuertes ventas.
Pero Nvidia volvió a cerrar en negativo, los semiconductores prolongaron su corrección y varias compañías de infraestructura de IA siguen con estructuras técnicas débiles. Wall Street no sufrió un segundo jueves negro. Se recuperó gracias a una rotación hacia bonos, salud, consumo defensivo y empresas de mejor comportamiento relativo.
La recuperación es real. Lo que todavía no está confirmado es el regreso de la inteligencia artificial como motor de las subas. Esa es la cuestión que el mercado deberá resolver en las próximas jornadas.
𝑀𝐿𝐾
Rulfginvesting Research
Este informe ha sido elaborado bajo los parámetros cuantitativos de nuestro motor propio de ciclos. Operamos con capital propio. Ninguna parte de este material constituye una recomendación de inversión.
Seguí leyendo

Wall Street recupera el apetito por la inteligencia artificial, pero los bonos todavía no acompañan
28 oct 2026 · 24:24
El Nasdaq avanzó 1,18%, Nebius se disparó 11,22% y el S&P 500 encadenó su segunda sesión positiva. Pero el Tesoro a 10 años sigue cerca del 5% y esta semana llegan la decisión de la Reserva Federal y los balances de las grandes tecnológicas. ¿Alcanza el rebote para dar por terminada la corrección?

Brasil no logra salir del lunes negro: el real se recupera, la Bolsa vuelve a caer y Argentina sigue bajo presión
28 oct 2026 · 24:19
Después del derrumbe histórico provocado por la reelección de Lula da Silva, los mercados brasileños ensayaron una recuperación. El dólar retrocedió hasta 5,35 reales y las tasas mostraron cierto alivio, pero el Ibovespa terminó otra vez en rojo. En Argentina, los bonos recuperaron parte del terreno perdido, aunque el MERVAL sufrió otra caída.

Brasil quedó a precio de crisis: ¿oportunidad o trampa?
27 oct 2026 · 15:11
El Ibovespa sufrió su mayor caída diaria desde 2020, el real se desplomó y las tasas de interés se dispararon. Ahora aparece un dato capaz de atraer a los inversores más audaces: el mercado brasileño podría cotizar a apenas 7,4 veces sus ganancias futuras, muy por debajo de su mediana histórica de 10,4. ¿Es el comienzo de una oportunidad extraordinaria o la advertencia de que lo peor todavía está por venir?