
Wall Street desafía al Treasury: la inteligencia artificial vuelve a liderar mientras las tasas rozan una zona crítica
El Treasury a 10 años roza el 5,30%, pero el Nasdaq ya no lidera las caídas como en ruedas anteriores. Semiconductores e infraestructura de IA muestran una recuperación selectiva, mientras el Dow, las small caps y el dólar siguen bajo presión. Tres niveles técnicos -Treasury 10Y, QQQ y TLT- definirán si esta resistencia tecnológica se consolida o si la presión de los bonos termina imponiéndose.
Una rueda con una divergencia poco habitual
El mercado de bonos sigue deteriorándose, pero el sector tecnológico está empezando a absorber el impacto en lugar de liderar las caídas.
El Treasury a 10 años operaba alrededor del 5,28%, muy cerca de la frontera crítica del 5,30%, mientras TLT (el ETF de bonos largos) descendía hacia los 78 dólares. Sin embargo, el Nasdaq-100 avanzaba cerca de 0,11% y QQQ se mantenía levemente positivo.
La diferencia respecto de ruedas anteriores es relevante: con un entorno de tasas igual de adverso, la tecnología ya no lidera las caídas. Semiconductores e infraestructura vinculada a la inteligencia artificial concentran parte de la fortaleza relativa del mercado.
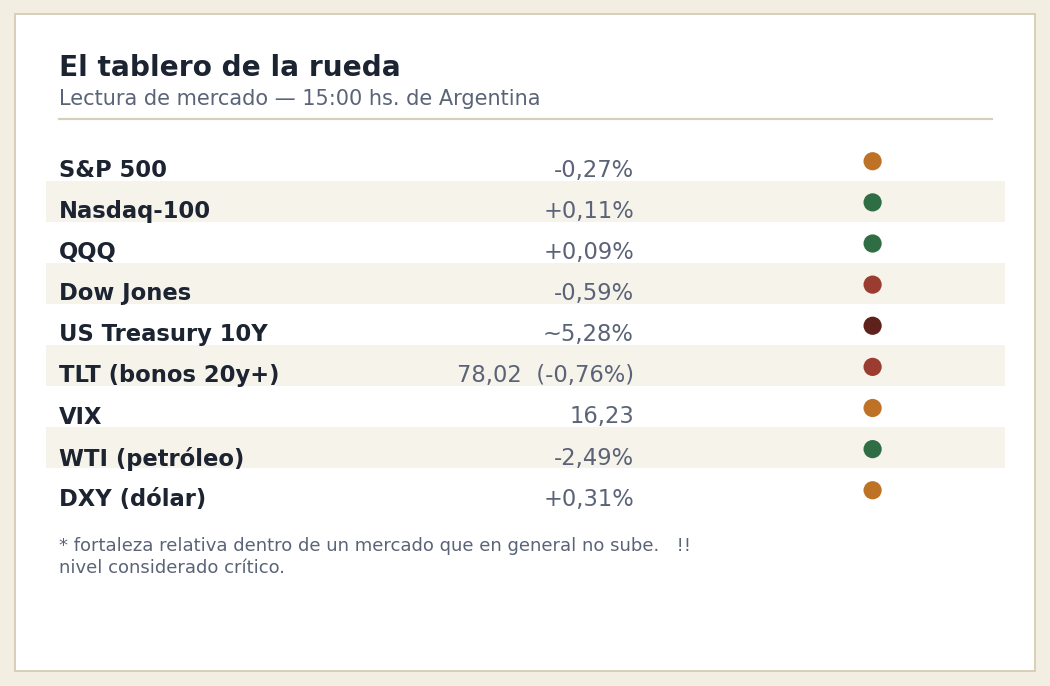
Esas cifras muestran una rueda que difícilmente pueda definirse como risk-on: el Dow retrocede, las small caps mantienen una microestructura frágil, el dólar se fortalece y los rendimientos de largo plazo siguen presionando las valuaciones. El escenario se parece más a una rotación defensiva dentro del propio mercado accionario que a un apetito de riesgo generalizado.
El verdadero protagonista sigue siendo el mercado de bonos
El Treasury a 10 años llegó a tocar aproximadamente 5,295%, dejando al mercado a centésimas del 5,30%.
Ese nivel se convirtió en una referencia crítica: una ruptura sostenida agregaría presión sobre los activos de duración larga y sobre las valuaciones de las compañías cuyo crecimiento esperado se concentra en flujos futuros lejanos.
La señal que llega desde los ETF de bonos tampoco ofrece demasiado alivio. TLT operaba en 78,02, con un mínimo de 77,91, un ADX de 53,4 (una tendencia bajista fuerte) y predominio vendedor claro. IEF, el ETF de bonos de mediano plazo, acompañaba esa debilidad — señal de que la presión no se limita solo al extremo largo de la curva.
A esto se suma una novedad macroeconómica importante: el petróleo cae mientras los rendimientos siguen subiendo. El WTI retrocedía cerca de 2,49%, pero eso no logró aliviar el mercado de bonos. Esta divergencia sugiere que la suba de los rendimientos ya no puede explicarse solo por el precio de la energía — factores como la mayor emisión de deuda, las expectativas de política monetaria, la inflación persistente y la prima por plazo están pesando cada vez más.
La tecnología empieza a absorber el shock
Esta es la señal más interesante de la jornada.
QQQ se mantenía levemente positivo incluso con el Treasury a 10 años cerca del 5,30%. Además, su mínimo intradiario se ubicaba en 736 puntos, por encima de los 731,63 de la rueda anterior — una mejora concreta respecto del día previo.
Todavía no es un cambio de tendencia confirmado, pero sí una primera evidencia de estabilización. El contraste con el resto del mercado es marcado: mientras el Dow retrocede y las small caps sufren una fuerte presión vendedora, el Nasdaq está actuando como refugio relativo dentro de la renta variable estadounidense.
La prueba técnica siguiente para QQQ aparece entre 741 y 742 puntos. Superar esa zona mientras los rendimientos siguen elevados sería una señal mucho más convincente de que la tecnología está absorbiendo la presión de las tasas.
Semiconductores vuelven al centro de la escena
La recuperación no es pareja: está concentrada especialmente en infraestructura de inteligencia artificial y semiconductores.
Marvell (MRVL) sobresalía con una suba cercana al 4,29%, después de haber retrocedido 3,83% en la rueda anterior — una reversión relevante que llevó al precio nuevamente cerca de sus máximos intradiarios.
Micron (MU) avanzaba cerca de 1,62%. Más importante que el porcentaje es el desplazamiento de su zona de valor (el precio donde más volumen se operó): pasó de aproximadamente 1.057 a 1.070, una migración ascendente que sugiere mejor aceptación de precios antes de un evento corporativo relevante.
Nvidia (NVDA) mantenía una notable fortaleza relativa, cotizando cerca de los 230 dólares y acumulando dos ruedas positivas seguidas en un contexto macro adverso. Sin embargo, su ADX (que mide la fuerza de una tendencia) es extremadamente bajo: hay fortaleza relativa, pero todavía no una tendencia confirmada.
También aparece una recuperación importante en NBIS, mientras AVGO y AMD muestran señales positivas más moderadas.
El resultado es una rotación interna dentro del propio sector tecnológico, no una recuperación indiscriminada de las acciones de crecimiento.
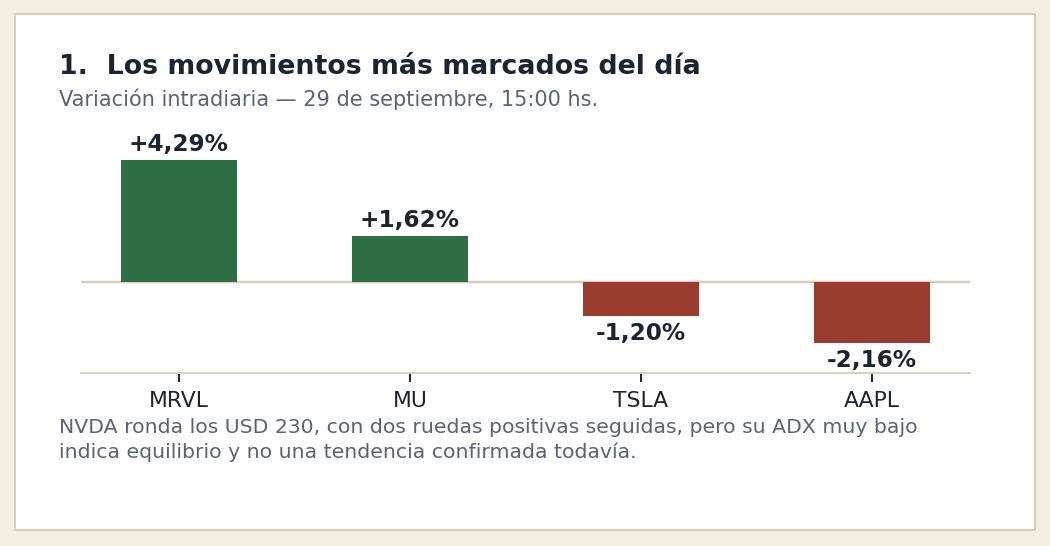
Los cuatro nombres que mejor ilustran la rotación: dos semiconductores subiendo fuerte, dos grandes tecnológicas cayendo.
Apple y Tesla muestran la otra cara
La divergencia queda especialmente clara en Apple.
AAPL retrocedía cerca de 2,16%, acompañada por una fuerte presión vendedora, lo que ayuda a explicar por qué QQQ apenas logra mantenerse positivo pese al avance de varios semiconductores.
Tesla también permanecía bajo presión, con una caída cercana al 1,20% y un nuevo mínimo respecto de la rueda anterior. El contraste confirma que el mercado no está comprando tecnología de manera indiscriminada. Está seleccionando.
No hay pánico, pero tampoco confirmación alcista
Con el Treasury a 10 años cerca del 5,30%, el VIX (el índice de volatilidad) permanecía en torno a 16,23. Los futuros del VIX seguían por encima del spot, manteniendo una estructura de contango — una señal de calma relativa en el mercado de opciones.
Es una combinación relevante: el mercado está sometido a estrés macroeconómico, pero todavía no presenta características de liquidación sistémica.
La amplitud, sin embargo, sigue siendo débil. El Dow, las small caps, Apple y otros segmentos no acompañan la recuperación de los semiconductores. Por eso sería prematuro interpretar la fortaleza del Nasdaq como el comienzo de un nuevo impulso generalizado.
Tres niveles que pueden definir el resto de la rueda
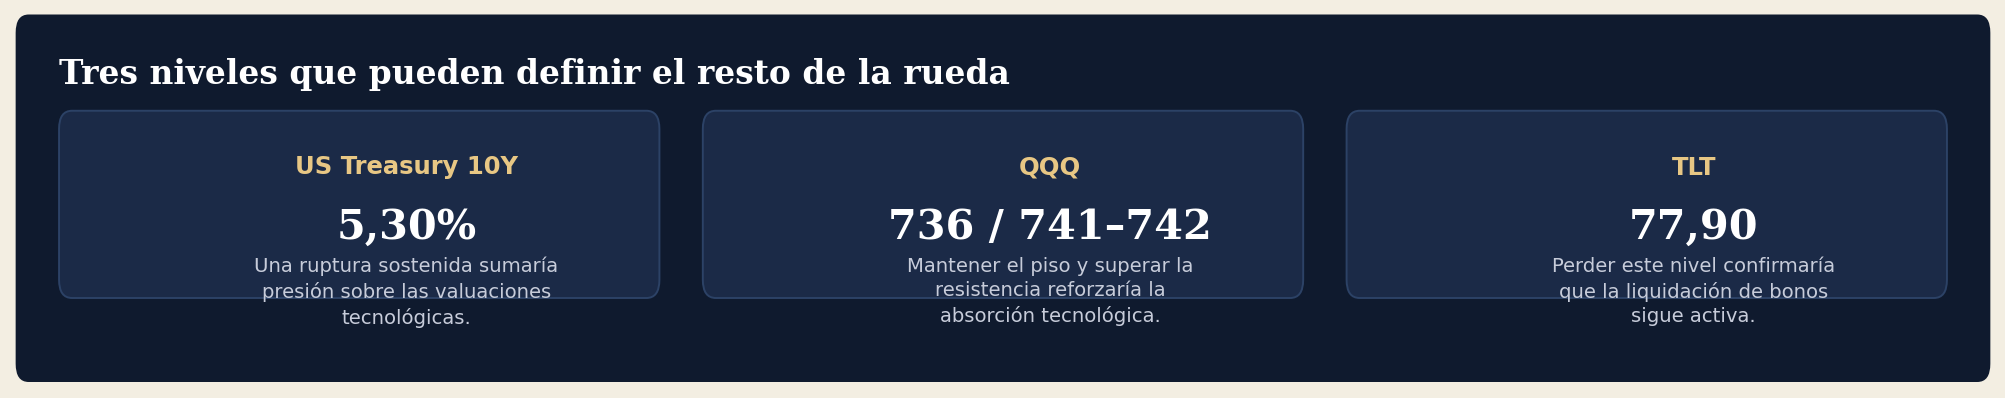
Toda la complejidad actual puede condensarse en tres referencias:
US Treasury 10Y — 5,30%. Una ruptura sostenida aumentaría el riesgo de una nueva fase de repricing sobre los activos de crecimiento.
QQQ — 736 / 741–742. Mantener el piso de 736 y superar la resistencia de 741–742 reforzaría considerablemente la hipótesis de que la tecnología está absorbiendo la presión de las tasas.
TLT — 77,90. Perder ese nivel confirmaría que la liquidación de bonos del Tesoro sigue activa.
La lectura de fondo
La jornada no presenta una señal alcista generalizada. Presenta algo más específico y, posiblemente, más interesante: el mercado tecnológico está demostrando una tolerancia a las tasas que no exhibía apenas una rueda atrás.
Los bonos siguen controlando el régimen macro. El Treasury a 10 años continúa peligrosamente cerca del 5,30%, TLT permanece bajo presión y la amplitud del mercado es insuficiente para hablar de risk-on.
Pero debajo de esa superficie está ocurriendo una rotación: la infraestructura de inteligencia artificial y los semiconductores están intentando recuperar liderazgo antes de que el escenario macroeconómico les haya dado permiso.
Esa tensión — entre un mercado de bonos cada vez más exigente y una tecnología que comienza a resistirlo — probablemente sea la variable que defina el próximo movimiento de Wall Street.
Glosario rápido: POC es el precio donde más volumen se operó, la "zona de valor" del día. ADX mide la fuerza de una tendencia (no la dirección) — un valor bajo indica un mercado en equilibrio. Contango describe cuando los futuros de un activo (como el VIX) cotizan por encima de su precio spot, señal de calma relativa. Duración larga se refiere a cuánto se resiente el precio de un activo cuando suben las tasas de interés — a mayor duración, mayor sensibilidad.
Gráficos y Capturas de Análisis
Rulfginvesting Research
Este informe ha sido elaborado bajo los parámetros cuantitativos de nuestro motor propio de ciclos. Operamos con capital propio. Ninguna parte de este material constituye una recomendación de inversión.
Seguí leyendo

Wall Street recupera el apetito por la inteligencia artificial, pero los bonos todavía no acompañan
28 oct 2026 · 24:24
El Nasdaq avanzó 1,18%, Nebius se disparó 11,22% y el S&P 500 encadenó su segunda sesión positiva. Pero el Tesoro a 10 años sigue cerca del 5% y esta semana llegan la decisión de la Reserva Federal y los balances de las grandes tecnológicas. ¿Alcanza el rebote para dar por terminada la corrección?

Brasil no logra salir del lunes negro: el real se recupera, la Bolsa vuelve a caer y Argentina sigue bajo presión
28 oct 2026 · 24:19
Después del derrumbe histórico provocado por la reelección de Lula da Silva, los mercados brasileños ensayaron una recuperación. El dólar retrocedió hasta 5,35 reales y las tasas mostraron cierto alivio, pero el Ibovespa terminó otra vez en rojo. En Argentina, los bonos recuperaron parte del terreno perdido, aunque el MERVAL sufrió otra caída.

Brasil quedó a precio de crisis: ¿oportunidad o trampa?
27 oct 2026 · 15:11
El Ibovespa sufrió su mayor caída diaria desde 2020, el real se desplomó y las tasas de interés se dispararon. Ahora aparece un dato capaz de atraer a los inversores más audaces: el mercado brasileño podría cotizar a apenas 7,4 veces sus ganancias futuras, muy por debajo de su mediana histórica de 10,4. ¿Es el comienzo de una oportunidad extraordinaria o la advertencia de que lo peor todavía está por venir?