
Wall Street cerró su peor semana desde junio: la inteligencia artificial perdió el liderazgo y el miedo volvió
El Nasdaq cayó 4,5% en la semana mientras el Dow terminó en alza, una señal clara de dónde está el problema. La deuda que financia los centros de datos, con bonos de CoreWeave que rinden más de 15%, el petróleo cerca de 110 dólares y la inflación golpearon a las tecnológicas, y Nebius se desplomó más de 12% el viernes. El CPCE saltó a 0,861, en zona de miedo elevado. Ahora la palabra la tienen los balances de Netflix, Tesla, Meta e IBM.
Wall Street terminó el viernes con una conclusión incómoda: la recuperación del jueves no alcanzó para frenar la corrección de las compañías ligadas a la inteligencia artificial.
El Nasdaq Composite perdió 2,14%, hasta 26.140,03 puntos. El S&P 500 retrocedió 1,09%, hasta 7.659,44, y el Dow Jones limitó su baja a 0,34%, con cierre en 52.002,41 puntos. La diferencia entre índices volvió a mostrar dónde está el problema. El Dow, menos expuesto a los segmentos tecnológicos más castigados, terminó la semana con una suba de 0,7%. El S&P 500 perdió 1,9% en las cinco sesiones y el Nasdaq acumuló una caída de 4,5%, su peor semana desde junio.
La corrección dejó de ser un episodio aislado de volatilidad. Empieza a ser una revisión profunda de las expectativas que sostuvieron el auge bursátil de la inteligencia artificial.
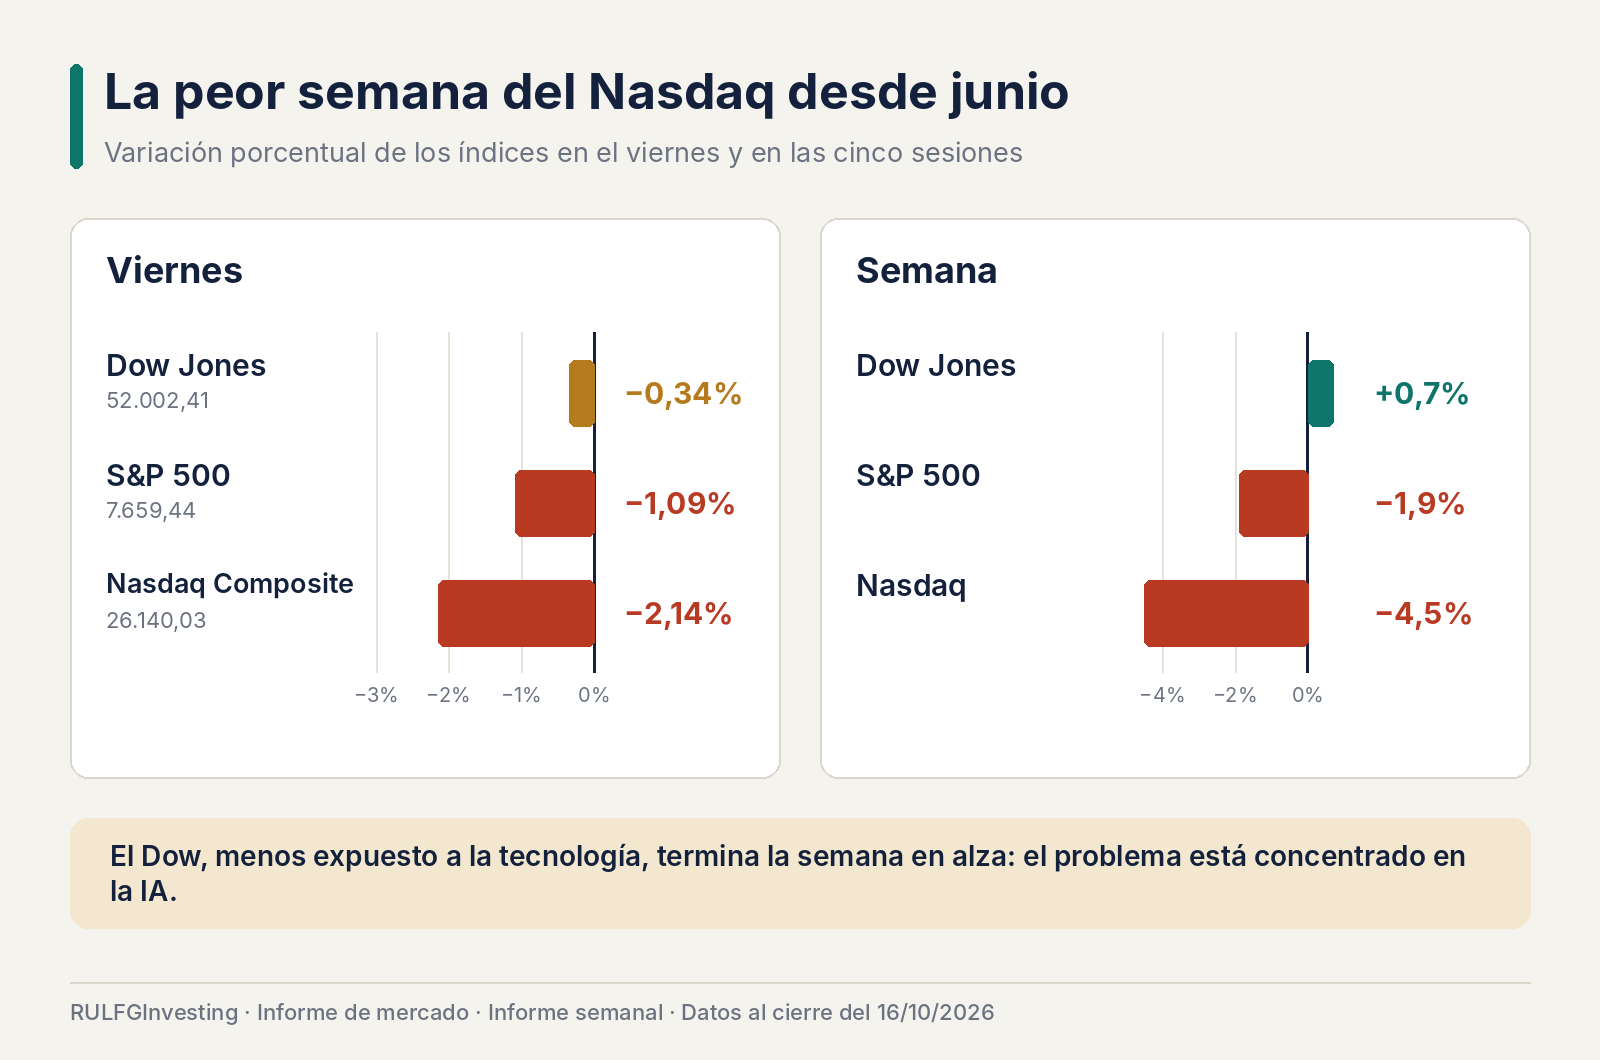
Dow Jones · S&P 500 · Nasdaq · variación diaria y semanal · 16/10/2026. La corrección se concentra en la tecnología: el Dow incluso sube en la semana. Viernes: Nasdaq Composite -2,14%, S&P 500 -1,09%, Dow -0,34%; semana: Nasdaq -4,5%, S&P 500 -1,9%, Dow +0,7%.
Del miércoles negro al rebote fallido
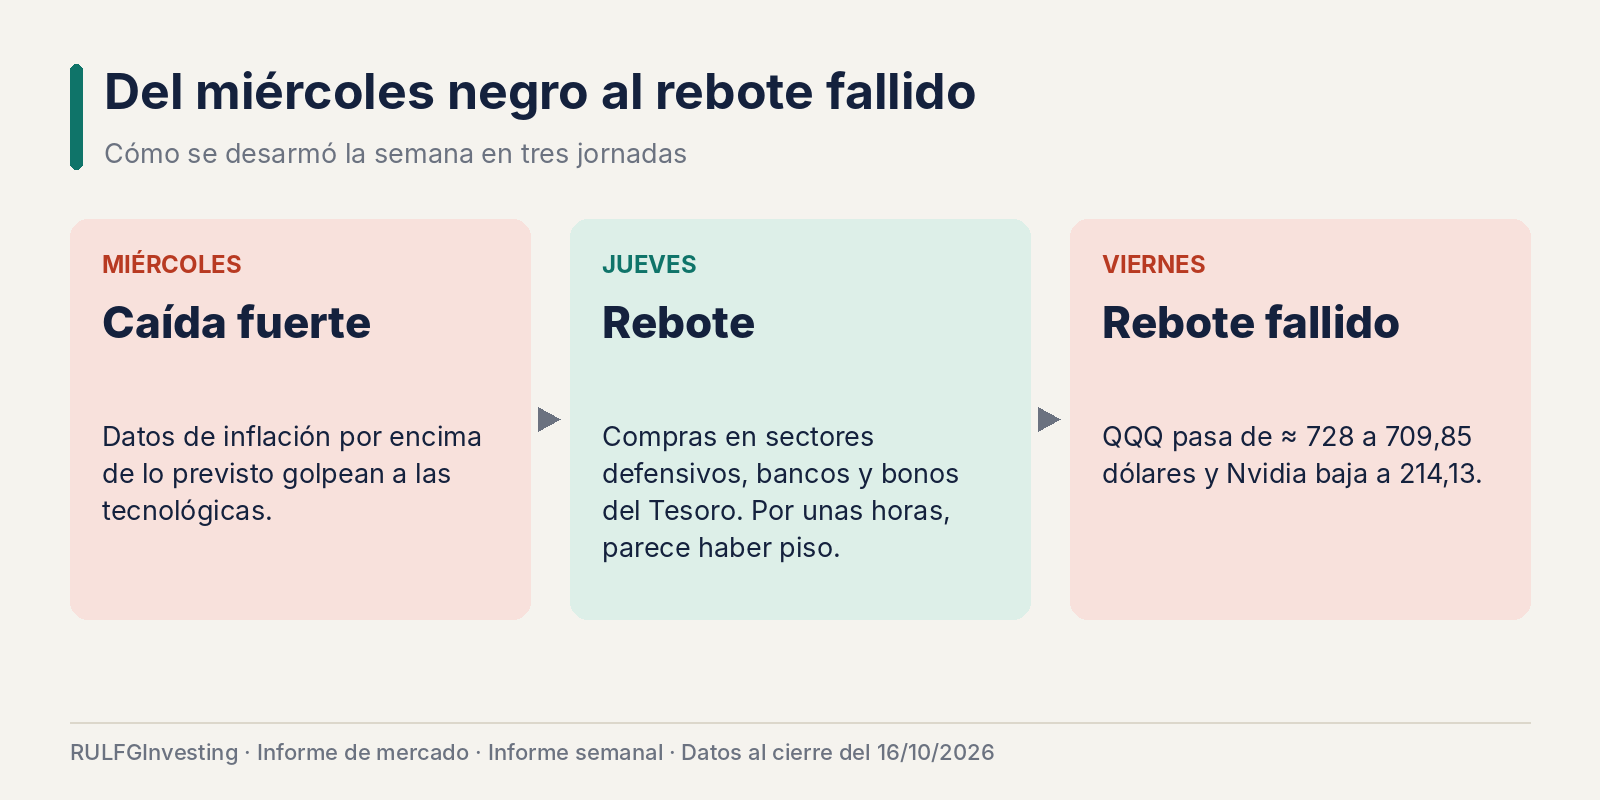
La secuencia de la semana explica el deterioro. El miércoles, los datos de inflación de Estados Unidos, por encima de lo previsto, provocaron una fuerte caída de las tecnológicas. El jueves, los mercados rebotaron gracias a las compras en sectores defensivos, bancos y bonos del Tesoro, y por unas horas pareció que la corrección encontraba piso.
El viernes mostró que los problemas de fondo seguían ahí. El QQQ, el fondo cotizado (ETF) que replica al Nasdaq 100, pasó de unos 728 dólares al cierre del jueves a 709,85. Nvidia bajó hasta 214,13 dólares, y Micron, Marvell, SanDisk y Nebius cayeron todavía más. El rebote había atraído compradores, pero no había reconstruido la confianza necesaria para sostener una tendencia alcista.
La deuda, el principal riesgo de la inteligencia artificial
Durante buena parte del auge, el mercado celebró cada anuncio de inversión en centros de datos: cuanto más grande el proyecto, más grande parecía la oportunidad. Ahora los inversores miran la otra cara de esa expansión: el costo de financiarla.
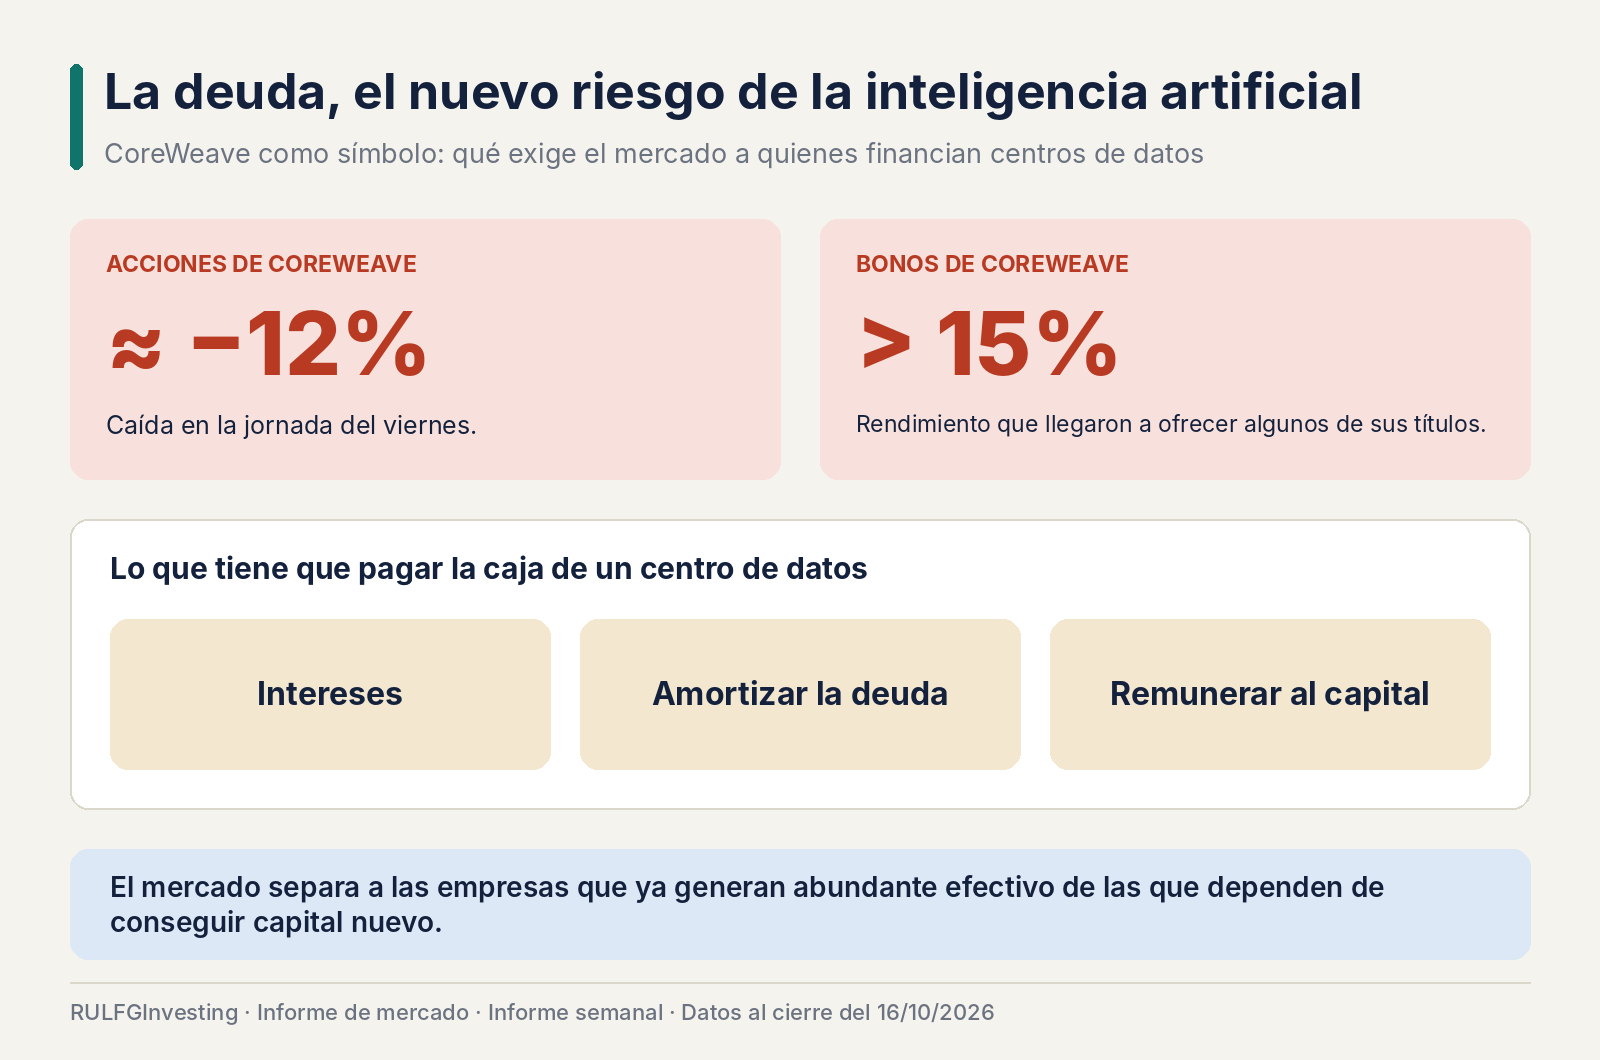
CoreWeave, uno de los grandes operadores de infraestructura para inteligencia artificial, se convirtió en el símbolo de esa preocupación. Sus acciones cayeron alrededor de 12% el viernes, mientras algunos de sus bonos llegaron a ofrecer rendimientos superiores al 15%. El rendimiento es la ganancia anual que obtiene quien compra un bono a su precio actual, y uno tan alto muestra cuánto riesgo están descontando los inversores en el financiamiento de estos negocios.
Construir centros de datos exige grandes desembolsos iniciales en equipos, energía y capacidad de cómputo. Los ingresos pueden crecer rápido, pero los proyectos tienen que generar caja suficiente para pagar intereses, amortizar la deuda y remunerar al capital invertido. Cuando financiarse cuesta más, el margen de error se achica. El mercado empieza a distinguir entre las empresas que ya generan efectivo en abundancia y las que dependen de conseguir capital nuevo una y otra vez. La inteligencia artificial no dejó de crecer: sus expectativas de rentabilidad están pasando por un examen mucho más exigente.
Nebius, Micron y Marvell encabezaron las pérdidas
Las empresas de infraestructura y semiconductores volvieron a concentrar las ventas. Nebius cerró alrededor de 165,47 dólares, con una caída de 12,18%. SanDisk perdió 6,85%, Micron 5,63% y Marvell 5,56%.
El castigo alcanza a distintos eslabones de la cadena. Nebius representa el negocio intensivo en centros de datos; Micron y SanDisk están expuestas a memorias y almacenamiento; Marvell aporta tecnologías de conectividad y procesamiento clave para las grandes plataformas. Sus modelos de negocio son distintos, pero todas dependen de las expectativas de inversión tecnológica. Cuando los inversores dudan de la rentabilidad de esa inversión, la presión se extiende a toda la cadena.
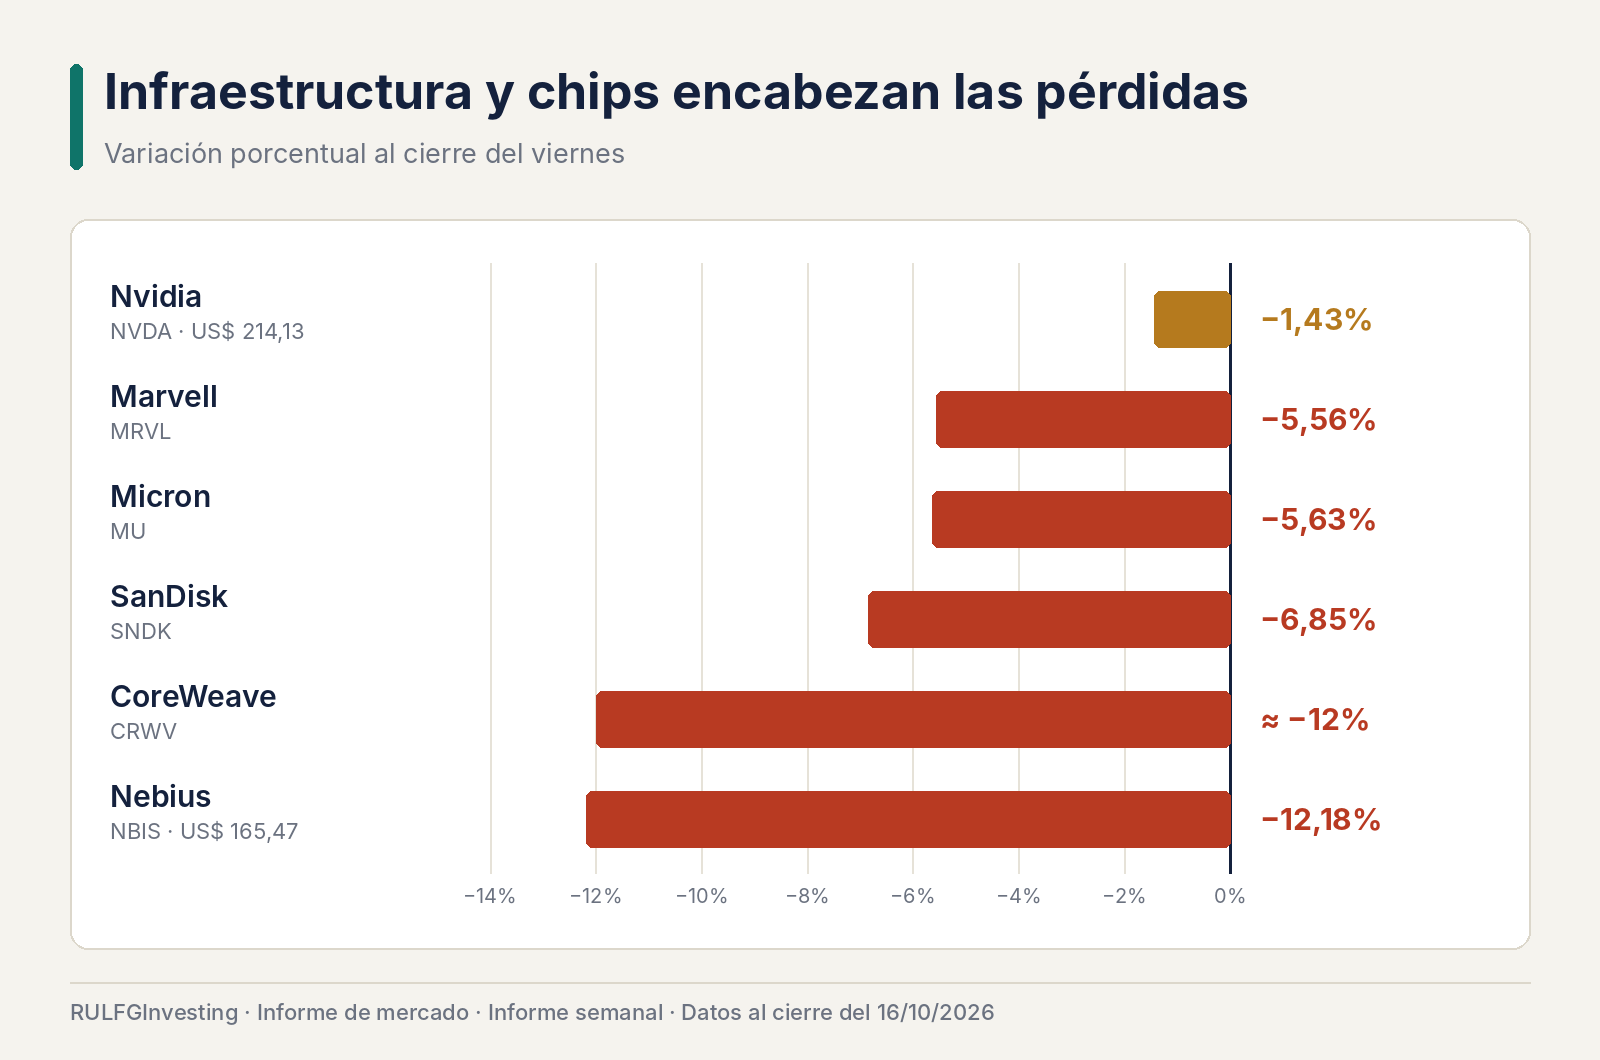
$NVDA $MRVL $MU $SNDK $CRWV $NBIS · variación al cierre · 16/10/2026. La venta golpea con más fuerza a la infraestructura de IA y Nvidia cae bastante menos que sus pares. $NBIS -12,18%, $CRWV ≈ -12%, $SNDK -6,85%, $MU -5,63%, $MRVL -5,56% y $NVDA -1,43%.
El rebote también fracasó en el volumen
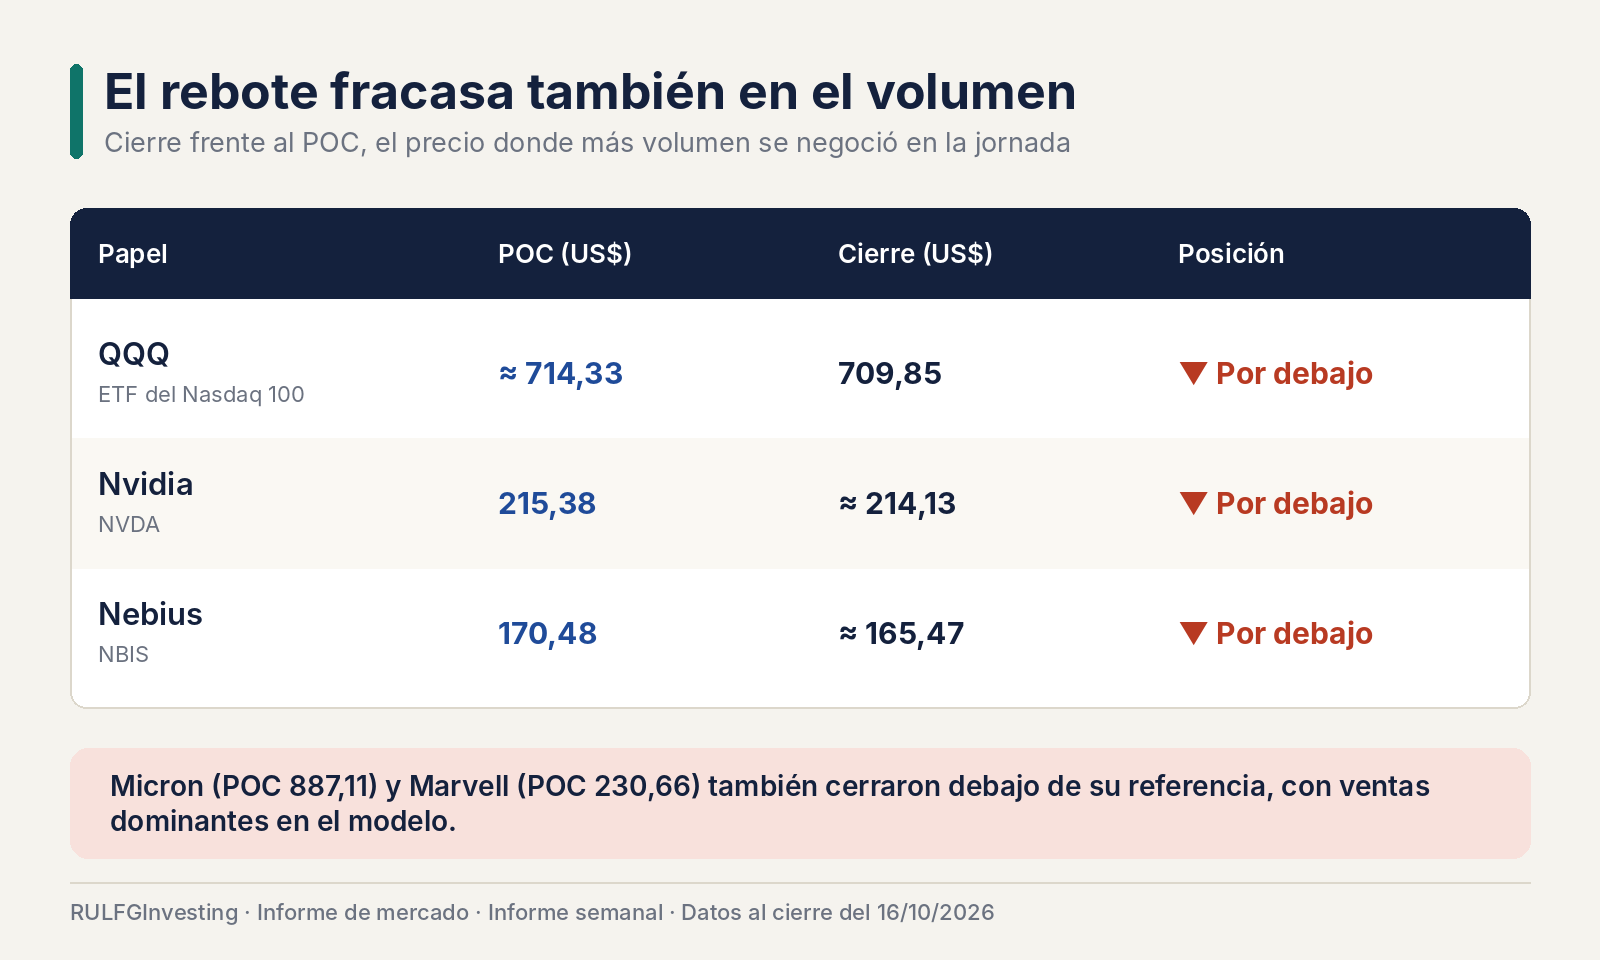
El análisis de microestructura, que estudia cómo se ejecutan las órdenes de compra y de venta, mostró un deterioro hacia el cierre. El QQQ terminó por debajo de su punto de control de volumen (POC, el precio donde más volumen se negoció), ubicado cerca de 714,33 dólares. Nvidia cerró debajo de su POC de 215,38; Micron, debajo de 887,11; Marvell, de 230,66, y Nebius, de 170,48.
Que todas cierren por debajo de sus principales referencias de volumen muestra que las recuperaciones intradiarias no lograron consolidarse. El modelo además registró una alta proporción de ventas en estas compañías: el mercado terminó la jornada con predominio de presión bajista en buena parte de la cadena de inteligencia artificial.
Nvidia cayó menos que sus pares, pero no fue refugio
Nvidia cerró alrededor de 214,13 dólares, con una baja de 1,43%. Cayó bastante menos que Nebius, Micron o Marvell, lo que confirma su resistencia relativa. Sin embargo, no logró sostener los 217 dólares del jueves y terminó por debajo de su POC de 215,38, con predominio de ventas al cierre según el modelo. Esa lectura no equivale a una medición directa de operaciones institucionales, pero es coherente con la caída del precio.
Para reconstruir una recuperación, Nvidia necesita recuperar primero la zona de 215–218 dólares y después superar las resistencias de 223–229. Mientras tanto, puede seguir mostrando resistencia relativa sin lograr revertir la debilidad del Nasdaq.
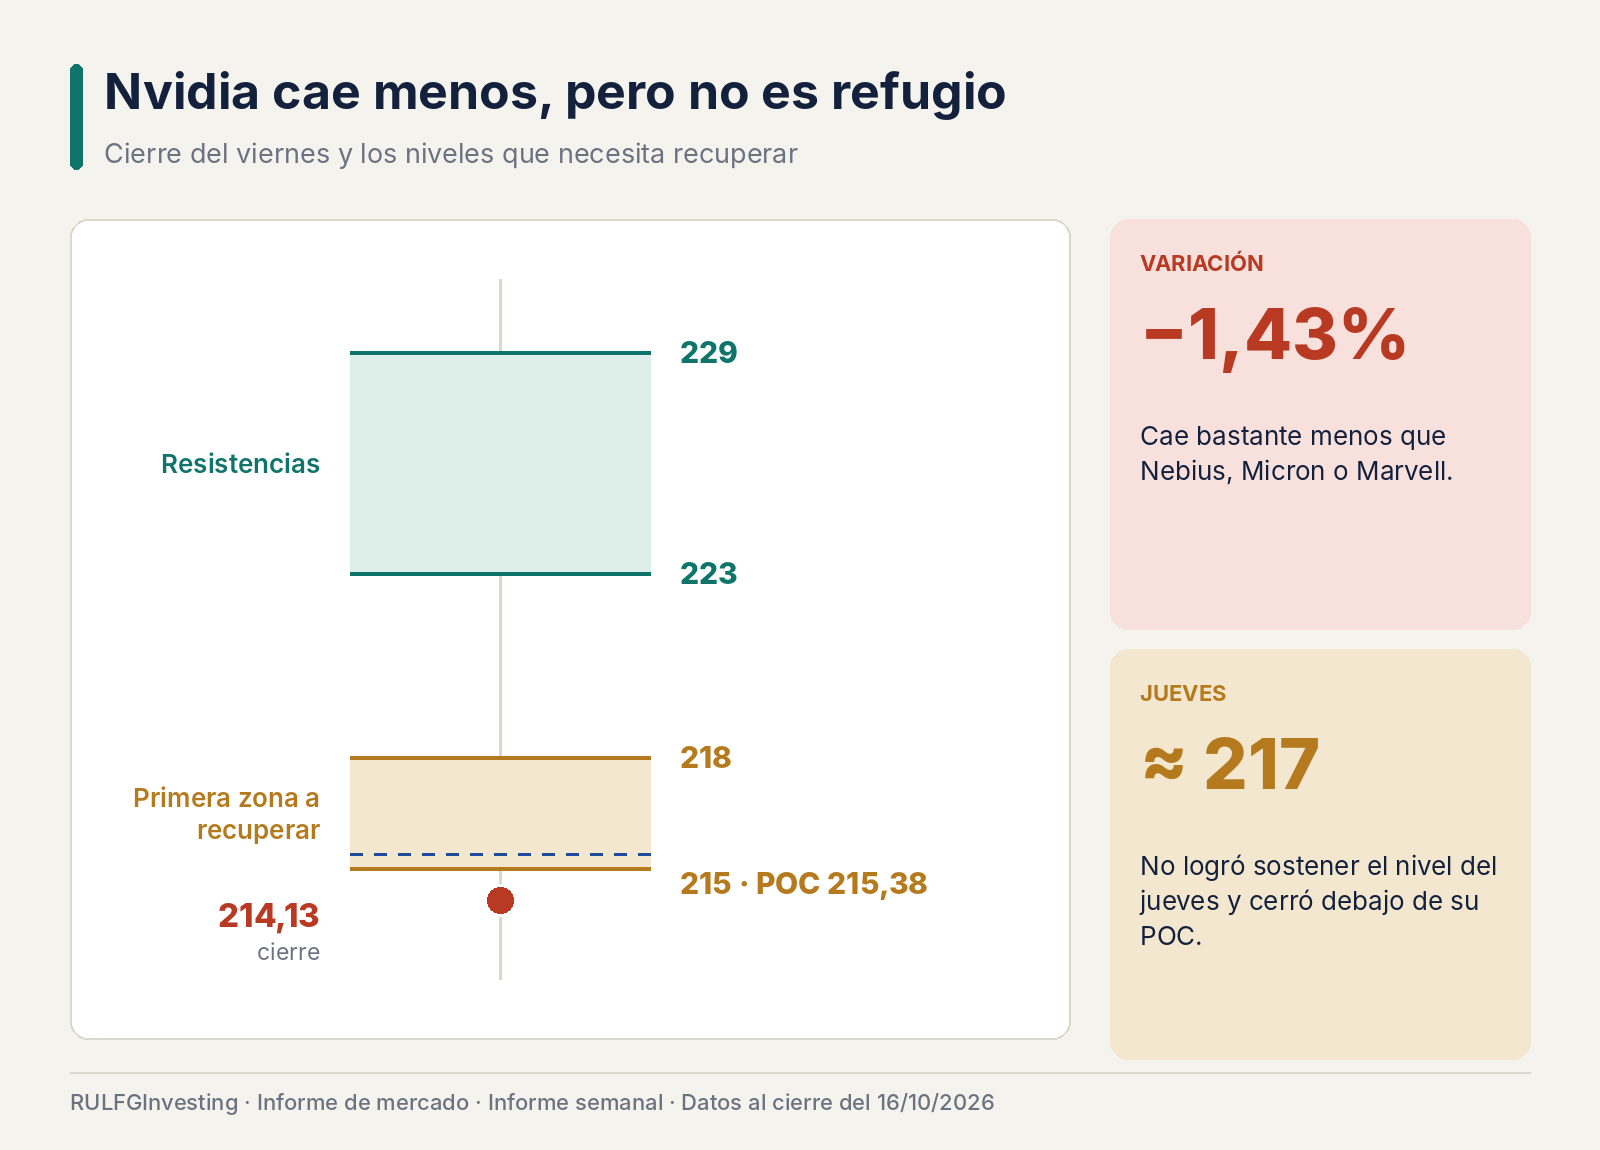
$NVDA · niveles al cierre · 16/10/2026. La acción resiste mejor que el sector, pero cierra por debajo de su punto de control de volumen y lejos de sus resistencias. Cierre 214,13 con POC en 215,38; necesita recuperar 215-218 y luego superar 223-229.
El petróleo volvió a ser un problema
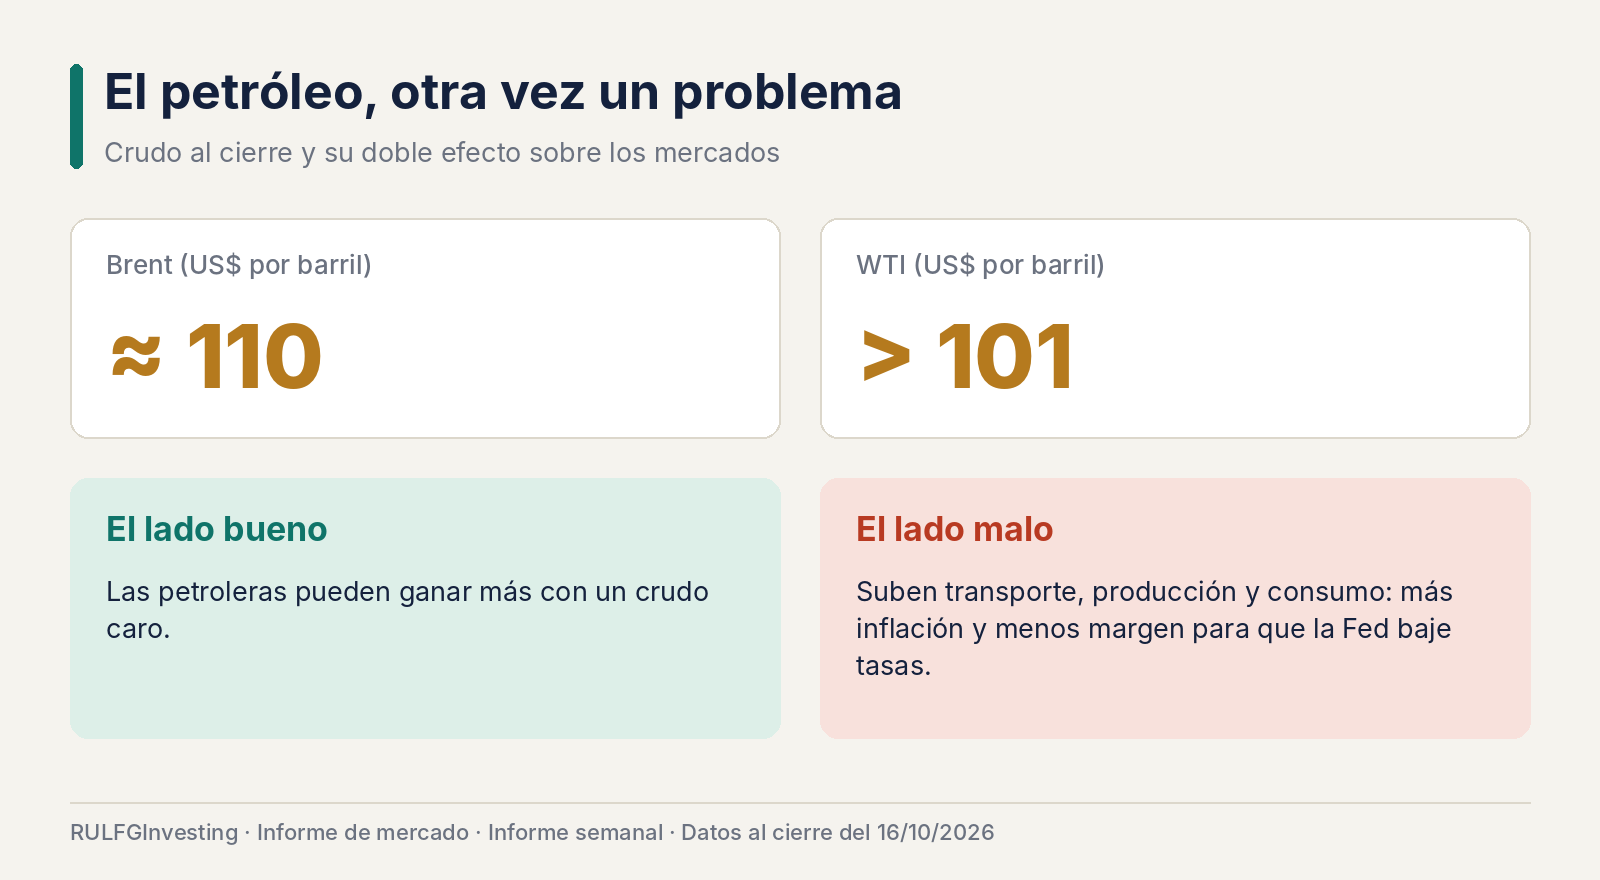
La corrección tecnológica coincidió con un nuevo avance del crudo. El Brent cerró cerca de 110 dólares por barril y el WTI superó los 101, impulsados por las tensiones en Medio Oriente y los riesgos sobre el suministro.
El efecto es doble. Las petroleras pueden ganar más con un crudo caro. Pero un petróleo alto encarece el transporte, la producción y el consumo, lo que puede prolongar la inflación y limitar la capacidad de la Reserva Federal para bajar las tasas. El golpe es más sensible después de los datos de inflación minorista y mayorista de la semana. Estados Unidos enfrenta un escenario en el que la energía cara, la inflación y las necesidades de financiamiento tecnológico pueden potenciarse entre sí.
Los bonos ofrecen refugio, pero no rescatan a la tecnología
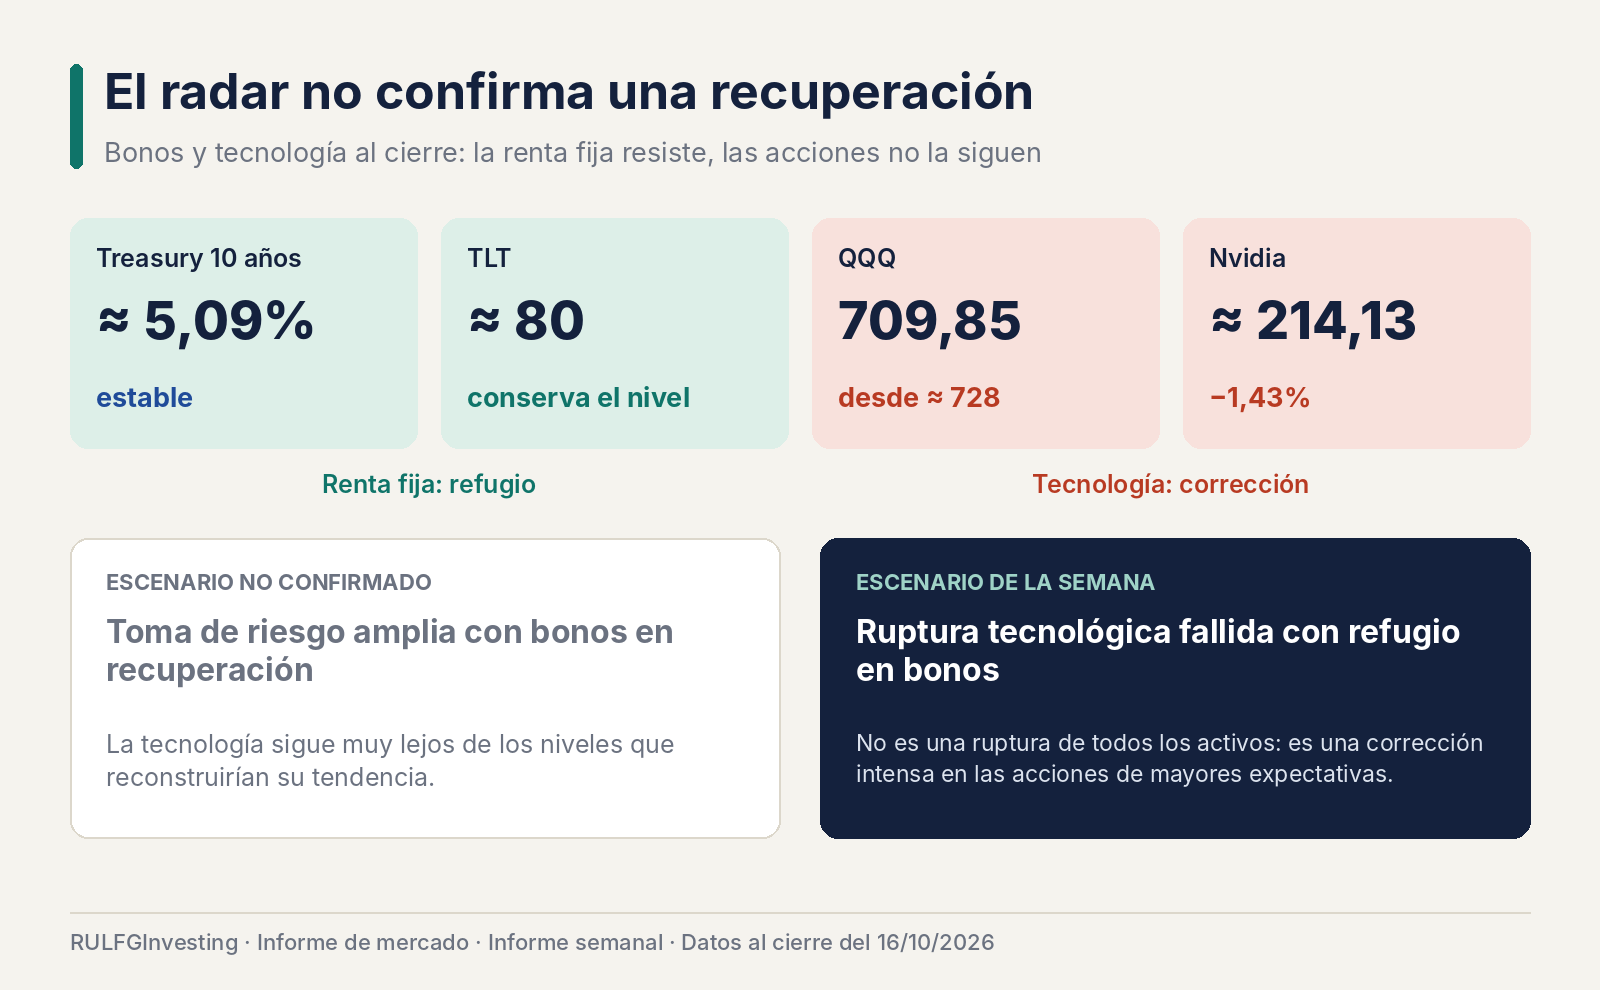
El rendimiento del bono del Tesoro a diez años cerró cerca de 5,09% y TLT, el ETF que agrupa bonos del Tesoro de largo plazo, conservó los 80 dólares. Después de la fuerte recuperación del jueves, los bonos sostuvieron buena parte de esa mejora pese al deterioro bursátil.
La divergencia importa: el mercado no está liquidando bonos y acciones al mismo tiempo, y la renta fija estadounidense sigue resultando atractiva incluso cuando los inversores reducen exposición a ciertas tecnológicas. Es una señal de estabilización financiera parcial, no una vuelta generalizada del apetito por riesgo. La demanda de bonos del Tesoro puede responder, justamente, a la búsqueda de seguridad frente a la incertidumbre bursátil.
El CPCE saltó a 0,861: el miedo pasó al centro de la escena
La señal de sentimiento más importante apareció en el mercado de opciones. El CPCE, que compara el volumen de opciones de venta (puts) con el de opciones de compra (calls) sobre acciones, cerró en 0,861, contra 0,630 del jueves: una suba de alrededor de 36,7% en una sola jornada. El indicador superó el umbral de 0,80 y entró en zona de miedo elevado.
El salto pesa más porque llegó después de un jueves en el que el mercado había mostrado señales de alivio y había bajado la demanda de protección. El viernes pasó lo contrario: los inversores volvieron a comprar puts, que funcionan como un seguro contra caídas, en mayor proporción que calls. Una lectura alta del CPCE no significa que el mercado ya haya tocado fondo. Los episodios de miedo pueden anticipar rebotes técnicos, pero también prolongarse si los precios siguen cayendo. La señal gana valor cuando coincide con acciones que se estabilizan, volatilidad en baja y recuperación de referencias técnicas.
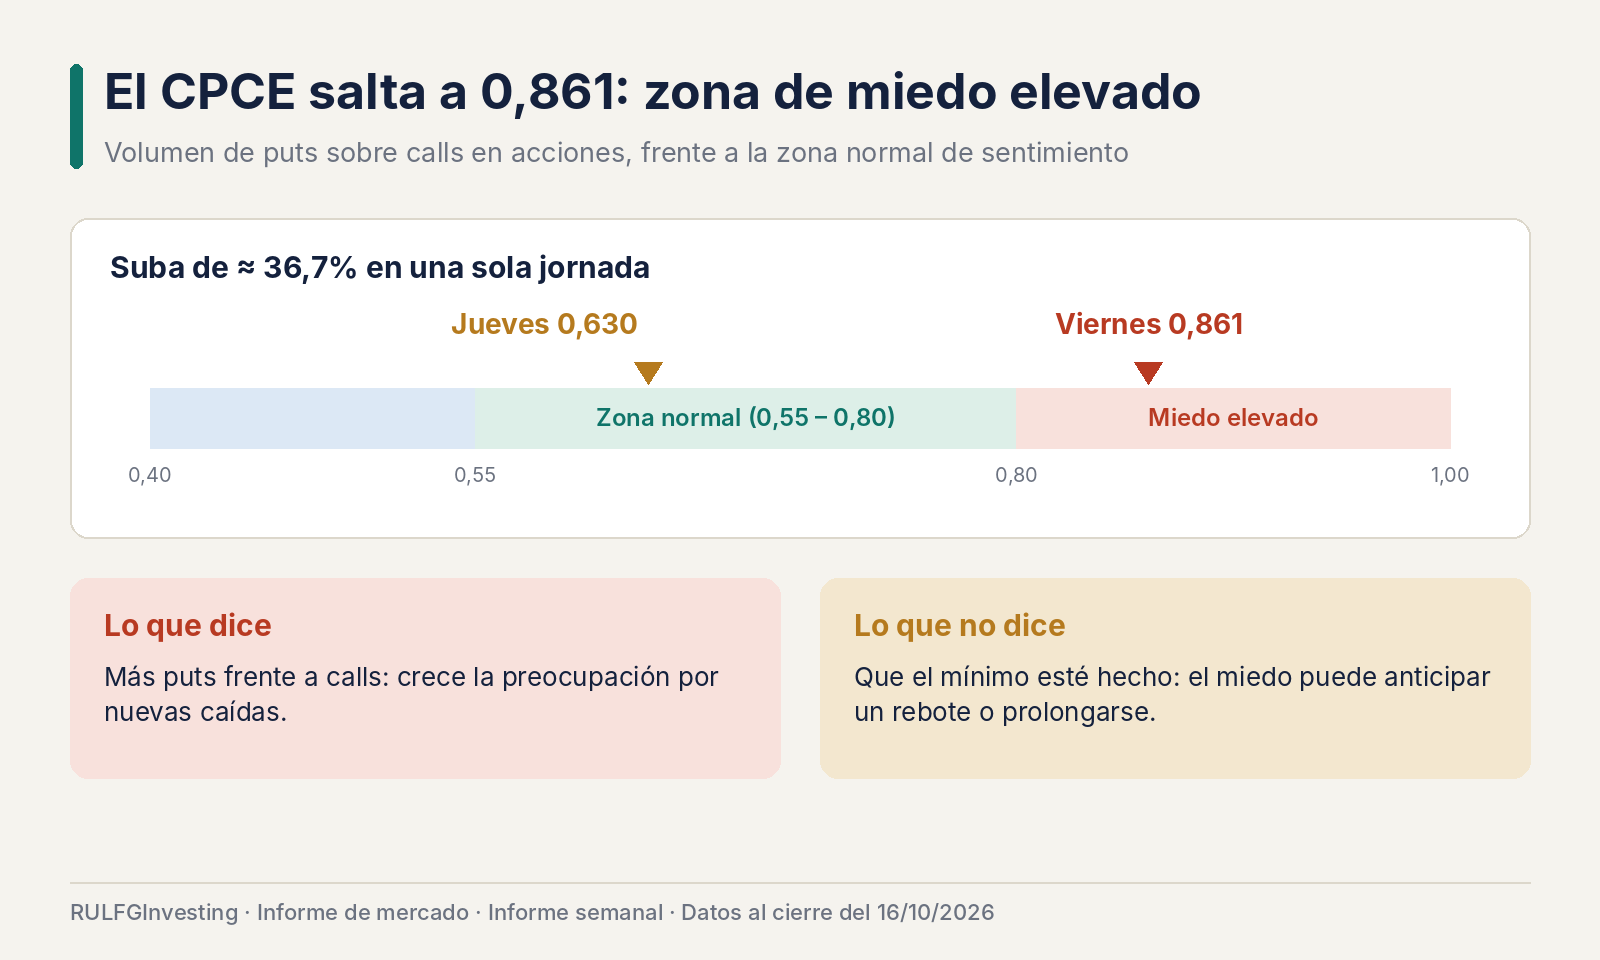
CPCE · relación puts/calls en acciones · 16/10/2026. El indicador salta de la zona normal a la de miedo elevado en una sola rueda. Pasa de 0,630 a 0,861, una suba de ≈ 36,7%, por encima del umbral de 0,80.
El VIX rozó los 20 puntos y el MOVE superó los 101
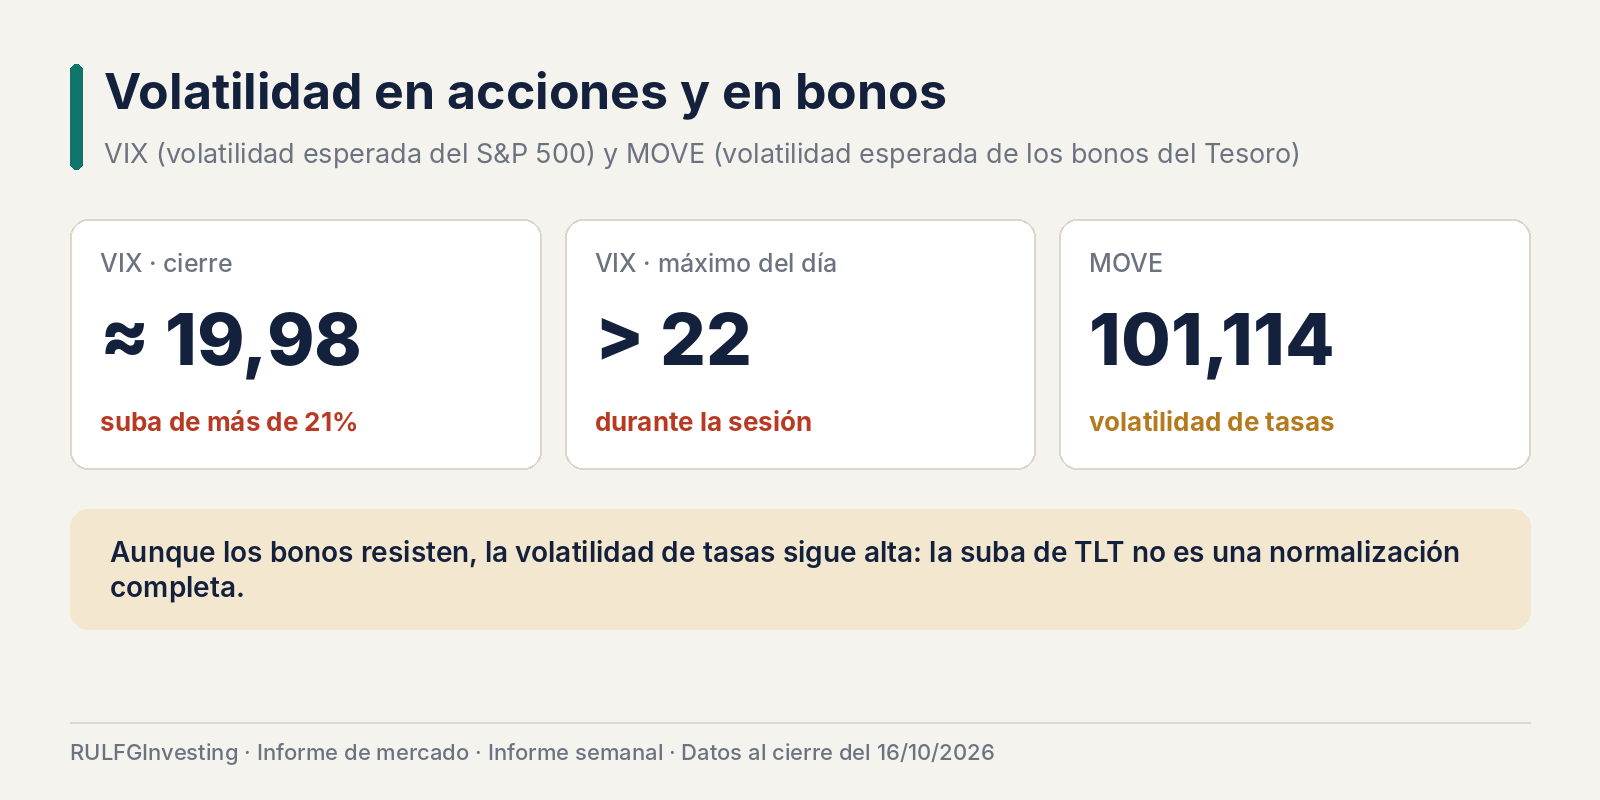
El VIX, que mide la volatilidad esperada del S&P 500 a partir del precio de las opciones, cerró alrededor de 19,98 puntos, con una suba de más de 21%, después de superar los 22 durante la sesión. Los inversores están pagando más por protegerse de movimientos bruscos.
El índice MOVE, que sigue la volatilidad esperada de los bonos del Tesoro, se ubicó en 101,114. Aunque los precios de los bonos resistieron, la volatilidad esperada en el mercado de tasas sigue siendo considerable. Por eso la recuperación de TLT no debe leerse como una normalización completa: el mercado busca seguridad en los bonos, pero todavía enfrenta incertidumbre sobre inflación, tasas y crecimiento.
El radar no confirma una recuperación
Mirar juntos el bono a diez años, TLT, QQQ y Nvidia permite separar dos fenómenos. El rendimiento a diez años se mantiene cerca de 5,09% y TLT ronda los 80 dólares: la duración, como se llama en la jerga a la exposición a bonos de largo plazo, muestra una estructura relativamente favorable. Pero QQQ cerró cerca de 710 dólares y Nvidia alrededor de 214, muy por debajo de los niveles que reconstruirían su tendencia alcista.
No hay, entonces, confirmación de una toma de riesgo amplia con recuperación de los bonos. Lo que mejor describe la semana es una ruptura tecnológica fallida acompañada por búsqueda de refugio en bonos. No es todavía una ruptura macrofinanciera de todas las clases de activos a la vez: es una corrección especialmente intensa en las acciones que habían concentrado las mayores expectativas de crecimiento.
La próxima semana, los balances ponen a prueba las valuaciones
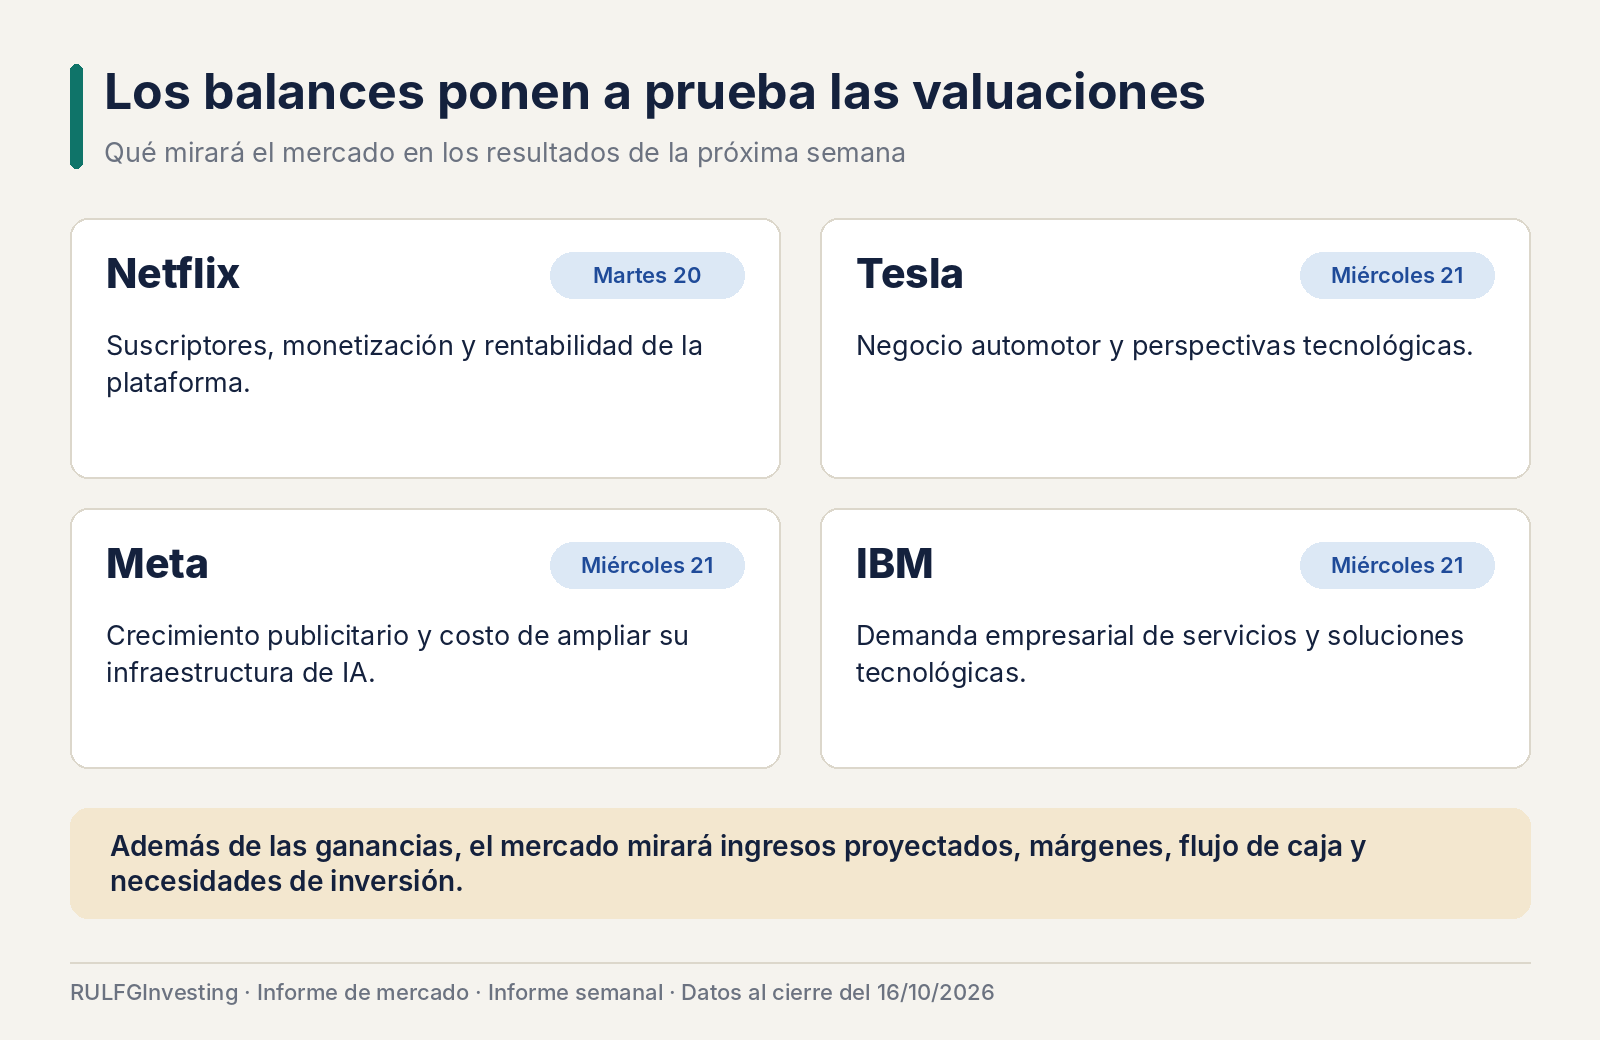
La atención se desplaza hacia la temporada de resultados. Netflix presenta sus números el martes 20, y Tesla, Meta e IBM, el miércoles 21. Los inversores no solo mirarán si las ganancias superan o no las previsiones: también evaluarán las proyecciones de ingresos, los márgenes, el flujo de caja y las necesidades de inversión.
En Tesla, el foco estará en su negocio automotor y sus perspectivas tecnológicas. En Meta, en el crecimiento publicitario y en cuánto le cuesta ampliar su infraestructura de inteligencia artificial. IBM dará señales sobre la demanda empresarial de servicios tecnológicos, y Netflix permitirá medir el crecimiento de suscriptores, la monetización y la rentabilidad de su plataforma. La gran incógnita es si los resultados alcanzan para justificar las valuaciones que el mercado todavía asigna a las empresas de crecimiento.
Wall Street llega a los balances con menos confianza y más exigencias
El viernes dejó una conclusión más preocupante que la del jueves. Los bonos sostuvieron su recuperación y el Dow resistió mejor que el Nasdaq, pero las tecnológicas volvieron a caer y la demanda de protección creció con fuerza: el CPCE entró en zona de miedo elevado y el VIX cerró cerca de 20.
El mercado ya no parece dispuesto a premiar cualquier anuncio de inversión en inteligencia artificial. Ahora exige resultados, generación de caja y una relación más convincente entre crecimiento y financiamiento. Wall Street terminó la semana cuestionando el precio de la inteligencia artificial, y la próxima empezará a recibir las respuestas de los balances. Si los resultados y las proyecciones respaldan las expectativas, podría aparecer una recuperación. Si no, la corrección todavía tiene margen para seguir.
𝑀𝐿𝐾
Rulfginvesting Research
Este informe ha sido elaborado bajo los parámetros cuantitativos de nuestro motor propio de ciclos. Operamos con capital propio. Ninguna parte de este material constituye una recomendación de inversión.
Seguí leyendo

Wall Street recupera el apetito por la inteligencia artificial, pero los bonos todavía no acompañan
28 oct 2026 · 24:24
El Nasdaq avanzó 1,18%, Nebius se disparó 11,22% y el S&P 500 encadenó su segunda sesión positiva. Pero el Tesoro a 10 años sigue cerca del 5% y esta semana llegan la decisión de la Reserva Federal y los balances de las grandes tecnológicas. ¿Alcanza el rebote para dar por terminada la corrección?

Brasil no logra salir del lunes negro: el real se recupera, la Bolsa vuelve a caer y Argentina sigue bajo presión
28 oct 2026 · 24:19
Después del derrumbe histórico provocado por la reelección de Lula da Silva, los mercados brasileños ensayaron una recuperación. El dólar retrocedió hasta 5,35 reales y las tasas mostraron cierto alivio, pero el Ibovespa terminó otra vez en rojo. En Argentina, los bonos recuperaron parte del terreno perdido, aunque el MERVAL sufrió otra caída.

Brasil quedó a precio de crisis: ¿oportunidad o trampa?
27 oct 2026 · 15:11
El Ibovespa sufrió su mayor caída diaria desde 2020, el real se desplomó y las tasas de interés se dispararon. Ahora aparece un dato capaz de atraer a los inversores más audaces: el mercado brasileño podría cotizar a apenas 7,4 veces sus ganancias futuras, muy por debajo de su mediana histórica de 10,4. ¿Es el comienzo de una oportunidad extraordinaria o la advertencia de que lo peor todavía está por venir?