
Wall Street acelera, los bonos no ceden y LATAM entra en escena: el cierre de septiembre empieza a dibujar el mapa del cuarto trimestre
Wall Street acelera, los bonos no ceden y LATAM entra en escena: el cierre de septiembre empieza a dibujar el mapa del cuarto trimestre
Una rueda que sube, pero sin el aval de los bonos
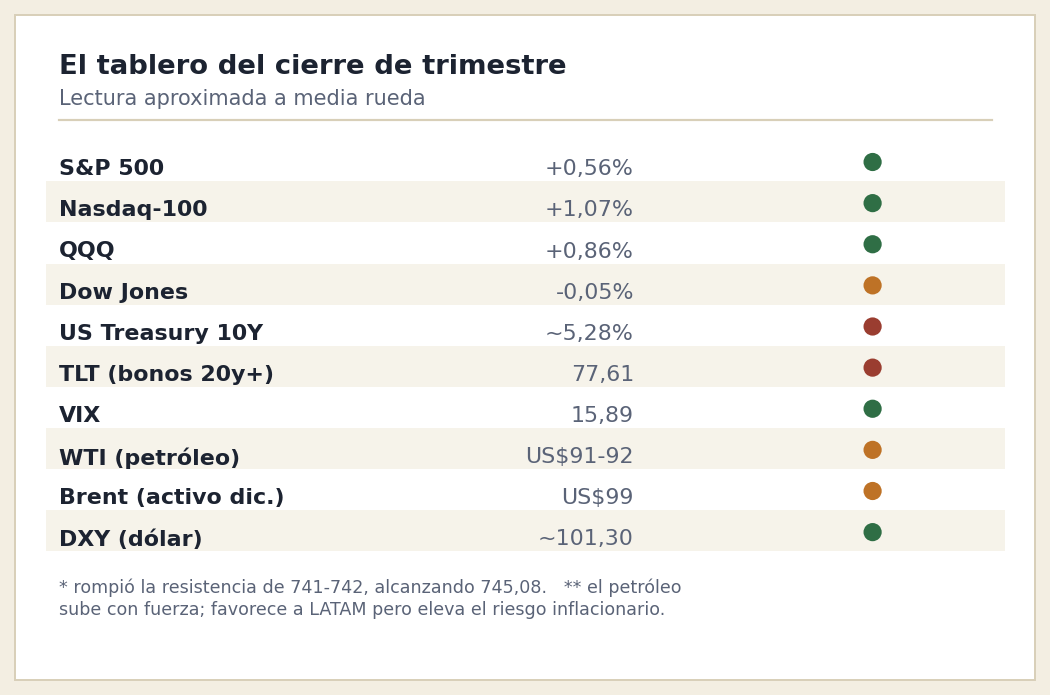
La fotografía volvió a cambiar. Hace apenas una hora, la última rueda de septiembre mostraba un mercado positivo pero todavía dubitativo. Ahora la señal es más clara: el Nasdaq acelera por encima de 1%, el S&P 500 gana alrededor de 0,6%, el VIX —el índice que mide el miedo o la calma del mercado— permanece debajo de 16, y el dinero vuelve con fuerza a las grandes tecnológicas.
Pero hay una anomalía que impide hablar todavía de un risk-on convencional —es decir, de un apetito de riesgo generalizado y sin matices.
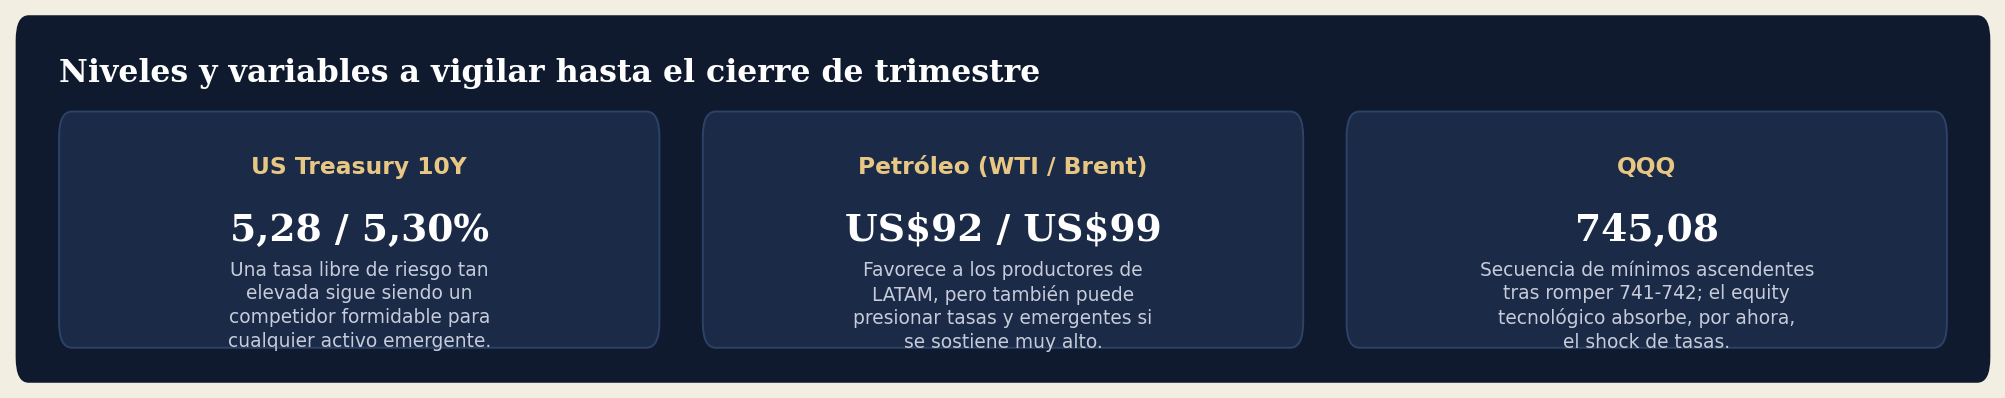
El Treasury a 10 años continúa alrededor de 5,28%, muy cerca de 5,30%, mientras TLT vuelve a marcar mínimos. En otras palabras: las acciones están subiendo sin que el mercado de bonos confirme el alivio. El propio informe intradía lo resume como un régimen de "Selective Risk-On / Tech-Led" —riesgo selectivo, liderado por tecnología— dentro de un contexto de estrés de duración.
Y mientras Wall Street intenta demostrar que puede convivir con tasas excepcionalmente elevadas, América Latina empieza a convertirse en una pieza particularmente interesante del tablero del cuarto trimestre.
El dato que cambió la mañana: inflación mejor, pero no festeja todo el mercado
El PCE de agosto resultó más benigno de lo esperado: quedó en 3,4% interanual frente al 3,7% previsto, reduciendo las apuestas a una nueva suba de tasas en octubre a aproximadamente 38%.
A media rueda, el Nasdaq avanzaba 1,07%, el S&P 500 0,59%, mientras el Dow permanecía prácticamente neutro. Pero la conclusión requiere una precisión: no es una suba generalizada. Es una rotación hacia growth de calidad —el capital no entra a cualquier acción de crecimiento, sino que selecciona con cuidado cuáles.
QQQ rompe mientras TLT rompe… pero en la dirección contraria
Esta es, probablemente, la señal financiera más interesante de toda la jornada.
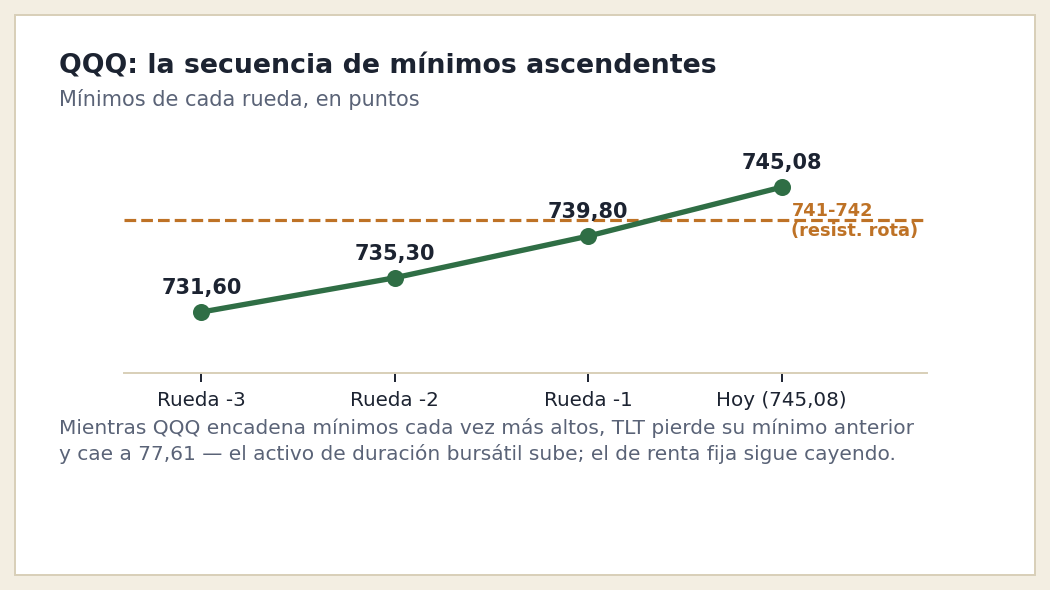
QQQ consiguió superar la resistencia de 741-742 puntos, alcanzando 745,08. Y no fue un salto aislado: sus mínimos de las últimas tres ruedas evolucionaron de manera ascendente. Hay una secuencia clara de higher lows (mínimos cada vez más altos) —cada vez que el mercado retrocede, lo hace desde un piso más alto que el anterior.
Pero simultáneamente, TLT cayó hasta 77,61, perdiendo su mínimo anterior, mientras el Treasury a 10 años vuelve a rozar el 5,30%. En otras palabras: el activo de duración bursátil está subiendo mientras el de renta fija sigue cayendo.
El PCE logró relajar el tramo corto de la curva, pero no el extremo largo. Por eso todavía no puede hablarse de una reparación macroeconómica completa.
El trimestre termina con un shock histórico en los bonos
El Treasury a 10 años acumuló aproximadamente 82 puntos básicos de aumento durante el tercer trimestre. Los mercados accionarios globales, sin embargo, permanecen apenas 2% debajo de sus máximos históricos. La divergencia es extraordinaria. Septiembre castigó especialmente a la renta fija: el rendimiento subió más de 47 puntos básicos solo durante el mes — aunque vale una advertencia: es cierre mensual y trimestral, y parte de estos movimientos puede estar influenciada por rebalanceos institucionales, no por una convicción nueva.
Pero aparece una segunda historia: LATAM
Mientras Estados Unidos debate entre inteligencia artificial y Treasuries, América Latina empieza a mostrar una dinámica propia. El Bovespa avanza 0,96%, hasta aproximadamente 185.595 puntos. LATAM llega al cuarto trimestre expuesta simultáneamente a cuatro fuerzas: dólar, commodities, petróleo, tasas estadounidenses y riesgo político doméstico — y hoy algunas de esas variables empiezan a alinearse mejor.
Brasil: petróleo, Bovespa y una semana decisiva
El Ibovespa ya había subido 0,45% el martes, rompiendo una racha de cuatro ruedas negativas, y hoy avanza otro 0,96%. Mientras el Dow permanece prácticamente plano, Brasil está avanzando cerca de 1%. Pero hay que separar tres historias completamente diferentes: PBR, VALE y NU.
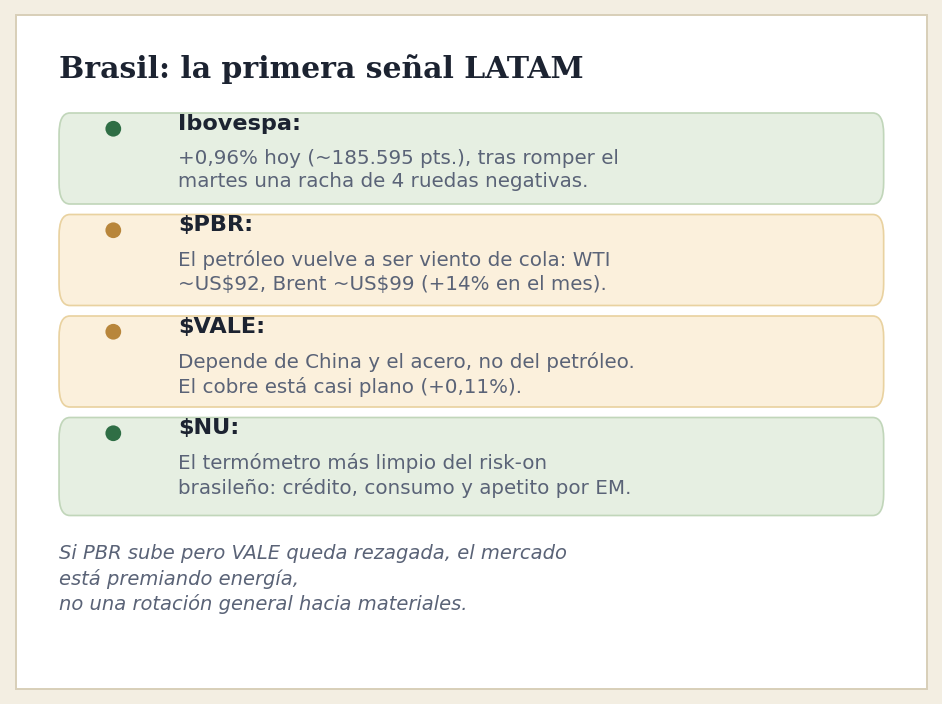
Petrobras (PBR) llega al cierre trimestral con un catalizador evidente: el petróleo. El WTI se mueve alrededor de 91-92 dólares y el Brent cerca de 99, con subas superiores a 2% en la rueda. El Brent se encamina a una suba de ~14% en septiembre, y Petrobras además firmó con Cheniere un acuerdo de GNL a 22 años. Eso no significa que PBR deba acompañar mecánicamente cada movimiento del crudo —la política de precios, el capex, los dividendos y las decisiones del accionista controlador siguen siendo variables propias— pero para el comienzo del cuarto trimestre, la energía brasileña vuelve a tener un soporte macro que no conviene ignorar.
Vale (VALE) es una historia distinta: depende del complejo mineral, de China, del acero. Y aquí aparece una característica central del mercado actual: "LATAM fuerte" no significa necesariamente "commodities fuertes en bloque". El cobre está prácticamente estable (+0,11%). Si el Ibovespa sigue avanzando, será clave ver si Vale acompaña: una divergencia PBR fuerte / VALE rezagada señalaría que el mercado premia energía, no una rotación general hacia materiales.
Nu Holdings (NU) pertenece a otra categoría: no depende del petróleo ni del mineral de hierro. Su sensibilidad pasa por crecimiento latinoamericano, crédito, consumo, tasas y apetito por riesgo emergente — un termómetro más limpio para saber si Brasil recibe risk-on amplio o solo un trade de energía.
Argentina: GGAL, YPF y PAM enfrentan un escenario distinto
Argentina requiere todavía más cuidado.
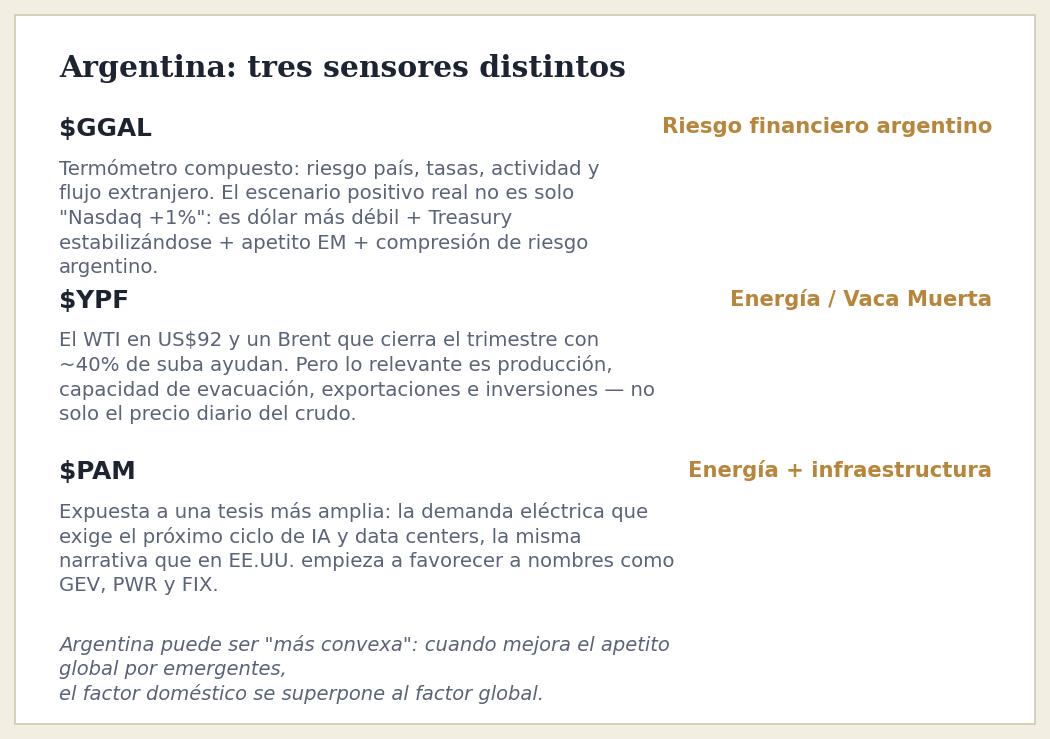
GGAL no debe analizarse como Petrobras o Vale: es una expresión bursátil del riesgo argentino, las tasas, la actividad y el flujo extranjero hacia el país. El Treasury a 10 años en 5,28%-5,30% impide declarar todavía un escenario favorable: una tasa libre de riesgo estadounidense tan elevada sigue siendo un competidor formidable para cualquier activo emergente. Para GGAL, el verdadero escenario positivo no sería simplemente "Nasdaq +1%", sino dólar más débil + Treasury estabilizándose + apetito por emergentes + compresión del riesgo argentino, todo a la vez.
YPF comparte con Petrobras el escenario internacional de energía. El Brent cierra un trimestre extraordinario: acumula cerca de 40% de suba, uno de sus mayores avances desde 2020. Pero el mercado no debería mirar solo la cotización diaria del crudo, sino la combinación entre Vaca Muerta, producción, exportaciones y normalización de precios domésticos. Un petróleo demasiado alto, de hecho, puede terminar perjudicando al mismo risk-on que inicialmente favorece a las petroleras.
Pampa Energía (PAM) tiene exposición energética, pero no es una réplica de YPF: su sensibilidad a generación eléctrica e infraestructura la conecta con una tesis más amplia — la misma que en EE.UU. empieza a favorecer a nombres como GEV, PWR y FIX, ligados a la pregunta de dónde saldrá la energía para el próximo ciclo de IA y centros de datos.
Argentina tiene además una característica propia: cuando mejora el apetito internacional por emergentes, sus activos pueden mostrar una sensibilidad muy superior, porque sobre el factor global se superpone el factor doméstico.
El petróleo puede ser aliado y enemigo al mismo tiempo
Un WTI cerca de 92 dólares favorece directamente a los productores de energía. Pero un petróleo persistentemente elevado también puede elevar la inflación global, mantener las tasas altas y presionar a los emergentes. Por eso, el mejor escenario para LATAM no sería necesariamente un petróleo a 120 dólares, sino algo más equilibrado: commodities firmes, dólar debilitándose y Treasury dejando de subir.
LATAM puede convertirse en una operación de segunda derivada
El rally estadounidense estuvo dominado durante mucho tiempo por una primera derivada: IA → semiconductores → megacaps. Ahora empiezan a aparecer segundas derivadas: IA → electricidad → infraestructura → energía → commodities estratégicos. Si esa ampliación continúa, América Latina posee activos particularmente expuestos: Brasil aporta petróleo, mineral de hierro, bancos y consumo; Argentina aporta shale oil, shale gas y generación eléctrica. Eso no garantiza una rotación hacia LATAM, pero convierte a la región en un excelente lugar para buscar confirmación —o rechazo— de una ampliación global del risk-on.
El radar LATAM que conviene mirar entrando en octubre
No es una única apuesta "LATAM": cada activo responde a una parte distinta del nuevo régimen. $PBR y $YPF dirán si continúa el trade energético; $VALE dirá si la rotación se extiende hacia materiales y China; $NU dirá si Brasil recibe risk-on más allá de los commodities; $GGAL dirá si el apetito internacional alcanza también al riesgo financiero argentino; $PAM puede mostrar si la narrativa de energía e infraestructura trasciende Estados Unidos.
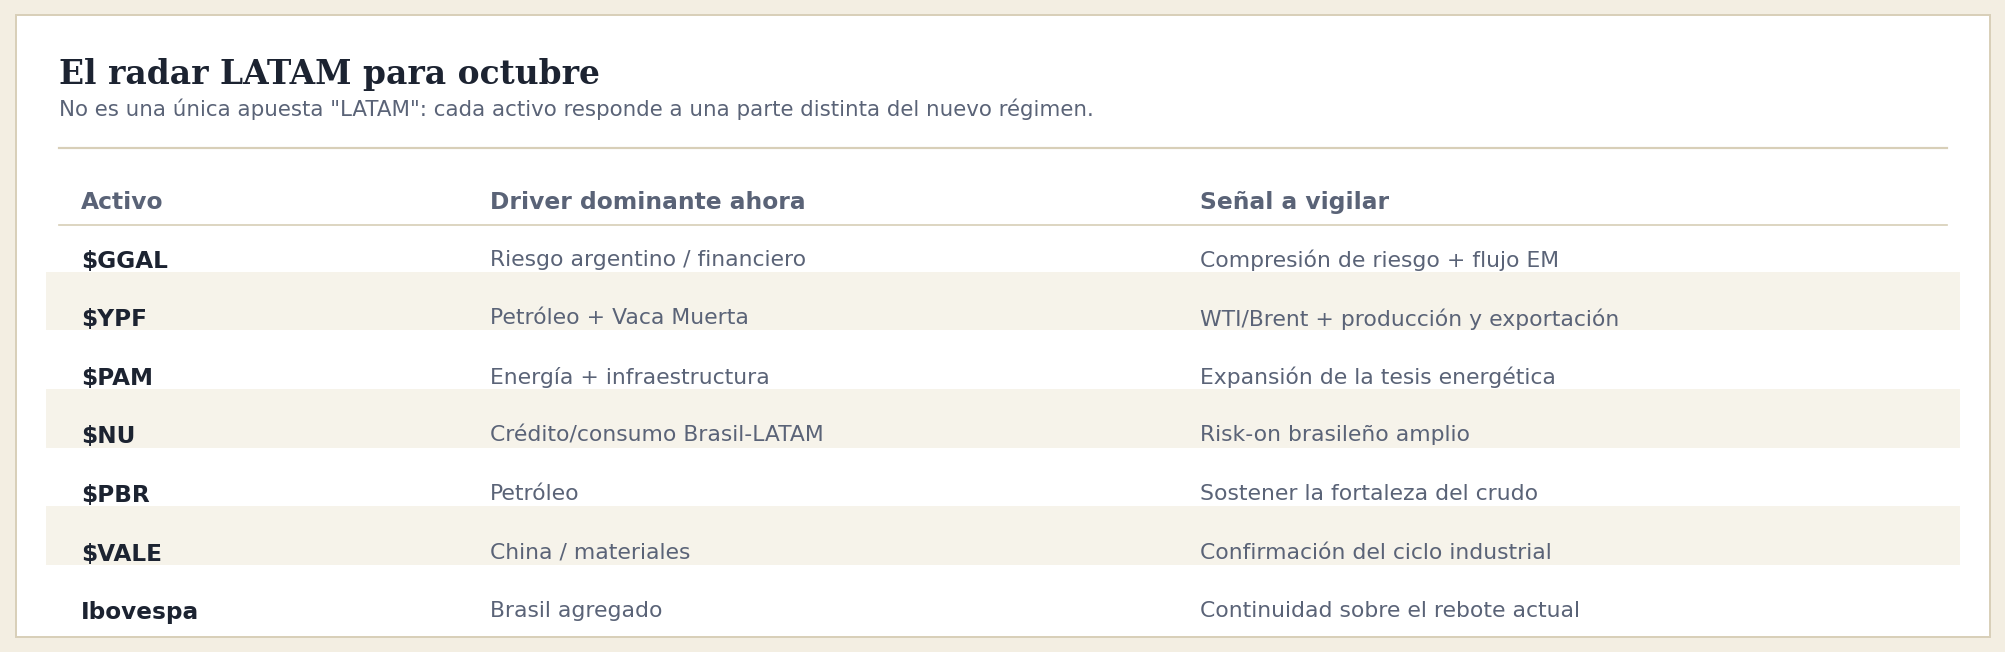
Brasil ya está enviando una primera señal: el Ibovespa terminó el martes en positivo y hoy avanza otro 0,96%, mientras el dólar pierde algo de fuerza y el petróleo sube más de 2%. Sin embargo, el contexto político brasileño añade una fuente de volatilidad propia en las próximas jornadas, por lo que no conviene interpretar una o dos ruedas como confirmación estructural.
De septiembre a octubre: el mercado está cambiando de pregunta
En Estados Unidos, QQQ rompe 745 mientras TLT rompe 77,61 a la baja: el equity tecnológico está absorbiendo, al menos por ahora, un shock de tasas que normalmente debería dañarlo. En Brasil el Ibovespa avanza cerca de 1%, el petróleo vuelve a acercarse a los 100 dólares, y en Argentina la combinación de energía, bancos e infraestructura ofrece sensibilidades muy distintas para detectar si el flujo internacional realmente empieza a expandirse hacia emergentes.
Por encima de todos esos activos sigue existiendo una variable que probablemente determine cuánto puede durar la rotación: el Treasury a 10 años. Mientras permanezca alrededor de 5,30%, el mercado seguirá caminando sobre una cuerda tensa. La diferencia es que, en este último día de septiembre, las acciones parecen dispuestas a caminarla.
Y LATAM empieza a pedir un lugar en ese recorrido.
Glosario rápido: PCE es la medida de inflación que más sigue la Reserva Federal. Punto básico (pb) equivale a 0,01%. Higher lows describe una secuencia donde cada retroceso toca un piso más alto que el anterior, señal técnica de fortaleza compradora. Duración mide cuánto se resiente el precio de un activo ante cambios en las tasas. DXY mide la fortaleza del dólar frente a una canasta de otras monedas. Risk-on describe un mercado donde el apetito por activos de mayor riesgo aumenta de forma generalizada; lo contrario se llama risk-off.
Rulfginvesting Research
Este informe ha sido elaborado bajo los parámetros cuantitativos de nuestro motor propio de ciclos. Operamos con capital propio. Ninguna parte de este material constituye una recomendación de inversión.
Seguí leyendo

Wall Street recupera el apetito por la inteligencia artificial, pero los bonos todavía no acompañan
28 oct 2026 · 24:24
El Nasdaq avanzó 1,18%, Nebius se disparó 11,22% y el S&P 500 encadenó su segunda sesión positiva. Pero el Tesoro a 10 años sigue cerca del 5% y esta semana llegan la decisión de la Reserva Federal y los balances de las grandes tecnológicas. ¿Alcanza el rebote para dar por terminada la corrección?

Brasil no logra salir del lunes negro: el real se recupera, la Bolsa vuelve a caer y Argentina sigue bajo presión
28 oct 2026 · 24:19
Después del derrumbe histórico provocado por la reelección de Lula da Silva, los mercados brasileños ensayaron una recuperación. El dólar retrocedió hasta 5,35 reales y las tasas mostraron cierto alivio, pero el Ibovespa terminó otra vez en rojo. En Argentina, los bonos recuperaron parte del terreno perdido, aunque el MERVAL sufrió otra caída.

Brasil quedó a precio de crisis: ¿oportunidad o trampa?
27 oct 2026 · 15:11
El Ibovespa sufrió su mayor caída diaria desde 2020, el real se desplomó y las tasas de interés se dispararon. Ahora aparece un dato capaz de atraer a los inversores más audaces: el mercado brasileño podría cotizar a apenas 7,4 veces sus ganancias futuras, muy por debajo de su mediana histórica de 10,4. ¿Es el comienzo de una oportunidad extraordinaria o la advertencia de que lo peor todavía está por venir?