
Vuelven los compradores, pero eligen: la rotación es la verdadera historia del viernes
Después de la caída del jueves, 287 de 516 instrumentos suben en la primera foto intradía. El alivio del petróleo ayuda, aunque el bono a diez años sigue en torno al 5,2%-5,3%. SpaceX sacude a las telecomunicaciones: caen las operadoras y vuelan las torres. La inteligencia artificial se recupera de forma despareja y el CPCE baja a 0,59 sin llegar a zona de complacencia. Es un rebote selectivo, no un nuevo impulso generalizado.
El mercado estadounidense abrió el viernes con una buena noticia: los compradores volvieron después de una jornada difícil para la tecnología. Pero detrás de los índices en verde hay una historia más interesante. No todas las acciones se recuperan y, sobre todo, no todas lo hacen por los mismos motivos.
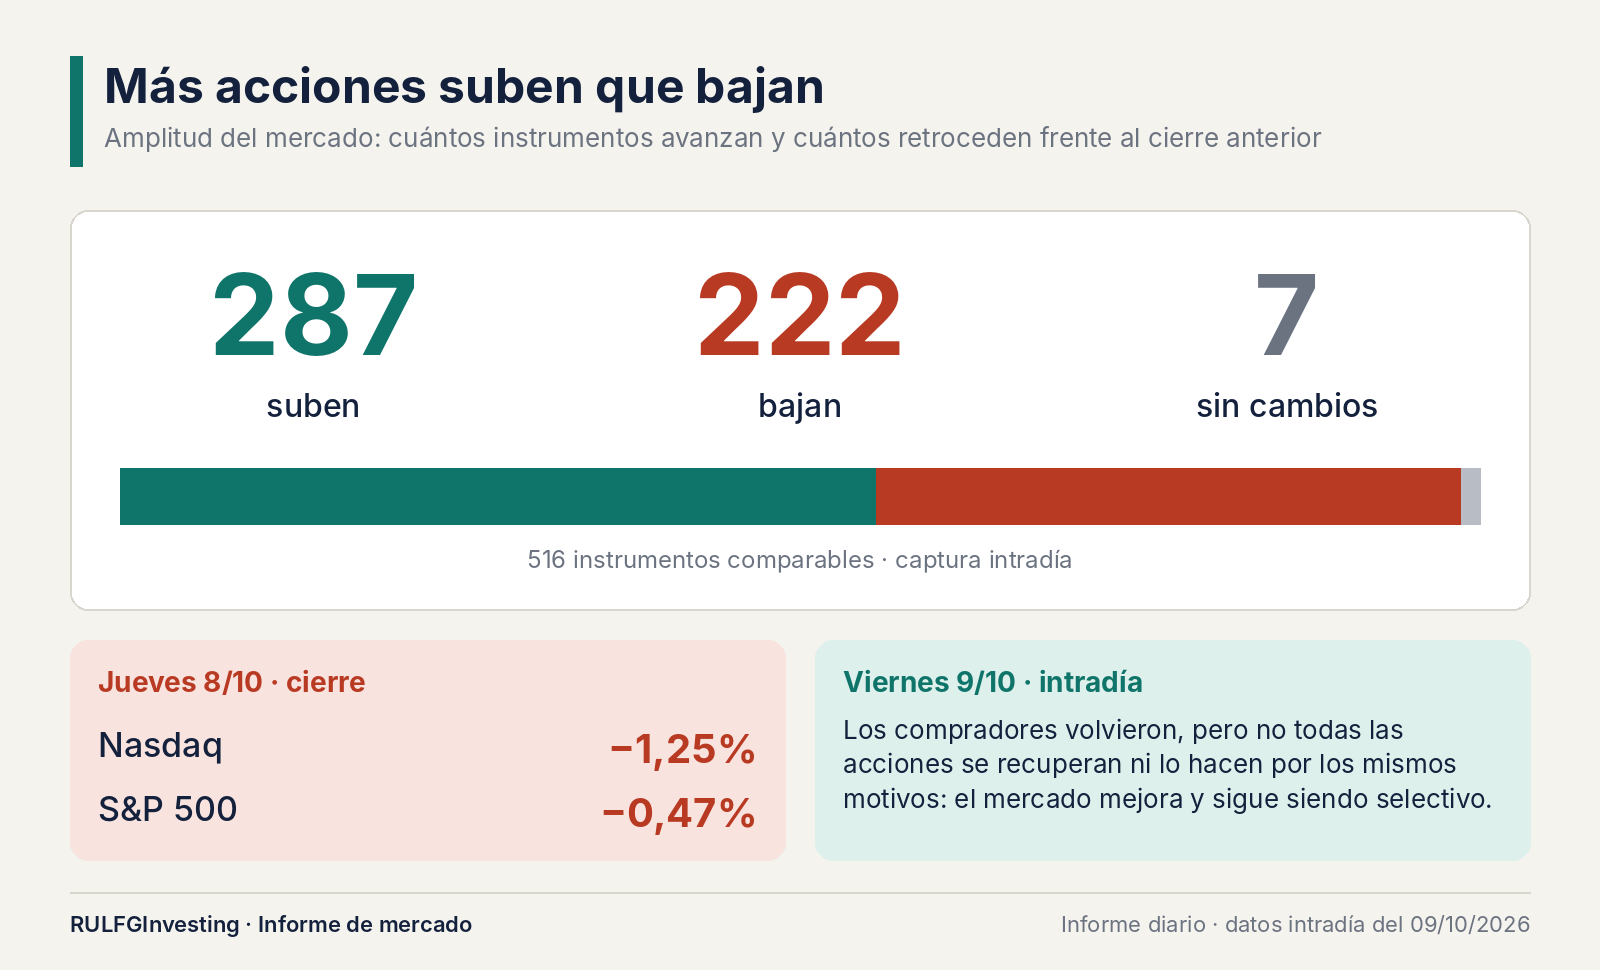
El jueves, el Nasdaq había perdido 1,25% y el S&P 500, 0,47%. El petróleo, las tasas de interés y las dudas sobre la rentabilidad futura de las inversiones en inteligencia artificial formaban una combinación incómoda.
El primer informe intradía de RulfgInvesting, armado con una captura de precios de las 11:52, muestra que 287 de los 516 instrumentos comparables avanzan frente al cierre anterior, 222 retroceden y 7 no cambian. Esa cuenta es la amplitud del mercado: cuántos papeles acompañan el movimiento del índice. El mercado mejora, pero sigue siendo selectivo.
El petróleo afloja y las bolsas encuentran algo de oxígeno
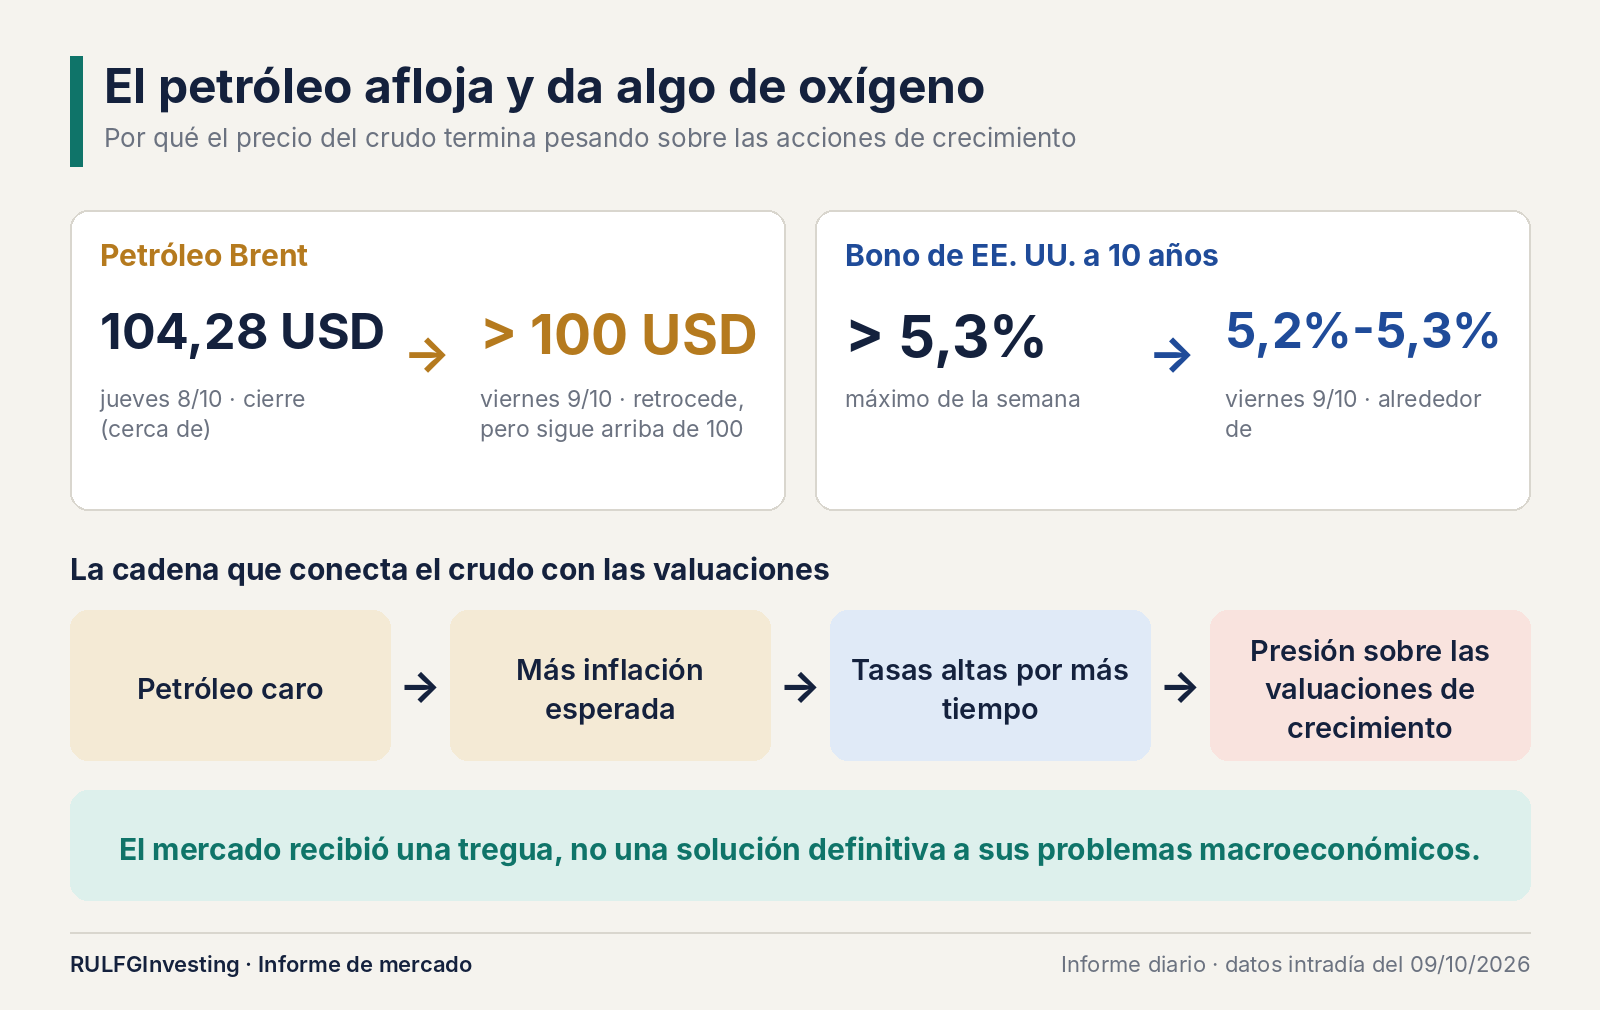
Una de las principales explicaciones del rebote está fuera del mercado accionario. Las declaraciones del presidente Donald Trump redujeron las expectativas de una intervención militar estadounidense inmediata contra Irán, y eso alivió los precios del petróleo.
El Brent, el crudo de referencia internacional, había terminado el jueves cerca de los 104,28 dólares tras una fuerte suba. El viernes retrocedía, aunque seguía por encima de los 100 dólares.
¿Por qué importa tanto? Porque el petróleo caro alimenta las expectativas de inflación. Cuando los inversores temen más inflación, empiezan a descontar tasas de interés altas durante más tiempo. El rendimiento del bono del Tesoro de Estados Unidos a diez años, que es la tasa de referencia del mercado, había superado el 5,3% durante la semana y seguía alrededor del 5,2%-5,3%.
Ese nivel alcanza para seguir presionando las valuaciones (el precio que se paga por las ganancias futuras) de las compañías de crecimiento. Cuanto más alta la tasa, menos valen hoy esas ganancias lejanas. El mercado recibió una tregua, no una solución definitiva a sus problemas macroeconómicos.
La gran sorpresa: una revolución en las telecomunicaciones
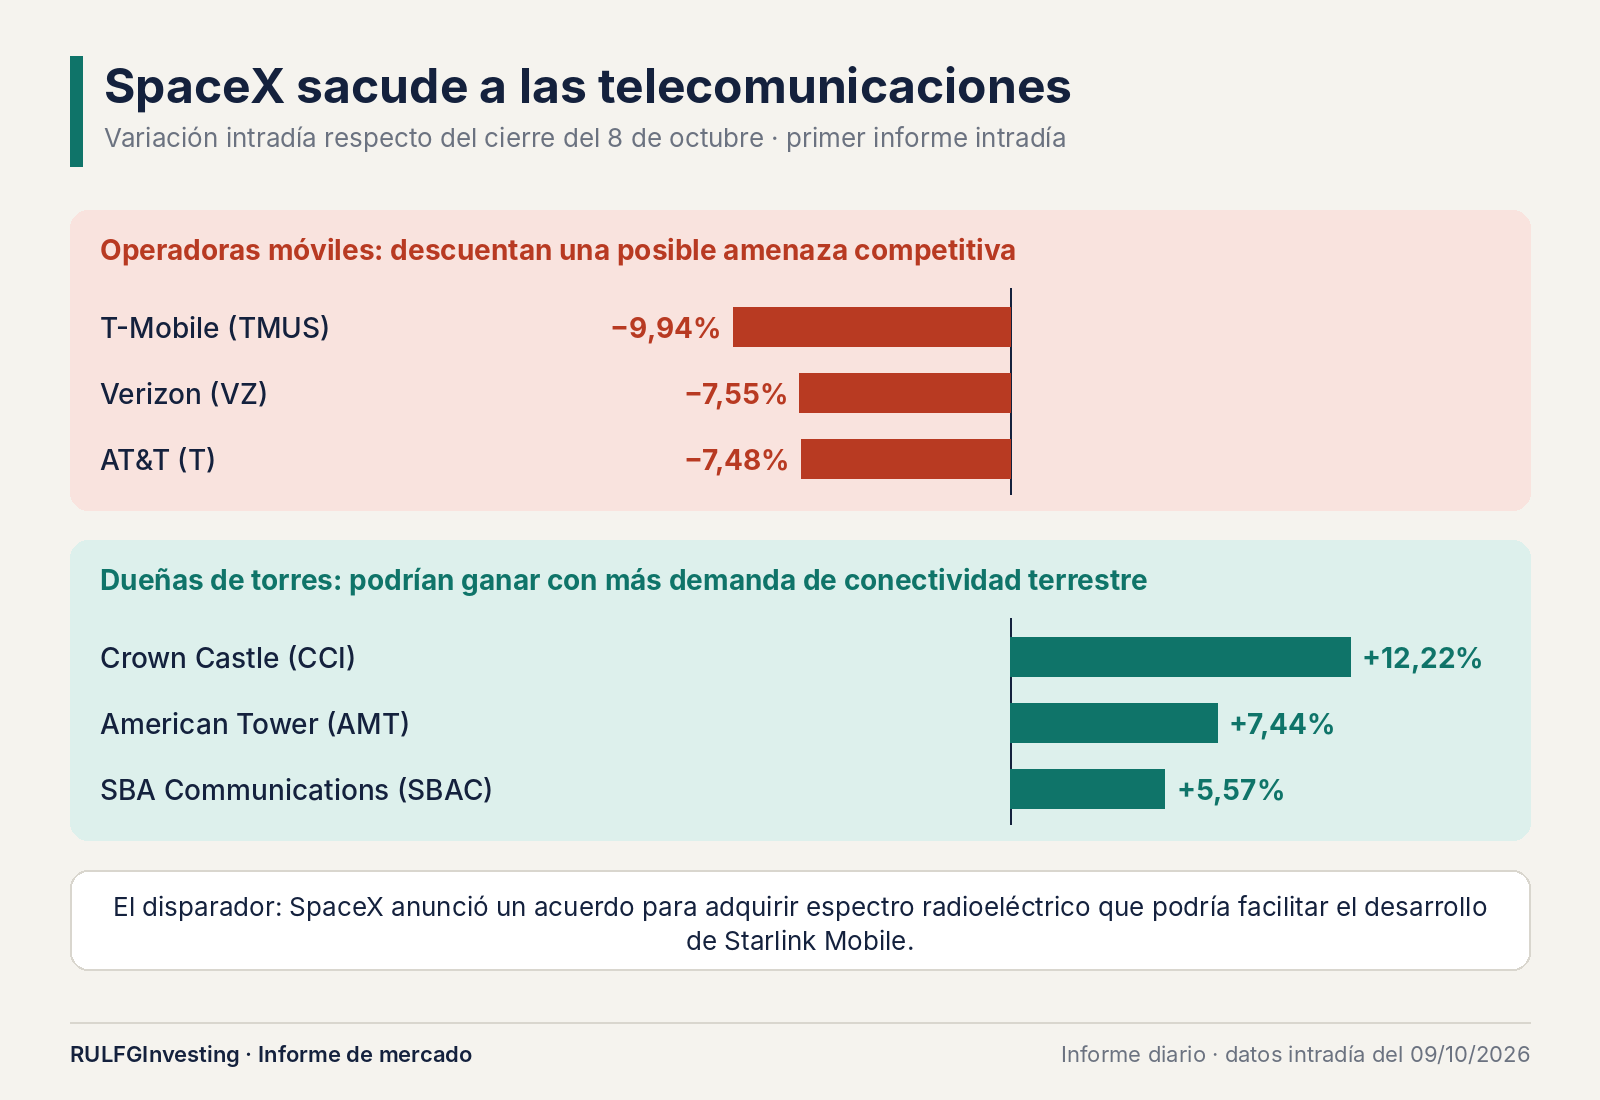
Uno de los movimientos más espectaculares de la jornada no tiene que ver con las tasas ni con el petróleo, sino con SpaceX. La compañía anunció un acuerdo para adquirir frecuencias de espectro radioeléctrico, las “autopistas” de ondas por las que viajan las comunicaciones inalámbricas. Eso podría facilitar el desarrollo de Starlink Mobile y ampliar su capacidad para competir en telefonía móvil.
La reacción fue inmediata. Las operadoras tradicionales cayeron con fuerza: T-Mobile −9,94%, Verizon −7,55% y AT&T −7,48%. Las dueñas de torres subieron: Crown Castle +12,22%, American Tower +7,44% y SBA Communications +5,57%.
Los inversores descuentan una posible amenaza competitiva para las operadoras. Al mismo tiempo, premian a las propietarias de la infraestructura, que podrían beneficiarse de una mayor demanda de conectividad terrestre.
Es un ejemplo muy claro de rotación sectorial: el dinero no sale del mercado, se mueve de un grupo de empresas a otro. Dentro de un mismo negocio, unas pierden valor y otras se vuelven las grandes ganadoras. También muestra por qué mirar solo el índice general puede engañar.
La inteligencia artificial no está cayendo en bloque
El jueves la tecnología había sufrido una fuerte presión, sobre todo los semiconductores (fabricantes de chips) y las compañías ligadas a la infraestructura de inteligencia artificial. Las dudas sobre las perspectivas de ingresos de OpenAI y sobre la deuda necesaria para financiar los grandes centros de datos llevaron a revisar las expectativas de crecimiento del sector.
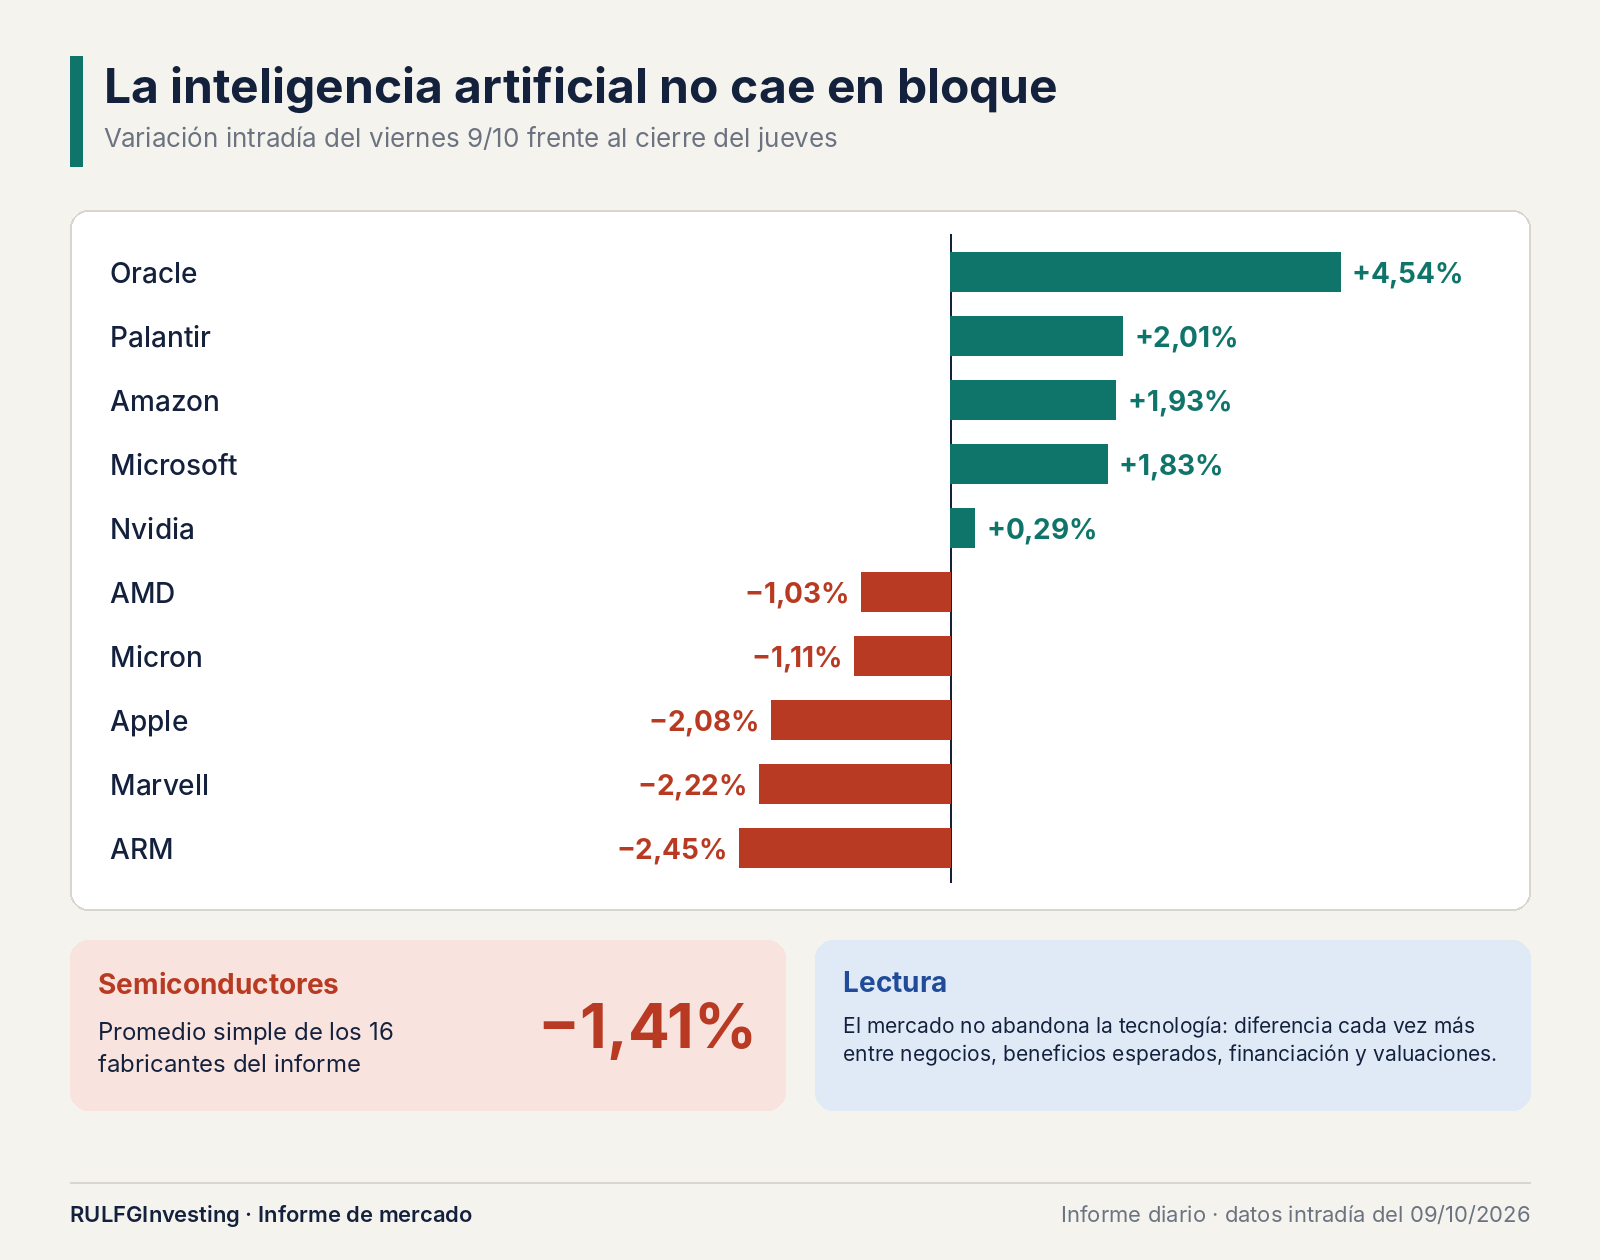
El viernes aparece una recuperación parcial, con diferencias marcadas entre empresas. Oracle sube 4,54%, Palantir 2,01%, Amazon 1,93% y Microsoft 1,83%. Nvidia apenas recupera 0,29%. AMD retrocede 1,03%, Micron 1,11%, Marvell 2,22% y ARM 2,45%.
Apple baja 2,08%, en una jornada marcada también por informaciones sobre una demanda del iPhone inferior a la esperada. El promedio simple de los 16 fabricantes de semiconductores incluidos en el informe es de −1,41%.
Esa dispersión deja una conclusión: el mercado no abandona la tecnología, pero diferencia cada vez más entre negocios, expectativas de beneficios, necesidades de financiación y valuaciones. La idea de que toda empresa vinculada con la inteligencia artificial tiene que subir empieza a encontrar resistencia.
Salud, infraestructura y energía: hacia dónde se mueve el dinero
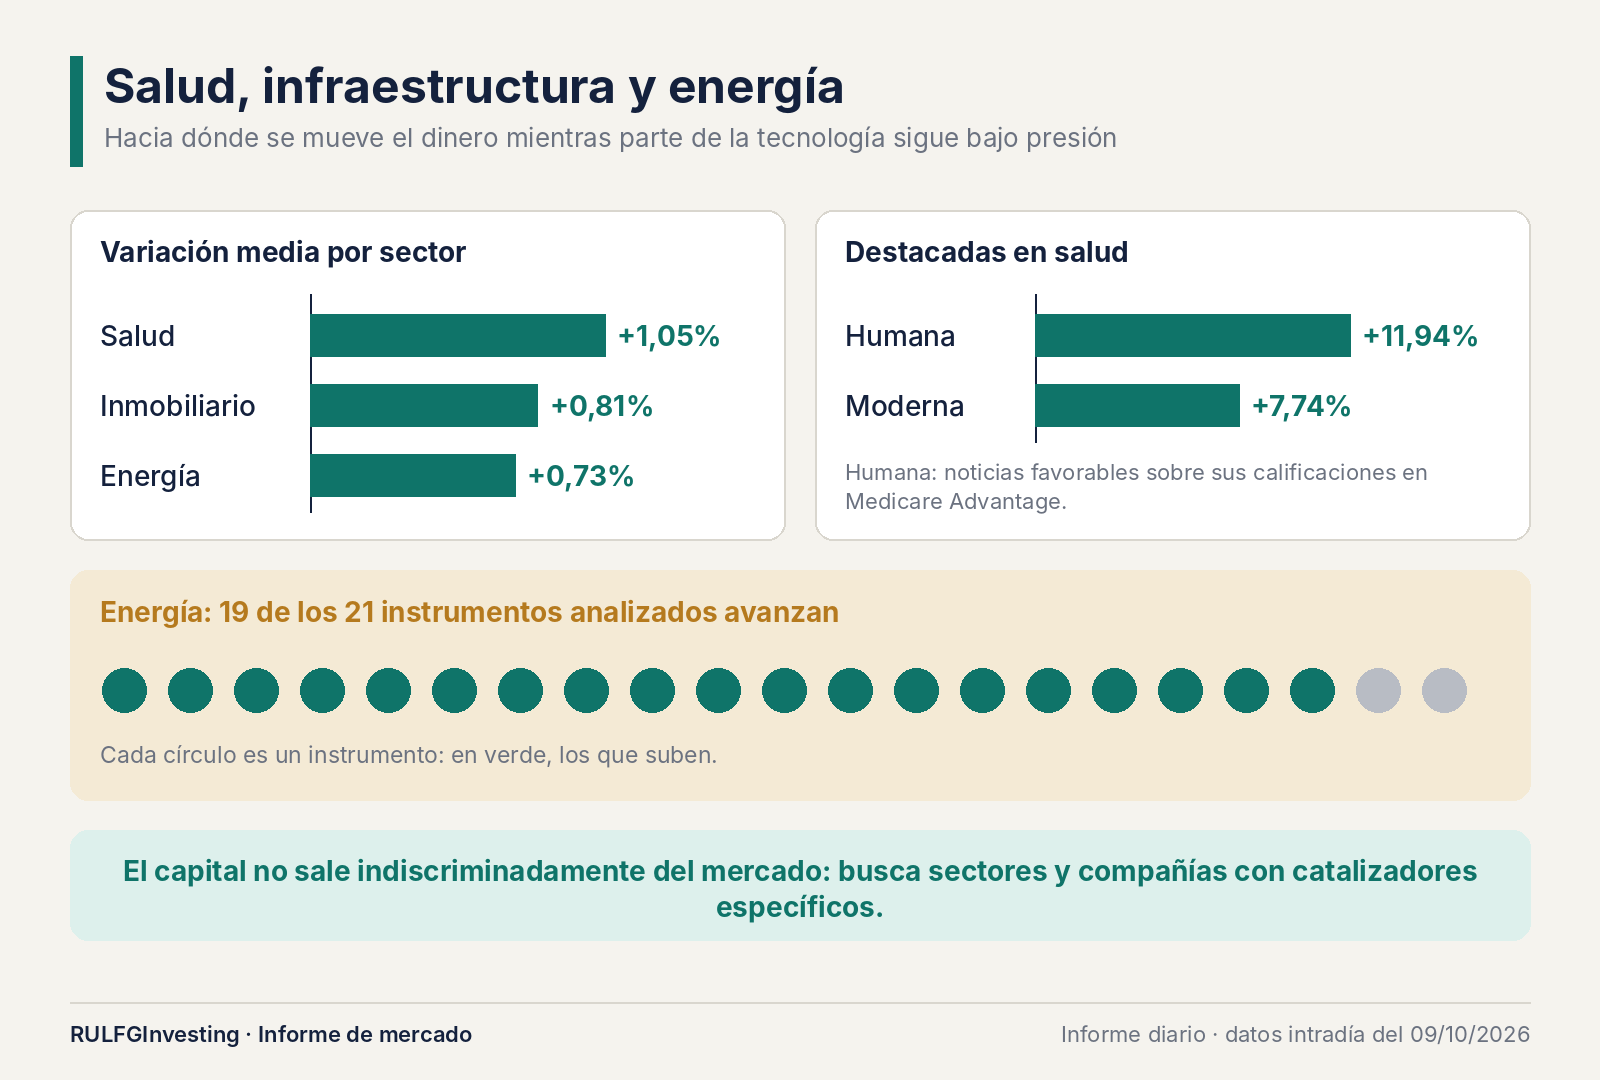
Mientras parte de la tecnología sigue bajo presión, otros sectores muestran una fortaleza notable. Salud registra una variación media de +1,05%, inmobiliario de +0,81% y energía de +0,73%.
En salud destaca Humana, con una suba de 11,94% en la captura intradía, impulsada por noticias favorables sobre sus calificaciones en Medicare Advantage. Moderna avanza 7,74%. En infraestructura sobresalen las compañías de torres, beneficiadas por la noticia de SpaceX. En energía, 19 de los 21 instrumentos analizados suben.
El capital no sale indiscriminadamente del mercado. Busca sectores y compañías con catalizadores específicos, es decir, noticias o hechos concretos que justifican el movimiento, aun con condiciones macroeconómicas exigentes.
El CPCE baja a 0,59: ¿está desapareciendo el miedo?
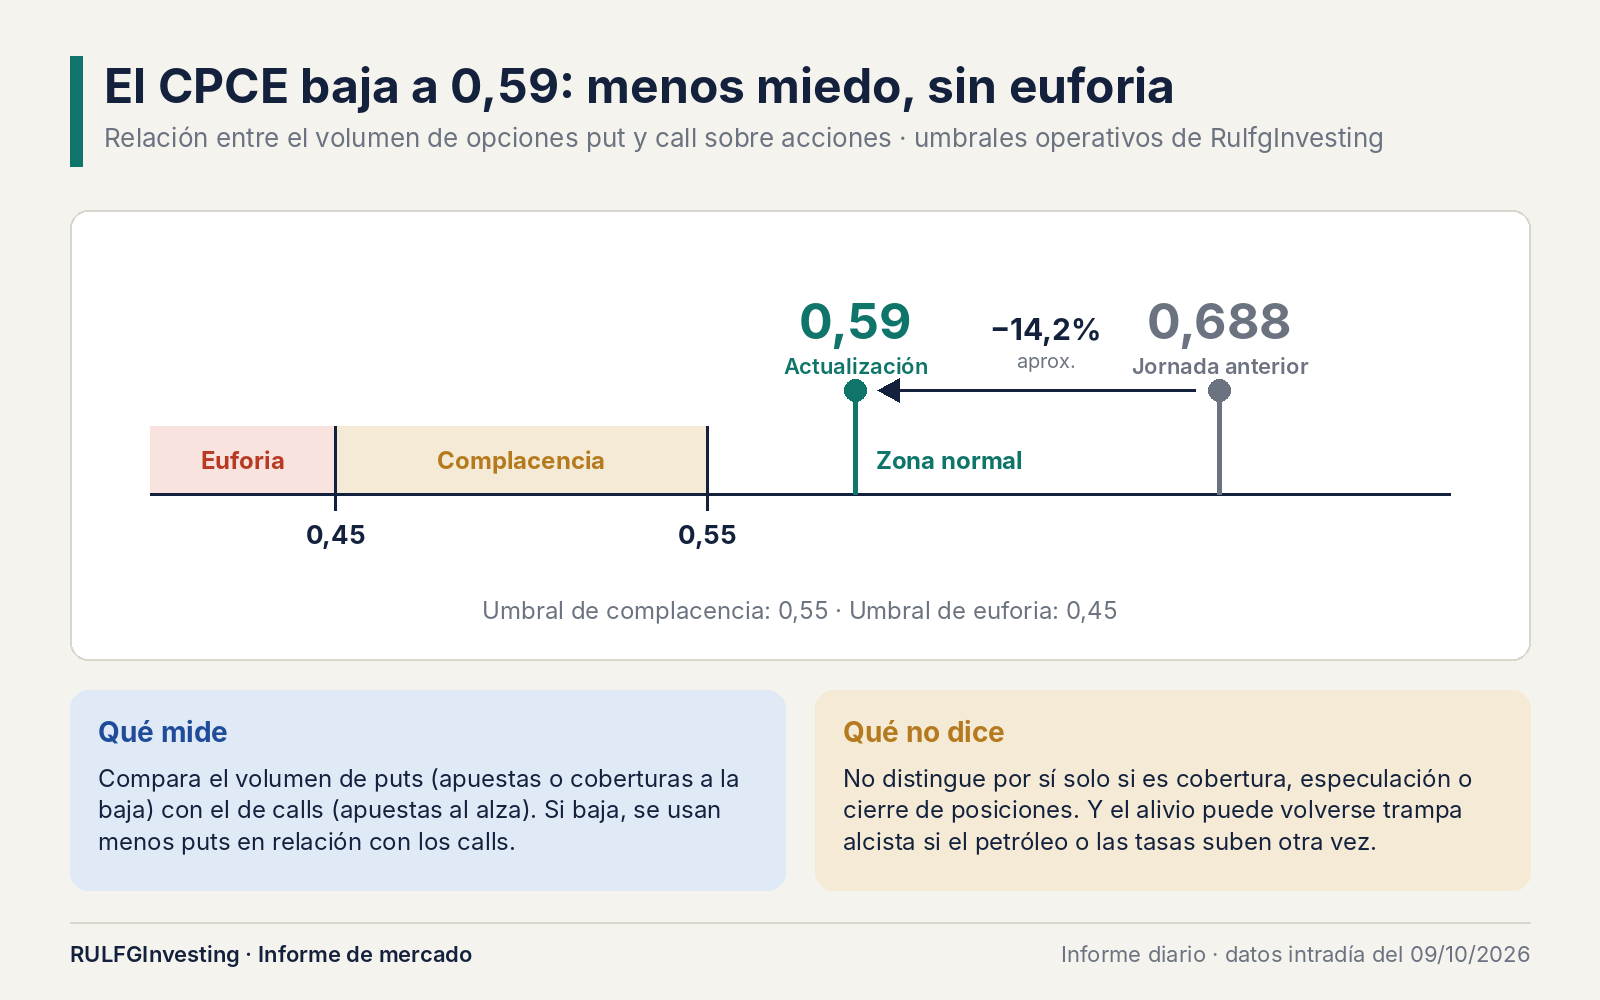
El dato más interesante sobre el ánimo del mercado es el CPCE. Este indicador compara el volumen de opciones put (contratos que ganan si el precio baja y se usan para apostar a la baja o para cubrirse) con el de opciones call (contratos que ganan si el precio sube), siempre sobre acciones.
En la jornada anterior se había observado en 0,688. Según la actualización, ahora está en 0,59, una reducción de aproximadamente 14,2%. El descenso indica que se usan menos puts en relación con los calls. Por sí solo no permite saber si se trata de cobertura, especulación o cierre de posiciones.
Según los umbrales operativos de RulfgInvesting, 0,59 sigue dentro de la zona normal. Queda lejos del umbral de complacencia (0,55) y mucho más lejos del de euforia (0,45). El miedo disminuye, pero todavía no hay evidencia para hablar de entusiasmo descontrolado.
La distinción importa. Una recuperación con menos demanda de protección puede ser constructiva, pero también puede volverse una trampa alcista (una suba que invita a comprar justo antes de revertirse) si el petróleo o las tasas vuelven a subir.
Qué están diciendo los inversores en las redes sociales
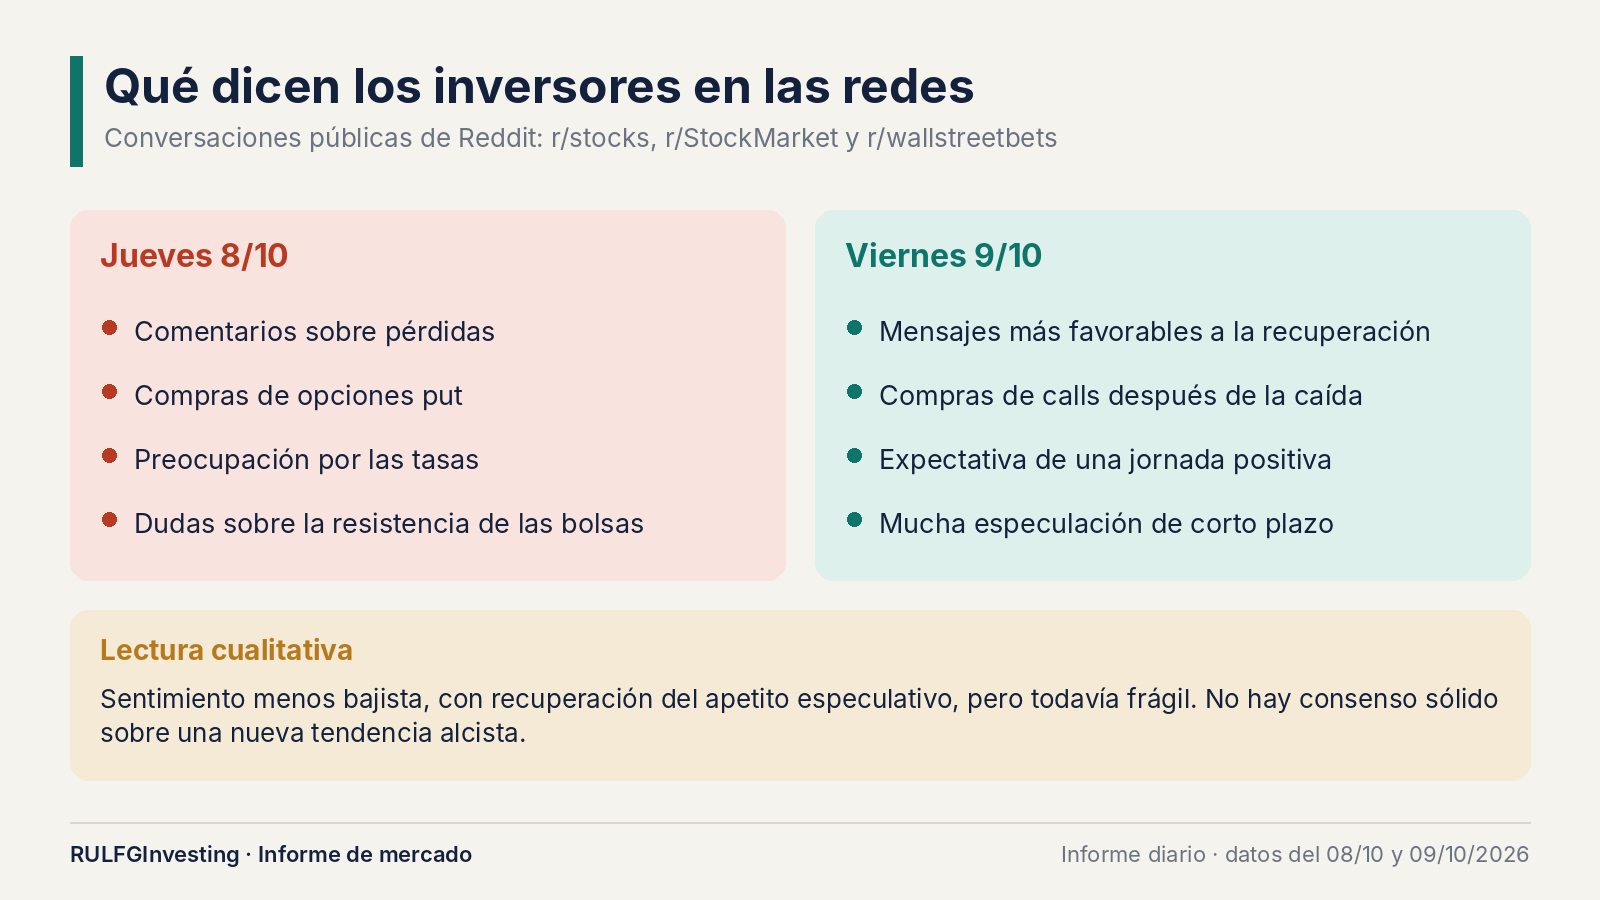
La revisión de conversaciones públicas de Reddit, sobre todo en r/stocks, r/StockMarket y r/wallstreetbets, muestra un cambio de tono. El jueves predominaban los comentarios sobre pérdidas, las compras de puts, la preocupación por las tasas y las dudas sobre la resistencia de las bolsas.
El viernes empezaron a aparecer mensajes más favorables a la recuperación, referencias a compras de calls hechas después de la caída y expectativas de una jornada positiva. Ese optimismo convive con mucha especulación de corto plazo.
No hay un consenso sólido sobre una nueva tendencia alcista. La comunidad está dividida entre quienes ven la caída como una oportunidad y quienes creen que los riesgos macroeconómicos siguen sin resolverse. La lectura cualitativa es de un sentimiento menos bajista, con recuperación del apetito especulativo, pero todavía frágil.
Este relevamiento no es una encuesta representativa ni un índice cuantitativo de sentimiento. Tampoco hay una muestra verificable suficiente de publicaciones de X y Stocktwits como para asignarles una puntuación propia.
Lo que revela RulfgInvesting sobre la rotación
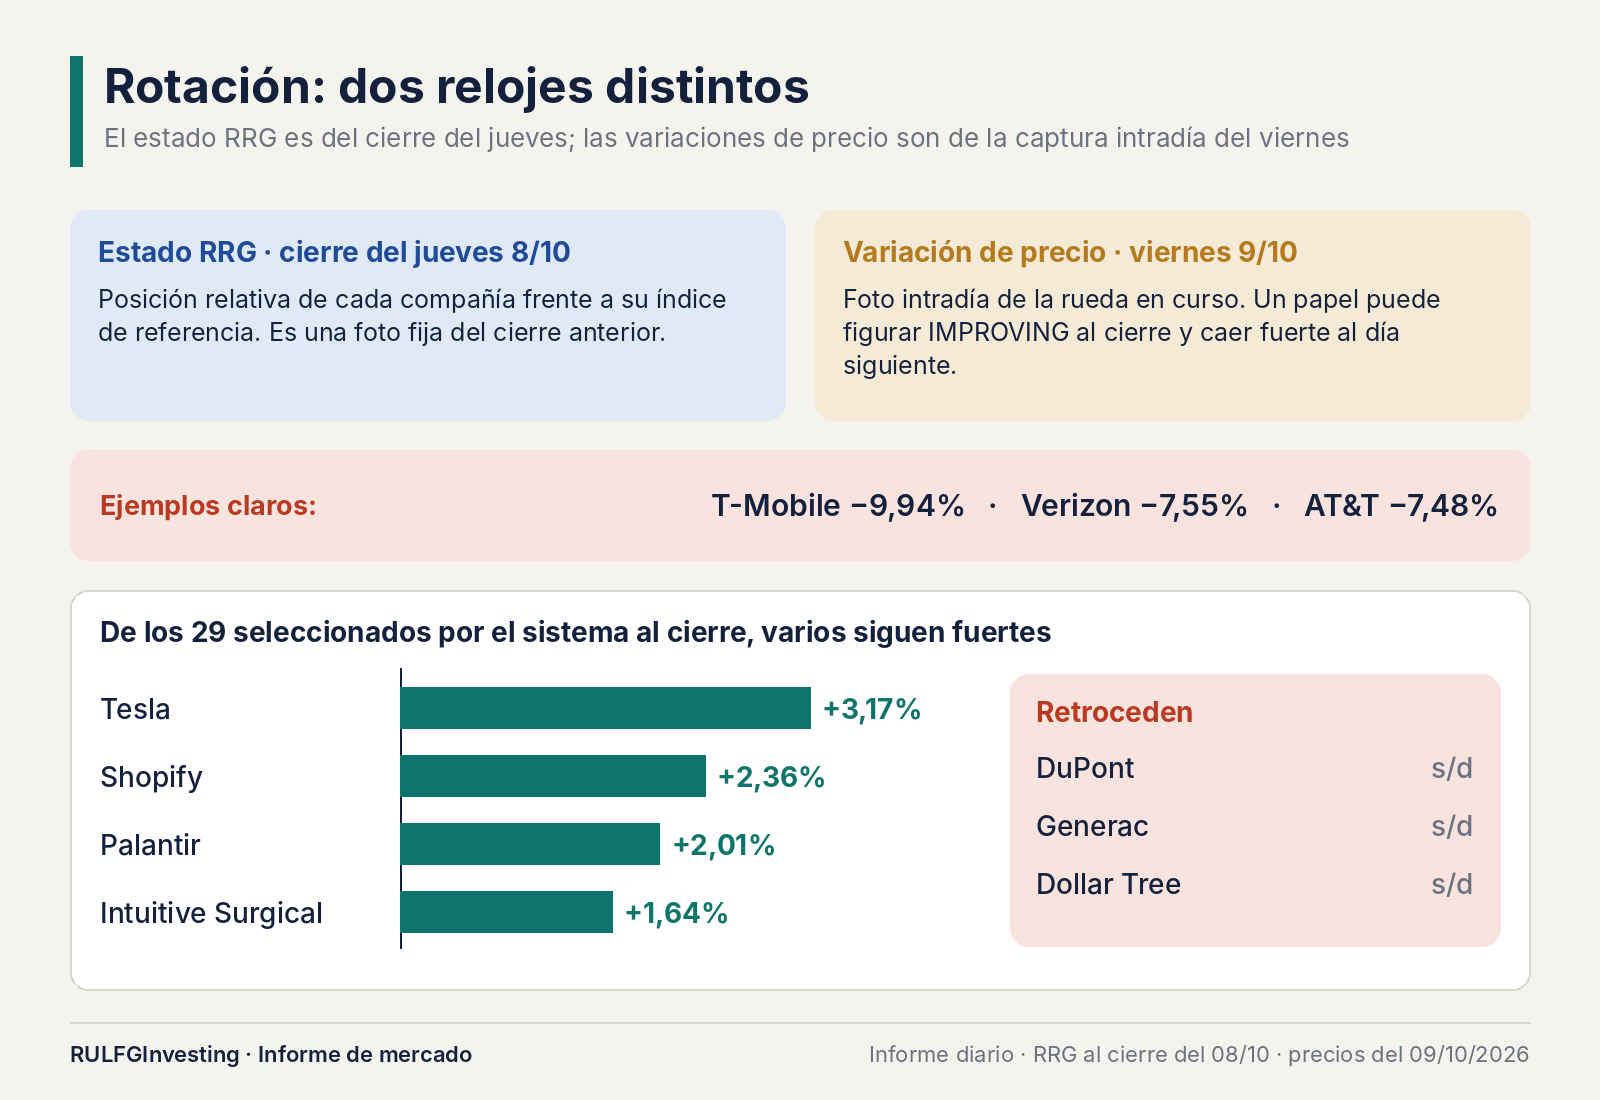
Los gráficos RRG (Relative Rotation Graph) del sistema ubican a cada compañía según su fuerza relativa frente a su índice de referencia. Hay una distinción clave: los estados RRG del informe corresponden al cierre del jueves, mientras que las variaciones de precio son de la captura intradía del viernes.
Por eso una compañía puede conservar un estado IMPROVING (“mejorando”) al cierre anterior y sufrir una caída muy importante al día siguiente. T-Mobile, Verizon y AT&T son ejemplos especialmente claros.
De los 29 instrumentos seleccionados por el sistema al cierre, varios siguen mostrando fortaleza: Tesla gana 3,17%, Shopify 2,36%, Palantir 2,01% e Intuitive Surgical 1,64%. Otros seleccionados retroceden, como DuPont, Generac y Dollar Tree. El mercado sigue premiando el liderazgo, pero no de manera automática.
¿Estamos frente a una recuperación sostenible?
Por ahora, la evidencia apunta a un rebote selectivo dentro de un régimen de estrés macroeconómico todavía vigente.
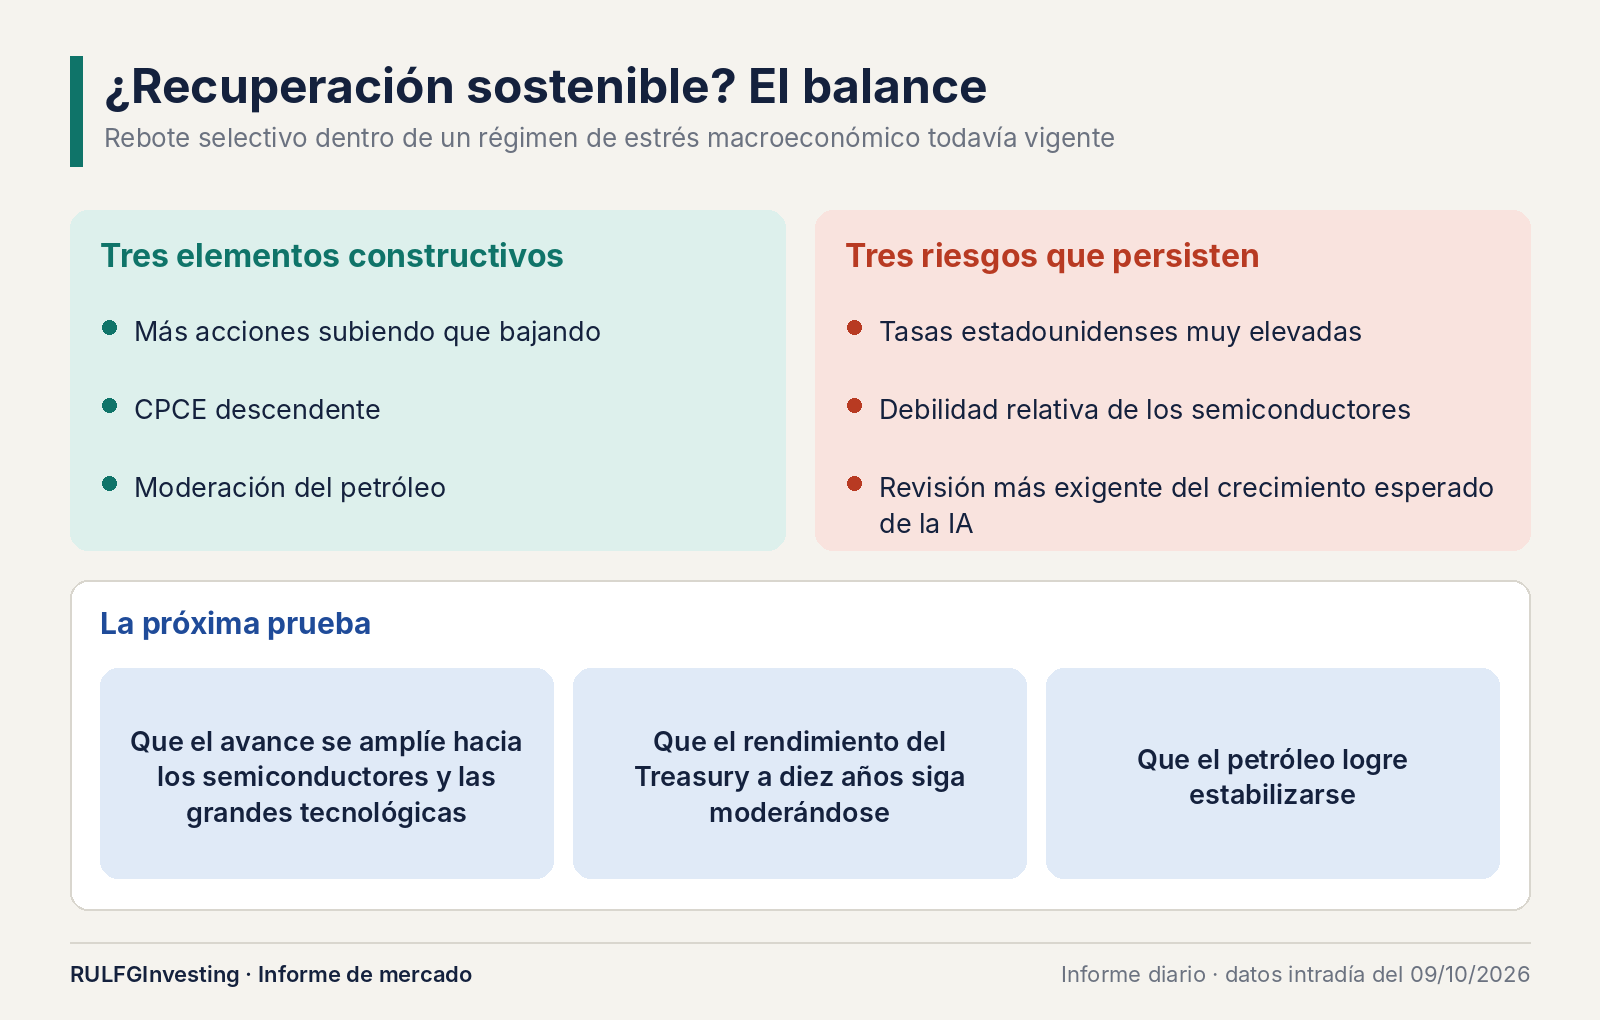
Hay tres elementos constructivos: más acciones subiendo que bajando, un CPCE descendente y una moderación del petróleo. Persisten tres riesgos: las tasas estadounidenses siguen muy elevadas, los semiconductores muestran debilidad relativa y las expectativas de crecimiento de la inteligencia artificial pasan por una revisión más exigente.
La próxima prueba será ver si el avance se amplía hacia los semiconductores y las grandes tecnológicas, si el rendimiento del bono a diez años sigue moderándose y si el petróleo logra estabilizarse. Mientras eso no ocurra, sería prematuro leer la recuperación como el comienzo de un nuevo impulso alcista generalizado.
Los compradores regresaron, pero no están comprando cualquier cosa. Esa es probablemente la característica central del mercado actual: una rotación cada vez más rápida, selectiva y sensible a las noticias. Identificar hacia dónde se desplaza el capital resulta tan importante como anticipar la dirección del índice.
Las variaciones intradía son una fotografía temporal, no datos de cierre ni recomendaciones de inversión.
𝑀𝐿𝐾
Rulfginvesting Research
Este informe ha sido elaborado bajo los parámetros cuantitativos de nuestro motor propio de ciclos. Operamos con capital propio. Ninguna parte de este material constituye una recomendación de inversión.
Seguí leyendo

Wall Street recupera el apetito por la inteligencia artificial, pero los bonos todavía no acompañan
28 oct 2026 · 24:24
El Nasdaq avanzó 1,18%, Nebius se disparó 11,22% y el S&P 500 encadenó su segunda sesión positiva. Pero el Tesoro a 10 años sigue cerca del 5% y esta semana llegan la decisión de la Reserva Federal y los balances de las grandes tecnológicas. ¿Alcanza el rebote para dar por terminada la corrección?

Brasil no logra salir del lunes negro: el real se recupera, la Bolsa vuelve a caer y Argentina sigue bajo presión
28 oct 2026 · 24:19
Después del derrumbe histórico provocado por la reelección de Lula da Silva, los mercados brasileños ensayaron una recuperación. El dólar retrocedió hasta 5,35 reales y las tasas mostraron cierto alivio, pero el Ibovespa terminó otra vez en rojo. En Argentina, los bonos recuperaron parte del terreno perdido, aunque el MERVAL sufrió otra caída.

Brasil quedó a precio de crisis: ¿oportunidad o trampa?
27 oct 2026 · 15:11
El Ibovespa sufrió su mayor caída diaria desde 2020, el real se desplomó y las tasas de interés se dispararon. Ahora aparece un dato capaz de atraer a los inversores más audaces: el mercado brasileño podría cotizar a apenas 7,4 veces sus ganancias futuras, muy por debajo de su mediana histórica de 10,4. ¿Es el comienzo de una oportunidad extraordinaria o la advertencia de que lo peor todavía está por venir?