
NYSE bajo la lupa: máximos, rotación y una advertencia que viene del mercado de bonos
El S&P 500 cerró el lunes en 7.773,95 puntos (+0,66%), muy cerca de máximos históricos, pero el índice cuenta solo una parte: apenas el 26,7% de sus componentes está positivo a veinte ruedas y la acción mediana acumula −4,81% en ese lapso. Cerca del 63% de la suba diaria vino de los diez mayores pesos, el volumen normalizado fue apenas normal y el posicionamiento de opciones se deterioró en Nvidia y el Nasdaq. Al mismo tiempo subieron el VIX y la tasa a diez años, que llegó a 5,31%. La definición que surge es un mercado alcista, concentrado y crecientemente cubierto, con el bono largo como principal riesgo.
El cierre del lunes 5 de octubre de 2026 dejó una foto particularmente interesante del mercado estadounidense. Si uno mira solo el índice, la conclusión parece sencilla: otra jornada favorable, nuevos máximos y apetito por riesgo. Al abrir el mercado por dentro, la lectura cambia bastante.
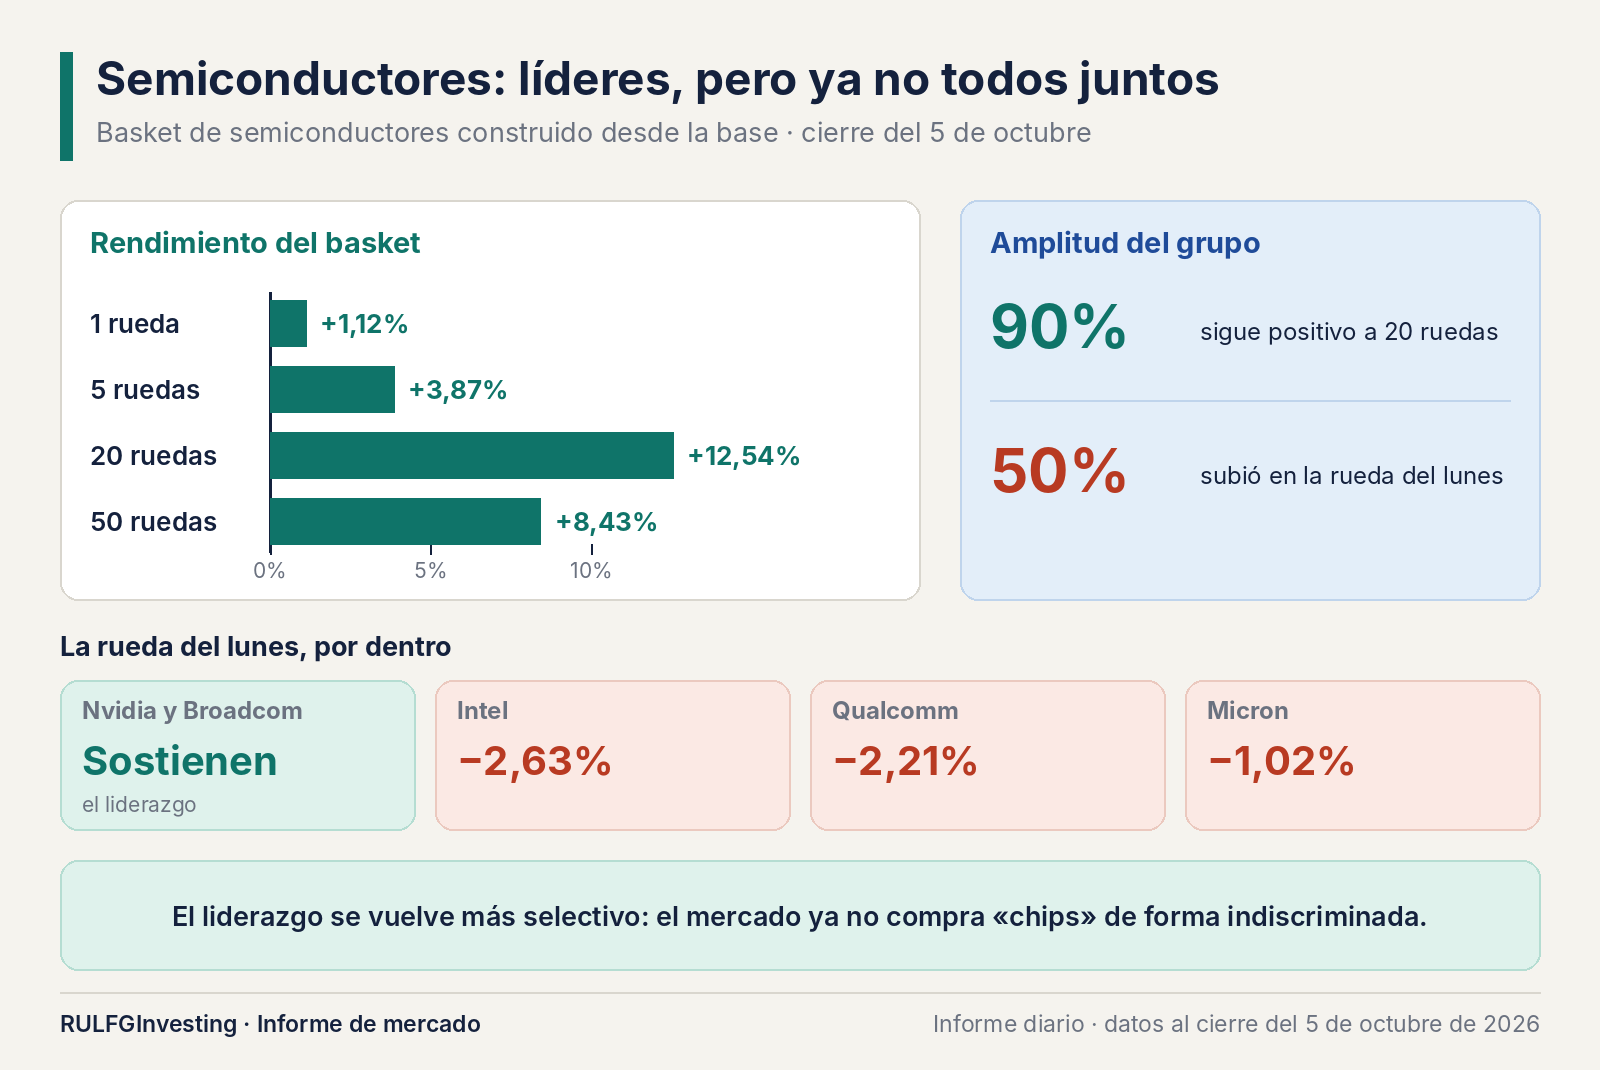
El S&P 500 terminó en 7.773,95 puntos, +0,66%, muy cerca de máximos históricos. La rueda fue positiva en amplitud diaria, que es la cantidad de acciones que acompañan el movimiento del índice. Sobre una base de 499 componentes válidos, 312 acciones subieron, 184 bajaron y 3 quedaron prácticamente sin cambios.
El compuesto ponderado avanzó 0,67%, y acumula +1,14% en cinco ruedas, +1,90% en veinte y +4,65% en cincuenta. "Ponderado" quiere decir que cada acción pesa según su tamaño, como en el índice.
La primera conclusión es clara: el mercado sigue alcista. La segunda es más importante: no está tan sano como aparenta el índice.
El gran problema está debajo del S&P 500
El dato que mejor explica la estructura actual no es el +0,66% de la rueda. Es este: solamente el 26,7% de los componentes sigue positivo a veinte ruedas y apenas el 38,4% lo está a cincuenta.
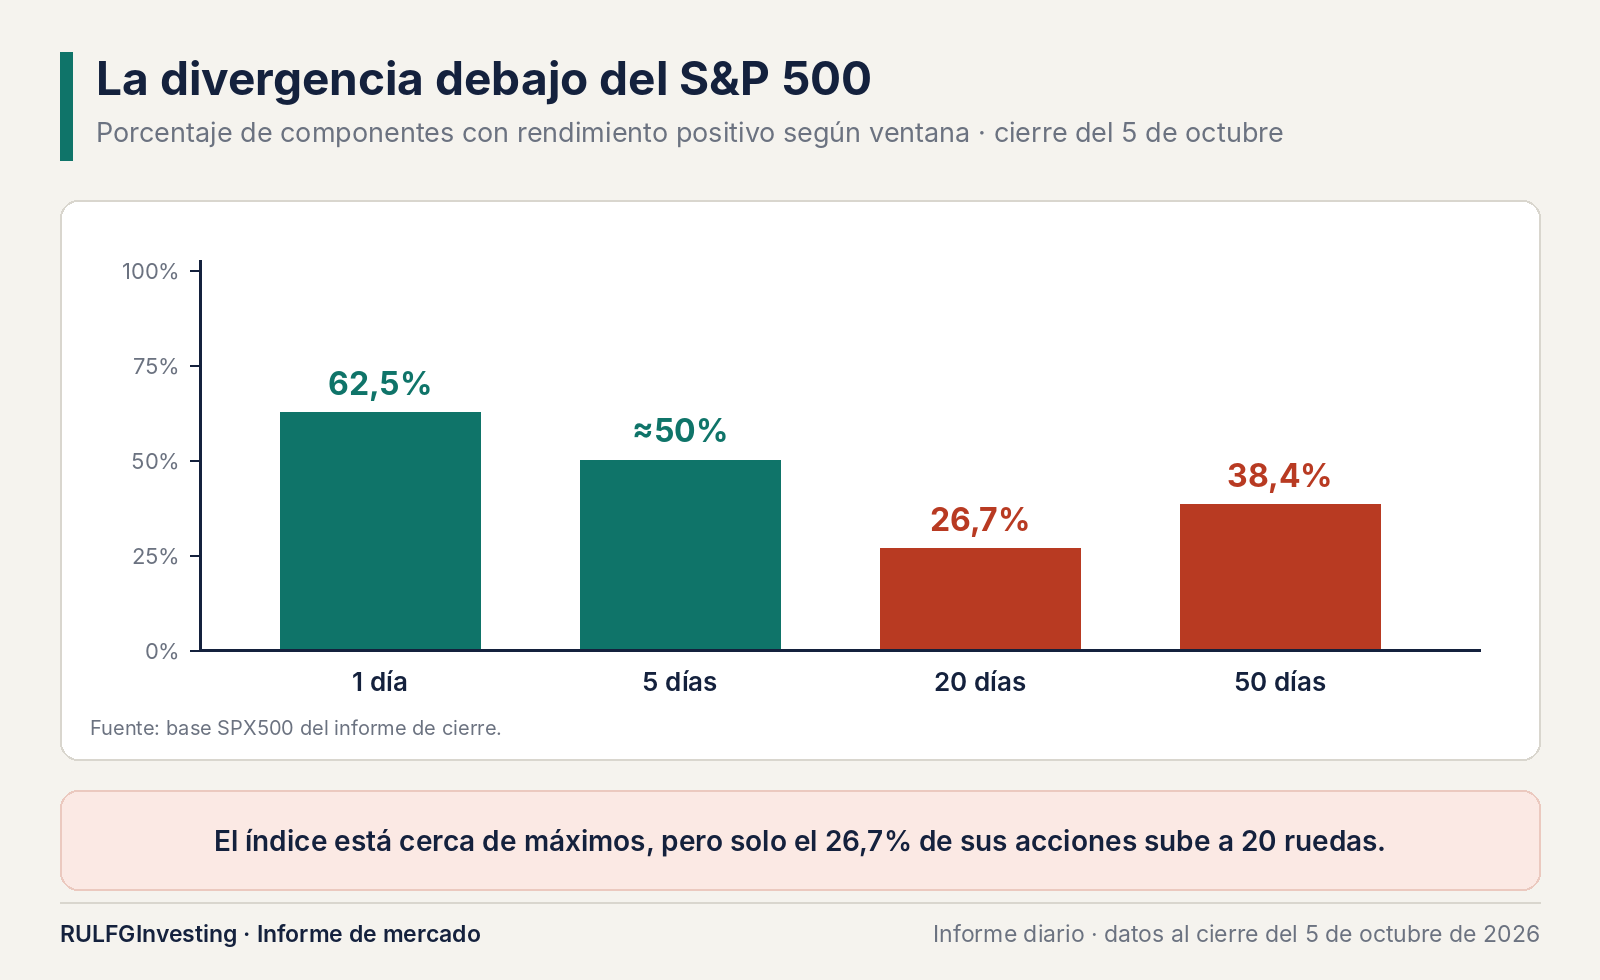
La mediana de las acciones acumula −4,81% en veinte ruedas y −3,24% en cincuenta, aun cuando el compuesto ponderado registra +1,90% y +4,65%. La mediana es la acción "del medio": la mitad rindió más y la mitad, menos. Muestra cómo le fue a la acción típica, sin que las gigantes muevan el número.
La divergencia es muy relevante. El índice está cerca de máximos mientras buena parte del mercado todavía no recuperó el terreno perdido en la corrección de fines de septiembre. No es, por ahora, una expansión alcista homogénea: es un mercado de concentración, selección y rotación.
Un mercado dominado todavía por los pesos pesados
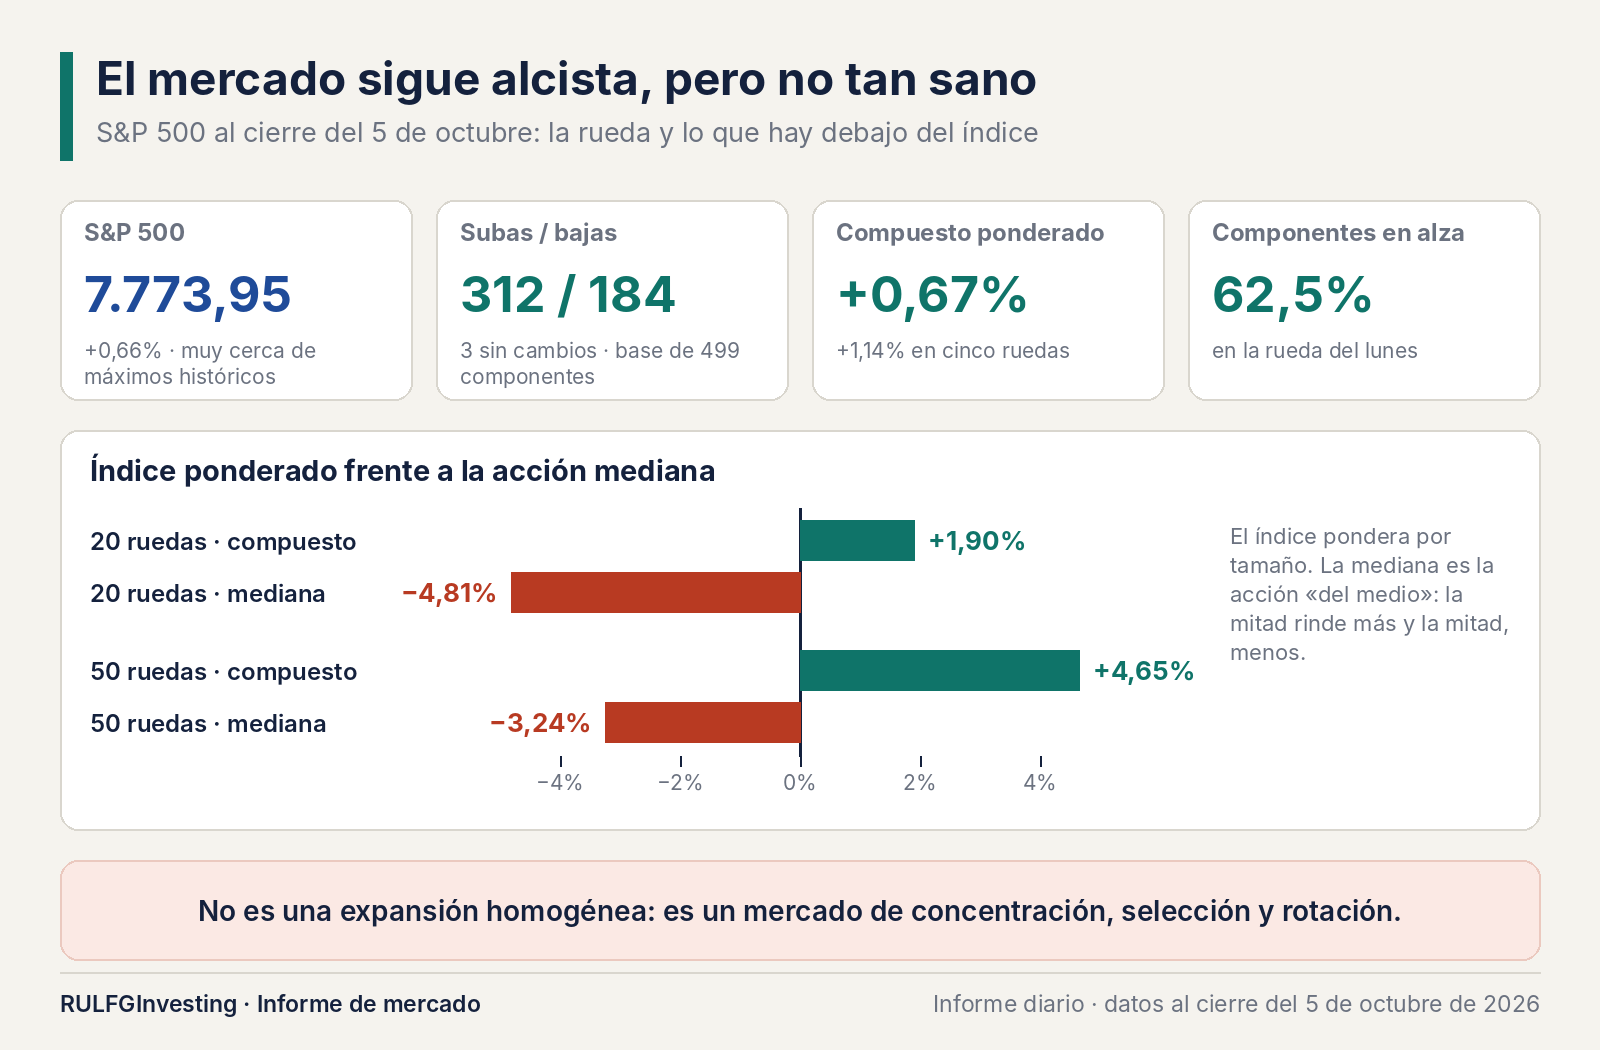
La concentración explica la paradoja. Los 10 mayores componentes representan el 39,26% del índice y los primeros 20, el 50,48%. Más revelador todavía: los diez principales aportaron unos 0,42 puntos porcentuales de los 0,67 que avanzó el compuesto ponderado. Es decir, cerca del 63% de toda la suba diaria vino del Top 10.
Los protagonistas son conocidos: NVDA +2,12%, MSFT +1,48%, AVGO +2,08%, TSLA +2,20%, META +1,90%, GOOG +1,02%, GOOGL +0,86% y Visa +2,51%. WDC, con +6,35%, y APP, con +5,13%, completaron parte del liderazgo.
Esto no significa que el resto del mercado se esté desplomando: el 62,5% de los componentes terminó positivo el lunes. Significa otra cosa: el mercado produce nuevos máximos mucho más rápido de lo que repara su amplitud de mediano plazo. Esa diferencia es fundamental.
Semiconductores: todavía líderes, pero ya no todos juntos
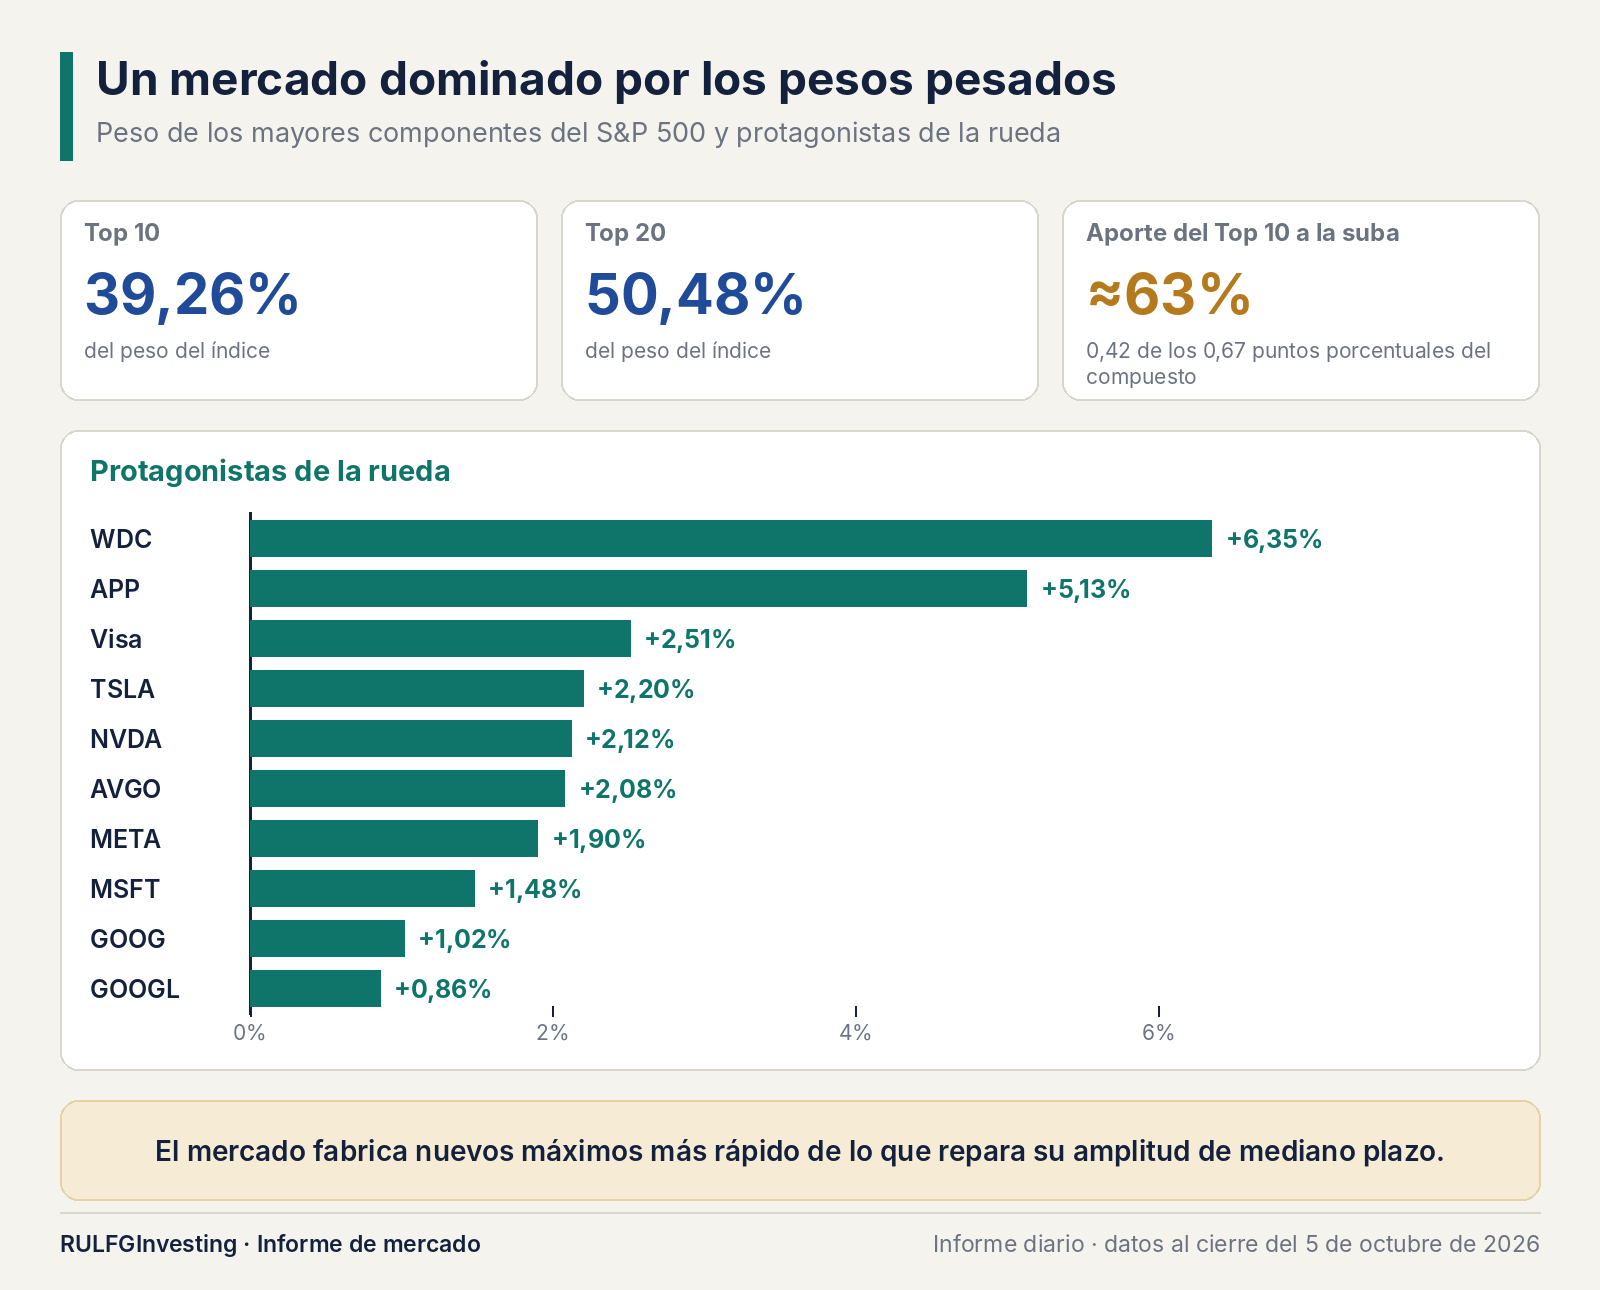
El basket (canasta) de semiconductores construido desde la base sigue mostrando una estructura muy fuerte: +1,12% en la rueda, +3,87% en cinco sesiones, +12,54% en veinte y +8,43% en cincuenta. A veinte ruedas, el 90% del grupo sigue positivo.
Pero el lunes apareció una señal distinta: la amplitud diaria del grupo cayó al 50%. Mientras Nvidia y Broadcom sostuvieron el liderazgo, Intel perdió 2,63%, Qualcomm 2,21% y Micron 1,02%.
No alcanza para afirmar que el ciclo de la inteligencia artificial esté terminando; sería una conclusión excesiva para los datos disponibles. Sí permite decir que el liderazgo de los semiconductores se está volviendo más selectivo. El mercado ya no compra "chips" de forma indiscriminada: diferencia compañías, segmentos e impulso (momentum).
Las opciones: precio y posicionamiento ya no cuentan la misma historia
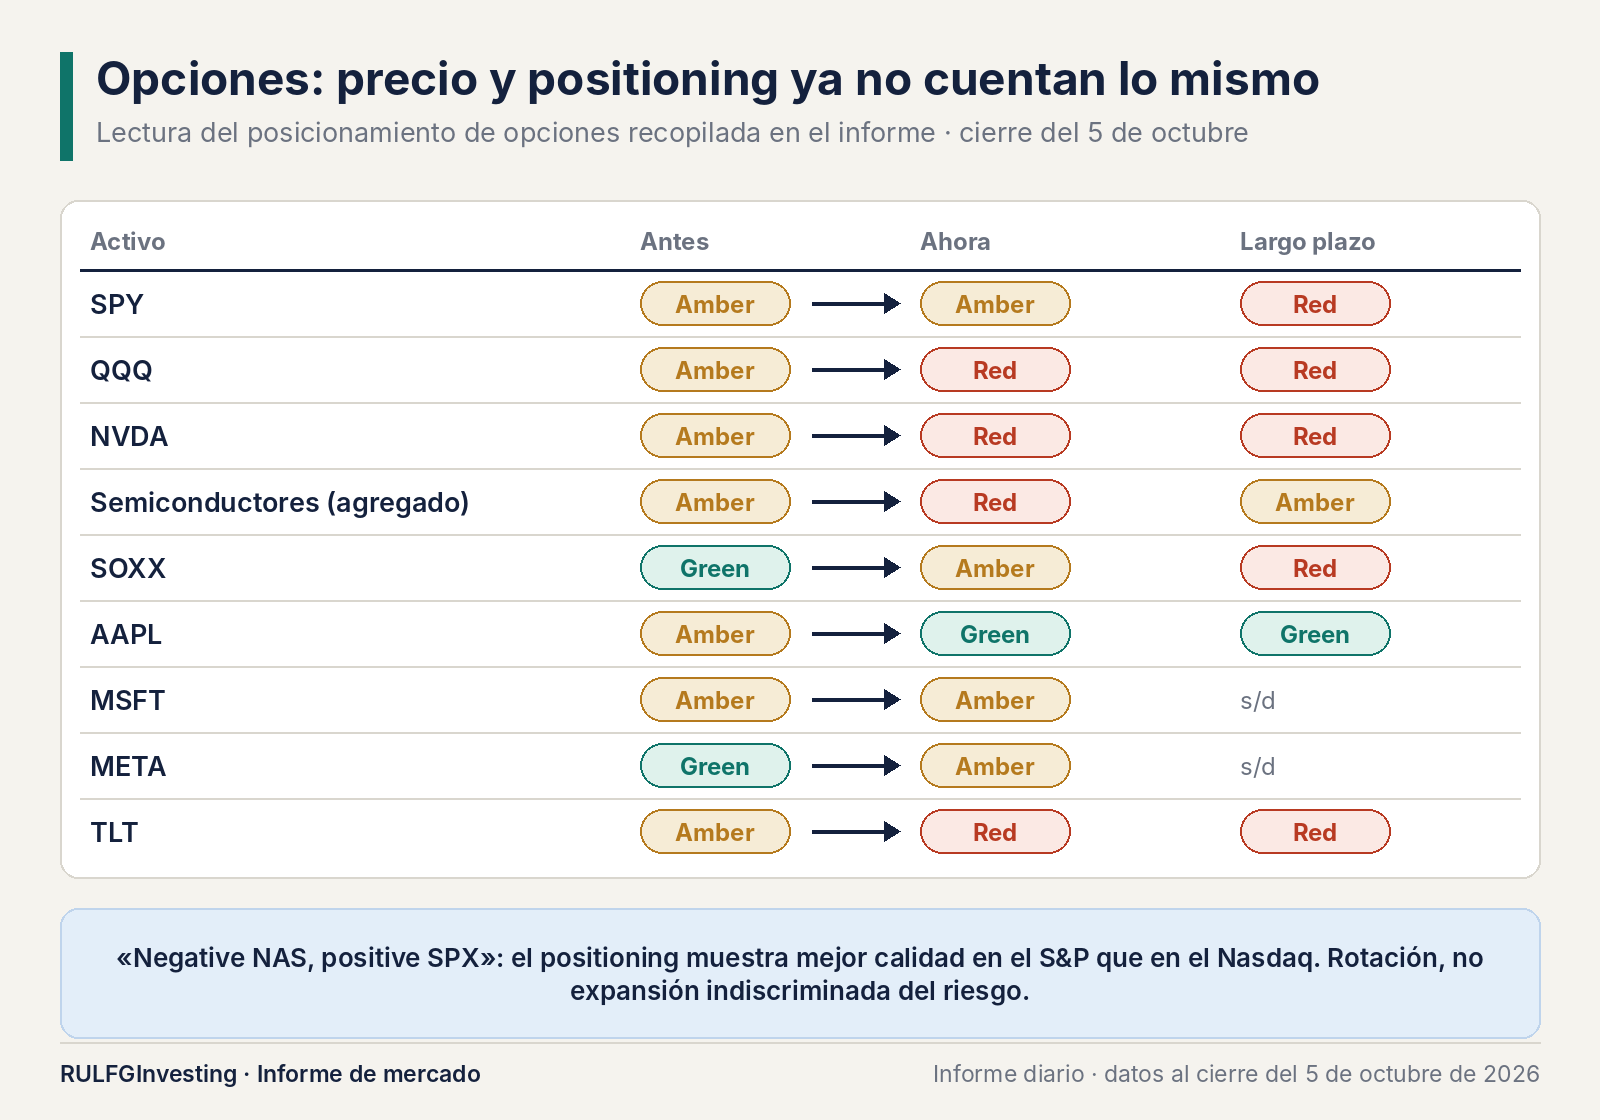
El dato cobra más importancia al sumar el posicionamiento (positioning) de opciones, es decir, cómo están armadas las apuestas y coberturas en ese mercado. El informe lo resume con un semáforo: Green (favorable), Amber (intermedio) y Red (desfavorable), con una lectura actual y otra de largo plazo.
Nvidia ofrece una de las divergencias más interesantes de la rueda. El precio avanzó 2,12% y fue de los principales responsables de la fortaleza del índice. Sin embargo, su positioning pasó de Amber a Red y la lectura de largo plazo siguió en Red. El agregado de semiconductores hizo una transición parecida, de Amber a Red, y SOXX, el fondo cotizado del sector, pasó de Green a Amber.
Eso no significa que Nvidia haya dado una señal de venta. Significa algo más preciso: precio y positioning dejaron de contar la misma historia. Hay fortaleza de precio con deterioro en la calidad del posicionamiento. Para un mercado tan dependiente de Nvidia, la divergencia merece seguimiento. No porque anticipe necesariamente una caída, sino porque NVDA funciona como uno de los mejores sensores del apetito por riesgo tecnológico.
Apple impide leer todo esto como una fuga general de la tecnología: pasó de Amber a Green y mantiene Green en el largo plazo. Microsoft sigue en Amber y Meta retrocedió de Green a Amber. Esa es la definición de rotación interna: el dinero no abandona las grandes tecnológicas, discrimina entre ellas. Cuando eso pasa, elegir papel por papel importa más que comprar el índice de forma mecánica.
El cuadro completo incluye también a los dos grandes fondos índice: SPY (S&P 500) se mantuvo en Amber, mientras QQQ (Nasdaq 100) pasó de Amber a Red. El contraste es relevante: el positioning muestra mejor calidad en el S&P que en el Nasdaq. El propio material lo resume como "Negative NAS, positive SPX". Todo apunta a la misma conclusión: rotación, no expansión indiscriminada del riesgo.
El volumen tampoco confirma una acumulación masiva
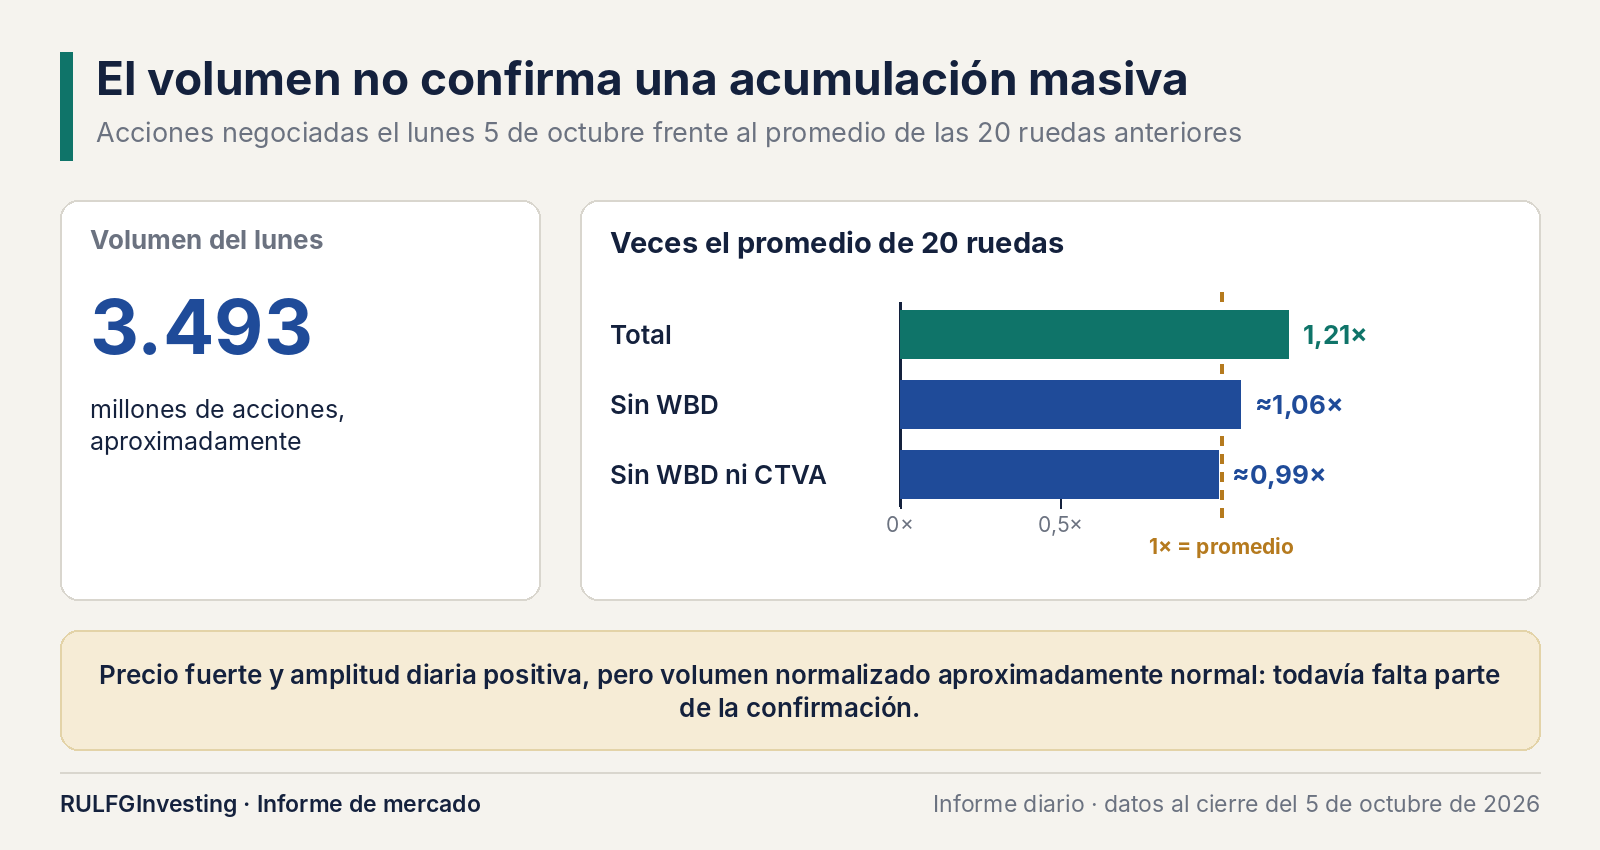
A primera vista, la rueda tuvo una confirmación fuerte de volumen: se negociaron unos 3.493 millones de acciones, 1,21 veces el promedio de las veinte ruedas anteriores.
Pero el dato está distorsionado. Sin WBD, la relación cae a cerca de 1,06 veces; si además se saca CTVA, queda prácticamente en 0,99. Por eso sería incorrecto afirmar que el lunes hubo una acumulación institucional generalizada, es decir, compras sostenidas de grandes fondos.
La lectura más prudente es: precio fuerte, amplitud diaria positiva y volumen normalizado aproximadamente normal. Importa porque una ruptura de máximos tiene más calidad cuando la acompañan a la vez amplitud, volumen y participación. Todavía falta parte de esa confirmación.
Y entonces aparece el Treasury
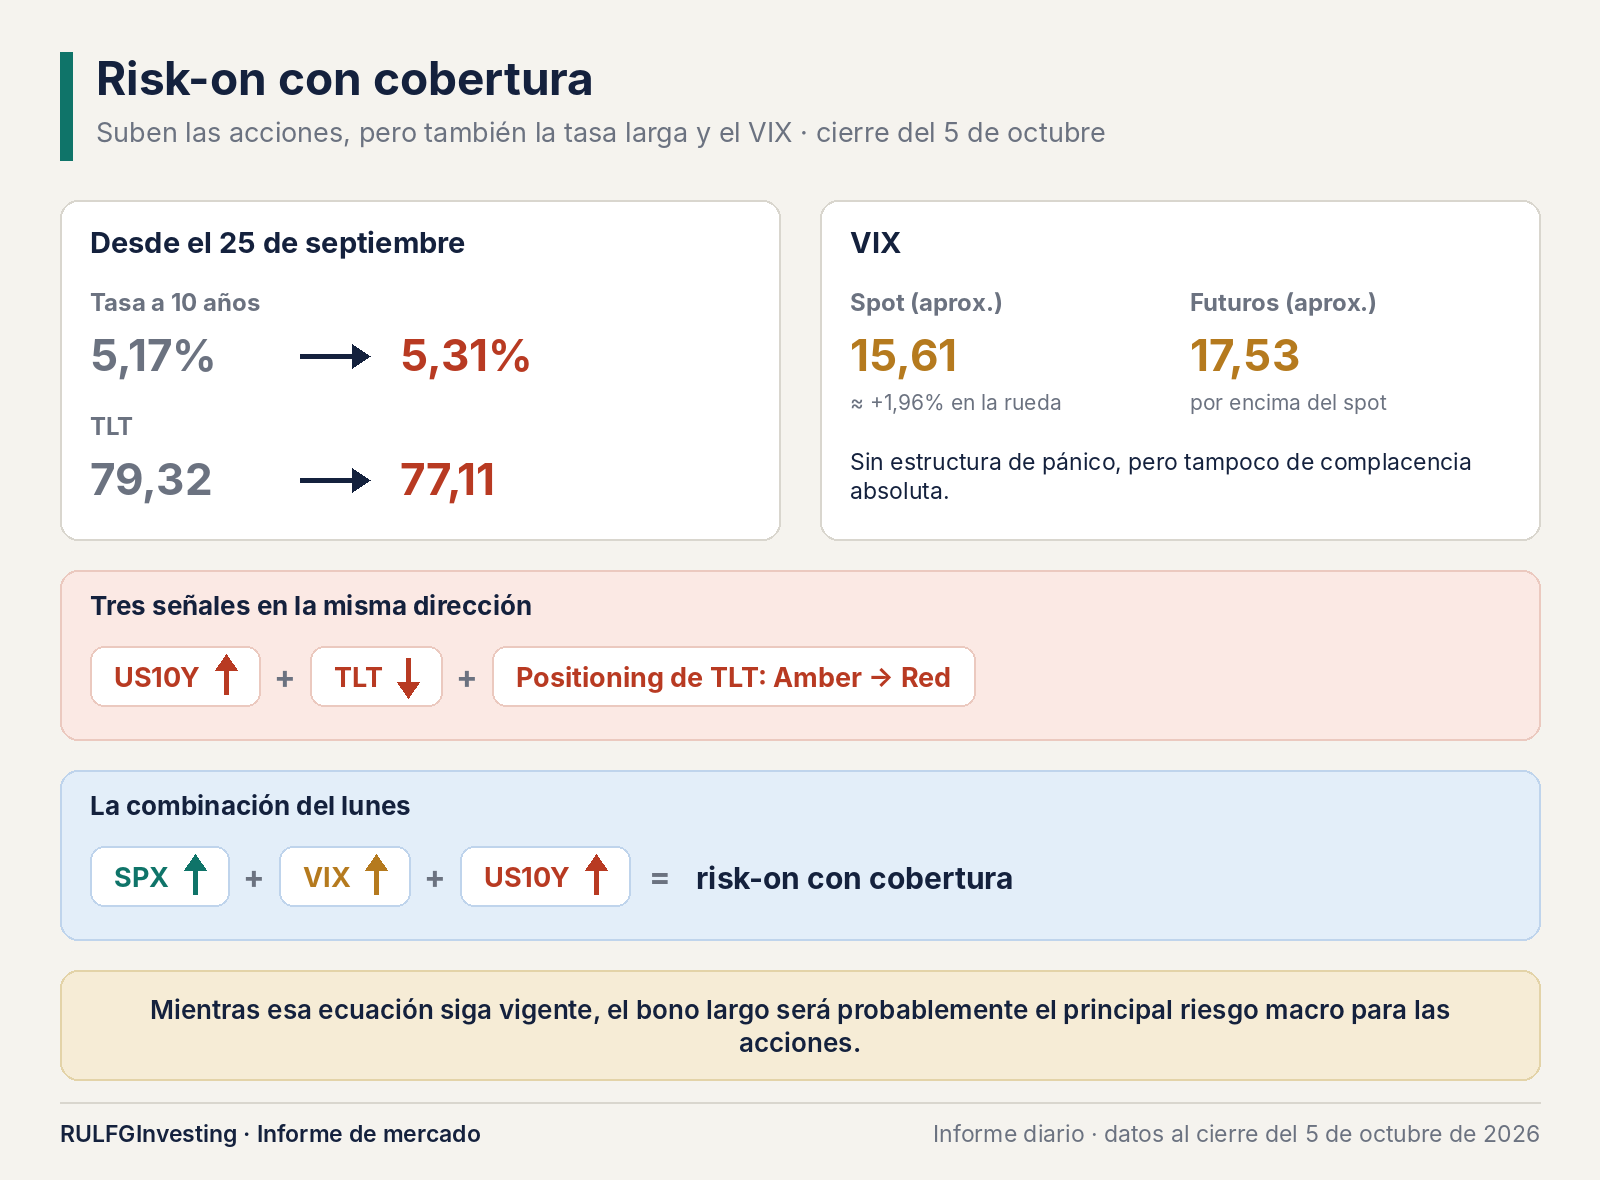
Acá está probablemente el verdadero problema del mercado. Mientras las acciones avanzaban, el rendimiento del bono del Tesoro a diez años (Treasury, o US10Y) llegó a 5,31%. Desde el 25 de septiembre pasó de 5,17% a 5,31%, mientras TLT, el fondo de bonos del Tesoro de largo plazo, cayó de 79,32 a 77,11. Cuando la tasa sube, el precio del bono baja.
La situación es poco habitual. Las acciones dicen que pueden tolerar un costo de capital extraordinariamente alto; el mercado de bonos sigue exigiendo una prima muy elevada. Y el posicionamiento no da alivio: TLT pasó de Amber a Red, con Red también en el largo plazo.
Son tres señales en la misma dirección: sube el US10Y, baja TLT y se deteriora su positioning. Mientras esa ecuación siga vigente, el bono largo será probablemente el principal riesgo macro para las acciones.
La divergencia más extraña: suben las acciones y también el VIX
El VIX mide la volatilidad esperada del S&P 500 y funciona como el precio de los seguros contra caídas. Terminó alrededor de 15,61, con una suba cercana al 1,96%, en una rueda en la que el S&P también avanzó. Los futuros del VIX quedaron alrededor de 17,53, por encima del valor al contado (spot). No hay una estructura de pánico, pero tampoco de complacencia absoluta.
La combinación es muy particular: subieron el S&P, el VIX y la tasa a diez años. Una jornada alcista limpia suele venir con caída de la volatilidad y cierta relajación de las tasas. El lunes no ocurrió.
Por eso la mejor definición de la rueda probablemente sea risk-on con cobertura: los inversores siguen comprando acciones, pero no sueltan del todo sus seguros.
La amplitud diaria mejoró; la estructural, todavía no
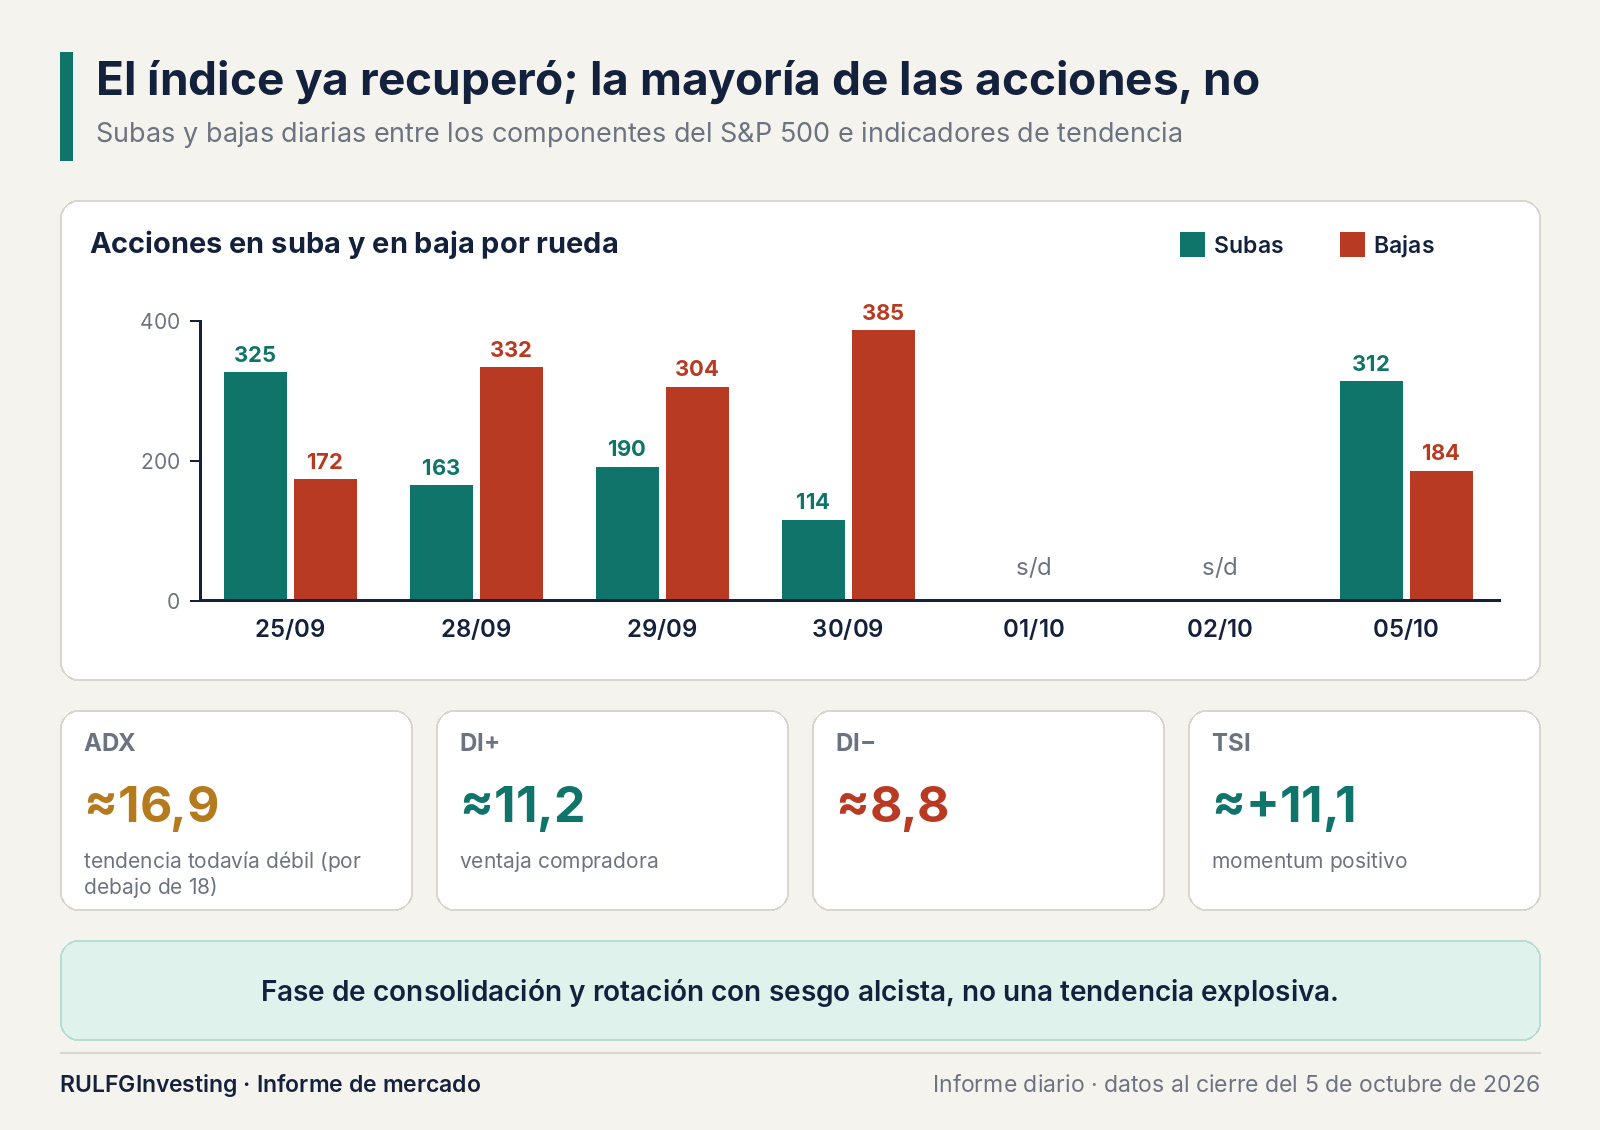
El lunes fue, efectivamente, una buena rueda: 312 subas frente a 184 bajas. La secuencia previa explica por qué conviene ser prudente. El 25 de septiembre había 325 subas y 172 bajas. Después vinieron tres ruedas muy distintas:
28/09: 163 subas y 332 bajas.
29/09: 190 y 304.
30/09: 114 y 385.
Desde el 1 de octubre empezó la recuperación y el compuesto volvió a avanzar el 1, el 2 y el 5. El índice ya recuperó. La mayoría de las acciones, todavía no. Esa es la gran cuestión de las próximas jornadas.
Técnicamente, tampoco es una tendencia explosiva
El proxy ponderado reproducible del SPX500 (una reconstrucción propia del índice a partir de sus componentes) muestra un ADX cercano a 16,9. El ADX mide la fuerza de una tendencia, sin importar su dirección. Sus dos componentes dicen quién domina: el DI+ (presión compradora) está alrededor de 11,2 y el DI− (presión vendedora), en 8,8. El TSI, un indicador de impulso, se mantiene positivo, cerca de +11,1.
En lenguaje operativo: impulso positivo y ventaja compradora, pero tendencia todavía débil. Un ADX por debajo de 18 no describe un mercado con dirección poderosa; describe mejor una fase de consolidación y rotación con sesgo alcista. Encaja con lo visto en amplitud, opciones y concentración.
¿Dónde está entonces el riesgo?
No parece estar hoy en una crisis de liquidez. Tampoco hay una señal sistémica clara desde el crédito. La volatilidad sigue controlada y no hay capitulación, que es la venta masiva por pánico.
El riesgo está en otro lado: el de-rating por tasas largas. Un de-rating es una baja de los múltiplos, es decir, de cuánto paga el mercado por cada dólar de ganancias.
Si las compañías siguen expandiendo resultados y expectativas lo bastante rápido, un Treasury en 5,2%-5,3% puede ser tolerable. La discusión se reabre si se dan tres cosas a la vez:
el bono a diez años rompe de forma sostenida por encima de 5,35%;
la amplitud (breadth) vuelve a deteriorarse;
QQQ y NVDA siguen perdiendo calidad de positioning.
En ese caso el mercado tendrá que volver a discutir cuánto paga por cada dólar futuro de ganancias. Es una discusión de múltiplos, y puede afectar sobre todo a las acciones de crecimiento (growth), cuyo valor depende más de ganancias lejanas.
Los niveles que importan
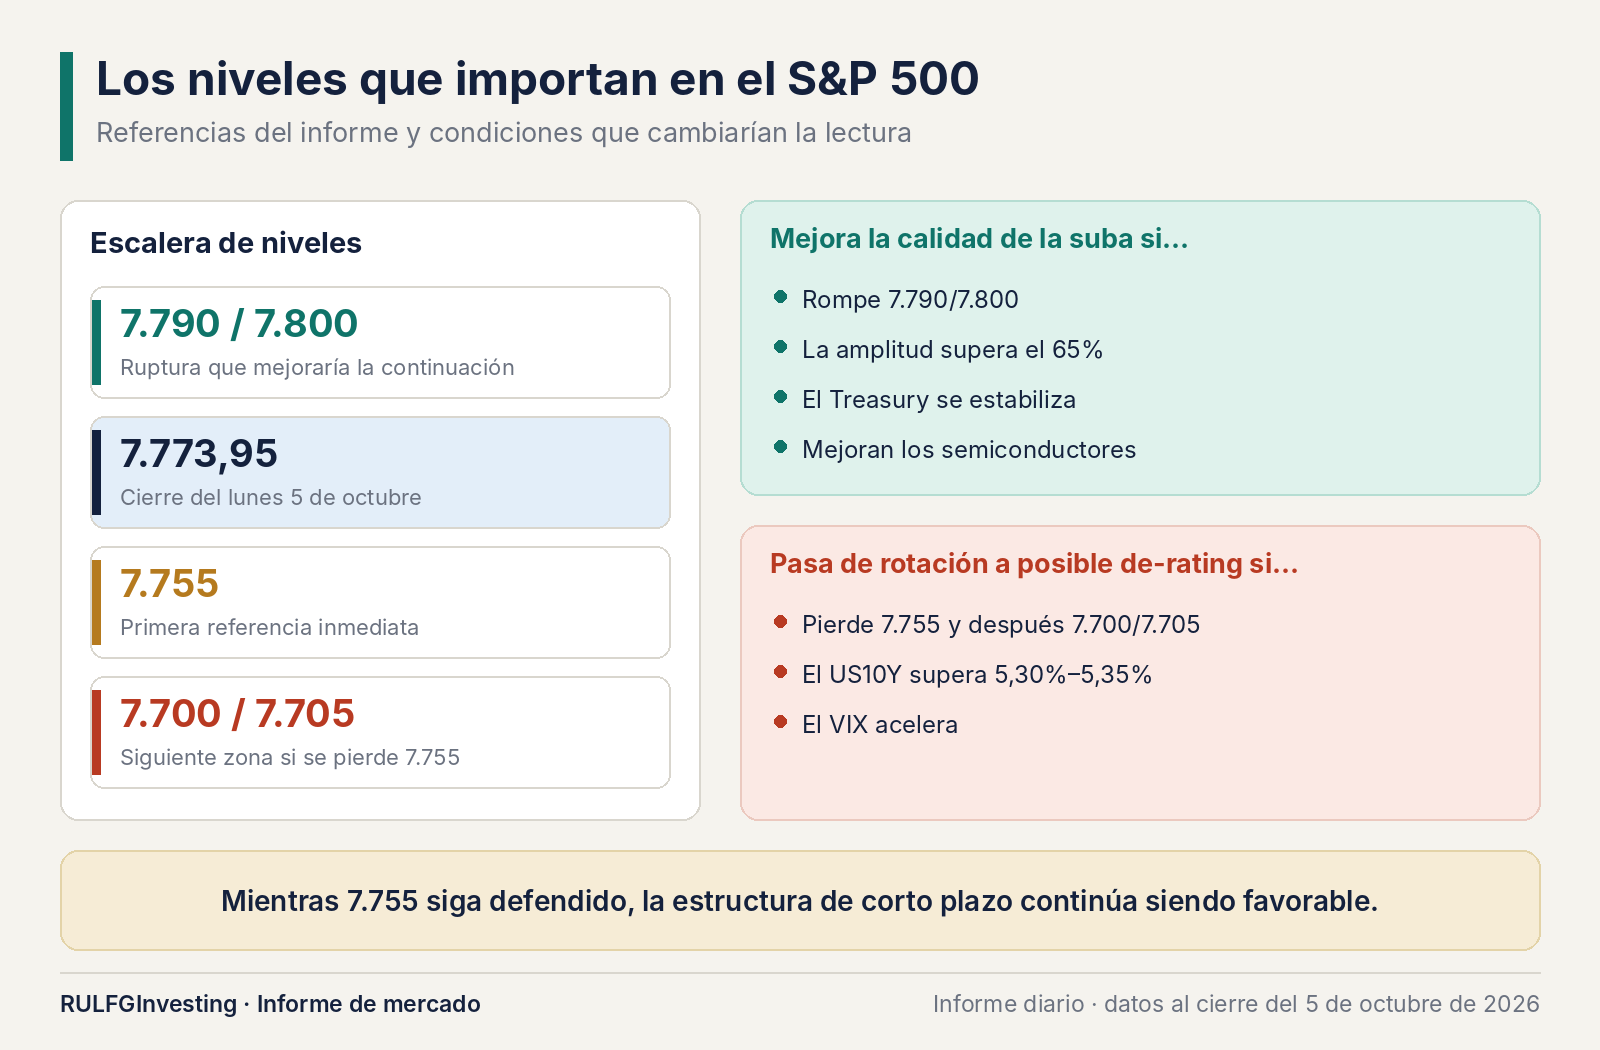
Para el S&P, la primera referencia inmediata sigue alrededor de 7.755. Mientras esa zona se defienda, la estructura de corto plazo es favorable.
Una ruptura de 7.790/7.800 aumentaría mucho la calidad de la continuación alcista si viene con amplitud superior al 65%, estabilización del Treasury y mejora de los semiconductores.
En cambio, perder 7.755 y después 7.700/7.705 cambiaría la naturaleza del movimiento, de simple rotación a un posible de-rating. Sobre todo si el US10Y está por encima de 5,30%-5,35% y el VIX acelera.
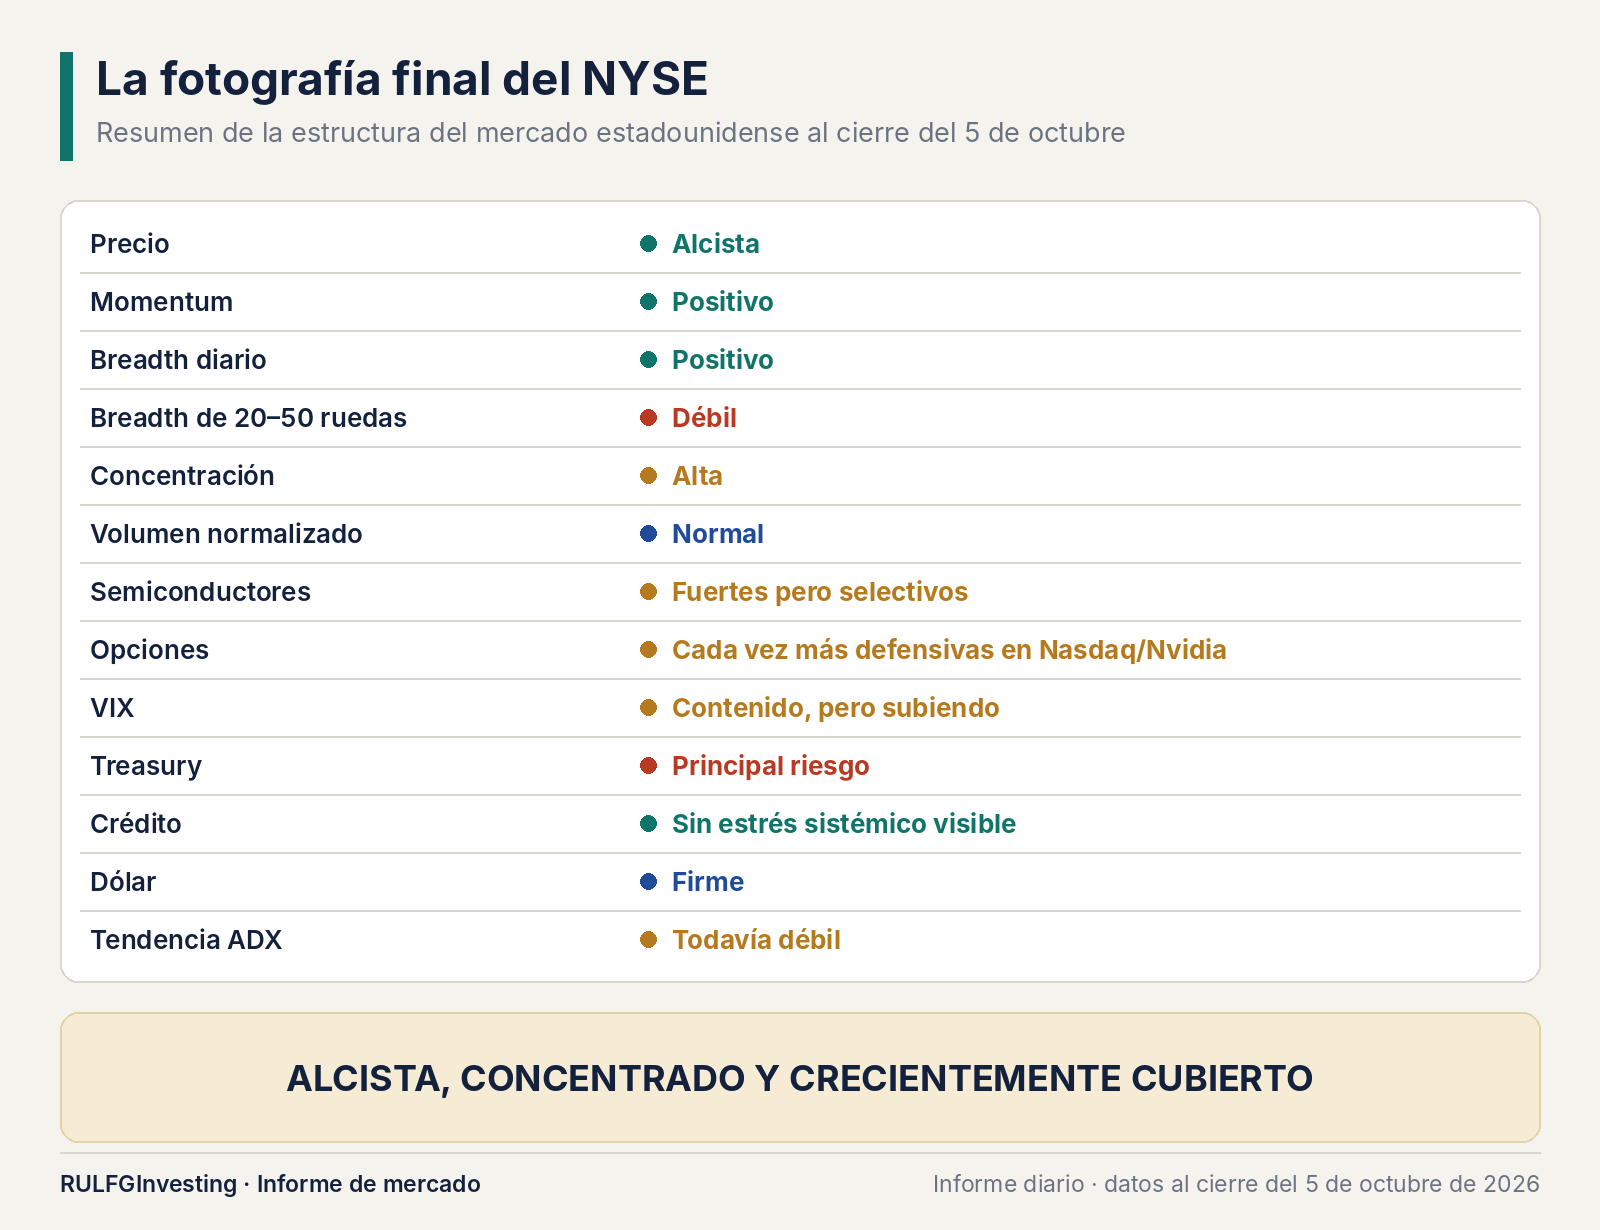
La fotografía final del NYSE
El mercado estadounidense cerró el 5 de octubre con precio alcista, impulso positivo y amplitud diaria positiva. Pero también con amplitud débil a 20–50 ruedas, concentración alta, volumen normalizado apenas normal y semiconductores fuertes pero selectivos. Las opciones están cada vez más defensivas en Nasdaq y Nvidia, el VIX está contenido pero subiendo y el Treasury es el principal riesgo. El crédito no muestra estrés sistémico visible, el dólar está firme y la tendencia medida por ADX sigue débil.
Por eso la rueda no se define simplemente como alcista. La definición más precisa es: alcista, concentrado y crecientemente cubierto.
El precio sigue ganando, pero debajo hay una negociación mucho más compleja entre crecimiento, tasas, cobertura y rotación. Ahí está probablemente la clave de octubre.
El movimiento podría transformarse en una expansión alcista genuina si el liderazgo se extiende desde las grandes capitalizaciones hacia más acciones, el Treasury se estabiliza y QQQ y NVDA recuperan calidad de positioning. Si ocurre lo contrario (el S&P pierde soporte, el Treasury supera 5,35%, Nvidia y los semiconductores siguen deteriorándose y el VIX rompe al alza), la lectura cambiará de raíz.
Por ahora, el mercado demuestra algo notable: puede convivir con un Treasury al 5,3%, un dólar firme y una amplitud estructural deteriorada y, aun así, mantenerse prácticamente en máximos históricos. Eso es fortaleza. Pero es una fortaleza que exige vigilancia.
Rulfginvesting Research
Este informe ha sido elaborado bajo los parámetros cuantitativos de nuestro motor propio de ciclos. Operamos con capital propio. Ninguna parte de este material constituye una recomendación de inversión.
Seguí leyendo

Wall Street recupera el apetito por la inteligencia artificial, pero los bonos todavía no acompañan
28 oct 2026 · 24:24
El Nasdaq avanzó 1,18%, Nebius se disparó 11,22% y el S&P 500 encadenó su segunda sesión positiva. Pero el Tesoro a 10 años sigue cerca del 5% y esta semana llegan la decisión de la Reserva Federal y los balances de las grandes tecnológicas. ¿Alcanza el rebote para dar por terminada la corrección?

Brasil no logra salir del lunes negro: el real se recupera, la Bolsa vuelve a caer y Argentina sigue bajo presión
28 oct 2026 · 24:19
Después del derrumbe histórico provocado por la reelección de Lula da Silva, los mercados brasileños ensayaron una recuperación. El dólar retrocedió hasta 5,35 reales y las tasas mostraron cierto alivio, pero el Ibovespa terminó otra vez en rojo. En Argentina, los bonos recuperaron parte del terreno perdido, aunque el MERVAL sufrió otra caída.

Brasil quedó a precio de crisis: ¿oportunidad o trampa?
27 oct 2026 · 15:11
El Ibovespa sufrió su mayor caída diaria desde 2020, el real se desplomó y las tasas de interés se dispararon. Ahora aparece un dato capaz de atraer a los inversores más audaces: el mercado brasileño podría cotizar a apenas 7,4 veces sus ganancias futuras, muy por debajo de su mediana histórica de 10,4. ¿Es el comienzo de una oportunidad extraordinaria o la advertencia de que lo peor todavía está por venir?