
Nueva York enfrenta una nueva prueba: petróleo caro, bonos frágiles y compradores más selectivos
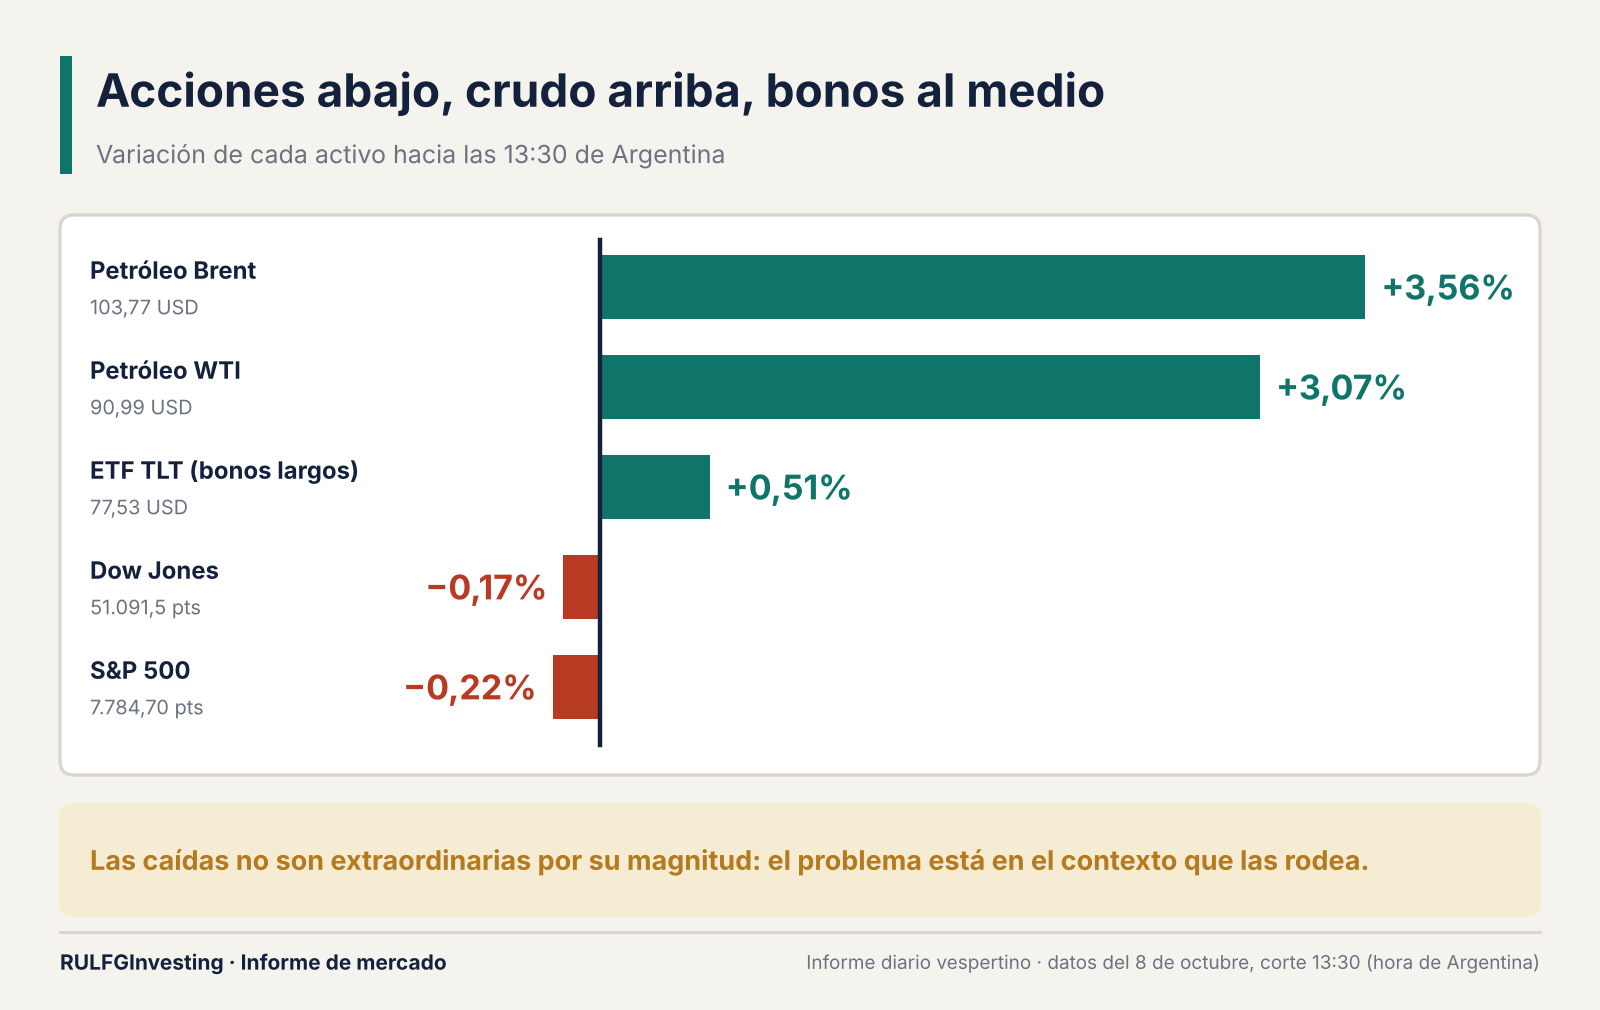
El S&P 500 cede 0,22% y el Dow Jones 0,17% en una rueda donde lo que pesa no es la magnitud de la baja sino el contexto: el Brent supera los 103 dólares y el Treasury a diez años sigue en 5,277%. Los bonos largos intentan una recuperación que todavía no alcanza, la microestructura de SPY muestra ventas agresivas y el índice defiende, por ahora, el soporte de 7.765–7.770 puntos.
La Bolsa de Nueva York atraviesa este jueves 8 de octubre una jornada exigente. Después de la recuperación parcial del miércoles, los principales indicadores vuelven a mostrar debilidad frente a una combinación incómoda para las valuaciones: petróleo más caro, rendimientos elevados de la deuda pública y una creciente preferencia por posiciones defensivas.
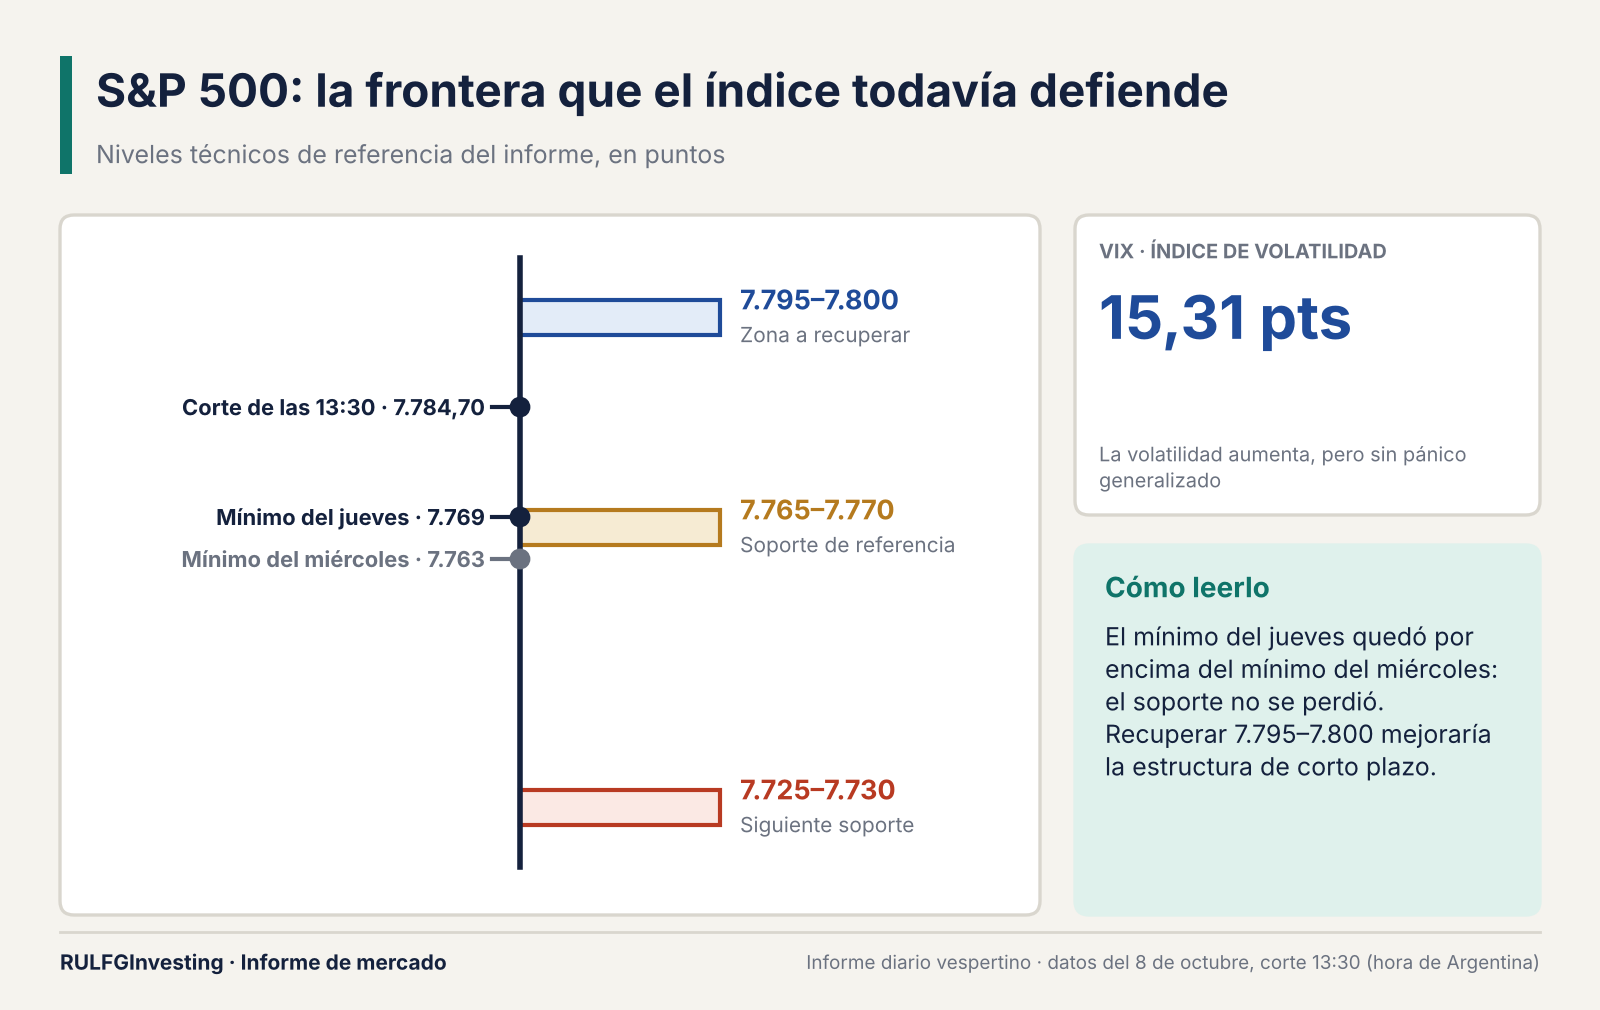
Hacia las 13:30 de Argentina, el S&P 500 (el índice de las 500 mayores empresas de Estados Unidos) retrocedía 0,22%, hasta los 7.784,70 puntos. El Dow Jones, que reúne a 30 grandes compañías, perdía 0,17%, hasta los 51.091,5 puntos.
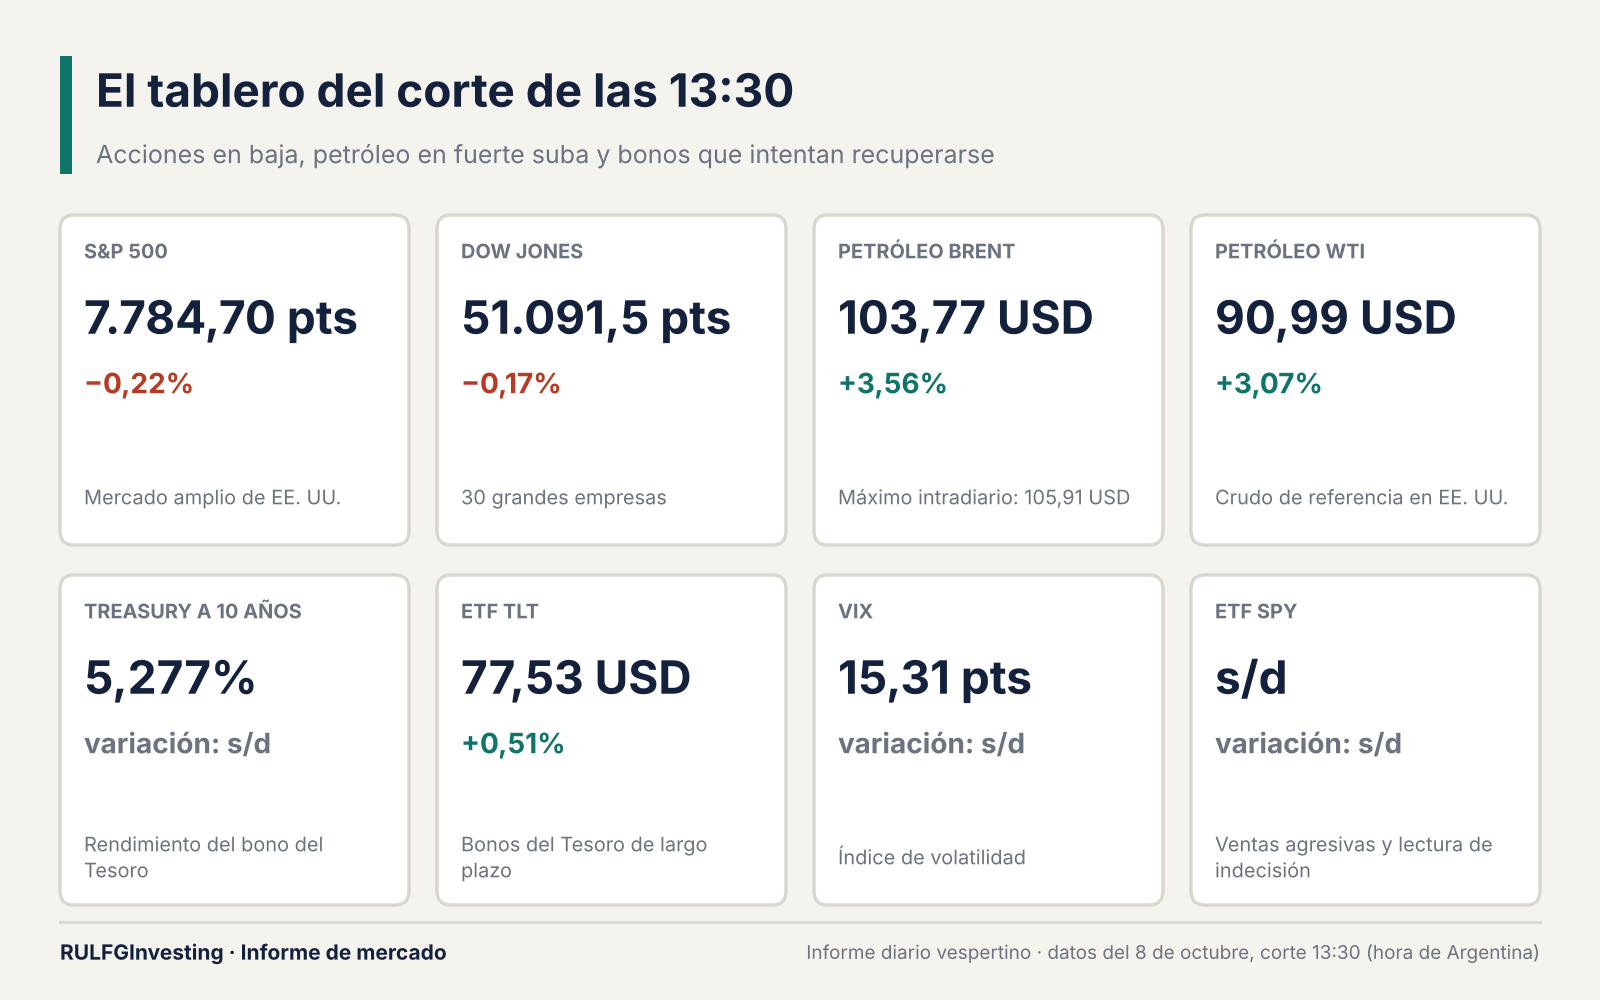
Las caídas no son extraordinarias por su magnitud; el problema está en el contexto. El Brent, el crudo de referencia internacional, avanzaba 3,56% hasta los 103,77 dólares por barril, tras un máximo intradiario (el precio más alto de la rueda) de 105,91 dólares. El WTI, el crudo de referencia en Estados Unidos, subía 3,07%, hasta los 90,99 dólares. Al mismo tiempo, el rendimiento del bono estadounidense a diez años seguía cerca del 5,28%.
La pregunta que queda sobre la mesa es si las empresas pueden sostener sus valuaciones con energía más cara y un costo del capital que no baja.
El petróleo vuelve a cambiar las reglas
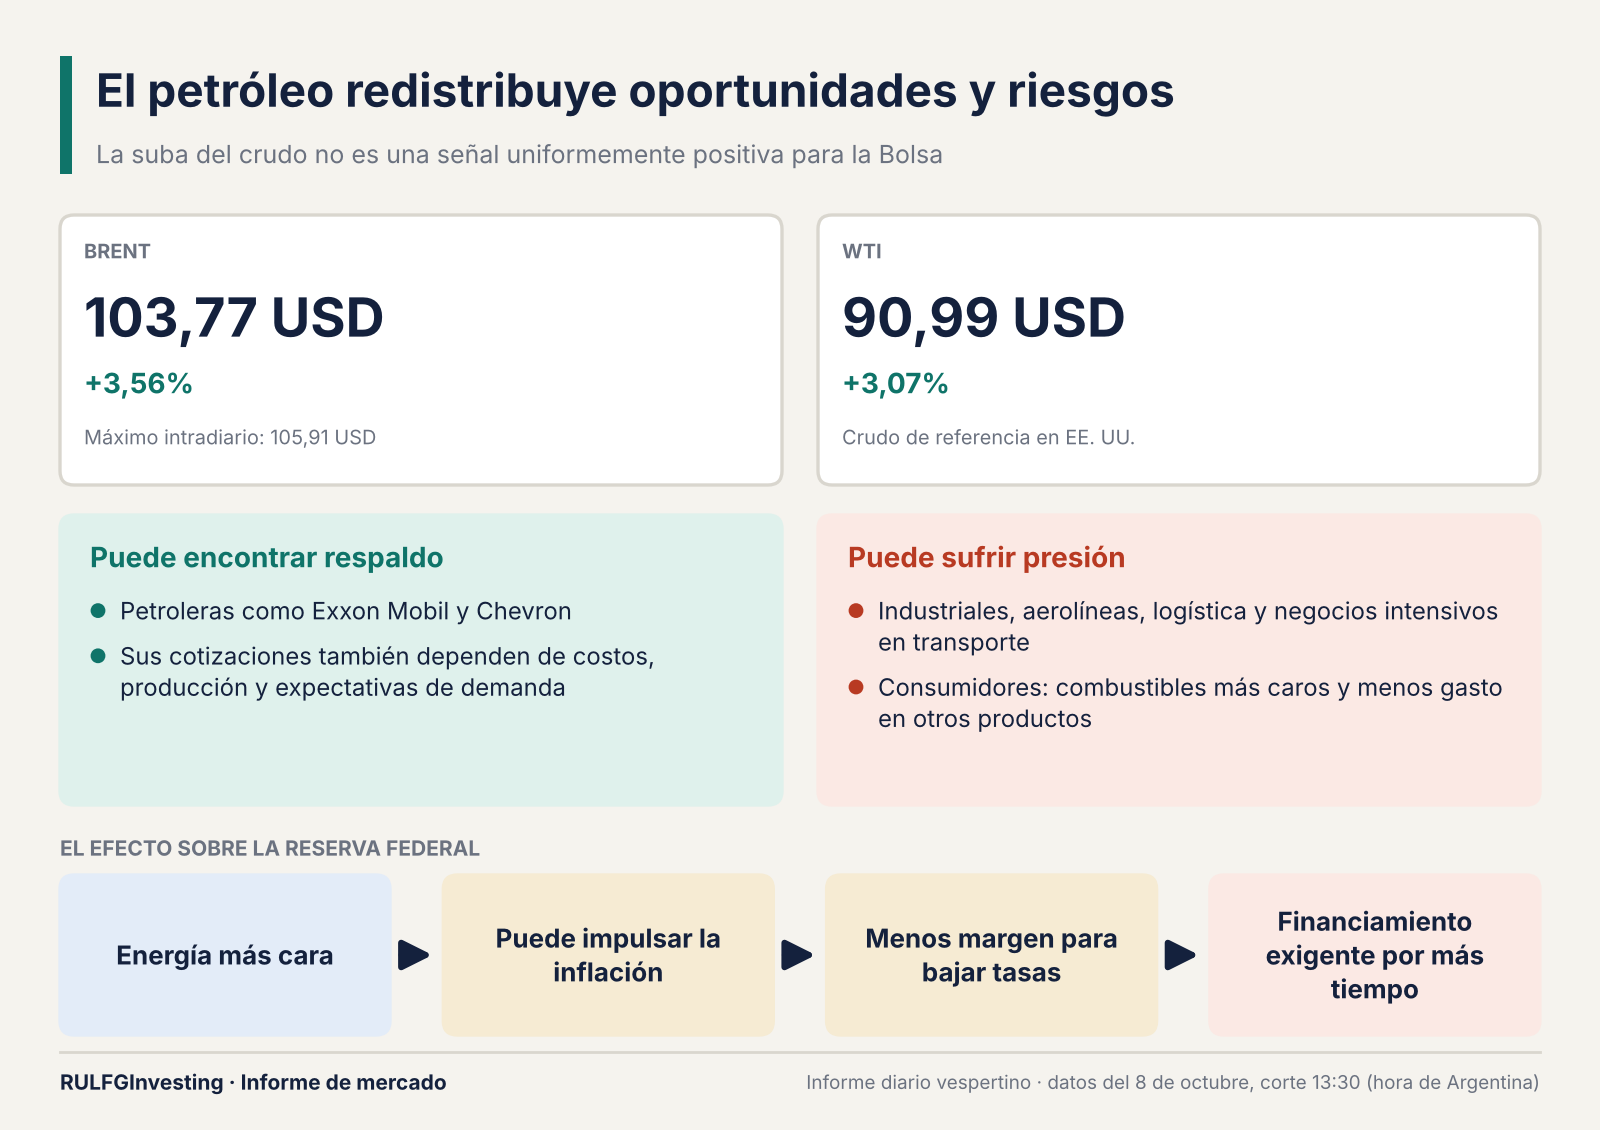
La energía fue el principal factor de riesgo de la primera mitad de la jornada. Una suba del crudo puede favorecer los ingresos de ciertas petroleras, pero sus efectos sobre la economía son más amplios.
Para industriales, aerolíneas, operadores logísticos y negocios intensivos en transporte, el petróleo caro es un aumento potencial de costos. Para los consumidores puede significar combustibles más caros y menos capacidad de gasto en otros productos.
También complica la tarea de la Reserva Federal, el banco central de Estados Unidos. Si la energía vuelve a impulsar la inflación, pierden fuerza las expectativas de una política monetaria menos restrictiva, es decir, de tasas más bajas. Y si las tasas siguen altas por más tiempo, las empresas que necesitan financiar inversiones o refinanciar deuda seguirán con condiciones exigentes.
En la Bolsa esto obliga a distinguir entre sectores. Energéticas como Exxon Mobil y Chevron pueden encontrar respaldo en el precio del petróleo, aunque sus cotizaciones también dependen de costos, producción y expectativas de demanda. Otros negocios pueden sufrir presión sobre sus márgenes. La suba del crudo no es una señal uniformemente positiva: redistribuye oportunidades y riesgos.
El movimiento observado hasta el mediodía tampoco permite atribuir el repunte a una única causa. Las preocupaciones geopolíticas y de suministro pueden influir, pero su contribución concreta requiere evidencia adicional.
Los bonos ofrecen una señal de alivio
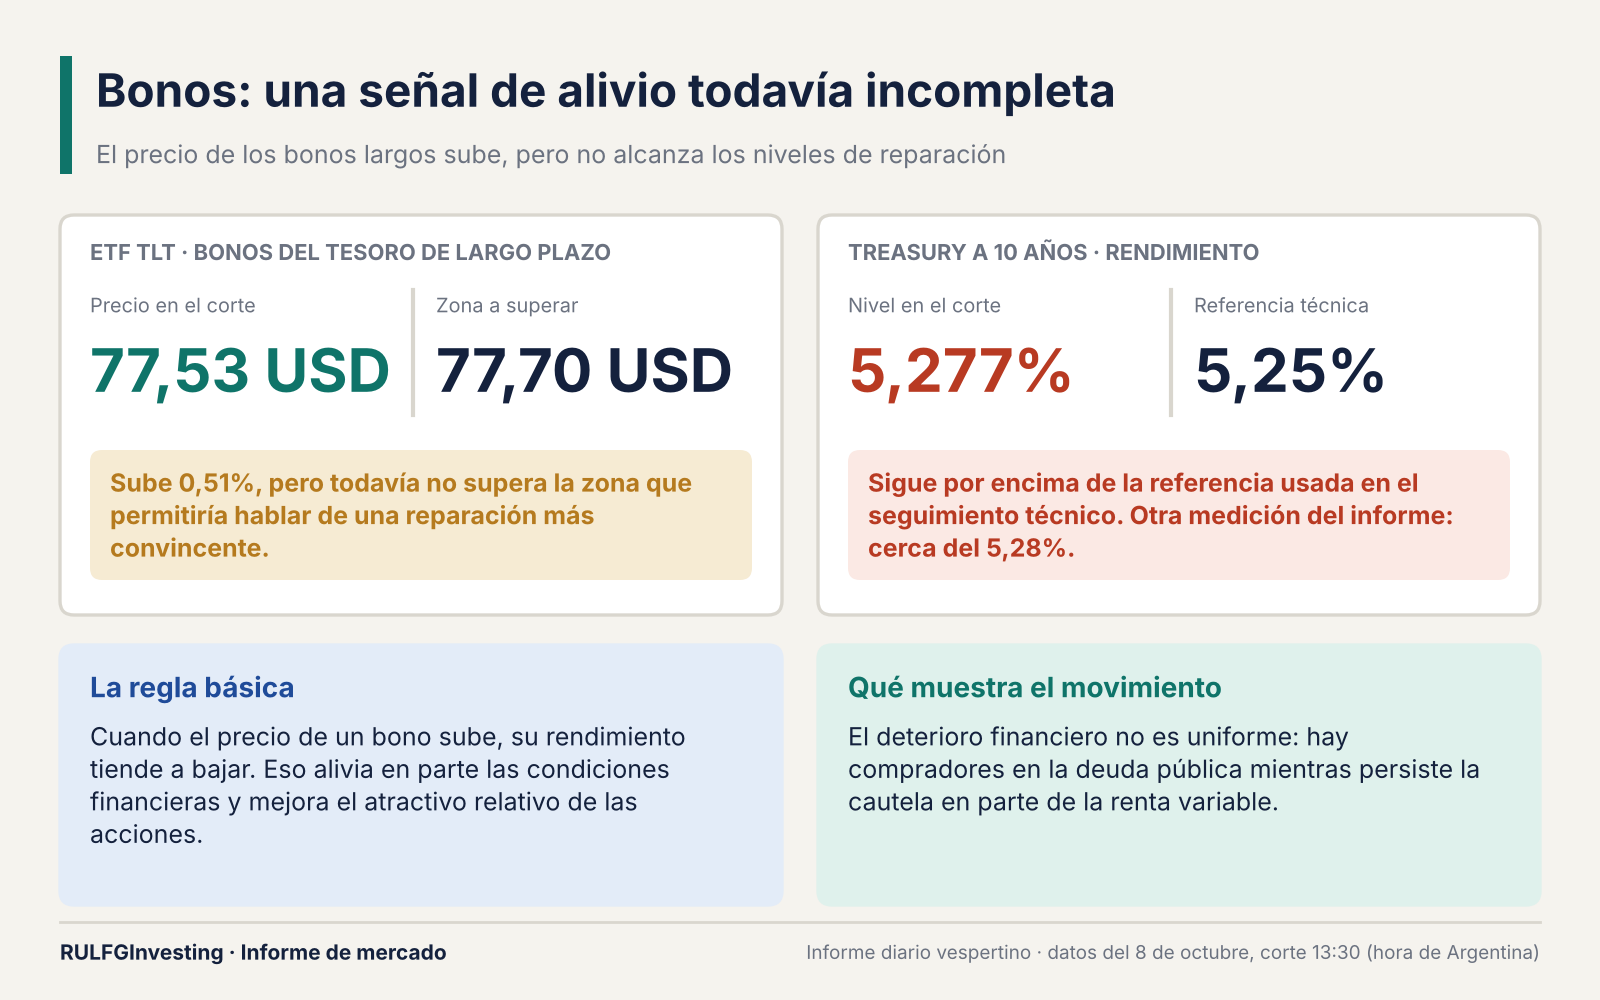
Mientras las acciones retroceden, el mercado de deuda se mueve distinto. El ETF TLT, un fondo cotizado que sigue bonos del Tesoro estadounidense de largo plazo, avanzaba 0,51%, hasta los 77,53 dólares. El dato importa porque la debilidad de los bonos había sido uno de los principales problemas de las jornadas anteriores.
Cuando el precio de un bono sube, su rendimiento tiende a bajar. Esa relación puede aliviar en parte las condiciones financieras y mejorar el atractivo relativo de las acciones.
La recuperación, sin embargo, es incompleta. El Treasury a diez años seguía alrededor del 5,277%, por encima de la referencia del 5,25% usada en el seguimiento técnico. Y TLT todavía no había superado la zona de 77,70 que permitiría hablar de una reparación más convincente.
Una recuperación de los bonos durante algunas horas no significa que haya terminado la presión sobre el financiamiento. Lo que sí muestra es que el deterioro no es uniforme: el mercado encuentra compradores en la deuda pública mientras mantiene la cautela frente a parte de la renta variable, es decir, las acciones.
La señal de las ventas: menos entusiasmo, mayor exigencia
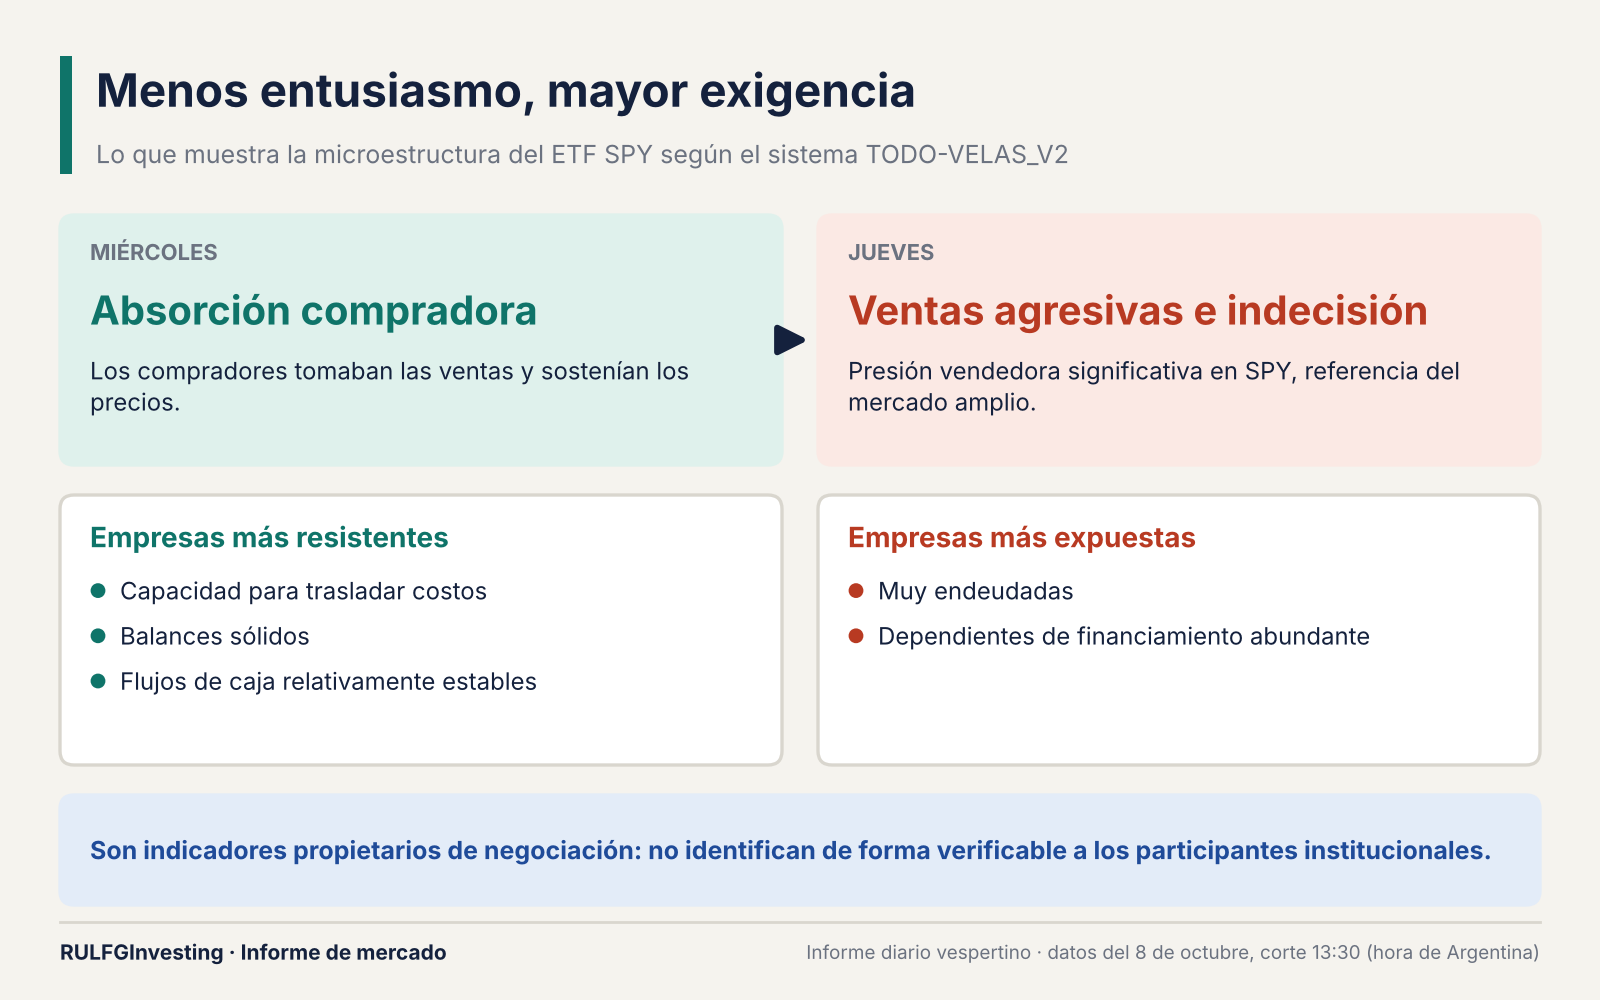
La información de microestructura (el detalle de cómo se ejecutan las órdenes de compra y de venta) del sistema TODO-VELAS_V2 muestra una presión vendedora significativa en el ETF SPY, el fondo que replica al S&P 500 y se usa como referencia del mercado amplio.
El registro señala un predominio de ventas agresivas y una lectura de indecisión, un cambio frente a la absorción compradora del miércoles, cuando los compradores tomaban las ventas sin dejar caer el precio.
Estas métricas se interpretan con prudencia. Son indicadores propietarios de negociación, no una identificación verificable de los participantes institucionales que compran o venden. Pero la dirección de la señal es consistente con los índices: los compradores no desaparecieron, aunque parecen menos dispuestos a sostener los precios sin mejores condiciones.
En este contexto gana peso la selección sectorial. Las compañías capaces de trasladar costos, con balances sólidos y flujos de caja relativamente estables, pueden resultar más resistentes. Las muy endeudadas o dependientes de financiamiento abundante enfrentan un escenario más difícil. La calidad del negocio sigue importando, pero también importa cuánto se paga por ella.
El caso de la infraestructura eléctrica
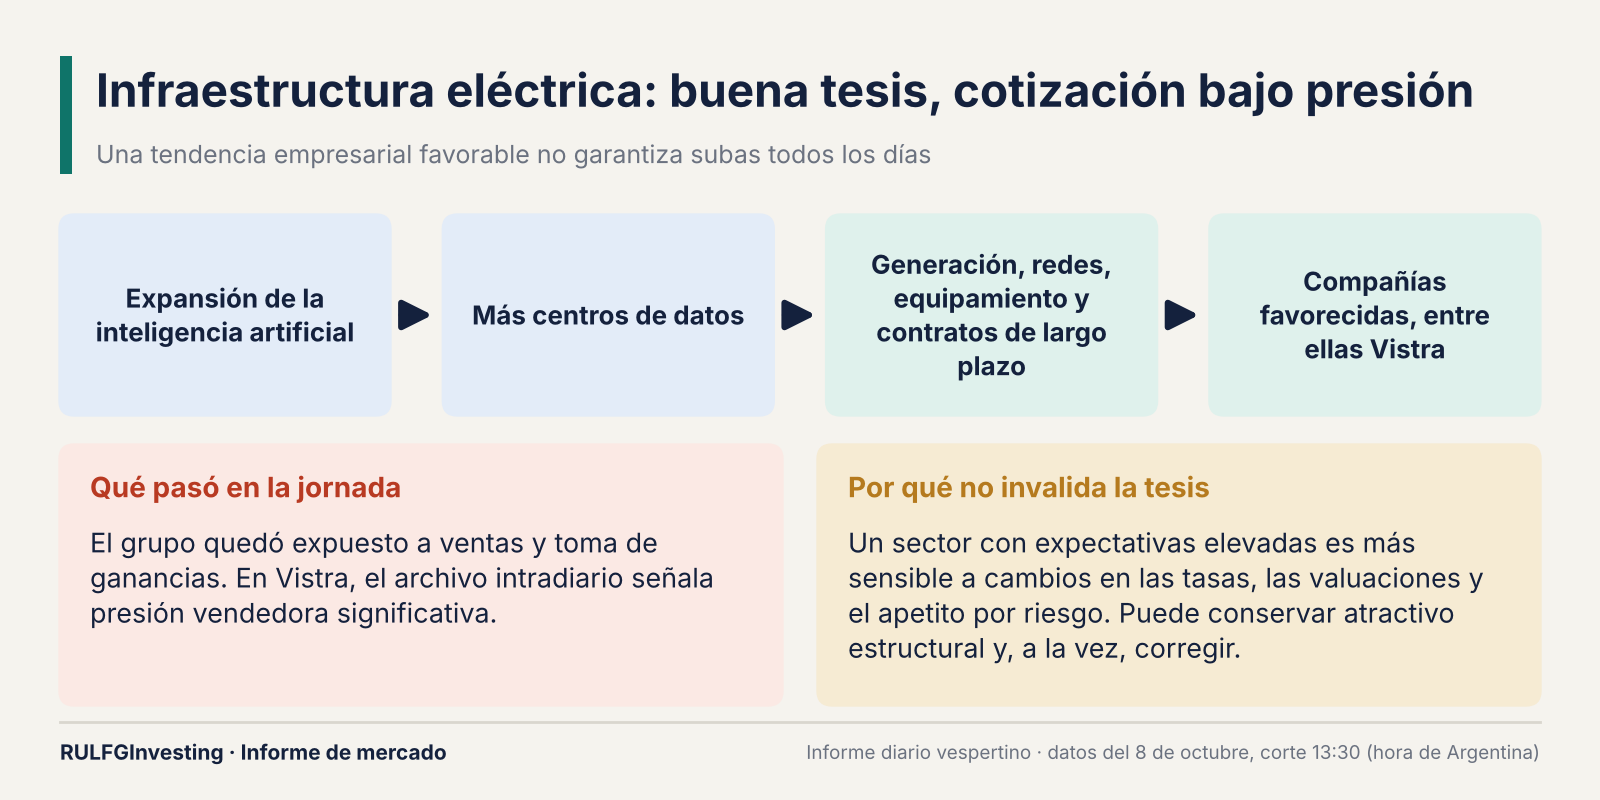
Uno de los segmentos que más interés había despertado en las últimas semanas era la infraestructura energética vinculada a los centros de datos. La expansión de la inteligencia artificial requiere capacidad de generación, redes eléctricas, equipamiento y contratos de suministro de largo plazo. Esa expectativa favoreció a varias compañías del sector, entre ellas Vistra, que cotiza en la Bolsa de Nueva York.
Los registros de la jornada muestran que incluso este grupo está expuesto a ventas y toma de ganancias (ventas de quienes ya ganaron y realizan ese resultado). En Vistra, el archivo intradiario señala presión vendedora significativa.
Esto no invalida la tesis de crecimiento de la demanda eléctrica. Muestra que una tendencia empresarial favorable no garantiza que la cotización avance todos los días. Cuando un sector acumula expectativas elevadas, aumenta su sensibilidad a cambios en las tasas, en las valuaciones y en la disposición a asumir riesgo. La infraestructura energética puede conservar atractivo estructural y, al mismo tiempo, atravesar correcciones.
El S&P 500 todavía defiende una frontera importante
Durante la jornada el S&P 500 marcó un mínimo próximo a los 7.769 puntos, todavía por encima de la zona de 7.763 alcanzada el miércoles. Hasta el corte analizado, entonces, el índice no había confirmado la pérdida de ese soporte, que es un nivel de precio donde suelen aparecer compradores.
Recuperar la zona de 7.795–7.800 puntos ayudaría a mejorar la estructura de corto plazo. Una caída sostenida por debajo de 7.765–7.770, en cambio, pondría la atención en el siguiente soporte, alrededor de 7.725–7.730. Estos niveles no predicen el mercado por sí solos: sirven para evaluar si los compradores logran defender precios relevantes.
También es significativo que el VIX, el índice que mide la volatilidad esperada del S&P 500, se mantuviera cerca de 15,31 puntos. La volatilidad aumentaba, pero sin pánico generalizado. El mercado está bajo presión; todavía no está capitulando.
Una jornada que exige mirar más allá del índice
Los riesgos de este jueves no se resumen en la variación diaria del Dow Jones o del S&P 500. El petróleo introduce una nueva presión inflacionaria. Los rendimientos elevados siguen limitando las valuaciones. Los bonos intentan recuperarse, pero la mejora todavía no alcanza para cambiar el panorama financiero. Y las empresas reaccionan distinto según sus balances, sus necesidades de capital y su exposición a la energía.
La pregunta para las próximas horas no es solo si los índices terminan en verde o en rojo. Es si la recuperación de los bonos consigue extenderse a las acciones y si el mercado puede reconstruir una participación compradora más amplia.
La Bolsa de Nueva York todavía conserva soportes relevantes. Pero para sostener una recuperación duradera necesitará algo más que compradores ocasionales: deberá demostrar que puede convivir con petróleo caro, tasas elevadas y expectativas de beneficios cada vez más exigentes.
𝑀𝐿𝐾
Rulfginvesting Research
Este informe ha sido elaborado bajo los parámetros cuantitativos de nuestro motor propio de ciclos. Operamos con capital propio. Ninguna parte de este material constituye una recomendación de inversión.
Seguí leyendo

Wall Street recupera el apetito por la inteligencia artificial, pero los bonos todavía no acompañan
28 oct 2026 · 24:24
El Nasdaq avanzó 1,18%, Nebius se disparó 11,22% y el S&P 500 encadenó su segunda sesión positiva. Pero el Tesoro a 10 años sigue cerca del 5% y esta semana llegan la decisión de la Reserva Federal y los balances de las grandes tecnológicas. ¿Alcanza el rebote para dar por terminada la corrección?

Brasil no logra salir del lunes negro: el real se recupera, la Bolsa vuelve a caer y Argentina sigue bajo presión
28 oct 2026 · 24:19
Después del derrumbe histórico provocado por la reelección de Lula da Silva, los mercados brasileños ensayaron una recuperación. El dólar retrocedió hasta 5,35 reales y las tasas mostraron cierto alivio, pero el Ibovespa terminó otra vez en rojo. En Argentina, los bonos recuperaron parte del terreno perdido, aunque el MERVAL sufrió otra caída.

Brasil quedó a precio de crisis: ¿oportunidad o trampa?
27 oct 2026 · 15:11
El Ibovespa sufrió su mayor caída diaria desde 2020, el real se desplomó y las tasas de interés se dispararon. Ahora aparece un dato capaz de atraer a los inversores más audaces: el mercado brasileño podría cotizar a apenas 7,4 veces sus ganancias futuras, muy por debajo de su mediana histórica de 10,4. ¿Es el comienzo de una oportunidad extraordinaria o la advertencia de que lo peor todavía está por venir?