
Nueva York encuentra compradores, pero pierde amplitud: lo que escondió un cierre engañoso
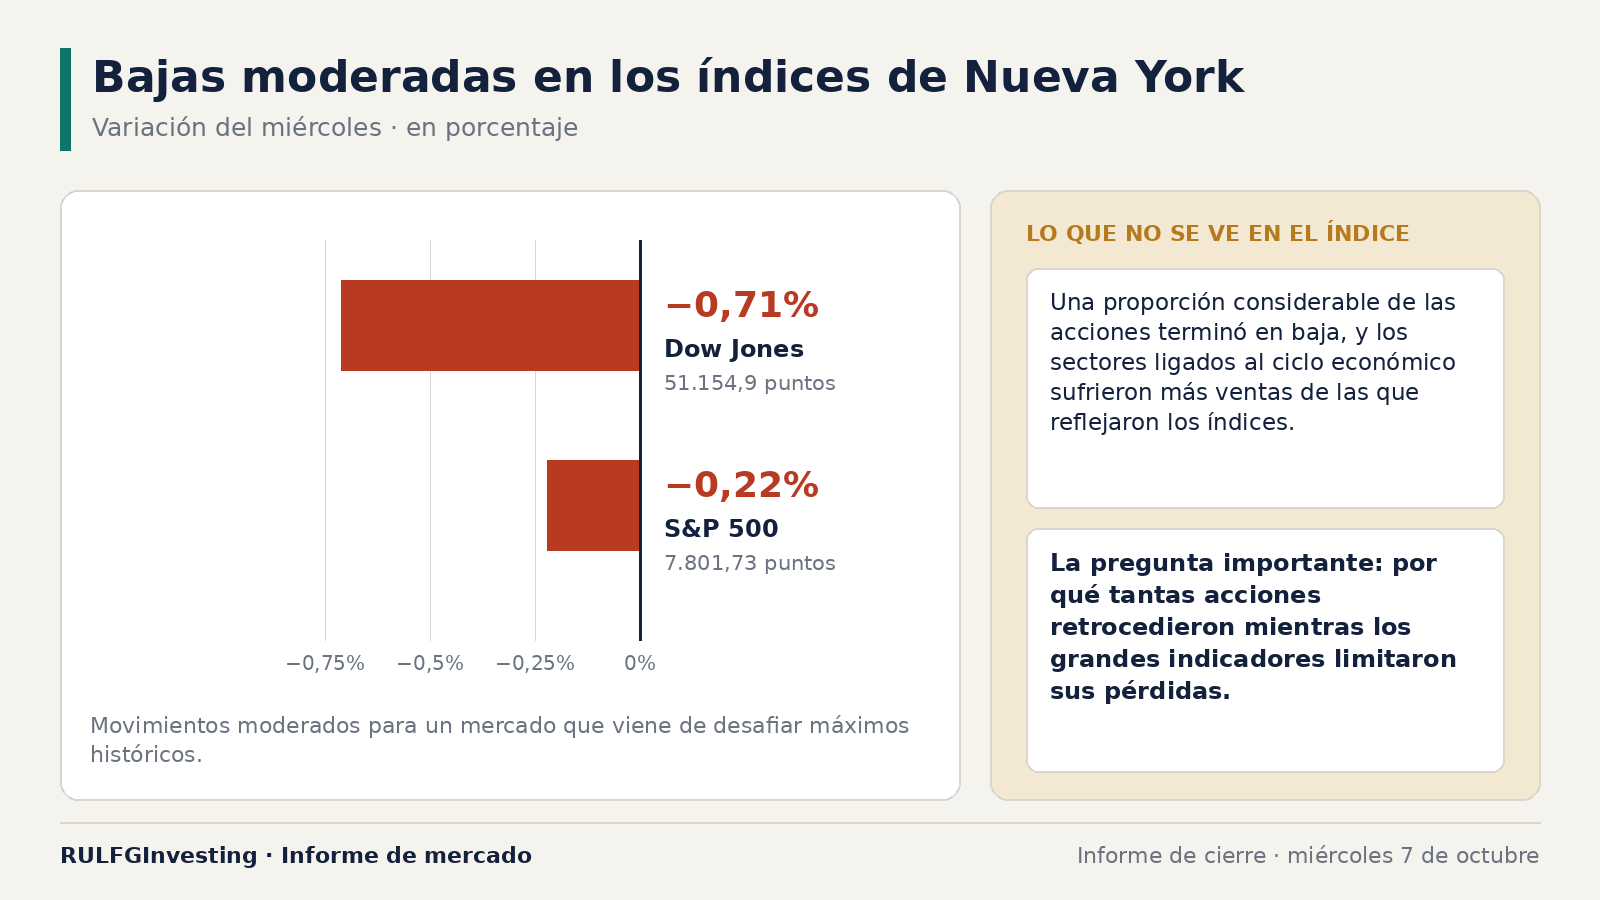
El Dow Jones cedió 0,71% y el S&P 500 apenas 0,22% el miércoles 7 de octubre, pero debajo de esos números la mayoría de las acciones terminó en baja. El dinero rotó desde industriales, materiales y energía hacia salud, servicios públicos y consumo básico. El Treasury a diez años llegó a superar 5,35% antes de retroceder hacia 5,27%. Con el VIX en 15,08 y el put/call de acciones en 0,77 no hay pánico, pero el índice se sostiene sobre un liderazgo cada vez más angosto.
La Bolsa de Nueva York cerró el miércoles 7 de octubre con una de esas jornadas que parecen tranquilas si se miran solo los índices, pero que cuentan otra historia debajo de la superficie.
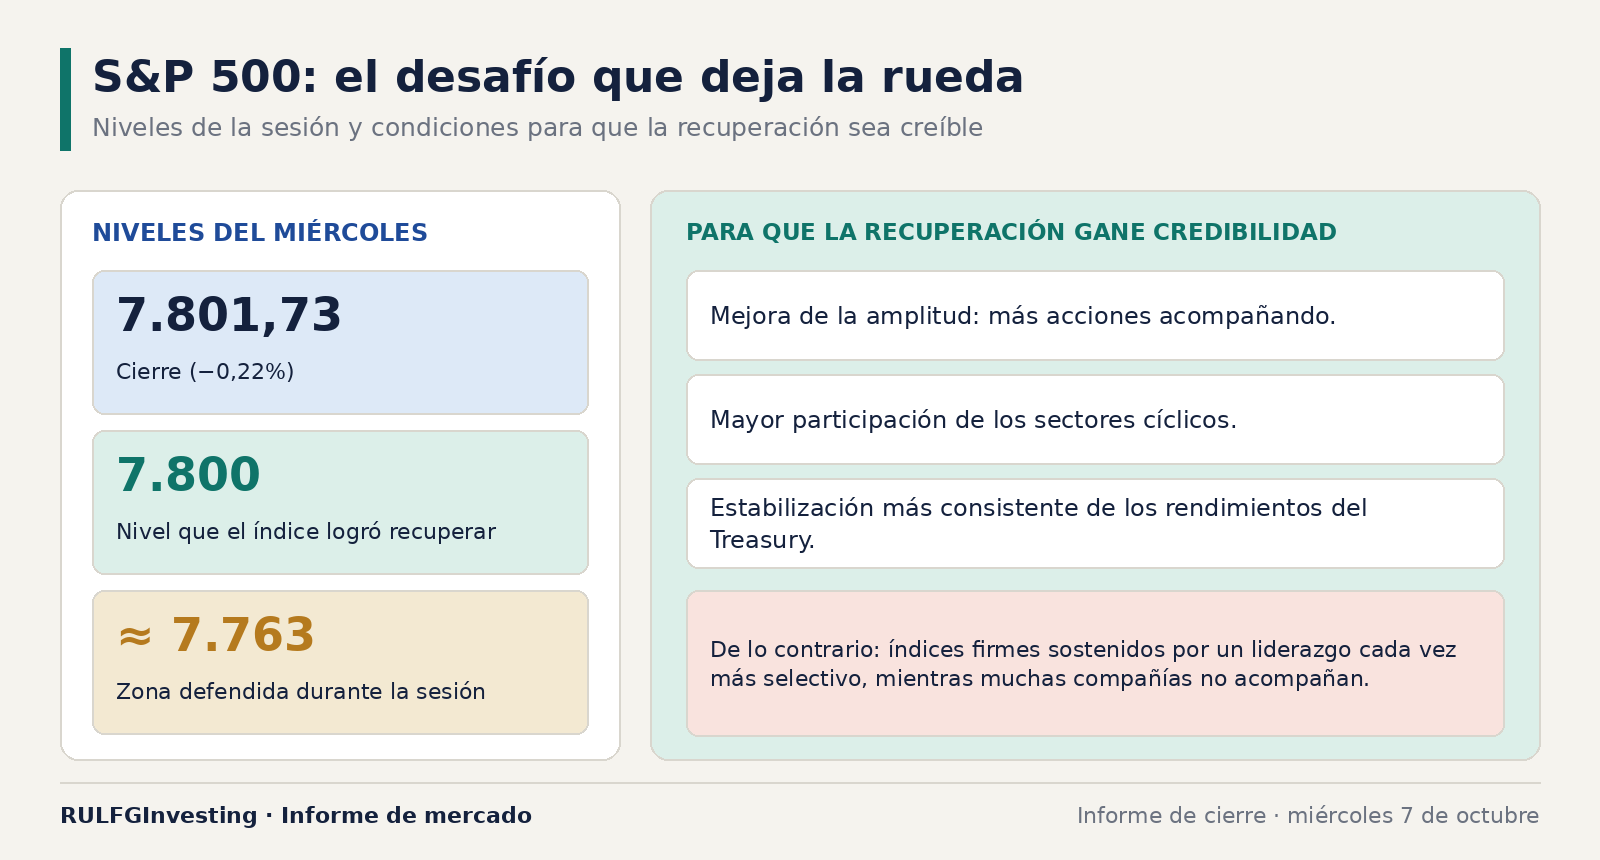
El Dow Jones retrocedió 0,71% hasta los 51.154,9 puntos y el S&P 500 perdió 0,22% hasta los 7.801,73. Son movimientos moderados para un mercado que viene de desafiar máximos históricos. Sin embargo, una proporción considerable de las acciones terminó en baja, y los sectores más ligados al ciclo económico sufrieron una presión vendedora mayor a la que reflejaron los índices.
La pregunta importante no es por qué cayó la bolsa. Es por qué tantas acciones retrocedieron mientras los grandes indicadores lograron limitar sus pérdidas.
Un índice puede resistir mientras el mercado se debilita
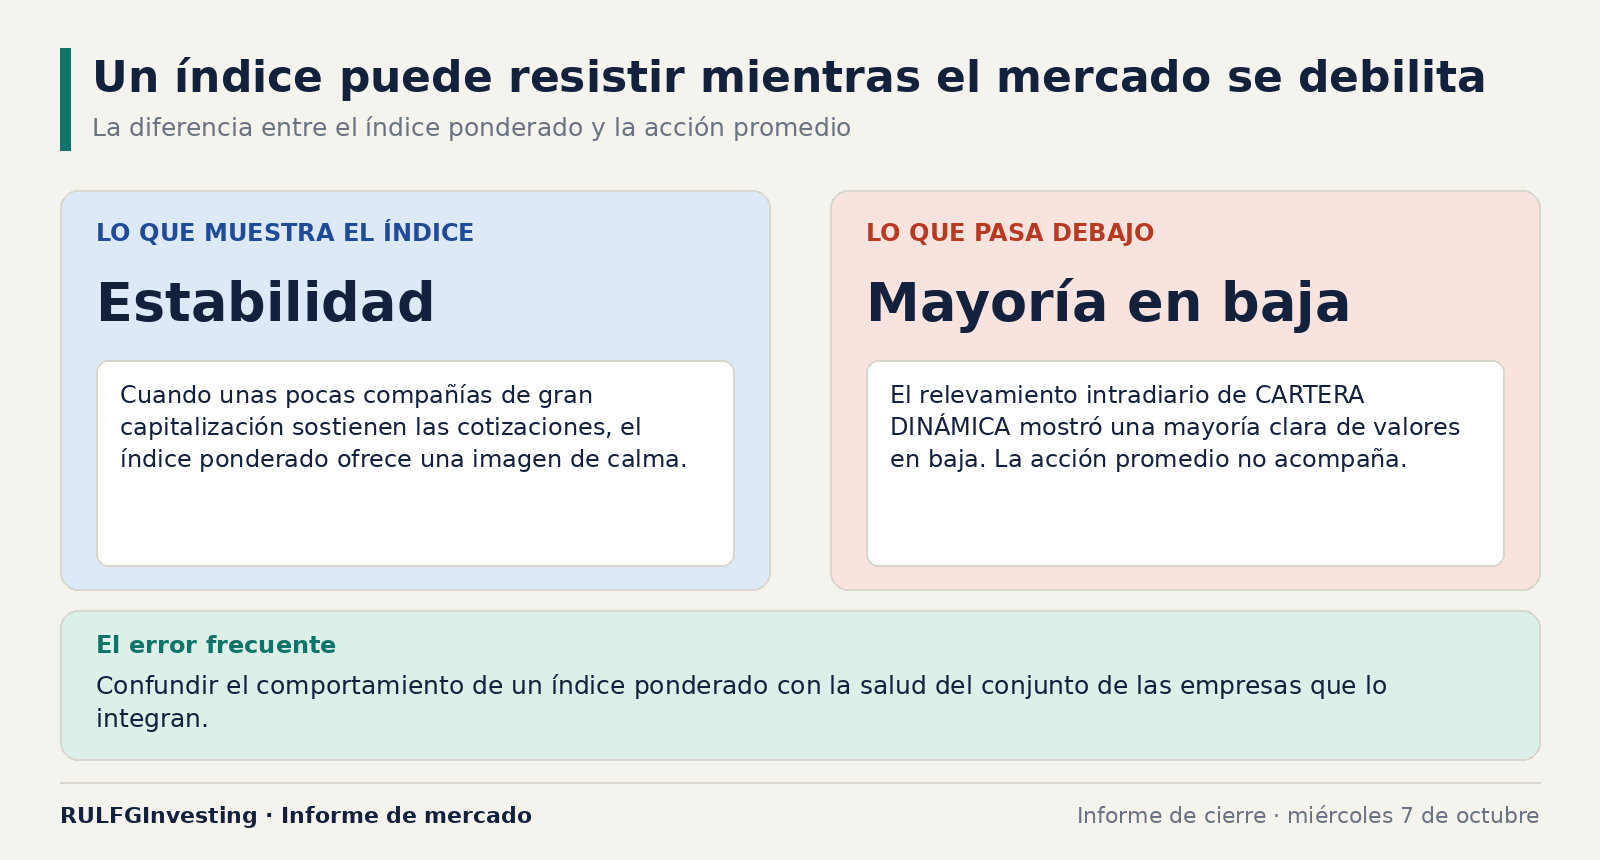
Uno de los errores más frecuentes al analizar una rueda es confundir el comportamiento de un índice ponderado con la salud del conjunto de las empresas que lo integran. En un índice ponderado, cada empresa pesa según su tamaño. Cuando unas pocas compañías de gran capitalización (las de mayor valor de mercado) sostienen las cotizaciones, el índice puede mostrar una estabilidad que no representa lo que pasa con la acción promedio.
El miércoles volvió a aparecer esa divergencia. El relevamiento intradiario (durante la rueda) del sistema CARTERA DINÁMICA había mostrado una mayoría clara de valores en baja. A esa medida de cuántas acciones acompañan el movimiento del índice se la llama amplitud.
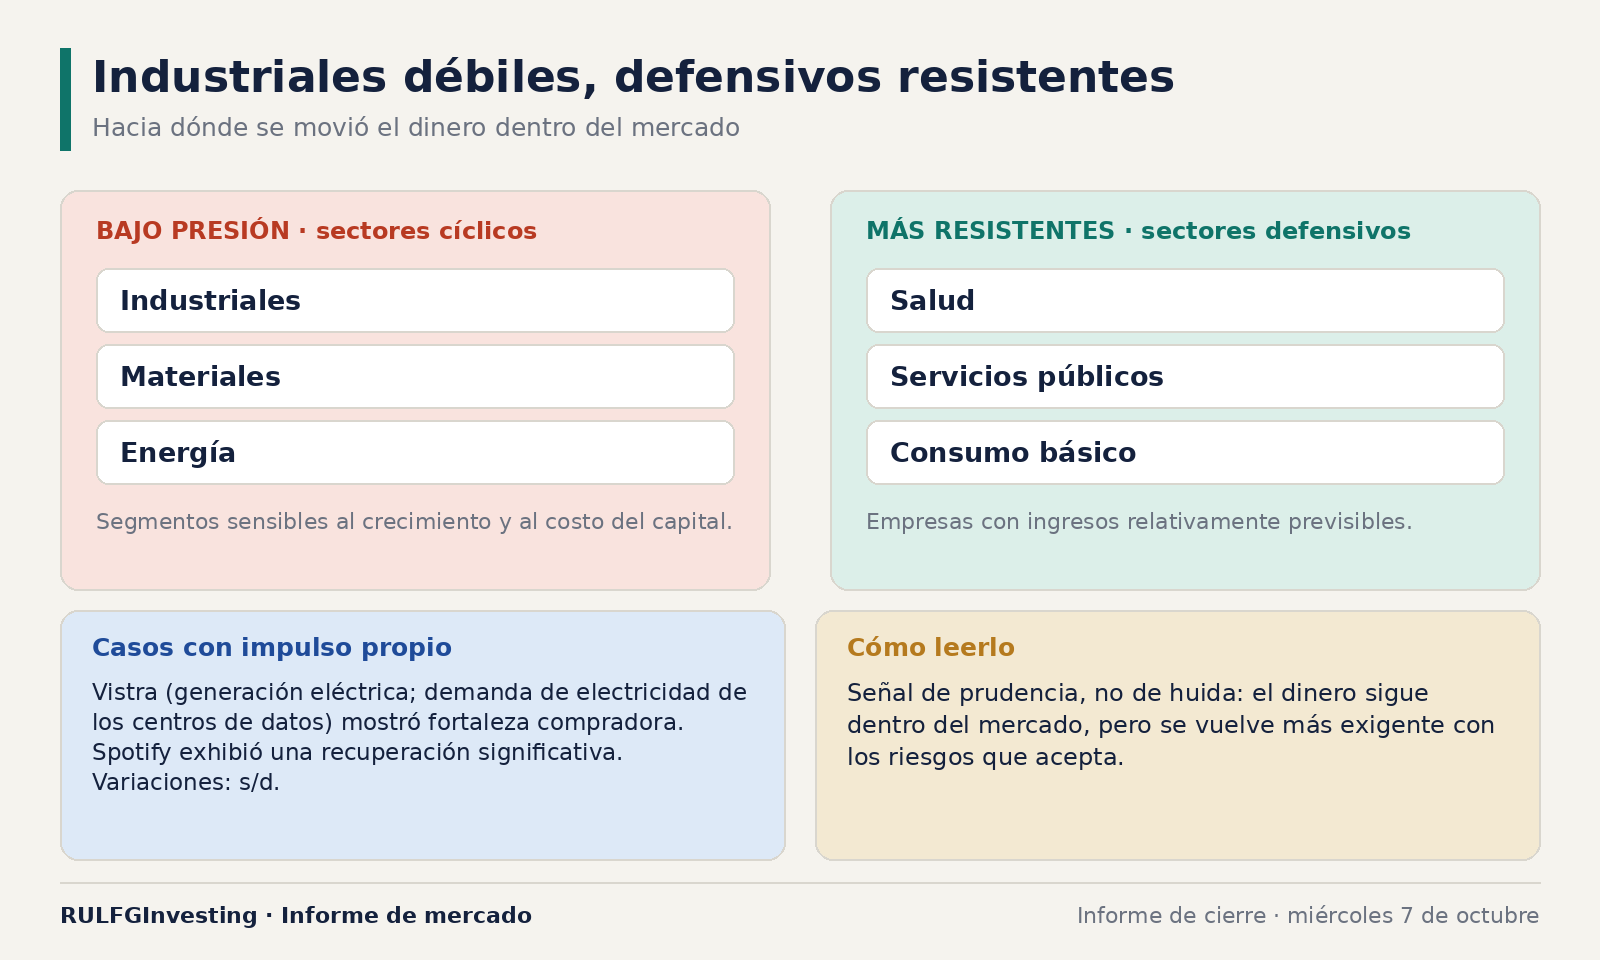
La presión se concentró en industriales, materiales, energía y otros segmentos sensibles al crecimiento y al costo del capital. En cambio, salud, servicios públicos y consumo básico mostraron mayor resistencia.
Es una rotación, es decir, un traslado de dinero de unos sectores a otros, que merece atención. Cuando los inversores favorecen empresas con ingresos relativamente previsibles y reducen exposición a negocios más dependientes del ciclo económico, envían una señal de prudencia, aunque todavía no estén abandonando masivamente las acciones. El dinero sigue circulando dentro del mercado, pero se vuelve mucho más exigente con los riesgos que acepta.
El verdadero protagonista estuvo en los bonos
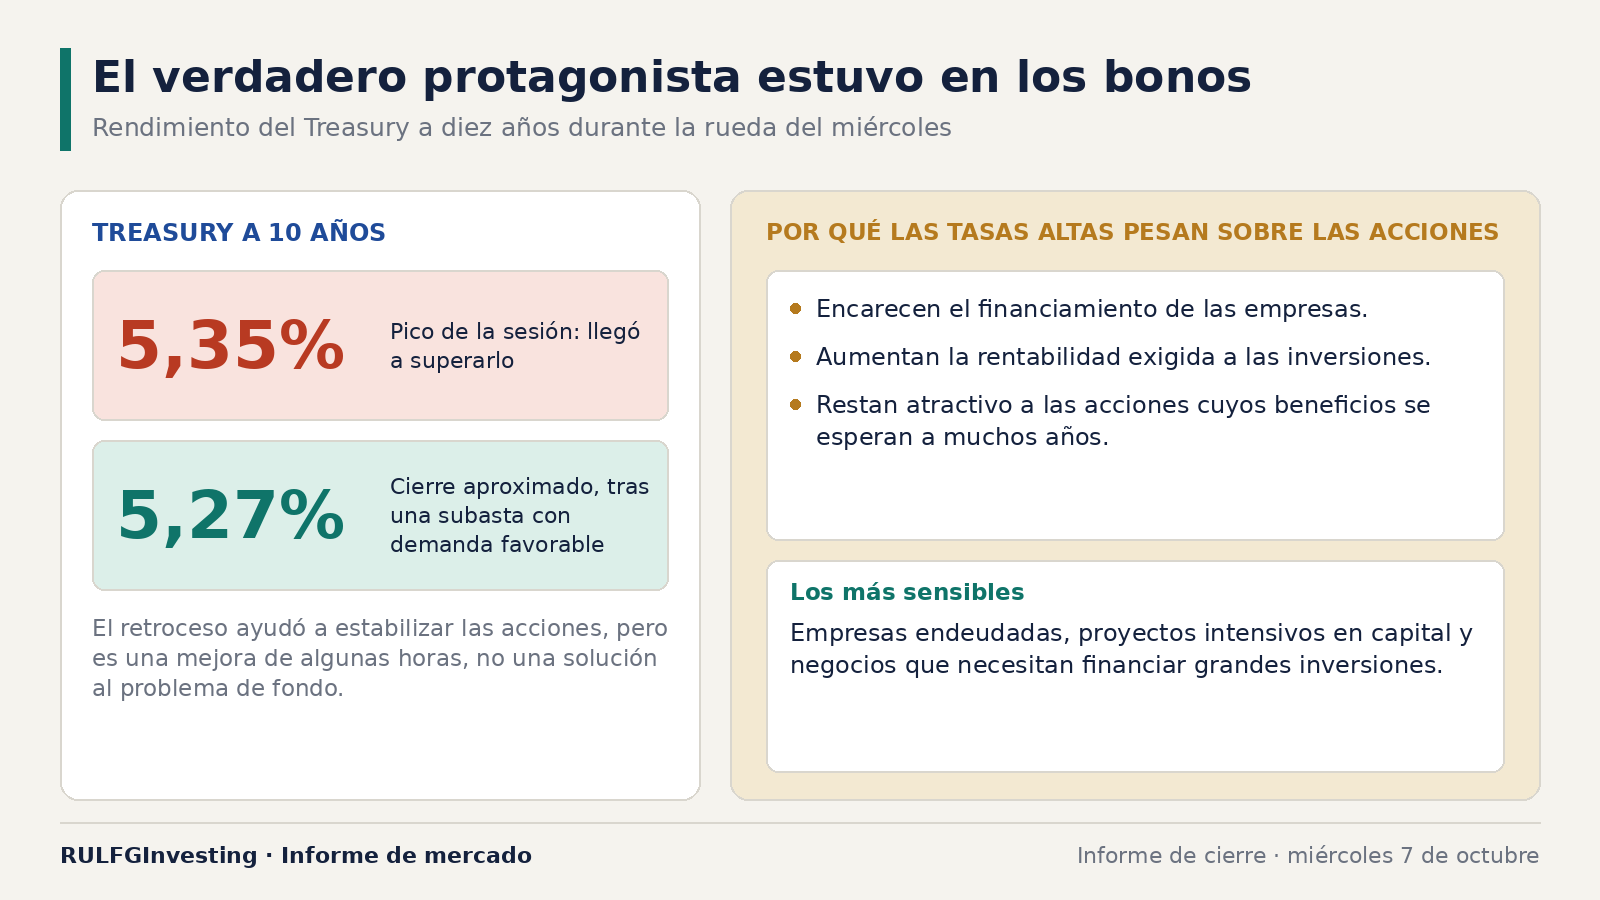
La jornada no se entiende sin mirar el mercado de deuda estadounidense. El rendimiento del Treasury a diez años (el bono del Tesoro que funciona como tasa de referencia) llegó a superar el 5,35% durante la sesión, una zona especialmente sensible para la valuación de las acciones. Más tarde retrocedió y terminó cerca del 5,27%, después de que una subasta de deuda encontrara una demanda favorable.
Ese movimiento ayudó a estabilizar las cotizaciones. Pero conviene distinguir entre una mejora de algunas horas y una solución al problema de fondo.
Los rendimientos elevados encarecen el financiamiento de las empresas, aumentan la rentabilidad que se le exige a cualquier inversión y reducen el atractivo relativo de las acciones cuyos beneficios se esperan a muchos años. El efecto no es igual para todas: las empresas endeudadas, los proyectos intensivos en capital y los negocios que necesitan financiar grandes inversiones suelen ser los más sensibles.
La recuperación del miércoles fue importante porque demostró que había compradores dispuestos a absorber parte de la presión. Aun así, con el rendimiento a diez años todavía cerca del 5,27%, sería prematuro hablar de una normalización de las condiciones financieras.
Industriales débiles, defensivos resistentes
La rotación sectorial ofreció otra pista. La presión sobre las compañías industriales y las materias primas contrastó con la mejor resistencia de salud y servicios públicos. No significa que los inversores hayan abandonado sus expectativas de crecimiento, pero sí que empezaron a privilegiar negocios menos vulnerables a un entorno de tasas altas.
El caso de Vistra, que cotiza en la NYSE, ilustra la selectividad del mercado. La compañía, vinculada a generación eléctrica e infraestructura energética, mostró fortaleza compradora en los registros de cierre. La demanda de electricidad asociada a los centros de datos sigue siendo una de las grandes narrativas de inversión. También Spotify exhibió una recuperación significativa.
Son ejemplos de un fenómeno más amplio: incluso en una rueda defensiva, ciertos negocios atraen capital cuando tienen catalizadores propios, es decir, motivos particulares que impulsan su precio. Pero esa fortaleza selectiva no alcanza para demostrar que el mercado en su conjunto recuperó un impulso alcista saludable.
La volatilidad todavía no refleja pánico
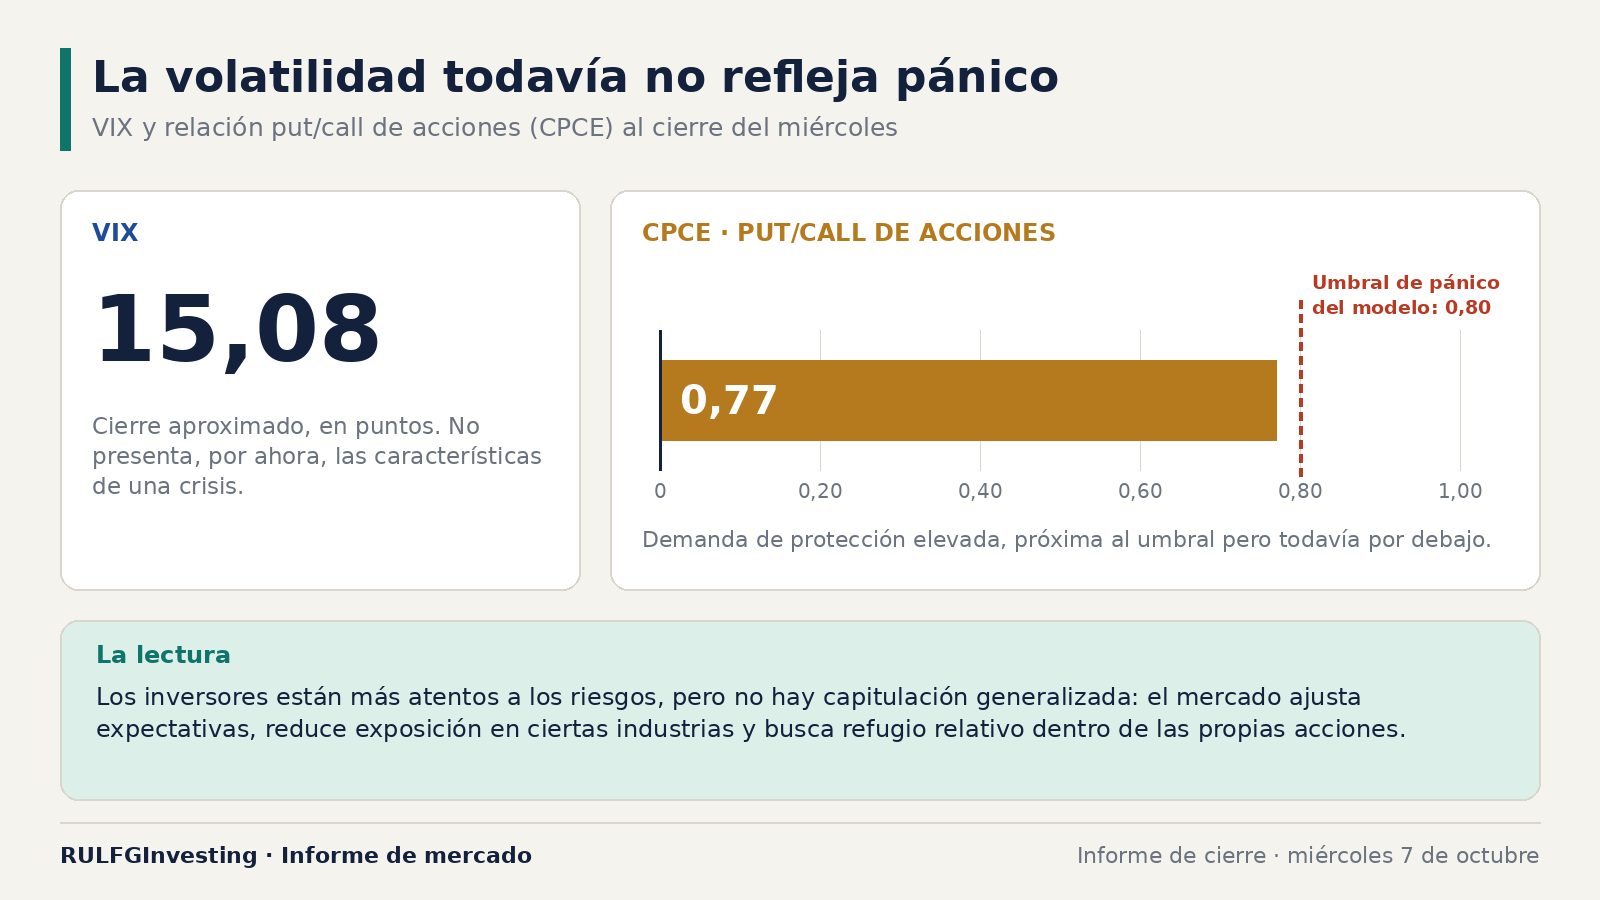
Hay un dato que ayuda a dimensionar el episodio. El VIX, el índice que mide la volatilidad esperada del S&P 500, terminó cerca de 15,08 puntos. El CPCE, la relación put/call de acciones, se situó en 0,77. Ese indicador compara cuántas opciones de venta (puts, que sirven de protección ante bajas) se negocian frente a las de compra (calls).
El 0,77 refleja una demanda de protección elevada, próxima al umbral de 0,80 que el modelo de la casa utiliza para identificar condiciones de pánico, pero todavía por debajo. La combinación es reveladora: los inversores están más atentos a los riesgos, sin mostrar una capitulación generalizada (ventas masivas por rendición). La volatilidad tampoco presenta, por ahora, las características de una crisis.
El mercado parece atravesar una fase de ajuste de expectativas, reducción de exposición en determinadas industrias y búsqueda de refugio relativo dentro de la propia renta variable.
El desafío que deja la rueda
El S&P 500 consiguió defender durante la sesión una zona próxima a los 7.763 puntos y regresar por encima de 7.800. Esa recuperación evitó un cierre considerablemente más negativo.
Sin embargo, la fortaleza de un índice no puede evaluarse de manera aislada. Para que la recuperación gane credibilidad harán falta una mejora de la amplitud, mayor participación de los sectores cíclicos y una estabilización más consistente de los rendimientos del Treasury.
De lo contrario, podría repetirse un patrón que caracterizó buena parte del año: índices relativamente firmes sostenidos por un liderazgo cada vez más selectivo, mientras numerosas compañías no logran acompañar.
El miércoles no confirmó el comienzo de una corrección generalizada, ni despejó las dudas sobre la sostenibilidad del avance bursátil. Dejó una enseñanza para quienes siguen la Bolsa de Nueva York: un mercado puede encontrar compradores y, al mismo tiempo, seguir perdiendo amplitud. La diferencia entre ambas cosas será decisiva en las próximas jornadas.
𝑀𝐿𝐾
Rulfginvesting Research
Este informe ha sido elaborado bajo los parámetros cuantitativos de nuestro motor propio de ciclos. Operamos con capital propio. Ninguna parte de este material constituye una recomendación de inversión.
Seguí leyendo

Wall Street recupera el apetito por la inteligencia artificial, pero los bonos todavía no acompañan
28 oct 2026 · 24:24
El Nasdaq avanzó 1,18%, Nebius se disparó 11,22% y el S&P 500 encadenó su segunda sesión positiva. Pero el Tesoro a 10 años sigue cerca del 5% y esta semana llegan la decisión de la Reserva Federal y los balances de las grandes tecnológicas. ¿Alcanza el rebote para dar por terminada la corrección?

Brasil no logra salir del lunes negro: el real se recupera, la Bolsa vuelve a caer y Argentina sigue bajo presión
28 oct 2026 · 24:19
Después del derrumbe histórico provocado por la reelección de Lula da Silva, los mercados brasileños ensayaron una recuperación. El dólar retrocedió hasta 5,35 reales y las tasas mostraron cierto alivio, pero el Ibovespa terminó otra vez en rojo. En Argentina, los bonos recuperaron parte del terreno perdido, aunque el MERVAL sufrió otra caída.

Brasil quedó a precio de crisis: ¿oportunidad o trampa?
27 oct 2026 · 15:11
El Ibovespa sufrió su mayor caída diaria desde 2020, el real se desplomó y las tasas de interés se dispararon. Ahora aparece un dato capaz de atraer a los inversores más audaces: el mercado brasileño podría cotizar a apenas 7,4 veces sus ganancias futuras, muy por debajo de su mediana histórica de 10,4. ¿Es el comienzo de una oportunidad extraordinaria o la advertencia de que lo peor todavía está por venir?