
Miércoles Negro: Wall Street sufrió su peor caída desde julio. La inflación golpeó a la inteligencia artificial y los bonos se convirtieron en refugio
La inflación de septiembre en Estados Unidos (3,7% interanual contra 3,6% esperado, con una suba mensual de 0,6%) reavivó el temor a nuevas subas de tasas y desató la peor jornada bursátil desde julio. El S&P 500 cayó 1,1% y el Nasdaq Composite 1,9%, con CoreWeave, Nebius, Oracle y Marvell entre las más castigadas por las dudas sobre el costo de financiar la expansión de la inteligencia artificial. Mientras tanto, los bonos largos subieron: el mercado buscó refugio, pero todavía no confía en la tecnología.
El S&P 500 perdió 1,1% y el Nasdaq Composite, casi 1,9%. El dato de inflación de septiembre reavivó el temor a nuevas subas de tasas y aceleró la venta de empresas de centros de datos, semiconductores y memorias. Hubo intentos de estabilización sobre el final, pero no una recuperación tecnológica convincente.
Nueva York · Miércoles 14 de octubre de 2026 · Cierre de mercado
Wall Street terminó el miércoles con su peor jornada desde julio. El detonante fue un dato de inflación estadounidense más alto de lo previsto. Pero la magnitud de las ventas muestra que el mercado ya arrastraba un problema de confianza en uno de los motores de sus subas recientes: la inteligencia artificial.
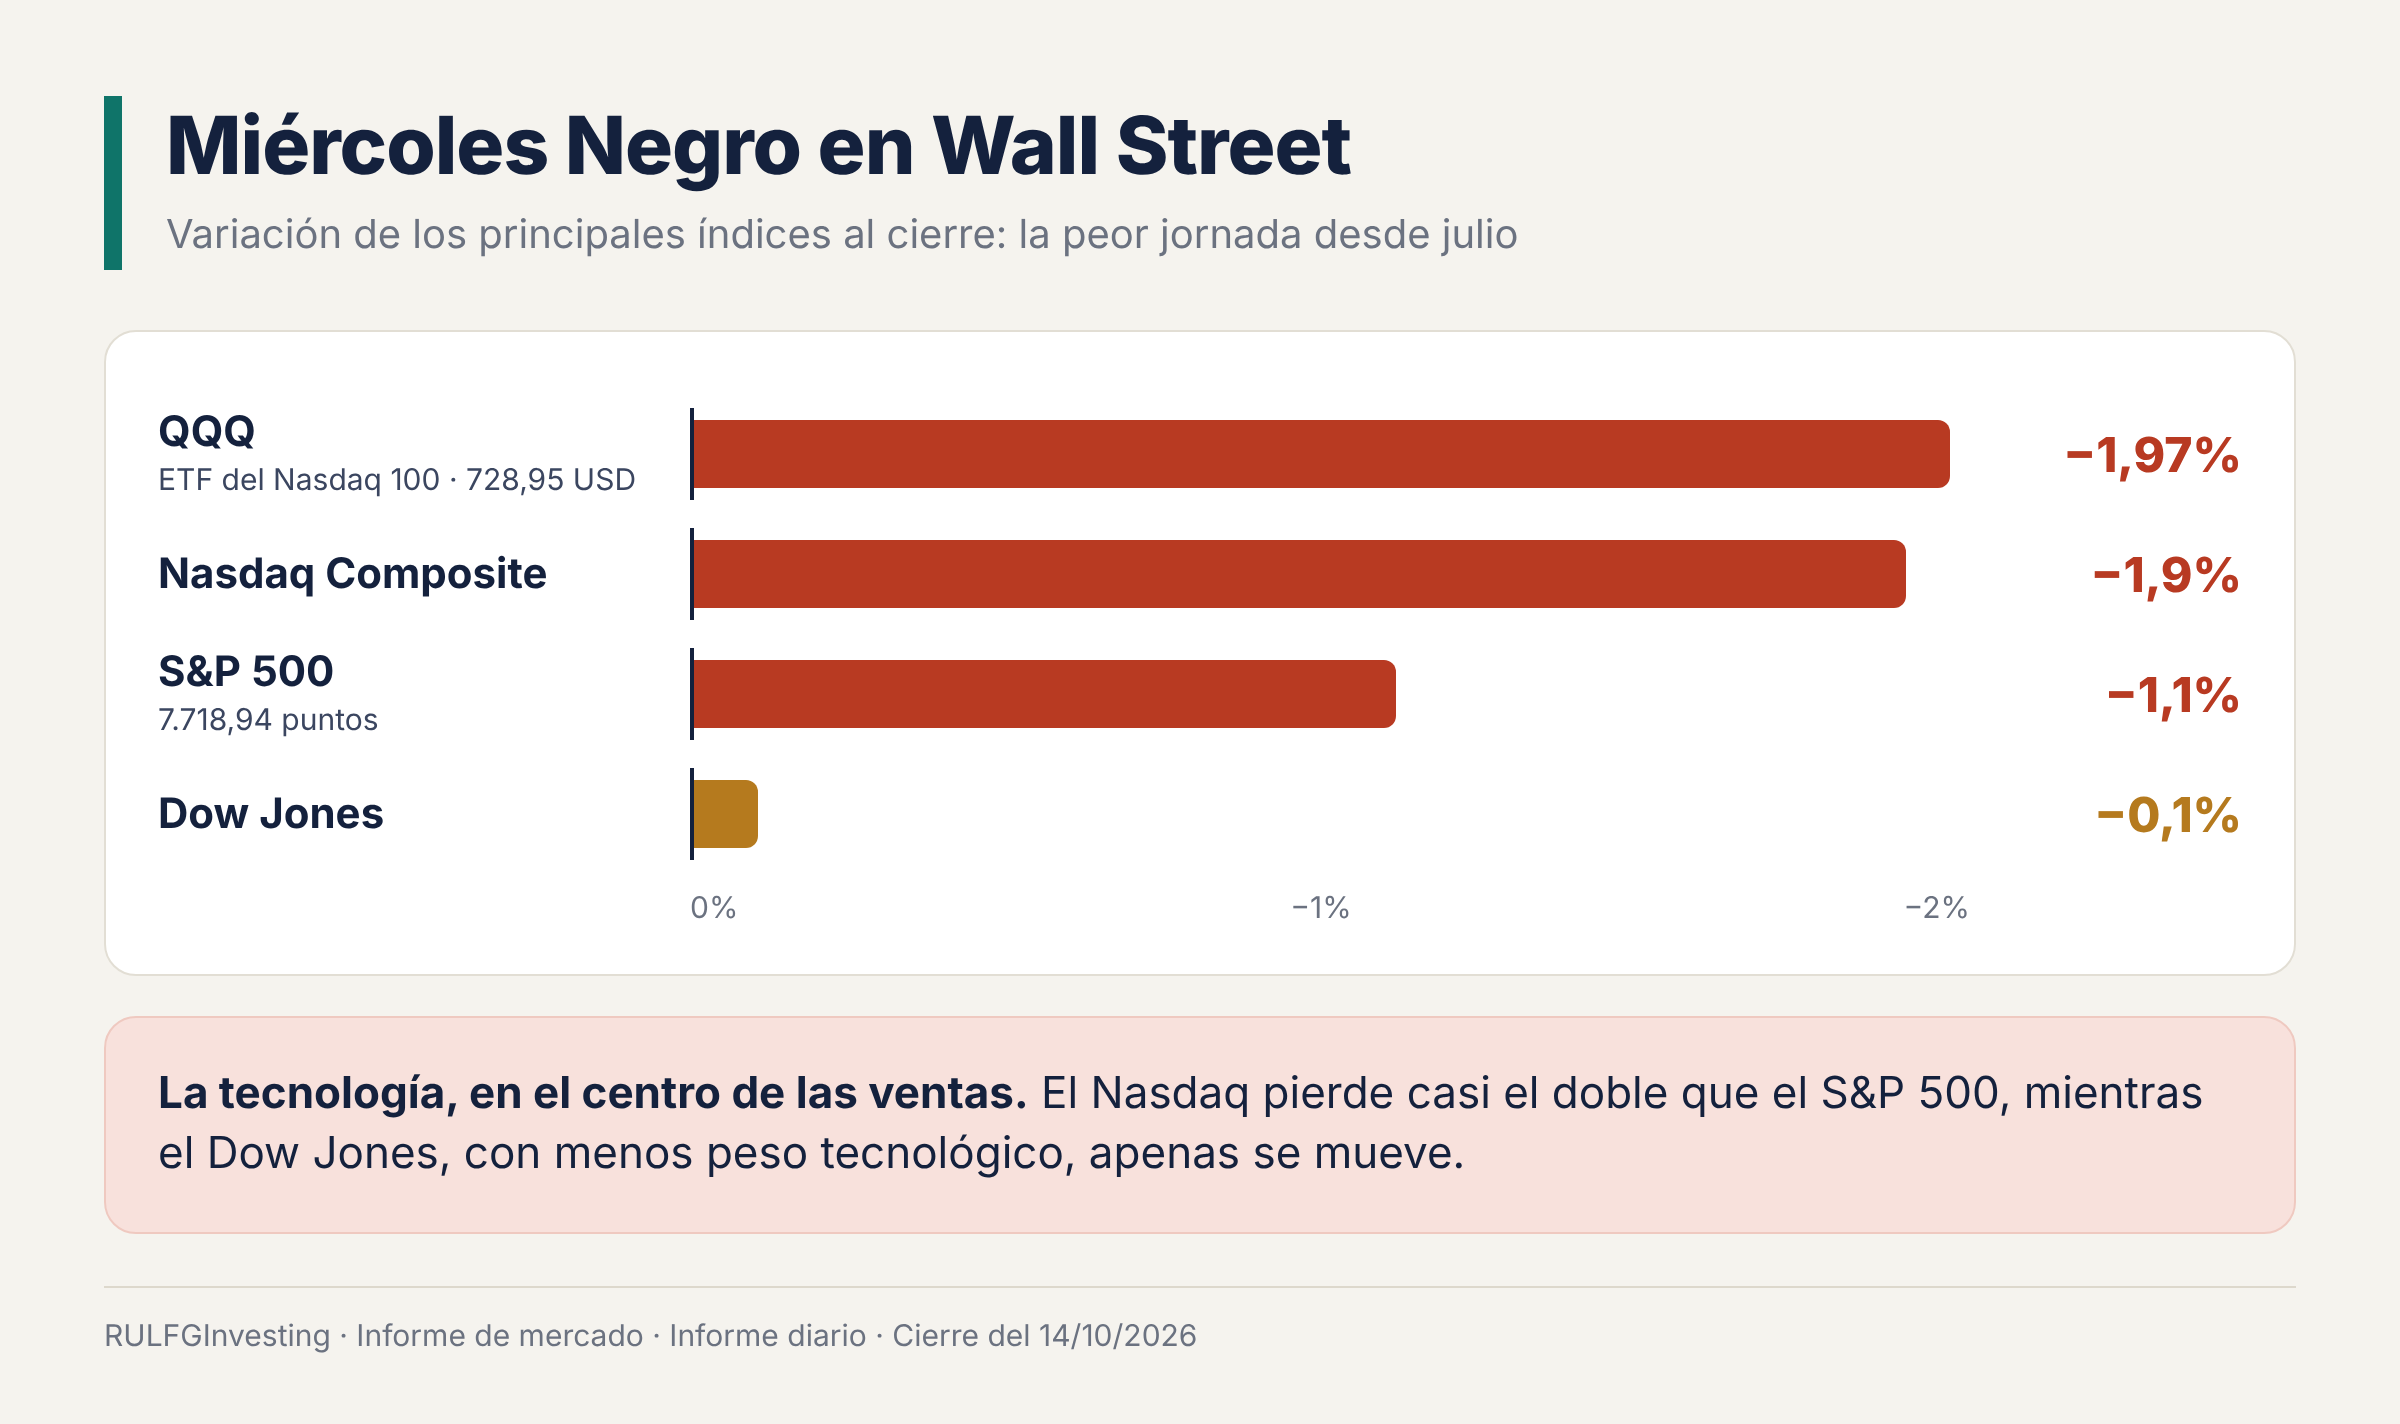
El S&P 500 cerró oficialmente en 7.718,94 puntos, con una caída de 1,1%. El Nasdaq Composite, el índice que reúne a todas las empresas que cotizan en esa bolsa y tiene un fuerte peso tecnológico, perdió 1,9%, mientras el Dow Jones apenas retrocedió 0,1%. La diferencia entre los índices dice mucho: las ventas castigaron sobre todo a las compañías de crecimiento y tecnología, mientras otras áreas del mercado resistieron mejor.
La presión fue especialmente fuerte sobre los negocios que dependen de inversiones multimillonarias en centros de datos, chips, servidores y capacidad de procesamiento. CoreWeave se desplomó alrededor de 15%, Nebius cayó cerca de 10%, Oracle perdió aproximadamente 9% y Marvell retrocedió cerca de 8,7%. Micron, SanDisk y Nvidia también cerraron con pérdidas importantes.
El mercado no está cuestionando que la inteligencia artificial vaya a seguir expandiéndose. Lo que revisa es cuánto costará financiar esa expansión y qué empresas lograrán convertir sus inversiones en ganancias sostenibles.
La inflación cambió las expectativas sobre la Reserva Federal
El índice de precios al consumidor de septiembre subió 0,6% en el mes y 3,7% interanual, por encima del 3,6% esperado. La inflación volvió a acelerarse, impulsada en parte por los costos de la energía.
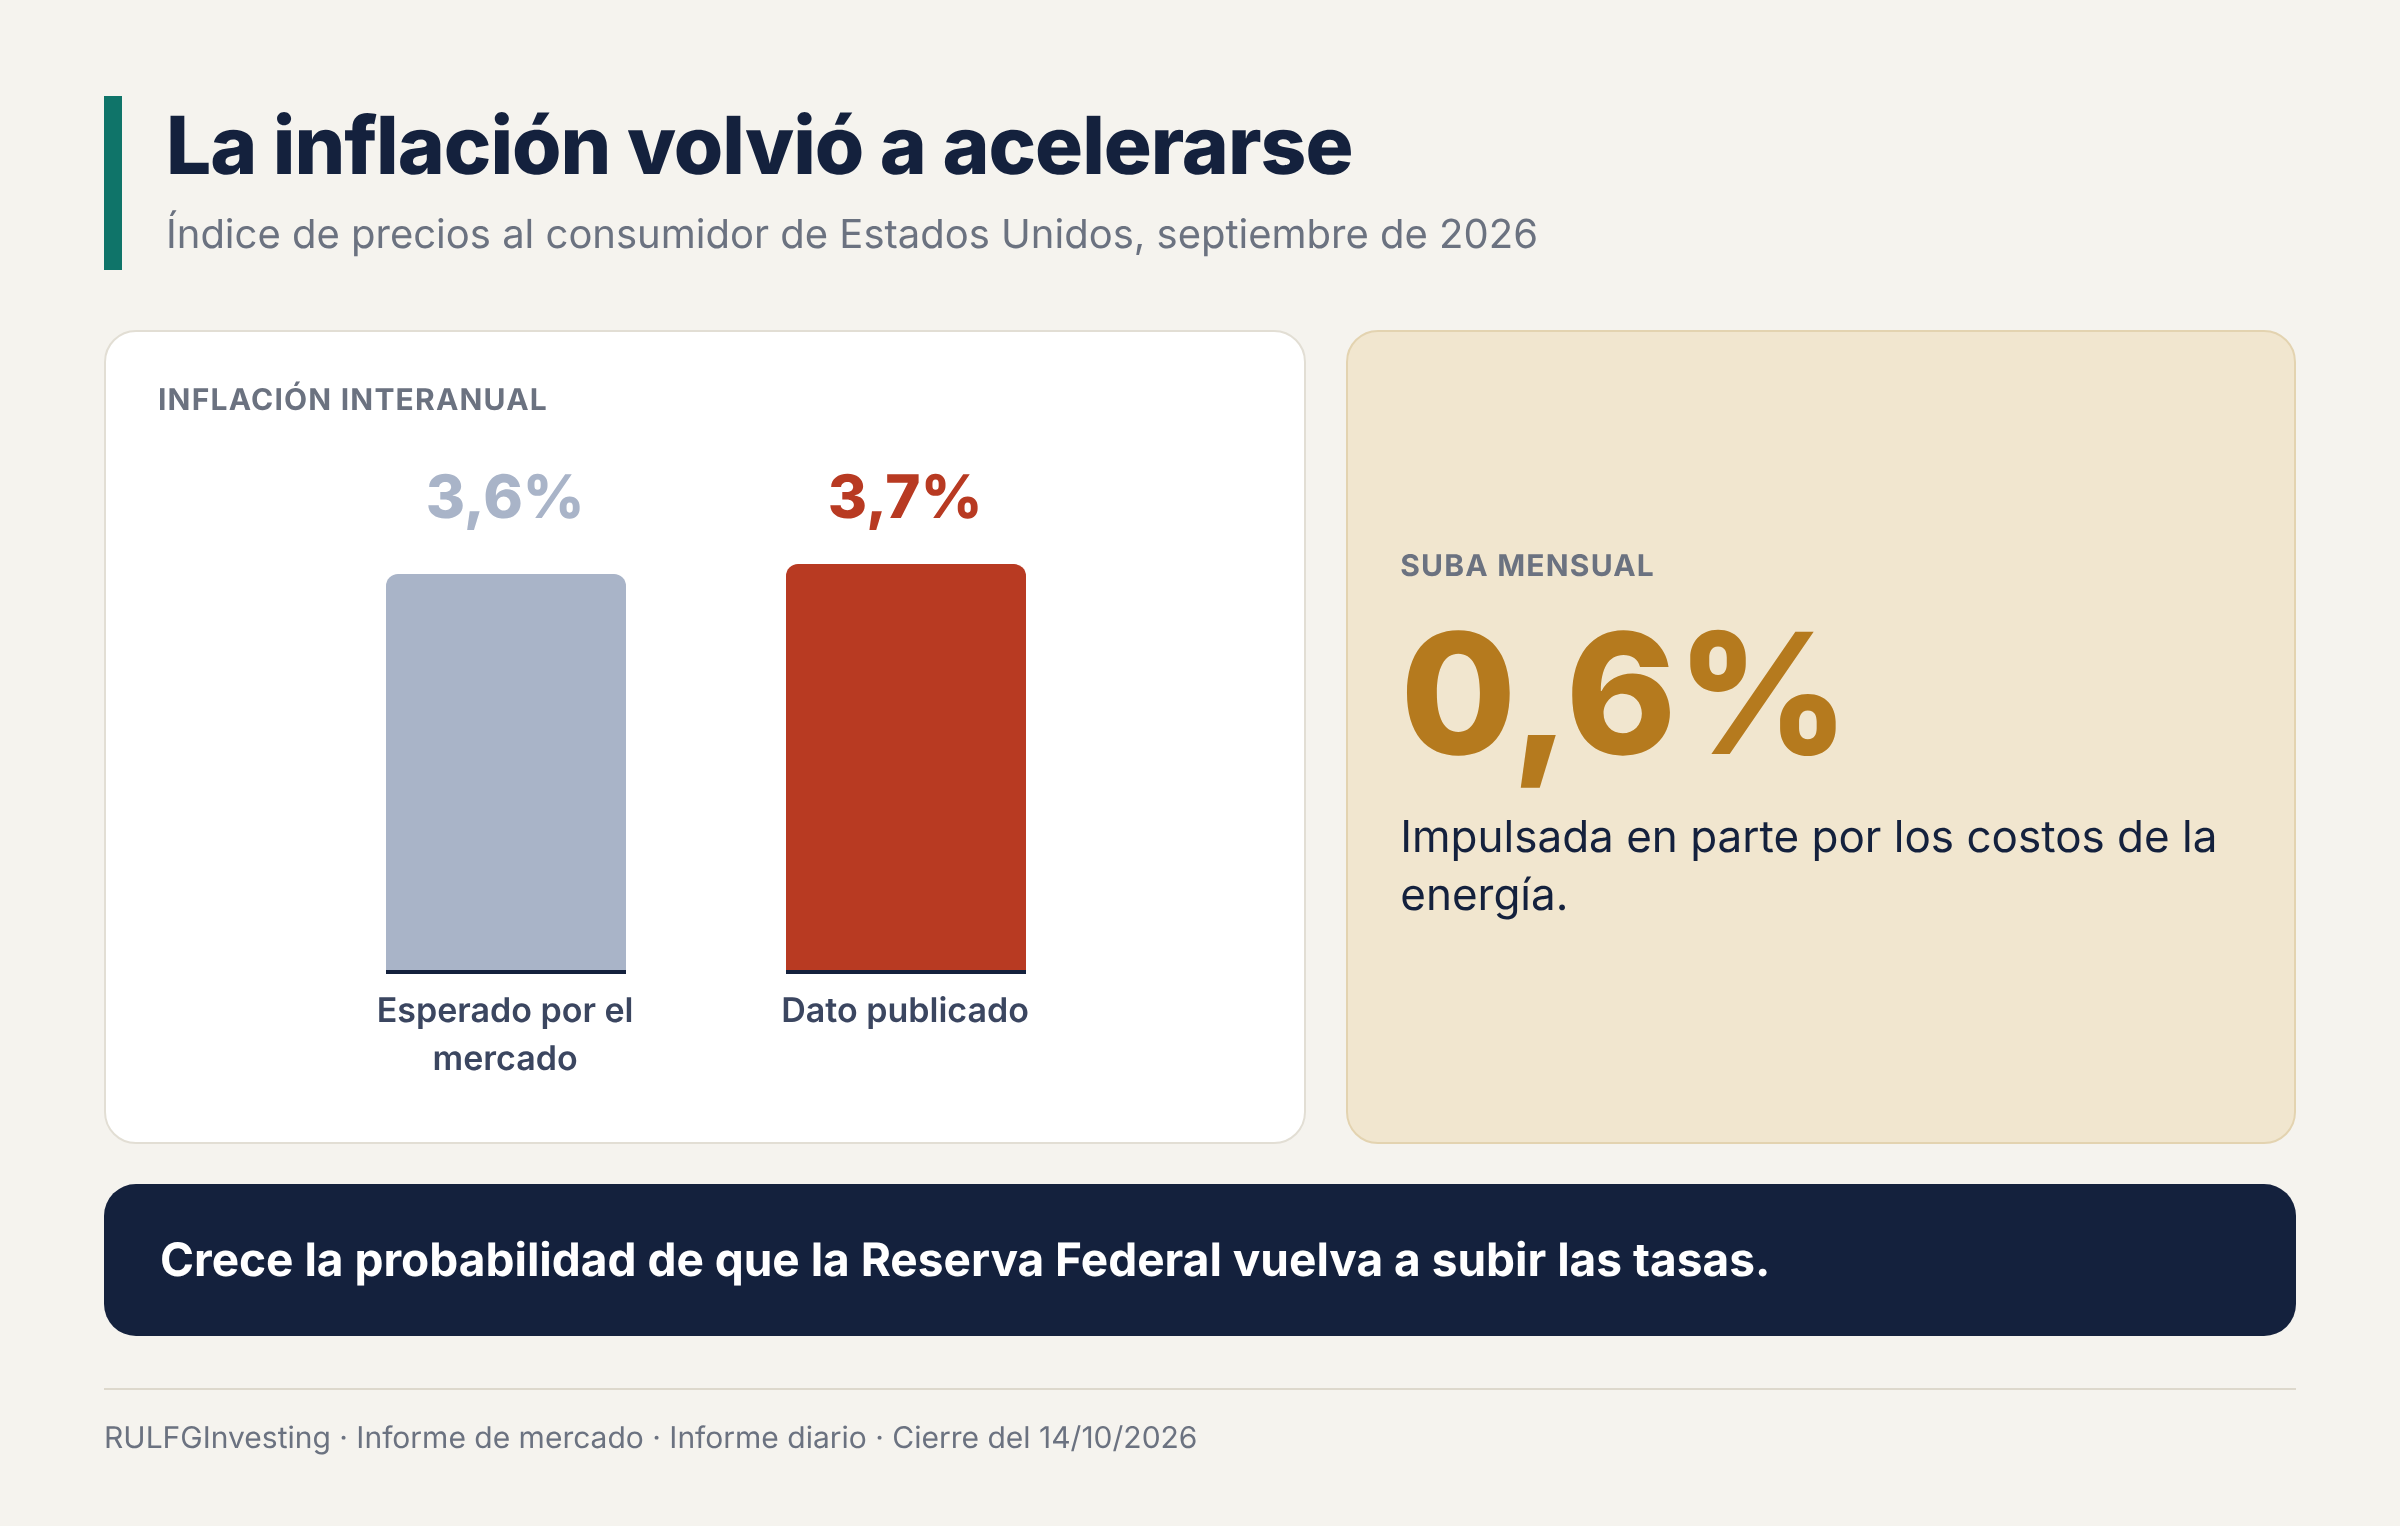
El dato alteró las expectativas sobre la política monetaria: los operadores empezaron a asignar más probabilidad a que la Reserva Federal tenga que volver a subir las tasas para contener los precios. Eso es un problema para las compañías que necesitan grandes cantidades de capital. Cuanto más caro es el financiamiento, más rentabilidad tienen que ofrecer los nuevos proyectos para justificarse. Y pocas industrias atraviesan hoy una expansión de inversiones tan intensa como la infraestructura de la inteligencia artificial.
La caída de los centros de datos revela el verdadero temor
Las pérdidas de CoreWeave, Nebius, Oracle y otras empresas de infraestructura fueron muy superiores a las de los grandes índices, y no por casualidad. Estas compañías participan de un ciclo de inversiones extraordinarias en capacidad de procesamiento, servidores y centros de datos. Ese crecimiento exige financiamiento, inversión continua y que esos activos se usen intensamente en el futuro. Cuando suben las tasas, el mercado mira con más severidad cuánto tardarán esas inversiones en pagarse.
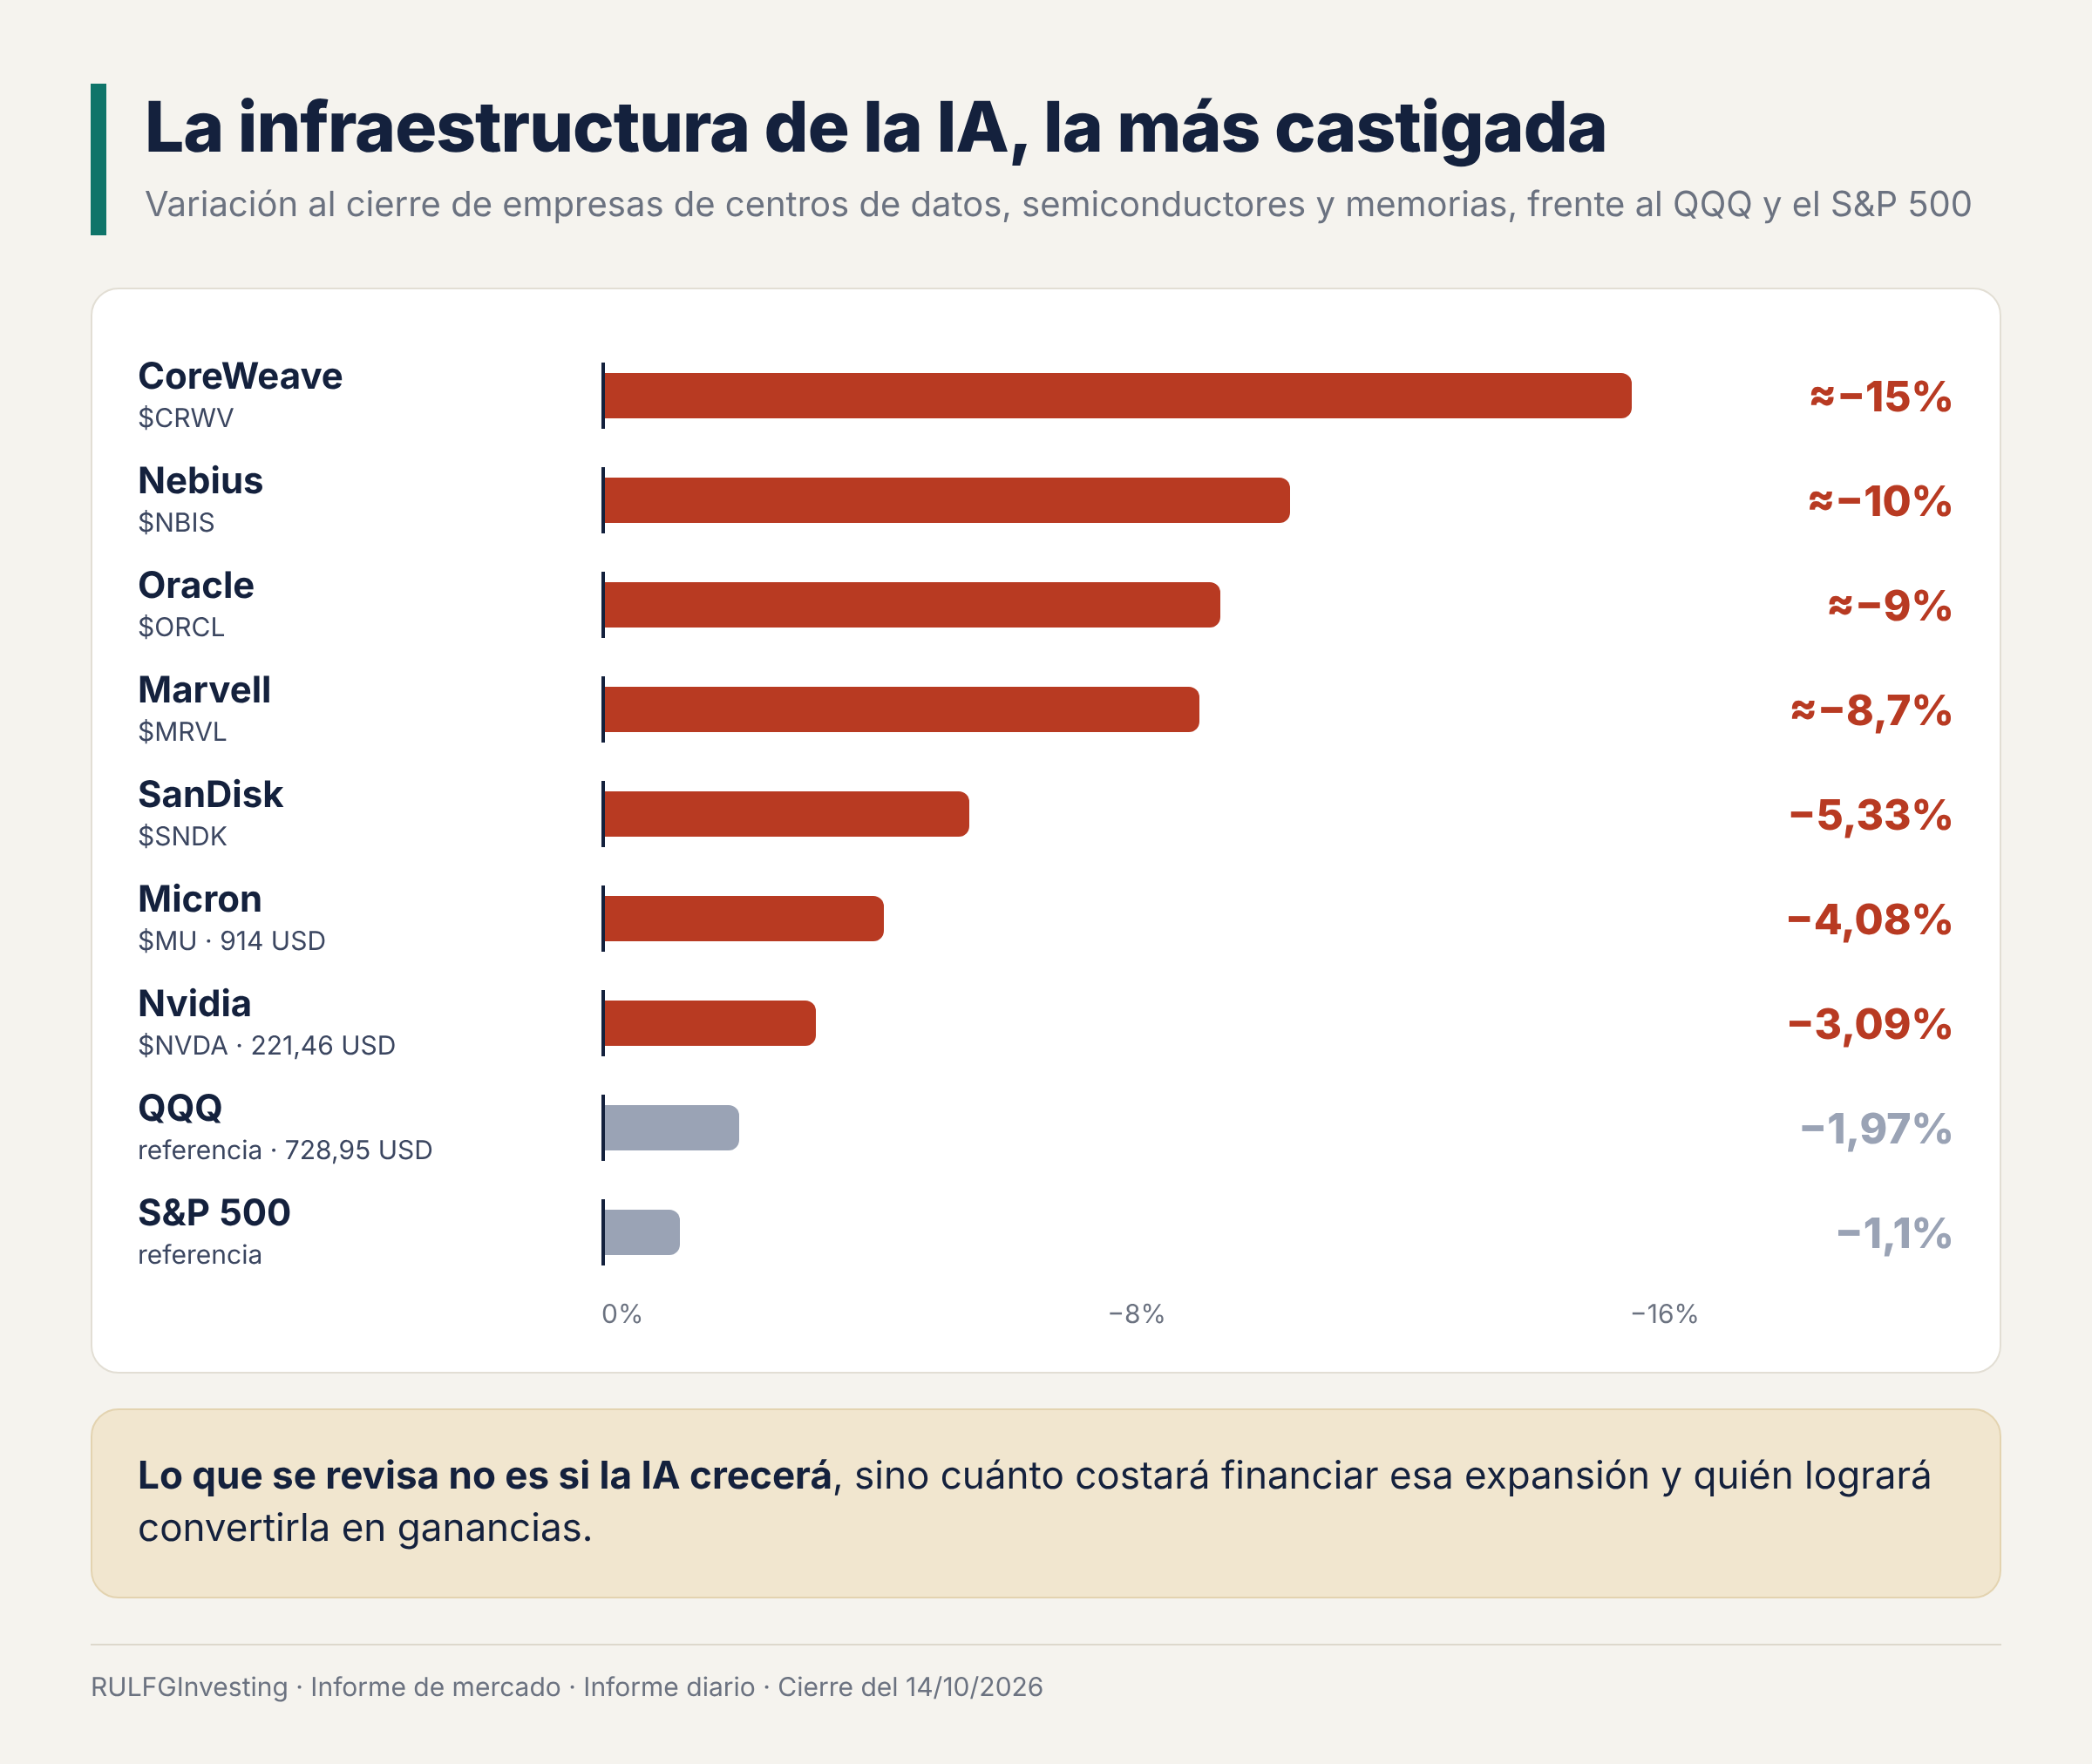
$CRWV $NBIS $ORCL $MRVL · variación al cierre · 14/10/2026. La infraestructura de la IA cae muy por encima de los índices tras el dato de inflación. $CRWV ≈-15%, $NBIS ≈-10%, $ORCL ≈-9% y $MRVL ≈-8,7%, contra -1,97% del QQQ y -1,1% del S&P 500.
A eso se sumó que la fuerte suba acumulada por muchas tecnológicas había dejado sus valuaciones expuestas a cambios relativamente pequeños en las expectativas. Reuters informó además rebajas de recomendación sobre fabricantes de equipamiento empresarial, entre ellos Dell, que contribuyeron al deterioro del sector.
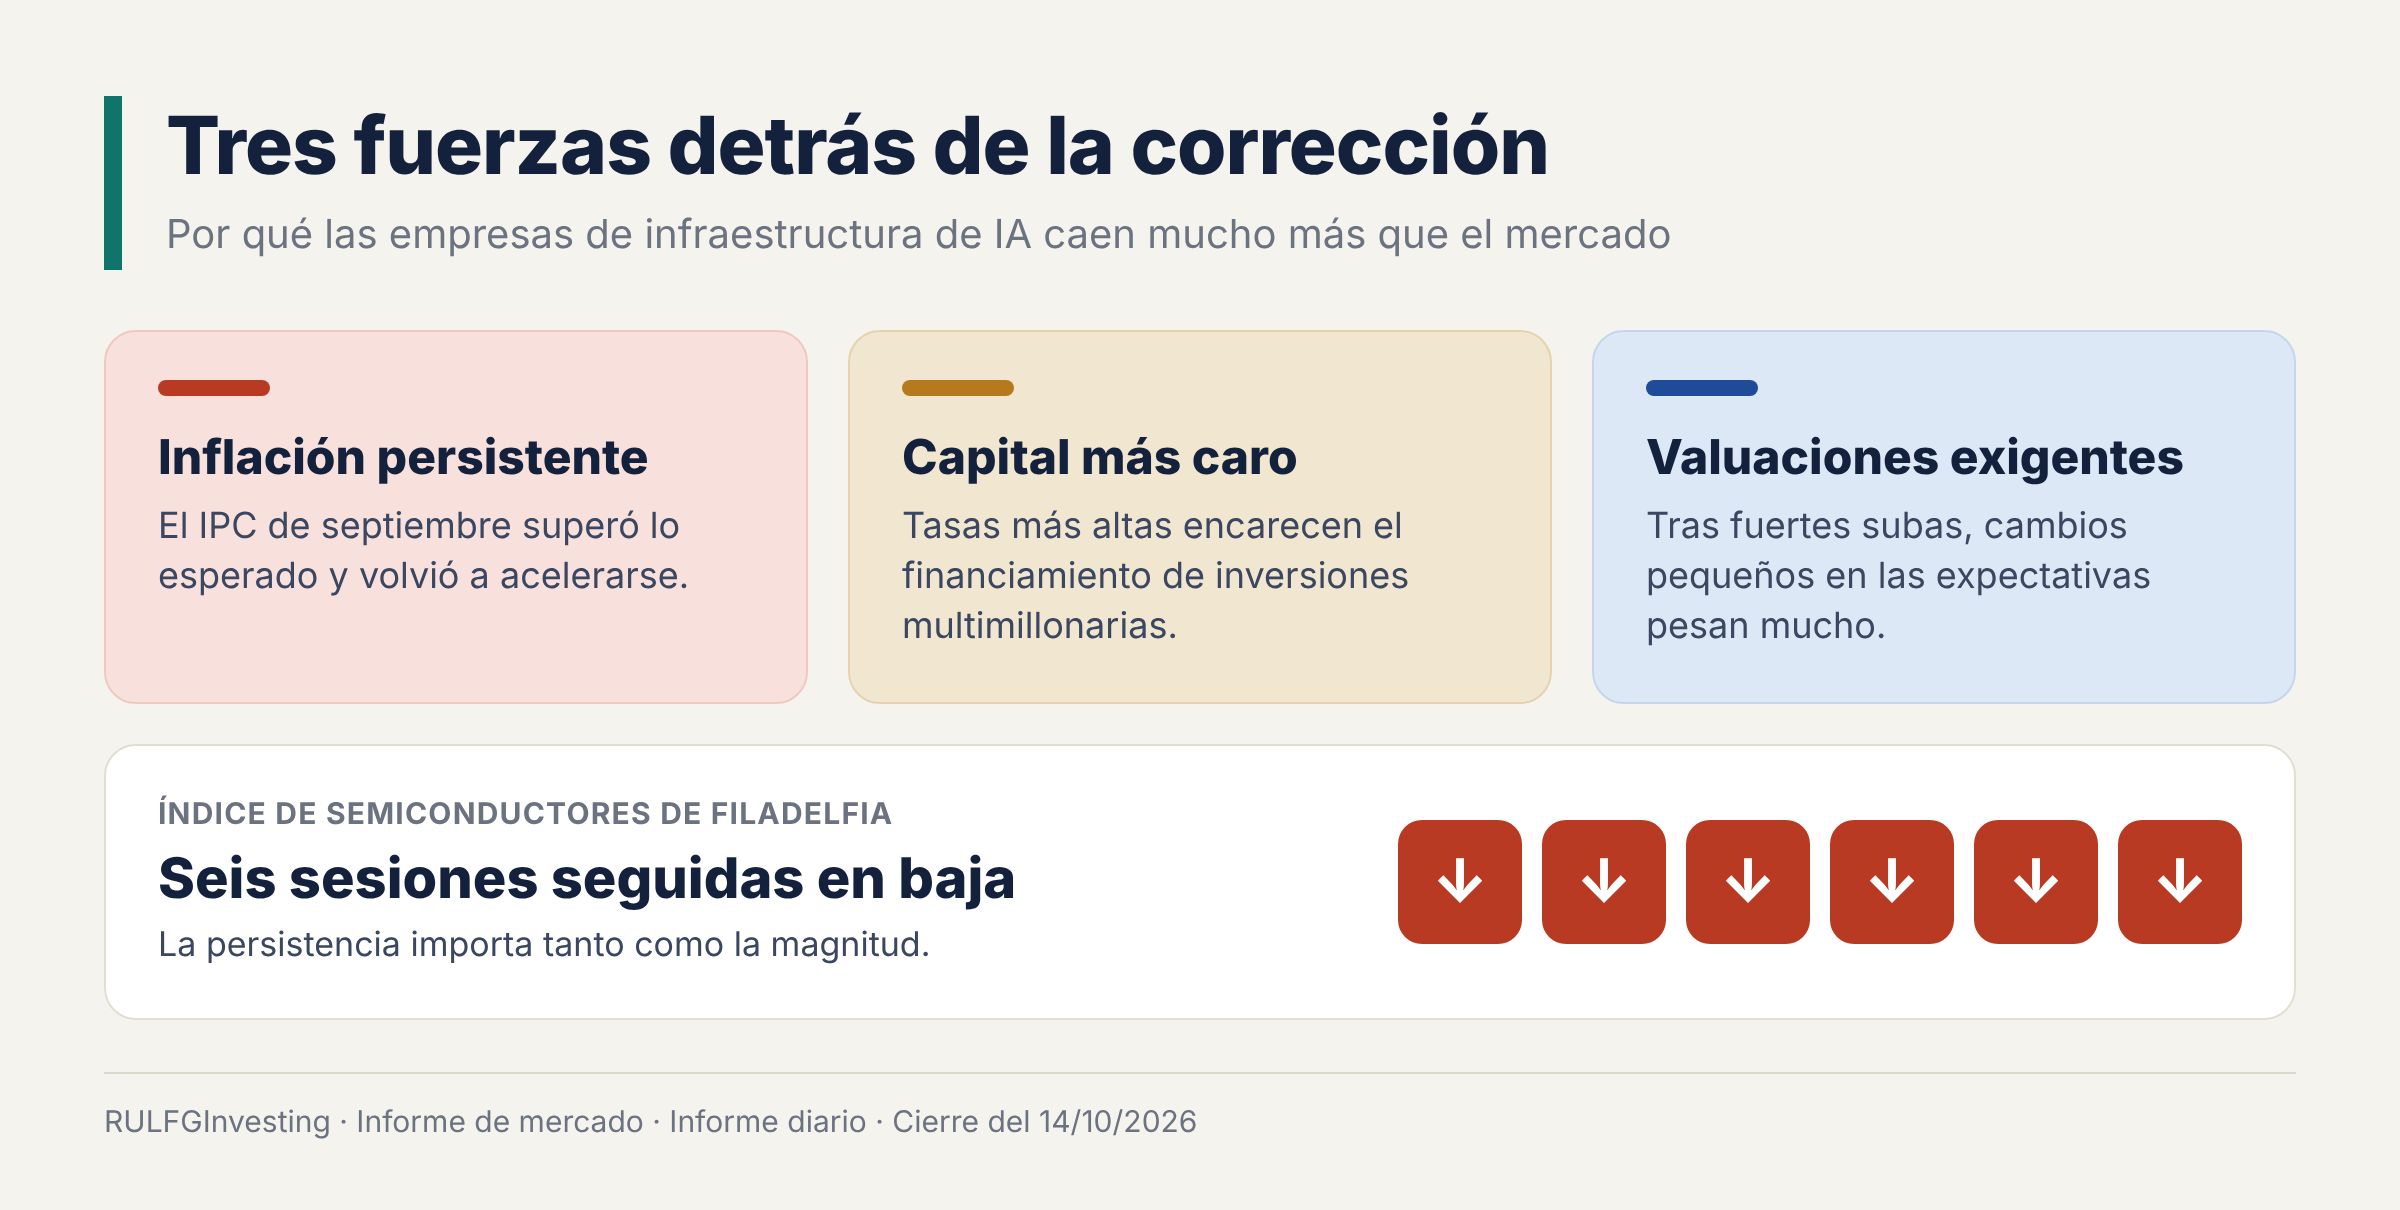
La corrección combina, entonces, tres fuerzas: inflación persistente, un capital potencialmente más caro y una revisión de valuaciones después de fuertes subas.
Los semiconductores suman seis sesiones seguidas en baja
El índice de semiconductores de Filadelfia, la referencia del sector de chips, registró su sexta caída consecutiva. La persistencia importa tanto como la magnitud del retroceso.
Micron cerró alrededor de 914 dólares, con una baja de 4,08%. SanDisk perdió 5,33%, Marvell cerca de 8,7% y Nvidia terminó alrededor de 221,46 dólares, con una caída de 3,09%. La debilidad de estas compañías confirma que el mercado todavía no logró reconstruir un liderazgo tecnológico sólido. Las preocupaciones por la competencia internacional en memorias y por la rentabilidad de las inversiones en IA, presentes desde las jornadas anteriores, se amplificaron con el nuevo dato de inflación.
Nvidia volvió a perder terreno y no se recuperó al final
Nvidia había cerrado el martes cerca de 228,51 dólares. El miércoles retrocedió hasta unos 221,46, después de marcar un mínimo intradiario de 219,64. La acción logró alejarse en parte de ese mínimo, pero no recuperó los niveles perdidos.
Su punto de control de volumen, el precio en el que más acciones cambiaron de manos durante la sesión, se ubicó cerca de 222,31 dólares. El precio cerró por debajo de esa referencia, y el 74% de las operaciones del día se clasificó como ventas. La señal es desfavorable: hubo compradores desde los mínimos, pero no alcanzaron para recuperar el principal nivel de negociación del día.
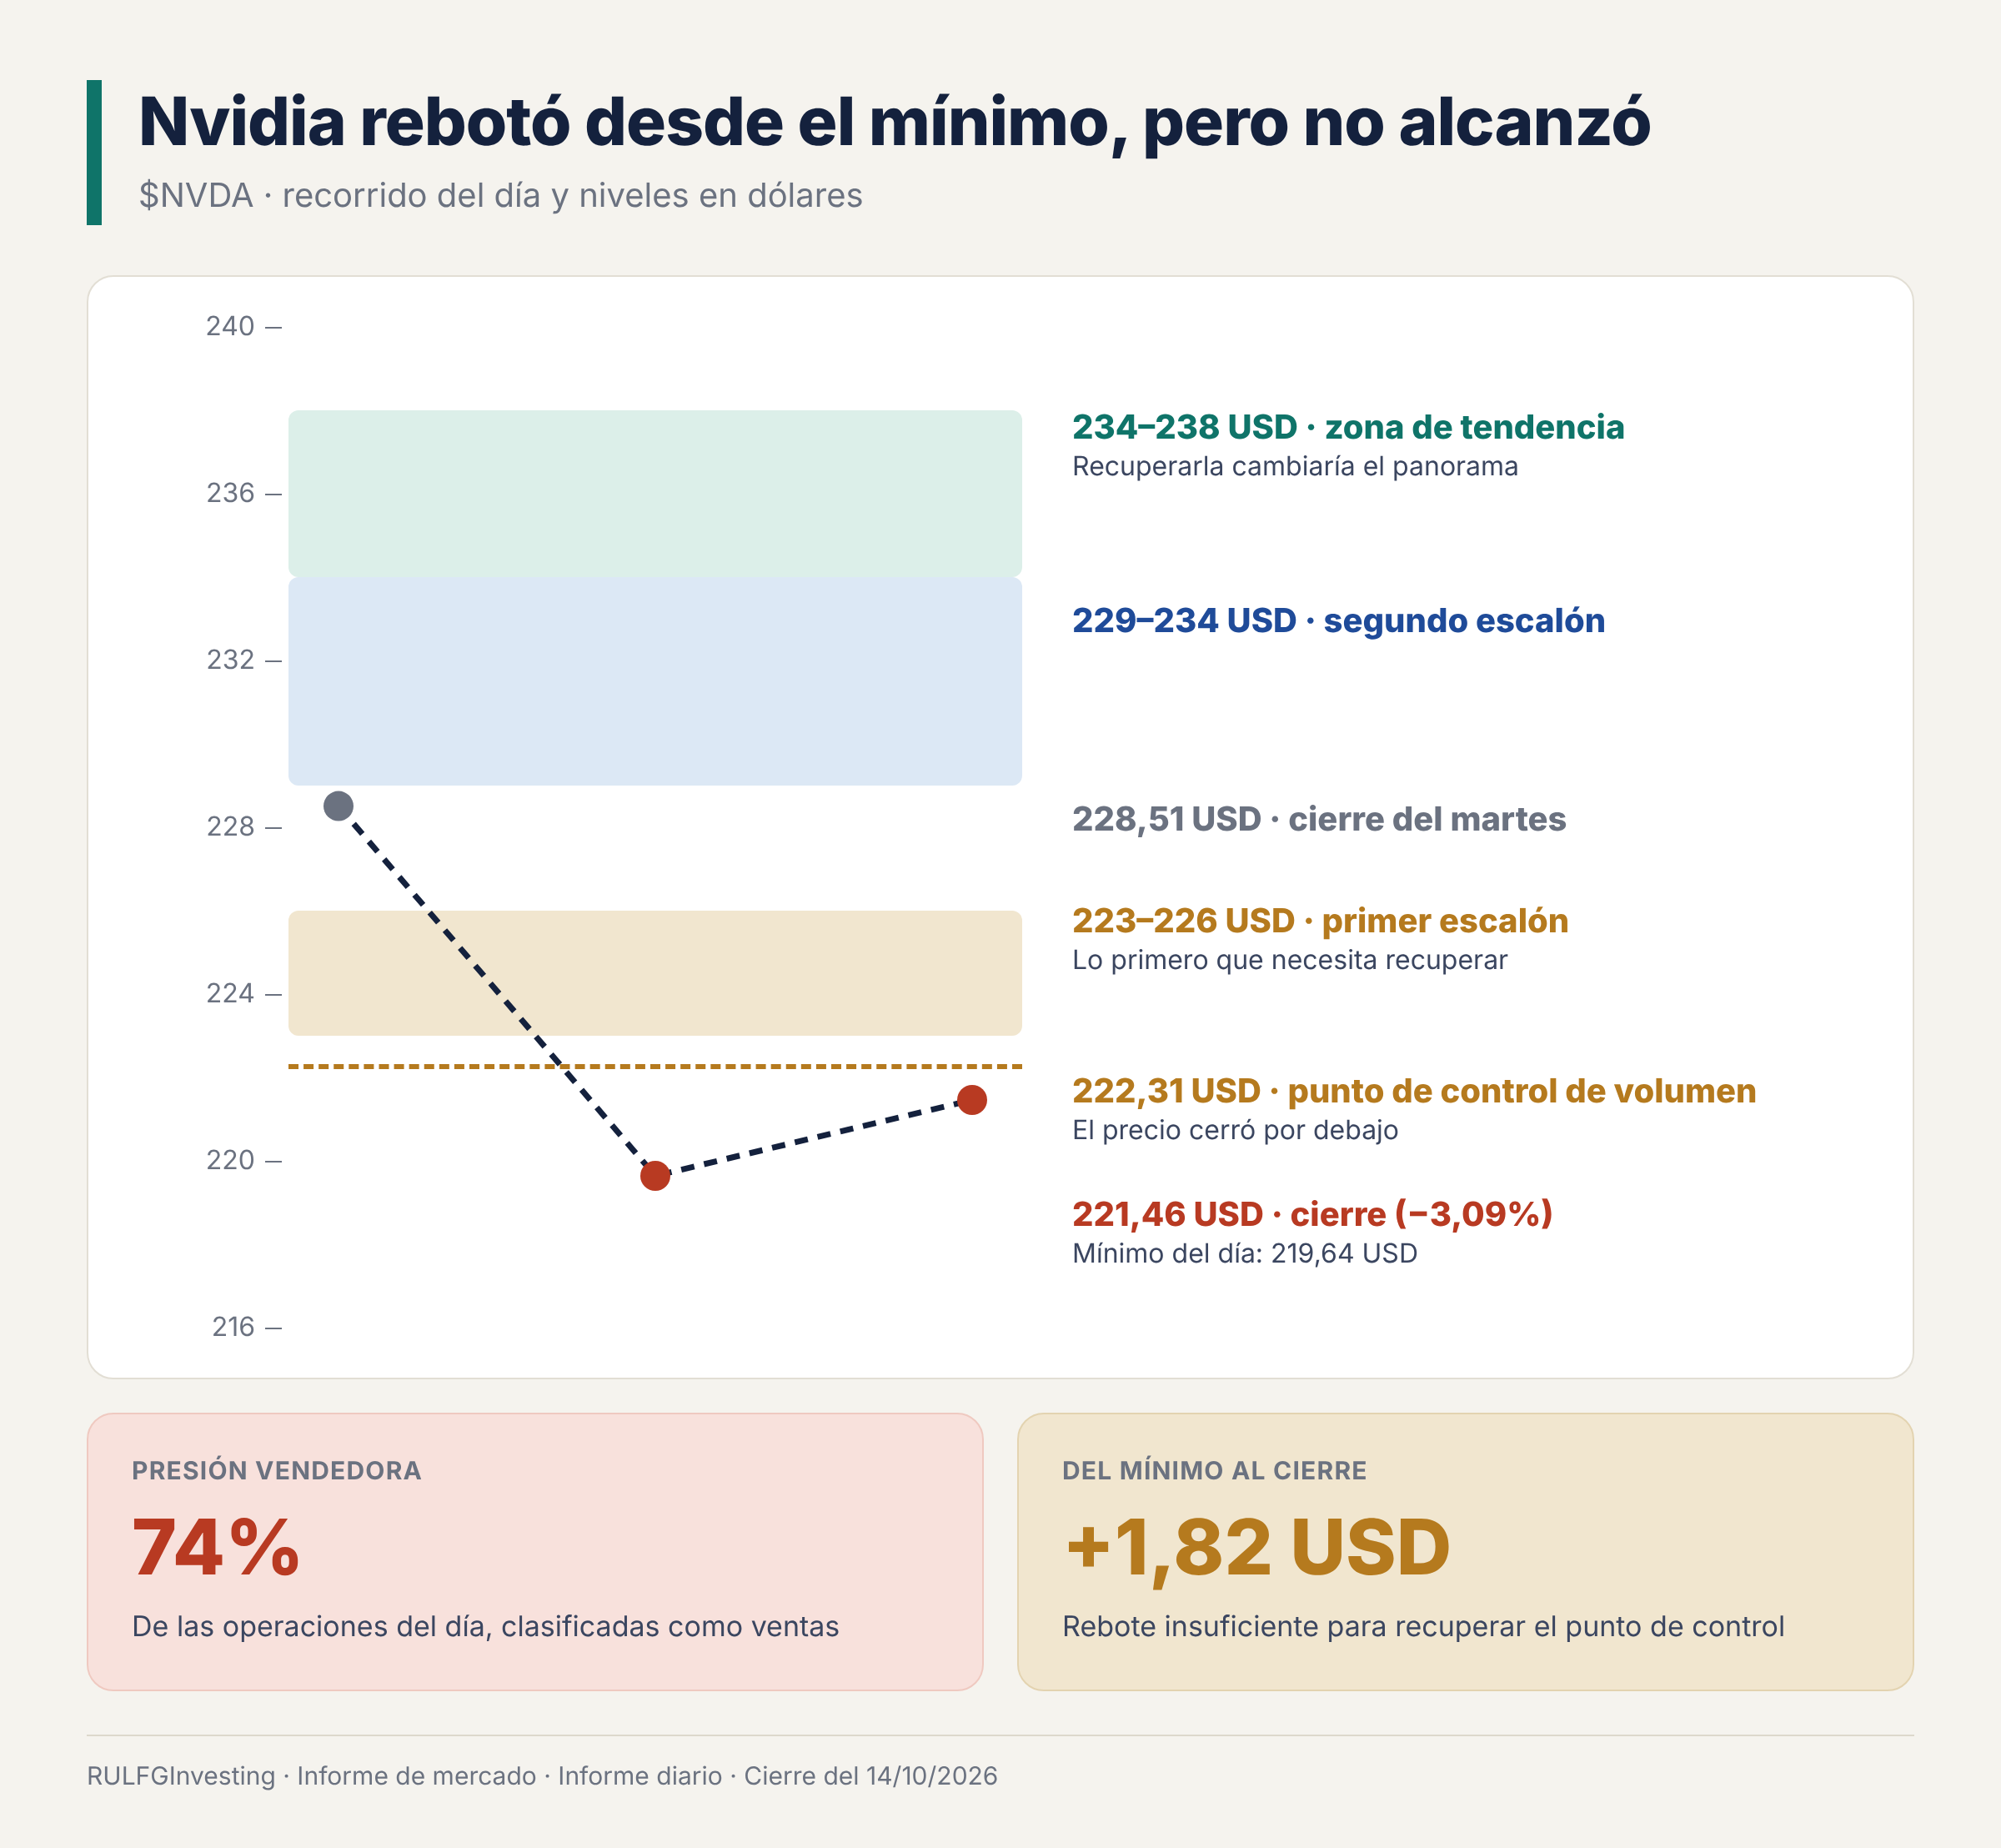
$NVDA · recorrido del día y niveles · 14/10/2026. Nvidia rebotó desde el mínimo intradiario, pero cerró debajo de su punto de control de volumen y con predominio vendedor. Cierre en 221,46 USD (−3,09%), mínimo de 219,64, punto de control en 222,31 y primer escalón a recuperar en 223–226.
Para mejorar su estructura de corto plazo, Nvidia necesita recuperar primero la zona de 223 a 226 dólares, luego la de 229 a 234 y, para hablar de un cambio de tendencia, la de 234 a 238. Mientras siga por debajo, los rebotes quedarán expuestos a nuevas ventas.
Una oferta que no afloja
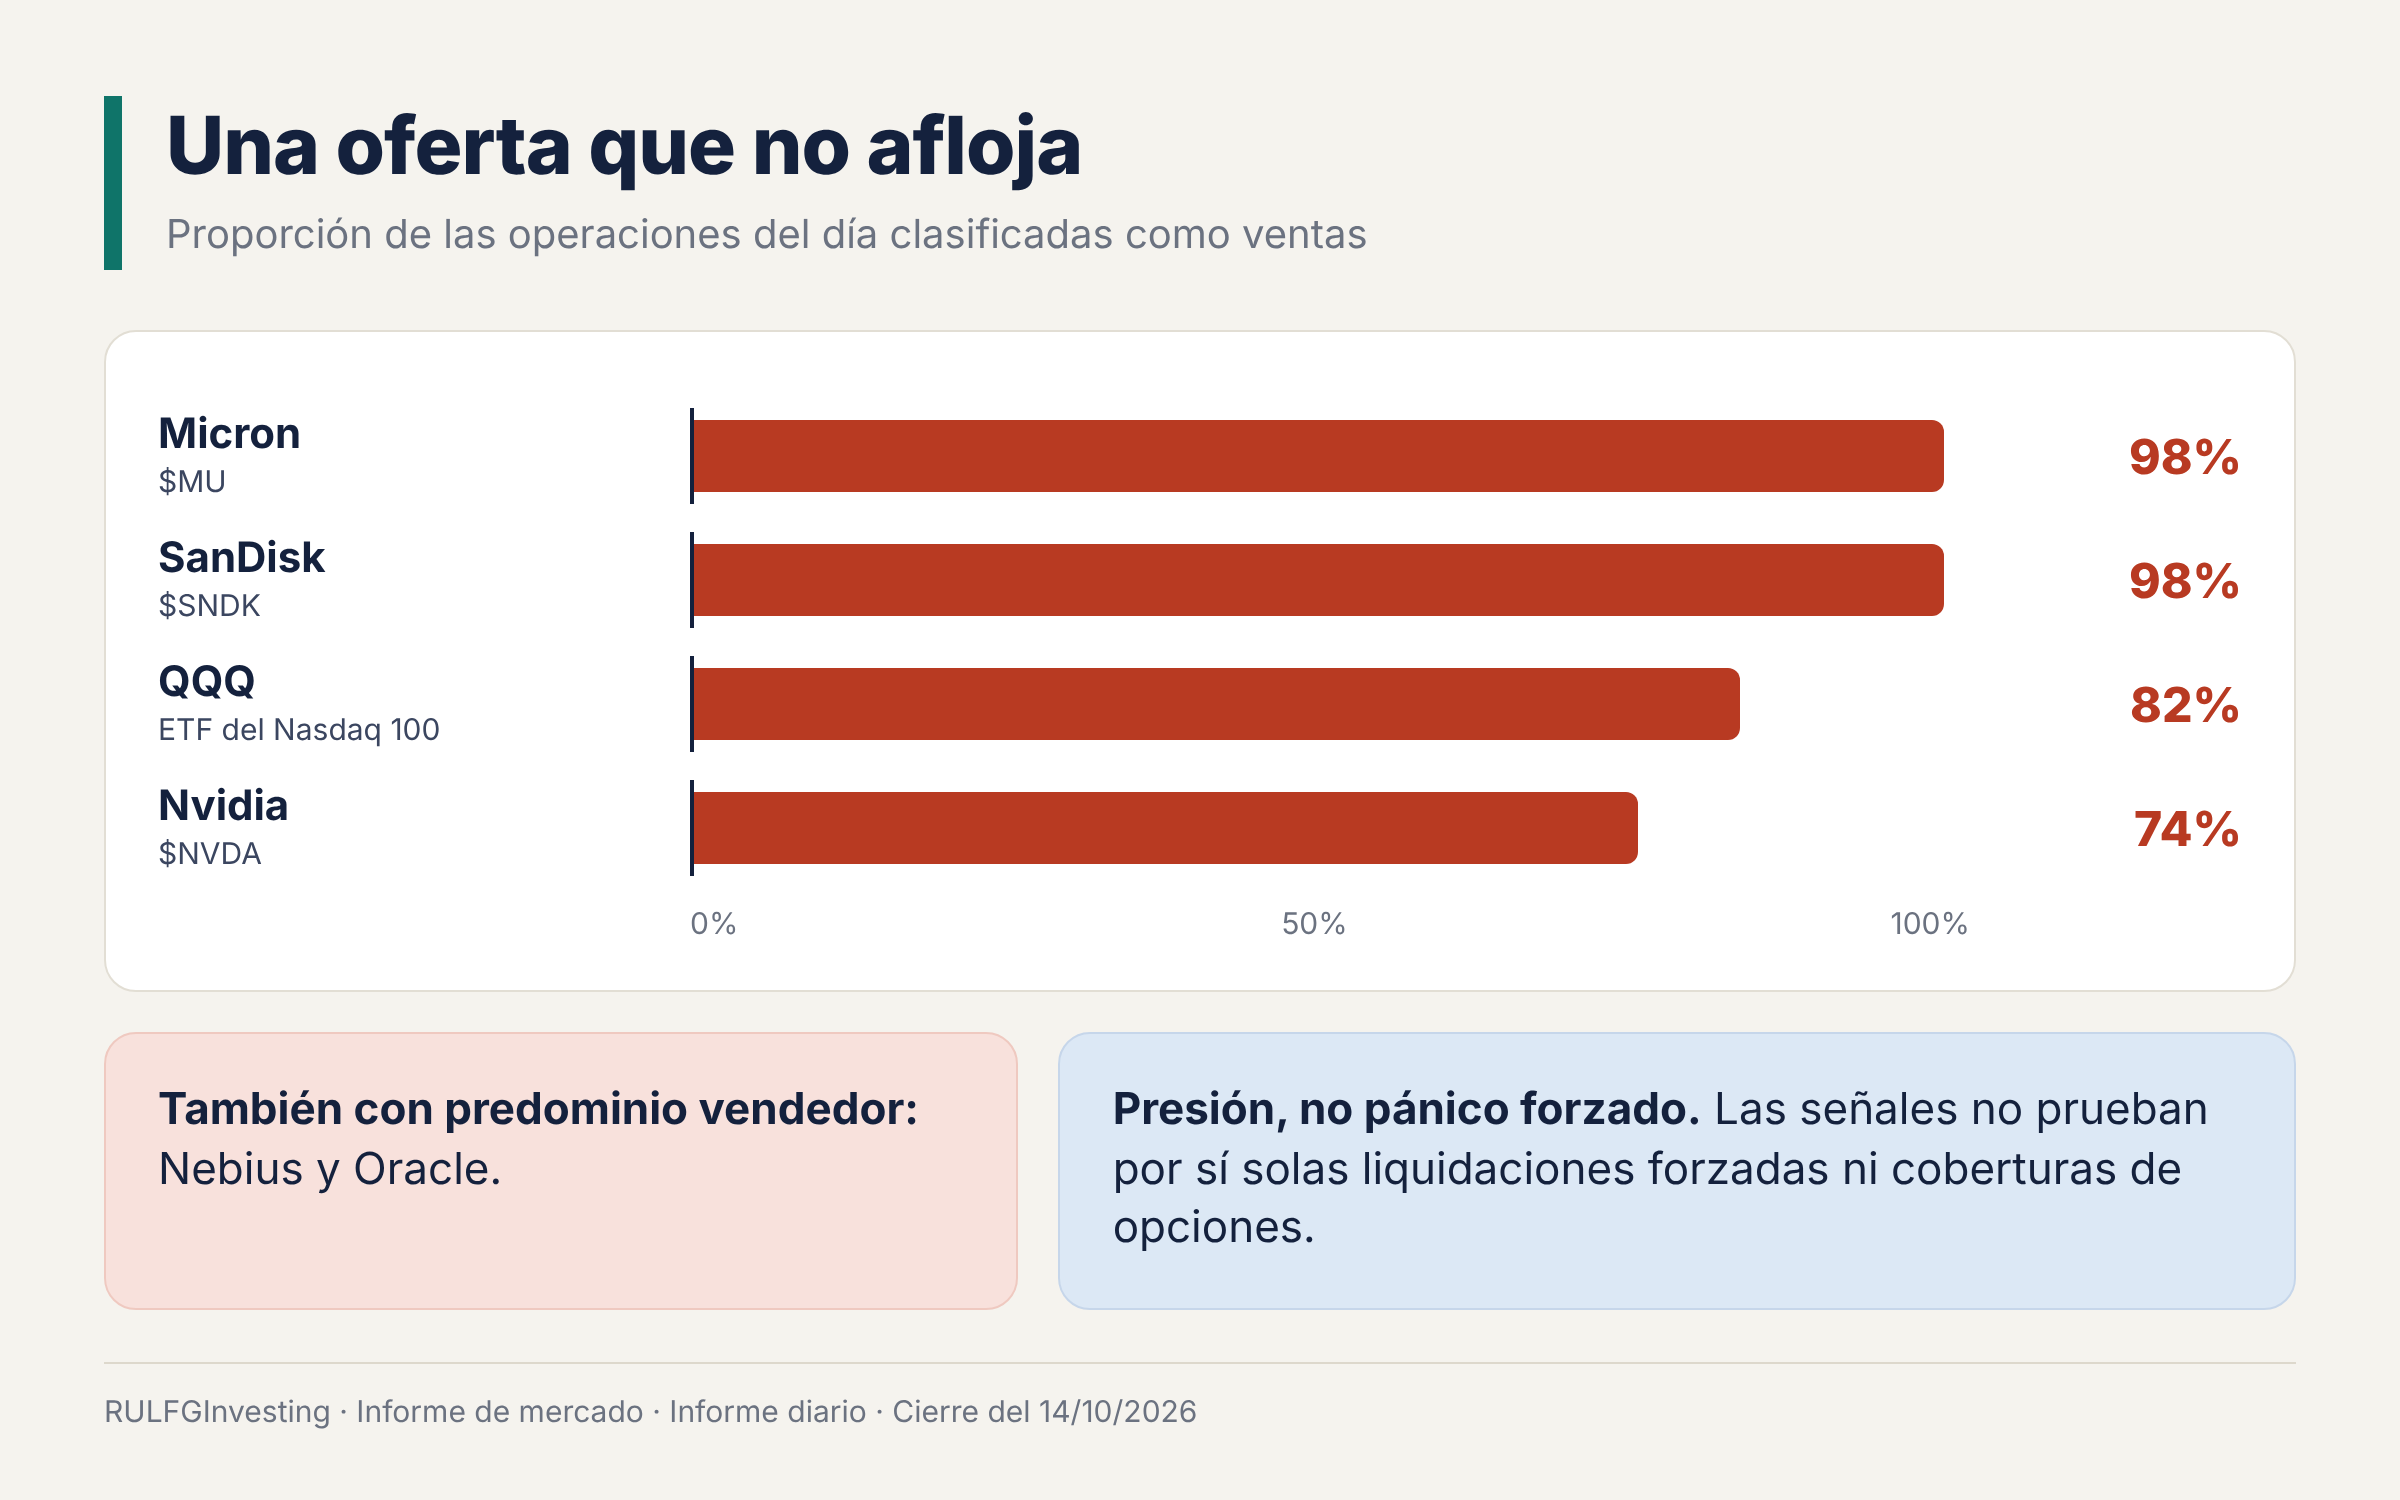
El deterioro también se ve en cómo se negociaron las acciones. Hubo predominio vendedor en el QQQ (el fondo cotizado que replica al Nasdaq 100), Nvidia, Micron, SanDisk, Nebius y Oracle. En el QQQ, el 82% de las operaciones fueron ventas, con el precio por debajo de su punto de control de volumen. En Micron y SanDisk, esa proporción llegó al 98%.
En jornadas así también pesa el mercado de opciones. Cuando aumenta la demanda de protección mediante opciones de venta (puts), los intermediarios que las venden pueden verse obligados a ajustar sus coberturas. Según su exposición a gamma (la medida de cuánto cambia esa cobertura cuando se mueve el precio), esos ajustes pueden amplificar o amortiguar los movimientos. Para seguir ese posicionamiento se analizan el interés abierto (los contratos vigentes), la distribución de opciones por delta y distintas señales de liquidez.
La jornada reforzó una advertencia que ya venía de la sesión anterior: la recuperación tecnológica carecía de confirmación amplia. Aun así, las señales de hoy describen un mercado bajo una oferta persistente; no prueban por sí solas que las ventas se hayan debido a coberturas de opciones o a liquidaciones forzadas.
El dato sorprendente: los bonos subieron mientras caían las acciones
La jornada dejó una divergencia significativa. El TLT, un ETF que reúne bonos del Tesoro estadounidense de largo plazo, subió 0,65%, hasta 78,88 dólares, y el rendimiento del Treasury a diez años terminó cerca de 5,217%. Eso contrasta con la reacción inicial al dato de inflación, cuando los rendimientos llegaron a subir con fuerza. A medida que se profundizaba la caída de las acciones, los inversores encontraron atractivo en los bonos y la demanda de activos defensivos ganó protagonismo.
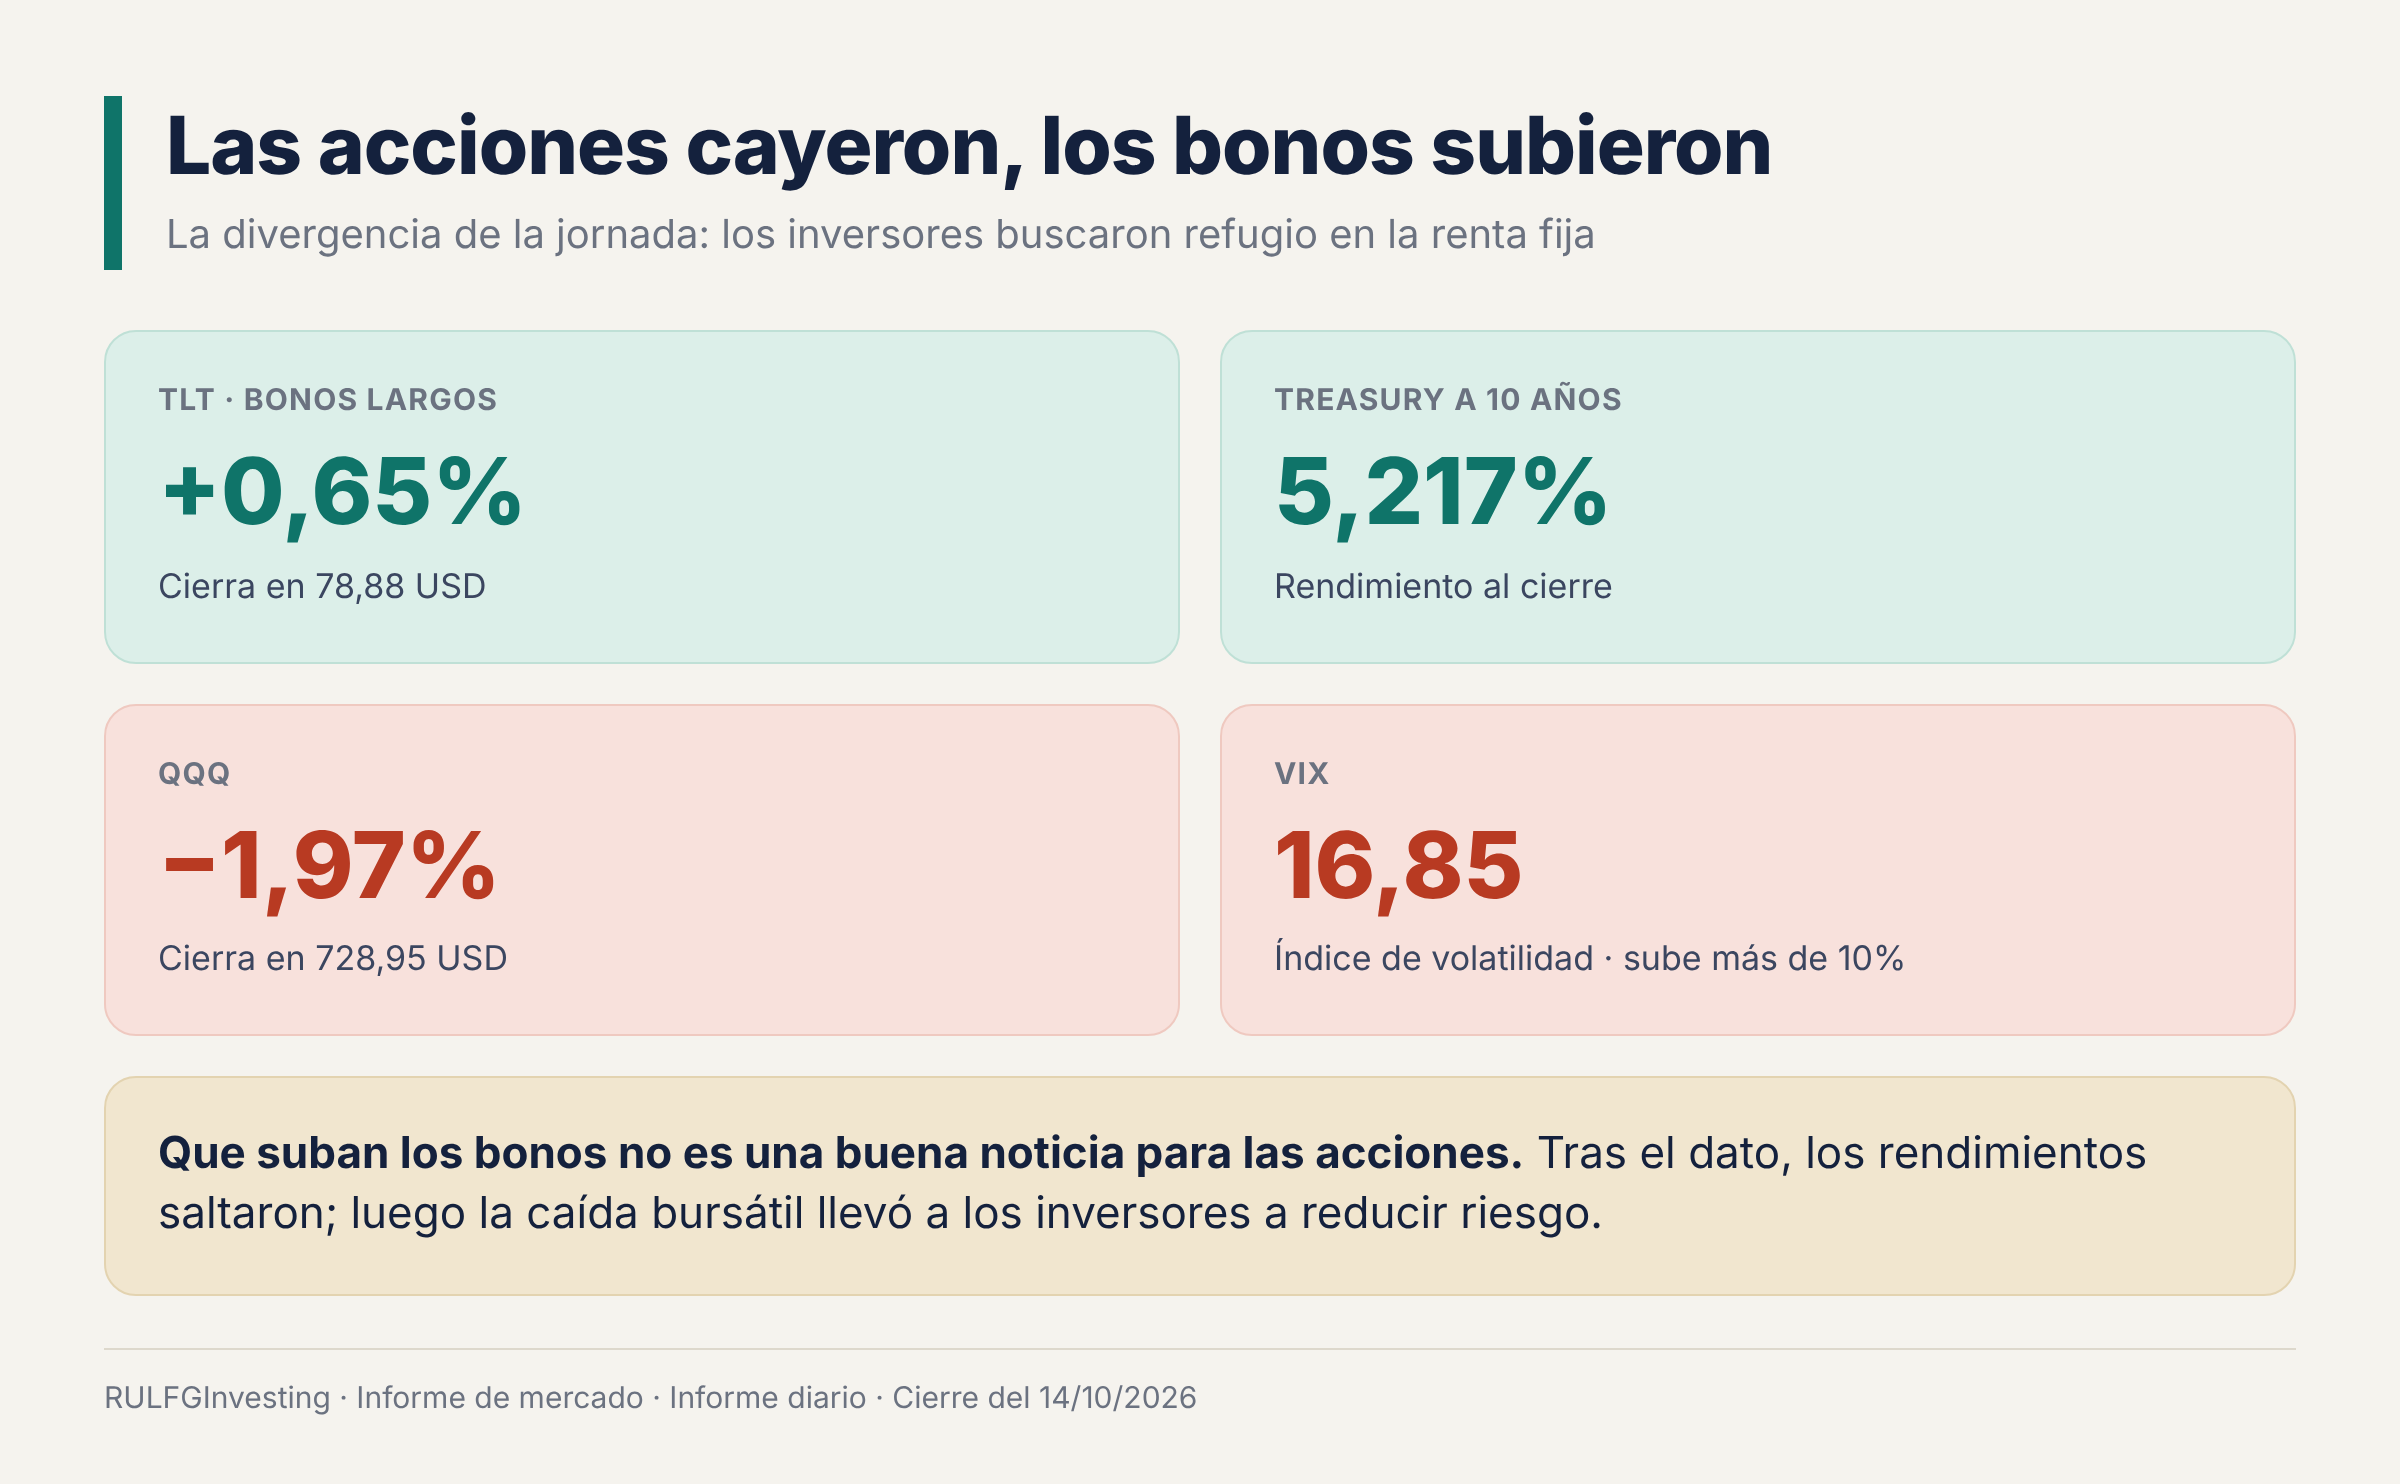
Pero que suban los bonos no equivale a que se recuperen las acciones. Puede reflejar justamente lo contrario: inversores que reducen riesgo mientras crece la incertidumbre sobre la bolsa.
¿Hubo recuperación al final de la jornada?
La respuesta depende de dónde se mire. El S&P 500 logró alejarse en parte de sus mínimos, el Dow Jones resistió mejor que el Nasdaq y Nvidia recuperó parte de lo perdido desde su piso del día. Sin embargo, el QQQ cerró cerca de 728,95 dólares, con una pérdida de 1,97%, y Nvidia quedó por debajo de su punto de control. Meta, Microsoft y Alphabet tampoco sostuvieron una recuperación amplia.
El VIX, conocido como “índice del miedo” porque mide la volatilidad esperada del S&P 500 para los próximos 30 días, subió hasta 16,85 puntos, más de 10% arriba, señal de mayor demanda de protección. La recuperación final fue limitada y desigual. El movimiento más consistente estuvo en los bonos, no en las tecnológicas.
¿Qué necesita Wall Street para estabilizarse?
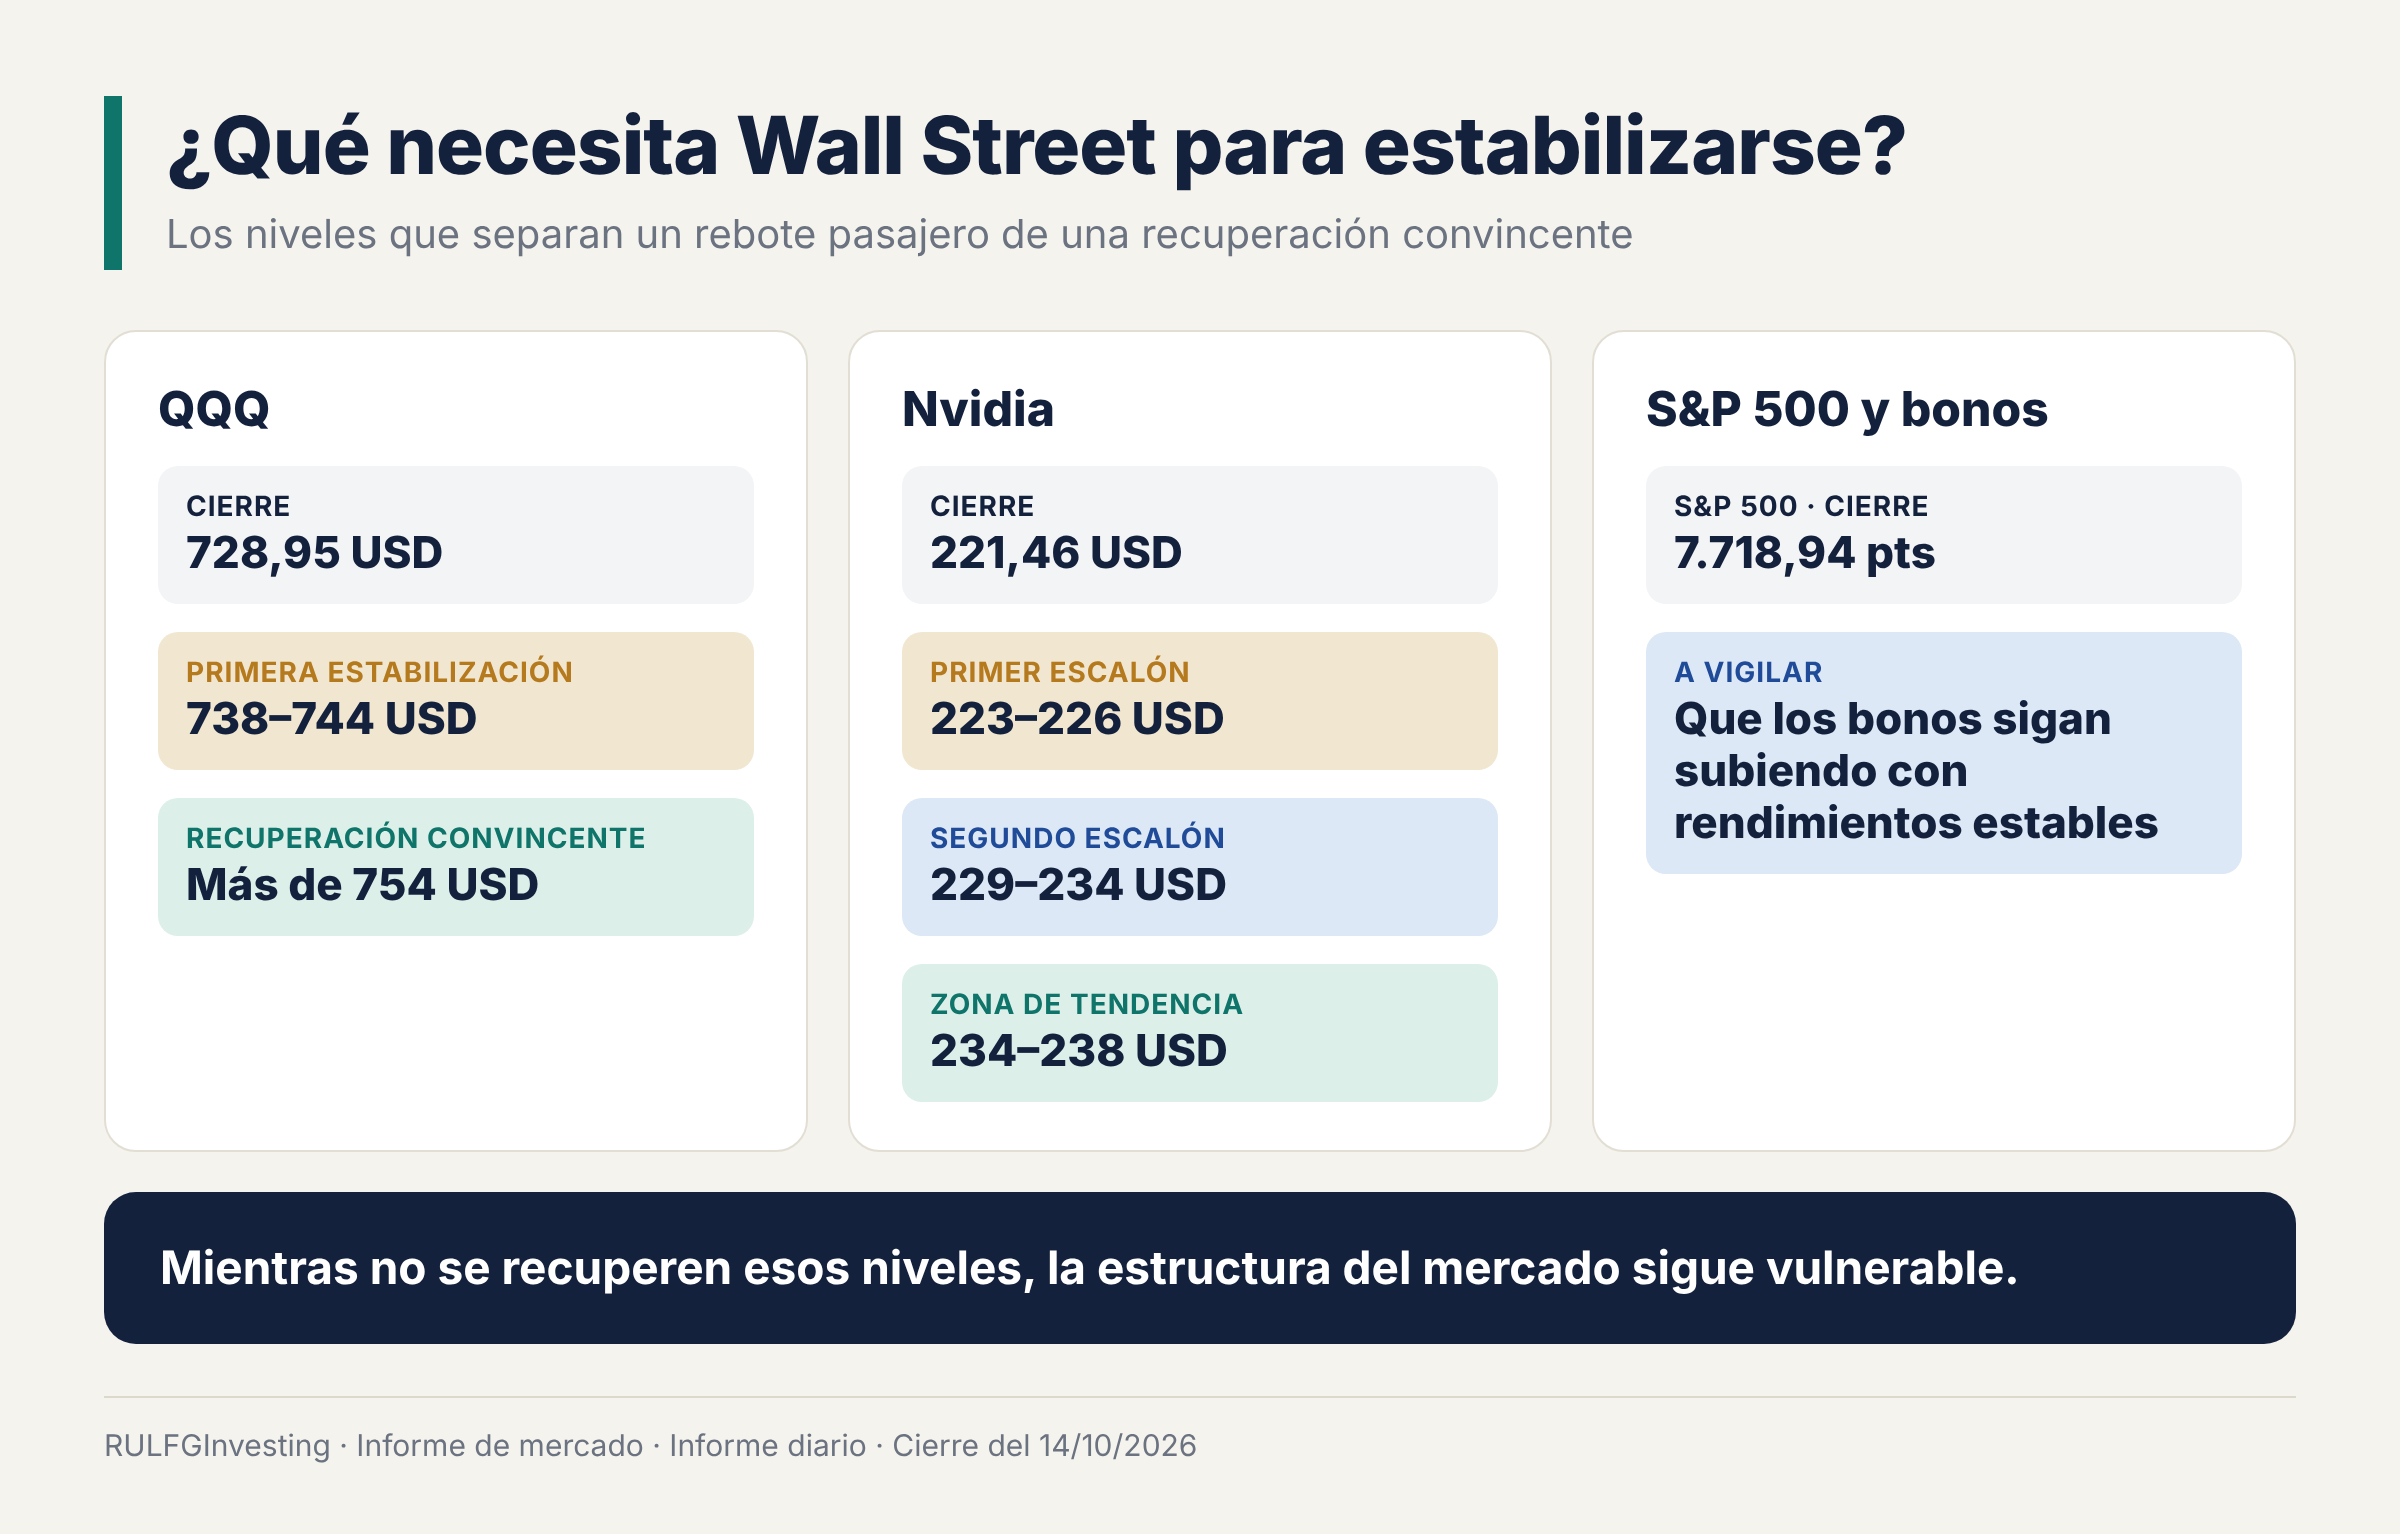
El S&P 500 terminó cerca de los 7.719 puntos y el QQQ, alrededor de 729 dólares. La primera señal de estabilización del Nasdaq sería que el QQQ recupere la zona de 738 a 744 dólares; para hablar de una recuperación más convincente, tendría que superar después los 754. Nvidia debería recuperar primero la franja de 223 a 229 dólares y, más adelante, la de 234 a 238. Mientras eso no ocurra, la estructura del mercado seguirá siendo vulnerable. También habrá que ver si la suba de los bonos continúa con rendimientos más estables.
El mercado ya no premia el crecimiento a cualquier precio
El miércoles marca un cambio en la percepción de riesgo. La inflación reavivó las dudas sobre la política monetaria, pero la magnitud de las caídas tecnológicas muestra que el problema es más profundo: el mercado empieza a exigir más disciplina financiera a las empresas que lideraron el auge de la inteligencia artificial. Ya no alcanza con anunciar inversiones, contratos o una demanda extraordinaria. Los inversores quieren saber cuánto capital hará falta, cuándo se recuperará y qué rentabilidad podrá generar.
Wall Street encontró compradores para los bonos, pero todavía no en cantidad suficiente para reconstruir la confianza en la tecnología. Esa divergencia será una de las señales clave de las próximas jornadas.
𝑀𝐿𝐾
Rulfginvesting Research
Este informe ha sido elaborado bajo los parámetros cuantitativos de nuestro motor propio de ciclos. Operamos con capital propio. Ninguna parte de este material constituye una recomendación de inversión.
Seguí leyendo

Wall Street recupera el apetito por la inteligencia artificial, pero los bonos todavía no acompañan
28 oct 2026 · 24:24
El Nasdaq avanzó 1,18%, Nebius se disparó 11,22% y el S&P 500 encadenó su segunda sesión positiva. Pero el Tesoro a 10 años sigue cerca del 5% y esta semana llegan la decisión de la Reserva Federal y los balances de las grandes tecnológicas. ¿Alcanza el rebote para dar por terminada la corrección?

Brasil no logra salir del lunes negro: el real se recupera, la Bolsa vuelve a caer y Argentina sigue bajo presión
28 oct 2026 · 24:19
Después del derrumbe histórico provocado por la reelección de Lula da Silva, los mercados brasileños ensayaron una recuperación. El dólar retrocedió hasta 5,35 reales y las tasas mostraron cierto alivio, pero el Ibovespa terminó otra vez en rojo. En Argentina, los bonos recuperaron parte del terreno perdido, aunque el MERVAL sufrió otra caída.

Brasil quedó a precio de crisis: ¿oportunidad o trampa?
27 oct 2026 · 15:11
El Ibovespa sufrió su mayor caída diaria desde 2020, el real se desplomó y las tasas de interés se dispararon. Ahora aparece un dato capaz de atraer a los inversores más audaces: el mercado brasileño podría cotizar a apenas 7,4 veces sus ganancias futuras, muy por debajo de su mediana histórica de 10,4. ¿Es el comienzo de una oportunidad extraordinaria o la advertencia de que lo peor todavía está por venir?