
Los índices recuperan terreno, pero la tecnología todavía no convence: las señales que deja el cierre semanal
El S&P 500, el Dow Jones y el Nasdaq terminaron el viernes en positivo, con rendimientos de bonos y volatilidad en baja. Pero NVIDIA cerró casi en su mínimo y los semiconductores no acompañaron. Los modelos muestran un mercado más saludable que el jueves, todavía sin una sola señal de compra confirmada.
El mercado estadounidense cerró la semana con una recuperación que trajo alivio después de la presión vendedora del jueves. Detrás de los números positivos hay una historia más compleja: los índices rebotaron, los bonos encontraron cierta estabilidad y el miedo retrocedió, pero el corazón tecnológico del mercado todavía no recuperó su fortaleza.
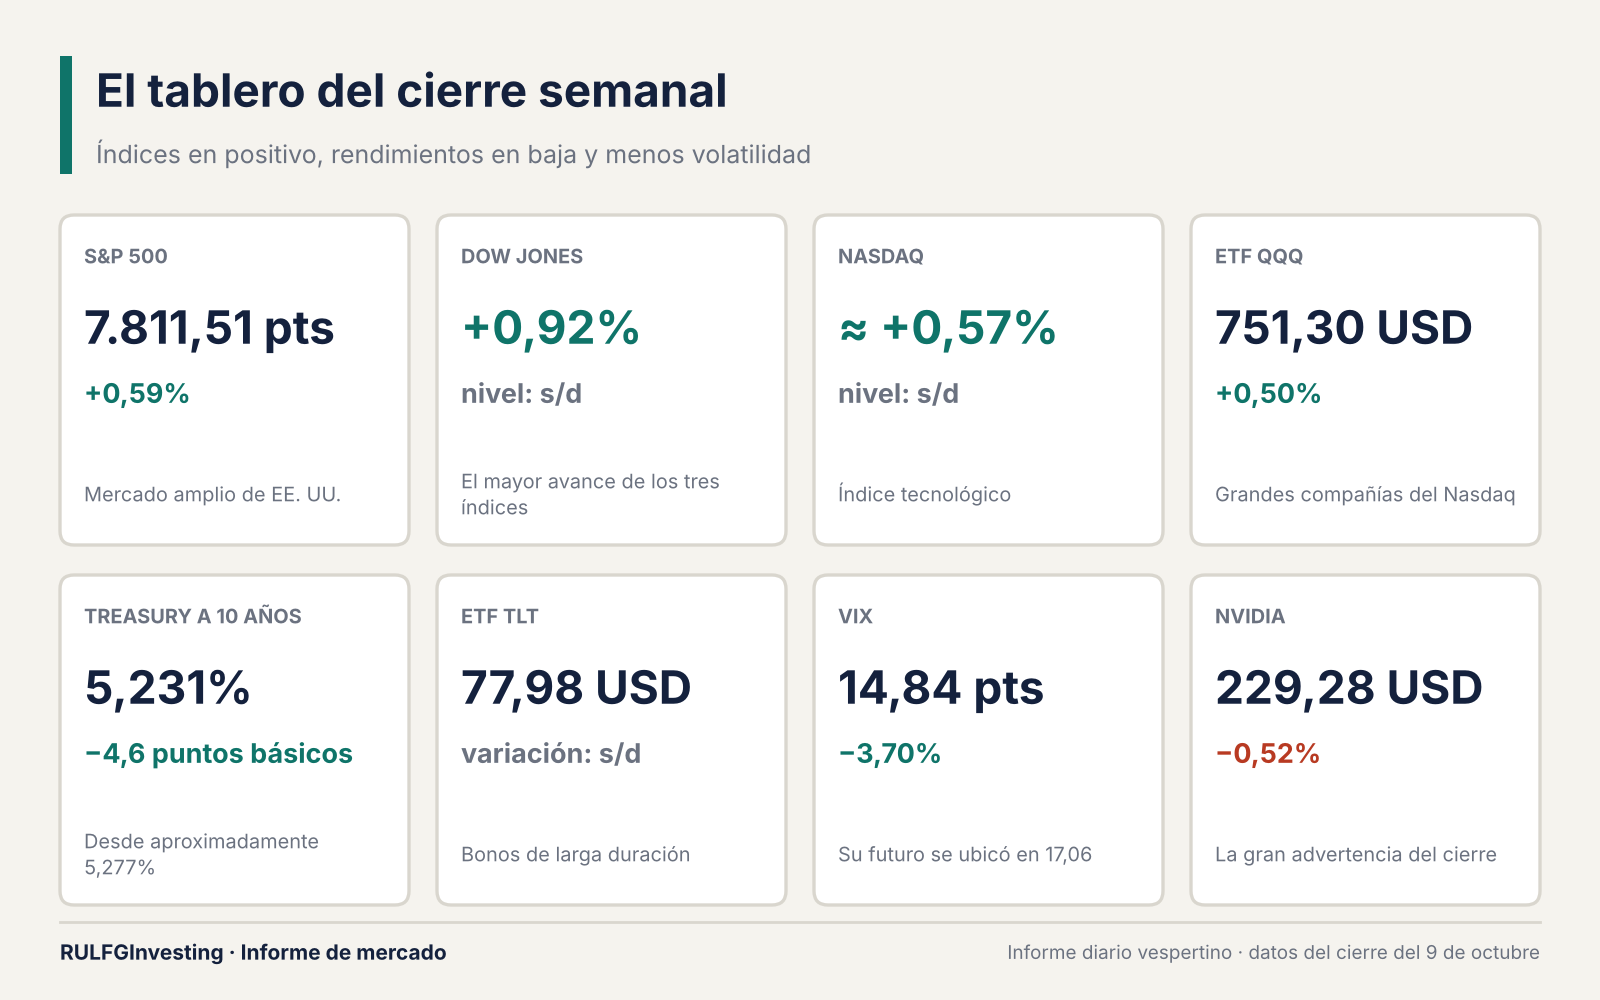
El S&P 500 terminó la captura de cierre en 7.811,51 puntos, con una mejora de 0,59%. El Dow Jones avanzó 0,92%, el Nasdaq ganó aproximadamente 0,57% y el ETF QQQ, el fondo que replica a las grandes compañías del Nasdaq, subió 0,50% hasta 751,30 dólares.
Que el Dow haya superado al Nasdaq vuelve a mostrar un rasgo del mercado reciente: la rotación de capital entre sectores. No todos los activos participan de la recuperación de la misma manera.
El alivio llegó desde los bonos
Uno de los movimientos más favorables del viernes ocurrió fuera de las acciones. El rendimiento del bono del Tesoro a diez años bajó de aproximadamente 5,277% a 5,231%, una reducción de 4,6 puntos básicos (un punto básico es una centésima de punto porcentual). El ETF TLT, que sigue bonos de larga duración, recuperó terreno hasta 77,98 dólares.
Parece poco, pero importa. Cuando suben los rendimientos de los bonos, a las empresas de crecimiento les cuesta más justificar sus valuaciones, porque las tecnológicas dependen de ganancias futuras que se vuelven más sensibles al costo del dinero. Por eso una baja de rendimientos alivia a las acciones. Alivio no significa que el problema haya desaparecido: un rendimiento superior al 5% sigue siendo un escenario exigente para los activos de riesgo.
La volatilidad acompañó. El VIX, el índice que mide la volatilidad esperada del S&P 500, retrocedió 3,70% hasta 14,84 puntos, y su futuro se ubicó en 17,06. Bonos más firmes, rendimientos en baja y menos volatilidad describen una jornada de estabilización. Todavía no demuestran el comienzo de una tendencia alcista sostenida.
NVIDIA sigue siendo la gran advertencia
La principal contradicción del cierre volvió a estar en tecnología. Mientras el QQQ avanzaba, NVIDIA retrocedió 0,52%, hasta 229,28 dólares. Terminó muy cerca del mínimo intradía de 229,11 y por debajo de su punto de control de volumen (POC), el precio donde más se negoció, ubicado en 230,77 dólares.
El modelo de microestructura clasificó el flujo de NVIDIA con un predominio vendedor del 96%. Ese porcentaje corresponde a la metodología del motor y no es una medición directa de todas las órdenes institucionales. Aun con esa salvedad, la combinación de precio, ubicación dentro del rango y clasificación del flujo es desfavorable. NVIDIA sigue siendo la referencia para evaluar el apetito por inteligencia artificial, infraestructura de datos y semiconductores.
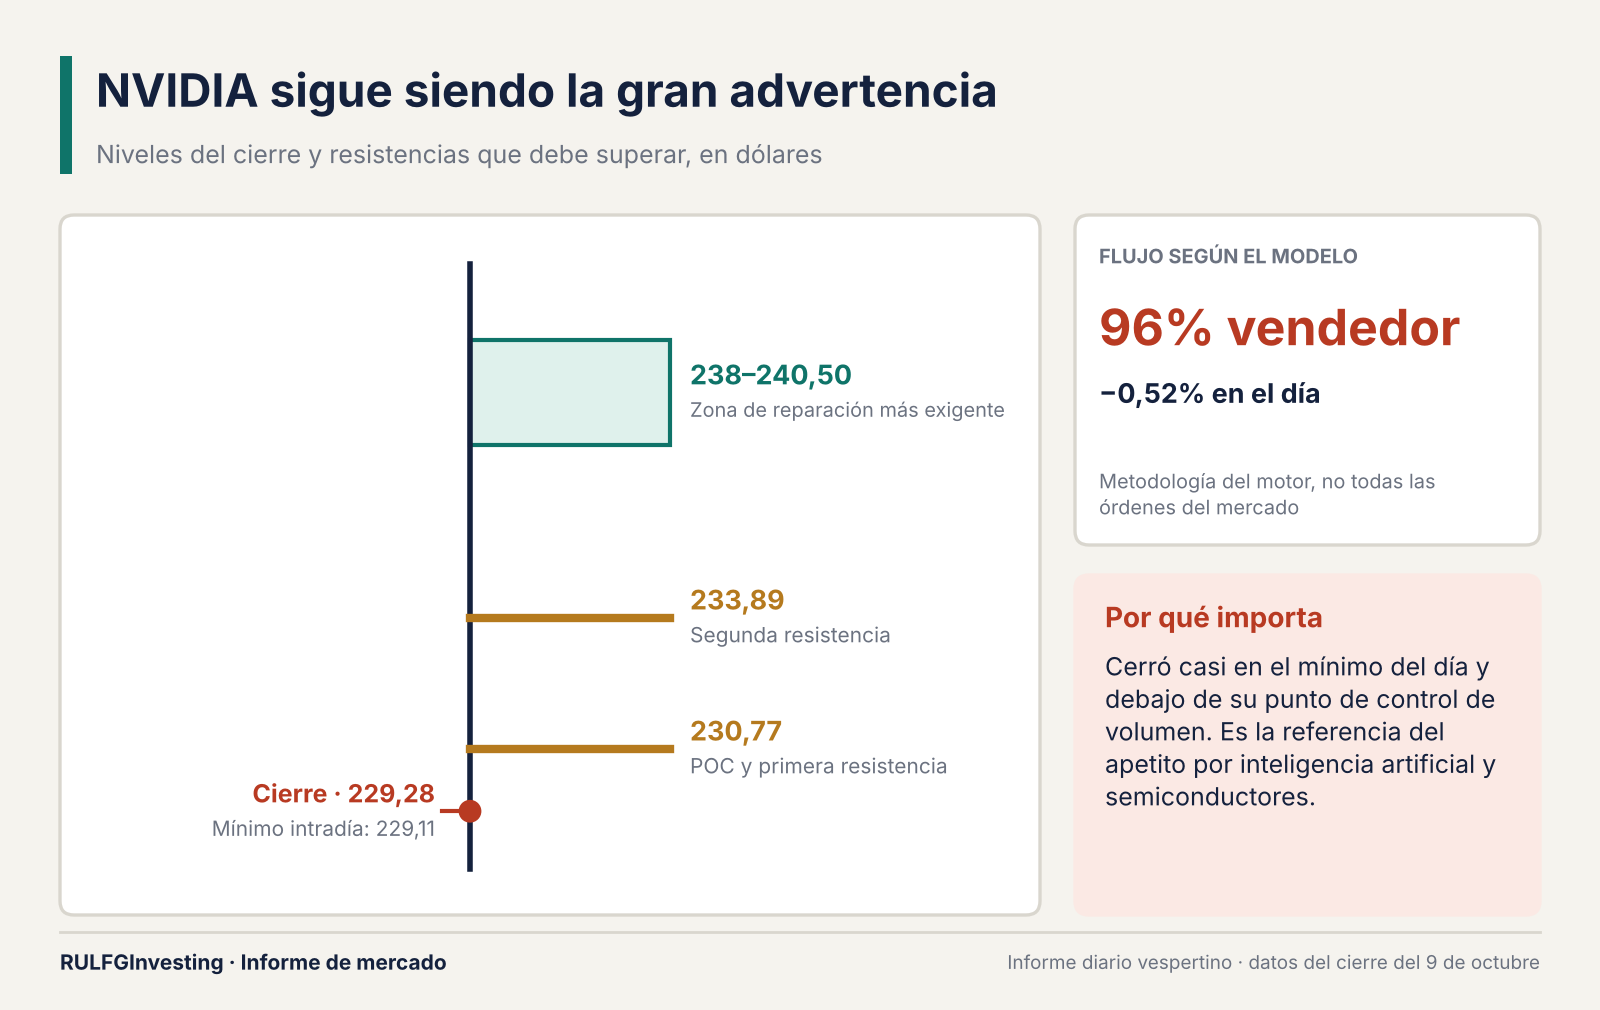
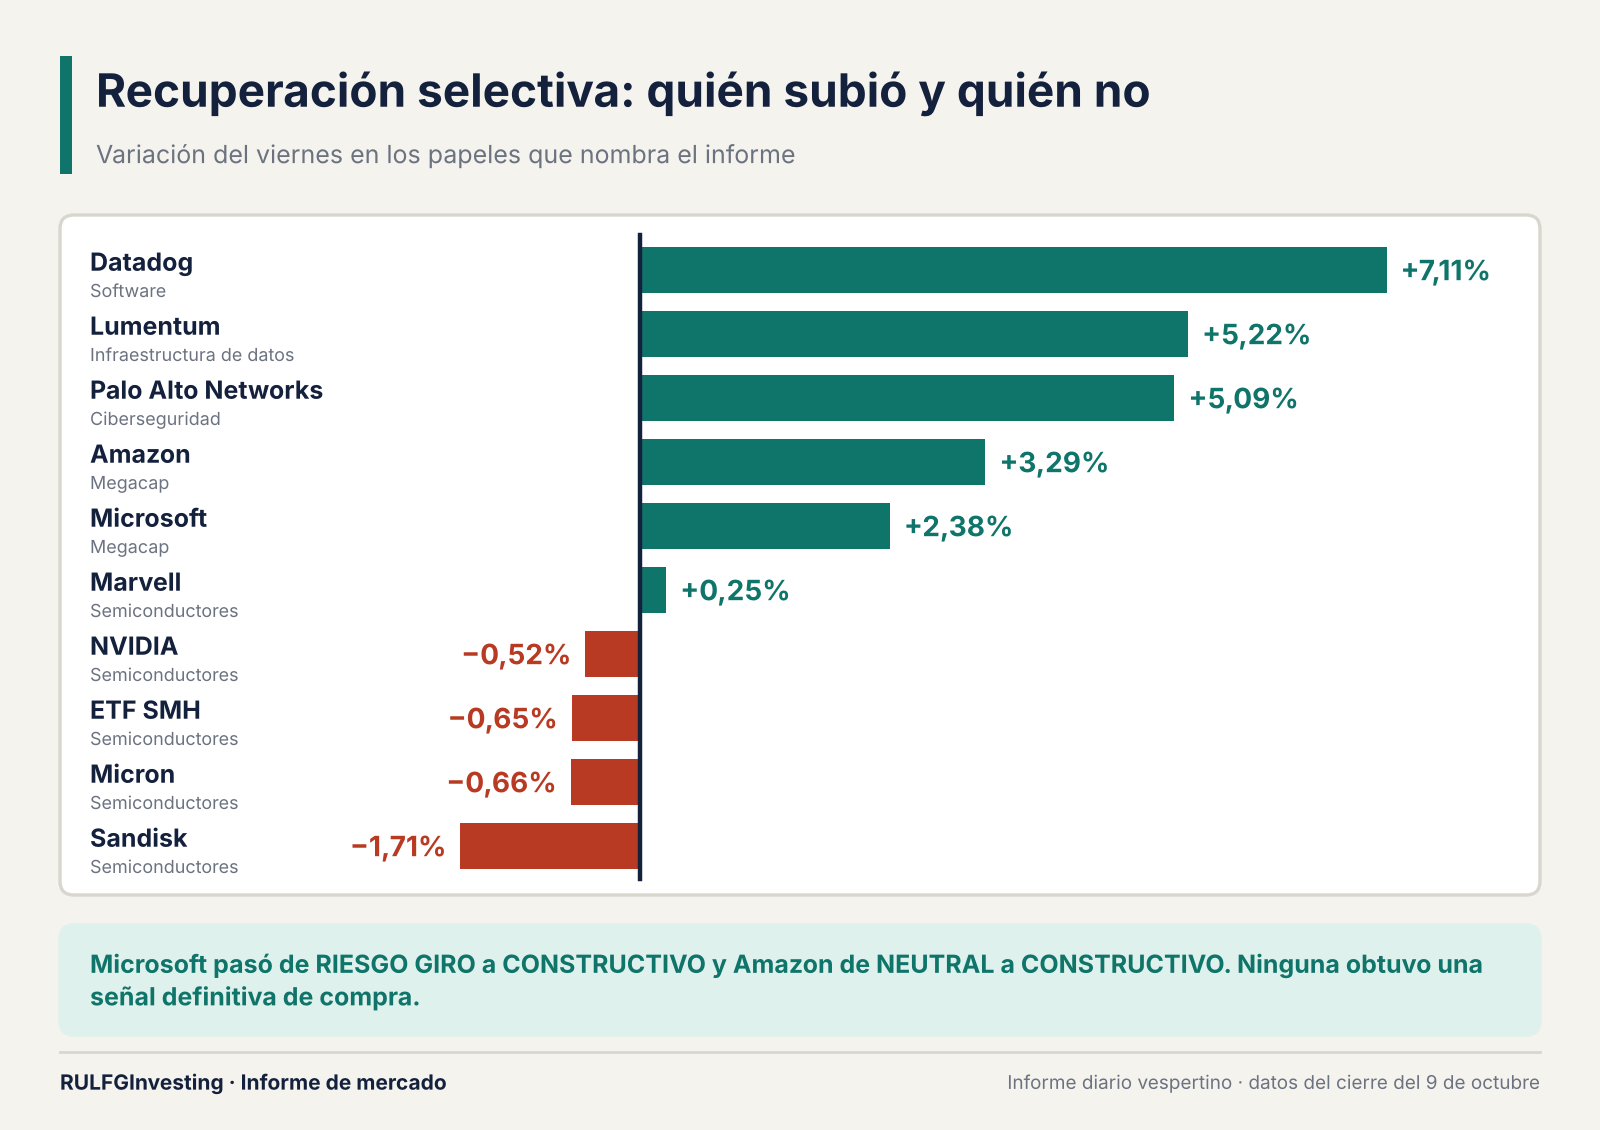
Y no estuvo sola. El ETF SMH, que agrupa a los fabricantes de chips, retrocedió 0,65%, Micron cayó 0,66% y Sandisk perdió 1,71%. Marvell logró una mejora marginal de 0,25%, insuficiente para hablar de una recuperación homogénea. El Nasdaq puede recuperarse sin que los semiconductores lideren, pero una recuperación tecnológica duradera sería más convincente si también participaran NVIDIA y el conjunto del sector.
Las observaciones de posicionamiento de opciones apuntan a la misma divergencia: NakedDelta aparecía con deterioro relativo en QQQ, NVIDIA y semiconductores. Son lecturas externas que no constituyen una señal operativa ni fueron verificadas nuevamente al cierre.
Microsoft y Amazon muestran otra cara del mercado
La tecnología no terminó completamente debilitada. Microsoft avanzó 2,38% y Amazon subió 3,29%. El modelo CAT-COM1 también registró mejoras en sus estados técnicos: Microsoft pasó de RIESGO GIRO a CONSTRUCTIVO y Amazon de NEUTRAL a CONSTRUCTIVO. Son cambios favorables, aunque ninguna obtuvo una señal definitiva de compra.
También se destacaron Datadog (+7,11%), Lumentum (+5,22%) y Palo Alto Networks (+5,09%). Pero una variación diaria elevada no es necesariamente una oportunidad operativa de calidad. En Datadog el volumen relativo quedó debajo del umbral de confirmación y la lectura de Spearman, una medida estadística de correlación, fue negativa. En Palo Alto Networks el volumen tampoco acompañó lo suficiente. Hubo compradores, pero sin la intensidad necesaria para validar una expansión generalizada del riesgo.
Los números detrás del rebote
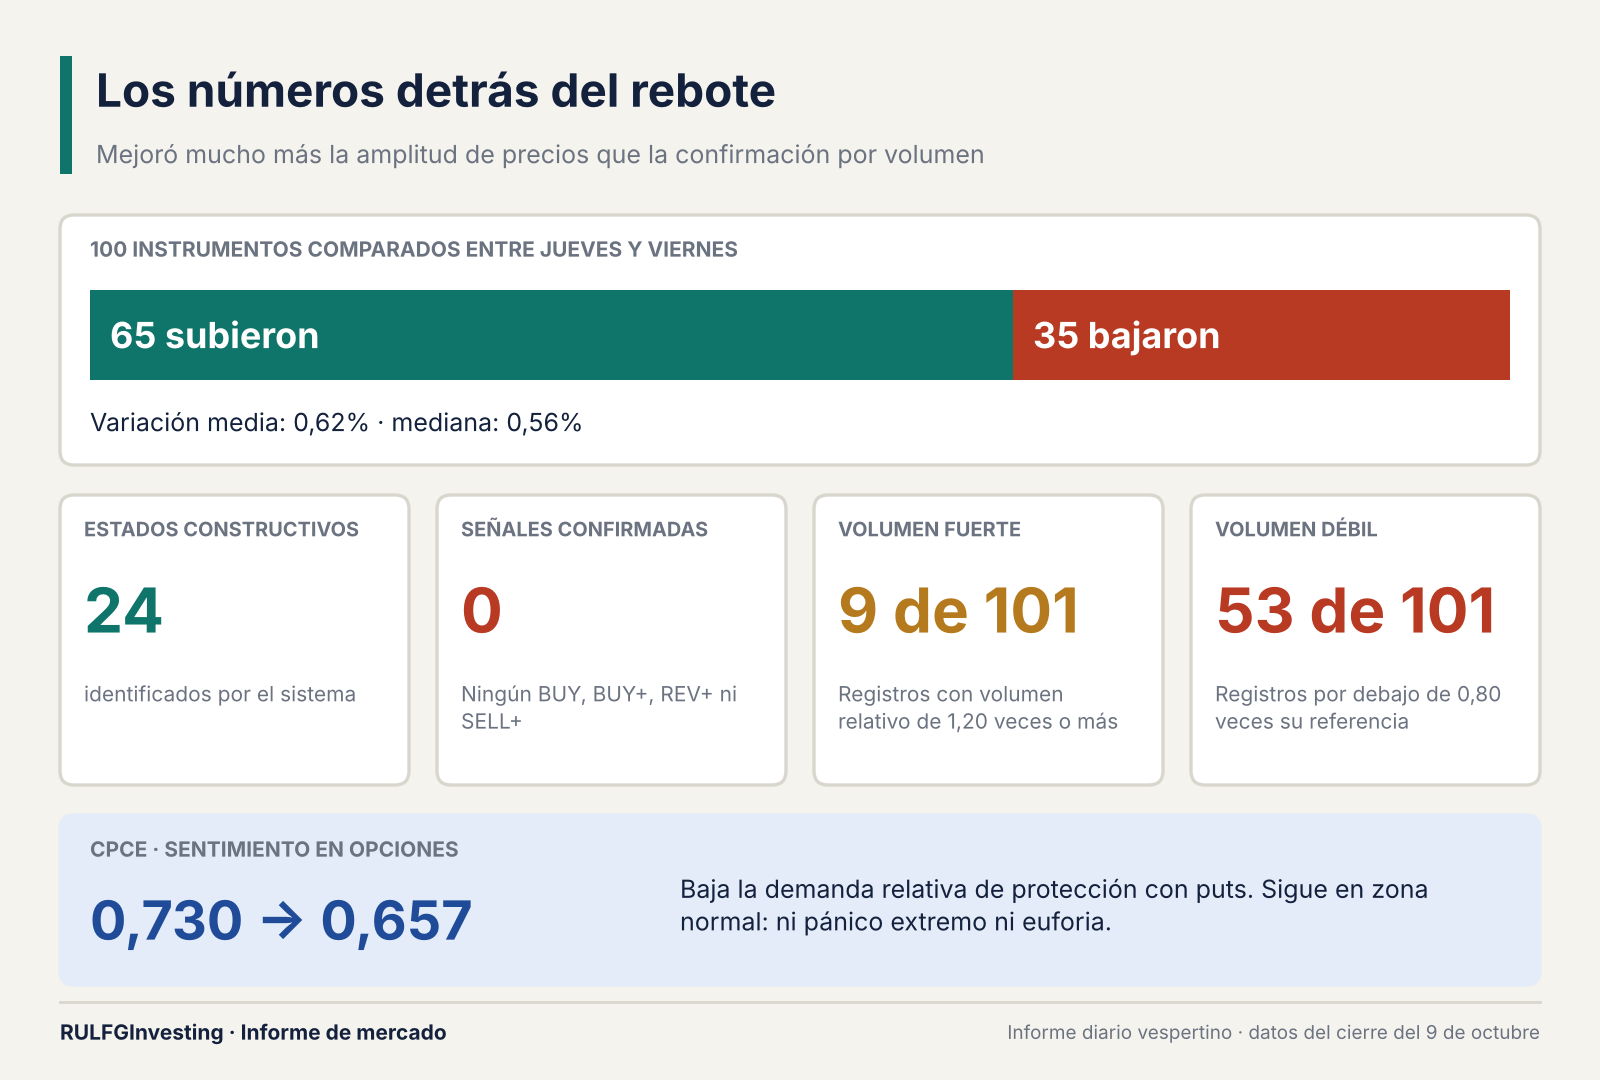
El sistema CAT-COM1 comparó 100 instrumentos con continuidad entre el jueves y el viernes. El resultado fue claramente mejor que el de la jornada anterior: 65 acciones subieron y 35 bajaron, con una variación media de 0,62% y una mediana de 0,56%. Se identificaron 24 estados CONSTRUCTIVOS.
También mejoró el CPCE, la relación entre opciones de venta (puts) y de compra (calls), que bajó de 0,730 a 0,657. Eso sugiere menos demanda relativa de protección, dentro de la zona normal: ni pánico extremo ni euforia.
El dato más revelador está en las señales operativas. El sistema no registró ningún BUY, BUY+, REV+ o SELL+ confirmado. Además, solo 9 de los 101 registros de la muestra tuvieron un volumen relativo igual o superior a 1,20 veces su referencia, y 53 quedaron por debajo de 0,80. La amplitud de precios mejoró bastante más que la confirmación por volumen.
La diferencia entre una buena empresa y una buena entrada
El sistema SRS v2.2.5 aportó otra perspectiva. Su ranking estructural destacó a Accenture, Coeur Mining, Globant y Eli Lilly, pero varias mostraban problemas de distancia respecto de sus precios de entrada o movimientos demasiado extendidos. Accenture cotizaba por encima del segundo objetivo de su plan anterior. Eli Lilly tenía estructura alcista, pero estaba demasiado cerca del máximo de su rango diario. El sistema clasifica estos casos bajo restricciones como NO CHASE (no perseguir el precio) o rechazo de geometría.
La enseñanza vale también para quien no usa algoritmos: una acción puede conservar excelentes perspectivas y, al mismo tiempo, ofrecer una relación entre entrada y riesgo poco conveniente.
El SRS mantiene además incidencias abiertas en la trazabilidad histórica entre señales y operaciones simuladas. Por eso sus resultados de paper trading, la operatoria simulada sin dinero real, no deben usarse todavía como prueba definitiva de rentabilidad.
Qué mirar cuando vuelva a abrir el mercado
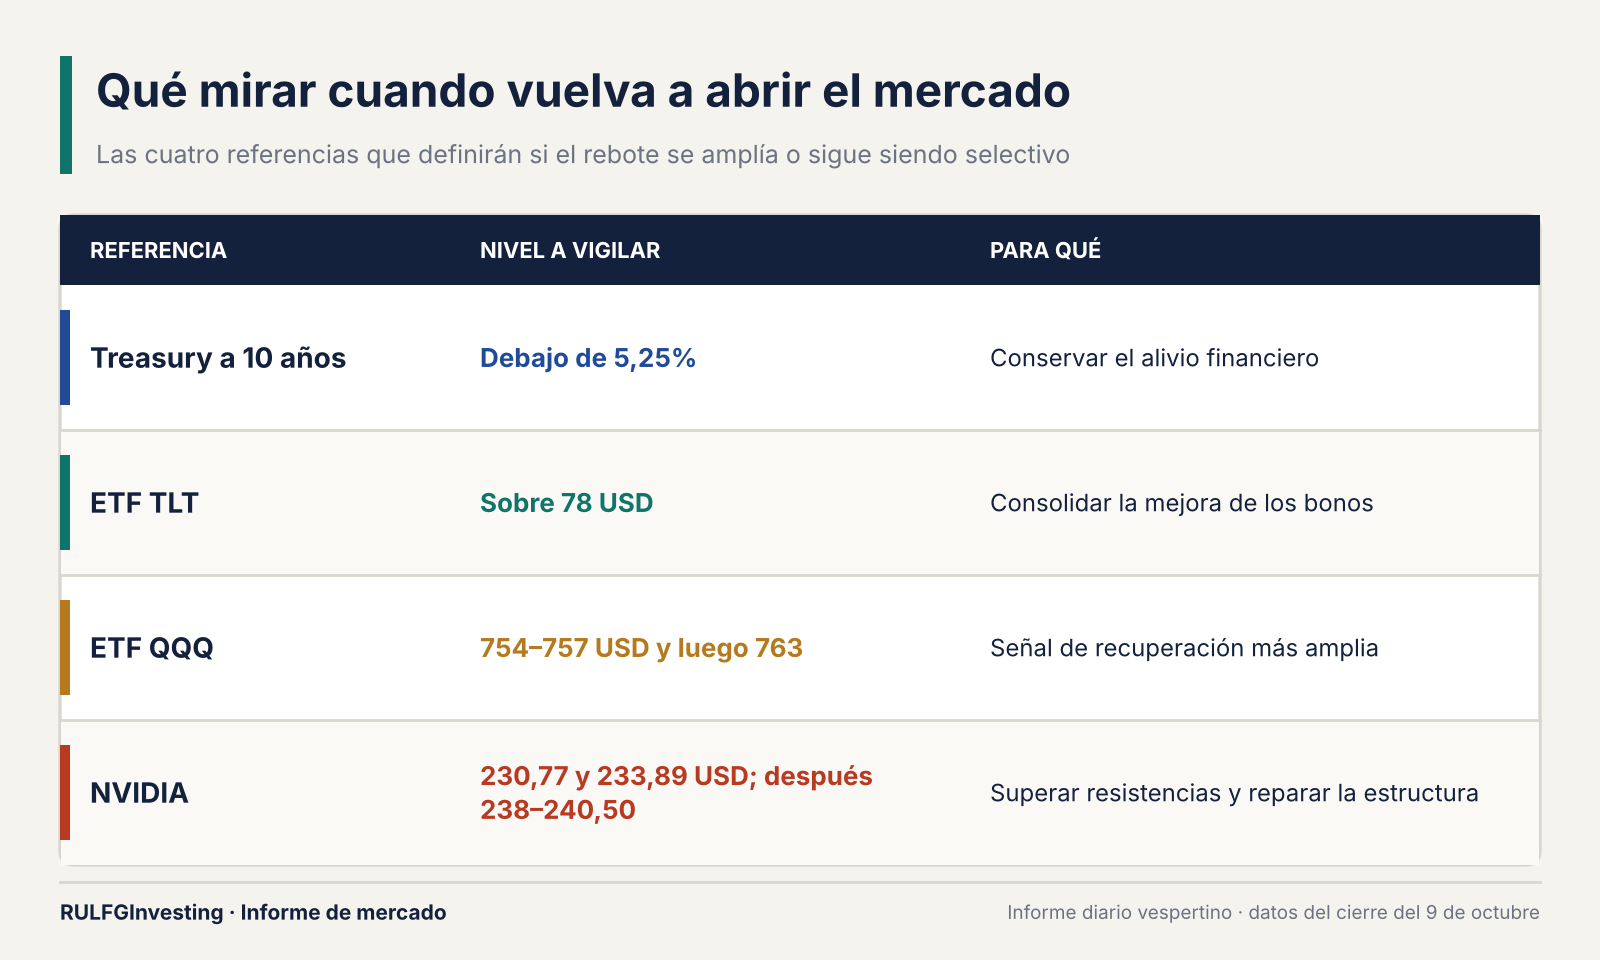
La próxima sesión tendrá cuatro referencias. El rendimiento del Treasury a diez años debería sostenerse por debajo de la zona de 5,25% para conservar el alivio financiero. TLT necesitaría consolidarse sobre 78 dólares. QQQ deberá recuperar primero el área de 754–757 dólares y después acercarse a 763 para dar una señal más amplia. NVIDIA necesita superar las resistencias inmediatas de 230,77 y 233,89 dólares; la zona de 238–240,50 es una referencia de reparación más exigente. Si esas condiciones no se cumplen, el rebote podría seguir siendo selectivo.
Un viernes mejor, pero sin autorización para la euforia
Los índices se recuperaron, el miedo disminuyó, los bonos encontraron cierto apoyo y varias compañías mejoraron sus configuraciones técnicas. Pero NVIDIA sigue debilitada, los semiconductores no acompañan de manera uniforme y los sistemas cuantitativos todavía no encuentran confirmaciones suficientes para una expansión agresiva de posiciones.
La recuperación del viernes es real en los precios observados. Lo que falta es demostrar que puede sostenerse. El mercado terminó la semana mejor de lo que estaba el jueves, pero todavía no resolvió quién liderará su próxima etapa.
𝑀𝐿𝐾
Rulfginvesting Research
Este informe ha sido elaborado bajo los parámetros cuantitativos de nuestro motor propio de ciclos. Operamos con capital propio. Ninguna parte de este material constituye una recomendación de inversión.
Seguí leyendo

Wall Street recupera el apetito por la inteligencia artificial, pero los bonos todavía no acompañan
28 oct 2026 · 24:24
El Nasdaq avanzó 1,18%, Nebius se disparó 11,22% y el S&P 500 encadenó su segunda sesión positiva. Pero el Tesoro a 10 años sigue cerca del 5% y esta semana llegan la decisión de la Reserva Federal y los balances de las grandes tecnológicas. ¿Alcanza el rebote para dar por terminada la corrección?

Brasil no logra salir del lunes negro: el real se recupera, la Bolsa vuelve a caer y Argentina sigue bajo presión
28 oct 2026 · 24:19
Después del derrumbe histórico provocado por la reelección de Lula da Silva, los mercados brasileños ensayaron una recuperación. El dólar retrocedió hasta 5,35 reales y las tasas mostraron cierto alivio, pero el Ibovespa terminó otra vez en rojo. En Argentina, los bonos recuperaron parte del terreno perdido, aunque el MERVAL sufrió otra caída.

Brasil quedó a precio de crisis: ¿oportunidad o trampa?
27 oct 2026 · 15:11
El Ibovespa sufrió su mayor caída diaria desde 2020, el real se desplomó y las tasas de interés se dispararon. Ahora aparece un dato capaz de atraer a los inversores más audaces: el mercado brasileño podría cotizar a apenas 7,4 veces sus ganancias futuras, muy por debajo de su mediana histórica de 10,4. ¿Es el comienzo de una oportunidad extraordinaria o la advertencia de que lo peor todavía está por venir?