
Los bonos se recuperan, pero el Nasdaq perfora su piso
Al mediodía del 13 de octubre, TLT sube a 78,28 y la tasa a 10 años cede a 5,24%. Aun así, QQQ perforó en la rueda el mínimo de 743,23 del 8/10 y tocó 738,83. La tecnología está partida: META (+2,12%) y MSFT (+0,98%) resisten, mientras MU (−4,77%), SNDK y NBIS (−2,01% cada una) siguen cayendo, aunque con compras tácticas desde los mínimos. En la región, Brasil cede (Bovespa −0,84%, fintech bajo presión) y Argentina se recupera de forma selectiva en bancos, Central Puerto y Globant.
Al mediodía del martes 13 de octubre el mercado muestra otra vez una divergencia: dos activos que suelen moverse juntos van en direcciones opuestas. Los bonos del Tesoro de Estados Unidos se recuperan. Las acciones tecnológicas siguen débiles, sobre todo las vinculadas a memorias, almacenamiento e infraestructura de inteligencia artificial.
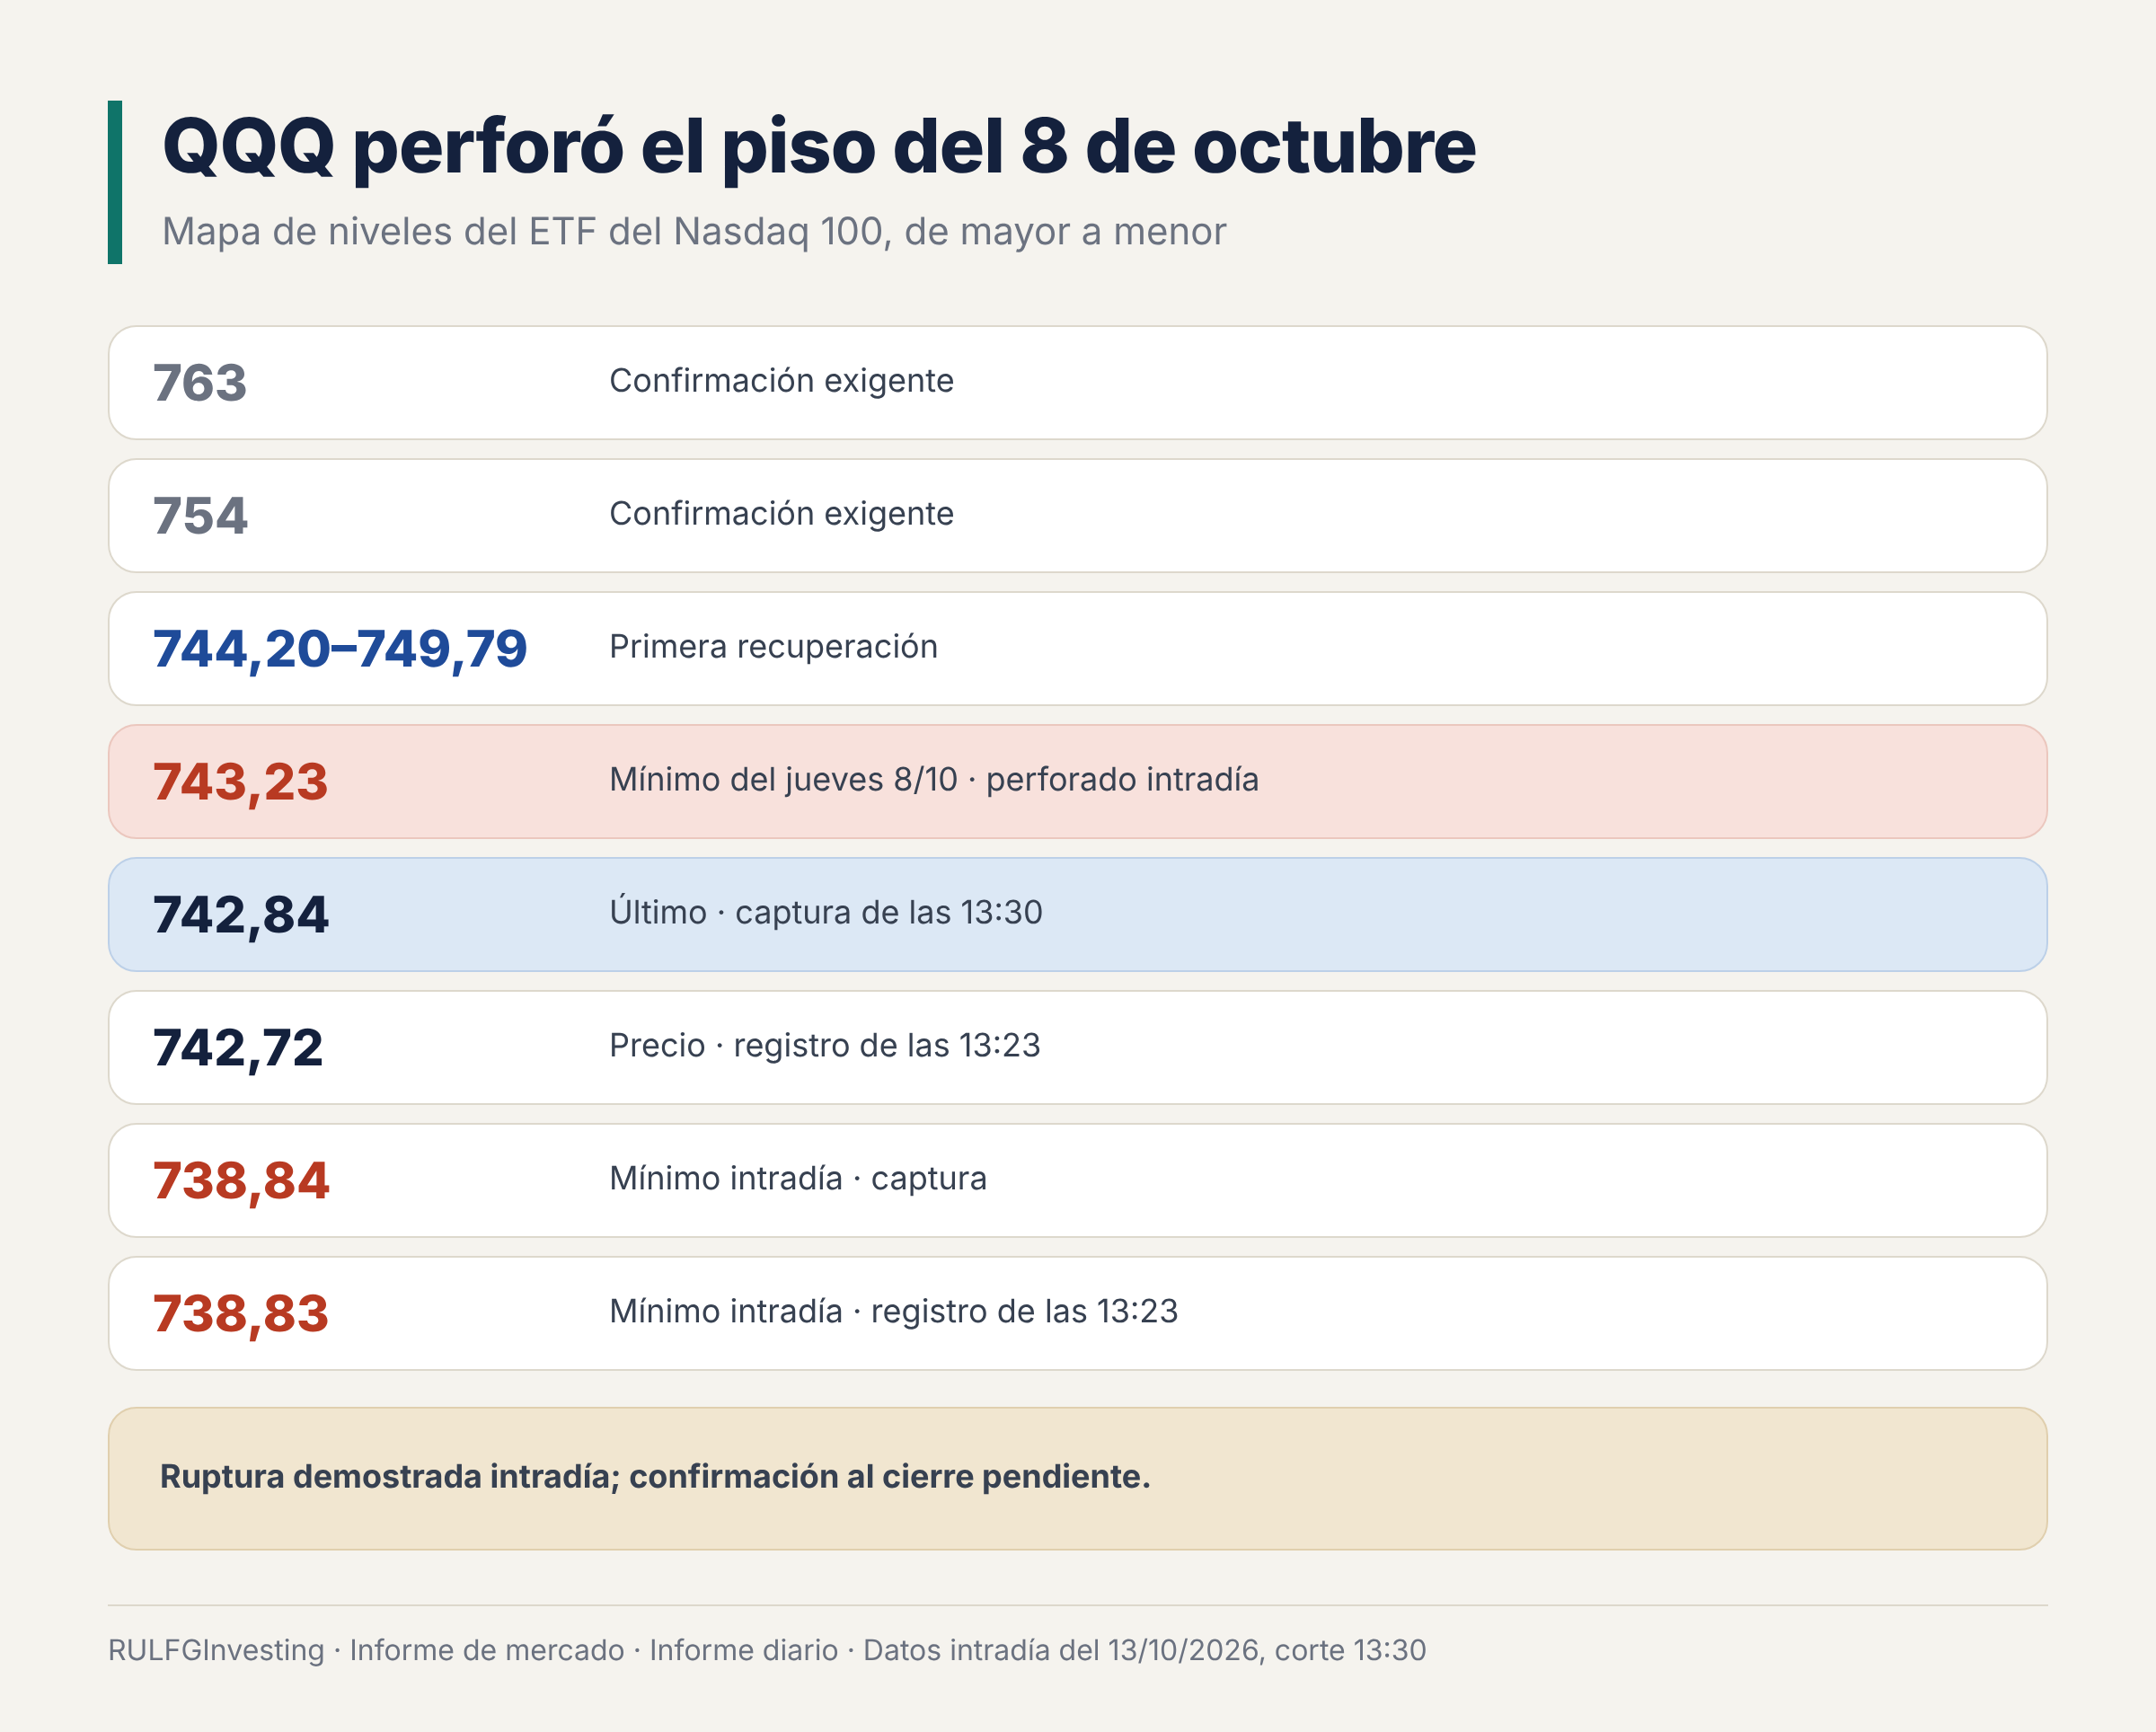
El dato que resume la jornada: TLT, el ETF de bonos del Tesoro de largo plazo, sube a 78,28 dólares. Mientras tanto, QQQ, el ETF que replica el Nasdaq 100, retrocede a 742,84 y perfora el mínimo de 743,23 del jueves 8 de octubre. NVDA ronda los 226,77 dólares sin recuperar sus resistencias principales. Una resistencia es un nivel de precio donde antes aparecieron vendedores. Su contracara es el soporte, el nivel donde antes aparecieron compradores.
El S&P 500 cede algo, el VIX repunta y Brasil pierde terreno. La lectura preliminar todavía no confirma un escenario de apetito amplio por riesgo con reparación de la duration, en el que las acciones suben en bloque mientras los bonos se recuperan. La duration mide cuánto se mueve el precio de un activo cuando cambian las tasas: los bonos largos y las empresas de crecimiento son los de mayor duration. Sigue activa la señal de ruptura fallida en tecnología: un avance que no logró sostenerse por encima de un nivel clave. Pero no aparece una ruptura macro-financiera, que sería bonos y acciones cayendo a la vez.
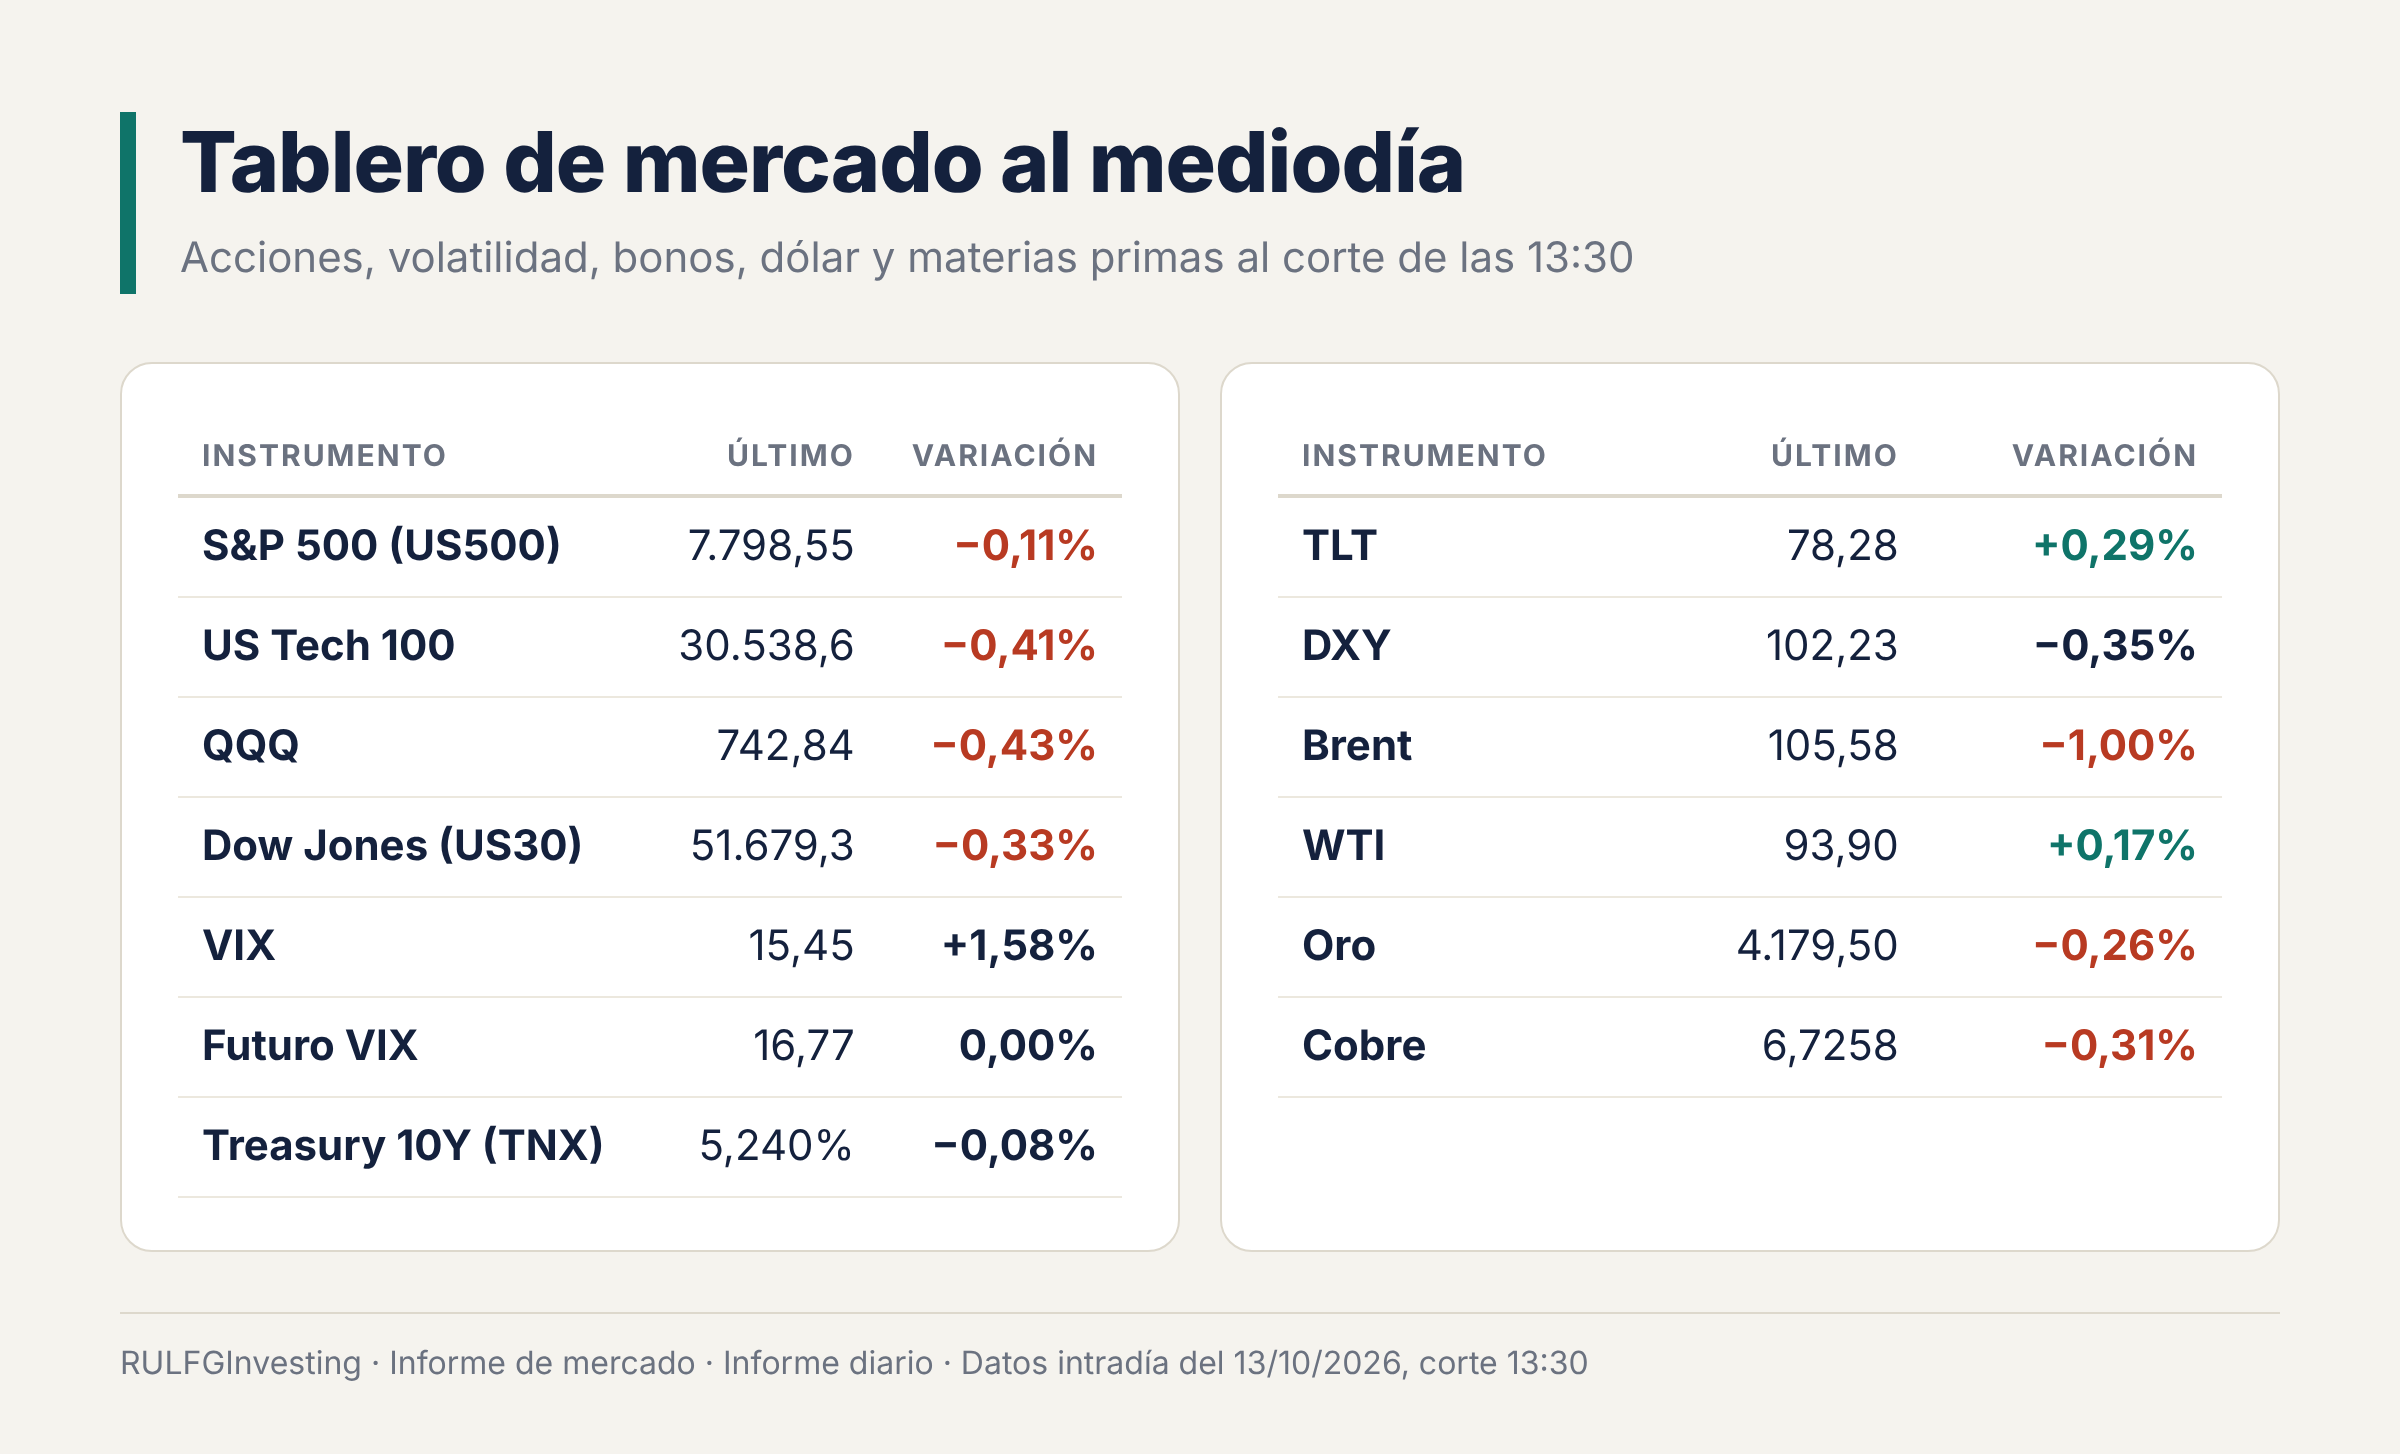
Tablero de mercado
Al corte de las 13:30:
Acciones: el S&P 500 marca 7.798,55 (−0,11%) y el US Tech 100 30.538,6 (−0,41%). QQQ queda en 742,84 (−0,43%) y el Dow Jones en 51.679,3 (−0,33%).
Volatilidad: el VIX, que mide la volatilidad esperada del S&P 500 para los próximos 30 días y por eso se lo llama “índice del miedo”, sube 1,58% a 15,45. Su futuro está en 16,77, sin cambios.
Bonos: el rendimiento del bono del Tesoro a 10 años (TNX) está en 5,240% (−0,08%) y TLT en 78,28 (+0,29%).
Dólar y materias primas: el DXY, que mide al dólar frente a una canasta de monedas fuertes, cae 0,35% a 102,23. El Brent cede 1,00% a 105,58 y el WTI sube 0,17% a 93,90. El oro está en 4.179,50 (−0,26%) y el cobre en 6,7258 (−0,31%).
Un dólar más débil y bonos en recuperación mejoran las condiciones financieras, pero por ahora no alcanzan para levantar a la renta variable.
Del lunes al martes: la brecha se ensancha
Entre el lunes a las 19:00 y el martes a las 13:30:
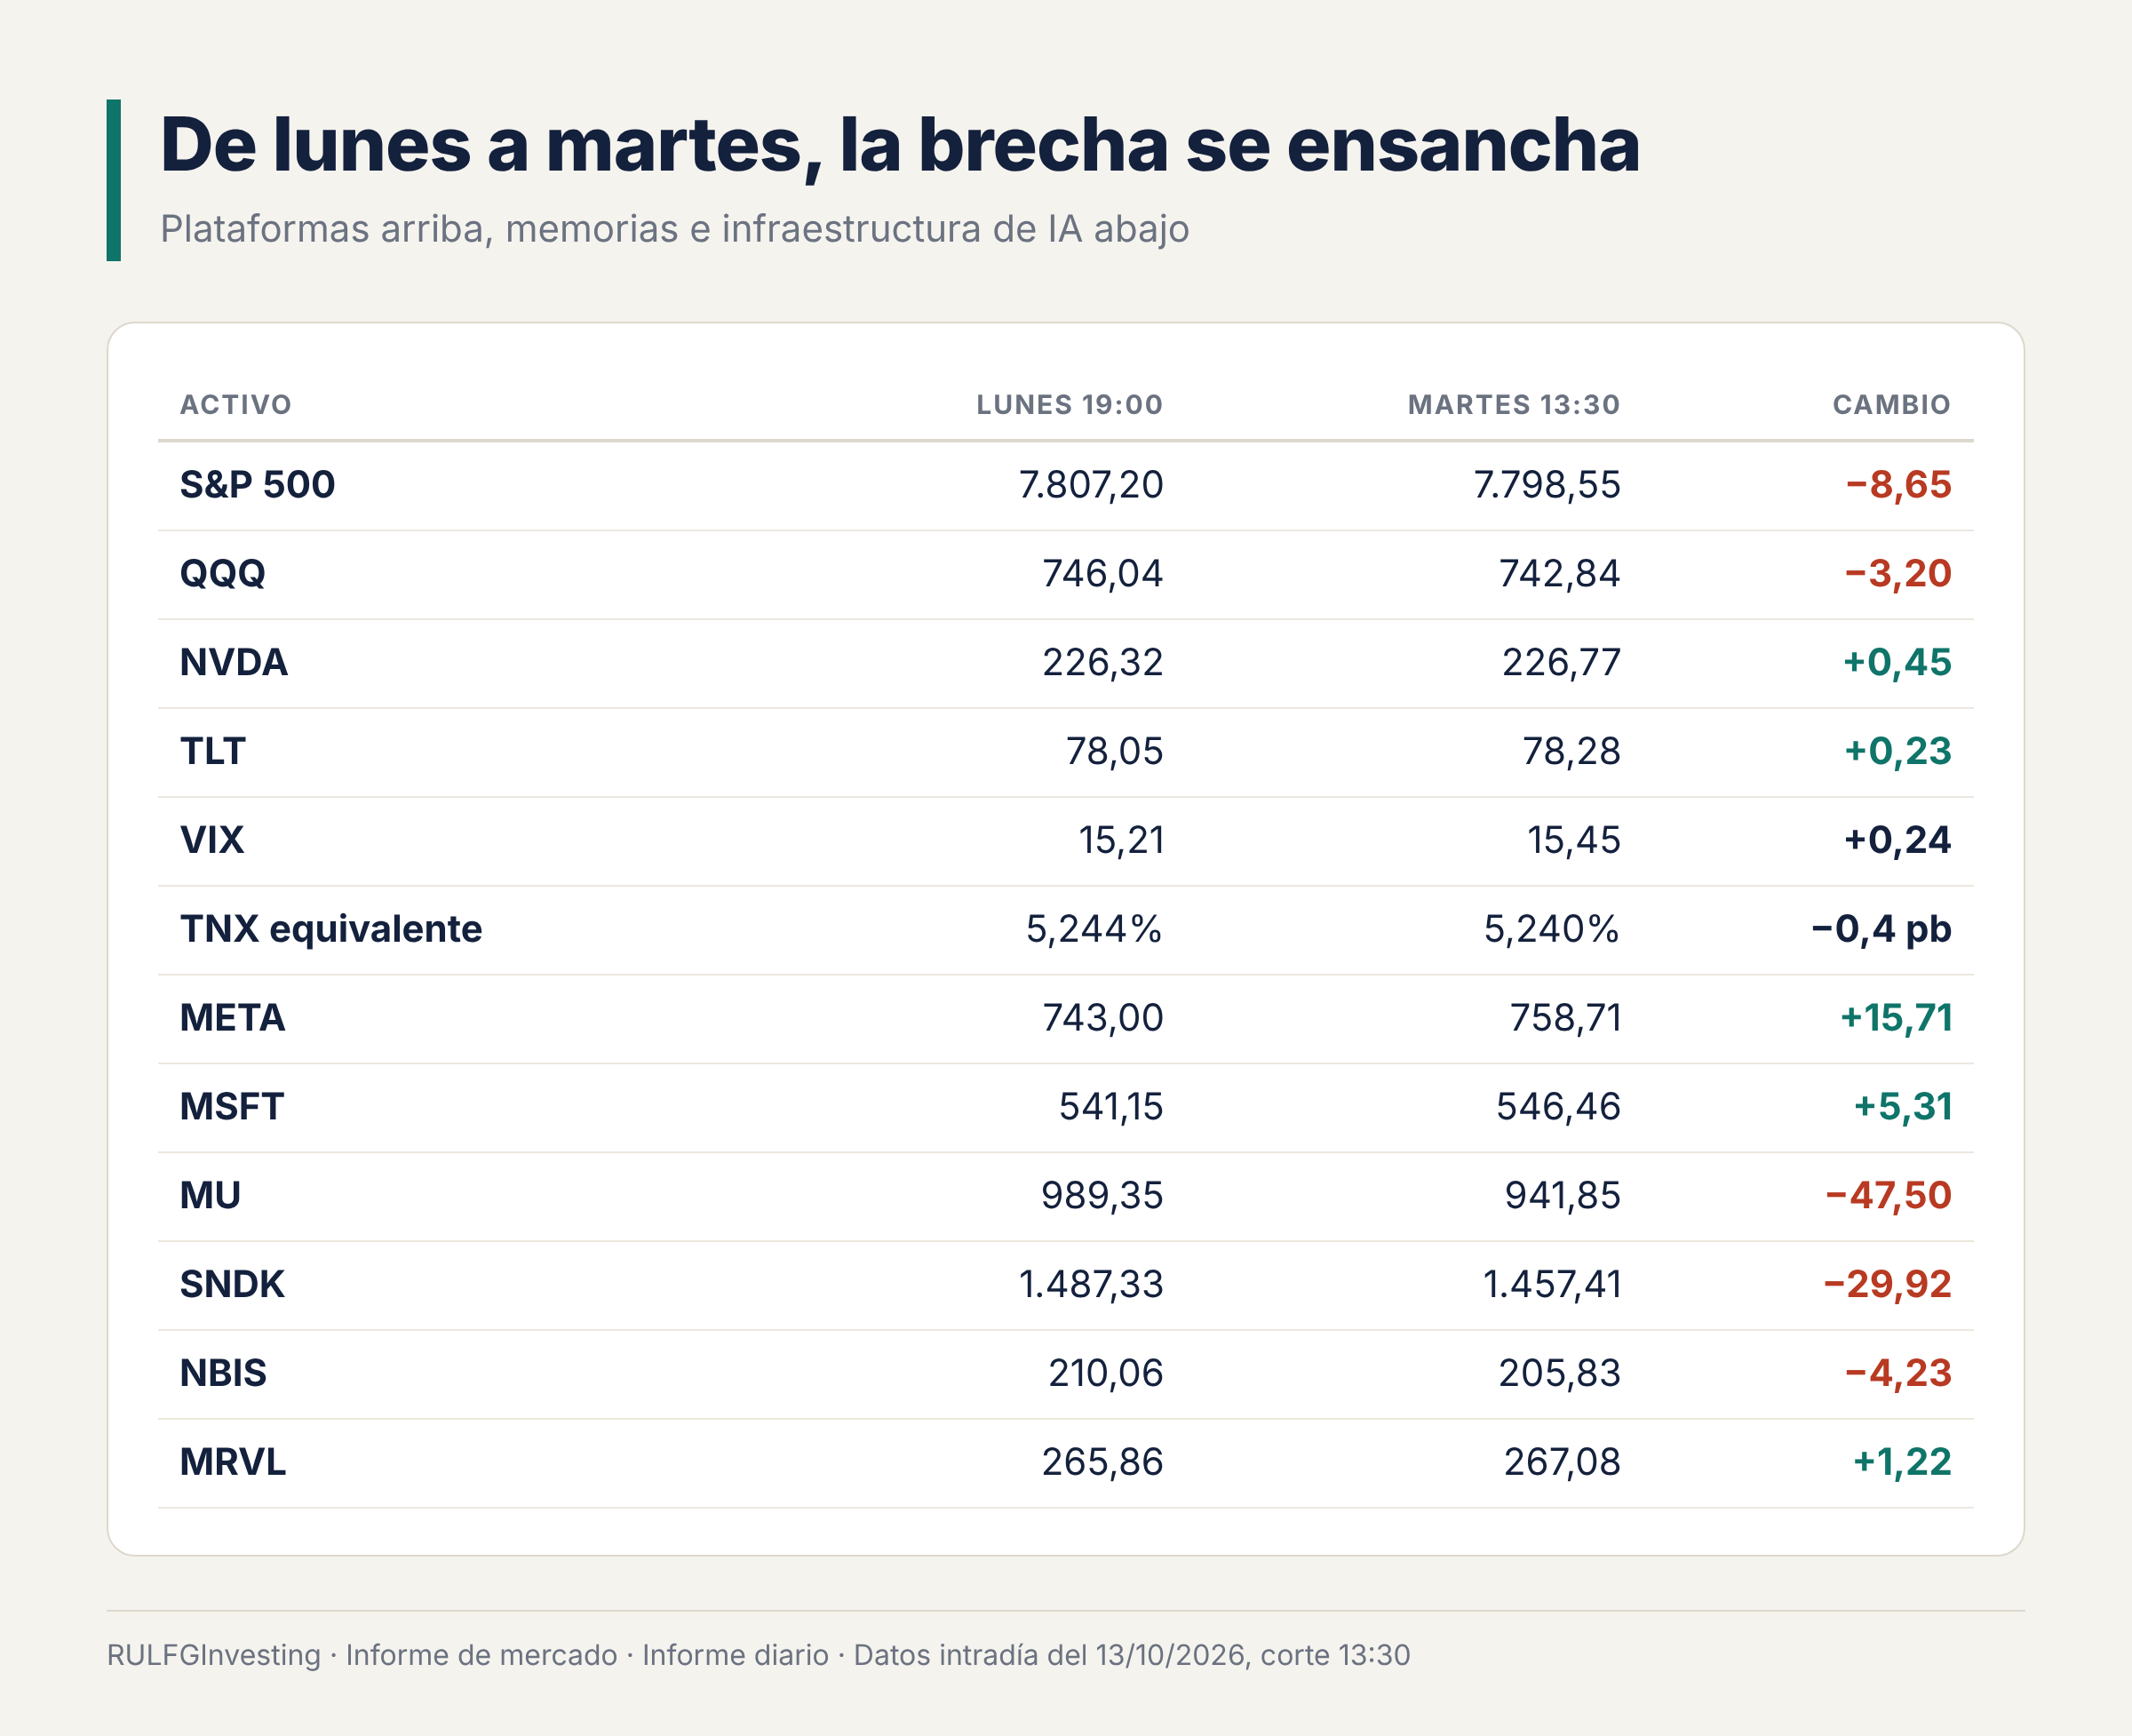
Un punto básico (pb) equivale a una centésima de punto porcentual.
META y MSFT siguen avanzando, mientras MU, SNDK y NBIS profundizan su deterioro. Es una corrección concentrada en ciertos rincones del ecosistema de IA, no una liquidación pareja de toda la tecnología.
El radar de cuatro variables: bonos sí, acciones no
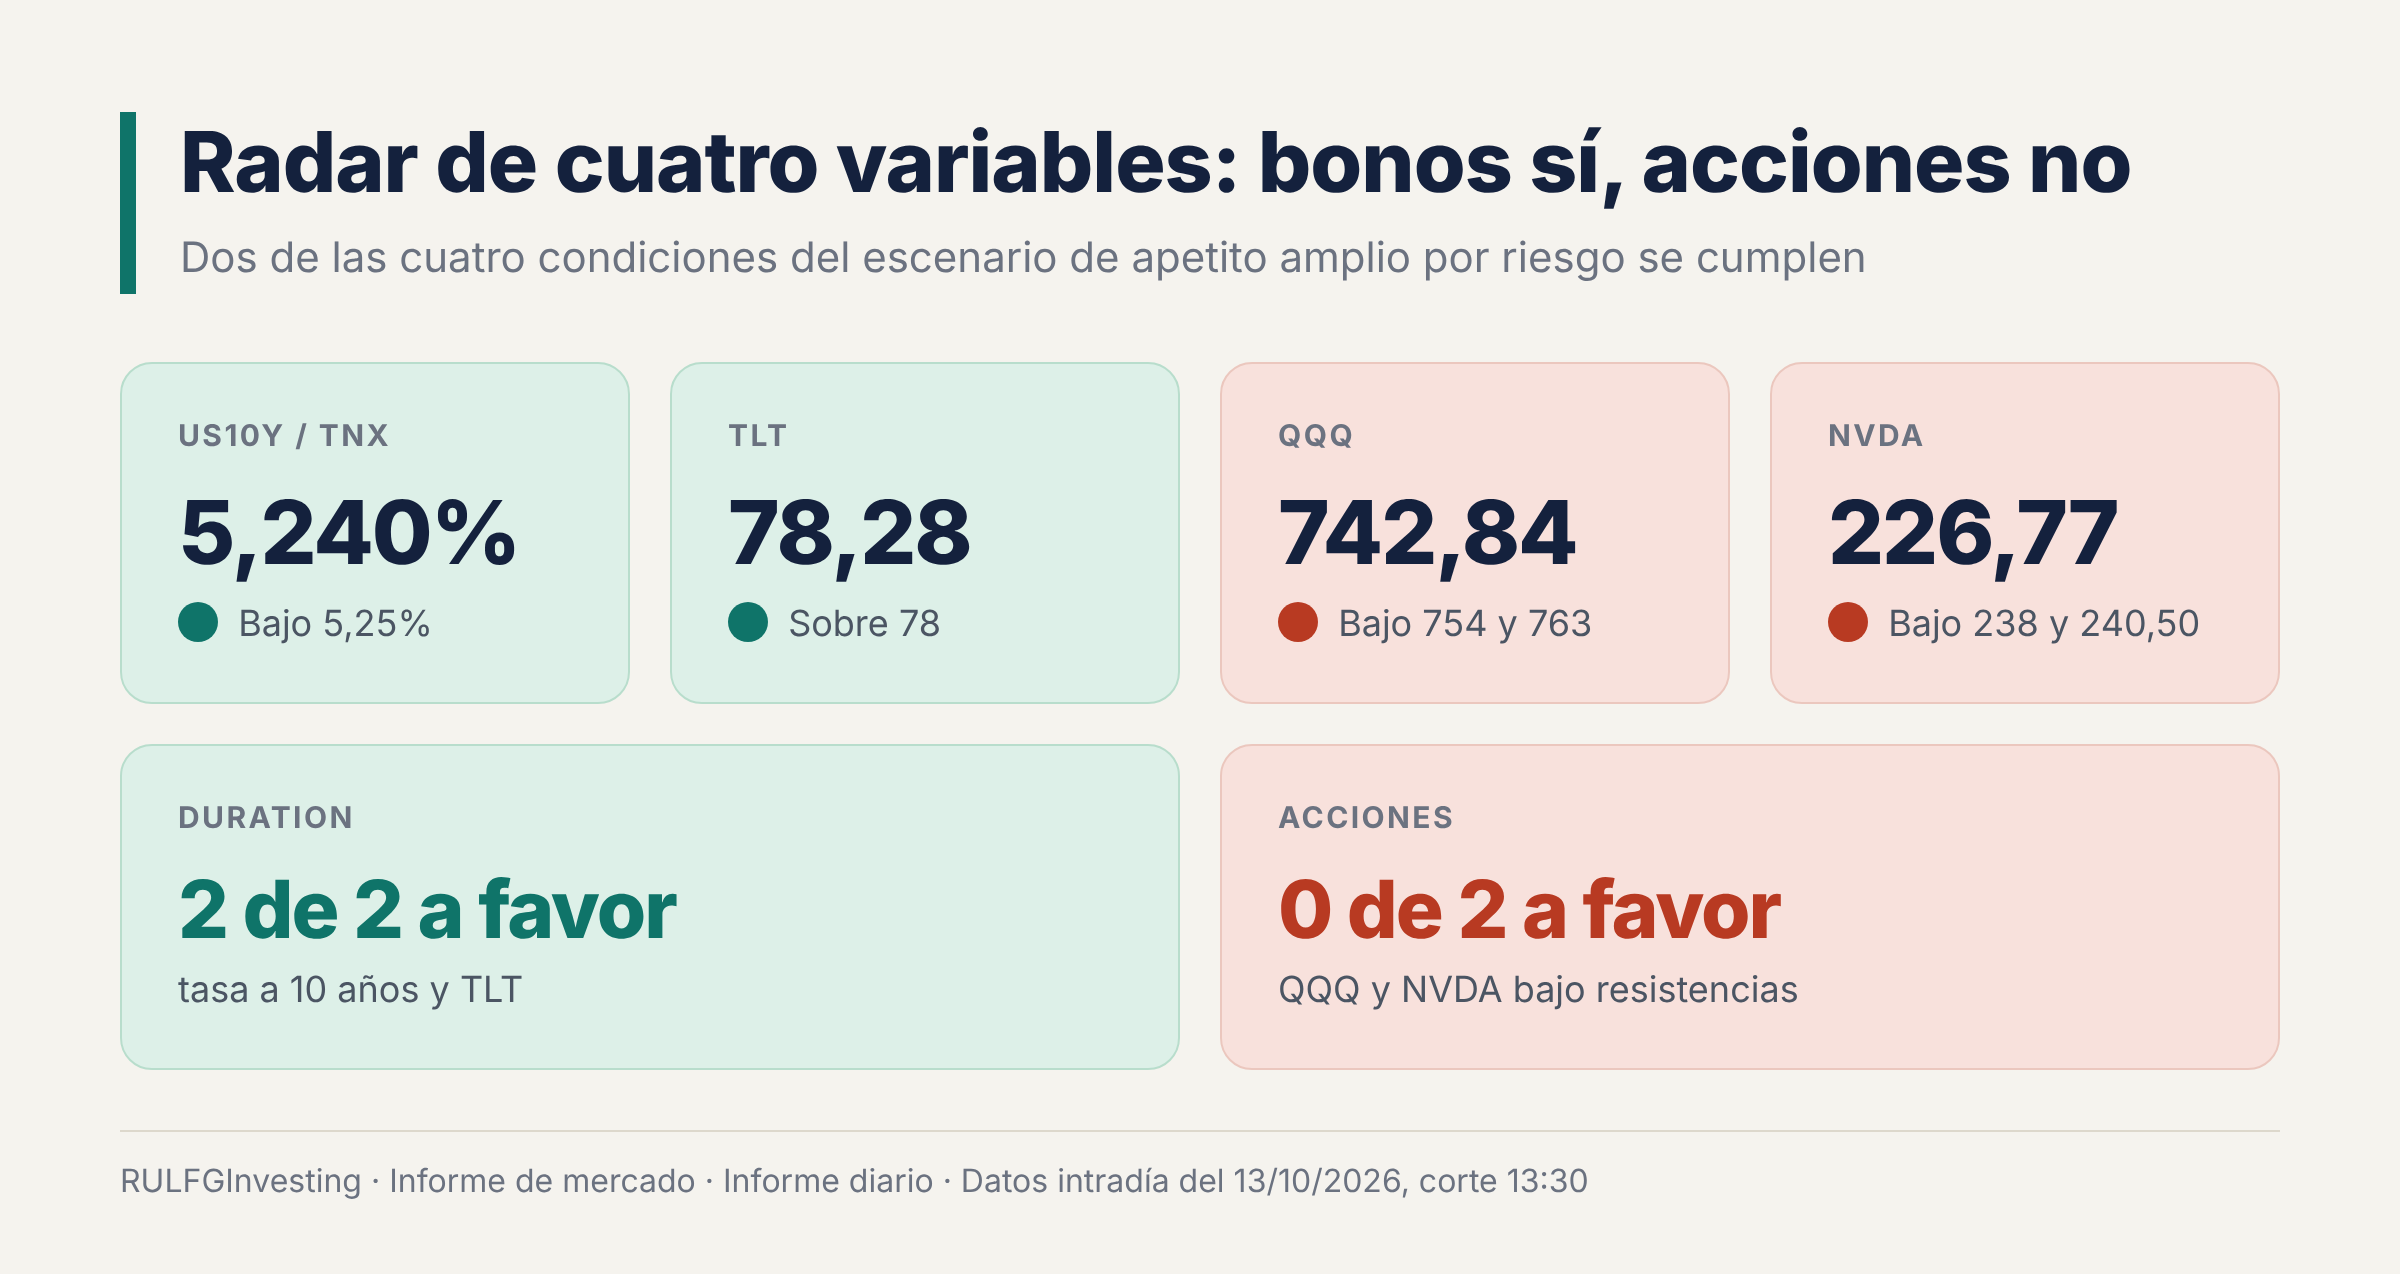
El radar sigue cuatro variables: la tasa a 10 años, TLT, QQQ y NVDA. Las dos de bonos dan bien: la tasa está bajo 5,25% y TLT sobre 78. Las dos de acciones dan mal: QQQ sigue bajo 754 y 763, y NVDA bajo 238 y 240,50.
Que dos de cuatro condiciones se cumplan no alcanza: la confirmación tiene que ser conjunta. No basta con que suban los bonos si el Nasdaq pierde soportes. La señal tecnológica es más preocupante que ayer porque QQQ marca un nuevo mínimo en la secuencia del 8 al 12 de octubre.
Hay dos mediciones del mínimo del día. El registro de las 13:23 muestra un mínimo intradía de QQQ en 738,83 y la captura de las 13:30 en 738,84. En los dos casos, el ETF llegó a cotizar claramente por debajo de 743,23 antes de recuperarse hasta 742,84. La ruptura está demostrada durante la sesión. Falta ver si se confirma al cierre.
Microestructura: compras tácticas bajo una estructura debilitada
La microestructura mira cómo se negocia cada activo por dentro de la rueda, no solo cuánto sube o baja. Se miden dos cosas.
POC (point of control): el precio en el que más volumen se negoció en el período. Cotizar por encima del POC sugiere que el precio actual tiene aceptación compradora.
Flujo clasificado: el porcentaje del volumen que la clasificación identifica como compras o como ventas.
En el registro de las 13:23:
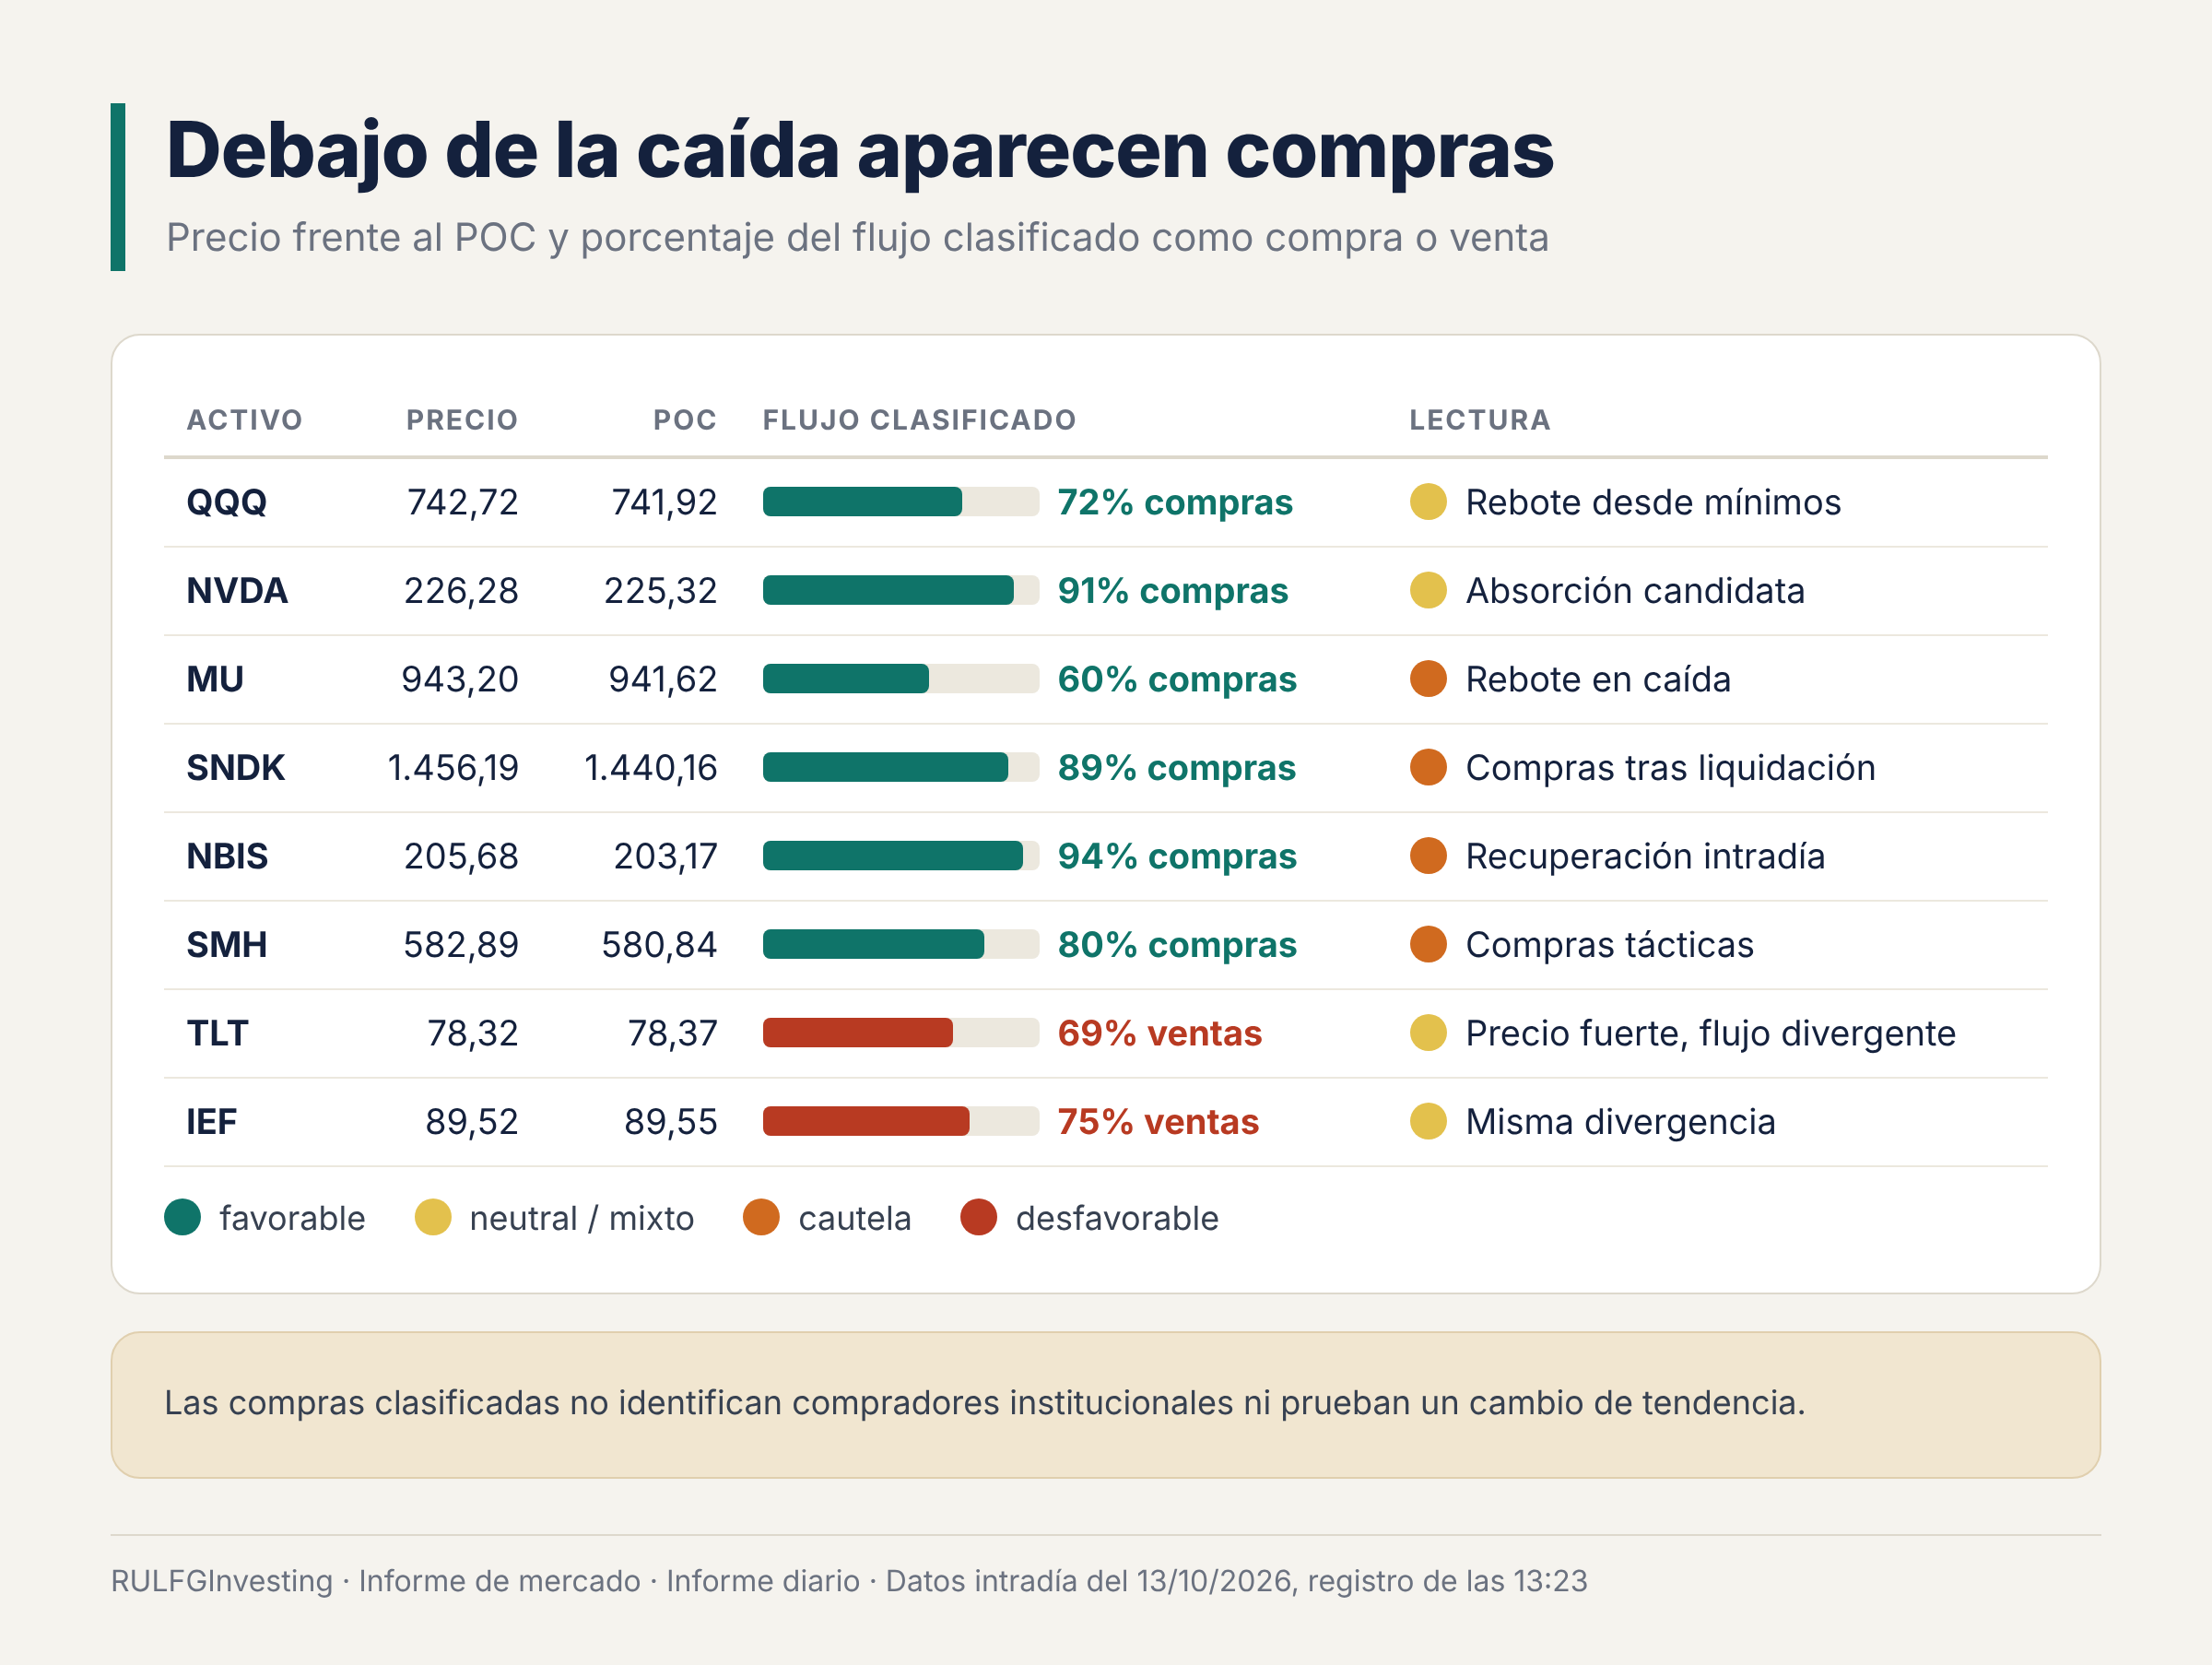
QQQ: precio 742,72, POC 741,92, 72% de compras. Rebote desde mínimos.
NVDA: precio 226,28, POC 225,32, 91% de compras. Absorción candidata.
MU: precio 943,20, POC 941,62, 60% de compras. Rebote dentro de la caída.
SNDK: precio 1.456,19, POC 1.440,16, 89% de compras. Compras después de la liquidación.
NBIS: precio 205,68, POC 203,17, 94% de compras. Recuperación intradía.
SMH, el ETF de semiconductores: precio 582,89, POC 580,84, 80% de compras. Compras tácticas.
La caída de los semiconductores no es entonces un movimiento lineal sin respuesta compradora. Lo que se ve es compatible con un intento de absorción: compradores que toman el papel que los vendedores ofrecen y frenan la baja. También encaja con una cobertura de cortos: inversores que habían apostado a la baja recompran para cerrar su posición después de una caída fuerte.
Eso no demuestra un cambio de tendencia. Los porcentajes no identifican compradores institucionales y el precio sigue bajo resistencias relevantes.
En bonos aparece la divergencia opuesta. TLT sube en precio, pero registra 69% de ventas y cotiza en 78,32, apenas bajo su POC de 78,37. IEF, el ETF de bonos del Tesoro de 7 a 10 años, muestra lo mismo: 75% de ventas, precio 89,52 frente a un POC de 89,55. La reparación de la duration es real en precio, pero este corte no confirma acumulación compradora.
Rotación tecnológica: las plataformas resisten, las memorias sufren
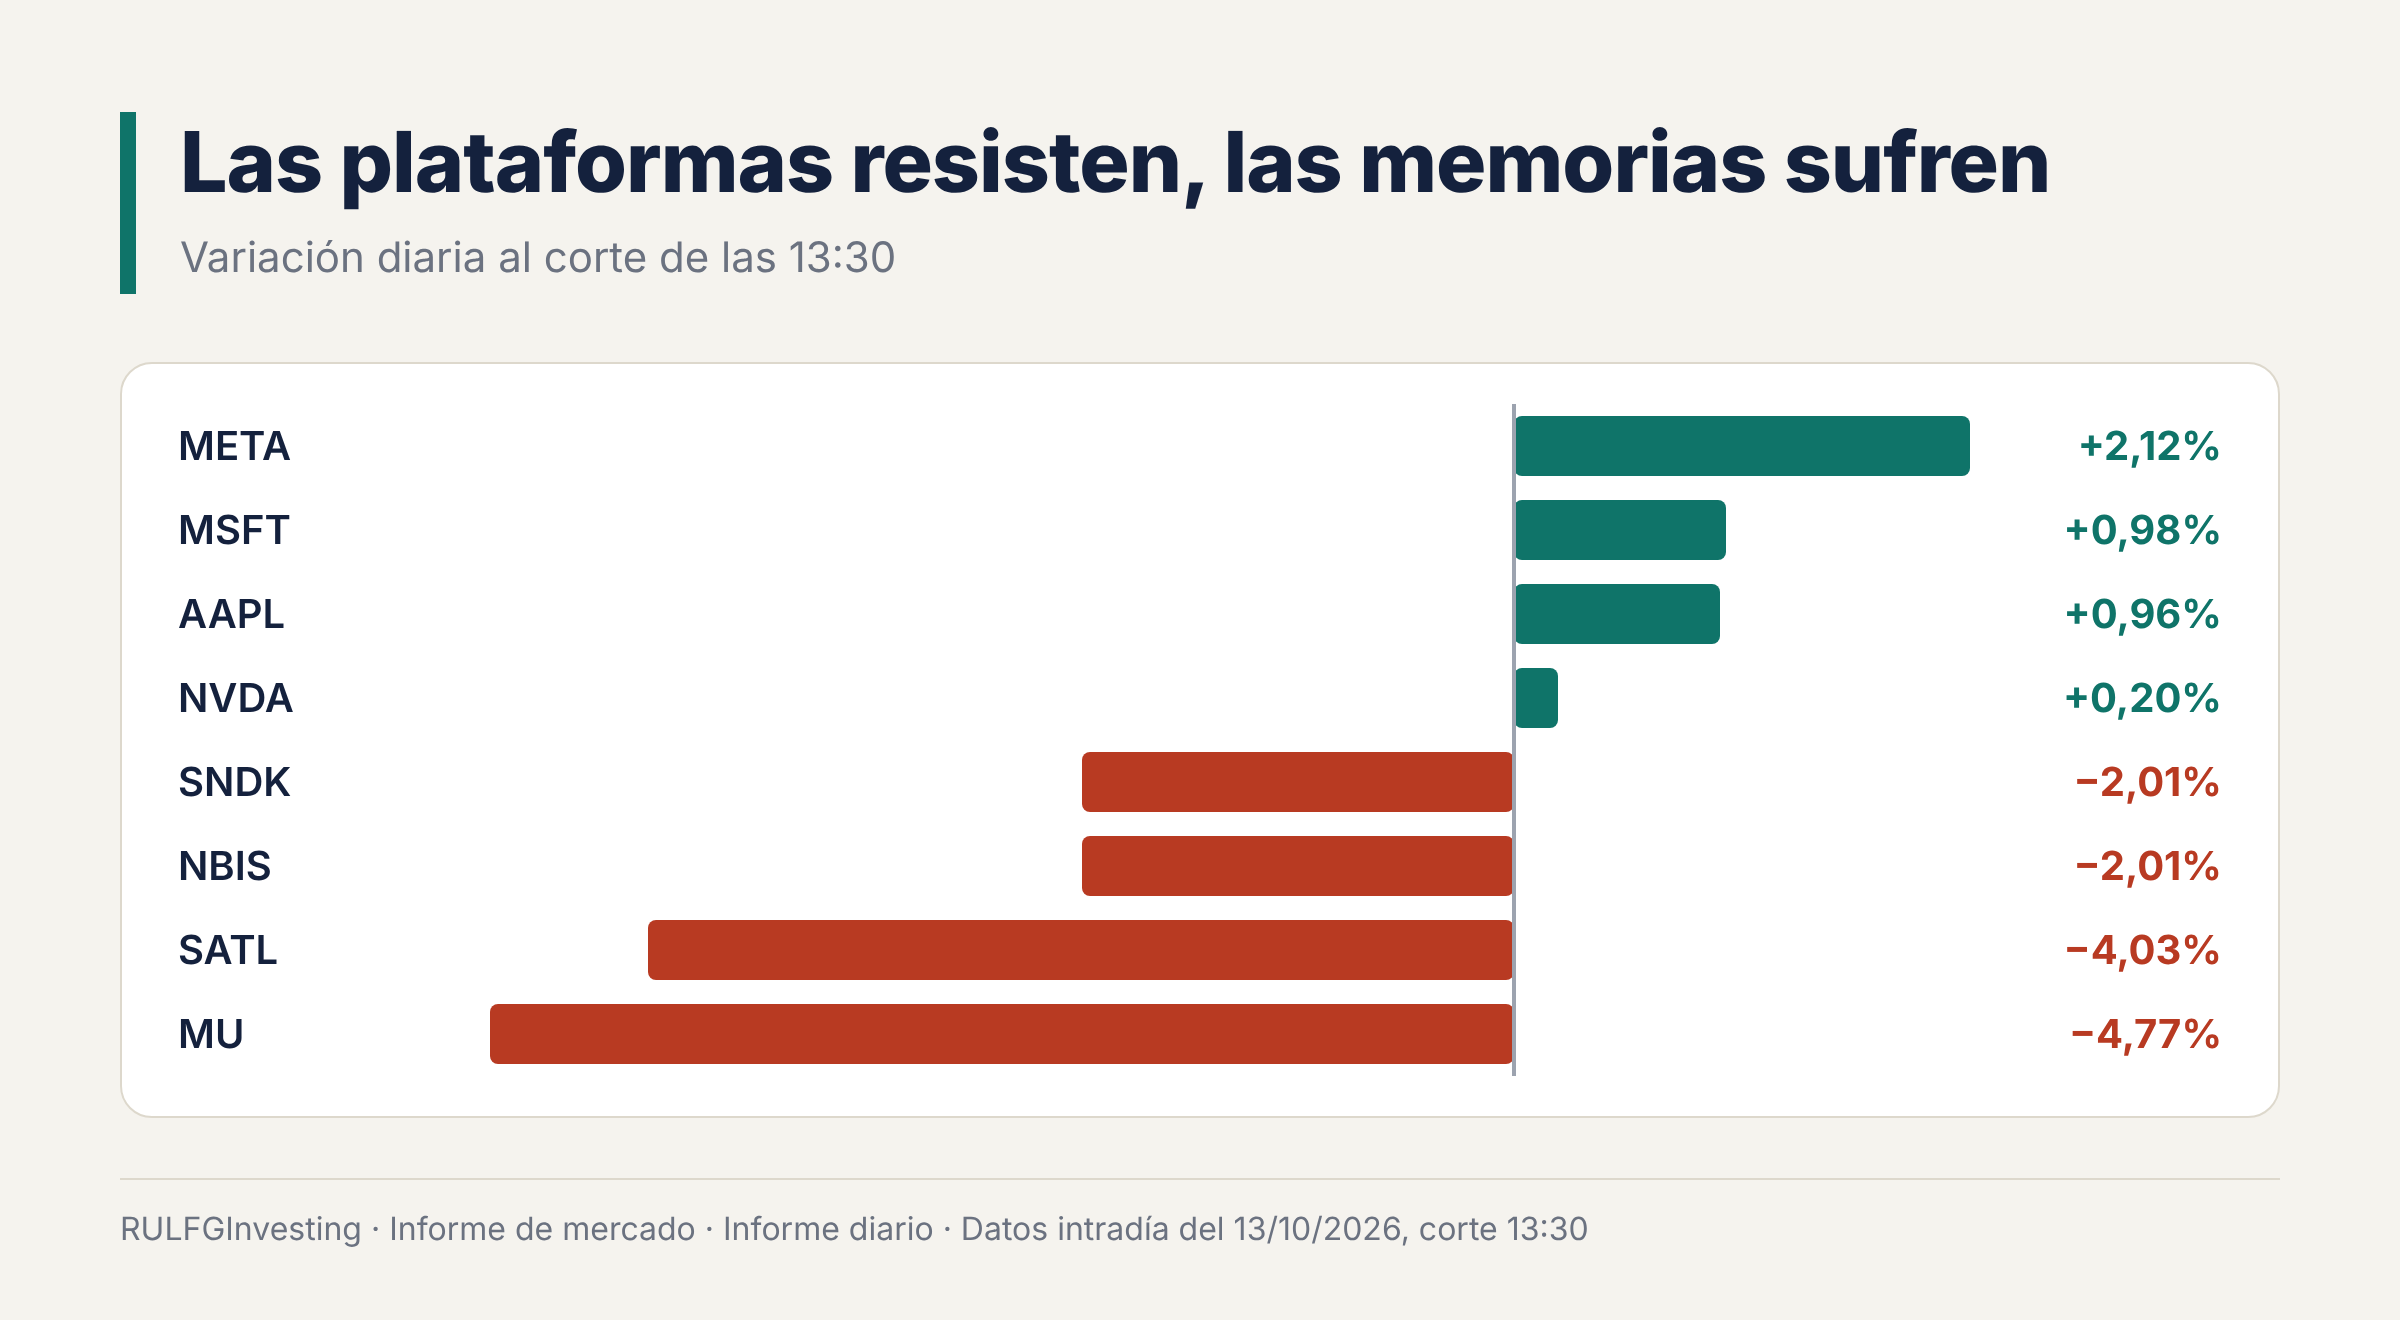
Al corte de las 13:30 conviven dos tecnologías distintas. Las grandes plataformas suben: META +2,12%, MSFT +0,98%, AAPL +0,96%. Los fabricantes de memorias y la infraestructura caen: SNDK −2,01%, NBIS −2,01%, SATL −4,03%, MU −4,77%. NVDA queda en el medio, con +0,20%.
META, MSFT y AAPL: liderazgo relativo. META cotiza en 758,71 dólares, con una suba de 2,12%, un POC de 755,59 y 71% de compras. La estructura es favorable, aunque se alejó del máximo intradía de 771,27. MSFT avanza 0,98% hasta 546,46 y AAPL 0,96% hasta 344,25, pero los dos muestran presión vendedora. Es especialmente visible en MSFT, que cotiza apenas bajo su POC de 547,10. Hay fortaleza de precio, pero el flujo no la confirma de manera pareja.
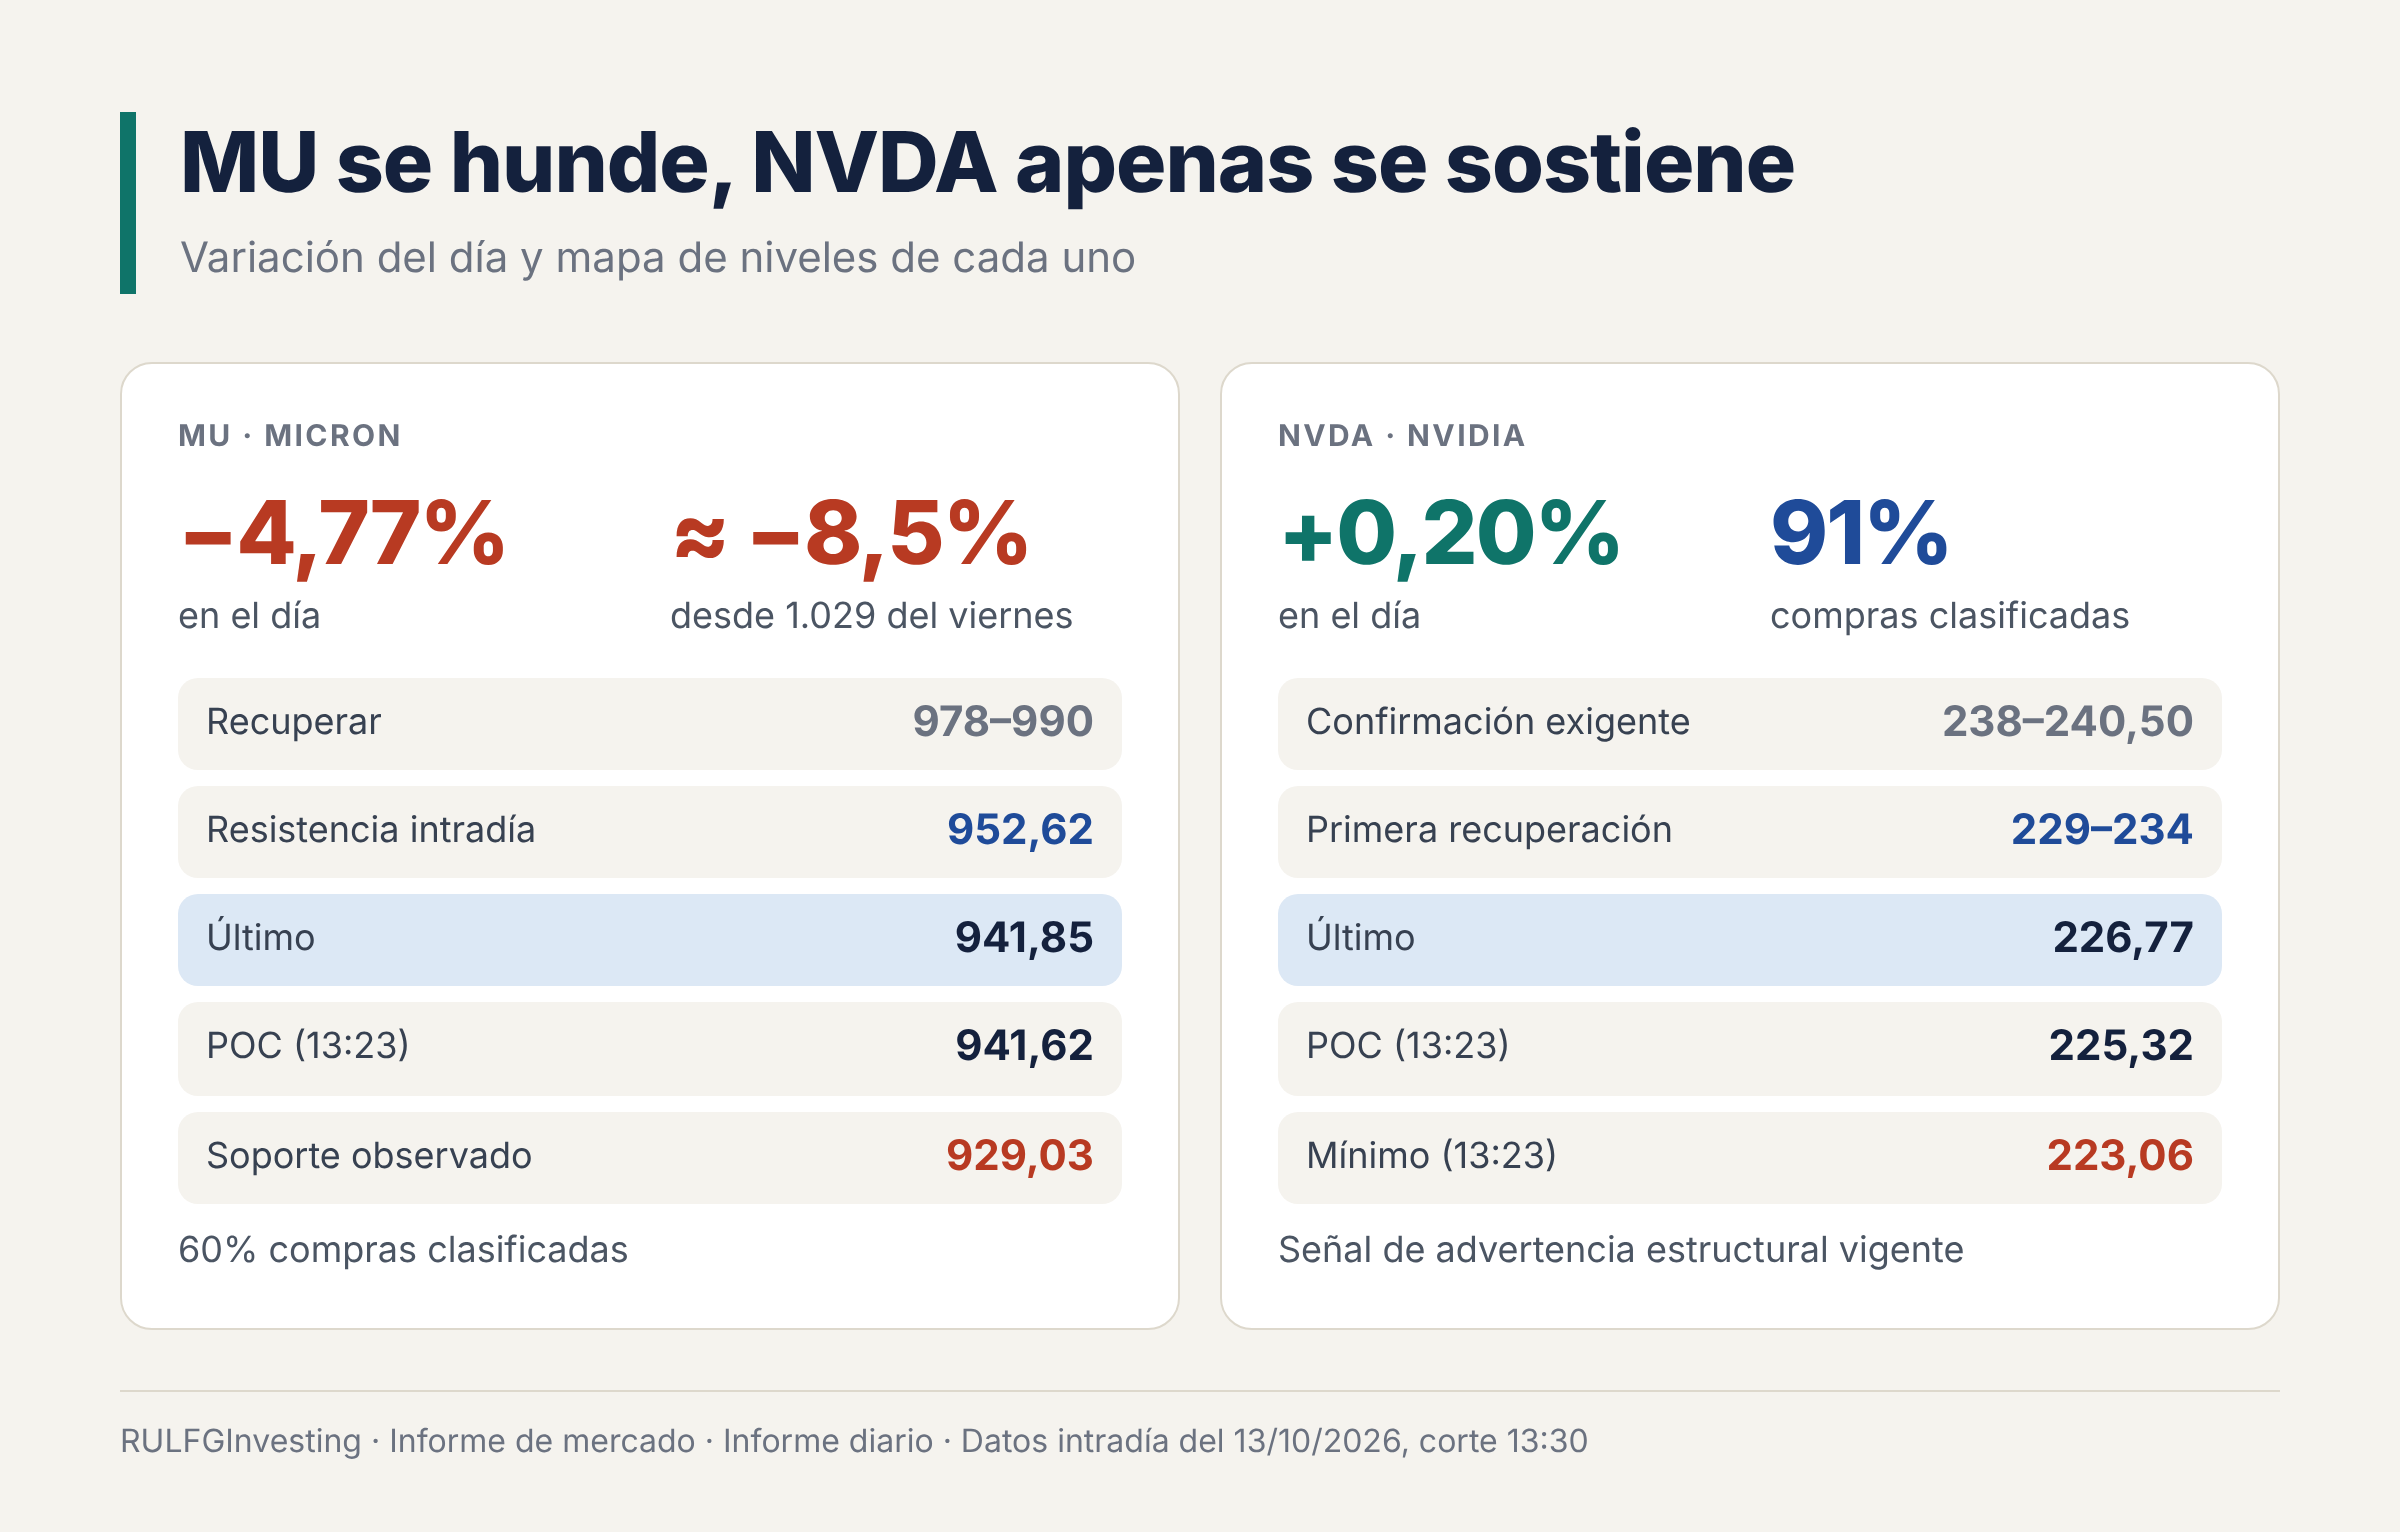
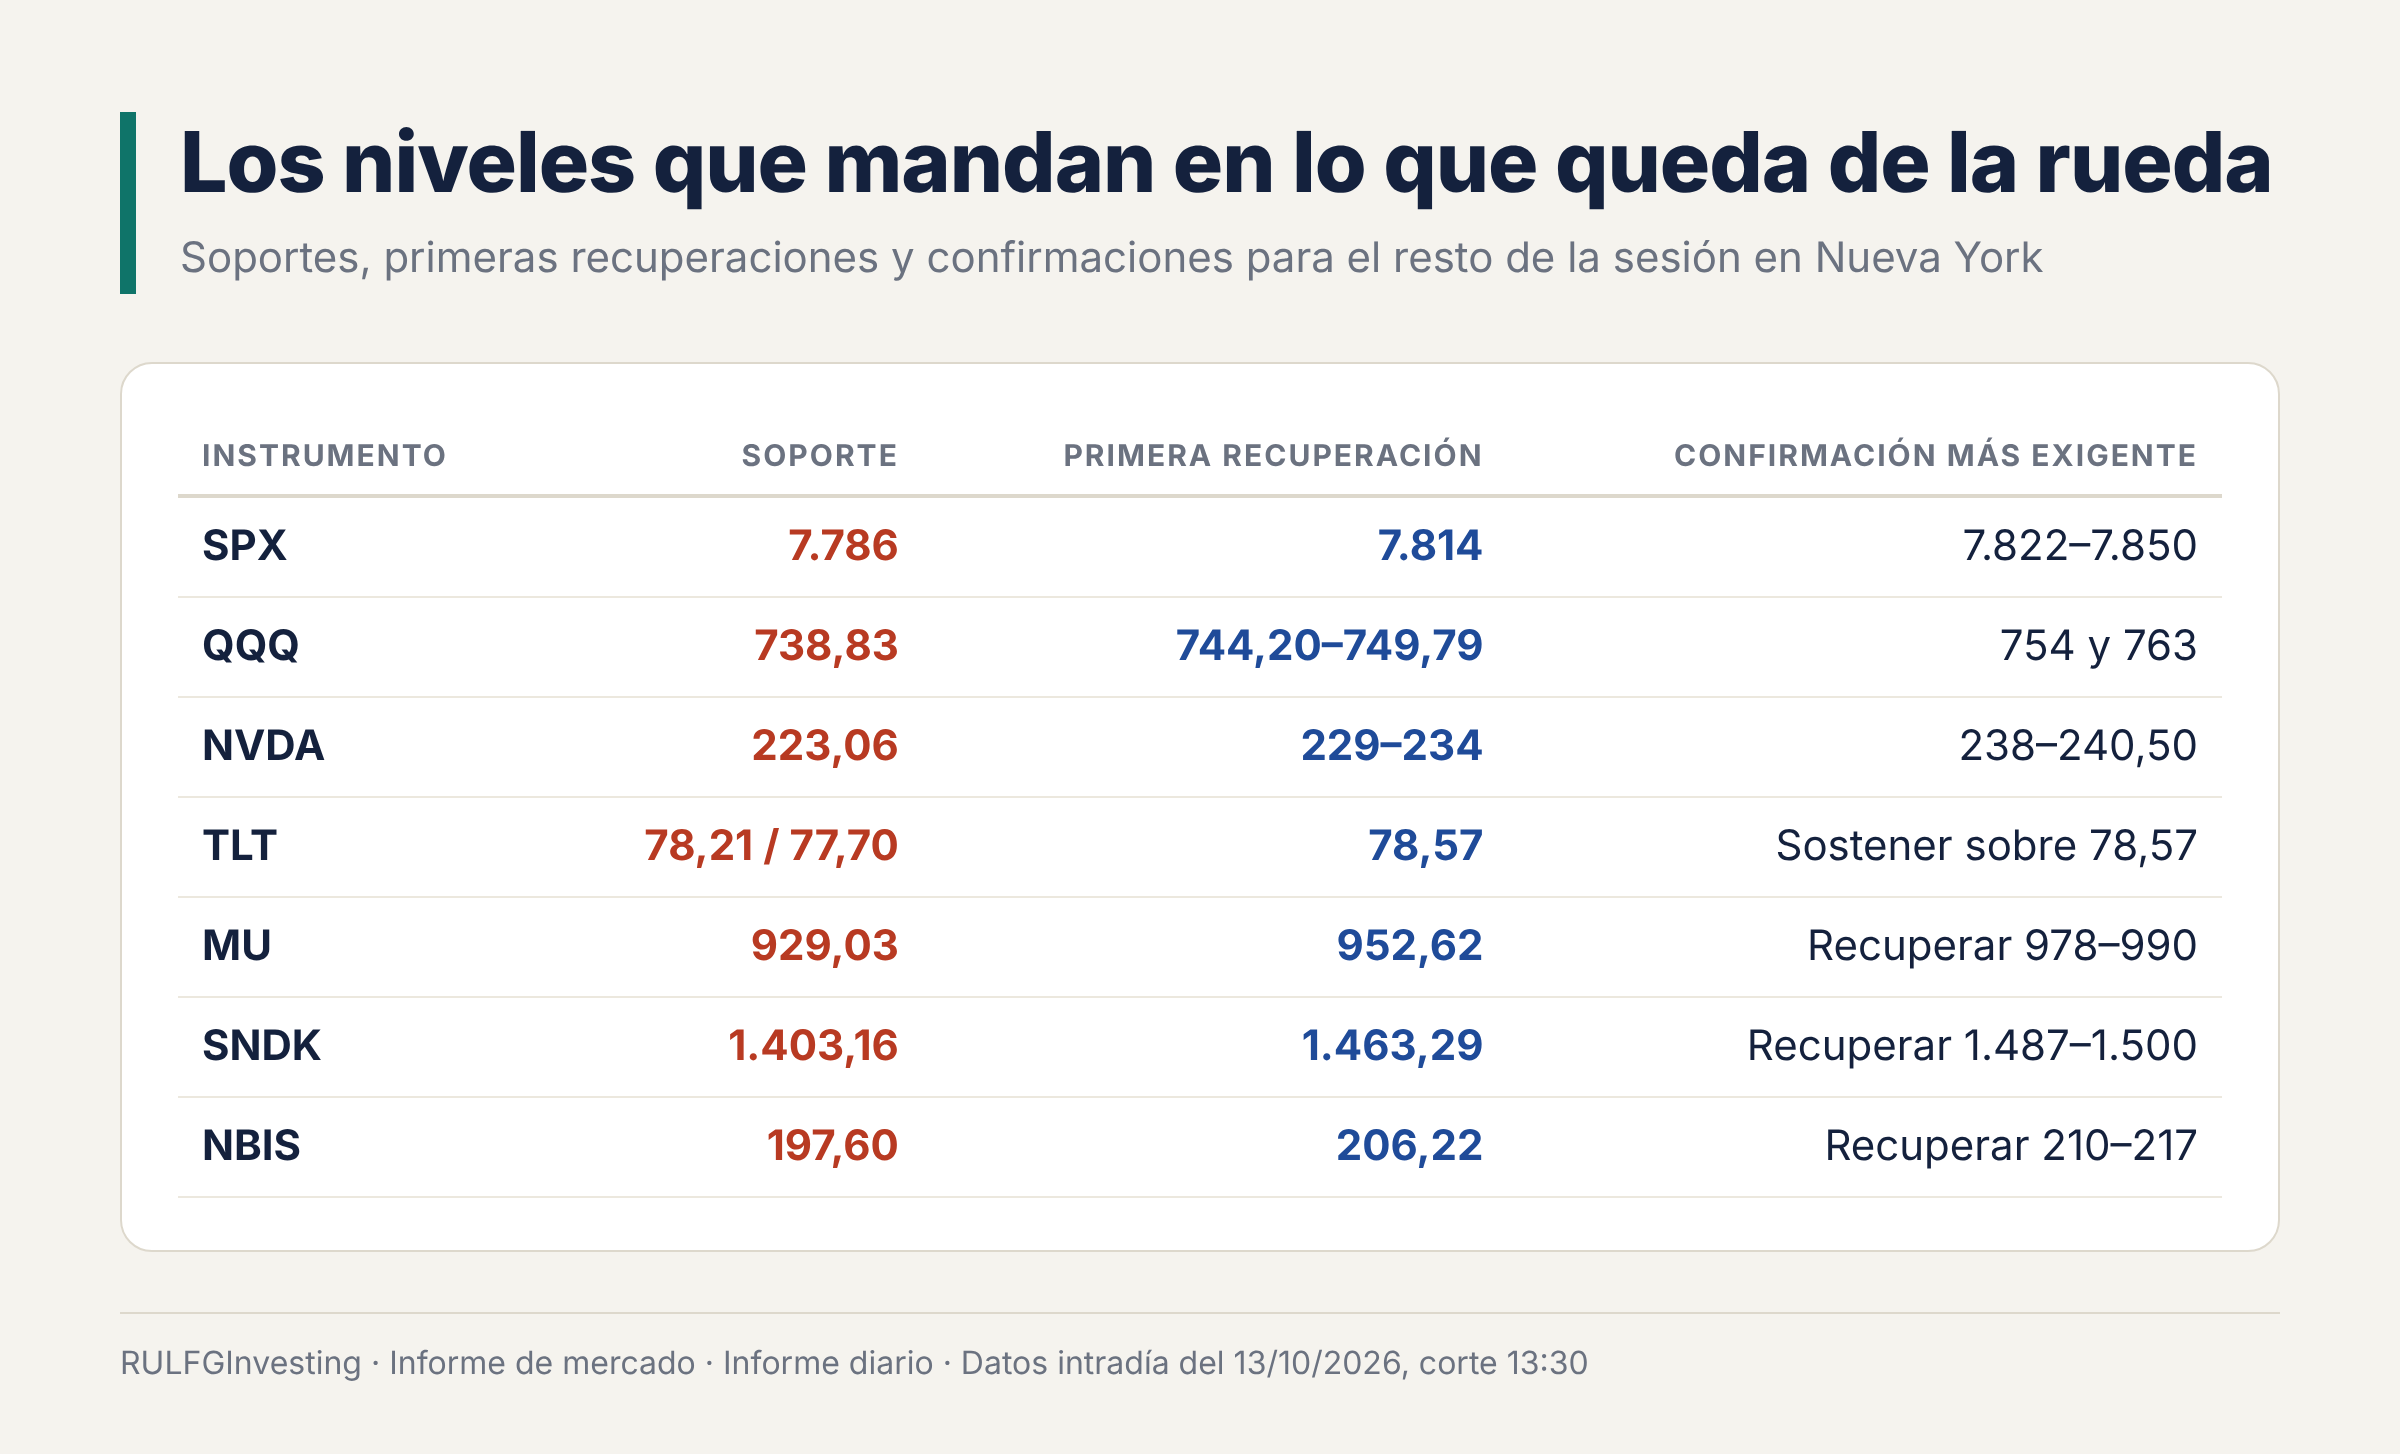
MU, el principal foco de deterioro. Micron cae 4,77% hasta 941,85 dólares, después de tocar un mínimo de 929,03. Desde los 1.029 dólares del corte del viernes acumula una baja cercana a 8,5%. Su POC está en 941,62, con 60% de compras: hay respuesta compradora en estos niveles, pero eso no borra la corrección. Las referencias inmediatas son 929,03 como soporte observado y 952,62 como resistencia intradía. Recuperar esa resistencia de forma sostenida mejoraría el diagnóstico de corto plazo.
NVDA, estabilización insuficiente. Avanza apenas 0,20% hasta 226,77, después de un mínimo de 223,06. Su POC de 225,32 y el 91% de compras muestran un intento de recuperación desde abajo. Pero sigue bajo la zona de 229–234 y lejos de 238–240,50. La señal de advertencia estructural sigue vigente, aunque la microestructura es menos negativa que la del cierre del lunes.
SNDK, NBIS y SATL. SNDK y NBIS caen 2,01% cada una. Las dos muestran compras tácticas, pero no recuperaron lo perdido en las últimas jornadas. SATL vuelve a destacar por su fragilidad: cotiza en 4,52 dólares, con un mínimo intradía de 4,45.
S&P 500, volatilidad y macro
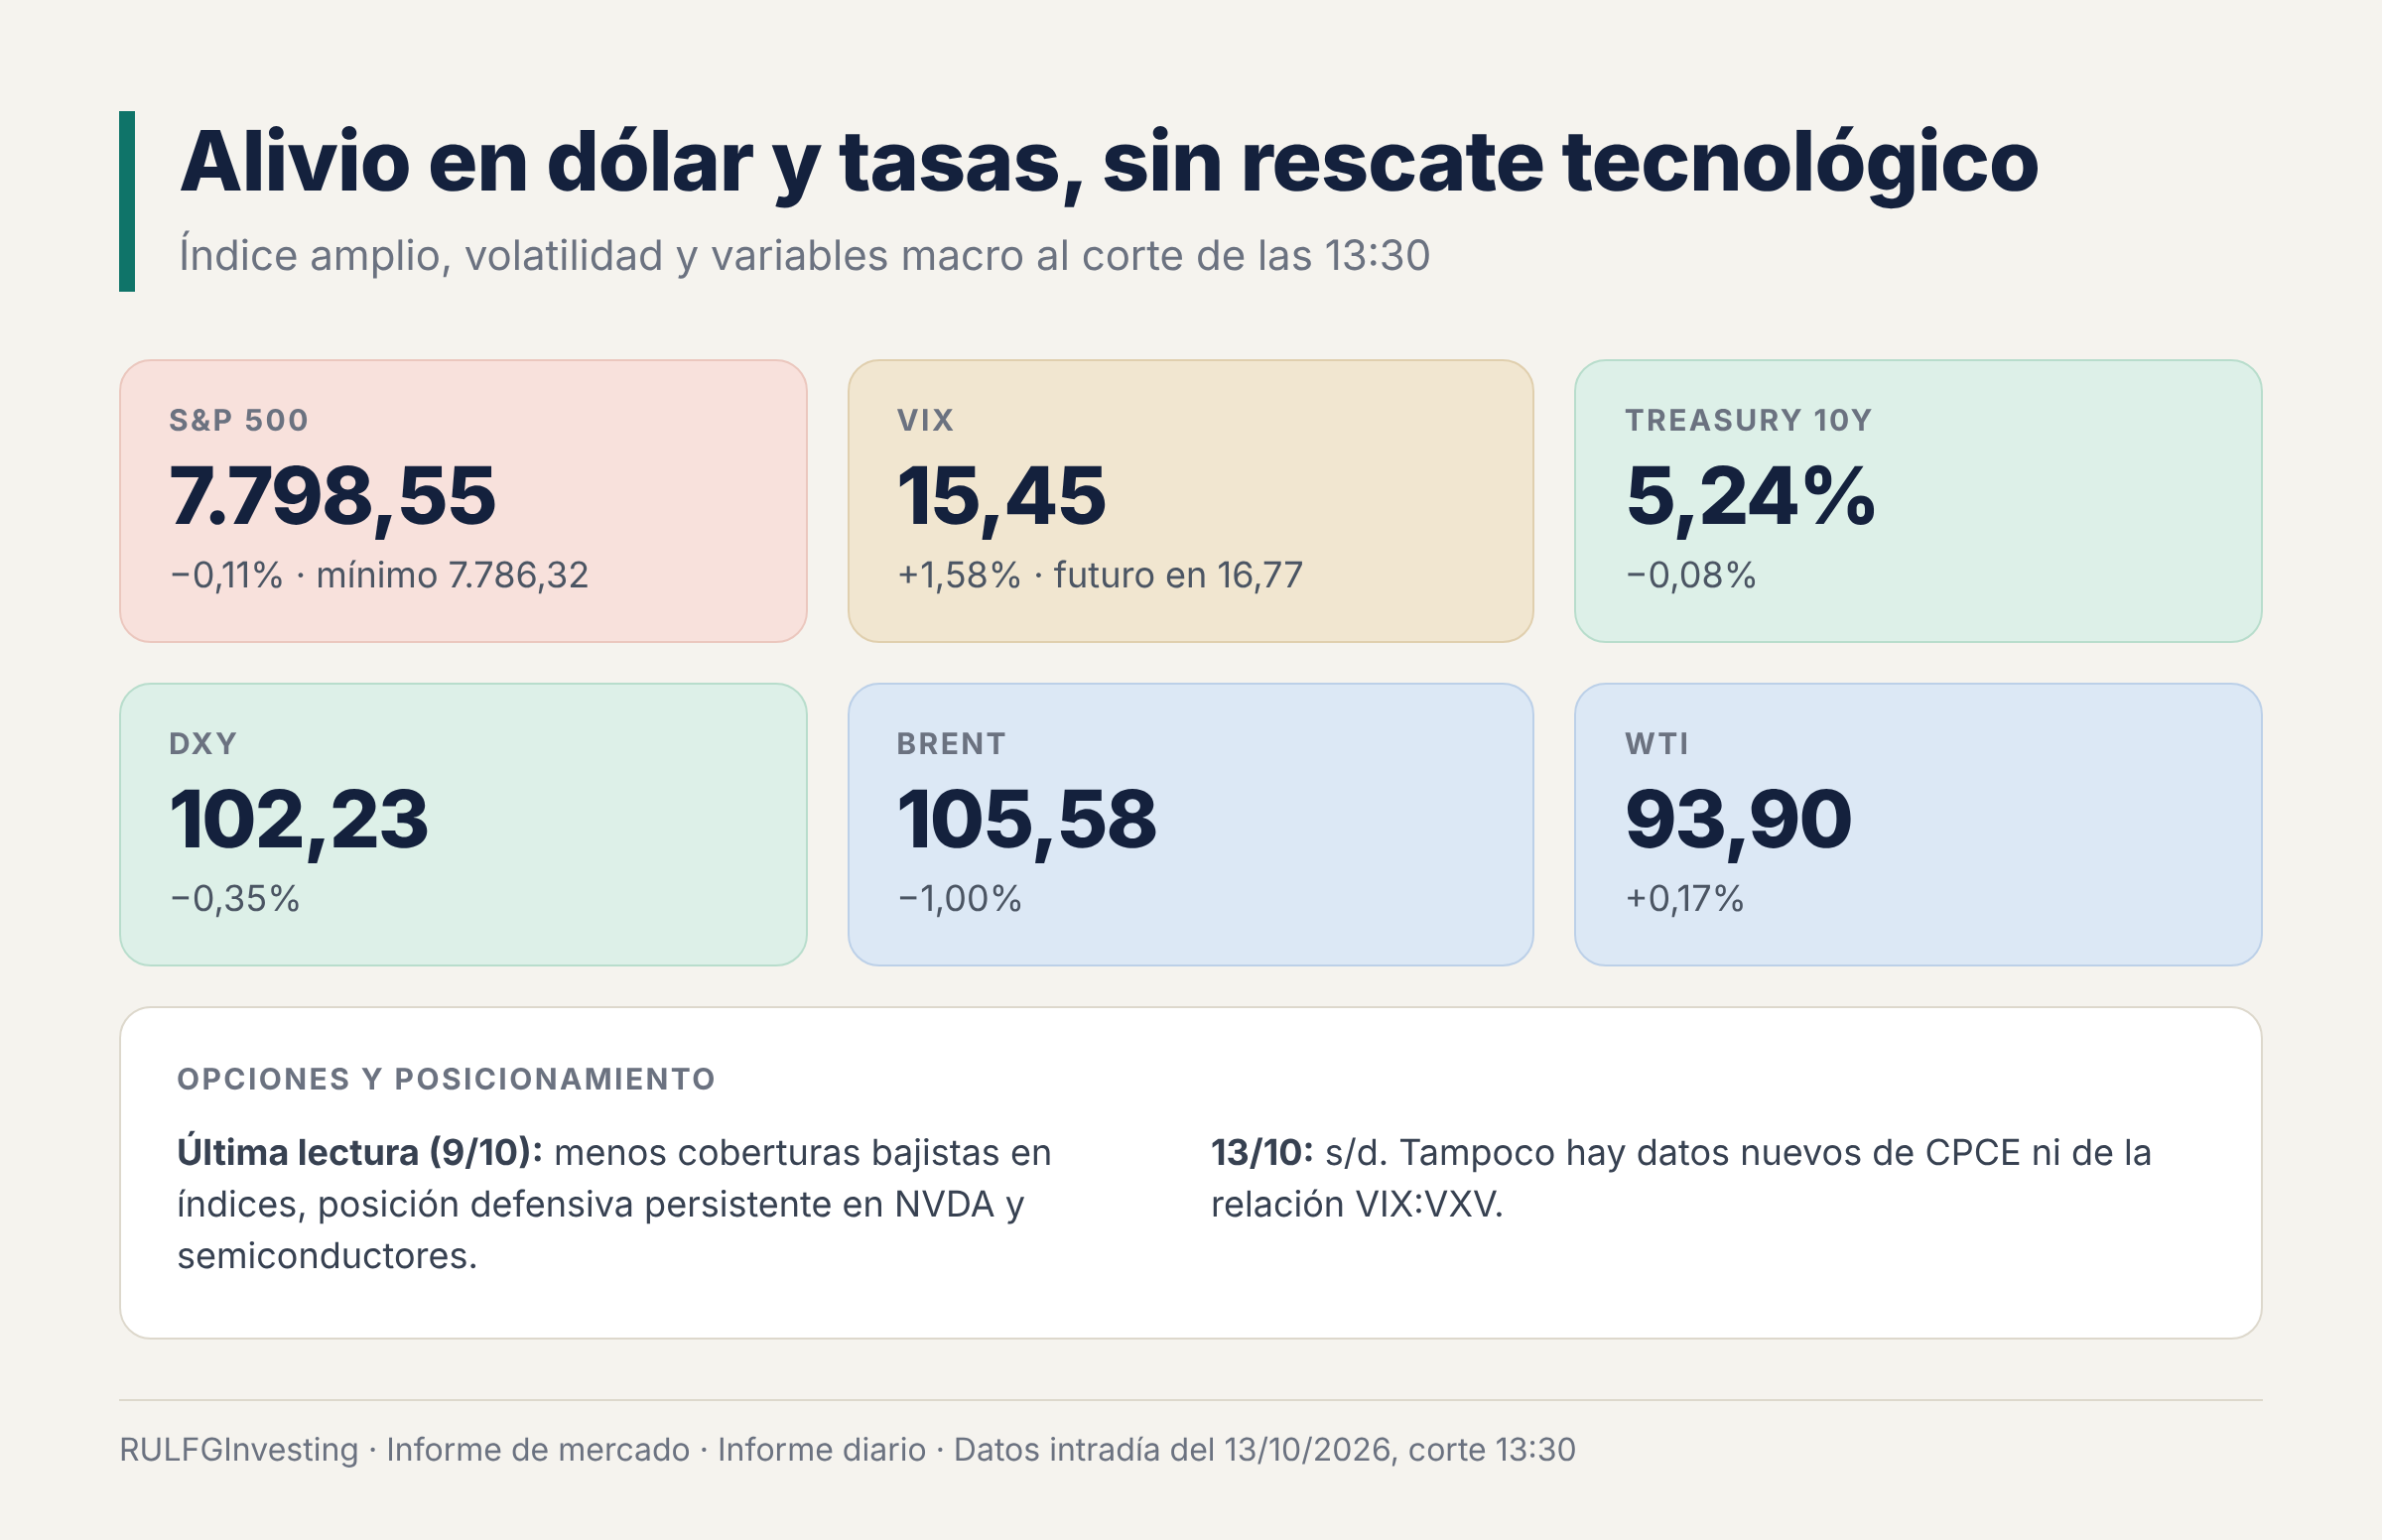
El S&P 500 se mantiene cerca de los 7.800 puntos (−0,11%), con un mínimo de 7.786,32. Resiste mejor que el Nasdaq, aunque los dos están en negativo.
El VIX sube a 15,45 y su futuro se mantiene en 16,77. Lo normal es que el futuro cotice por encima del contado. Cuando esa relación se invierte, suele ser señal de estrés. Hoy no se invirtió, pero tampoco hay una señal clara de complacencia.
El Brent baja a 105,58 dólares, el DXY a 102,23 y la tasa a 10 años ronda 5,24%. El alivio simultáneo del dólar y de los rendimientos no alcanza para devolverle el liderazgo a la tecnología.
Opciones. La última lectura disponible es del 9 de octubre. Mostraba menos coberturas bajistas en los índices: menos compra de puts, los contratos que protegen contra caídas. Pero seguía habiendo posiciones defensivas en NVDA y semiconductores. Las compras tácticas de hoy en QQQ, NVDA y SMH encajan con esa dinámica, pero no prueban que se estén cerrando puts en esta sesión. Para confirmarlo harían falta datos del 13/10 sobre posicionamiento, como el open interest (la cantidad de contratos abiertos), la delta (cuánto se mueve la opción ante un cambio del precio del activo) y los vencimientos.
Tampoco hay datos nuevos de dos indicadores:
el CPCE, el cociente entre puts y calls sobre acciones del CBOE;
la relación VIX:VXV, que compara la volatilidad esperada a uno y a tres meses.
Niveles y escenarios para el resto de la rueda
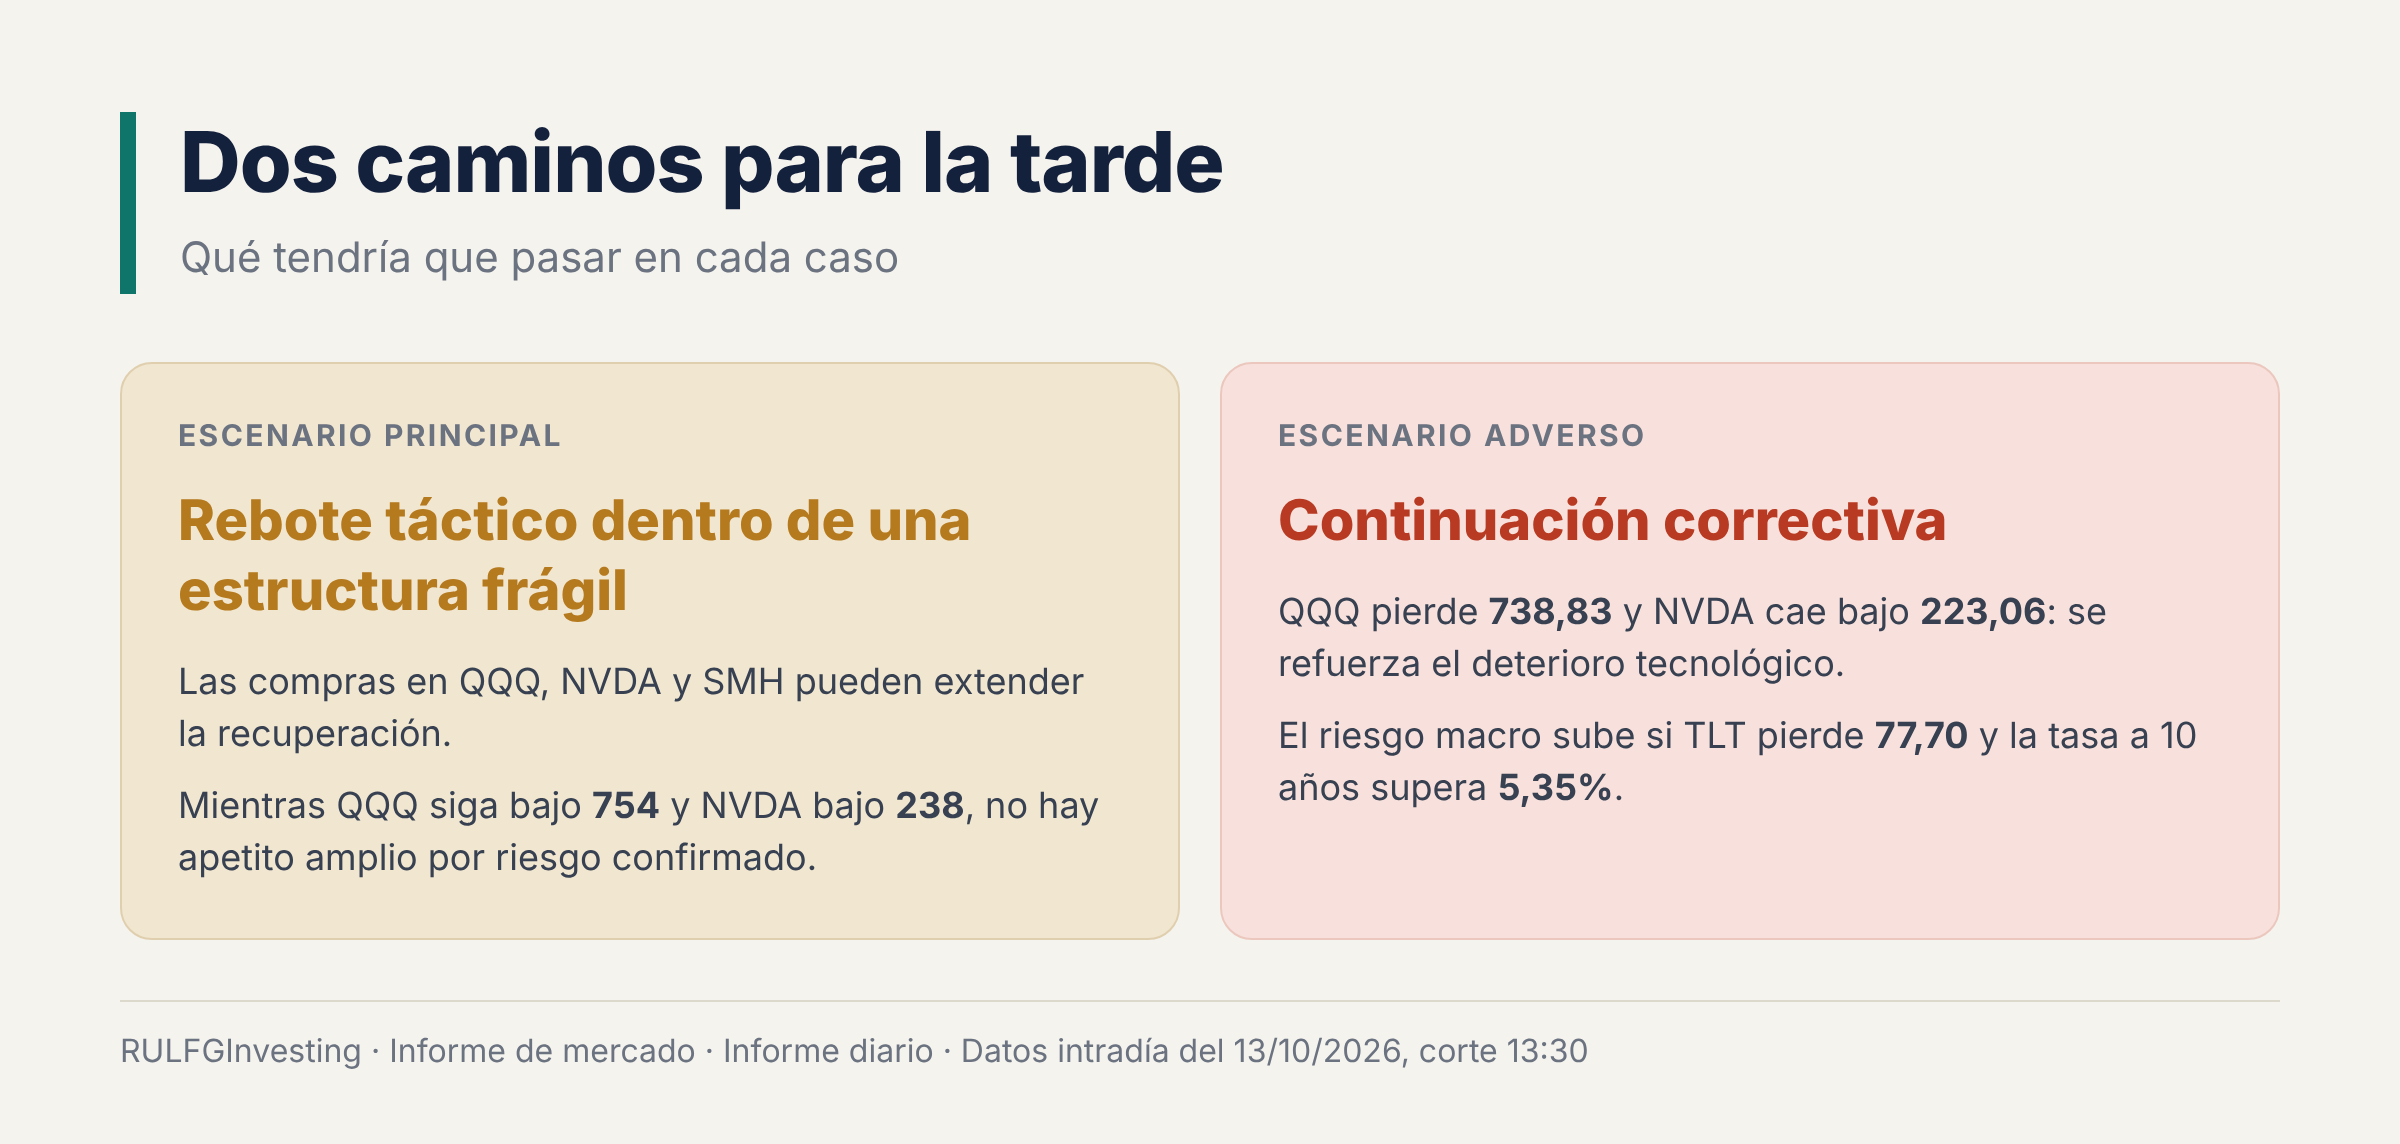
Escenario principal: rebote táctico dentro de una estructura frágil. Las compras intradía en QQQ, NVDA y SMH pueden extender la recuperación. Pero mientras QQQ siga bajo 754 y NVDA bajo 238, ese rebote no será un apetito amplio por riesgo confirmado.
Escenario adverso: continuación correctiva. Si QQQ vuelve a perder 738,83 y NVDA cae bajo 223,06, el deterioro tecnológico se reforzaría. El riesgo macro-financiero subiría todavía más si TLT empezara a perder 77,70 y la tasa a 10 años superara 5,35%.
Brasil: cae la bolsa y se debilita el real
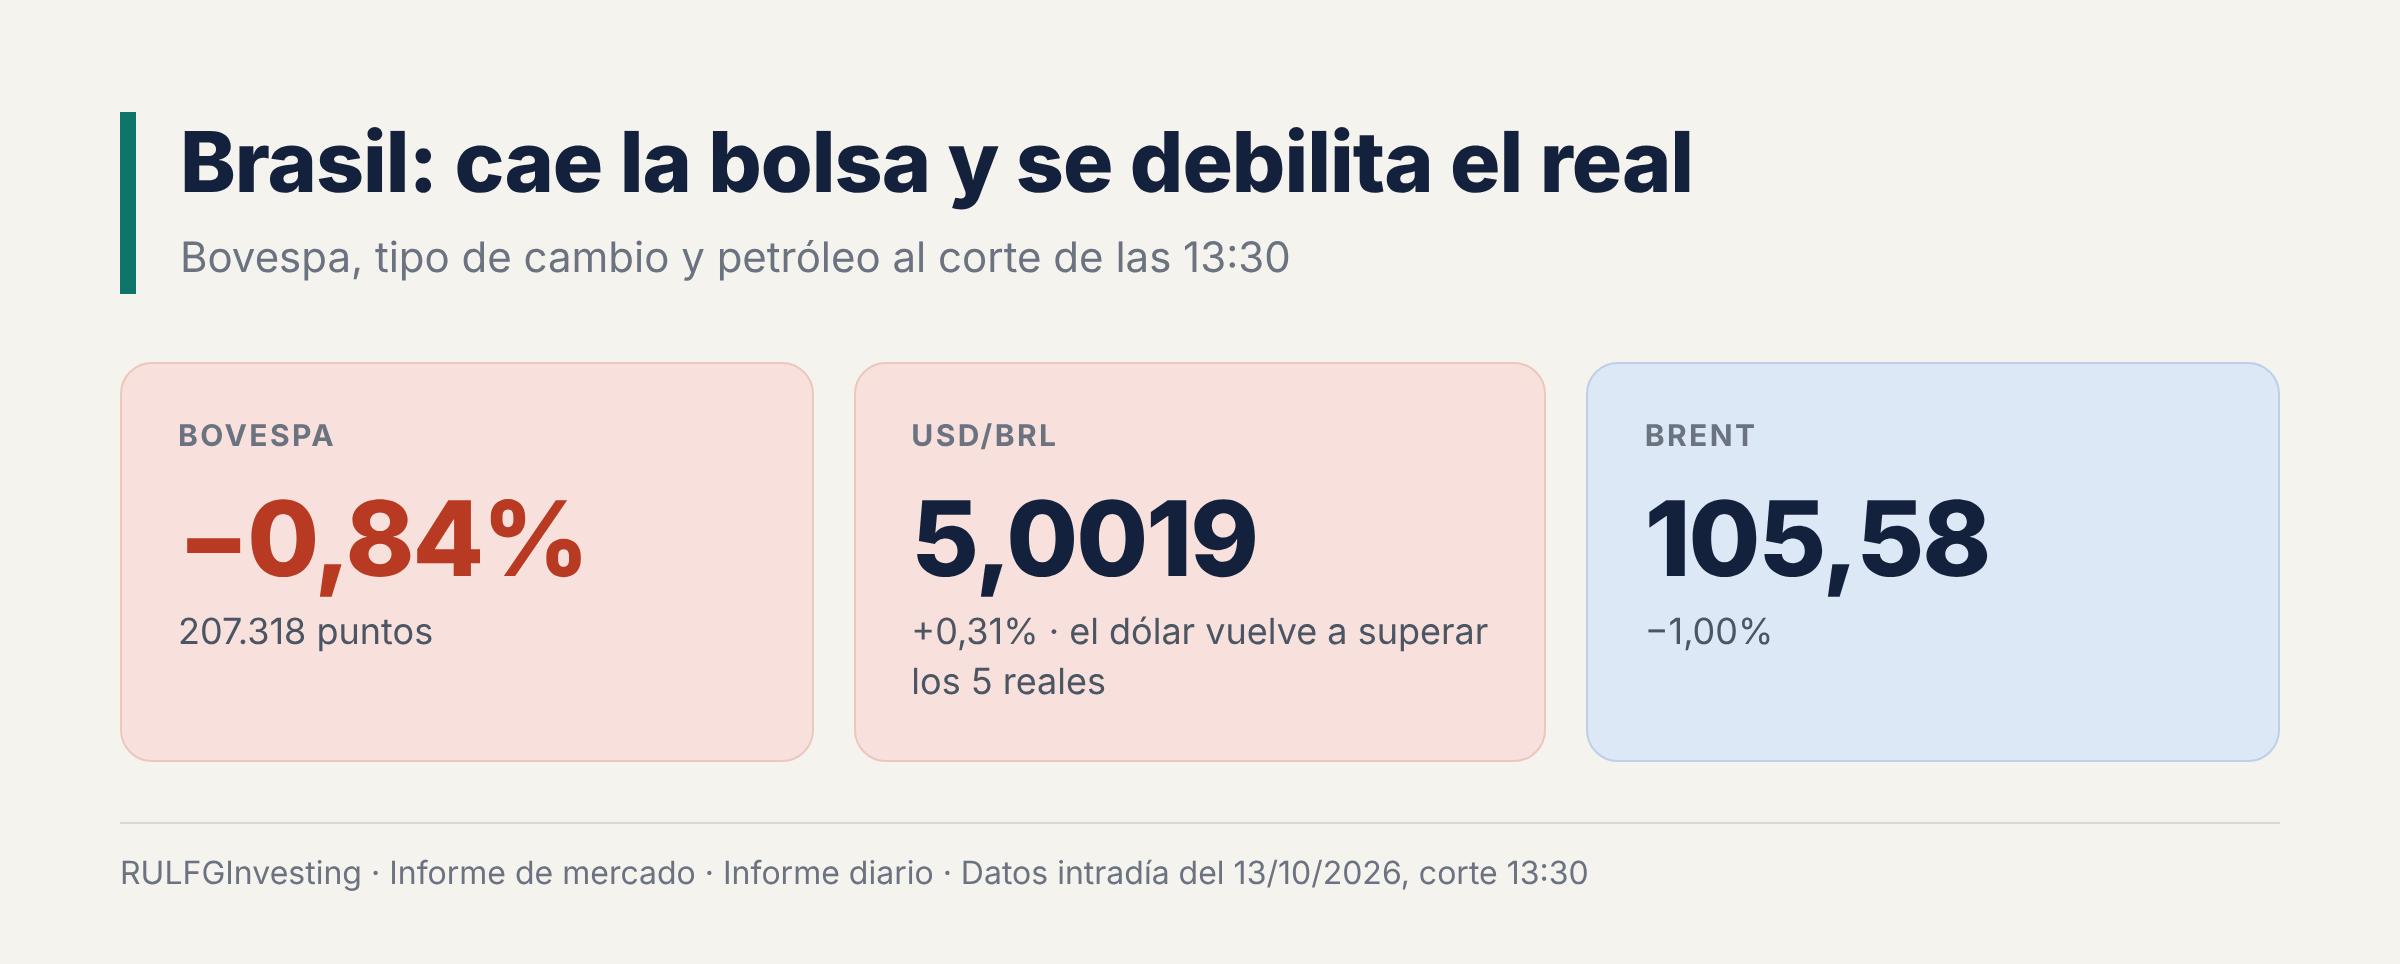
El Bovespa pierde 0,84% y marca 207.318 puntos. El dólar sube 0,31% frente al real, a 5,0019, y vuelve a superar por poco los cinco reales, una referencia psicológica relevante. Eso no alcanza todavía para hablar de una tendencia cambiaria. Esta foto muestra debilidad a la vez en la bolsa y en la moneda brasileñas.
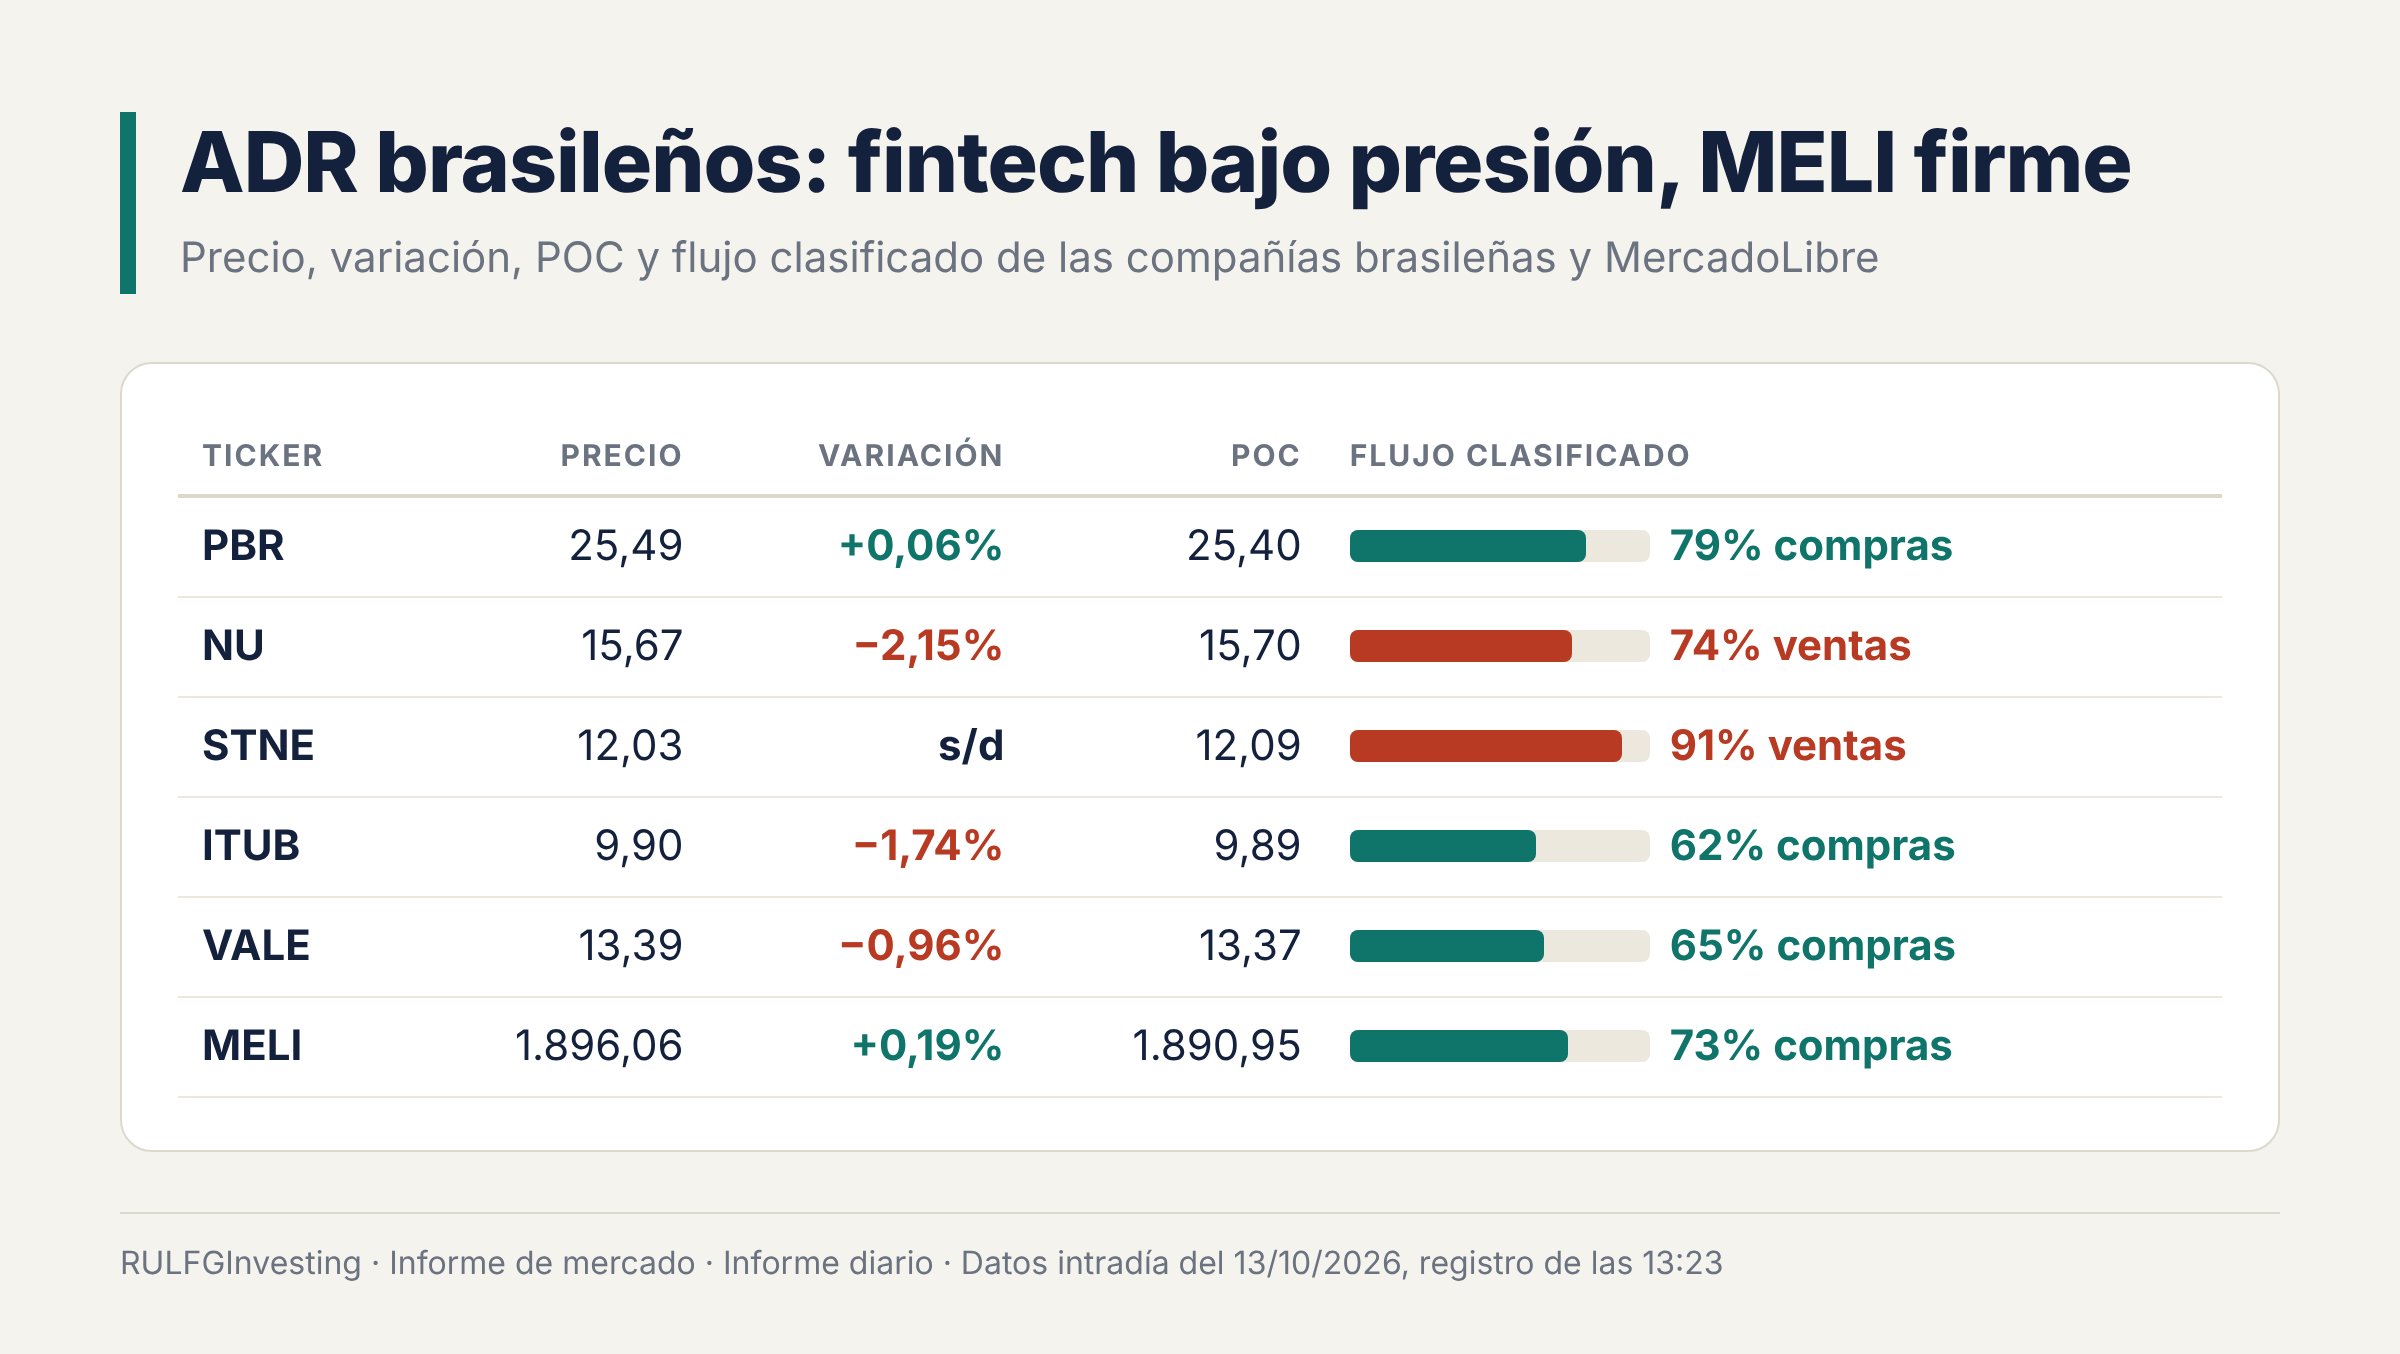
Los ADR, certificados que permiten negociar en Nueva York acciones de empresas extranjeras, muestran diferencias importantes entre compañías:
Petrobras (PBR), mejora microestructural. Cotiza en 25,49, por encima de su POC de 25,40, con 79% de compras. El lunes estaba bajo su POC y con predominio vendedor. Su variación es casi neutra (+0,06%): es una señal de estabilización y posible absorción, no de ruptura alcista.
Nubank (NU) y StoneCo (STNE), presión sobre las fintech. NU pierde 2,15%, cotiza en 15,67, bajo su POC de 15,70, con 74% de ventas. STNE muestra un cuadro más negativo: precio de 12,03 bajo un POC de 12,09 y 91% de ventas. Su variación del día no está disponible porque el dato llegó truncado. Después del fuerte rebote del viernes, las dos muestran un deterioro que merece seguimiento.
Itaú (ITUB) y Vale (VALE), intentos de estabilización. ITUB cae 1,74% y VALE 0,96%. Las dos cotizan apenas sobre su POC, con 62% y 65% de compras. Hay respuesta compradora en la rueda, pero no una recuperación de tendencia confirmada.
MercadoLibre (MELI), fortaleza relativa. Sube 0,19% a 1.896,06, por encima de su POC de 1.890,95, con 73% de compras. Se comporta mejor que el Bovespa, NU y STNE.
Argentina: los bancos recuperan protagonismo
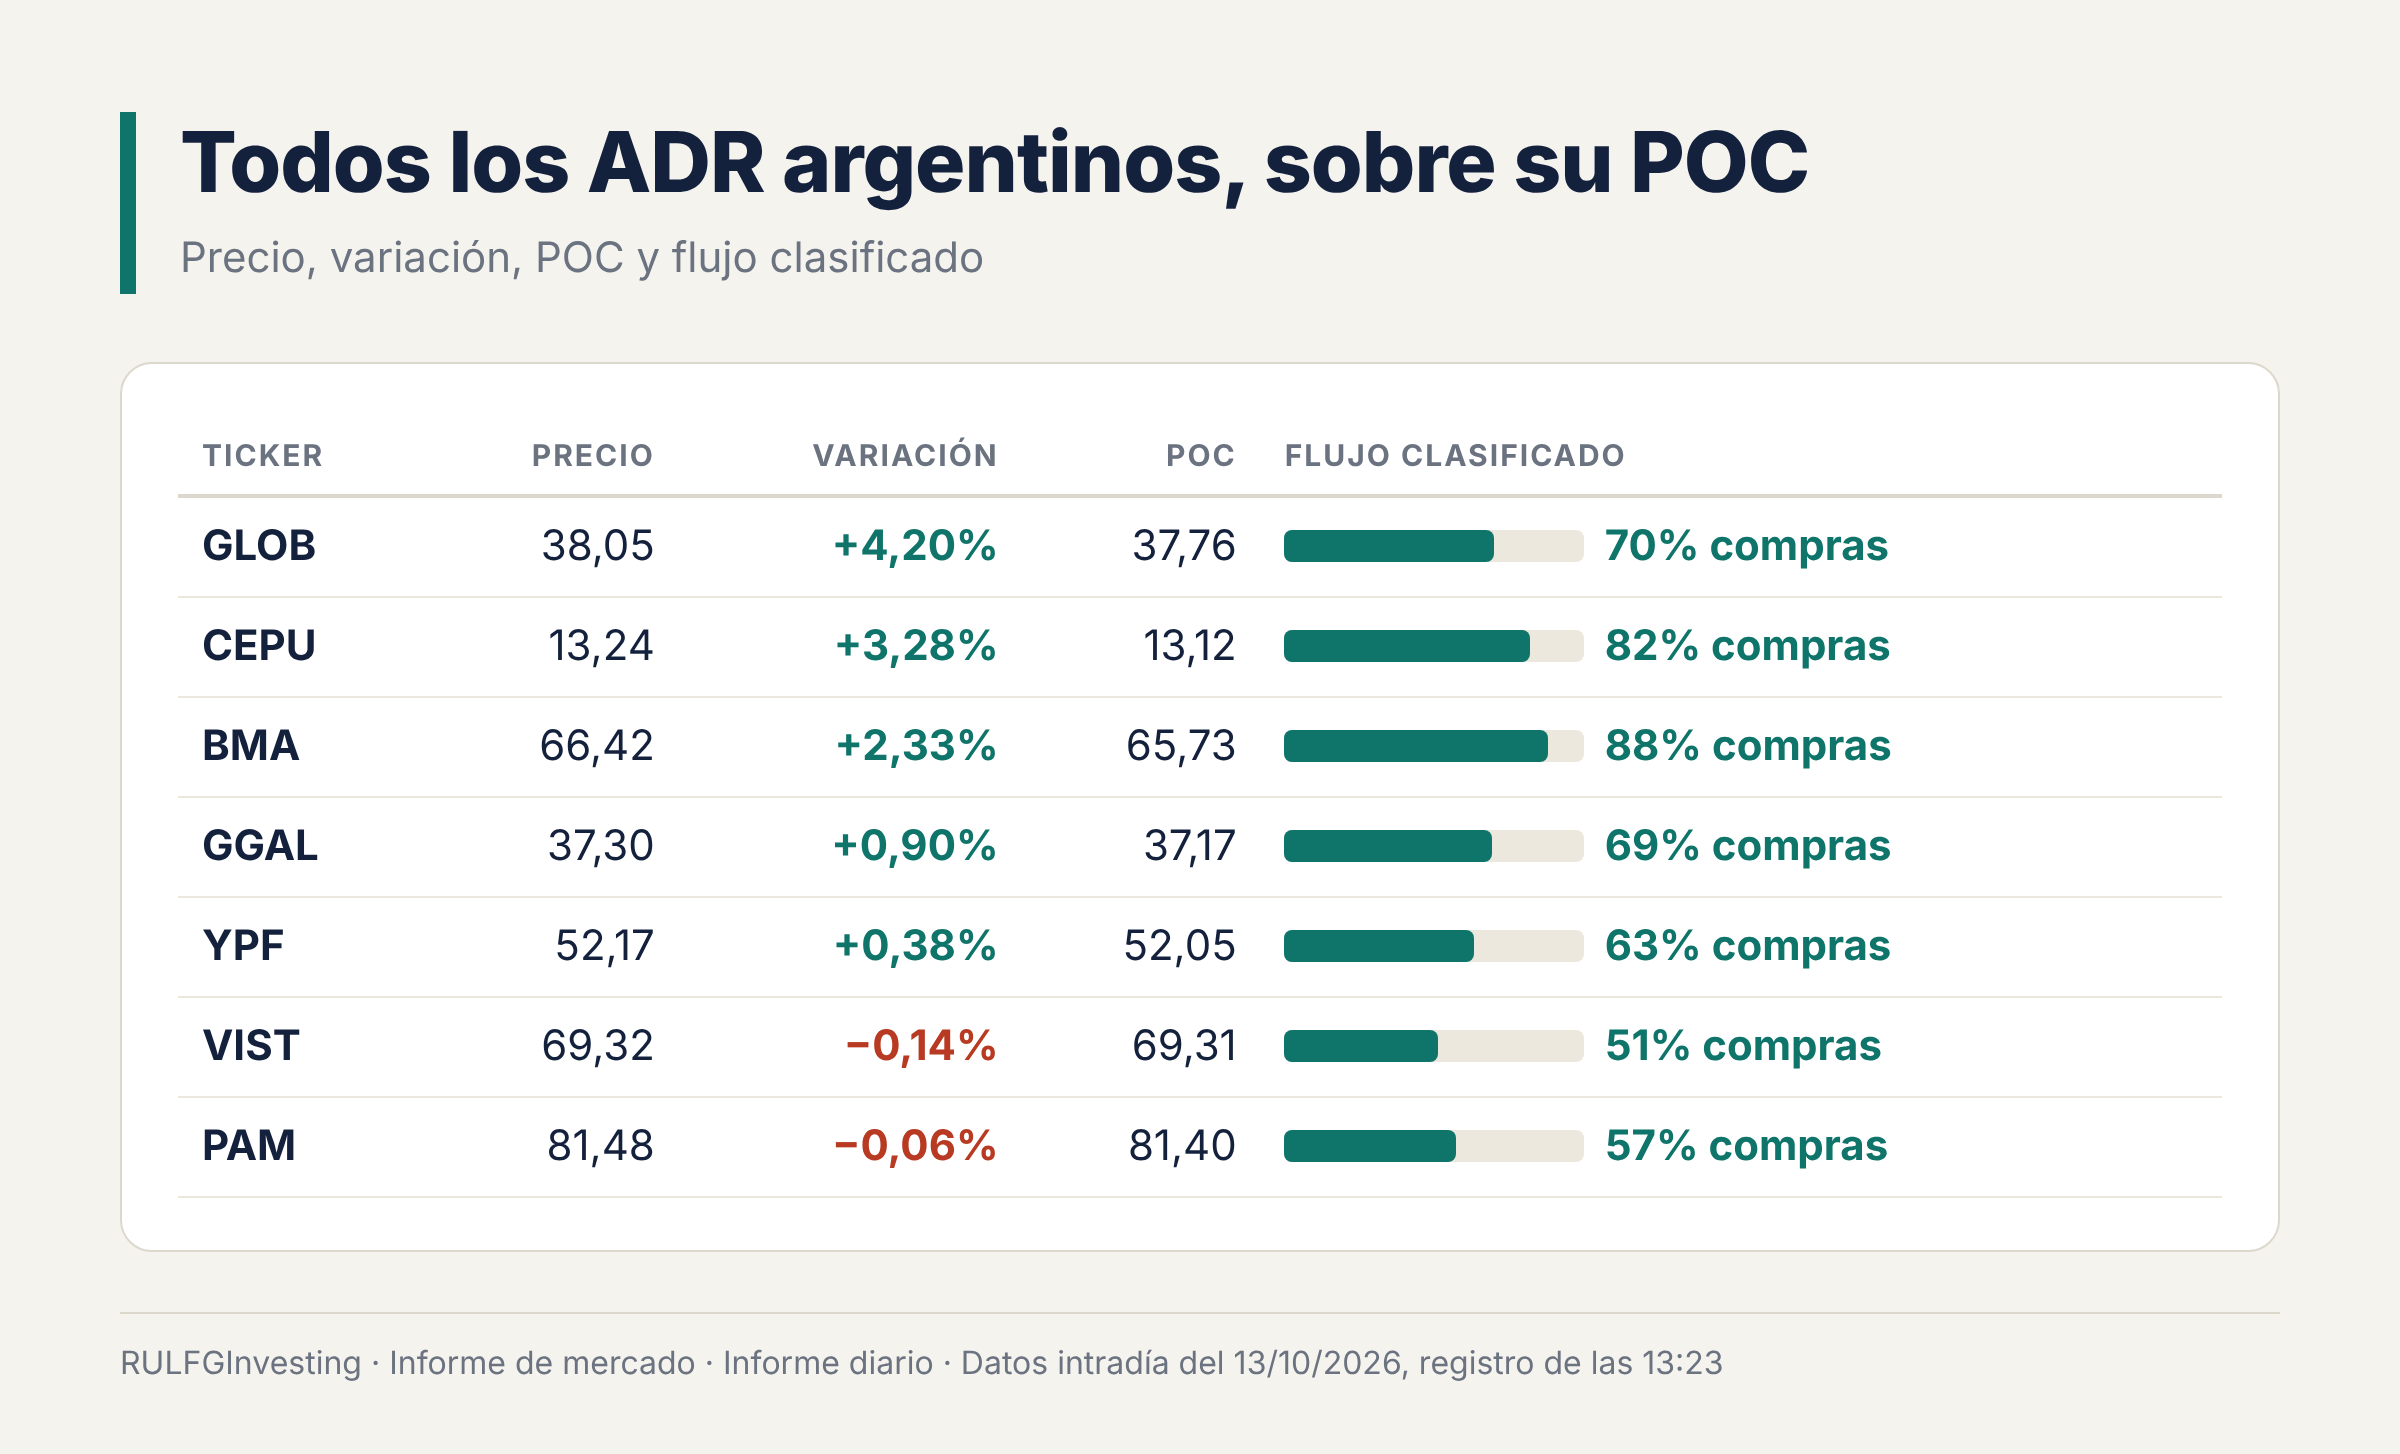
El bloque argentino se mueve distinto que el lunes. Lideran GLOB (+4,20%), CEPU (+3,28%) y BMA (+2,33%). Los siguen GGAL (+0,90%) y YPF (+0,38%), mientras VIST (−0,14%) y PAM (−0,06%) quedan apenas en negativo.
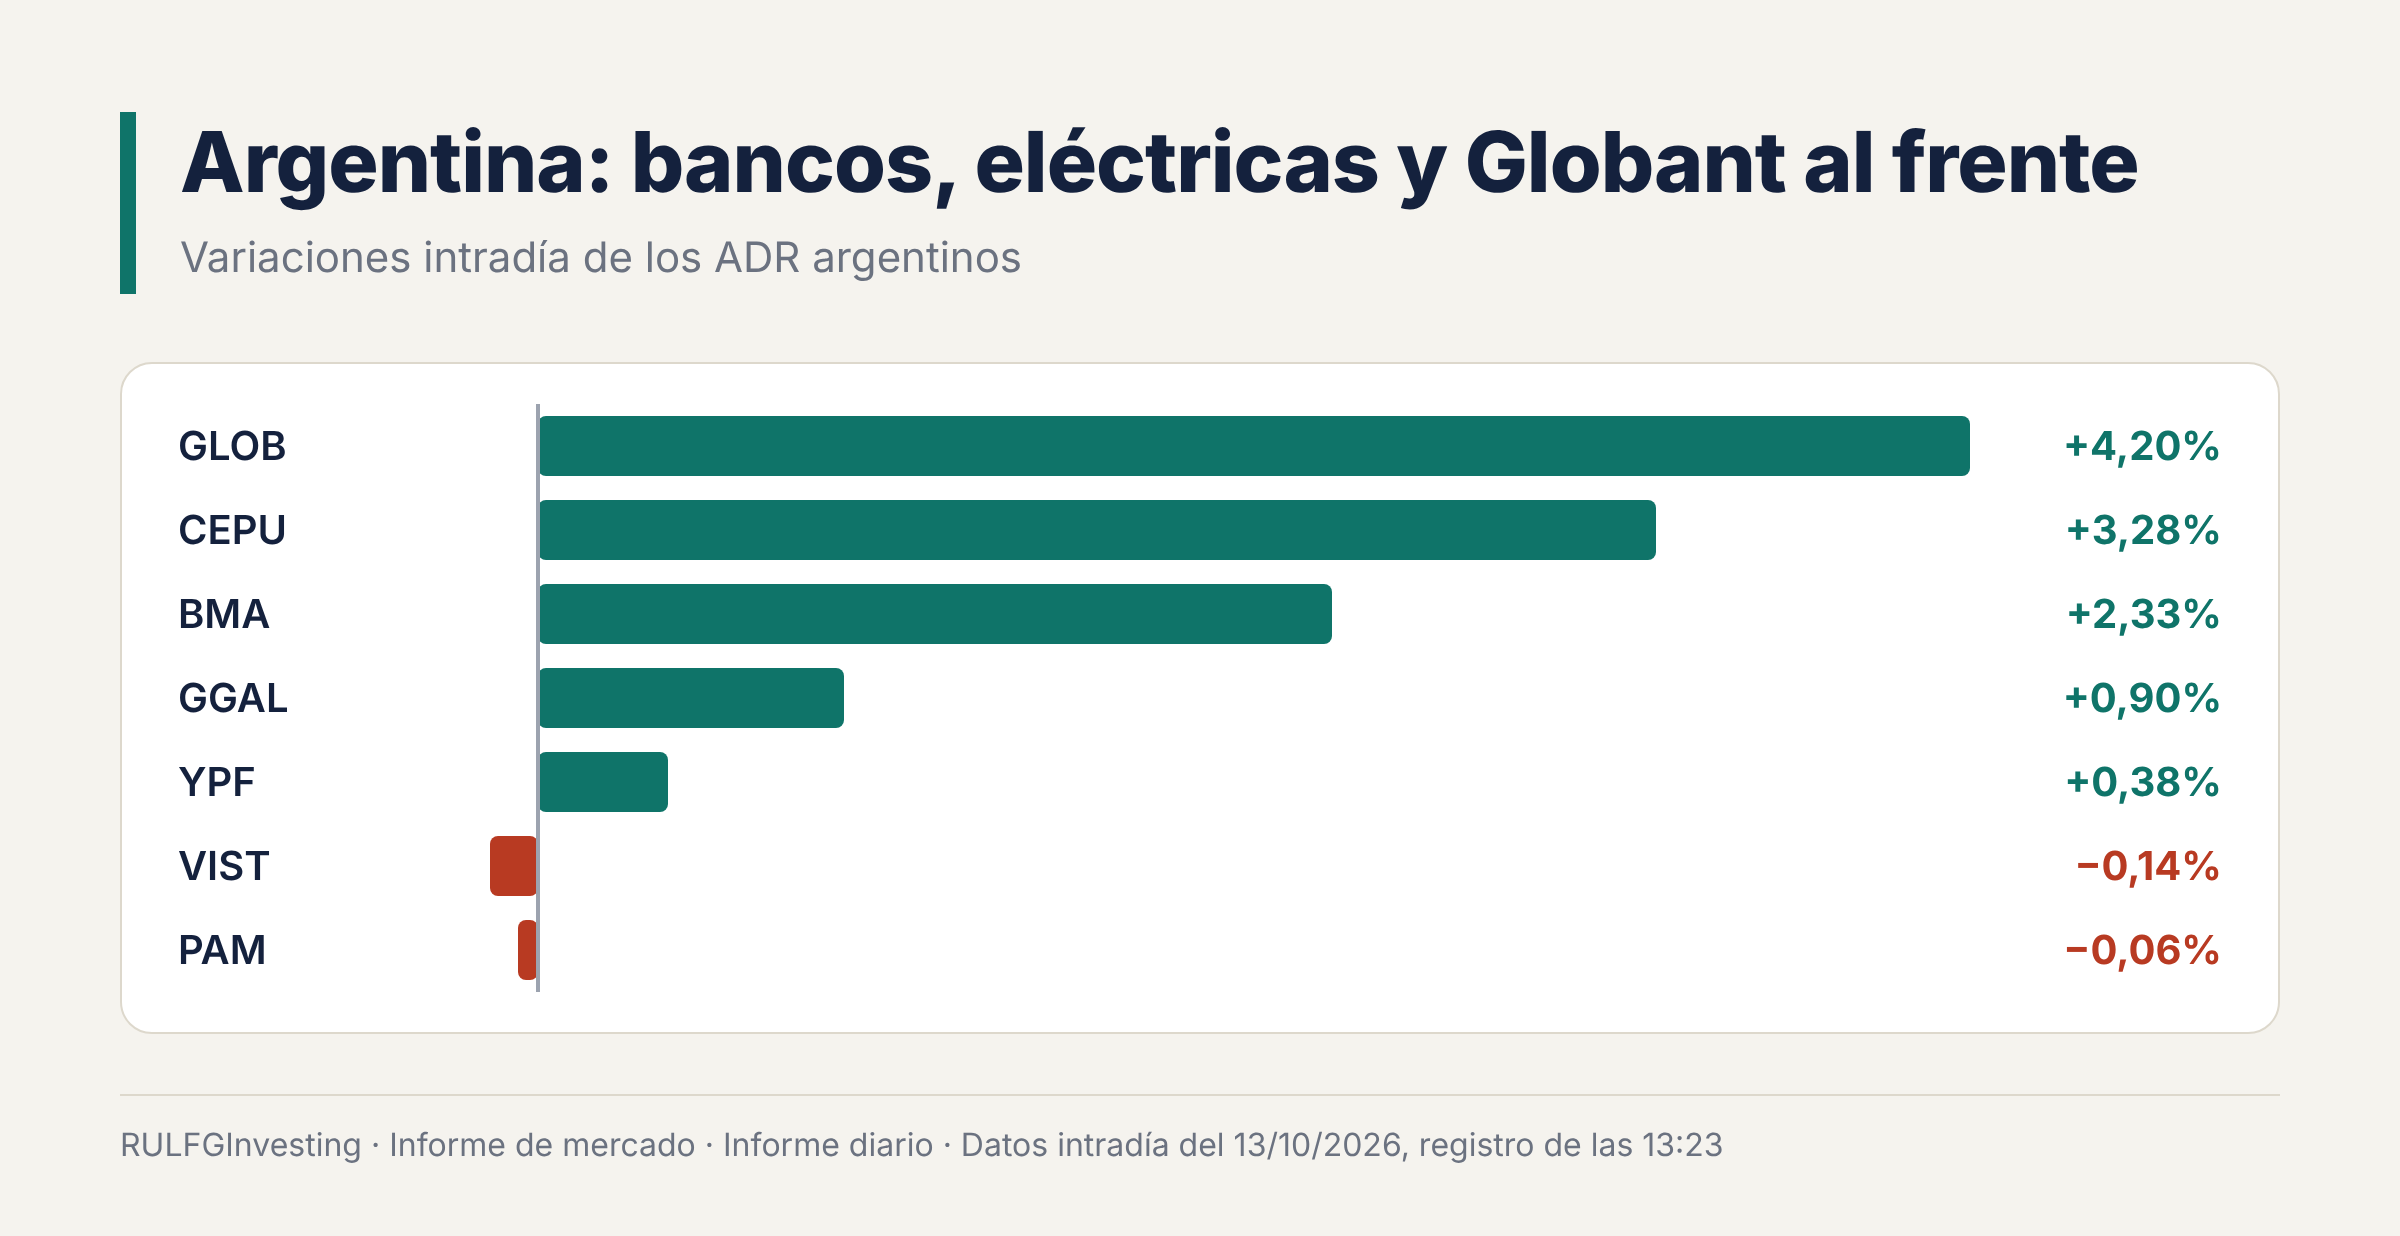
Banco Macro, mejora significativa. BMA sube 2,33% a 66,42, supera su POC de 65,73 y registra 88% de compras. El registro también identifica un patrón Morning Star: una formación de tres velas que suele aparecer al final de una baja y anticipar un giro alcista. Esa lectura todavía necesita validarse contra las velas históricas originales. La combinación actual de precio y flujo es favorable: recuperación táctica.
Galicia, recuperación complementaria. GGAL gana 0,90% a 37,30, cotiza sobre su POC de 37,17 y registra 69% de compras. Avanza menos que BMA, pero acompaña la mejora del sector. Que las dos entidades se recuperen a la vez es una señal más constructiva que la de jornadas anteriores.
Central Puerto, liderazgo eléctrico selectivo. CEPU sube 3,28% a 13,24, supera su POC de 13,12 y registra 82% de compras. La configuración es favorable.
YPF, Pampa y Vista: pausa después del avance. YPF sube apenas 0,38% y PAM y VIST bajan levemente. Las tres siguen cerca o apenas por encima de sus POC, pero no repiten el impulso del lunes. Eso sugiere una pausa del liderazgo petrolero argentino y una ampliación selectiva hacia bancos y generación eléctrica.
Globant, recuperación destacada. GLOB sube 4,20% a 38,05, se mantiene sobre su POC de 37,76 y registra 70% de compras. Es una de las señales de mayor fortaleza relativa de la región. Conviene verificar continuidad y volumen antes de proyectarla como tendencia de varias semanas.
¿Hay rotación entre regiones?
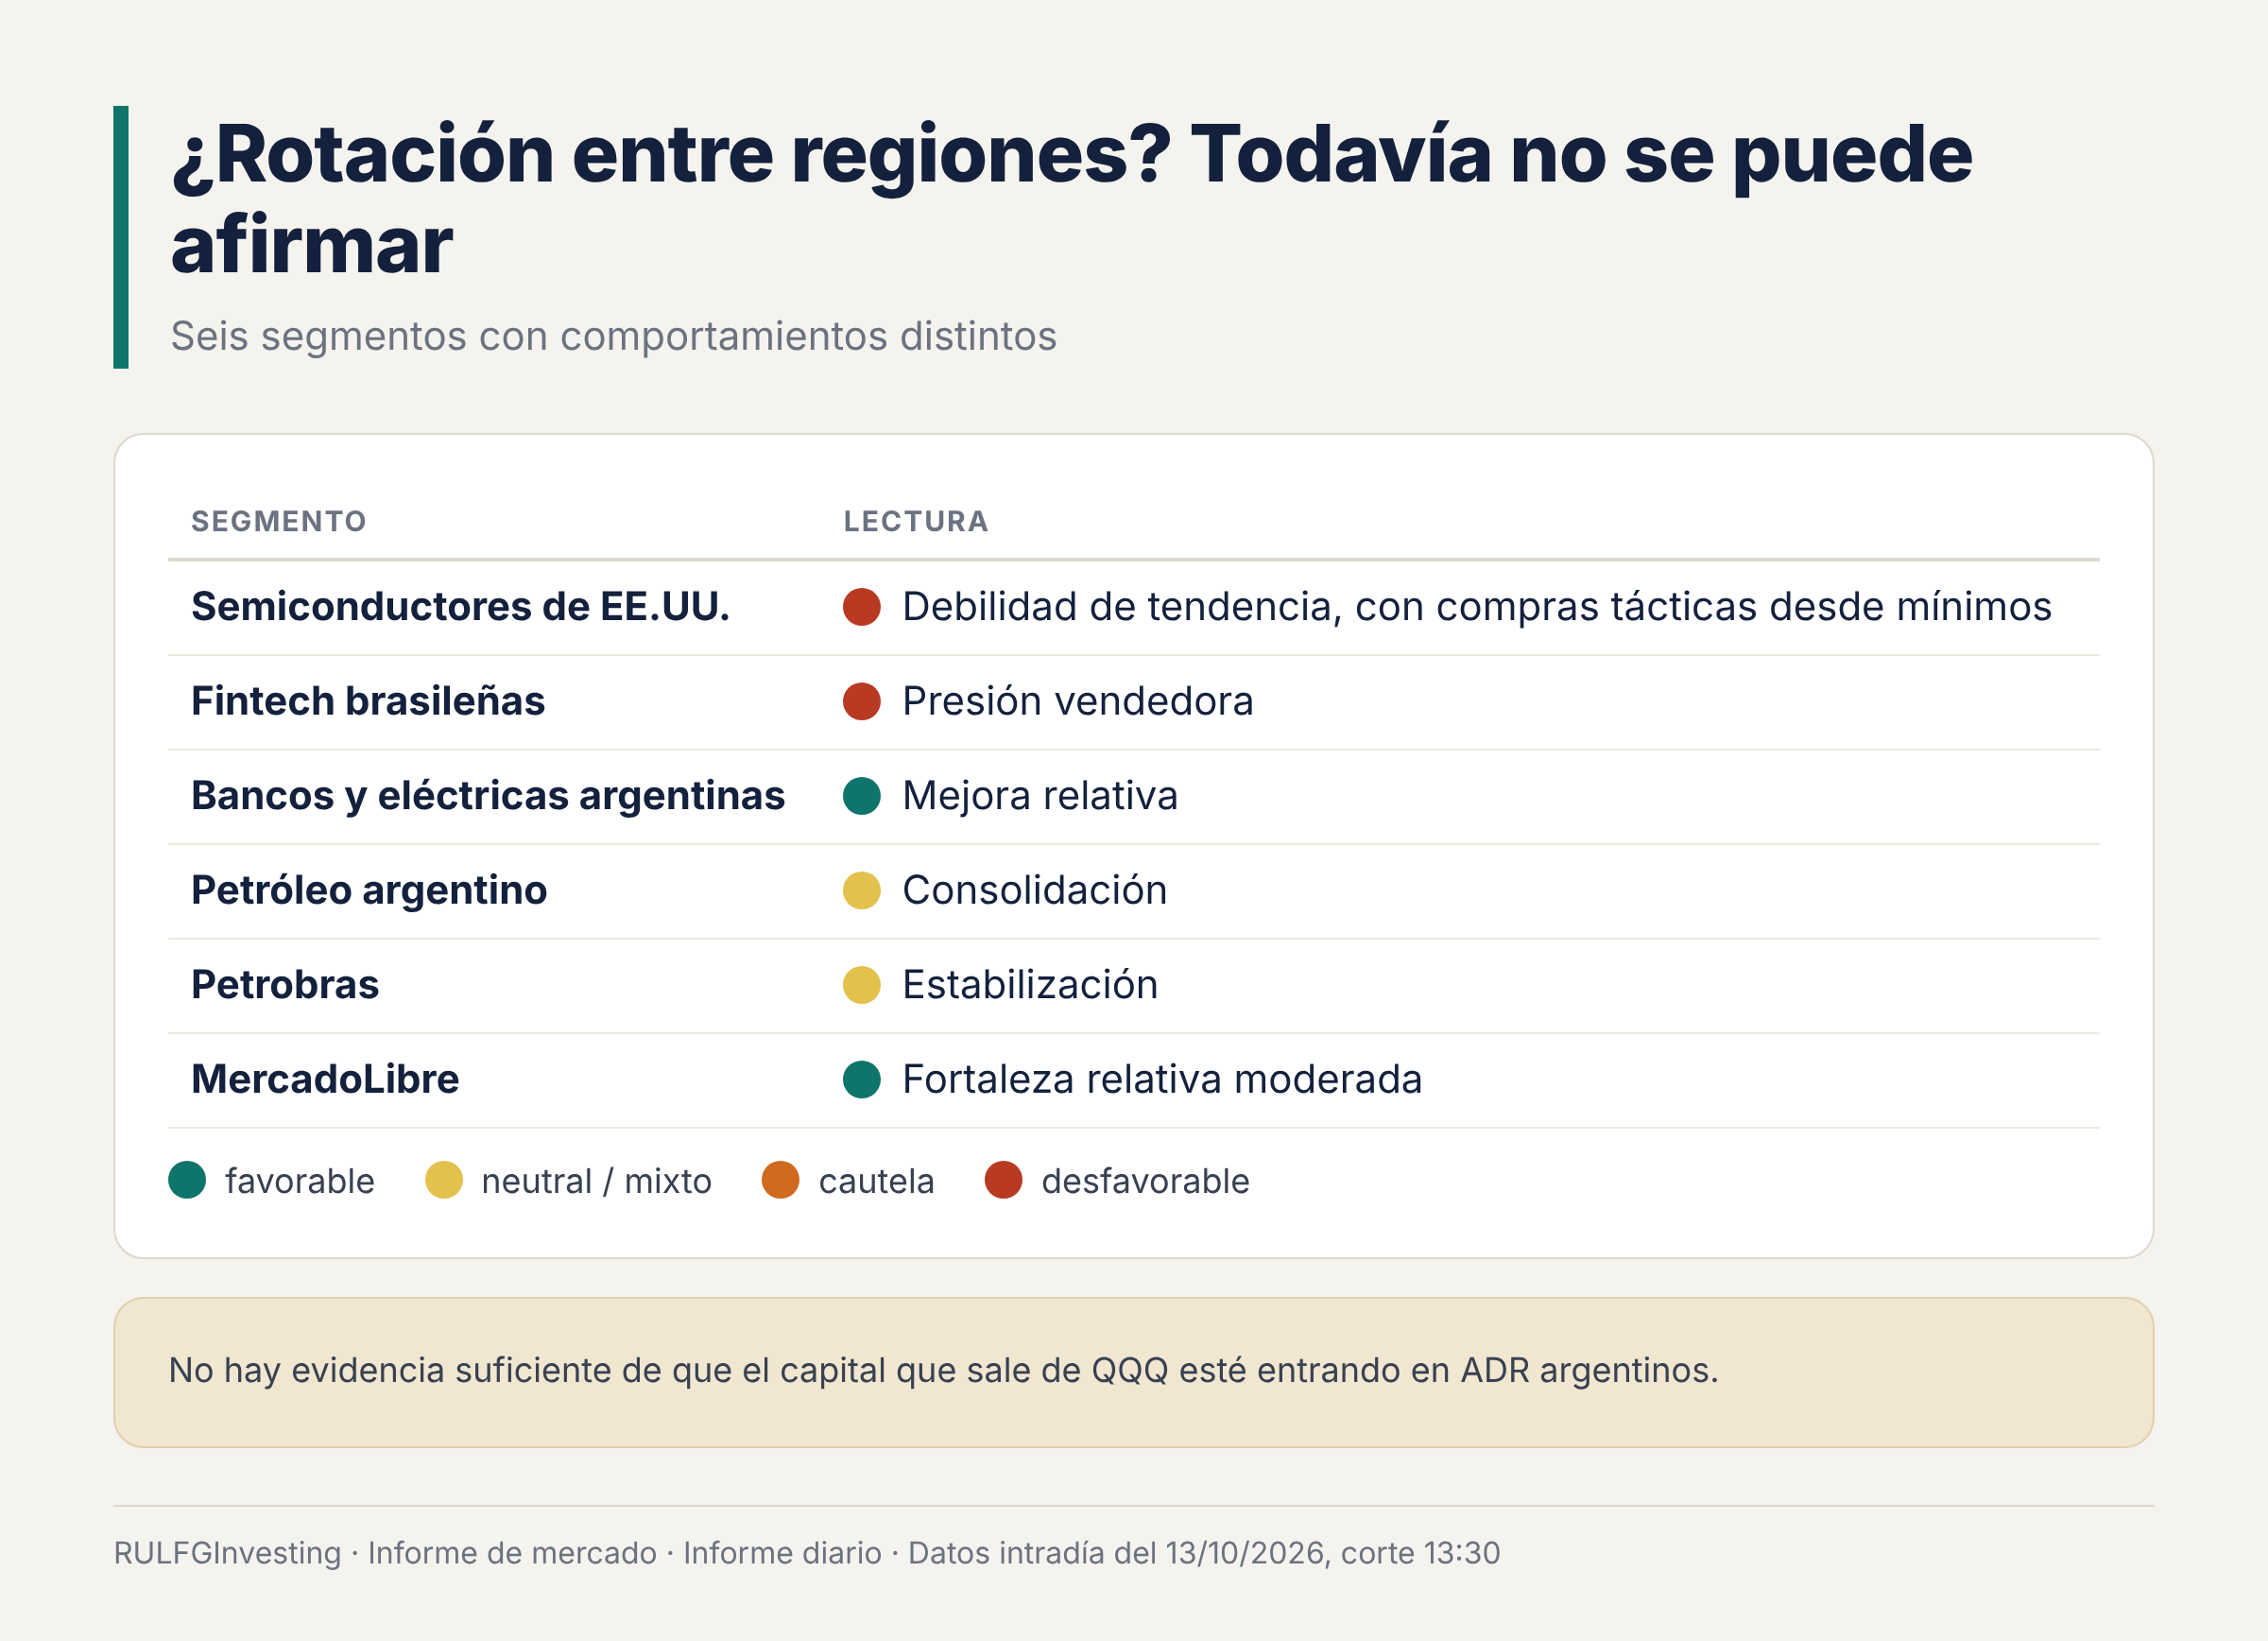
Hoy se distinguen seis comportamientos:
Semiconductores de EE.UU.: tendencia débil, con compras tácticas desde mínimos.
Fintech brasileñas: presión vendedora.
Bancos y eléctricas argentinas: mejora relativa.
Petroleras argentinas: consolidación.
Petrobras: estabilización.
MercadoLibre: fortaleza relativa moderada.
La rotación no responde solo a una preferencia por materias primas: en Argentina, los bancos y Central Puerto muestran más impulso que algunas petroleras. Pero no hay evidencia suficiente para afirmar que el capital que sale de QQQ esté entrando directamente en ADR argentinos. Para establecerlo habría que comparar, en ventanas sincronizadas:
flujos de ETF;
posicionamiento institucional;
volumen relativo;
correlaciones.
Riesgos para la región en lo que queda de la rueda
En Brasil, el real más débil y la caída del Bovespa son factores de cautela. En Argentina, la recuperación de BMA, GGAL, CEPU y GLOB es más favorable. Su continuidad dependerá de factores locales y también de lo que haga Wall Street. El petróleo sigue alto, pero el Brent retrocede en la sesión. A diferencia del lunes, las energéticas ya no tienen una suba simultánea del crudo como principal respaldo.
Semáforo integrado
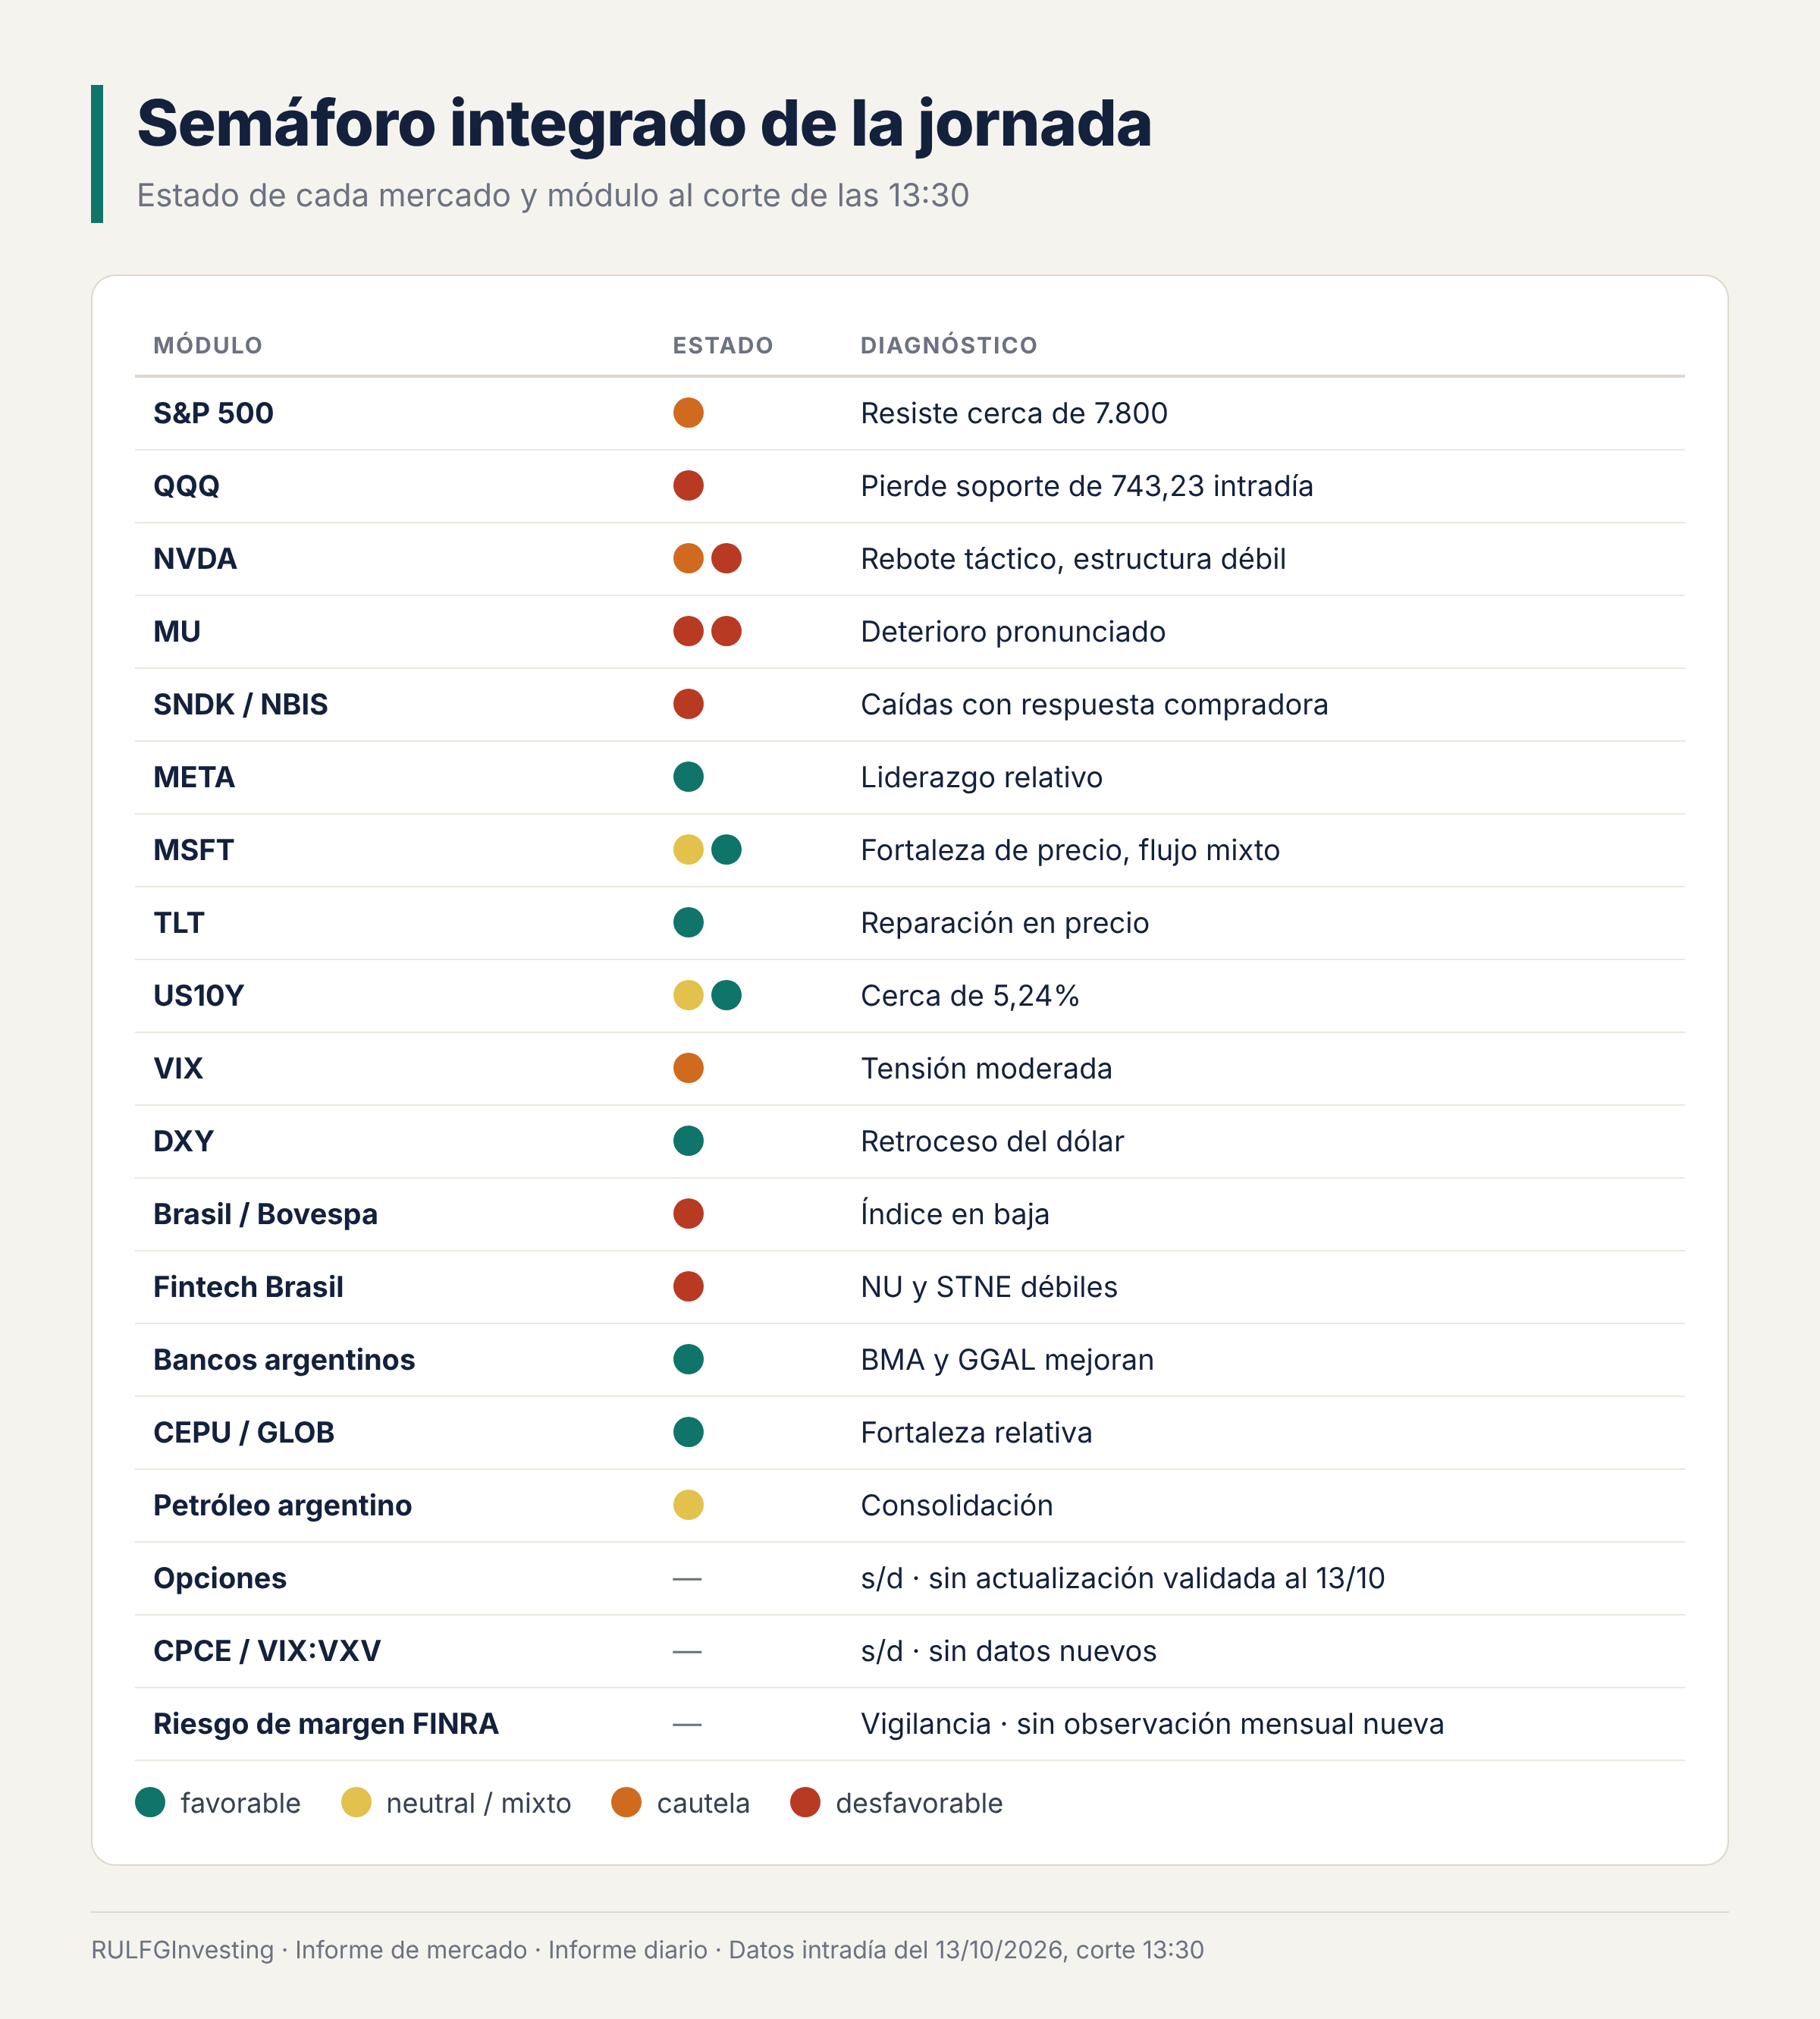
Rojo: QQQ (pierde el soporte de 743,23 en la rueda), MU (doble rojo, deterioro pronunciado), SNDK y NBIS (caídas con respuesta compradora), el Bovespa y las fintech brasileñas.
Naranja: el S&P 500 (resiste cerca de 7.800) y el VIX (tensión moderada).
Naranja y rojo: NVDA (rebote táctico sobre una estructura débil).
Verde: META, TLT, DXY, los bancos argentinos, CEPU y GLOB.
Amarillo y verde: MSFT (precio fuerte, flujo mixto) y la tasa a 10 años (cerca de 5,24%).
Amarillo: el petróleo argentino.
Sin datos nuevos: opciones, CPCE y VIX:VXV. El riesgo de margen de FINRA, que mide el endeudamiento de los inversores para comprar acciones, queda en vigilancia sin observación mensual nueva.
Dictamen: la divergencia sigue activa
En Nueva York, los bonos siguen recuperando precio, pero QQQ pierde soportes y las memorias siguen bajo fuerte presión. Las compras tácticas en NVDA, SMH y QQQ justifican vigilar un rebote, sin anticipar una recuperación estructural. En la región, Brasil muestra debilidad en el índice y en las fintech. Argentina se recupera de forma selectiva en bancos, generación eléctrica y Globant.
El radar sigue partido: dos condiciones favorables para los bonos y dos desfavorables para las acciones. El escenario de apetito amplio por riesgo no está confirmado y la ruptura fallida en tecnología sigue activa.
La próxima señal decisiva es si QQQ recupera la zona de 744,20–749,79 y NVDA la de 229–234, o si ambos vuelven a perforar sus mínimos del día. En bonos, TLT tiene que sostenerse en la franja de 78,21–77,70 para conservar la mejora.
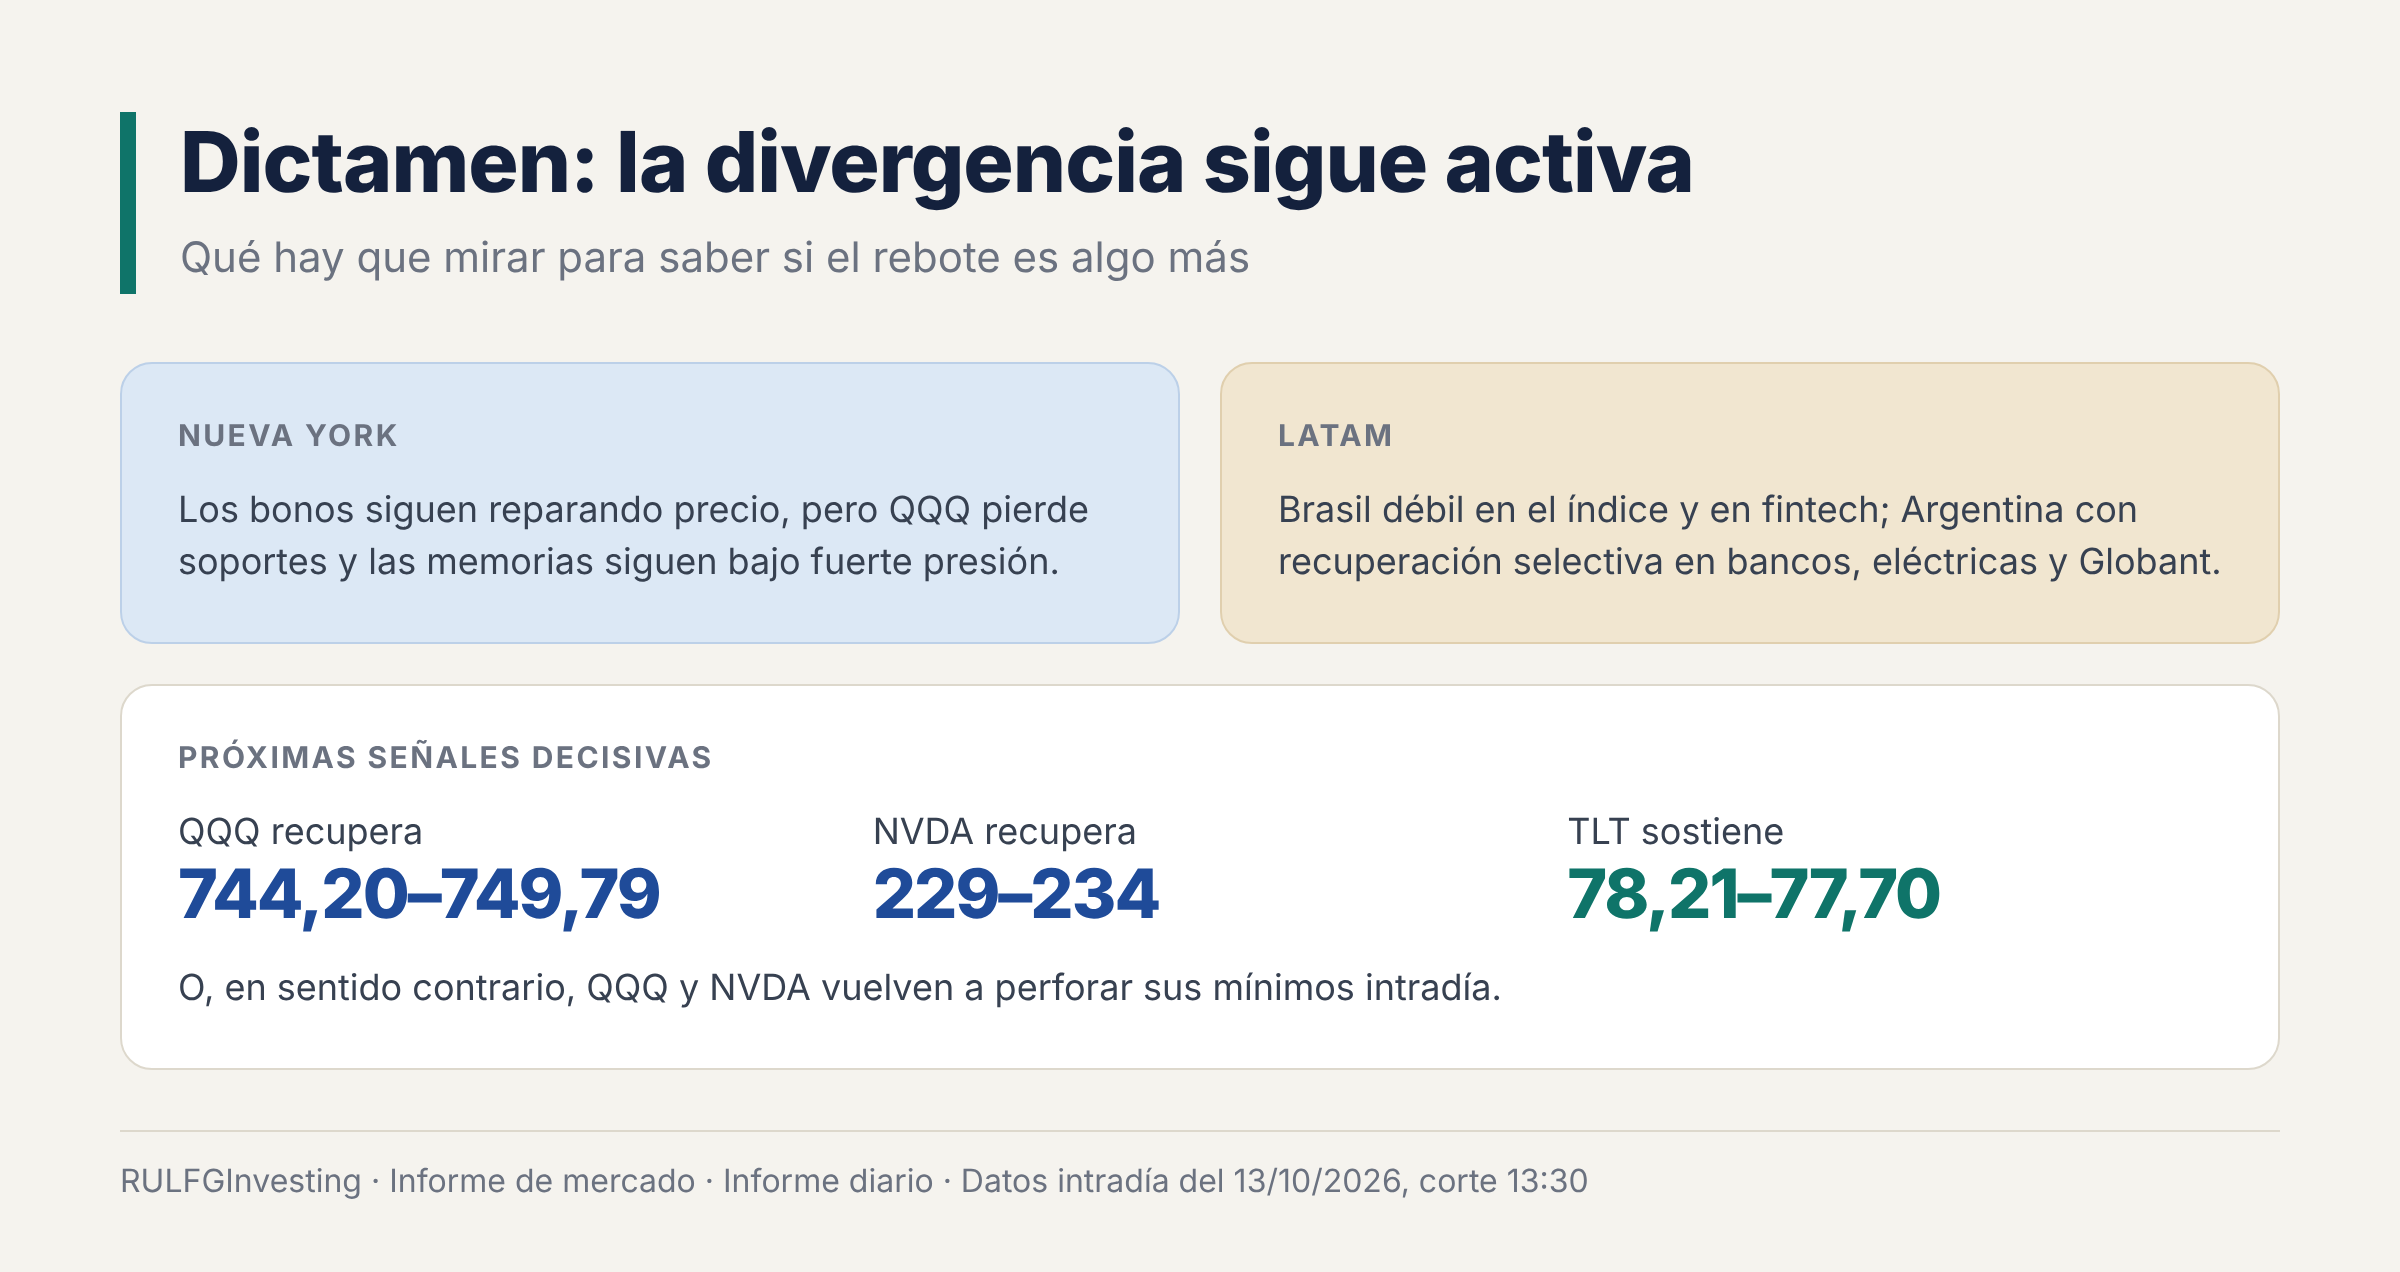
Los bonos se reparan, pero la tecnología no acompaña: hay compras tácticas, no un cambio de tendencia.
𝑀𝐿𝐾
Rulfginvesting Research
Este informe ha sido elaborado bajo los parámetros cuantitativos de nuestro motor propio de ciclos. Operamos con capital propio. Ninguna parte de este material constituye una recomendación de inversión.
Seguí leyendo

Wall Street recupera el apetito por la inteligencia artificial, pero los bonos todavía no acompañan
28 oct 2026 · 24:24
El Nasdaq avanzó 1,18%, Nebius se disparó 11,22% y el S&P 500 encadenó su segunda sesión positiva. Pero el Tesoro a 10 años sigue cerca del 5% y esta semana llegan la decisión de la Reserva Federal y los balances de las grandes tecnológicas. ¿Alcanza el rebote para dar por terminada la corrección?

Brasil no logra salir del lunes negro: el real se recupera, la Bolsa vuelve a caer y Argentina sigue bajo presión
28 oct 2026 · 24:19
Después del derrumbe histórico provocado por la reelección de Lula da Silva, los mercados brasileños ensayaron una recuperación. El dólar retrocedió hasta 5,35 reales y las tasas mostraron cierto alivio, pero el Ibovespa terminó otra vez en rojo. En Argentina, los bonos recuperaron parte del terreno perdido, aunque el MERVAL sufrió otra caída.

Brasil quedó a precio de crisis: ¿oportunidad o trampa?
27 oct 2026 · 15:11
El Ibovespa sufrió su mayor caída diaria desde 2020, el real se desplomó y las tasas de interés se dispararon. Ahora aparece un dato capaz de atraer a los inversores más audaces: el mercado brasileño podría cotizar a apenas 7,4 veces sus ganancias futuras, muy por debajo de su mediana histórica de 10,4. ¿Es el comienzo de una oportunidad extraordinaria o la advertencia de que lo peor todavía está por venir?