
Los bonos encuentran compradores, pero Wall Street sigue sin resolver su crisis de liderazgo tecnológico
El S&P 500 cerró casi sin cambios (−0,02%) y la tasa a 10 años bajó a 5,20%, pero el Nasdaq no aprovechó el alivio y cedió 0,15%. Micron cayó 3,65% ante los avances del fabricante chino CXMT, y el índice de semiconductores de Filadelfia sumó su quinta baja seguida. Nvidia rebotó 0,97% sin recuperar sus resistencias. Los bancos abrieron la temporada de balances con señales mixtas y BlackRock bajó a neutral las acciones estadounidenses: una estabilidad aparente, pero muy selectiva.
El S&P 500 terminó prácticamente sin cambios y Nvidia ensayó una recuperación, mientras Micron volvió a caer por la creciente competencia china. La mejora de los bonos estadounidenses no logró impulsar al Nasdaq. El mercado enfrenta una pregunta decisiva: ¿es el comienzo de una recuperación o una pausa dentro de la corrección?
Wall Street cerró el martes con una calma aparente, que contrasta con las tensiones de algunos de sus sectores más importantes.
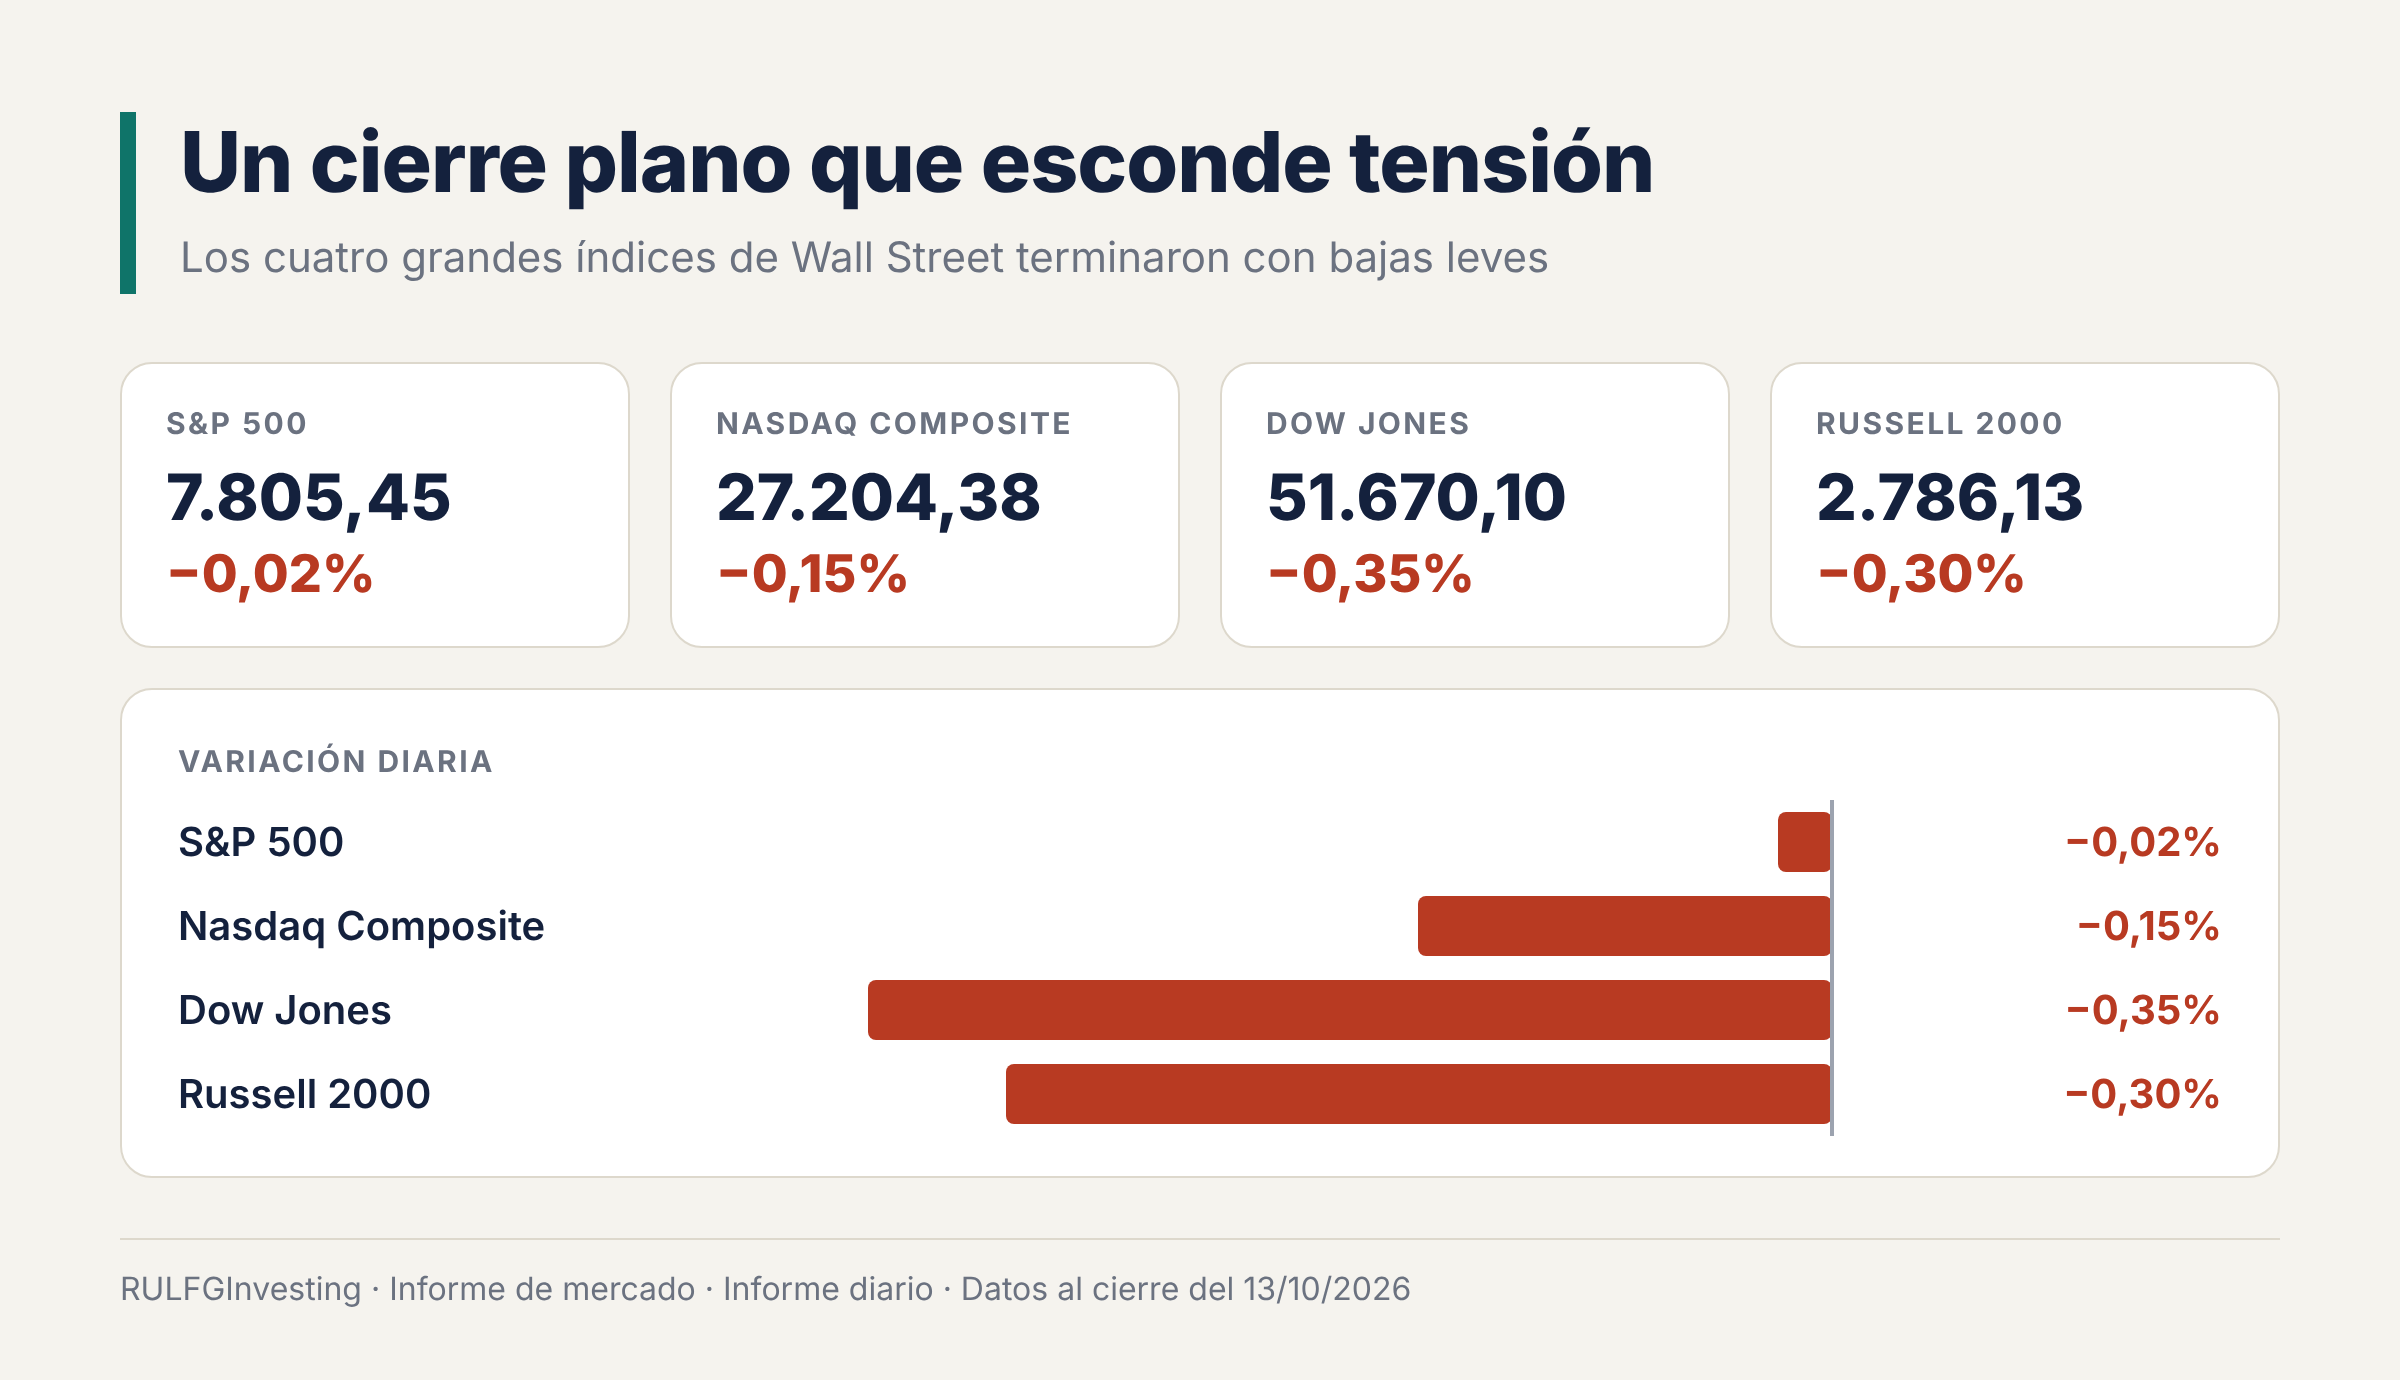
El S&P 500 terminó en 7.805,45 puntos, con una baja marginal de 0,02%. El Nasdaq Composite perdió 0,15%, hasta 27.204,38. El Dow Jones retrocedió 0,35%, a 51.670,10, y el Russell 2000 de empresas chicas cedió 0,30%, a 2.786,13.
Los índices cuentan solo una parte de la historia. Las empresas de memorias y semiconductores siguen bajo presión, pese a la recuperación de los bonos del Tesoro y a la resistencia de algunas grandes tecnológicas.
Micron vuelve a sufrir: la competencia china agrega presión
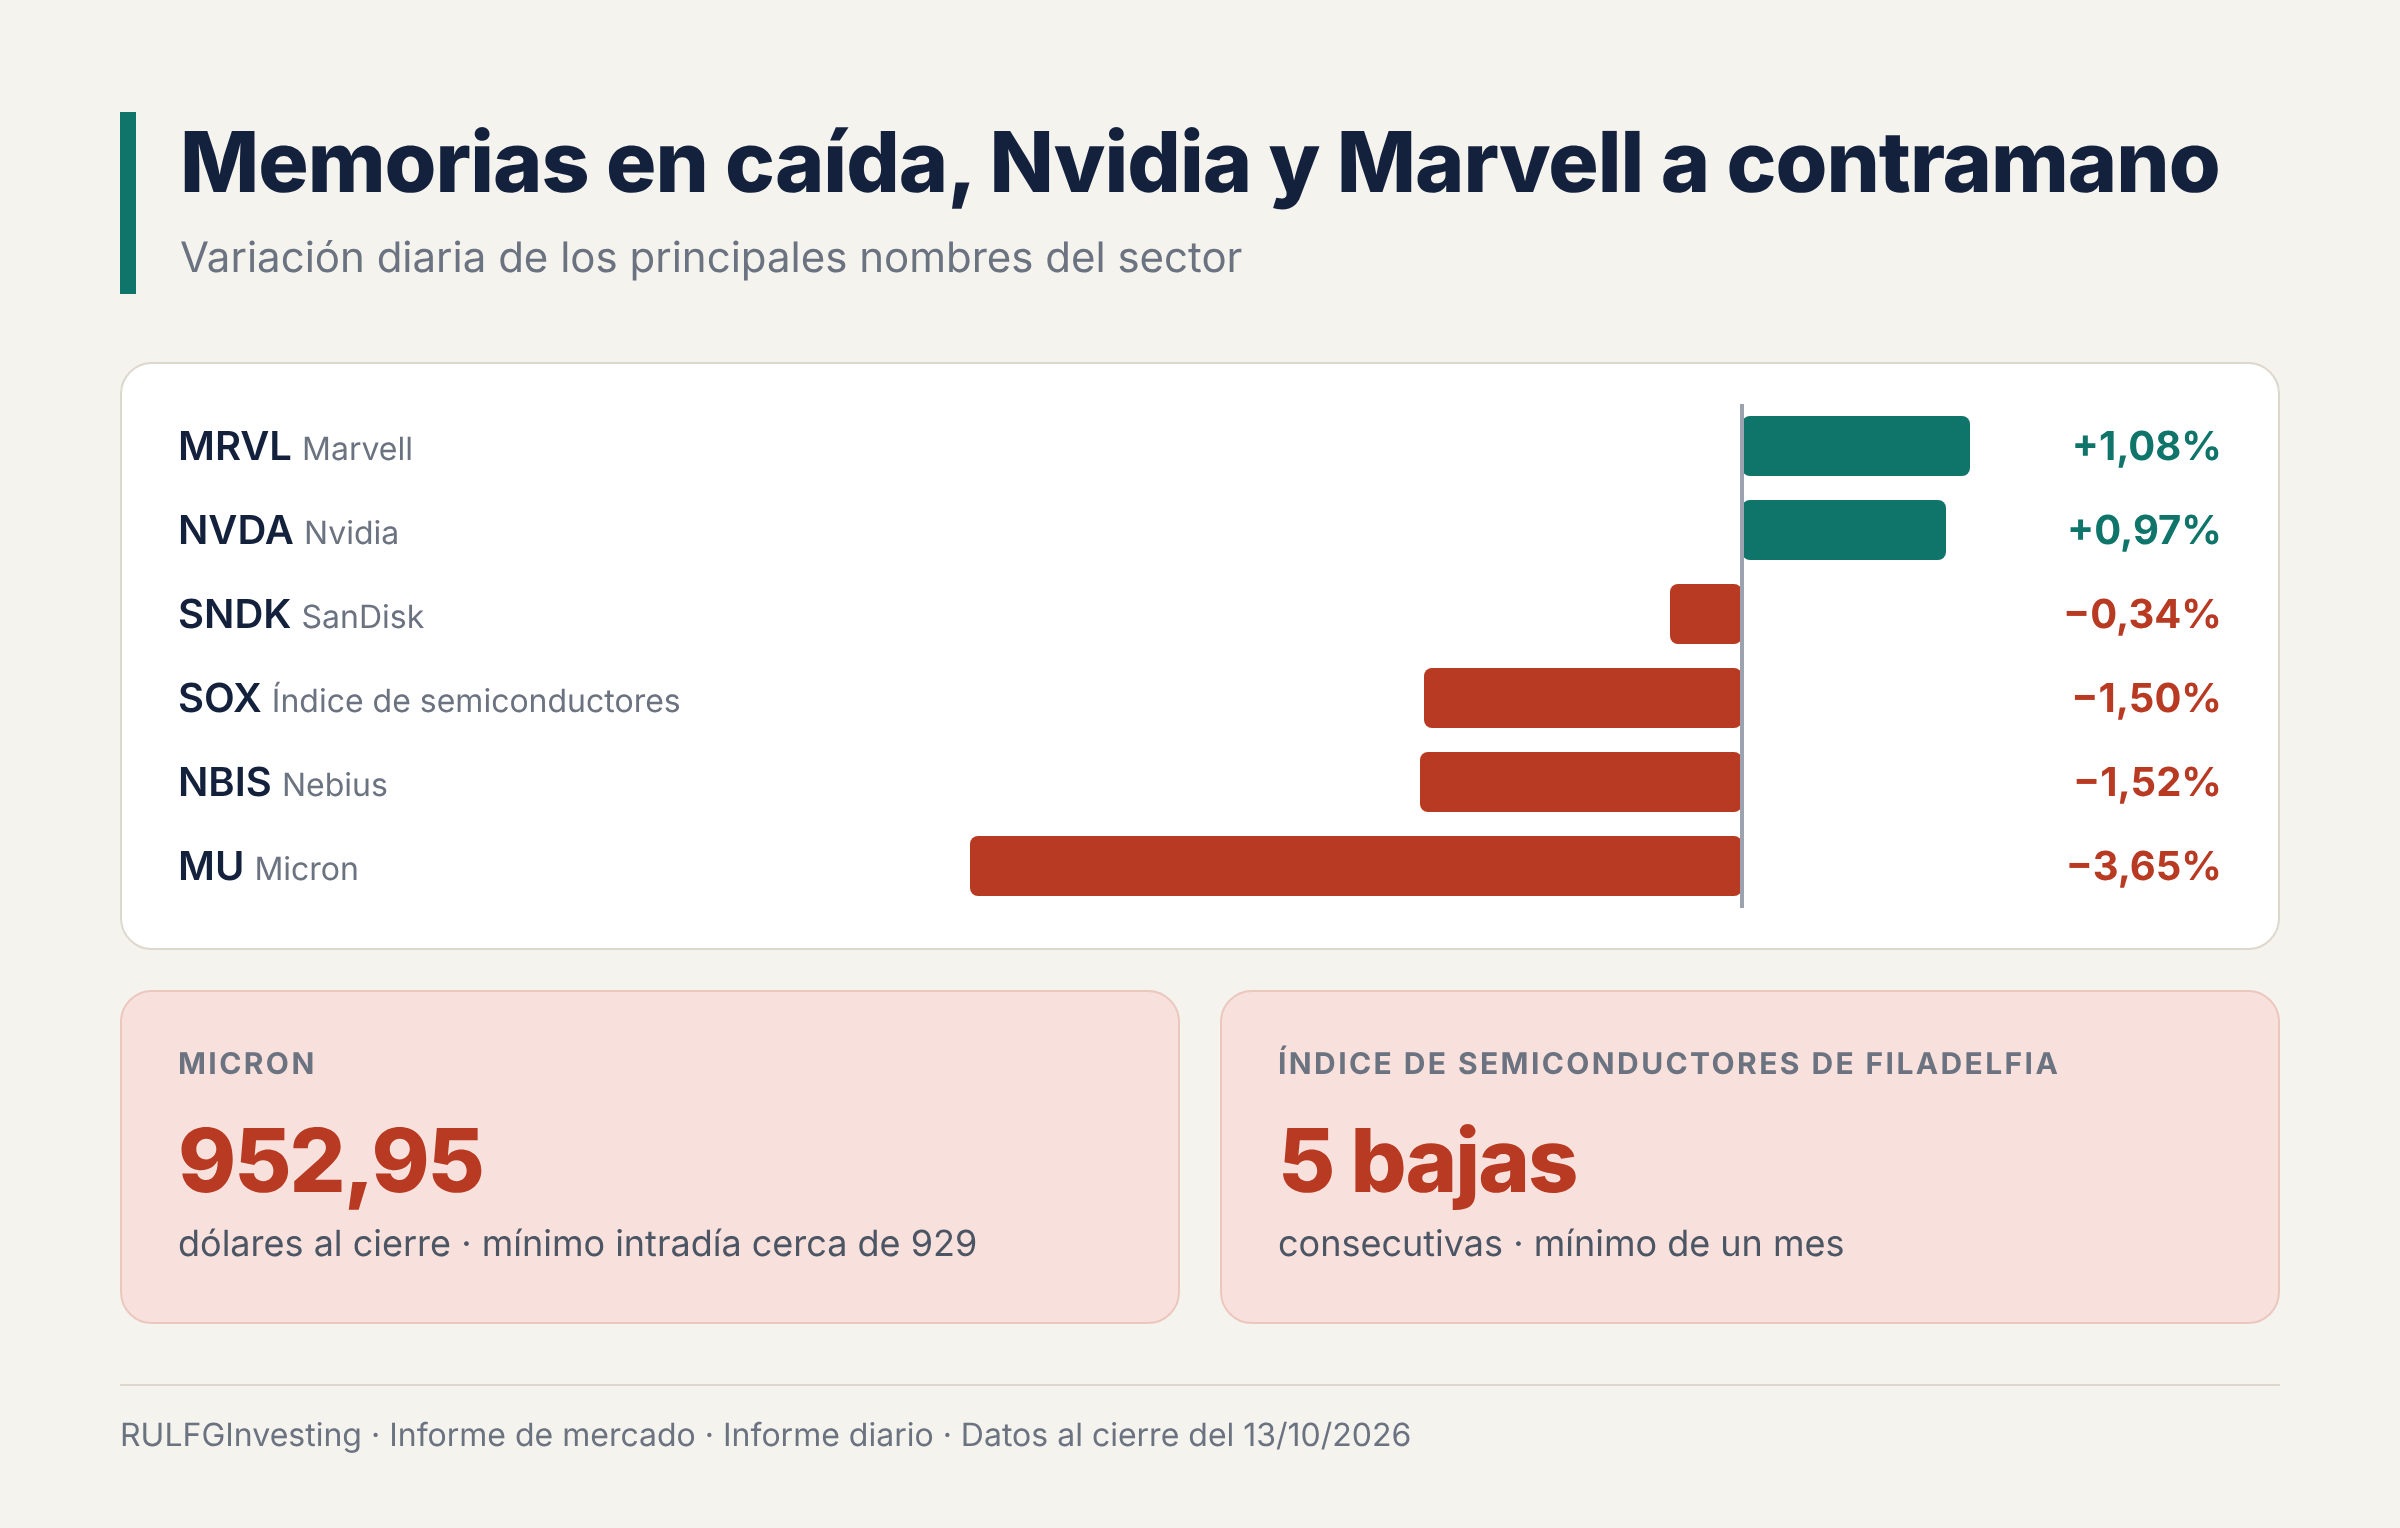
Micron Technology cerró en 952,95 dólares, con una caída de 3,65%, después de tocar un mínimo cercano a 929 dólares durante la rueda.
El índice de semiconductores de Filadelfia, que reúne a las principales empresas del sector, cayó 1,5%. Encadenó así su quinta baja consecutiva y quedó en su nivel más bajo en un mes. Applied Materials también estuvo bajo presión, mientras Broadcom resistió mejor.
No todo el sector cayó. SanDisk terminó con una baja moderada de 0,34% y Nebius retrocedió 1,52%. Marvell, en cambio, avanzó 1,08%. La dispersión confirma que no hay una liquidación pareja de la tecnología: los inversores están diferenciando negocios, expectativas y riesgos con creciente intensidad.
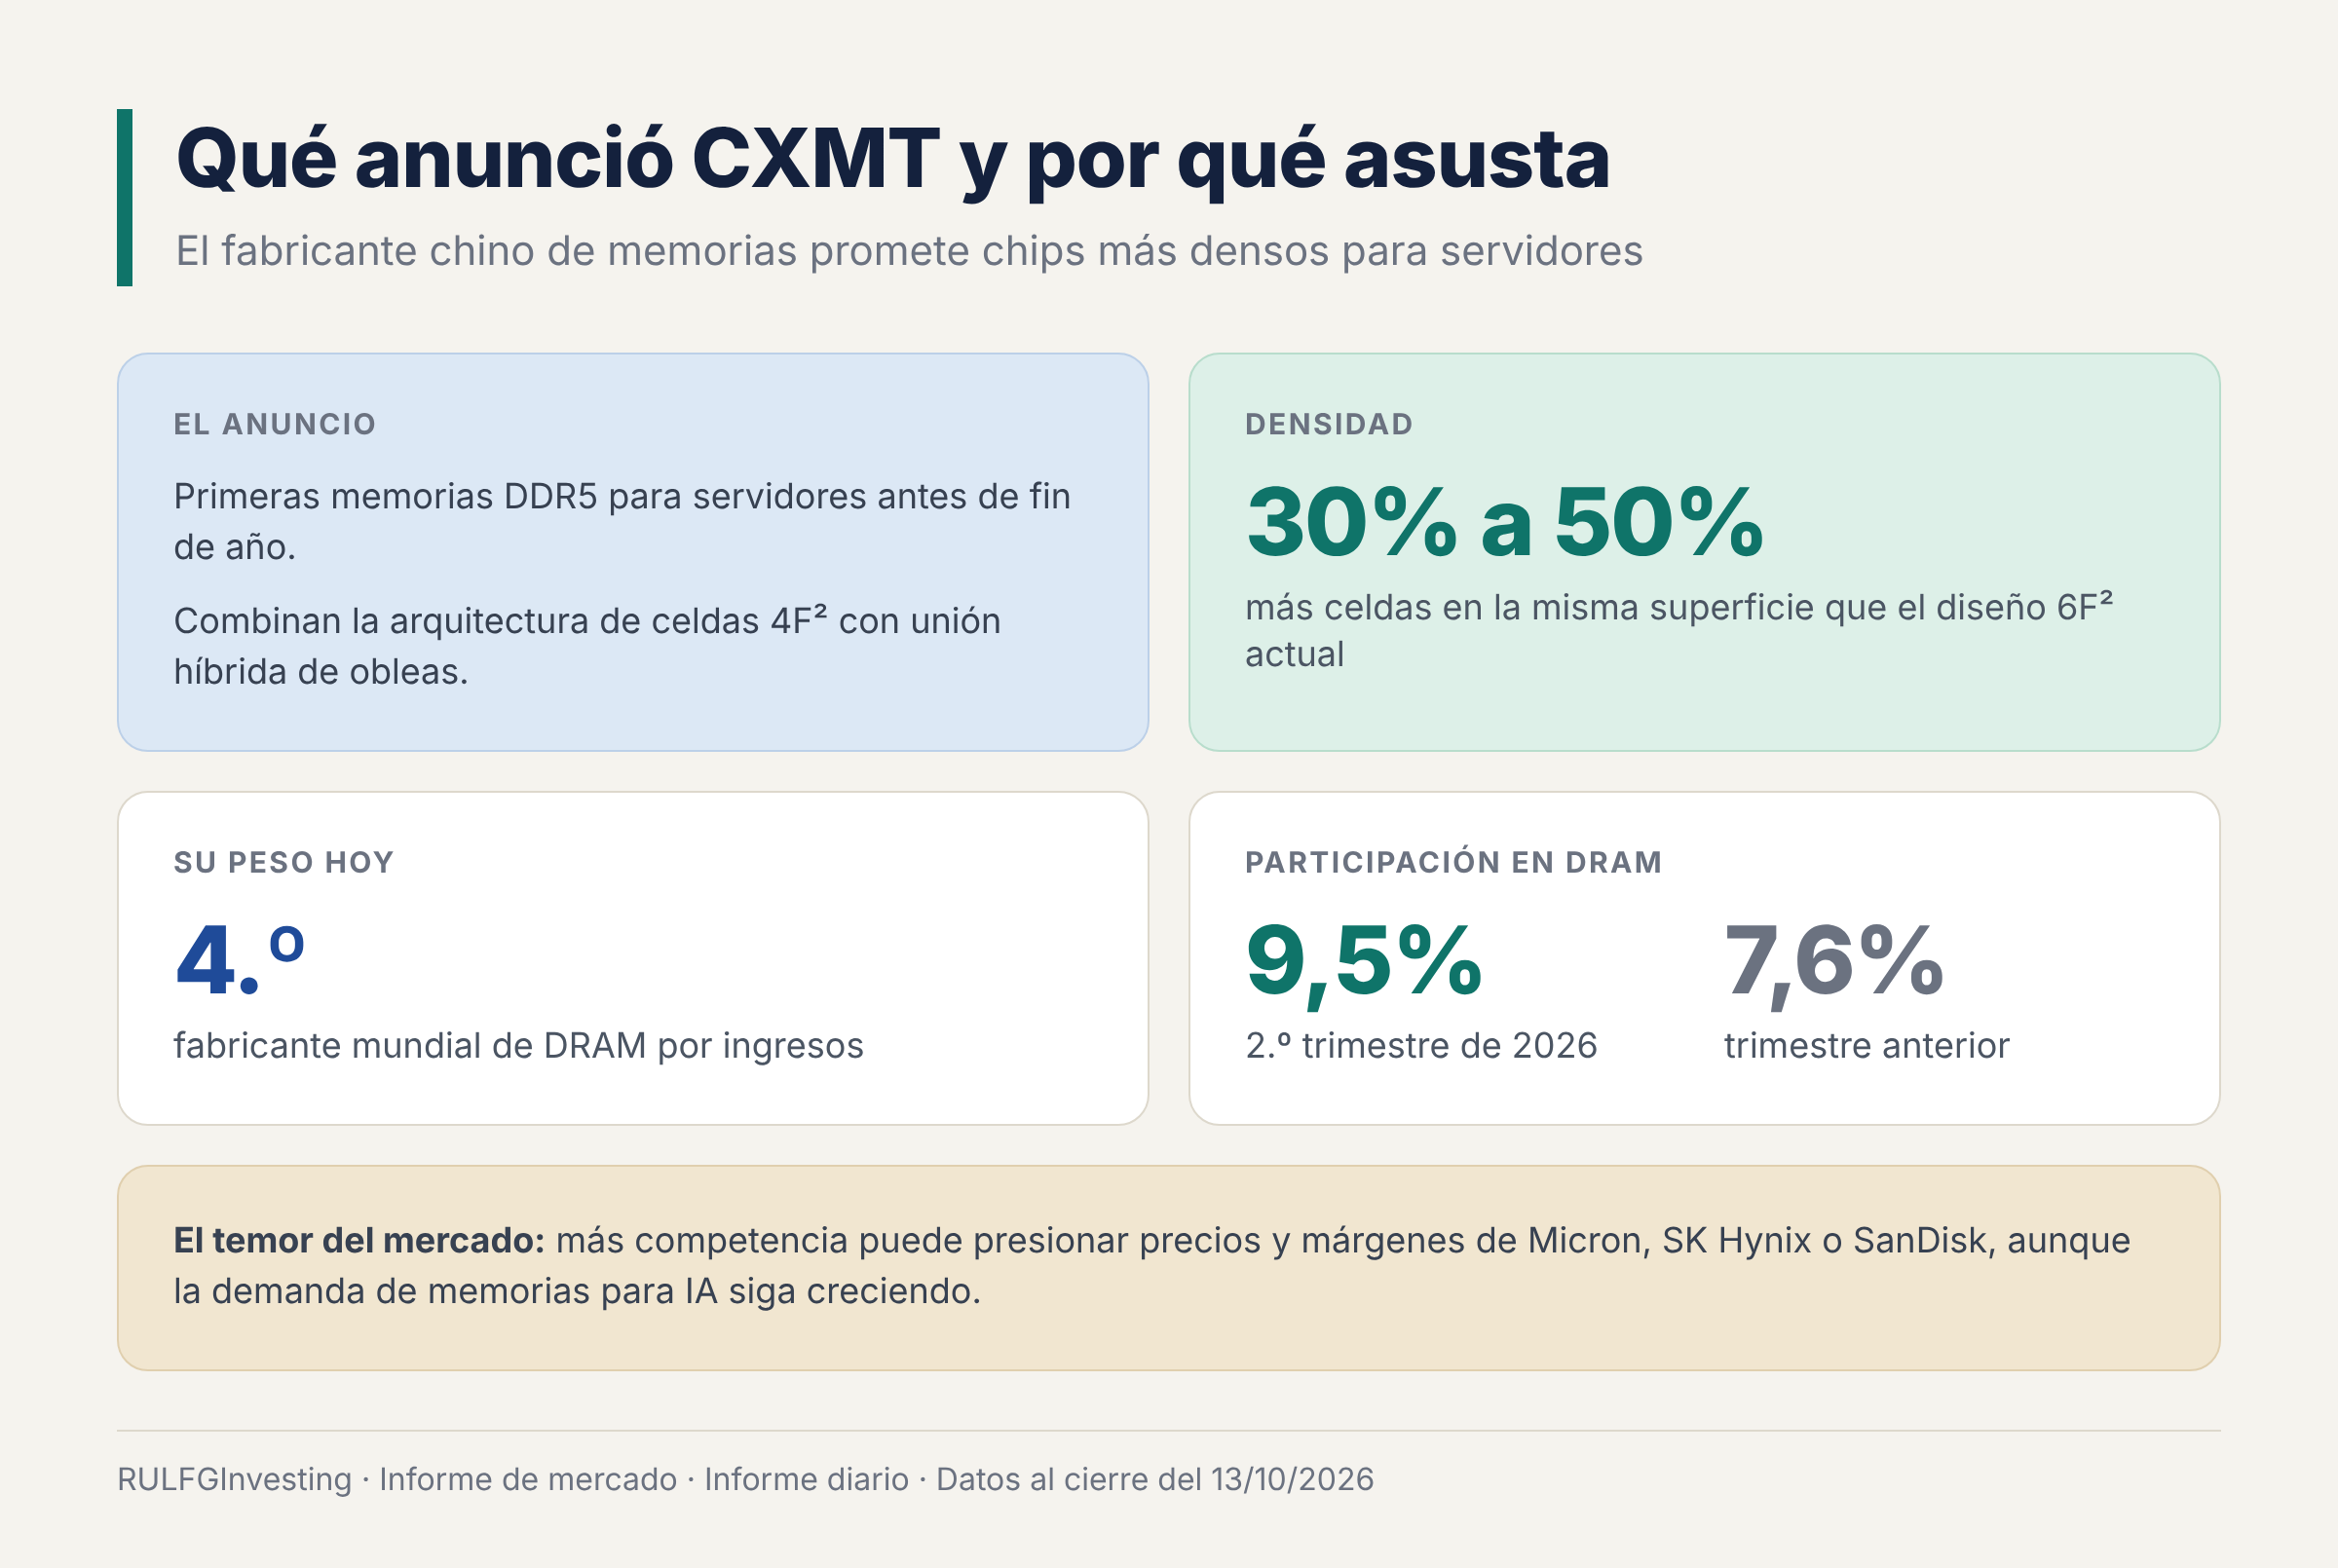
La debilidad de Micron va más allá del gráfico. Los inversores están evaluando los avances de CXMT, el mayor fabricante chino de memorias. La empresa anunció que antes de fin de año lanzará sus primeras memorias DDR5 para servidores con una arquitectura de celdas llamada 4F².
La idea es simple. Cada chip de memoria está hecho de millones de celdas diminutas que guardan los datos. El diseño 4F² permite meter entre 30% y 50% más celdas en la misma superficie que el estándar actual, el 6F². Más densidad significa, en potencia, chips más baratos de producir.
CXMT ya es el cuarto fabricante mundial de DRAM, la memoria de trabajo de computadoras y servidores. En el segundo trimestre de 2026 su participación subió de 7,6% a 9,5%.
La preocupación no significa que la demanda de memorias para inteligencia artificial haya desaparecido. Lo que cambia es la percepción del riesgo competitivo y, con ella, cuánto están dispuestos a pagar los inversores por las acciones del sector.
Nvidia reacciona, pero todavía no lidera
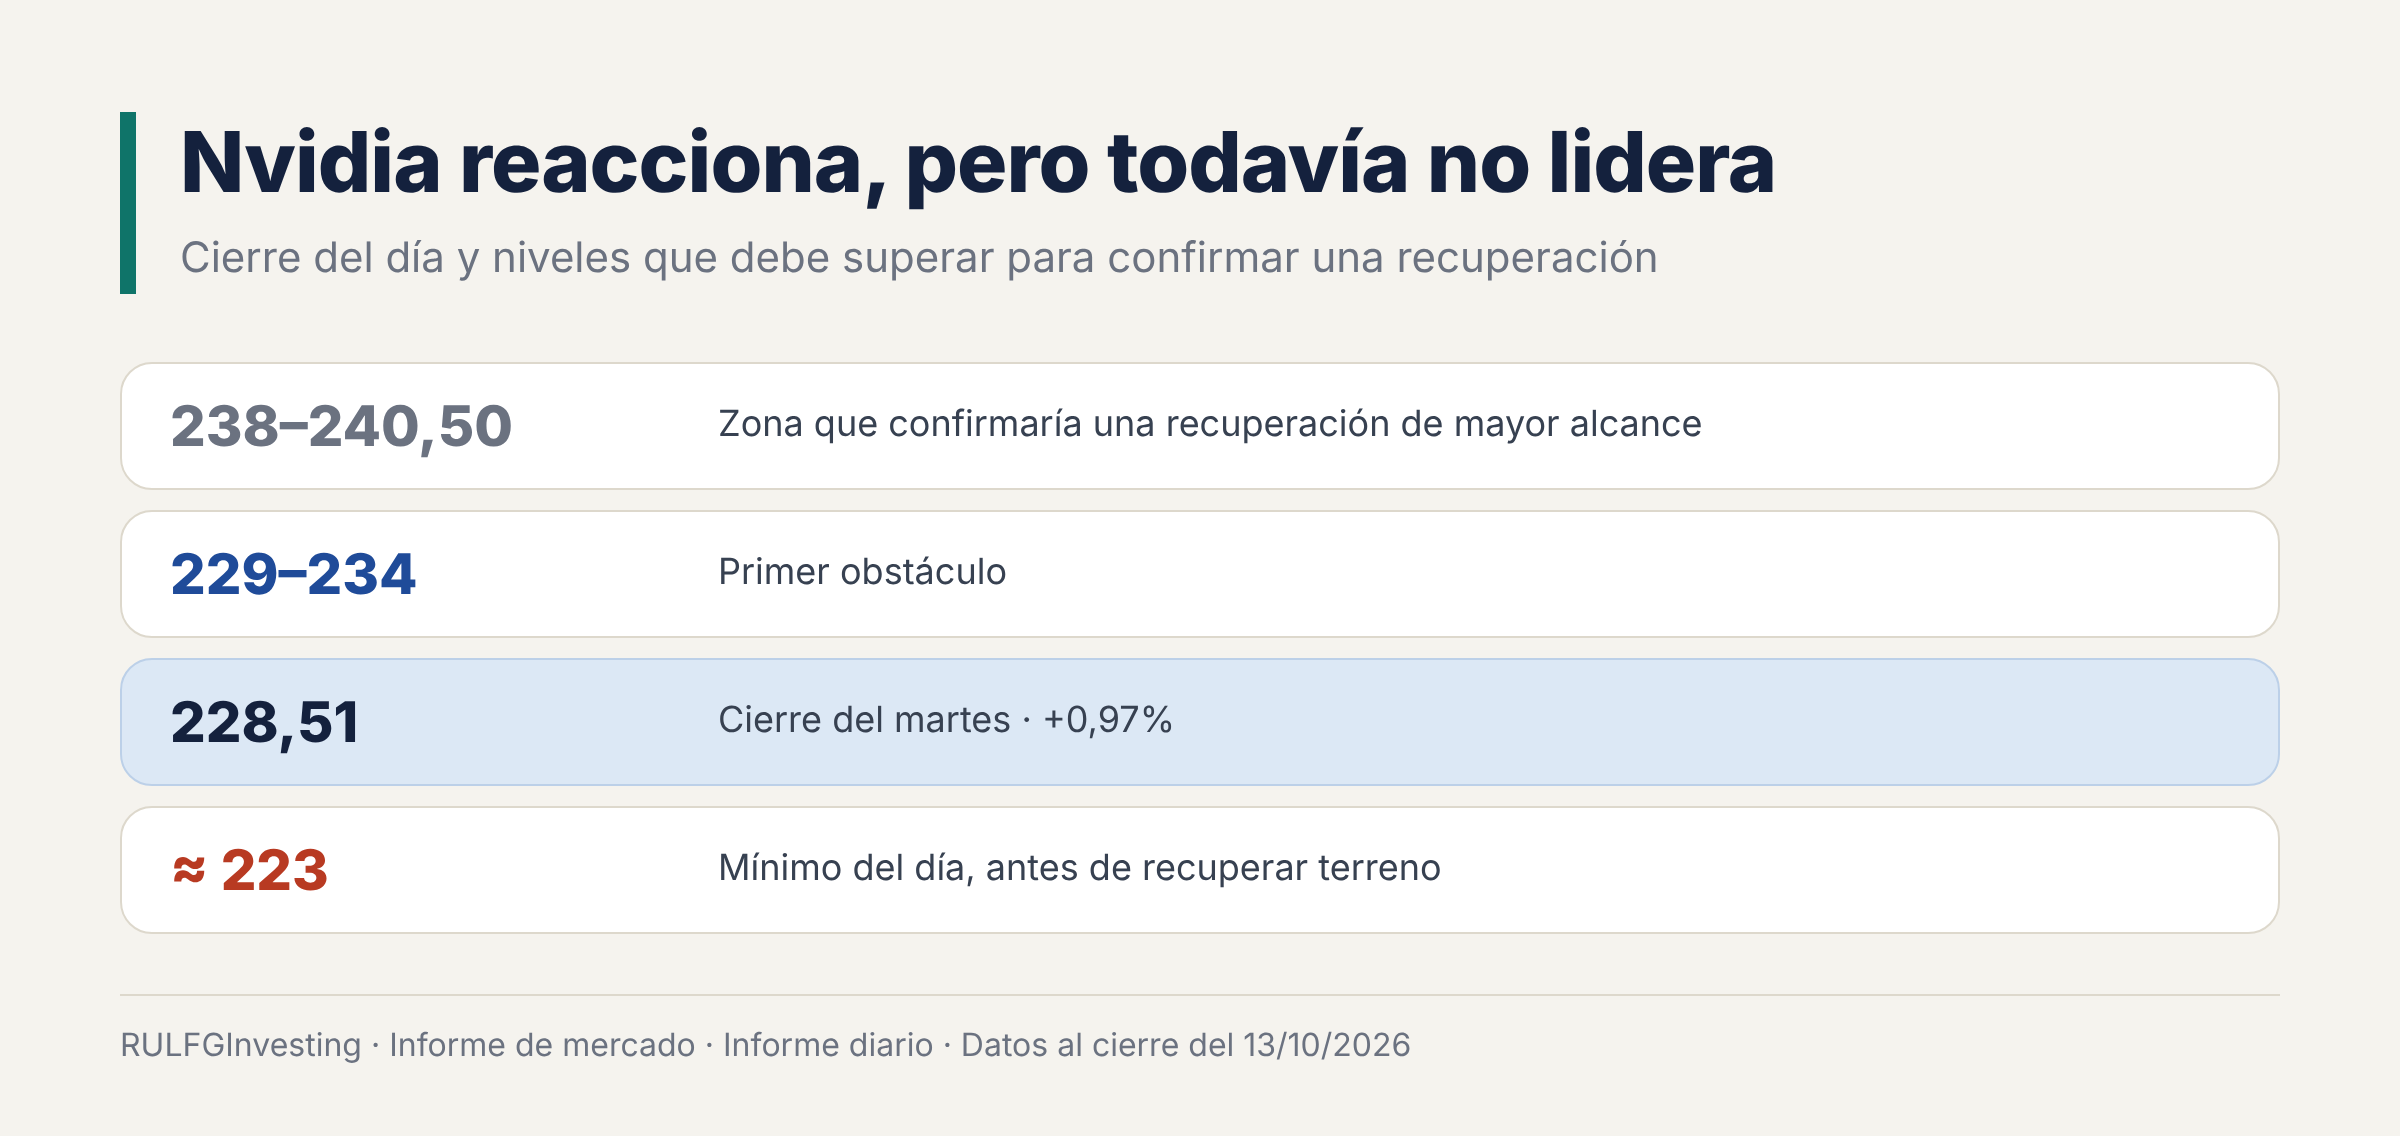
Nvidia cerró en 228,51 dólares, con una ganancia de 0,97%. Durante la rueda había llegado a cotizar cerca de 223 dólares antes de recuperar terreno.
La reacción es una mejora táctica importante, pero todavía no reconstruye lo que la acción perdió en las sesiones anteriores. El primer obstáculo está entre 229 y 234 dólares. Más arriba, la zona de 238 a 240,50 es la referencia que confirmaría una recuperación de mayor alcance. Esos niveles funcionan como resistencias: precios donde antes aparecieron vendedores y donde suelen frenarse las subas.
Nvidia importa porque sigue siendo uno de los principales termómetros del apetito por riesgo en inteligencia artificial. Si mejora mientras el Nasdaq sigue débil, el mercado muestra señales de estabilización, pero todavía no de liderazgo generalizado.
Los bonos suben y las acciones no responden
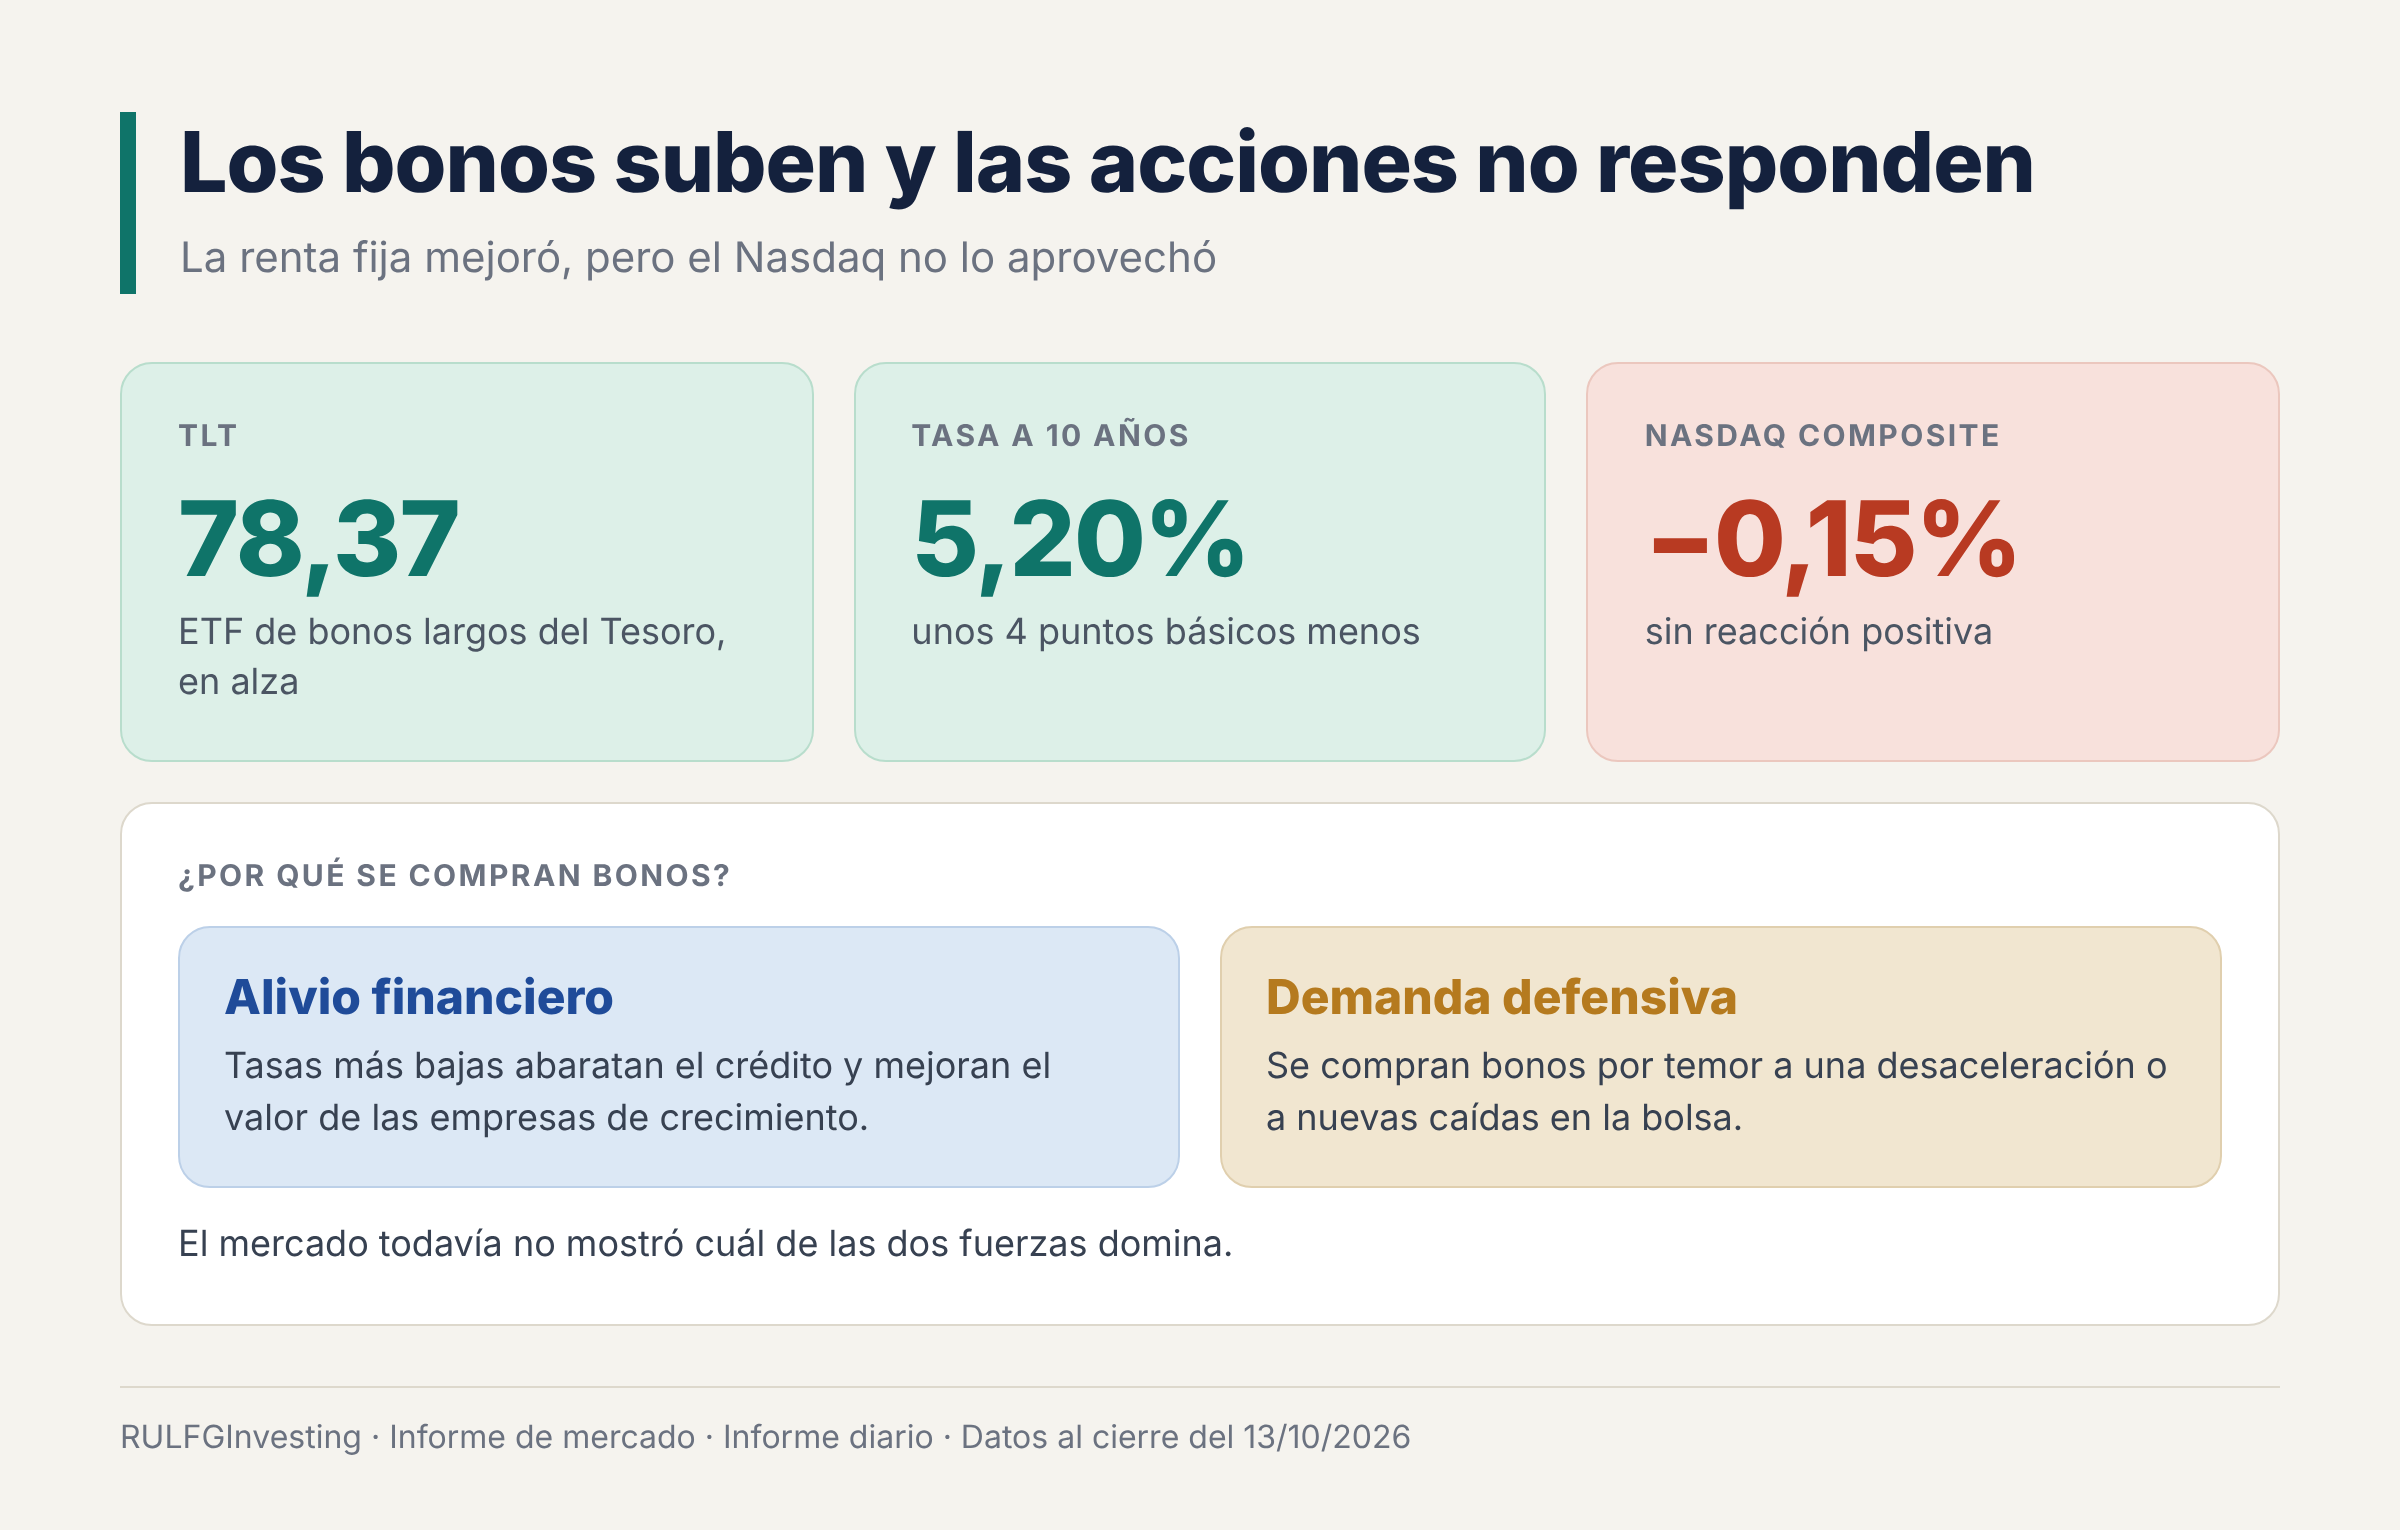
La señal más interesante del martes llegó desde la renta fija. TLT, el ETF que reúne bonos del Tesoro estadounidense de largo plazo, avanzó hasta 78,37 dólares. El rendimiento del bono a 10 años bajó unos 4 puntos básicos, hasta alrededor de 5,20%. Un punto básico es una centésima de punto porcentual. Cuando el precio de un bono sube, su rendimiento baja.
Las acciones casi no reaccionaron, y eso no es lo habitual. Las empresas de crecimiento valen hoy por las ganancias que esperan obtener en el futuro, y una tasa más baja hace que esas ganancias valgan más en el presente. Por eso un descenso de las tasas suele favorecerlas.
Pero esa relación no es automática. Cuando los inversores compran bonos por temor a una desaceleración económica o a nuevas caídas bursátiles, la mejora de la renta fija puede convivir con debilidad en las acciones. Un Tesoro más firme puede reflejar alivio financiero, demanda defensiva o una mezcla de ambas cosas. El mercado todavía no mostró cuál de esas fuerzas domina.
El radar que explica la contradicción
Para evaluar si una recuperación bursátil puede sostenerse, seguimos cuatro referencias:
el rendimiento del bono a 10 años;
TLT;
QQQ, el ETF que replica el Nasdaq 100;
Nvidia.
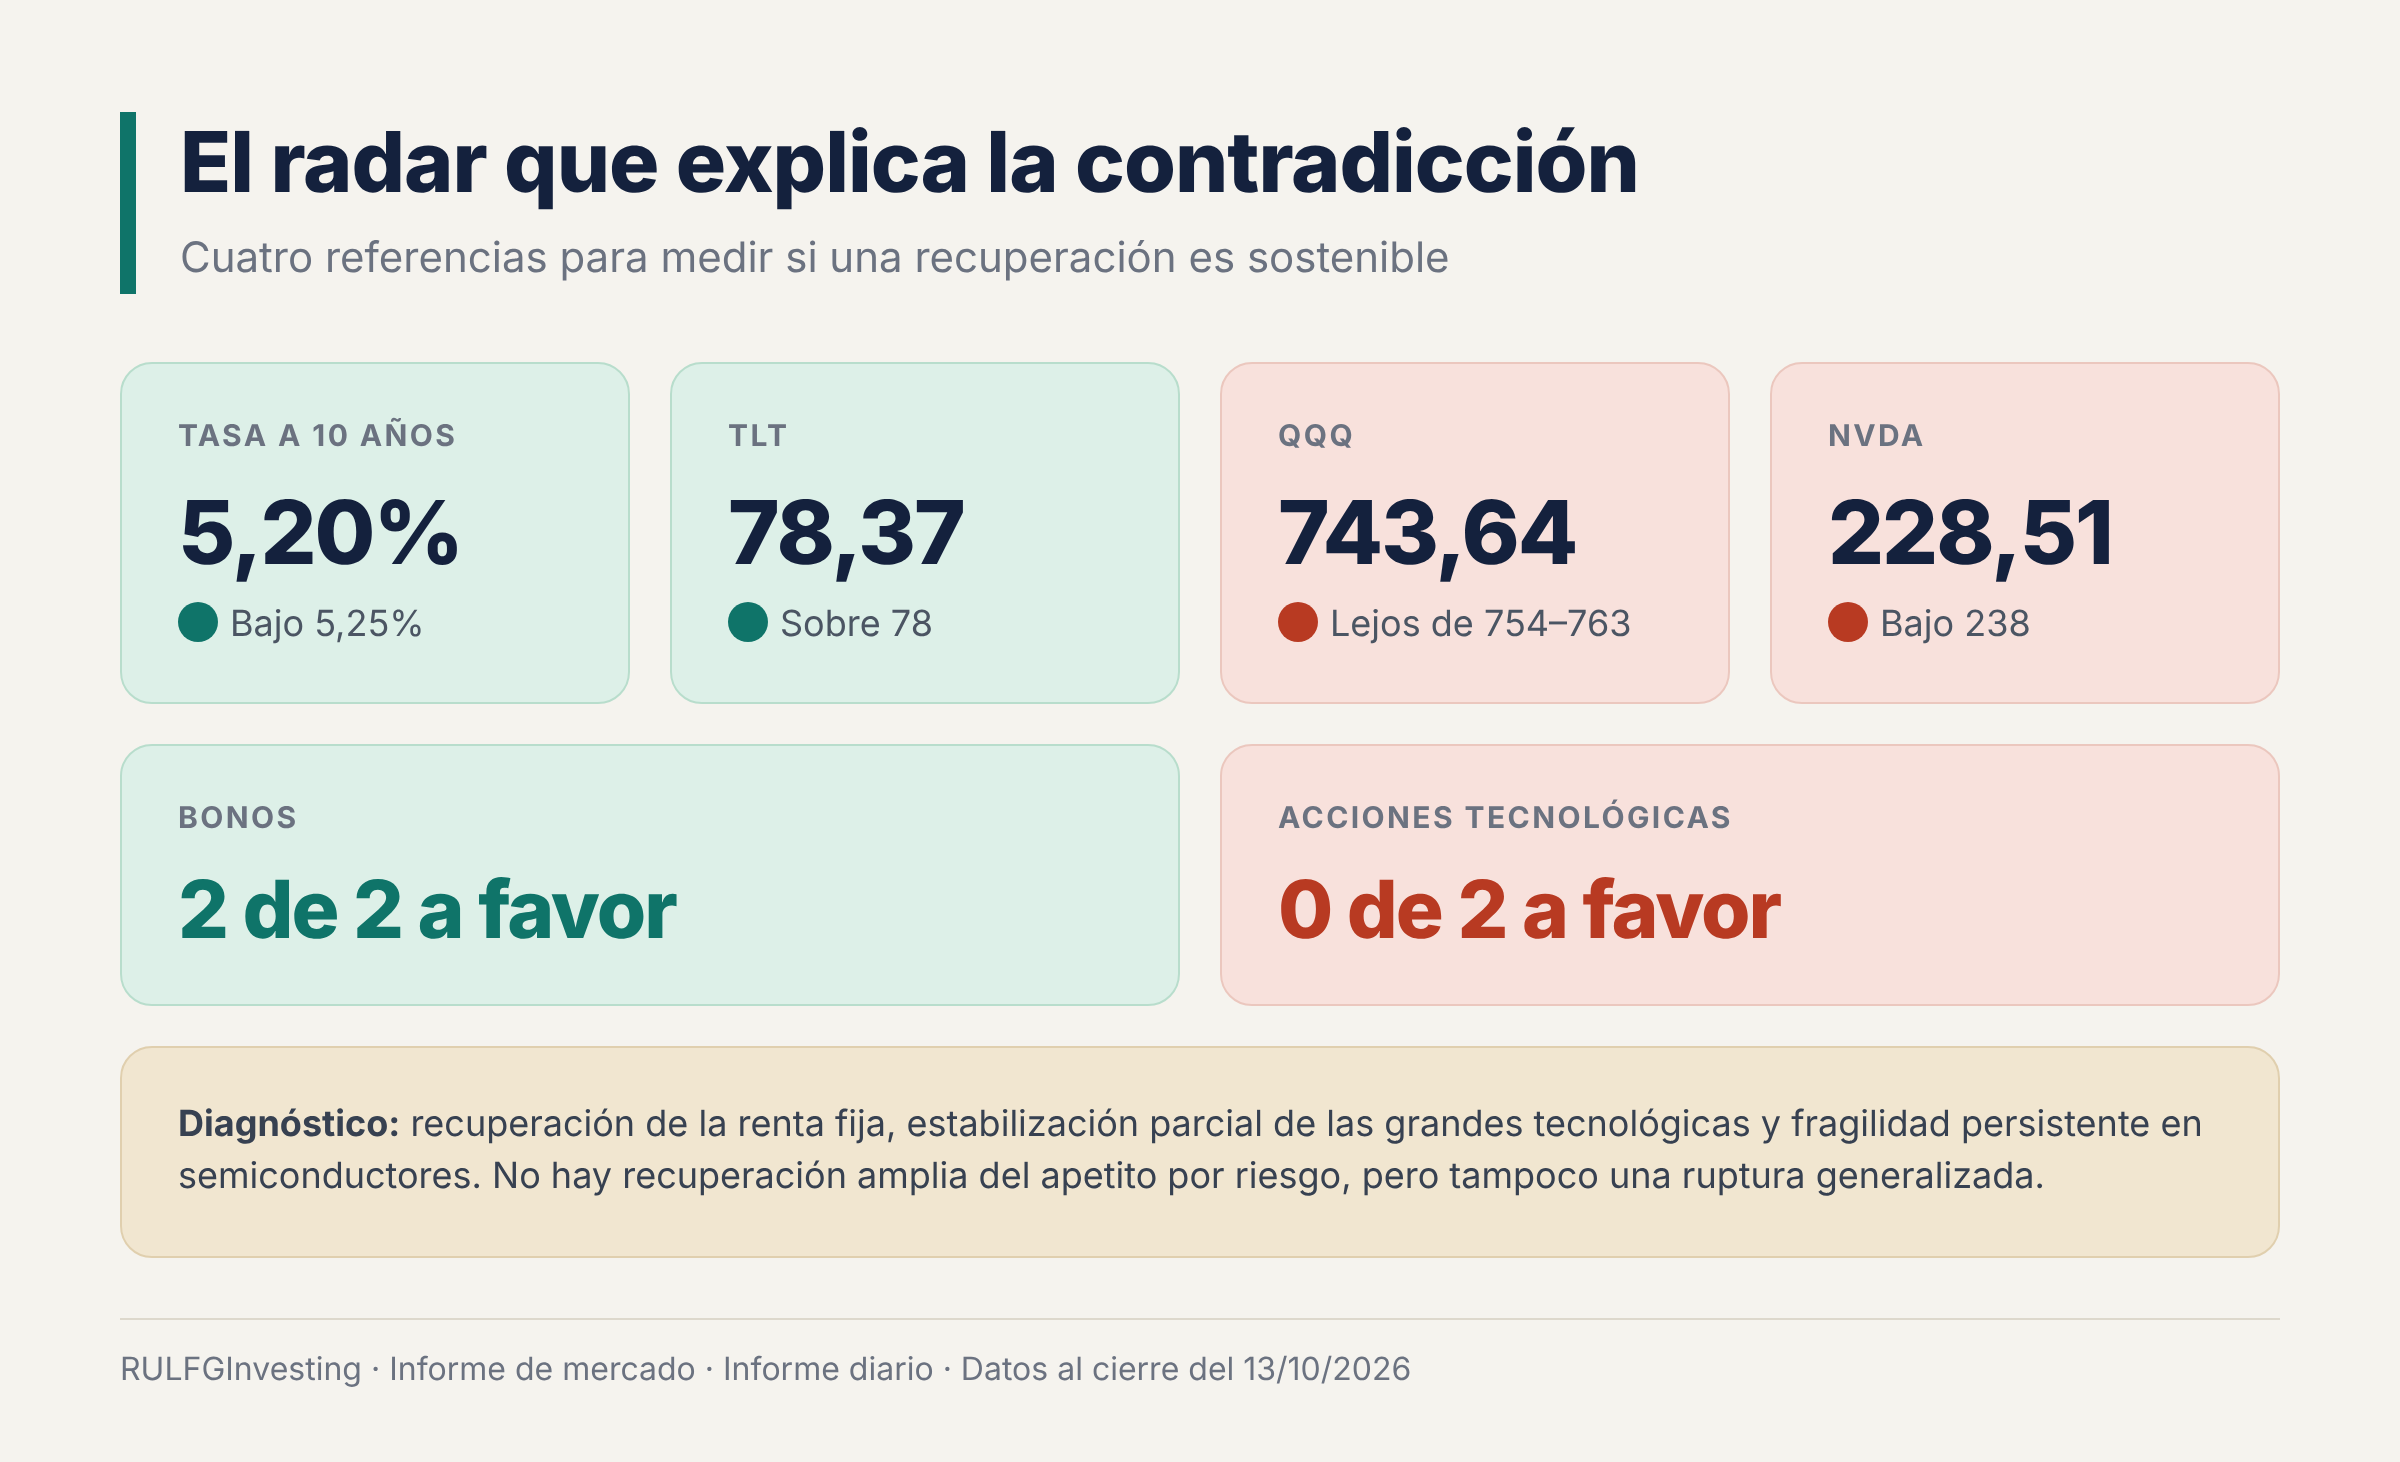
Al cierre del martes, las dos primeras daban señales favorables: la tasa a 10 años quedó por debajo de 5,25% y TLT por encima de 78 dólares. Las dos de acciones, en cambio, no acompañaron. QQQ quedó en 743,64 dólares, lejos de la zona de recuperación entre 754 y 763, y Nvidia siguió por debajo de 238.
No hay, entonces, una confirmación conjunta de que vuelva el apetito amplio por riesgo. Tampoco hay una ruptura financiera generalizada, porque los bonos no acompañan la debilidad tecnológica con nuevas caídas. El escenario dominante es más específico: los bonos se recuperan, las grandes tecnológicas se estabilizan a medias y los semiconductores siguen frágiles.
Las opciones explican por qué algunos rebotes duran tan poco
El mercado de opciones, contratos que dan el derecho a comprar (call) o a vender (put) una acción a un precio fijado, agrega una capa más de lectura. Permite distinguir dos movimientos que en el precio pueden verse idénticos.
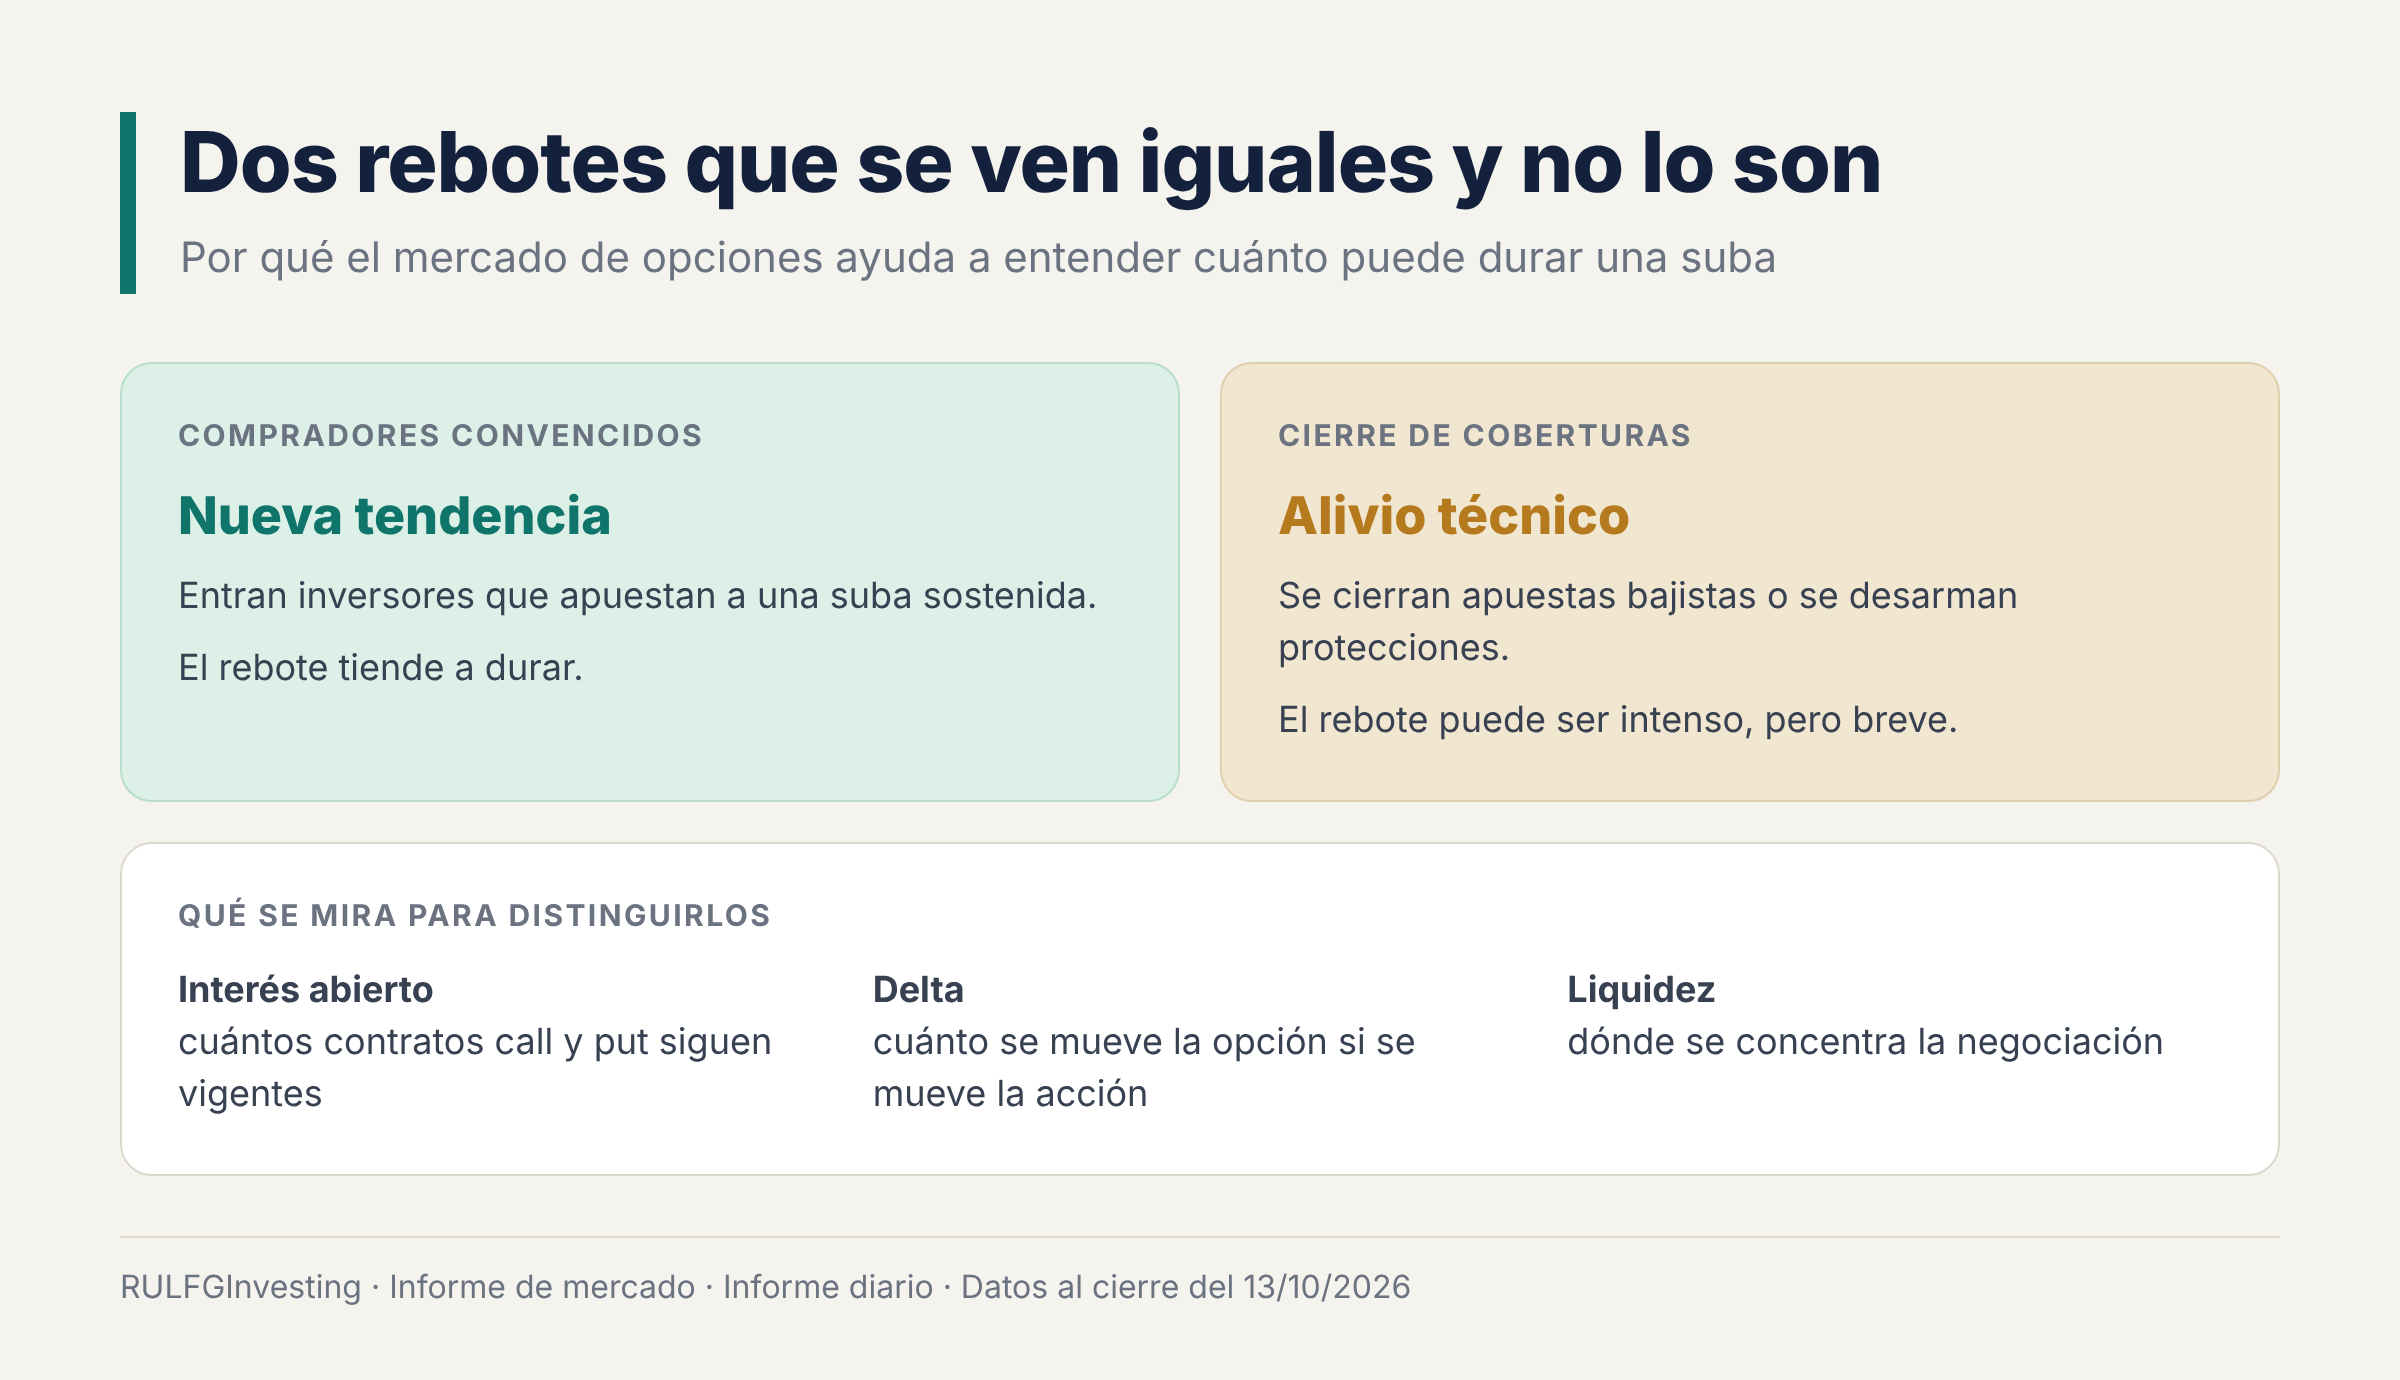
Una acción puede subir porque entran compradores convencidos de una nueva tendencia. También puede subir porque los inversores cierran apuestas bajistas o desarman las coberturas con las que se protegían de una caída. En el segundo caso, el rebote puede ser intenso pero breve.
Para distinguirlos se mira:
el interés abierto: cuántos contratos siguen vigentes;
la delta: cuánto se mueve el precio de la opción cuando se mueve la acción;
dónde se concentra la liquidez.
Las lecturas de posicionamiento de la semana pasada describían una recuperación táctica en los índices. Mostraban menos coberturas bajistas, pero sin señales firmes de acumulación sostenida. Lo que pasó en los días siguientes encaja con ese cuadro. La reacción de Nvidia del martes muestra un mejor equilibrio entre compradores y vendedores, aunque todavía no prueba que haya inversores construyendo posiciones de largo plazo.
Por eso las opciones sirven como una segunda capa de confirmación, nunca como sustituto de lo que dicen los precios.
Los bancos tampoco lograron impulsar a Wall Street
El martes también arrancó la temporada de balances del tercer trimestre, con los grandes bancos en primera fila. Los resultados fueron heterogéneos y las acciones no siempre premiaron las buenas cifras:
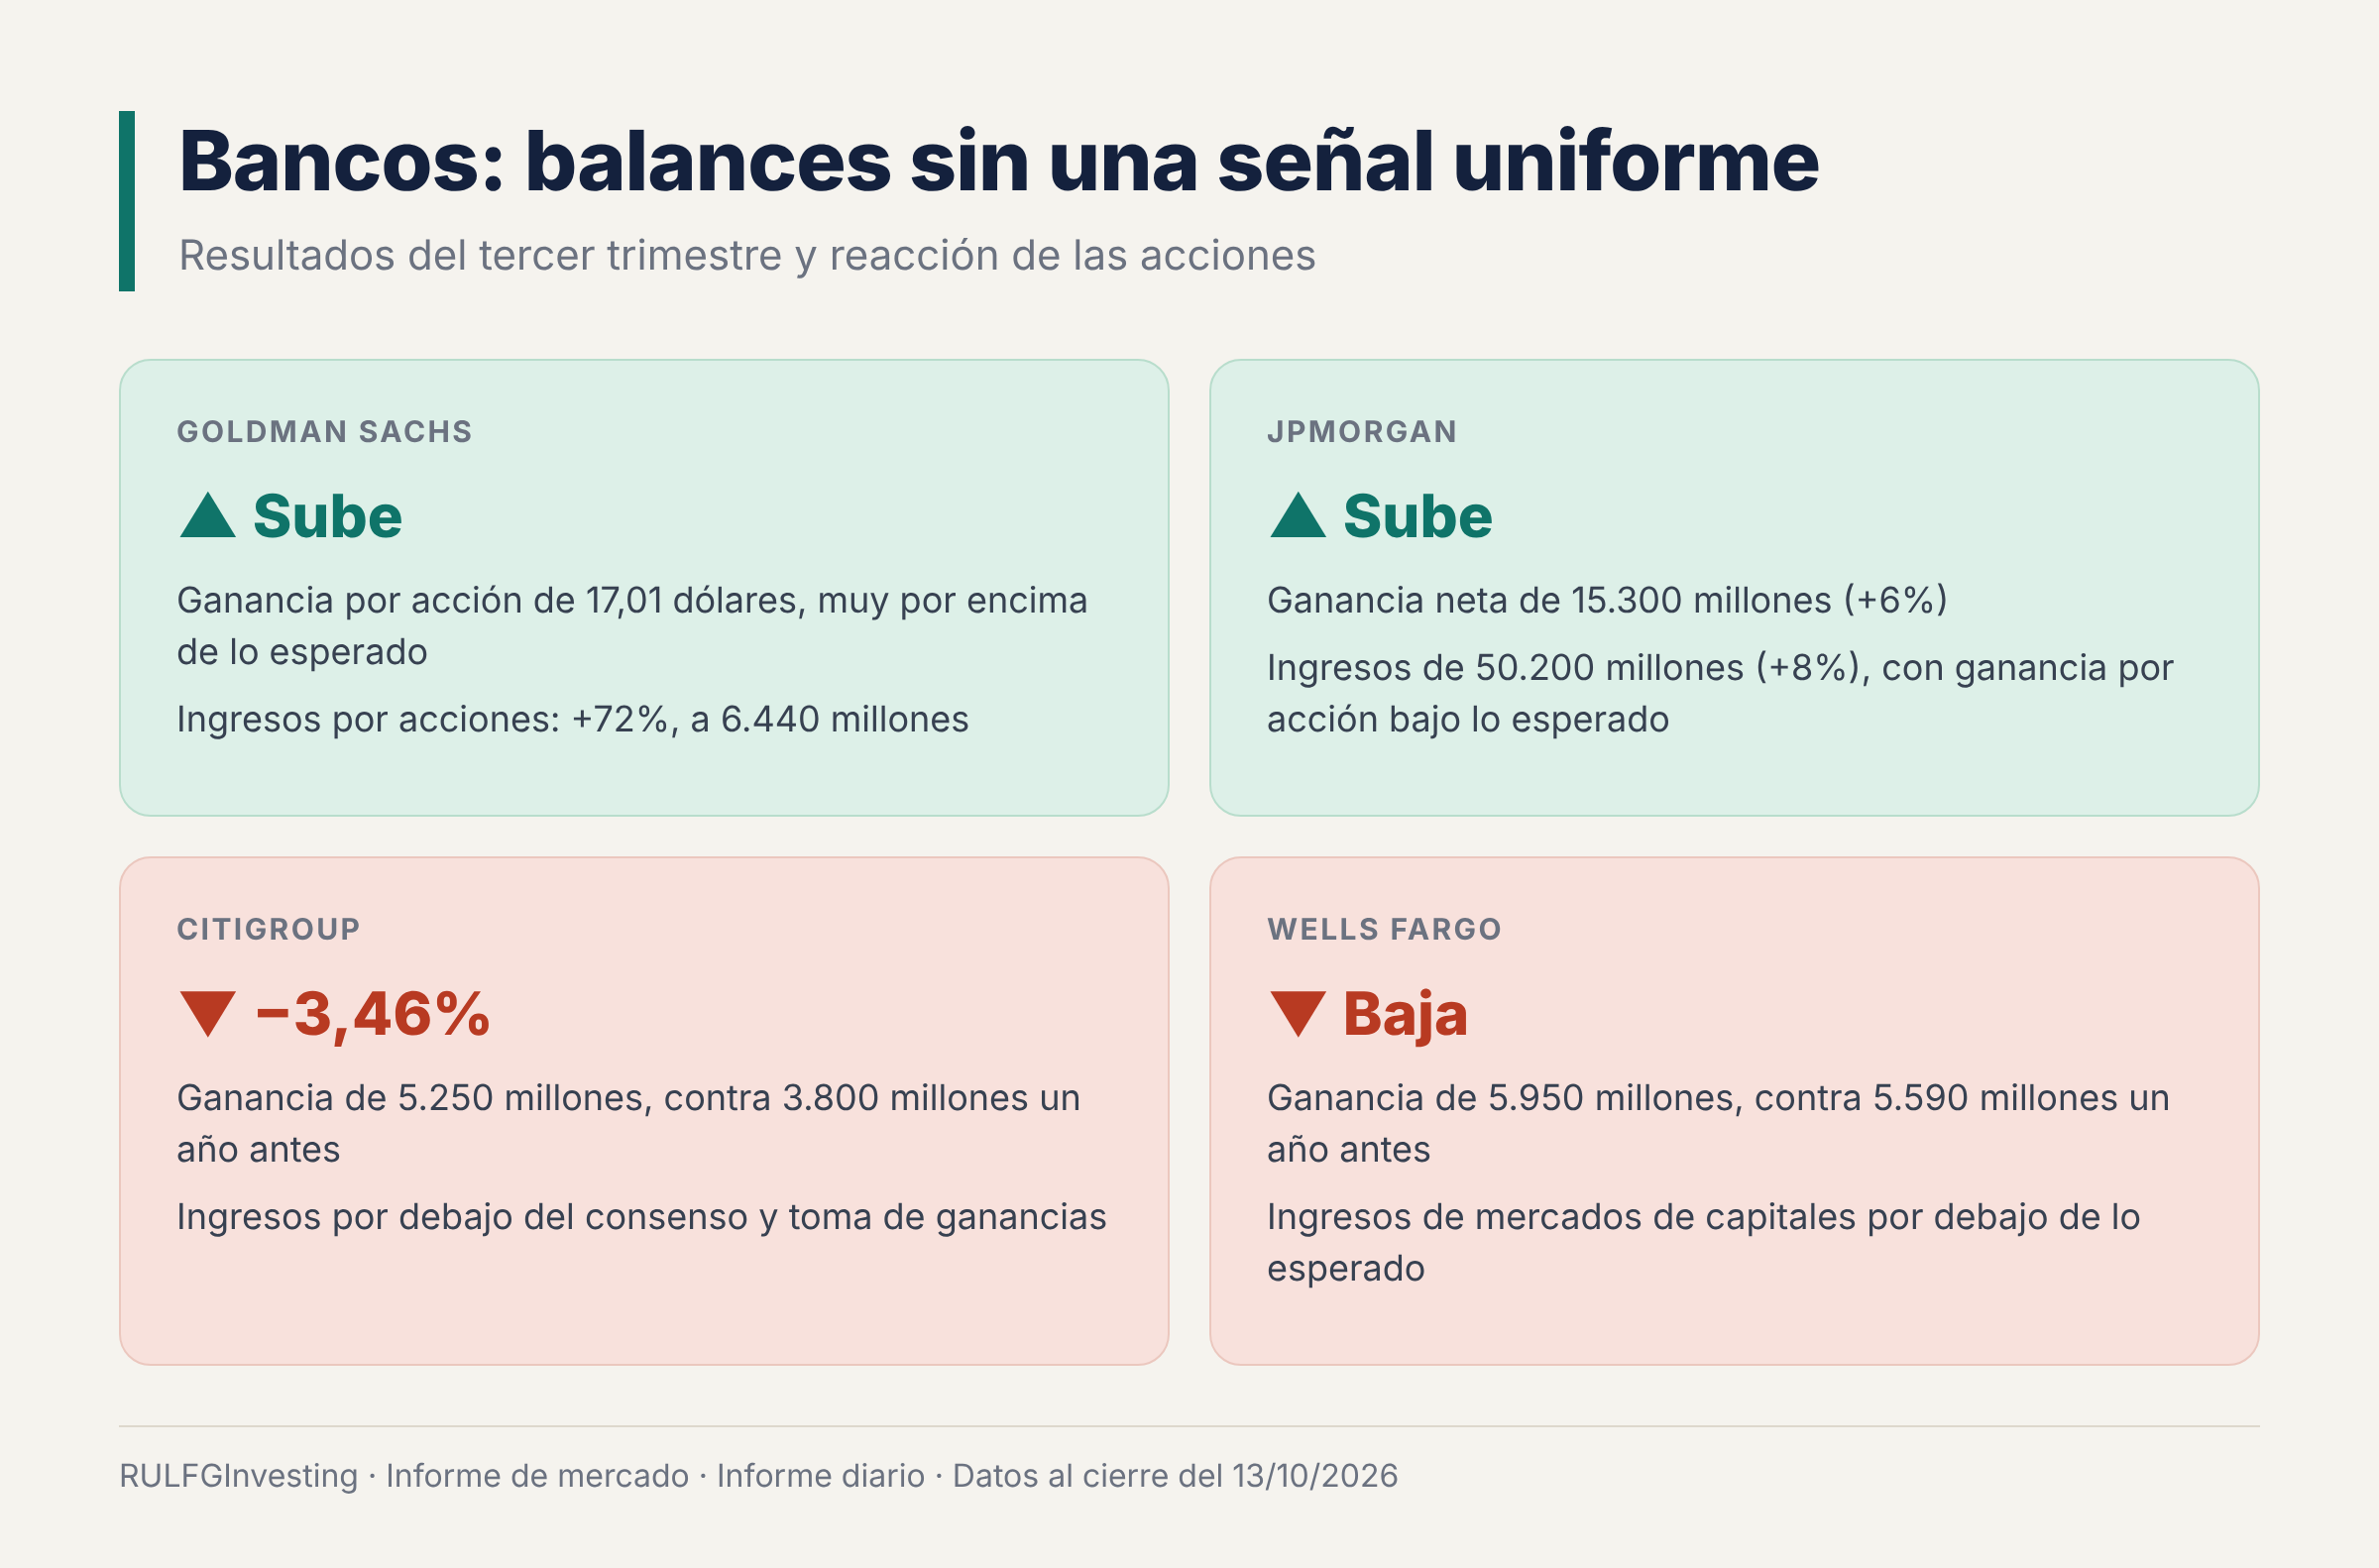
Goldman Sachs fue el más favorecido. Ganó 17,01 dólares por acción, muy por encima de lo que esperaba el mercado, impulsado por un salto de 72% en sus ingresos por negociación de acciones, que llegaron a 6.440 millones de dólares. Su acción subió.
JPMorgan ganó 15.300 millones de dólares, 6% más que un año antes, con ingresos de 50.200 millones (+8%). Su ganancia por acción quedó por debajo de lo esperado, pero la acción terminó en alza.
Citigroup casi duplicó su ganancia, a 5.250 millones, contra 3.800 millones un año antes. Igual cayó 3,46%: sus ingresos quedaron por debajo del consenso y muchos inversores tomaron ganancias.
Wells Fargo ganó 5.950 millones, contra 5.590 millones un año antes. Su acción bajó por ingresos de mercados de capitales más flojos que lo previsto.
La temporada de balances podría convertirse en una fuente alternativa de liderazgo si la tecnología sigue en fase correctiva. Pero los primeros resultados todavía no dan una señal uniforme.
BlackRock suma otro elemento a la discusión
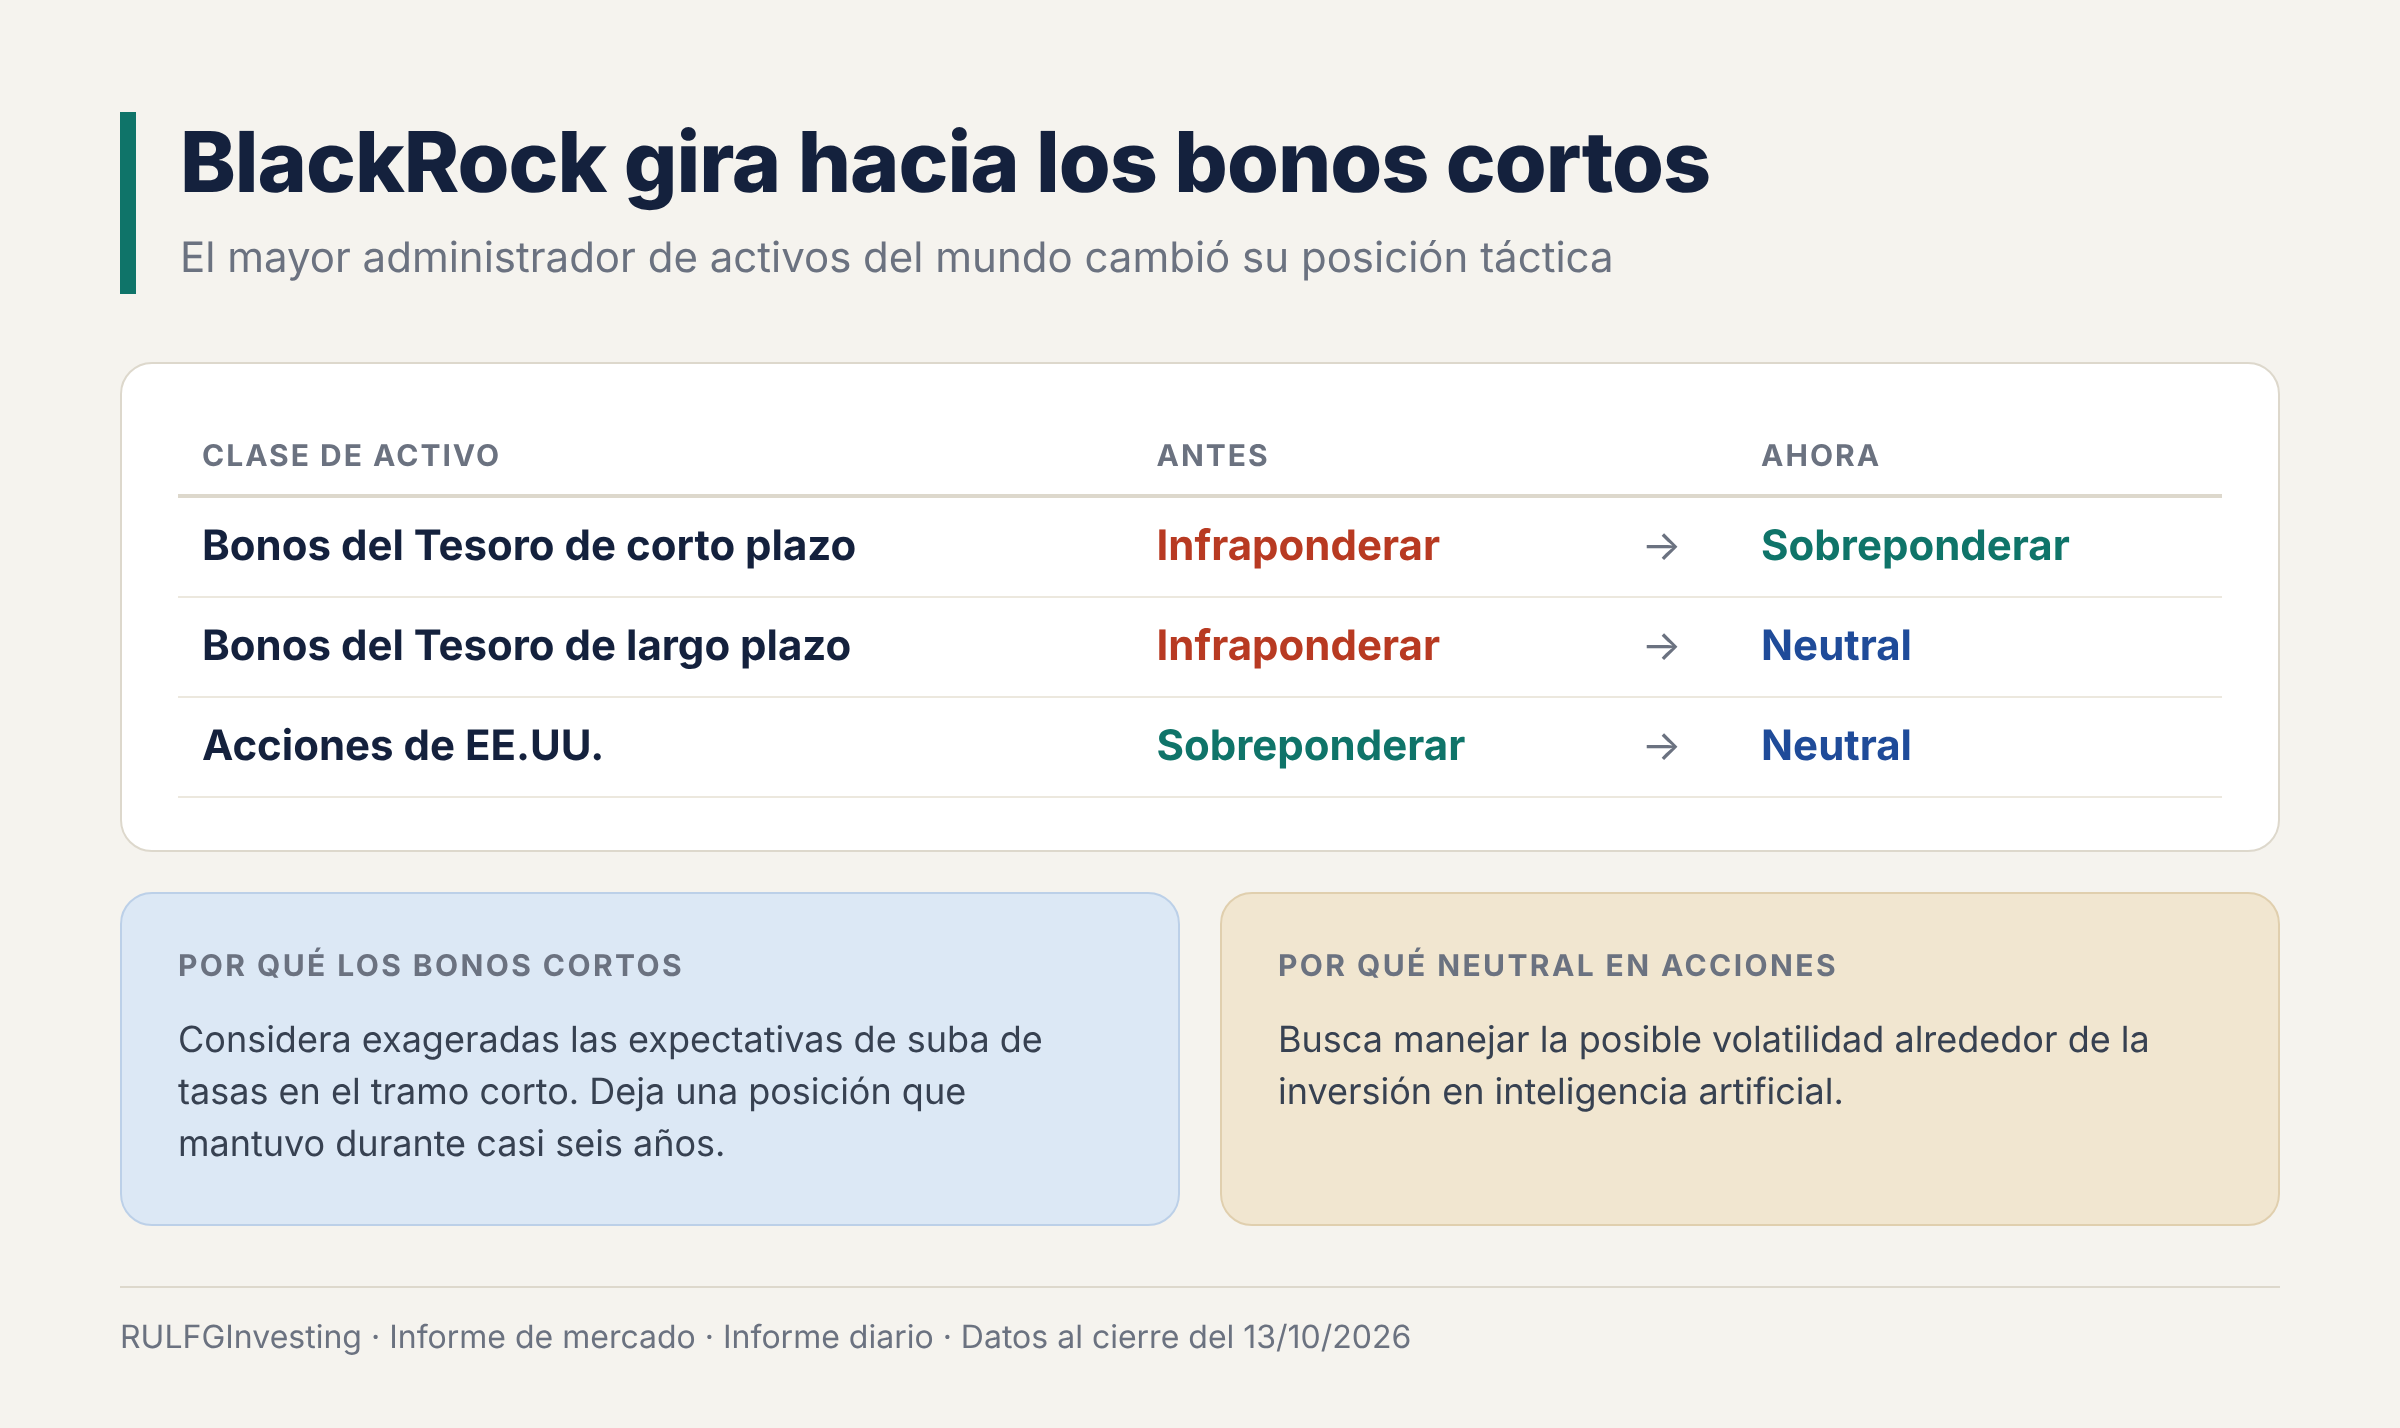
El movimiento de los bonos coincide con un cambio de estrategia de BlackRock, el mayor administrador de activos del mundo:
Pasó a sobreponderar los bonos del Tesoro de corto plazo, es decir, a tener más de lo que indicaría una cartera neutral. Deja así una posición en contra de esos bonos que había mantenido durante casi seis años, porque considera exageradas las expectativas de nuevas subas de tasas.
Pasó a una posición neutral en los bonos de largo plazo.
Bajó las acciones estadounidenses de sobreponderar a neutral, para manejar la posible volatilidad alrededor de la inversión en inteligencia artificial.
La decisión no equivale a pronosticar una caída inmediata de Wall Street. Sí refleja una mirada más prudente sobre el equilibrio entre rentabilidad esperada, valuaciones y riesgo de tasas. Y muestra que preferir bonos no implica entusiasmo por todos los plazos ni por la renta variable en su conjunto.
¿Qué puede ocurrir ahora?
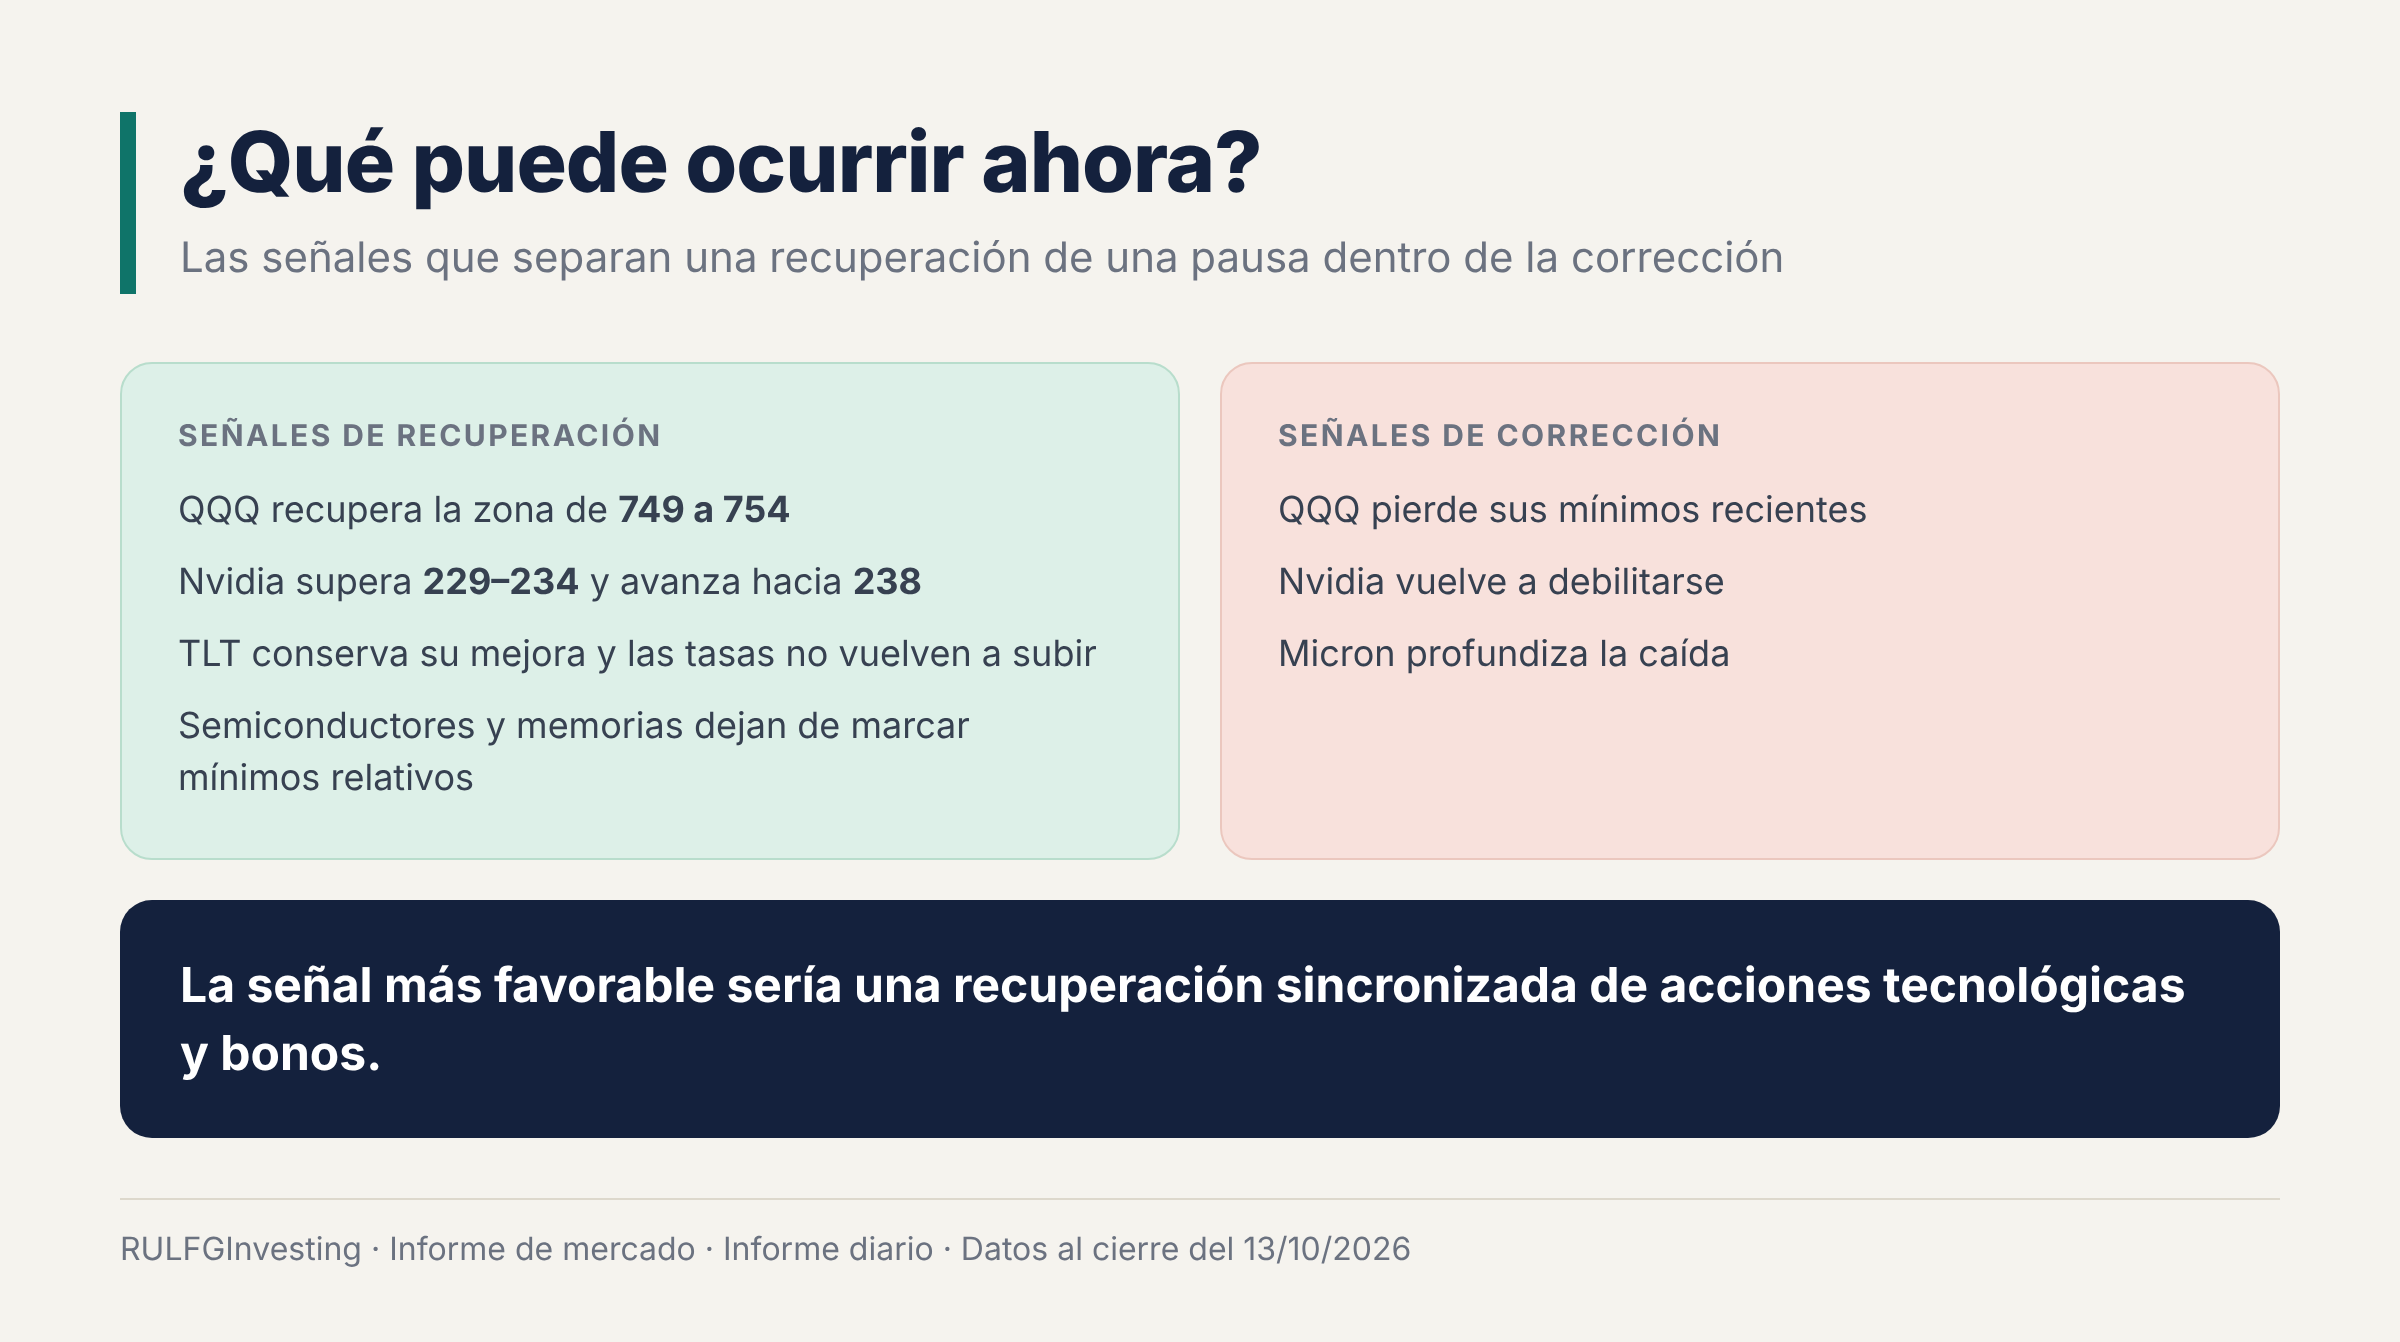
El Nasdaq necesita recuperar amplitud. No alcanza con que Meta, Microsoft o Nvidia suban en forma aislada. Para que la recuperación sea sostenible, las empresas de semiconductores y memorias tienen que dejar de marcar nuevos mínimos y empezar a acompañar a los índices.
Las referencias son concretas:
QQQ tiene que recuperar primero la zona de 749 a 754 dólares.
Nvidia tiene que superar 229–234 dólares y después confirmar avances hacia 238.
TLT tiene que conservar su recuperación y las tasas del Tesoro tienen que evitar un nuevo repunte.
Si QQQ pierde sus mínimos recientes y Nvidia y Micron vuelven a debilitarse, ganará fuerza la hipótesis de una corrección que continúa. Al revés, una recuperación sincronizada de acciones tecnológicas y bonos sería una señal mucho más favorable.
Una recuperación que todavía debe demostrar su fortaleza
La conclusión del martes es que Wall Street no atraviesa una crisis generalizada, pero tampoco recuperó su liderazgo tecnológico. Los bonos encuentran compradores, el S&P 500 se mantiene cerca de sus máximos y Nvidia intenta estabilizarse. Mientras tanto, Micron sigue cayendo, la competencia china suma incertidumbre y el Nasdaq no logra recuperar impulso.
La cuestión central ya no es si los índices pueden rebotar, sino qué fuerzas sostienen esos rebotes y cuánto pueden durar. Hasta que la mejora de los bonos se traduzca en una recuperación amplia de la renta variable y los semiconductores vuelvan a liderar, el mercado seguirá en una etapa de estabilidad aparente, pero de elevada selectividad.
𝑀𝐿𝐾
Rulfginvesting Research
Este informe ha sido elaborado bajo los parámetros cuantitativos de nuestro motor propio de ciclos. Operamos con capital propio. Ninguna parte de este material constituye una recomendación de inversión.
Seguí leyendo

Wall Street recupera el apetito por la inteligencia artificial, pero los bonos todavía no acompañan
28 oct 2026 · 24:24
El Nasdaq avanzó 1,18%, Nebius se disparó 11,22% y el S&P 500 encadenó su segunda sesión positiva. Pero el Tesoro a 10 años sigue cerca del 5% y esta semana llegan la decisión de la Reserva Federal y los balances de las grandes tecnológicas. ¿Alcanza el rebote para dar por terminada la corrección?

Brasil no logra salir del lunes negro: el real se recupera, la Bolsa vuelve a caer y Argentina sigue bajo presión
28 oct 2026 · 24:19
Después del derrumbe histórico provocado por la reelección de Lula da Silva, los mercados brasileños ensayaron una recuperación. El dólar retrocedió hasta 5,35 reales y las tasas mostraron cierto alivio, pero el Ibovespa terminó otra vez en rojo. En Argentina, los bonos recuperaron parte del terreno perdido, aunque el MERVAL sufrió otra caída.

Brasil quedó a precio de crisis: ¿oportunidad o trampa?
27 oct 2026 · 15:11
El Ibovespa sufrió su mayor caída diaria desde 2020, el real se desplomó y las tasas de interés se dispararon. Ahora aparece un dato capaz de atraer a los inversores más audaces: el mercado brasileño podría cotizar a apenas 7,4 veces sus ganancias futuras, muy por debajo de su mediana histórica de 10,4. ¿Es el comienzo de una oportunidad extraordinaria o la advertencia de que lo peor todavía está por venir?