
LATAM vuelve a dividirse: Brasil resiste el shock global y Argentina pierde otra vez la prima regional
El capital internacional volvió a mirar América Latina, pero ya no compra la región en bloque. Brasil cede apenas medio punto después del rally poselectoral de 7,7% y conserva casi toda su revaluación, con el Ibovespa en torno a 205.000 puntos y el real cerca de R$5. Argentina, en cambio, vuelve a quedar bajo presión: el Merval cae cerca de 2%, el riesgo país se acerca otra vez a 600 puntos y GGAL, BMA e YPF operan en rojo. La región no está cayendo, está siendo seleccionada.
La rueda del miércoles 7 de octubre deja una conclusión importante para América Latina: el dinero internacional volvió a mirar la región, pero no la está comprando en bloque. Brasil y Argentina son la demostración más clara.
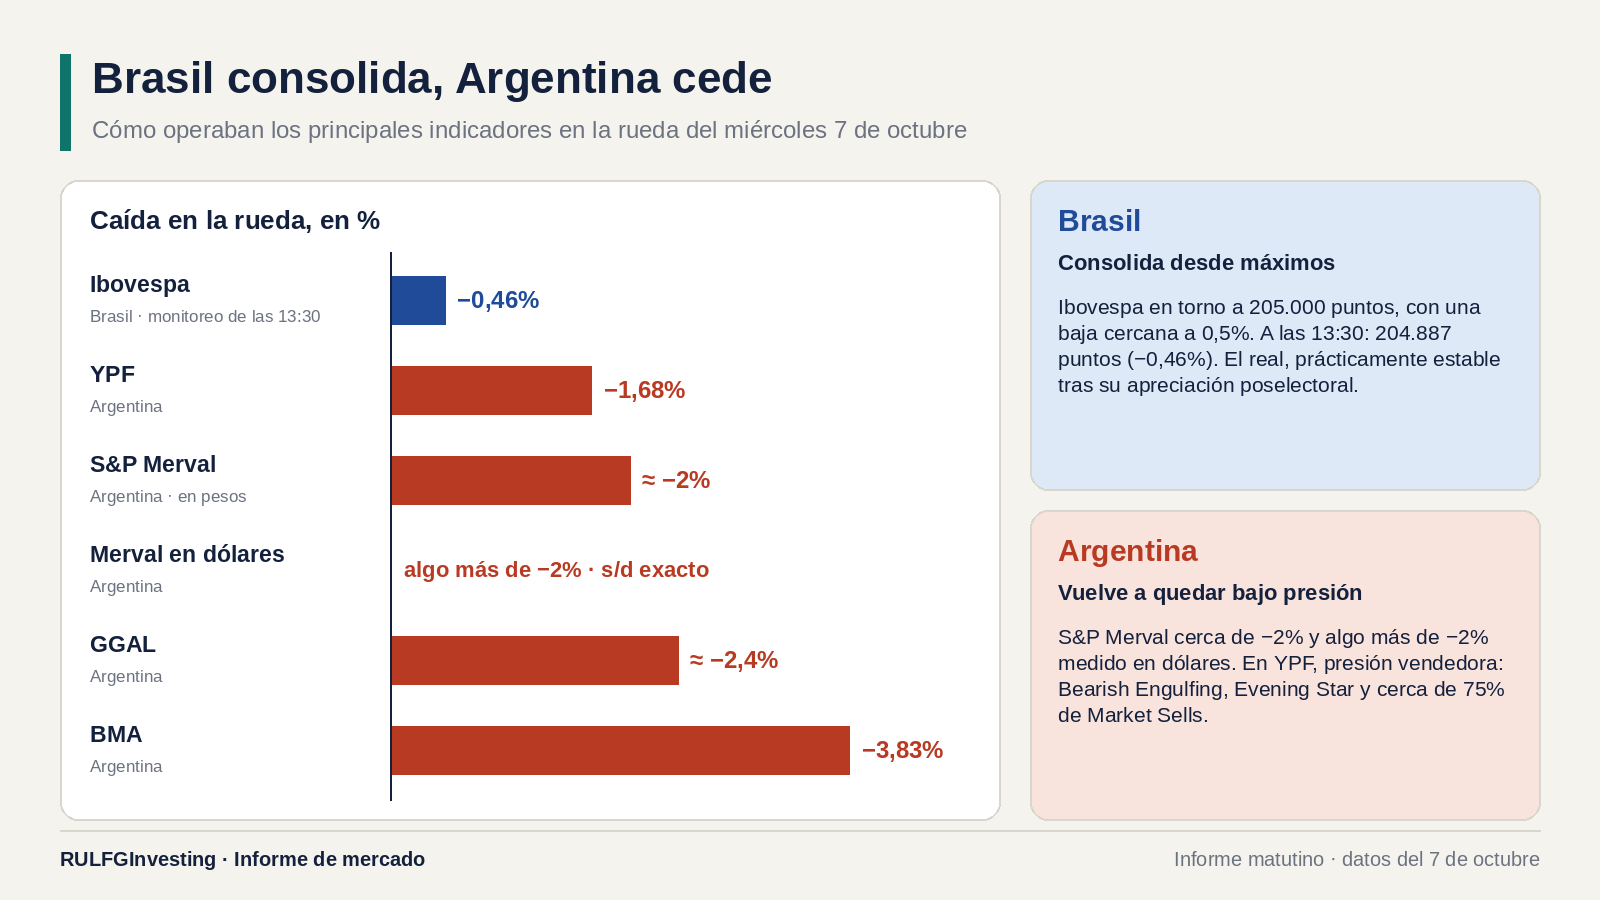
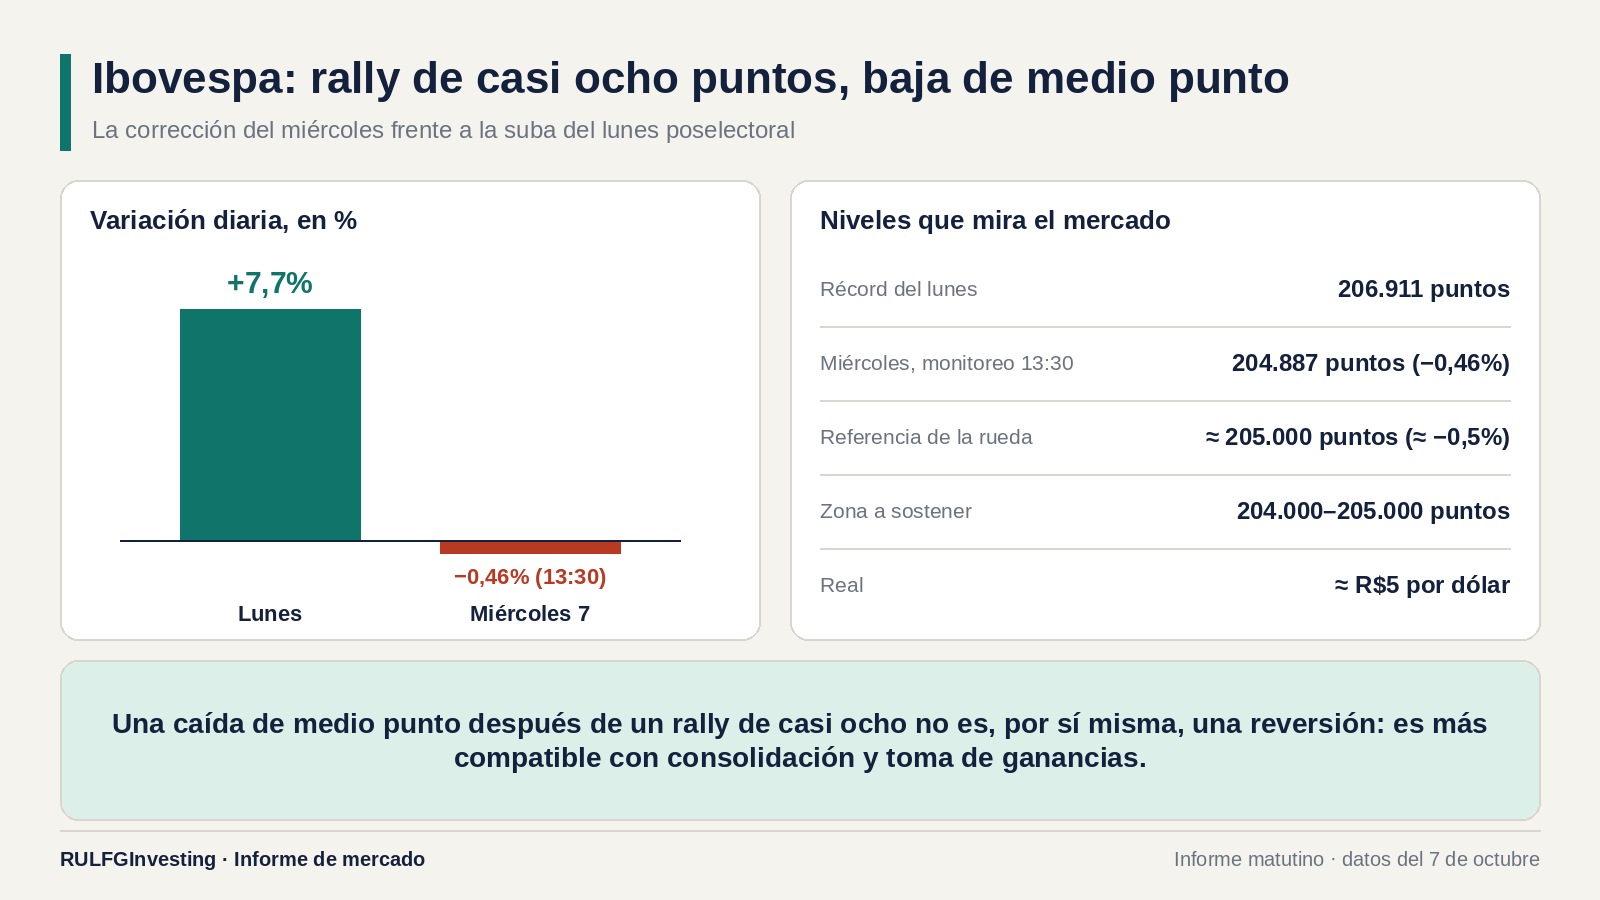
El Ibovespa, el principal índice de la Bolsa brasileña, operaba alrededor de los 205.000 puntos, con una caída moderada cercana al 0,5%. Venía de protagonizar el lunes una de las ruedas más extraordinarias de los últimos años: +7,7% en una sola sesión, hasta un récord de 206.911 puntos. El monitoreo de las 13:30 lo mostraba en 204.887 puntos (−0,46%), con el real prácticamente estable después de su fuerte apreciación poselectoral.
La foto argentina es distinta. El S&P Merval caía cerca del 2%, y medido en dólares retrocedía algo más del 2%. Entre los papeles monitoreados, GGAL perdía aproximadamente 2,4%, BMA 3,83% e YPF 1,68%.
En YPF, además, la microestructura (el detalle de cómo se cruzan las órdenes de compra y venta) mostraba presión vendedora. Aparecían dos figuras de velas japonesas que suelen anticipar bajas: un Bearish Engulfing (una vela bajista que "envuelve" por completo a la alcista anterior) y un Evening Star (tres velas que marcan agotamiento de una suba). A eso se sumaba cerca de 75% de Market Sells, es decir, ventas ejecutadas al precio que hubiera, sin esperar una oferta mejor.
No son dos movimientos equivalentes.
Brasil está corrigiendo después de una revaluación
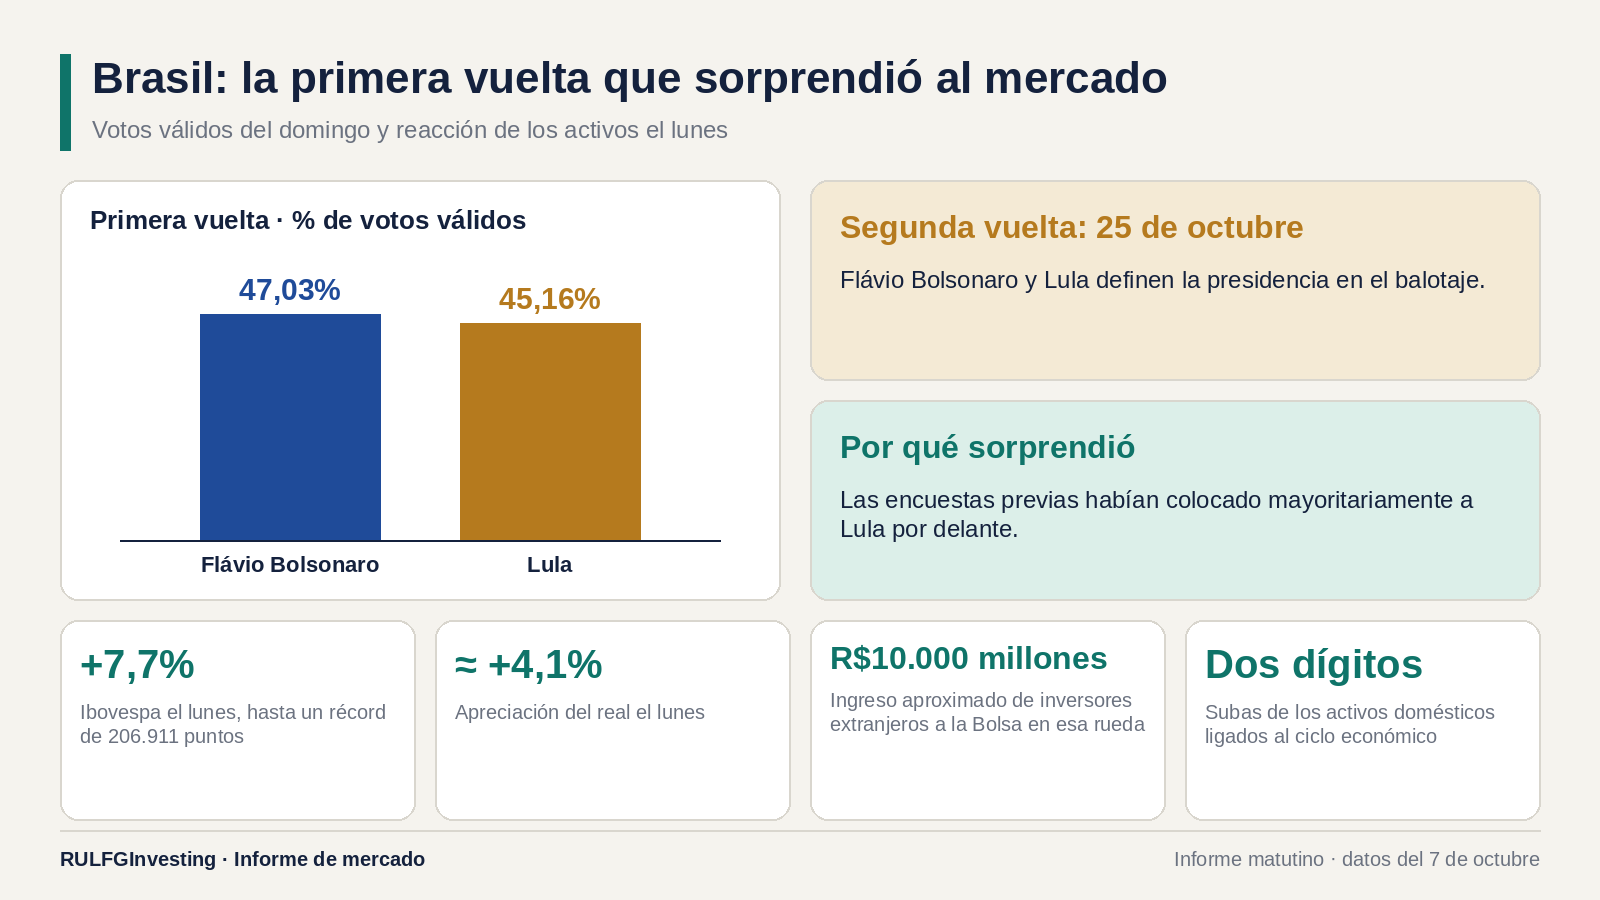
Para entender lo que pasa en Brasil hay que volver al domingo. Flávio Bolsonaro obtuvo el 47,03% de los votos válidos frente al 45,16% de Lula, y ambos definirán la presidencia en segunda vuelta el 25 de octubre. El resultado sorprendió porque las encuestas habían colocado mayoritariamente a Lula por delante.
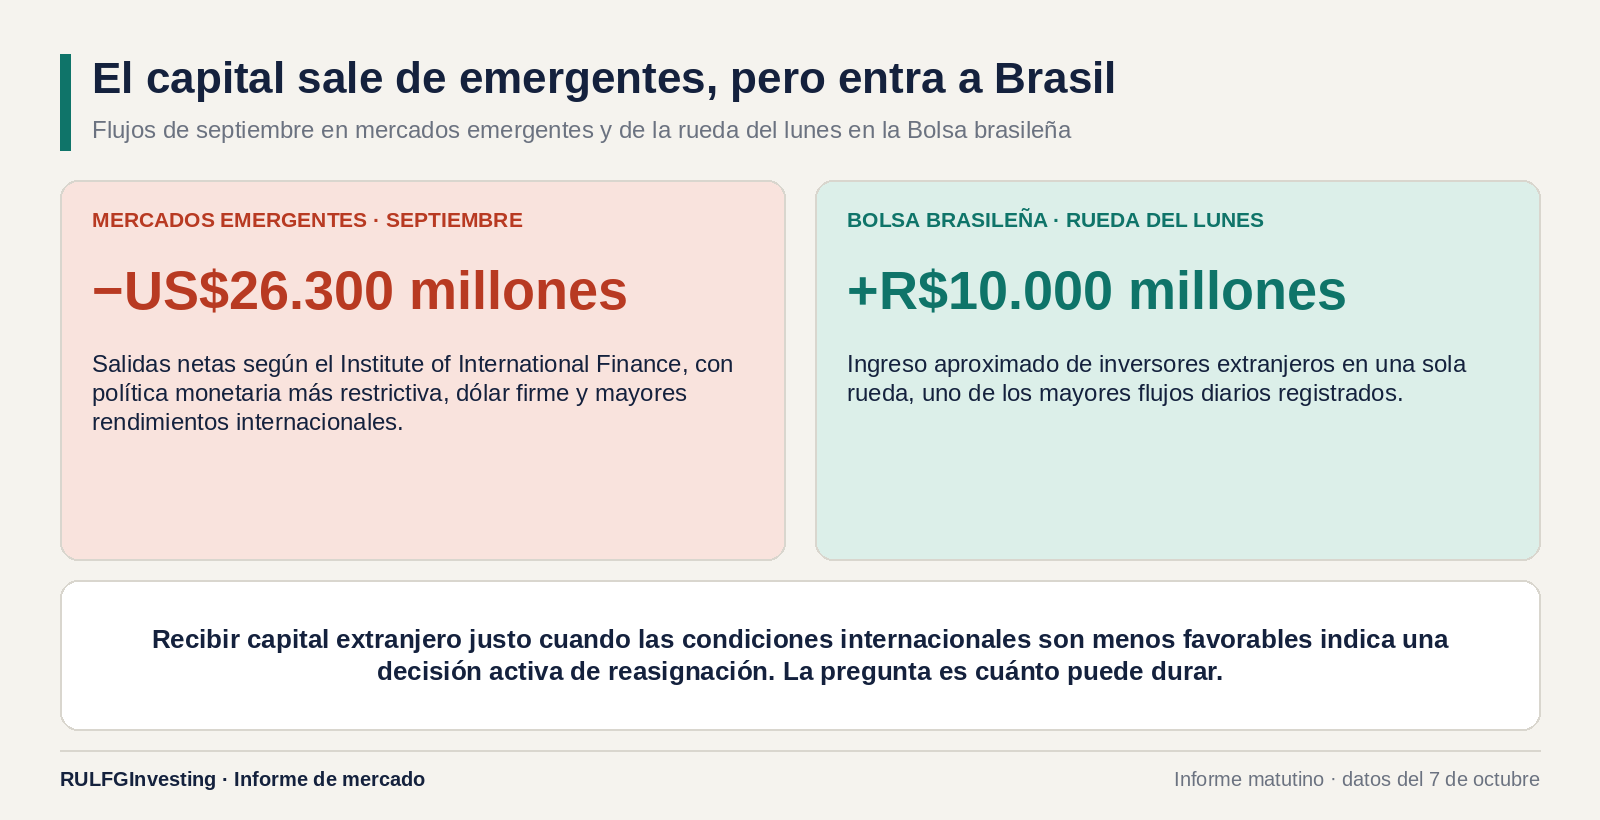
La reacción del lunes fue extraordinaria: el Ibovespa avanzó 7,7%, el real se apreció aproximadamente 4,1% y los activos domésticos ligados al ciclo económico brasileño subieron dos dígitos. Ahora se conoce además un dato que mide la verdadera dimensión del movimiento: los inversores extranjeros ingresaron aproximadamente R$10.000 millones a la Bolsa brasileña solo en esa rueda, uno de los mayores flujos diarios registrados.
Ese dato cambia la lectura de las pequeñas bajas posteriores. Una caída de medio punto después de un rally de casi ocho no es, por sí misma, una reversión. Es mucho más compatible con una consolidación (el precio se estabiliza después de un salto) y con toma de ganancias (quienes compraron antes venden una parte para realizar lo ganado).
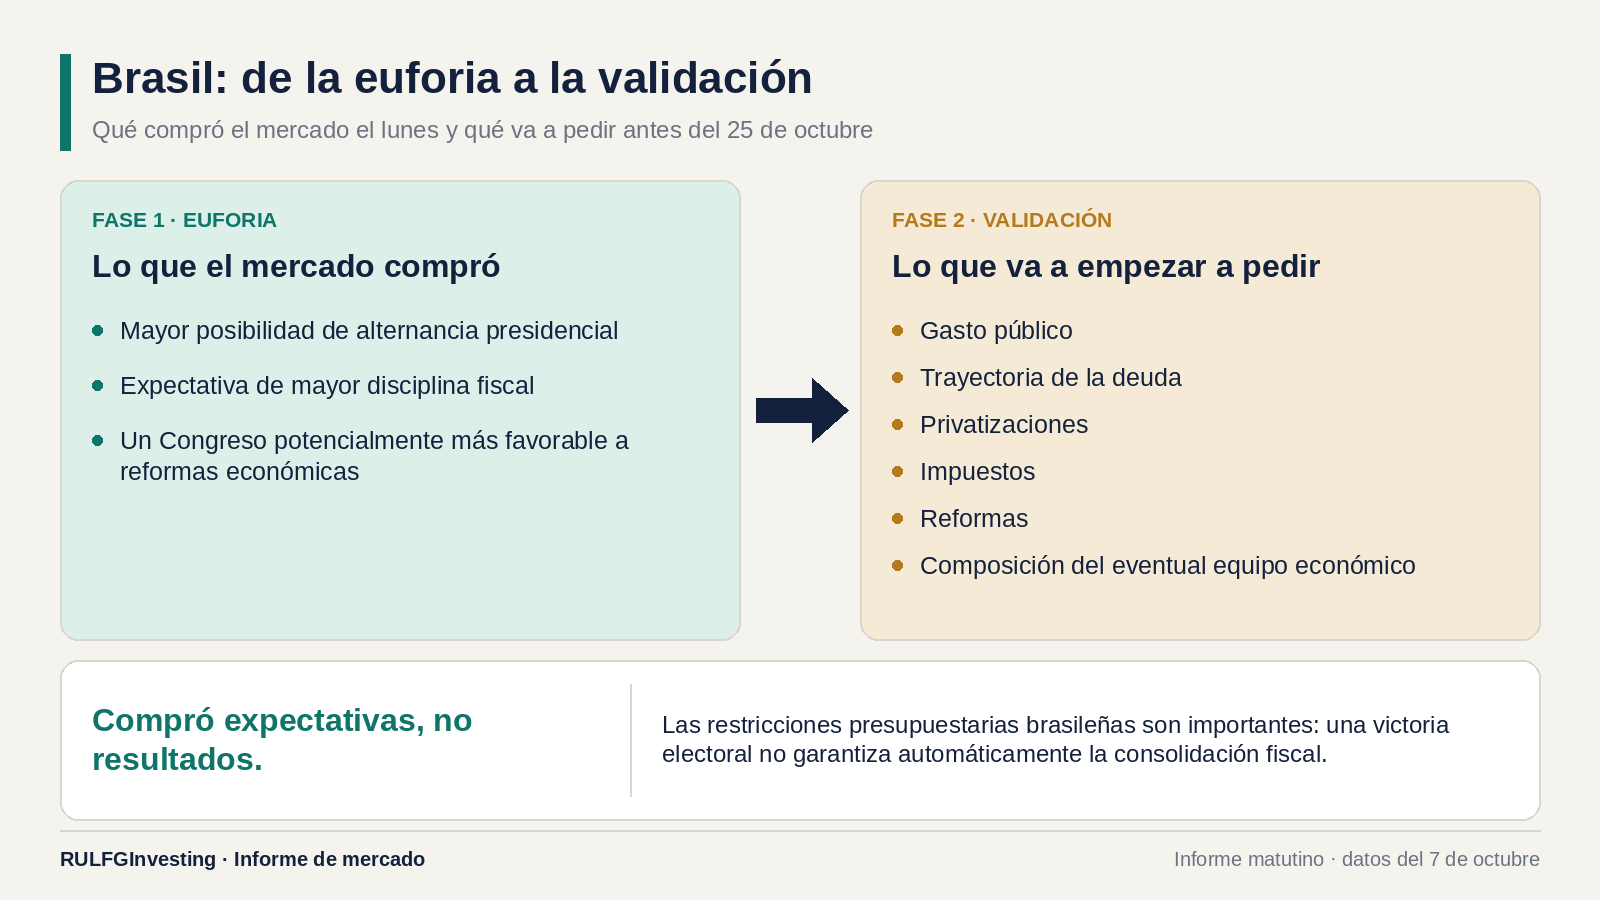
El mercado compró un cambio en las probabilidades políticas de Brasil: mayor posibilidad de alternancia presidencial, expectativa de más disciplina fiscal y un Congreso potencialmente más favorable a reformas económicas. Pero compró expectativas, no resultados. Esa diferencia será clave durante las próximas tres semanas.
El mercado brasileño ya adelantó parte de la elección
El riesgo ahora es el contrario al de la semana pasada. Antes del domingo, una eventual victoria de Bolsonaro estaba insuficientemente descontada, es decir, poco reflejada en los precios. Después del rally del lunes, buena parte de ese escenario ya está incorporada. El segundo tramo será más exigente.
Para que Brasil siga recibiendo una compresión estructural de su prima de riesgo ya no alcanzará con encuestas favorables. La prima de riesgo es el rendimiento extra que los inversores exigen por prestarle a un país o invertir en él. El mercado empezará a pedir detalles: gasto público, trayectoria de la deuda, privatizaciones, impuestos, reformas y composición del eventual equipo económico.
Incluso los análisis favorables al nuevo escenario advierten que las restricciones presupuestarias brasileñas son importantes y que una victoria electoral no garantiza automáticamente la consolidación fiscal. Por eso importan tanto la estabilidad del real alrededor de R$5 por dólar y la capacidad del Ibovespa de sostener la zona de 204.000–205.000 puntos.
Brasil está pasando de la fase de euforia a la fase de validación.
Argentina había empezado a beneficiarse del nuevo mapa regional
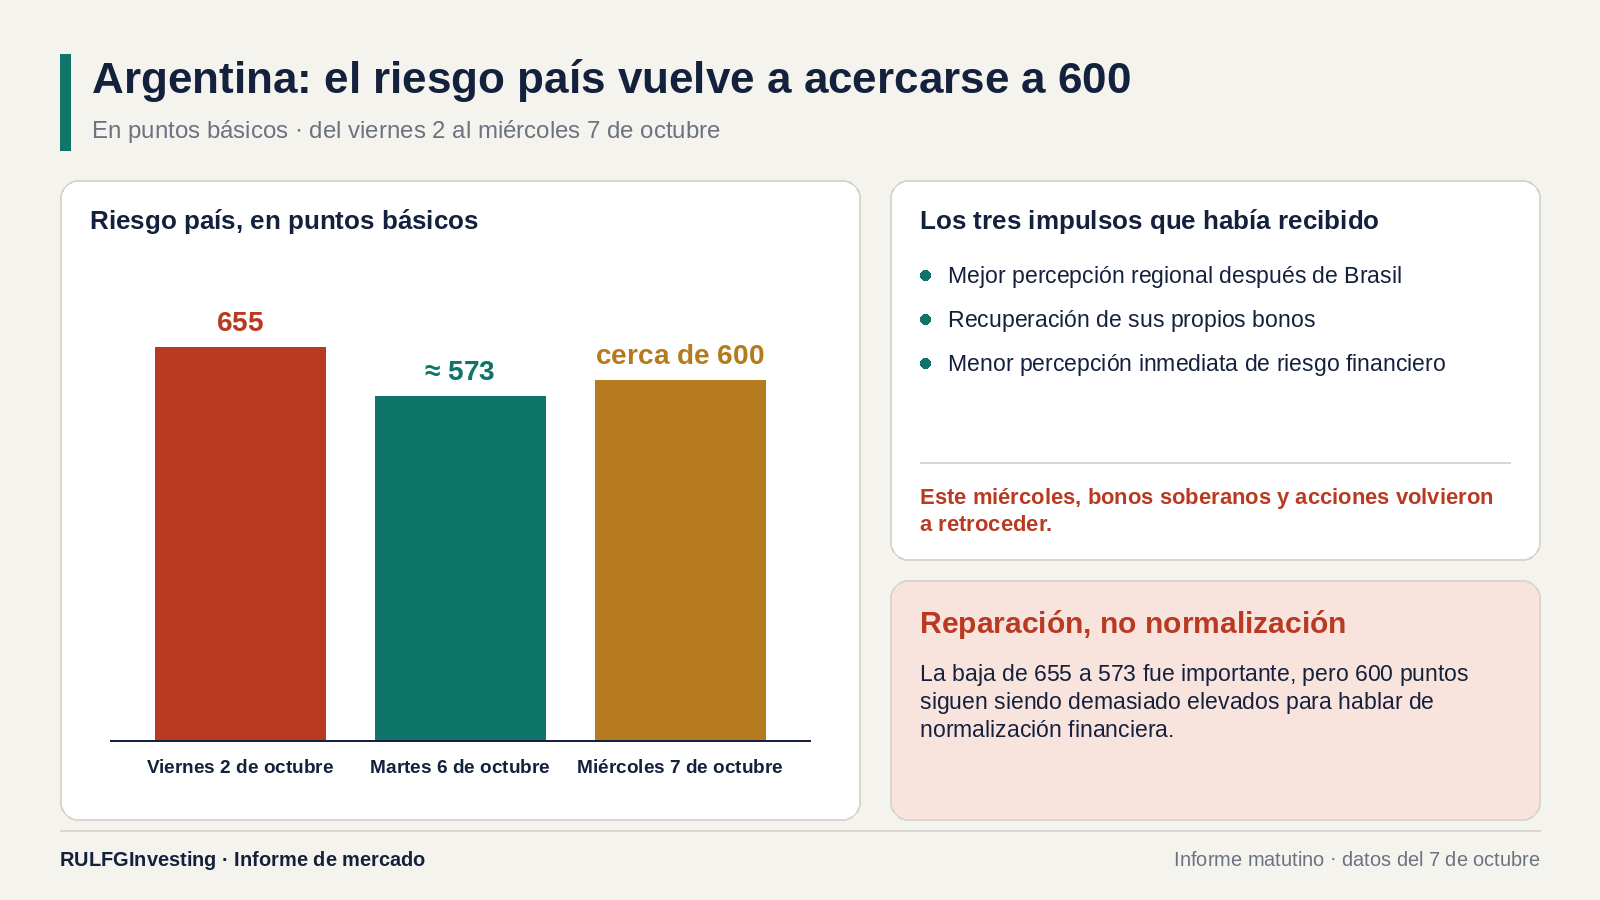
El shock brasileño también había tenido consecuencias positivas para Argentina. El riesgo país es la sobretasa que pagan los bonos argentinos por encima de los del Tesoro de Estados Unidos, medida en puntos básicos (100 puntos básicos equivalen a 1 punto porcentual). Llegó a tocar 655 puntos el viernes 2 de octubre y cayó hasta aproximadamente 573 el martes 6, mientras los bonos soberanos recuperaban terreno.
Era una señal interesante. Por primera vez en varias semanas, Argentina recibía tres impulsos a la vez: mejor percepción regional después de Brasil, recuperación de sus propios bonos y menor percepción inmediata de riesgo financiero.
La rueda de este miércoles muestra que esa mejora todavía es frágil. El riesgo país volvió a aproximarse a 600 puntos, los bonos soberanos retrocedían y las acciones volvían a quedar bajo presión.
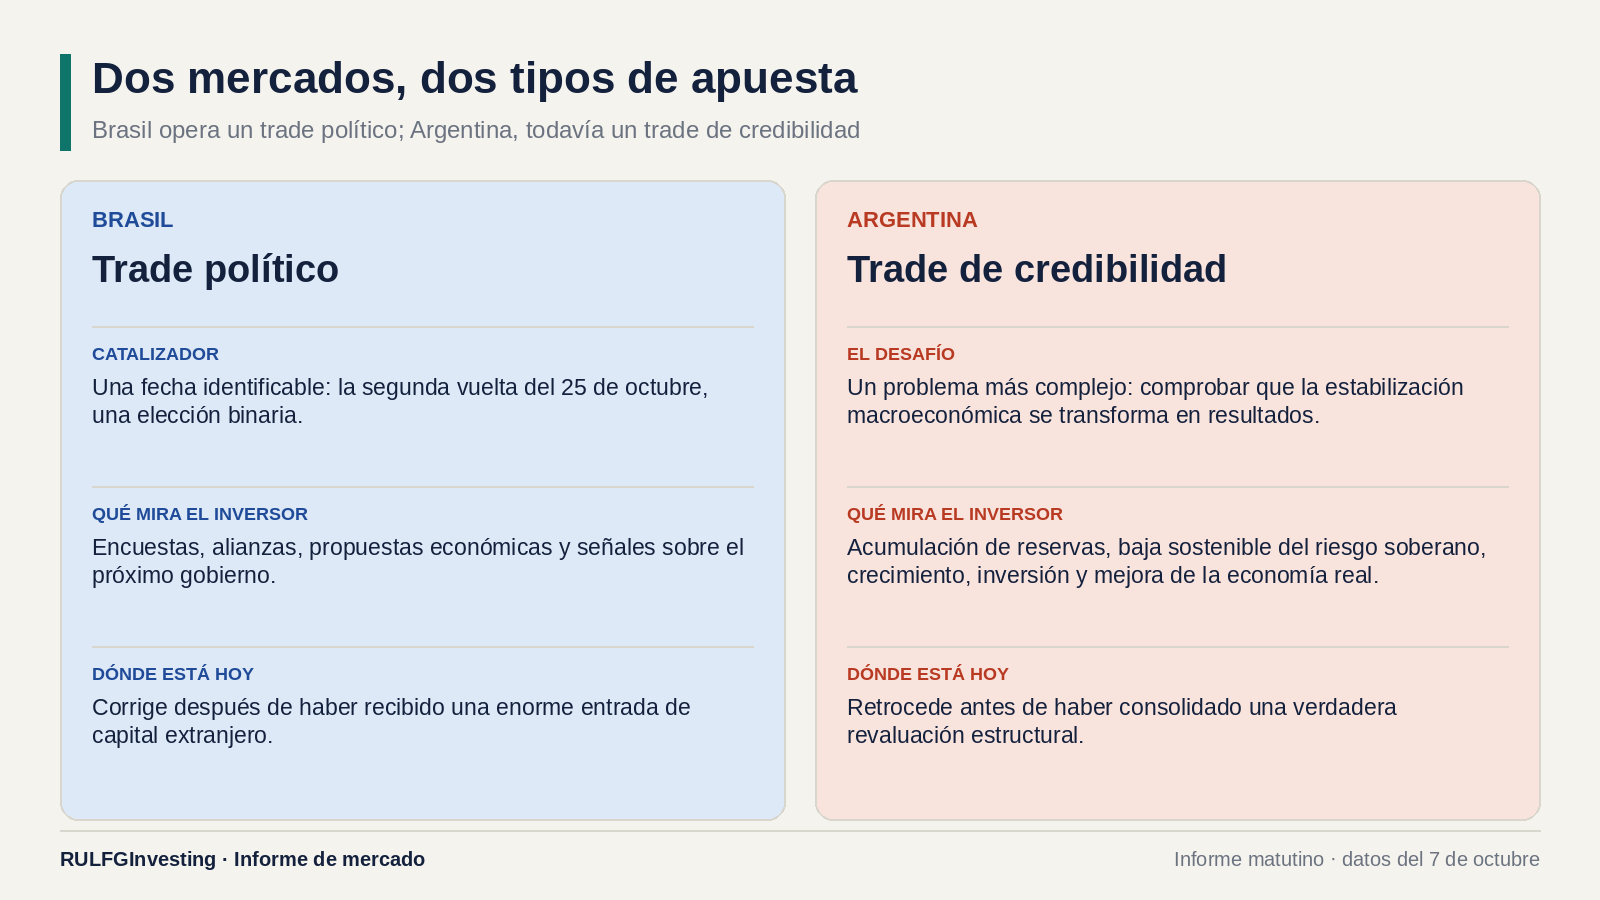
La diferencia con Brasil es sustancial. Brasil corrige después de haber recibido una enorme entrada de capital extranjero. Argentina retrocede antes de haber consolidado una verdadera revaluación estructural.
Brasil tiene un trade político; Argentina, todavía un trade de credibilidad
Esta es probablemente la diferencia más importante entre ambos mercados. Un "trade" es la apuesta que organiza las posiciones de los inversores. Brasil tiene hoy un catalizador perfectamente identificable: el 25 de octubre. El inversor puede armar escenarios alrededor de una elección binaria y ajustar posiciones a medida que aparezcan encuestas, alianzas, propuestas económicas y señales sobre el próximo gobierno.
Argentina enfrenta un problema más complejo. Su mercado necesita comprobar que la estabilización macroeconómica puede transformarse en acumulación de reservas, reducción sostenible del riesgo soberano, crecimiento, inversión y, finalmente, mejora de la economía real.
Por eso 600 puntos de riesgo país siguen siendo demasiado para hablar de normalización financiera. La recuperación de 655 a 573 fue importante, pero todavía es reparación, no normalización.
La región, además, enfrenta un dólar internacional más fuerte
Hay otro problema para LATAM: la liquidez global se volvió menos amigable. Durante septiembre, los mercados emergentes sufrieron salidas netas por US$26.300 millones, según el Institute of International Finance (IIF, la asociación global de entidades financieras que releva estos flujos). El contexto fue de política monetaria más restrictiva, dólar firme y mayores rendimientos internacionales.
Eso aumenta el valor relativo de lo que ocurre en Brasil. Si un mercado emergente recibe R$10.000 millones de capital extranjero justo cuando las condiciones internacionales son menos favorables, hay una decisión activa de reasignación. La pregunta es cuánto puede durar.
El mapa regional está cambiando, pero todavía no hay cheque en blanco
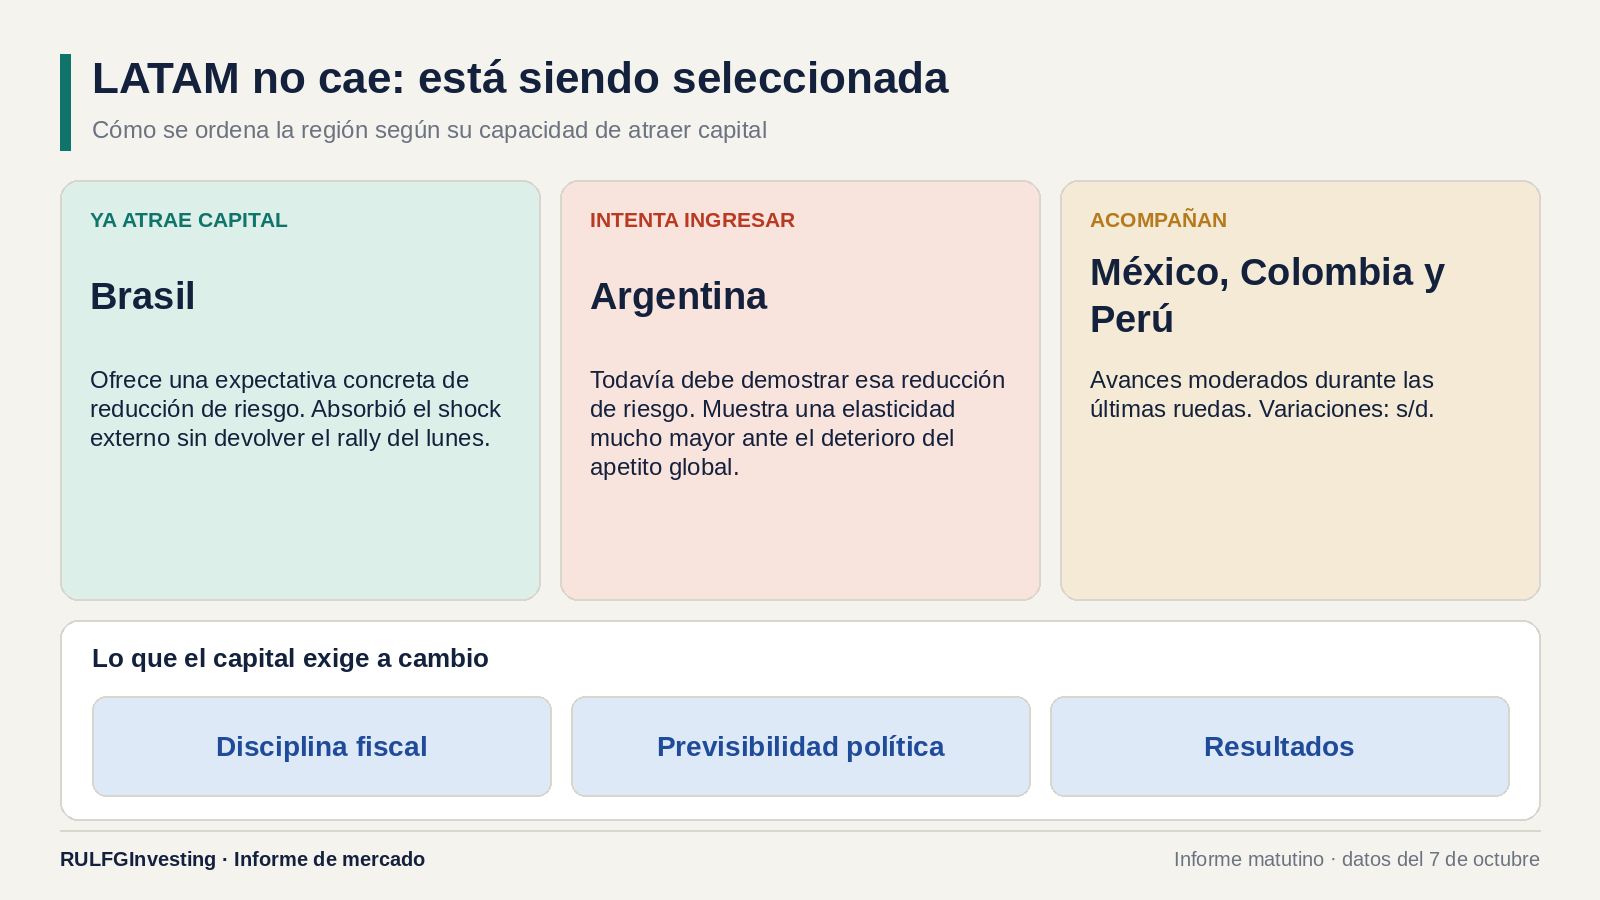
México, Colombia y Perú habían acompañado con avances moderados en las últimas ruedas, lo que sugiere que la recuperación regional no quedó confinada a Brasil. Sin embargo, el movimiento brasileño tiene una magnitud incomparablemente mayor.
La región empieza a dividirse entre mercados capaces de atraer capital con una expectativa concreta de reducción de riesgo y mercados que todavía deben demostrarla. Brasil está en el primer grupo. Argentina intenta ingresar, y la rueda de hoy muestra que todavía no lo consiguió.
Por eso la lectura correcta no es "LATAM vuelve a caer": LATAM está siendo seleccionada.
Brasil absorbió un shock externo considerable sin devolver el rally del lunes: el real sigue cerca de R$5 y el Ibovespa conserva la mayor parte de la revaluación poselectoral. Argentina, en cambio, vuelve a mostrar una elasticidad mucho mayor, es decir, reacciona con más fuerza ante cualquier deterioro del apetito global por riesgo.
Esa divergencia será uno de los grandes temas del mercado regional en las próximas semanas. Después de años en los que América Latina quedó muchas veces fuera de las grandes asignaciones internacionales, el capital volvió a mirar la región, pero esta vez exige algo a cambio: disciplina fiscal, previsibilidad política y resultados.
El nuevo trade latinoamericano no consiste en comprar emergentes baratos. Consiste en identificar qué países están logrando reducir su prima de riesgo antes que los demás. Y, por ahora, Brasil lleva la delantera.
𝑀𝐿𝐾
Rulfginvesting Research
Este informe ha sido elaborado bajo los parámetros cuantitativos de nuestro motor propio de ciclos. Operamos con capital propio. Ninguna parte de este material constituye una recomendación de inversión.
Seguí leyendo

Wall Street recupera el apetito por la inteligencia artificial, pero los bonos todavía no acompañan
28 oct 2026 · 24:24
El Nasdaq avanzó 1,18%, Nebius se disparó 11,22% y el S&P 500 encadenó su segunda sesión positiva. Pero el Tesoro a 10 años sigue cerca del 5% y esta semana llegan la decisión de la Reserva Federal y los balances de las grandes tecnológicas. ¿Alcanza el rebote para dar por terminada la corrección?

Brasil no logra salir del lunes negro: el real se recupera, la Bolsa vuelve a caer y Argentina sigue bajo presión
28 oct 2026 · 24:19
Después del derrumbe histórico provocado por la reelección de Lula da Silva, los mercados brasileños ensayaron una recuperación. El dólar retrocedió hasta 5,35 reales y las tasas mostraron cierto alivio, pero el Ibovespa terminó otra vez en rojo. En Argentina, los bonos recuperaron parte del terreno perdido, aunque el MERVAL sufrió otra caída.

Brasil quedó a precio de crisis: ¿oportunidad o trampa?
27 oct 2026 · 15:11
El Ibovespa sufrió su mayor caída diaria desde 2020, el real se desplomó y las tasas de interés se dispararon. Ahora aparece un dato capaz de atraer a los inversores más audaces: el mercado brasileño podría cotizar a apenas 7,4 veces sus ganancias futuras, muy por debajo de su mediana histórica de 10,4. ¿Es el comienzo de una oportunidad extraordinaria o la advertencia de que lo peor todavía está por venir?