
LATAM cambia de precio: Brasil lidera, Argentina amplifica
La primera vuelta brasileña disparó el lunes un repricing completo (Bovespa +7,7%, real +4,1%) y el contagio llevó el riesgo país argentino a 599 puntos. Este martes la bolsa de San Pablo corrige apenas mientras el real sigue firme, señal de consolidación y no de reversión. Scott Bessent, además, dejó abierta la puerta a repetir el respaldo financiero de 2025. Con Wall Street en récords y el dólar en baja, el cuadro favorece a la región, pero la tasa a diez años de EE.UU. sobre 5,30% sigue siendo el riesgo. Por ahora hay repricing, no cambio de régimen.
Dos hechos distintos convergen hoy sobre los activos latinoamericanos: el sorpresivo resultado electoral en Brasil y la renovada señal de respaldo financiero de Washington a la Argentina. Por mecanismos diferentes, ambos reducen la prima de riesgo, es decir, el rendimiento extra que el mercado exige por invertir en la región.
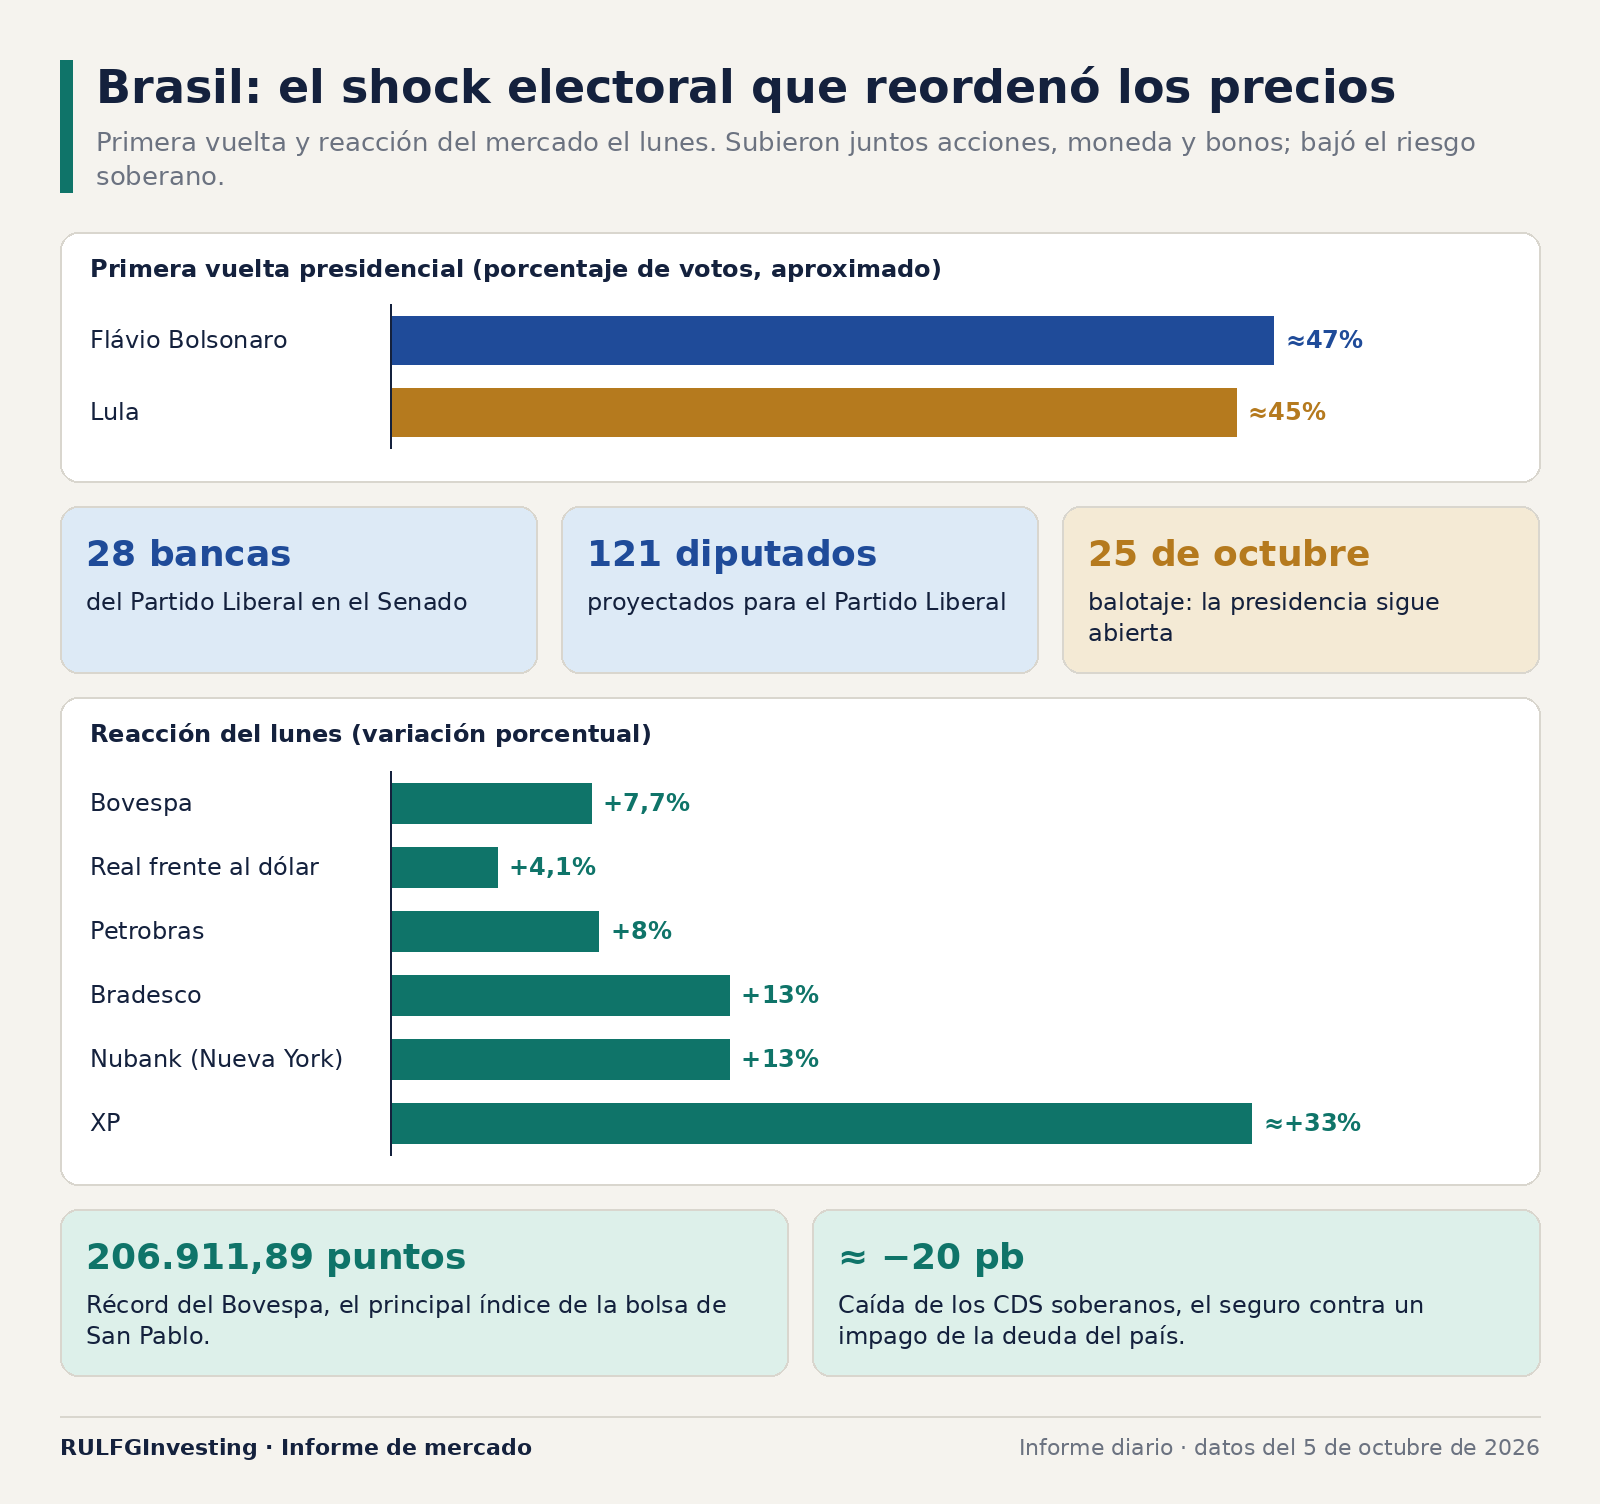
Una precisión antes de empezar: Flávio Bolsonaro ganó la primera vuelta, con alrededor de 47% contra 45% de Lula. Todavía no ganó la presidencia. El balotaje es el 25 de octubre; la sorpresa lo dejó como favorito, pero el resultado sigue abierto.
Estados Unidos: una foto excepcionalmente favorable
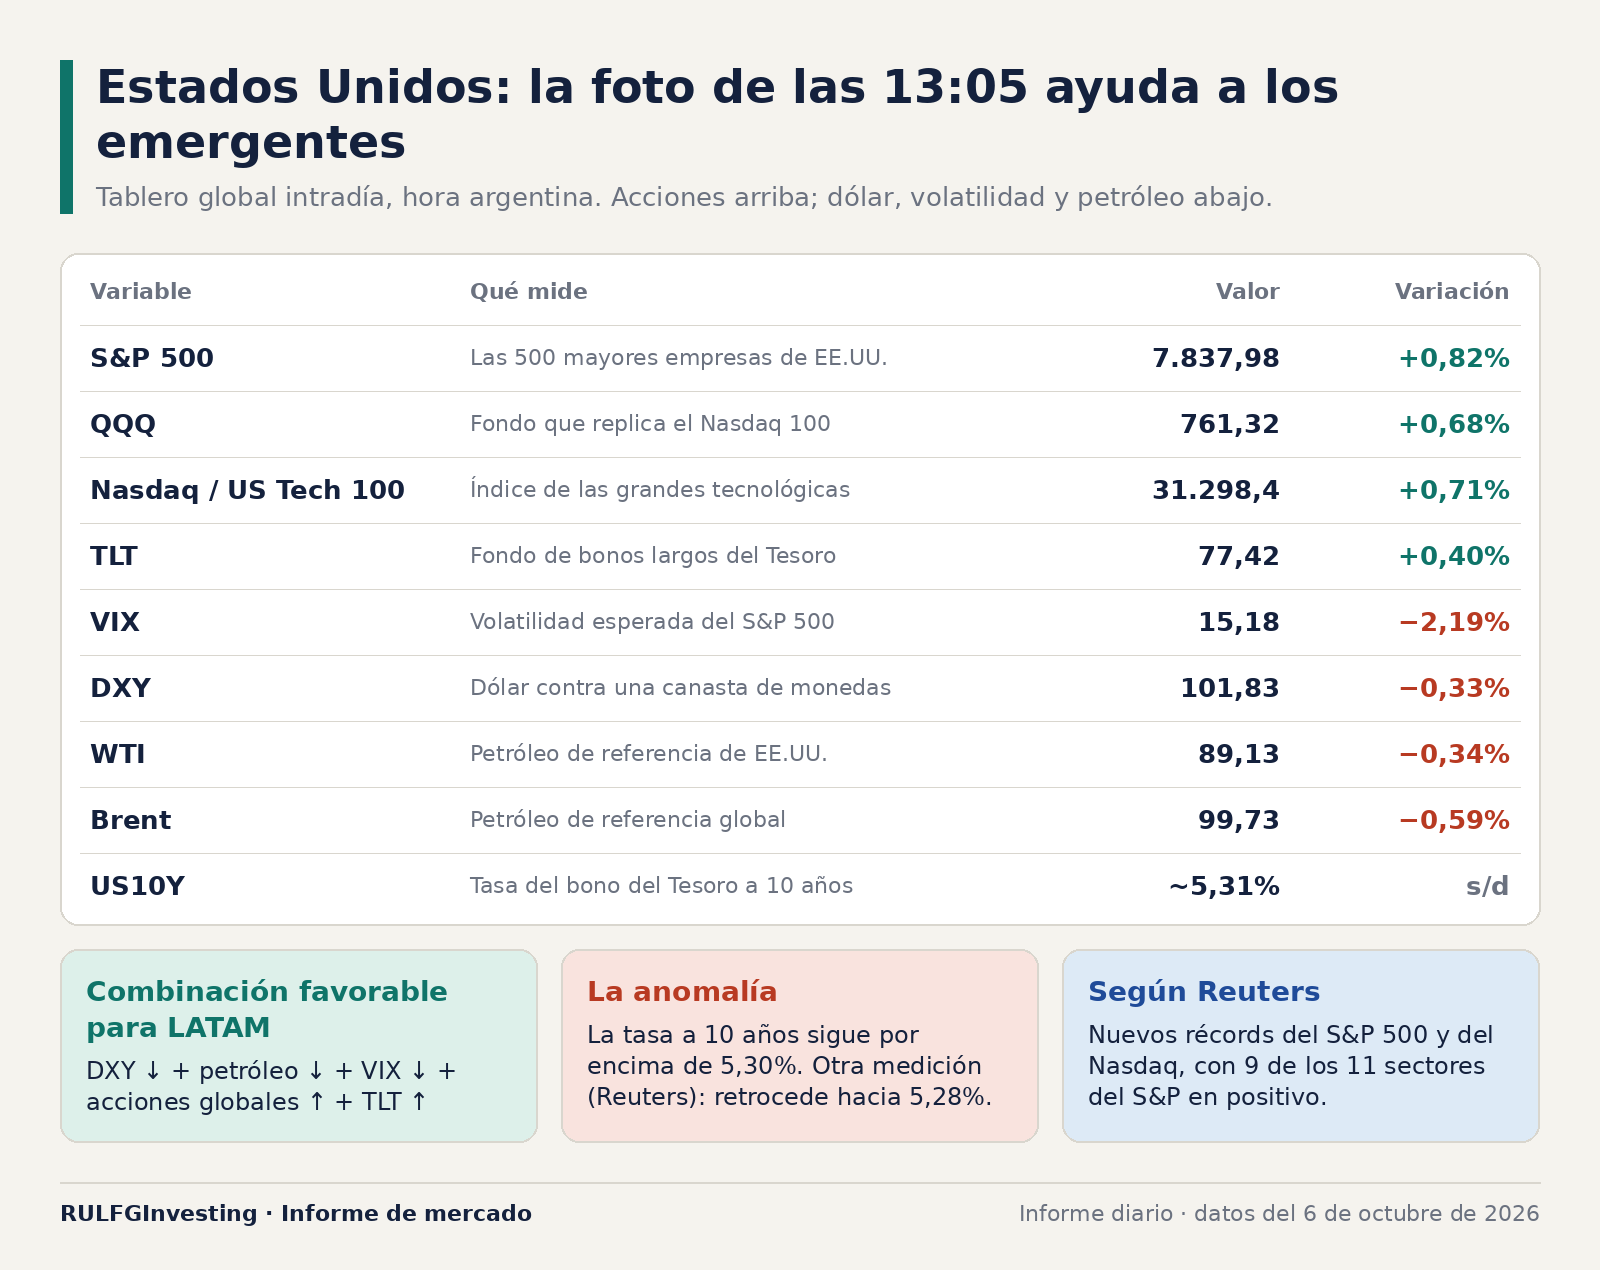
La rueda estadounidense ofrece algo que faltó durante buena parte de septiembre: acciones, volatilidad, dólar, petróleo y bonos largos se mueven en una combinación amigable para los mercados emergentes. A las 13:05 subían el S&P 500 y el Nasdaq. También subía el TLT, el fondo de bonos largos del Tesoro, que sirve para seguir la duration (la sensibilidad de un bono a la tasa de interés). Bajaban el VIX (volatilidad esperada), el DXY (el dólar contra una canasta de monedas) y el petróleo.
Reuters agrega nuevos récords para el S&P 500 y el Nasdaq, con 9 de los 11 sectores en positivo. Queda una anomalía: la tasa del bono del Tesoro a diez años (US10Y) sigue arriba de 5,30% en la captura (~5,31%), aunque Reuters la ve retrocediendo hacia 5,28%. Por eso el régimen todavía no es de "macro liberada": las acciones están en verde fuerte y el componente macro, en naranja/amarillo.
Brasil: un verdadero shock de repricing
Lo del lunes fue mucho más que una suba bursátil. Además del resultado presidencial, el Partido Liberal logró una fuerte expansión legislativa: 28 bancas en el Senado y una proyección de 121 diputados. El mercado leyó dos cosas: mayor probabilidad de cambio presidencial y un Congreso potencialmente más favorable a una agenda fiscal y promercado.
El Bovespa, principal índice de la bolsa de San Pablo, saltó 7,7% hasta un récord de 206.911,89 puntos, y el real se apreció 4,1%. Los CDS soberanos (el seguro contra un impago de la deuda) cayeron unos 20 puntos básicos; un punto básico, o pb, es una centésima de punto porcentual. Subieron a la vez acciones, moneda y bonos, y bajó el riesgo soberano. Eso es un repricing: el mercado vuelve a ponerle precio al riesgo del país entero.
Qué pasa hoy en Brasil
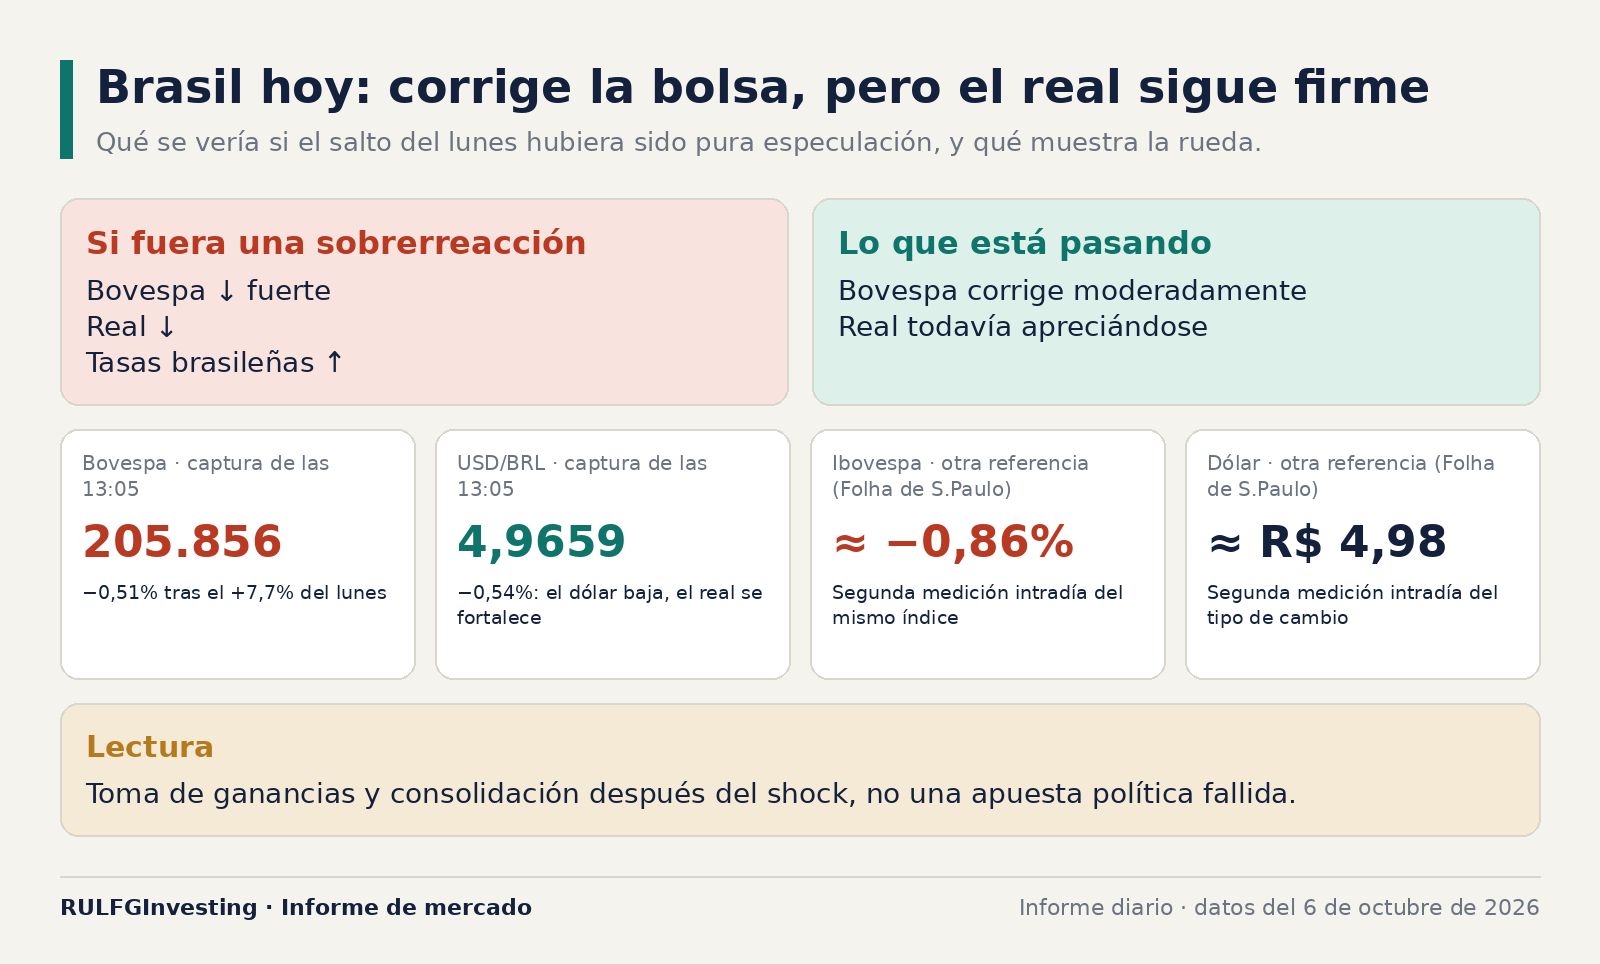
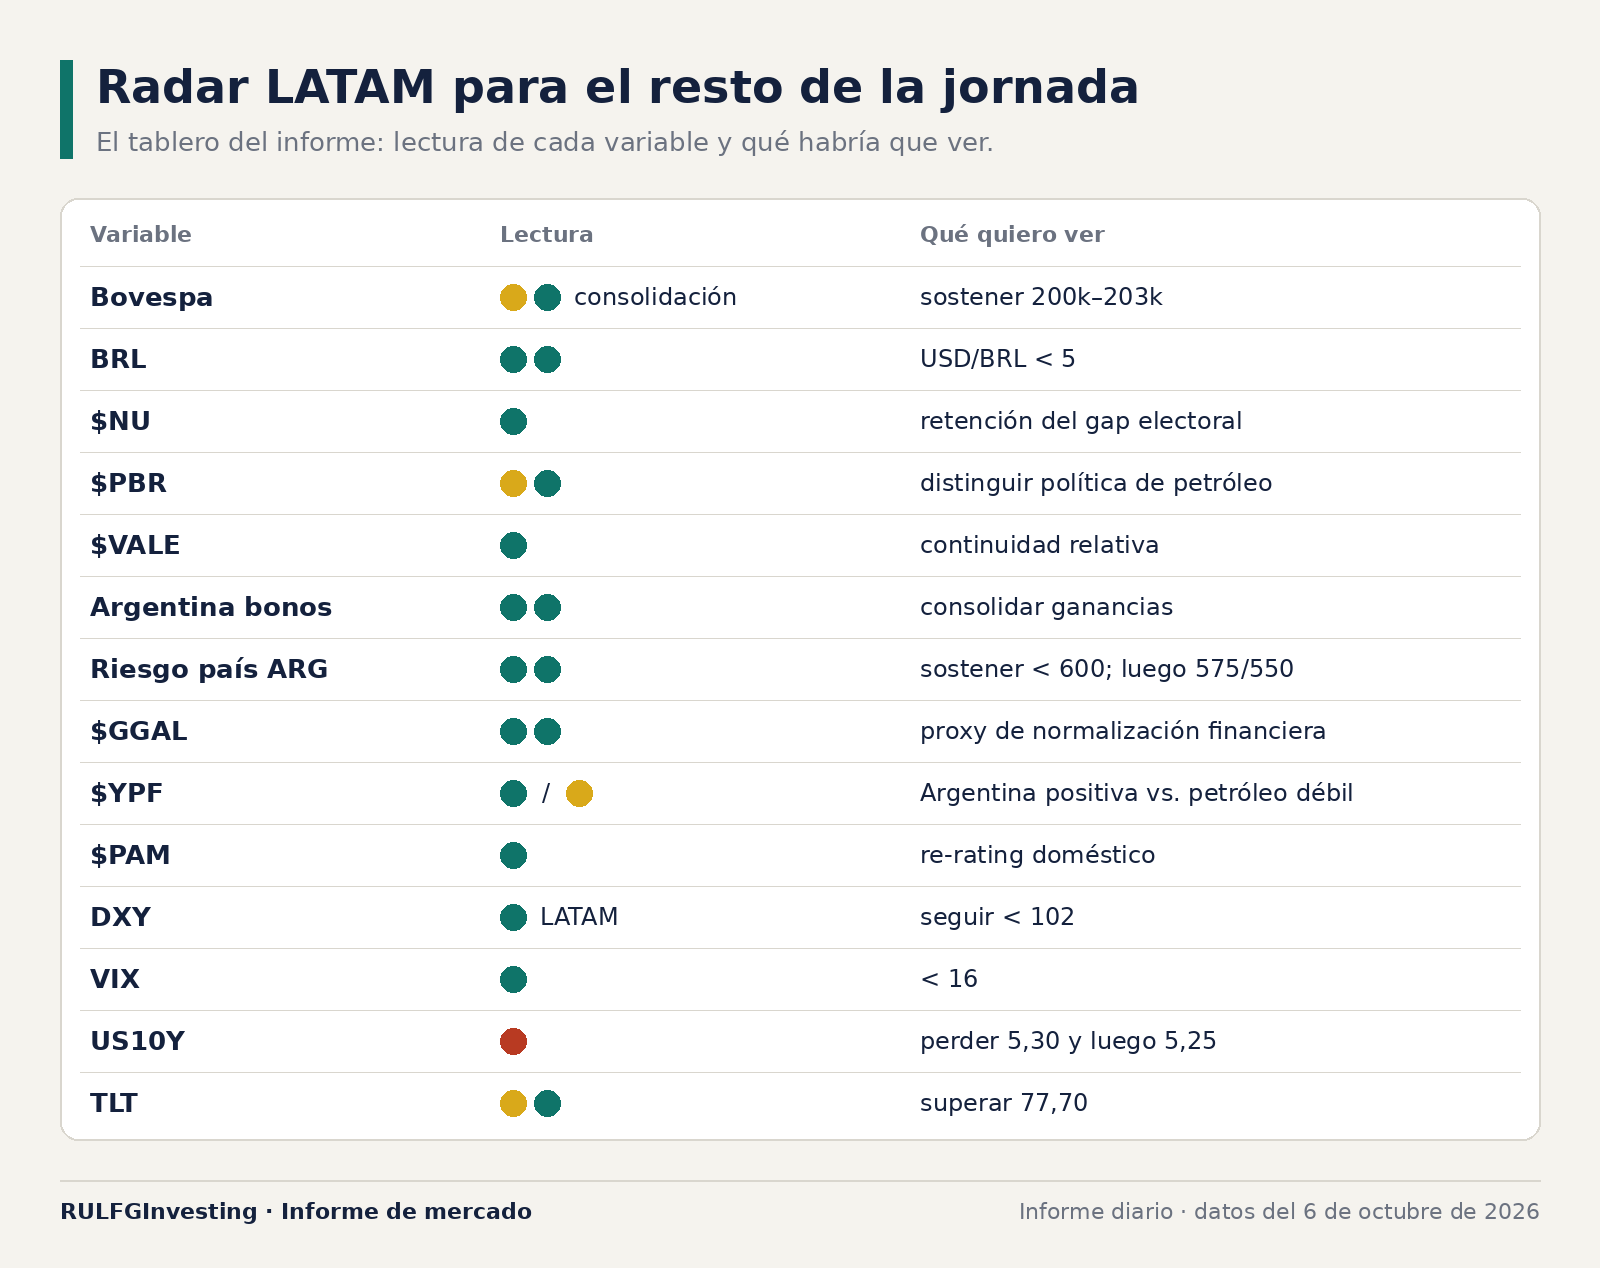
Después del +7,7%, el Bovespa cotizaba en 205.856 puntos (−0,51%) en la captura de las 13:05, pero el dólar seguía bajando contra el real: USD/BRL en 4,9659 (−0,54%). Otra referencia intradía, de Folha de S.Paulo, mostraba al Ibovespa en torno a −0,86% y al dólar cerca de R$ 4,98.
La combinación importa. Si lo del lunes hubiera sido una sobrerreacción especulativa, hoy se vería la bolsa cayendo fuerte, el real debilitándose y las tasas brasileñas subiendo. No ocurre: la bolsa corrige con moderación y la moneda se sigue apreciando. La lectura del informe es toma de ganancias y consolidación, no una apuesta política fallida.
Dentro de Brasil también hay rotación
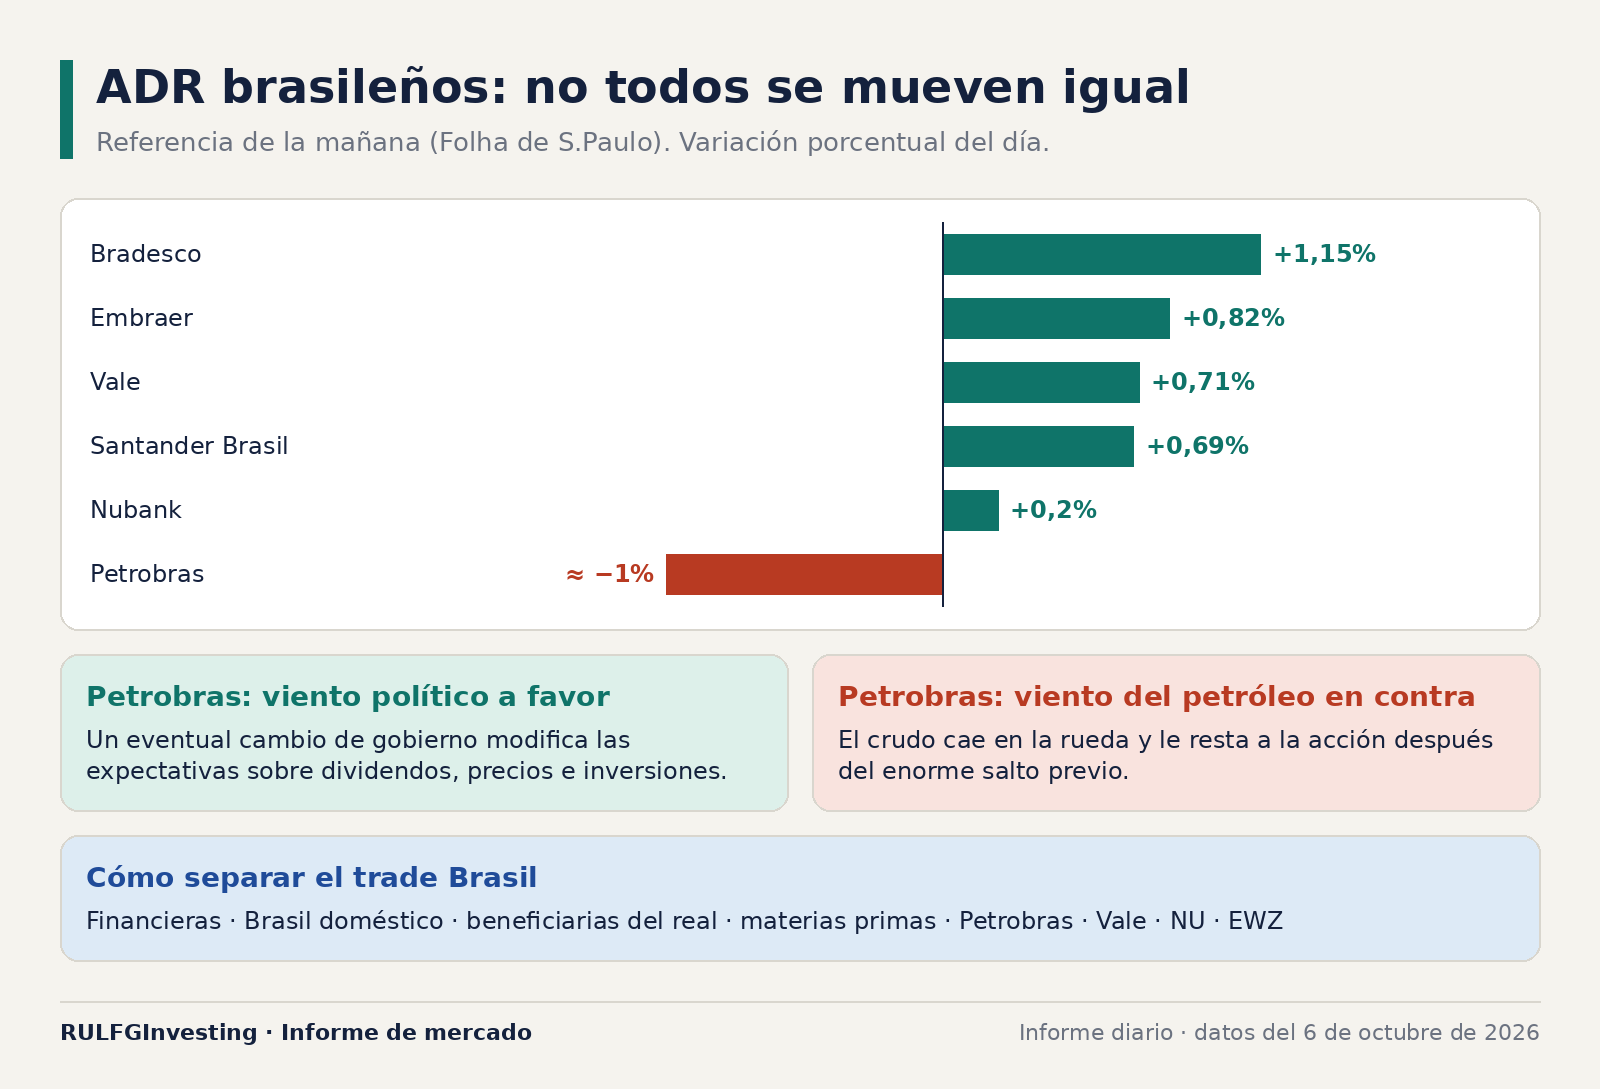
Los ADR brasileños (acciones extranjeras que cotizan en Nueva York) muestran discriminación. Petrobras retrocedía cerca de 1% tras su enorme salto, mientras Vale, Embraer, Bradesco, Santander Brasil y Nubank seguían en positivo. La lógica es macro: el petróleo cae, y Petrobras tiene viento político a favor y viento de la materia prima en contra. De cara al balotaje, el informe propone no tratar "Brasil" como una sola posición.
Argentina, arrastrada por el "efecto Brasil"
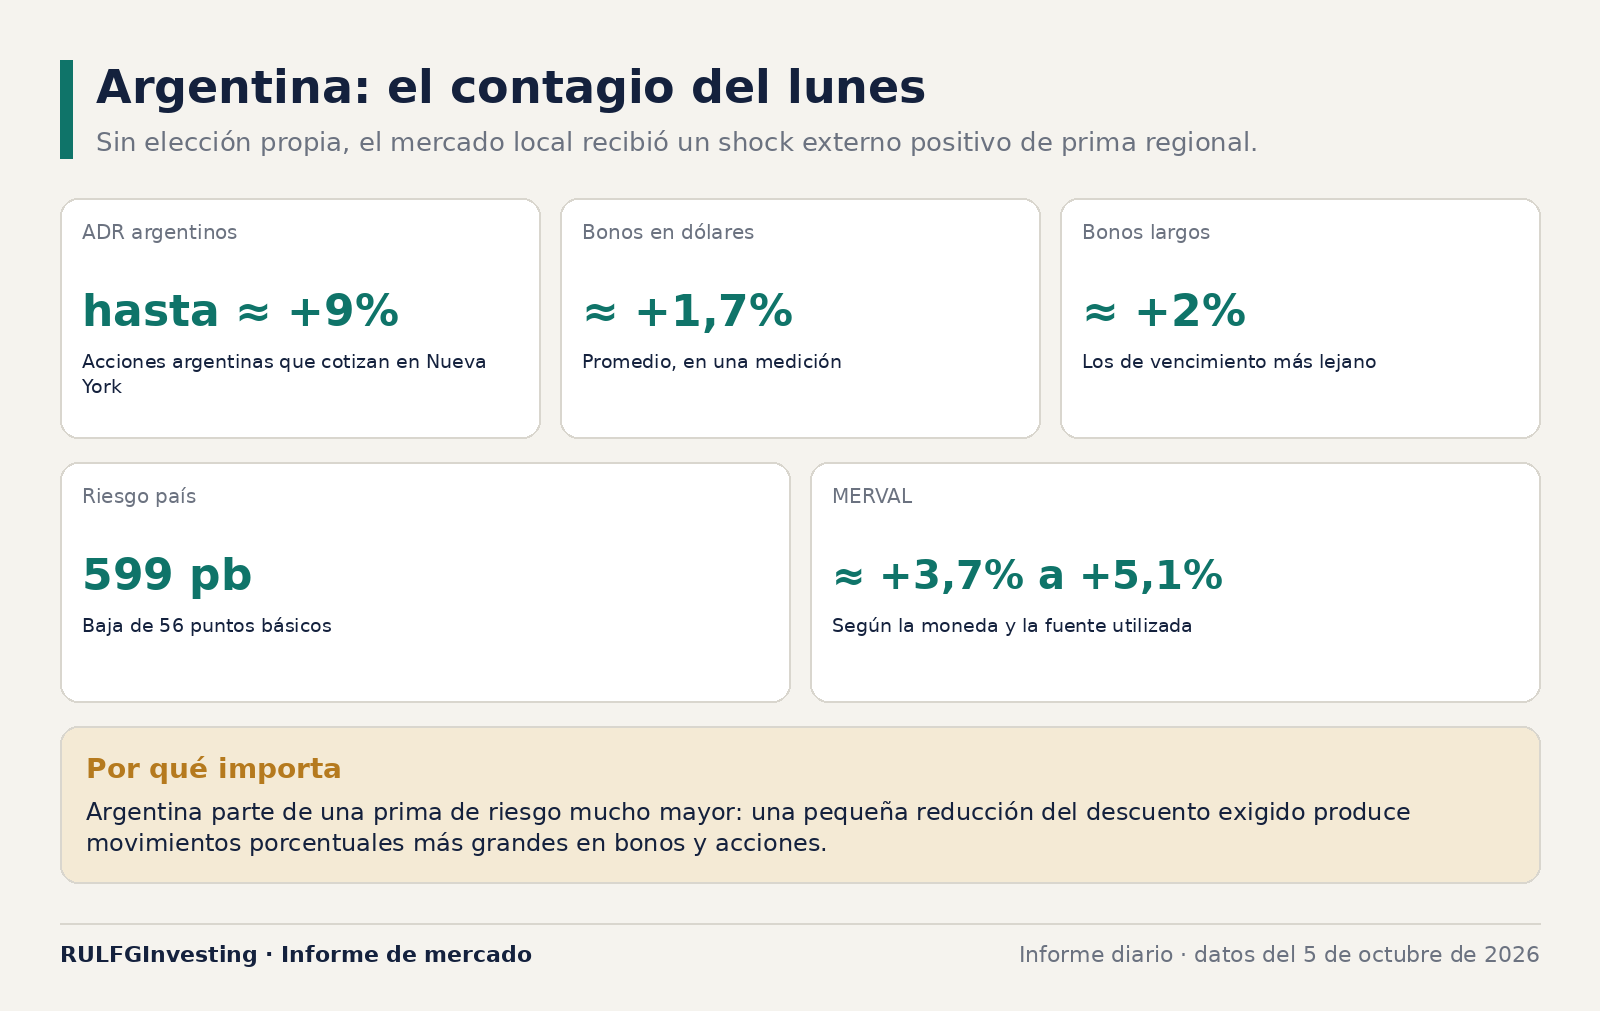
El lunes los activos argentinos se sumaron al rally regional. Los ADR subieron hasta cerca de 9%, los bonos en dólares alrededor de 1,7% en promedio y los más largos cerca de 2%. El riesgo país, la sobretasa que paga la deuda argentina sobre la de EE.UU., bajó 56 pb hasta 599. El MERVAL recuperó entre 3,7% y 5,1% según moneda y fuente. Y Argentina no tuvo elección: recibió un shock externo positivo.
Por qué Brasil puede beneficiar tanto a la Argentina
Hay al menos tres canales:
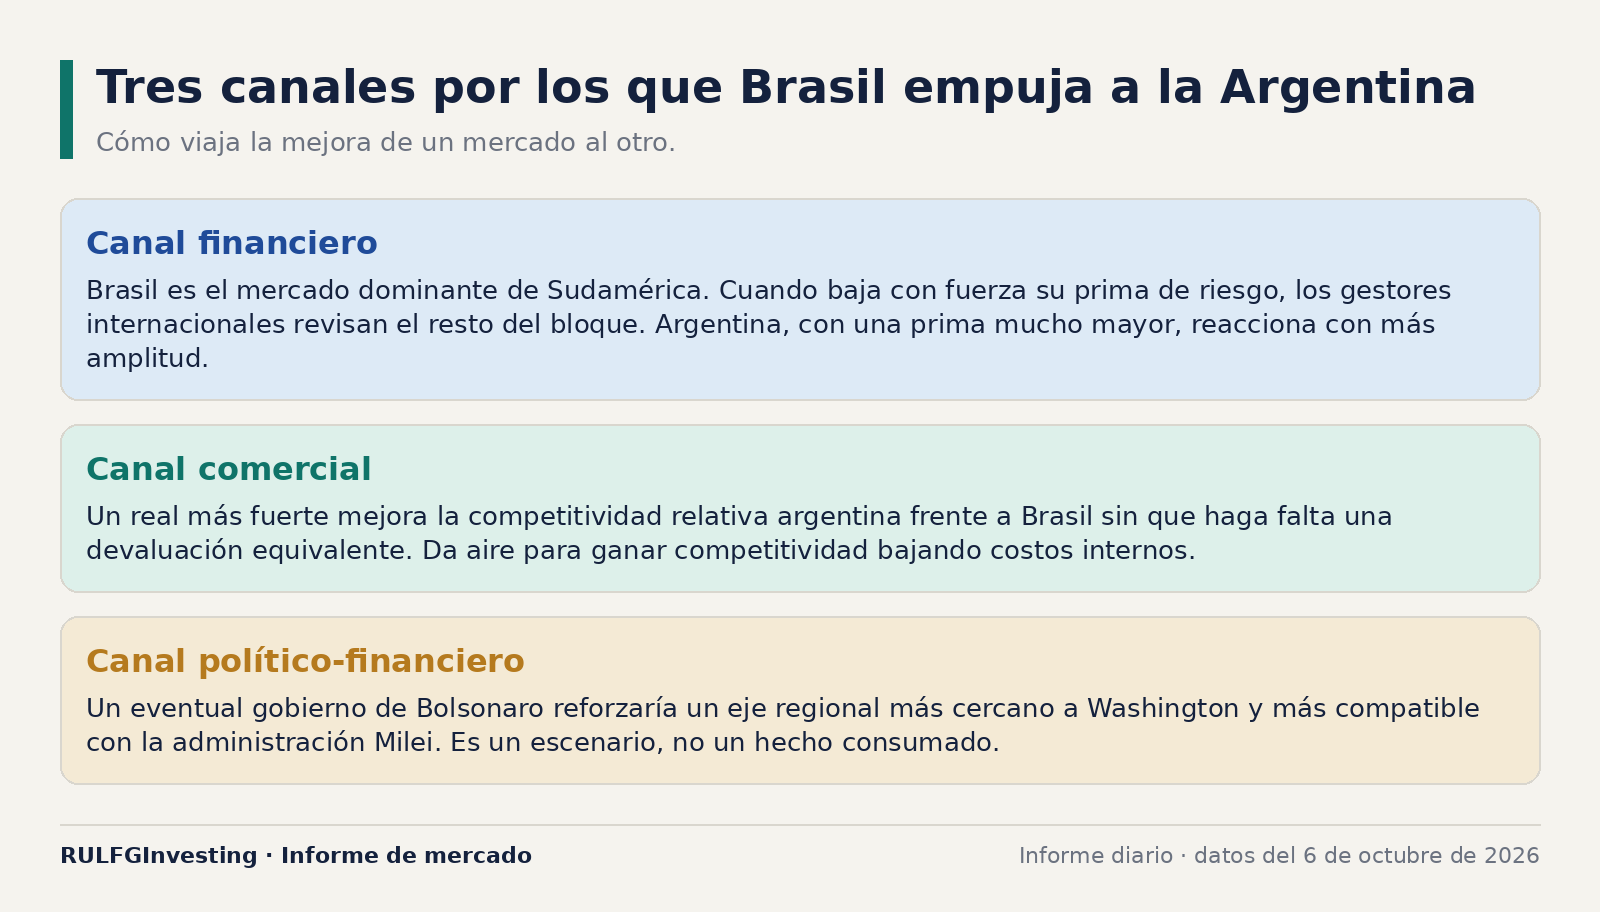
Financiero: Brasil domina Sudamérica, y cuando su prima baja con fuerza, los gestores internacionales revisan todo el bloque. Como Argentina parte de una prima mucho mayor, una pequeña reducción del descuento exigido mueve más sus precios.
Comercial: un real más fuerte mejora la competitividad argentina sin necesidad de devaluar.
Político-financiero: un eventual gobierno de Bolsonaro reforzaría un eje regional más cercano a Washington y a la administración Milei. Es un escenario, no un hecho.
Bessent: opción de respaldo, no dinero nuevo
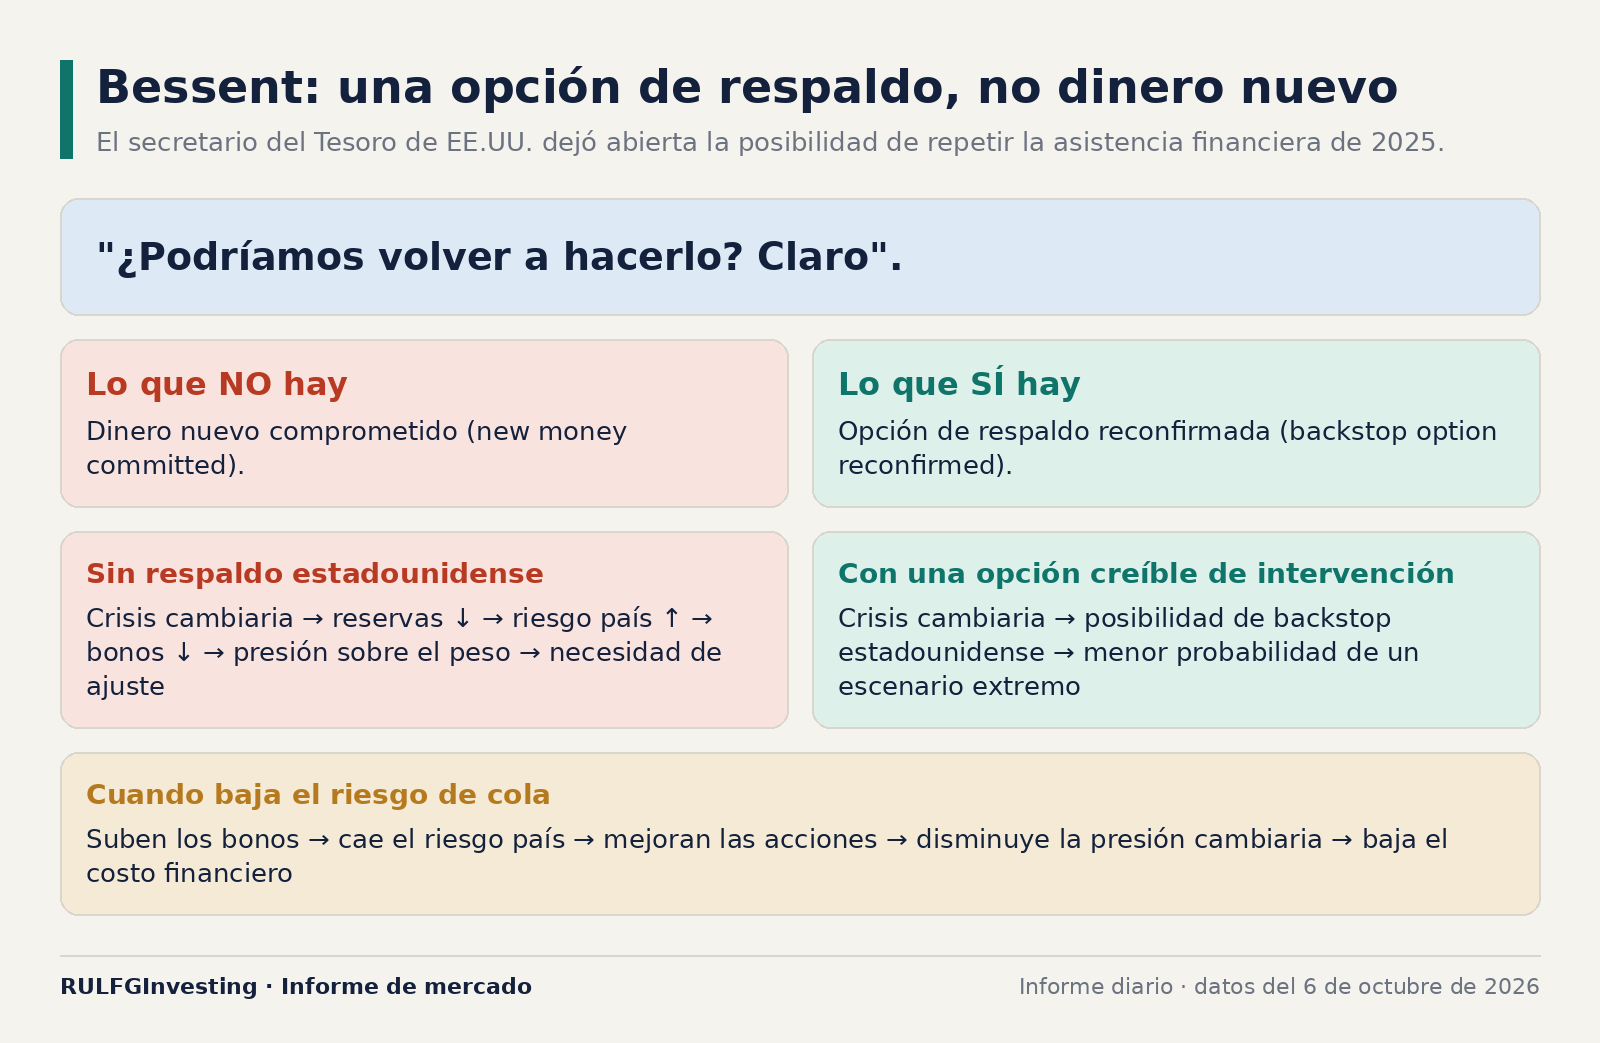
Scott Bessent no anunció una inversión nueva en Argentina. Dejó abierta la posibilidad de repetir una asistencia como la de 2025: "¿Podríamos volver a hacerlo? Claro". No hay dinero comprometido; hay un backstop (red de contención) reconfirmado.
Eso alcanza para mover precios porque cambia la distribución de probabilidades. Sin respaldo, una crisis cambiaria encadena caída de reservas, suba del riesgo país, baja de bonos y presión sobre el peso. Con una opción creíble de intervención, baja la probabilidad del escenario extremo, el llamado tail risk o riesgo de cola. Cuando ese riesgo baja, suben los bonos, cae el riesgo país, mejoran las acciones y se abarata el financiamiento.
El dato de los 599 puntos
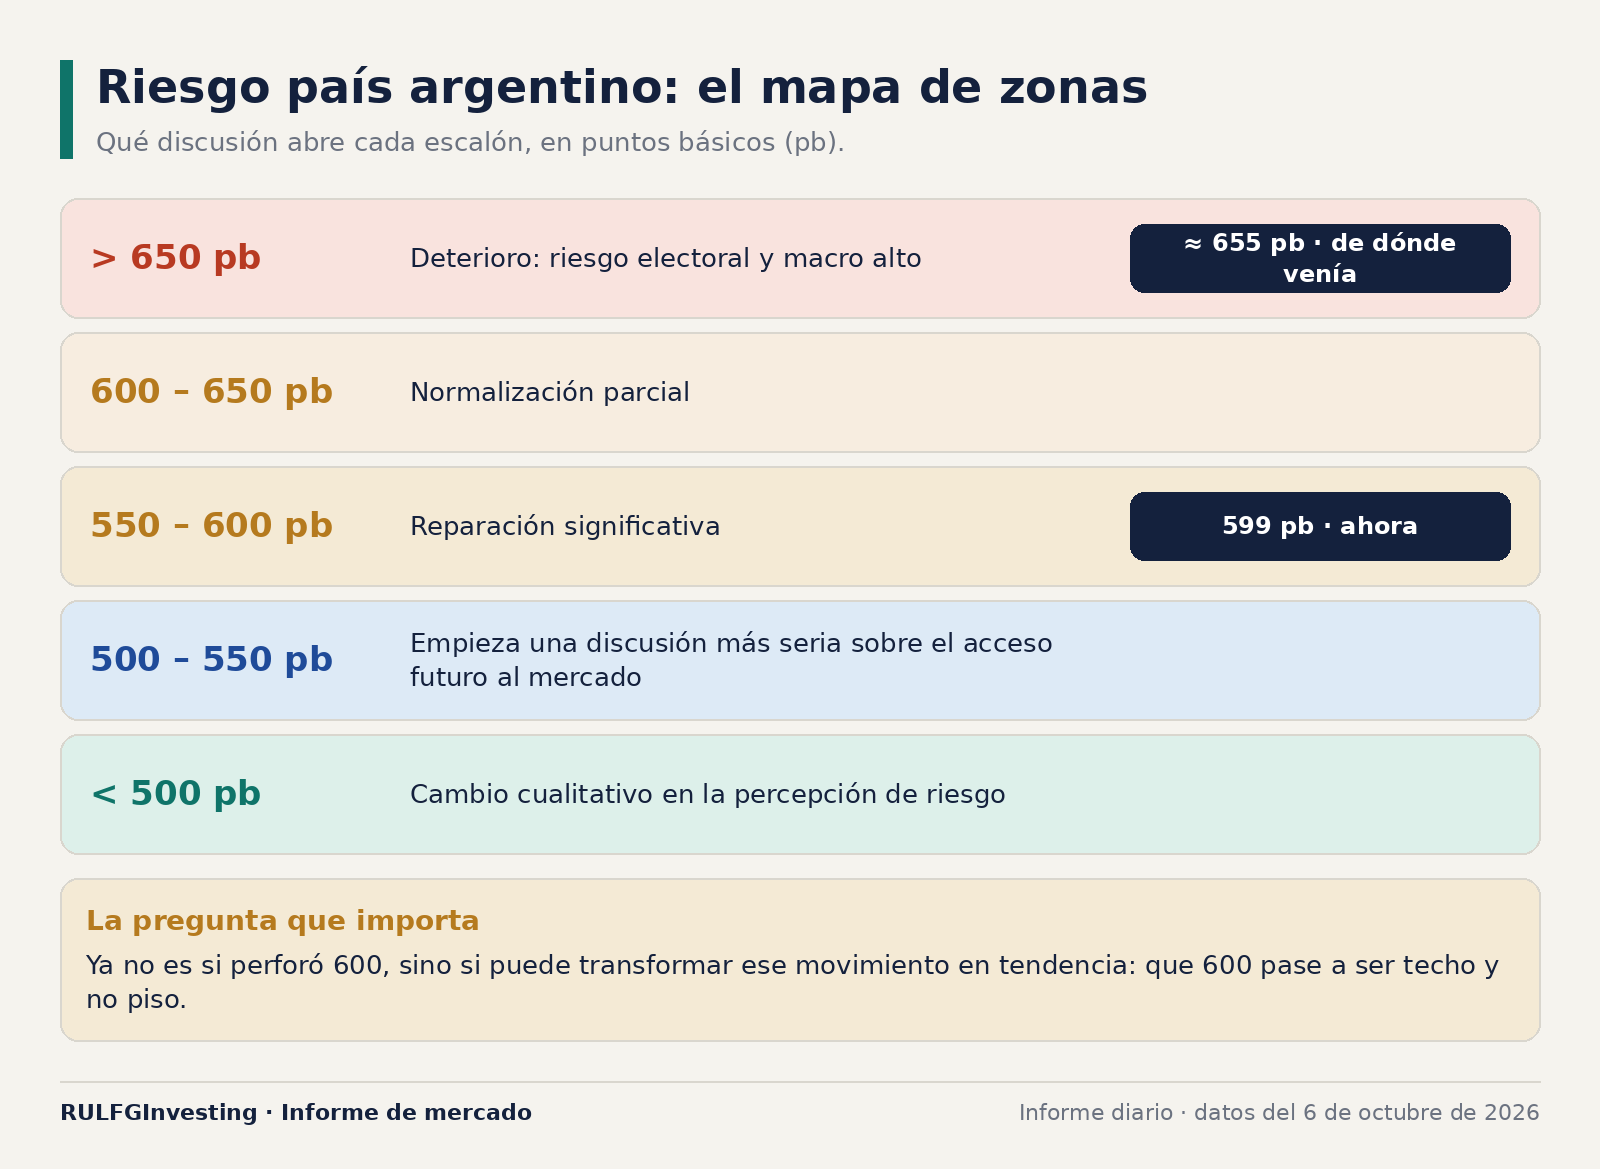
El riesgo país venía de tocar unos 655 pb. La barrera de 600 es psicológica y también financiera, pero la pregunta ya no es si la perforó sino si puede convertir el movimiento en tendencia. El informe propone un mapa de zonas, y advierte que todavía se está lejos de dar por resuelto el riesgo argentino.
Un efecto multiplicador
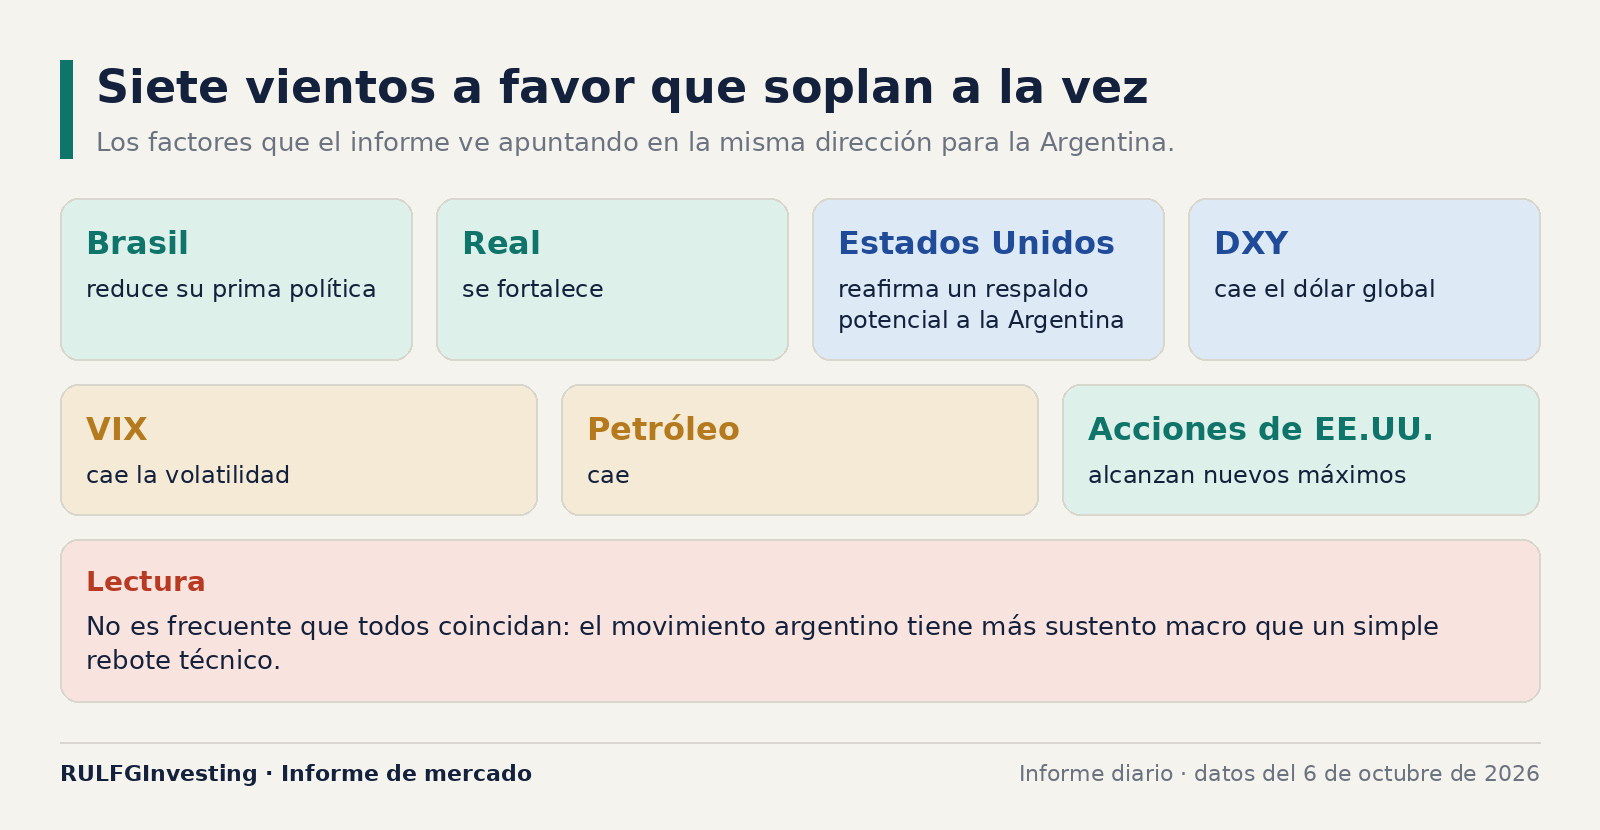
La tesis central es que Argentina recibió a la vez siete impulsos: Brasil reduce su prima política, el real se fortalece, EE.UU. reafirma un respaldo potencial, cae el dólar global, cae la volatilidad, cae el petróleo y las acciones estadounidenses marcan máximos. No es frecuente que todos apunten en la misma dirección, y por eso el movimiento tiene más sustento que un rebote técnico.
Repricing no es cambio de régimen
Hay evidencia convincente de repricing, pero todavía no de un cambio de régimen (una tendencia de semanas o meses). Para eso haría falta continuidad en varias cosas a la vez:
riesgo país en baja y reservas en alza;
CCL (el dólar contado con liquidación) estable o en baja;
bonos en dólares y acciones subiendo;
Brasil estable y real fuerte.
También importa que la mejora de los bonos no dependa solo de titulares políticos.
Los bonos argentinos tienen además convexidad: su precio puede reaccionar de forma no lineal cuando cae el riesgo soberano. Una compresión de 600 hacia 500–525 pb pesaría más que la de 650 a 600, porque abriría la discusión sobre refinanciamiento y acceso a los mercados. Por eso el informe mira primero los bonos y después los bancos, que funcionan como un derivado de la normalización macro local.
Los papeles del radar
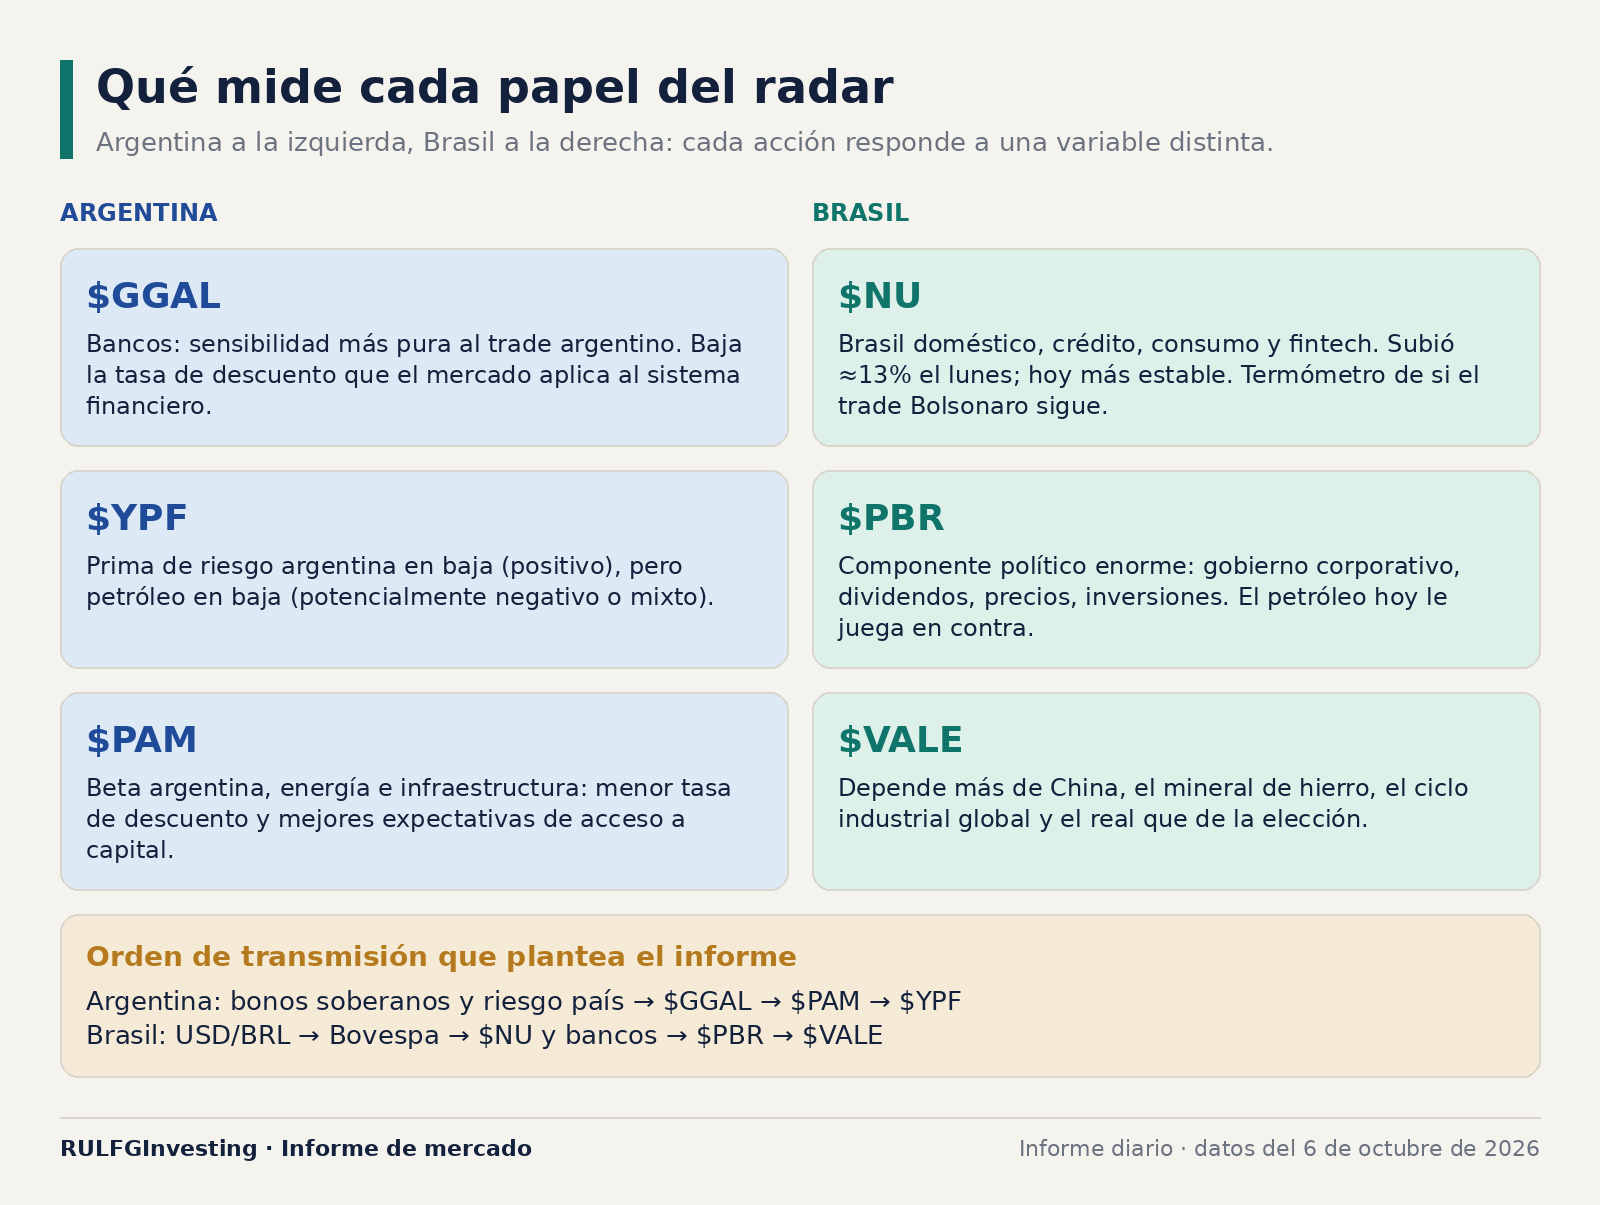
$GGAL y los bancos pasan al centro. Bolsonaro no mejora las ganancias de un banco argentino mañana, pero baja la tasa de descuento que el mercado aplica al sistema financiero.
$YPF tiene dos variables: la prima argentina en baja juega a favor y el petróleo en baja, en contra.
$PAM combina beta argentina (sensibilidad al mercado local), energía e infraestructura.
$NU es quizás el termómetro más limpio del trade Brasil. Subió cerca de 13% el lunes y hoy está más estable.
$PBR tiene un componente político enorme, con el crudo en contra.
$VALE depende más de China, el mineral de hierro y el ciclo industrial global.
Más que un "rally de Brasil", el informe ve una compresión de la prima de riesgo de toda LATAM. Los países no son intercambiables, pero los flujos internacionales pueden volver a mirar la región como bloque.
La Cartera Dinámica acompaña
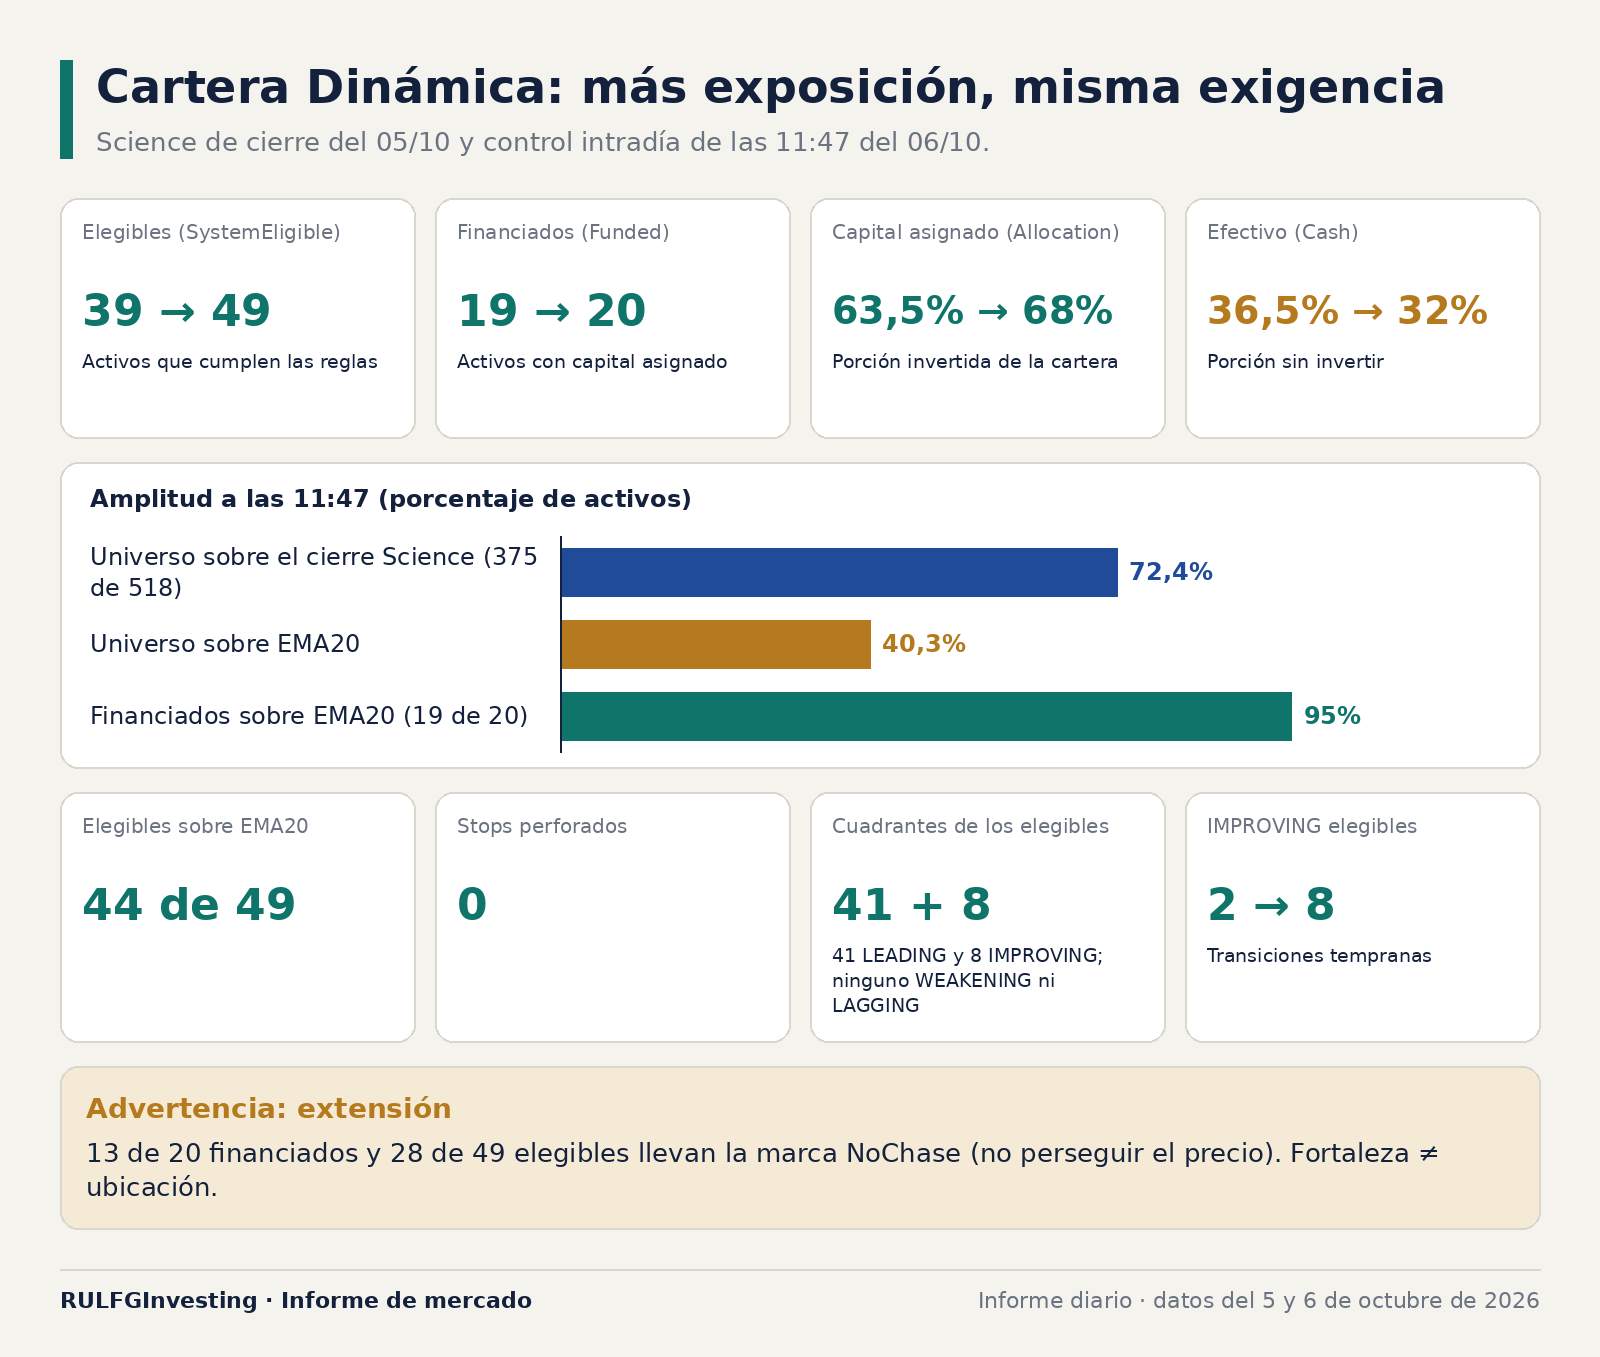
El modelo cuantitativo de la casa (la "Science" de Cartera Dinámica) coincide con la lectura macro. Al cierre del 5 de octubre subieron los activos elegibles (39 → 49), los financiados (19 → 20) y el capital asignado (63,5% → 68%), con el efectivo bajando a 32%. Los elegibles están todos en los cuadrantes LEADING (líderes) o IMPROVING (mejorando). El sistema sumó exposición sin deteriorar el P_UP promedio, su probabilidad estimada de suba: no se volvió permisivo, encontró más activos que cumplen las reglas.
A las 11:47, 375 de 518 activos (72,4%) estaban sobre el cierre Science, pero solo 40,3% sobre su EMA20, la media móvil exponencial de 20 ruedas que marca la tendencia de corto plazo. Es un risk-on con recuperación estructural incompleta. La cartera financiada, en cambio, tiene 95% sobre EMA20 y ningún stop perforado.
La advertencia es la extensión: 13 de 20 financiados y 28 de 49 elegibles llevan la marca NoChase (no perseguir el precio). La fortaleza no compensa una mala ubicación. Por eso el informe prefiere transiciones tempranas a líderes ya extendidos, y lo conecta con el radar de AMZN, PYPL y BKR. Busca activos IMPROVING con momentum sobre 100, velocidad positiva, EMA20 cercana, margen hasta la resistencia y sin NoChase.
Escenarios y qué invalidaría la tesis
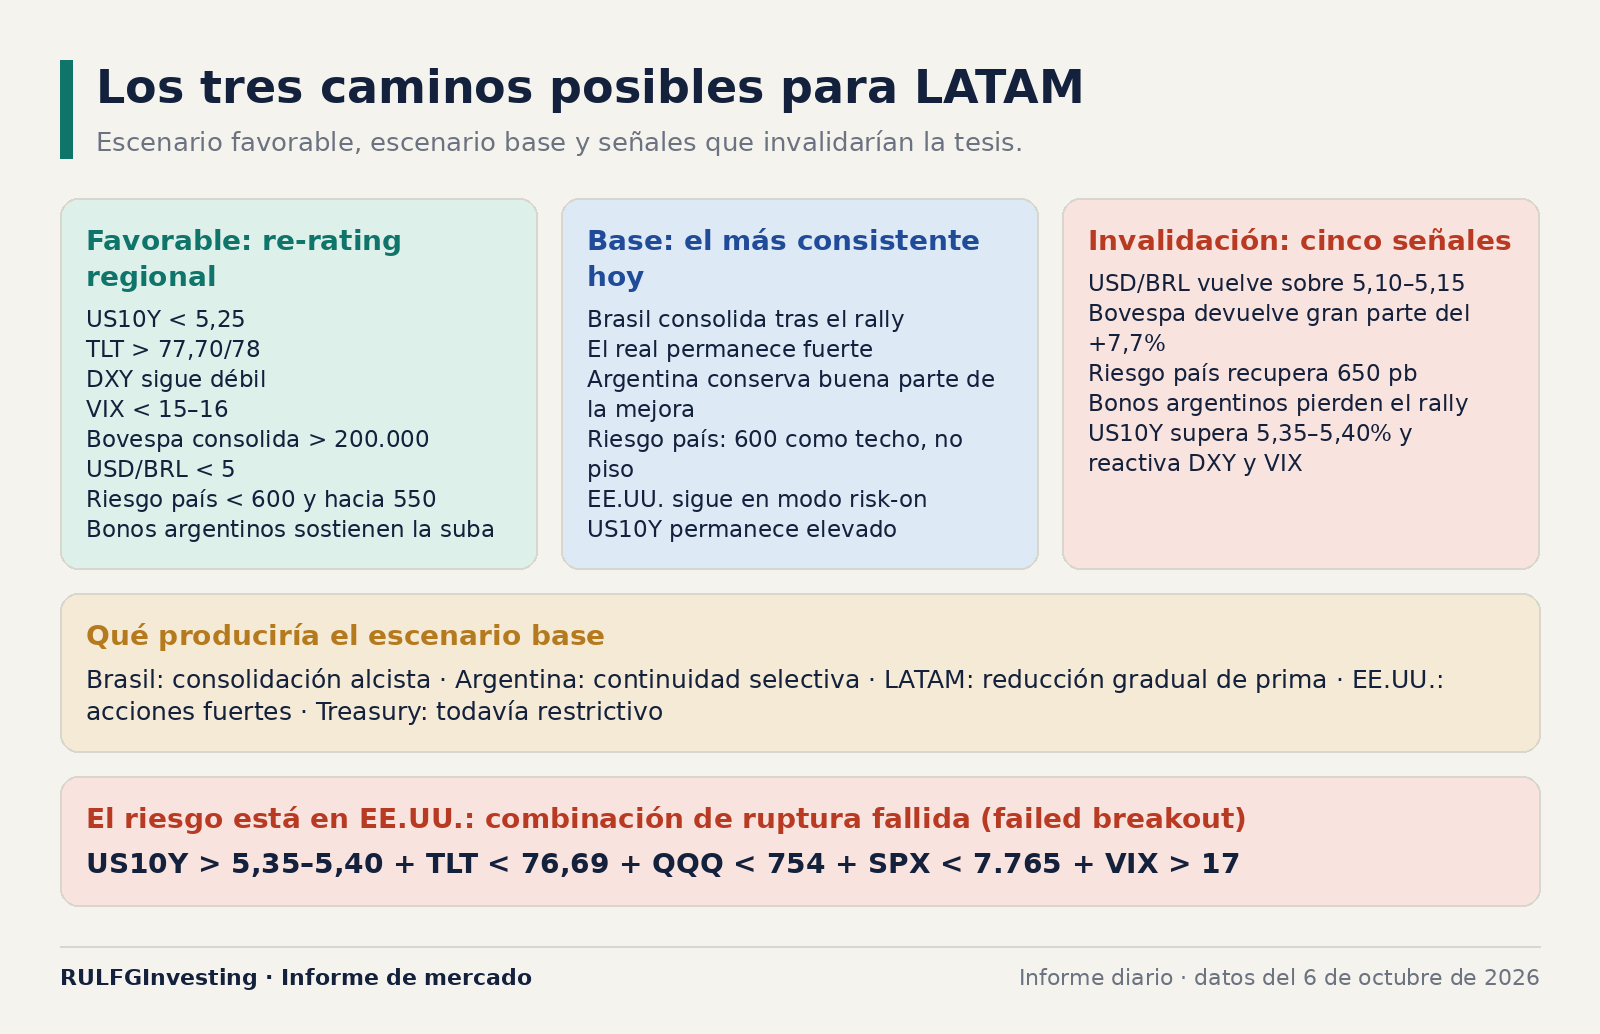
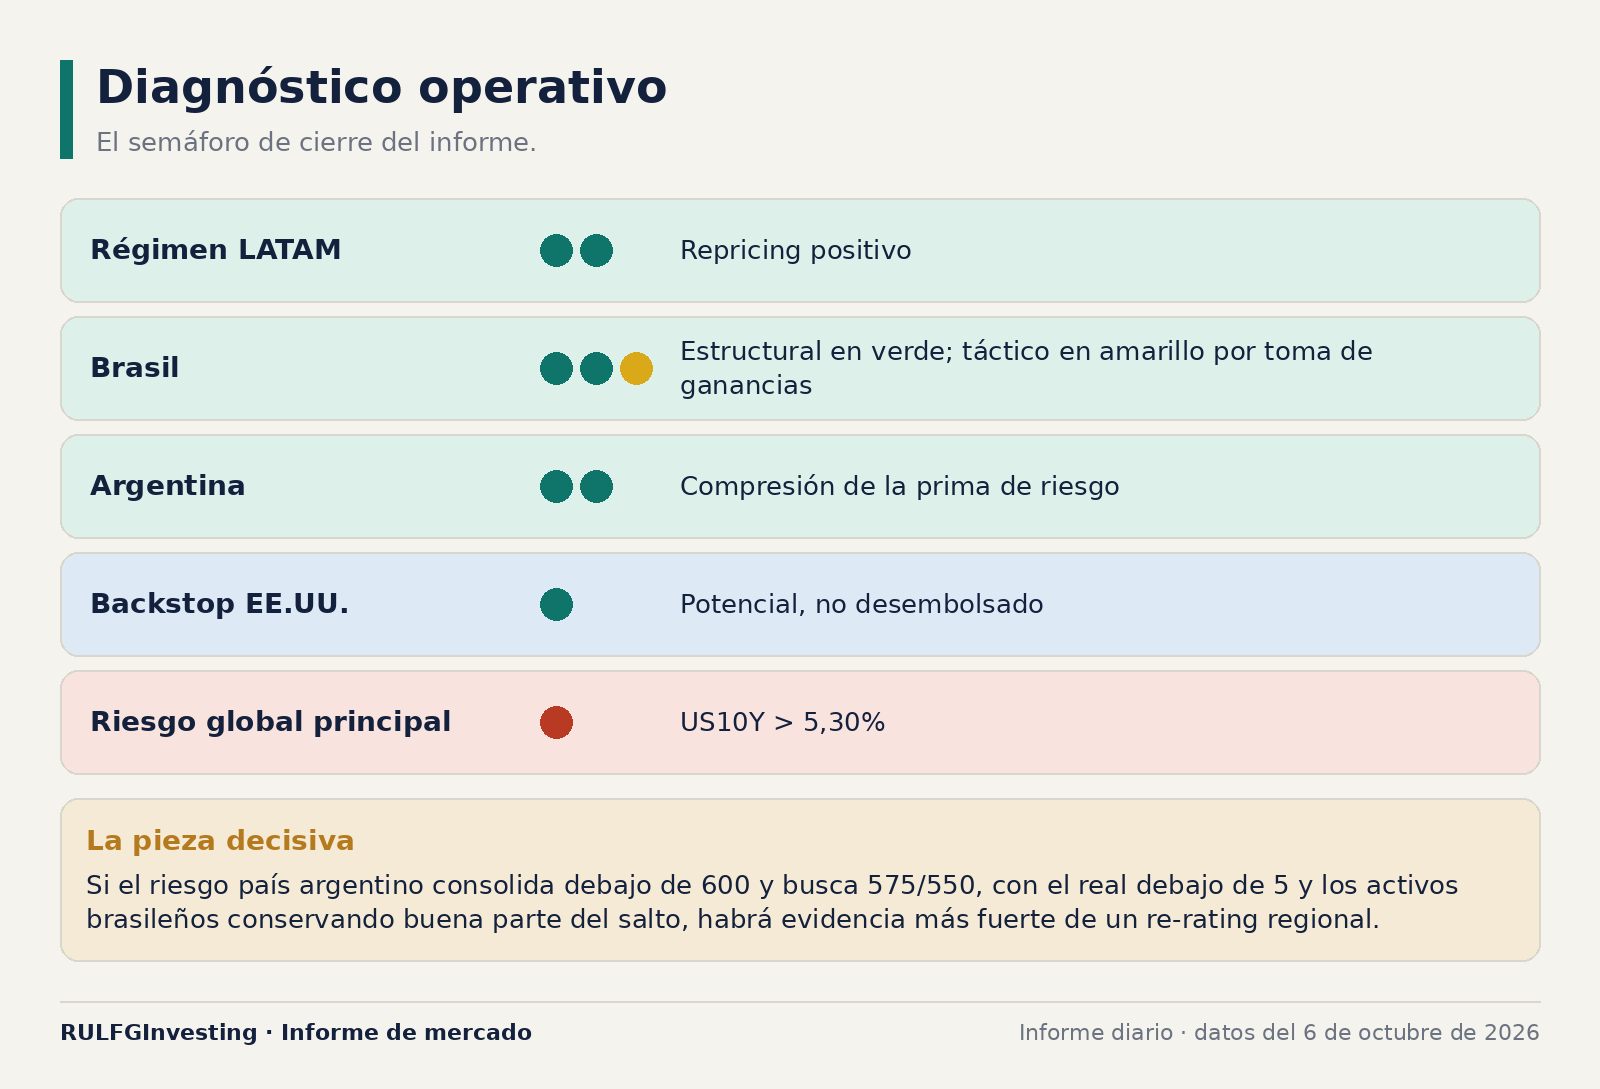
El principal riesgo está fuera de LATAM: la tasa a diez años de EE.UU. Si rompe sostenidamente 5,35–5,40%, puede fortalecer el dólar, golpear bonos y acciones y volver a subir la prima emergente. Hoy se está lejos de esa combinación de "ruptura fallida". El escenario base es Brasil consolidando, real fuerte, Argentina conservando buena parte de la mejora y 600 pb como nuevo techo, con la tasa estadounidense todavía alta. Es un contexto muy favorable para la selección de papeles.
La lectura de Argentina cambia marginalmente. Los problemas no se arreglan, pero cambia el balance de riesgos: el mercado vuelve a preguntarse qué pasa si las cosas salen razonablemente bien. Ese cambio de pregunta es lo que origina los grandes procesos de re-rating (revalorización).
Radar para el resto de la jornada
Diagnóstico operativo
La señal más importante no es que Brasil baje medio punto después de subir casi 8%. Es que puede devolver una pequeña parte del rally mientras el real sigue fortaleciéndose: el mercado no está desarmando el repricing político. Argentina lo recibe amplificado por el segundo catalizador, que es una opción de respaldo y no "dinero nuevo de Bessent".
𝑀𝐿𝐾
Rulfginvesting Research
Este informe ha sido elaborado bajo los parámetros cuantitativos de nuestro motor propio de ciclos. Operamos con capital propio. Ninguna parte de este material constituye una recomendación de inversión.
Seguí leyendo

Wall Street recupera el apetito por la inteligencia artificial, pero los bonos todavía no acompañan
28 oct 2026 · 24:24
El Nasdaq avanzó 1,18%, Nebius se disparó 11,22% y el S&P 500 encadenó su segunda sesión positiva. Pero el Tesoro a 10 años sigue cerca del 5% y esta semana llegan la decisión de la Reserva Federal y los balances de las grandes tecnológicas. ¿Alcanza el rebote para dar por terminada la corrección?

Brasil no logra salir del lunes negro: el real se recupera, la Bolsa vuelve a caer y Argentina sigue bajo presión
28 oct 2026 · 24:19
Después del derrumbe histórico provocado por la reelección de Lula da Silva, los mercados brasileños ensayaron una recuperación. El dólar retrocedió hasta 5,35 reales y las tasas mostraron cierto alivio, pero el Ibovespa terminó otra vez en rojo. En Argentina, los bonos recuperaron parte del terreno perdido, aunque el MERVAL sufrió otra caída.

Brasil quedó a precio de crisis: ¿oportunidad o trampa?
27 oct 2026 · 15:11
El Ibovespa sufrió su mayor caída diaria desde 2020, el real se desplomó y las tasas de interés se dispararon. Ahora aparece un dato capaz de atraer a los inversores más audaces: el mercado brasileño podría cotizar a apenas 7,4 veces sus ganancias futuras, muy por debajo de su mediana histórica de 10,4. ¿Es el comienzo de una oportunidad extraordinaria o la advertencia de que lo peor todavía está por venir?