
La inteligencia artificial cambia de líderes mientras el Nasdaq entra en territorio de récord
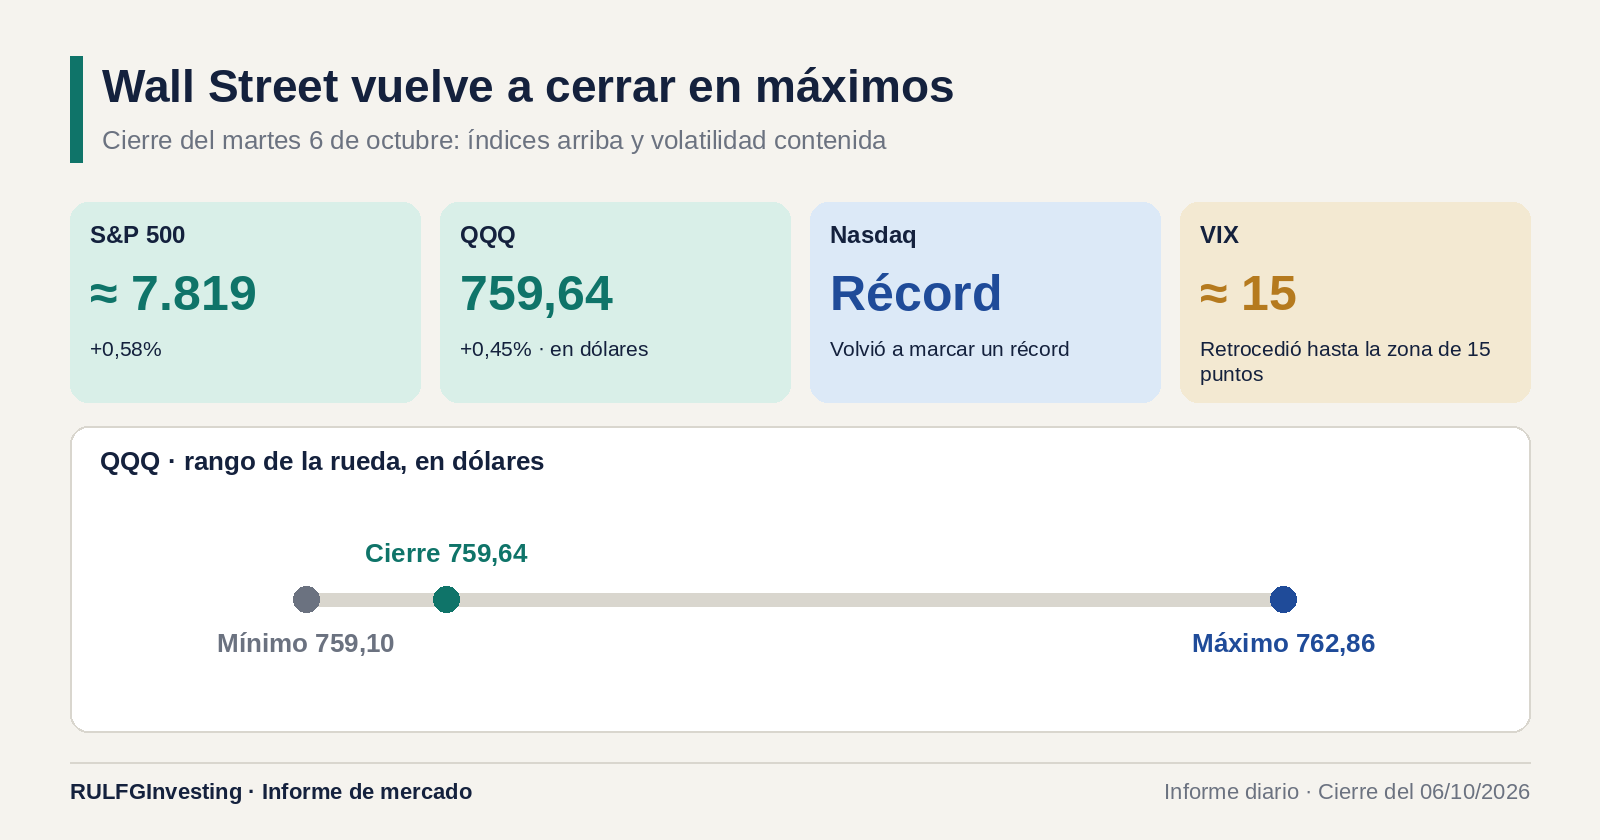
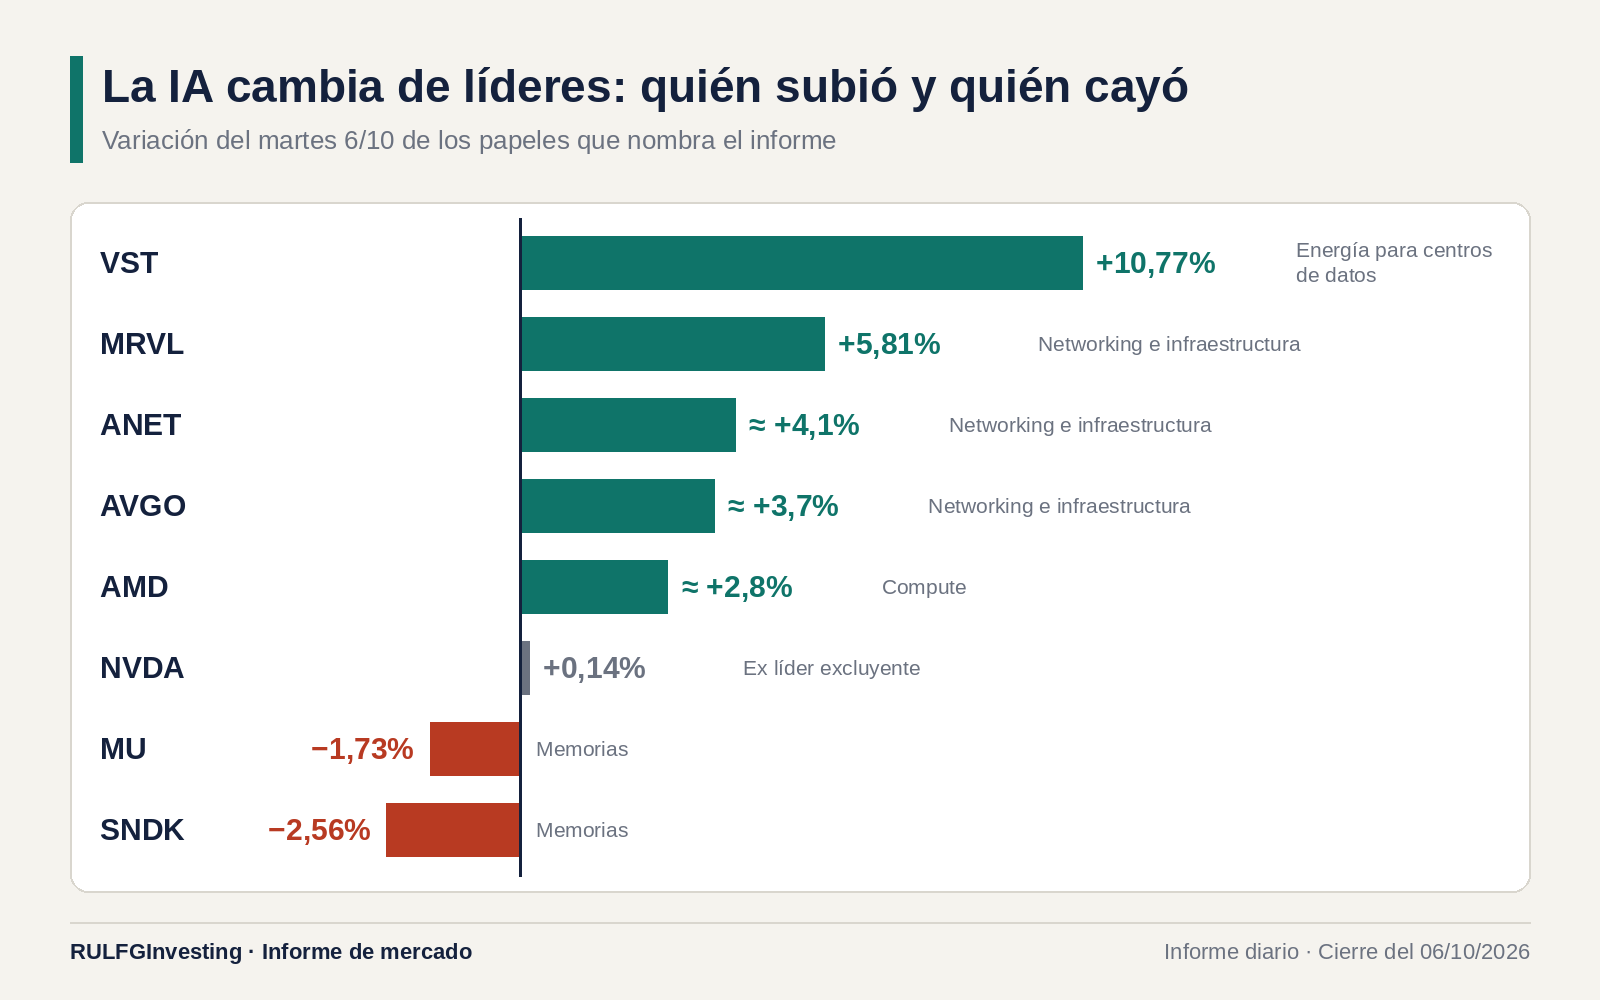
El S&P 500 cerró cerca de 7.819 puntos (+0,58%) y QQQ en 759,64 dólares (+0,45%), con el Nasdaq otra vez en récord. La noticia está debajo del índice: Nvidia casi no se movió, y el liderazgo pasó a networking, chips a medida y energía para centros de datos, con Marvell +5,81% y Vistra +10,77%, mientras las memorias cayeron. La advertencia es la amplitud: en Nasdaq hubo 61 nuevos máximos contra 182 nuevos mínimos, y el Treasury a diez años sigue cerca de 5,28%.
Wall Street volvió a cerrar en máximos, pero debajo de los índices pasó algo más interesante que el récord: el dinero dejó de comprar tecnología como un bloque uniforme. Nvidia perdió protagonismo y las memorias sufrieron una fuerte salida de capital, mientras networking, chips personalizados, infraestructura y energía para centros de datos tomaron el liderazgo. El Nasdaq-100 sigue alcista, aunque la amplitud advierte que el rally exige cada vez más selección.
Una rueda que parece sencilla
El S&P 500 terminó alrededor de 7.819 puntos, con una suba de 0,58%. El Nasdaq marcó otro récord y QQQ (el fondo cotizado que replica al Nasdaq-100) cerró en 759,64 dólares, +0,45%. El VIX, que mide la volatilidad esperada, retrocedió a la zona de 15 puntos. El clima general sigue siendo risk-on, es decir, con apetito por activos de riesgo.
Pero durante la tarde el mercado empezó a cambiar de caballos mientras seguía corriendo la carrera. Esa es la señal más importante de la rueda.
El Nasdaq-100 sigue fuerte, pero ya no sube igual
QQQ llegó a 762,86 dólares y su mínimo fue 759,10. Toda la rueda transcurrió por encima de niveles que hace pocas sesiones funcionaban como resistencia (un techo donde el precio solía frenarse).
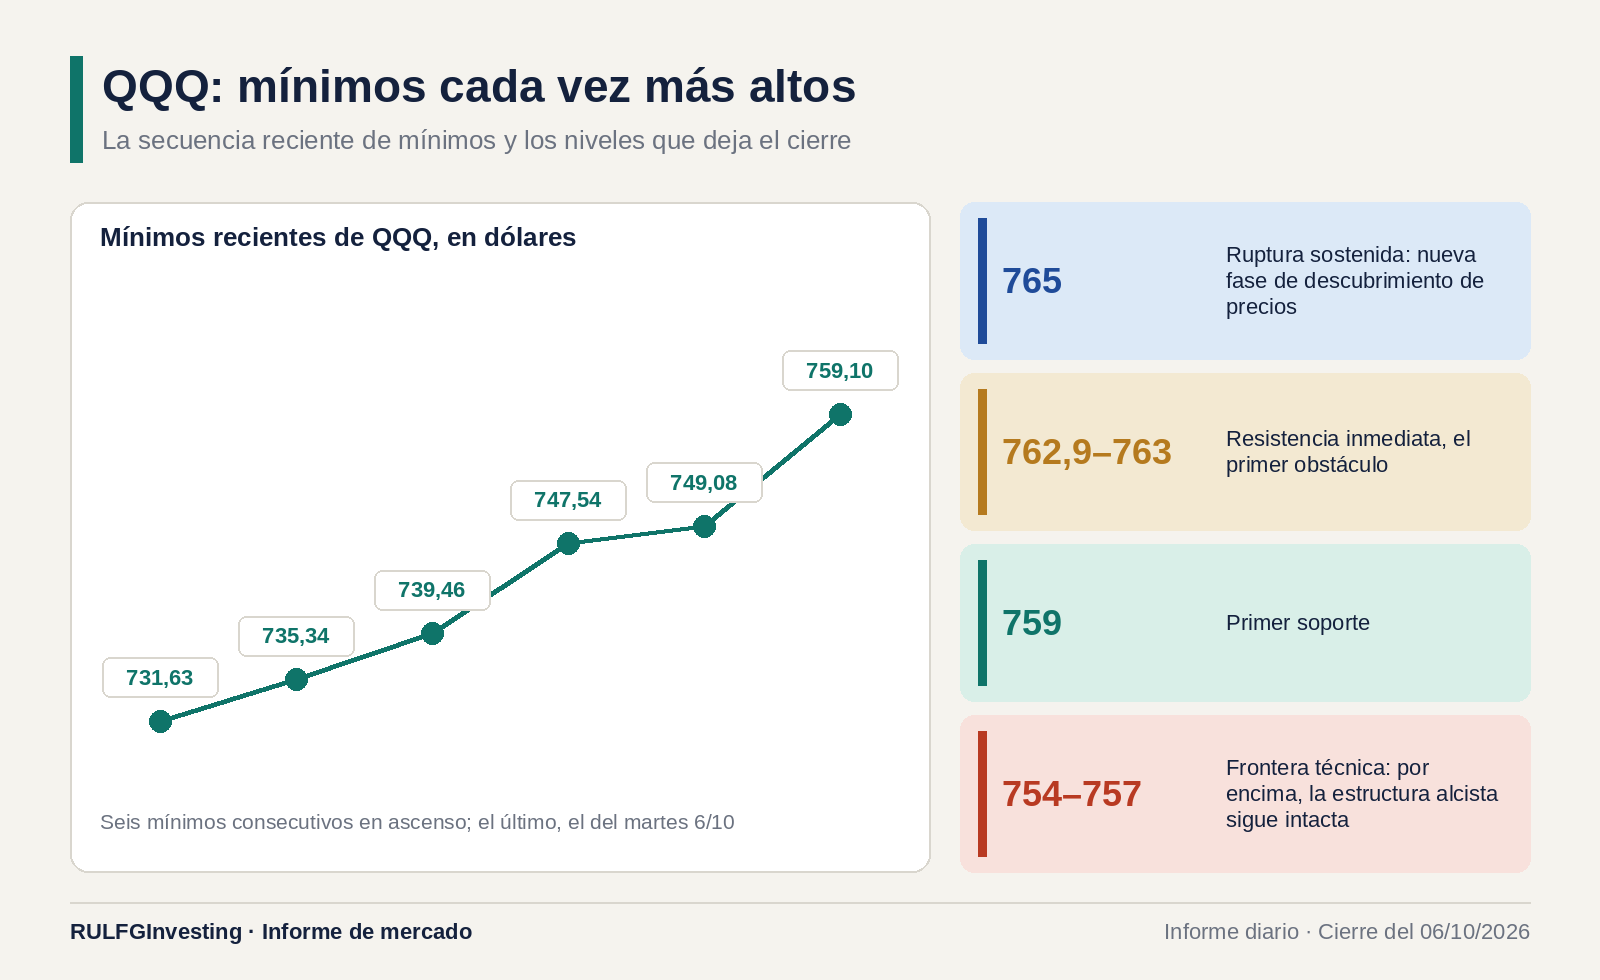
La secuencia reciente de mínimos (731,63; 735,34; 739,46; 747,54; 749,08 y ahora 759,10) muestra una estructura técnica claramente ascendente. Mientras QQQ se mantenga sobre 754–757, no hay señal técnica para hablar seriamente de corrección. El primer obstáculo quedó en 762,9–763 y, más arriba, aparece la zona de 765.
Nvidia ya no necesita cargar sola con el mercado
Durante buena parte del ciclo de inteligencia artificial hubo una pregunta recurrente: qué pasaría con el Nasdaq si Nvidia dejara de subir. El martes hubo una pequeña prueba.
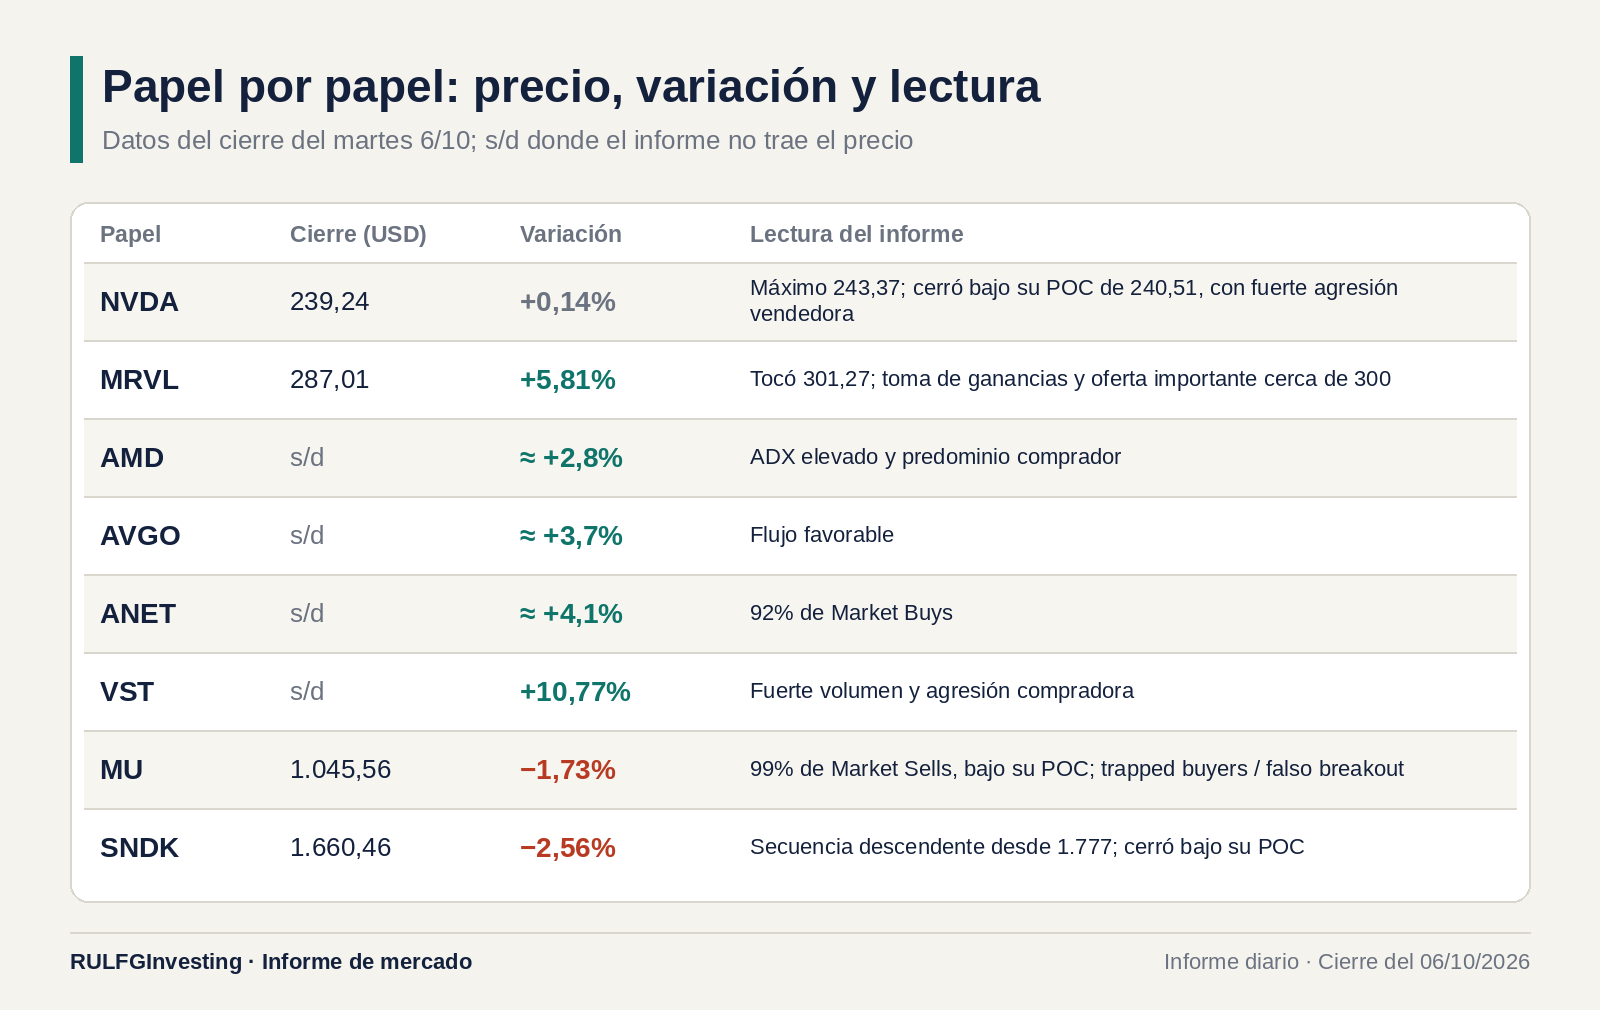
NVDA terminó casi sin cambios, en 239,24 dólares (+0,14%), después de tocar 243,37. El flujo fue poco convincente: cerró por debajo de su POC de 240,51 (el point of control, el precio donde más volumen se negoció en la rueda) y el registro mostró fuerte agresión vendedora. Eso no la vuelve bajista: mientras conserve 238–239, su breakout primario (la ruptura alcista de fondo) sigue vigente.
Lo relevante es que Nvidia dejó de ser imprescindible para que el Nasdaq avance, y eso es saludable. Mientras NVDA casi no se movió, Marvell subió 5,8%, Arista Networks 4,1%, Broadcom 3,7% y AMD alrededor de 2,8%. La inteligencia artificial no está perdiendo liderazgo: está cambiando de liderazgo.
La segunda fase del trade de inteligencia artificial
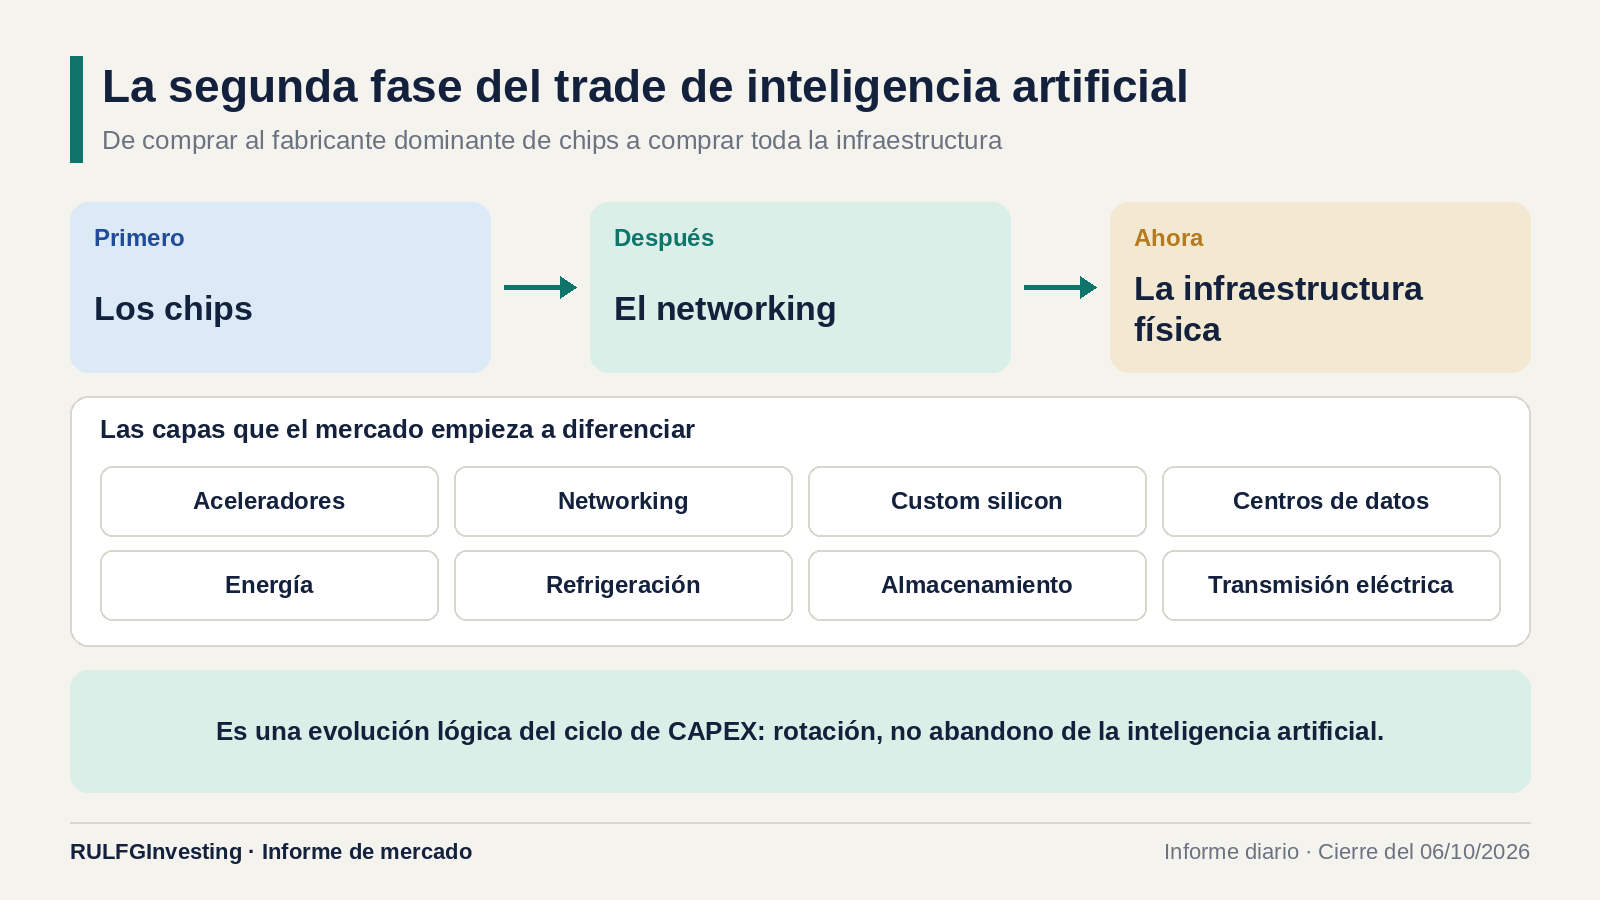
Durante mucho tiempo, decir "IA" era casi decir Nvidia y semiconductores. Eso empieza a quedar viejo. El mercado diferencia cada vez más las capas necesarias para construir la infraestructura: aceleradores, networking (los equipos que conectan los servidores entre sí), custom silicon (chips diseñados a medida para un cliente), centros de datos, energía, refrigeración, almacenamiento y transmisión eléctrica.
El martes esa rotación quedó expuesta. MRVL, AVGO y ANET protagonizaron networking e infraestructura, y AMD mantuvo fortaleza en compute (capacidad de cómputo). Ambos bloques, junto con la infraestructura eléctrica ligada a los centros de datos, terminaron entre los más fuertes del mercado.
La idea para los próximos meses: el trade de IA pasa de comprar al fabricante dominante de chips a comprar la infraestructura completa que esos chips necesitan para funcionar. Es una evolución lógica del ciclo de CAPEX, la inversión en bienes de capital.
Marvell fue la gran demostración
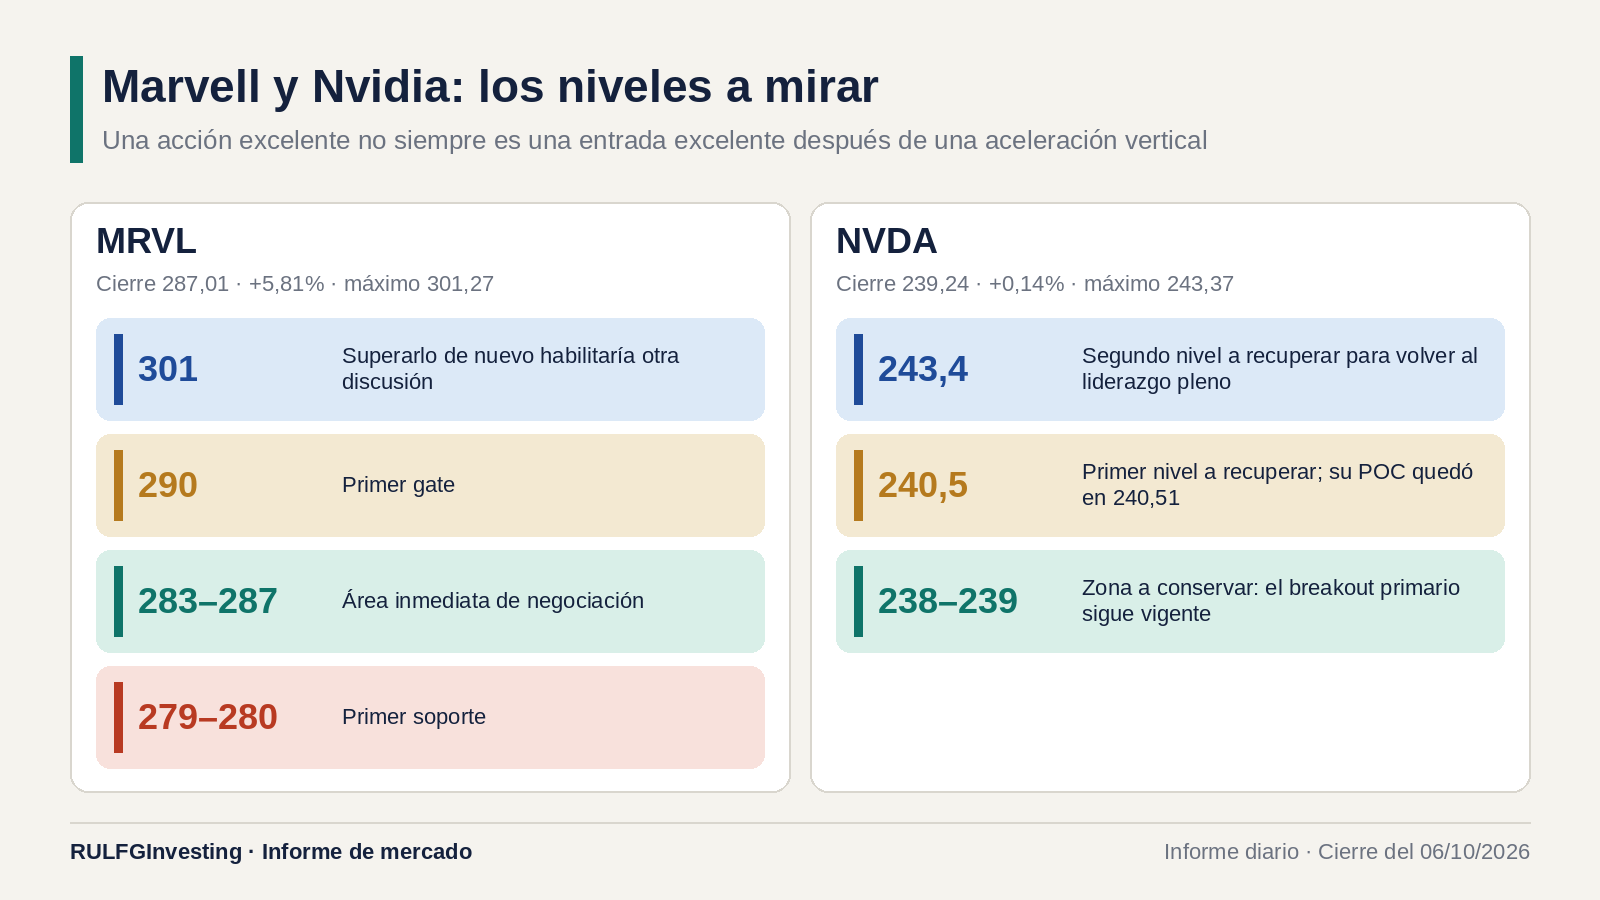
MRVL terminó en 287,01 dólares (+5,81%) después de tocar 301,27. La devolución desde el máximo obliga a tener cuidado: hubo toma de ganancias y apareció oferta importante cerca de 300.
La lectura de fondo sigue siendo positiva. La zona de 279–280 pasa a ser el primer soporte (un piso donde suele aparecer demanda), 283–287 es el área inmediata de negociación y 290 vuelve a ser el primer gate, el nivel que hay que superar para habilitar el tramo siguiente. Volver a pasar 301 abriría otra discusión.
MRVL combina fortaleza fundamental, tendencia alcista y extensión táctica. Una excelente acción no es necesariamente una excelente entrada después de una aceleración vertical.
AMD, Broadcom y Arista confirman que no fue un caso aislado
AMD subió cerca de 2,8%, con ADX elevado (un indicador de fuerza de tendencia) y predominio comprador. Broadcom avanzó alrededor de 3,7%, también con flujo favorable. El dato más limpio fue Arista: ganó cerca de 4,1% con 92% de Market Buys, es decir, órdenes de compra ejecutadas a precio de mercado.
Si solo hubiera subido MRVL, se podría hablar de un catalizador corporativo. Cuando suben a la vez MRVL, AMD, AVGO y ANET con el Nasdaq en récord, es una rotación de capital dentro de la propia cadena de IA.
El cuello de botella de la IA empieza a ser eléctrico
A medida que los centros de datos crecen, el desafío ya no es solo conseguir GPUs (los procesadores gráficos que usa la IA): hay que alimentarlas. Por eso las compañías de generación eléctrica, redes e infraestructura energética empiezan a comportarse como integrantes indirectos del ecosistema.
VST avanzó 10,77%, con fuerte volumen y agresión compradora, y el bloque AI Power terminó entre los más fuertes de la rueda. Primero fueron los chips, después el networking y ahora aparece con más fuerza la infraestructura física. Puede ser una de las grandes rotaciones temáticas del último trimestre.
El perdedor claro: las memorias
Mientras networking, aceleradores e infraestructura eléctrica recibían capital, Micron y Sandisk fueron castigadas. MU terminó en 1.045,56 (−1,73%) y SNDK en 1.660,46 (−2,56%).
En Micron la lectura fue especialmente negativa: 99% de Market Sells, precio bajo el POC y una señal explícita de trapped buyers o falso breakout (compradores que entraron en una ruptura que no se sostuvo y quedaron atrapados). Sandisk acumuló una secuencia descendente desde 1.777 hacia 1.660 y también cerró bajo su POC.
Por eso no alcanza con decir "los semiconductores están fuertes". El dinero sale de memorias y va hacia networking, custom silicon, compute e infraestructura. Es rotación, no abandono de la inteligencia artificial.
El Nasdaq marca récords, pero la amplitud no acompaña
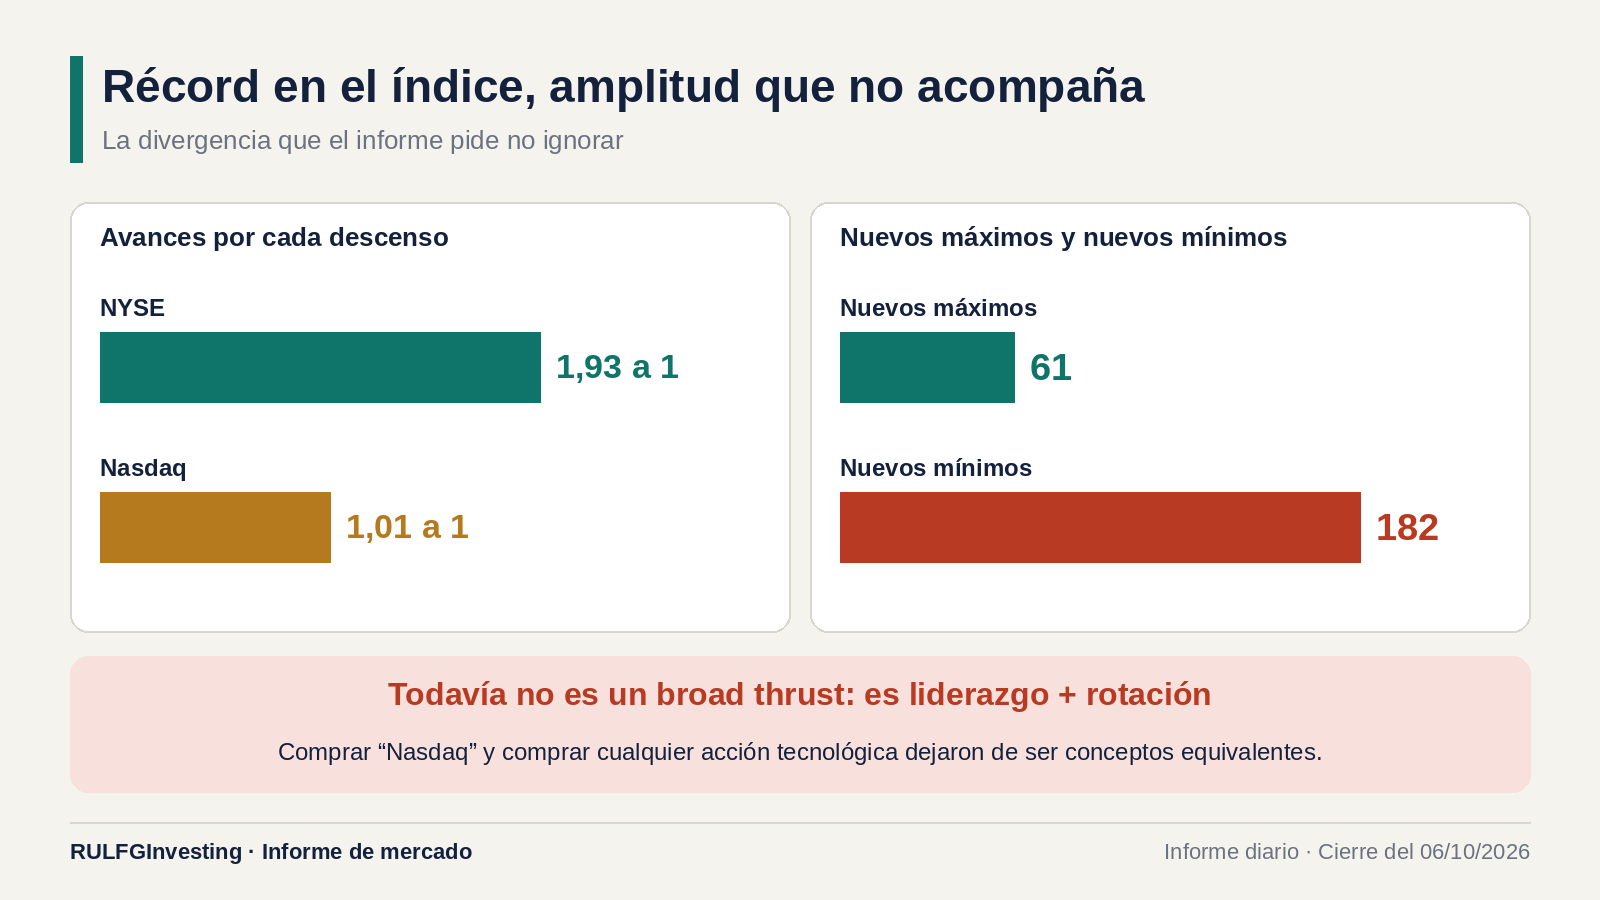
Esta es la principal advertencia del informe. La amplitud mide cuántas acciones acompañan el movimiento del índice. El NYSE cerró con una relación de avances sobre descensos cercana a 1,93 a 1, claramente positiva. En Nasdaq fue de apenas 1,01 a 1. Y se registraron 61 nuevos máximos frente a 182 nuevos mínimos.
El índice hace máximos, pero buena parte de las acciones que cotizan debajo no participa con la misma intensidad. Todavía no hay un broad thrust (un empuje amplio, con casi todo subiendo a la vez), sino liderazgo más rotación. Un mercado puede subir así bastante tiempo, pero obliga a elegir mucho mejor. Comprar "Nasdaq" y comprar cualquier acción tecnológica dejaron de ser lo mismo.
Incluso las megacaps empiezan a separarse
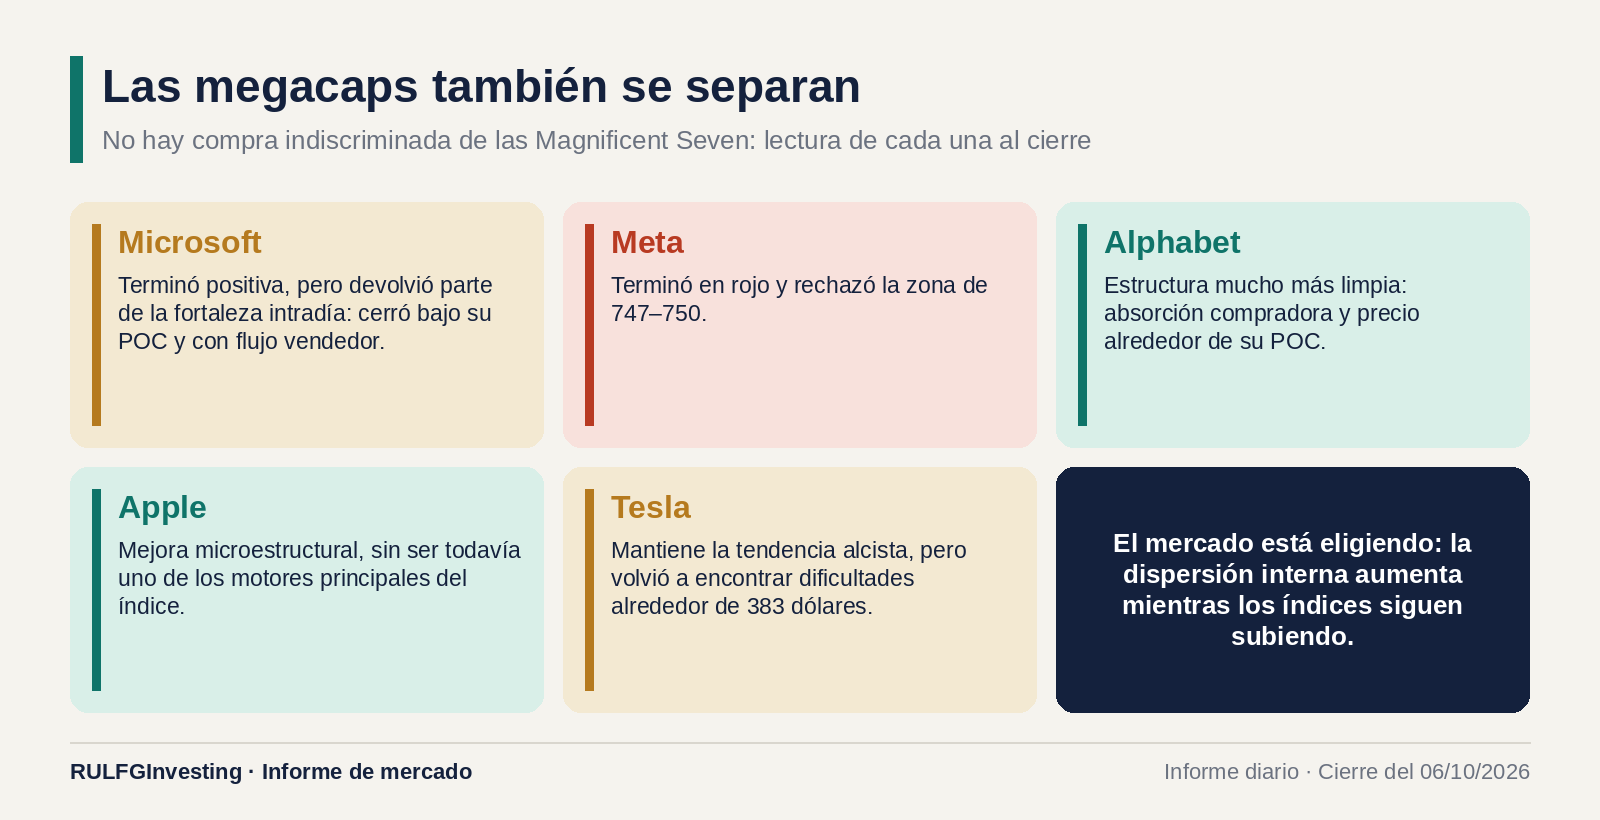
La misma dispersión apareció entre las megacaps, las compañías de mayor capitalización:
Microsoft terminó positiva, pero devolvió parte de la fortaleza intradía y cerró bajo su POC, con flujo vendedor.
Meta terminó en rojo y rechazó la zona de 747–750.
Alphabet mostró una estructura mucho más limpia, con absorción compradora y precio alrededor de su POC.
Apple mejoró en su microestructura, sin ser todavía uno de los motores del índice.
Tesla mantuvo la tendencia alcista, pero volvió a trabarse cerca de 383 dólares.
No hay una compra indiscriminada de las Magnificent Seven. El mercado está eligiendo, y la dispersión interna aumenta mientras los índices siguen subiendo.
Los bonos siguen siendo el gran interrogante
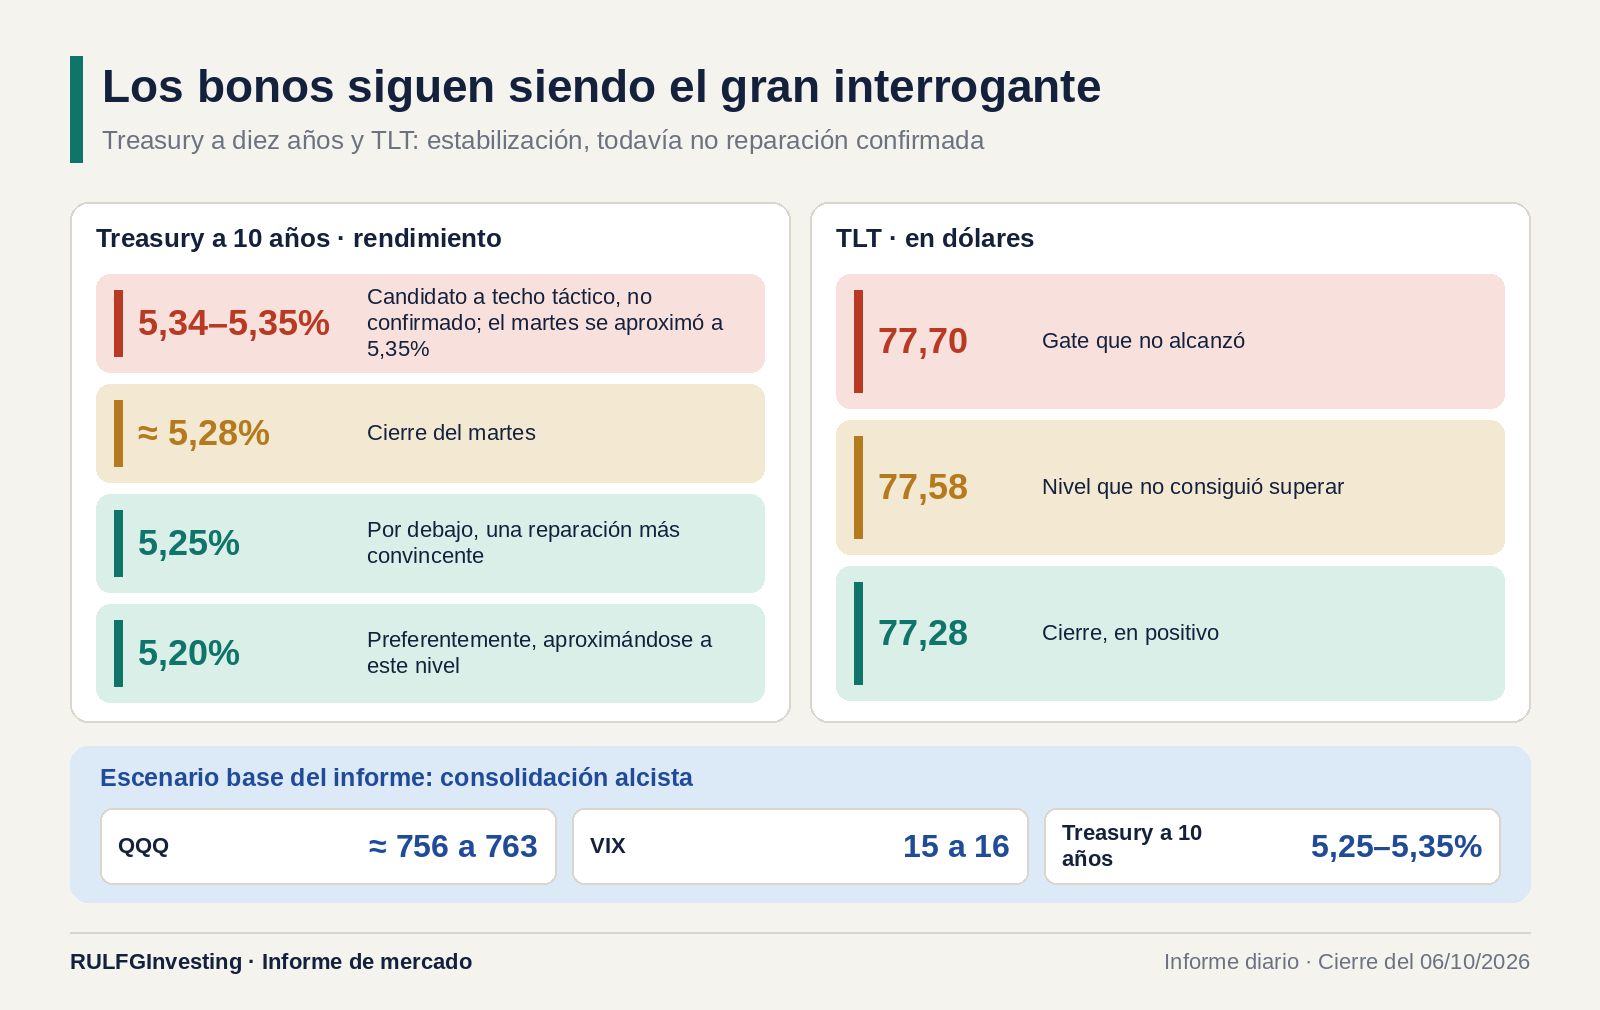
El Nasdaq está aprendiendo a convivir con tasas que hace unos meses probablemente habrían provocado una corrección mucho más violenta. El rendimiento del Treasury a diez años se aproximó otra vez a 5,35% y terminó alrededor de 5,28%. Eso convierte la zona de 5,34–5,35% en candidato a techo táctico: candidato, no confirmado. Para hablar de una reparación más convincente hace falta verlo debajo de 5,25% y, preferentemente, acercándose a 5,20%.
TLT, el fondo de bonos largos del Tesoro, confirma la prudencia. Cerró positivo en 77,28, pero no superó 77,58 ni alcanzó el gate de 77,70. La lectura es de estabilización de duration (la sensibilidad de los bonos largos a la tasa), no de reparación confirmada.
La distinción importa porque el Nasdaq cotiza con valuaciones elevadas. Mientras las ganancias empresariales crezcan, las acciones pueden absorber yields (rendimientos) altos. Si las tasas siguen sobre 5% y las ganancias decepcionan, vuelve la discusión sobre múltiplos, es decir, cuánto se paga por cada dólar de ganancia.
Un mercado alcista, pero mucho más sofisticado
La foto del 6 de octubre tiene índices en máximos, volatilidad contenida, un Nasdaq-100 técnicamente alcista y una IA todavía en expansión. También tiene amplitud mediocre en Nasdaq, memorias deteriorándose, Nvidia sin el liderazgo por ahora y un Treasury que no da tranquilidad.
Sería un error leerlo como otro día de risk-on. El mercado intenta prolongar el ciclo alcista mediante rotación interna: cuando un líder se extiende, el dinero busca al siguiente. Cuando Nvidia descansa, aparecen Marvell, AMD, Broadcom y Arista. Cuando los chips no alcanzan para explicar el CAPEX, aparece la infraestructura eléctrica. Cuando las memorias pierden impulso, el capital cambia de segmento sin abandonar la IA.
El mapa que deja el cierre
Para el Nasdaq-100, 754–757 en QQQ sigue siendo la frontera técnica: por encima, la estructura alcista está intacta. 759 funciona como primer soporte y 762,9–763 como resistencia inmediata. Una ruptura sostenida de 765 abriría una fase de descubrimiento de precios, en territorio sin referencias previas.
Debajo de la superficie, MRVL, AMD, AVGO y ANET representan la expansión del liderazgo; MU y SNDK, la rotación negativa. NVDA debe recuperar 240,5 y después 243,4 para volver al liderazgo pleno. El escenario base del informe es una consolidación alcista, con QQQ aproximadamente entre 756 y 763, VIX entre 15 y 16 y el Treasury a diez años entre 5,25% y 5,35%.
El Nasdaq no está perdiendo fuerza; demuestra que puede subir sin depender todos los días de las mismas acciones. Eso mejora la calidad del rally, pero no elimina su fragilidad: la amplitud sigue siendo insuficiente y los bonos siguen presionando. No es una euforia indiscriminada, sino un mercado en máximos que redistribuye capital a gran velocidad para encontrar, dentro de la inteligencia artificial, a sus próximos líderes.
𝑀𝐿𝐾
Rulfginvesting Research
Este informe ha sido elaborado bajo los parámetros cuantitativos de nuestro motor propio de ciclos. Operamos con capital propio. Ninguna parte de este material constituye una recomendación de inversión.
Seguí leyendo

Wall Street recupera el apetito por la inteligencia artificial, pero los bonos todavía no acompañan
28 oct 2026 · 24:24
El Nasdaq avanzó 1,18%, Nebius se disparó 11,22% y el S&P 500 encadenó su segunda sesión positiva. Pero el Tesoro a 10 años sigue cerca del 5% y esta semana llegan la decisión de la Reserva Federal y los balances de las grandes tecnológicas. ¿Alcanza el rebote para dar por terminada la corrección?

Brasil no logra salir del lunes negro: el real se recupera, la Bolsa vuelve a caer y Argentina sigue bajo presión
28 oct 2026 · 24:19
Después del derrumbe histórico provocado por la reelección de Lula da Silva, los mercados brasileños ensayaron una recuperación. El dólar retrocedió hasta 5,35 reales y las tasas mostraron cierto alivio, pero el Ibovespa terminó otra vez en rojo. En Argentina, los bonos recuperaron parte del terreno perdido, aunque el MERVAL sufrió otra caída.

Brasil quedó a precio de crisis: ¿oportunidad o trampa?
27 oct 2026 · 15:11
El Ibovespa sufrió su mayor caída diaria desde 2020, el real se desplomó y las tasas de interés se dispararon. Ahora aparece un dato capaz de atraer a los inversores más audaces: el mercado brasileño podría cotizar a apenas 7,4 veces sus ganancias futuras, muy por debajo de su mediana histórica de 10,4. ¿Es el comienzo de una oportunidad extraordinaria o la advertencia de que lo peor todavía está por venir?