
La calma del índice engaña: debajo del NYSE ya se libra una batalla mucho más profunda
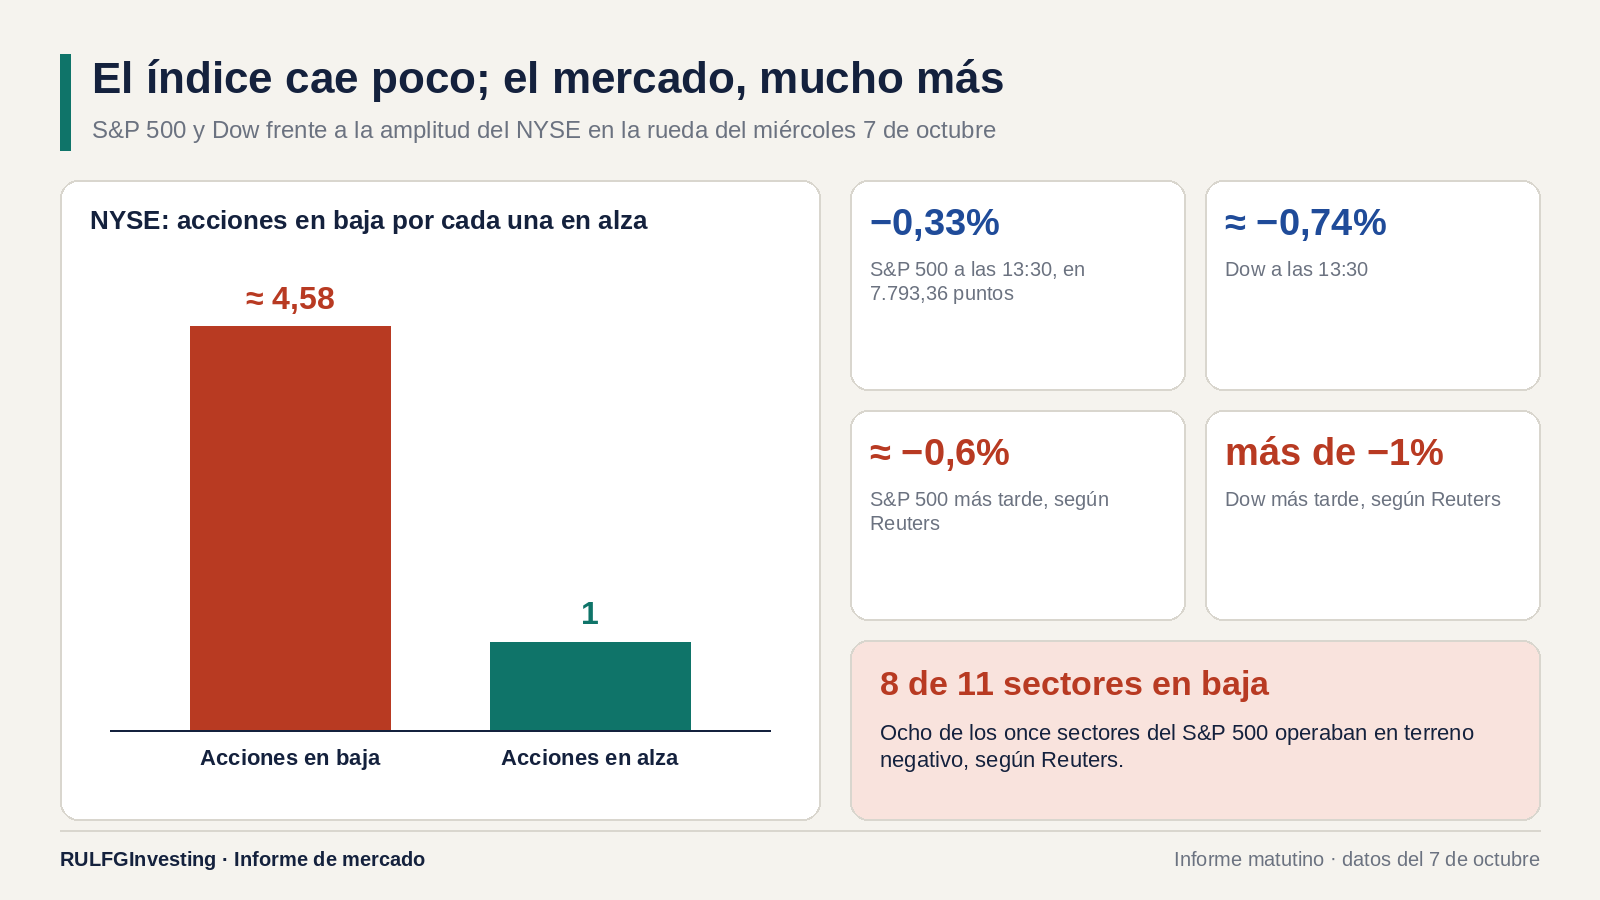
El S&P 500 cede apenas 0,33%, pero en el NYSE hay cerca de 4,58 acciones en baja por cada una que sube. El posicionamiento en opciones del cierre anterior ya mostraba esa grieta: tecnología firme, mercado amplio a la defensiva y small caps débiles. Ahora el Treasury a 10 años en torno a 5,364%, el Brent otra vez sobre US$100 y un CPCE de 0,78 ponen esa estructura a prueba. No es una salida generalizada: es un mercado que elige cada vez con más dureza dónde quedarse.
La caída del miércoles 7 de octubre parece ordinaria si se mira solo el S&P 500. No lo es cuando se mira debajo.
A las 13:30 de Argentina, el S&P 500 operaba en 7.793,36 puntos (−0,33%) y el Dow retrocedía aproximadamente 0,74%. Pero en el NYSE, la Bolsa de Nueva York, las acciones en baja superaban a las que subían en una relación aproximada de 4,58 a 1. Más tarde, Reuters registraba al S&P 500 cayendo alrededor de 0,6%, al Dow más de 1% y a ocho de los once sectores del índice en terreno negativo.
El índice, entonces, cuenta solo una parte de la historia. La otra estaba escrita desde ayer en el mercado de opciones.
NakedDelta había dejado una advertencia antes de la caída
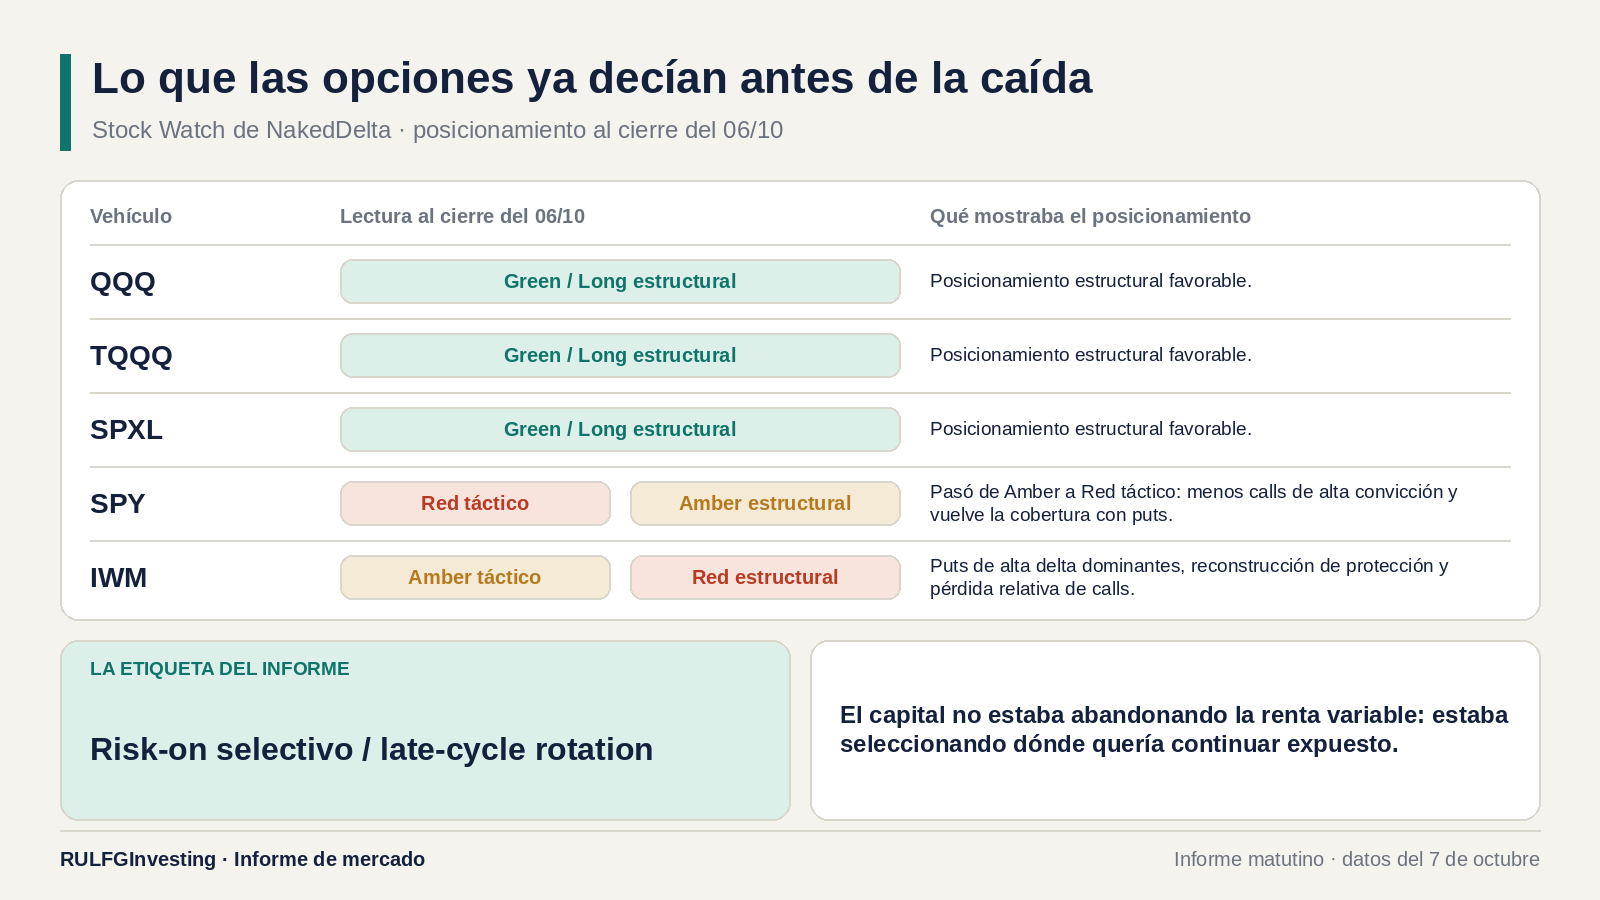
El Stock Watch de NakedDelta al cierre del 06/10 mostraba una divergencia muy importante. Esa herramienta lee el posicionamiento, es decir, cómo están armadas las apuestas en opciones (contratos que dan derecho a comprar, los calls, o a vender, los puts). Distingue una lectura táctica, de corto plazo, y una estructural, de fondo, con un semáforo de colores.
El núcleo tecnológico mantenía un posicionamiento estructural favorable: QQQ, TQQQ y SPXL figuraban en Green / Long estructural. El mercado amplio no mostraba la misma foto: SPY estaba en Red táctico y Amber estructural. Y el segmento de menor capitalización (las small caps, empresas más chicas) era todavía más débil: IWM en Amber táctico y Red estructural.
La metodología combina los cambios de Open Interest (la cantidad de contratos de opciones abiertos), distribuidos por delta y vencimiento, con el indicador DPI. El delta mide cuánto se mueve una opción cuando se mueve la acción. Esa lectura no es una orden automática de compra o venta, y el DPI por sí solo no mide acumulación institucional. Aun así, la divergencia era difícil de ignorar: el capital no estaba abandonando la renta variable, estaba eligiendo dónde seguir expuesto.
El sell-off no nació esta mañana
La caída del miércoles revela una fragilidad que el posicionamiento ya sugería. SPY había pasado tácticamente de Amber a Red, mientras se reducían los calls de alta convicción y reaparecía la cobertura con puts. IWM tenía una estructura peor: dominaban los puts de alta delta, se reconstruía la protección y se perdían calls en términos relativos. QQQ, en cambio, seguía estructuralmente Long.
Esa es probablemente la pieza más importante de la lectura. No había un mercado plenamente "risk-on" (con apetito generalizado por riesgo). Había un risk-on selectivo con rotación de ciclo tardío ("late-cycle rotation"): el liderazgo seguía concentrado y la amplitud empezaba a deteriorarse.
Ahora el precio confirma parte de aquella advertencia
Con una relación de aproximadamente 4,58 acciones en baja por cada una en alza, la debilidad ya no está escondida. Tampoco se reparte de manera uniforme: las small caps vuelven a sufrir más que los índices ponderados por capitalización (donde pesan más las empresas más grandes), mientras algunas grandes compañías siguen absorbiendo capital.
Es la estructura esperable cuando el posicionamiento es favorable en mega-caps y tecnología, pero defensivo en el mercado amplio y las small caps. Por eso no alcanza con decir "el mercado vende". Es más preciso decir que está repreciando el riesgo (ajustando cuánto paga por él) mientras conserva posiciones donde todavía encuentra fortaleza relativa.
El Treasury es el catalizador que faltaba
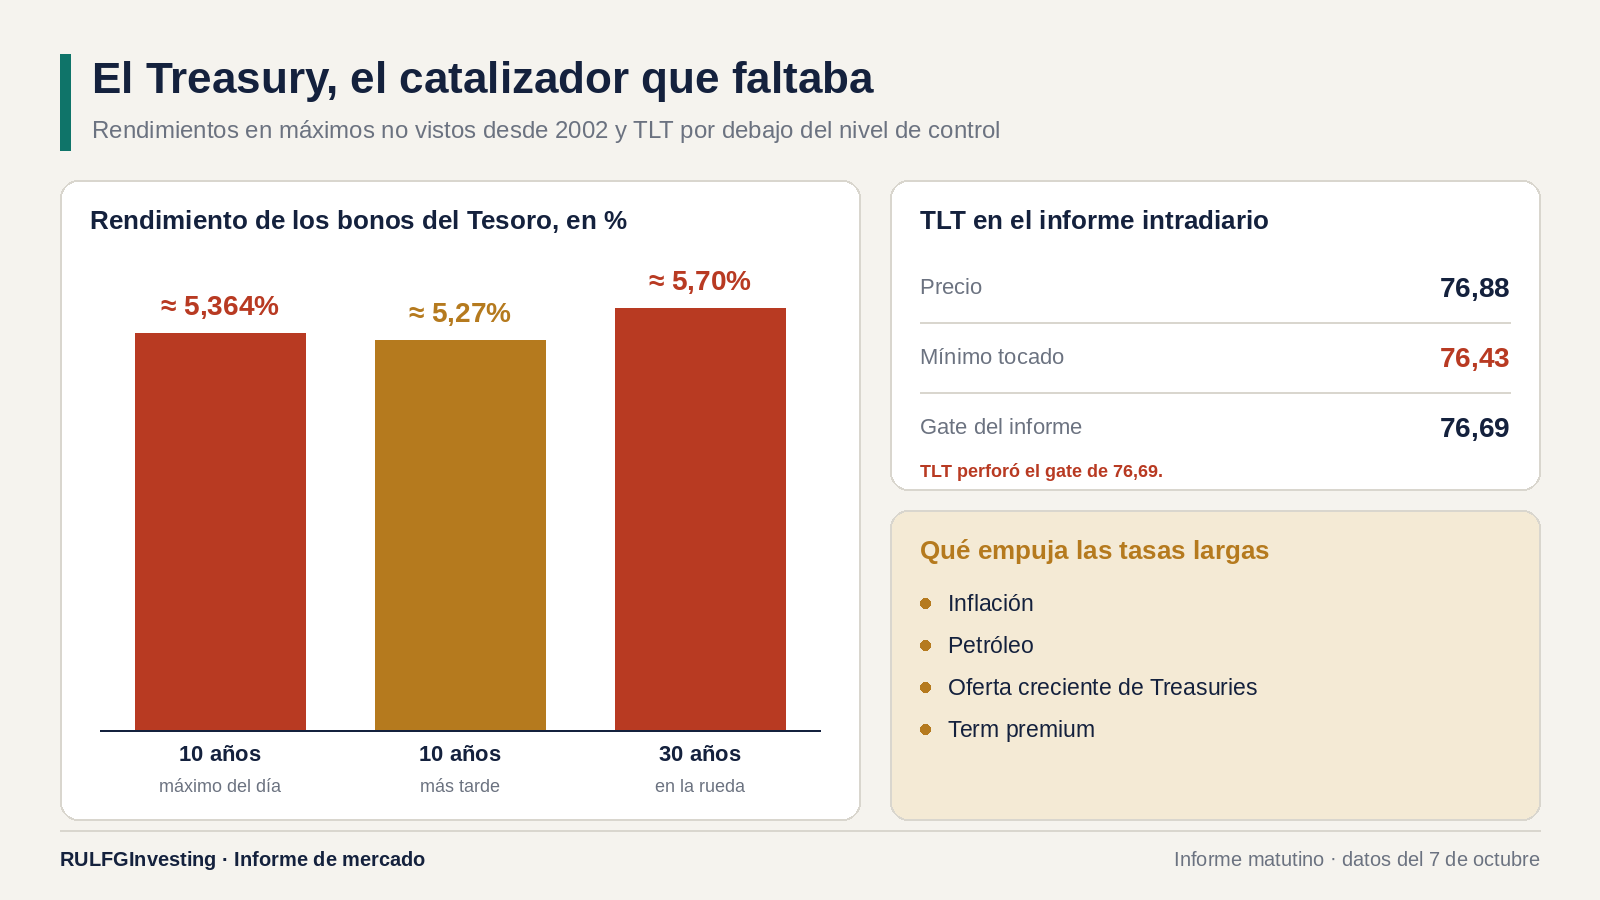
La vulnerabilidad estaba presente; el mercado de bonos puso el disparador. El rendimiento del bono del Tesoro de Estados Unidos a 10 años (US10Y) alcanzó aproximadamente 5,364% y el de 30 años cerca de 5,70%, máximos no vistos desde 2002.
El problema va más allá de una decisión puntual de la Reserva Federal. La inflación, el petróleo, la oferta creciente de Treasuries y el term premium (el extra que se exige por prestar a plazos largos) elevan el precio que piden los inversores por mantener duration, es decir, bonos largos, muy sensibles a la tasa.
El informe intradiario mostraba a TLT, el fondo que sigue a los bonos largos del Tesoro, en 76,88 después de tocar 76,43. Así perforó el gate de 76,69, el nivel de control que usa la casa. Eso golpea directo la valuación de las acciones.
Pero todavía hay diferencia entre presión y ruptura estructural. El US10Y volvió después hacia aproximadamente 5,27%. El shock de tasas se activó dentro de la rueda, pero aún debe demostrar persistencia.
El petróleo vuelve a alimentar el problema
El Brent regresó por encima de US$100 por nuevas amenazas sobre la oferta, una caída inesperada de los inventarios estadounidenses y riesgos geopolíticos. La combinación es incómoda: suben el petróleo, los rendimientos del Tesoro y el dólar, y con ellos se endurecen las condiciones financieras.
El dólar estaba alrededor de 102,32 (+0,48%), mientras el oro y la plata retrocedían. Eso no se parece a un "flight-to-quality" clásico, la huida hacia activos refugio. Se parece más a una presión de liquidez.
El CPCE en 0,78 completa la fotografía
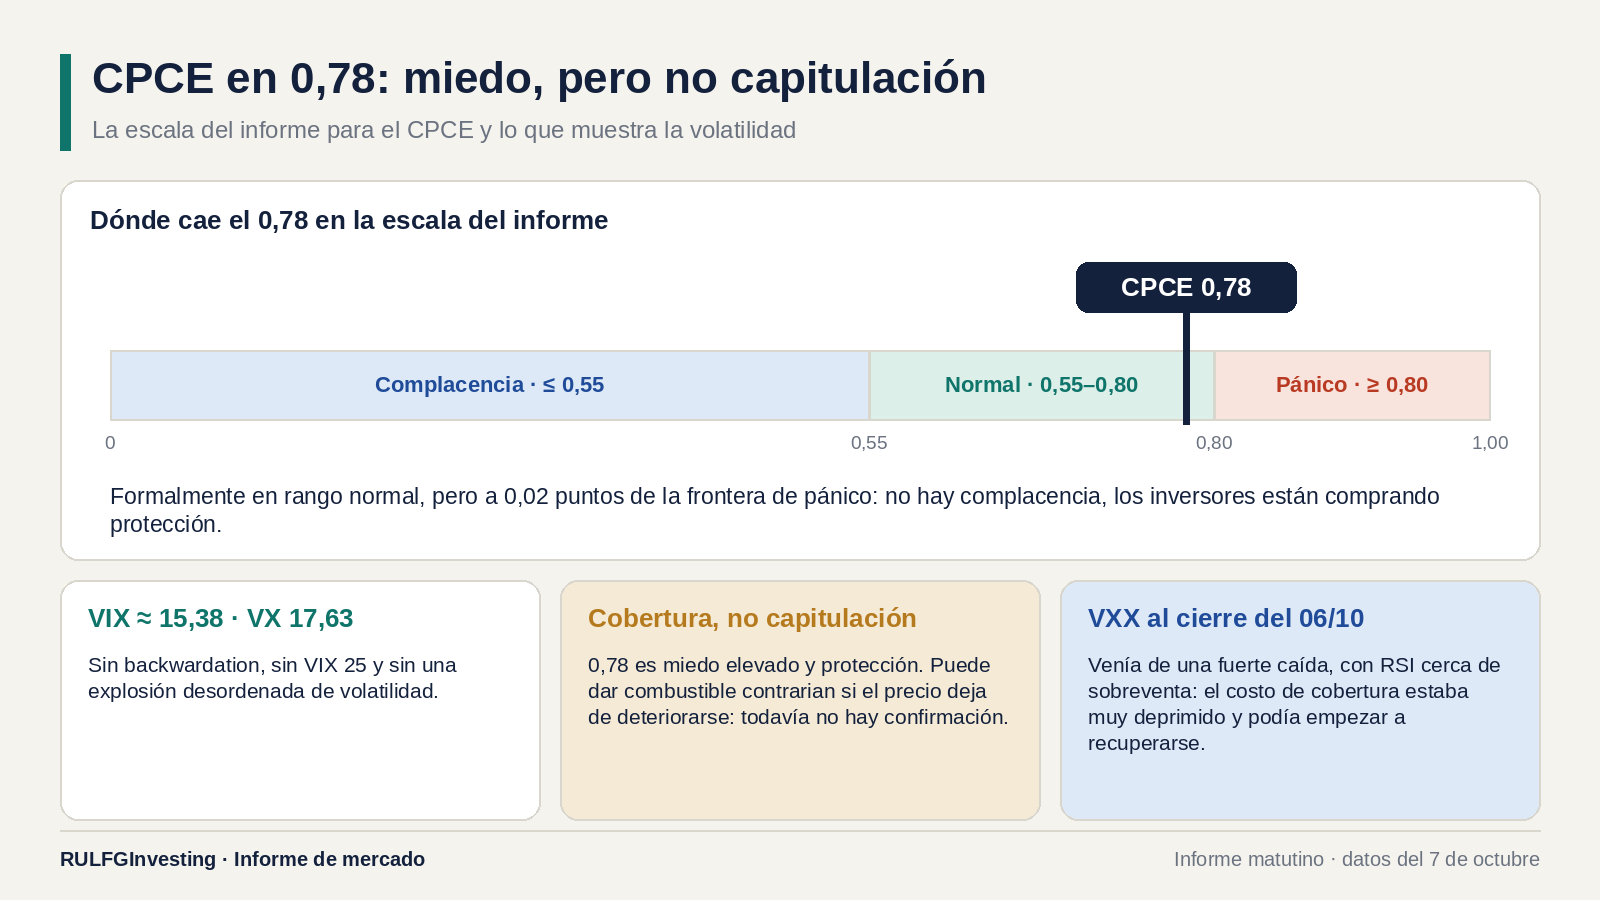
El CPCE es la relación entre puts y calls operados sobre acciones: cuanto más alto, más protección se está comprando. Hoy marca 0,78. La metodología de la casa considera complacencia por debajo de 0,55, rango normal entre 0,55 y 0,80, y pánico desde 0,80.
Formalmente, 0,78 sigue en el rango normal, pero queda a solo 0,02 de la frontera de pánico. No hay complacencia: los inversores están comprando protección.
Eso encaja con NakedDelta. El cierre del 06/10 mostraba a la vez posición estructural favorable en tecnología y cobertura táctica creciente en el mercado amplio. El CPCE muestra que esa búsqueda de protección ya se ve también a nivel agregado. La combinación es alcista estructural selectivo con cobertura táctica creciente, algo muy distinto de la euforia.
Pero tampoco existe capitulación
El VIX, el índice que mide la volatilidad esperada del S&P 500, estaba en aproximadamente 15,38, con su futuro (VX) en 17,63. No hay backwardation (la situación de estrés en la que el futuro cotiza por debajo del índice), no hay VIX en 25 y no hay una explosión desordenada de volatilidad.
Por eso el CPCE debe leerse con precisión: 0,78 es miedo elevado y protección, no capitulación (la venta final por pánico). Incluso puede dar combustible "contrarian", es decir, para un rebote a contramano del pesimismo, si el precio deja de deteriorarse. Todavía no hay esa confirmación.
VXX ya había advertido que la volatilidad podía despertar
NakedDelta sumaba otra pieza al cierre anterior. VXX, un instrumento que sigue a los futuros de volatilidad, venía de una fuerte caída. Tenía el RSI (un indicador de fuerza del precio) acercándose a sobreventa y un posicionamiento que se deterioraba.
Eso no implicaba una caída automática del mercado. Implicaba algo más sutil: el costo de cobertura estaba extraordinariamente deprimido y podía empezar a recuperarse. Con índices cerca de máximos, amplitud en deterioro y posicionamiento táctico defensivo en SPY e IWM, la volatilidad no necesitaba entrar en crisis. Le bastaba con dejar de caer.
La diferencia entre un mercado bajista y un repricing selectivo
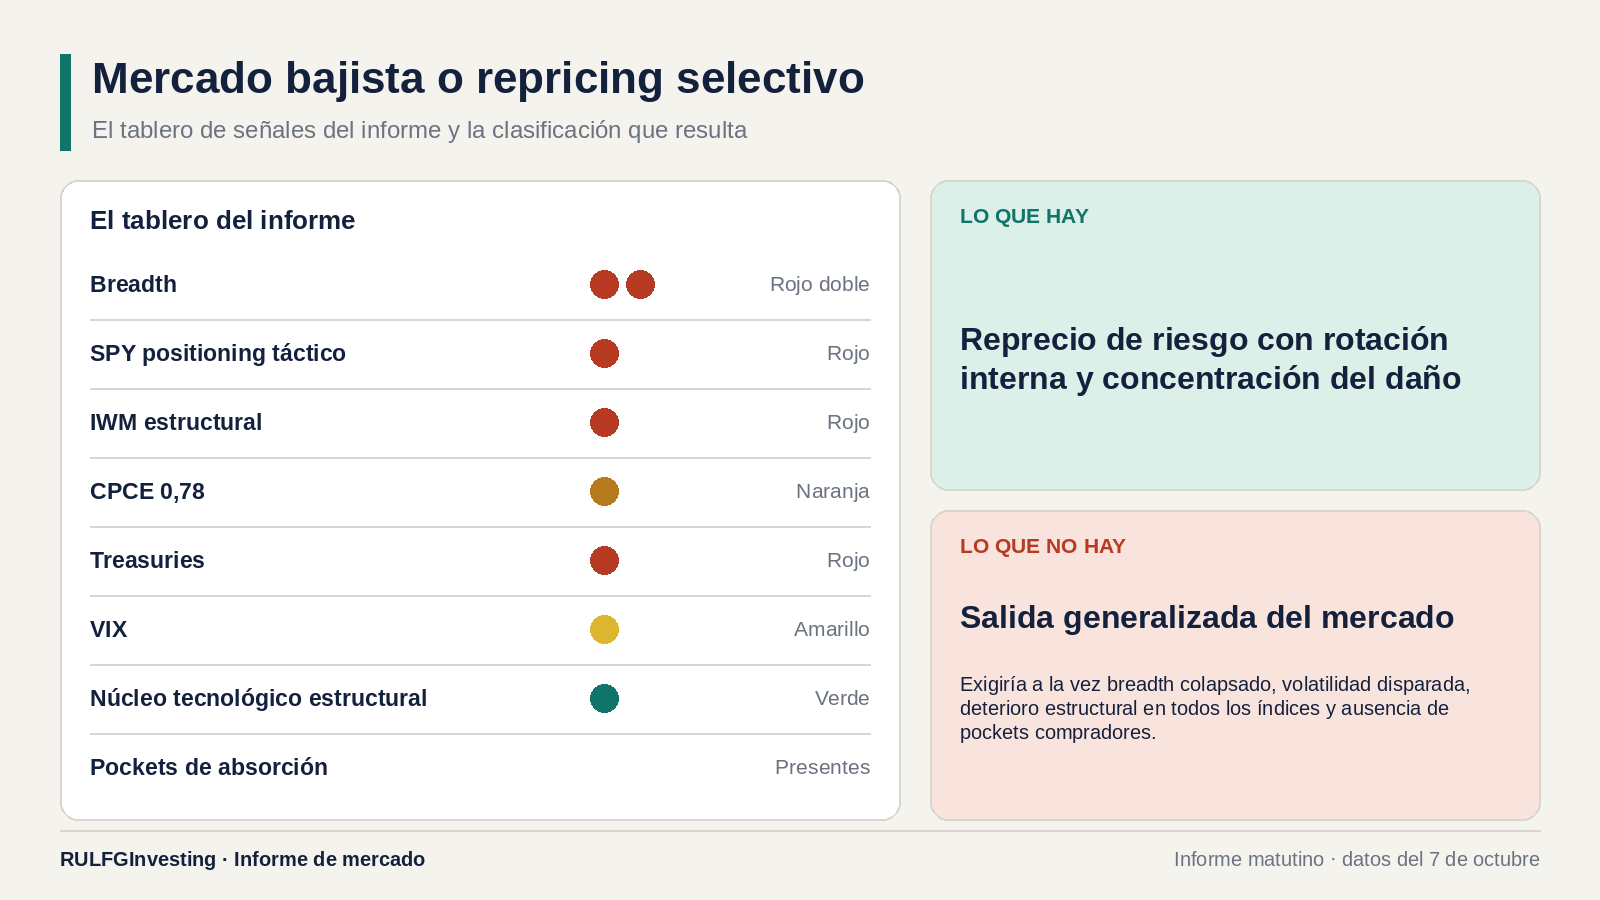
En un abandono generalizado del riesgo se esperaría ver, todo junto, amplitud colapsada, volatilidad disparada, posicionamiento estructural deteriorándose en todos los índices y ausencia de bolsones compradores. Esa combinación no está.
El tablero del informe muestra otra cosa: breadth en rojo doble; posicionamiento táctico de SPY, IWM estructural y Treasuries en rojo; CPCE en naranja; VIX en amarillo; núcleo tecnológico estructural en verde, y bolsones de absorción presentes.
La clasificación más precisa es repricing de riesgo con rotación interna y concentración del daño, no una salida generalizada del mercado.
El verdadero riesgo es que la concentración deje de funcionar
Este es el punto a vigilar. Mientras el posicionamiento estructural siga favorable en el núcleo tecnológico, el mercado puede soportar una amplitud mediocre durante bastante tiempo. Pero su margen de seguridad se achica.
NakedDelta mostraba además una divergencia de calidad: el precio subía mientras el DPI empezaba a debilitarse en algunos vehículos apalancados y los calls comenzaban a monetizarse (a cerrarse para tomar la ganancia). No es necesariamente bajista: es una señal de maduración. El movimiento puede continuar, pero cada nuevo máximo necesita más confirmación y deja menos margen para perseguir precio.
La conclusión cambió
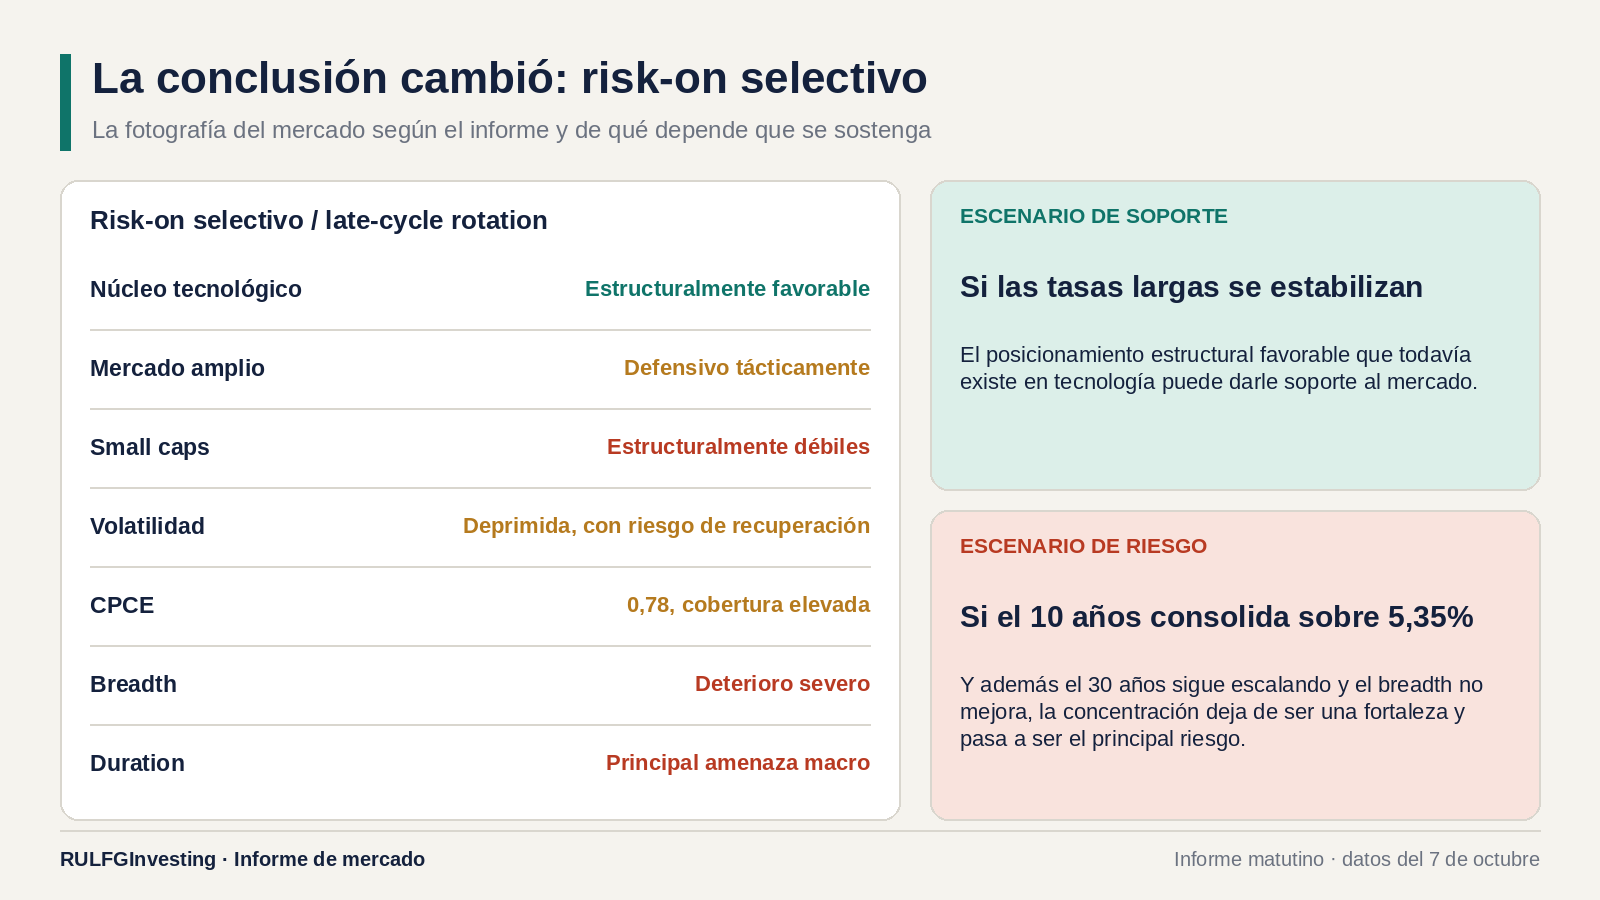
Con el posicionamiento del cierre del 06/10 incorporado, el informe ya no considera precisa una etiqueta genérica de risk-on. La foto correcta es risk-on selectivo con rotación de ciclo tardío:
Núcleo tecnológico: estructuralmente favorable.
Mercado amplio: defensivo tácticamente.
Small caps: estructuralmente débiles.
Volatilidad: deprimida, pero con riesgo de recuperación.
CPCE: 0,78, cobertura elevada.
Breadth: deterioro severo.
Duration: principal amenaza macro.
El mercado no decidió abandonar las acciones: decidió que ya no todas merecen el mismo riesgo. La aparente tranquilidad del índice esconde una redistribución considerable de capital. Sale de los sectores y compañías vulnerables al costo de financiación, abandona el high-beta cuando pierde impulso y se queda donde todavía encuentra crecimiento, liquidez y liderazgo.
El Treasury puede determinar cuánto dura ese equilibrio. Si las tasas largas se estabilizan, el posicionamiento favorable en tecnología puede darle soporte al mercado. Si el 10 años consolida por encima de 5,35%, el 30 años sigue escalando y el breadth no mejora, la concentración dejará de ser una fortaleza y pasará a ser el principal riesgo.
Por ahora la conclusión es menos dramática, pero probablemente más importante. No hay una retirada homogénea del riesgo: hay un mercado que selecciona con creciente agresividad dónde sigue dispuesto a estar expuesto. Y el cierre del 06/10 ya lo decía antes de que empezara la caída del miércoles.
𝑀𝐿𝐾
Rulfginvesting Research
Este informe ha sido elaborado bajo los parámetros cuantitativos de nuestro motor propio de ciclos. Operamos con capital propio. Ninguna parte de este material constituye una recomendación de inversión.
Seguí leyendo

Wall Street recupera el apetito por la inteligencia artificial, pero los bonos todavía no acompañan
28 oct 2026 · 24:24
El Nasdaq avanzó 1,18%, Nebius se disparó 11,22% y el S&P 500 encadenó su segunda sesión positiva. Pero el Tesoro a 10 años sigue cerca del 5% y esta semana llegan la decisión de la Reserva Federal y los balances de las grandes tecnológicas. ¿Alcanza el rebote para dar por terminada la corrección?

Brasil no logra salir del lunes negro: el real se recupera, la Bolsa vuelve a caer y Argentina sigue bajo presión
28 oct 2026 · 24:19
Después del derrumbe histórico provocado por la reelección de Lula da Silva, los mercados brasileños ensayaron una recuperación. El dólar retrocedió hasta 5,35 reales y las tasas mostraron cierto alivio, pero el Ibovespa terminó otra vez en rojo. En Argentina, los bonos recuperaron parte del terreno perdido, aunque el MERVAL sufrió otra caída.

Brasil quedó a precio de crisis: ¿oportunidad o trampa?
27 oct 2026 · 15:11
El Ibovespa sufrió su mayor caída diaria desde 2020, el real se desplomó y las tasas de interés se dispararon. Ahora aparece un dato capaz de atraer a los inversores más audaces: el mercado brasileño podría cotizar a apenas 7,4 veces sus ganancias futuras, muy por debajo de su mediana histórica de 10,4. ¿Es el comienzo de una oportunidad extraordinaria o la advertencia de que lo peor todavía está por venir?