
Informe de mercado 28/09/2026: cuando las tasas mandan
Petróleo en alza, tasas por encima del 5,25% y una NVIDIA que maquilla al Nasdaq. Te explicamos paso a paso por qué hoy los bonos importan más que las acciones y qué niveles definen el próximo movimiento.
1. La idea central de la jornada
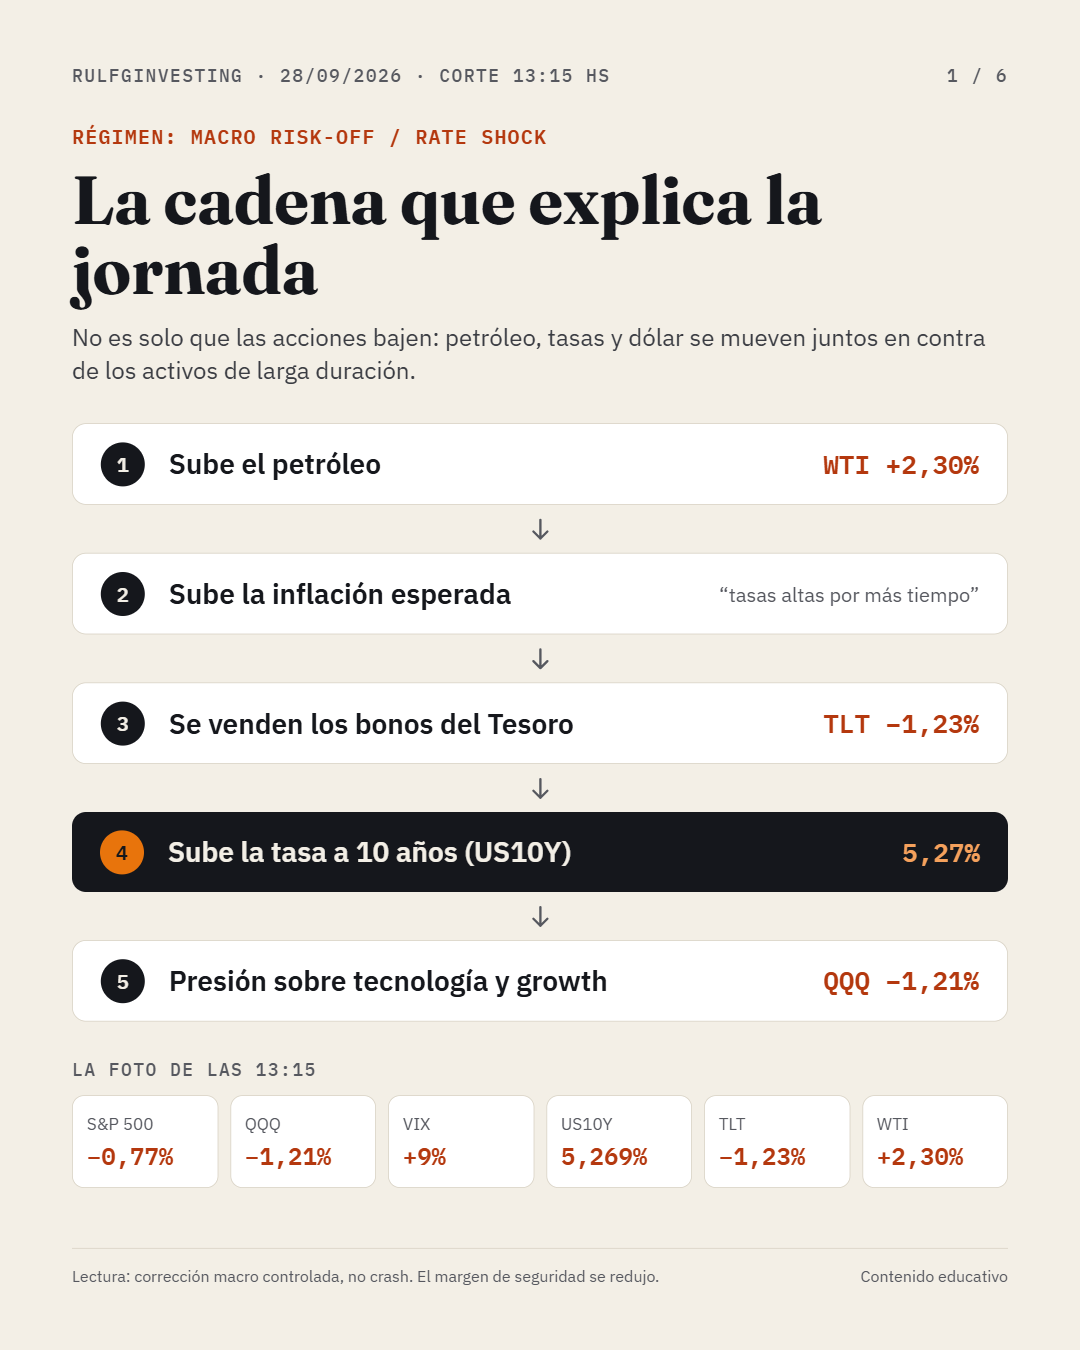
El mercado volvió a entrar en un régimen de Macro Risk-Off / Rate Shock. En criollo: los inversores reducen riesgo porque las tasas de interés subieron de golpe.
Para entender el día alcanza con seguir una cadena de causas:
Petróleo ↑ → riesgo de inflación ↑ → se venden los bonos del Tesoro → sube la tasa a 10 años (US10Y) → presión sobre las acciones de "larga duración" (las que valen por lo que ganarán dentro de muchos años).
A las 13:15, el S&P 500 caía −0,77%, el Nasdaq (QQQ) −1,21%, el VIX subía +9%, la tasa a 10 años estaba en 5,269%, los bonos largos (TLT) caían −1,23% y el petróleo WTI subía +2,30%.
El dato más importante no es la baja de los índices. Es que la tasa a 10 años superó el 5,25%, una zona que el sistema venía marcando como un test de cuánta tasa tolera la bolsa.
Lectura educativa: no estamos ante un crash ni una capitulación. Es una corrección macro controlada, pero el margen de seguridad se achicó.
2. El verdadero epicentro: las tasas
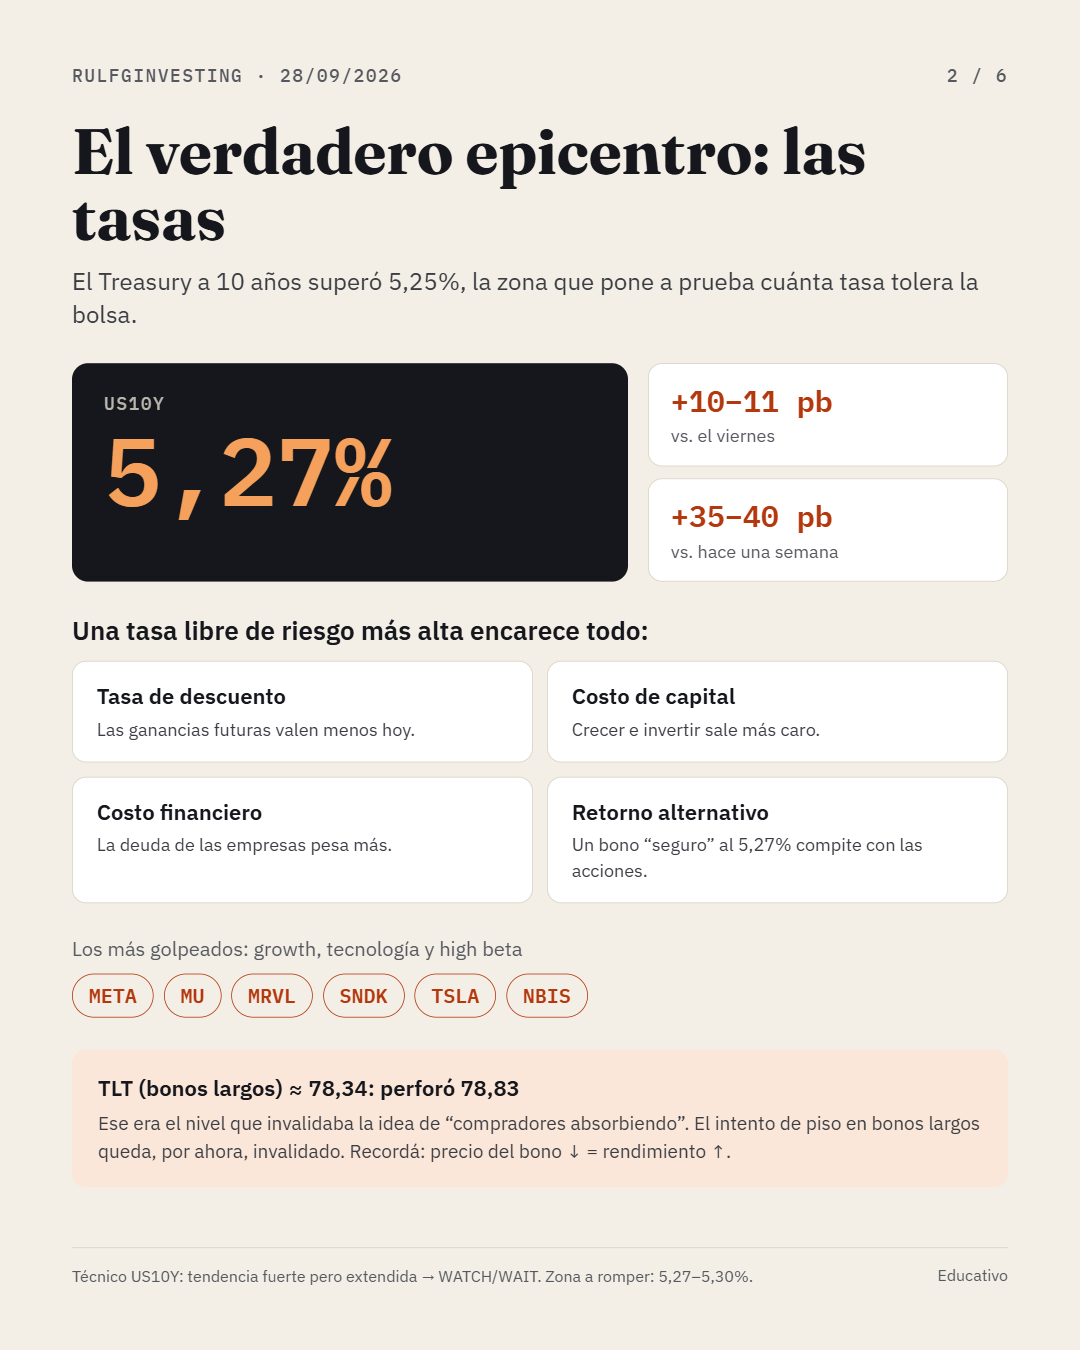
La tasa a 10 años llegó a ~5,27%: unos 10–11 puntos básicos (pb) más que el viernes y 35–40 pb más que hace una semana. (Un punto básico es 0,01%.)
¿Por qué importa tanto? Porque la tasa del Tesoro es la tasa "libre de riesgo", la vara con la que se mide todo lo demás. Cuando sube, suben:
La tasa de descuento: las ganancias futuras de una empresa valen menos hoy.
El costo de capital: crecer e invertir se vuelve más caro.
El costo financiero: la deuda de las empresas pesa más.
El retorno alternativo: si un bono "seguro" paga 5,27%, las acciones tienen que ofrecer bastante más para justificar su riesgo.
Por eso los más castigados son growth, tecnología y high beta, compañías cuyo valor depende de flujos lejanos. Se vio en META, MU, MRVL, SNDK, TSLA y NBIS.
El ETF de bonos largos TLT confirma la señal. Cotiza ~78,34 y perforó el 78,83, el nivel que invalidaba la idea de que había compradores absorbiendo la venta. El intento de piso en bonos largos queda, por ahora, invalidado.
Para recordar: precio del bono y rendimiento se mueven al revés. Si TLT cae, la tasa sube.
3. Petróleo: el segundo motor del riesgo
El WTI sube ~2,3%. El informe lo vincula a que se deterioraron las expectativas de distensión geopolítica y volvió la "prima de riesgo" sobre la energía.
La transmisión que conviene aprender:
Petróleo ↑ → inflación esperada ↑ → expectativa de tasas altas por más tiempo → rendimientos ↑ → presión sobre growth.
Entender esta cadena sirve mucho más que mirar cada activo por separado.
4. Nasdaq: la gran divergencia de NVIDIA
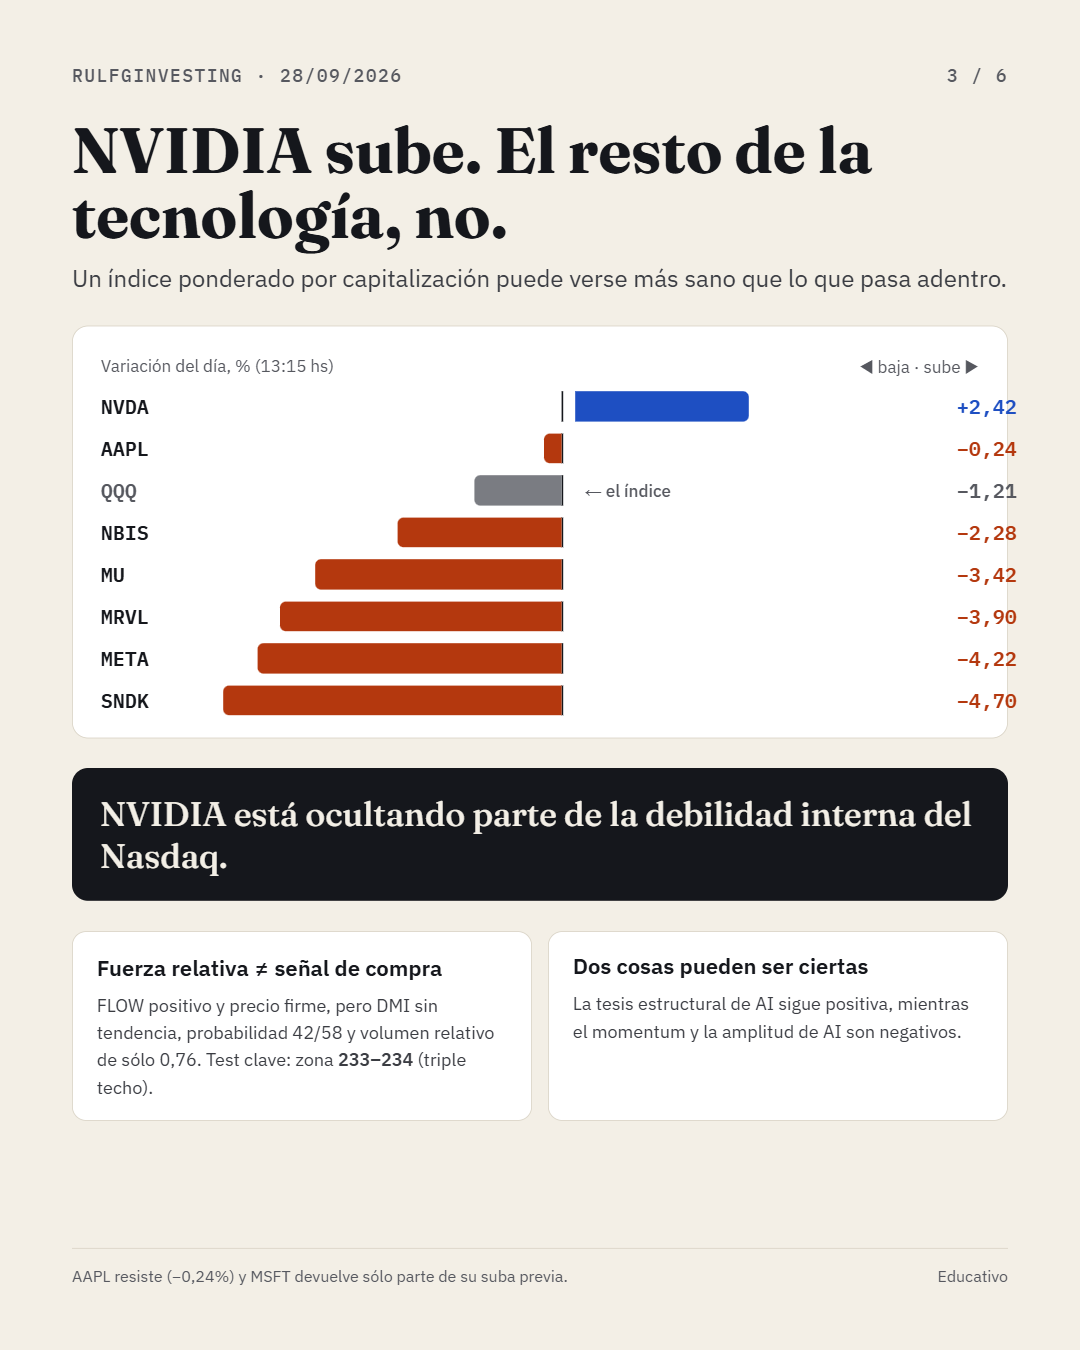
Es probablemente lo más interesante del informe. QQQ cae −1,21%, pero NVIDIA sube +2,42% con volumen elevado. Al mismo tiempo:
MU −3,42% · SNDK −4,70% · MRVL −3,90% · META −4,22% · NBIS −2,28%
NVIDIA no confirma un "risk-on" general en inteligencia artificial. El informe interpreta su suba como una fortaleza puntual, ligada a un catalizador propio de la empresa, mientras el resto del sector tecnológico sigue reduciendo exposición.
NVIDIA está ocultando parte de la debilidad interna del Nasdaq.
¿Por qué pasa esto? El Nasdaq pondera por capitalización: las empresas más grandes pesan más. Si una gigante sube, puede disimular que muchas otras caen. Por eso un índice puede verse más sano que su interior.
5. Dispersión tecnológica
La venta no fue pareja.
Fuerza relativa: NVDA es la excepción más clara. AAPL cae solo −0,24% frente al −1,21% de QQQ, y MSFT devuelve solo parte de su suba previa.
Debilidad: META suma dos ruedas muy negativas tras una fuerte suba anterior. MU, SNDK y MRVL muestran deterioro en memoria, almacenamiento y networking. NBIS confirma que se reduce exposición en AI de alto beta.
El diagnóstico: la tesis estructural de AI sigue positiva, pero el momentum y la amplitud (breadth) de AI son negativos.
Lección clave: una tesis de largo plazo puede seguir vigente mientras el momentum de corto plazo se deteriora. Las dos cosas pueden ser ciertas a la vez.
6. Volatilidad: estrés, pero todavía no pánico
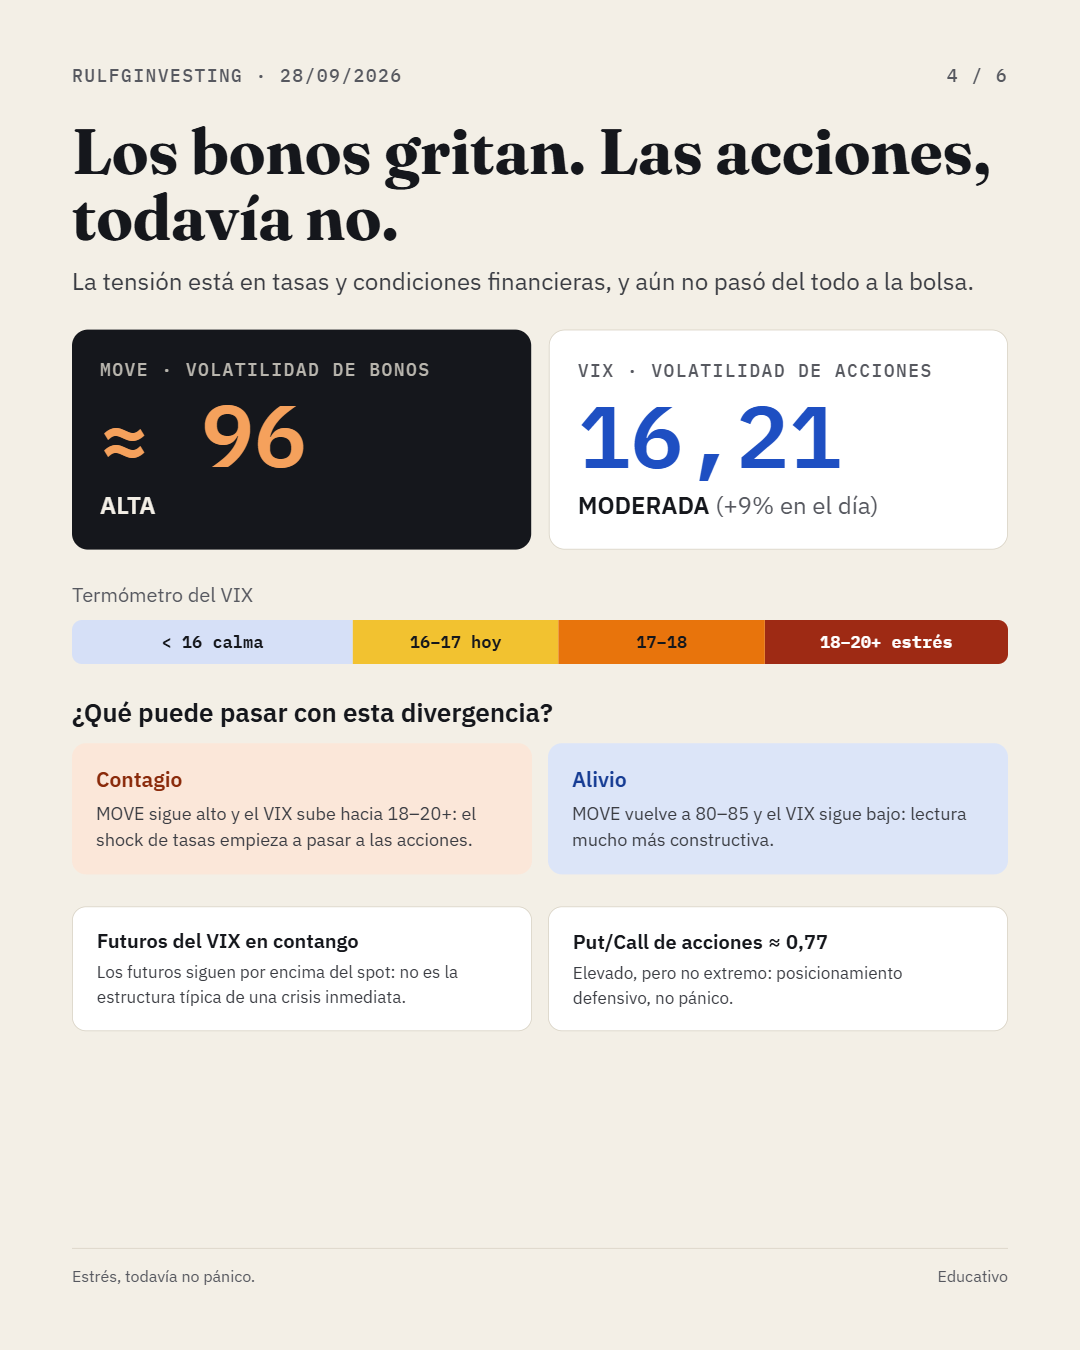
El VIX, el "índice del miedo" de la bolsa, está en ~16,21 (+9%). Sigue por debajo de la zona 17–18, que marcaría un estrés mayor.
Además, los futuros del VIX siguen por encima del valor spot. Eso se llama contango y es lo normal en mercados tranquilos. En las crisis agudas suele invertirse. Conclusión: esto todavía no tiene la estructura típica de una crisis inmediata.
7. Metales y dólar añaden información
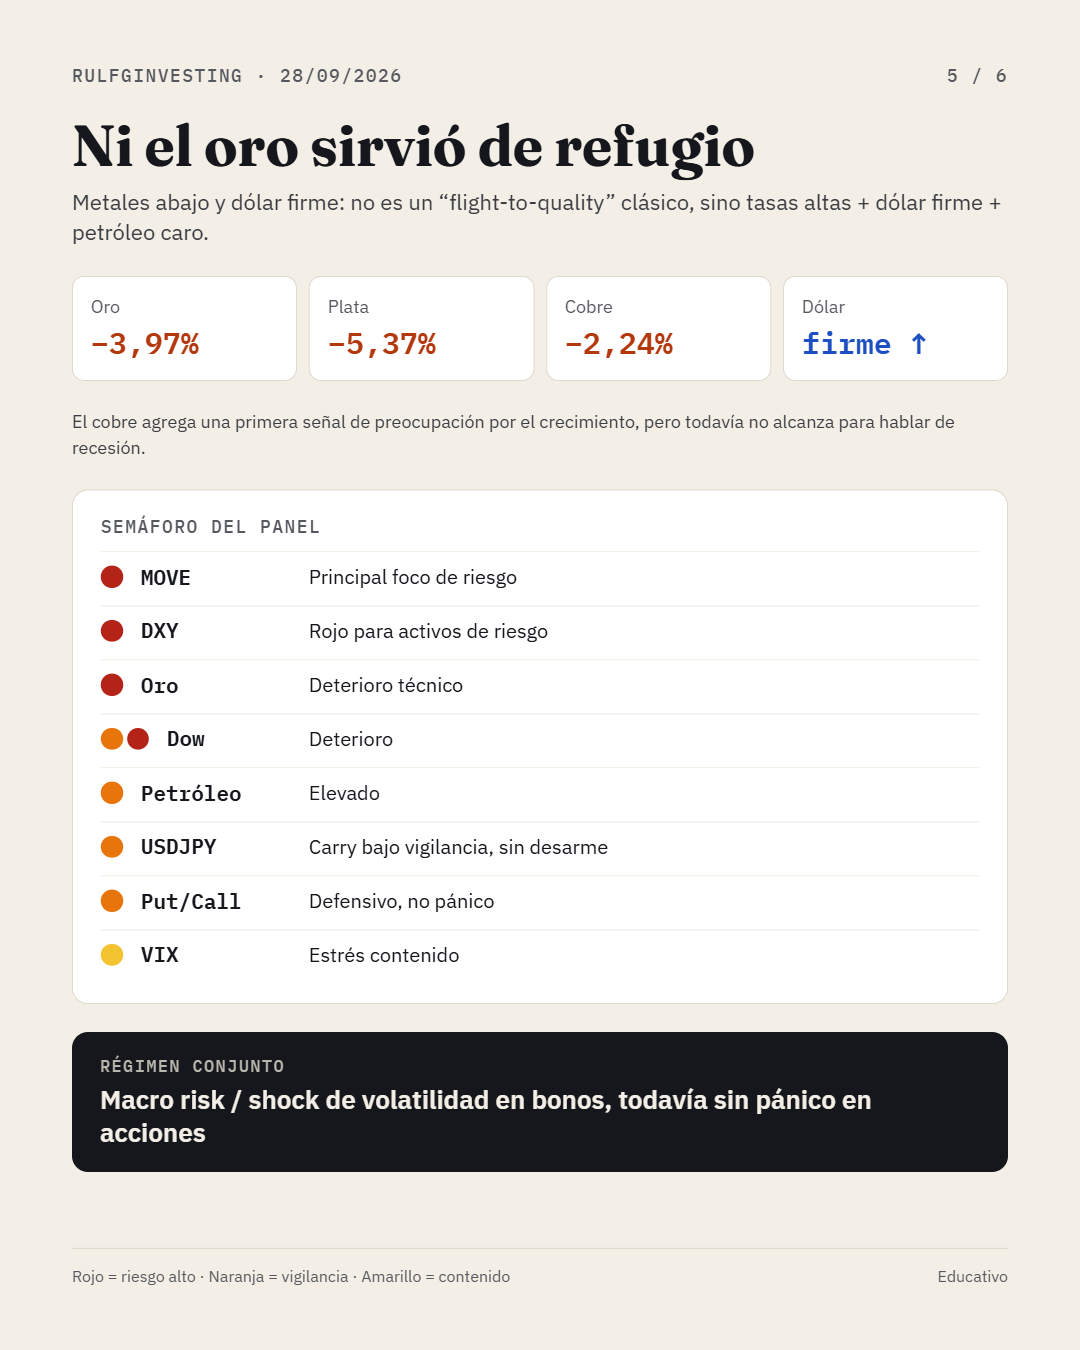
Hay una combinación poco habitual: oro −3,97%, plata −5,37% y cobre −2,24%, mientras el dólar se fortalece.
¿Por qué es raro? En un "flight-to-quality" clásico (huida hacia la seguridad), el oro suele subir. Acá cae. La narrativa encaja mejor con tasas altas + dólar firme + petróleo caro: el oro no paga interés y sufre cuando las tasas y el dólar suben.
El cobre suele leerse como termómetro de la actividad económica. Su caída es una primera señal de preocupación por el crecimiento, aunque el informe aclara que todavía no alcanza para hablar de recesión.
8. Qué vigilar
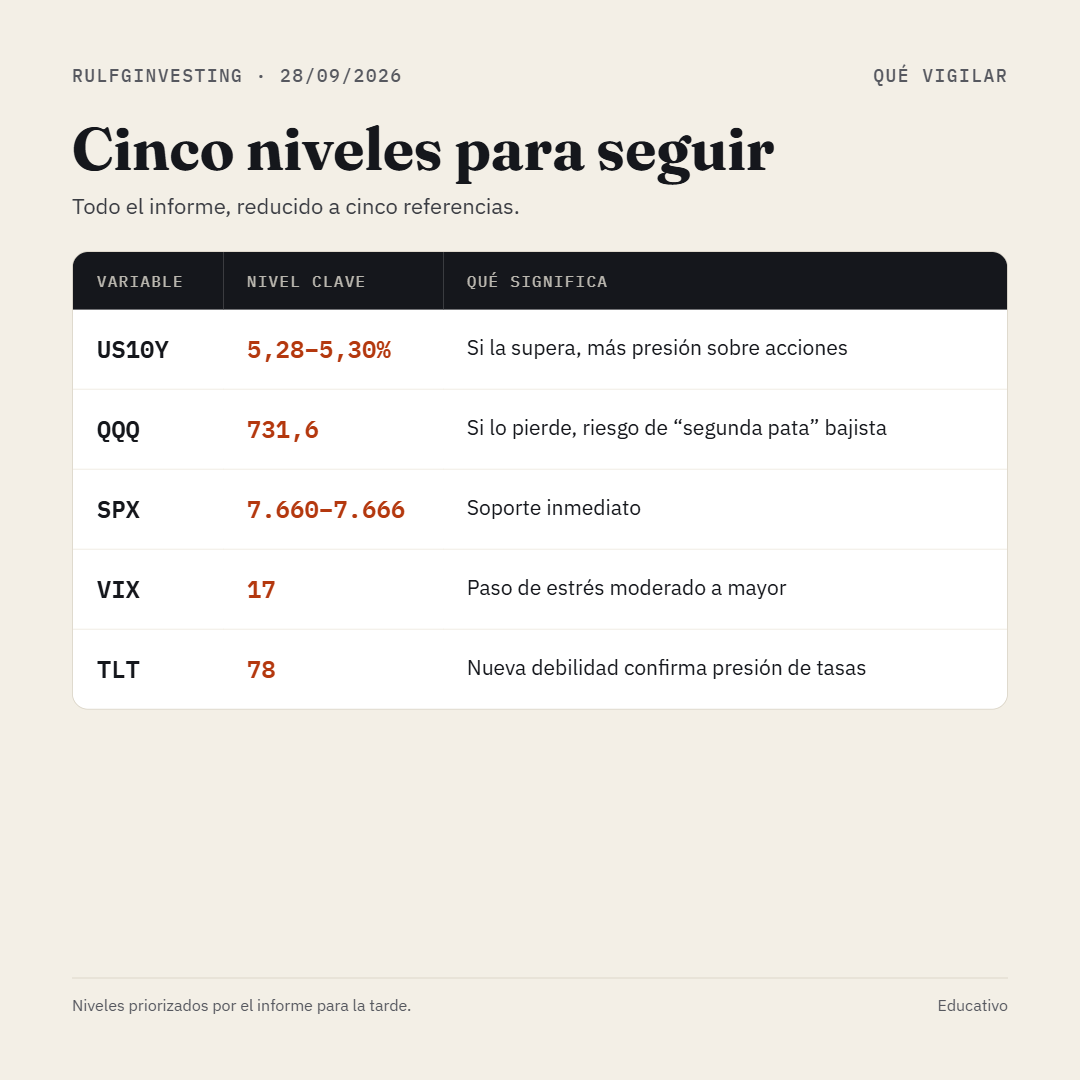
Para simplificar, el informe reduce todo a cinco referencias:
9. Escenarios simplificados
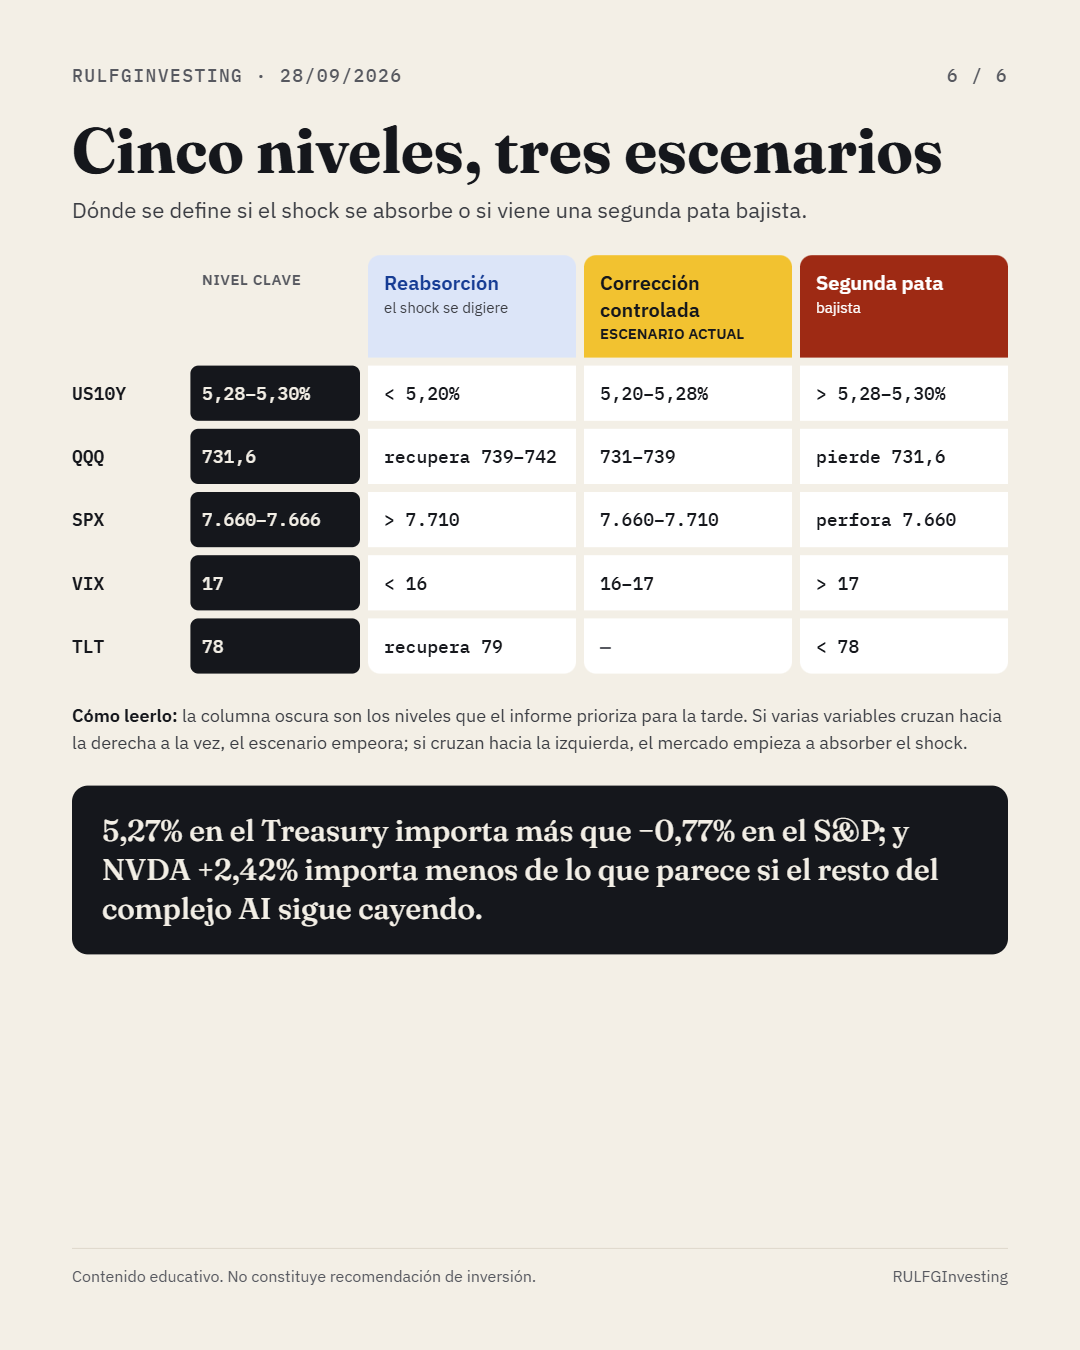
Reabsorción: US10Y vuelve debajo de 5,20%, QQQ recupera 739–742, SPX supera 7.710, VIX baja de 16 y TLT recupera 79. El shock empieza a digerirse.
Corrección controlada (escenario actual): US10Y entre 5,20–5,28%, QQQ entre 731–739, SPX entre 7.660–7.710 y VIX entre 16–17.
Segunda pata bajista: US10Y supera 5,28–5,30%, QQQ pierde 731,6, SPX perfora 7.660, VIX supera 17 y TLT cae debajo de 78.
Cómo usarlo: no importa una variable sola, sino cuántas cruzan su nivel al mismo tiempo.
10. Conclusión
El problema no es simplemente que las acciones caigan. Es que petróleo, tasas y dólar se mueven juntos en una dirección desfavorable para los activos de larga duración.
El viernes el mercado había absorbido parte del shock. El lunes, con la tasa a 10 años cerca de 5,27%, esa capacidad vuelve a ponerse a prueba. Y NVIDIA muestra por qué es peligroso leer un índice solo por sus mayores ponderaciones.
5,27% en el Treasury importa más que −0,77% en el S&P; y NVDA +2,42% importa menos de lo que parece si el resto del complejo AI sigue cayendo.
Gráficos que hablan
US10Y: tendencia fuerte, pero estirada. La tasa a 10 años sigue en tendencia alcista confirmada: el DMI mide la fuerza de la tendencia, con ADX alto y dominio del lado comprador (DI+). Pero el RSI, el Estocástico y las Bandas de Bollinger muestran que el movimiento está extendido. El motor probabilístico está prácticamente neutral. Resultado: señal WATCH/WAIT. El shock sigue vigente, pero 5,27–5,30% es la zona que debe romperse para confirmar una nueva aceleración.
NVDA: fortaleza relativa no significa señal de compra. El precio está fuerte y el flujo (FLOW) es positivo, pero no todos los indicadores acompañan. El DMI no muestra tendencia, la probabilidad está 42/58 a favor de la baja y el volumen relativo es apenas 0,76, por debajo de lo normal. Está en zona de triple techo: la zona 233–234 es el verdadero test. Una ruptura con volumen confirmaría la fuerza. Un nuevo rechazo mantendría la consolidación.
Los bonos gritan más fuerte que las acciones. El MOVE, el "VIX de los bonos", está cerca de 96, mientras el VIX sigue en torno a 16. Volatilidad de bonos alta, volatilidad de acciones moderada.
Si el MOVE sigue alto y el VIX sube hacia 18–20+, el shock de tasas estaría pasando a las acciones.
Si el MOVE vuelve a 80–85 con el VIX bajo, la lectura sería mucho más constructiva.
El Put/Call de acciones (CPCE) está en ~0,77: elevado, pero no extremo. Hay cobertura, no pánico.
Semáforo del panel
🔴 MOVE: principal foco de riesgo
🔴 DXY (dólar): negativo para activos de riesgo
🔴 Oro: deterioro técnico
🟠🔴 Dow Jones: deterioro
🟠 Petróleo: elevado
🟠 USDJPY: carry bajo vigilancia, sin desarme por ahora
🟠 CPCE: defensivo, no pánico
🟡 VIX: estrés contenido
Régimen conjunto: 🟠🔴 Macro risk / shock de volatilidad en bonos, todavía sin pánico en acciones.
Si hay algo para llevarse de esta jornada es esto: antes de mirar cuánto cae un índice, conviene preguntarse qué lo está moviendo. Hoy la respuesta estuvo en los bonos, no en las acciones. Aprender a seguir la cadena petróleo → inflación → tasas → acciones es una de las herramientas más útiles para entender el mercado cualquier día.
Rulfginvesting Research
Este informe ha sido elaborado bajo los parámetros cuantitativos de nuestro motor propio de ciclos. Operamos con capital propio. Ninguna parte de este material constituye una recomendación de inversión.
Seguí leyendo

Wall Street recupera el apetito por la inteligencia artificial, pero los bonos todavía no acompañan
28 oct 2026 · 24:24
El Nasdaq avanzó 1,18%, Nebius se disparó 11,22% y el S&P 500 encadenó su segunda sesión positiva. Pero el Tesoro a 10 años sigue cerca del 5% y esta semana llegan la decisión de la Reserva Federal y los balances de las grandes tecnológicas. ¿Alcanza el rebote para dar por terminada la corrección?

Brasil no logra salir del lunes negro: el real se recupera, la Bolsa vuelve a caer y Argentina sigue bajo presión
28 oct 2026 · 24:19
Después del derrumbe histórico provocado por la reelección de Lula da Silva, los mercados brasileños ensayaron una recuperación. El dólar retrocedió hasta 5,35 reales y las tasas mostraron cierto alivio, pero el Ibovespa terminó otra vez en rojo. En Argentina, los bonos recuperaron parte del terreno perdido, aunque el MERVAL sufrió otra caída.

Brasil quedó a precio de crisis: ¿oportunidad o trampa?
27 oct 2026 · 15:11
El Ibovespa sufrió su mayor caída diaria desde 2020, el real se desplomó y las tasas de interés se dispararon. Ahora aparece un dato capaz de atraer a los inversores más audaces: el mercado brasileño podría cotizar a apenas 7,4 veces sus ganancias futuras, muy por debajo de su mediana histórica de 10,4. ¿Es el comienzo de una oportunidad extraordinaria o la advertencia de que lo peor todavía está por venir?