
El S&P 500 resiste, pero la inteligencia artificial pierde impulso
Wall Street cerró casi sin cambios el lunes 12 de octubre, pero la calma del índice escondió fuertes ventas en semiconductores, memorias e infraestructura de IA. El 58,7 % de las acciones del S&P 500 subió, y aun así la caída de unos pocos gigantes, con NVIDIA a la cabeza, dejó al índice en −0,06 %. Con el Dow en +0,42 %, el Nasdaq 100 en −0,75 % y un entorno de tasas largas altas, petróleo caro y dólar fuerte, el mercado premia a energía, salud y consumo defensivo y castiga a la tecnología. La gran pregunta es cuánto puede durar esa compensación.
Un índice tranquilo puede esconder un mercado inquieto
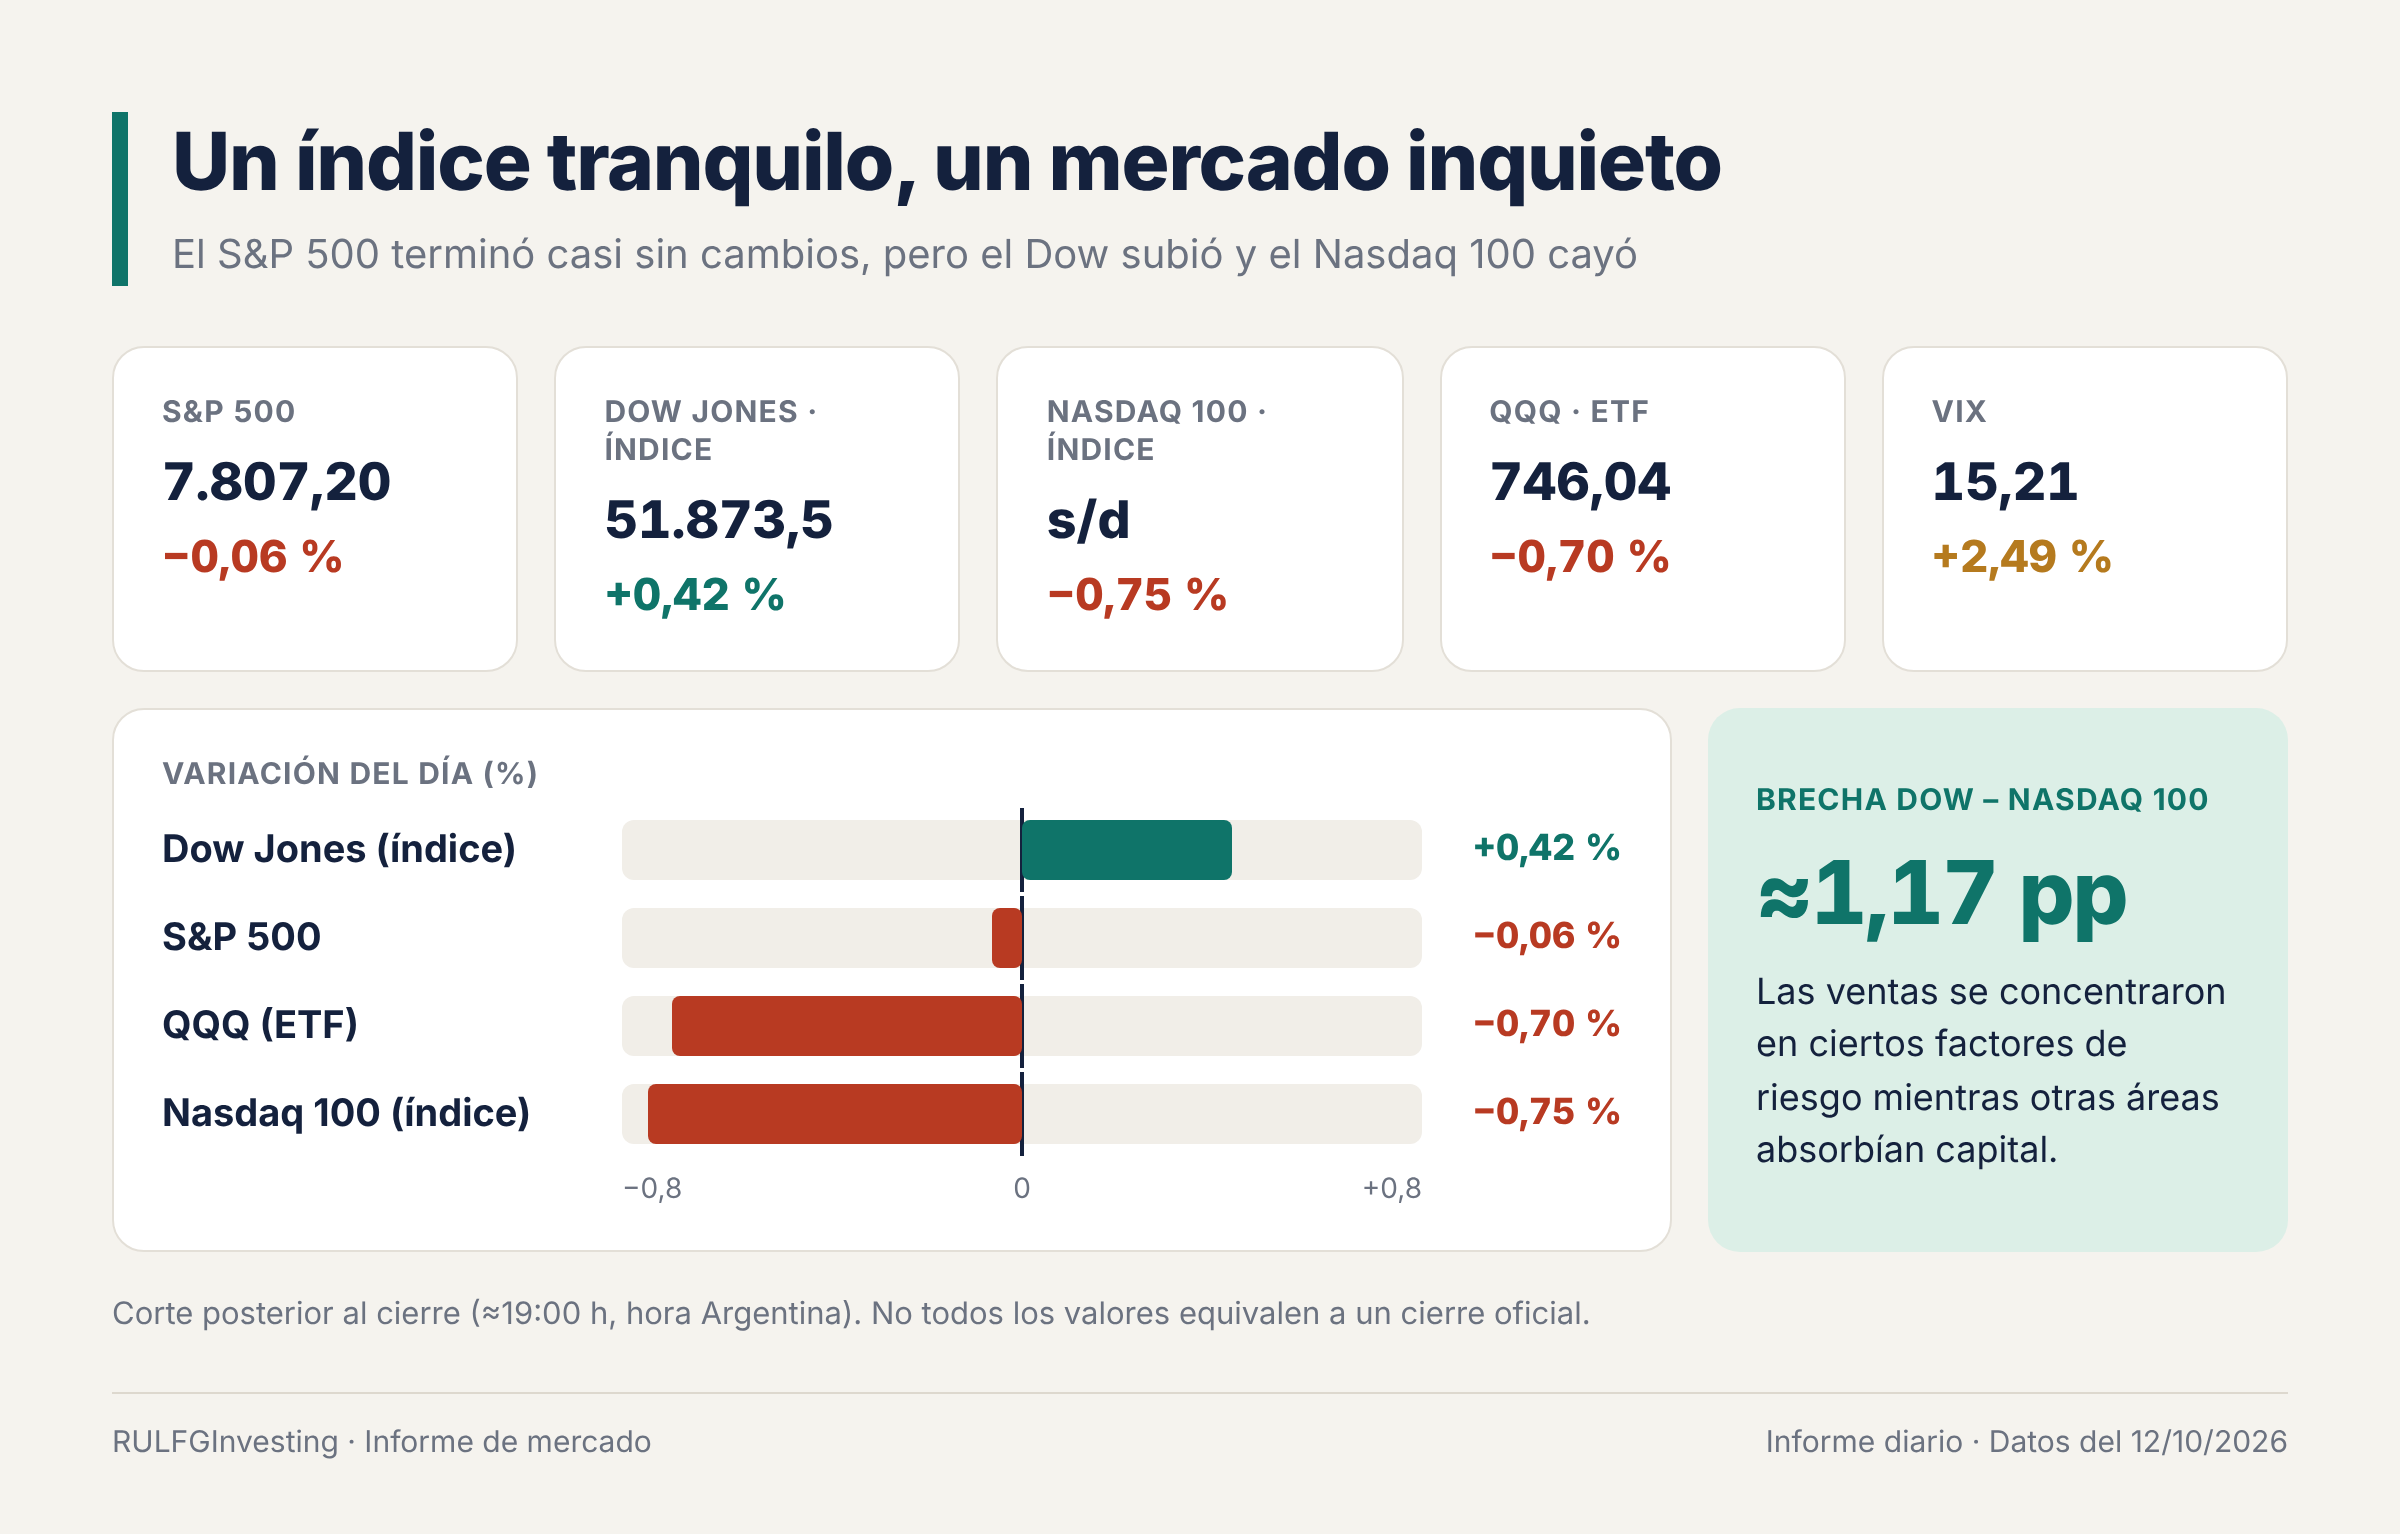
El lunes 12 de octubre mostró con claridad cómo se comporta hoy el mercado estadounidense. El S&P 500 terminó casi plano, con una baja del 0,06 %, alrededor de los 7.807 puntos. El Dow Jones subió un 0,42 %. El Nasdaq 100 cayó un 0,75 %, y QQQ, el ETF que lo replica (un fondo que cotiza en bolsa como una acción), perdió un 0,70 %.
A primera vista parece una rueda de consolidación más. Pero debajo apareció una divergencia: muchos sectores subieron mientras las compañías ligadas al crecimiento tecnológico, los semiconductores y la infraestructura de inteligencia artificial registraron pérdidas importantes. La brecha entre el Dow y el Nasdaq 100 llegó a unos 1,17 puntos porcentuales. No hubo una venta indiscriminada de acciones. El mercado empezó a distinguir con más severidad qué riesgos está dispuesto a seguir financiando, y esa distinción dice más que la variación del índice.
Los valores salen de un corte tomado hacia las 19:00 h de Argentina, dos horas después del cierre de Nueva York. No todos equivalen a un cierre oficial.
La amplitud muestra que todavía hay demanda
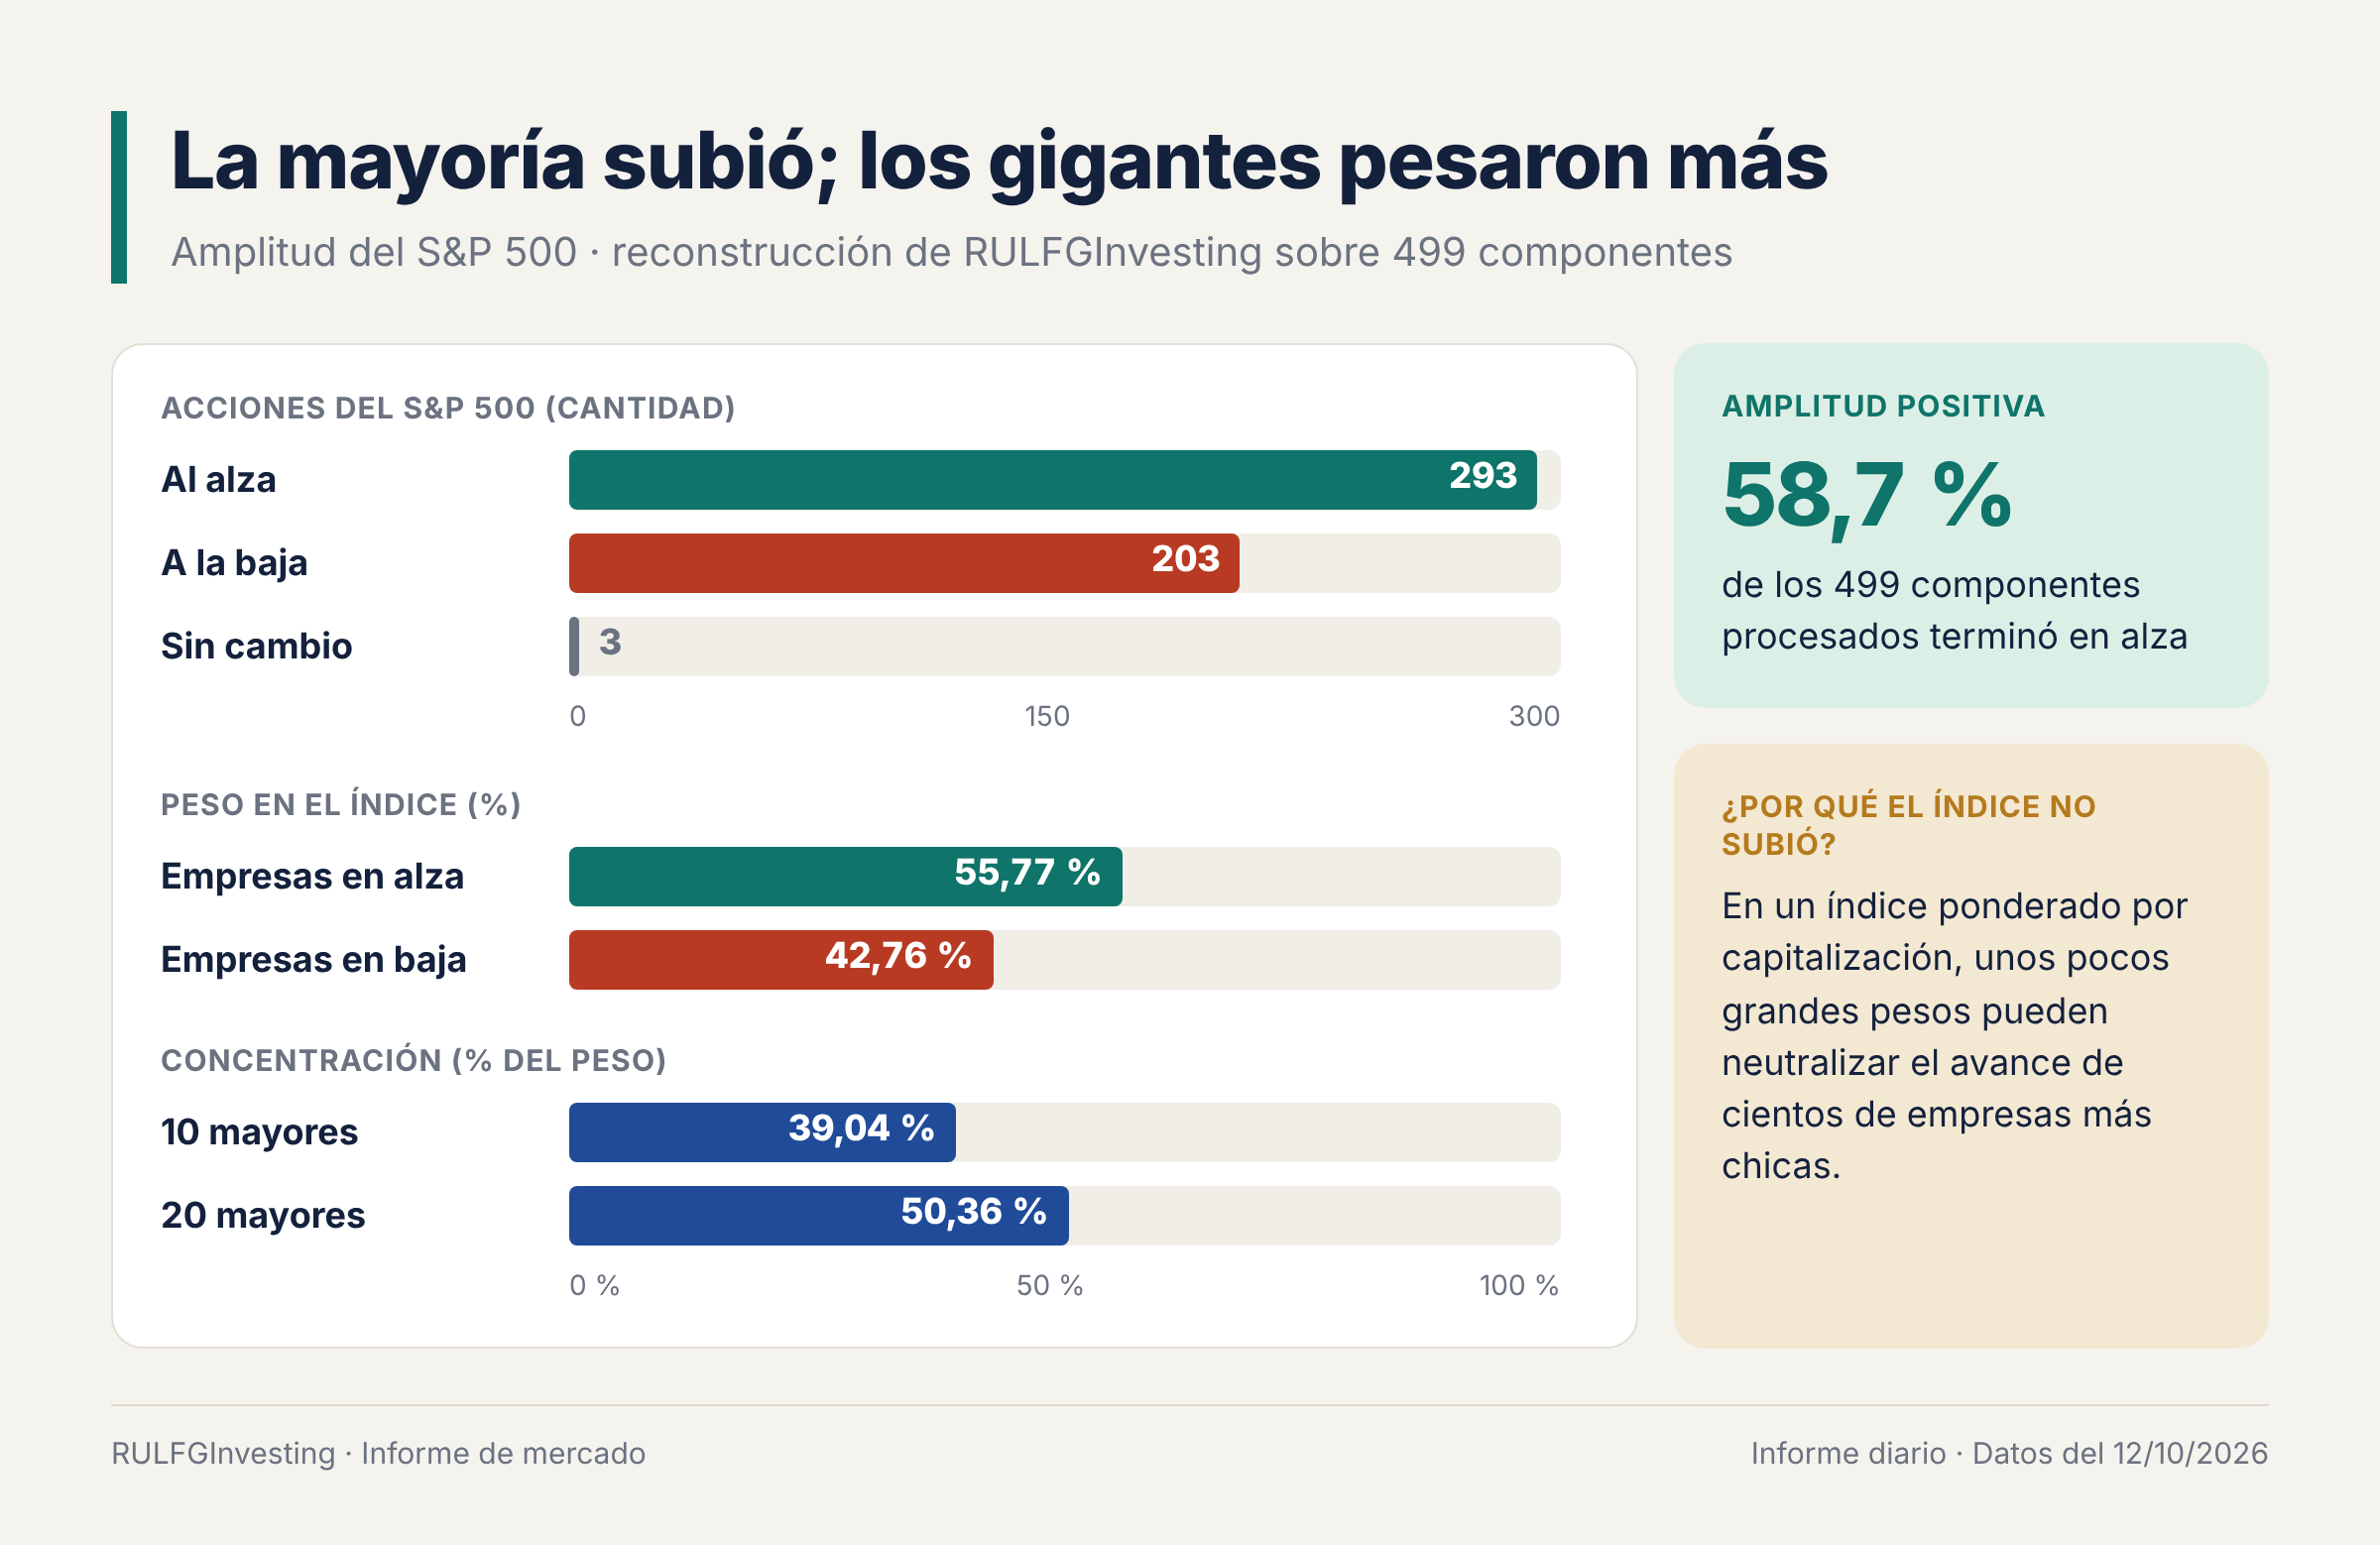
Uno de los datos más interesantes sale de la reconstrucción del S&P 500 que hace RULFGInvesting. La amplitud del mercado compara cuántas acciones suben con cuántas bajan. De 499 componentes procesados, 293 subieron, 203 bajaron y tres no tuvieron cambios relevantes. Es decir, el 58,7 % de las compañías avanzó.
El balance también fue positivo si se mira por peso. Las empresas que subieron representaban el 55,77 % del índice, frente al 42,76 % de las que bajaron.
Entonces, ¿por qué el S&P 500 no subió? Por la concentración. El S&P 500 es un índice ponderado por capitalización, así que las empresas más grandes pesan más. Las diez mayores representan el 39,04 % del peso y las veinte primeras, el 50,36 %. Basta con que caigan unas pocas compañías gigantes para neutralizar las ganancias de cientos de empresas más chicas, y eso fue lo que pasó el lunes. La amplitud positiva confirma que hubo demanda por acciones. También advierte que el liderazgo está repartido de forma muy desigual: un índice puede sostenerse cerca de máximos mientras algunos de sus motores principales pierden fuerza.
NVIDIA y los semiconductores, en el centro de las ventas
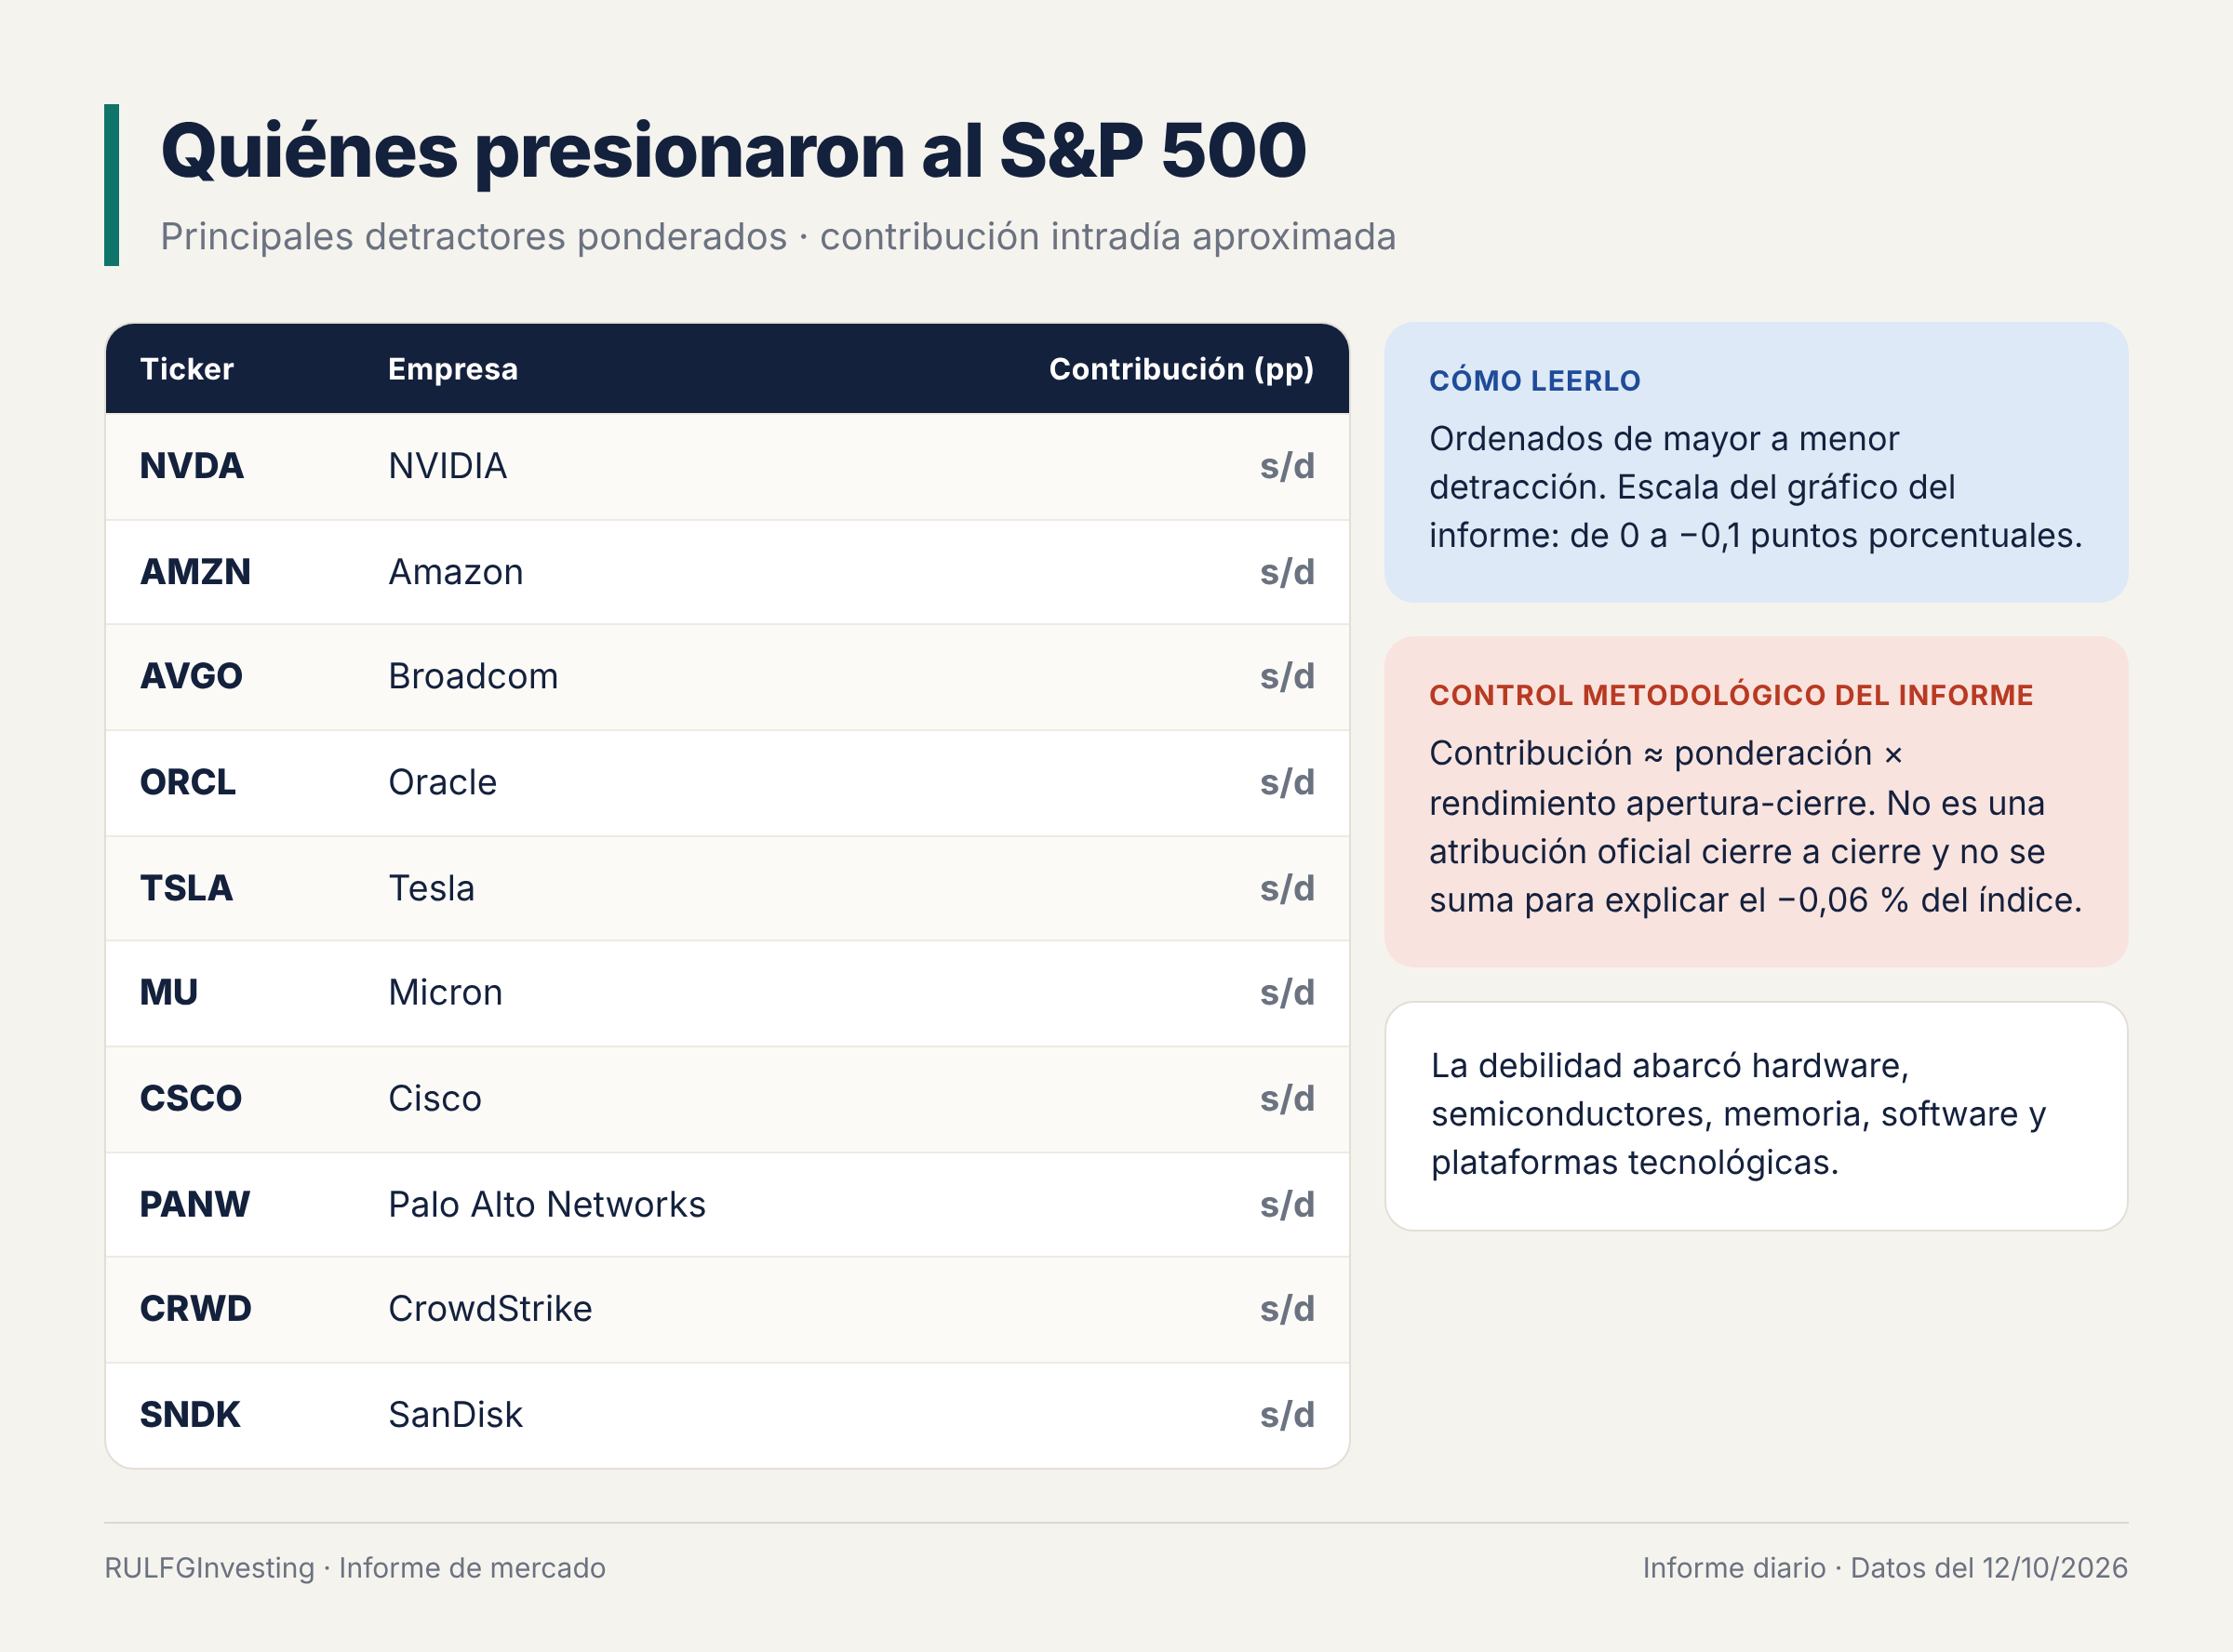
NVIDIA volvió a ser protagonista. En el corte de cierre quedó en 226,32 dólares, con una baja del 1,29 %. Su peso en el índice y su papel en la infraestructura global de IA la convierten en uno de los principales transmisores del ánimo inversor hacia todo el ecosistema tecnológico. En la aproximación de contribuciones del informe fue el principal detractor del S&P 500, es decir, la acción que más restó al índice. Le siguieron Amazon, Broadcom, Oracle, Tesla y Micron, y después Cisco, Palo Alto Networks, CrowdStrike y SanDisk.
Esas contribuciones se calcularon como el peso de cada acción multiplicado por su rendimiento apertura-cierre, es decir, desde el precio de apertura hasta el de cierre del mismo día. No son atribuciones oficiales cierre a cierre (de un cierre al siguiente) y no se pueden sumar para explicar el −0,06 % del índice.
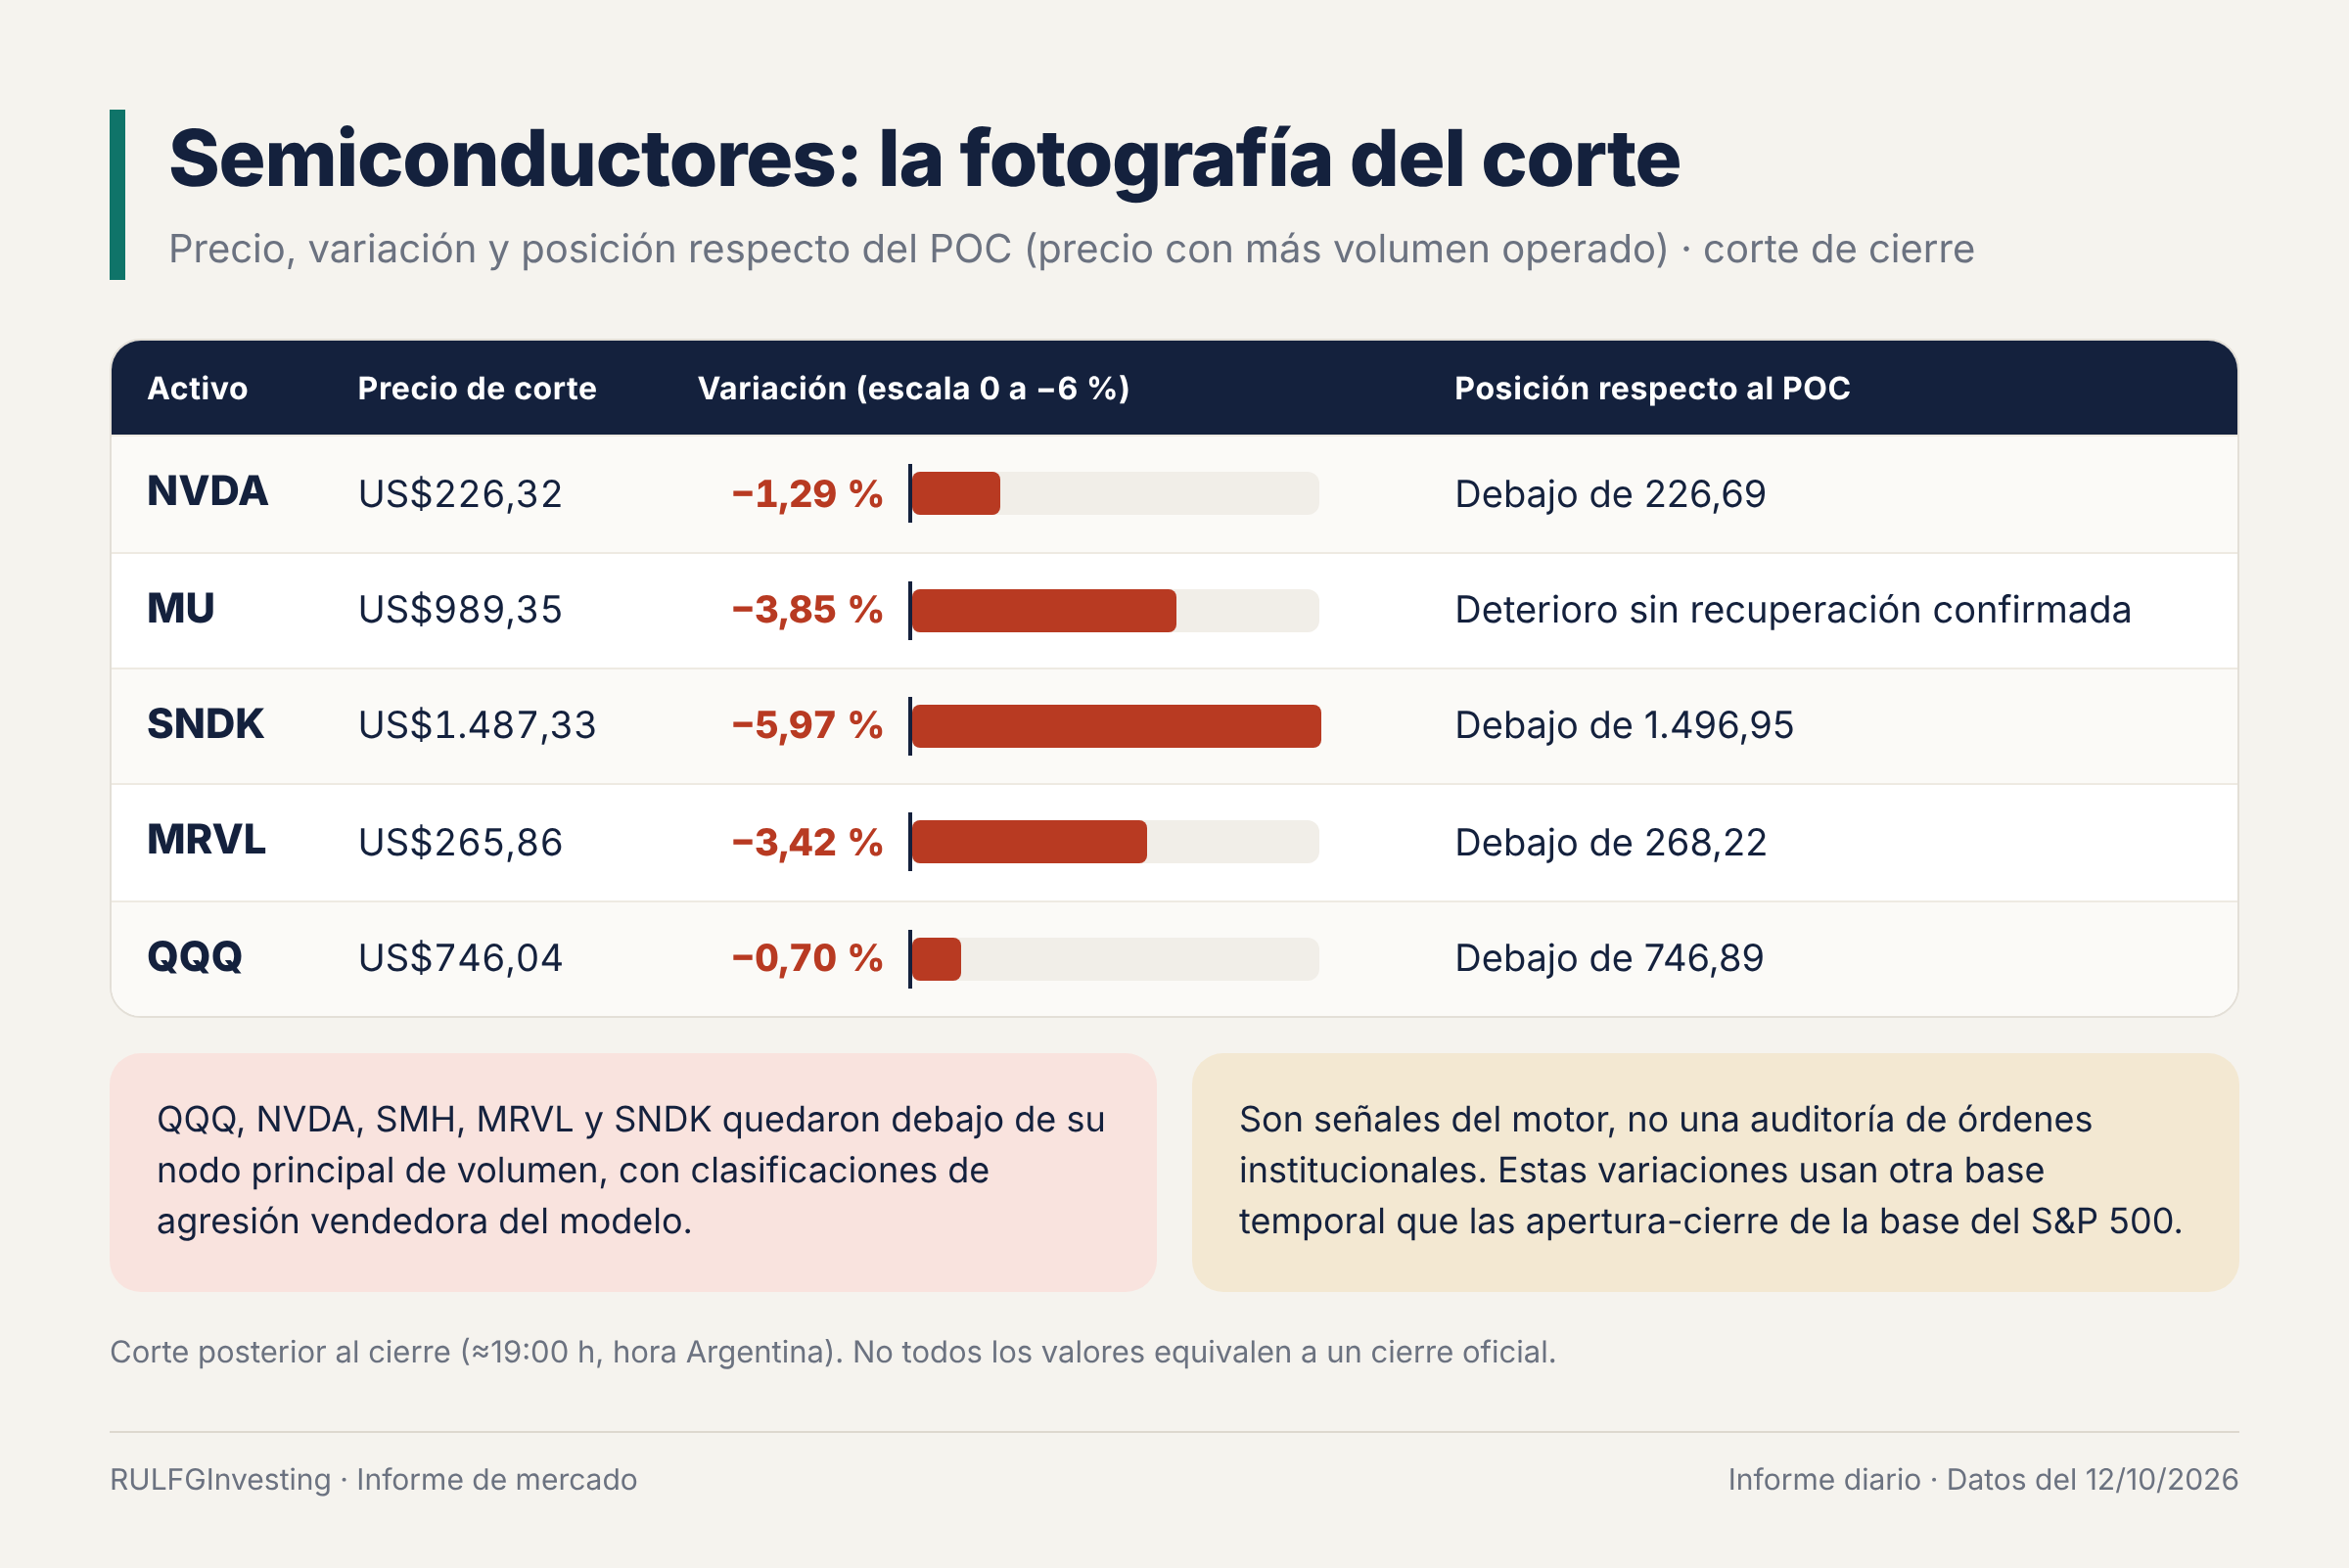
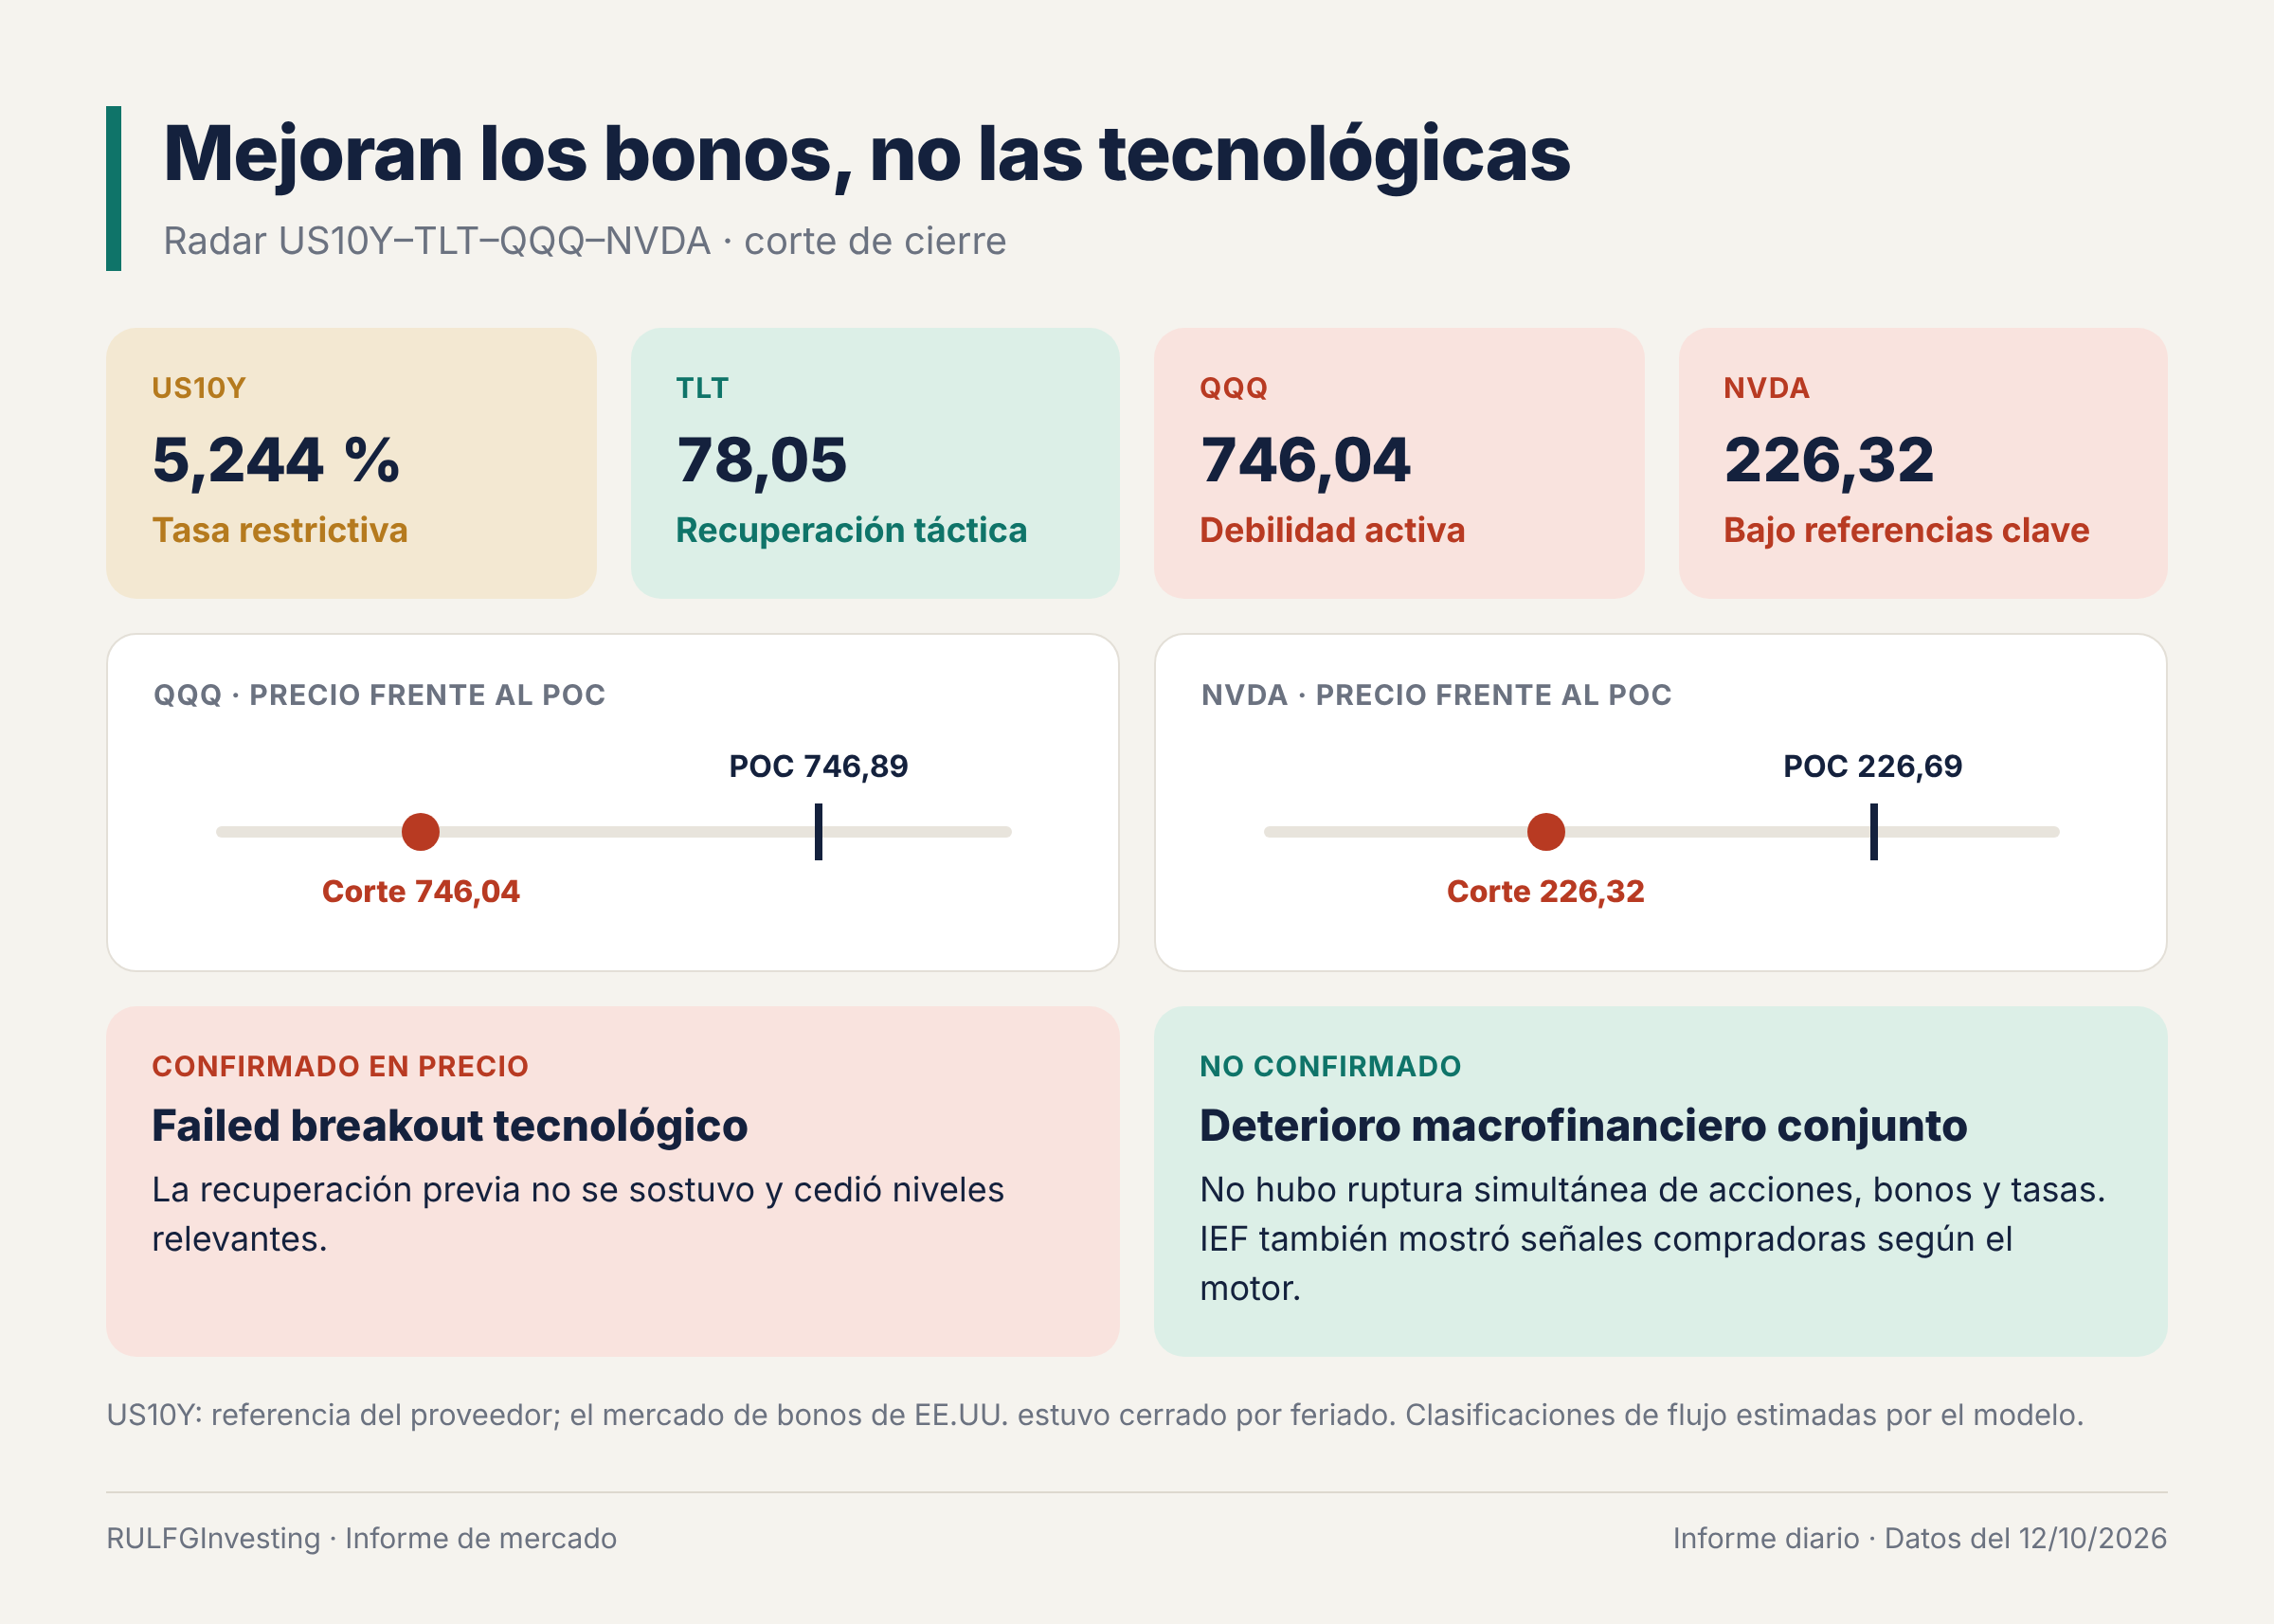
La debilidad alcanzó a toda la cadena. Micron cayó un 3,85 %, SanDisk un 5,97 % y Marvell un 3,42 %. Además, las tres cerraron por debajo de su POC (punto de control de volumen), que es el precio en el que más se operó durante el día. Quedar por debajo indica que el precio terminó más bajo que el “típico” de la jornada. QQQ también quedó en 746,04 dólares, por debajo de su POC de 746,89. Las clasificaciones de flujo vendedor son estimaciones del modelo, no una auditoría de órdenes institucionales.
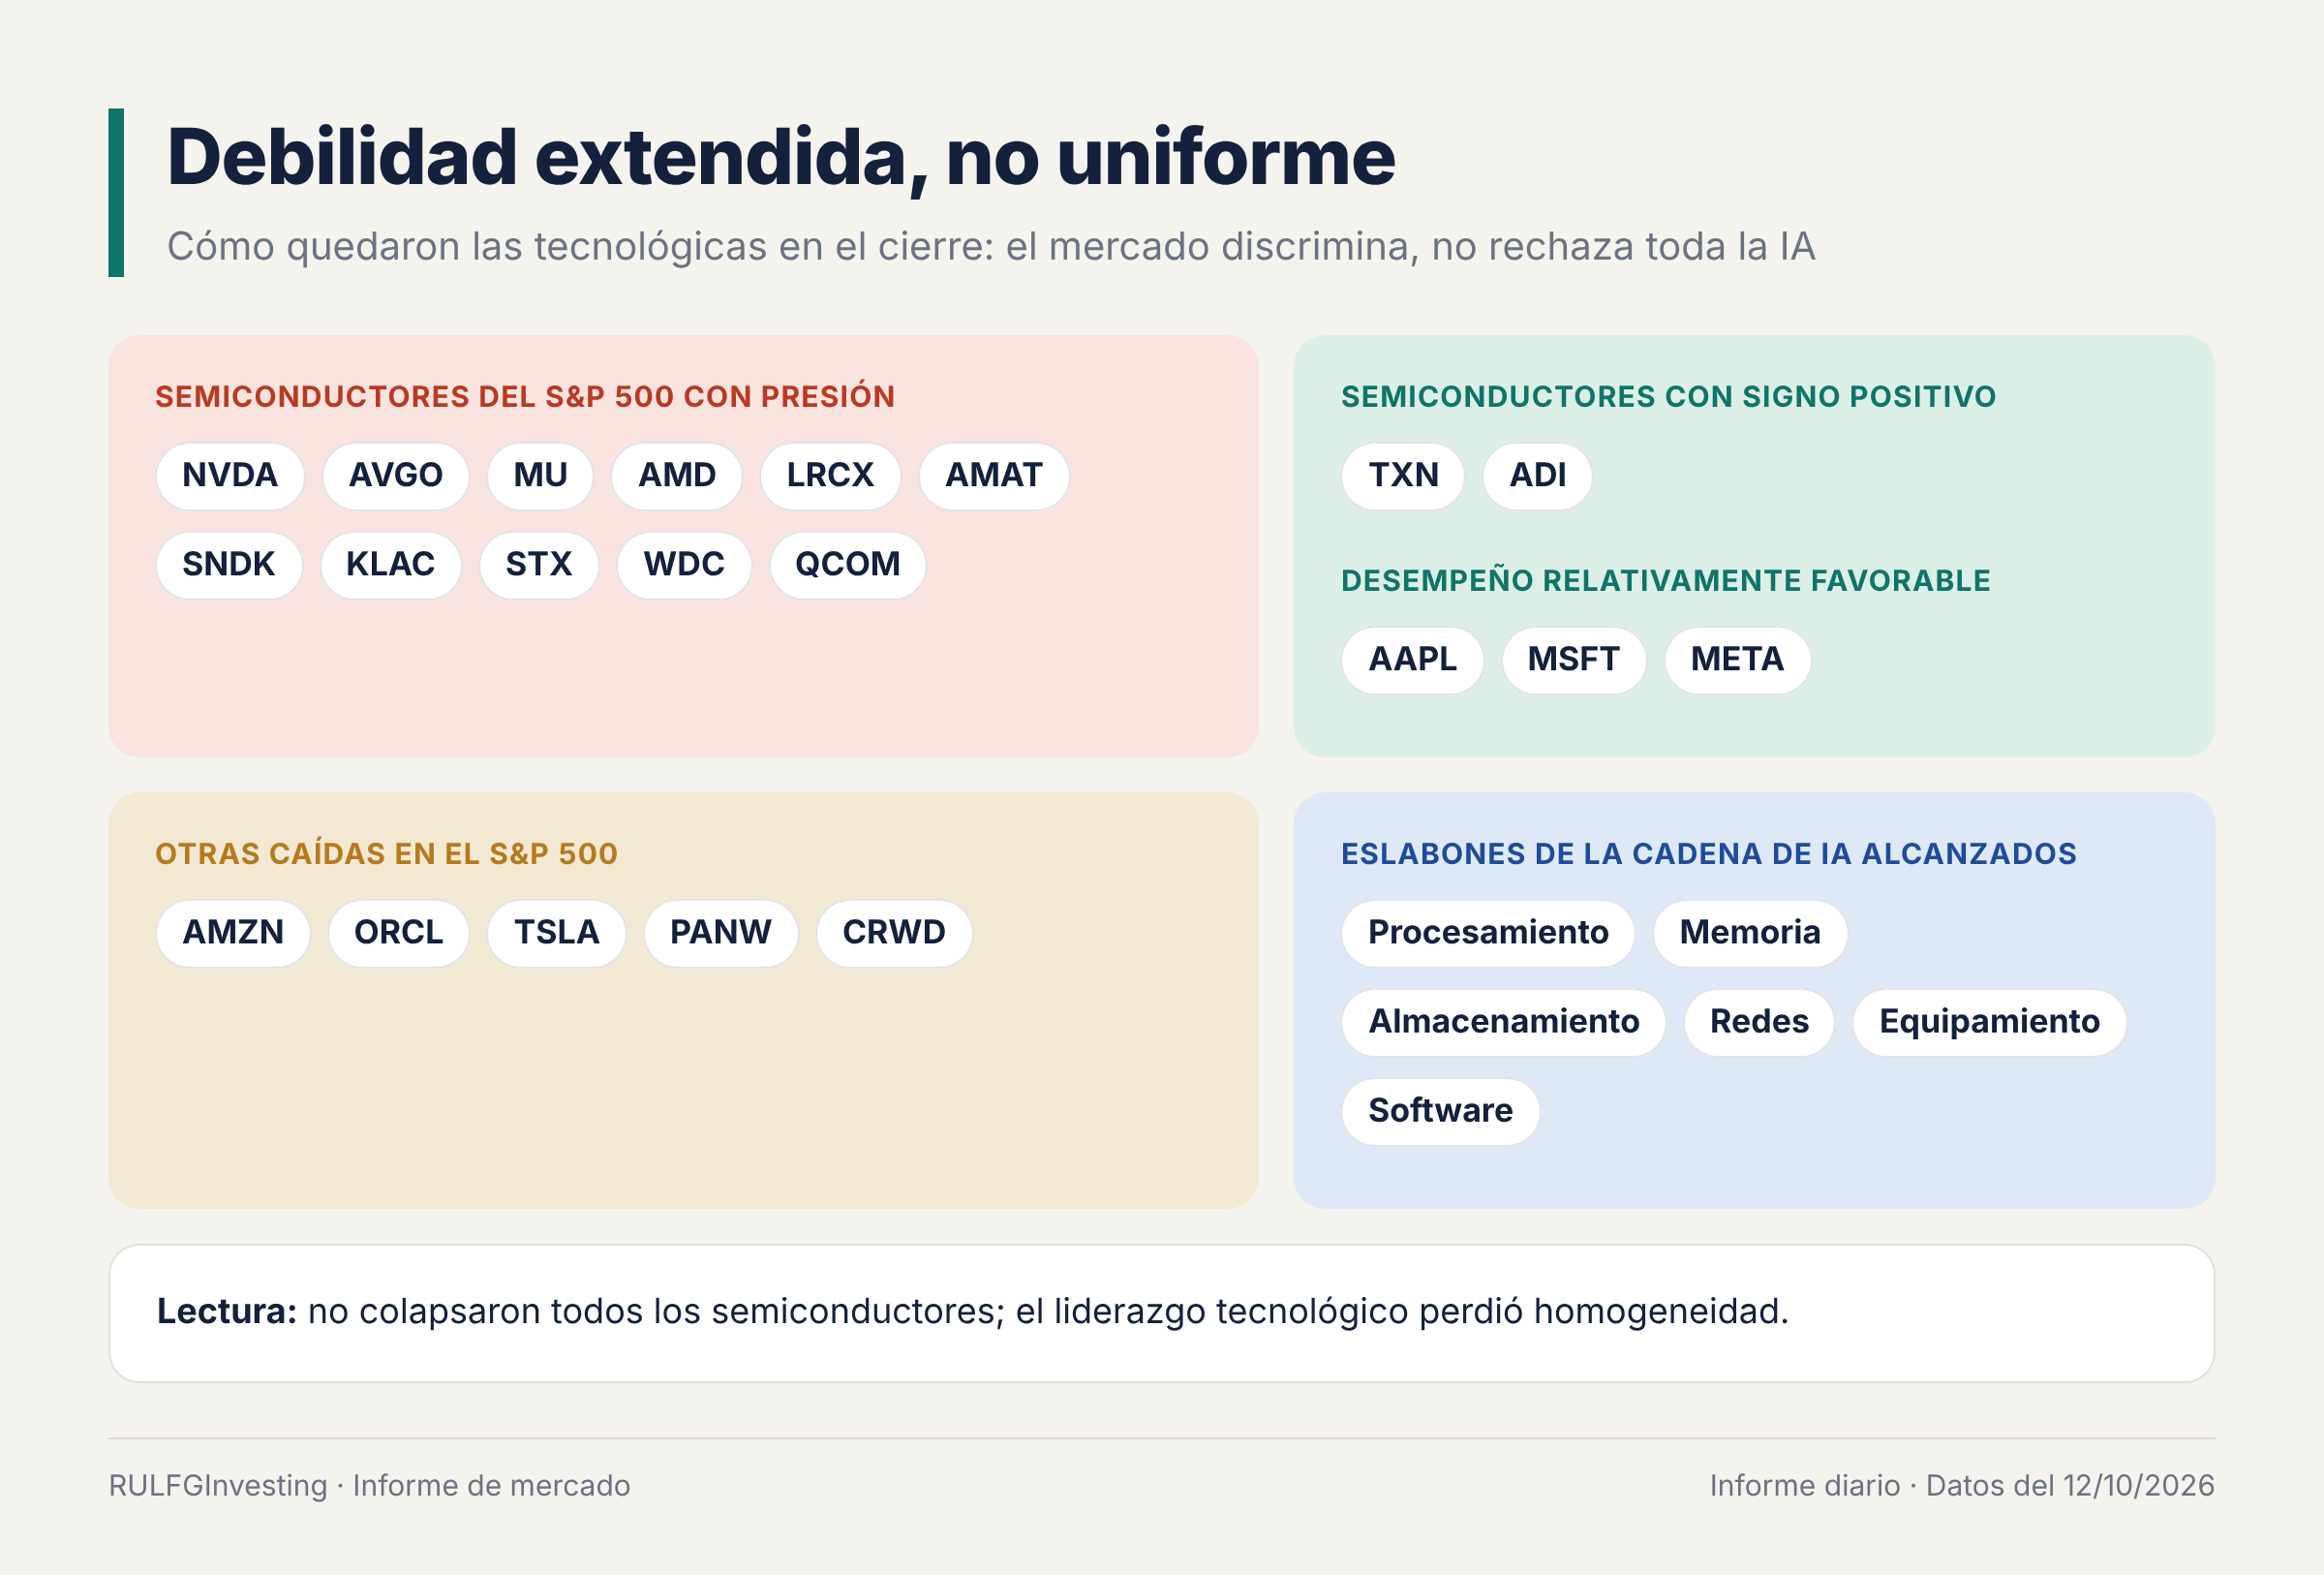
Las ventas alcanzaron distintos eslabones de la inversión en IA: procesamiento, memoria, almacenamiento, redes, equipamiento y software. Entre los componentes del S&P 500 hubo presión sobre NVDA, AVGO, MU, AMD, LRCX, AMAT, SNDK, KLAC, STX, WDC y QCOM. También cayeron Amazon, Oracle, Tesla, Palo Alto Networks y CrowdStrike. Pero no fue un colapso parejo. Texas Instruments y Analog Devices terminaron en positivo, y Apple, Microsoft y Meta tuvieron un desempeño relativamente favorable. Lo que se perdió fue la homogeneidad del liderazgo tecnológico. El mercado no está rechazando toda la inteligencia artificial: está eligiendo entre empresas, valuaciones y expectativas de rentabilidad.
¿Qué provocó las ventas?
No hay evidencia suficiente para atribuir la corrección a un solo hecho. Todo indica una combinación de factores. Por un lado, algunas empresas de conectividad óptica e infraestructura de centros de datos sufrieron tomas de ganancias después de fuertes subas, en torno a presentaciones sectoriales muy esperadas. Por otro, volvió una pregunta incómoda: ¿con qué rapidez se van a monetizar las enormes inversiones en inteligencia artificial? Que haya demanda de chips, redes y capacidad de procesamiento no garantiza que todas las empresas puedan justificar enseguida las valuaciones que alcanzaron. Cuando un precio ya descuenta un crecimiento extraordinario, hasta una noticia razonablemente buena puede no alcanzar para atraer nuevas compras.
Un contexto macro exigente: petróleo caro y tasas largas altas
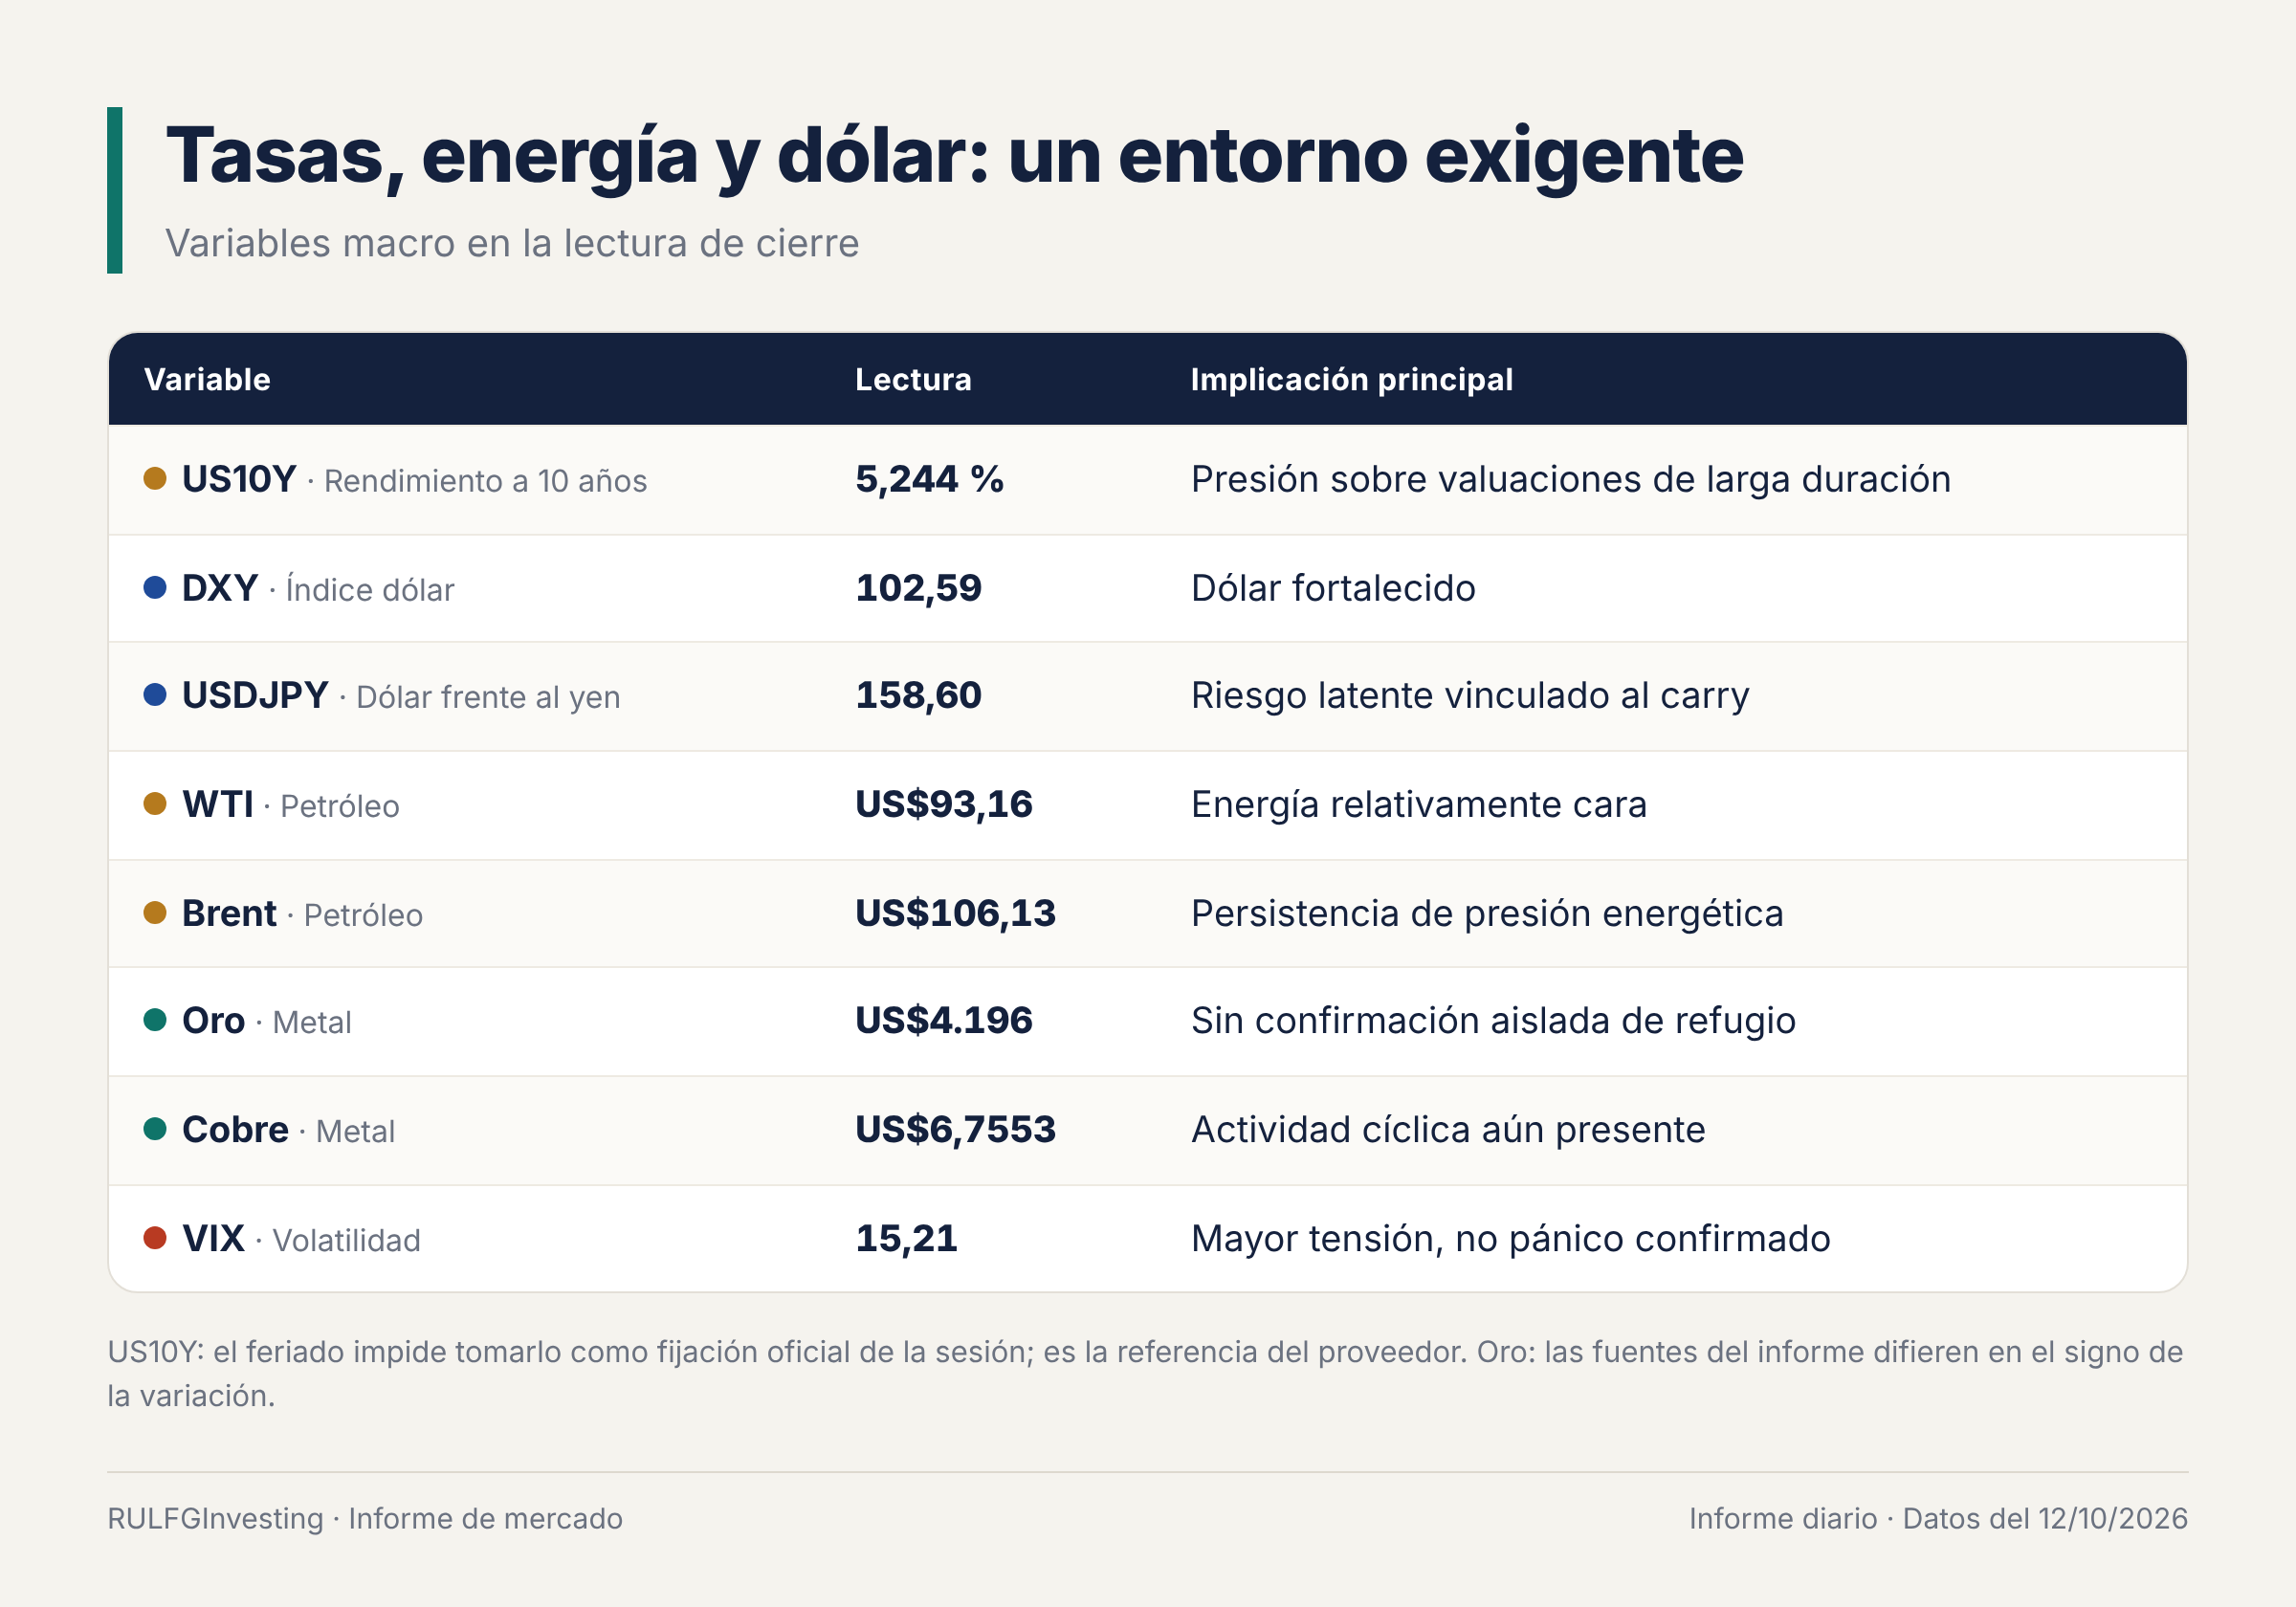
A esas dudas se sumó un entorno macroeconómico difícil. El rendimiento del bono del Tesoro estadounidense a diez años (US10Y) rondaba el 5,244 %. El mercado de bonos estuvo cerrado por el feriado, así que esa cifra es la referencia del proveedor y no una fijación oficial de la sesión. El índice dólar (DXY), que mide al dólar frente a una canasta de monedas, se ubicó en 102,59. El WTI rondó los 93,16 dólares por barril y el Brent, los 106,13. El oro marcó 4.196 dólares y el cobre, 6,7553.
Cada variable presiona por su lado. El petróleo caro sube los costos de las empresas y complica la baja de la inflación. El dólar fuerte endurece las condiciones financieras internacionales. Y los rendimientos altos de los bonos compiten con las acciones, sobre todo con las de crecimiento: cuanto mayor es la tasa que se usa para descontar (traer a valor de hoy) las ganancias futuras, más difícil es justificar ciertos múltiplos. No significa que se acerque una recesión, pero deja menos margen para que las empresas con valuaciones más exigentes sigan subiendo sin nuevas pruebas de crecimiento.
También hay un frente internacional. Con el dólar en 158,60 yenes, el carry trade del yen sigue bajo vigilancia. Esa operación consiste en endeudarse en yenes, que son baratos, para invertir en otros activos. La cotización por sí sola no prueba que se estén desarmando posiciones, pero obliga a seguir de cerca cualquier movimiento brusco de monedas o de liquidez.
Mejoran los bonos, pero no las tecnológicas
Por la tarde apareció otra señal. TLT, un ETF de bonos del Tesoro de largo plazo, recuperó la zona de los 78 dólares (cerró en 78,05). IEF, su par de mediano plazo, también mostró señales compradoras según el modelo. Como el precio de estos ETF se mueve al revés que el rendimiento, una mejora en ellos debería aliviar la presión sobre las valuaciones tecnológicas. Esta vez no alcanzó: la mejora de los bonos fue leve, y QQQ y NVIDIA siguieron debajo de su POC.
El diagnóstico técnico fue un failed breakout (ruptura fallida) tecnológico: una suba previa que no se sostuvo y terminó perdiendo niveles relevantes. Pero el mismo análisis descartó un deterioro macrofinanciero conjunto. La diferencia importa: la tecnología mostró debilidad persistente, pero acciones y bonos no se rompieron al mismo tiempo.
Opciones y volatilidad: todavía no hay capitulación
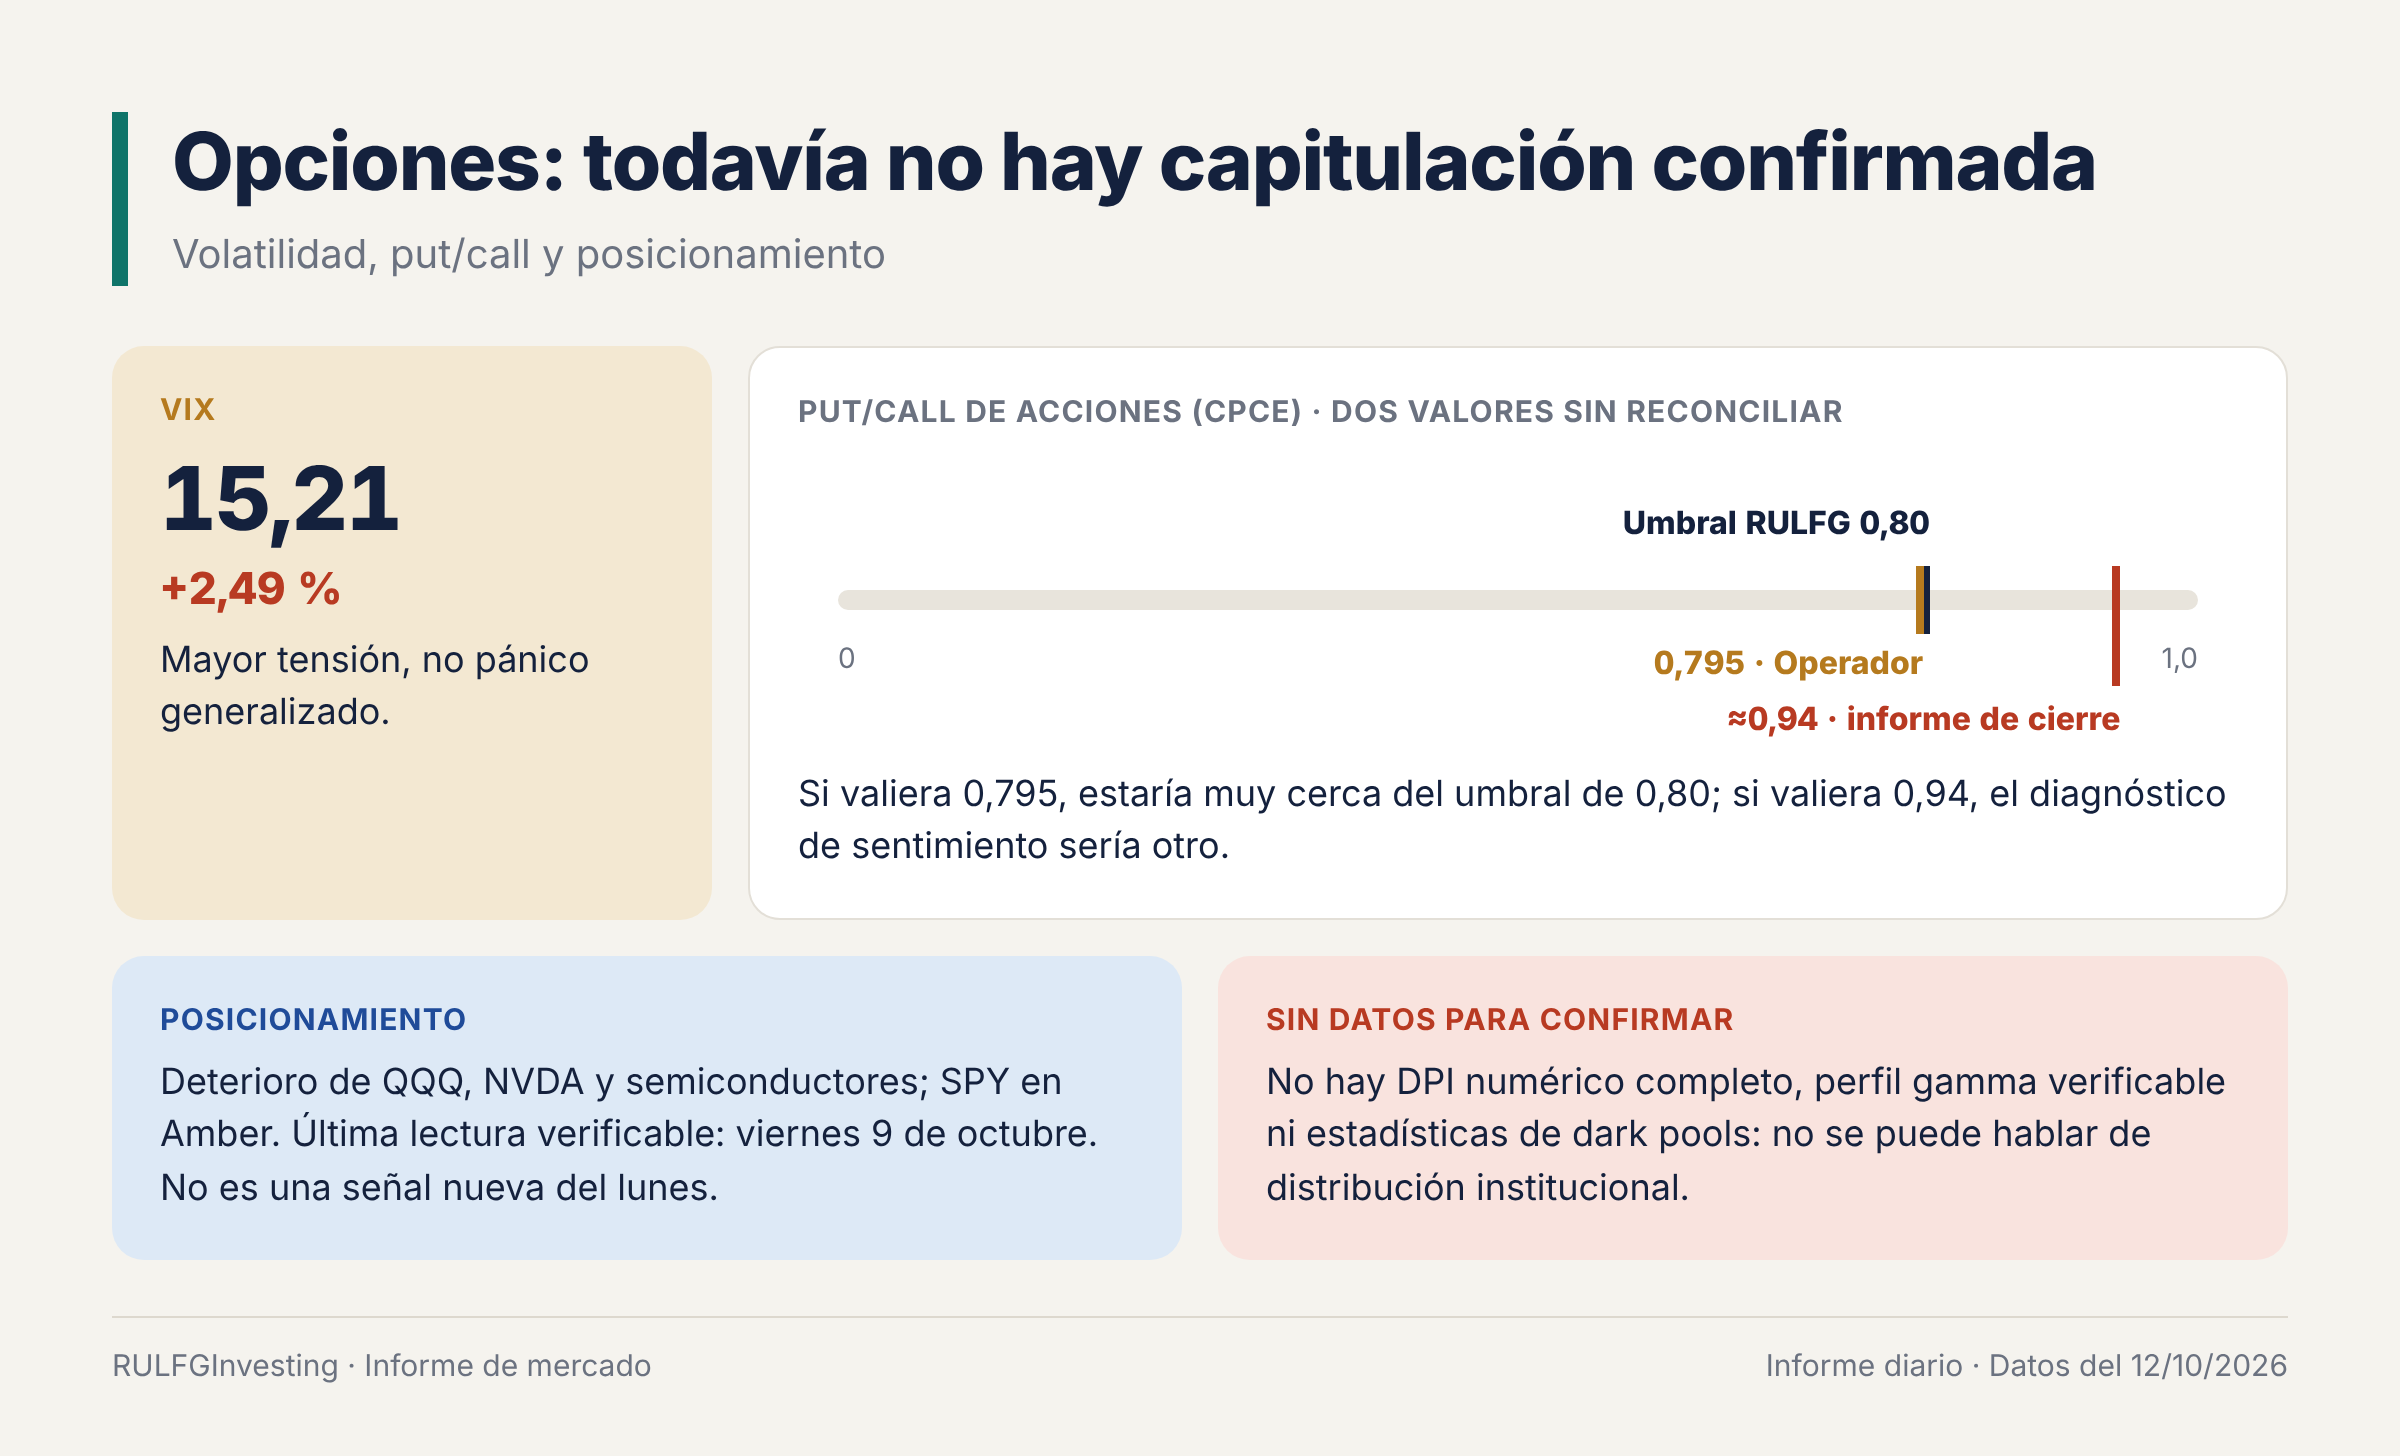
El VIX, el índice que mide la volatilidad esperada del S&P 500, subió un 2,49 % hasta 15,21 puntos. Indica más tensión, pero no pánico generalizado.
Las lecturas de posicionamiento mostraban deterioro en QQQ, NVIDIA y los semiconductores, con SPY en Amber. Sin embargo, la última lectura verificable es del viernes 9, así que no es una señal nueva del lunes. El indicador put/call de acciones de Cboe (CPCE) compara el volumen de opciones de venta (puts) con el de opciones de compra (calls) y sirve para medir la cautela del mercado. Para este indicador hay dos valores sin reconciliar: 0,795, informado por el Operador, y alrededor de 0,94, según una sección del informe de cierre. Si el correcto fuera 0,795, estaría muy cerca del umbral de 0,80 que usa RULFGInvesting. Si fuera 0,94, el diagnóstico de sentimiento cambiaría. Tampoco hay DPI numérico completo, perfil gamma verificable ni estadísticas de dark pools. Por eso, las opciones no confirman ni una capitulación (una venta masiva por rendición) ni una distribución institucional. Lo que sí muestran los precios es una reducción selectiva de la exposición a la tecnología, y eso ya es una señal relevante.
El verdadero riesgo: que se corte la rotación
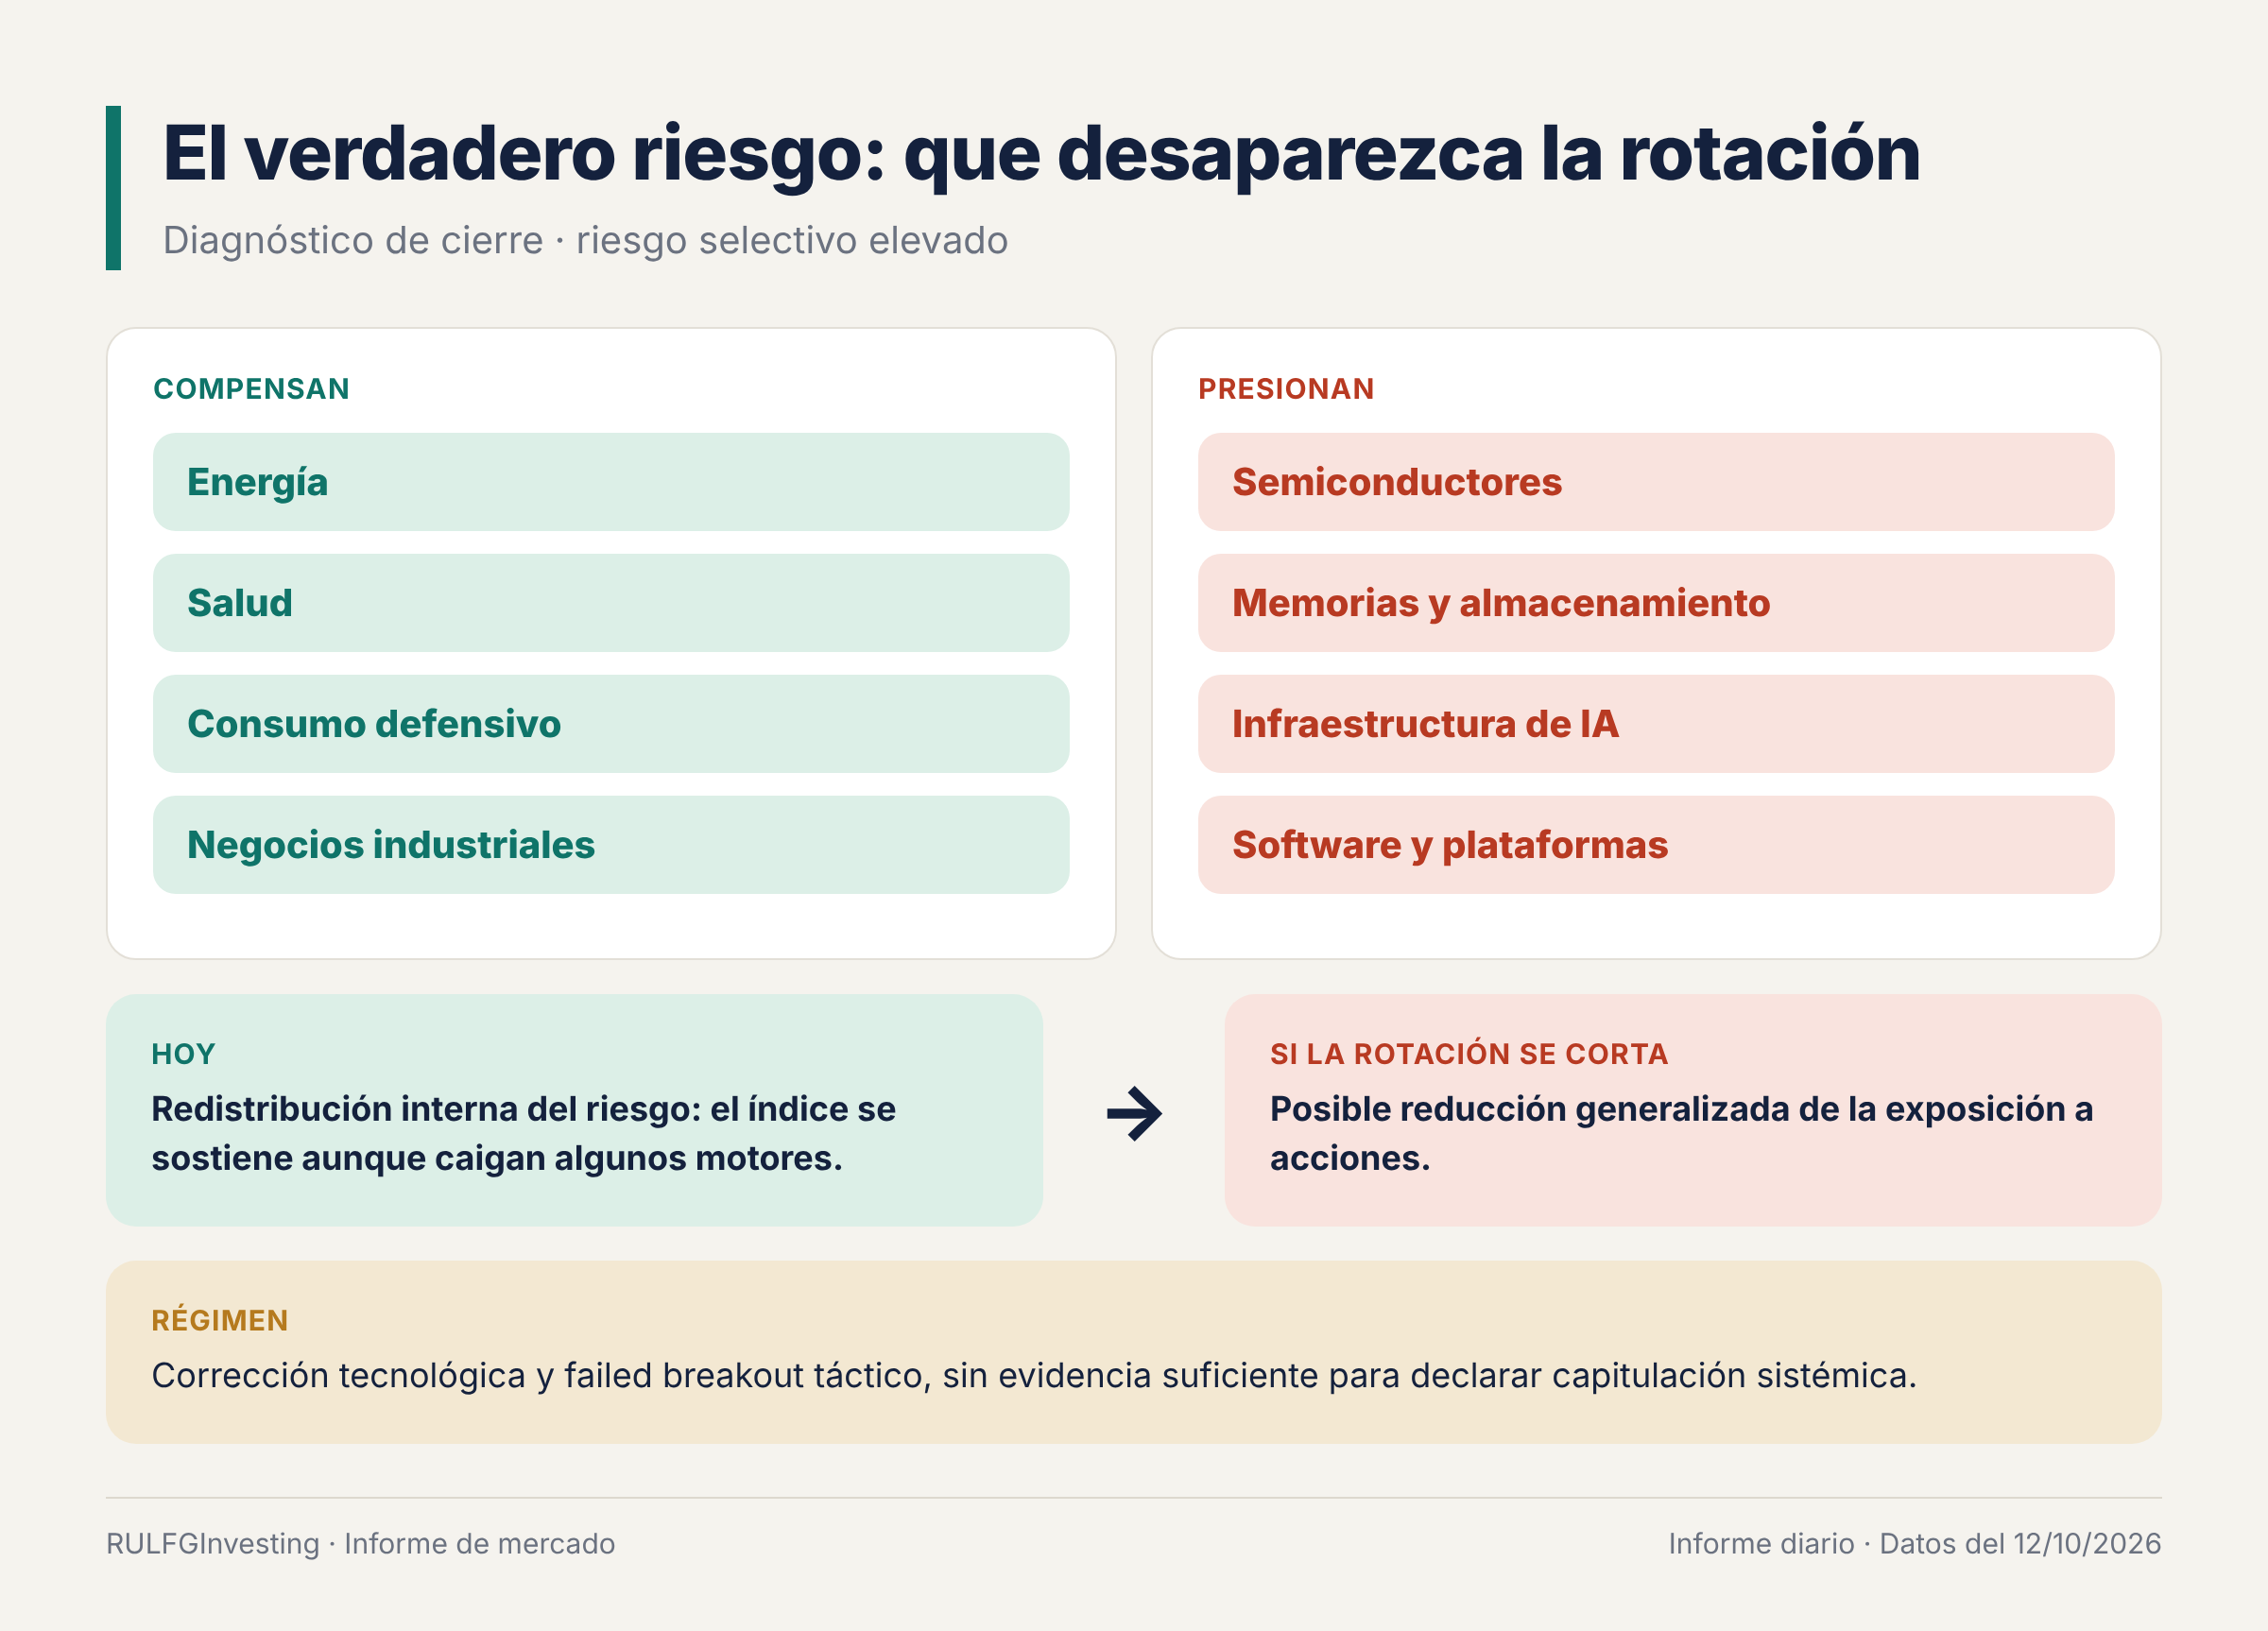
Lo que sostuvo al mercado fue la rotación: unos sectores suben mientras otros bajan y el índice se mantiene. Energía, salud, consumo defensivo y varios negocios industriales absorbieron buena parte de las ventas en tecnología. Mientras ese mecanismo funcione, la caída de algunas empresas puede convivir con índices estables. El problema empezaría si esos sectores dejaran de compensar el deterioro de las grandes tecnológicas. Ahí cambiaría la naturaleza del movimiento: se pasaría de una redistribución interna del riesgo a una posible reducción generalizada de la exposición a acciones.
El diagnóstico del informe es de riesgo selectivo elevado: corrección tecnológica y failed breakout táctico, sin evidencia suficiente para hablar de capitulación sistémica. Fuera de Estados Unidos, el informe destaca la fortaleza de las energéticas argentinas y un Brasil dispar, especialmente débil en financieras y fintech.
La investigación de RULFGInvesting sobre las correcciones del S&P 500 concluyó que no hay un método confiable para anticipar su fecha a partir de supuestos ciclos temporales. Eso no significa ignorar la estructura interna del mercado. La amplitud, las correlaciones, el liderazgo sectorial y las tasas ayudan a detectar cuándo una tendencia empieza a mostrar grietas. No son certezas: son información que hay que contrastar.
La pregunta para las próximas ruedas
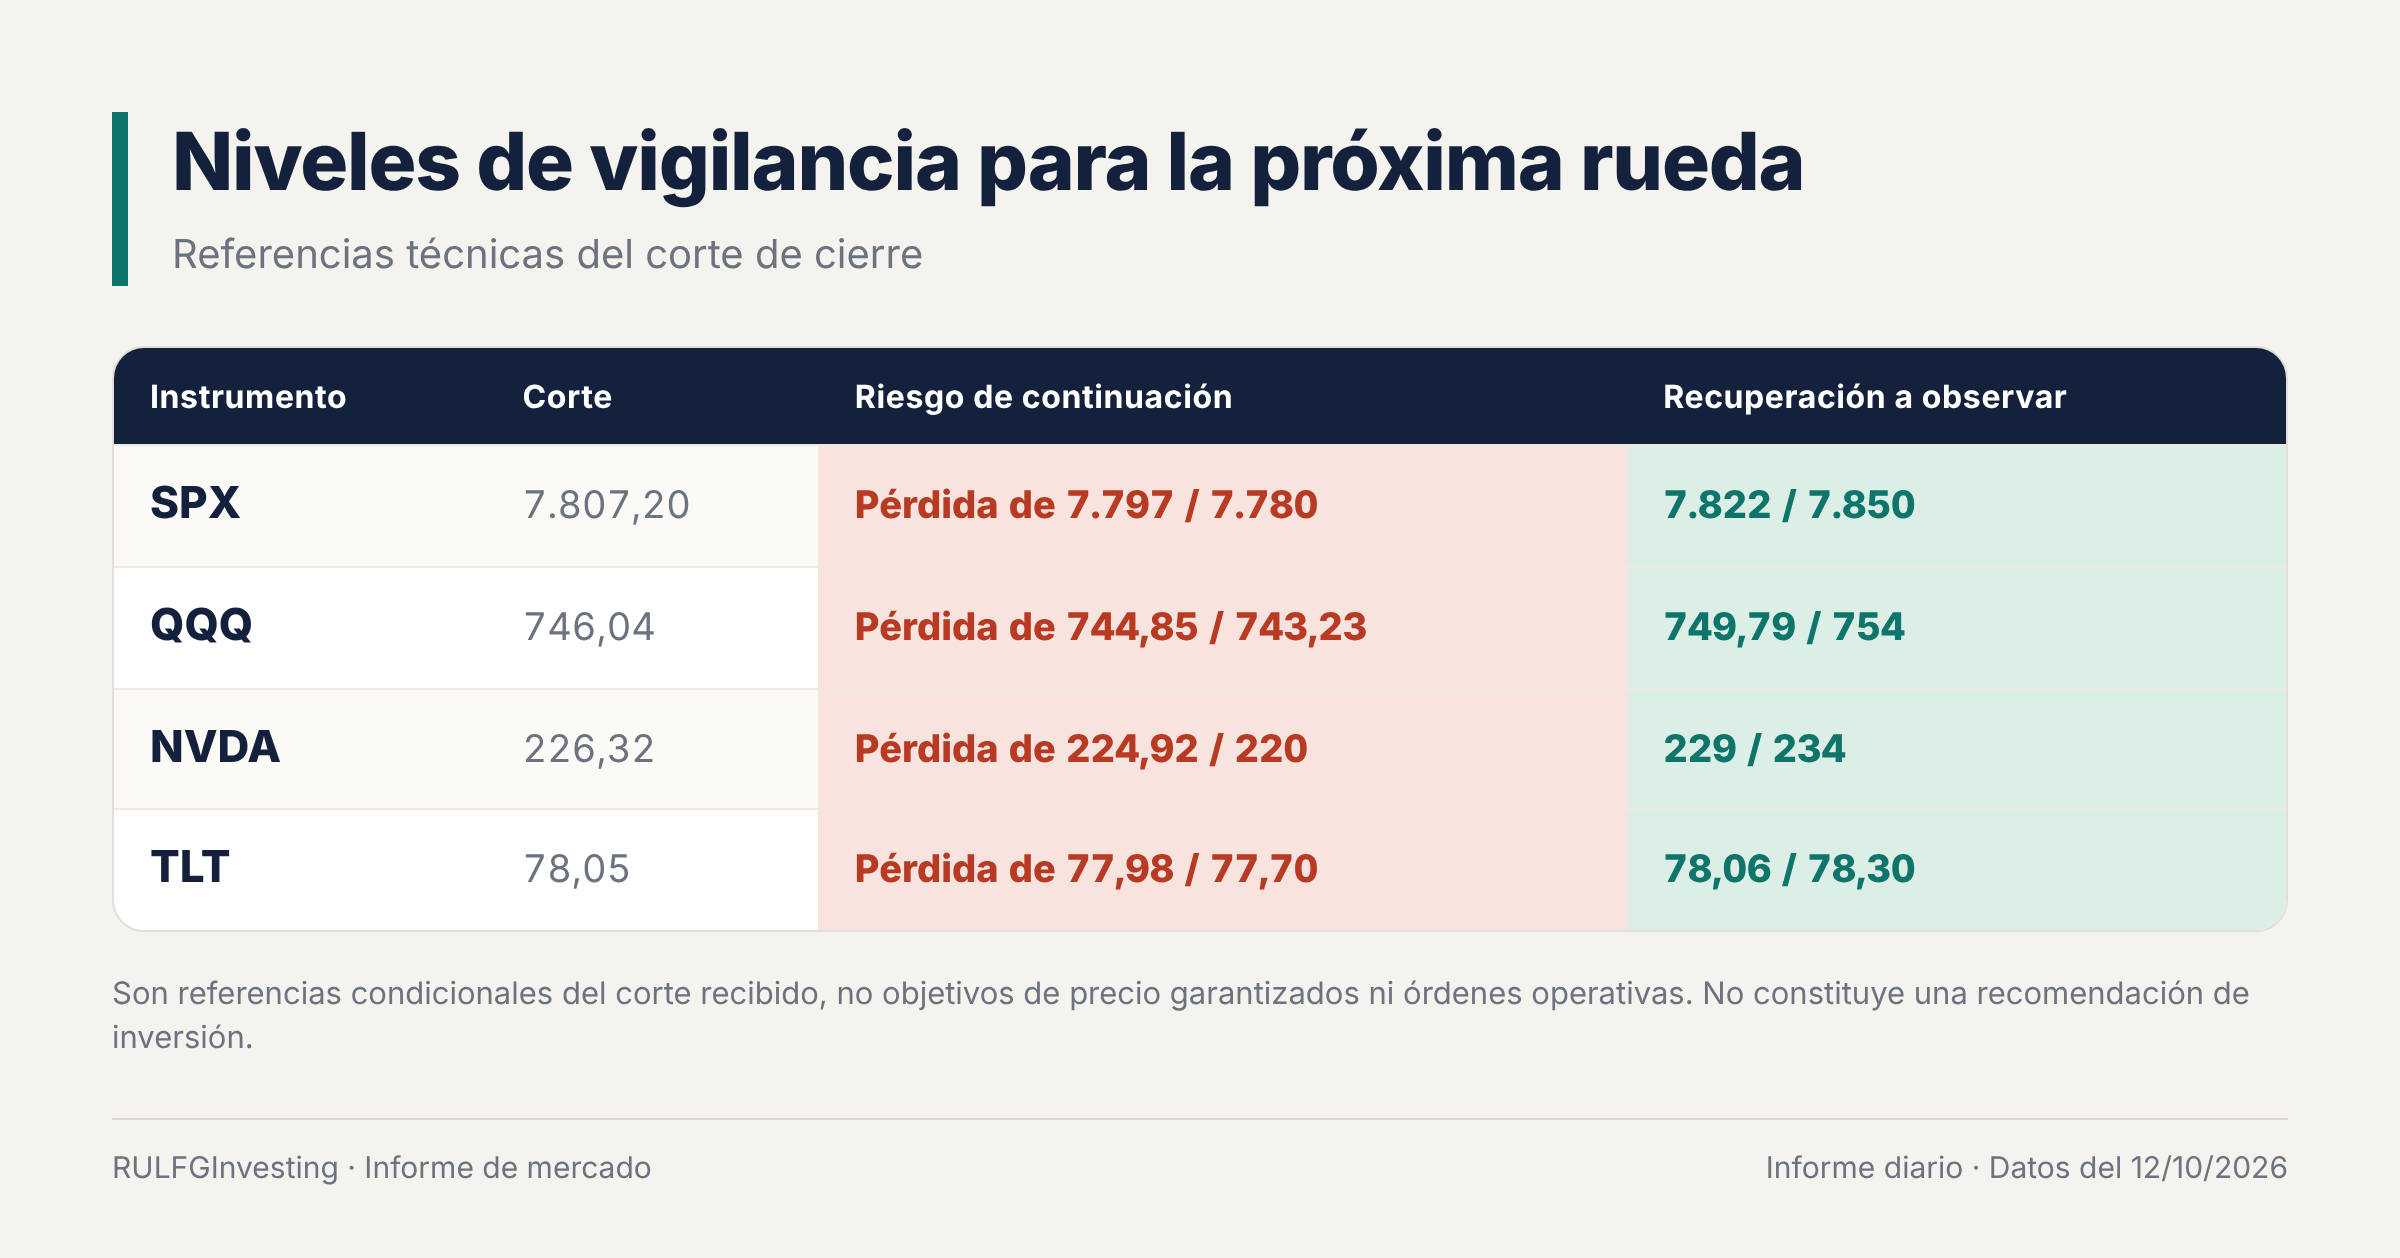
El S&P 500 conserva la zona de los 7.800 puntos y el Dow mostró fortaleza relativa, pero el Nasdaq necesita que sus motores principales se recuperen con más convicción. Para la próxima rueda, las referencias a seguir son que QQQ recupere la zona de 749,79–754 dólares y que NVIDIA vuelva a superar los 229–234 dólares. Del otro lado, nuevas pérdidas de soporte, como 744,85 en QQQ o 224,92 en NVIDIA, junto con una amplitud en deterioro, cambiarían bastante la lectura. Son referencias condicionales, no objetivos de precio ni órdenes operativas.
De dónde salen los datos
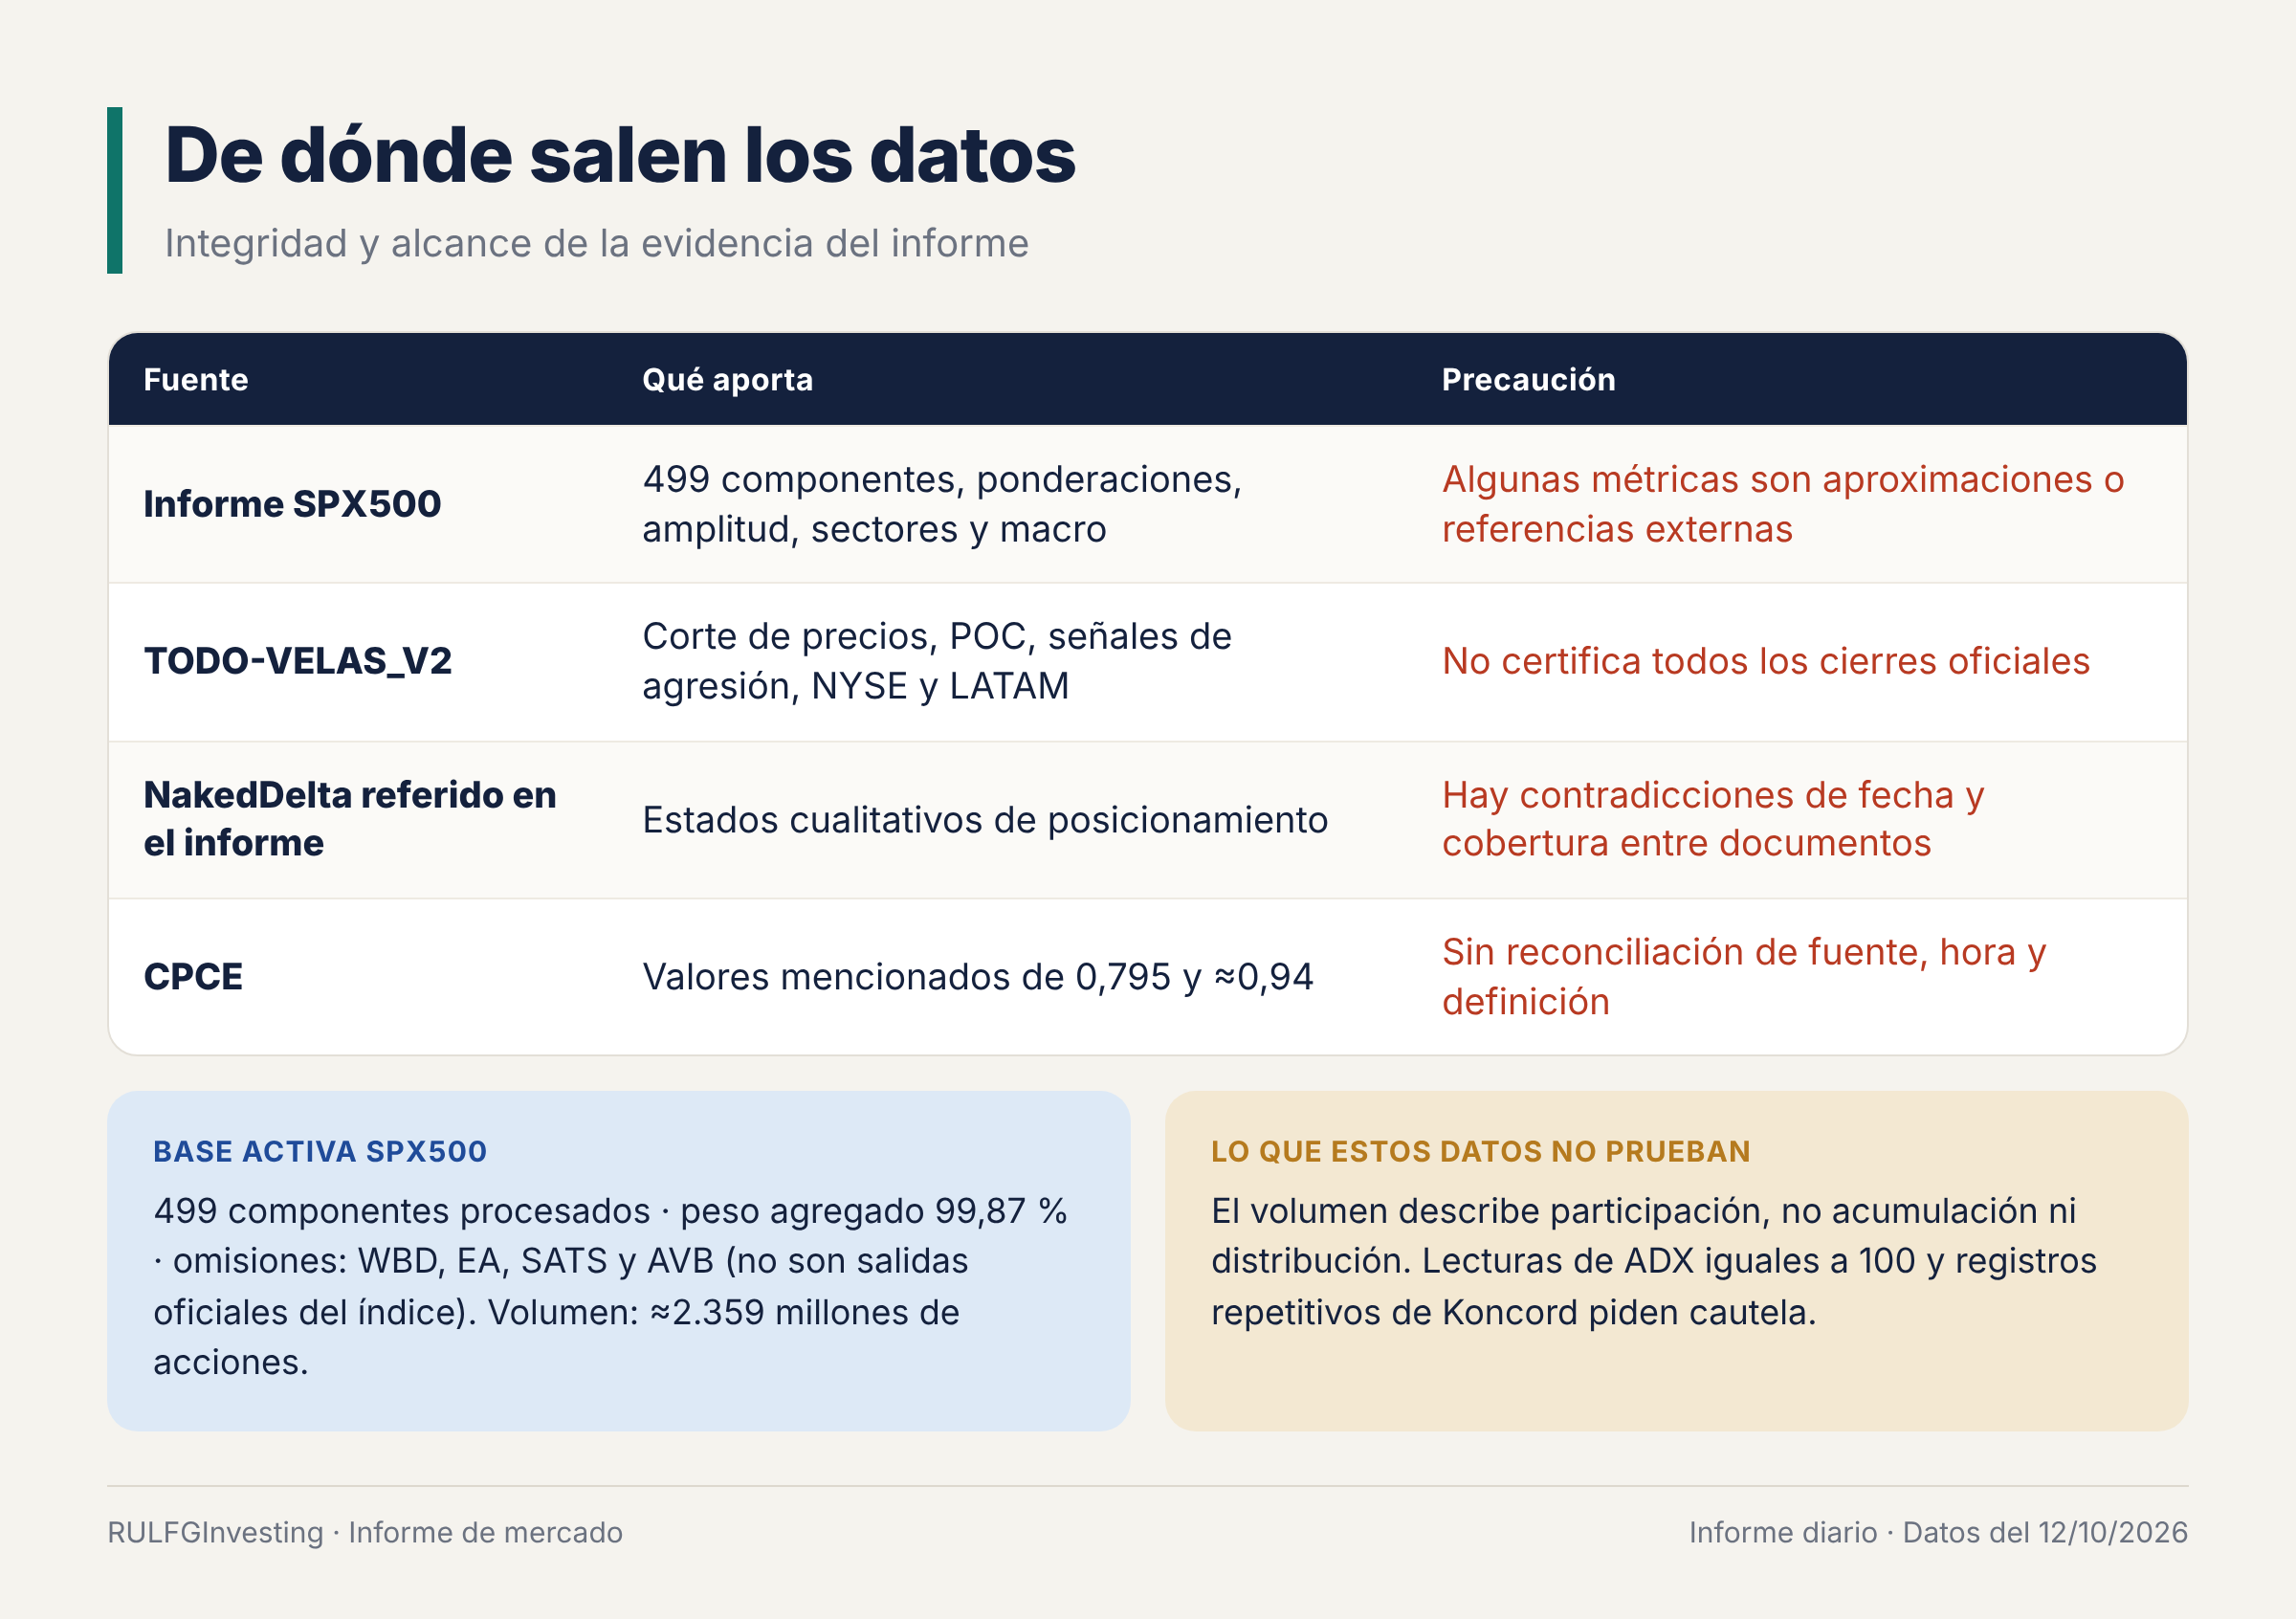
El informe combina una base de componentes del S&P 500 (499 procesados, con un peso agregado del 99,87 %) con un registro de precios de cierre. Las cuatro acciones que faltan en la base (WBD, EA, SATS y AVB) son omisiones del procesamiento, no salidas del índice. El volumen sumó unos 2.359 millones de acciones, pero el volumen solo mide participación: no prueba acumulación ni distribución. Además, algunas lecturas de ADX iguales a 100 y registros repetitivos de otro indicador piden tomar esos datos con cautela.
Todavía no se sabe si es una pausa, una rotación prolongada o el comienzo de una corrección más amplia. Lo que sí queda claro es que la estabilidad del índice ya no alcanza para describir todo lo que pasa. El S&P 500 todavía resiste. La pregunta es cuánto tiempo podrá hacerlo si sus motores tecnológicos siguen perdiendo impulso y el resto del mercado deja de compensarlos.
Este artículo no constituye una recomendación de inversión.
𝑀𝐿𝐾
Rulfginvesting Research
Este informe ha sido elaborado bajo los parámetros cuantitativos de nuestro motor propio de ciclos. Operamos con capital propio. Ninguna parte de este material constituye una recomendación de inversión.
Seguí leyendo

Wall Street recupera el apetito por la inteligencia artificial, pero los bonos todavía no acompañan
28 oct 2026 · 24:24
El Nasdaq avanzó 1,18%, Nebius se disparó 11,22% y el S&P 500 encadenó su segunda sesión positiva. Pero el Tesoro a 10 años sigue cerca del 5% y esta semana llegan la decisión de la Reserva Federal y los balances de las grandes tecnológicas. ¿Alcanza el rebote para dar por terminada la corrección?

Brasil no logra salir del lunes negro: el real se recupera, la Bolsa vuelve a caer y Argentina sigue bajo presión
28 oct 2026 · 24:19
Después del derrumbe histórico provocado por la reelección de Lula da Silva, los mercados brasileños ensayaron una recuperación. El dólar retrocedió hasta 5,35 reales y las tasas mostraron cierto alivio, pero el Ibovespa terminó otra vez en rojo. En Argentina, los bonos recuperaron parte del terreno perdido, aunque el MERVAL sufrió otra caída.

Brasil quedó a precio de crisis: ¿oportunidad o trampa?
27 oct 2026 · 15:11
El Ibovespa sufrió su mayor caída diaria desde 2020, el real se desplomó y las tasas de interés se dispararon. Ahora aparece un dato capaz de atraer a los inversores más audaces: el mercado brasileño podría cotizar a apenas 7,4 veces sus ganancias futuras, muy por debajo de su mediana histórica de 10,4. ¿Es el comienzo de una oportunidad extraordinaria o la advertencia de que lo peor todavía está por venir?