
El petróleo impulsa a las energéticas argentinas mientras Brasil pierde fuerza
Vista Energy (+4,78 %) e YPF (+3,87 %) lideraron los ADR argentinos el lunes 12 de octubre, con el petróleo en niveles elevados y precio y flujo comprador alineados. En Brasil, Nubank, StoneCo, Itaú y Bradesco cerraron en baja, Vale retrocedió y Petrobras apenas subió, sin confirmación compradora. El día mostró una región fragmentada: el mercado no compra América Latina en bloque, sino que elige empresas, y no hay evidencia de que el dinero que salió de la tecnología estadounidense haya llegado a la región.
Dos mercados, dos comportamientos
El lunes dejó una diferencia llamativa entre algunas de las principales acciones latinoamericanas que cotizan en Estados Unidos. Todas las cifras de esta nota corresponden a ADR, certificados que permiten negociar en Nueva York acciones de empresas extranjeras. No son cotizaciones de los mercados locales. Provienen de un corte tomado hacia las 19:00 h de Argentina, dos horas después del cierre de Nueva York, y no equivalen a un cierre oficial.
Mientras el Nasdaq sufría ventas concentradas en semiconductores y empresas ligadas a la inteligencia artificial, las energéticas argentinas mostraban una fortaleza relativa considerable. Vista Energy subió un 4,78 %, YPF ganó un 3,87 % y Pampa Energía, un 1,48 %. En Brasil el panorama fue menos favorable: Nubank perdió un 0,68 %, StoneCo un 1,44 %, Itaú un 0,98 % y Bradesco un 0,47 %. Petrobras ganó un moderado 0,51 % y Vale cayó un 0,73 %.
Estos movimientos no permiten hablar de un ingreso generalizado de capital a los mercados emergentes. Describen un escenario mucho más selectivo: algunas empresas encuentran impulso en factores económicos concretos y otras siguen bajo presión aunque operen en la misma región.
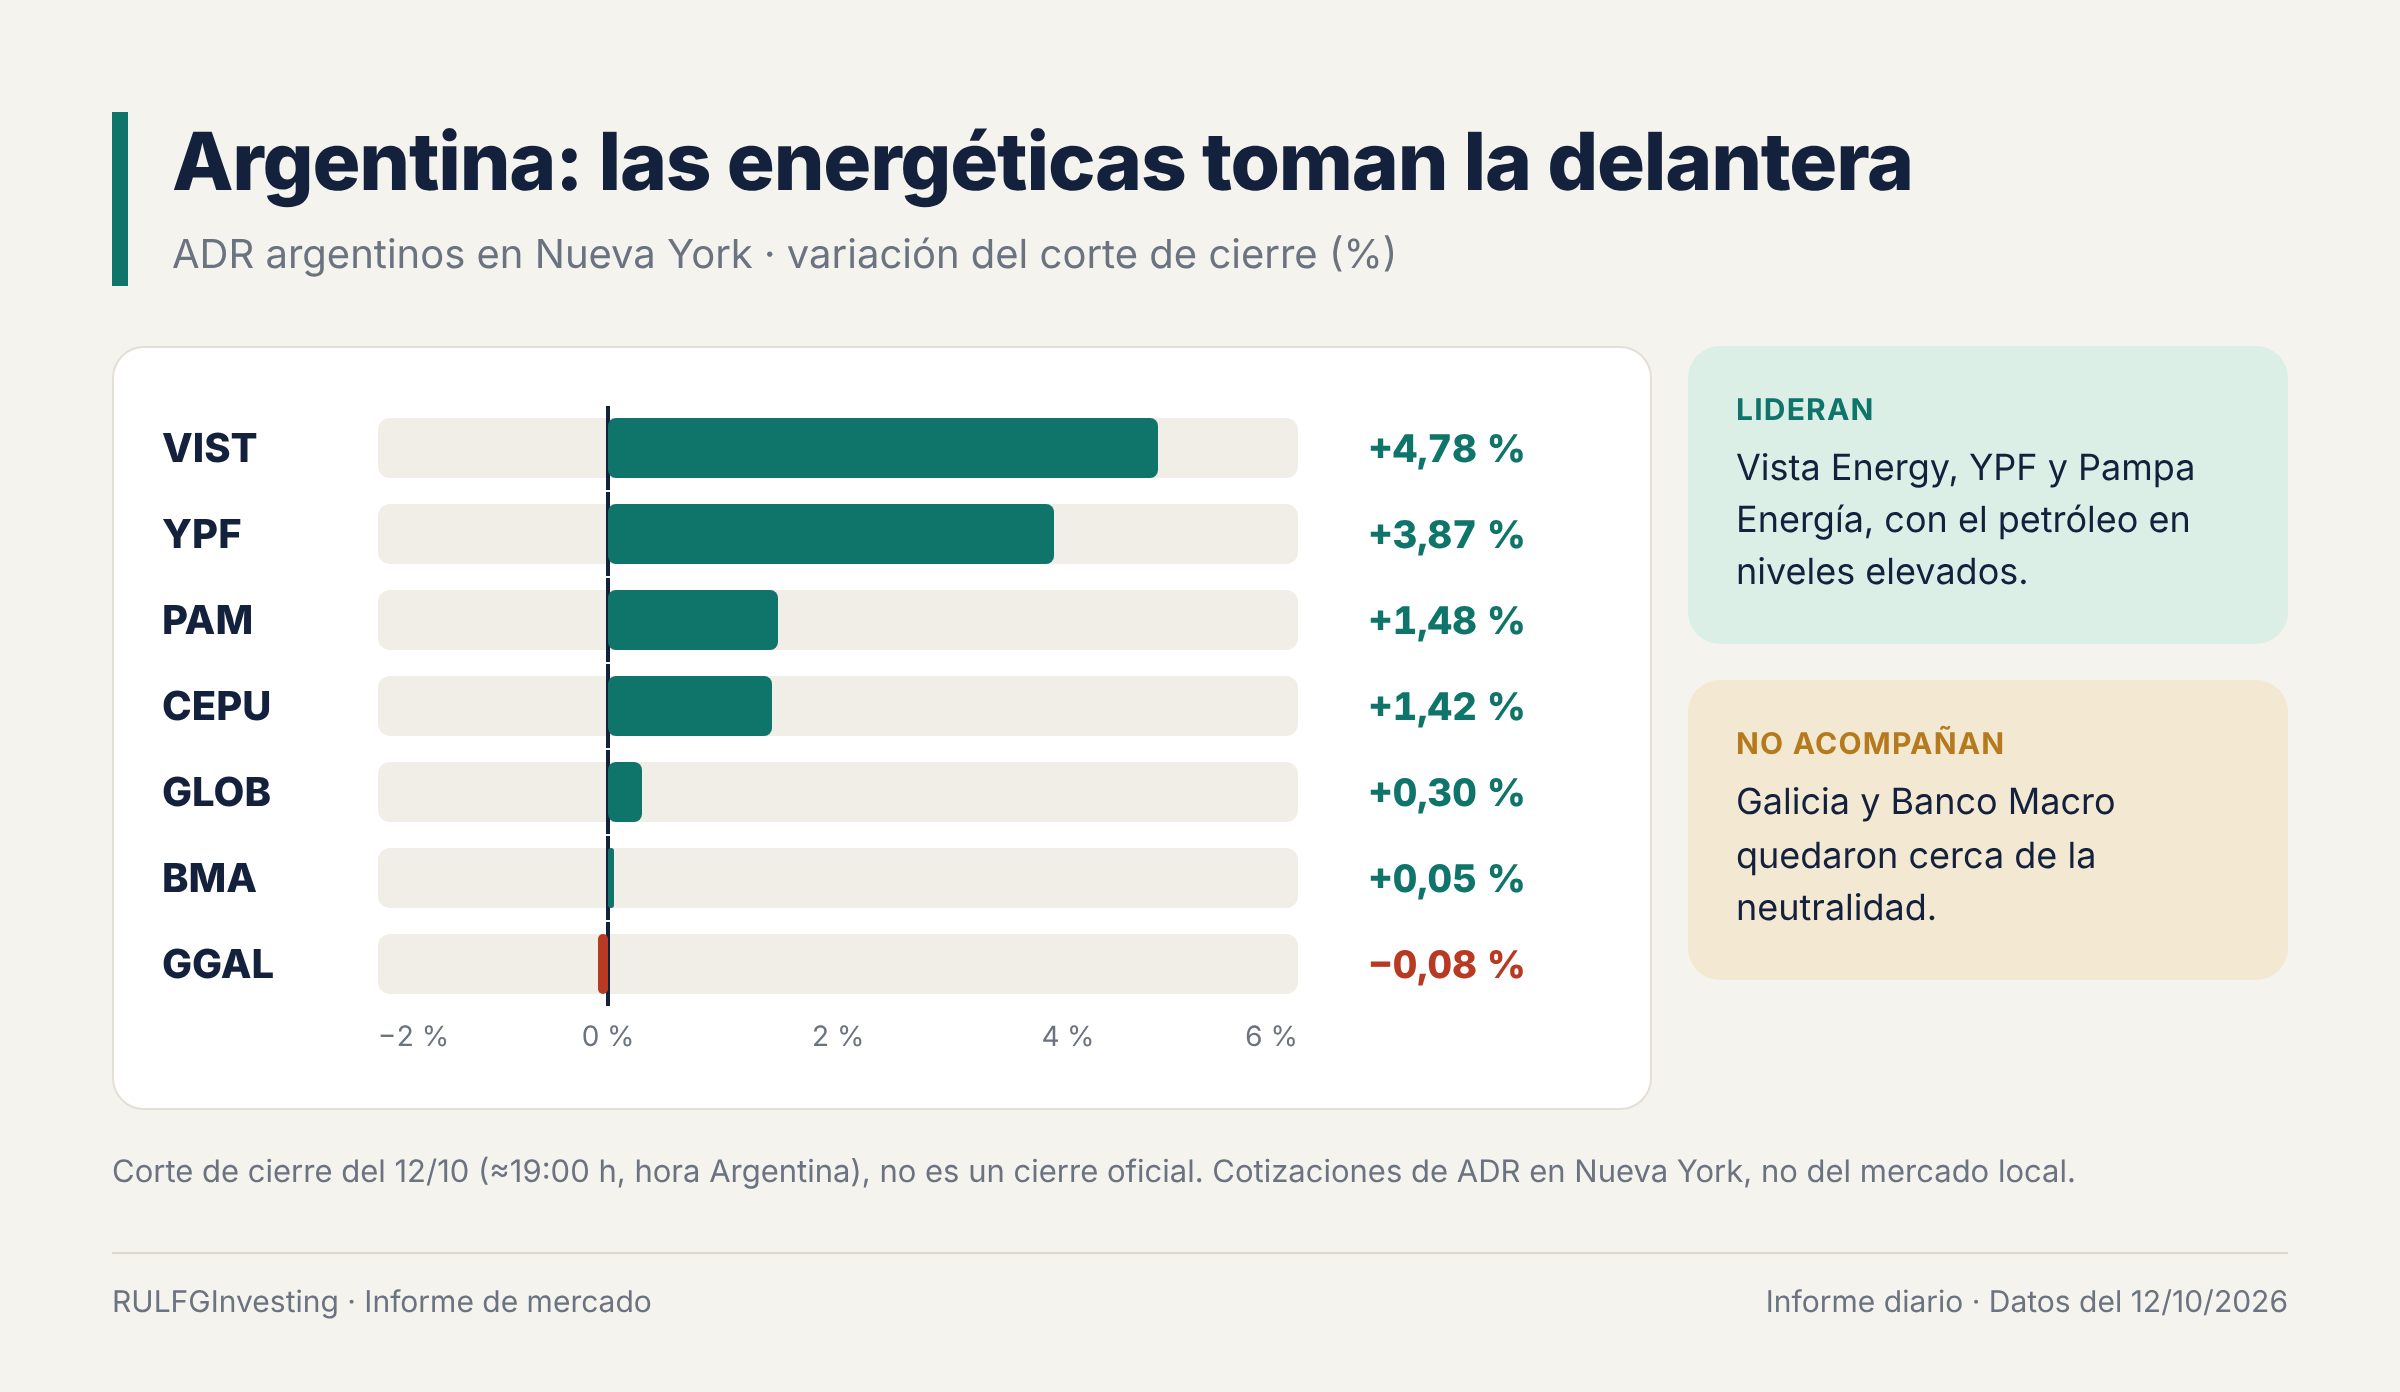
Argentina: Vista Energy encabeza el liderazgo
Entre los ADR argentinos analizados, Vista Energy mostró la configuración más destacada. Terminó el corte en 69,42 dólares, con una ganancia del 4,78 %. Su POC (punto de control de volumen), el precio en el que más se operó durante el día, quedó en 68,53 dólares, y el modelo registró un 91 % de agresión compradora. Este flujo comprador o vendedor es una clasificación estimada por el modelo de cada operación como iniciada por compradores o por vendedores. No mide a los grandes inversores.
La coincidencia es relevante. La acción subió, cerró por encima de su principal referencia de volumen y mostró predominio comprador. Cerrar arriba del POC significa que quienes compraron aceptaron pagar más que el precio “típico” del día. Eso no demuestra por sí solo una acumulación institucional, pero sí describe la estructura táctica más sólida del grupo.
La fortaleza tiene también una lectura sectorial. Vista produce hidrocarburos en Argentina, así que sus expectativas dependen en parte de los precios internacionales de la energía, de sus condiciones operativas y de su capacidad de expansión. Con el WTI cerca de 93 dólares por barril y el Brent por encima de 106 (los dos petróleos de referencia del mercado), la energía mantuvo precios elevados. Aun así, sería incorrecto atribuir toda la suba de Vista al petróleo: los inversores también valoran producción, inversiones, endeudamiento, eficiencia y perspectivas.
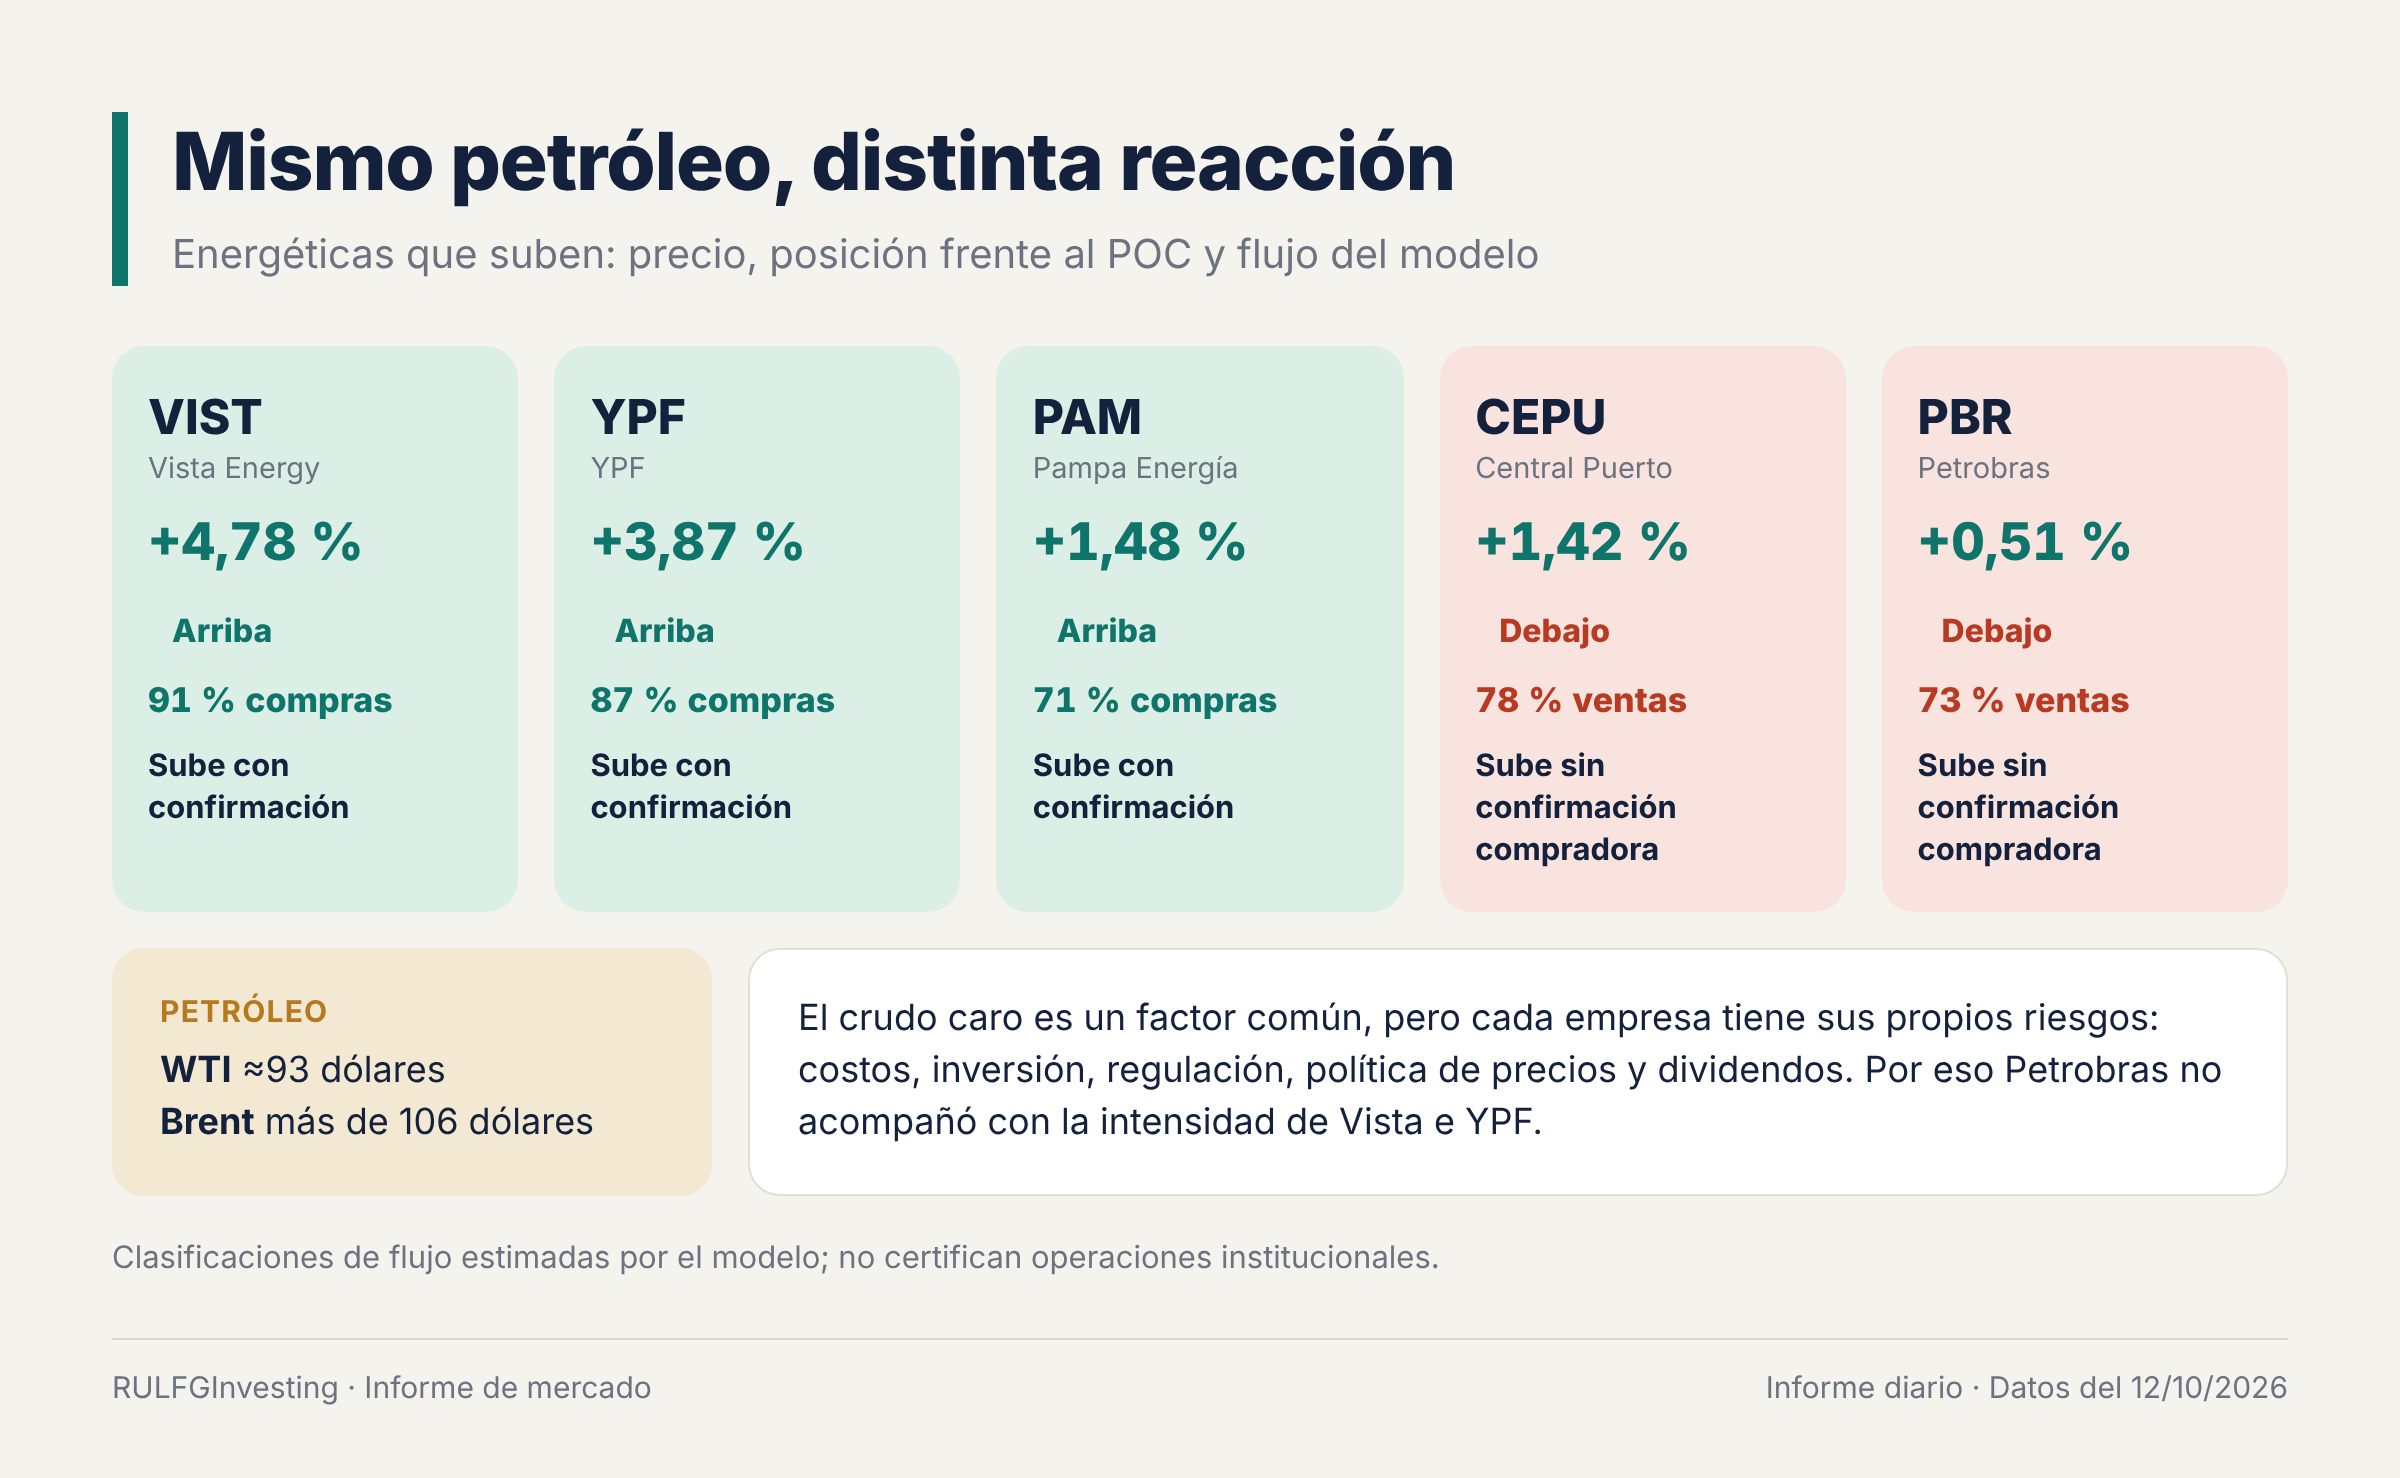
YPF acompañó con una ganancia del 3,87 %, hasta 51,97 dólares. Cerró por encima de su POC, de 51,42, y el modelo marcó un 87 % de compras. A diferencia de una suba aislada, en YPF el avance del precio fue de la mano de una buena posición frente al principal nodo de volumen. Pero la compañía suma riesgos propios: el mercado energético argentino, los costos de inversión, el desarrollo productivo, la regulación y el financiamiento. Si ese liderazgo se sostiene, se verá en las próximas ruedas.
Pampa Energía ganó un 1,48 %, a 81,53 dólares, apenas por encima de su POC de 81,31 y con un 71 % de compras. Su avance fue más moderado, pero acompañó el fortalecimiento del segmento.
Central Puerto mostró una señal distinta. Subió un 1,42 %, pero terminó en 12,82 dólares, por debajo de su POC de 12,92, con un 78 % de ventas según el modelo. La diferencia importa: una acción puede cerrar en positivo y, al mismo tiempo, mostrar una microestructura (cómo se negoció por dentro) menos favorable que otras del mismo sector. No alcanza con saber qué actividad gana atractivo: también hay que ver cómo se comporta cada acción.
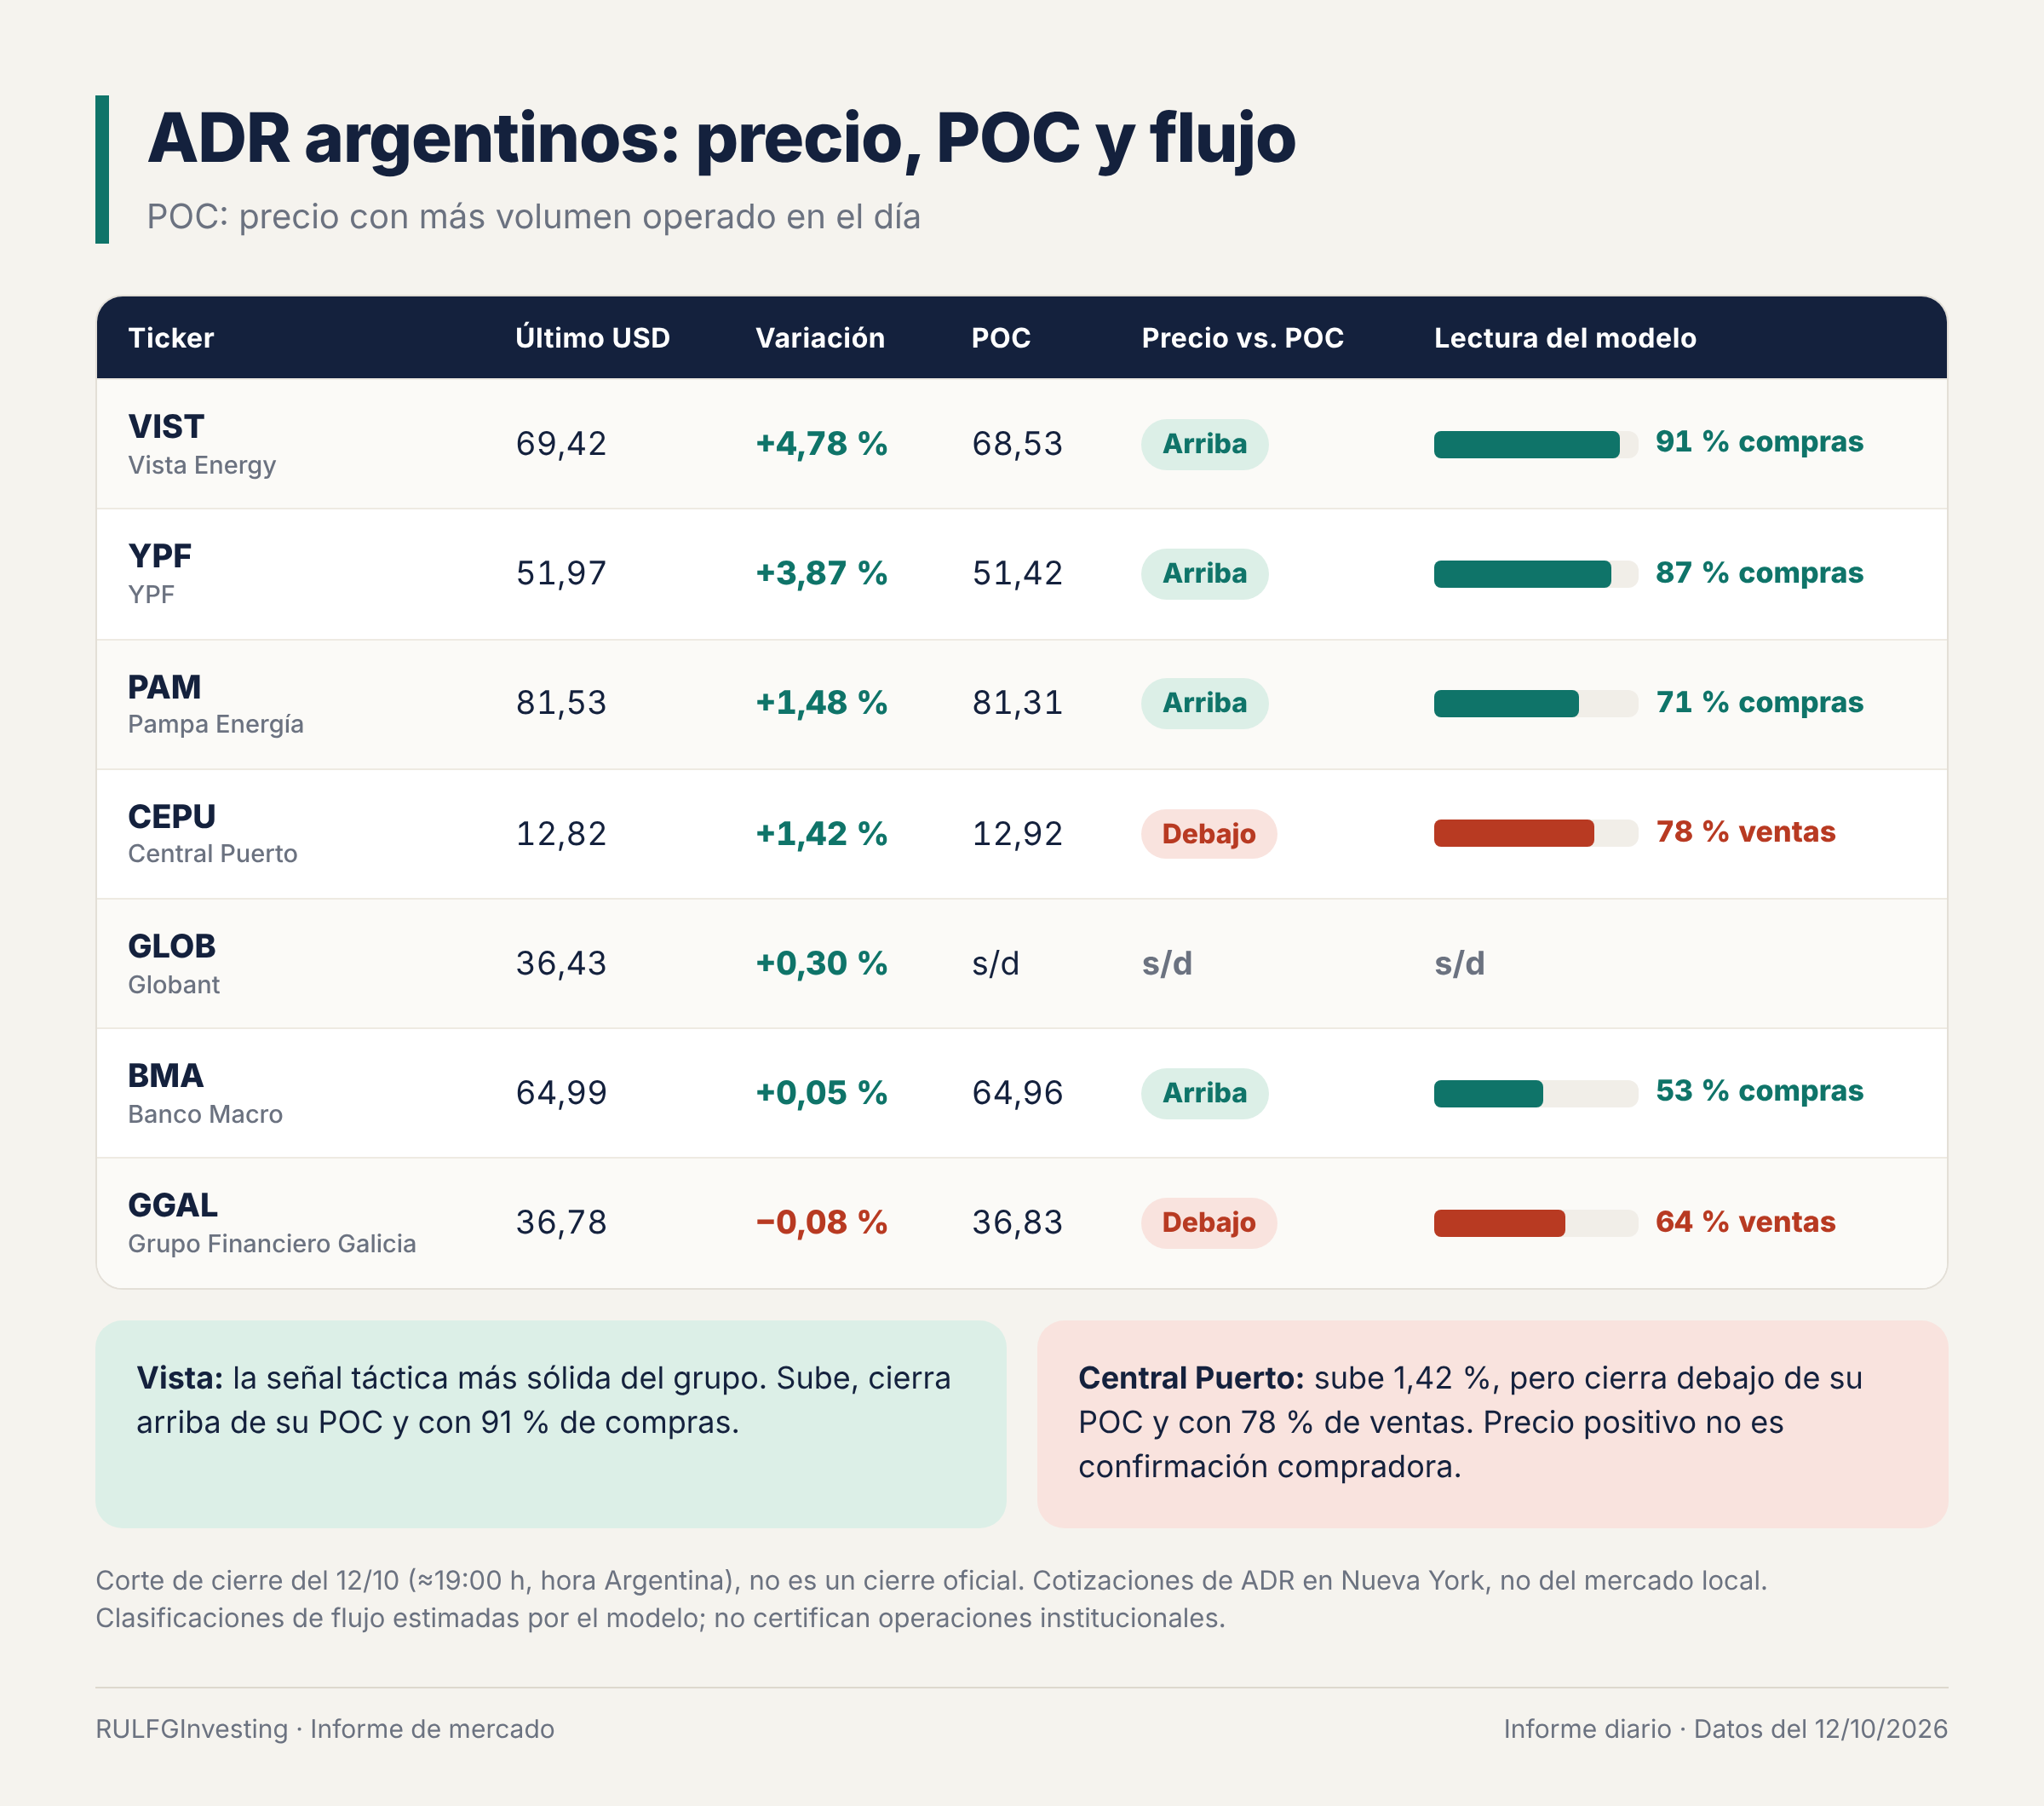
Los bancos argentinos todavía no acompañan
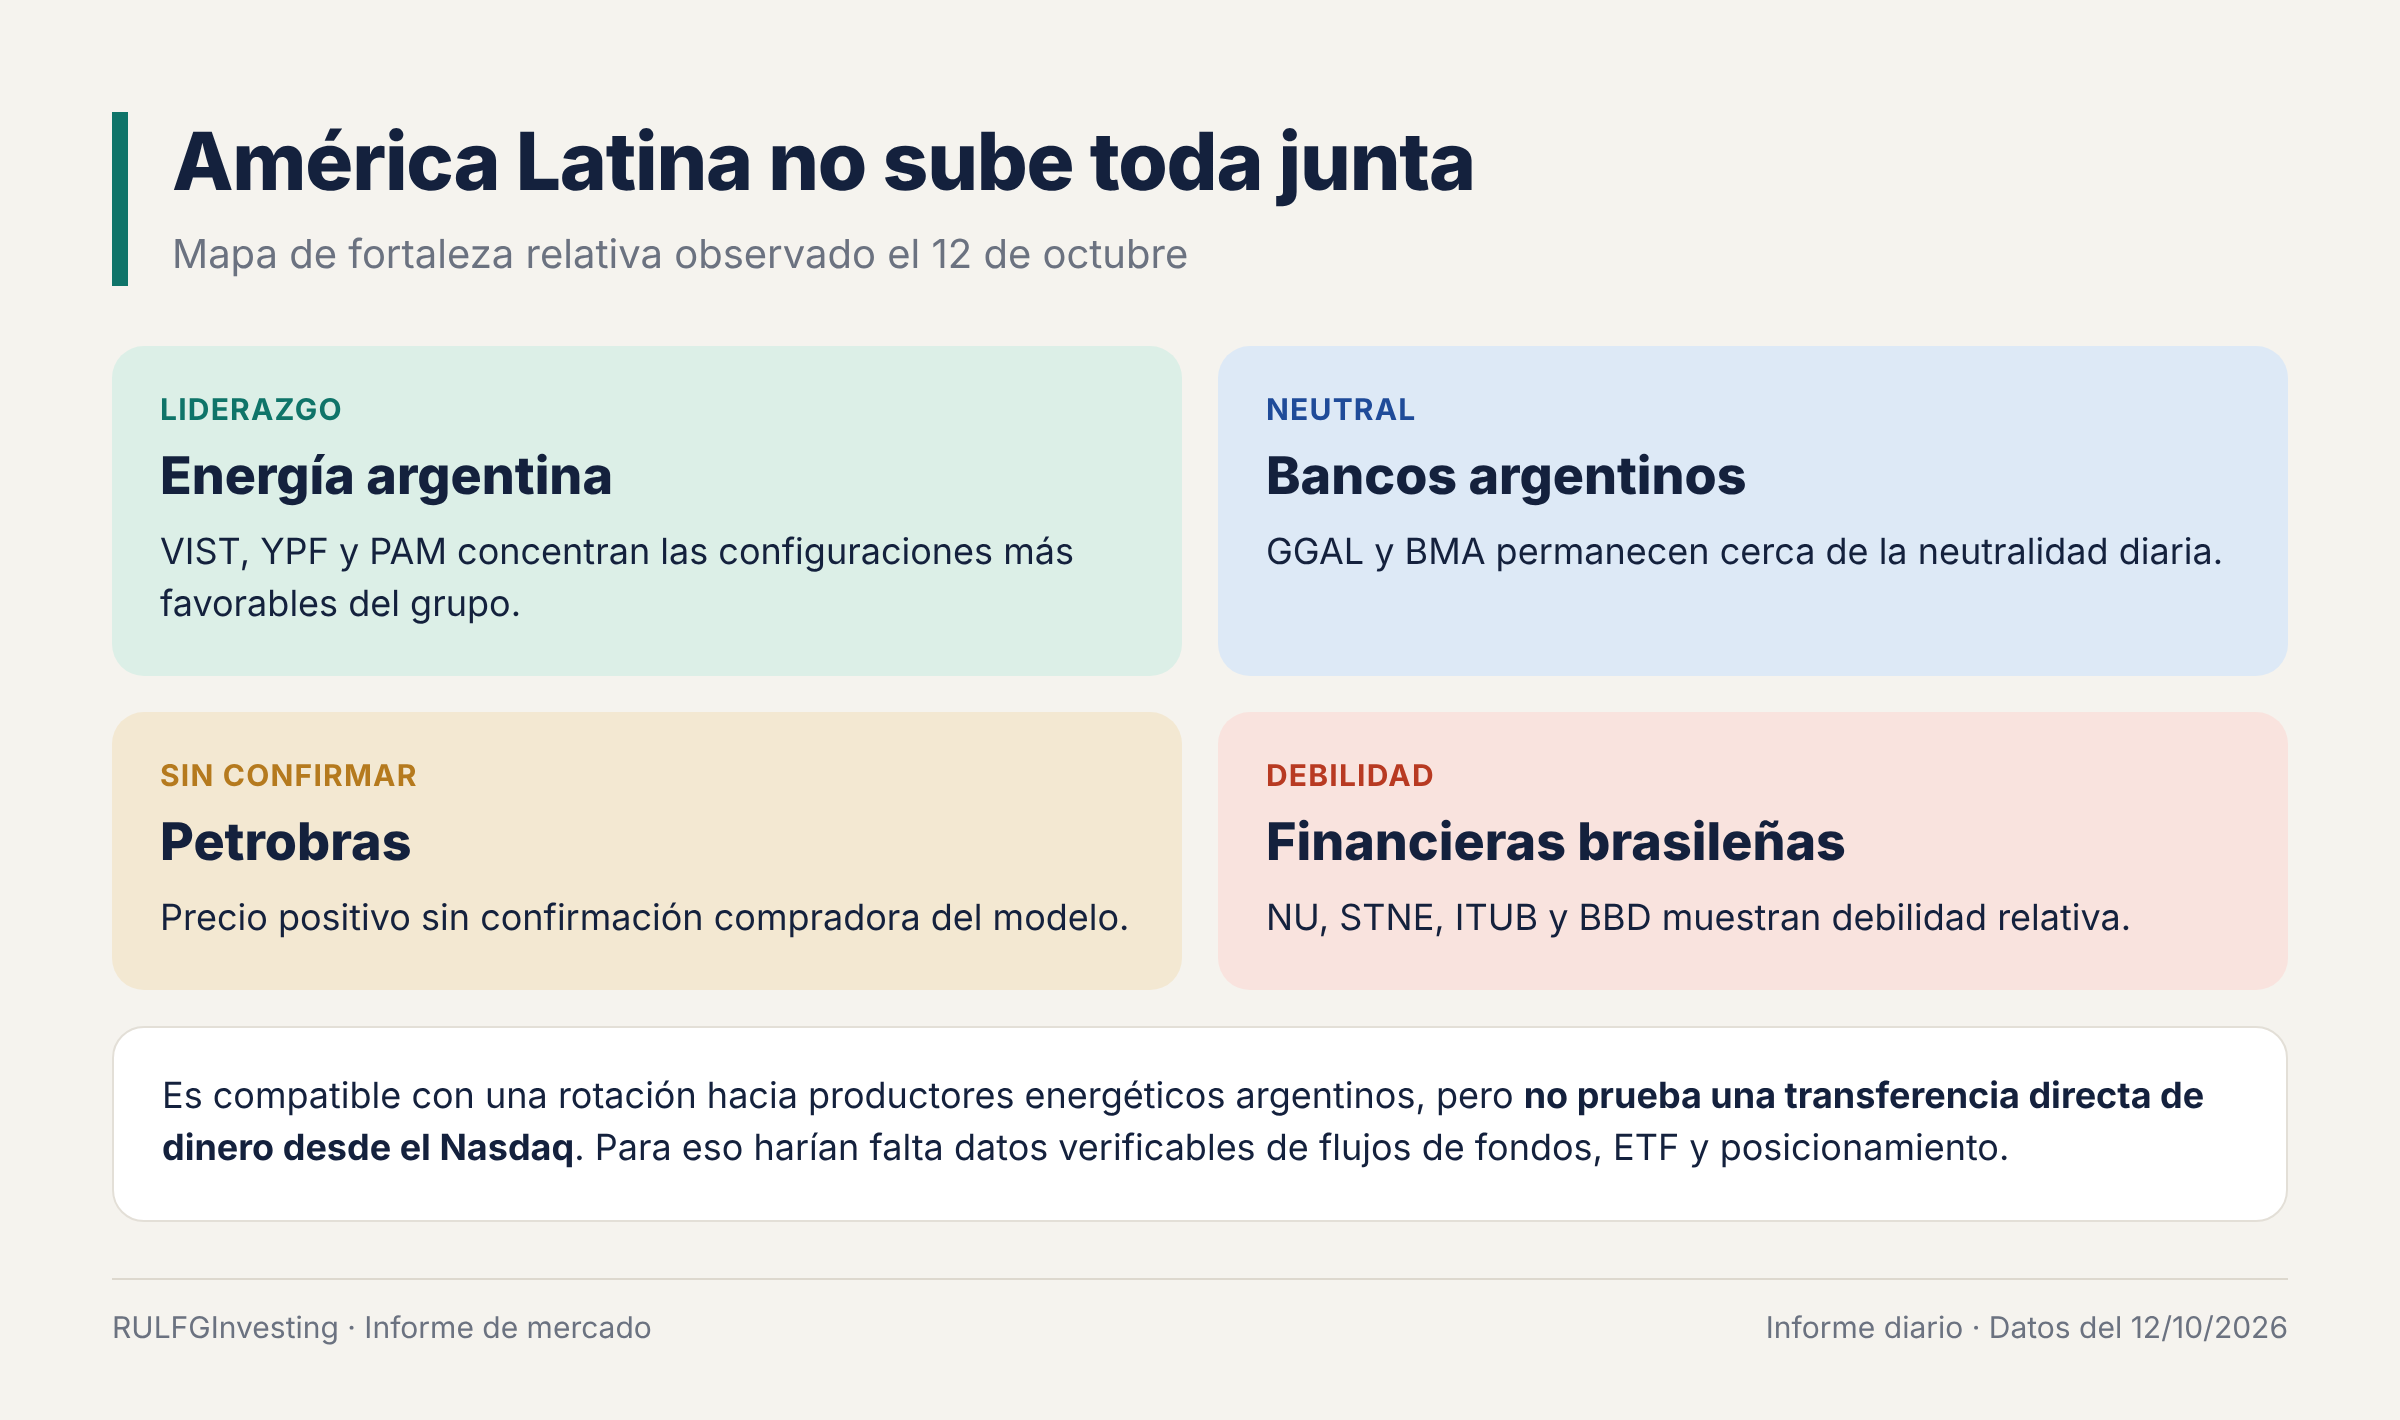
La mejora energética no se extendió a los bancos argentinos de la muestra. Grupo Financiero Galicia terminó casi sin cambios (−0,08 %), por debajo de su POC y con predominio vendedor del 64 %. Banco Macro avanzó apenas un 0,05 %, levemente por encima de su POC y con una señal compradora moderada.
Estos registros no prueban un deterioro estructural de los bancos. Sí muestran que la mejora todavía no tenía amplitud dentro de los ADR argentinos. Para hablar de una suba generalizada haría falta una participación pareja de financieras, industriales, energéticas y empresas de consumo. Por ahora, el liderazgo está concentrado.
Brasil: Petrobras no convierte el petróleo caro en una señal contundente
Petrobras ofrece una de las comparaciones más interesantes del día. Mientras Vista e YPF subían con fuerza, PBR avanzó apenas un 0,51 %, hasta 25,42 dólares. Además, cerró por debajo de su POC de 25,50 y con un 73 % de agresión vendedora.
Los datos no permiten identificar una causa única. Petrobras depende del precio del petróleo, pero también de sus decisiones empresariales, la regulación, su política de precios, la inversión, el reparto de dividendos y las expectativas sobre la economía brasileña. El mercado puede valorar de forma distinta a empresas del mismo sector cuando sus riesgos institucionales y financieros no son equivalentes. El petróleo caro fue un factor común, pero las acciones reaccionaron de manera diferente.
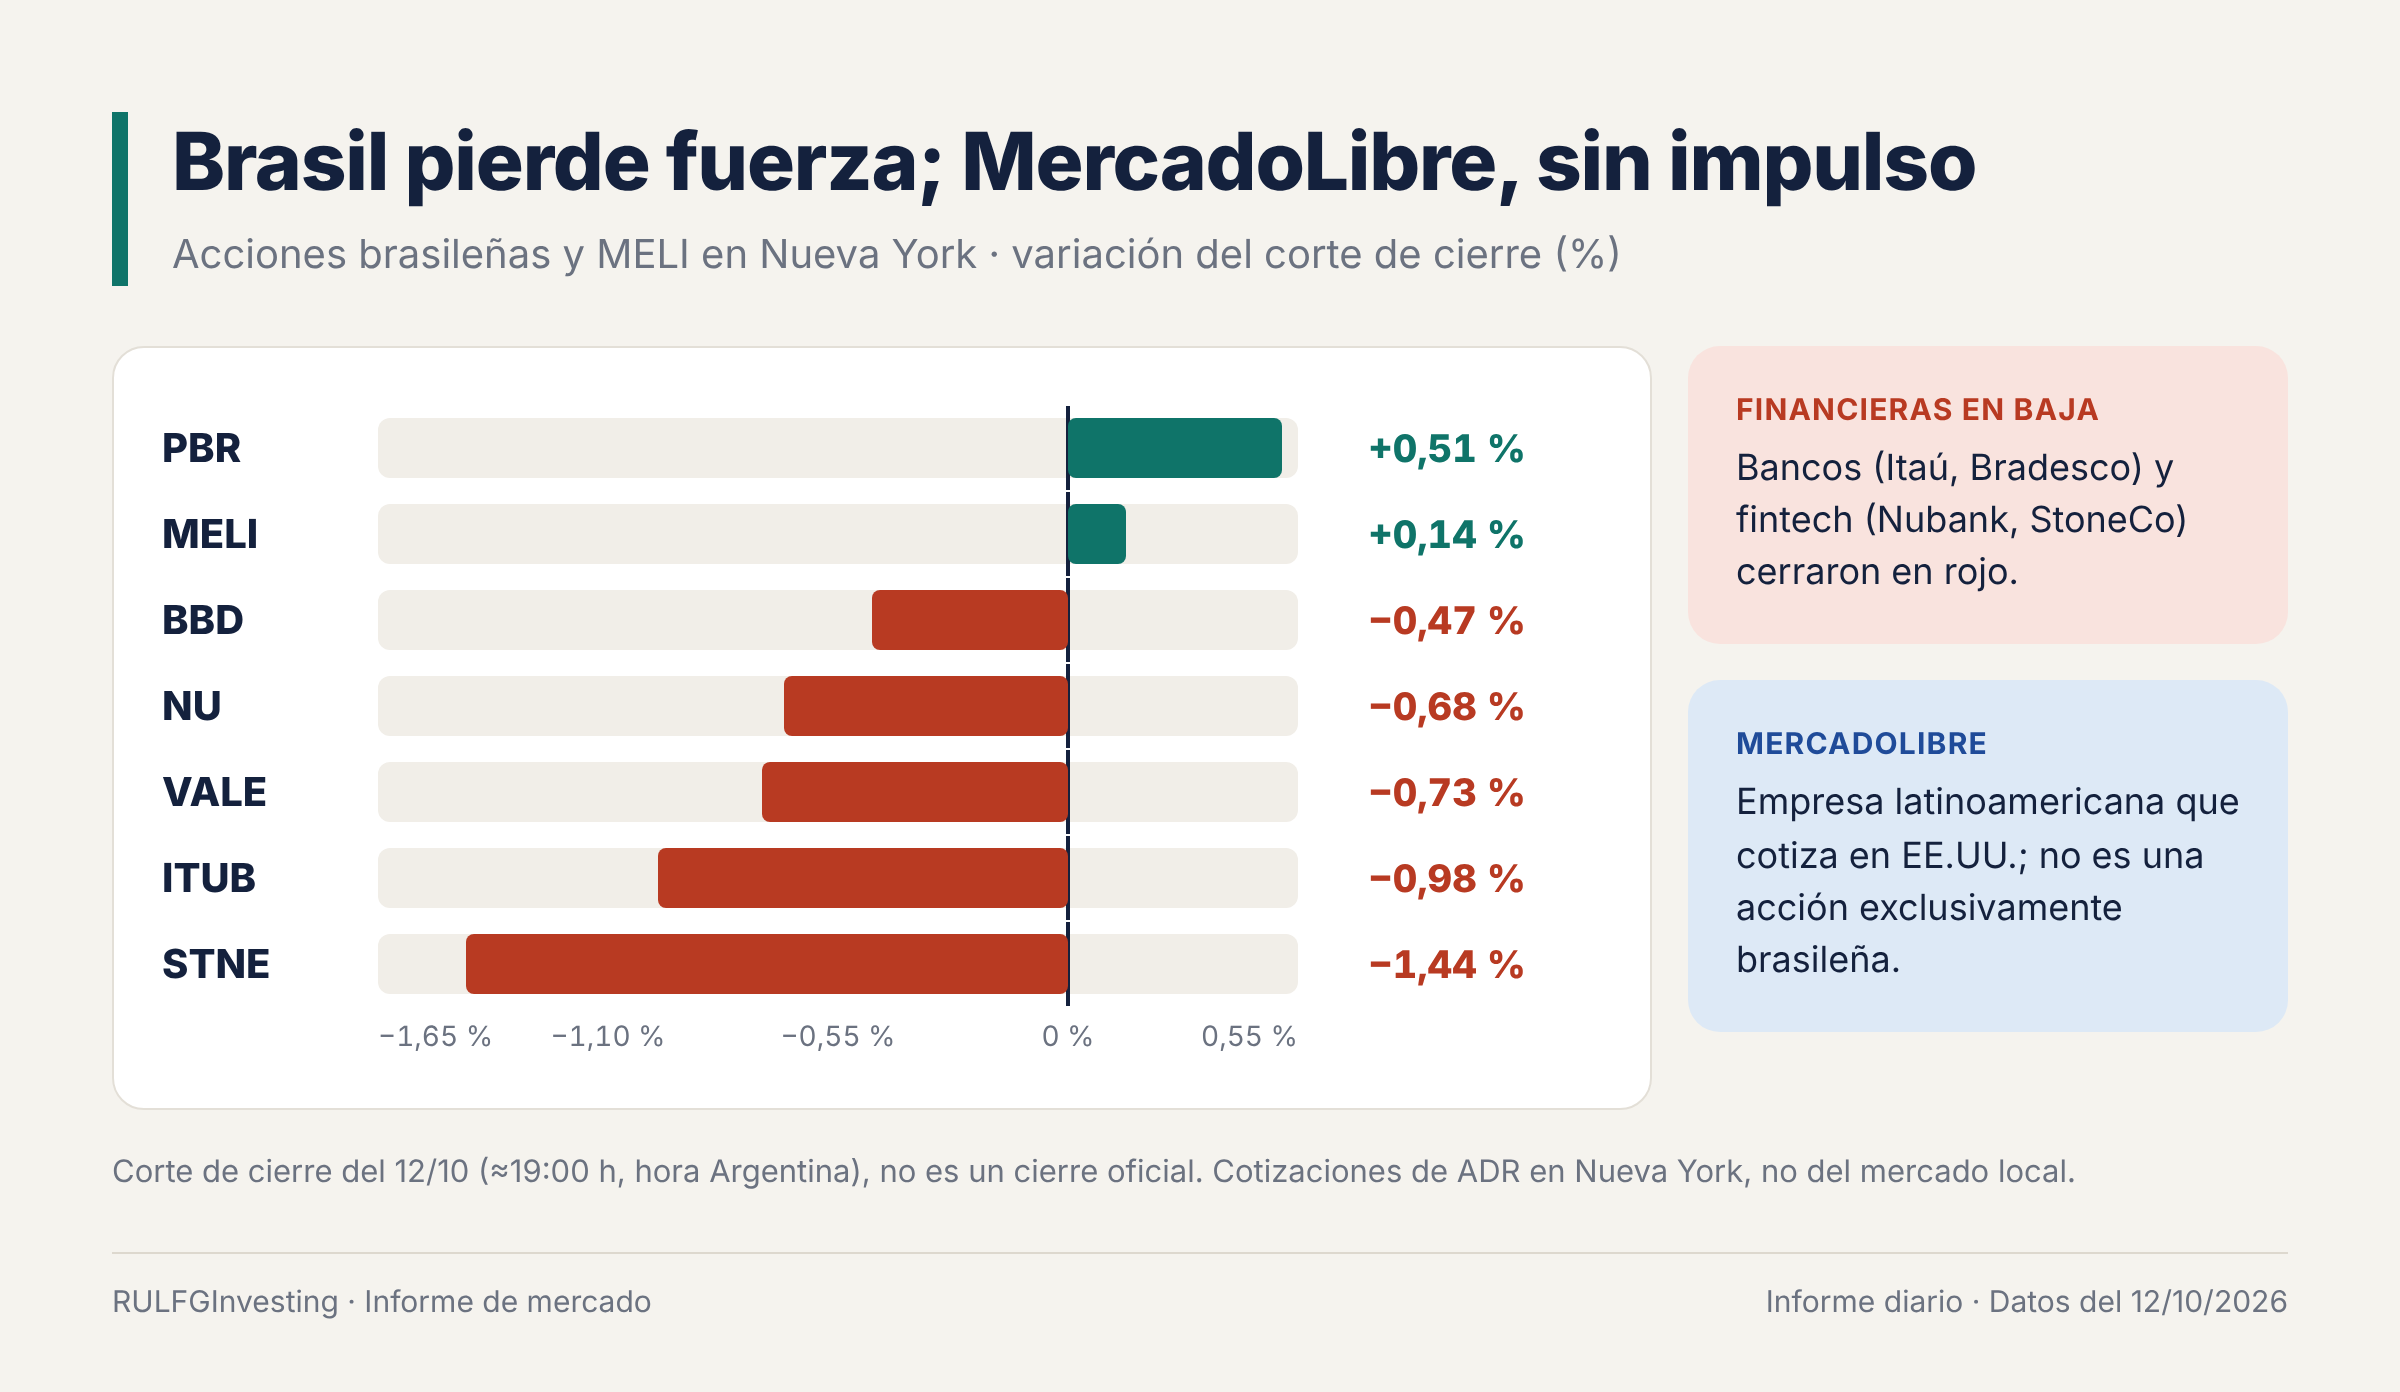
Fintech y bancos: debilidad financiera, pero no uniforme
Las fintech brasileñas, es decir, las empresas de servicios financieros digitales, mostraron debilidad. Nubank cayó un 0,68 %, a 16,01 dólares, y StoneCo un 1,44 %, a 12,28. Sin embargo, sus configuraciones no fueron iguales. Nubank quedó por debajo de su POC de 16,05, con un 75 % de ventas. StoneCo terminó apenas por encima de su POC de 12,26, con un 56 % de compras. StoneCo encontró algo de demanda cerca de su referencia de volumen, aunque no alcanzó para revertir la baja ni para declarar una recuperación. Tampoco hay evidencia para atribuir las caídas a factores políticos, electorales o regulatorios. Lo que muestran los precios es una pérdida de impulso en el segmento.
La presión llegó también a los bancos tradicionales. Itaú retrocedió un 0,98 % y cerró justo en su POC, de 10,06, con un 53 % de ventas. Bradesco perdió un 0,47 %. Que bancos y fintech coincidieran en signo negativo es una señal de cautela para el sector financiero brasileño, aunque no prueba una salida generalizada de capital.
Vale cayó un 0,73 %, a 13,52 dólares, levemente debajo de su POC de 13,54 y con un 80 % de ventas. Esto llama la atención porque el cobre se mantenía firme, pero Vale no es una apuesta pura al cobre: su exposición al mineral de hierro y a la demanda industrial china pesa mucho en su cotización.
MercadoLibre, que no es una acción exclusivamente brasileña sino una empresa latinoamericana que cotiza en Estados Unidos, terminó en 1.892,44 dólares, con un avance marginal del 0,14 %. Quedó debajo de su POC, de 1.902,35, con un 93 % de ventas. Lo más importante es cómo evolucionó la sesión: más temprano mostraba una recuperación más firme, que se fue diluyendo hacia el cierre. No prueba un deterioro del negocio, pero es una advertencia táctica.
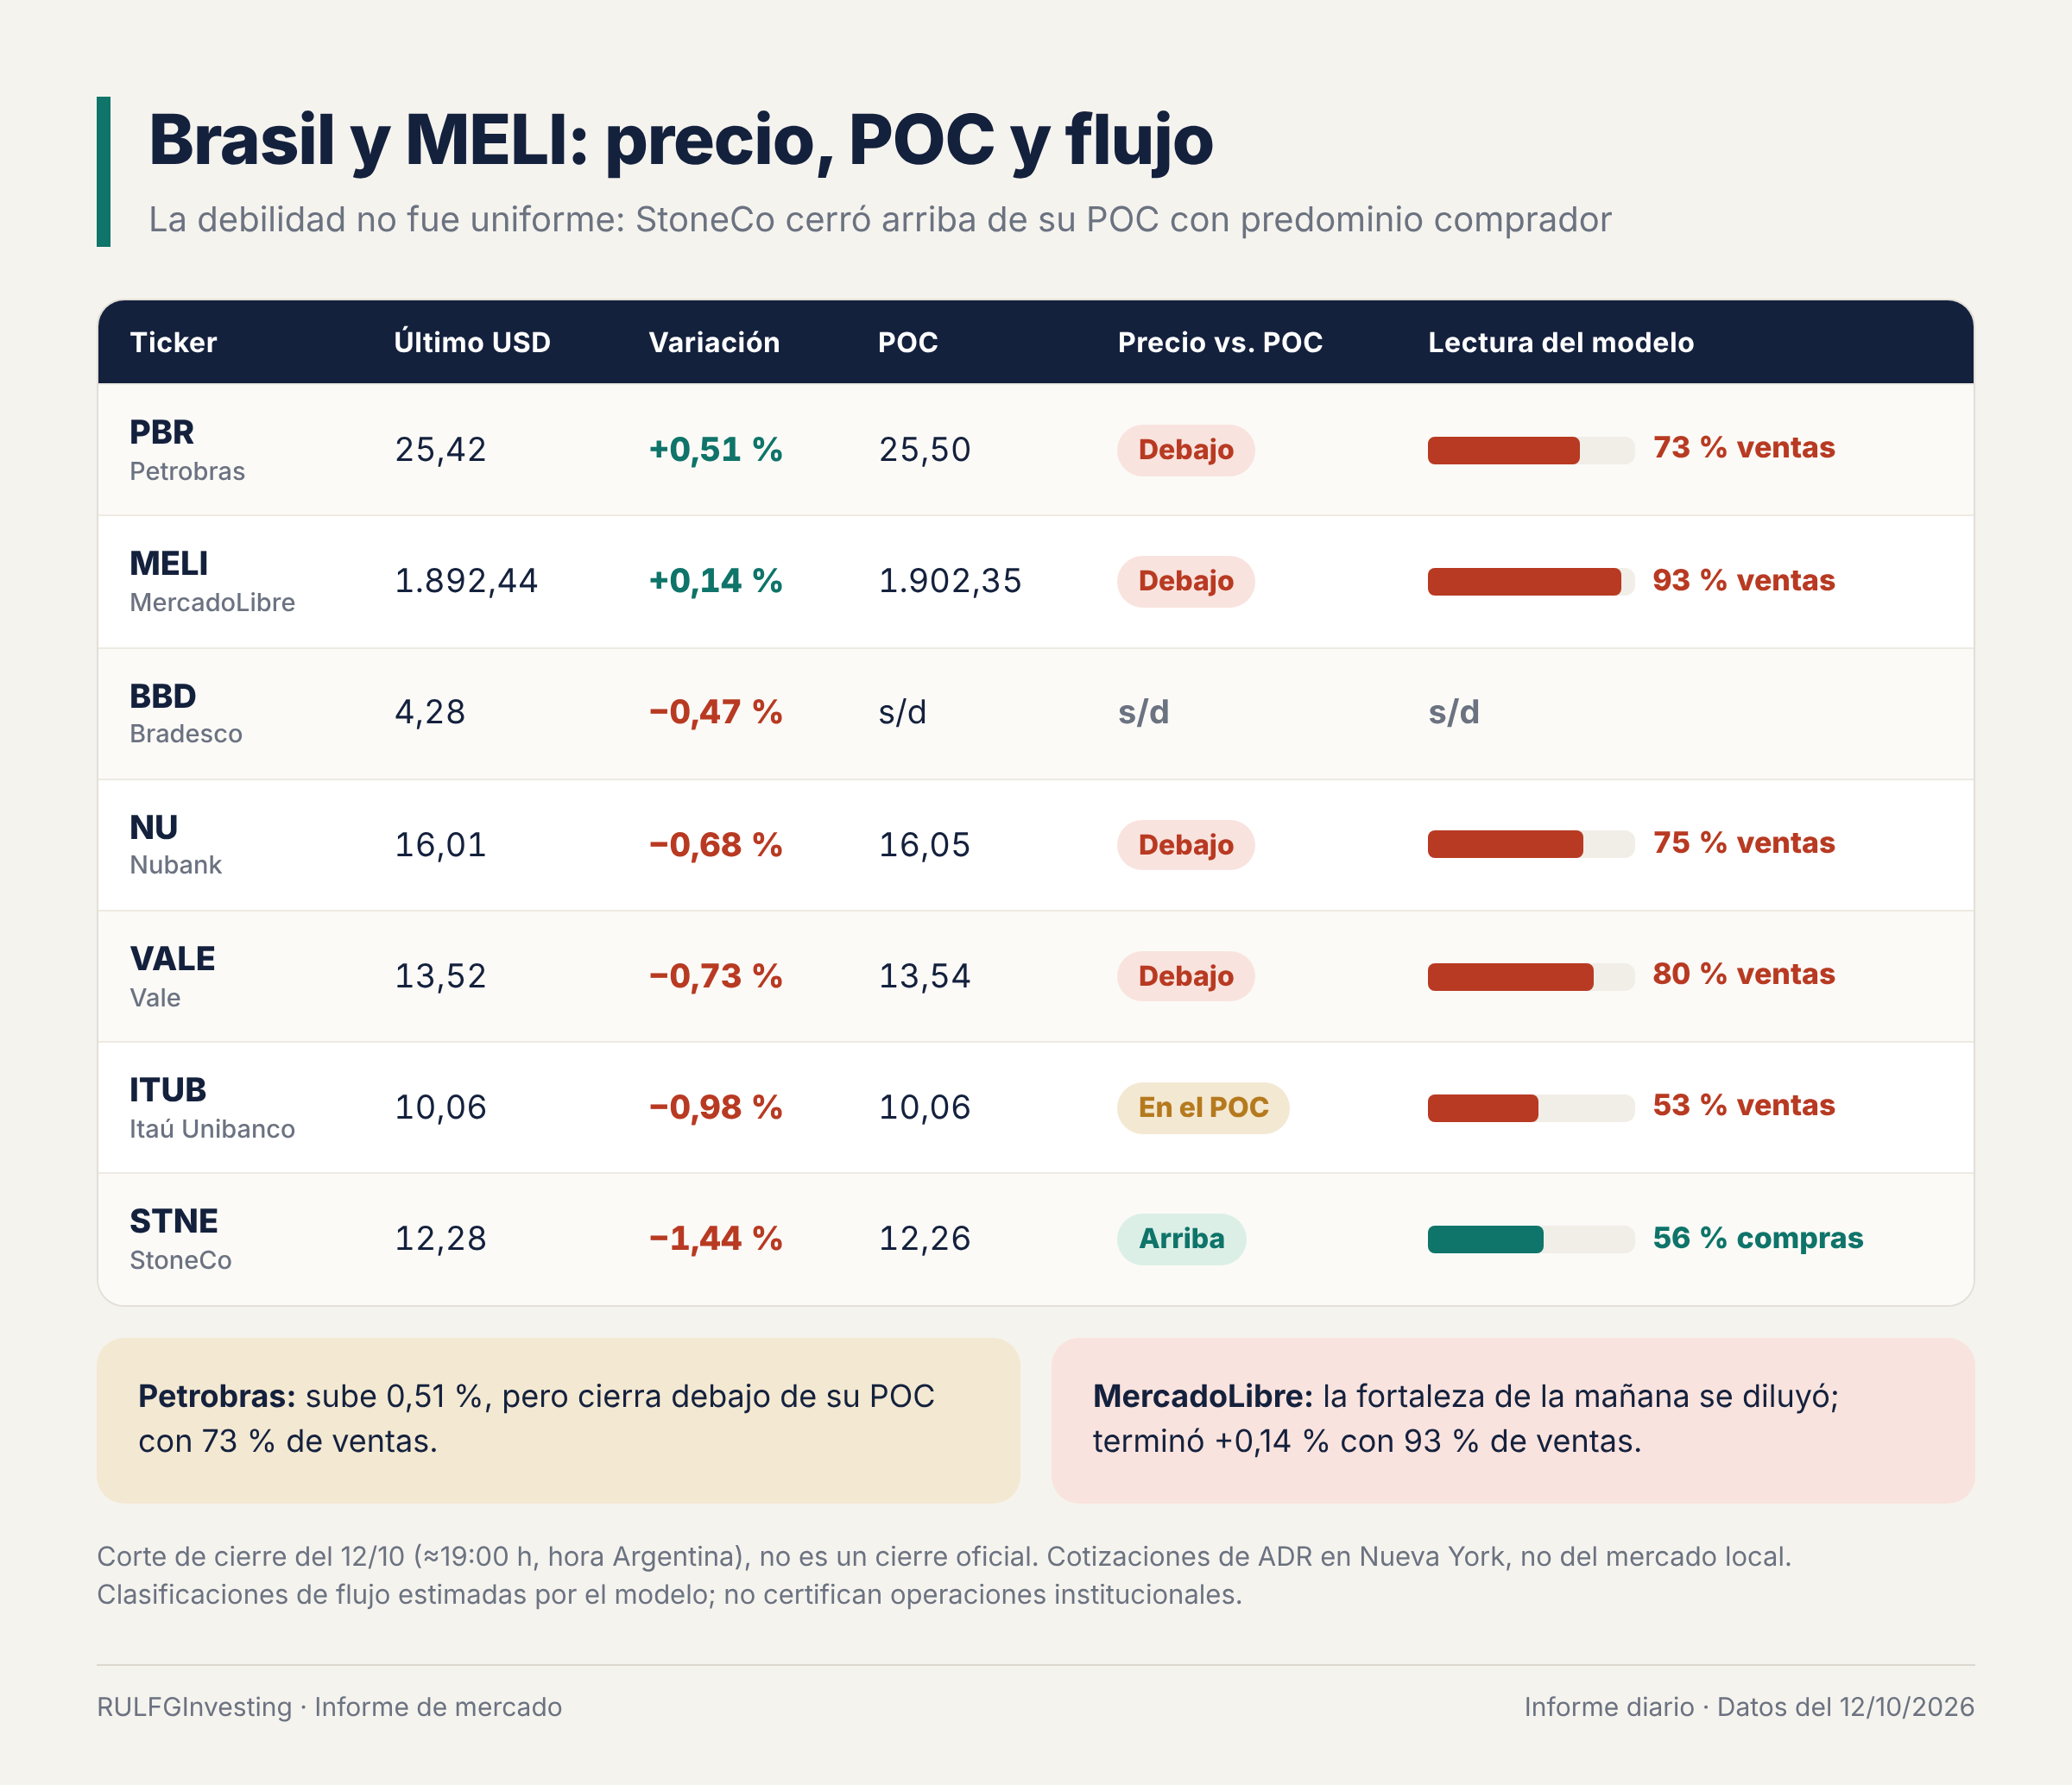
Mismo petróleo, distinta reacción
Si se ponen juntas las energéticas que subieron, el patrón es claro. Vista, YPF y Pampa subieron con confirmación: precio arriba del POC y flujo comprador. Central Puerto y Petrobras subieron sin esa confirmación. El crudo caro es un viento a favor común, pero cada empresa responde según sus propios costos, inversiones, regulación y política de precios.
¿Hay una rotación de capital desde Estados Unidos hacia América Latina?
La pregunta es inevitable. El mismo día en que varias compañías ligadas a la inteligencia artificial perdieron valor, Vista, YPF y Pampa subieron. Eso es compatible con una búsqueda selectiva de activos menos dependientes del crecimiento tecnológico estadounidense. Pero la interpretación tiene un límite claro: los datos no demuestran que el dinero vendido en NVIDIA, Micron o Marvell se haya invertido en empresas argentinas. Para afirmarlo habría que estudiar flujos de ETF, fondos internacionales, derivados y posicionamiento institucional.
Lo que sí se observa es una rotación selectiva: dentro de una misma región, unos activos resisten mejor que otros. No equivale a que el dinero pase directamente de uno a otro. El mapa del día muestra a las energéticas argentinas liderando, a los bancos argentinos en neutro, a Petrobras sin confirmación y a las financieras brasileñas débiles.
El dólar fuerte vuelve a condicionar a la región
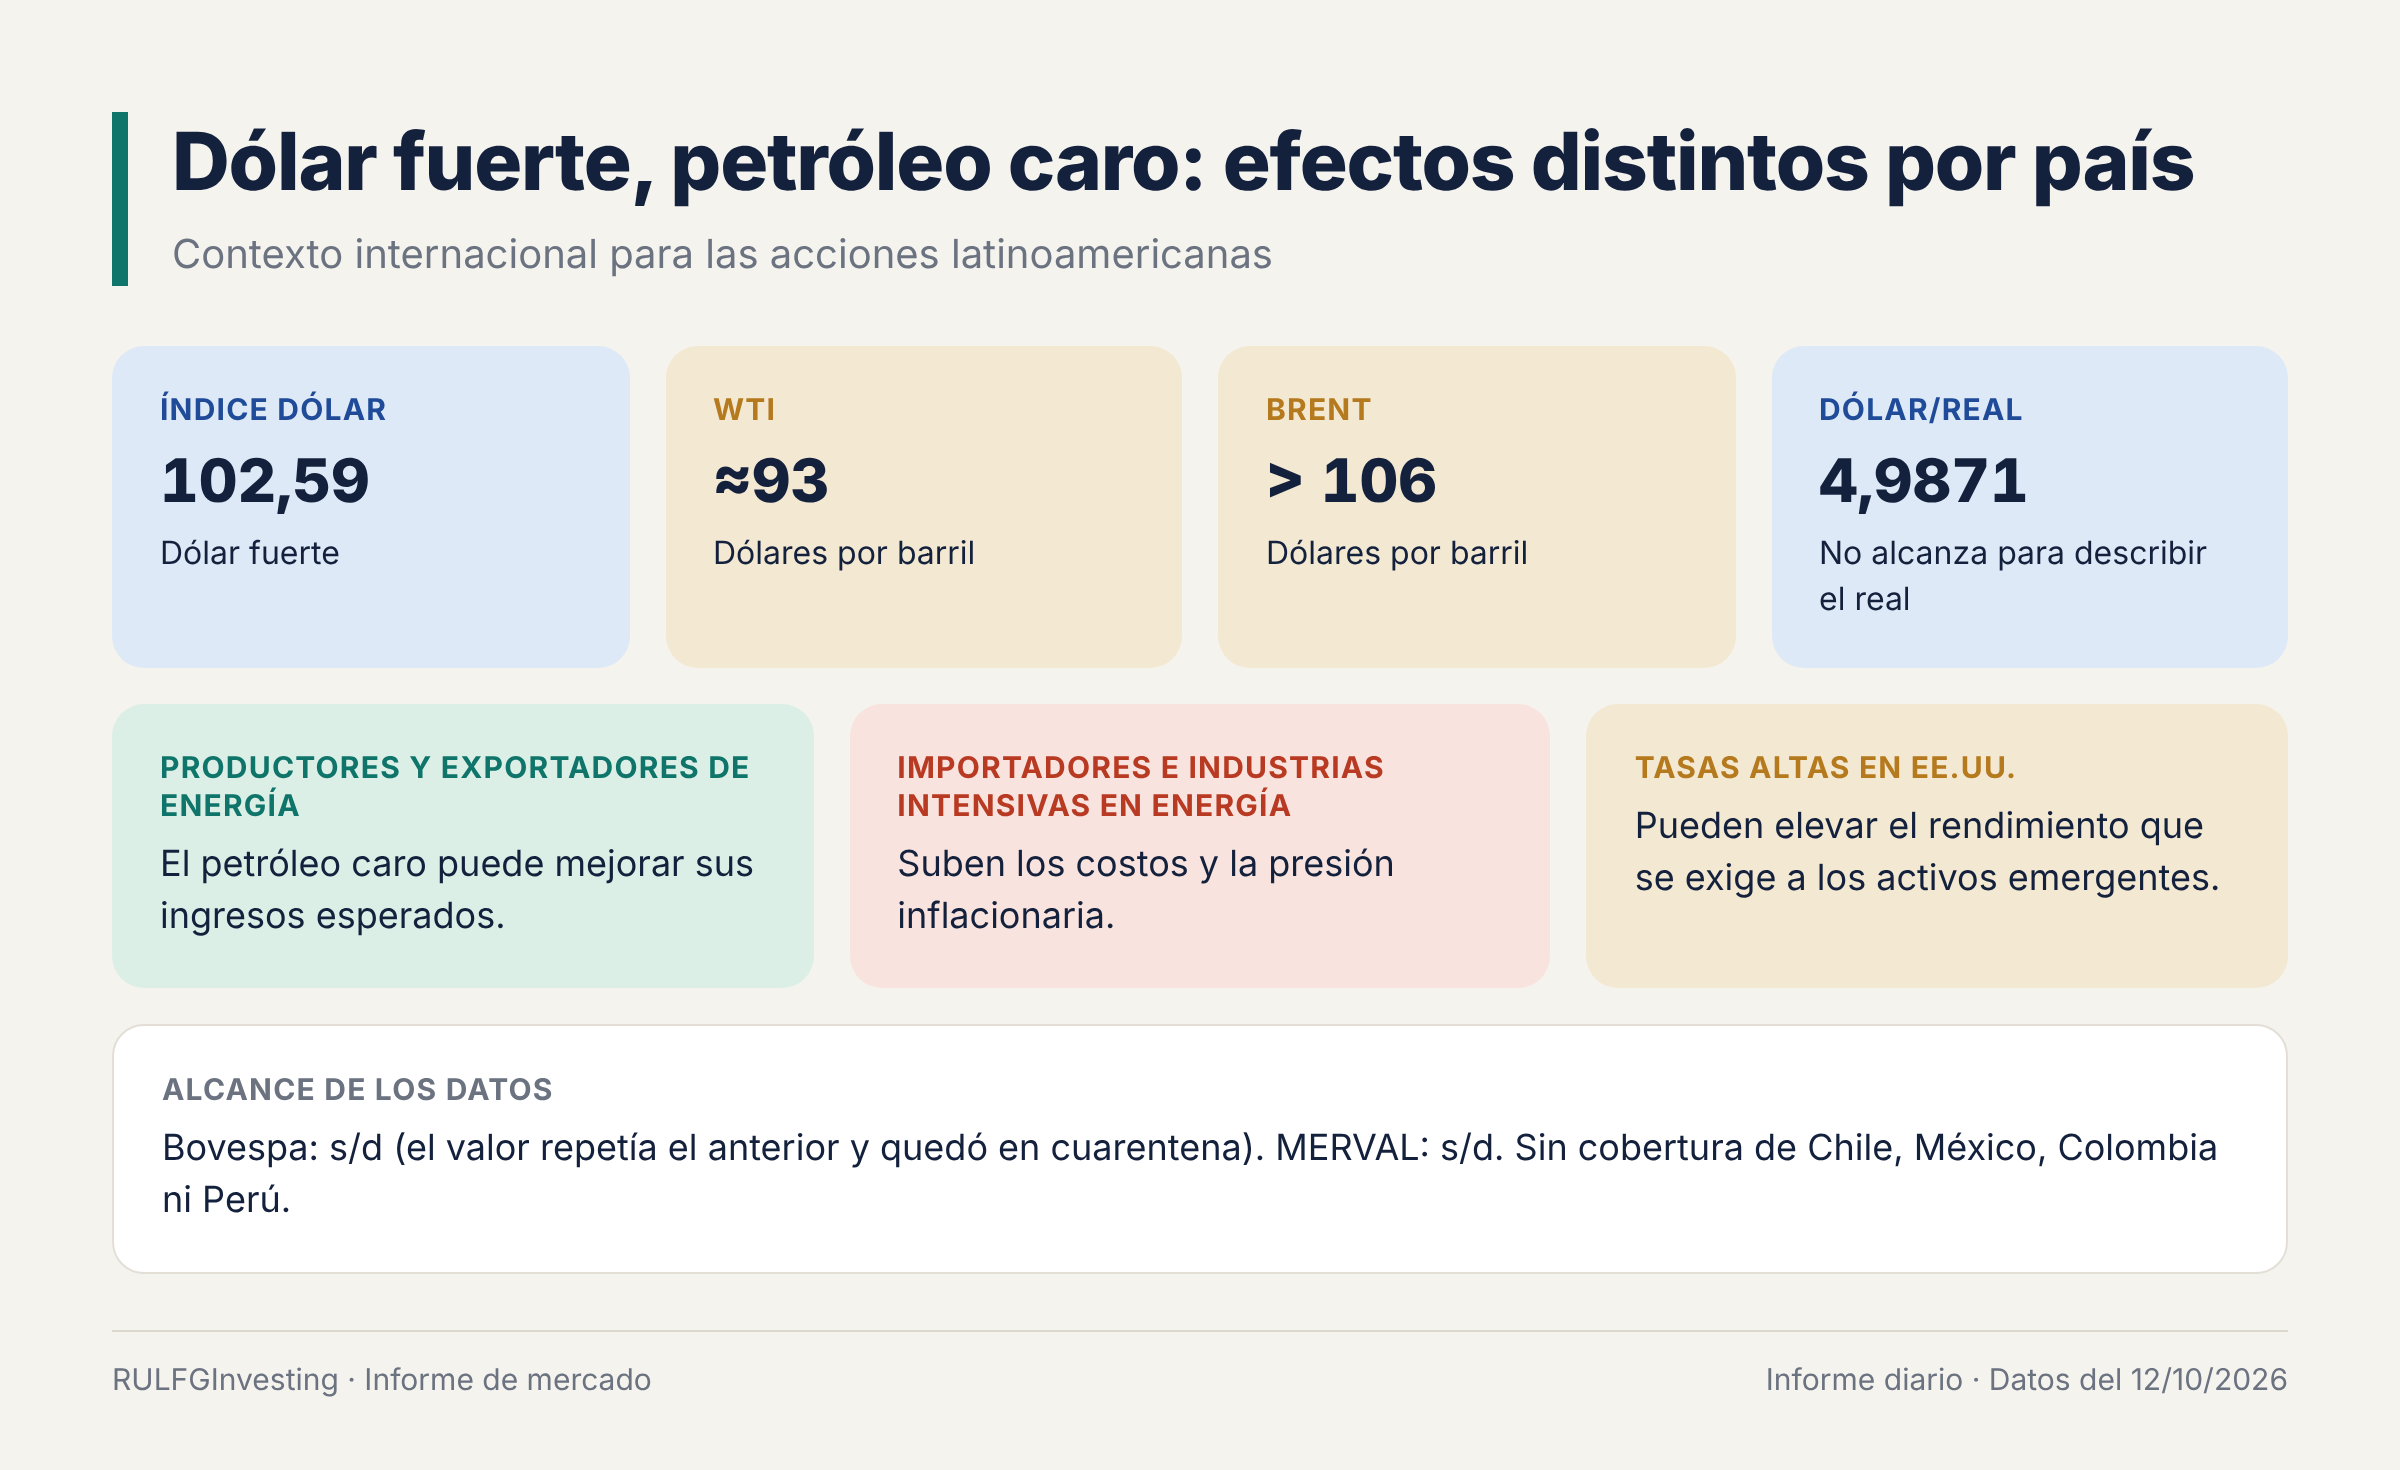
Las acciones latinoamericanas no se pueden separar del contexto internacional. El índice dólar seguía cerca de 102,59 puntos, las tasas largas de Estados Unidos continuaban altas y el petróleo se mantenía en niveles que alimentan preocupaciones inflacionarias. Un dólar fuerte y tasas altas encarecen la deuda en dólares de los países emergentes y pueden elevar el rendimiento que se les exige a sus activos.
El efecto, sin embargo, cambia según cada economía. Para los productores y exportadores de hidrocarburos, la energía cara puede mejorar ciertos ingresos. Para los importadores netos y las industrias que consumen mucha energía, sube los costos y presiona la inflación. Nada de esto opera en automático: las perspectivas fiscales, la estabilidad regulatoria, las monedas y la rentabilidad de cada empresa siguen siendo decisivas.
En Brasil, el dólar cotizaba a 4,9871 reales, aunque el informe aclara que ese dato no alcanza para describir toda la evolución del real. El valor del Bovespa se repetía sin actualización y quedó fuera del análisis. El informe tampoco cubre Chile, México, Colombia ni Perú, ni permite certificar cierres completos del MERVAL y el Bovespa.
Qué deberá confirmar el mercado
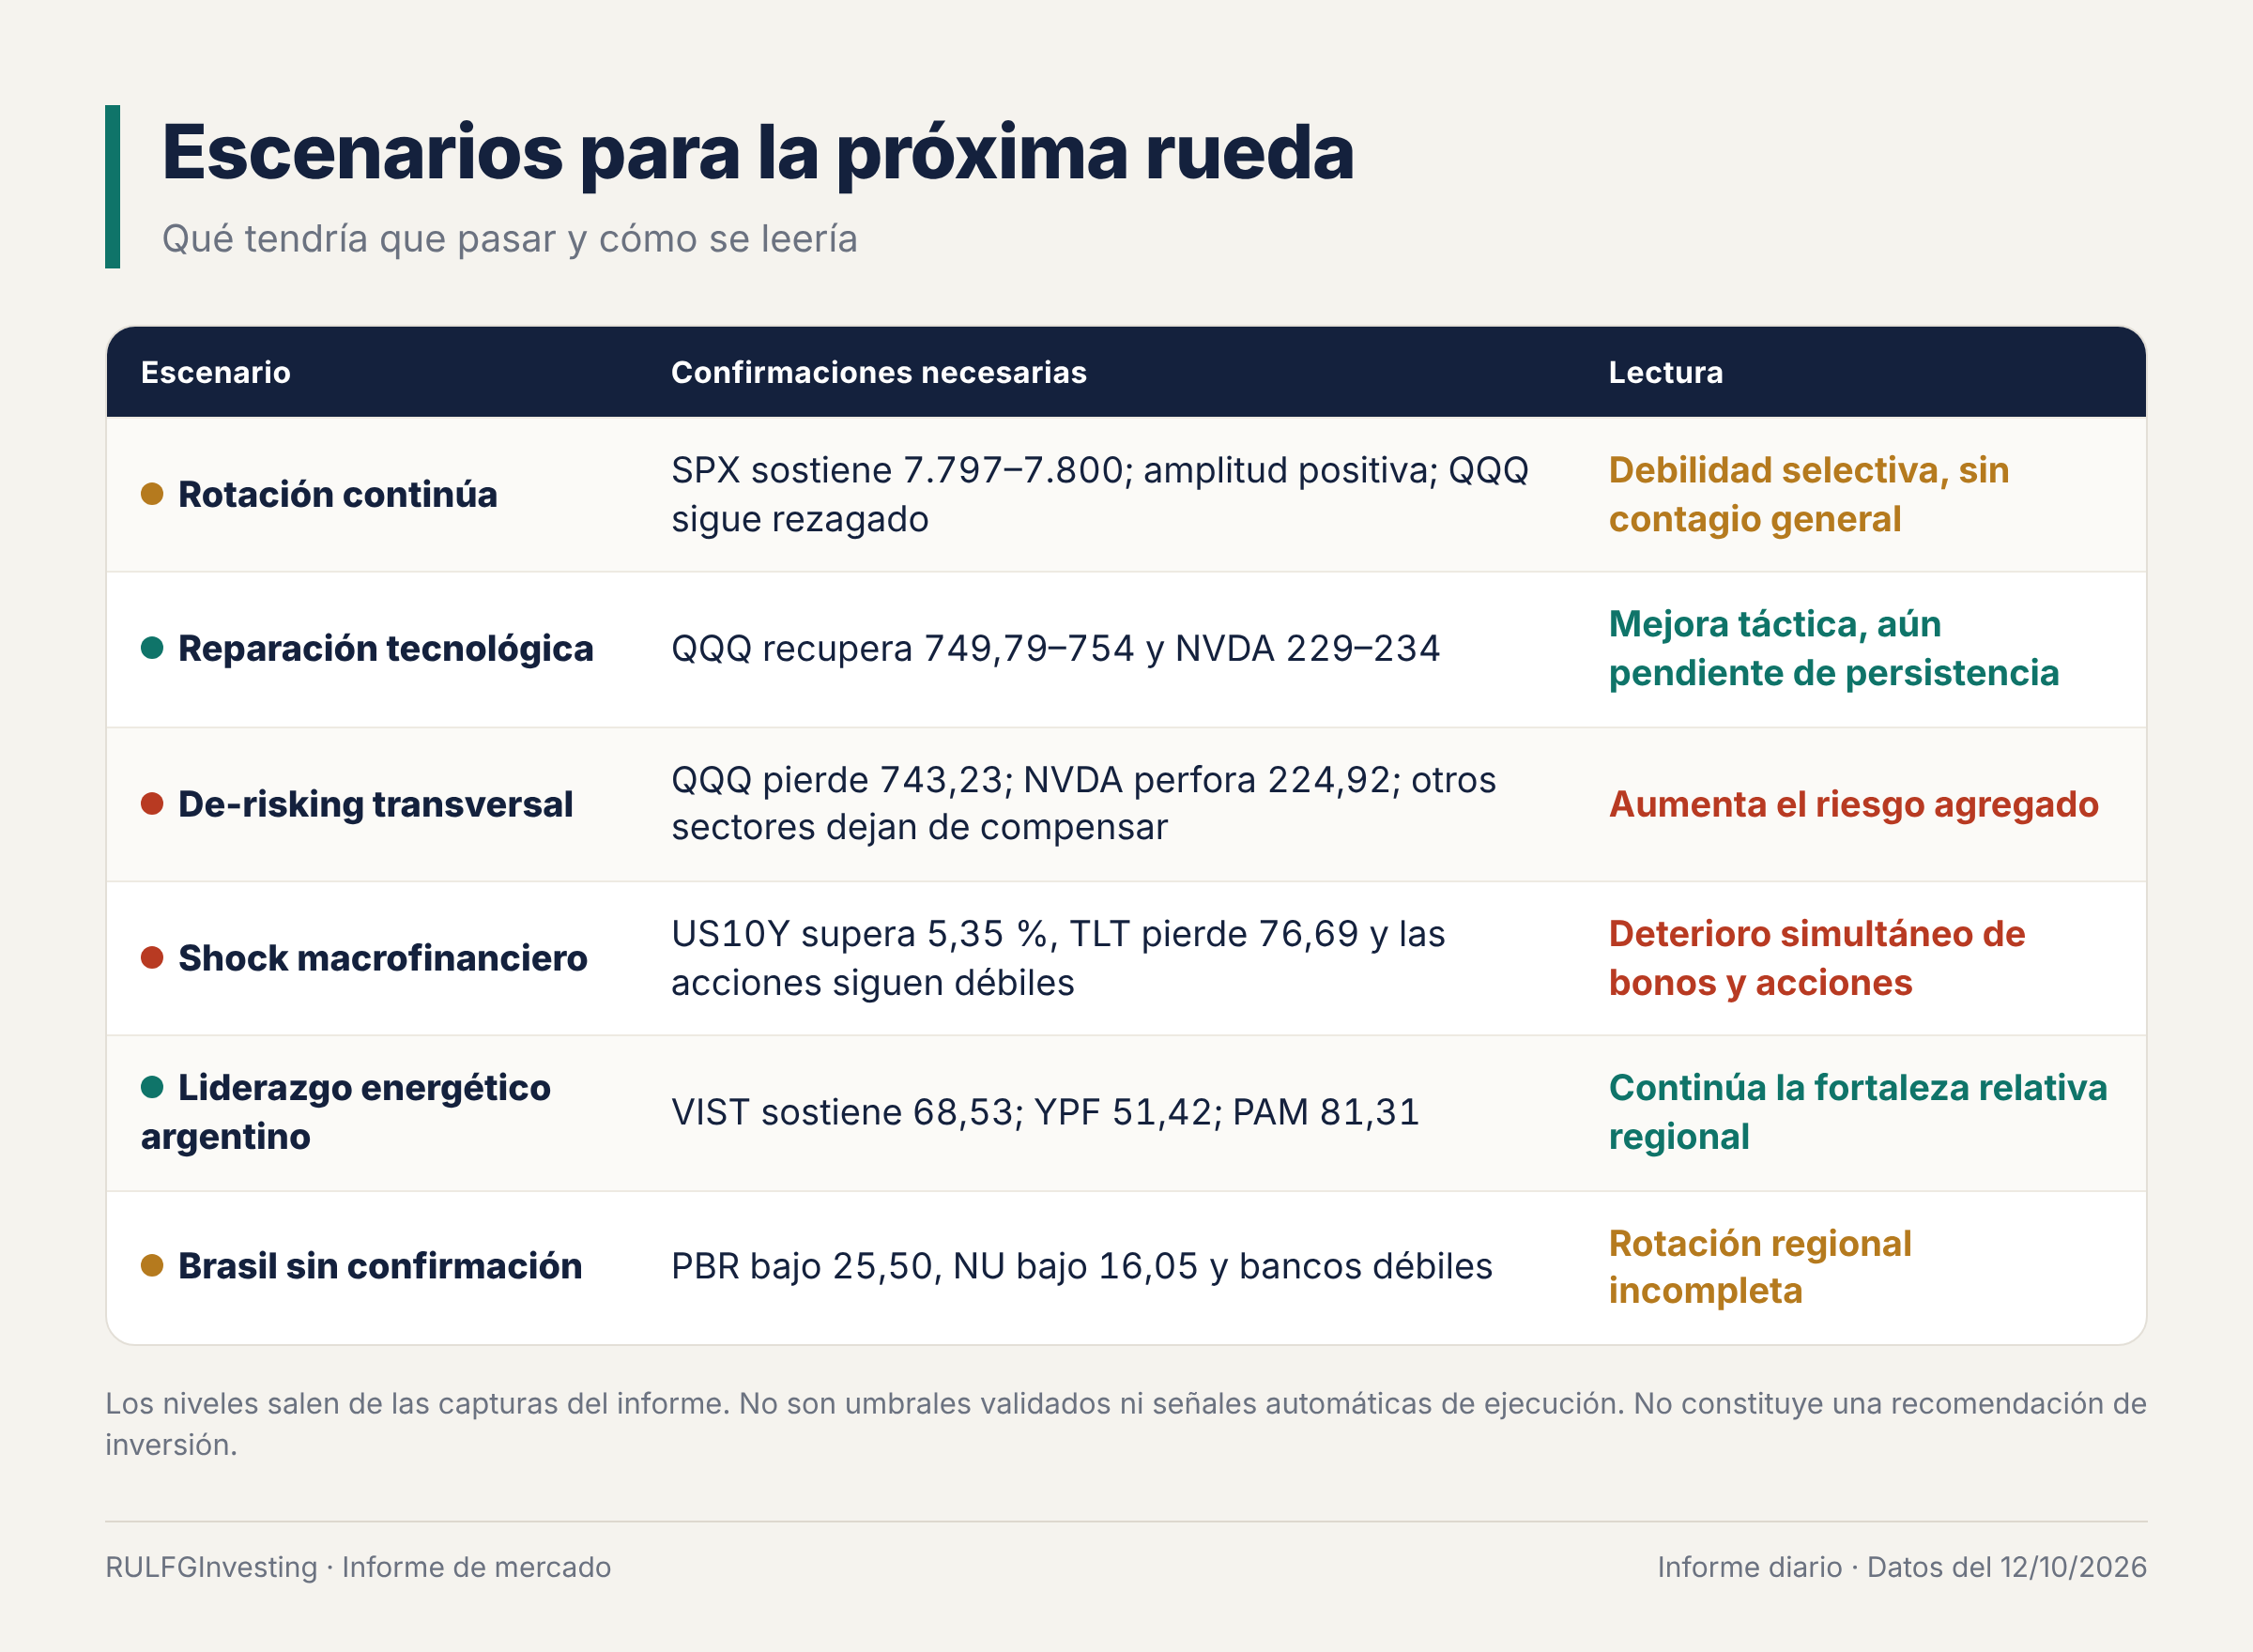
La continuidad del liderazgo energético argentino dependerá de que sus principales empresas sostengan los niveles alcanzados. Las referencias inmediatas son 68,53 dólares para Vista, 51,42 para YPF y 81,31 para Pampa Energía. No son precios objetivo ni soportes garantizados: sirven para ver si la estructura de negociación sigue acompañando el impulso. En Brasil, Petrobras necesitaría recuperar con más firmeza su referencia de 25,50 dólares, y Nubank y los bancos deberían mostrar una mejora simultánea de precio y participación. StoneCo también necesita más señales antes de dar por superada su debilidad.
El informe cruza estas referencias con las de Wall Street en seis escenarios. En Estados Unidos, la rotación puede continuar, la tecnología puede repararse, el mercado puede reducir riesgo de forma generalizada o puede haber un shock macrofinanciero. En América Latina, las alternativas son que se sostenga el liderazgo energético argentino o que Brasil siga sin confirmación.
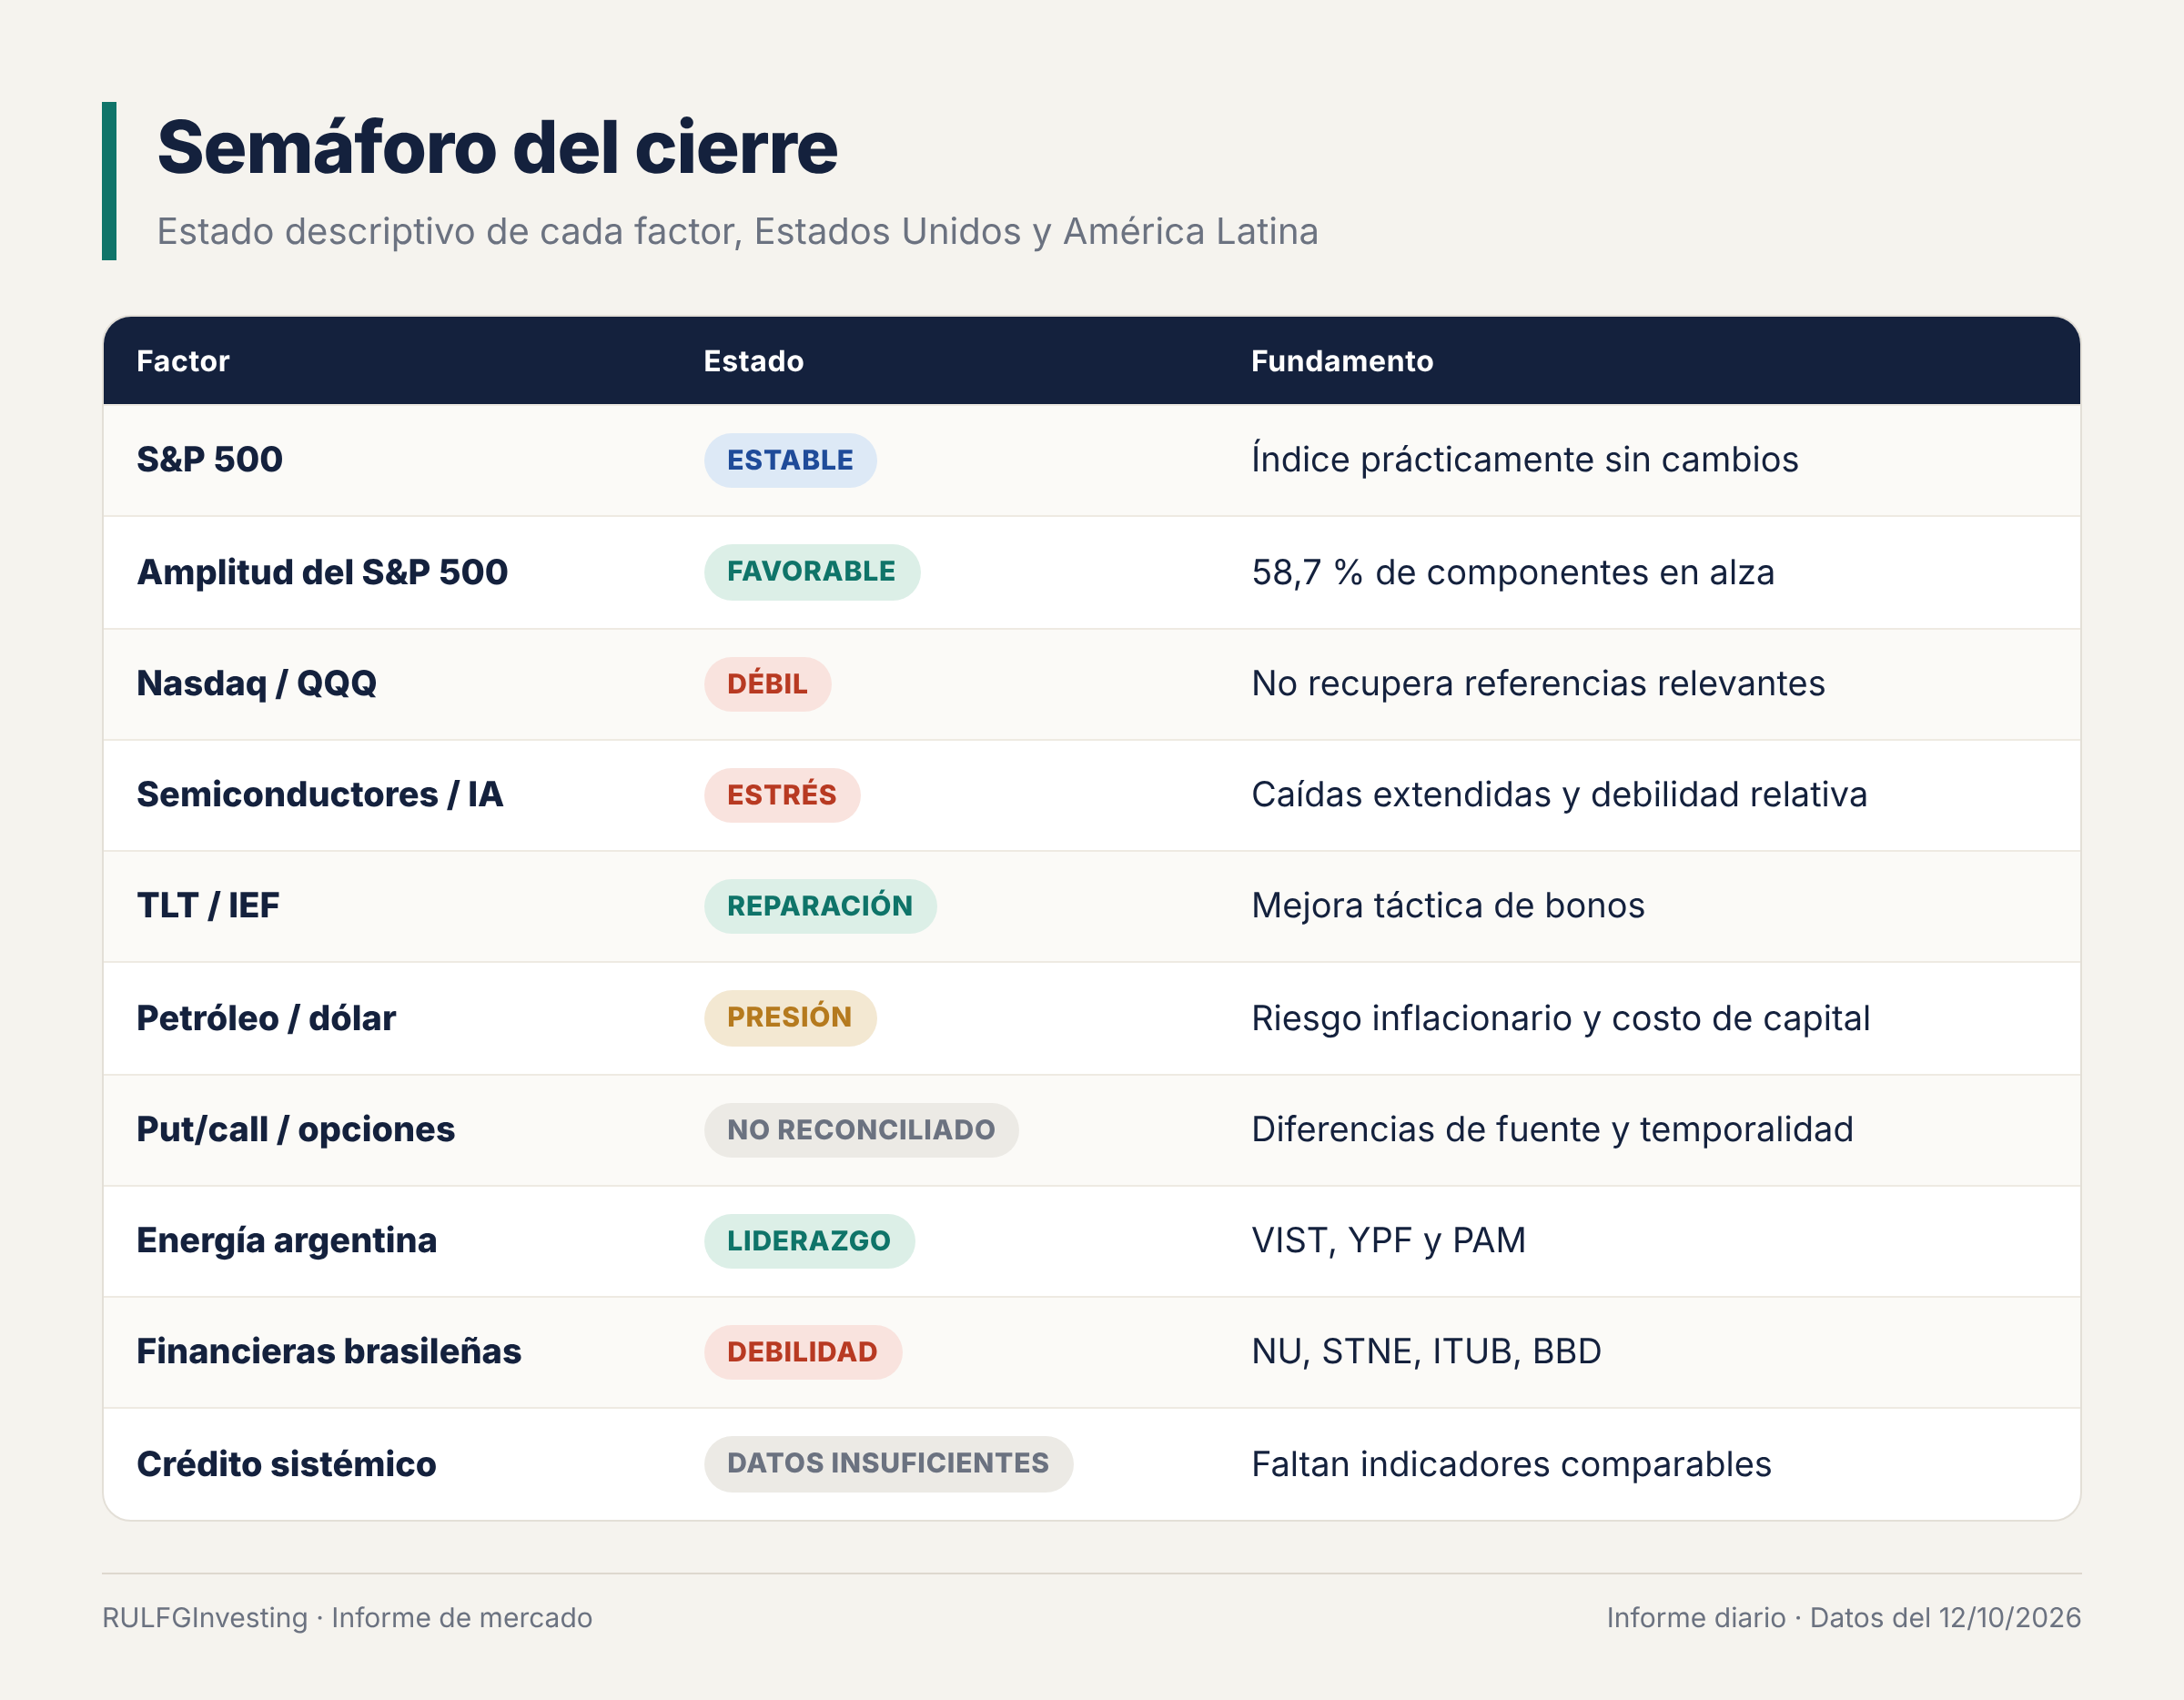
El semáforo del cierre resume el día. En Estados Unidos, el S&P 500 quedó estable con amplitud favorable, el Nasdaq débil, los semiconductores bajo estrés, los bonos en reparación y el petróleo y el dólar presionando. En la región, la energía argentina lidera y las financieras brasileñas muestran debilidad. El put/call sigue sin reconciliar y el crédito sistémico, sin datos suficientes.
La conclusión: América Latina no sube toda junta
El cierre del 12 de octubre mostró una región fragmentada. Las energéticas argentinas lideraron y los bancos argentinos se mantuvieron estables, sin acompañar con la misma intensidad. Las financieras brasileñas retrocedieron, Petrobras ganó poco y Vale terminó en baja. MercadoLibre perdió buena parte de su impulso inicial.
No hay evidencia para describir la jornada como un ingreso generalizado de capital a América Latina. La lectura es más fina: los inversores no compran una región, sino que diferencian negocios, riesgos y expectativas dentro de ella. No alcanza con elegir un país que parece atractivo ni con identificar un sector favorecido por el contexto. Hace falta entender la estructura de cada empresa, su fortaleza relativa, el momento de entrada y la evolución de sus riesgos. Una buena oportunidad no depende solo de dónde está una compañía, sino de qué le está pasando cuando el mercado decide asignarle capital.
Este artículo no constituye una recomendación de inversión.
𝑀𝐿𝐾
Rulfginvesting Research
Este informe ha sido elaborado bajo los parámetros cuantitativos de nuestro motor propio de ciclos. Operamos con capital propio. Ninguna parte de este material constituye una recomendación de inversión.
Seguí leyendo

Wall Street recupera el apetito por la inteligencia artificial, pero los bonos todavía no acompañan
28 oct 2026 · 24:24
El Nasdaq avanzó 1,18%, Nebius se disparó 11,22% y el S&P 500 encadenó su segunda sesión positiva. Pero el Tesoro a 10 años sigue cerca del 5% y esta semana llegan la decisión de la Reserva Federal y los balances de las grandes tecnológicas. ¿Alcanza el rebote para dar por terminada la corrección?

Brasil no logra salir del lunes negro: el real se recupera, la Bolsa vuelve a caer y Argentina sigue bajo presión
28 oct 2026 · 24:19
Después del derrumbe histórico provocado por la reelección de Lula da Silva, los mercados brasileños ensayaron una recuperación. El dólar retrocedió hasta 5,35 reales y las tasas mostraron cierto alivio, pero el Ibovespa terminó otra vez en rojo. En Argentina, los bonos recuperaron parte del terreno perdido, aunque el MERVAL sufrió otra caída.

Brasil quedó a precio de crisis: ¿oportunidad o trampa?
27 oct 2026 · 15:11
El Ibovespa sufrió su mayor caída diaria desde 2020, el real se desplomó y las tasas de interés se dispararon. Ahora aparece un dato capaz de atraer a los inversores más audaces: el mercado brasileño podría cotizar a apenas 7,4 veces sus ganancias futuras, muy por debajo de su mediana histórica de 10,4. ¿Es el comienzo de una oportunidad extraordinaria o la advertencia de que lo peor todavía está por venir?