
El mercado despide septiembre con una advertencia: Wall Street resiste al shock de tasas y LATAM empieza a contar su propia historia
El PCE, la medida de inflación preferida de la Reserva Federal, salió mejor de lo esperado. Eso debería haber sido una buena noticia sin matices. Y por un rato, lo fue: acciones y bonos subieron juntos. Pero la rueda no terminó como empezó. El Treasury a 10 años volvió a atacar el 5,30%, el rally bursátil se devolvió parcialmente, y el mercado cerró el trimestre con una pregunta abierta en lugar de una respuesta.
Una jornada que empezó comprando inflación baja y terminó vendiendo duración
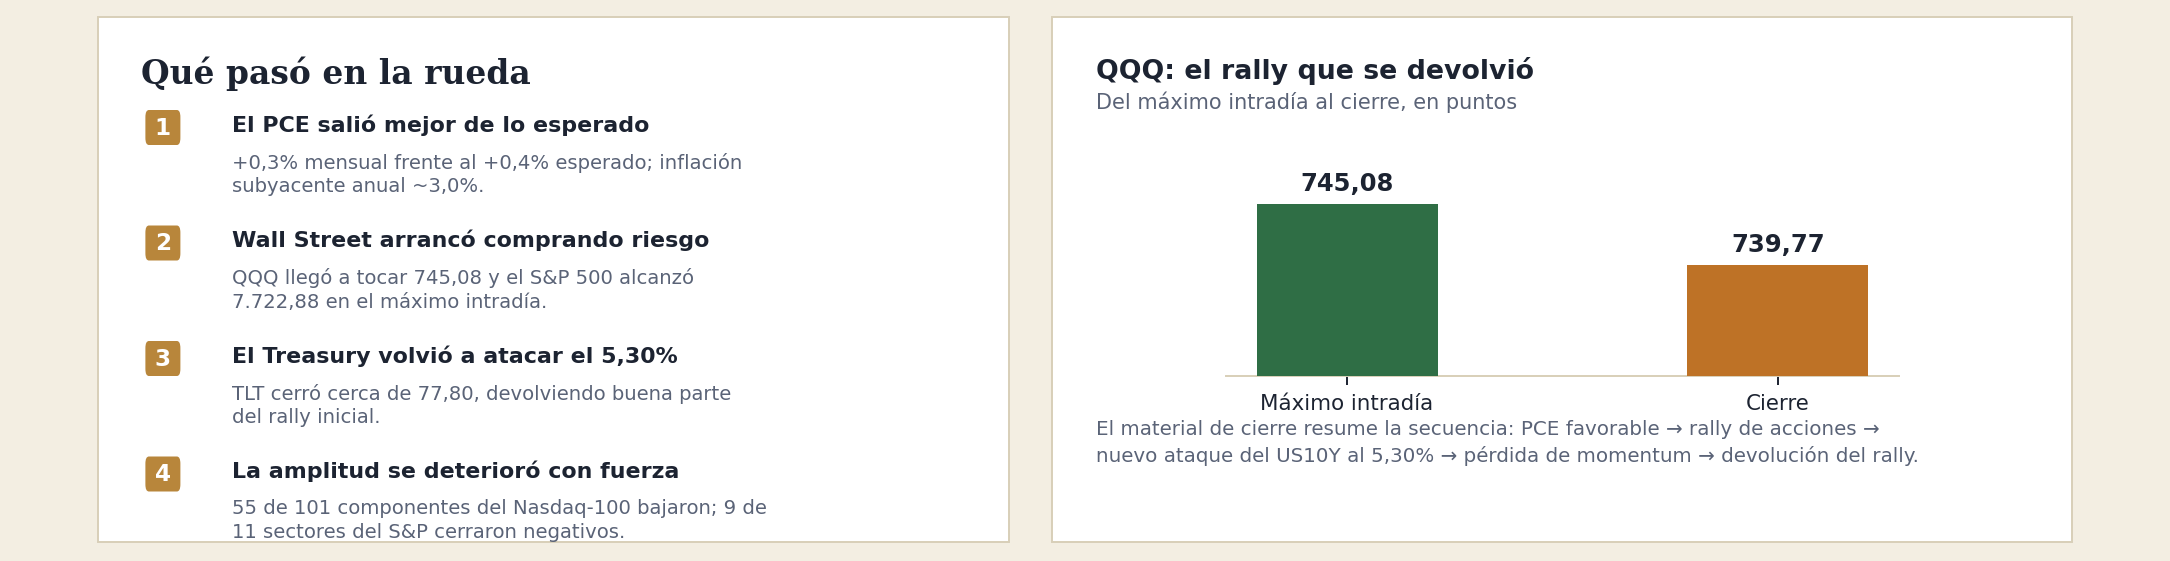
El dato del PCE de agosto avanzó 0,3% mensual, por debajo del 0,4% que esperaba el consenso, con la inflación subyacente interanual en torno a 3,0%. Es una lectura favorable: sugiere que el proceso desinflacionario no se detuvo, incluso con un mercado laboral que sigue firme.
La reacción inicial fue la que cabía esperar de un dato así: compra de riesgo generalizada. QQQ llegó a tocar 745,08 en el máximo intradía y el S&P 500 alcanzó 7.722,88, ambos marcando nuevos registros dentro de la sesión. Por un momento, el mercado operó como si el PCE hubiera despejado el camino para una Fed menos agresiva.
Pero esa lectura no sobrevivió toda la rueda. El Treasury a 10 años, que había cedido terreno con el dato, revirtió y volvió a presionar el nivel de 5,30% —la misma barrera que viene funcionando como referencia crítica desde hace semanas. Cuando los rendimientos largos retoman esa zona, el mercado tiende a exigirle más a las valuaciones de crecimiento, porque ese tipo de activos depende más de flujos de caja lejanos en el tiempo (lo que se conoce como duración larga), y esos flujos valen menos cuando la tasa de descuento sube.
El resultado: el rally bursátil se devolvió buena parte del camino. QQQ, que había llegado a 745,08, cerró en 739,77 (+0,25%). TLT terminó cerca de 77,80, devolviendo buena parte de su propio rally inicial. Es la misma secuencia que se repite hace semanas: PCE favorable → rally de acciones → nuevo ataque del US10Y al 5,30% → pérdida de momentum → devolución del rally.
Según datos de Reuters, el Treasury acumuló en el trimestre un incremento históricamente extraordinario. Eso no es ruido de un solo día: es la señal de fondo que atravesó todo el trimestre y que septiembre no hizo más que confirmar.
El Nasdaq resistió, pero debajo del índice hubo otra historia
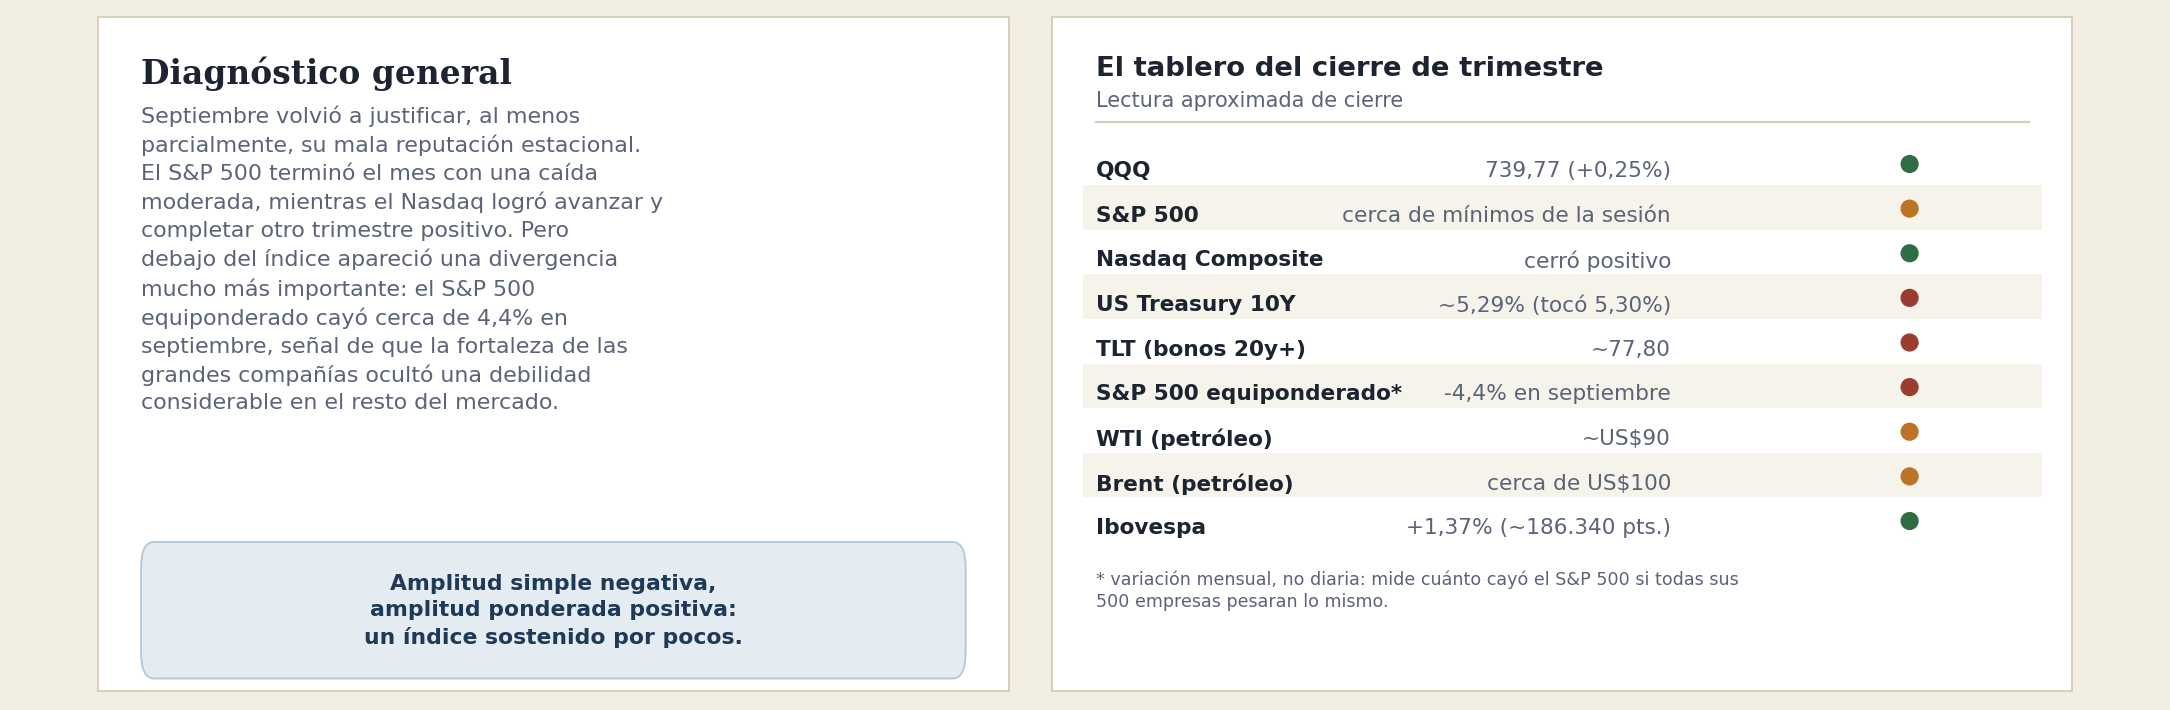
A primera vista, el cierre parece una continuidad de la fortaleza tecnológica: el Nasdaq Composite cerró positivo y QQQ terminó con una ganancia moderada de 0,25%. Nada alarmante en la superficie.
Pero debajo de ese número agregado, la amplitud —cuántas acciones individuales participaron del movimiento— se deterioró con fuerza. De los 101 componentes del Nasdaq-100, 55 terminaron en baja. Nueve de los once sectores del S&P 500 cerraron en terreno negativo. Y en el mercado ampliado, los nuevos mínimos de 52 semanas (212) superaron ampliamente a los nuevos máximos (54) — casi cuatro a uno, una proporción que rara vez acompaña a un índice que, en la superficie, cerró estable o positivo.
Esa es la divergencia central de la jornada: amplitud simple negativa, amplitud ponderada positiva. Un índice sostenido por pocos nombres. El dato mensual lo confirma con mayor magnitud: el S&P 500 equiponderado —la versión del índice donde las 500 empresas pesan lo mismo, en lugar de pesar según su tamaño— cayó 4,4% en septiembre, mientras el índice tradicional, dominado por las megacaps, terminó el mes en terreno positivo. La diferencia entre esos dos números es la historia del mes: la fortaleza de un puñado de compañías gigantes estuvo ocultando una debilidad considerable en el resto del mercado.
Argentina: GGAL, YPF y PAM intentan estabilizarse
Mientras Wall Street discute duración y amplitud, en LATAM la historia tiene otro ritmo. Los tres papeles argentinos más seguidos muestran, cada uno, una forma distinta de intentar encontrar piso.
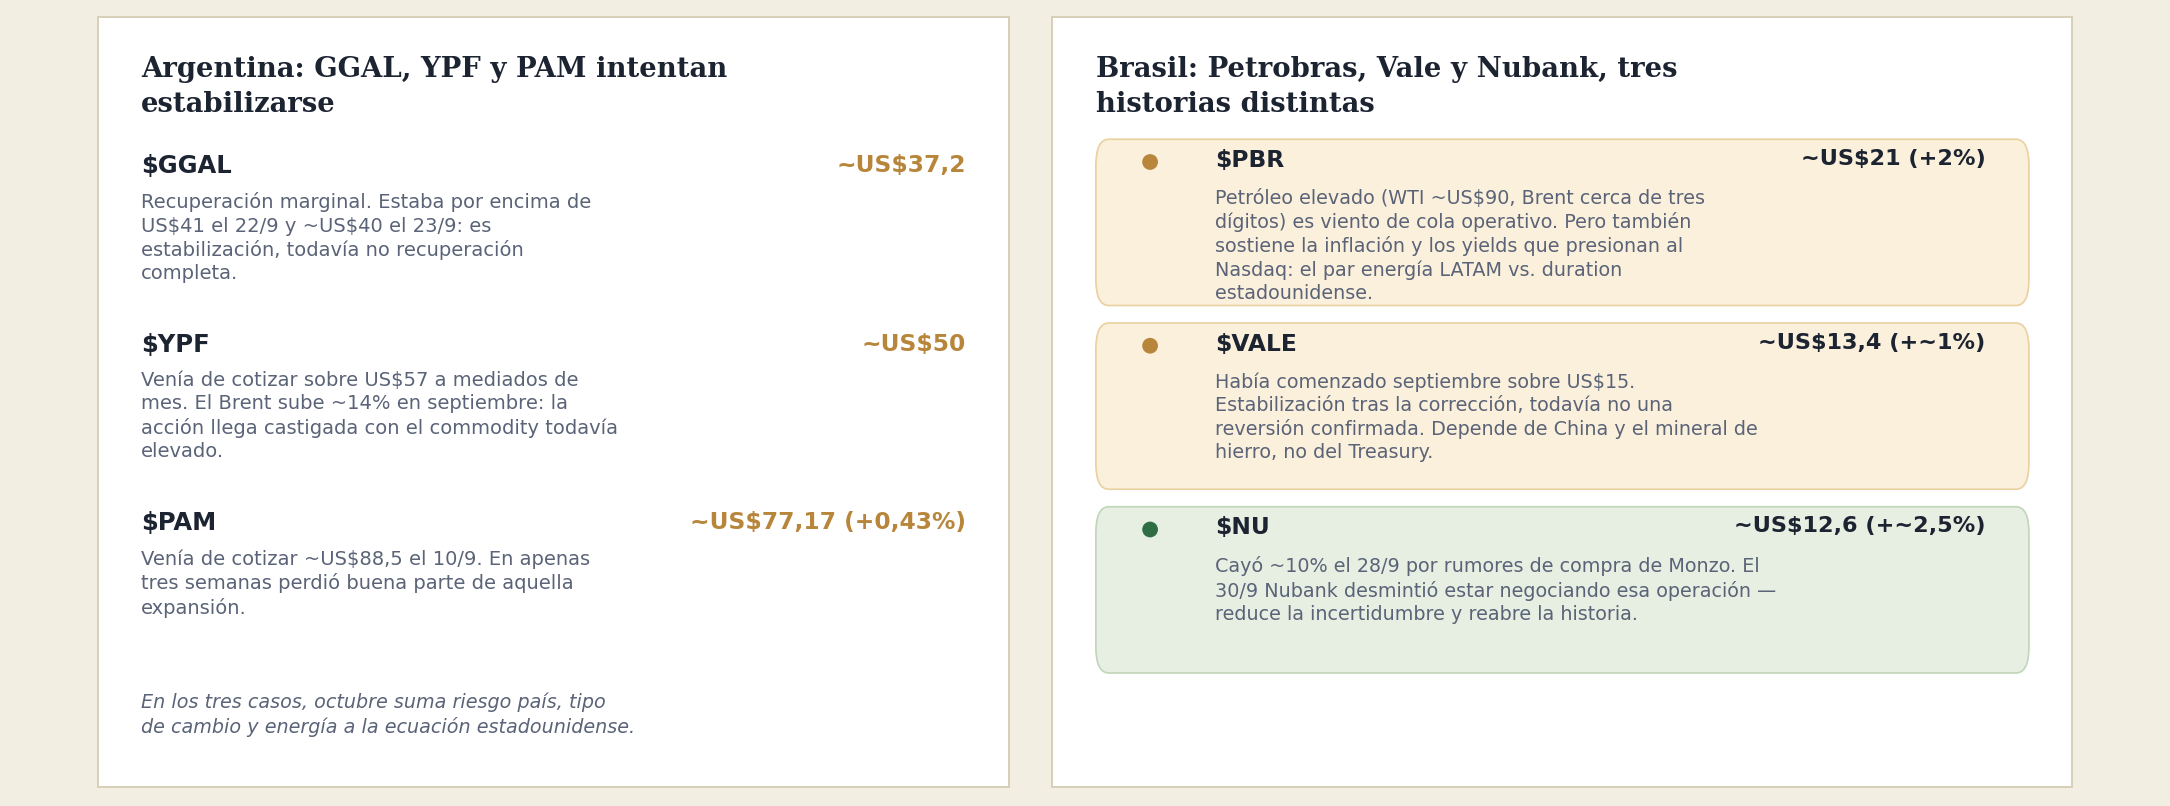
Grupo Financiero Galicia ($GGAL) cotiza en torno a US$37,2 —recuperación marginal frente a los mínimos recientes, pero todavía lejos de los niveles de hace pocas semanas: estaba por encima de US$41 el 22 de septiembre y cerca de US$40 el 23. Es estabilización, no recuperación completa.
YPF ($YPF) opera cerca de US$50 en su ADR, después de haber cotizado por encima de US$57 a mediados de mes. En Buenos Aires, la acción local (YPFD) se movió de aproximadamente $8.110 a $8.095 pesos, un retroceso más moderado que el de su ADR. La lectura es relevante: el Brent sube cerca de 14% en septiembre, y sin embargo YPF llega castigada con el commodity todavía elevado —una divergencia que vale la pena vigilar en octubre.
Pampa Energía ($PAM) cotiza alrededor de US$77,17 (+0,43%), después de haber llegado a cotizar cerca de US$88,5 el 10 de septiembre. En apenas tres semanas, el papel perdió buena parte de aquella expansión.
En los tres casos, octubre suma una pregunta distinta a la que enfrenta Wall Street: además del riesgo de tasas y duración, hay que sumarle riesgo país, tipo de cambio y energía a la ecuación.
Brasil llega mejor parado: Petrobras, Vale y Nubank cuentan tres historias distintas
Petrobras ($PBR) sube cerca de 2%, operando por encima de US$21, apoyada en un petróleo que se mantiene elevado —el WTI ronda los US$90 y el Brent está cerca de los tres dígitos. Ese mismo petróleo elevado es, a la vez, viento de cola para Petrobras y parte de lo que sostiene la inflación y los rendimientos que presionan al Nasdaq: el mismo commodity juega roles opuestos según el activo que se mire.
Vale ($VALE) cotiza en su ADR cerca de US$13,4, después de haber comenzado septiembre por encima de US$15. En Brasil, la acción local (VALE3) se movió de aproximadamente R$78 el 10 de septiembre a un rango de R$69-70 actual. Es estabilización tras la corrección, todavía no una reversión confirmada —y depende más de la demanda china por mineral de hierro que del Treasury estadounidense.
Nubank ($NU) protagonizó el movimiento más volátil de los tres: cayó cerca de 10% el 28 de septiembre por rumores de una posible compra de la fintech británica Monzo. El 30 de septiembre, Nubank desmintió formalmente estar negociando esa operación, lo que permitió una recuperación de cerca de 2,5% hacia los US$12,6.
El verdadero protagonista de octubre puede ser el rebalanceo
Hay un factor técnico que conviene tener presente: el cierre de septiembre es también el cierre de un trimestre completo (quarter-end) y de un mes (month-end). Ese tipo de fechas suele activar flujos de rebalanceo de carteras —fondos institucionales que ajustan sus posiciones para volver a los pesos objetivo de cada activo en su portafolio, independientemente de las noticias del día.
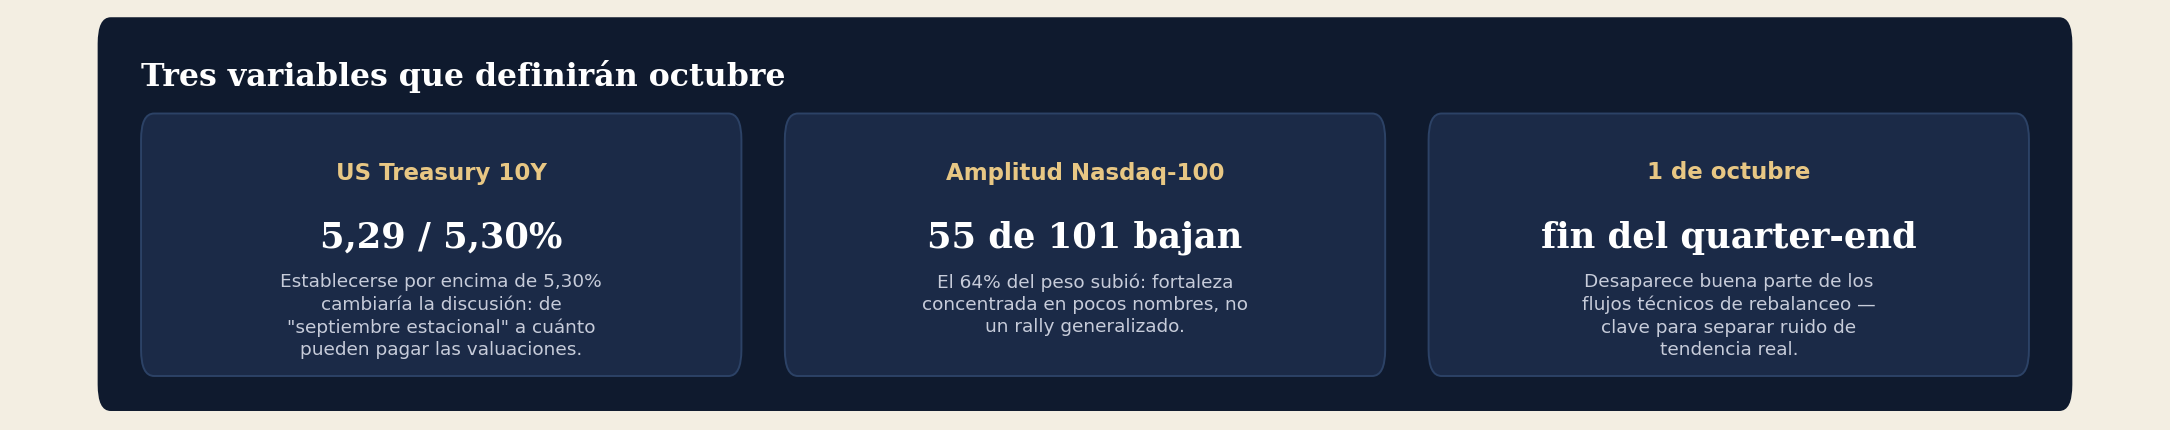
El 1 de octubre es, en ese sentido, una fecha técnica relevante: buena parte de esos flujos de rebalanceo desaparece una vez que el trimestre cierra, lo que puede despejar —o distorsionar— la lectura de las primeras ruedas del nuevo mes. Distinguir qué parte del movimiento de estos días fue rebalanceo técnico y qué parte fue señal genuina es, precisamente, una de las tareas de octubre.
La señal que deja septiembre
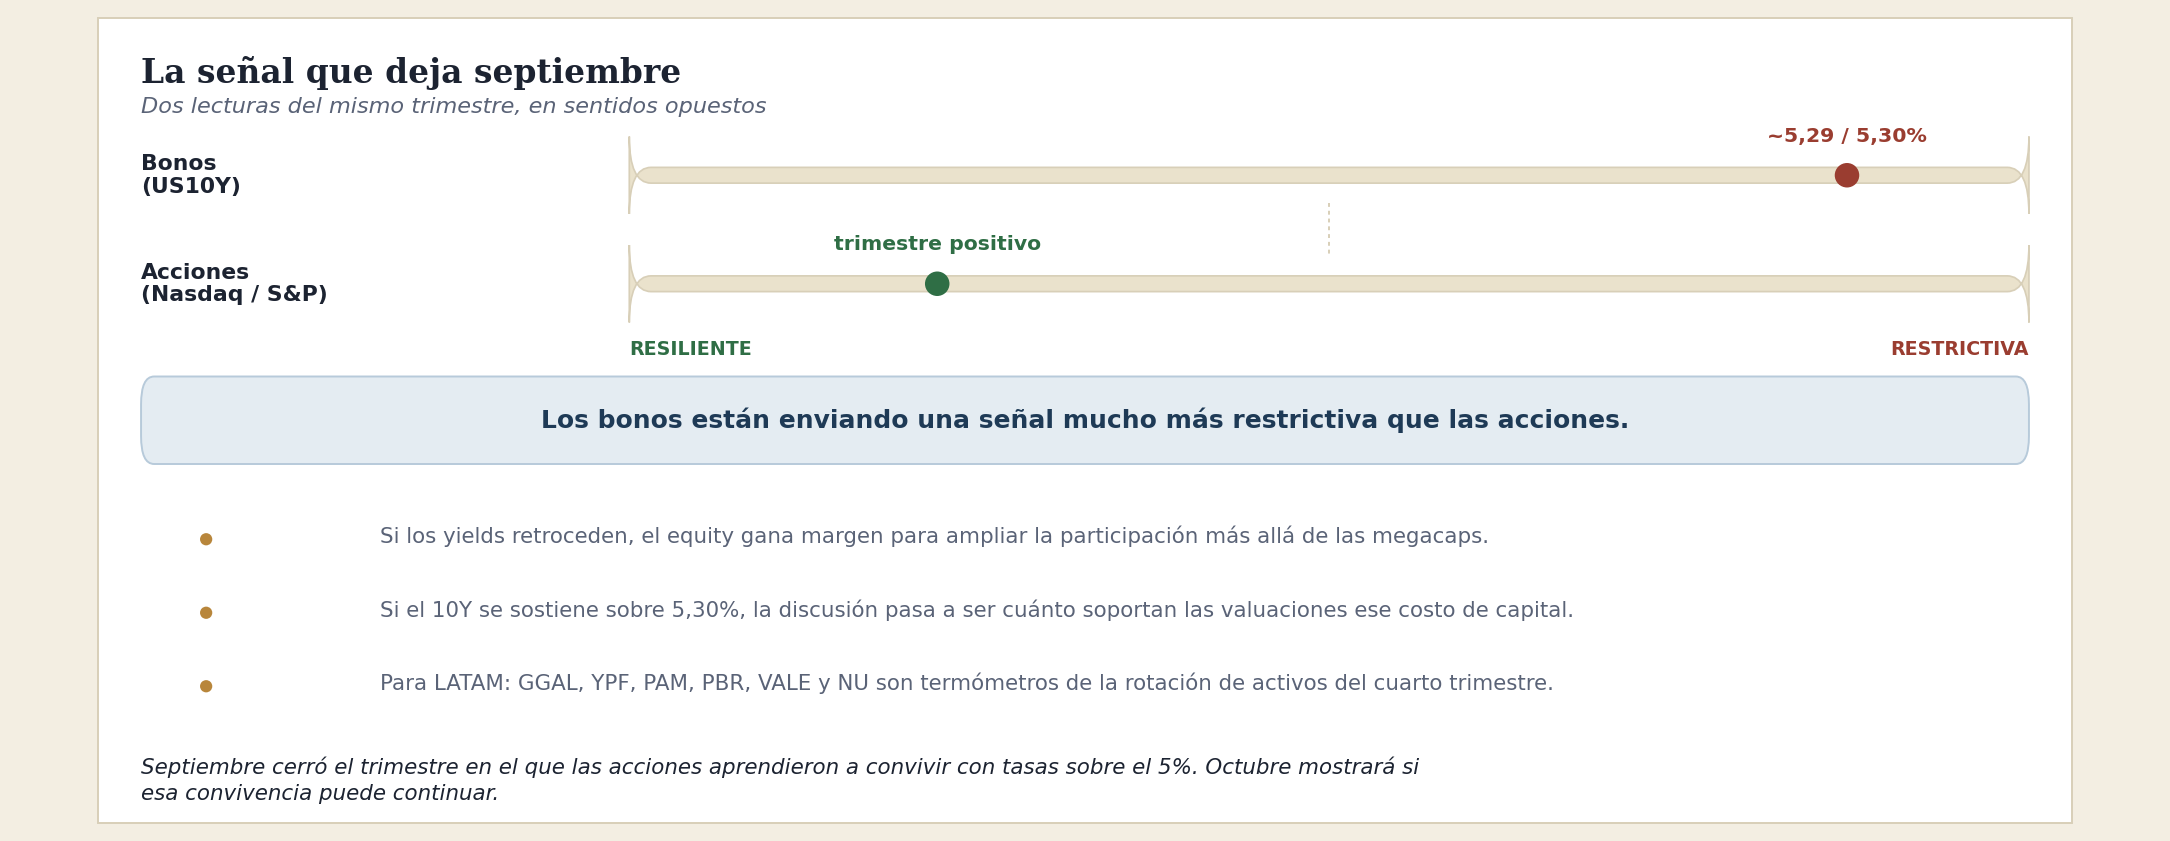
Los bonos están enviando una señal mucho más restrictiva que las acciones. Esa es, en una frase, la contradicción que atraviesa todo el cierre de trimestre.
El Treasury acumuló un incremento extraordinario en los tres meses; el petróleo volvió a subir; el dólar permanece firme. Sin embargo, el Nasdaq y el S&P 500 completaron otro trimestre positivo. El mercado todavía no resolvió esa contradicción —la está postergando, y por eso octubre empieza siendo particularmente interesante.
Si los rendimientos retroceden, el mercado accionario tendrá una oportunidad real para ampliar la participación más allá de las megacaps. Si, en cambio, el Treasury a 10 años se establece de manera sostenida por encima de 5,30%, la discusión dejará de ser si septiembre fue estacionalmente malo y pasará a ser cuánto pueden soportar las valuaciones ese costo de capital.
Para LATAM, el interrogante es distinto: si los rebalanceos del cuarto trimestre buscan energía, materias primas y financieras, GGAL, YPF, PAM, PBR, VALE y NU pueden funcionar como excelentes termómetros de esa rotación regional.
Septiembre cerró el trimestre en el que las acciones aprendieron a convivir con tasas superiores al 5%. Octubre mostrará si esa convivencia puede continuar.
Glosario rápido: PCE es el índice de precios del gasto en consumo personal, la medida de inflación preferida por la Fed. Duración larga describe cuánto se resiente el precio de un activo cuando suben las tasas —a mayor duración, mayor sensibilidad. Amplitud (breadth) mide cuántas acciones participan de un movimiento del mercado, más allá de lo que muestre el índice agregado. S&P 500 equiponderado es la versión del índice donde las 500 empresas pesan lo mismo entre sí, en lugar de según su tamaño de mercado. Quarter-end / month-end son los cierres de trimestre y de mes, fechas que activan flujos técnicos de rebalanceo institucional.
Rulfginvesting Research
Este informe ha sido elaborado bajo los parámetros cuantitativos de nuestro motor propio de ciclos. Operamos con capital propio. Ninguna parte de este material constituye una recomendación de inversión.
Seguí leyendo

Wall Street recupera el apetito por la inteligencia artificial, pero los bonos todavía no acompañan
28 oct 2026 · 24:24
El Nasdaq avanzó 1,18%, Nebius se disparó 11,22% y el S&P 500 encadenó su segunda sesión positiva. Pero el Tesoro a 10 años sigue cerca del 5% y esta semana llegan la decisión de la Reserva Federal y los balances de las grandes tecnológicas. ¿Alcanza el rebote para dar por terminada la corrección?

Brasil no logra salir del lunes negro: el real se recupera, la Bolsa vuelve a caer y Argentina sigue bajo presión
28 oct 2026 · 24:19
Después del derrumbe histórico provocado por la reelección de Lula da Silva, los mercados brasileños ensayaron una recuperación. El dólar retrocedió hasta 5,35 reales y las tasas mostraron cierto alivio, pero el Ibovespa terminó otra vez en rojo. En Argentina, los bonos recuperaron parte del terreno perdido, aunque el MERVAL sufrió otra caída.

Brasil quedó a precio de crisis: ¿oportunidad o trampa?
27 oct 2026 · 15:11
El Ibovespa sufrió su mayor caída diaria desde 2020, el real se desplomó y las tasas de interés se dispararon. Ahora aparece un dato capaz de atraer a los inversores más audaces: el mercado brasileño podría cotizar a apenas 7,4 veces sus ganancias futuras, muy por debajo de su mediana histórica de 10,4. ¿Es el comienzo de una oportunidad extraordinaria o la advertencia de que lo peor todavía está por venir?