
El índice resistió; debajo, la rotación fue mucho más agresiva
El S&P 500 cerró casi plano (−0,06%) y el Nasdaq cayó 0,70%, pero el 63,4% de nuestro universo terminó en alza. La rueda del 12 de octubre fue una rotación selectiva: energía (+1,24%), consumo básico y salud recibieron capital, mientras tecnología (−1,48%) y semiconductores (SMH −2,05%) concentraron el castigo, con caídas de hasta casi 10% en óptica e infraestructura de IA. El crédito high-yield no mostró estrés y el 75% de los papeles sigue en cuadrantes de liderazgo o mejora: risk-off tecnológico, no sistémico.
El lunes 12 de octubre dejó una foto nítida. No hubo una liquidación generalizada del mercado, pero la tecnología y los semiconductores volvieron a perder el liderazgo. El dinero hizo una rotación: salió de unos sectores y entró en otros, en este caso energía, consumo básico, salud y algunos segmentos defensivos. El Nasdaq volvió a cargar con la mayor parte del deterioro.
Índices: divergencia clara
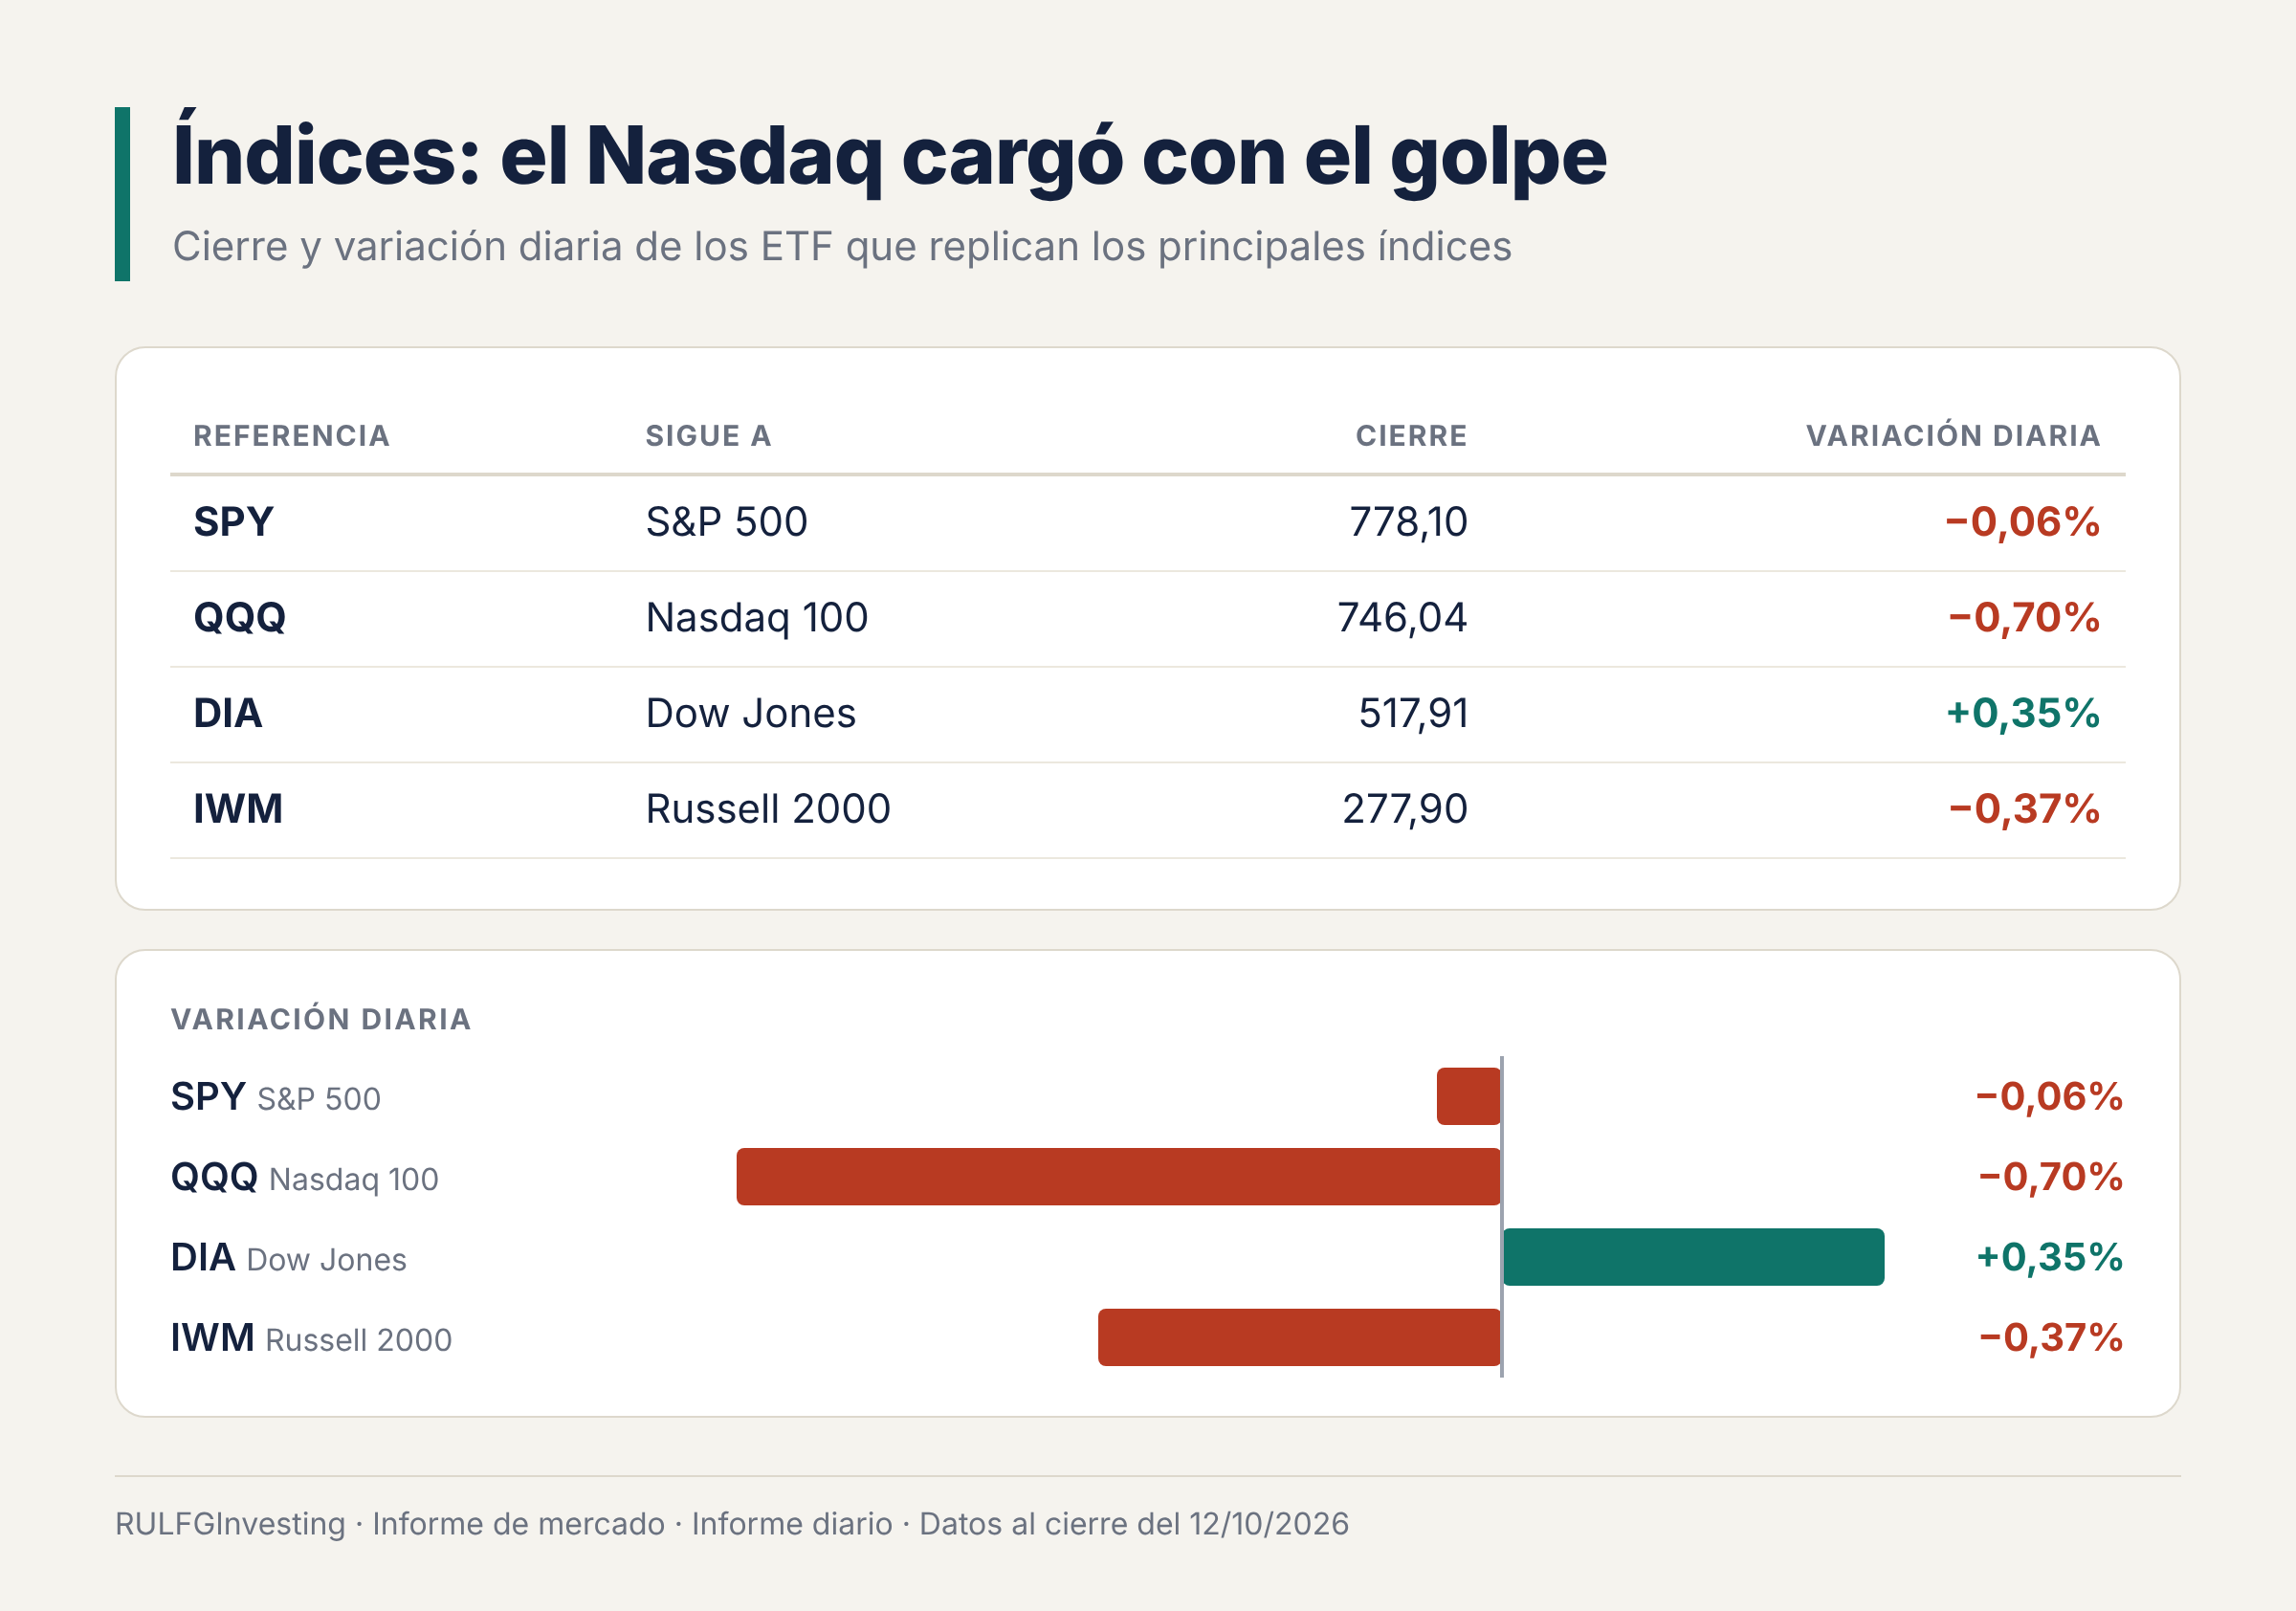
Los índices se siguen a través de sus ETF (fondos que cotizan en bolsa y replican un índice): SPY para el S&P 500, QQQ para el Nasdaq 100, DIA para el Dow Jones e IWM para el Russell 2000 de empresas chicas. SPY cerró en 778,10 (−0,06%), QQQ en 746,04 (−0,70%), DIA en 517,91 (+0,35%) e IWM en 277,90 (−0,37%).
El S&P 500 terminó prácticamente plano, el Dow avanzó y el Nasdaq volvió a quedar rezagado. El problema no fue “el mercado” en bloque. Fue sobre todo su componente de mayor duration: las empresas cuyo valor depende de ganancias lejanas en el tiempo, y que por eso son las más sensibles a las tasas y a las valuaciones. En el Nasdaq ese componente pesa mucho, por su concentración en tecnología.
Amplitud: mucho mejor de lo que sugiere el Nasdaq
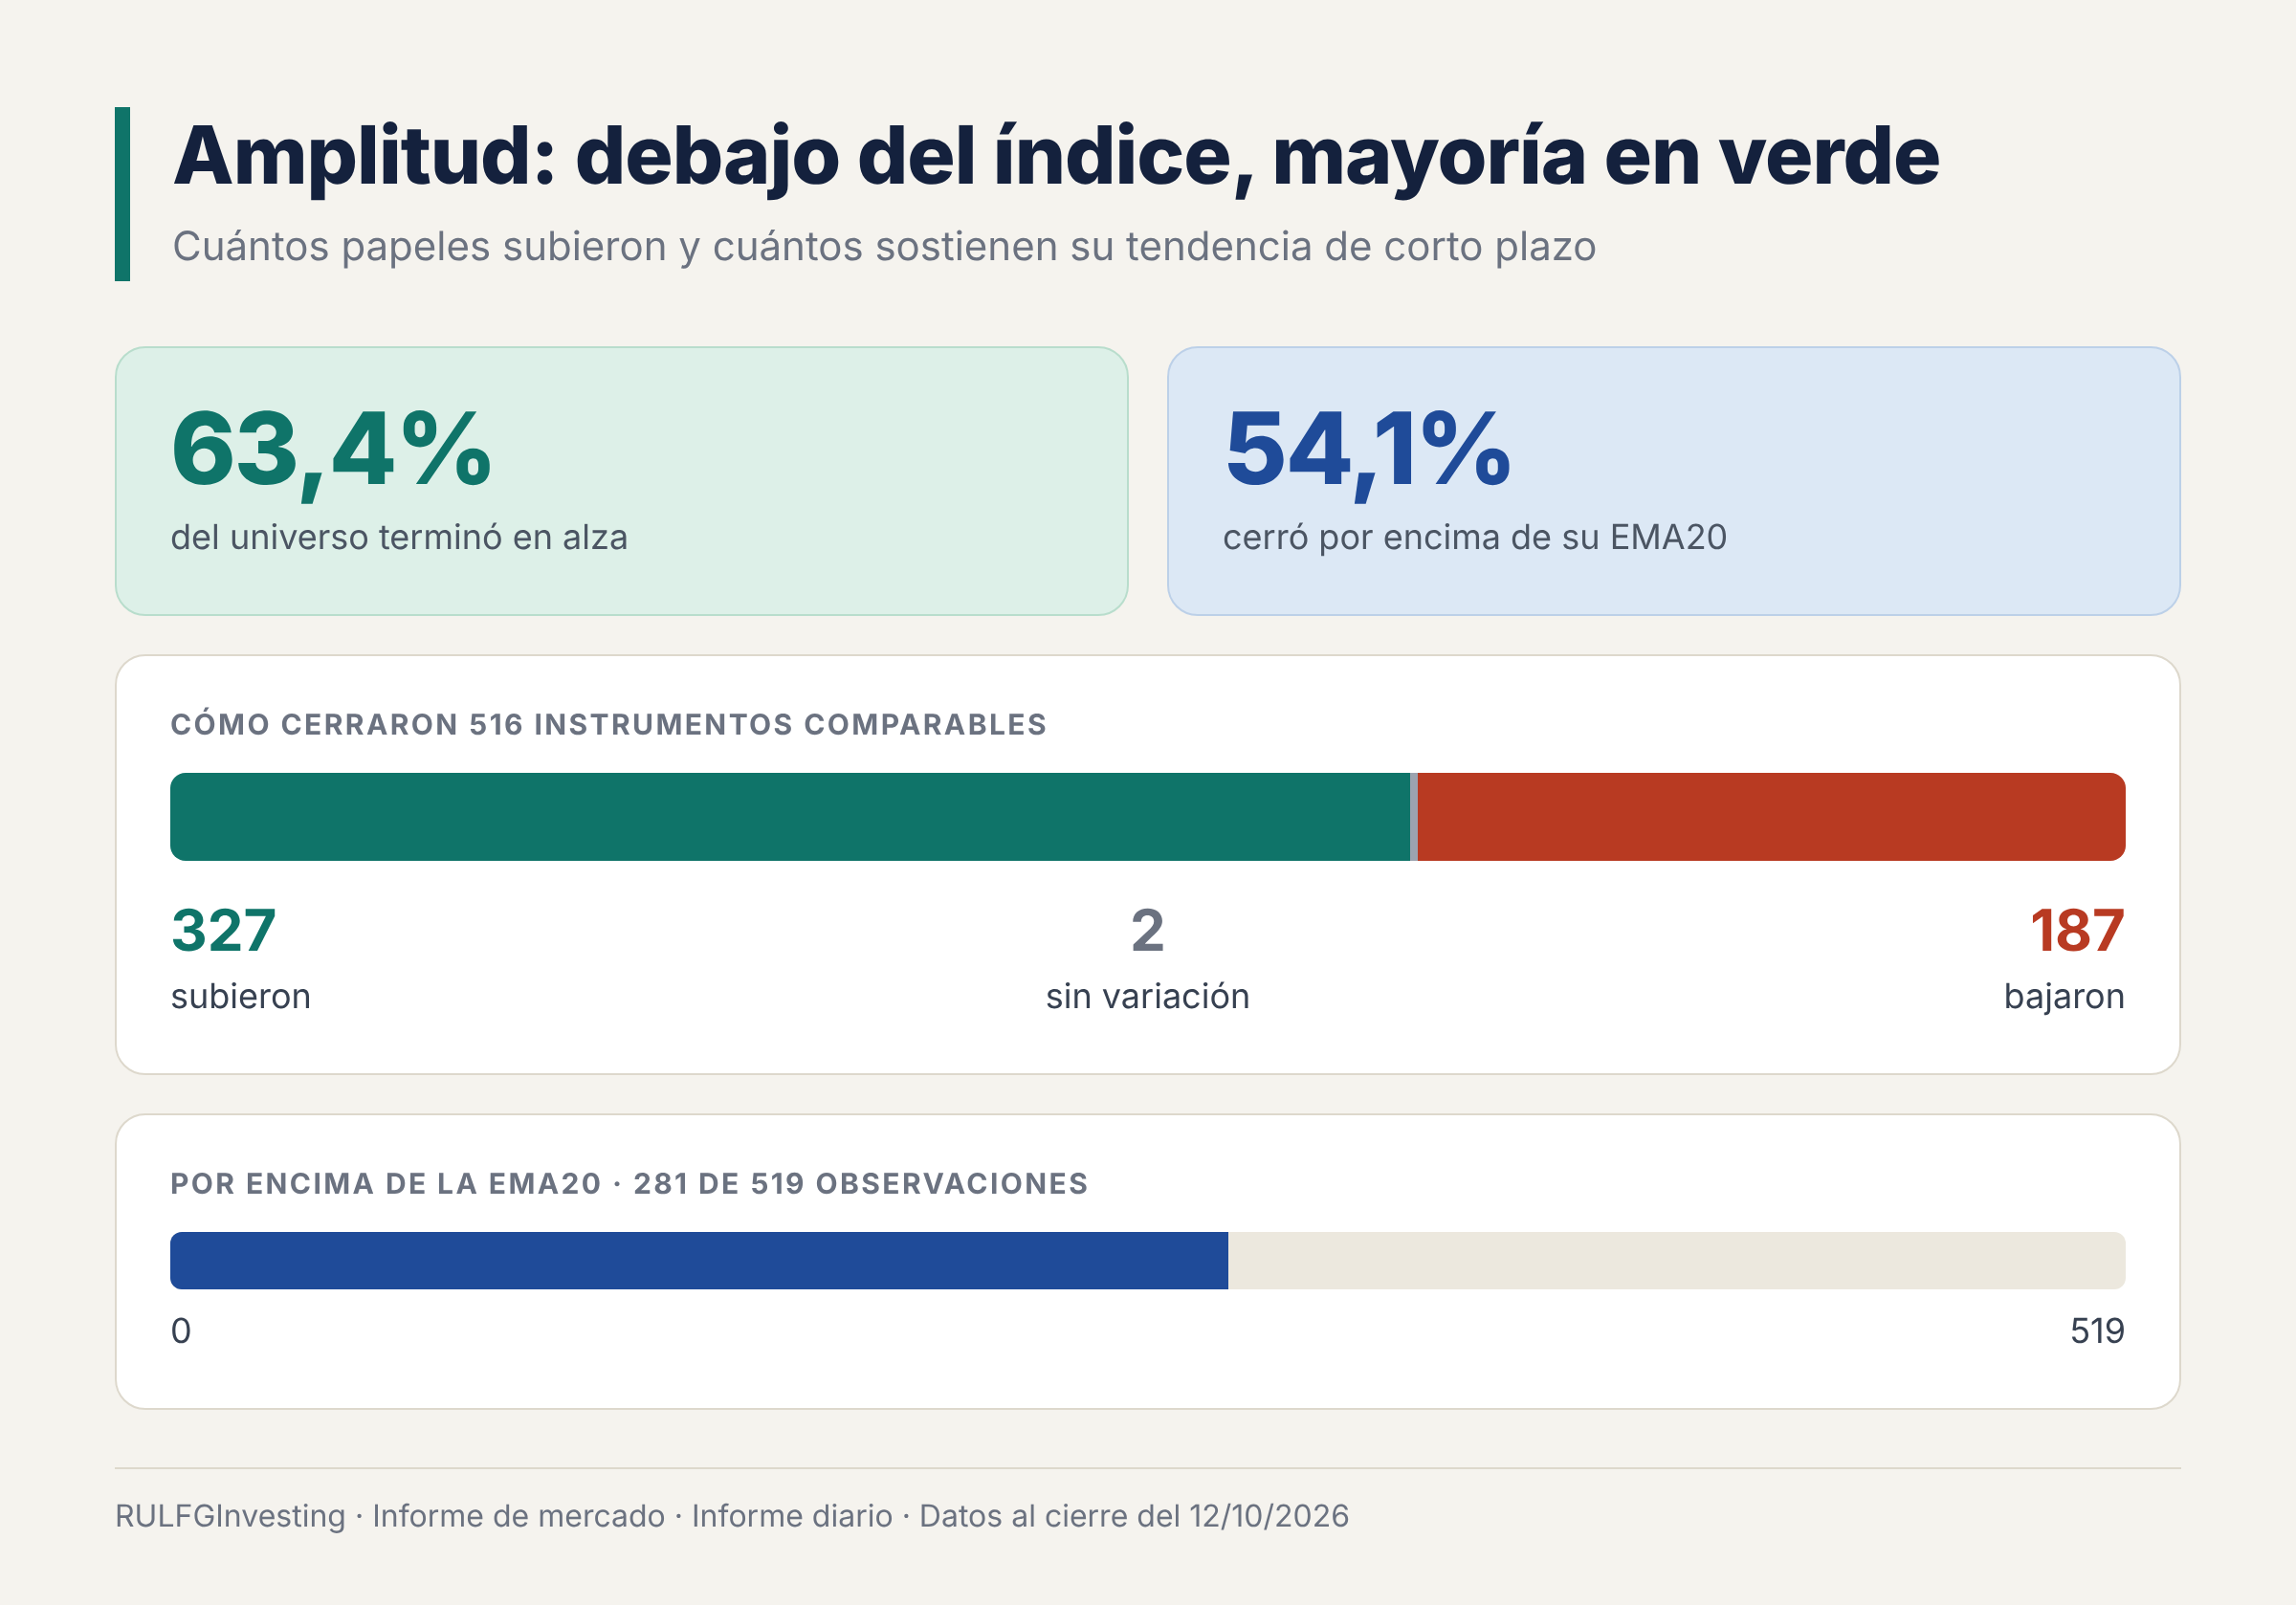
La amplitud mide cuántos papeles acompañan el movimiento, más allá de lo que haga el índice. Sobre 516 instrumentos del universo que seguimos, 327 subieron, 187 bajaron y 2 quedaron sin cambios: alrededor del 63,4% terminó en positivo.
Además, 281 de 519 observaciones (cerca del 54,1%) cerraron por encima de su EMA20. La EMA20 es la media móvil exponencial de 20 ruedas, un promedio que da más peso a los precios recientes. Estar encima suele indicar una tendencia de corto plazo sana.
Por eso no corresponde hablar de un risk-off generalizado, es decir, de una huida en bloque de los activos de riesgo. Fue una rotación interna fuerte: la amplitud fue razonablemente positiva y las pérdidas se concentraron en tecnología.
Rotación sectorial: energía y defensivos tomaron el mando
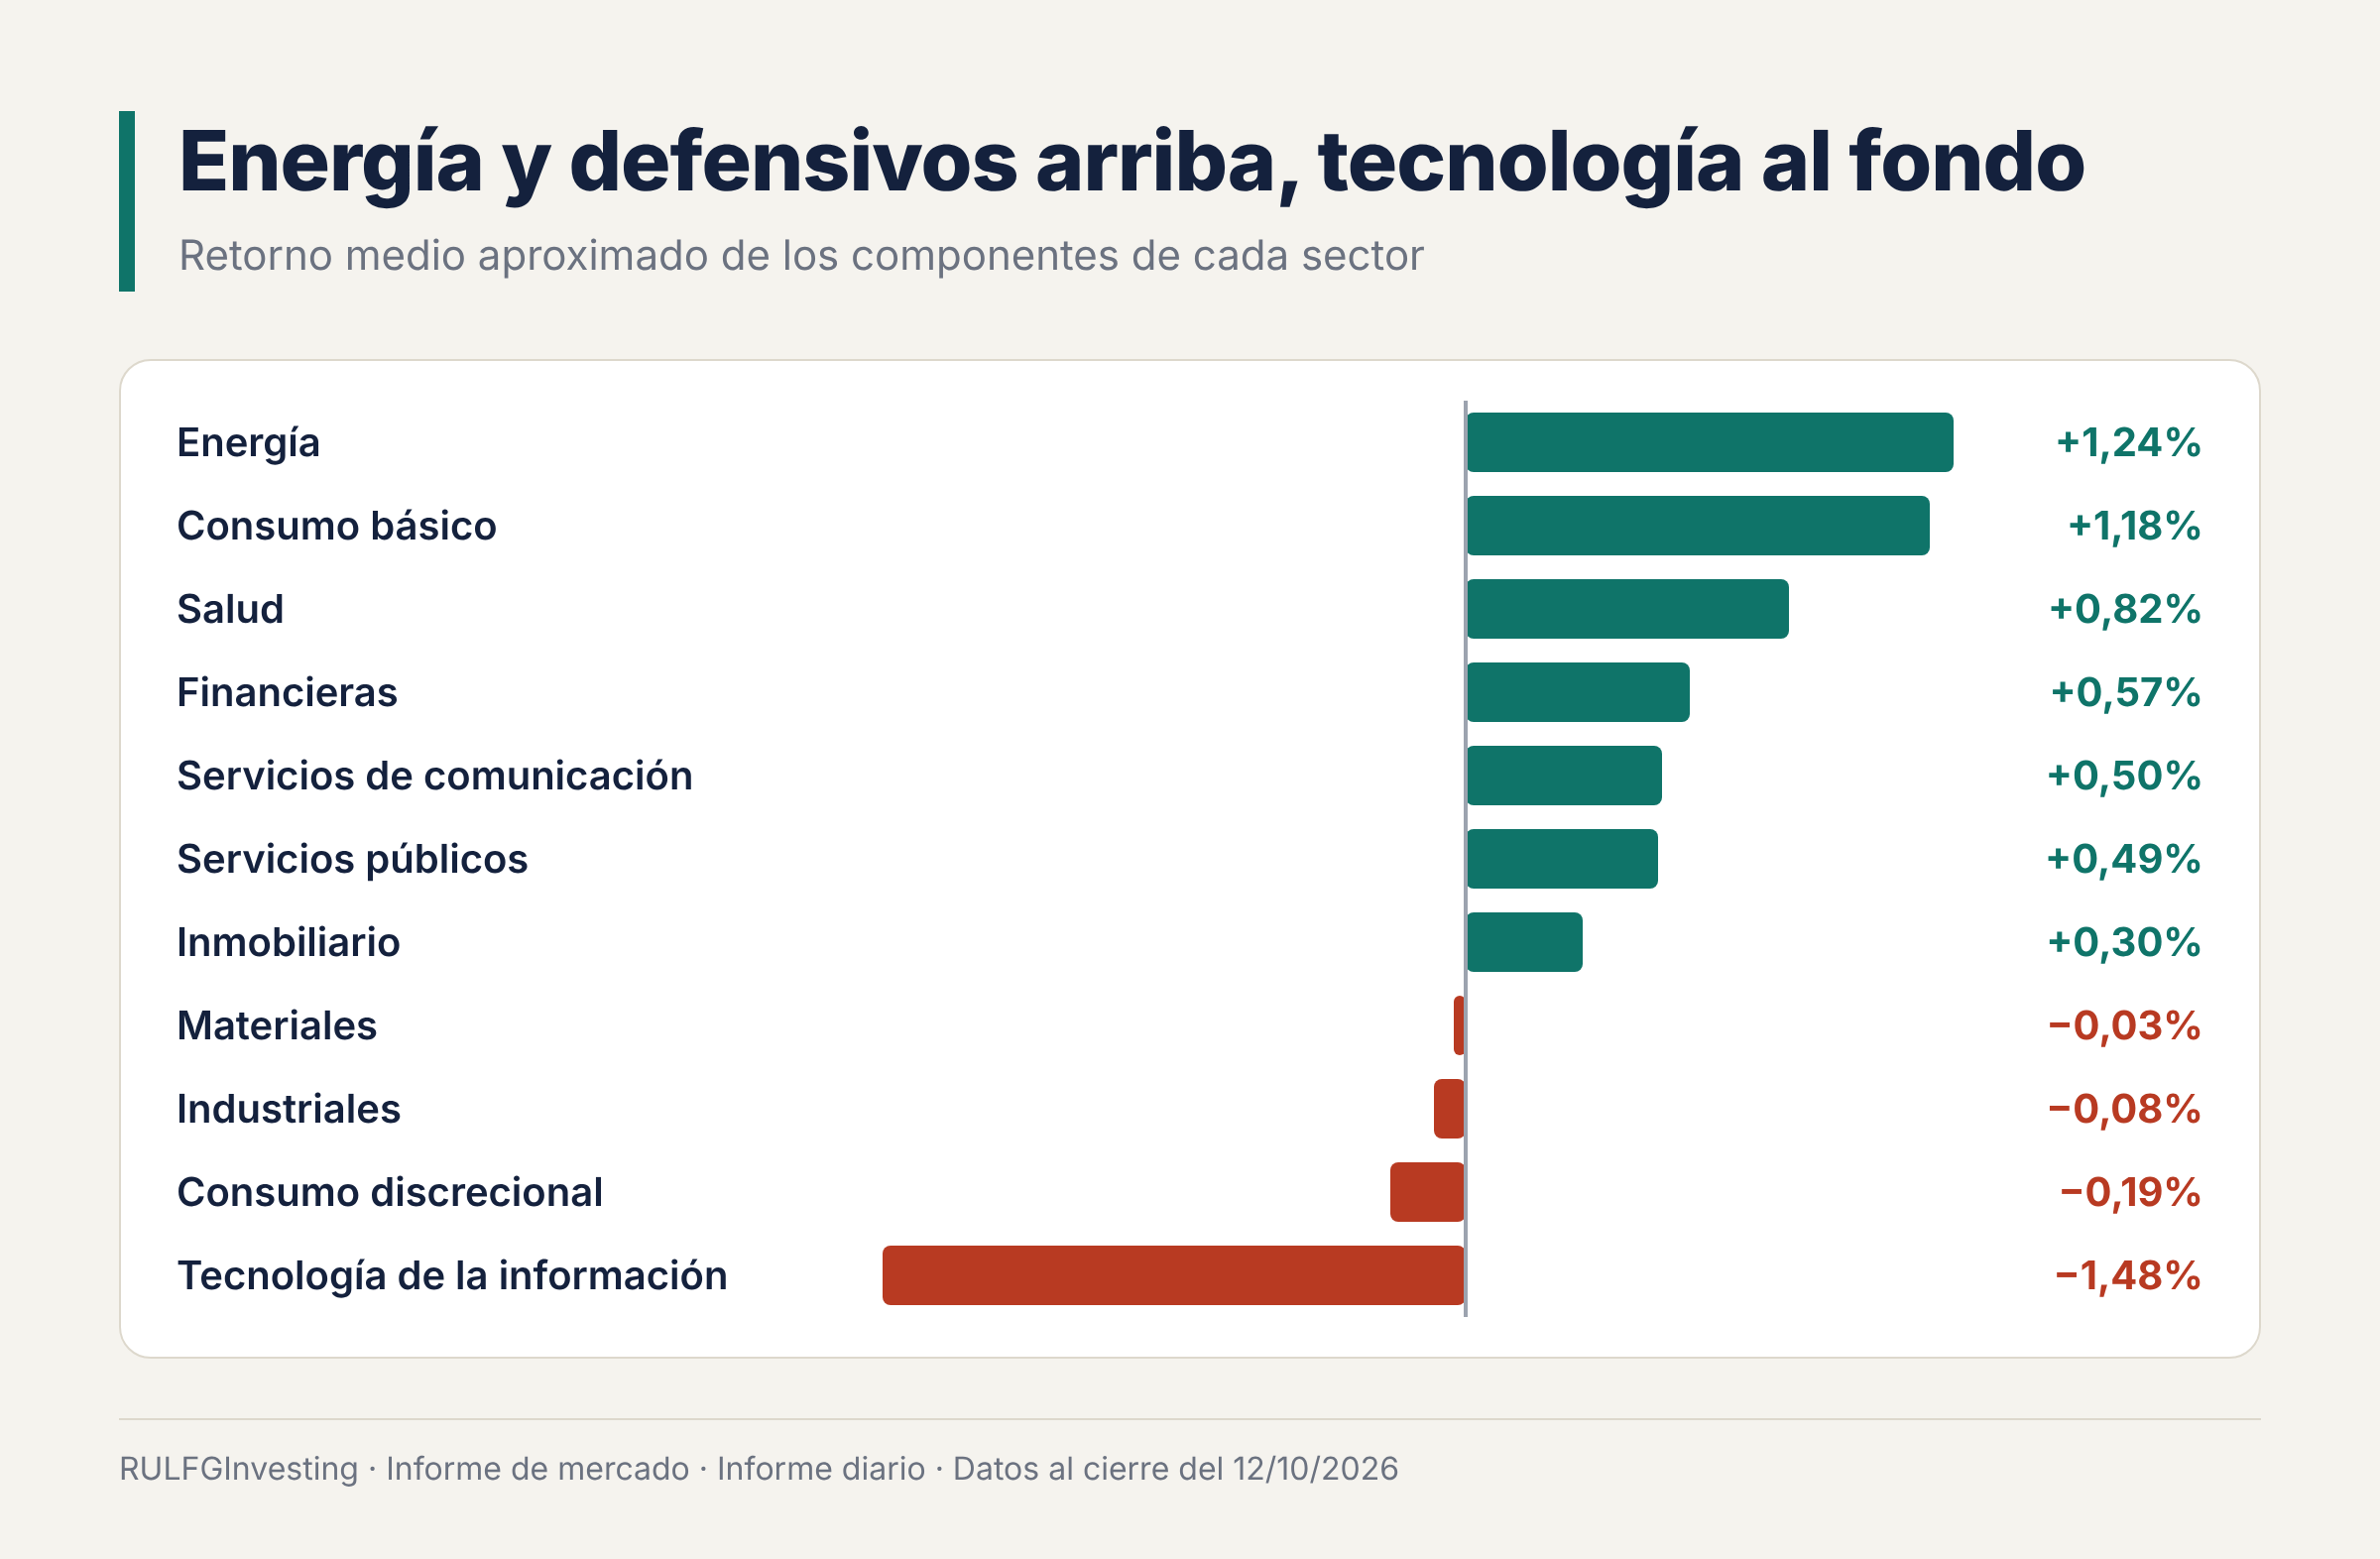
Si se promedia la variación diaria de los componentes de cada sector, la jerarquía fue esta. Arriba, energía (+1,24%), consumo básico (+1,18%), salud (+0,82%), financieras (+0,57%), servicios de comunicación (+0,50%), servicios públicos (+0,49%) e inmobiliario (+0,30%). Cerca de cero o abajo, materiales (-0,03%), industriales (-0,08%) y consumo discrecional (-0,19%). Al fondo, tecnología de la información (-1,48%).
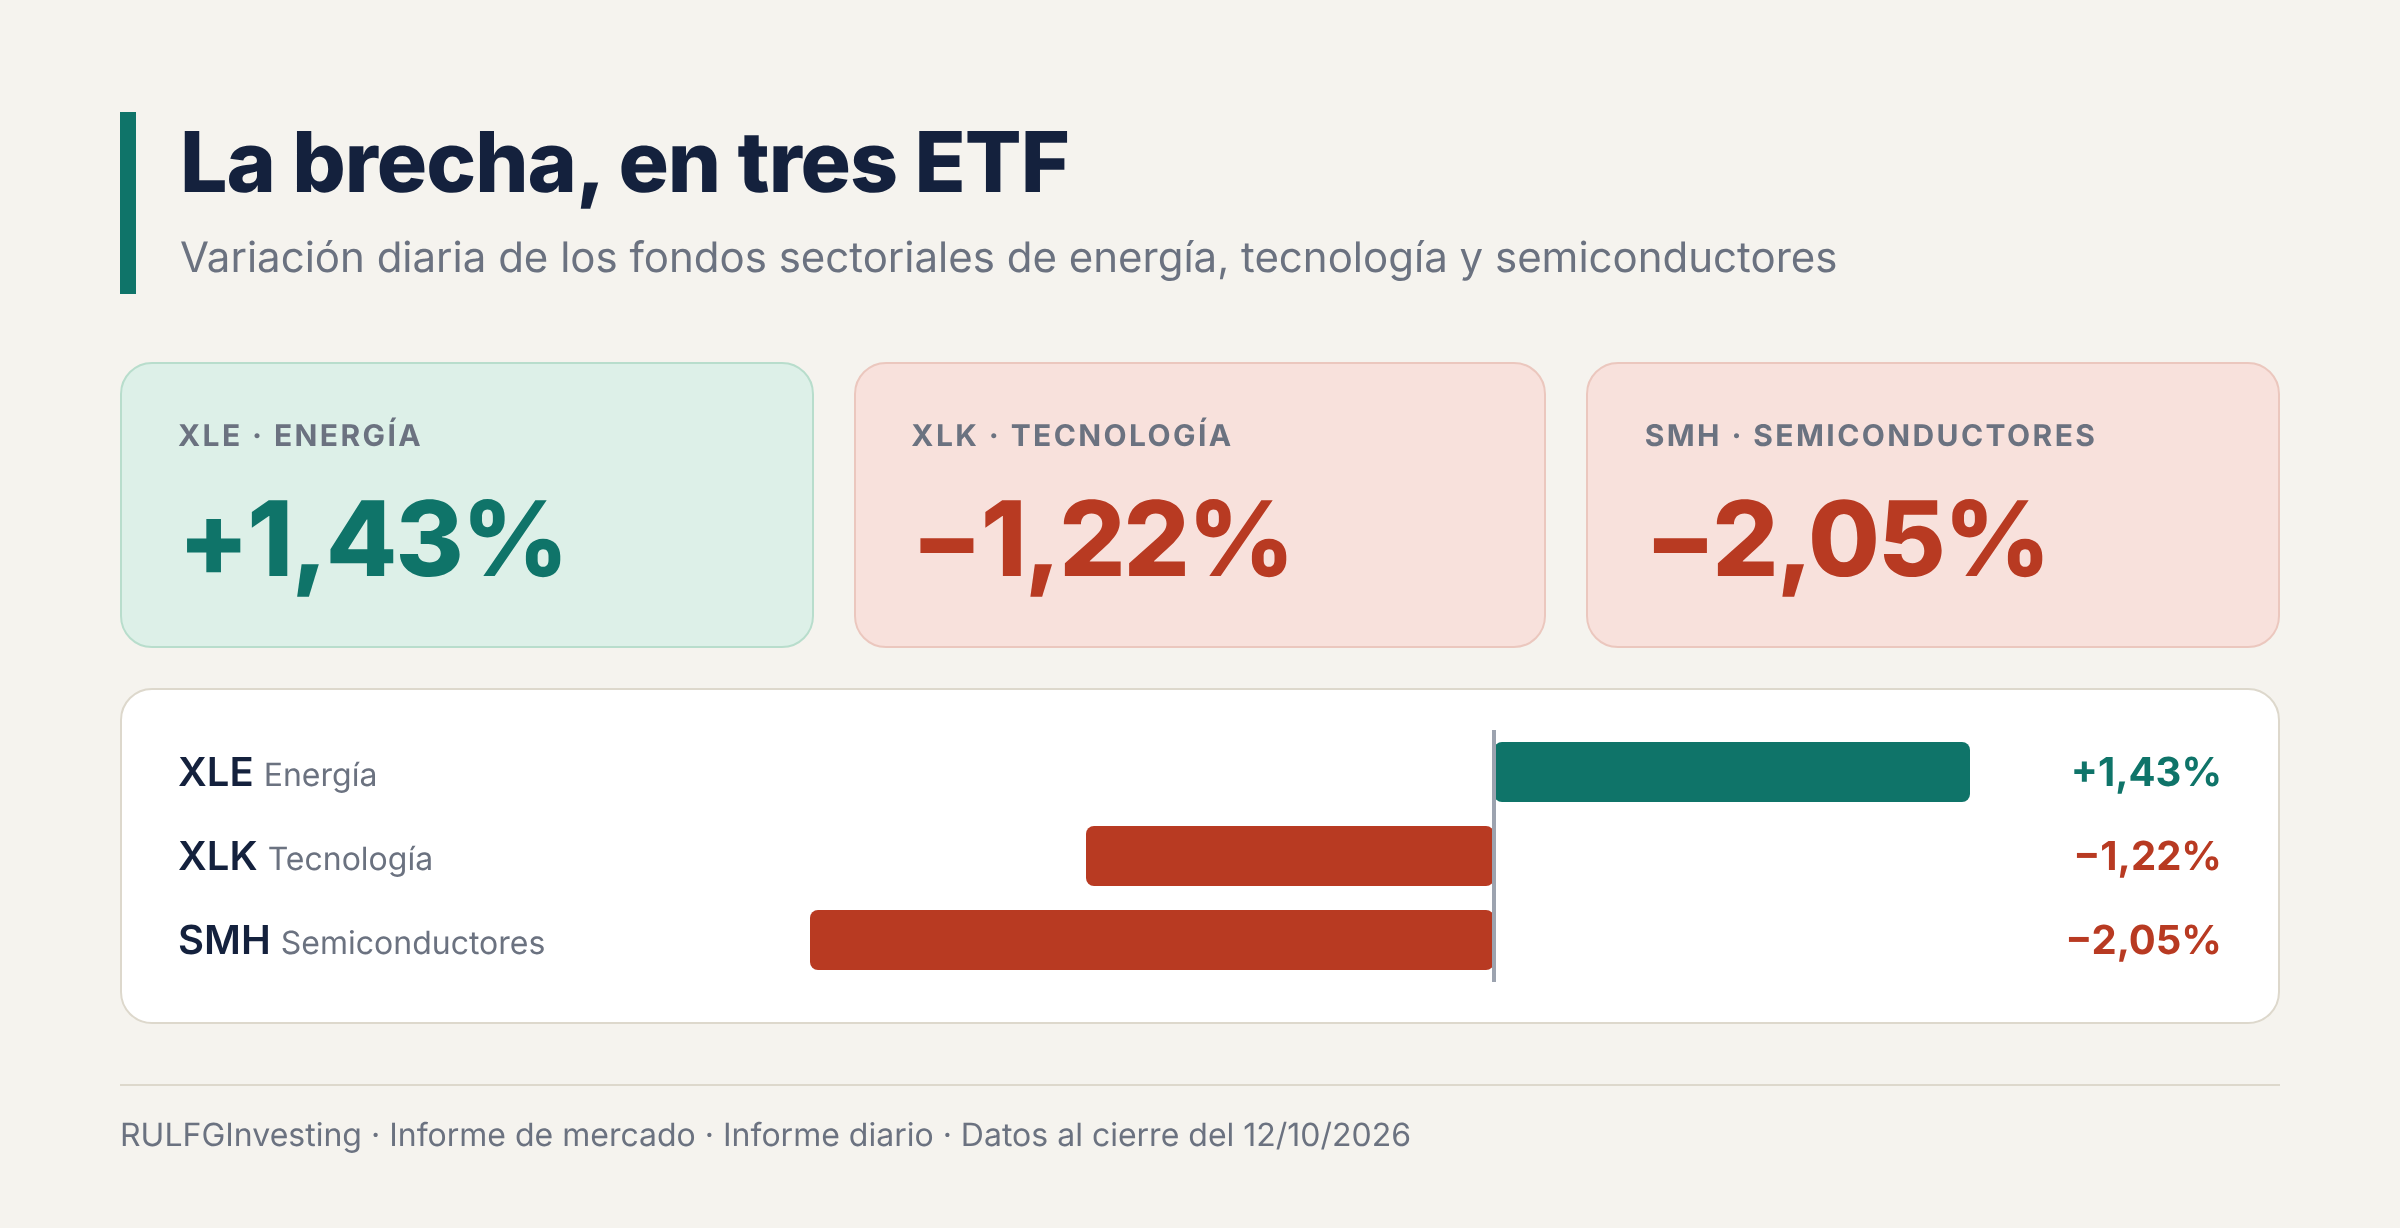
Los fondos sectoriales muestran la misma brecha. El ETF de energía XLE ganó 1,43%, mientras el de tecnología XLK cayó 1,22% y el de semiconductores SMH perdió 2,05%. El mercado compró flujo de caja actual y sectores menos sensibles al descuento de beneficios futuros, y redujo exposición a buena parte del complejo tecnológico.
Semiconductores: la zona más débil de la rueda
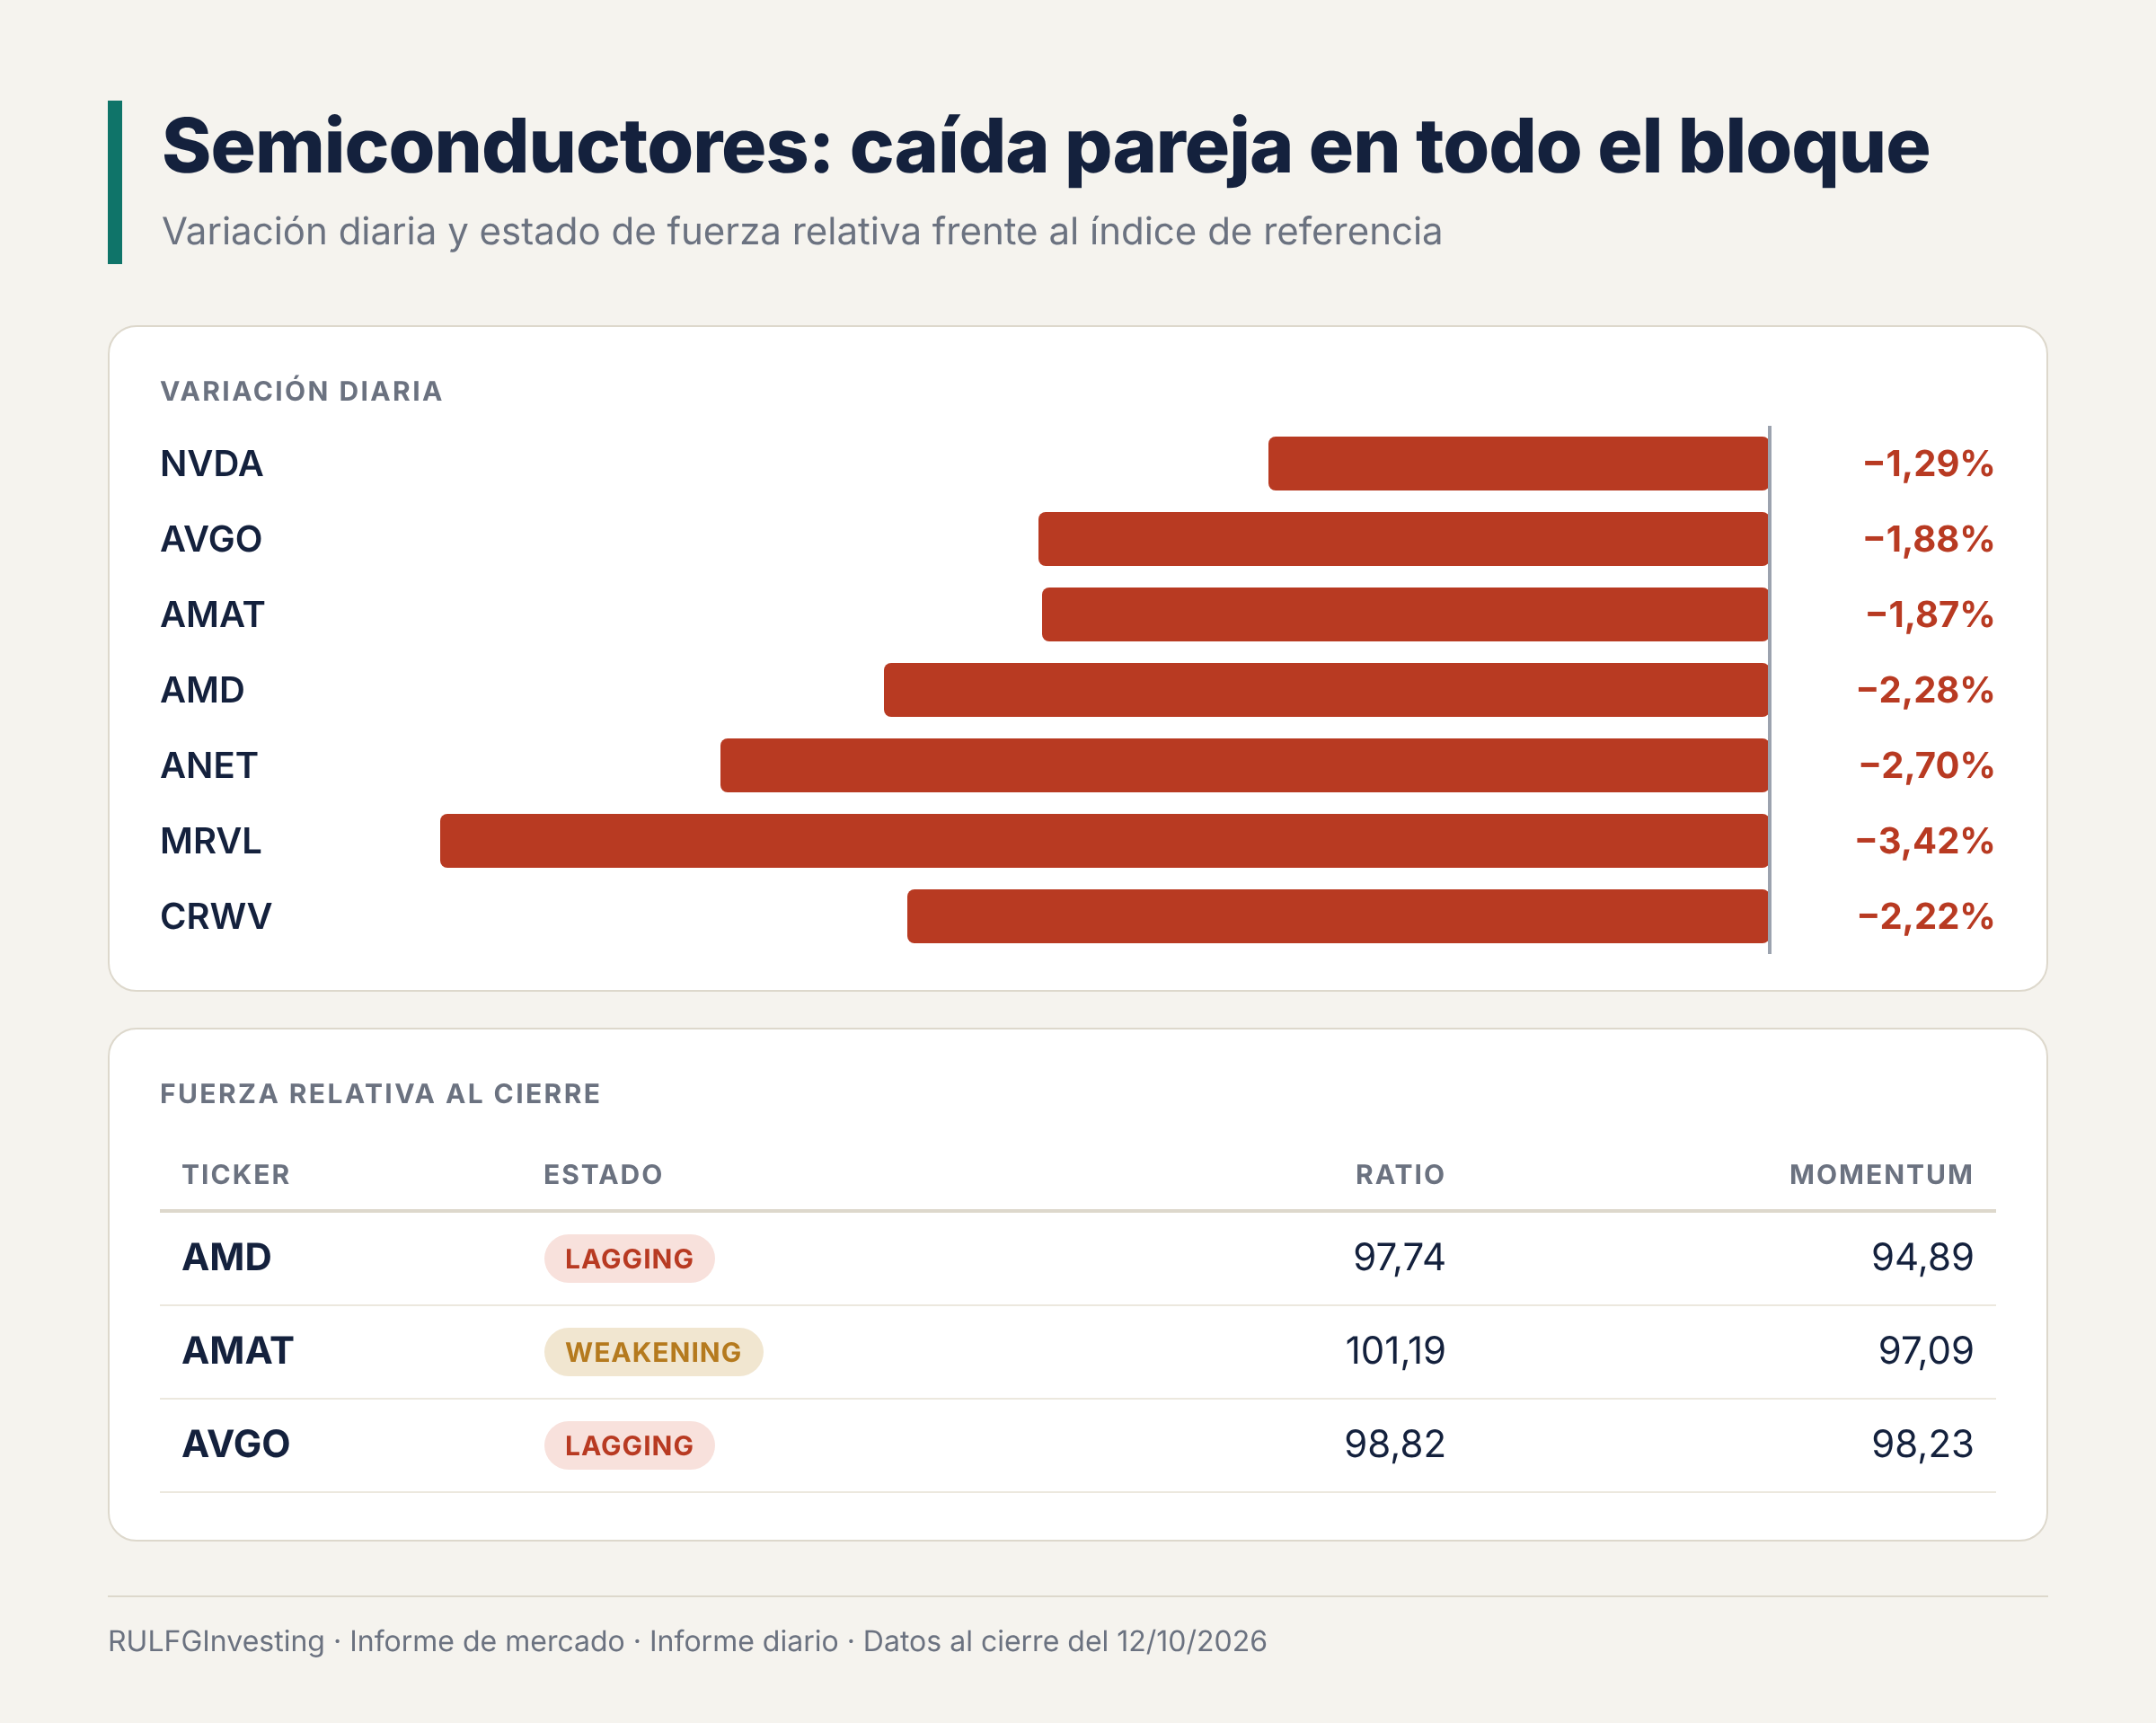
La presión fue bastante pareja dentro del bloque: NVDA -1,29%, AVGO -1,88%, AMAT -1,87%, AMD -2,28%, ANET -2,70%, MRVL -3,42% y CRWV -2,22%.
Lo importante es que no se trata solo de precio. Varios nombres grandes perdieron fortaleza frente al índice de referencia. Eso se mide con dos números: el Ratio, que indica si el papel rinde mejor o peor que el índice (por encima de 100, mejor), y el Momentum, que indica si esa diferencia se acelera o se frena. AMD cerró LAGGING, con Ratio 97,74 y Momentum 94,89. AMAT quedó WEAKENING, con Ratio 101,19 y Momentum 97,09. AVGO terminó LAGGING, con Ratio 98,82 y Momentum 98,23. Estas etiquetas se explican más abajo, en el apartado RRG.
El daño más profundo quedó dentro de tecnología
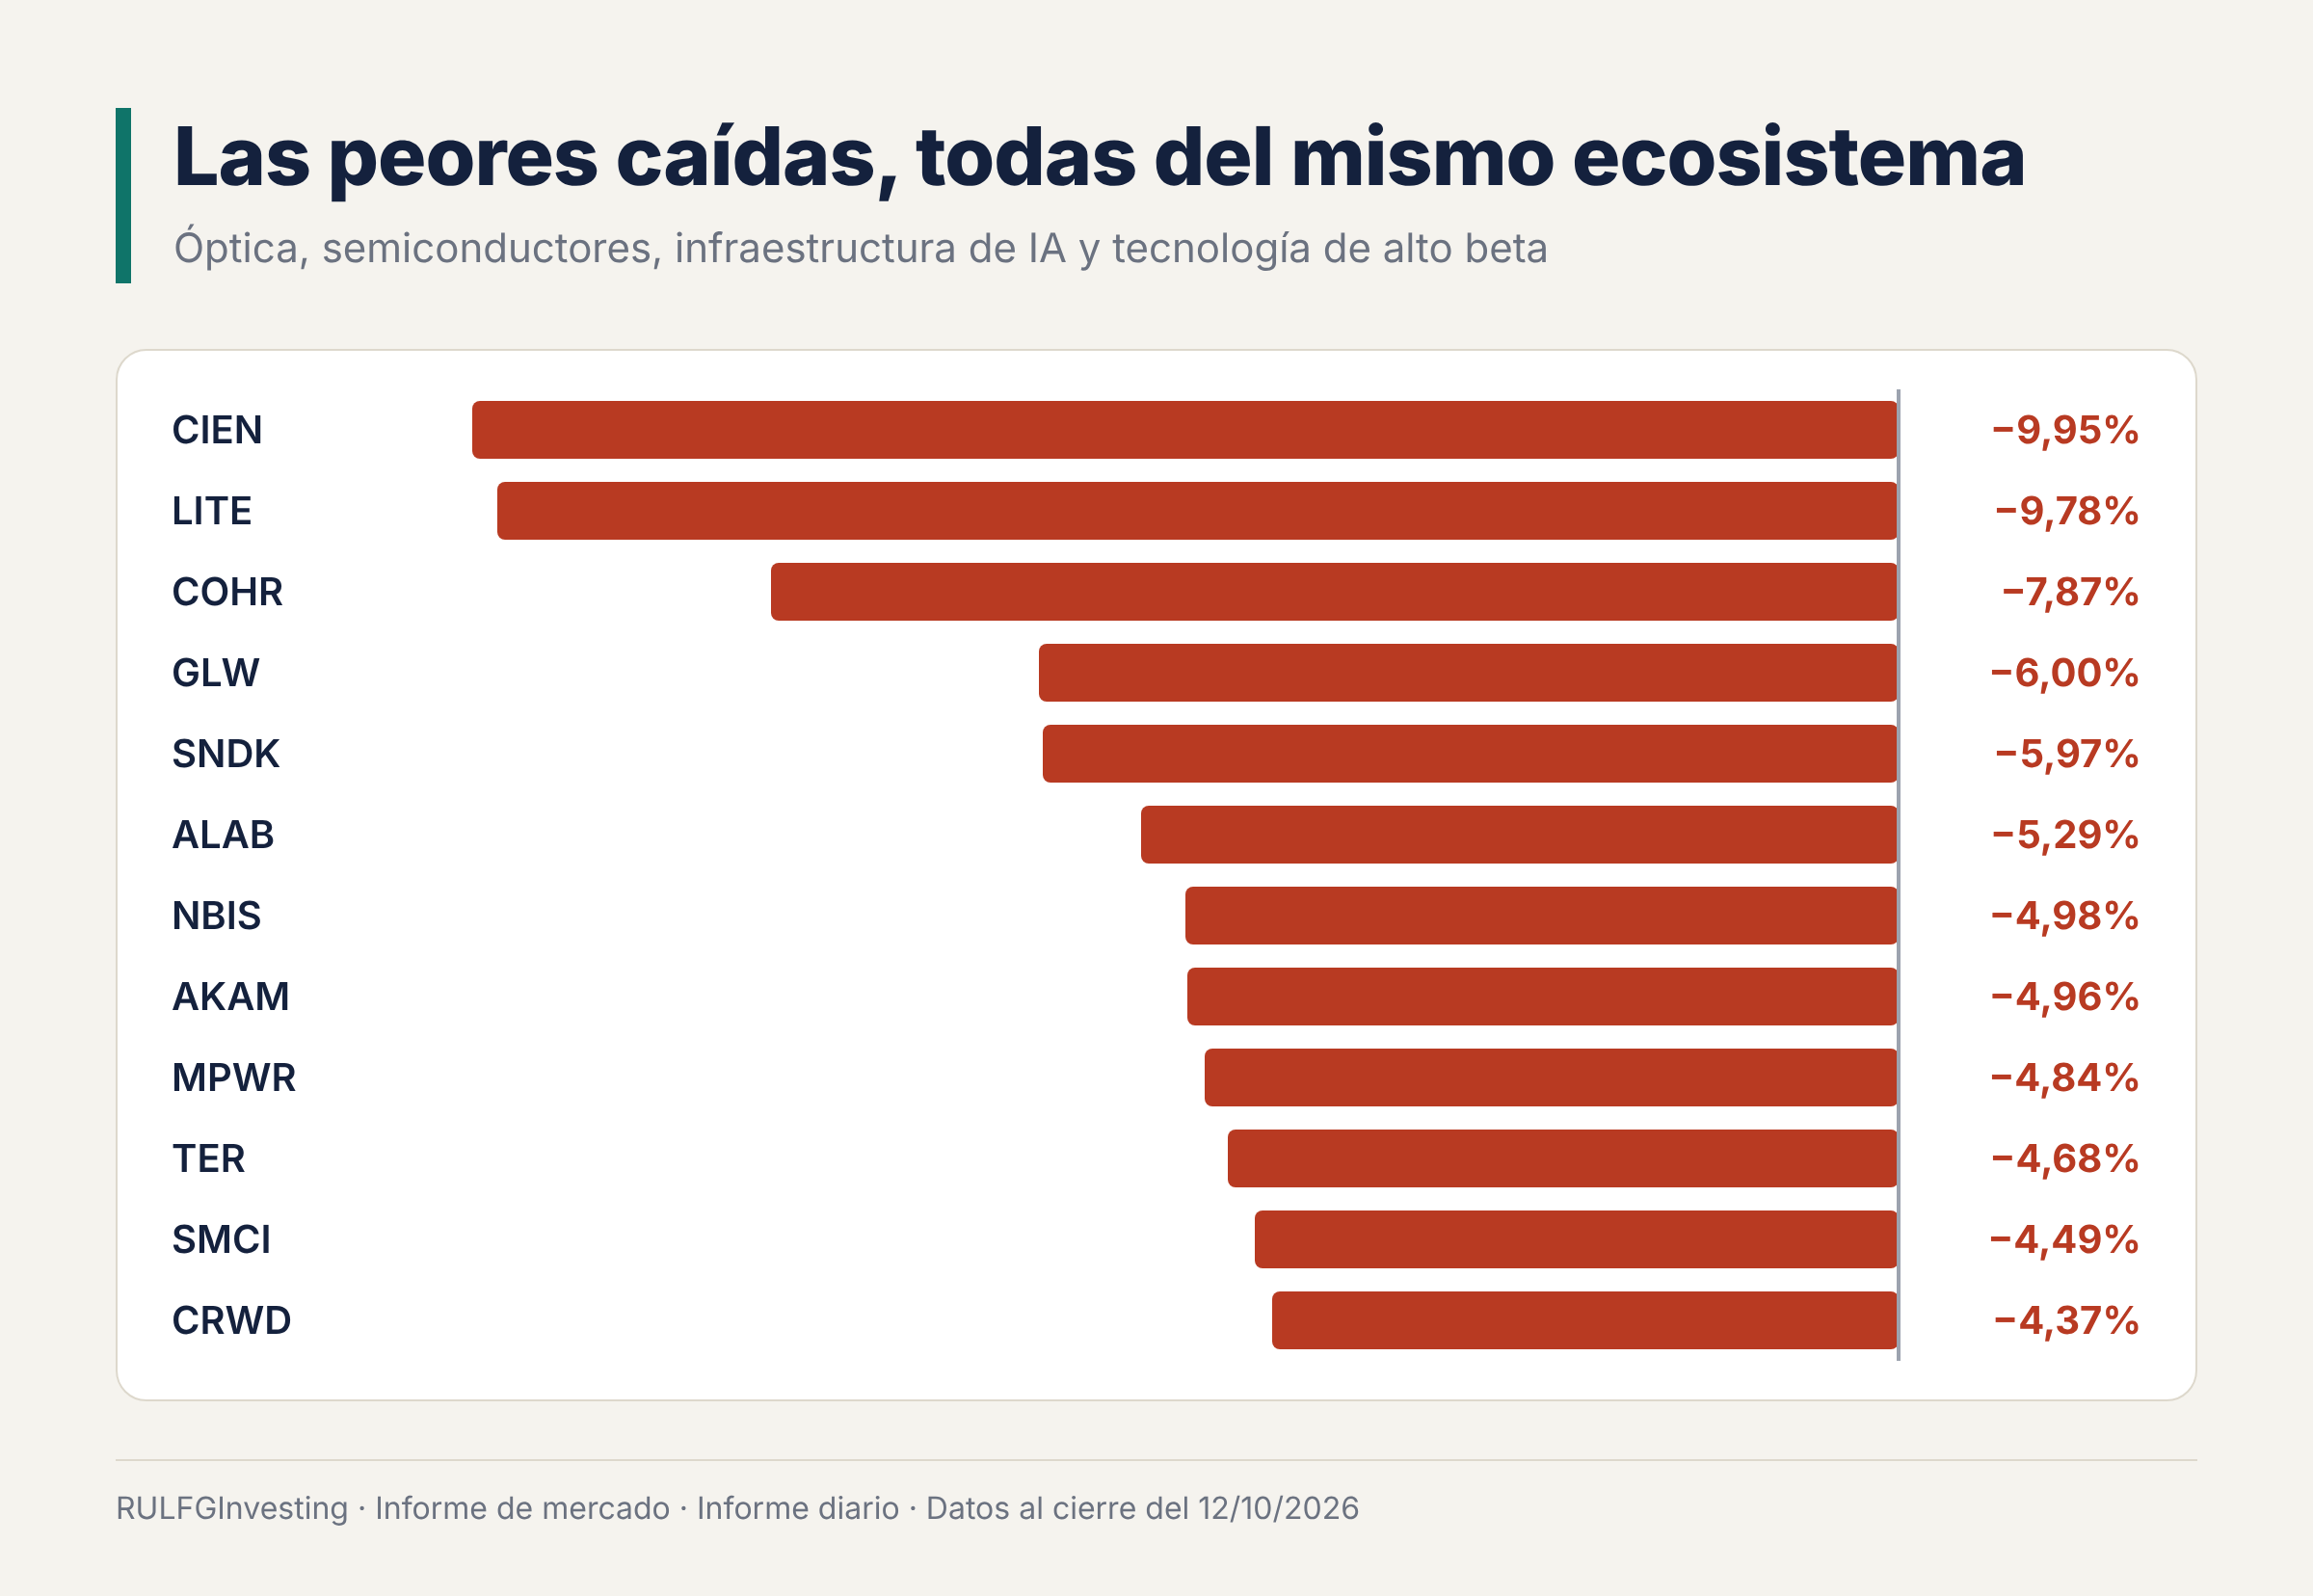
Las peores caídas del universo estuvieron muy concentradas: CIEN -9,95%, LITE -9,78%, COHR -7,87%, GLW -6,00%, SNDK -5,97%, ALAB -5,29%, NBIS -4,98%, AKAM -4,96%, MPWR -4,84%, TER -4,68%, SMCI -4,49% y CRWD -4,37%.
Todas vienen del mismo ecosistema: infraestructura, óptica, semiconductores e IA de alto beta, es decir, papeles que suelen moverse con más fuerza que el mercado en ambas direcciones. La amplitud general fue positiva, pero este rincón sufrió una corrección muy localizada y severa. Eso explica por qué QQQ cayó 0,70% aun cuando casi dos tercios del universo terminaron en alza.
También hubo ganadores importantes
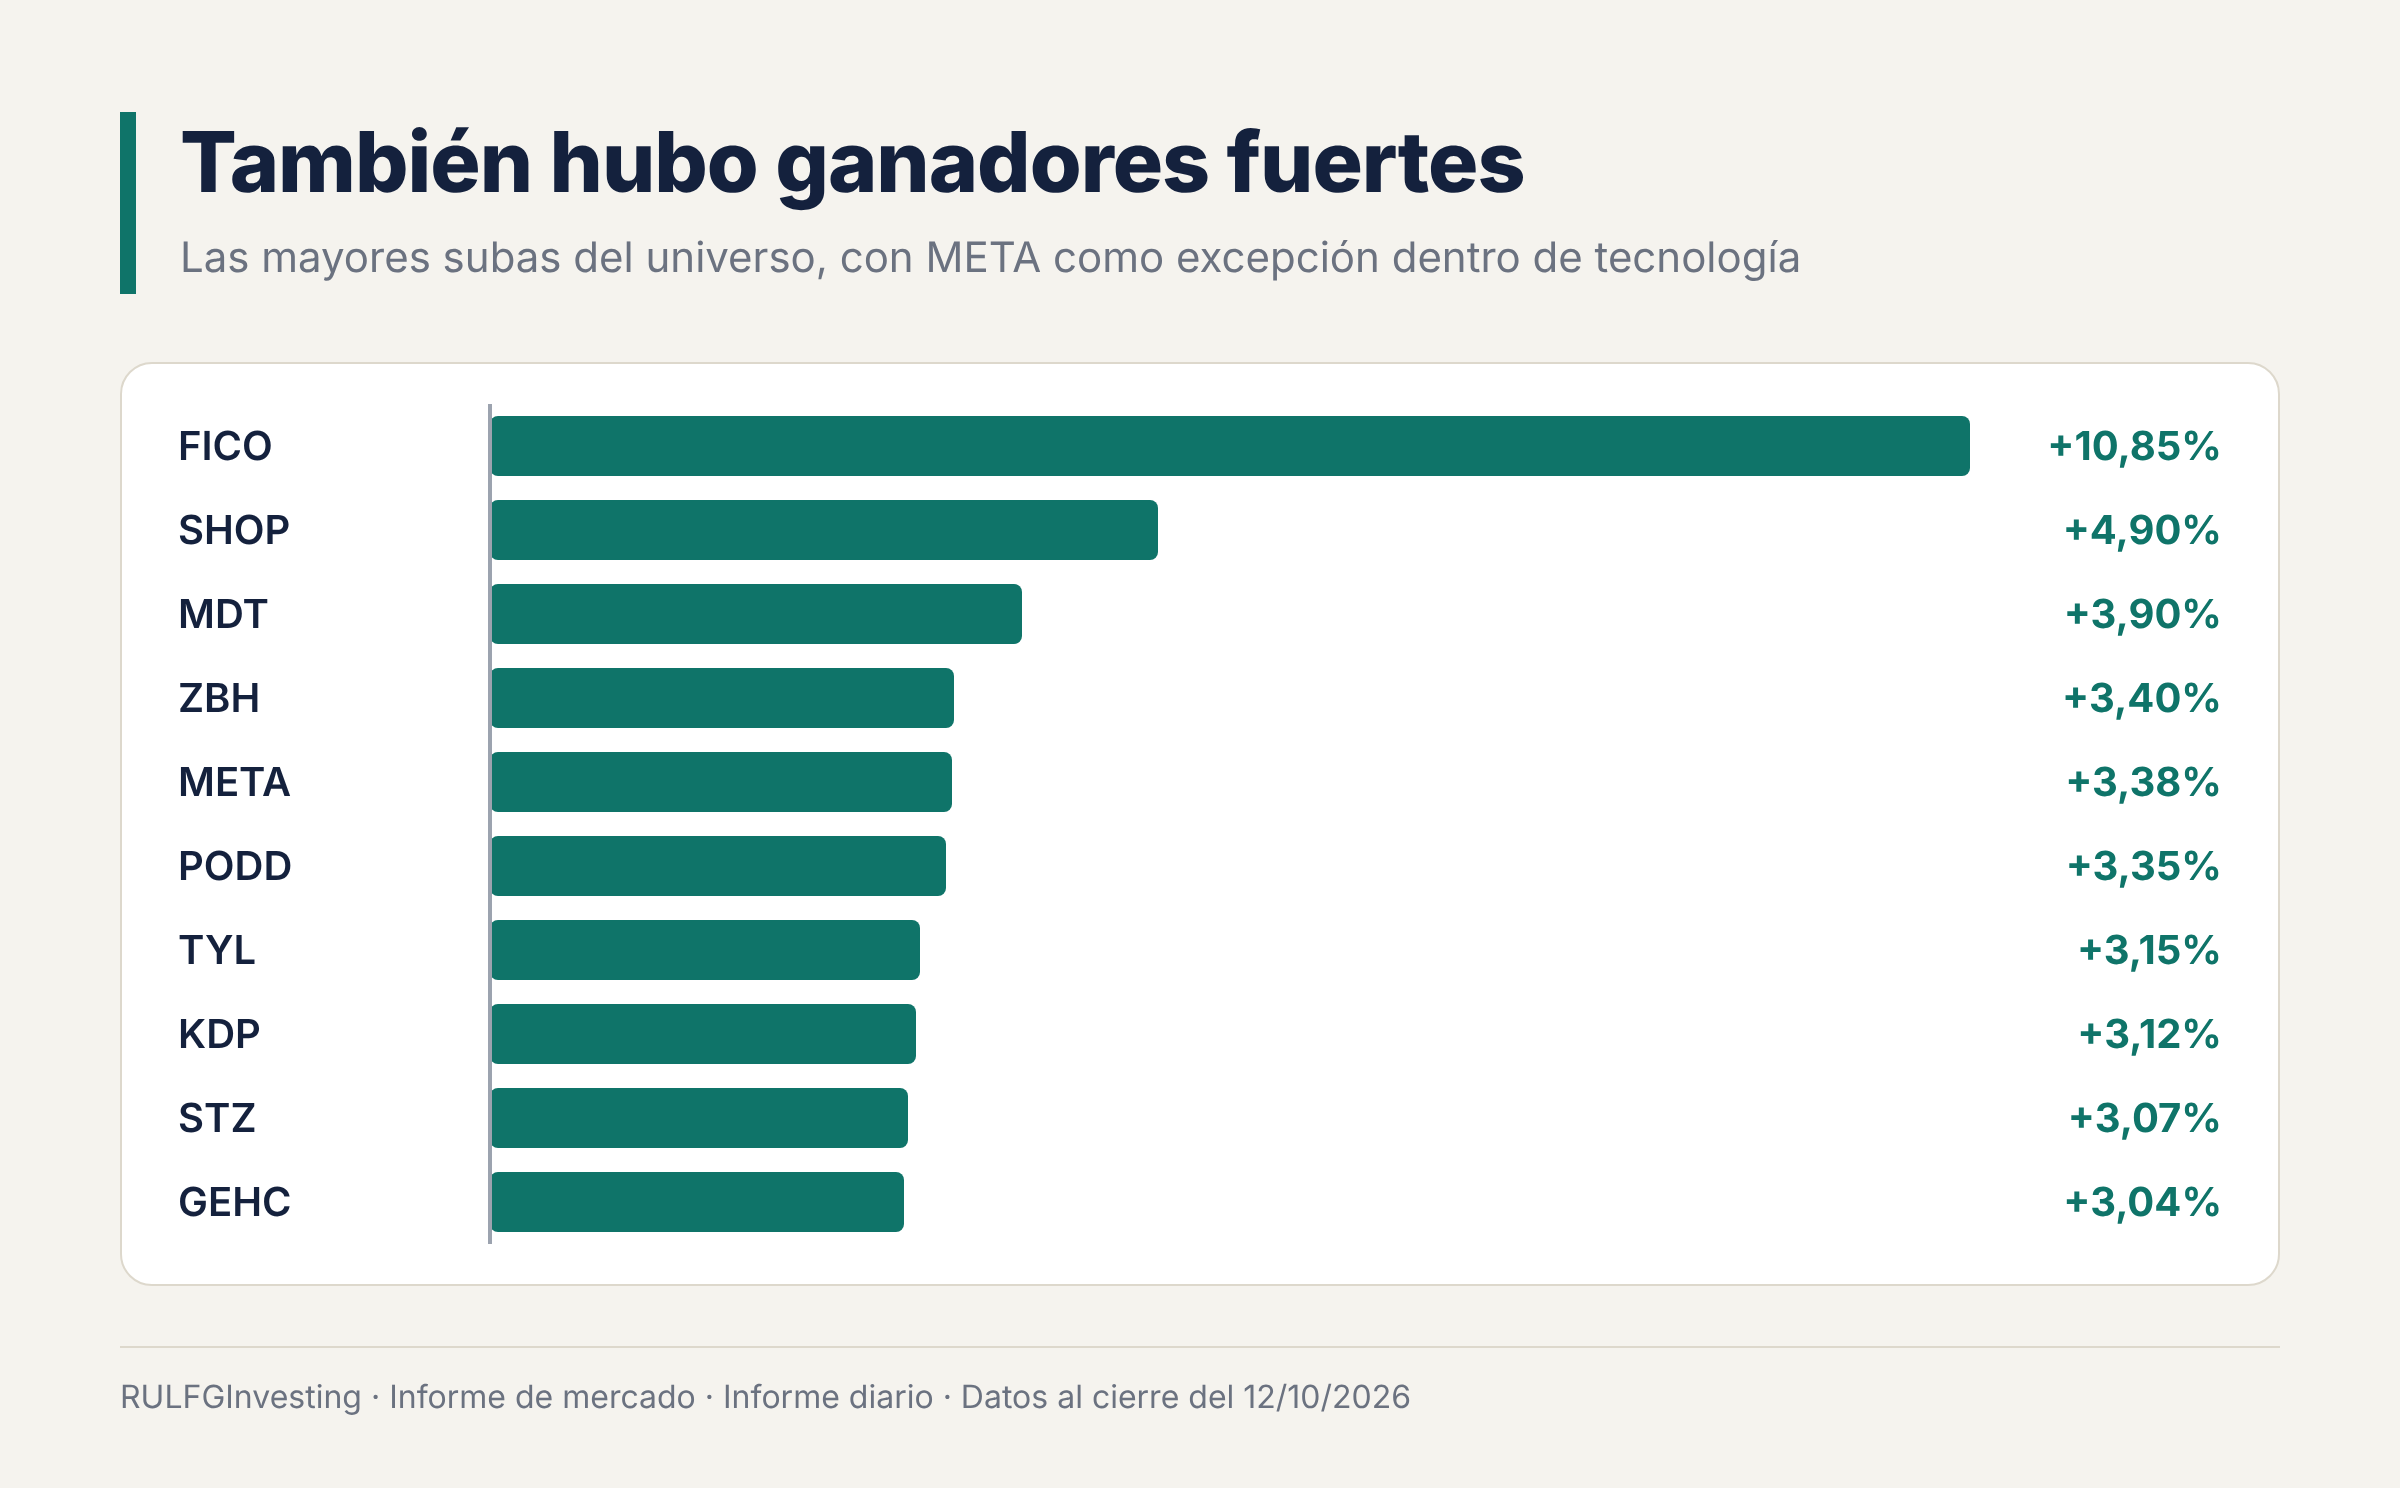
La rotación no fue defensiva en sentido puro. FICO subió 10,85%, SHOP 4,90%, MDT 3,90%, ZBH 3,40%, META 3,38%, PODD 3,35%, TYL 3,15%, KDP 3,12%, STZ 3,07% y GEHC 3,04%.
META es el caso más interesante: muestra que no toda la tecnología ni toda la exposición al crecimiento fue castigada. El mercado volvió a seleccionar.
RRG: el mercado está partido en dos
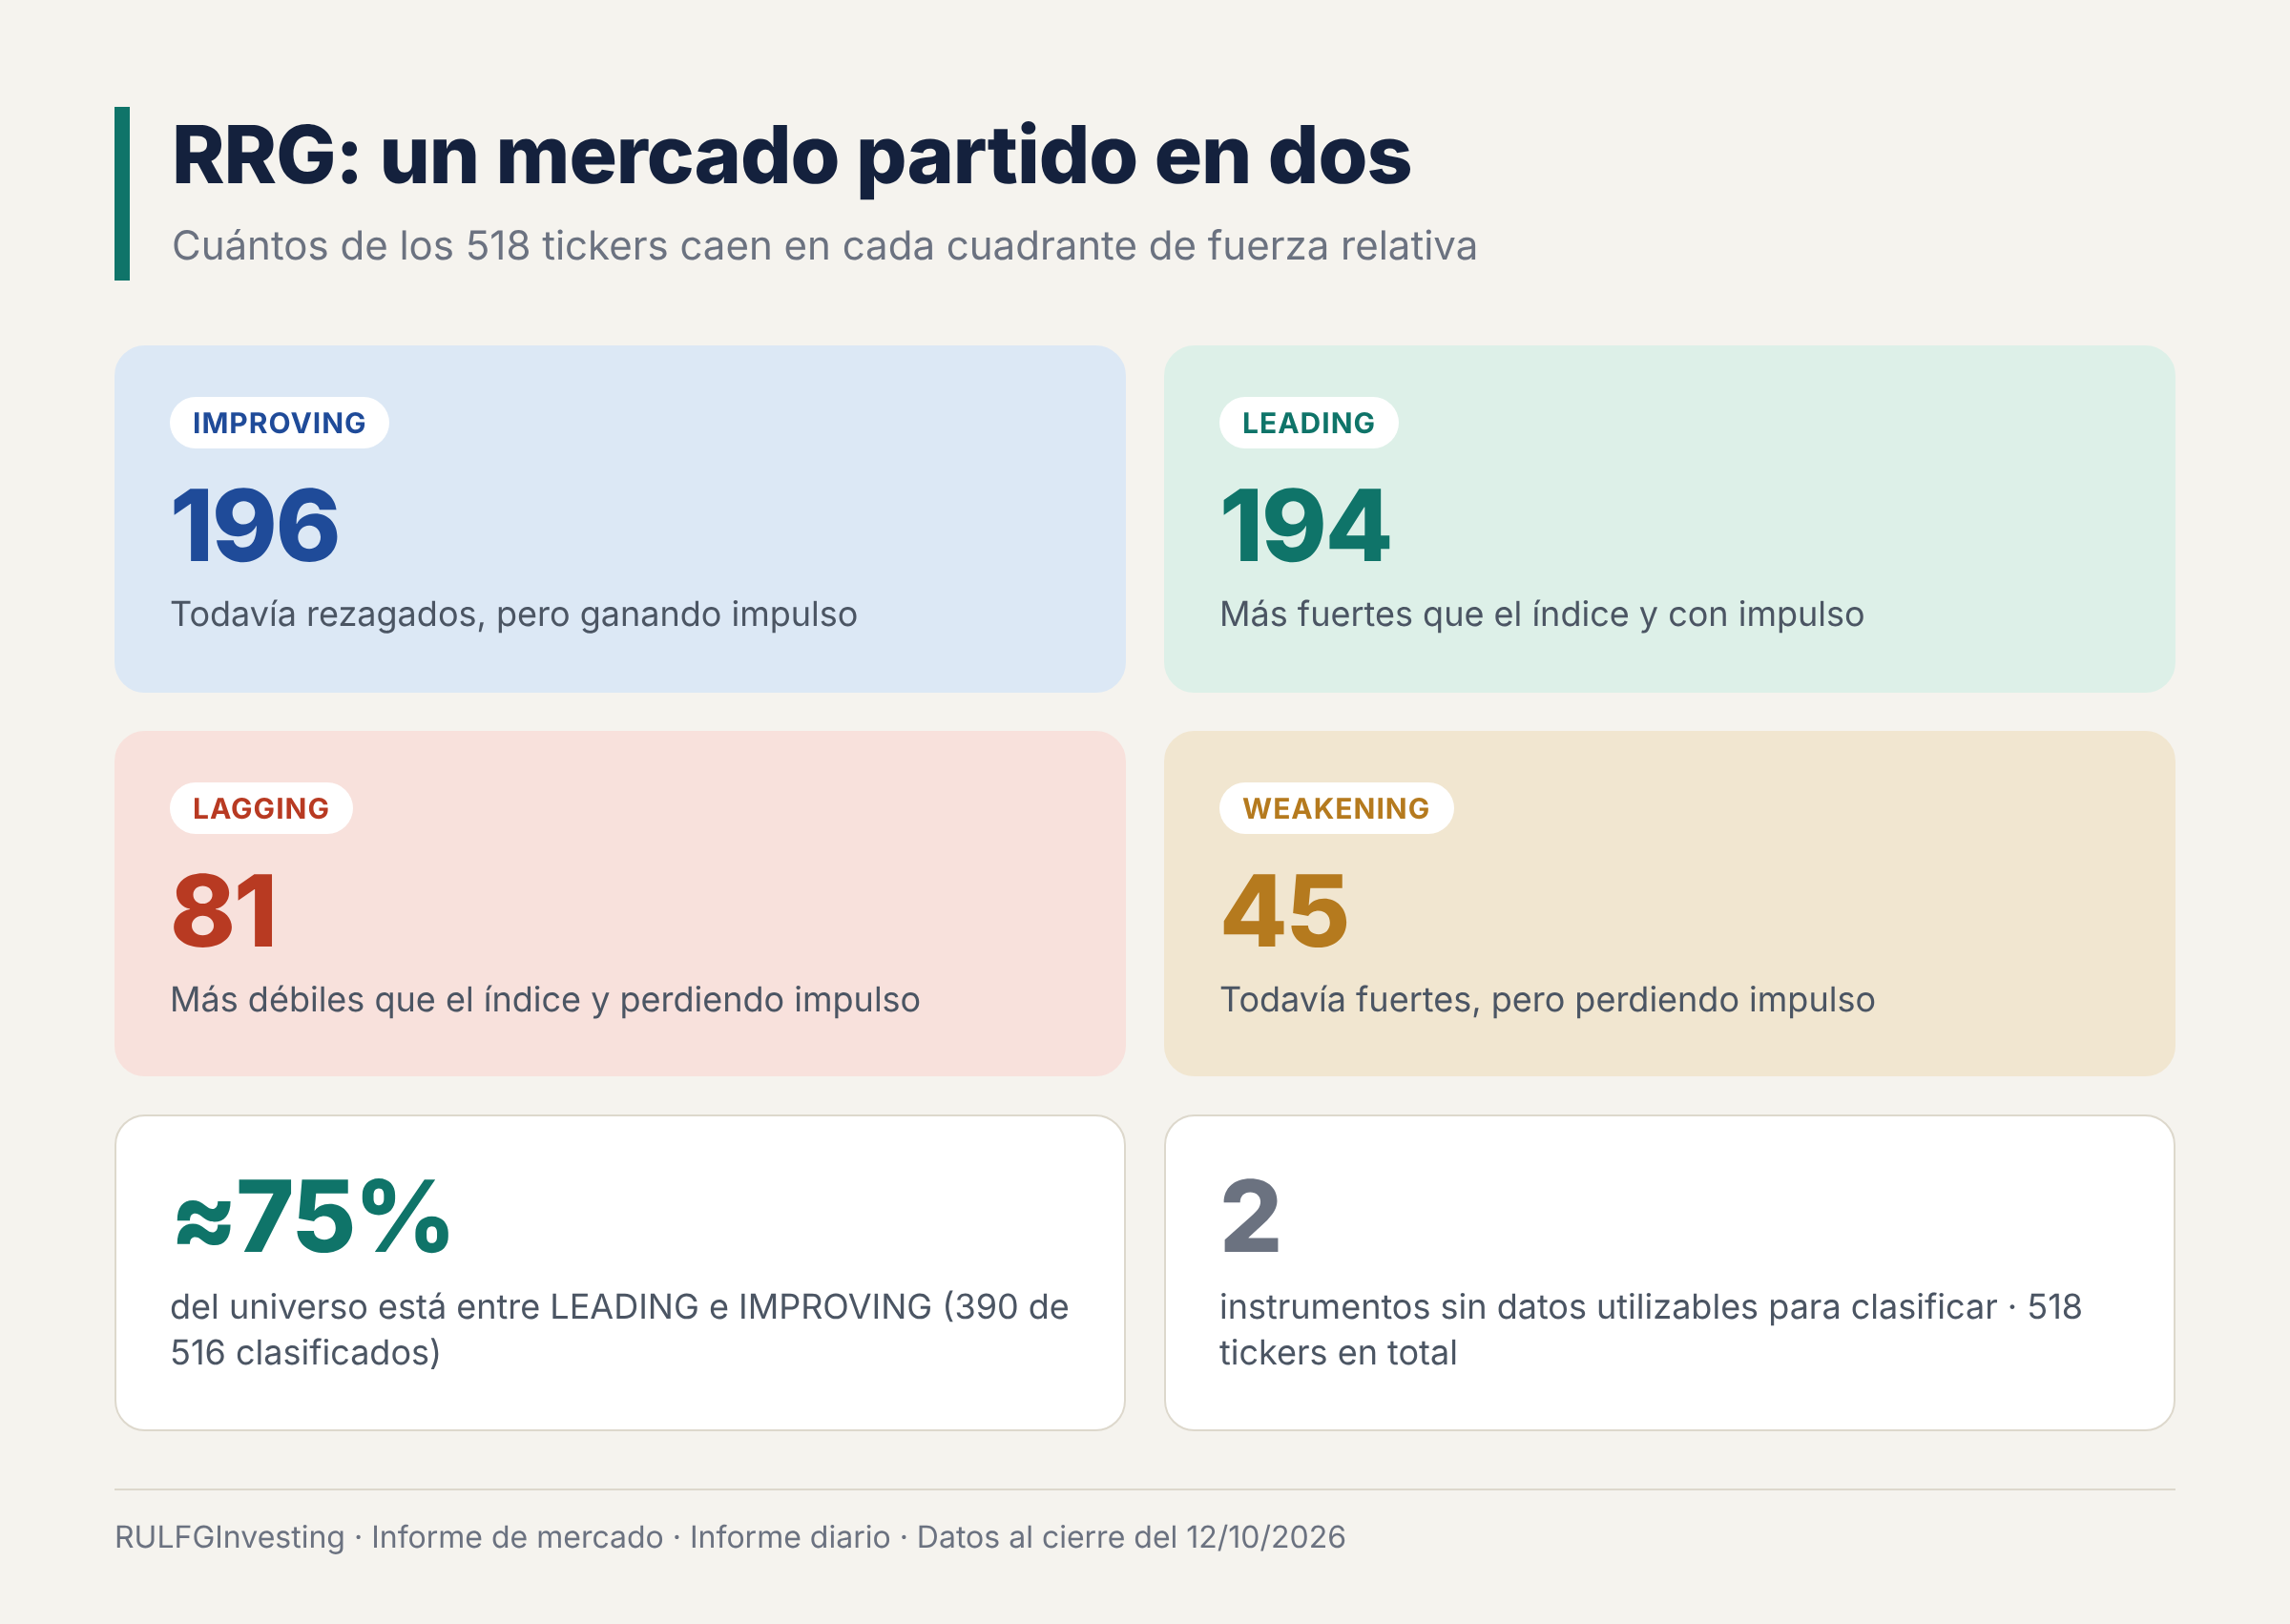
El RRG (Relative Rotation Graph, gráfico de rotación relativa) ubica cada papel en uno de cuatro cuadrantes según su fuerza relativa frente al índice y la dirección de esa fuerza:
LEADING: más fuerte que el índice y ganando impulso.
WEAKENING: todavía fuerte, pero perdiendo impulso.
LAGGING: más débil y perdiendo impulso.
IMPROVING: todavía débil, pero recuperando.
De los 518 tickers efectivos, 194 están en LEADING, 196 en IMPROVING, 45 en WEAKENING y 81 en LAGGING. Otros 2 no tenían datos utilizables para clasificarse. Es decir, cerca del 75% del universo está entre LEADING e IMPROVING (390 de 516 clasificados).
Probablemente es el dato estructural más importante del cierre. No es un mercado destruido por dentro. Es un mercado donde muchos activos mejoran o lideran, mientras algunos de los viejos líderes tecnológicos atraviesan una corrección relativa muy significativa.
La selección del sistema también cambió el mensaje
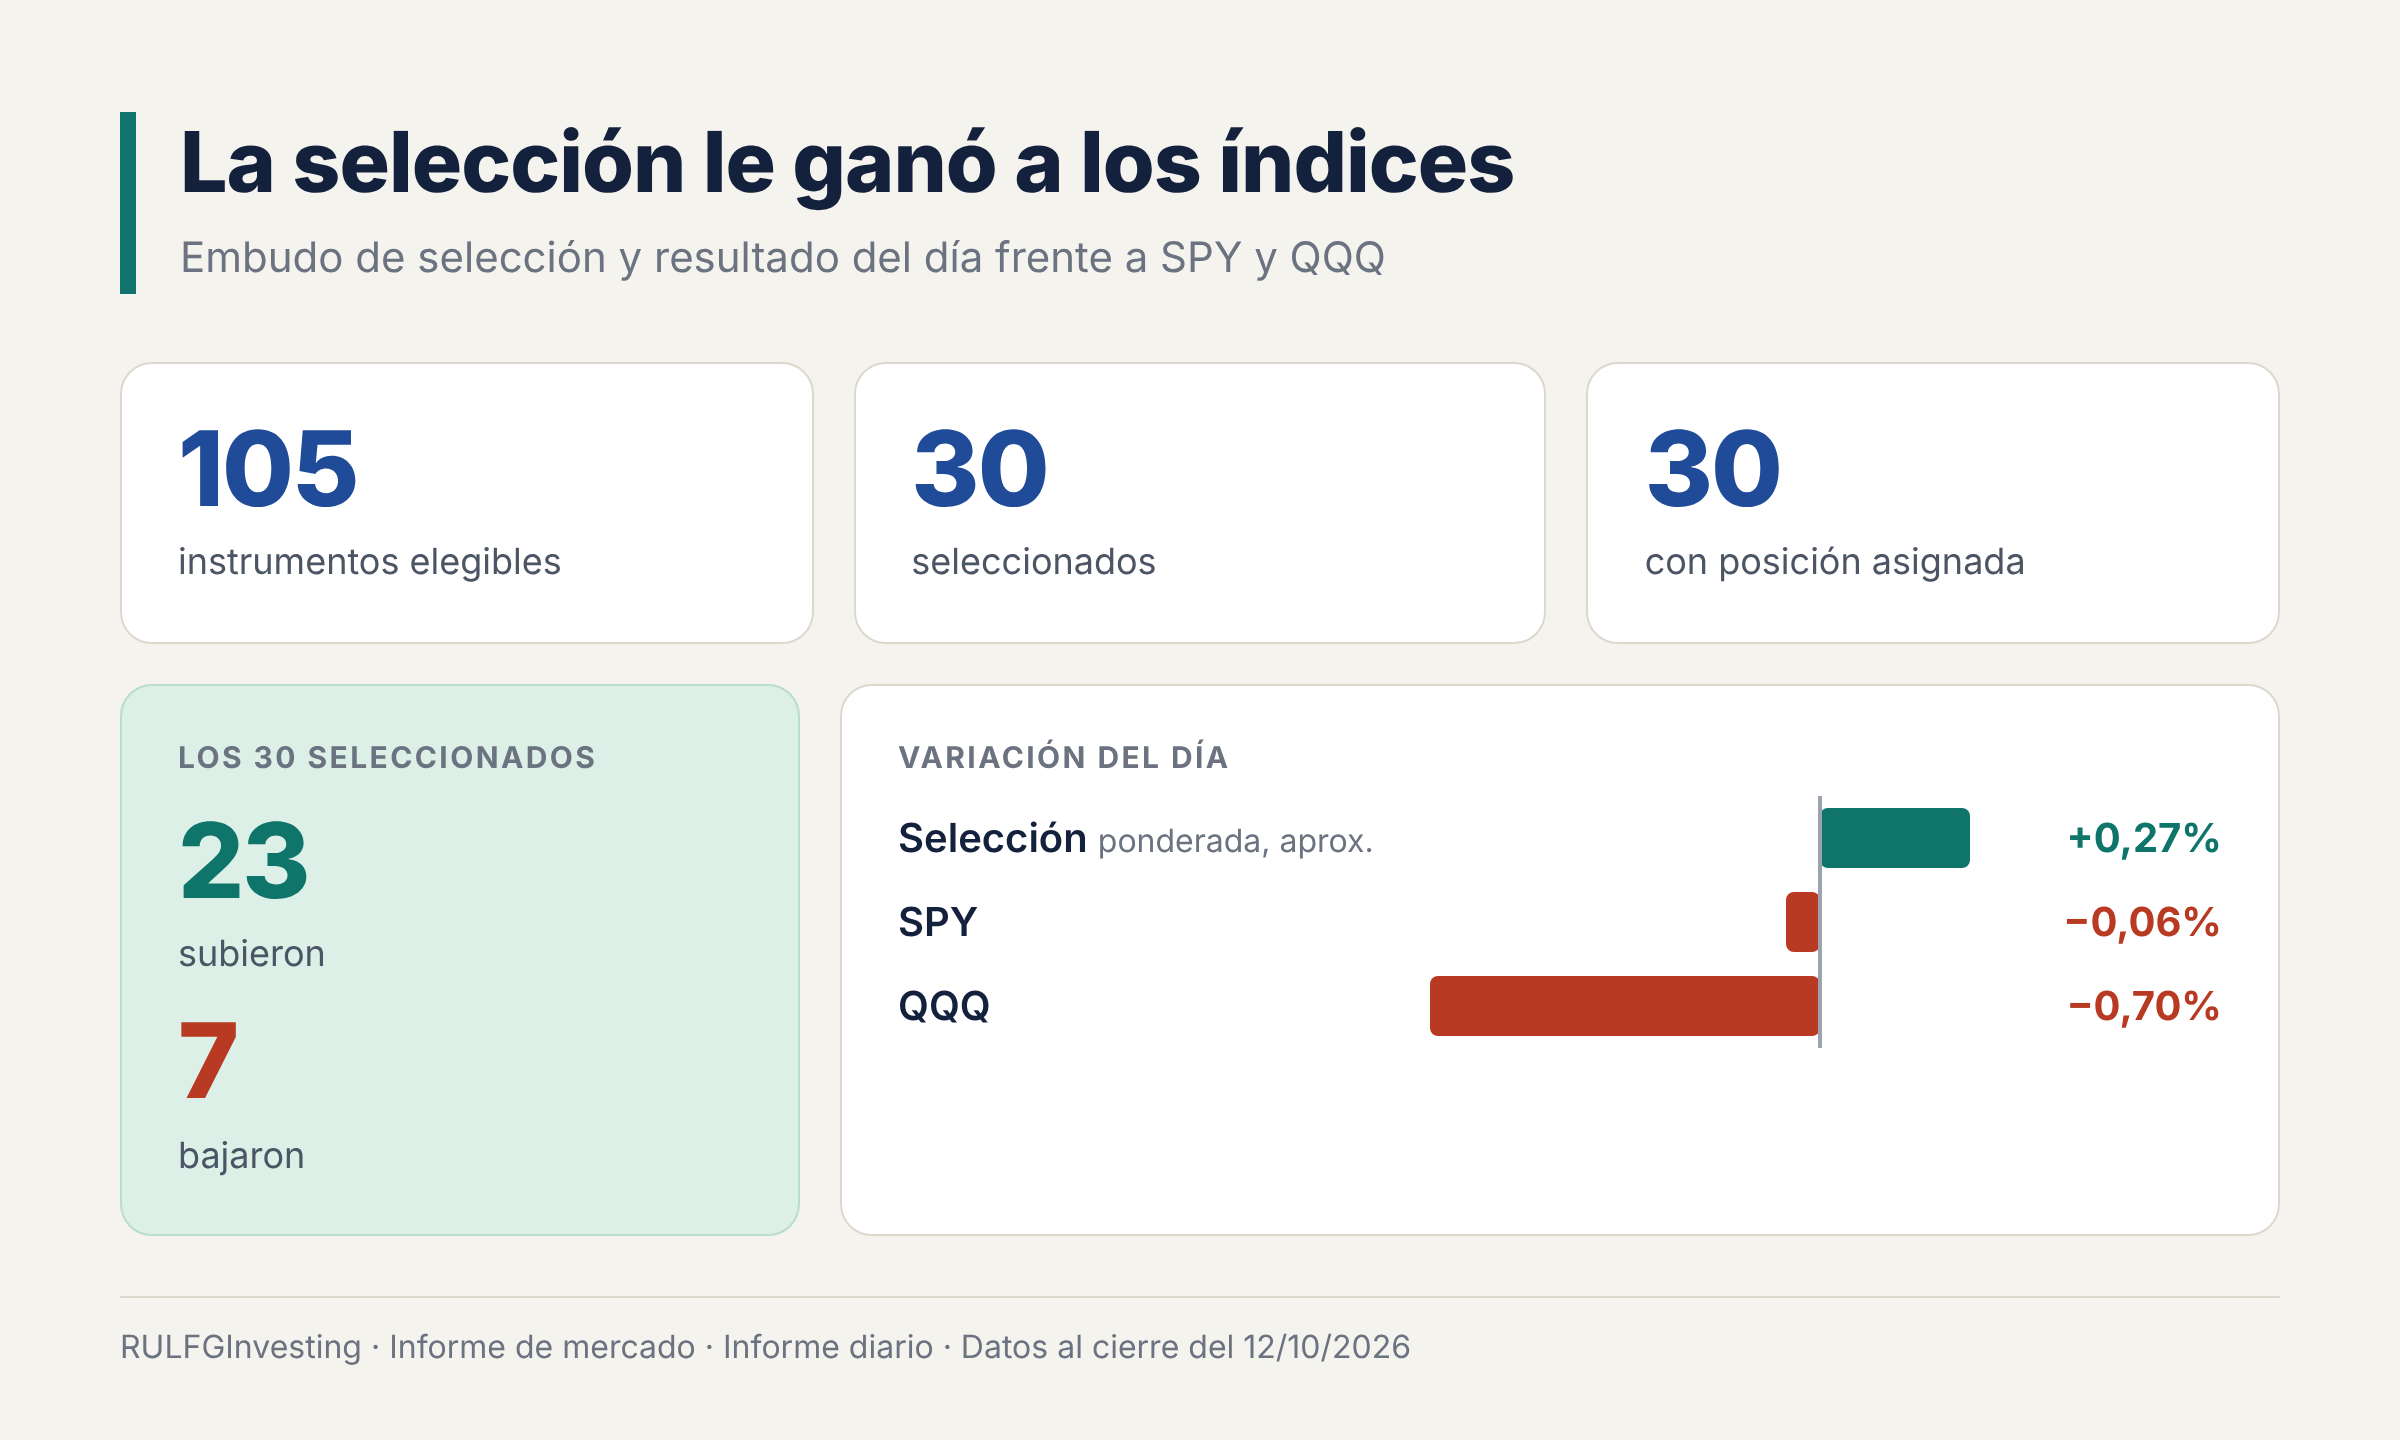
El proceso de selección dejó 105 instrumentos elegibles, 30 seleccionados y 30 con posición asignada. De esos 30, 23 subieron y solo 7 bajaron. La variación ponderada aproximada de la selección fue de +0,27%, frente a un SPY prácticamente plano y un QQQ claramente negativo. El motor captó mejor la rotación interna que los índices concentrados.
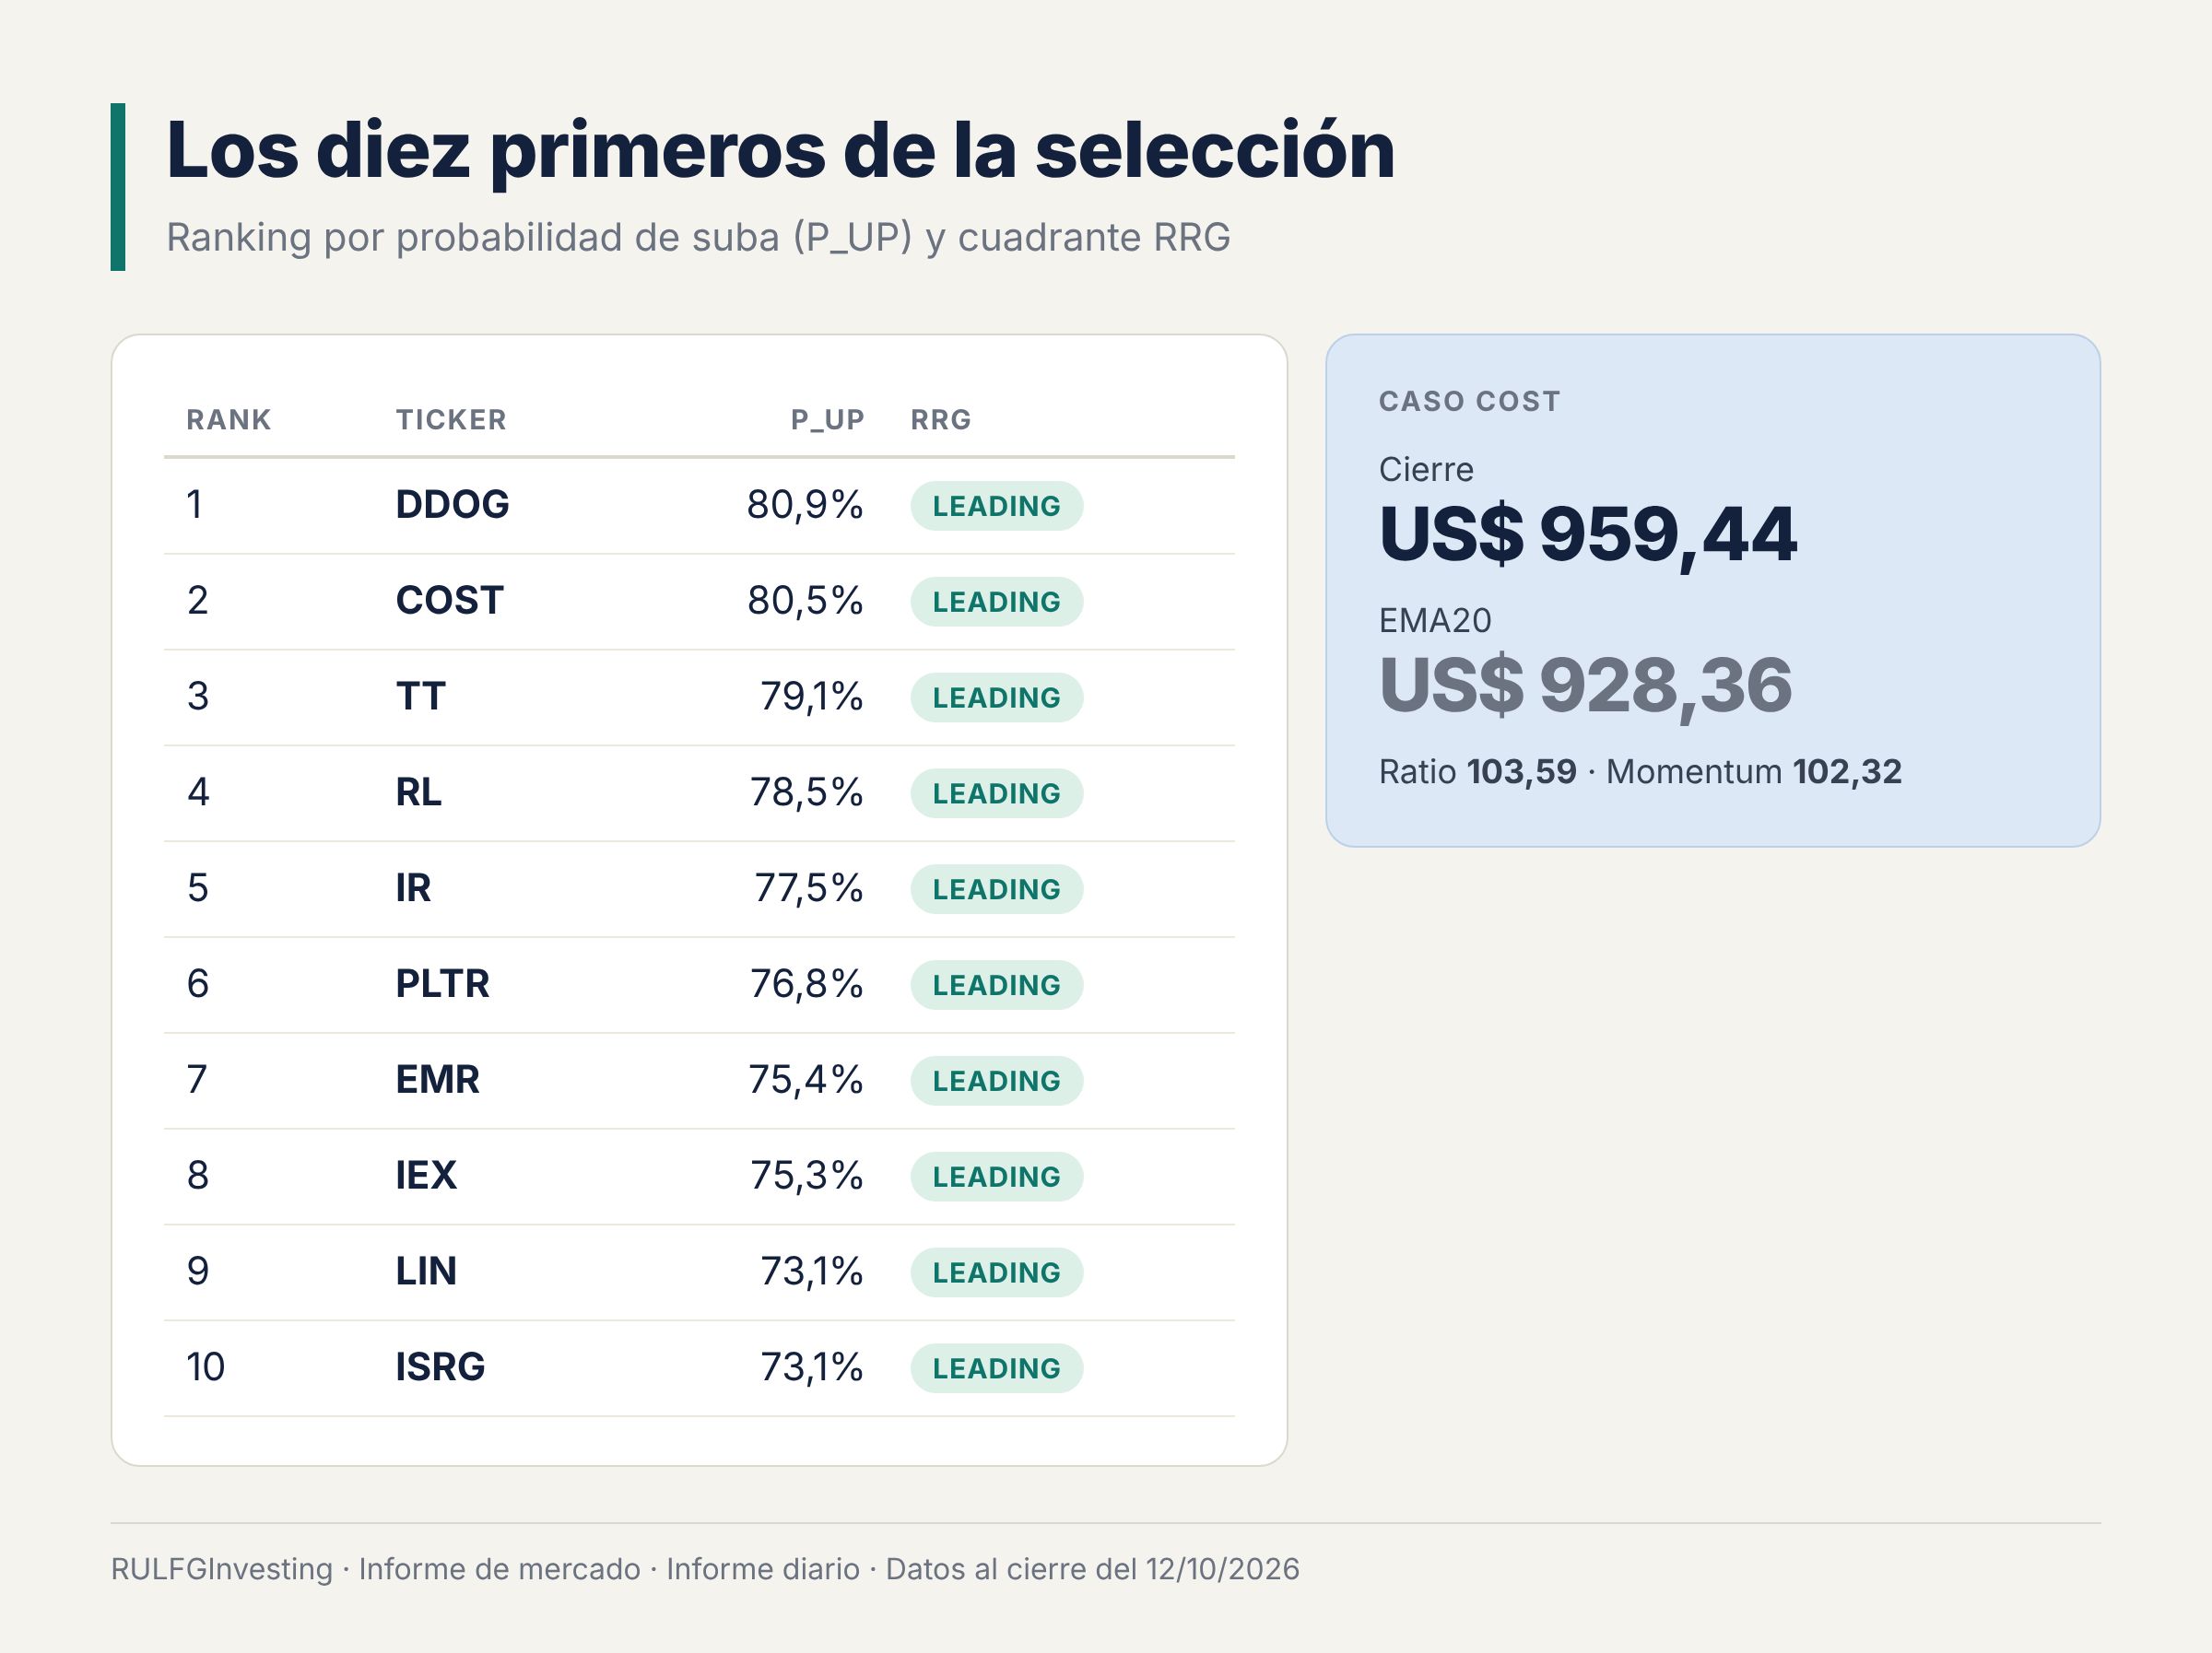
Los diez primeros del ranking están todos en LEADING, ordenados por P_UP, la probabilidad técnica de suba que estima el modelo:
DDOG (80,9%)
COST (80,5%)
TT (79,1%)
RL (78,5%)
IR (77,5%)
PLTR (76,8%)
EMR (75,4%)
IEX (75,3%)
LIN (73,1%)
ISRG (73,1%)
COST es un buen ejemplo. Cerró en US$ 959,44, claramente por encima de su EMA20 de US$ 928,36, con Ratio 103,59 y Momentum 102,32.
P_UP alto no siempre significa operación habilitada
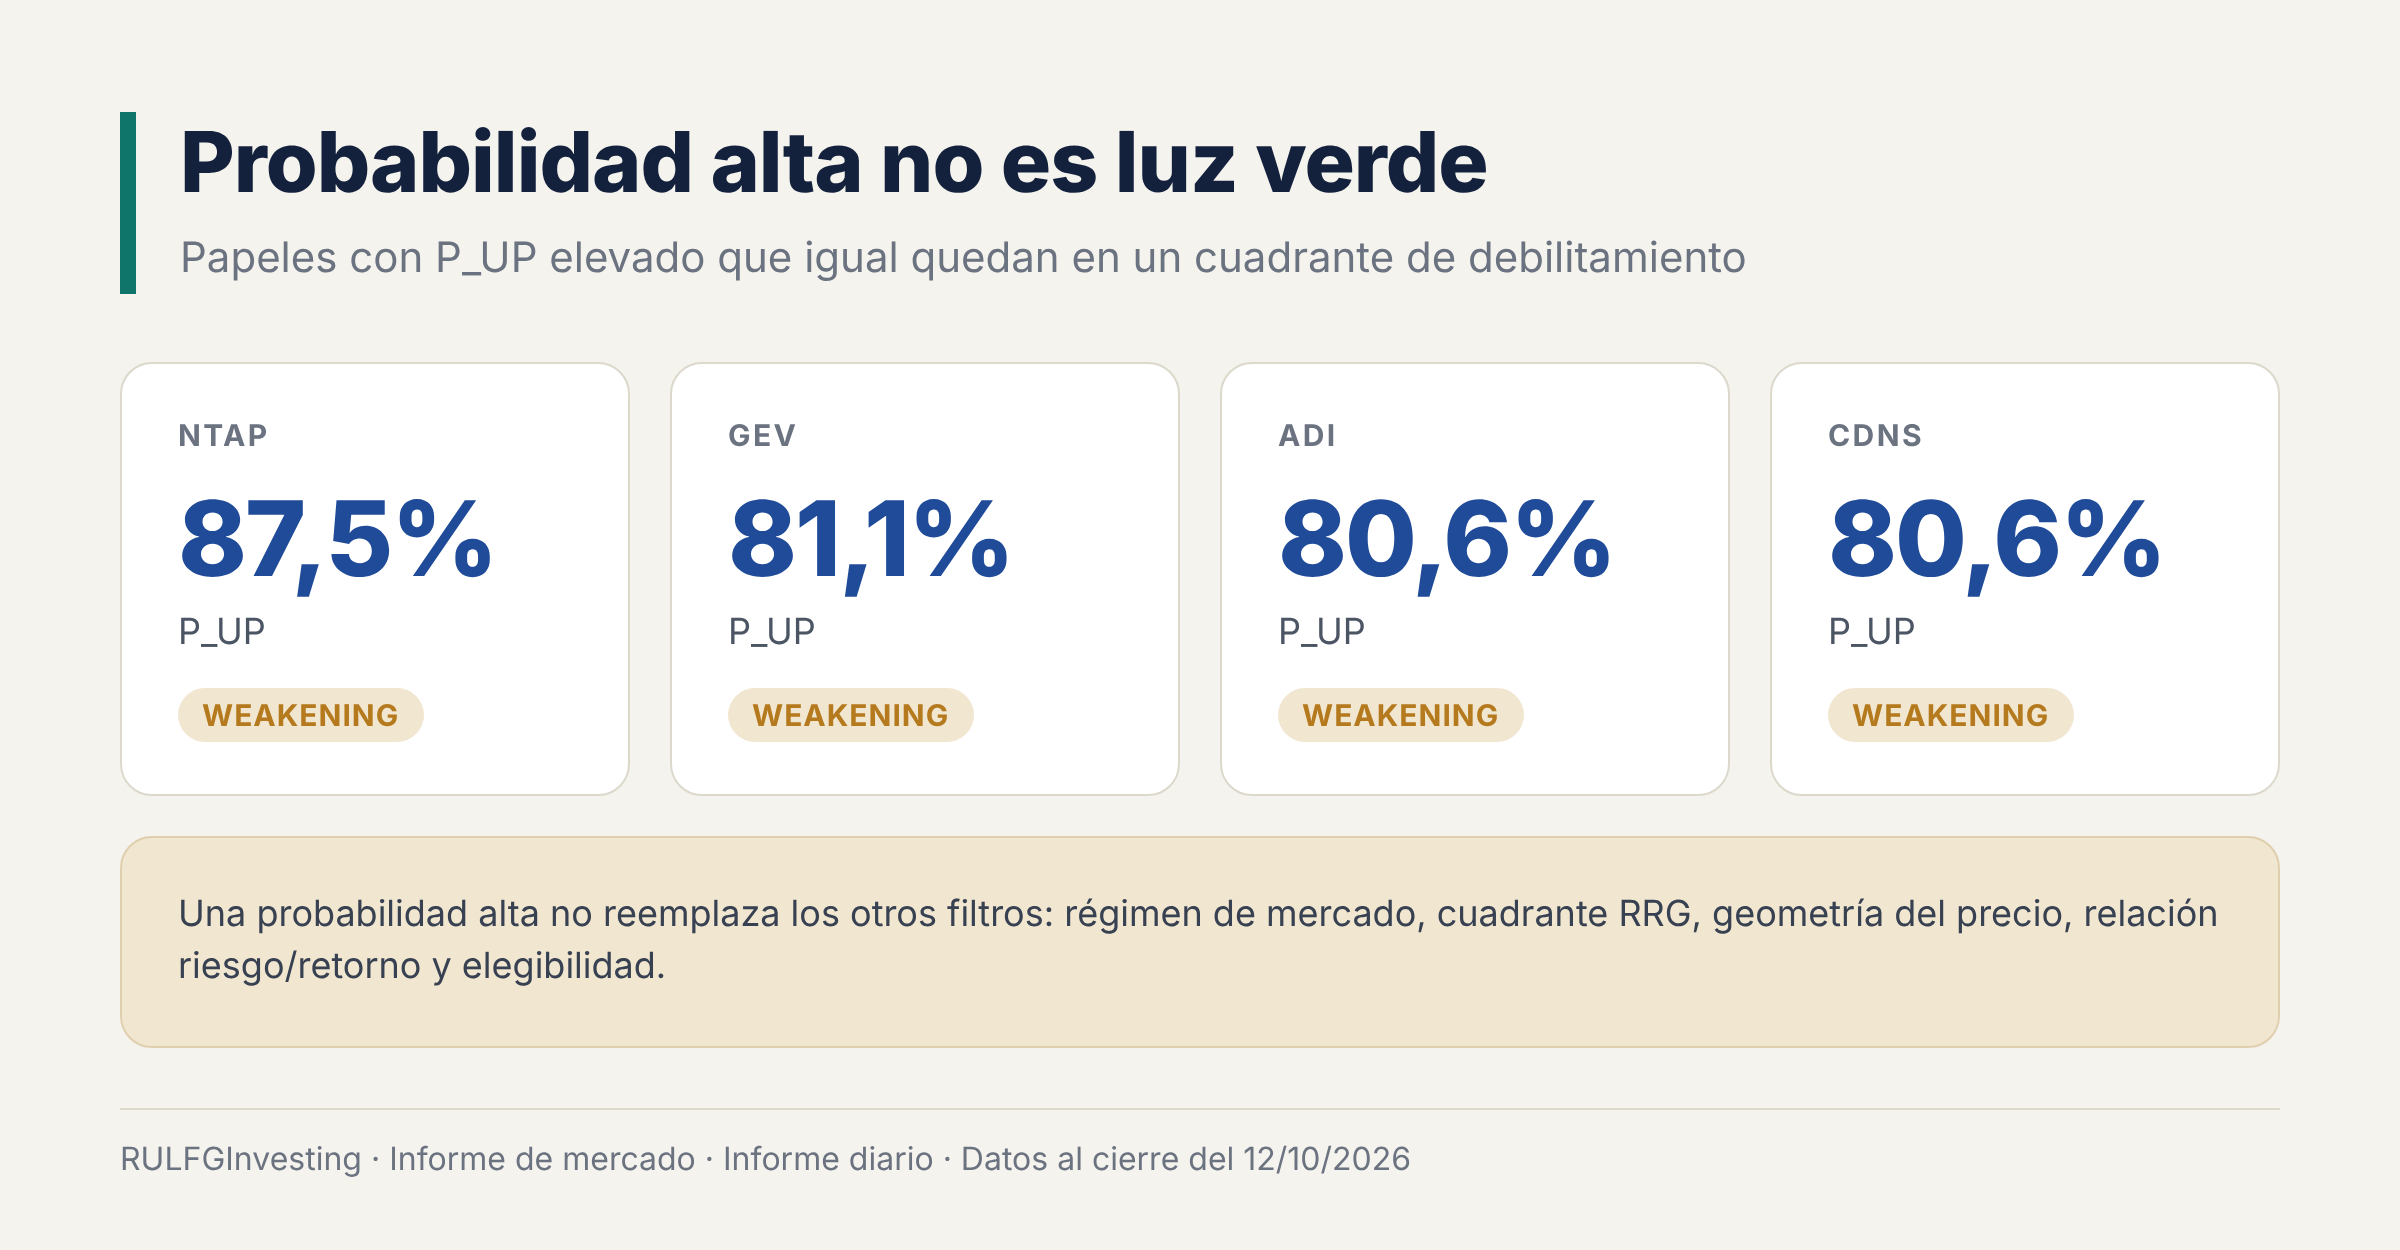
Hay una diferencia de fondo entre la probabilidad técnica y la elegibilidad del sistema. NTAP tiene P_UP de 87,5% y está en WEAKENING. Lo mismo pasa con GEV (81,1%), ADI (80,6%) y CDNS (80,6%).
Una probabilidad alta no reemplaza los otros filtros:
el régimen de mercado;
el cuadrante RRG;
la geometría del precio;
la relación riesgo/retorno;
la elegibilidad.
Para eso existe un sistema de varias capas.
Crédito y liquidez: no apareció estrés sistémico
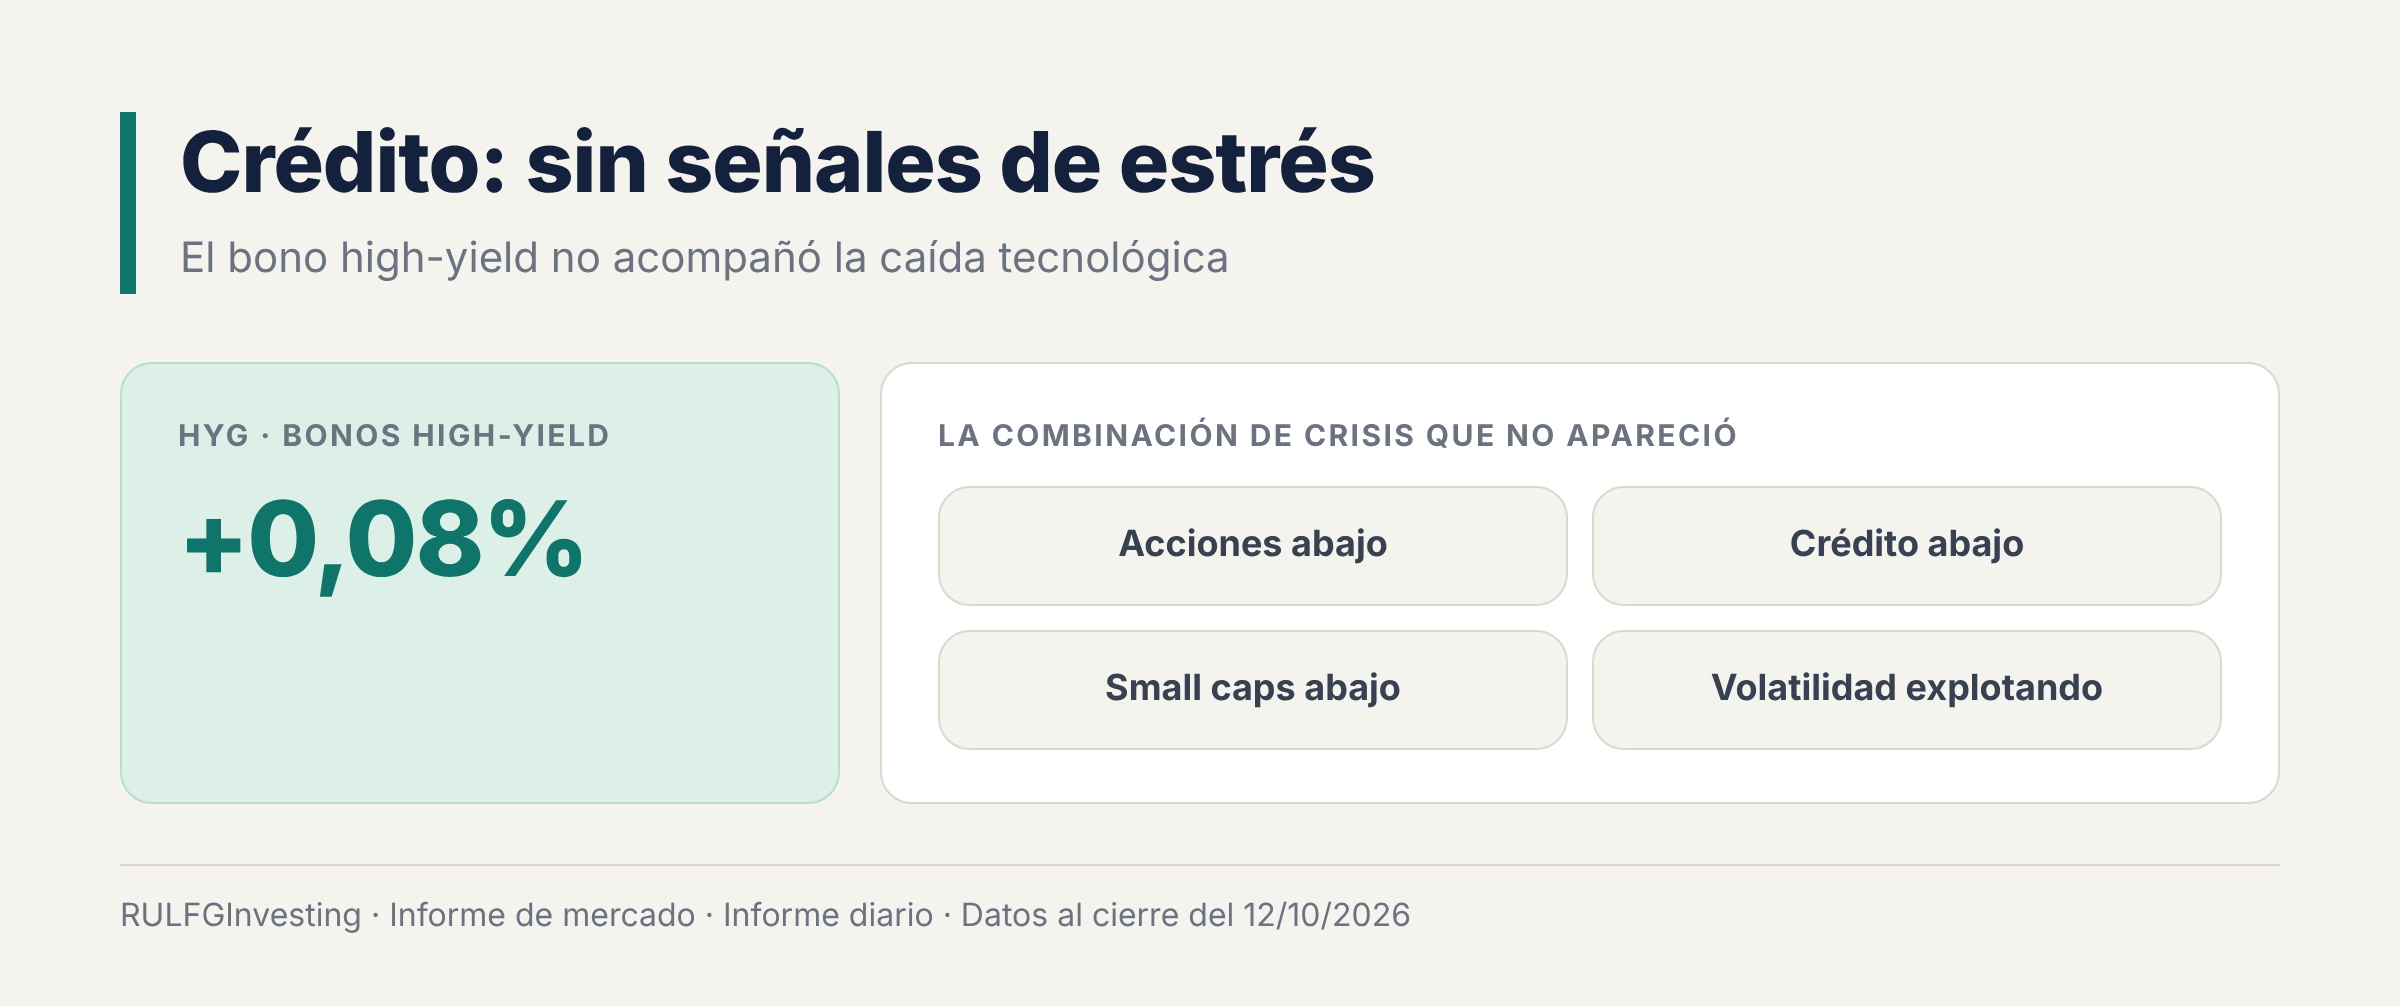
HYG, el ETF de bonos corporativos high-yield (deuda de empresas con menor calificación y mayor riesgo), terminó +0,08%. Es coherente con la lectura de amplitud: la caída tecnológica no vino acompañada de una venta general de crédito de riesgo.
Tampoco aparece la combinación típica de una crisis: acciones abajo, crédito abajo, small caps (empresas de baja capitalización) abajo y volatilidad disparada. El movimiento sigue pareciendo redistribución y compresión de múltiplos, es decir, el mercado pagando menos por cada dólar de ganancia. No parece una crisis de liquidez.
Tasas: referencia congelada por feriado
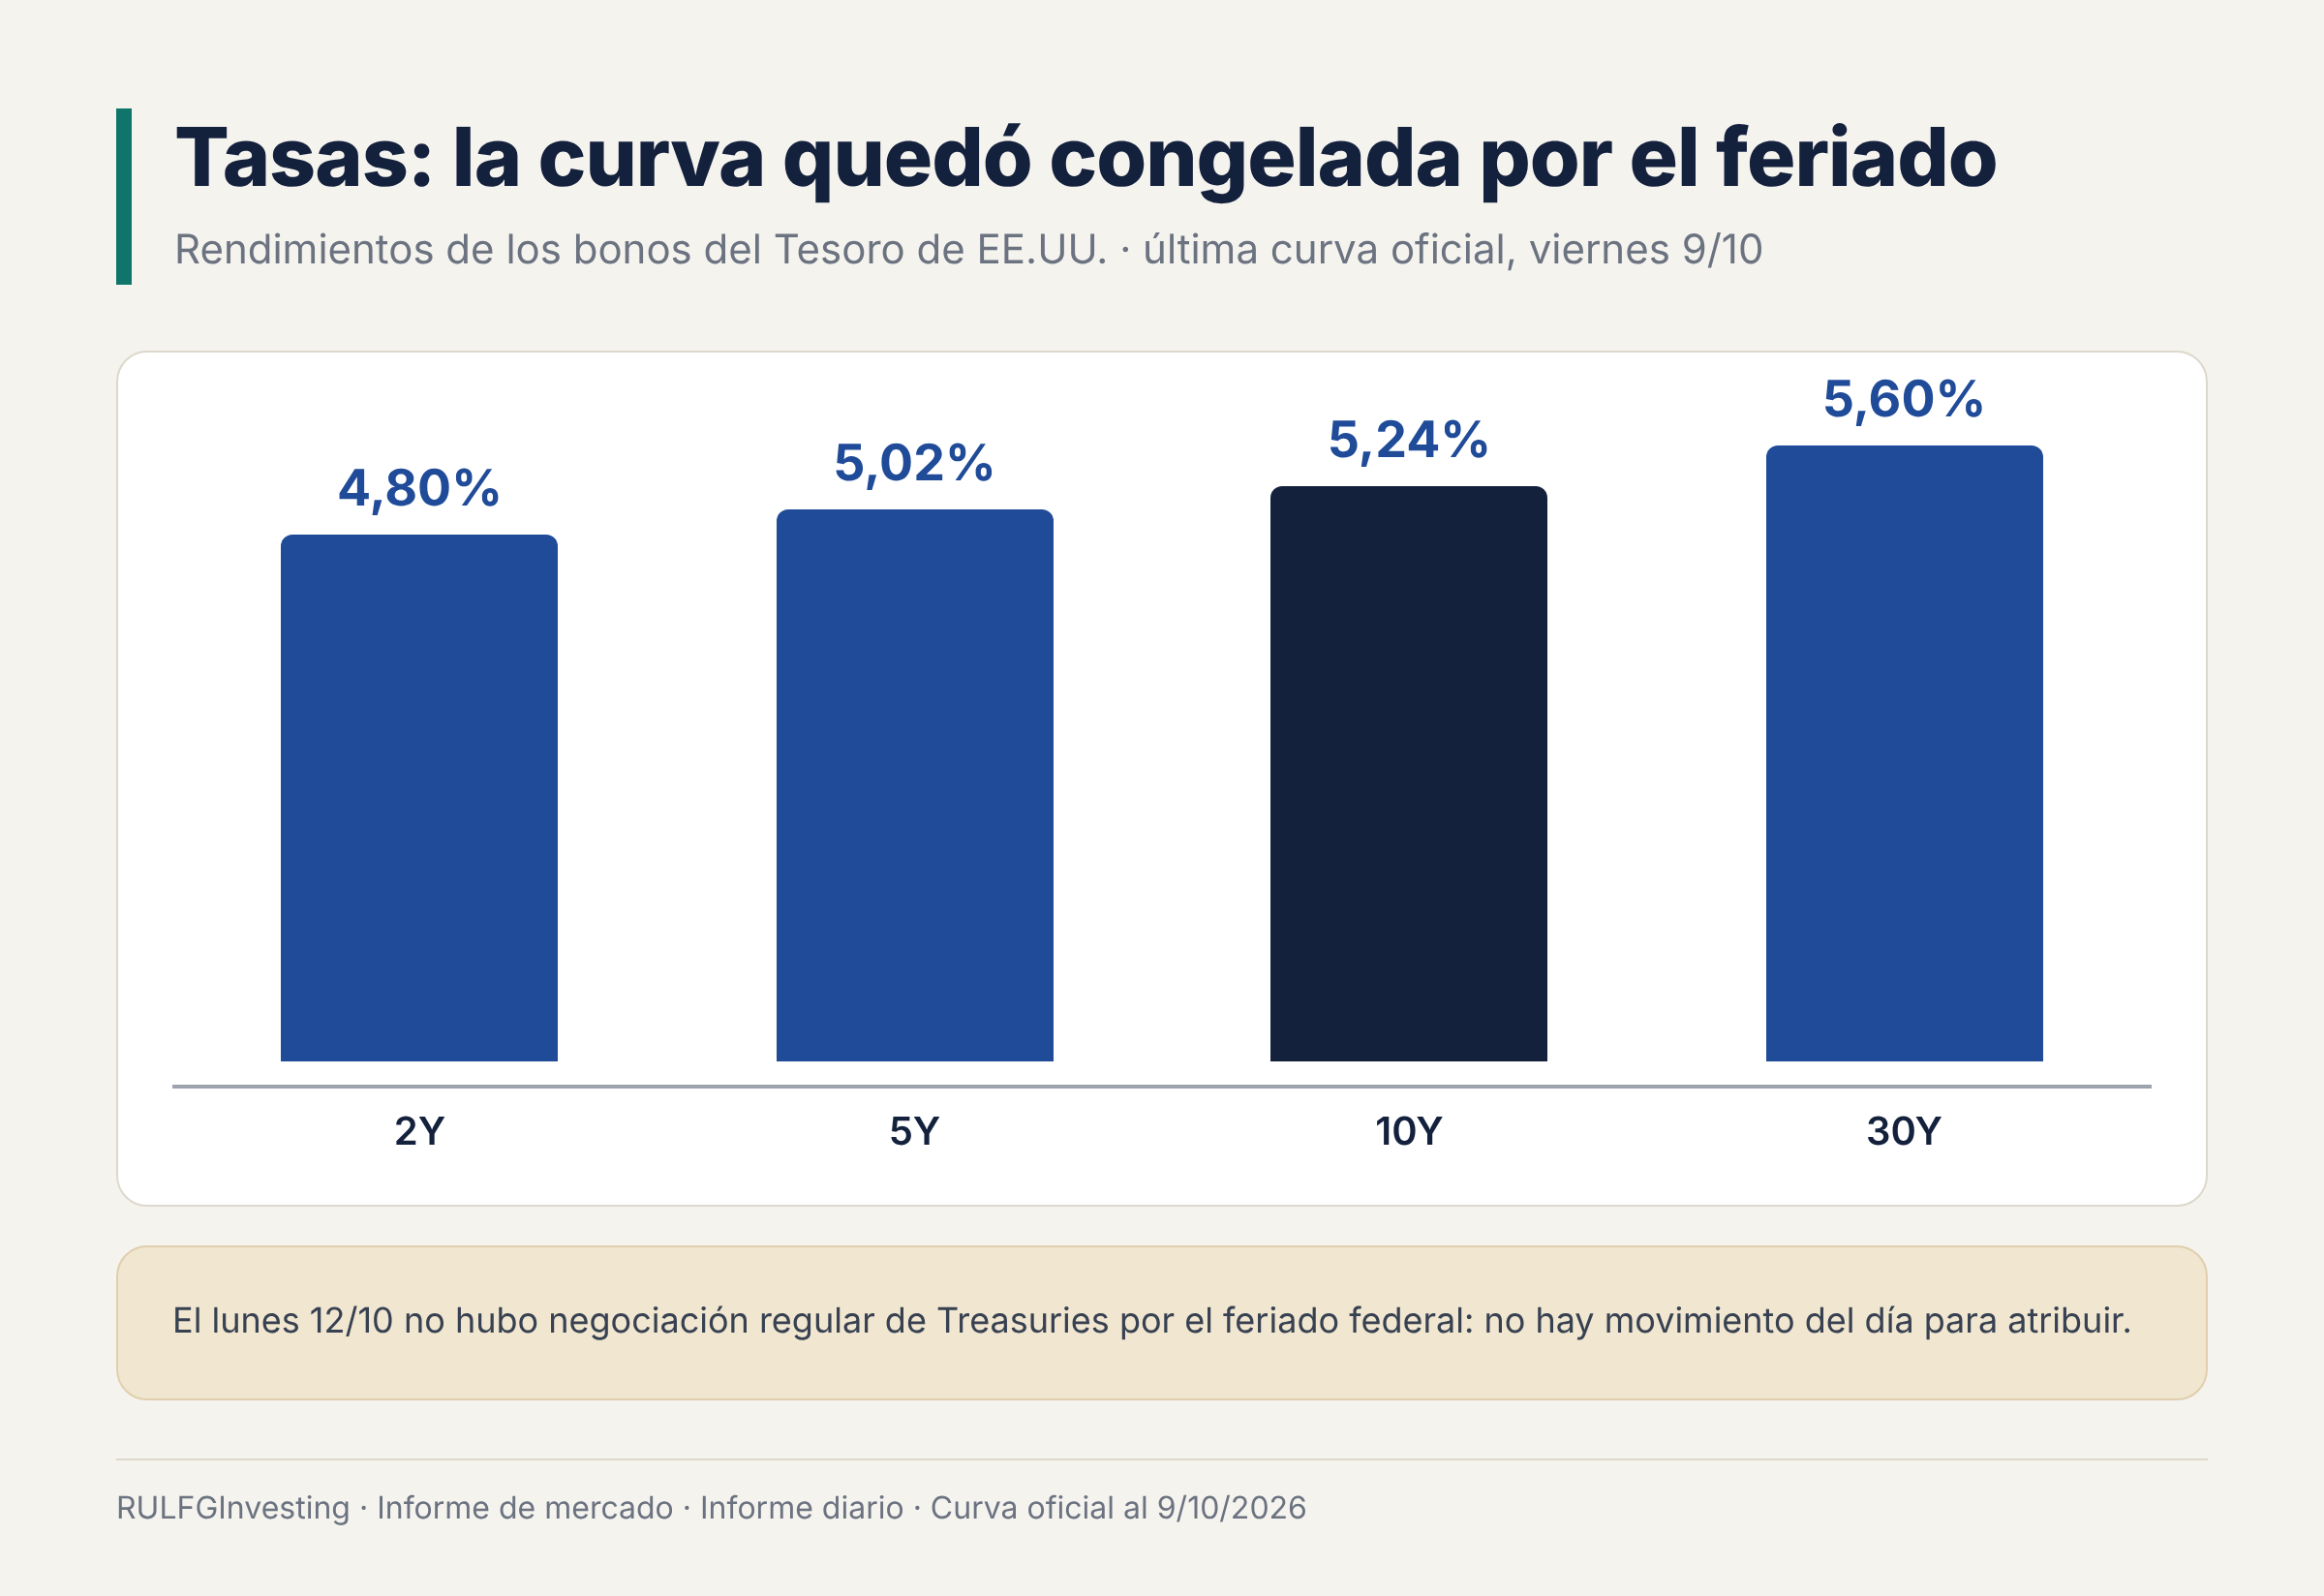
El mercado de Treasuries (bonos del Tesoro de EE.UU.) no tuvo negociación regular el lunes por el feriado federal. La última curva oficial es la del viernes 9: 2 años en 4,80%, 5 años en 5,02%, 10 años en 5,24% y 30 años en 5,60%. Por eso no corresponde atribuirle al 12/10 un movimiento de bonos que no existió.
El nivel, de todos modos, sigue siendo muy relevante. Con el bono a 10 años cerca de 5,24%, la tasa de descuento sigue castigando sobre todo a los negocios cuyo valor depende de beneficios futuros.
Concentración: el índice volvió a esconder parte de la historia
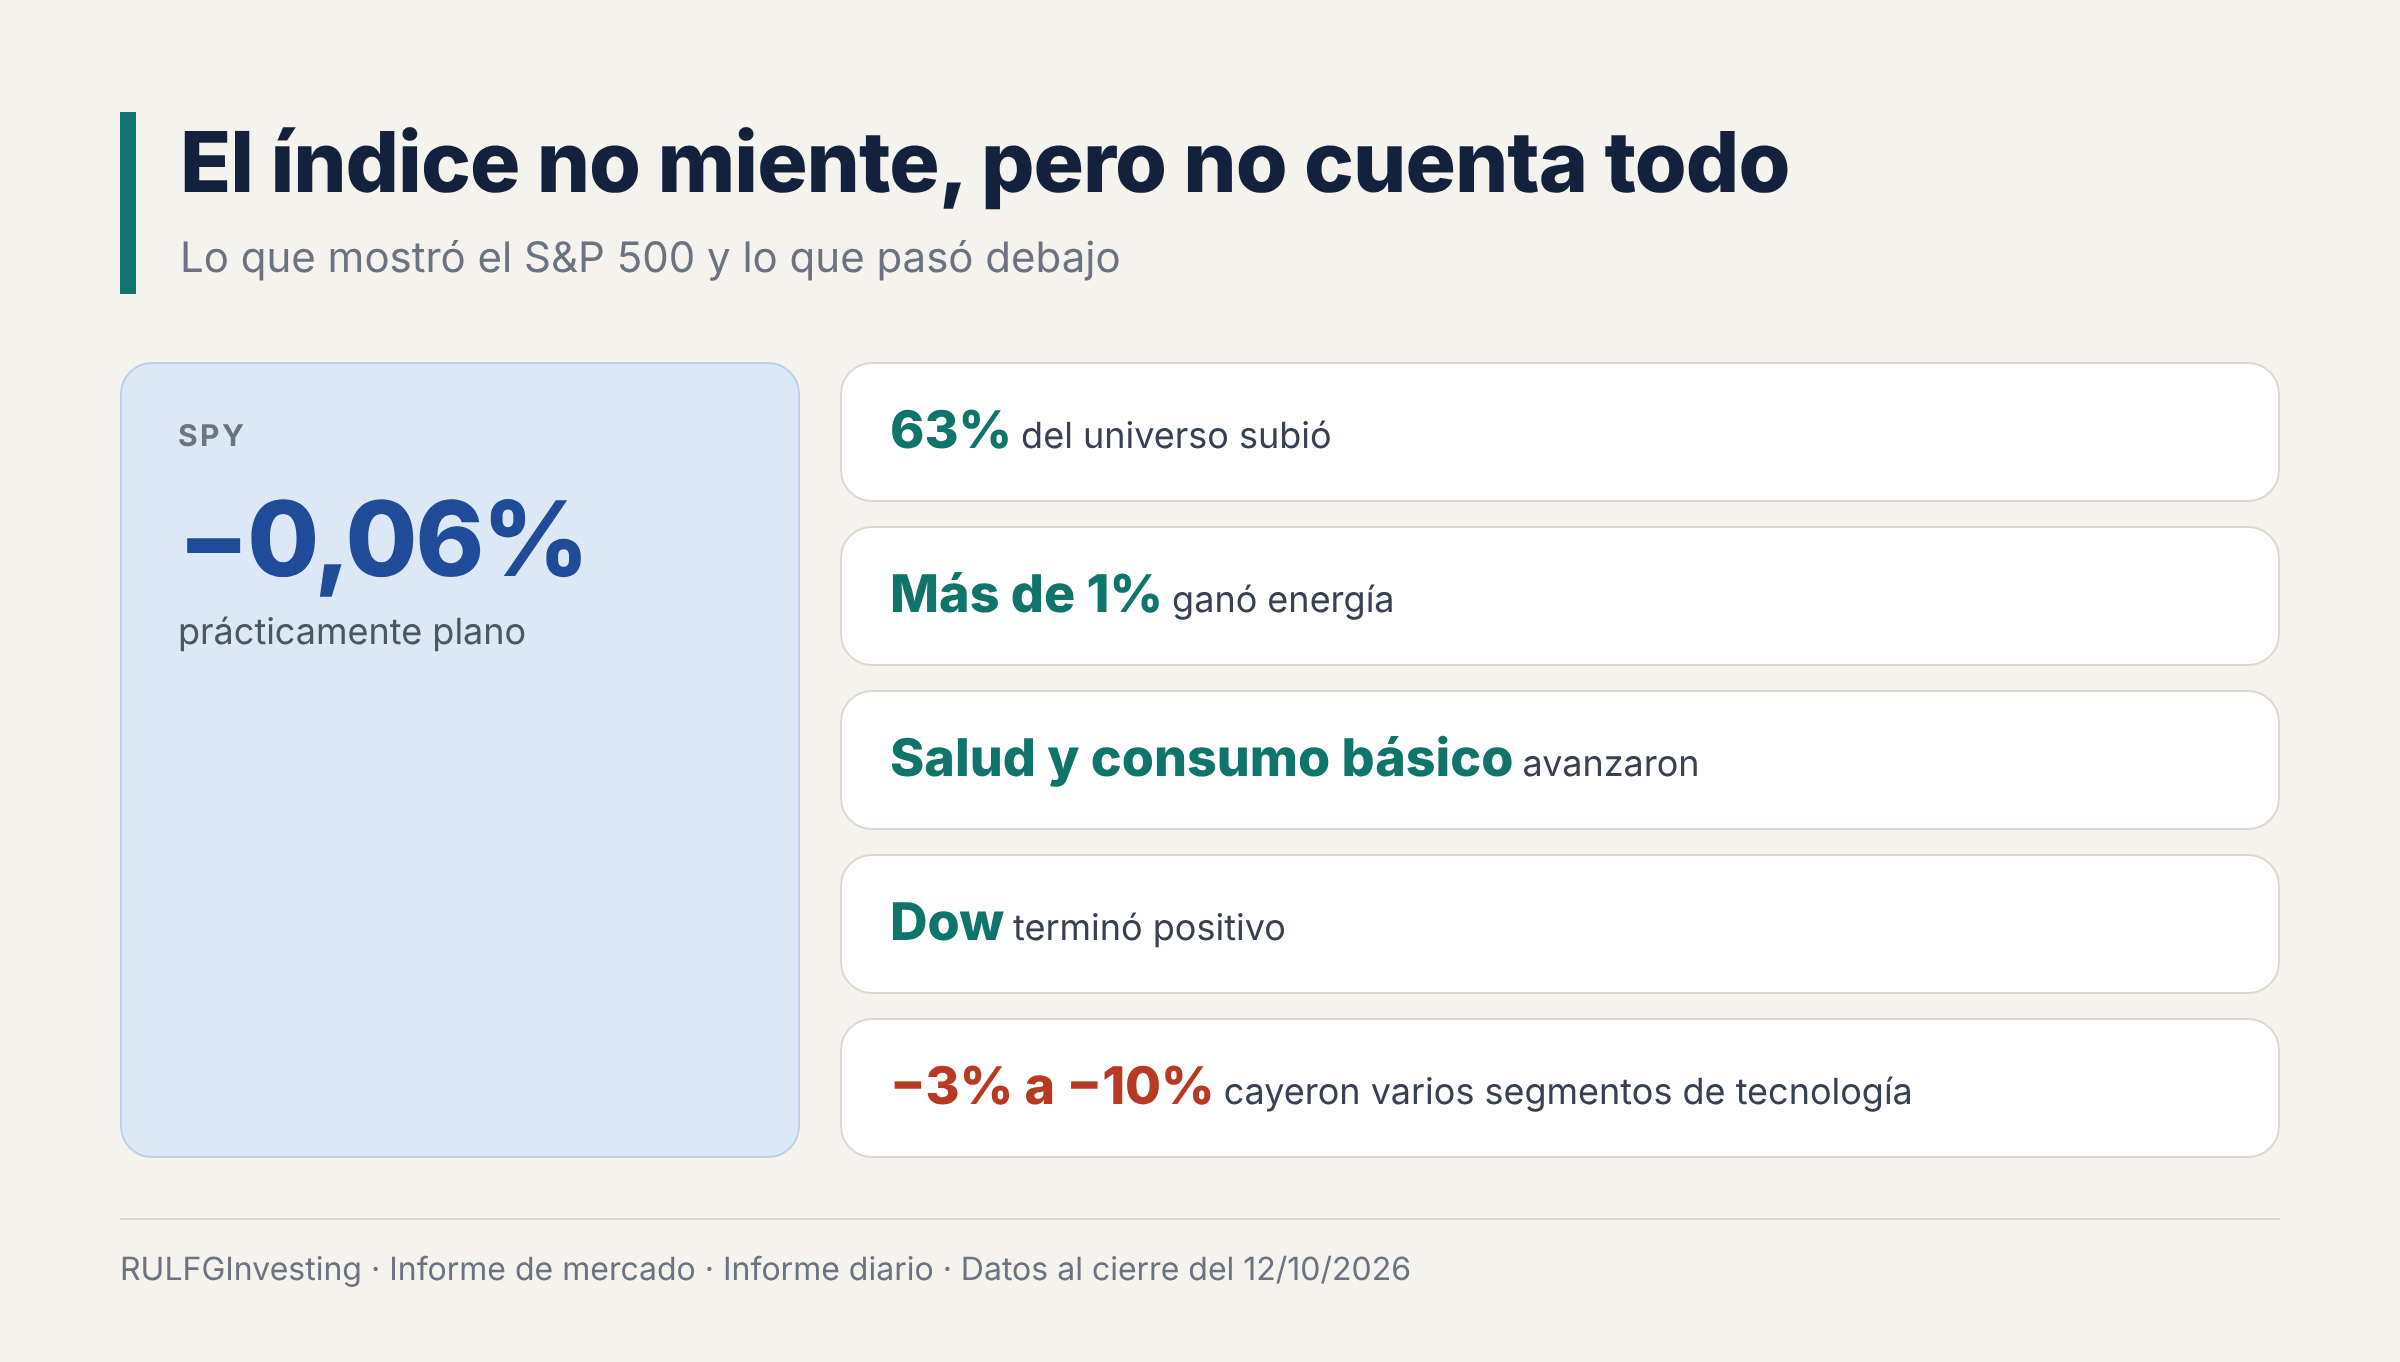
El índice no miente, pero no cuenta toda la historia. SPY cerró prácticamente plano. Mientras tanto:
el 63% del universo subió;
energía ganó más de 1%;
salud y consumo básico avanzaron;
el Dow terminó positivo;
varios segmentos de tecnología cayeron entre 3% y 10%.
Mirar solo el S&P 500 habría ocultado casi toda la dinámica real de la rueda.
Qué ocurrió con la IA
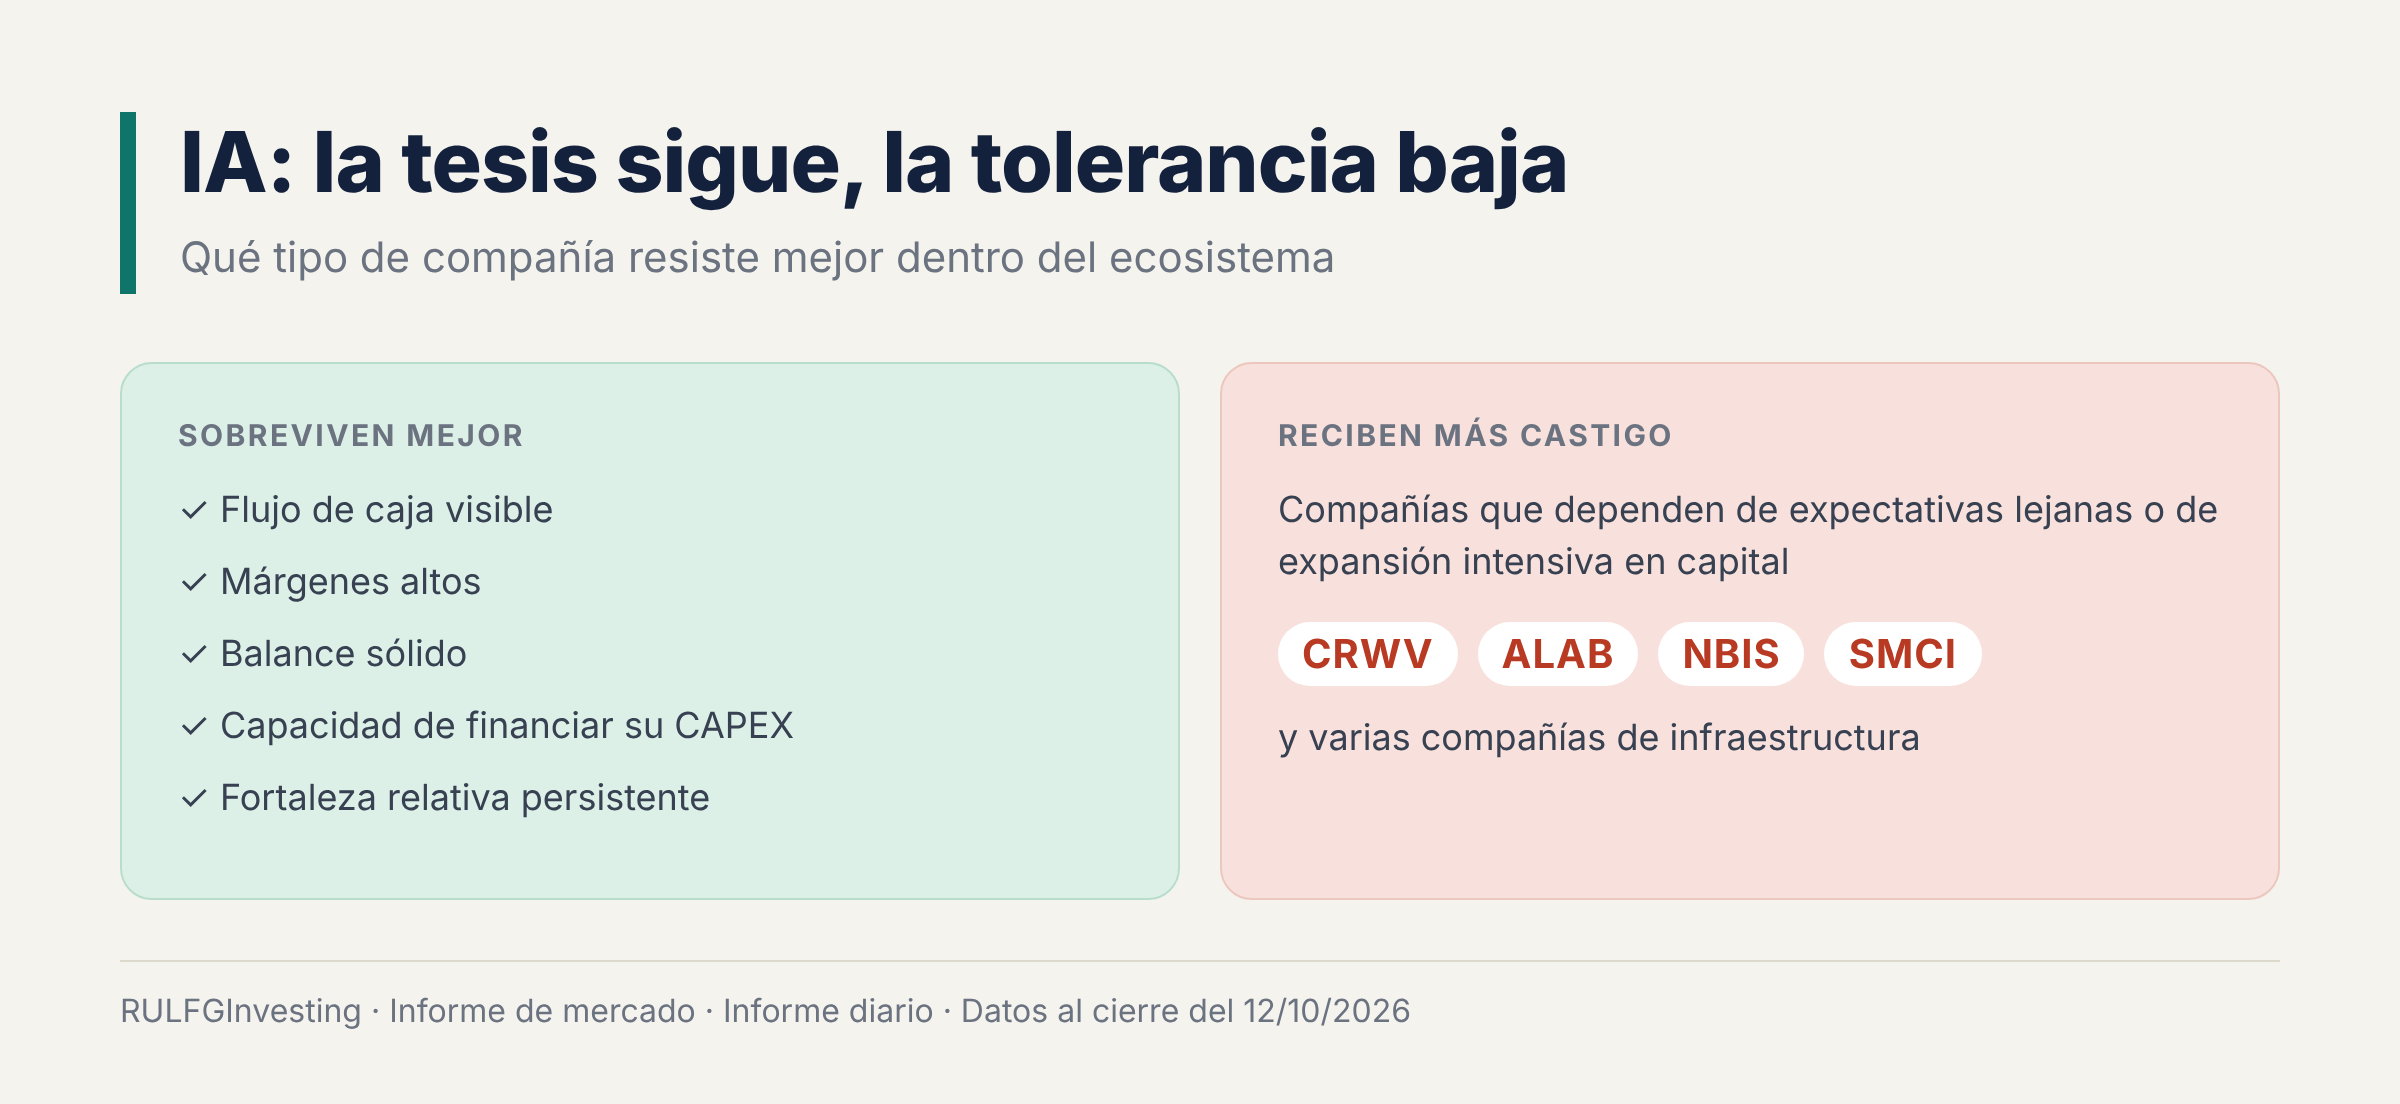
No hay evidencia en esta rueda de una ruptura de la tesis estructural de inteligencia artificial. Sí hay una advertencia distinta: el mercado tiene menos tolerancia al precio, al apalancamiento narrativo y a la duration.
Dentro del ecosistema IA resisten mejor las compañías con:
flujo de caja visible;
márgenes altos;
balance sólido;
capacidad de financiar su CAPEX (inversión en activos físicos como centros de datos o equipos);
fortaleza relativa persistente.
Los nombres que dependen de expectativas lejanas o de expansión intensiva en capital reciben castigos mucho mayores. CRWV, ALAB, NBIS, SMCI y varias compañías de infraestructura lo reflejan bien.
Diagnóstico final de régimen
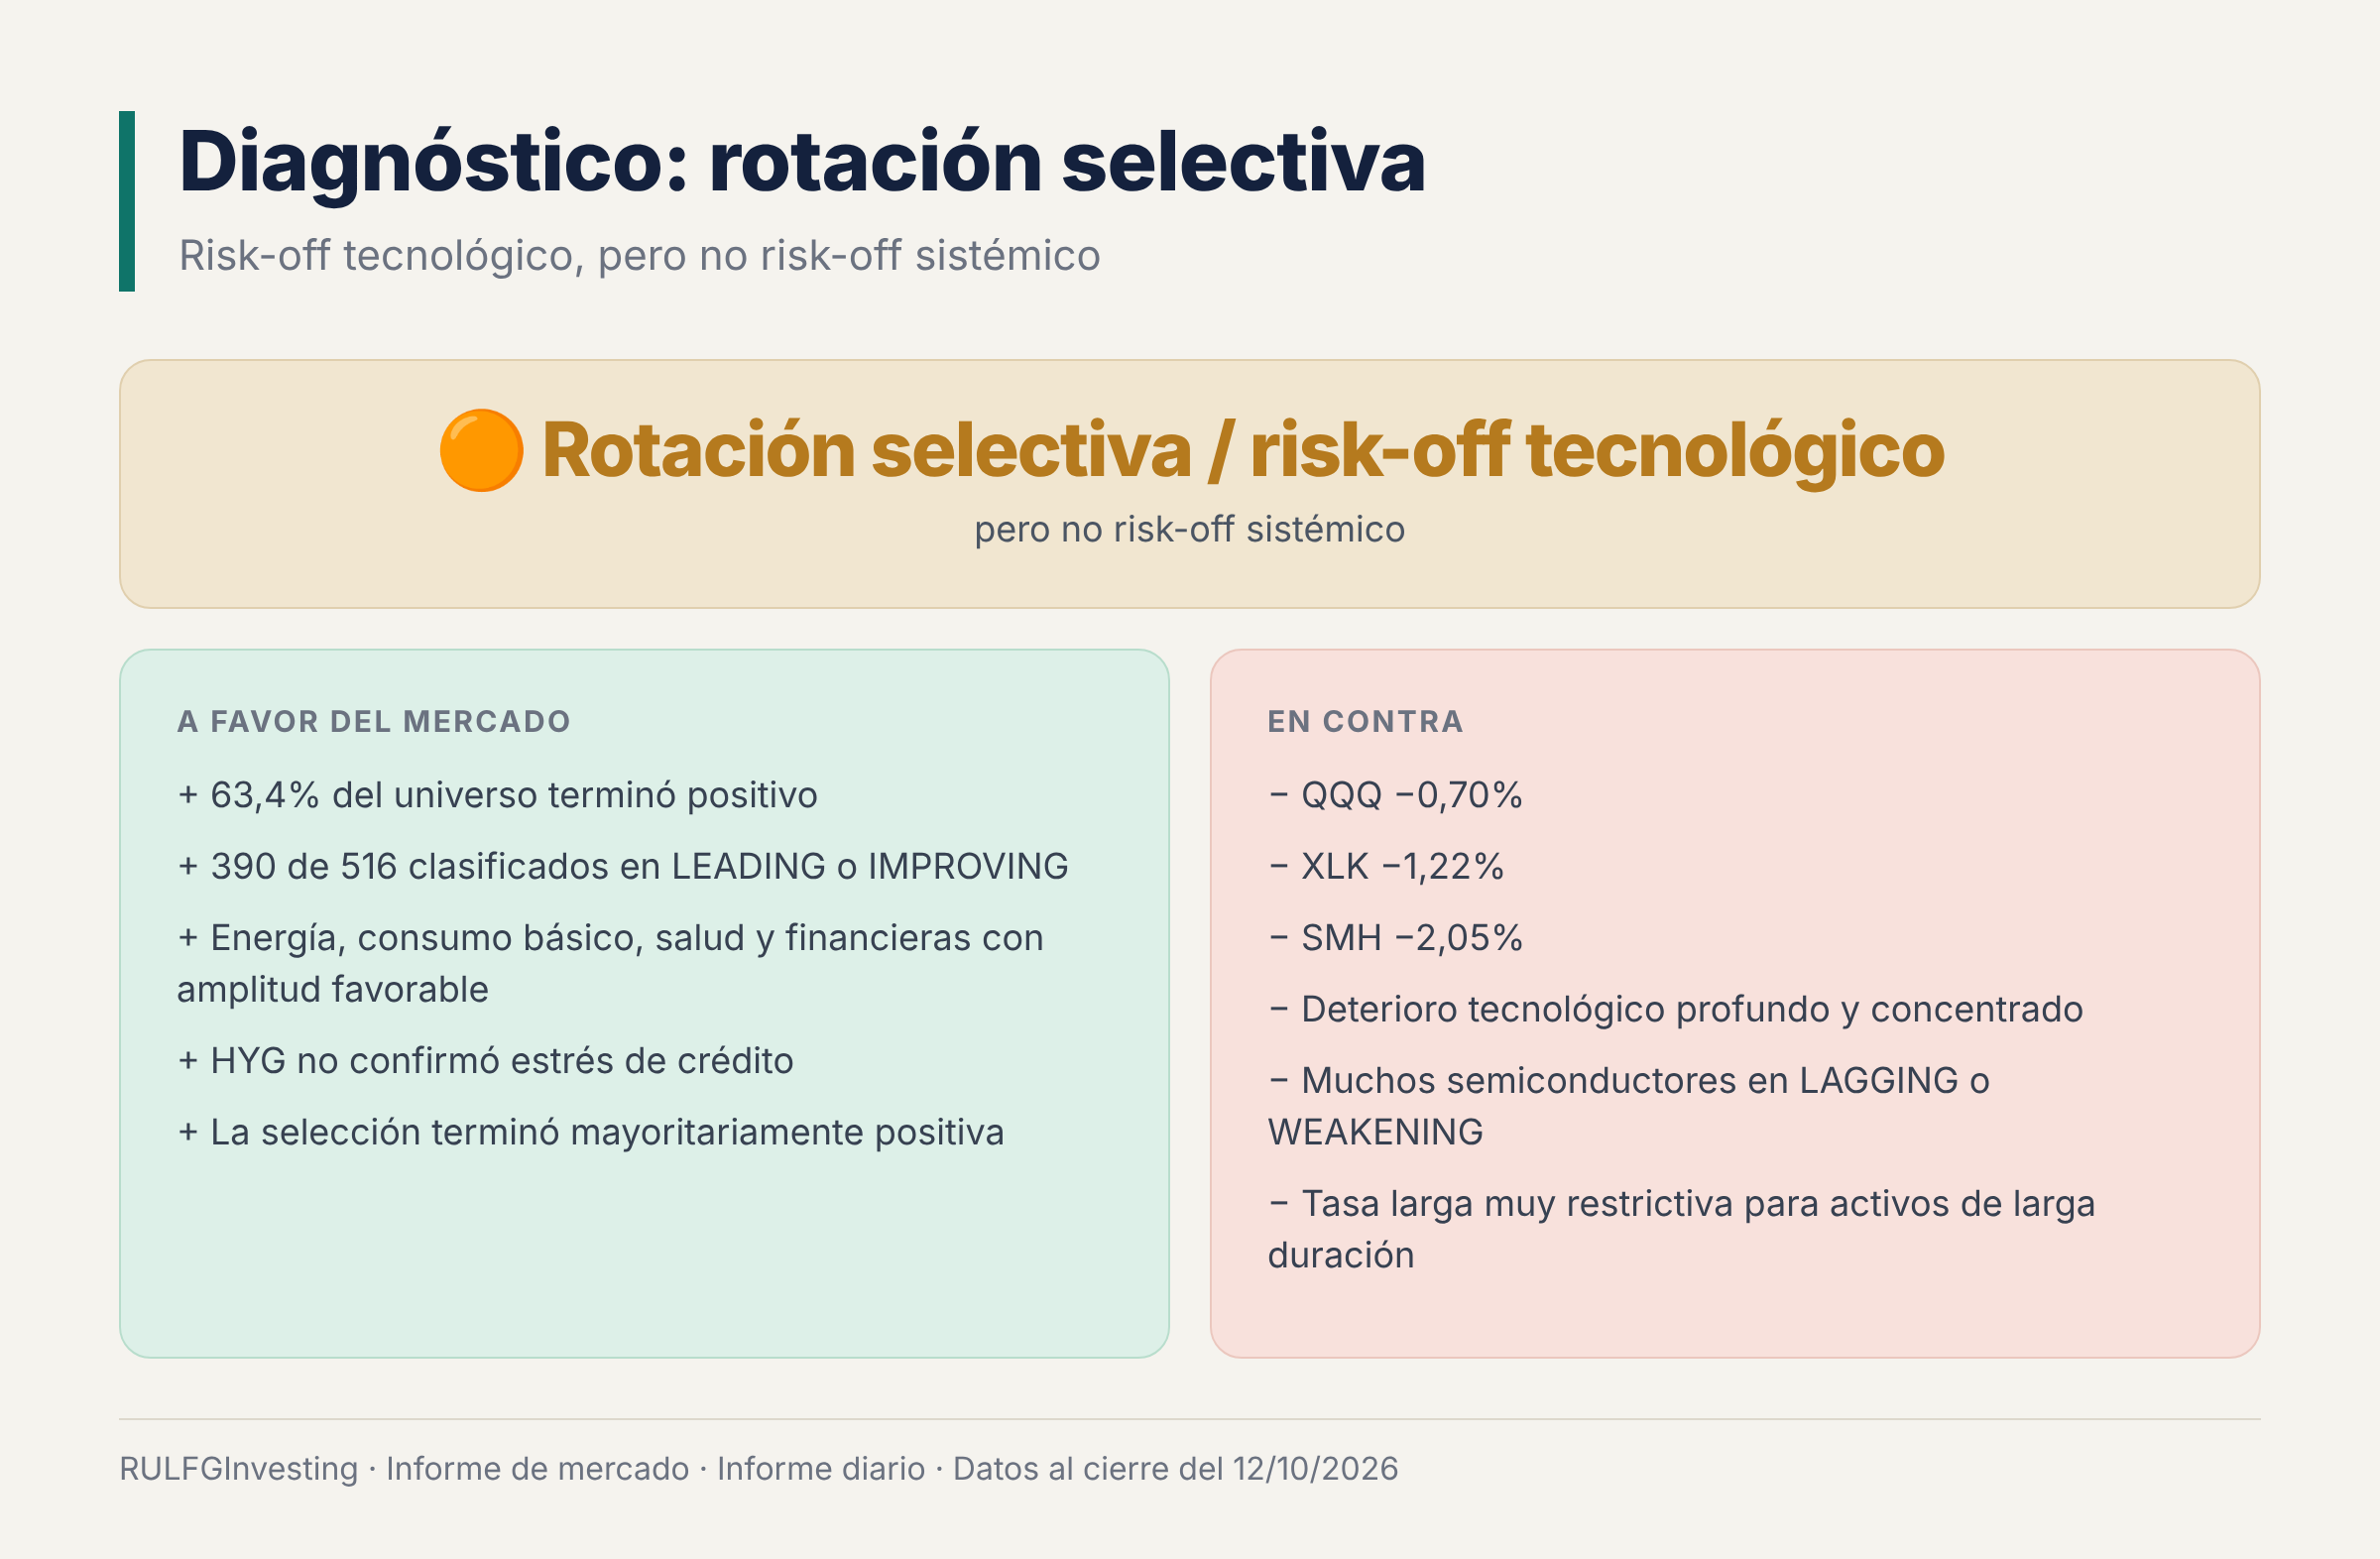
La clasificación del cierre es 🟠 rotación selectiva / risk-off tecnológico, pero no risk-off sistémico.
A favor del mercado:
el 63,4% del universo terminó positivo;
390 de 516 nombres clasificados están en LEADING o IMPROVING;
energía, consumo básico, salud y financieras tuvieron amplitud favorable;
HYG no confirmó estrés de crédito;
la selección terminó mayoritariamente en alza.
En contra:
QQQ -0,70%, XLK -1,22% y SMH -2,05%;
el deterioro tecnológico fue profundo y concentrado;
muchos semiconductores están en LAGGING o WEAKENING;
la tasa larga sigue en un nivel muy restrictivo para los activos de larga duration.
Conclusión
El cierre del 12 de octubre dejó un mensaje bastante más constructivo de lo que sugiere el Nasdaq. El mercado amplio no colapsó: rotó. La debilidad está muy localizada en tecnología, semiconductores, infraestructura de IA y activos sensibles al costo del capital. Mientras tanto, energía, salud, consumo básico y segmentos industriales siguen recibiendo capital.
El liderazgo tecnológico se debilita, pero el mercado todavía encuentra suficientes lugares donde esconderse, y también donde avanzar. Mientras esa amplitud se mantenga, hablar de capitulación general sería prematuro. Lo que sí cambió es la jerarquía interna, y hoy esa jerarquía importa más que el número final del índice.
𝑀𝐿𝐾
Rulfginvesting Research
Este informe ha sido elaborado bajo los parámetros cuantitativos de nuestro motor propio de ciclos. Operamos con capital propio. Ninguna parte de este material constituye una recomendación de inversión.
Seguí leyendo

Wall Street recupera el apetito por la inteligencia artificial, pero los bonos todavía no acompañan
28 oct 2026 · 24:24
El Nasdaq avanzó 1,18%, Nebius se disparó 11,22% y el S&P 500 encadenó su segunda sesión positiva. Pero el Tesoro a 10 años sigue cerca del 5% y esta semana llegan la decisión de la Reserva Federal y los balances de las grandes tecnológicas. ¿Alcanza el rebote para dar por terminada la corrección?

Brasil no logra salir del lunes negro: el real se recupera, la Bolsa vuelve a caer y Argentina sigue bajo presión
28 oct 2026 · 24:19
Después del derrumbe histórico provocado por la reelección de Lula da Silva, los mercados brasileños ensayaron una recuperación. El dólar retrocedió hasta 5,35 reales y las tasas mostraron cierto alivio, pero el Ibovespa terminó otra vez en rojo. En Argentina, los bonos recuperaron parte del terreno perdido, aunque el MERVAL sufrió otra caída.

Brasil quedó a precio de crisis: ¿oportunidad o trampa?
27 oct 2026 · 15:11
El Ibovespa sufrió su mayor caída diaria desde 2020, el real se desplomó y las tasas de interés se dispararon. Ahora aparece un dato capaz de atraer a los inversores más audaces: el mercado brasileño podría cotizar a apenas 7,4 veces sus ganancias futuras, muy por debajo de su mediana histórica de 10,4. ¿Es el comienzo de una oportunidad extraordinaria o la advertencia de que lo peor todavía está por venir?