
El equity cerró fuerte, los bonos dejaron una advertencia y Brasil se robó la jornada
Un payroll de apenas 29.000 empleos hundió la probabilidad de otra suba de la Fed y permitió una recuperación amplia de las acciones: el Nasdaq volvió a liderar, el S&P 500 defendió los 7.700 y el VIX cayó a 15,31. Pero el Treasury a diez años cerró en 5,28% y el posicionamiento en opciones del Nasdaq se deterioró pese a la suba. En LATAM, Brasil tuvo una sesión extraordinaria antes de votar, con el Ibovespa en 192.114 puntos (+2,63%) y $PBR, $VALE y $NU en el centro, mientras que en Argentina $GGAL, $YPF y $PAM mostraron una respuesta mucho más contenida.
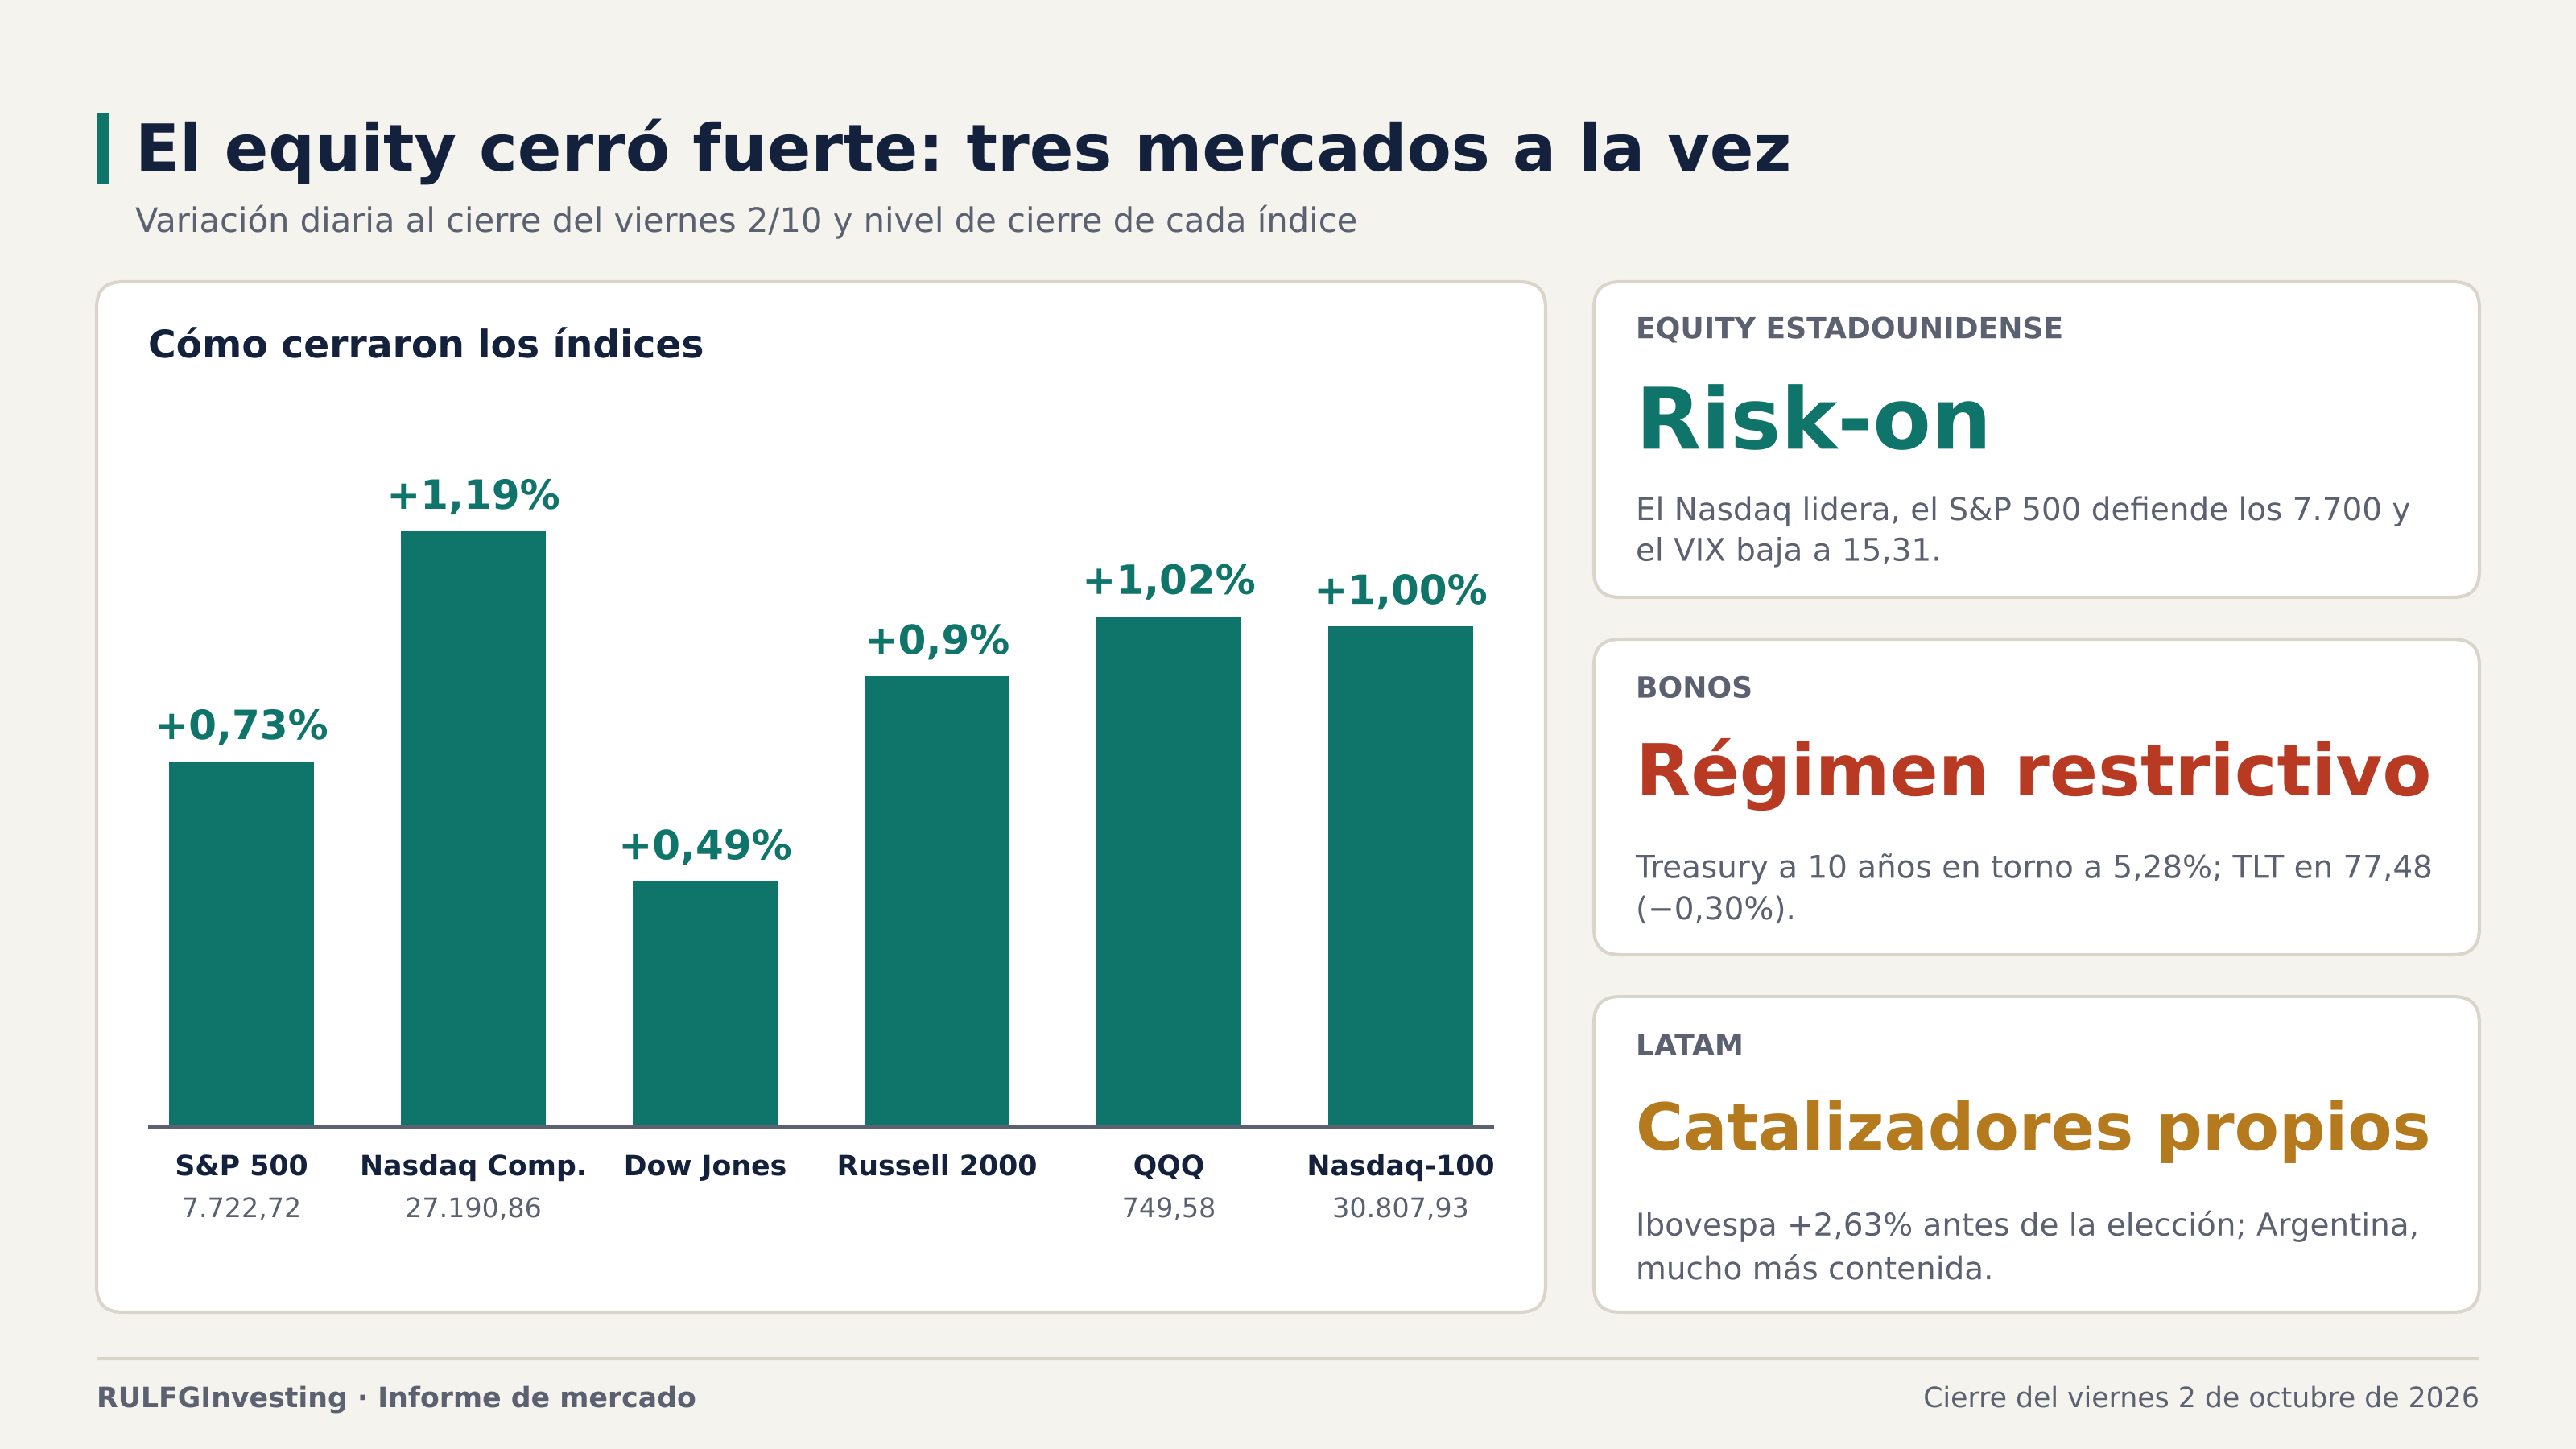
El mercado termina la primera semana de octubre con una foto mucho mejor que la de hace apenas cuatro ruedas. El S&P 500 cerró en 7.722,72 puntos (+0,73%), el Nasdaq Composite avanzó 1,19% hasta 27.190,86, el Dow ganó 0,49% y el Russell 2000 (las compañías chicas) sumó 0,9%. El QQQ terminó en 749,58 (+1,02%) y el Nasdaq-100 en 30.807,93 (+1,00%).
Pero detrás de esos números hay algo más interesante que una simple rueda alcista. El viernes dejó tres mercados funcionando a la vez: acciones estadounidenses en modo risk-on, bonos todavía en régimen restrictivo y una América Latina que empieza a negociar sus propios catalizadores.
Un payroll de apenas 29.000 empleos cambió la rueda
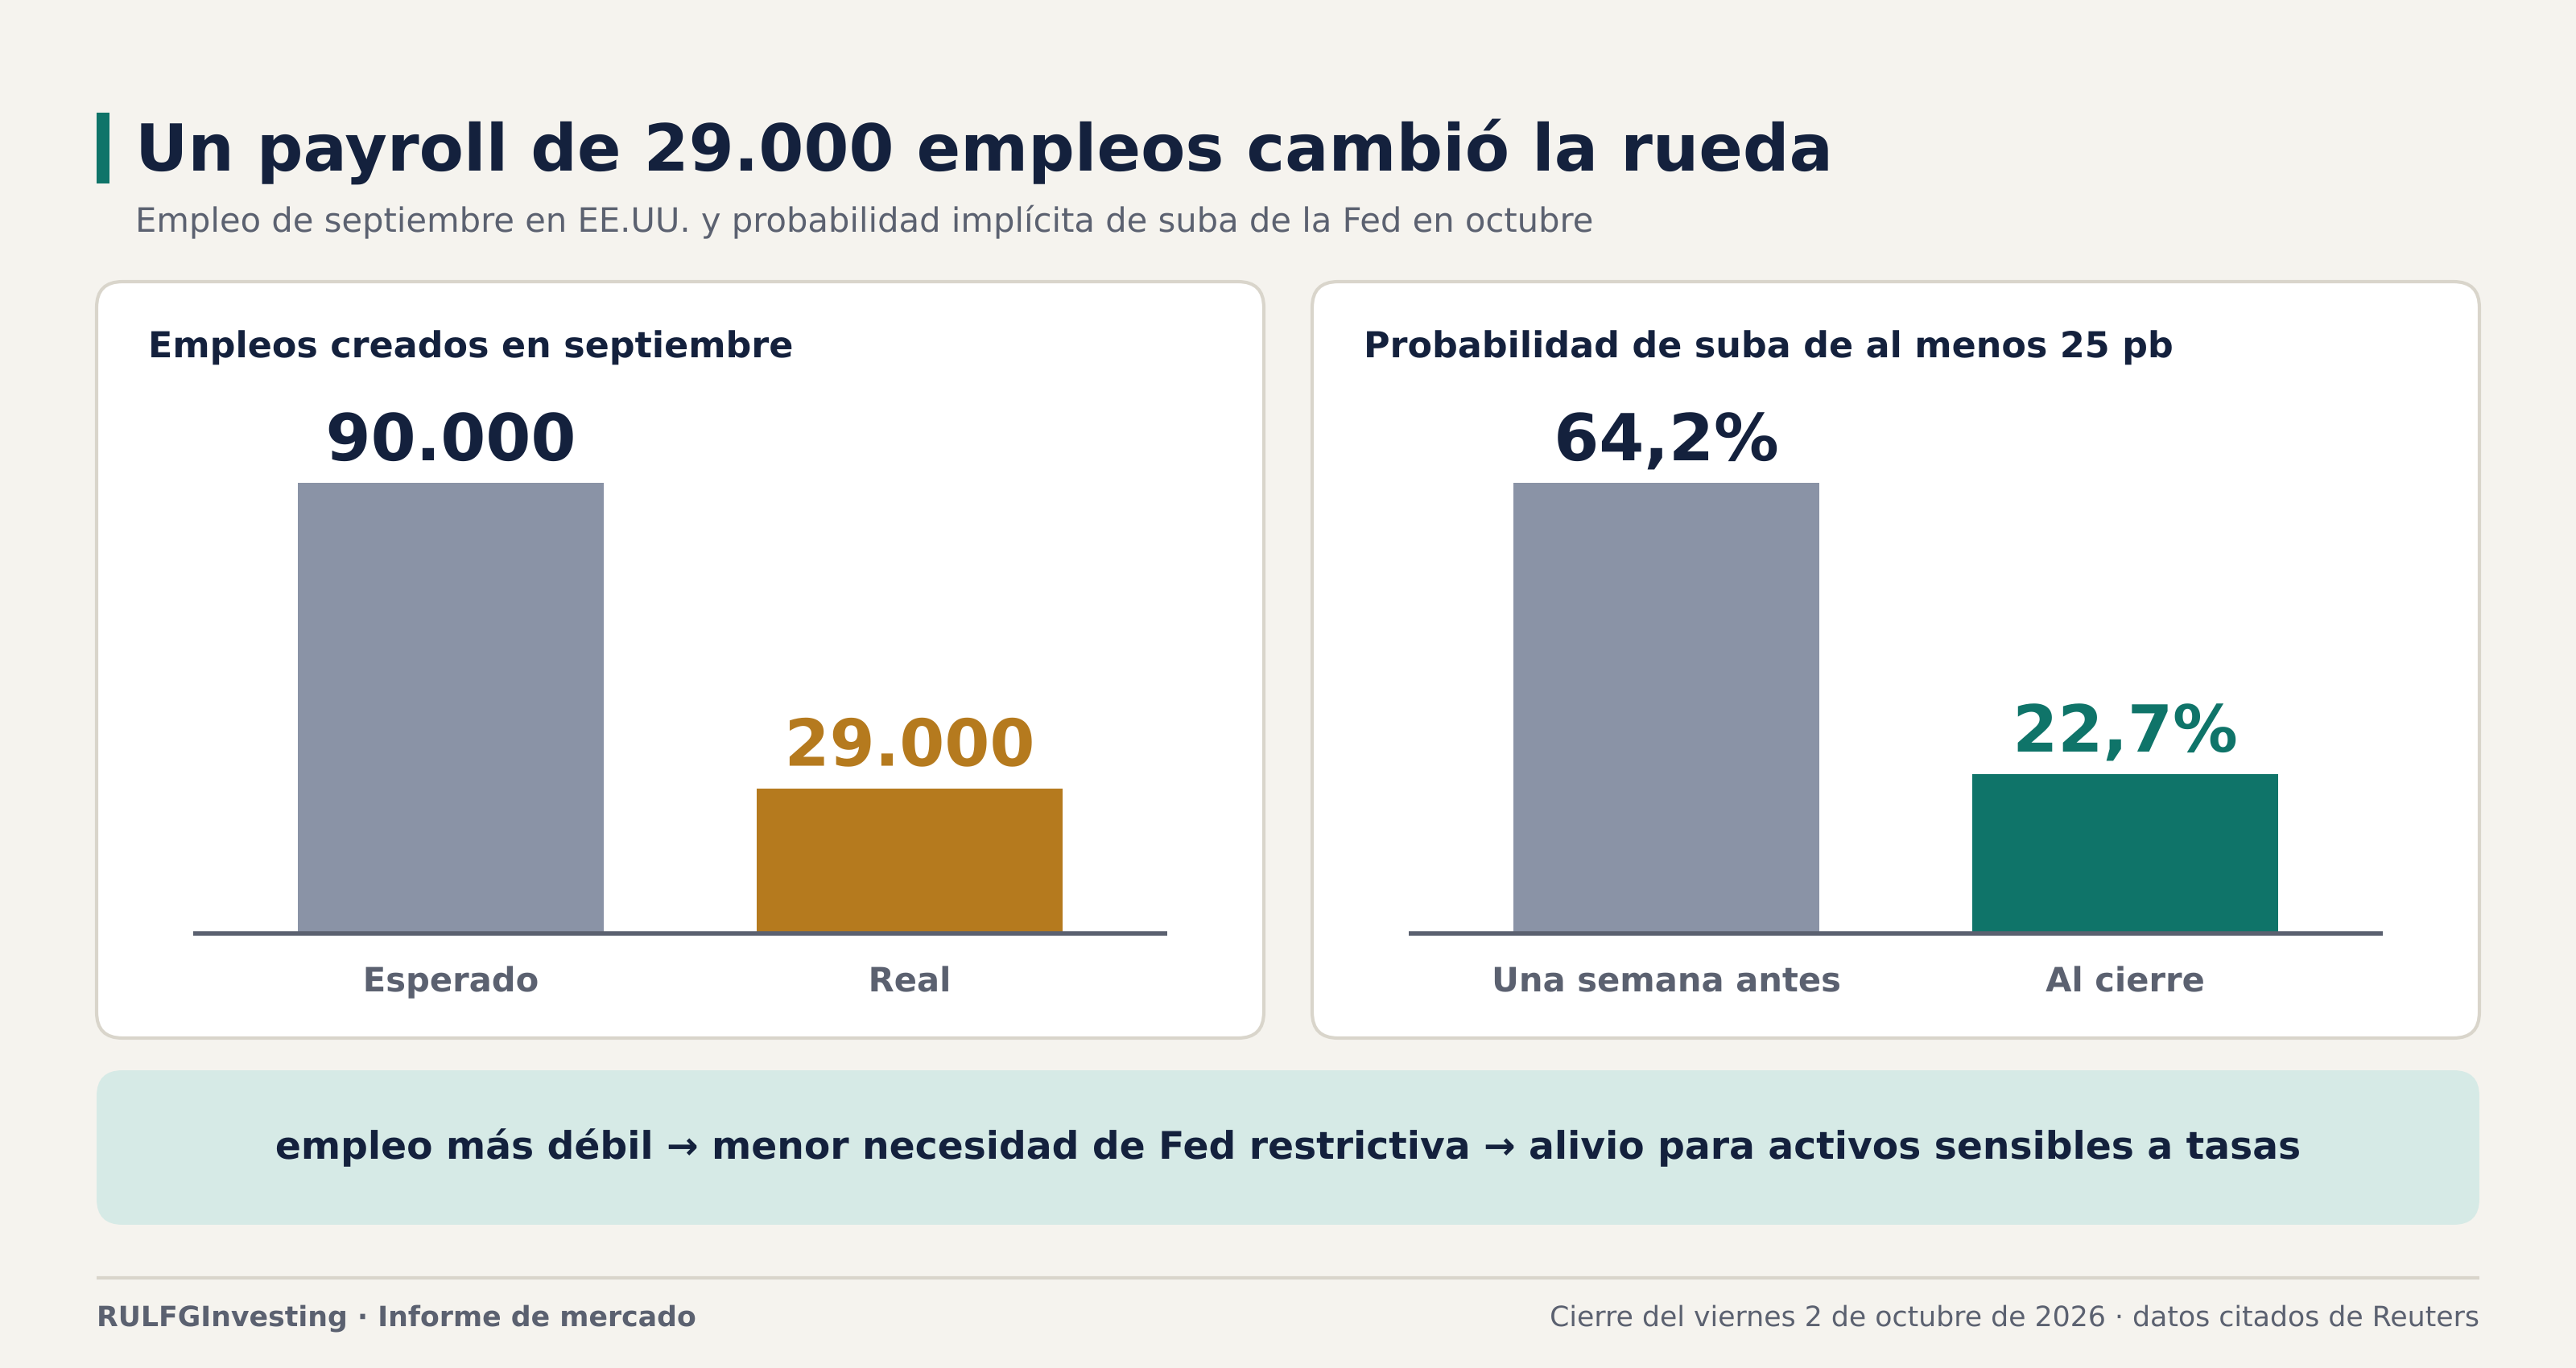
El catalizador fue inequívoco. Estados Unidos creó solo 29.000 puestos de trabajo en septiembre, muy por debajo de los cerca de 90.000 esperados, y los dos meses anteriores se revisaron fuerte a la baja.
La consecuencia inmediata fue un desplome en las expectativas de otra suba de tasas: al cierre, la probabilidad implícita de un aumento de al menos 25 puntos básicos en octubre había caído a 22,7%, desde 64,2% una semana antes. La lectura inicial fue sencilla: empleo más débil, menor necesidad de una Fed restrictiva, alivio para los activos sensibles a tasas. Y funcionó: subió la tecnología, subieron las small caps, volvió el high-beta, el dólar cedió algo y la volatilidad retrocedió.
Faltó, sin embargo, un participante decisivo.
El Treasury no compró del todo la historia
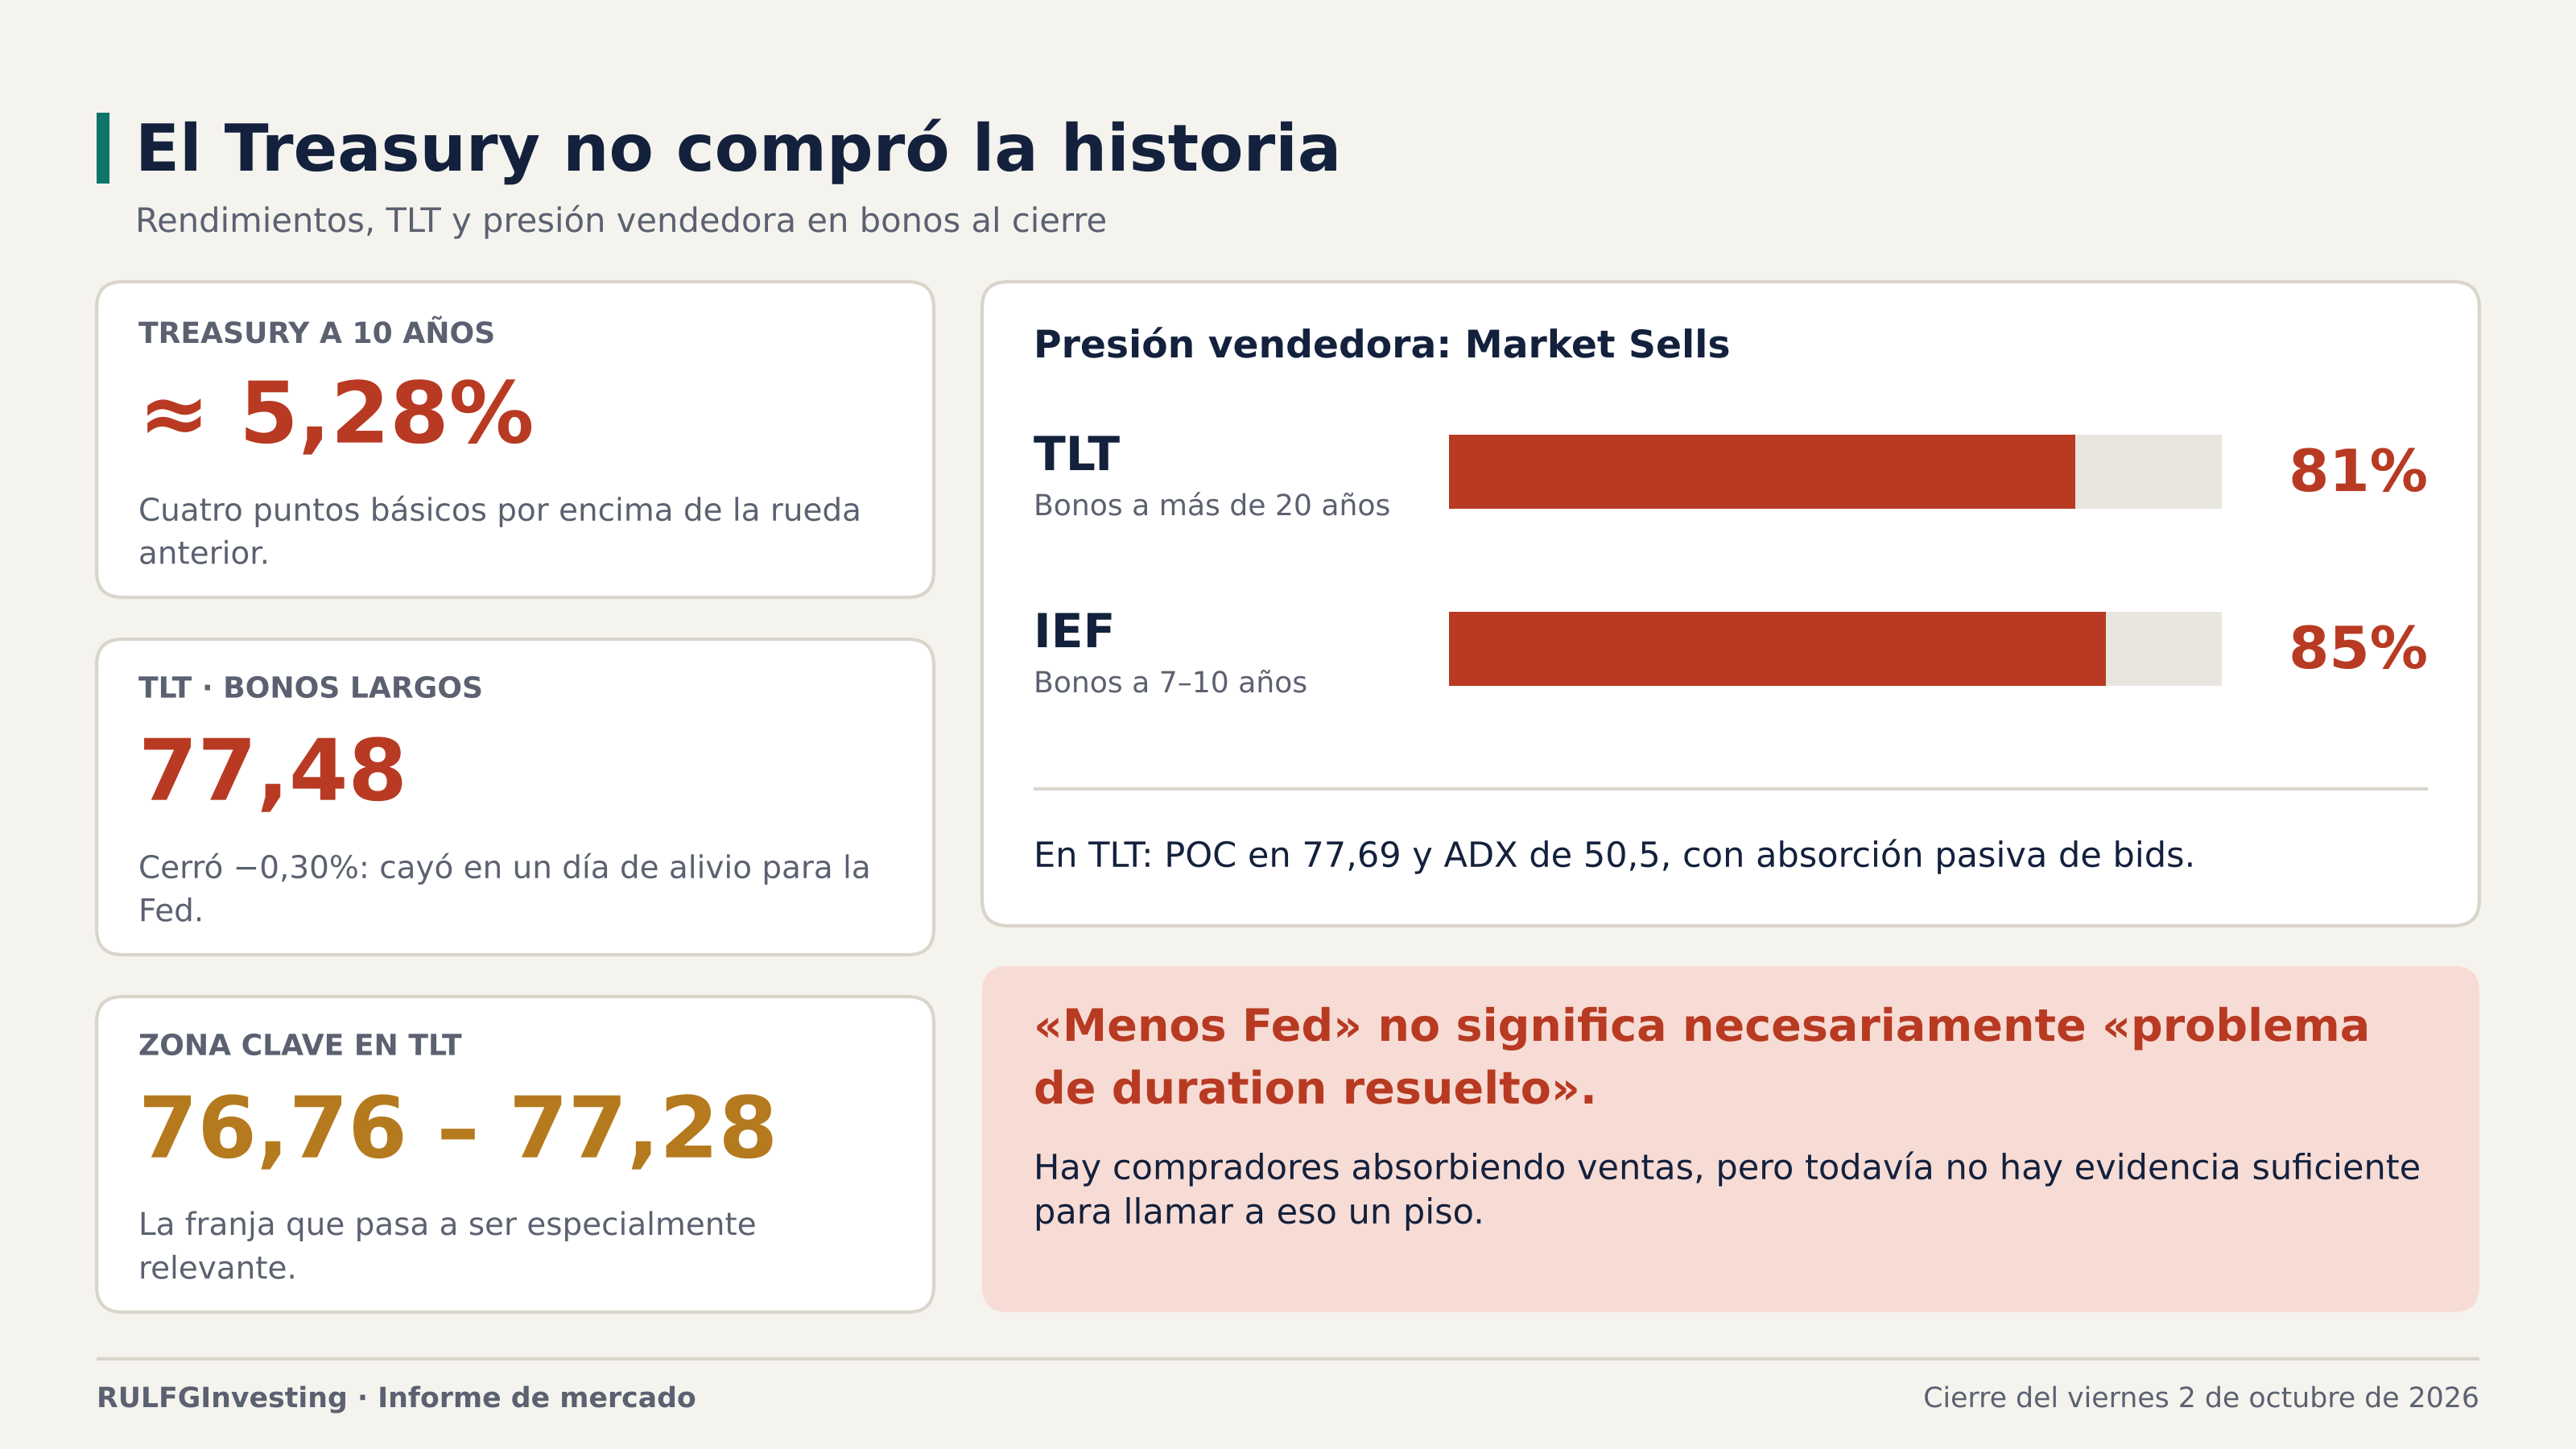
Es probablemente el dato macro más importante del día. Tras el payroll los rendimientos cayeron, pero después revirtieron buena parte del movimiento. El Treasury a diez años cerró en torno a 5,28%, cuatro puntos básicos por encima de la rueda anterior, y TLT (el ETF de bonos largos) terminó en 77,48, con una baja de 0,30%.
El mercado de bonos leyó algo muy distinto que el de acciones: "menos Fed" no significa necesariamente "problema de duration resuelto". Duration es la sensibilidad de un bono a los movimientos de tasas; los bonos largos son los que más sufren cuando los rendimientos no bajan.
La lectura de flujos agrega un matiz. En TLT, el 81% del volumen fueron ventas a mercado (Market Sells), con el POC —el precio donde más se negoció— en 77,69 y un ADX de 50,5, que indica tendencia fuerte. IEF, el ETF de bonos intermedios, mostró algo parecido, con 85% de ventas. Al mismo tiempo apareció absorción pasiva: hay compradores recibiendo esas ventas, pero todavía no alcanza para llamarlo un piso. La zona 76,76–77,28 en TLT pasa a ser la referencia.
El S&P 500 hizo algo técnicamente importante
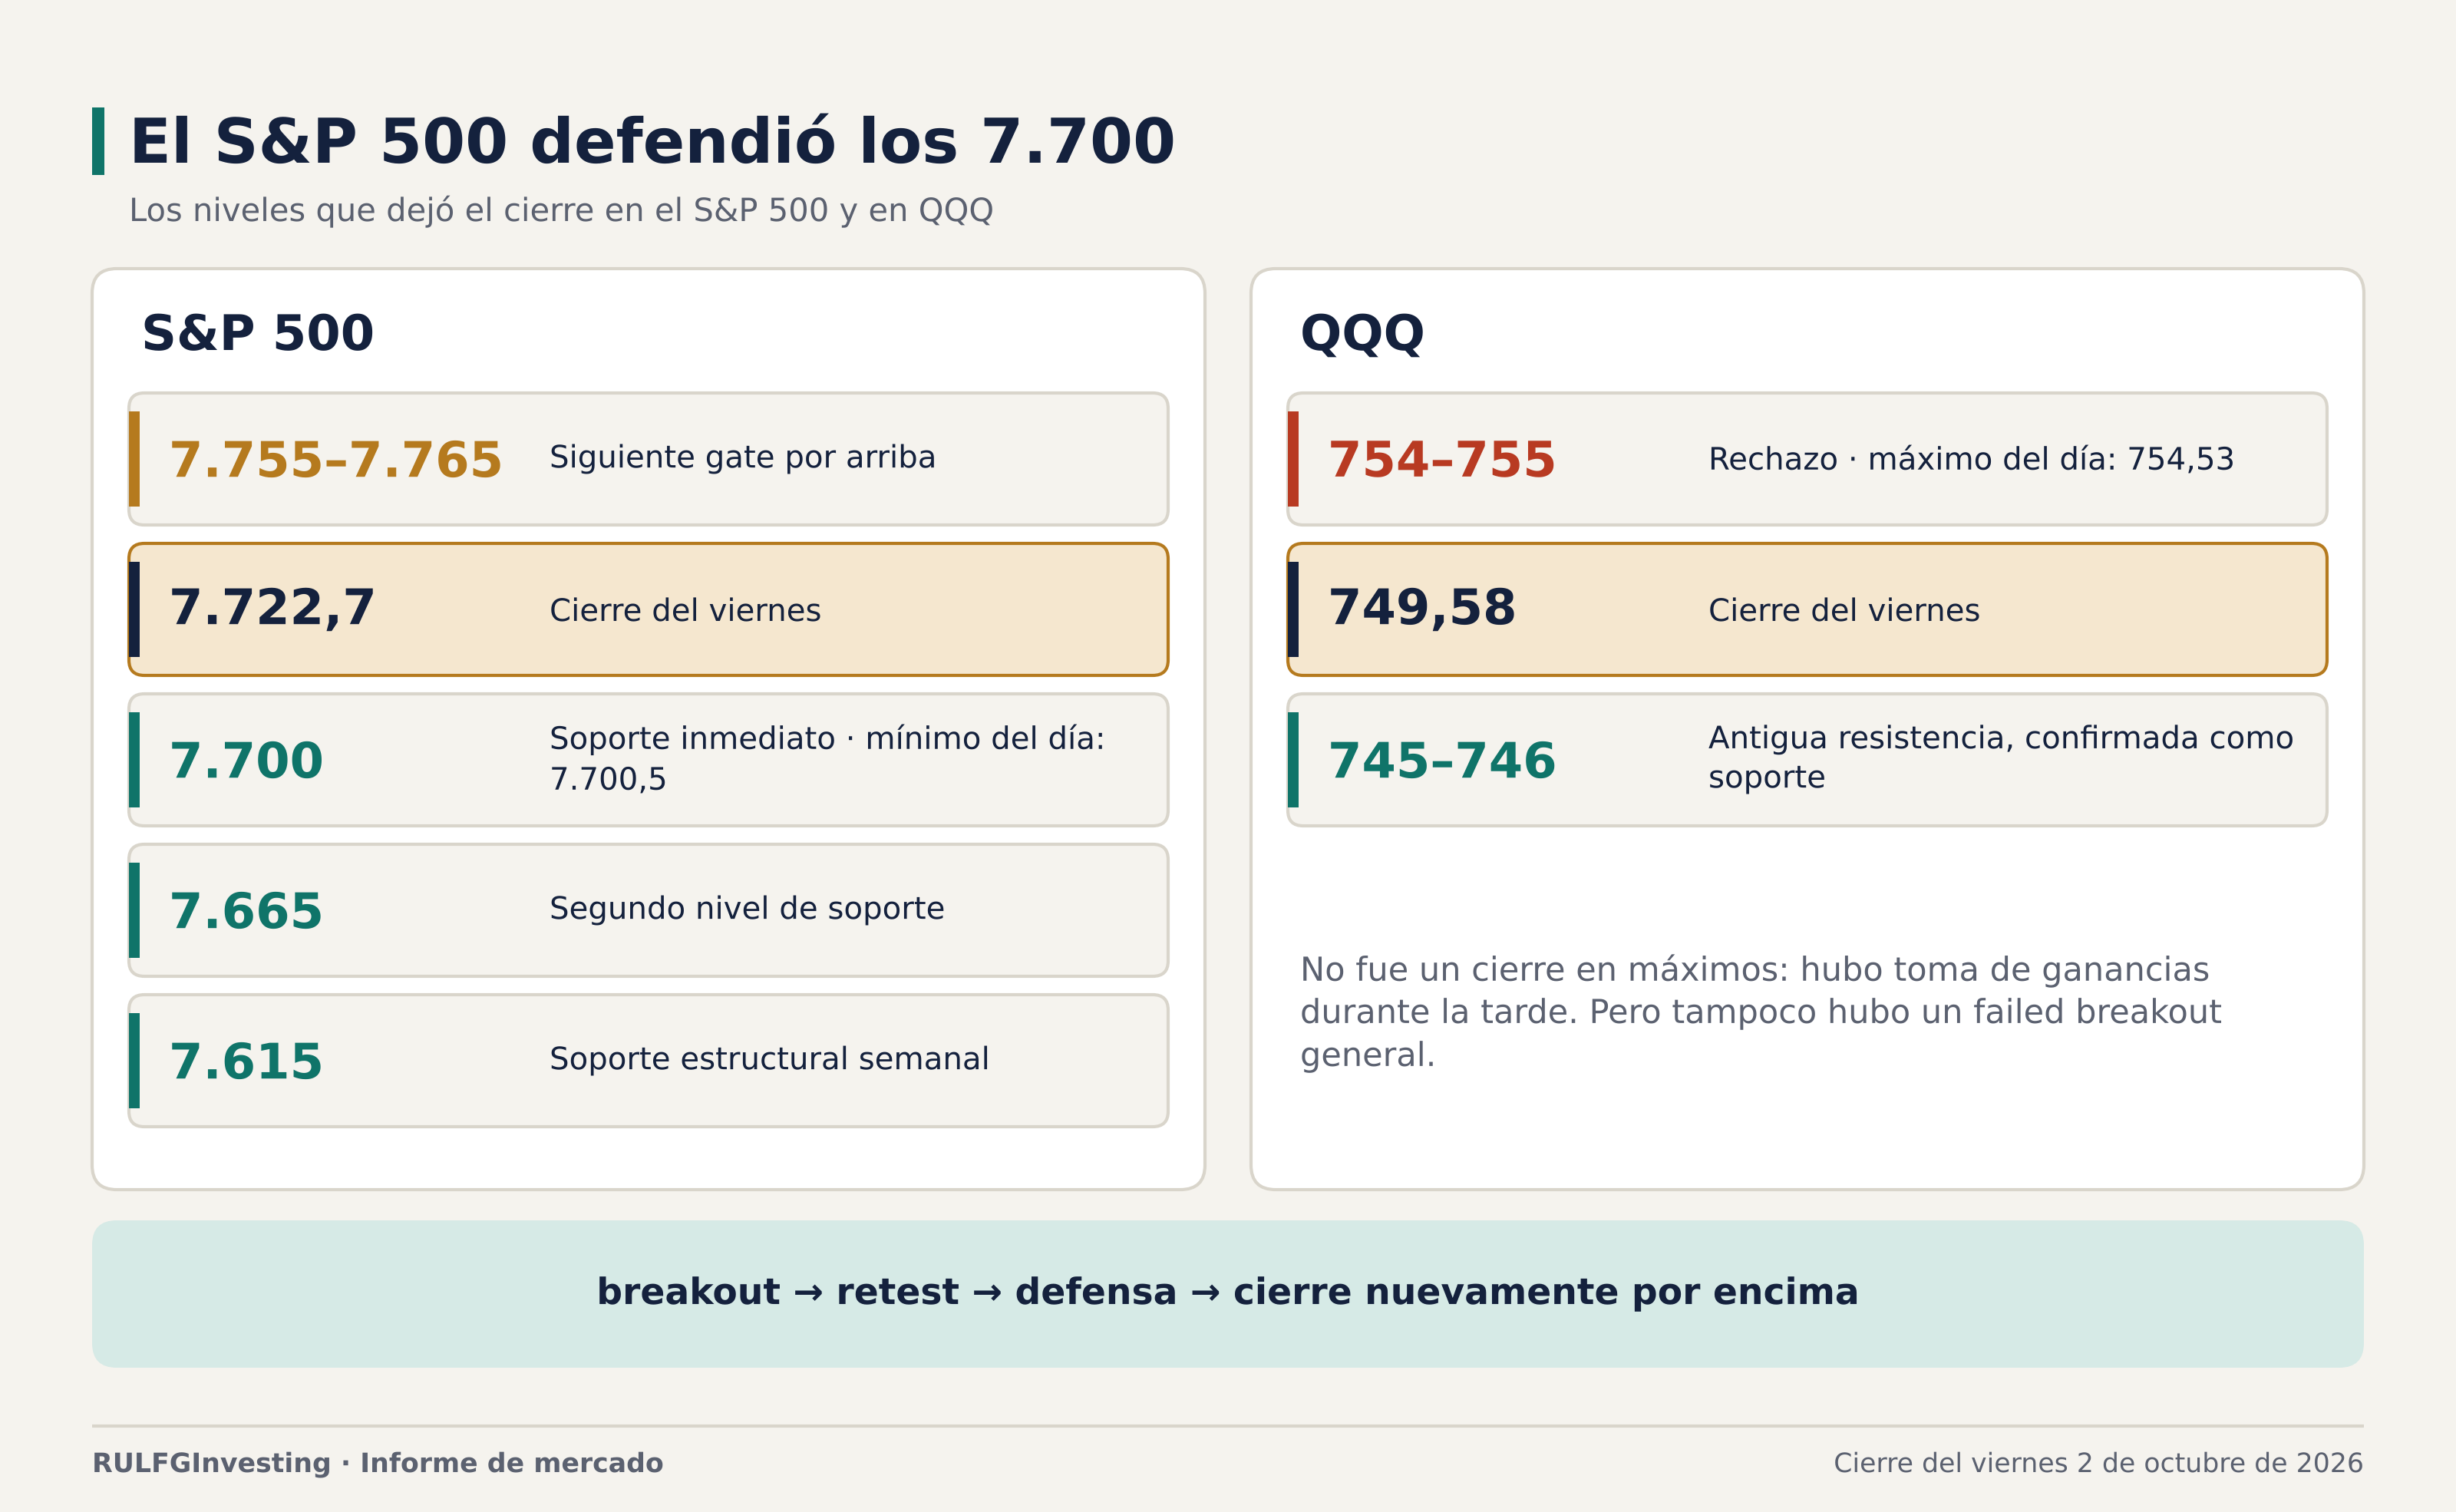
Lo más interesante del S&P no fue el +0,73%. Fue 7.700. El índice cayó durante la rueda hasta 7.700,5, testeó casi con exactitud la resistencia que había superado hace poco y terminó en 7.722,7. Es una secuencia constructiva: ruptura, regreso a testear el nivel, defensa y cierre otra vez por encima.
De ahí salen los niveles a seguir: 7.700 como soporte inmediato, 7.665 como segundo nivel y 7.615 como soporte estructural semanal. Por arriba, la franja 7.755–7.765 es la próxima compuerta.
QQQ dejó una estructura parecida. La antigua resistencia de 745–746 quedó confirmada como soporte, pero hubo rechazo en 754–755: tocó 754,53 y cerró en 749,58. No fue un cierre en máximos —hubo toma de ganancias por la tarde—, aunque tampoco un failed breakout (una ruptura fallida) generalizado.
La amplitud mejoró, pero debajo de la superficie hay daño
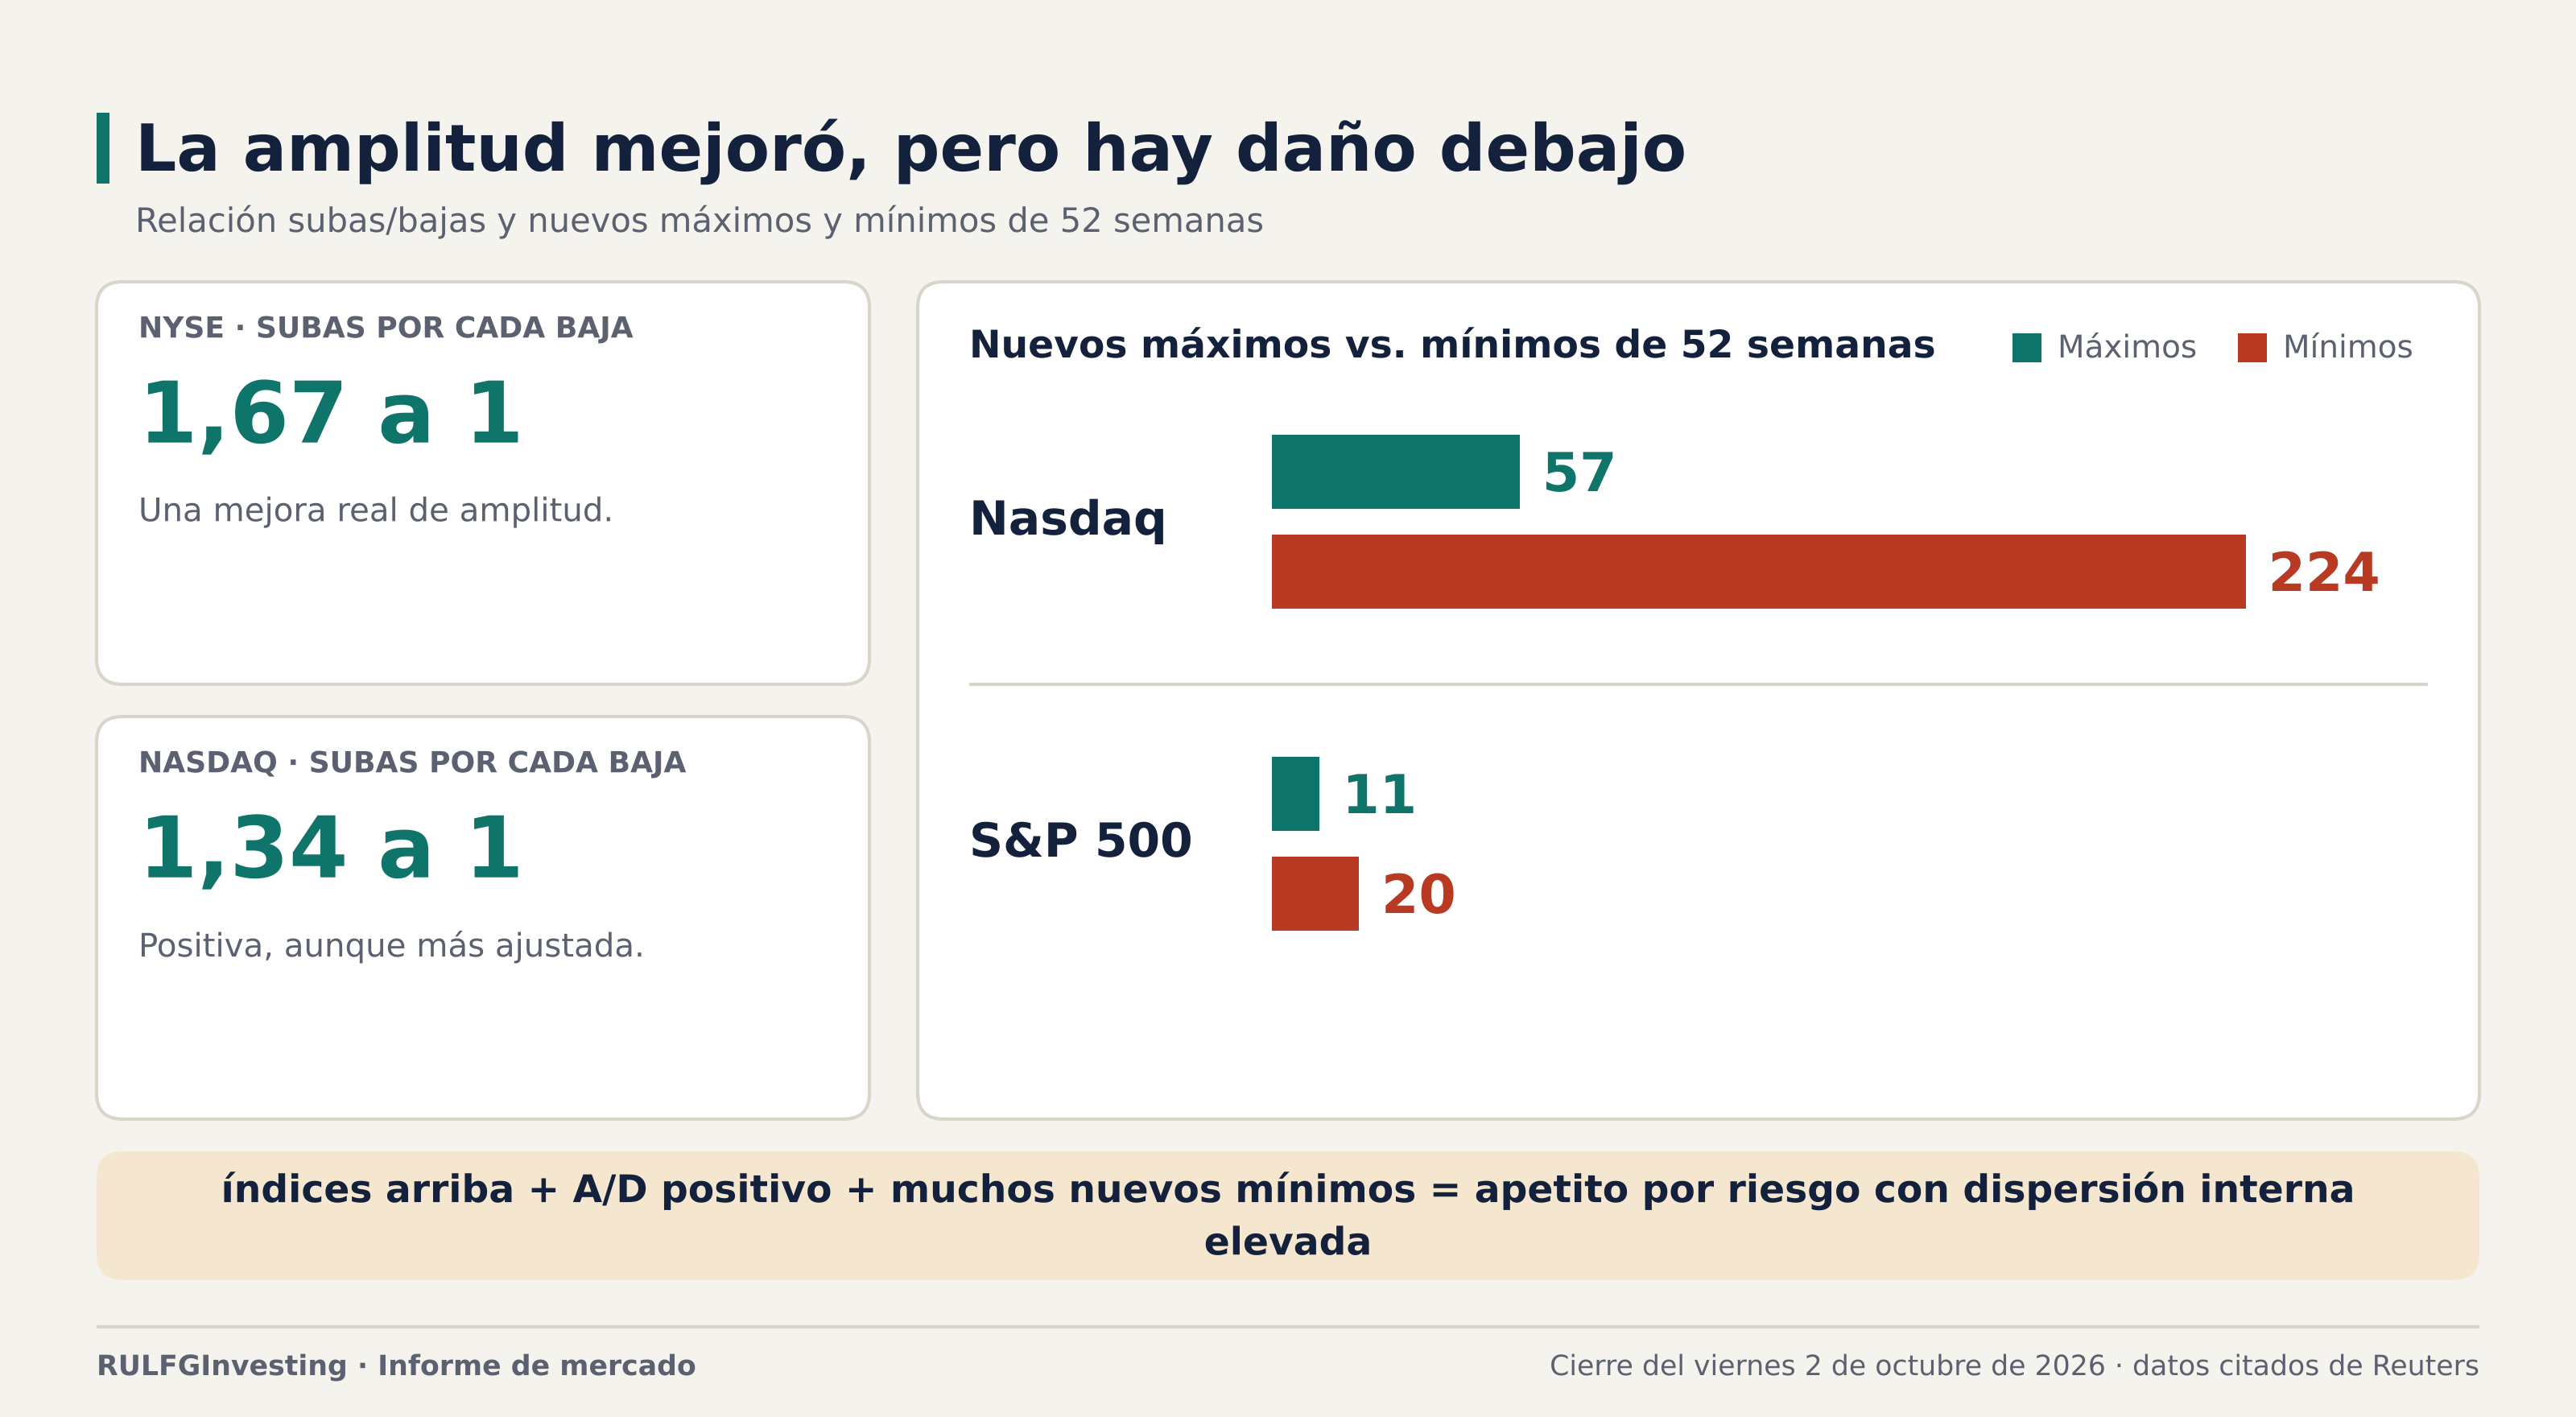
Hubo 1,67 acciones en alza por cada una en baja en NYSE y 1,34 a 1 en Nasdaq: una mejora real de amplitud. Pero hay una anomalía que no conviene ignorar. El Nasdaq registró 57 nuevos máximos de 52 semanas y nada menos que 224 nuevos mínimos; el S&P, 11 máximos y 20 mínimos.
Índices arriba, más subas que bajas y muchos nuevos mínimos al mismo tiempo: eso describe un mercado con apetito por riesgo pero con una dispersión interna elevada. Y explica por qué "Nasdaq +1%" no equivale a "todo el sector tecnológico está sano".
La IA sigue liderando, pero la rotación interna se volvió agresiva
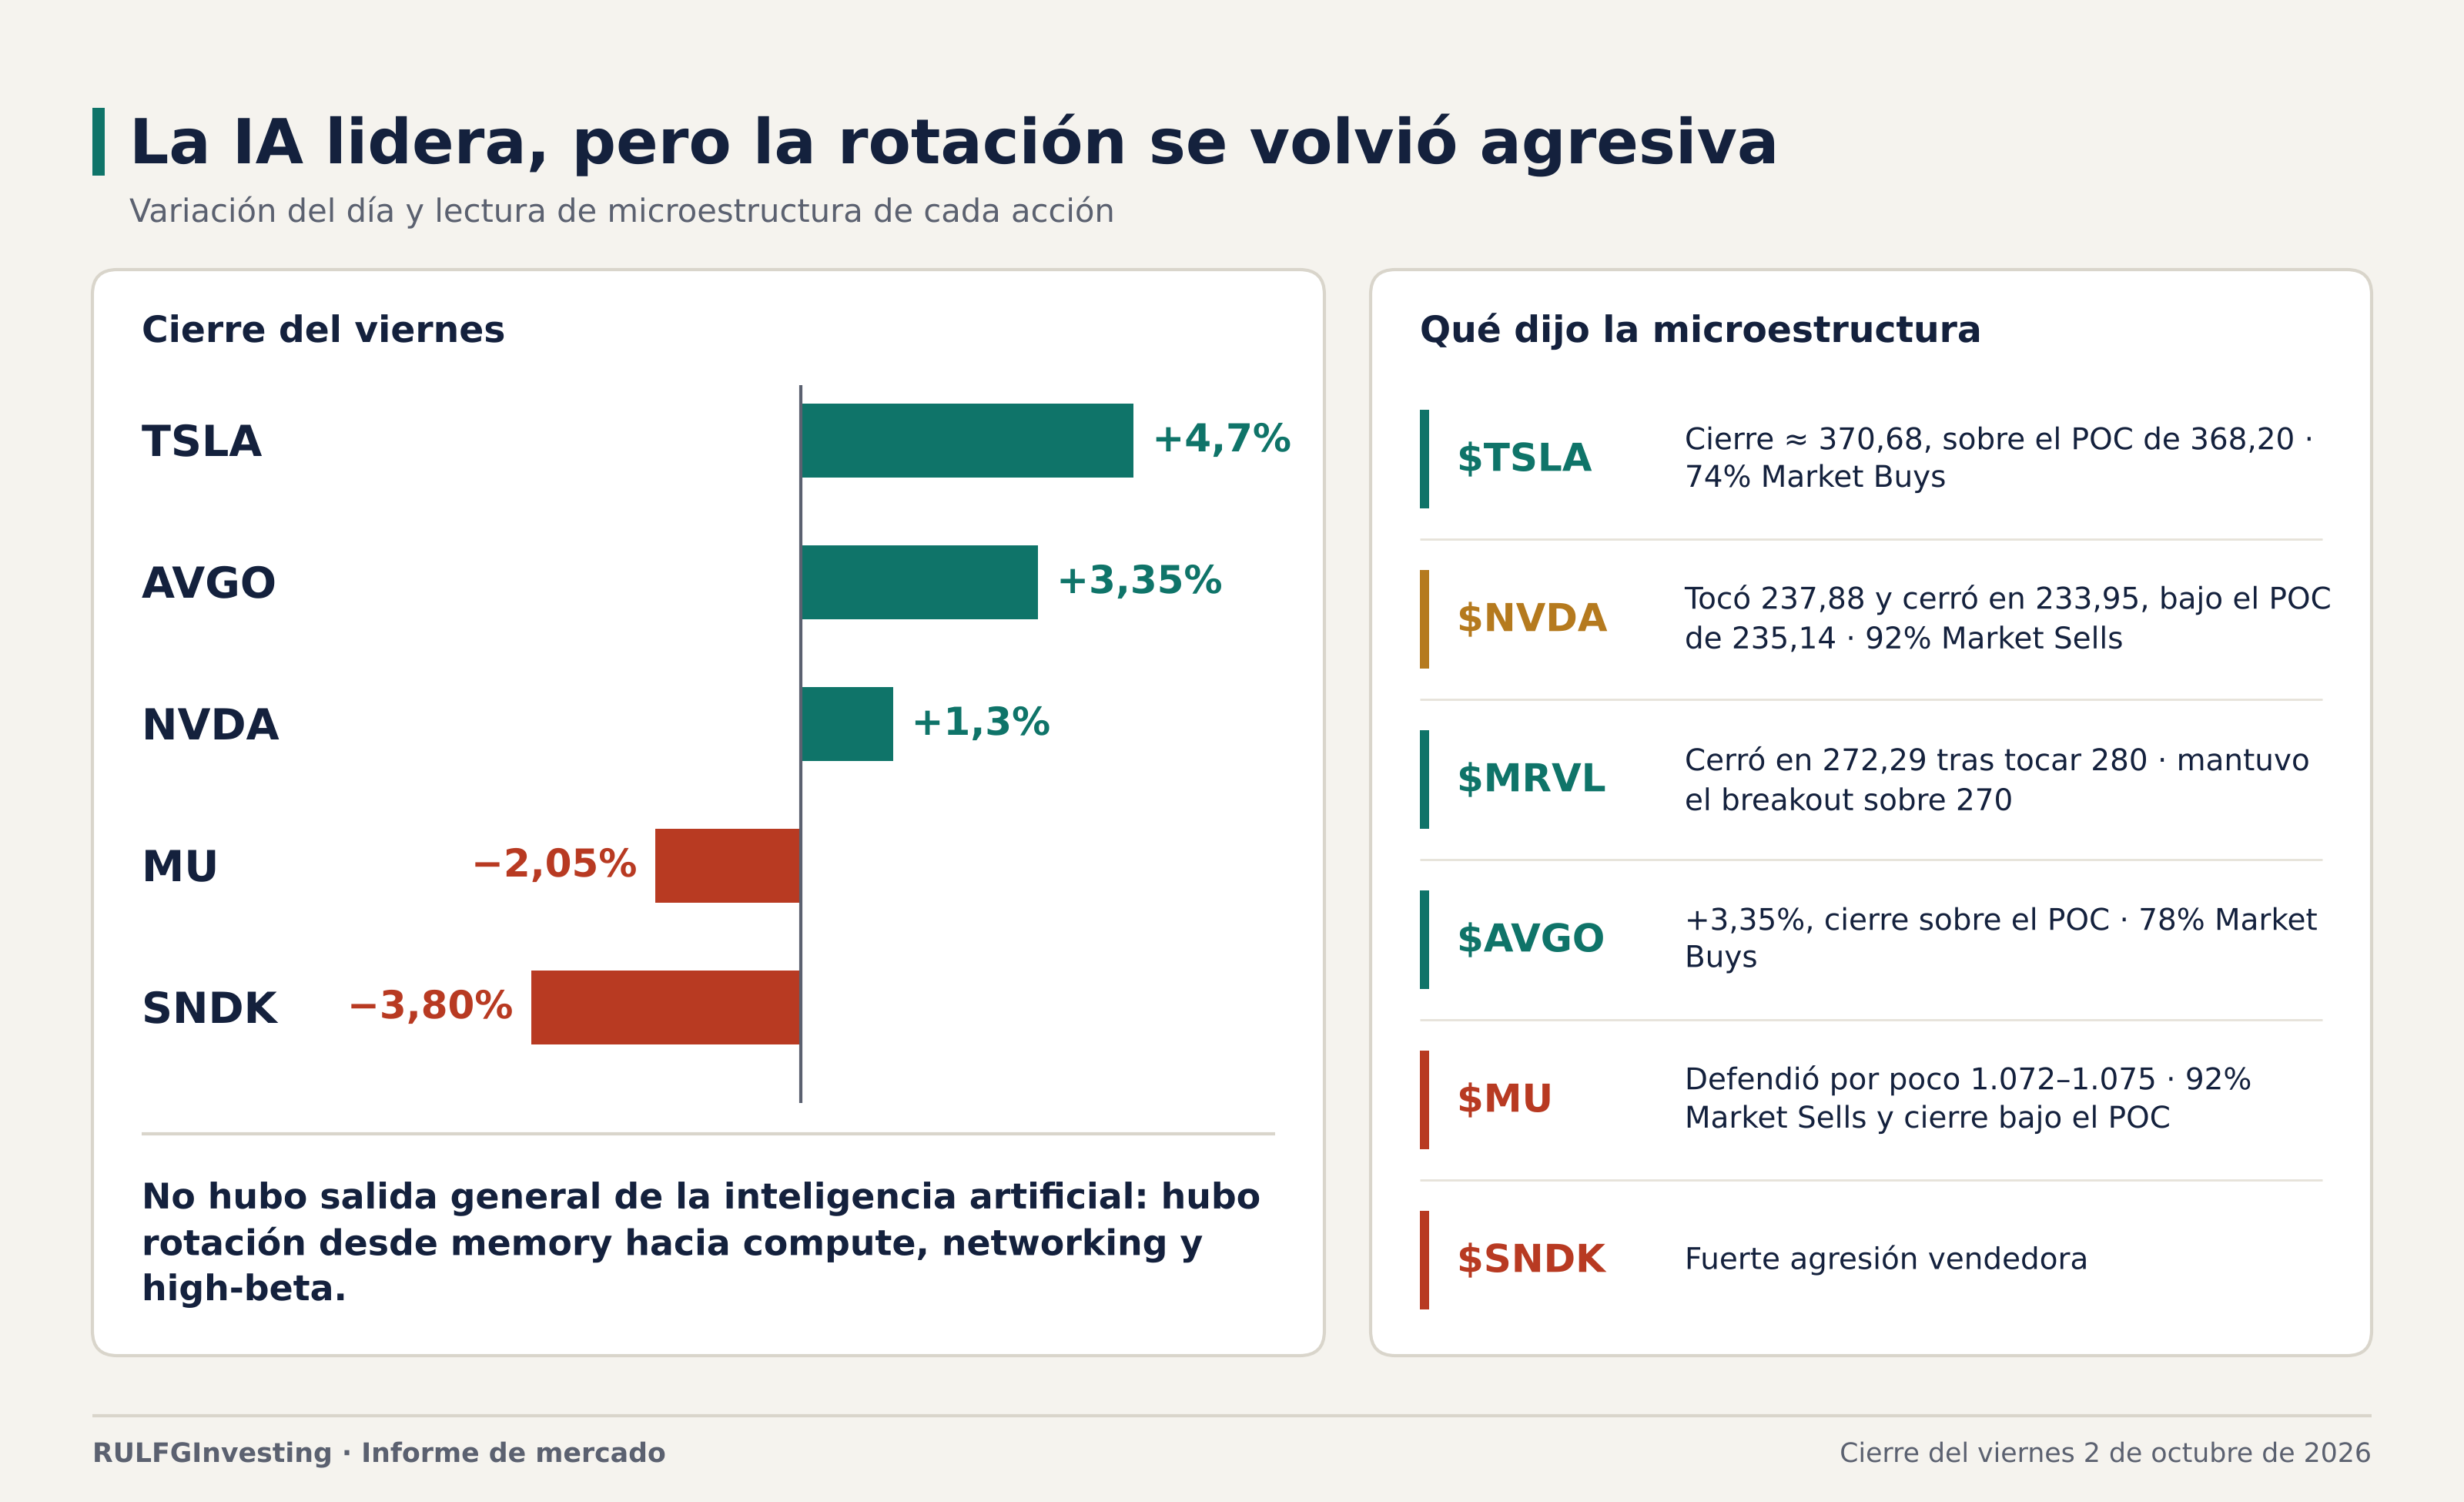
El complejo de inteligencia artificial sigue siendo el corazón del mercado, aunque la rueda confirmó que la IA no es una sola operación. Tesla cerró cerca de +4,7% y Nvidia +1,3%, entre los principales impulsores del S&P. El detalle de cada una cuenta historias distintas:
Tesla terminó cerca de 370,68, por encima de su POC de 368,20 y con 74% de compras a mercado. La reversión de la semana quedó mejor establecida, aunque tras semejante recuperación aparece riesgo de extensión.
Nvidia dejó una vela mucho menos convincente: tocó 237,88 pero cerró en 233,95, debajo de su POC de 235,14 y con 92% de ventas a mercado. Es compatible con toma de ganancias y rechazo intradiario, no con una ruptura limpia.
Marvell cerró en 272,29 después de tocar 280. El retroceso fue importante, pero sostuvo la ruptura sobre 270: sigue siendo liderazgo, en un punto menos atractivo para perseguir precio.
Broadcom mostró la reparación más interesante: +3,35%, cierre sobre su POC y 78% de compras, tras la agresión vendedora del jueves.
El gran contraste estuvo en las memorias. Micron cerró cerca de −2,05% y SanDisk alrededor de −3,80%. Micron defendió por poco la zona 1.072–1.075, pero con 92% de ventas a mercado, una vela bajista sin mechas y precio bajo el POC.
La conclusión sectorial: no hubo salida general de la inteligencia artificial. Hubo rotación desde memorias hacia compute, networking y high-beta.
El posicionamiento en opciones introduce una advertencia seria
Acá aparece una capa que matiza el cierre. La lectura NakedDelta —un semáforo del posicionamiento en opciones, con estados Green, Amber y Red— muestra que varios de los activos que subieron empeoraron su estado de corto plazo.
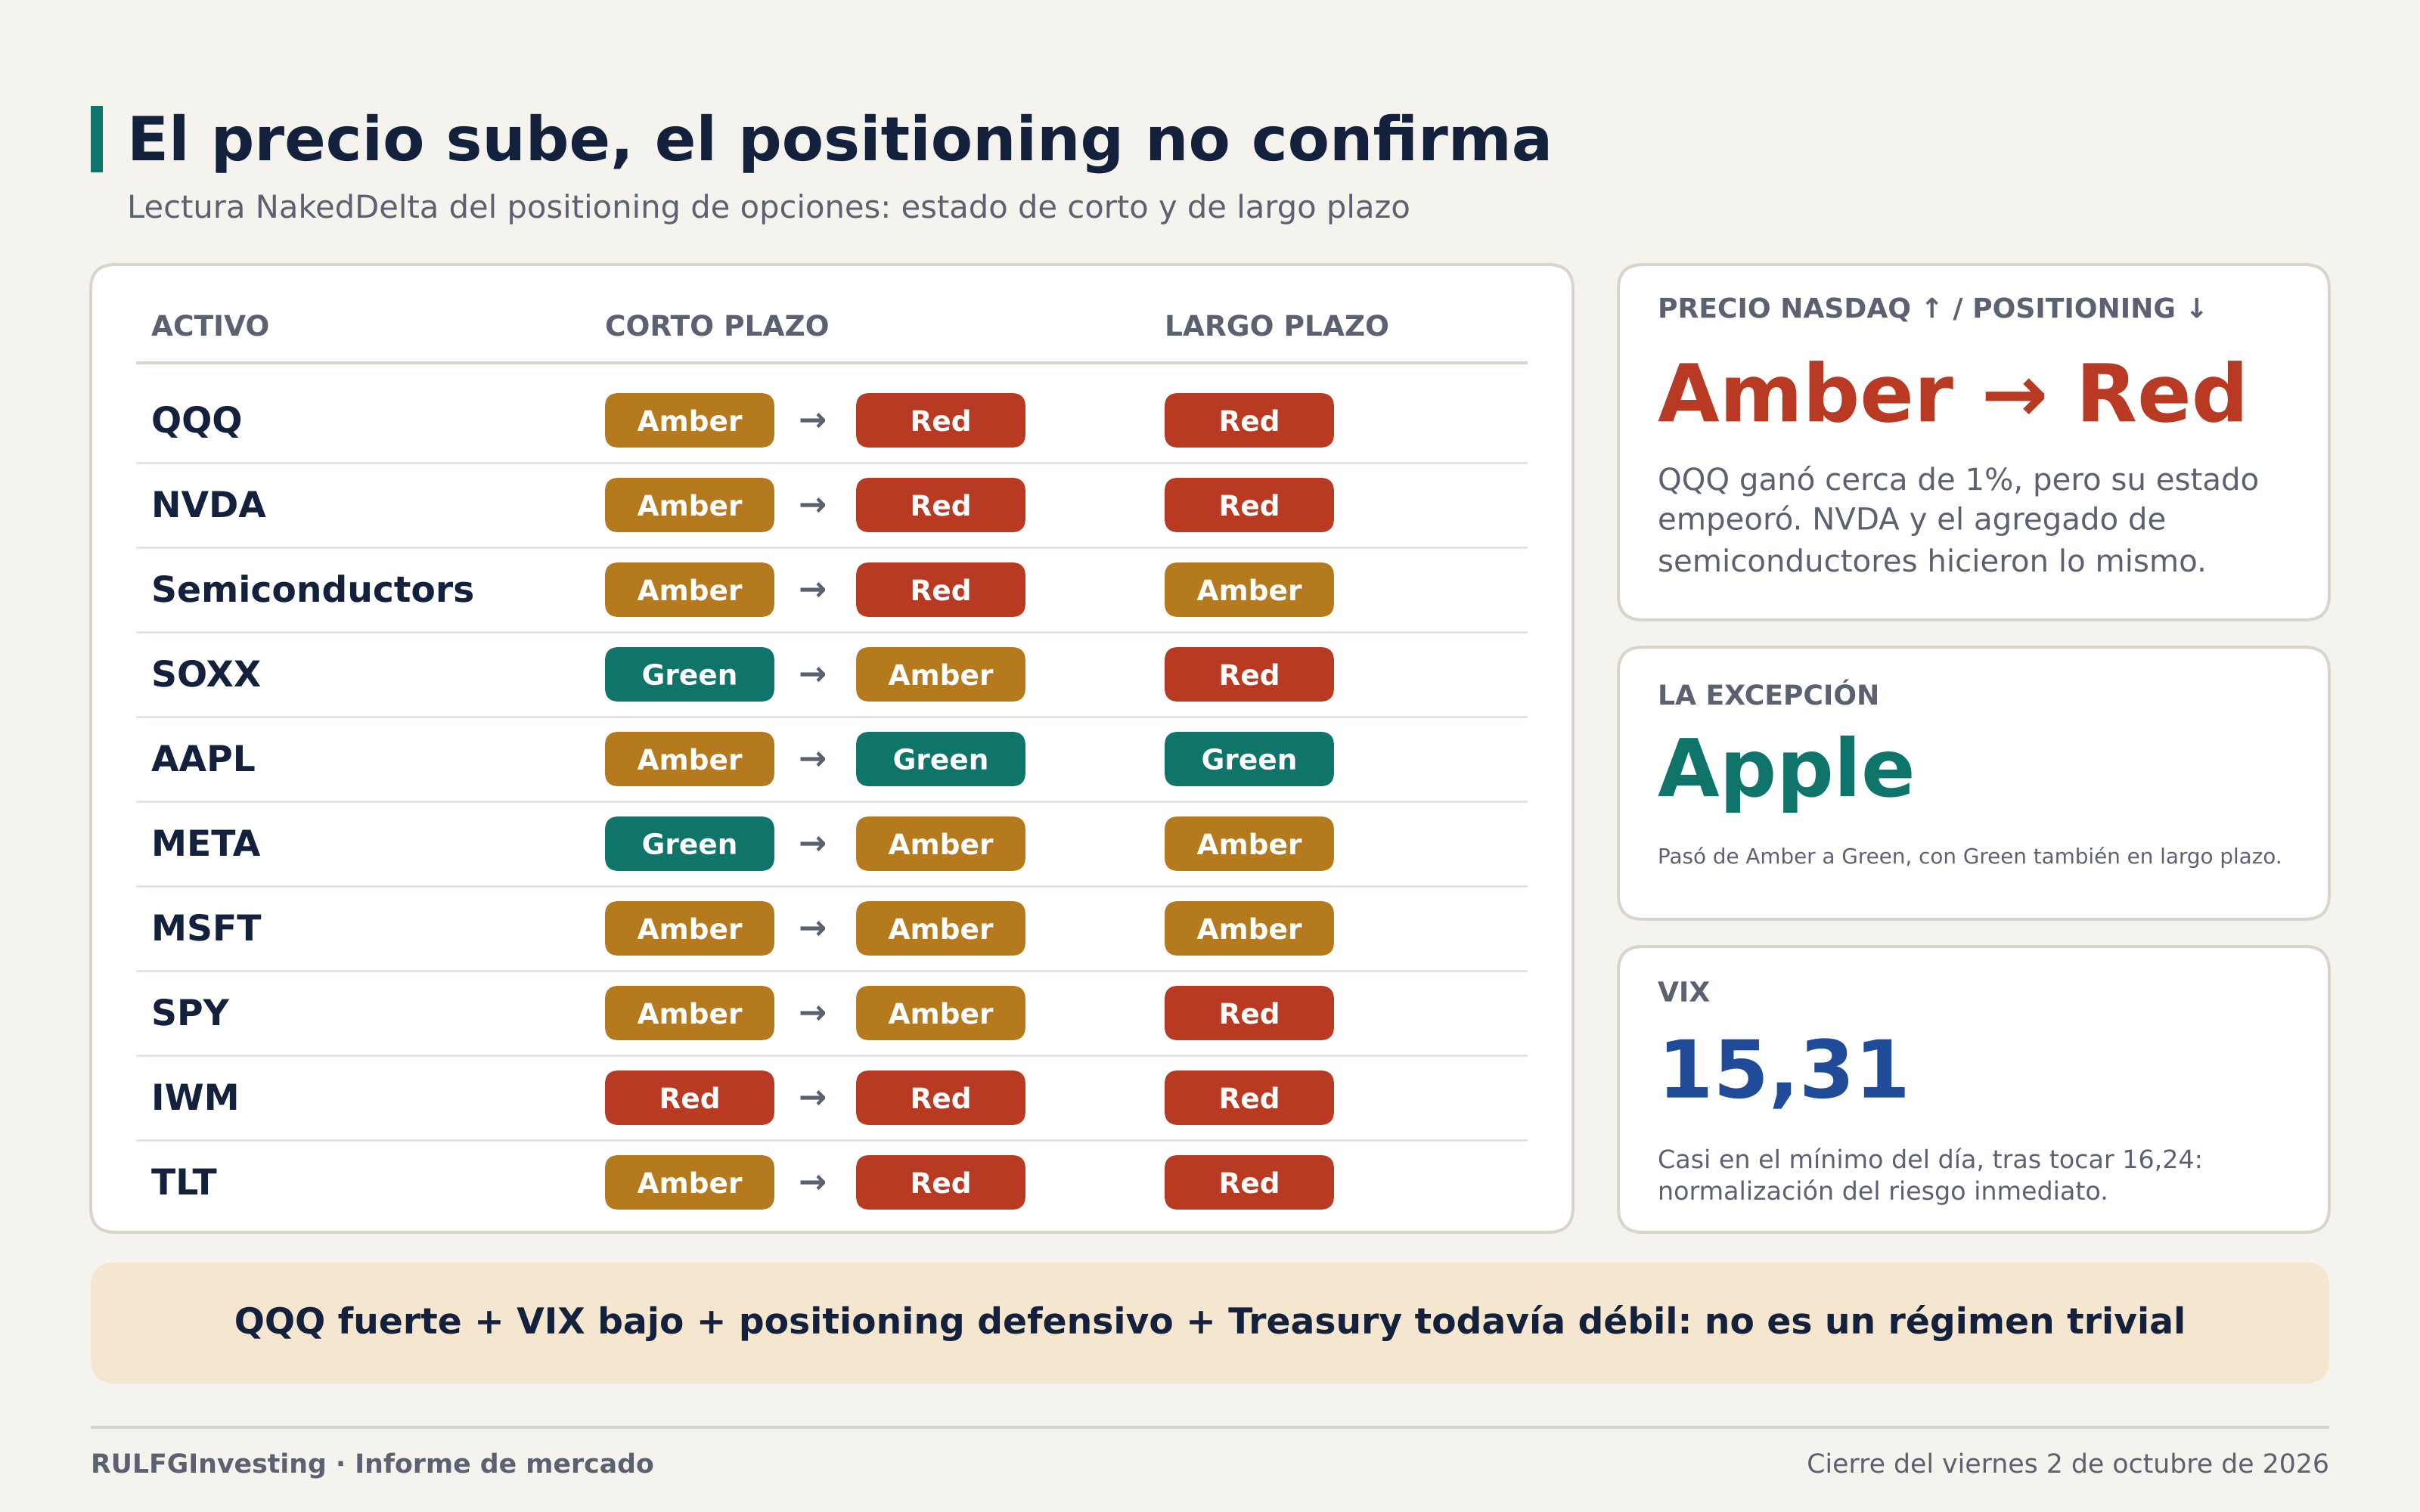
La divergencia es más sofisticada que la simple lectura del índice: precio del Nasdaq arriba, posicionamiento abajo. QQQ ganó cerca de 1%, pero pasó de Amber a Red; Nvidia hizo lo mismo, y el agregado de semiconductores también. Apple fue la gran excepción: pasó de Amber a Green, con Green también en el largo plazo.
Esto no anticipa necesariamente una caída. Significa algo más preciso: la fortaleza del precio todavía no está siendo confirmada de manera homogénea por el posicionamiento en opciones. Será una de las variables a seguir la semana próxima.
Donde sí hubo confirmación fue en el VIX. Terminó cerca de 15,31, casi en el mínimo del día tras haber tocado 16,24, con los futuros de volatilidad por encima del contado. No es una estructura de capitulación: es compatible con una normalización del riesgo inmediato. Queda así una combinación peculiar: QQQ fuerte, VIX bajo, posicionamiento defensivo y Treasury todavía débil. No es un régimen trivial.
LATAM: Brasil se robó la jornada
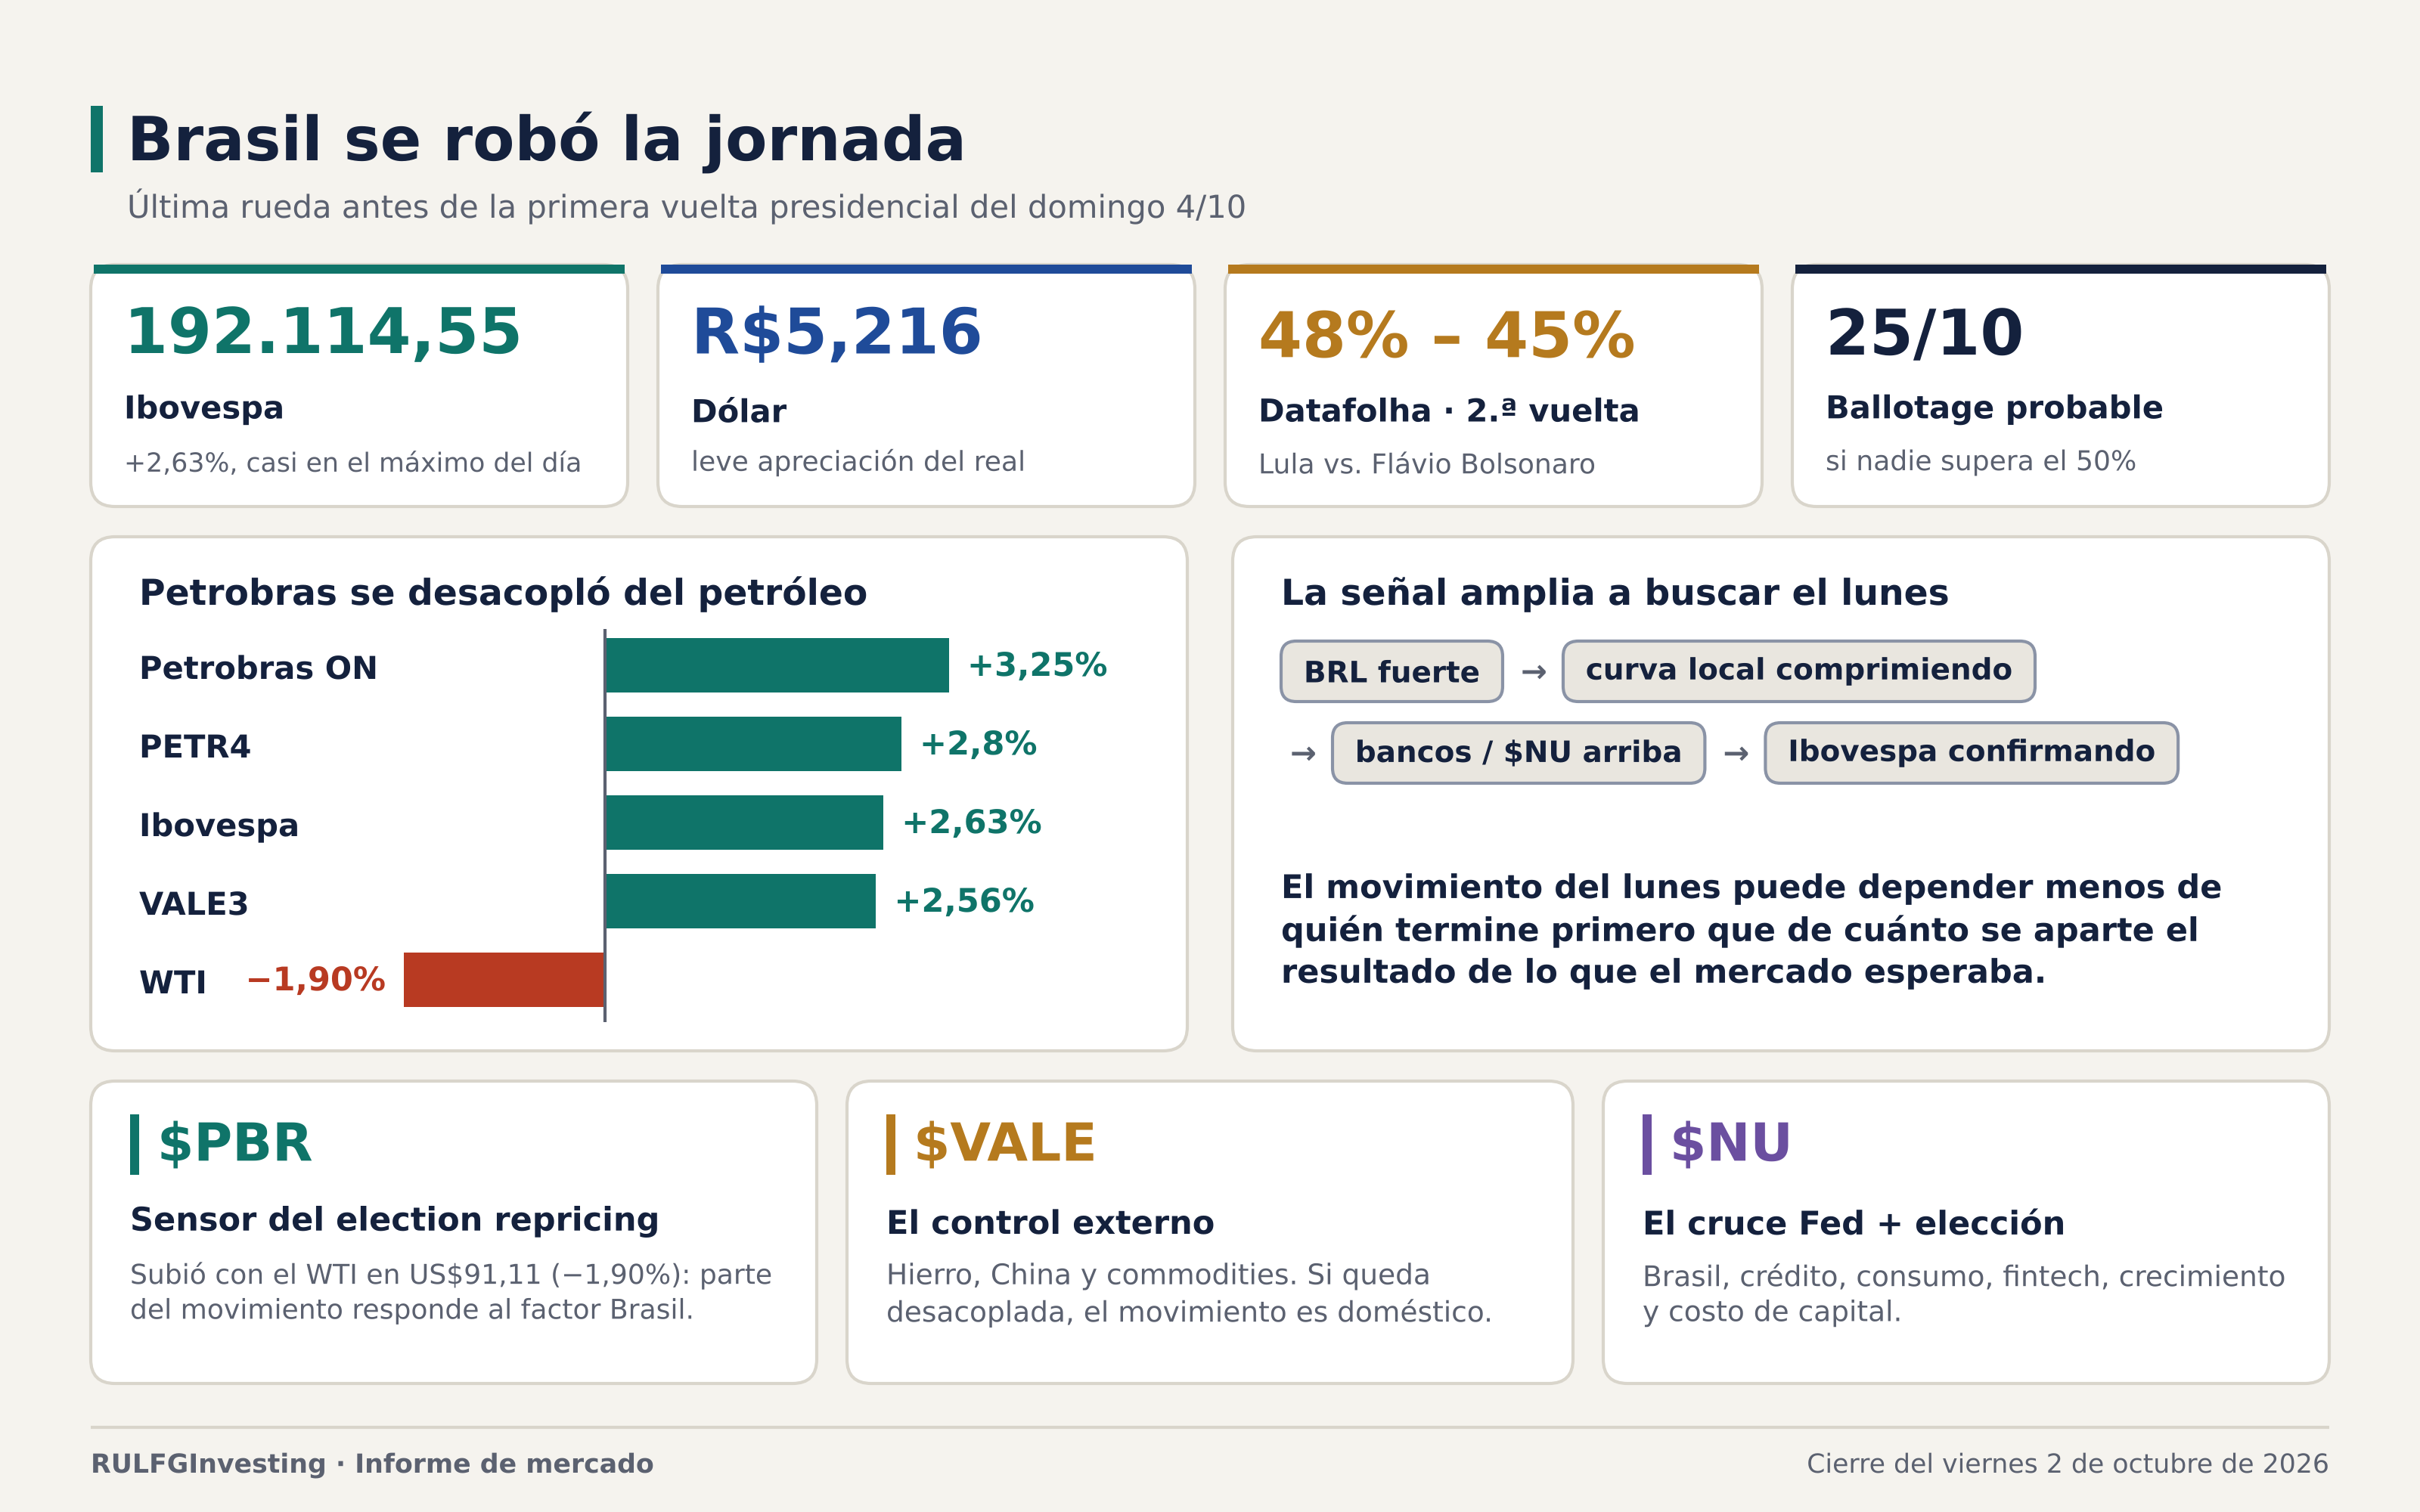
Mientras Estados Unidos discutía payroll, Fed y duration, Brasil tuvo una sesión extraordinaria en su última rueda antes de la primera vuelta presidencial del domingo. El Ibovespa cerró en 192.114,55 puntos, con una suba de 2,63%, casi en el máximo del día, y el dólar terminó cerca de R$5,216, con una leve apreciación del real.
Fue una jornada muy volátil: el índice llegó a borrar las subas iniciales y operó en negativo por la mañana, cuando predominaba la cautela electoral, para recuperar con violencia después. Reducirlo a "risk-on internacional" sería insuficiente.
La última Datafolha muestra, para una eventual segunda vuelta, a Lula con 48% y a Flávio Bolsonaro con 45%, dentro del margen de error; AtlasIntel/Bloomberg mostraba una contienda todavía más estrecha. Un ballotage el 25 de octubre es probable si nadie supera el 50%. No corresponde derivar de eso un resultado. Para el mercado, lo relevante será comparar el resultado efectivo con lo que ya está en precios: el movimiento del lunes puede depender menos de quién termine primero que de cuánto se aparte el resultado de lo esperado. La composición del Congreso y las señales fiscales pesarán igual sobre la curva, el real y las acciones.
$PBR, el sensor. Las preferidas de Petrobras (PETR4) subieron cerca de 2,8% y las ordinarias alrededor de 3,25%, mientras el WTI caía a US$91,11 (−1,90%). Petrobras se desacopló en parte del petróleo, lo que sugiere que una porción del movimiento responde al factor Brasil y al reposicionamiento doméstico, además de factores corporativos —sin que eso permita atribuirlo todo a las elecciones—. El lunes será uno de los mejores sensores del election repricing.
$VALE, el control. VALE3 ganó cerca de 2,56%, pero no es una réplica de Petrobras: depende del mineral de hierro, China, la producción industrial global, el dólar y el ciclo de commodities. Por eso sirve de control. Si Petrobras, bancos, real e Ibovespa reaccionan con fuerza al resultado y Vale queda relativamente al margen, el movimiento es sobre todo doméstico. Si todo se mueve junto, la interpretación cambia.
$NU, el cruce. Nubank es a la vez Brasil, crédito, consumo, fintech, crecimiento y costo de capital. Puede responder tanto a una Fed menos agresiva como a cambios en la curva brasileña. Es uno de los mejores instrumentos para distinguir una simple rotación entre estatales y exportadoras de un verdadero repricing del riesgo doméstico. Si el lunes se ven juntos real fuerte, curva local comprimiendo, bancos y $NU arriba e Ibovespa confirmando, la señal será mucho más amplia que una suba aislada de Petrobras.
Argentina: el contraste con Brasil fue evidente
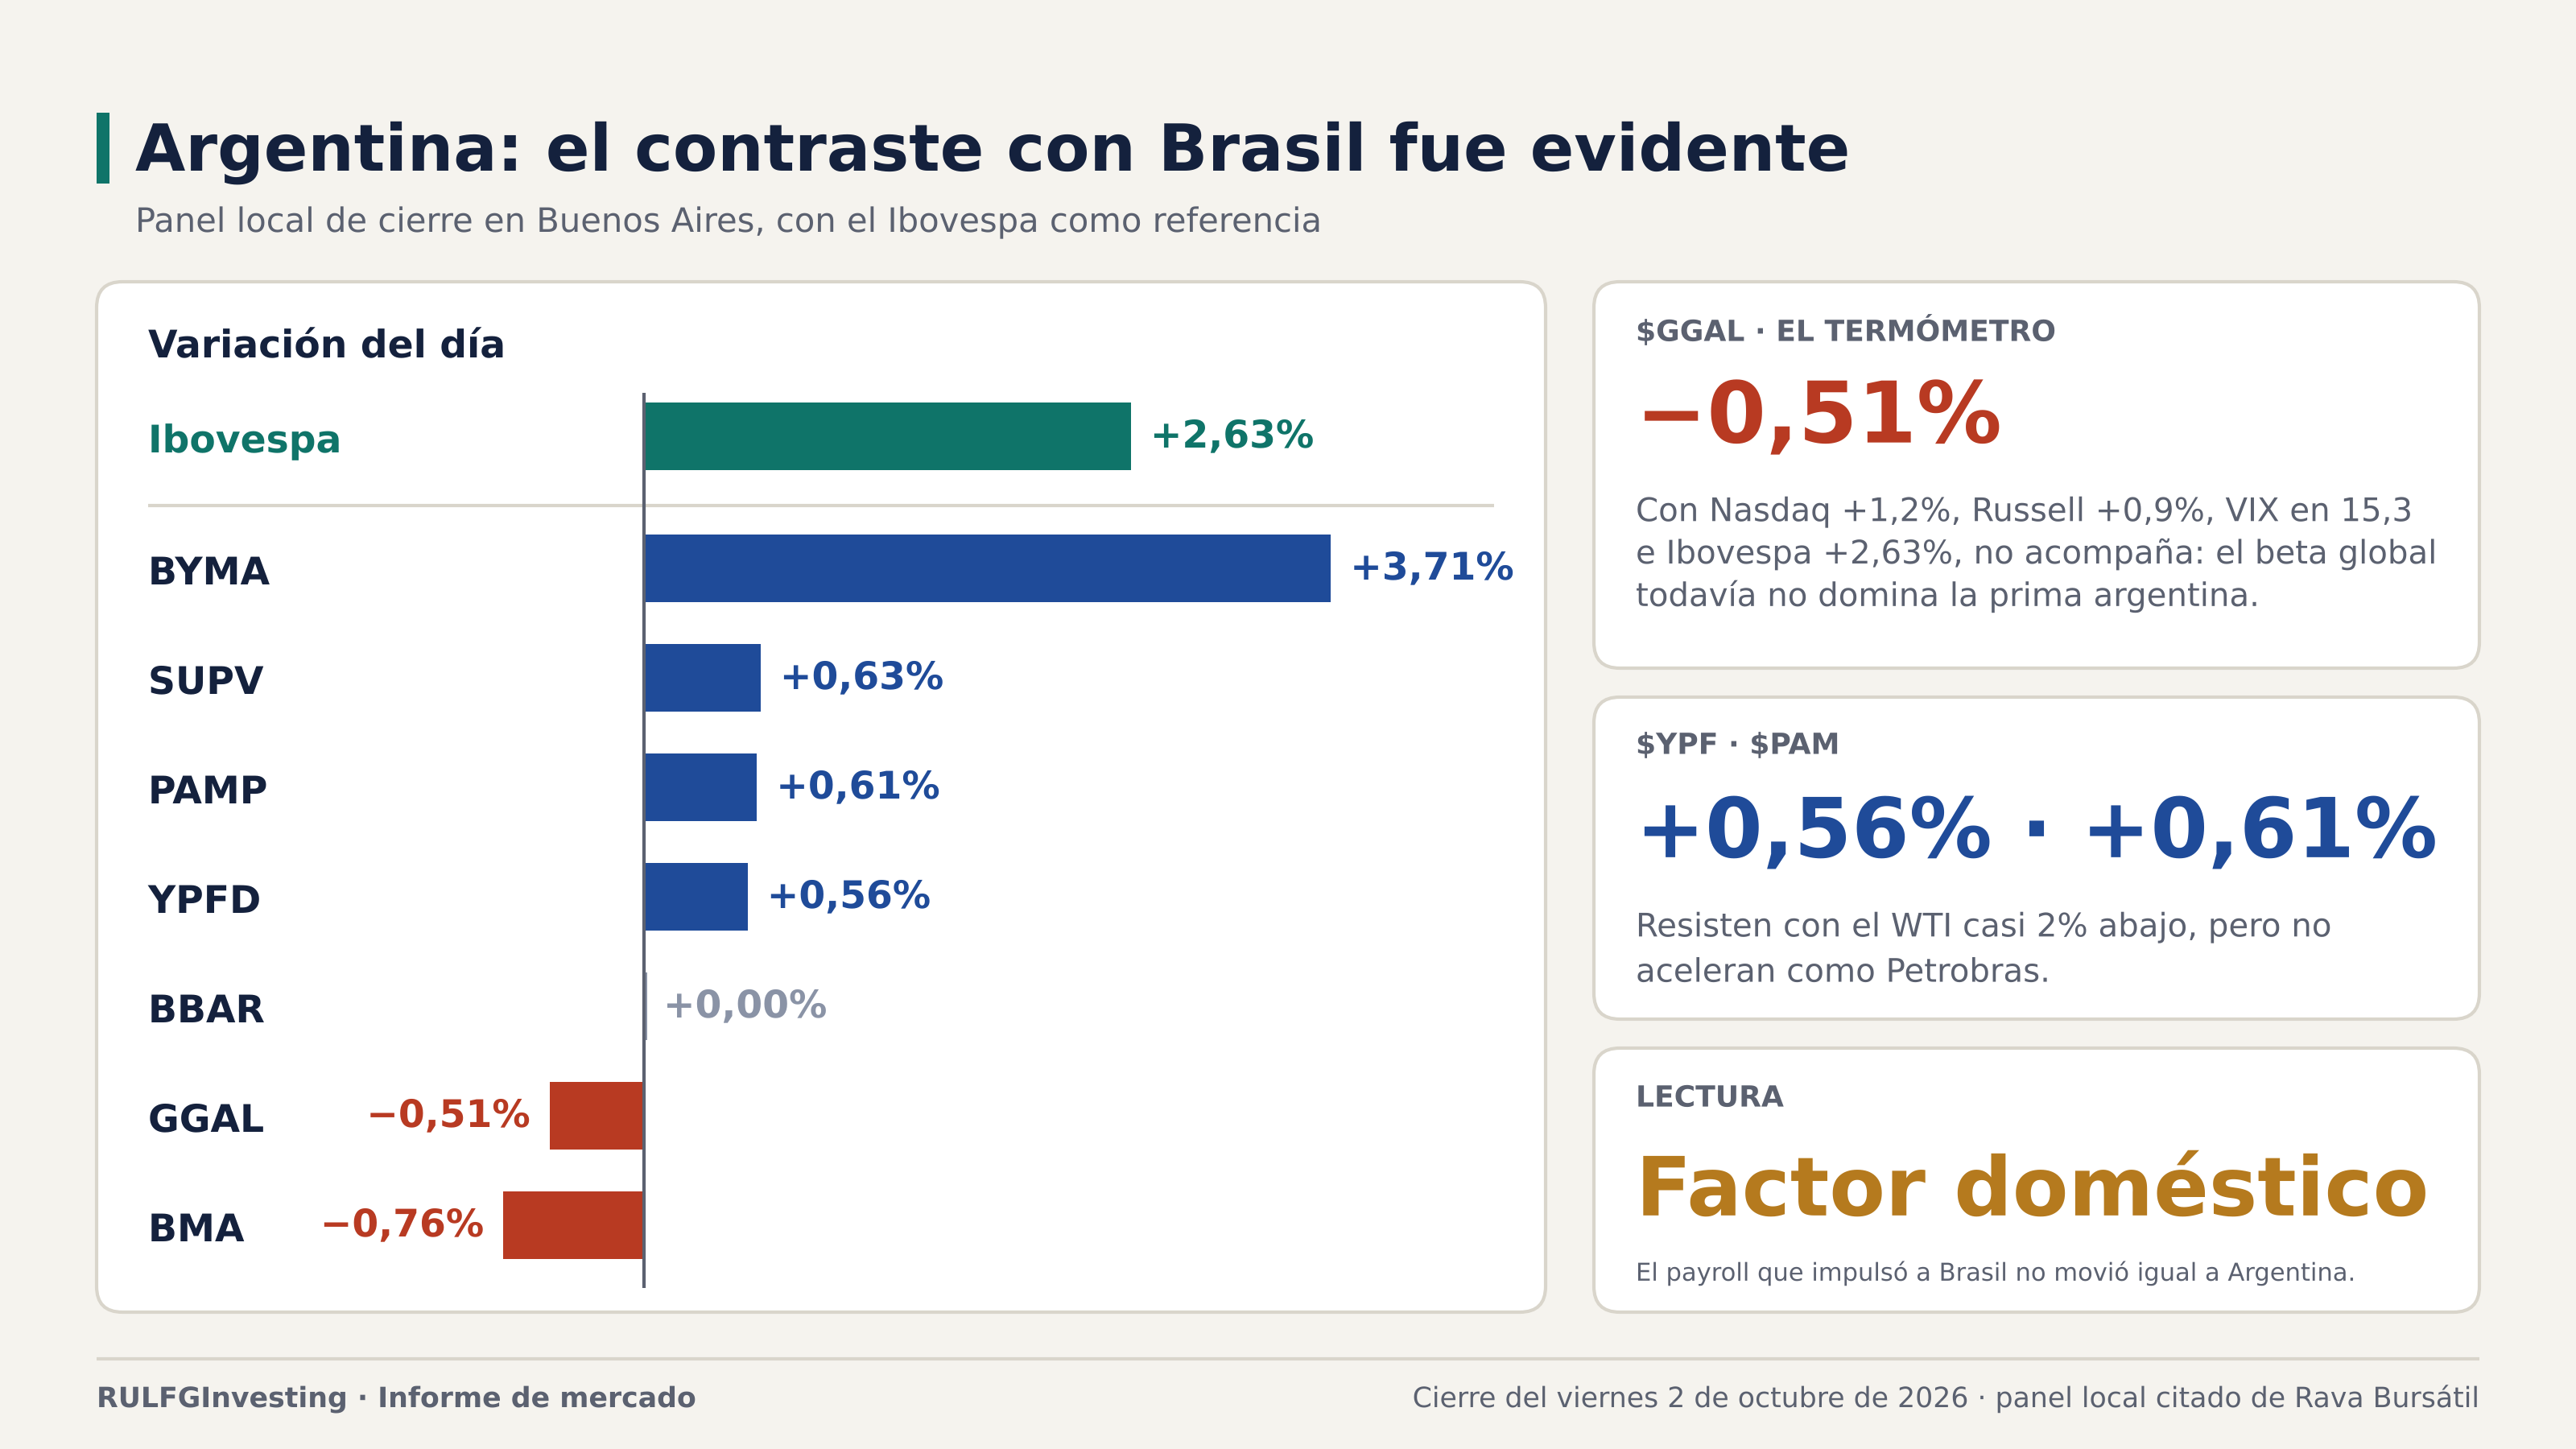
Mientras Brasil volaba, el mercado argentino tuvo una jornada mucho más contenida. En el panel local de cierre: YPFD +0,56%, PAMP +0,61%, GGAL −0,51%, BMA −0,76%, BBAR sin cambios, SUPV +0,63% y BYMA +3,71%.
El mismo payroll que favoreció a Brasil y alivió a los emergentes no produjo una expansión equivalente en Argentina. Eso sugiere que el factor doméstico sigue dominando buena parte de la formación de precios.
$GGAL sigue siendo el termómetro. Galicia cerró −0,51% en Buenos Aires. Con Nasdaq +1,2%, Russell +0,9%, VIX en 15,3, Ibovespa +2,63% y un dólar global algo más débil, que no acompañe es un mensaje relevante. No prueba por sí solo un deterioro adicional, pero muestra que el viento global a favor todavía no domina la prima argentina.
$YPF y $PAM resisten, pero no aceleran. Son números positivos aunque modestos frente a Brasil, y llaman la atención porque el WTI perdió casi 2%. La energía argentina no colapsó con el petróleo, pero tampoco tuvo una expansión comparable a la de Petrobras.
El mapa LATAM para el lunes
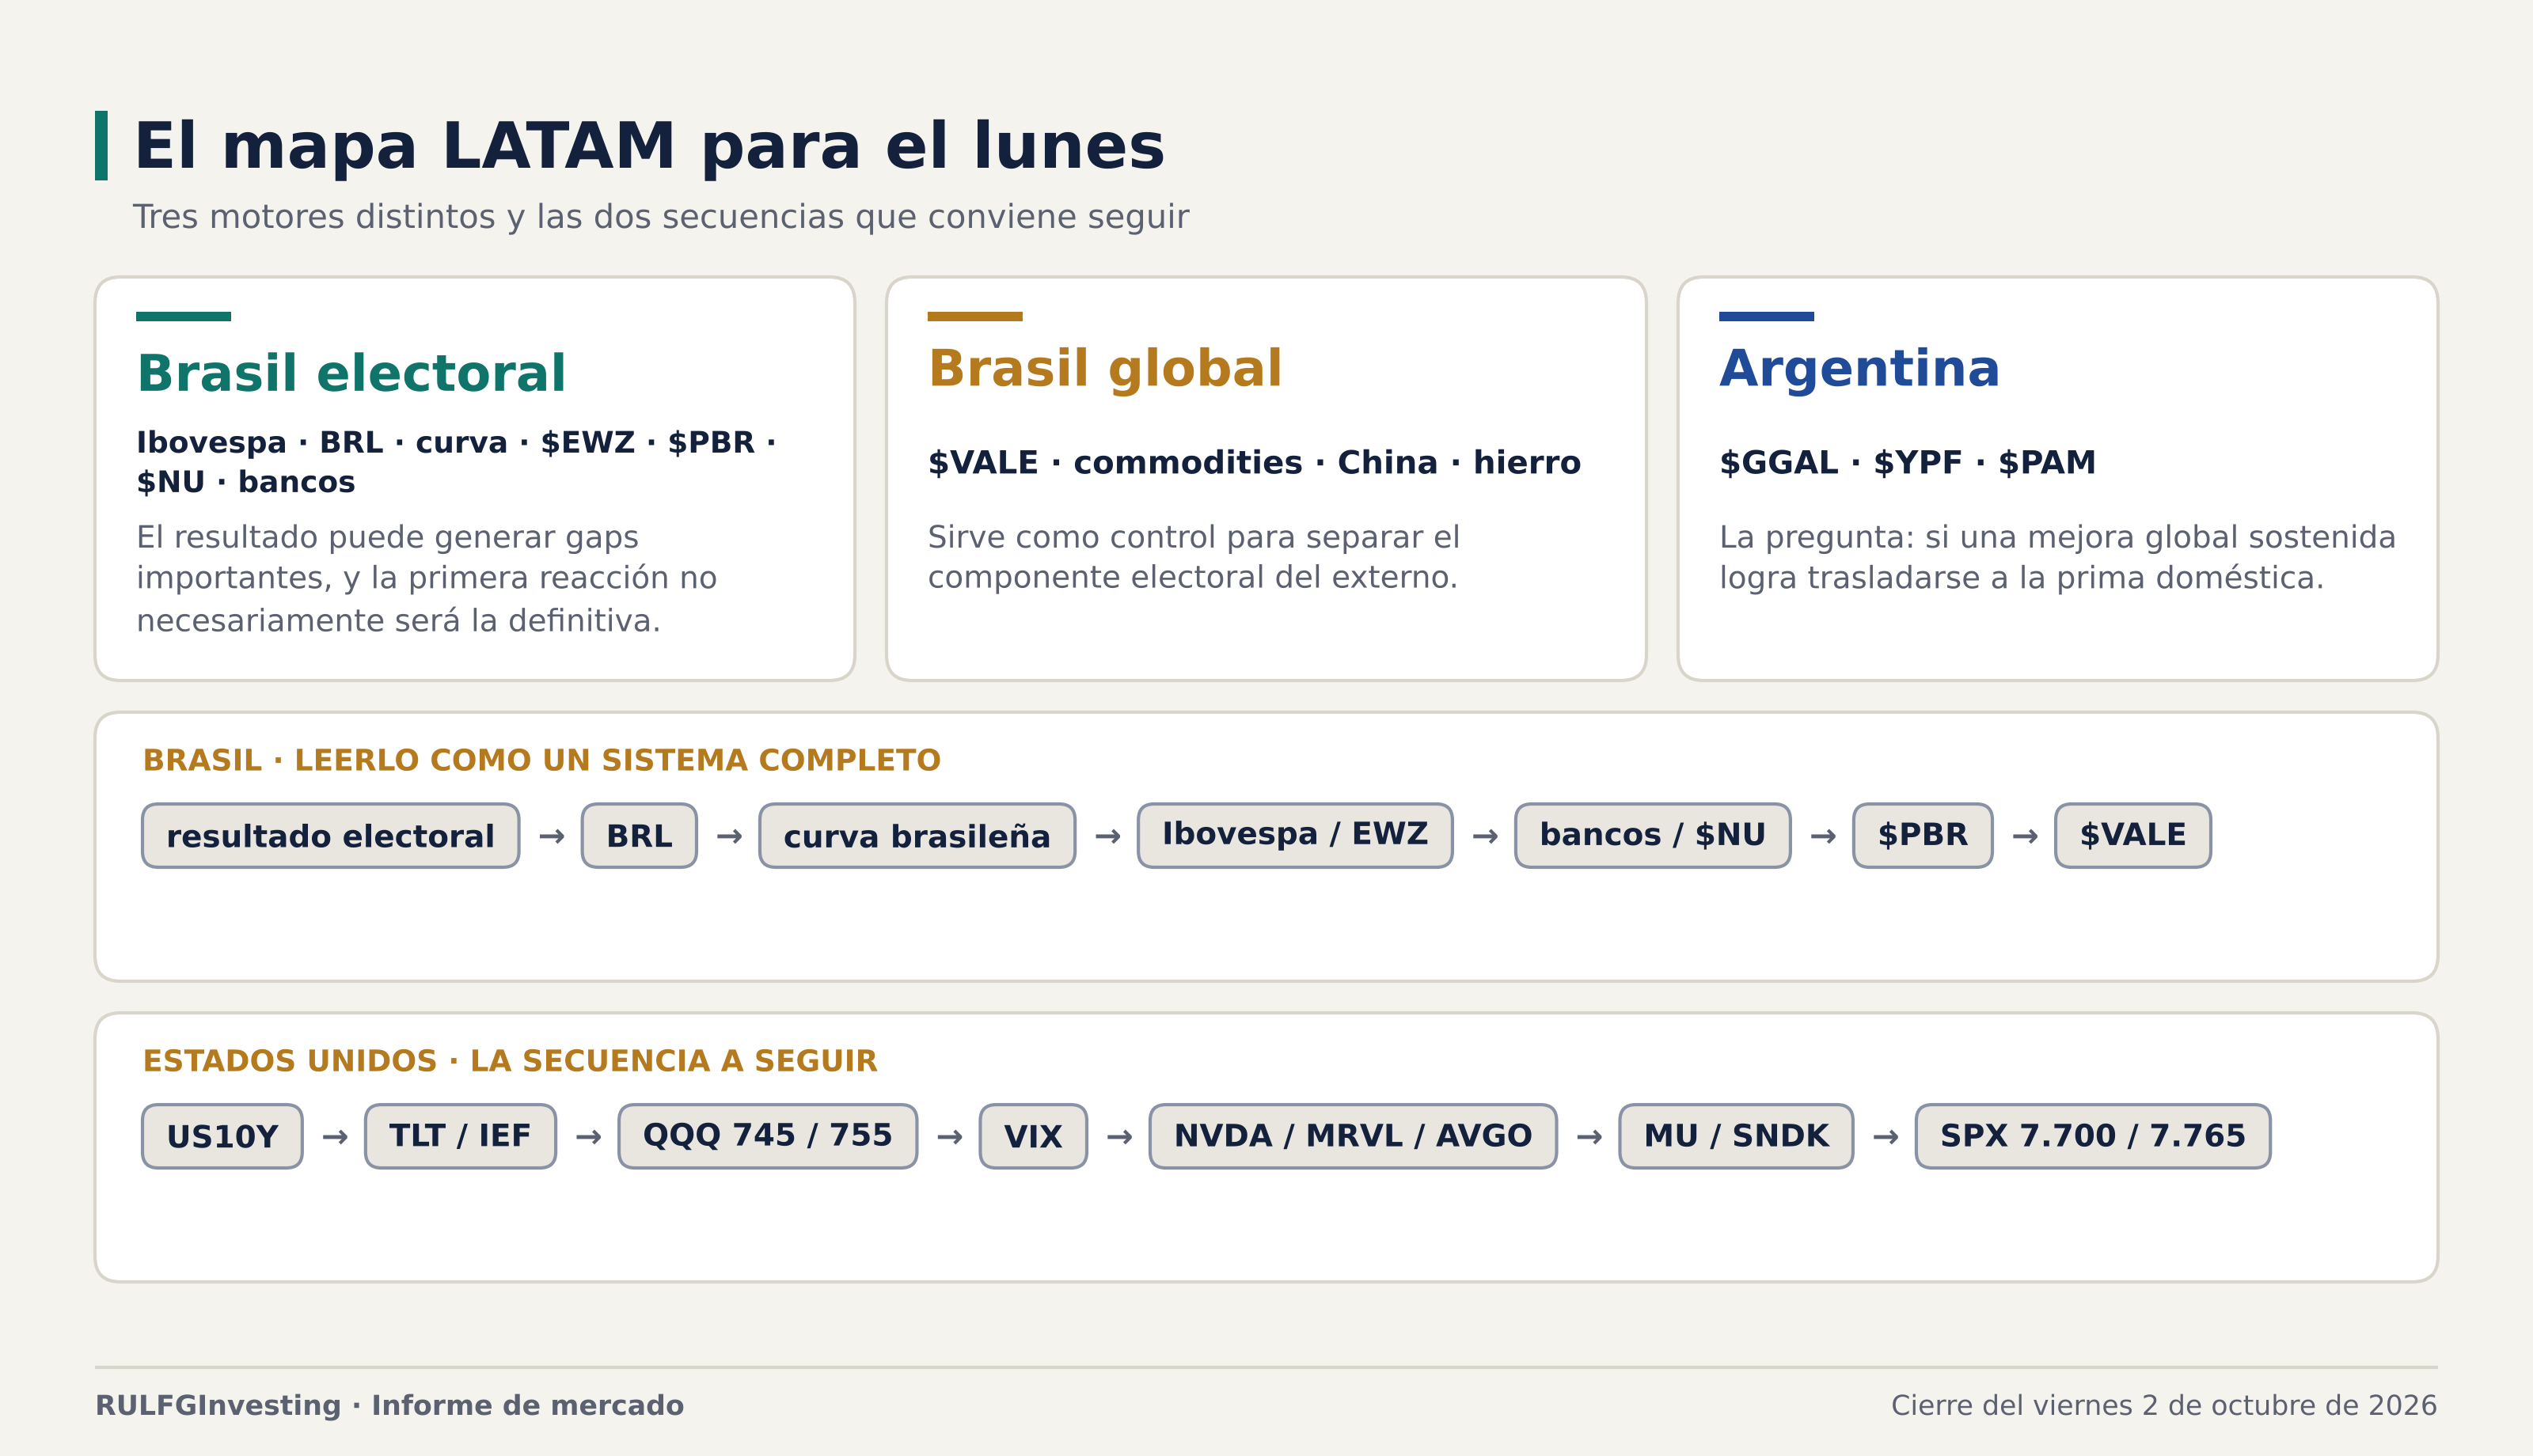
LATAM no puede negociarse como una sola canasta. Después de este cierre conviene separarla en tres motores:
Brasil electoral: Ibovespa, real, curva de tasas, $EWZ, $PBR, $NU y bancos. El resultado puede generar gaps importantes, y la primera reacción no necesariamente será la definitiva.
Brasil global: $VALE, commodities, China y mineral de hierro. Sirve de control para separar lo electoral de lo externo.
Argentina: $GGAL como termómetro financiero, $YPF como combinación de Vaca Muerta, petróleo y riesgo argentino, y $PAM como energía e infraestructura. La pregunta es si una mejora global sostenida logra trasladarse a la prima doméstica.
Brasil y Argentina pueden moverse en direcciones distintas aunque ambos sean LATAM. El lunes habrá que leer Brasil como un sistema completo —resultado electoral, real, curva, Ibovespa y EWZ, bancos y $NU, $PBR, $VALE— y, en paralelo, seguir en Estados Unidos la secuencia que va del Treasury a diez años hasta los niveles del S&P.
La semana terminó mejor de lo que empezó
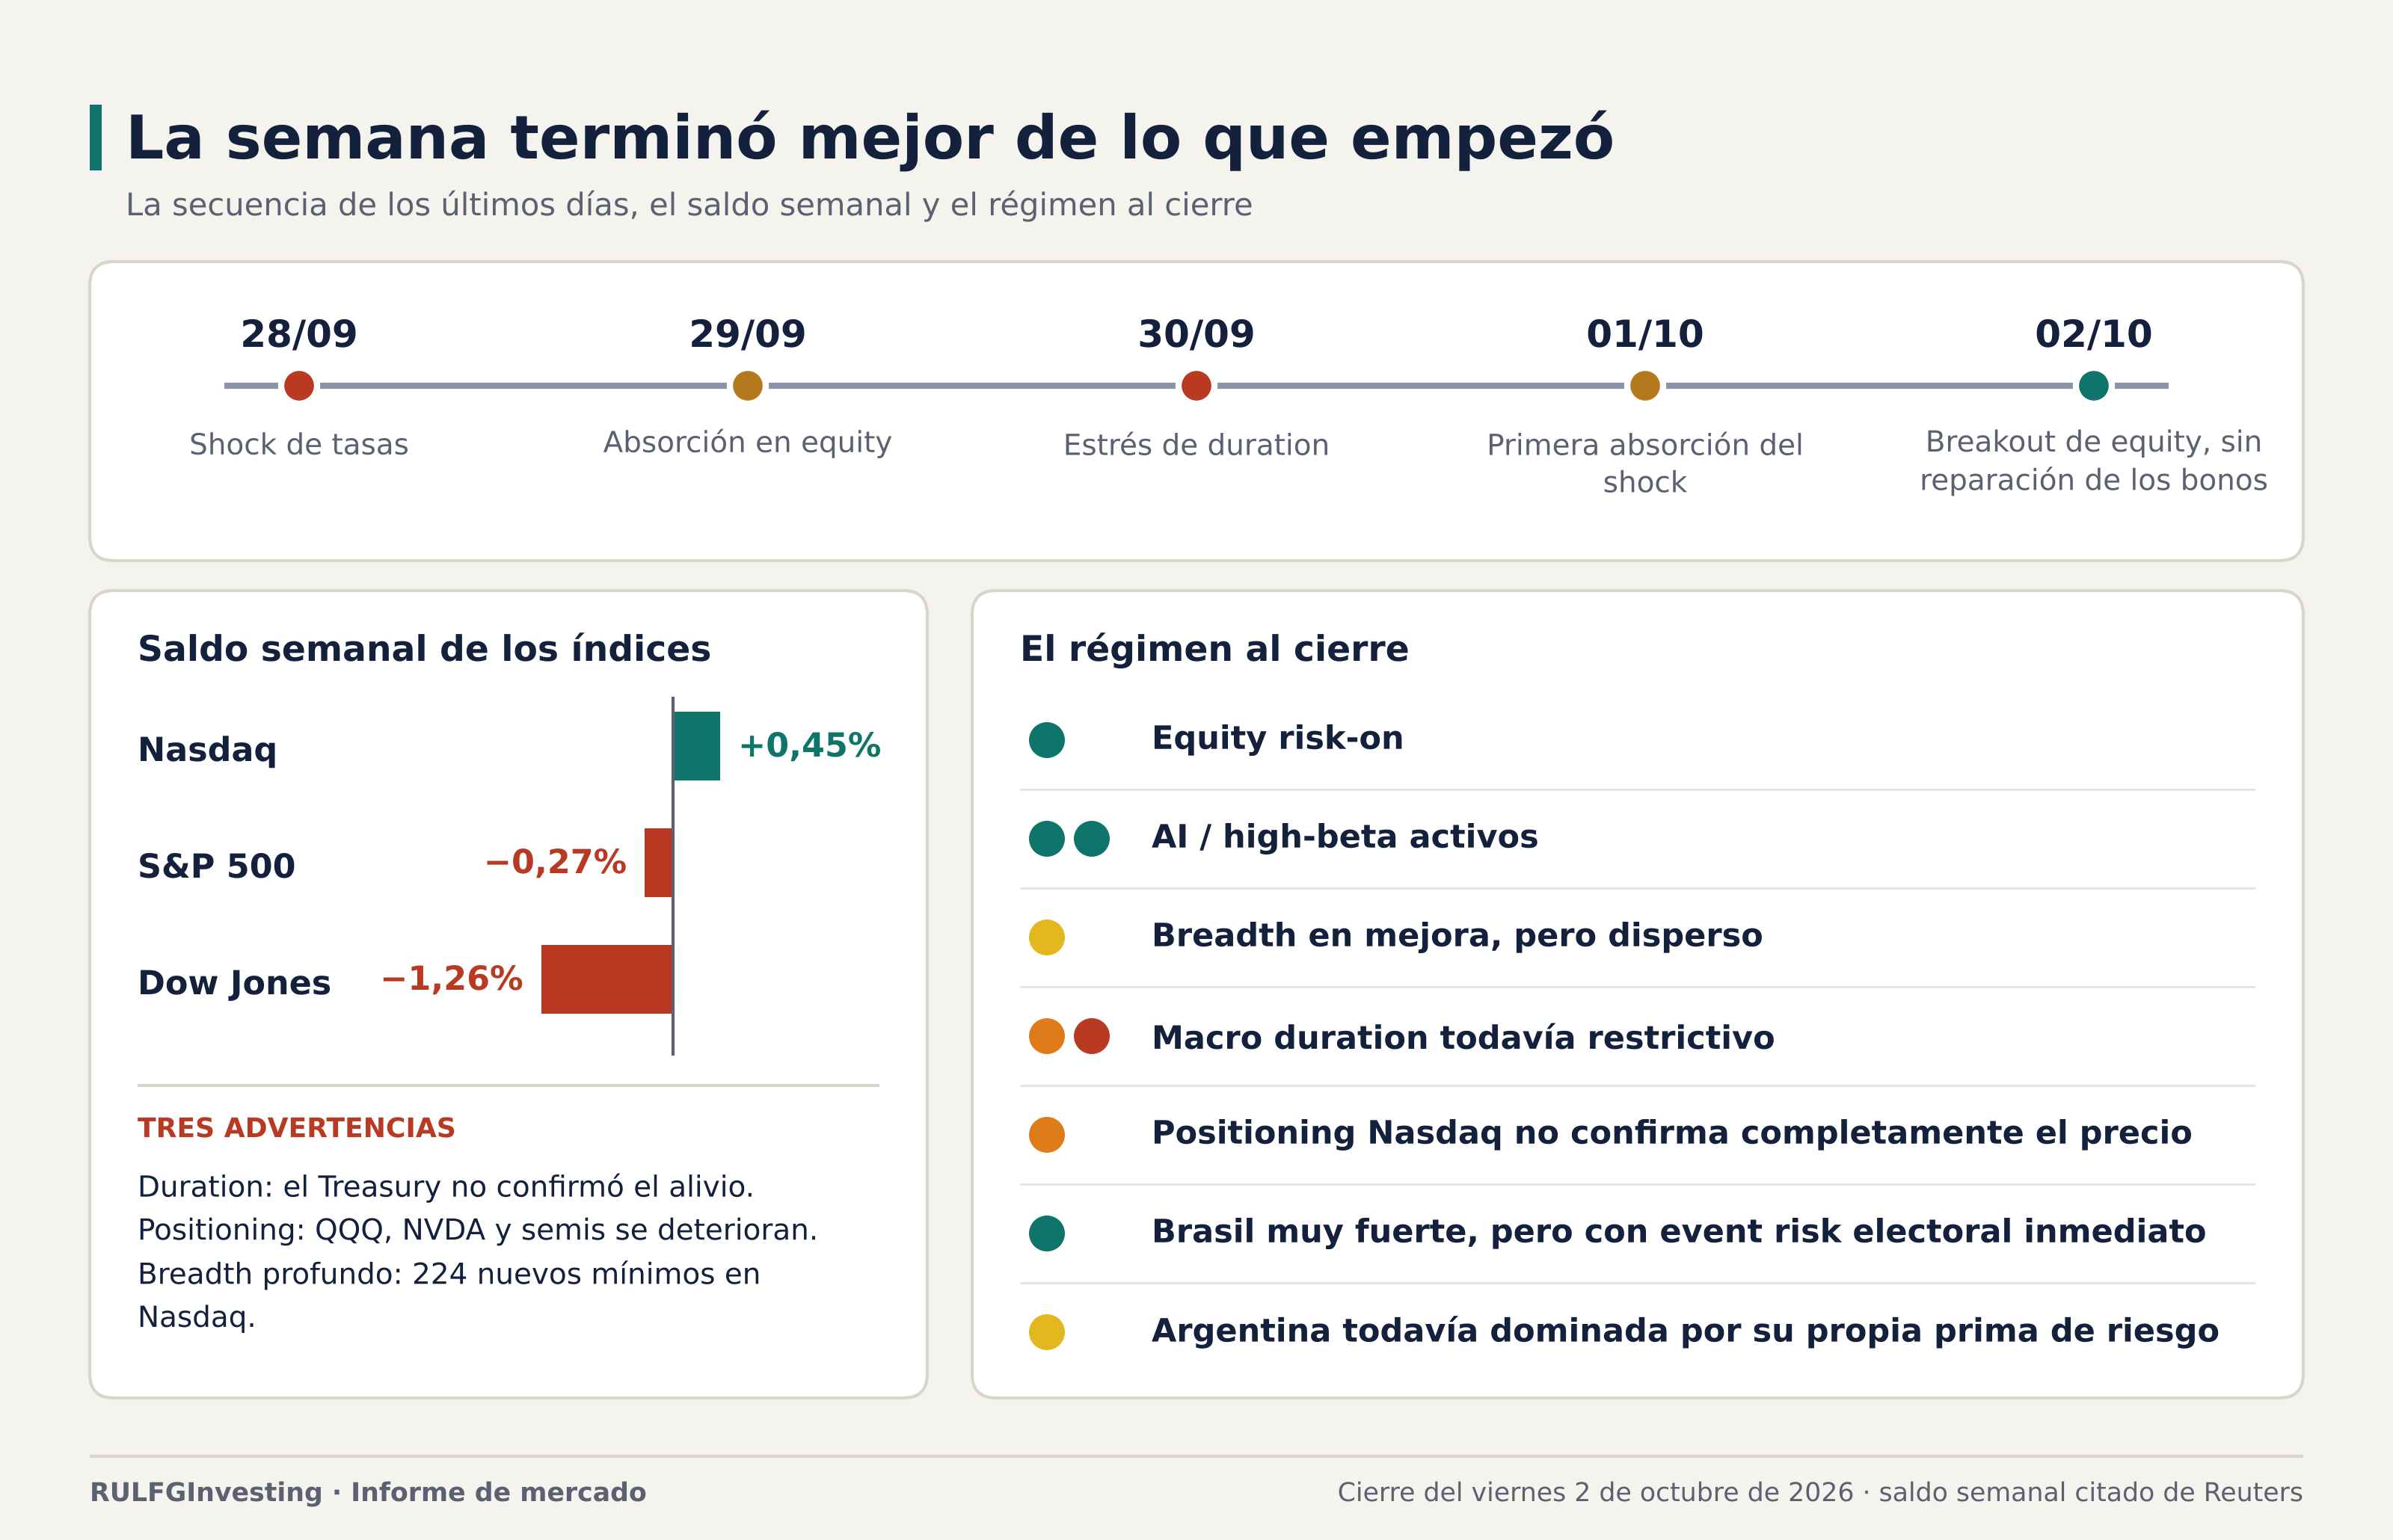
La secuencia es elocuente: shock de tasas el lunes 28, absorción en acciones el 29, estrés de duration el 30, primera absorción del shock el 1 de octubre y, el viernes, ruptura alcista en acciones sin una reparación equivalente en los bonos.
El saldo semanal confirma la divergencia: el Nasdaq terminó cerca de +0,45%, mientras el S&P perdió 0,27% y el Dow 1,26%. La tecnología recuperó liderazgo relativo, pero incluso ahí elegir acciones rindió más que elegir el índice: networking y compute se fortalecieron, las memorias quedaron bajo presión y Apple mejoró su posicionamiento mientras QQQ y Nvidia lo deterioraron.
La señal de las acciones es bastante más constructiva que hace una semana: S&P sobre 7.700, QQQ sobre 745–746, VIX en 15,31, amplitud positiva, high-beta participando y un ecosistema de IA que conserva el liderazgo. Pero quedan tres advertencias: los bonos no confirmaron el alivio, el posicionamiento del Nasdaq se deterioró pese a la suba, y 224 nuevos mínimos en el Nasdaq no son compatibles con un liderazgo sano y extendido.
La gran pregunta para la semana próxima ya no es si el Nasdaq puede subir con un Treasury cerca de 5,3%: esta semana mostró que, al menos por unos días, puede. La pregunta es cuánto tiempo puede sostener esa divergencia sin que el costo del capital vuelva a presionar las valuaciones, con los rendimientos altos y las enormes necesidades de financiamiento del ciclo de inversión en IA entre los riesgos centrales del cuarto trimestre.
Y LATAM rinde su propio examen antes de que vuelva a abrir Estados Unidos: Brasil vota el domingo. Ese doble tablero —duration en Estados Unidos y elección en Brasil— probablemente defina la apertura.
El equity ganó con claridad la jornada del viernes. El Treasury todavía no capituló. Y LATAM llega al fin de semana con Brasil convertido en el principal riesgo-evento de la región.
Rulfginvesting Research
Este informe ha sido elaborado bajo los parámetros cuantitativos de nuestro motor propio de ciclos. Operamos con capital propio. Ninguna parte de este material constituye una recomendación de inversión.
Seguí leyendo

Wall Street recupera el apetito por la inteligencia artificial, pero los bonos todavía no acompañan
28 oct 2026 · 24:24
El Nasdaq avanzó 1,18%, Nebius se disparó 11,22% y el S&P 500 encadenó su segunda sesión positiva. Pero el Tesoro a 10 años sigue cerca del 5% y esta semana llegan la decisión de la Reserva Federal y los balances de las grandes tecnológicas. ¿Alcanza el rebote para dar por terminada la corrección?

Brasil no logra salir del lunes negro: el real se recupera, la Bolsa vuelve a caer y Argentina sigue bajo presión
28 oct 2026 · 24:19
Después del derrumbe histórico provocado por la reelección de Lula da Silva, los mercados brasileños ensayaron una recuperación. El dólar retrocedió hasta 5,35 reales y las tasas mostraron cierto alivio, pero el Ibovespa terminó otra vez en rojo. En Argentina, los bonos recuperaron parte del terreno perdido, aunque el MERVAL sufrió otra caída.

Brasil quedó a precio de crisis: ¿oportunidad o trampa?
27 oct 2026 · 15:11
El Ibovespa sufrió su mayor caída diaria desde 2020, el real se desplomó y las tasas de interés se dispararon. Ahora aparece un dato capaz de atraer a los inversores más audaces: el mercado brasileño podría cotizar a apenas 7,4 veces sus ganancias futuras, muy por debajo de su mediana histórica de 10,4. ¿Es el comienzo de una oportunidad extraordinaria o la advertencia de que lo peor todavía está por venir?