
El dinero empieza a cambiar de lugar: las señales que dejó la primera rueda del último trimestre
El cuarto trimestre arrancó con una de las jornadas más reveladoras de las últimas semanas. El Treasury a diez años llegó a 5,34%, su mayor rendimiento desde 2002, pero encontró compradores y las acciones terminaron recuperándose. Al mismo tiempo, aparecen estimaciones de un rebalanceo importante desde acciones hacia bonos. Octubre empieza con una pregunta decisiva: ¿está cambiando la distribución del capital?
Una advertencia a la mañana, una sorpresa a la tarde
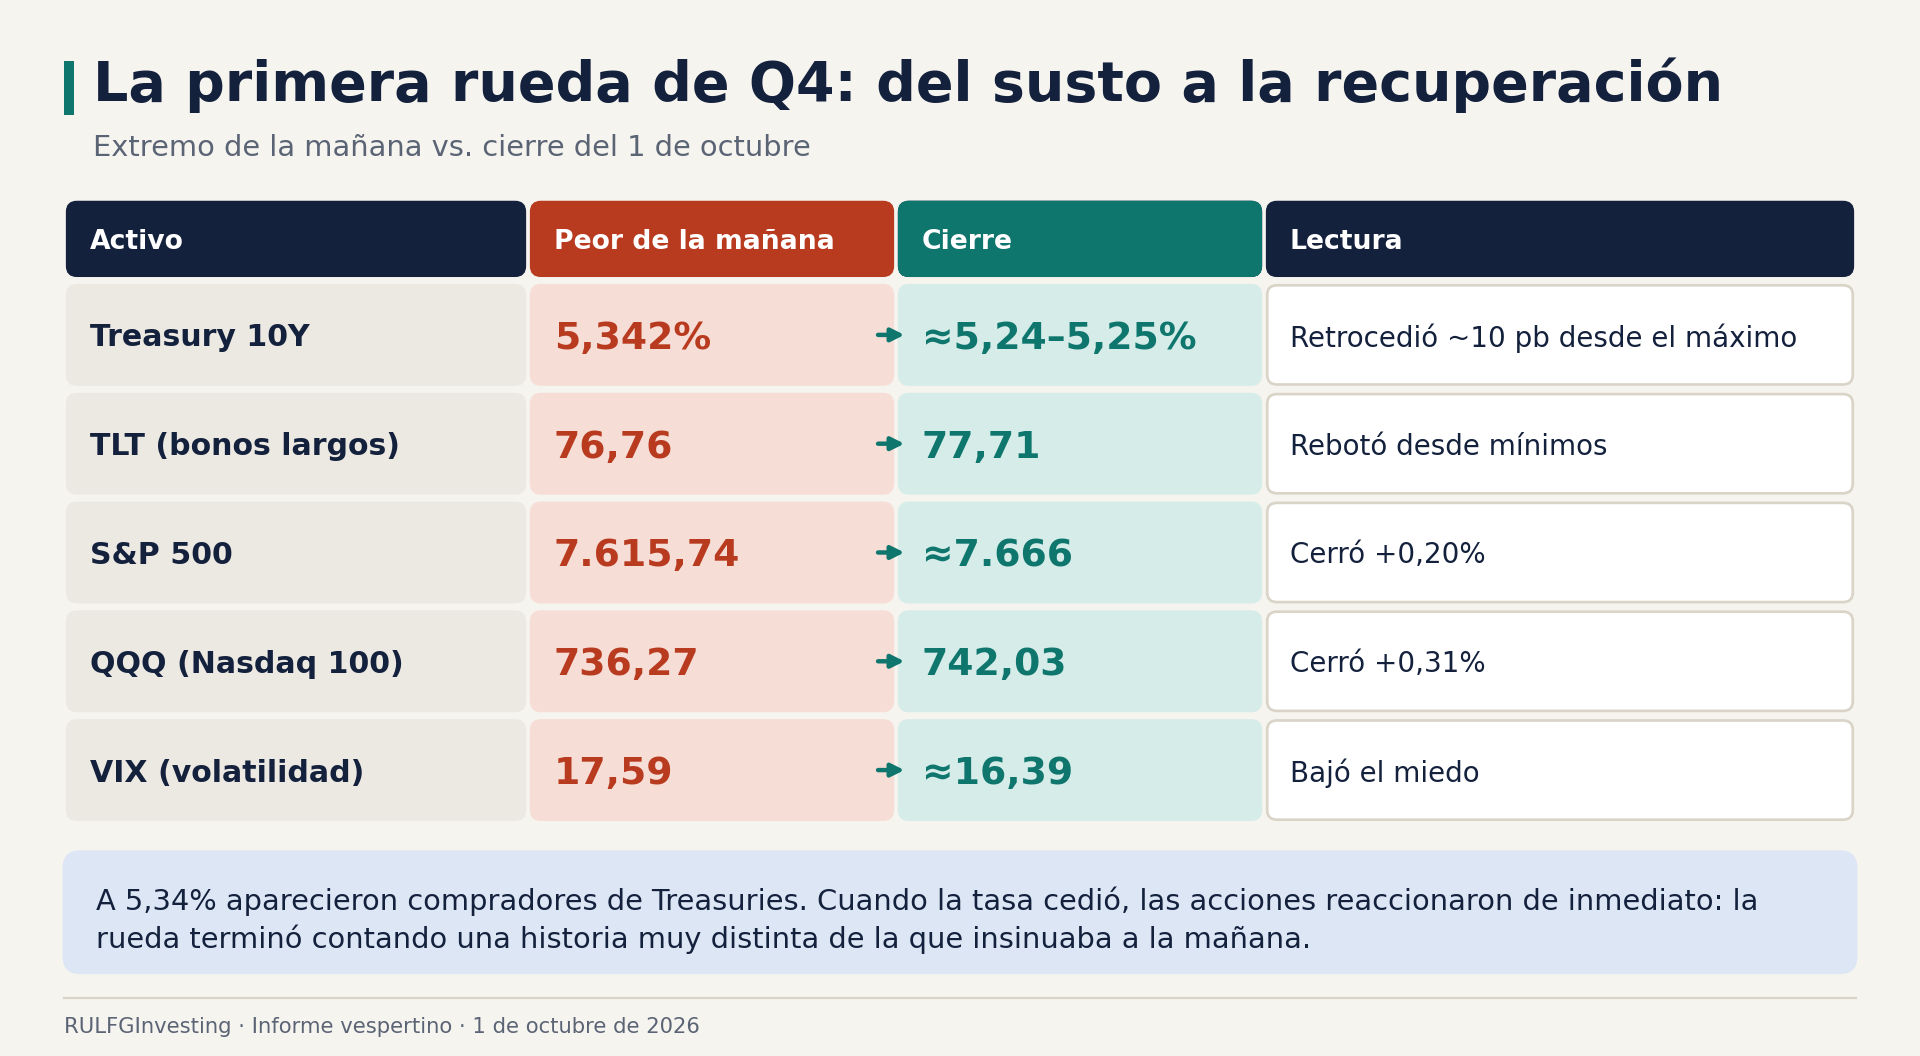
Durante la mañana, el rendimiento del Treasury estadounidense a diez años (el «10Y») tocó 5,342%, su nivel más alto desde 2002. El TLT —el ETF de bonos largos, cuyo precio baja cuando las tasas suben— cayó hasta 76,76; el S&P 500 llegó a 7.615,74 y el QQQ retrocedió hasta 736,27.
Por unos minutos pareció que octubre iba a empezar exactamente donde había terminado septiembre: con los bonos gobernando a todos los demás activos.
Pero algo cambió: a esos niveles aparecieron compradores de Treasuries. El rendimiento retrocedió hacia 5,24%–5,25% y el TLT rebotó desde sus mínimos. Las acciones reaccionaron de inmediato: el S&P 500 pasó de 7.615,74 a unos 7.666, y el QQQ recuperó de 736,27 a 742,03. El VIX —el índice que mide la volatilidad esperada, el «termómetro del miedo»— había llegado a 17,59 y terminó cerca de 16,39.
La rueda terminó contando una historia muy distinta de la que insinuaba a la mañana. Y debajo de esa recuperación aparece una cuestión todavía más importante: el dinero puede estar empezando a cambiar de lugar.
US$33.000 millones que pueden empezar a moverse
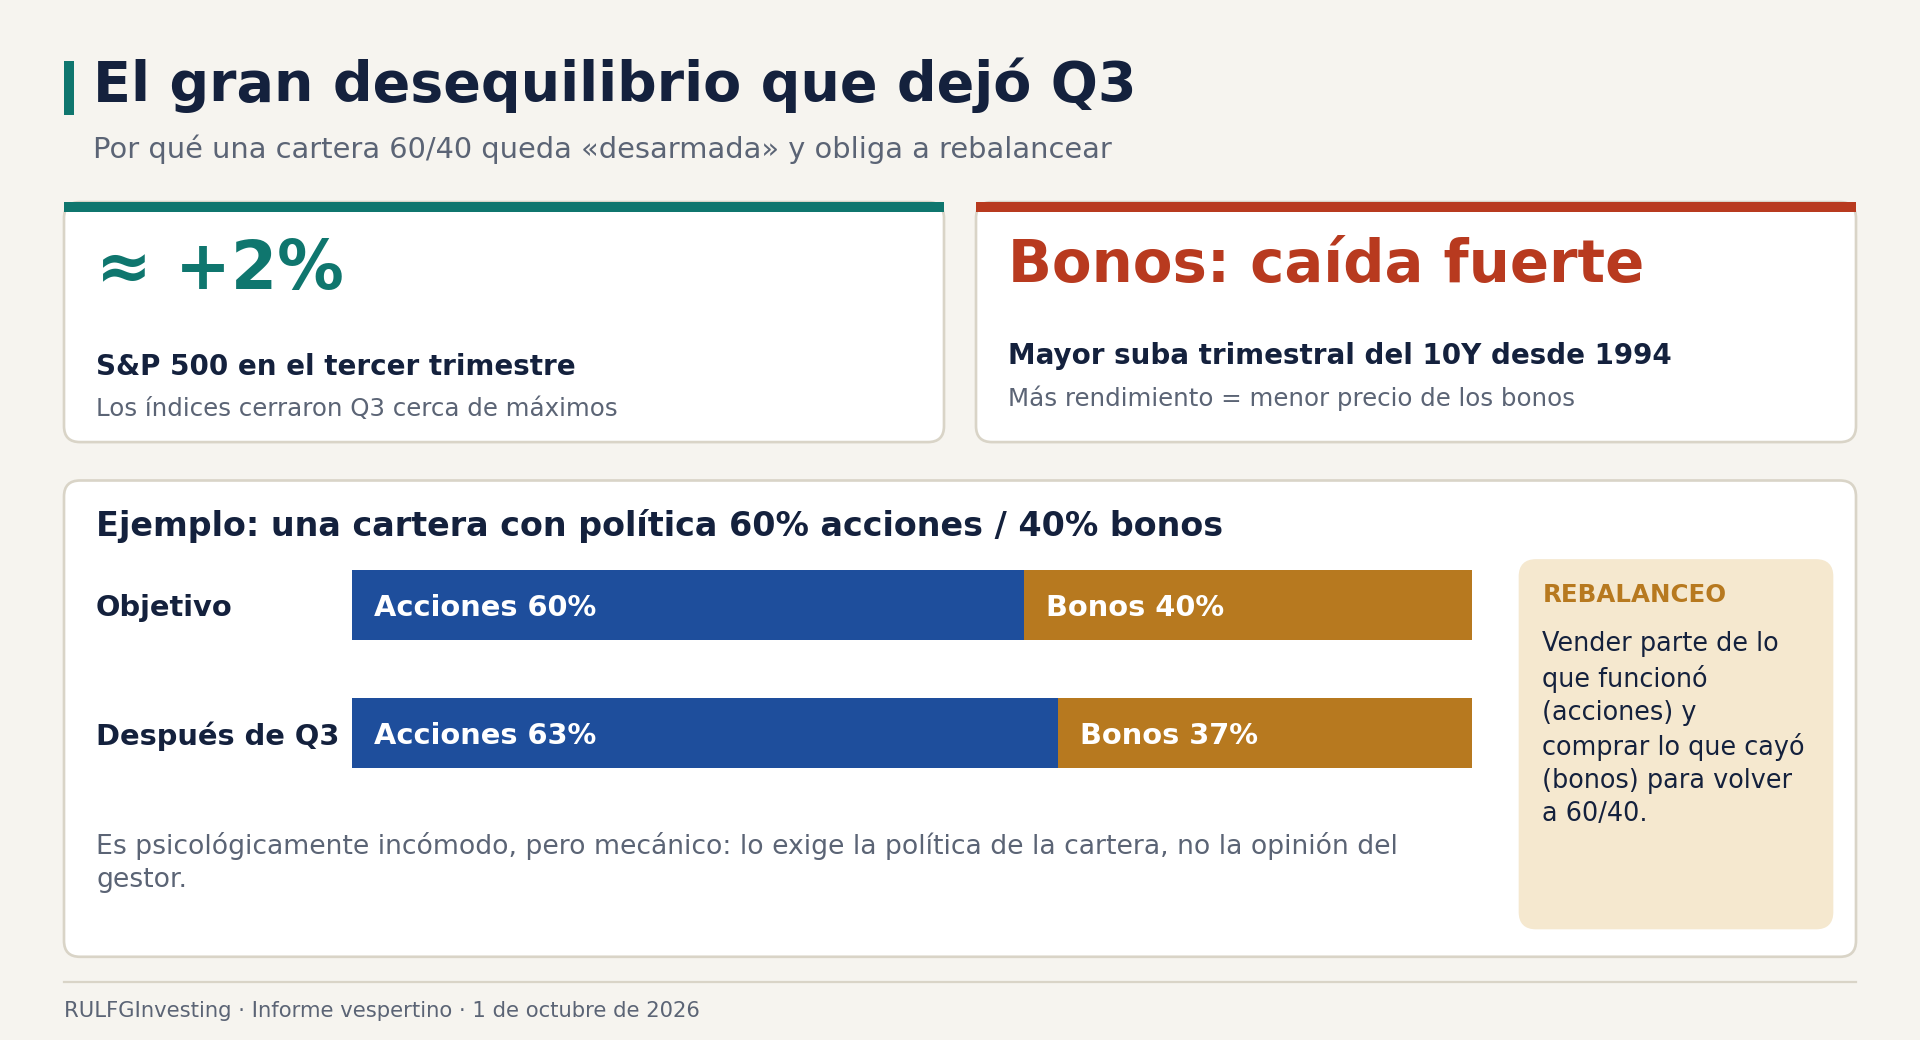
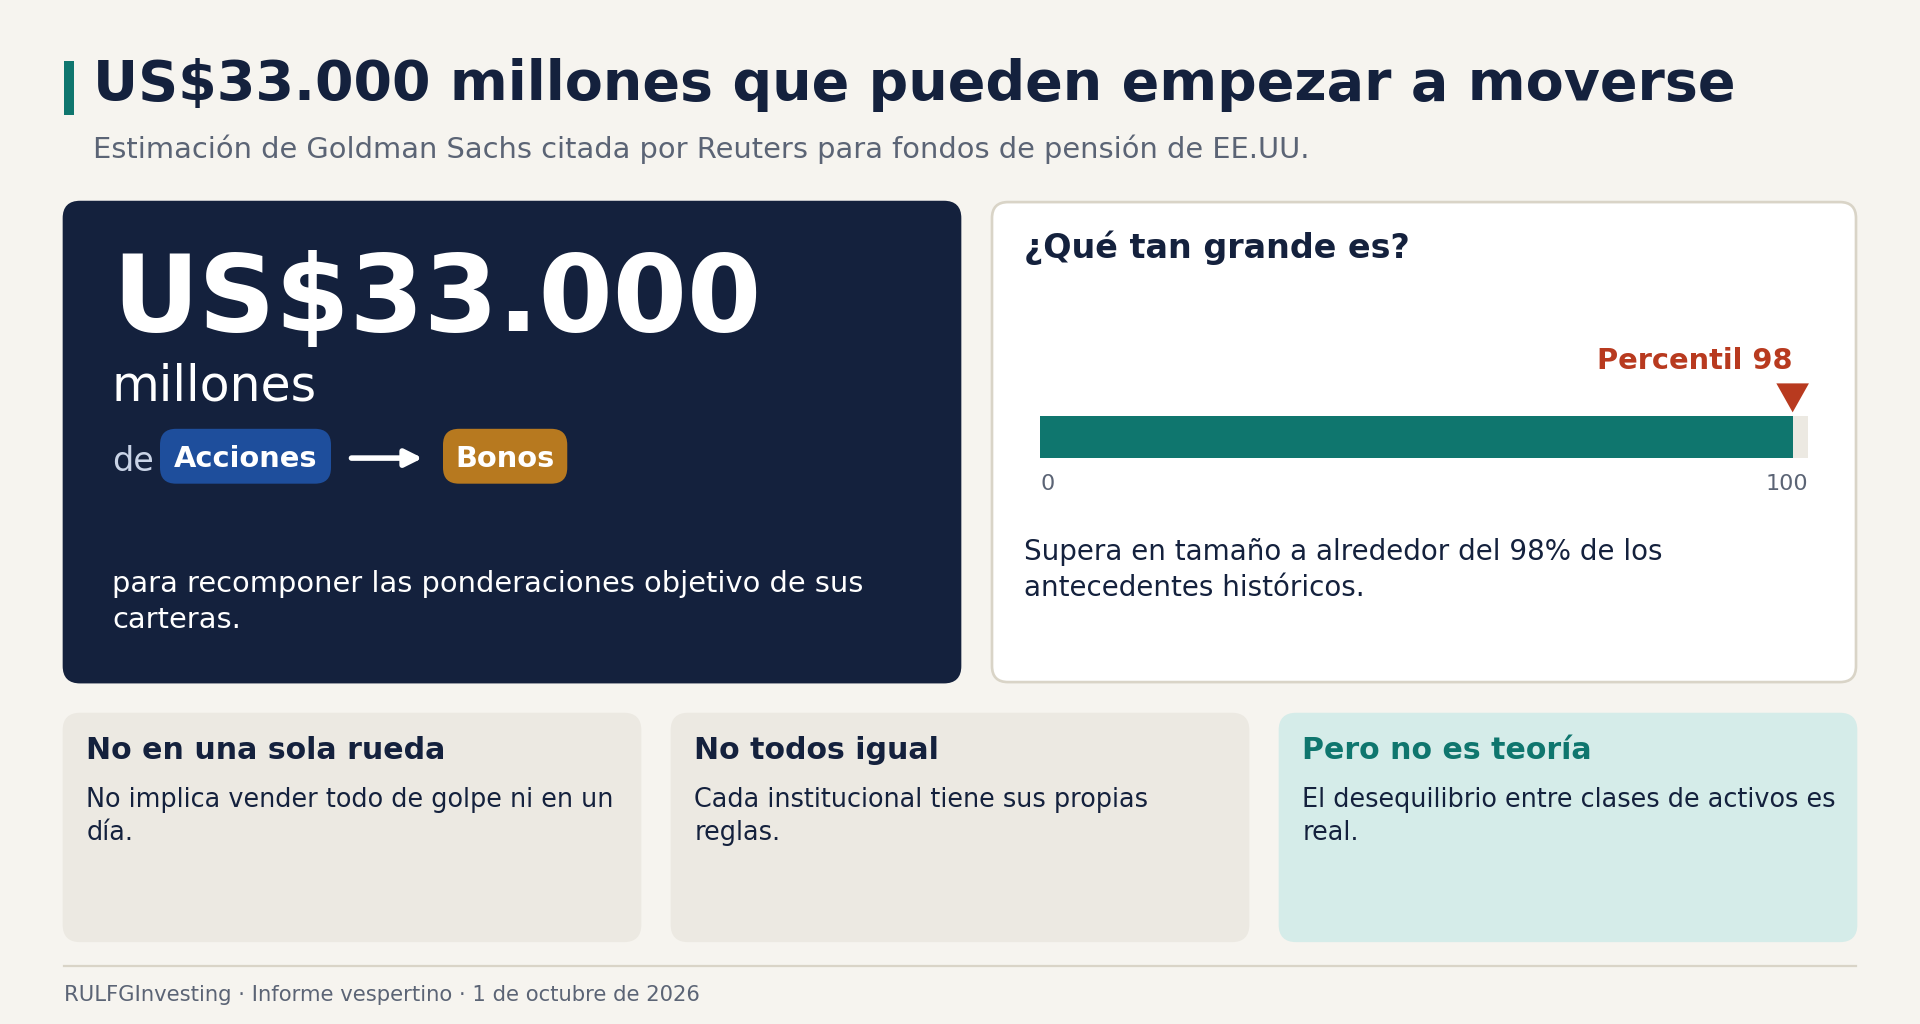
Esta vez las cifras potenciales son significativas. Reuters informó este 1 de octubre que Goldman Sachs estima que los fondos de pensión estadounidenses podrían necesitar mover alrededor de US$33.000 millones desde acciones hacia bonos para recomponer sus ponderaciones. Esa magnitud ubicaría al rebalanceo aproximadamente en el percentil 98 de la historia, es decir, entre los más grandes registrados.
Conviene leerlo con cuidado. No significa que esos US$33.000 millones vayan a venderse en una sola rueda, ni que todos los institucionales se comporten igual. Pero sí confirma algo importante: la hipótesis de rebalanceo para Q4 ya no es sólo teórica. Hay un desequilibrio real entre clases de activos.
Y hay un incentivo adicional que durante muchos años prácticamente no existió: los bonos ahora pagan más de 5%.
El Treasury vuelve a competir con las acciones
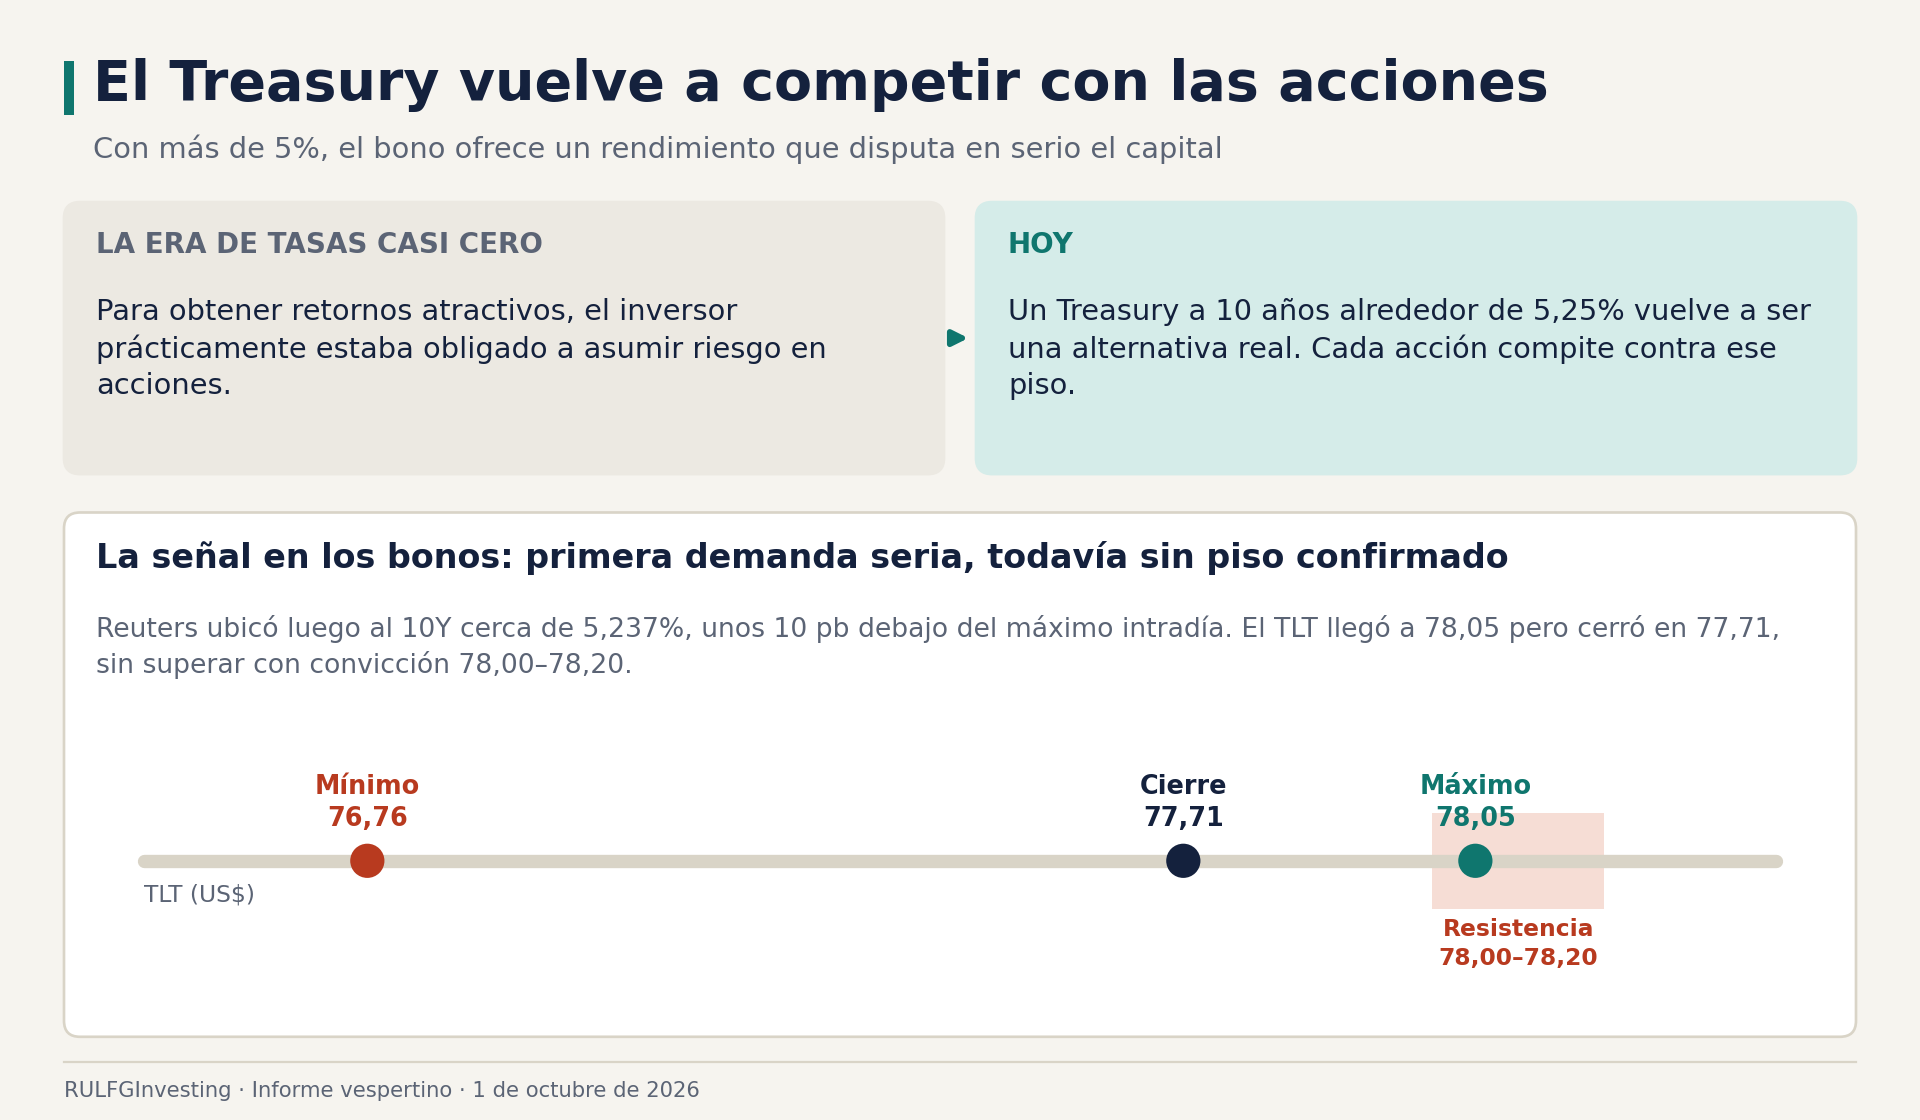
Éste es quizás el cambio conceptual más importante. Durante buena parte de la era de tasas extremadamente bajas, los inversores estaban casi obligados a asumir riesgo para conseguir retornos atractivos. Hoy la ecuación es otra: un Treasury a diez años en torno a 5,25% ofrece un rendimiento que vuelve a competir en serio por el capital.
Y cuando la tasa llegó a 5,34% el jueves a la mañana, aparecieron compradores. Reuters ubicó después al Treasury cerca de 5,237%, unos diez puntos básicos por debajo del máximo intradiario (un punto básico es 0,01%).
Eso no permite afirmar que los bonos hayan encontrado un piso definitivo. El TLT cerró en 77,71 después de tocar 78,05, sin lograr superar de forma convincente la zona de 78,00–78,20.
Pero deja una señal nueva: por primera vez en este episodio, el precio atrajo demanda suficiente como para frenar parcialmente el shock. Y eso puede ser fundamental para los rebalanceos de Q4.
Las acciones tampoco capitularon
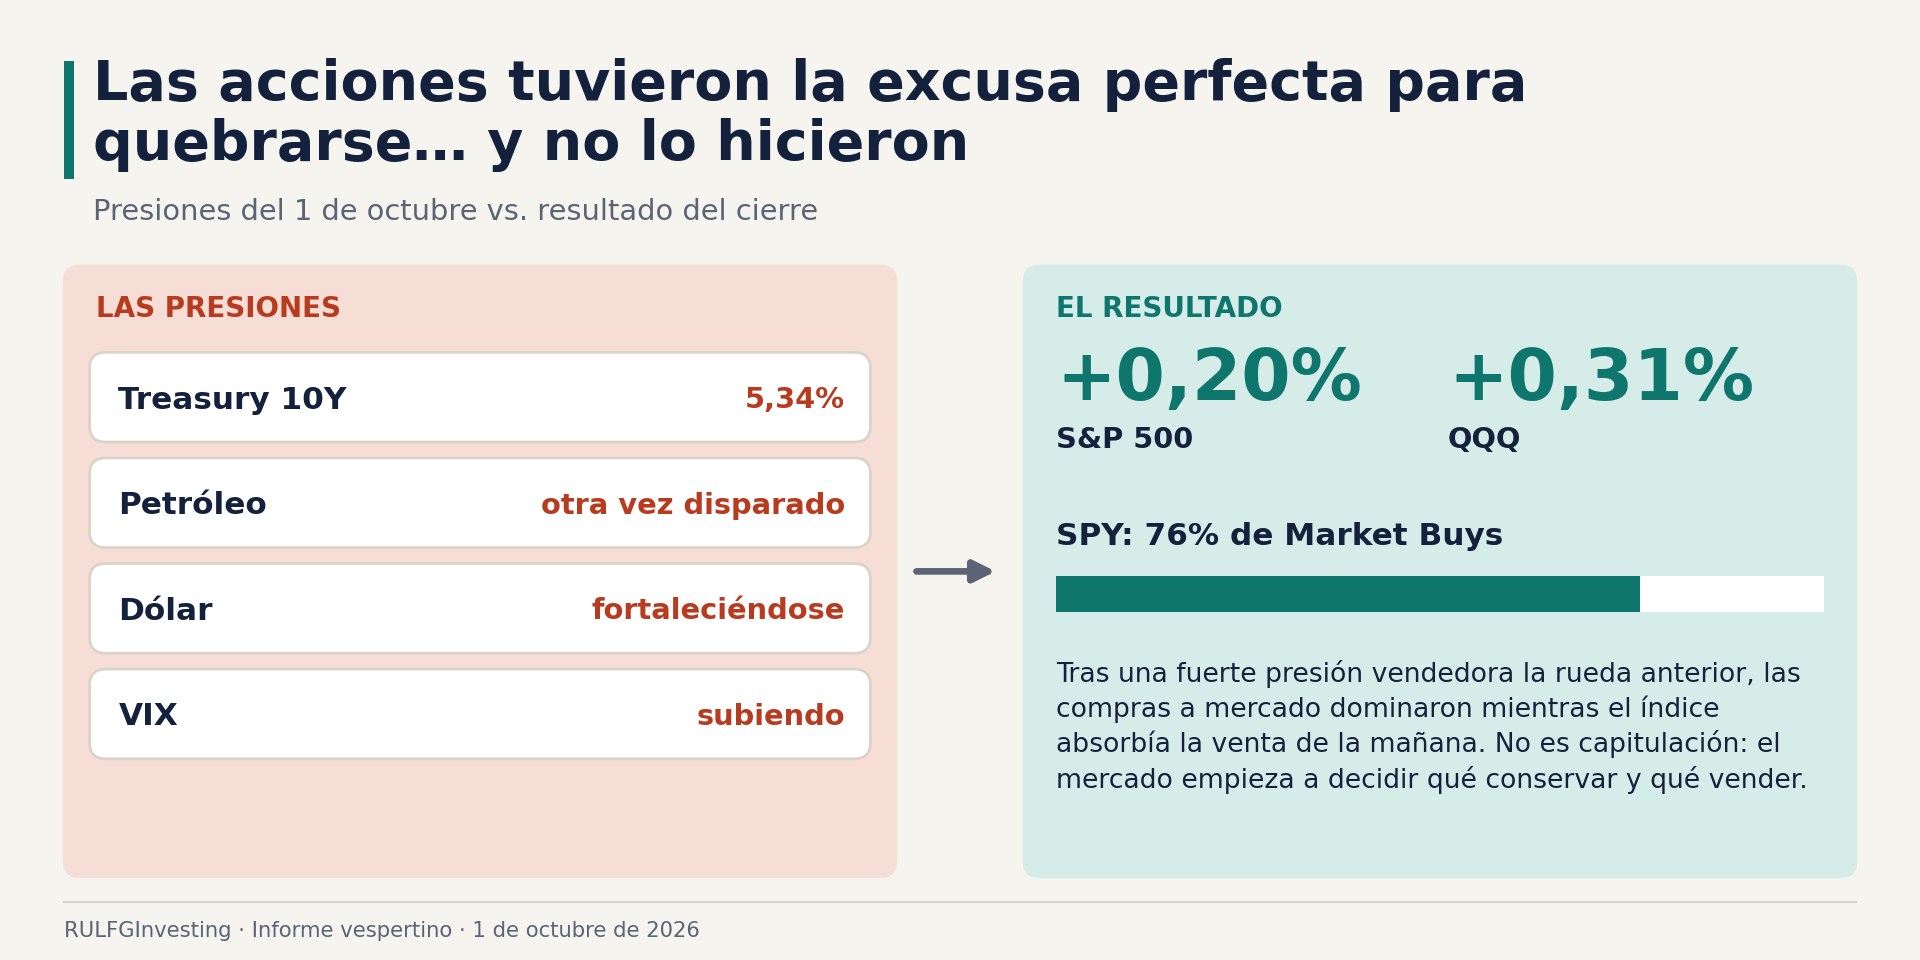
Lo extraordinario de la jornada fue que el mercado tuvo la oportunidad perfecta para quebrarse: Treasury 10Y en 5,34%, petróleo otra vez disparado, dólar fortaleciéndose y VIX en alza. Y sin embargo, el S&P 500 terminó +0,20% y el QQQ +0,31%.
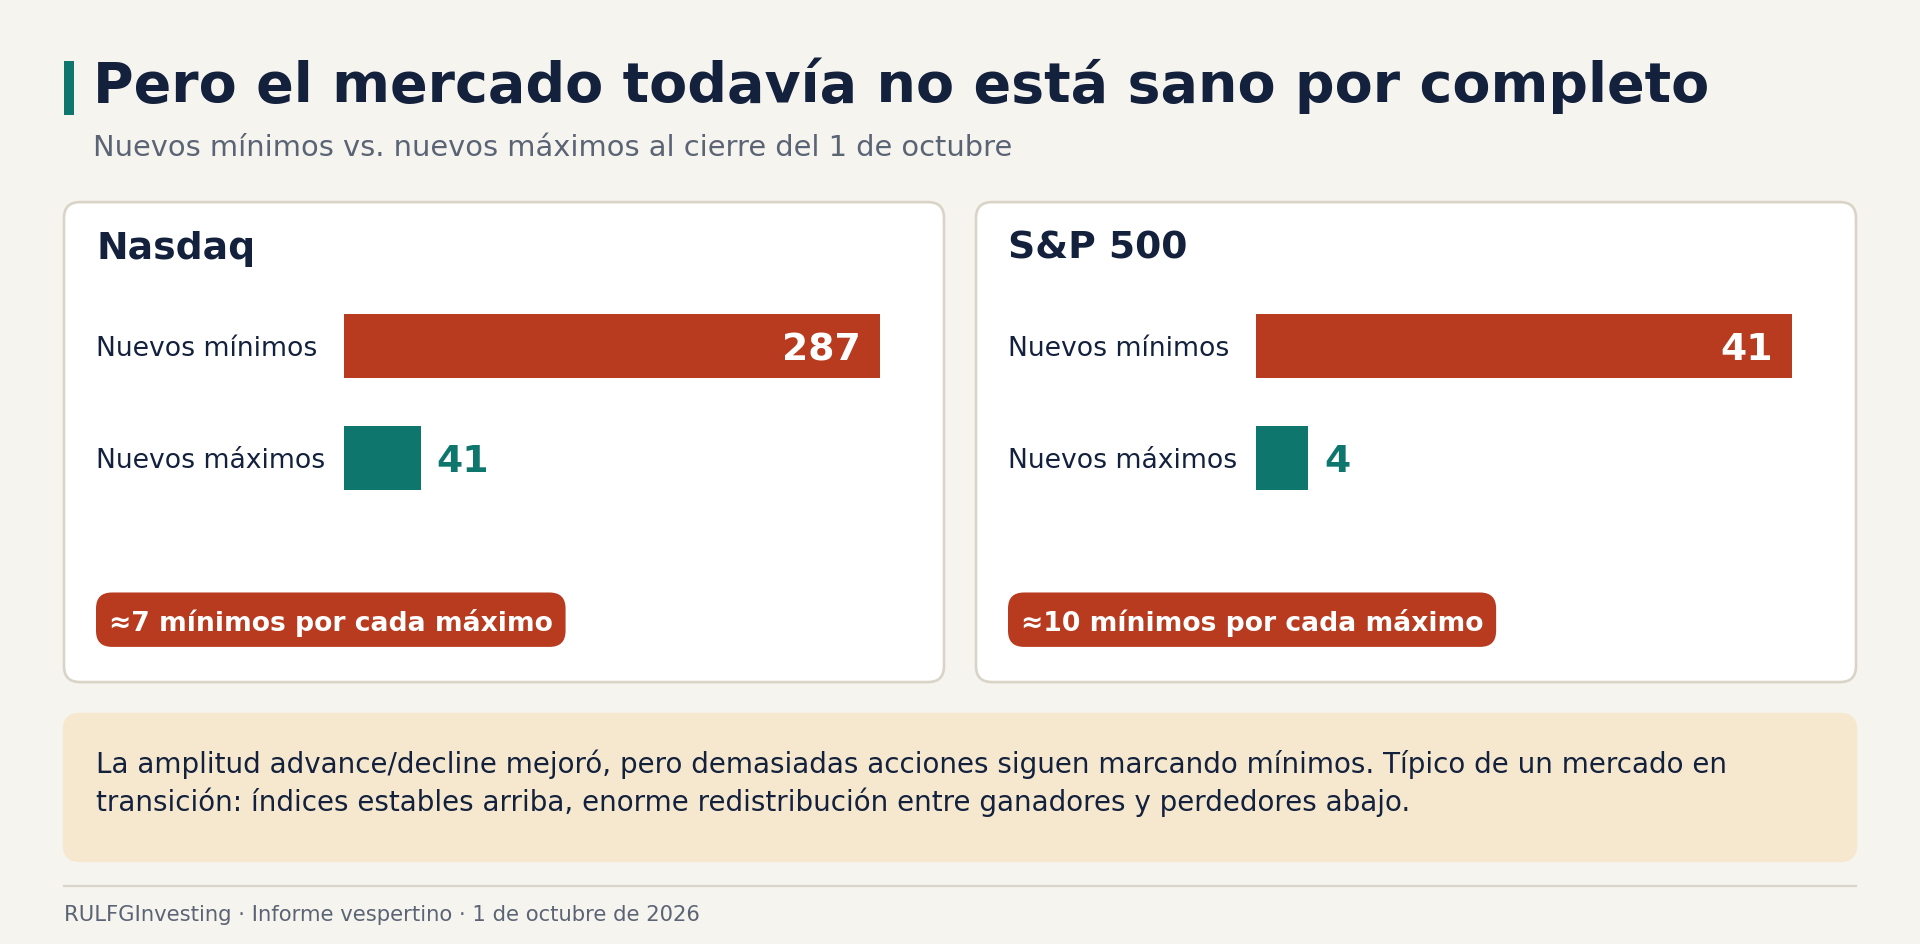
Más importante todavía: cambió la microestructura durante la rueda (es decir, quién toma la iniciativa en las operaciones). El SPY pasó de una fuerte presión vendedora el día anterior a registrar 76% de Market Buys —compras ejecutadas «a mercado», señal de compradores con apuro— mientras el índice absorbía la venta de la mañana.
Eso no describe un mercado en capitulación. Describe un mercado que empieza a decidir qué quiere conservar y qué quiere vender. Y ahí aparece la segunda gran historia del comienzo de octubre.
Micron dejó probablemente la señal más fuerte
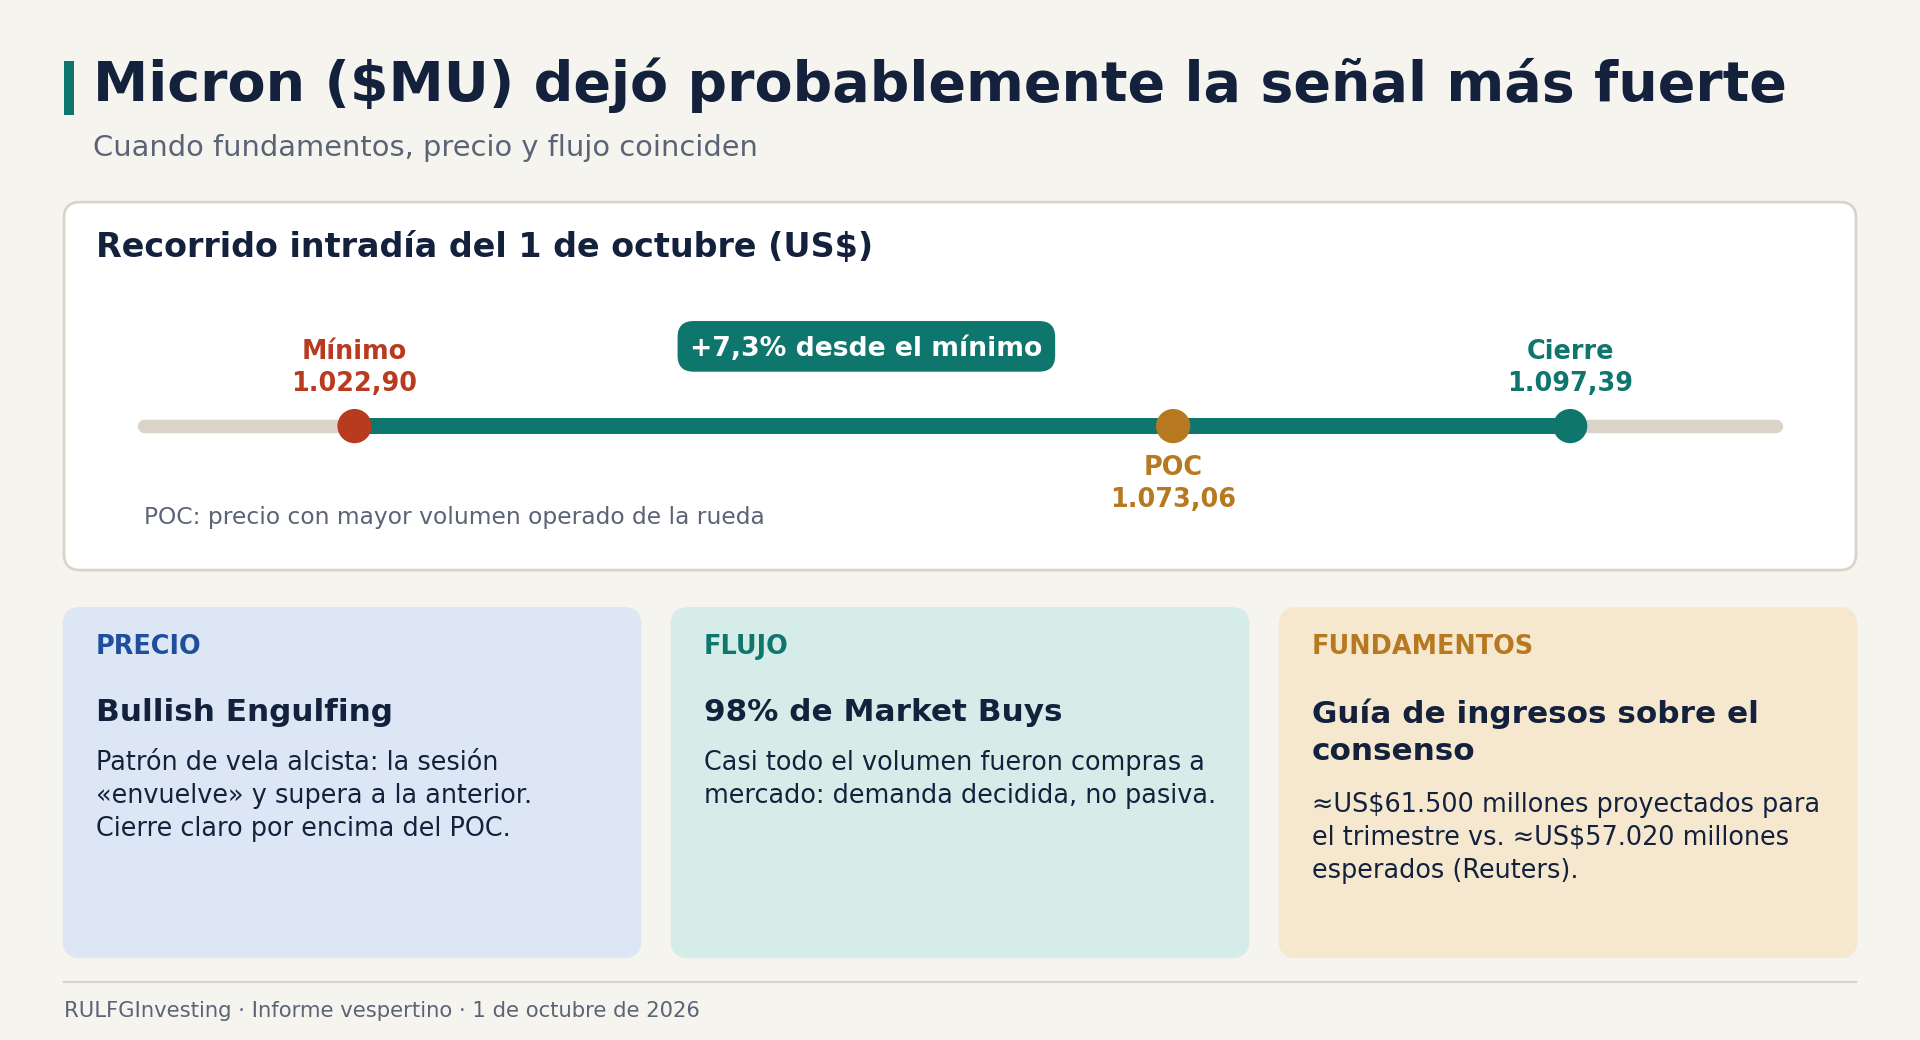
El comportamiento de Micron merece atención aparte. La acción llegó a caer hasta 1.022,90 durante la rueda y terminó en 1.097,39: una recuperación cercana al 7,3% desde el mínimo intradía.
El movimiento vino acompañado de tres confirmaciones técnicas: un Bullish Engulfing (patrón de vela alcista en el que la sesión «envuelve» a la anterior), 98% de Market Buys y un cierre claramente por encima de su POC de 1.073,06 (el Point of Control, el precio donde se concentró el mayor volumen del día).
A eso se sumó el componente fundamental: según Reuters, Micron proyectó ingresos trimestrales cercanos a US$61.500 millones, por encima del consenso de alrededor de US$57.020 millones.
Fundamentos, precio y flujo coincidieron. En un mercado sometido a tasas superiores al 5%, esa combinación puede ser exactamente lo que los gestores empiecen a exigir en Q4: crecimiento, pero crecimiento capaz de demostrar resultados.
El rebalanceo también puede ocurrir dentro de las acciones
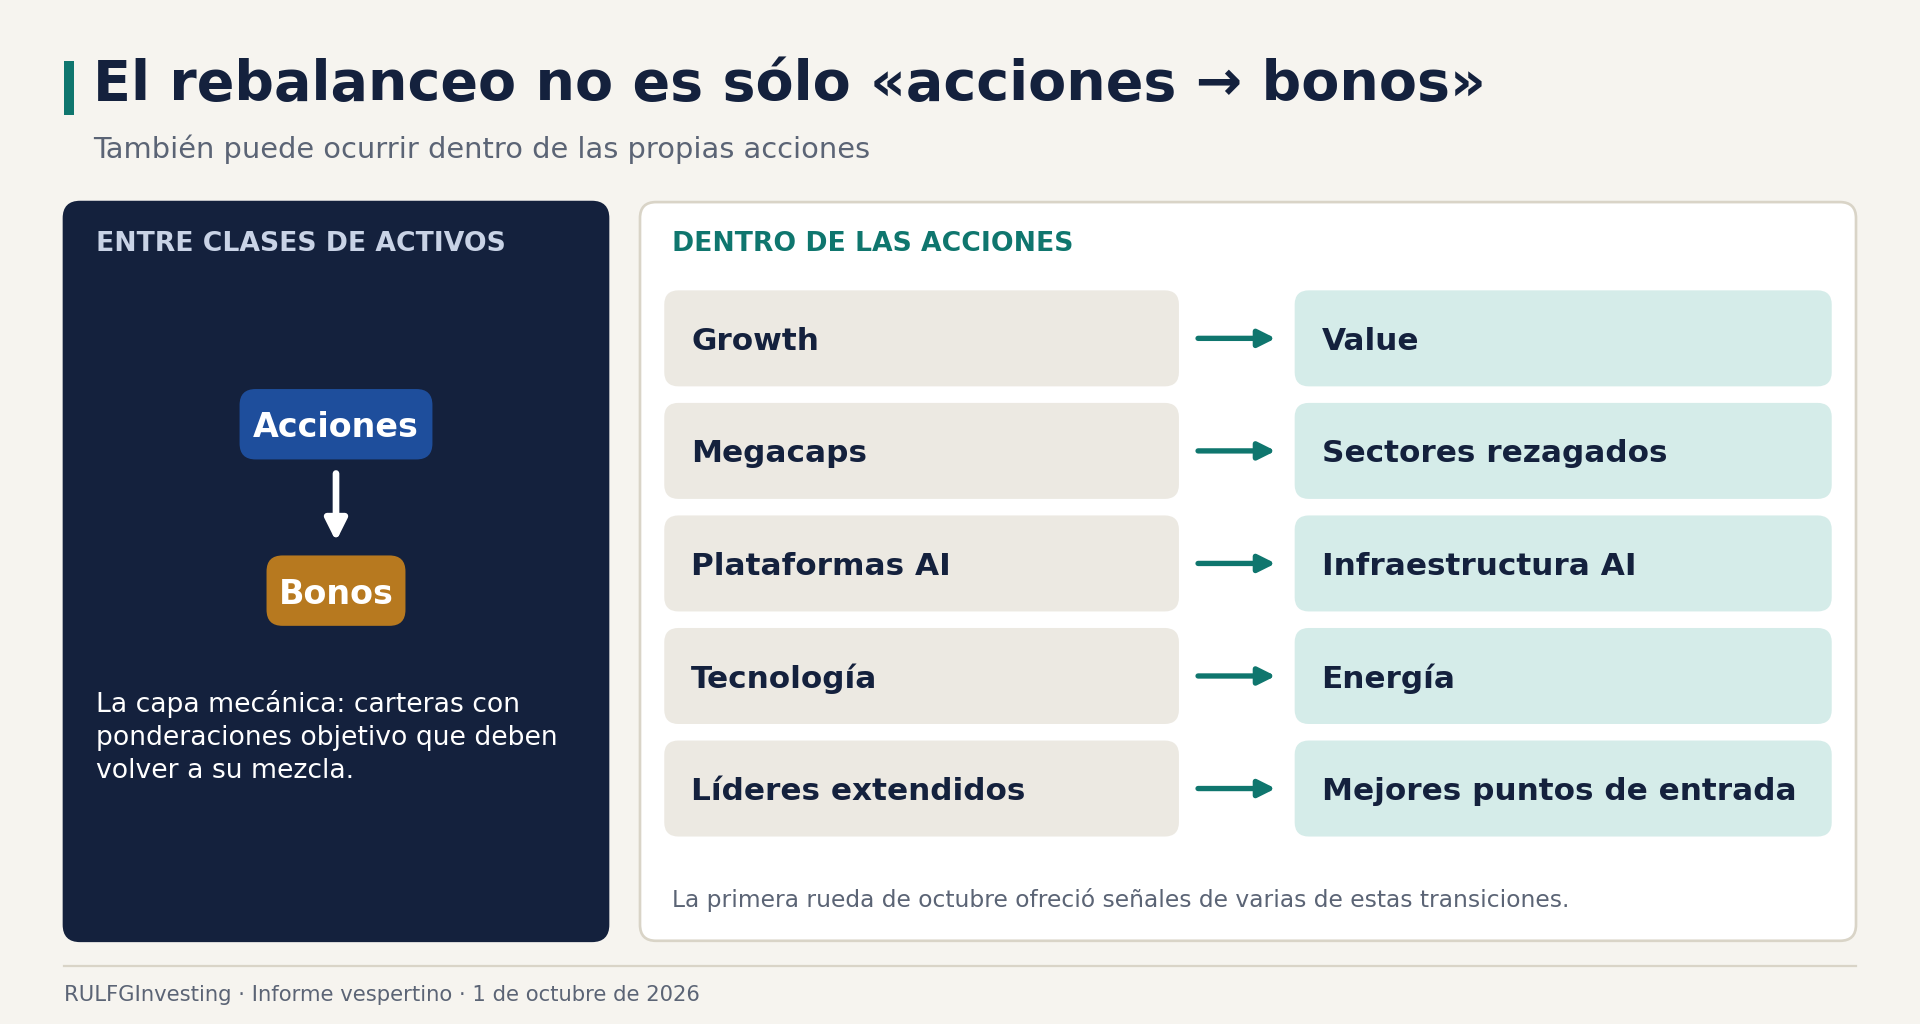
Éste es un punto que suele perderse. Rebalanceo no es sólo «acciones → bonos». También puede darse de growth a value, de megacaps a sectores rezagados, de plataformas de AI a infraestructura de AI, de tecnología a energía, o de líderes muy extendidos a compañías con mejores puntos de entrada.
La primera rueda de octubre ofreció señales de varias de esas transiciones.
Energía fue el sector más fuerte del S&P 500
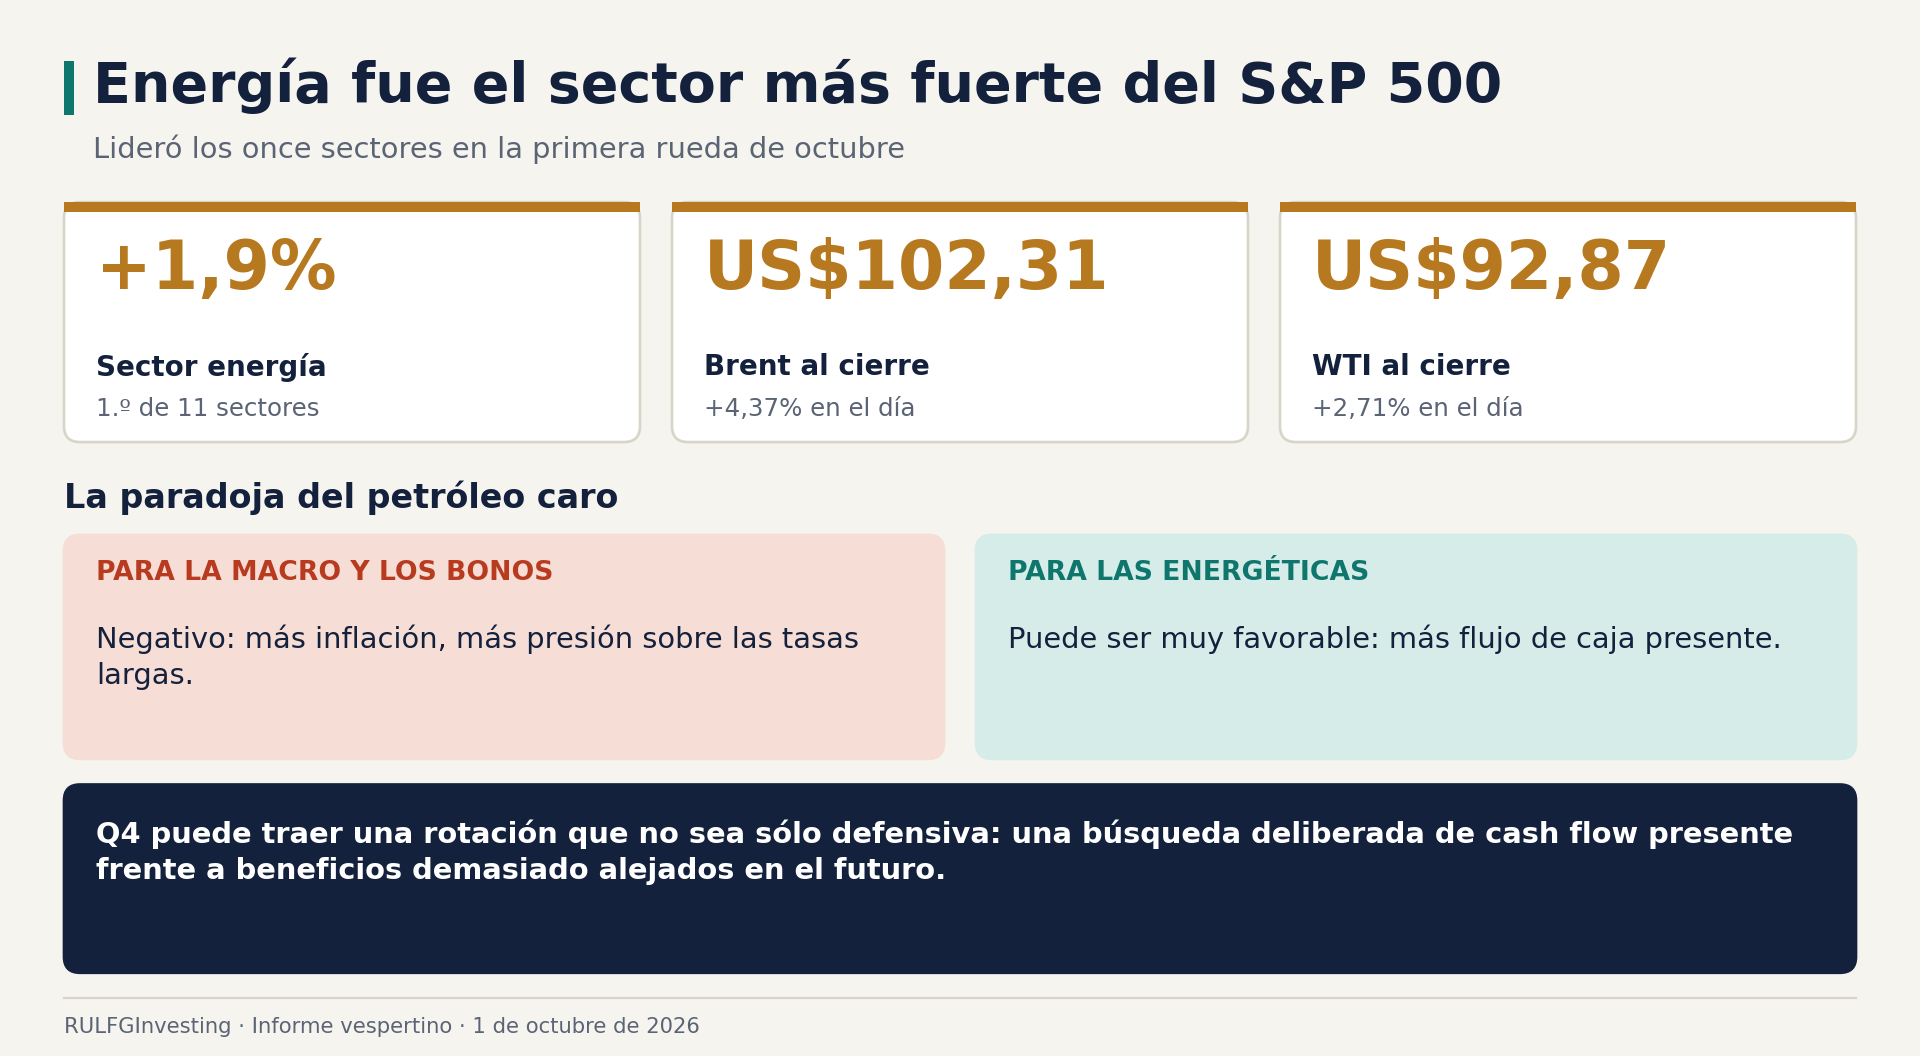
El sector energético ganó alrededor de 1,9% y lideró los once sectores del índice. No fue casualidad: el Brent cerró en torno a US$102,31, con una suba de 4,37%, y el WTI terminó cerca de US$92,87, +2,71%.
Eso pone a los gestores frente a otra paradoja. El petróleo alto es negativo para la inflación y para los bonos, pero puede ser extraordinariamente favorable para los flujos de caja de ciertas compañías energéticas.
Por eso Q4 puede traer una rotación que no sea simplemente defensiva: puede ser una búsqueda deliberada de cash flow presente frente a beneficios demasiado alejados en el futuro.
Octubre empieza con cuatro grandes fuerzas compitiendo por el capital
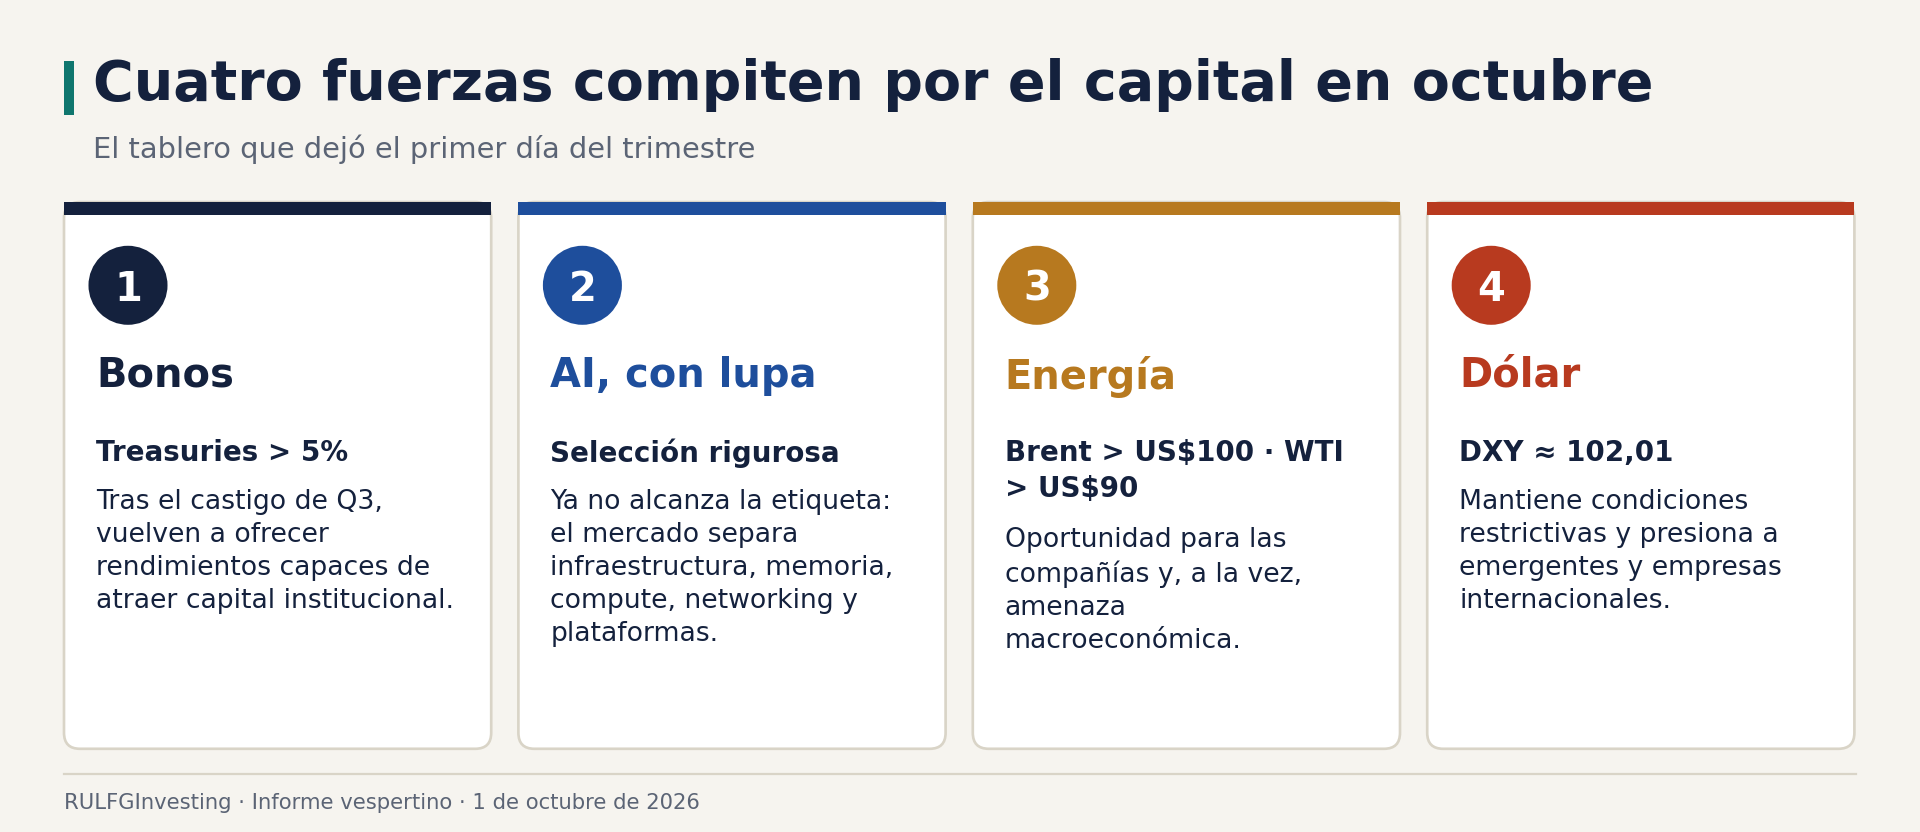
El primer día del trimestre deja un tablero particularmente interesante.
La primera fuerza son los bonos. Después del castigo brutal de Q3, los Treasuries vuelven a ofrecer rendimientos capaces de atraer capital institucional.
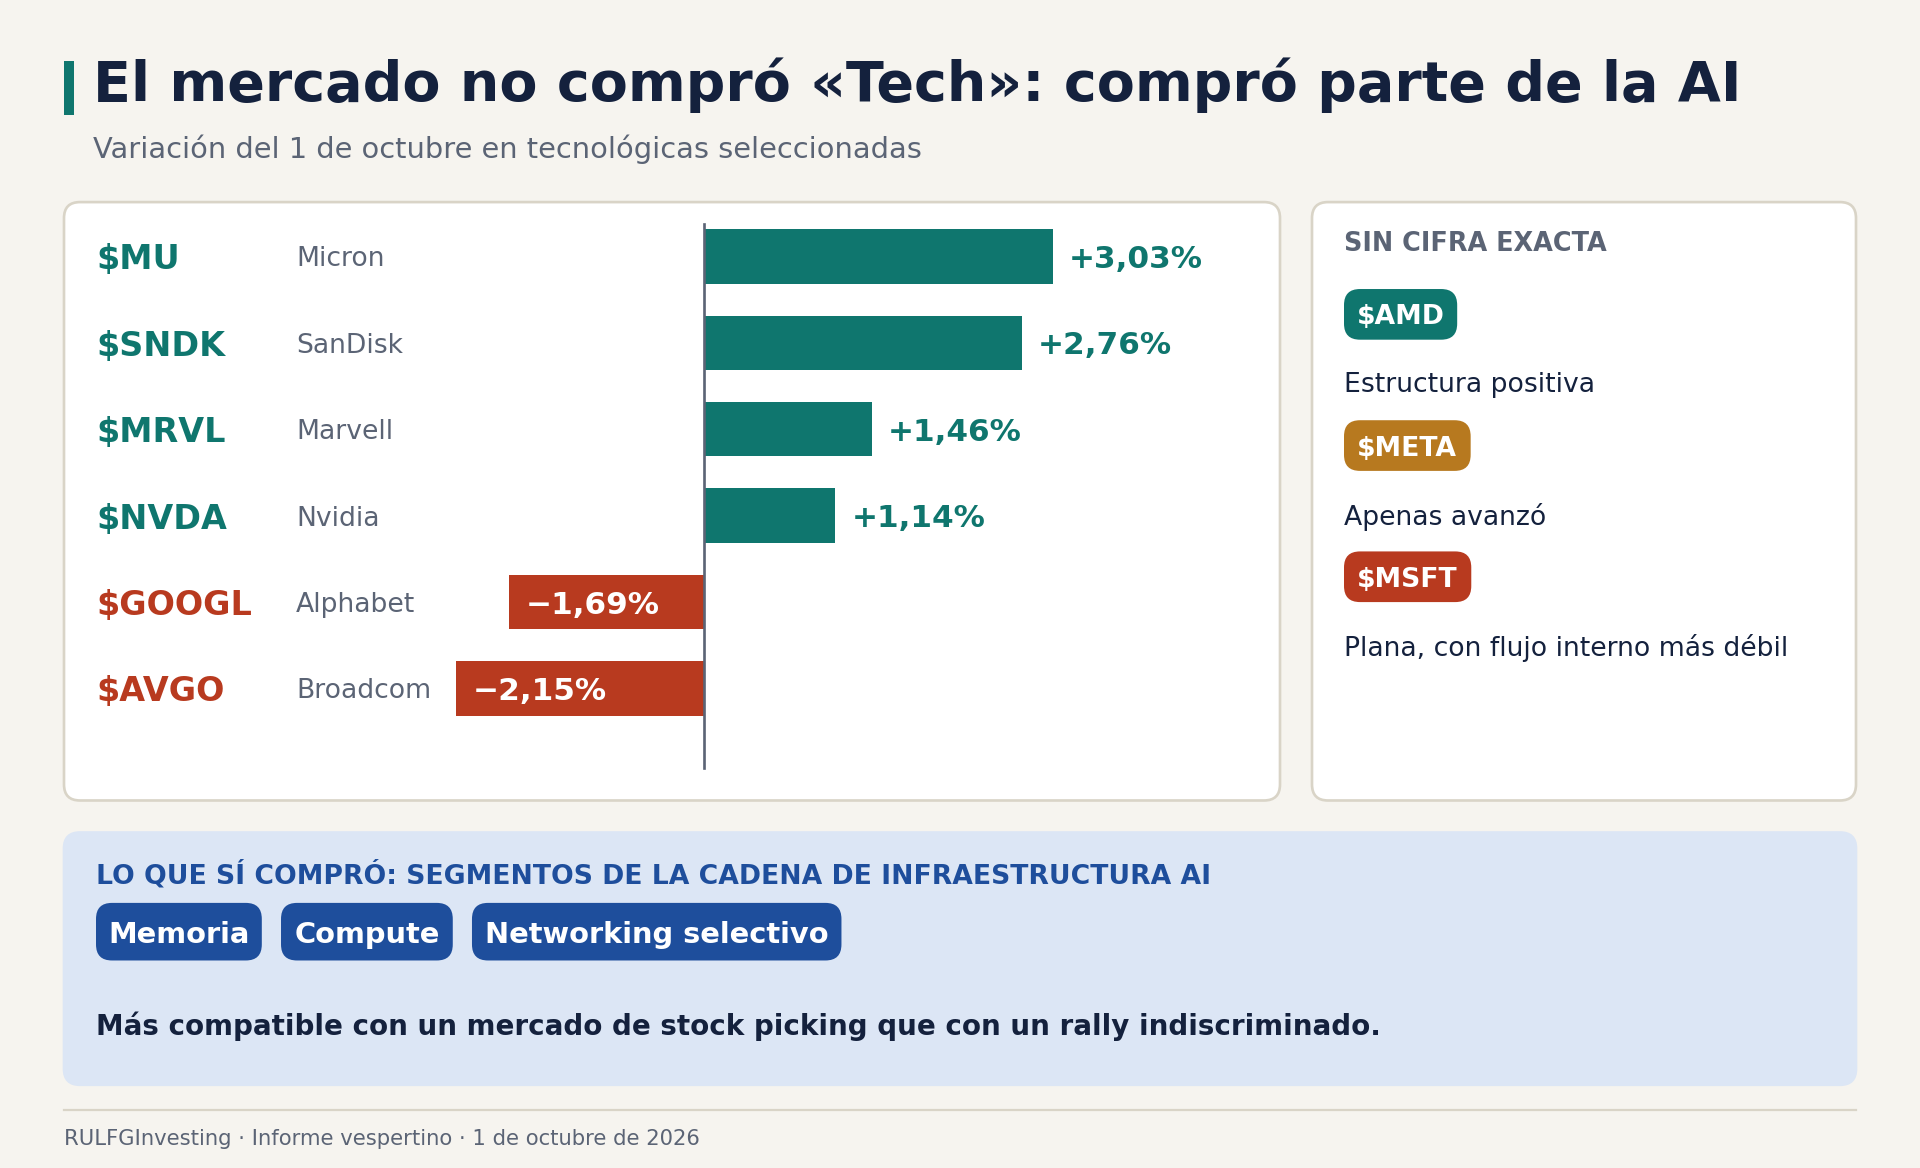
La segunda son las acciones vinculadas a AI, pero con una selección cada vez más rigurosa. Ya no alcanza con la etiqueta «inteligencia artificial»: el mercado empieza a diferenciar infraestructura, memoria, compute, networking y plataformas.
La tercera es la energía. Con el Brent por encima de US$100 y el WTI sobre US$90, el sector es a la vez oportunidad corporativa y amenaza macroeconómica.
La cuarta es el dólar. El DXY terminó alrededor de 102,01, lo que mantiene condiciones financieras restrictivas y aumenta la presión sobre los mercados emergentes y las compañías internacionales.
Entonces, ¿vienen los rebalanceos?
La respuesta más precisa al empezar octubre es ésta: hay razones muy importantes para pensar que Q4 arrancará con un proceso significativo de rebalanceo, pero todavía hay que observar hacia dónde termina yendo ese capital.
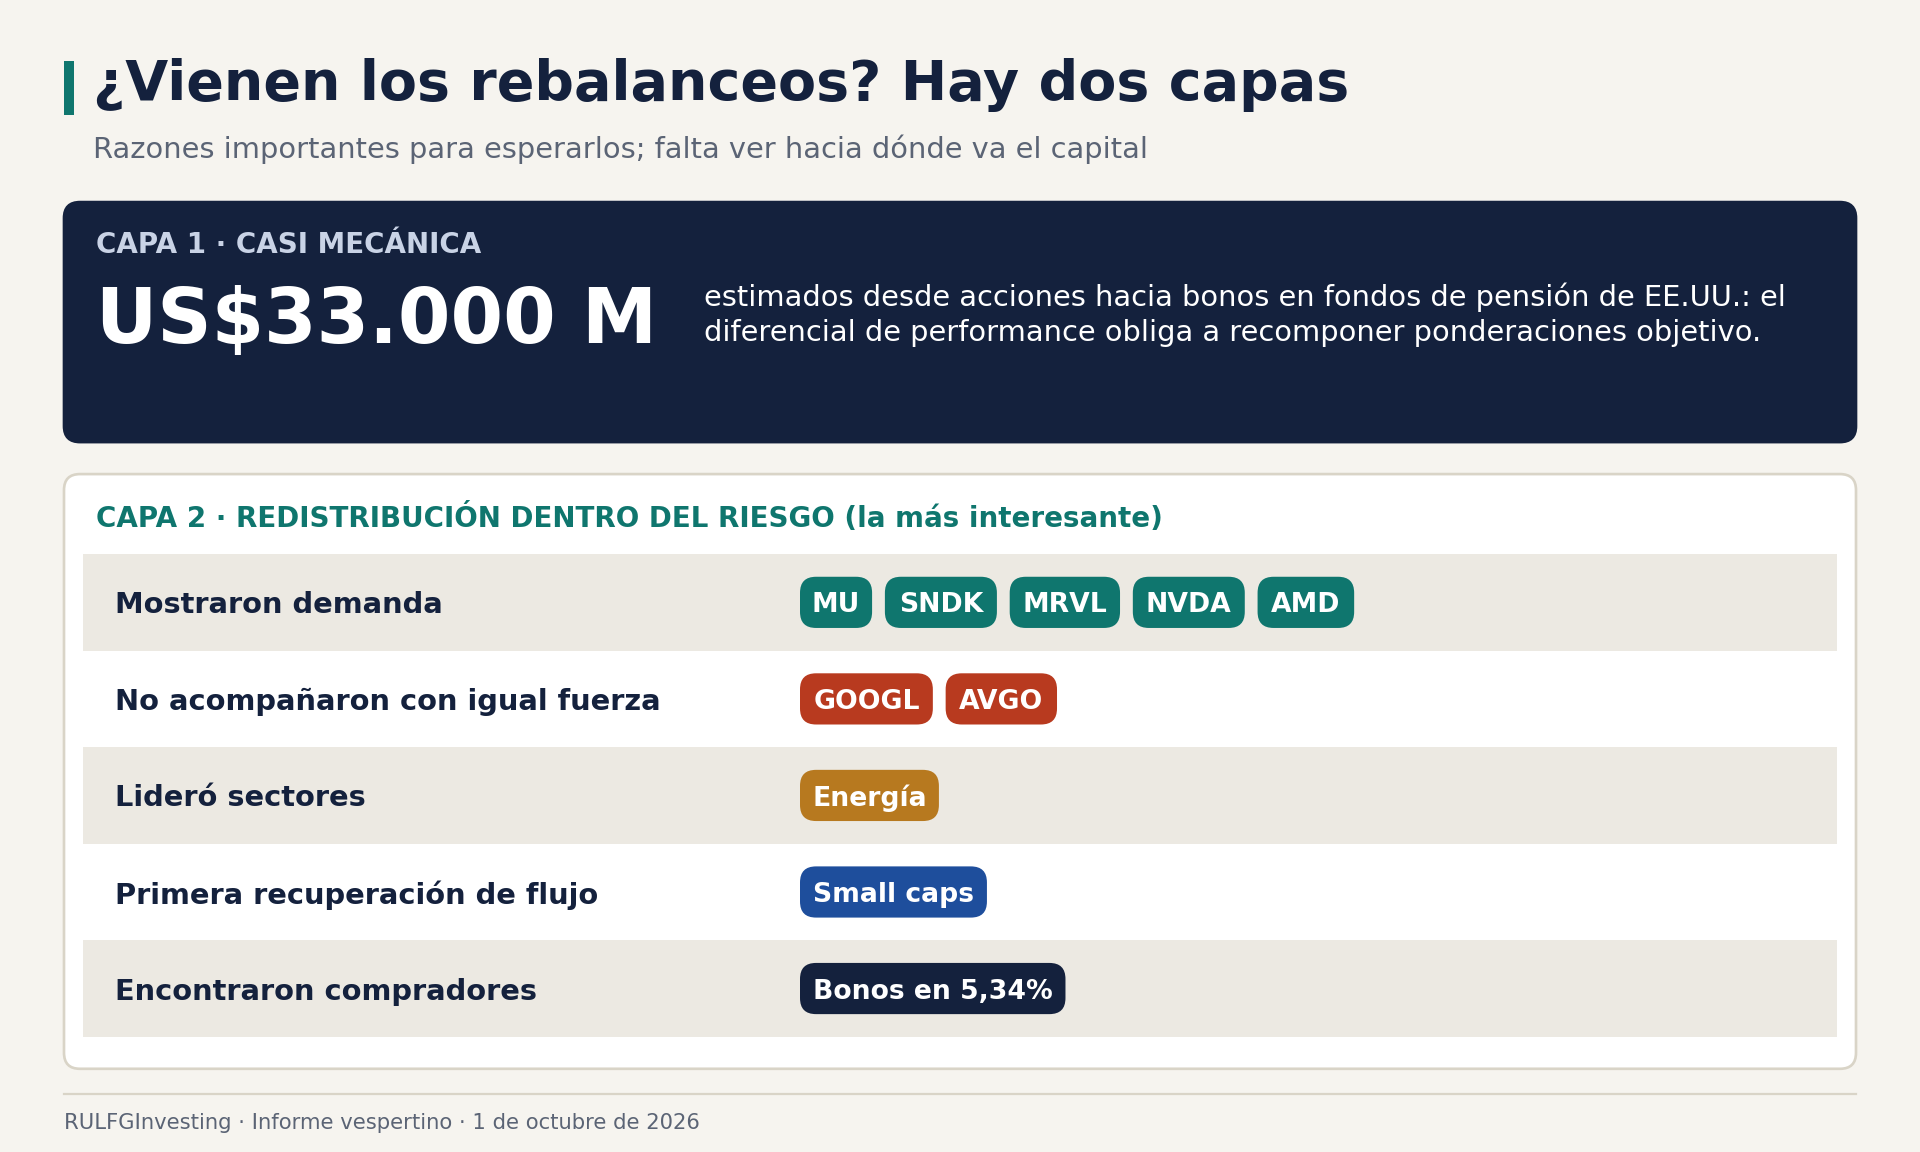
Una parte es casi mecánica. El enorme diferencial de rendimiento entre acciones y bonos obliga a las carteras con ponderaciones objetivo a recomponer posiciones; la estimación de US$33.000 millones en fondos de pensión estadounidenses muestra la posible magnitud.
Pero hay una segunda capa mucho más interesante: dentro de las acciones también empieza una redistribución. El dinero no está abandonando indiscriminadamente la inteligencia artificial; está discriminando. Micron, SanDisk, Marvell, Nvidia y AMD mostraron demanda. Alphabet, Broadcom y otras grandes tecnológicas no acompañaron con la misma fuerza. Energía lideró los sectores. Las small caps mostraron una primera recuperación de flujo. Y los bonos finalmente encontraron compradores cuando el 10Y tocó 5,34%.
Son demasiadas divergencias simultáneas como para mirar solamente el S&P 500.
Q4 empieza con una pregunta diferente
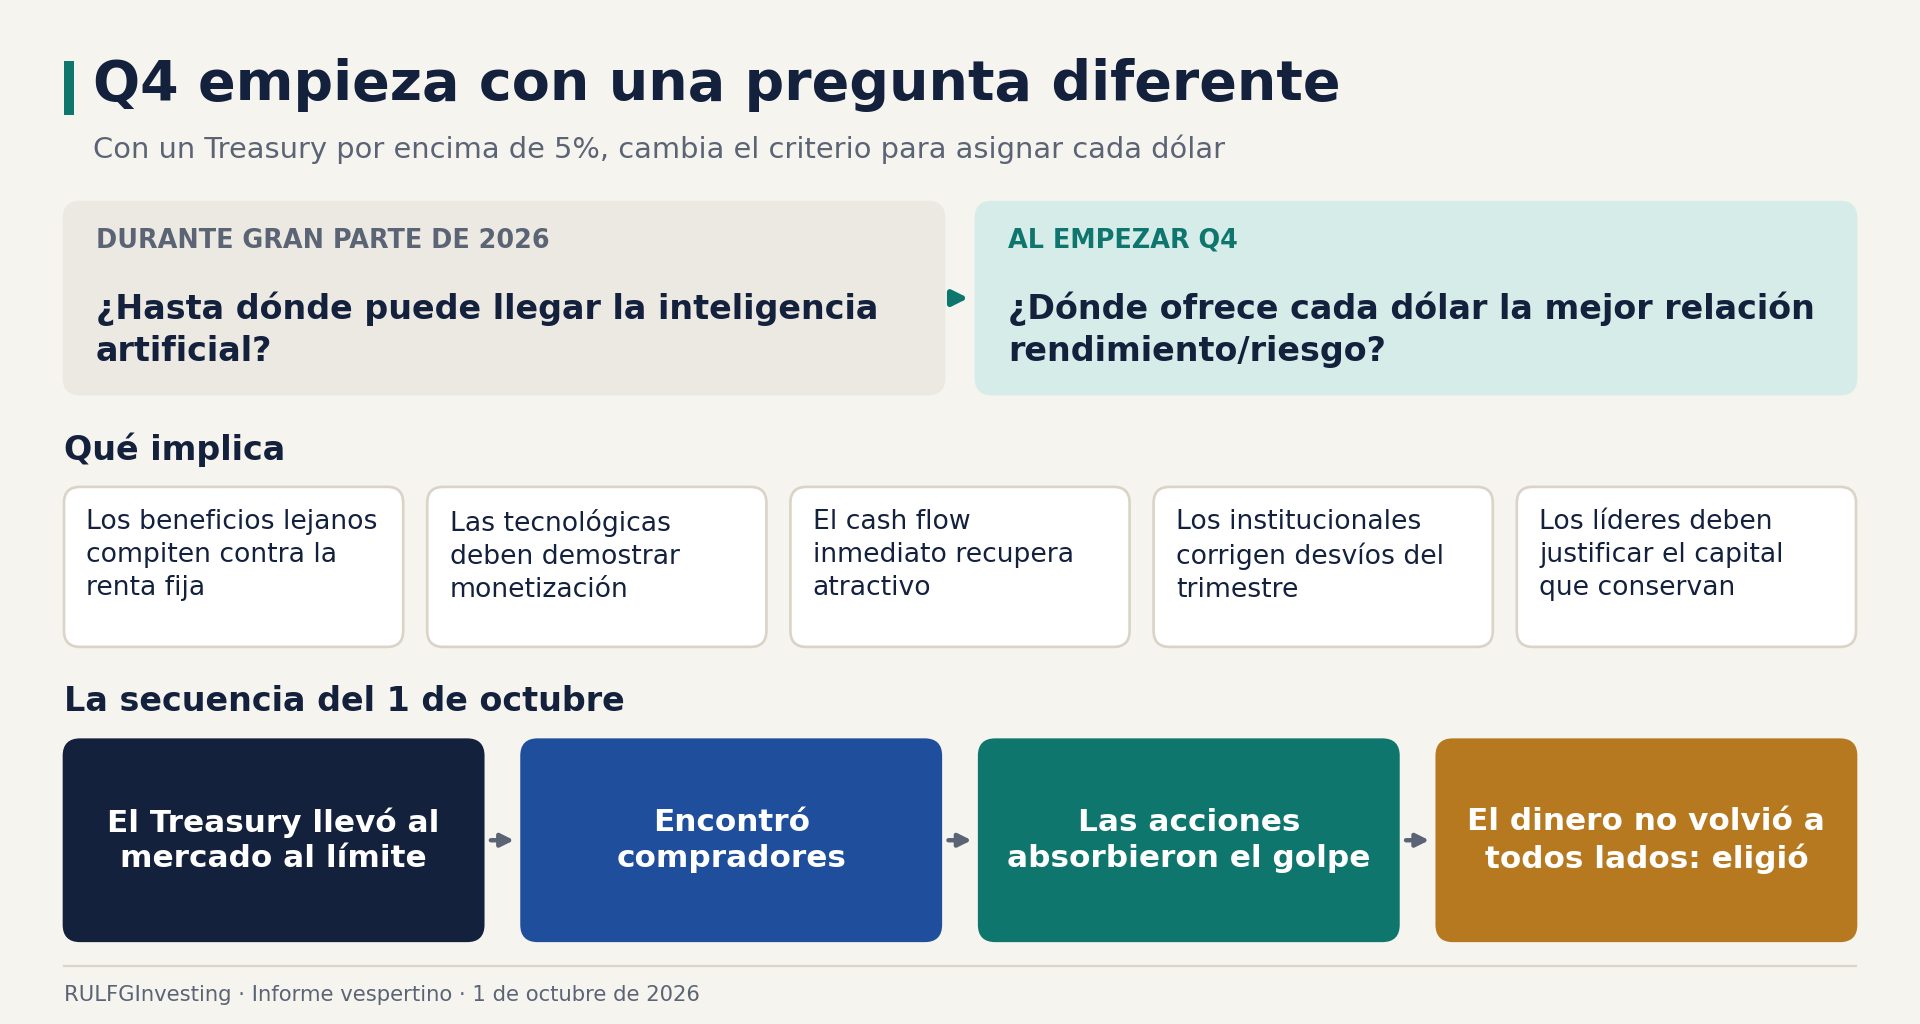
Durante gran parte de 2026 la pregunta dominante fue: ¿hasta dónde puede llegar la inteligencia artificial? El comienzo del último trimestre introduce otra:
¿Dónde ofrece cada dólar invertido la mejor relación entre rendimiento y riesgo?
Cuando un Treasury paga más de 5%, esa pregunta cambia todo. Las compañías con beneficios lejanos tienen que competir contra la renta fija. Las tecnológicas necesitan demostrar monetización. Los sectores con cash flow inmediato recuperan atractivo. Los gestores institucionales necesitan corregir los desvíos acumulados en el trimestre. Y los activos que lideraron hasta septiembre deben demostrar que todavía merecen conservar ese capital.
Por eso, quizás la señal más importante del 1 de octubre no sea que el S&P 500 haya cerrado apenas 0,20% arriba. Fue lo que pasó durante esas horas:
El Treasury llevó al mercado hasta el límite. Encontró compradores. Las acciones absorbieron el golpe. Y cuando regresó el riesgo, el dinero no volvió a todos lados: eligió.
Ahí puede estar empezando la verdadera historia del cuarto trimestre.
Qué observar ahora
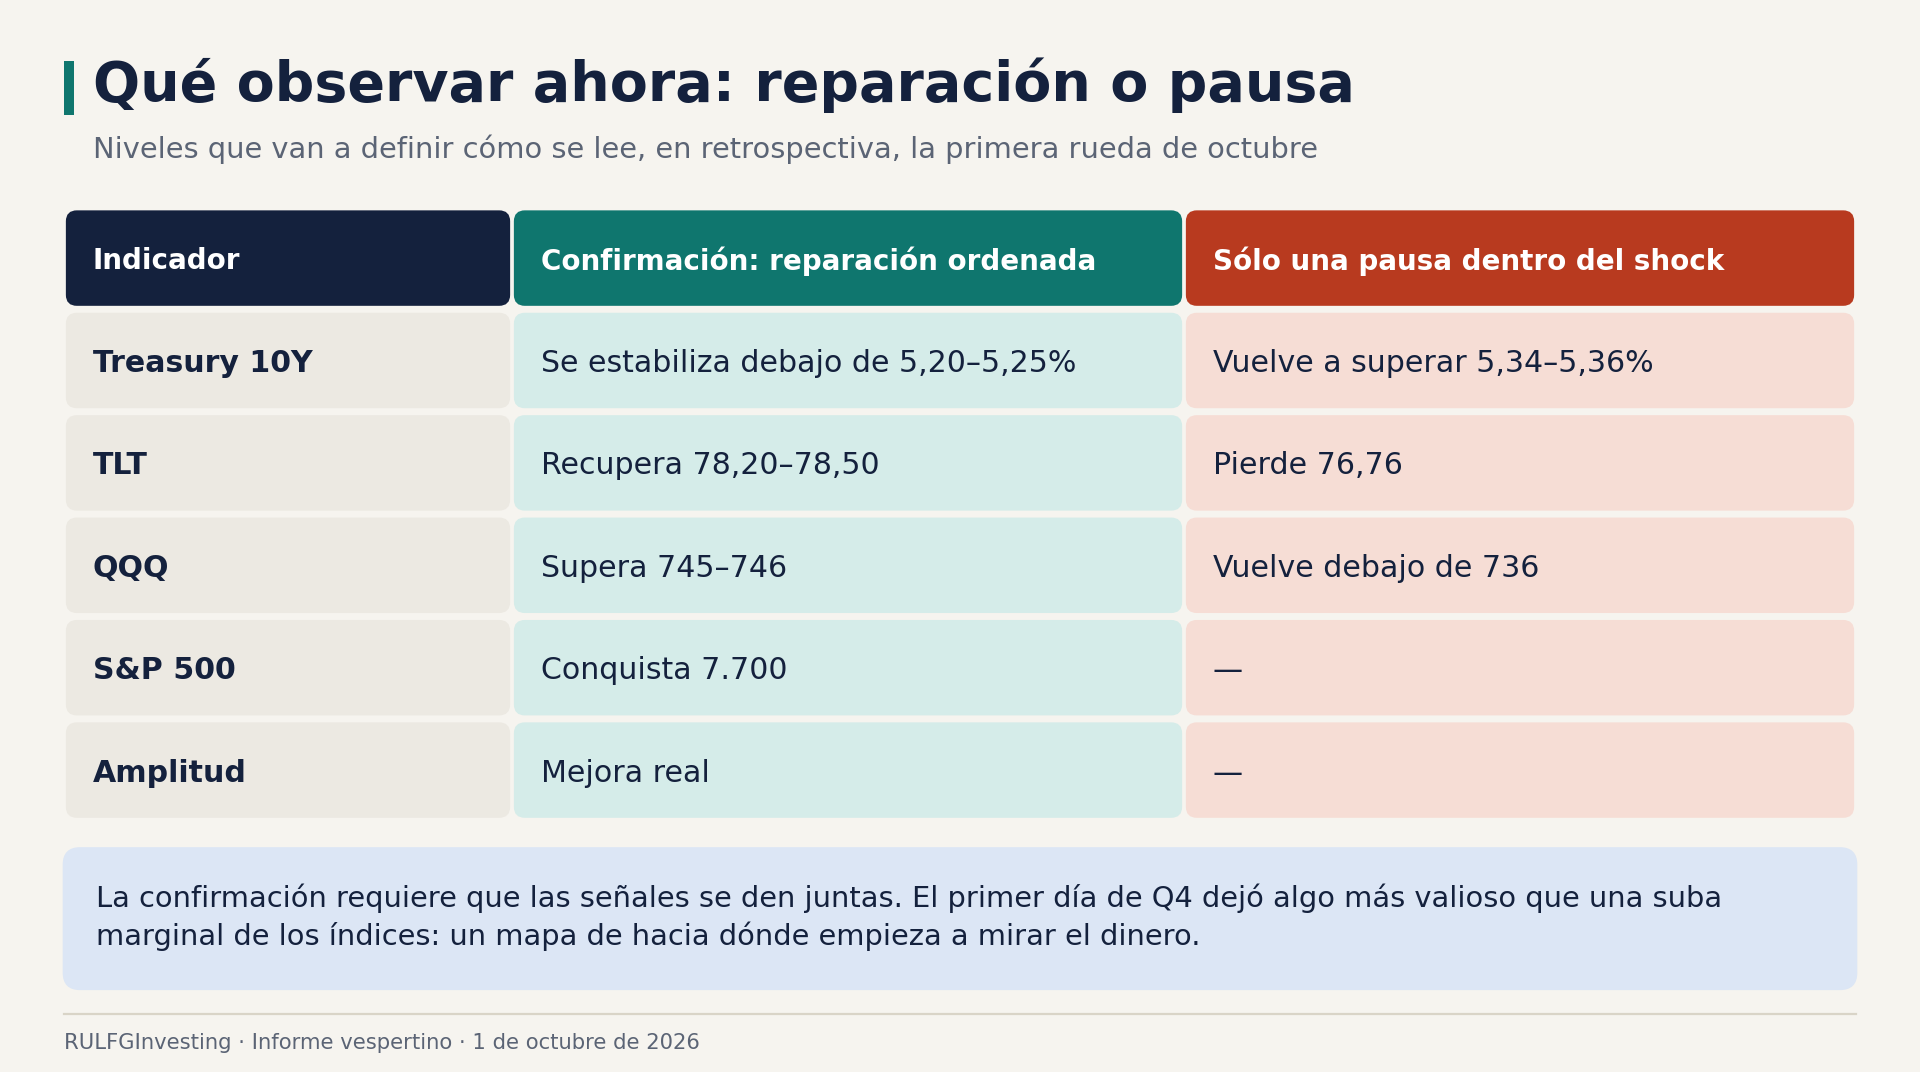
La confirmación llegará si en las próximas ruedas se ven al mismo tiempo: el Treasury 10Y estabilizándose debajo de 5,20%–5,25%, el TLT recuperando 78,20–78,50, el QQQ superando 745–746 y el S&P 500 conquistando 7.700, todo acompañado por una mejora real de la amplitud.
Si eso ocurre, la primera rueda de octubre podrá leerse en retrospectiva como el comienzo de una reparación de duration (la sensibilidad de los activos a las tasas) y de una redistribución ordenada del riesgo.
Si en cambio el Treasury vuelve a superar 5,34%–5,36%, el TLT pierde 76,76 y el QQQ vuelve debajo de 736, la lectura será otra: el rebote del jueves habrá sido solamente una pausa dentro del shock.
Por eso el primer día de Q4 dejó algo mucho más valioso que una suba marginal de los índices. Dejó un mapa de hacia dónde empieza a mirar el dinero.
Rulfginvesting Research
Este informe ha sido elaborado bajo los parámetros cuantitativos de nuestro motor propio de ciclos. Operamos con capital propio. Ninguna parte de este material constituye una recomendación de inversión.
Seguí leyendo

Wall Street recupera el apetito por la inteligencia artificial, pero los bonos todavía no acompañan
28 oct 2026 · 24:24
El Nasdaq avanzó 1,18%, Nebius se disparó 11,22% y el S&P 500 encadenó su segunda sesión positiva. Pero el Tesoro a 10 años sigue cerca del 5% y esta semana llegan la decisión de la Reserva Federal y los balances de las grandes tecnológicas. ¿Alcanza el rebote para dar por terminada la corrección?

Brasil no logra salir del lunes negro: el real se recupera, la Bolsa vuelve a caer y Argentina sigue bajo presión
28 oct 2026 · 24:19
Después del derrumbe histórico provocado por la reelección de Lula da Silva, los mercados brasileños ensayaron una recuperación. El dólar retrocedió hasta 5,35 reales y las tasas mostraron cierto alivio, pero el Ibovespa terminó otra vez en rojo. En Argentina, los bonos recuperaron parte del terreno perdido, aunque el MERVAL sufrió otra caída.

Brasil quedó a precio de crisis: ¿oportunidad o trampa?
27 oct 2026 · 15:11
El Ibovespa sufrió su mayor caída diaria desde 2020, el real se desplomó y las tasas de interés se dispararon. Ahora aparece un dato capaz de atraer a los inversores más audaces: el mercado brasileño podría cotizar a apenas 7,4 veces sus ganancias futuras, muy por debajo de su mediana histórica de 10,4. ¿Es el comienzo de una oportunidad extraordinaria o la advertencia de que lo peor todavía está por venir?