
Diez CEDEARs frente a una corrección: mucha defensa en 2022, poca en la muestra completa
Después de descartar el supuesto ciclo de 83 semanas del S&P 500, RULFGInvesting dejó de buscar la fecha de la próxima caída y armó una cartera teórica de diez empresas accesibles mediante CEDEARs para ver cuál resistiría mejor. En 2022 la cartera terminó en +2,67 %, mientras el SPY perdía 19,48 %, y su peor caída semanal fue de 17,29 %, contra 24,80 %. En la muestra completa, de 2018 a 2026, la ventaja se achica: −30,90 % contra −32,23 %. Además, en 2020 la diversificación falló cuando todo cayó a la vez. Elegida con información posterior, calculada sobre precios y sin los costos reales del CEDEAR, la cartera es una hipótesis para poner a prueba, no una garantía.
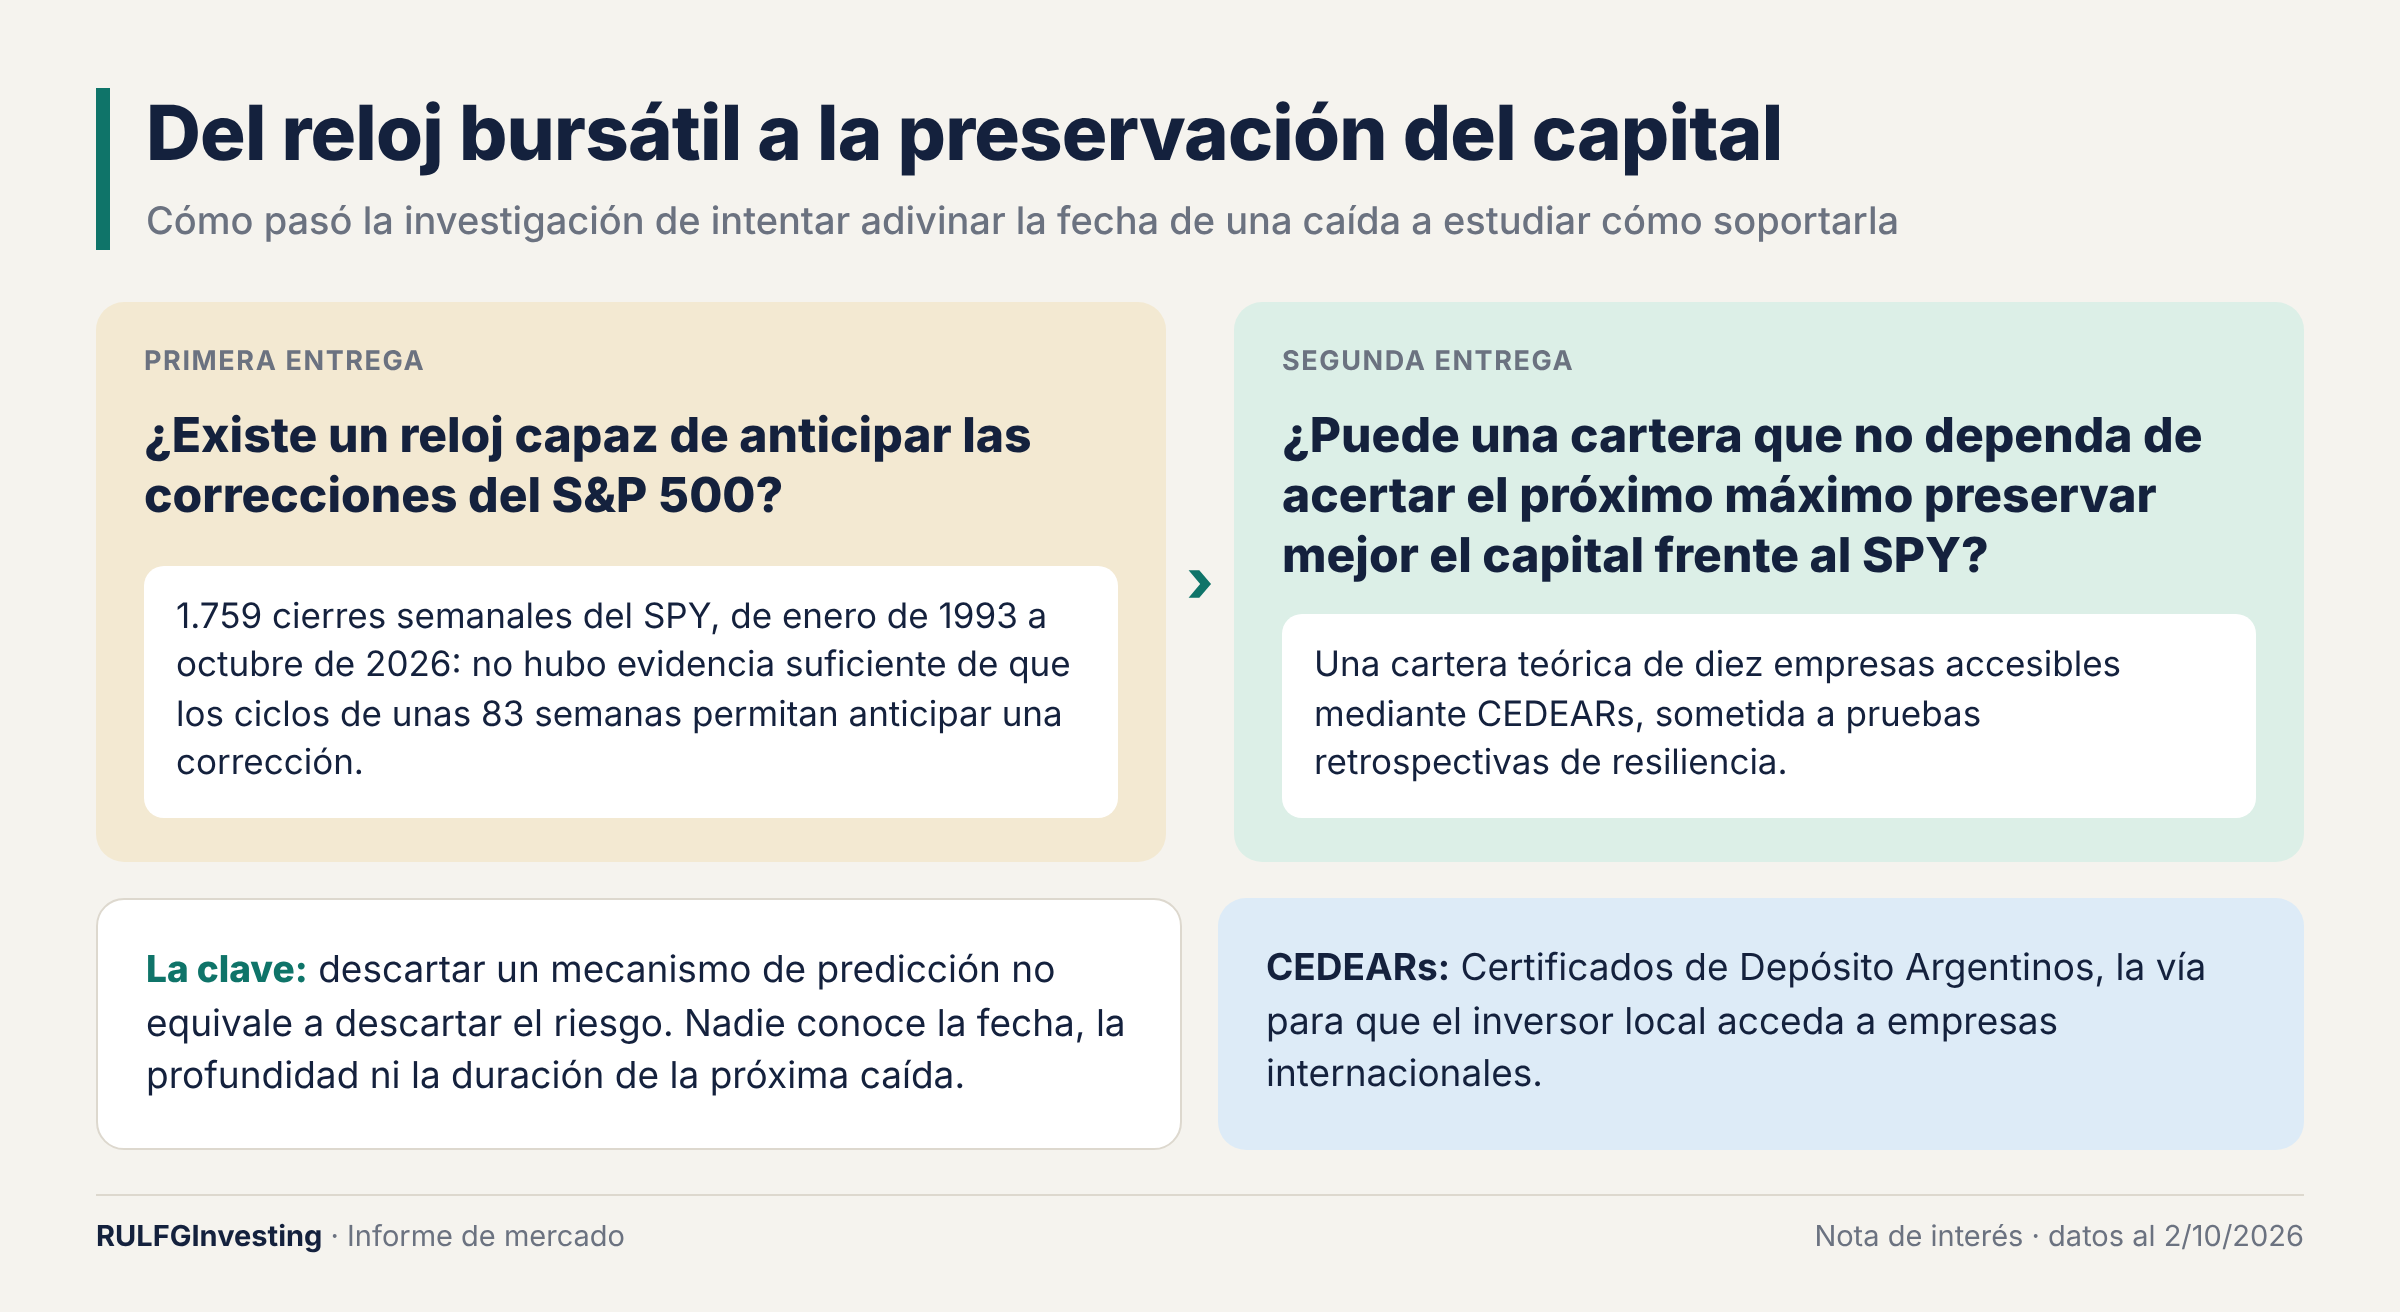
Después de estudiar 33 años de historia bursátil y concluir que el supuesto ciclo de 83 semanas no sirve para anticipar de manera fiable una corrección, RULFGInvesting cambió la pregunta. Ya no se trata de adivinar cuándo va a caer el mercado. Se trata de estudiar qué combinación de empresas podría soportar mejor una caída si llega. El resultado es una cartera teórica de diez compañías accesibles mediante CEDEARs, sometida a pruebas retrospectivas de resiliencia.
Del reloj bursátil a la preservación del capital
La primera entrega se hizo una pregunta que parecía sencilla: ¿existe un reloj capaz de anticipar las correcciones del S&P 500? Para responderla se analizaron 1.759 cierres semanales del SPY, el fondo que replica a ese índice, entre enero de 1993 y octubre de 2026. Se puso a prueba una hipótesis que vinculaba los movimientos bursátiles con ciclos de unas 83 semanas.
La conclusión fue menos espectacular, pero científicamente más importante. No hubo evidencia suficiente para afirmar que la duración de esos ciclos permita anticipar una corrección.
Descartar un mecanismo de predicción no equivale a descartar el riesgo. El S&P 500 puede seguir subiendo durante meses y aun así sufrir, en algún momento, una caída significativa. Nadie conoce con certeza su fecha, su profundidad ni su duración. Frente a esa incertidumbre, la investigación pasó a otro problema: ¿se puede construir una cartera que no dependa de acertar el día del próximo máximo bursátil y que, en ciertas condiciones, preserve mejor el capital que el SPY?
Para el inversor argentino, la pregunta suma una dimensión. Los CEDEARs (Certificados de Depósito Argentinos) son instrumentos que se negocian en el mercado local y representan acciones de empresas del exterior. Permiten acceder a esas compañías desde la Argentina.
Una cartera construida para combinar riesgos distintos
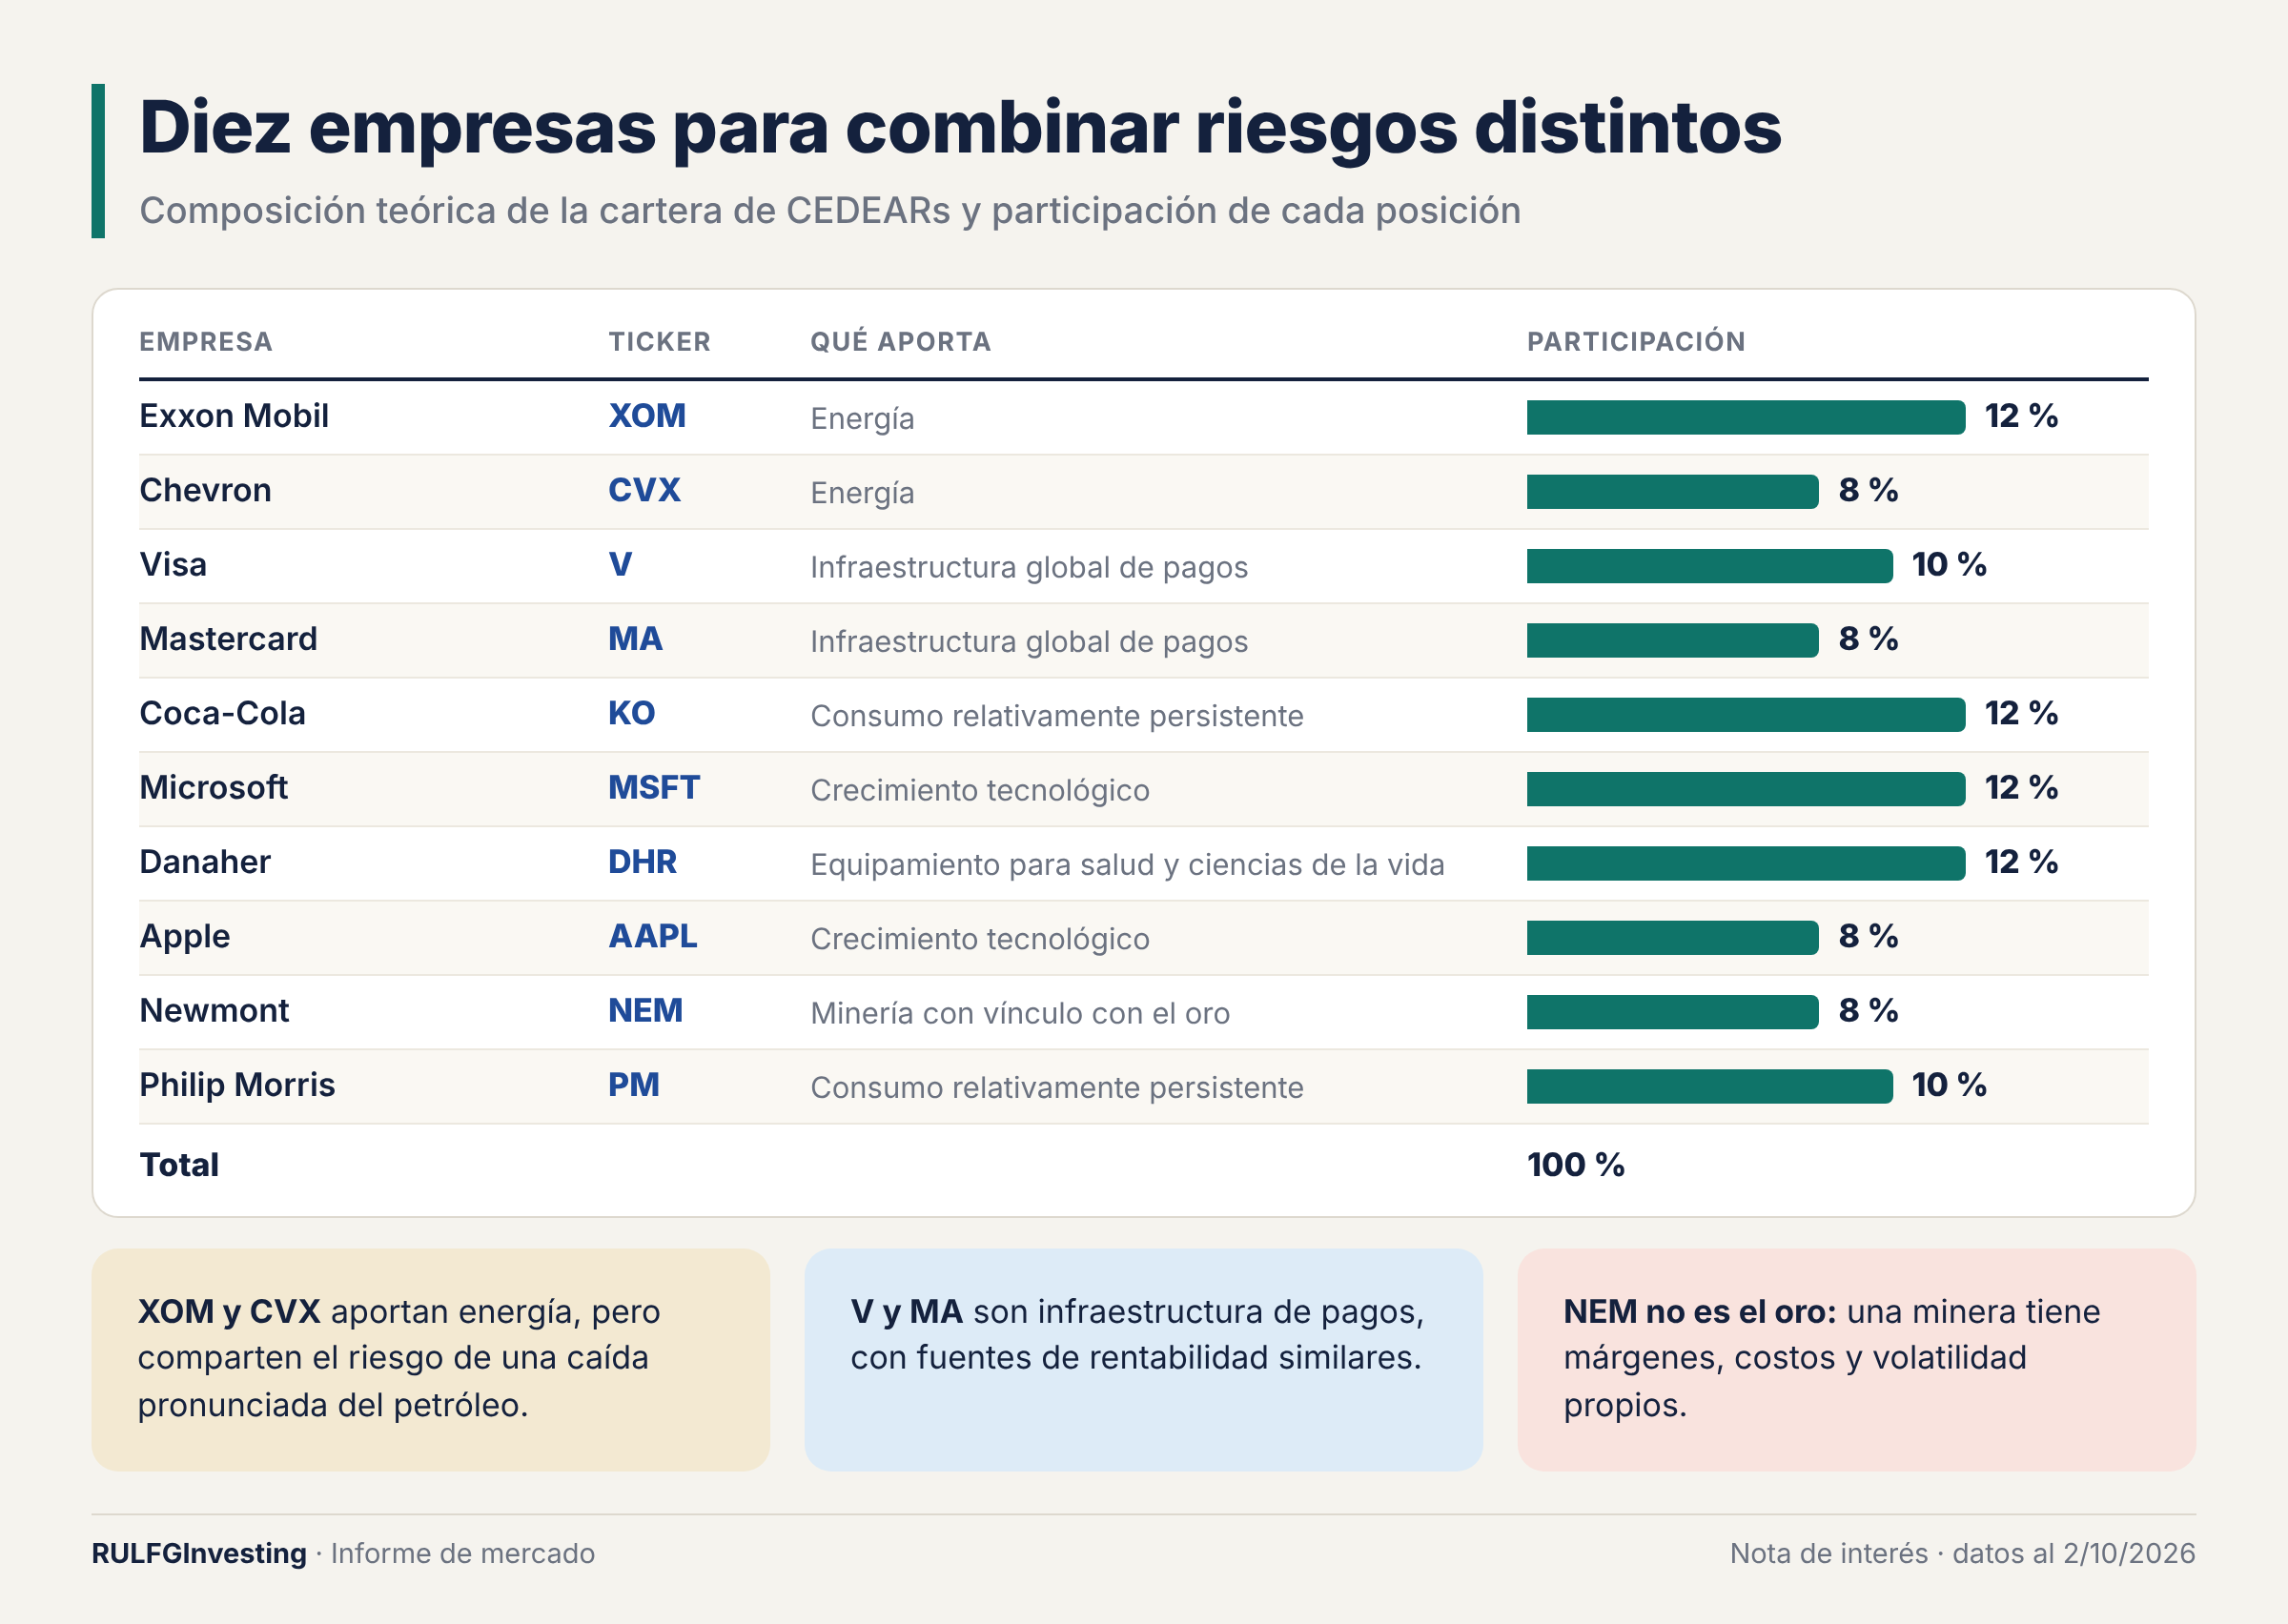
La investigación eligió diez empresas de actividades económicas diferentes y les asignó pesos teóricos que suman el 100 %. Exxon Mobil, Coca-Cola, Microsoft y Danaher tienen 12 % cada una. Visa y Philip Morris, 10 %. Chevron, Mastercard, Apple y Newmont, 8 %.
No es una cartera de empresas que necesariamente subirían en una crisis; esa lectura sería incorrecta. La hipótesis es más acotada: combinar negocios con distintas fuentes de ingresos y distinta sensibilidad a la economía podría reducir la dependencia de un único motor de mercado.
Cada empresa cumple un papel:
Exxon Mobil y Chevron: energía. Comparten el riesgo de una caída pronunciada del petróleo.
Visa y Mastercard: infraestructura global de pagos. Son negocios sólidos, pero expuestos a la actividad económica y a sus valuaciones en bolsa.
Coca-Cola y Philip Morris: consumo relativamente persistente, aunque ninguna está a salvo de riesgos regulatorios, comerciales o de valuación.
Microsoft y Apple: mantienen una pata en el crecimiento tecnológico, para que defender el capital no implique renunciar del todo a ese sector.
Danaher: equipamiento e instrumentos para salud y ciencias de la vida.
Newmont: introduce un vínculo con el oro. Pero una minera no se comporta como el metal: sus márgenes, sus costos operativos y la volatilidad de su acción pueden dar resultados muy distintos.
La cartera busca diversificar fuentes de riesgo. Eso no garantiza que sus componentes se muevan de forma independiente cuando llega una crisis.
La prueba decisiva: ¿qué pasó cuando el mercado cayó?
Para analizar el comportamiento de la cartera se reconstruyeron series semanales de precios y se compararon con el SPY. Dos historiales venían incompletos en una exportación de datos, los de Mastercard y Coca-Cola. Se recuperaron de las hojas originales de Google Sheets, lo que permitió completar la reconstrucción de las diez posiciones.
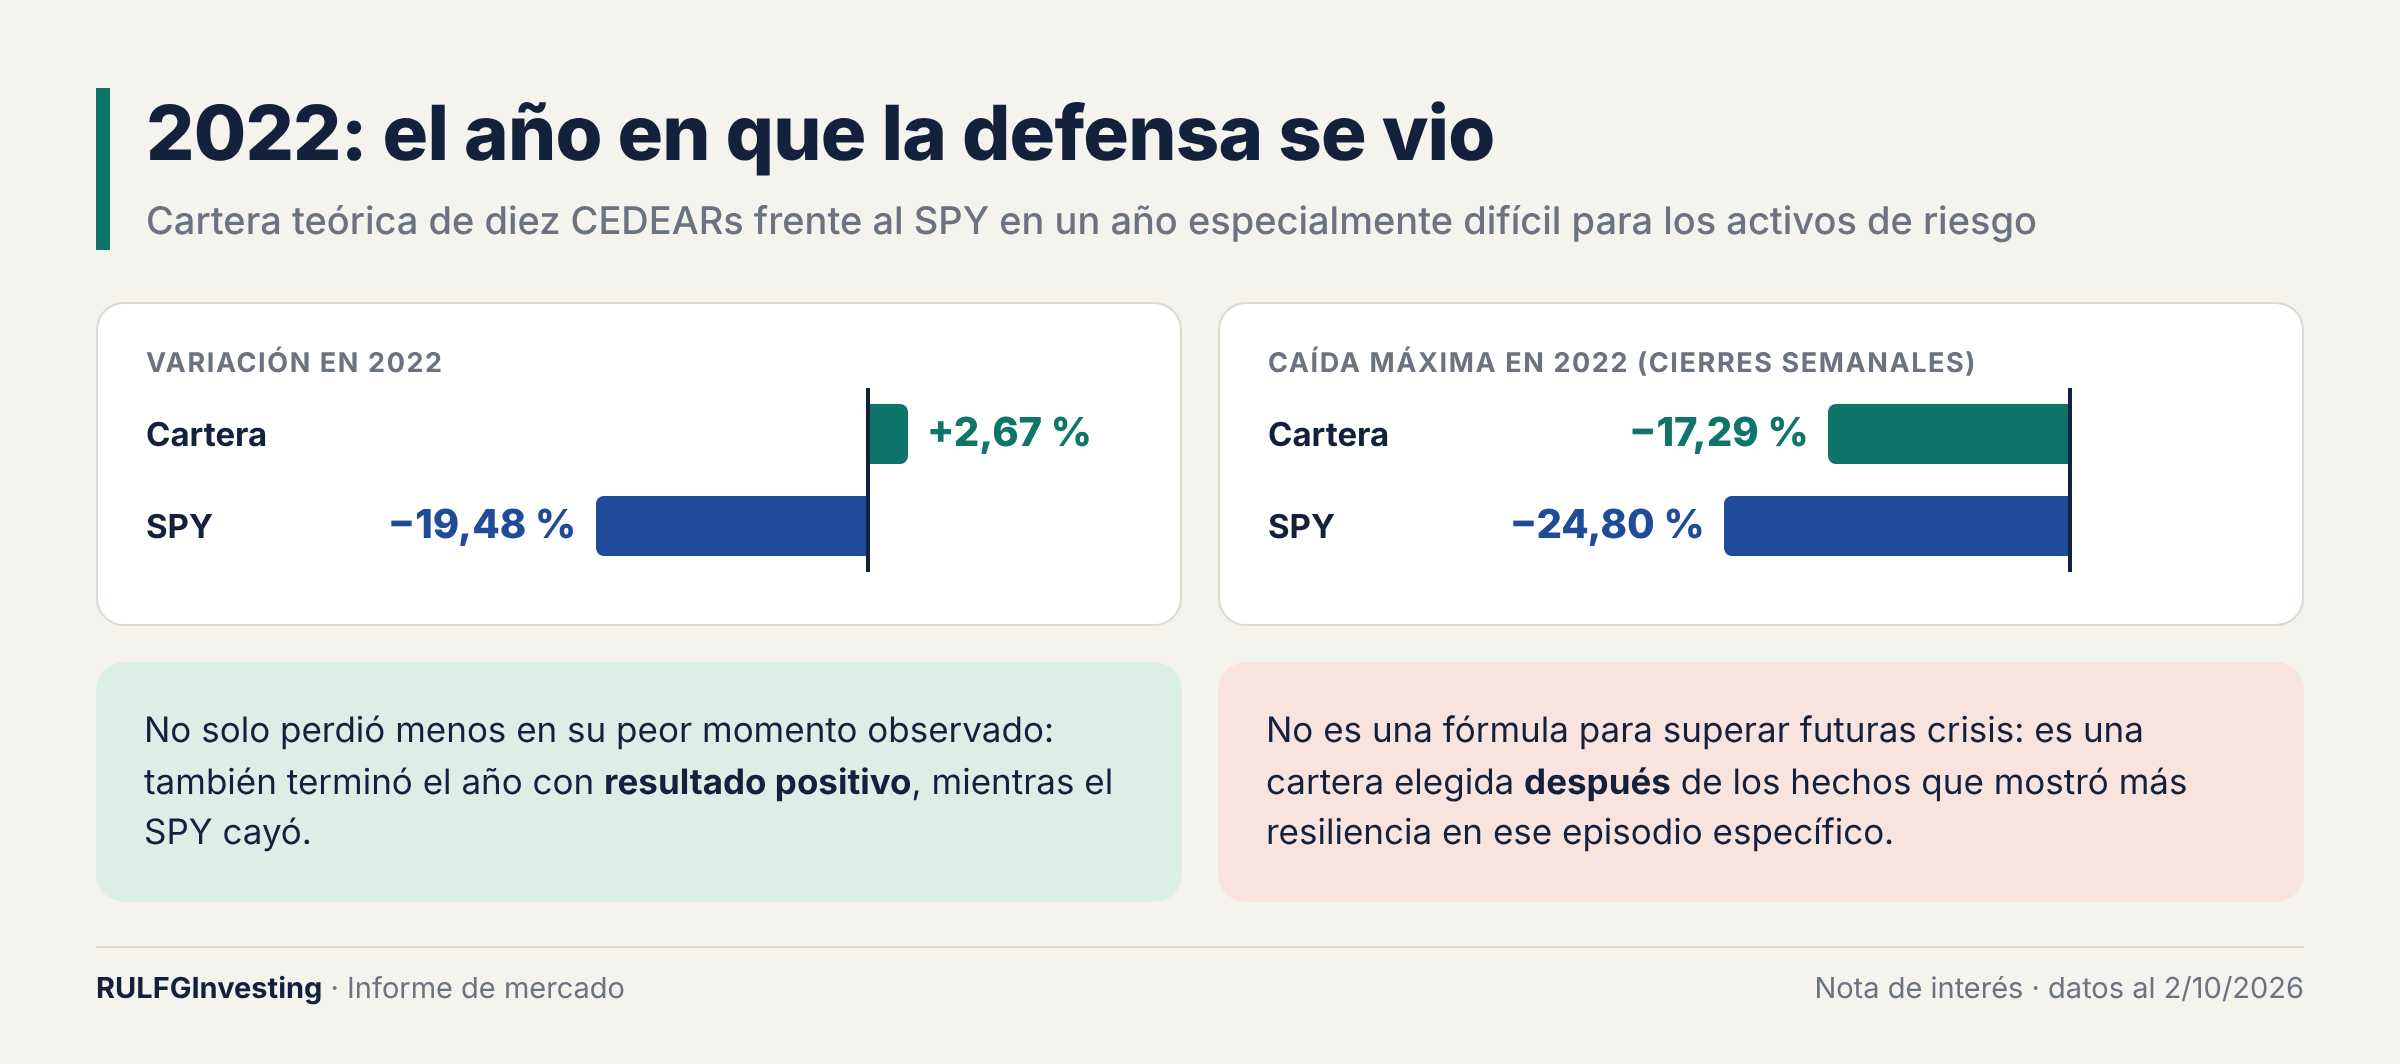
Una de las pruebas más ilustrativas es 2022, un año especialmente difícil para los activos de riesgo. En el estudio retrospectivo (backtest: aplicar la cartera a datos del pasado para ver cómo se habría comportado), el SPY cerró ese período con una pérdida aproximada del 19,48 %. La cartera de diez empresas, en cambio, tuvo una variación positiva del 2,67 %.
También hubo contraste en la caída máxima, o drawdown: la pérdida más grande desde un pico hasta el piso siguiente. Medida sobre cierres semanales, fue de −24,80 % en el SPY y de −17,29 % en la cartera. En ese episodio, la combinación no solo perdió menos en su peor momento: también terminó el año con mejor resultado.
¿Quiere decir que se encontró una fórmula para superar las próximas crisis? No. Quiere decir que una cartera elegida mirando hacia atrás mostró más resiliencia en ese episodio histórico puntual. La diferencia entre las dos afirmaciones es esencial.
Una defensa imperfecta: la lección de 2020
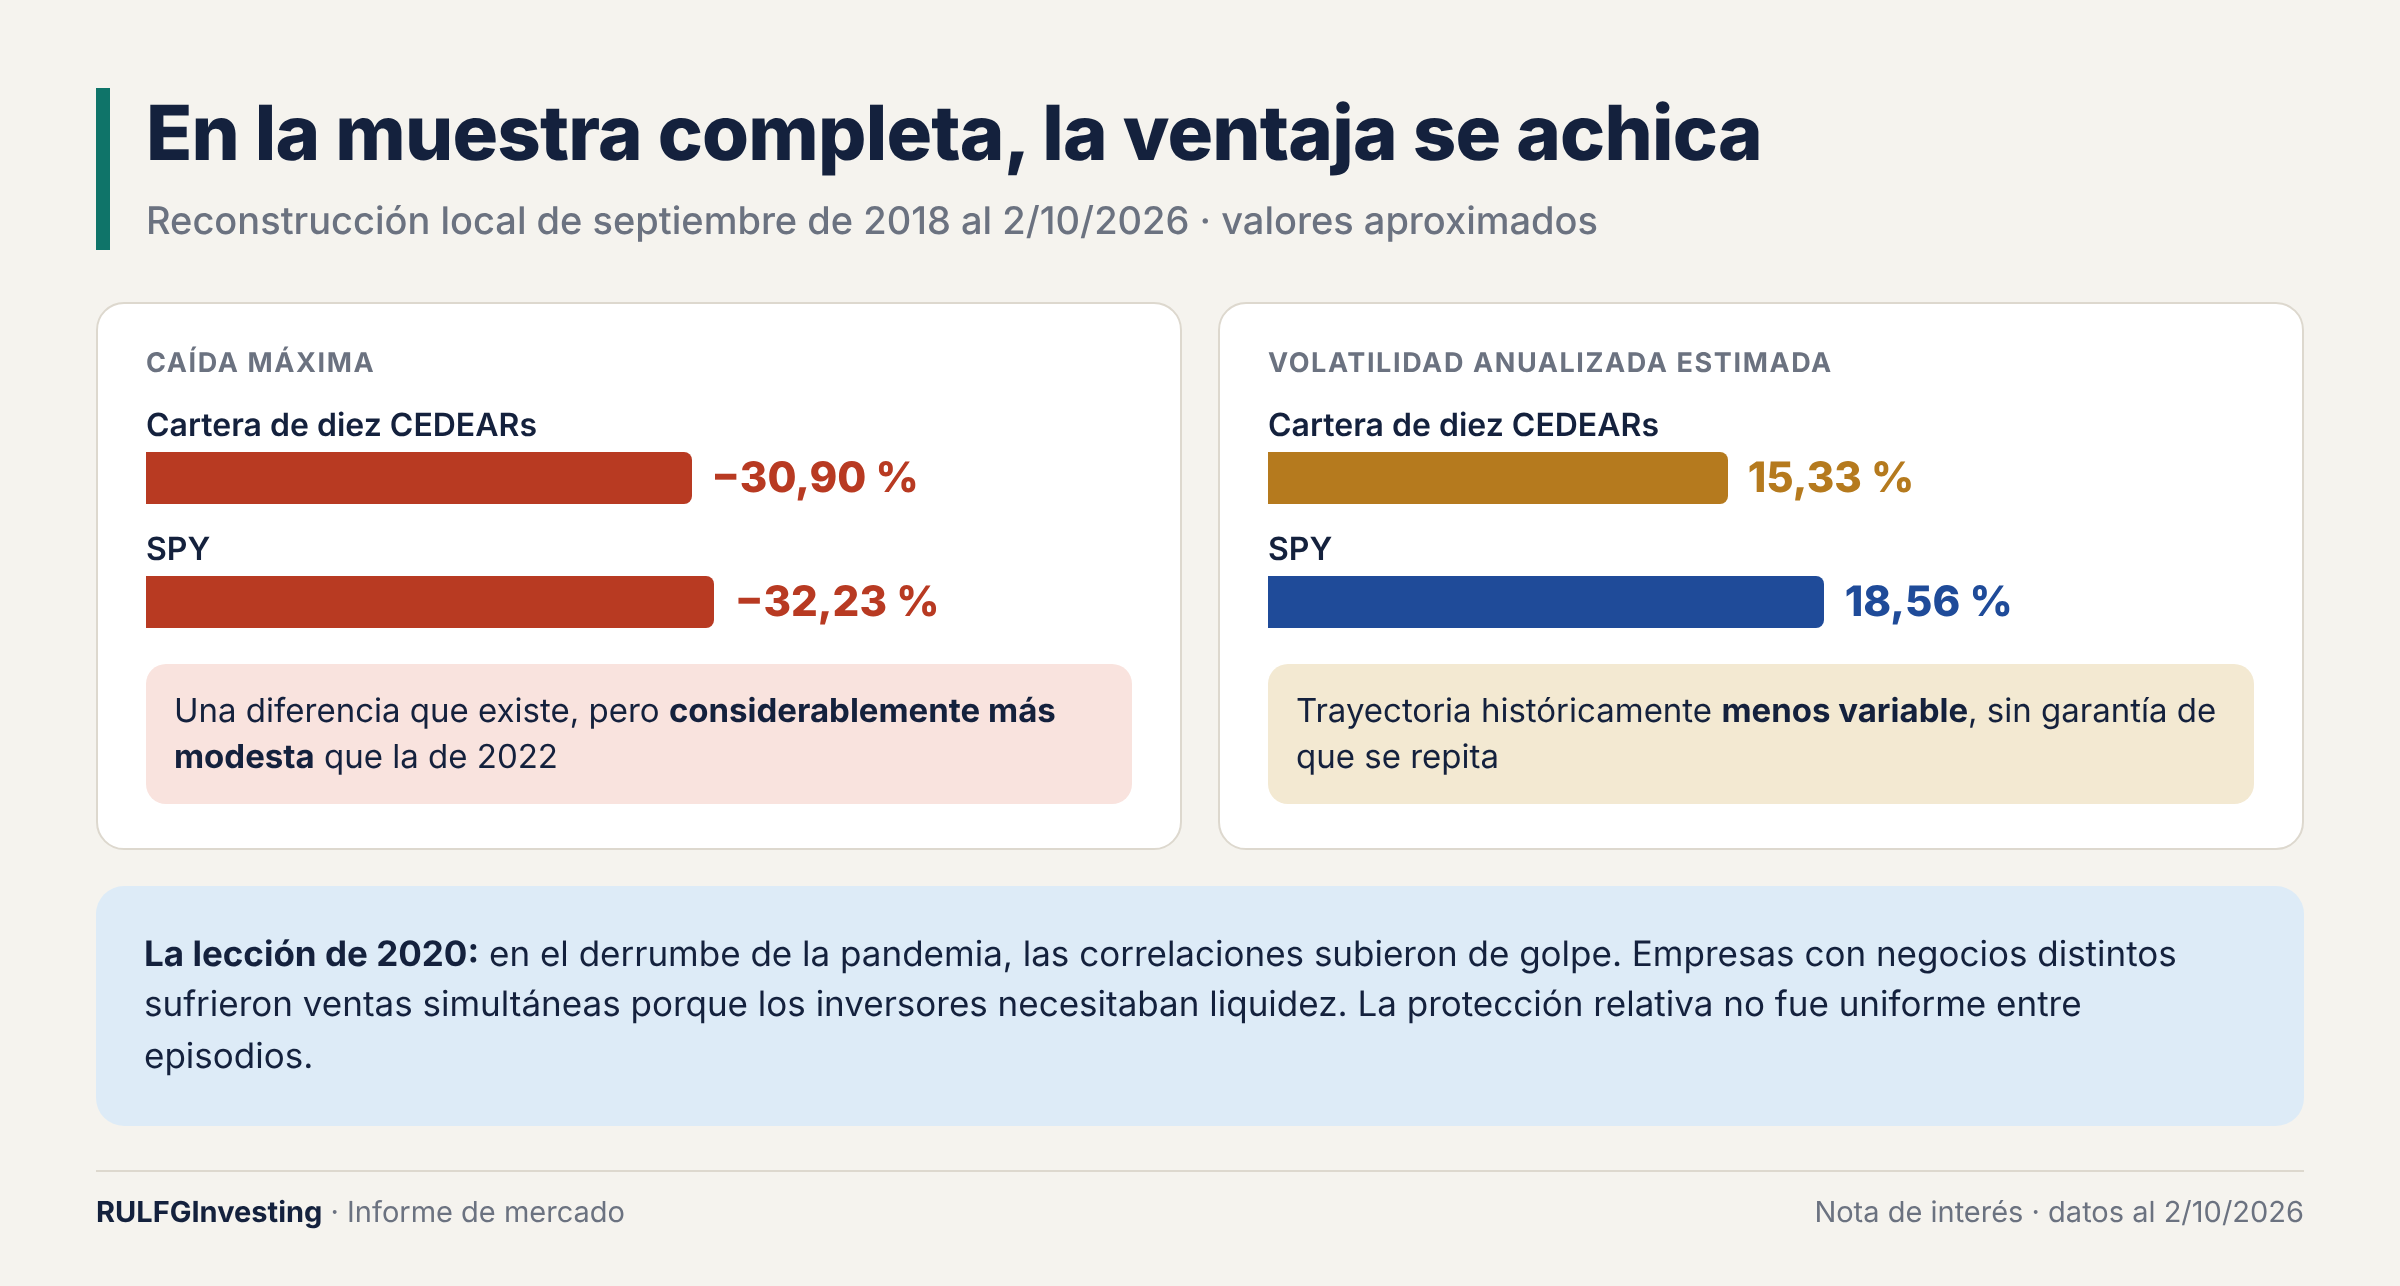
La pandemia deja una advertencia. En el derrumbe de 2020, las correlaciones entre muchos activos subieron de golpe. La correlación mide cuánto se mueven juntos dos activos. Empresas con modelos de negocio muy distintos sufrieron ventas al mismo tiempo, porque los inversores necesitaban liquidez y reducían riesgo en todos los sectores. Una empresa de consumo estable puede caer. Una tecnológica rentable también. Y una petrolera puede sufrir tanto por la demanda como por el precio del crudo.
Por eso una cartera defensiva no se define por la promesa de evitar pérdidas. Se mide por cuánto cae, cuánto tarda en recuperarse y cuánto capital conserva frente a una alternativa comparable.
En la reconstrucción más reciente, para la ventana que va de septiembre de 2018 al 2 de octubre de 2026, la cartera tuvo una caída máxima aproximada del 30,90 %, contra 32,23 % del SPY. La diferencia existe, pero es considerablemente más modesta que la de 2022: la protección relativa no fue pareja entre episodios.
La volatilidad anualizada estimada fue de 15,33 % para la cartera y de 18,56 % para el SPY. Es la medida de cuánto oscilan los rendimientos, expresada en términos de un año. El dato sugiere un recorrido históricamente menos variable, pero todavía no permite concluir que la diferencia se vaya a repetir.
Lo que revelan la rotación y las correlaciones
La investigación sumó dos herramientas de lectura. La primera es un gráfico de rotación relativa (RRG, por Relative Rotation Graph). Muestra cómo evoluciona cada acción frente al SPY con dos medidas. La fortaleza relativa (RS-Ratio) indica si a la acción le va mejor o peor que al índice. El impulso (RS-Momentum) indica si esa ventaja se acelera o se frena. Con eso, cada acción queda en una de cuatro situaciones:
LEADING (liderazgo): fuerte y ganando impulso.
IMPROVING (mejora): todavía débil, pero recuperando impulso.
WEAKENING (debilitamiento): todavía fuerte, pero perdiendo impulso.
LAGGING (rezago): débil y sin impulso.
En la lectura semanal, Microsoft, Danaher, Apple y Philip Morris figuran en LEADING. Exxon Mobil, Chevron, Visa, Mastercard y Coca-Cola, en WEAKENING. Newmont, en LAGGING. Ninguna está en IMPROVING.
No es una predicción automática. Una acción puede mostrar fortaleza relativa mientras su precio cae: quizá solo esté perdiendo menos que el índice.
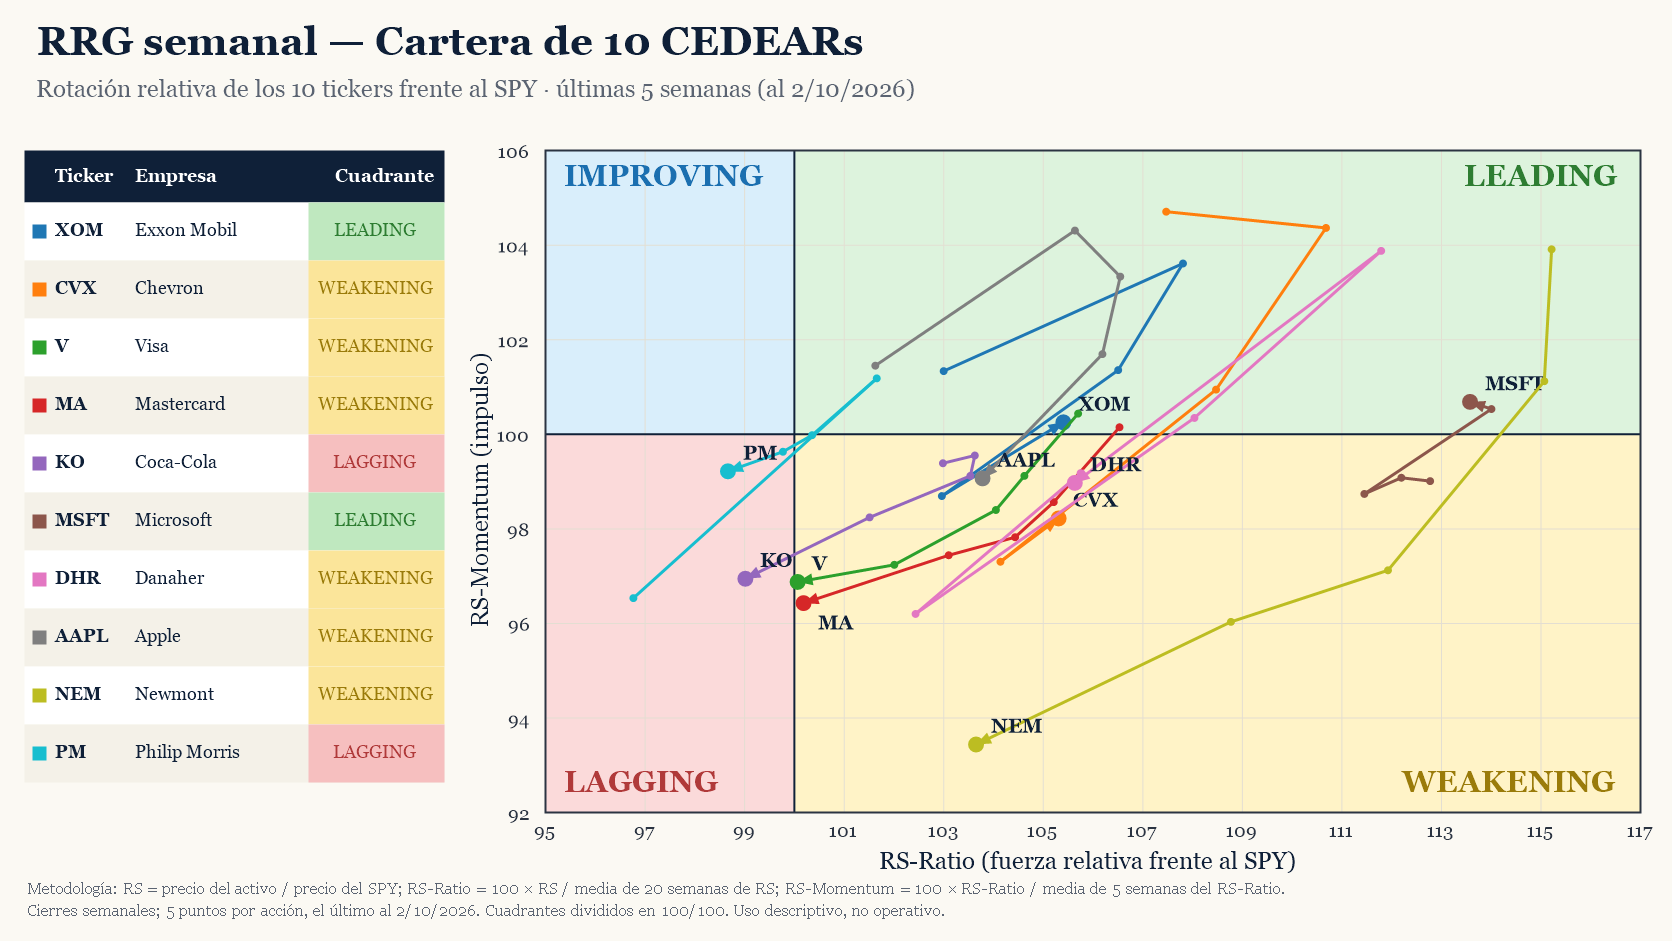
$SPY · RRG semanal, cartera de 10 CEDEARs · datos al 2/10/2026. Solo dos posiciones lideran frente al índice, seis pierden impulso y ninguna está en mejora. LEADING: $XOM, $MSFT · WEAKENING: $CVX, $V, $MA, $DHR, $AAPL, $NEM · LAGGING: $KO, $PM.
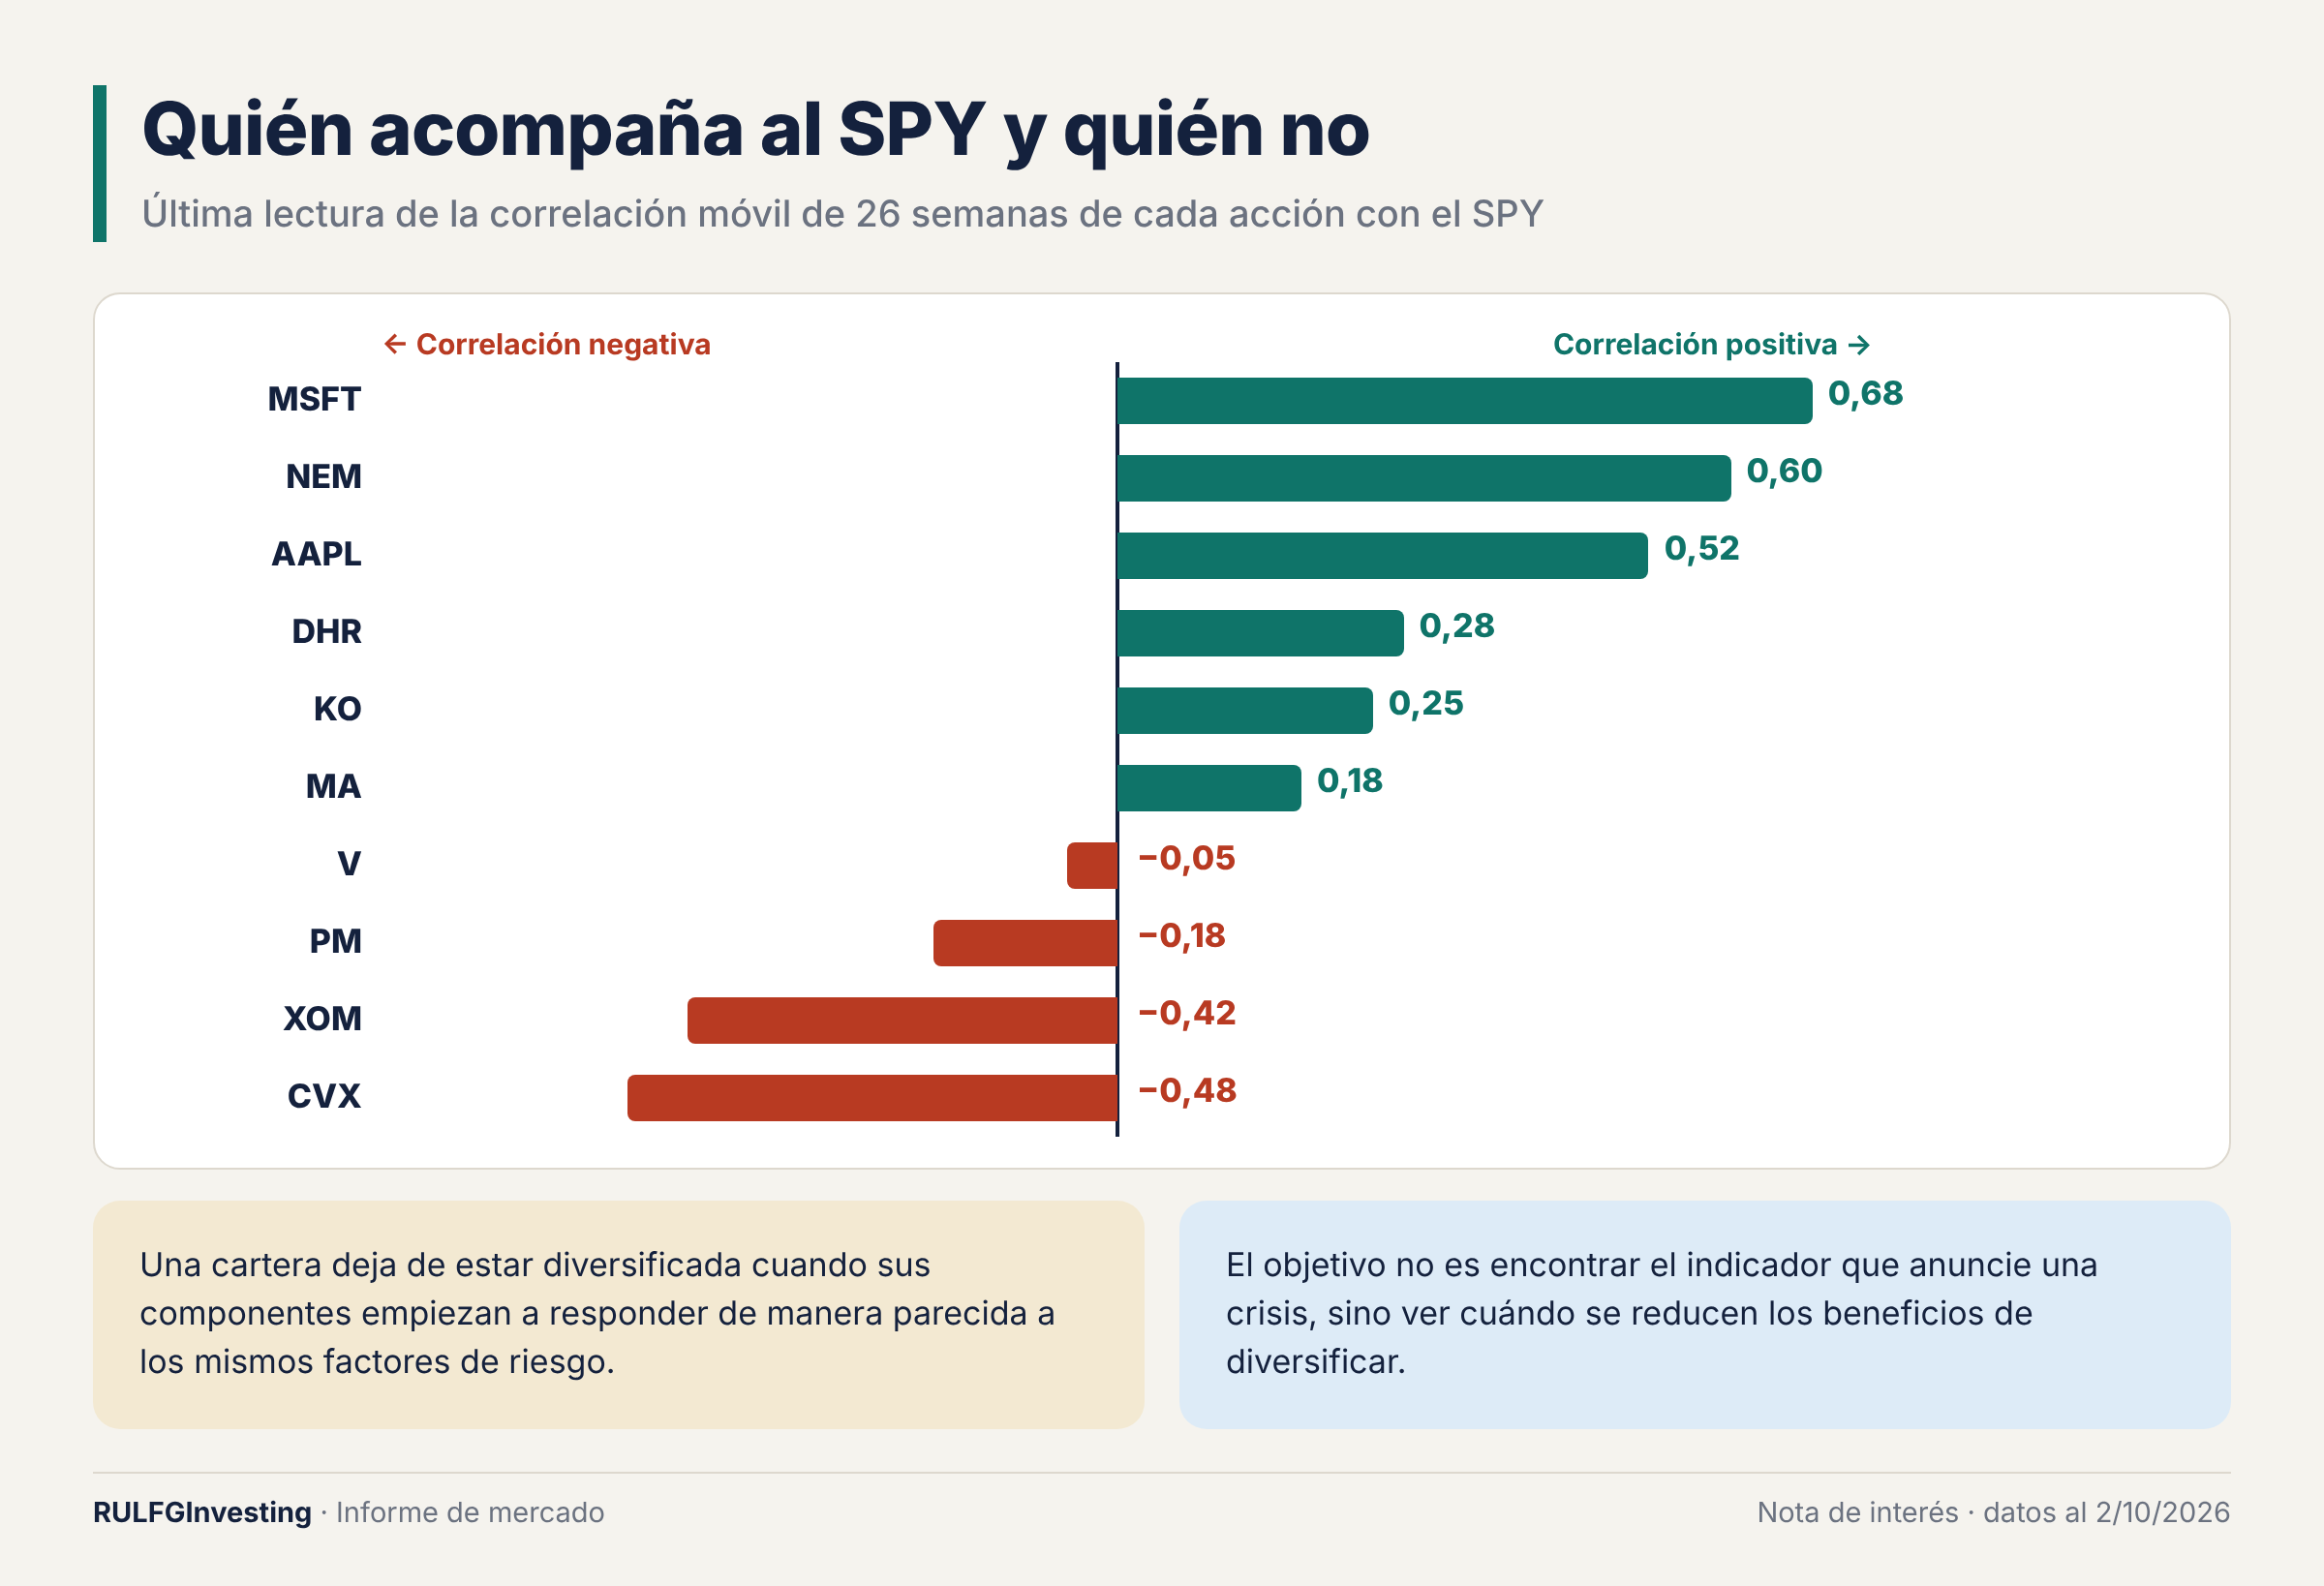
La segunda herramienta son las correlaciones móviles de 26 semanas entre cada acción y el SPY. “Móvil” significa que se recalculan semana a semana con las últimas 26 observaciones. La escala va de 1 (se mueven igual) a −1 (se mueven en sentido opuesto). En la última lectura, las que más acompañan al índice son Microsoft (0,50), Newmont (0,42) y Apple (0,31). En el otro extremo, Exxon Mobil (-0,54) y Chevron (-0,53) muestran la correlación más negativa, seguidas por Coca-Cola (-0,26) y Philip Morris (-0,18).
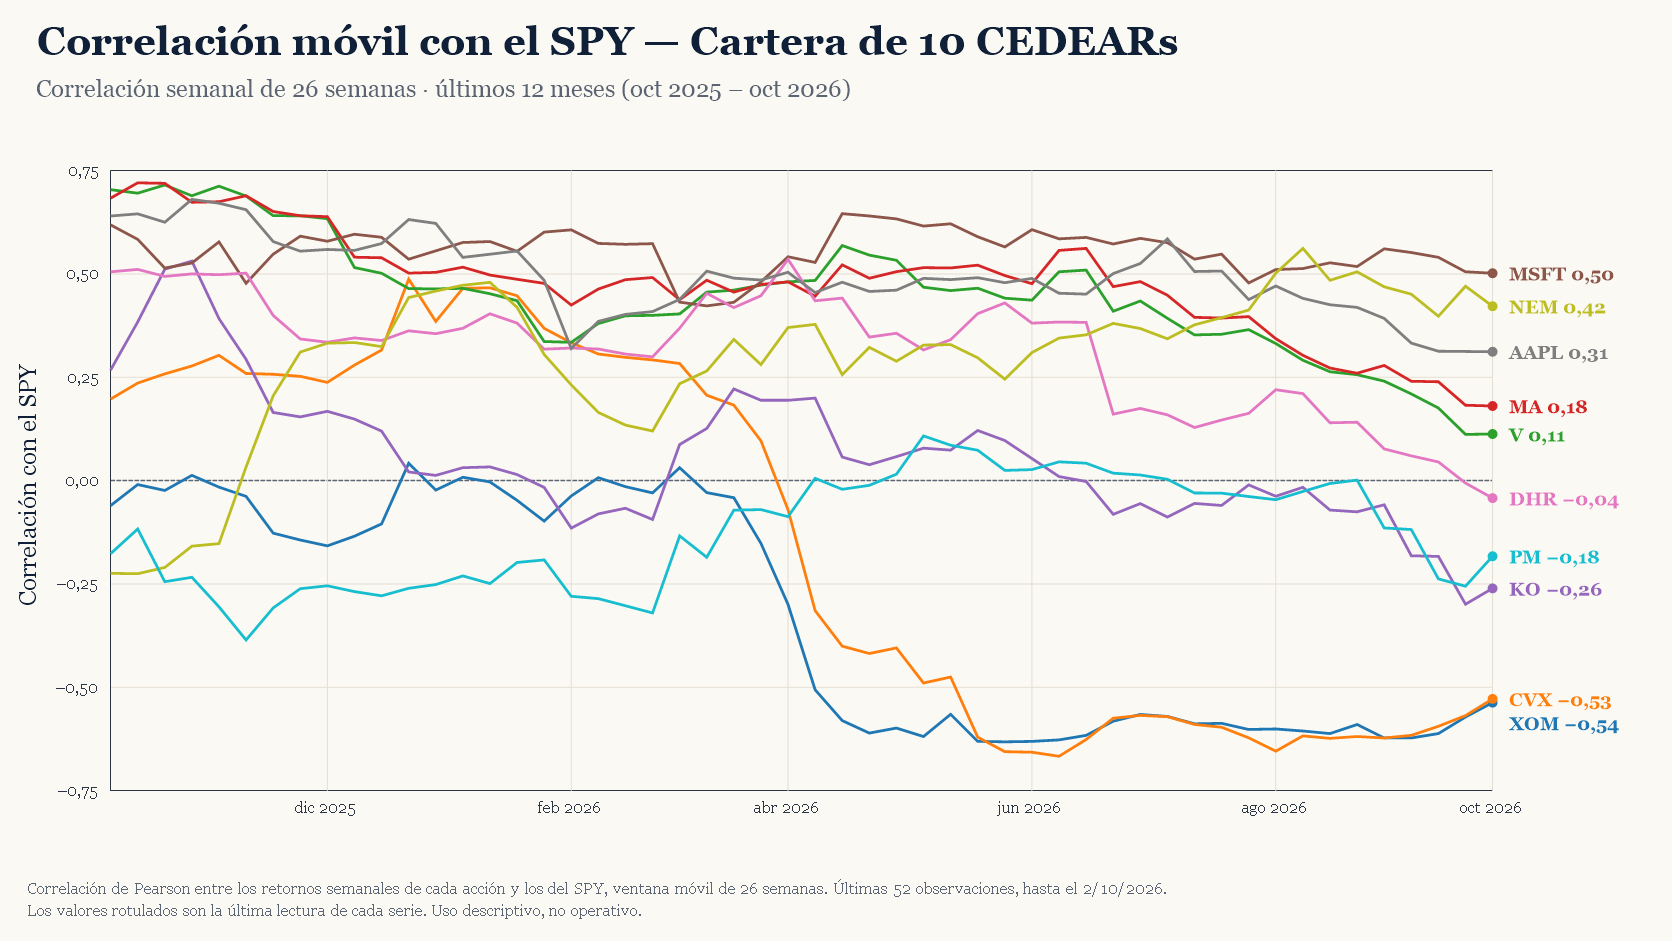
$SPY · correlación móvil de 26 semanas · oct 2025 – oct 2026. Tecnología y oro acompañan al índice; las petroleras van a contramano. $MSFT 0,50, $NEM 0,42 y $AAPL 0,31; $CVX −0,53 y $XOM −0,54.
¿Por qué importa? Porque una cartera deja de estar realmente diversificada cuando sus componentes empiezan a responder de manera parecida a los mismos factores de riesgo. Se pueden tener diez empresas distintas y, aun así, una exposición económica muy concentrada. En esta selección, Exxon Mobil y Chevron comparten un riesgo sectorial evidente, y Visa y Mastercard tienen fuentes de rentabilidad similares. El análisis de correlaciones no busca el indicador que anuncie una crisis. Busca ver cómo cambia la dependencia entre activos y cuándo se achican los beneficios de diversificar.
La limitación que no se puede ocultar
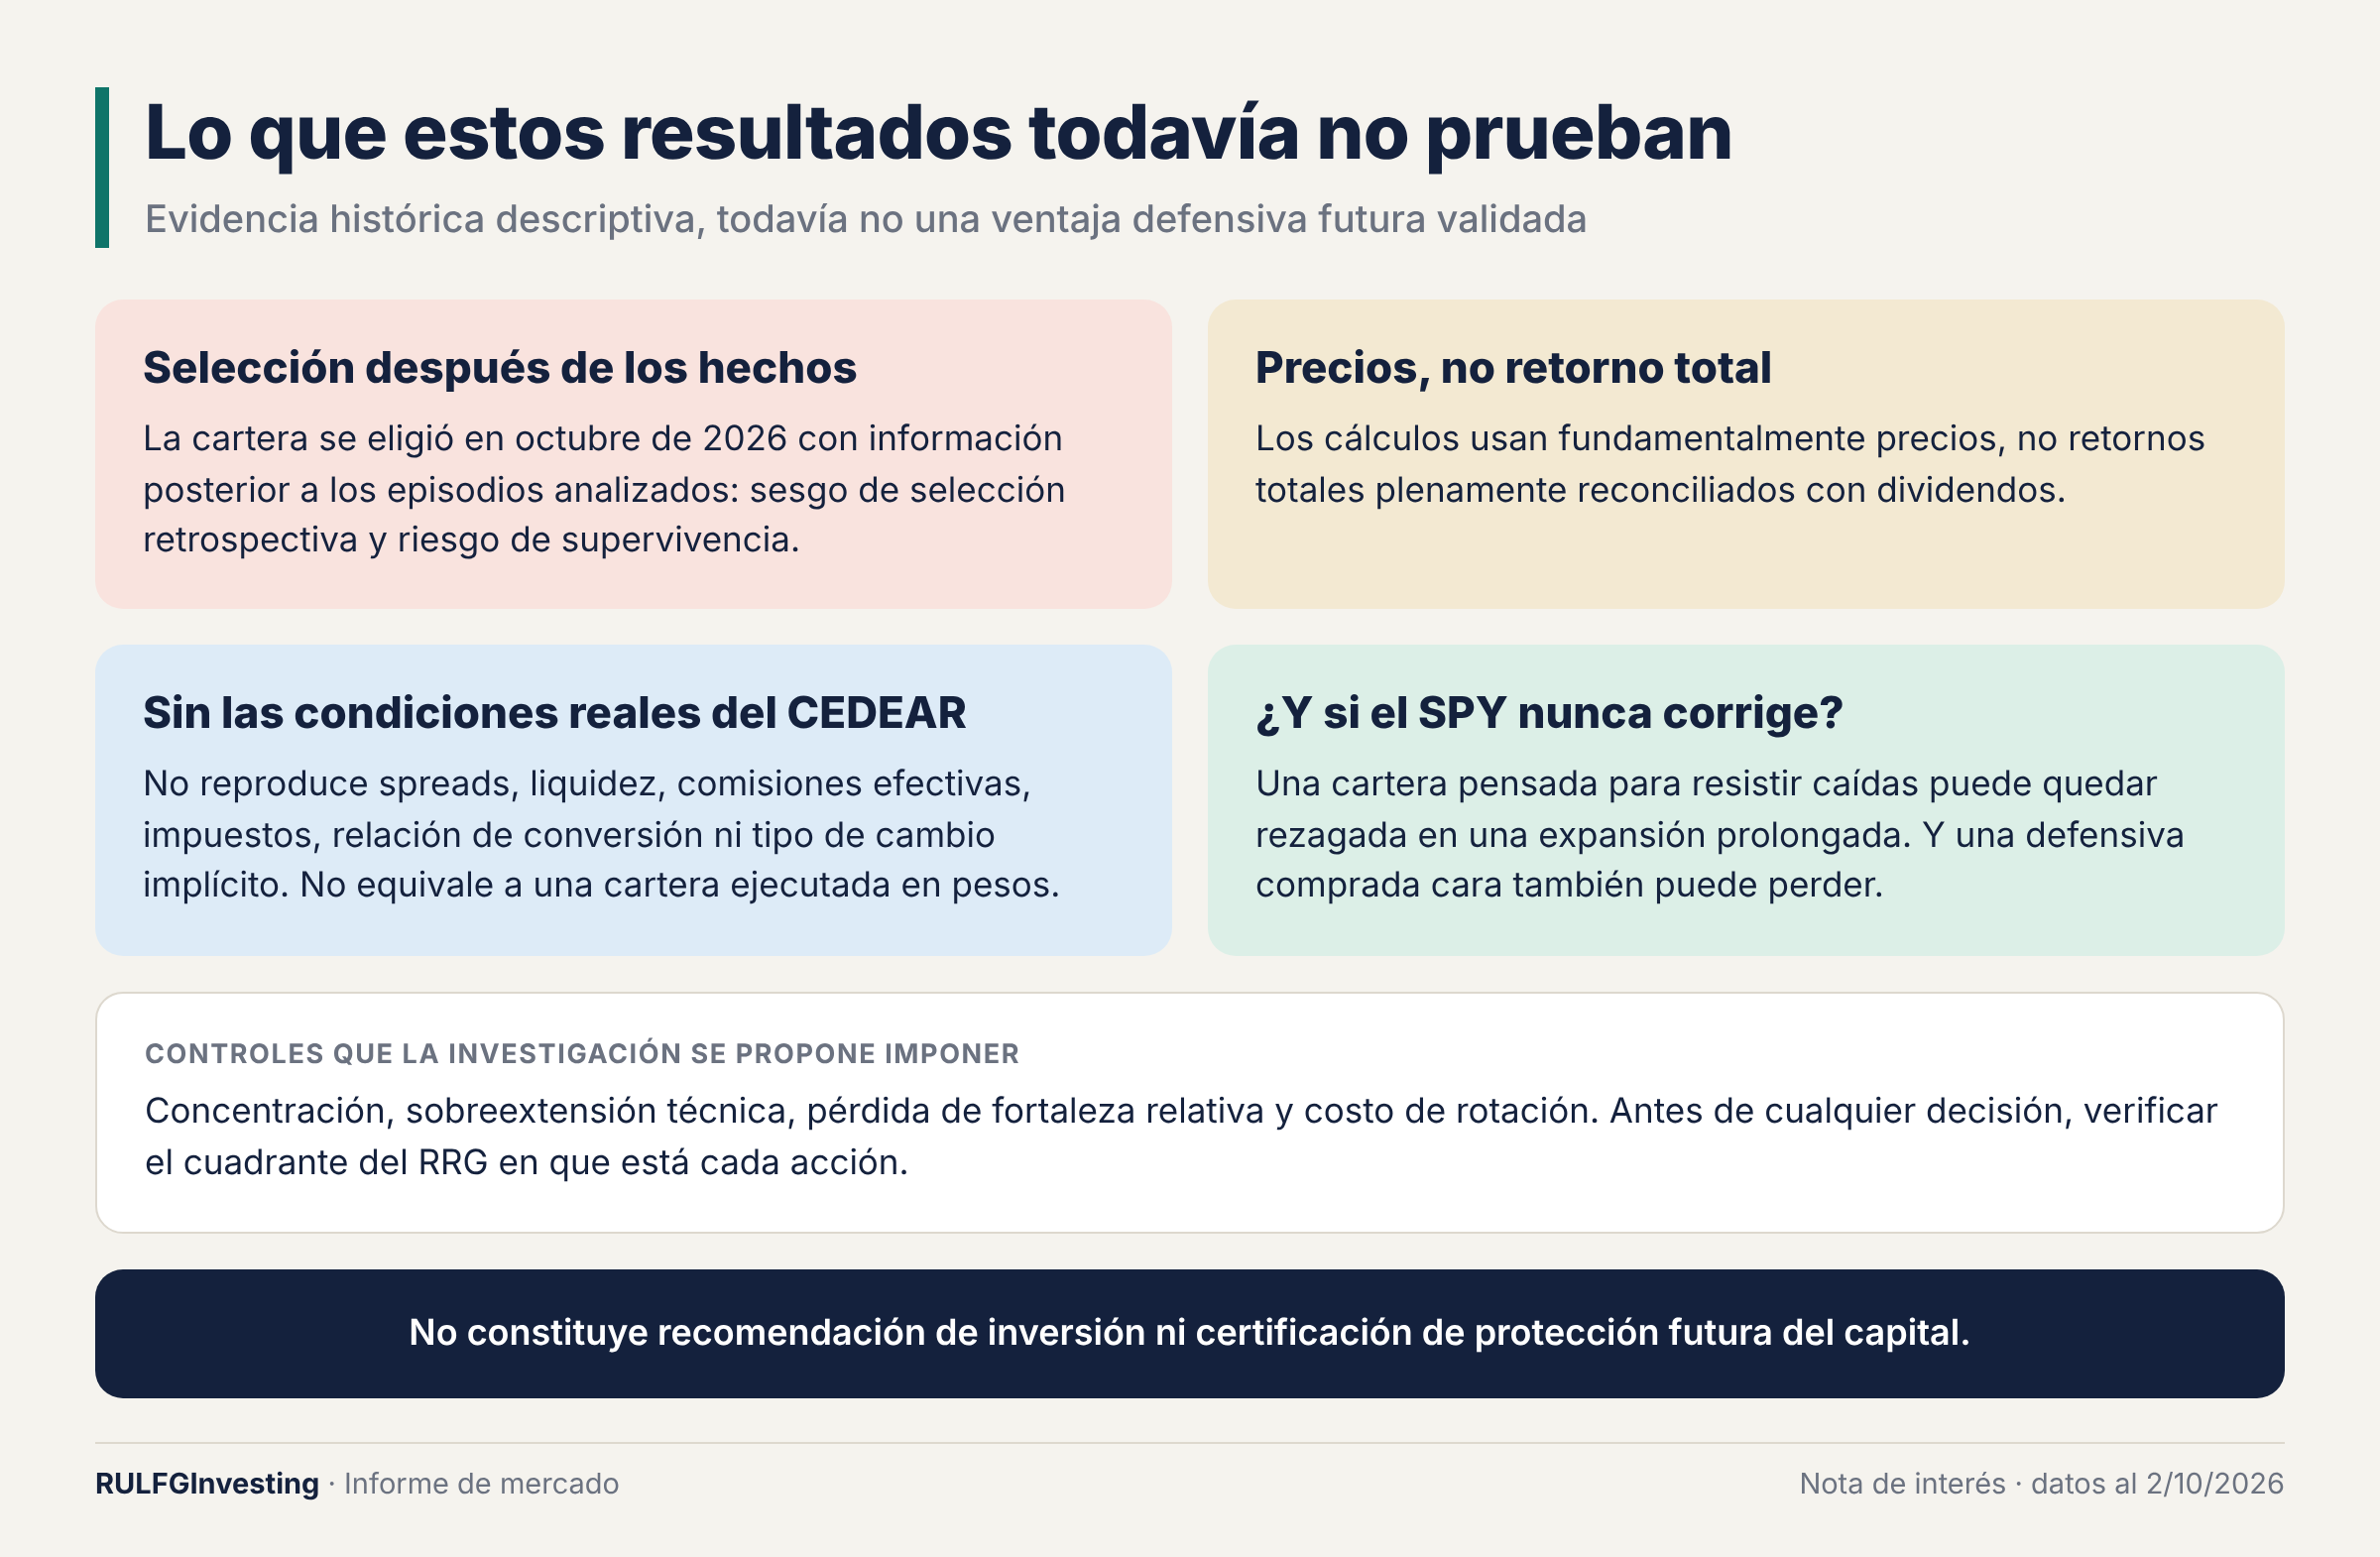
La cartera se eligió en octubre de 2026 con información posterior a los episodios analizados. Eso introduce sesgo de selección retrospectiva: elegir mirando un resultado que ya se conoce. También introduce riesgo de supervivencia, porque solo se miran empresas que siguen en pie hoy. Por eso, los resultados de 2018 a 2026 no son una prueba independiente de cómo habría funcionado una estrategia elegida antes de conocer el futuro.
Hay más límites:
Precios, no retorno total: los cálculos usan sobre todo precios, no retornos totales plenamente reconciliados con dividendos.
Sin las condiciones reales del CEDEAR: la simulación incluye una hipótesis parcial de costos de rebalanceo (las compras y ventas para devolver a cada acción su peso). Pero no reproduce spreads, liquidez, comisiones efectivas, impuestos, relación de conversión ni el comportamiento del tipo de cambio implícito. Tampoco equivale a una cartera ejecutada en pesos.
En resumen, hay evidencia histórica descriptiva, pero todavía no una ventaja defensiva futura validada.
La investigación también se propone imponer controles de concentración, de sobreextensión técnica (acciones que subieron de más), de pérdida de fortaleza relativa y de costo de rotación. La idea no es comprar o vender por obligación antes de una crisis. Es verificar primero en qué cuadrante del RRG está cada acción antes de tomar cualquier decisión. Y conservar las empresas resilientes, sin volver la cartera excesivamente defensiva.
¿Y si el SPY nunca corrige como se espera?
Quizás sea la pregunta más importante. Una cartera pensada para resistir mejor ciertas caídas puede quedar rezagada durante largos períodos de fuerte suba bursátil. Una compañía defensiva comprada a una valuación excesiva también puede generar pérdidas considerables. Y sostener durante años una cartera supuestamente prudente no es necesariamente el mejor uso del capital.
La investigación no recomienda abandonar el SPY ante un derrumbe que todavía no se sabe si va a ocurrir. Estudia una alternativa posible para quienes priorizan la resiliencia relativa, sin confundirla con una garantía de preservación nominal del capital.
La conclusión: defenderse sin pretender adivinar
La primera entrega puso en duda el supuesto reloj de las 83 semanas. La segunda agrega una enseñanza complementaria: aunque no se pueda anticipar con fiabilidad cuándo empieza una corrección, sí se puede investigar qué exposiciones soportaron mejor, históricamente, ciertos episodios de estrés.
La cartera de diez empresas mostró resultados interesantes, sobre todo en 2022 y en algunas métricas de riesgo de la muestra completa. También sufrió retrocesos importantes y tiene limitaciones que impiden convertir esas observaciones en una promesa de protección futura.
El avance real no es haber encontrado diez acciones inmunes a una caída. Es haber formulado una hipótesis defensiva concreta, reconstruido sus resultados, medido sus debilidades y dejado todo listo para enfrentar datos futuros que todavía nadie conoce. Preservar el capital no significa creer que el mercado dejará de caer. Significa entender cuánto riesgo se asume cuando todavía no se sabe qué va a pasar.
RULFGInvesting | Investigación cuantitativa independiente. Carteras teóricas construidas con información disponible en octubre de 2026. Series históricas semanales de Google Sheets/Google Finance y Financial Datasets, recuperaciones documentadas y resultados retrospectivos exploratorios. No constituye recomendación de inversión ni certificación de protección futura del capital.
𝑀𝐿𝐾
Rulfginvesting Research
Este informe ha sido elaborado bajo los parámetros cuantitativos de nuestro motor propio de ciclos. Operamos con capital propio. Ninguna parte de este material constituye una recomendación de inversión.
Seguí leyendo

Wall Street recupera el apetito por la inteligencia artificial, pero los bonos todavía no acompañan
28 oct 2026 · 24:24
El Nasdaq avanzó 1,18%, Nebius se disparó 11,22% y el S&P 500 encadenó su segunda sesión positiva. Pero el Tesoro a 10 años sigue cerca del 5% y esta semana llegan la decisión de la Reserva Federal y los balances de las grandes tecnológicas. ¿Alcanza el rebote para dar por terminada la corrección?

Brasil no logra salir del lunes negro: el real se recupera, la Bolsa vuelve a caer y Argentina sigue bajo presión
28 oct 2026 · 24:19
Después del derrumbe histórico provocado por la reelección de Lula da Silva, los mercados brasileños ensayaron una recuperación. El dólar retrocedió hasta 5,35 reales y las tasas mostraron cierto alivio, pero el Ibovespa terminó otra vez en rojo. En Argentina, los bonos recuperaron parte del terreno perdido, aunque el MERVAL sufrió otra caída.

Brasil quedó a precio de crisis: ¿oportunidad o trampa?
27 oct 2026 · 15:11
El Ibovespa sufrió su mayor caída diaria desde 2020, el real se desplomó y las tasas de interés se dispararon. Ahora aparece un dato capaz de atraer a los inversores más audaces: el mercado brasileño podría cotizar a apenas 7,4 veces sus ganancias futuras, muy por debajo de su mediana histórica de 10,4. ¿Es el comienzo de una oportunidad extraordinaria o la advertencia de que lo peor todavía está por venir?