
Del septiembre más difícil al trimestre decisivo: el mercado empieza a mover sus piezas
Septiembre volvió a hacer honor a su fama de mes incómodo para las acciones, pero esta vez dejó una anomalía: el Nasdaq aguantó mientras los bonos sufrían uno de sus peores golpes en décadas. Octubre arranca con tasas por encima de 5%, petróleo caro y sectores que se mueven cada vez más en direcciones distintas. En ese tablero nuevo, América Latina —sobre todo Argentina y Brasil— merece una mirada especial.
Lo que dice la historia (y por qué este año importa menos)
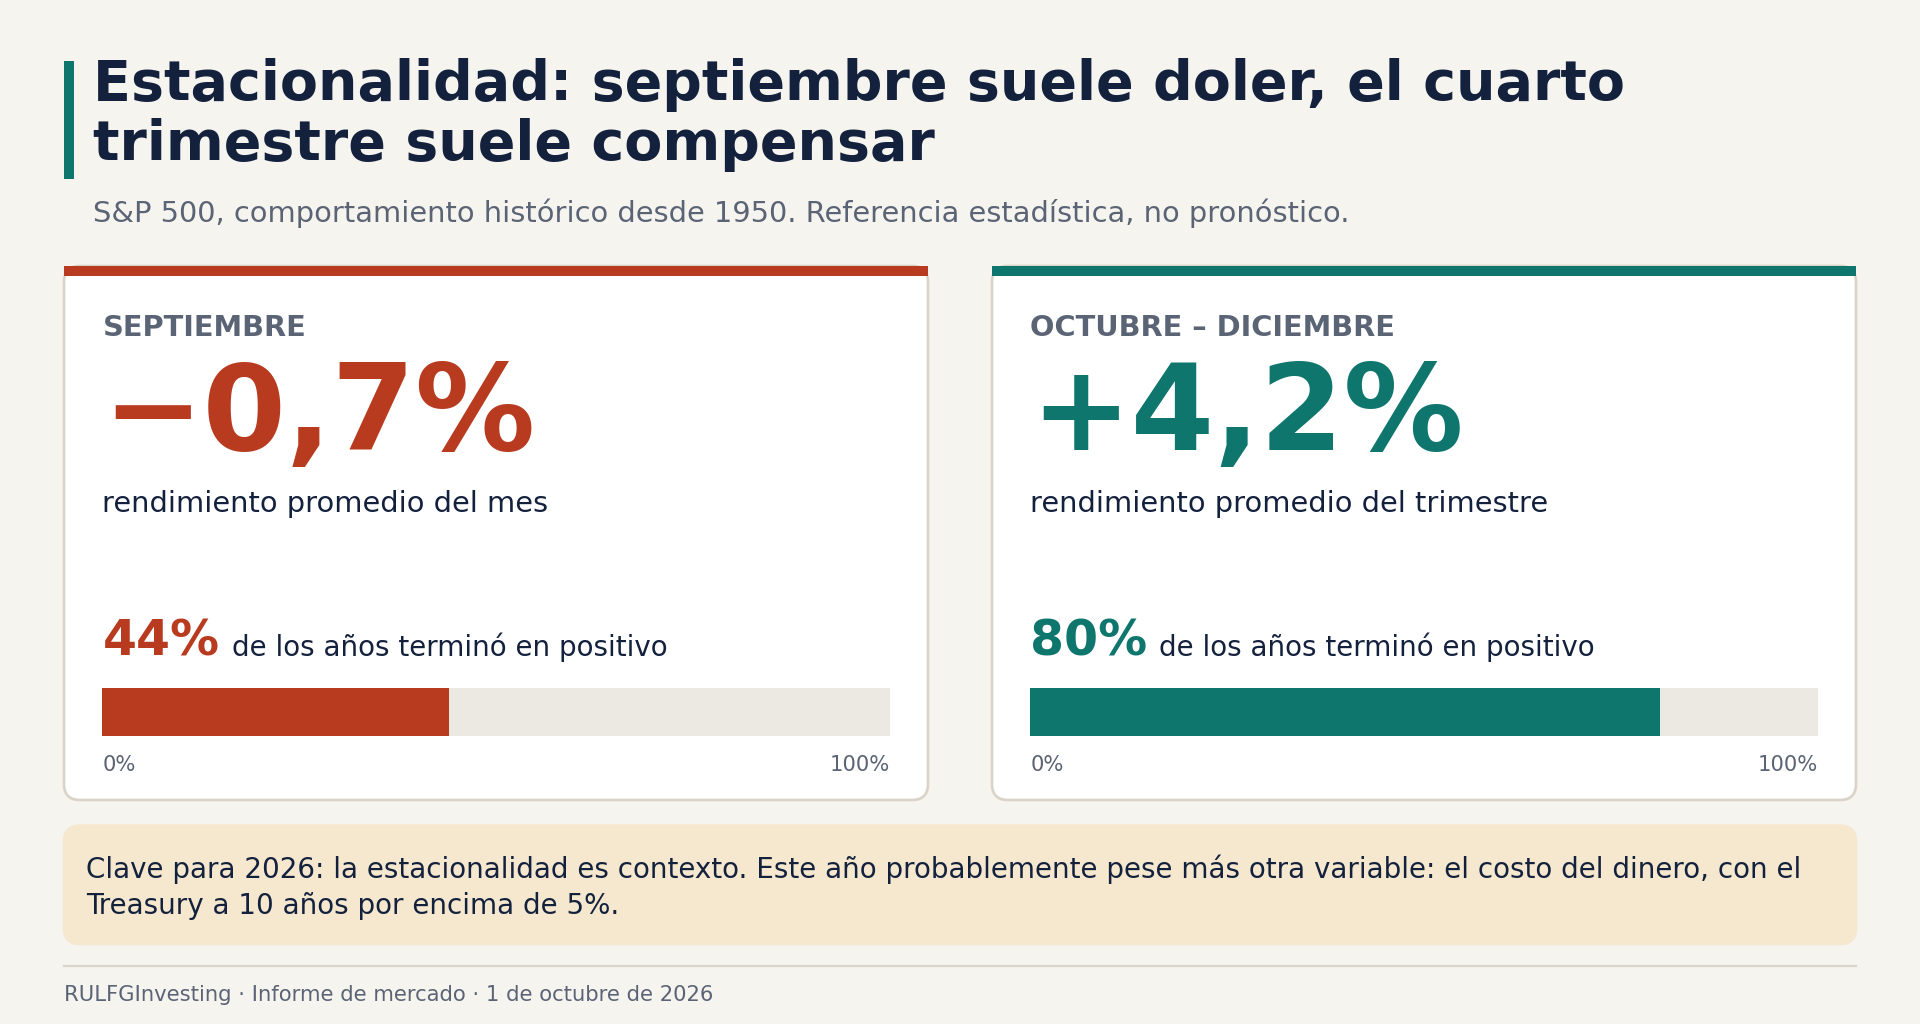
Desde 1950, septiembre es el peor mes del calendario para el S&P 500: rinde en promedio cerca de −0,7% y sólo alrededor del 44% de los septiembres termina en positivo. La buena noticia estadística es lo que viene después: entre octubre y diciembre, el índice subió en promedio alrededor de 4,2%, y cerró ese tramo en positivo aproximadamente 8 de cada 10 veces.
Ahora bien, la estacionalidad es un antecedente, no un pronóstico. Y en 2026 probablemente pese mucho menos que otra variable bastante más poderosa: el costo del dinero.
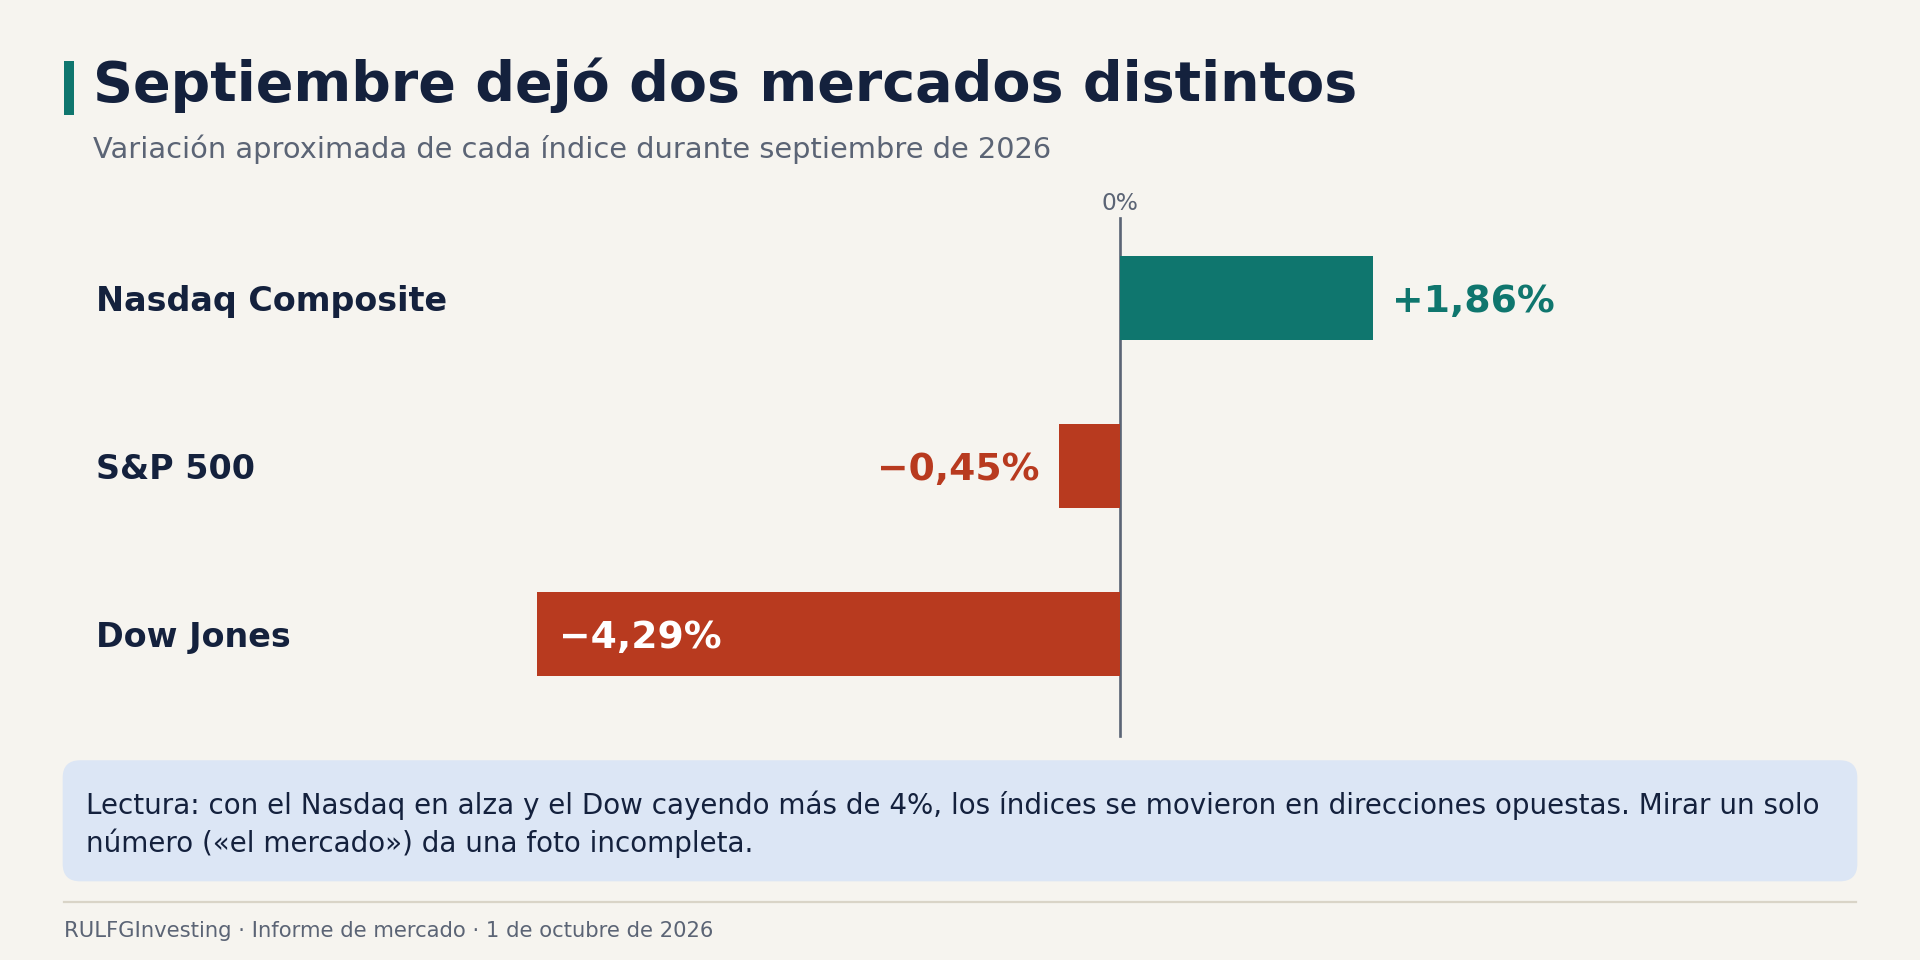
Septiembre dejó dos mercados distintos
Quedarse sólo con «cómo le fue al mercado» da una foto incompleta. El Nasdaq Composite cerró septiembre con una ganancia cercana a 1,86% y el S&P 500 perdió apenas 0,45%. Pero el Dow Jones cayó alrededor de 4,29%.
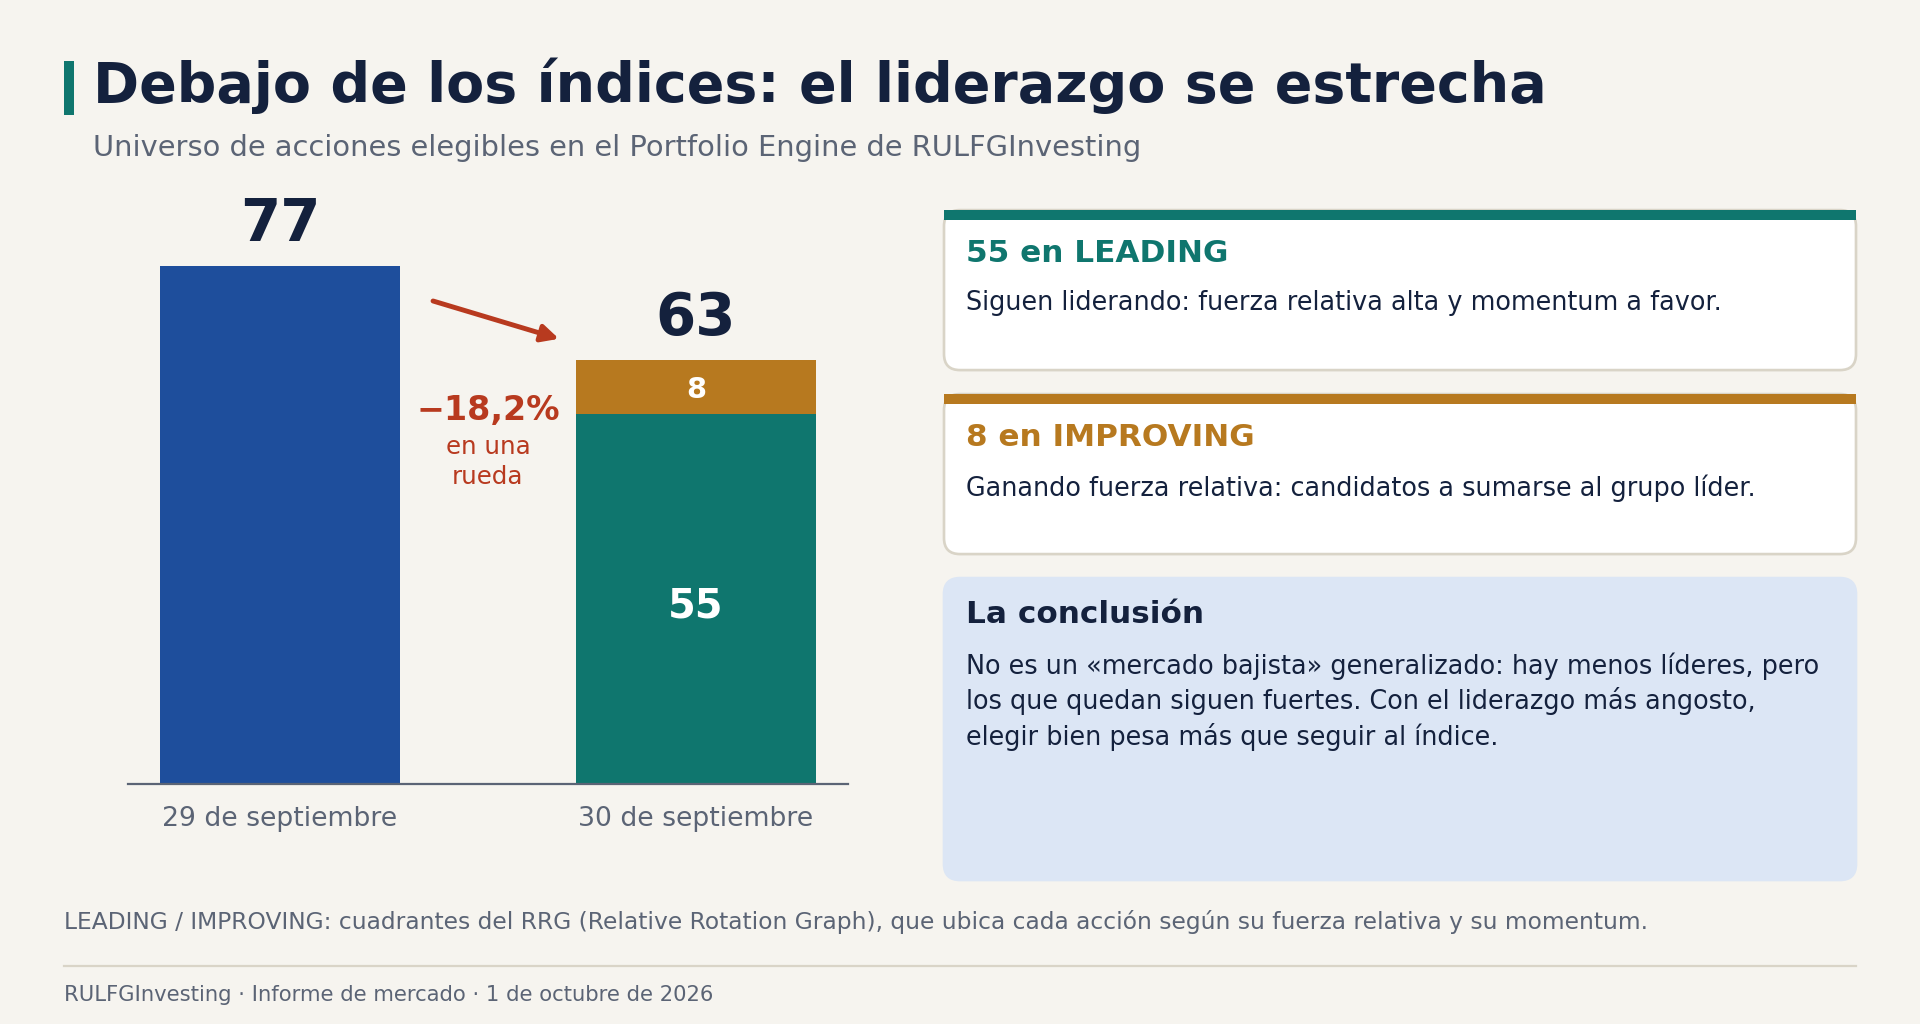
Debajo de los índices pasó algo todavía más importante. El universo de acciones que superan los filtros de nuestro Portfolio Engine pasó de 77 el 29 de septiembre a sólo 63 al cierre del 30: una contracción de 18,2% en una sola rueda.
Sin embargo, el liderazgo no se desarmó. De esas 63 acciones, 55 seguían en LEADING y 8 en IMPROVING, los dos cuadrantes «sanos» del RRG (Relative Rotation Graph, la herramienta que ubica cada activo según su fuerza relativa frente al mercado y el momentum de esa fuerza).
La conclusión es muy distinta de un simple «mercado bajista»: el liderazgo se está estrechando. Y cuando eso ocurre justo en un cierre de trimestre, elegir bien empieza a pesar mucho más que seguir al índice.
El verdadero terremoto: los bonos
El protagonista del mes no fue el Nasdaq. Fue el Treasury.
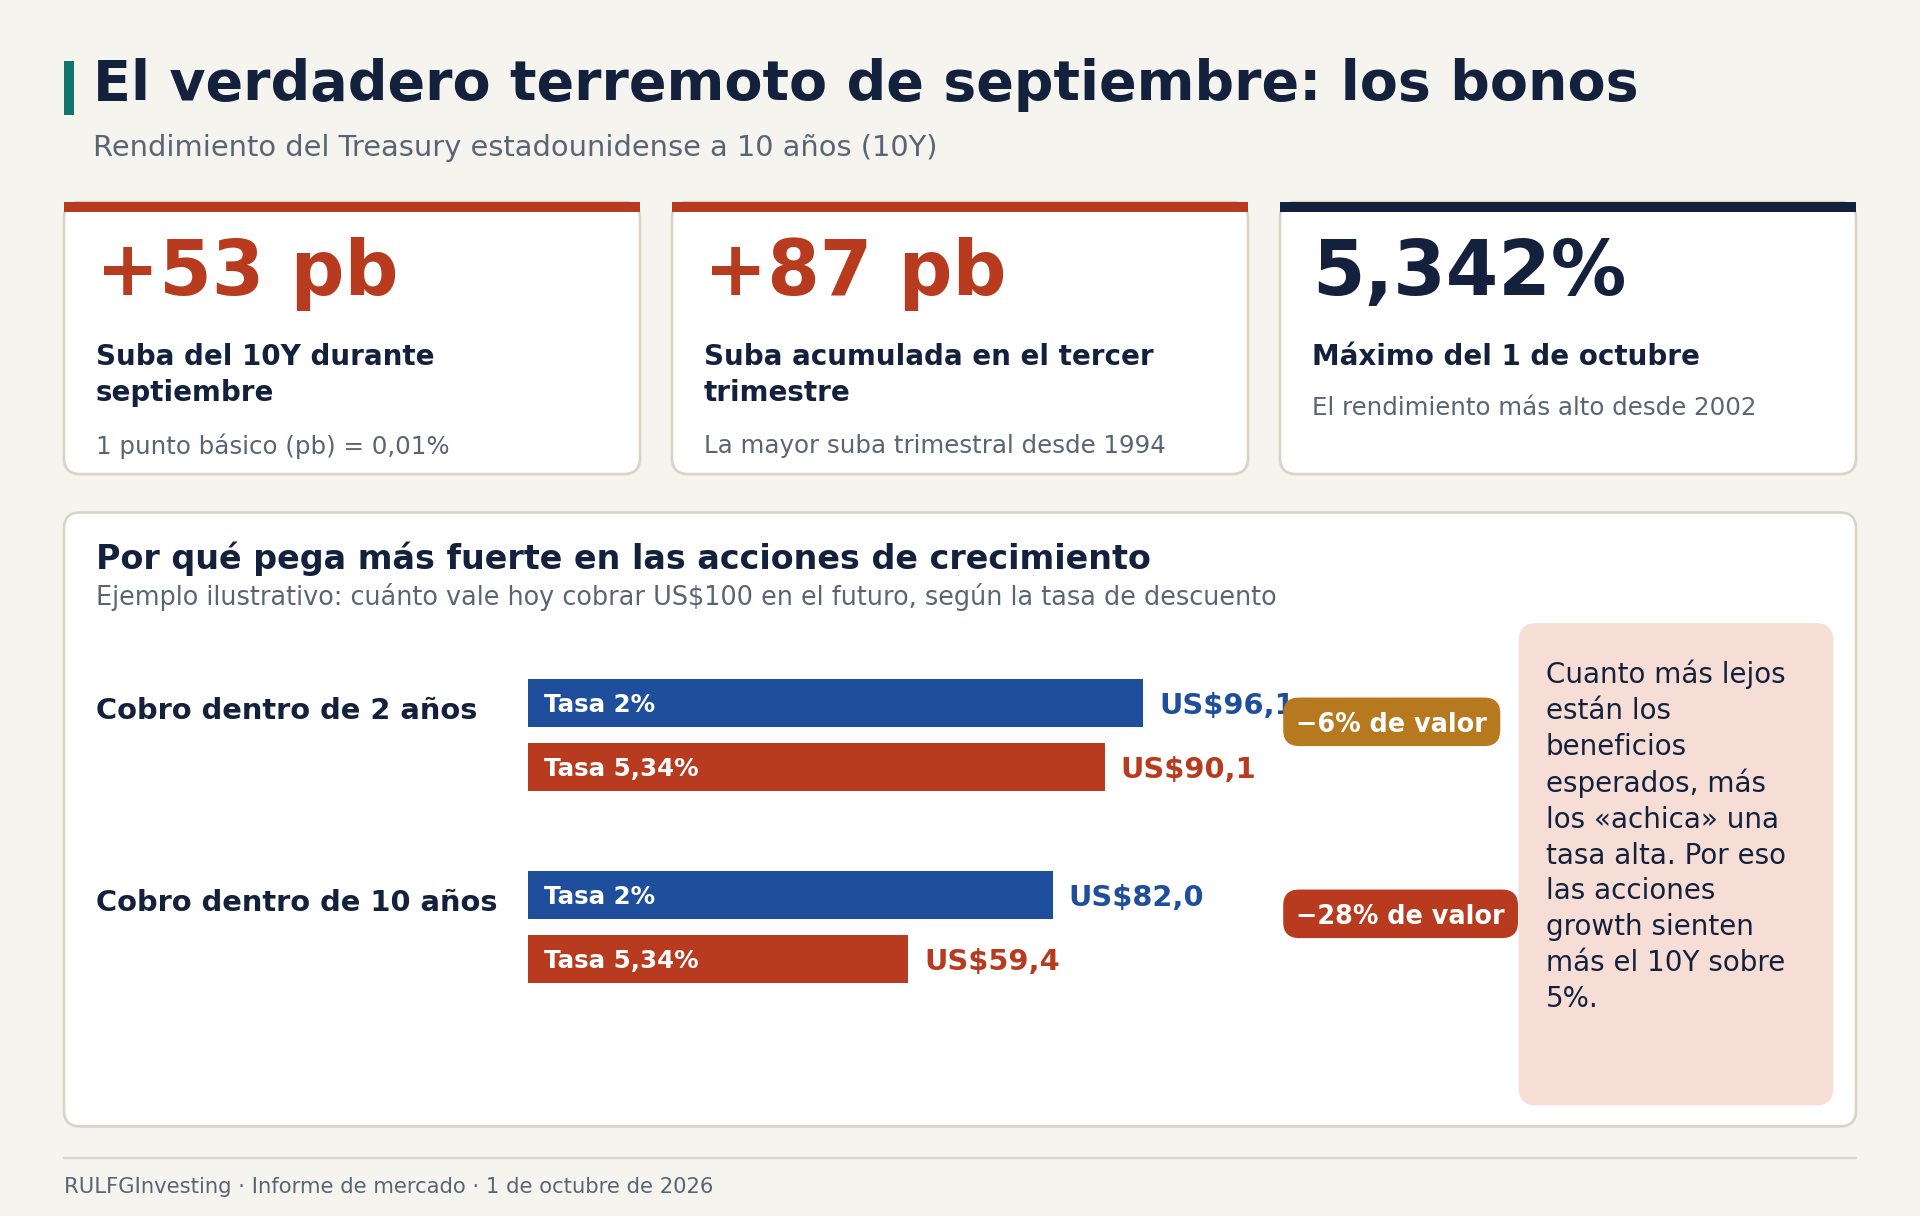
El rendimiento del bono estadounidense a 10 años (el «10Y») subió alrededor de 53 puntos básicos en septiembre —un punto básico equivale a 0,01%—, y la presión siguió con el cambio de mes: en la primera jornada de octubre tocó 5,342%, su nivel más alto desde 2002. En el trimestre completo acumuló unos 87 puntos básicos de suba, el mayor salto trimestral desde 1994.
Esto cambia las reglas del juego. Durante buena parte de la última década, las acciones competían contra bonos que pagaban casi nada. Hoy una empresa tiene que justificar su valuación frente a un activo soberano estadounidense que rinde más de 5% anual.
Para las acciones de crecimiento la diferencia es enorme, y la razón es aritmética: valuar una acción es traer a valor presente los beneficios futuros. Cuanto más lejos en el tiempo están esos beneficios, más los «achica» una tasa de descuento alta. Por eso la pregunta que abre el trimestre ya no es sólo si la inteligencia artificial seguirá subiendo, sino otra:
¿Pueden los beneficios corporativos crecer lo bastante rápido como para compensar un costo de capital superior al 5%?
El petróleo suma otra dificultad
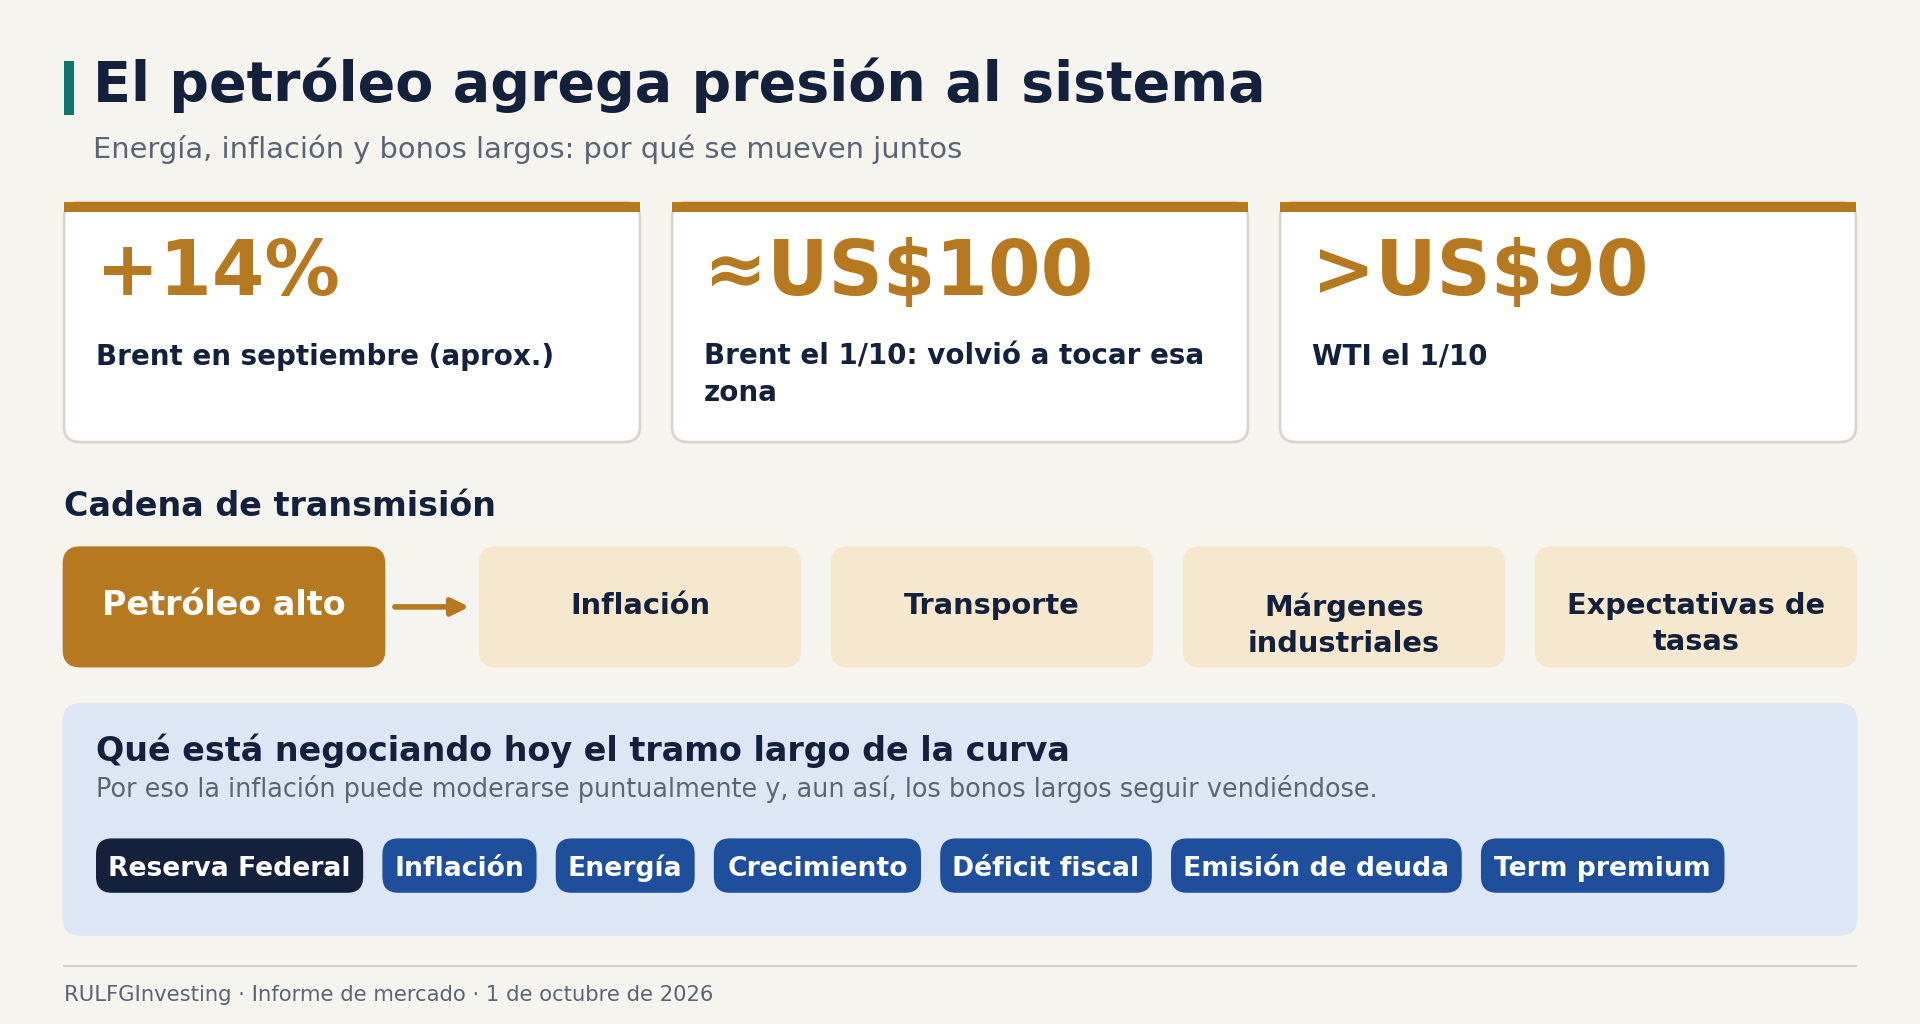
El segundo gran movimiento del mes fue la energía. El Brent avanzó cerca de 14% en septiembre y el WTI también cerró claramente en alza. El 1 de octubre la presión siguió: el Brent volvió a superar por momentos la zona de US$100 y el WTI operó por encima de US$90.
Las consecuencias exceden al sector petrolero: un crudo caro presiona sobre la inflación, el transporte, los márgenes industriales y, finalmente, las expectativas de tasas.
Eso ayuda a explicar una aparente contradicción: la inflación puede dar señales puntuales de moderación y, al mismo tiempo, los bonos largos seguir vendiéndose. El tramo largo de la curva ya no negocia sólo lo que haga la Reserva Federal: negocia también inflación, energía, crecimiento, déficit fiscal, emisión de deuda y term premium (el plus que exigen los inversores por prestar a plazos largos).
¿Empiezan los rebalanceos de Q4?
Acá conviene separar evidencia de interpretación.
El 30 de septiembre fue a la vez cierre de mes y de trimestre. Es completamente normal que en esas fechas aparezcan ajustes de exposición, rebalanceos sistemáticos, toma de ganancias, movimientos entre renta fija y variable y reposicionamiento de gestores. Parte de lo que se vio a fin de mes pudo estar amplificado por esos flujos.
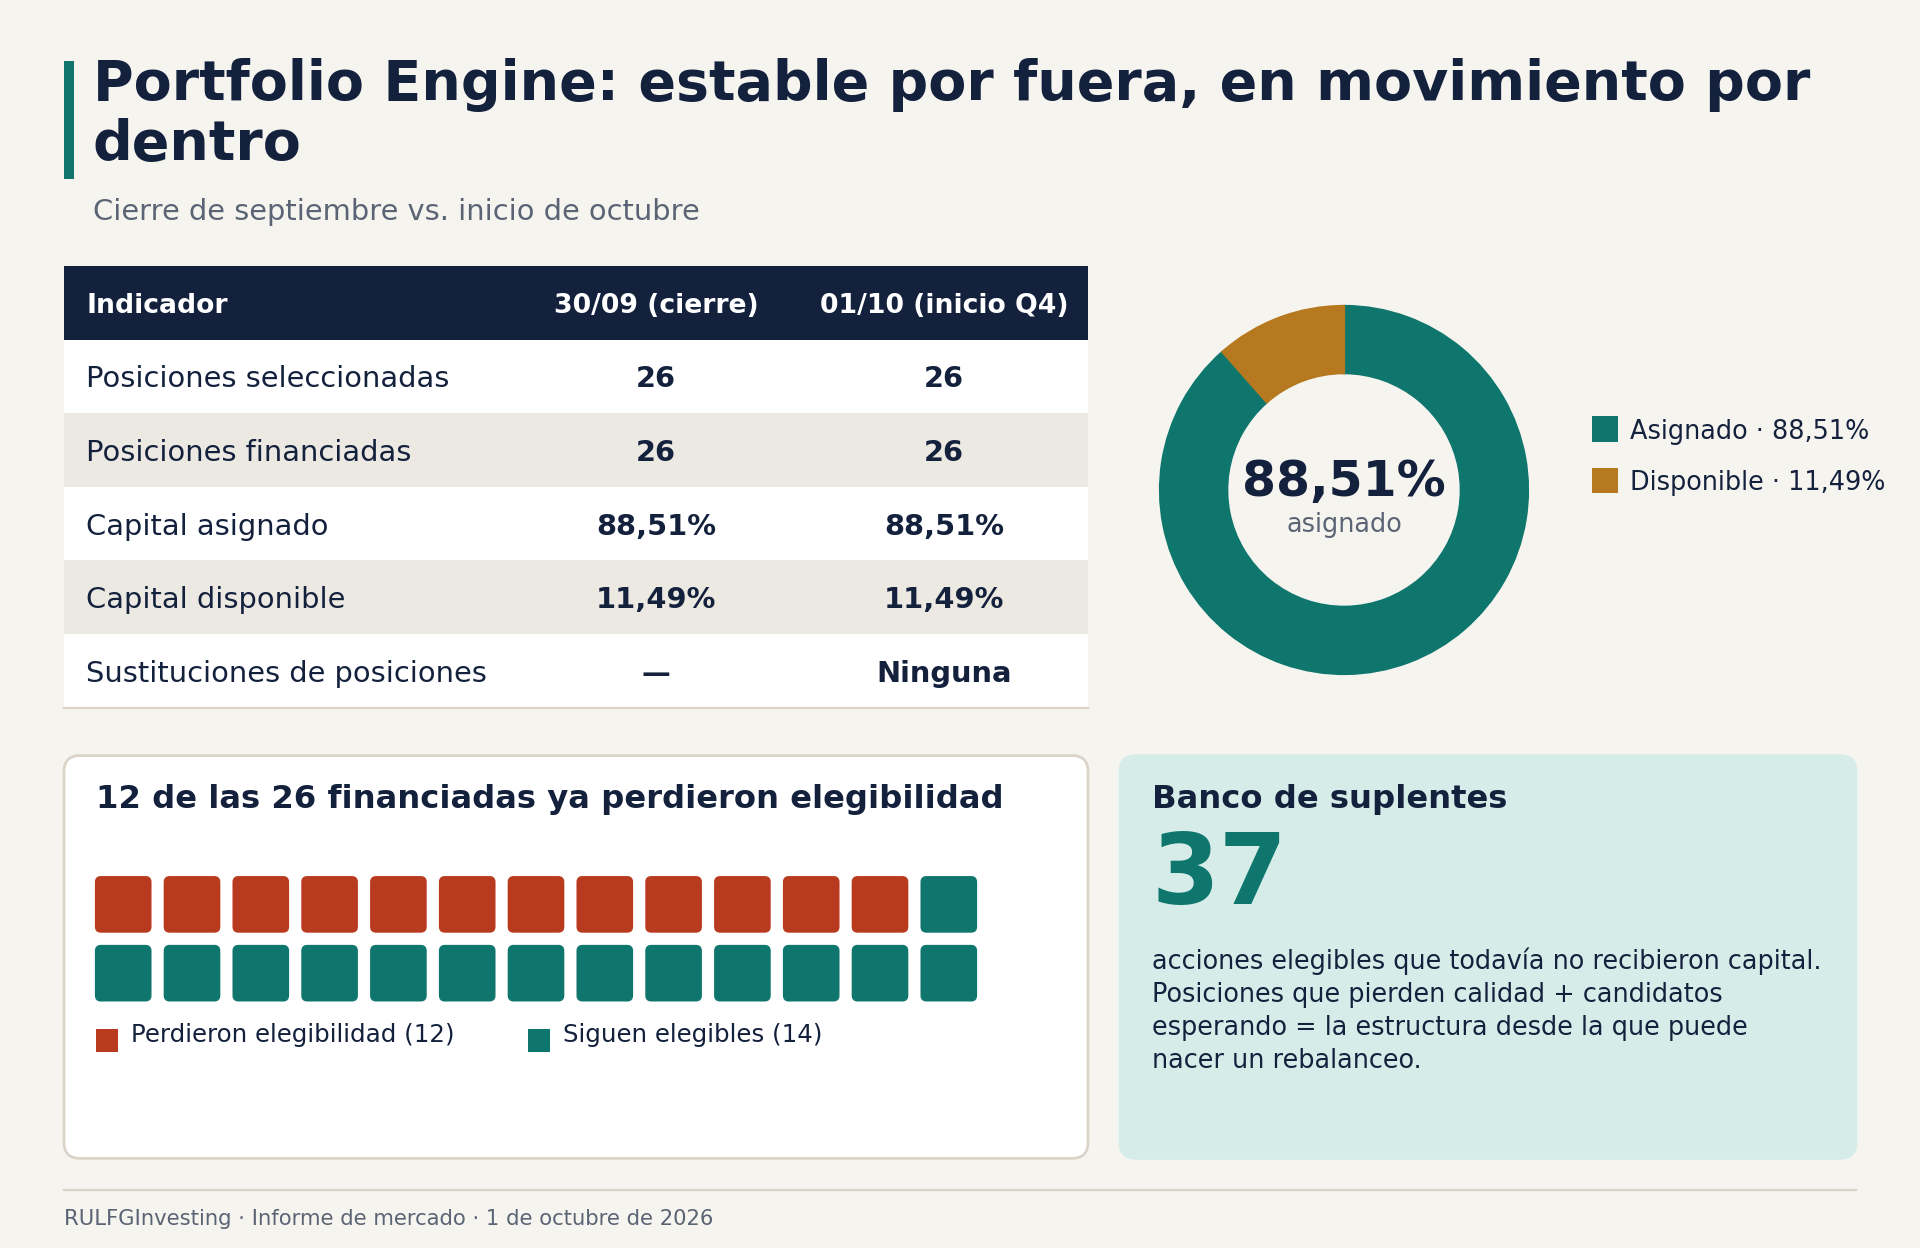
Pero en nuestro Portfolio Engine todavía no hay un rebalanceo formal. Al comenzar octubre se mantienen exactamente 26 posiciones seleccionadas, 26 financiadas, 88,51% del capital asignado y 11,49% disponible. No hubo sustitución de posiciones.
Lo interesante está debajo de esa calma aparente: de las 26 posiciones financiadas, 12 ya habían perdido al cierre de septiembre su condición de elegibilidad. Y en paralelo hay 37 acciones elegibles que todavía no recibieron capital.
Es decir: posiciones viejas que pierden calidad y candidatos nuevos esperando su turno. Eso no prueba que el rebalanceo vaya a ocurrir, pero arma exactamente la estructura desde la cual suele nacer uno.
La primera pista: energía
La primera rueda del trimestre muestra una fortaleza llamativa en energía y, en particular, en refinación.
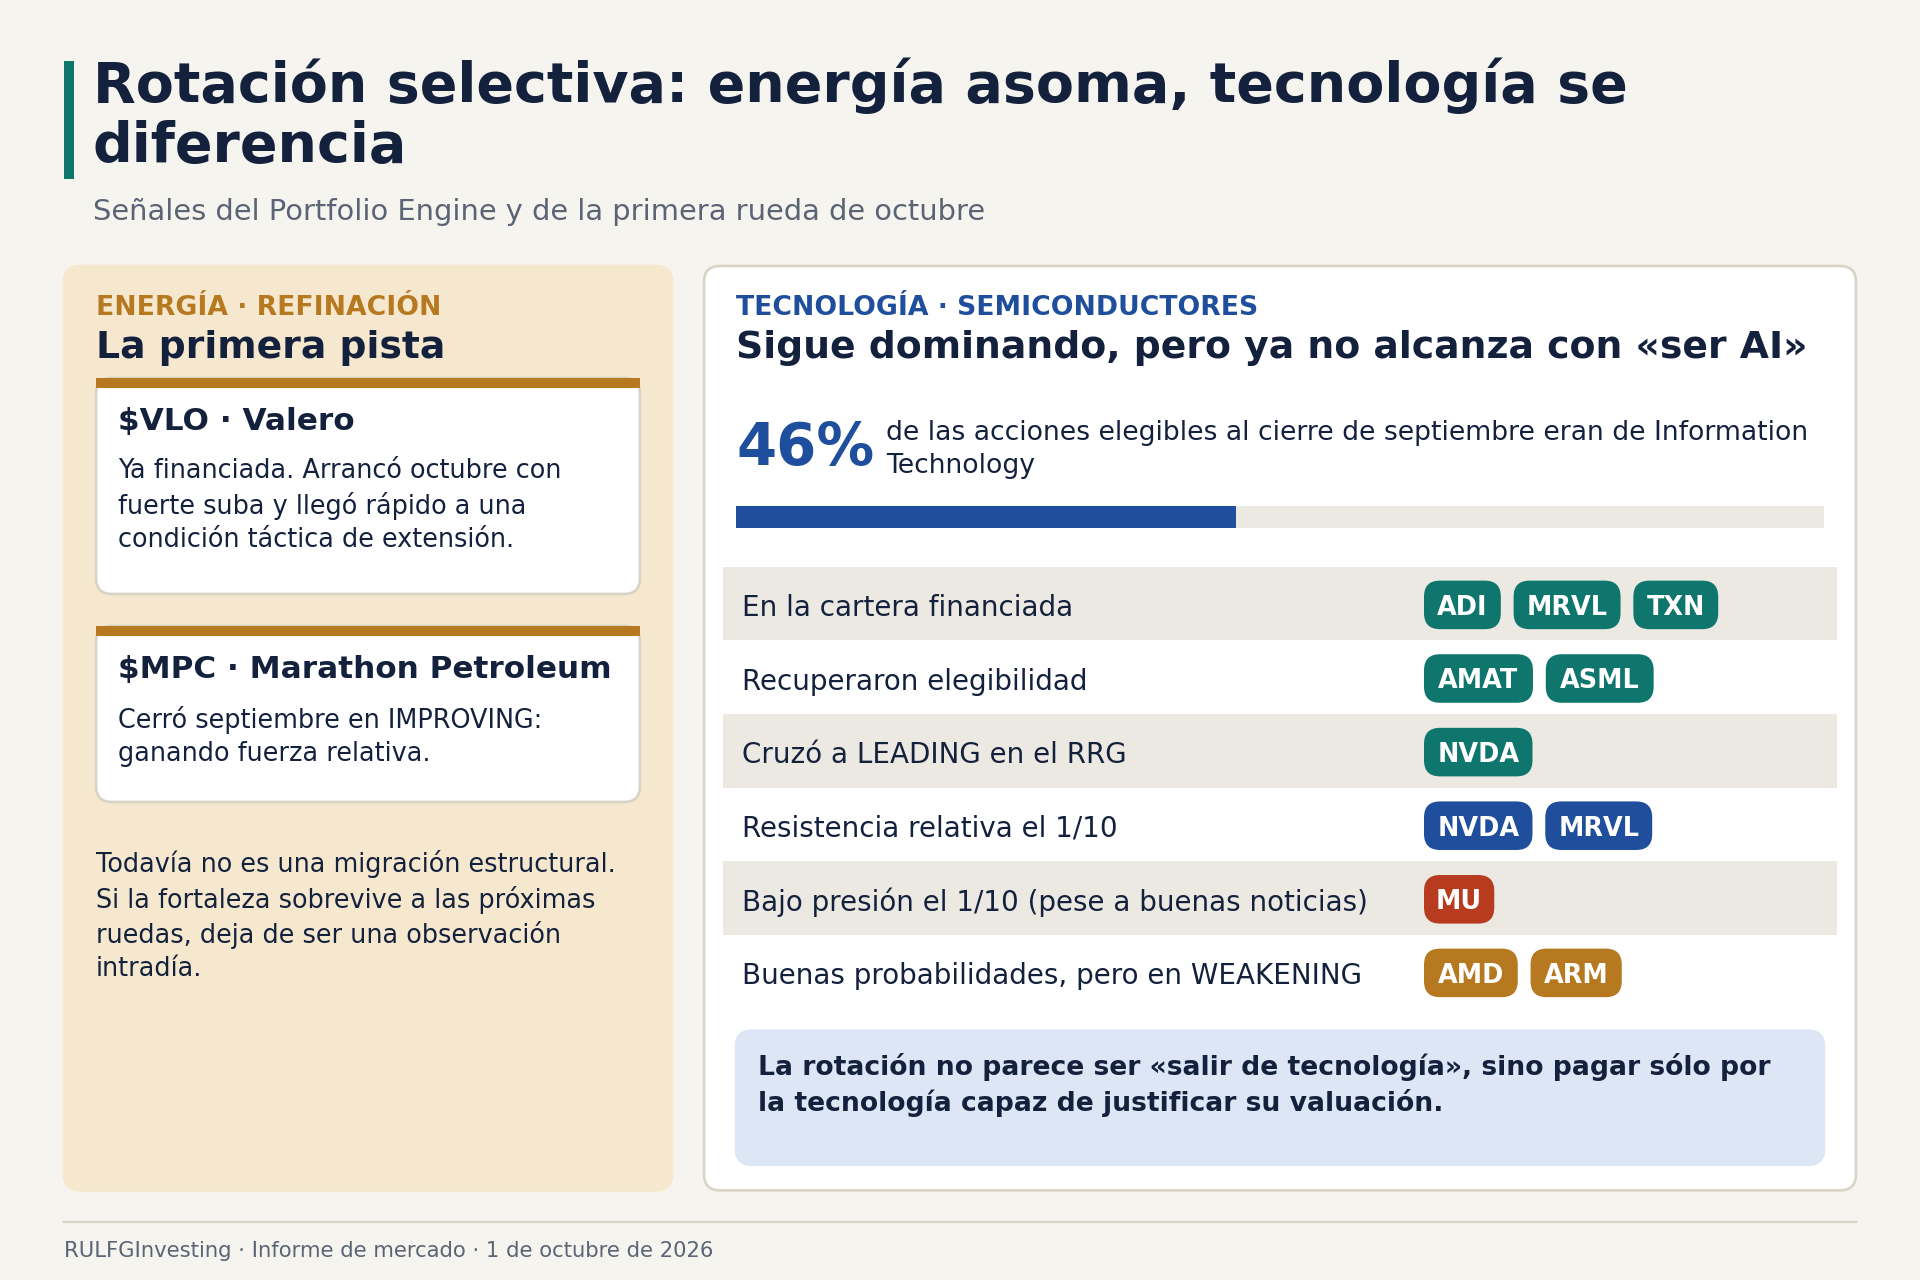
Valero ($VLO), que ya está financiada en el sistema, arrancó octubre con una suba fuerte y llegó rápido a una condición táctica de extensión (es decir, se alejó mucho de sus promedios en poco tiempo). Marathon Petroleum ($MPC), por su parte, había cerrado septiembre en el grupo IMPROVING.
Es demasiado pronto para hablar de una migración estructural del portfolio hacia energía. Pero hay una señal que vale la pena seguir: mientras algunos líderes antiguos pierden elegibilidad, energía empieza a generar candidatos nuevos. Si esa tendencia sobrevive a las próximas ruedas, dejará de ser una simple observación intradía.
Tecnología tampoco está siendo abandonada
Sería igual de errado leer lo anterior como una salida masiva de tecnología. Casi 46% de las acciones elegibles al cierre de septiembre pertenecían a Information Technology, y los semiconductores siguen en el centro:
ADI, MRVL y TXN siguen en la cartera financiada.
AMAT y ASML recuperaron elegibilidad.
Nvidia cruzó finalmente la frontera del RRG y pasó a LEADING.
Pero la primera rueda de octubre deja algo claro: ya no alcanza con «ser AI» o «ser semiconductores». Hay mucha dispersión interna. Nvidia y Marvell muestran resistencia relativa; Micron, pese a buenas noticias sobre la demanda de memoria para inteligencia artificial, arrancó el mes bajo presión; AMD y ARM conservan probabilidades atractivas, pero siguen en WEAKENING dentro del régimen relativo.
La rotación, entonces, no parece ser «salir de tecnología», sino pagar sólo por la tecnología capaz de justificar su valuación. Esa puede ser una de las grandes marcas de Q4.
LATAM entra al último trimestre con una oportunidad diferente
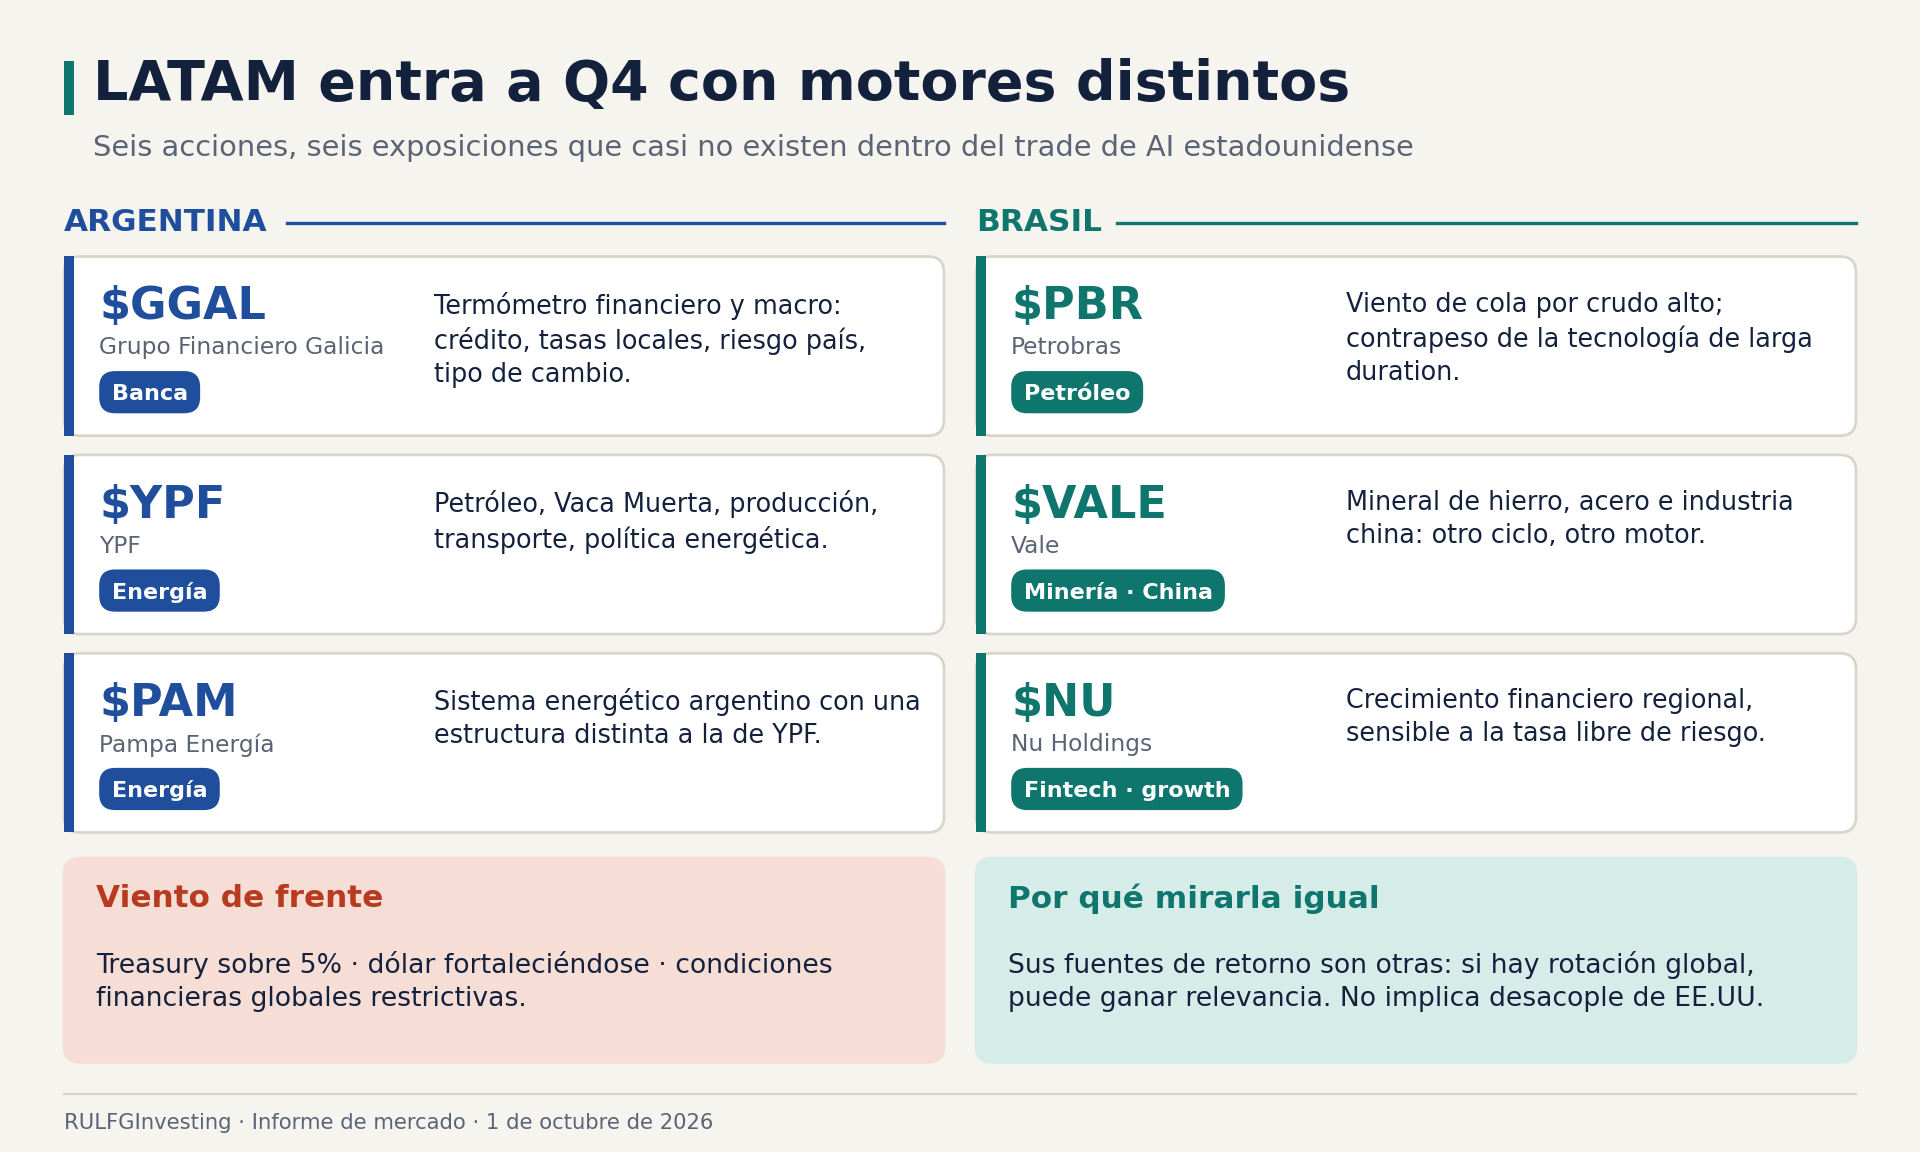
Mientras Estados Unidos debate inteligencia artificial versus duration (la sensibilidad de un activo a las tasas), América Latina llega a Q4 con motores bastante distintos.
No porque la región vaya a desacoplarse necesariamente de Wall Street: un Treasury por encima de 5%, un dólar que se fortalece y condiciones financieras globales restrictivas son obstáculos serios para los emergentes. Pero justamente porque sus fuentes de retorno son otras, Argentina y Brasil pueden ganar relevancia en un escenario de rotación global.
Argentina: GGAL, YPF y PAM frente al nuevo trimestre
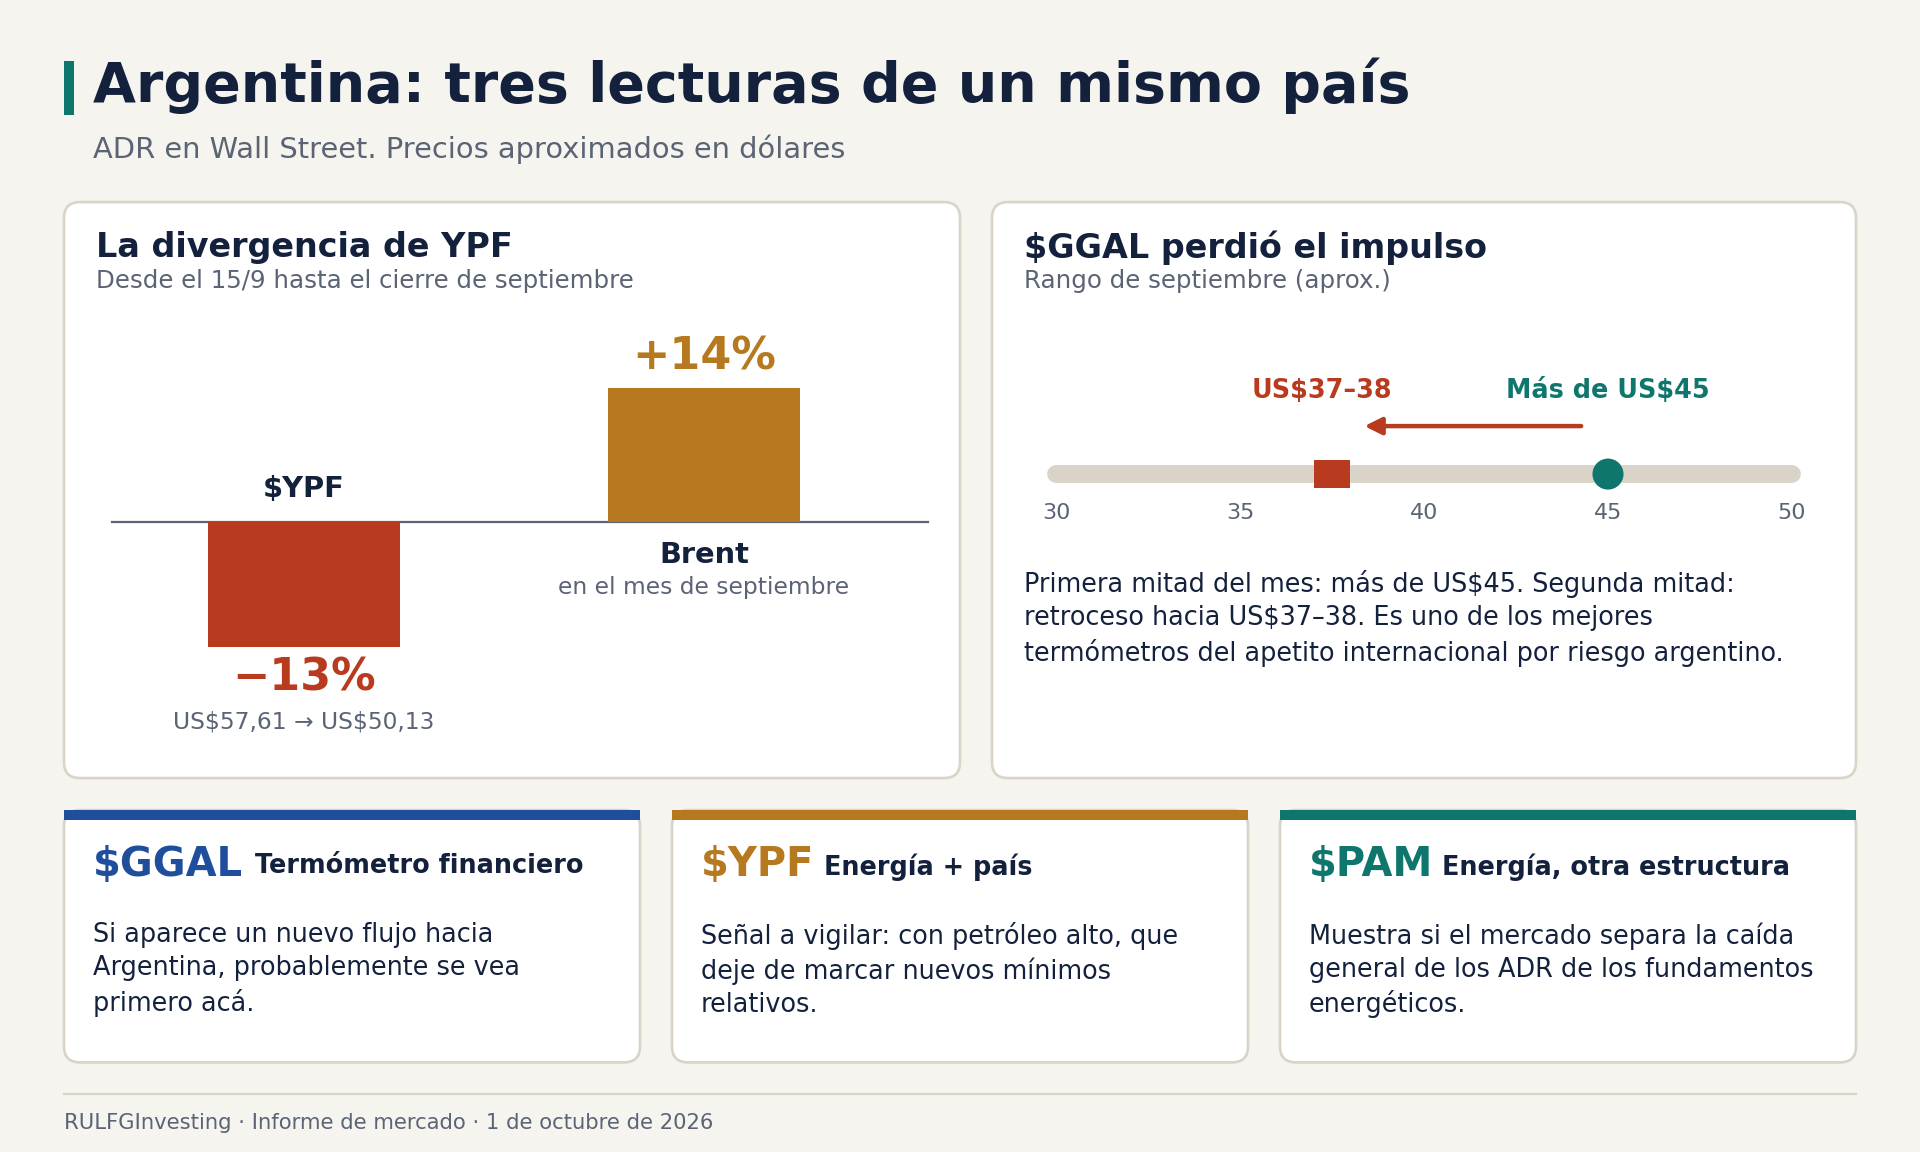
Los ADR argentinos llegan a octubre después de una segunda mitad de septiembre bastante más difícil.
Grupo Financiero Galicia ($GGAL) perdió buena parte del impulso de la primera quincena: llegó a operar por encima de US$45 y después retrocedió hacia la zona de US$37–38. Eso lo convierte en uno de los mejores termómetros del apetito internacional por riesgo argentino. Los bancos locales son sensibles a variables que casi no tocan a una megacap estadounidense —actividad doméstica, crédito, tasas locales, riesgo soberano, tipo de cambio, expectativas de normalización financiera—. Si aparece un nuevo flujo hacia Argentina, probablemente se note primero acá.
YPF ($YPF) muestra una divergencia que merece seguimiento. El ADR terminó septiembre alrededor de US$50,13, después de haber tocado cerca de US$57,61 el 15 de septiembre: una corrección cercana al 13% en apenas dos semanas. Mientras tanto, el petróleo hizo exactamente lo contrario: el Brent ganó alrededor de 14% en el mes y el WTI empieza octubre otra vez por encima de US$90. YPF llega castigada al mismo trimestre en que su commodity central sigue extraordinariamente firme.
Claro que YPF no es sólo una apuesta al precio internacional del crudo: también pesan la producción, las inversiones, Vaca Muerta, la capacidad de transporte, la política energética, el acceso al financiamiento y el riesgo país. Justamente por esa mezcla será uno de los activos más interesantes de octubre. Si el petróleo se sostiene alto y YPF deja de marcar nuevos mínimos relativos, la divergencia empezará a ser significativa.
Pampa Energía ($PAM) comparte parte de esa lógica, pero con una estructura distinta a la de la petrolera estatal. Su comportamiento permitirá ver si los inversores separan la corrección general de los ADR de los fundamentos propios del complejo energético.
En síntesis: el binomio YPF–PAM sirve para medir si se reconstruye exposición energética argentina; GGAL funciona mejor como termómetro financiero y macro. Tres lecturas distintas de un mismo país.
Brasil: probablemente el mercado LATAM que más merece observarse
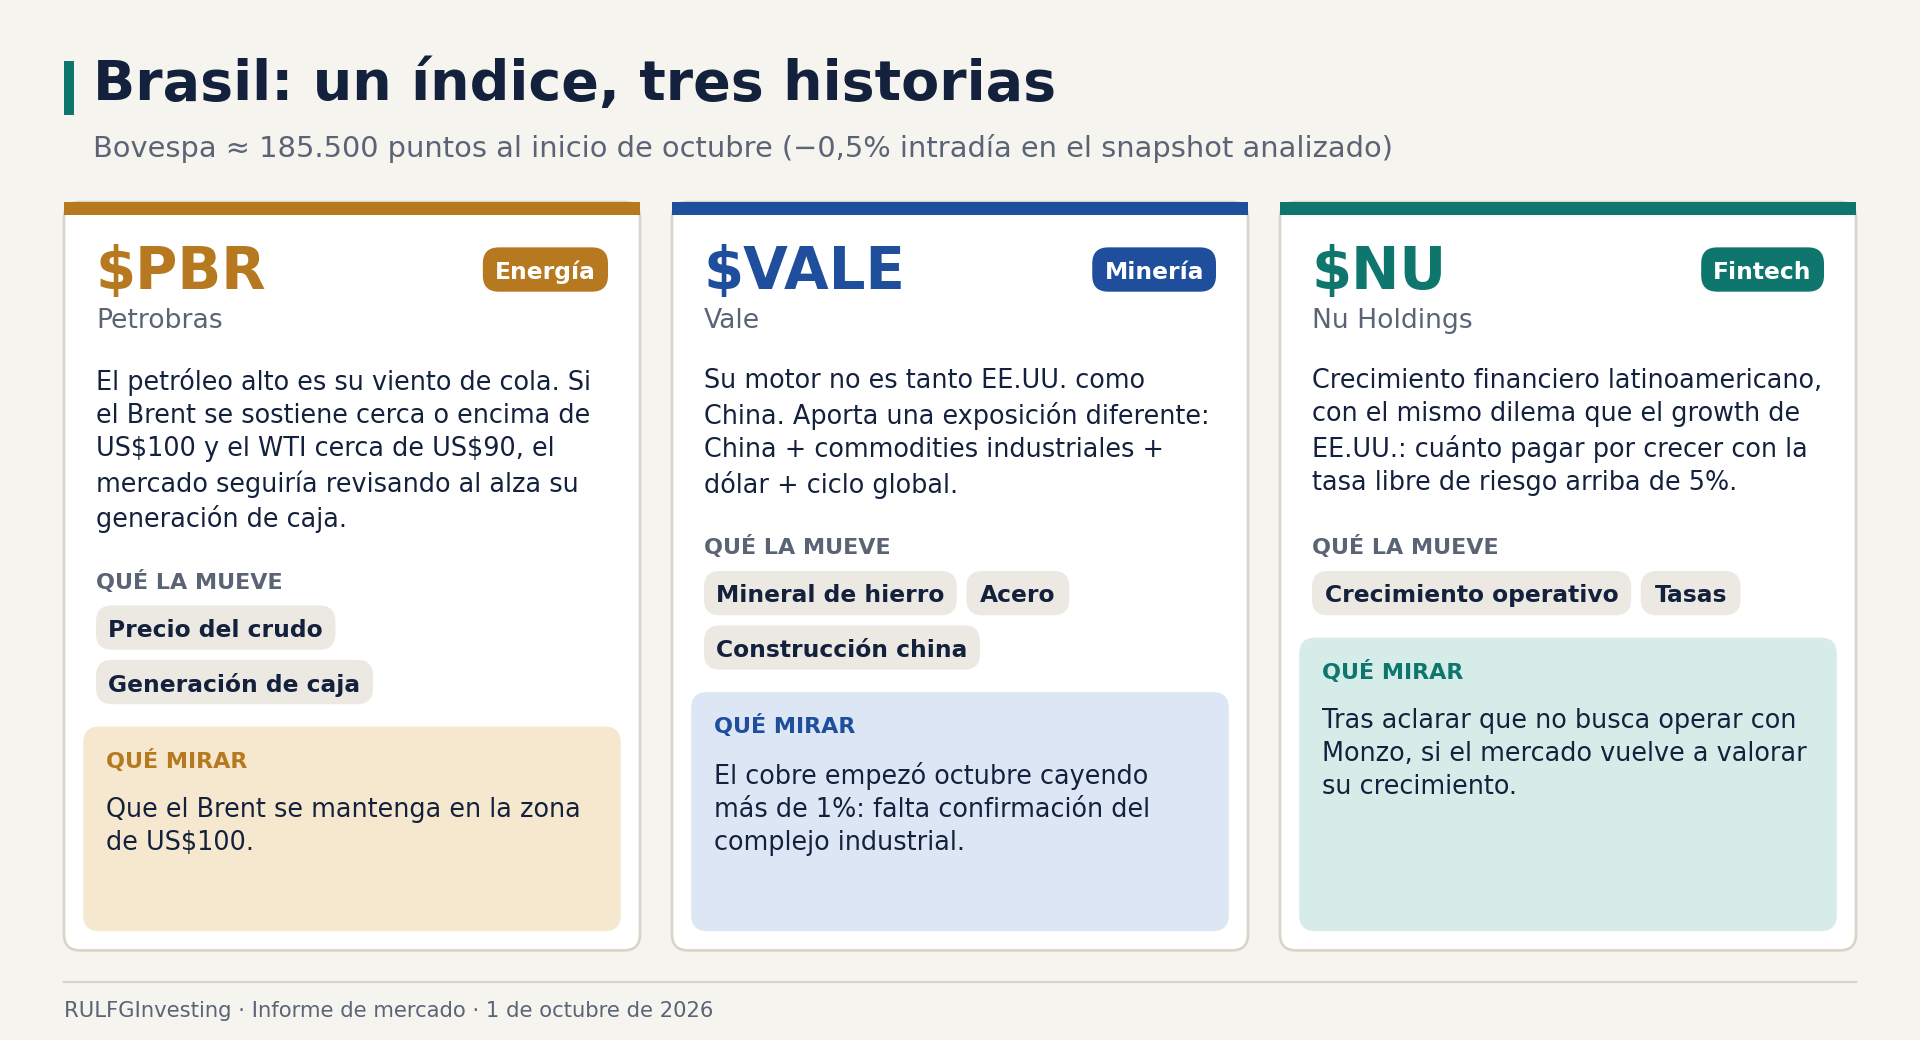
Brasil tiene otra estructura. El Bovespa cerró septiembre con fortaleza relativa y empezó octubre en torno a los 185.500 puntos, aunque con un retroceso intradía cercano a 0,5% en el snapshot analizado. Dentro del índice conviven tres historias completamente distintas.
Petrobras ($PBR): energía como cobertura natural. Entra a Q4 con un viento de cola evidente: el petróleo alto. Si el Brent se mantiene cerca o por encima de US$100 y el WTI alrededor de US$90, el mercado probablemente siga revisando al alza la generación de caja del sector.
Vale ($VALE): China vuelve al centro. Acá el factor clave no es tanto Estados Unidos como China: mineral de hierro, acero, infraestructura, construcción y actividad industrial china condicionan mucho más su evolución. En un mercado estadounidense muy dependiente de AI, Treasuries y balances tecnológicos, VALE aporta otra exposición: China + commodities industriales + dólar + ciclo global. Pero el cobre arrancó octubre cayendo más de 1%, así que todavía no hay evidencia de una recuperación cíclica global amplia. Vale merece seguimiento, pero necesita confirmación del complejo industrial.
Nu Holdings ($NU): growth latinoamericano en un mundo de tasas altas. No es energía ni commodities: es crecimiento financiero regional. Por eso enfrenta el mismo dilema que muchas growth estadounidenses: cuánto está dispuesto a pagar el mercado por crecimiento cuando el activo libre de riesgo rinde más de 5%. La acción sufrió además una corrección fuerte a fines de septiembre tras versiones sobre una posible operación con Monzo; la posterior aclaración de Nubank —que hoy no busca una transacción con Monzo— despejó parte de esa incertidumbre. Octubre abre una nueva prueba: ¿puede el mercado volver a valorar el crecimiento operativo de Nubank una vez despejado parte del ruido corporativo?
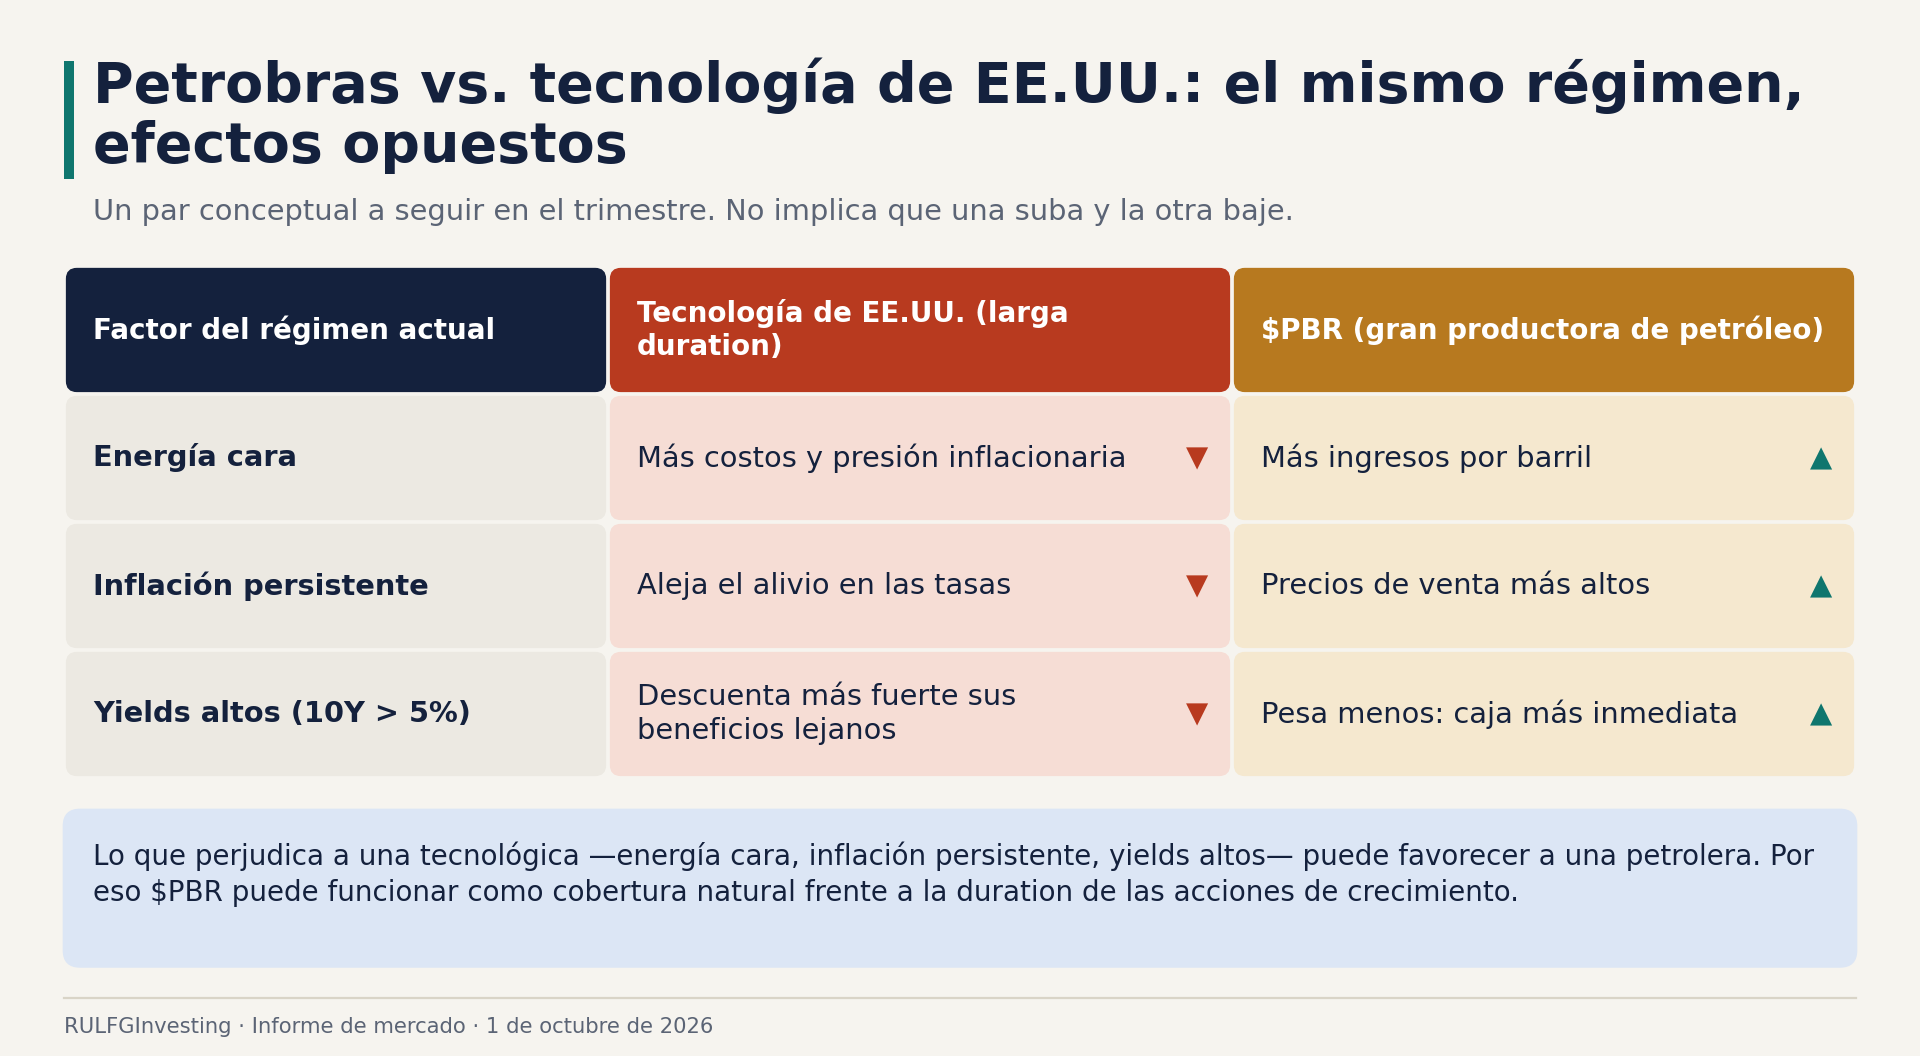
Petrobras tiene, además, una característica interesante: puede funcionar como una suerte de contraparte de las acciones estadounidenses de larga duration. Lo que perjudica a una tecnológica —energía cara, inflación persistente y yields altos— puede favorecer los ingresos de una gran productora de petróleo.
Por eso el par conceptual PBR / tecnología estadounidense es una de las relaciones a seguir en el trimestre. No porque una tenga que subir y la otra bajar, sino porque representan dos exposiciones radicalmente distintas al mismo régimen macroeconómico.
El dólar puede ser el gran obstáculo para LATAM
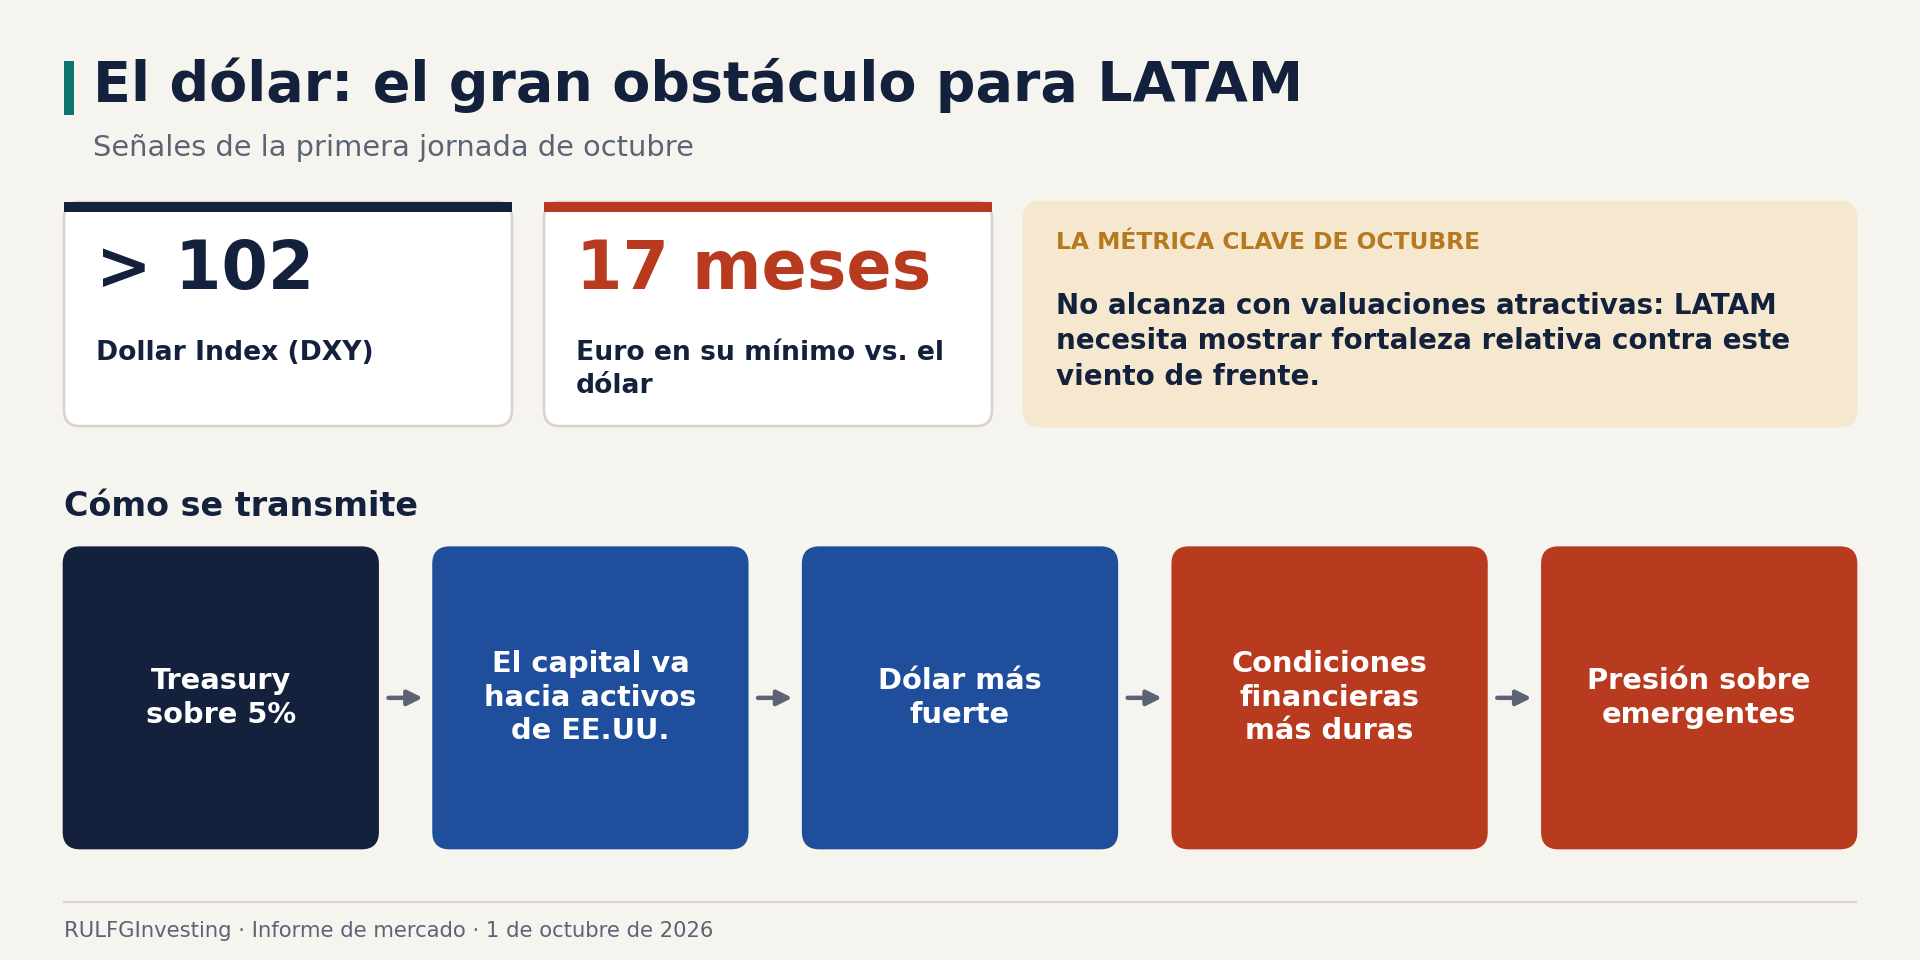
Hay, sin embargo, una variable que obliga a moderar cualquier tesis demasiado optimista sobre emergentes. El Dollar Index (DXY) superó 102 en la primera jornada de octubre y el euro cayó a mínimos de unos 17 meses frente al dólar.
La razón principal vuelve a estar en los bonos: yields altos en el Treasury atraen capital hacia activos estadounidenses y endurecen las condiciones financieras en el resto del mundo. Históricamente, la combinación Treasury alto + dólar fuerte no es cómoda para los mercados emergentes.
Por eso LATAM necesita algo más que valuaciones atractivas: necesita mostrar fortaleza relativa frente a ese viento de frente. Esa probablemente sea la métrica más importante de octubre.
La primera jornada de Q4 dejó una advertencia
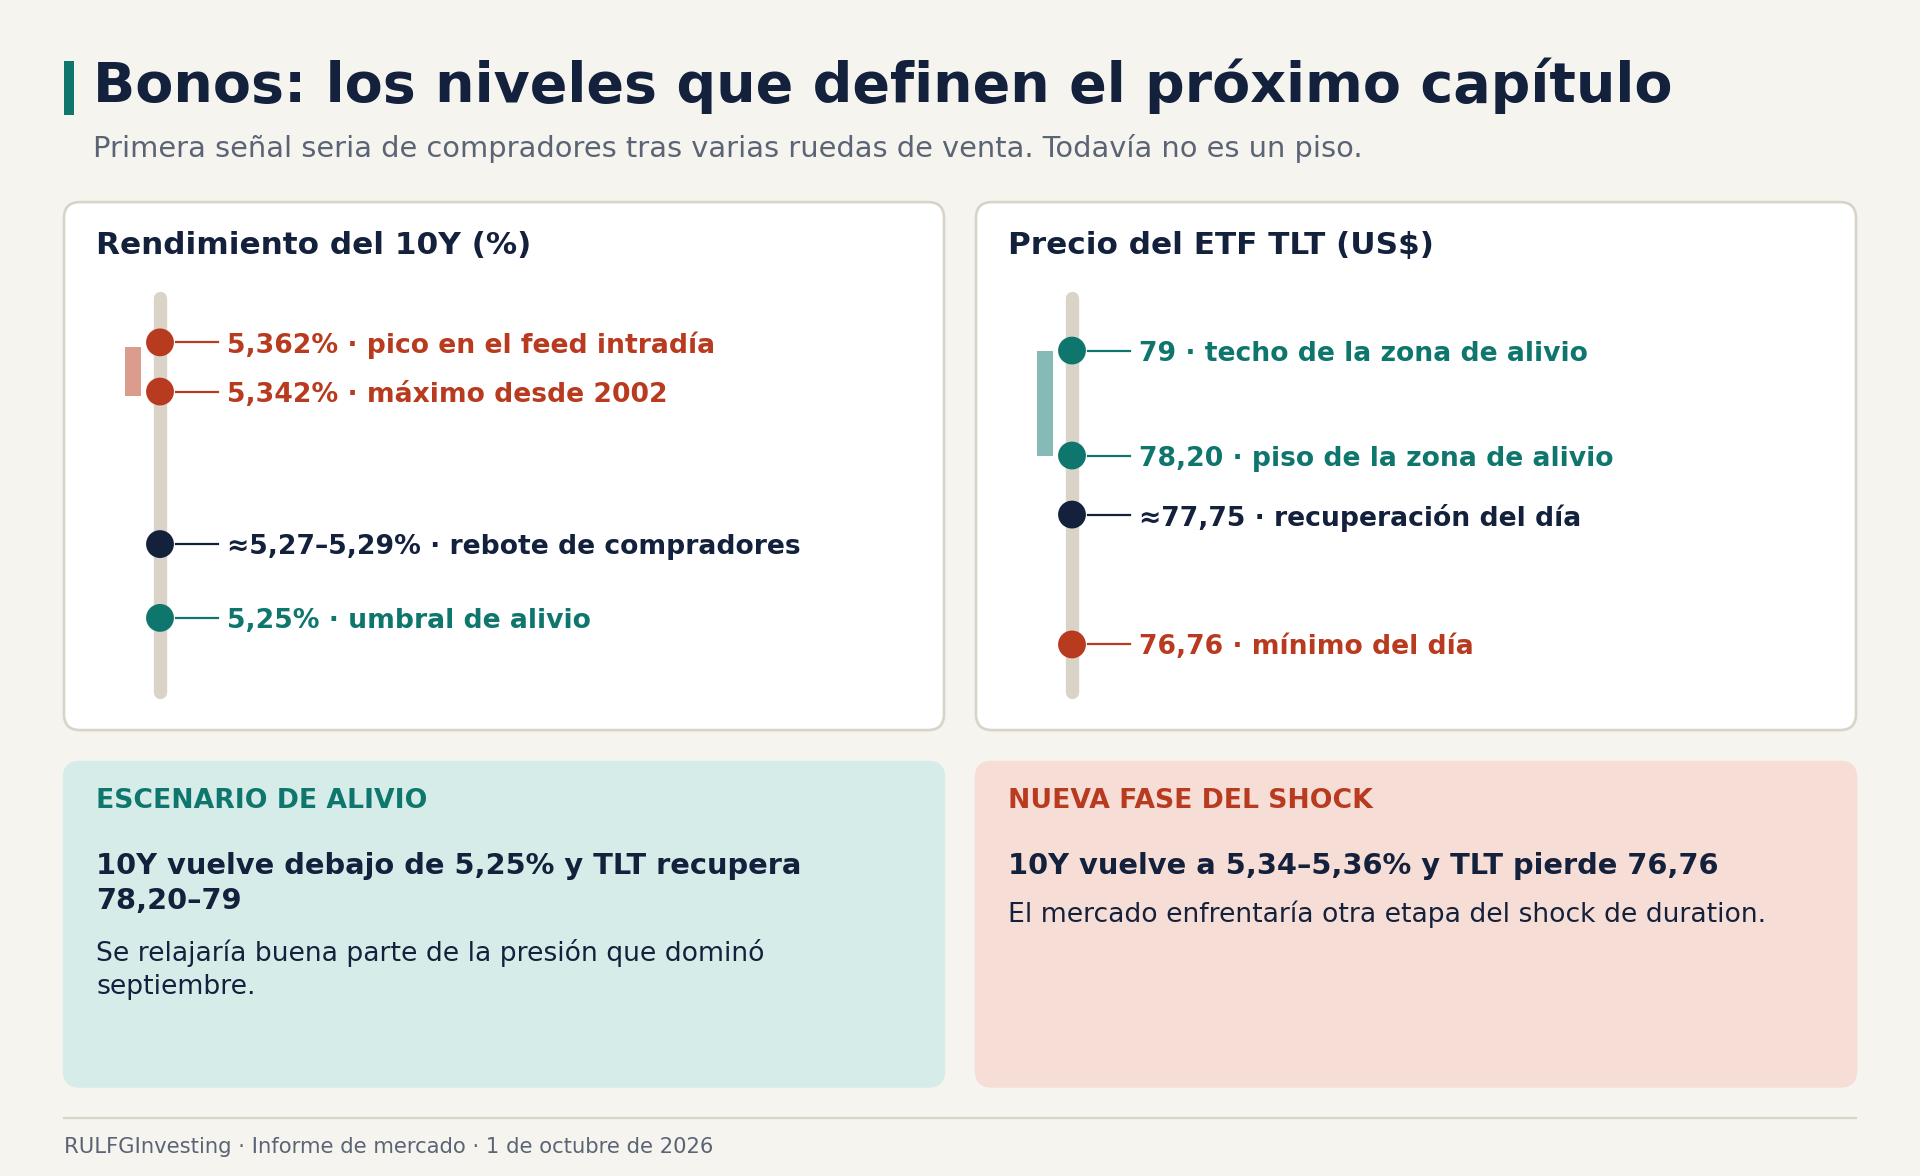
El Treasury a 10 años superó el nivel que veníamos vigilando desde septiembre: llegó a 5,342%, e incluso nuestro feed intradía registró por un momento 5,362%.
Pero después pasó algo nuevo: aparecieron compradores de bonos. El rendimiento retrocedió hacia 5,27–5,29% y el TLT (el ETF de bonos del Tesoro de largo plazo, cuyo precio sube cuando bajan las tasas) se recuperó desde un mínimo de 76,76 hasta cerca de 77,75.
No alcanza para declarar un piso en bonos, pero sí es la primera señal seria de absorción después de varias ruedas de liquidación. Y esa diferencia puede ser decisiva:
Escenario de alivio: si el 10Y vuelve por debajo de 5,25% y el TLT recupera la zona de 78,20–79, buena parte de la presión que dominó septiembre empezaría a ceder.
Nueva fase del shock: si el 10Y vuelve a 5,34–5,36% y el TLT pierde 76,76, el mercado tendría que enfrentar otra etapa del shock de duration.
Octubre empieza con una pulseada entre beneficios y tasas
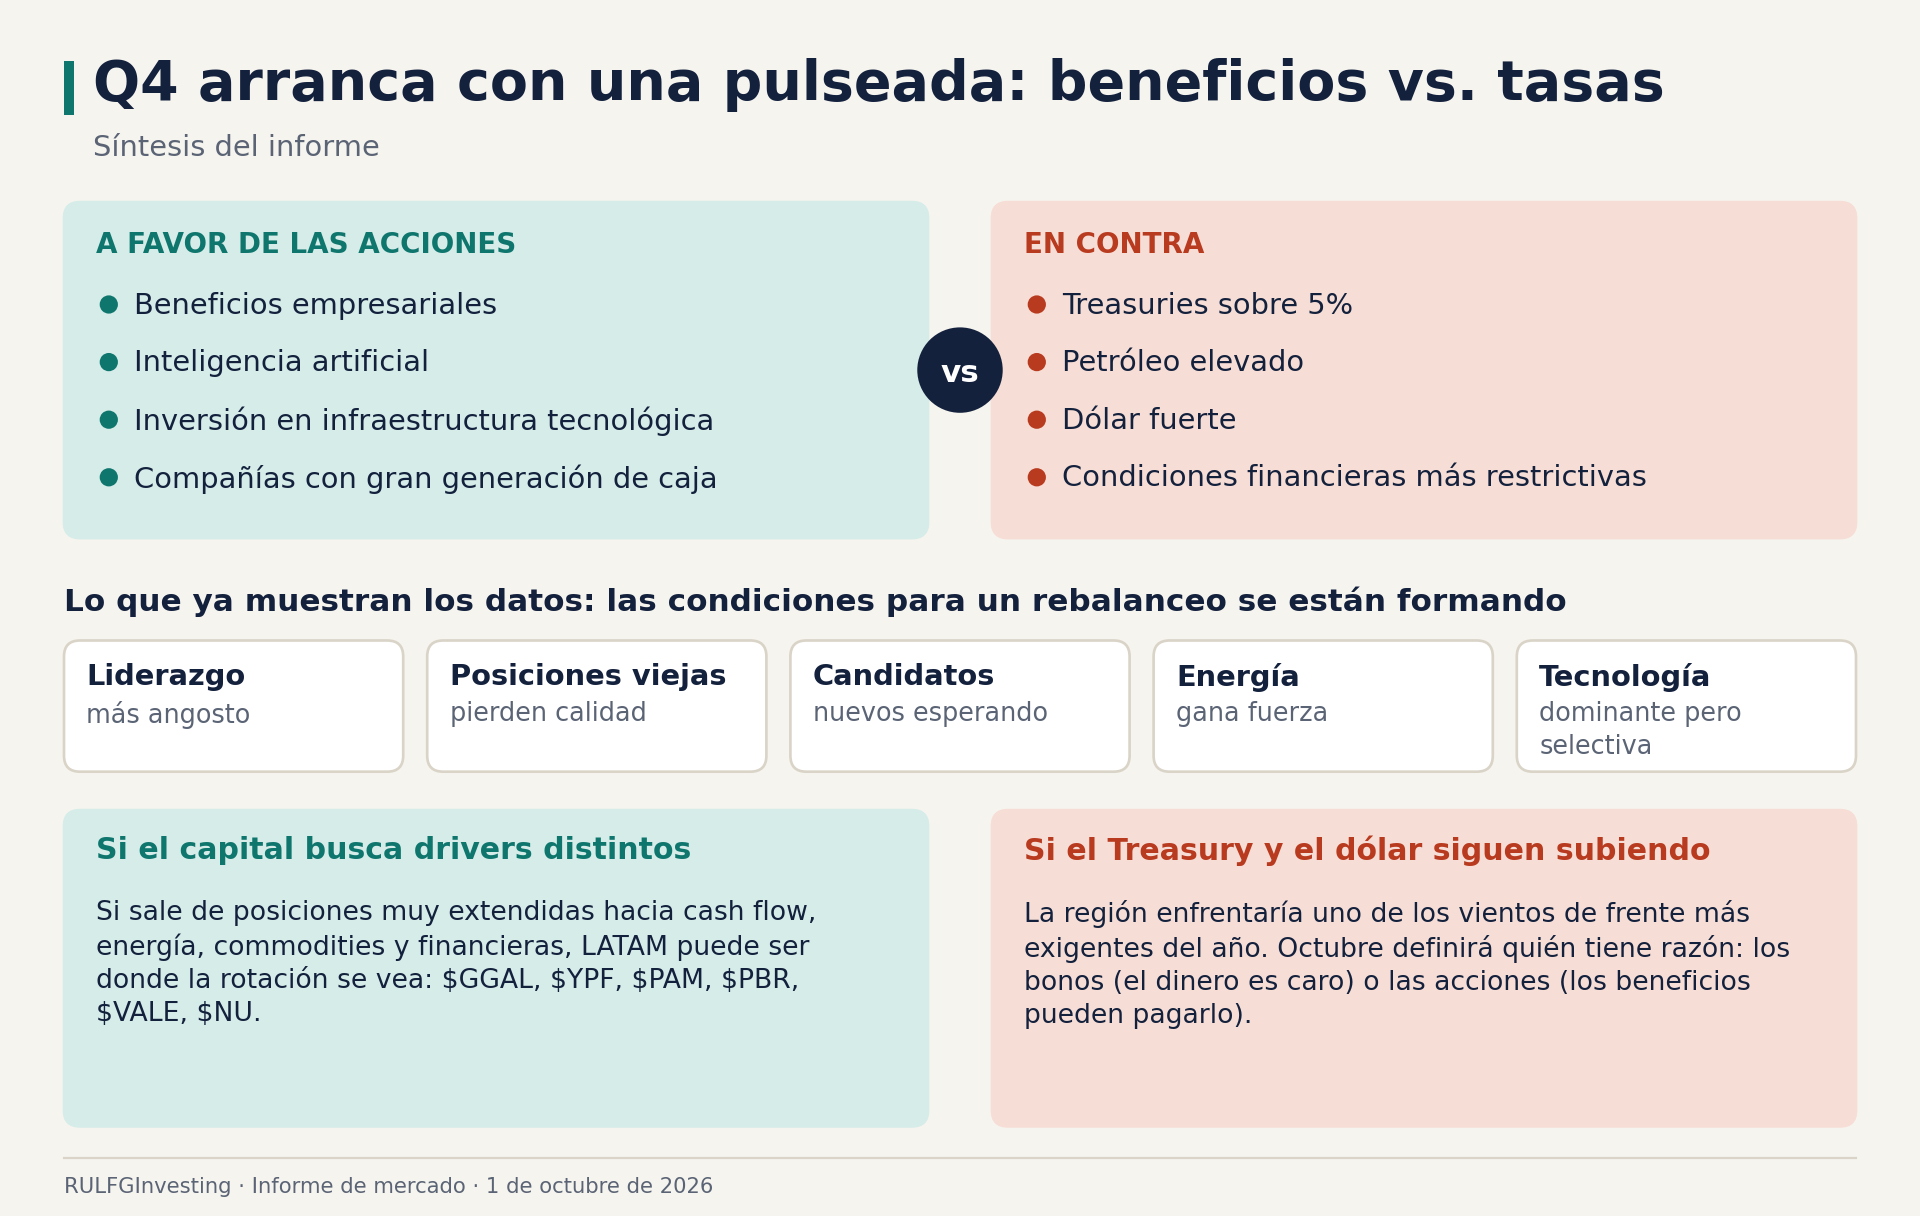
Esa es probablemente la mejor síntesis del mercado actual. De un lado: beneficios empresariales, inteligencia artificial, inversión en infraestructura tecnológica y compañías con enorme generación de caja. Del otro: Treasuries por encima de 5%, petróleo elevado, dólar fuerte y condiciones financieras bastante más restrictivas. En el medio, los inversores. Y empieza Q4.
Los datos todavía no permiten afirmar que los grandes gestores ya estén ejecutando un rebalanceo estructural. Pero muestran algo más interesante: las condiciones para ese rebalanceo se están formando. El liderazgo se estrecha, algunas posiciones antiguas pierden calidad, aparecen candidatos nuevos, la energía gana fuerza y la tecnología sigue dominante, aunque mucho más selectiva.
Fuera de Estados Unidos, LATAM ofrece exposiciones que prácticamente no existen dentro del trade de AI estadounidense: Argentina aporta financieras y energía a través de $GGAL, $YPF y $PAM; Brasil, petróleo, minería y fintech mediante $PBR, $VALE y $NU.
Por eso las primeras semanas de octubre pueden decir mucho más que si el S&P 500 sube o baja. La verdadera pregunta será: ¿hacia dónde se mueve el capital cuando los gestores vuelven a repartir riesgo para los últimos tres meses del año?
Si el dinero empieza a abandonar posiciones excesivamente extendidas y busca cash flow, energía, commodities, financieras o mercados con drivers distintos, LATAM puede ser uno de los lugares donde esa rotación se haga visible. Pero si el Treasury sigue escalando y el dólar prolonga su fortaleza, la misma región enfrentará uno de los vientos de frente más exigentes del año.
Septiembre cerró con una paradoja. El mercado de bonos advierte que el dinero volvió a ser caro. Las acciones todavía responden que los beneficios pueden pagarlo.
Octubre tendrá que decidir cuál de los dos tiene razón.
Rulfginvesting Research
Este informe ha sido elaborado bajo los parámetros cuantitativos de nuestro motor propio de ciclos. Operamos con capital propio. Ninguna parte de este material constituye una recomendación de inversión.
Seguí leyendo

Wall Street recupera el apetito por la inteligencia artificial, pero los bonos todavía no acompañan
28 oct 2026 · 24:24
El Nasdaq avanzó 1,18%, Nebius se disparó 11,22% y el S&P 500 encadenó su segunda sesión positiva. Pero el Tesoro a 10 años sigue cerca del 5% y esta semana llegan la decisión de la Reserva Federal y los balances de las grandes tecnológicas. ¿Alcanza el rebote para dar por terminada la corrección?

Brasil no logra salir del lunes negro: el real se recupera, la Bolsa vuelve a caer y Argentina sigue bajo presión
28 oct 2026 · 24:19
Después del derrumbe histórico provocado por la reelección de Lula da Silva, los mercados brasileños ensayaron una recuperación. El dólar retrocedió hasta 5,35 reales y las tasas mostraron cierto alivio, pero el Ibovespa terminó otra vez en rojo. En Argentina, los bonos recuperaron parte del terreno perdido, aunque el MERVAL sufrió otra caída.

Brasil quedó a precio de crisis: ¿oportunidad o trampa?
27 oct 2026 · 15:11
El Ibovespa sufrió su mayor caída diaria desde 2020, el real se desplomó y las tasas de interés se dispararon. Ahora aparece un dato capaz de atraer a los inversores más audaces: el mercado brasileño podría cotizar a apenas 7,4 veces sus ganancias futuras, muy por debajo de su mediana histórica de 10,4. ¿Es el comienzo de una oportunidad extraordinaria o la advertencia de que lo peor todavía está por venir?