
Brasil toma ventaja, Argentina pierde impulso: el capital ya no trata igual a toda la región
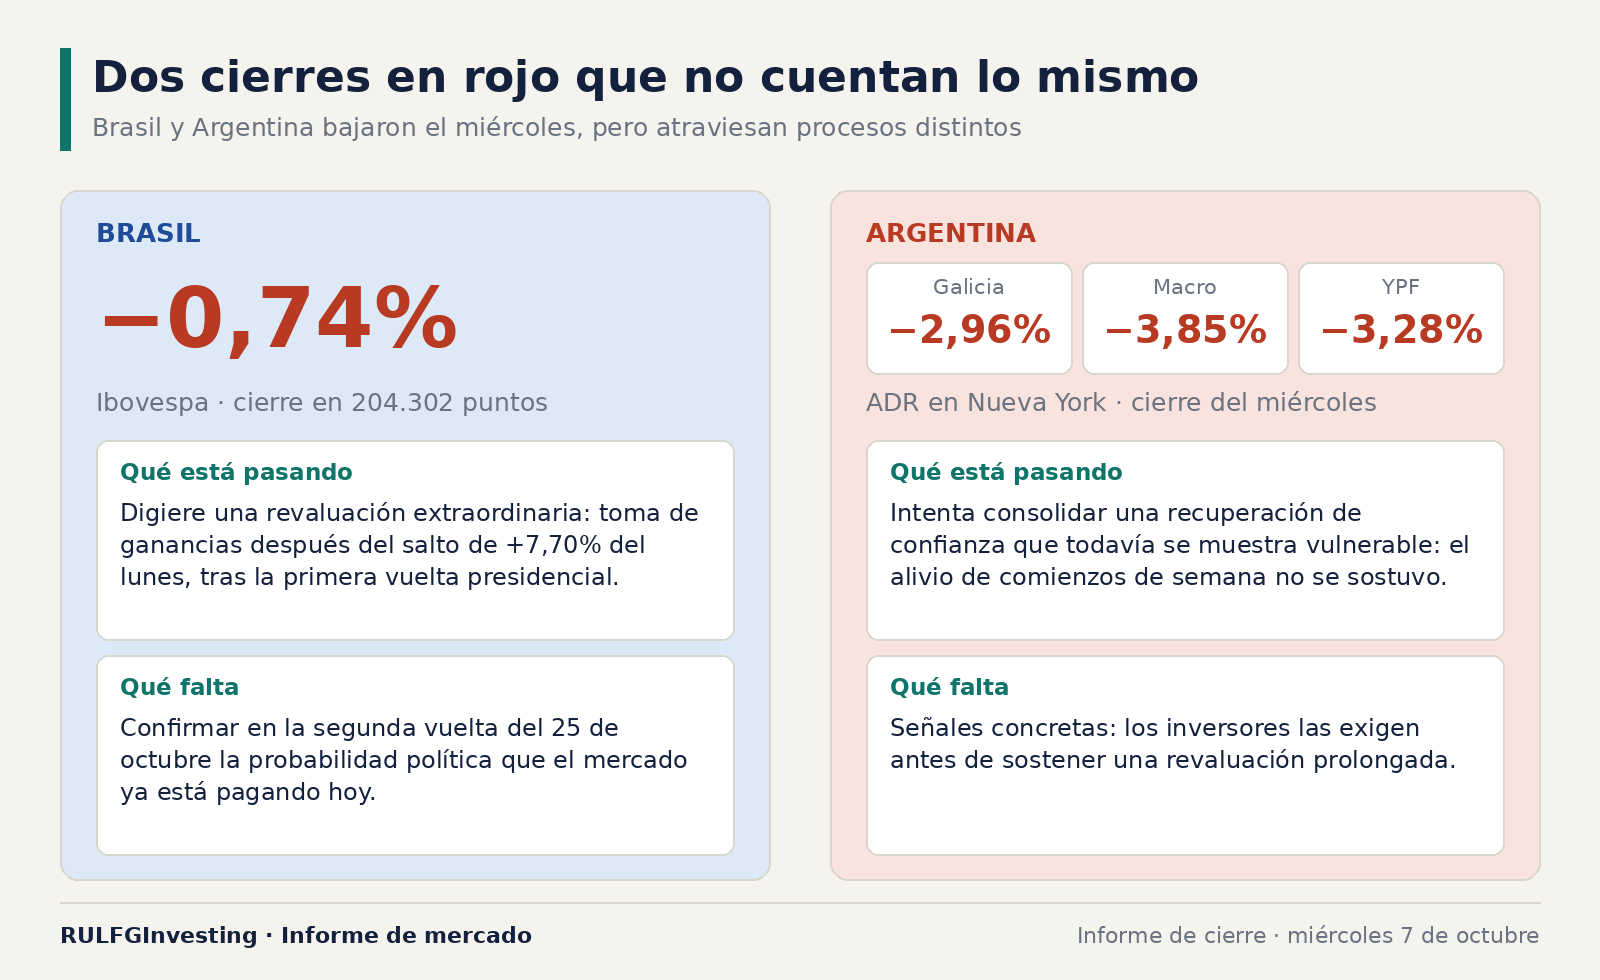
El Ibovespa cedió 0,74% el miércoles 7 de octubre, una pausa lógica tras el salto de 7,70% que siguió a la primera vuelta presidencial. Los ADR argentinos volvieron a caer con fuerza: Galicia −2,96%, Macro −3,85% e YPF −3,28%. Los dos mercados cerraron en rojo, pero Brasil digiere una revaluación mientras Argentina todavía busca consolidar la confianza. De fondo, el Treasury a diez años cerca de 5,3%, el dólar fuerte y el Brent arriba de 100 dólares obligan a cada país a ganarse el capital por mérito propio.
América Latina cerró el miércoles 7 de octubre con una señal clara: los inversores internacionales siguen encontrando oportunidades en la región, pero ya no tratan a todos los países de la misma manera. Brasil y Argentina son el ejemplo más evidente.
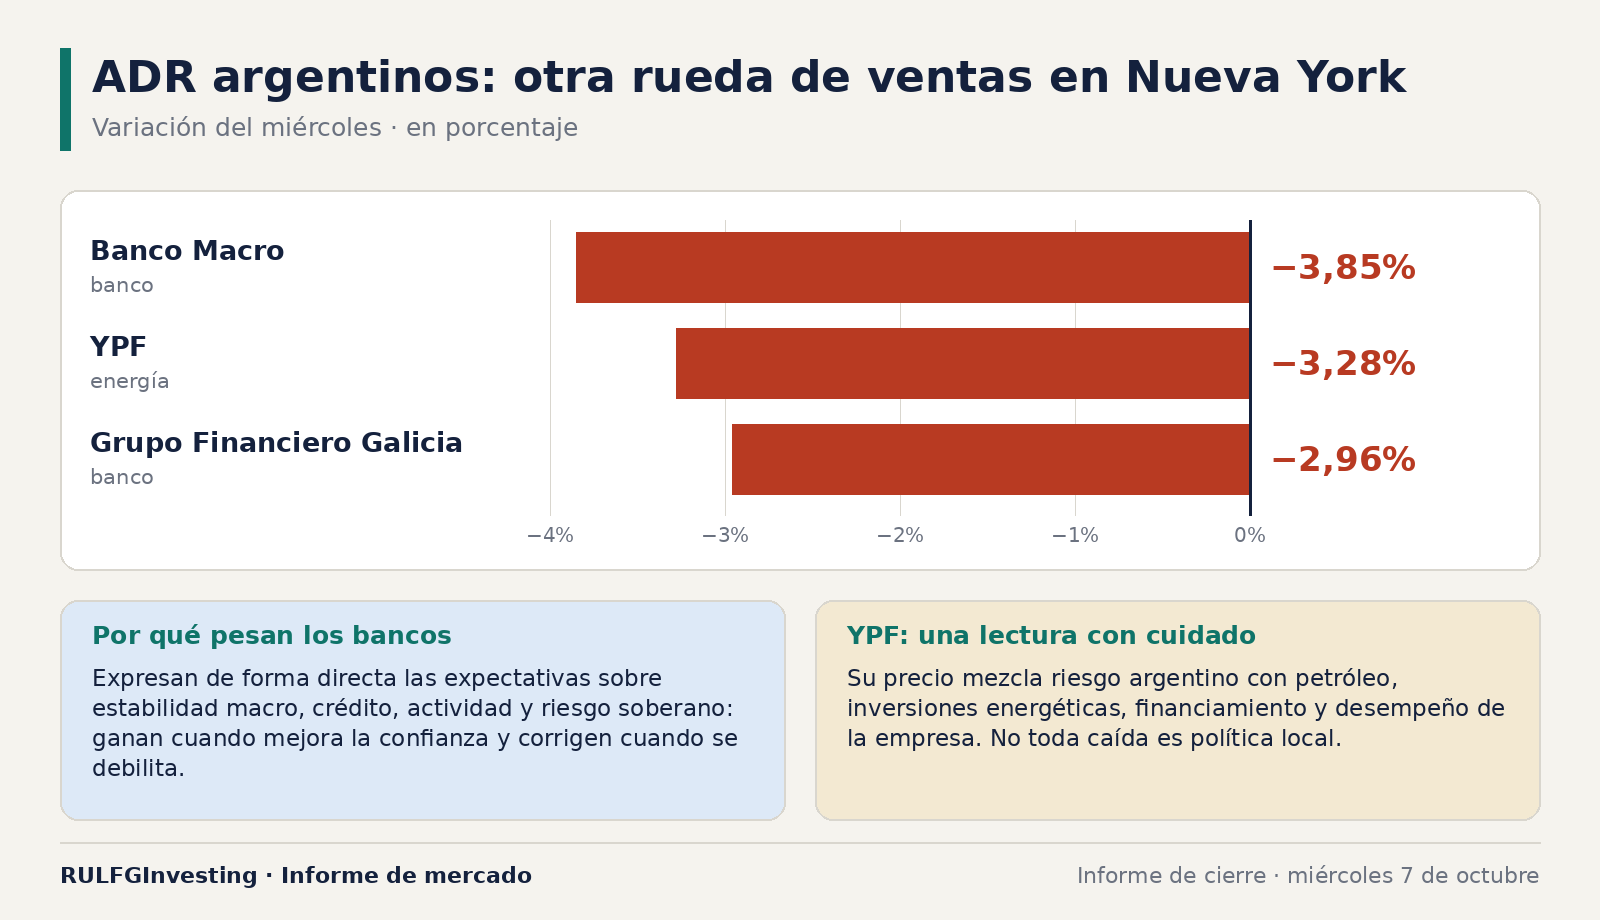
El Ibovespa, el índice que reúne a las principales acciones de la bolsa de San Pablo, retrocedió 0,74% hasta los 204.302 puntos, después de una de las mayores subas de su historia tras las elecciones del domingo. En Nueva York volvieron las ventas sobre los ADR argentinos, que son los certificados con los que las acciones de empresas extranjeras cotizan en Estados Unidos. Grupo Financiero Galicia cayó 2,96%, Banco Macro perdió 3,85% e YPF retrocedió 3,28%.
Los dos mercados terminaron en rojo, pero no atraviesan el mismo proceso. Brasil está digiriendo una revaluación extraordinaria. Argentina sigue intentando consolidar una recuperación de confianza que todavía se muestra vulnerable.
Brasil: después de la euforia, llega el examen
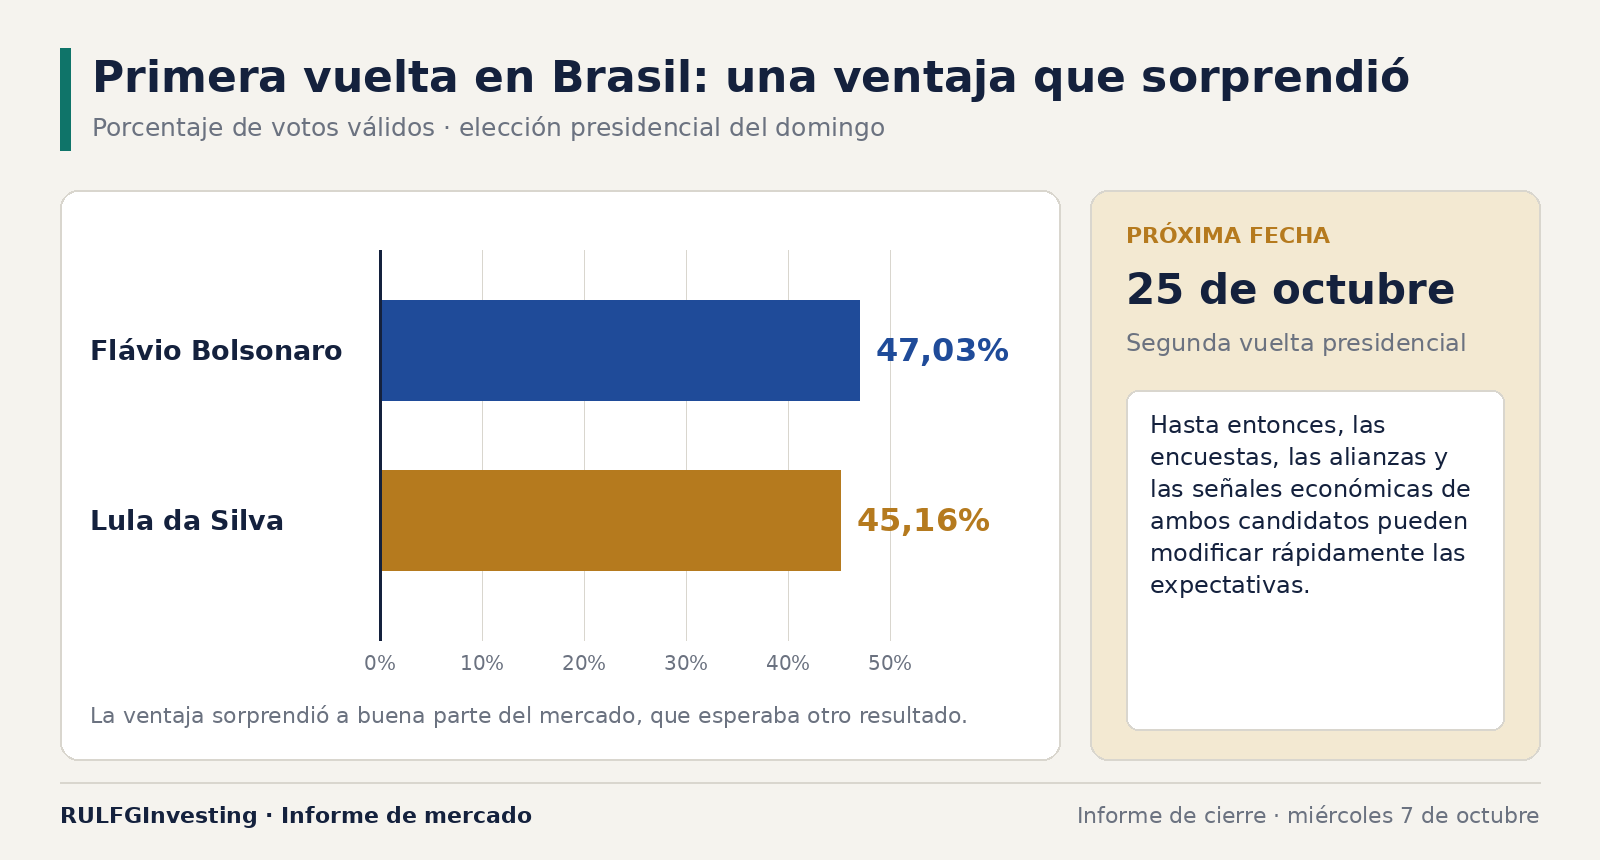
El lunes el mercado brasileño reaccionó con entusiasmo a la primera vuelta presidencial. Flávio Bolsonaro obtuvo el 47,03% de los votos válidos frente al 45,16% de Luiz Inácio Lula da Silva, una ventaja que sorprendió a buena parte del mercado.
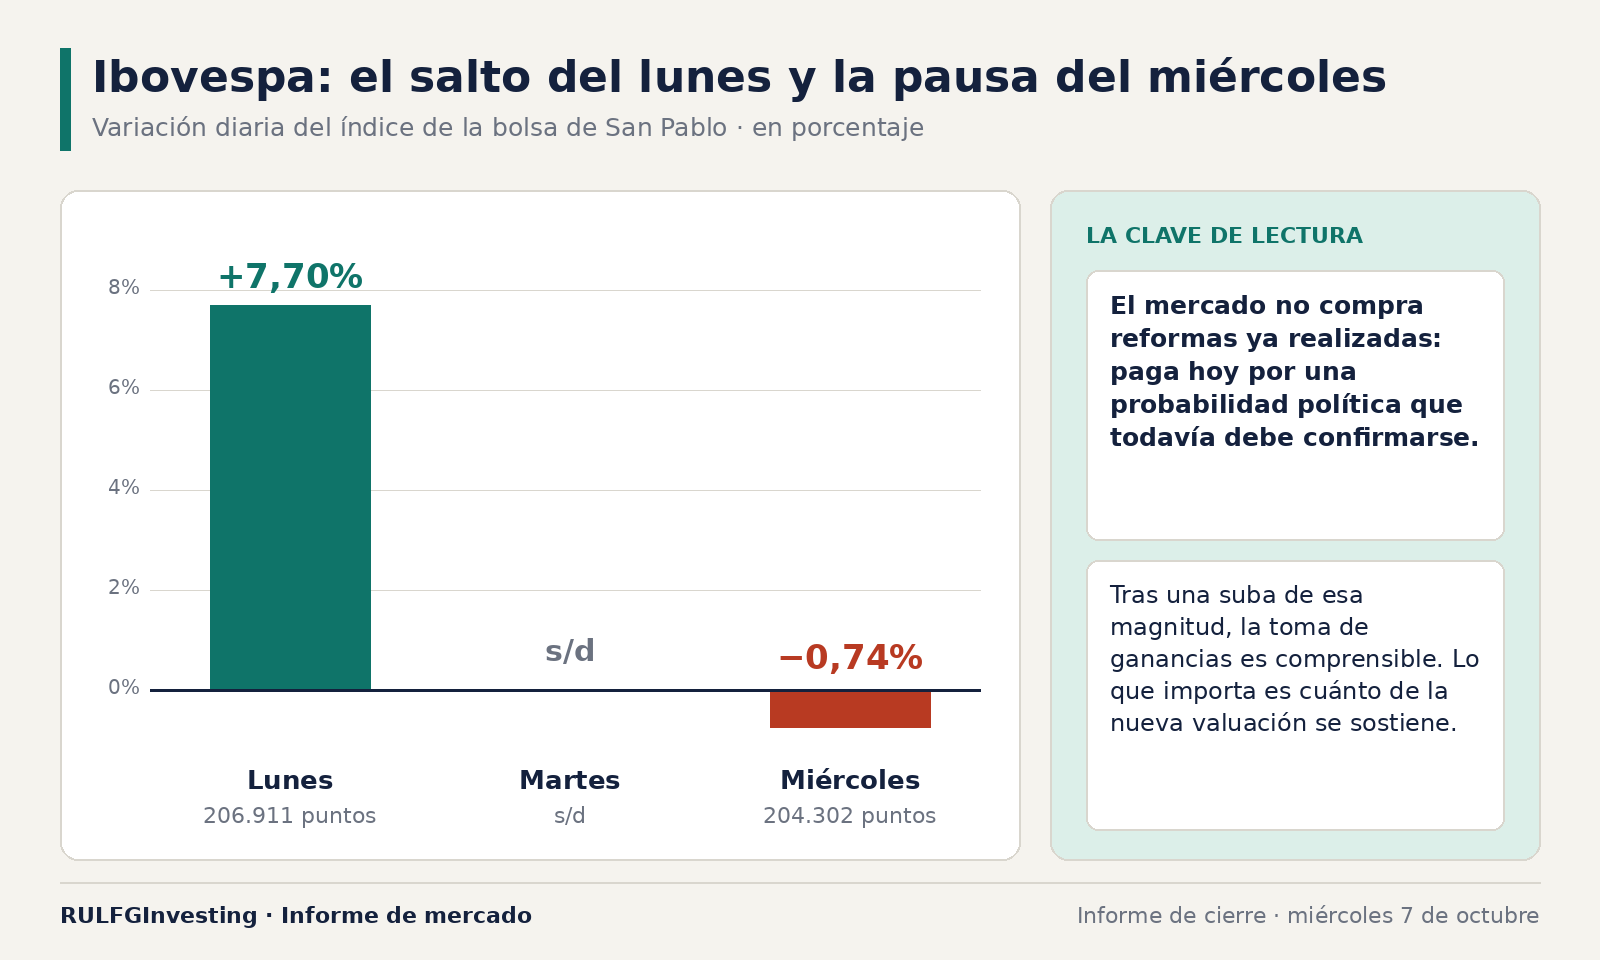
La respuesta fue inmediata: el Ibovespa saltó 7,70% y alcanzó los 206.911 puntos, mientras el real se fortalecía de manera significativa. No fue solo una reacción a los nombres. Los inversores empezaron a descontar, es decir, a incorporar por anticipado en los precios, tres cosas: más chances de cambios en la política fiscal, un entorno regulatorio potencialmente más favorable para las empresas y una relación distinta entre el próximo gobierno y el Congreso.
Hay una distinción fundamental: el mercado no está comprando reformas ya realizadas. Paga hoy por una probabilidad política que todavía debe confirmarse. La segunda vuelta está prevista para el 25 de octubre, y hasta entonces las encuestas, las alianzas y las señales económicas de ambos candidatos pueden modificar rápidamente las expectativas.
Por eso la baja del miércoles no debe leerse automáticamente como el fracaso del entusiasmo electoral. Después de una suba de esa magnitud, la toma de ganancias (vender para hacer efectiva la suba) es comprensible. Lo importante será cuánto de la nueva valuación logra sostener Brasil cuando se agote el impulso de la sorpresa.
El real, una pieza clave
La fortaleza de una bolsa no alcanza por sí sola para hablar de una mejora duradera en la percepción de riesgo de un país: también importa su moneda. El miércoles el dólar volvió a superar los cinco reales y terminó alrededor de R$ 5,01, en una jornada de recuperación global de la divisa estadounidense. Brasil no está aislado de las condiciones financieras internacionales.
Aun así, tras la fuerte apreciación del real a comienzos de semana, el mercado brasileño parte de un lugar distinto al que tenía antes de las elecciones. Para un fondo extranjero resulta atractiva la combinación de moneda relativamente firme, menor percepción de riesgo fiscal y expectativa de reformas. Pero esa combinación tiene que sostenerse. Si el real vuelve a debilitarse de forma persistente, las ganancias bursátiles medidas en moneda local pierden parte de su atractivo al convertirlas a dólares.
Argentina: las expectativas necesitan resultados
Del otro lado de la frontera la historia es distinta. Los activos argentinos también habían encontrado alivio al comienzo de la semana, pero el cierre del miércoles mostró que la recuperación sigue siendo frágil. Galicia, Macro e YPF registraron caídas relevantes, en una jornada en la que el contexto internacional tampoco ayudó.
La debilidad de los bancos merece una lectura particular. Las entidades financieras funcionan como una expresión bastante directa de las expectativas sobre estabilidad macroeconómica, crédito, actividad y riesgo soberano (la probabilidad de que un Estado tenga problemas para pagar su deuda). Cuando mejora la confianza en la normalización de una economía, suelen estar entre los principales beneficiarios. Cuando se debilita, pueden sufrir correcciones pronunciadas.
La caída de Galicia y Macro no demuestra por sí sola un deterioro irreversible de las perspectivas argentinas. Sí recuerda que los inversores siguen exigiendo señales concretas antes de sostener una revaluación prolongada.
YPF requiere una precaución adicional. Su cotización combina riesgo argentino con expectativas sobre petróleo, inversiones energéticas, financiamiento y desempeño de la propia empresa. No toda caída de YPF puede atribuirse a la política económica local.
El costo de competir por capital con tasas altas
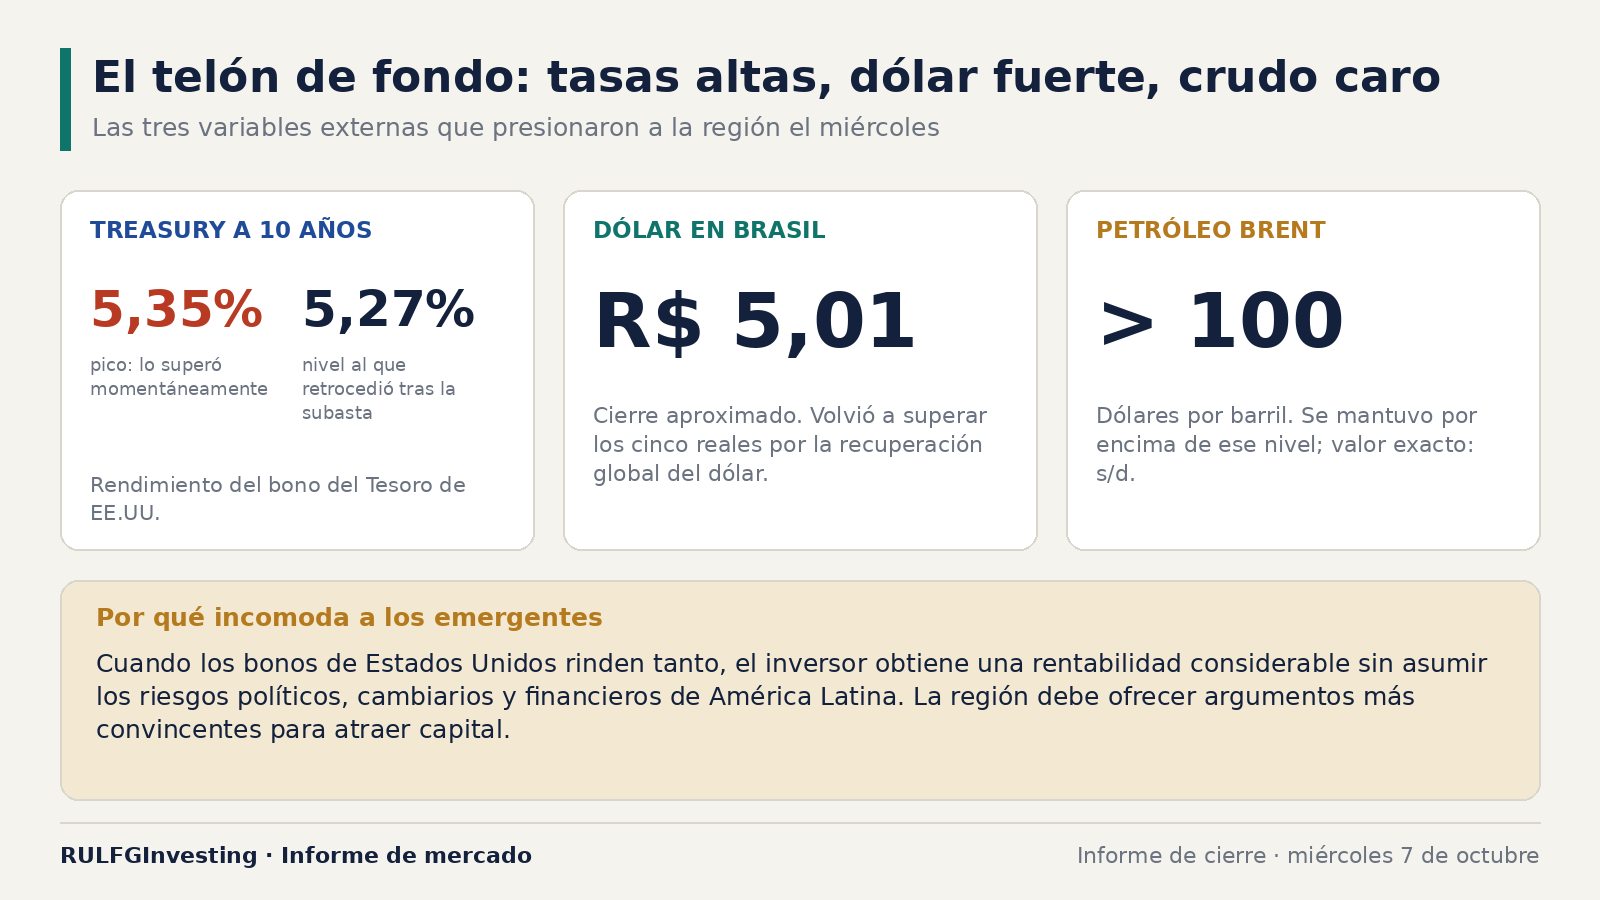
La presión más importante sobre la región sigue llegando desde Estados Unidos. El miércoles, el rendimiento del bono del Tesoro a diez años (el Treasury, la tasa de referencia del mundo) superó momentáneamente el 5,35% y luego retrocedió hacia el 5,27% tras una subasta que encontró compradores. El dólar también se fortaleció y el petróleo Brent, la referencia internacional del crudo, permaneció por encima de los 100 dólares.
Para los mercados emergentes esa combinación es especialmente incómoda. Cuando los bonos estadounidenses rinden tanto, un inversor obtiene una rentabilidad considerable sin asumir los riesgos políticos, cambiarios y financieros propios de América Latina. Eso obliga a la región a ofrecer argumentos más convincentes.
No alcanza con que una acción parezca barata, ni con una elección favorable o una promesa de estabilización. El mercado exige crecimiento, previsibilidad, disciplina fiscal, seguridad jurídica y perspectivas razonables de rentabilidad.
El petróleo caro tiene además efectos distintos según el país y el sector. Mejora los ingresos de las productoras, pero encarece combustibles, transporte y costos de producción, y alimenta presiones inflacionarias. No hay una lectura única para toda la región.
Bancos, energía y materias primas: tres historias
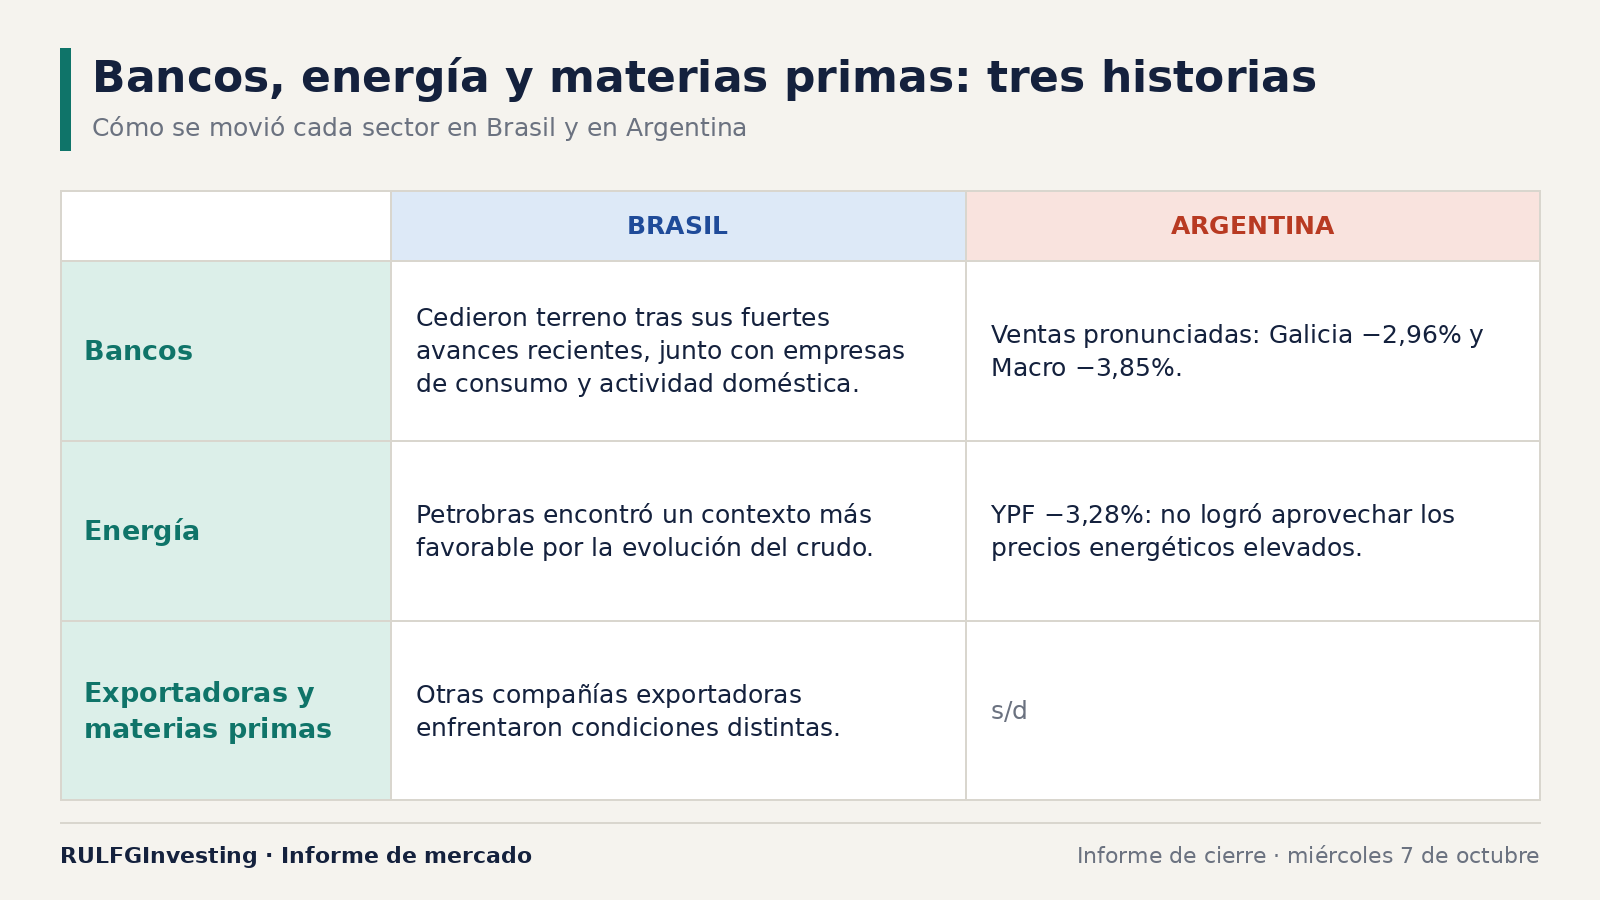
La rueda brasileña mostró esa diversidad. Los bancos y algunas empresas ligadas al consumo y la actividad doméstica cedieron terreno tras sus fuertes avances recientes. Petrobras encontró un contexto más favorable por la evolución del crudo, mientras otras exportadoras enfrentaron condiciones distintas. En Argentina, los bancos sufrieron ventas pronunciadas e YPF tampoco logró aprovechar los precios energéticos elevados.
La conclusión es que no hay una rotación uniforme hacia activos latinoamericanos, es decir, un traslado parejo de fondos hacia toda la región. Los fondos diferencian cada vez más según riesgo político, sensibilidad a las tasas, exposición cambiaria, perspectivas de beneficios y valuaciones.
En ese marco, Brasil dispone de un catalizador político muy visible, aunque todavía incierto. Argentina necesita que sus avances macroeconómicos se traduzcan de forma más consistente en expectativas de crecimiento, crédito e inversión.
La competencia regional cambió
Durante años, buena parte del análisis internacional agrupó a América Latina bajo una misma etiqueta: emergentes expuestos a materias primas, dólar y ciclos políticos. Esa simplificación sirve cada vez menos.
Brasil tiene una elección presidencial abierta, un Congreso cuya composición puede alterar las perspectivas económicas y una moneda que acaba de revaluarse con fuerza. Argentina enfrenta otro desafío: transformar la expectativa de estabilización en una recuperación sostenible de la confianza financiera y de la economía real. México, Chile, Colombia y Perú responden a su vez a combinaciones propias de comercio exterior, inversión, materias primas, políticas públicas y condiciones monetarias.
El capital internacional no necesita elegir a toda la región: puede seleccionar países, sectores y compañías. Eso vuelve mucho más exigente la competencia por los fondos disponibles.
Lo que habrá que observar
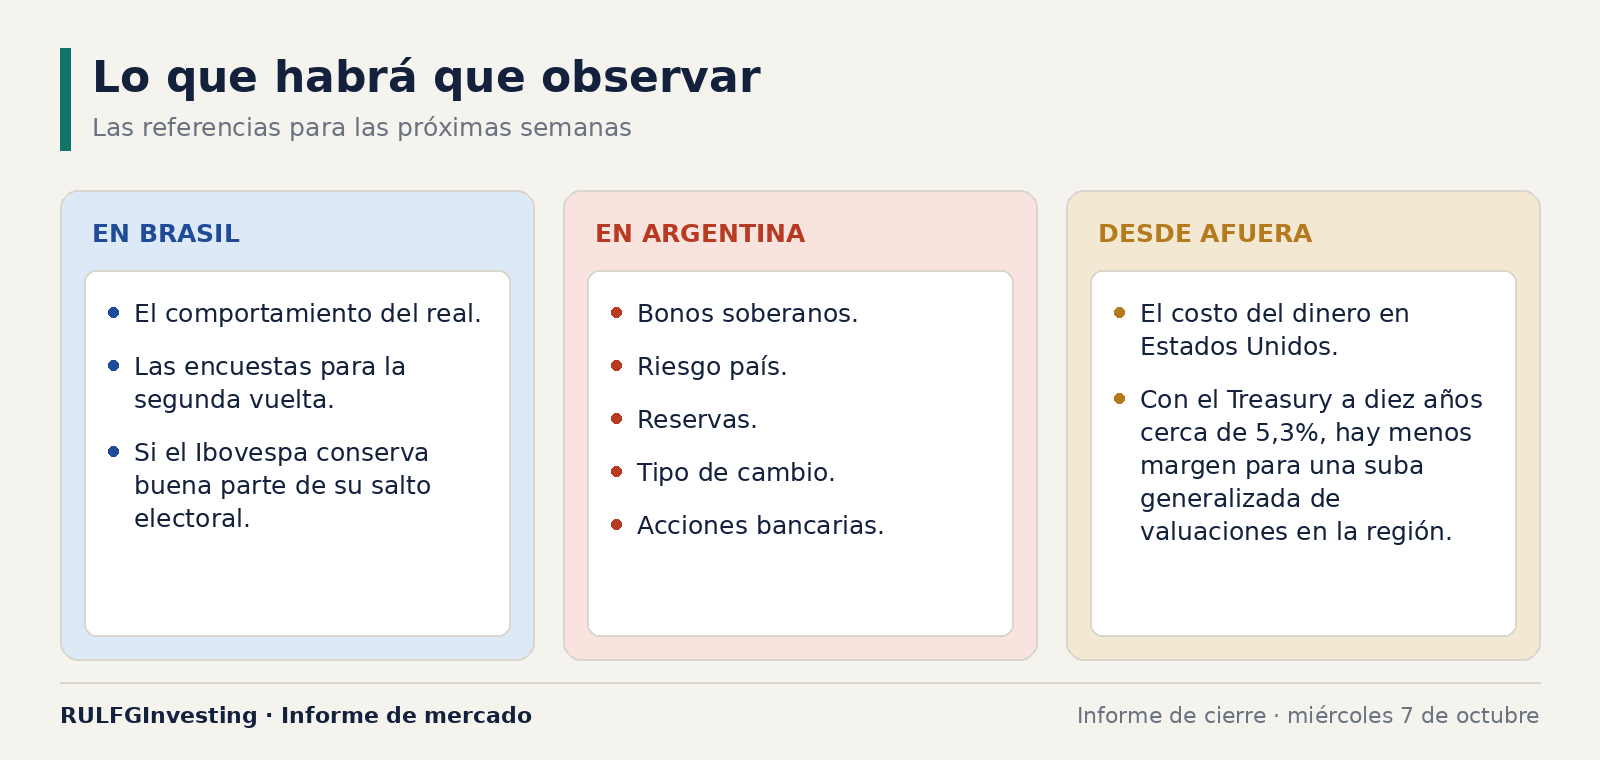
En Brasil, las referencias serán el comportamiento del real, las encuestas para la segunda vuelta y la capacidad del Ibovespa de conservar buena parte de su salto electoral. En Argentina, la evolución de los bonos soberanos, el riesgo país (la sobretasa que paga la deuda argentina frente a la estadounidense), las reservas, el tipo de cambio y las acciones bancarias dirá si la recuperación financiera gana consistencia.
Por encima de ambos seguirá pesando el costo del dinero en Estados Unidos. Mientras el Treasury a diez años permanezca cerca del 5,3%, el margen para una suba generalizada de las valuaciones latinoamericanas será más limitado.
Brasil consiguió modificar rápidamente las expectativas y ahora deberá demostrar que esa mejora puede sostenerse. Argentina conserva potencial de recuperación, pero necesita reconstruir una prima de confianza que el mercado todavía no concede sin condiciones. La gran diferencia ya no es quién tiene las acciones más baratas. Es qué país puede ofrecer las razones más convincentes para que el capital permanezca invertido cuando vuelva a aumentar la incertidumbre.
𝑀𝐿𝐾
Rulfginvesting Research
Este informe ha sido elaborado bajo los parámetros cuantitativos de nuestro motor propio de ciclos. Operamos con capital propio. Ninguna parte de este material constituye una recomendación de inversión.
Seguí leyendo

Wall Street recupera el apetito por la inteligencia artificial, pero los bonos todavía no acompañan
28 oct 2026 · 24:24
El Nasdaq avanzó 1,18%, Nebius se disparó 11,22% y el S&P 500 encadenó su segunda sesión positiva. Pero el Tesoro a 10 años sigue cerca del 5% y esta semana llegan la decisión de la Reserva Federal y los balances de las grandes tecnológicas. ¿Alcanza el rebote para dar por terminada la corrección?

Brasil no logra salir del lunes negro: el real se recupera, la Bolsa vuelve a caer y Argentina sigue bajo presión
28 oct 2026 · 24:19
Después del derrumbe histórico provocado por la reelección de Lula da Silva, los mercados brasileños ensayaron una recuperación. El dólar retrocedió hasta 5,35 reales y las tasas mostraron cierto alivio, pero el Ibovespa terminó otra vez en rojo. En Argentina, los bonos recuperaron parte del terreno perdido, aunque el MERVAL sufrió otra caída.

Brasil quedó a precio de crisis: ¿oportunidad o trampa?
27 oct 2026 · 15:11
El Ibovespa sufrió su mayor caída diaria desde 2020, el real se desplomó y las tasas de interés se dispararon. Ahora aparece un dato capaz de atraer a los inversores más audaces: el mercado brasileño podría cotizar a apenas 7,4 veces sus ganancias futuras, muy por debajo de su mediana histórica de 10,4. ¿Es el comienzo de una oportunidad extraordinaria o la advertencia de que lo peor todavía está por venir?