
Brasil sufrió su peor lunes bursátil en seis años y arrastró a la Argentina: el rebote final no alcanzó para detener la crisis
La inesperada reelección de Lula da Silva desató ventas masivas en la Bolsa de São Paulo, una devaluación histórica del real y una fuerte suba de las tasas de la deuda brasileña. El Ibovespa llegó a perder más de 17% y cerró con una caída de 13,88%. La Argentina recibió el impacto en sus bancos, bonos y riesgo país. ¿Puede el derrumbe convertirse en una crisis regional más prolongada?
América Latina vivió una de sus jornadas financieras más violentas de los últimos años. Mientras Wall Street cerraba en terreno positivo, Brasil atravesó un auténtico lunes negro que se extendió hacia los mercados vecinos.
La inesperada reelección de Luiz Inácio Lula da Silva, en una segunda vuelta presidencial que el mercado había descontado de otra manera, provocó una revisión abrupta de las expectativas económicas. Muchos inversores habían construido posiciones anticipando un cambio de gobierno. Cuando el resultado confirmó la continuidad del oficialismo, comenzaron a desarmar esas apuestas al mismo tiempo. El resultado fue una combinación explosiva: desplome de acciones, depreciación del real, aumento de tasas de interés y ventas de activos de otros países latinoamericanos.
El día en que Brasil tuvo que detener su Bolsa
El Ibovespa, principal índice accionario brasileño, cerró en 176.608,23 puntos, con una pérdida de 13,88%. Durante la sesión llegó a caer hasta 169.516 puntos, lo que representó un retroceso intradiario superior a 17%.
La magnitud de las ventas obligó a activar el circuit breaker, el mecanismo que suspende temporalmente las operaciones cuando las pérdidas alcanzan determinados límites. Fue la primera vez que se utilizó desde marzo de 2020.
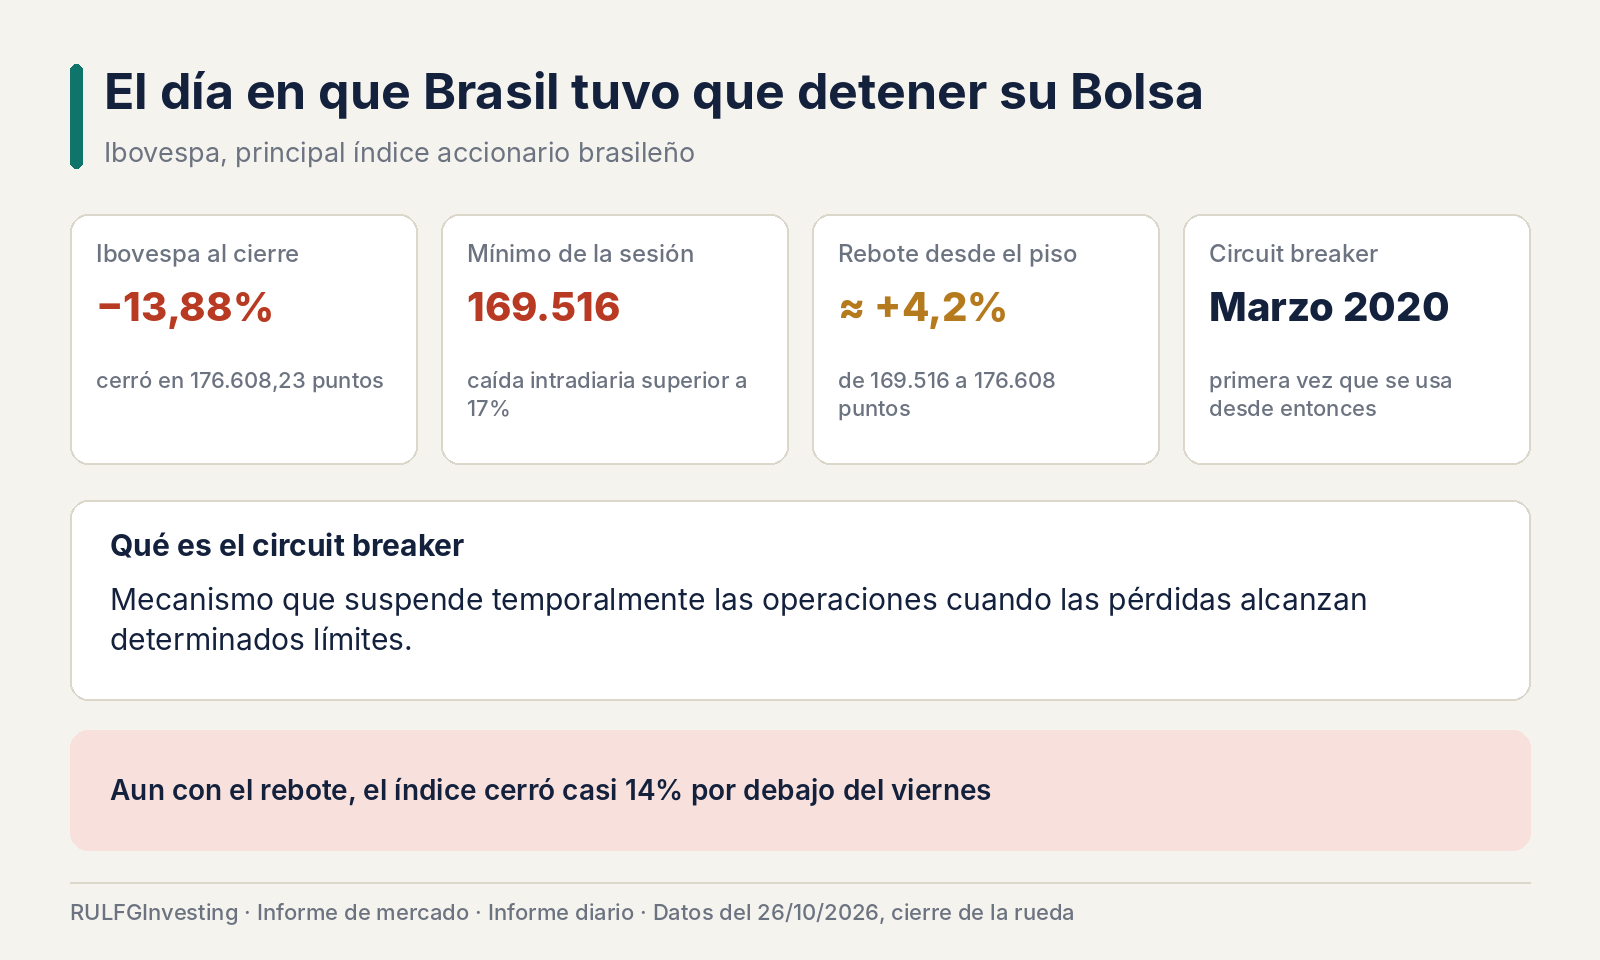
Ibovespa · principal índice accionario de Brasil · 26/10/2026. El índice cerró en 176.608,23 puntos (−13,88%) tras tocar un mínimo de 169.516, una caída intradiaria superior a 17%. Rebotó cerca de 4,2% desde el piso, pero terminó casi 14% por debajo del viernes.
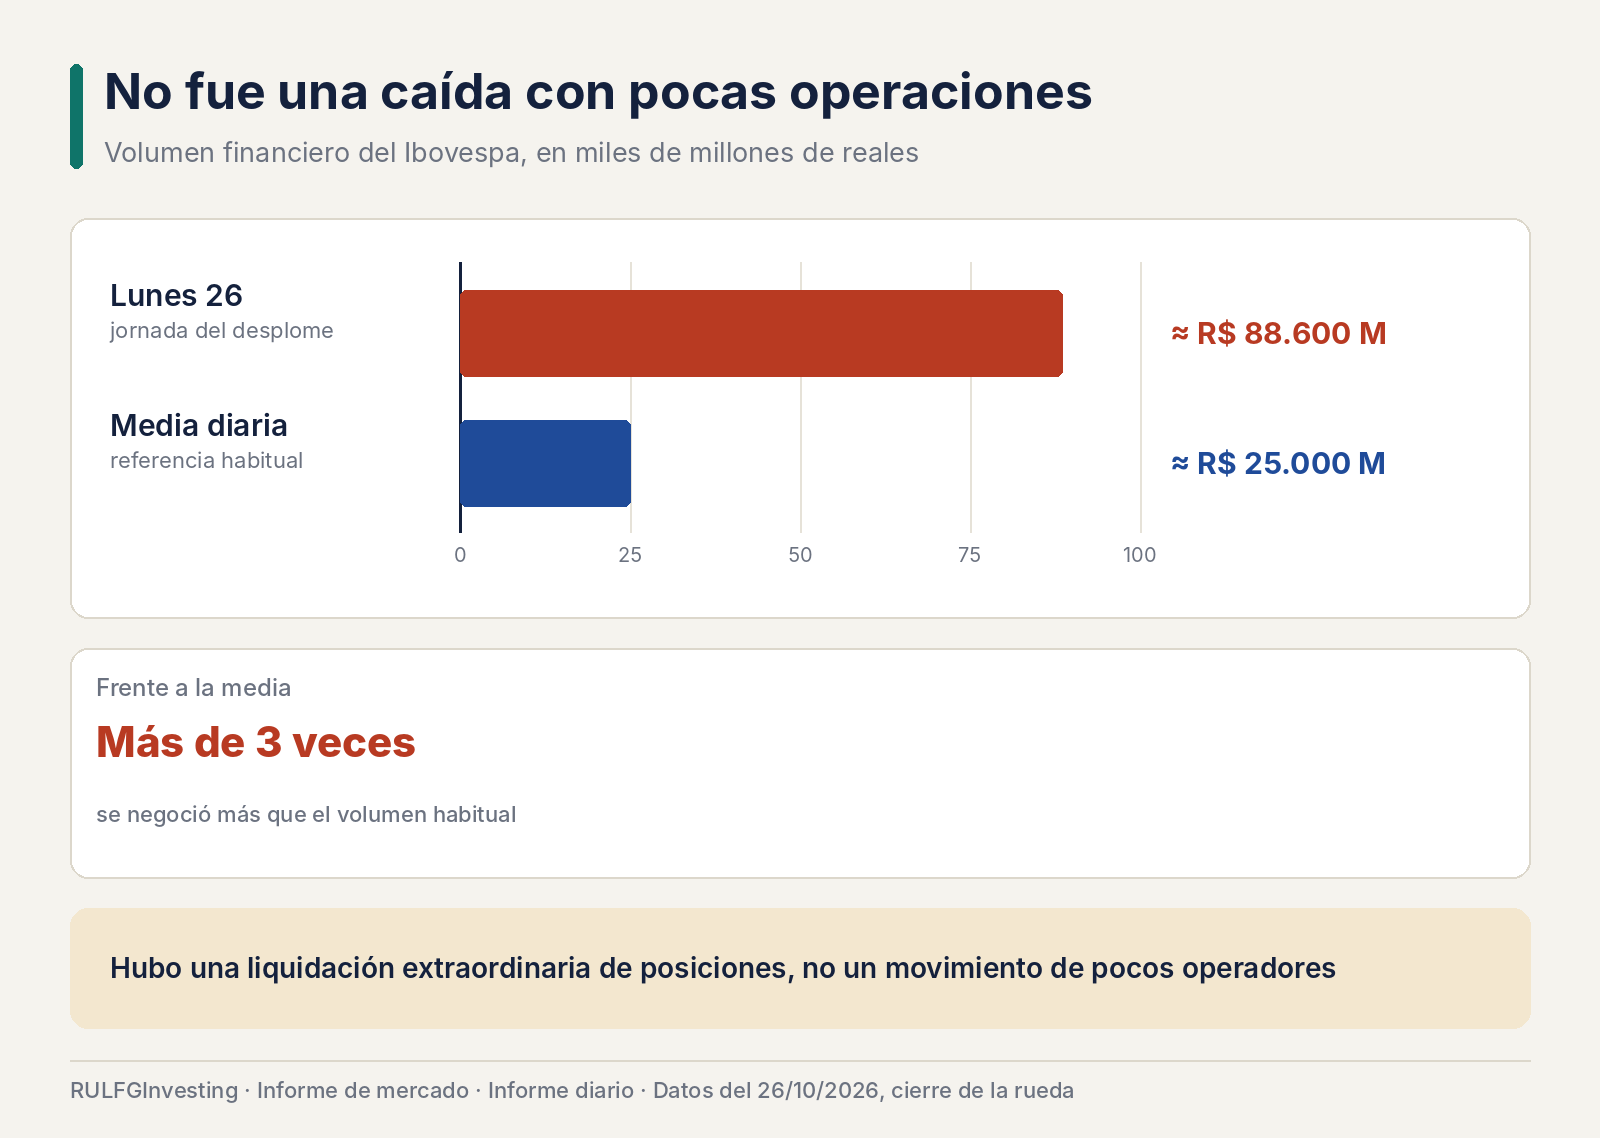
La jornada registró un volumen financiero de aproximadamente 88.600 millones de reales, frente a una media diaria cercana a los 25.000 millones: se negoció más de tres veces el volumen habitual. Ese dato es fundamental, porque no se trató de una caída provocada por pocas operaciones. Hubo una liquidación extraordinaria de posiciones.
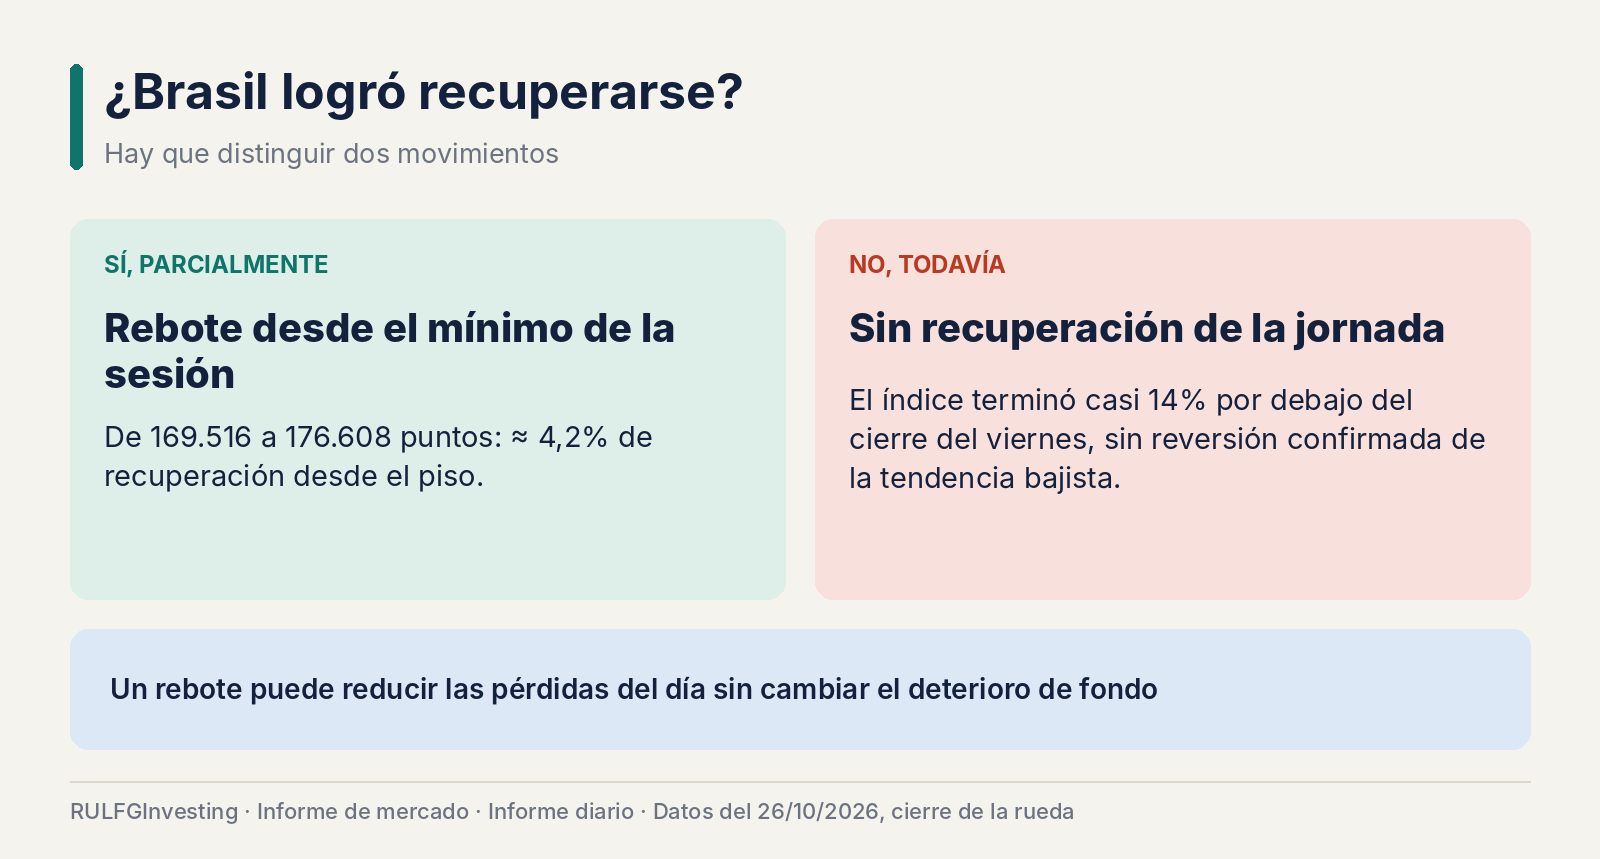
¿Brasil logró recuperarse?
La respuesta requiere distinguir dos movimientos. Sí hubo una recuperación parcial desde los mínimos intradiarios: el Ibovespa tocó un piso cercano a 169.516 puntos y consiguió cerrar en 176.608, un rebote de aproximadamente 4,2%. Pero no hubo una recuperación de la jornada ni una reversión confirmada de la tendencia bajista, porque el índice terminó casi 14% por debajo del cierre del viernes.
Cuando un mercado cae violentamente, puede producirse un rebote porque algunos inversores recompran acciones vendidas a precios muy bajos, otros cierran posiciones bajistas y los operadores más agresivos buscan aprovechar la volatilidad. Esas compras pueden reducir las pérdidas del día sin modificar el deterioro de fondo. En Brasil, el cierre dejó precisamente esa lectura: hubo compradores después del desplome inicial, pero todavía no apareció evidencia suficiente para declarar terminada la liquidación.
El real brasileño sufrió una devaluación histórica
El mercado cambiario amplificó la crisis. El dólar cerró alrededor de 5,40 reales, después de registrar un salto diario superior a 8%, y durante la rueda llegó a superar los 5,60 reales. La depreciación fue una de las mayores desde el cambio del régimen cambiario brasileño, a fines de la década de 1990.
Cuando el real pierde valor tan rápido, los inversores internacionales sufren una doble presión: pueden perder dinero por la caída de las acciones y, además, por la depreciación de la moneda en la que están denominadas. Eso favorece nuevas ventas y operaciones de cobertura. La devaluación también puede elevar las expectativas de inflación brasileña y obligar al mercado a exigir tasas de interés superiores. Las tasas futuras registraron movimientos extraordinarios, con aumentos que en algunos tramos llegaron a unos 250 puntos básicos (un punto básico es una centésima de punto porcentual, de modo que 250 equivalen a 2,5 puntos). El efecto es especialmente perjudicial para compañías endeudadas y sectores dependientes del crédito, como consumo, comercio y construcción.
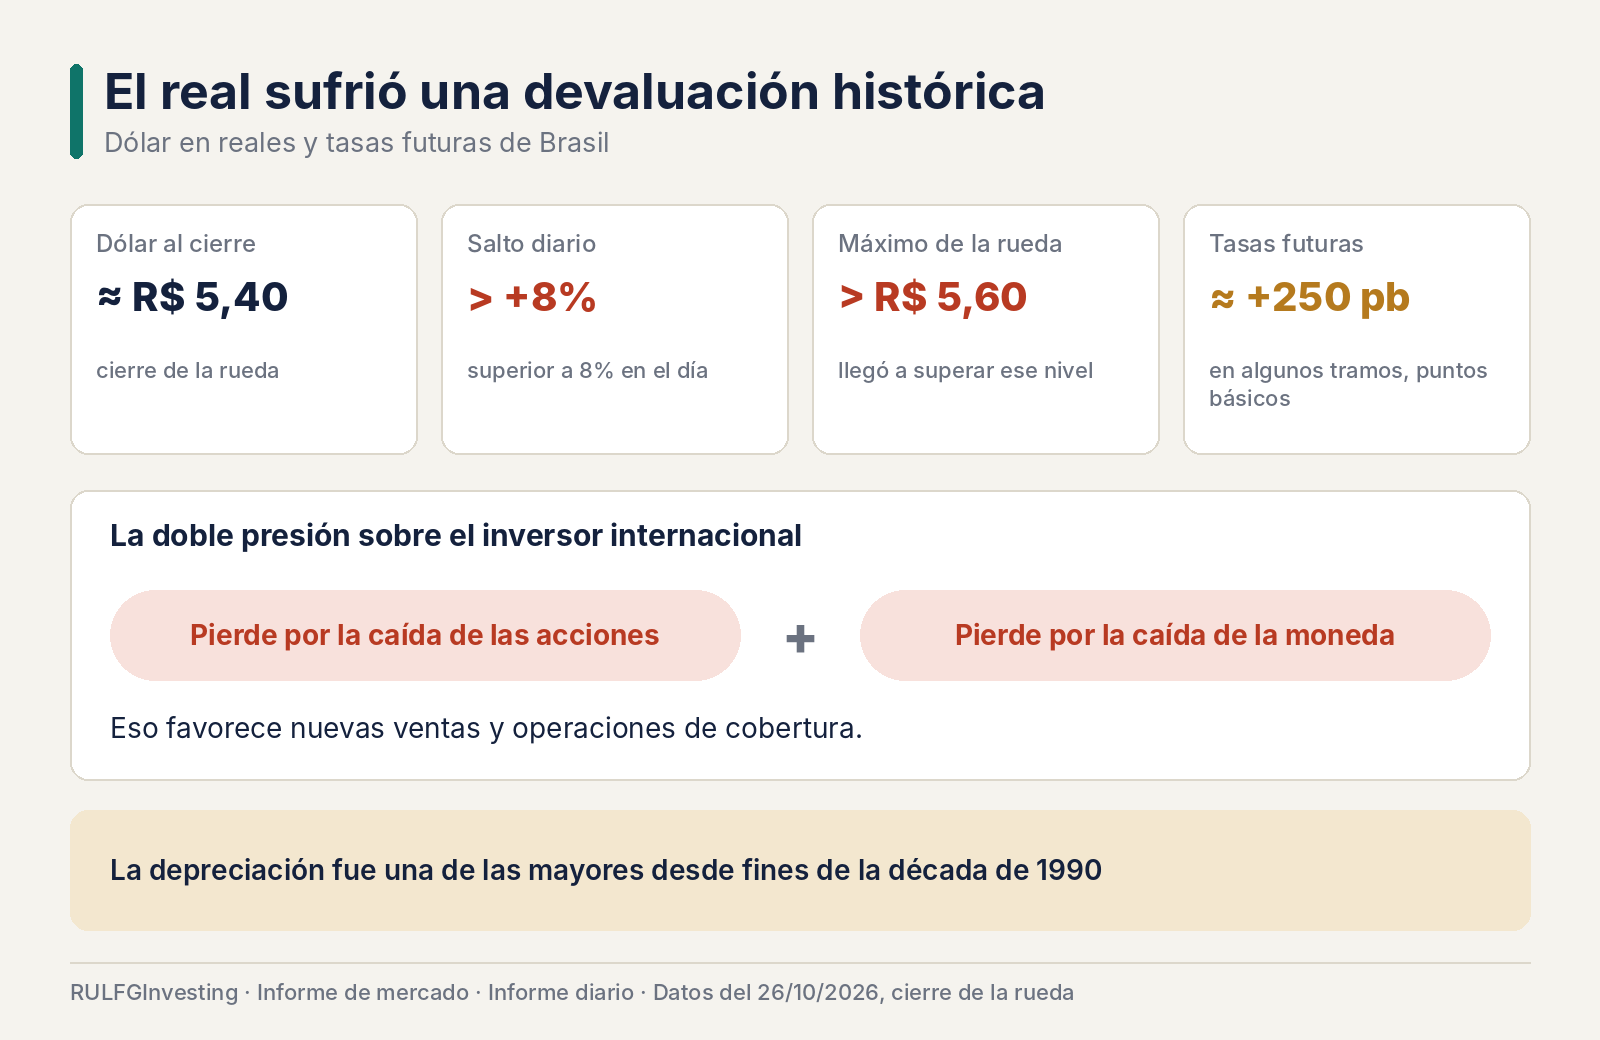
Dólar en reales y tasas futuras de Brasil · 26/10/2026. El dólar cerró alrededor de 5,40 reales tras un salto diario superior a 8%, y en la rueda superó los 5,60. Las tasas futuras subieron en algunos tramos unos 250 puntos básicos.
No todas las empresas brasileñas sufrieron por igual
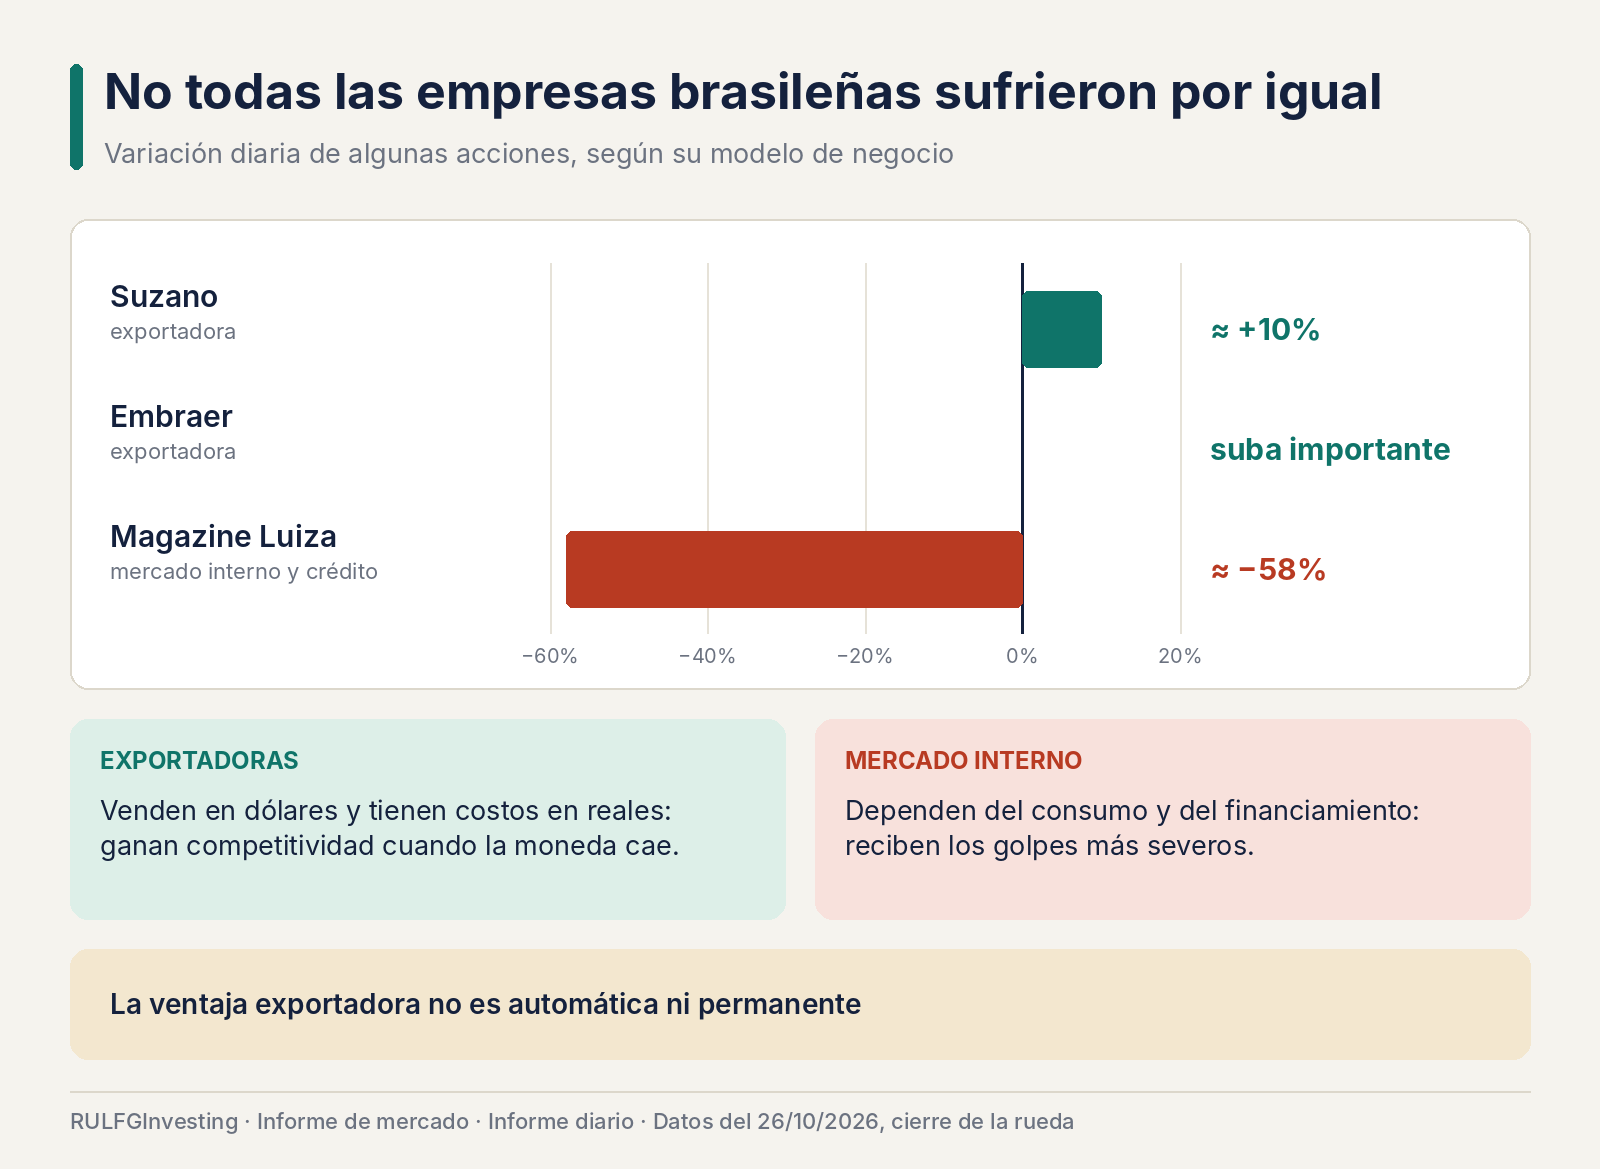
La jornada también mostró una fuerte diferenciación entre modelos de negocio. Las empresas orientadas al mercado interno, en particular las que dependen del financiamiento y del consumo, recibieron algunos de los golpes más severos: Magazine Luiza perdió aproximadamente 58%. En cambio, ciertas exportadoras encontraron protección parcial en la devaluación del real. Suzano avanzó alrededor de 10% y Embraer también registró una importante suba.
La explicación es económica: las empresas que venden en dólares y mantienen una parte significativa de sus costos en reales pueden mejorar su posición competitiva cuando la moneda local se deprecia. Pero esa ventaja no es automática ni permanente, porque depende de los costos, las deudas, las coberturas cambiarias y las condiciones de demanda internacional. La fuerte dispersión entre acciones confirma que el mercado no solo descontaba un resultado electoral: también empezó a revisar qué compañías podrían ganar o perder bajo un nuevo escenario cambiario y financiero.
Argentina recibió el golpe por dos canales
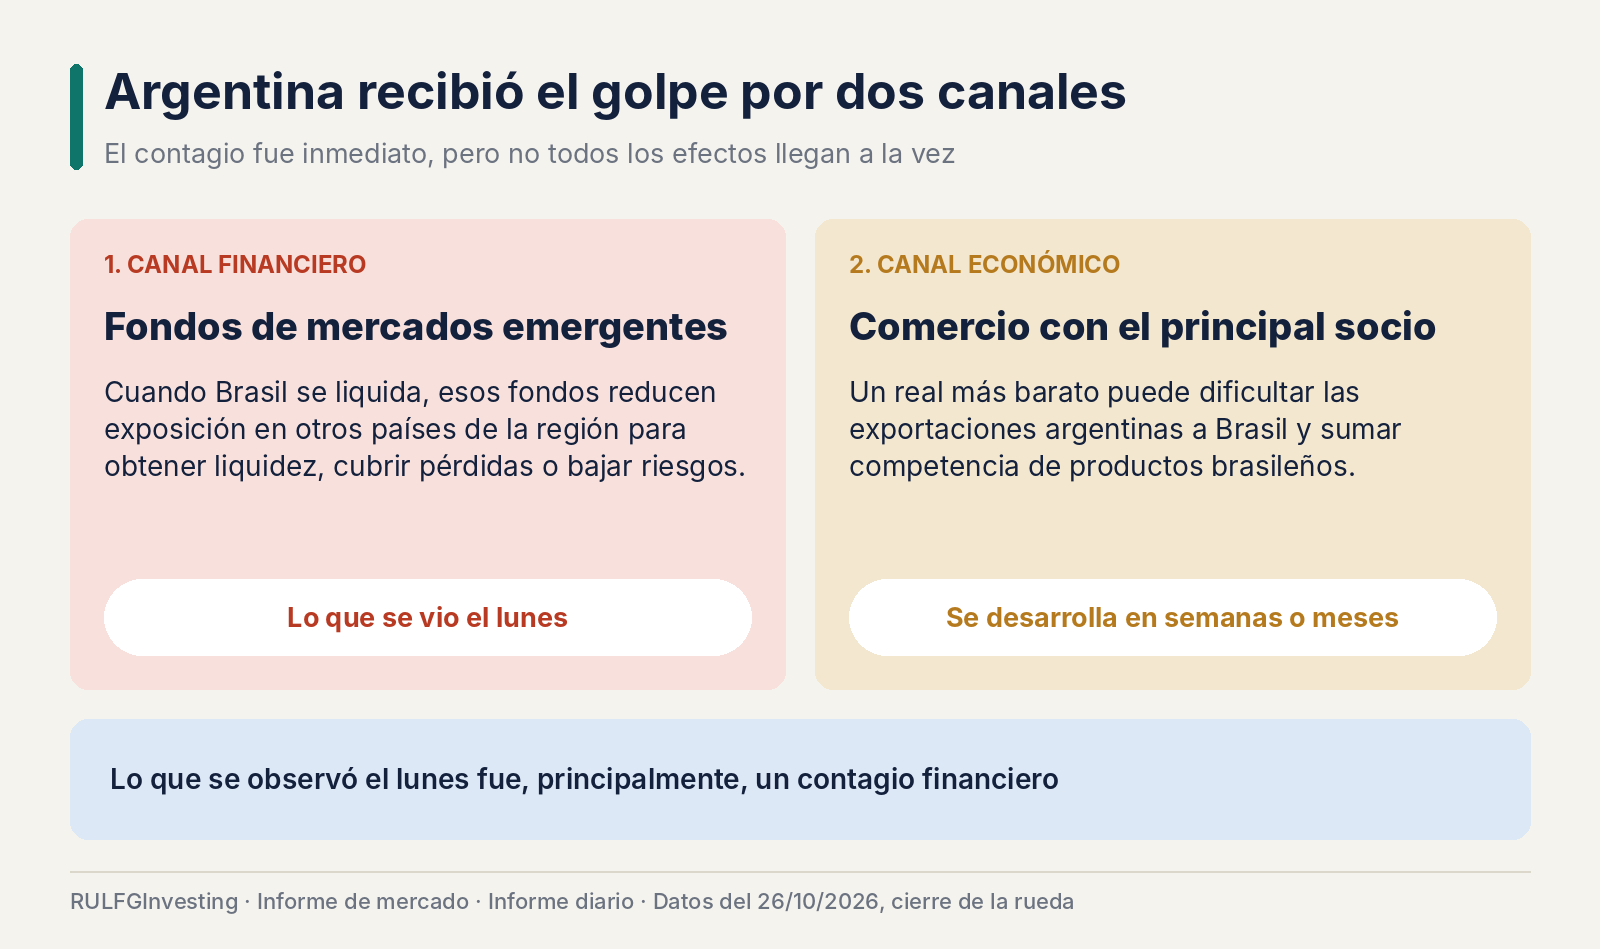
El contagio hacia la Argentina fue inmediato. El primer canal fue financiero: los fondos internacionales que invierten en mercados emergentes suelen mantener posiciones en varios países de la región, y cuando Brasil atraviesa una liquidación extraordinaria, esos inversores pueden reducir exposición en otros mercados para obtener liquidez, cubrir pérdidas o disminuir riesgos. La Argentina es particularmente sensible a ese proceso porque sus activos presentan volatilidad elevada y una prima de riesgo soberano considerable.
El segundo canal fue económico. Brasil es el principal socio comercial argentino, y una depreciación persistente del real puede modificar la competitividad relativa entre ambos países, sobre todo en actividades industriales y manufactureras. Un real más barato puede dificultar las exportaciones argentinas hacia Brasil y aumentar la competencia de productos brasileños en determinados mercados. Pero ese efecto se desarrolla durante semanas o meses. Lo que se observó el lunes fue, principalmente, un contagio financiero.
El Merval cayó, aunque recuperó parte del desplome inicial
La Bolsa argentina comenzó la jornada con pérdidas superiores a 6% en determinados momentos. Después las ventas perdieron intensidad y el índice MSCI Merval terminó con una caída cercana a 3%, en torno a 99.227 puntos. La recuperación desde los mínimos fue significativa, pero insuficiente para devolver al mercado a terreno positivo. El comportamiento fue semejante al brasileño, aunque con una caída proporcionalmente menor.
Los bancos estuvieron entre los principales perjudicados. En Wall Street, los ADR (certificados que permiten comprar en Nueva York acciones de empresas argentinas) de Grupo Financiero Galicia ($GGAL), Banco Macro ($BMA) y Grupo Supervielle ($SUPV) sufrieron fuertes retrocesos durante la sesión. Estas compañías suelen funcionar como instrumentos especialmente sensibles a las expectativas sobre el riesgo argentino, porque su valuación depende de la actividad económica, el crédito, las tasas y la percepción de estabilidad financiera. La caída de sus acciones no significa necesariamente que sus balances hayan empeorado en un solo día: refleja que los inversores comenzaron a exigir precios inferiores para asumir el mismo riesgo.
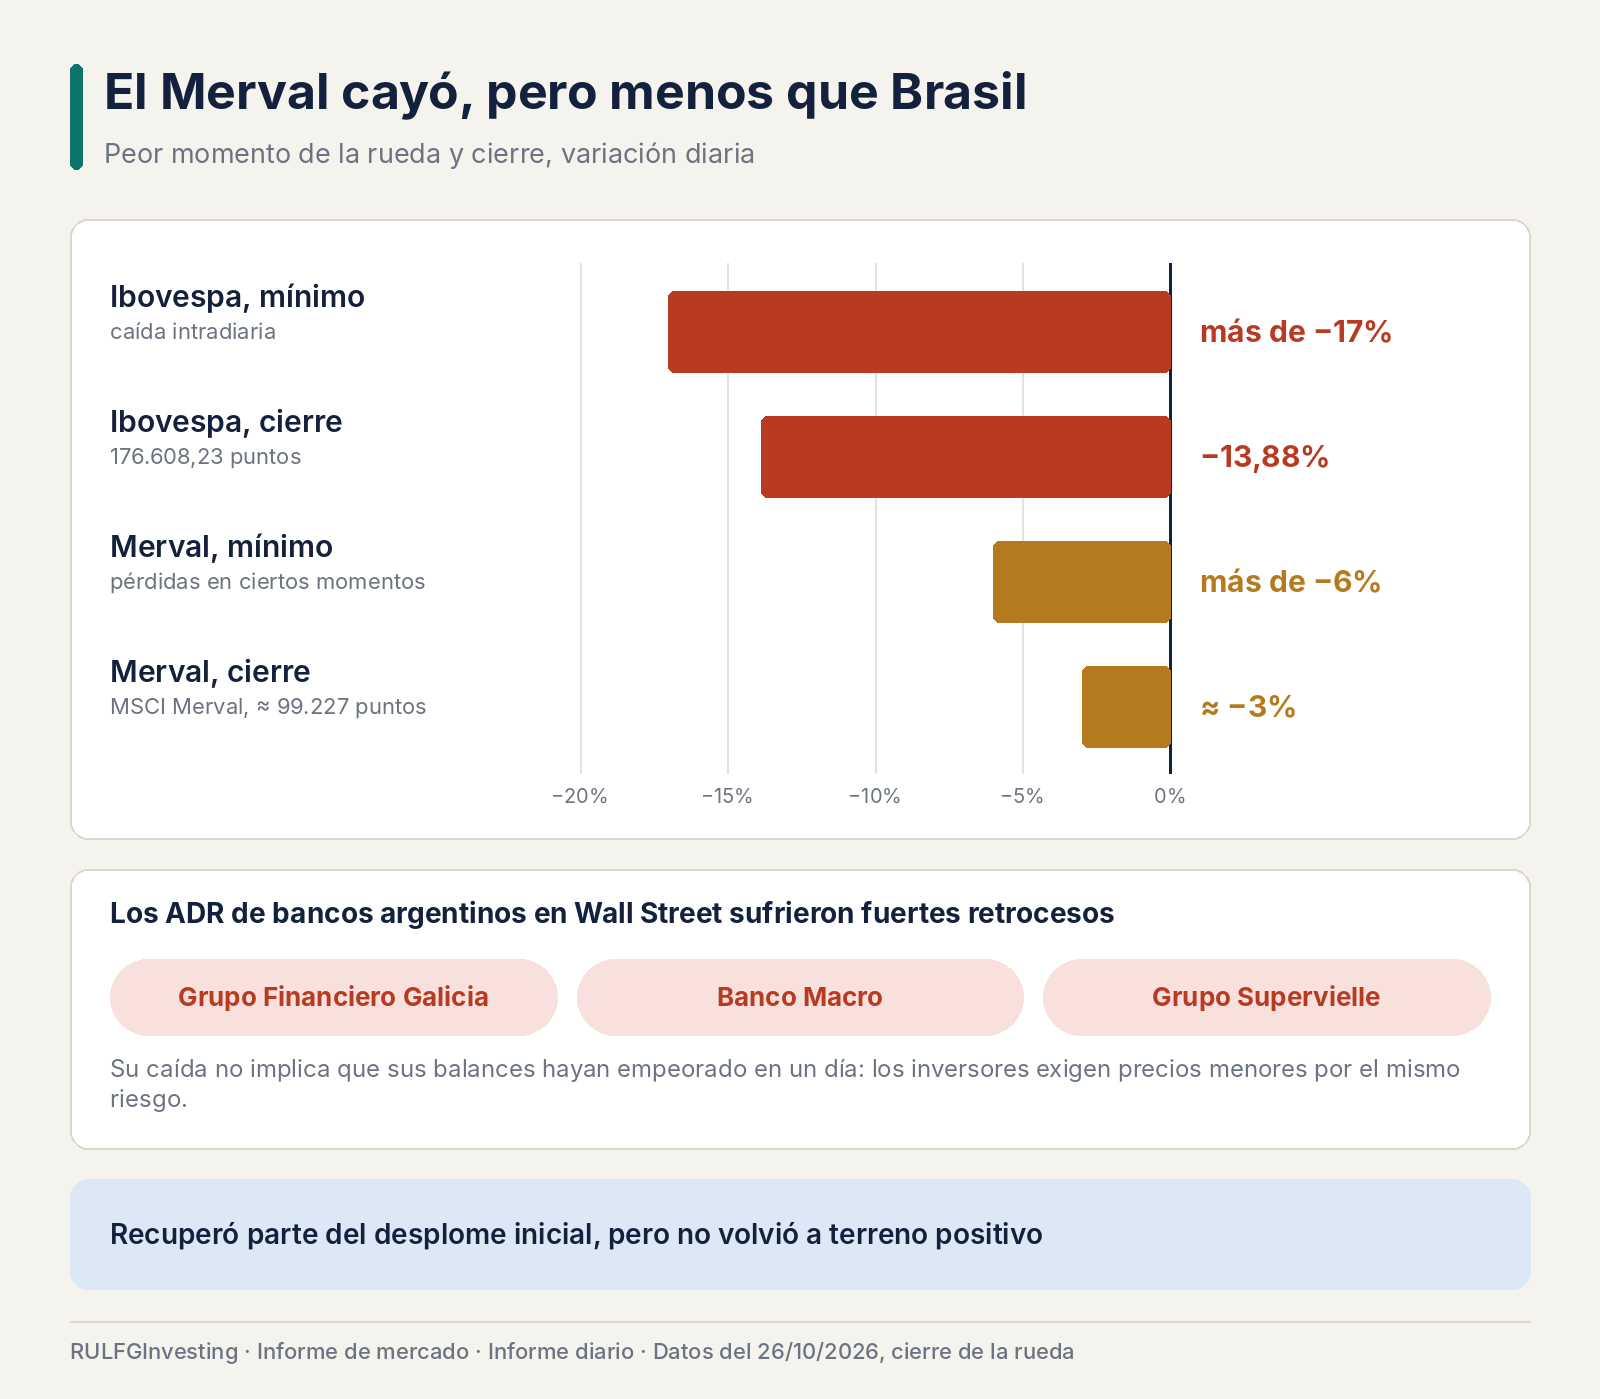
$GGAL $BMA $SUPV · MSCI Merval y ADR de bancos argentinos · 26/10/2026. El MSCI Merval cerró con una caída cercana a 3% (≈ 99.227 puntos), después de perder más de 6% en algunos momentos. Los ADR de Galicia, Macro y Supervielle sufrieron fuertes retrocesos en Wall Street.
Los bonos argentinos dieron una señal todavía más preocupante
El deterioro no se limitó a las acciones. Los bonos soberanos argentinos retrocedieron aproximadamente 2,1% en promedio, mientras el riesgo país avanzó hasta unos 765 puntos básicos, una suba de aproximadamente 57 puntos respecto de la referencia previa.
El riesgo país representa el rendimiento adicional que los inversores exigen para financiar a la Argentina frente a instrumentos considerados de menor riesgo. Cuando aumenta, se encarece el acceso al crédito internacional y disminuye el valor de los bonos existentes. Por eso su evolución puede resultar incluso más importante que la recuperación de una acción bancaria. Un rebote del Merval acompañado por bonos todavía débiles sería una señal incompleta; en cambio, una recuperación simultánea de acciones, deuda soberana y moneda indicaría que el mercado empieza a reconstruir confianza.
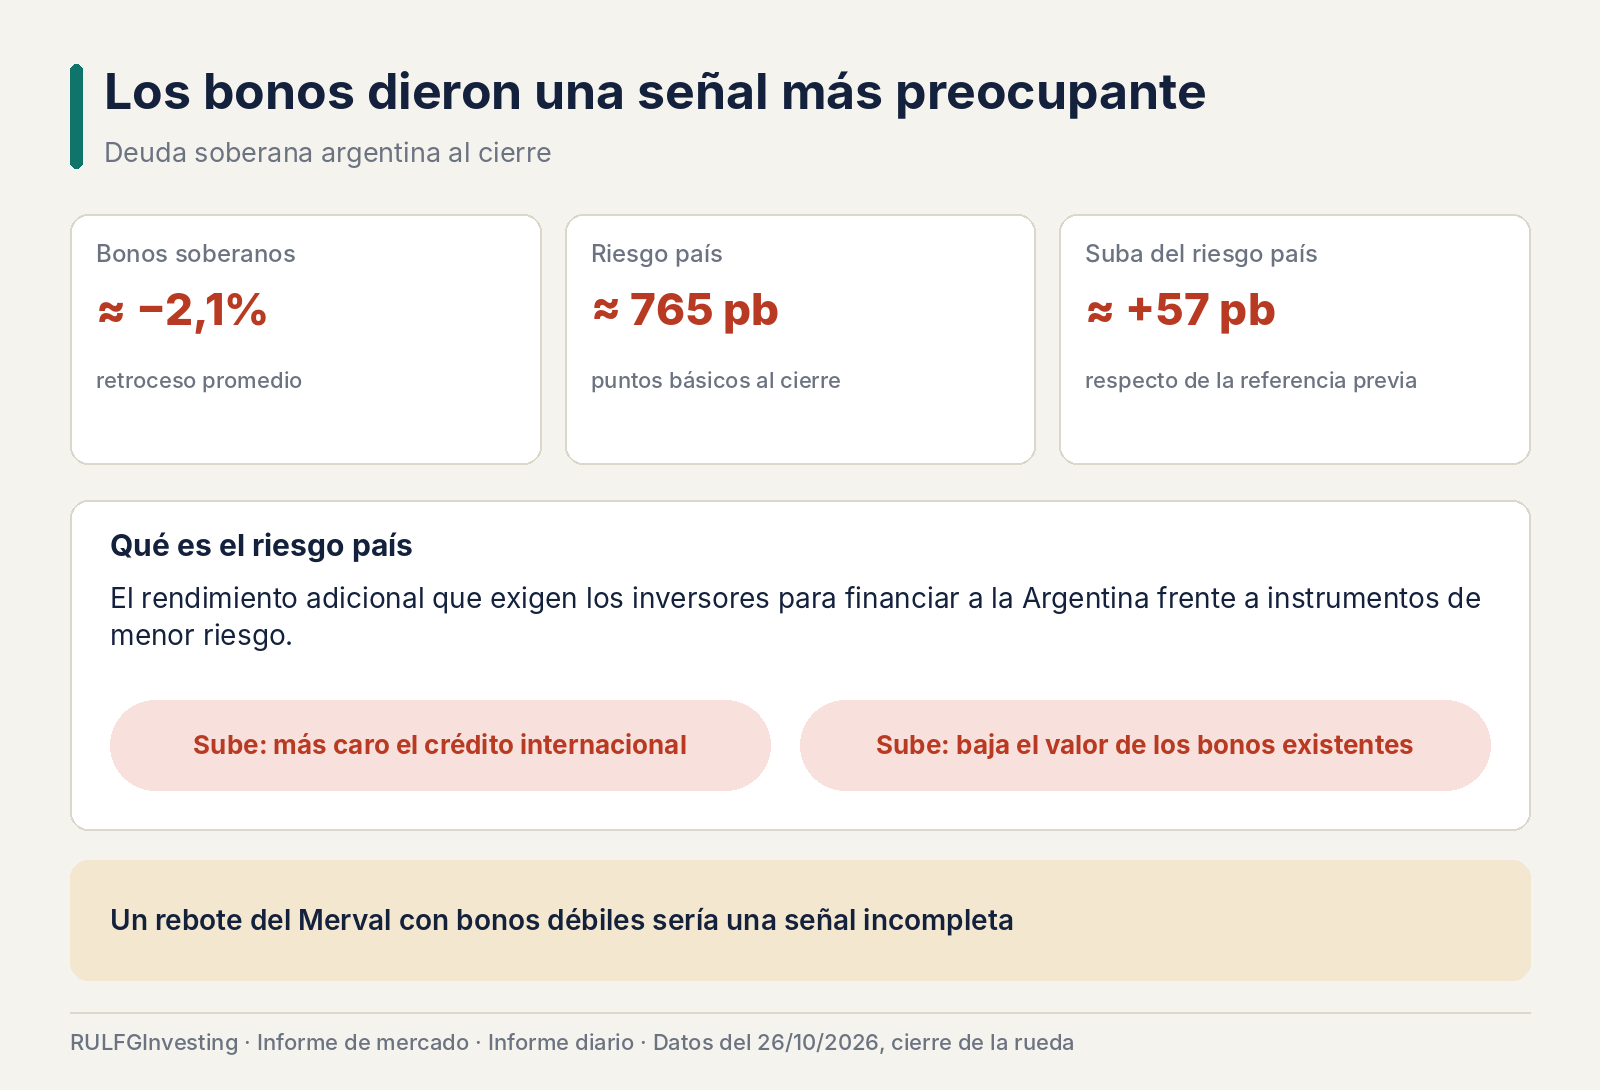
Bonos soberanos y riesgo país de la Argentina · 26/10/2026. Los bonos retrocedieron cerca de 2,1% en promedio y el riesgo país subió hasta unos 765 puntos básicos, aproximadamente 57 más que en la referencia previa.
¿Por qué el desplome brasileño puede seguir golpeando a la Argentina?
Hay tres factores que merecen especial atención. El primero es la evolución del real: si continúa depreciándose, puede aumentar la presión sobre las monedas de la región y deteriorar las expectativas comerciales argentinas. El segundo es el comportamiento de las tasas brasileñas, porque una suba persistente de los rendimientos puede afectar el crédito, la inversión y el crecimiento del principal socio comercial argentino. El tercero es la conducta de los fondos internacionales: si la liquidación brasileña se transforma en una reducción generalizada de posiciones latinoamericanas, la Argentina podría seguir sufriendo ventas incluso cuando sus noticias económicas internas no cambien.
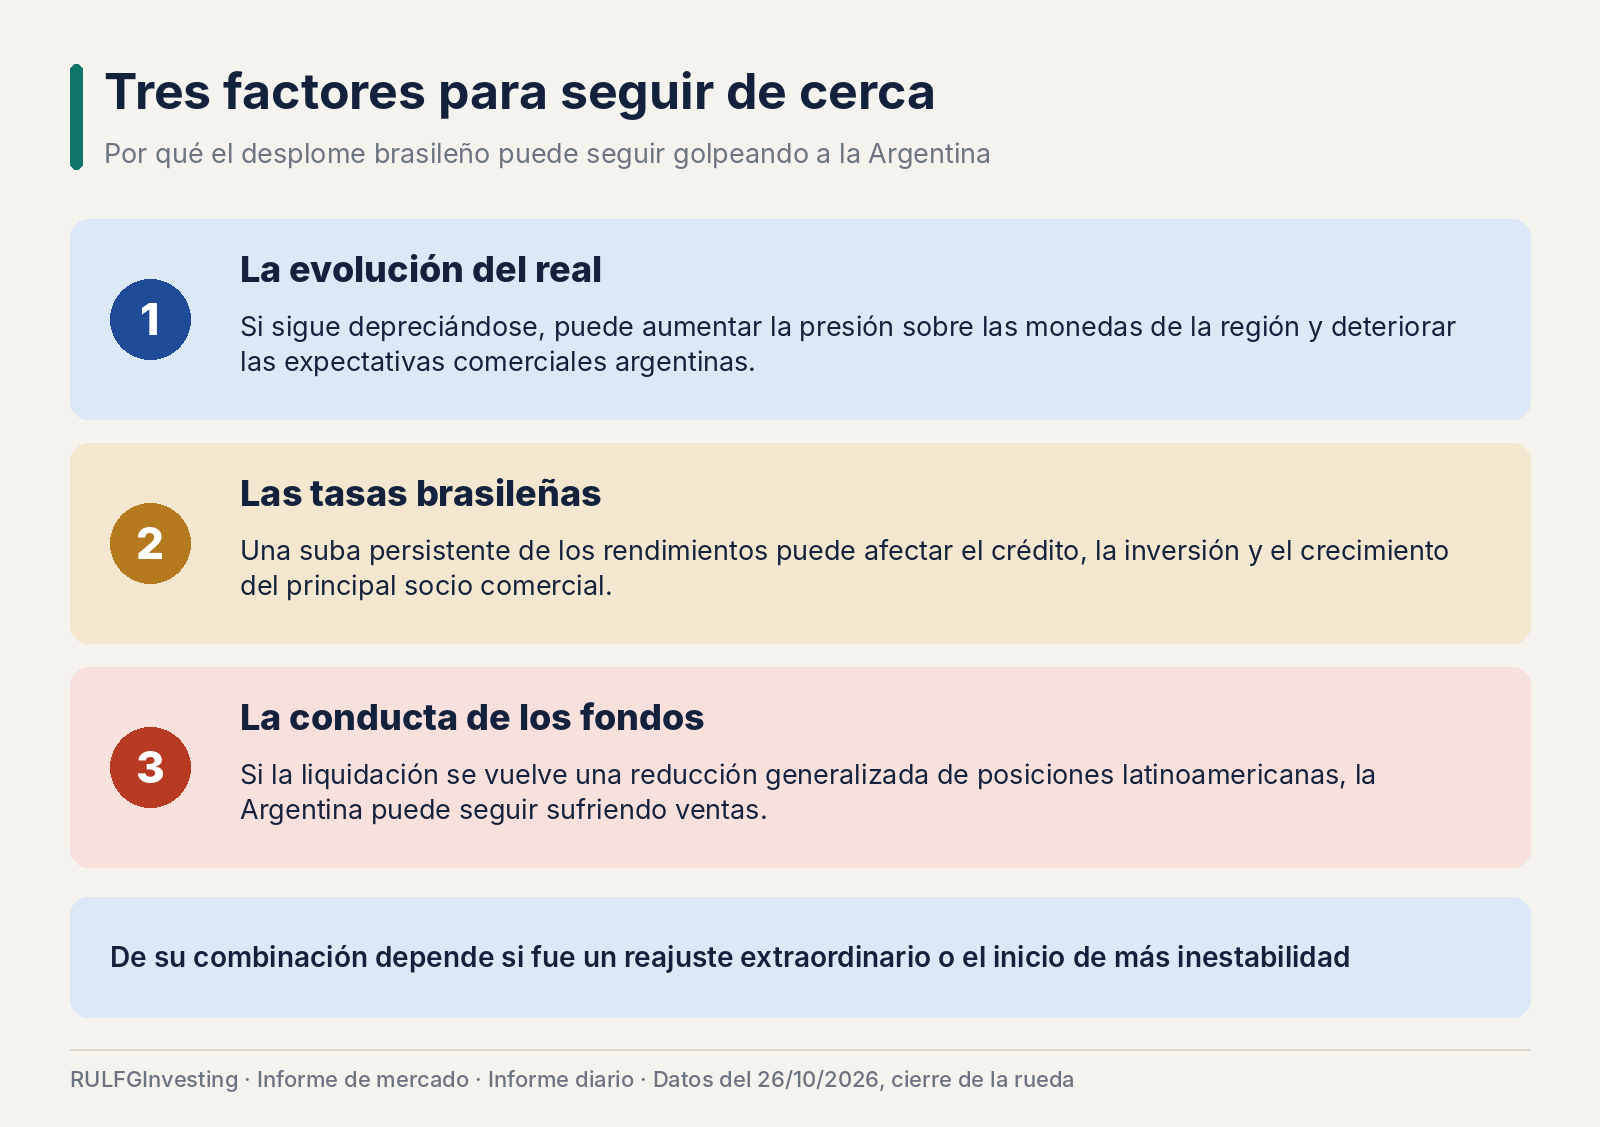
La combinación de estos factores determinará si el lunes negro fue un episodio extraordinario de reajuste de precios o el comienzo de una etapa de mayor inestabilidad regional.
Los tres escenarios que se abren
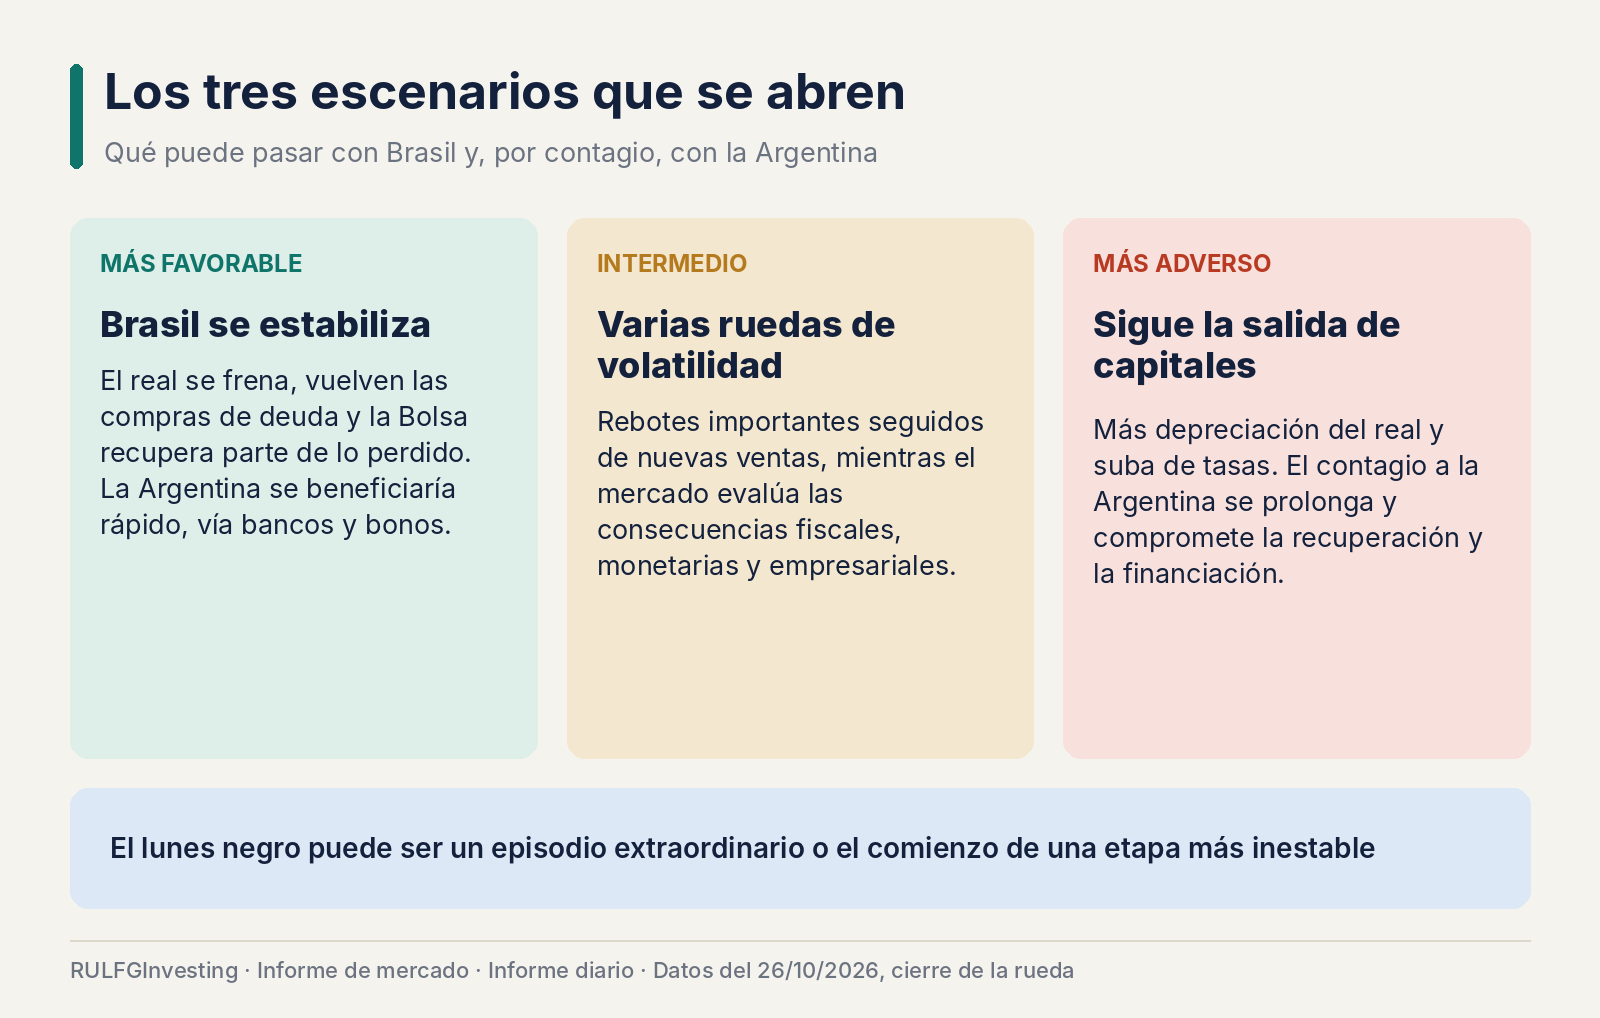
En el escenario más favorable, Brasil estabiliza su moneda, los inversores vuelven a comprar deuda y la Bolsa comienza a recuperar parte de sus pérdidas. La Argentina podría beneficiarse rápido, sobre todo a través de los bancos y los bonos soberanos, que suelen reaccionar con fuerza cuando disminuye la aversión al riesgo.
Un segundo escenario contempla varias ruedas de volatilidad elevada, con rebotes importantes seguidos de nuevas ventas. Sería un mercado que todavía intenta determinar cuáles serán las consecuencias fiscales, monetarias y empresariales del resultado electoral.
El escenario más adverso aparecería si Brasil continúa registrando fuertes salidas de capitales, depreciación del real y aumentos de las tasas de interés. En ese caso, el contagio hacia la Argentina podría prolongarse y comprometer tanto la recuperación bursátil como las condiciones de financiación.
La recuperación de Brasil todavía está pendiente
El dato más importante del cierre no fue solo la magnitud de la caída brasileña, sino que, aun después de recuperar terreno desde los mínimos, el mercado terminó con una pérdida cercana a 14%, acompañada por una depreciación extraordinaria de su moneda. Eso indica que el ajuste financiero fue profundo. La Argentina, por su parte, logró moderar parte de las pérdidas iniciales, pero no evitó el deterioro de sus acciones, bonos y riesgo país.
La diferencia entre Wall Street y América Latina fue contundente: mientras Estados Unidos recuperó compradores gracias a la tecnología y la inteligencia artificial, Brasil y la Argentina quedaron dominados por la incertidumbre política, cambiaria y financiera. Brasil rebotó desde el fondo de la jornada, pero todavía no se recuperó del golpe.
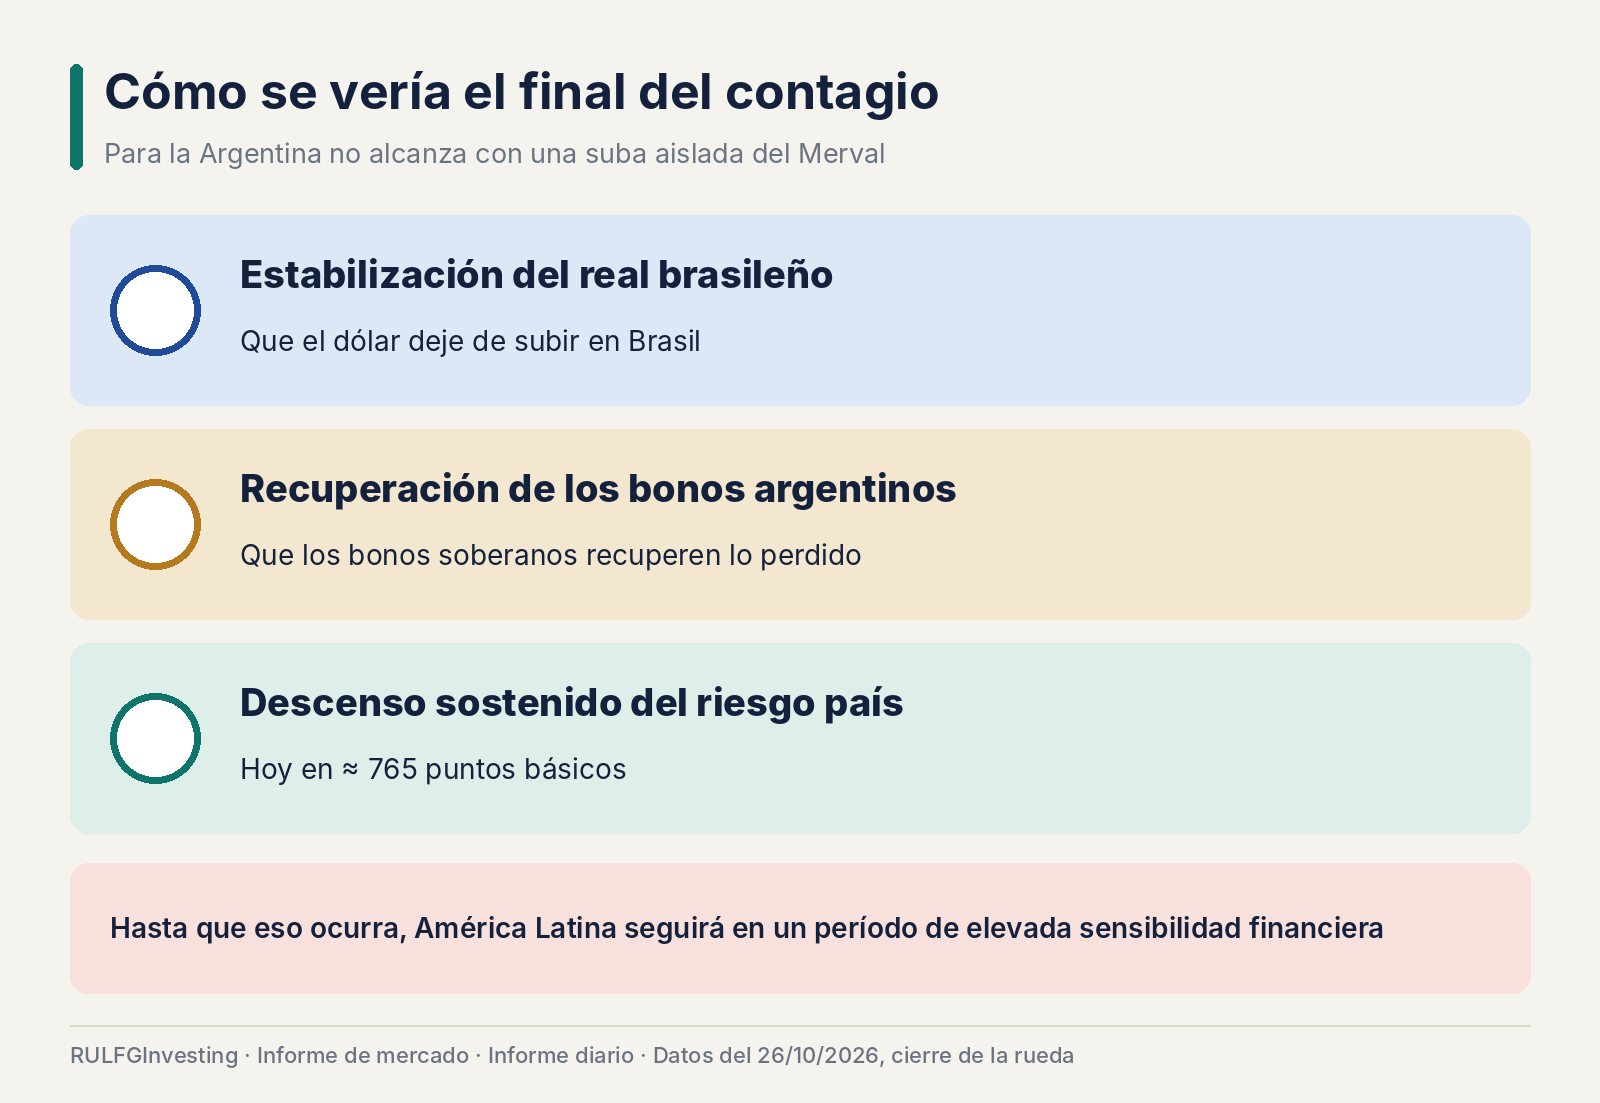
Y para la Argentina, la señal que realmente marcará el final del contagio no será una suba aislada del Merval, sino una combinación mucho más exigente: estabilización del real brasileño, recuperación de los bonos argentinos y descenso sostenido del riesgo país. Hasta que eso ocurra, América Latina seguirá transitando un período de elevada sensibilidad financiera.
𝑀𝐿𝐾
Rulfginvesting Research
Este informe ha sido elaborado bajo los parámetros cuantitativos de nuestro motor propio de ciclos. Operamos con capital propio. Ninguna parte de este material constituye una recomendación de inversión.
Seguí leyendo

Wall Street recupera el apetito por la inteligencia artificial, pero los bonos todavía no acompañan
28 oct 2026 · 24:24
El Nasdaq avanzó 1,18%, Nebius se disparó 11,22% y el S&P 500 encadenó su segunda sesión positiva. Pero el Tesoro a 10 años sigue cerca del 5% y esta semana llegan la decisión de la Reserva Federal y los balances de las grandes tecnológicas. ¿Alcanza el rebote para dar por terminada la corrección?

Brasil no logra salir del lunes negro: el real se recupera, la Bolsa vuelve a caer y Argentina sigue bajo presión
28 oct 2026 · 24:19
Después del derrumbe histórico provocado por la reelección de Lula da Silva, los mercados brasileños ensayaron una recuperación. El dólar retrocedió hasta 5,35 reales y las tasas mostraron cierto alivio, pero el Ibovespa terminó otra vez en rojo. En Argentina, los bonos recuperaron parte del terreno perdido, aunque el MERVAL sufrió otra caída.

Brasil quedó a precio de crisis: ¿oportunidad o trampa?
27 oct 2026 · 15:11
El Ibovespa sufrió su mayor caída diaria desde 2020, el real se desplomó y las tasas de interés se dispararon. Ahora aparece un dato capaz de atraer a los inversores más audaces: el mercado brasileño podría cotizar a apenas 7,4 veces sus ganancias futuras, muy por debajo de su mediana histórica de 10,4. ¿Es el comienzo de una oportunidad extraordinaria o la advertencia de que lo peor todavía está por venir?