
Brasil se desploma tras la reelección de Lula y el golpe ya llegó a la Bolsa argentina
El Ibovespa llegó a perder más del 17%, la Bolsa de São Paulo frenó las operaciones por primera vez desde 2020 y los ADR brasileños se hundieron hasta alrededor de 30%. El contagio ya alcanzó a las acciones argentinas, a los bonos y al riesgo país, que saltó a 745 puntos básicos. La clave de los próximos días: que Brasil estabilice su moneda y la Argentina, su riesgo país.
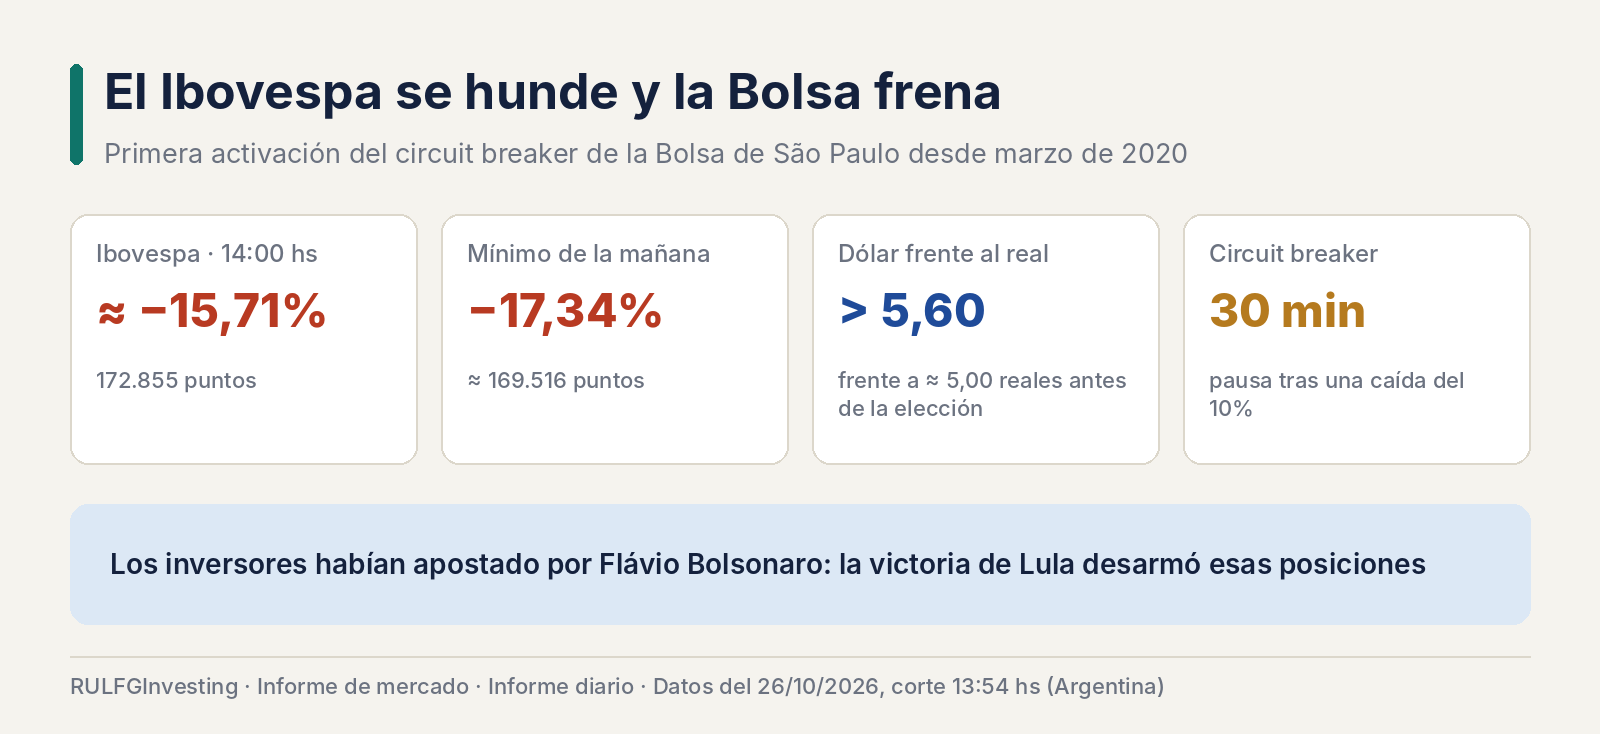
Brasil vive una de las jornadas financieras más violentas de su historia reciente. Hacia las 14:00 de la Argentina de este lunes 26 de octubre, el Ibovespa, el índice de referencia de la Bolsa de São Paulo, retrocedía aproximadamente un 15,71%, hasta 172.855 puntos, y durante la mañana había llegado a perder más del 17%. La magnitud de las ventas obligó a la Bolsa paulista, conocida como B3, a activar el circuit breaker, un mecanismo que interrumpe temporalmente las operaciones para que el mercado procese la información y pueda reanudarse de manera ordenada. La pausa inicial fue de 30 minutos, después de que el índice alcanzara una caída del 10%, y fue la primera activación desde marzo de 2020, en plena crisis de la pandemia.
El detonante fue la reelección del presidente Luiz Inácio Lula da Silva, que el domingo 25 derrotó a Flávio Bolsonaro en la segunda vuelta. Pero el golpe no se queda en Brasil: el episodio recuerda al desplome argentino de agosto de 2019, aunque Brasil llega a esta crisis con una estructura económica distinta, y el contagio ya alcanzó a las acciones, los bonos y el riesgo país de la Argentina.
Por qué reaccionó así el mercado
Una parte importante de los inversores había apostado por una victoria de Flávio Bolsonaro. Después de su buen resultado en la primera vuelta, el mercado empezó a incorporar en los precios la expectativa de un cambio de orientación económica, sobre todo en gasto público, privatizaciones y disciplina fiscal. La victoria de Lula, con el 51,79% de los votos válidos frente al 48,21% de su rival, desarmó esa apuesta de golpe y produjo una venta acelerada de acciones, bonos y reales.
Sería un error, sin embargo, reducir el episodio a una reacción ideológica. Los precios también reflejan preguntas económicas concretas: cómo evolucionará la deuda pública, qué medidas fiscales adoptará el próximo gobierno y cuánto tiempo necesitará Brasil para bajar sus tasas de interés. El desafío será ofrecer un programa que combine estabilidad de la deuda, crecimiento económico y compromisos sociales.
Bancos y fintech reciben el golpe más fuerte
El mapa de ADR brasileños (certificados que permiten operar en Nueva York acciones de empresas extranjeras) muestra pérdidas excepcionales. StoneCo se hunde alrededor del 30,40%, PagSeguro cae más del 26%, Itaú Unibanco retrocede aproximadamente un 23,84%, Nu Holdings pierde un 21,54% y Bradesco cae cerca del 12,88%. Los bancos y las fintech son especialmente sensibles a una combinación de devaluación cambiaria, tasas de interés más altas, expectativas económicas deterioradas y mayores primas de riesgo, es decir, la compensación extra que los inversores exigen por asumir riesgo brasileño.
La caída no implica que sus beneficios hayan disminuido de manera equivalente en un solo día: significa que los inversores están aplicando nuevas valuaciones a esos negocios. Petrobras tampoco escapa, con un ADR que pierde aproximadamente un 16,80% pese a que el petróleo sigue en niveles elevados. El crudo puede favorecer los ingresos de una petrolera, pero sus acciones también dependen del riesgo político, la política de dividendos, las inversiones y las decisiones sobre precios domésticos. Vale, en cambio, cede solo cerca del 3,47%, en línea con una exposición distinta al riesgo brasileño y una fuerte orientación exportadora.
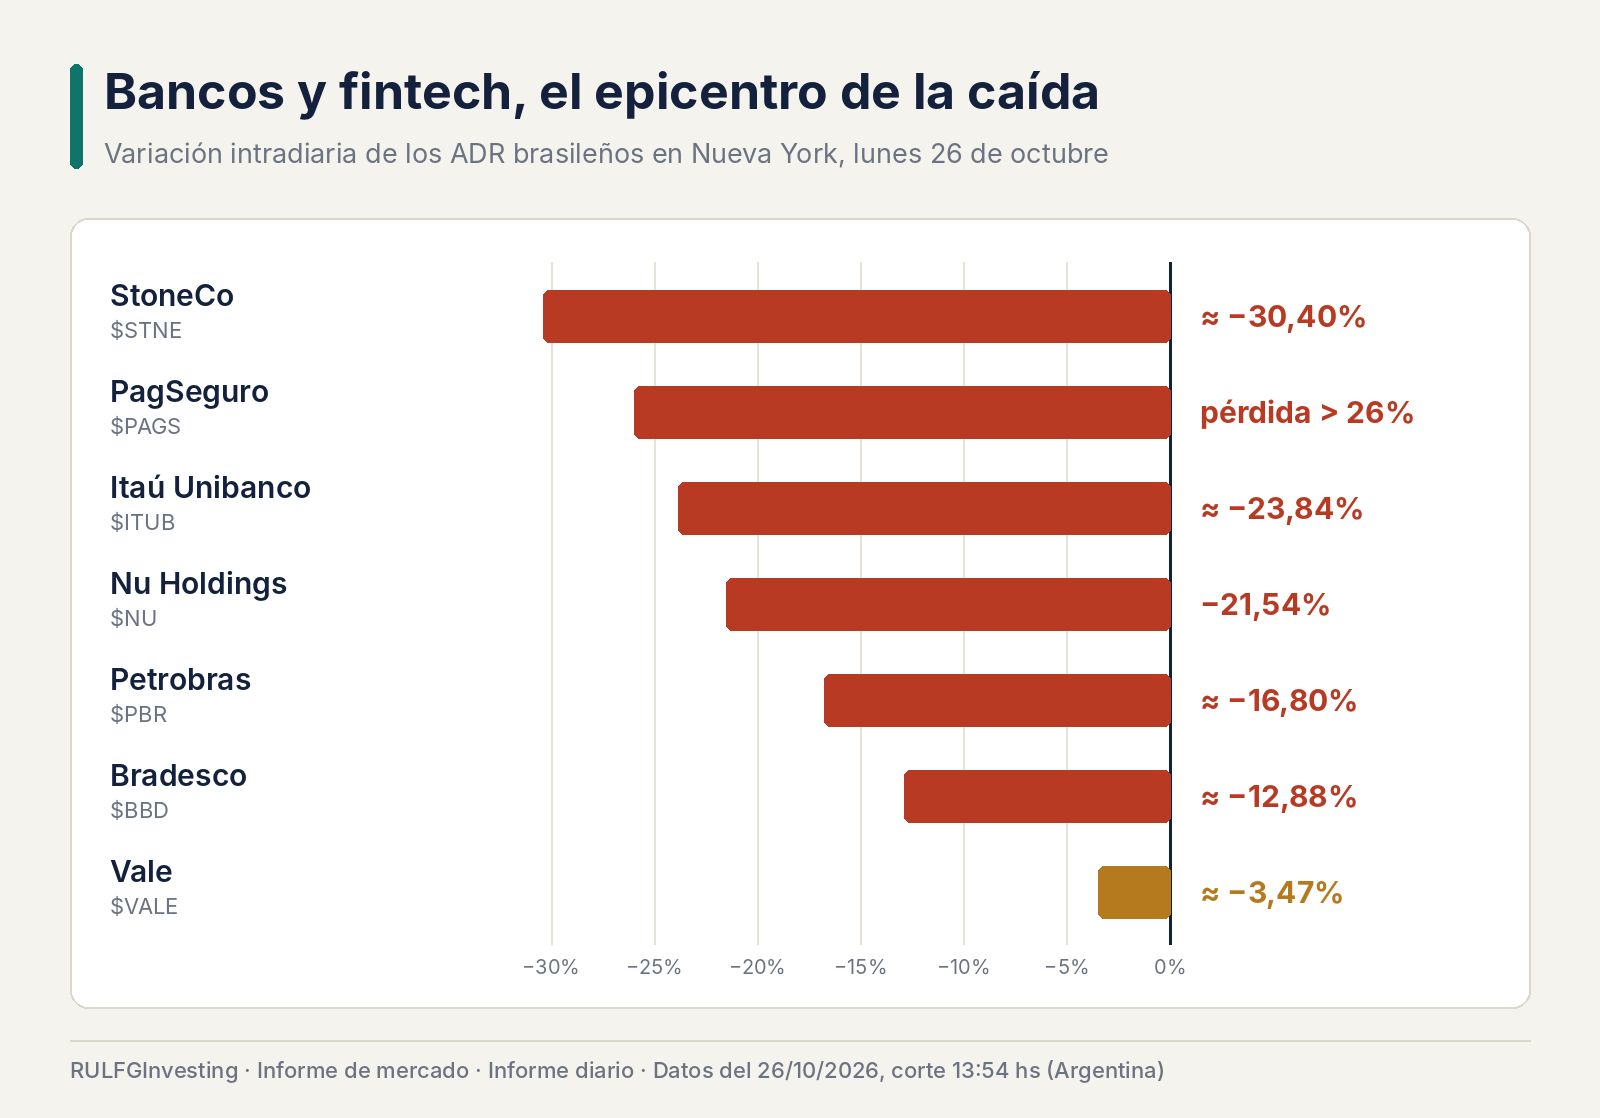
$STNE $PAGS $ITUB $NU $PBR $BBD $VALE · variación intradiaria de ADR brasileños · 26/10/2026. Bancos y fintech lideran las pérdidas, con caídas de entre 13% y 30%, mientras Vale resiste con un recorte mucho menor. StoneCo cae alrededor de 30,40%; Vale, cerca de 3,47%.
El real y los bonos agravan el desplome
El dólar llegó a negociarse por encima de 5,60 reales, frente a niveles próximos a cinco reales antes de la elección, lo que implica una depreciación de la moneda brasileña superior al 10% en algunos momentos. La caída del real y la de las acciones se alimentan mutuamente: los inversores extranjeros que reducen posiciones bursátiles pueden demandar dólares, y la depreciación aumenta el riesgo percibido de los activos brasileños.
Los rendimientos de los bonos, que son la ganancia anual que obtiene quien los compra al precio actual y suben cuando el bono cae, también reaccionaron con fuerza, y el Tesoro brasileño canceló subastas programadas en medio de la volatilidad. La magnitud del episodio muestra una crisis de confianza financiera de corto plazo, aunque eso no equivale automáticamente a una crisis de solvencia del país.
¿Es comparable con el lunes negro argentino de 2019?
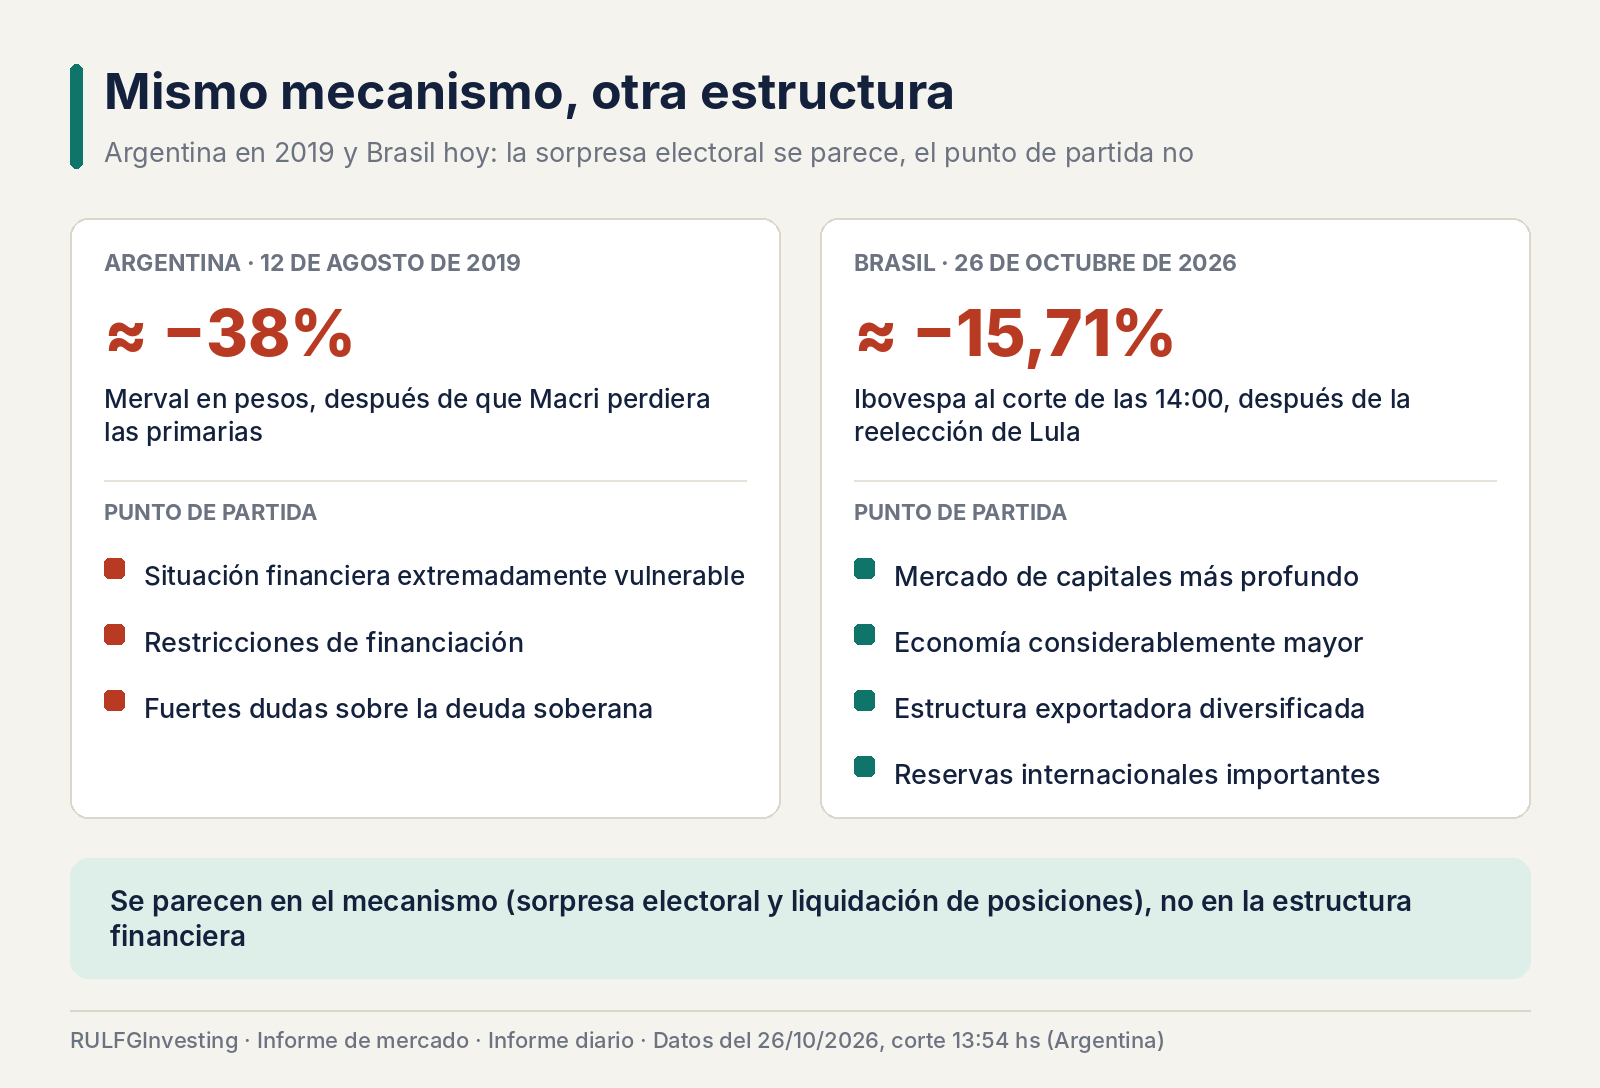
El paralelismo es inevitable. El 12 de agosto de 2019, después de que Mauricio Macri perdiera las elecciones primarias frente a Alberto Fernández, el Merval perdió alrededor del 38% en pesos, y la caída fue todavía mayor medida en dólares. En ambos casos, los inversores habían asignado probabilidades elevadas a un resultado político que no se materializó, y la sorpresa provocó una revisión abrupta de precios y expectativas.
Las diferencias, sin embargo, son de fondo. La Argentina llegaba a agosto de 2019 con una situación financiera extremadamente vulnerable, restricciones de financiación y fuertes dudas sobre su deuda soberana. Brasil cuenta con un mercado de capitales más profundo, una economía considerablemente mayor, una estructura exportadora diversificada y reservas internacionales importantes. Eso no impide una crisis bursátil, pero cambia las condiciones en que podría propagarse al resto de la economía: la similitud está en el mecanismo de sorpresa electoral y liquidación de posiciones, y la diferencia, en la estructura financiera de cada país.
Brasil ya había sufrido desplomes semejantes
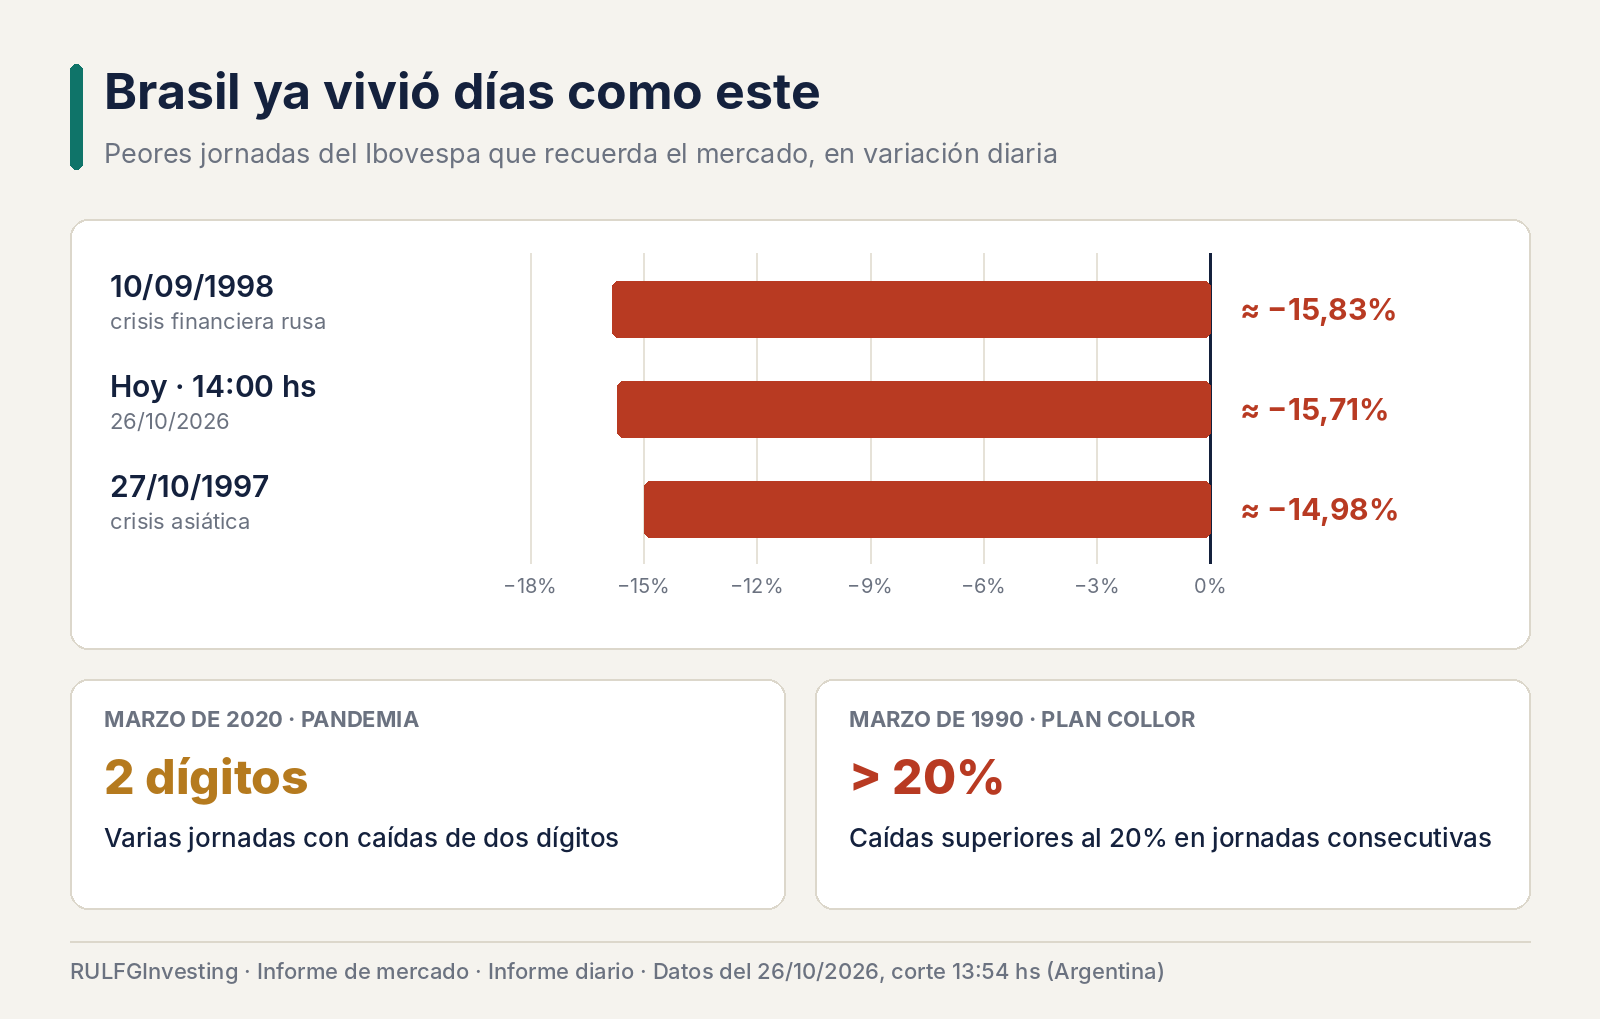
El antecedente más cercano por magnitud es el 10 de septiembre de 1998, cuando el Ibovespa cayó aproximadamente un 15,83% durante la crisis financiera rusa. También se recuerda el 27 de octubre de 1997, con una pérdida cercana al 14,98% en medio de la crisis asiática. Marzo de 2020 concentró varias jornadas de caídas de dos dígitos durante la pandemia. La historia brasileña incluye episodios todavía más extremos: en marzo de 1990, con el comienzo del Plan Collor, el índice cayó más del 20% en jornadas consecutivas. Por eso, el lunes 26 de octubre de 2026 está entre las jornadas más violentas de las últimas décadas, pero no carece de antecedentes.
¿Continuará la caída en Brasil?
La respuesta dependerá menos de las declaraciones políticas aisladas que de las decisiones económicas de las próximas semanas. El mercado prestará especial atención a la designación del equipo económico, las metas fiscales, la trayectoria prevista de la deuda pública y la relación del gobierno con el Banco Central. También será decisiva la evolución del real: si el tipo de cambio se estabiliza, los rendimientos de los bonos dejan de subir y el Ibovespa recupera parte del terreno perdido, podría comenzar una recuperación técnica. Si persisten las ventas de deuda, la salida de capitales y la incertidumbre fiscal, el rebote bursátil podría demorarse.
Brasil no perdió el 15% de su capacidad productiva en una mañana. Lo que cambió violentamente fue el precio que los inversores están dispuestos a pagar por sus activos bajo un escenario político distinto del que esperaban.
El contagio llega a la Bolsa argentina
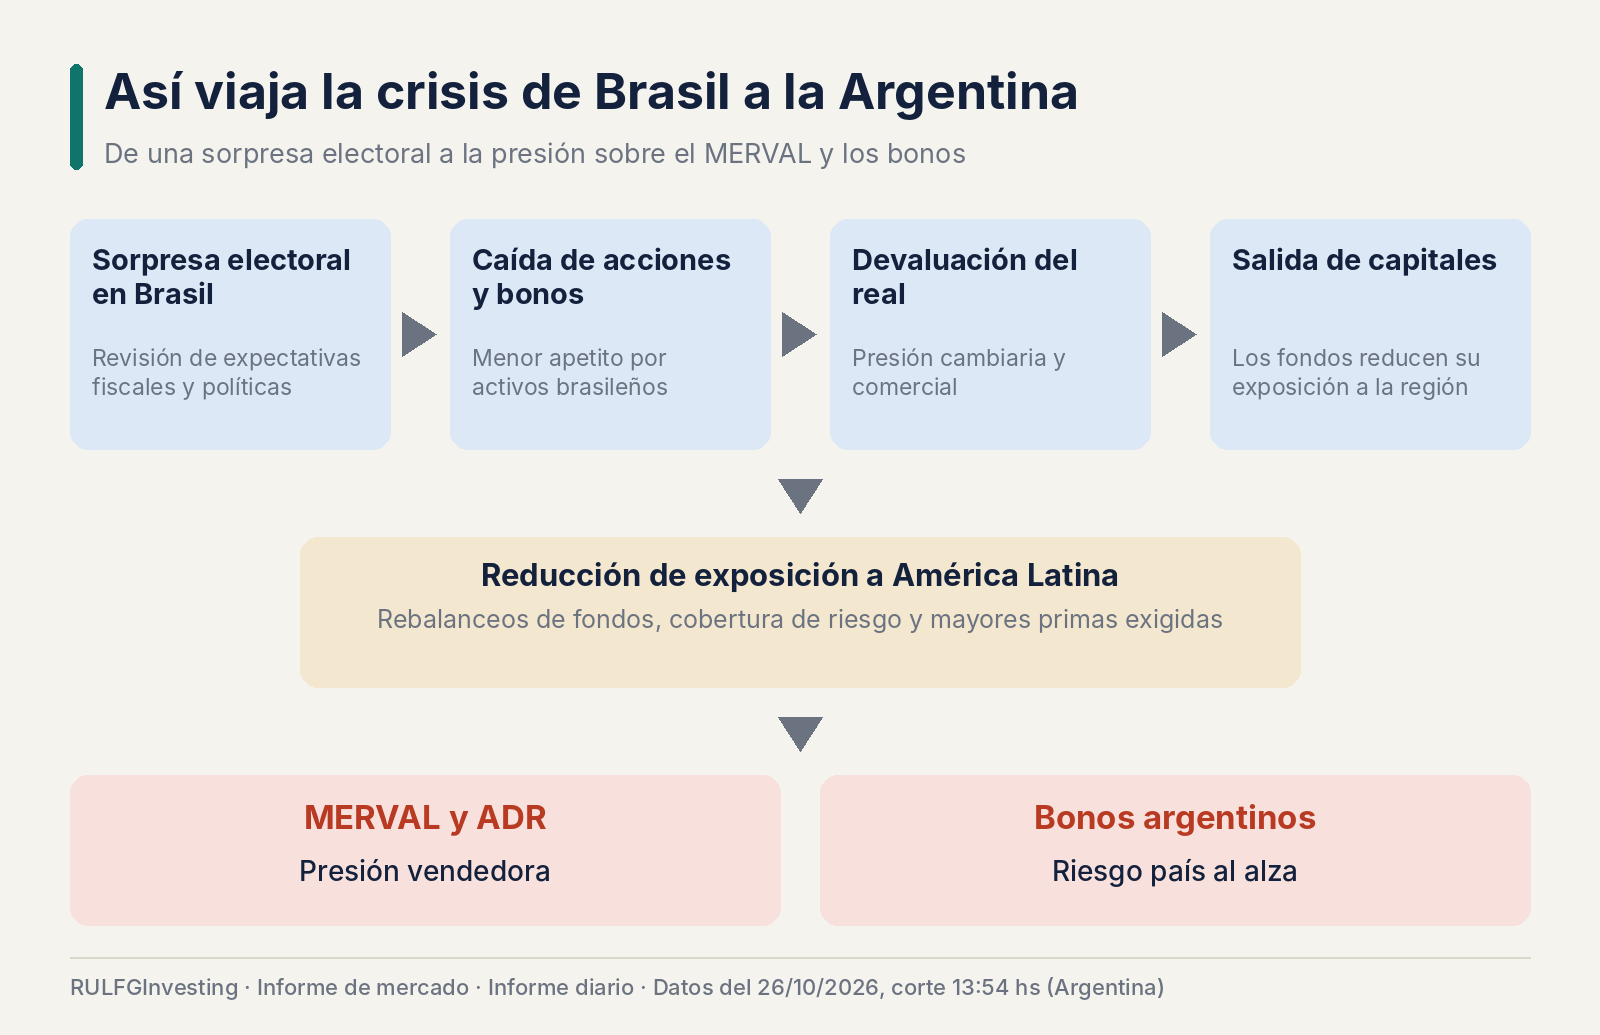
La principal amenaza para el MERVAL no es solo la caída de las acciones brasileñas, sino la posibilidad de que el mercado internacional reduzca su exposición a América Latina como bloque y arrastre a bancos argentinos, empresas energéticas y activos de mayor riesgo. Y ya no es un riesgo potencial: las publicaciones de la jornada confirman que el contagio alcanzó a las acciones, los bonos soberanos y el riesgo país.
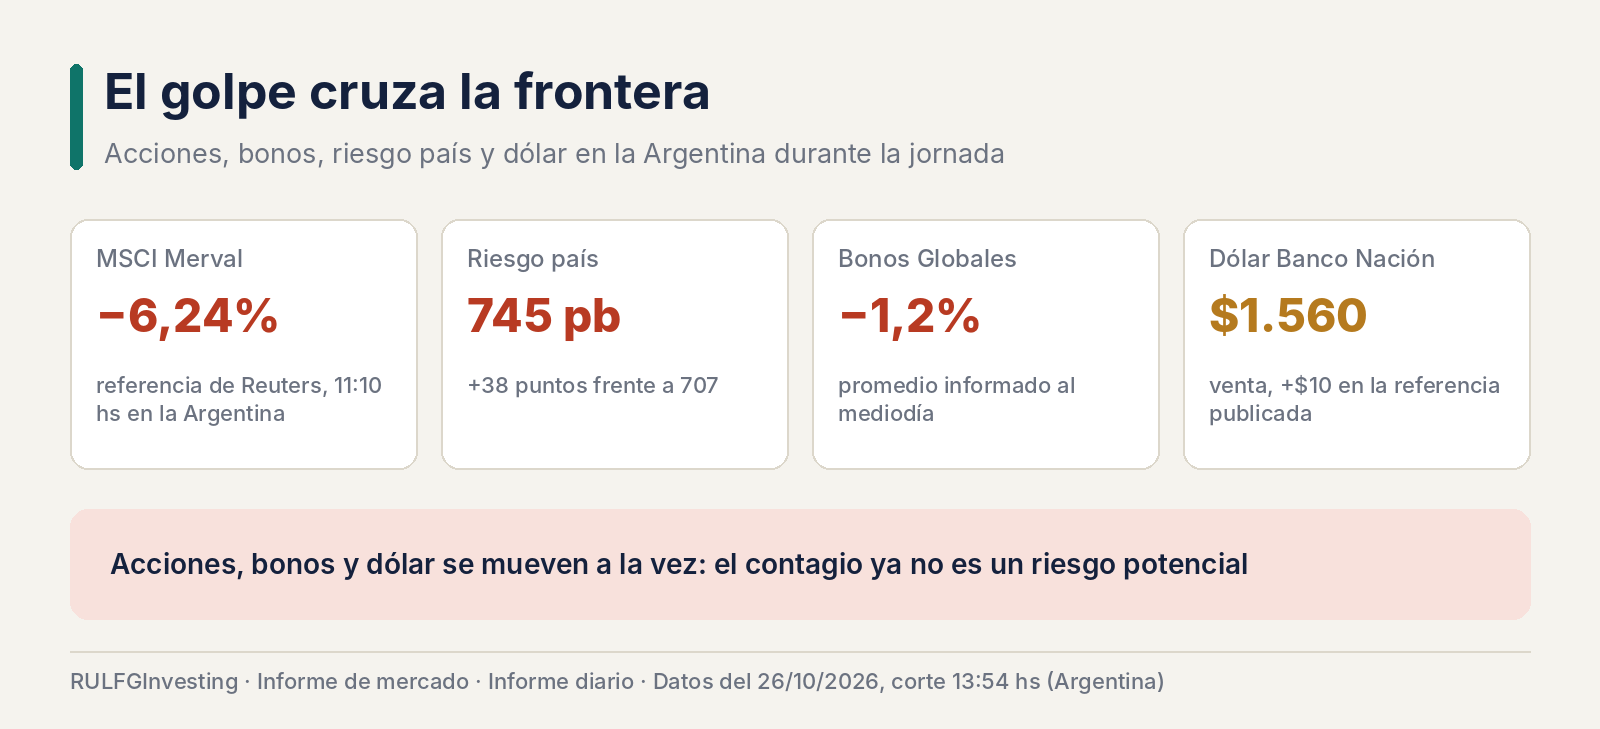
El índice MSCI Merval caía un 6,24% a las 14:10 UTC (alrededor de las 11:10 de la Argentina), según una referencia de Reuters. El riesgo país, la sobretasa que pagan los bonos argentinos frente a los del Tesoro estadounidense, saltaba a 745 puntos básicos, 38 más que los 707 previos. Los Bonos Globales retrocedían un 1,2% en promedio al mediodía y el dólar del Banco Nación se vendía a $1.560, $10 más. Las referencias corresponden a distintas horas de la jornada, no a un único corte.
Conviene separar dos mecanismos. El contagio financiero es inmediato: un fondo internacional puede vender activos argentinos el mismo día en que cae Brasil, sin esperar nuevas estadísticas, y por eso la correlación regional puede aumentar bruscamente durante una liquidación. El contagio económico es más lento: un real depreciado de forma persistente encarece los productos argentinos frente a los brasileños, puede afectar las exportaciones industriales y modifica las condiciones de competencia dentro del Mercosur. Los sectores manufactureros y automotrices y sus proveedores merecen especial vigilancia en las próximas semanas.
Por qué los bancos argentinos son los primeros en sufrir
Entre los ADR argentinos, Supervielle ($SUPV) es el más castigado, con una caída de 10,87%, y Galicia ($GGAL) retrocede 7,58%. Los bancos son especialmente sensibles a la prima de riesgo soberano: cuando los inversores venden deuda argentina y exigen más rentabilidad, tienden a revisar también las valuaciones bancarias por tres razones, que son su exposición directa o indirecta al Estado, el costo de capital y las expectativas de crédito y actividad. No hace falta suponer que los balances empeoraron de golpe: el precio de las acciones puede caer por un mayor descuento exigido por los inversores, incluso sin cambios inmediatos en los resultados.
Las energéticas tienen impulsores distintos, pero tampoco son inmunes a la salida de capitales de fondos regionales. Un gestor que necesita reducir su exposición a América Latina puede vender posiciones líquidas y rentables, no solo las de empresas con problemas propios. Para $YPF importan además el precio internacional del petróleo, las condiciones de financiamiento y el comportamiento del riesgo país; para $TGS y $CEPU, la regulación, la evolución tarifaria y el costo de capital argentino.
Mercado Libre ($MELI) es un caso especial por su fuerte exposición operativa a Brasil. Bloomberg Línea informó una caída del 10,39% en la jornada, mientras que en el corte de las 13:54 registraba 8,91%; la diferencia puede deberse a momentos de medición distintos. En la compañía confluyen dos canales: el operativo, porque una depreciación del real reduce el valor en dólares de los ingresos y resultados generados en Brasil y afecta el consumo y el crédito, y el financiero, porque una mayor prima de riesgo regional reduce los múltiplos que los inversores están dispuestos a pagar por empresas de crecimiento. Por eso puede ser más sensible al shock brasileño que otras empresas argentinas centradas en el mercado doméstico.
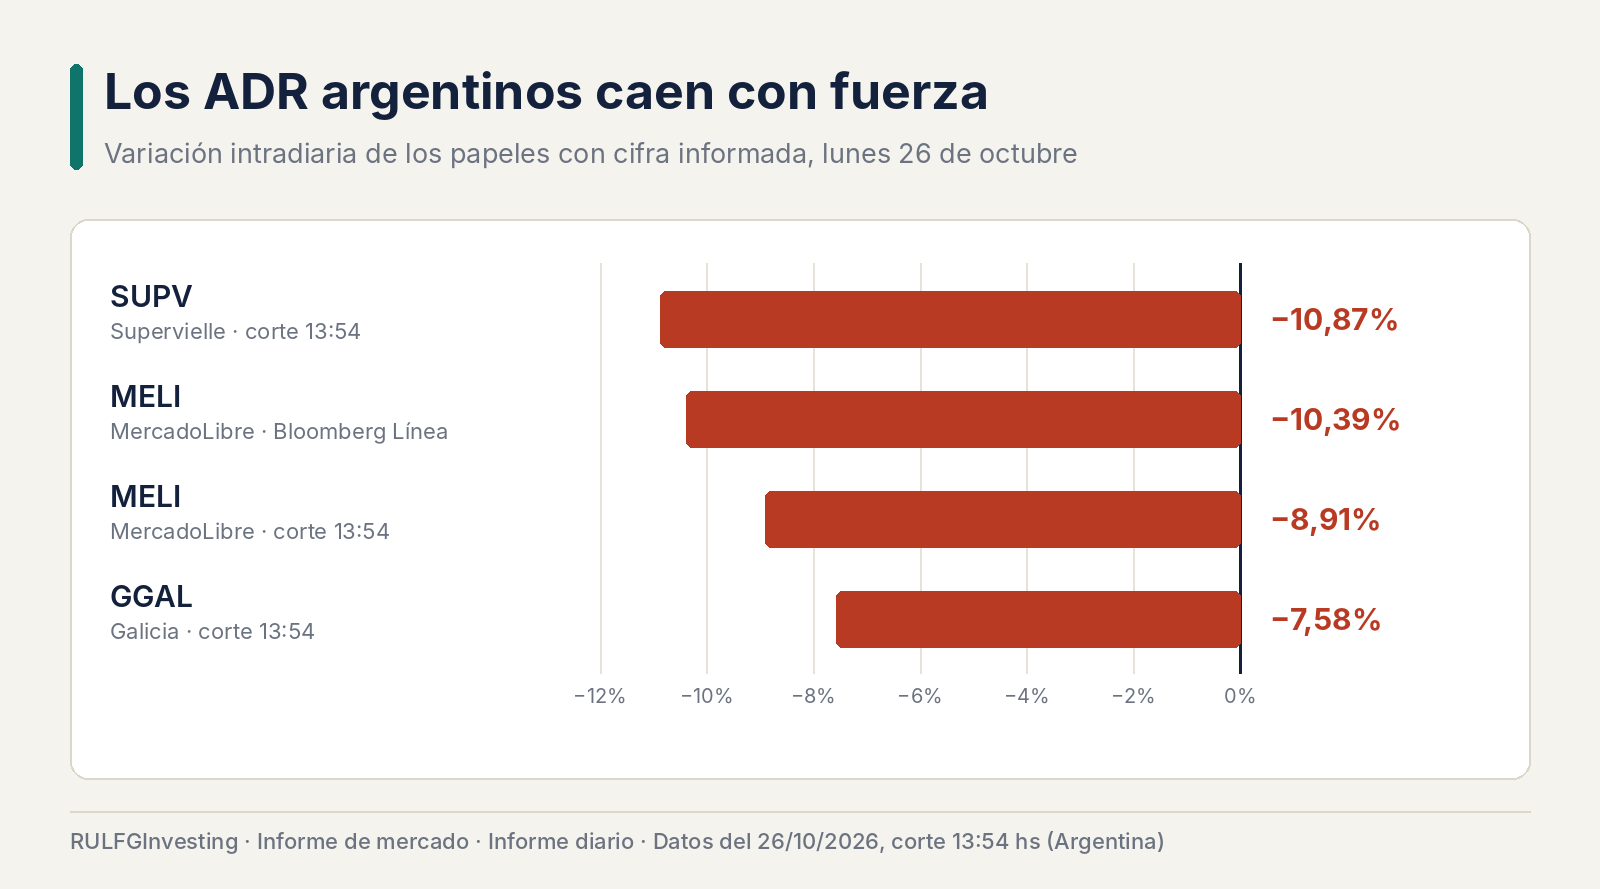
$SUPV $MELI $GGAL · variación intradiaria de ADR argentinos · 26/10/2026. Los bancos y MercadoLibre encabezan las caídas informadas, con pérdidas de entre 7% y 11%. SUPV cae 10,87%; GGAL, 7,58%; MELI, entre 8,91% y 10,39% según la fuente.
Los niveles que mirar en los ADR argentinos
El POC (punto de control de volumen) es el precio donde más volumen se negoció. En esta tabla son referencias estimadas por el modelo de microestructura, el análisis de cómo se ejecutan las órdenes de compra y de venta, no perfiles de volumen auditados.
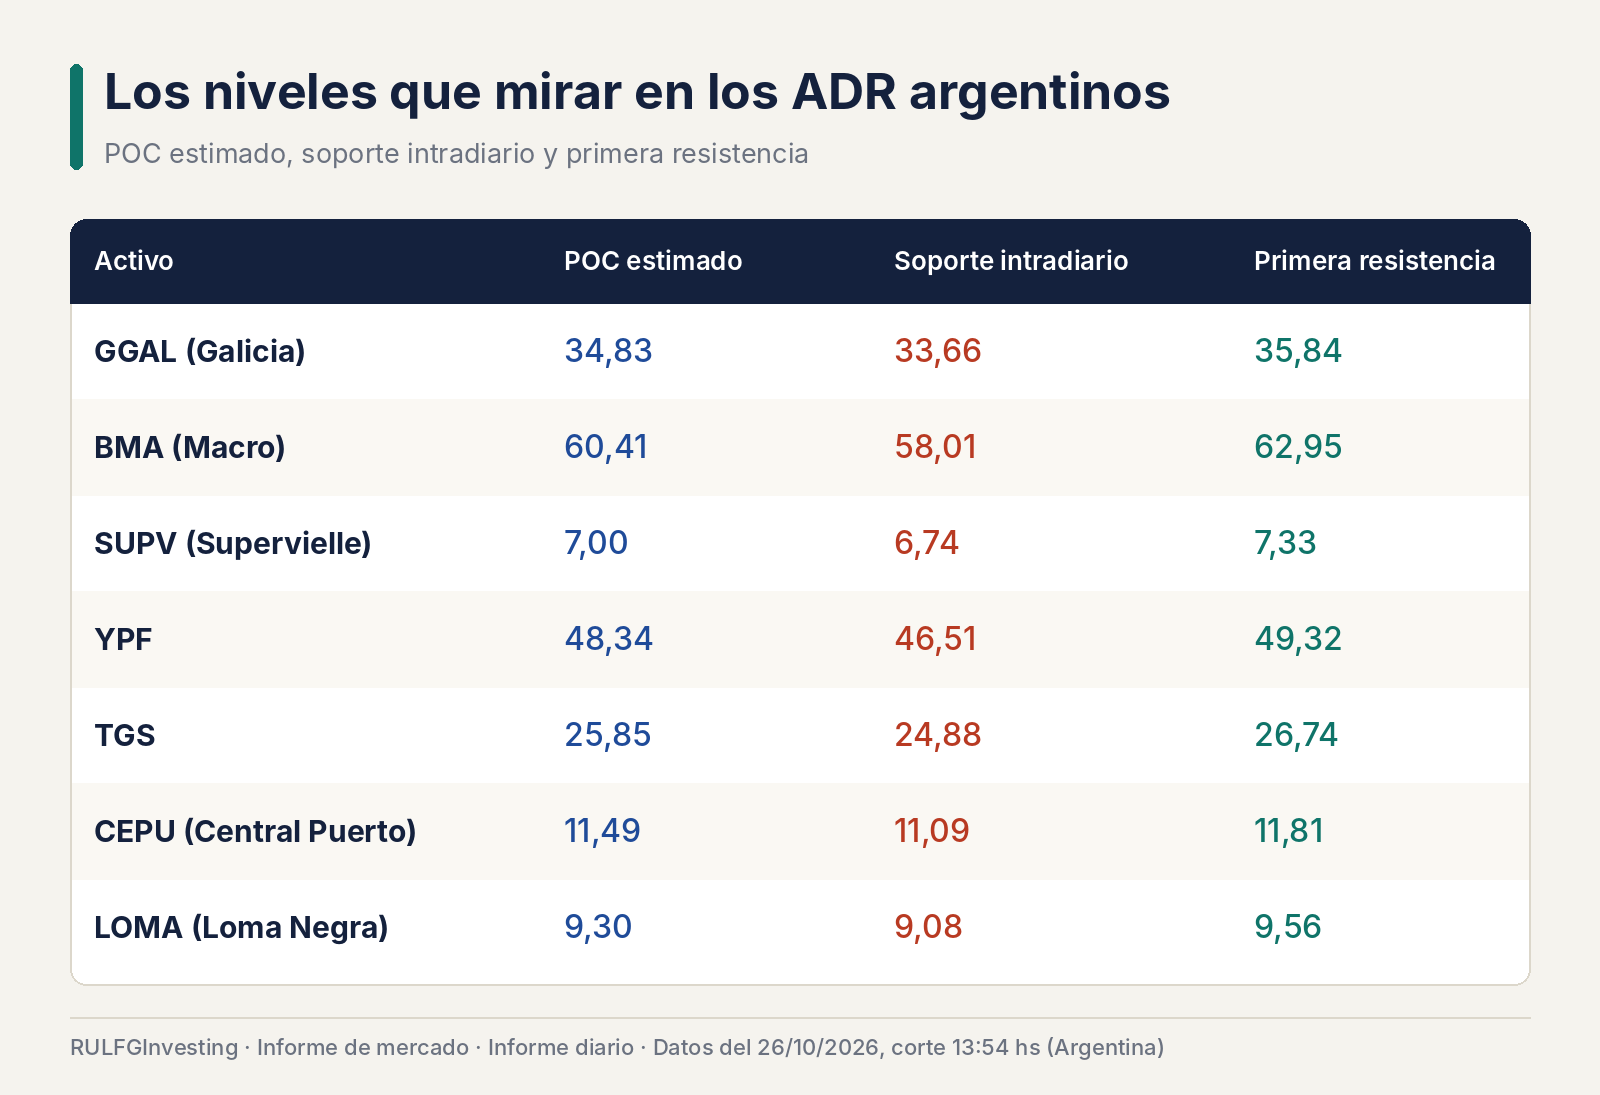
$GGAL $BMA $SUPV $YPF $TGS $CEPU $LOMA · POC estimado, soporte y resistencia intradiarios · 26/10/2026. Los bancos todavía no muestran una señal de reversión sólida; las energéticas ofrecen más divergencia relativa. Referencias clave: $SUPV en 7,00 (POC) y 7,33 (resistencia); $BMA con soporte en 58,01.
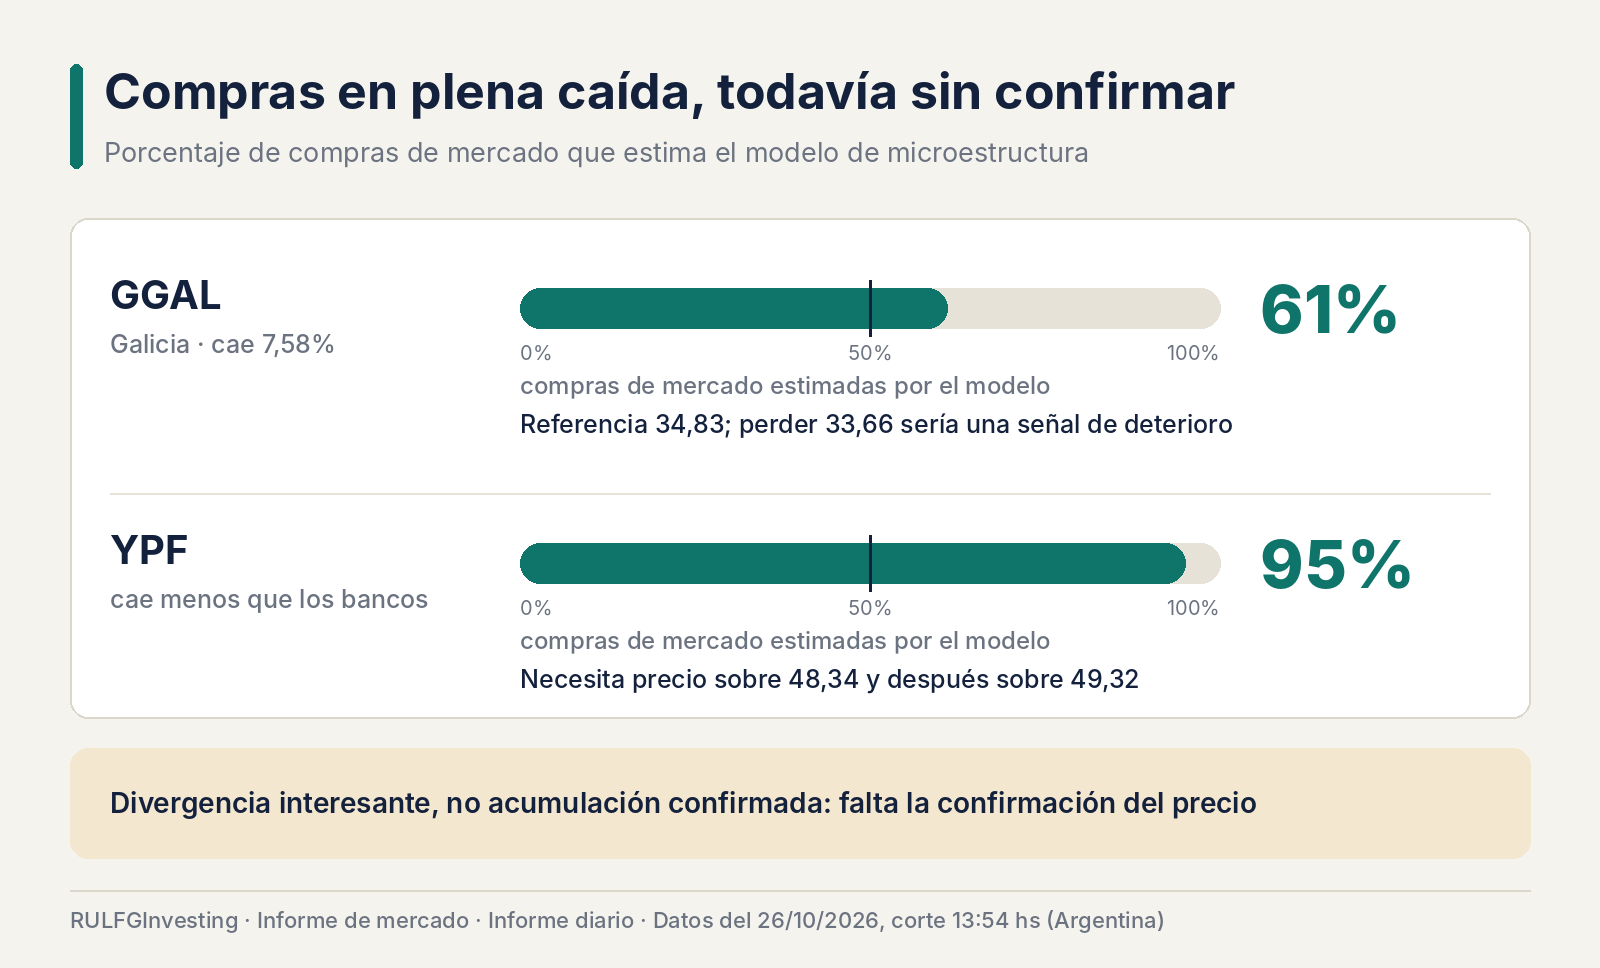
Los porcentajes de compras y ventas que siguen son estimaciones del modelo, no un registro auditado de operaciones. Entre los bancos, $SUPV es el más castigado y el modelo lo muestra con predominio vendedor fuerte. Su POC de 7,00 es una referencia decisiva: recuperarlo y sostenerlo mejoraría la estructura intradiaria, aunque la resistencia de 7,33 seguiría pendiente. $BMA presenta volumen impulsivo, presión bajista y una pared de liquidez estimada en 60,41; la zona entre 58,01 y 60,41 merece seguimiento, y perder el mínimo de 58,01 indicaría que la liquidación persiste. $GGAL cae 7,58%, aunque el modelo estima que el 61% de las compras fueron de mercado. Esa divergencia puede reflejar intentos de absorción, pero no basta para confirmar acumulación institucional: su referencia inicial es 34,83 y perder 33,66 sería una señal adicional de deterioro.
En energía hay más posibilidad de divergencia relativa. $YPF cae menos que los bancos y el modelo estima un 95% de compras, con predominio comprador agresivo. Es una divergencia interesante, pero necesita confirmación con precio sobre 48,34 y después sobre 49,32. $TGS conserva presión bajista, mientras que $CEPU muestra una vela de tipo martillo, un patrón que sugiere rechazo de los precios bajos. En una jornada de tanta volatilidad esos patrones deben confirmarse con la evolución posterior: un martillo intradiario no equivale a una reversión al cierre.
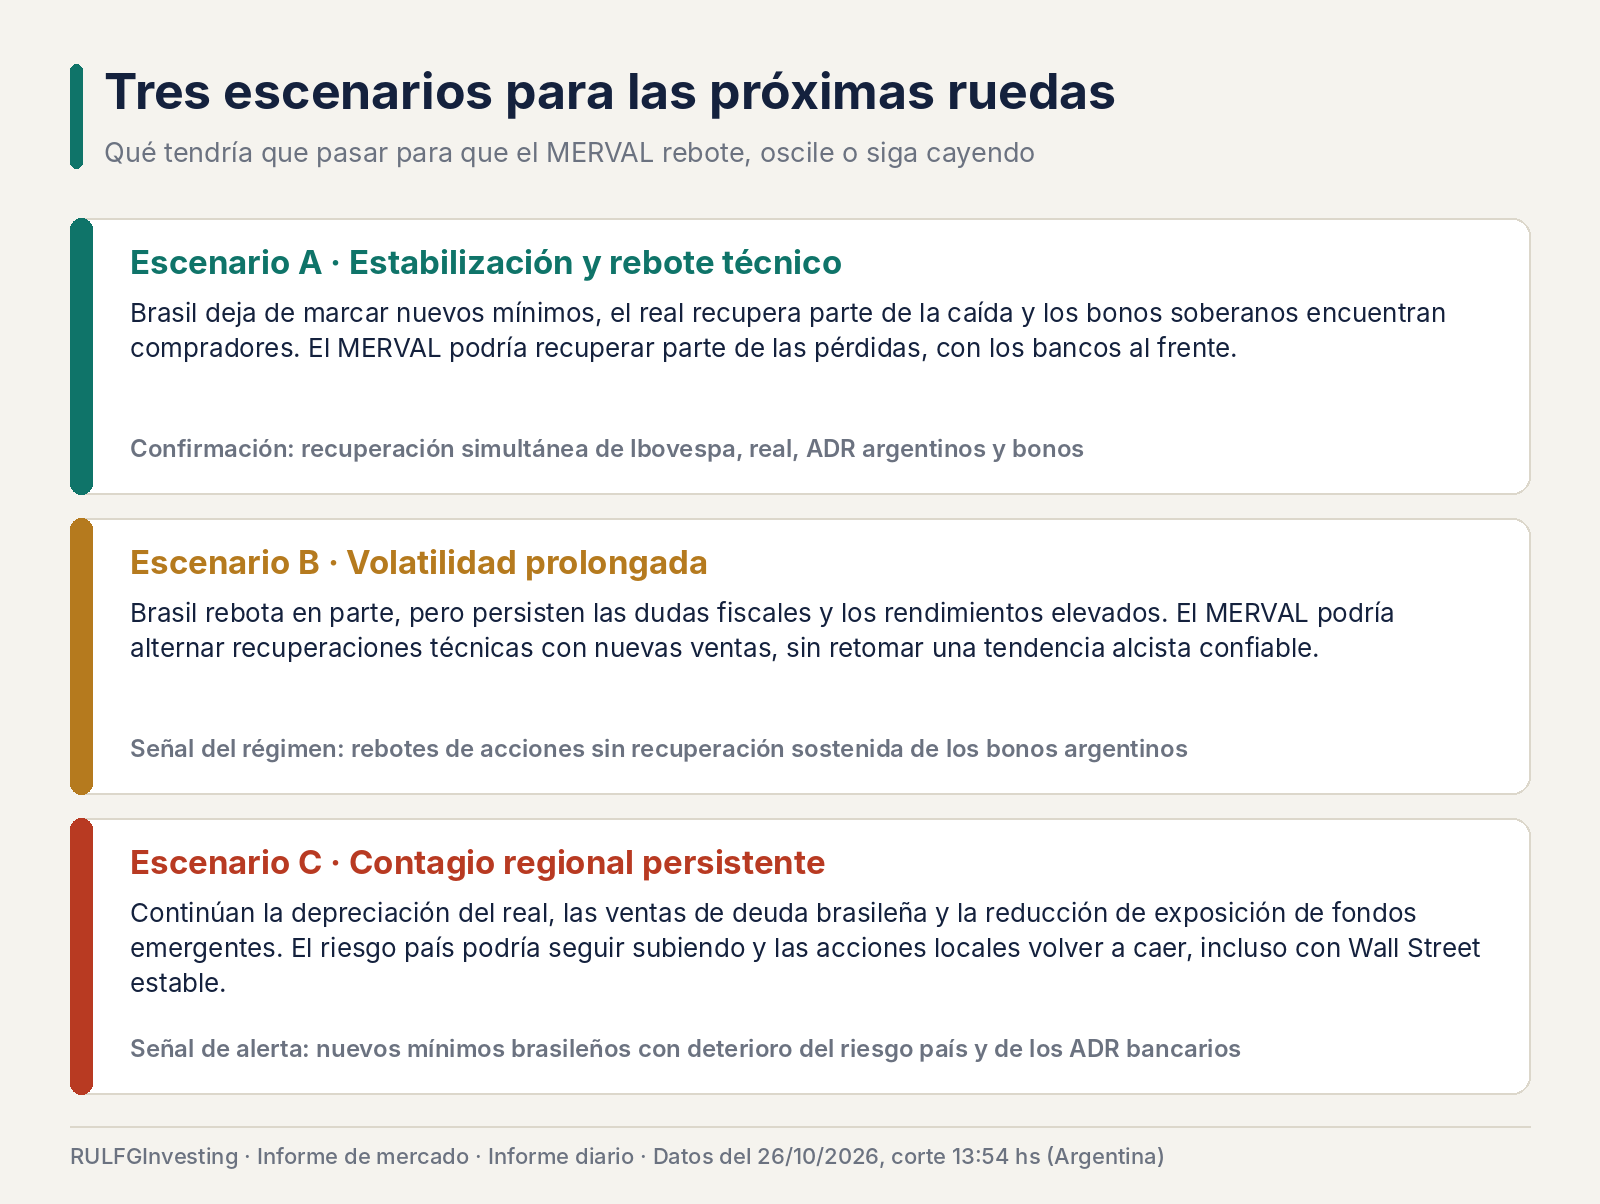
Tres escenarios para las próximas ruedas
En el escenario más favorable, Brasil deja de marcar nuevos mínimos, el real recupera parte de la caída y los bonos soberanos encuentran compradores, con lo que el MERVAL podría recuperar parte de las pérdidas y los bancos, por su sensibilidad, irían al frente. En el intermedio, Brasil rebota solo en parte, persisten las dudas fiscales y los rendimientos elevados, y el MERVAL alterna recuperaciones técnicas con nuevas ventas sin retomar una tendencia alcista confiable; su señal sería ver rebotes de acciones sin recuperación sostenida de los bonos argentinos. En el adverso continúan la depreciación del real, las ventas de deuda brasileña y la reducción de exposición de fondos emergentes, y el riesgo país podría seguir subiendo incluso con Wall Street estable.
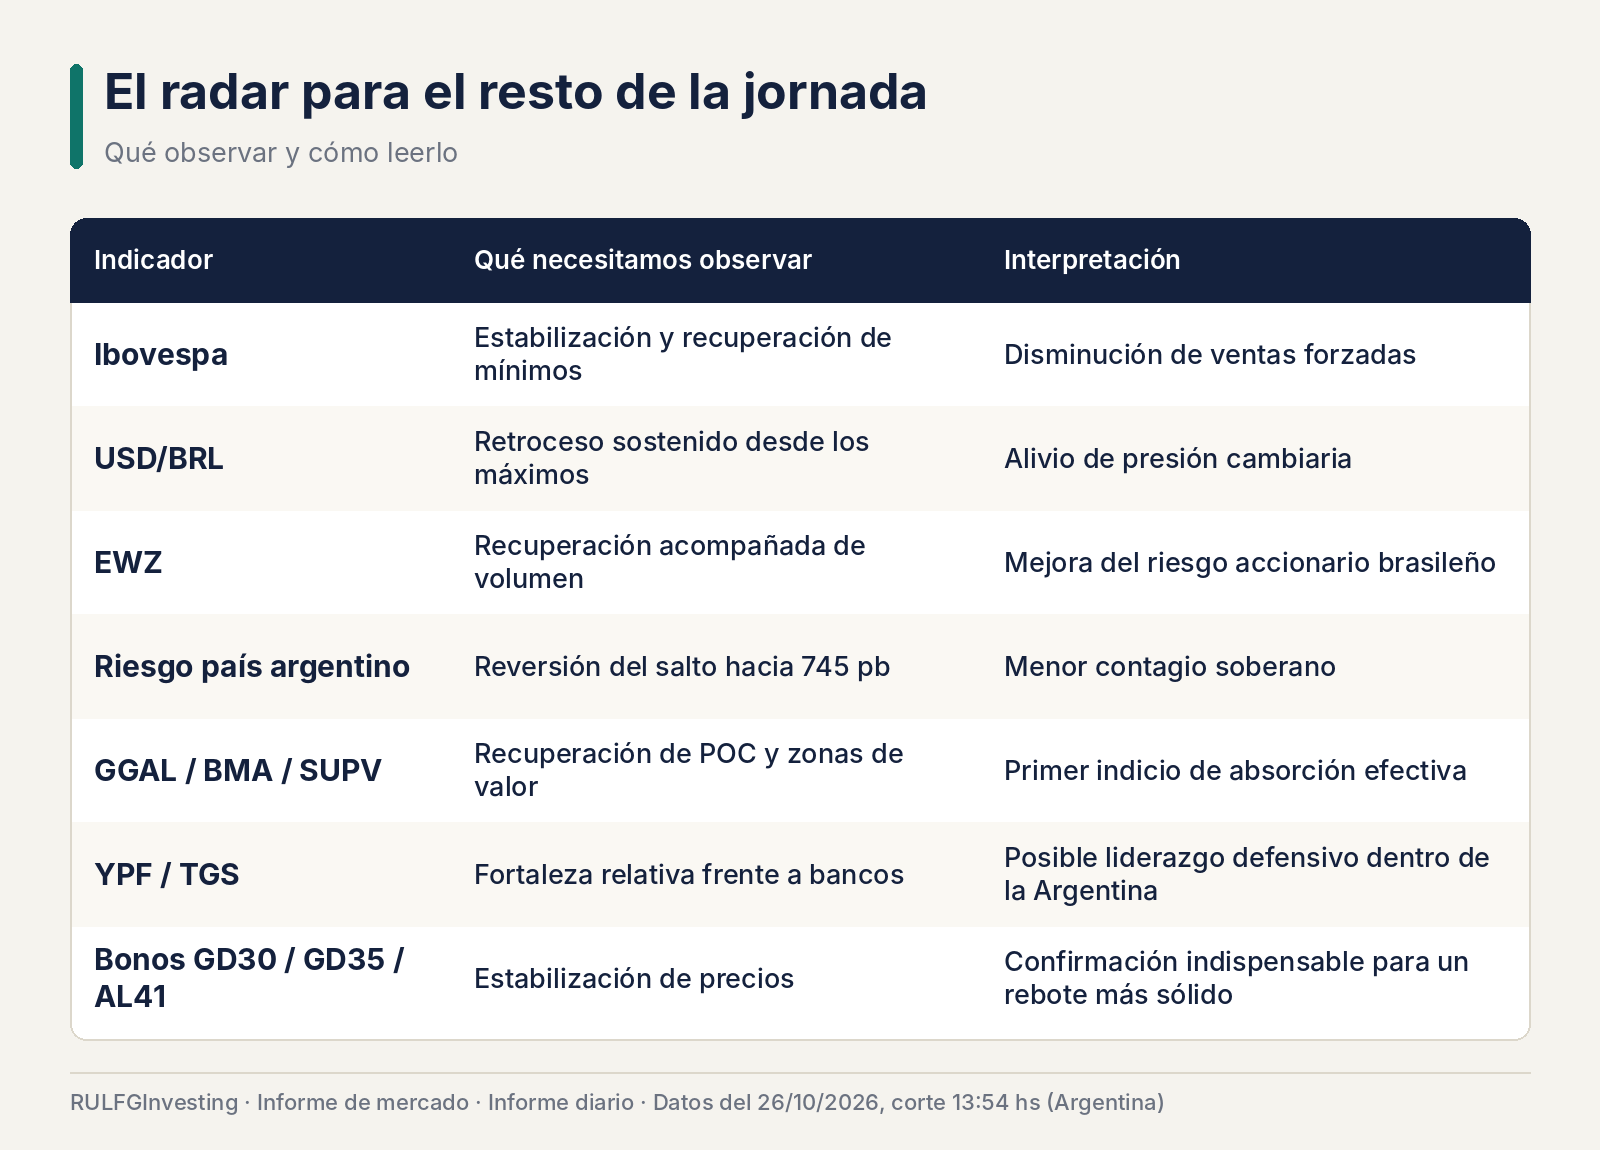
El radar para el resto de la jornada
Para saber en cuál de los tres escenarios estamos conviene mirar a la vez el Ibovespa, el dólar frente al real, el EWZ (el ETF que replica a la Bolsa brasileña), el riesgo país, los ADR bancarios, la fortaleza relativa de las energéticas y los bonos GD30, GD35 y AL41. También importa la relación con la volatilidad estadounidense: un shock contenido en Brasil sería más manejable para la Argentina que uno acompañado por una suba generalizada del VIX (la volatilidad esperada del S&P 500 para los próximos 30 días), de los diferenciales de tasas de los emergentes y de la aversión global al riesgo.
Cuándo se puede hablar de un piso
El desplome brasileño es un shock regional de primer orden, y el MERVAL ya está recibiendo su impacto. Todavía no corresponde confundir precios mucho más bajos con oportunidades de compra confirmadas: los bancos argentinos ofrecen potencial de rebote por su sensibilidad al riesgo, pero esa misma característica los vuelve los activos más vulnerables si continúa la liquidación. Para declarar que el MERVAL construye un piso harían falta tres evidencias simultáneas: estabilización brasileña, recuperación de la deuda soberana argentina y mejora técnica sostenida de los ADR bancarios. Sin ellas, cualquier recuperación debe tratarse como un rebote técnico provisional.
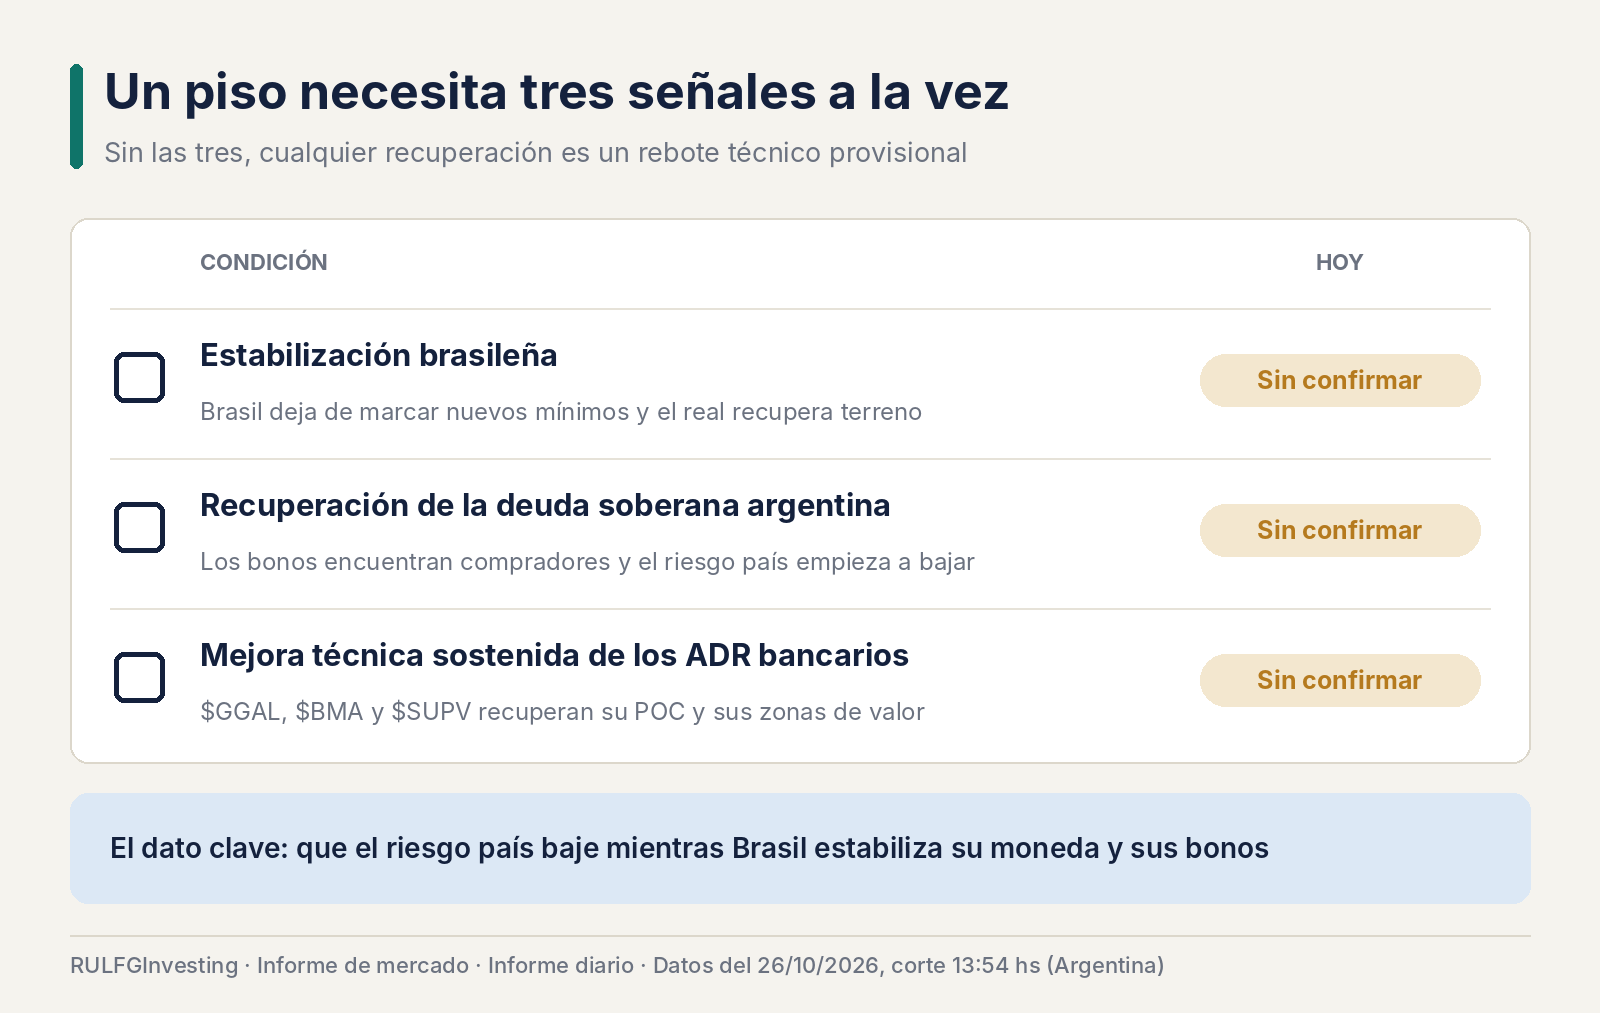
El dato que más conviene vigilar en las próximas ruedas no es solo cuánto rebota el MERVAL, sino si el riesgo país empieza a bajar mientras Brasil estabiliza su moneda y sus bonos. Esa combinación tendría más valor confirmatorio que una recuperación aislada de las acciones.
𝑀𝐿𝐾
Rulfginvesting Research
Este informe ha sido elaborado bajo los parámetros cuantitativos de nuestro motor propio de ciclos. Operamos con capital propio. Ninguna parte de este material constituye una recomendación de inversión.
Seguí leyendo

Wall Street recupera el apetito por la inteligencia artificial, pero los bonos todavía no acompañan
28 oct 2026 · 24:24
El Nasdaq avanzó 1,18%, Nebius se disparó 11,22% y el S&P 500 encadenó su segunda sesión positiva. Pero el Tesoro a 10 años sigue cerca del 5% y esta semana llegan la decisión de la Reserva Federal y los balances de las grandes tecnológicas. ¿Alcanza el rebote para dar por terminada la corrección?

Brasil no logra salir del lunes negro: el real se recupera, la Bolsa vuelve a caer y Argentina sigue bajo presión
28 oct 2026 · 24:19
Después del derrumbe histórico provocado por la reelección de Lula da Silva, los mercados brasileños ensayaron una recuperación. El dólar retrocedió hasta 5,35 reales y las tasas mostraron cierto alivio, pero el Ibovespa terminó otra vez en rojo. En Argentina, los bonos recuperaron parte del terreno perdido, aunque el MERVAL sufrió otra caída.

Brasil quedó a precio de crisis: ¿oportunidad o trampa?
27 oct 2026 · 15:11
El Ibovespa sufrió su mayor caída diaria desde 2020, el real se desplomó y las tasas de interés se dispararon. Ahora aparece un dato capaz de atraer a los inversores más audaces: el mercado brasileño podría cotizar a apenas 7,4 veces sus ganancias futuras, muy por debajo de su mediana histórica de 10,4. ¿Es el comienzo de una oportunidad extraordinaria o la advertencia de que lo peor todavía está por venir?