
Brasil sacude el tablero regional mientras la tecnología desafía otra vez a los bonos
Flávio Bolsonaro terminó primero en la primera vuelta brasileña y el mercado ejecutó en horas el escenario que tenía preparado: a media rueda del lunes, el Bovespa subía 8,70% y el dólar caía 4,39% frente al real, con Bradesco avanzando más de 19% y contagio hacia los ADR argentinos. En Estados Unidos, el S&P 500 y el Nasdaq extendieron el rally del viernes pese a que la tasa a diez años volvió a 5,33%, con una suba concentrada en megacaps y rotación dentro de la inteligencia artificial. Para la Argentina, que vota en 2027, la lección es que una elección puede repreciar un mercado entero en una sola rueda.
El lunes arrancó con dos mercados distintos conviviendo en la misma pantalla. En Estados Unidos, las acciones volvieron a subir pese a un nuevo castigo sobre los bonos. En América Latina mandó la política: Flávio Bolsonaro terminó primero en la primera vuelta brasileña, por delante de Lula da Silva, y provocó uno de los mayores repricings del riesgo Brasil de los últimos años. Un repricing es un cambio brusco del precio que el mercado está dispuesto a pagar por un activo cuando cambia su lectura del riesgo.
Del viernes al lunes: las acciones suben, los bonos empeoran
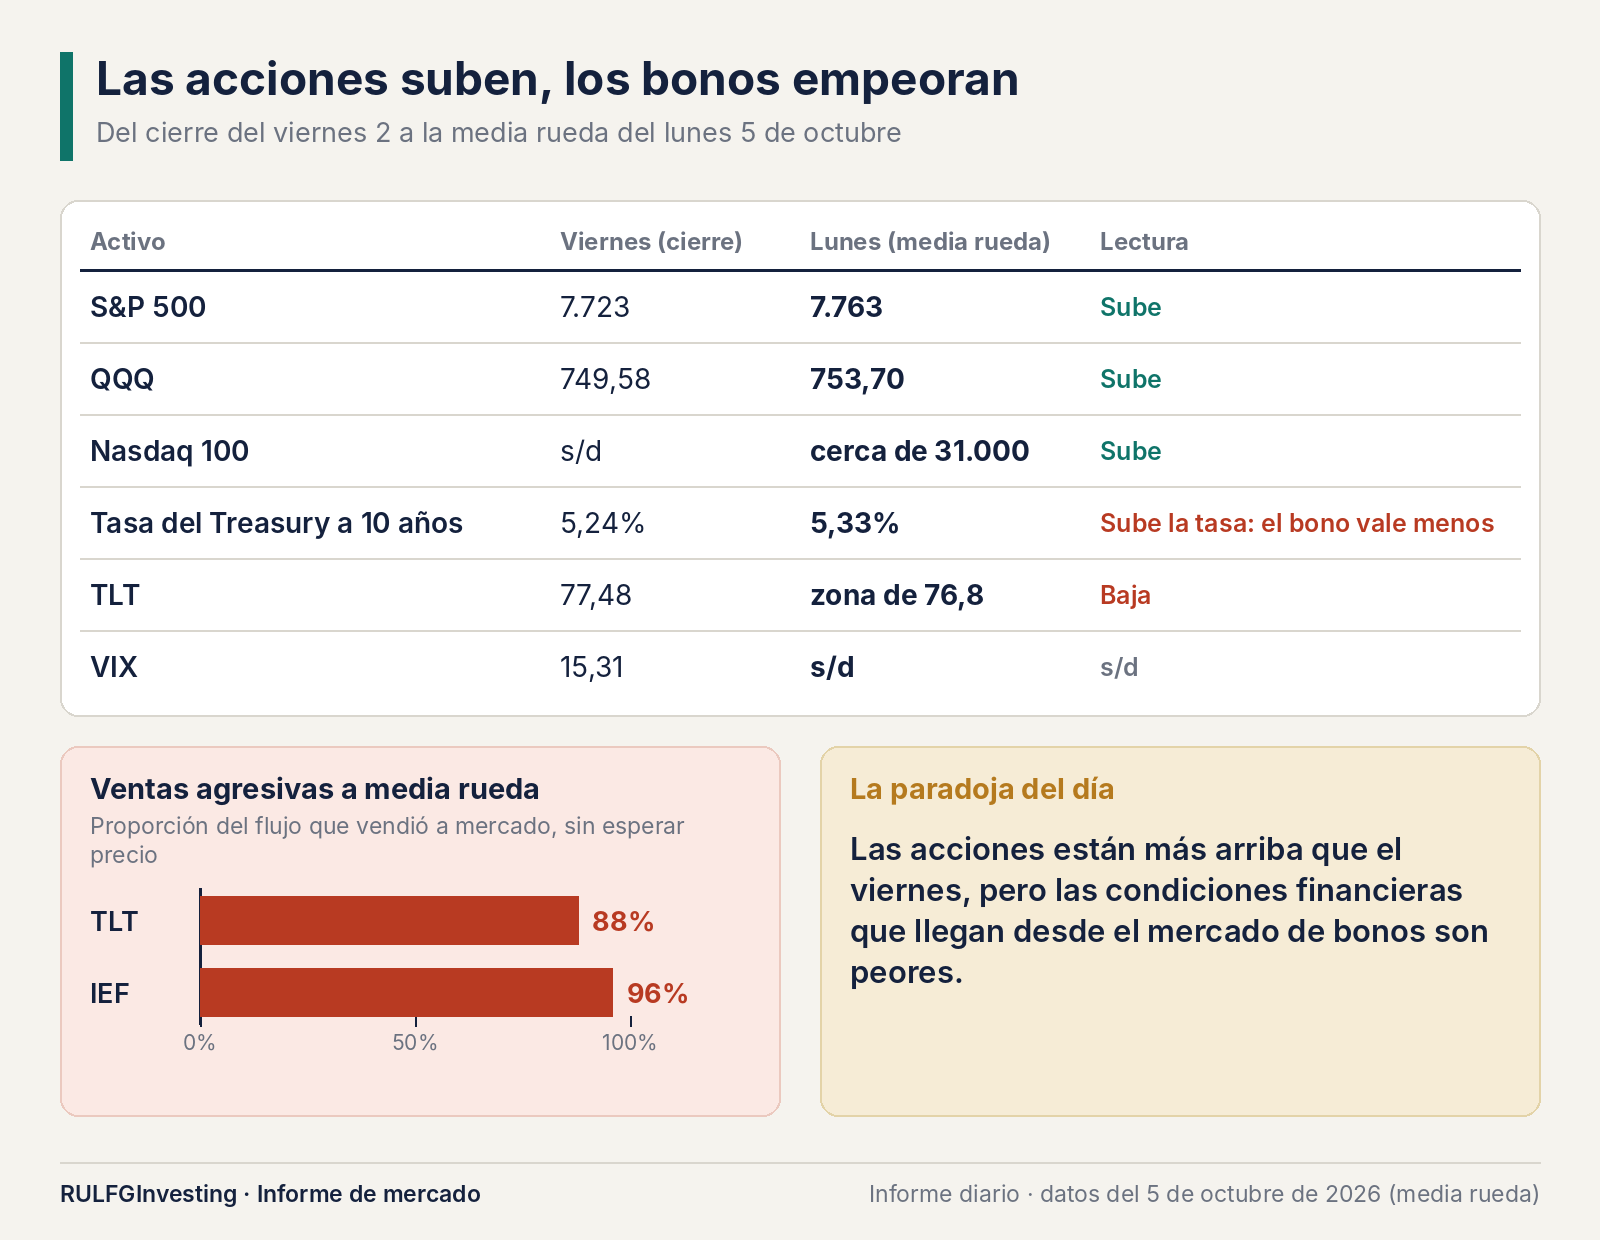
El viernes había dejado una foto particular. El S&P 500 cerró en torno de 7.723 puntos y QQQ, el fondo cotizado que replica al Nasdaq 100, en 749,58. El VIX, el índice que mide la volatilidad esperada y funciona como termómetro del miedo, quedó en apenas 15,31. El rally posterior al débil informe de empleo había sobrevivido hasta el cierre, aunque con menos impulso que a la mañana.
Este lunes la renta variable (equity) dio otro paso adelante. A media rueda, el S&P 500 alcanzaba 7.763 puntos, QQQ operaba alrededor de 753,70 y el Nasdaq 100 volvía a acercarse a los 31.000. El mercado norteamericano no devolvió el rally del viernes: lo extendió.
Debajo de esa fortaleza apareció una divergencia incómoda. El viernes, el rendimiento del bono del Tesoro a diez años (Treasury) había terminado alrededor de 5,24%, y TLT, el fondo que agrupa bonos del Tesoro de largo plazo, en 77,48. Este lunes la tasa volvió a 5,33% y TLT cayó a la zona de 76,8. Cuando la tasa de un bono sube, su precio baja, y por eso los dos movimientos van juntos.
El análisis intradiario encontró además 88% de ventas agresivas en TLT y 96% en IEF, el fondo de bonos del Tesoro de plazo intermedio. Una venta agresiva es la que se ejecuta a mercado, sin esperar un precio mejor. Que aparezca también en IEF indica que el deterioro no se limita a los bonos de muy larga duración, que son los más sensibles a la tasa.
Queda así una paradoja: las acciones están más arriba que el viernes, pero las condiciones financieras que llegan desde el mercado de bonos son peores. La tecnología, por ahora, muestra una tolerancia a las tasas que pocos hubieran imaginado meses atrás.
El Nasdaq vuelve a desafiar al 5,3%
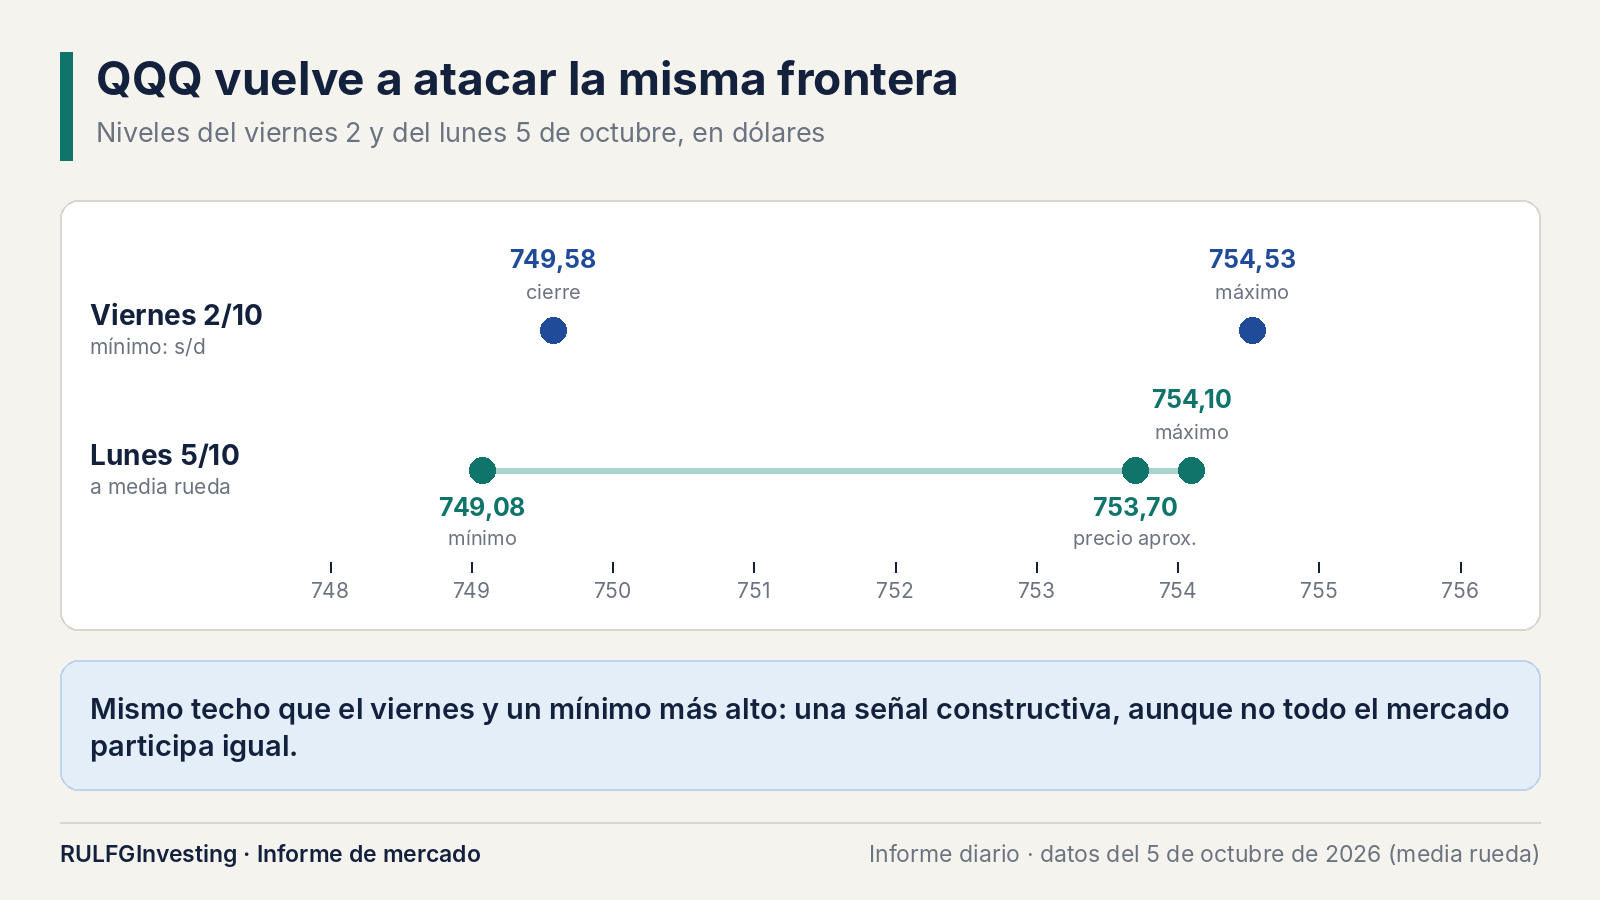
El viernes QQQ había llegado hasta 754,53 antes de cerrar en 749,58. Este lunes volvió a atacar prácticamente la misma frontera: tocó 754,10 durante la rueda, con un mínimo más alto, en 749,08. Es una señal constructiva.
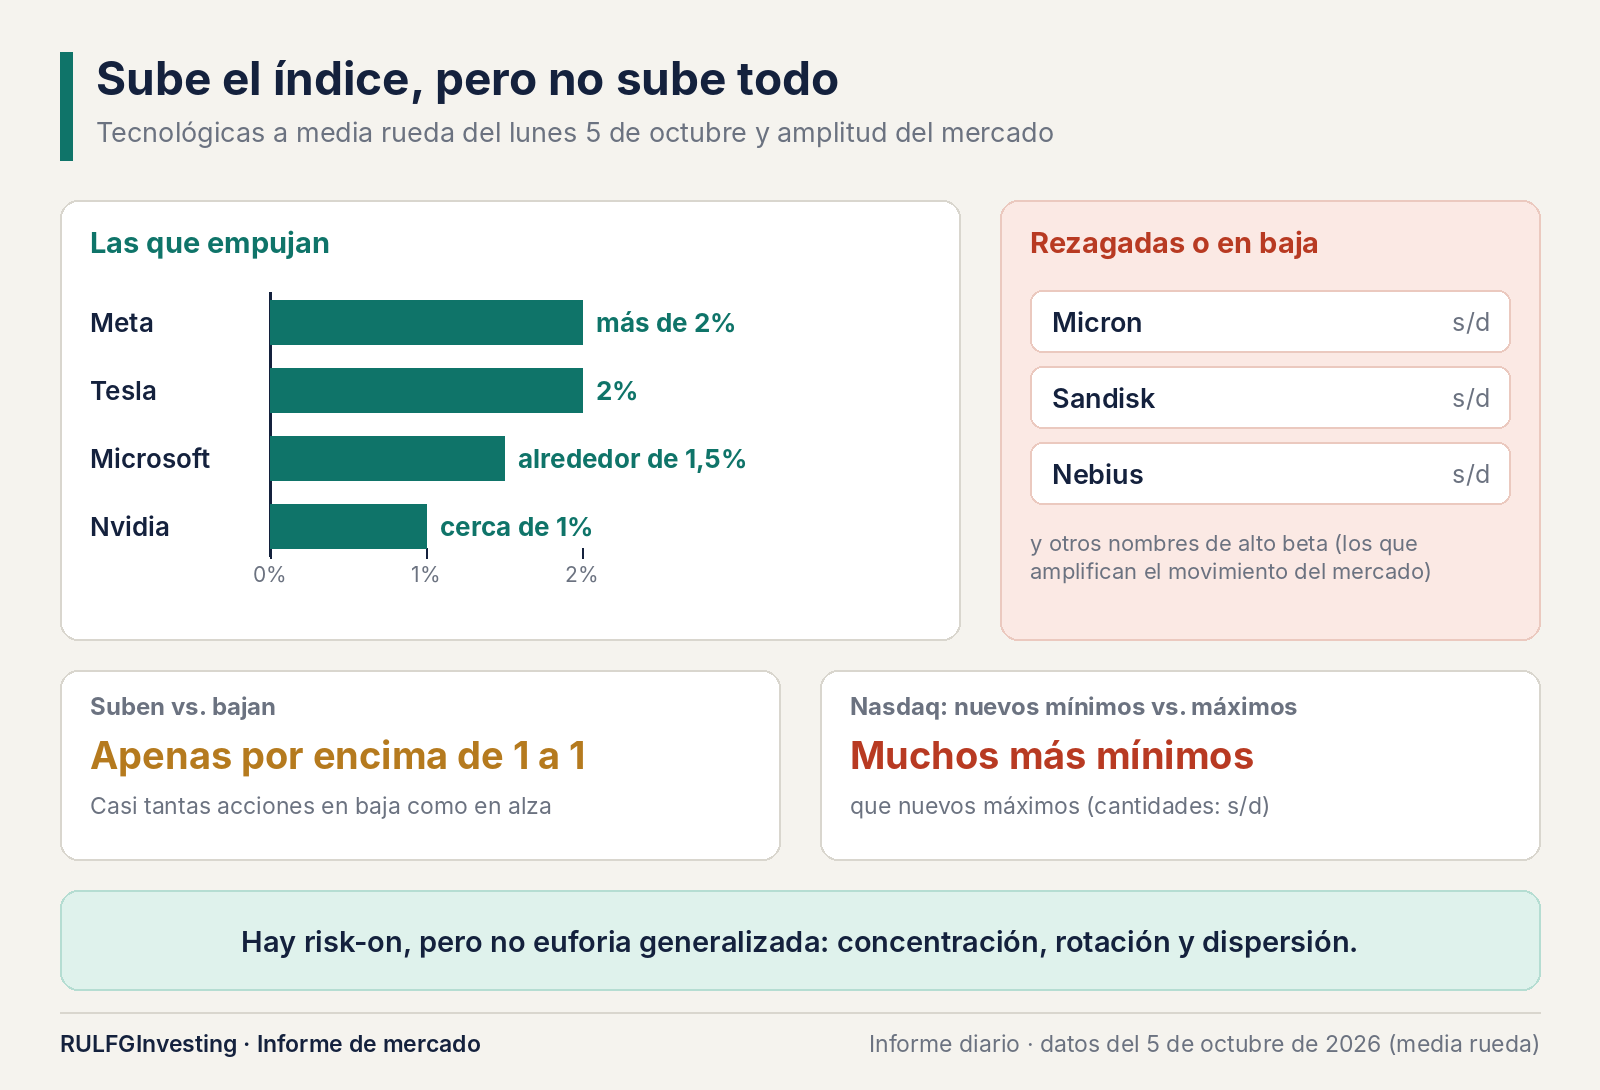
Eso no significa que todo el mercado participe igual. Meta avanzaba más de 2%, Tesla otro 2%, Microsoft alrededor de 1,5% y Nvidia cerca de 1%. Al mismo tiempo, Micron, Sandisk, Nebius y otros nombres de alto beta quedaban rezagados o directamente retrocedían. Un papel de alto beta es el que amplifica los movimientos del mercado, para arriba y para abajo.
La amplitud, que mide cuántas acciones acompañan el movimiento del índice, tampoco convalidaba del todo la suba. La relación entre acciones en alza y en baja estaba apenas por encima de uno a uno, y el Nasdaq acumulaba muchos más nuevos mínimos que máximos.
El mensaje es distinto del que da mirar solo el índice. Hay risk-on (apetito por riesgo), pero no euforia generalizada: hay concentración, rotación y una enorme dispersión entre ganadores y perdedores.
La inteligencia artificial sigue comprando tiempo
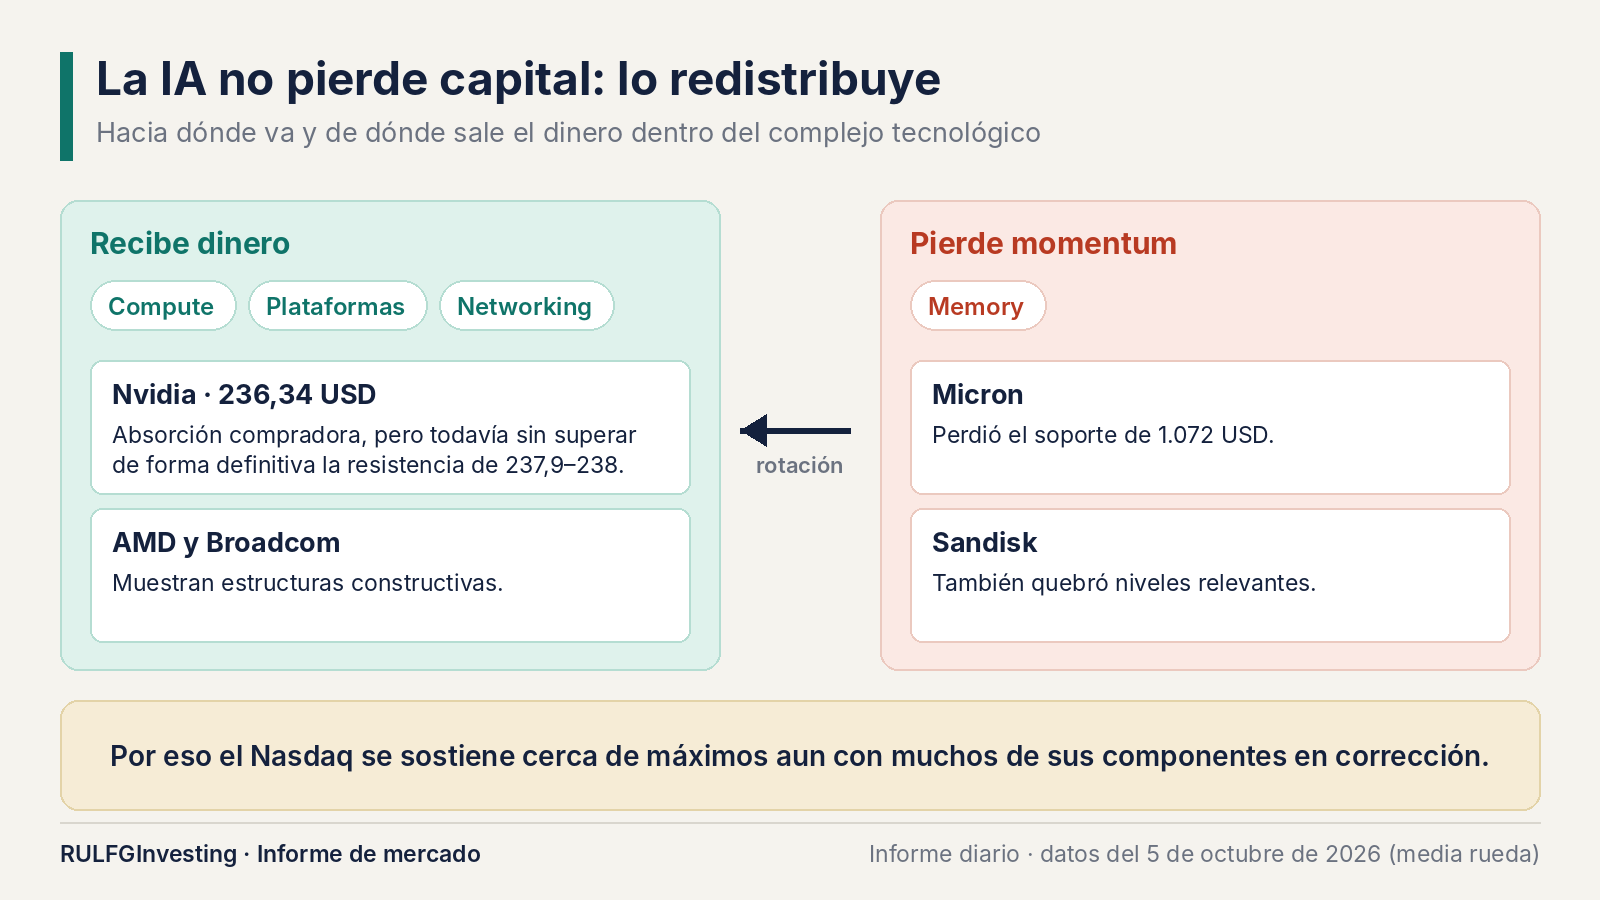
La otra diferencia respecto del viernes está dentro del propio complejo tecnológico. Nvidia recuperó parte del deterioro del final de la rueda anterior: cotizaba alrededor de 236,34 dólares, con absorción compradora, aunque sin superar de forma definitiva la resistencia de 237,9–238. Hay absorción compradora cuando la demanda toma las ventas sin que el precio ceda. Una resistencia es una zona donde antes apareció oferta suficiente para frenar la suba. AMD y Broadcom también mostraban estructuras constructivas.
El dinero, en cambio, sigue saliendo de forma selectiva de algunos segmentos. Micron perdió el soporte de 1.072 dólares (un soporte es el piso donde antes aparecía demanda) y Sandisk también quebró niveles relevantes. Se mantiene el patrón de las últimas ruedas: el capital no abandona la inteligencia artificial, rota dentro de ella. Cómputo (compute), plataformas y redes (networking) reciben dinero, mientras memorias (memory) pierde impulso (momentum).
Eso explica por qué el Nasdaq puede sostenerse cerca de máximos aun con una parte considerable de sus componentes en corrección.
Brasil, el verdadero protagonista
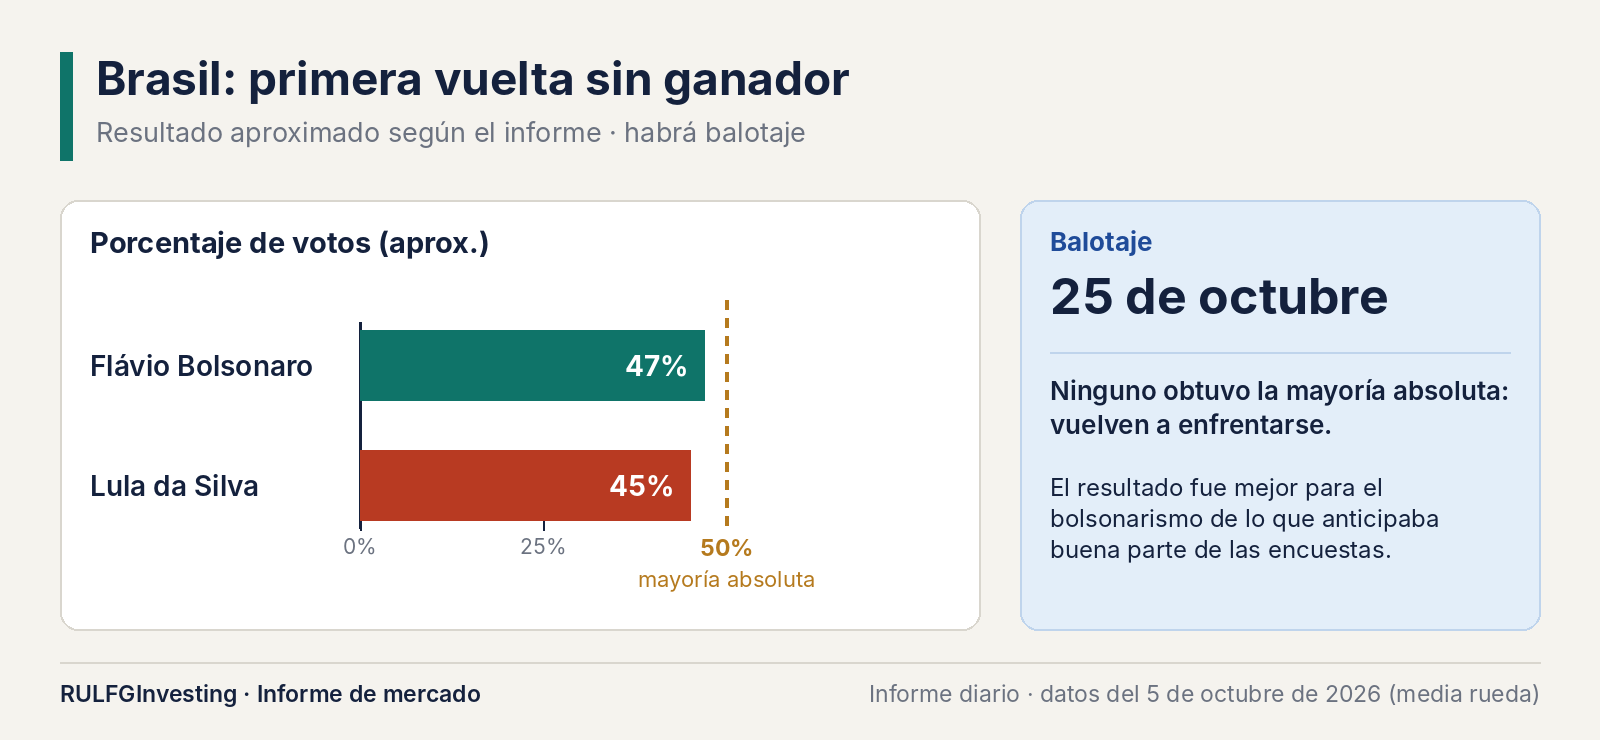
Si Estados Unidos ofrece una jornada interesante, Brasil ofrece una histórica. Flávio Bolsonaro terminó primero en la primera vuelta con aproximadamente 47%, frente al 45% de Lula. Ninguno obtuvo mayoría absoluta y volverán a enfrentarse el 25 de octubre. El resultado fue, además, mejor para el bolsonarismo de lo que anticipaba buena parte de las encuestas.
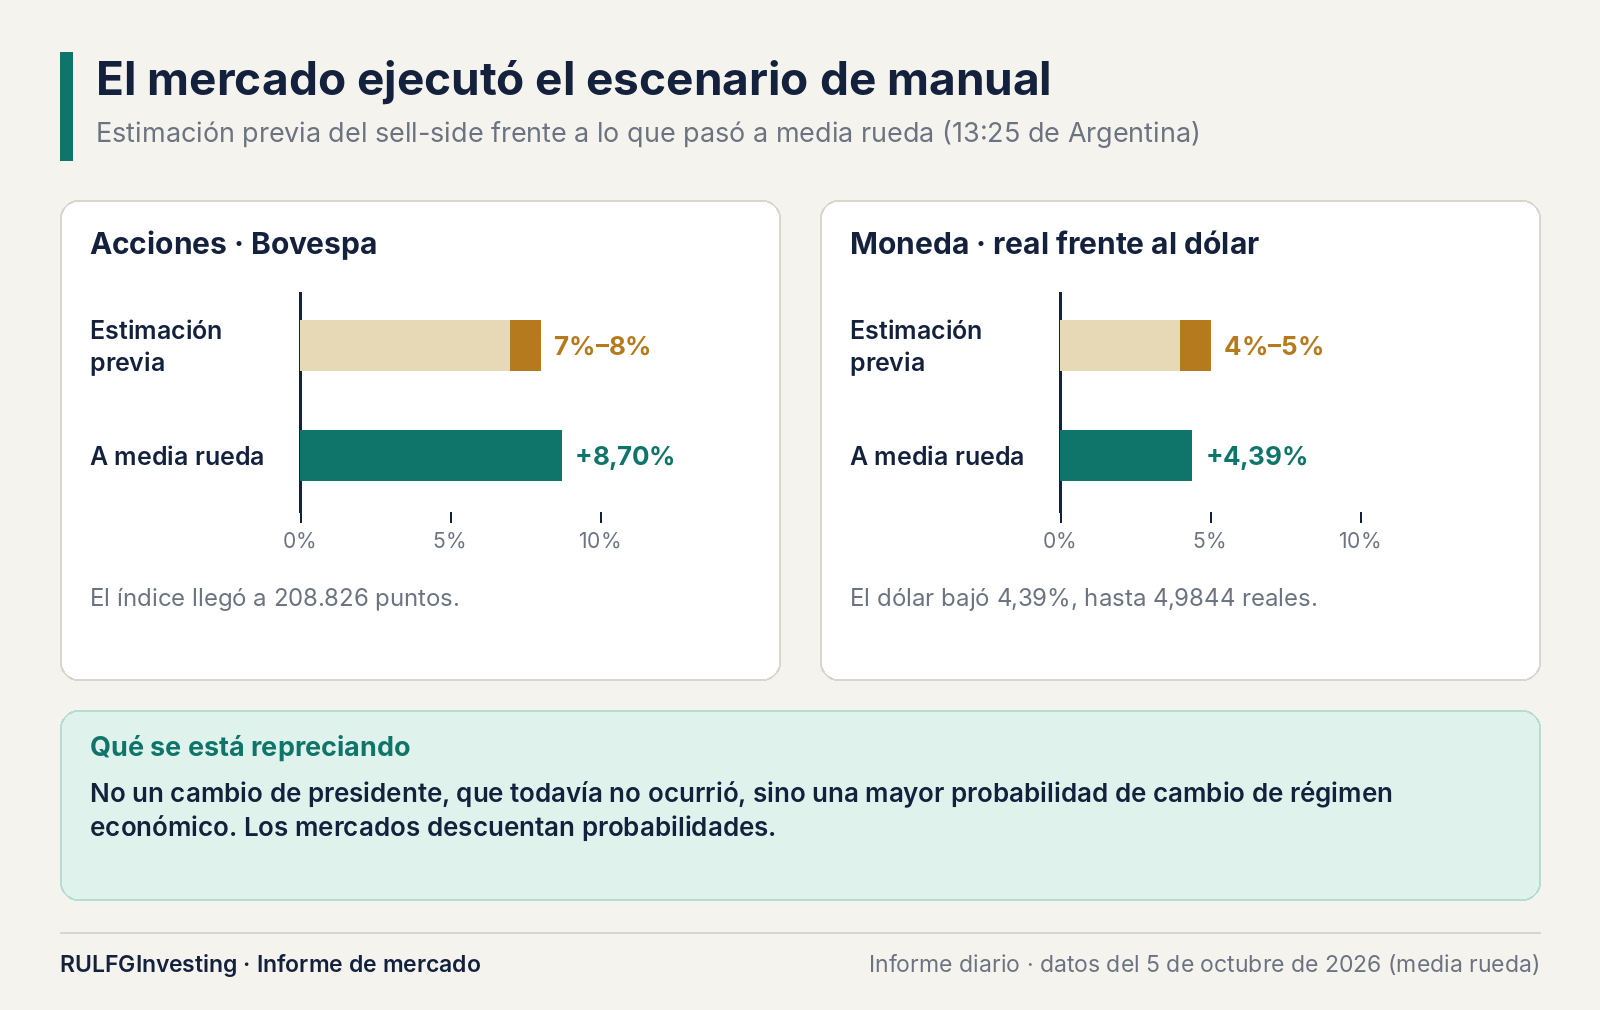
El mercado tenía un escenario preparado para esa sorpresa y lo ejecutó casi de manual. Las estimaciones previas del sell-side (bancos y casas de bolsa que publican análisis para sus clientes) contemplaban una suba de 7%-8% para las acciones y una apreciación de 4%-5% del real ante un resultado de esta magnitud. Hacia las 13:25 de Argentina, el Bovespa avanzaba 8,70%, hasta 208.826 puntos, y el dólar caía 4,39% frente al real, hasta 4,9844 reales. Prácticamente el escenario completo, en cuestión de horas.
No es simplemente una buena rueda brasileña, y la magnitud merece contexto. No se descuenta un cambio de presidente, que todavía no ocurrió porque falta la segunda vuelta. Lo que el mercado está repreciando es una mayor probabilidad de cambio de régimen económico.
La expectativa gira alrededor de disciplina fiscal, reformas, privatizaciones, menor intervención estatal y una orientación más favorable a la inversión privada. Nada de eso está garantizado: primero Bolsonaro tendría que ganar el balotaje y después esas políticas tendrían que convertirse en leyes y en ejecución. Pero los mercados no esperan a que ocurra todo eso: descuentan probabilidades. La que cambió este domingo fue lo bastante grande como para mover los precios con violencia.
Los bancos cuentan mejor la historia que el índice
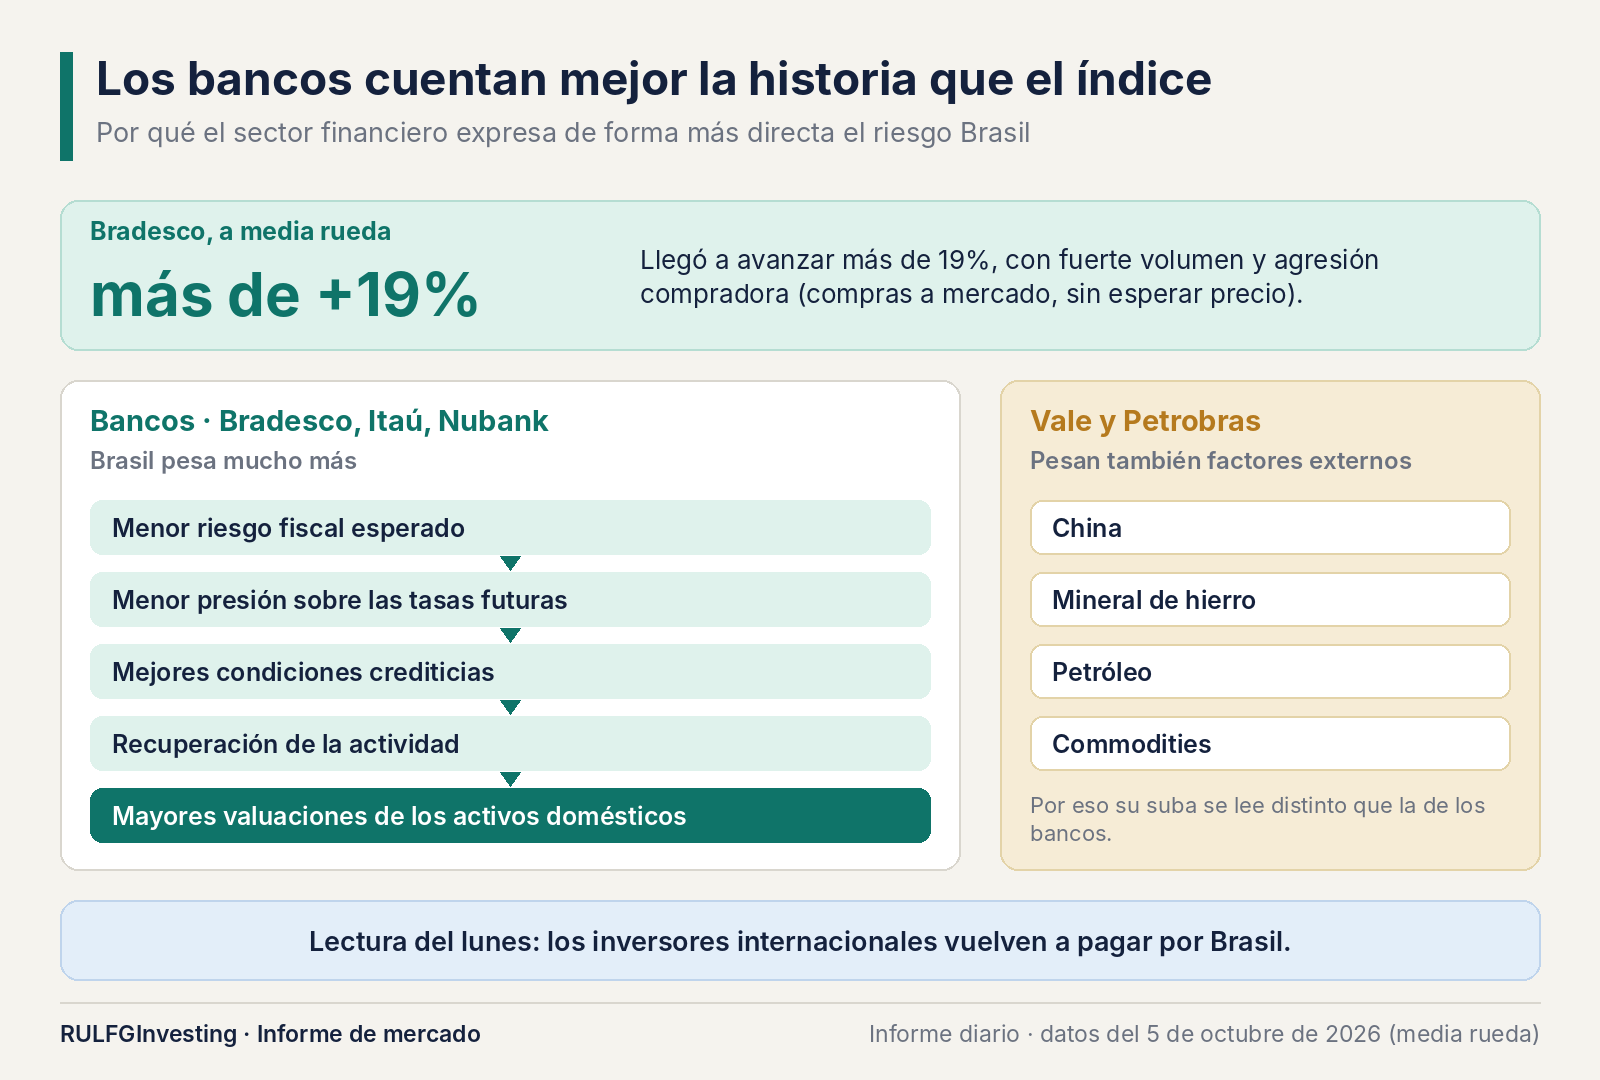
Uno de los movimientos más reveladores apareció en el sector financiero. Bradesco llegó a avanzar más de 19%, con fuerte volumen y agresión compradora.
No es casualidad. Los bancos son probablemente uno de los vehículos más directos para expresar una baja de la prima de riesgo brasileña, que es el rendimiento extra que el inversor exige por tener activos del país. Un menor riesgo fiscal esperado puede significar menos presión sobre las tasas futuras, mejores condiciones de crédito, recuperación de la actividad y mayores valuaciones para los activos domésticos.
Por eso las fuertes reacciones de Itaú y Nubank se leen distinto que las de Vale o Petrobras. En las mineras y petroleras siempre pesan China, el mineral de hierro, el petróleo y las materias primas. En los bancos, Brasil pesa mucho más. El mensaje del lunes parece inequívoco: los inversores internacionales están dispuestos a volver a pagar por Brasil.
El impacto llega a LATAM, y la Argentina tiene su propia elección en el horizonte
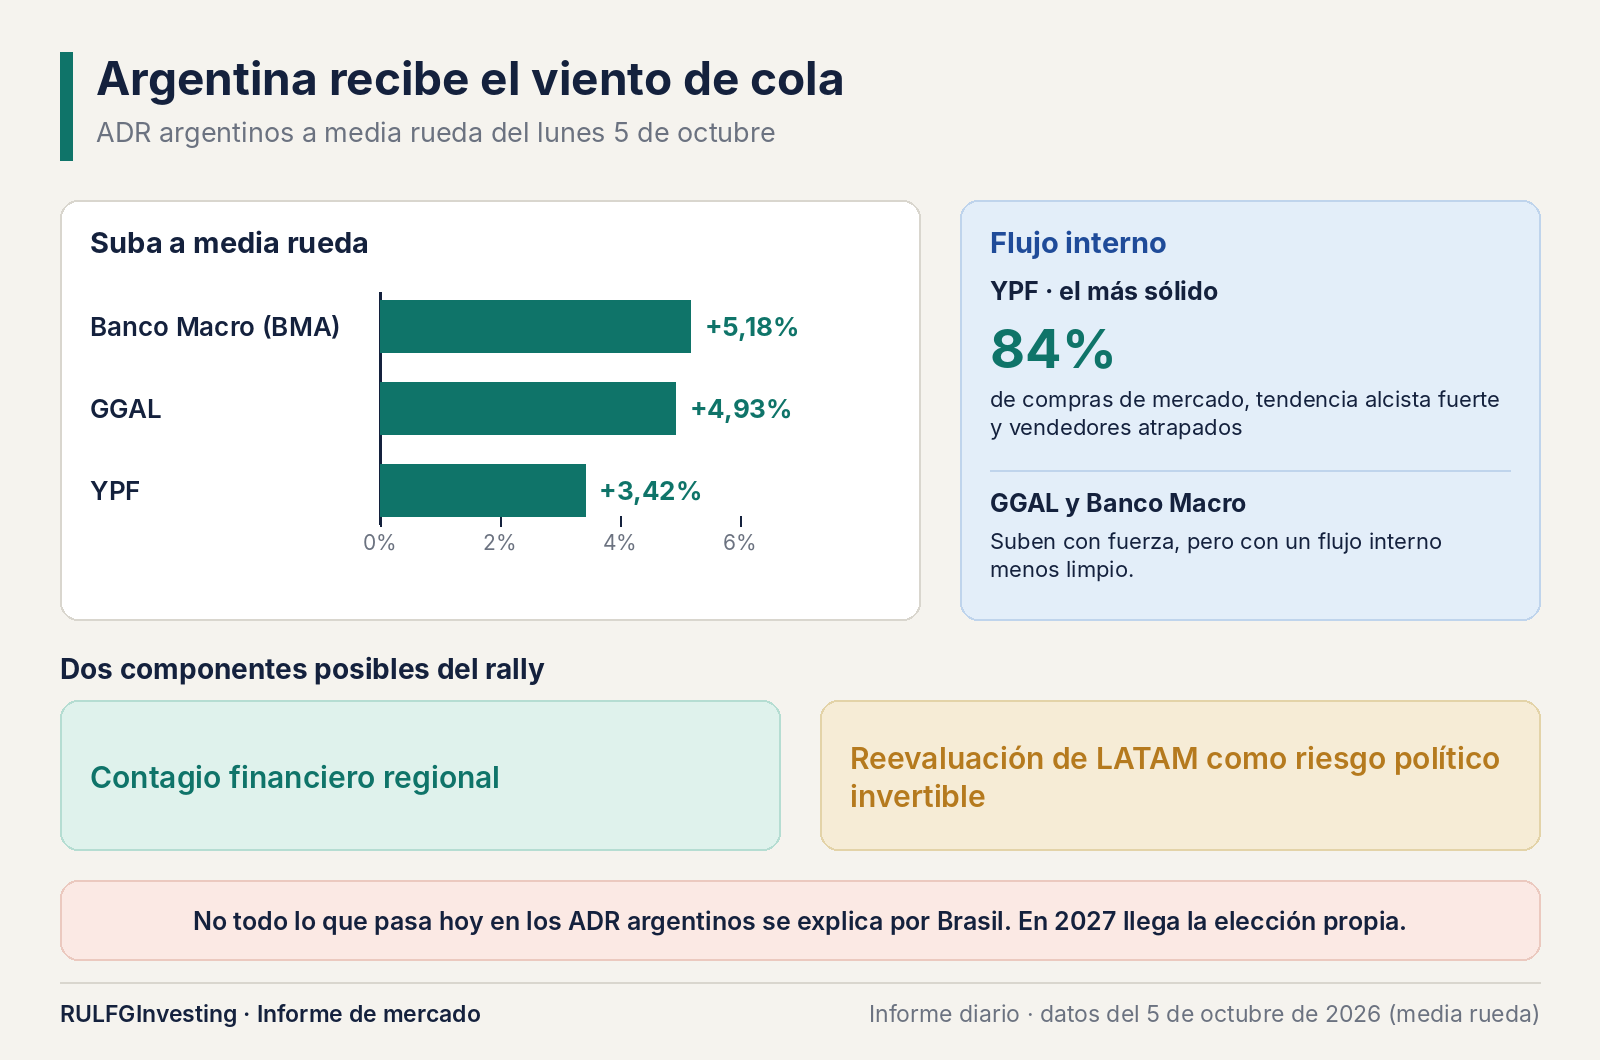
El efecto no quedó confinado a Brasil. La Argentina empezó a recibir parte del flujo regional: a media rueda, Banco Macro (BMA) subía 5,18%, GGAL avanzaba 4,93% e YPF ganaba 3,42%.
Conviene no confundir correlación con causalidad: no todo lo que pasa hoy en los ADR argentinos se explica por Bolsonaro. Los ADR son los certificados con los que las acciones argentinas cotizan en Nueva York. Pero sería igual de incorrecto ignorar el contagio.
Durante mucho tiempo los inversores internacionales trataron a América Latina como un conjunto de riesgos idiosincráticos, es decir, propios de cada país. Ahora Brasil produce un catalizador capaz de cambiar la percepción sobre el beta regional, que es la sensibilidad de la región como bloque.
Eso puede tener consecuencias. Un real más fuerte, el ingreso de capital institucional y una menor prima de riesgo brasileña pueden hacer que los fondos globales vuelvan a mirar a Latinoamérica como bloque de asignación, sobre todo frente a valuaciones mucho más exigentes en Estados Unidos. Brasil pesa demasiado en los índices emergentes como para que un movimiento así pase inadvertido.
Acá aparece la derivación más interesante. Brasil acaba de mostrar cuánto puede cambiar el precio de los activos cuando una elección modifica de golpe las probabilidades del escenario económico. La Argentina tendrá su propia prueba presidencial en 2027. Por eso el rally de GGAL, BMA o YPF puede contener hoy dos componentes distintos: contagio financiero regional y reevaluación de LATAM como riesgo político invertible.
YPF mostraba además una de las microestructuras más sólidas del grupo: 84% de compras de mercado, tendencia alcista fuerte y vendedores atrapados. La microestructura es el detalle de quién compra y quién vende dentro de la rueda; los vendedores atrapados son los que vendieron y quedaron en pérdida con la suba. GGAL y Banco Macro subían con fuerza, pero con un flujo interno menos limpio. No es un detalle menor: el precio argentino acompaña a Brasil, pero todavía no muestra la misma convicción interna en todos los activos.
Dos mundos en una misma rueda, y lo que cambió desde el viernes
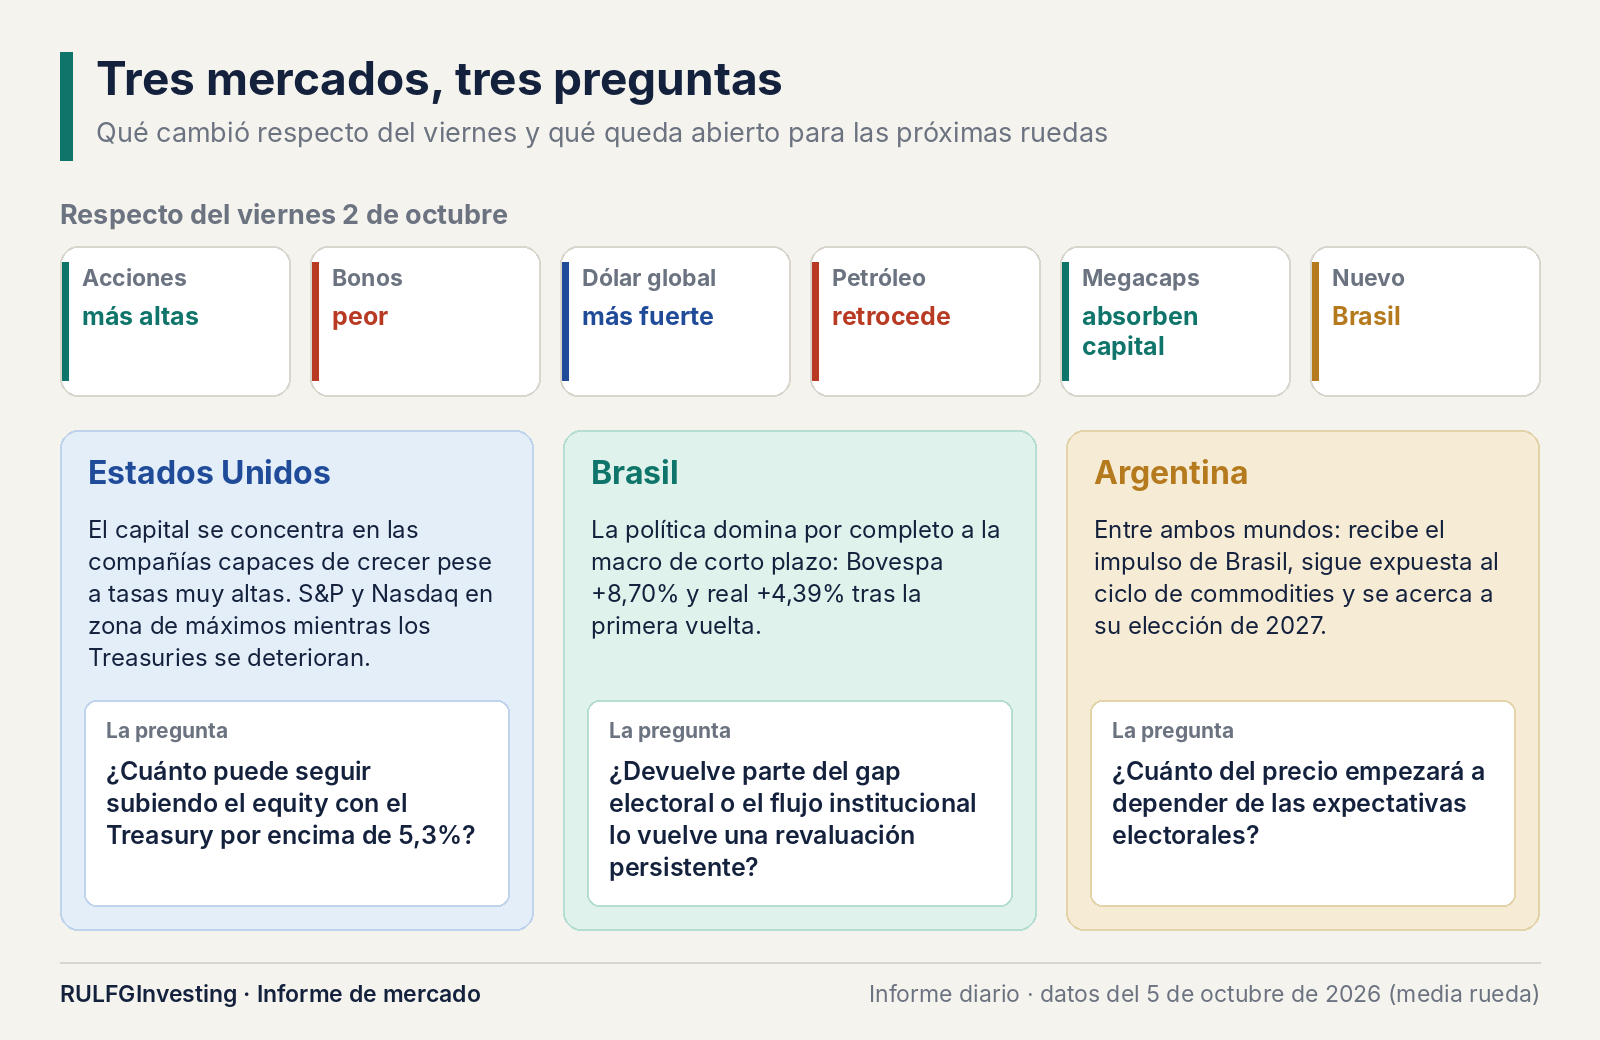
En Estados Unidos, el capital sigue concentrándose en las compañías capaces de crecer pese a tasas extraordinariamente altas: el S&P y el Nasdaq vuelven a máximos mientras los bonos del Tesoro se deterioran. En Brasil pasa lo contrario: la política domina por completo a la macro de corto plazo. La Argentina queda entre ambos mundos. Recibe el impulso financiero de Brasil, sigue expuesta al ciclo global de materias primas y se acerca a una etapa en la que sus precios dependerán cada vez más de las expectativas electorales.
El viernes 2 de octubre había cerrado con una conclusión sencilla: el Nasdaq había ganado la batalla, pero el Treasury todavía no había perdido la guerra. El lunes profundiza esa divergencia. Las acciones están más altas, los bonos están peor, el dólar global está más fuerte, el petróleo retrocede y las megacaps (las compañías de mayor capitalización) siguen absorbiendo capital.
Pero apareció algo que el viernes no existía: Brasil. Un movimiento de 8,7% en el Bovespa con una apreciación del real superior al 4% es un régimen propio, independiente de lo que hagan Nvidia, el Treasury o la Reserva Federal. Y ya empezó a extenderse hacia otros activos latinoamericanos.
Quedan tres preguntas abiertas:
Brasil: si devuelve parte del enorme gap electoral (el salto de precio entre el cierre previo y la apertura) o si el flujo institucional convierte la reacción inicial en una revaluación más persistente.
Estados Unidos: cuánto tiempo puede seguir subiendo la renta variable si el rendimiento del Treasury se mantiene por encima de 5,3%.
Argentina: empieza, lentamente, otra cuenta regresiva.
El domingo brasileño dejó una enseñanza poderosa para los mercados latinoamericanos: una elección puede tardar años en construirse políticamente, pero el mercado puede descontar sus consecuencias en una sola rueda.
Rulfginvesting Research
Este informe ha sido elaborado bajo los parámetros cuantitativos de nuestro motor propio de ciclos. Operamos con capital propio. Ninguna parte de este material constituye una recomendación de inversión.
Seguí leyendo

Wall Street recupera el apetito por la inteligencia artificial, pero los bonos todavía no acompañan
28 oct 2026 · 24:24
El Nasdaq avanzó 1,18%, Nebius se disparó 11,22% y el S&P 500 encadenó su segunda sesión positiva. Pero el Tesoro a 10 años sigue cerca del 5% y esta semana llegan la decisión de la Reserva Federal y los balances de las grandes tecnológicas. ¿Alcanza el rebote para dar por terminada la corrección?

Brasil no logra salir del lunes negro: el real se recupera, la Bolsa vuelve a caer y Argentina sigue bajo presión
28 oct 2026 · 24:19
Después del derrumbe histórico provocado por la reelección de Lula da Silva, los mercados brasileños ensayaron una recuperación. El dólar retrocedió hasta 5,35 reales y las tasas mostraron cierto alivio, pero el Ibovespa terminó otra vez en rojo. En Argentina, los bonos recuperaron parte del terreno perdido, aunque el MERVAL sufrió otra caída.

Brasil quedó a precio de crisis: ¿oportunidad o trampa?
27 oct 2026 · 15:11
El Ibovespa sufrió su mayor caída diaria desde 2020, el real se desplomó y las tasas de interés se dispararon. Ahora aparece un dato capaz de atraer a los inversores más audaces: el mercado brasileño podría cotizar a apenas 7,4 veces sus ganancias futuras, muy por debajo de su mediana histórica de 10,4. ¿Es el comienzo de una oportunidad extraordinaria o la advertencia de que lo peor todavía está por venir?