
Brasil sacude el tablero regional: el triunfo de Bolsonaro desata una histórica revaluación de los activos latinoamericanos
Flávio Bolsonaro ganó la primera vuelta brasileña con 47,03% frente al 45,16% de Lula, y el mercado reaccionó con el Bovespa en récord (+7,70%, su mayor suba diaria desde marzo de 2020) y el real apreciándose cerca de 4,1%. Bancos y fintech subieron dos dígitos, el Partido Liberal amplió con fuerza su bloque en el Congreso y la onda expansiva llegó a MercadoLibre (+9,67%) y a los ADR argentinos. En Estados Unidos, el S&P 500 y el Nasdaq rompieron máximos, pero la tasa a diez años cerró cerca de 5,28%: los bonos todavía no acompañan del todo. El balotaje es el 25 de octubre y ahora el mercado tiene que demostrar si puede consolidar estos precios.
El lunes 5 de octubre de 2026 quedará como una de esas ruedas en las que política y mercados se encuentran de golpe. Brasil amaneció con un resultado que pocos inversores habían incorporado del todo a sus modelos: Flávio Bolsonaro ganó la primera vuelta presidencial con el 47,03% de los votos válidos, frente al 45,16% de Luiz Inácio Lula da Silva.
No es una proyección ni una encuesta. Con el 99,99% de las urnas escrutadas, el Tribunal Superior Electoral confirmó 56,1 millones de votos para Bolsonaro y 53,9 millones para Lula. Volverán a enfrentarse el 25 de octubre.
La precisión importa: Bolsonaro se impuso en la primera vuelta, pero todavía no ganó la Presidencia. Para los mercados, sin embargo, el resultado fue lo bastante inesperado como para provocar una revaluación inmediata del riesgo brasileño.
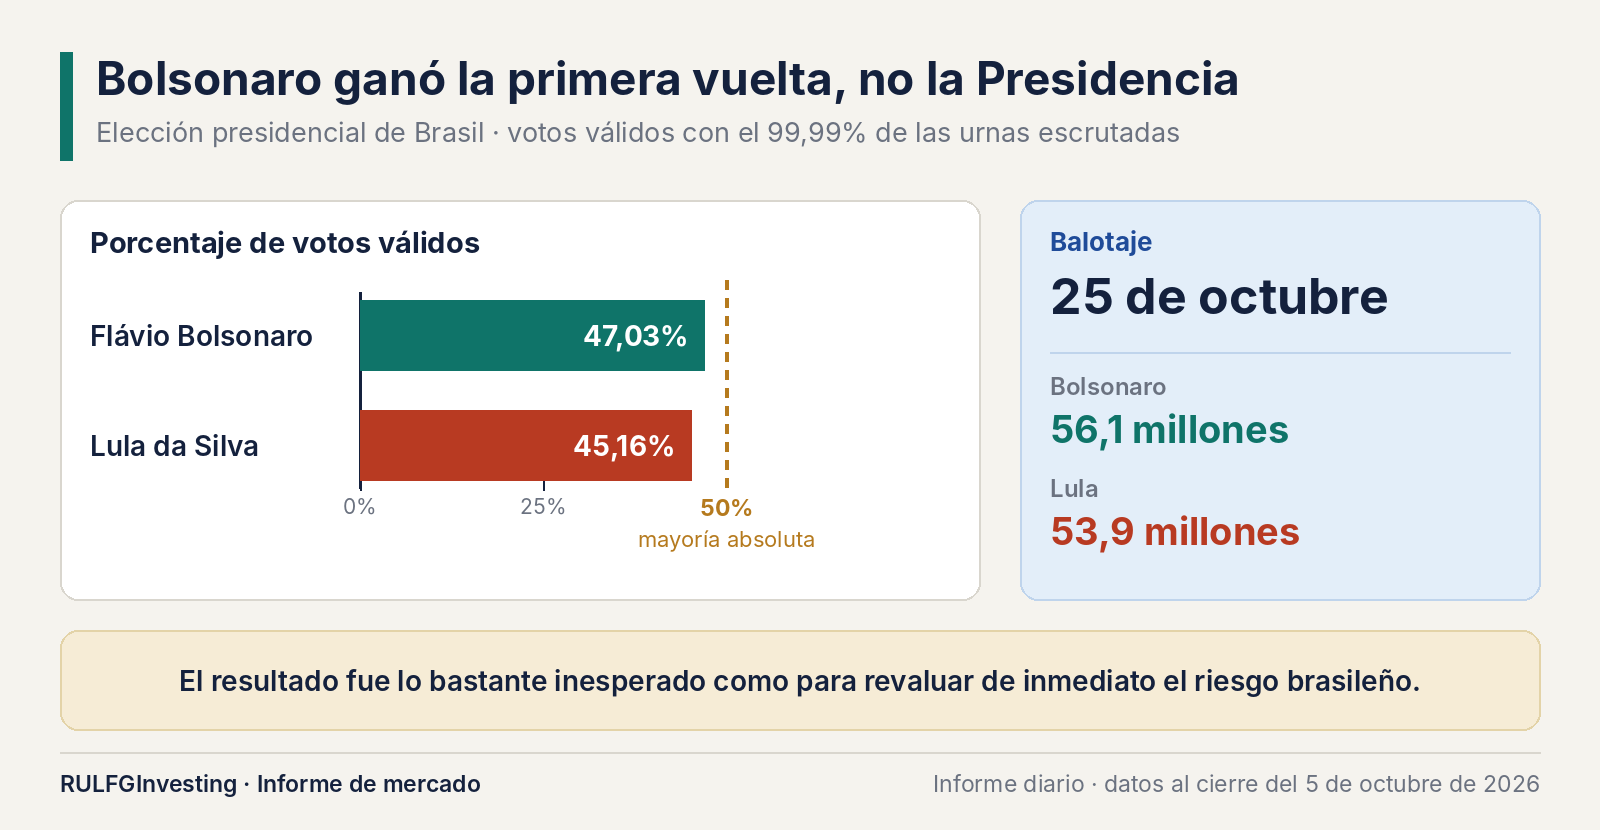
Brasil tuvo una jornada histórica
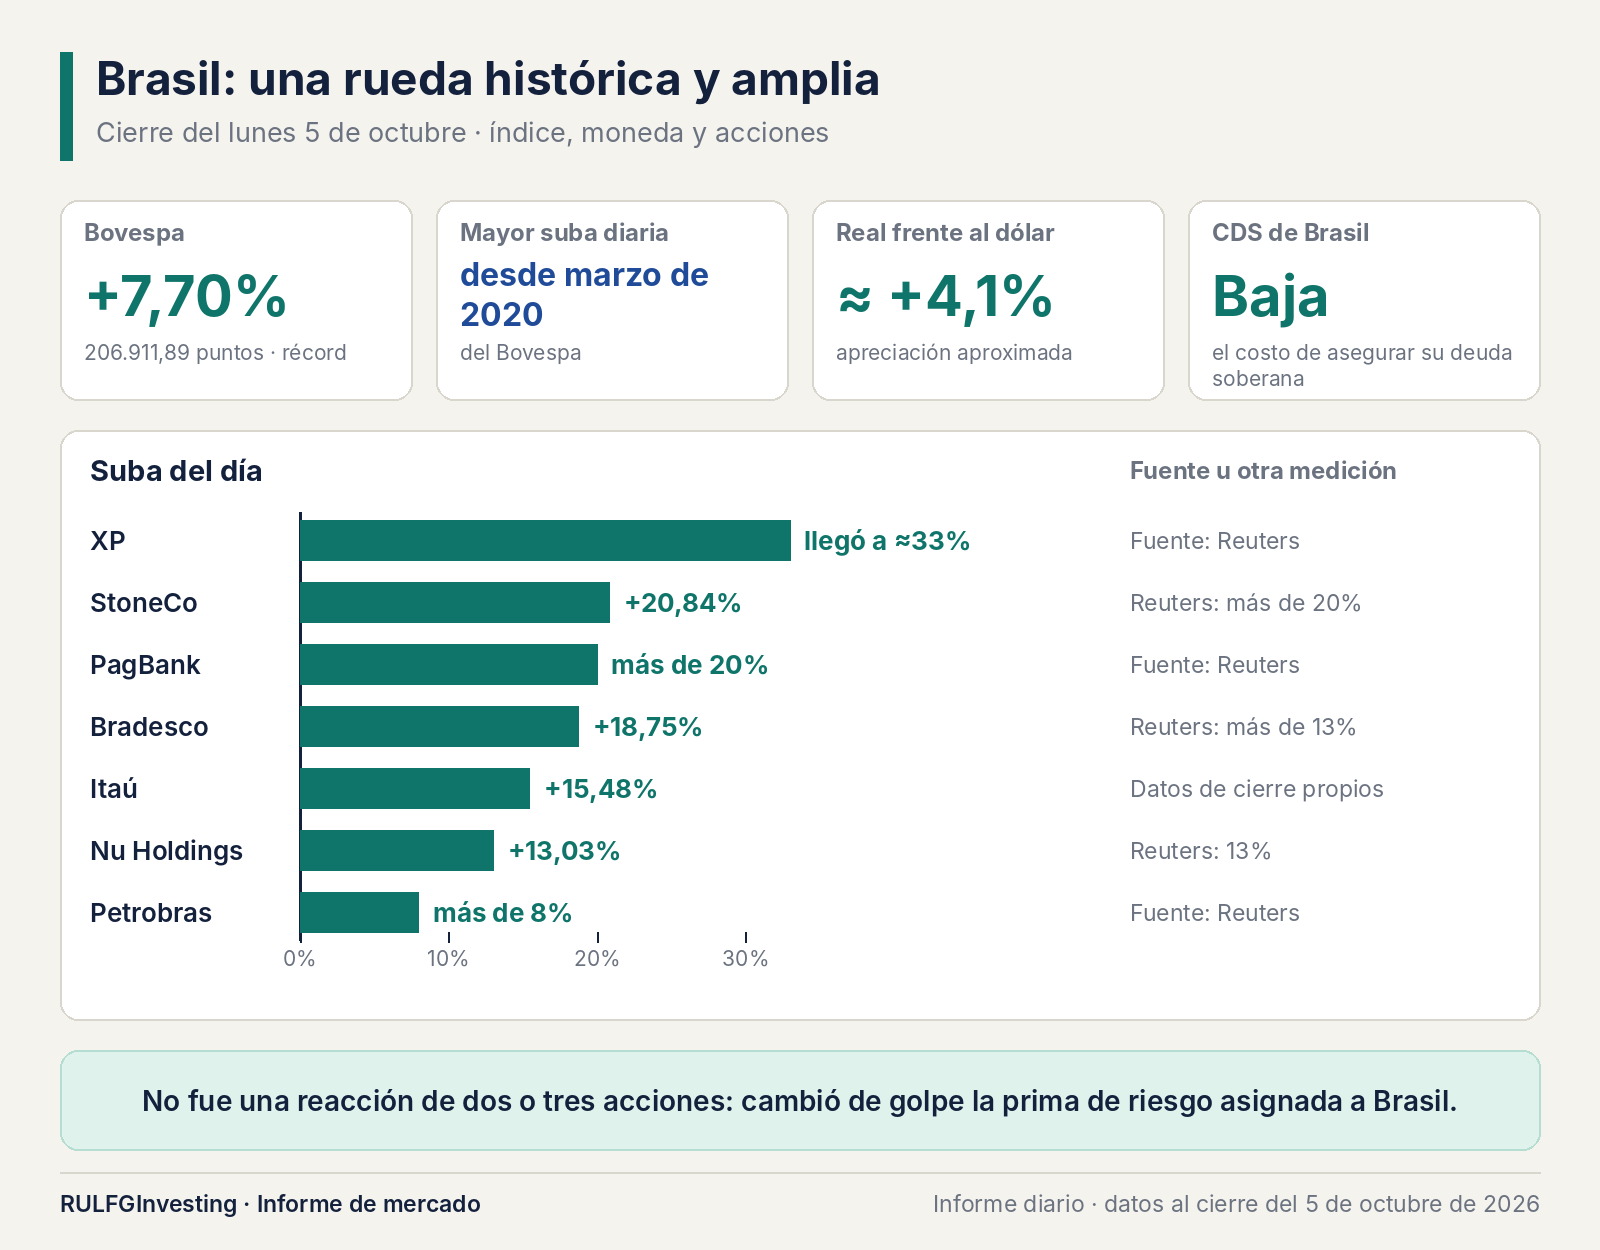
El Bovespa avanzó 7,70% hasta 206.911,89 puntos, marcó un récord y registró su mayor suba diaria desde marzo de 2020, según Reuters. Los datos de cierre propios muestran casi la misma foto: 206.912 puntos, +7,70%. El real se apreció aproximadamente 4,1% frente al dólar.
También bajó el costo de asegurar deuda soberana brasileña mediante CDS. Un CDS (credit default swap) es un seguro contra el impago de un bono: cuando su precio cae, el mercado percibe menos riesgo.
Lo más importante no fue solo la magnitud, sino la amplitud, es decir, cuántos papeles acompañaron. Según Reuters, XP llegó a subir alrededor de 33%, Nu Holdings 13%, StoneCo y PagBank superaron el 20%, Petrobras avanzó más de 8% y Bradesco más de 13%.
Los datos de microestructura del cierre muestran la misma violencia. La microestructura es el detalle de quién compra y quién vende dentro de la rueda. NU terminó +13,03%, con unos 180 millones de acciones negociadas y fuerte volumen impulsivo, el que acompaña al movimiento en lugar de frenarlo. StoneCo avanzó 20,84% y Bradesco 18,75%.
No fue, entonces, una reacción aislada de dos o tres acciones. Fue un cambio abrupto en la prima de riesgo que los inversores le asignaban a Brasil, es decir, en el rendimiento extra que exigen por tener activos del país.
¿Por qué celebró tanto el mercado?
Acá hay que separar con cuidado los hechos de las expectativas. El mercado no afirma que una eventual presidencia de Bolsonaro vaya a producir necesariamente mejores resultados económicos. Tampoco hay garantía de que las reformas que hoy descuentan los inversores terminen aplicándose.
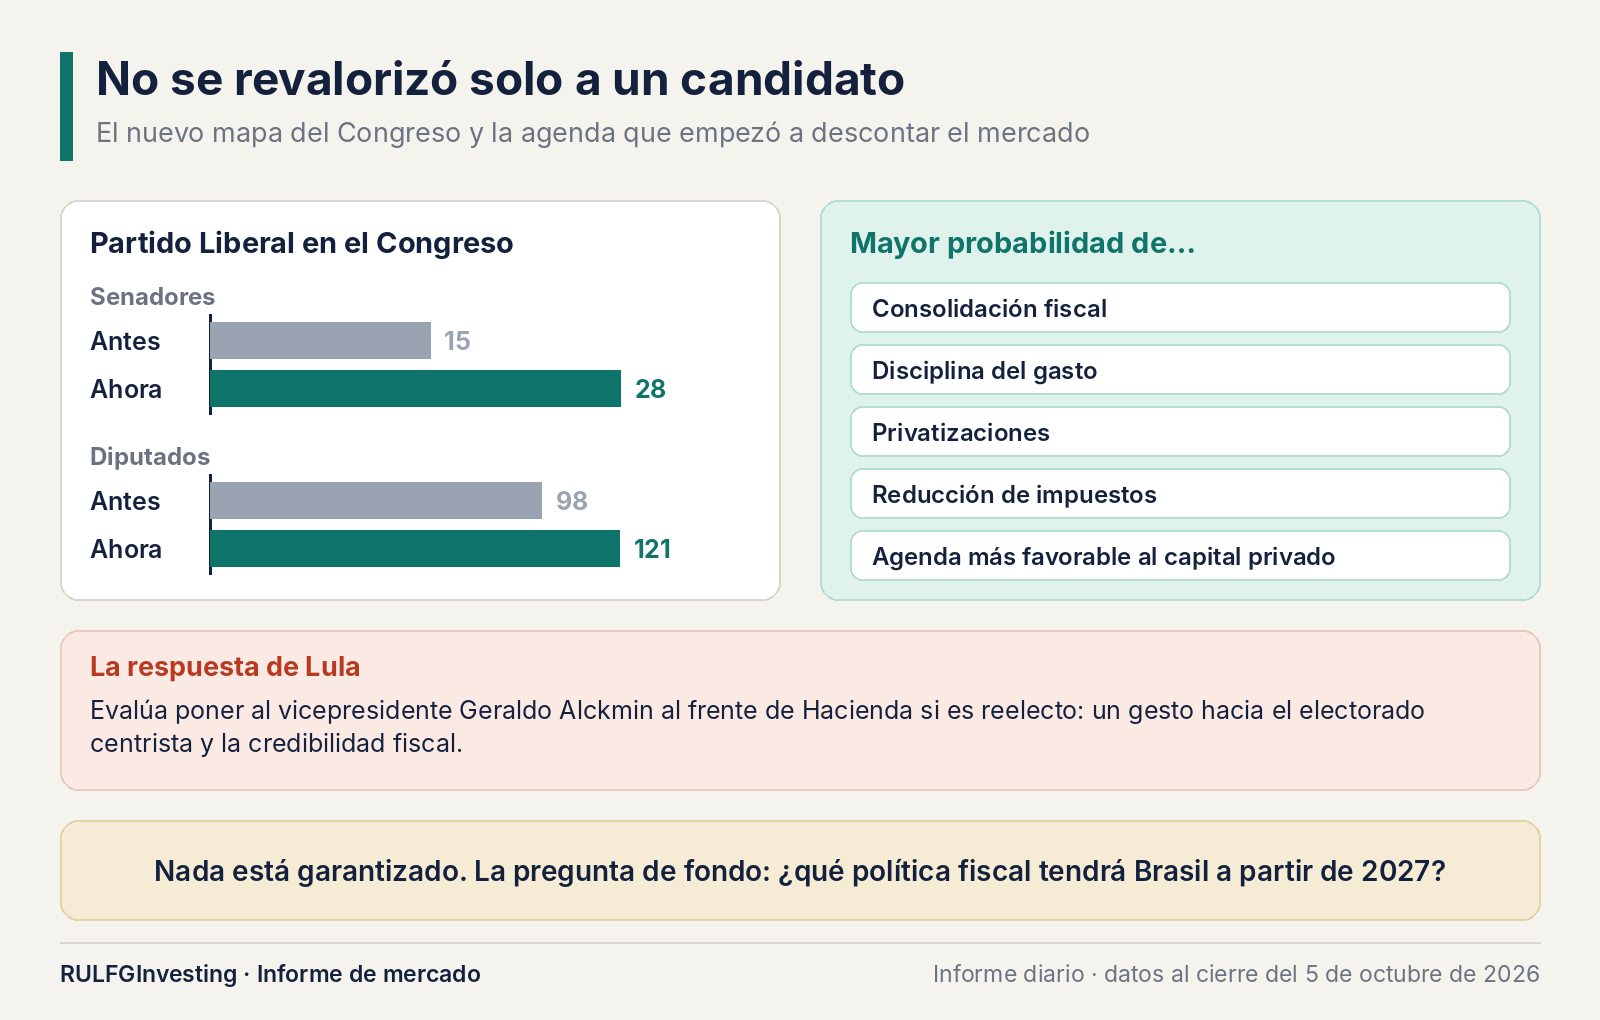
Lo que ocurrió fue otra cosa. Los precios empezaron a incorporar una probabilidad mayor de consolidación fiscal, disciplina del gasto, privatizaciones, reducción de impuestos y una agenda más favorable al capital privado, en caso de que Bolsonaro gane el balotaje.
El segundo elemento, quizá tan importante como el primero, es el Congreso. Reuters reporta que el Partido Liberal de Bolsonaro pasó de 15 a 28 senadores y de 98 a 121 diputados. Sumado a otras fuerzas de derecha, el nuevo mapa legislativo podría dar una base bastante más favorable para impulsar una agenda de ese signo.
Eso explica parte de la violencia de la reacción. Los mercados no revalorizaron solamente a un candidato: revalorizaron la posibilidad de un nuevo equilibrio político y legislativo.
Lula también recibió el mensaje
La reacción política fue inmediata. Reuters informó este lunes que Lula evalúa poner al vicepresidente Geraldo Alckmin al frente del Ministerio de Hacienda si consigue la reelección. La decisión se leería como un intento de recuperar al electorado centrista y reforzar la credibilidad fiscal de un eventual próximo gobierno.
Eso vuelve las próximas tres semanas más complejas que una simple disputa electoral. Brasil entra al balotaje con el mercado haciéndose una pregunta de fondo: ¿qué política fiscal tendrá el país a partir de 2027? Es una pregunta especialmente sensible con una deuda pública en niveles elevados. Por eso reaccionaron con tanta fuerza los bancos, las fintech y las compañías que dependen de la actividad doméstica.
El movimiento cruzó rápido las fronteras
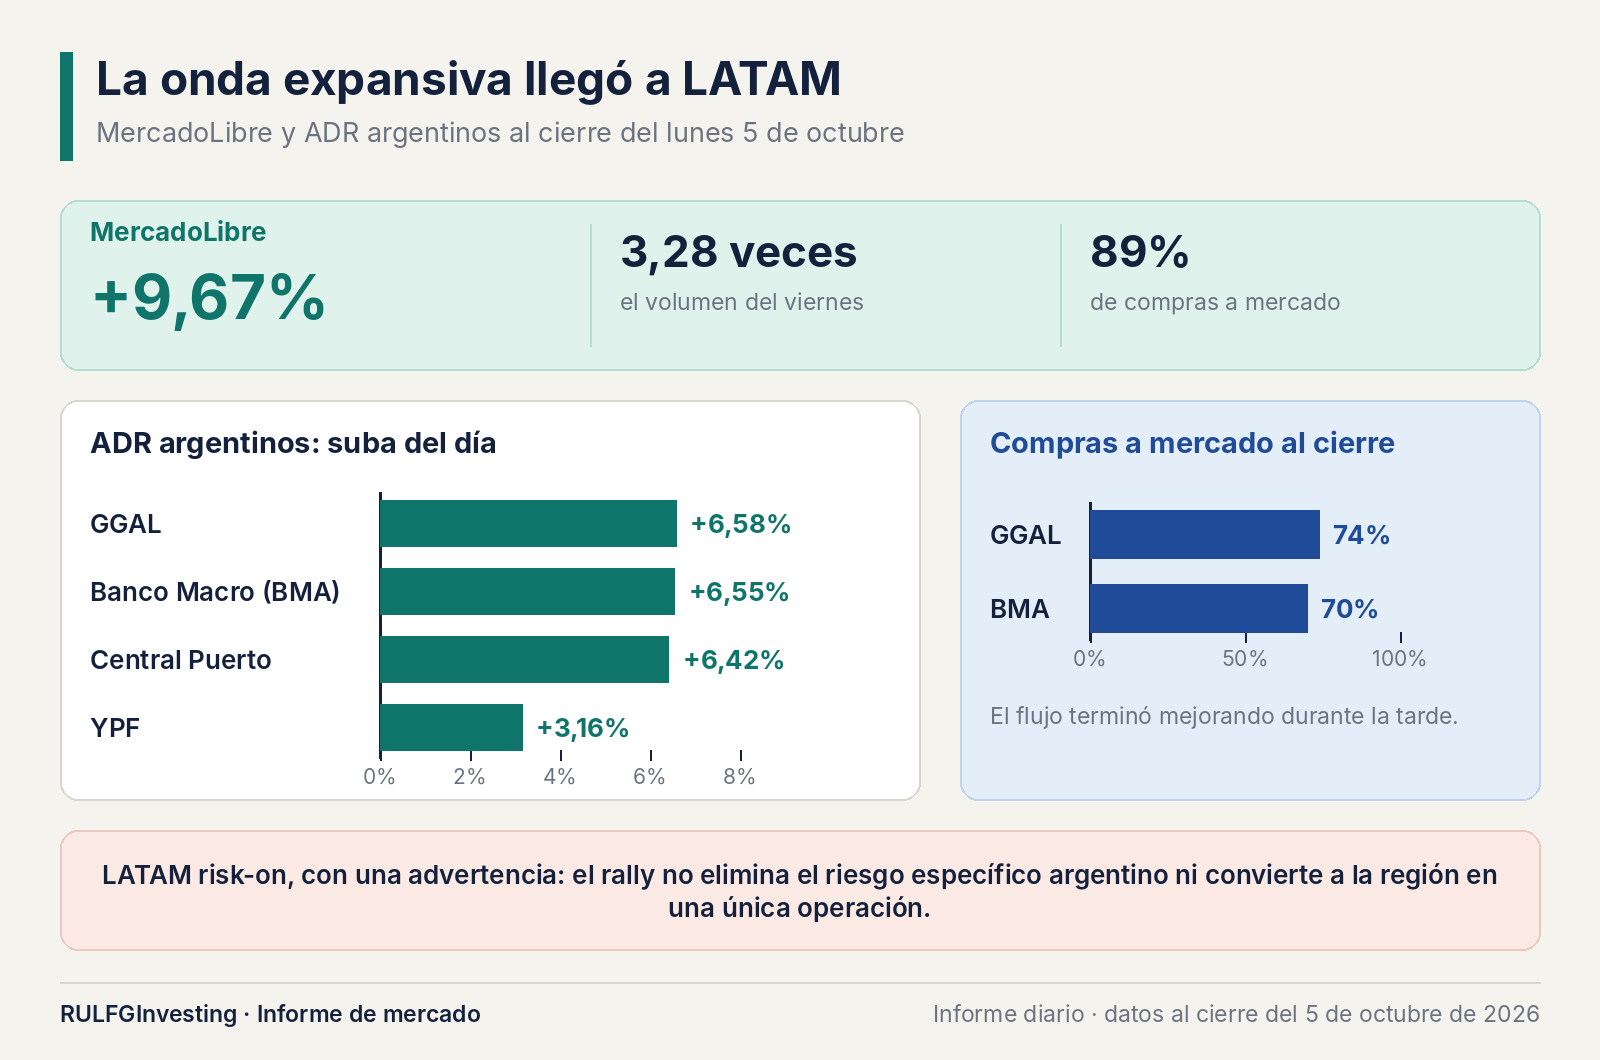
La sorpresa más interesante de la jornada fue que Brasil no quedó aislado. MercadoLibre avanzó 9,67%, con un volumen equivalente a 3,28 veces el del viernes. La lectura de microestructura del cierre mostró además 89% de compras a mercado y agresión compradora de iniciativa. Una compra a mercado es la que se ejecuta al precio disponible, sin esperar uno mejor: indica urgencia por entrar.
Merece atención porque MercadoLibre no es simplemente "Brasil". Es uno de los grandes vehículos internacionales para exponerse al crecimiento del ecosistema digital latinoamericano. Su reacción sugiere que parte del capital internacional no compró solo acciones brasileñas: compró LATAM.
La Argentina también participó. Al cierre, GGAL avanzó 6,58%, Banco Macro (BMA) 6,55%, Central Puerto 6,42% e YPF 3,16%. Más importante todavía, los datos de flujo mejoraron durante la tarde: GGAL cerró con 74% de compras a mercado y BMA con 70%.
Eso permite hablar de un verdadero risk-on (apetito por riesgo) en LATAM, con una advertencia fundamental. El rally argentino no elimina el riesgo específico argentino ni convierte a toda la región en una única operación. Brasil fue el epicentro; el resto de LATAM recibió parte de la onda expansiva.
Mientras Brasil explotaba, Estados Unidos también rompía máximos
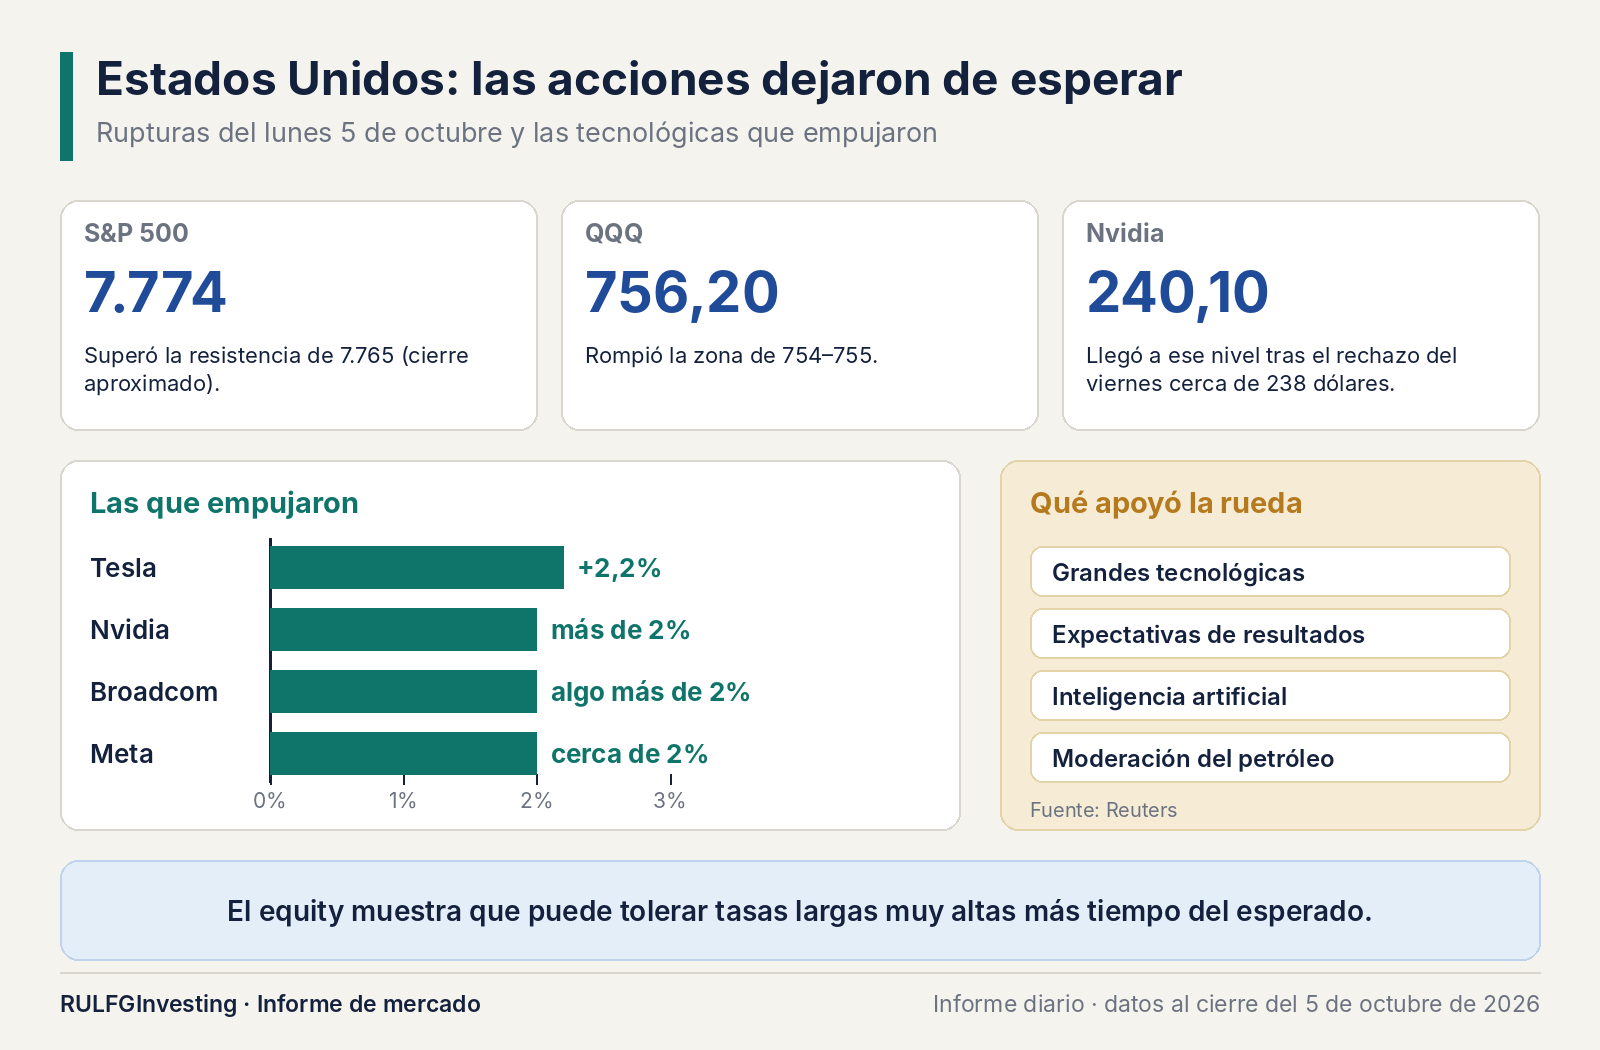
La dimensión latinoamericana puede tapar otro hecho importante del lunes: el mercado estadounidense también terminó muy firme. El S&P 500 cerró alrededor de 7.774 puntos y el Nasdaq volvió a marcar máximos. QQQ, el fondo cotizado que replica al Nasdaq 100, cerró en 756,20. Nvidia avanzó más de 2%, Meta cerca de 2%, Tesla 2,2% y Broadcom algo más de 2%.
Reuters confirmó una rueda favorable para las acciones estadounidenses, apoyada en las grandes tecnológicas, las expectativas de resultados, la inteligencia artificial y cierta moderación del petróleo.
Respecto del viernes pasó algo más interesante. El viernes 2 de octubre había quedado una incógnita: las acciones se recuperaban mientras los bonos del Tesoro (Treasuries) seguían enviando una señal restrictiva. Este lunes las acciones dejaron de esperar.
El S&P superó la resistencia de 7.765 y terminó en 7.774; QQQ rompió la zona de 754–755 y cerró en 756,20. Una resistencia es un nivel donde antes apareció oferta suficiente para frenar la suba. Nvidia, que el viernes había sido rechazada alrededor de 238 dólares, atravesó esa frontera y llegó a 240,10.
La renta variable (equity) empezó a demostrar que puede tolerar tasas largas muy altas durante más tiempo del que muchos esperaban.
Pero los bonos todavía no firmaron el acuerdo
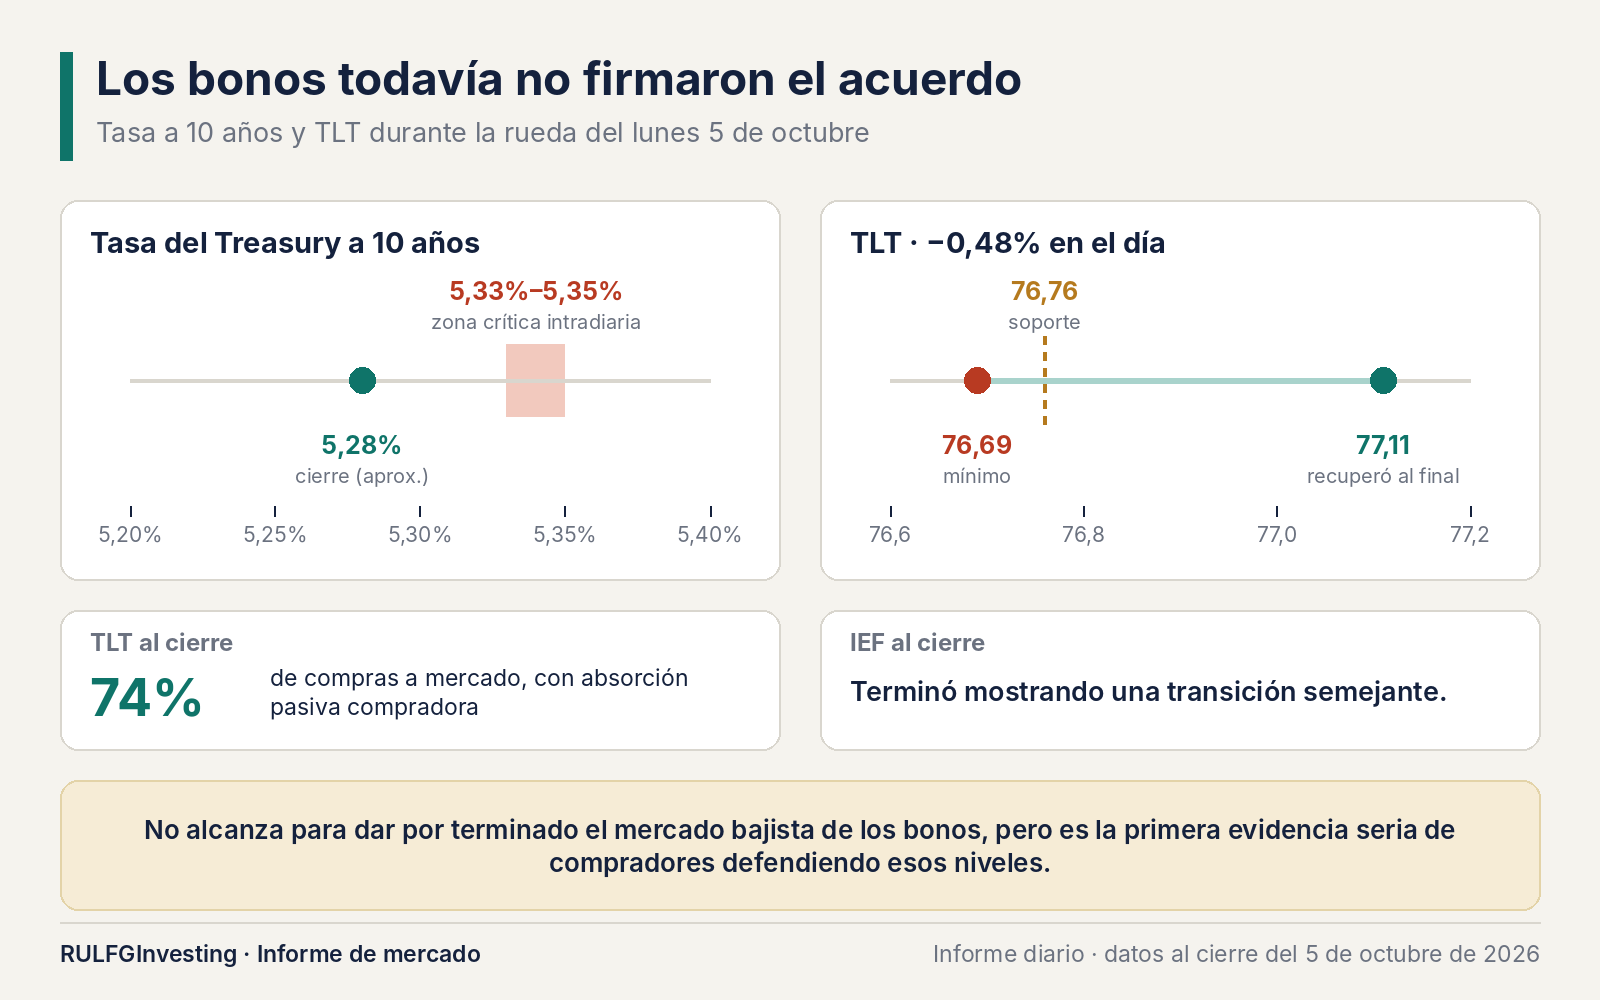
Esta es la principal advertencia de la jornada. El rendimiento del bono del Tesoro a diez años terminó todavía alrededor de 5,28%. TLT, el fondo que agrupa bonos del Tesoro de largo plazo, cayó 0,48%.
Es decir: las acciones rompieron máximos, pero la duration sigue bajo presión. La duration mide cuánto cae el precio de un bono cuando sube la tasa; los bonos largos son los que más la sufren.
Hubo, sin embargo, una novedad alentadora. Durante la jornada la tasa a diez años se movió cerca de la zona crítica de 5,33%-5,35% y después retrocedió hacia 5,28%. Al mismo tiempo, TLT perforó por un momento el soporte de 76,76 (el piso donde antes aparecía demanda) hasta 76,69, pero terminó recuperando 77,11.
Más interesante todavía: al cierre aparecieron 74% de compras a mercado en TLT y absorción pasiva compradora. Hay absorción pasiva cuando compradores que esperan con órdenes ya puestas toman las ventas sin que el precio ceda. IEF, el fondo de bonos del Tesoro de plazo intermedio, mostró una transición parecida.
No alcanza para declarar terminado el mercado bajista de los bonos. Pero es la primera evidencia seria de que algunos compradores empezaron a defender esos niveles.
Una jornada alcista, no una fiesta indiscriminada
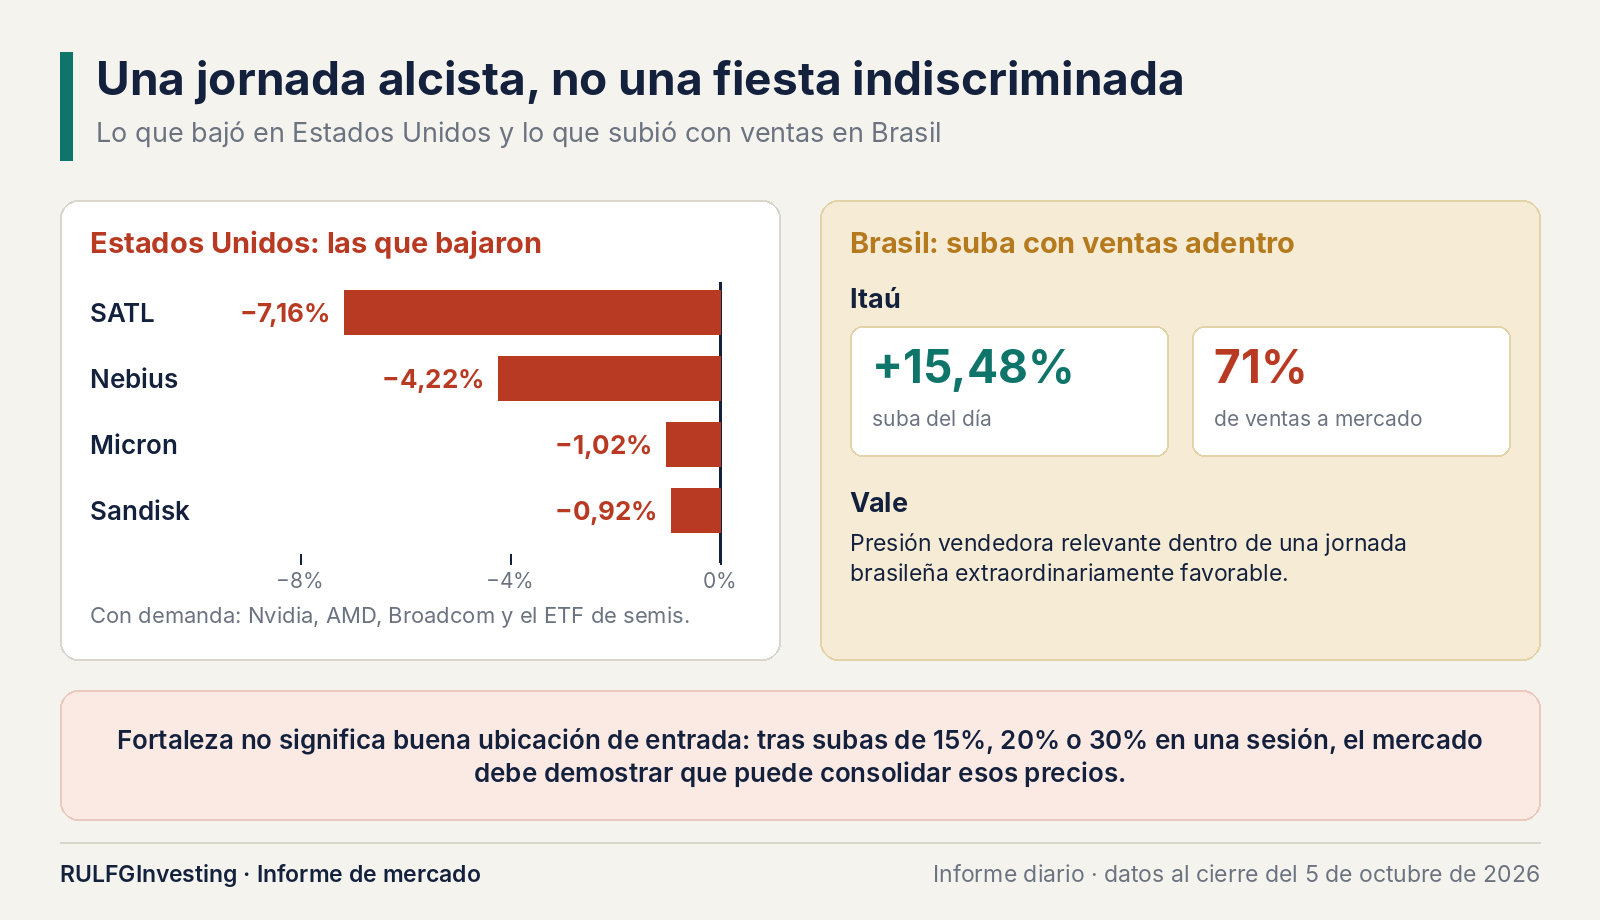
No todo subió. Mientras Nvidia, AMD, Broadcom y el ETF de semiconductores mostraban demanda, Micron cayó 1,02% y Sandisk 0,92%. Nebius perdió 4,22% y SATL 7,16%.
En Brasil pasó algo parecido. Un índice que gana 7,7% puede dar la sensación de que cualquier acción brasileña es una compra, pero los datos dicen otra cosa. Itaú avanzó 15,48% y aun así terminó con 71% de ventas a mercado. Vale también mostró presión vendedora relevante dentro de una jornada extraordinariamente favorable.
Es una distinción crucial para las próximas ruedas: fortaleza no significa necesariamente buena ubicación de entrada. Después de movimientos de 15%, 20% o 30% en una sola sesión, el mercado tendrá que demostrar que puede consolidar esos precios.
El lunes que cambió la percepción sobre Brasil
El resultado electoral no resolvió la elección: el 25 de octubre hay balotaje. Tampoco resolvió los desequilibrios fiscales de Brasil ni garantiza privatizaciones, reformas o disciplina presupuestaria.
Pero cambió algo que en los mercados puede ser igual de poderoso: la distribución de probabilidades. El viernes Brasil cerró con una percepción de riesgo político y el lunes abrió con otra. Cuando un mercado descubre que le asignaba una probabilidad demasiado baja a un escenario, no corrige despacio una planilla de Excel: corrige los precios.
Eso explica el Bovespa, el real, los bancos y las fintech brasileñas, y un MercadoLibre cerca del +10%. Explica también por qué el movimiento se extendió a los activos argentinos. Por eso el 5 de octubre no fue simplemente una jornada alcista: fue una jornada de repricing político, fiscal y regional, es decir, de cambio brusco del precio que el mercado paga por un riesgo.
Estados Unidos confirmó nuevos máximos mientras aprende a convivir con tasas largas superiores al 5%. Brasil vivió una de las mayores revaluaciones bursátiles desde la pandemia. Y América Latina volvió, por unas horas, al centro del radar internacional.
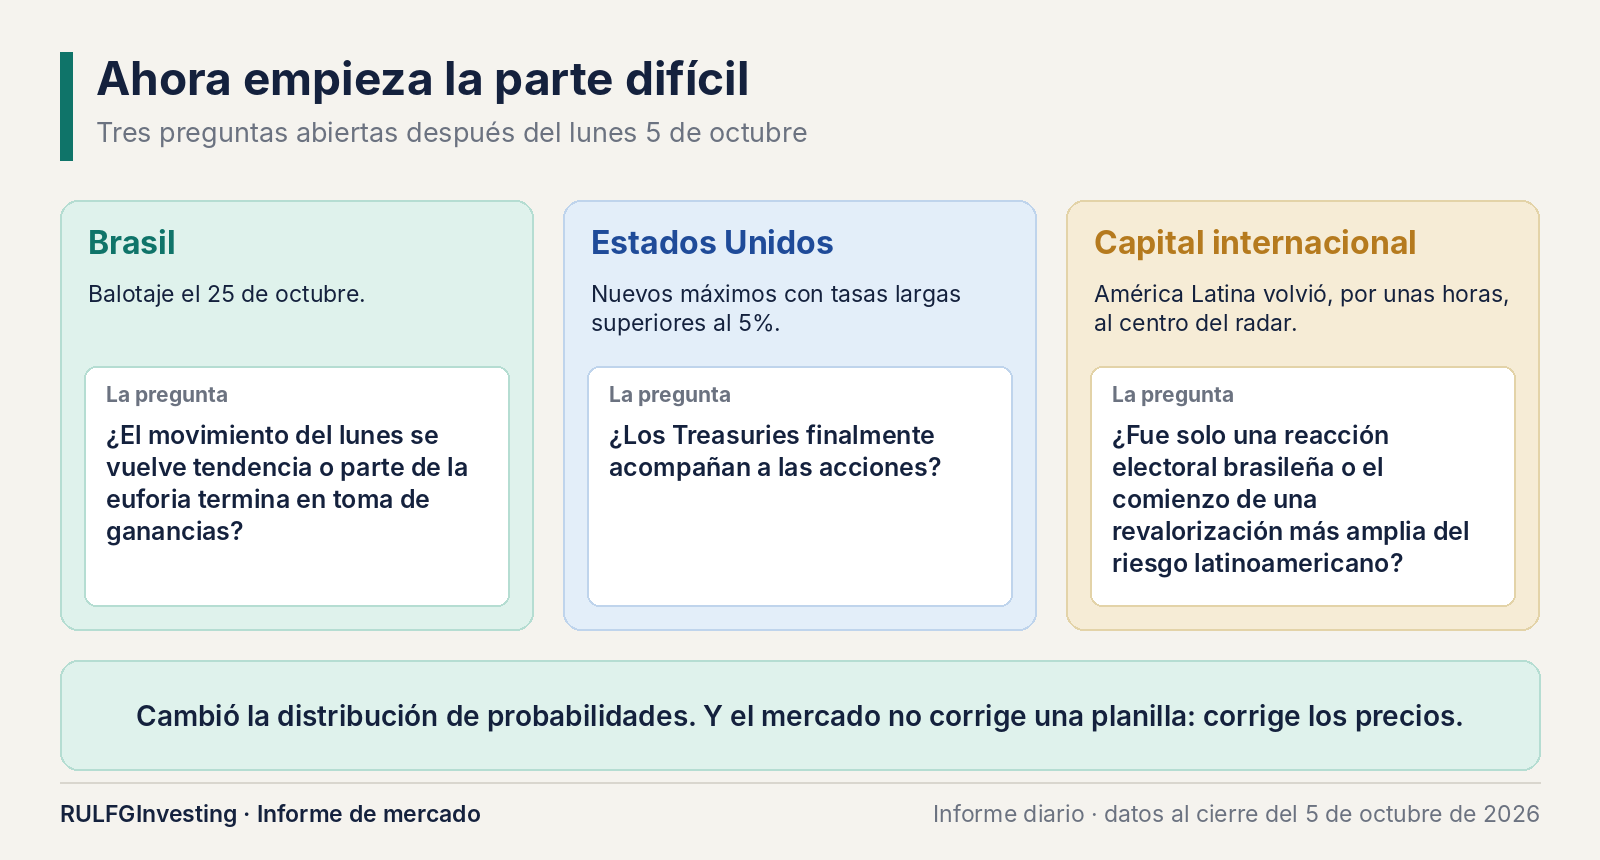
Ahora empieza la parte difícil, con tres preguntas abiertas:
Brasil: si el movimiento del lunes puede transformarse en tendencia o si parte de la euforia termina en toma de ganancias.
Estados Unidos: si los bonos del Tesoro finalmente acompañan a las acciones.
Capital internacional: si lo ocurrido fue solo una reacción electoral brasileña o el comienzo de una revalorización más amplia del riesgo latinoamericano.
La primera respuesta llegó este lunes y fue contundente: ante una sorpresa política de enorme magnitud, el dinero no esperó al balotaje para empezar a votar.
Rulfginvesting Research
Este informe ha sido elaborado bajo los parámetros cuantitativos de nuestro motor propio de ciclos. Operamos con capital propio. Ninguna parte de este material constituye una recomendación de inversión.
Seguí leyendo

Wall Street recupera el apetito por la inteligencia artificial, pero los bonos todavía no acompañan
28 oct 2026 · 24:24
El Nasdaq avanzó 1,18%, Nebius se disparó 11,22% y el S&P 500 encadenó su segunda sesión positiva. Pero el Tesoro a 10 años sigue cerca del 5% y esta semana llegan la decisión de la Reserva Federal y los balances de las grandes tecnológicas. ¿Alcanza el rebote para dar por terminada la corrección?

Brasil no logra salir del lunes negro: el real se recupera, la Bolsa vuelve a caer y Argentina sigue bajo presión
28 oct 2026 · 24:19
Después del derrumbe histórico provocado por la reelección de Lula da Silva, los mercados brasileños ensayaron una recuperación. El dólar retrocedió hasta 5,35 reales y las tasas mostraron cierto alivio, pero el Ibovespa terminó otra vez en rojo. En Argentina, los bonos recuperaron parte del terreno perdido, aunque el MERVAL sufrió otra caída.

Brasil quedó a precio de crisis: ¿oportunidad o trampa?
27 oct 2026 · 15:11
El Ibovespa sufrió su mayor caída diaria desde 2020, el real se desplomó y las tasas de interés se dispararon. Ahora aparece un dato capaz de atraer a los inversores más audaces: el mercado brasileño podría cotizar a apenas 7,4 veces sus ganancias futuras, muy por debajo de su mediana histórica de 10,4. ¿Es el comienzo de una oportunidad extraordinaria o la advertencia de que lo peor todavía está por venir?