
Brasil reordenó el mapa: el mercado ya mira a toda América Latina con otros ojos
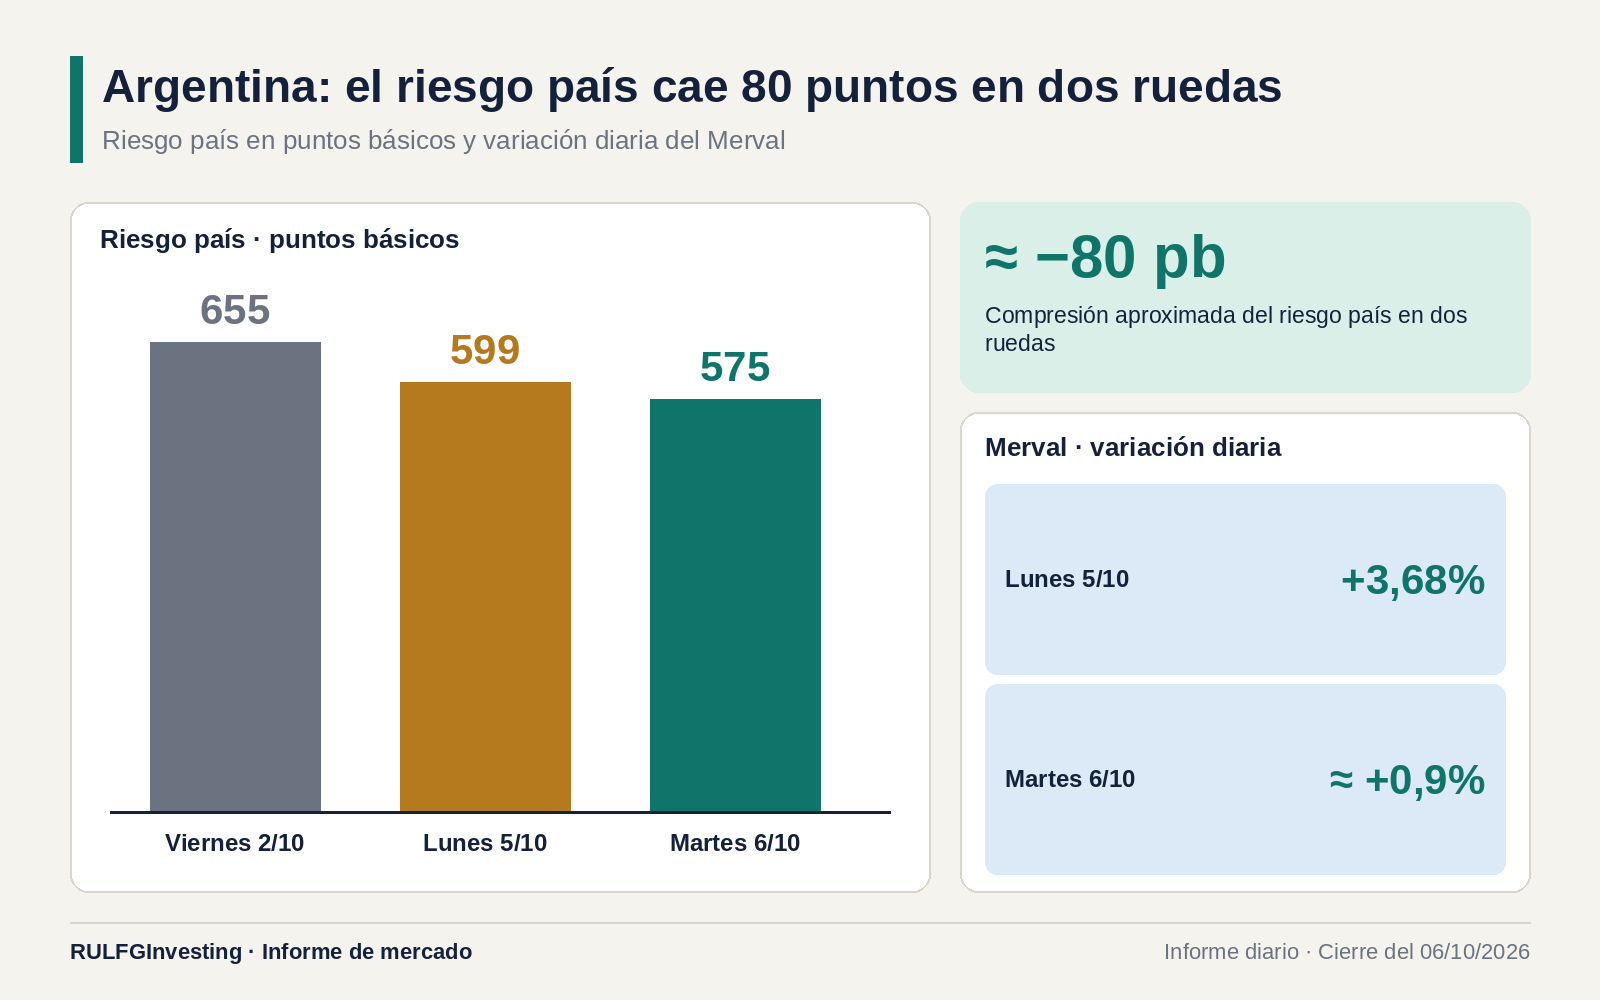
El Ibovespa saltó 7,7% tras la primera vuelta, superó los 200.000 puntos y al día siguiente devolvió apenas 0,52%: más que un salto electoral, una revaluación del riesgo Brasil. Argentina cobró su parte, con el riesgo país de 655 a 575 puntos básicos en dos ruedas y el Merval en alza. Pero el mismo domingo un oficialismo de derecha perdió en Paraguay, y la lectura regional deja de ser derecha contra izquierda para pasar a ser cambio contra continuidad, una advertencia directa para la Argentina de 2027.
La primera vuelta brasileña produjo mucho más que una reacción bursátil. El liderazgo de Flávio Bolsonaro frente a Lula disparó una de las mayores revalorizaciones de activos brasileños de los últimos años y volvió a poner a América Latina en el radar global. Argentina fue de los principales beneficiarios del contagio, pero detrás del rally hay una advertencia política para Javier Milei: en la región, el voto parece premiar el cambio mucho más que la continuidad.
Lunes de euforia, martes de pausa
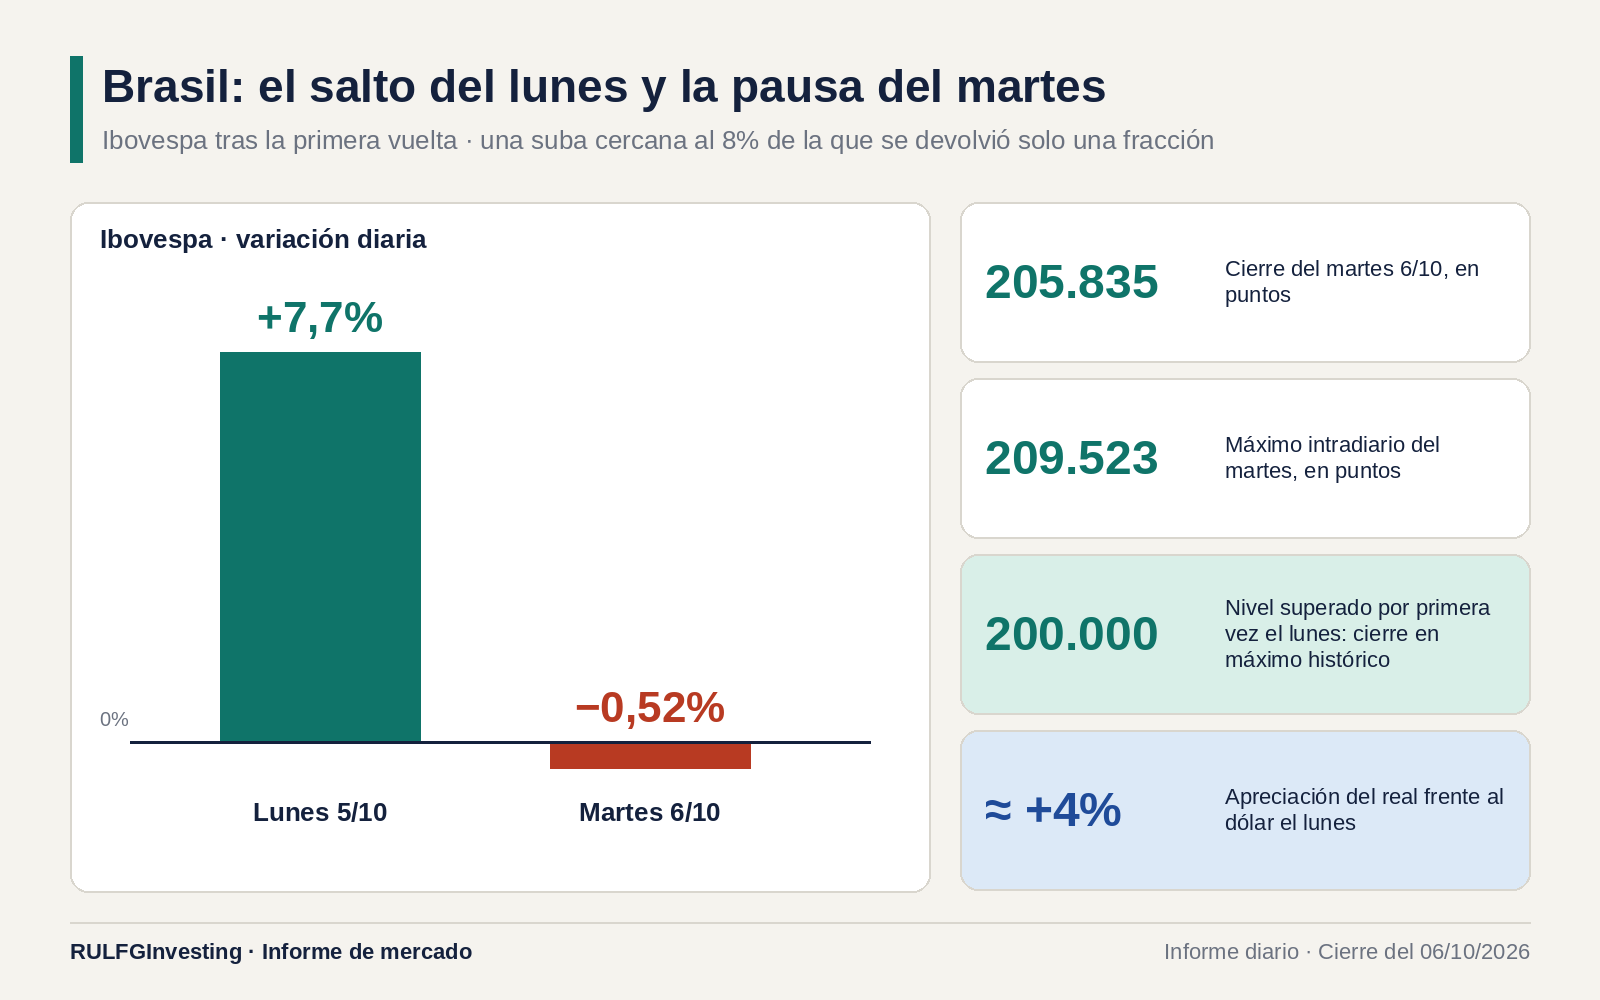
El lunes posterior a la elección, el Ibovespa (el principal índice de la Bolsa de San Pablo) saltó 7,7%, superó por primera vez los 200.000 puntos y cerró en máximo histórico. El real se apreció alrededor de 4% frente al dólar. Los papeles ligados a la economía doméstica (bancos, constructoras, consumo y compañías sensibles a las tasas) subieron en algunos casos más de 10% y de 20%.
El martes 6 de octubre llegó la primera toma de ganancias, es decir, ventas para realizar lo ganado. El Ibovespa cedió apenas 0,52% y terminó en 205.835 puntos, después de tocar 209.523 durante la rueda. El dato importa: tras una suba cercana al 8%, el mercado devolvió solo una fracción. Por ahora no parece un simple "spike electoral" (un salto que se desinfla enseguida), sino una revaluación del riesgo Brasil.
Qué compró realmente el mercado
Conviene separar política de mercado. Los inversores no certifican que un eventual gobierno de Bolsonaro vaya a ser exitoso ni que sus propuestas se aprueben. Lo que hicieron fue cambiar de golpe las probabilidades que asignaban a los escenarios posibles para 2027.
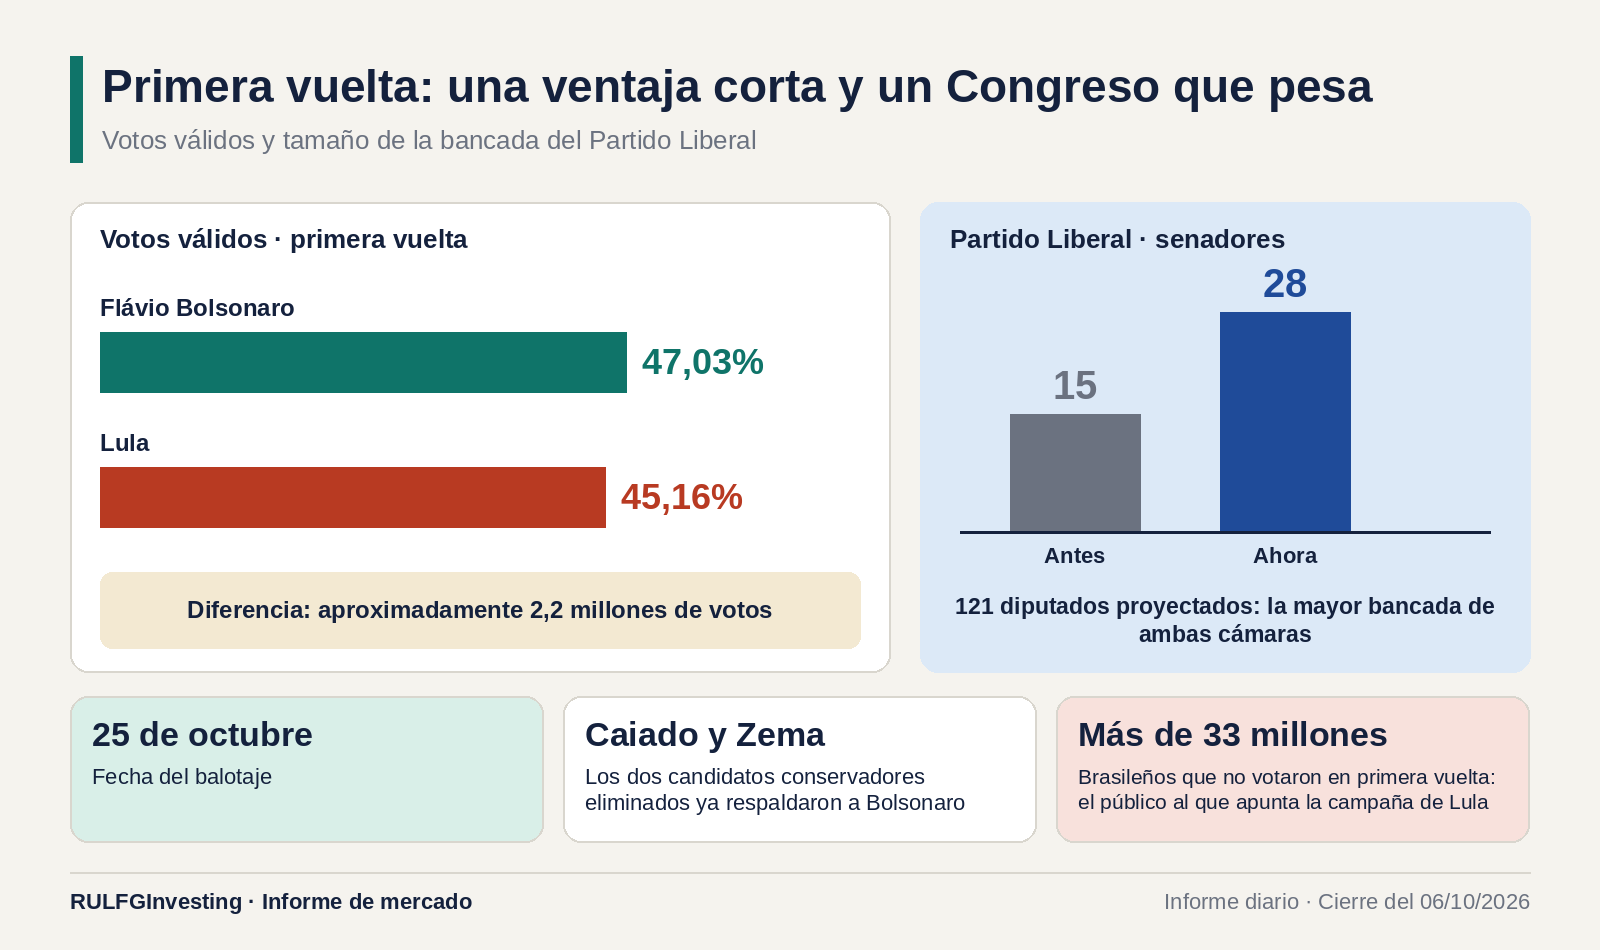
Bolsonaro obtuvo 47,03% de los votos válidos contra 45,16% de Lula, una diferencia de unos 2,2 millones de votos. Dos candidatos conservadores eliminados, Ronaldo Caiado y Romeu Zema, ya lo respaldaron para el balotaje del 25 de octubre.
La segunda variable es el Congreso. El Partido Liberal pasó de 15 a 28 senadores y consiguió la mayor bancada de ambas cámaras, con una proyección de 121 diputados. Para el mercado, eso reduce (sin eliminarlo) el riesgo de un presidente sin capacidad política para impulsar su agenda.
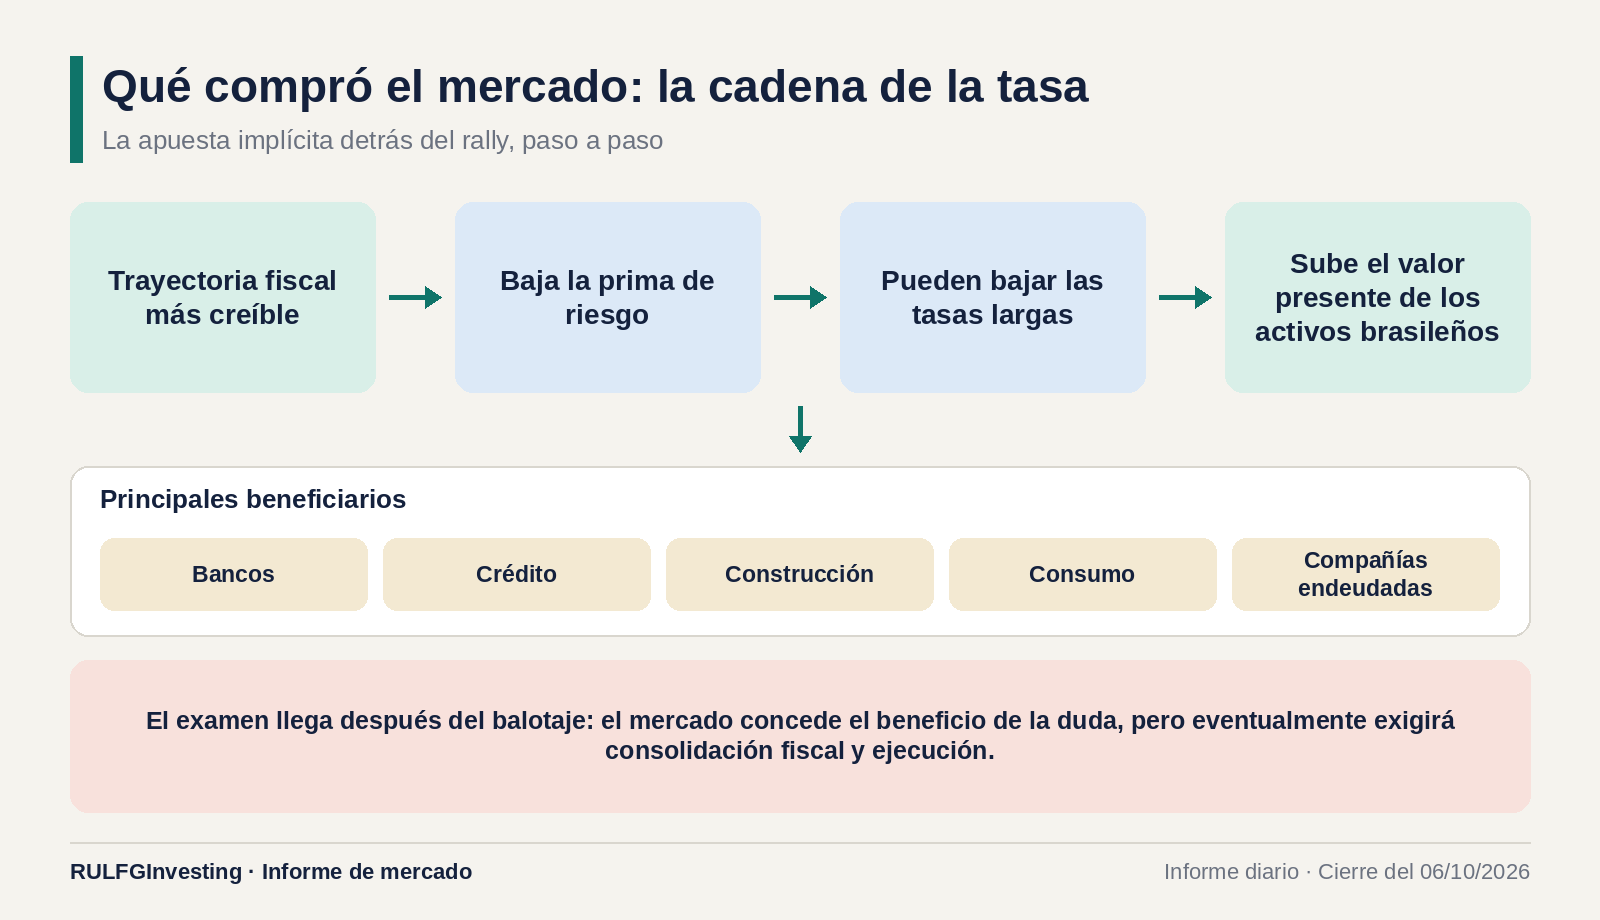
La apuesta implícita es una cadena. Si un nuevo gobierno logra una trayectoria fiscal más creíble, baja la prima de riesgo, que es el rendimiento extra que se le exige a un país por prestarle. Si baja la prima, pueden bajar las tasas largas, las de la deuda a muchos años. Y si bajan las tasas, sube el valor presente de casi todos los activos brasileños, porque sus ganancias futuras valen más hoy cuando se descuentan a una tasa menor. Bancos, crédito, construcción, consumo y compañías endeudadas son los principales beneficiarios.
Ese mecanismo explica el rally mejor que cualquier lectura ideológica. Varios gestores internacionales advirtieron que el verdadero examen empieza después del balotaje: el mercado concede el beneficio de la duda, pero exigirá consolidación fiscal y ejecución.
El martes dejó una señal saludable
Que Brasil retroceda medio punto después de ganar casi 8% es, hasta ahora, digestión más que rechazo. Hay toma de ganancias, reposicionamiento y una primera diferenciación entre ganadores y perdedores.
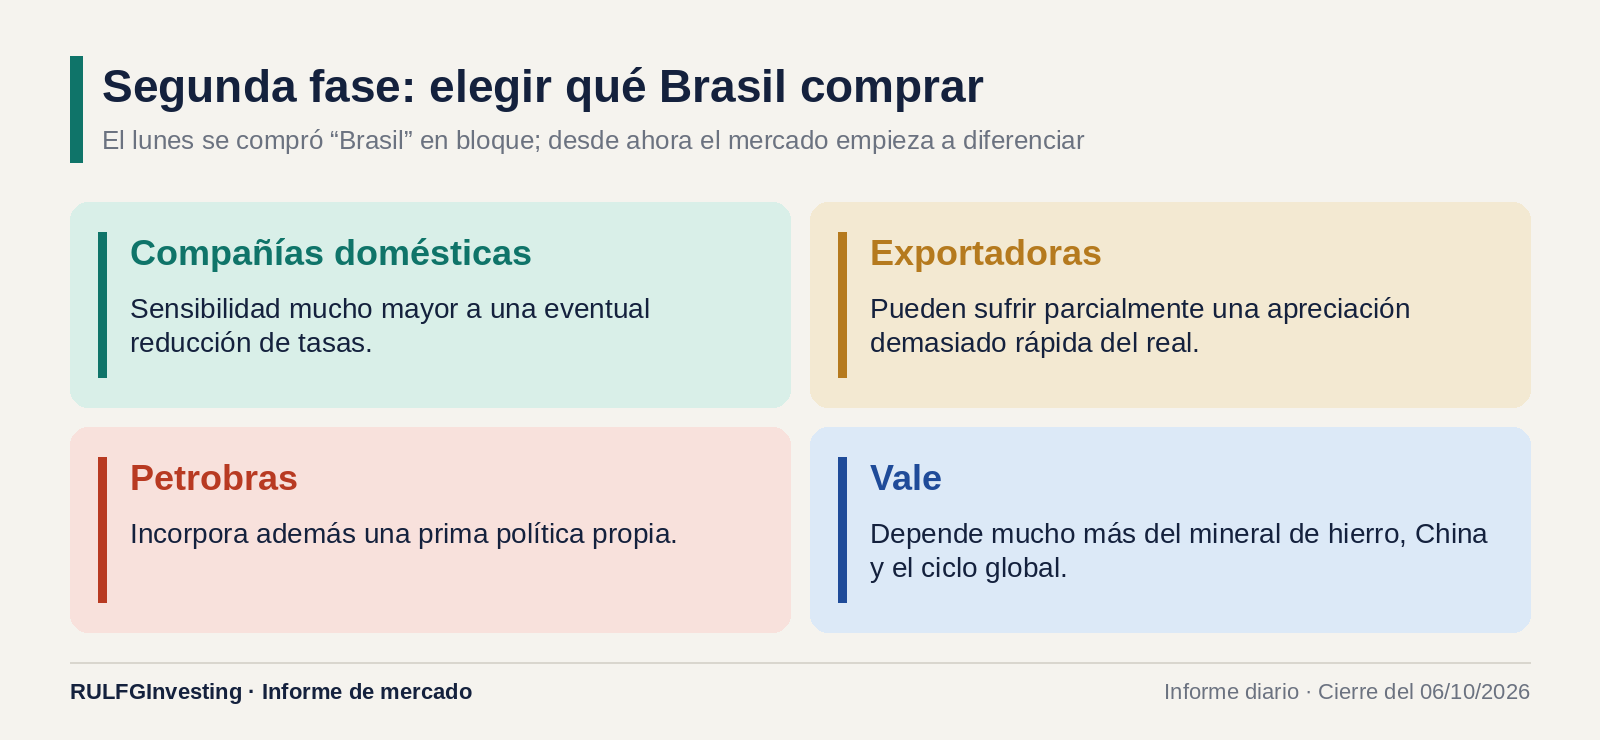
El lunes se compró prácticamente "Brasil" en bloque. Ahora empieza la segunda fase: elegir qué Brasil comprar. Las compañías domésticas son mucho más sensibles a una baja de tasas. Las exportadoras pueden sufrir en parte una apreciación demasiado rápida del real. Petrobras carga además una prima política propia. Vale depende mucho más del mineral de hierro, de China y del ciclo global. Por eso el rally electoral puede sobrevivir aunque el Ibovespa deje de subir en vertical.
Brasil empezó a arrastrar a la Argentina
Argentina arrancó la semana con un mercado propio bastante deteriorado. El riesgo país (la sobretasa que pagan los bonos argentinos sobre los del Tesoro de Estados Unidos) había cerrado el viernes 2 de octubre en 655 puntos básicos; un punto básico es una centésima de punto porcentual. El lunes cayó a 599 y el martes llegó a 575. En dos ruedas, la compresión fue de unos 80 puntos básicos. Los bonos soberanos volvieron a subir y el mercado local recibió parte del flujo regional generado por Brasil.
La Bolsa también respondió. El Merval avanzó 3,68% el lunes y sumó alrededor de 0,9% el martes, aun cuando Brasil ya tomaba ganancias. El "efecto Brasil" no desapareció con la primera corrección brasileña.
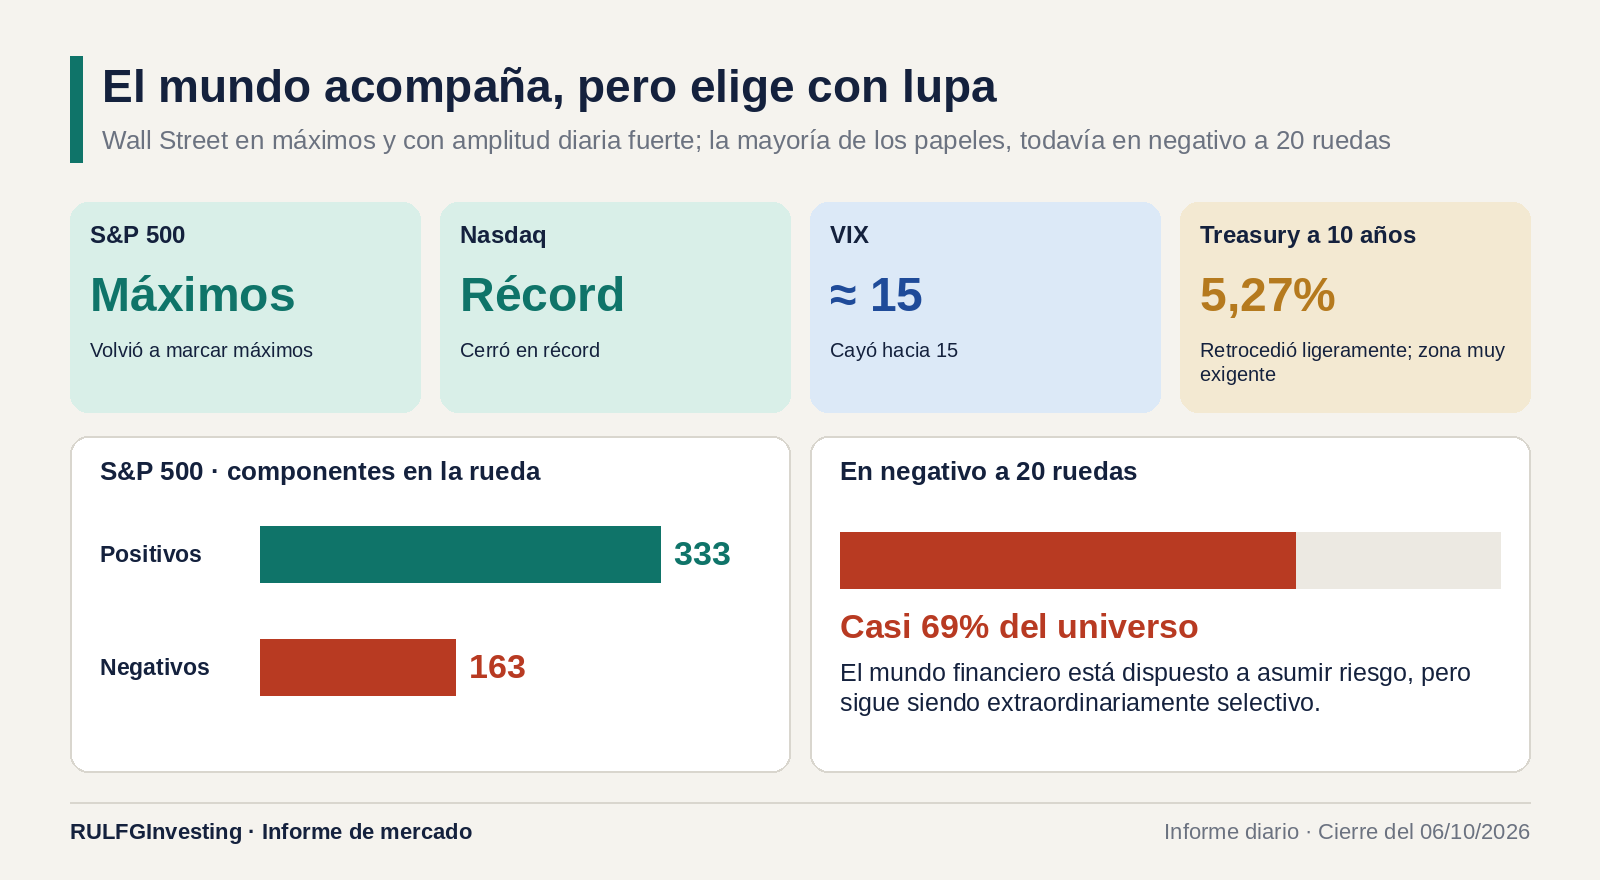
El contexto internacional ayuda. El S&P 500 volvió a marcar máximos y el Nasdaq cerró en récord. El VIX, que mide la volatilidad esperada en Wall Street, cayó hacia 15. El bono del Tesoro estadounidense a diez años retrocedió ligeramente, aunque sigue en la muy exigente zona de 5,27%.
Los datos de cierre muestran una paradoja. El S&P 500 terminó en máximos con una amplitud diaria fuerte (la amplitud cuenta cuántos papeles acompañan el movimiento): 333 componentes positivos contra 163 negativos. Pero casi 69% del universo sigue en negativo a 20 ruedas. El mundo financiero está dispuesto a asumir riesgo, pero sigue siendo extraordinariamente selectivo.
Argentina: una oportunidad financiera y una advertencia política
El primer mensaje es financiero y positivo. Una baja sostenida del riesgo político y fiscal brasileño puede aumentar la asignación internacional hacia América Latina. Brasil es, por escala y liquidez, la puerta de entrada natural de muchos fondos globales. Una vez armada la posición regional, parte de ese capital busca retornos adicionales en mercados de mayor beta, es decir, que amplifican los movimientos del conjunto. Argentina encaja ahí. Por eso una mejora regional puede beneficiar de forma desproporcionada a sus bonos, bancos, energía y compañías domésticas. La caída del riesgo país de 655 a 575 es una primera evidencia.
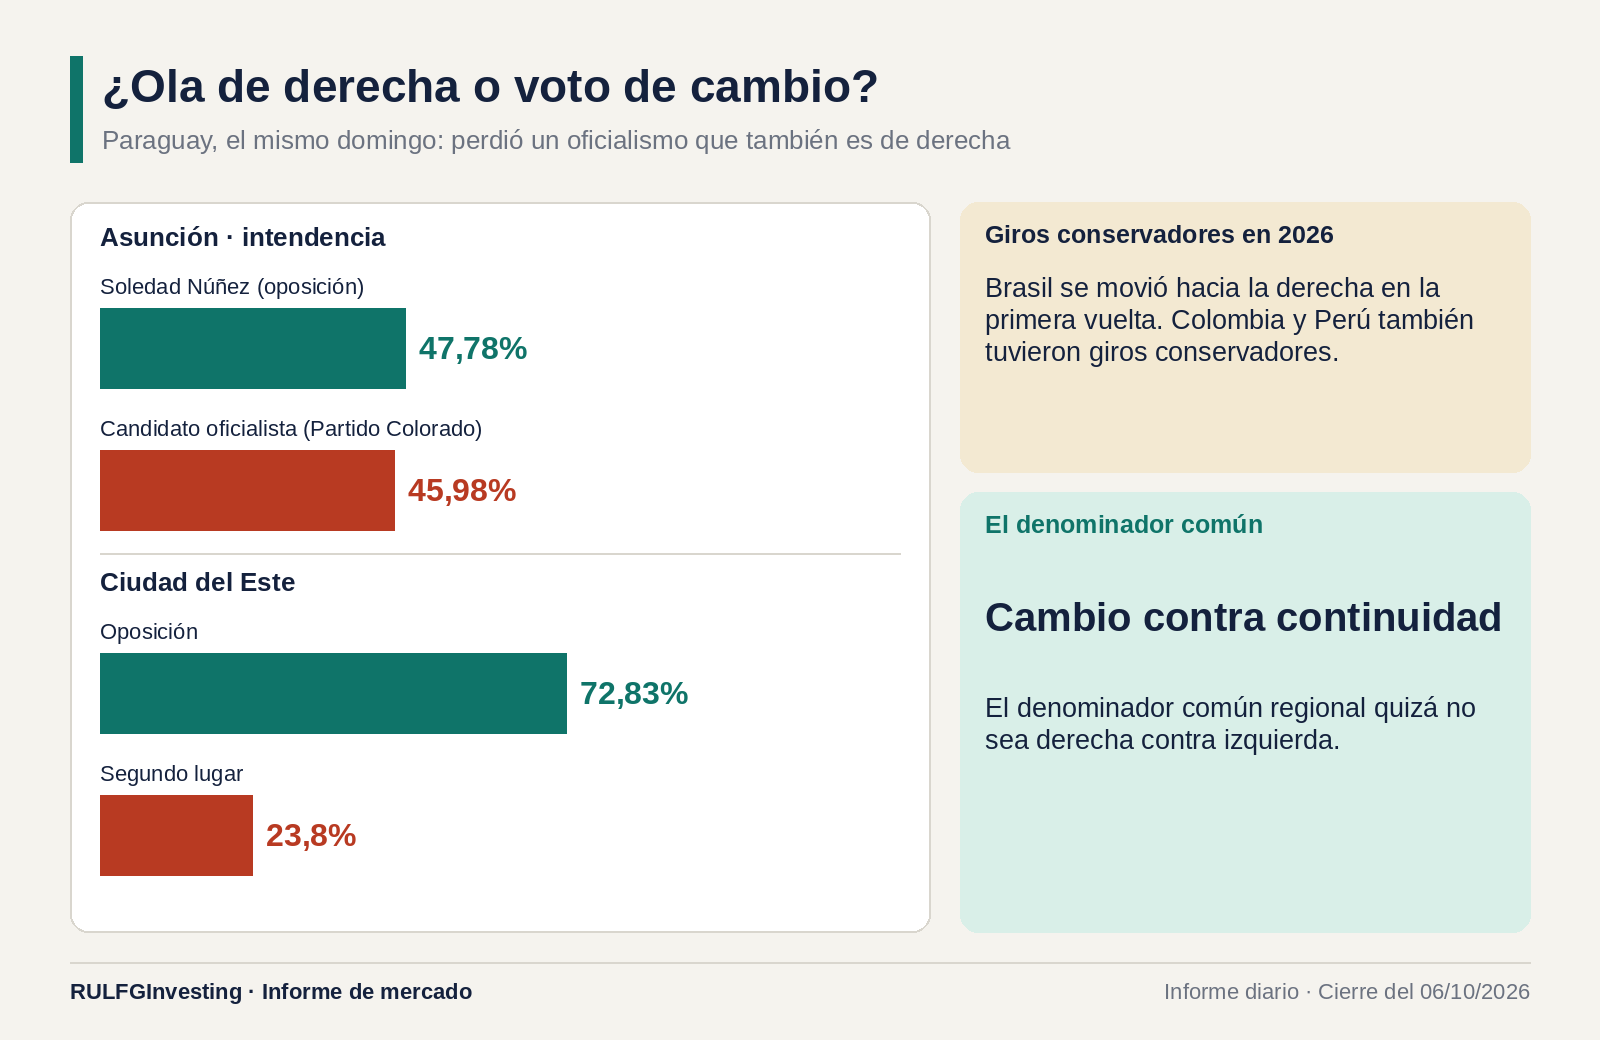
El segundo mensaje es político y más incómodo para cualquier oficialismo. No parece prudente leer lo ocurrido como una simple "ola de derecha". Brasil se movió a la derecha en la primera vuelta, y Colombia y Perú también tuvieron giros conservadores en 2026. Pero el mismo domingo, en Paraguay, el gobernante Partido Colorado, también de derecha, perdió la intendencia de Asunción frente a Soledad Núñez: 47,78% contra 45,98%. En Ciudad del Este la oposición ganó por 72,83% contra 23,8%.
El denominador común regional quizá no sea derecha contra izquierda, sino cambio contra continuidad.
Milei no compite solamente contra la oposición
Milei llegará a 2027 defendiendo un programa con resultados macroeconómicos relevantes, pero deberá demostrar que la estabilización llegó a los hogares.
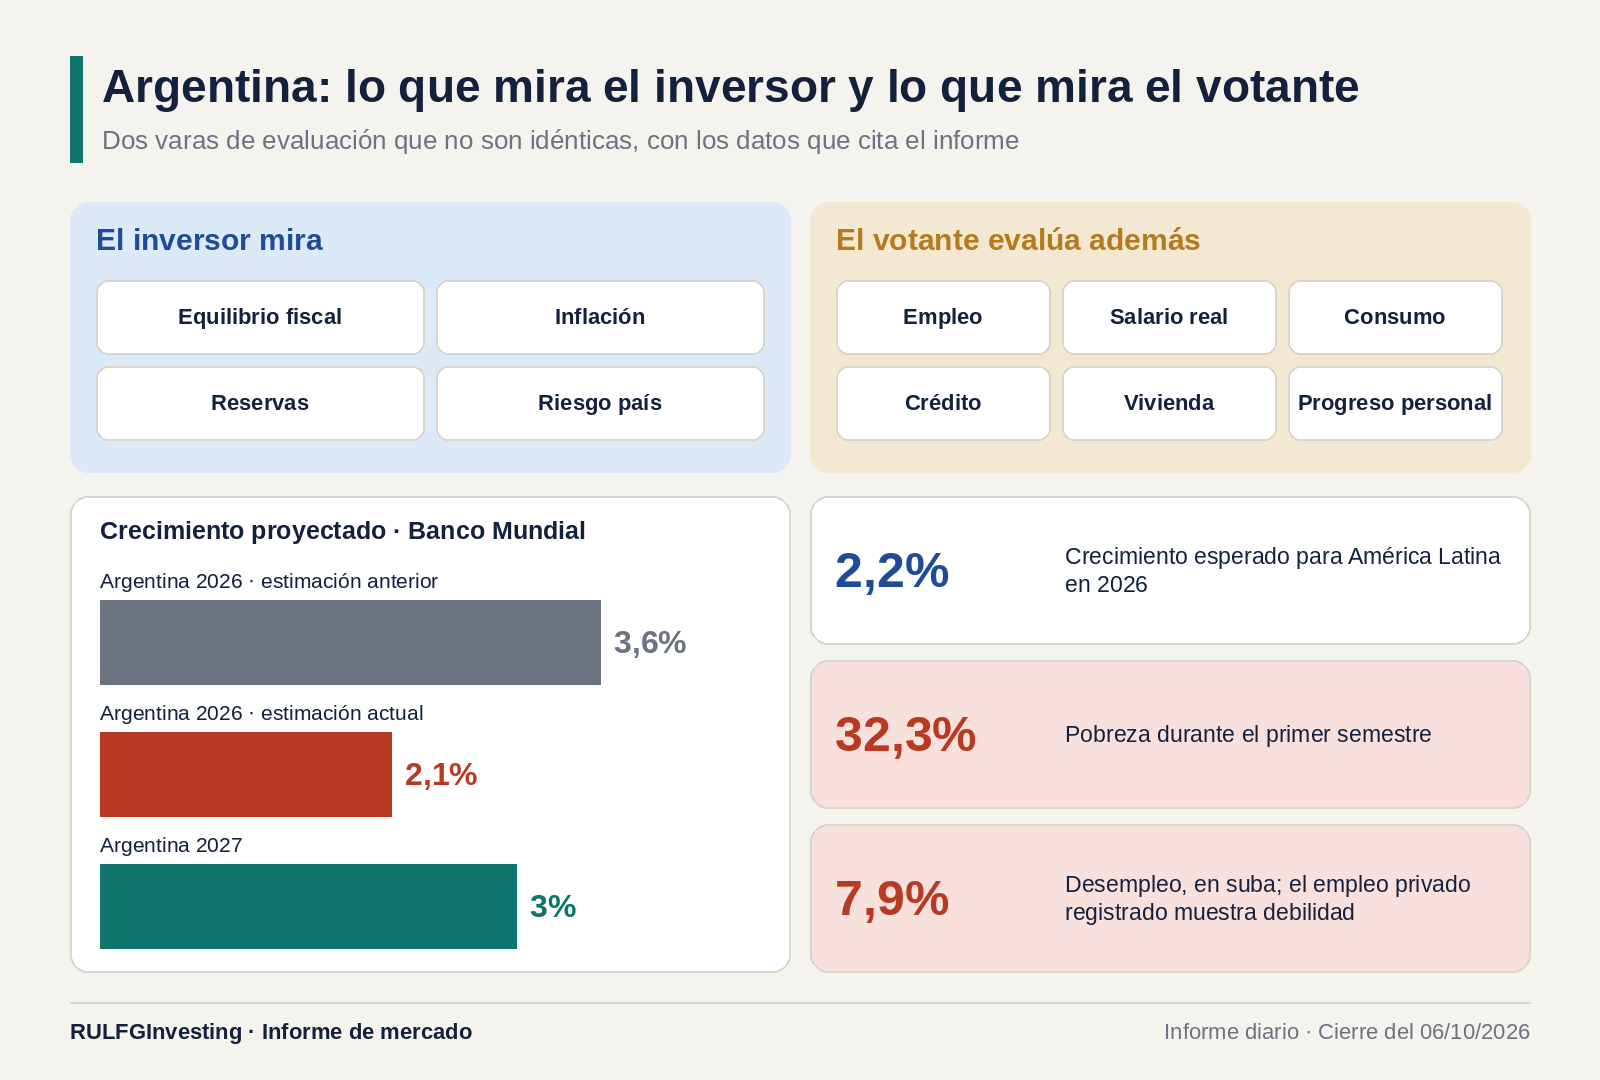
El Banco Mundial publicó este martes una foto de esa tensión. Espera que América Latina crezca apenas 2,2% en 2026 y destaca que Argentina podría completar entre 2025 y 2027 tres años seguidos de expansión por primera vez en casi dos décadas, lo que asocia al ajuste fiscal, las reformas y una economía más abierta. Pero la misma actualización redujo la estimación argentina para 2026 a 2,1%, desde 3,6%, y proyectó 3% para 2027.
Se suma la dimensión social: la pobreza alcanzó 32,3% en el primer semestre, el desempleo subió a 7,9% y el empleo privado registrado muestra debilidad.
Equilibrio fiscal, inflación, reservas y riesgo país son fundamentales para un inversor. Un votante evalúa además empleo, salario real, consumo, crédito, vivienda y sensación de progreso personal. Brasil acaba de recordar que esas dos varas no son idénticas.
LATAM vuelve al tablero global
Durante años, buena parte de los grandes portafolios trató a la región como estructuralmente problemática: bajo crecimiento, monedas volátiles, inestabilidad política, inflación, controles de capital y poca profundidad financiera. Eso empieza a cambiar. Los problemas no desaparecieron, pero el precio relativo de los activos, los recursos naturales, la energía, el cobre, el petróleo, el litio, la infraestructura y un eventual ciclo de mayor disciplina fiscal la vuelven interesante. Brasil puede ser el gran catalizador.
Hay que evitar confundir re-rating (que el mercado pague más por los mismos activos) con cheque en blanco. Brasil ya adelantó buena parte de las expectativas. Ahora necesita propuestas fiscales concretas, alianzas políticas, señales sobre Petrobras y las empresas estatales, una hoja de ruta regulatoria y el resultado del 25 de octubre. Lula tampoco está fuera de carrera: su campaña se reorganiza y apunta a los más de 33 millones de brasileños que no votaron en primera vuelta. Las próximas tres semanas probablemente tengan volatilidad.
Una elección que cambió más que Brasil
Brasil produjo un shock de expectativas, Argentina recibió parte del beneficio y América Latina volvió a ser una operación regional. El lunes fue euforia; el martes, confirmación parcial.
Detrás de las cotizaciones hay una señal política más importante. El mercado premia la expectativa de disciplina fiscal y reformas. El electorado parece cada vez menos tolerante con los gobiernos que no convierten sus resultados macroeconómicos en mejoras perceptibles. Para Brasil, eso se resuelve el 25 de octubre. Para Argentina, será una de las grandes preguntas de 2027.
Por eso, después de las elecciones brasileñas, el gráfico que hay que mirar ya no es solamente el del Ibovespa: es el mapa completo de América Latina.
𝑀𝐿𝐾
Rulfginvesting Research
Este informe ha sido elaborado bajo los parámetros cuantitativos de nuestro motor propio de ciclos. Operamos con capital propio. Ninguna parte de este material constituye una recomendación de inversión.
Seguí leyendo

Wall Street recupera el apetito por la inteligencia artificial, pero los bonos todavía no acompañan
28 oct 2026 · 24:24
El Nasdaq avanzó 1,18%, Nebius se disparó 11,22% y el S&P 500 encadenó su segunda sesión positiva. Pero el Tesoro a 10 años sigue cerca del 5% y esta semana llegan la decisión de la Reserva Federal y los balances de las grandes tecnológicas. ¿Alcanza el rebote para dar por terminada la corrección?

Brasil no logra salir del lunes negro: el real se recupera, la Bolsa vuelve a caer y Argentina sigue bajo presión
28 oct 2026 · 24:19
Después del derrumbe histórico provocado por la reelección de Lula da Silva, los mercados brasileños ensayaron una recuperación. El dólar retrocedió hasta 5,35 reales y las tasas mostraron cierto alivio, pero el Ibovespa terminó otra vez en rojo. En Argentina, los bonos recuperaron parte del terreno perdido, aunque el MERVAL sufrió otra caída.

Brasil quedó a precio de crisis: ¿oportunidad o trampa?
27 oct 2026 · 15:11
El Ibovespa sufrió su mayor caída diaria desde 2020, el real se desplomó y las tasas de interés se dispararon. Ahora aparece un dato capaz de atraer a los inversores más audaces: el mercado brasileño podría cotizar a apenas 7,4 veces sus ganancias futuras, muy por debajo de su mediana histórica de 10,4. ¿Es el comienzo de una oportunidad extraordinaria o la advertencia de que lo peor todavía está por venir?