
Brasil pierde impulso y el dólar vuelve a superar los cinco reales: las acciones latinoamericanas muestran una rotación cada vez más selectiva
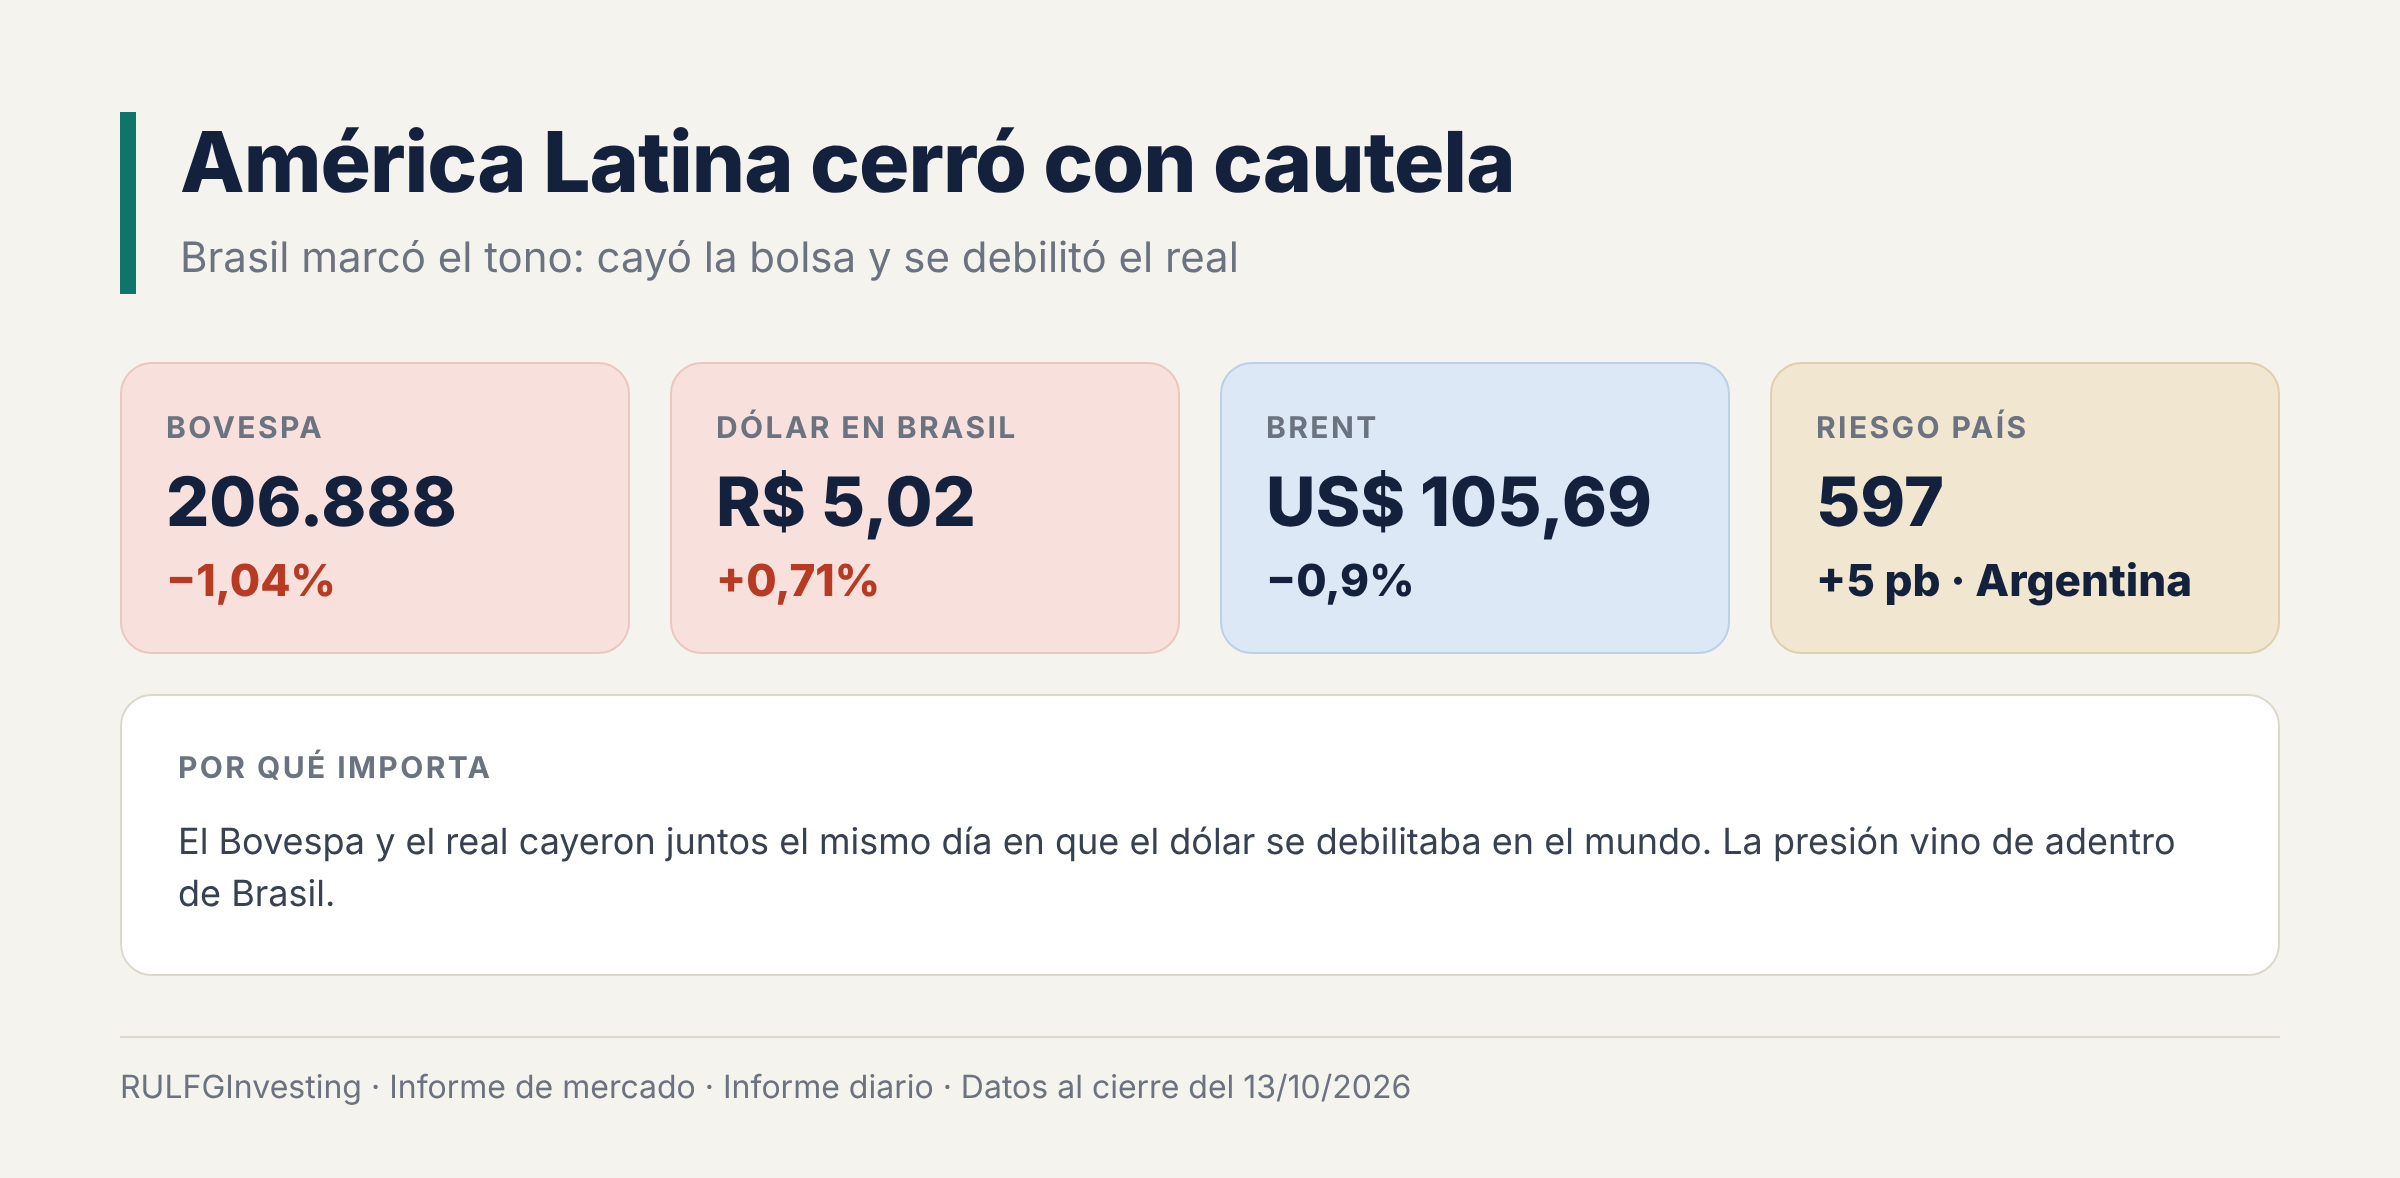
El Bovespa cayó 1,04% y el dólar subió a 5,02 reales en un día de elecciones reñidas, toma de ganancias y tasas en alza en Brasil. Nubank (-2,69%) y StoneCo (-3,83%) prolongaron su debilidad, mientras Petrobras resistió con el barril cerca de 106 dólares. En Argentina, Central Puerto (+2,65%) y Banco Macro (+1,11%) fueron los más firmes, mientras las petroleras se tomaron una pausa. Una región que ya no se mueve en bloque.
El Bovespa retrocedió más de 1% y las fintech brasileñas siguieron bajo presión. Petrobras logró mantenerse en terreno positivo, mientras los activos argentinos mostraron comportamientos dispares, con Central Puerto y Banco Macro entre los más firmes.
Los mercados latinoamericanos cerraron el martes con una señal de cautela. El foco estuvo en Brasil, donde la caída de las acciones coincidió con un nuevo debilitamiento del real.
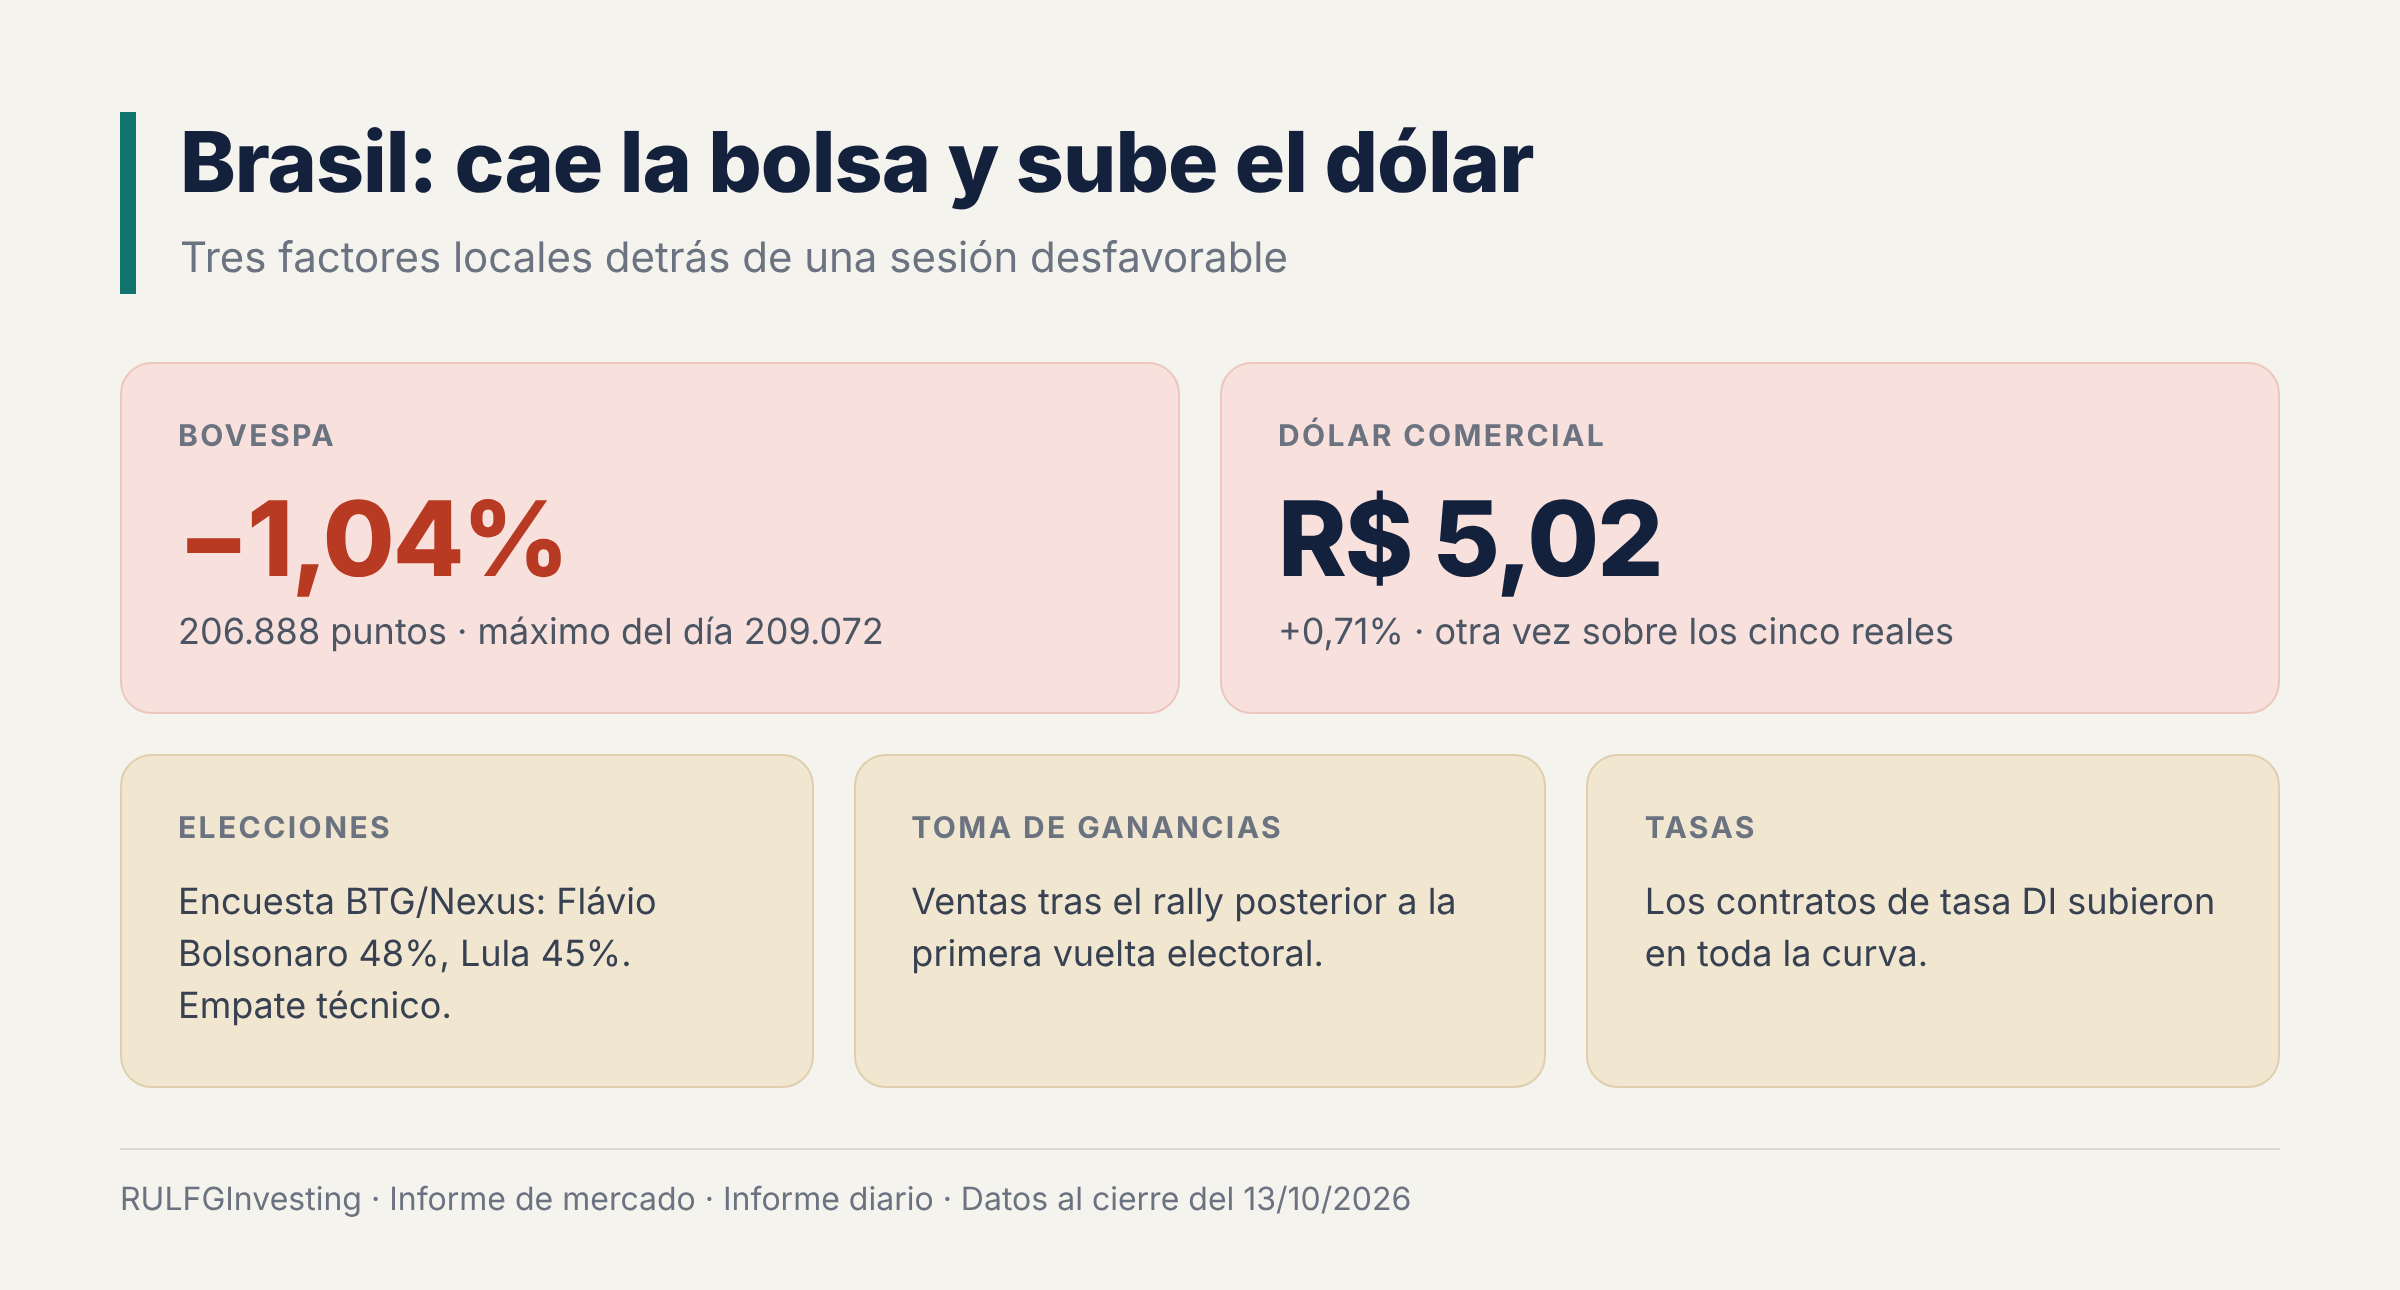
El índice Bovespa terminó en 206.888 puntos, con una baja de 1,04%. El dólar subió 0,71% y cerró en 5,02 reales. La combinación importa porque muestra presión simultánea sobre la bolsa brasileña y sobre su moneda.
El movimiento contrastó con la relativa estabilidad del S&P 500 y con la recuperación de los bonos del Tesoro de Estados Unidos. La región vuelve a mostrar que no responde en bloque a lo que pasa afuera: petroleras, bancos y tecnológicas latinoamericanas atraviesan situaciones muy distintas.
Brasil: el real vuelve a quedar bajo presión
Que el dólar vuelva a superar los cinco reales es una referencia psicológica importante para los inversores brasileños. No implica por sí solo un quiebre cambiario. Pero coincidió con una caída de más de 1% del Bovespa, lo que dejó una sesión desfavorable para el apetito por riesgo local.
El dato llamativo es que el índice dólar, que mide la fuerza de la moneda estadounidense frente a las principales divisas del mundo, bajó durante la jornada. El debilitamiento del real, entonces, no se explica por un dólar más fuerte en todo el mundo. La presión vino de adentro, por tres frentes:
La política: una encuesta de BTG/Nexus mostró a Flávio Bolsonaro con 48% de intención de voto y a Lula con 45%, un empate técnico.
La toma de ganancias: los inversores vendieron parte de lo que habían ganado en el rally posterior a la primera vuelta electoral.
Las tasas: los contratos de tasa de interés DI, la referencia del mercado brasileño para el costo del dinero, subieron en todos los plazos.
Nubank y StoneCo prolongan su debilidad
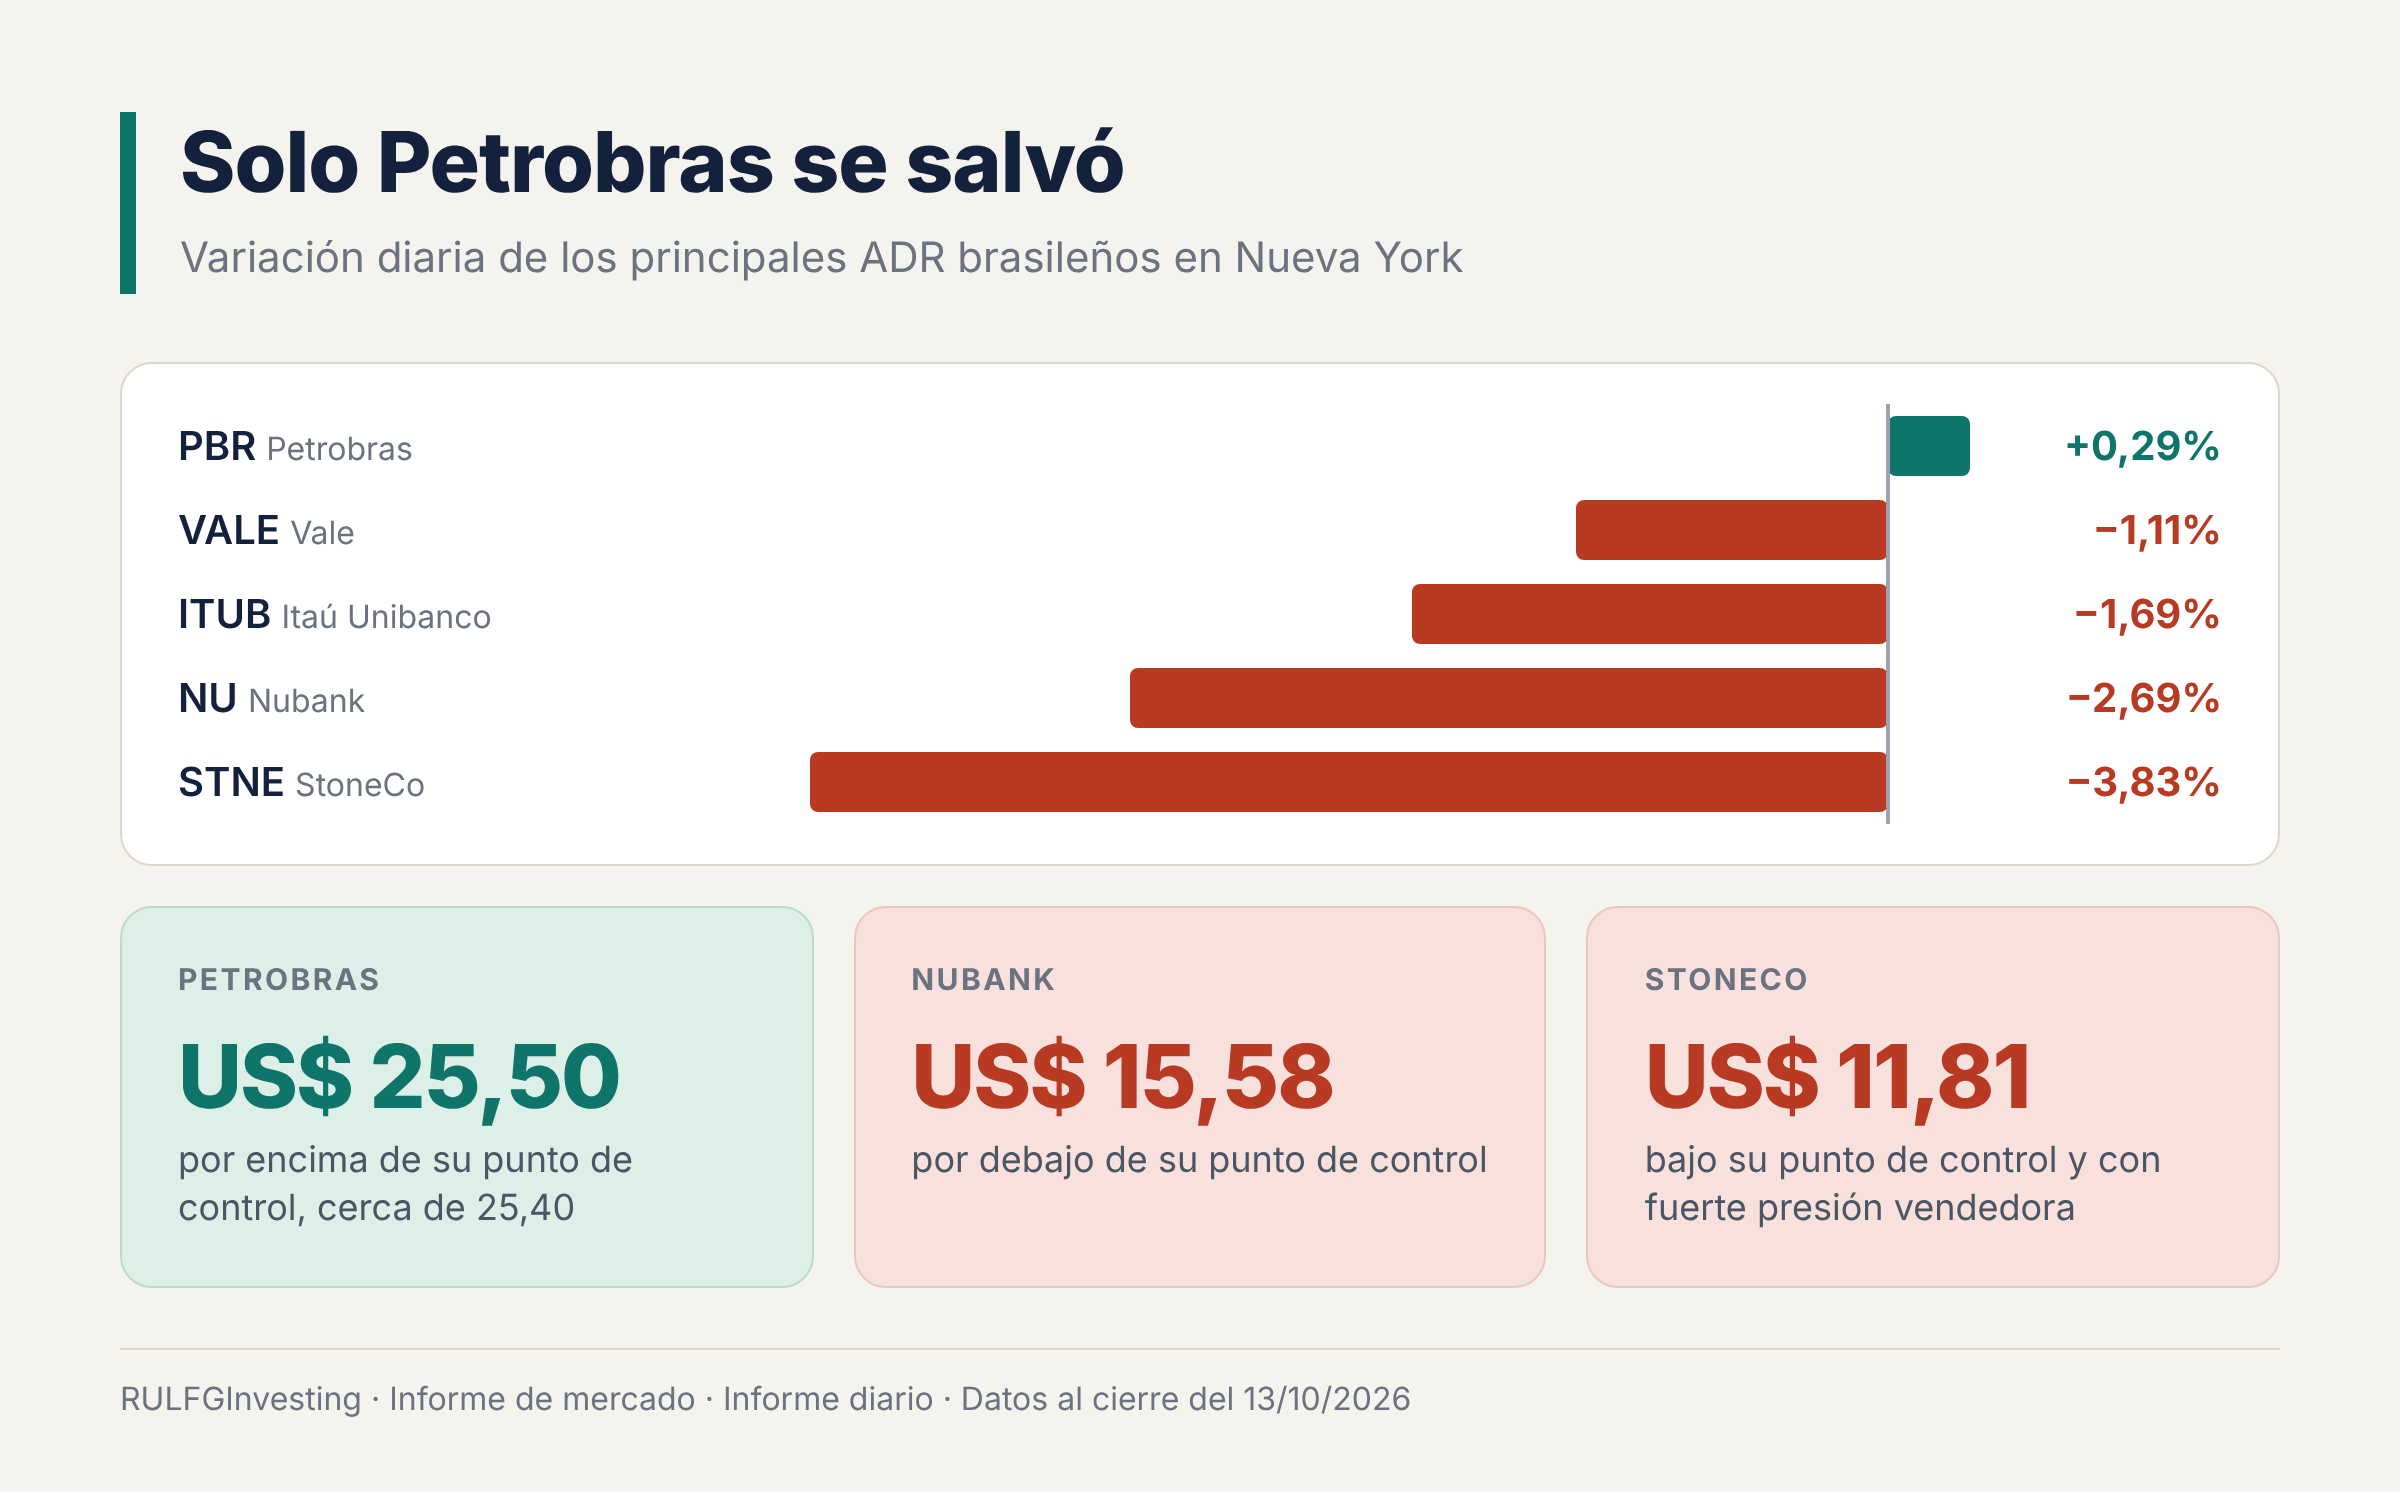
Entre las compañías financieras digitales, Nubank y StoneCo siguen mostrando señales de deterioro. Nubank cerró en torno a 15,58 dólares, con una caída de 2,69%. StoneCo retrocedió 3,83%, hasta 11,81 dólares.
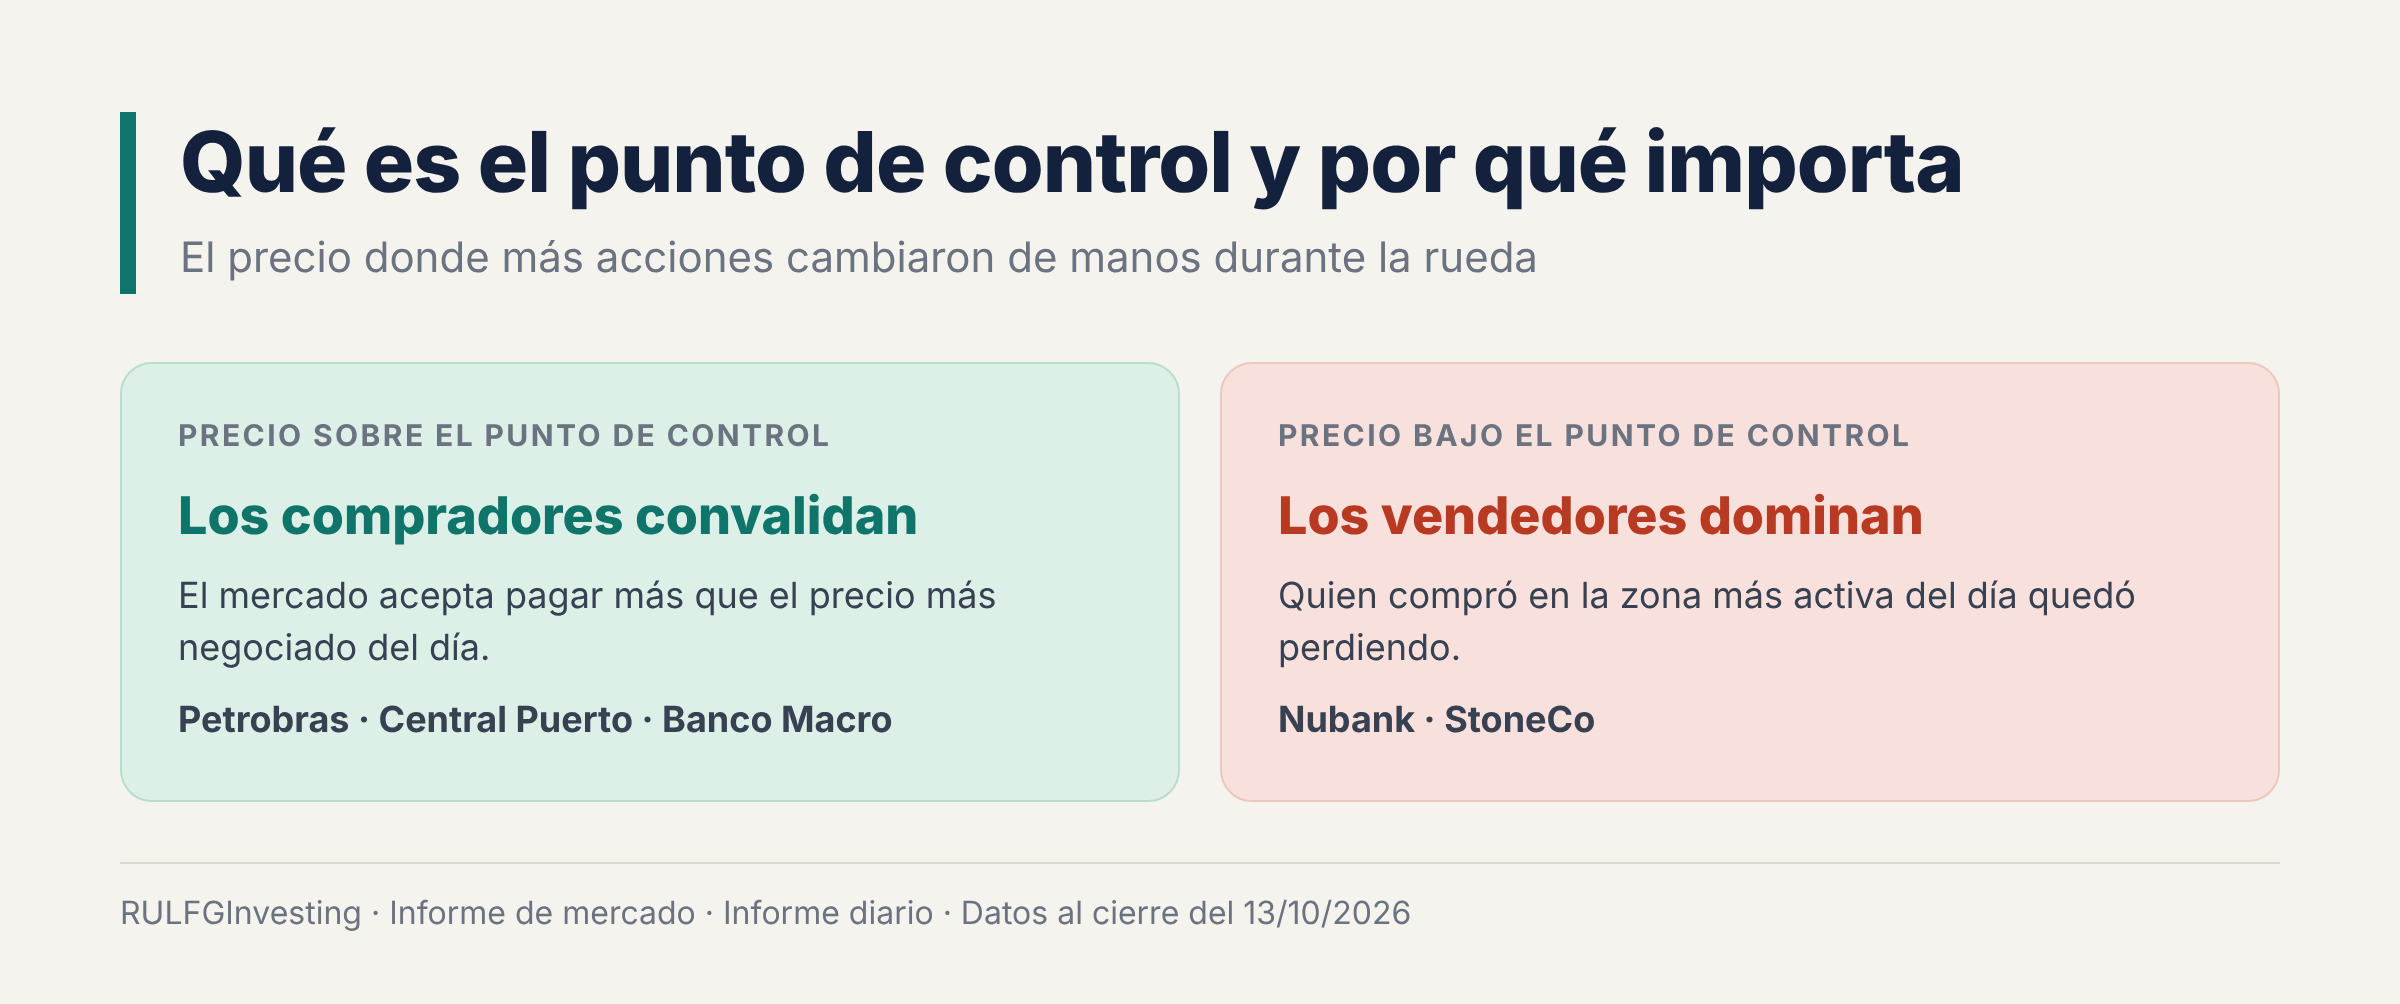
Las dos terminaron por debajo de su punto de control: el precio en el que más acciones cambiaron de manos durante la rueda. Cuando una acción cierra por debajo de ese nivel, quienes compraron en la zona más activa del día quedaron perdiendo, y eso suele indicar que dominan los vendedores. En StoneCo, además, la presión vendedora fue especialmente intensa.
La diferencia con el fuerte rebote del viernes 9 de octubre es considerable. Aquella suba había despertado expectativas de una nueva etapa alcista para las fintech brasileñas. Las ruedas siguientes muestran que todavía hay muchos vendedores esperando en niveles más altos. Eso no invalida las perspectivas de negocio de largo plazo, pero indica que el mercado todavía no confirmó una recuperación sostenida.
Petrobras resiste mejor que el mercado
Petrobras mostró otra cara. Su ADR, el certificado que permite negociar la acción en Nueva York, cerró cerca de 25,50 dólares, con una suba de 0,29%. En San Pablo, la acción preferida ganó 1,52%, en un día en que el Bovespa caía más de 1%.
El precio quedó por encima de su punto de control, ubicado en torno a 25,40 dólares, y el flujo mostró predominio comprador.
La fortaleza relativa de Petrobras coincide con un petróleo internacional caro: el Brent cerró en 105,69 dólares por barril. Aun así, el efecto del precio del crudo sobre la empresa depende de otros factores:
su política de precios;
los costos de producción;
las inversiones;
las decisiones sobre dividendos.
Por ahora, Petrobras resiste mejor que los bancos y las fintech brasileñas, aunque todavía no muestra una aceleración alcista contundente.
Bancos y minería tampoco consiguen liderar
Itaú Unibanco retrocedió 1,69% y Vale perdió 1,11%. Las dos rindieron peor que Petrobras.
Que bancos, fintech y minería caigan a la vez ayuda a explicar por qué la bolsa brasileña no logra recuperar impulso. El problema no se limita a las empresas tecnológicas o de consumo: alcanza a sectores con lógicas económicas muy distintas, y eso obliga a mirar con prudencia la amplitud del mercado, es decir, cuántas acciones acompañan el movimiento del índice.
Argentina: Central Puerto y Banco Macro, los más firmes
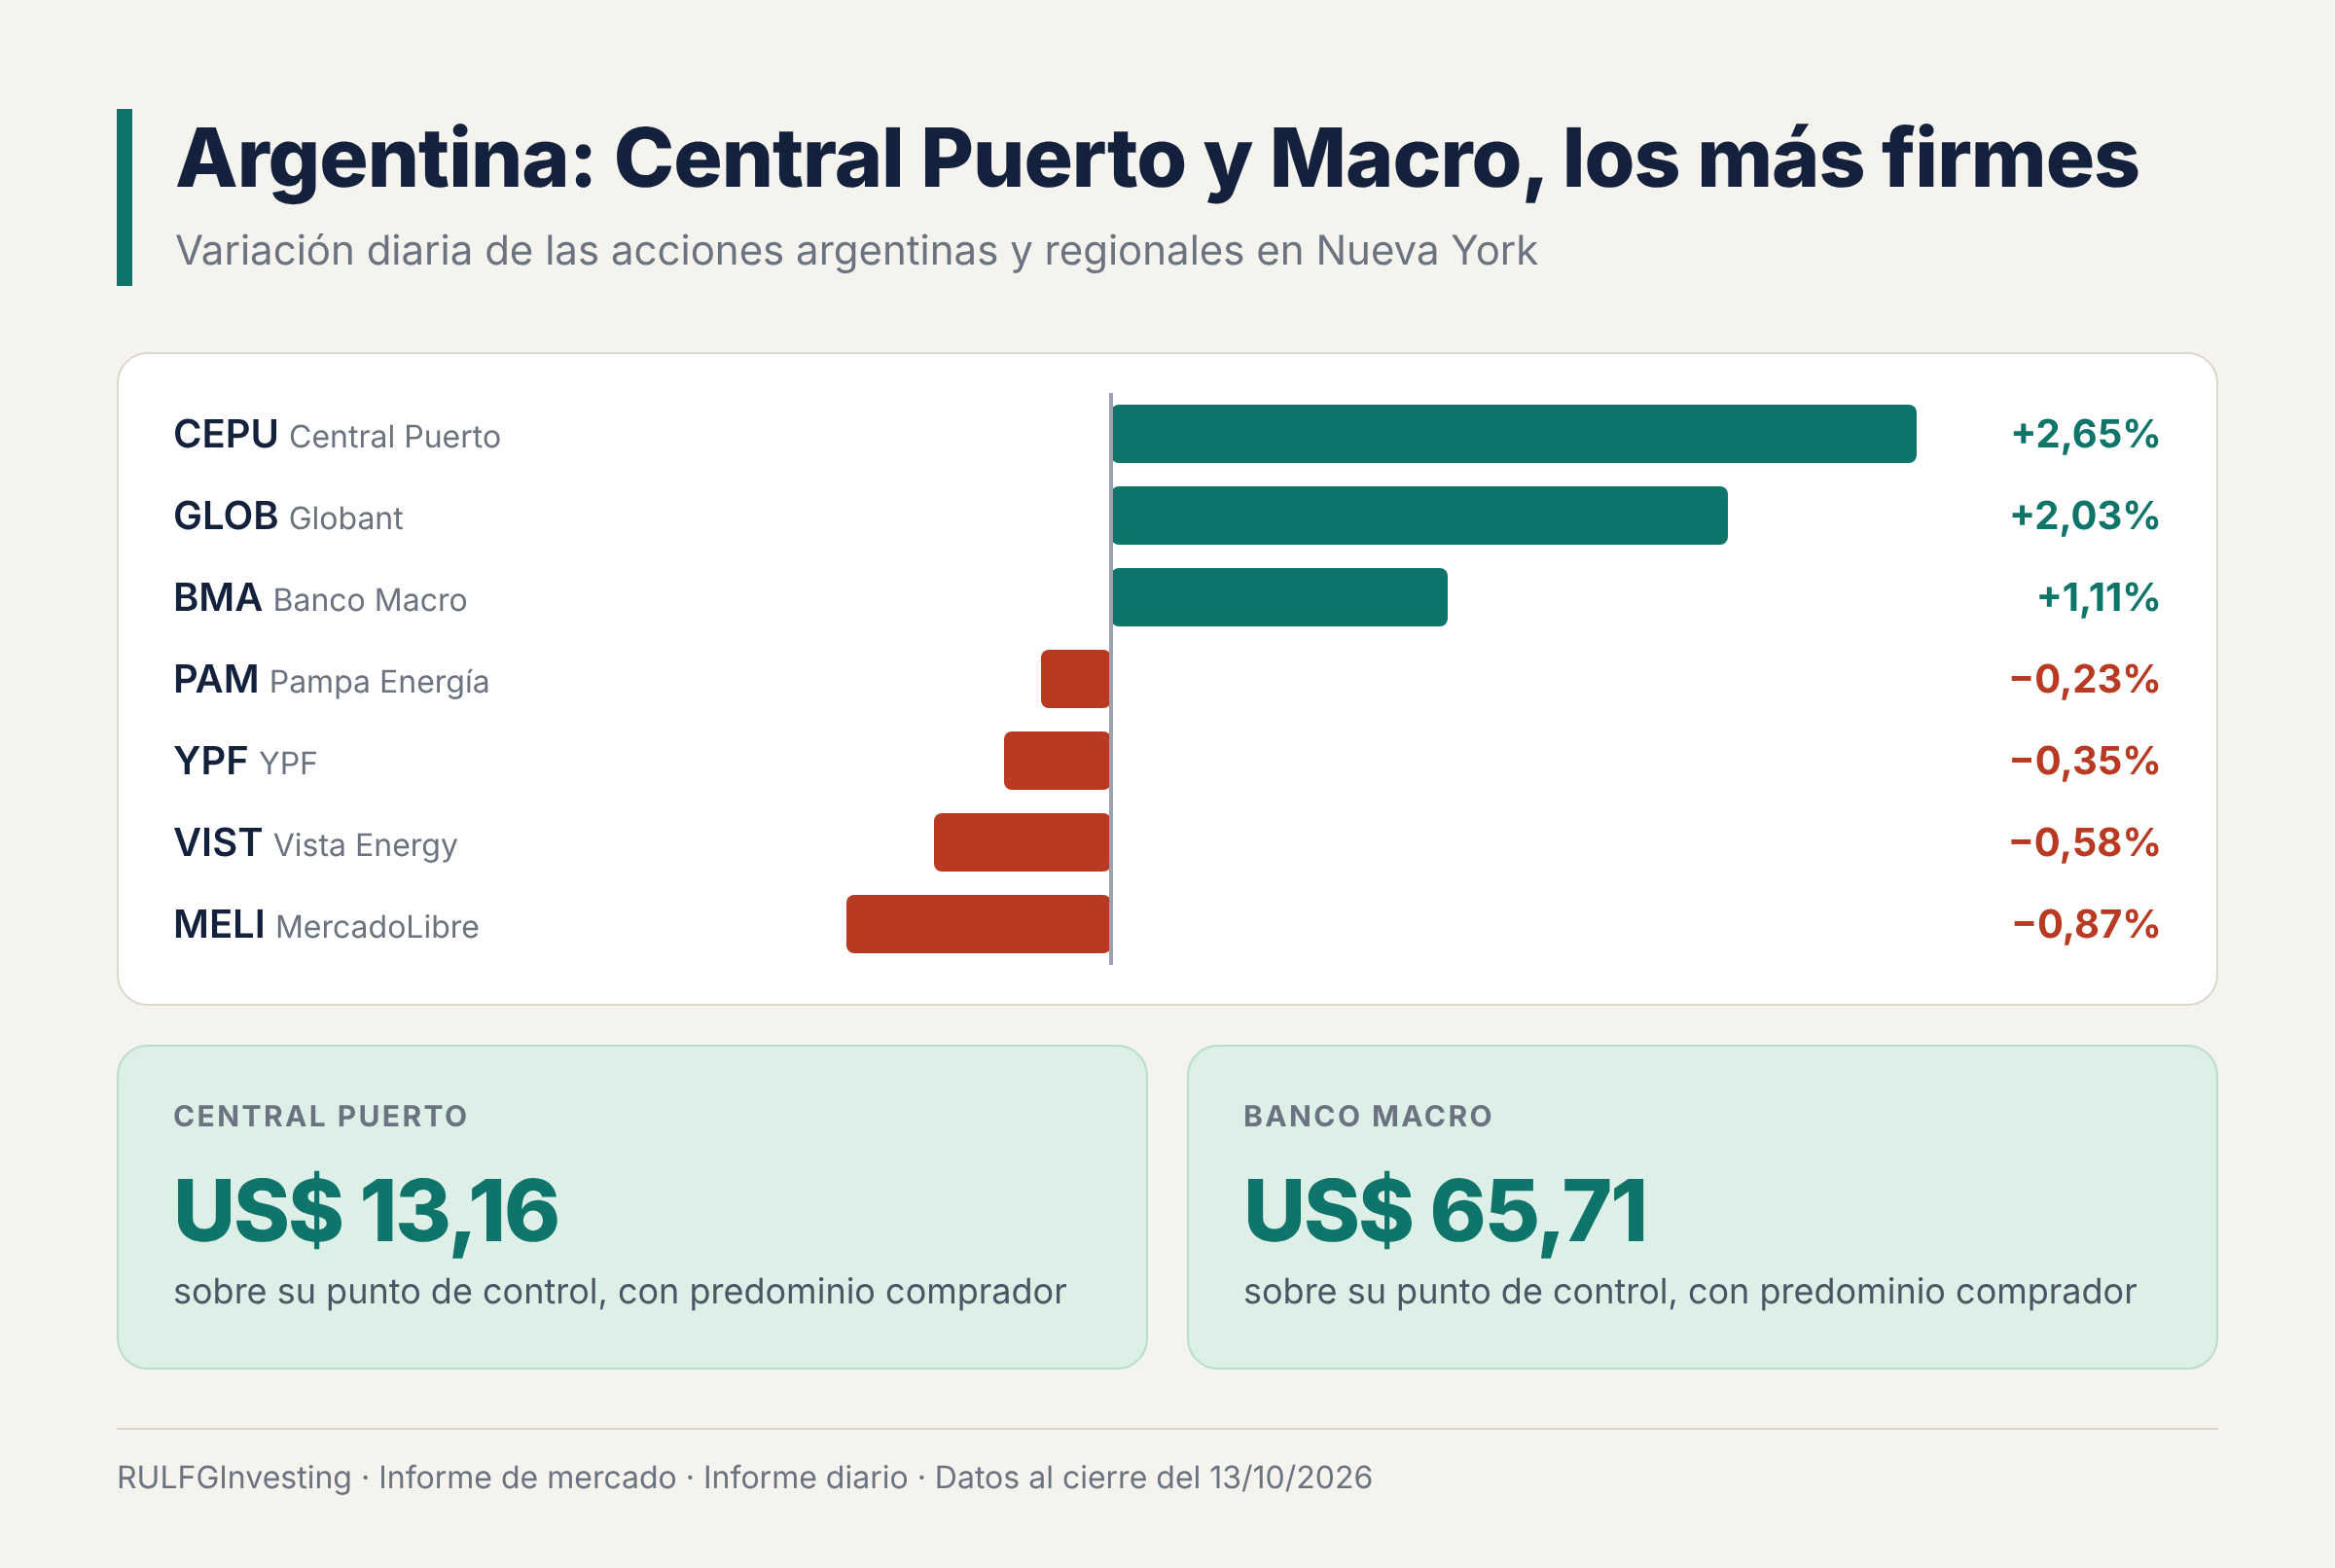
El mercado argentino tuvo una dinámica menos uniforme. Central Puerto avanzó 2,65%, hasta 13,16 dólares, y Banco Macro ganó 1,11%, hasta 65,71 dólares. Las dos cerraron por encima de su punto de control y con predominio comprador.
El contraste llegó de la mano de Galicia, que terminó prácticamente sin cambios, y de YPF, que tuvo una baja moderada. El contexto local tampoco ayudó del todo: el riesgo país subió 5 puntos, hasta 597, en una jornada pendiente del dato de inflación de septiembre, que el INDEC informó en 1,9% mensual.
La recuperación de Central Puerto y Banco Macro sugiere que algunos inversores siguen encontrando oportunidades selectivas en compañías argentinas, aun con una región que muestra señales de debilidad. Pero dos acciones con buen desempeño no alcanzan para hablar de una recuperación generalizada del mercado argentino.
Las petroleras argentinas se toman una pausa
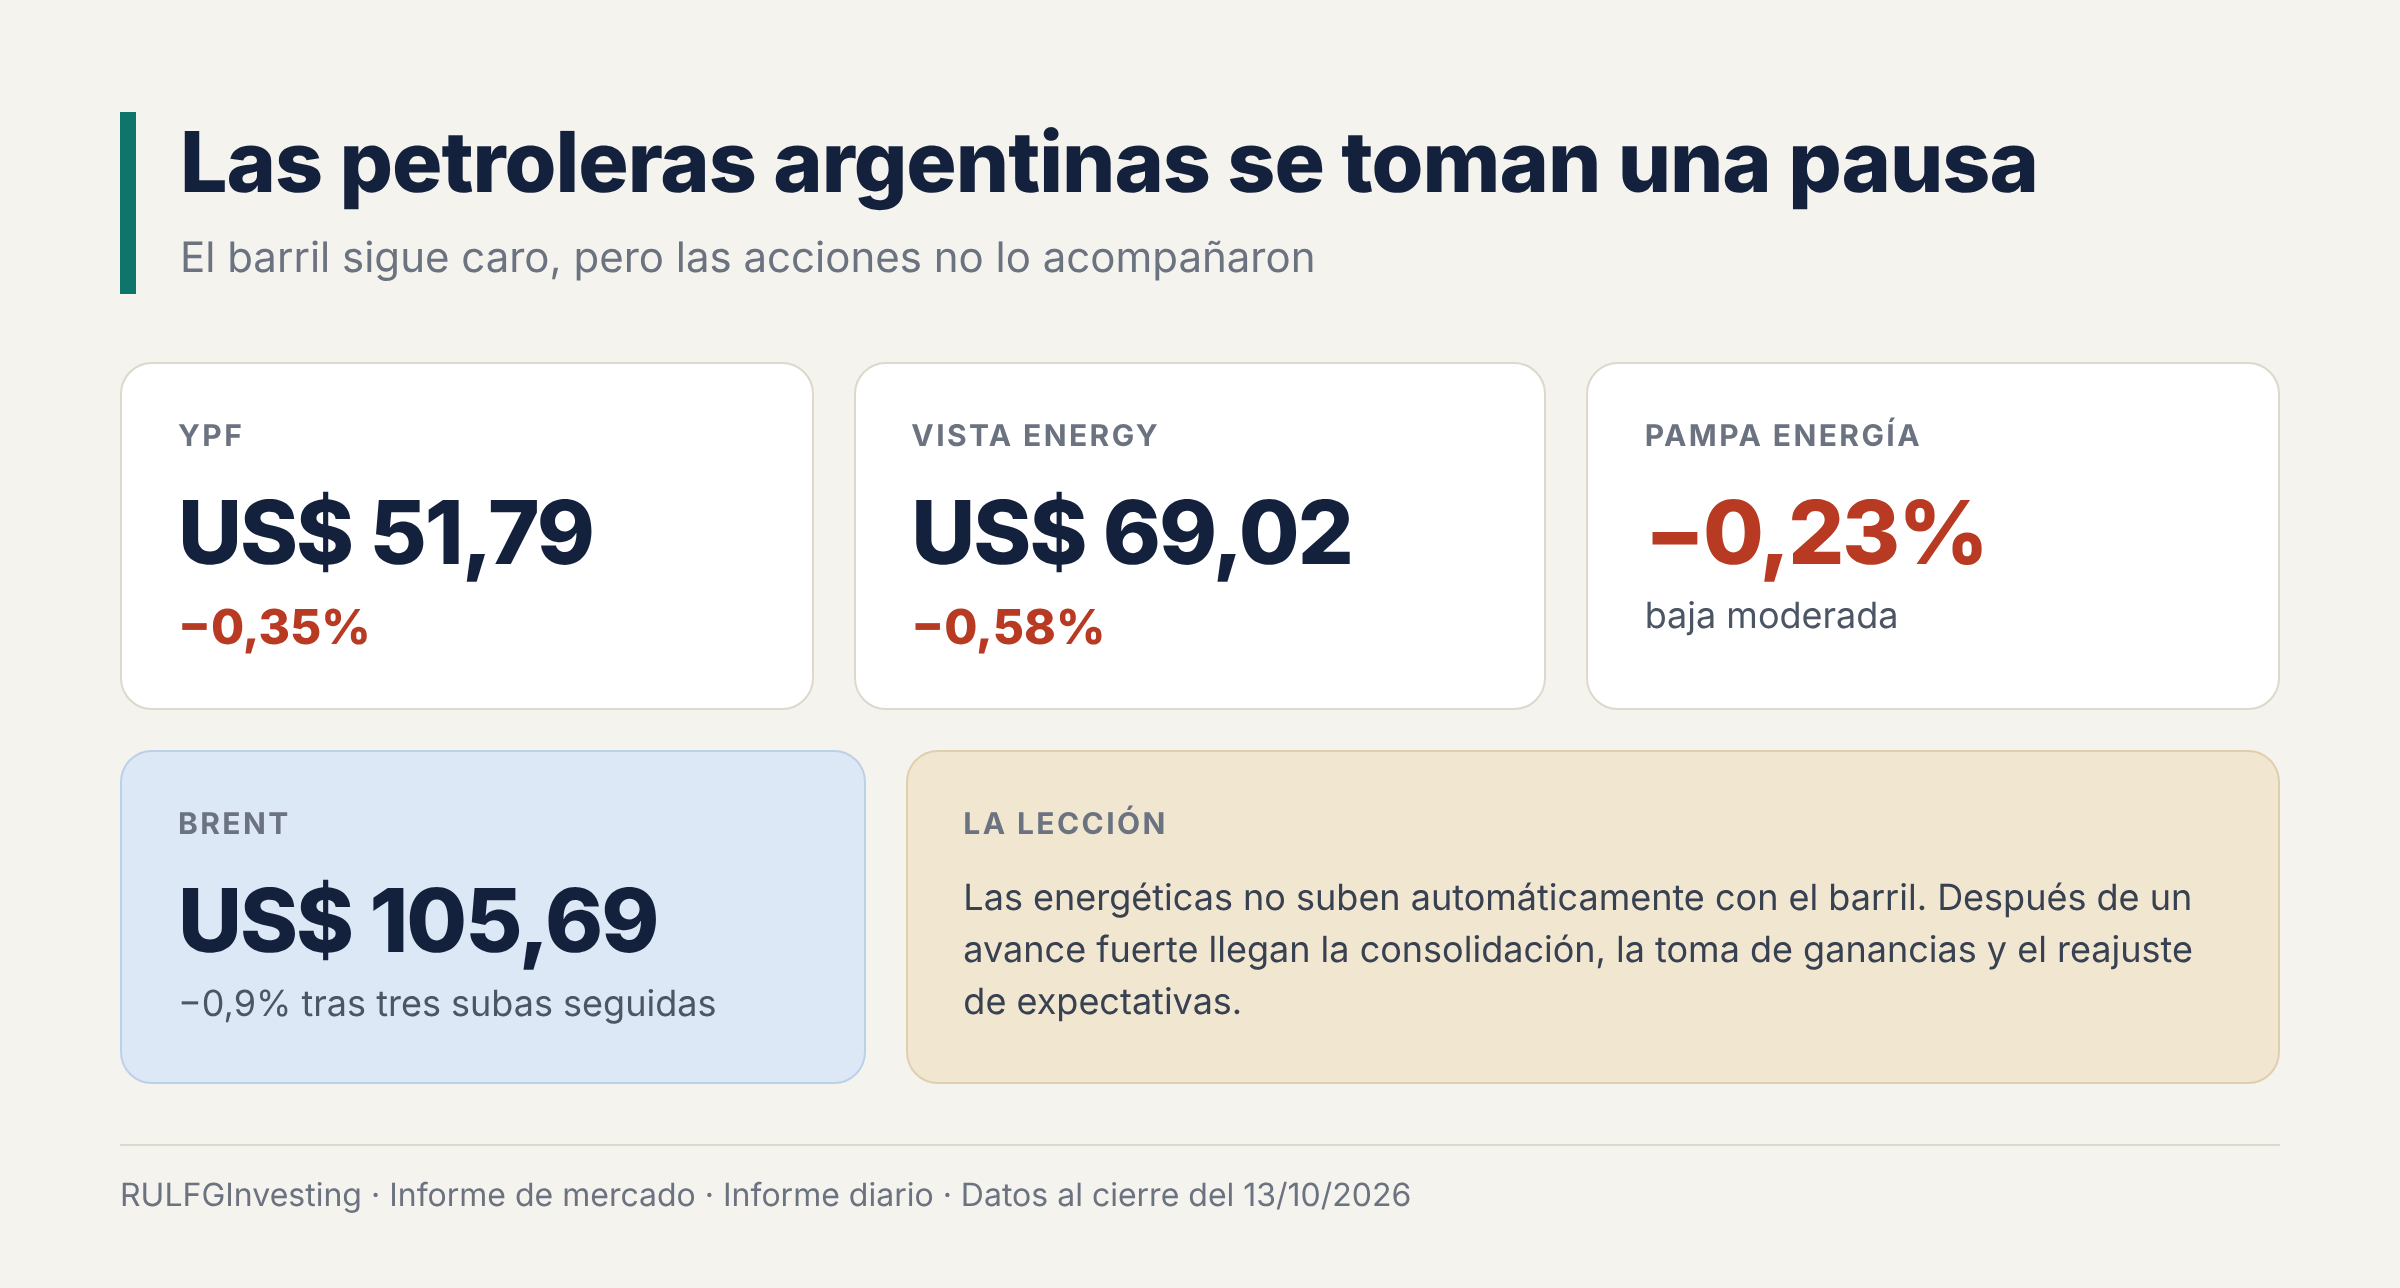
Después de la fortaleza del lunes, las petroleras argentinas se movieron con más calma. YPF cerró cerca de 51,79 dólares, con una baja de 0,35%. Vista Energy retrocedió 0,58%, hasta 69,02 dólares, y Pampa Energía cayó 0,23%.
La pausa llegó con el petróleo todavía caro, pero sin un nuevo impulso: el Brent cedió 0,9% después de tres subas seguidas. Es un recordatorio de que las energéticas no suben automáticamente con el barril. Después de avances fuertes, el mercado puede pasar por fases de consolidación (el precio se mueve de costado mientras digiere la suba), de toma de ganancias o de reajuste de expectativas.
La clave de las próximas ruedas será si estas compañías logran sostener sus soportes recientes, los niveles donde antes aparecieron compradores, y recuperar impulso.
Globant y MercadoLibre: dos lecturas del crecimiento regional
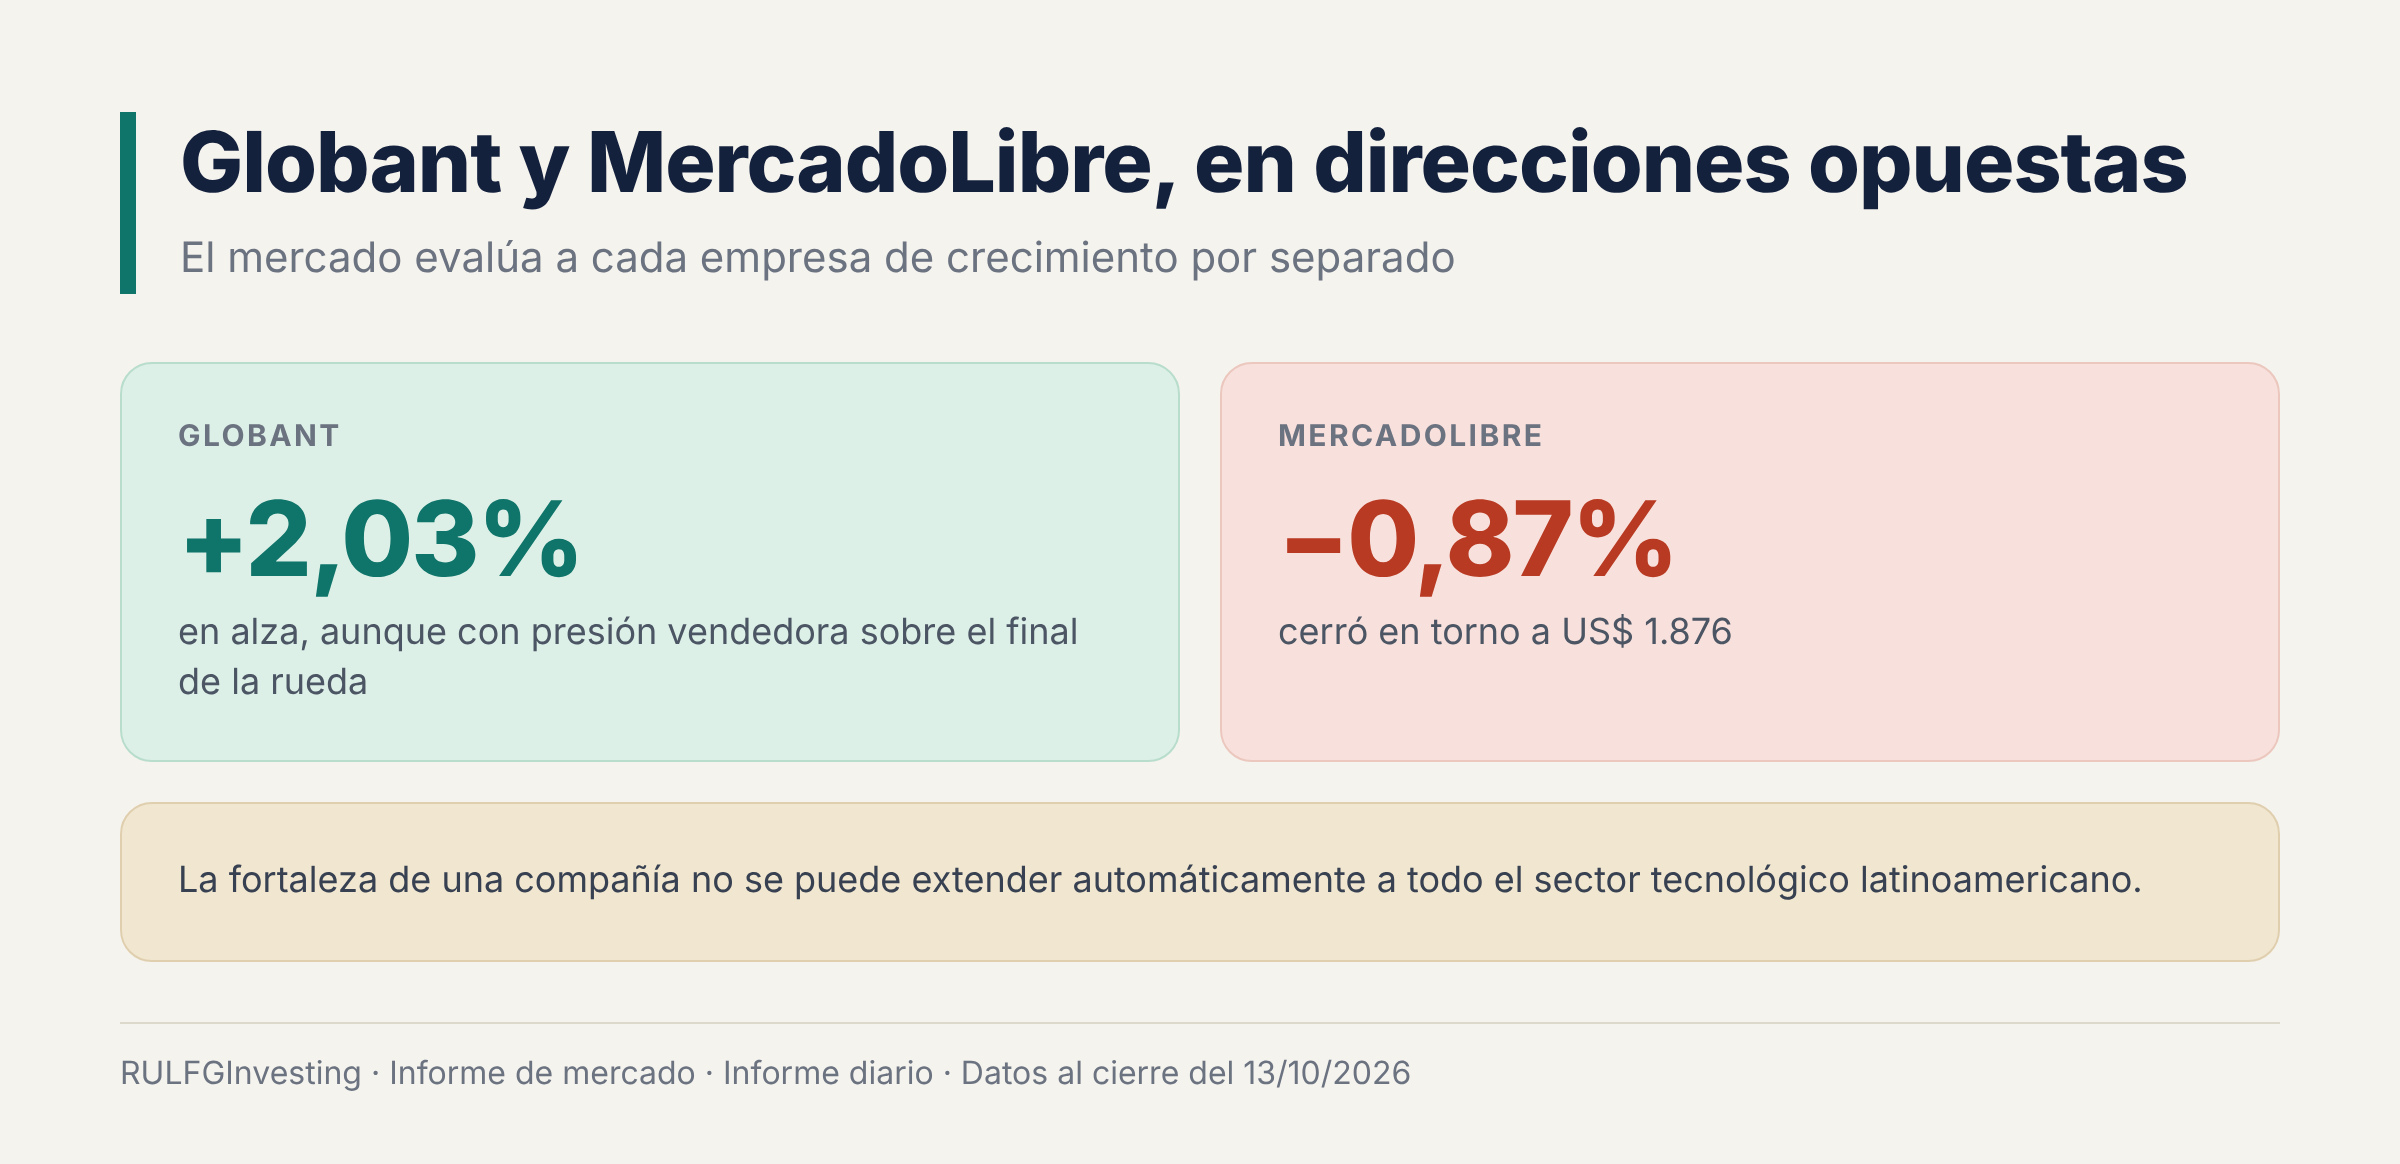
Las tecnológicas latinoamericanas tampoco se movieron juntas. Globant se mantuvo en terreno positivo, con una suba de 2,03%, aunque con presión vendedora hacia el final de la rueda. MercadoLibre, en cambio, retrocedió 0,87%, hasta unos 1.876 dólares.
La diferencia muestra que el mercado sigue evaluando a cada empresa de crecimiento por separado. La fortaleza de una no puede extenderse automáticamente a todo el sector tecnológico de la región.
¿Puede América Latina beneficiarse de la debilidad del Nasdaq?
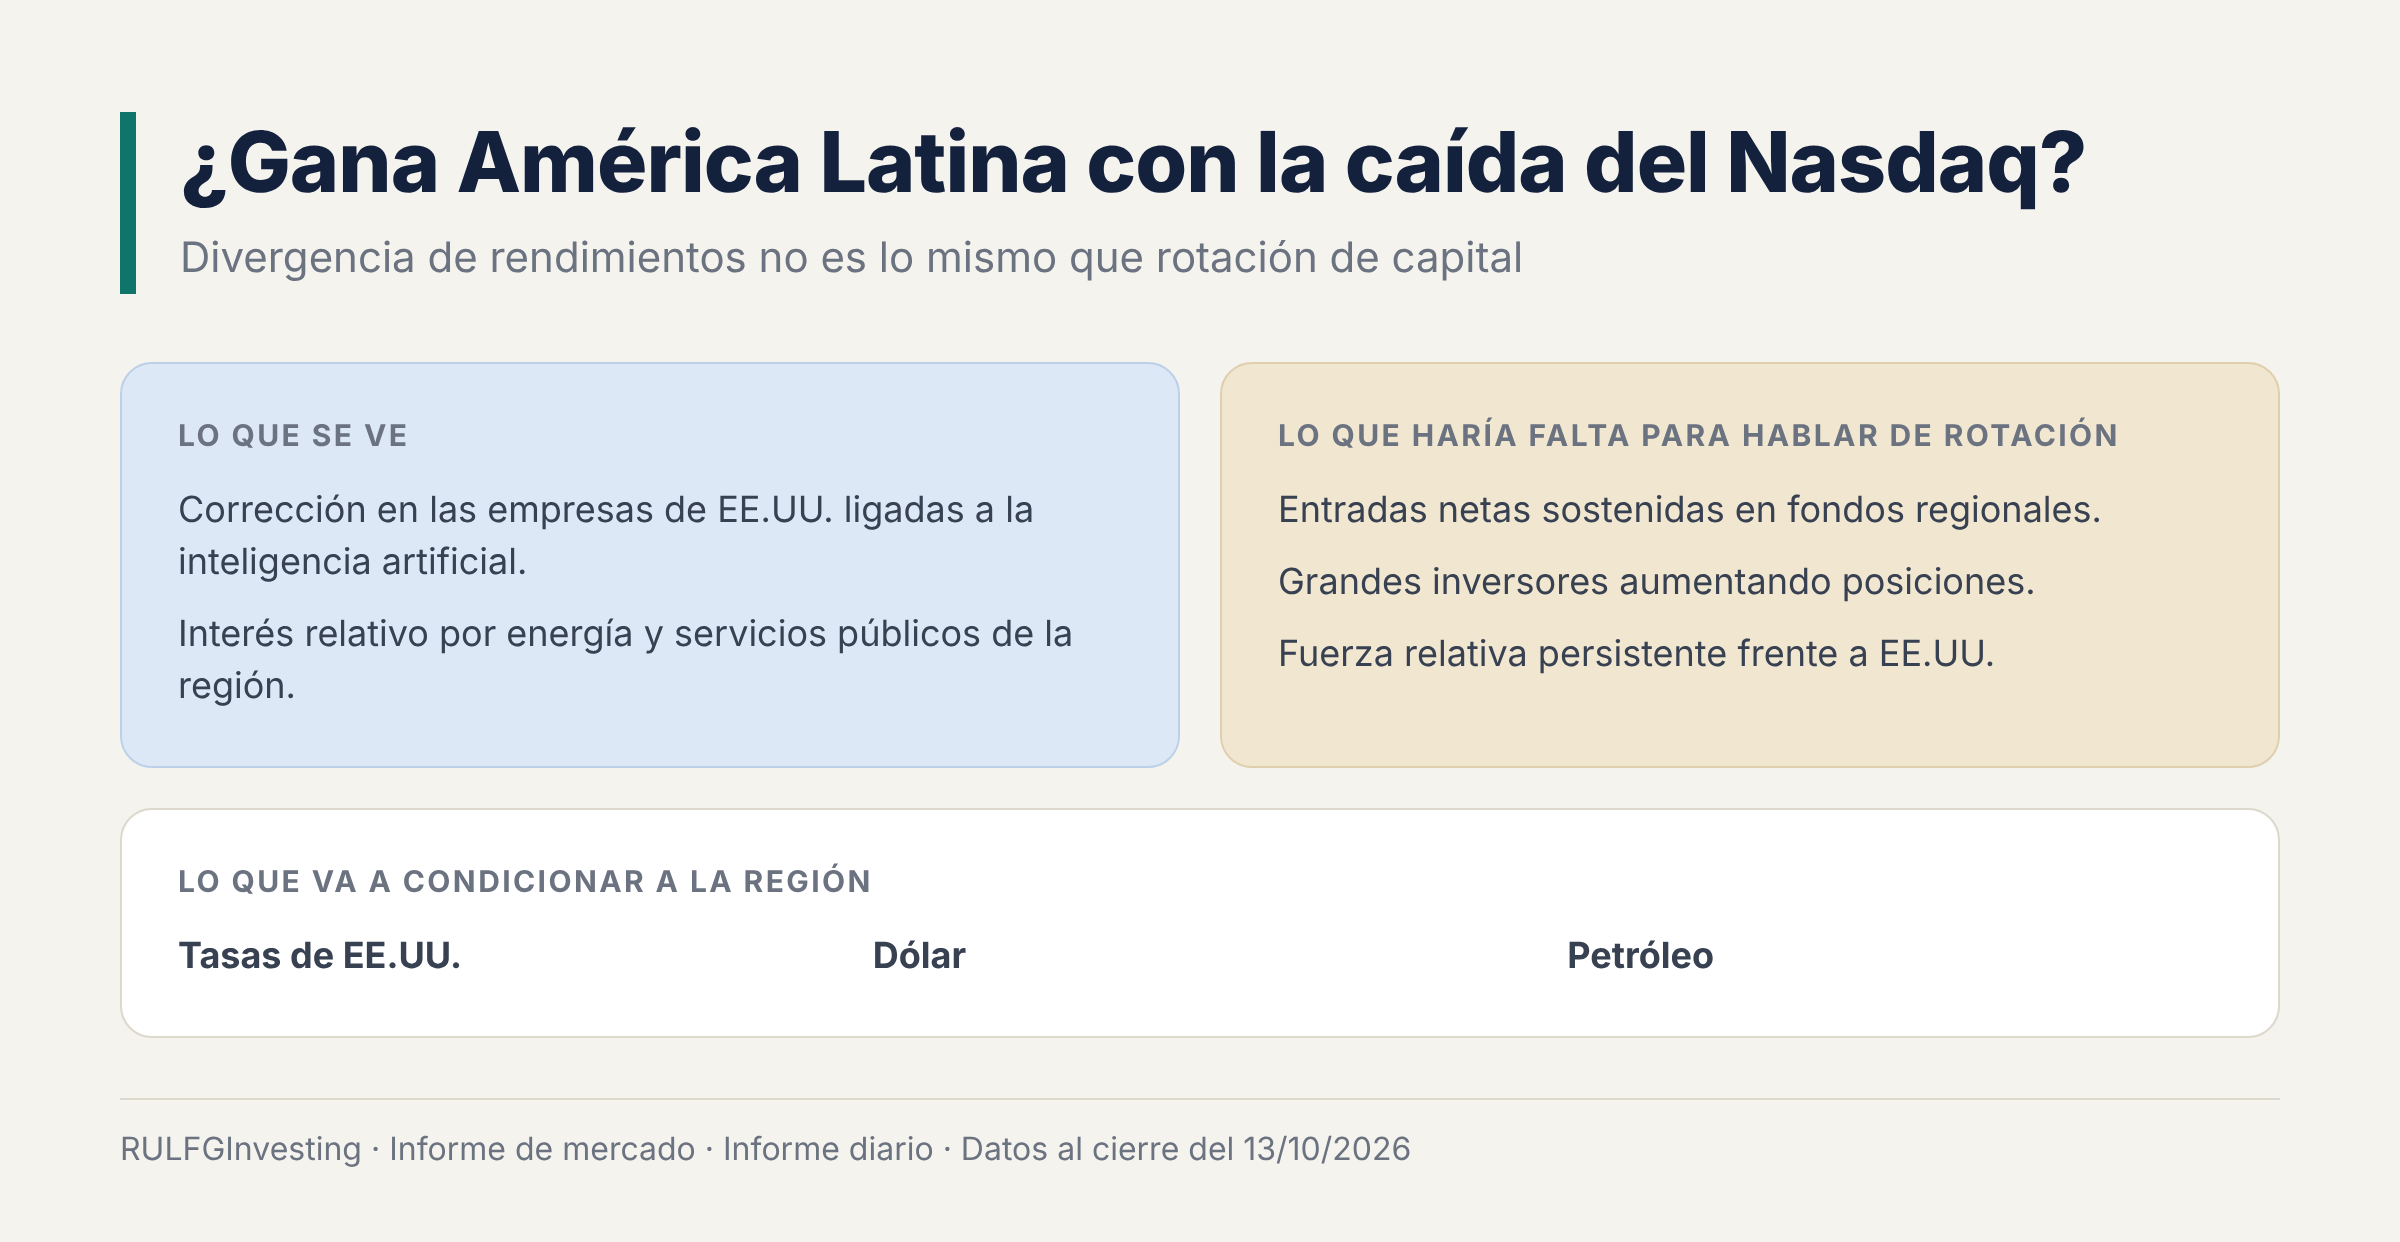
La corrección de las empresas estadounidenses ligadas a la inteligencia artificial coincide con cierto interés por compañías de energía y servicios públicos de América Latina. Pero que unas suban mientras otras bajan no prueba que el dinero esté pasando de los semiconductores estadounidenses a la región.
Lo que se ve es una divergencia de rendimientos, no necesariamente una rotación de fondos. Para hablar de rotación harían falta:
entradas sostenidas en los fondos que invierten en la región;
grandes inversores aumentando posiciones;
una fortaleza relativa que se mantenga en el tiempo frente a Wall Street.
En el corto plazo, las oportunidades de la región van a seguir dependiendo de tres variables: las tasas de Estados Unidos, el dólar y el petróleo.
Una región con oportunidades, pero sin recuperación uniforme
El cierre del martes deja una conclusión clara. Brasil enfrenta a la vez presión cambiaria, debilidad bursátil y caídas en sectores clave como bancos, fintech y minería, y Petrobras aparece como la excepción. Argentina muestra señales favorables en compañías puntuales como Central Puerto y Banco Macro, mientras sus petroleras consolidan parte de lo que avanzaron.
América Latina no sigue una única tendencia: la selección entre empresas, sectores y países es cada vez más marcada. Para los inversores, el desafío no es encontrar qué región parece más barata o qué índice cayó más. Es identificar dónde aparecen recuperaciones sostenibles, respaldadas por resultados, generación de caja y demanda compradora persistente.
En un escenario internacional de tasas altas, petróleo caro y mayor dispersión en la tecnología, esa selectividad puede pesar más que la dirección de los grandes índices.
𝑀𝐿𝐾
Rulfginvesting Research
Este informe ha sido elaborado bajo los parámetros cuantitativos de nuestro motor propio de ciclos. Operamos con capital propio. Ninguna parte de este material constituye una recomendación de inversión.
Seguí leyendo

Wall Street recupera el apetito por la inteligencia artificial, pero los bonos todavía no acompañan
28 oct 2026 · 24:24
El Nasdaq avanzó 1,18%, Nebius se disparó 11,22% y el S&P 500 encadenó su segunda sesión positiva. Pero el Tesoro a 10 años sigue cerca del 5% y esta semana llegan la decisión de la Reserva Federal y los balances de las grandes tecnológicas. ¿Alcanza el rebote para dar por terminada la corrección?

Brasil no logra salir del lunes negro: el real se recupera, la Bolsa vuelve a caer y Argentina sigue bajo presión
28 oct 2026 · 24:19
Después del derrumbe histórico provocado por la reelección de Lula da Silva, los mercados brasileños ensayaron una recuperación. El dólar retrocedió hasta 5,35 reales y las tasas mostraron cierto alivio, pero el Ibovespa terminó otra vez en rojo. En Argentina, los bonos recuperaron parte del terreno perdido, aunque el MERVAL sufrió otra caída.

Brasil quedó a precio de crisis: ¿oportunidad o trampa?
27 oct 2026 · 15:11
El Ibovespa sufrió su mayor caída diaria desde 2020, el real se desplomó y las tasas de interés se dispararon. Ahora aparece un dato capaz de atraer a los inversores más audaces: el mercado brasileño podría cotizar a apenas 7,4 veces sus ganancias futuras, muy por debajo de su mediana histórica de 10,4. ¿Es el comienzo de una oportunidad extraordinaria o la advertencia de que lo peor todavía está por venir?