
Brasil desafía la caída tecnológica: petróleo, elecciones y una nueva batalla por el capital
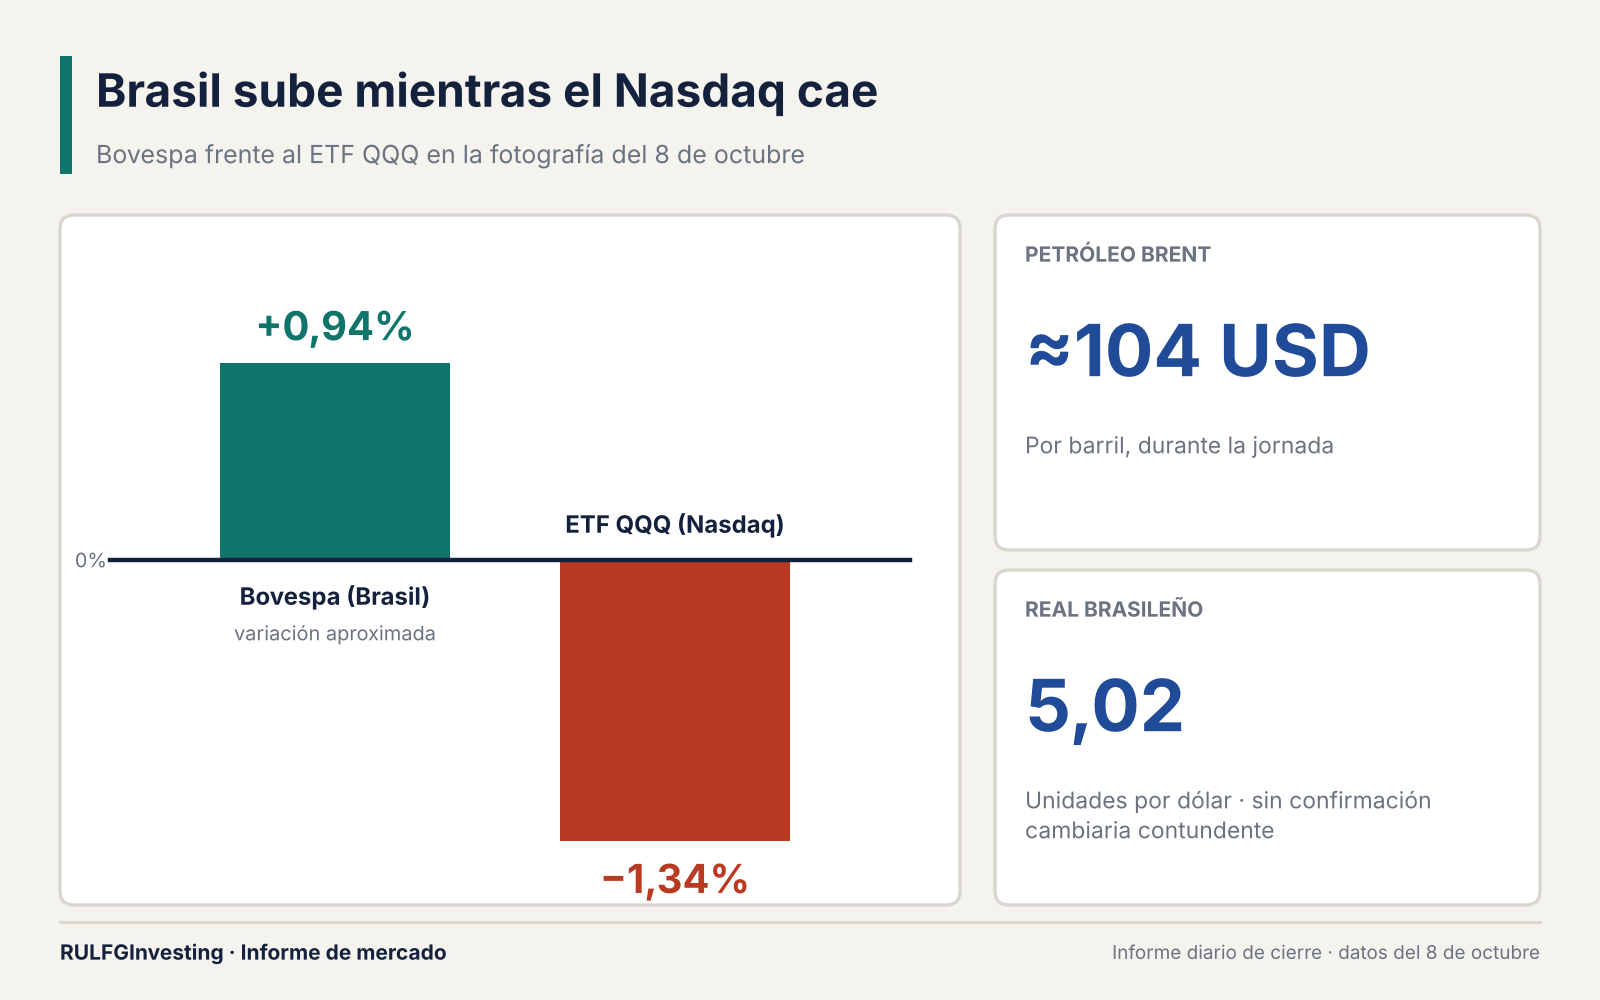
El Bovespa sube 0,94% mientras el QQQ cae 1,34%, apoyado en el Brent cerca de 104 dólares y en la expectativa por la segunda vuelta del 25 de octubre. Pero el avance es selectivo: Petrobras y las energéticas argentinas suben, Bradesco, Vale y Nubank bajan, y el real en 5,02 no confirma una entrada masiva de capital.
Mientras las grandes tecnológicas de Estados Unidos atraviesan una jornada complicada, Brasil encuentra motivos propios para sostener sus acciones: petróleo elevado, expectativas de cambios económicos y una nueva evaluación del riesgo político. Pero no todas las compañías brasileñas suben ni hay una recuperación generalizada en la región. El dinero está siendo mucho más selectivo.
Brasil vuelve al centro de la escena
El Bovespa, el principal índice de la bolsa brasileña, avanzó aproximadamente 0,94%. El ETF QQQ, el fondo cotizado que replica a las grandes compañías del Nasdaq, retrocedió 1,34%. Lo interesante es que el mercado brasileño está incorporando factores que no dependen solo de lo que pase en Wall Street.
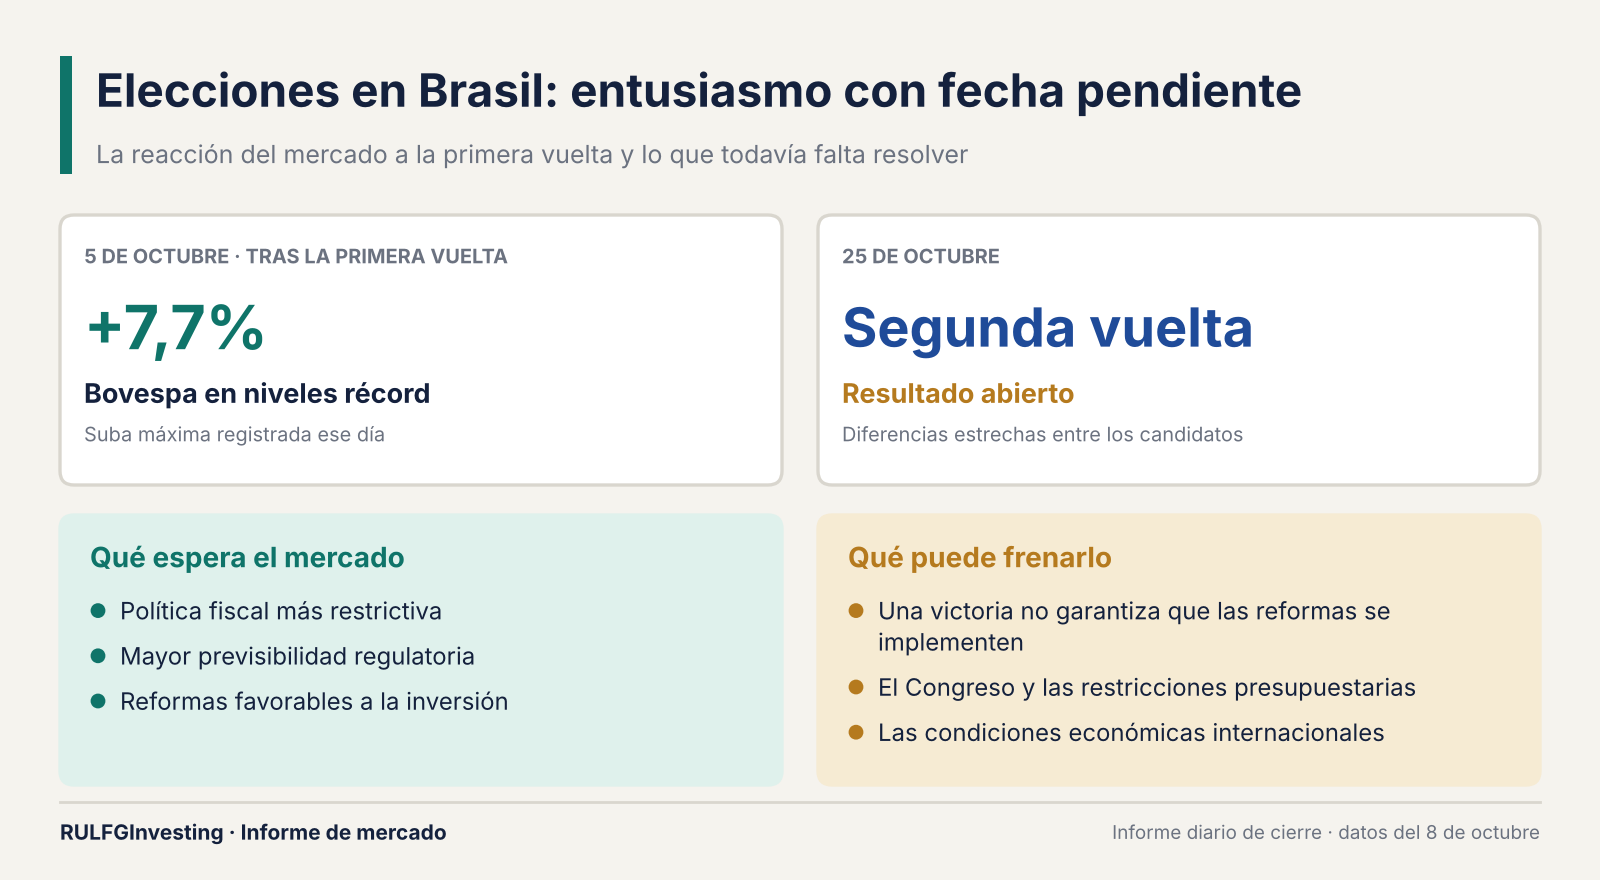
El primero es político. La primera vuelta de las elecciones presidenciales produjo una reacción extraordinaria: la ventaja de Flávio Bolsonaro frente a Luiz Inácio Lula da Silva despertó expectativas de un cambio en la orientación económica. El 5 de octubre el Bovespa llegó a subir 7,7% y alcanzó niveles récord. Parte del entusiasmo se explica por la expectativa de una política fiscal más restrictiva, mayor previsibilidad regulatoria y reformas favorables a la inversión.
Las elecciones, sin embargo, no están resueltas. La segunda vuelta es el 25 de octubre y las diferencias siguen siendo lo bastante estrechas como para generar volatilidad. Una victoria tampoco garantiza que las reformas se implementen: el Congreso, las restricciones presupuestarias y el contexto internacional seguirán pesando.
El petróleo vuelve a favorecer a Petrobras
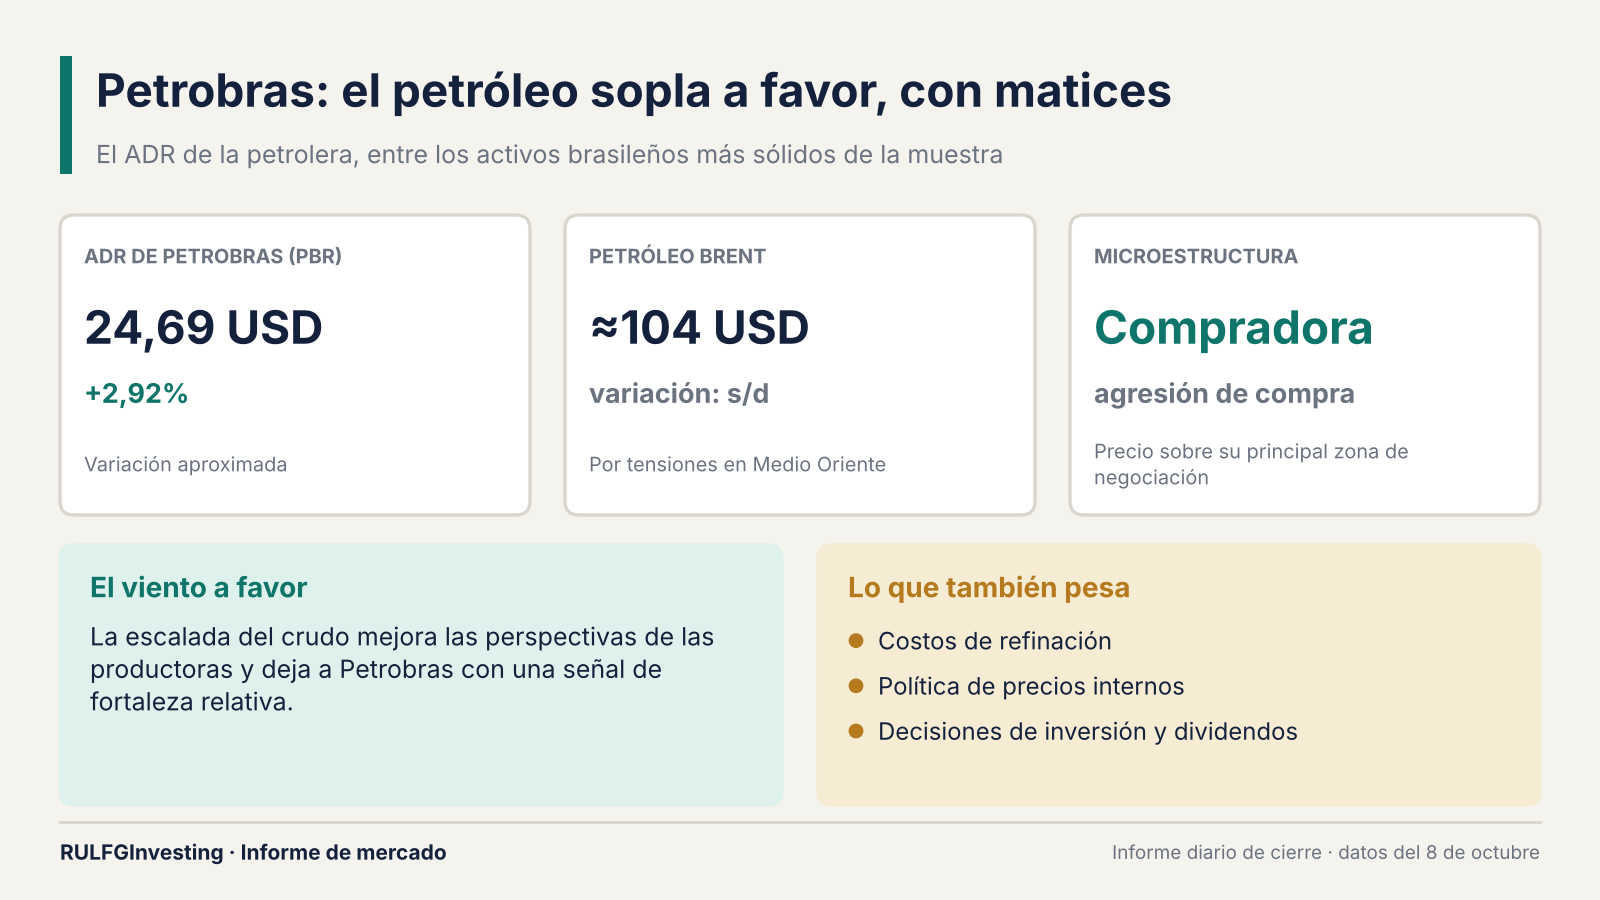
El segundo factor es energético. Con las tensiones en Medio Oriente, el Brent se mantuvo alrededor de los 104 dólares por barril. Petrobras apareció entre los activos brasileños más sólidos de la muestra: su ADR (el certificado con el que cotiza en Nueva York), $PBR, subió aproximadamente 2,92%, hasta 24,69 dólares.
La lectura de microestructura, que mira cómo se ejecutan las órdenes, mostró predominio de agresión compradora y un precio por encima de su principal zona de negociación. Es una señal de fortaleza relativa, con un matiz: en Petrobras intervienen también los costos de refinación, la política de precios internos, las decisiones de inversión y los dividendos. El petróleo es viento a favor, pero no elimina los riesgos empresariales y políticos.
Bancos, minería y fintech cuentan otra historia
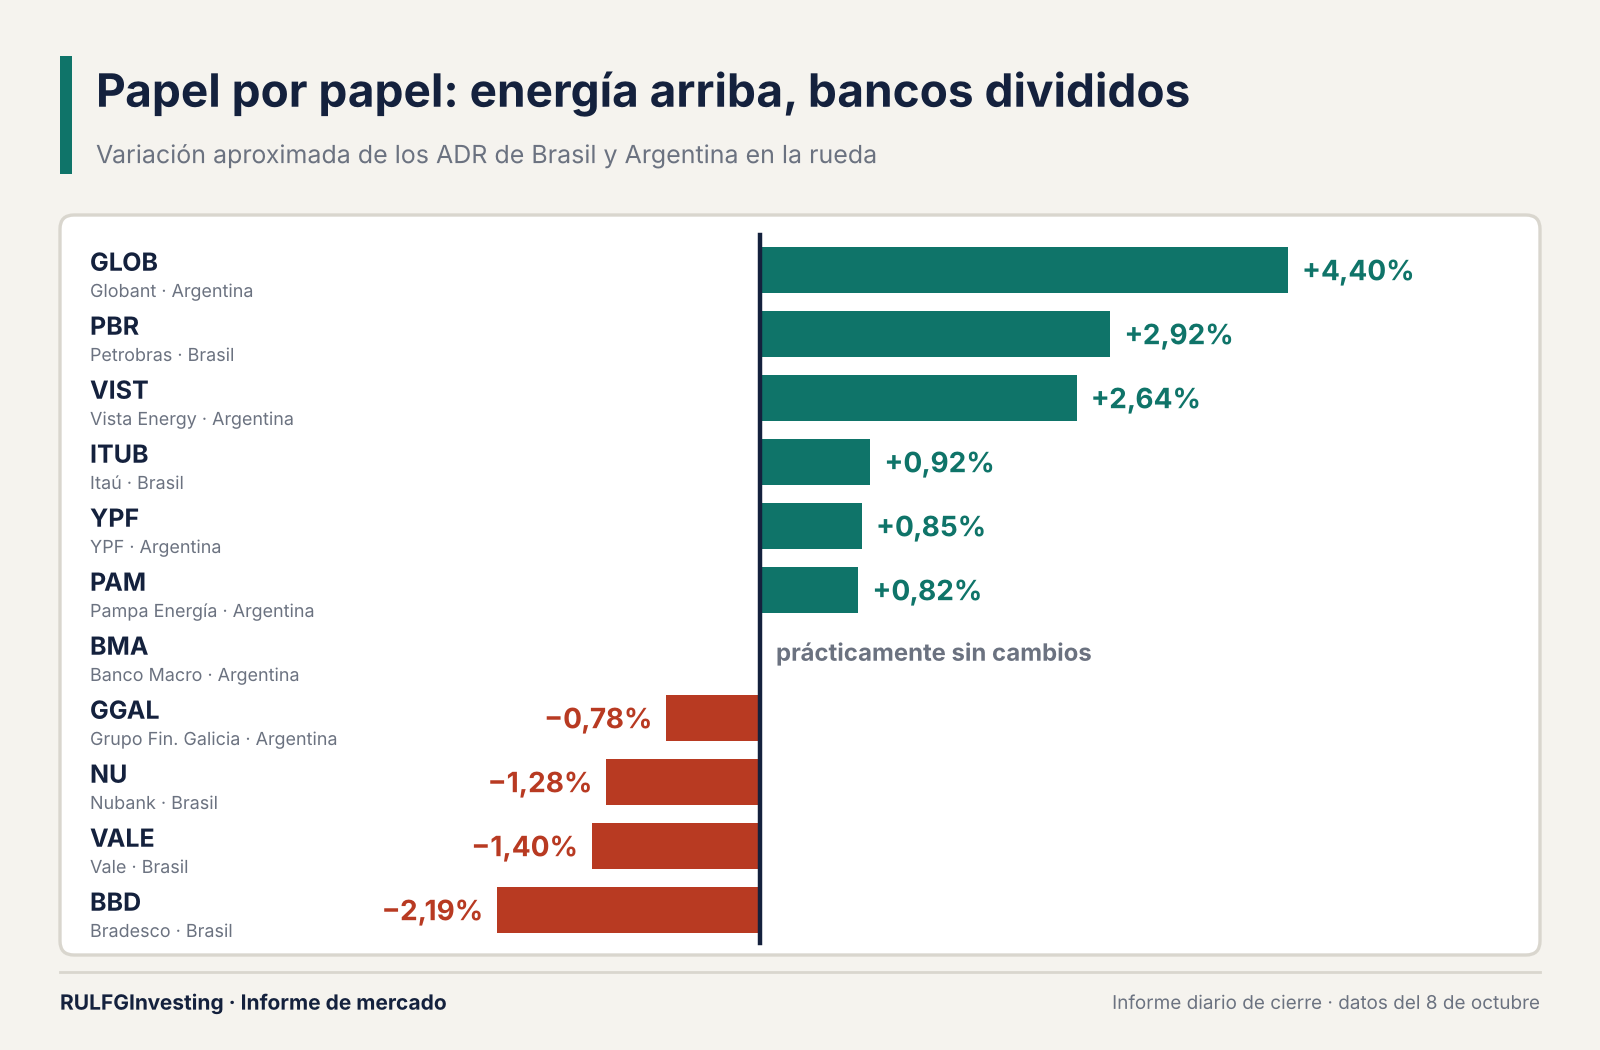
Itaú, $ITUB, avanzó cerca de 0,92% y Bradesco, $BBD, retrocedió 2,19%. Ambos operan en el mismo mercado, pero los inversores distinguen según rentabilidad, exposición crediticia y capacidad de adaptación. Pertenecer a un sector favorecido ya no garantiza acompañar su movimiento.
La minera Vale, $VALE, cedió alrededor de 1,40%. Mientras el petróleo se beneficia de las restricciones de oferta, el mineral de hierro depende de la actividad siderúrgica y de la demanda industrial, sobre todo en China. Nubank, $NU, perdió cerca de 1,28%: las fintech siguen condicionadas por las expectativas de crecimiento, el costo del capital y la evolución del crédito.
Argentina: energía resistente, bancos rezagados
YPF, $YPF, avanzó aproximadamente 0,85%; Pampa Energía, $PAM, ganó 0,82%, y Vista Energy, $VIST, se destacó con 2,64%. Las energéticas resistieron el deterioro tecnológico internacional, aunque sus señales intradiarias no fueron uniformemente compradoras.
Entre los bancos, Grupo Financiero Galicia, $GGAL, retrocedió alrededor de 0,78% y Banco Macro, $BMA, terminó prácticamente sin cambios. Una exportadora de energía y una entidad financiera expuesta al ciclo doméstico pueden evolucionar de manera muy distinta. La excepción fue Globant, $GLOB, que subió cerca de 4,40% a contramano de muchas tecnológicas estadounidenses, aunque una suba pronunciada no garantiza continuidad.
¿Está llegando dinero internacional a América Latina?
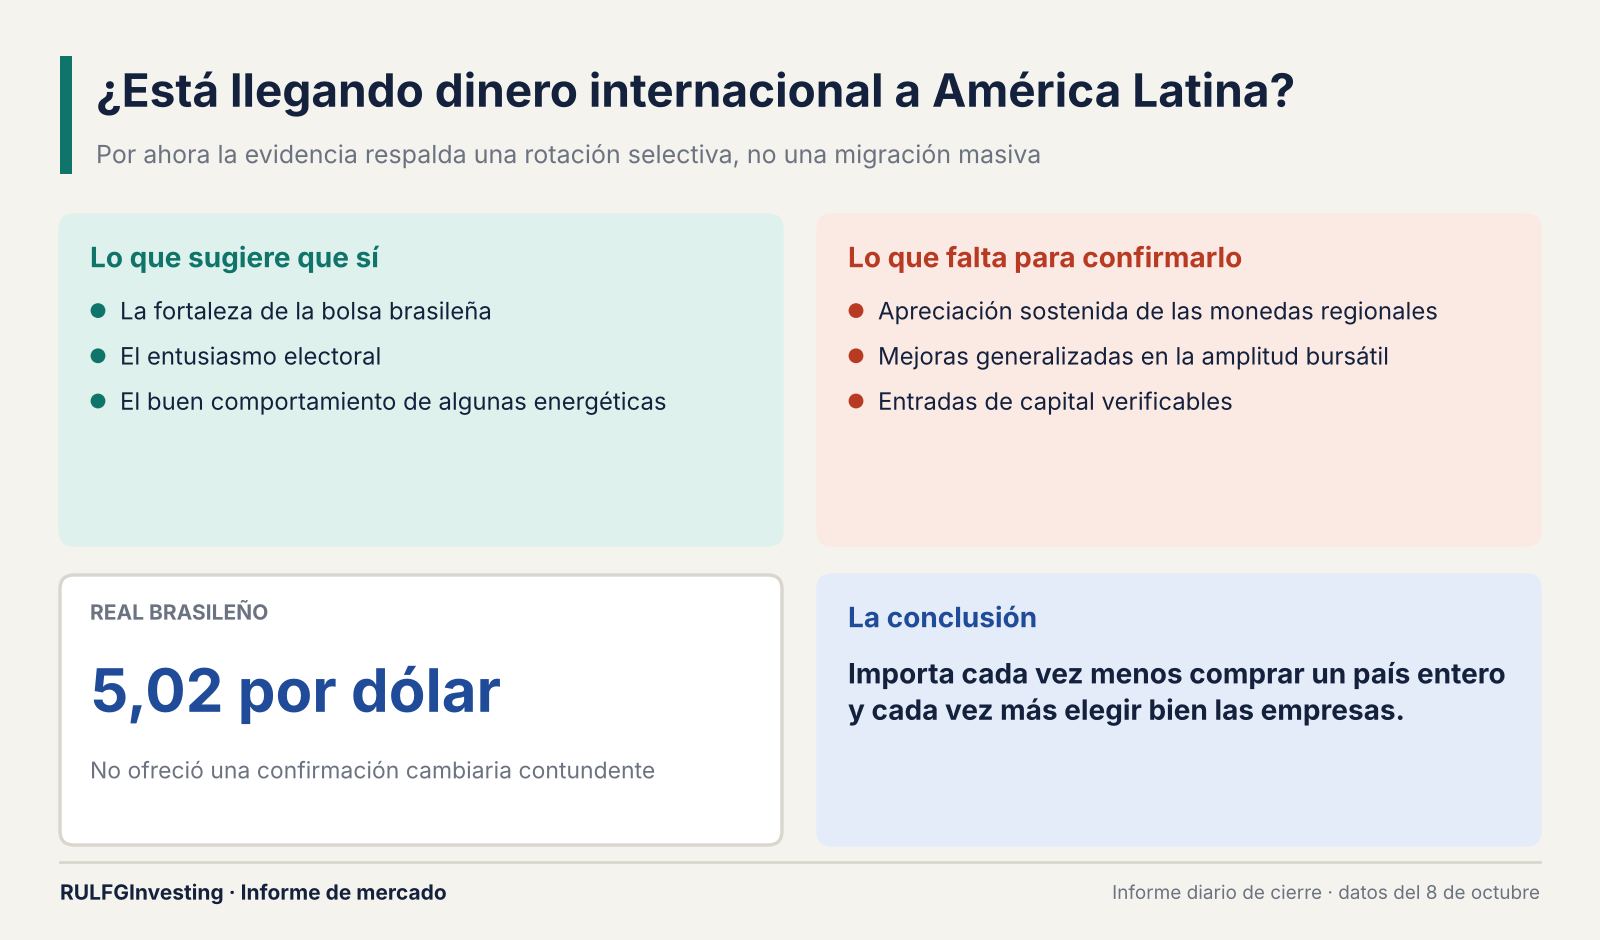
La fortaleza brasileña, el entusiasmo electoral y el buen desempeño de algunas energéticas sugieren que los inversores están reconsiderando exposiciones regionales. Pero es prematuro hablar de una migración masiva de capital. Para confirmarla harían falta una apreciación sostenida de las monedas regionales, mejoras generalizadas en la amplitud bursátil (cuántas acciones acompañan la suba) y entradas de capital verificables. El real, alrededor de 5,02 por dólar, no dio una confirmación cambiaria contundente. La evidencia respalda una rotación selectiva.
El desafío de las próximas semanas
Brasil combina oportunidades (petróleo y expectativa electoral) con riesgos: tasas estadounidenses excepcionalmente altas, dólar fuerte e incertidumbre política. Argentina está todavía más fragmentada, con energía ligada a producción, exportaciones e infraestructura y bancos dependientes de factores internos.
América Latina recupera protagonismo, pero no de manera homogénea. En un mercado donde importa cada vez menos comprar un país entero y cada vez más elegir bien las empresas, la oportunidad regional parece estar en la selección, no en la euforia.
𝑀𝐿𝐾
Rulfginvesting Research
Este informe ha sido elaborado bajo los parámetros cuantitativos de nuestro motor propio de ciclos. Operamos con capital propio. Ninguna parte de este material constituye una recomendación de inversión.
Seguí leyendo

Wall Street recupera el apetito por la inteligencia artificial, pero los bonos todavía no acompañan
28 oct 2026 · 24:24
El Nasdaq avanzó 1,18%, Nebius se disparó 11,22% y el S&P 500 encadenó su segunda sesión positiva. Pero el Tesoro a 10 años sigue cerca del 5% y esta semana llegan la decisión de la Reserva Federal y los balances de las grandes tecnológicas. ¿Alcanza el rebote para dar por terminada la corrección?

Brasil no logra salir del lunes negro: el real se recupera, la Bolsa vuelve a caer y Argentina sigue bajo presión
28 oct 2026 · 24:19
Después del derrumbe histórico provocado por la reelección de Lula da Silva, los mercados brasileños ensayaron una recuperación. El dólar retrocedió hasta 5,35 reales y las tasas mostraron cierto alivio, pero el Ibovespa terminó otra vez en rojo. En Argentina, los bonos recuperaron parte del terreno perdido, aunque el MERVAL sufrió otra caída.

Brasil quedó a precio de crisis: ¿oportunidad o trampa?
27 oct 2026 · 15:11
El Ibovespa sufrió su mayor caída diaria desde 2020, el real se desplomó y las tasas de interés se dispararon. Ahora aparece un dato capaz de atraer a los inversores más audaces: el mercado brasileño podría cotizar a apenas 7,4 veces sus ganancias futuras, muy por debajo de su mediana histórica de 10,4. ¿Es el comienzo de una oportunidad extraordinaria o la advertencia de que lo peor todavía está por venir?