
América Latina desafía al dólar: Brasil resiste mientras Argentina vuelve a rendir el examen de la confianza
Con Wall Street en baja, el Ibovespa sube 0,73% y vuelve a operar sobre los 205.000 puntos, mientras los ADR bancarios argentinos muestran predominio de ventas. El Brent por encima de 103 dólares, el Treasury a diez años en 5,277% y un dólar firme dibujan un mercado selectivo, donde ya no alcanza con apostar por “la región”: hay que distinguir entre países, sectores y compañías.
Este jueves 8 de octubre América Latina volvió a mostrar que los mercados emergentes no se mueven todos juntos. Mientras las principales referencias de Estados Unidos operaban en baja, la bolsa de Brasil sostenía una recuperación que contrasta con la fragilidad de varios activos argentinos.
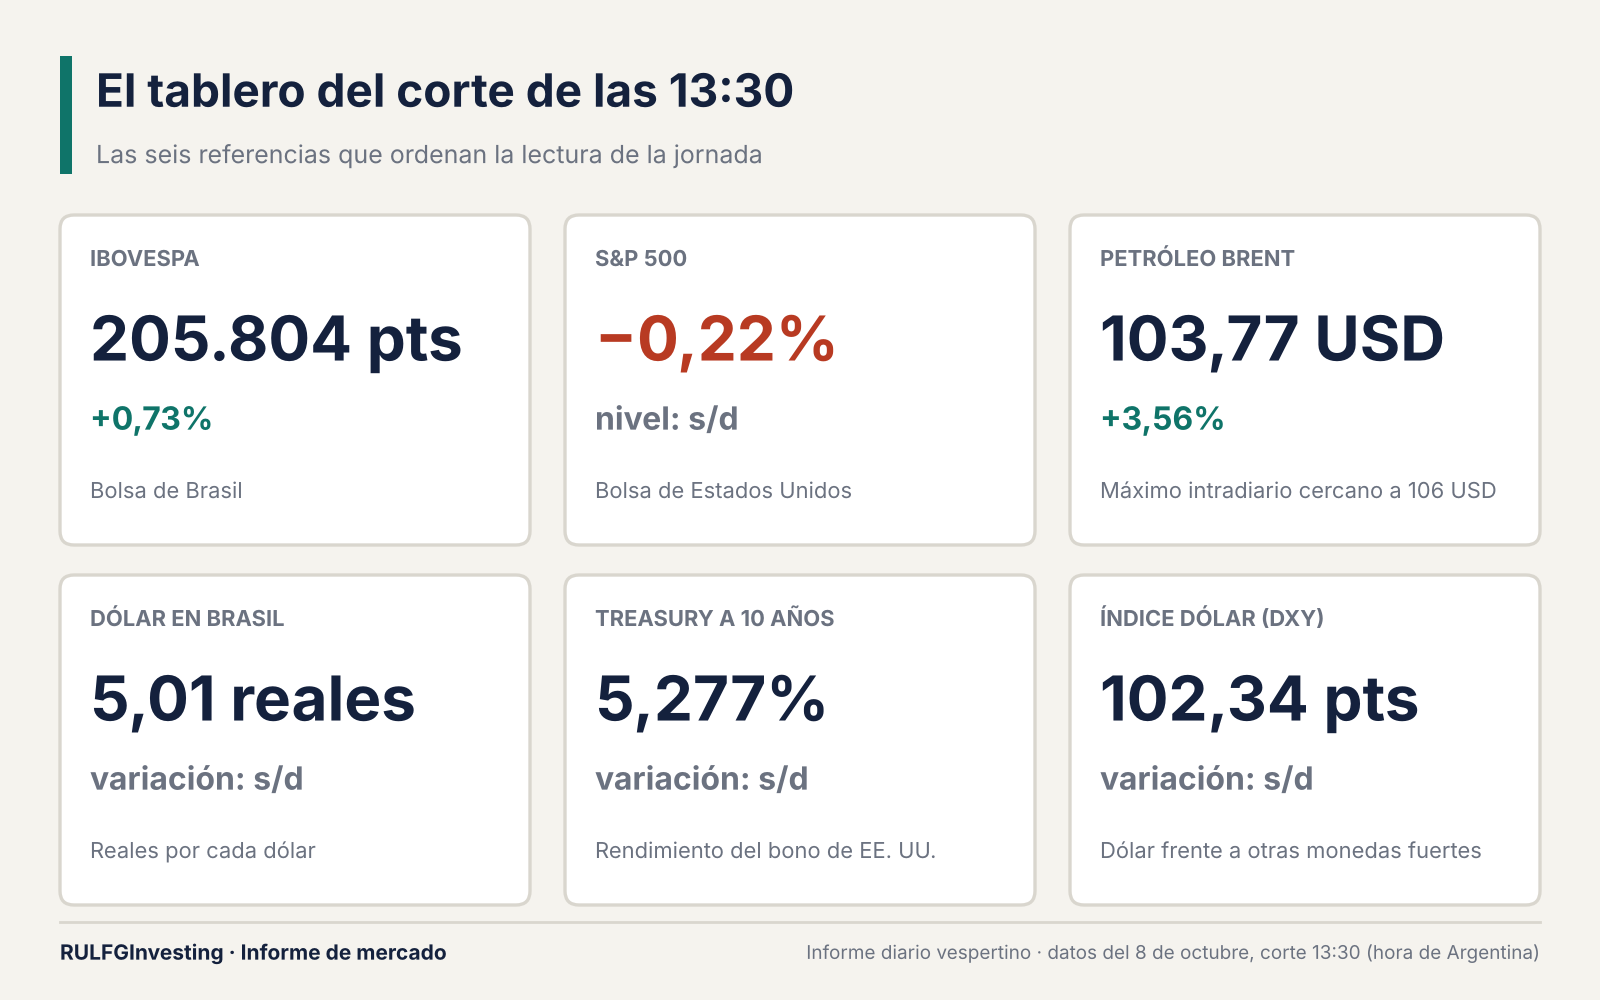
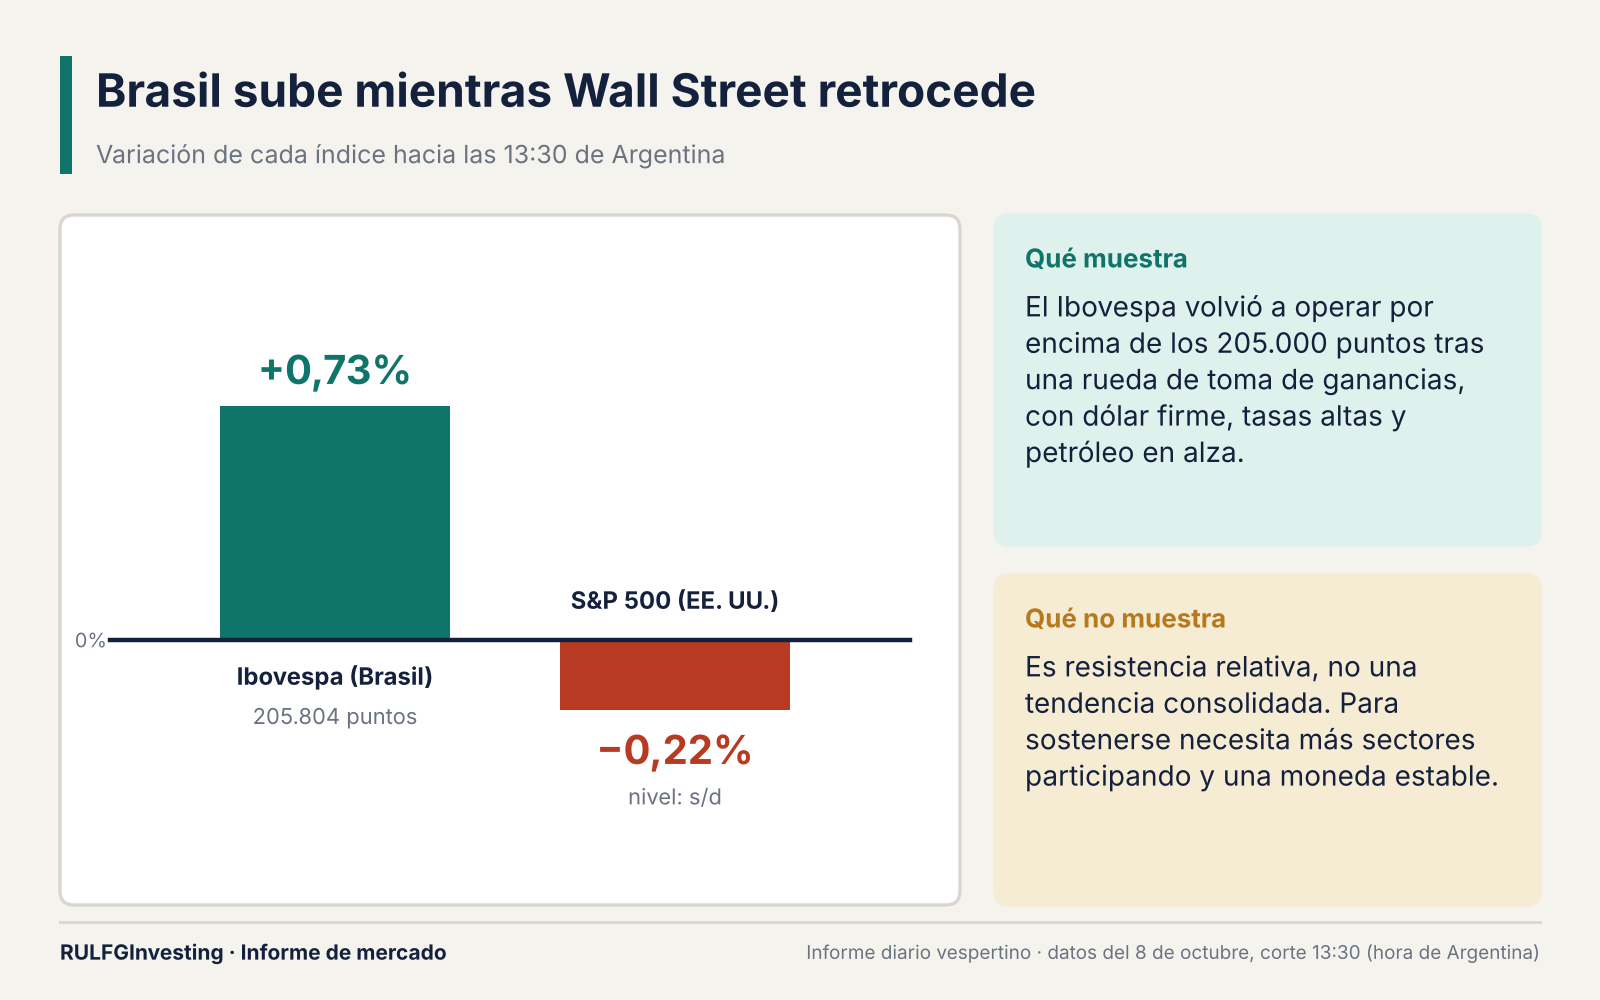
Hacia las 13:30 de Argentina, el Ibovespa (el índice que reúne a las principales acciones de la bolsa brasileña) subía 0,73%, hasta los 205.804 puntos. El S&P 500, que agrupa a las 500 mayores empresas de Estados Unidos, caía 0,22%. El real se mantenía cerca de cinco unidades por dólar, el petróleo Brent superaba los 103 dólares por barril y los rendimientos de los bonos del Tesoro estadounidense seguían elevados.
La diferencia entre Brasil y Wall Street es significativa, pero todavía no alcanza para hablar de una tendencia consolidada. El escenario obliga a separar tres cosas: oportunidades empresariales, condiciones macroeconómicas y expectativas políticas. La región puede ofrecer rendimientos atractivos, pero enfrenta un costo de financiamiento internacional que deja poco margen para errores.
Brasil encuentra compradores en medio de la incertidumbre
Después de una rueda de toma de ganancias (ventas de quienes ya habían ganado y deciden realizar ese resultado), el Ibovespa volvió a operar por encima de los 205.000 puntos y recuperó parte del terreno perdido.
El movimiento llama la atención porque llega con viento en contra: dólar firme, tasas estadounidenses altas y petróleo en fuerte suba. Esa combinación suele presionar a los emergentes. Cuando los bonos de Estados Unidos pagan bien, el inversor internacional pide más incentivos para asumir riesgo político, cambiario y financiero en otras economías.
Brasil, sin embargo, muestra una dinámica propia. Sus expectativas políticas y económicas no coinciden necesariamente con las del resto de la región, y sus sectores bursátiles no tienen la misma sensibilidad al petróleo, al dólar o al costo del crédito. Por eso la suba del jueves se lee como resistencia relativa, no como prueba de que el riesgo brasileño desapareció. Para sostenerse necesita que más sectores acompañen y que la moneda se mantenga estable.
El real importa tanto como las acciones
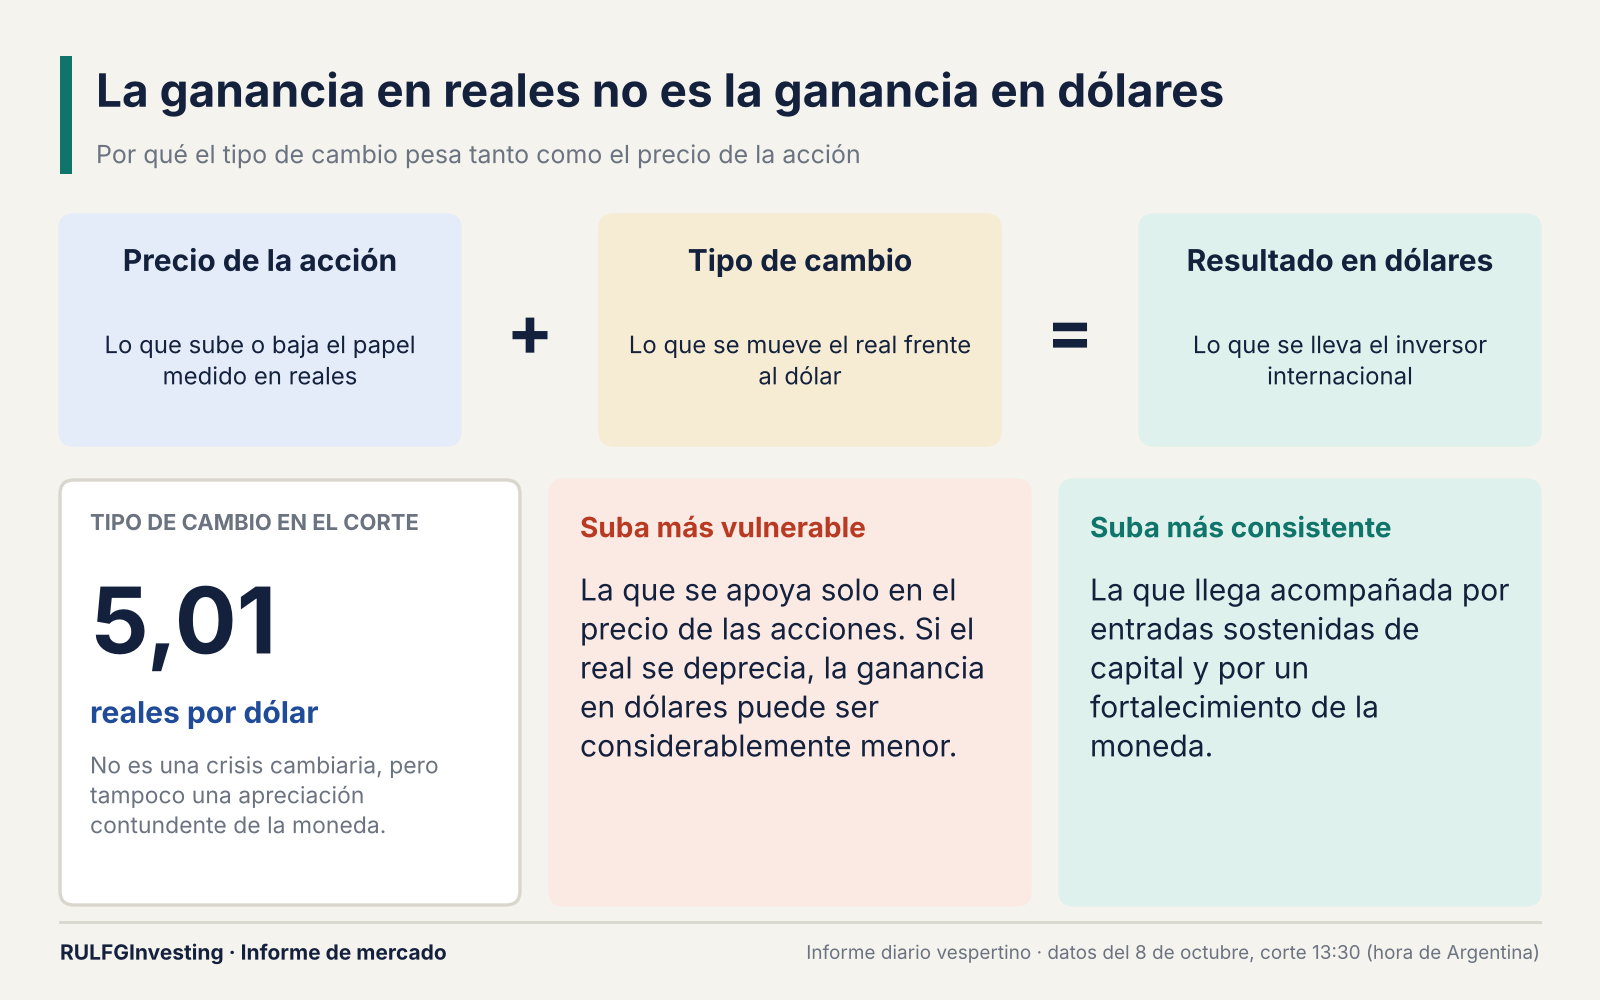
Las ganancias de una bolsa latinoamericana no se pueden medir solo en moneda local. Para un inversor internacional, el resultado final depende también del tipo de cambio. Una acción brasileña puede subir en reales y dejar una ganancia mucho menor en dólares si el real se deprecia, es decir, si pierde valor frente al dólar.
En el corte analizado el tipo de cambio rondaba los 5,01 reales por dólar. Ese nivel no es una crisis cambiaria, pero tampoco permite decir que la recuperación bursátil venga acompañada por una apreciación contundente de la moneda.
Una suba apoyada solo en el precio de las acciones es más vulnerable que otra acompañada por entradas sostenidas de capital y fortalecimiento cambiario. El comportamiento del real será entonces una de las variables centrales para evaluar la consistencia del avance brasileño.
Petrobras y el nuevo escenario petrolero
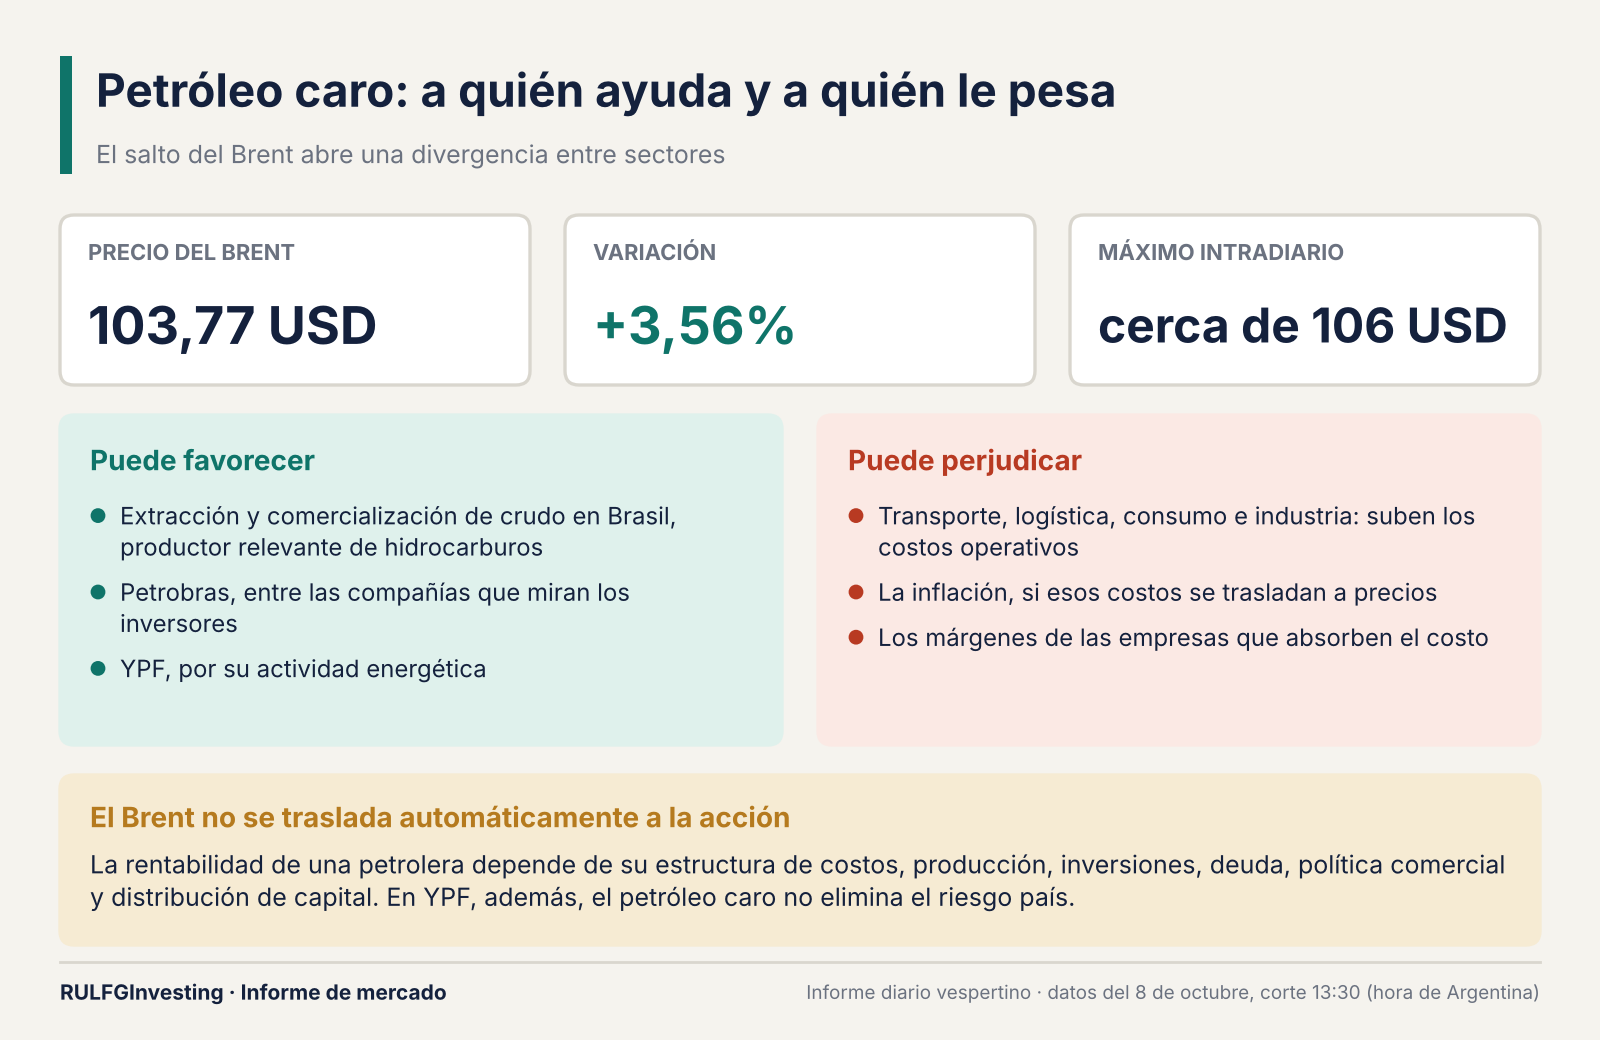
El Brent, el crudo de referencia internacional, avanzaba 3,56% hasta los 103,77 dólares por barril, después de tocar un máximo intradiario (el precio más alto de la rueda) cercano a los 106 dólares.
Brasil es un productor relevante de hidrocarburos, así que la suba puede favorecer a las actividades de extracción y comercialización de crudo. Petrobras aparece naturalmente entre las compañías que miran los inversores. Pero sería un error suponer que cada suba del Brent se traduce en una suba proporcional de sus acciones: la rentabilidad de una petrolera depende de su estructura de costos, producción, inversiones, deuda, política comercial y decisiones de distribución de capital.
El petróleo caro, además, perjudica a otros sectores. Transporte, logística, consumo e industria enfrentan mayores costos operativos, y si esas presiones se trasladan a precios pueden complicar la inflación. Lo que mejora las perspectivas de ciertos productores deteriora los márgenes de otras empresas. El balance para la bolsa depende de qué sectores reciben el beneficio y cuáles absorben el costo.
Argentina sigue buscando una recuperación convincente
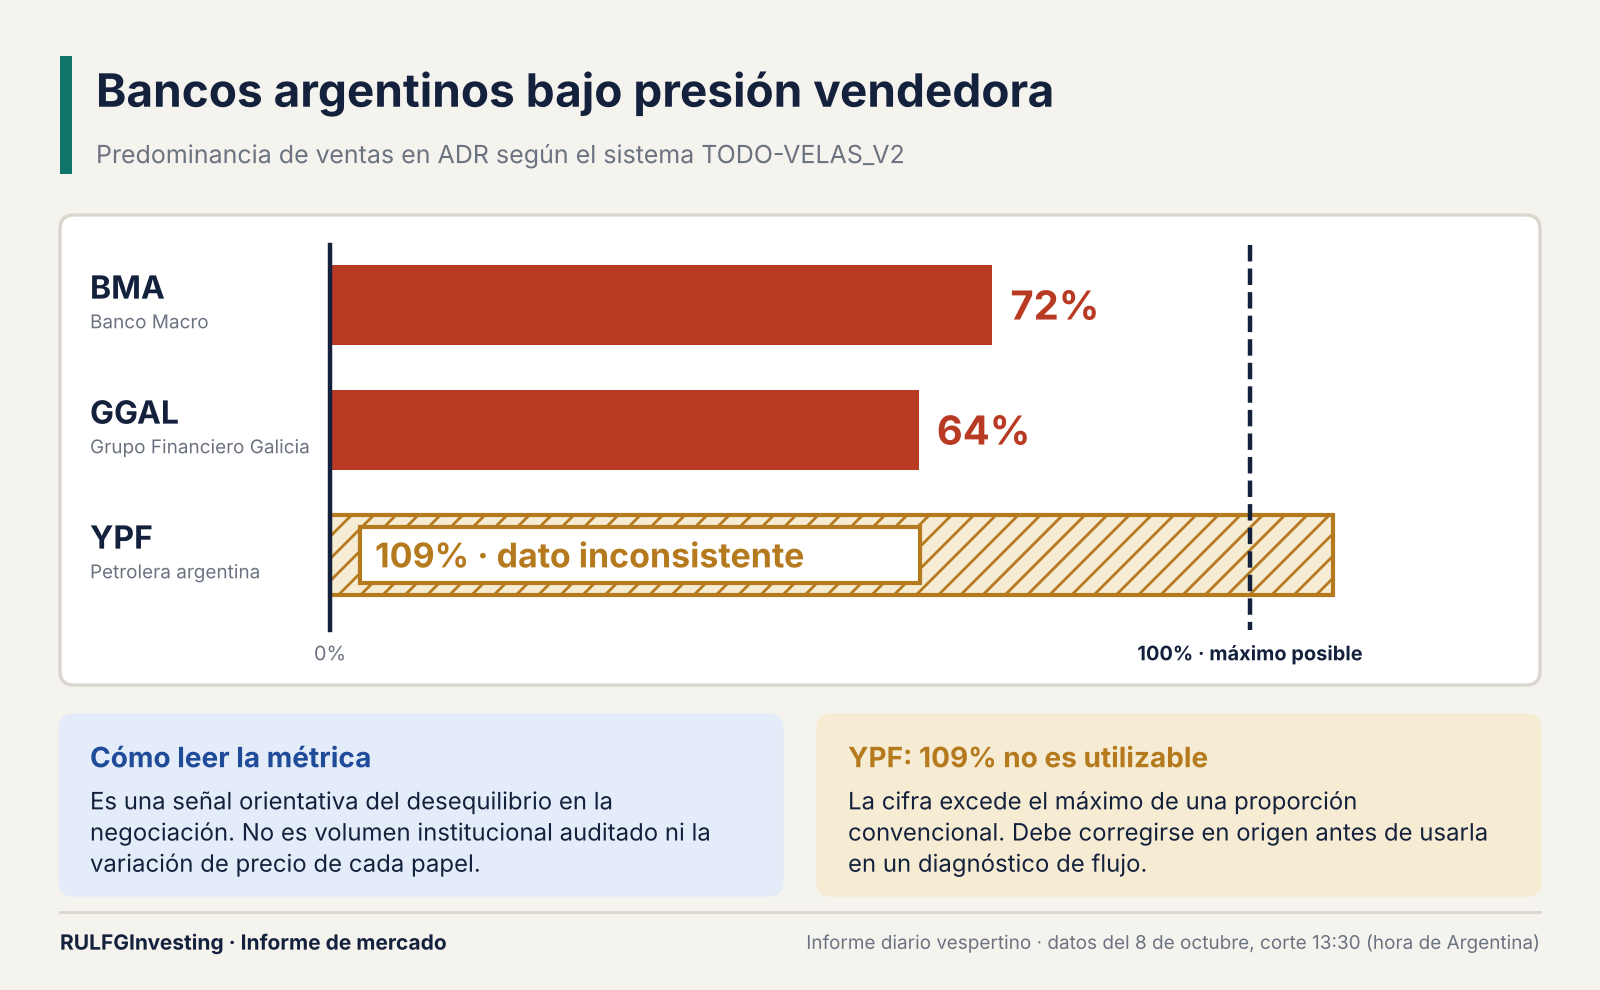
En Argentina el panorama es más exigente. Los registros intradiarios de los ADR (certificados que permiten operar en Nueva York acciones de empresas extranjeras) muestran presión vendedora en Banco Macro y Grupo Financiero Galicia.
El sistema TODO-VELAS_V2 identifica una predominancia de ventas del 72% en BMA y del 64% en GGAL, según sus métricas propietarias. Estos indicadores no son una medición auditada del volumen institucional ni la variación porcentual de las cotizaciones. Son una señal orientativa del desequilibrio observado en la negociación.
El sector bancario pesa especialmente a la hora de leer las expectativas sobre la economía argentina. Los bancos dependen de la actividad, el crédito, la estabilidad monetaria y la evolución de la deuda soberana, y están expuestos a cambios regulatorios y a las condiciones de liquidez. Por eso sus acciones reaccionan con intensidad cuando cambia la percepción sobre el rumbo económico.
Una recuperación sostenida de los bancos puede acompañar una mejora de la confianza, pero esa confianza necesita fundamentos verificables: reservas, tipo de cambio, inflación, crédito y riesgo soberano siguen siendo decisivos.
YPF: petróleo favorable, riesgo argentino presente
Por su actividad energética, YPF puede beneficiarse de precios internacionales más altos. Pero su valuación depende también de factores propios de Argentina y de su capacidad para desarrollar proyectos, financiar inversiones y sostener márgenes. El petróleo caro mejora ciertas oportunidades, pero no elimina el riesgo país, que es el costo extra que el mercado le exige a un país por la posibilidad de que no pague su deuda.
Hay además una precaución metodológica. El archivo intradiario reporta para YPF un supuesto 109% de ventas, cifra que supera el máximo posible para una proporción convencional de operaciones. Ese dato no puede usarse como evidencia de presión vendedora: la inconsistencia debe corregirse en origen antes de incorporarlo a un diagnóstico de flujo. Esto no impide analizar la empresa, pero obliga a distinguir entre datos confiables y señales que todavía necesitan validación.
El dólar y las tasas estadounidenses condicionan a toda la región
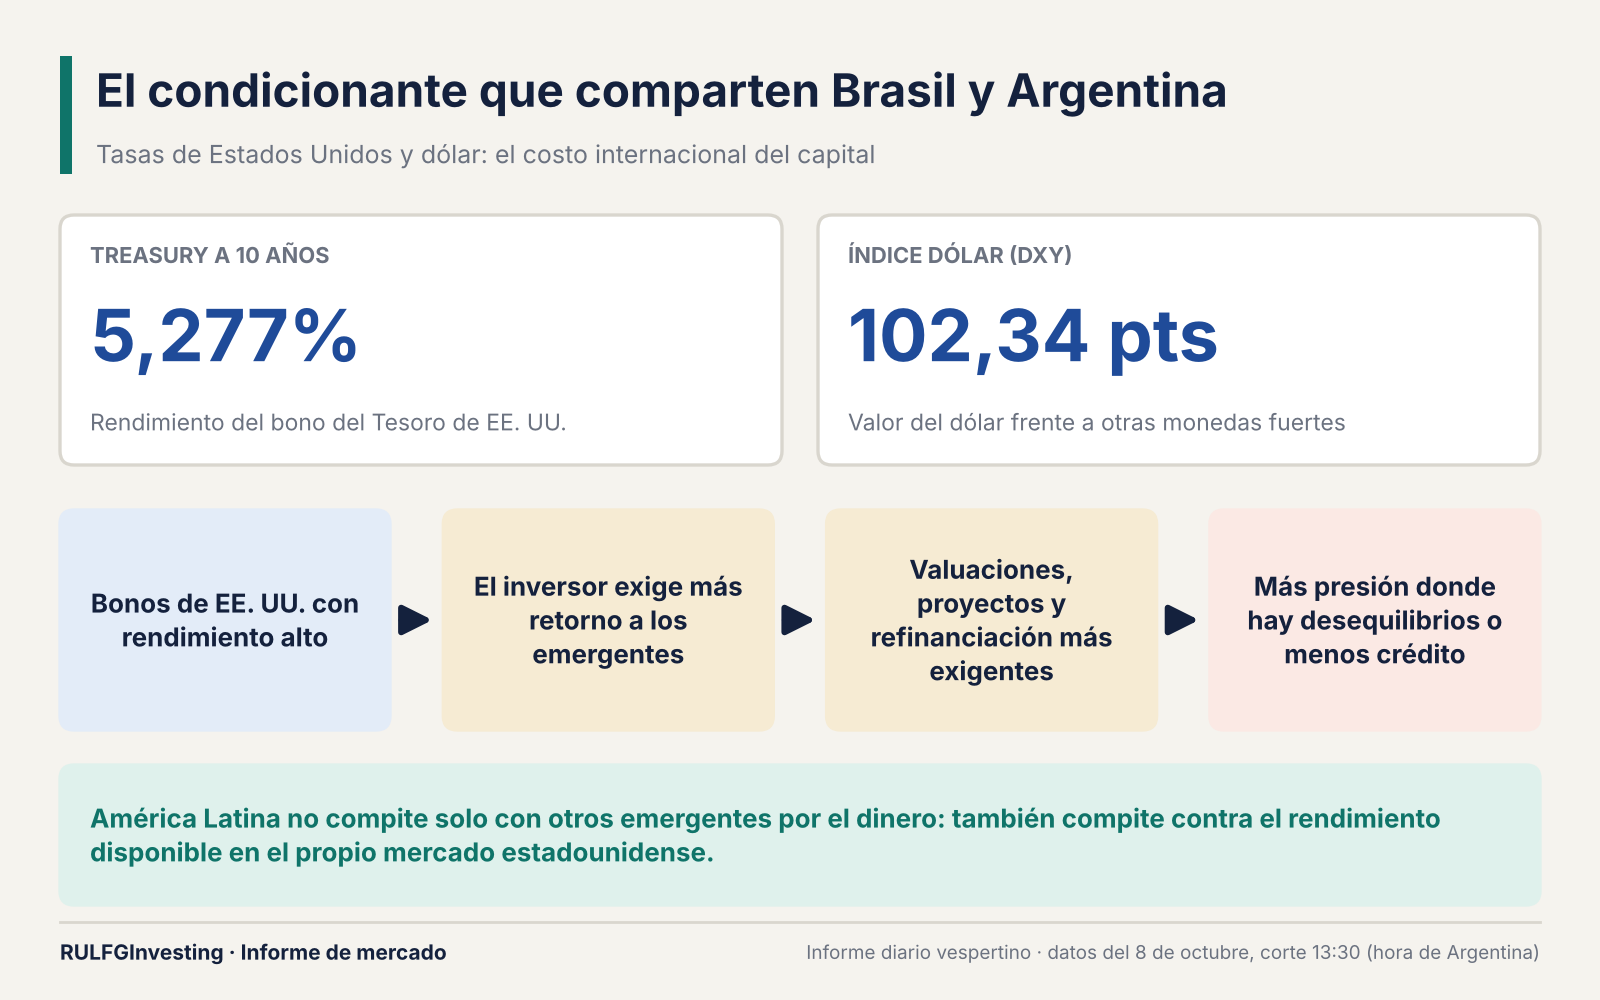
Más allá de sus diferencias, Brasil y Argentina comparten un condicionante externo. El rendimiento del Treasury a diez años (el bono del Tesoro de Estados Unidos que funciona como tasa de referencia mundial) permanecía alrededor del 5,277%. El índice dólar DXY, que mide al dólar frente a una canasta de monedas fuertes, se ubicaba en 102,34 puntos.
Estas referencias importan porque definen el costo internacional del capital. Cuando la deuda estadounidense rinde mucho, los inversores exigen más retorno a los activos emergentes, y eso repercute en la valuación de las empresas, la financiación de proyectos y el costo de refinanciar obligaciones. Las compañías con grandes necesidades de inversión enfrentan mayores exigencias de rentabilidad, y los países con desequilibrios macroeconómicos o menor acceso al crédito sufren presiones adicionales.
América Latina no compite solo con otros emergentes por atraer dinero: compite también contra el rendimiento disponible en el propio mercado estadounidense.
No todos los activos latinoamericanos responden al mismo ciclo
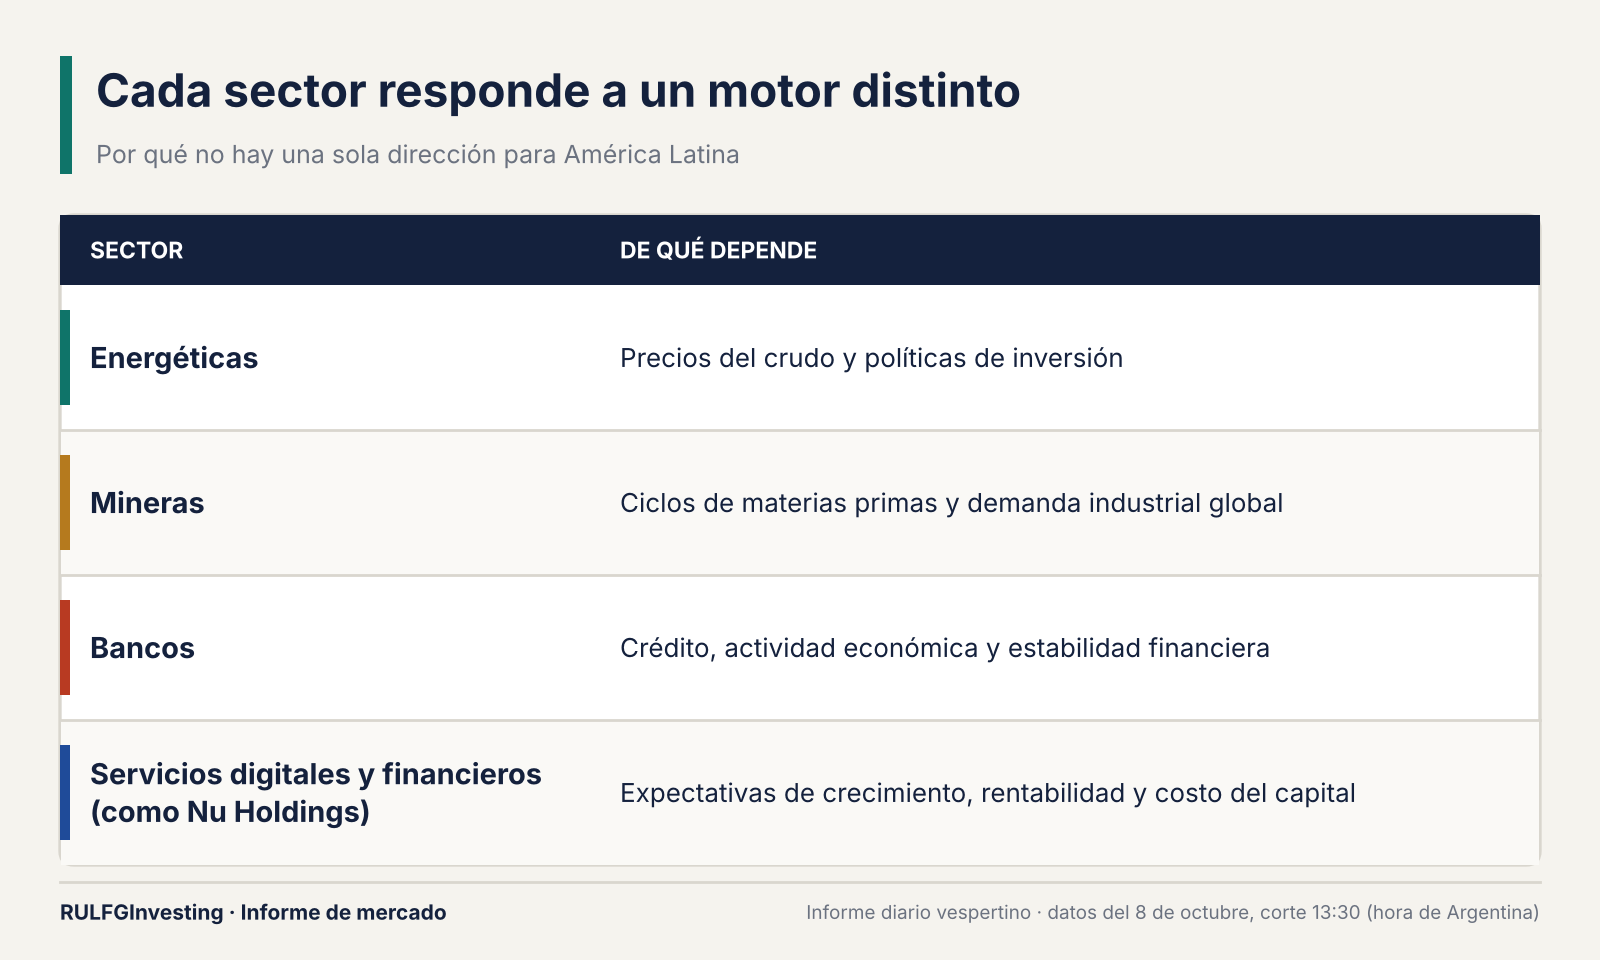
El comportamiento de la región depende cada vez más de factores específicos. Las energéticas responden al precio del crudo y a sus políticas de inversión. Las mineras, a los ciclos de materias primas y a la demanda industrial global. Los bancos, al crédito, la actividad y la estabilidad financiera. Las compañías de servicios digitales y financieros, como Nu Holdings, responden además a expectativas de crecimiento, rentabilidad y costo del capital.
Esa diversidad impide hablar de una sola dirección para América Latina. Dentro de un mismo país pueden convivir empresas beneficiadas por el contexto internacional y otras perjudicadas por él. Elegir la empresa y evaluar el riesgo importa tanto como elegir el mercado.
Una región con oportunidades, pero sin margen para simplificaciones
Brasil avanza mientras los principales índices estadounidenses retroceden. Argentina todavía no exhibe una señal amplia de recuperación en los activos financieros observados. El petróleo beneficia a ciertos productores y encarece otras actividades. El dólar sigue firme y las tasas estadounidenses frenan una expansión indiscriminada de las valuaciones.
No hay elementos para declarar una entrada generalizada de capital hacia América Latina, ni tampoco una retirada uniforme. Lo que aparece es un mercado cada vez más selectivo, donde los inversores distinguen entre países, sectores y compañías. Brasil muestra mayor resistencia bursátil relativa; Argentina sigue enfrentando el desafío de convertir sus expectativas de estabilización en confianza financiera sostenible.
La oportunidad latinoamericana no desapareció. Pero con petróleo caro, dólar firme y rendimientos elevados, la diferencia entre una inversión atractiva y una apuesta excesiva depende cada vez menos de las promesas y cada vez más de la capacidad de cada economía y cada empresa para producir resultados.
𝑀𝐿𝐾
Rulfginvesting Research
Este informe ha sido elaborado bajo los parámetros cuantitativos de nuestro motor propio de ciclos. Operamos con capital propio. Ninguna parte de este material constituye una recomendación de inversión.
Seguí leyendo

Wall Street recupera el apetito por la inteligencia artificial, pero los bonos todavía no acompañan
28 oct 2026 · 24:24
El Nasdaq avanzó 1,18%, Nebius se disparó 11,22% y el S&P 500 encadenó su segunda sesión positiva. Pero el Tesoro a 10 años sigue cerca del 5% y esta semana llegan la decisión de la Reserva Federal y los balances de las grandes tecnológicas. ¿Alcanza el rebote para dar por terminada la corrección?

Brasil no logra salir del lunes negro: el real se recupera, la Bolsa vuelve a caer y Argentina sigue bajo presión
28 oct 2026 · 24:19
Después del derrumbe histórico provocado por la reelección de Lula da Silva, los mercados brasileños ensayaron una recuperación. El dólar retrocedió hasta 5,35 reales y las tasas mostraron cierto alivio, pero el Ibovespa terminó otra vez en rojo. En Argentina, los bonos recuperaron parte del terreno perdido, aunque el MERVAL sufrió otra caída.

Brasil quedó a precio de crisis: ¿oportunidad o trampa?
27 oct 2026 · 15:11
El Ibovespa sufrió su mayor caída diaria desde 2020, el real se desplomó y las tasas de interés se dispararon. Ahora aparece un dato capaz de atraer a los inversores más audaces: el mercado brasileño podría cotizar a apenas 7,4 veces sus ganancias futuras, muy por debajo de su mediana histórica de 10,4. ¿Es el comienzo de una oportunidad extraordinaria o la advertencia de que lo peor todavía está por venir?