
América Latina cierra bajo presión: Brasil suma incertidumbre electoral al nuevo golpe de Wall Street
El Ibovespa perdió 1,15% y el dólar avanzó frente al real en una jornada marcada por la cercanía de la segunda vuelta en Brasil, el desplome tecnológico de Wall Street y el petróleo en alza. Bancos y mineras sufrieron, Petrobras resistió y Globant fue la excepción.
Las bolsas latinoamericanas atravesaron el jueves 22 de octubre una jornada marcada por la combinación de riesgos internacionales y factores políticos propios. Brasil concentró buena parte de la atención: a pocos días de la segunda vuelta presidencial, los inversores redujeron su exposición a activos sensibles a las expectativas fiscales y monetarias.
El Ibovespa (el índice de referencia de la Bolsa de São Paulo) cerró en 204.120,12 puntos, con una caída de 1,15%, después de haber descendido hasta la zona de 203.000 durante la sesión. El dólar comercial terminó en 5,038 reales, con una suba de 0,22%.
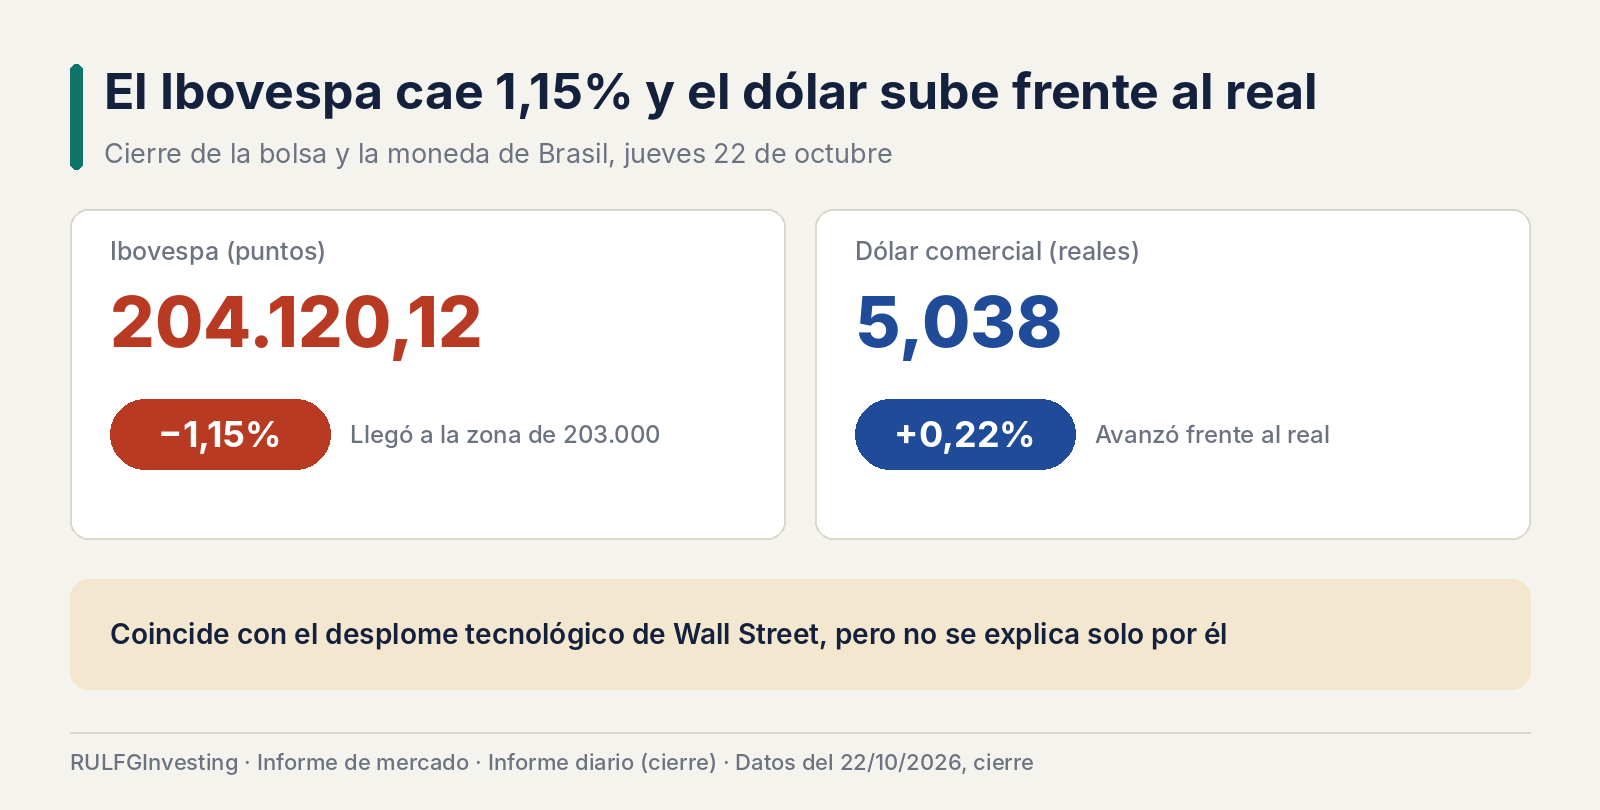
La debilidad brasileña coincidió con el desplome tecnológico de Wall Street, pero no puede explicarse exclusivamente por él. En Brasil, la proximidad de las elecciones presidenciales del domingo 25 de octubre introdujo una fuente adicional de incertidumbre.
Las encuestas pasan a formar parte del precio de las acciones
Las últimas mediciones describen una disputa estrecha entre Luiz Inácio Lula da Silva y Flávio Bolsonaro. Una encuesta de Indexa/Broadcast publicada este jueves registró 45,2% de intención de voto para Bolsonaro y 44,1% para Lula en una simulación de segunda vuelta. Esa diferencia, por sí sola, no permite establecer un desenlace electoral.
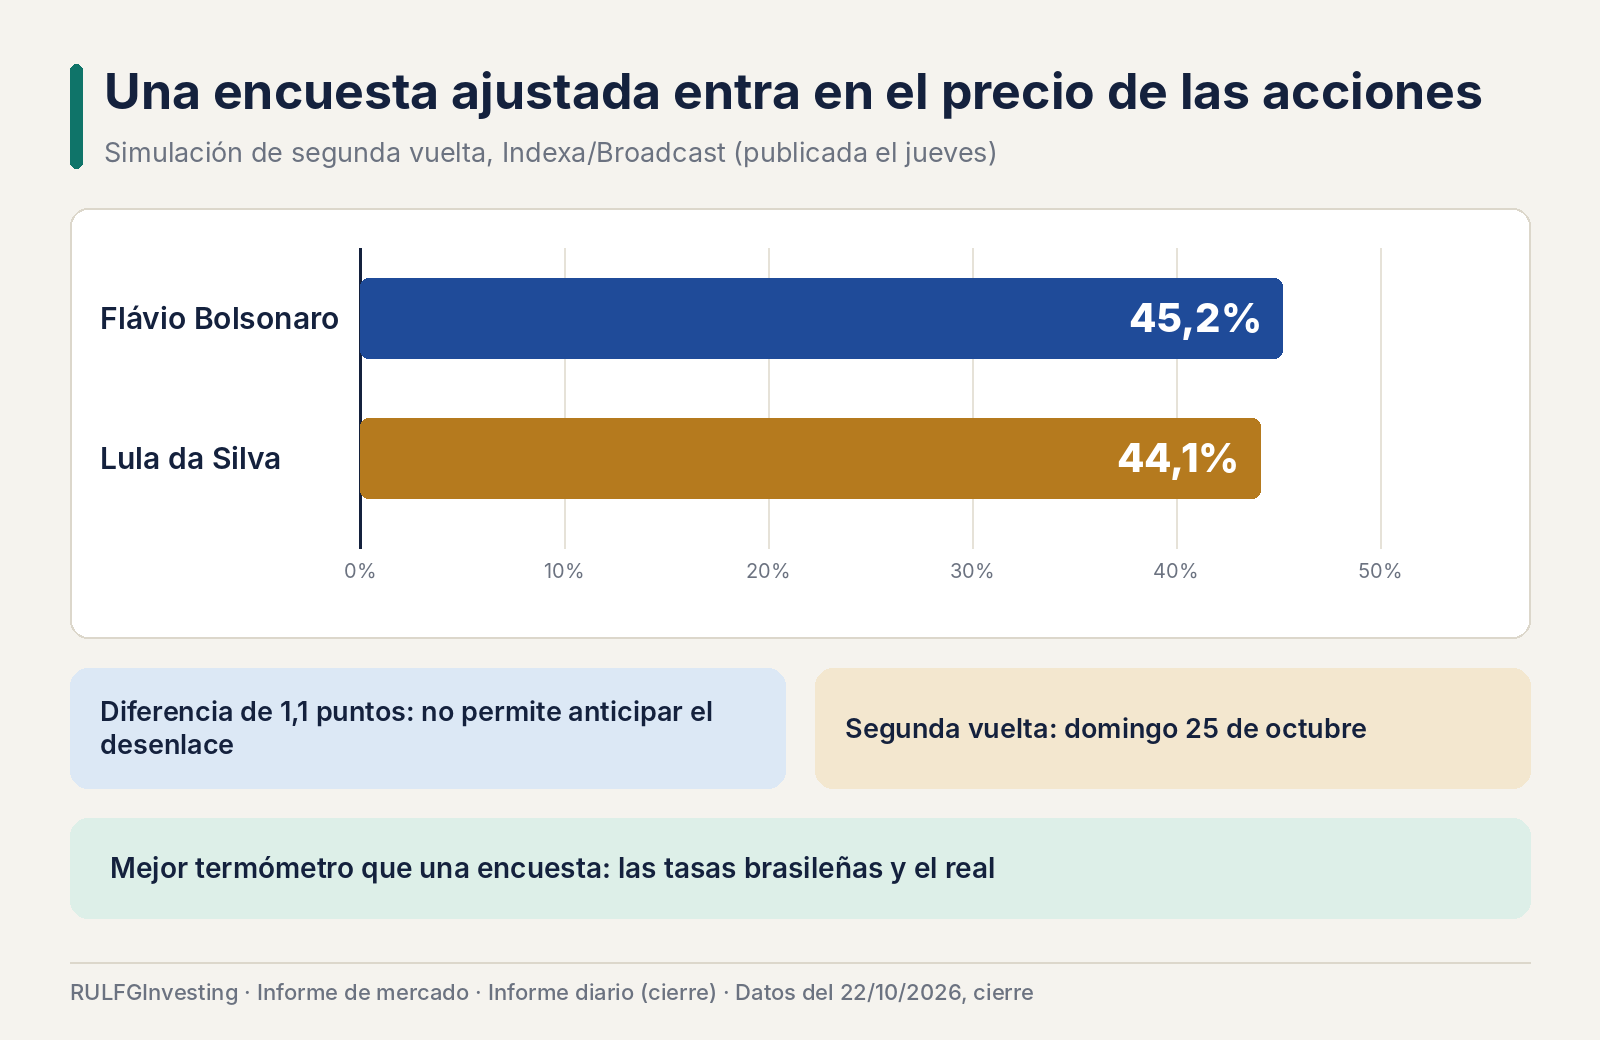
Para los mercados, lo relevante es cómo evolucionarán las expectativas sobre gasto público, déficit, política monetaria y confianza empresarial después de la elección. Los inversores pueden interpretar de manera distinta los programas económicos de los candidatos, pero el movimiento de una encuesta no equivale a una mejora o un deterioro automático de los fundamentos de las compañías. El comportamiento de las tasas brasileñas y del real ofrecerá una comprobación más útil de la reacción financiera que cualquier lectura aislada de intención de voto.
Bancos y mineras sufren; el petróleo introduce señales contrapuestas
Entre los grandes valores brasileños, Bradesco perdió aproximadamente 2,08%, mientras Vale retrocedió cerca de 3,97%. La debilidad de la minera también reflejó la sensibilidad del sector a las perspectivas de demanda industrial y a la evolución de los metales: en una jornada de aversión al riesgo internacional, las empresas vinculadas a materias primas industriales quedaron expuestas a ventas adicionales.
Petrobras, en cambio, mostró un comportamiento más resistente: sus acciones ordinarias (las que otorgan derecho a voto) terminaron prácticamente estables y las preferentes (las que tienen prioridad en el cobro de dividendos) registraron una pequeña ganancia.
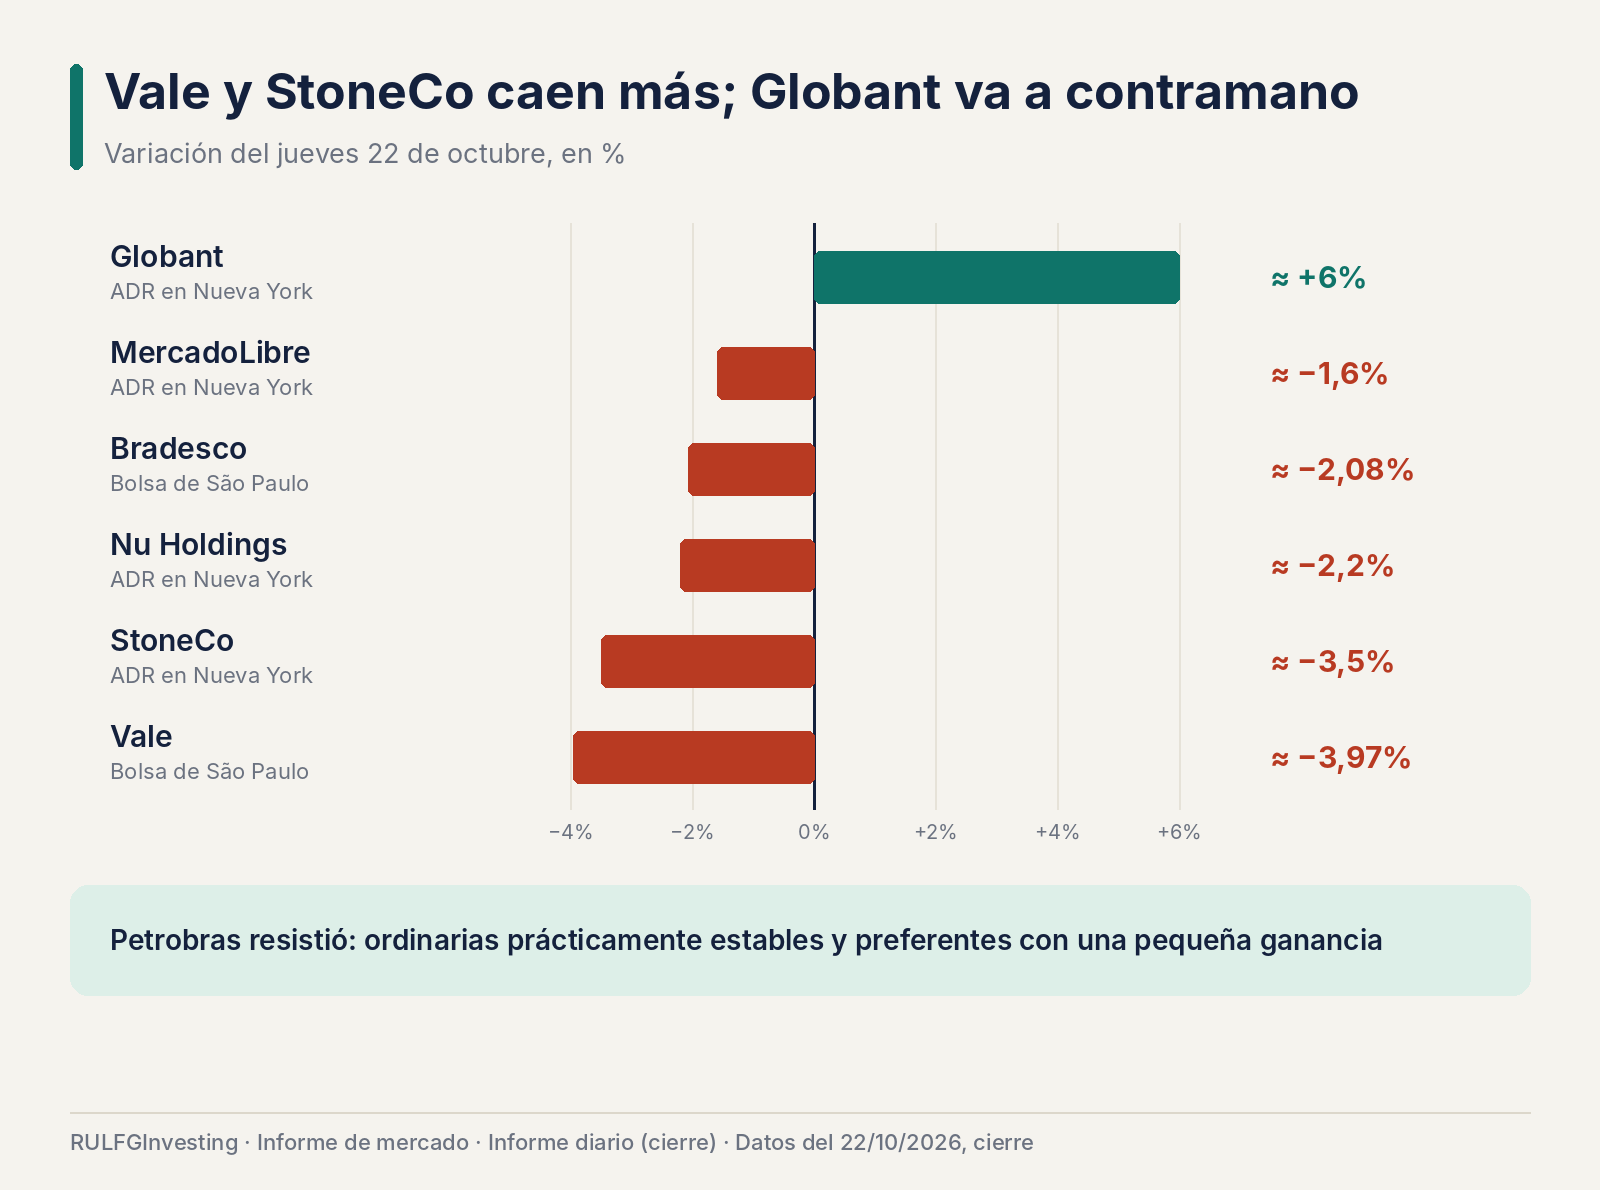
$VALE · $BBD · $NU · $STNE · $MELI · $GLOB · 22/10/2026. Vale y StoneCo lideran las caídas entre los papeles medidos, mientras Globant sube cerca de 6%. Variaciones: Vale ≈ -3,97%, StoneCo ≈ -3,5%, Nu ≈ -2,2%, Bradesco ≈ -2,08%, MercadoLibre ≈ -1,6%.
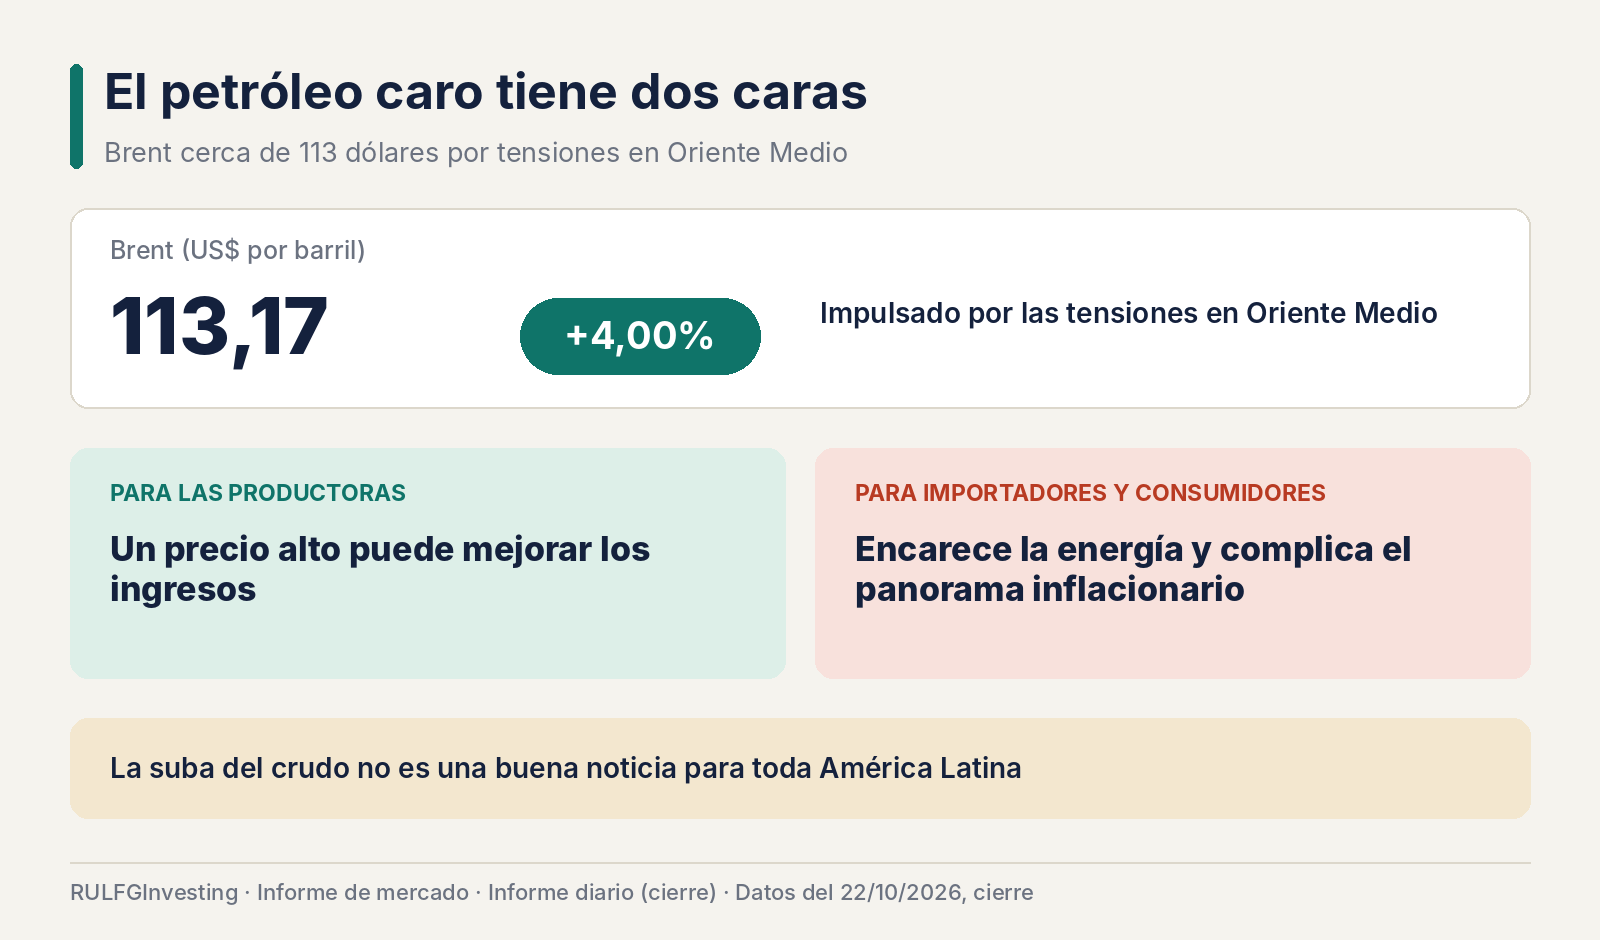
La explicación de la resistencia de Petrobras está en el petróleo. El Brent (la referencia internacional del crudo) subió 4% y cerró en US$ 113,17 por barril, impulsado por las tensiones en Oriente Medio. Para las compañías productoras, un precio elevado puede mejorar los ingresos; para las economías importadoras y los consumidores, encarece la energía y complica el panorama inflacionario. Ese doble efecto impide interpretar la suba del crudo como una buena noticia para toda América Latina.
Las acciones latinoamericanas de Nueva York también sienten la presión
Los ADR (certificados que permiten operar en Nueva York acciones de empresas extranjeras) reflejaron la cautela de los inversores internacionales. MercadoLibre ($MELI) retrocedió aproximadamente 1,6%, Nu Holdings ($NU) perdió alrededor de 2,2% y StoneCo ($STNE) cedió cerca de 3,5%. En el sector financiero argentino, Banco Macro ($BMA) y Grupo Financiero Galicia ($GGAL) también terminaron con pérdidas, aunque el comportamiento no fue uniforme. Globant ($GLOB) destacó en sentido contrario, con una recuperación cercana a 6%.
La divergencia entre compañías vuelve a ser importante. Una caída de los índices estadounidenses no implica que todas las acciones latinoamericanas deban retroceder en igual proporción: la exposición a Brasil, el endeudamiento, la evolución de los tipos de cambio y las perspectivas de beneficios siguen determinando resultados individuales muy diferentes.
Argentina enfrenta un escenario externo exigente
Para el mercado argentino, el principal desafío es la combinación de tres variables: rendimientos internacionales todavía elevados, volatilidad en Brasil y cambios en el apetito global por acciones. La corrección del Nasdaq afecta especialmente a las empresas tecnológicas y a los CEDEAR (certificados que permiten operar en Argentina acciones de empresas extranjeras) vinculados al crecimiento estadounidense. Al mismo tiempo, la evolución de las tasas del Tesoro puede modificar la demanda de deuda emergente.
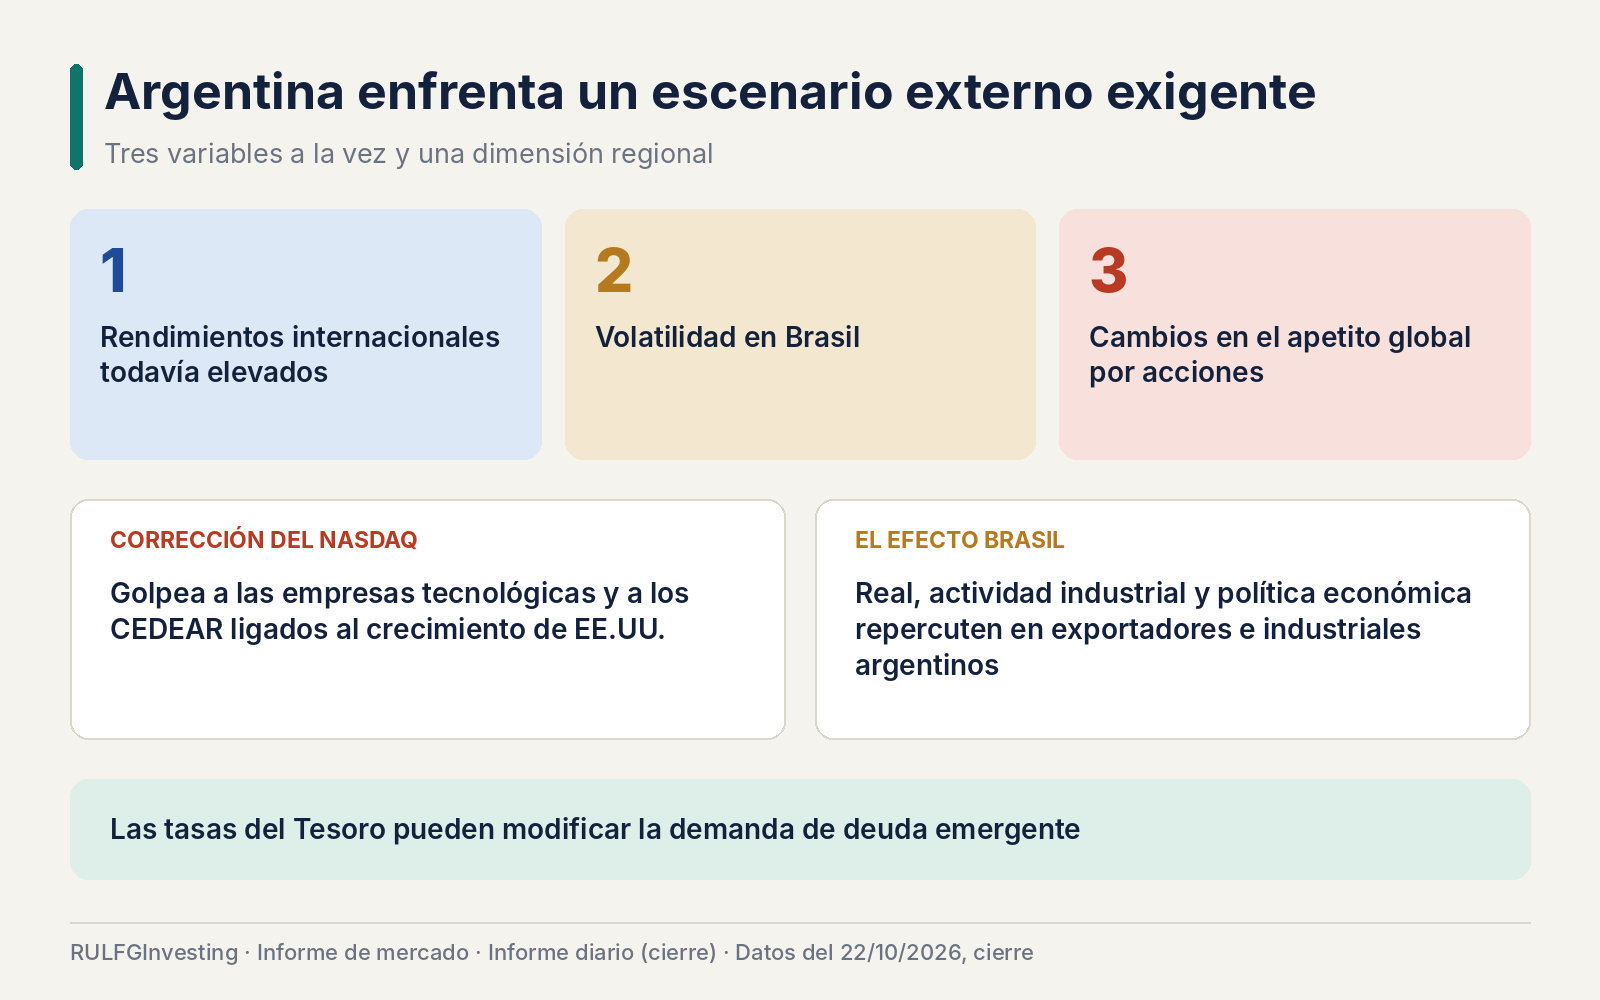
La proximidad de la elección brasileña añade una dimensión regional. Brasil es un socio comercial relevante para Argentina, por lo que las variaciones del real, la actividad industrial y las expectativas de política económica pueden repercutir sobre exportadores y empresas industriales argentinas.
¿Qué esperar del viernes y de la próxima semana?
La volatilidad podría mantenerse elevada hasta que se conozca el resultado electoral brasileño y los mercados puedan evaluar las primeras señales de política económica. Sin embargo, no sería correcto anticipar una caída generalizada de la región únicamente porque Wall Street atraviesa una corrección tecnológica: la fortaleza del petróleo, la evolución del dólar y los balances de bancos y empresas exportadoras pueden producir divergencias significativas.
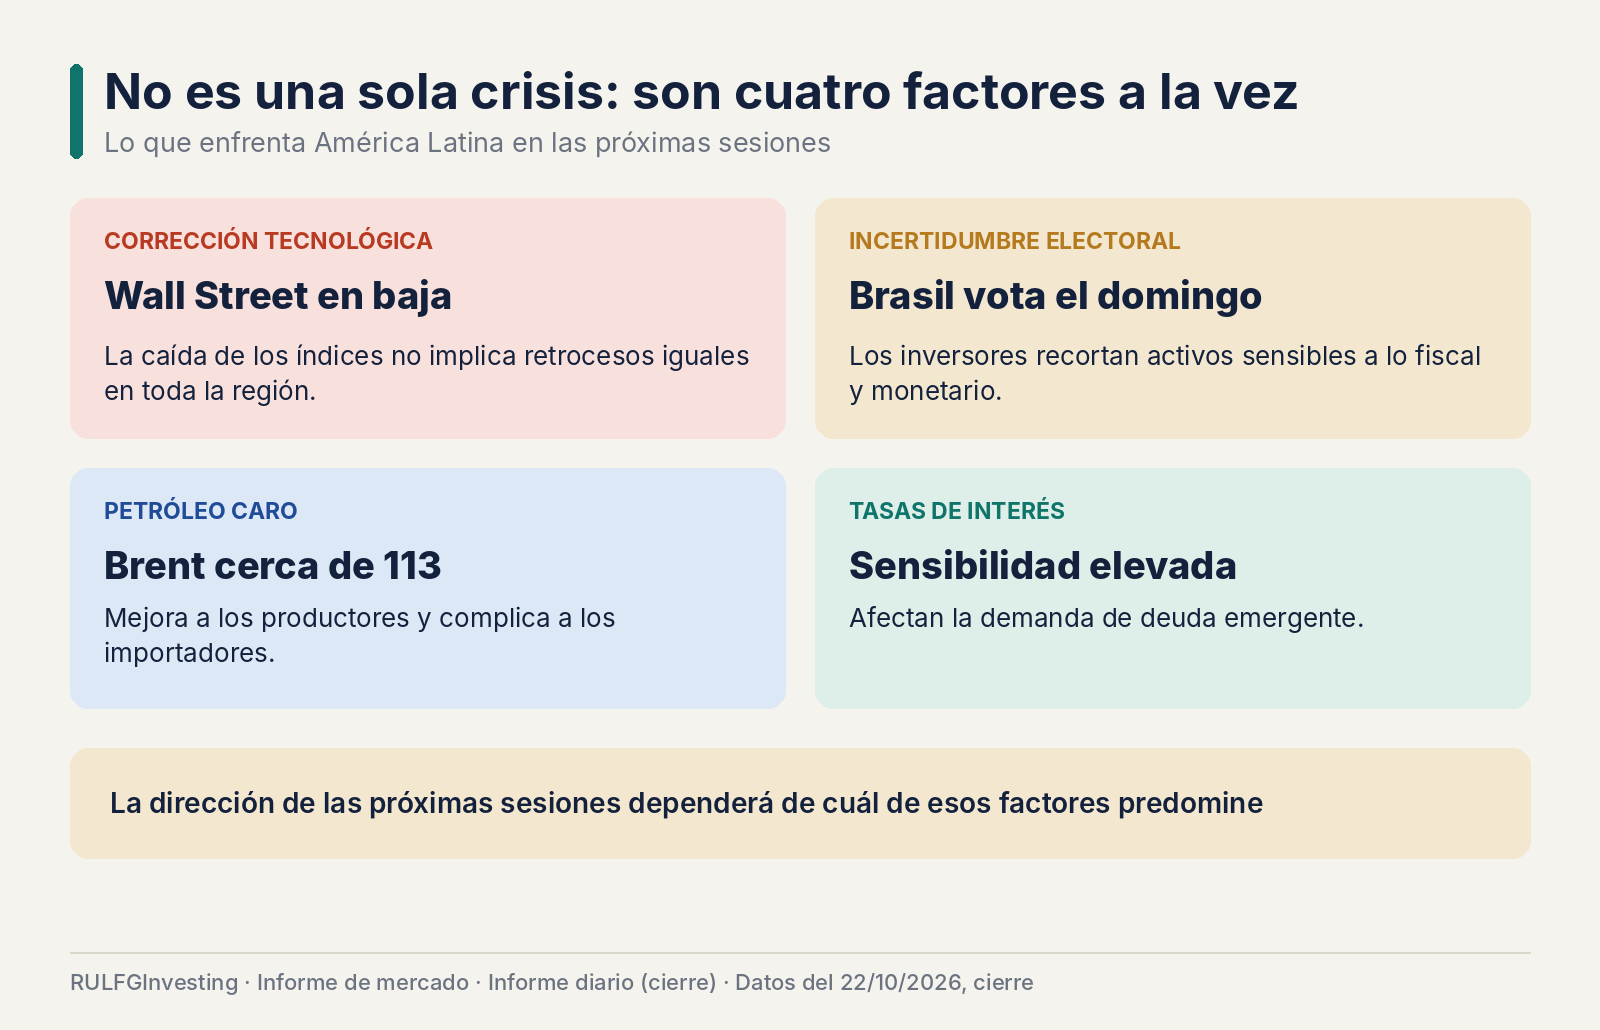
América Latina no está atravesando una sola crisis bursátil. Está enfrentando varios factores simultáneos: corrección tecnológica global, incertidumbre electoral, petróleo caro y sensibilidad a las tasas de interés. La dirección de las próximas sesiones dependerá de cuál de esos factores termine predominando.
𝑀𝐿𝐾
Rulfginvesting Research
Este informe ha sido elaborado bajo los parámetros cuantitativos de nuestro motor propio de ciclos. Operamos con capital propio. Ninguna parte de este material constituye una recomendación de inversión.
Seguí leyendo

Wall Street recupera el apetito por la inteligencia artificial, pero los bonos todavía no acompañan
28 oct 2026 · 24:24
El Nasdaq avanzó 1,18%, Nebius se disparó 11,22% y el S&P 500 encadenó su segunda sesión positiva. Pero el Tesoro a 10 años sigue cerca del 5% y esta semana llegan la decisión de la Reserva Federal y los balances de las grandes tecnológicas. ¿Alcanza el rebote para dar por terminada la corrección?

Brasil no logra salir del lunes negro: el real se recupera, la Bolsa vuelve a caer y Argentina sigue bajo presión
28 oct 2026 · 24:19
Después del derrumbe histórico provocado por la reelección de Lula da Silva, los mercados brasileños ensayaron una recuperación. El dólar retrocedió hasta 5,35 reales y las tasas mostraron cierto alivio, pero el Ibovespa terminó otra vez en rojo. En Argentina, los bonos recuperaron parte del terreno perdido, aunque el MERVAL sufrió otra caída.

Brasil quedó a precio de crisis: ¿oportunidad o trampa?
27 oct 2026 · 15:11
El Ibovespa sufrió su mayor caída diaria desde 2020, el real se desplomó y las tasas de interés se dispararon. Ahora aparece un dato capaz de atraer a los inversores más audaces: el mercado brasileño podría cotizar a apenas 7,4 veces sus ganancias futuras, muy por debajo de su mediana histórica de 10,4. ¿Es el comienzo de una oportunidad extraordinaria o la advertencia de que lo peor todavía está por venir?