
América Latina busca refugio en la energía: YPF y Pampa ganan protagonismo mientras el Nasdaq pierde impulso
Con las bolsas de Buenos Aires y San Pablo cerradas por feriado, los ADR en Nueva York marcan una rueda selectiva. YPF sube 4,33 % con 96 % de compras y Pampa avanza 1,64 %, las dos por encima de su punto de control. Petrobras, en cambio, queda debajo del suyo con 75 % de ventas, pese al mismo petróleo en alza. MercadoLibre conserva fuerza, Nubank se estabiliza y los bancos argentinos no acompañan. Con un dólar firme y tasas altas en EE.UU., la idea de que el dinero migra del Nasdaq a la región sigue siendo una hipótesis, no una certeza.
Corte de las 15:10 h (hora argentina), con el mercado abierto. Son cotizaciones de ADR en Nueva York, porque hoy las bolsas de Buenos Aires y San Pablo no operan.
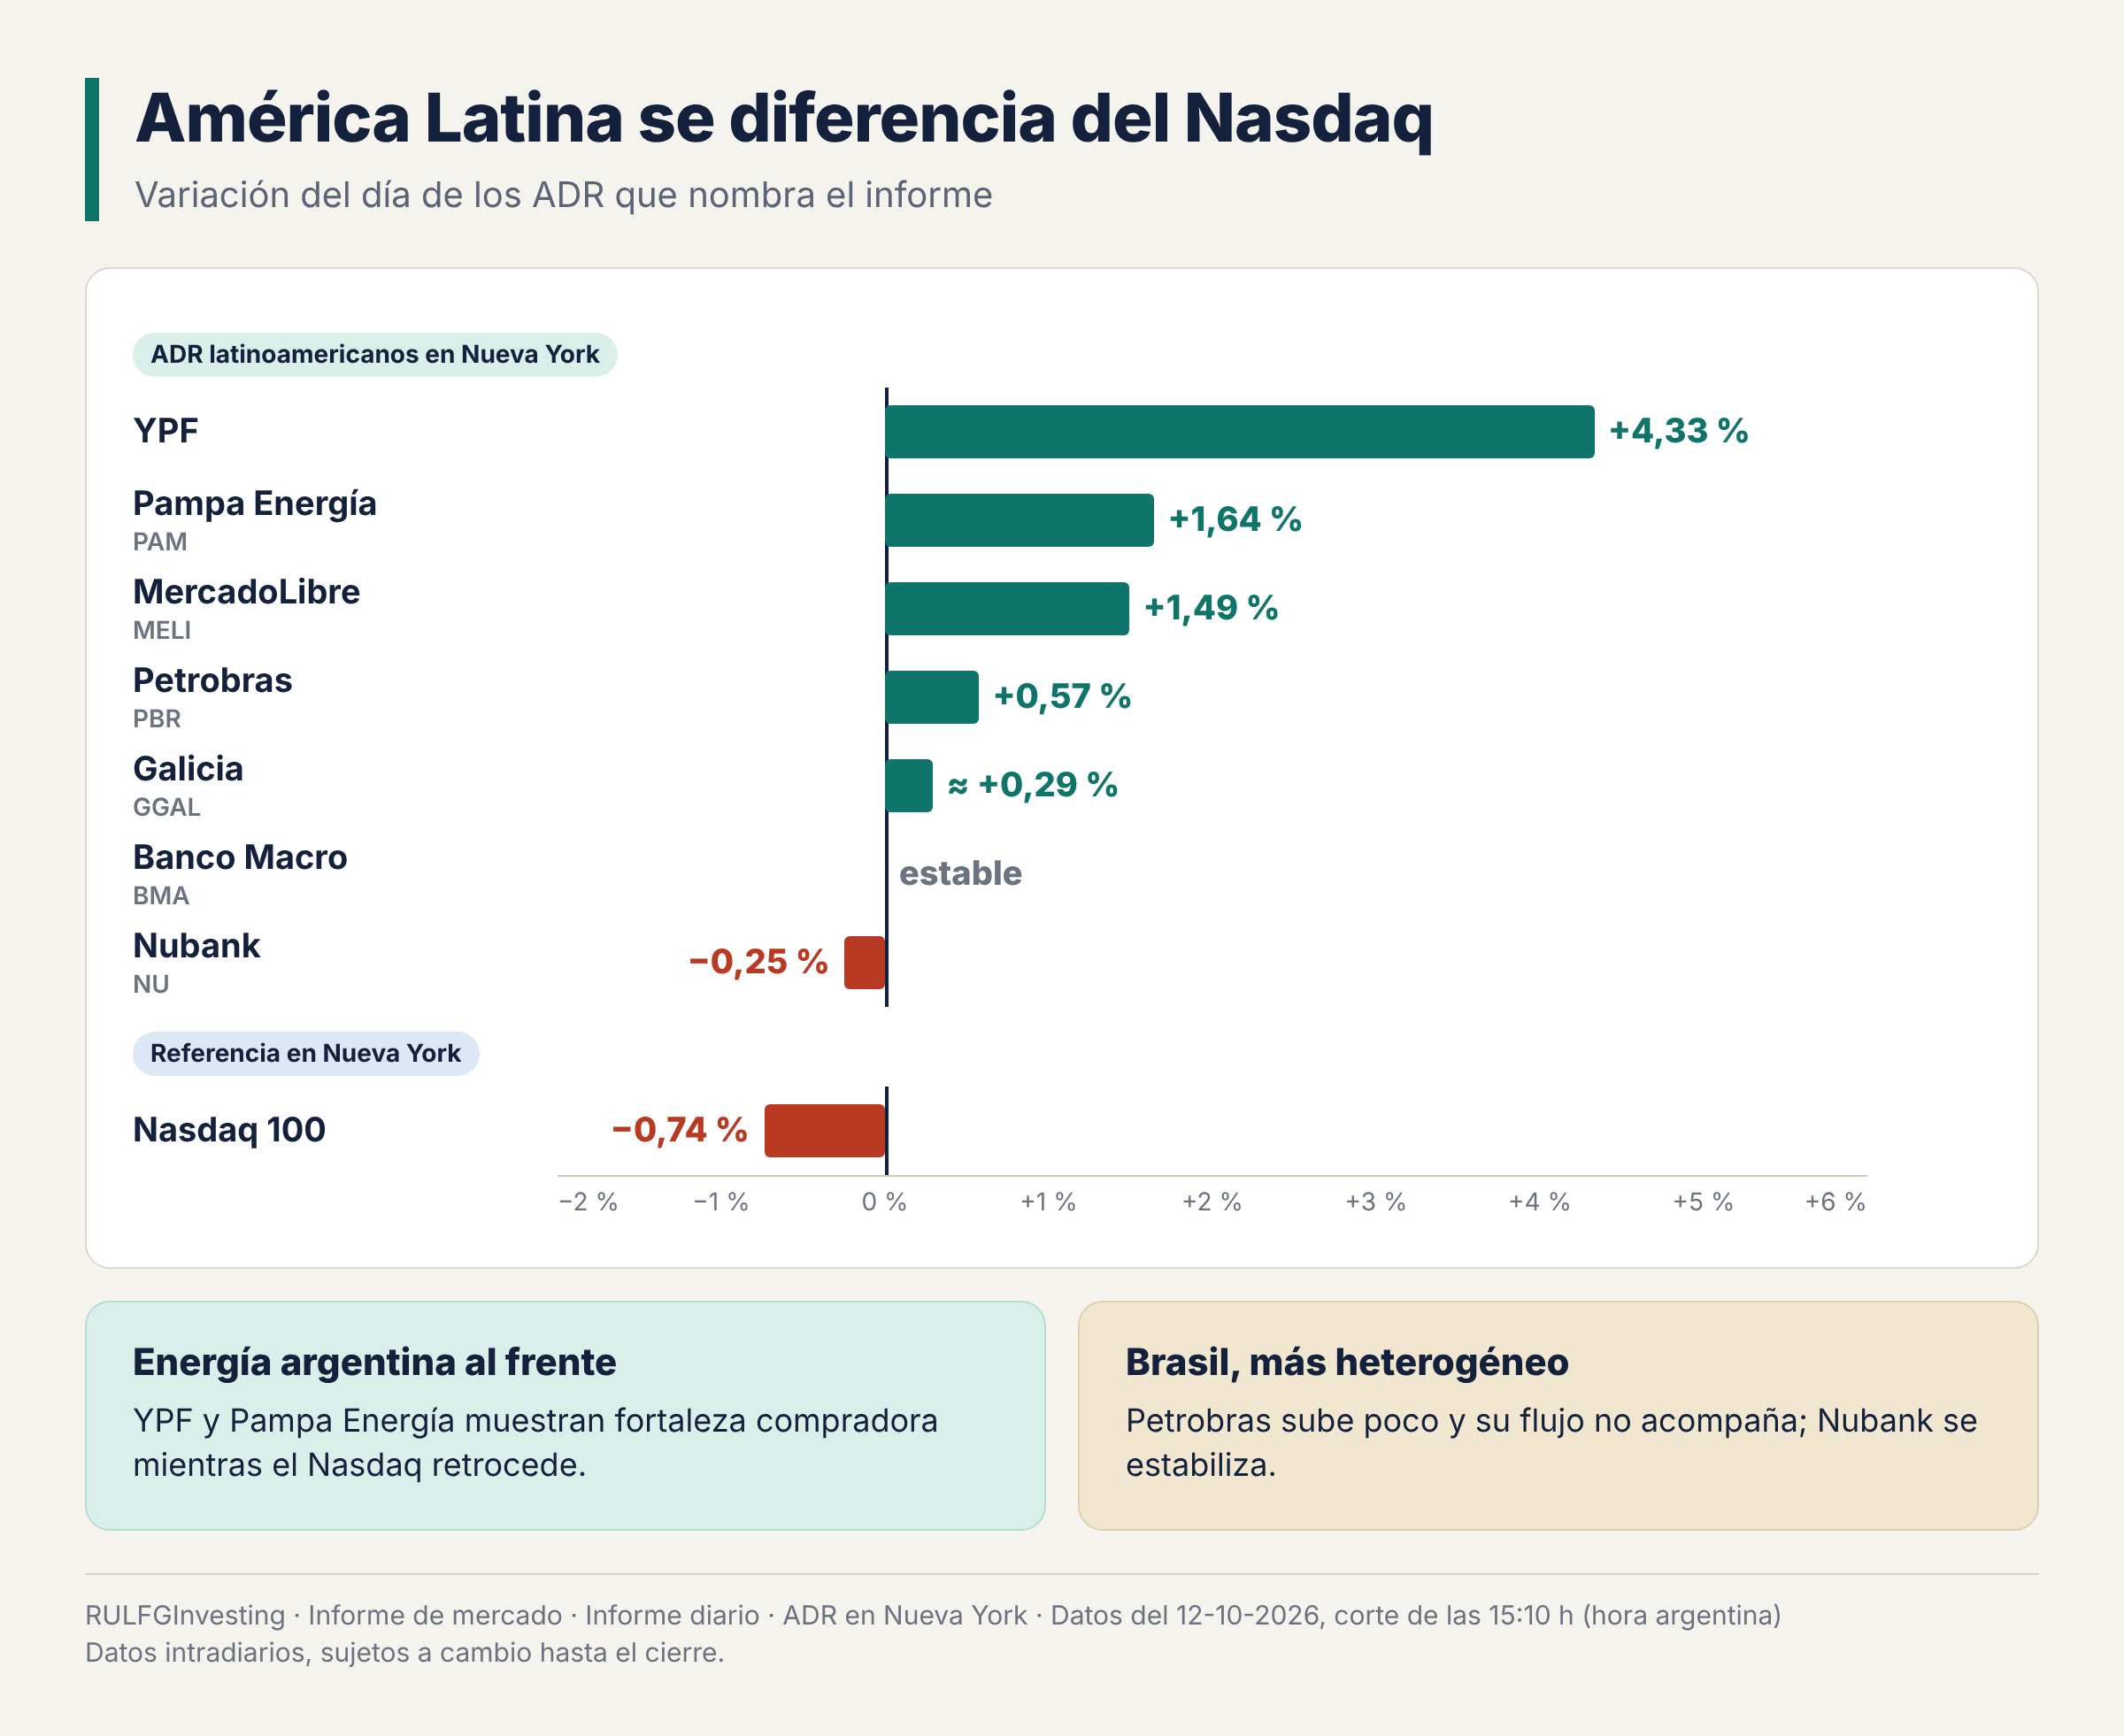
La nueva corrección de las tecnológicas estadounidenses coincide con un comportamiento distinto en algunos de los principales activos latinoamericanos. Mientras el Nasdaq 100 retrocede un 0,74 % y las empresas ligadas a semiconductores e inteligencia artificial caen con fuerza, algunas energéticas argentinas muestran una recuperación marcada: YPF gana un 4,33 % y Pampa Energía un 1,64 %.
Todos estos precios corresponden a ADR, certificados que permiten negociar en Nueva York acciones de empresas extranjeras como YPF o Petrobras. En Brasil el panorama es menos parejo. Petrobras encuentra un posible respaldo en el petróleo más caro, pero su flujo intradiario no muestra la misma confirmación compradora que las energéticas argentinas. Eso abre una pregunta: ¿empieza una rotación hacia activos latinoamericanos ligados a la economía real, o son movimientos aislados en una rueda con mucha dispersión?
El petróleo vuelve al centro de la escena
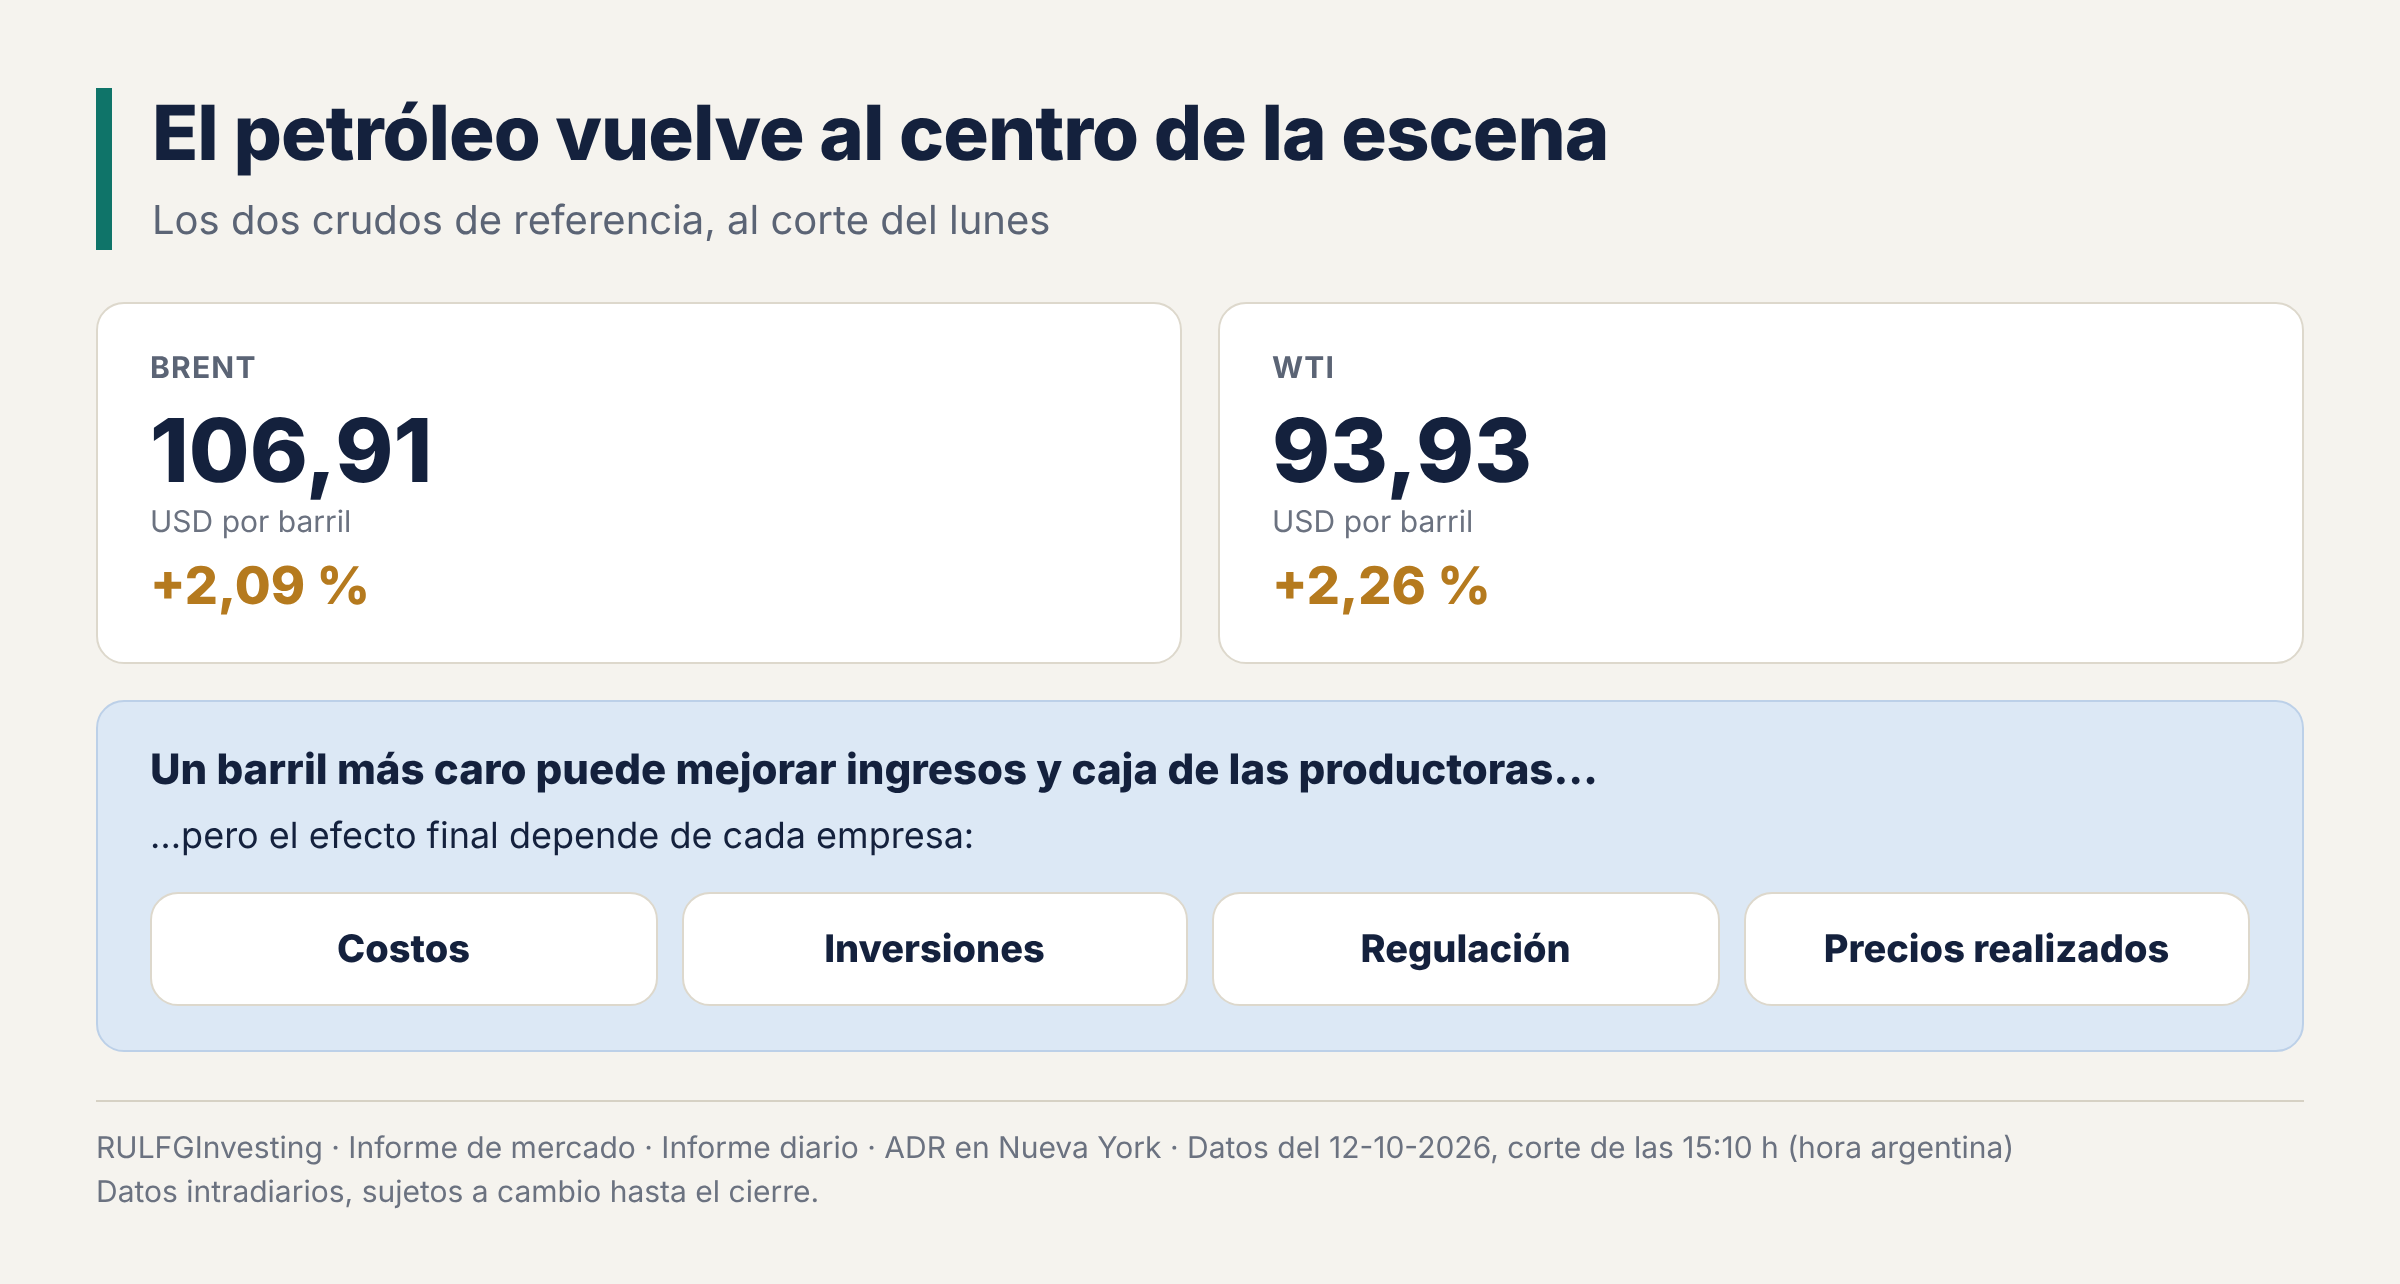
El Brent, el petróleo de referencia internacional, cotiza en 106,91 dólares por barril, con una suba del 2,09 %. El WTI, la referencia de EE.UU., llega a 93,93 dólares y gana un 2,26 %.
Para las productoras, precios internacionales más altos pueden mejorar los ingresos esperados y la generación de caja. El efecto final, sin embargo, depende de los costos, las inversiones, la regulación y los precios que cada empresa efectivamente obtiene.
YPF y Pampa, con compradores al mando
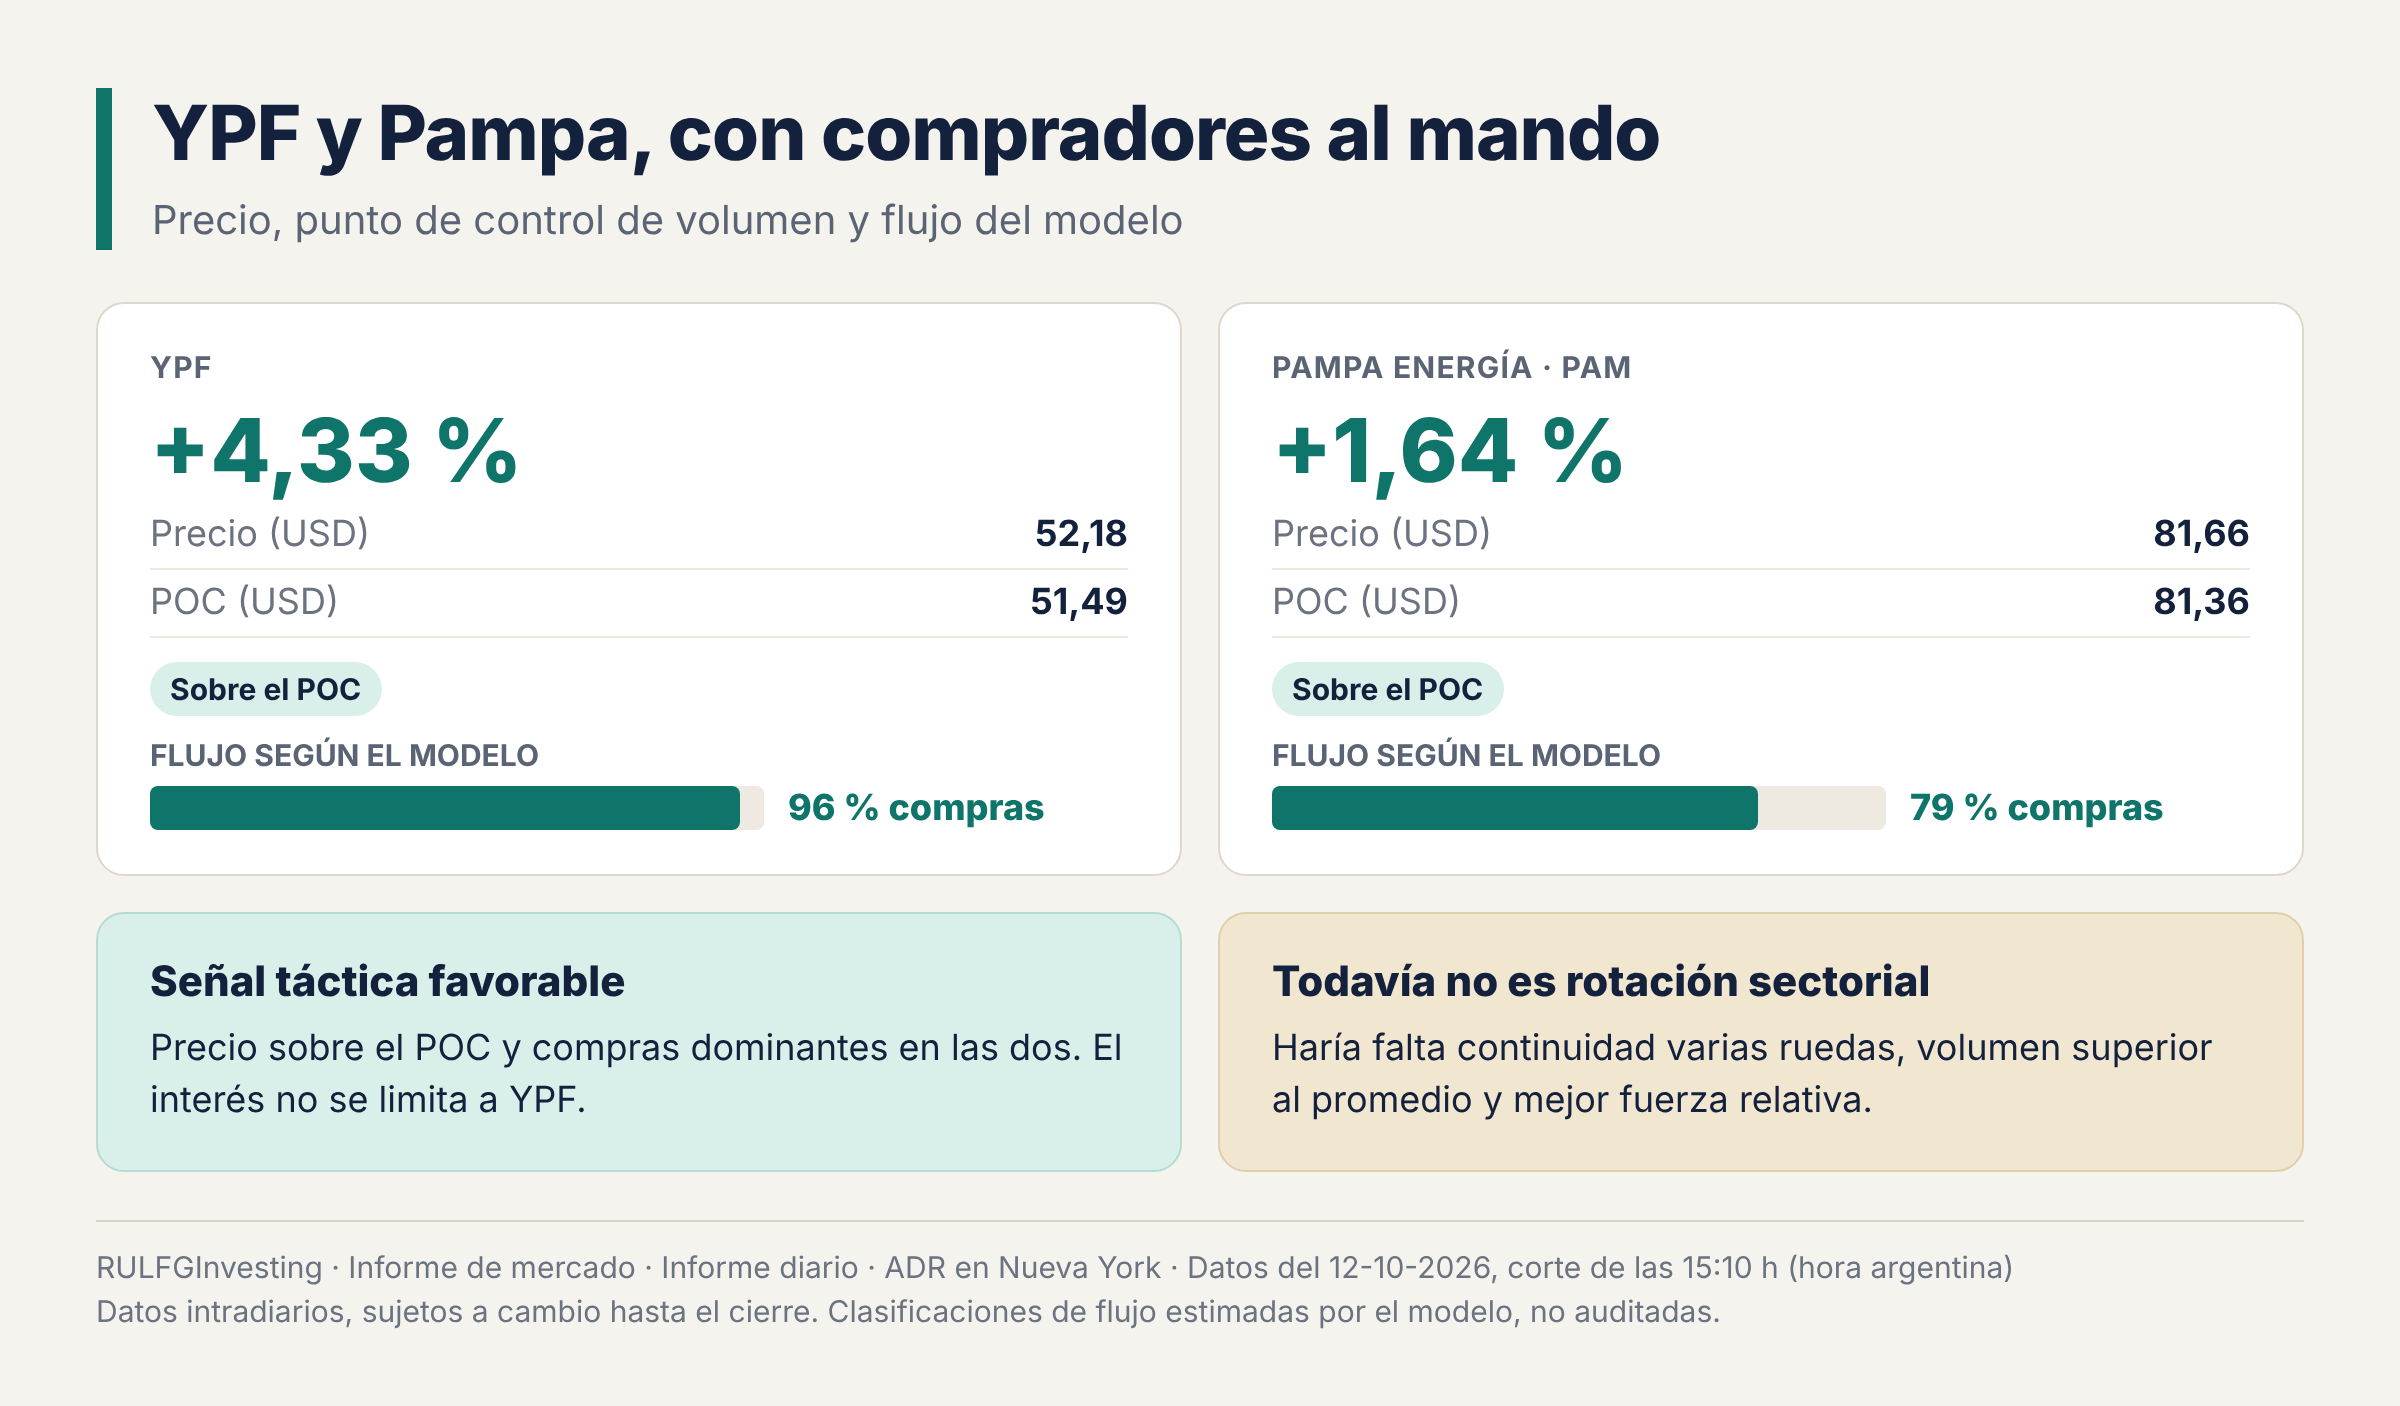
YPF aparece entre las compañías con mejor desempeño relativo: cotiza alrededor de 52,18 dólares, con una suba intradiaria del 4,33 %. El análisis de microestructura del Sistema TODO-VELAS_V2 ubica su punto de control de volumen o POC en 51,49 dólares. El POC es el precio donde más se operó durante el período analizado. Con YPF por encima, quienes compraron hoy aceptaron pagar más que el precio “típico” de la rueda.
El modelo también estima que el 96 % de las operaciones se clasifican como compras. Este flujo comprador es una clasificación del modelo sobre si las operaciones parecen impulsadas por compras o por ventas, y no permite atribuirlas a inversores institucionales. Precio sobre el POC más predominio comprador forman una señal táctica favorable.
Pampa Energía acompaña: avanza un 1,64 %, hasta unos 81,66 dólares, por encima de su POC de 81,36, con un 79 % de compras. Que las dos señales coincidan sugiere que el interés por la energía argentina no se limita a YPF. Aun así, es prematuro hablar de una rotación sectorial sostenida. Haría falta continuidad durante varias ruedas, un volumen por encima del promedio y una mejor fuerza relativa frente al mercado estadounidense y a los índices regionales.
Brasil: Petrobras no confirma del todo el impulso petrolero
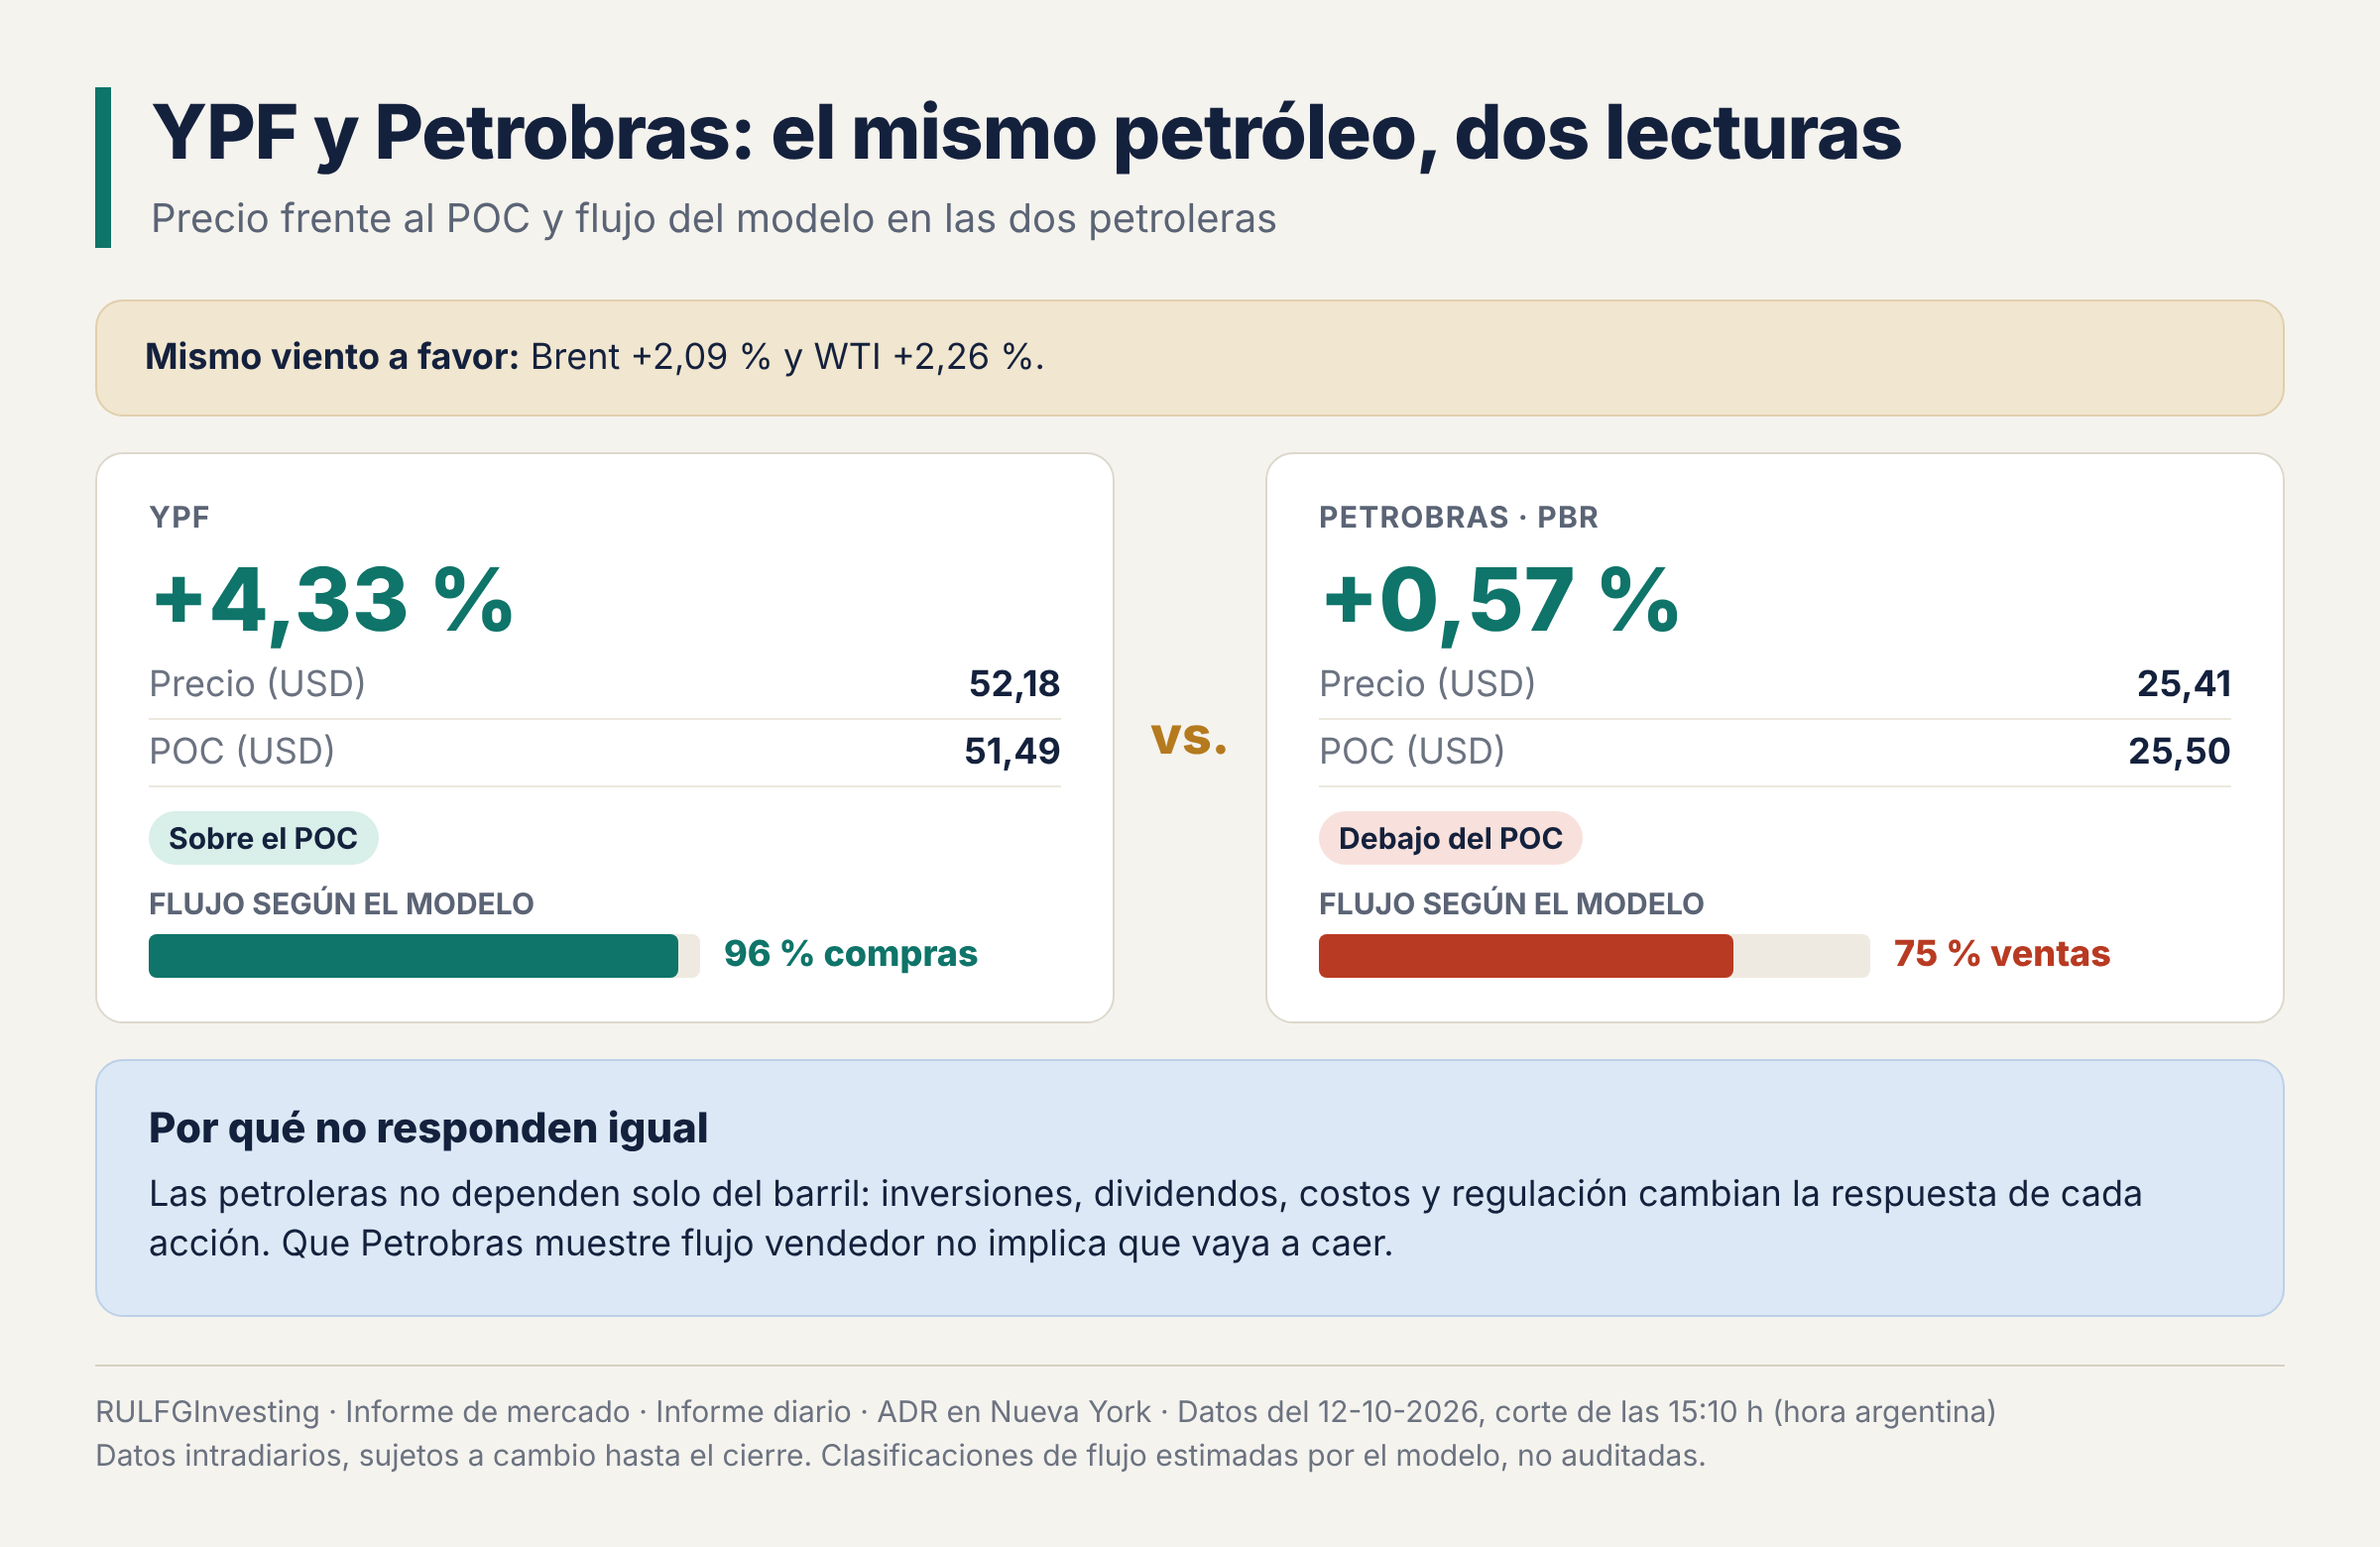
Petrobras cotiza cerca de 25,41 dólares, con una suba intradiaria del 0,57 %. A diferencia de YPF, su precio queda levemente por debajo del POC de 25,50 dólares, y el modelo registra un 75 % de ventas.
Esto no implica que Petrobras vaya a caer. Indica que, en la foto disponible, su flujo es menos favorable que el de las energéticas argentinas. La diferencia también recuerda que las petroleras no dependen solo del barril: las decisiones de inversión, la política de dividendos, la estructura de costos y el marco regulatorio pueden cambiar mucho la respuesta bursátil de cada empresa.
Nubank se estabiliza y MercadoLibre conserva fortaleza
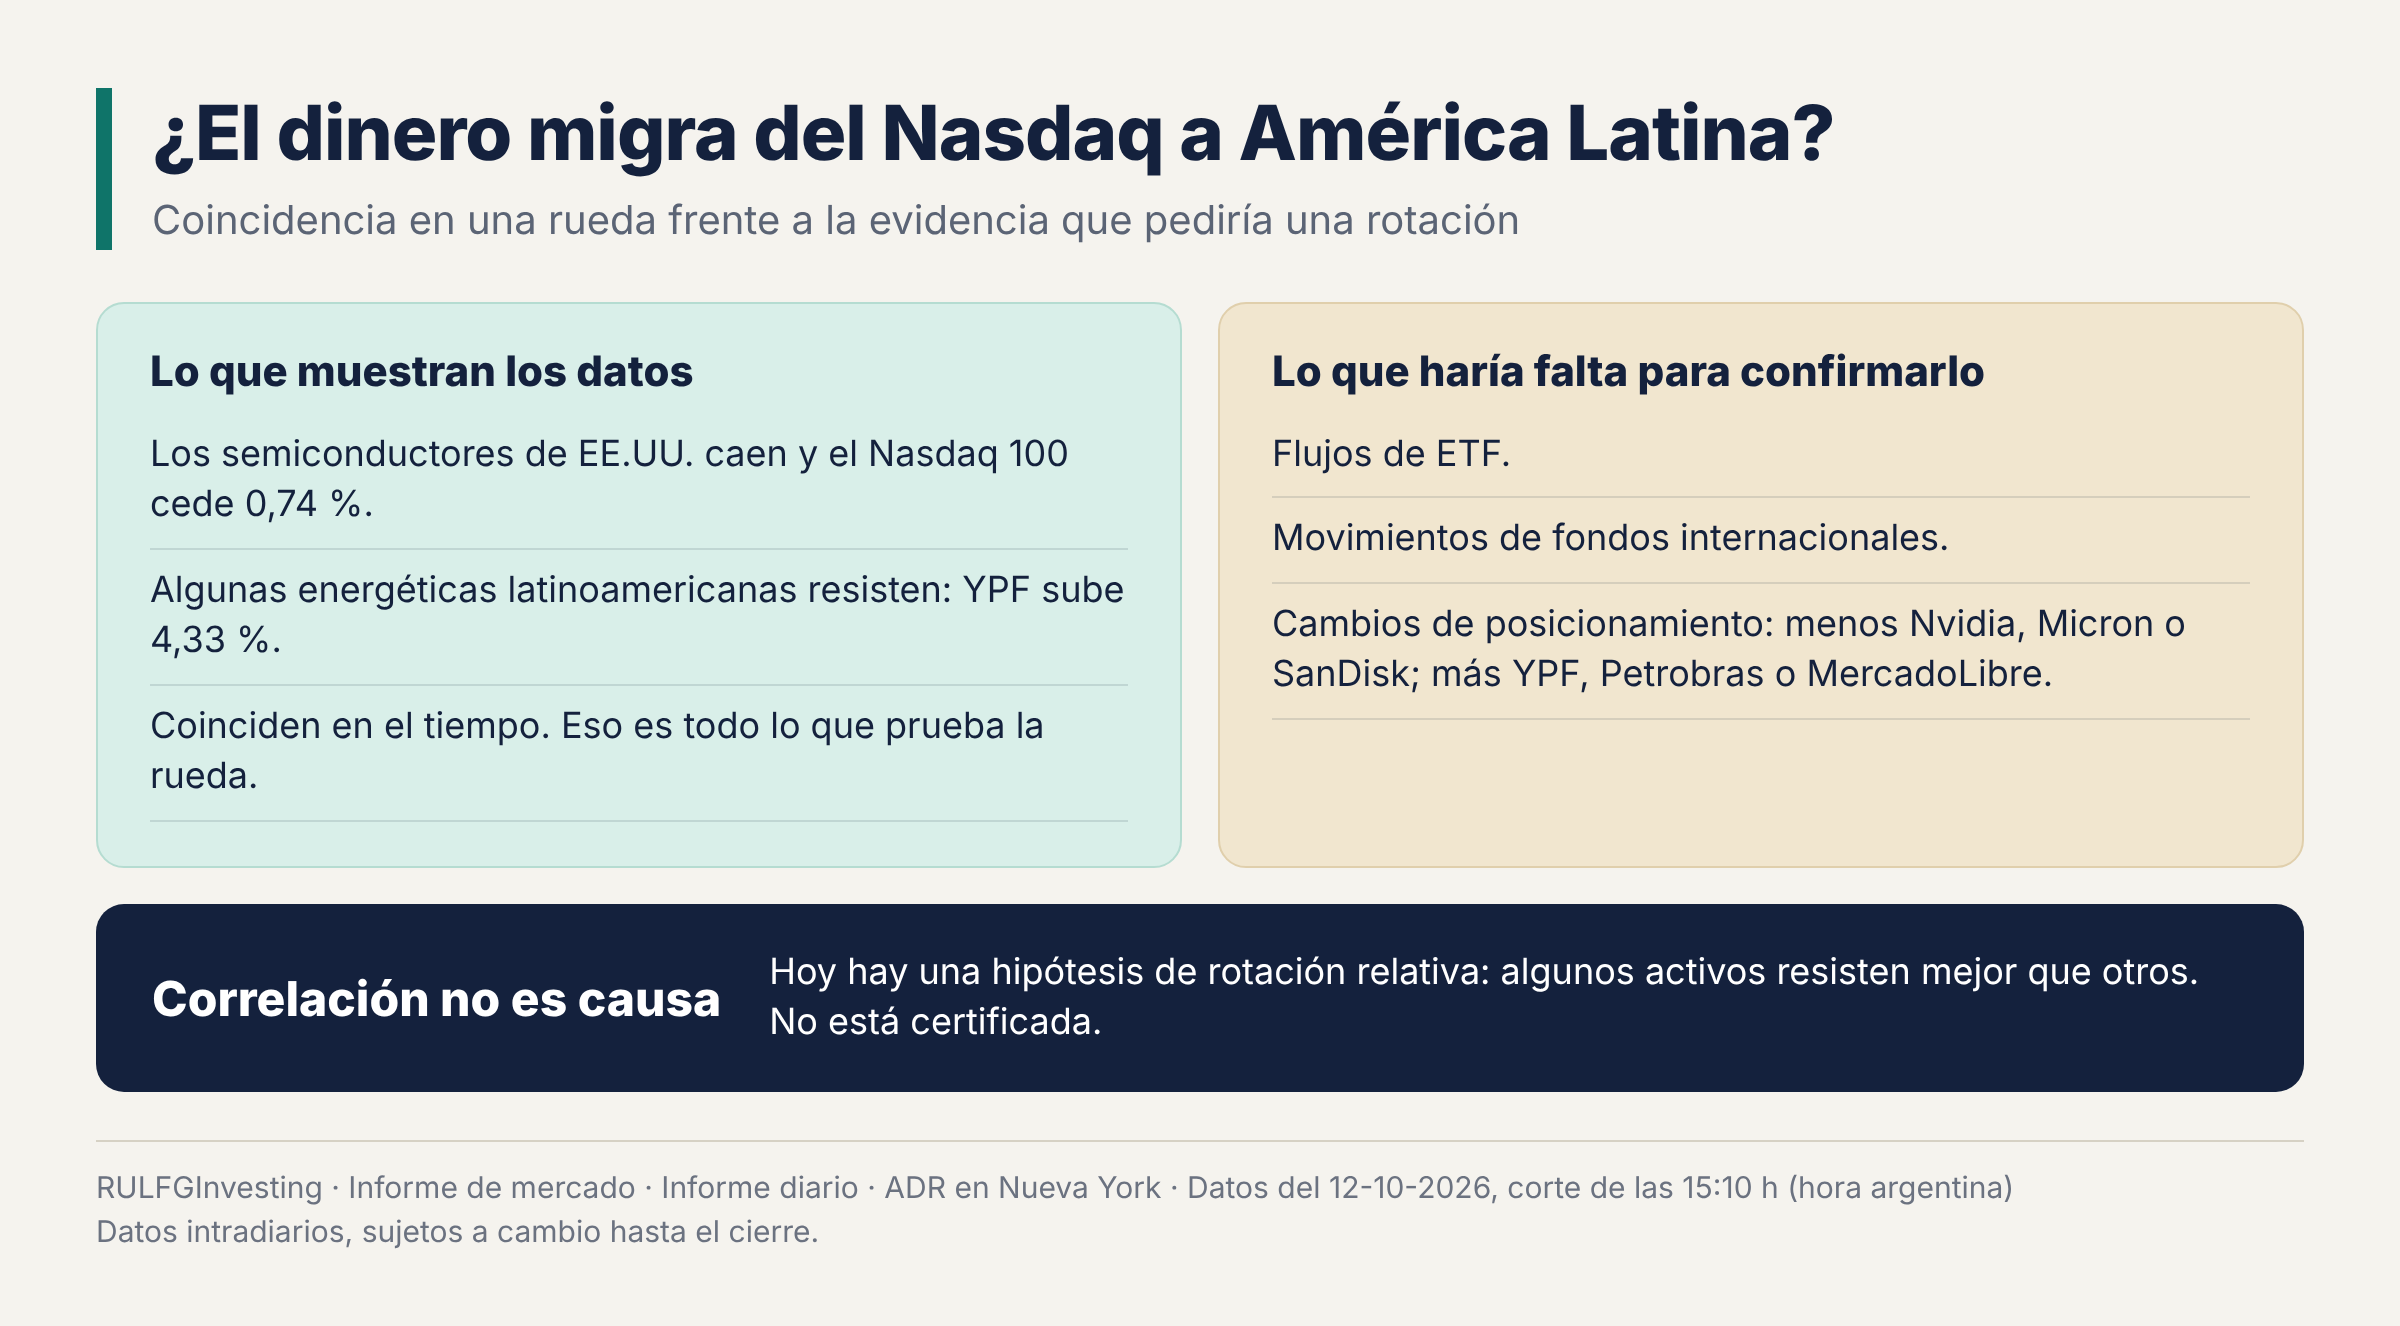
Fuera de la energía, las compañías de consumo y servicios financieros digitales se comportan de forma distinta. Nubank cotiza alrededor de 16,08 dólares, con una baja marginal del 0,25 %. Su precio está prácticamente sobre el POC de 16,07 y el flujo muestra un leve predominio comprador. Es una lectura compatible con una fase de estabilización después de la fuerte recuperación del viernes.
MercadoLibre luce mejor: sube un 1,49 %, hasta unos 1.916,99 dólares, por encima de su POC de 1.910,53, con un 78 % de compras. No es una apuesta solo brasileña. Su exposición a varios mercados de la región la convierte en una referencia para medir el apetito por los negocios latinoamericanos de crecimiento, y su fortaleza contrasta con la debilidad de muchas empresas estadounidenses de infraestructura tecnológica.
Los bancos argentinos todavía no lideran
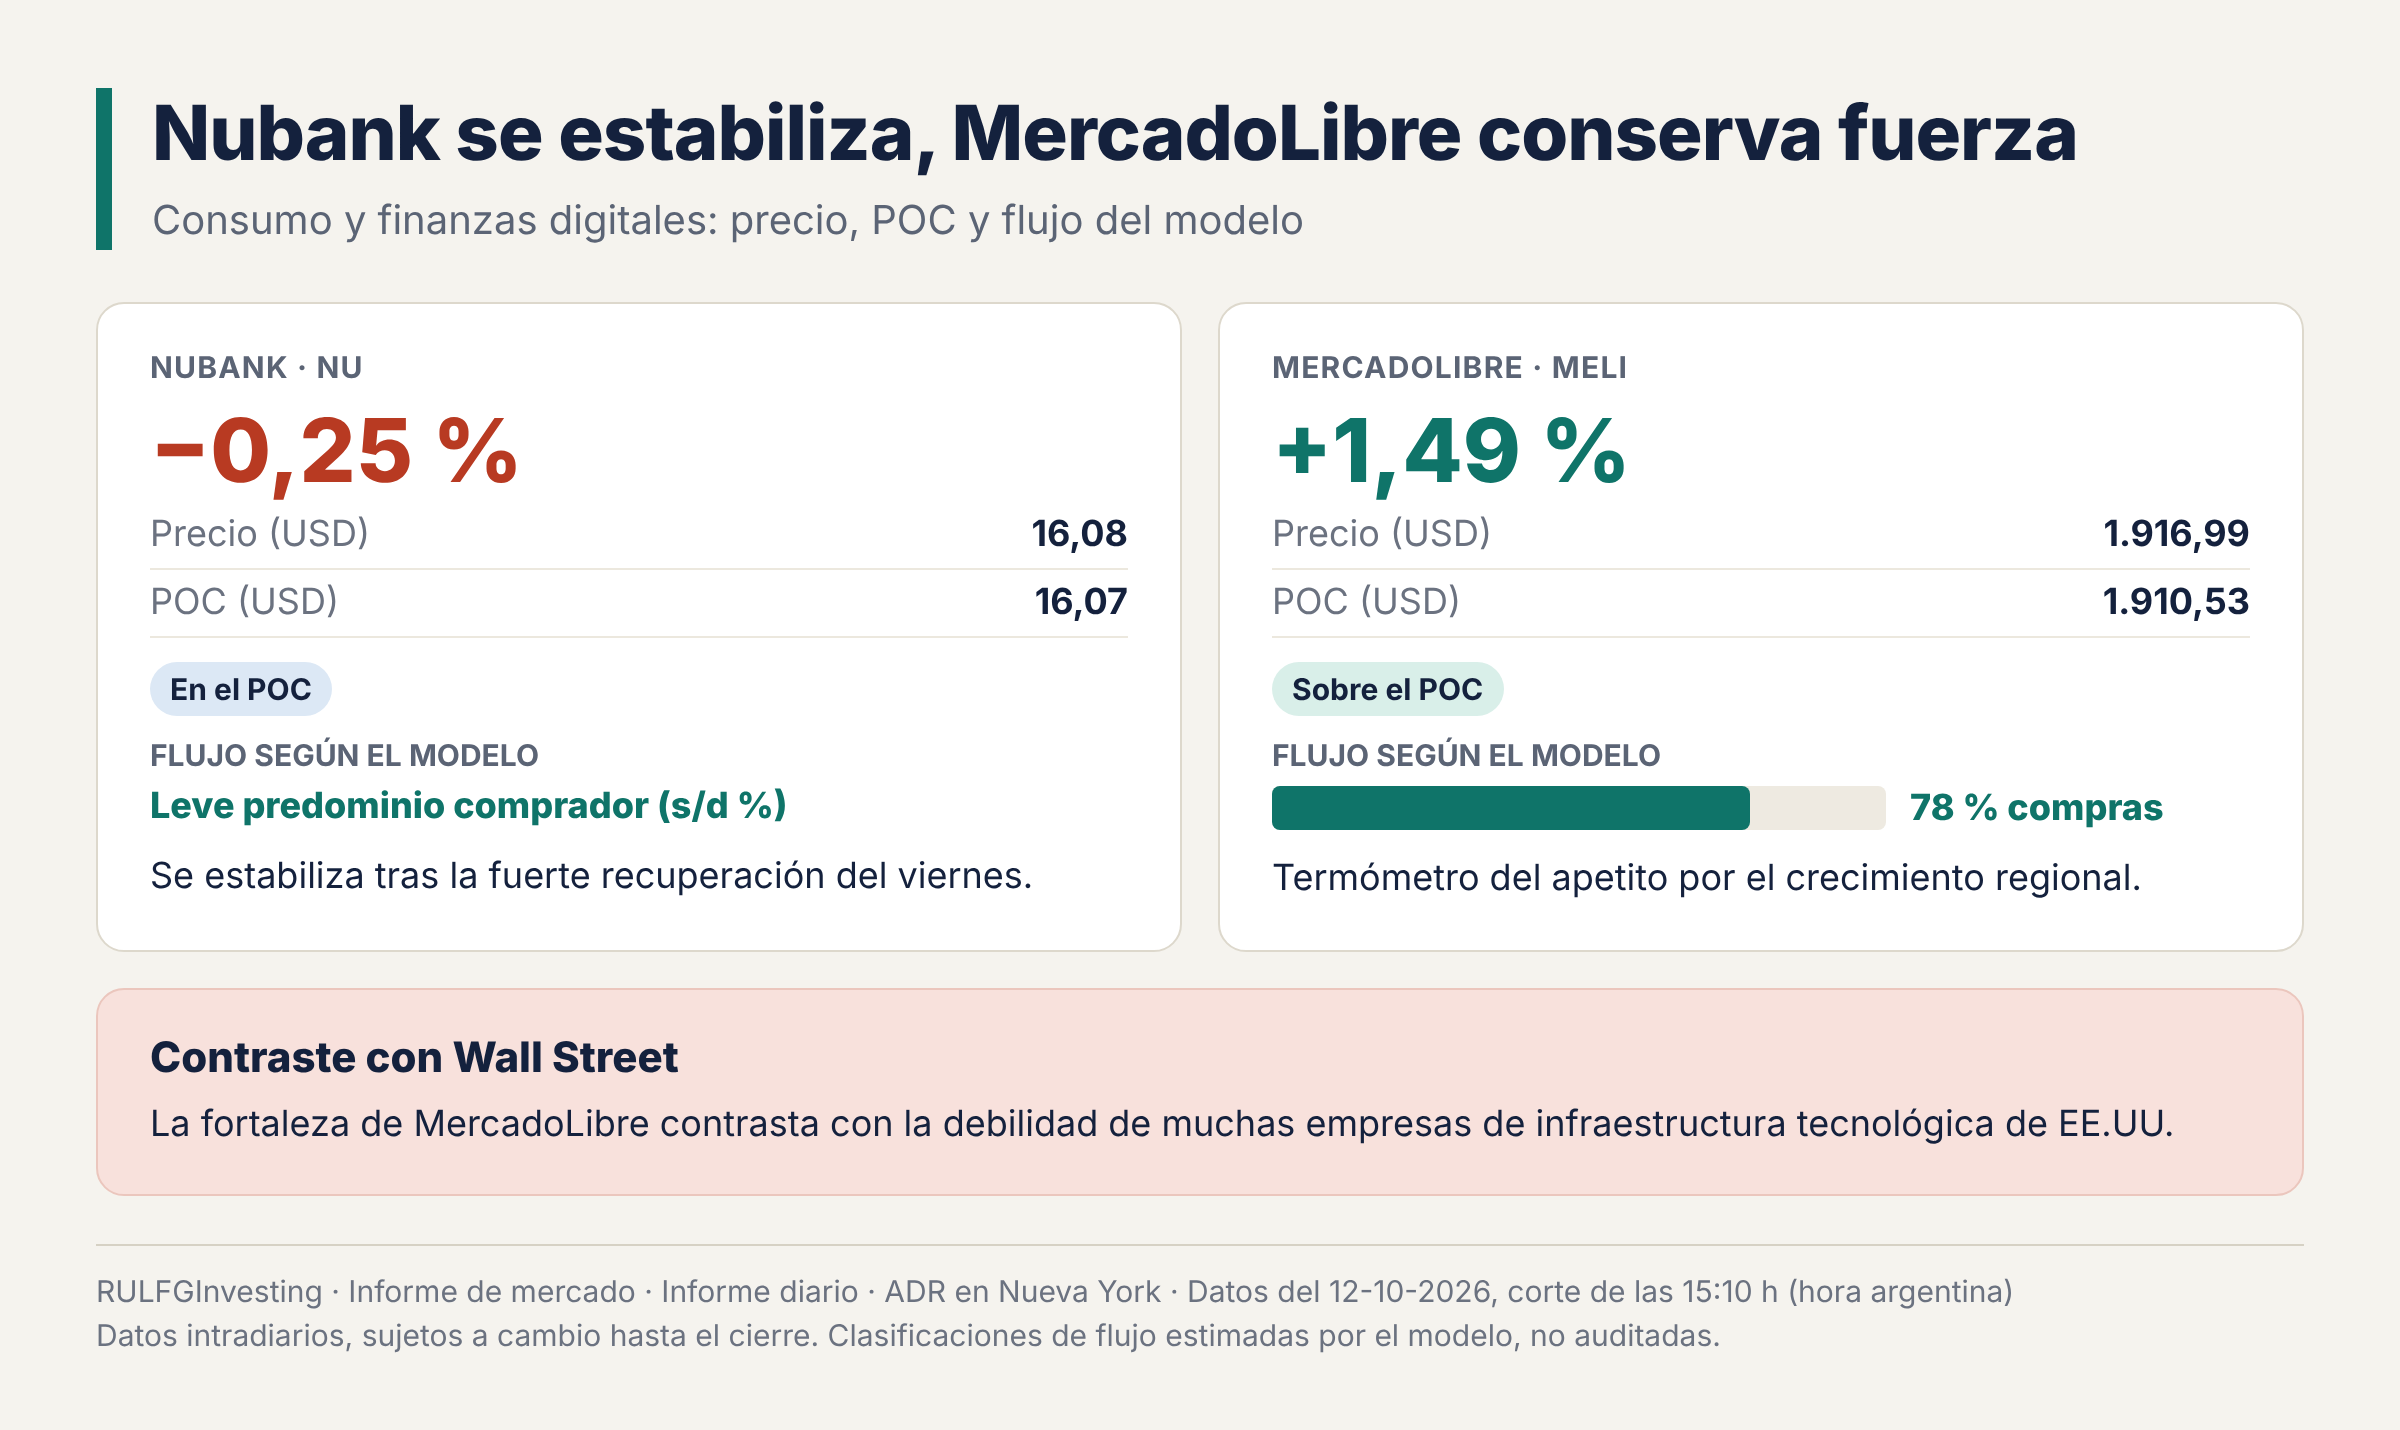
La recuperación de las energéticas no se repite con la misma intensidad en el sistema financiero. Grupo Financiero Galicia gana alrededor de un 0,29 % y Banco Macro se mantiene prácticamente estable. Las dos muestran leves mejoras frente a sus puntos de control, sin la fuerza de YPF.
Esto importa porque las acciones bancarias suelen reflejar expectativas sobre actividad, crédito, tasas y riesgo soberano. Sin una recuperación más amplia de las financieras, cuesta sostener que el mercado anticipe un cambio estructural favorable para todos los activos argentinos. La recuperación es selectiva, no generalizada.
El dólar y las tasas de EE.UU. siguen condicionando a la región
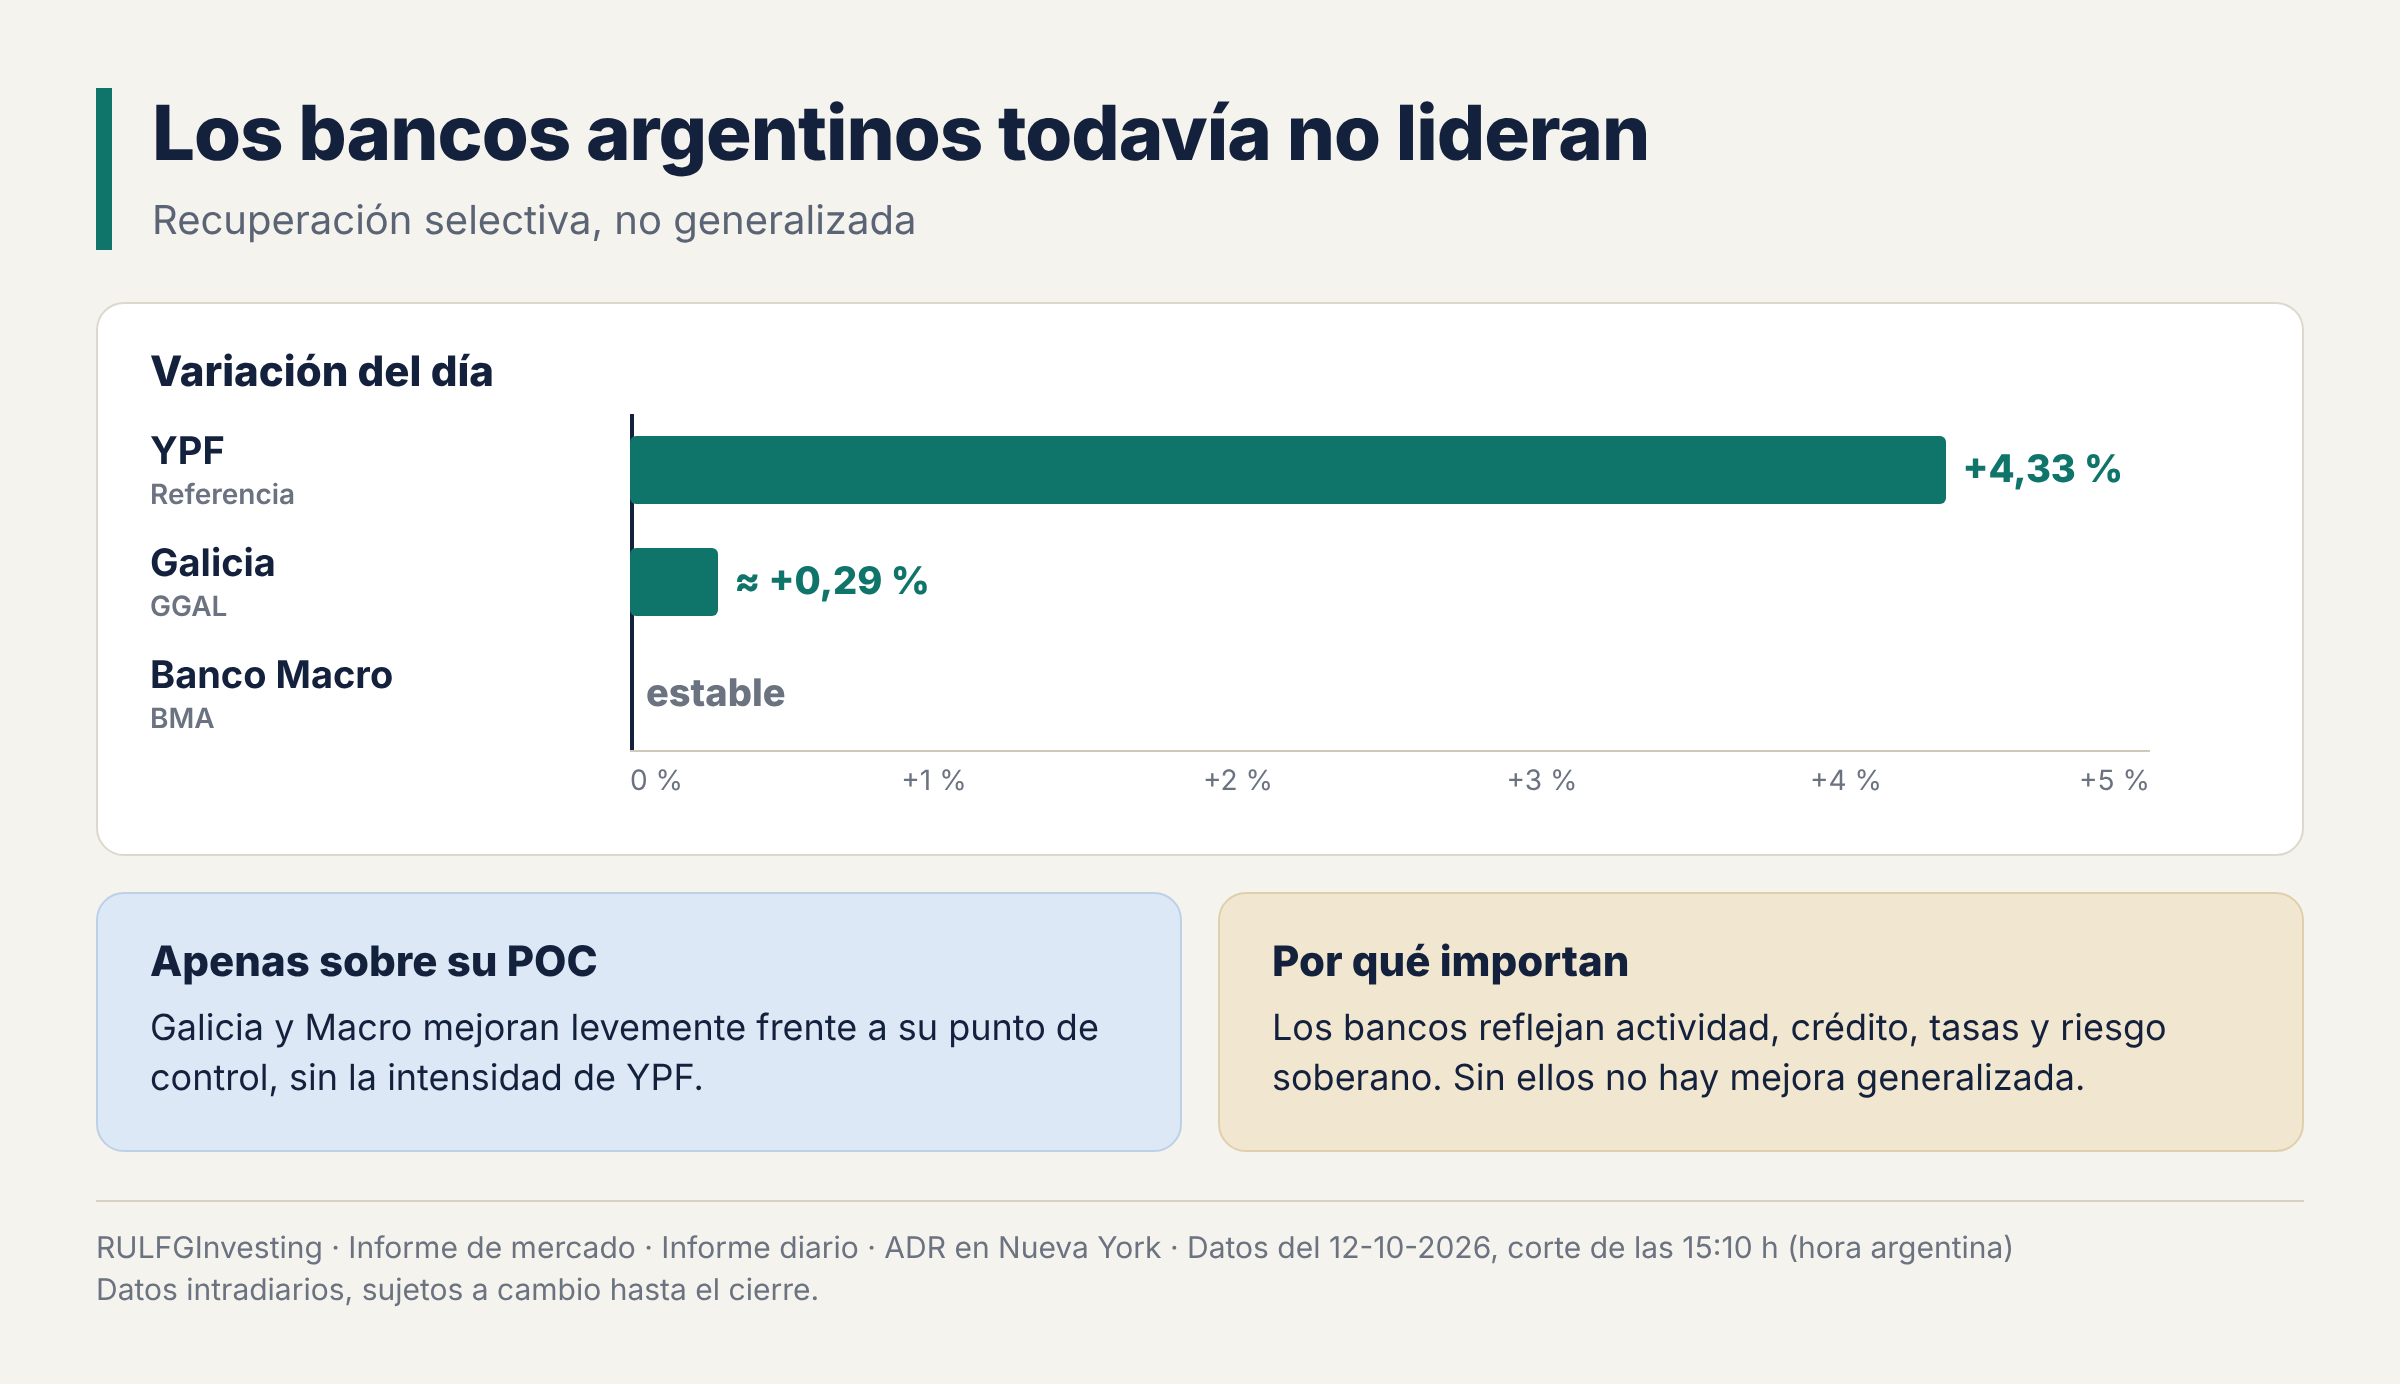
El índice dólar, que mide el valor del dólar frente a una canasta de monedas, sube un 0,35 %, hasta 102,57 puntos. El rendimiento del Tesoro de EE.UU. a 10 años, lo que paga ese bono, se mantiene cerca del 5,24 %.
Para los emergentes, esta combinación es un factor de riesgo. Un dólar más fuerte puede encarecer las deudas en esa moneda, y rendimientos altos en EE.UU. mantienen atractivas las alternativas de menor riesgo, lo que vuelve a los inversores más exigentes con la región.
En Brasil, el dólar cotiza alrededor de 4,99 reales. Ese dato no alcanza para identificar un movimiento cambiario regional que confirme entradas netas de capital. Tampoco corresponde tomar el nivel del Bovespa como prueba de una suba en la rueda, porque coincide con el registro anterior y su actualidad necesita validación.
¿Está migrando el dinero del Nasdaq hacia América Latina?
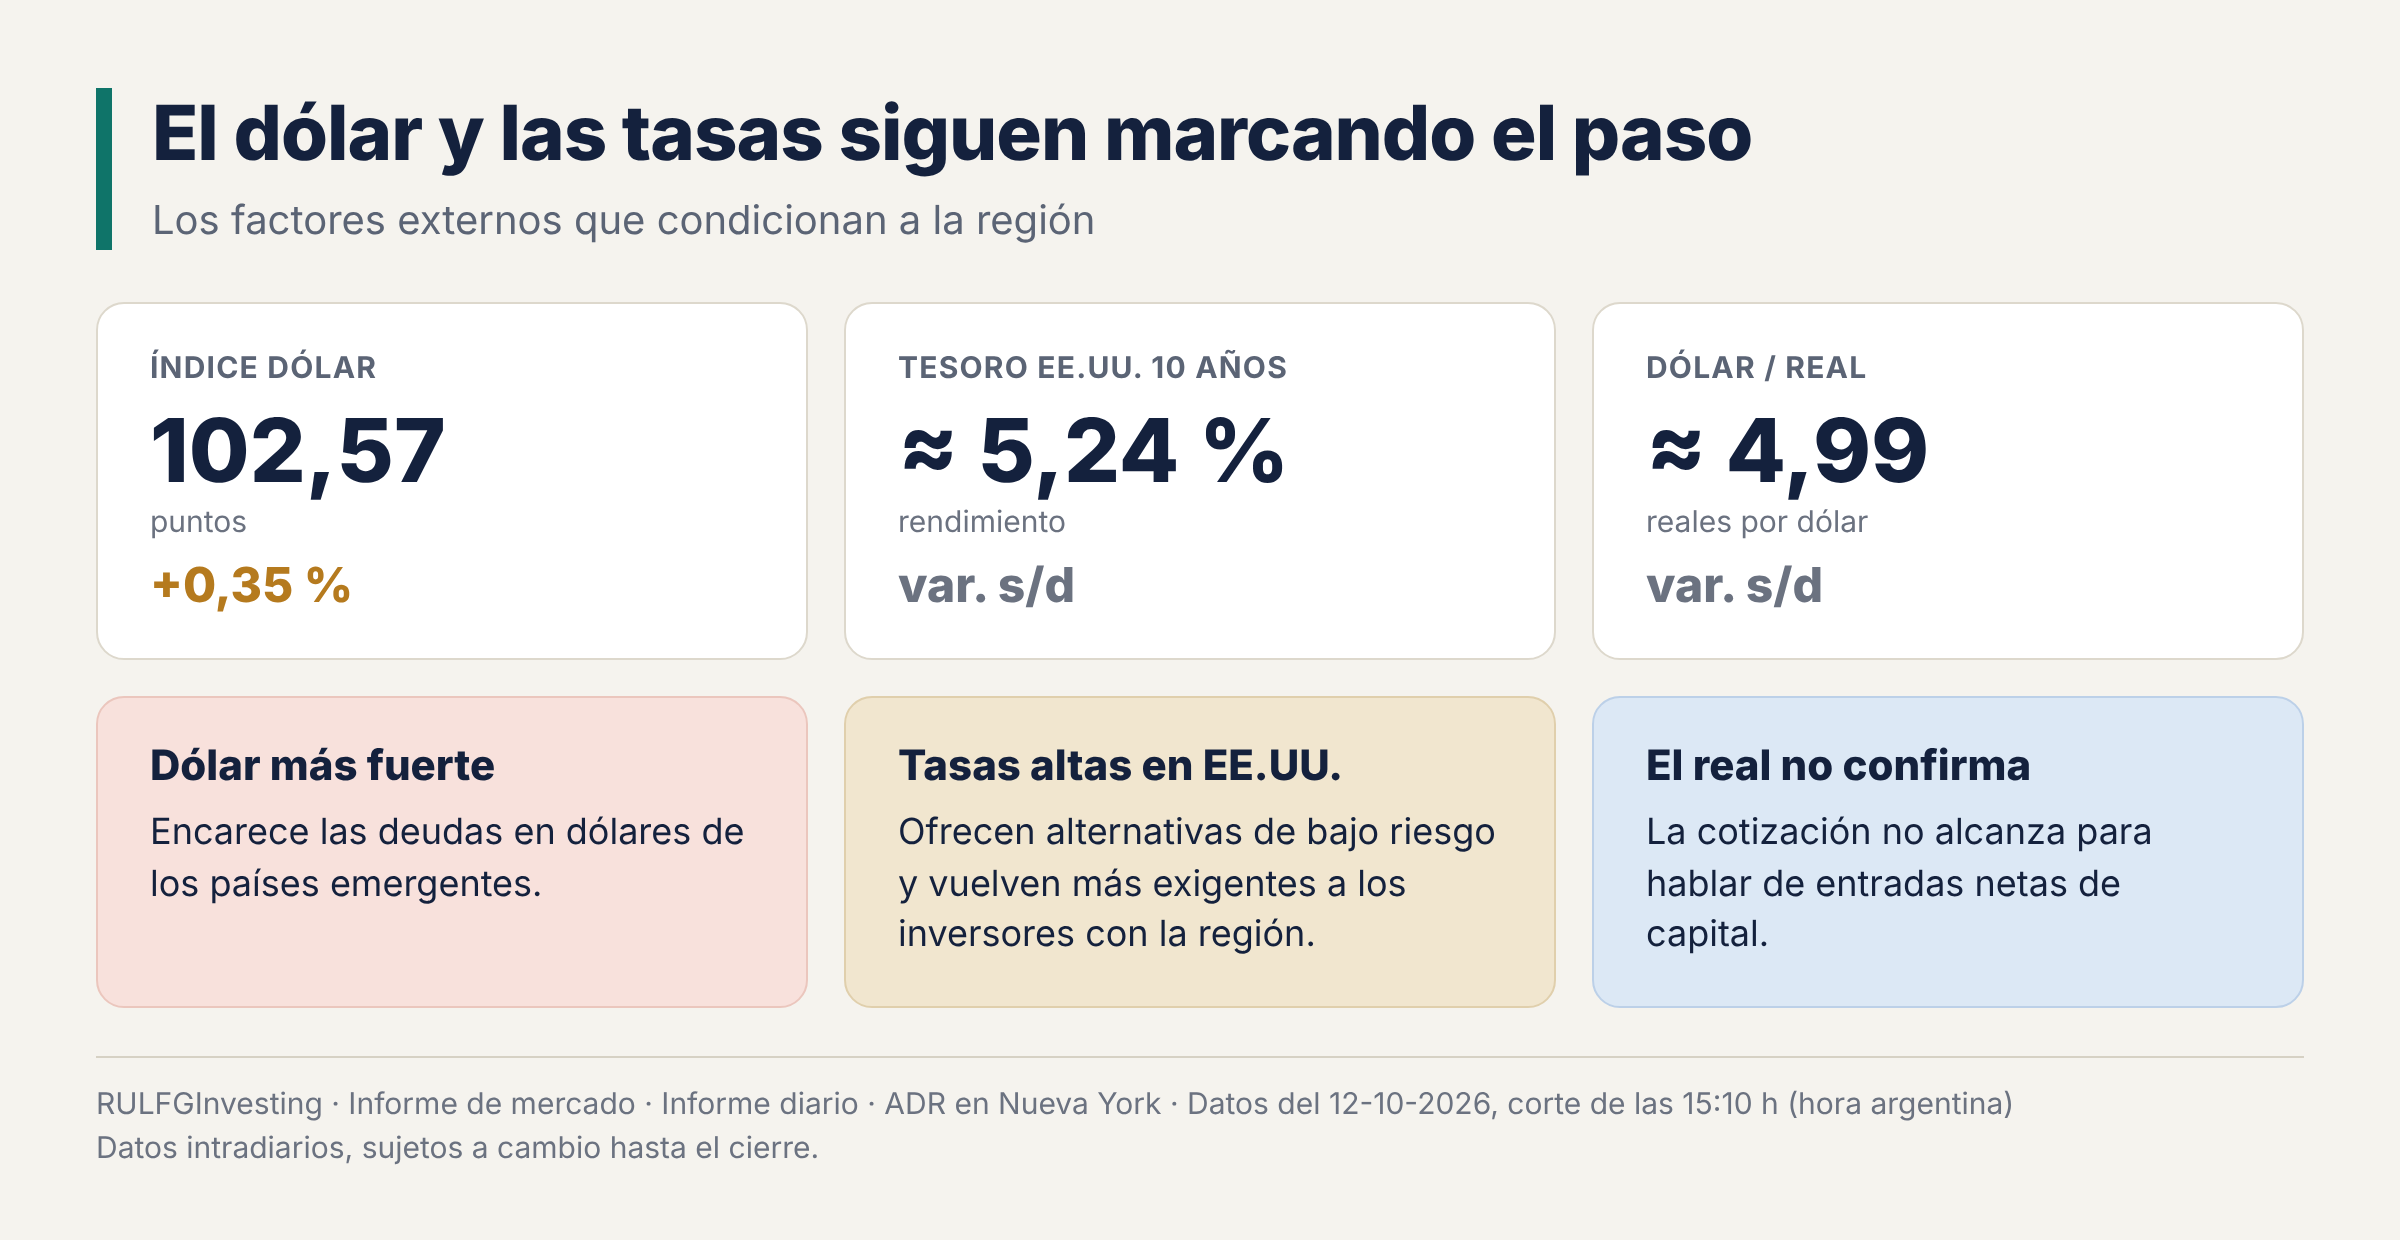
Que los semiconductores estadounidenses caigan al mismo tiempo que algunas empresas latinoamericanas se fortalecen llama la atención. Pero correlación no es causa: que una cosa suba cuando otra baja no prueba que el dinero pase de una a la otra. Para demostrar que los fondos reducen posiciones en Nvidia, Micron o SanDisk mientras aumentan su exposición a YPF, Petrobras o MercadoLibre, habría que analizar flujos de ETF, movimientos de fondos internacionales y cambios de posicionamiento.
Los datos actuales permiten plantear una hipótesis de rotación relativa, es decir, que algunos activos resisten mejor que otros, pero no certificarla. Lo más claro es que ciertas energéticas latinoamericanas aguantan mejor que los segmentos tecnológicos de EE.UU. más castigados.
Una oportunidad selectiva, no una señal regional
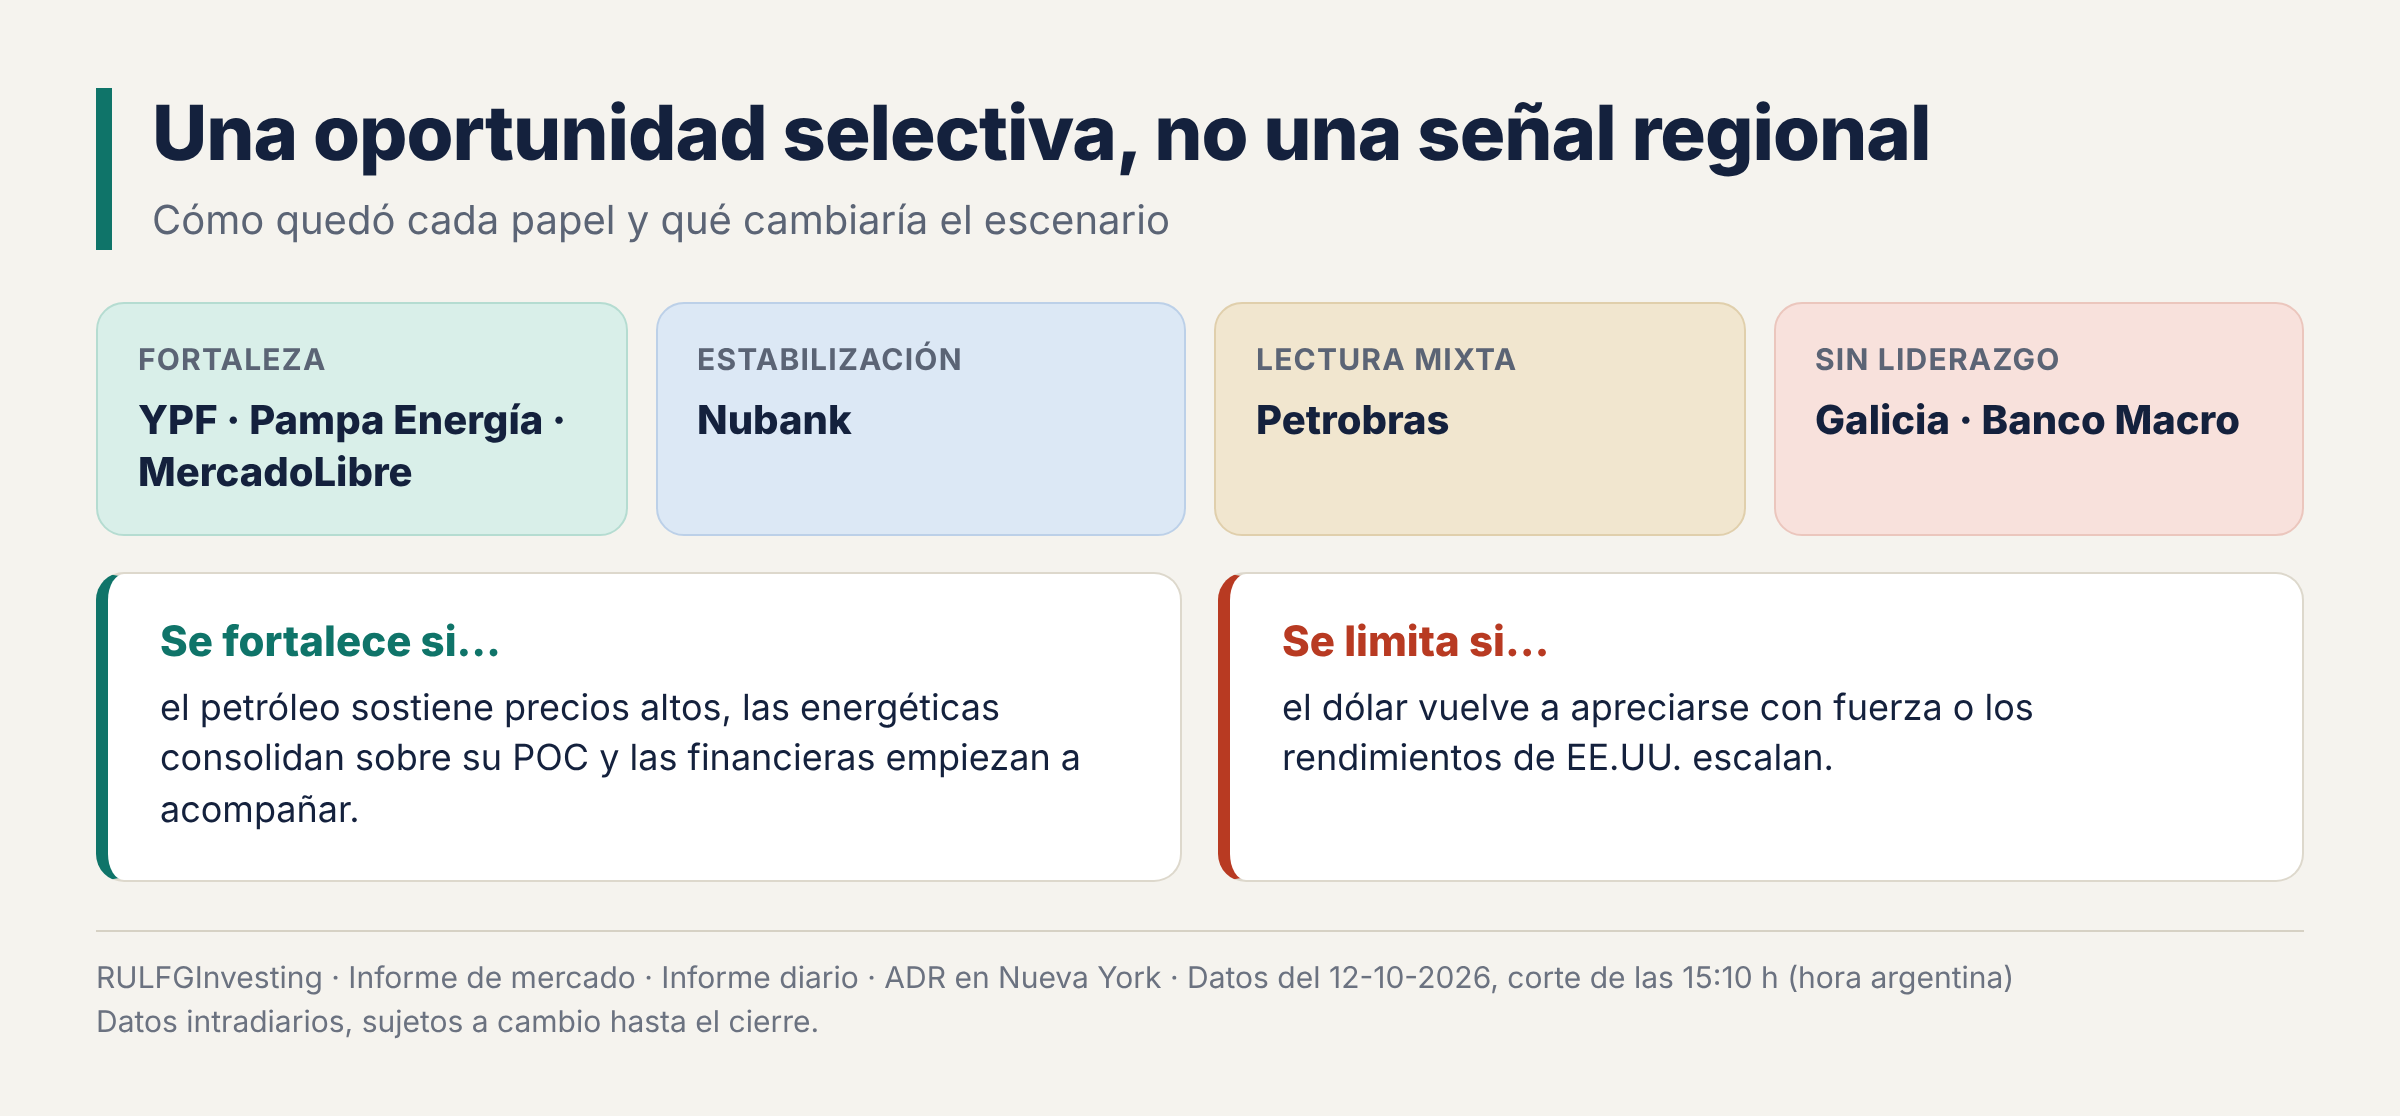
La fortaleza de América Latina está concentrada en algunas compañías. YPF y Pampa Energía se destacan por la recuperación de precio y los indicadores de flujo, y MercadoLibre también muestra una configuración constructiva. Nubank se estabiliza, Petrobras ofrece una lectura mixta pese al petróleo favorable y los bancos argentinos todavía no muestran un liderazgo convincente.
El escenario podría fortalecerse si el petróleo sostiene sus precios altos, si las energéticas consolidan por encima de sus puntos de control y si las financieras empiezan a acompañar. En cambio, una nueva apreciación fuerte del dólar o una escalada de los rendimientos estadounidenses podría frenar el movimiento.
América Latina todavía no protagoniza una recuperación pareja: ofrece oportunidades relativas en sectores y compañías puntuales. Con semiconductores que pierden impulso y una volatilidad que vuelve a subir, esa selectividad puede convertirse en uno de los rasgos de las próximas ruedas.
Análisis elaborado con cotizaciones e indicadores intradiarios del Sistema TODO-VELAS_V2 del 12 de octubre de 2026, hacia las 15:10 (hora argentina). Las clasificaciones de flujo son estimaciones del modelo, no datos auditados de operaciones institucionales. No constituye recomendación de inversión.
𝑀𝐿𝐾
Rulfginvesting Research
Este informe ha sido elaborado bajo los parámetros cuantitativos de nuestro motor propio de ciclos. Operamos con capital propio. Ninguna parte de este material constituye una recomendación de inversión.
Seguí leyendo

Wall Street recupera el apetito por la inteligencia artificial, pero los bonos todavía no acompañan
28 oct 2026 · 24:24
El Nasdaq avanzó 1,18%, Nebius se disparó 11,22% y el S&P 500 encadenó su segunda sesión positiva. Pero el Tesoro a 10 años sigue cerca del 5% y esta semana llegan la decisión de la Reserva Federal y los balances de las grandes tecnológicas. ¿Alcanza el rebote para dar por terminada la corrección?

Brasil no logra salir del lunes negro: el real se recupera, la Bolsa vuelve a caer y Argentina sigue bajo presión
28 oct 2026 · 24:19
Después del derrumbe histórico provocado por la reelección de Lula da Silva, los mercados brasileños ensayaron una recuperación. El dólar retrocedió hasta 5,35 reales y las tasas mostraron cierto alivio, pero el Ibovespa terminó otra vez en rojo. En Argentina, los bonos recuperaron parte del terreno perdido, aunque el MERVAL sufrió otra caída.

Brasil quedó a precio de crisis: ¿oportunidad o trampa?
27 oct 2026 · 15:11
El Ibovespa sufrió su mayor caída diaria desde 2020, el real se desplomó y las tasas de interés se dispararon. Ahora aparece un dato capaz de atraer a los inversores más audaces: el mercado brasileño podría cotizar a apenas 7,4 veces sus ganancias futuras, muy por debajo de su mediana histórica de 10,4. ¿Es el comienzo de una oportunidad extraordinaria o la advertencia de que lo peor todavía está por venir?