
Acciones arriba, bonos sin confirmar: la semana en que Wall Street aprendió a convivir con el 5%
El Treasury a 10 años tocó 5,342%, su máximo desde 2002, y aun así el Nasdaq cerró la semana en positivo y en zona de récord. Un dato de empleo muy débil enfrió el temor a la Fed y reactivó a la tecnología, pero los bonos no acompañaron y la amplitud sigue siendo frágil. En LATAM, Brasil llegó a la elección con el Ibovespa en 192.114 puntos, mientras los papeles argentinos siguieron atados a su propia prima de riesgo. Repasamos las cinco ruedas, los conceptos clave y los niveles a vigilar.
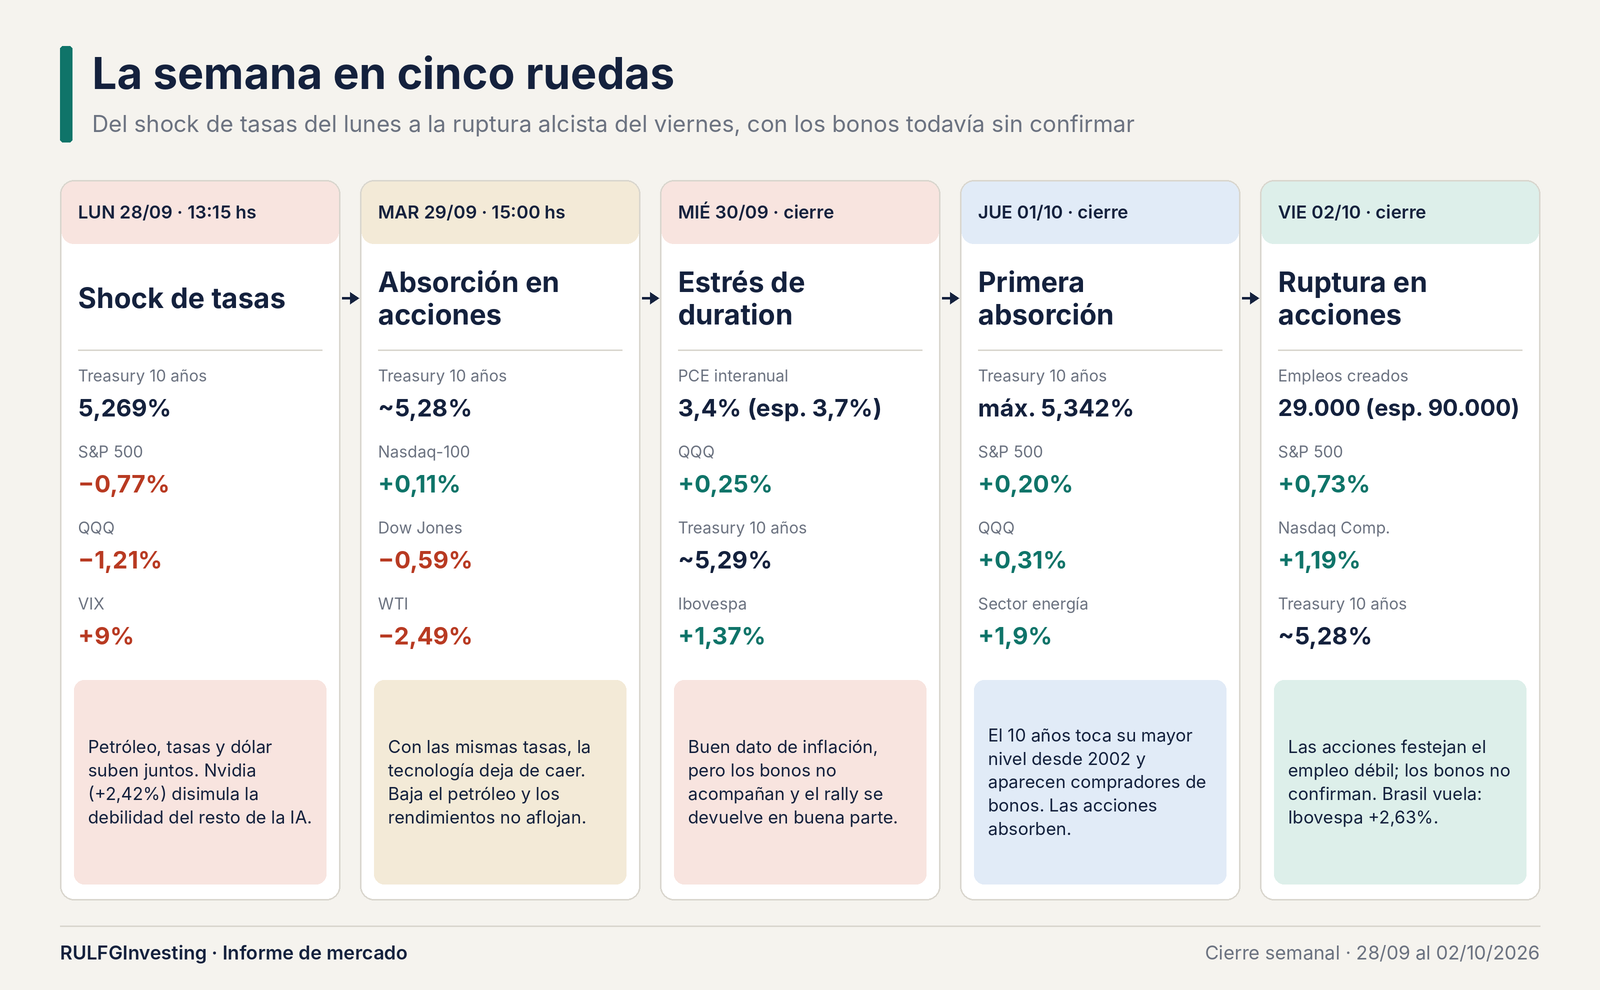
La semana empezó con un susto y terminó con un récord. Entre el lunes 28 de septiembre y el viernes 2 de octubre el mercado pasó de un shock de tasas a una ruptura alcista de las acciones. Lo que nunca cambió fue el fondo: los bonos del Tesoro de Estados Unidos siguieron sin acompañar.
El protagonista fue el bono, no la acción
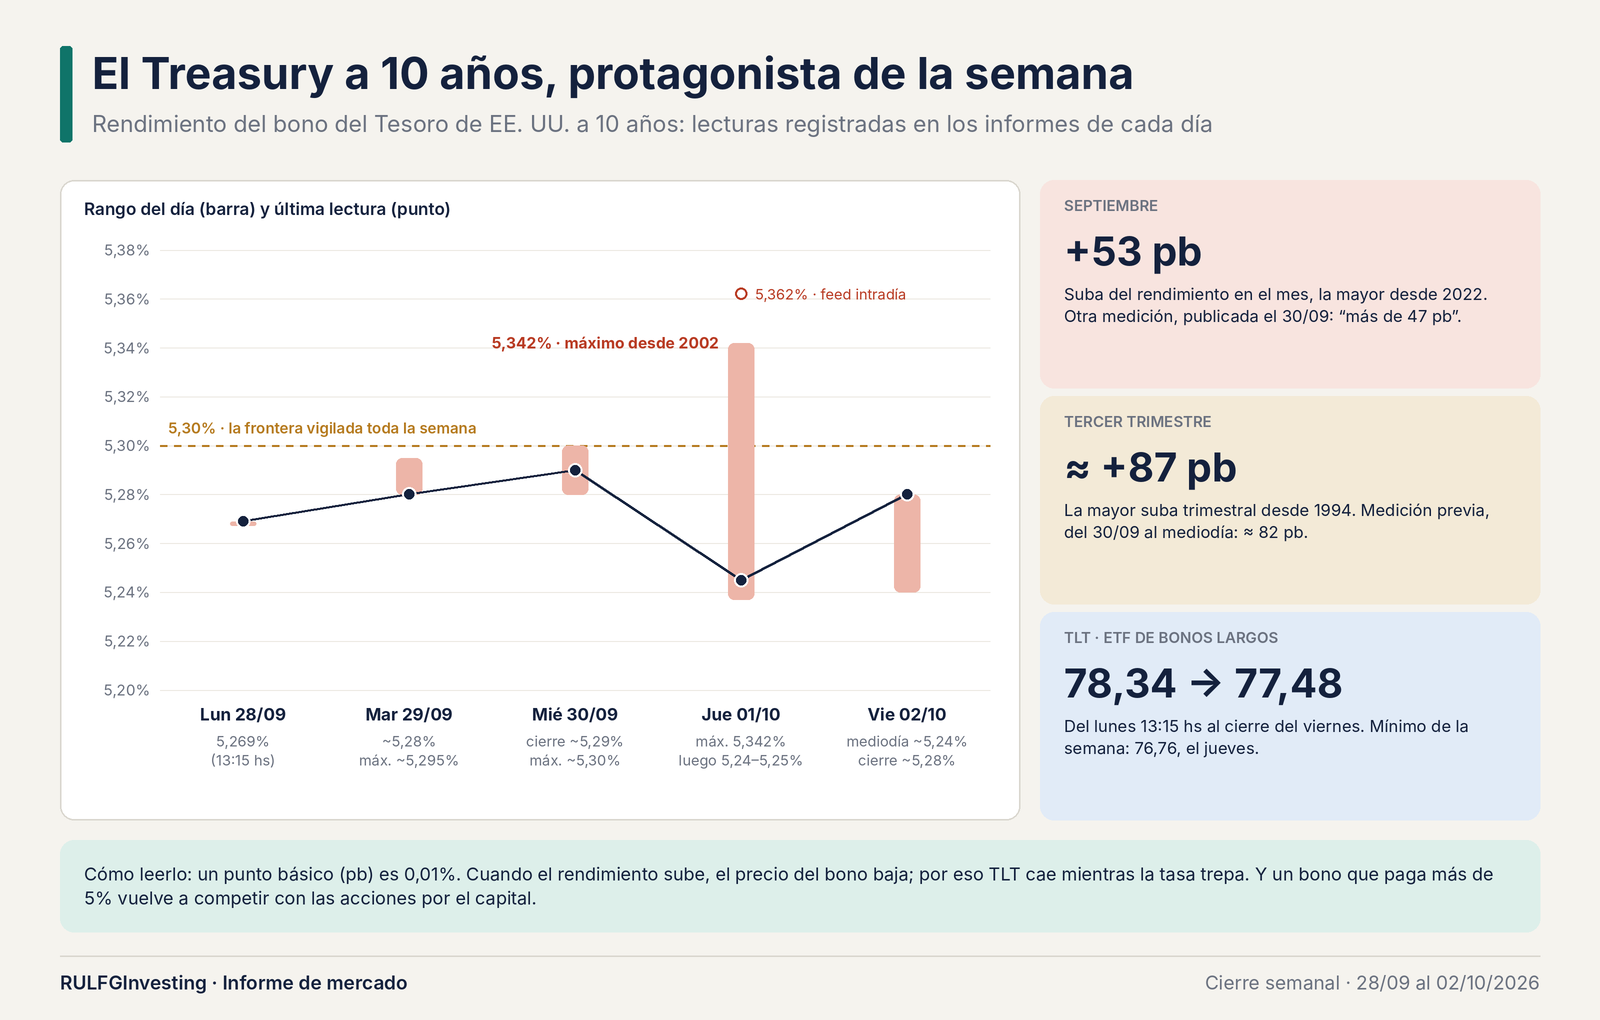
El rendimiento del Treasury a 10 años es la tasa que el mundo usa como referencia de "riesgo cero". El lunes superó 5,25% y pasó la semana rozando 5,30%. El jueves tocó 5,342%, su mayor nivel desde 2002, y recién ahí aparecieron compradores. El viernes cerró cerca de 5,28%.
La dimensión histórica: en septiembre el rendimiento subió unos 53 puntos básicos y en el tercer trimestre unos 87, la mayor suba trimestral desde 1994.
Por qué una tasa alta le pega a las acciones
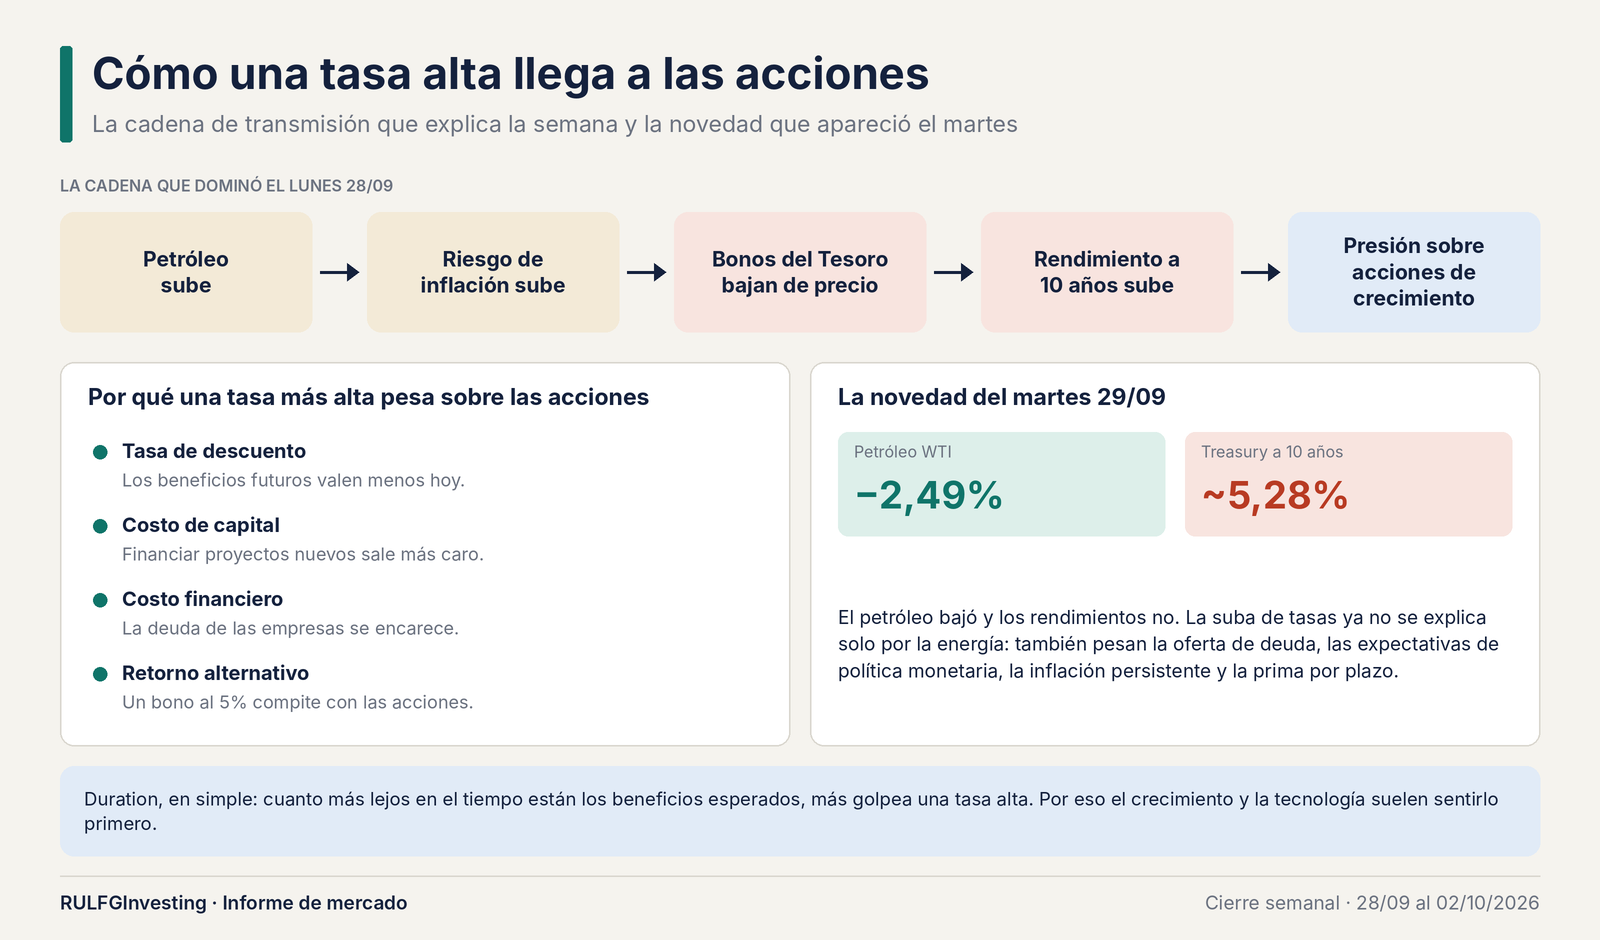
El lunes la cadena fue de manual: petróleo arriba, más riesgo de inflación, bonos abajo, rendimientos arriba y presión sobre las acciones de crecimiento. Una tasa libre de riesgo más alta encarece el capital y hace que los beneficios futuros valgan menos hoy.
El martes apareció un matiz importante. El petróleo cayó (WTI −2,49%) y los rendimientos no bajaron. La suba de tasas ya no se explica solo por la energía: también pesan la oferta de deuda, las expectativas monetarias, la inflación persistente y la prima por plazo.
Otro dato del lunes ayuda a leer el resto de la semana: la volatilidad de los bonos (MOVE ≈ 96) estaba alta mientras la de las acciones (VIX ≈ 16) seguía moderada. Hubo estrés, pero no pánico.
Quién ganó y quién perdió
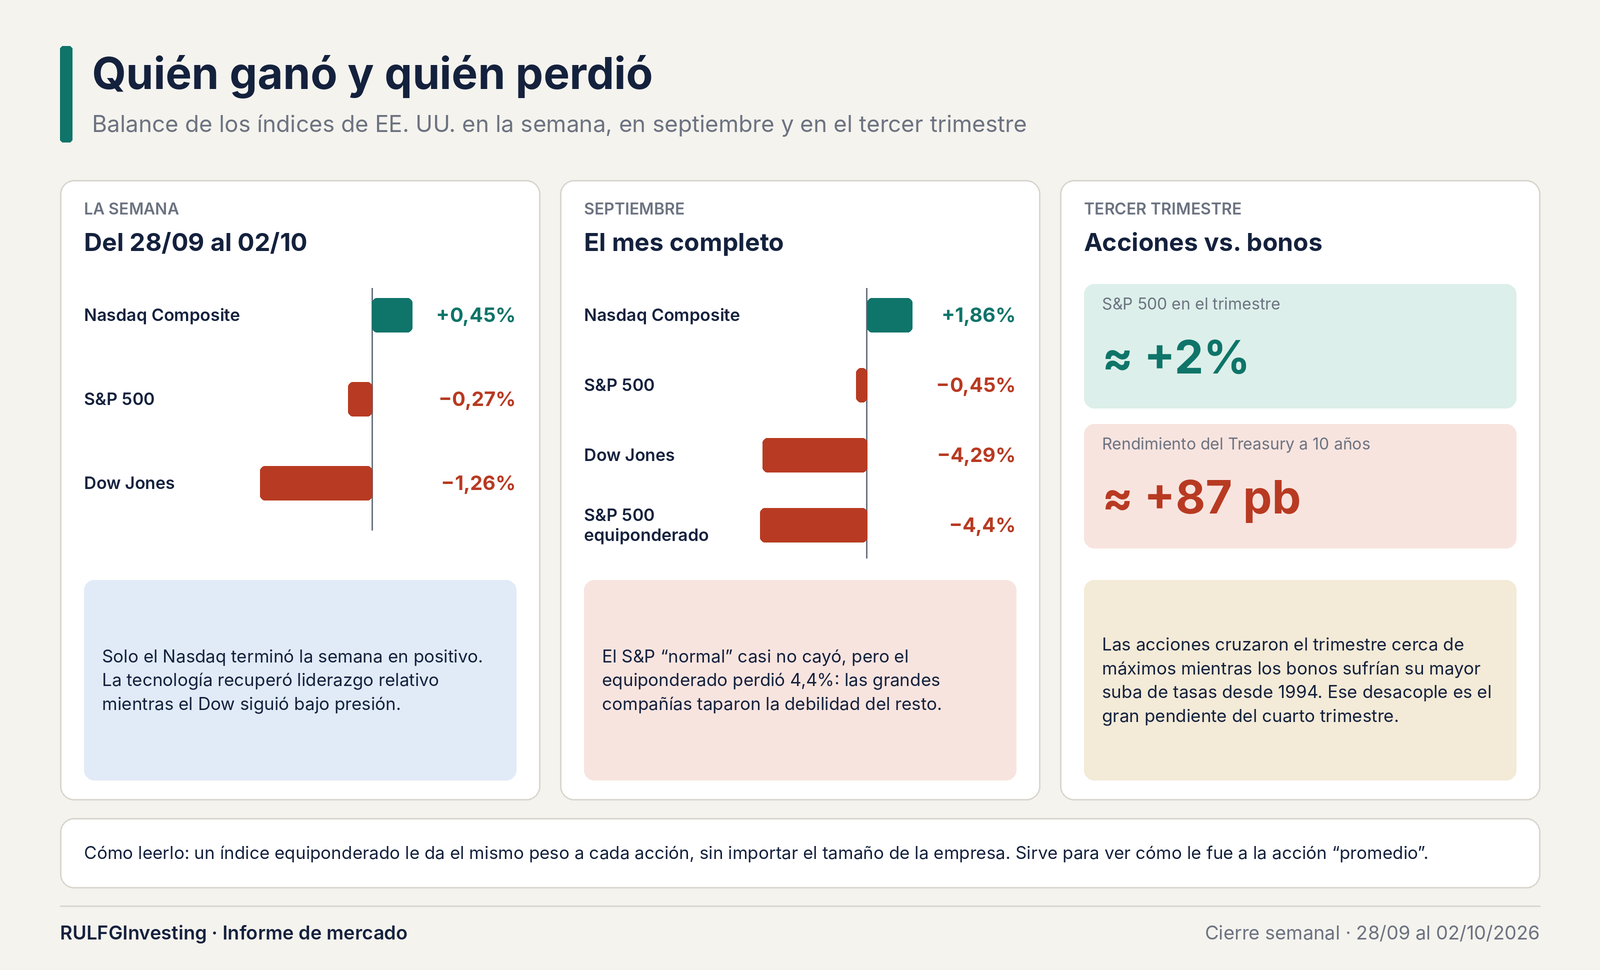
En la semana solo el Nasdaq terminó arriba (+0,45%); el S&P 500 perdió 0,27% y el Dow 1,26%. Septiembre dejó la misma foto ampliada: Nasdaq Composite +1,86%, S&P 500 −0,45%, Dow −4,29%.
El dato más revelador del mes es el S&P 500 equiponderado, que cayó 4,4%. Las grandes compañías taparon la debilidad del resto.
Lo que el índice no muestra
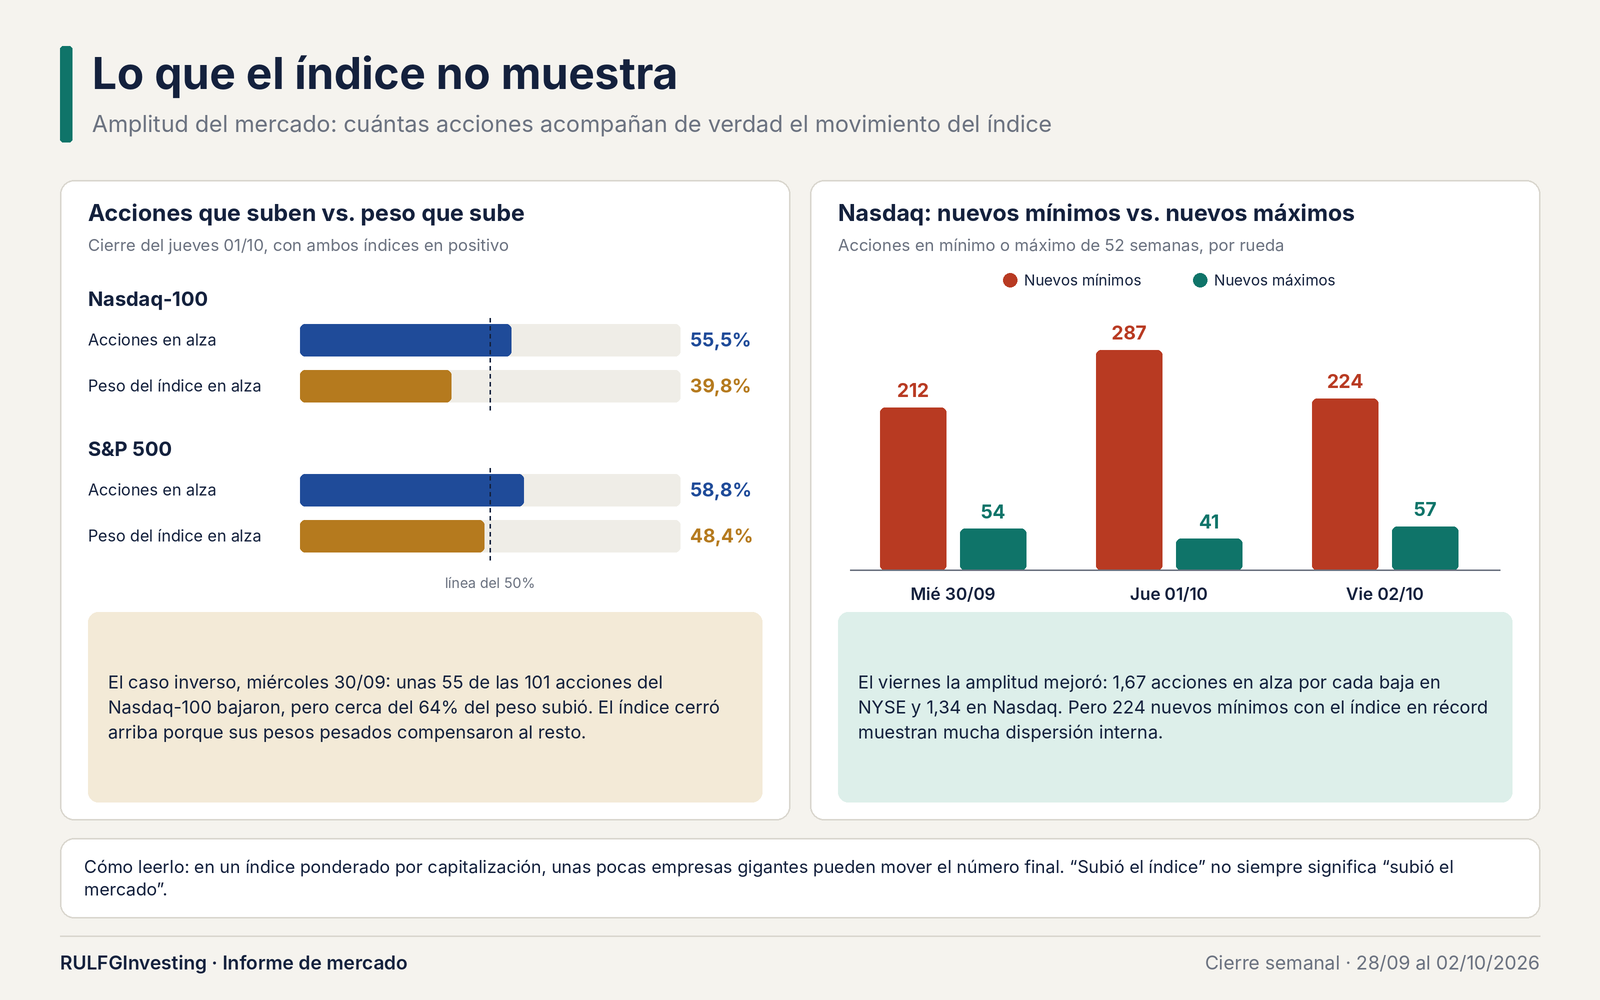
Un índice ponderado por capitalización puede subir aunque la mayoría de sus acciones baje. Pasó el miércoles: unas 55 de las 101 acciones del Nasdaq-100 cayeron, pero el 64% del peso subió.
El jueves fue al revés: subieron más acciones (55,5%), pero solo el 39,8% del peso quedó en positivo. El viernes la amplitud mejoró de verdad. Aun así, el Nasdaq registró 224 nuevos mínimos de 52 semanas contra 57 máximos.
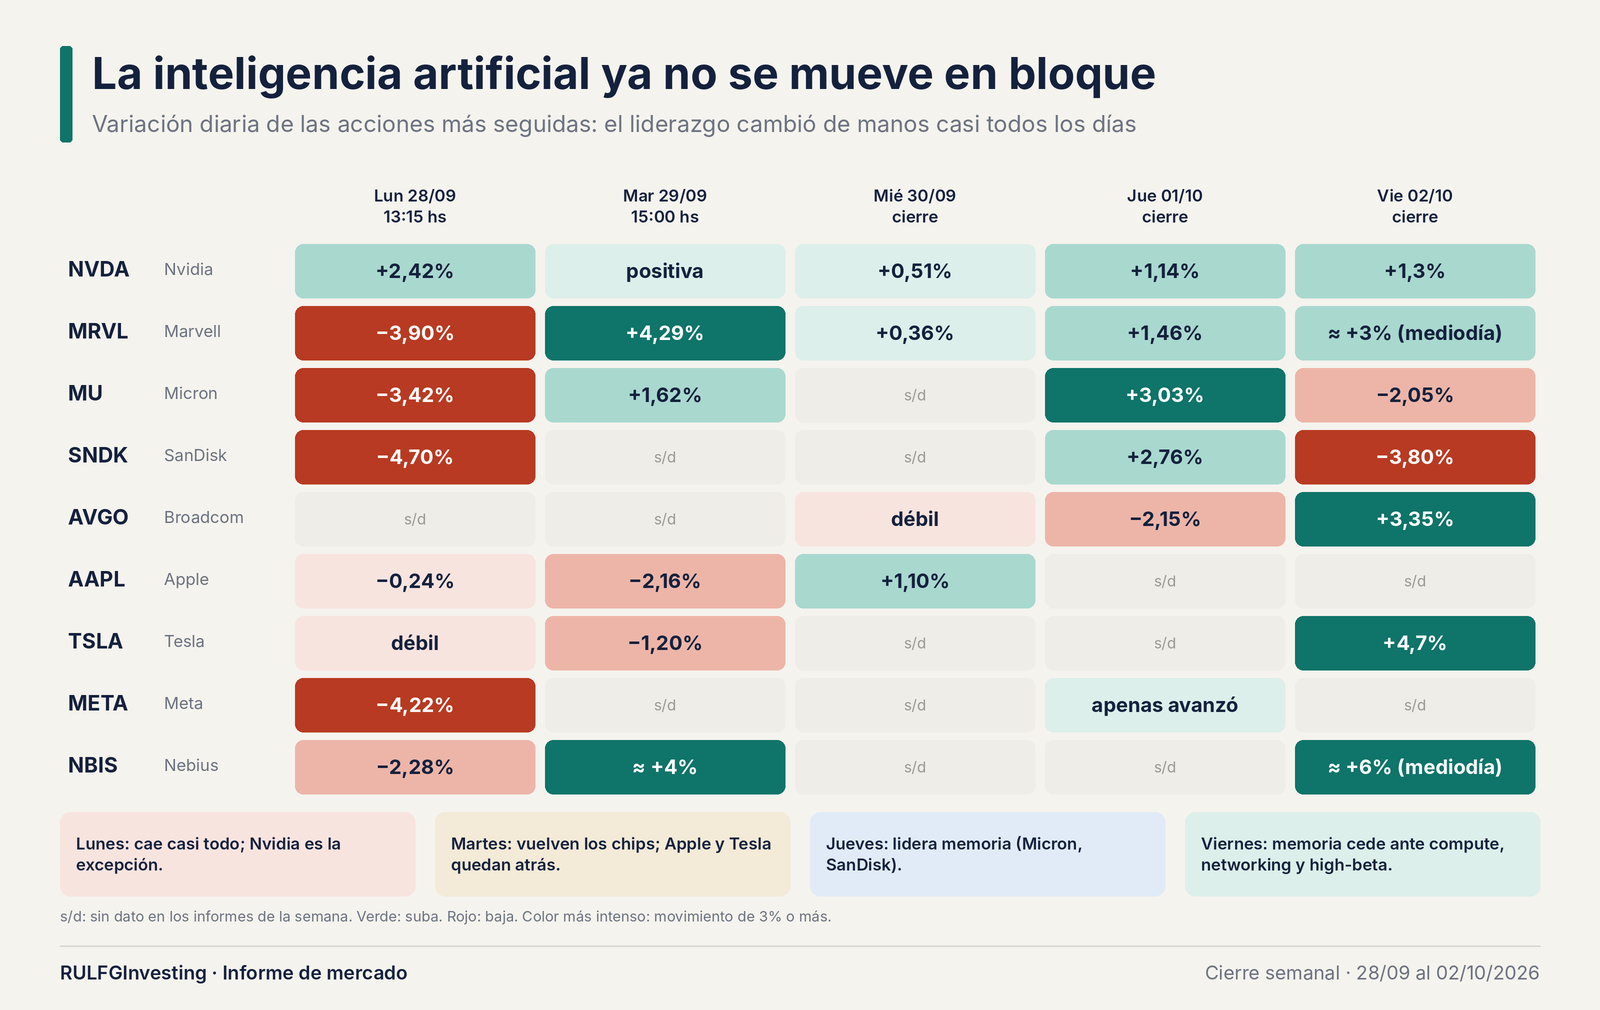
La inteligencia artificial ya no se mueve en bloque
Lunes: Nvidia subió 2,42% mientras Micron, SanDisk, Marvell y Meta caían entre 3% y 5%.
Martes: volvieron los chips (Marvell +4,29%), con Apple y Tesla rezagadas.
Jueves: lideró memoria. Micron subió 3,03% tras proyectar ingresos trimestrales por encima del consenso.
Viernes: memoria cedió (Micron −2,05%, SanDisk −3,80%) y el liderazgo pasó a Broadcom (+3,35%) y Tesla (+4,7%).
No es una salida de la tecnología: el mercado paga solo por la que puede justificar su valuación.
El dato que cambió el viernes
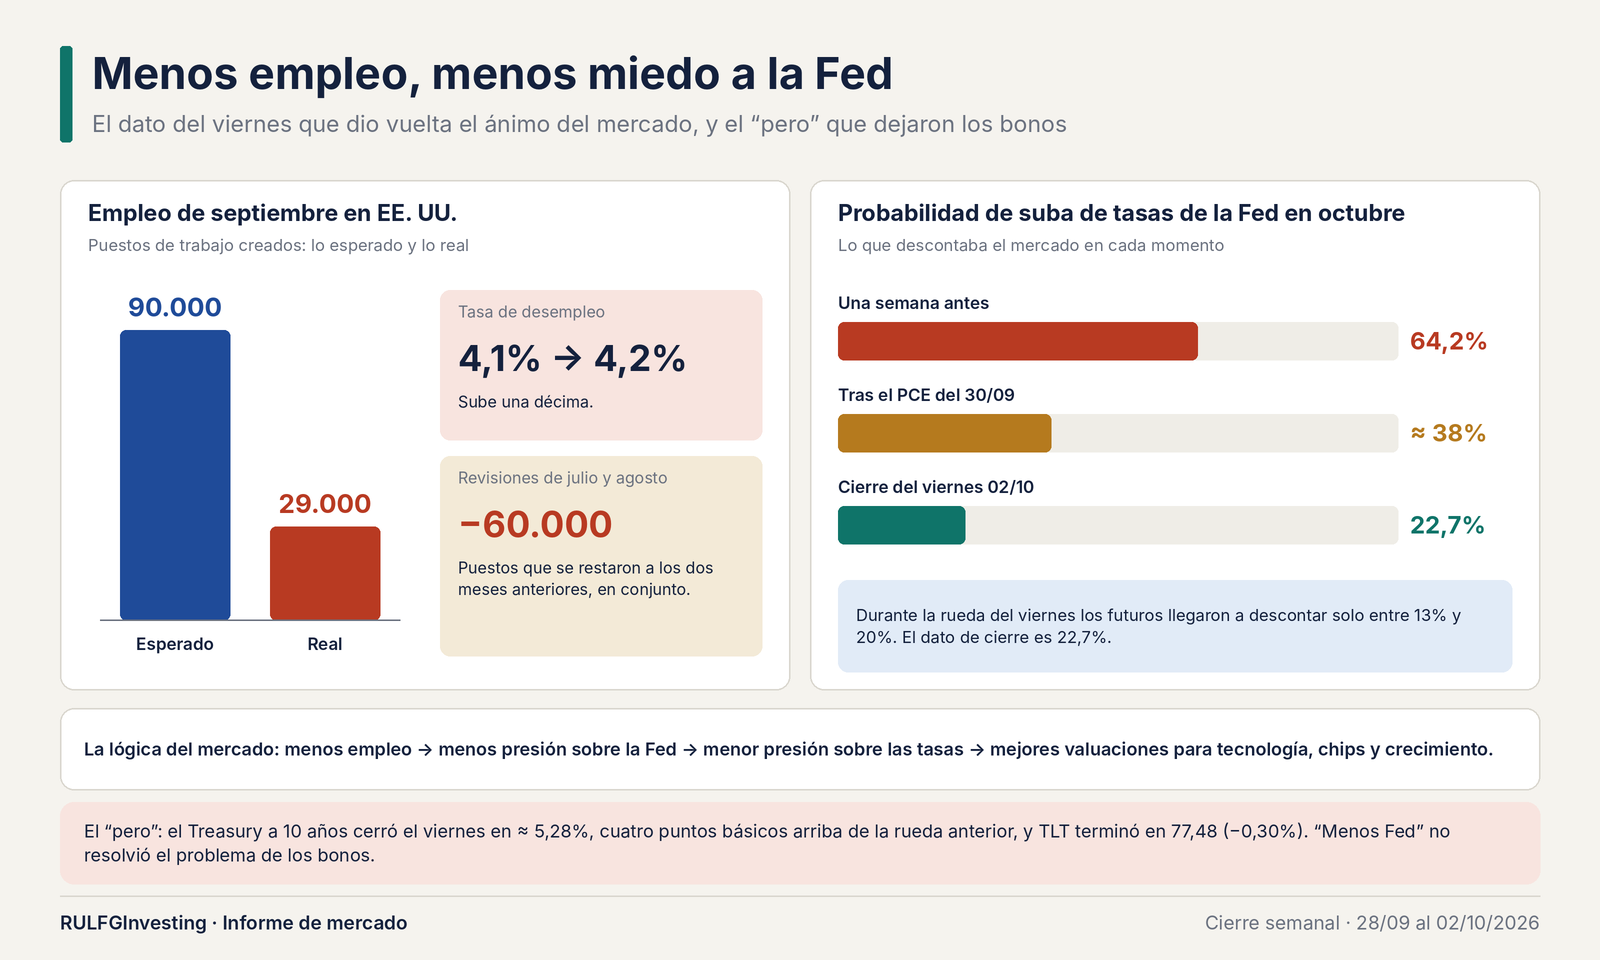
Estados Unidos creó 29.000 empleos en septiembre contra unos 90.000 esperados, y el desempleo subió de 4,1% a 4,2%. El mercado lo leyó como un motivo para que la Fed no siga subiendo tasas: la probabilidad de una suba en octubre cayó a 22,7%, desde 64,2% una semana antes.
El S&P 500 cerró en 7.722,72 (+0,73%), el Nasdaq Composite subió 1,19% y el VIX bajó a 15,31. Pero el Treasury a 10 años terminó cuatro puntos básicos arriba de la rueda anterior. "Menos Fed" no resolvió el problema de los bonos.
El rebalanceo, explicado
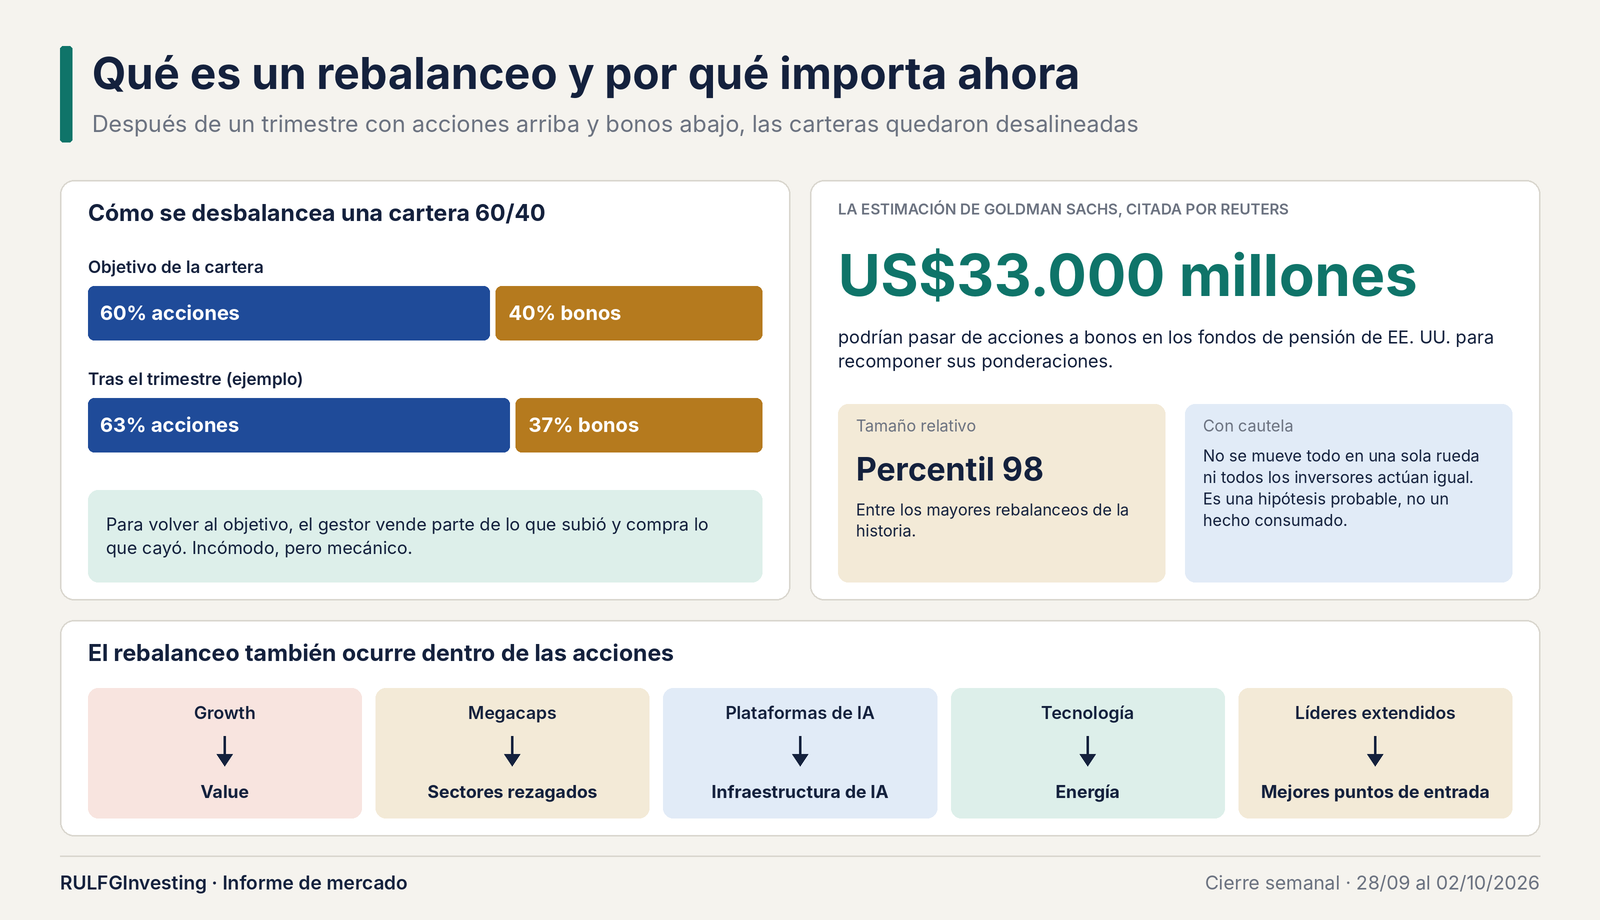
Si una cartera debe tener 60% en acciones y 40% en bonos, y en el trimestre las acciones suben mientras los bonos caen, queda por ejemplo en 63/37. Para volver al objetivo hay que vender lo que subió y comprar lo que cayó.
Goldman Sachs, citado por Reuters, estima que los fondos de pensión estadounidenses podrían mover unos US$33.000 millones de acciones a bonos, un tamaño en el percentil 98 de la historia. Es una hipótesis probable, no un hecho consumado. También puede haber rebalanceo dentro de las acciones: el jueves, el sector más fuerte del S&P 500 fue energía (+1,9%).
LATAM no es una sola operación
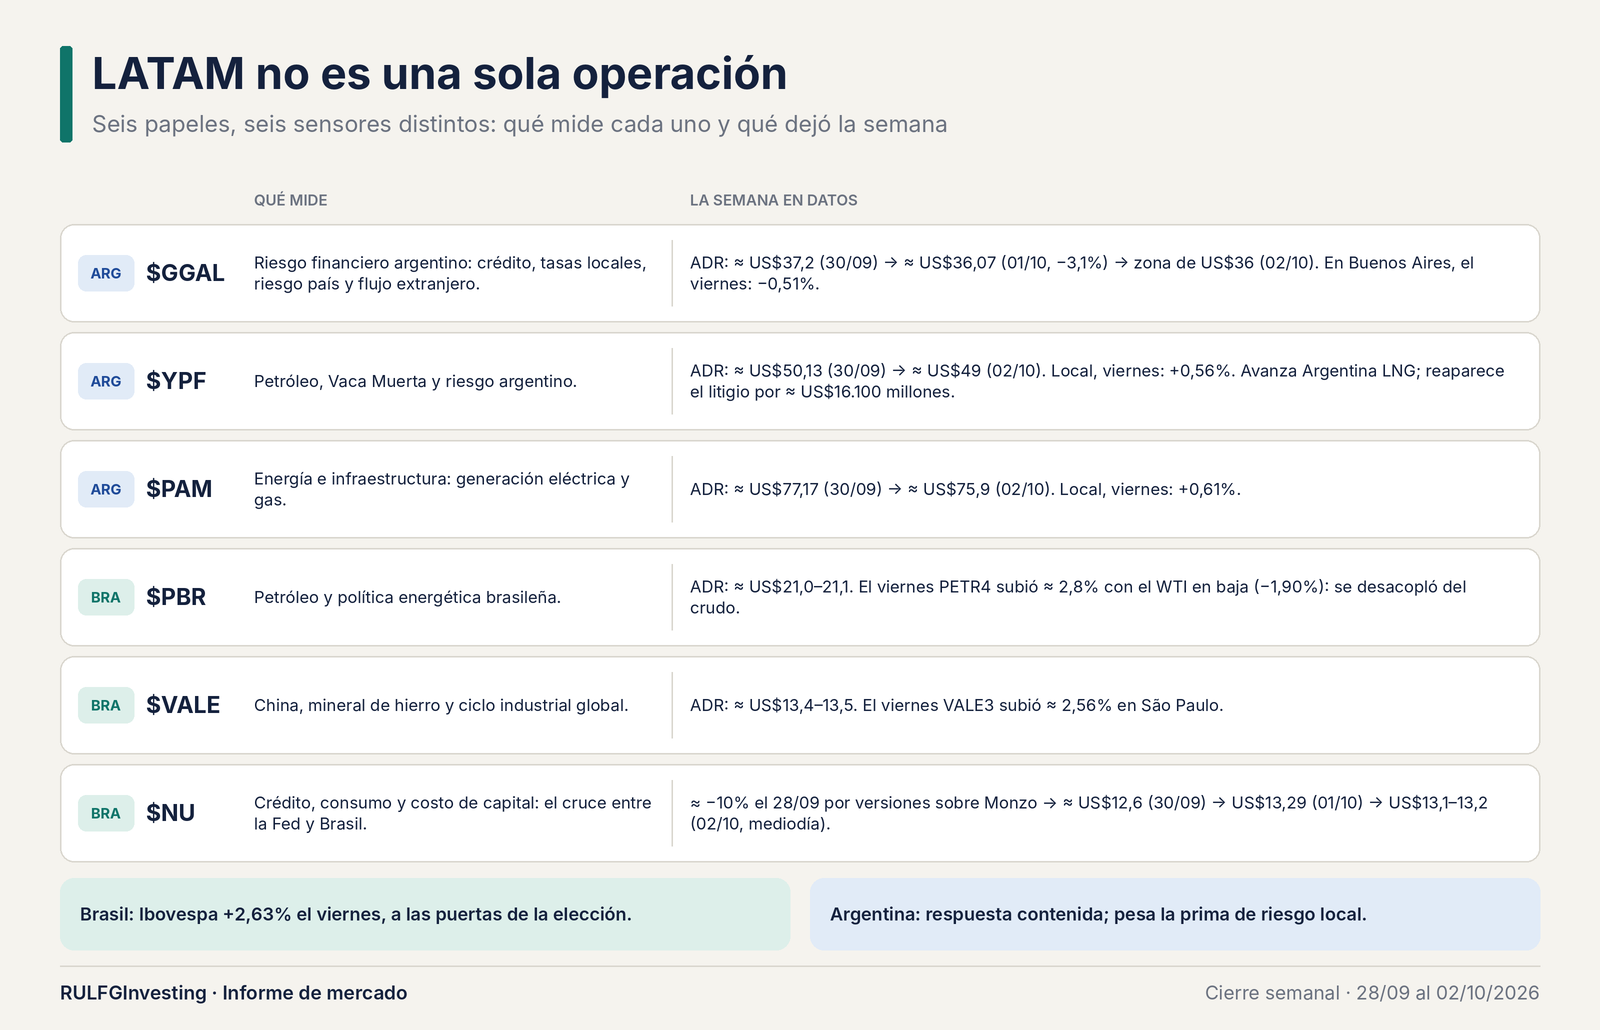
Cada papel responde a una parte distinta del régimen:
$GGAL mide el riesgo financiero argentino.
$YPF combina petróleo, Vaca Muerta y riesgo local.
$PAM refleja energía e infraestructura.
$PBR sigue al petróleo y la política brasileña.
$VALE depende de China y el hierro.
$NU cruza crédito, consumo y costo de capital.
Argentina respondió de forma contenida. El viernes, con el mundo a favor, GGAL bajó 0,51% en Buenos Aires, mientras YPF y Pampa subieron 0,56% y 0,61%. YPF tuvo además dos noticias de signo opuesto: el avance de Argentina LNG y el pedido de reabrir el litigio por unos US$16.100 millones.
Brasil se robó el cierre
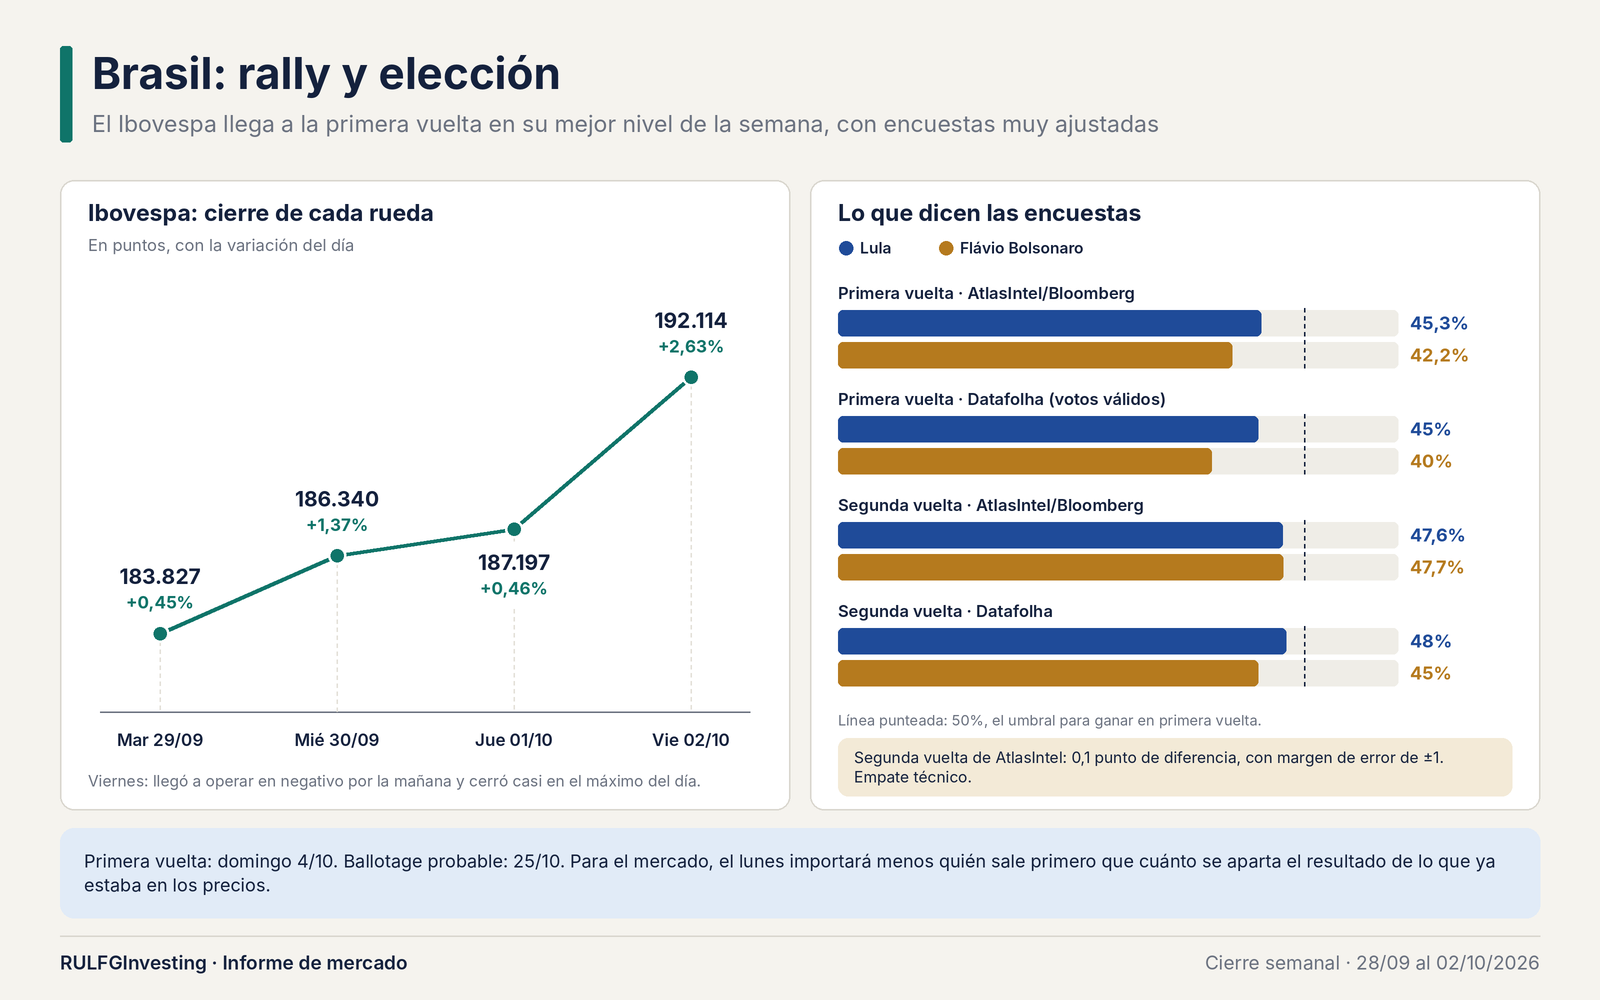
El Ibovespa subió 2,63% el viernes, hasta 192.114 puntos, en la última rueda antes de la primera vuelta presidencial del domingo 4 de octubre. Petrobras avanzó cerca de 2,8% aunque el petróleo caía, señal de que pesó el factor local.
Las encuestas muestran una elección muy cerrada y un ballotage probable el 25 de octubre. En segunda vuelta, AtlasIntel/Bloomberg da 47,7% a Flávio Bolsonaro y 47,6% a Lula; Datafolha, 48% a Lula y 45% a Bolsonaro. Para el mercado, el lunes importará menos quién salga primero que cuánto se aparte el resultado de lo esperado.
Qué mirar la semana que viene
La señal de las acciones es más constructiva que hace una semana: S&P 500 sobre 7.700, QQQ sobre 745–746 y VIX bajo. Quedan tres advertencias:
Bonos: no confirmaron el alivio.
Opciones: el posicionamiento se deterioró en QQQ y Nvidia pese a la suba de precios.
Amplitud: todavía hay demasiados nuevos mínimos.
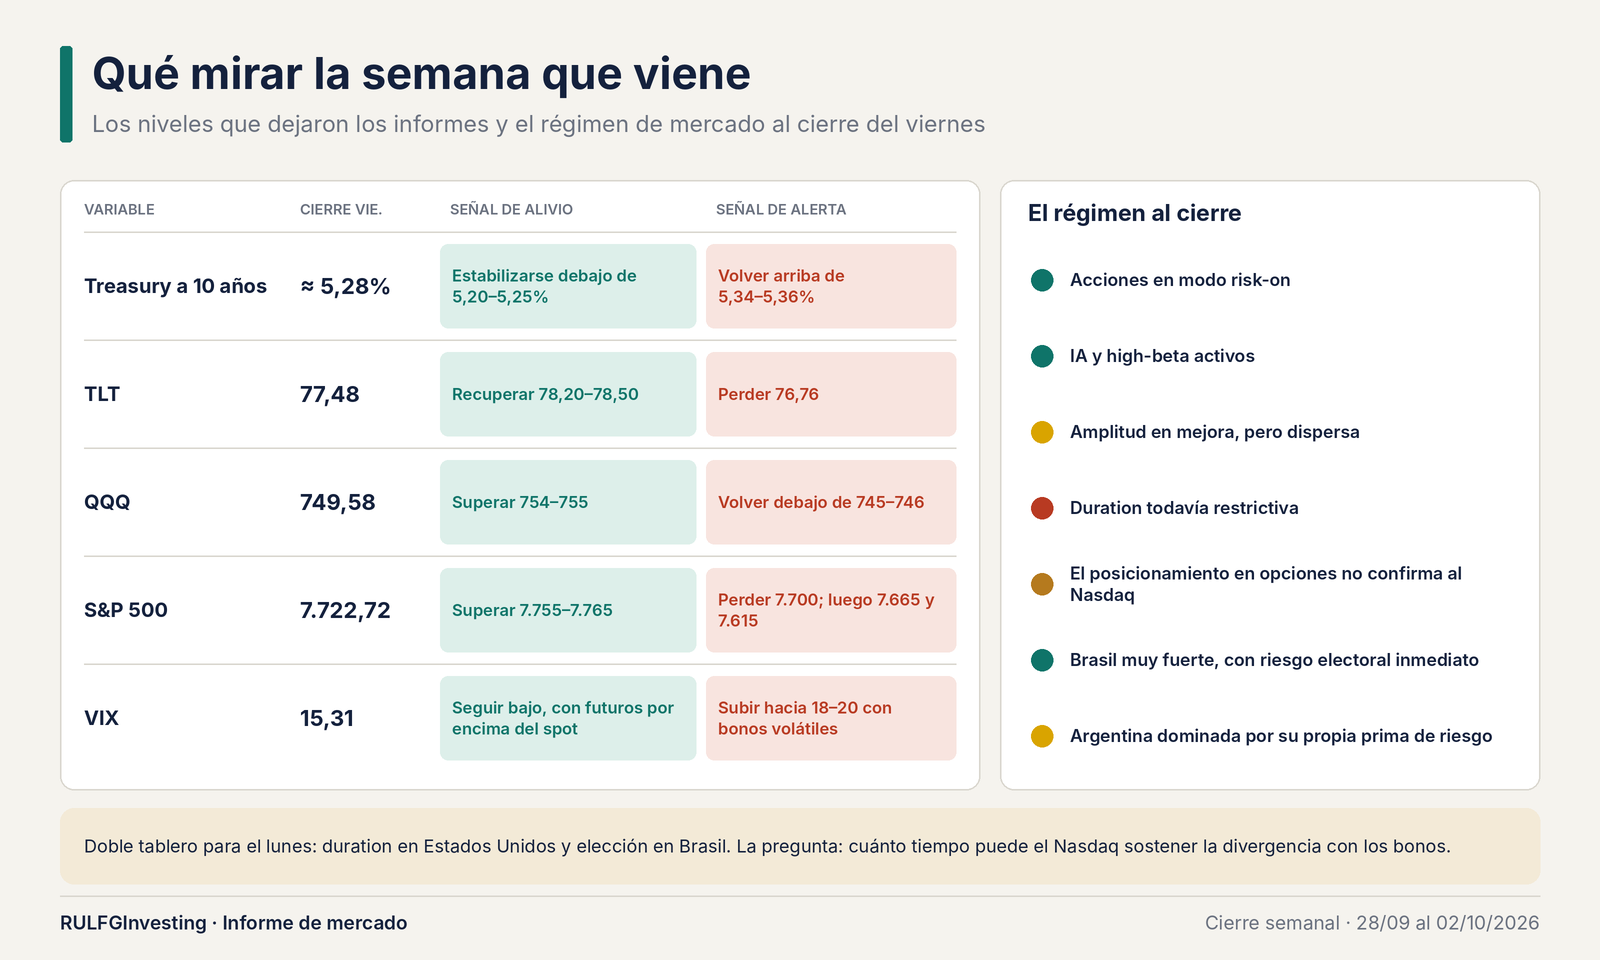
Las acciones ganaron la semana. El Treasury todavía no capituló. Y LATAM llega al lunes con Brasil convertido en el principal riesgo-evento de la región.
Rulfginvesting Research
Este informe ha sido elaborado bajo los parámetros cuantitativos de nuestro motor propio de ciclos. Operamos con capital propio. Ninguna parte de este material constituye una recomendación de inversión.
Seguí leyendo

Wall Street recupera el apetito por la inteligencia artificial, pero los bonos todavía no acompañan
28 oct 2026 · 24:24
El Nasdaq avanzó 1,18%, Nebius se disparó 11,22% y el S&P 500 encadenó su segunda sesión positiva. Pero el Tesoro a 10 años sigue cerca del 5% y esta semana llegan la decisión de la Reserva Federal y los balances de las grandes tecnológicas. ¿Alcanza el rebote para dar por terminada la corrección?

Brasil no logra salir del lunes negro: el real se recupera, la Bolsa vuelve a caer y Argentina sigue bajo presión
28 oct 2026 · 24:19
Después del derrumbe histórico provocado por la reelección de Lula da Silva, los mercados brasileños ensayaron una recuperación. El dólar retrocedió hasta 5,35 reales y las tasas mostraron cierto alivio, pero el Ibovespa terminó otra vez en rojo. En Argentina, los bonos recuperaron parte del terreno perdido, aunque el MERVAL sufrió otra caída.

Brasil quedó a precio de crisis: ¿oportunidad o trampa?
27 oct 2026 · 15:11
El Ibovespa sufrió su mayor caída diaria desde 2020, el real se desplomó y las tasas de interés se dispararon. Ahora aparece un dato capaz de atraer a los inversores más audaces: el mercado brasileño podría cotizar a apenas 7,4 veces sus ganancias futuras, muy por debajo de su mediana histórica de 10,4. ¿Es el comienzo de una oportunidad extraordinaria o la advertencia de que lo peor todavía está por venir?