
Monte Carlo en trading: dejar de adivinar un precio y empezar a trabajar con escenarios
Un precio objetivo cuenta solo una parte de la historia. La simulación Monte Carlo genera miles de trayectorias posibles y muestra cómo se reparten: el escenario central, los extremos y lo que puede pasar en el camino. Lo explicamos con el caso de ARM, donde la misma corrida deja abierto un 46% de suba y una mediana 27% abajo. También repasamos sus límites: no es una bola de cristal, sino una forma de gestionar la incertidumbre.
Buena parte del análisis bursátil gira alrededor de una pregunta: "¿hasta dónde puede subir esta acción?". El problema es que el mercado rara vez sigue un único camino. La simulación Monte Carlo parte de aceptar eso: no predice el futuro, muestra que hay muchos futuros posibles.
De un precio a un abanico
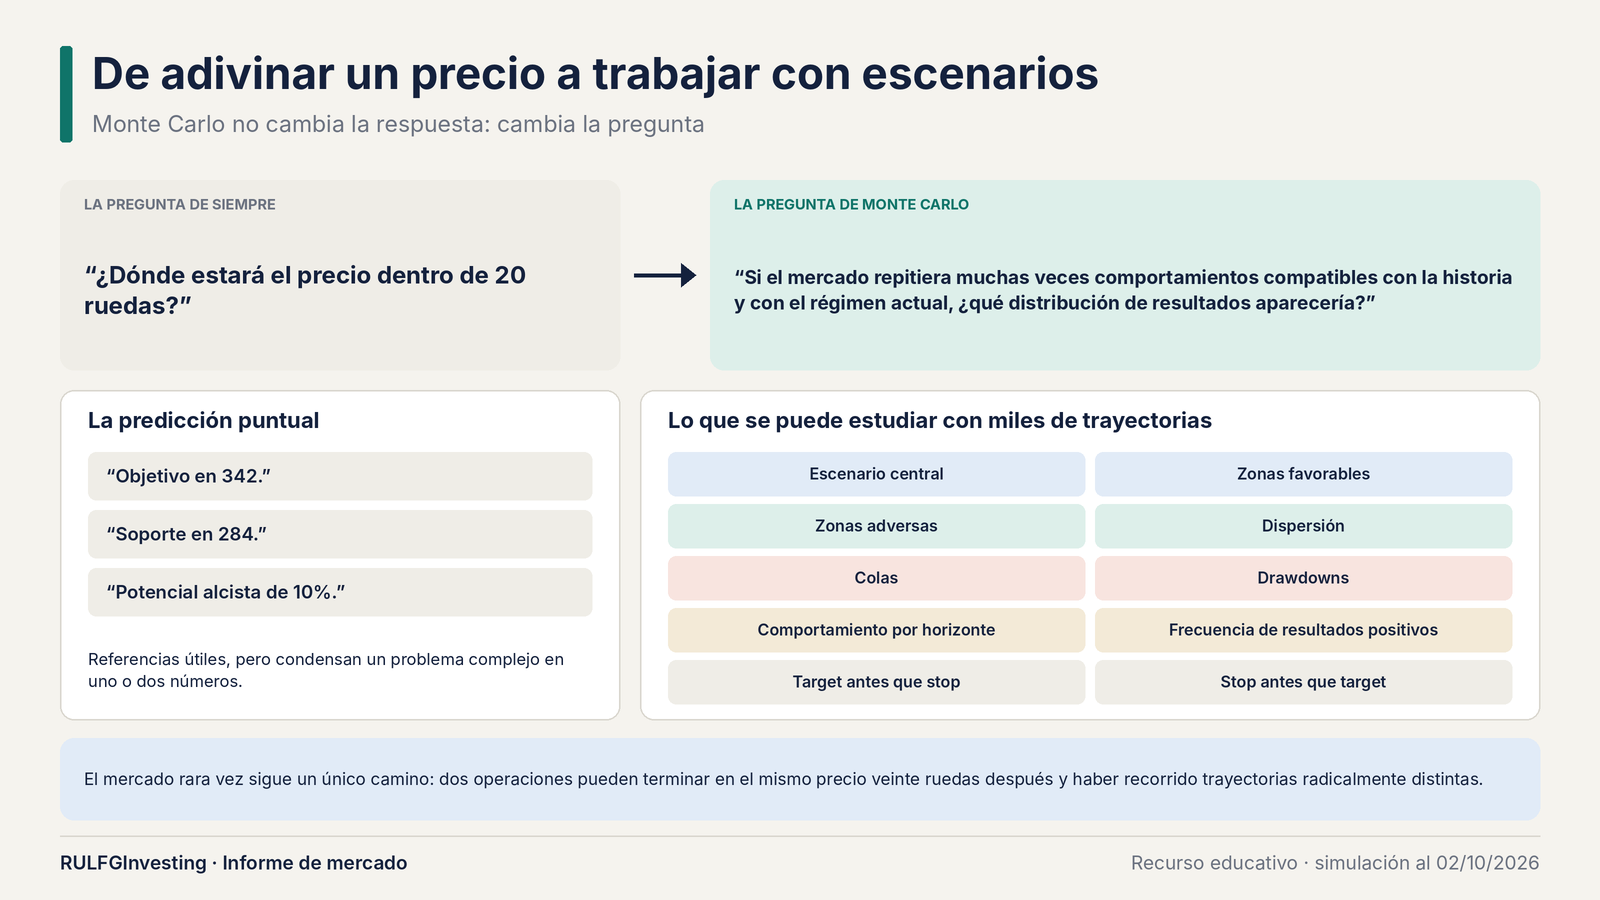
Frases como "objetivo en 342" son útiles, pero condensan un problema complejo en un número. Monte Carlo cambia la pregunta: si el mercado repitiera muchas veces comportamientos compatibles con su historia y con el régimen actual, ¿qué distribución de resultados aparecería?
Ya no se obtiene un precio, sino miles de trayectorias.
Cómo funciona
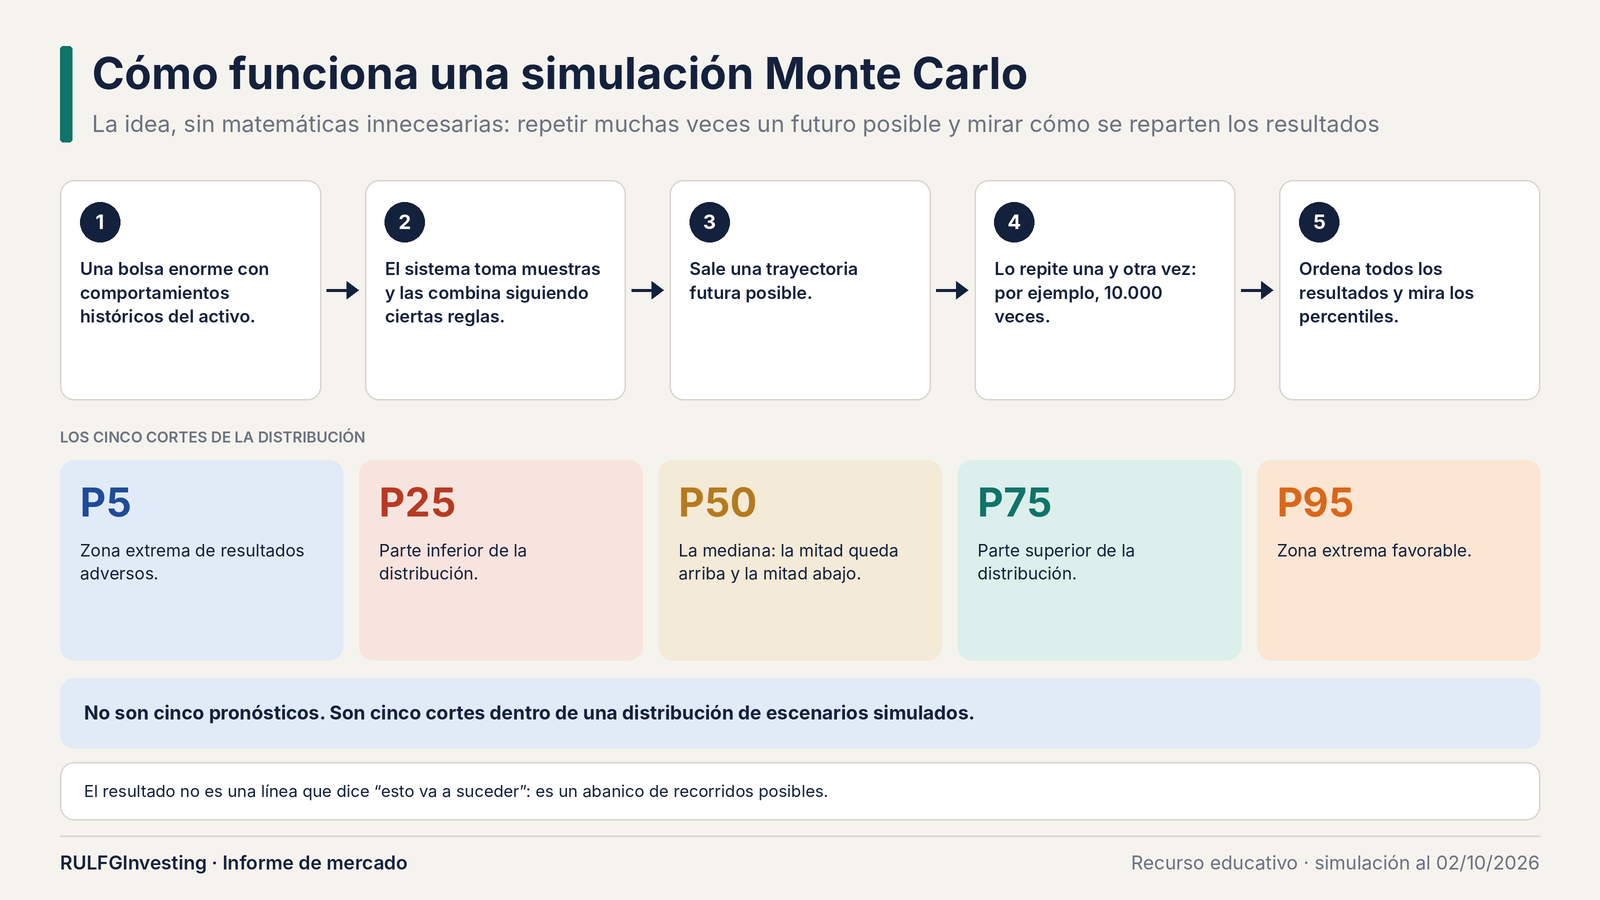
Imaginemos una bolsa enorme con comportamientos históricos del activo. El sistema toma muestras, las combina con ciertas reglas y genera una trayectoria posible. Después lo repite, por ejemplo, diez mil veces.
Los resultados se ordenan y se miran por percentiles: P5 es la zona extrema adversa, P50 la mediana y P95 la zona extrema favorable. No son cinco pronósticos, sino cinco cortes de una misma distribución.
El ejemplo: ARM
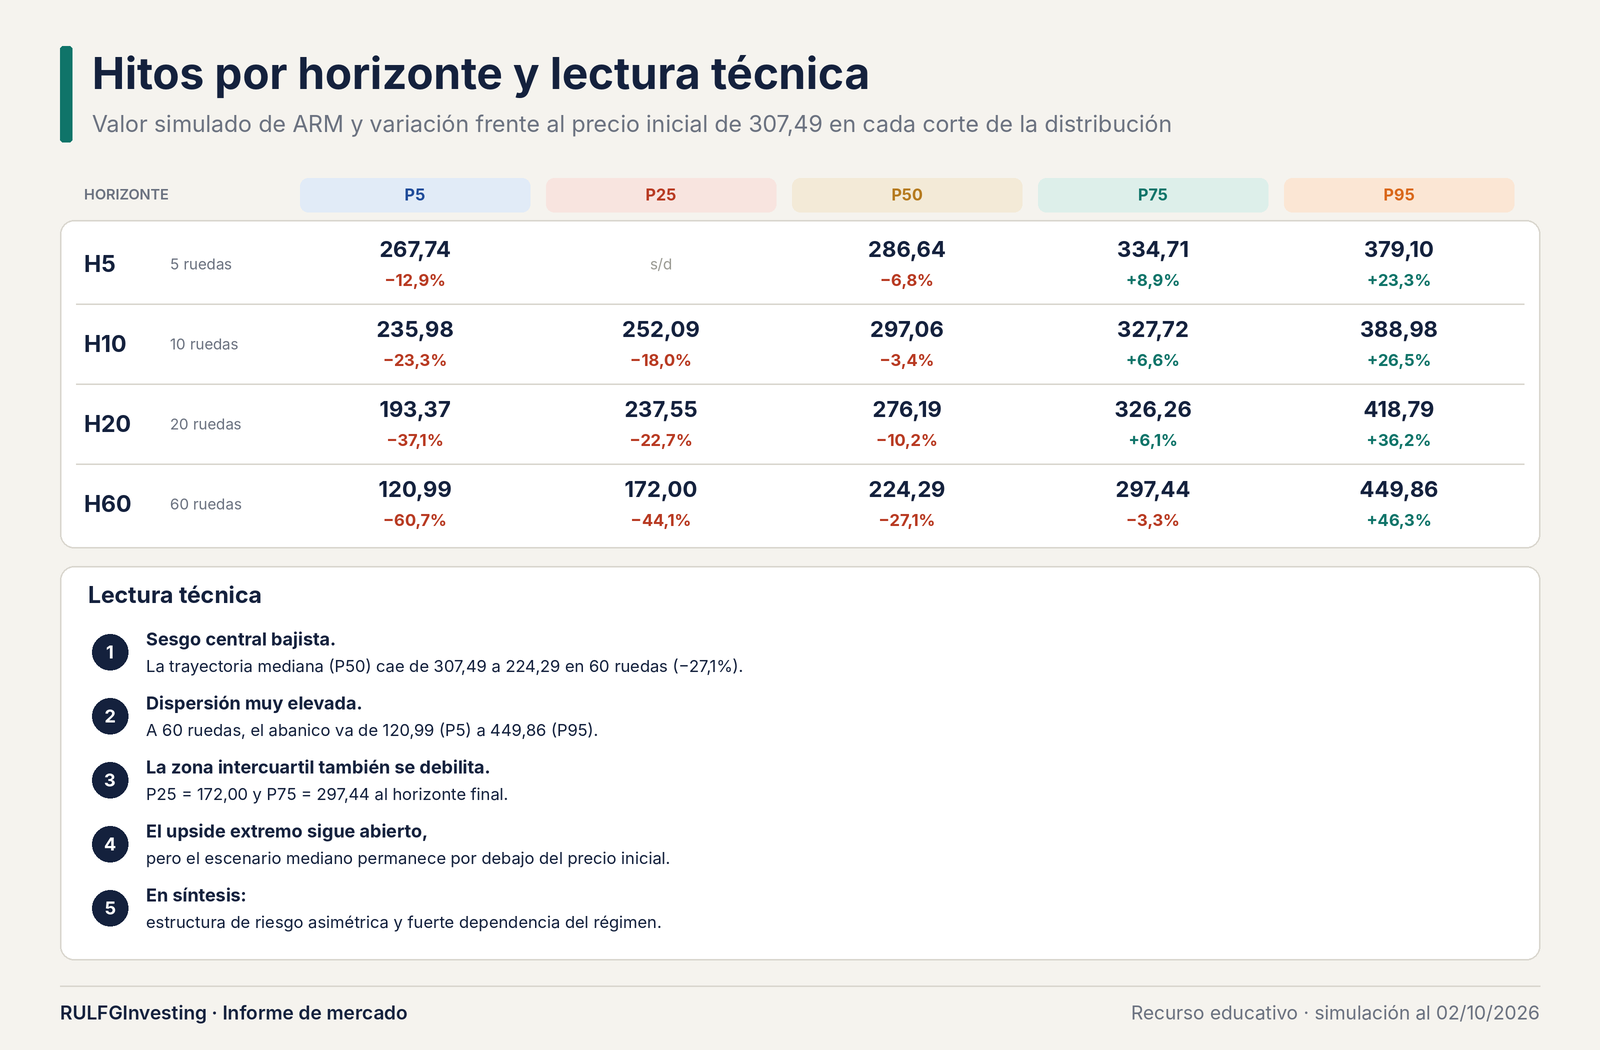
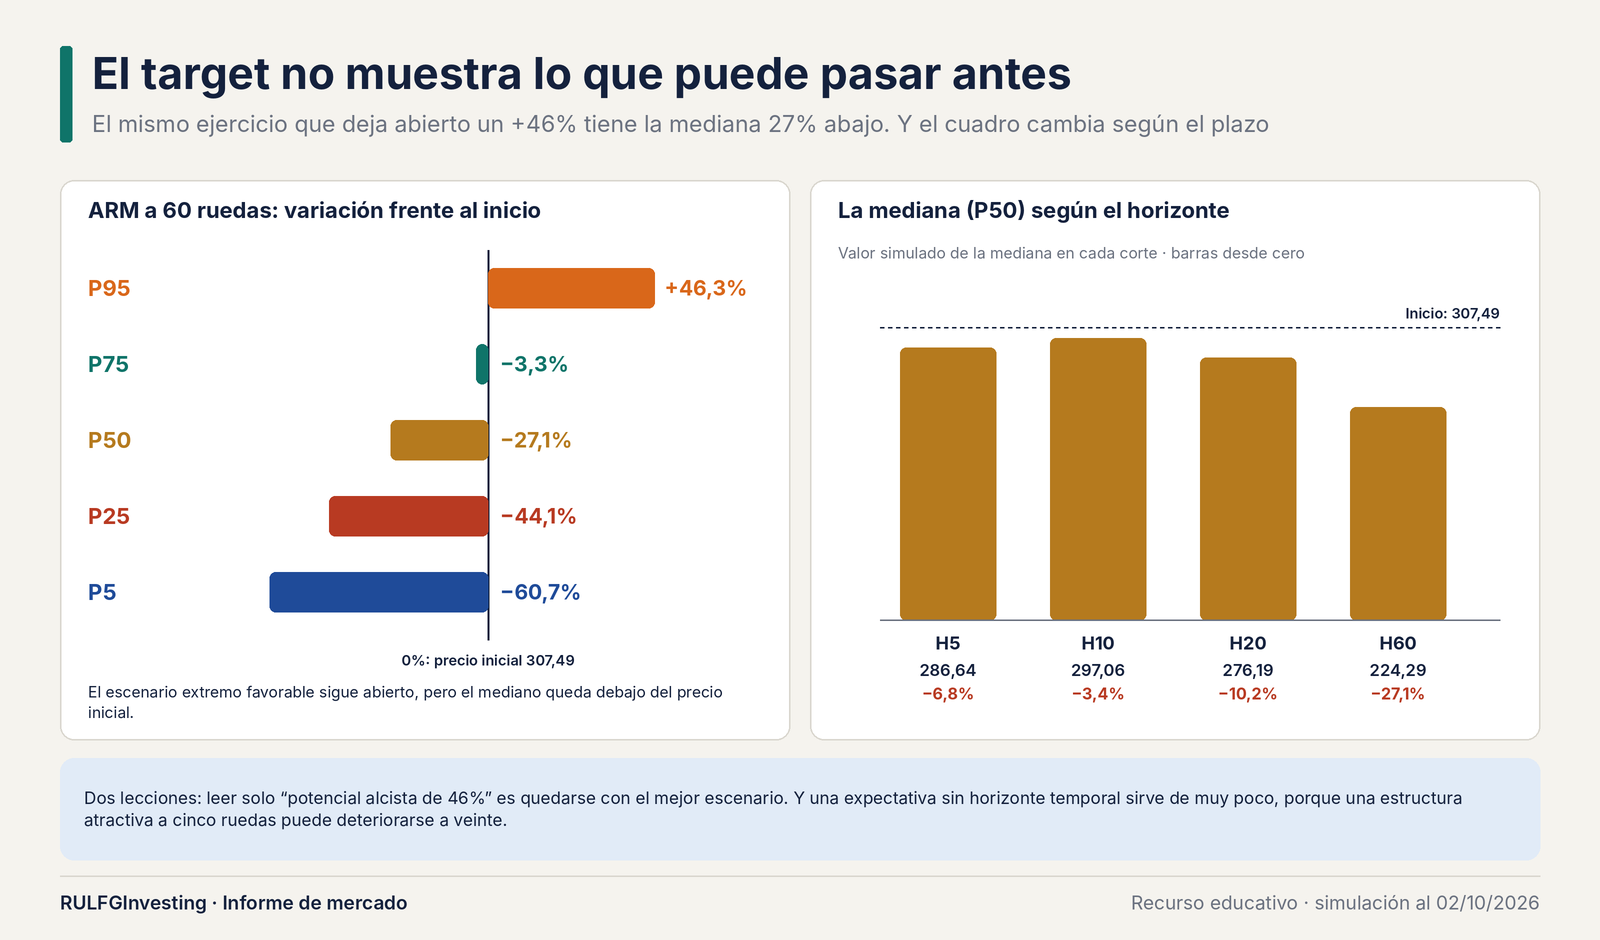
La corrida analizada parte de 307,49 y simula 60 ruedas. A ese plazo, el P95 llega a 449,86, un 46,3% arriba. Suena espectacular.
Pero la misma simulación deja la mediana en 224,29 y el P5 en 120,99. El abanico se abre muchísimo con el paso de las ruedas.
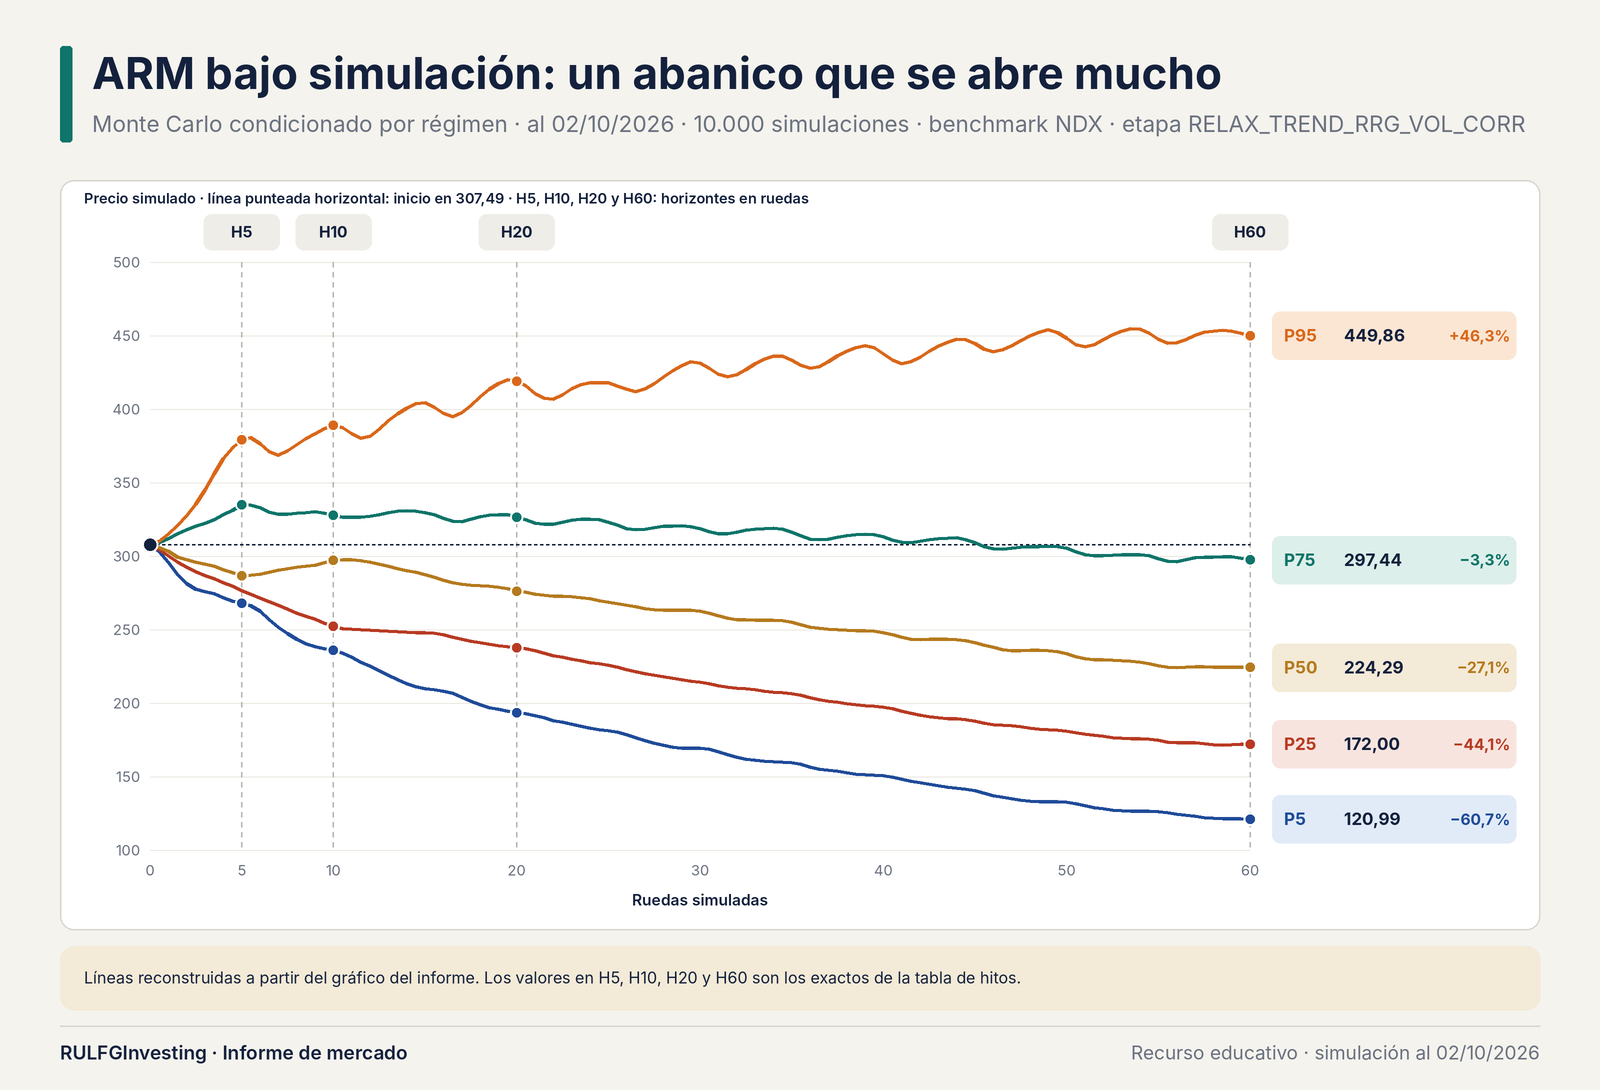
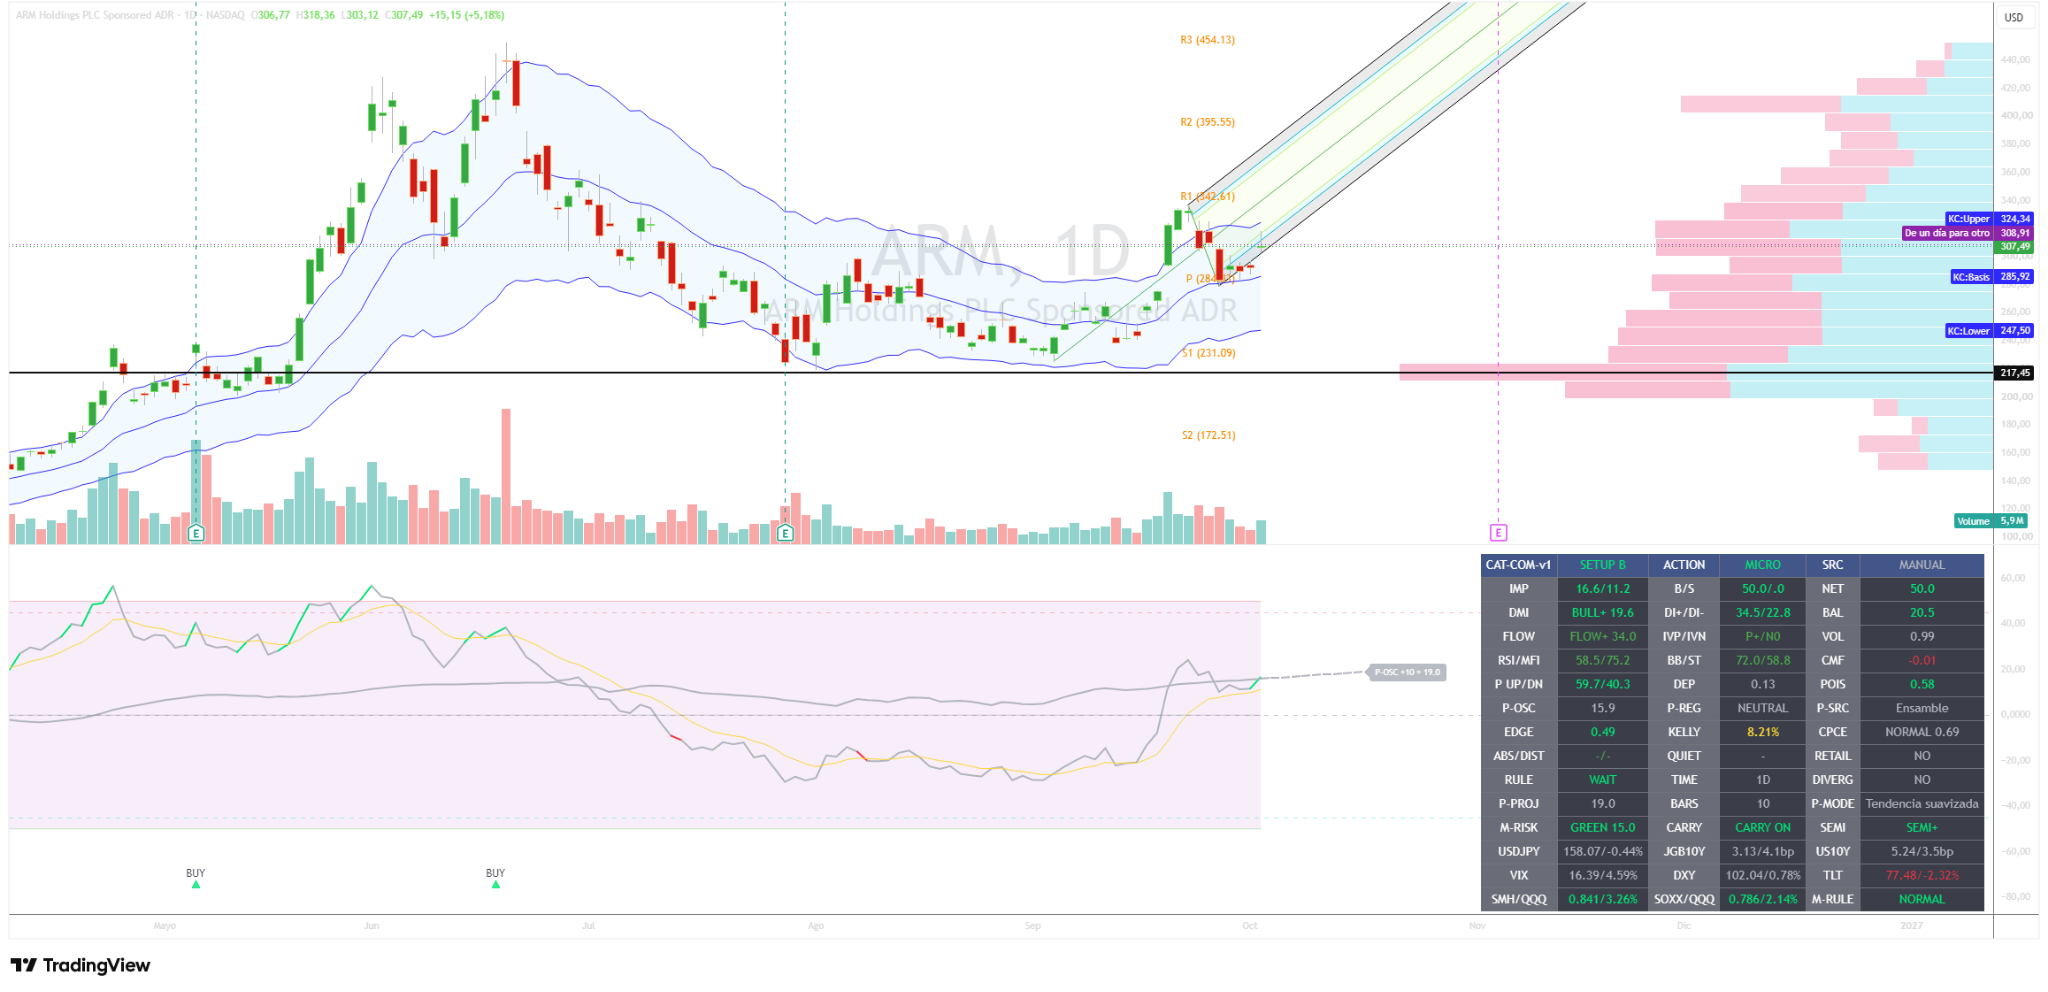
Este es el gráfico diario de ARM que acompaña la corrida:
Lo que un target no muestra
Leer solo "potencial alcista de 46%" es quedarse con el mejor escenario. El extremo favorable sigue abierto, pero el escenario mediano termina debajo del precio inicial.
El cuadro además cambia con el plazo. La mediana pasa de 286,64 a cinco ruedas a 224,29 a sesenta. Una expectativa sin horizonte temporal sirve de muy poco.
El camino importa
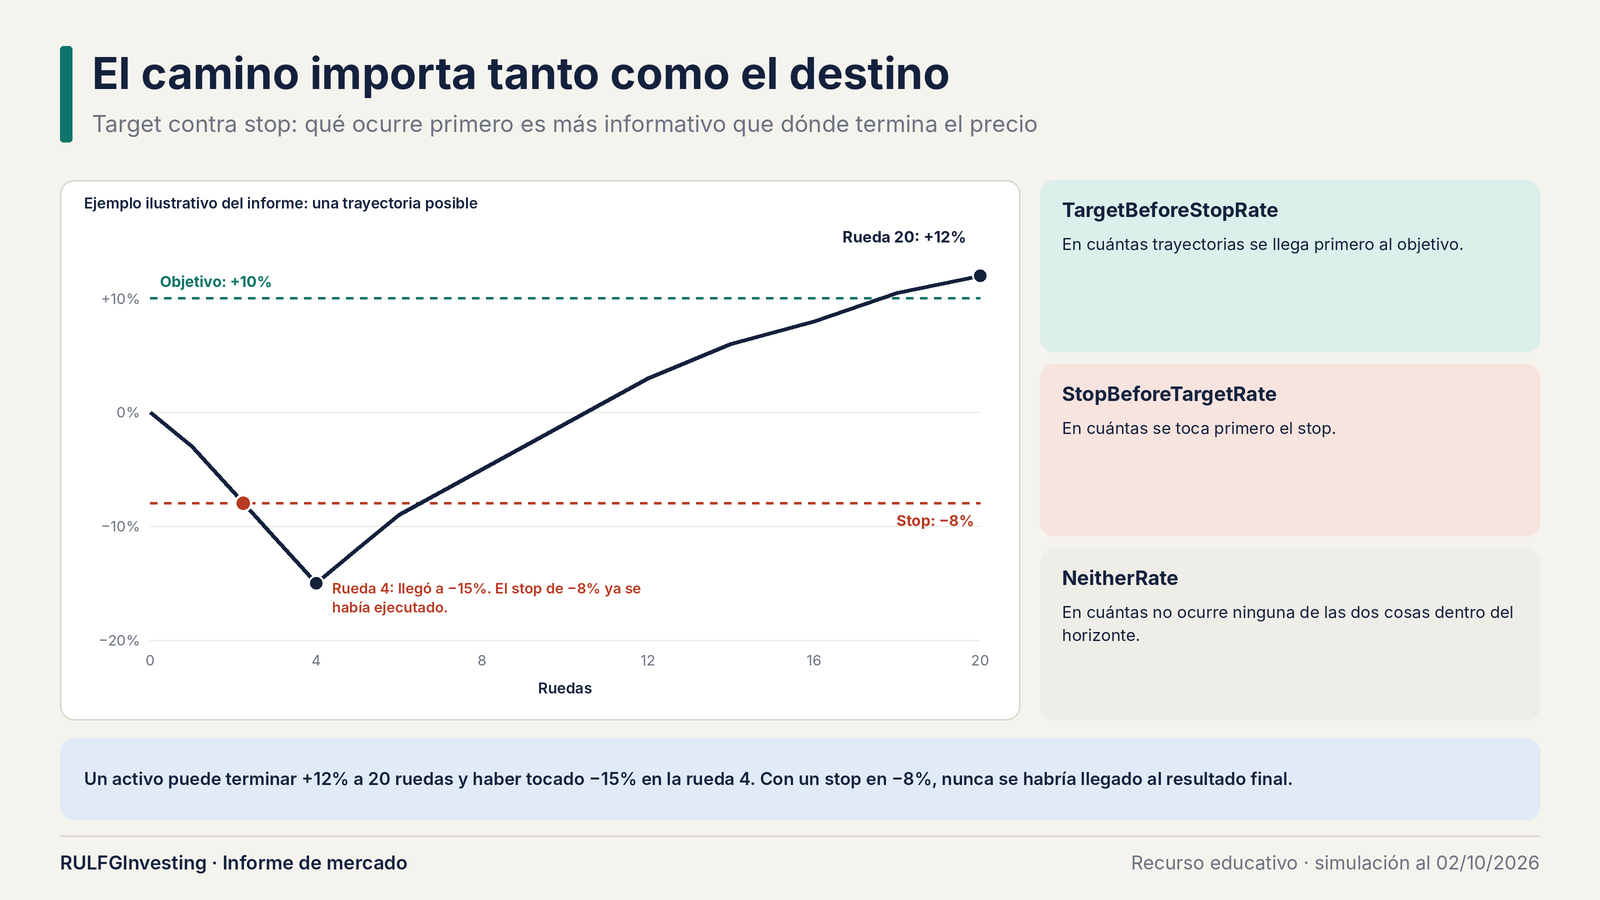
Un activo puede terminar 12% arriba a veinte ruedas y haber tocado −15% en la rueda 4. Con un stop en −8%, la operación nunca habría llegado al resultado final.
Por eso conviene simular qué ocurre primero, el objetivo o el stop, en lugar de mirar solo dónde termina el precio.
Qué aporta
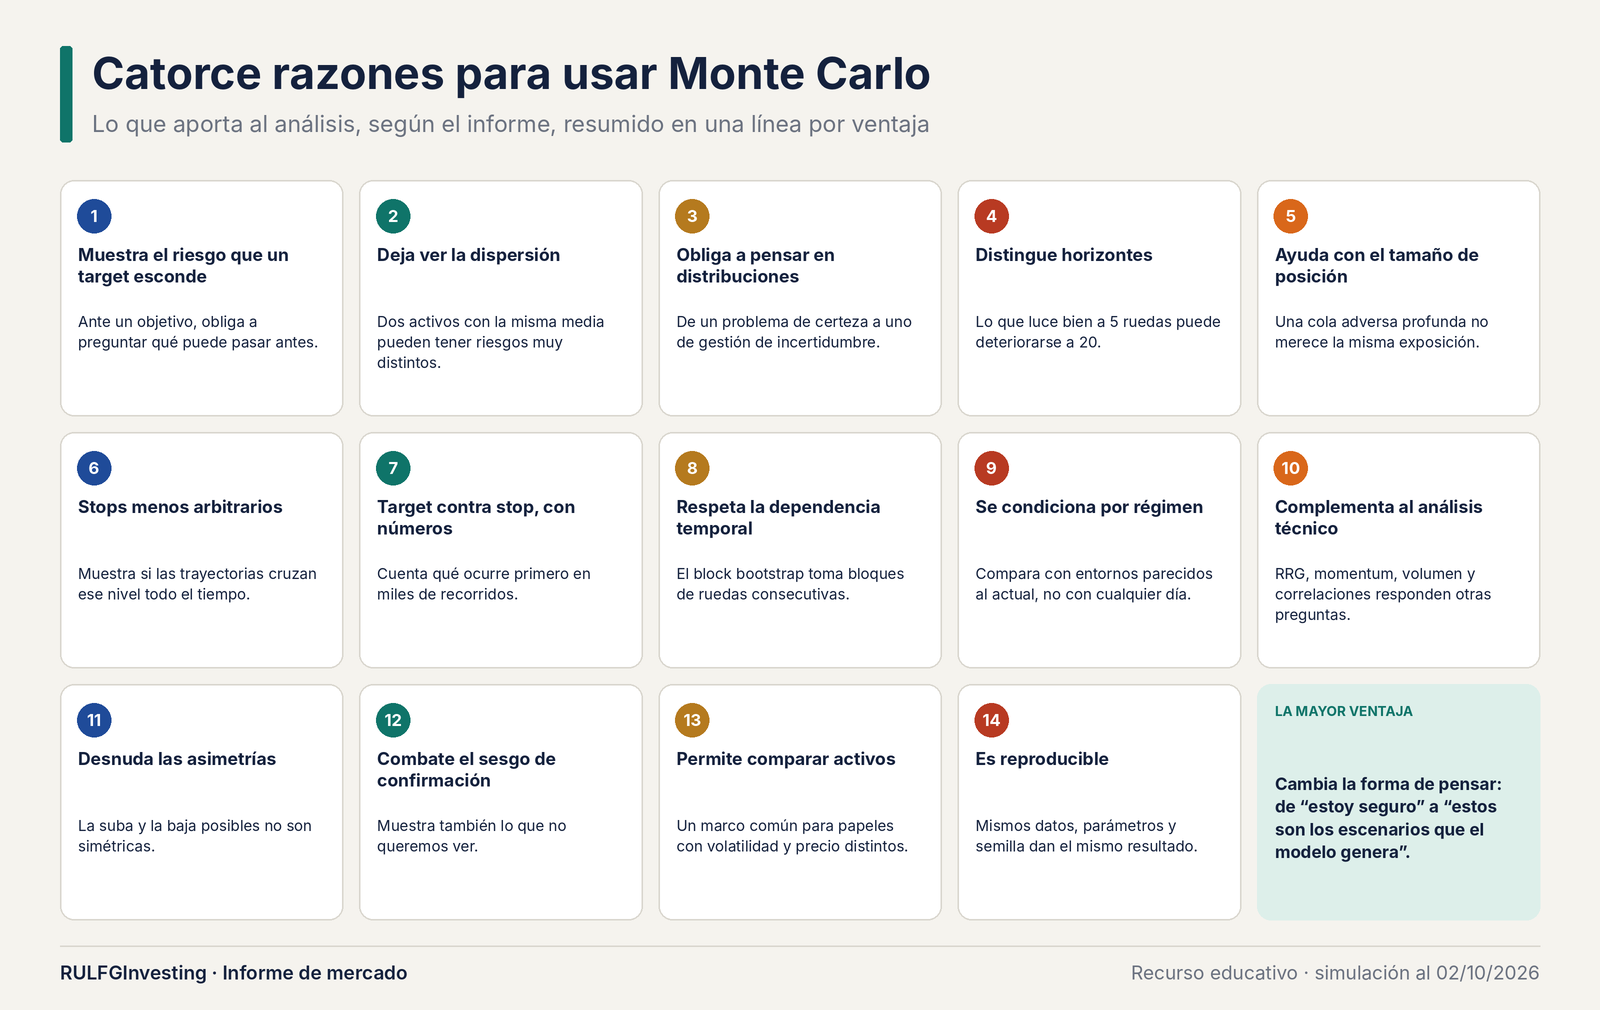
El informe enumera catorce ventajas. Entre las principales:
Tamaño de posición: ayuda a dimensionarlo según la cola adversa.
Stops: permite ubicarlos de forma menos arbitraria.
Comparación: pone activos distintos en un marco común.
Régimen: puede condicionarse a entornos parecidos al actual.
Reproducibilidad: con los mismos datos y parámetros da el mismo resultado.
No compite con el análisis técnico: lo complementa.
Lo que no es
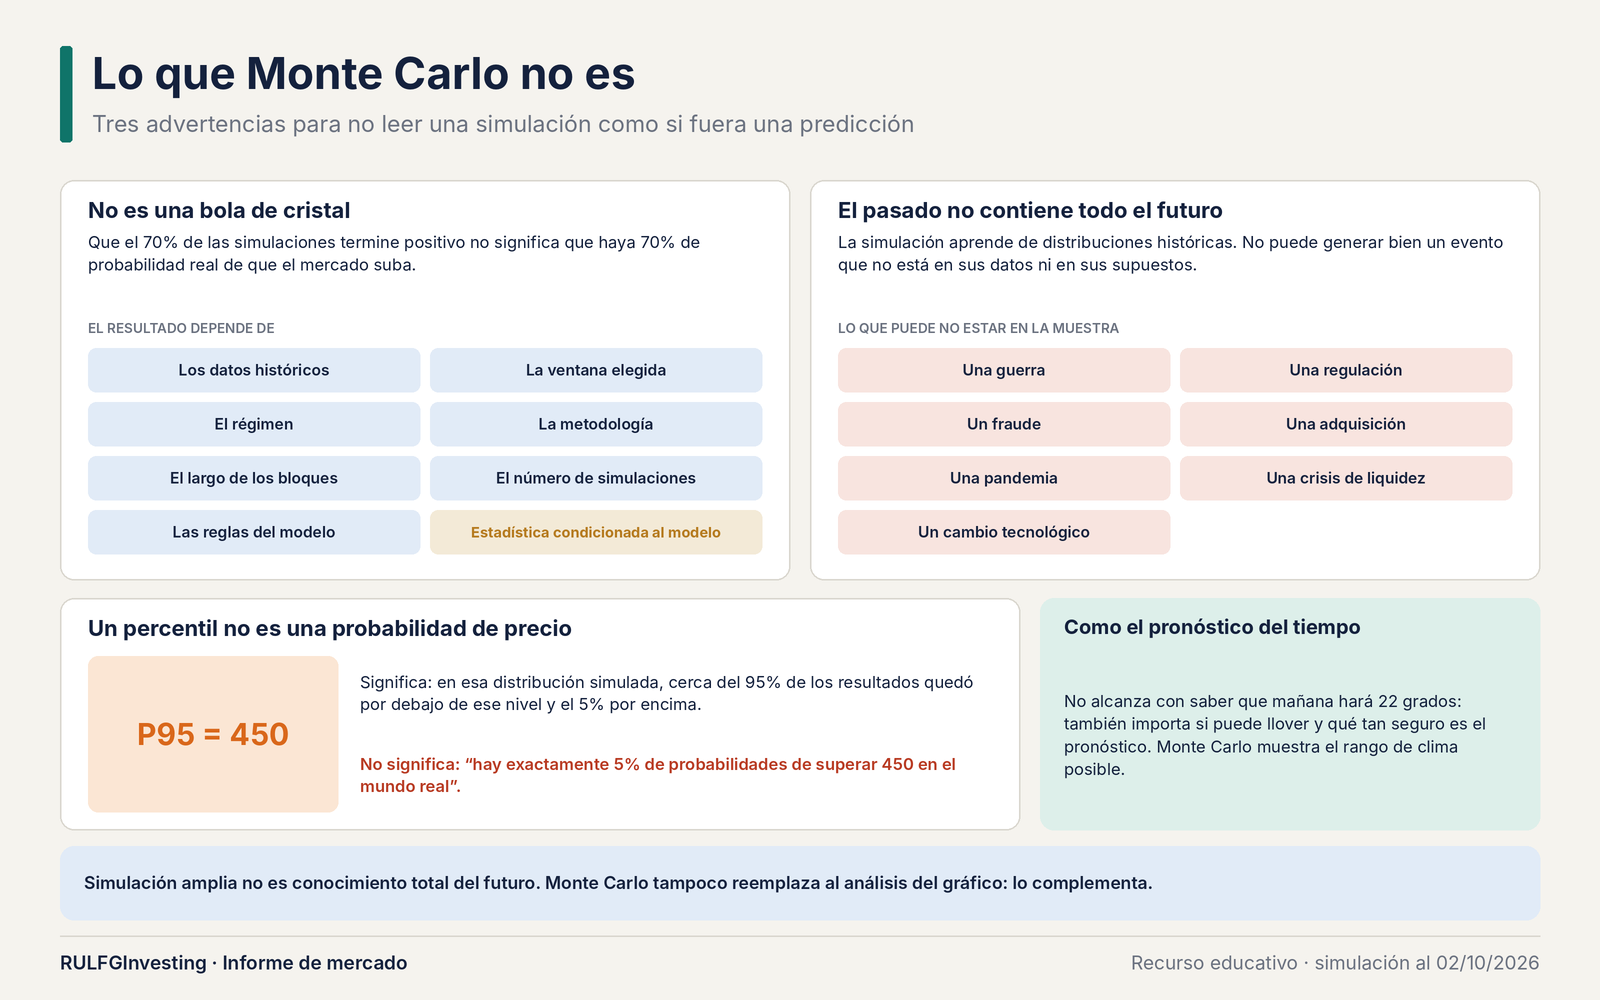
Monte Carlo no es una bola de cristal. Que el 70% de las simulaciones termine en positivo no significa que haya 70% de probabilidad real de suba: es una estadística condicionada al modelo.
Tampoco puede generar eventos que no están en sus datos, como una guerra, un fraude o una crisis de liquidez. Y un percentil describe la simulación, no una probabilidad de precio en el mundo real.
Equivocarse mejor
Monte Carlo no convierte al operador en adivino. Lo vuelve más consciente de la incertidumbre: obliga a mirar la baja junto con la suba, el recorrido junto con el destino y el plazo junto con el resultado.
No responde "¿qué va a pasar?". Responde para qué clase de futuros conviene estar preparado.
Rulfginvesting Research
Este informe ha sido elaborado bajo los parámetros cuantitativos de nuestro motor propio de ciclos. Operamos con capital propio. Ninguna parte de este material constituye una recomendación de inversión.
Seguí leyendo
¿El mercado tiene un reloj? Pusimos a prueba el ciclo de 83 semanas del SPY
11 oct 2026 · 23:25
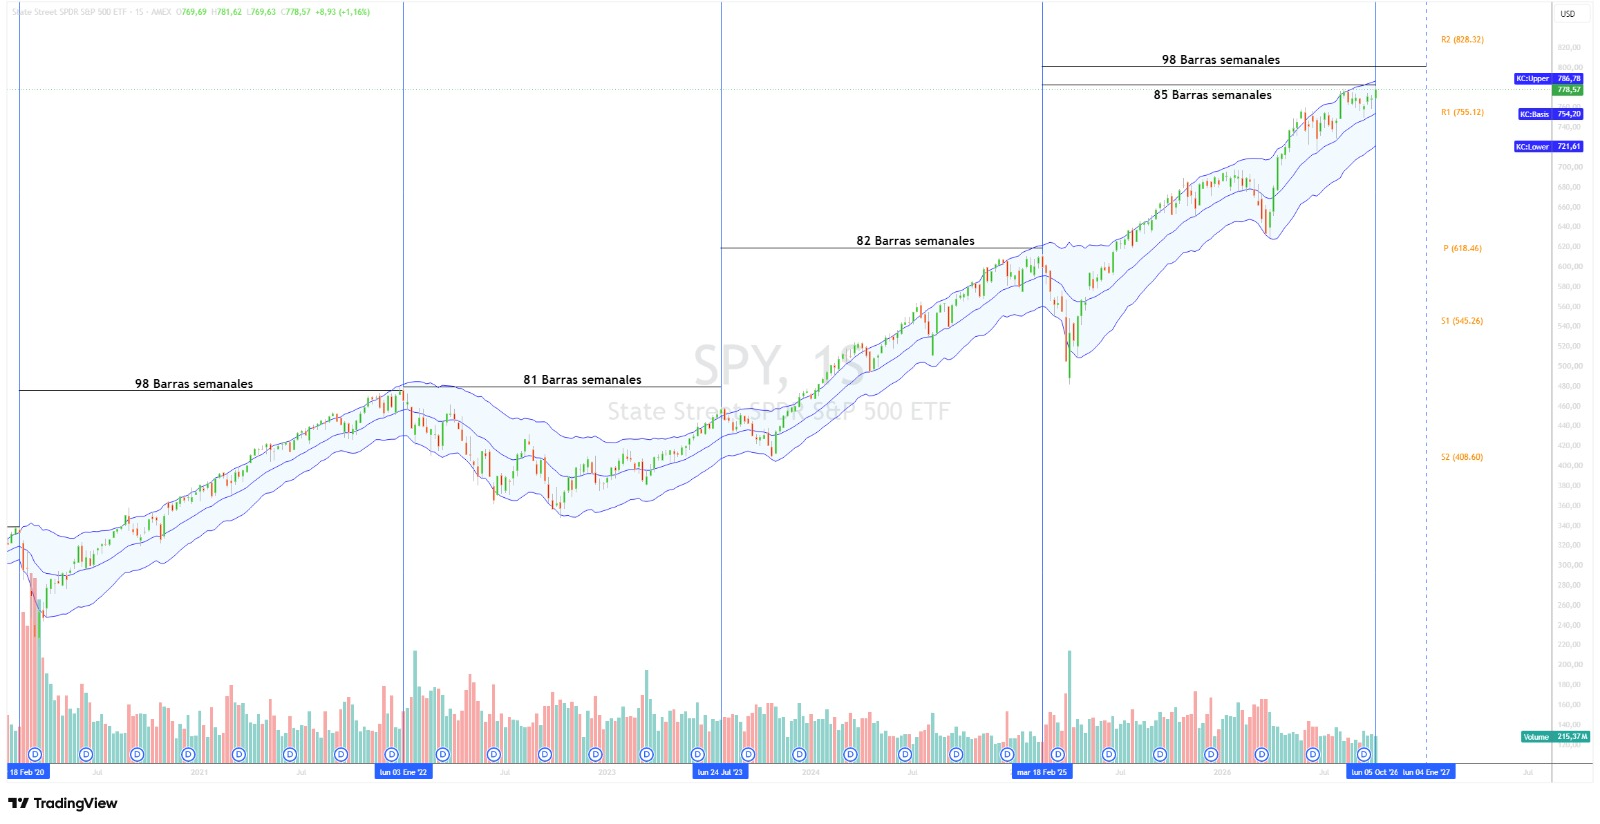
Un gráfico popular sugiere que el S&P 500 corrige cada 83 semanas y que hoy estamos en esa ventana. Lo probamos con 1.759 cierres semanales del SPY desde 1993. La “zona de peligro” tuvo menos correcciones que el resto, y sumar el calendario a un modelo empeoró el pronóstico. Después buscamos “canarios en la mina”, medimos la amplitud real del índice y armamos una cartera defensiva de quince empresas. El resultado es una guía para distinguir lo que describe al mercado de lo que de verdad lo anticipa.
Capital pequeño, reglas distintas: por qué copiar a los grandes fondos puede ser una mala estrategia
9 oct 2026 · 07:57
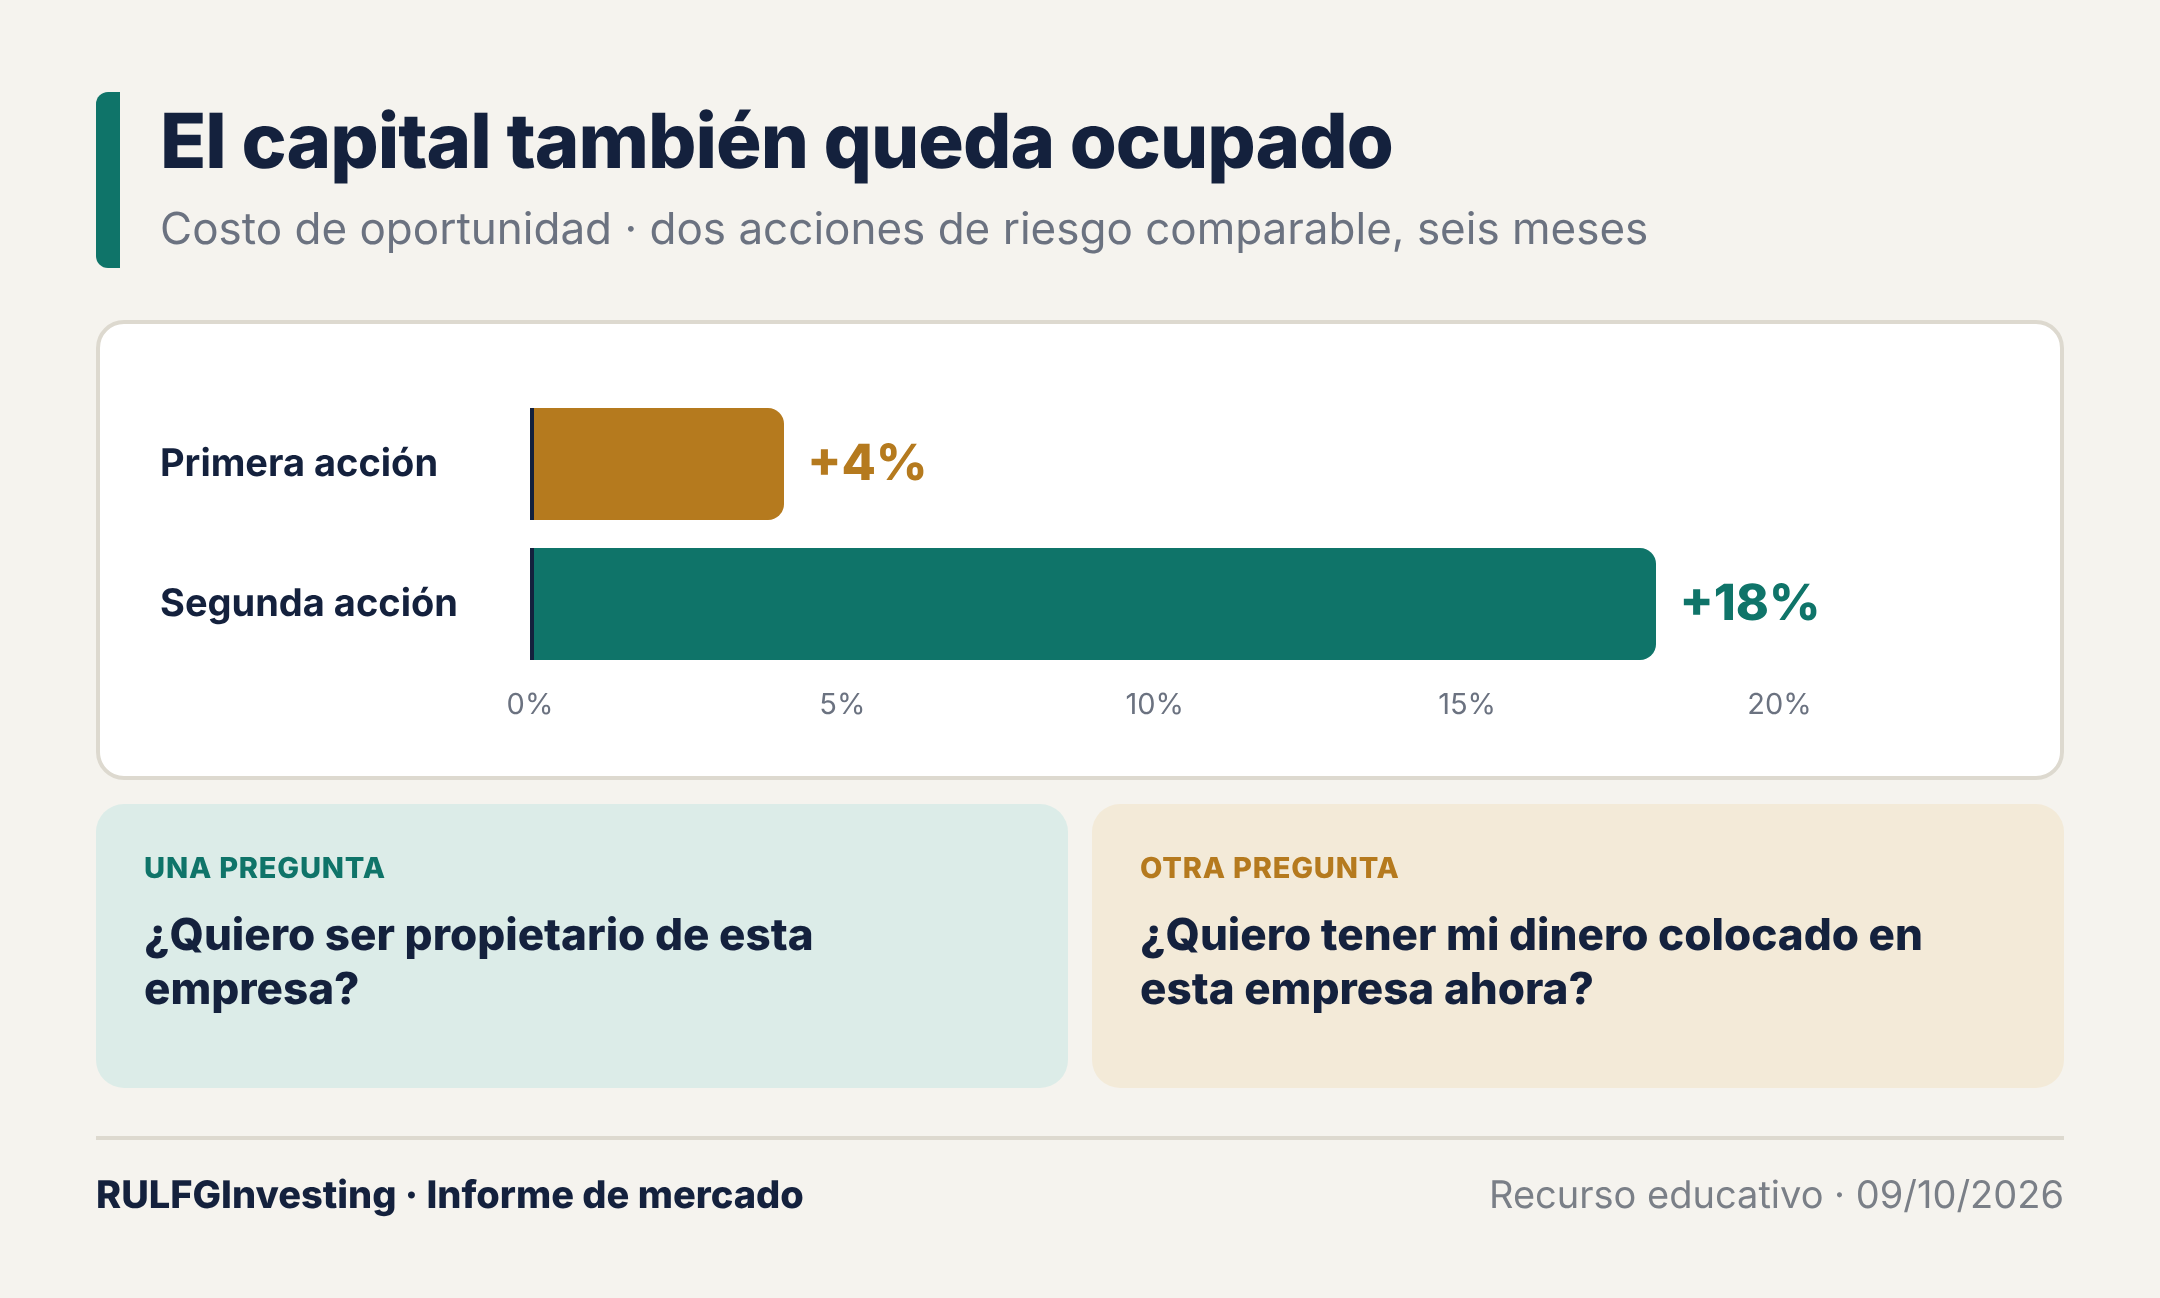
Imitar a un gran fondo parece una ventaja, pero un método pensado para administrar miles de millones no siempre sirve para una cartera de USD 10.000 o USD 200.000. La empresa es la misma para todos; cambian los objetivos y las restricciones de quien administra el capital. Un fondo puede necesitar días o semanas para salir de una posición que un inversor pequeño liquida casi de inmediato. Esa flexibilidad es una ventaja real si se usa con reglas, y un problema si deriva en hiperactividad. La propuesta es aprender del análisis institucional sin copiar su cartera, y tratar cada posición como una decisión de asignación de capital.
La rotación empieza a hablar: Amazon acelera mientras Marvell pierde impulso relativo
7 oct 2026 · 14:57
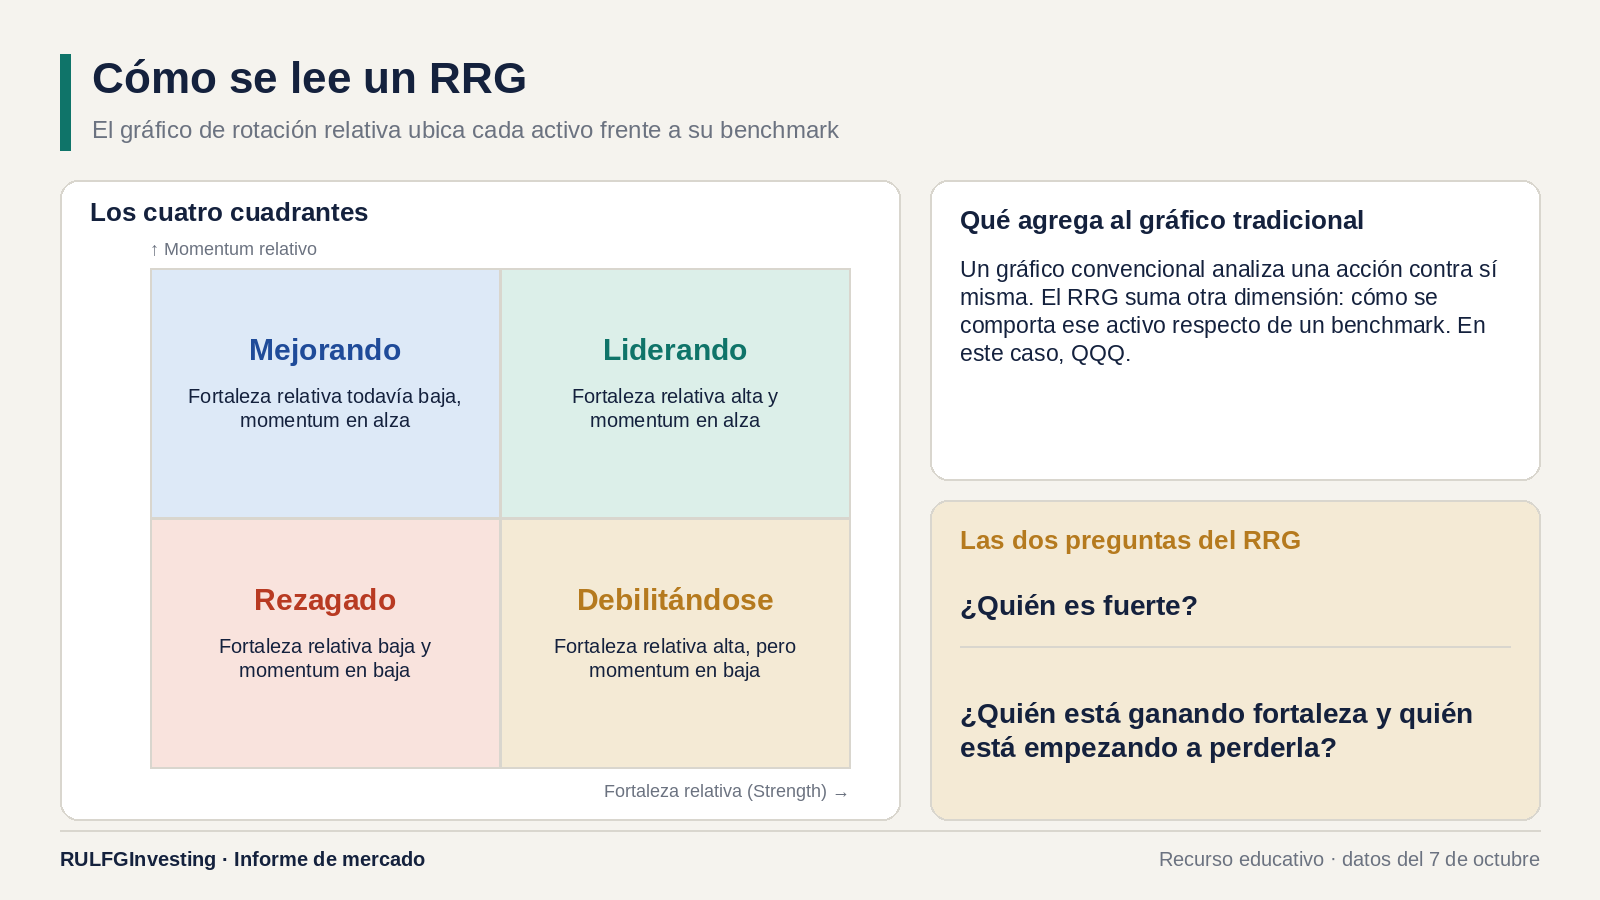
Vender una acción no siempre es apostar a que va a caer: a veces es reconocer que la ventaja relativa se está mudando. Con el reemplazo de Marvell por Amazon en la Cartera Teórica de Ventaja Estadística como ejemplo, esta guía explica cómo se lee un gráfico de rotación relativa (RRG) y por qué fortaleza y aceleración no son lo mismo. También muestra qué separa la selección de un activo del momento de entrada y cómo pesa el costo de oportunidad en una cartera dinámica.