
¿El mercado tiene un reloj? Pusimos a prueba el ciclo de 83 semanas del SPY
Un gráfico popular sugiere que el S&P 500 corrige cada 83 semanas y que hoy estamos en esa ventana. Lo probamos con 1.759 cierres semanales del SPY desde 1993. La “zona de peligro” tuvo menos correcciones que el resto, y sumar el calendario a un modelo empeoró el pronóstico. Después buscamos “canarios en la mina”, medimos la amplitud real del índice y armamos una cartera defensiva de quince empresas. El resultado es una guía para distinguir lo que describe al mercado de lo que de verdad lo anticipa.
Todo empezó con un gráfico y una afirmación tajante. El gráfico es el semanal del SPY, el ETF que replica al S&P 500. Un ETF es un fondo que cotiza en bolsa como si fuera una acción. La afirmación decía que los ciclos del SPY entre máximos duran en promedio 83 semanas. Según esa idea, cuando se estiraron hasta la semana 98 la corrección posterior fue lenta y desgastante. Cuando duraron entre 74 y 82 semanas, la caída fue más violenta pero se recuperó rápido. Y además, el mercado estaría hoy en las últimas semanas de uno de esos ciclos.
La hipótesis es atractiva y fácil de contar. Por eso mismo había que someterla a prueba antes de convertirla en una advertencia.
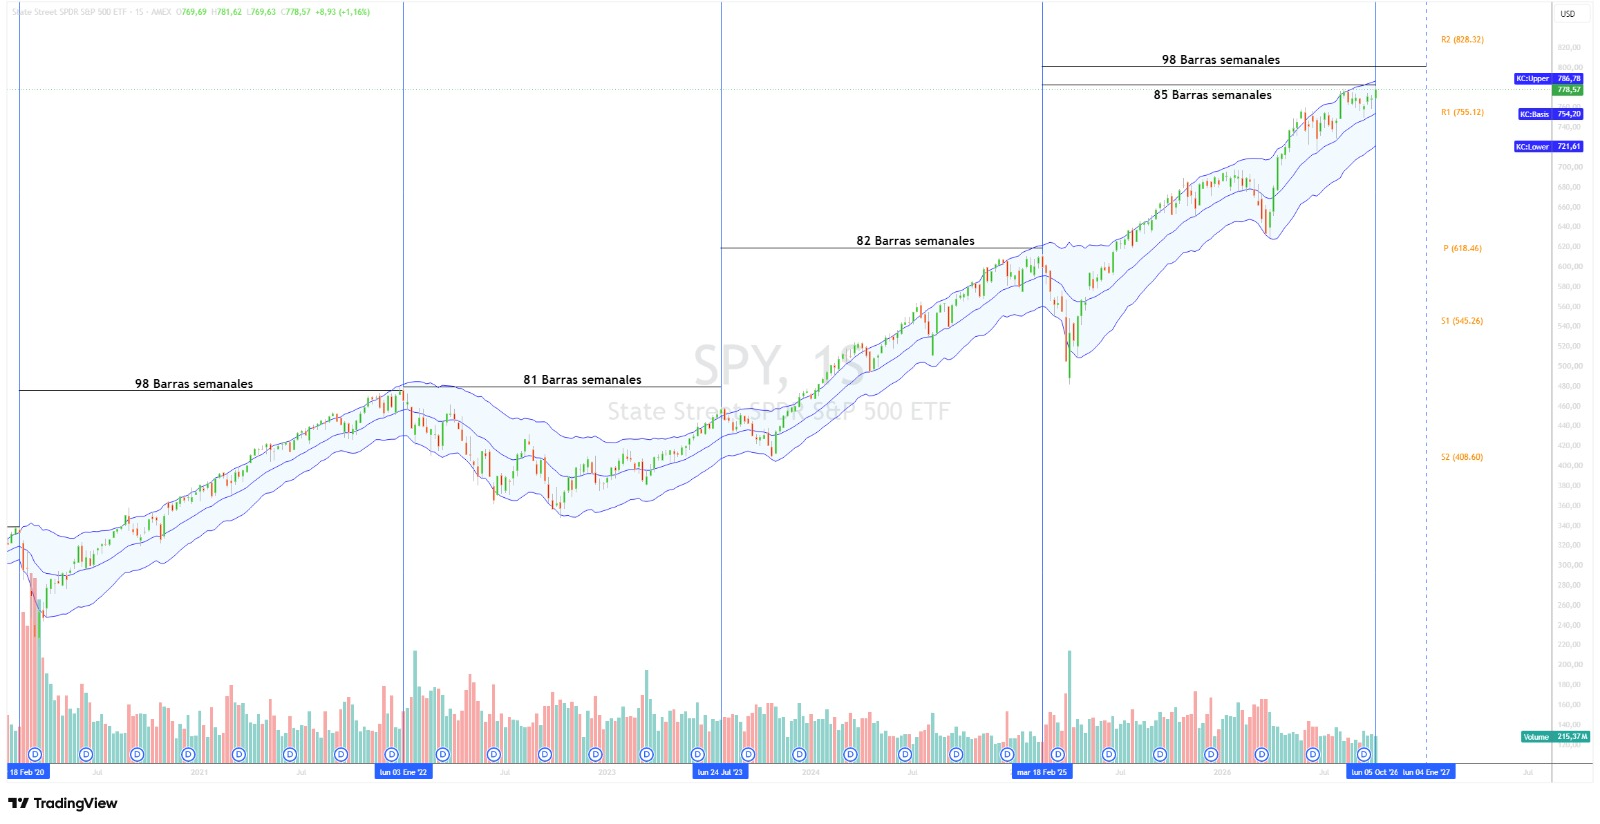
$SPY · semanal · 09/10/2026. El gráfico divide los últimos años en tramos de 98, 81 y 82 semanas, y el tramo actual llega a 85, con el precio pegado al techo de su canal de Keltner. Cierre en USD 778,57; Keltner superior en USD 786,78, central en USD 754,20 e inferior en USD 721,61.
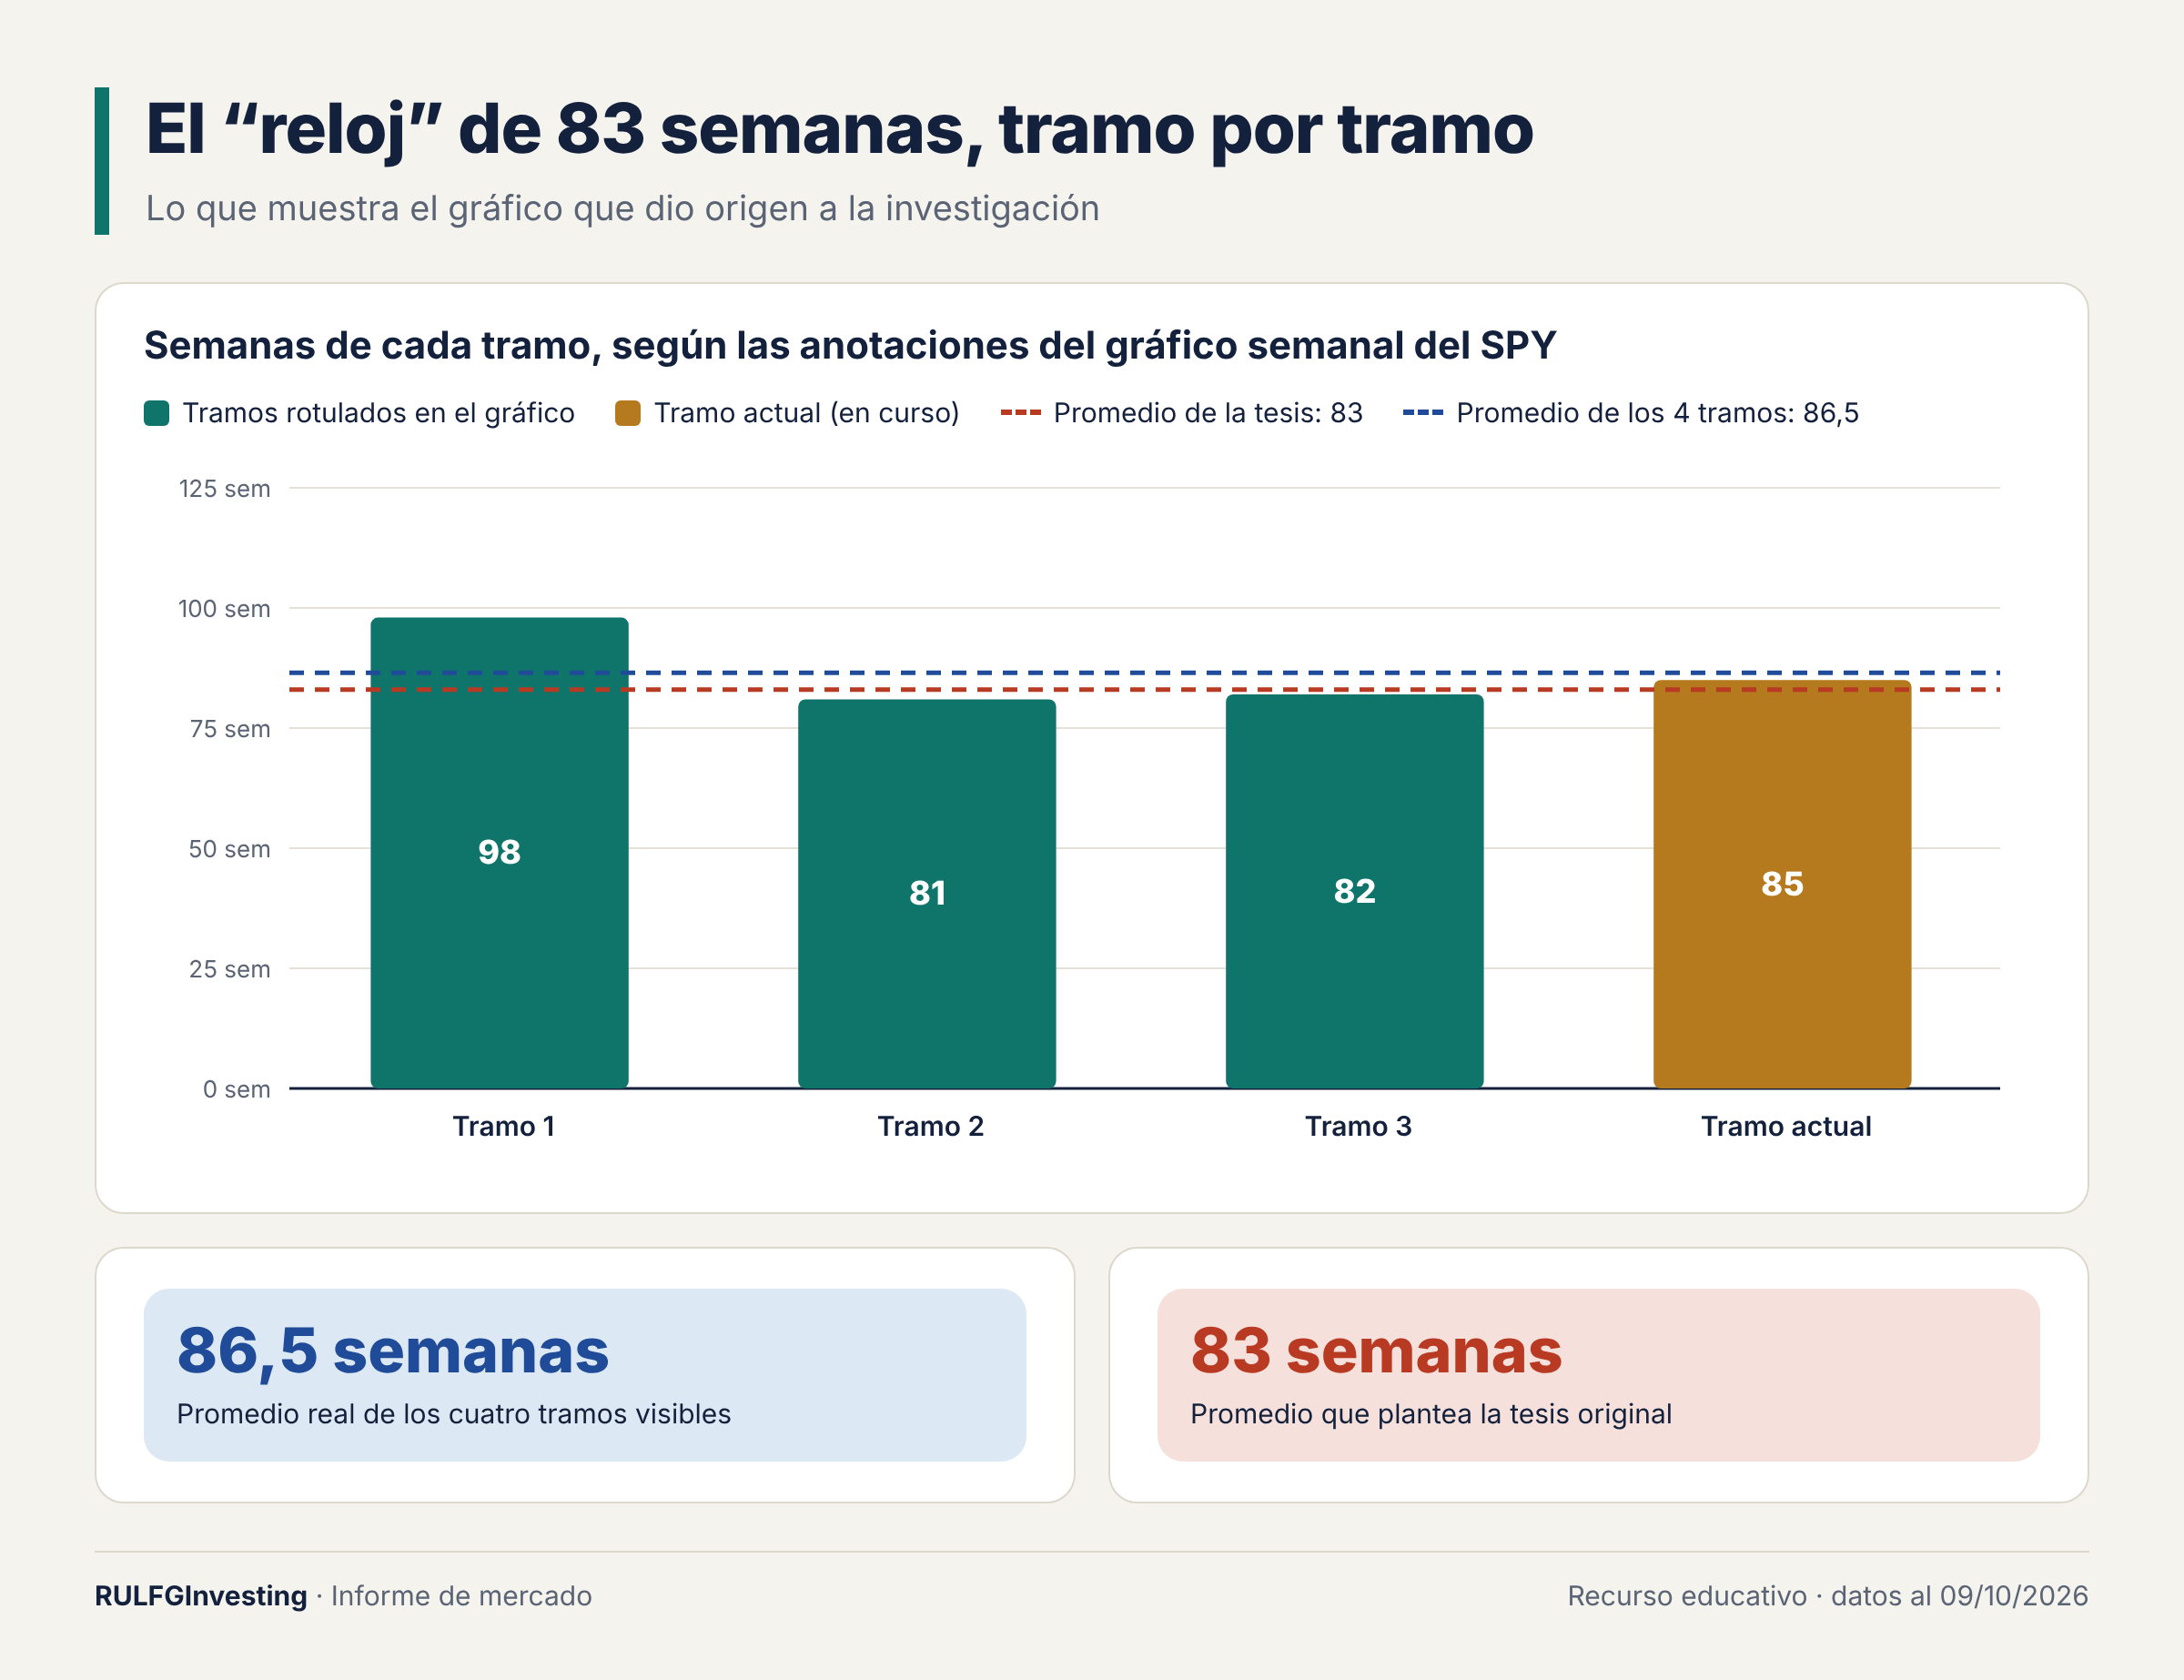
El gráfico marca tramos de 98, 81 y 82 semanas y un tramo actual de 85. El primer detalle aparece al hacer la cuenta: esos cuatro tramos promedian 86,5 semanas, no 83. La diferencia no invalida la idea, pero obliga a precisar qué máximos se usaron para calcular el promedio original. Hay otro problema: algunas líneas verticales del gráfico no coinciden con techos claros del mercado, sino con cambios de tendencia. Para hablar de “ciclos entre máximos” hace falta una regla objetiva que diga qué es un máximo.
Dónde está hoy el precio
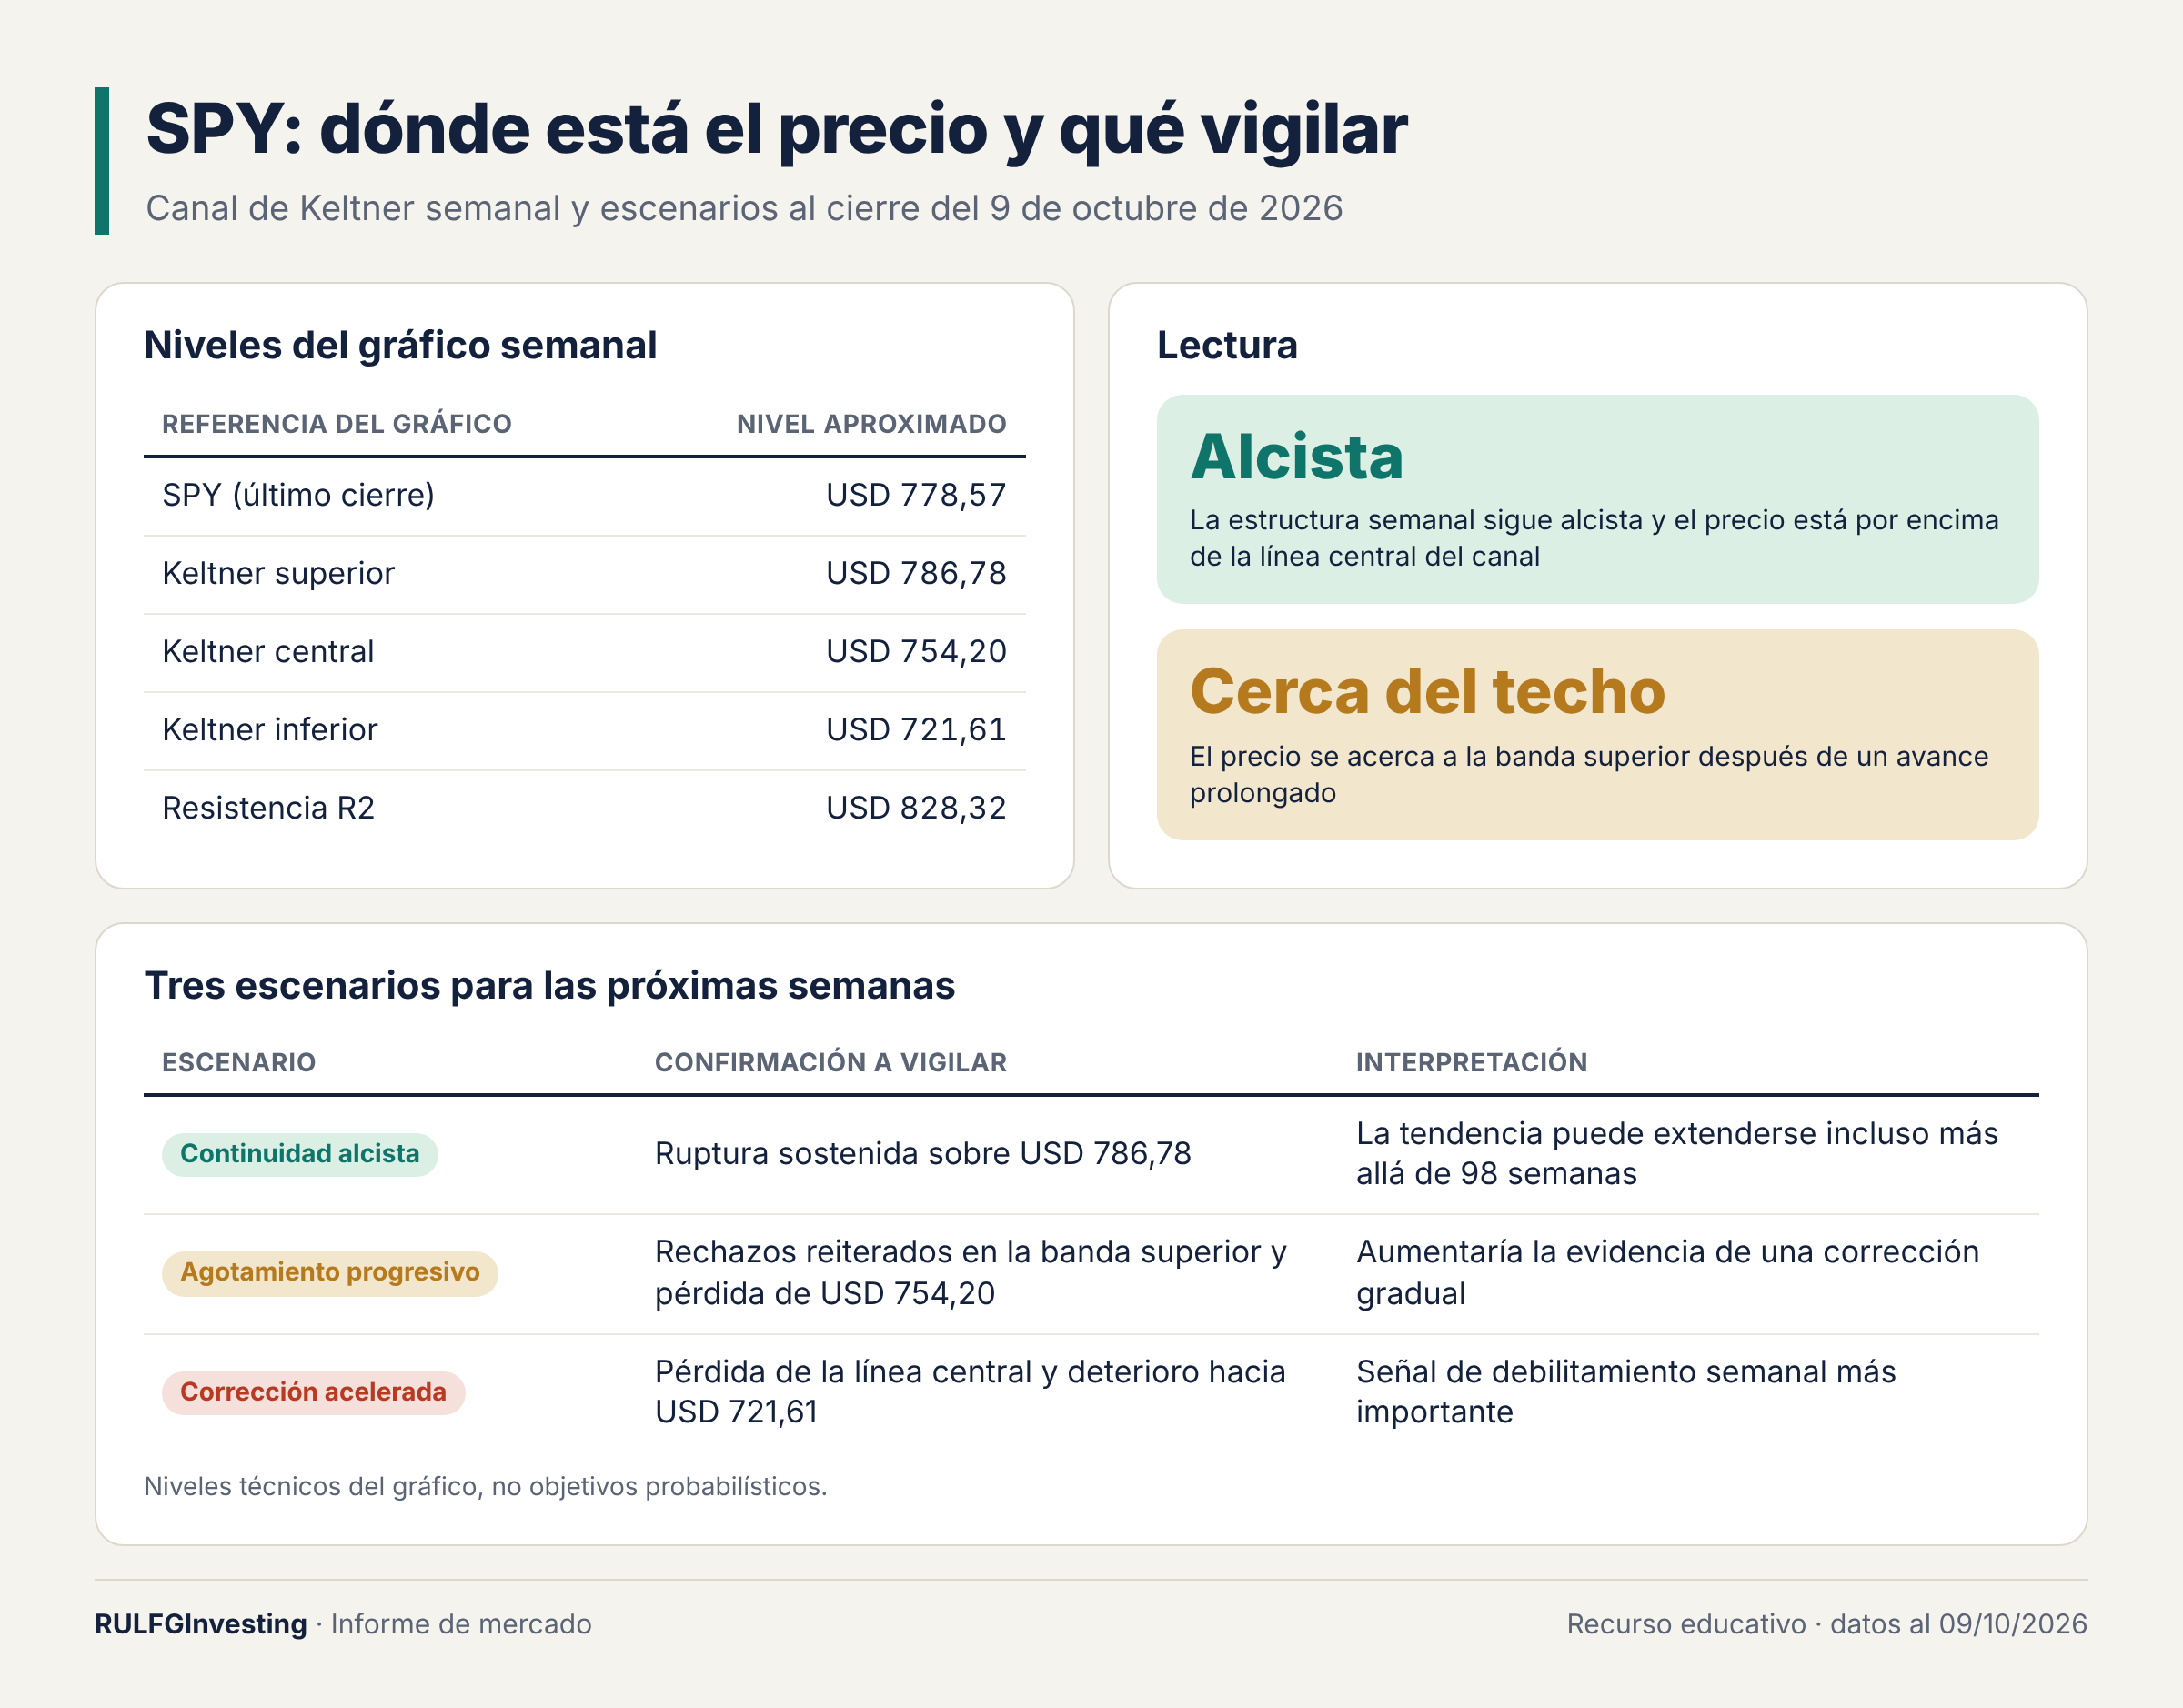
Al cierre del 9 de octubre de 2026 el SPY cotizaba en torno a USD 778,57. Estaba cerca del techo de su canal de Keltner semanal, que rondaba los USD 786,78. El canal de Keltner es una banda que rodea al precio a partir de su promedio y de su volatilidad. Sirve para ver si el precio se está estirando respecto de su recorrido habitual.
La estructura sigue siendo alcista y el precio está por encima de la línea central del canal, en USD 754,20. Pero acercarse al techo después de un avance largo deja abierta una pregunta: ¿es una aceleración final o simplemente una tendencia fuerte que sigue?
Para las próximas semanas hay tres escenarios posibles:
Continuidad. Si el precio rompe con firmeza los USD 786,78, la tendencia puede extenderse incluso más allá de la semana 98.
Agotamiento gradual. Si hay rechazos repetidos en el techo del canal y se pierde la línea central, la corrección sería más lenta.
Caída acelerada. Si el deterioro llega hasta la banda inferior, en USD 721,61, sería la señal de debilidad semanal más importante.
Estos niveles son referencias técnicas del gráfico, no objetivos con probabilidad calculada.
Cómo se prueba un ciclo sin engañarse
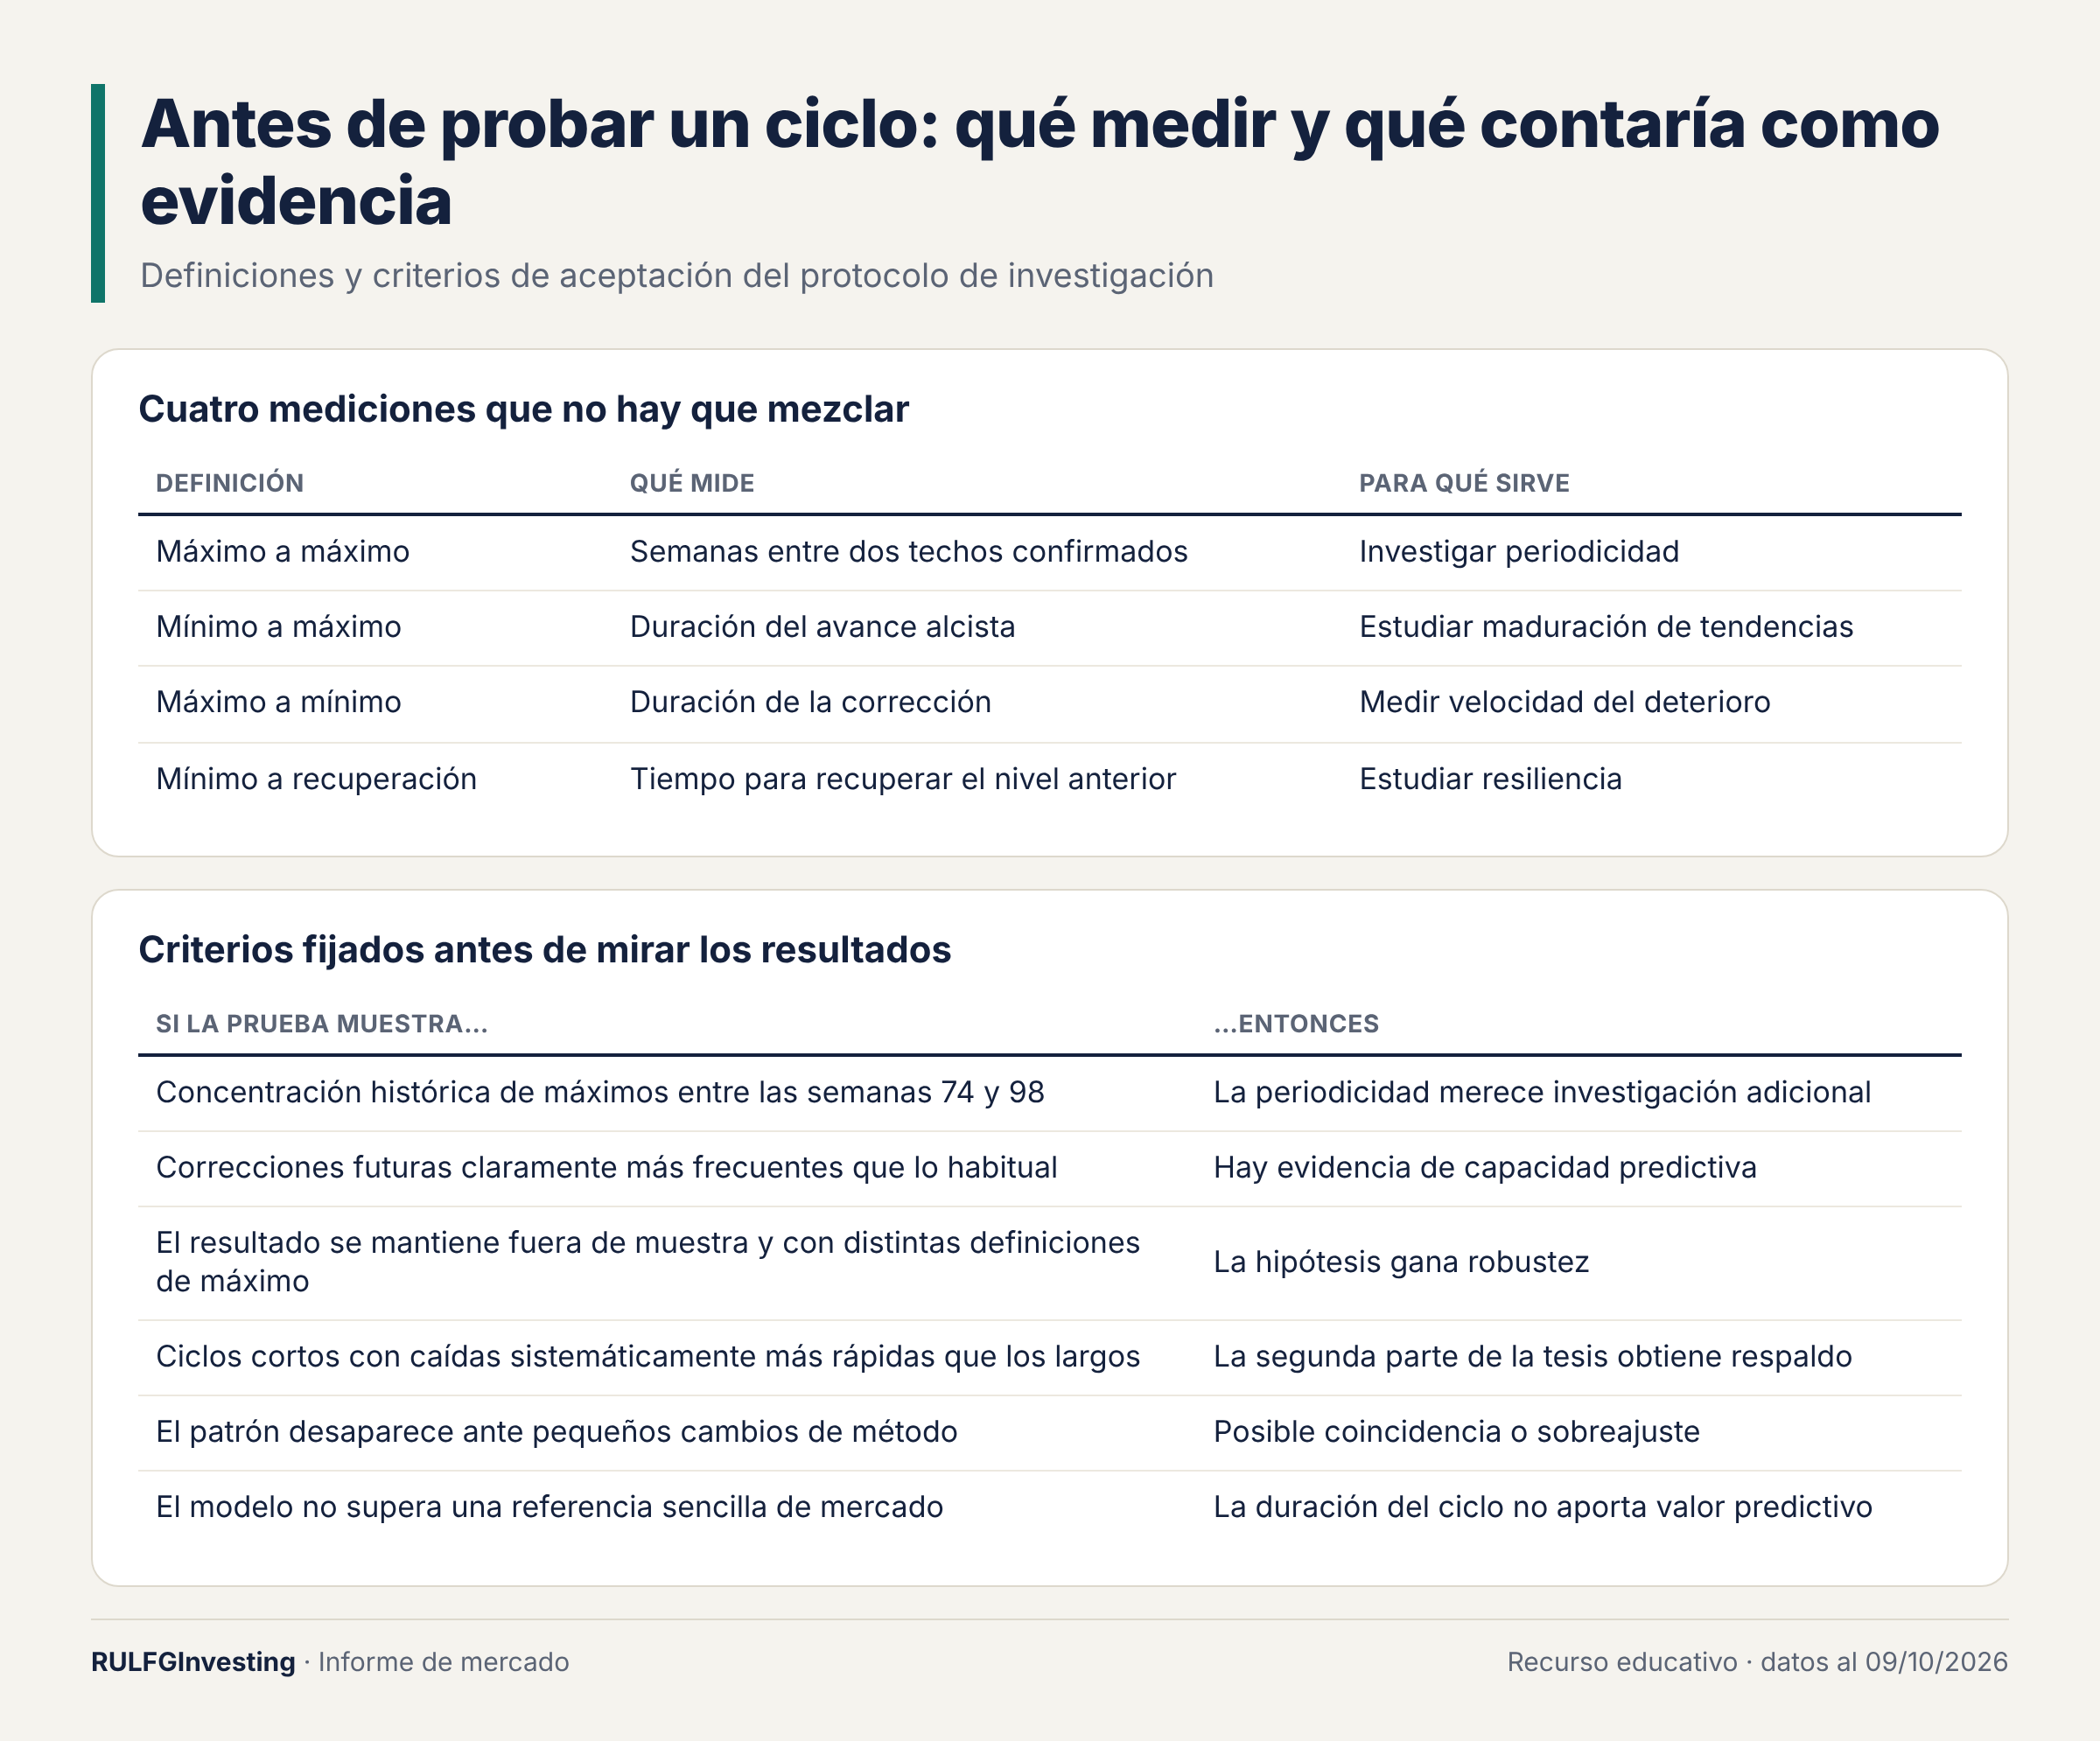
La pregunta bien formulada no es si el mercado “debe” corregir cada 83 semanas. Es esta: ¿los máximos importantes se concentran alrededor de las semanas 80 a 100, y estar en esa ventana ayuda a anticipar cuán profunda y rápida será la corrección?
Para responderla hay que separar cuatro mediciones que suelen mezclarse:
De máximo a máximo: sirve para estudiar si hay periodicidad.
De mínimo a máximo: mide cuánto dura un avance.
De máximo a mínimo: mide cuánto dura una caída.
Del mínimo a la recuperación: mide cuánto tarda el mercado en volver al nivel previo.
También hay que fijar antes de mirar los datos qué resultado contaría como evidencia. Lo que interesa no es qué porcentaje de los máximos cayó cerca de la semana 83. Interesa saber si la probabilidad de una corrección futura es mayor dentro de la ventana que fuera de ella.
Hay un requisito más. Cada fecha del estudio solo puede usar la información disponible en ese momento. Si se usan máximos que solo se conocen a posteriori, el pasado se analiza con datos del futuro. A ese error se lo llama sesgo de anticipación.
Treinta y tres años de datos
El primer proveedor consultado, Financial Datasets, solo entregaba 53 semanas de historia con el plan disponible. Con eso no alcanza para estudiar un ciclo de casi dos años. La solución fue usar la función GOOGLEFINANCE() de Google Sheets. Así se obtuvieron 1.759 cierres semanales del SPY, desde el 29/01/1993 hasta el 09/10/2026, sin faltantes. El último cierre, USD 778,57, coincide con el gráfico original.
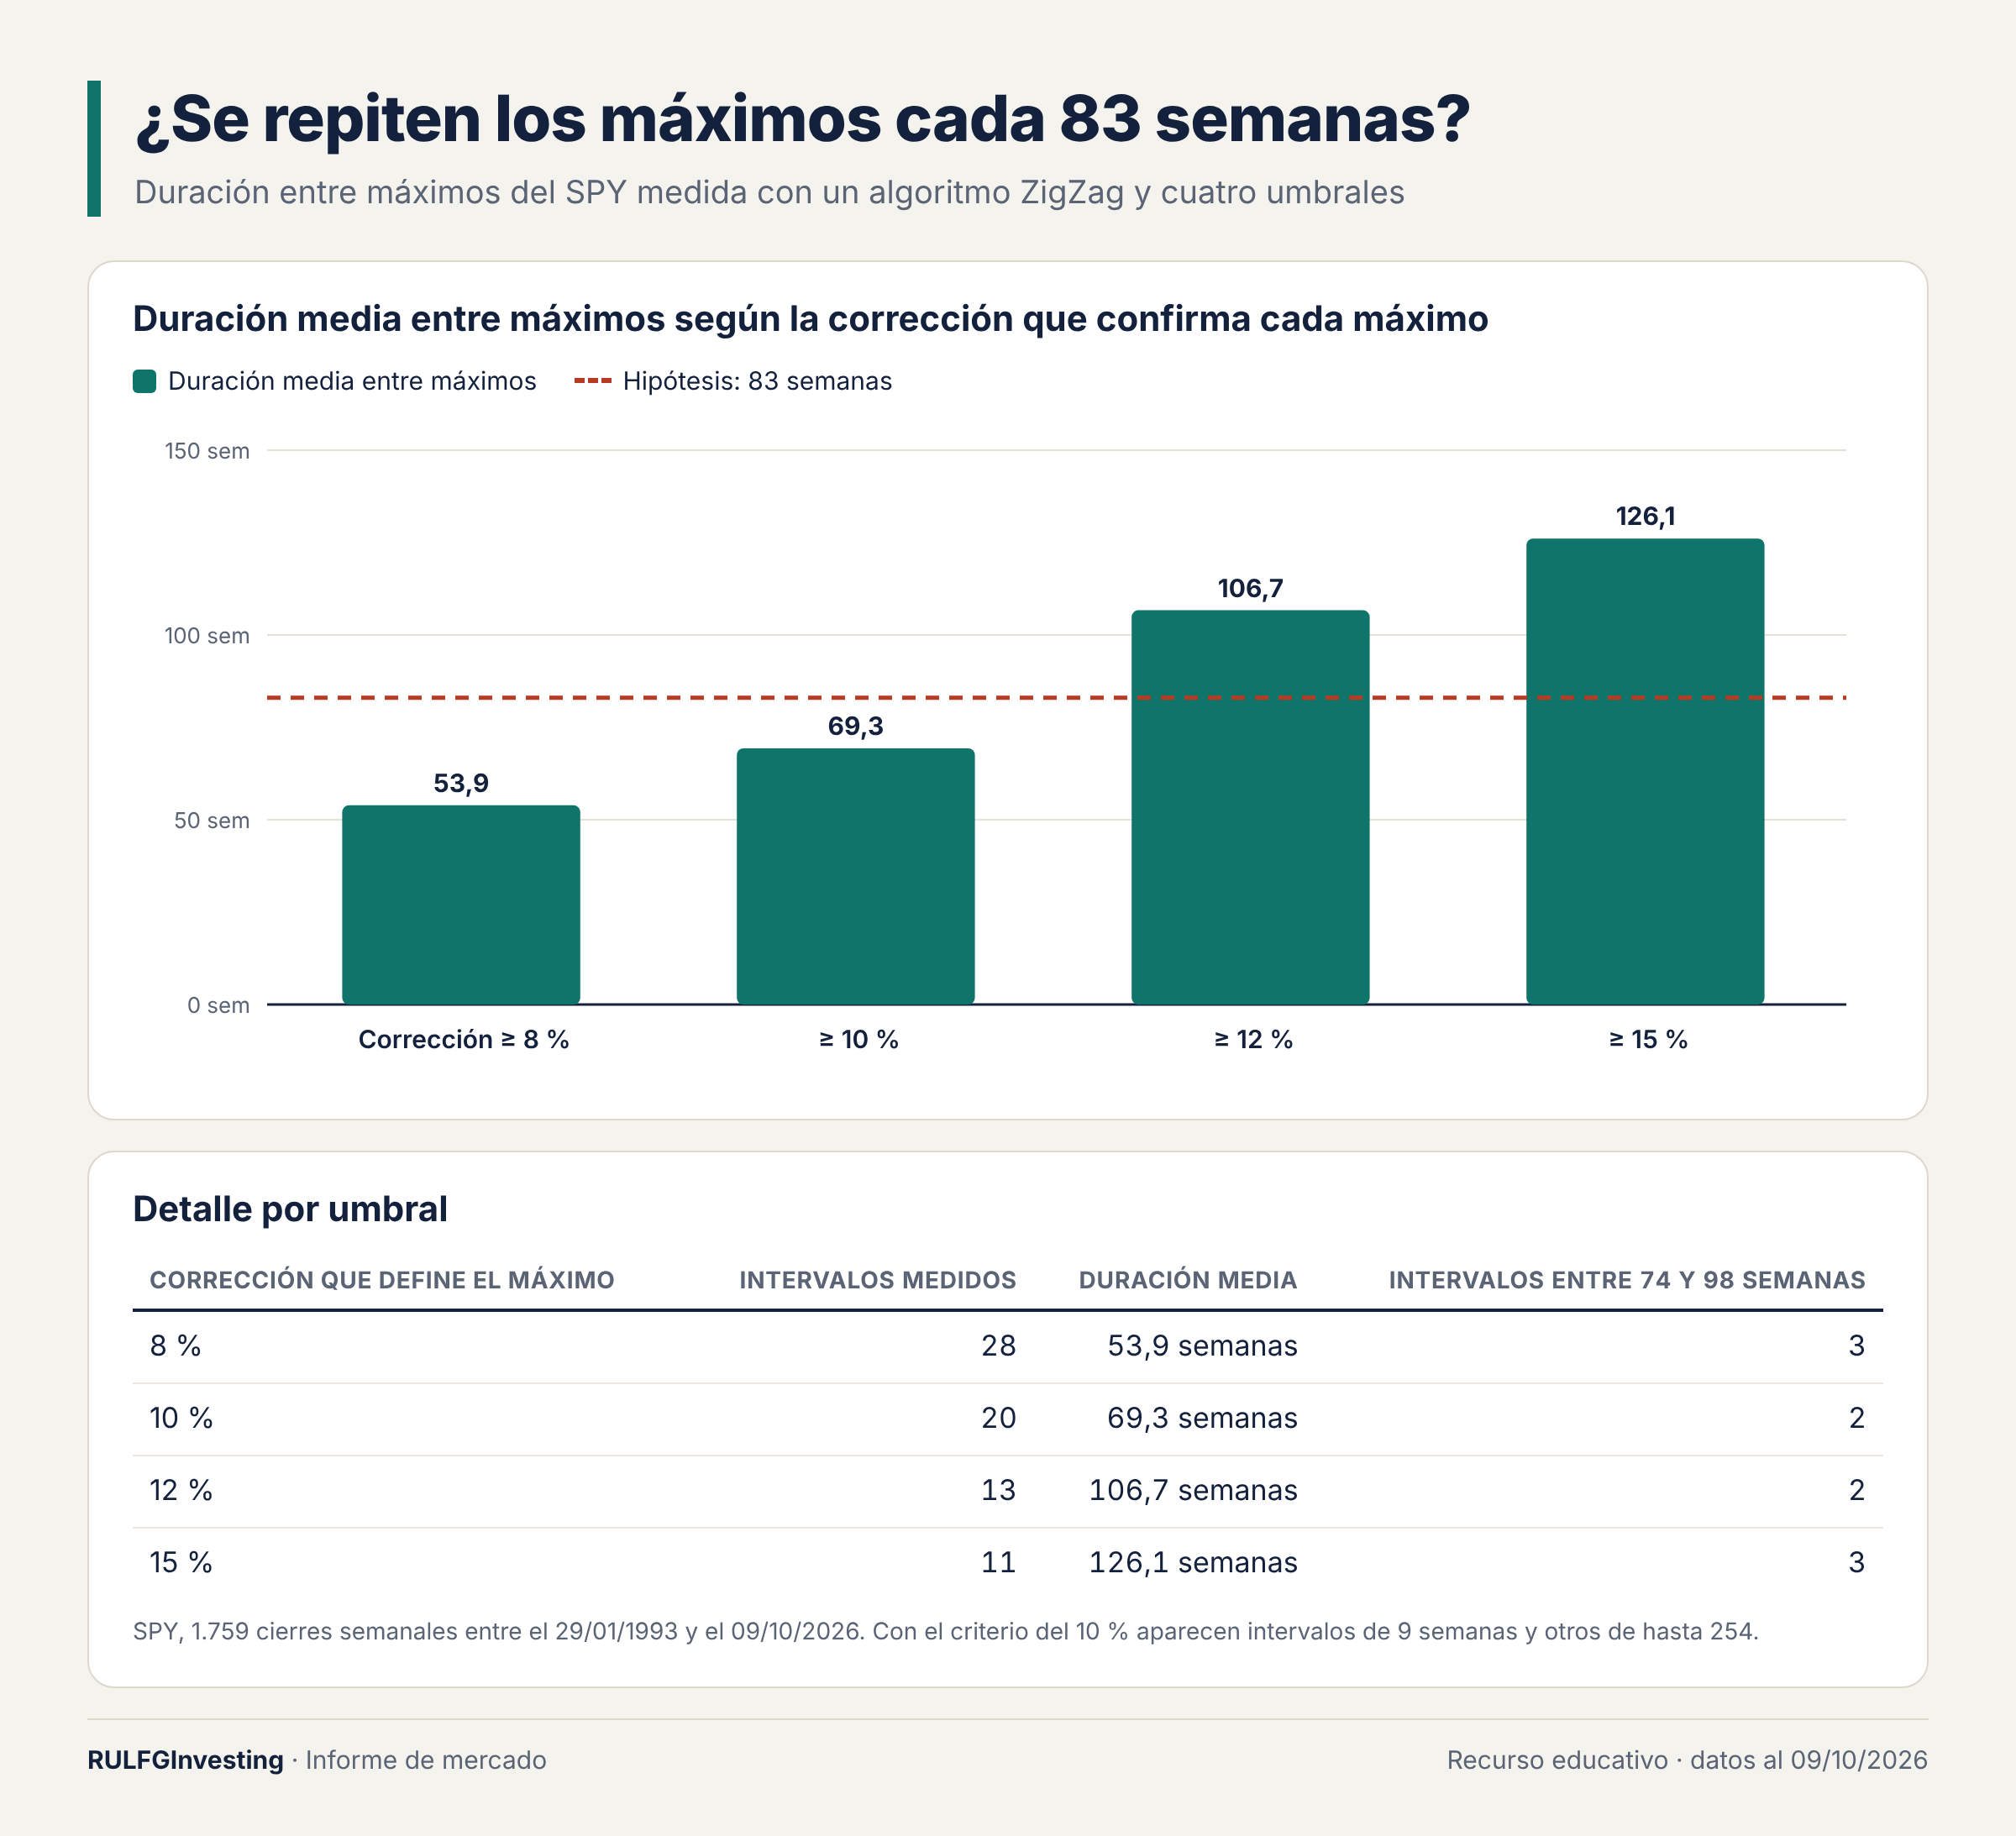
Para identificar los máximos sin elegirlos a ojo se usó un algoritmo ZigZag. Ese algoritmo da por confirmado un máximo solo cuando después llega una caída de cierto tamaño. La medición se repitió con cuatro umbrales: 8 %, 10 %, 12 % y 15 %.
El resultado fue claro. El promedio entre máximos no se queda cerca de 83 semanas: va de 53,9 a 126,1 semanas según el umbral. Con el criterio del 10 % aparecen 20 intervalos completos, con una media de 69,3 semanas. Solo 2 de esos 20 caen entre las semanas 74 y 98. En la misma muestra hay intervalos de 9 semanas y otros de hasta 254.
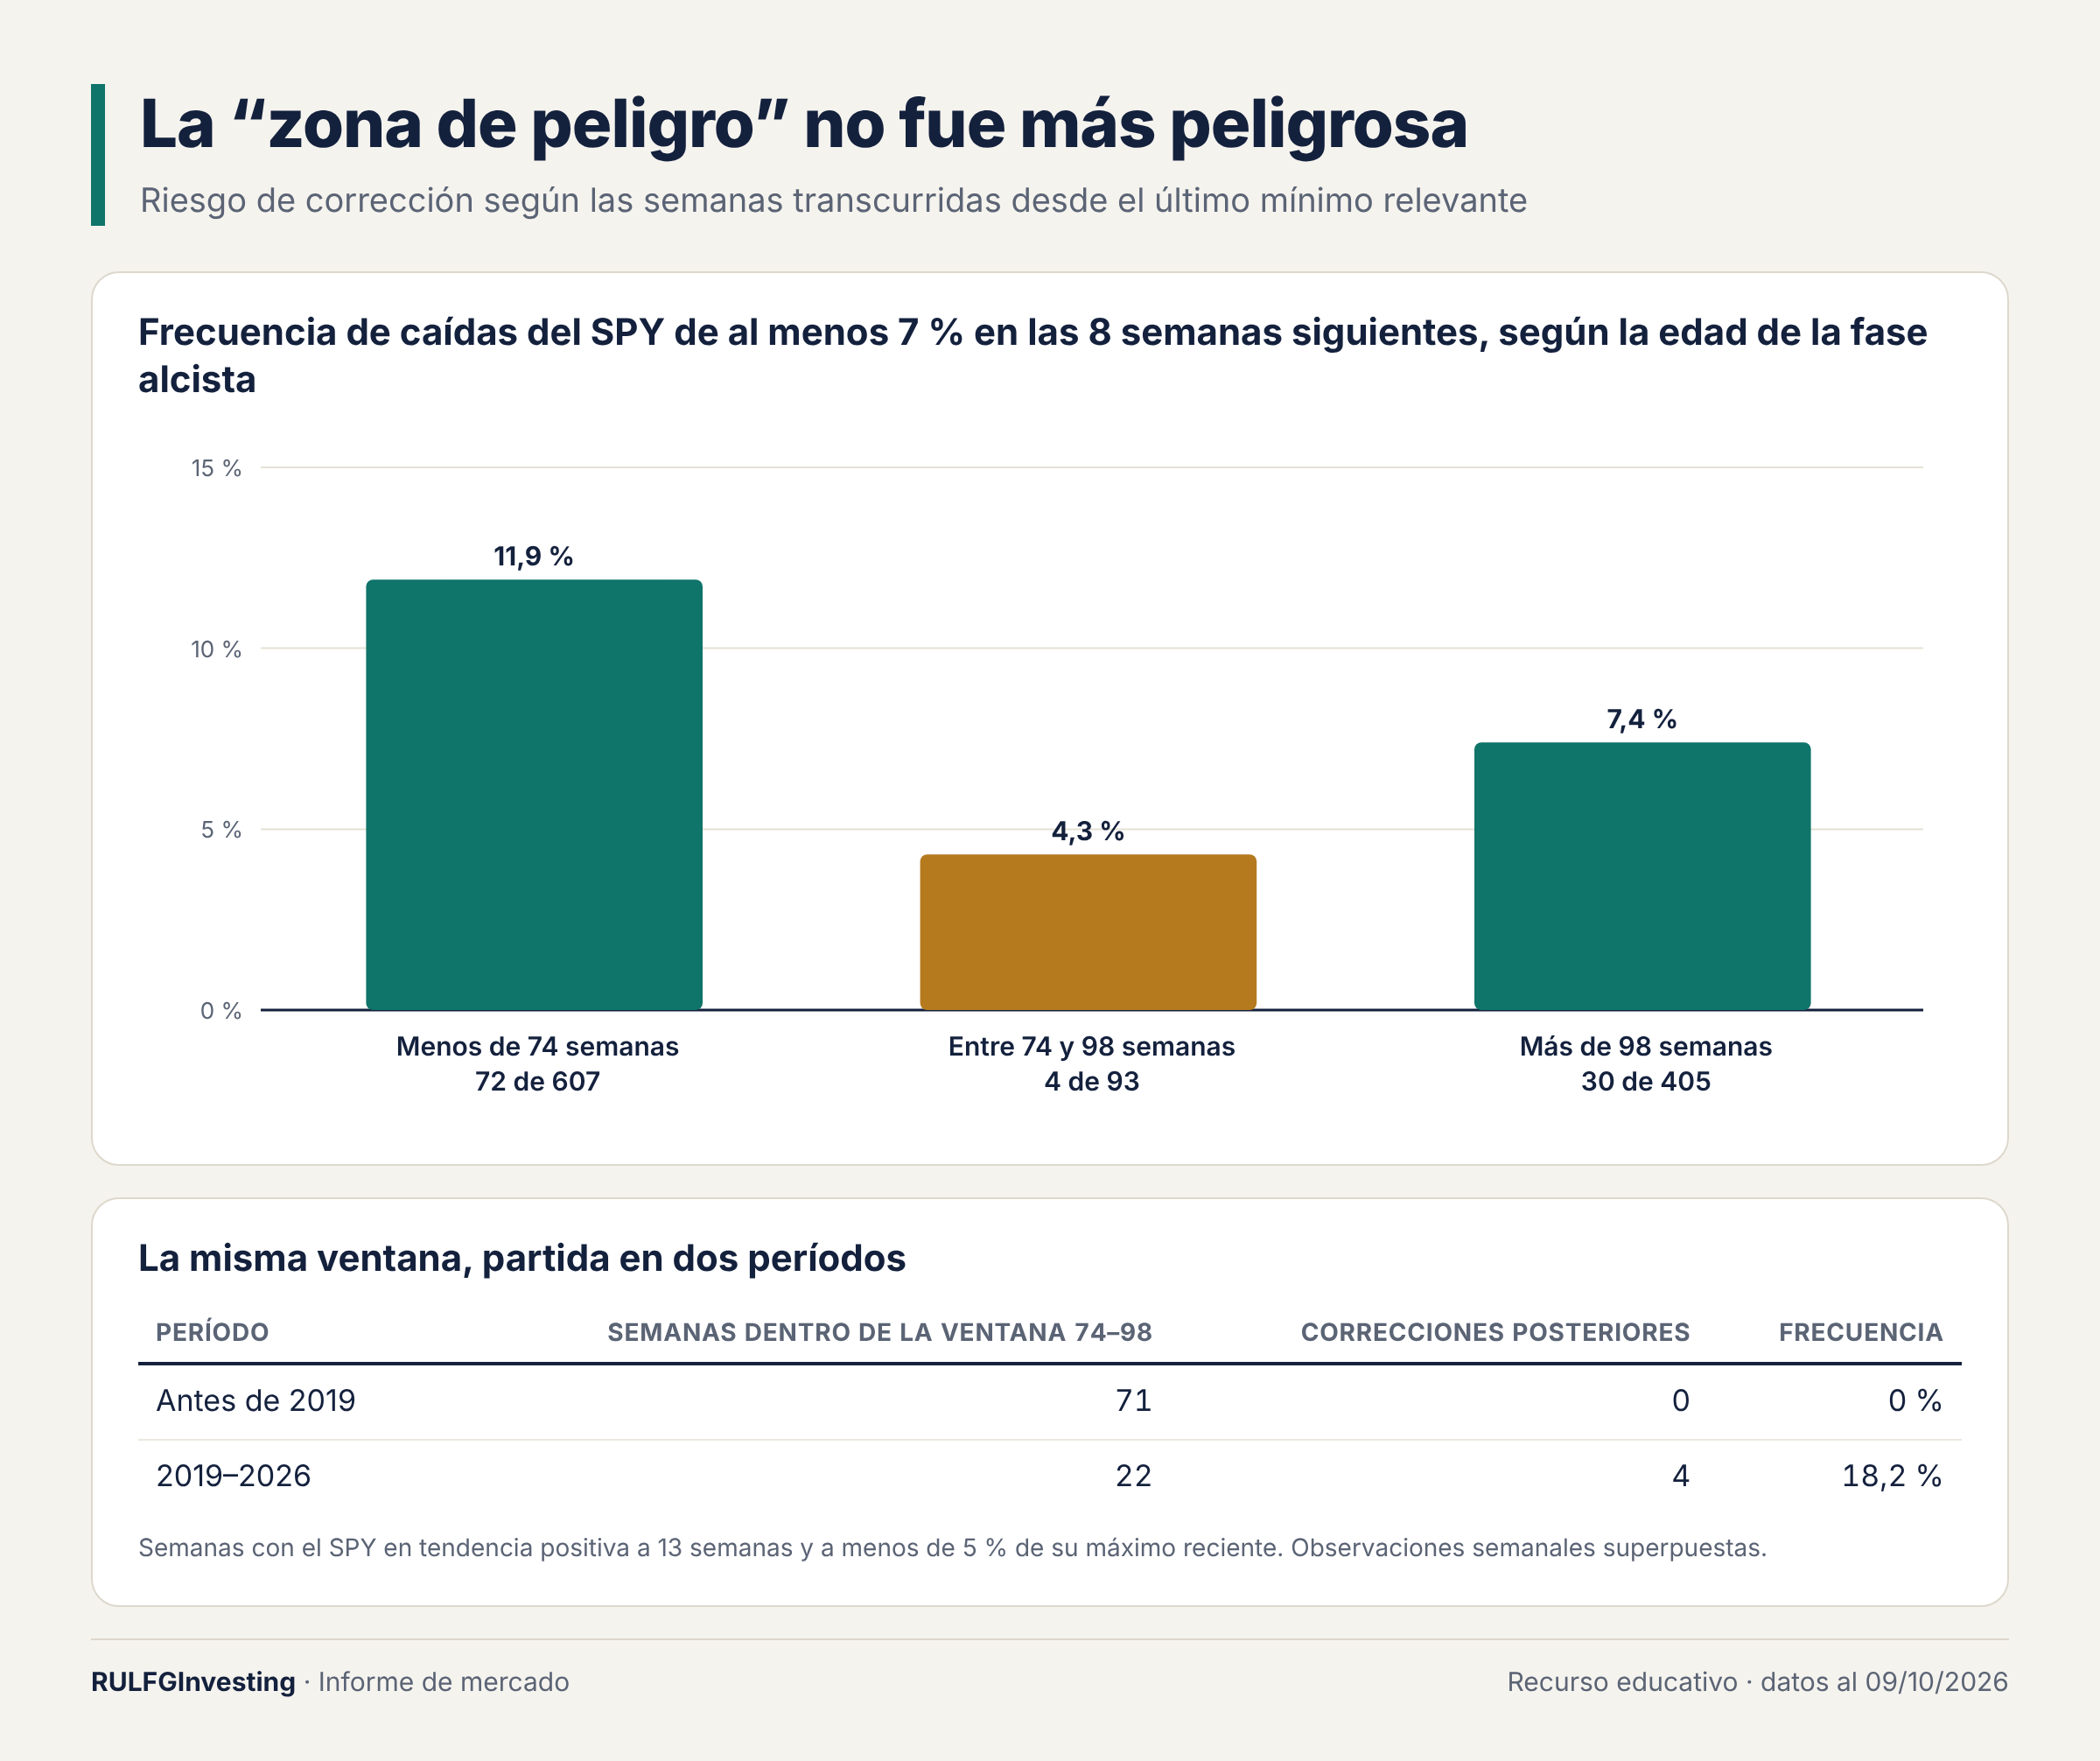
La prueba decisiva fue otra: ver si estar dentro de la ventana aumentaba el riesgo real. Para eso se tomaron las semanas en que el SPY venía en alza a 13 semanas y estaba a menos de 5 % de su máximo reciente. En cada una se midió si en las ocho semanas siguientes caía al menos 7 %. El “reloj” se midió como la edad de la fase alcista desde el último mínimo relevante, que sí puede calcularse en tiempo real.
El resultado fue el contrario al esperado. Antes de la semana 74 la frecuencia de corrección fue de 11,9 % (72 de 607 casos). Entre las semanas 74 y 98 fue de 4,3 % (4 de 93). Después de la semana 98 fue de 7,4 % (30 de 405). La supuesta zona de peligro tuvo menos correcciones, no más.
Hay un matiz. Antes de 2019 la ventana no registró ninguna corrección (0 de 71). Entre 2019 y 2026 registró 4 de 22, es decir 18,2 %. Pero esas cuatro observaciones pueden pertenecer al mismo episodio, porque las ventanas semanales se superponen. Las muestras son demasiado chicas para hablar de un cambio de comportamiento.
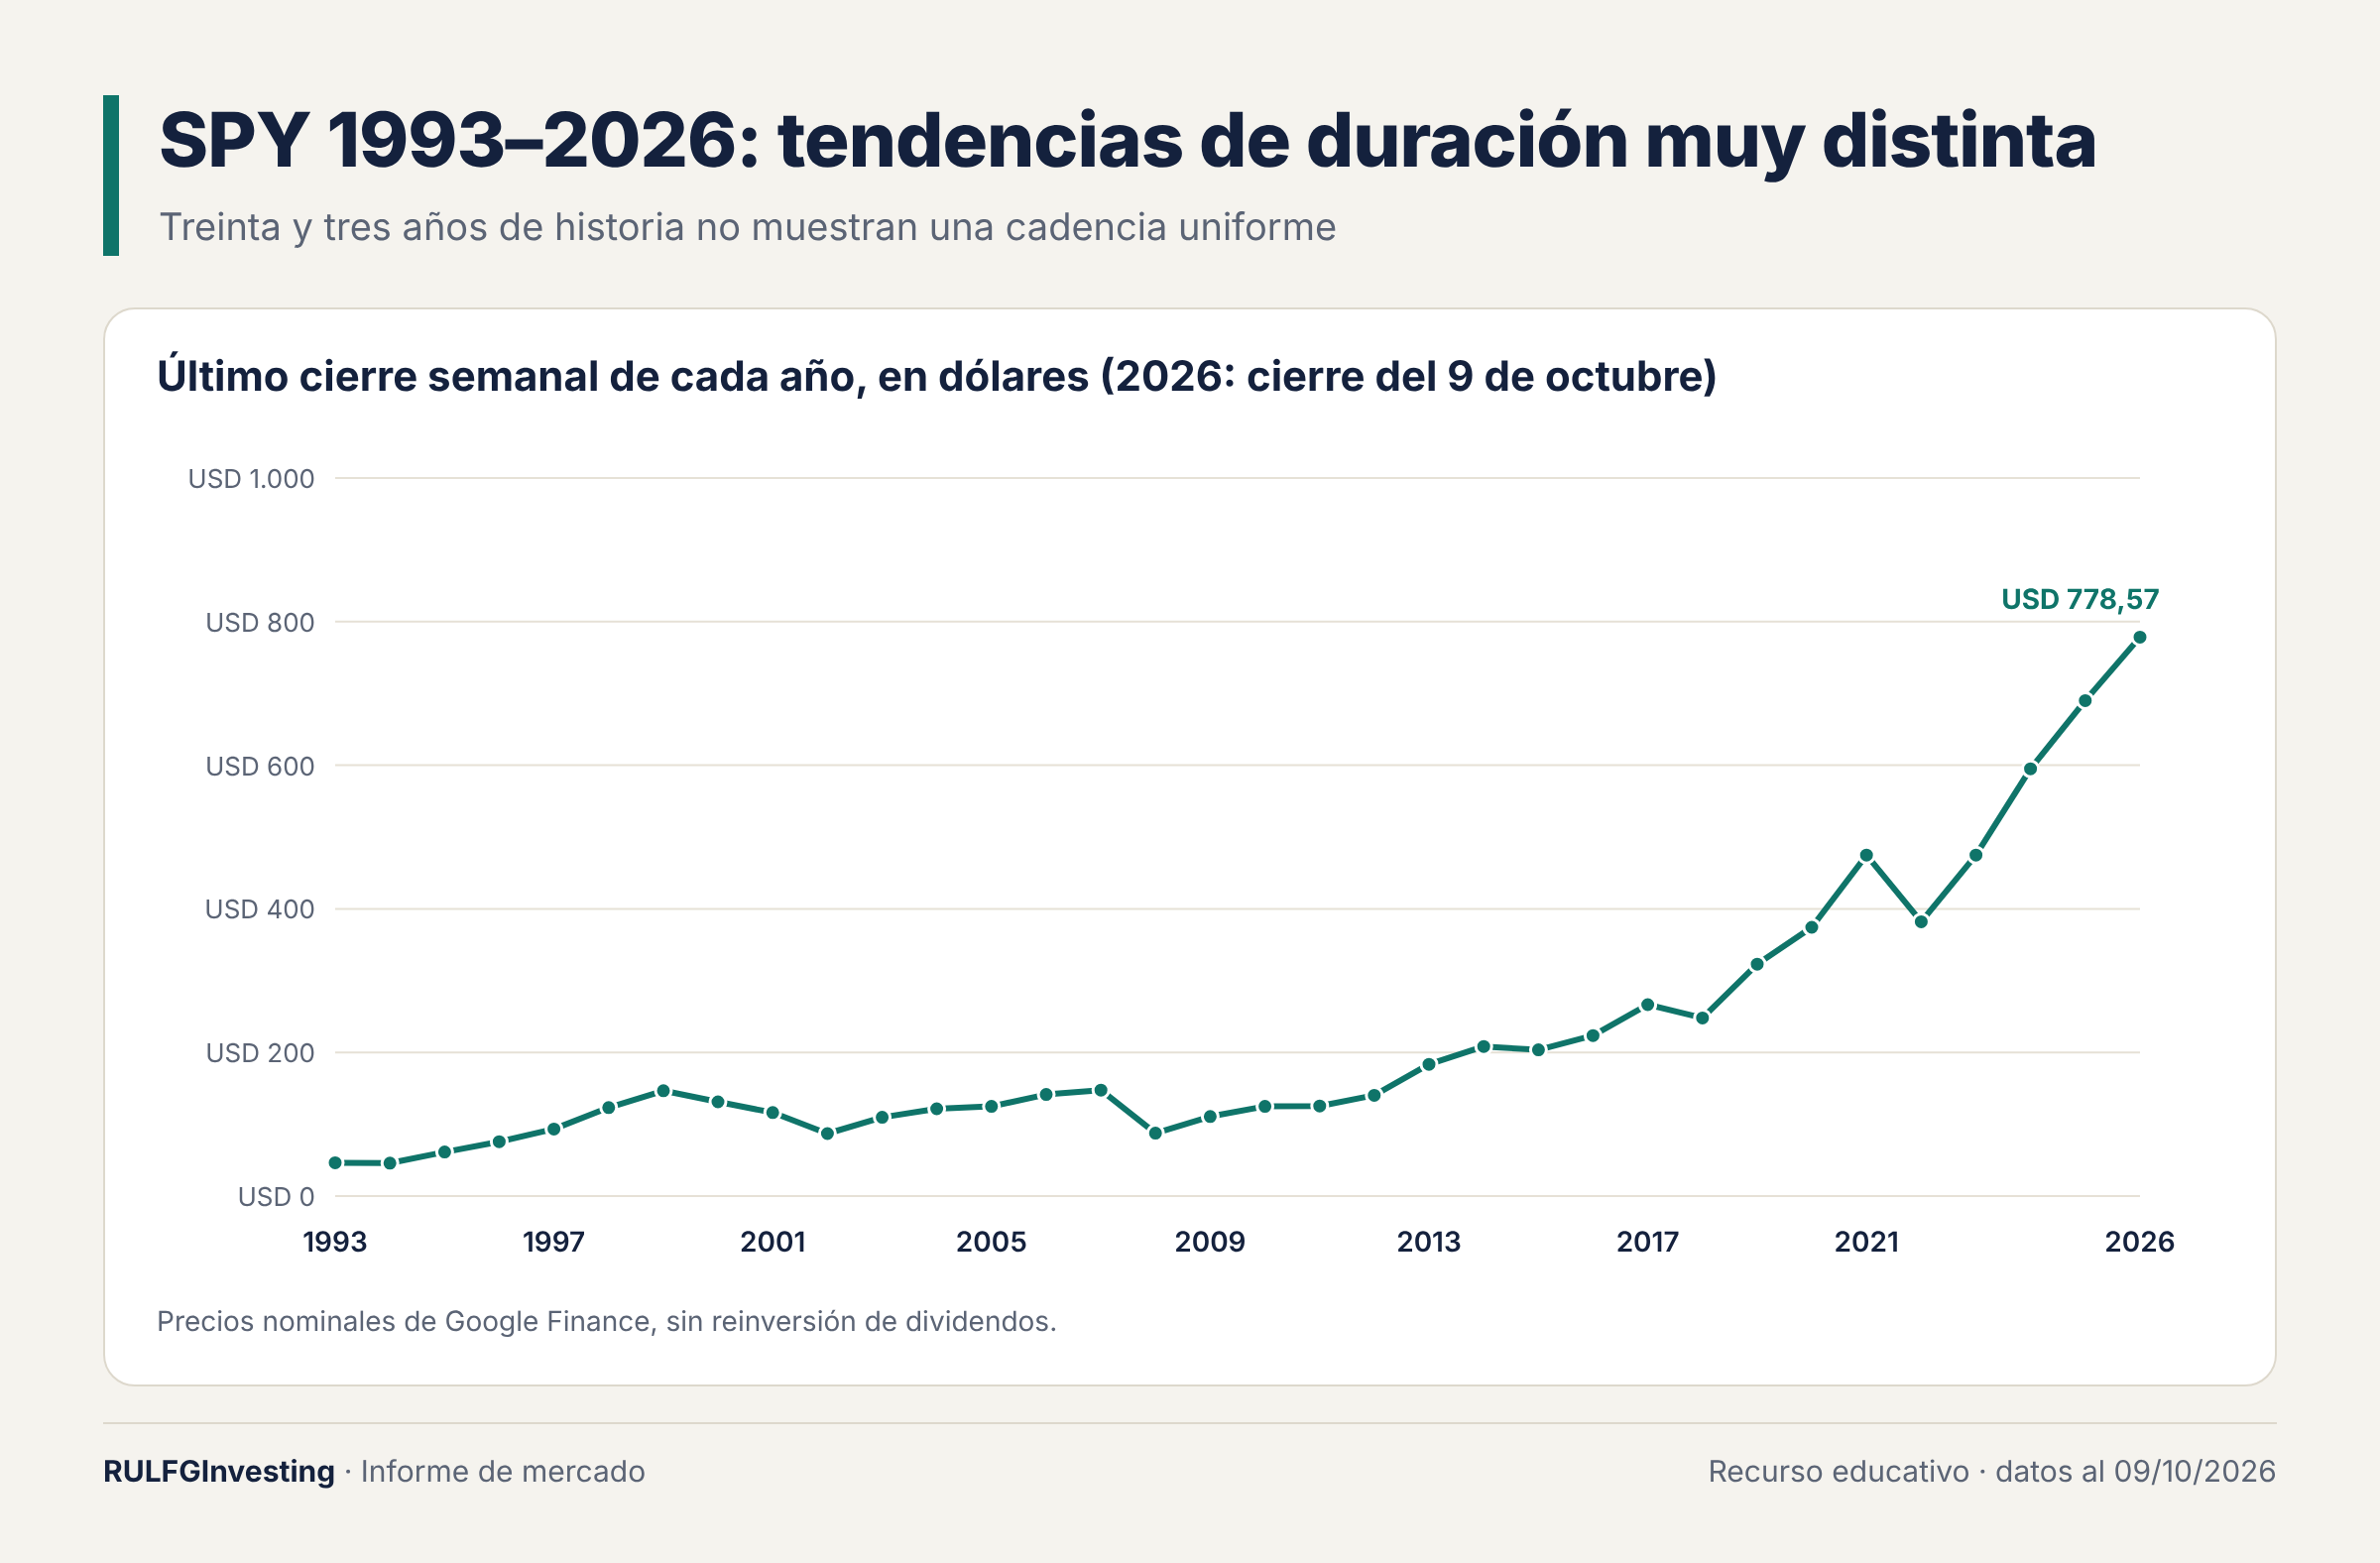
Mirado en perspectiva larga, el SPY tuvo tendencias alcistas de duración muy distinta, correcciones prolongadas y caídas rápidas. A simple vista no muestra una cadencia uniforme.
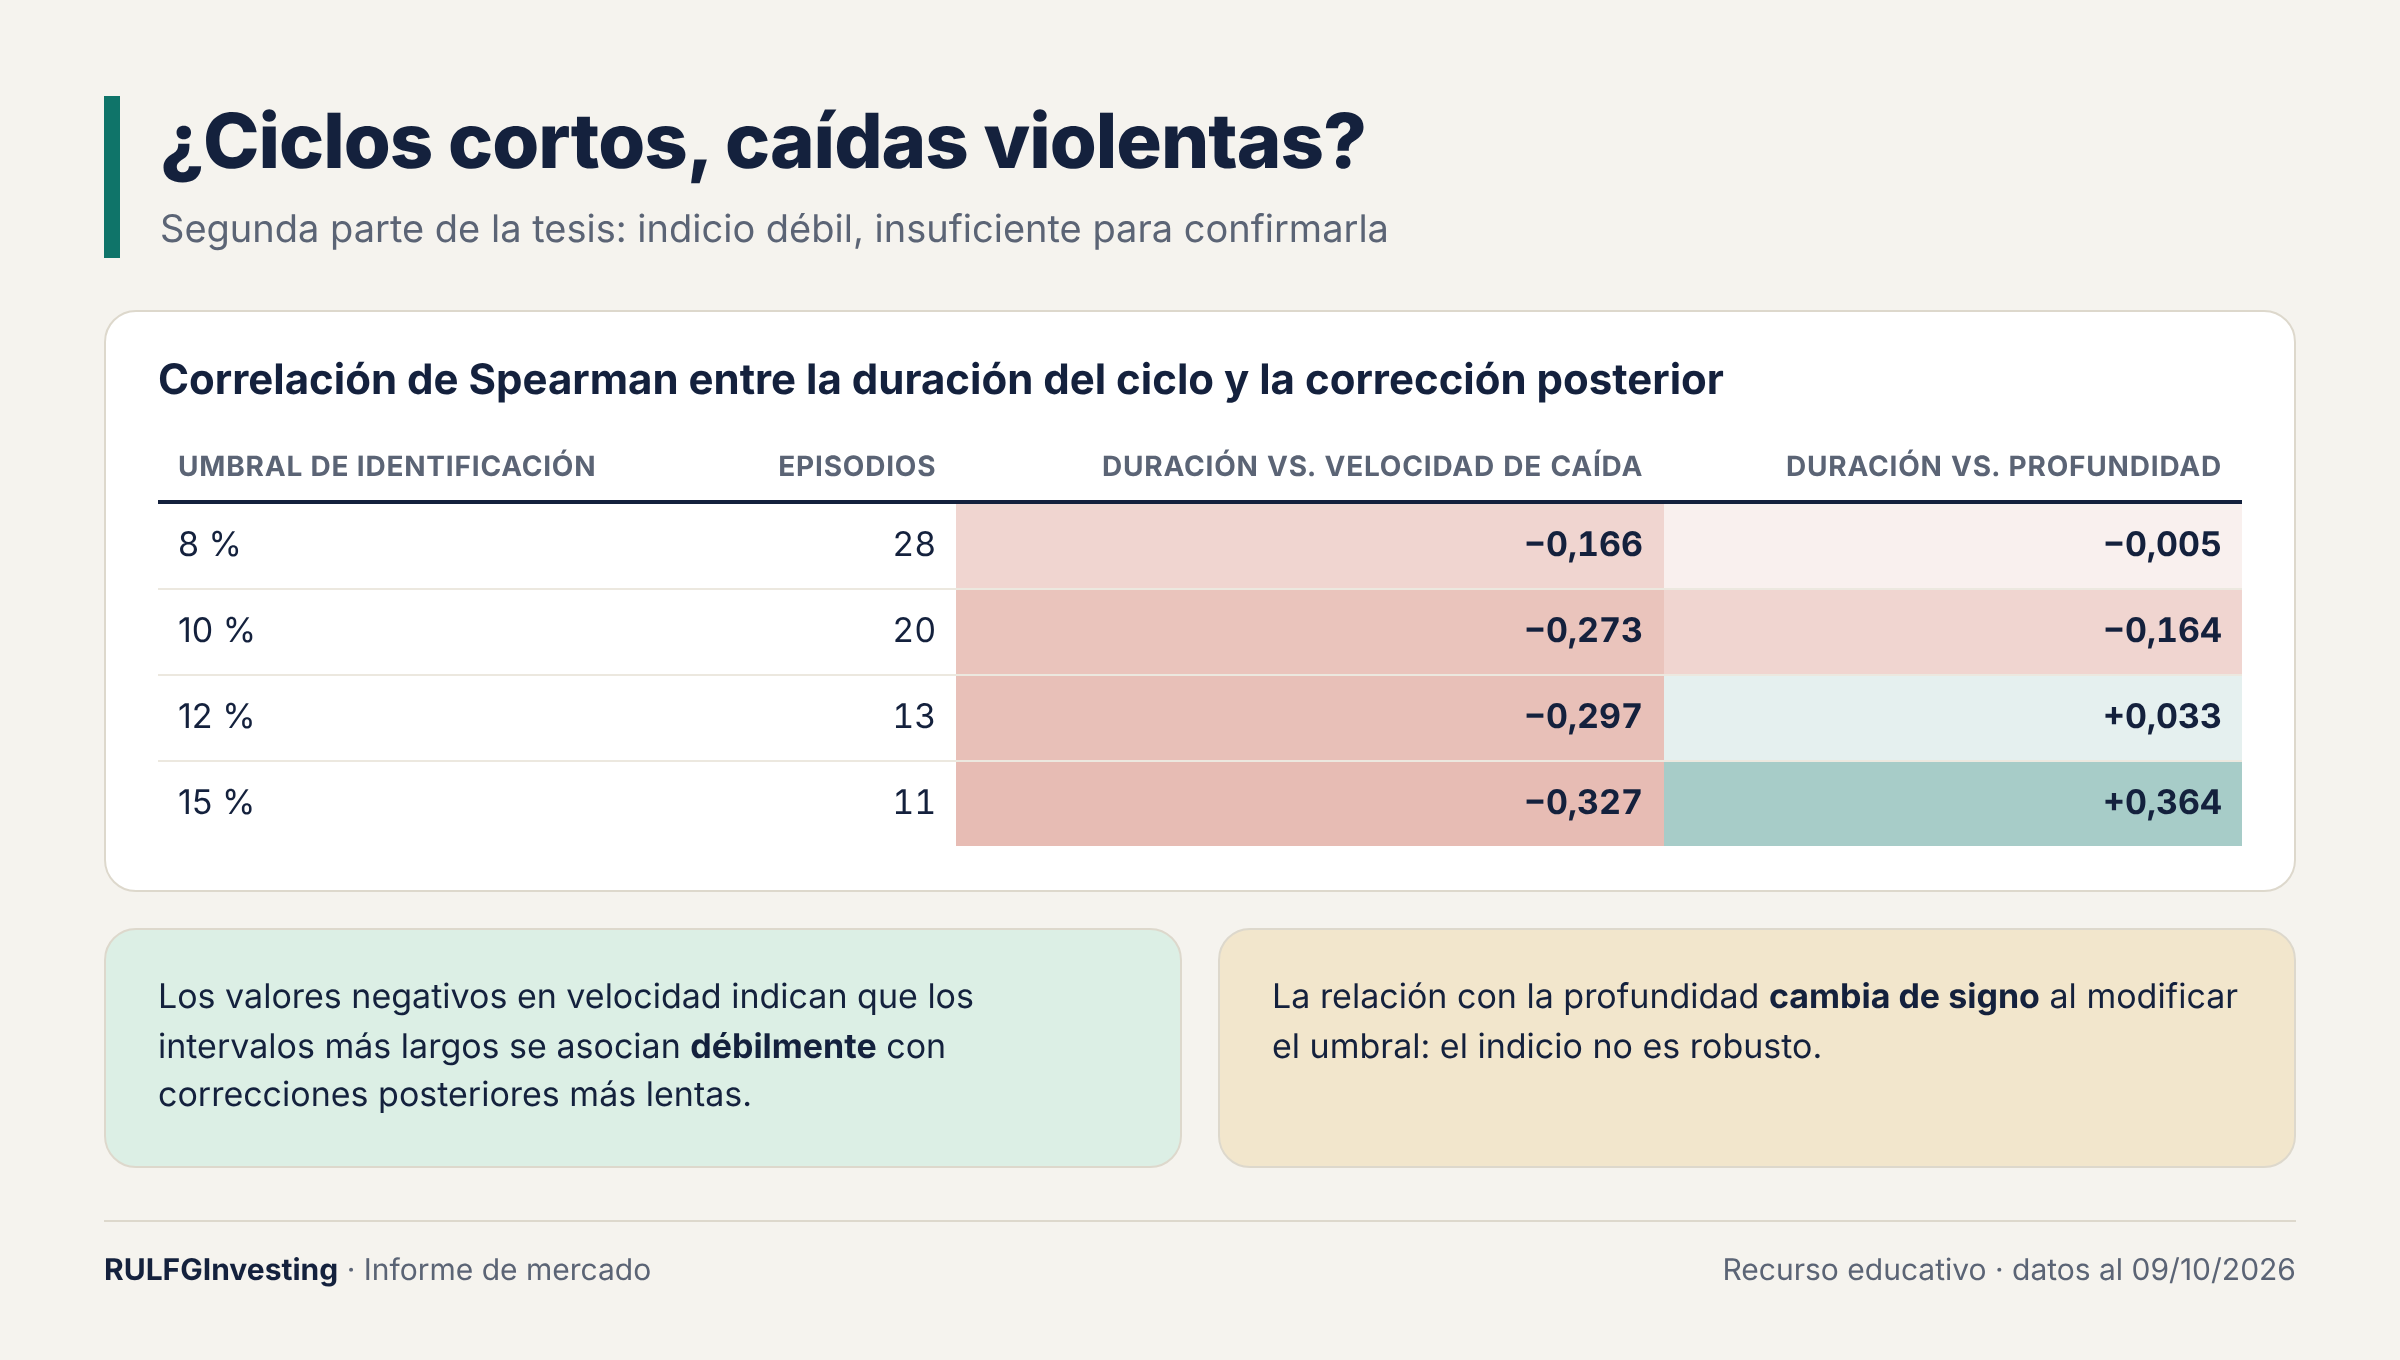
La segunda parte de la tesis decía que los ciclos cortos terminan en caídas violentas. Para probarla se usó la correlación de Spearman, que mide si dos variables se ordenan juntas. Va de −1 a +1, y 0 significa que no hay relación.
Entre la duración del ciclo y la velocidad de la caída posterior, los valores fueron negativos y modestos: de −0,166 a −0,327. Hay un indicio débil de que los ciclos largos terminan en caídas más lentas. Pero con la profundidad de la caída la relación cambia de signo según el umbral, de −0,164 a +0,364. No alcanza para hablar de una regla.
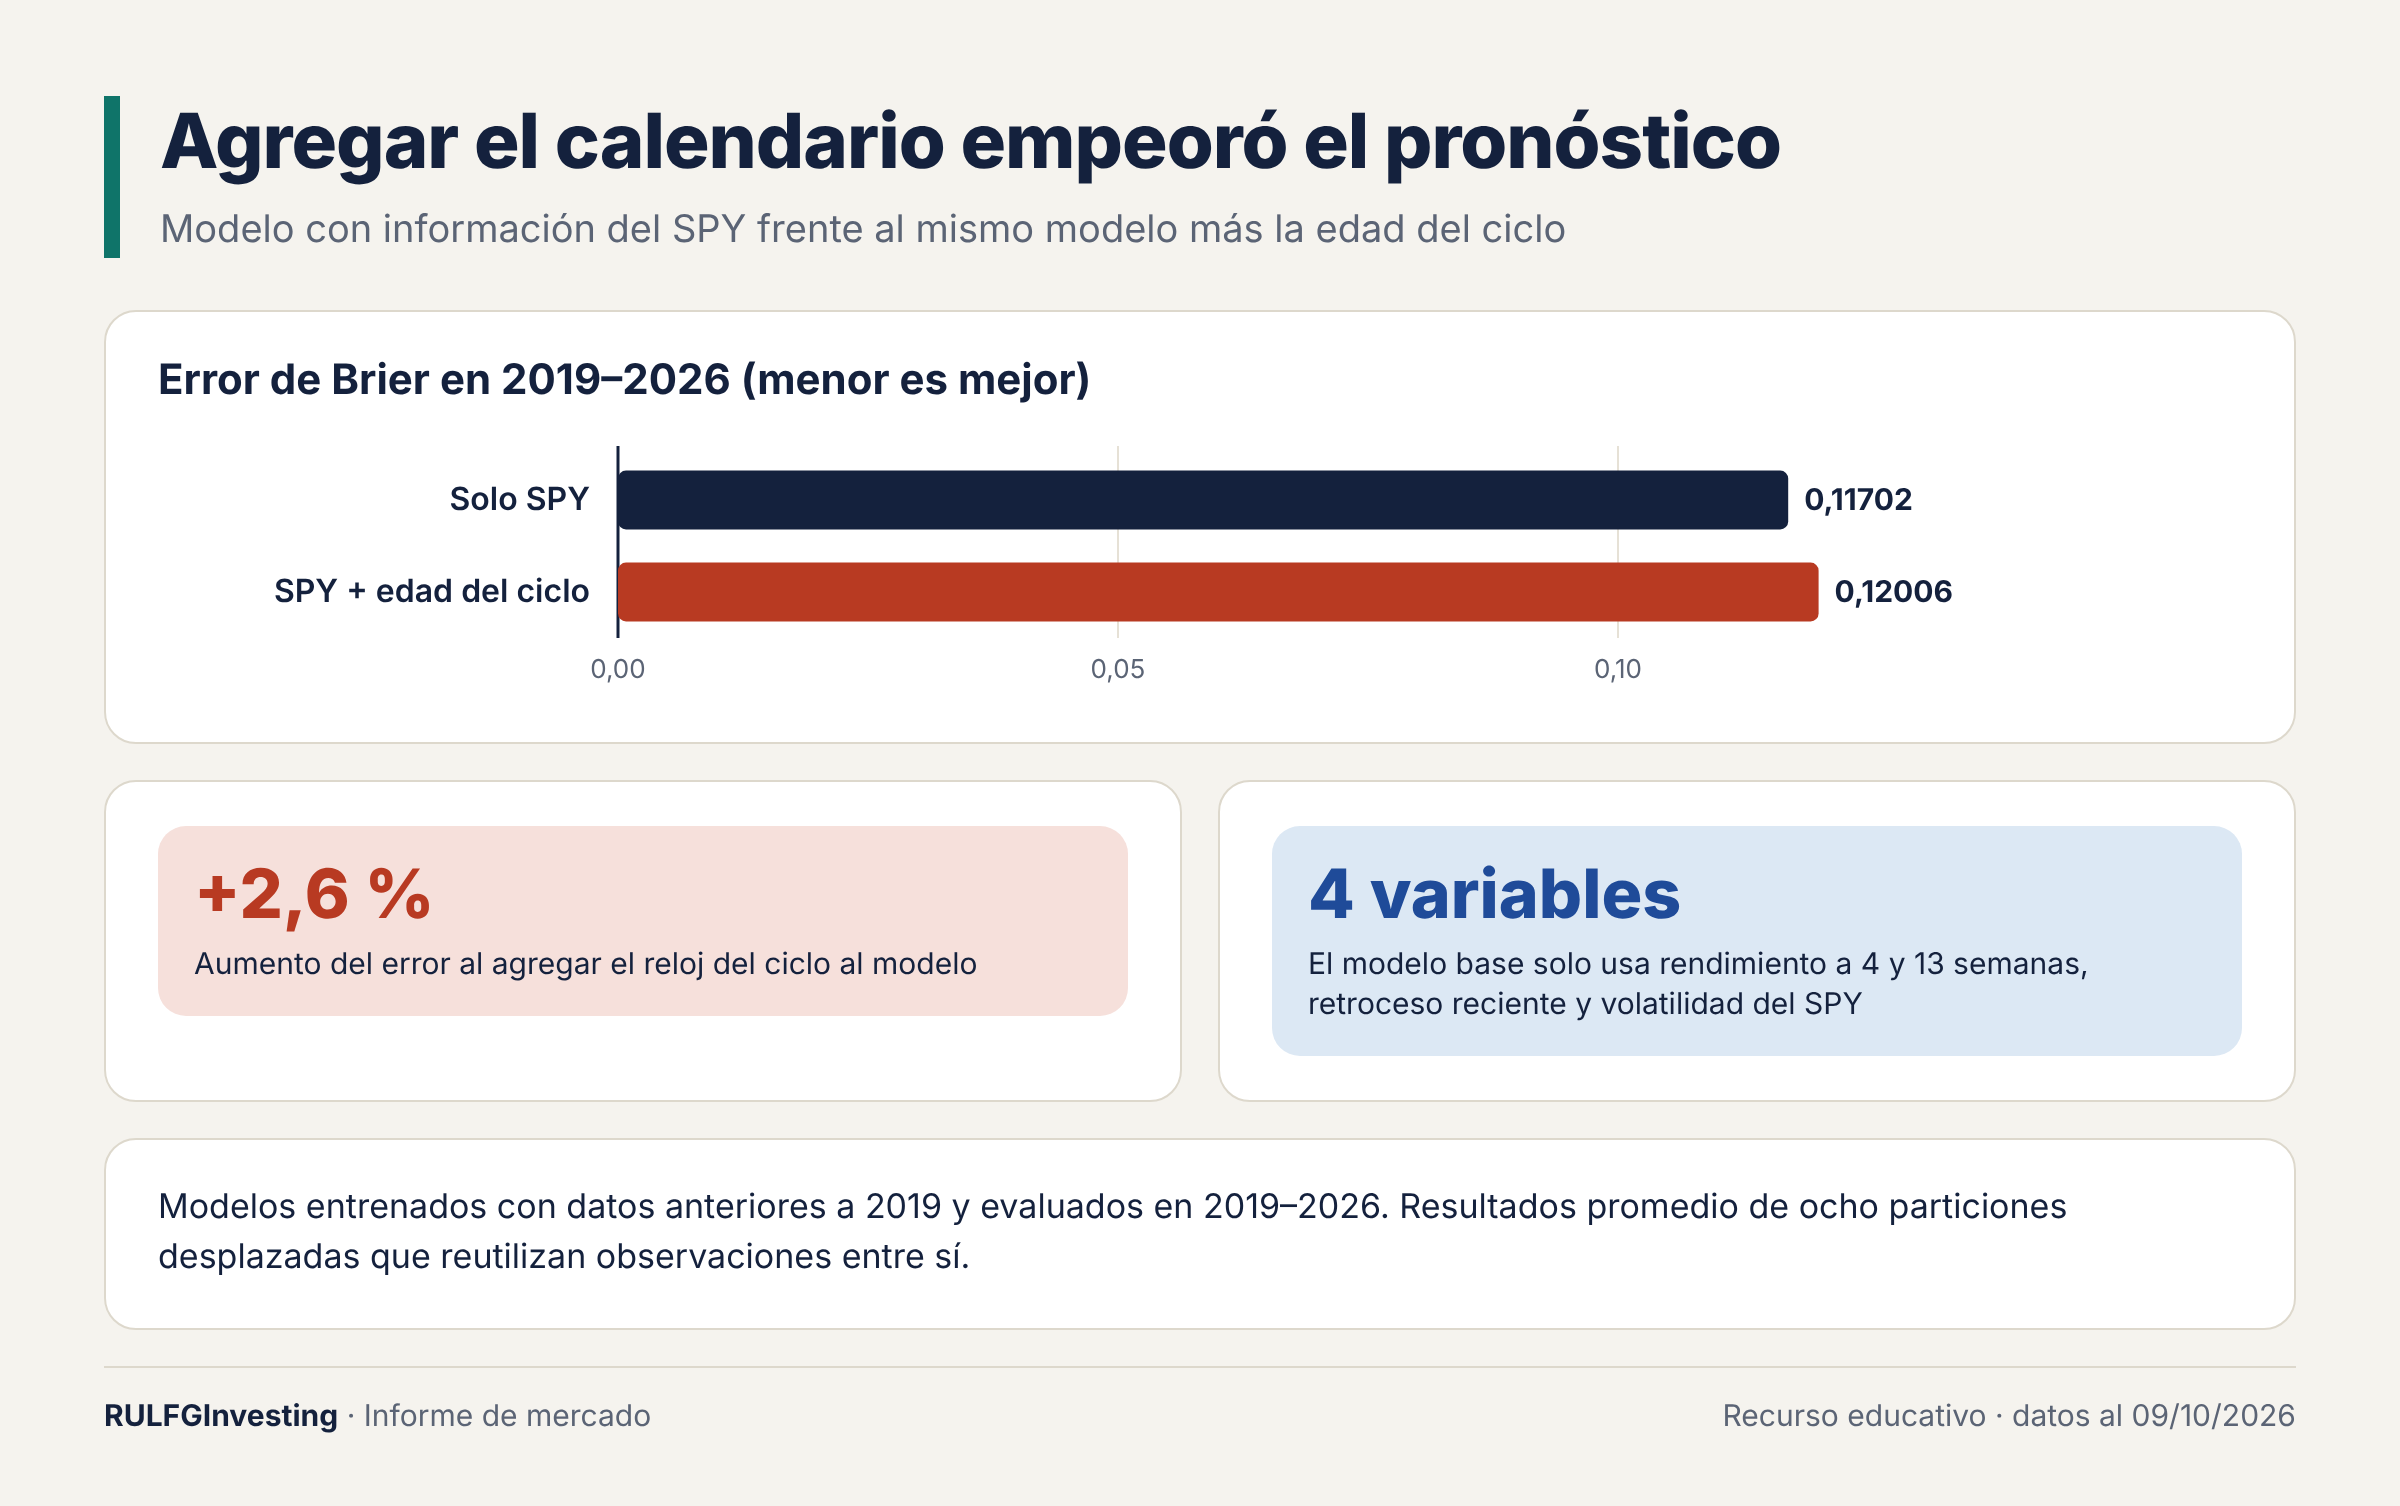
La última prueba comparó dos modelos estadísticos. Ambos son regresiones logísticas regularizadas, una técnica que estima la probabilidad de un evento a partir de varias variables y limita el sobreajuste.
El primer modelo usa solo información del SPY: su rendimiento a 4 y 13 semanas, su retroceso reciente y su volatilidad.
El segundo agrega la edad del ciclo y si el mercado está dentro de la ventana de 74 a 98 semanas.
Los dos se entrenaron con datos anteriores a 2019 y se evaluaron en 2019–2026, un período que no usaron para aprender. Eso es lo que se llama una evaluación fuera de muestra. El error se midió con el puntaje de Brier, que compara la probabilidad pronosticada con lo que finalmente ocurrió: cuanto más bajo, mejor. Agregar el reloj empeoró el error un 2,6 %, de 0,11702 a 0,12006.
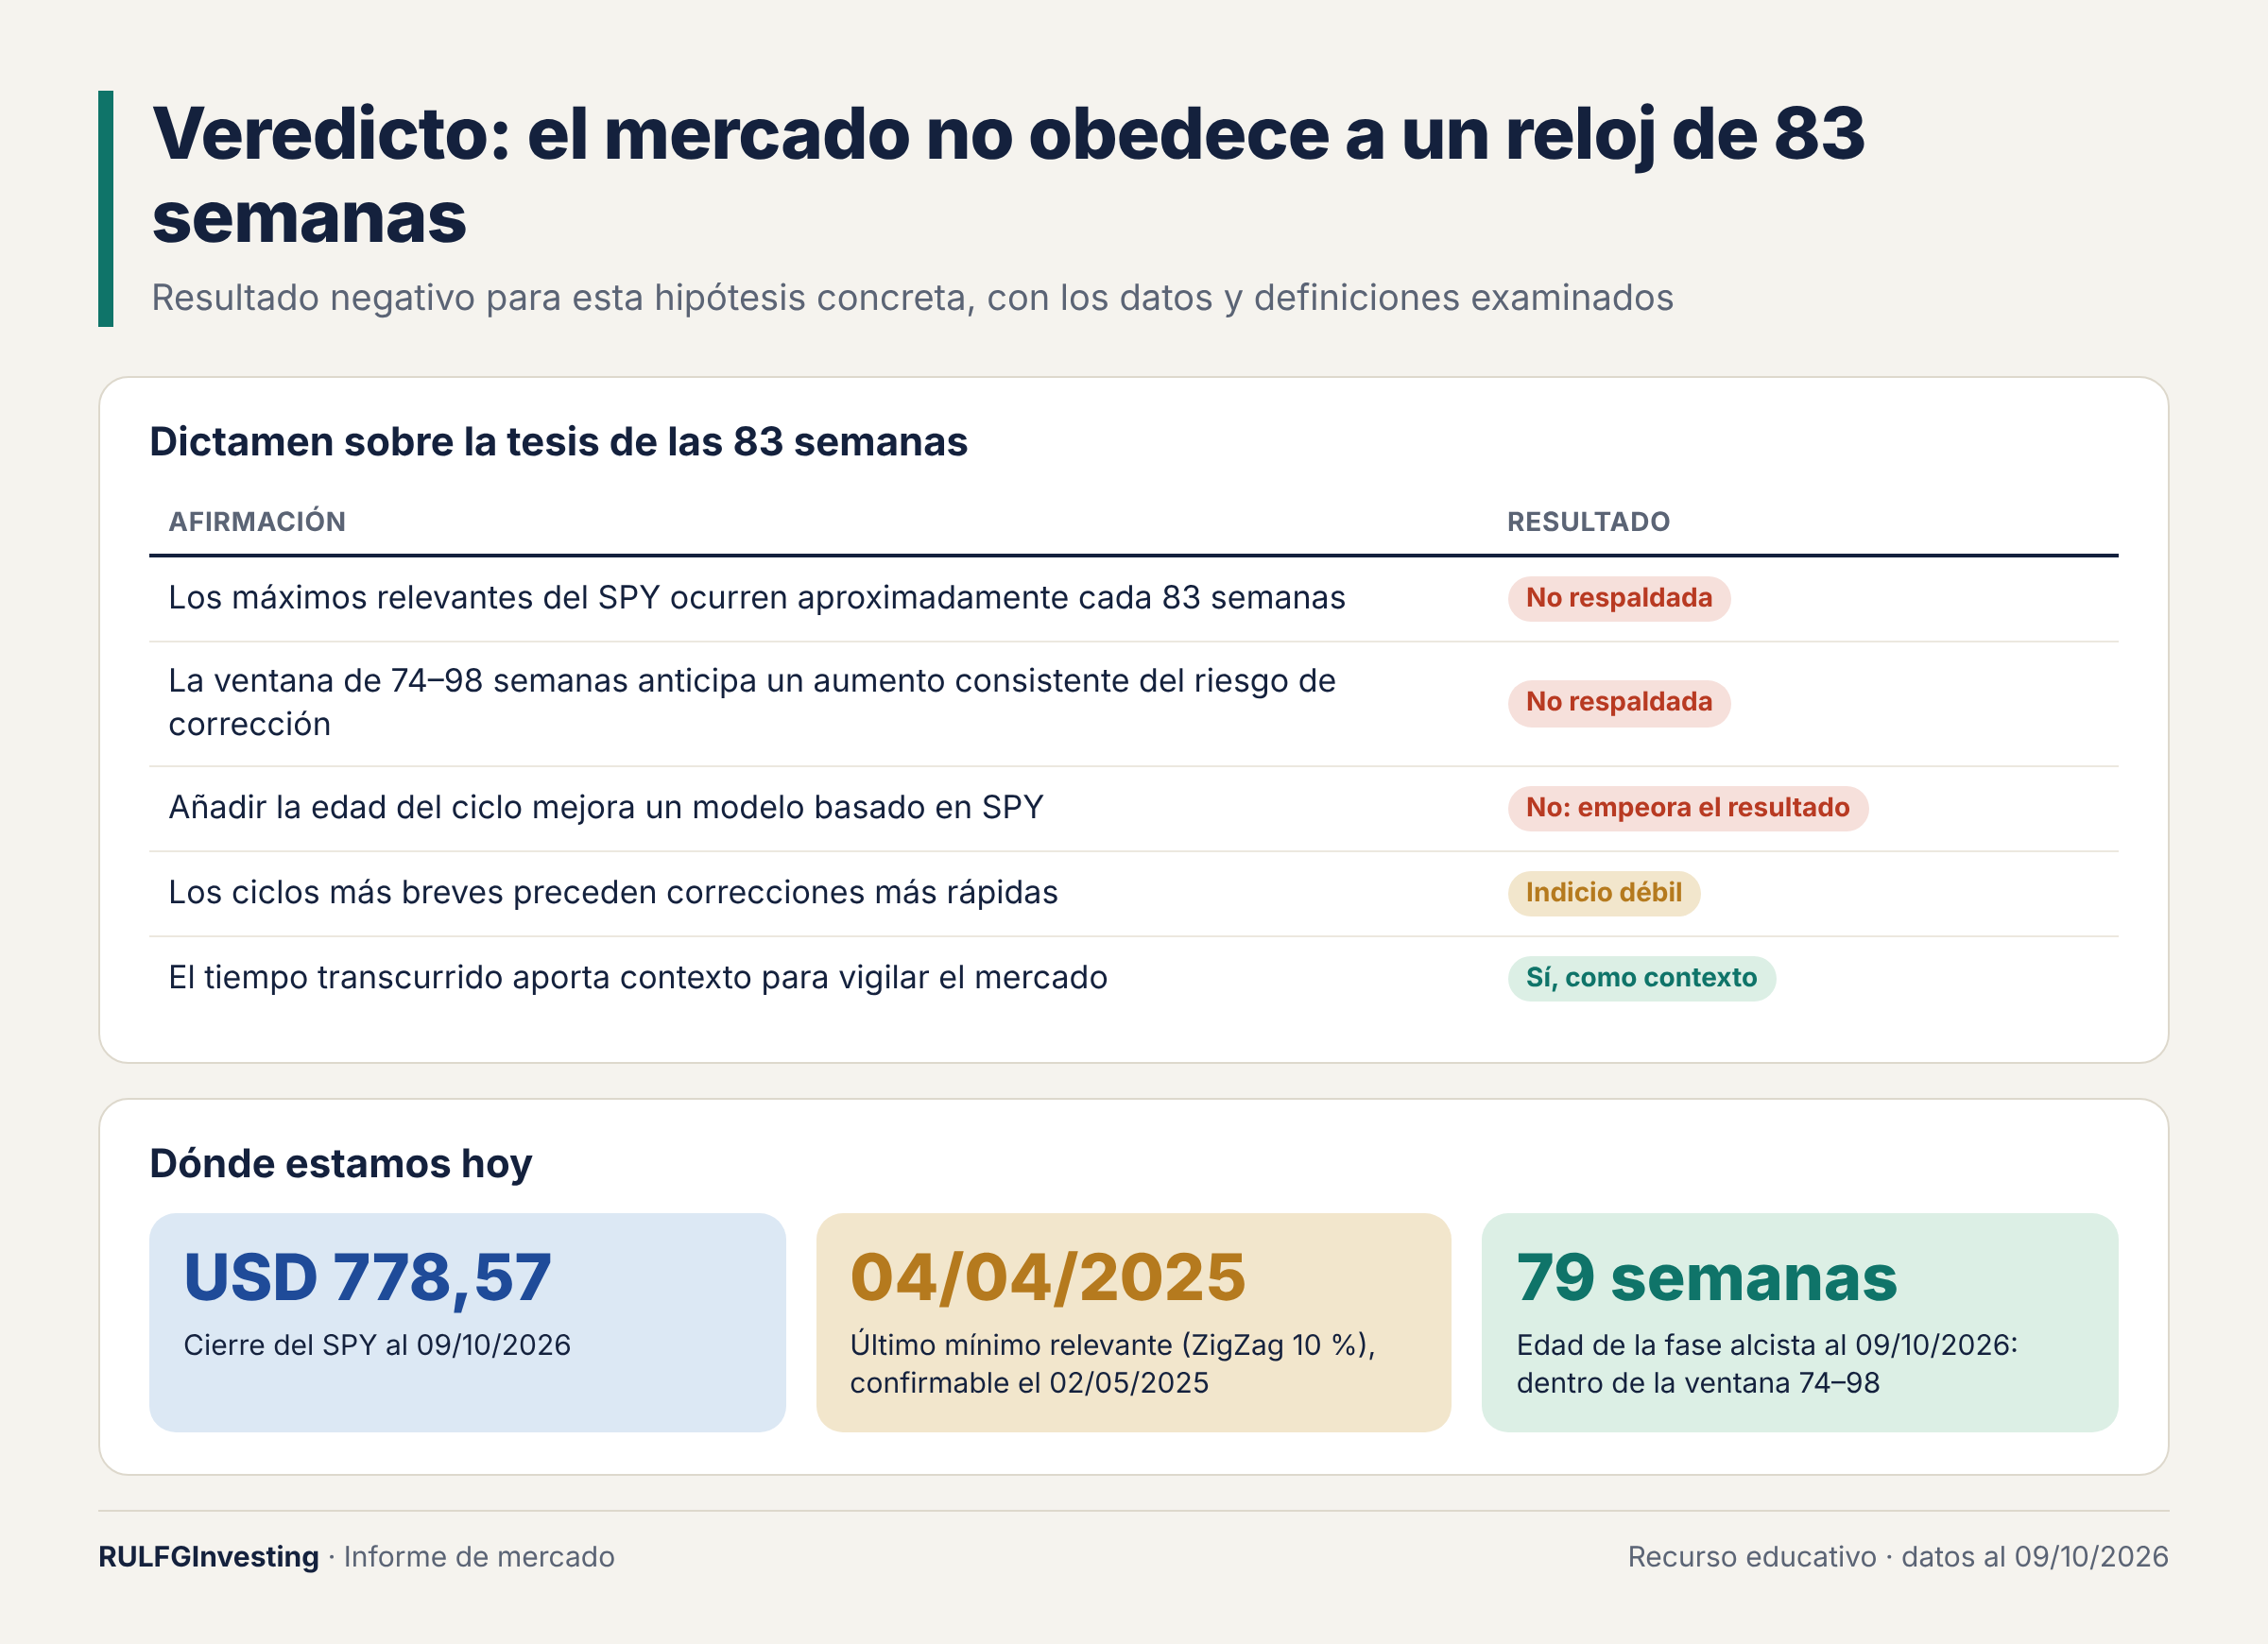
El veredicto: con estos datos y estas definiciones, ni la periodicidad de 83 semanas ni la ventana de 74 a 98 semanas funcionan como anticipo de correcciones. No es una refutación de todo ciclo bursátil posible. Es un resultado negativo para esta hipótesis concreta.
¿Dónde estamos hoy? El último mínimo relevante, según el ZigZag del 10 %, fue el 4 de abril de 2025 y pudo confirmarse el 2 de mayo. Al 9 de octubre de 2026 la fase alcista lleva 79 semanas. La cifra no coincide con las 85 del gráfico original porque el punto de partida se definió de otra manera. Eso muestra lo frágil que es un ciclo cuando su inicio depende de qué mínimo elige el analista. Estar en la semana 79 es contexto para vigilar, no una señal de venta.
El canario en la mina
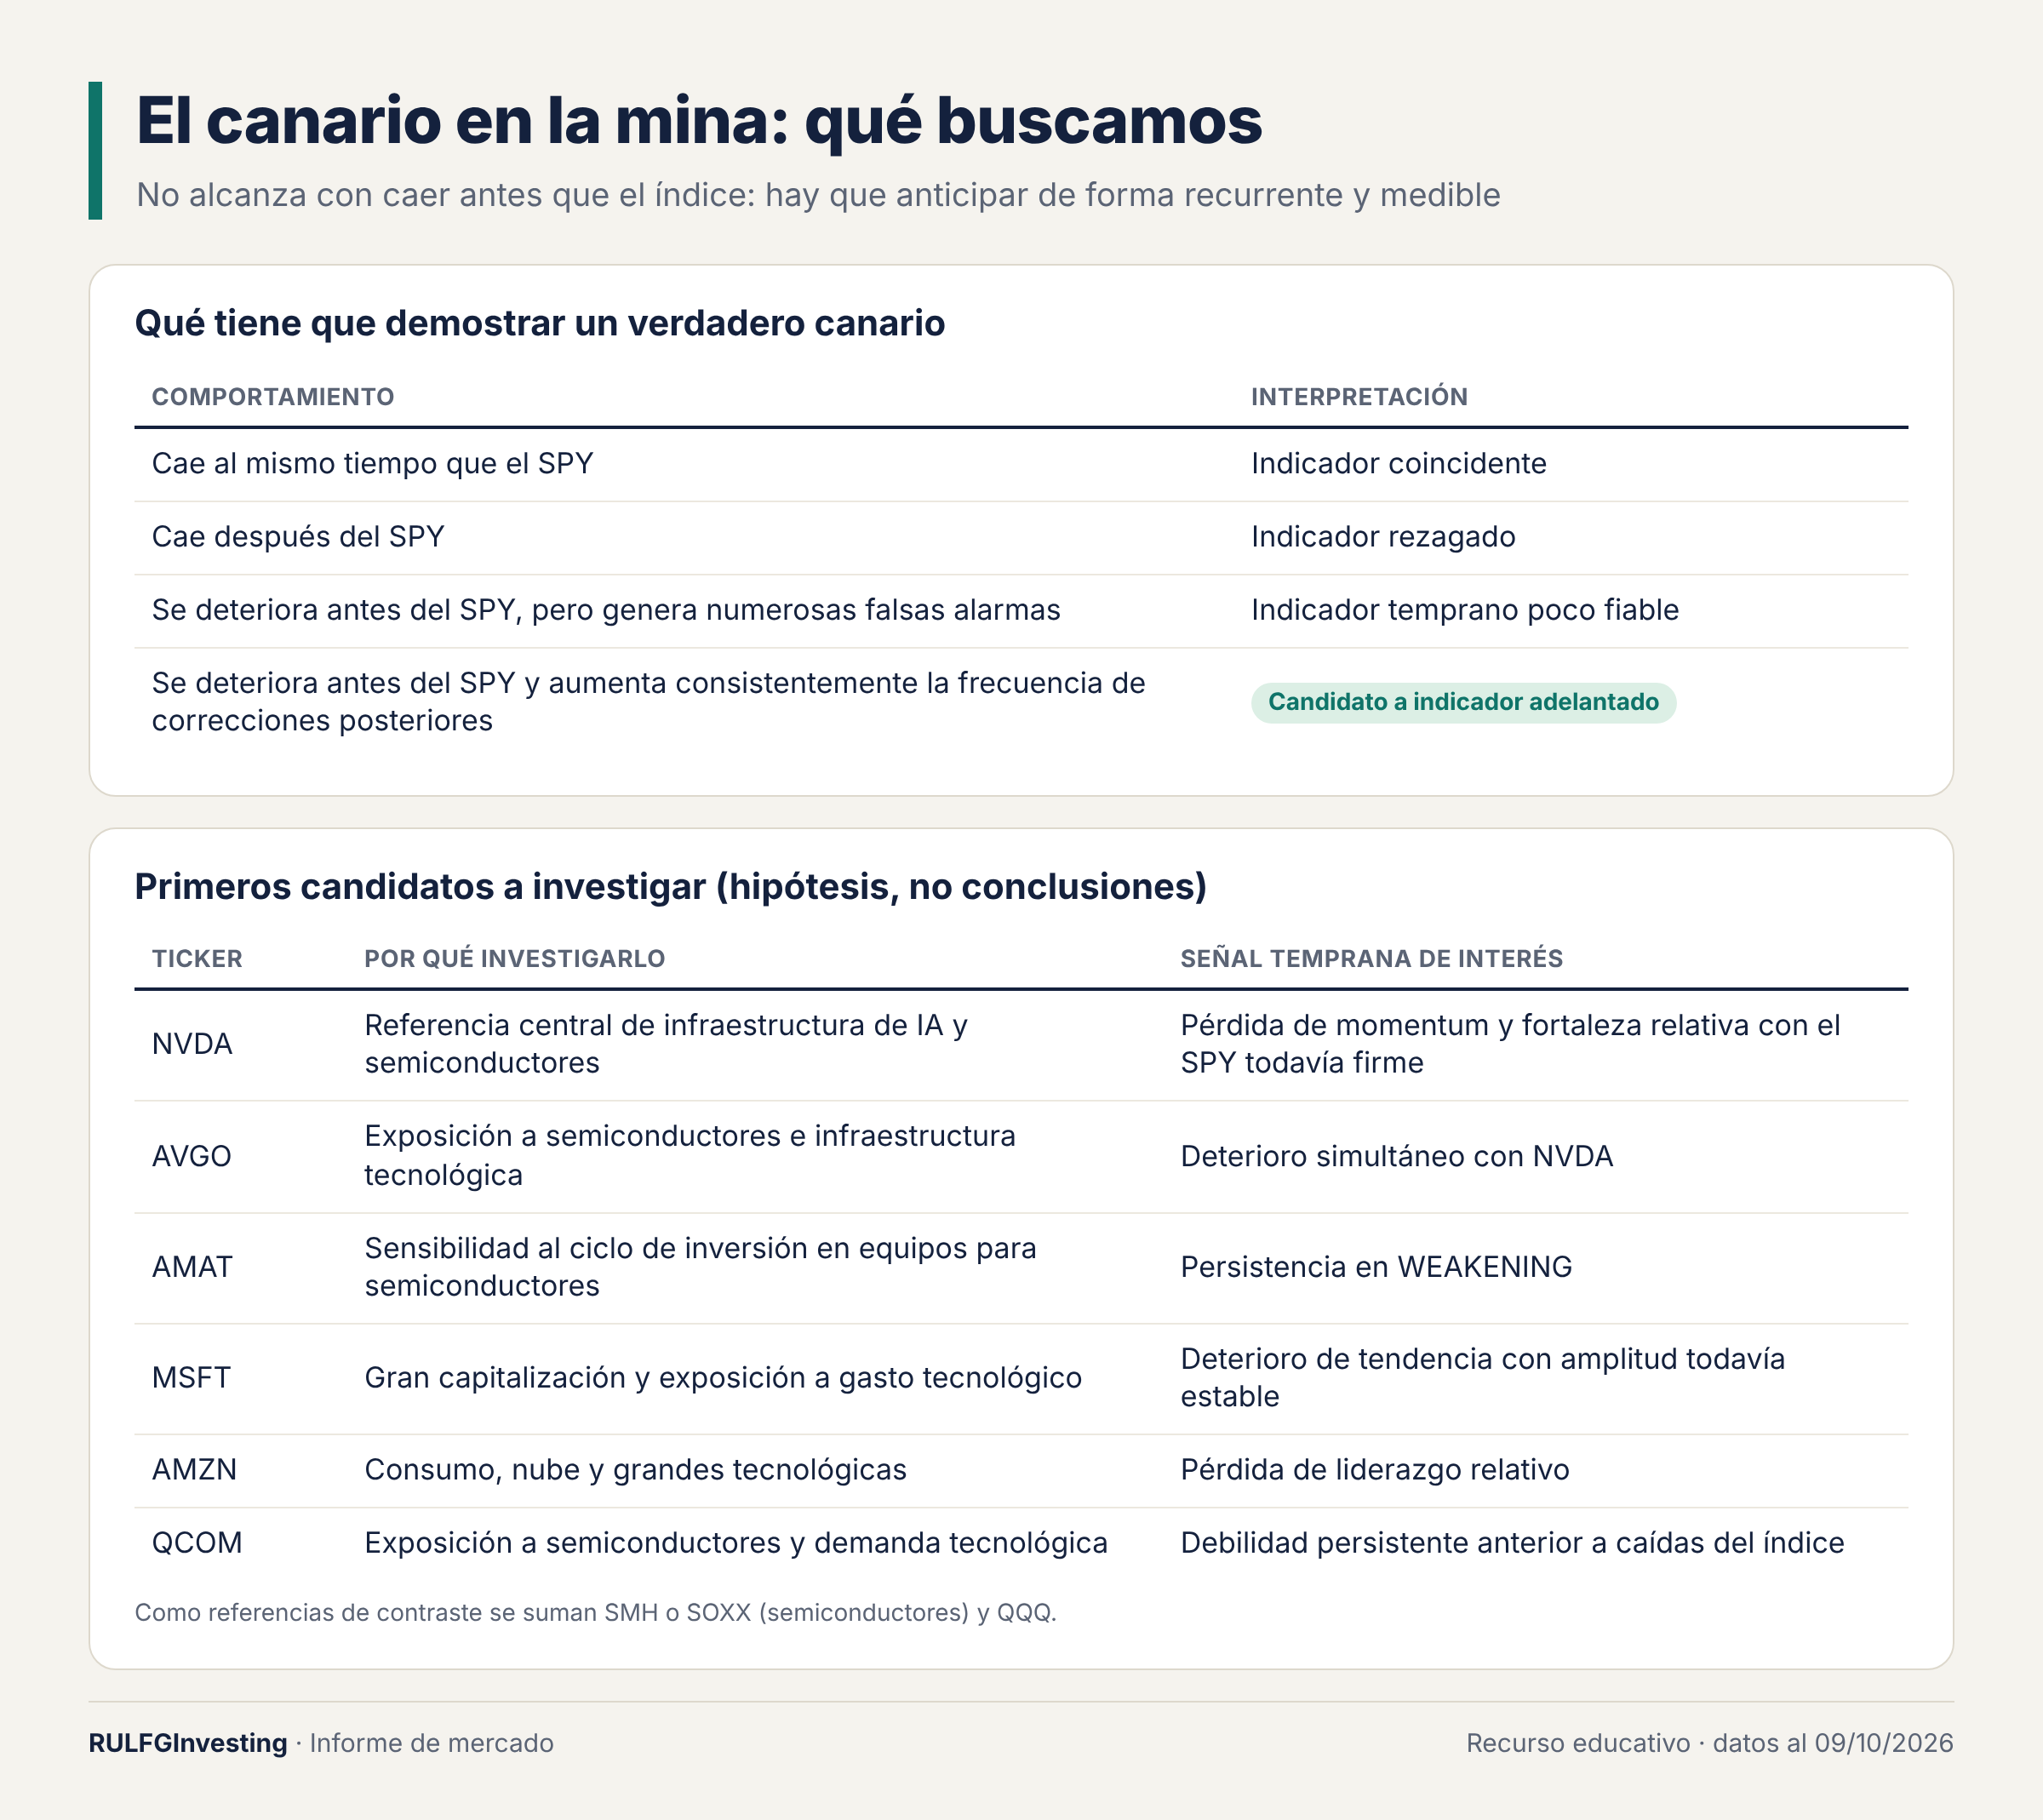
Que el calendario no funcione no significa que no haya riesgo. Un mercado puede volverse frágil por dentro mientras el índice sigue cerca de máximos. De ahí surgió la segunda línea de investigación: buscar un “canario en la mina”, es decir, un activo cuyo deterioro avise antes que el del índice.
Pero no basta con que una acción caiga antes. Tiene que hacerlo de forma recurrente y medible, y con pocas falsas alarmas. Por eso no se dio por hecho que NVIDIA fuera el canario: había que compararla con el resto de los candidatos.
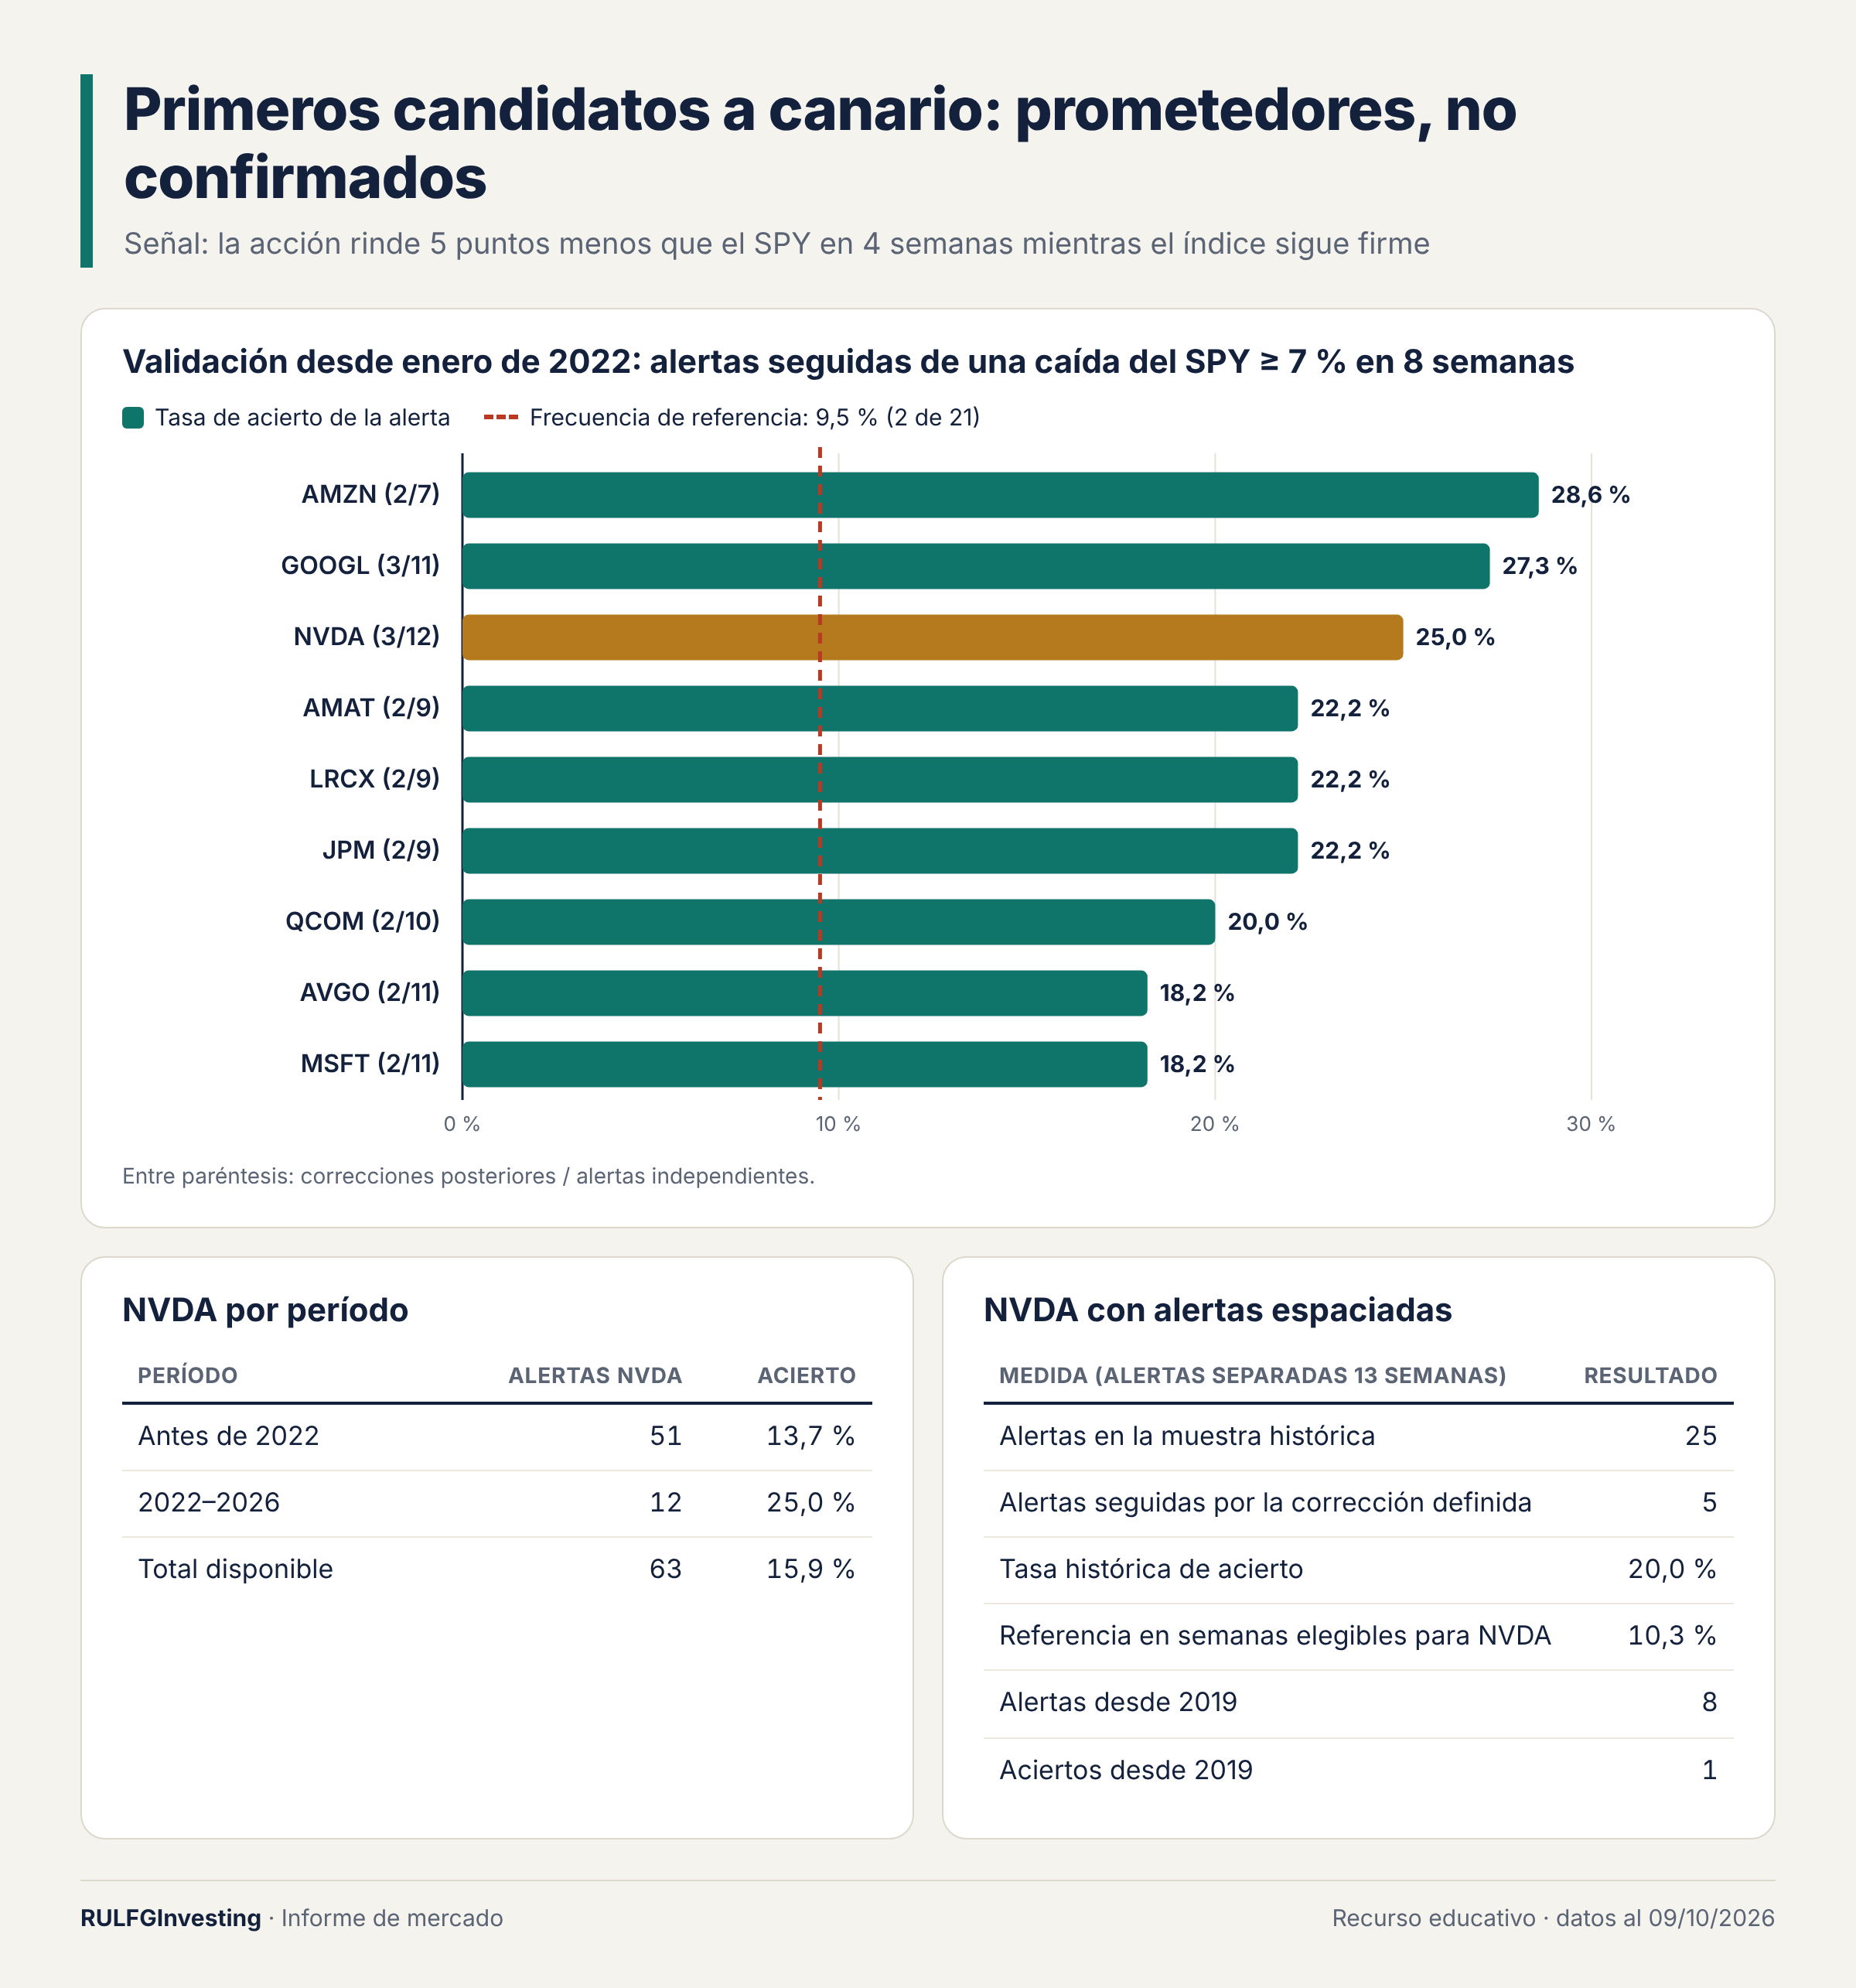
Se armó una base con el SPY y 20 acciones, también desde Google Finance. La alerta se definió así: la acción rinde al menos 5 puntos menos que el SPY en cuatro semanas, mientras el índice sigue firme. Firme quiere decir positivo a 13 semanas y a menos de 5 % de su máximo. Las alertas de un mismo ticker se separaron al menos nueve semanas.
Desde 2022, la tasa de acierto fue de:
28,6 % en AMZN
27,3 % en GOOGL
25,0 % en NVDA
La frecuencia de referencia, sin alerta, fue de 9,5 %. La diferencia es llamativa, pero se apoya en muy pocos casos: dos o tres aciertos por acción. En NVDA, la tasa fue de 13,7 % antes de 2022 y de 25,0 % después.
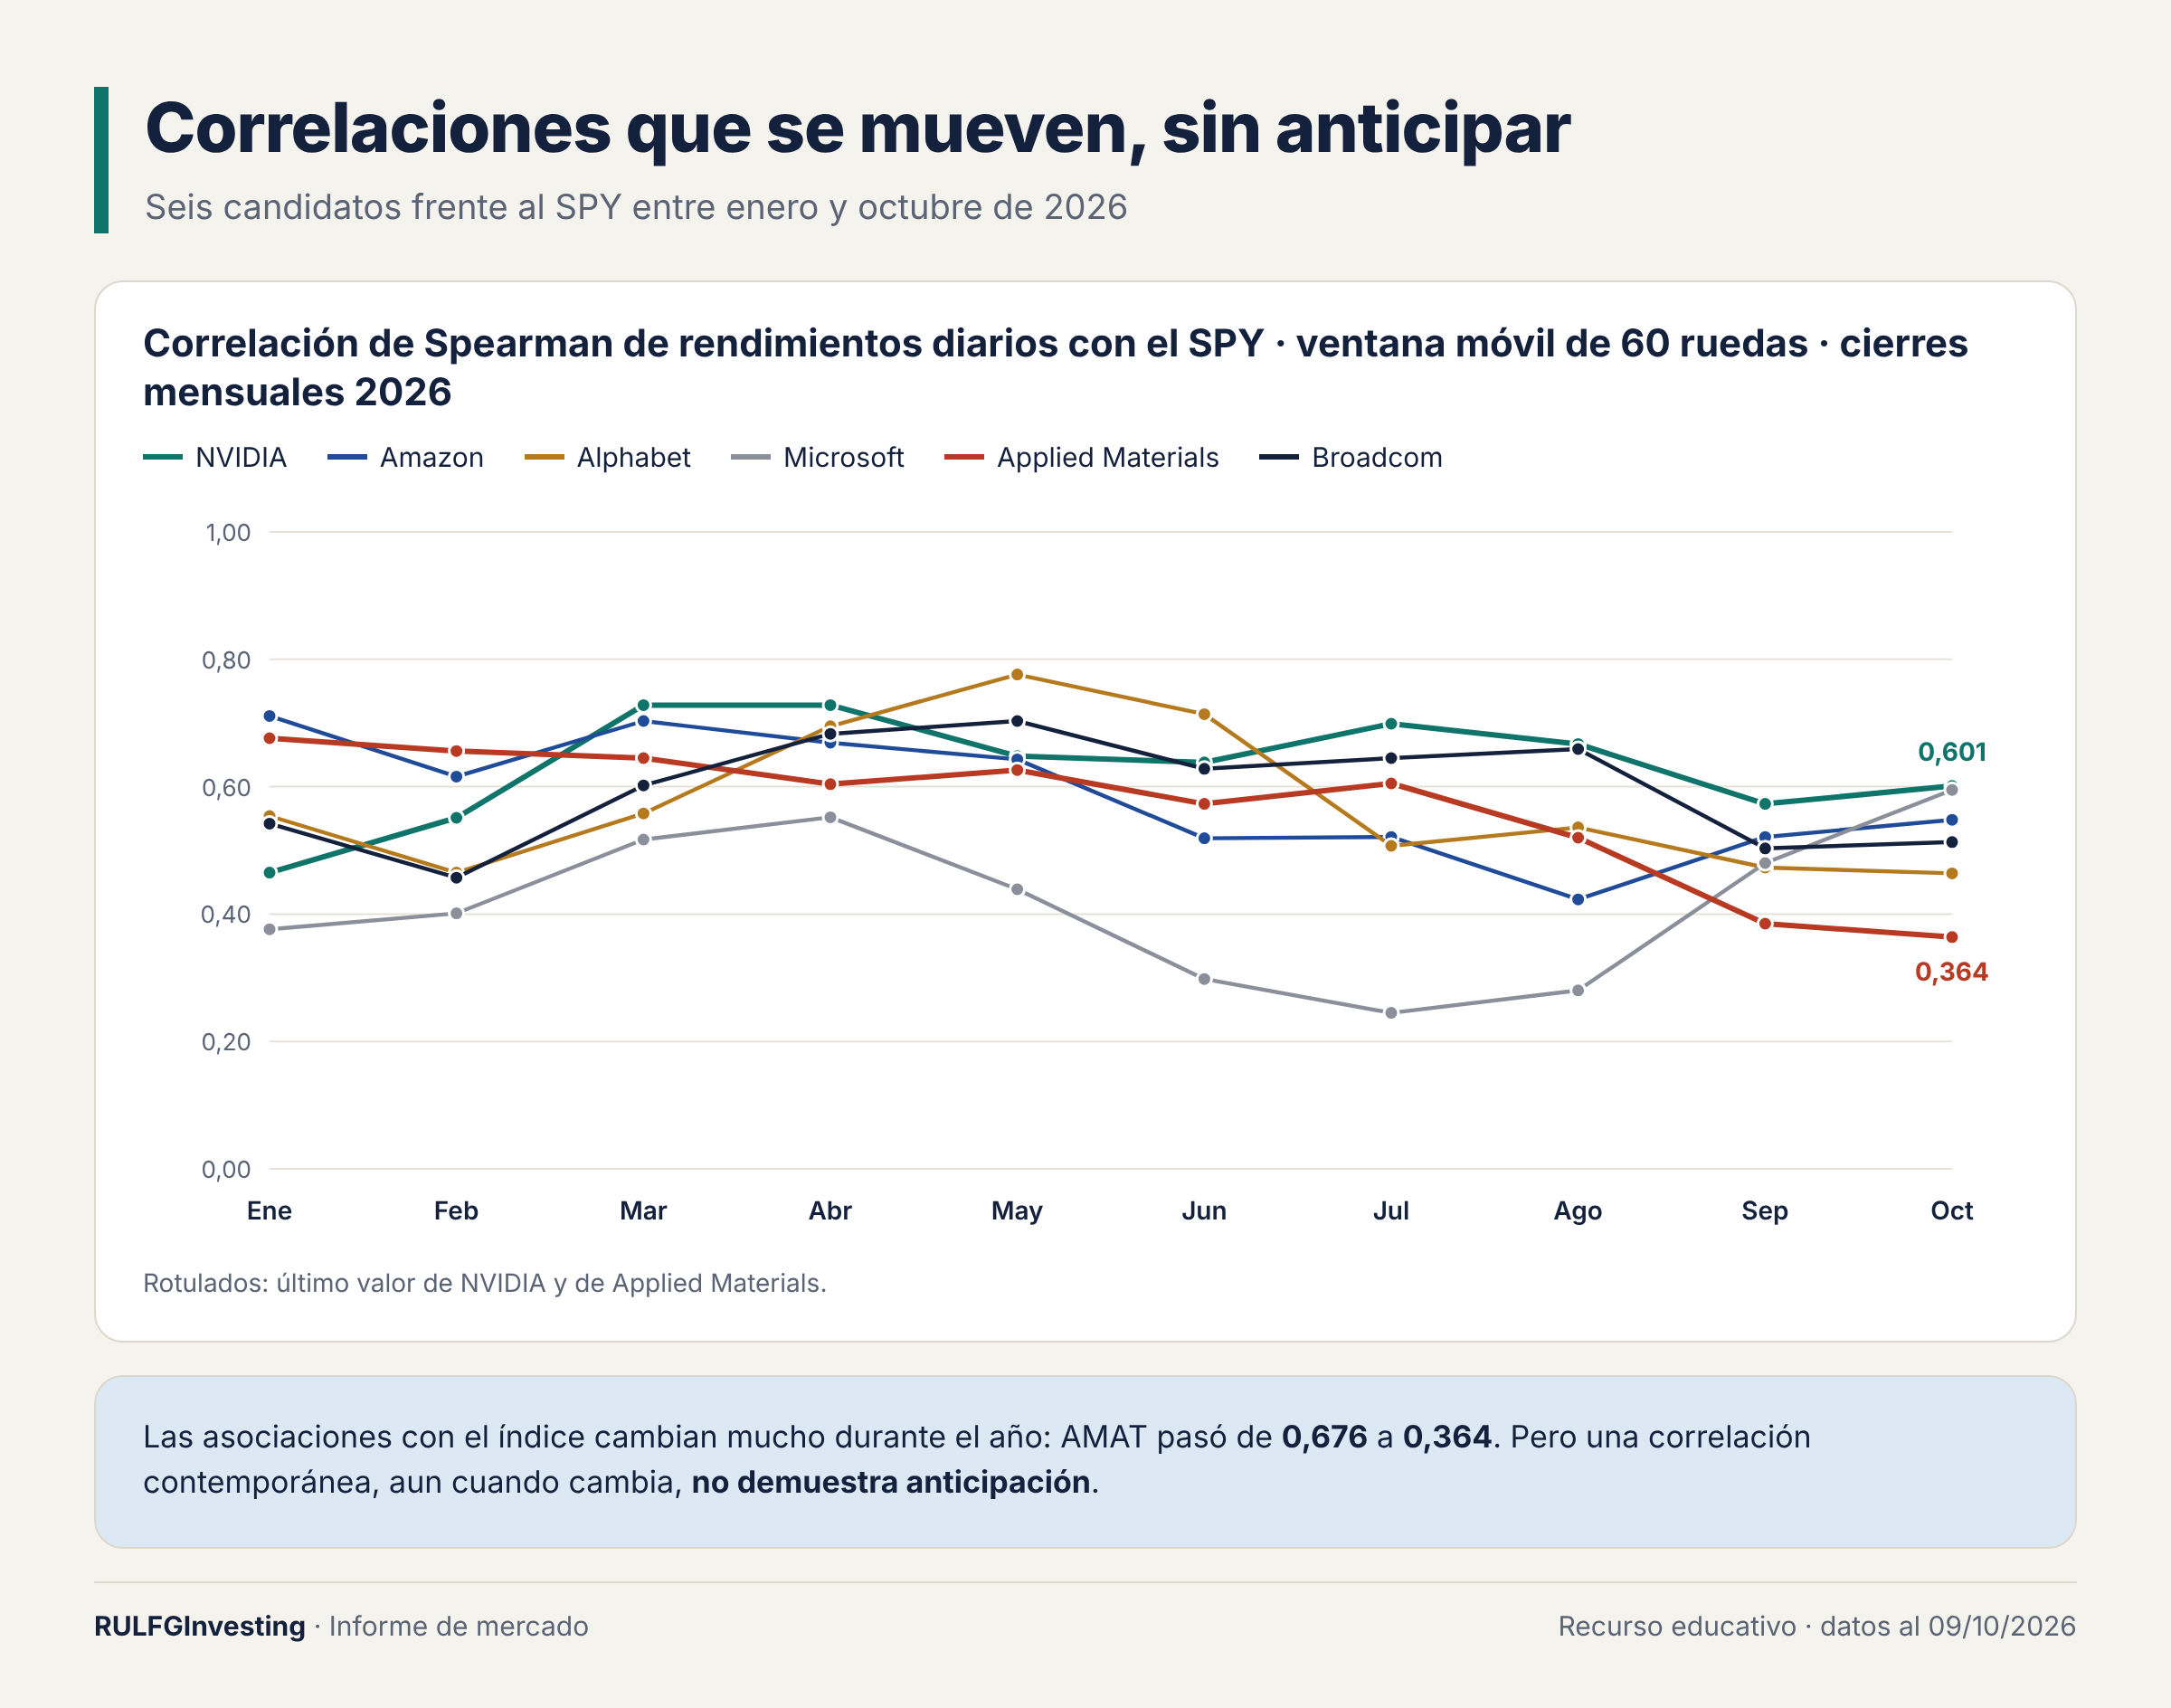
Las correlaciones de cada candidato con el SPY cambian mucho a lo largo del año. AMAT, por ejemplo, pasó de 0,676 en enero a 0,364 en octubre. NVDA terminó en 0,601. Pero que una acción se “despegue” del índice en el presente no prueba que anticipe lo que el índice va a hacer.
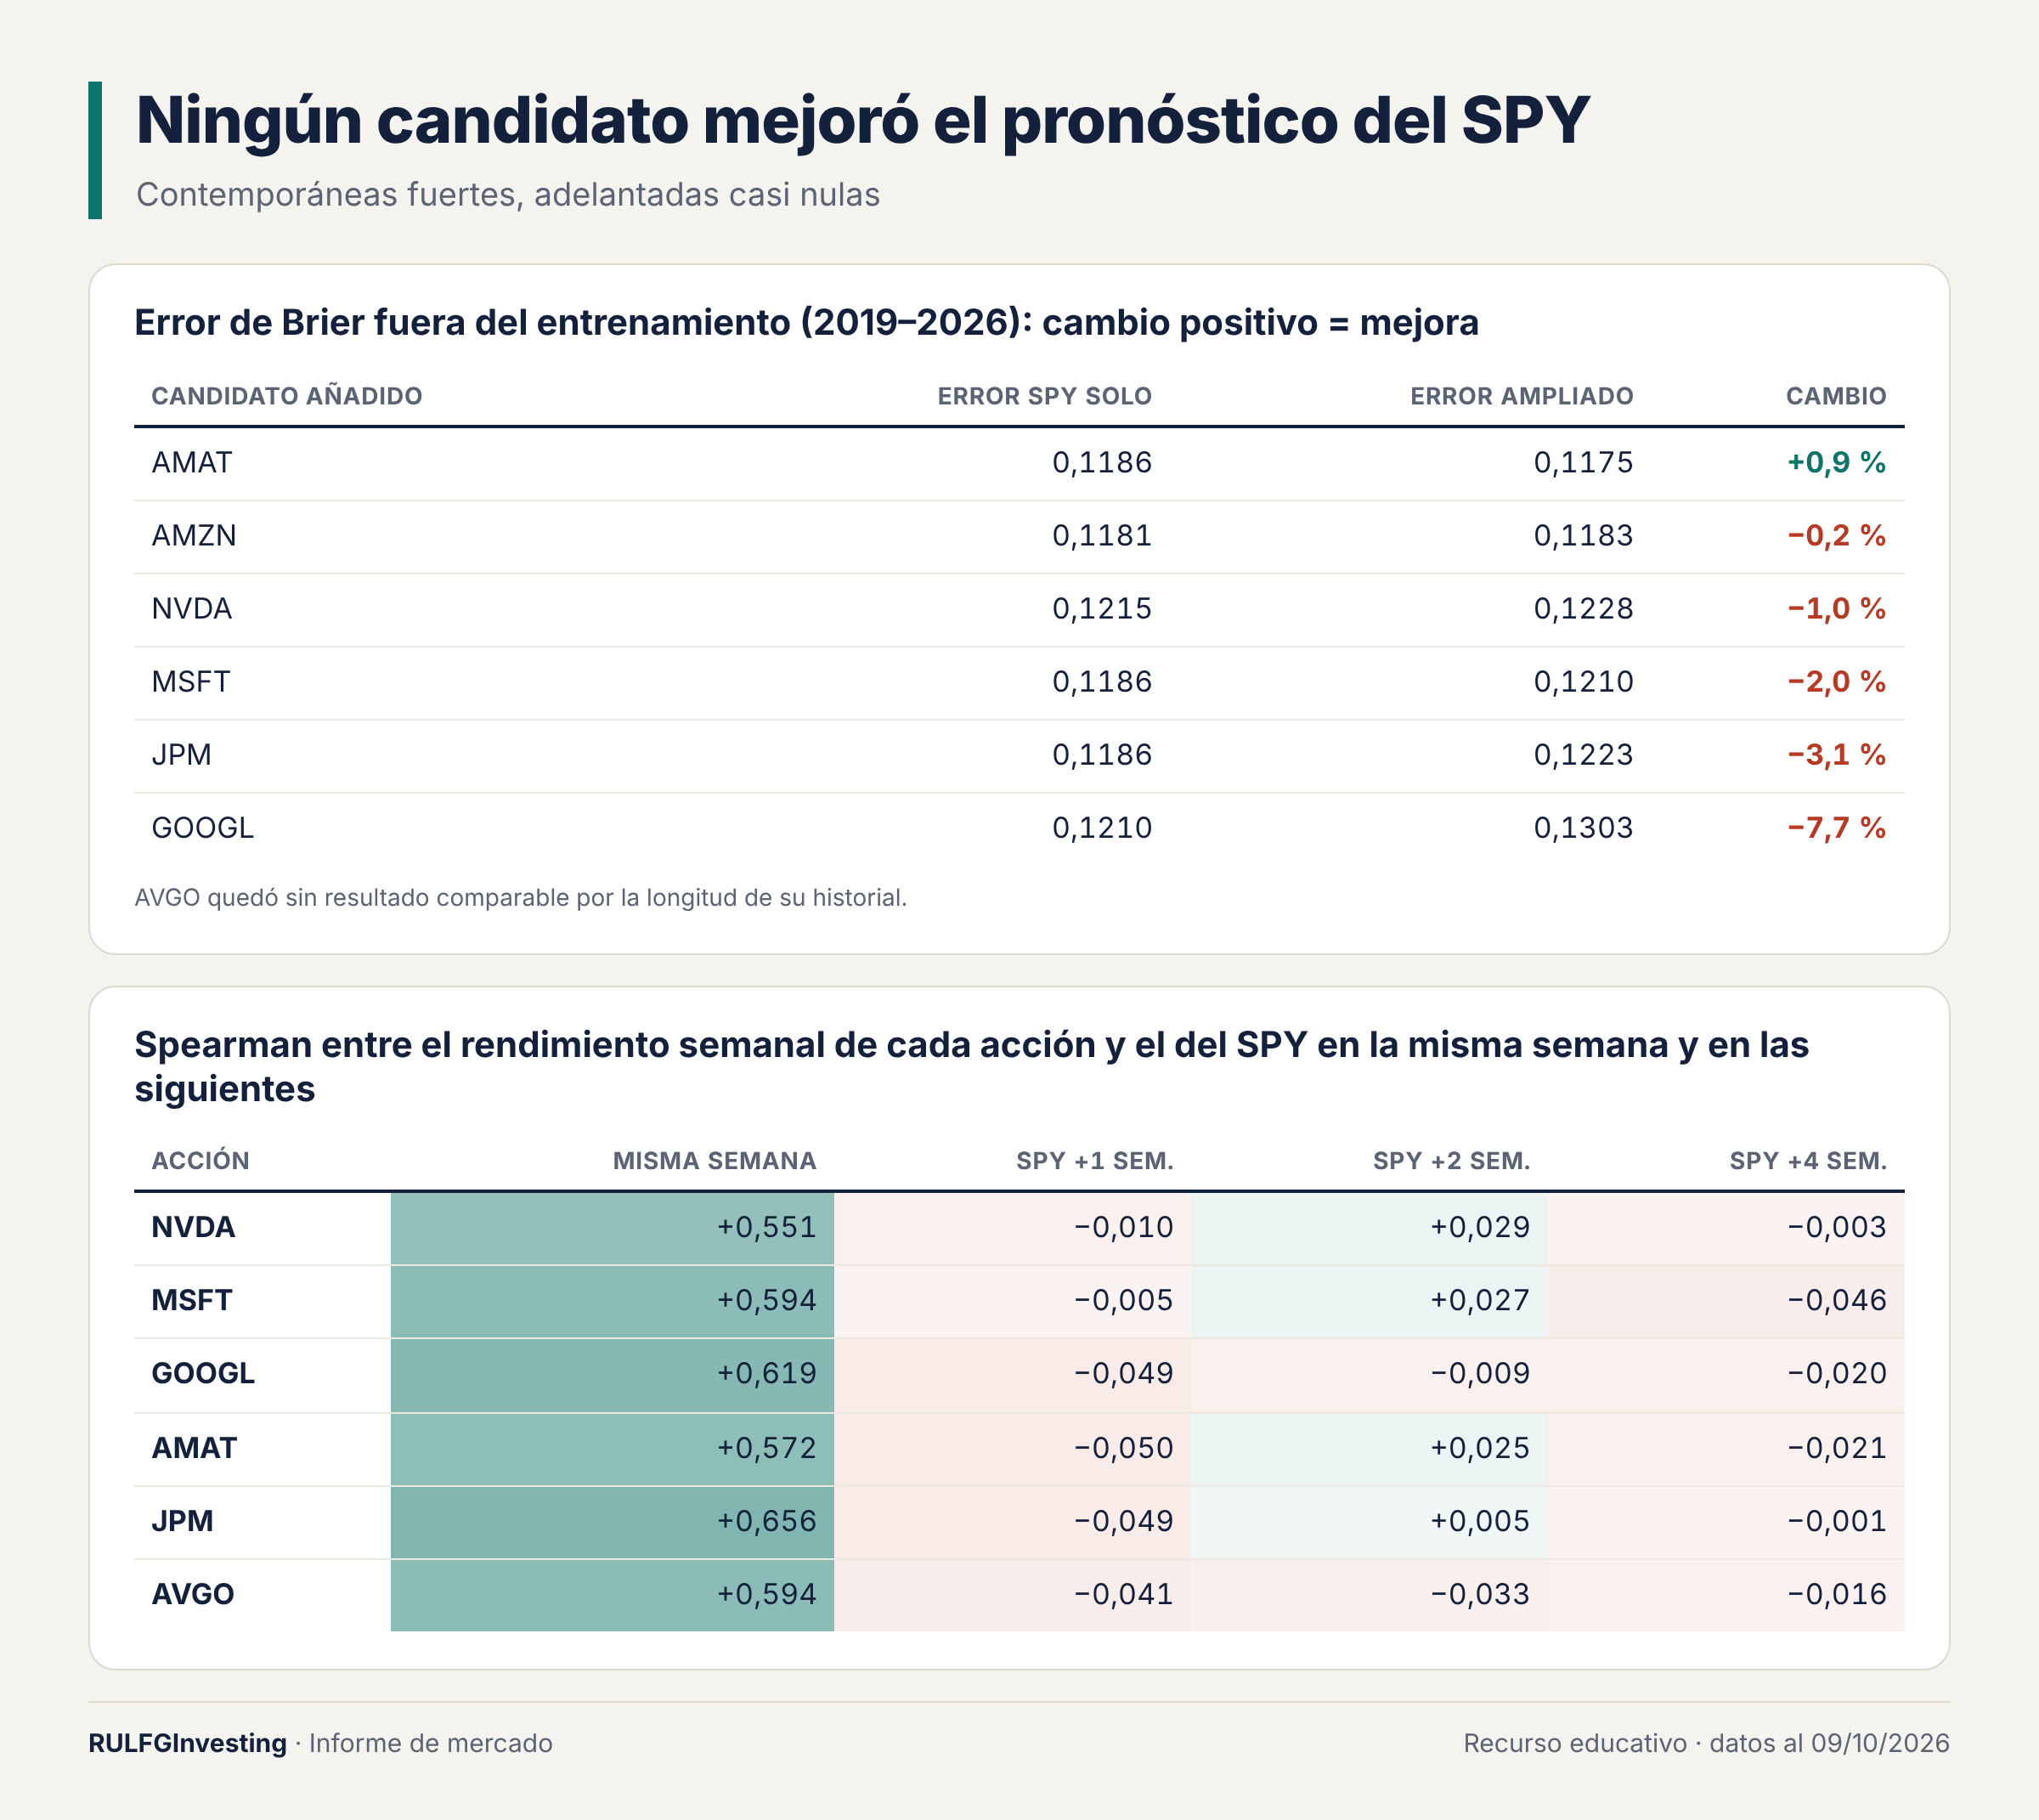
La prueba seria fue agregar cada acción al modelo que solo usa datos del SPY. Ninguna produjo una mejora convincente. AMAT fue la única que mejoró, y apenas un 0,9 %. GOOGL empeoró el pronóstico un 7,7 %.
Las correlaciones con desfase muestran lo mismo. Con el SPY de la misma semana, la correlación de cada acción ronda +0,55 a +0,66. Con el SPY de la semana siguiente, o de dos y cuatro semanas después, queda prácticamente en cero.
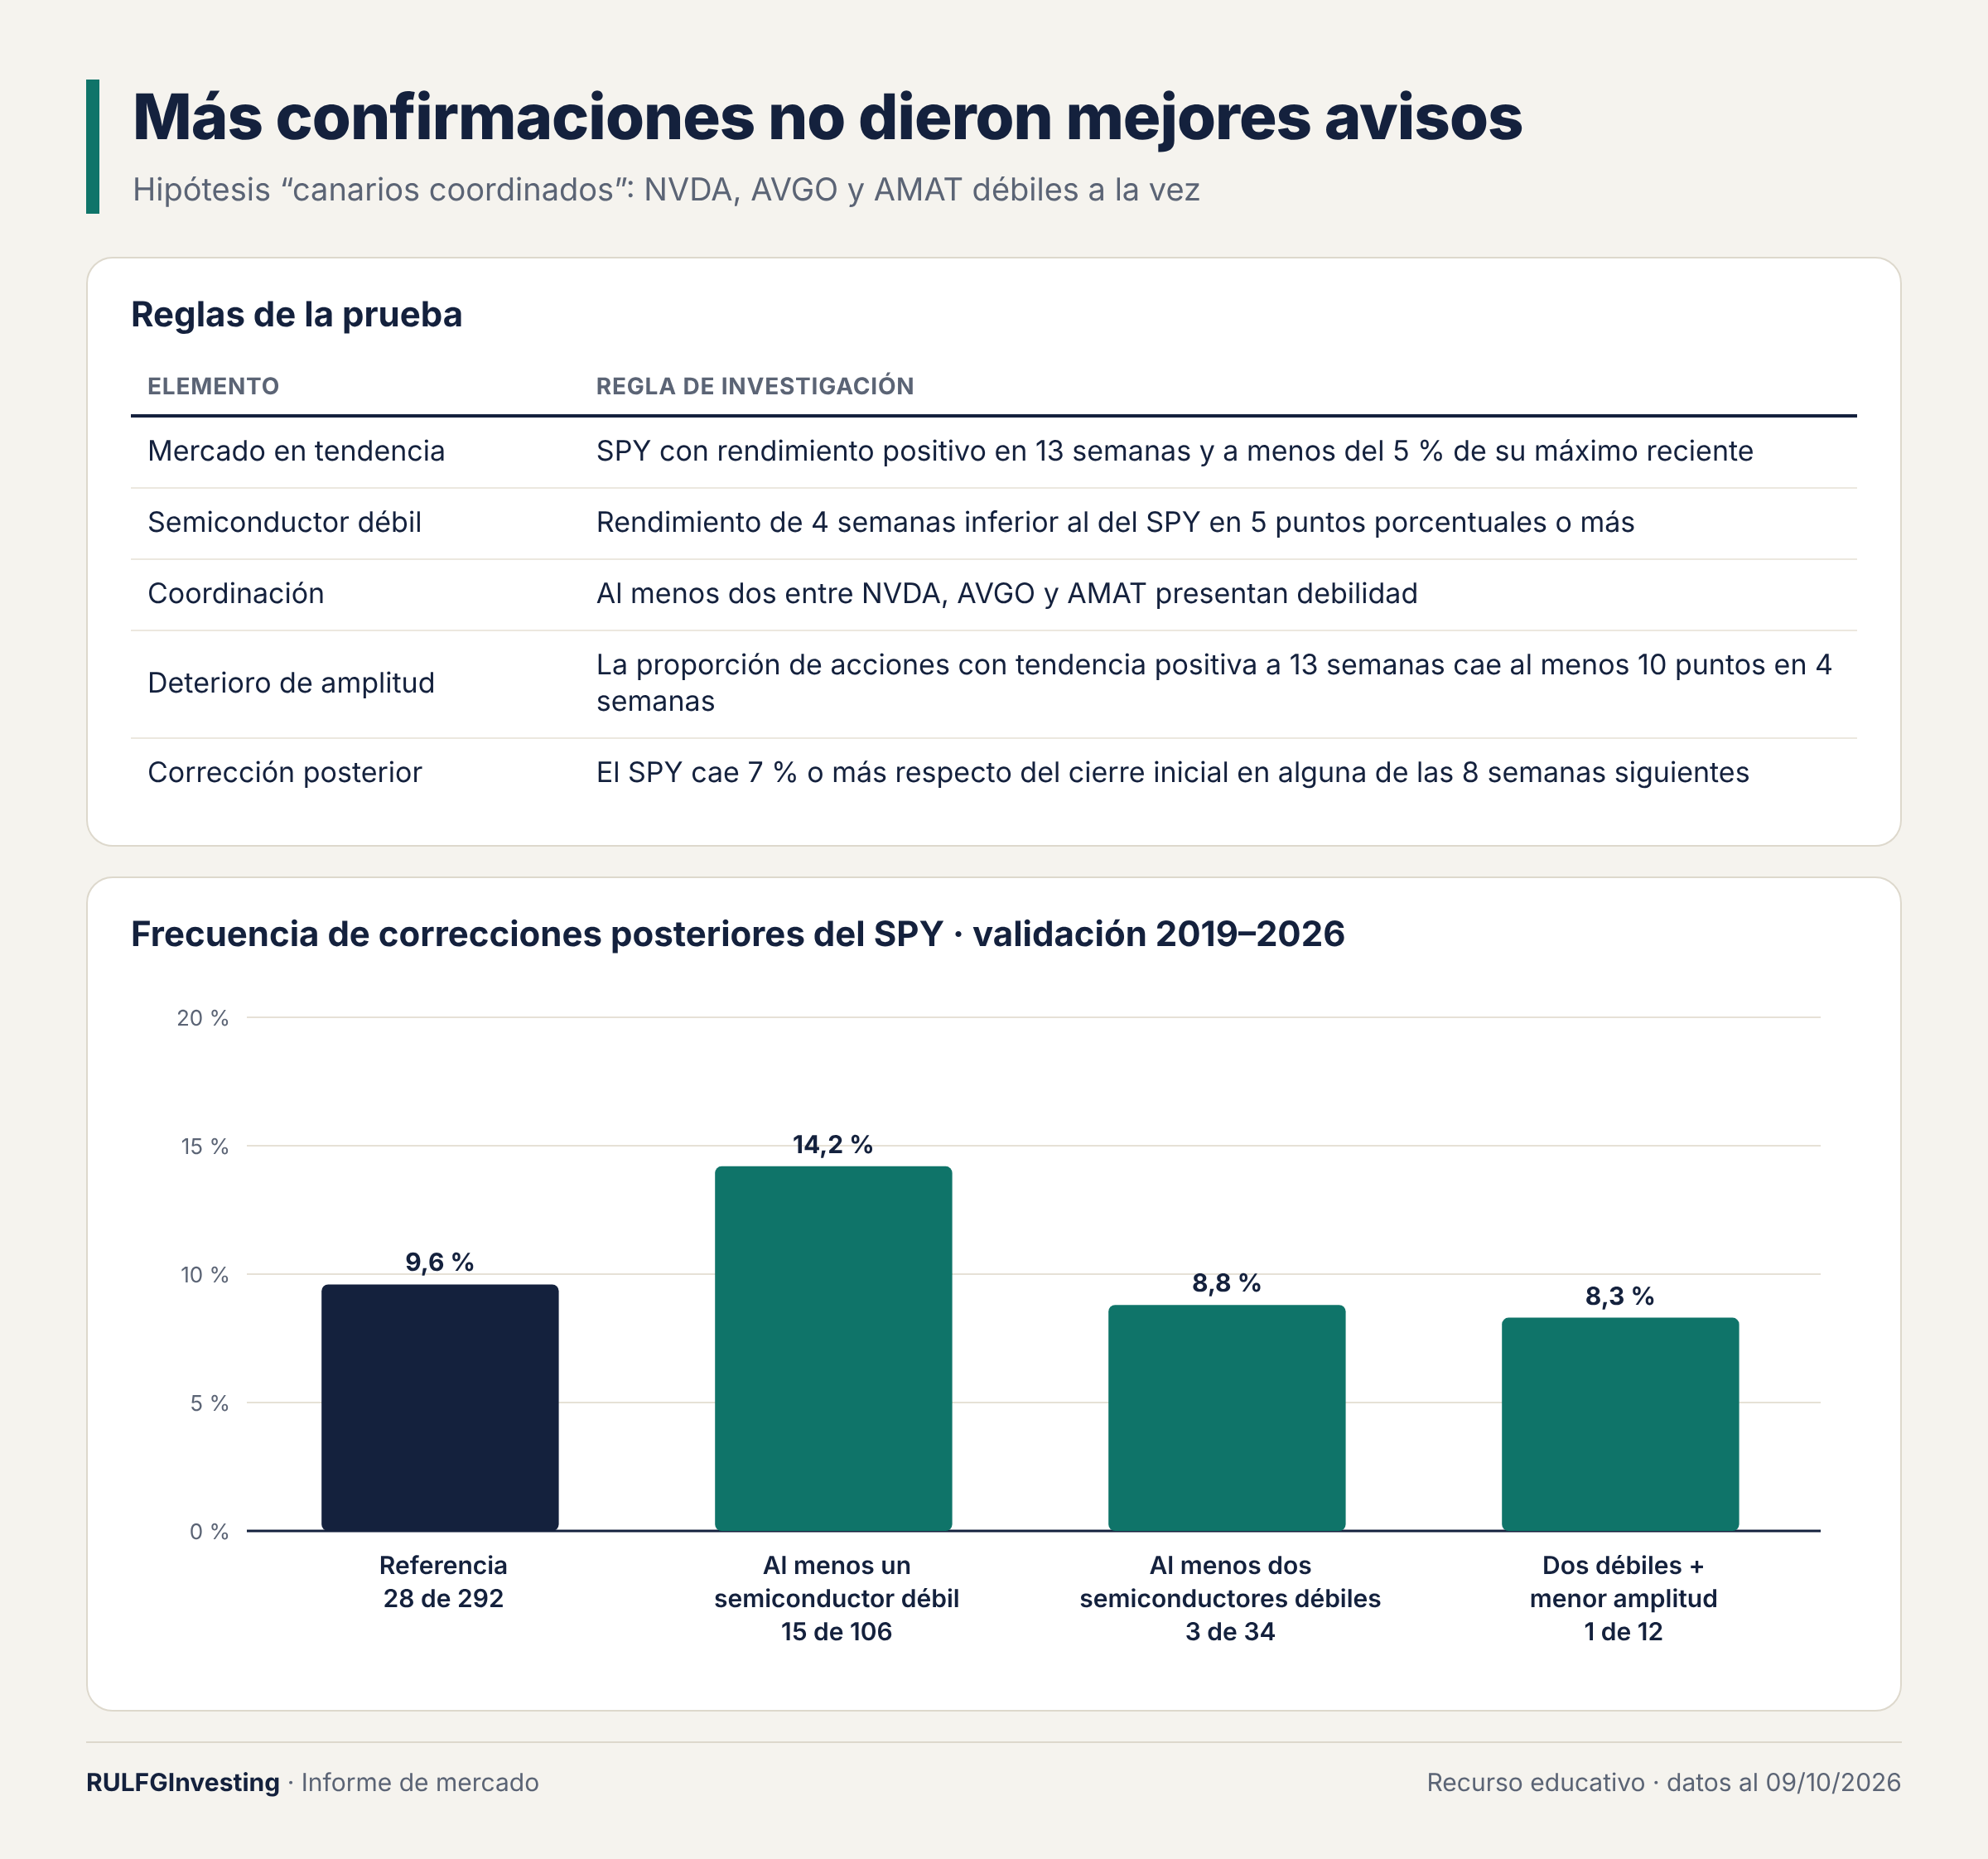
Si un solo canario no alcanzaba, quizás funcionaran varios a la vez. Se probó exigir que al menos dos de NVDA, AVGO y AMAT estuvieran débiles al mismo tiempo, y además que cayera la amplitud. La amplitud es la proporción de acciones que acompañan la suba del mercado.
El resultado fue contraintuitivo. Con un solo semiconductor débil, la frecuencia de corrección posterior fue de 14,2 %. Con dos débiles bajó a 8,8 %, y con dos débiles más caída de amplitud, a 8,3 %. La referencia general fue de 9,6 %. Agregar confirmaciones puede filtrar ruido, pero también puede retrasar el aviso, o simplemente capturar rotaciones entre sectores.
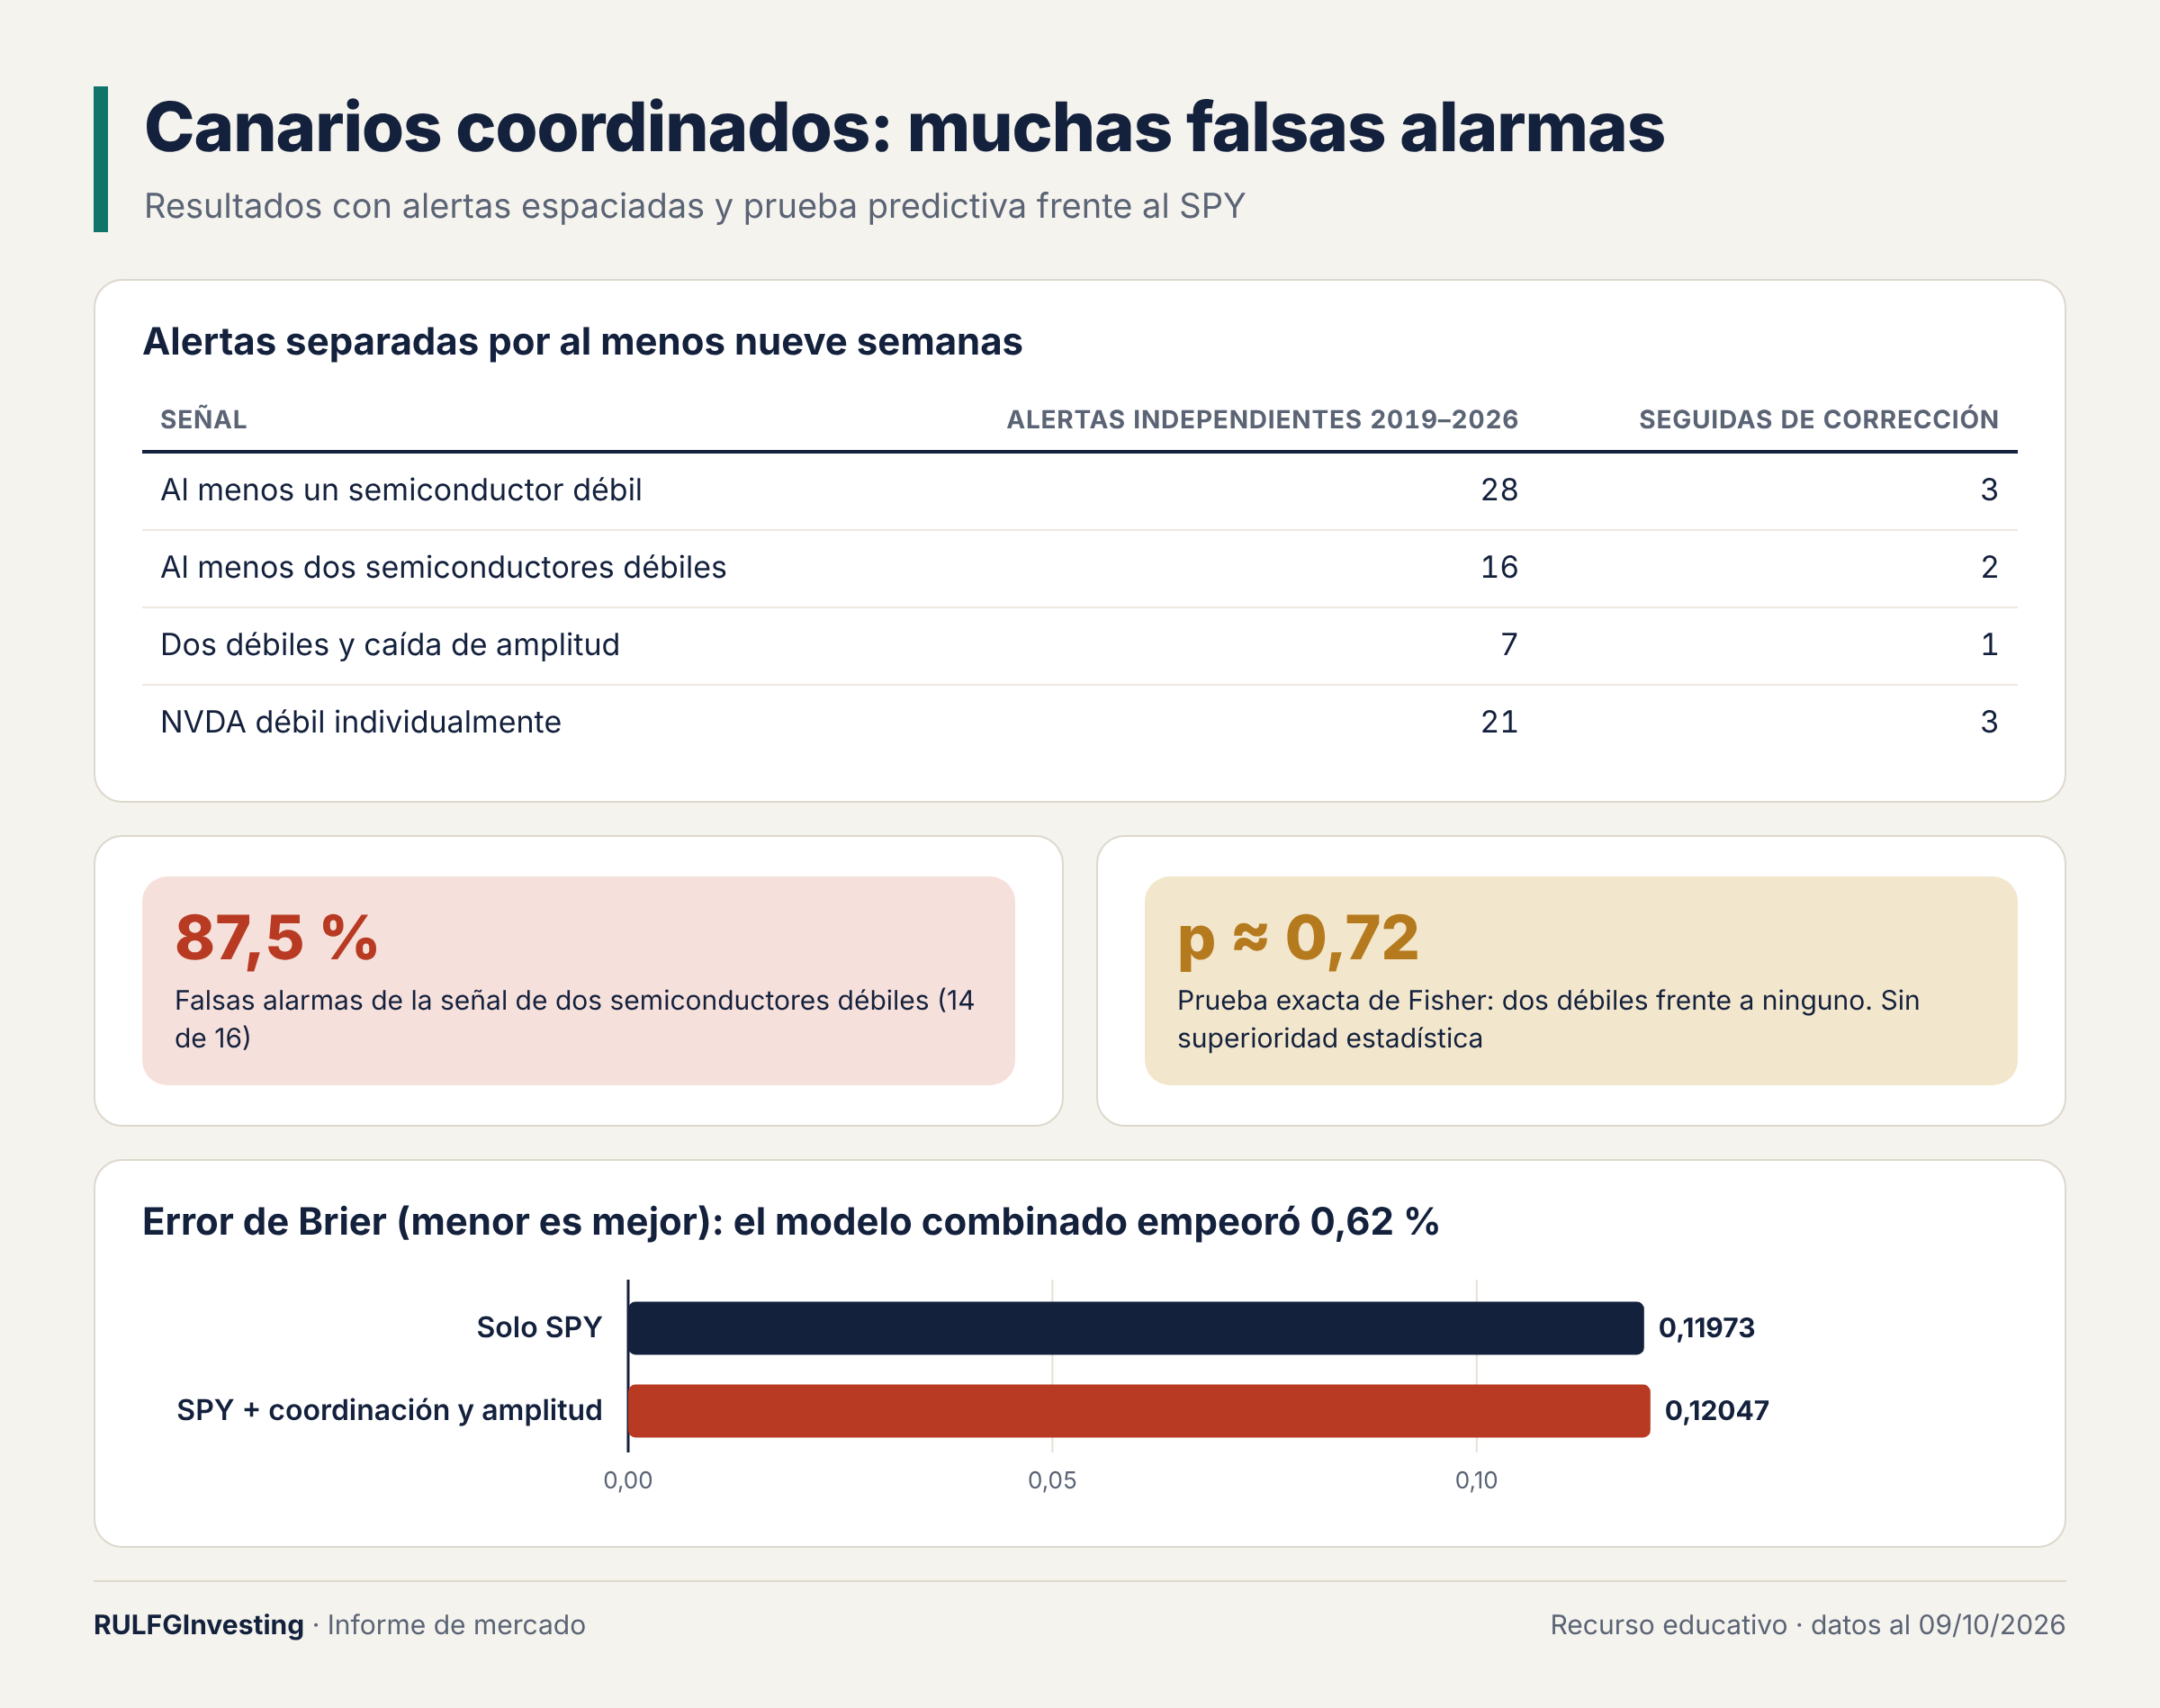
Con alertas separadas al menos nueve semanas, la señal de dos semiconductores débiles se activó 16 veces. En 14 de ellas no llegó la caída. Es una tasa de falsas alarmas del 87,5 %. El modelo que agregó esta información empeoró un 0,62 % frente al que solo usa el SPY.
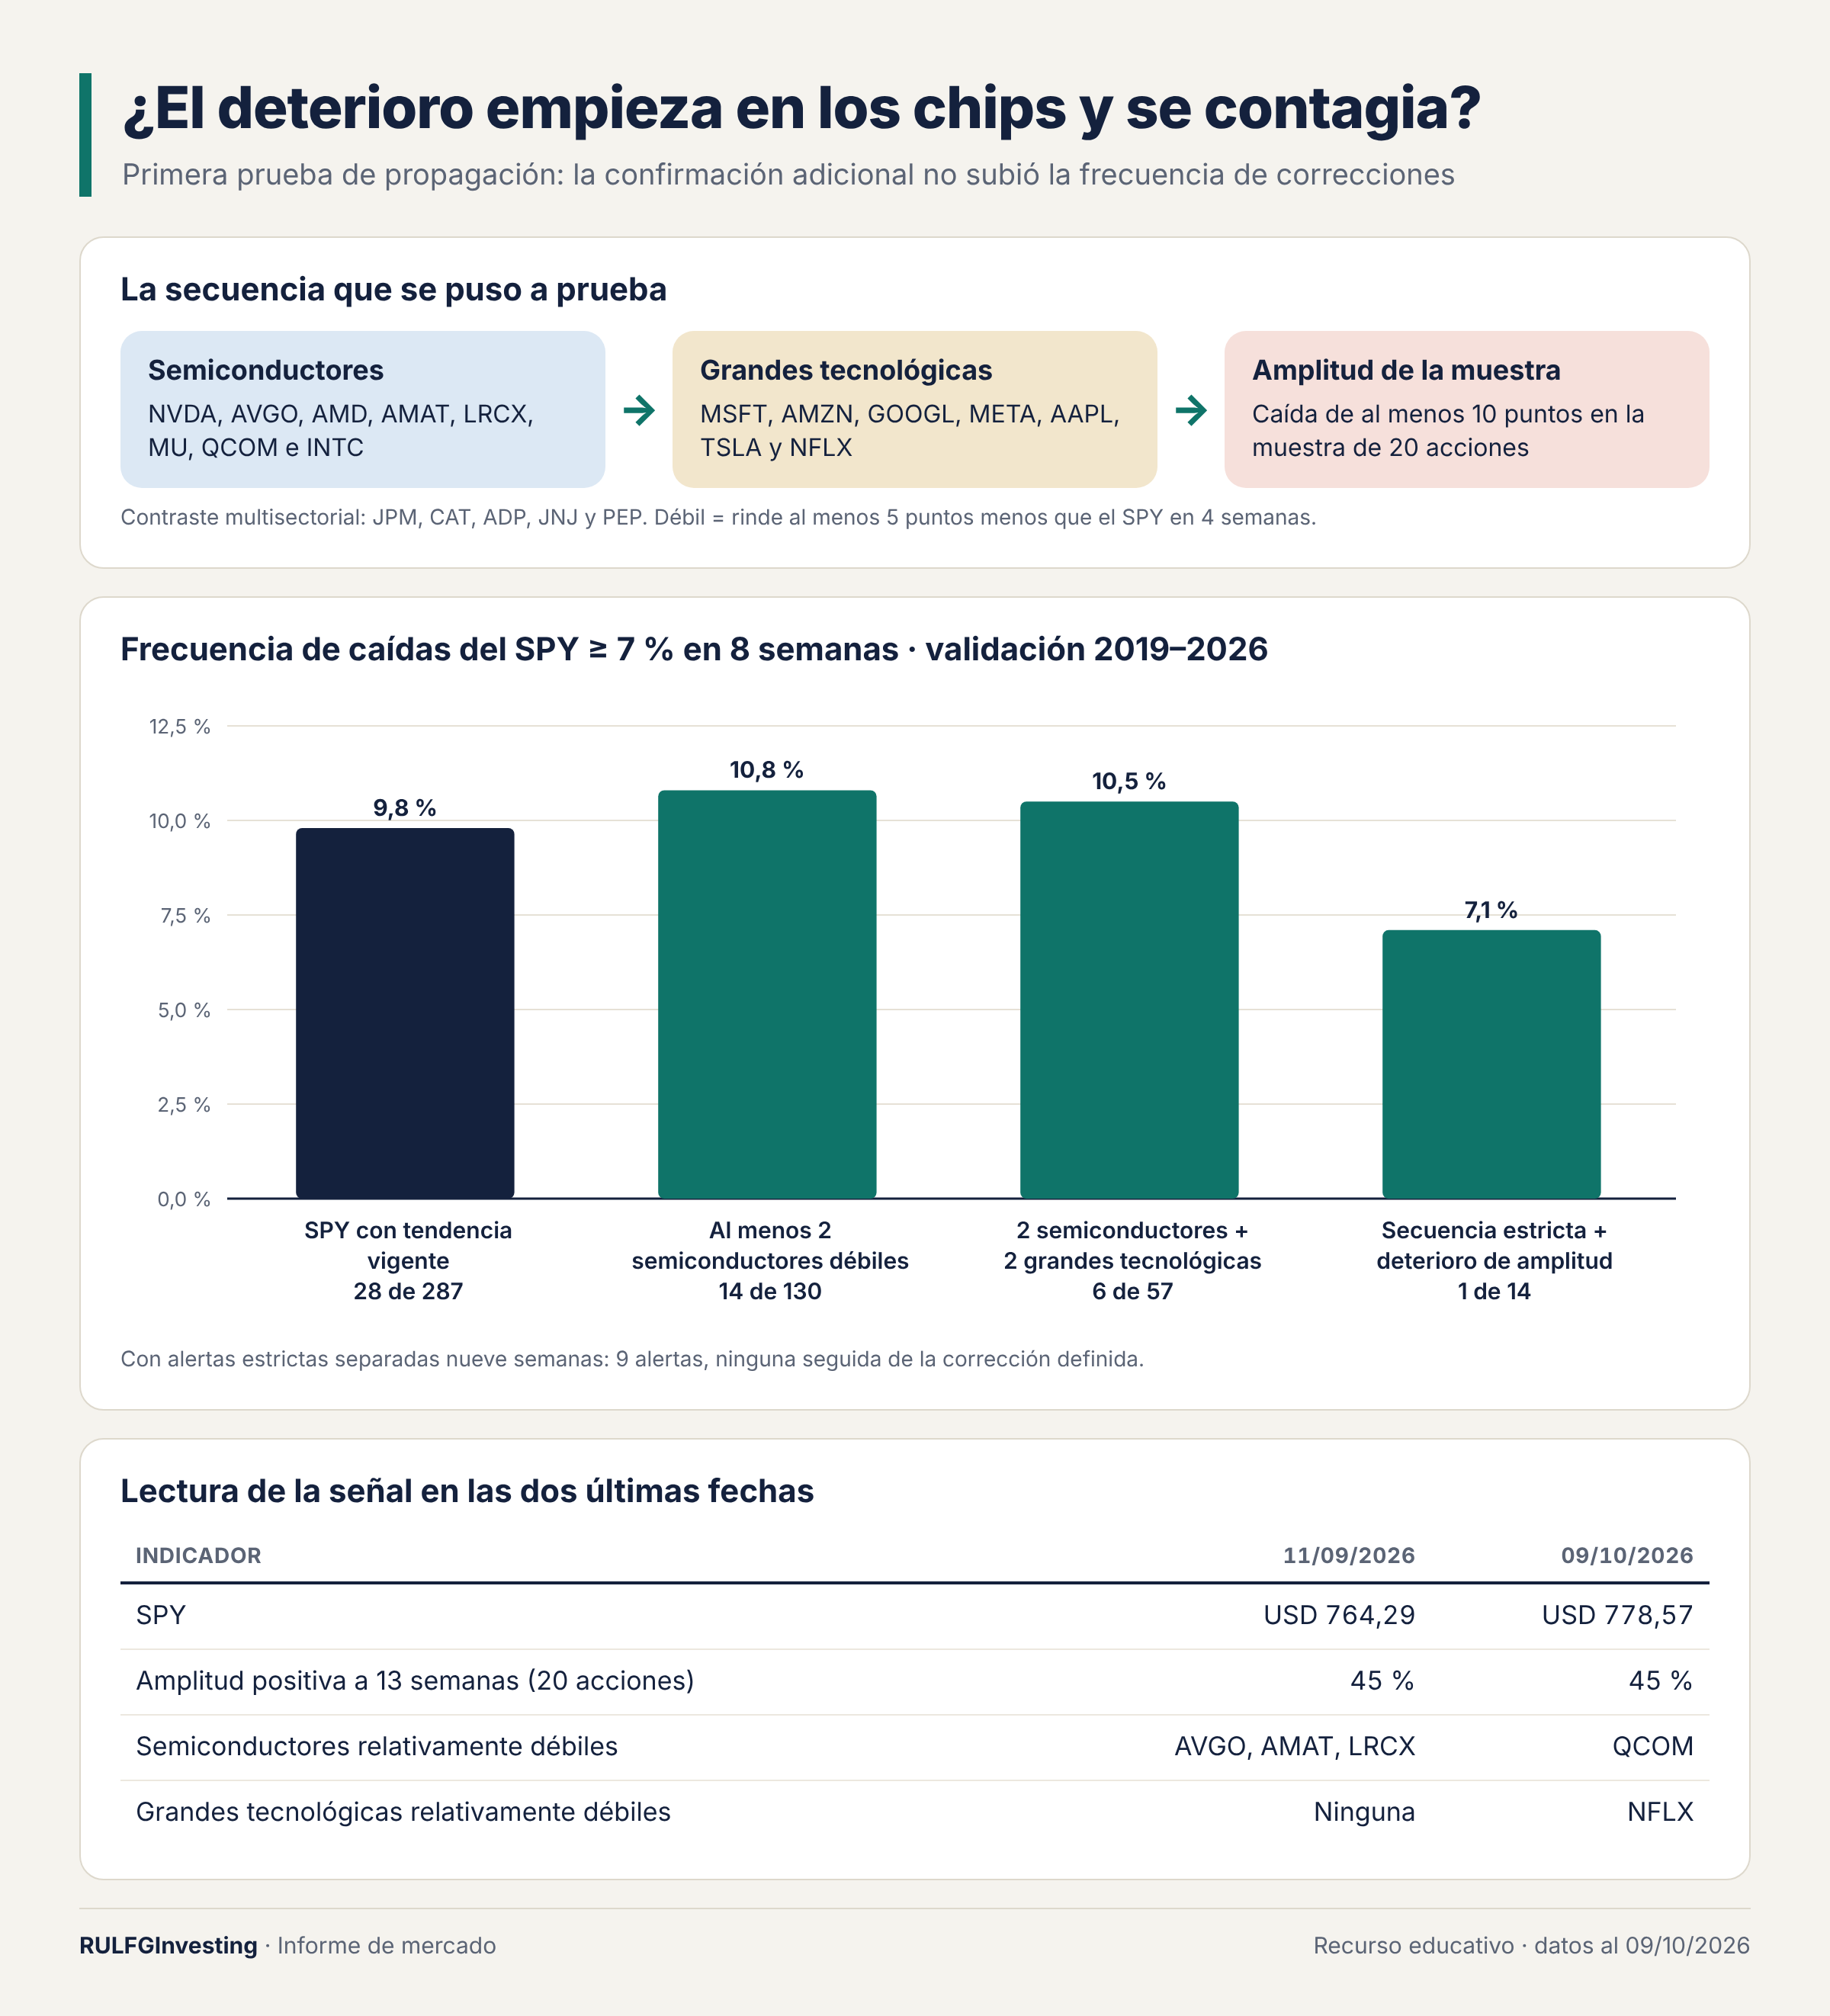
El paso siguiente fue buscar contagio en lugar de simultaneidad. La secuencia era: primero se debilitan los semiconductores, después las grandes tecnológicas y al final cae la amplitud. Tampoco funcionó. La secuencia completa, con caída de amplitud, precedió una corrección en 1 de 14 casos (7,1 %). Con el SPY en tendencia, la frecuencia de referencia era de 9,8 %.
Al 9 de octubre, solo QCOM aparecía débil entre los semiconductores y solo NFLX entre las grandes tecnológicas.
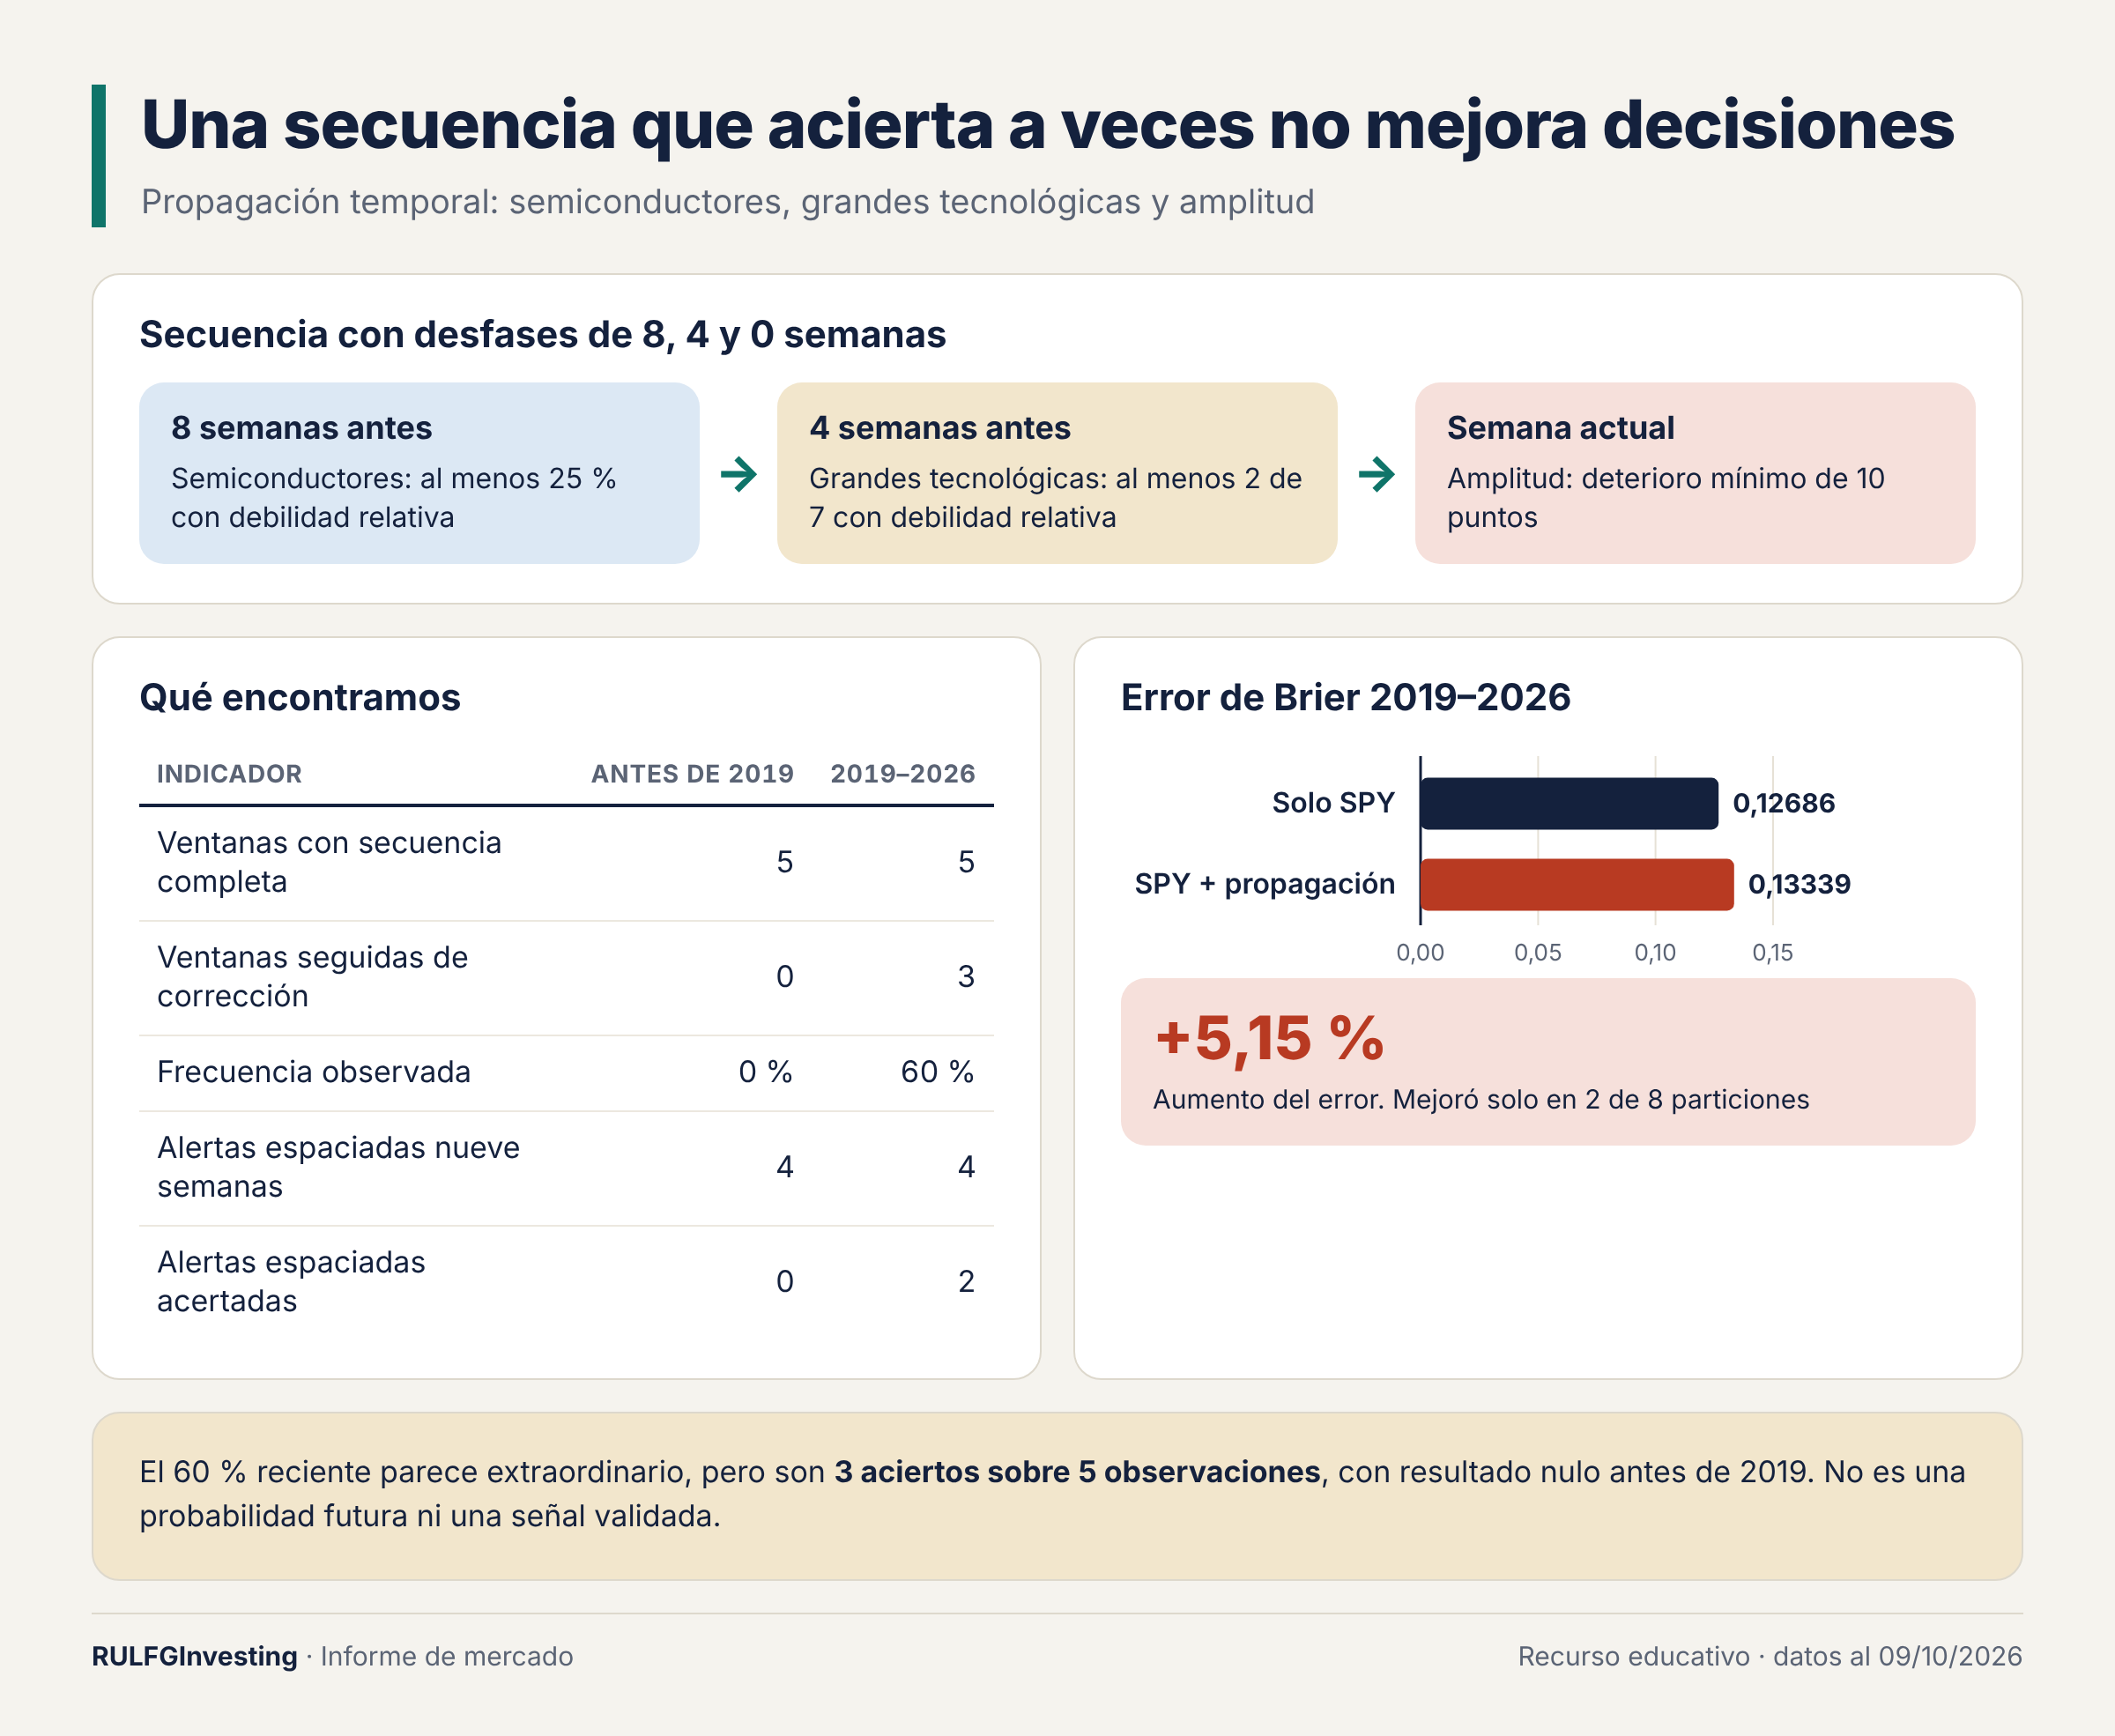
Una variante con desfases explícitos de 8, 4 y 0 semanas pareció más prometedora. Entre 2019 y 2026 acertó en el 60 % de los casos. Pero eso es 3 de 5, y antes de 2019 no había acertado ninguna vez. En el modelo empeoró el error un 5,15 %. Que una señal identifique bien algunos episodios no quiere decir que mejore las decisiones.
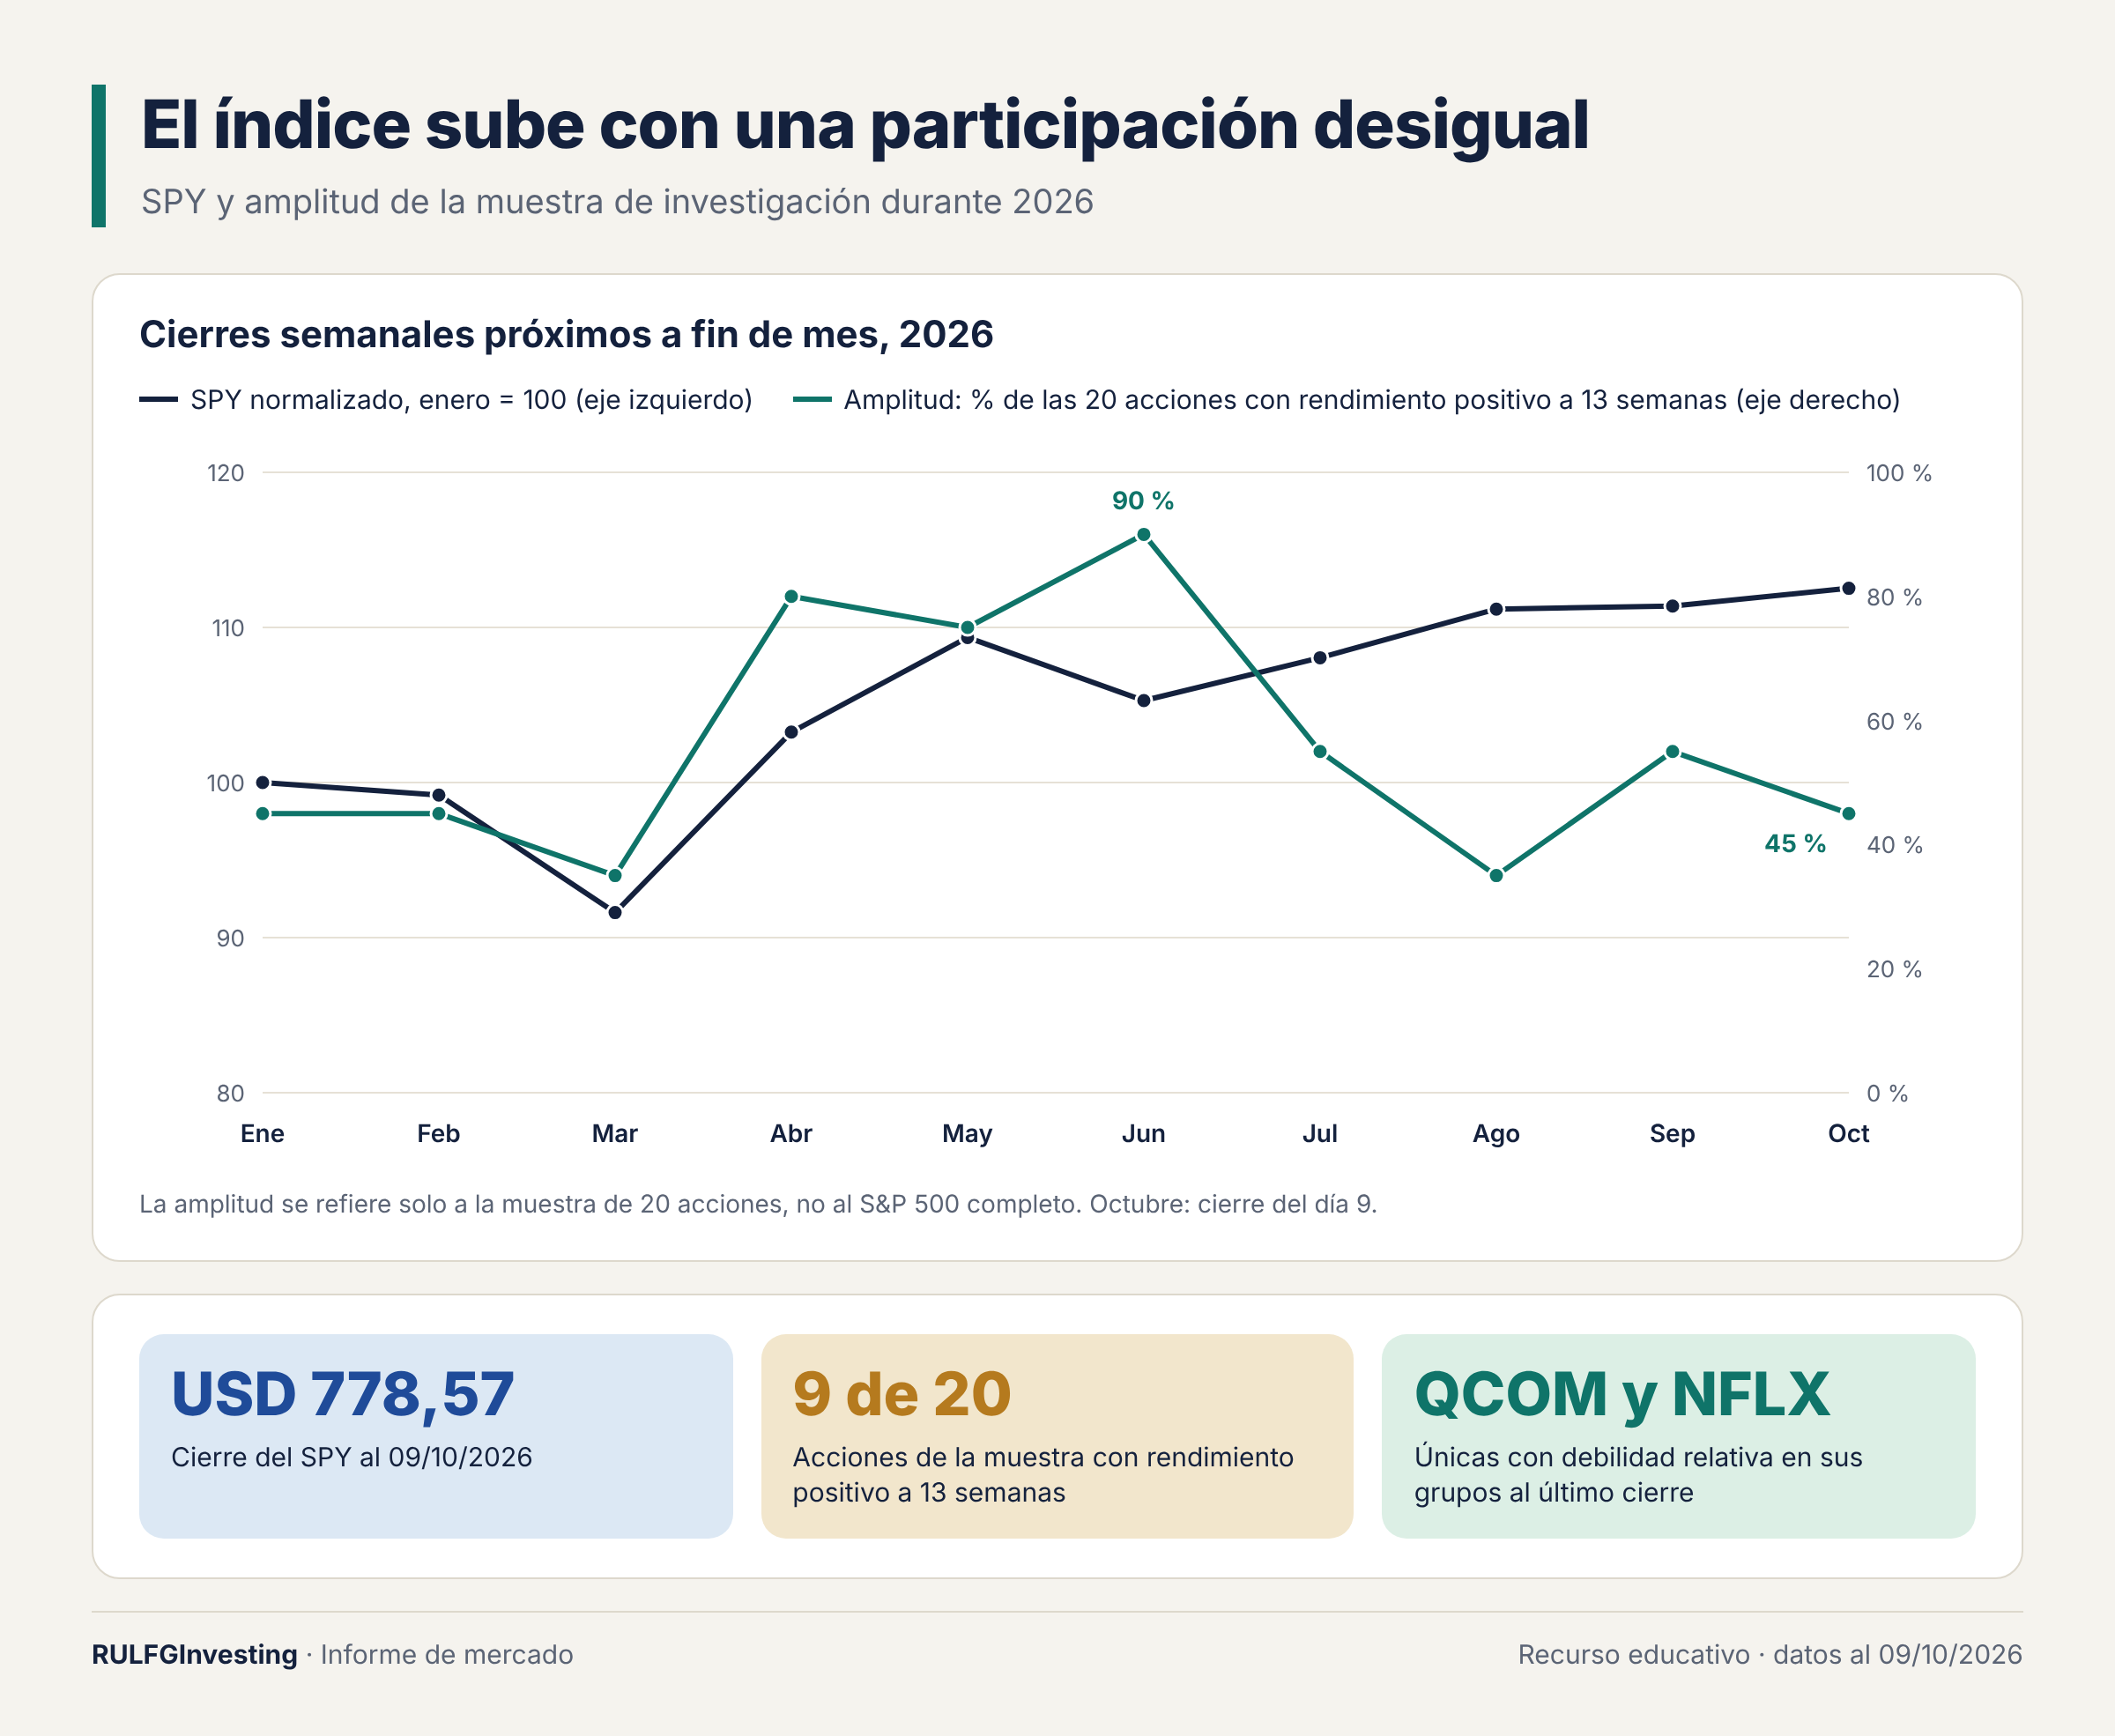
Durante 2026 el SPY subió con una participación interna muy desigual. Al último cierre, solo 9 de las 20 acciones de la muestra rendían en positivo a 13 semanas. Es un dato interesante, pero esa muestra tiene mucho peso tecnológico y no representa al S&P 500.
La amplitud real del S&P 500
Medir la amplitud con 20 acciones elegidas a mano era un atajo. Había que reconstruir el índice tal como era en cada fecha, con las empresas que entraban y salían. Si se usan solo las empresas que existen hoy se cae en el sesgo de supervivencia: quedan afuera justo las que les fue mal.
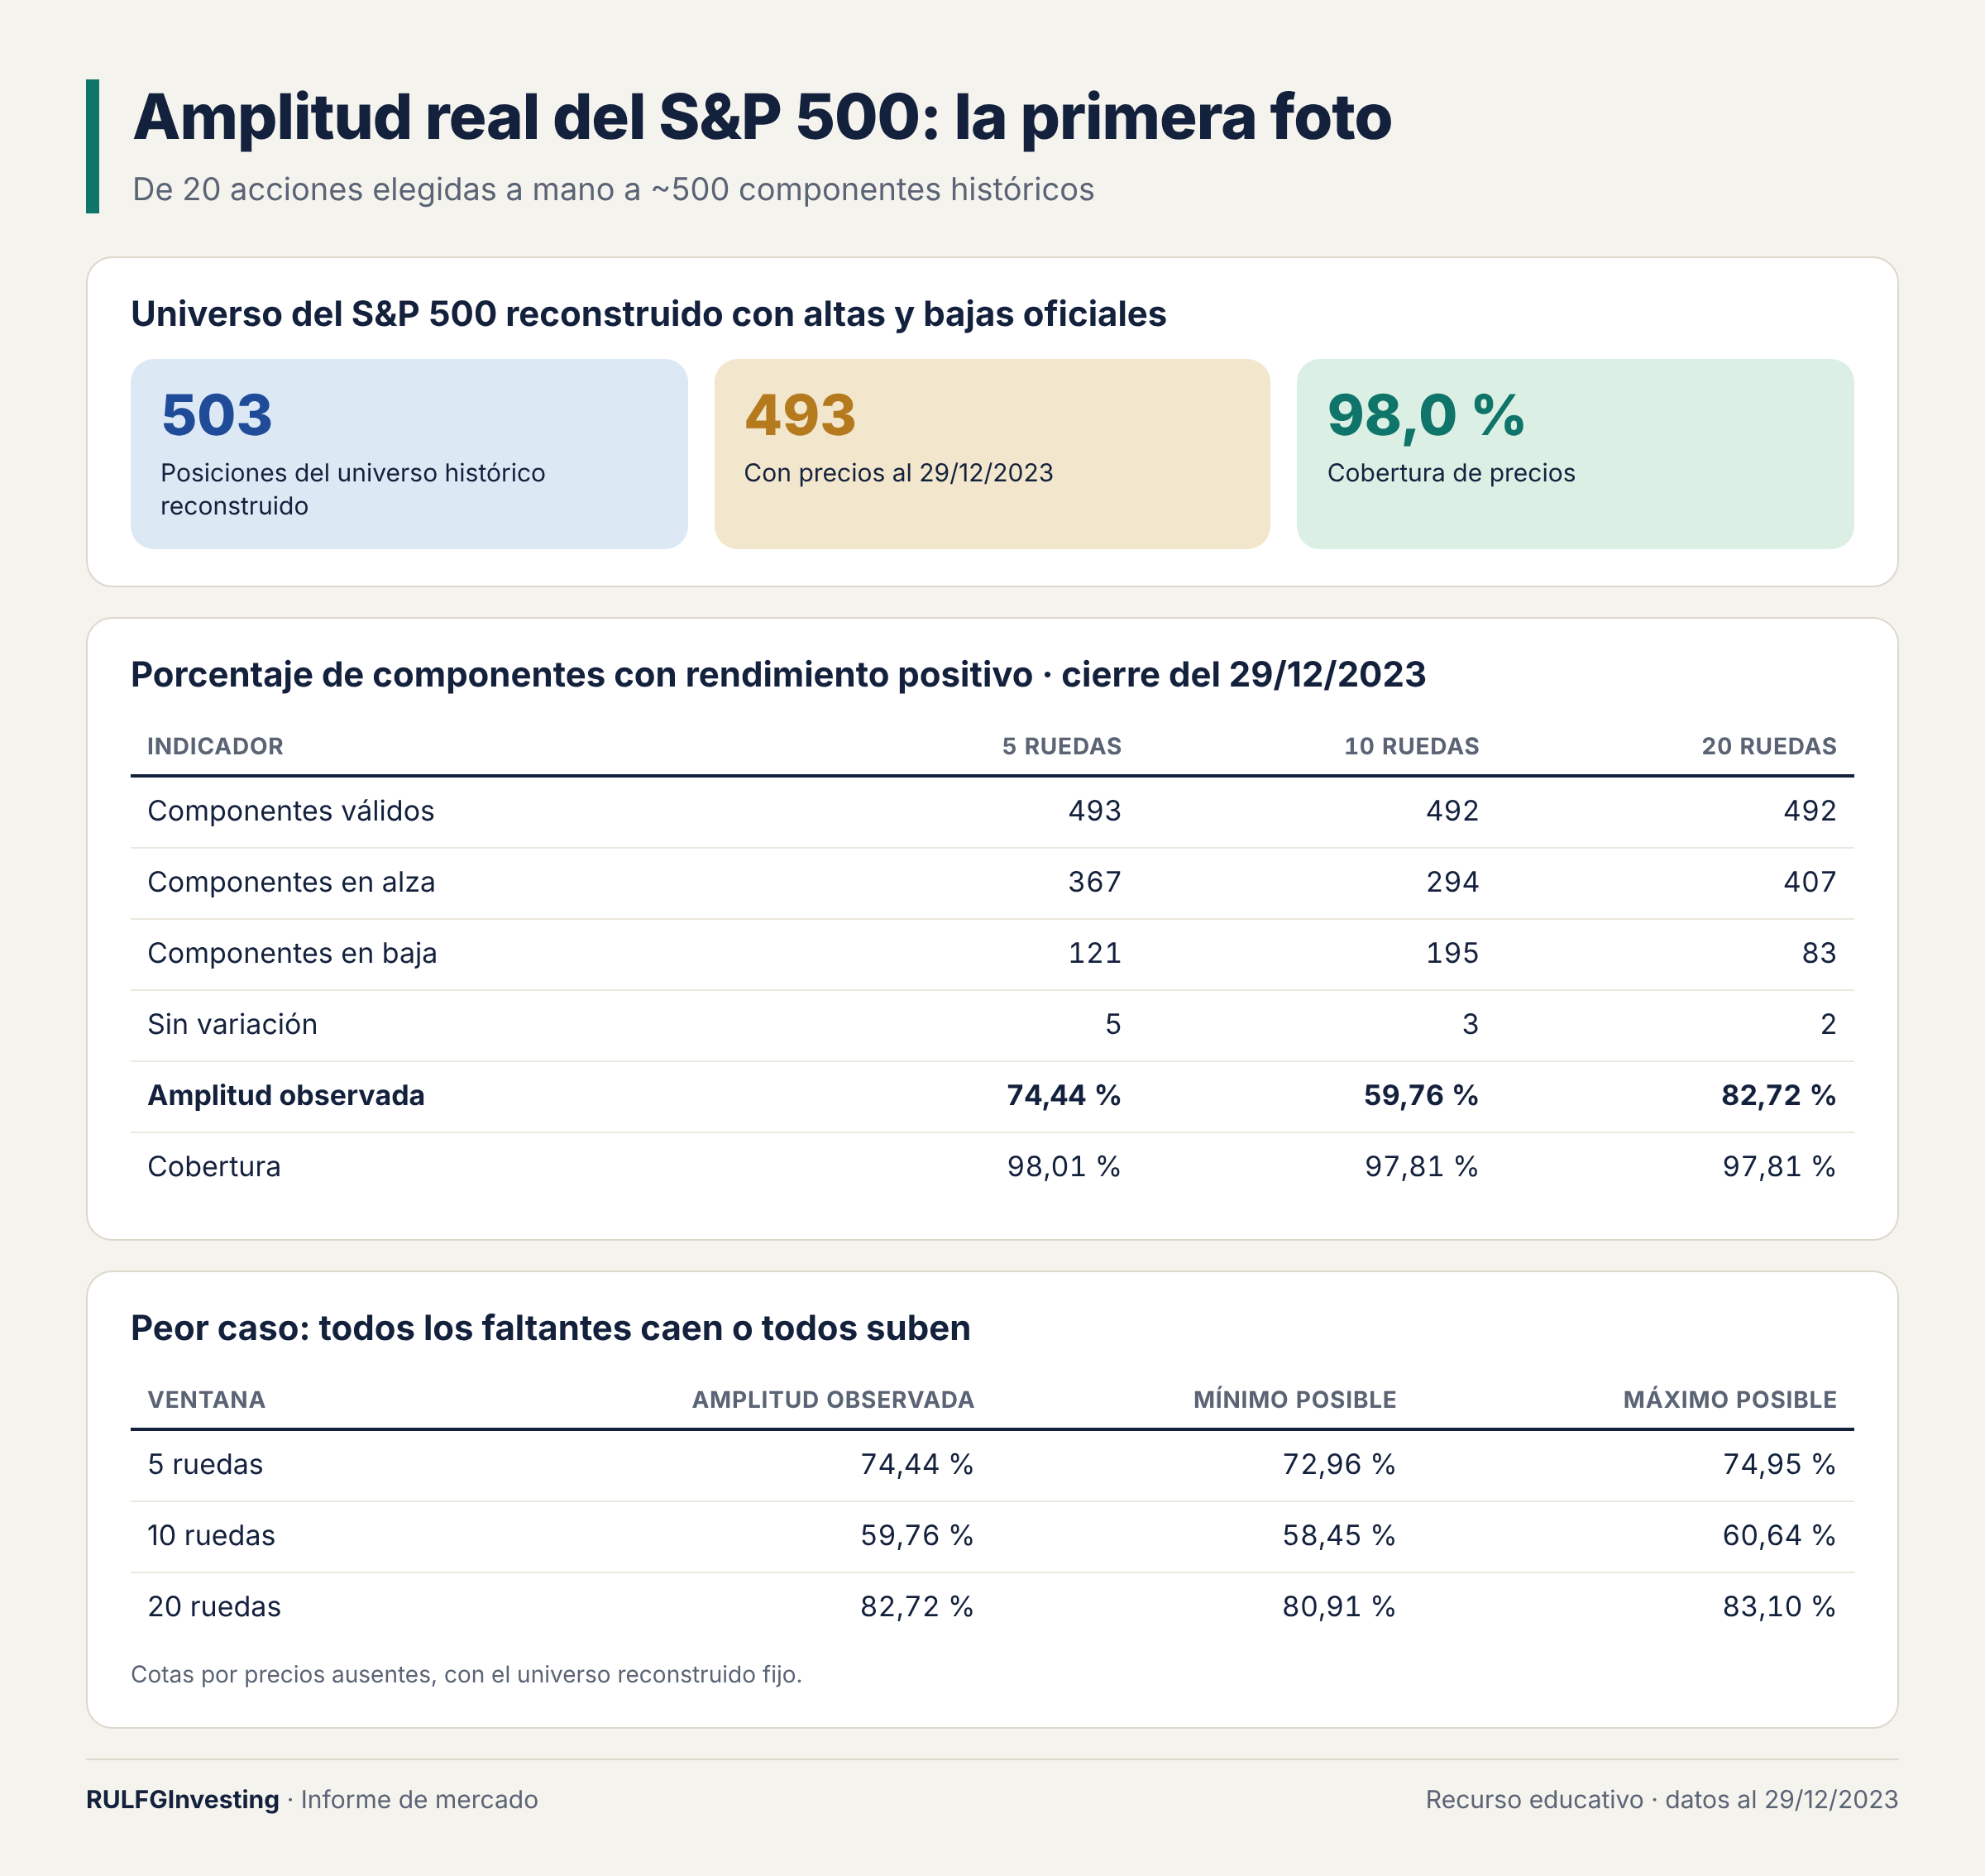
Sin pagar un proveedor profesional, el índice se reconstruyó a partir de las declaraciones regulatorias del ETF SPY, los anuncios oficiales de altas y bajas y precios de Google Finance. Para el 29 de diciembre de 2023 se armó un universo de 503 posiciones, con precios para 493: una cobertura del 98 %. Ese día, el 82,72 % de los componentes tenía rendimiento positivo a 20 ruedas.
Para medir cuánto podían influir los precios faltantes se calculó el peor caso. Si todos los faltantes hubieran caído, la amplitud habría sido 80,91 %. Si todos hubieran subido, 83,10 %. La conclusión no cambia.
En la reconstrucción apareció un problema poco visible: los tickers que se reutilizan. Hoy PARA corresponde a otra empresa, y su historial devolvía precios incompatibles con los de Paramount. Esa serie se dejó afuera.
El primer contraste fue revelador. El 20 de octubre de 2023, solo el 21,39 % de las acciones subía a 20 ruedas. Seis semanas después, la cifra era 88,21 %, y el SPY había pasado de USD 421,19 a USD 456,40. Una amplitud muy baja no anunció otra caída: anunció un rebote amplio.
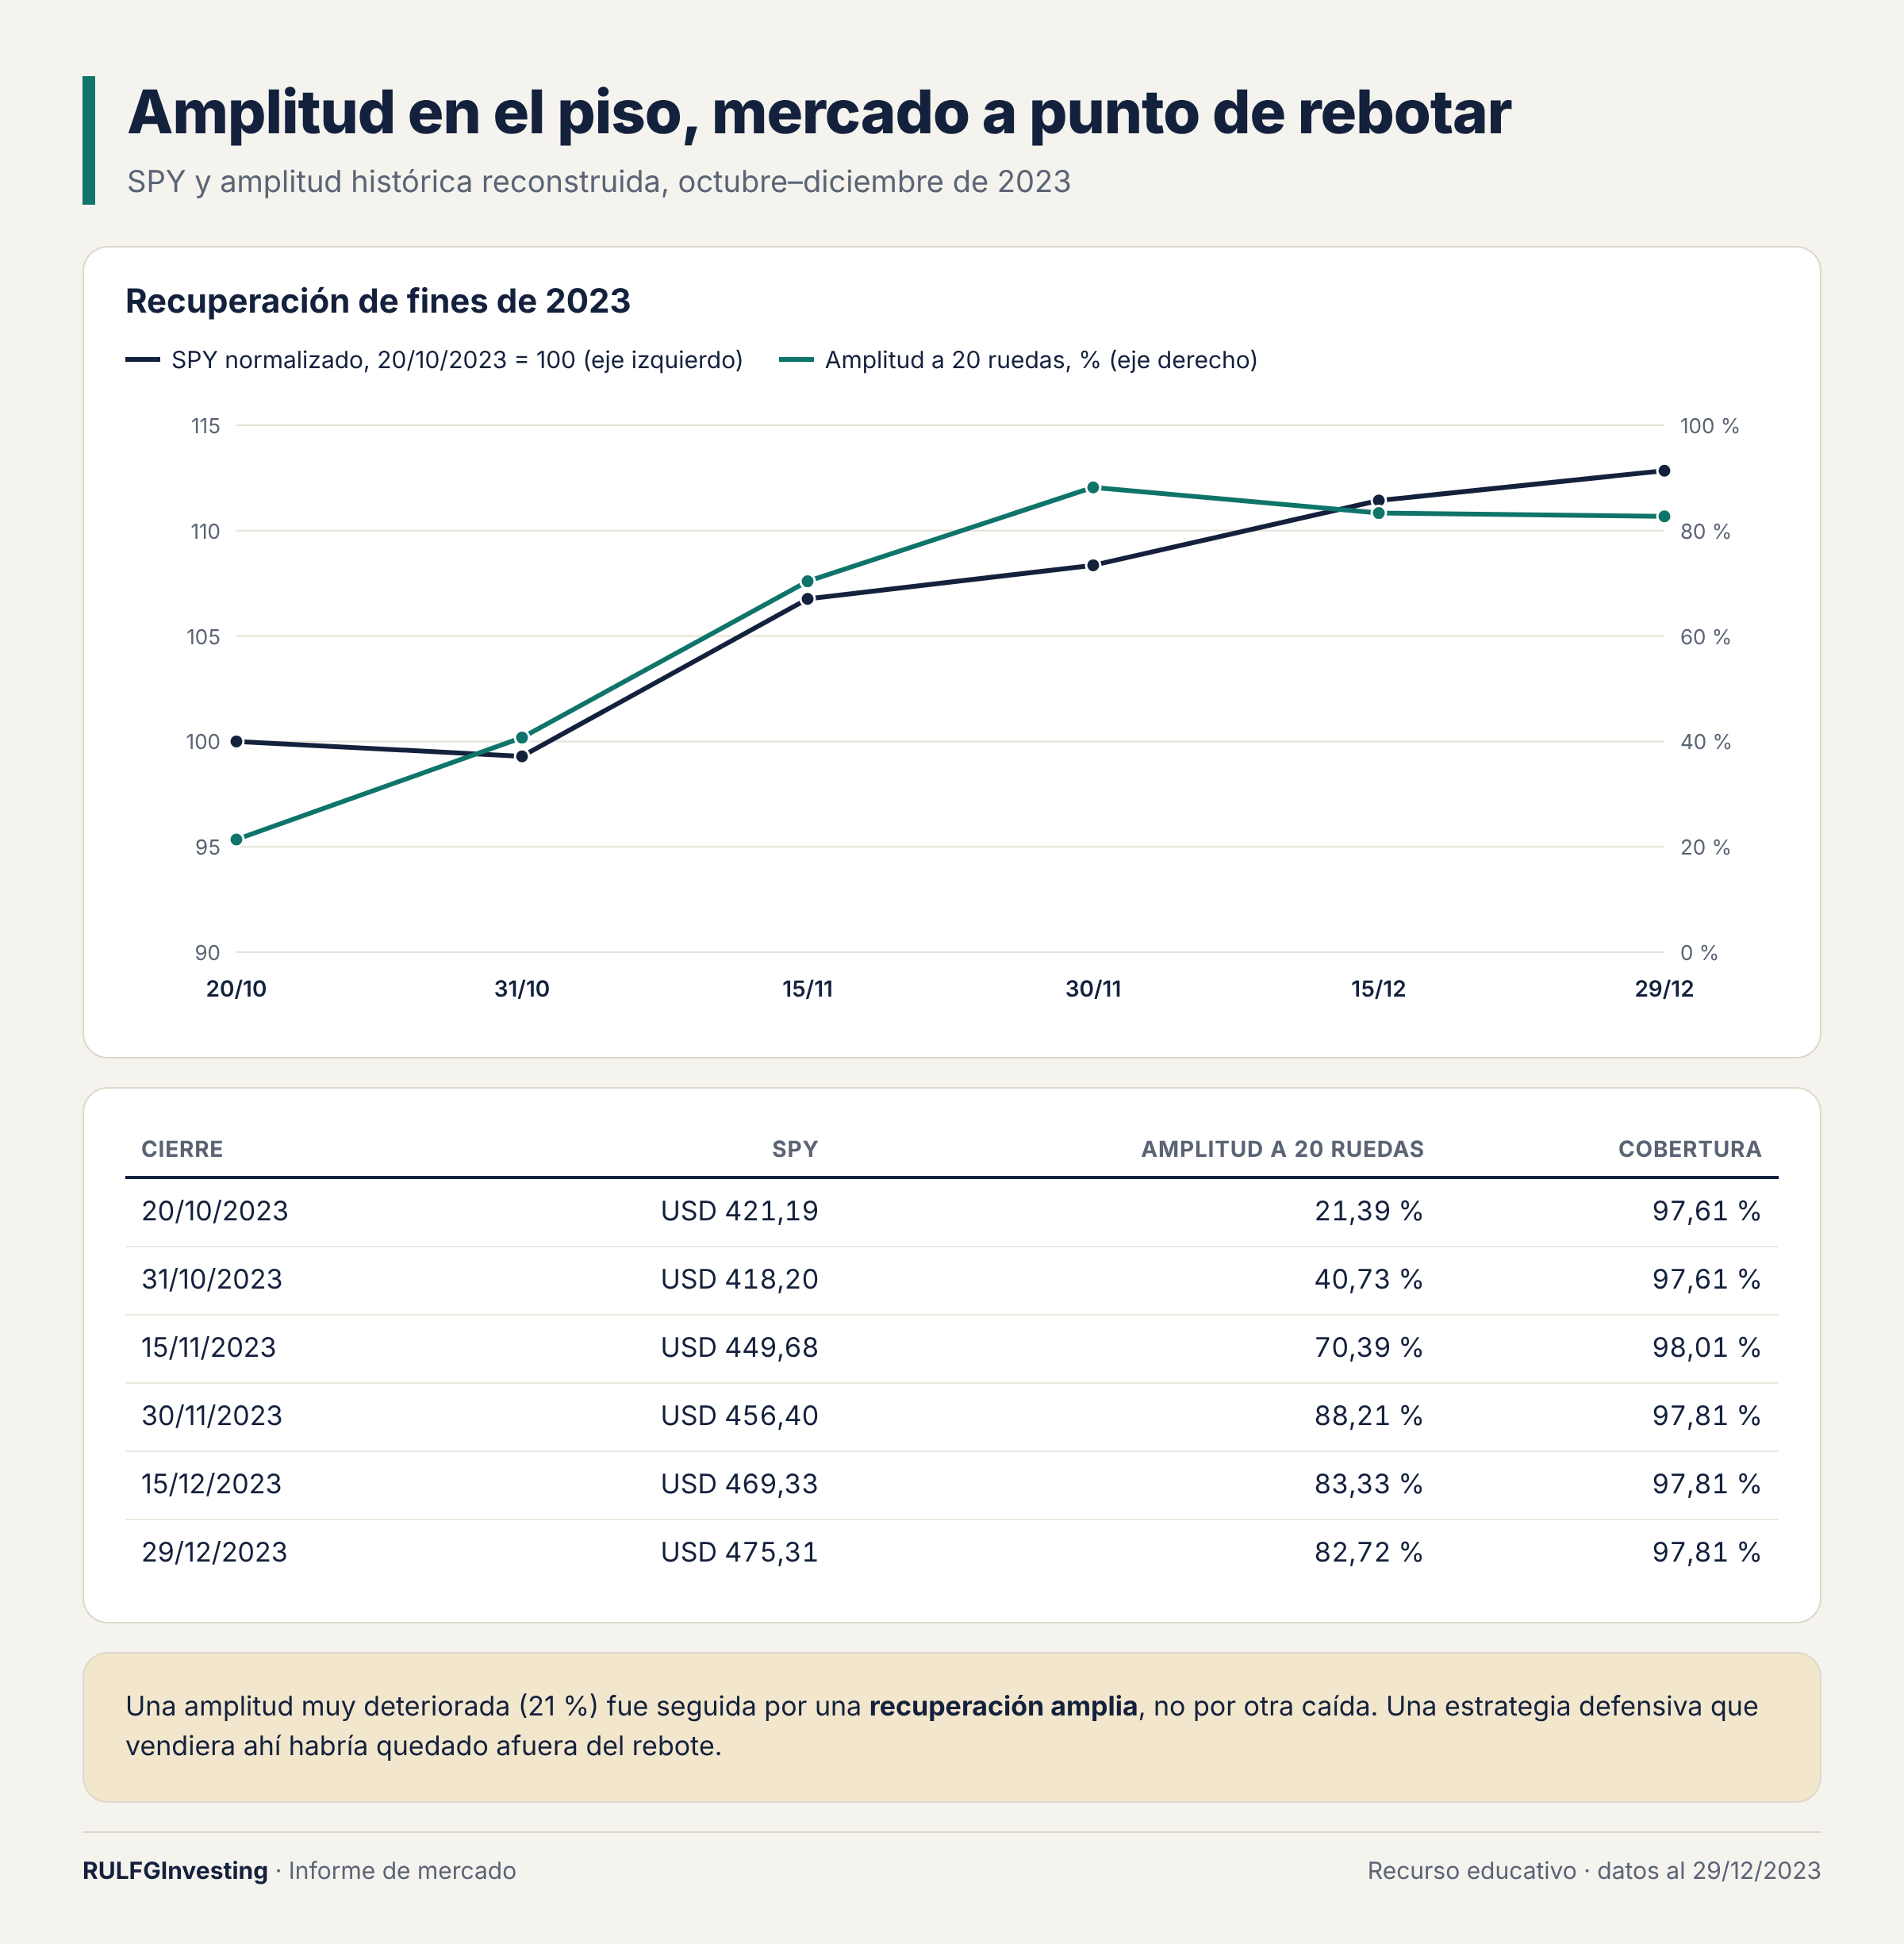
En 2022 y 2023 la amplitud distinguió con claridad los dos momentos del mercado. En junio de 2022 llegó a 7,82 %: un deterioro casi total. En diciembre de 2023 estaba en 83,51 %.
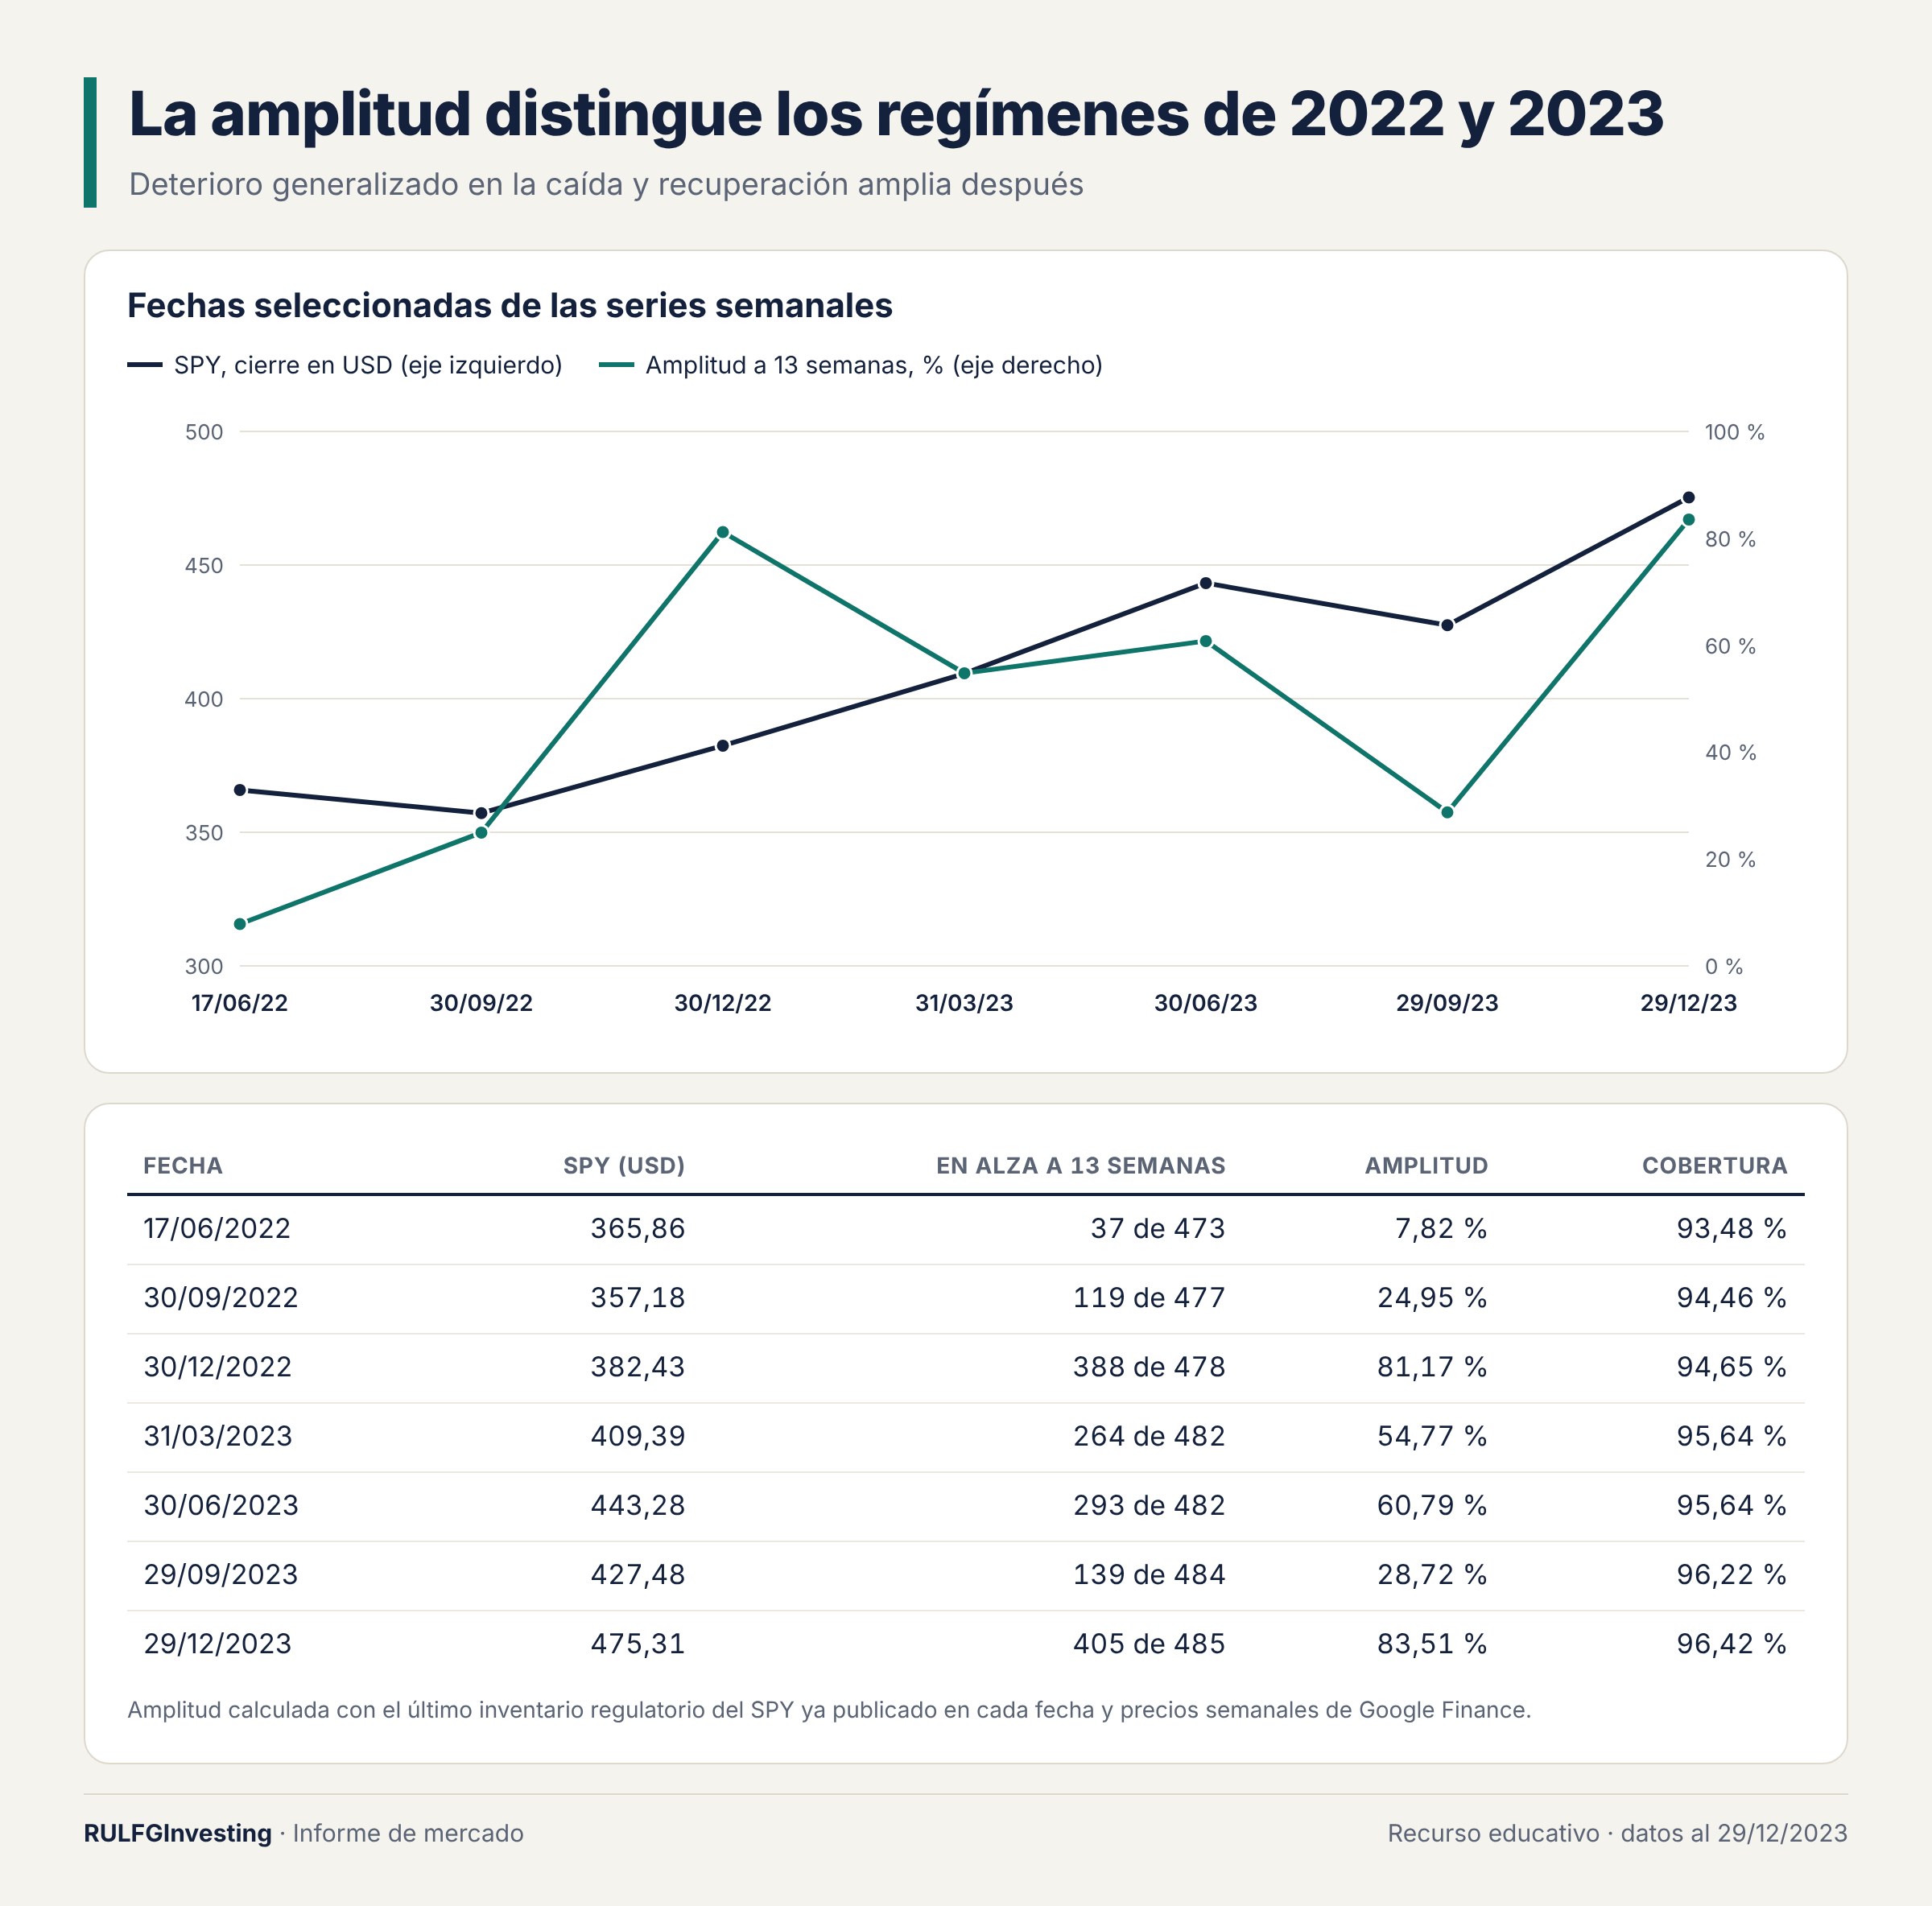
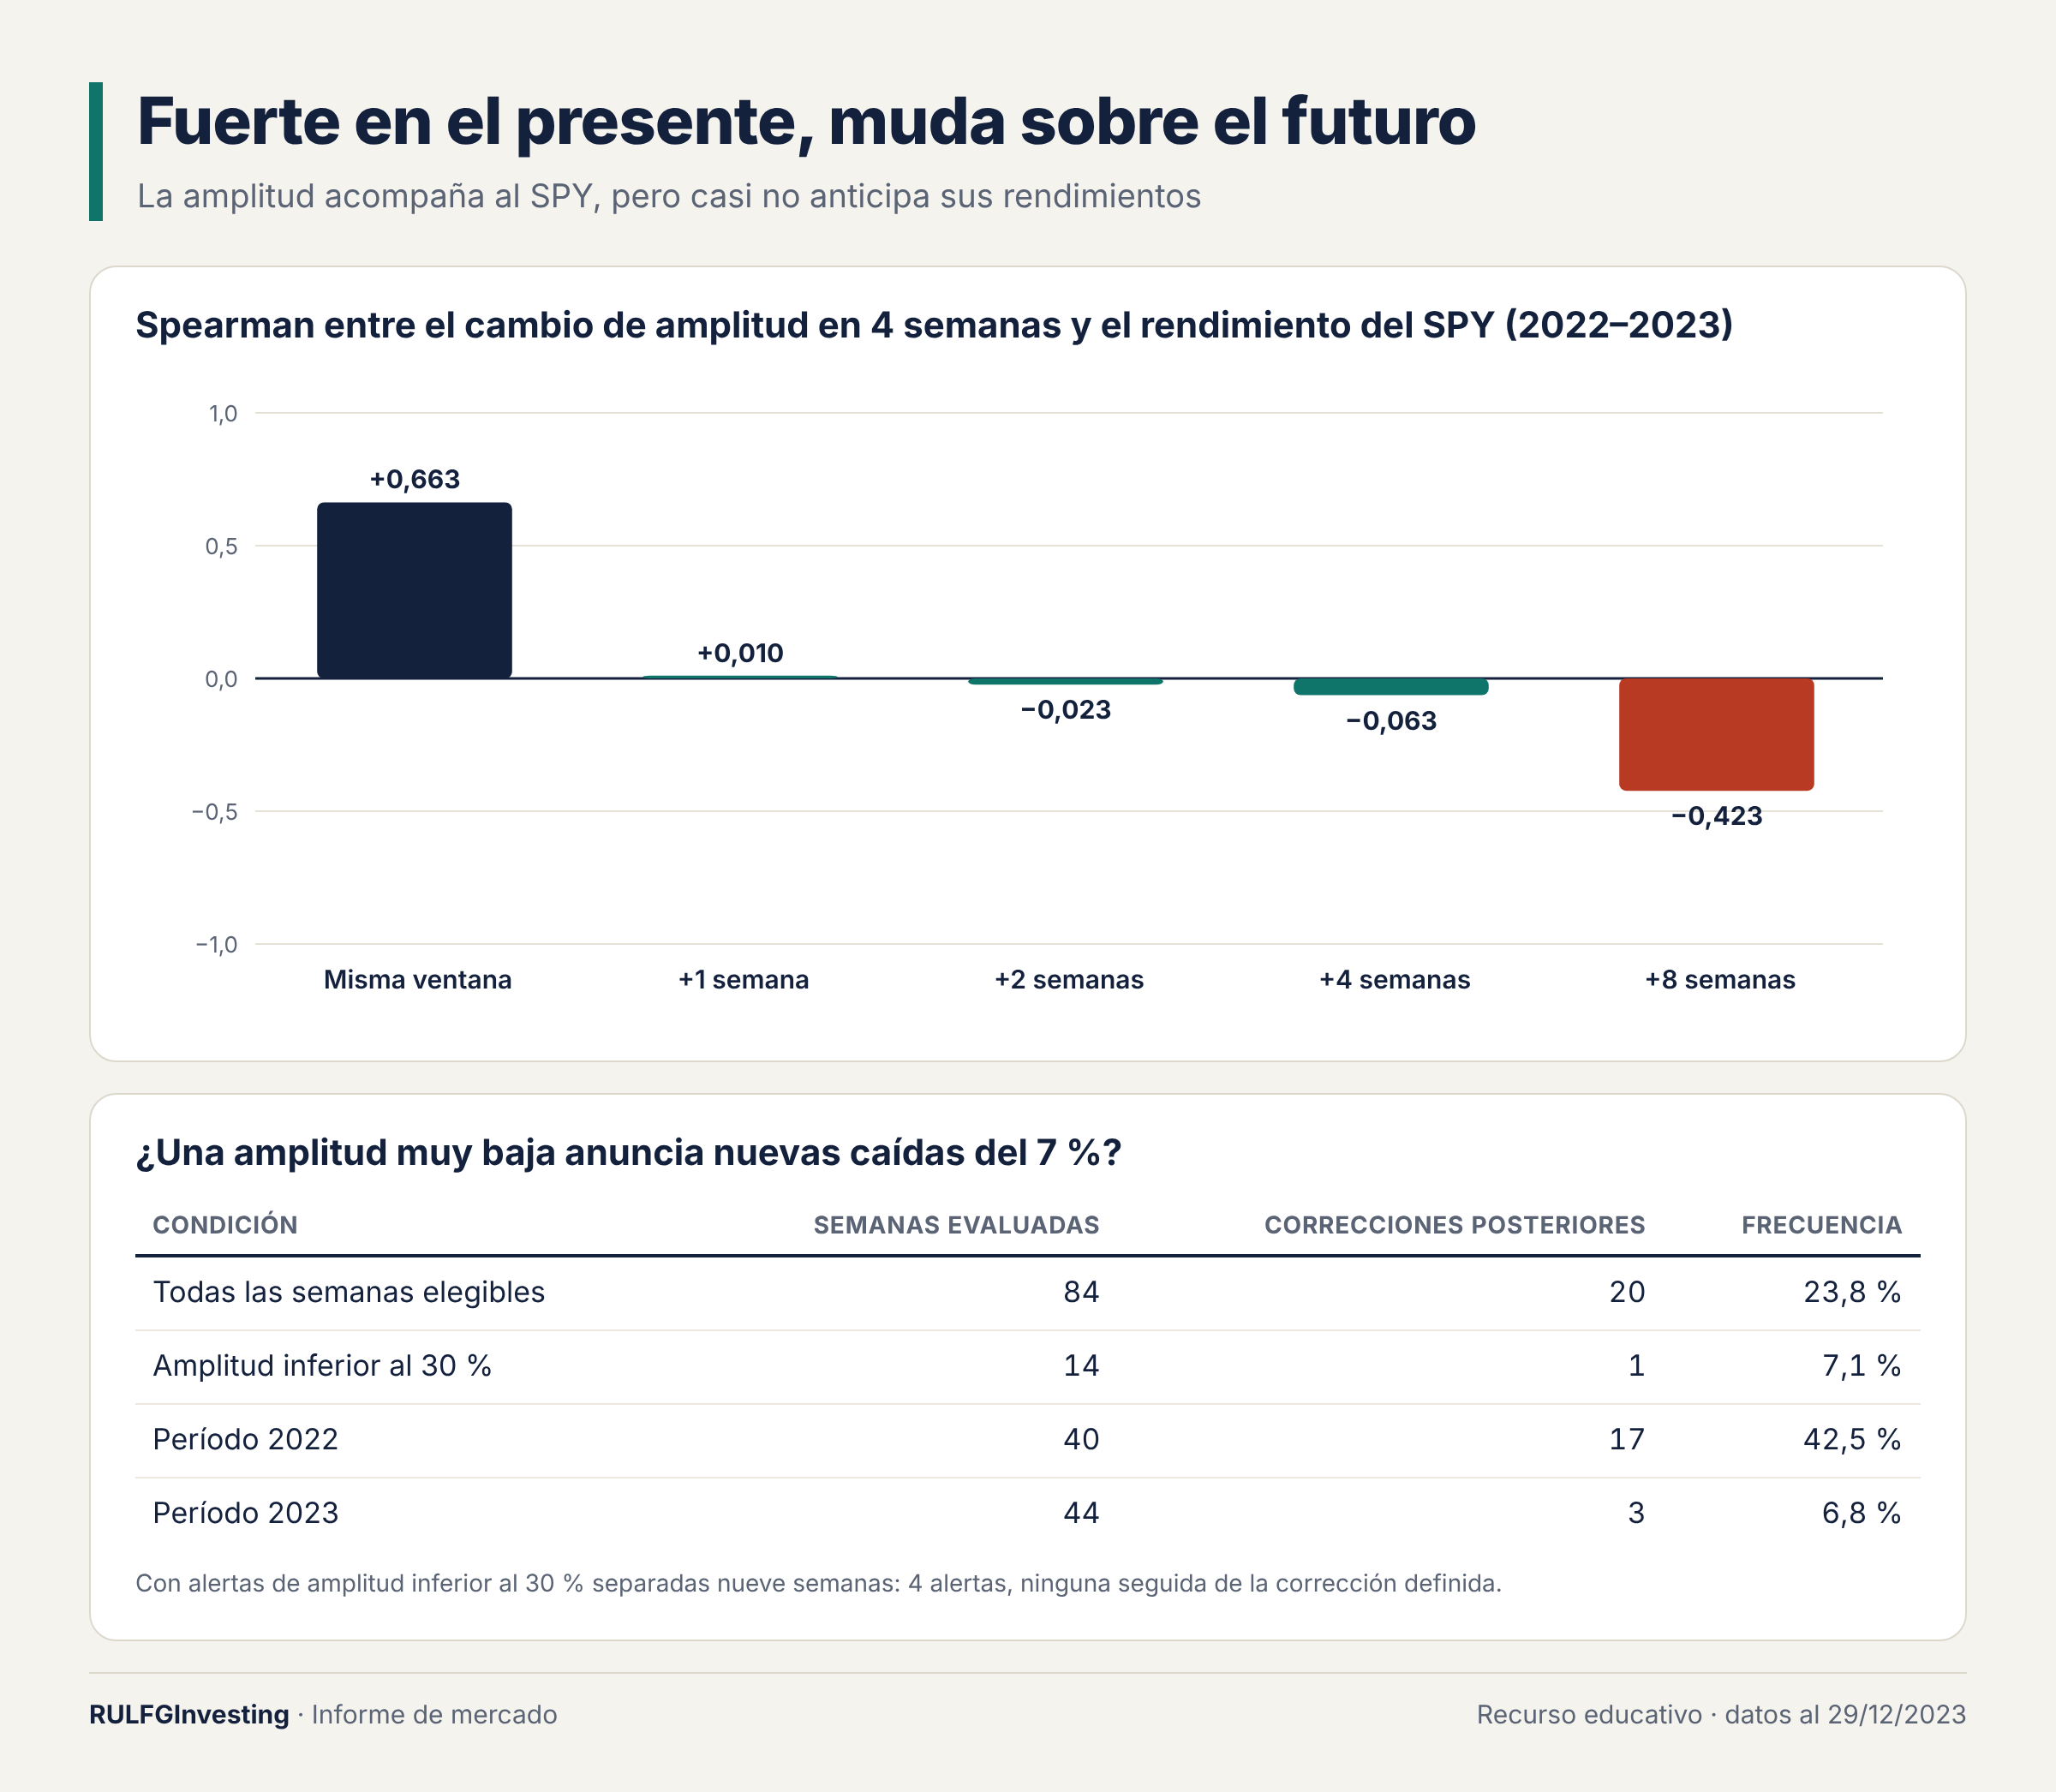
Ahora bien, ¿anticipa? La relación con el SPY de la misma ventana es fuerte: una correlación de +0,663. Con las semanas siguientes se acerca a cero. A ocho semanas aparece un −0,423, que puede reflejar el rebote típico después de una caída o simplemente la secuencia particular de esos dos años.
Además, las semanas con amplitud menor al 30 % fueron seguidas por una caída del 7 % solo en 1 de 14 casos. Vender cuando la amplitud ya está en el piso puede ser llegar tarde.
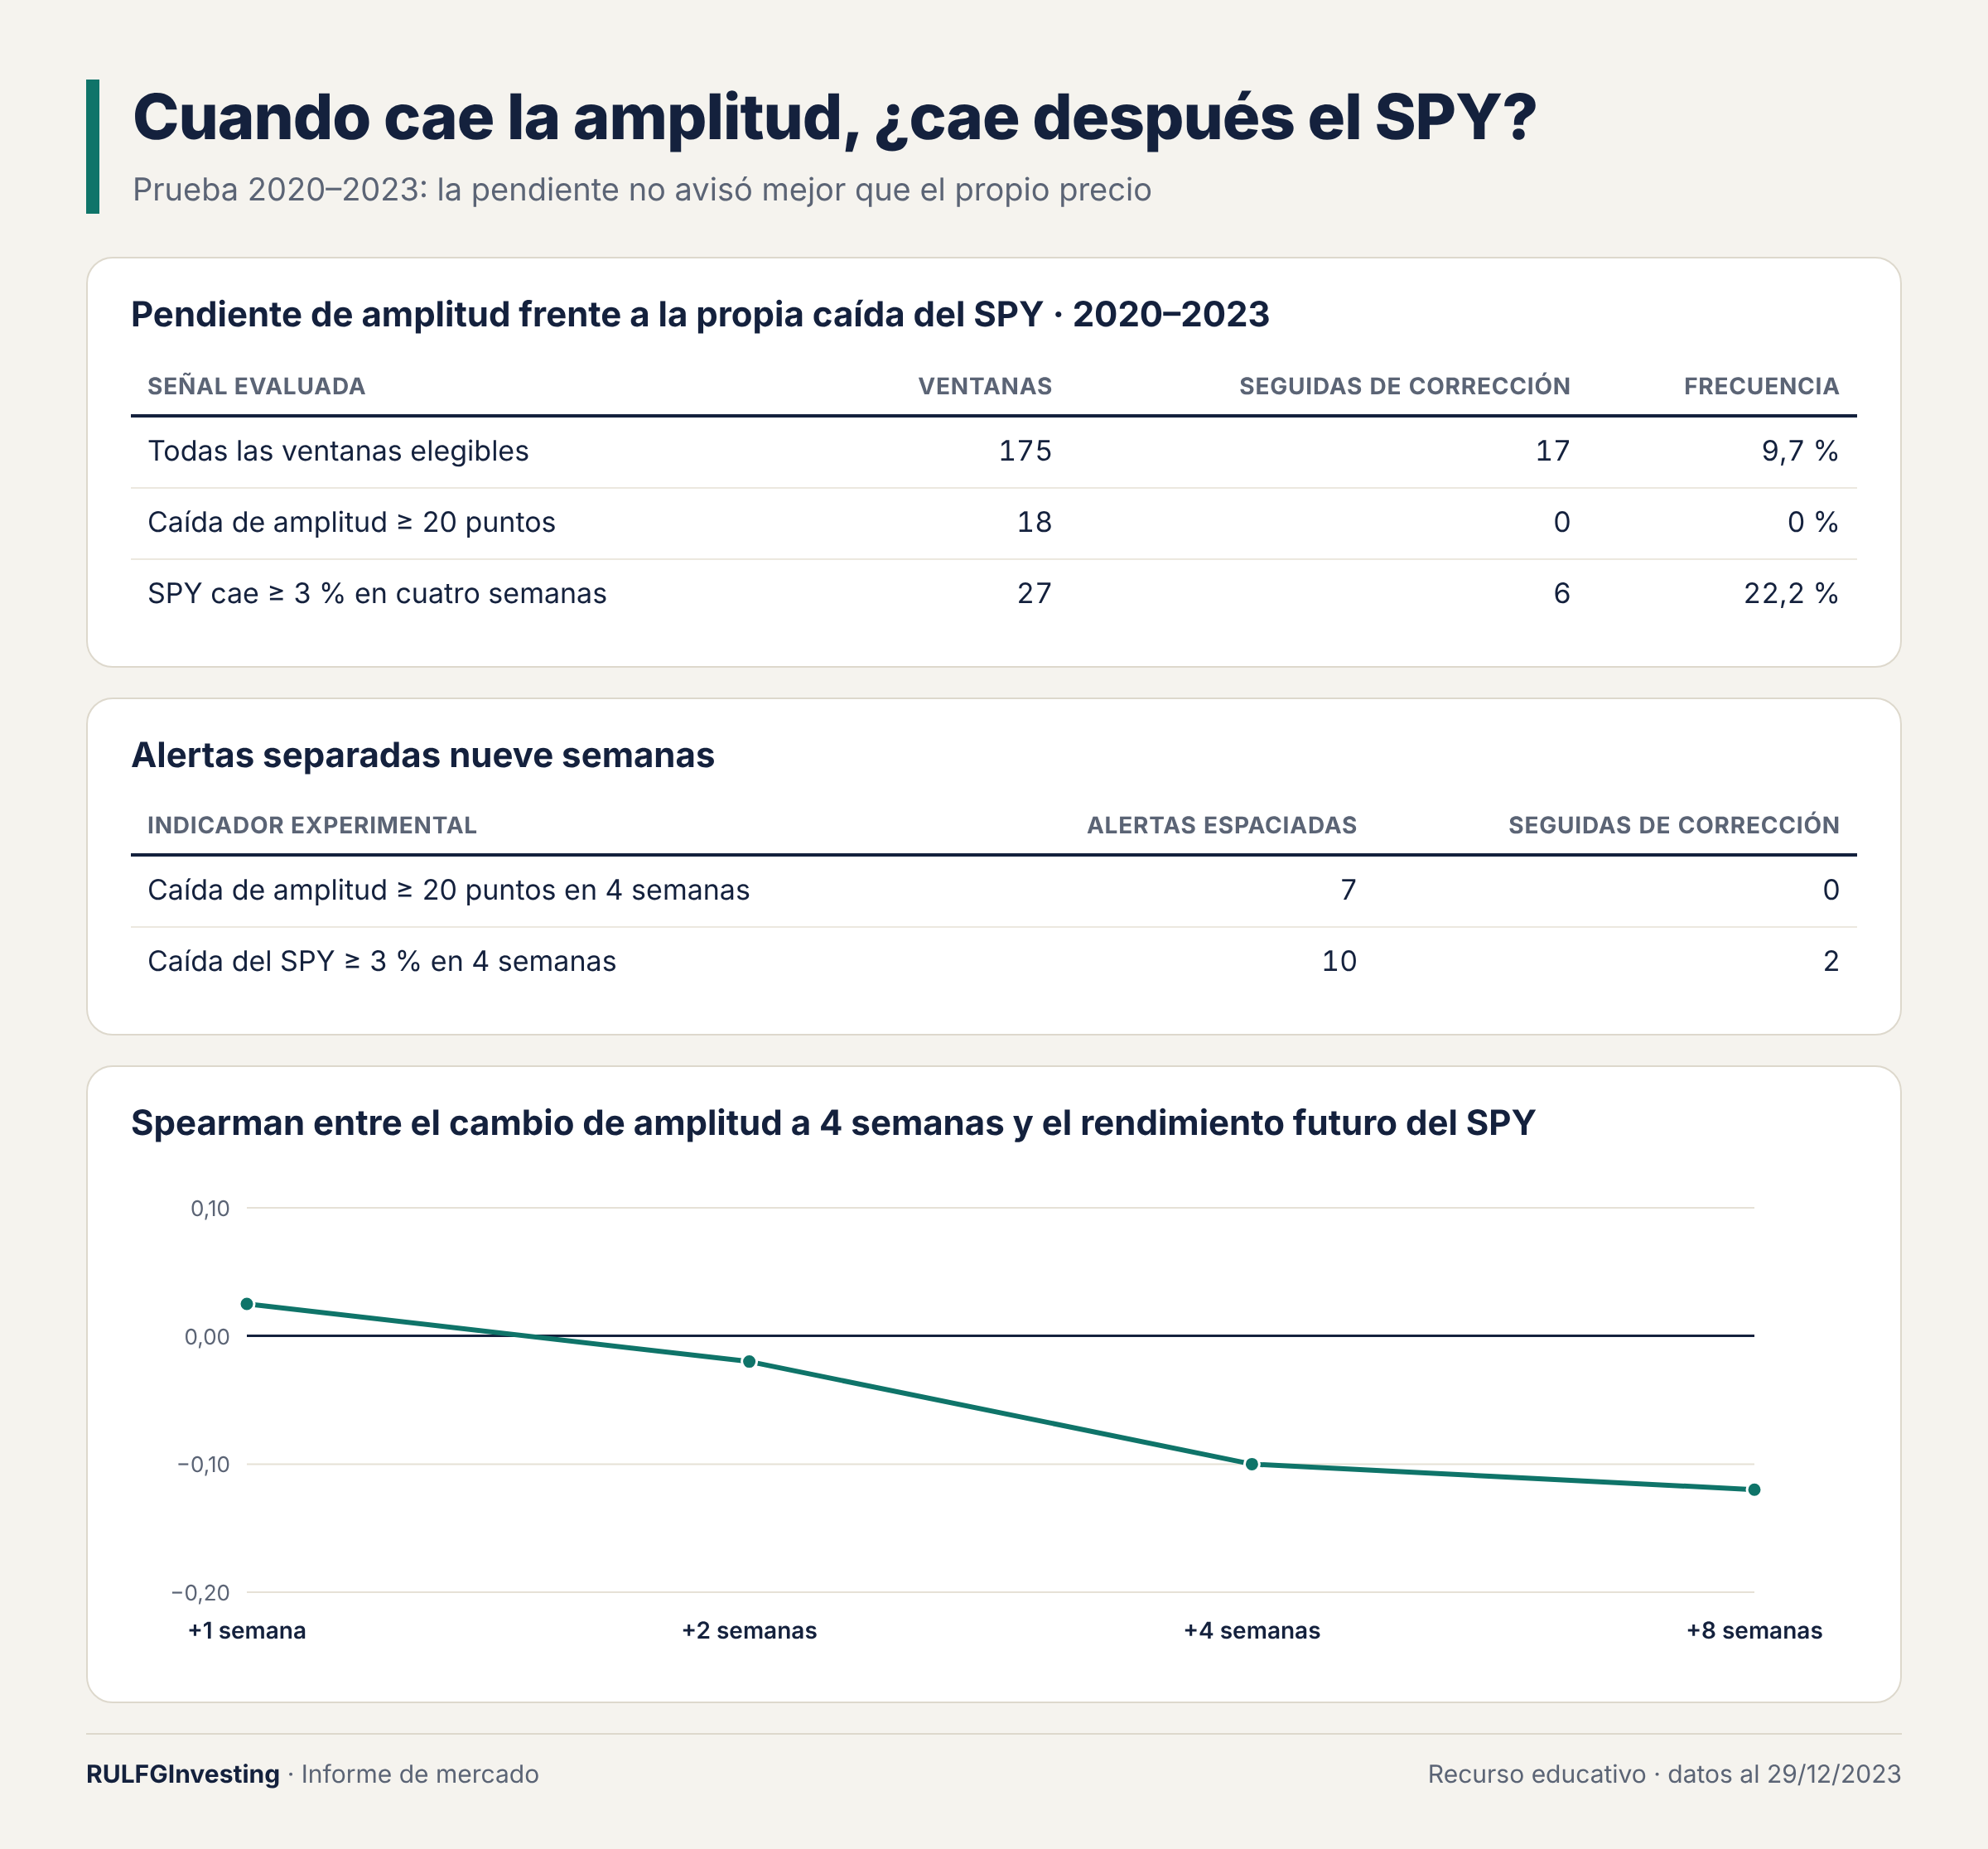
Se probó también la velocidad del deterioro. Para el período 2020–2023, se buscó si una caída de al menos 20 puntos en la amplitud en cuatro semanas avisaba antes de una corrección. Ninguno de esos 18 casos fue seguido por una corrección. En cambio, la caída del propio SPY de al menos 3 % en cuatro semanas precedió correcciones en el 22,2 % de los casos (6 de 27).
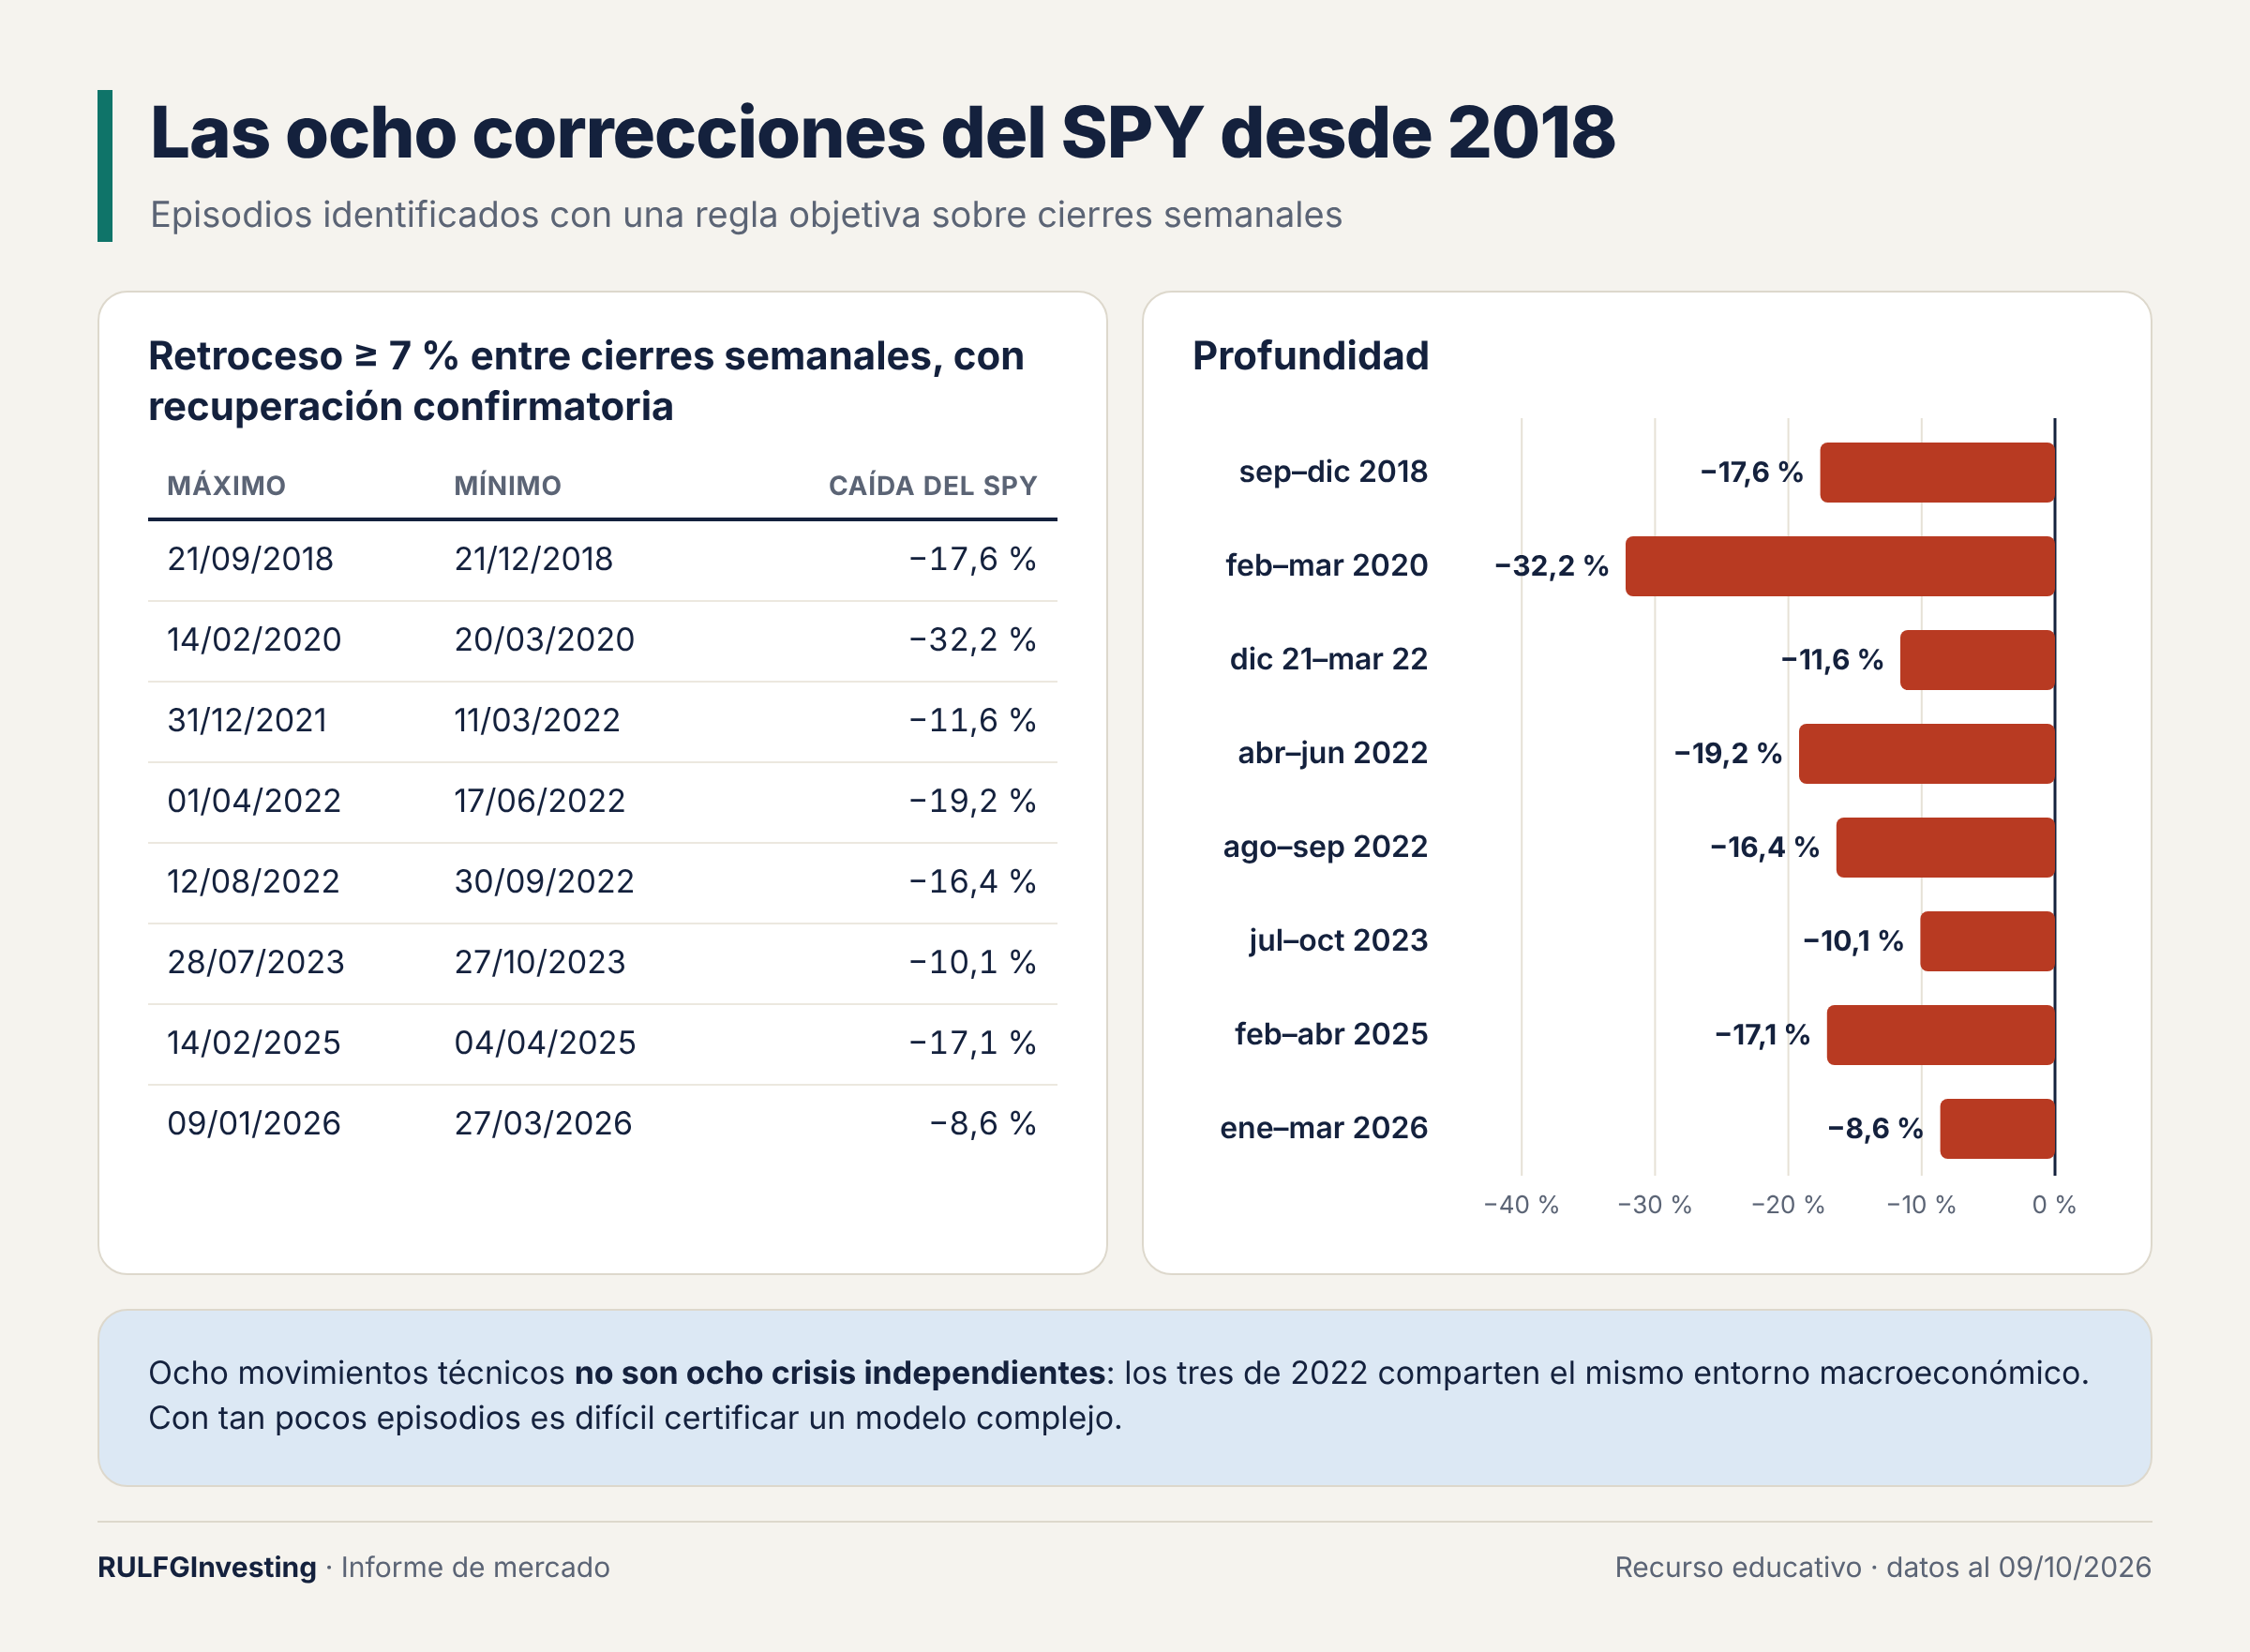
Para no contar varias veces la misma caída se identificaron los episodios completos, de máximo a mínimo, con retrocesos de al menos 7 %. Desde 2018 hubo ocho. El más profundo fue el de febrero y marzo de 2020, con −32,2 %. El último fue el de enero a marzo de 2026, con −8,6 %. Pero ocho movimientos no son ocho crisis independientes: los tres de 2022 responden al mismo entorno de inflación y tasas.
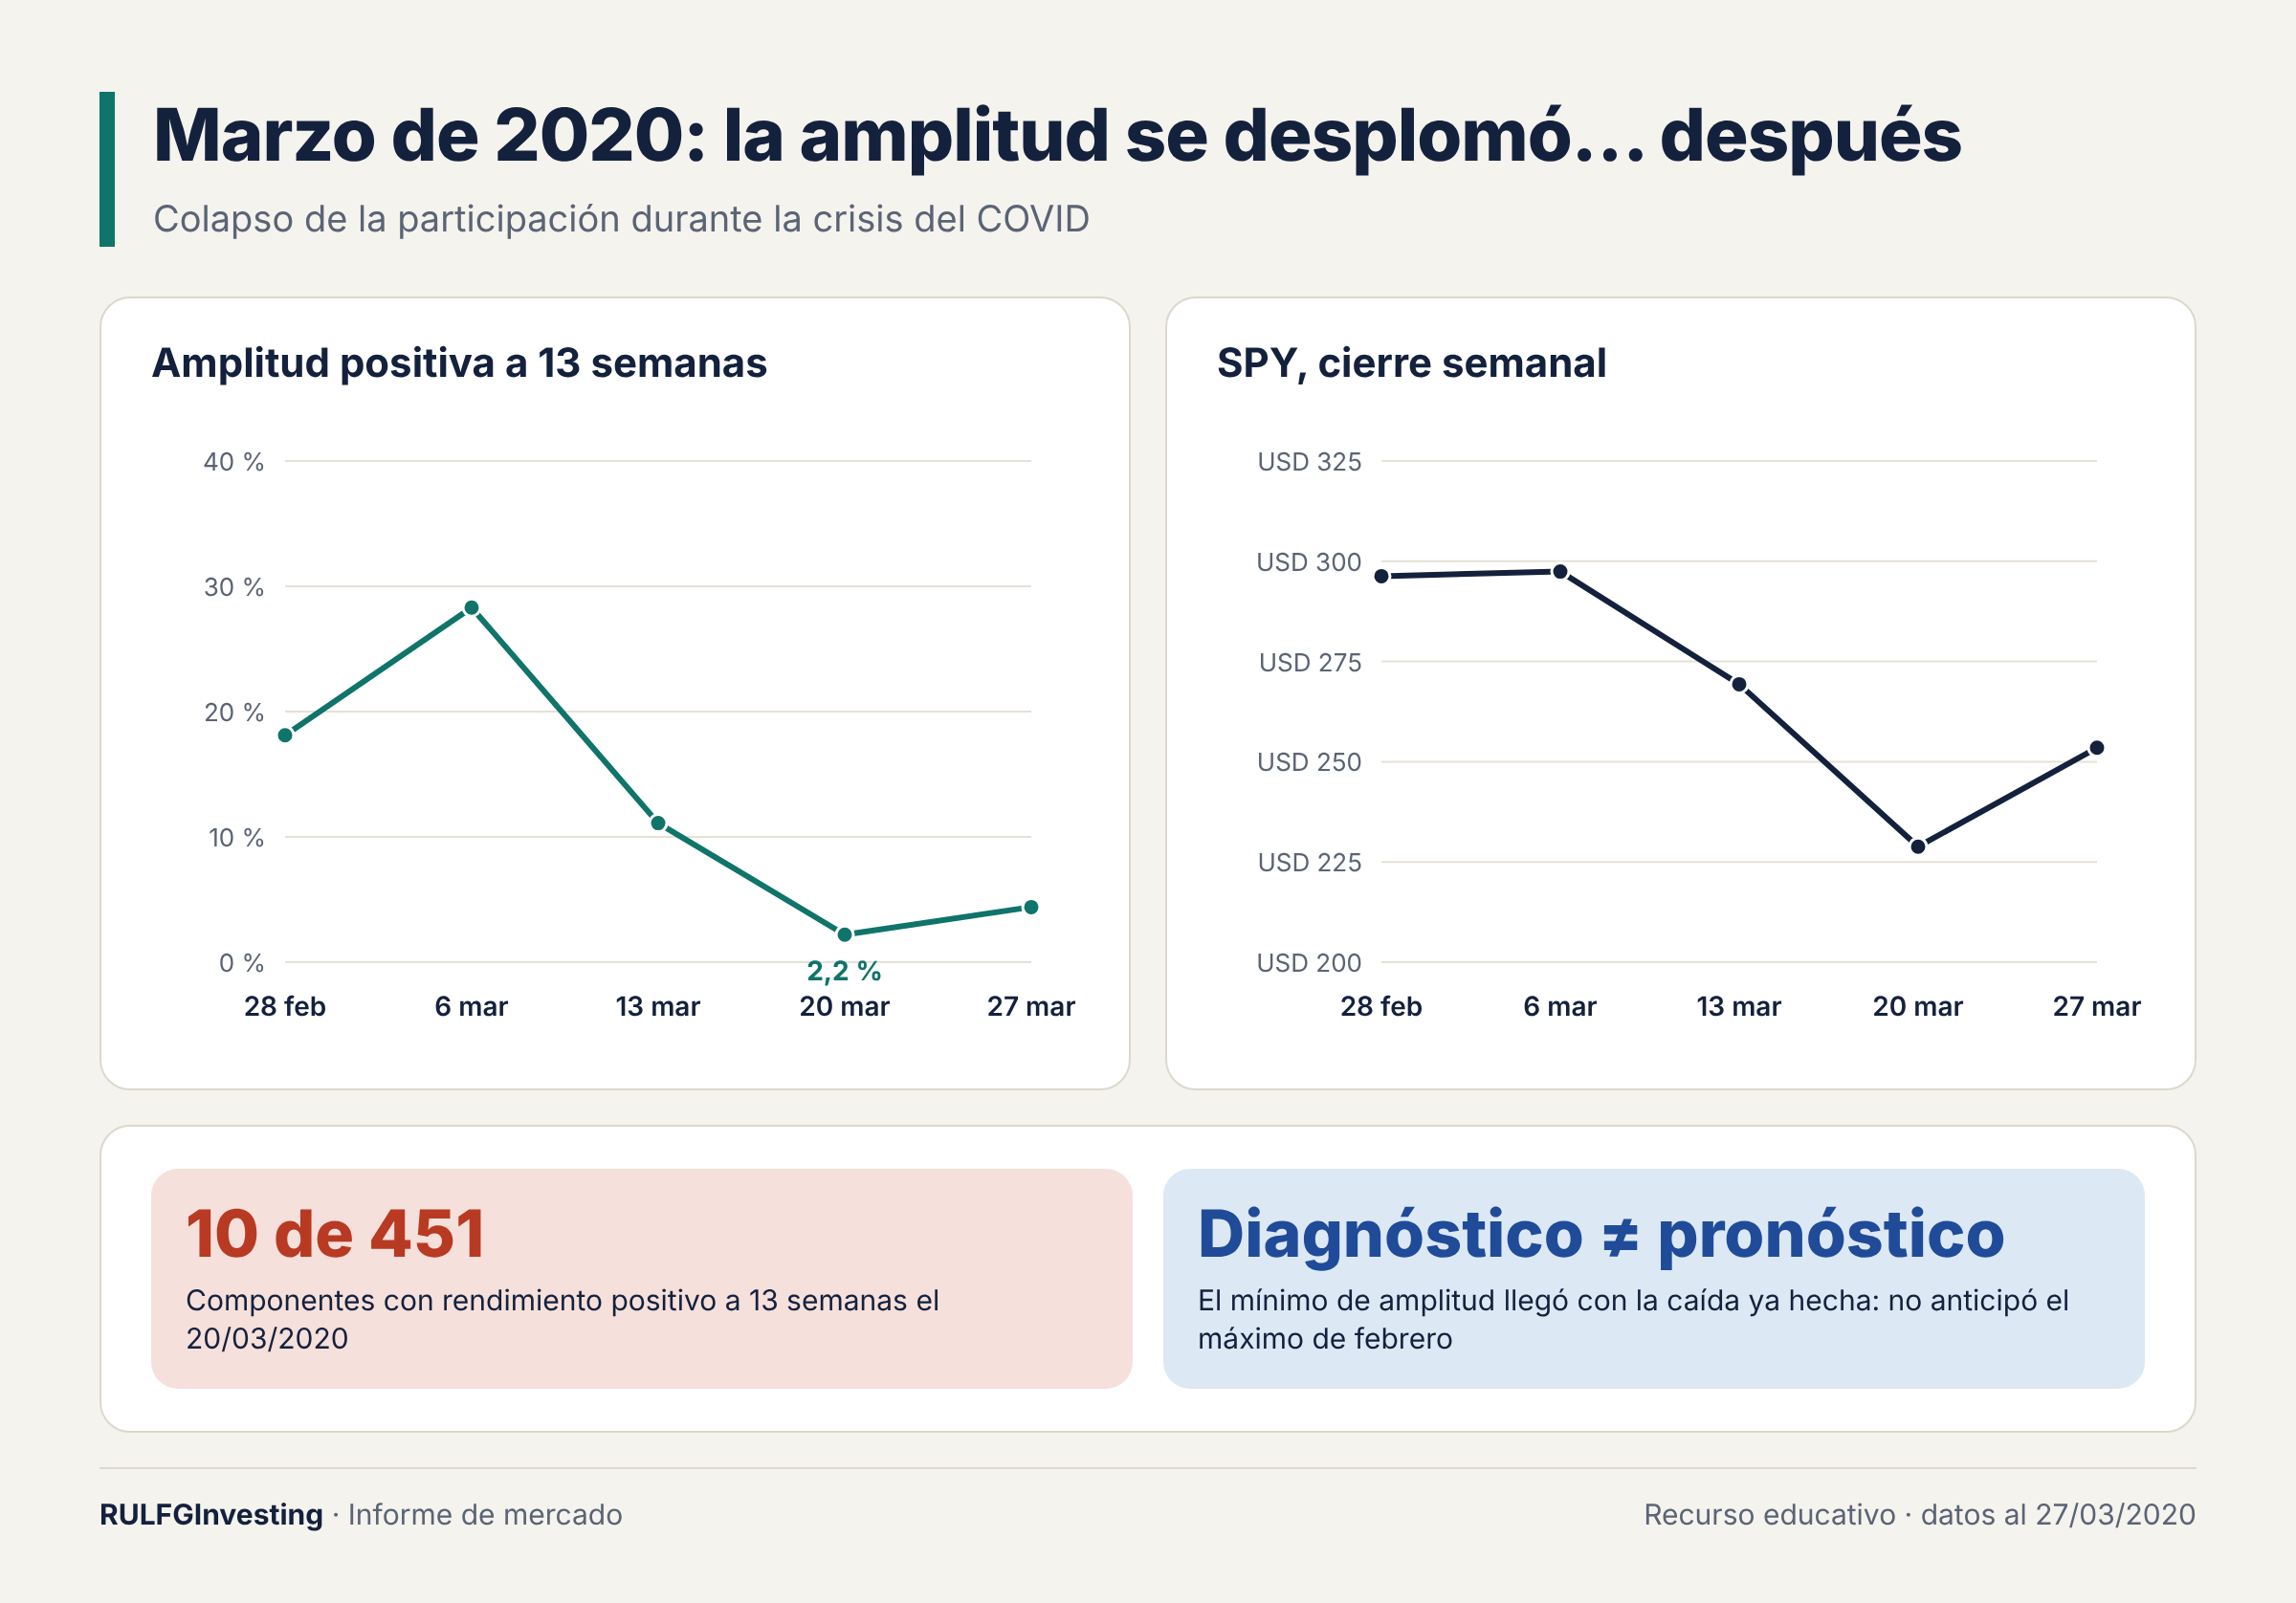
El caso del COVID resume la lección. El 20 de marzo de 2020 solo 10 de 451 componentes rendían en positivo a 13 semanas. Fue un diagnóstico impecable de un mercado destruido, pero llegó con la caída ya hecha. No anticipó el máximo de febrero. Diagnosticar bien un régimen no es lo mismo que pronosticar su cambio.
Rotación o deterioro
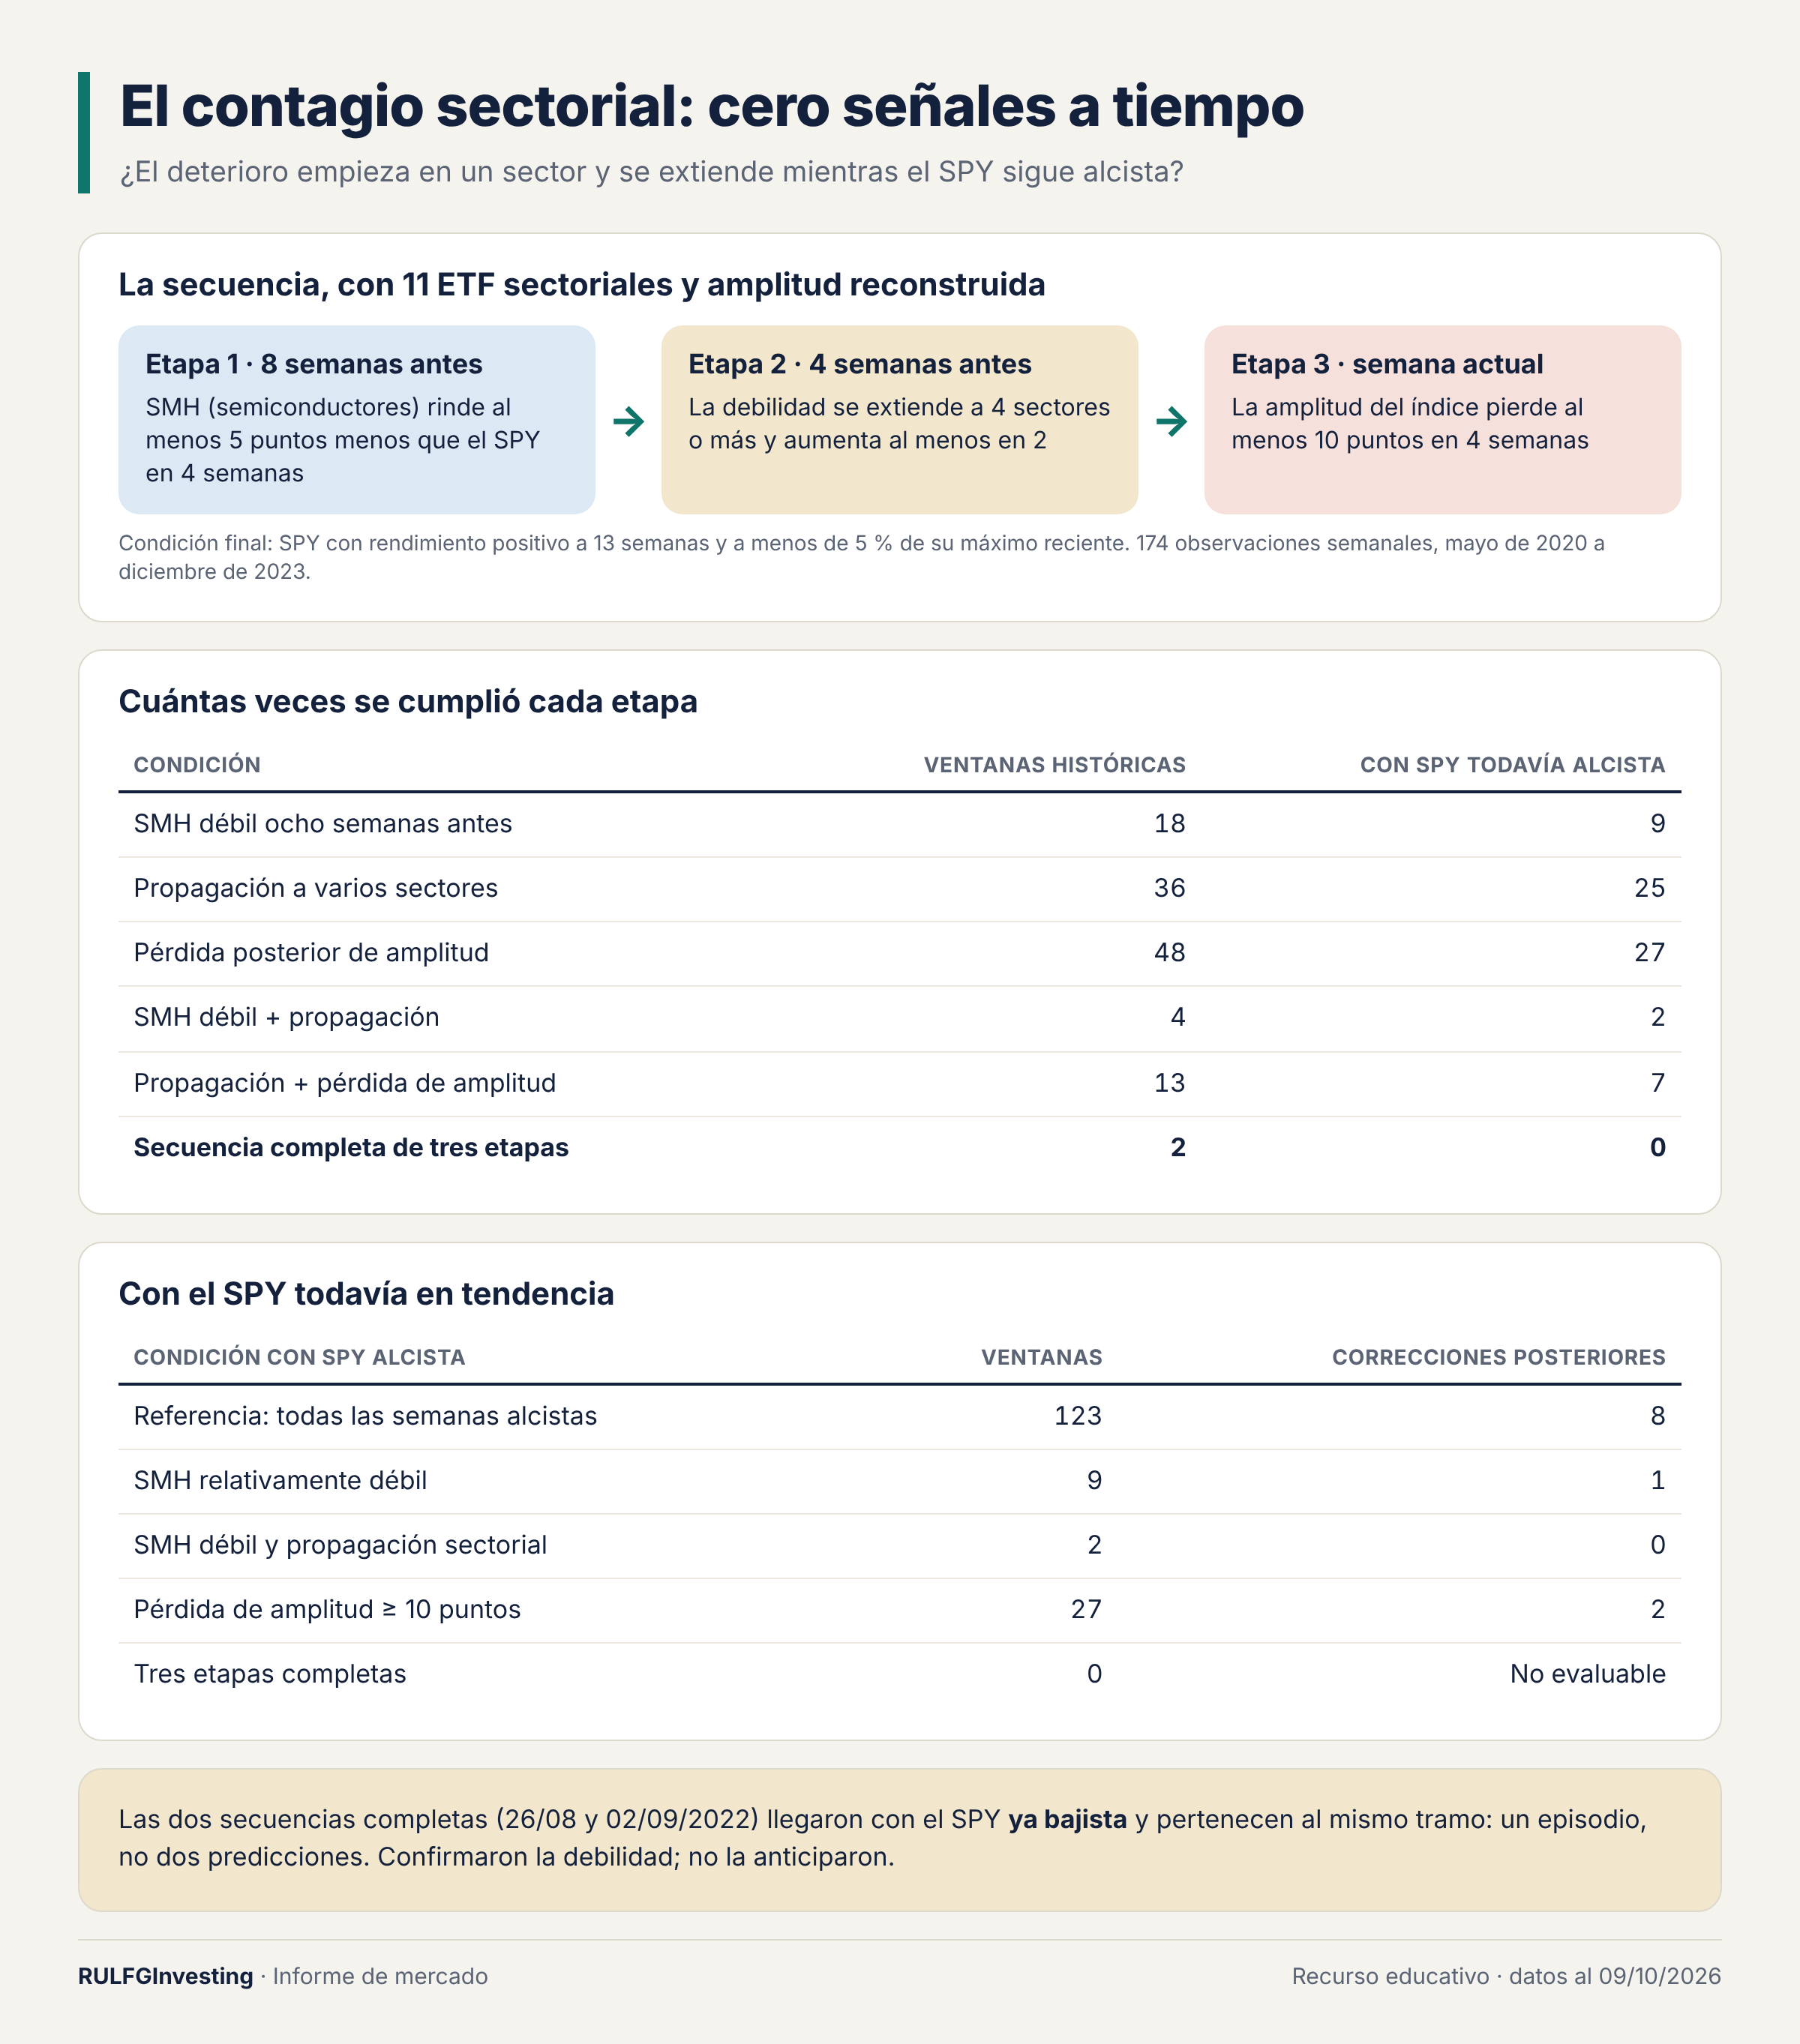
La pregunta se afinó: ¿el deterioro empieza en un sector y se extiende a los demás mientras el SPY todavía sube? Para responderla se usaron los 11 ETF sectoriales del S&P 500 y SMH, el ETF de semiconductores. La secuencia completa de tres etapas apareció solo dos veces, en agosto y septiembre de 2022, cuando el SPY ya estaba bajista. Es un solo episodio y llegó tarde. Con el SPY todavía alcista, la secuencia no se activó nunca.
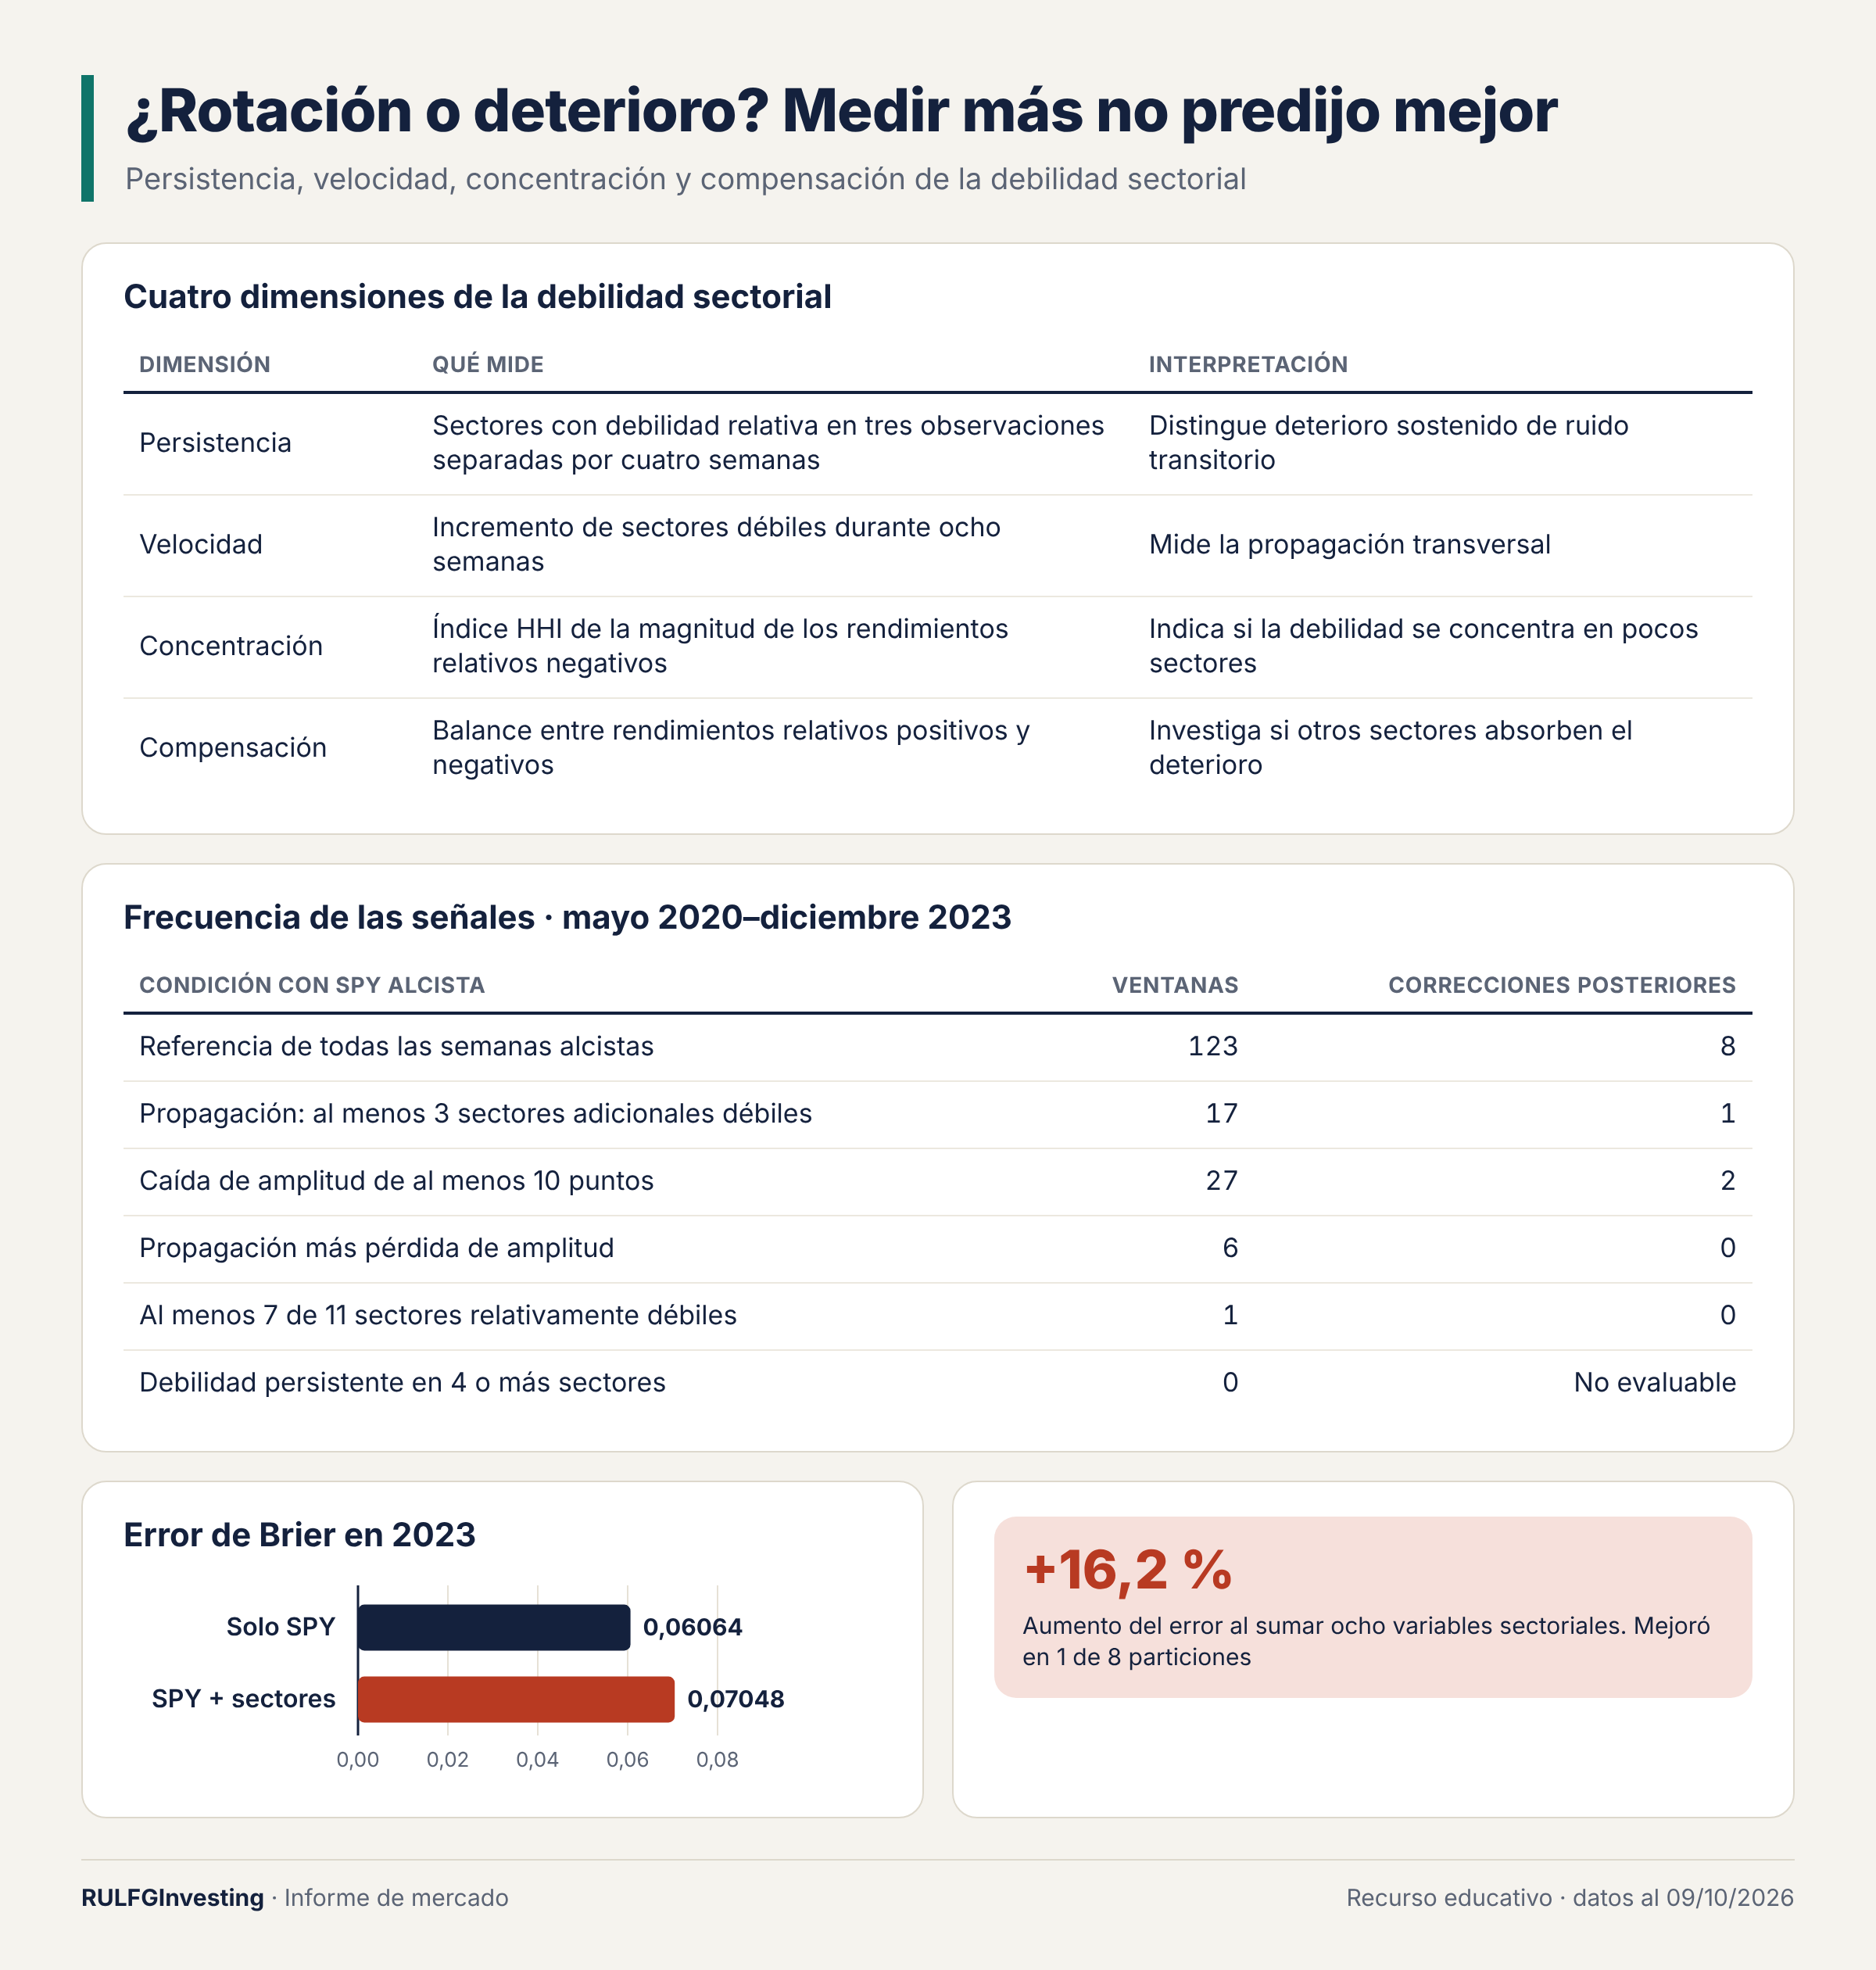
El siguiente paso fue medir la debilidad sectorial con más matices, en cuatro dimensiones:
Persistencia: cuánto dura la debilidad.
Velocidad: cuán rápido se suman sectores débiles.
Concentración: si la debilidad se concentra en pocos sectores. Se midió con el índice HHI, que es más alto cuanto más concentrada está.
Compensación: si otros sectores absorben la caída.
Agregar esas variables al modelo empeoró el error un 16,2 % en 2023.
Ninguno de esos indicadores mostró una relación estable con el rendimiento futuro del SPY entre una y ocho semanas. La señal combinada apareció tres veces, el 18 de junio de 2021, el 10 de febrero de 2023 y el 6 de octubre de 2023. Ninguna fue seguida por una corrección.
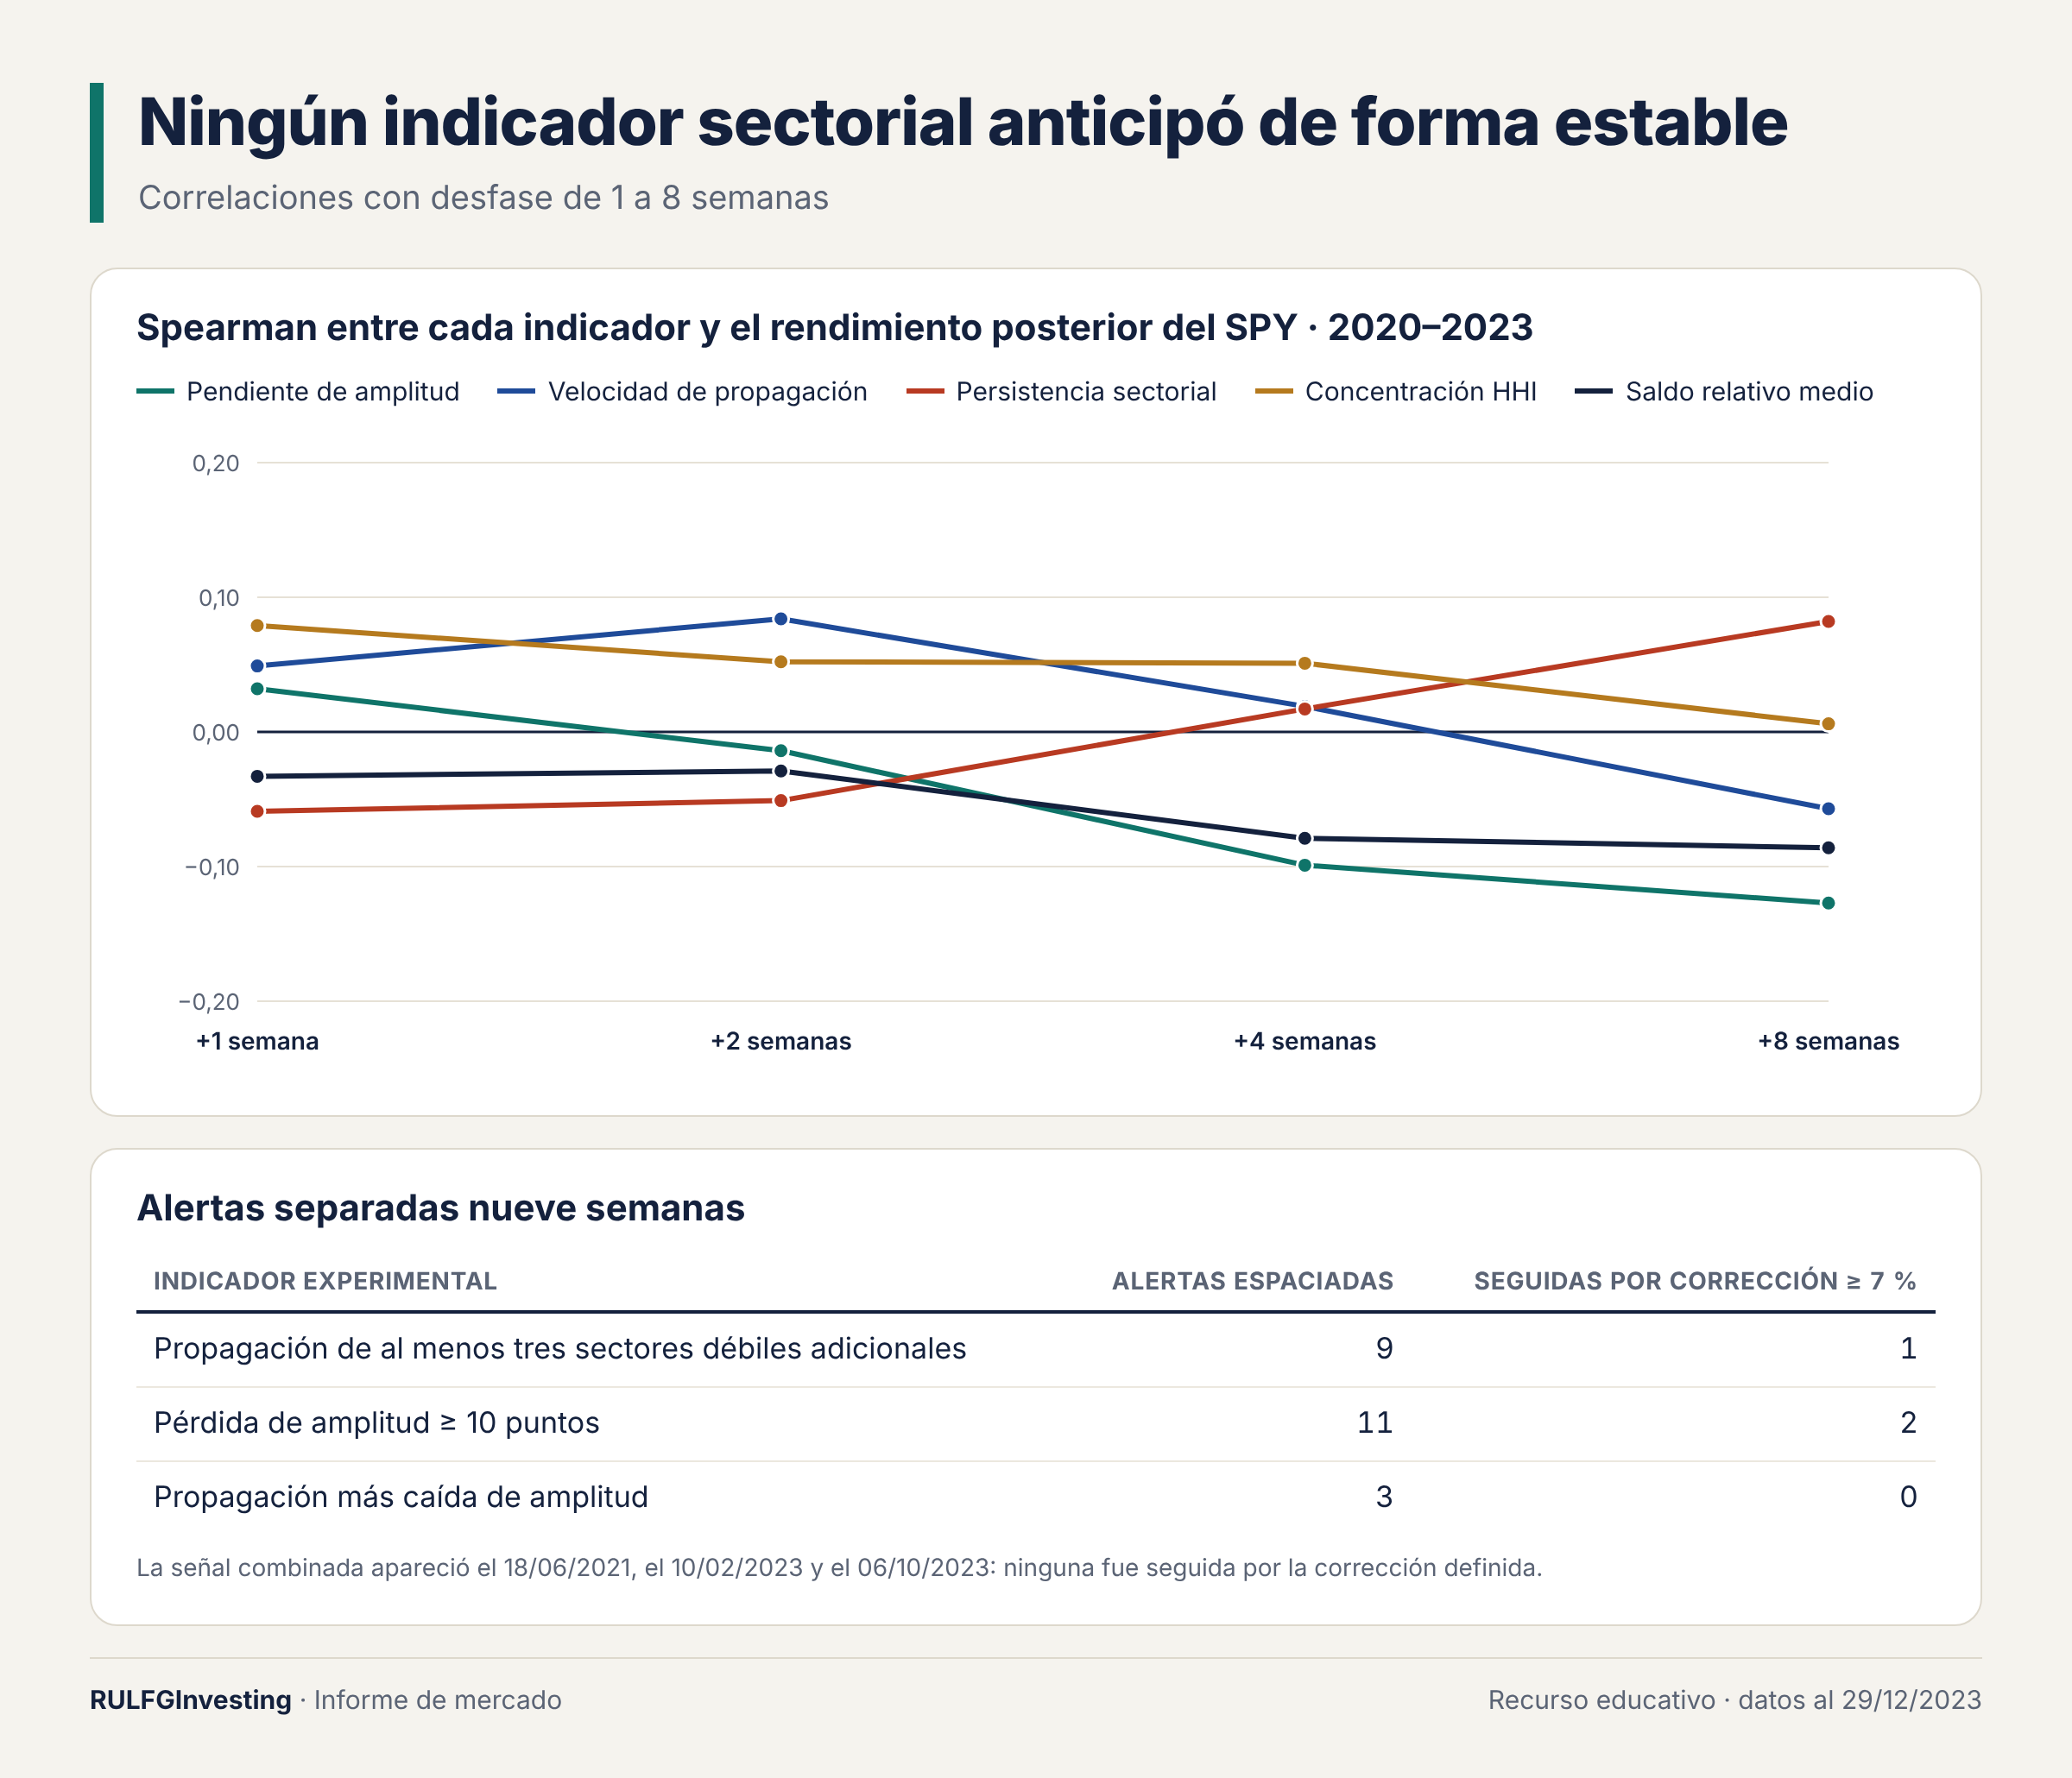
De esta etapa quedó la distinción más útil de toda la investigación. Hay tres estados posibles dentro del mercado:
Rotación compensada: unos sectores caen y otros toman la posta.
Fragilidad: la amplitud empieza a ceder y conviene vigilar.
Deterioro sistémico: la debilidad se generaliza.
Estos indicadores describen muy bien el estado presente. Pero no demostraron que anticipen el cambio de un estado a otro. Un buen indicador de rotación no es necesariamente un buen predictor de crisis, y sigue siendo útil para elegir sectores.
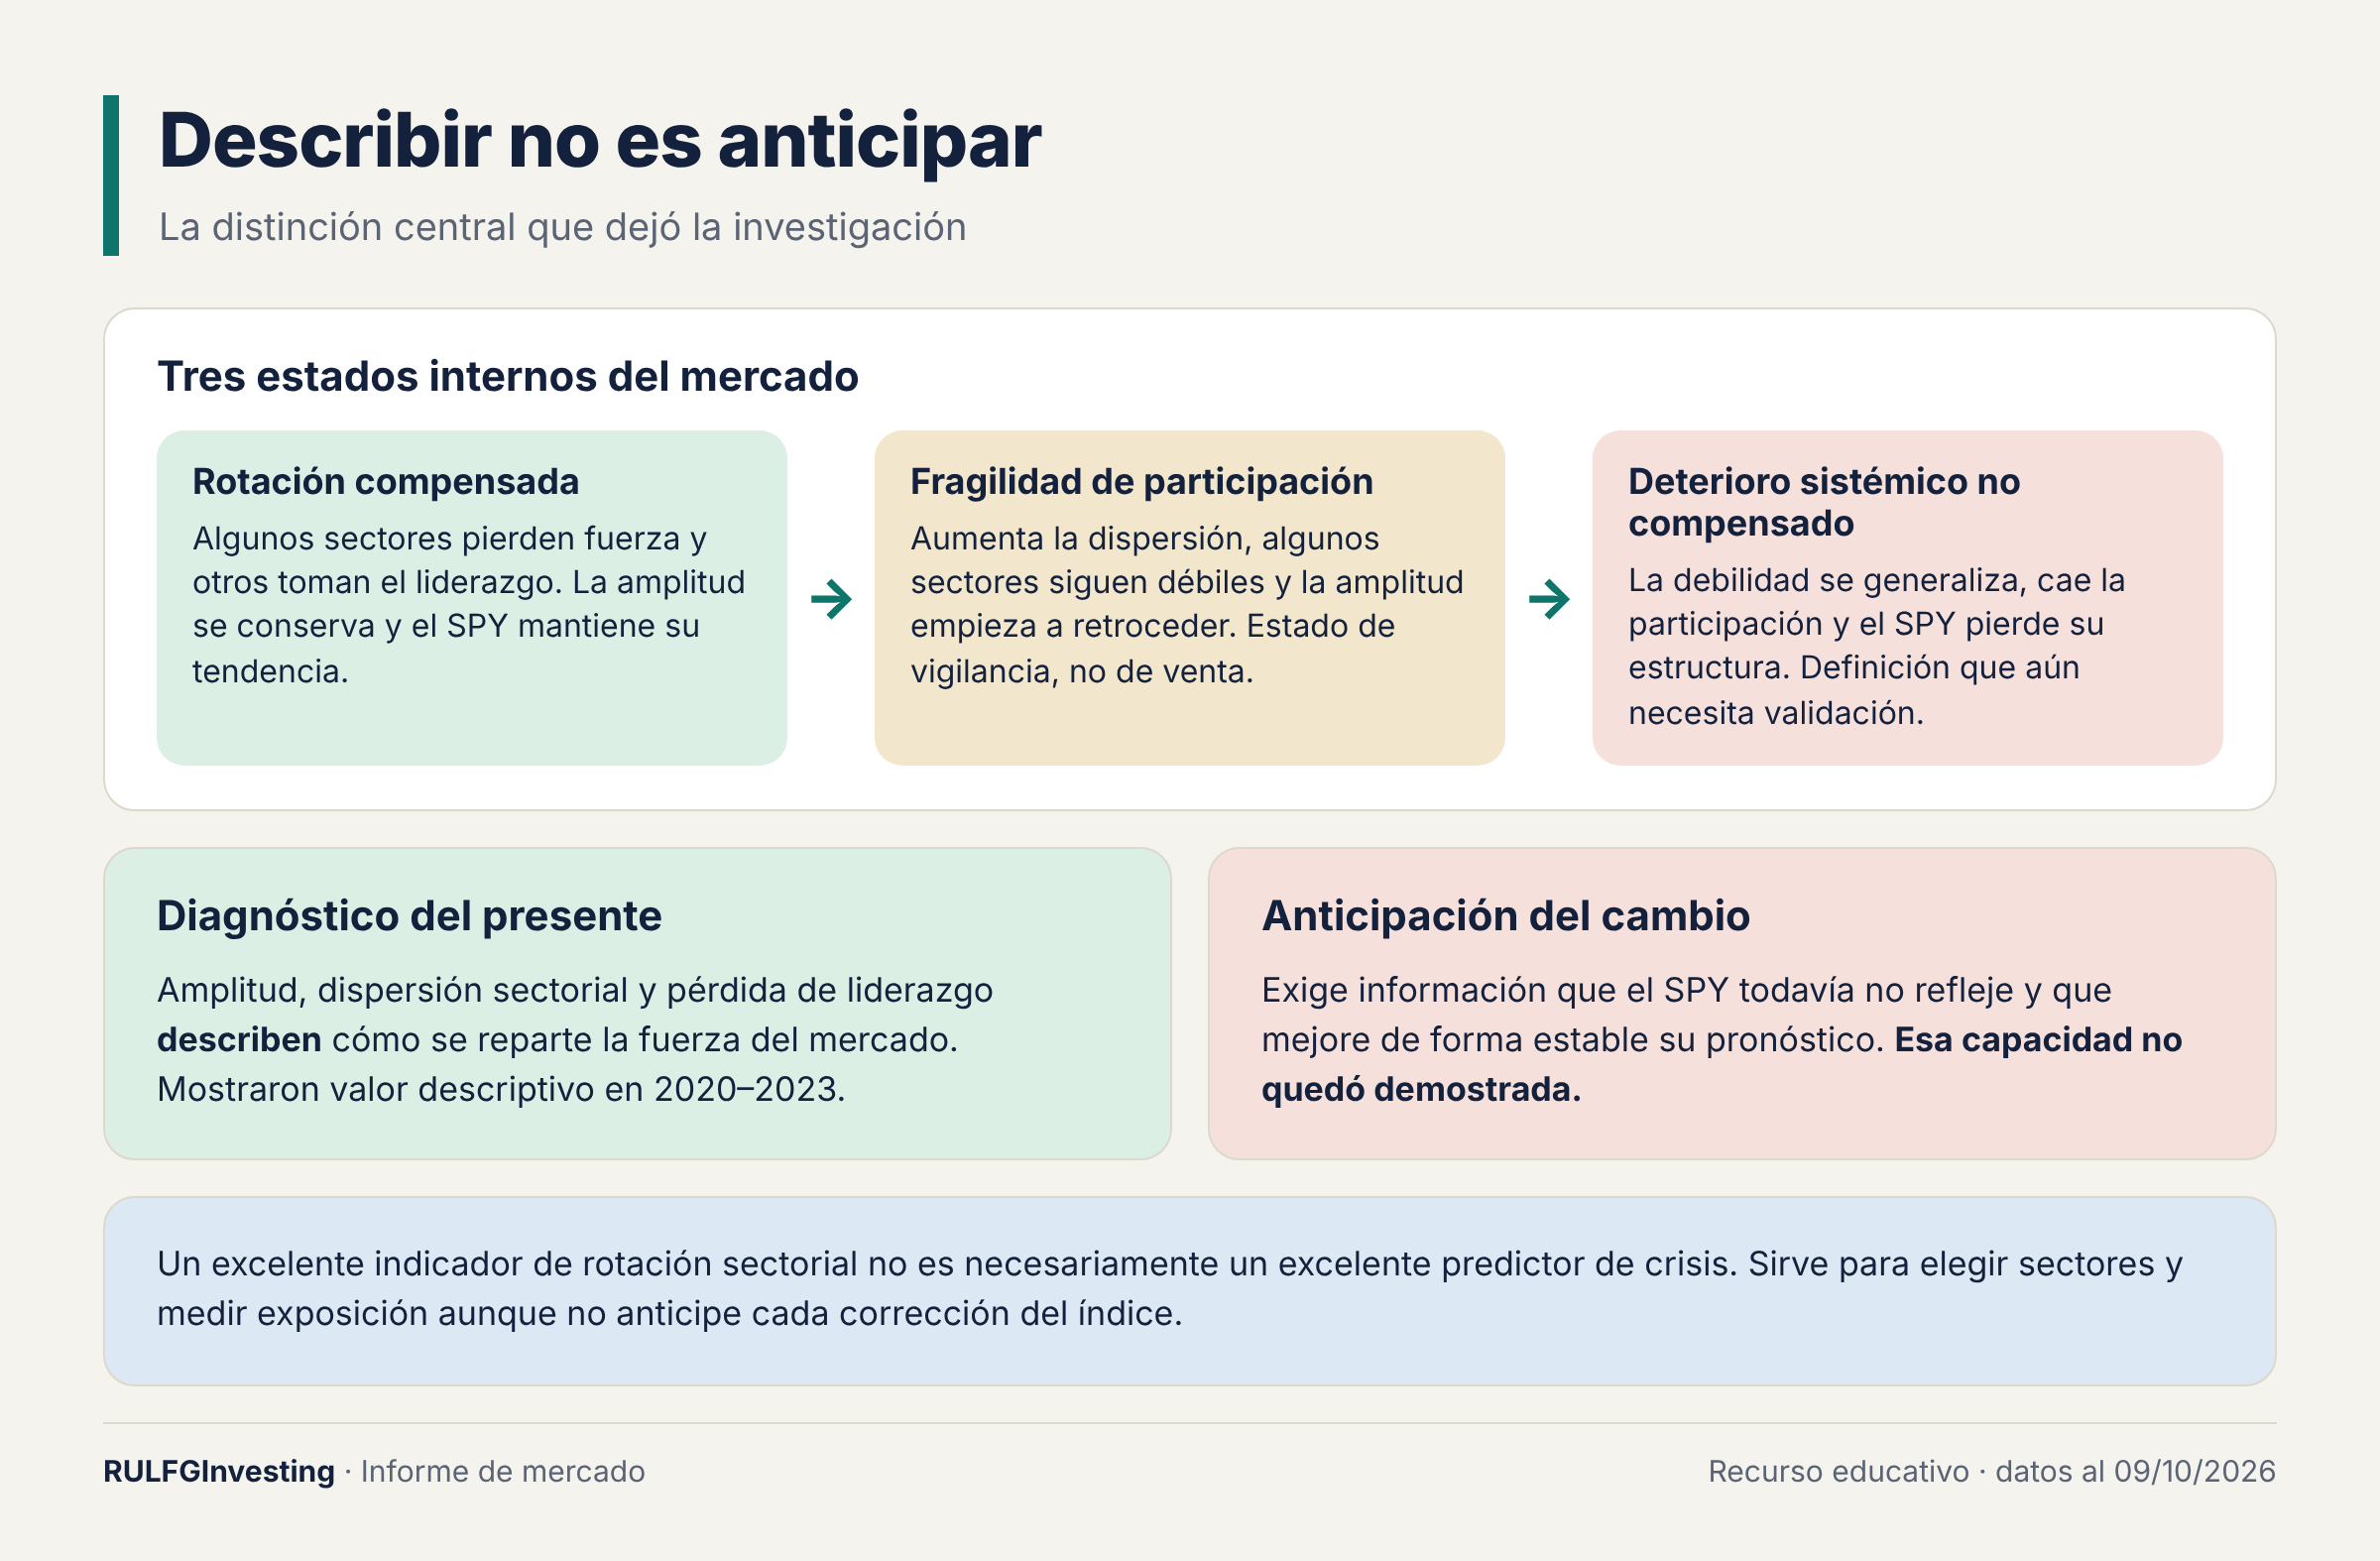
Para no ajustar umbrales hasta que algo funcionara, la historia de 2018 a 2026 se dividió en tres períodos separados: entrenamiento, validación y evaluación reservada. En los dos últimos, el modelo con variables sectoriales empeoró: 5,7 % y 7,6 % respectivamente. Una regla simple de propagación dio 11 alertas en total y ninguna fue seguida por una caída del 7 %.
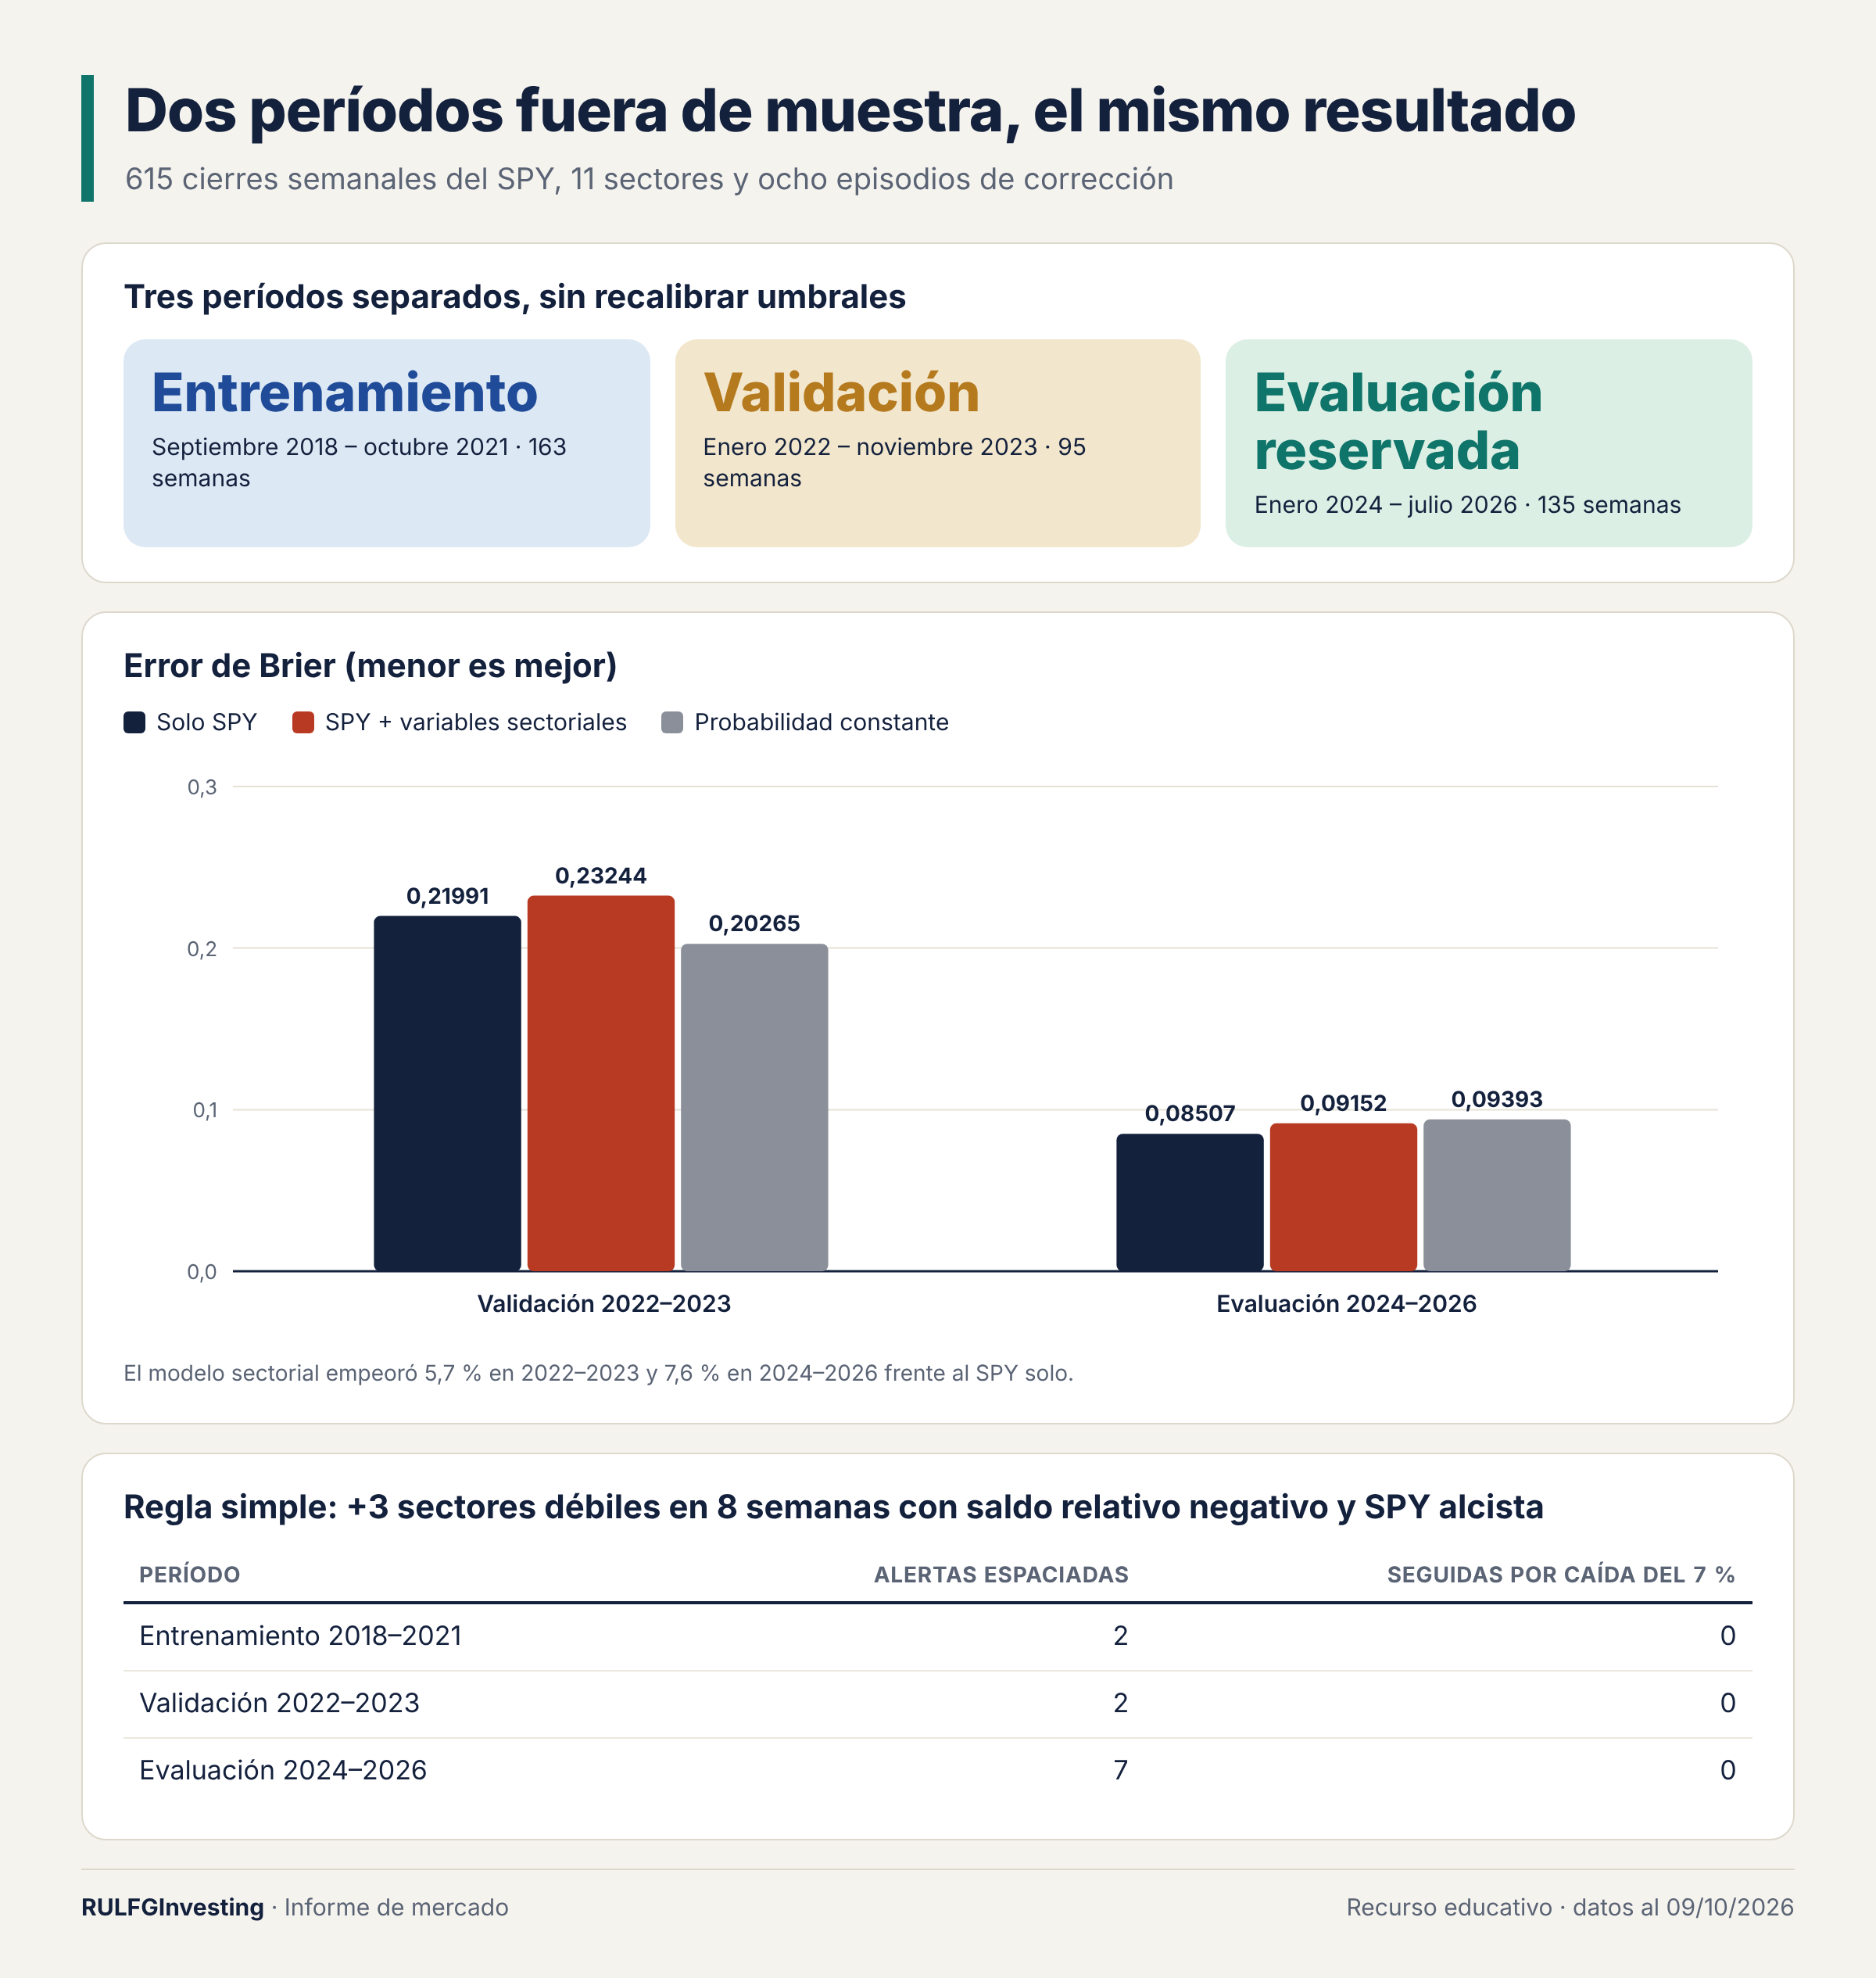
Después se miró qué señales aparecían en las ocho semanas previas a cada uno de los siete inicios de corrección. El rendimiento mediano de los sectores, negativo a cuatro semanas, estuvo presente antes de 6 de los 7. Pero también apareció en muchas semanas que no terminaron en caída.
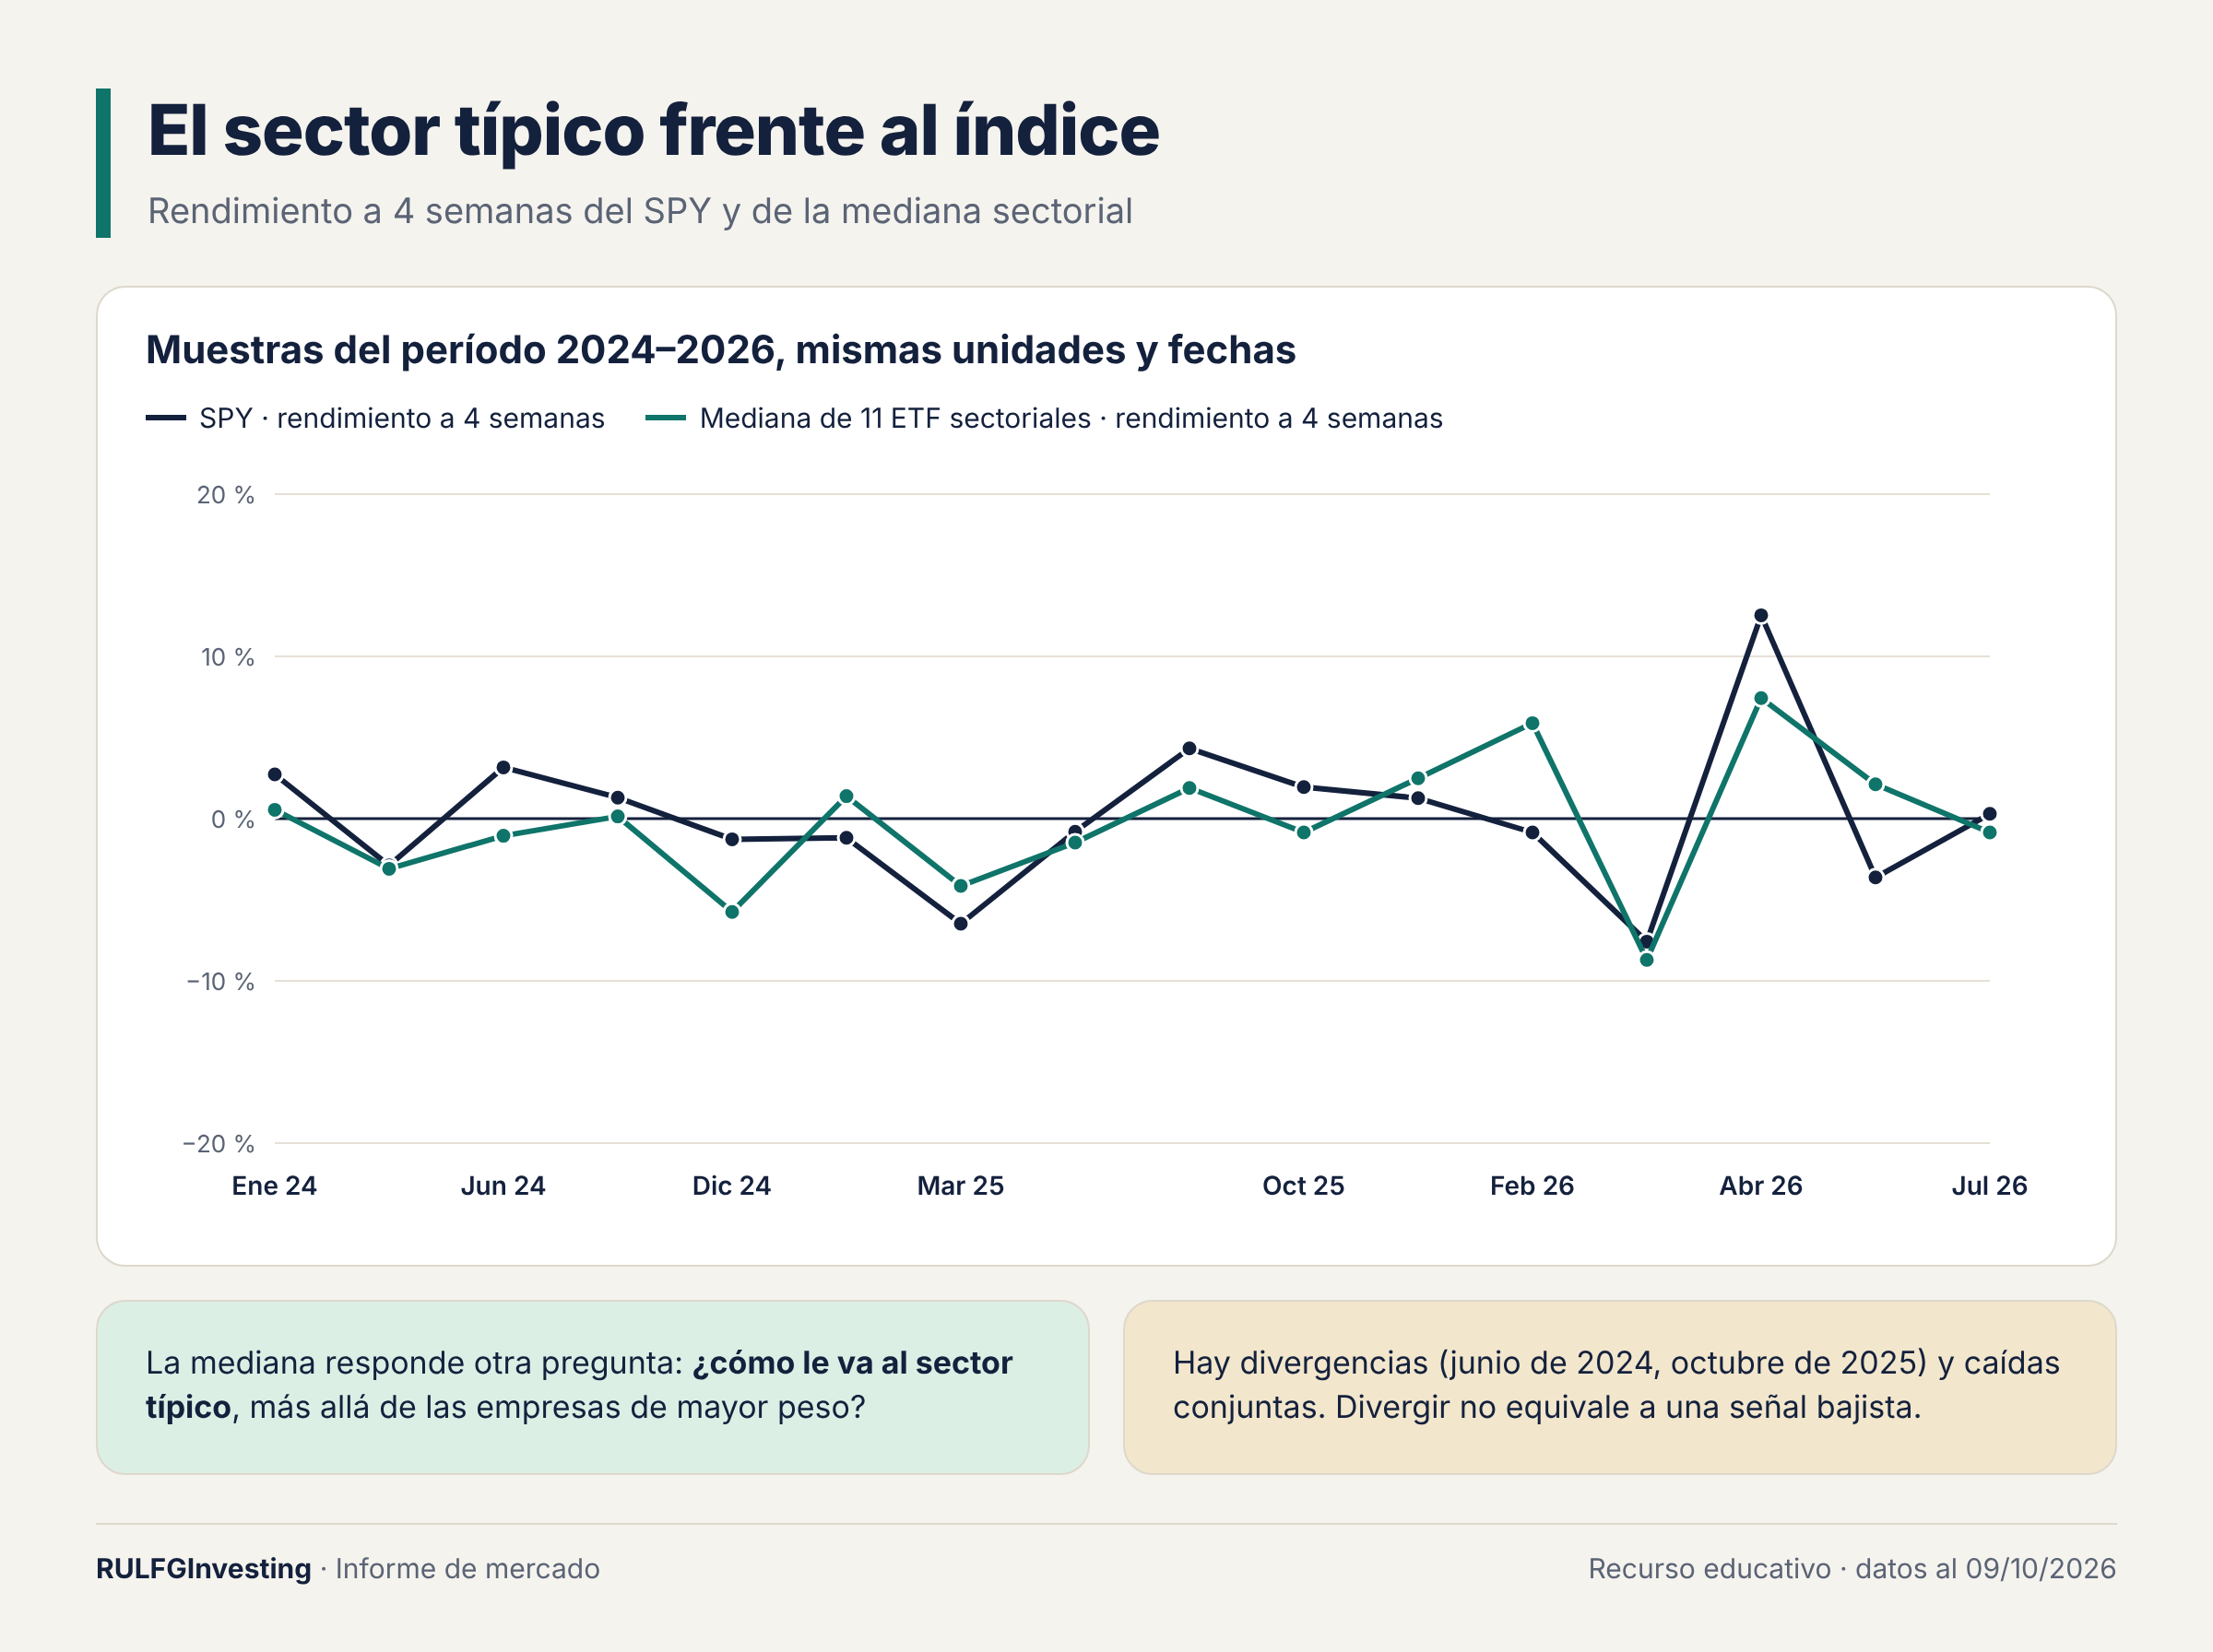
La mediana sectorial responde a una pregunta distinta de la del SPY: ¿cómo le va al sector típico, más allá de las empresas con más peso en el índice? A veces diverge del SPY, como en junio de 2024 y octubre de 2025, y a veces cae junto con él.
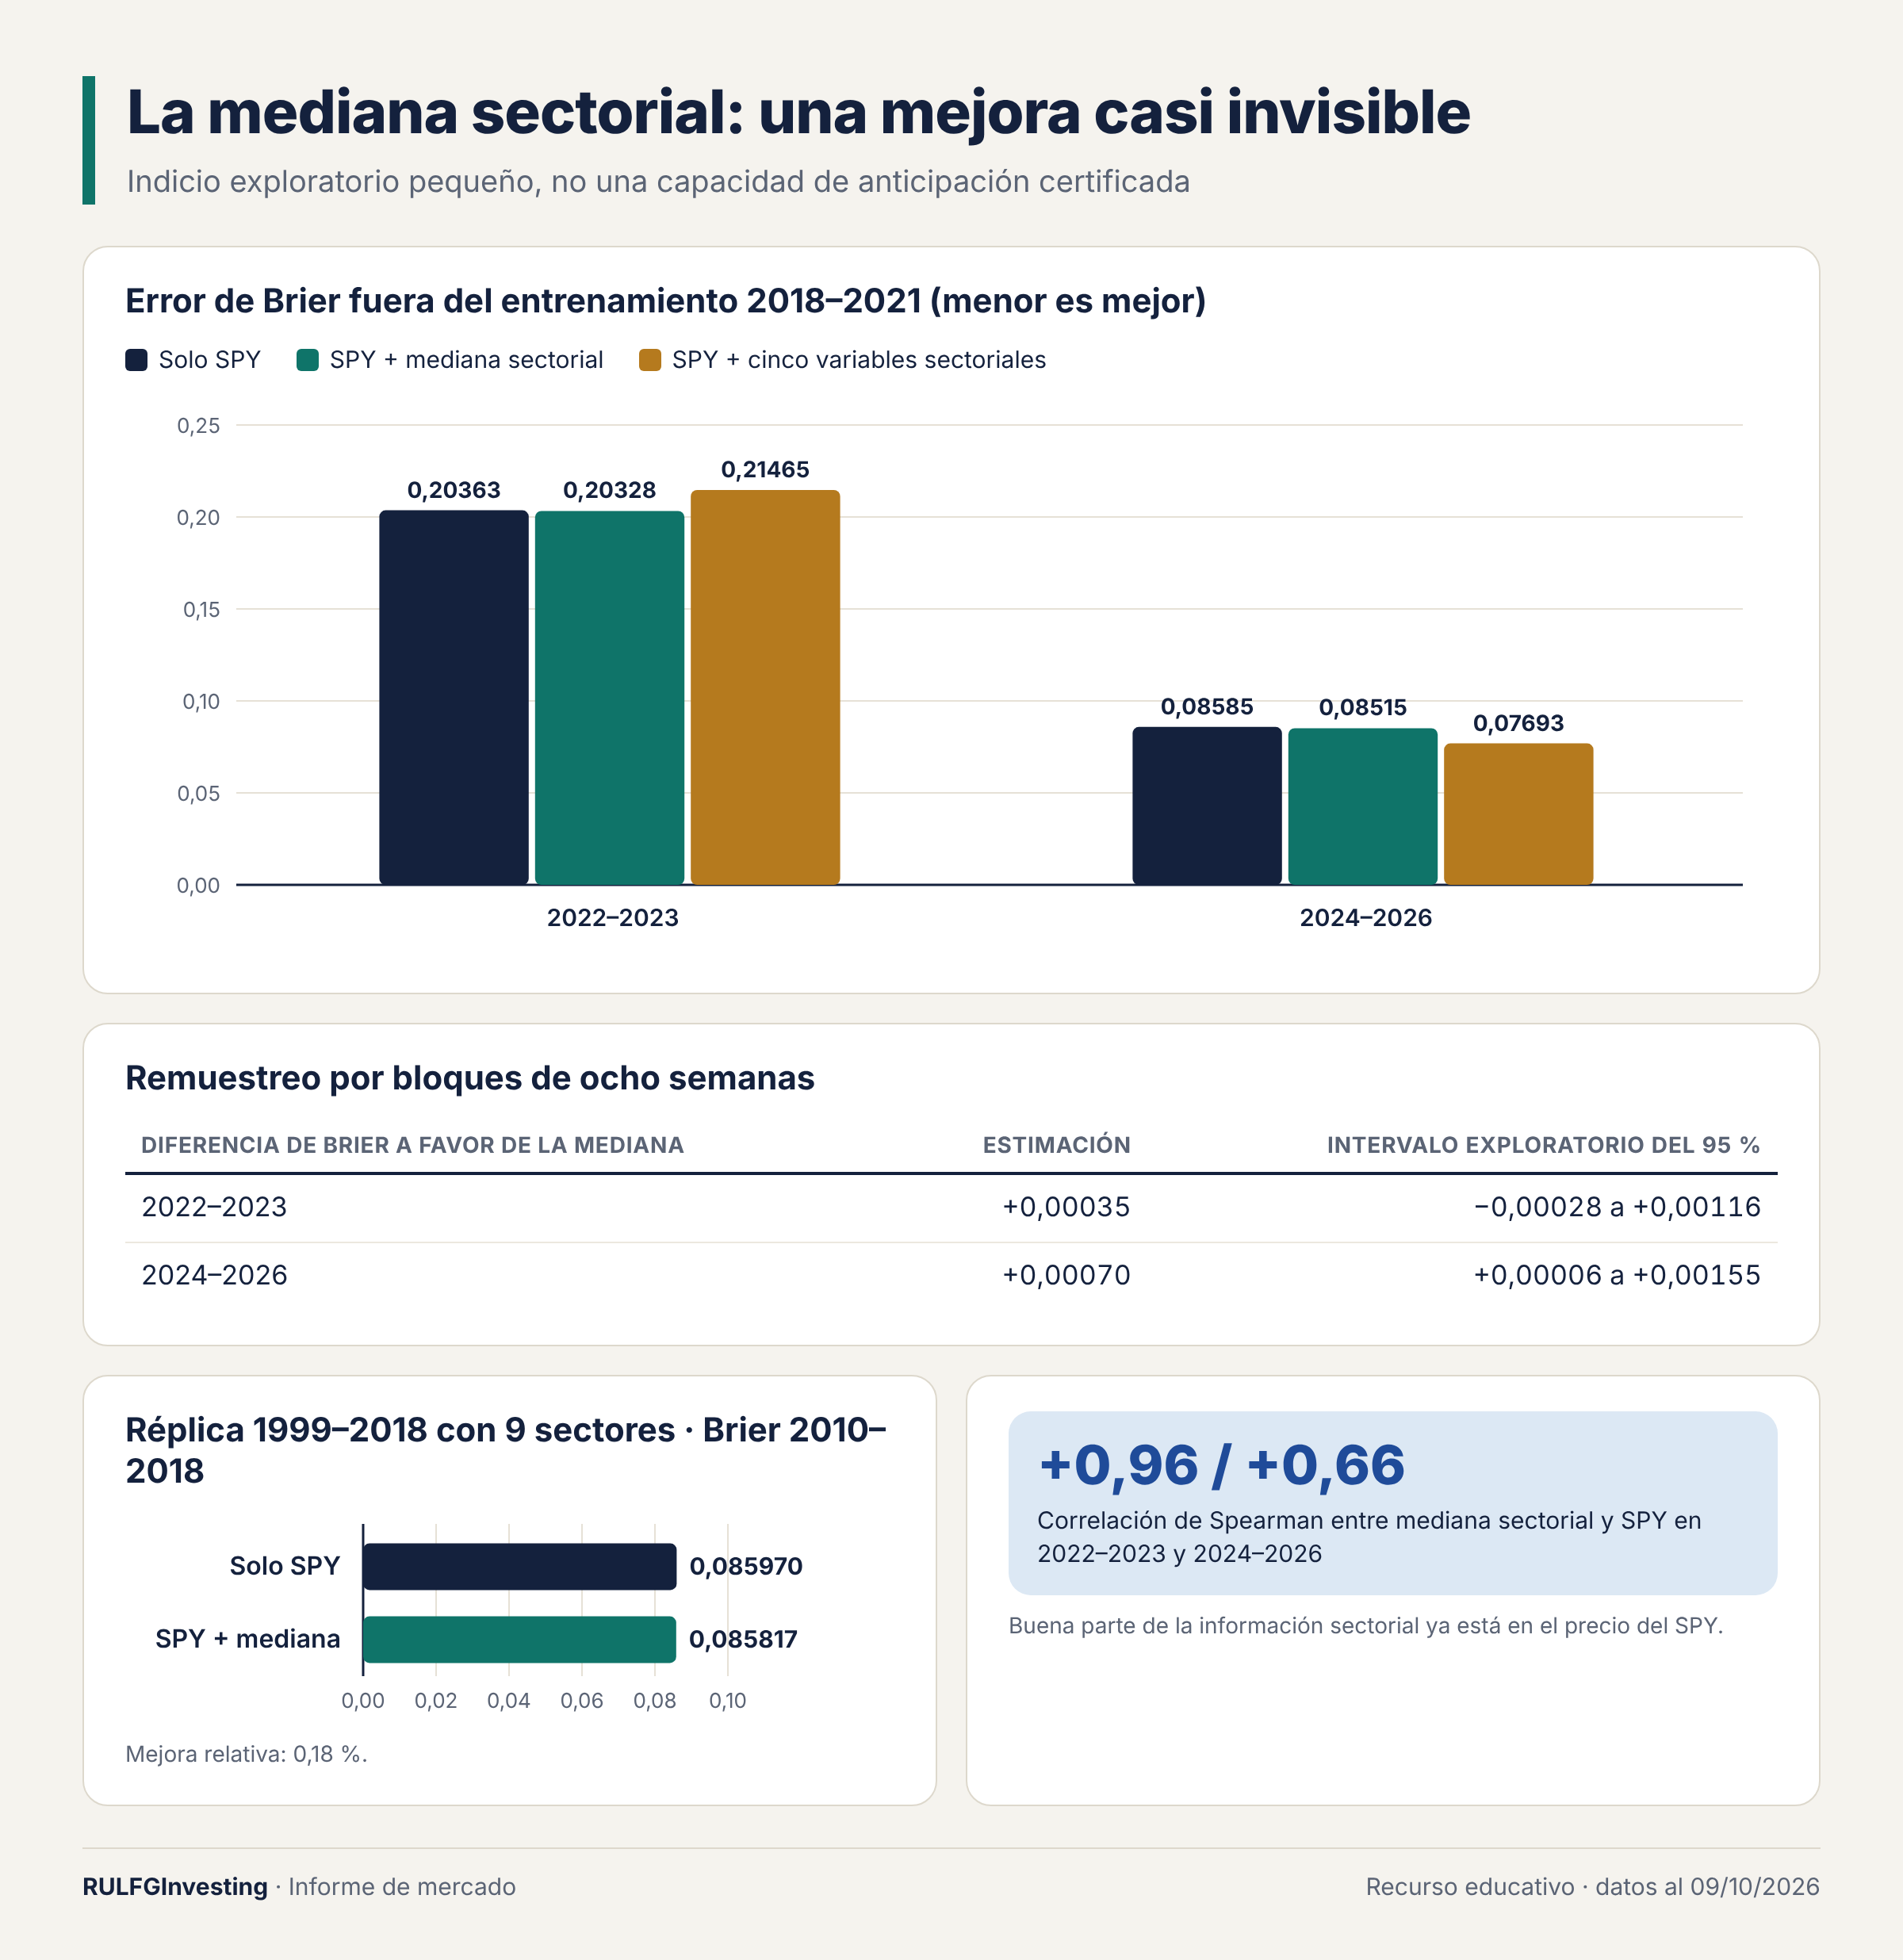
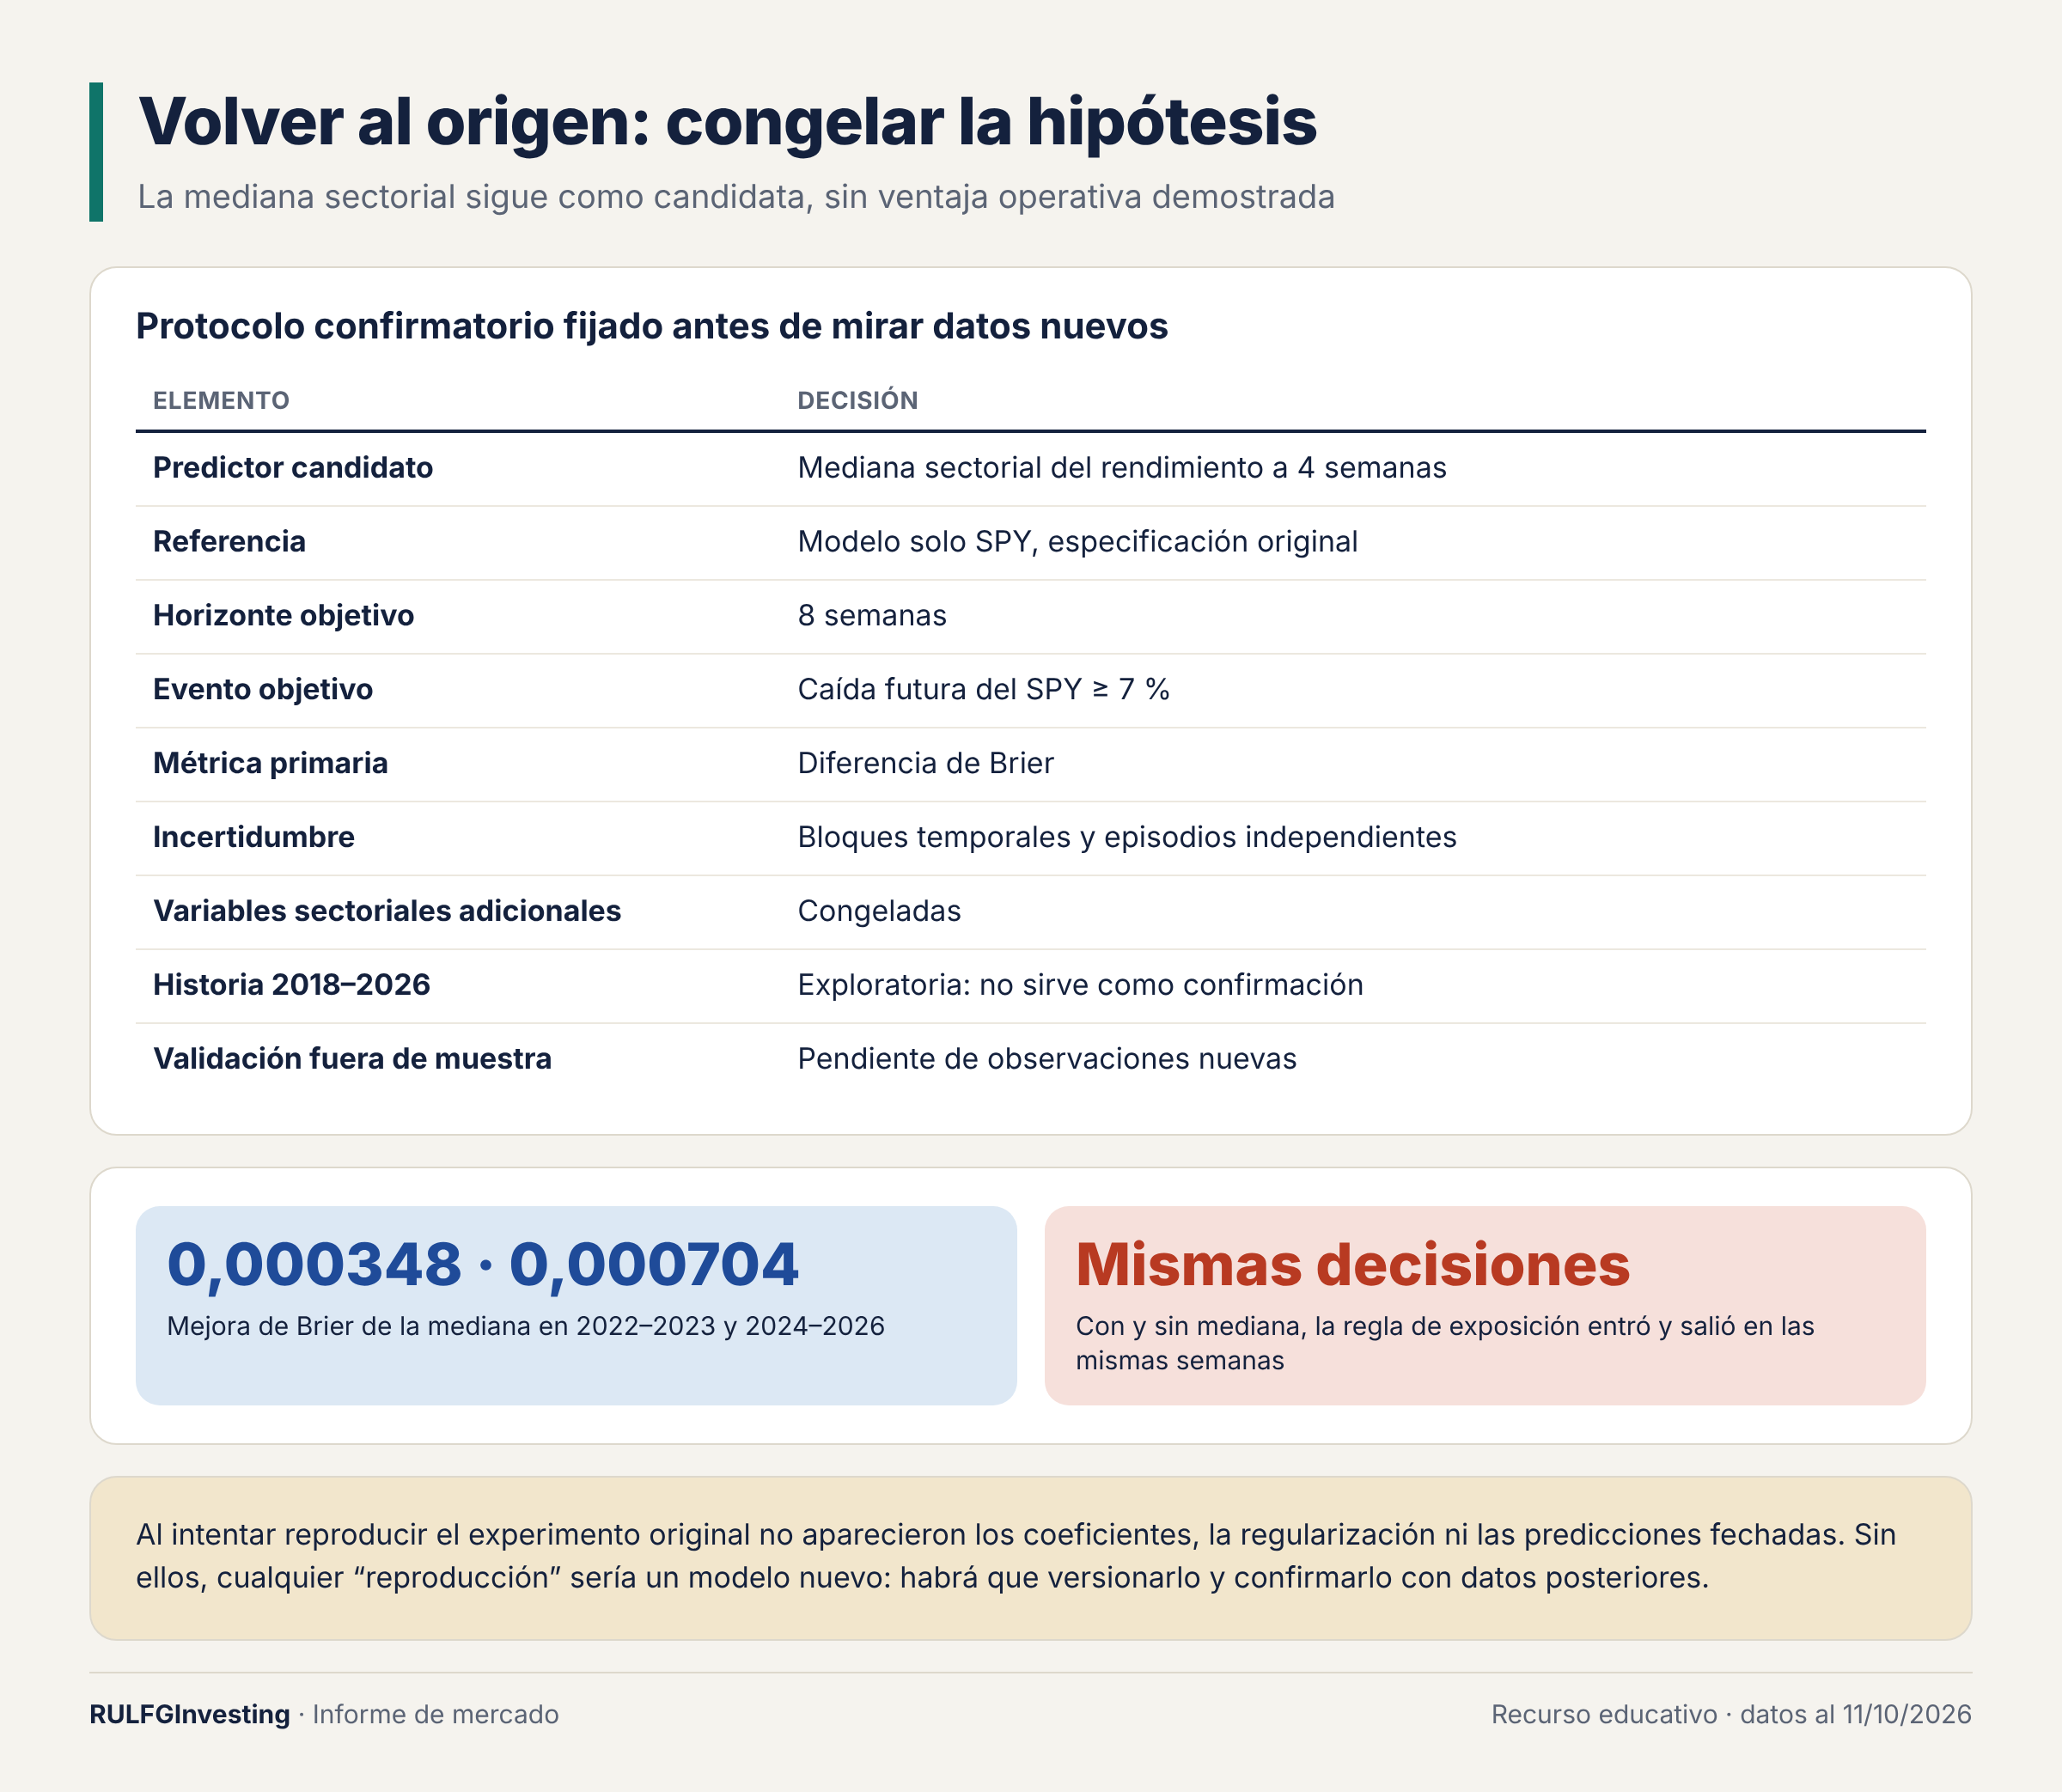
Fue el único candidato que mejoró el modelo, aunque apenas. La reducción del error fue de 0,00035 y 0,00070 en los dos períodos. Una réplica de 1999 a 2018, hecha con nueve sectores, mostró una mejora de solo 0,18 %. Buena parte de esa información ya está en el precio del SPY: la correlación entre ambos fue de +0,96 en 2022–2023 y de +0,66 en 2024–2026.
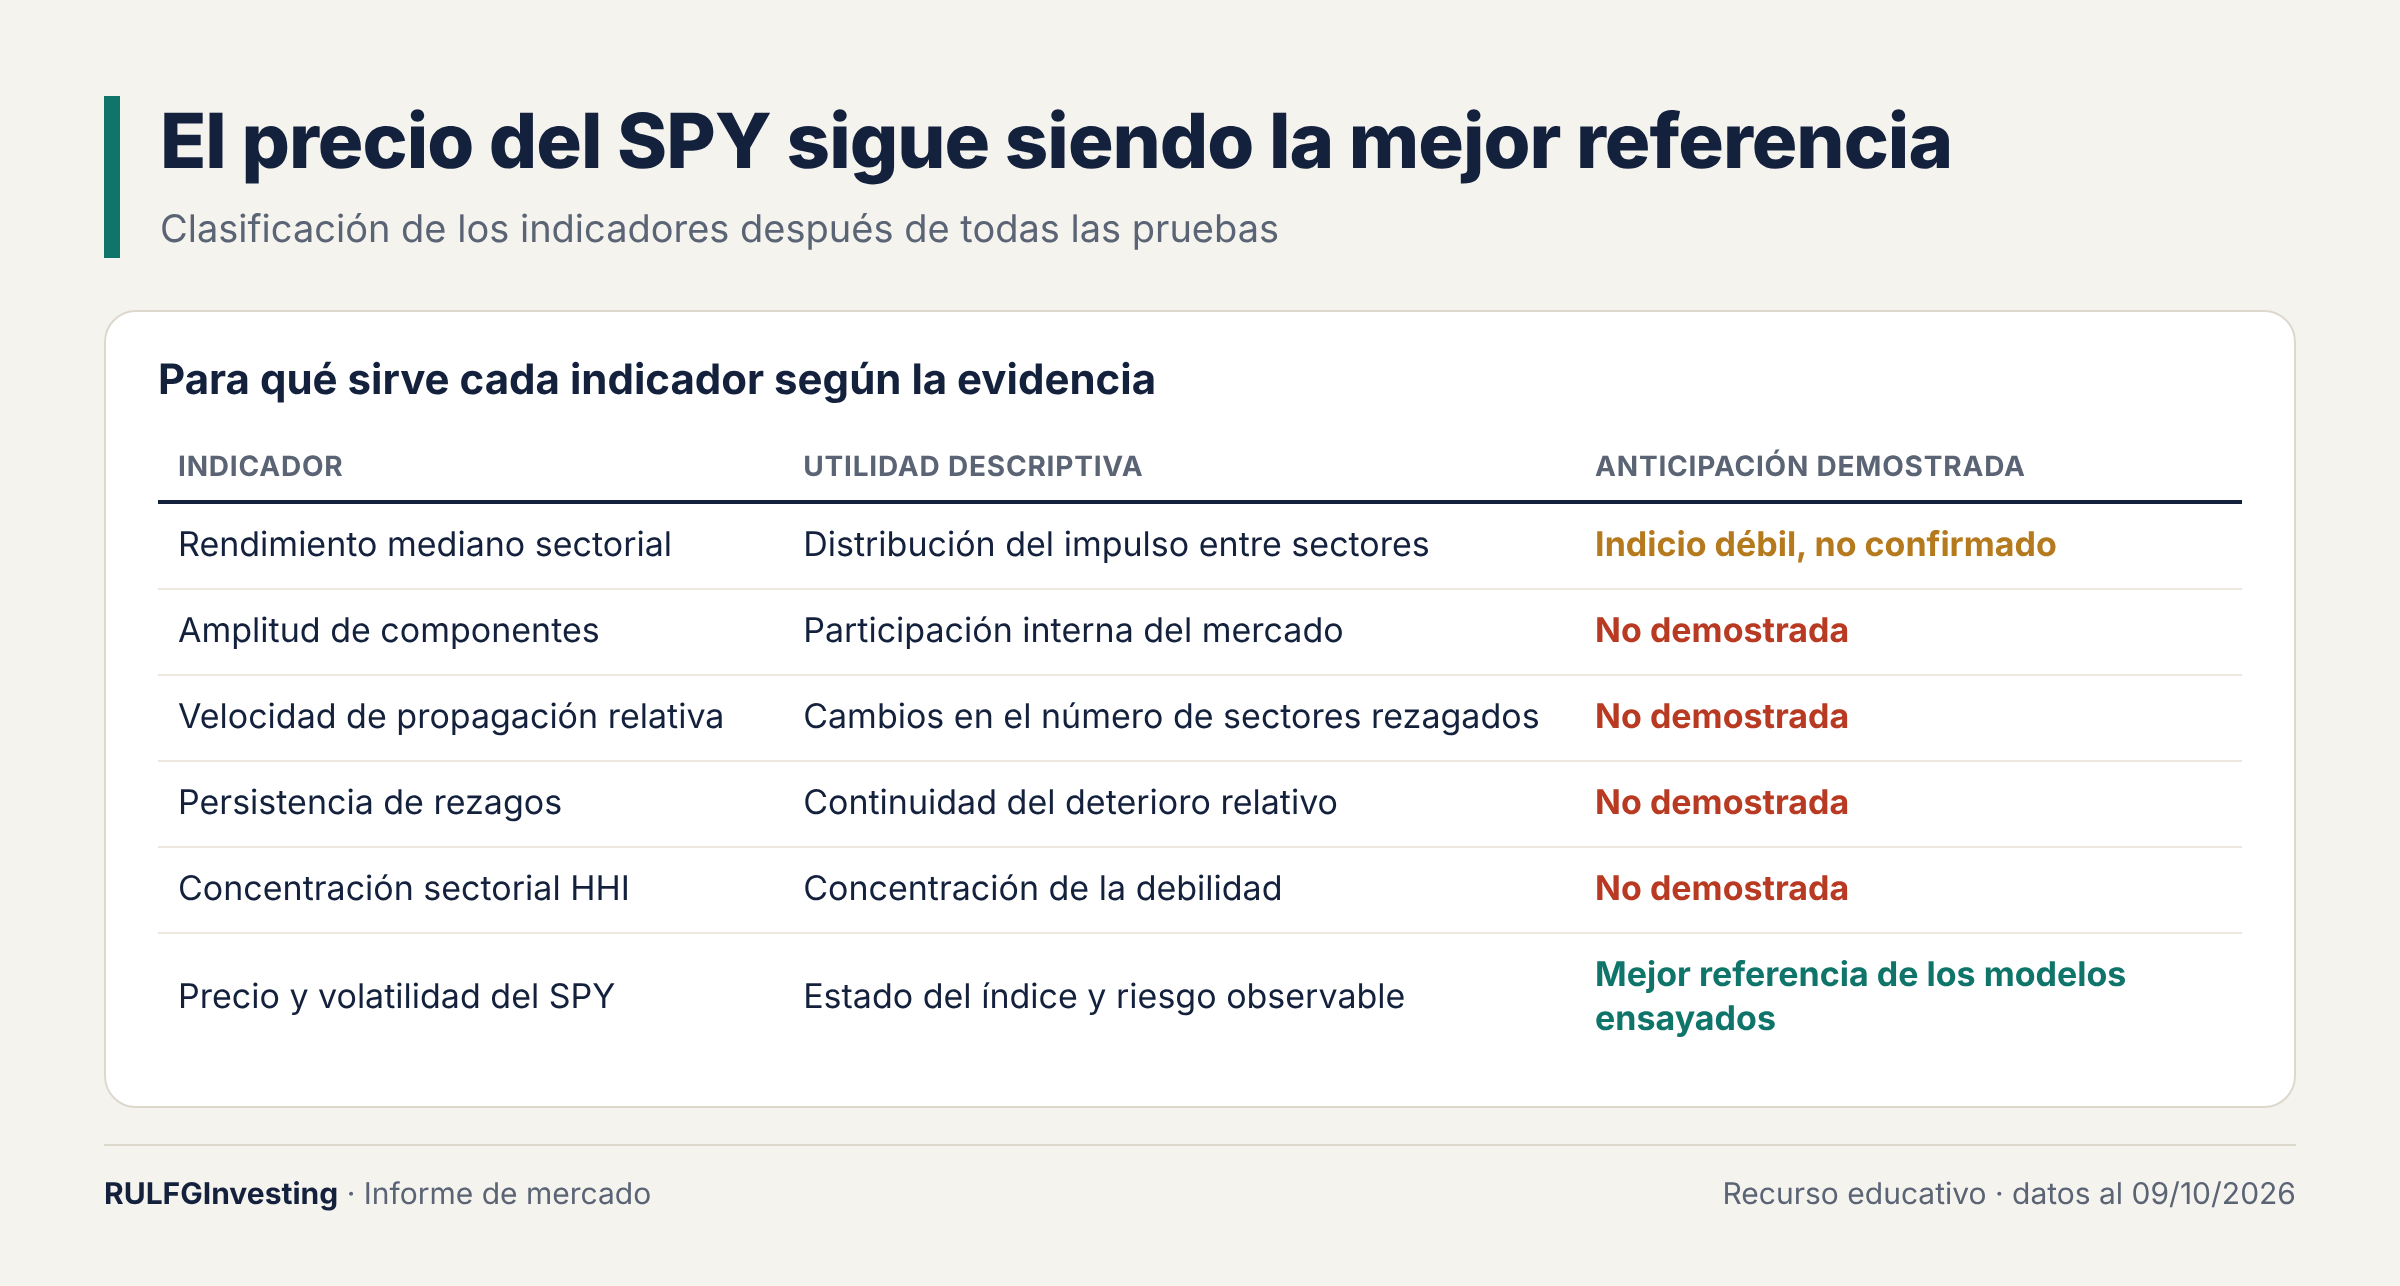
Con todas las pruebas hechas, la conclusión es que el propio precio y la volatilidad del SPY siguen siendo la mejor referencia de los modelos ensayados.
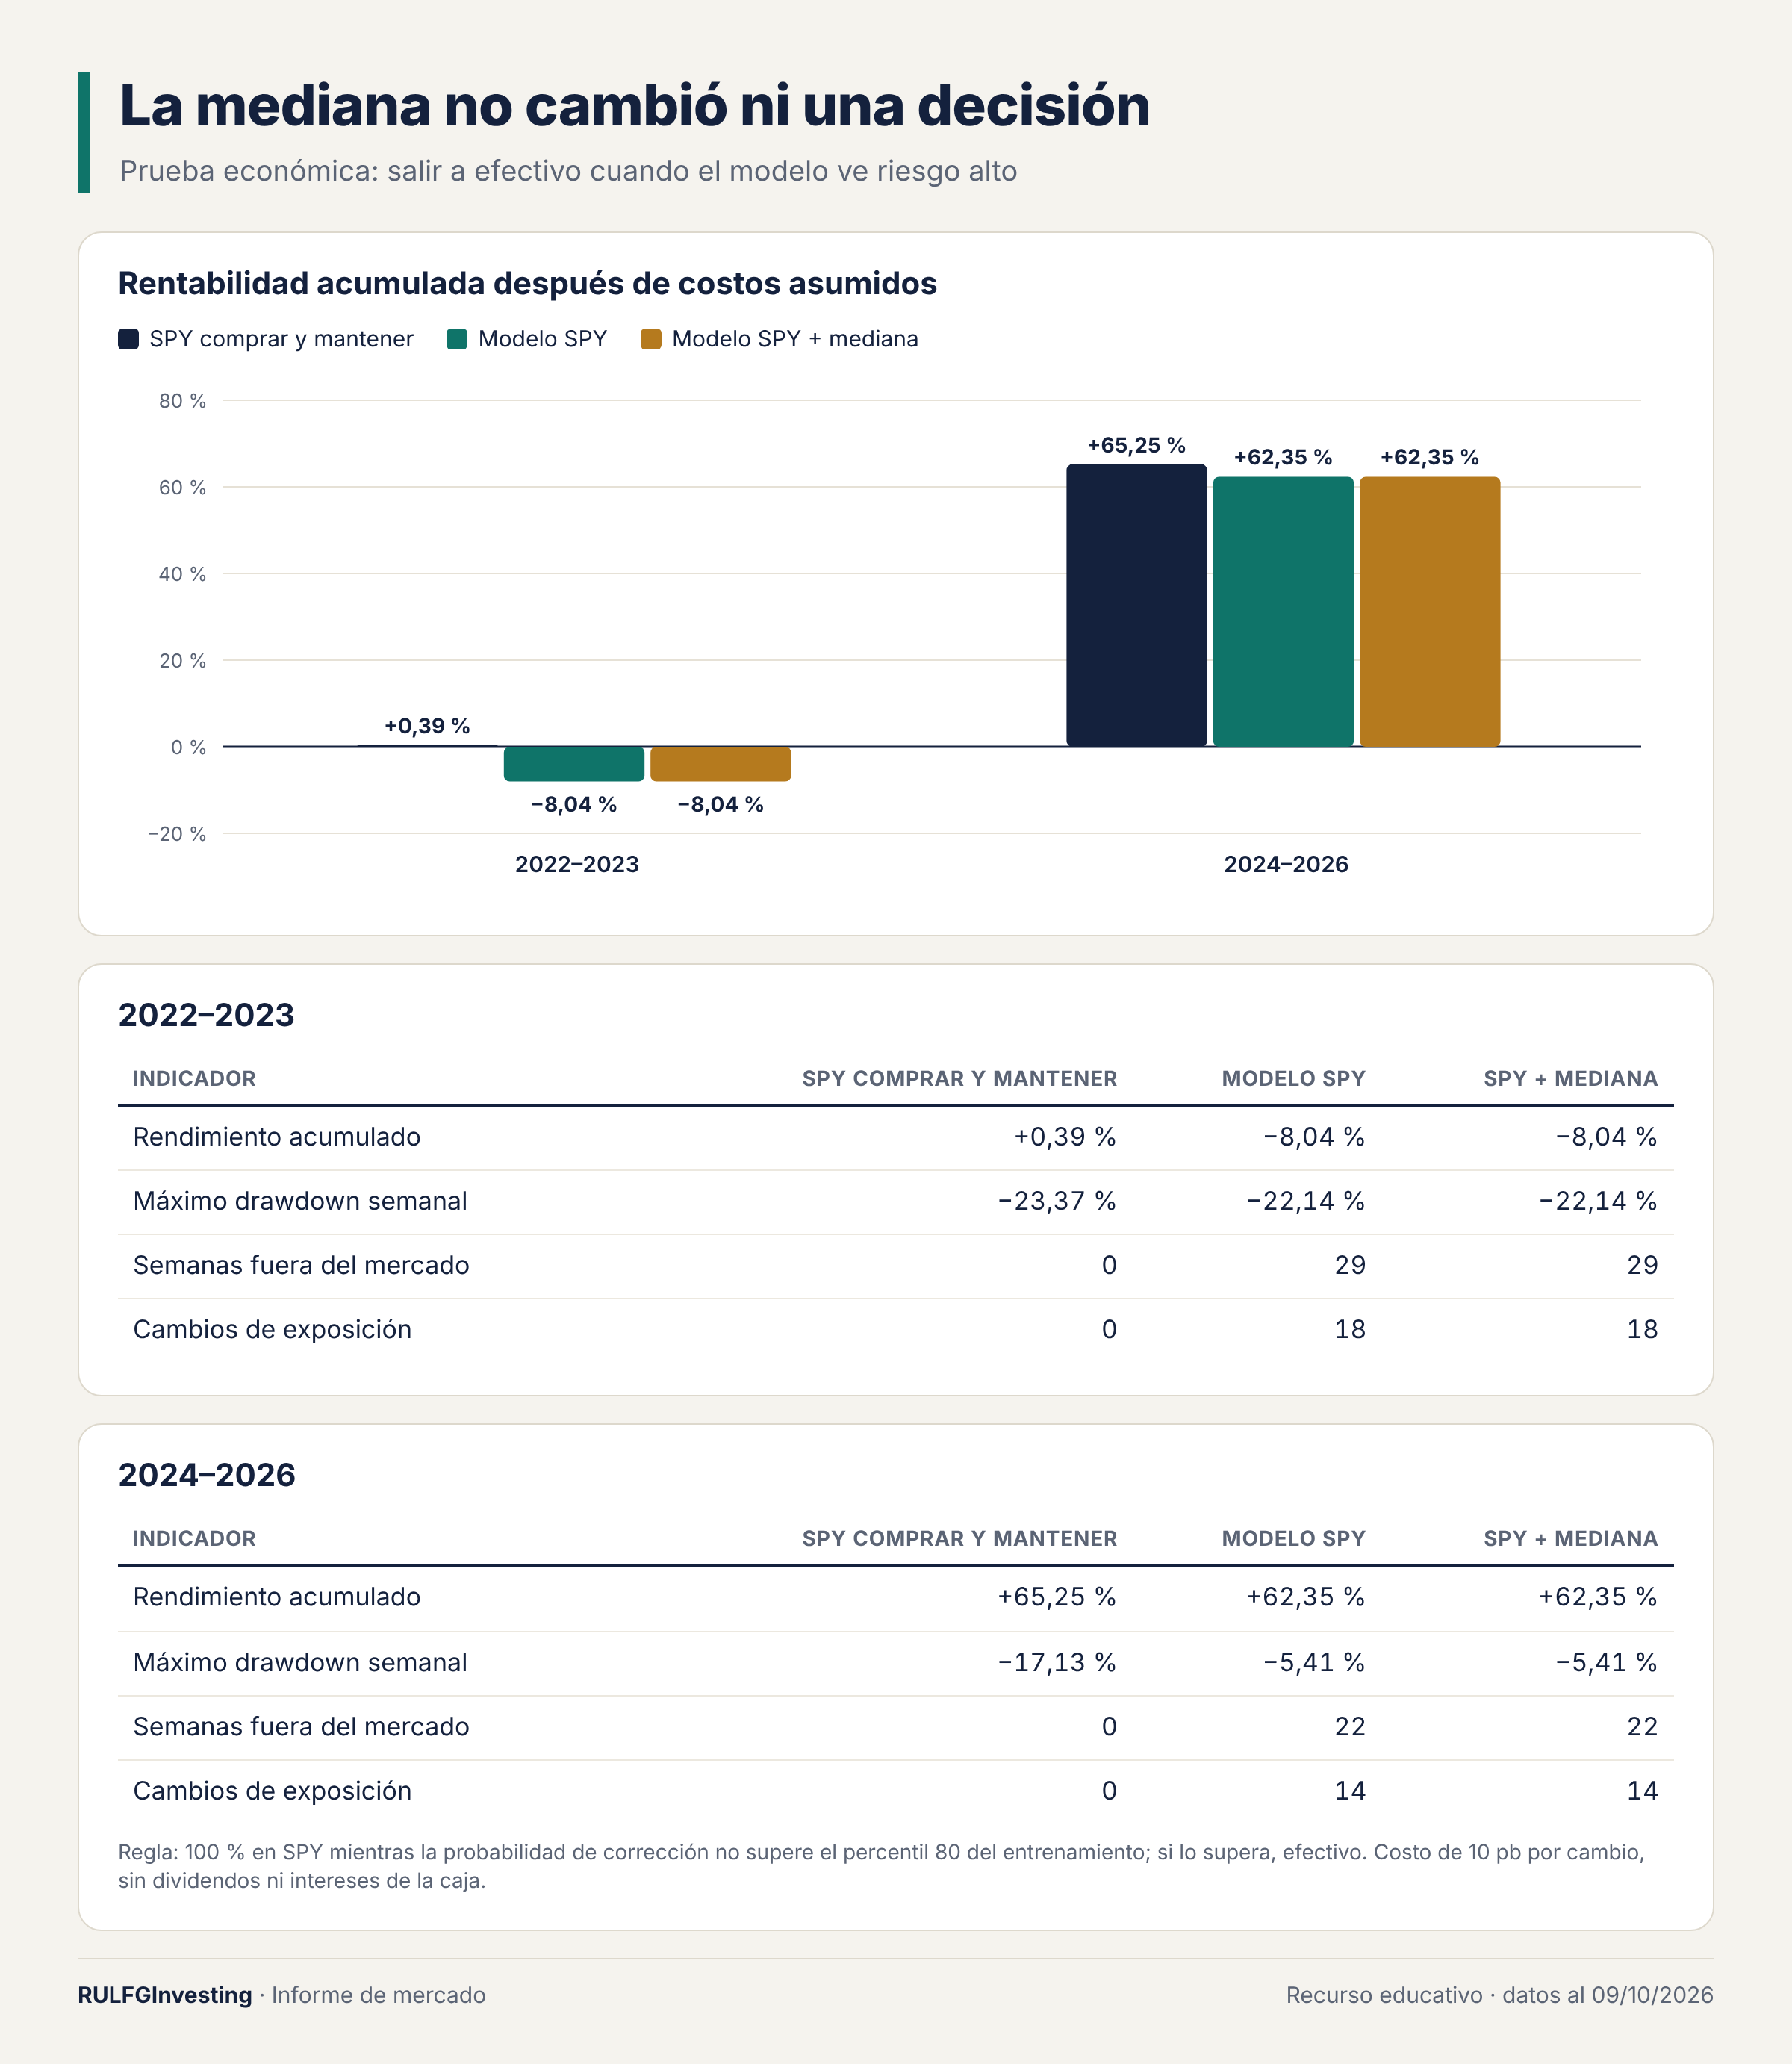
La prueba económica lo confirmó. Se aplicó una regla de salir a efectivo cuando el modelo veía riesgo alto, con y sin la mediana sectorial. Las dos versiones tomaron exactamente las mismas decisiones.
En 2024–2026, esa regla redujo la peor caída de −17,13 % a −5,41 %, pero ganó 62,35 % contra 65,25 % de quedarse en el SPY. En 2022–2023 perdió 8,04 %, mientras que mantener el SPY dejó +0,39 %. Proteger no es gratis.
Una cartera que resista sin adivinar el techo
Como anticipar el techo resultó tan difícil, la investigación cambió de pregunta: ¿se puede armar una cartera que soporte mejor las caídas sin perder demasiado en las recuperaciones, y sin necesidad de adivinar el máximo?
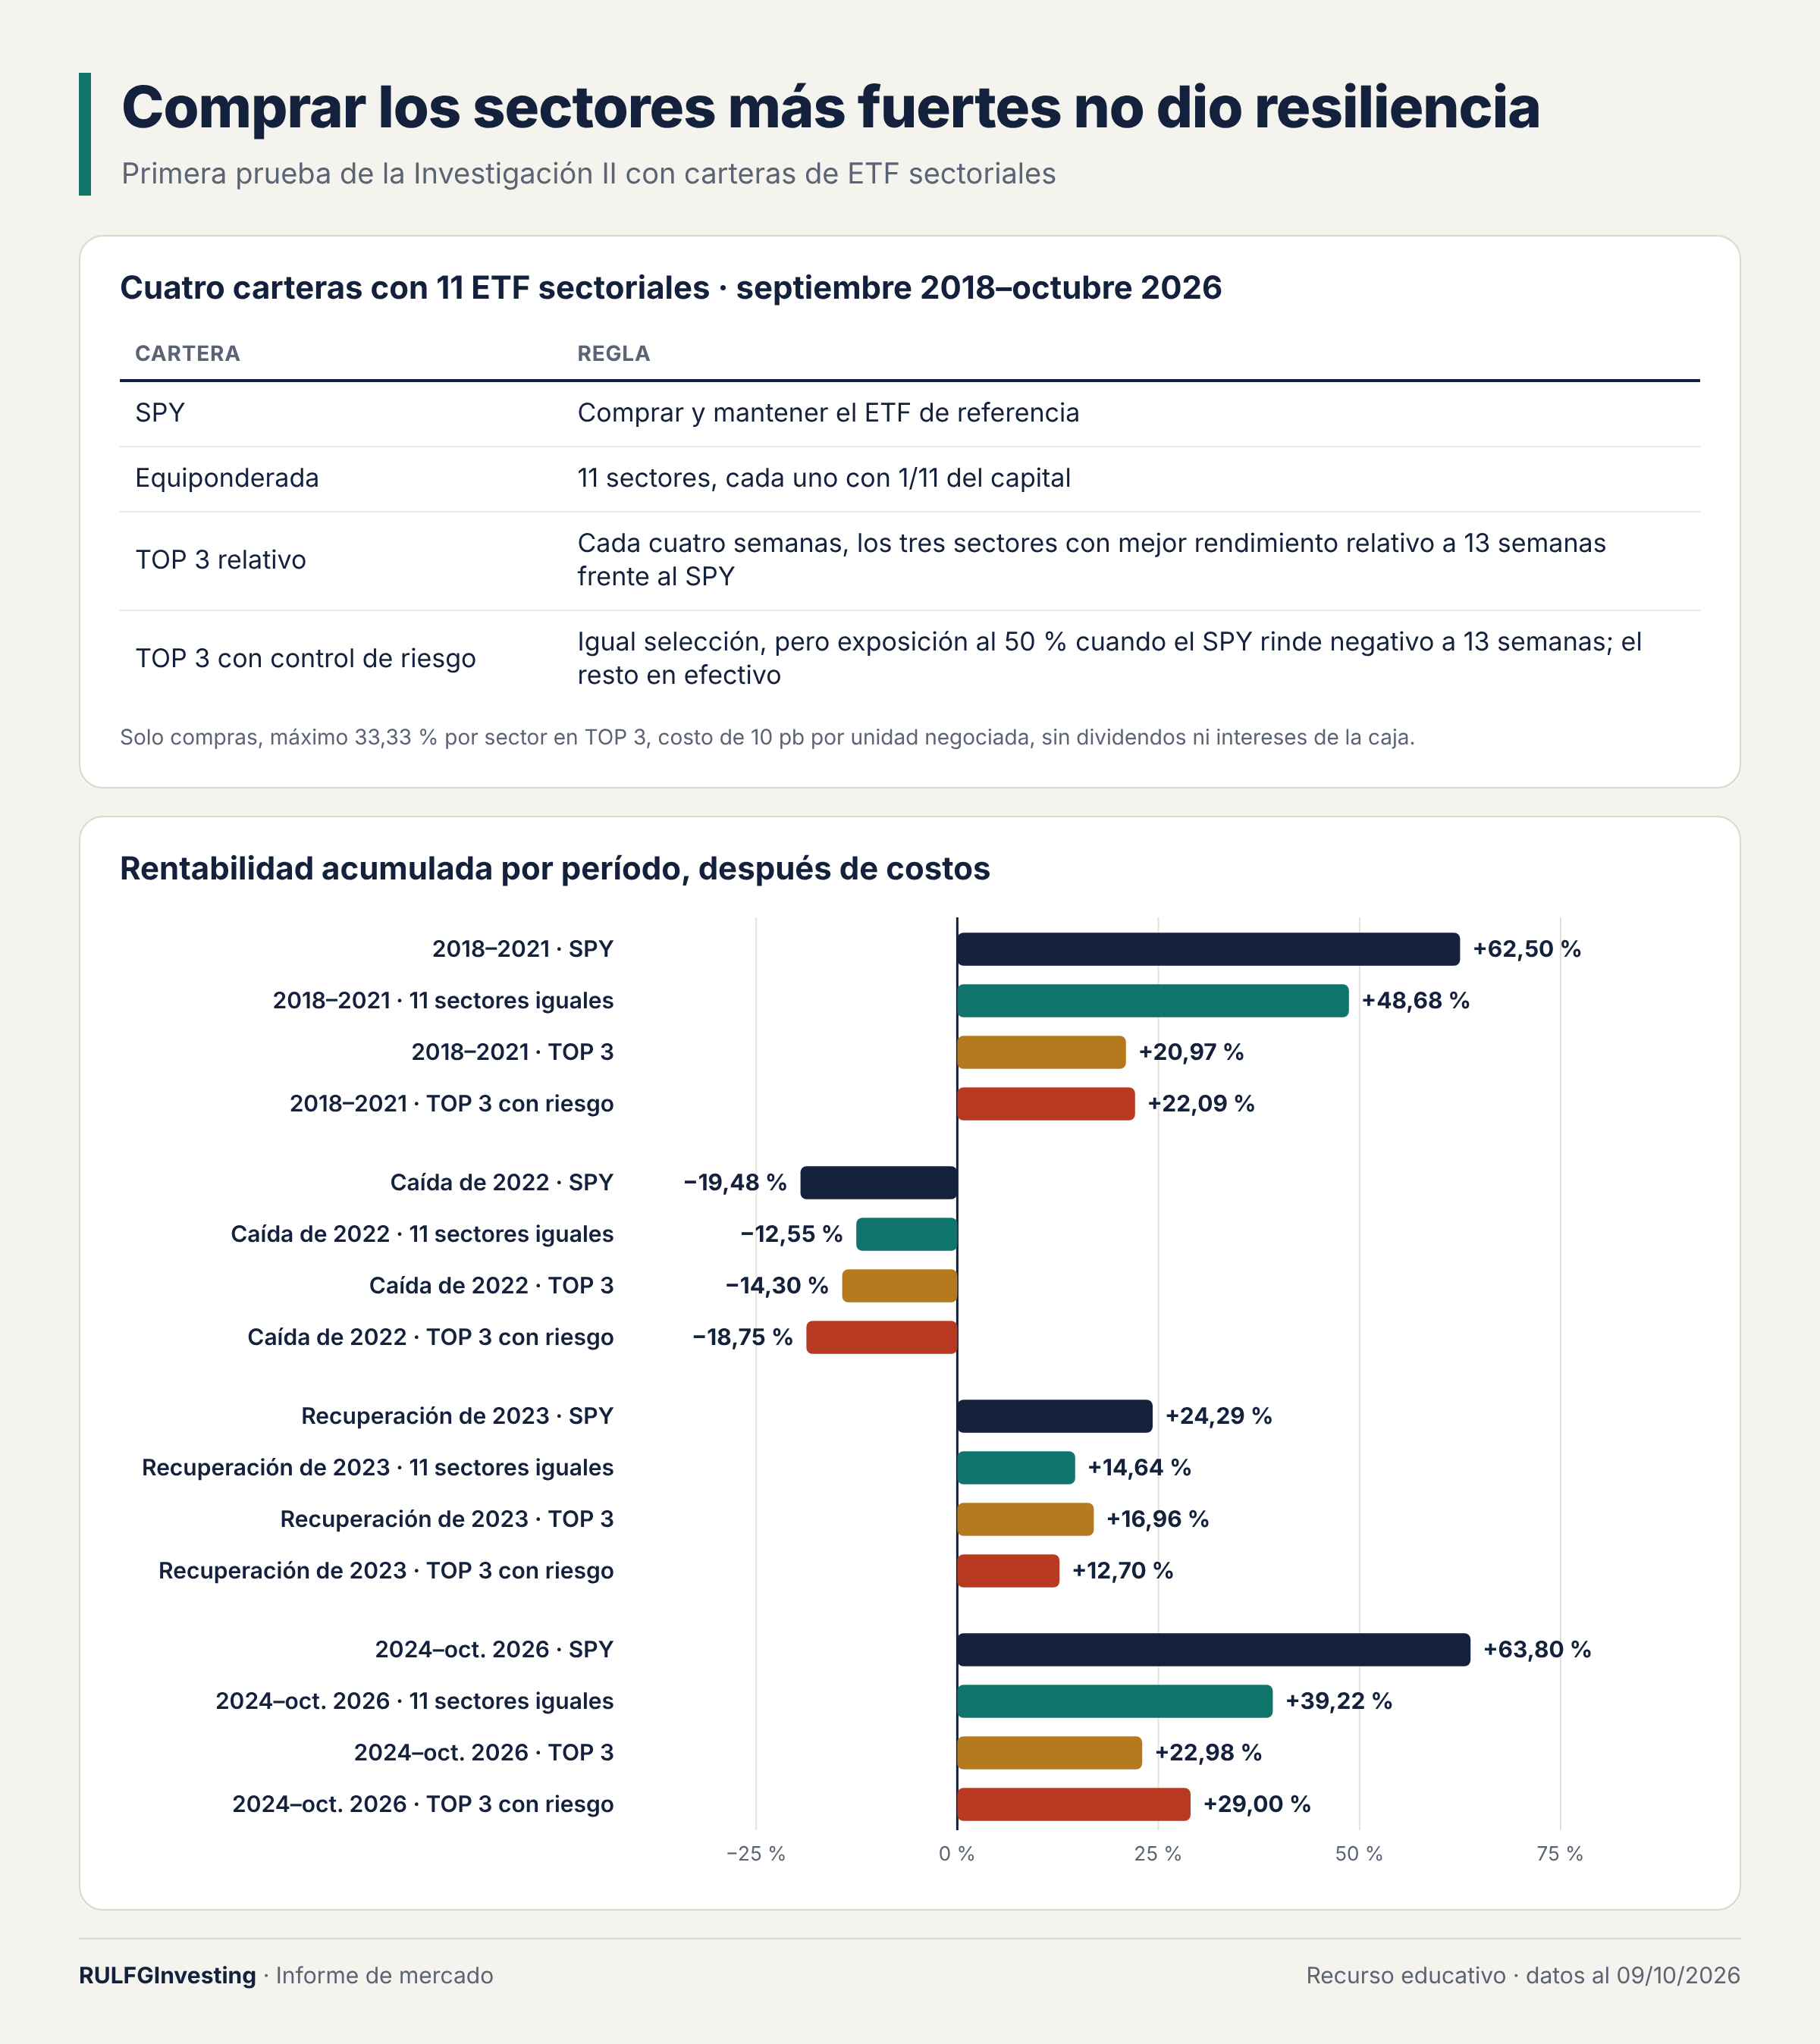
La primera prueba usó ETF sectoriales. Comprar los tres sectores más fuertes, la estrategia “TOP 3”, no superó al SPY. La cartera equiponderada, con el mismo peso en cada sector, perdió menos en 2022: −12,55 % contra −19,48 %. Pero en 2023 quedó muy atrás: +14,64 % contra +24,29 %.
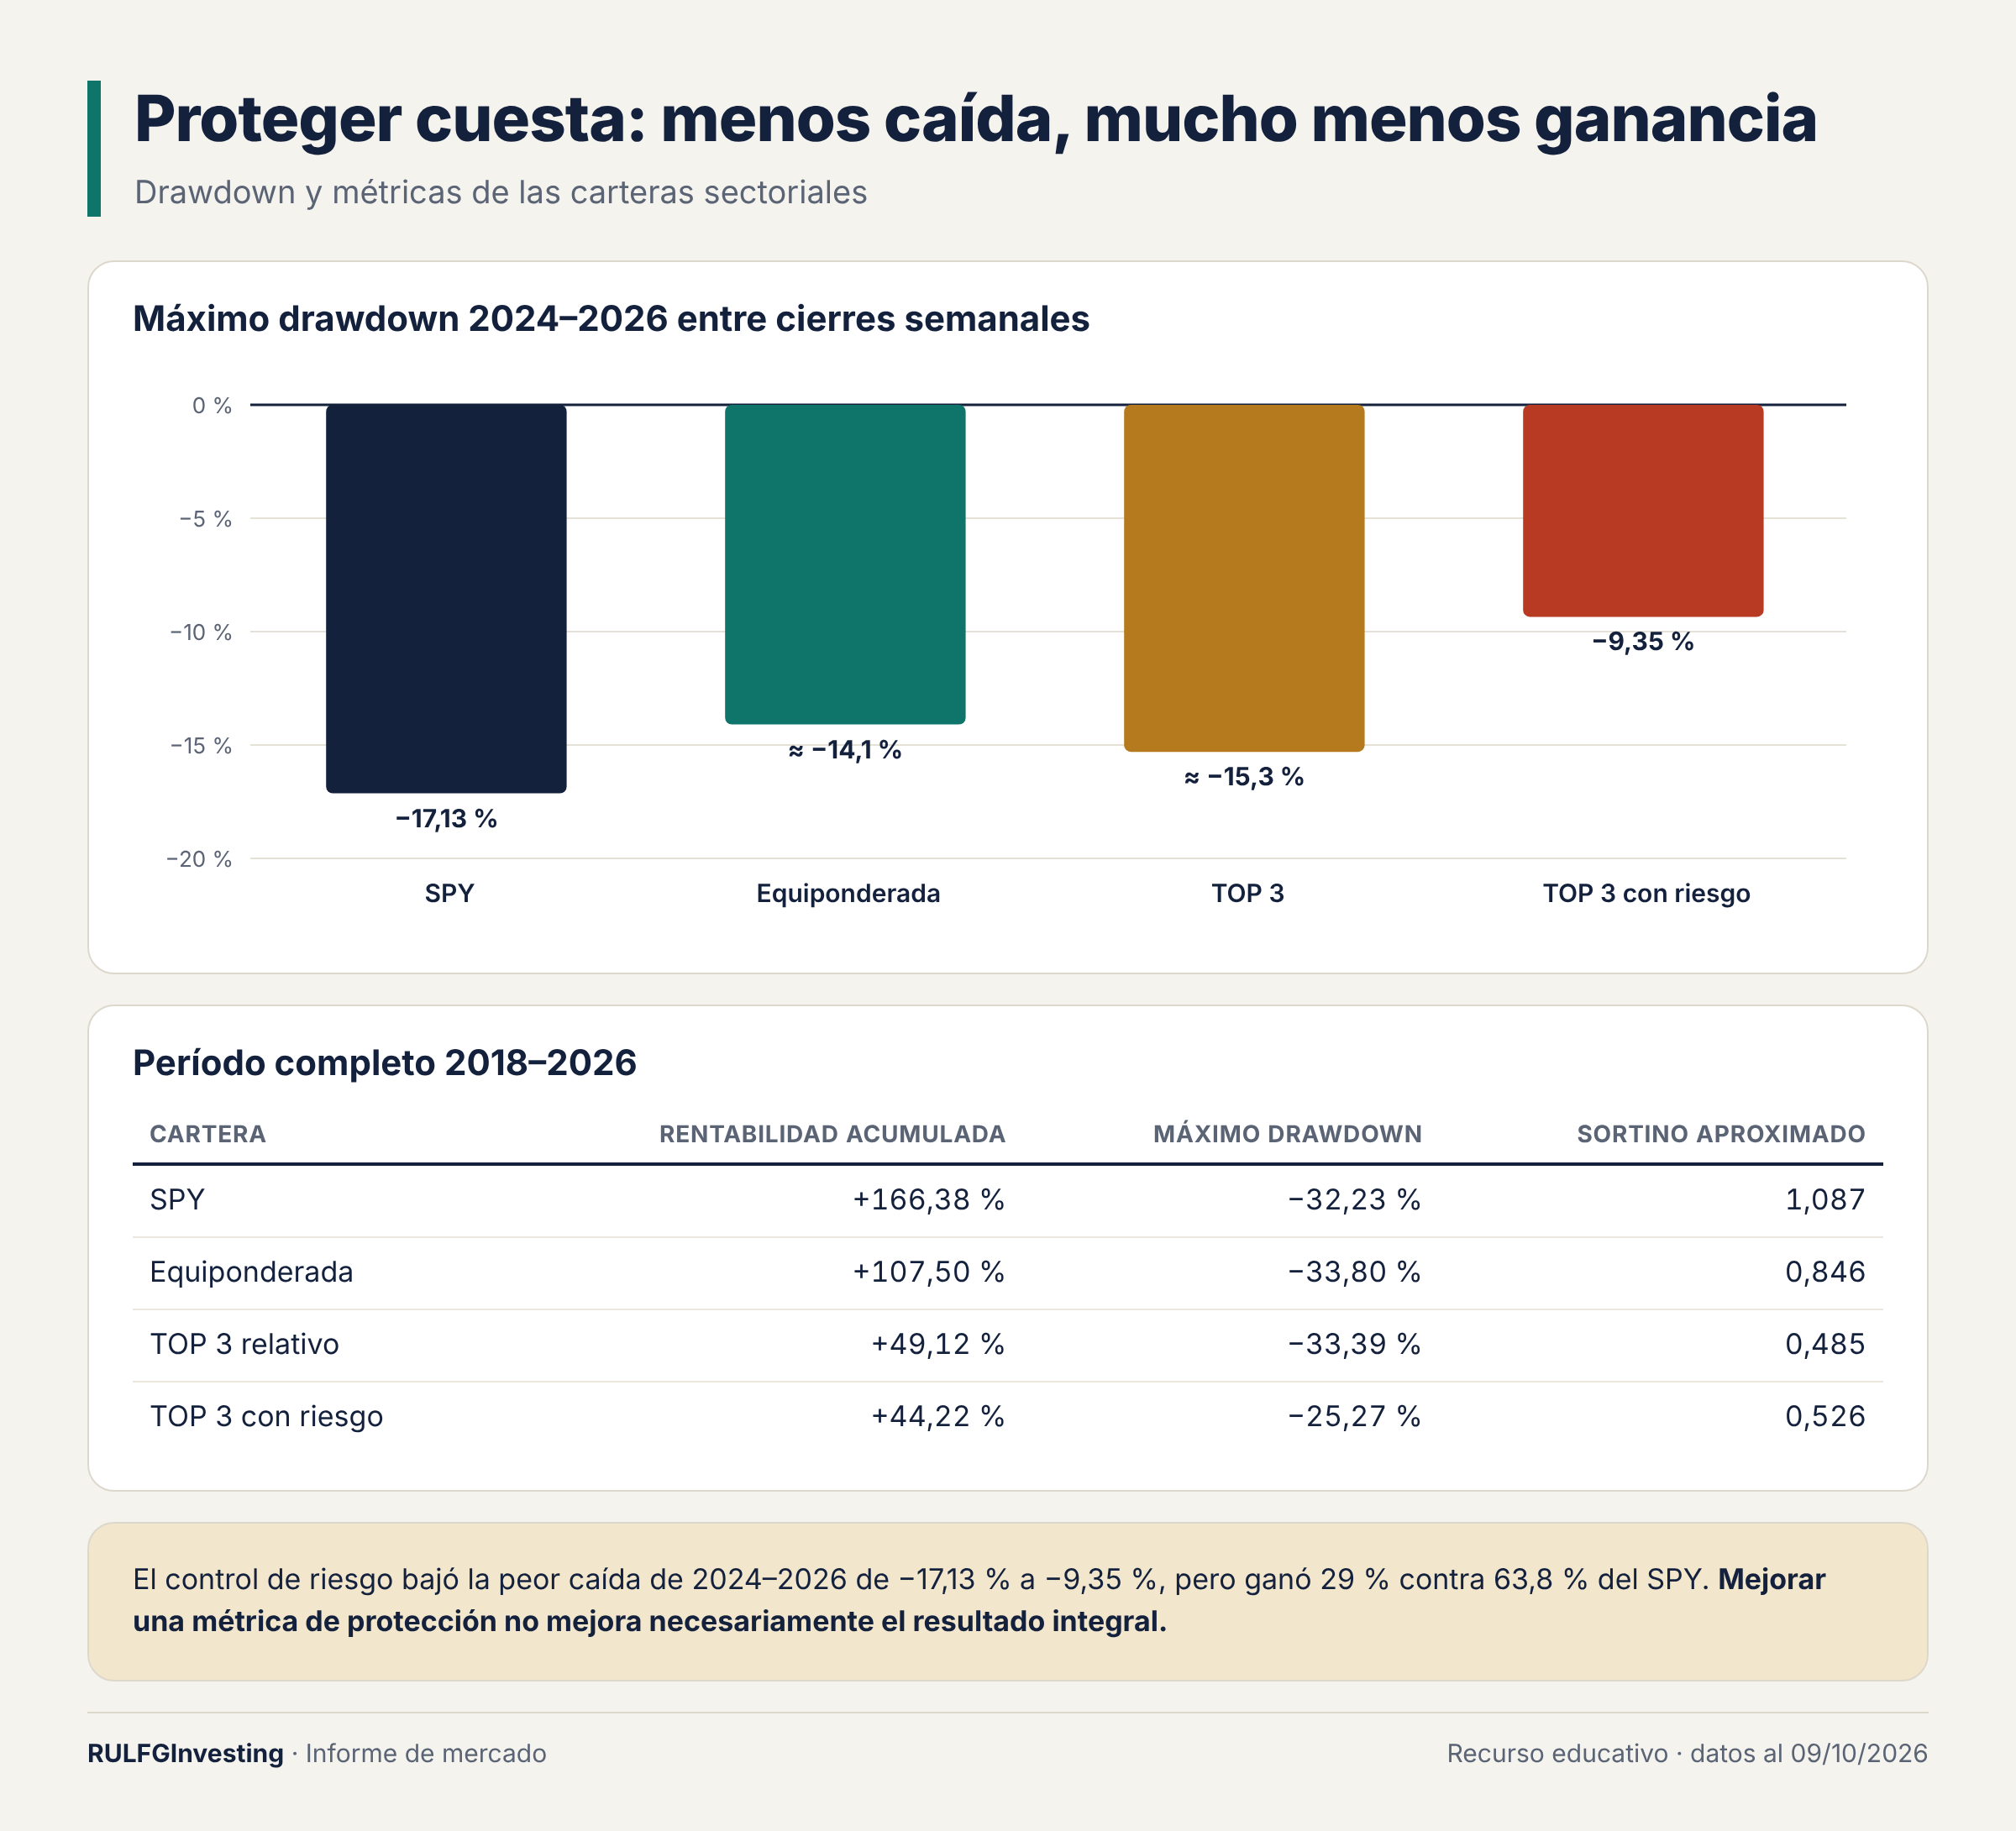
El drawdown es la mayor caída desde un máximo. La variante TOP 3 con control de riesgo redujo el de 2024–2026 de −17,13 % a −9,35 %, pero ganó 29 % mientras el SPY ganaba 63,8 %. En el período completo de 2018 a 2026, el SPY rindió +166,38 % y fue el mejor también en el índice de Sortino, que mide la rentabilidad en relación con las caídas.
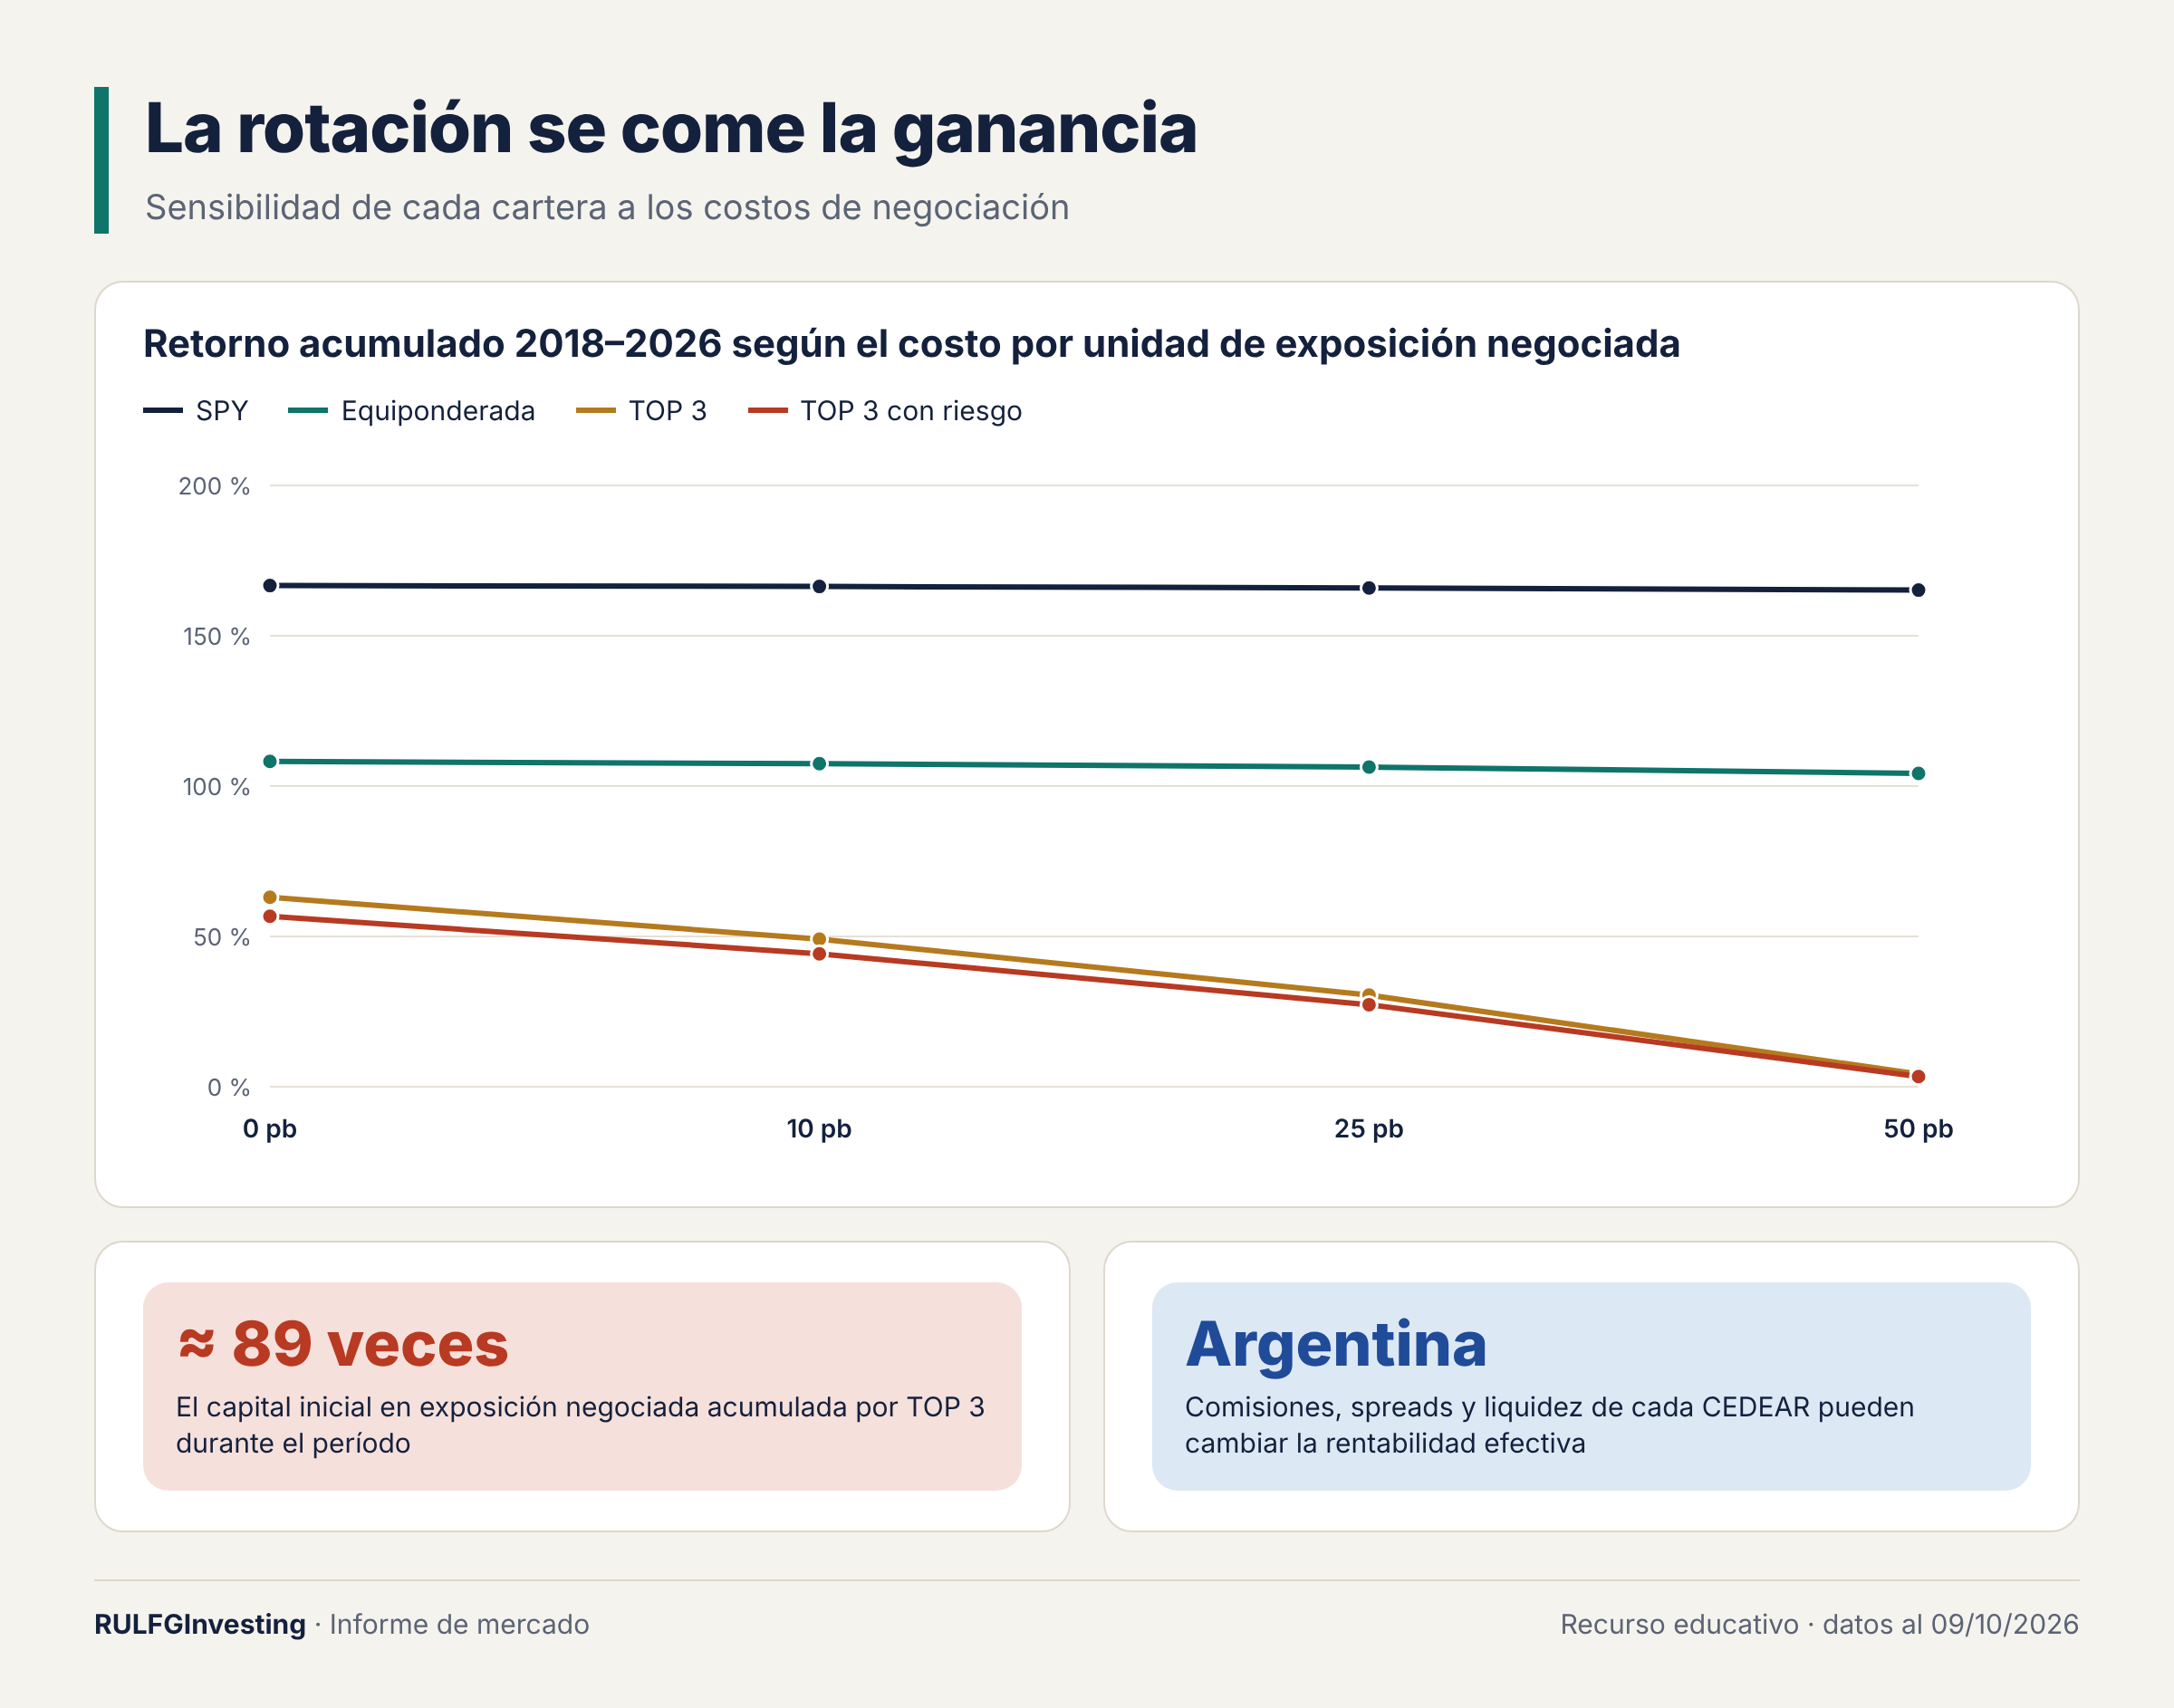
Los costos de operar pesaron mucho. La estrategia TOP 3 movió en el período unas 89 veces el capital inicial. Con costos de 50 puntos básicos por operación su ganancia casi desaparece (un punto básico es 0,01 %). Para quien opera desde Argentina, las comisiones, los spreads y la liquidez de cada CEDEAR pueden cambiar el resultado de manera importante. Un CEDEAR es un certificado que permite comprar en el mercado local acciones que cotizan en el exterior.
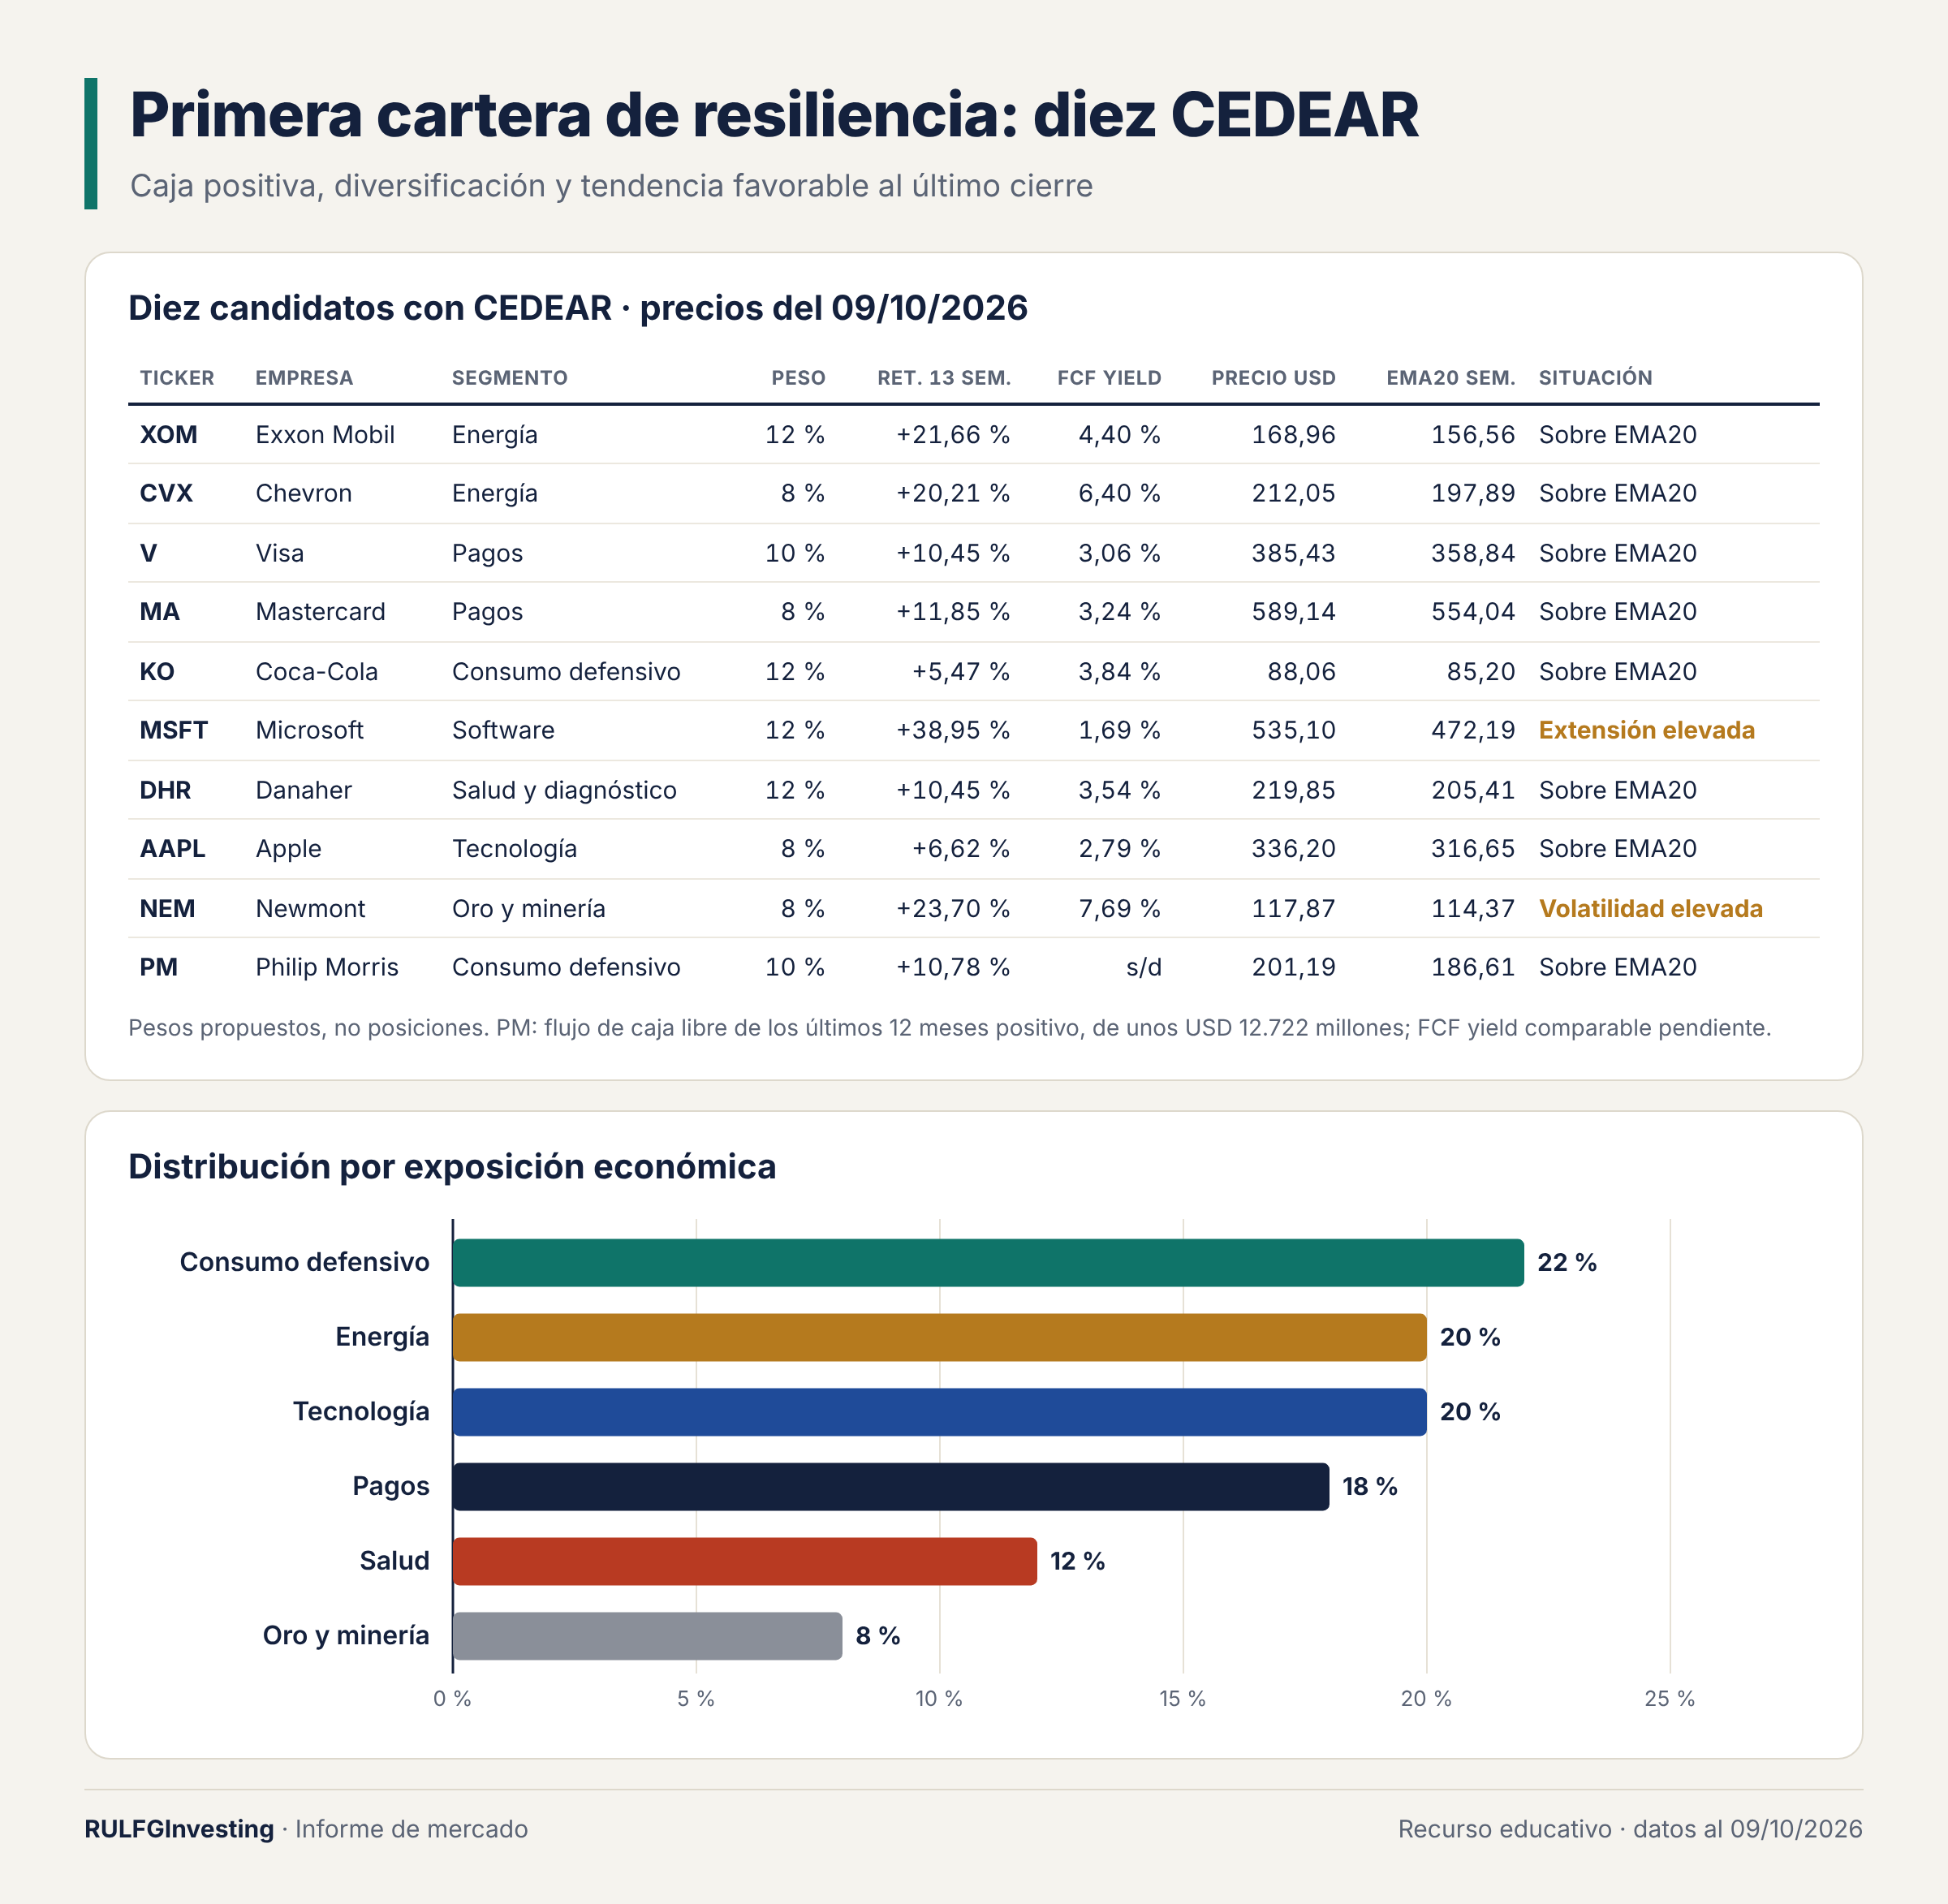
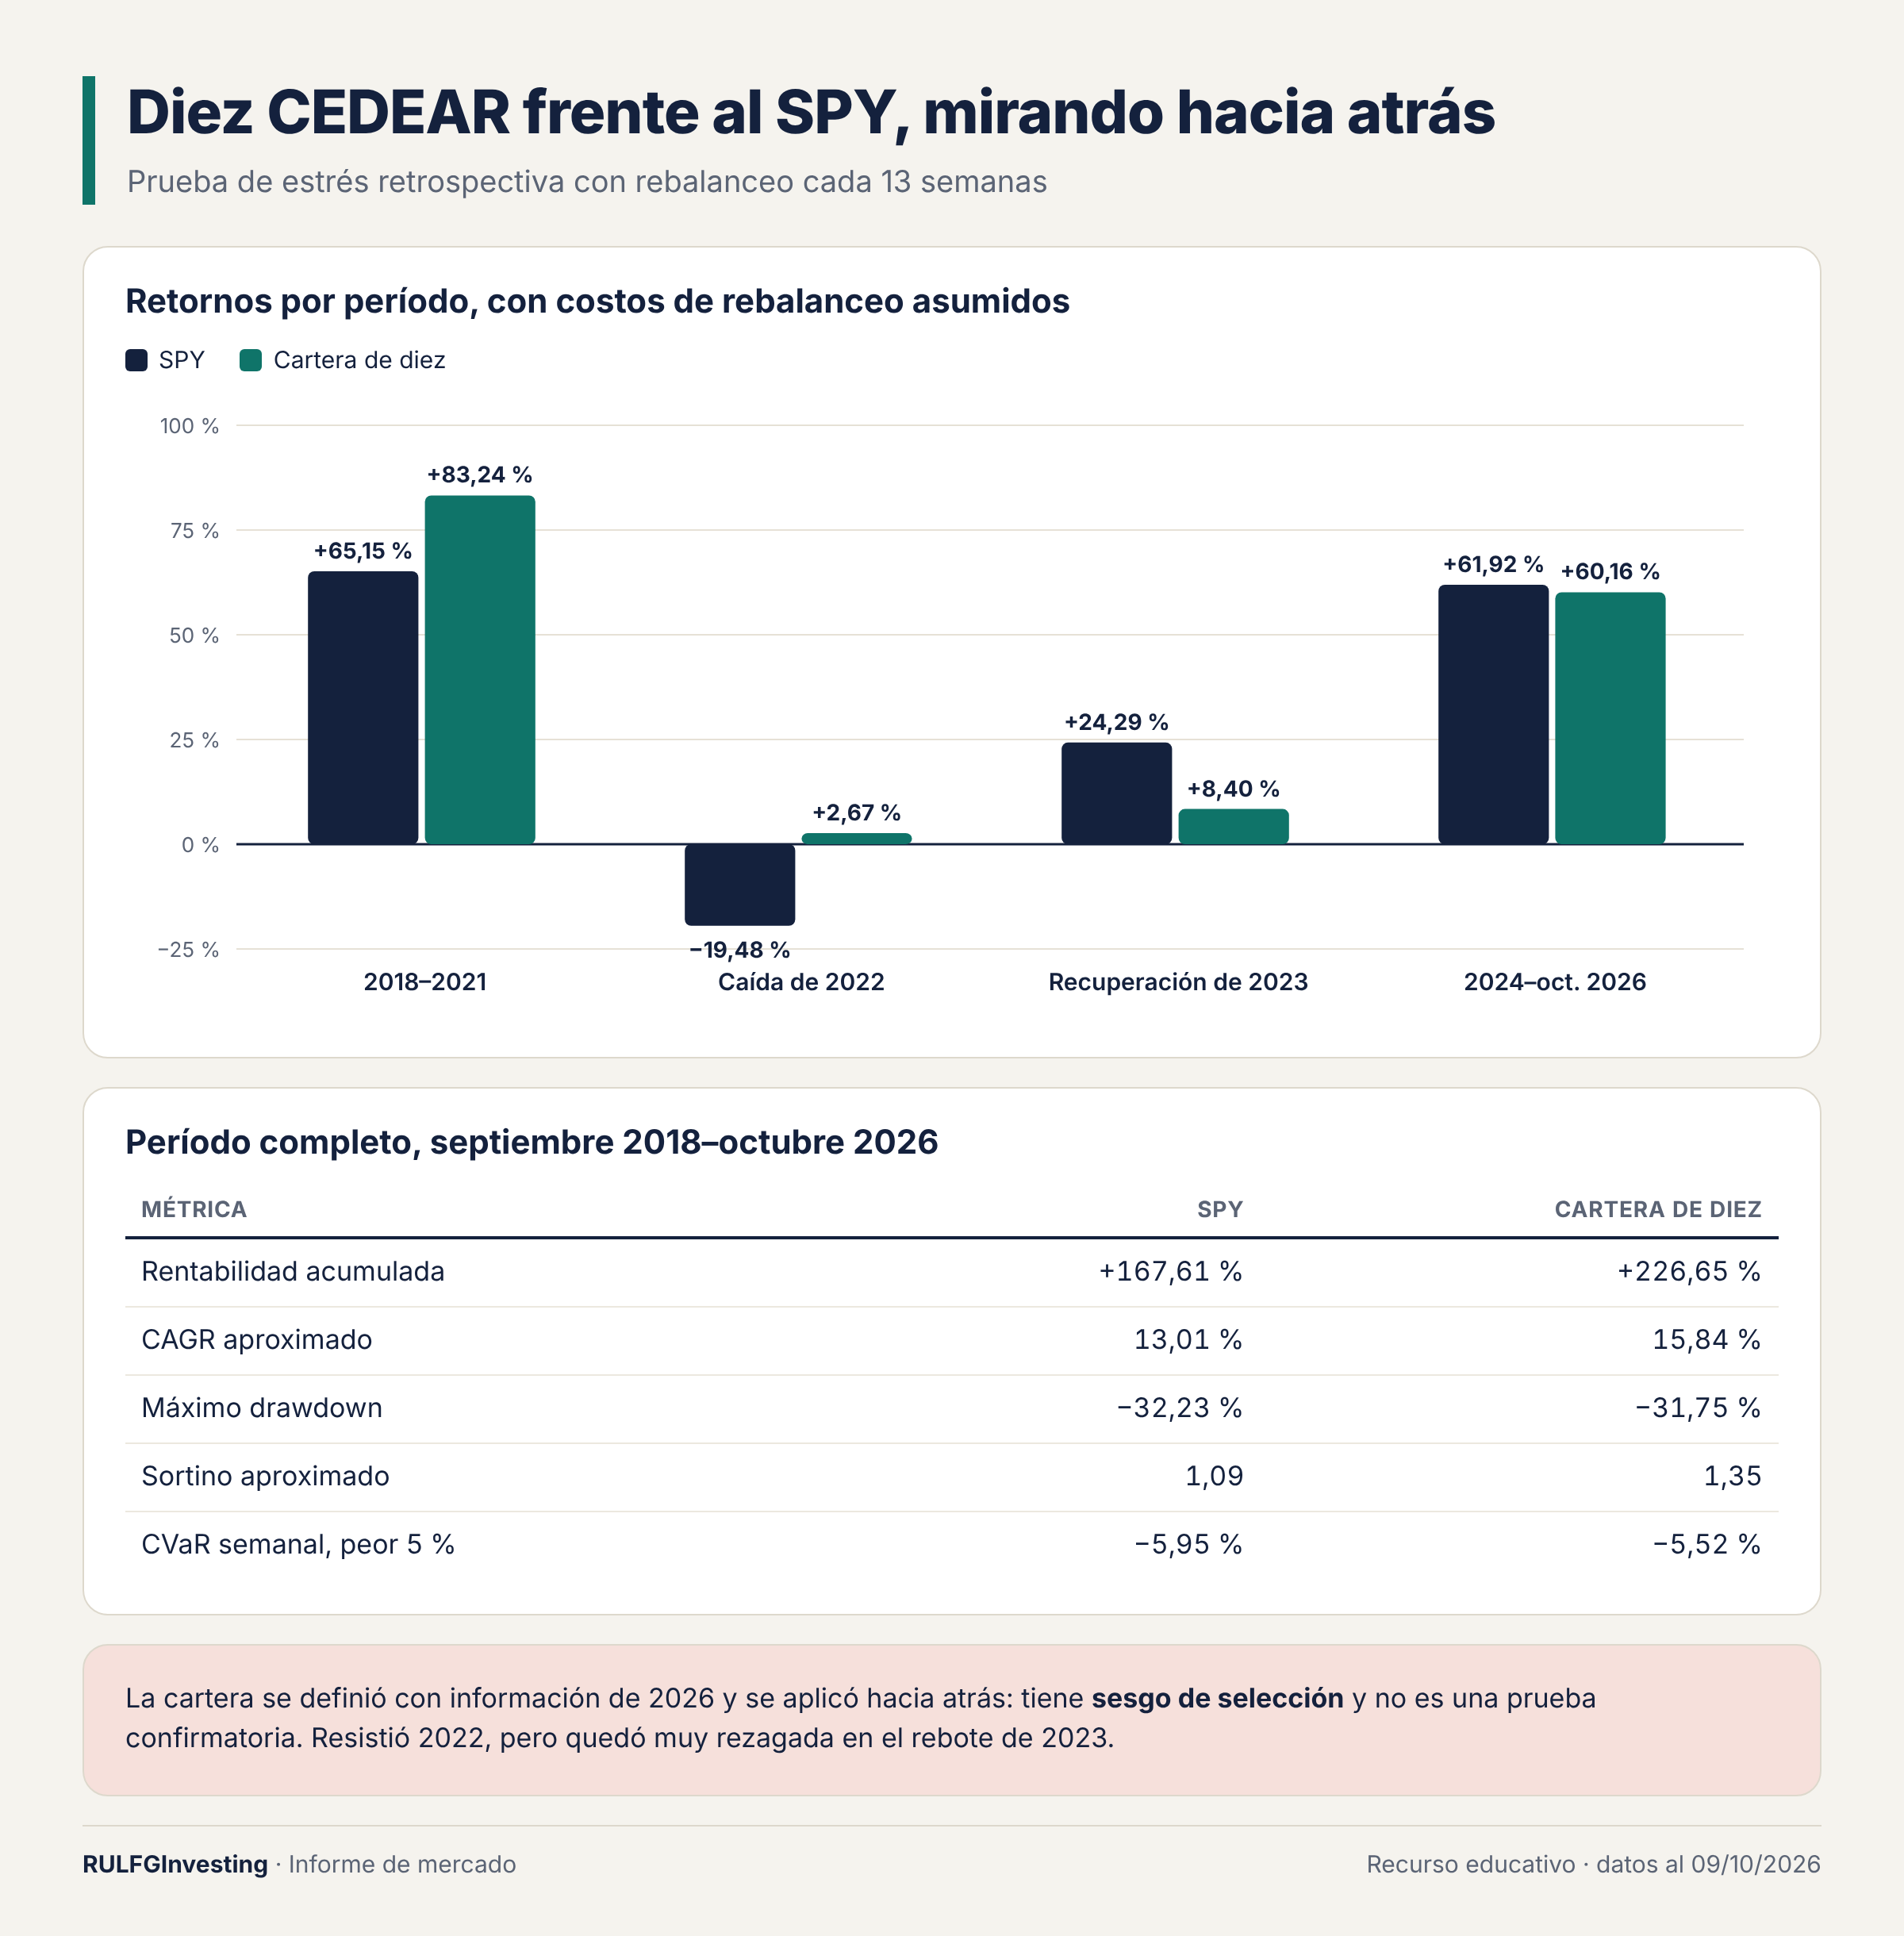
El siguiente paso fue pasar de sectores a empresas. La primera cartera tuvo diez CEDEAR con flujo de caja positivo, diversificados entre energía, pagos, consumo defensivo, tecnología, salud y oro. Todas cotizaban sobre su EMA20 semanal, la media móvil exponencial de 20 semanas. Microsoft y Newmont se marcaron como casos que exigían cuidado para entrar: la primera por estar muy estirada respecto de su media y la segunda por su volatilidad.
El FCF yield de la tabla es el flujo de caja libre dividido por el valor de mercado.
Aplicada hacia atrás, esa cartera ganó +2,67 % en 2022 mientras el SPY perdía 19,48 %. En la recuperación de 2023, en cambio, solo subió 8,40 % contra 24,29 % del índice. El problema es que se armó con información de 2026 y se probó sobre el pasado. Eso es sesgo de selección, y por eso el resultado no prueba una ventaja futura.
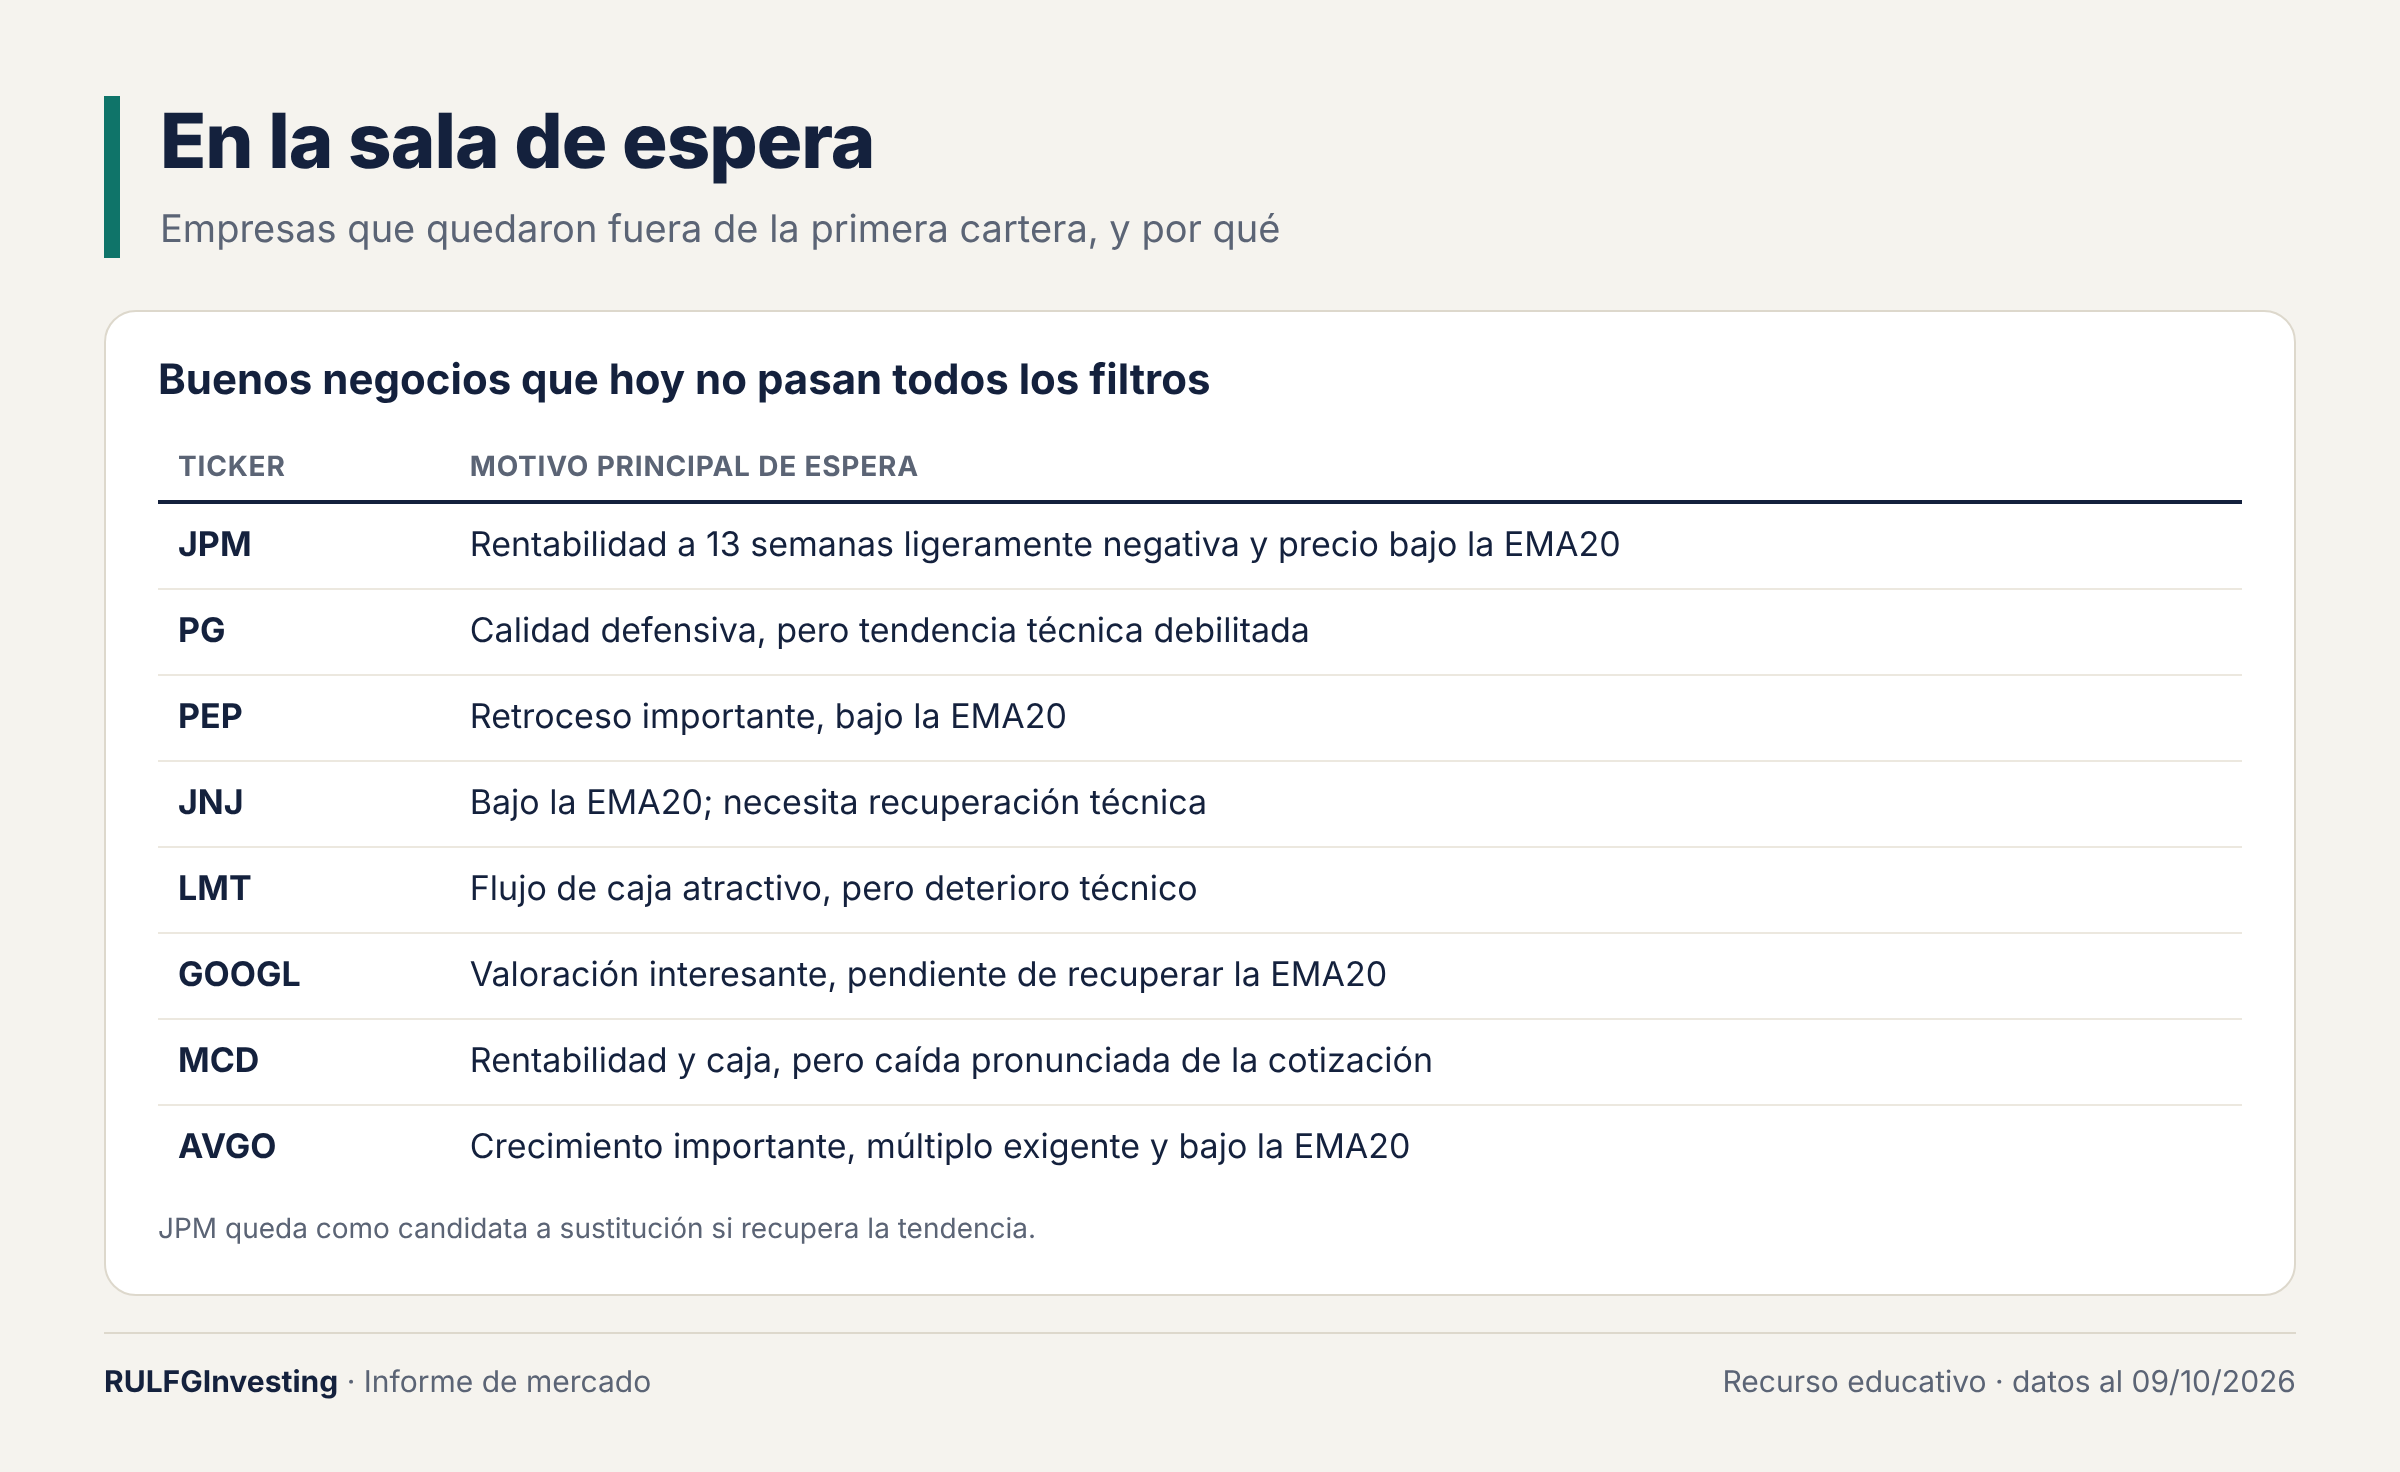
Algunas empresas quedaron en espera. Son buenos negocios, pero en ese momento no pasaban todos los filtros.
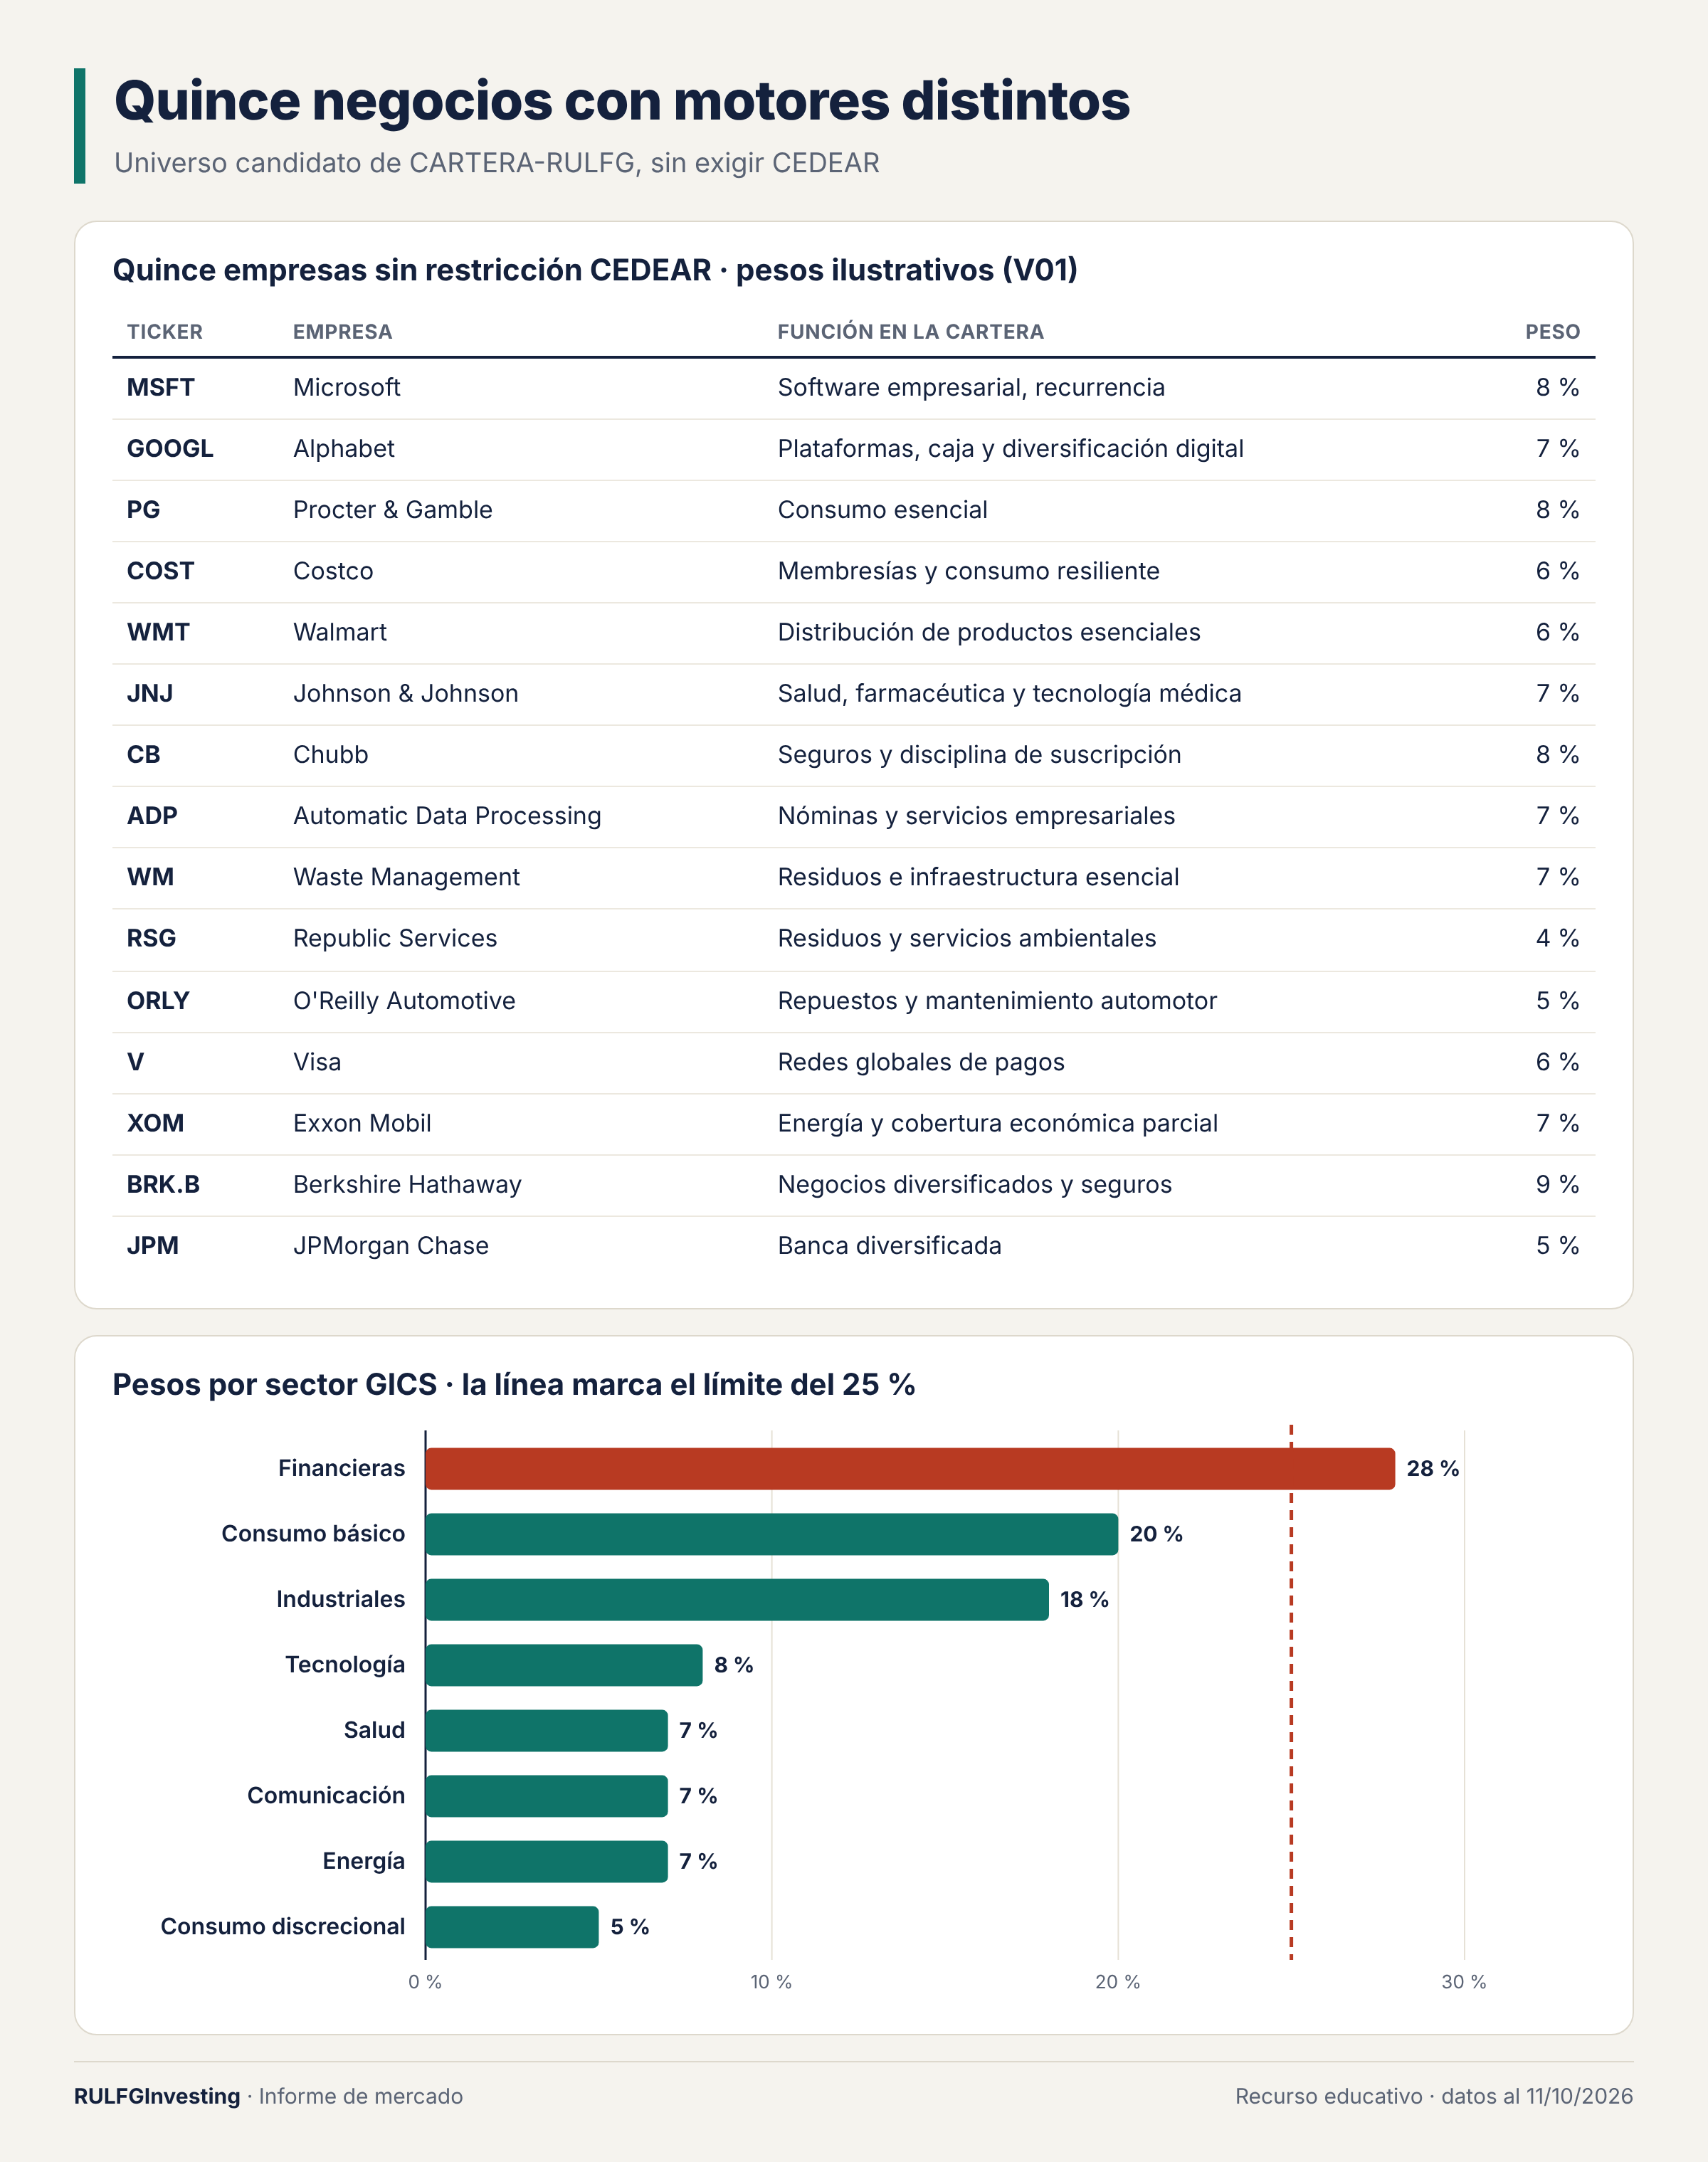
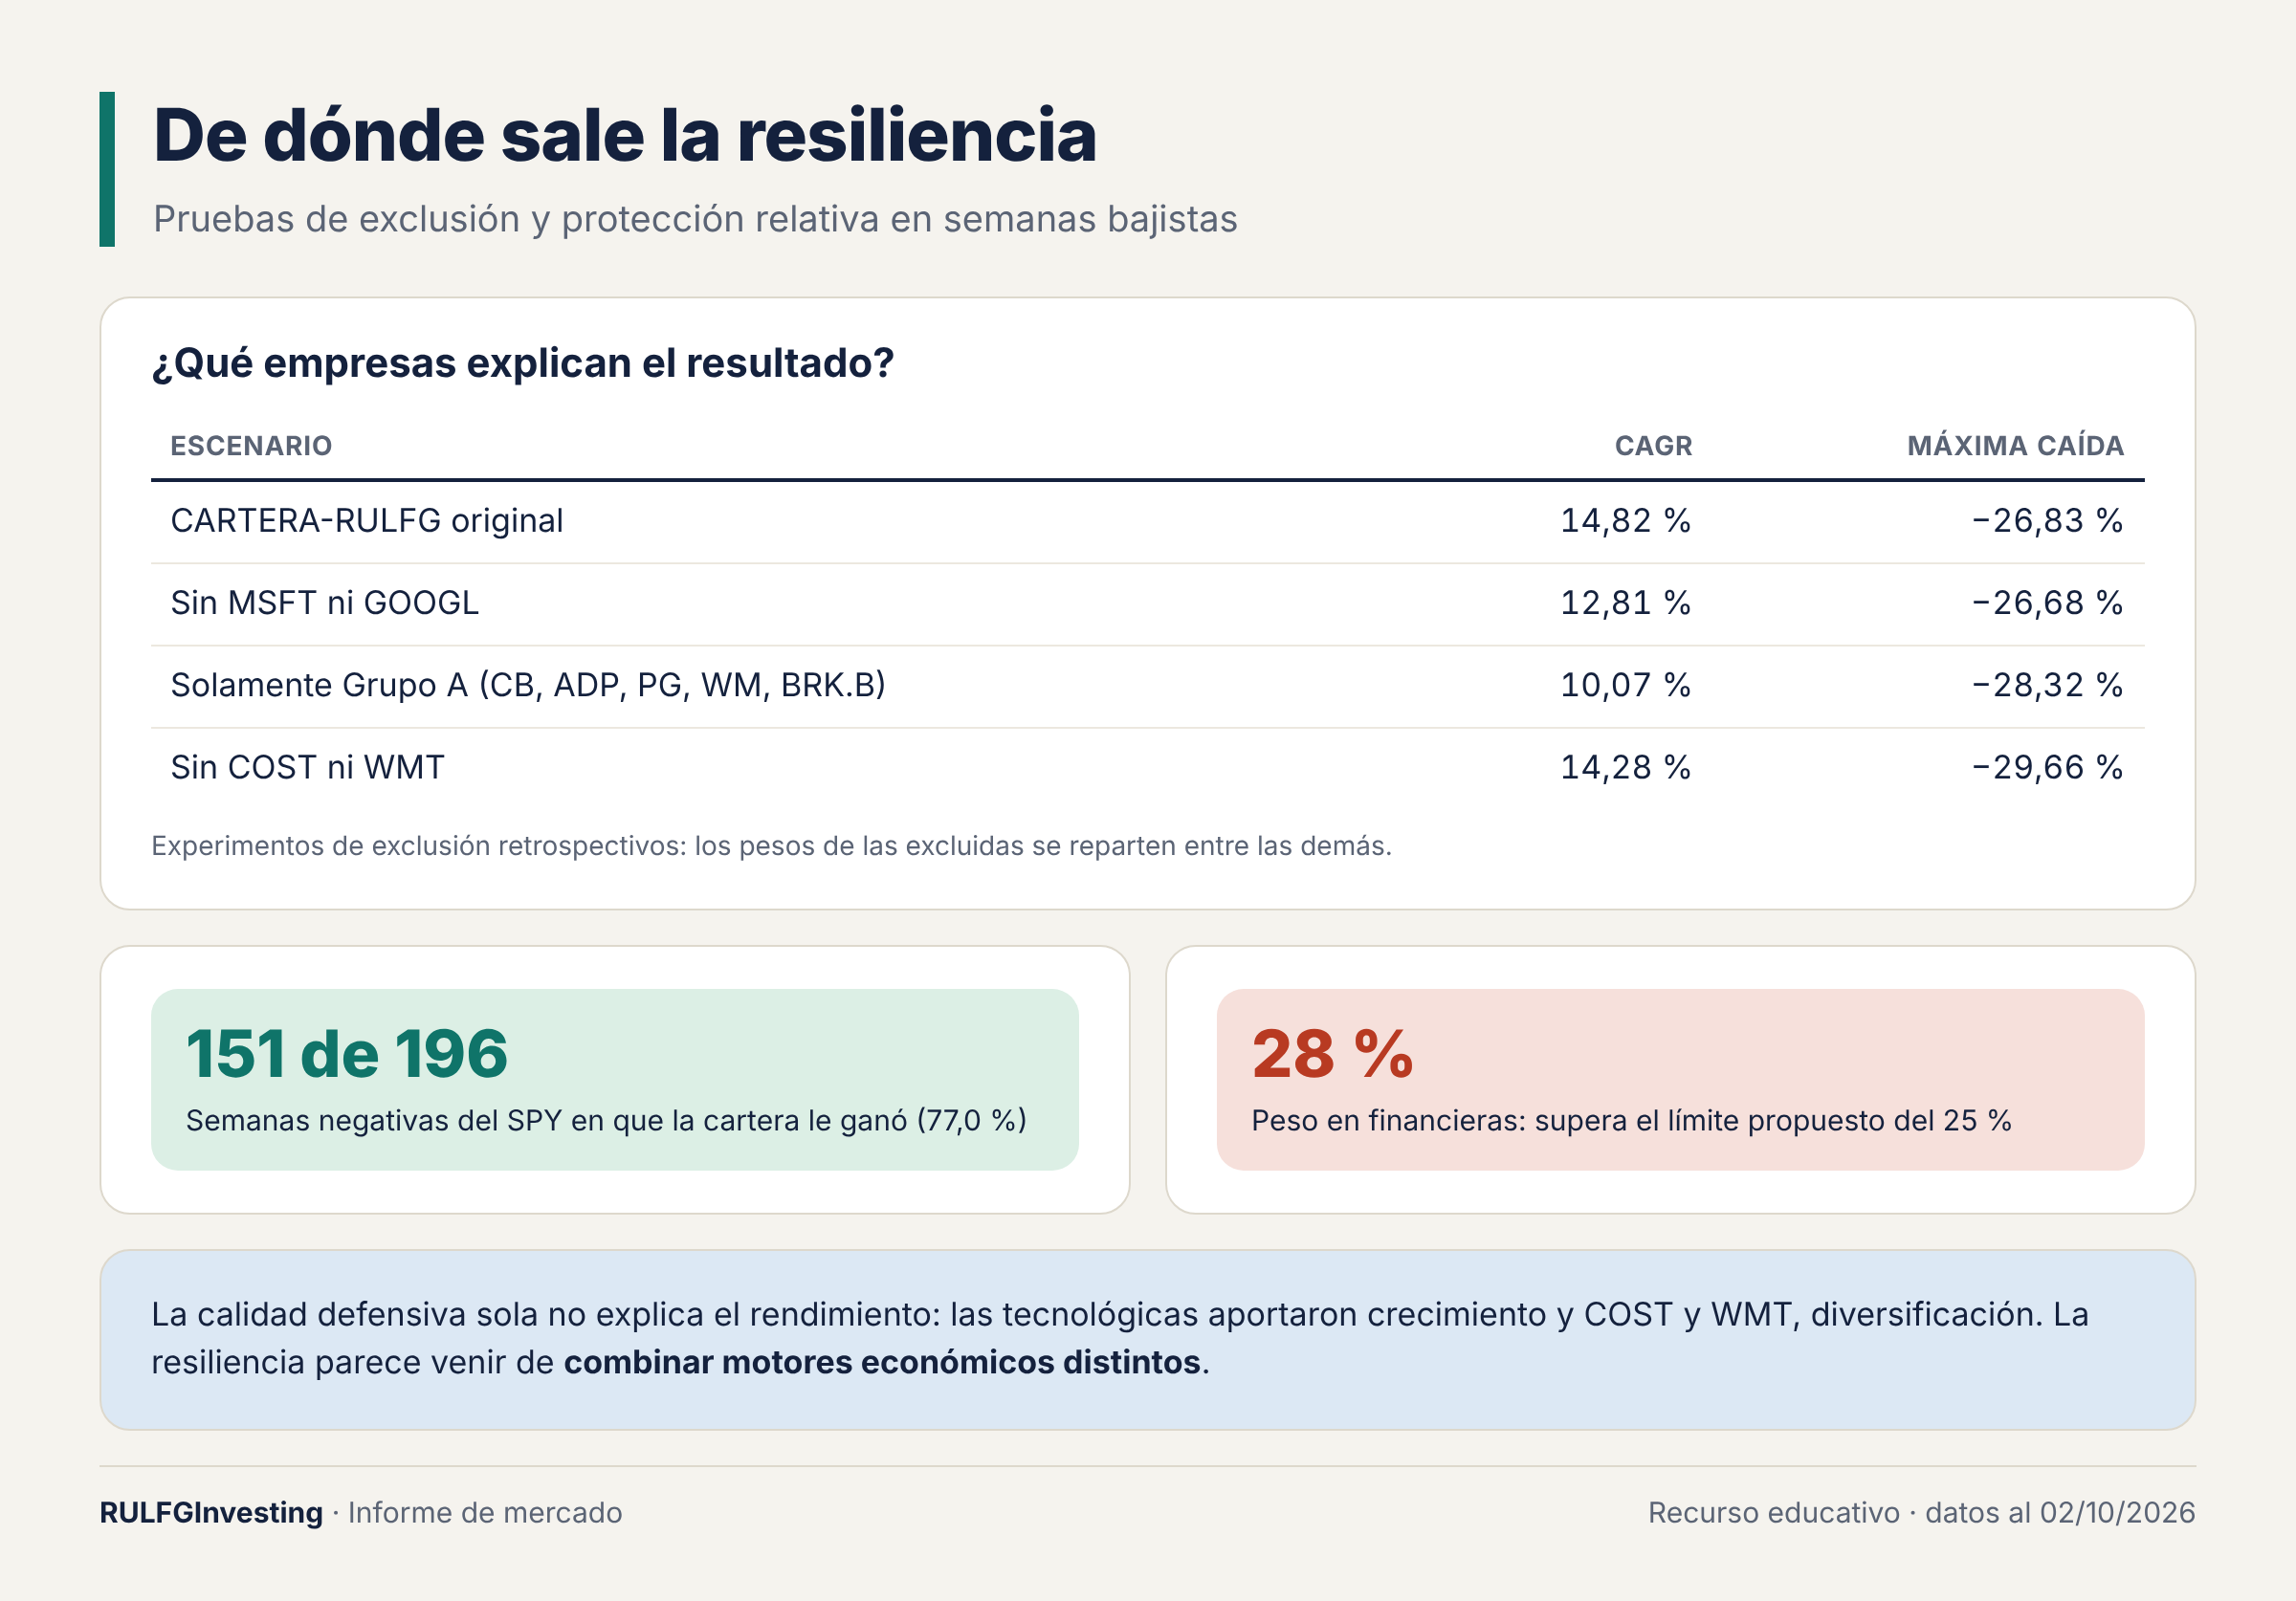
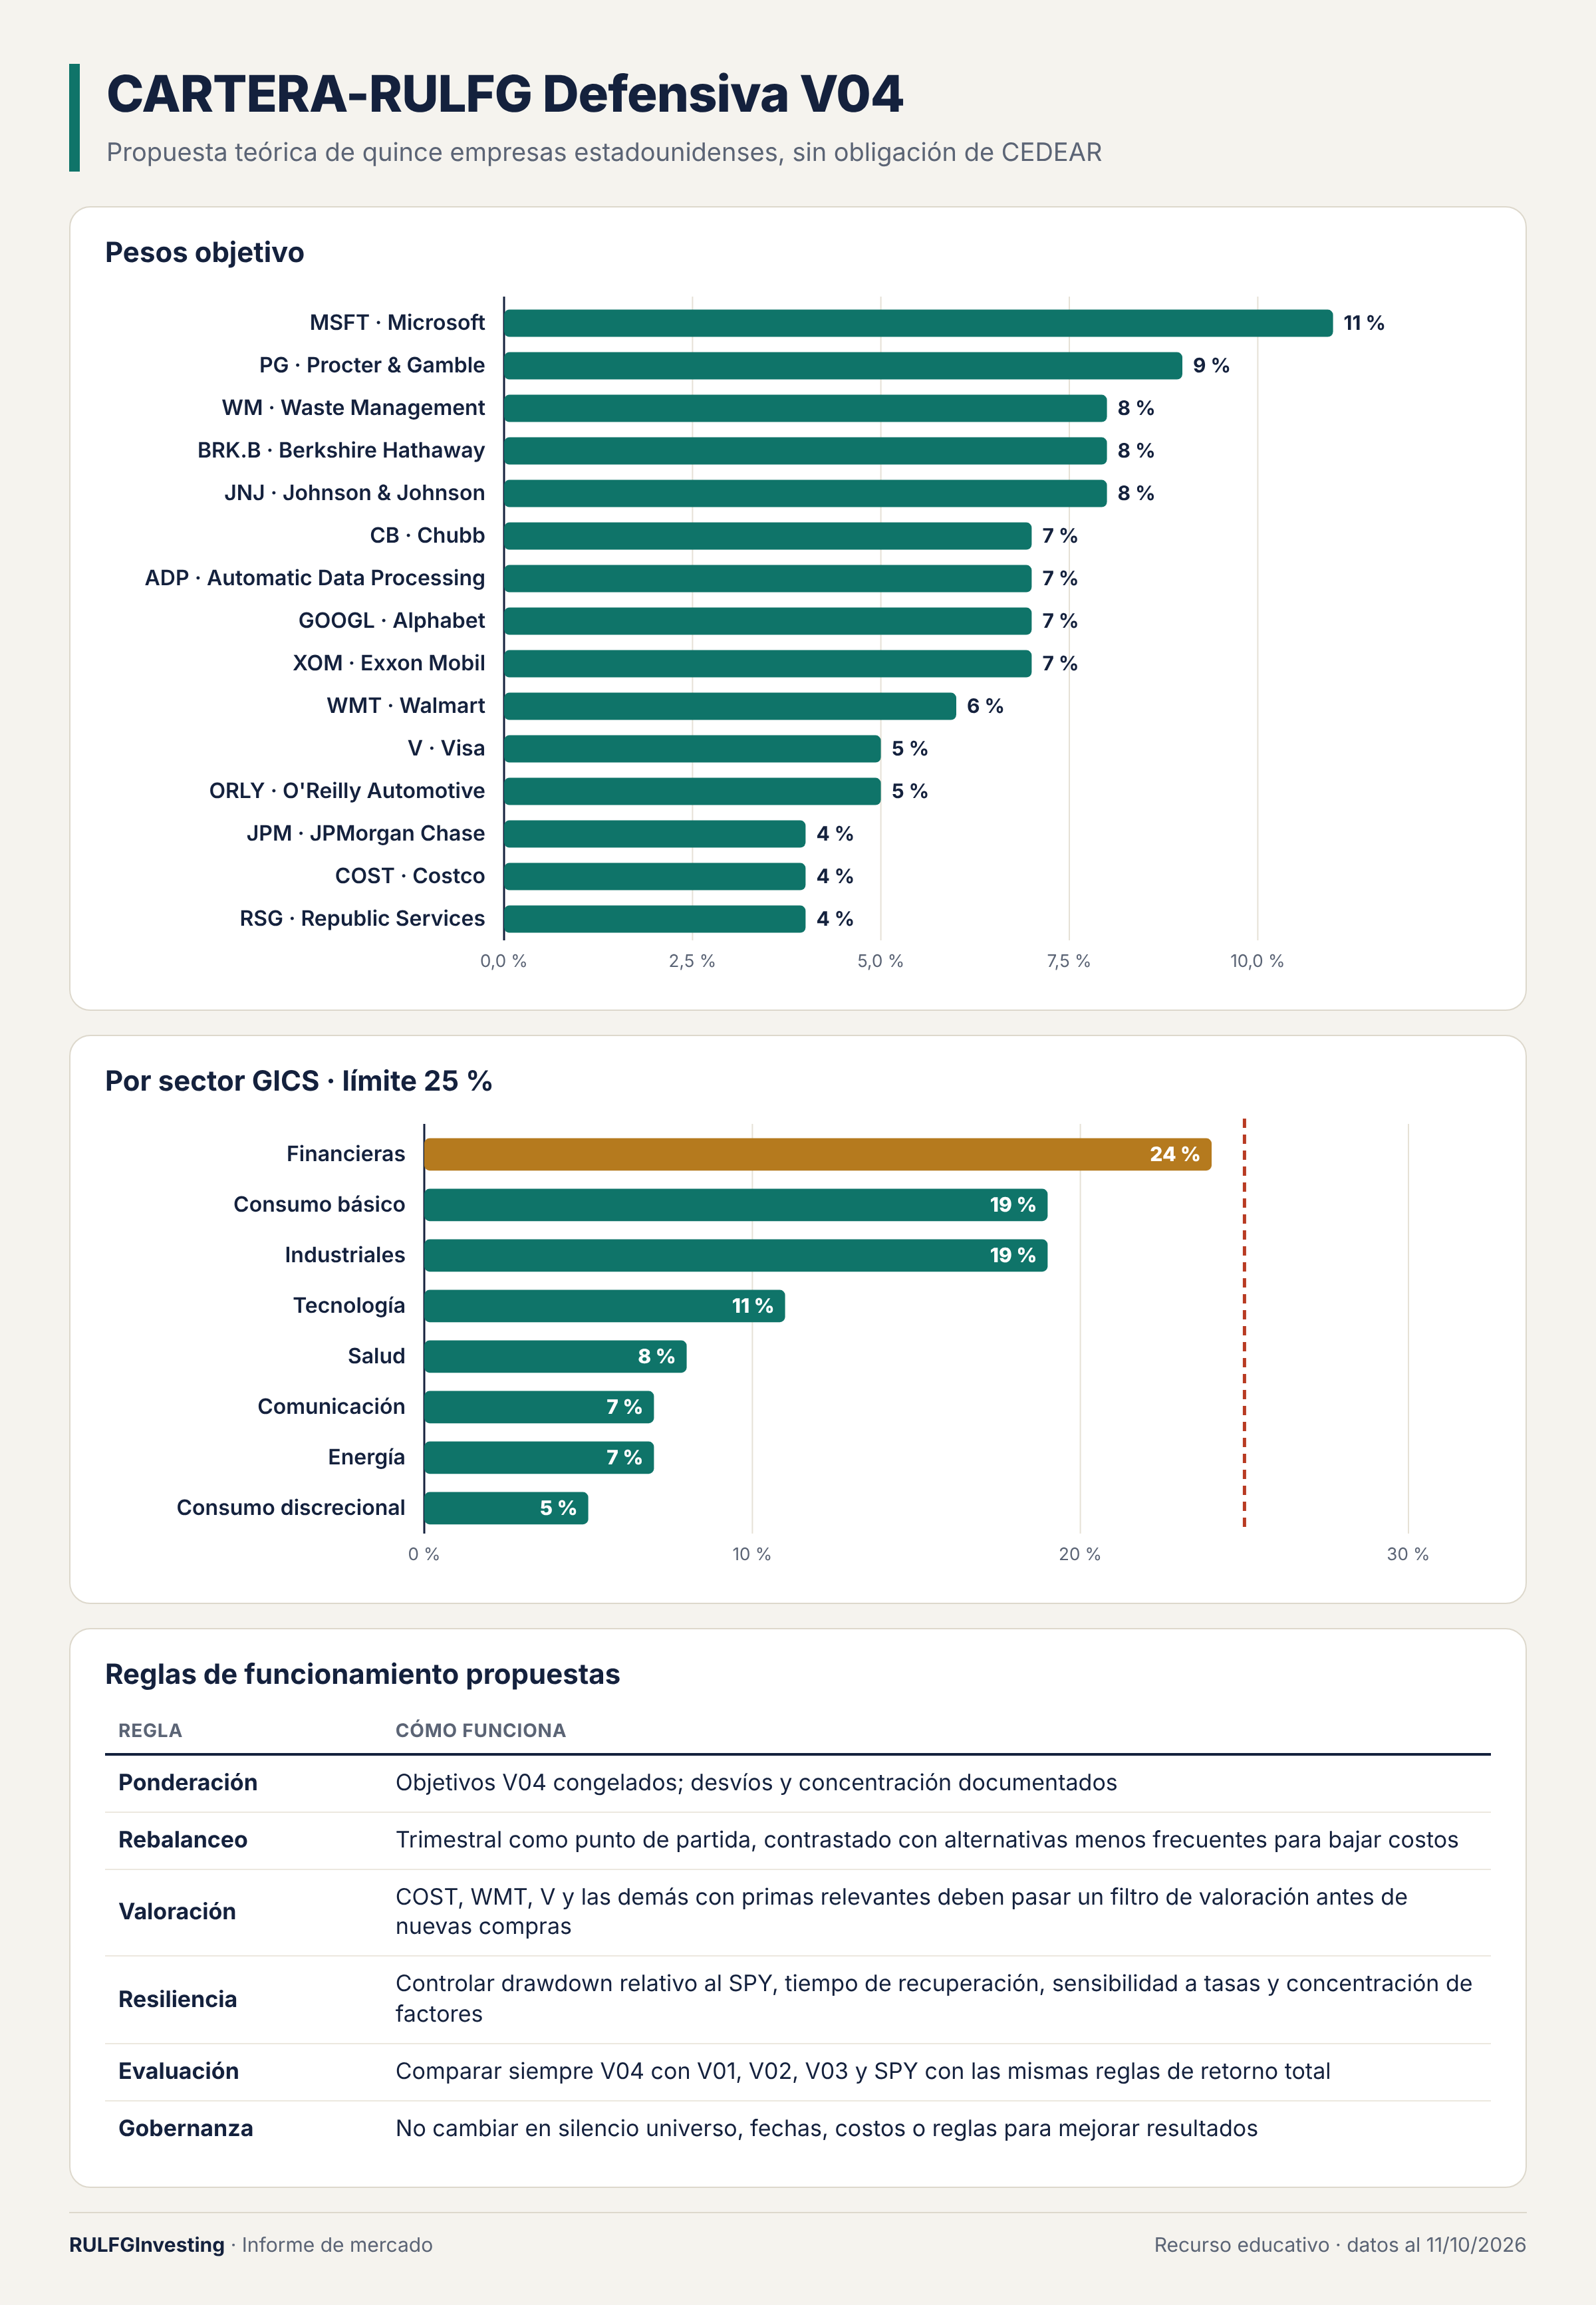
Después se quitó la restricción de que tuvieran CEDEAR y se armó un universo de quince empresas con motores de negocio distintos. Sin embargo, el peso en financieras llegó al 28 % y superó el límite propuesto del 25 %.
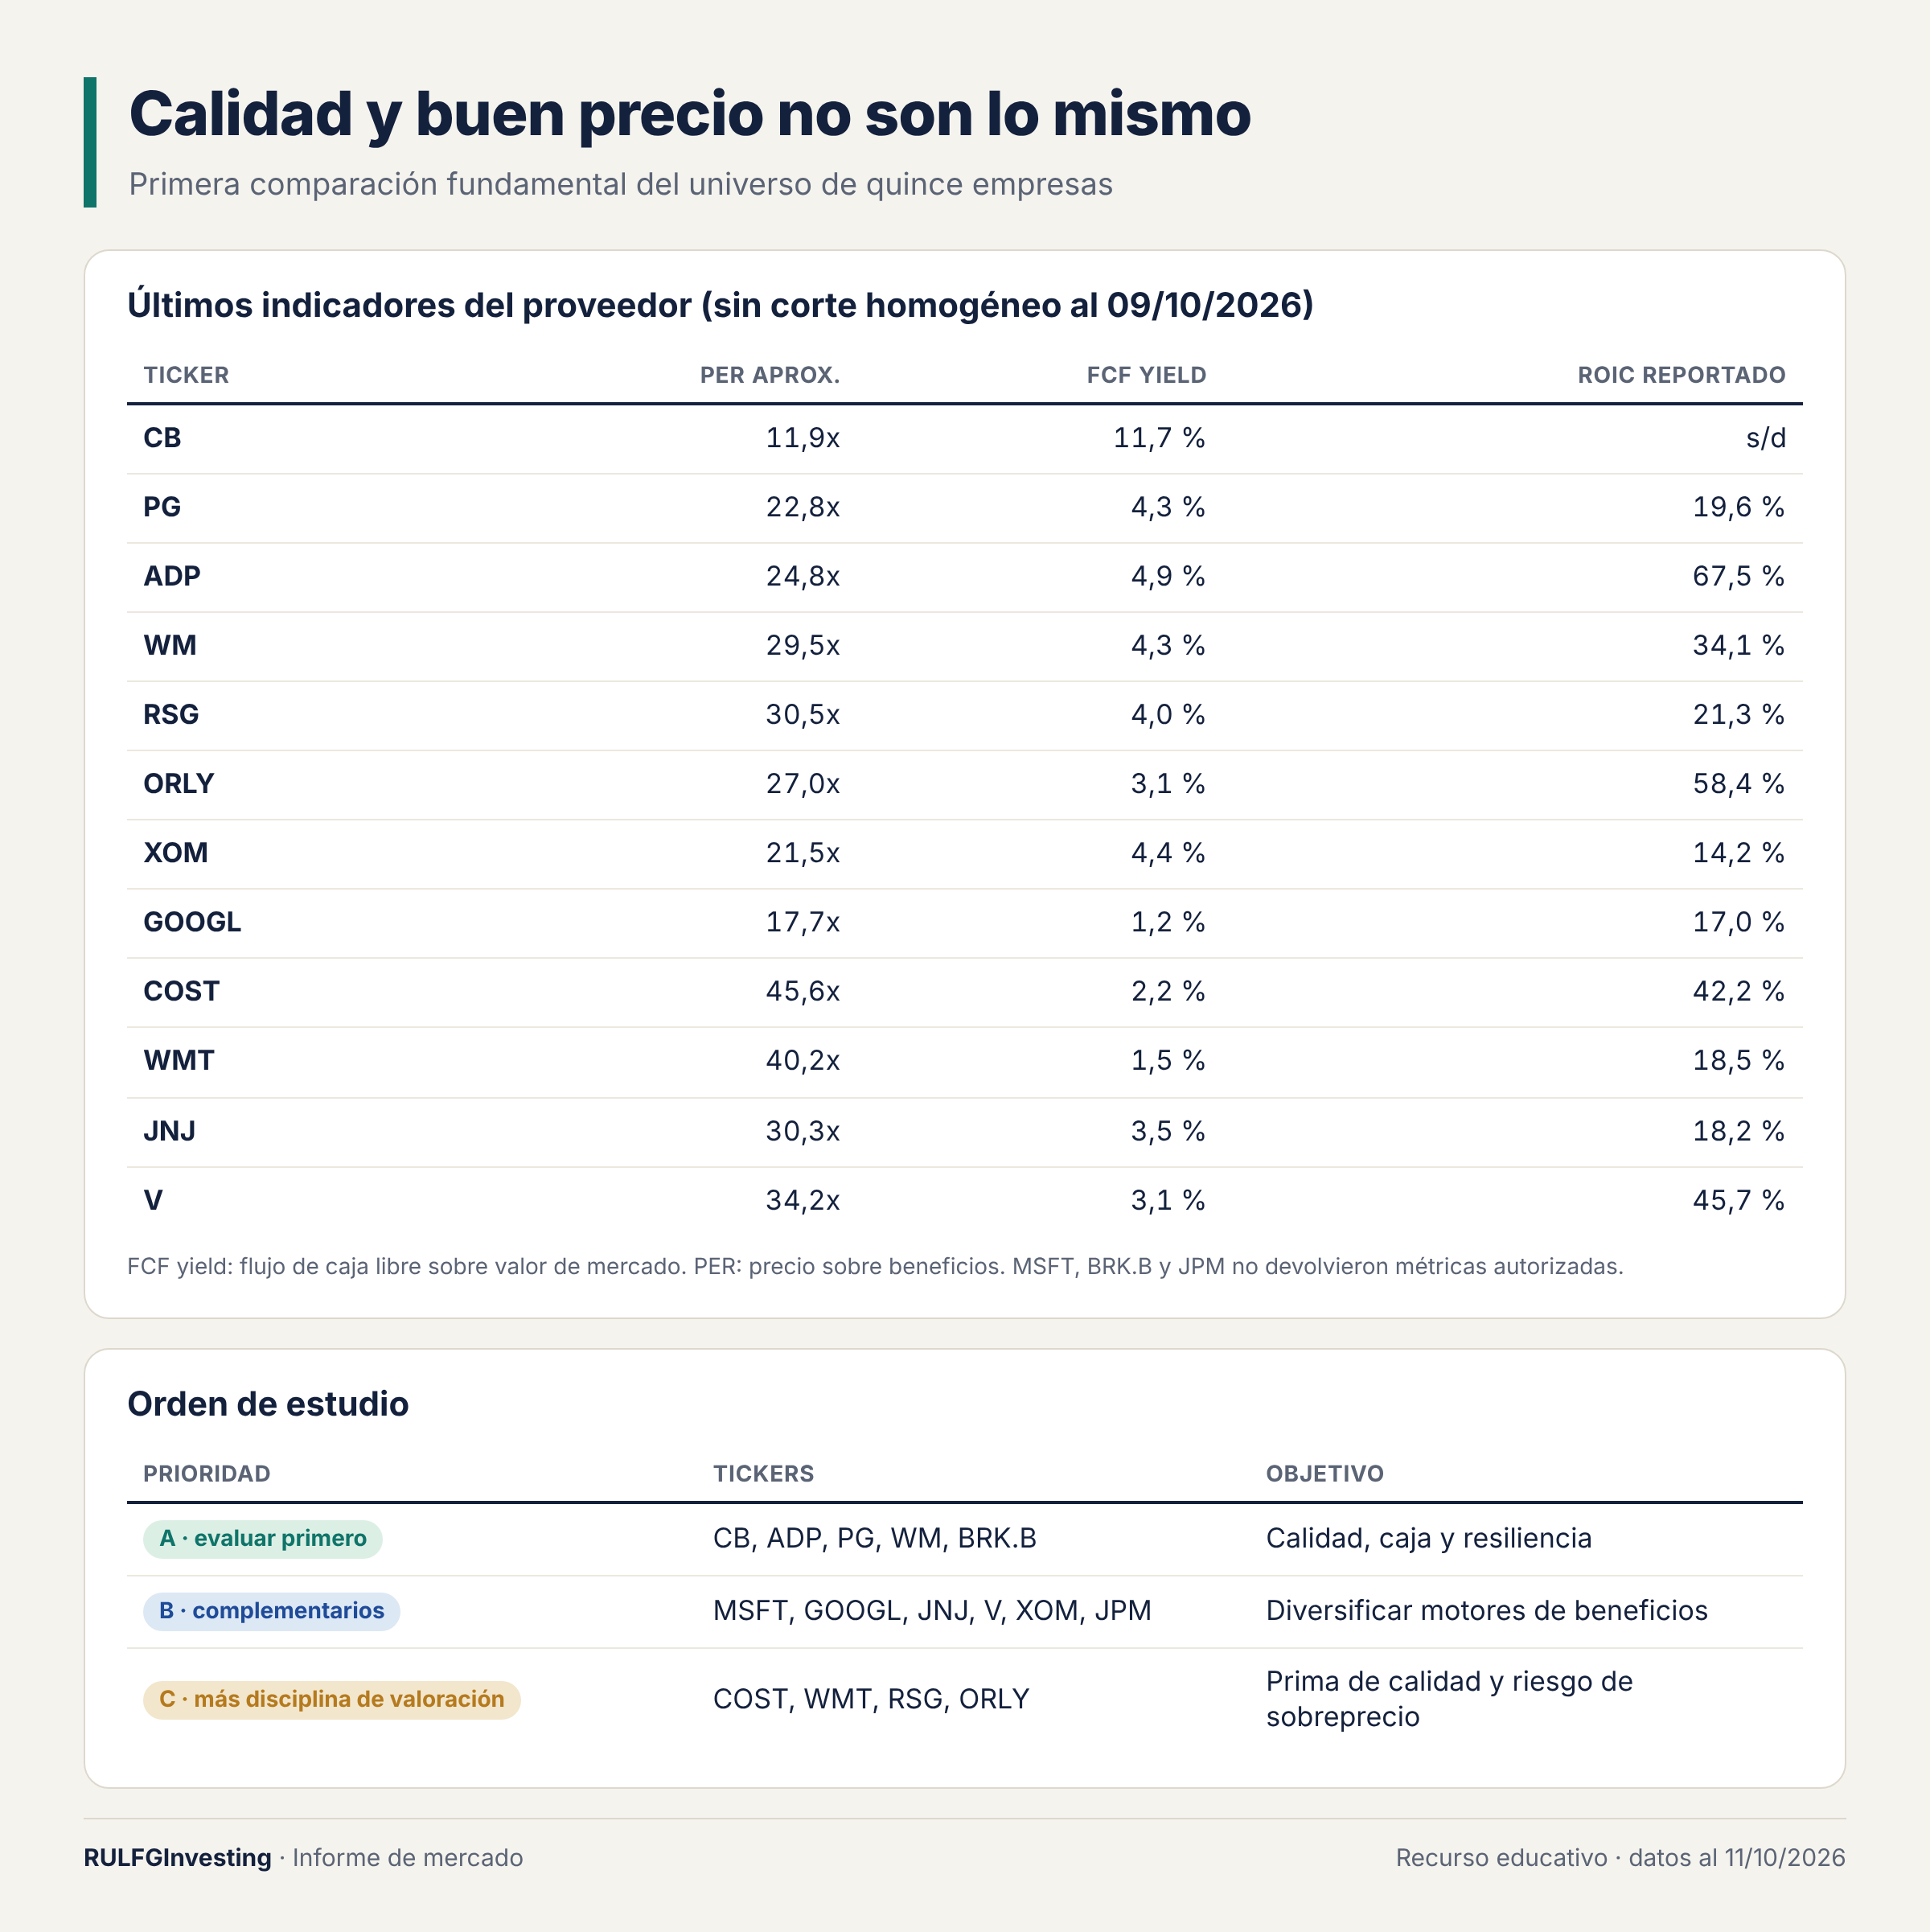
La comparación fundamental mostró que calidad y buen precio no son lo mismo:
PER es el precio sobre las ganancias.
ROIC es el retorno sobre el capital invertido.
COST y WMT son negocios muy resistentes, pero cotizan a más de 40 veces sus ganancias.
Antes de comparar rentabilidades hubo que limpiar los datos. El proveedor informaba USD 711 millones como deuda total de WM, cuando en realidad era solo la porción corriente: la deuda total es de USD 22.907 millones. También hubo que ajustar varios splits (divisiones de acciones), como el 15:1 de ORLY y el 3:1 de WMT, y los dividendos extraordinarios de Costco.
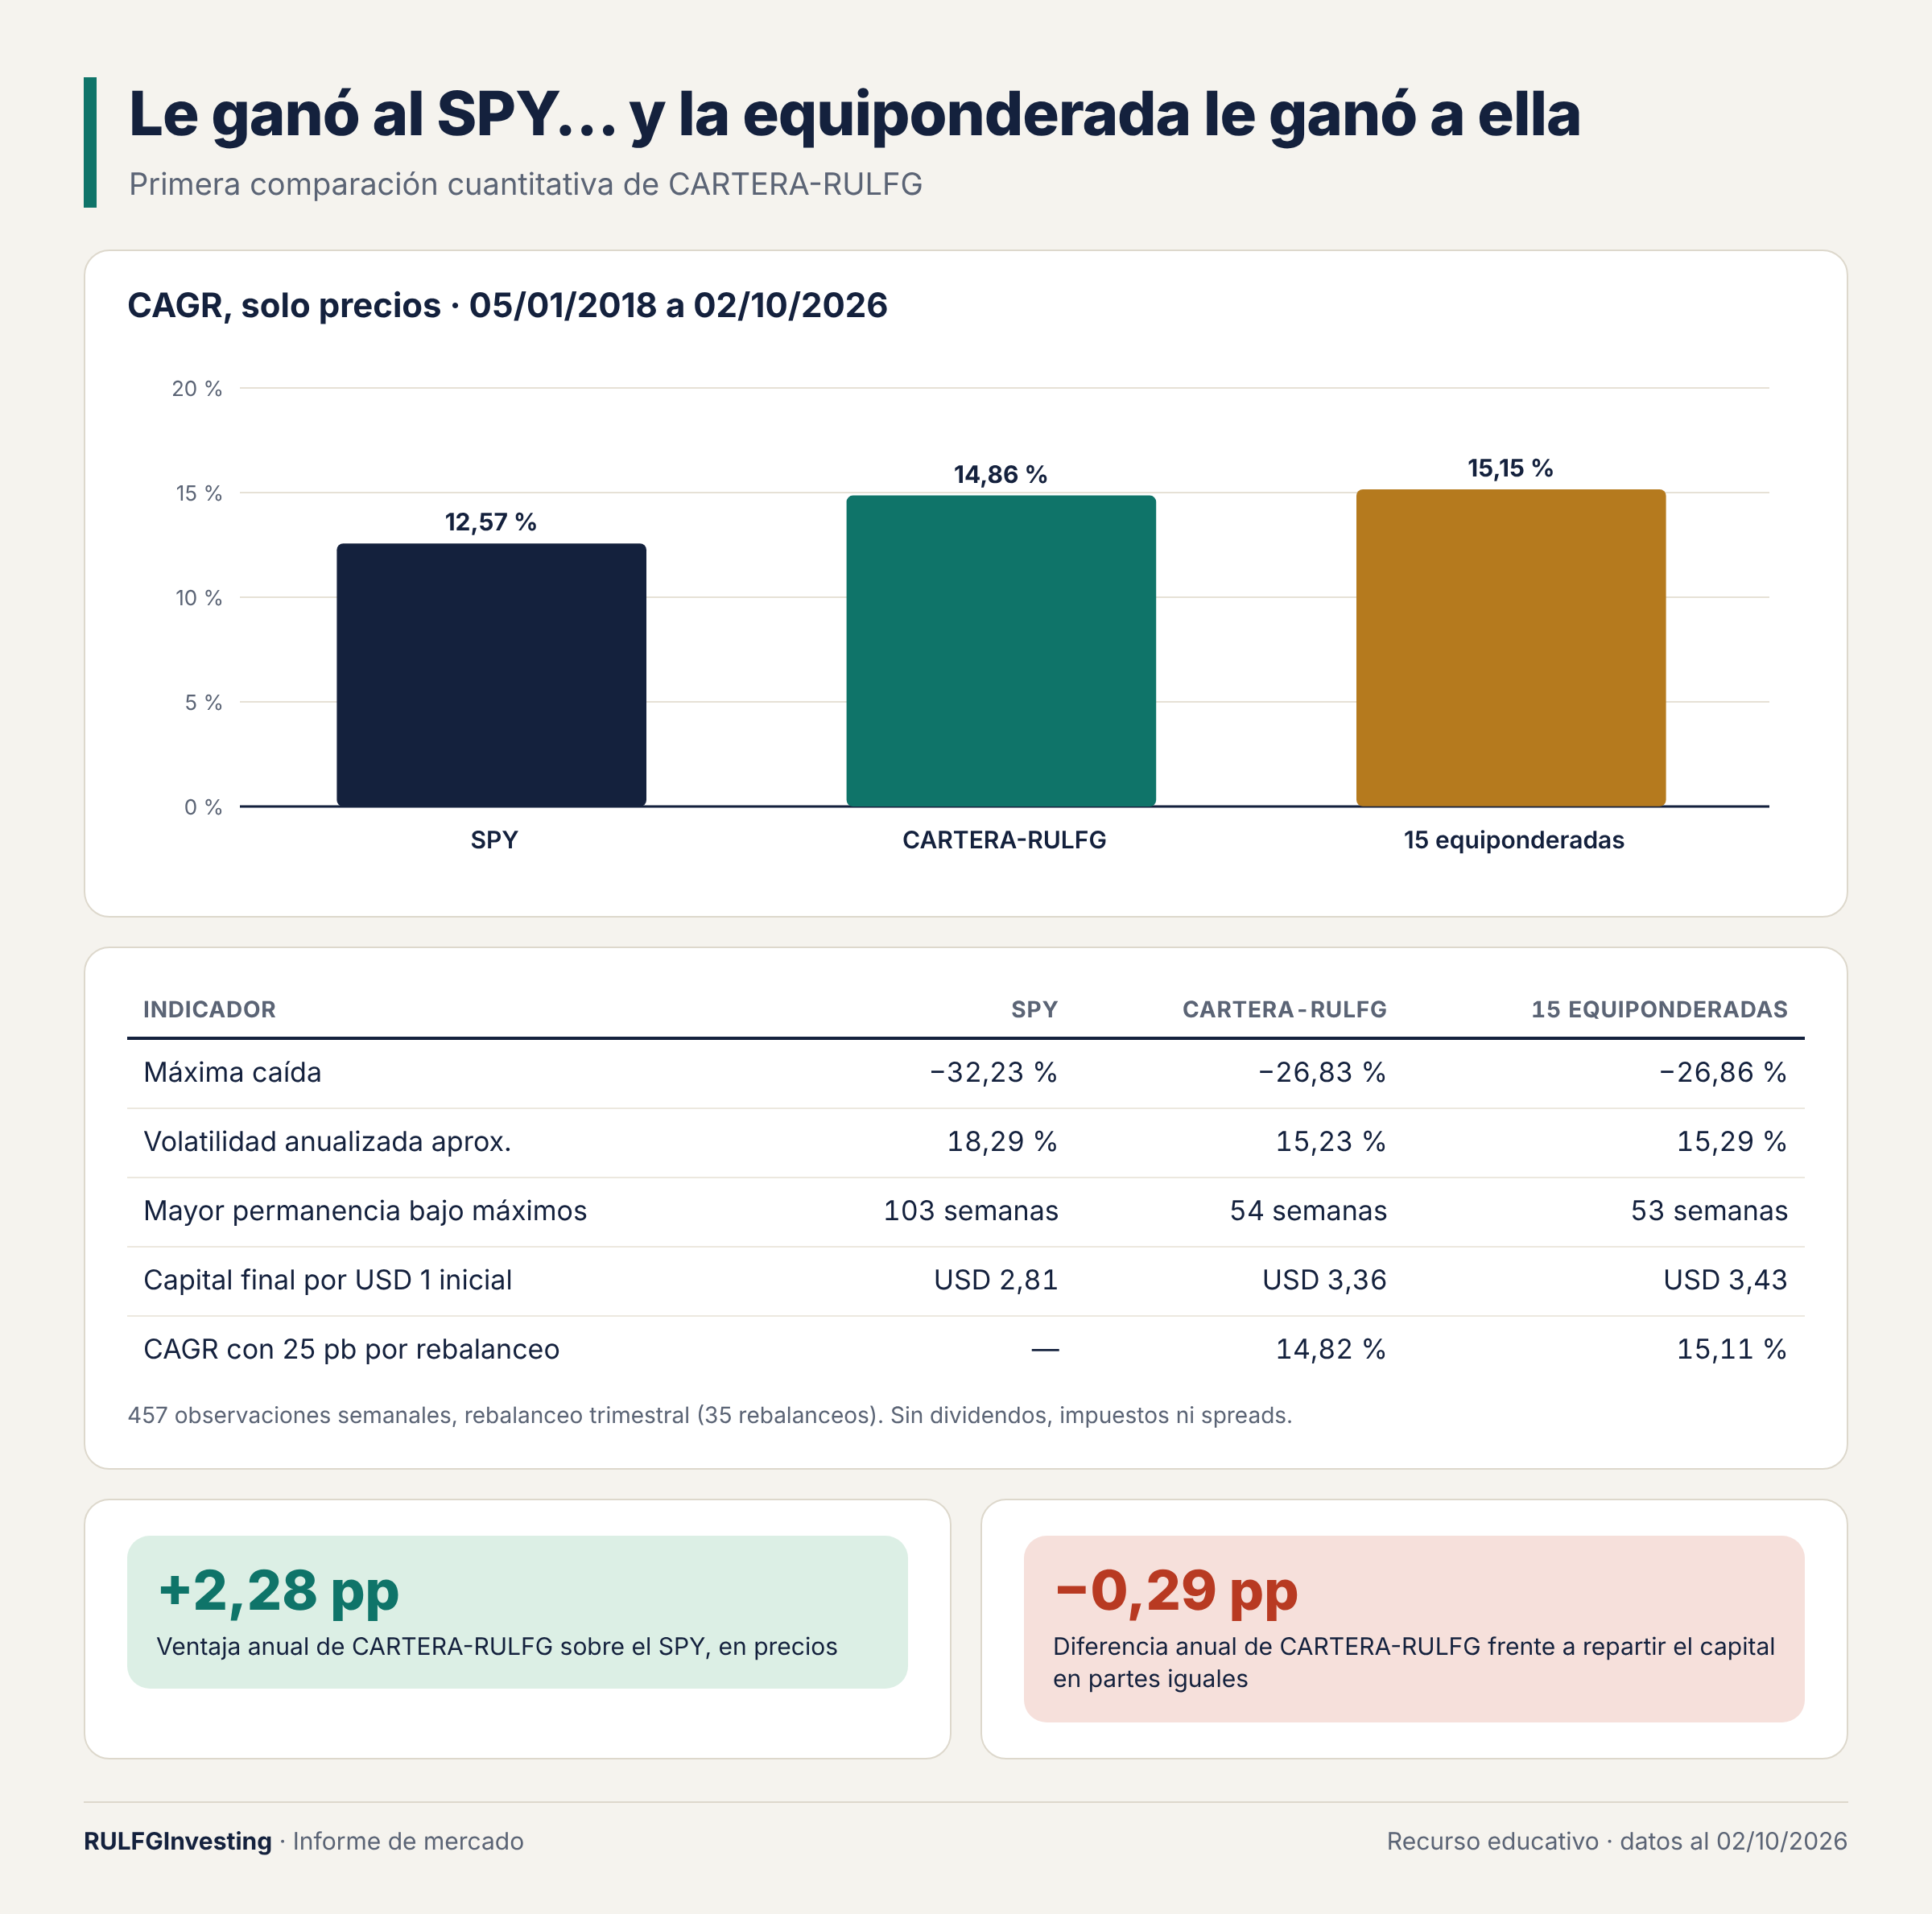
Con precios semanales entre el 5 de enero de 2018 y el 2 de octubre de 2026, la cartera de quince empresas logró un CAGR de 14,86 %. El CAGR es la tasa de crecimiento anual compuesto. El SPY logró 12,57 %. La peor caída de la cartera fue de −26,83 %, contra −32,23 % del índice.
Pero la versión equiponderada de las mismas quince empresas rindió algo más, 15,15 %, con una caída casi idéntica. La selección de empresas parece aportar valor. La forma de repartir el peso entre ellas, todavía no.
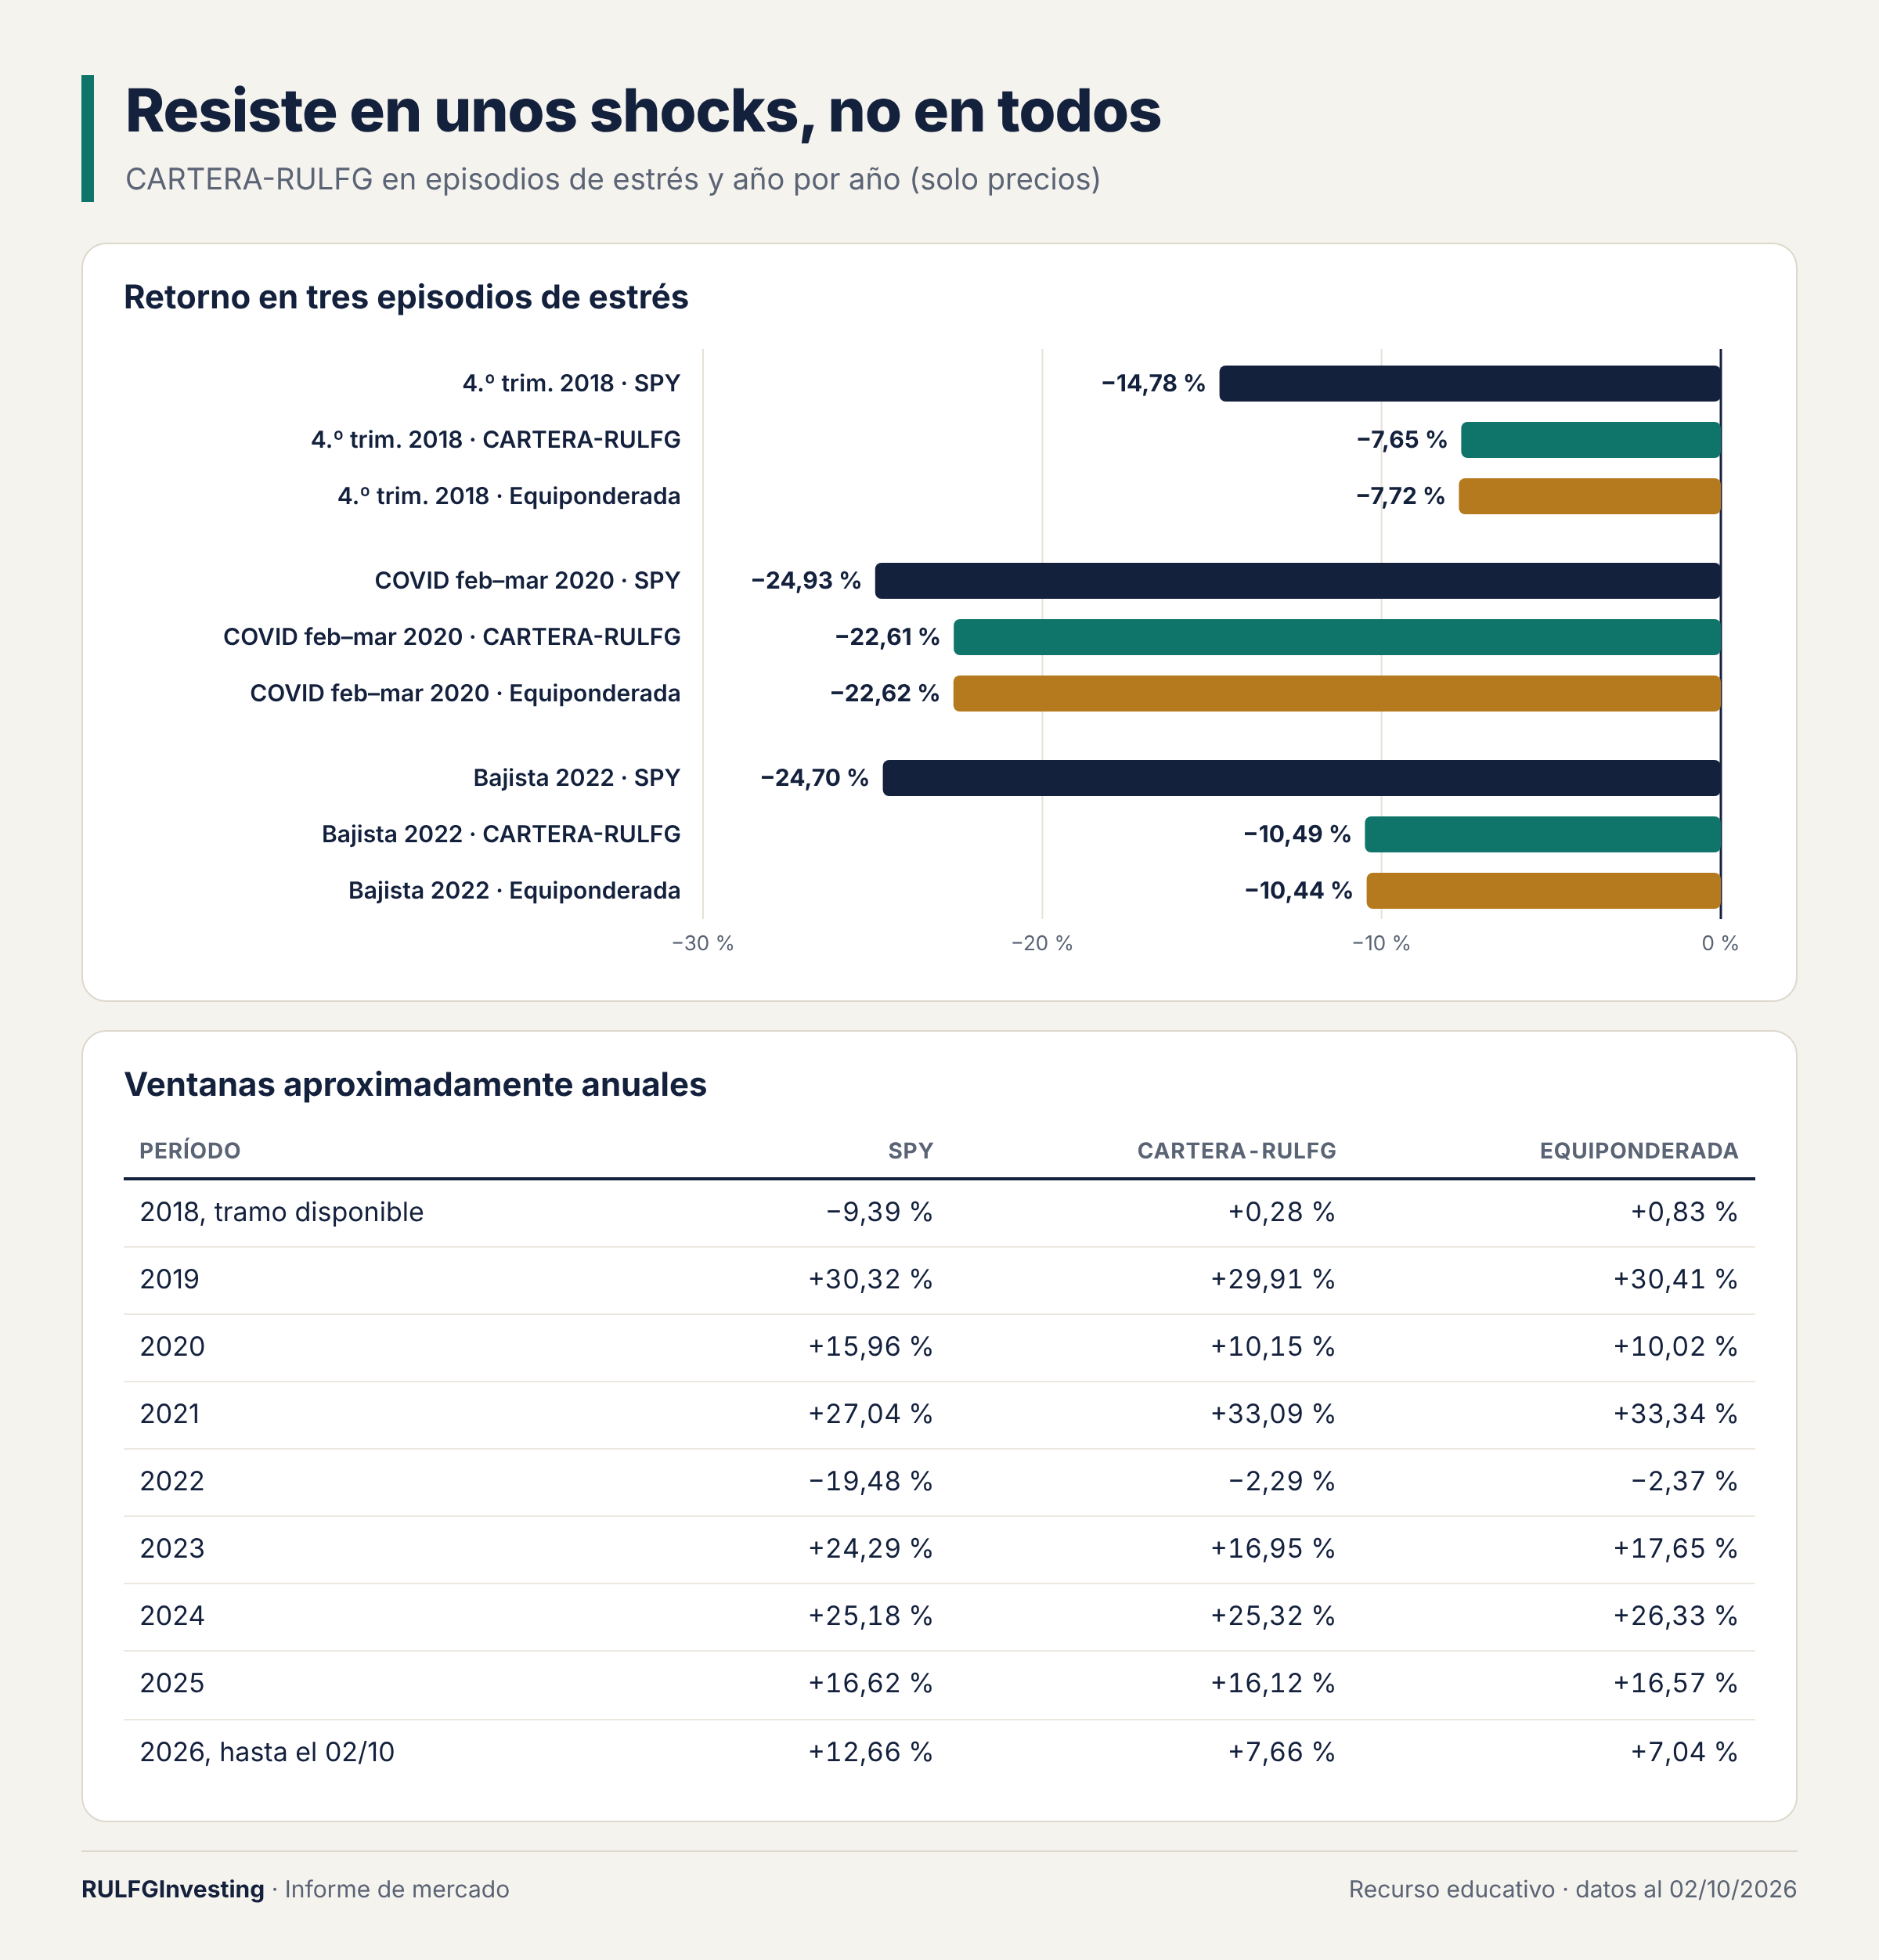
La resiliencia depende del tipo de shock. En el mercado bajista de 2022, la cartera retrocedió 10,49 % mientras el SPY caía 24,70 % en la misma ventana. En la caída de febrero y marzo de 2020, la ventaja fue de unos 2,3 puntos. Una caída por inflación y tasas no golpea igual que una crisis de liquidez. Además, la cartera quedó por detrás del SPY en 2020, en 2023 y en lo que va de 2026.
¿De dónde sale la resiliencia? Las cinco empresas más defensivas, solas, habrían rendido solo 10,07 % anual. Sin MSFT ni GOOGL, el rendimiento cae unos dos puntos por año. Sin COST ni WMT, la peor caída se agrava hasta −29,66 %. La protección parece venir de combinar negocios distintos, no solo de elegir defensivos. En 151 de las 196 semanas negativas del SPY, la cartera perdió menos que el índice.
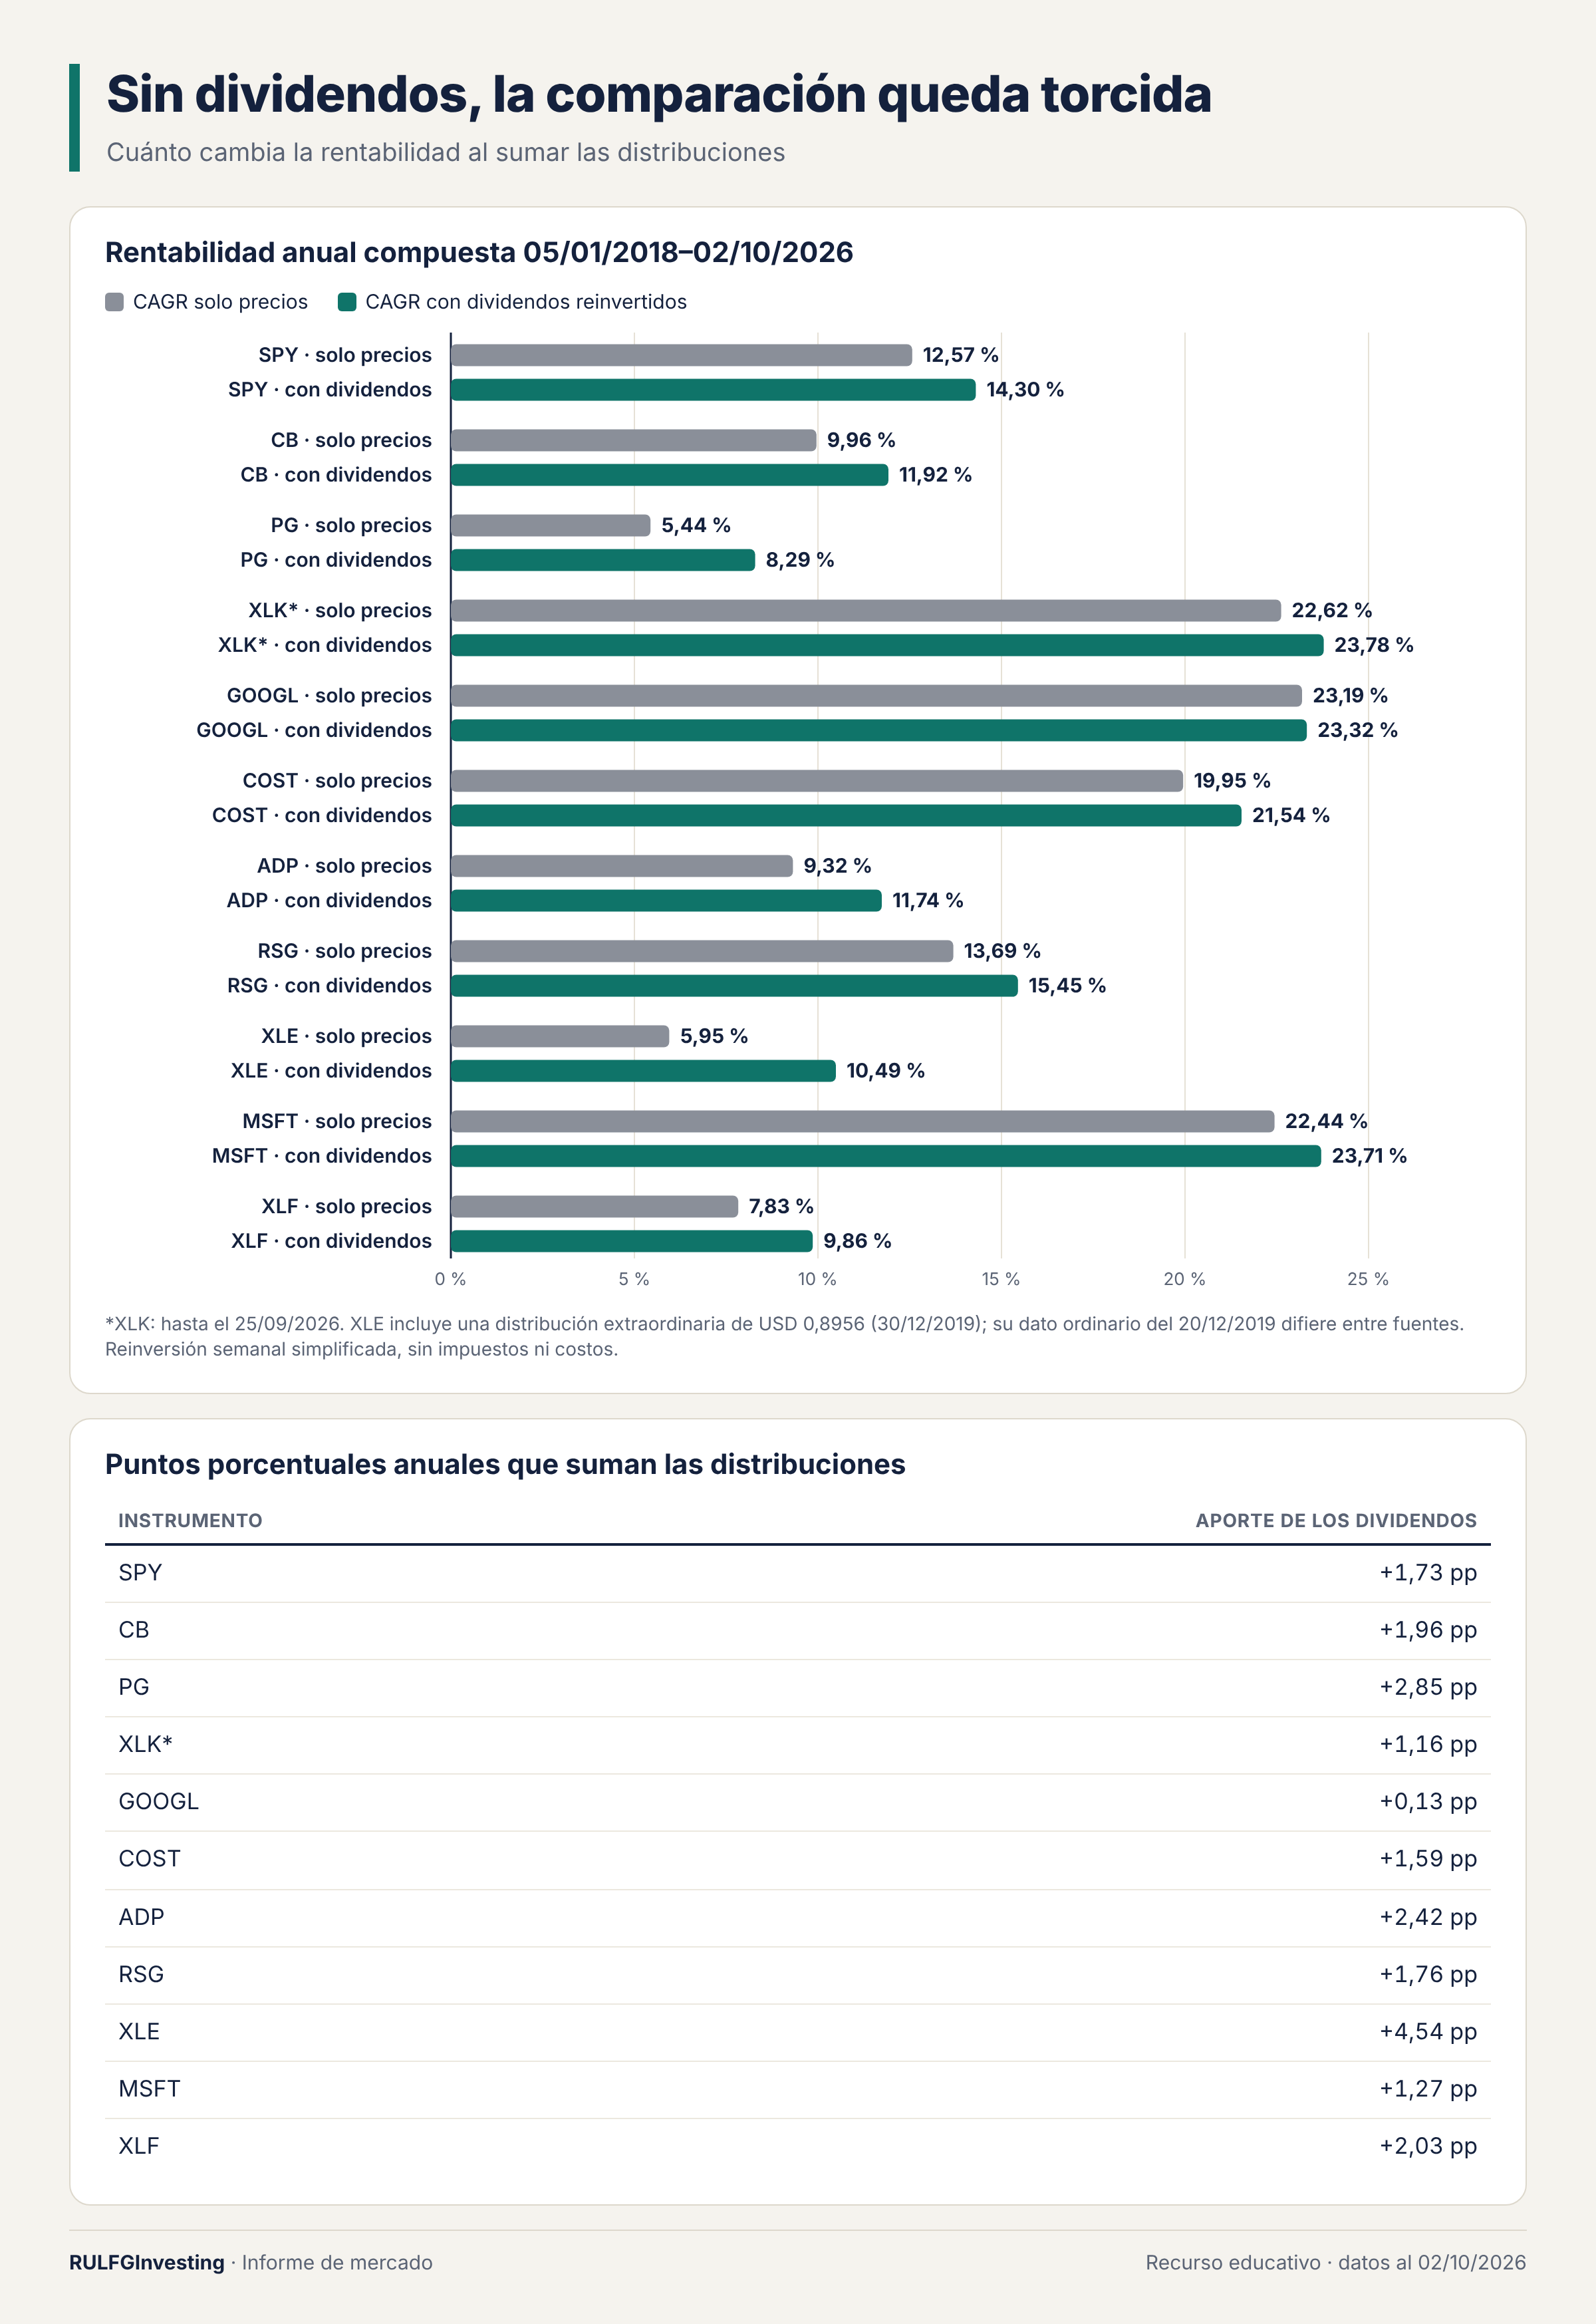
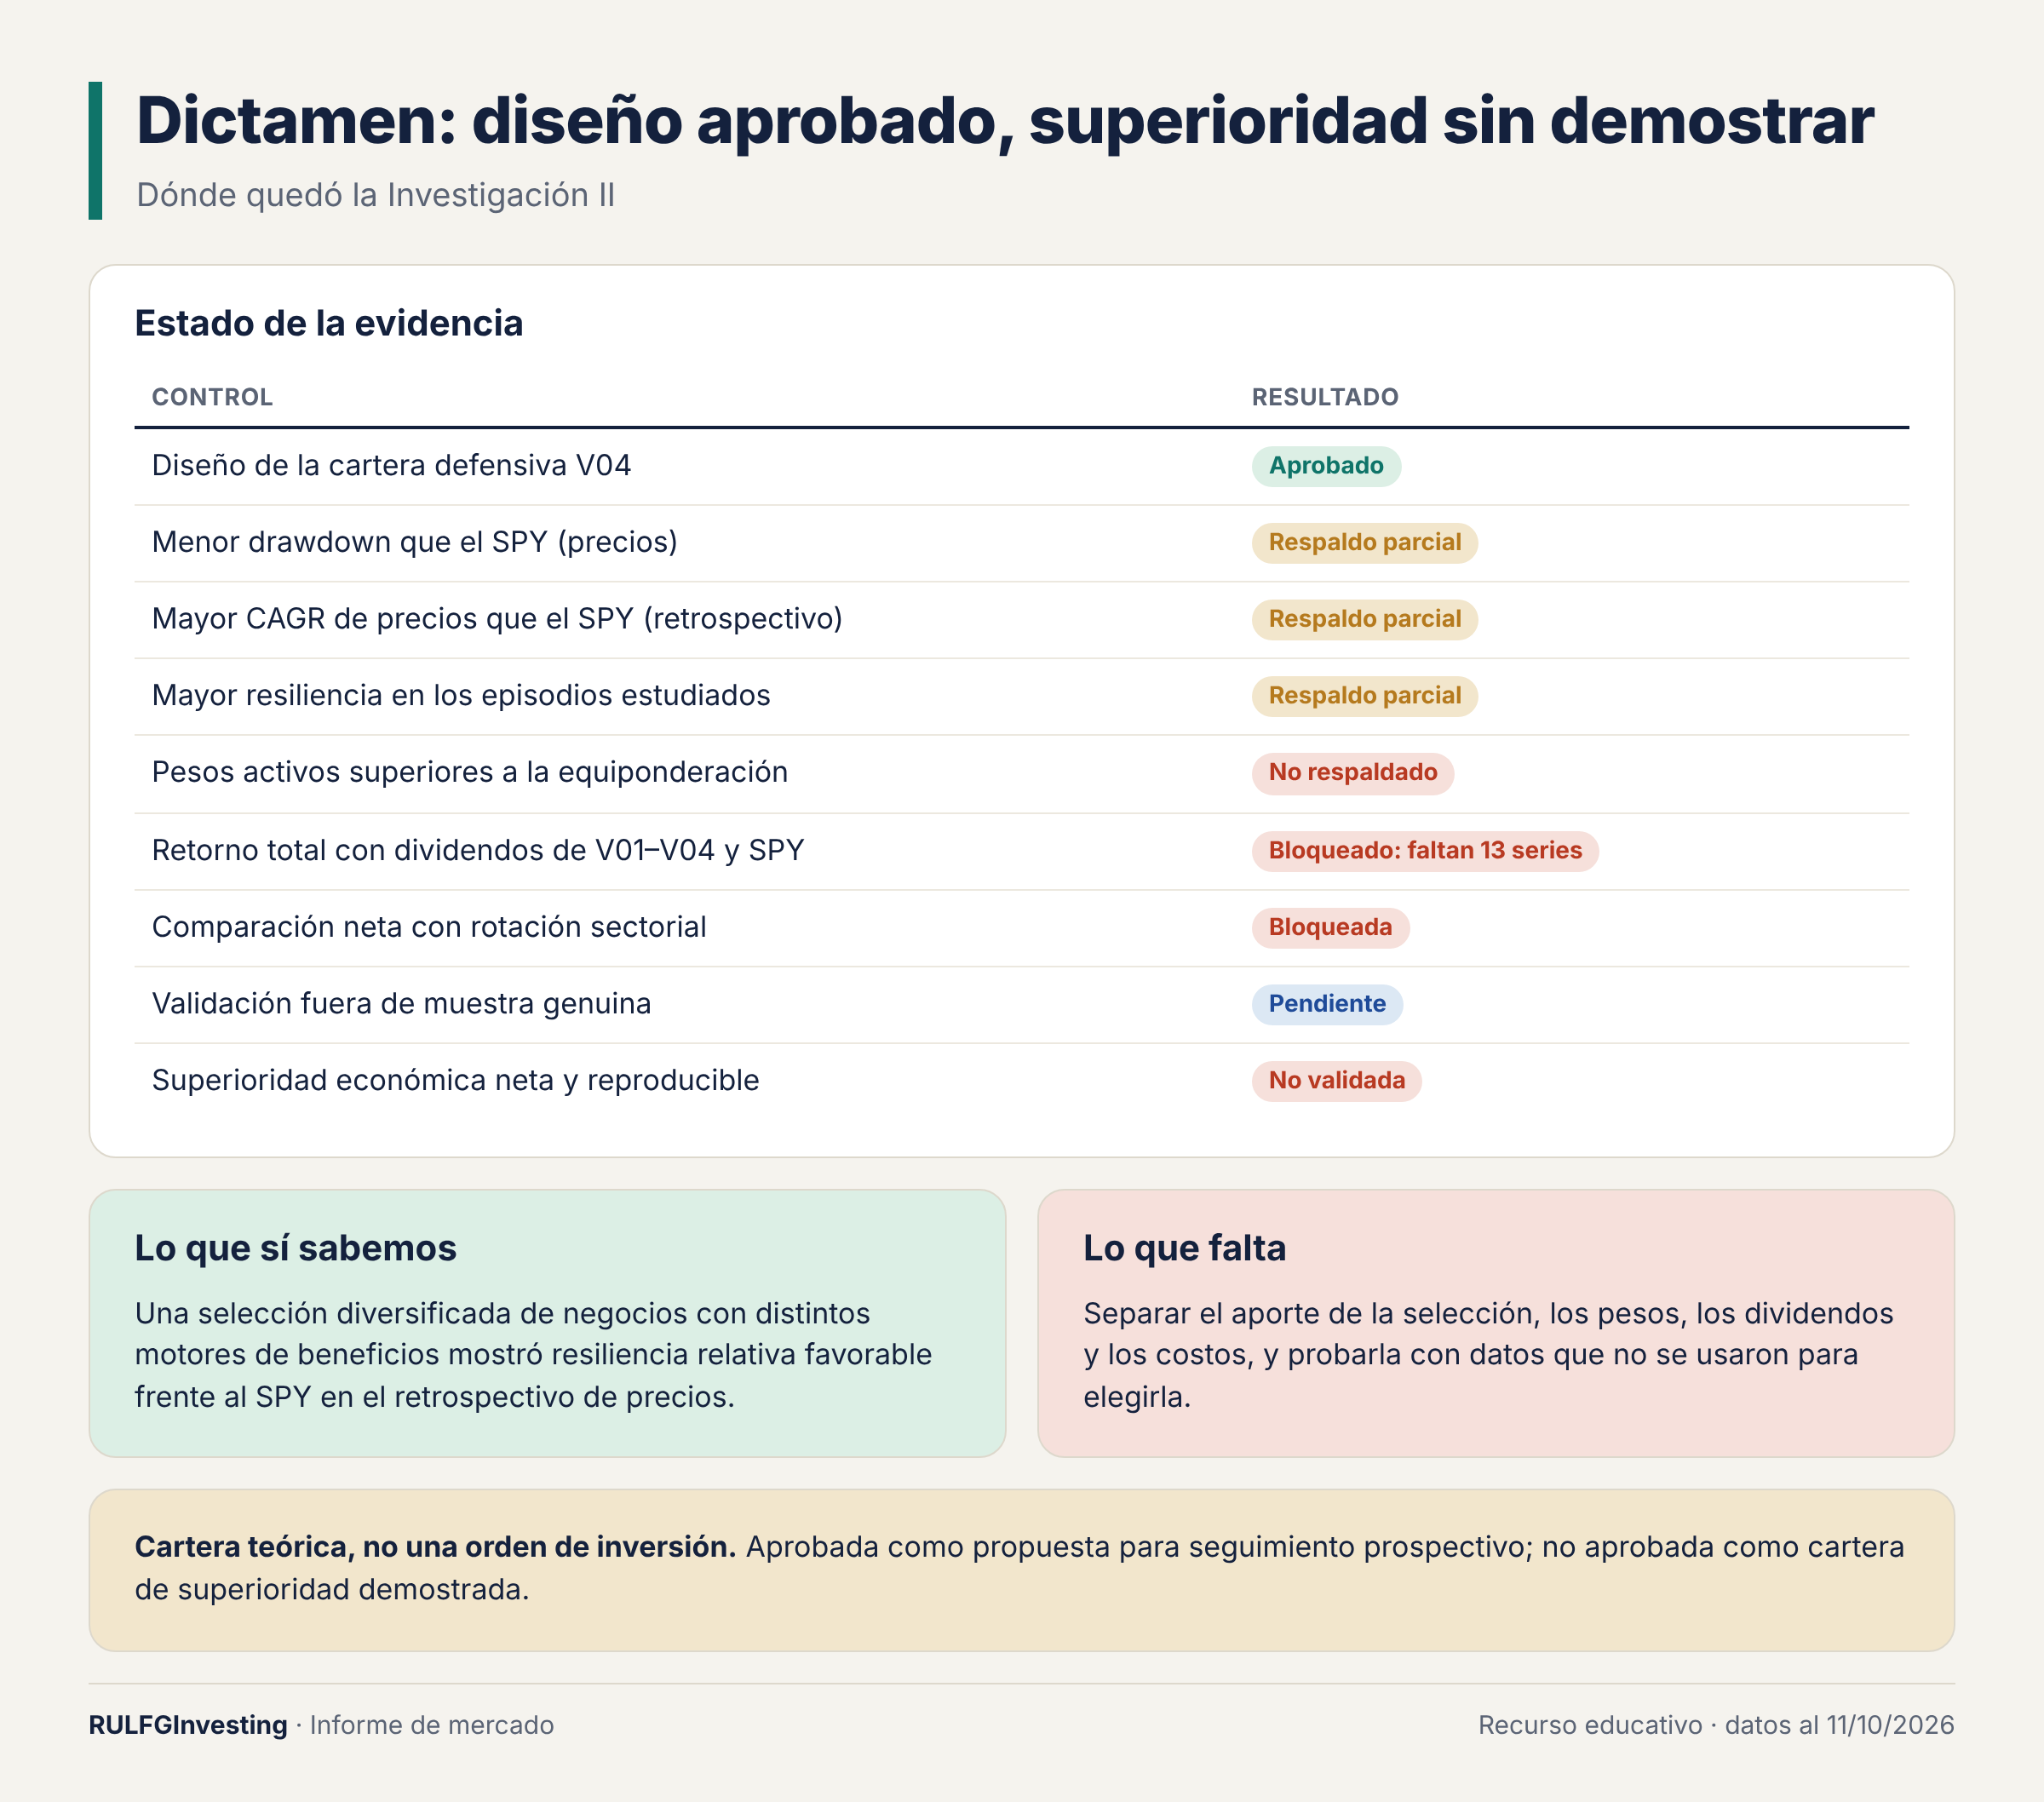
Falta una pieza clave: los dividendos. Al reinvertirlos, el CAGR del SPY sube de 12,57 % a 14,30 %. El de PG sube de 5,44 % a 8,29 %. Comparar la cartera en precios contra el SPY con dividendos daría un resultado engañoso. La comparación de retorno total, con dividendos reinvertidos, quedó bloqueada mientras falten 13 de las 26 series de dividendos.
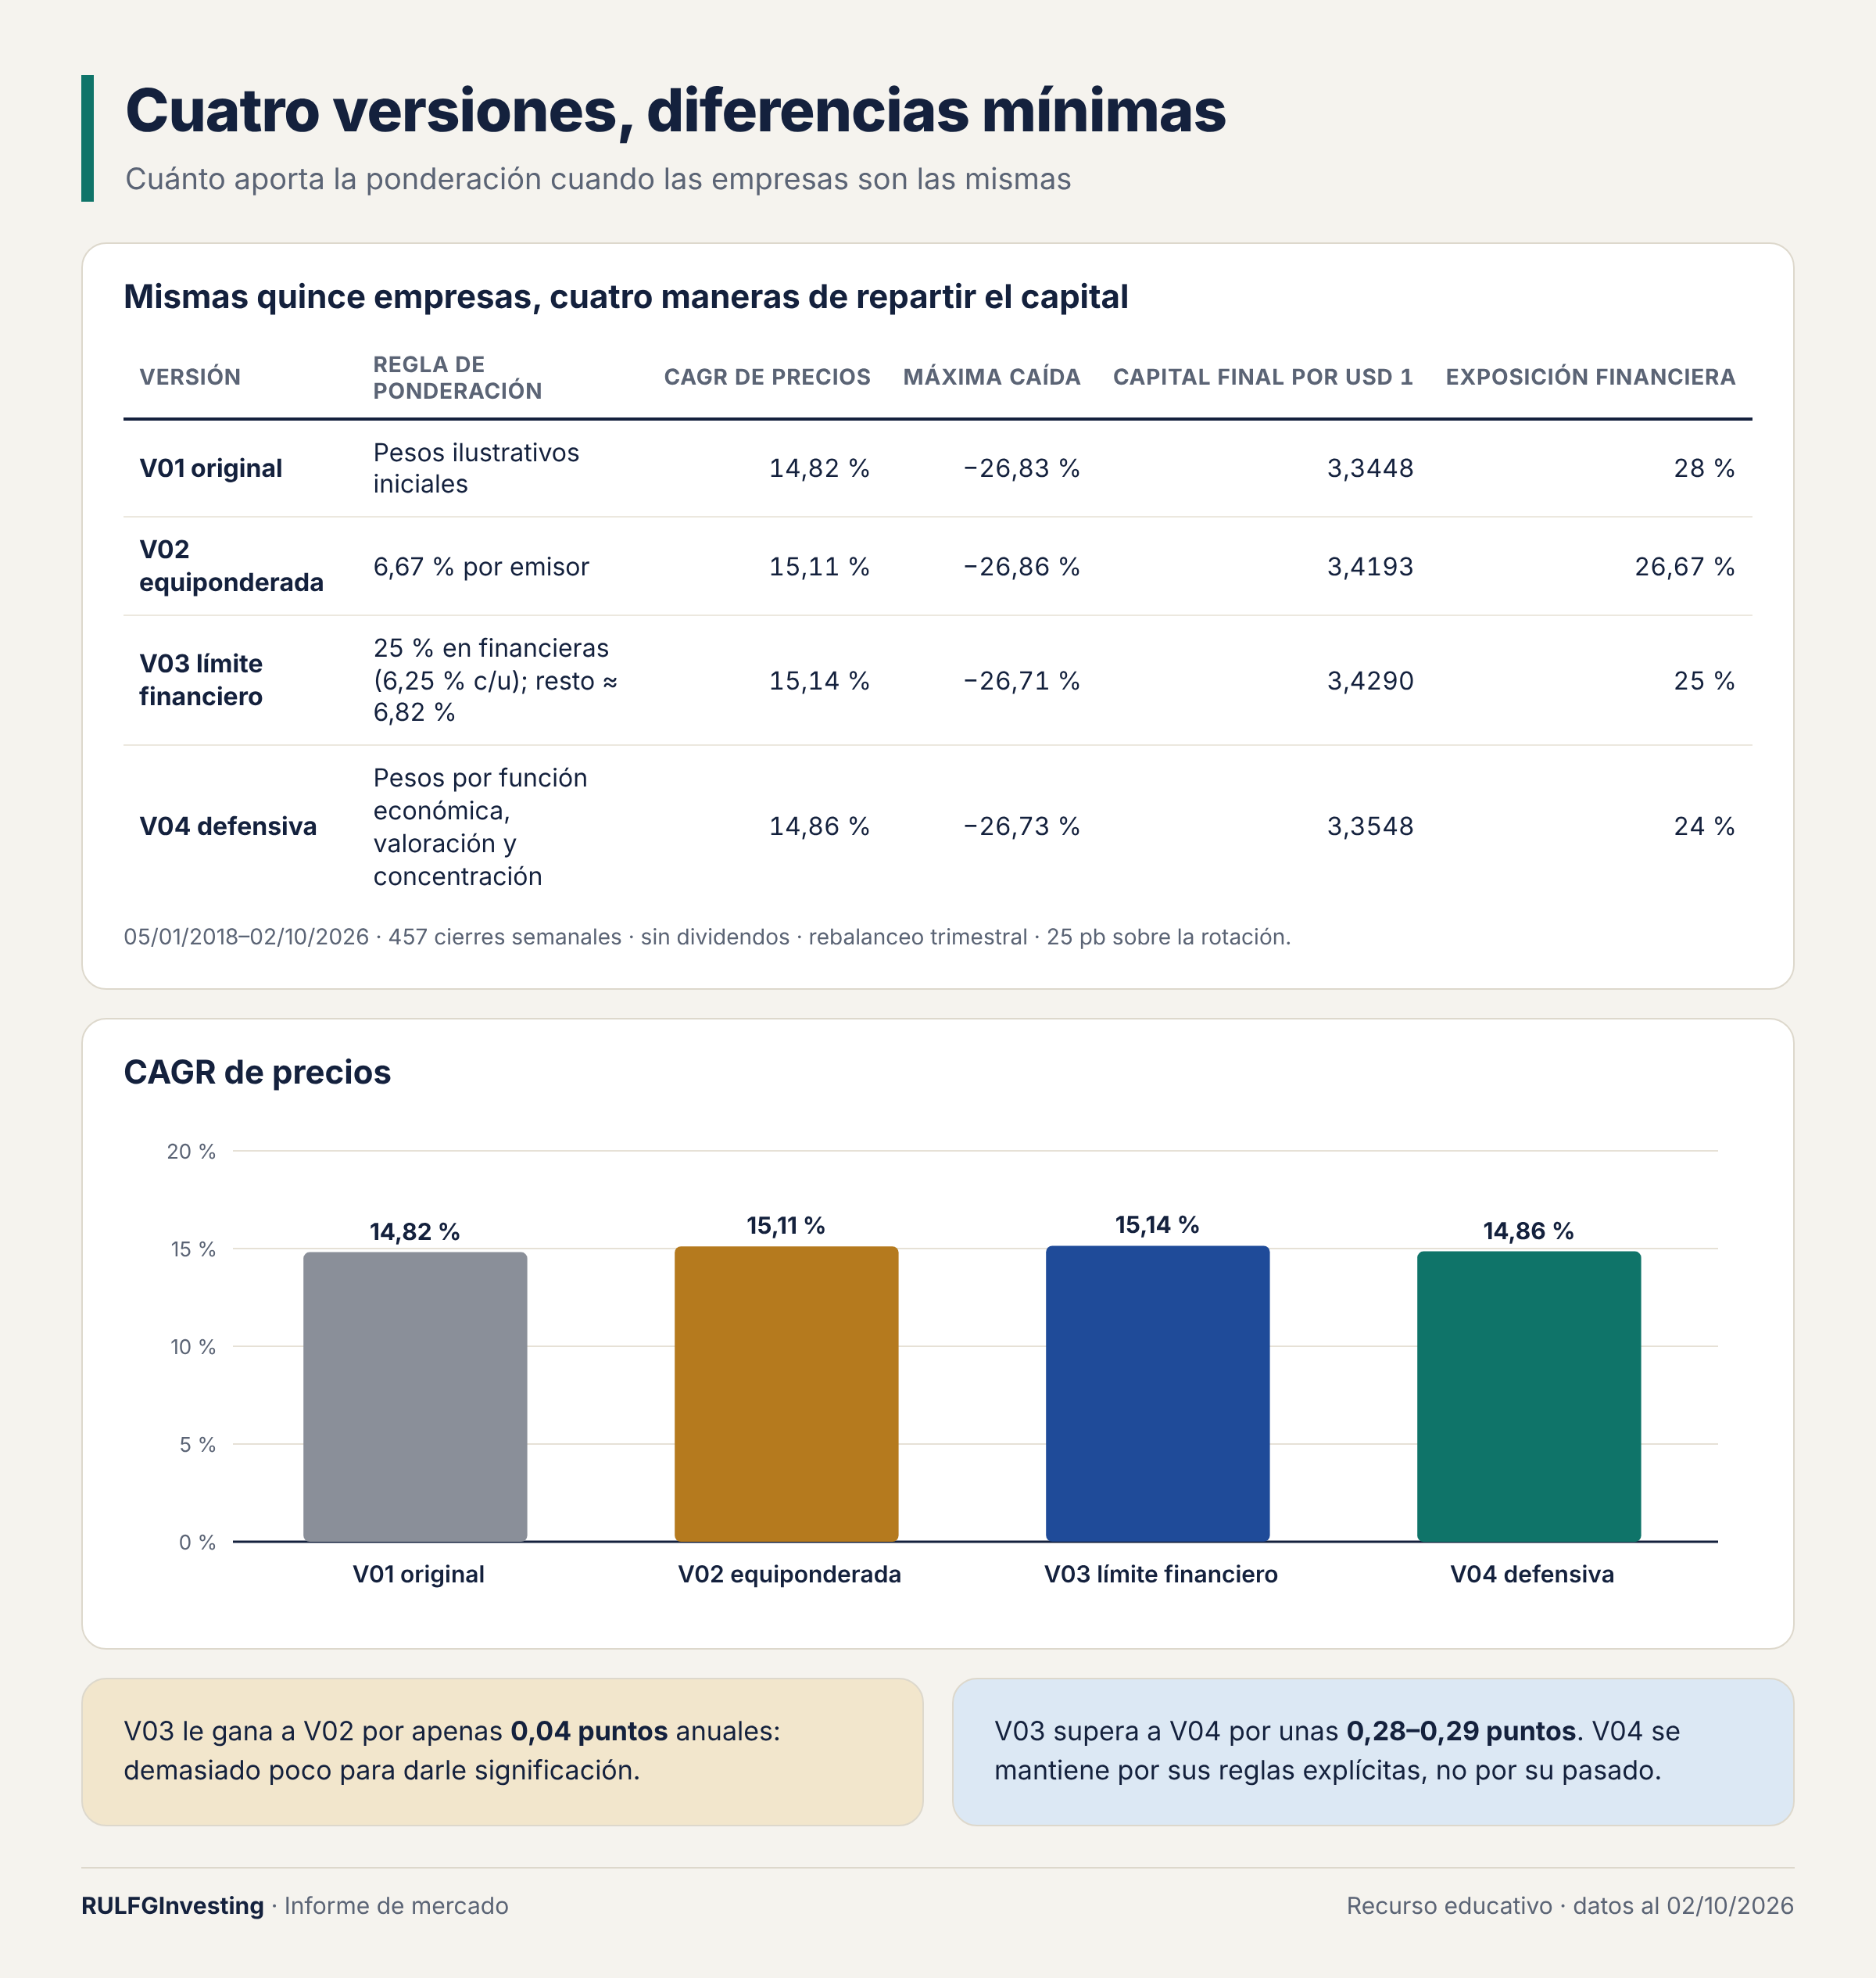
Con las mismas quince empresas se probaron cuatro maneras de repartir el capital:
V01: los pesos originales.
V02: todas con el mismo peso.
V03: con un tope de 25 % en financieras.
V04: la versión defensiva.
Las diferencias son mínimas. V03 supera a V02 por apenas 0,04 puntos anuales.
CARTERA-RULFG Defensiva V04 asigna los pesos según la función económica de cada empresa, controla la concentración (financieras en 24 %) y limita las empresas más caras. Viene con reglas fijadas de antemano para rebalancear, para el filtro de valoración y para su evaluación, de modo que no se puedan cambiar después para mejorar los números.
El dictamen es honesto: el diseño quedó aprobado y la superioridad no está demostrada. Hay evidencia retrospectiva de que la cartera cae menos que el SPY. Falta separar cuánto aportan la selección, los pesos, los dividendos y los costos, y falta probarla con datos que no se usaron para elegirla. Es una cartera teórica, no una recomendación de inversión.
Volver al origen
Para terminar, la investigación volvió a su pregunta inicial y congeló la única hipótesis que sobrevivió: la mediana sectorial. Se fijaron de antemano el horizonte, el evento a predecir, la métrica y las condiciones de validación.
Al intentar reproducir el experimento original, faltaron los coeficientes del modelo y las predicciones fechadas. Sin ellos, cualquier reproducción sería en realidad un modelo nuevo. La mediana sigue siendo candidata, pero su mejora fue tan pequeña que, en la práctica, no cambió ni una decisión.
Un patrón visual atractivo es el comienzo de una investigación, no su conclusión. Antes de creerle a un gráfico conviene definir qué se mide, fijar de antemano qué resultado contaría como evidencia, separar los datos con los que se construye una idea de los datos con los que se la prueba, y compararla siempre con una referencia sencilla. Muchas veces la mejor referencia es el propio precio. Los resultados negativos también enseñan: descartar a tiempo un reloj, un canario o una señal que no funcionan protege el capital tanto como encontrar una que sí funcione. Y cuando el objetivo es resistir las caídas, la pregunta útil deja de ser cuándo llega el próximo techo. Pasa a ser qué cartera lo soporta mejor sin quedarse afuera del rebote.
𝑀𝐿𝐾
Rulfginvesting Research
Este informe ha sido elaborado bajo los parámetros cuantitativos de nuestro motor propio de ciclos. Operamos con capital propio. Ninguna parte de este material constituye una recomendación de inversión.
Seguí leyendo
Capital pequeño, reglas distintas: por qué copiar a los grandes fondos puede ser una mala estrategia
9 oct 2026 · 07:57
Imitar a un gran fondo parece una ventaja, pero un método pensado para administrar miles de millones no siempre sirve para una cartera de USD 10.000 o USD 200.000. La empresa es la misma para todos; cambian los objetivos y las restricciones de quien administra el capital. Un fondo puede necesitar días o semanas para salir de una posición que un inversor pequeño liquida casi de inmediato. Esa flexibilidad es una ventaja real si se usa con reglas, y un problema si deriva en hiperactividad. La propuesta es aprender del análisis institucional sin copiar su cartera, y tratar cada posición como una decisión de asignación de capital.
La rotación empieza a hablar: Amazon acelera mientras Marvell pierde impulso relativo
7 oct 2026 · 14:57
Vender una acción no siempre es apostar a que va a caer: a veces es reconocer que la ventaja relativa se está mudando. Con el reemplazo de Marvell por Amazon en la Cartera Teórica de Ventaja Estadística como ejemplo, esta guía explica cómo se lee un gráfico de rotación relativa (RRG) y por qué fortaleza y aceleración no son lo mismo. También muestra qué separa la selección de un activo del momento de entrada y cómo pesa el costo de oportunidad en una cartera dinámica.
El mercado no sabe cuánto pagaste: Seykota, la rotación y el costo invisible de esperar
6 oct 2026 · 21:42
"Los fundamentos son buenos, así que espero" puede ser una estrategia coherente, pero no es gratuita. Este recurso explica por qué empresa y acción no son lo mismo, por qué una caída de 50% exige ganar 100% para volver y cuál es la pérdida que el broker no muestra: el tiempo y el rendimiento alternativo. Con el caso MRVL–AMZN de la Cartera Teórica, muestra cómo un gráfico de rotación relativa cambia la pregunta de "¿se recuperará?" a "¿sigue siendo el mejor lugar para mi dinero?"