
Capital pequeño, reglas distintas: por qué copiar a los grandes fondos puede ser una mala estrategia
Imitar a un gran fondo parece una ventaja, pero un método pensado para administrar miles de millones no siempre sirve para una cartera de USD 10.000 o USD 200.000. La empresa es la misma para todos; cambian los objetivos y las restricciones de quien administra el capital. Un fondo puede necesitar días o semanas para salir de una posición que un inversor pequeño liquida casi de inmediato. Esa flexibilidad es una ventaja real si se usa con reglas, y un problema si deriva en hiperactividad. La propuesta es aprender del análisis institucional sin copiar su cartera, y tratar cada posición como una decisión de asignación de capital.
Hay una idea instalada en los mercados: cuanto más se parezca un inversor particular a un gran fondo profesional, mejores serán sus resultados. Parece lógico, porque las instituciones tienen analistas, información, modelos y recursos.
El problema es que una buena metodología para administrar cientos o miles de millones de dólares no necesariamente lo es para administrar USD 10.000, USD 50.000 o USD 200.000. Las reglas económicas de una empresa no cambian según quién compre sus acciones: el balance, las ventas, los márgenes y la deuda son los mismos para todos. Lo que cambia es la función objetivo de quien administra el capital, es decir, qué busca y con qué restricciones opera.
Una buena empresa no siempre es una buena posición
El análisis fundamental (el estudio del negocio: qué vende, cuánto gana, qué ventajas tiene, qué riesgos enfrenta) parte de una premisa razonable: comprar una acción es adquirir una parte de una empresa.
De ahí suele derivarse otra idea más discutible: que conocer a fondo una compañía obliga a conservarla durante años, o que venderla ante un cambio de condiciones convierte al inversor en un simple especulador. Son cuestiones diferentes.
Una empresa extraordinaria puede ser una mala inversión si su precio incorpora expectativas demasiado optimistas. Puede ser buena a largo plazo y, a la vez, poco atractiva para los próximos seis meses. Administrar una cartera es decidir dónde conviene mantener el capital en cada momento, además de saber qué empresas son buenas.
El capital no sólo gana o pierde: también queda ocupado
Esa decisión introduce el costo de oportunidad: lo que se deja de ganar por tener el dinero en una alternativa en lugar de otra.
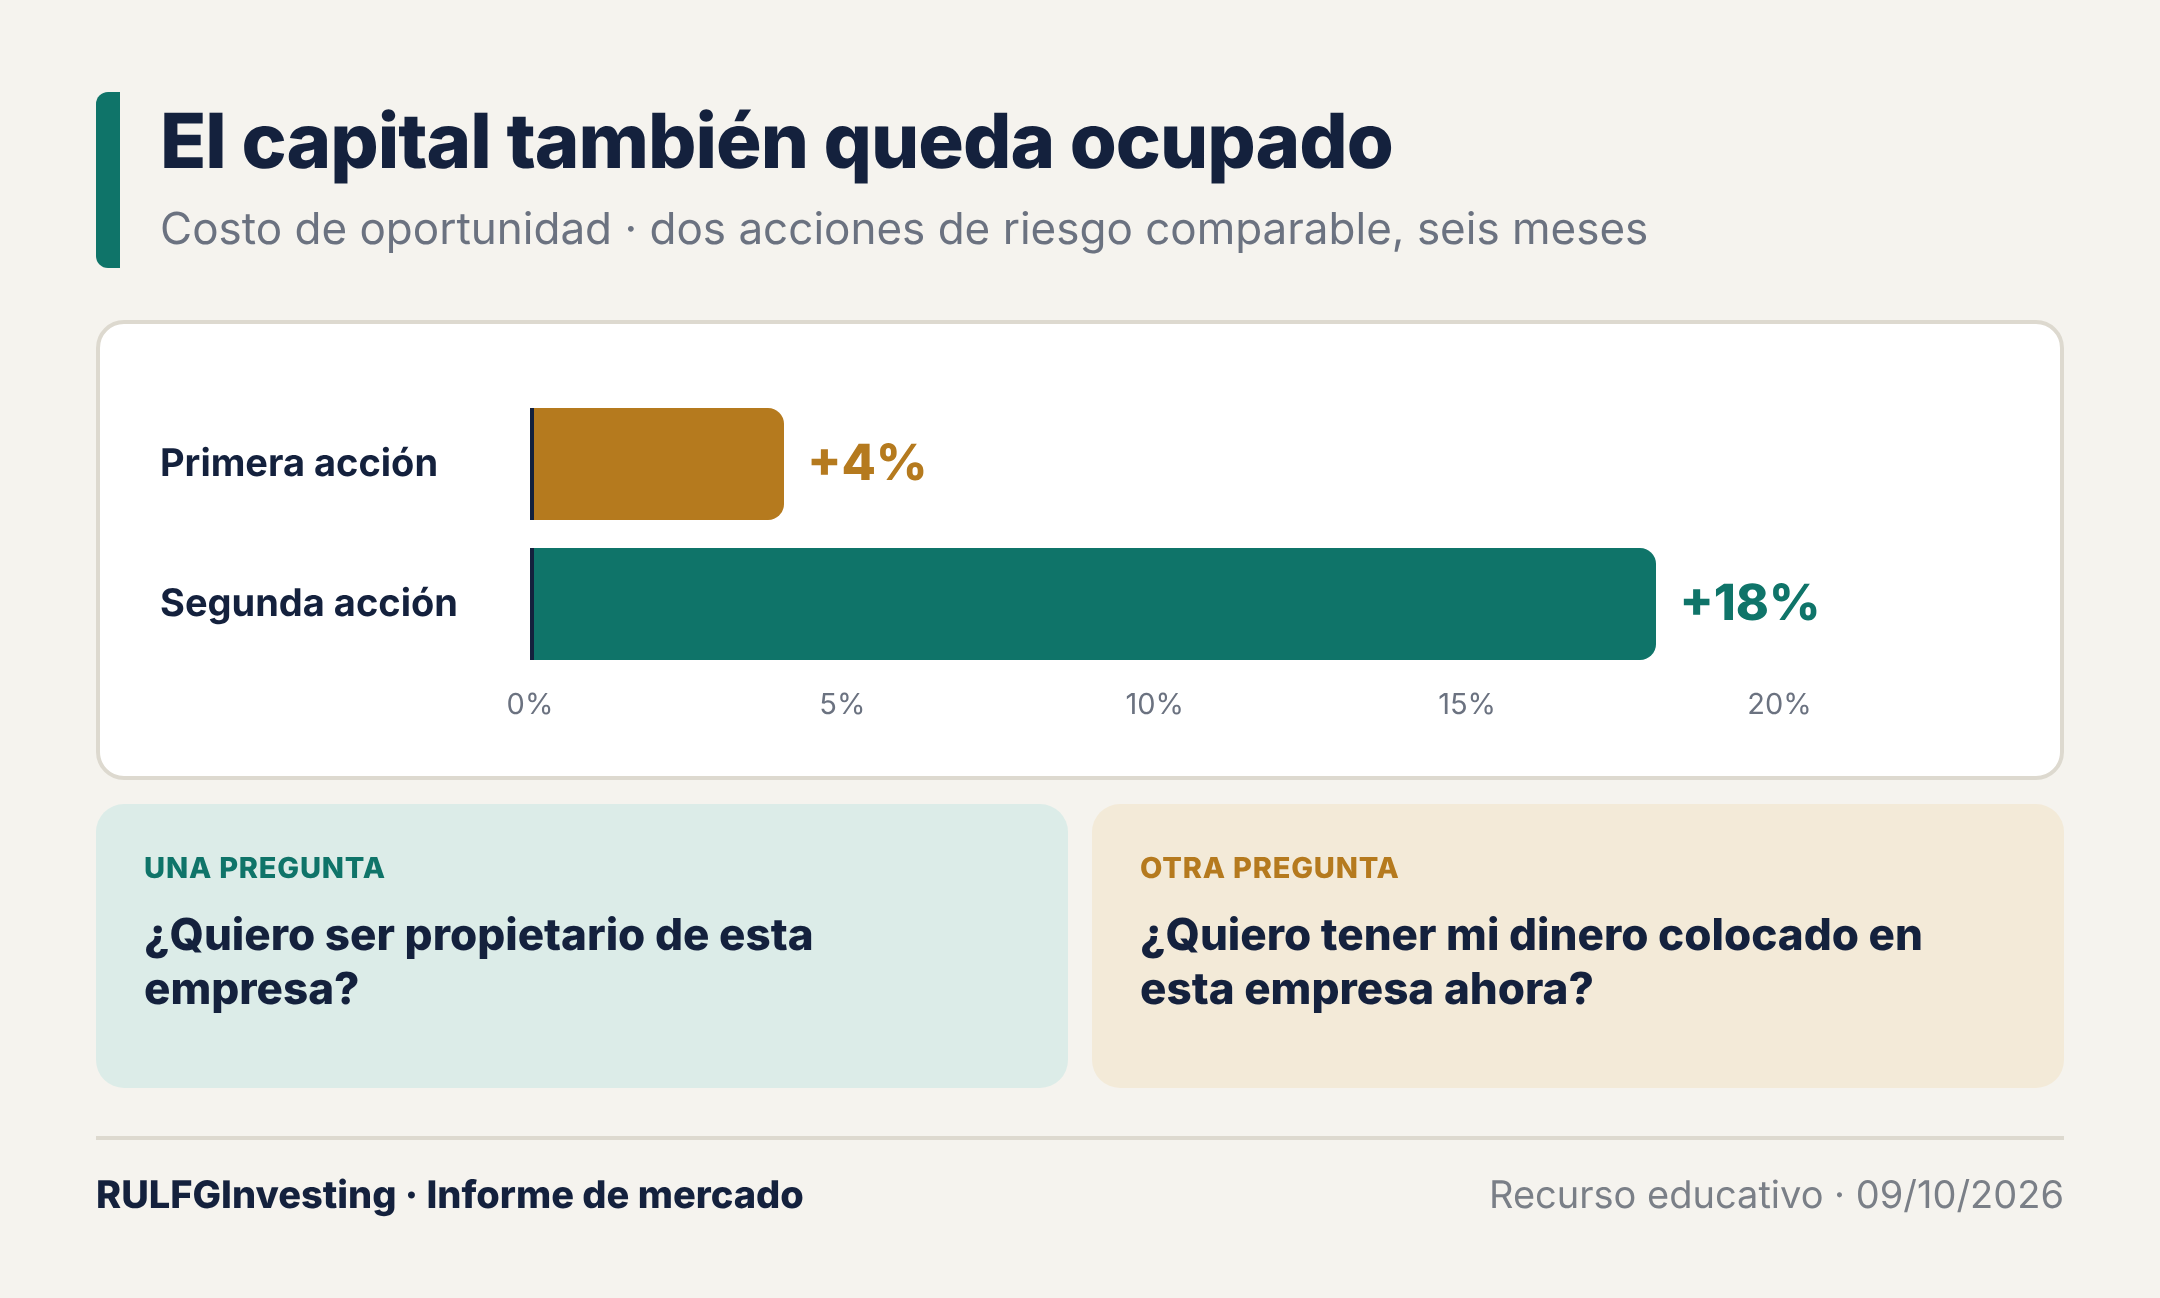
Supongamos dos acciones de riesgo comparable. En seis meses, la primera sube 4% y la segunda 18%. Quien mantuvo la primera ganó dinero, y en términos nominales su decisión fue correcta. Desde la asignación de capital, en cambio, tuvo recursos inmovilizados seis meses en una oportunidad muy inferior.
Una posición no necesita caer para volverse un uso ineficiente del capital. Puede seguir subiendo, seguir siendo una excelente compañía y conservar intacta su tesis, y aun así dejar de ser la mejor alternativa disponible. Por eso conviene separar dos preguntas que no siempre tienen la misma respuesta: ¿quiero ser propietario de esta empresa? y ¿quiero tener mi dinero colocado en esta empresa ahora?
El tamaño cambia las reglas
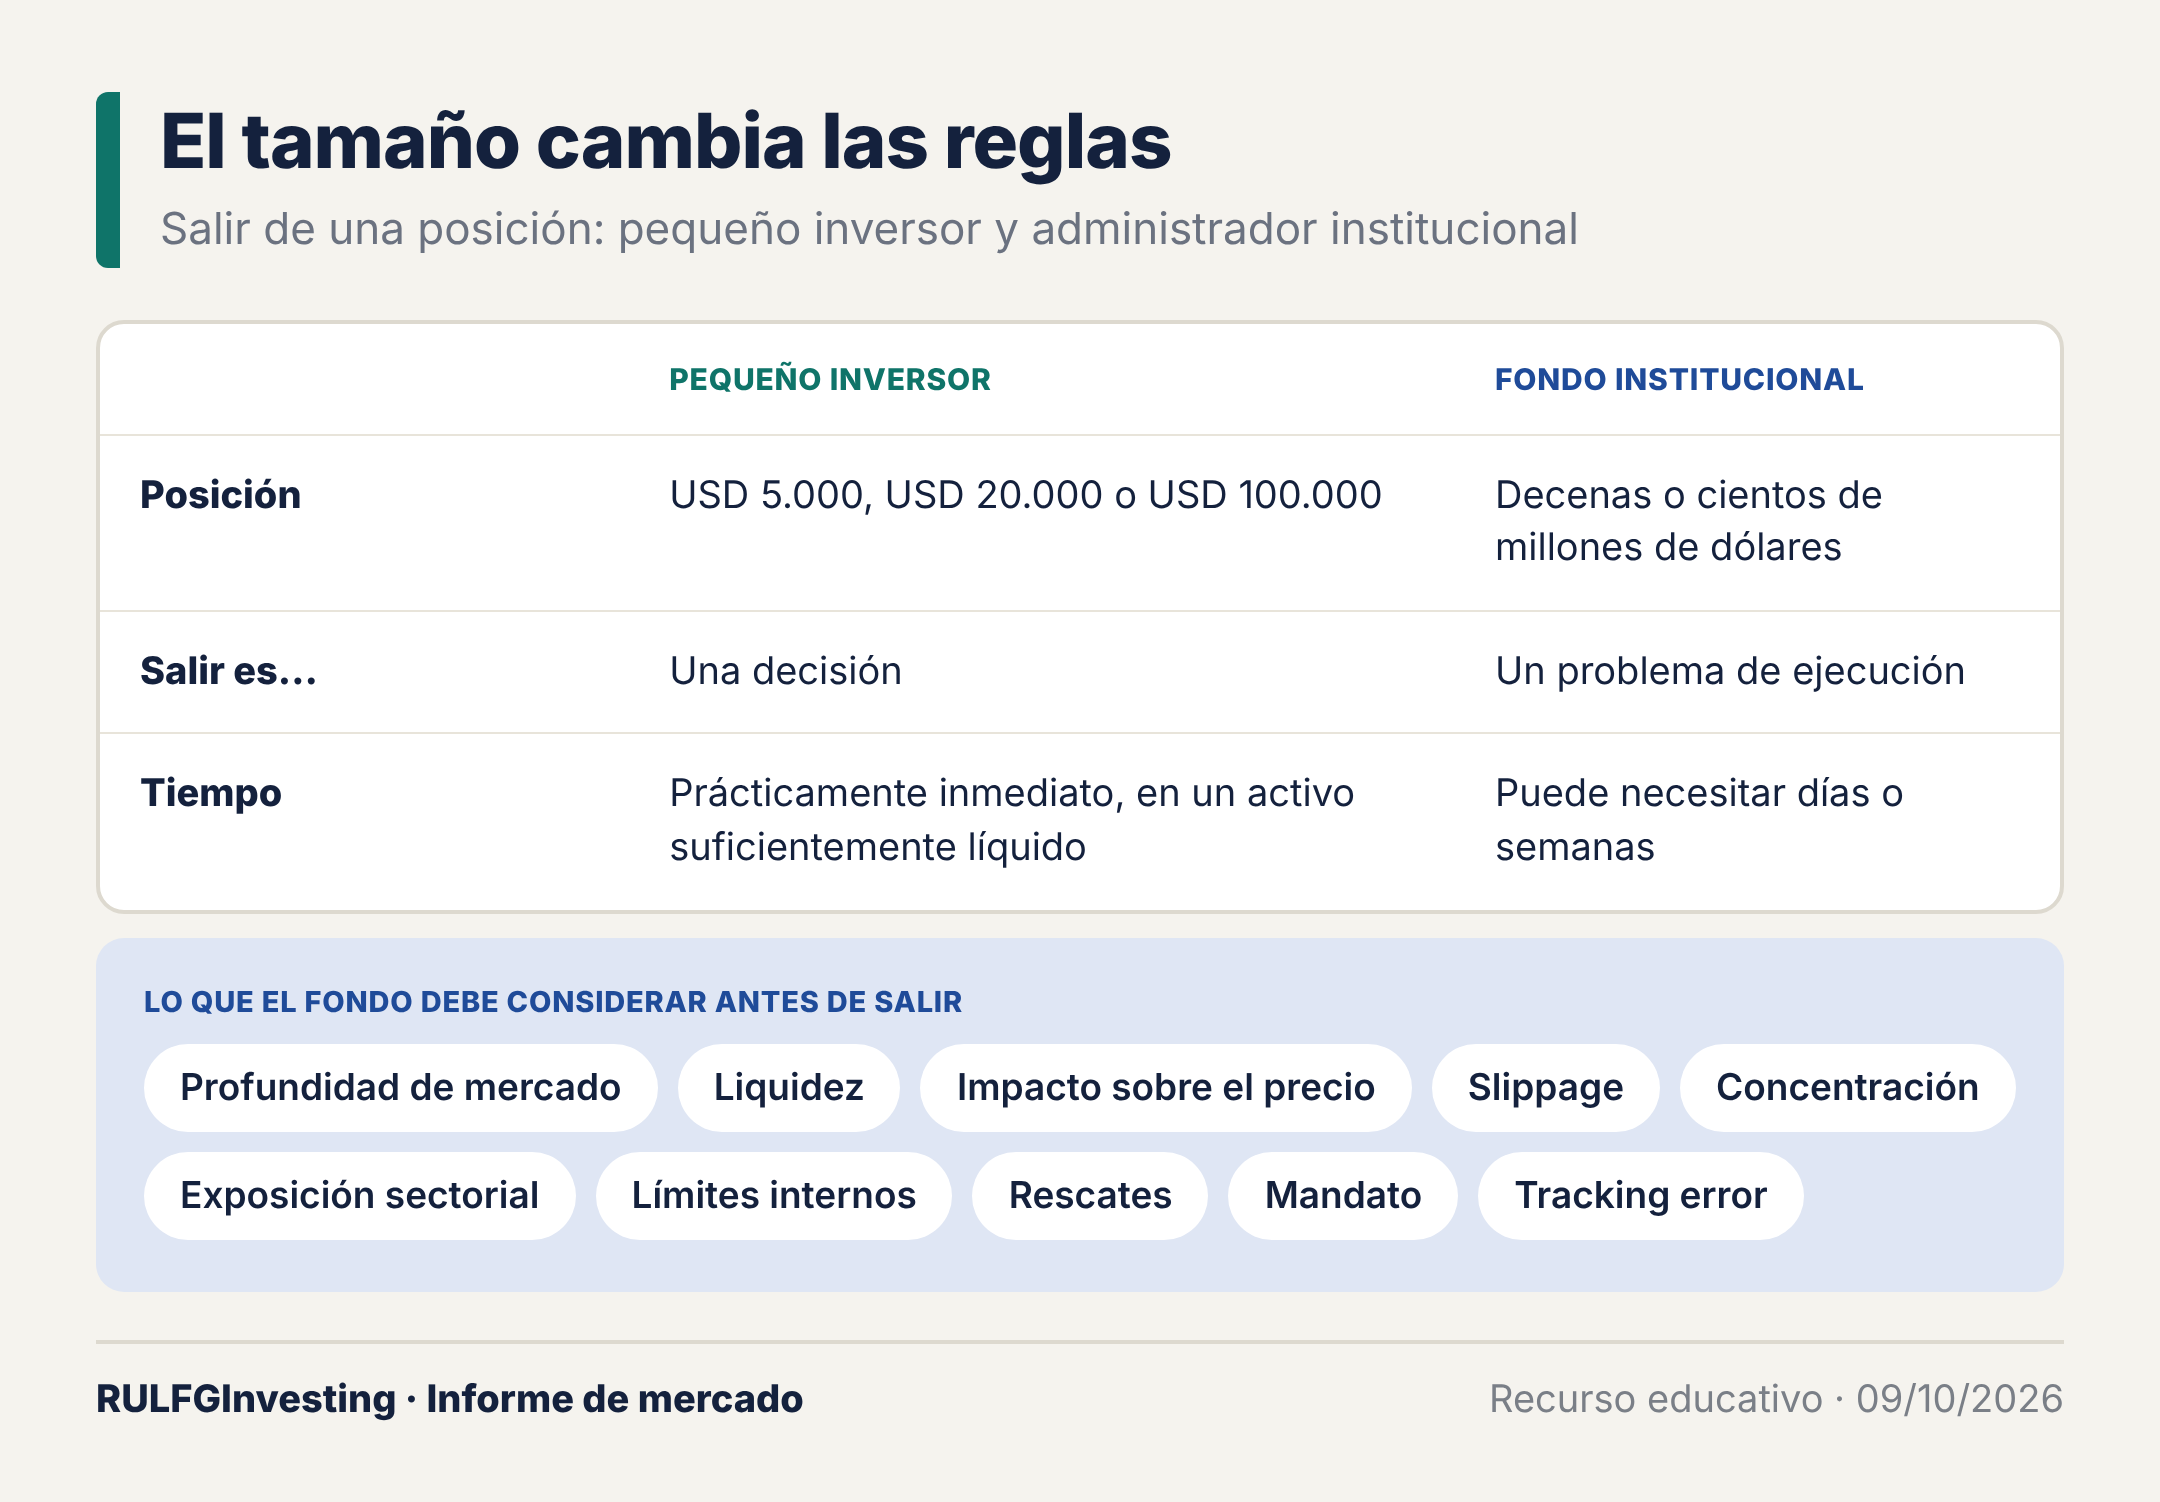
Una persona puede liquidar una posición de USD 5.000, USD 20.000 o USD 100.000 prácticamente de inmediato, si el activo es suficientemente líquido. Para un fondo con decenas o cientos de millones en una posición, salir se convierte en un problema de ejecución.
El fondo debe considerar la profundidad de mercado (cuánto volumen hay disponible a cada precio), la liquidez, el impacto sobre el precio y el slippage (la diferencia entre el precio esperado y el obtenido). También pesan la concentración, la exposición sectorial, los límites internos, los eventuales rescates de sus clientes, el mandato (las reglas que definen en qué puede invertir) y el tracking error (cuánto se aparta su rendimiento del índice de referencia, o benchmark).
El inversor pequeño puede apretar un botón. El institucional, según el tamaño de la posición, puede necesitar días o semanas para completar la misma decisión sin perjudicar su propio precio de salida. Suele leerse como una desventaja del pequeño; también puede verse al revés: la pequeñez tiene valor.
La liquidez personal es una ventaja competitiva
El pequeño inversor probablemente nunca tenga treinta analistas, ni la infraestructura tecnológica, los proveedores de datos, las reuniones corporativas o los modelos cuantitativos de una gran institución. Competir intentando reproducir eso es difícil.
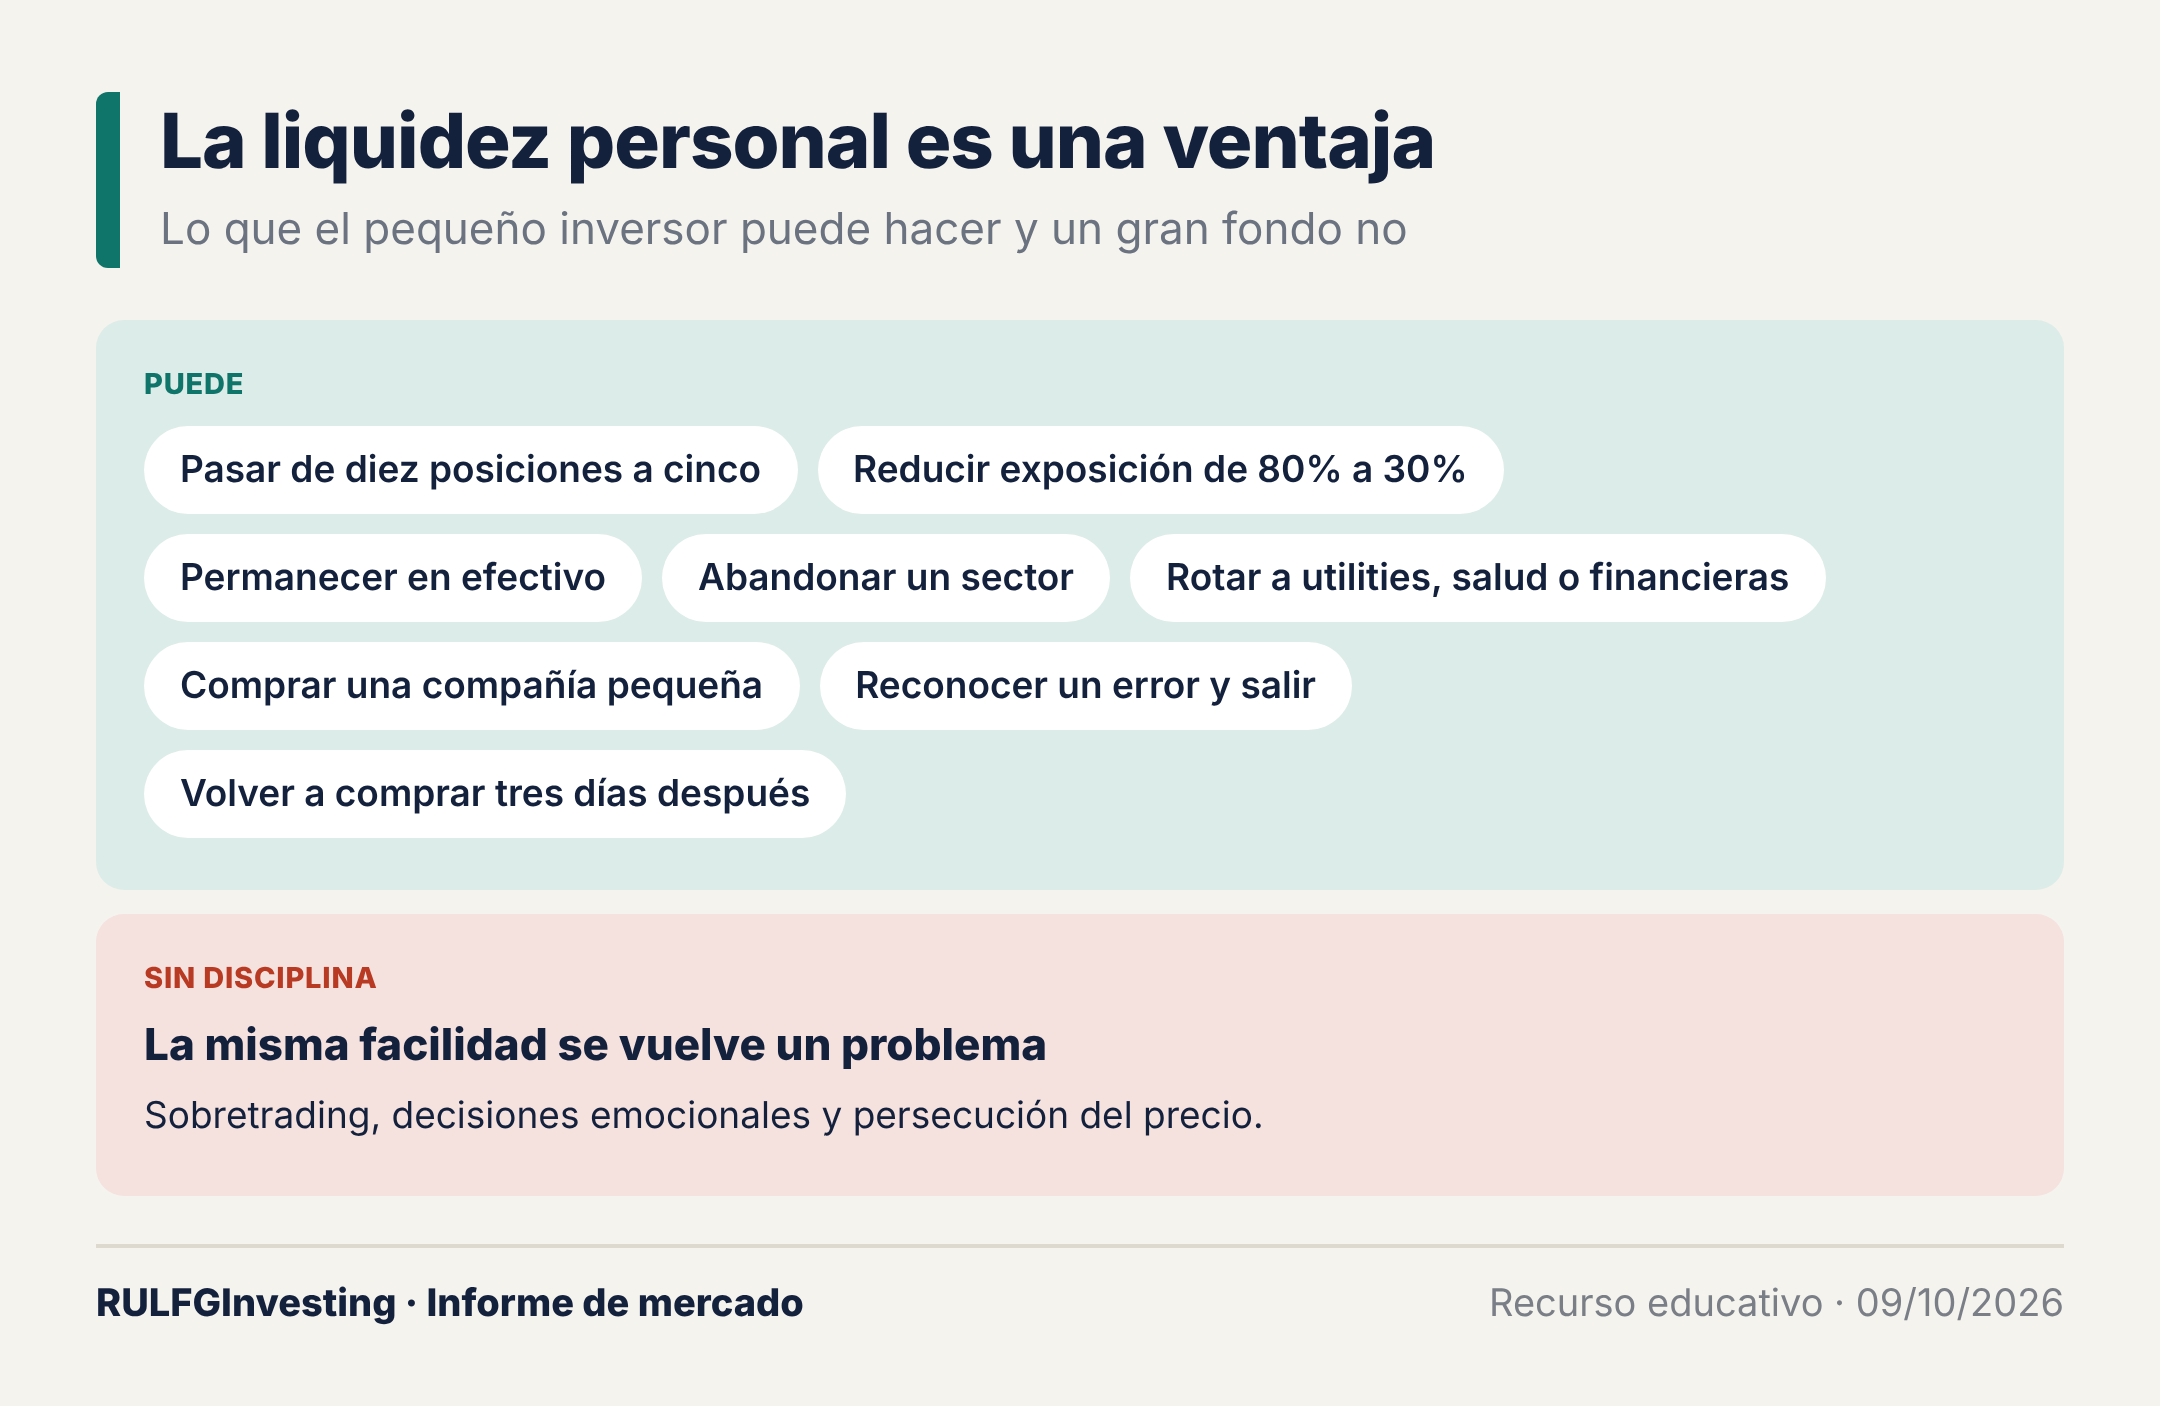
Tiene, en cambio, algo que el fondo pudo haber perdido por su tamaño: flexibilidad. Puede pasar de diez posiciones a cinco, reducir su exposición de 80% a 30%, permanecer en efectivo o abandonar un sector por completo. Puede rotar de tecnología hacia utilities (servicios públicos), salud o financieras, y comprar una compañía pequeña sin necesitar liquidez para colocar USD 100 millones. Puede reconocer un error, salir sin alterar el mercado y volver a comprar tres días después. No debe mantener exposición porque un benchmark lo exige ni justificar cada movimiento ante miles de inversores.
Esa capacidad no garantiza rentabilidad. Sin disciplina puede volverse un problema: la facilidad para operar también facilita el sobretrading (operar de más), las decisiones emocionales y la persecución del precio. Dentro de un sistema, es una ventaja real.
Copiar una tesis no obliga a copiar una cartera
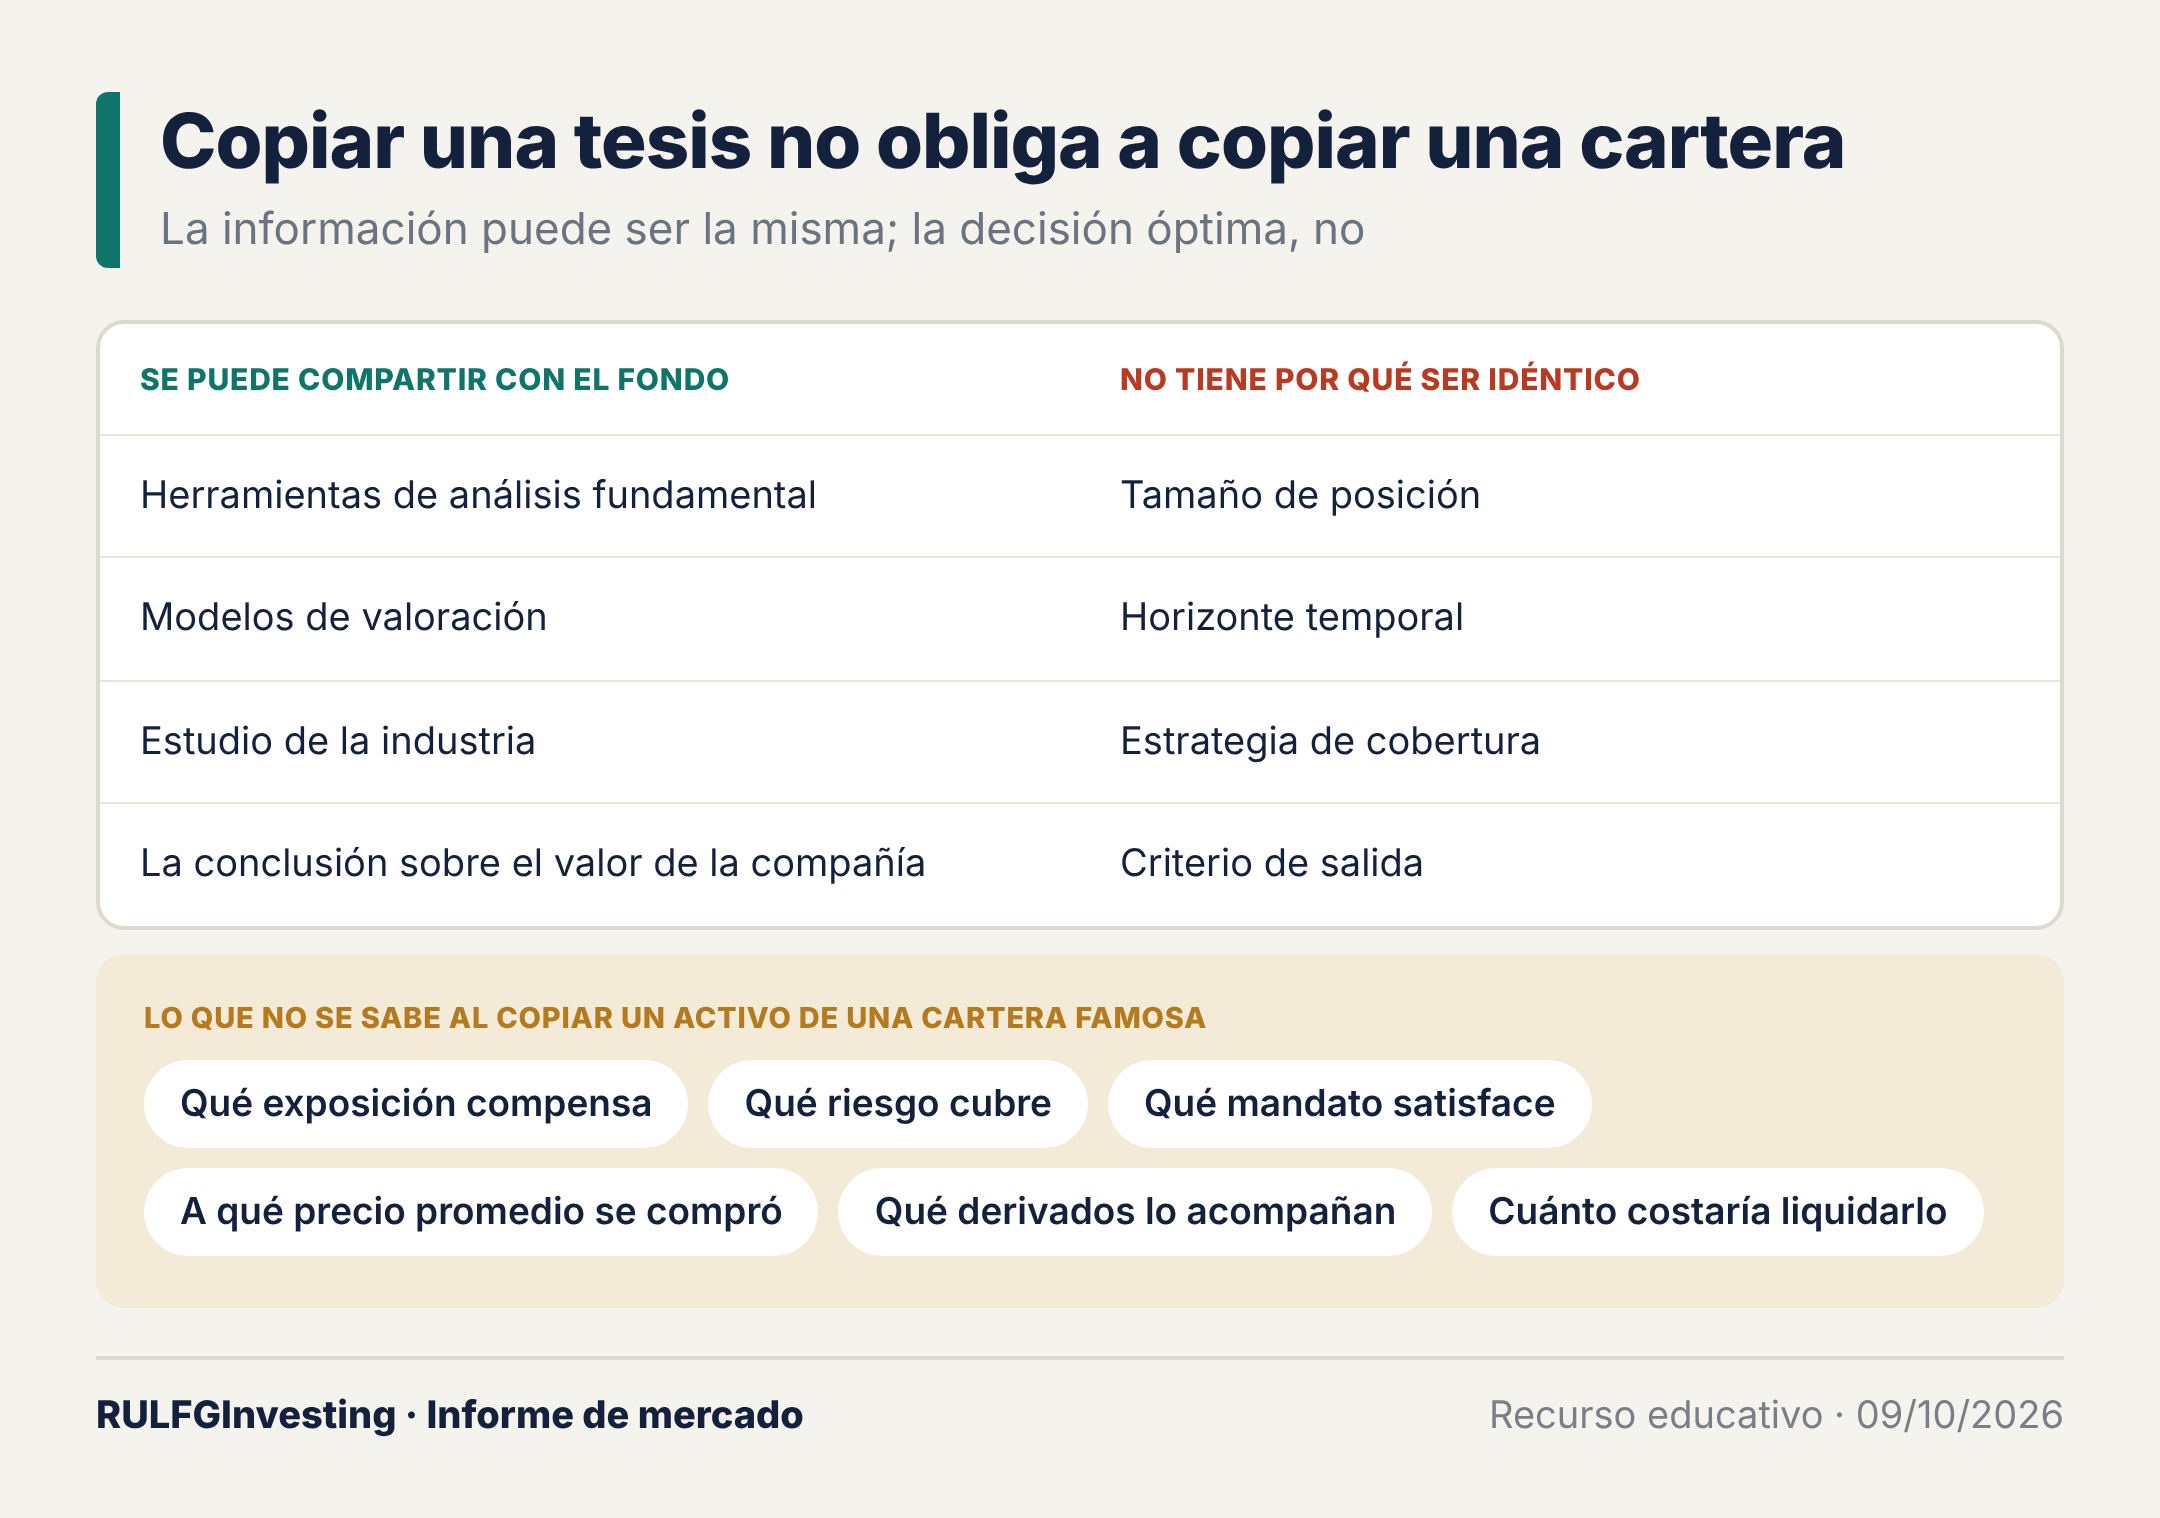
Un inversor particular puede aprender muchísimo del análisis de un gran fondo sin administrar su cartera como ese fondo. Puede adoptar sus herramientas de análisis fundamental, usar modelos de valoración, estudiar a fondo una industria e incluso llegar a la misma conclusión sobre el valor de una compañía.
Nada de eso implica usar el mismo tamaño de posición, horizonte temporal, estrategia de cobertura o criterio de salida. La información puede ser la misma; la decisión óptima, no necesariamente.
Es uno de los errores más frecuentes al mirar carteras de inversores famosos: copiar el activo sin copiar la estructura que explica por qué está ahí, que muchas veces ni se conoce. No se sabe qué exposición compensa, qué riesgo cubre, qué mandato satisface, a qué precio promedio se compró, qué derivados lo acompañan ni cuánto costaría liquidarlo. Una cartera es un sistema; una acción aislada es apenas una de sus piezas.
El análisis también tiene costo
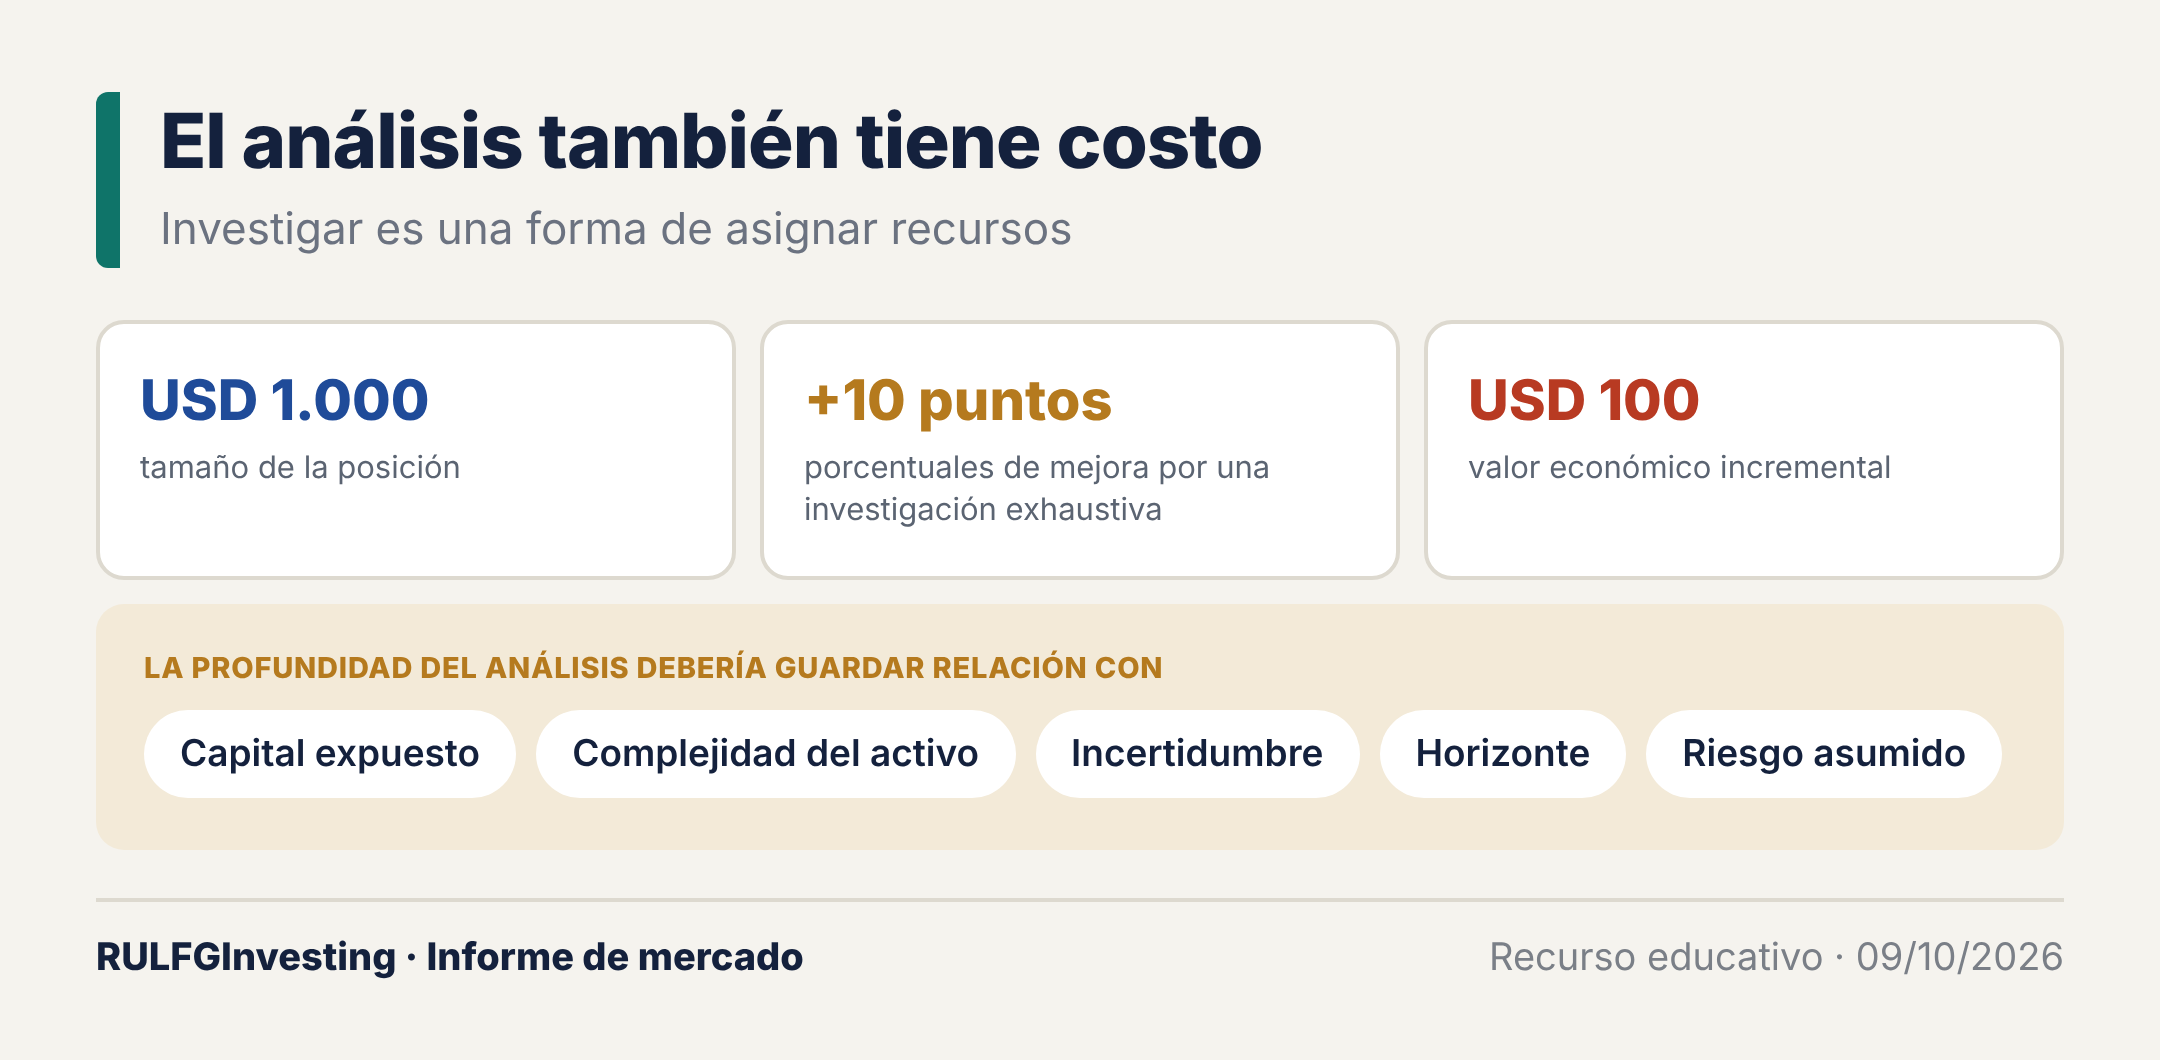
Investigar no es gratis. Internet democratizó el acceso a la información financiera, pero el recurso escaso sigue siendo el tiempo.
Dedicar veinte, treinta o cincuenta horas a una compañía es razonable cuando una porción significativa del patrimonio depende de esa decisión. La misma profundidad puede ser económicamente ineficiente para una posición marginal. Si una investigación exhaustiva mejora en diez puntos porcentuales el resultado de una posición de USD 1.000, el valor económico adicional es de USD 100.
Eso no significa comprar activos sin comprenderlos. Significa que la profundidad del análisis debería guardar relación con el capital expuesto, la complejidad del activo, la incertidumbre, el horizonte y el riesgo asumido. Investigar es una forma de asignar recursos, y el tiempo también es capital.
El caso particular de los CEDEAR
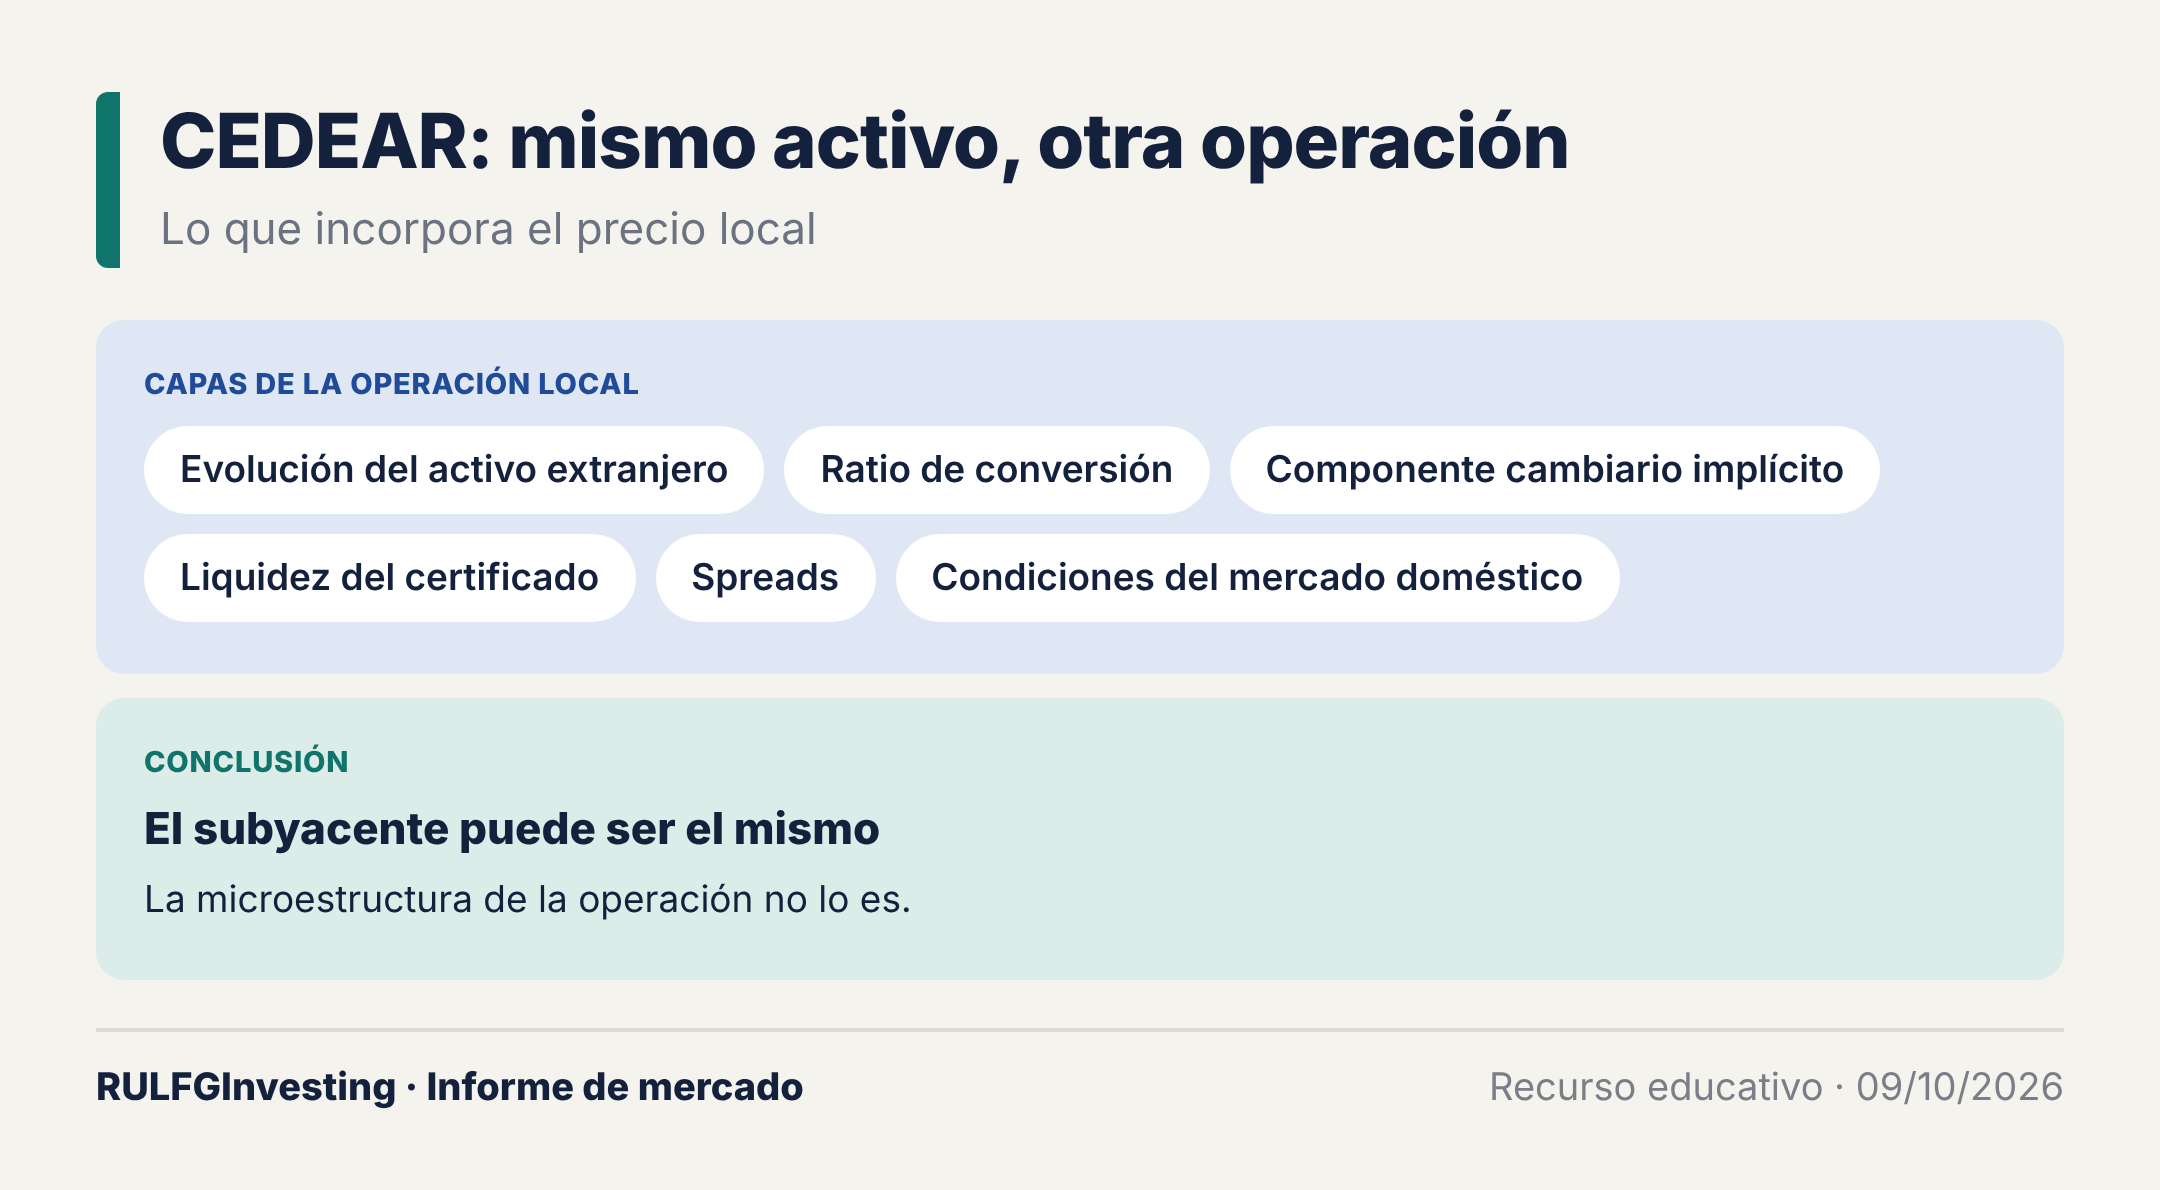
Para el inversor argentino hay una particularidad adicional. Un CEDEAR es un certificado que cotiza en el mercado local y representa una acción extranjera; el ratio de conversión indica cuántos certificados equivalen a una acción del mercado de origen.
Eso no convierte al tenedor en un “falso inversor”: económicamente participa en proporción de la evolución del subyacente. Pero la estructura agrega capas. El precio local incorpora la evolución del activo extranjero, el ratio y el componente cambiario implícito, y a eso se suman la liquidez del certificado, los spreads (la diferencia entre precio de compra y de venta) y las condiciones del mercado doméstico.
Por eso una estrategia pensada para operar la acción en Estados Unidos no siempre puede trasladarse mecánicamente al mercado local. El activo subyacente puede ser el mismo; la microestructura de la operación (la mecánica concreta de cómo se forma el precio y se ejecutan las órdenes) no lo es.
¿Inversor, trader o especulador?
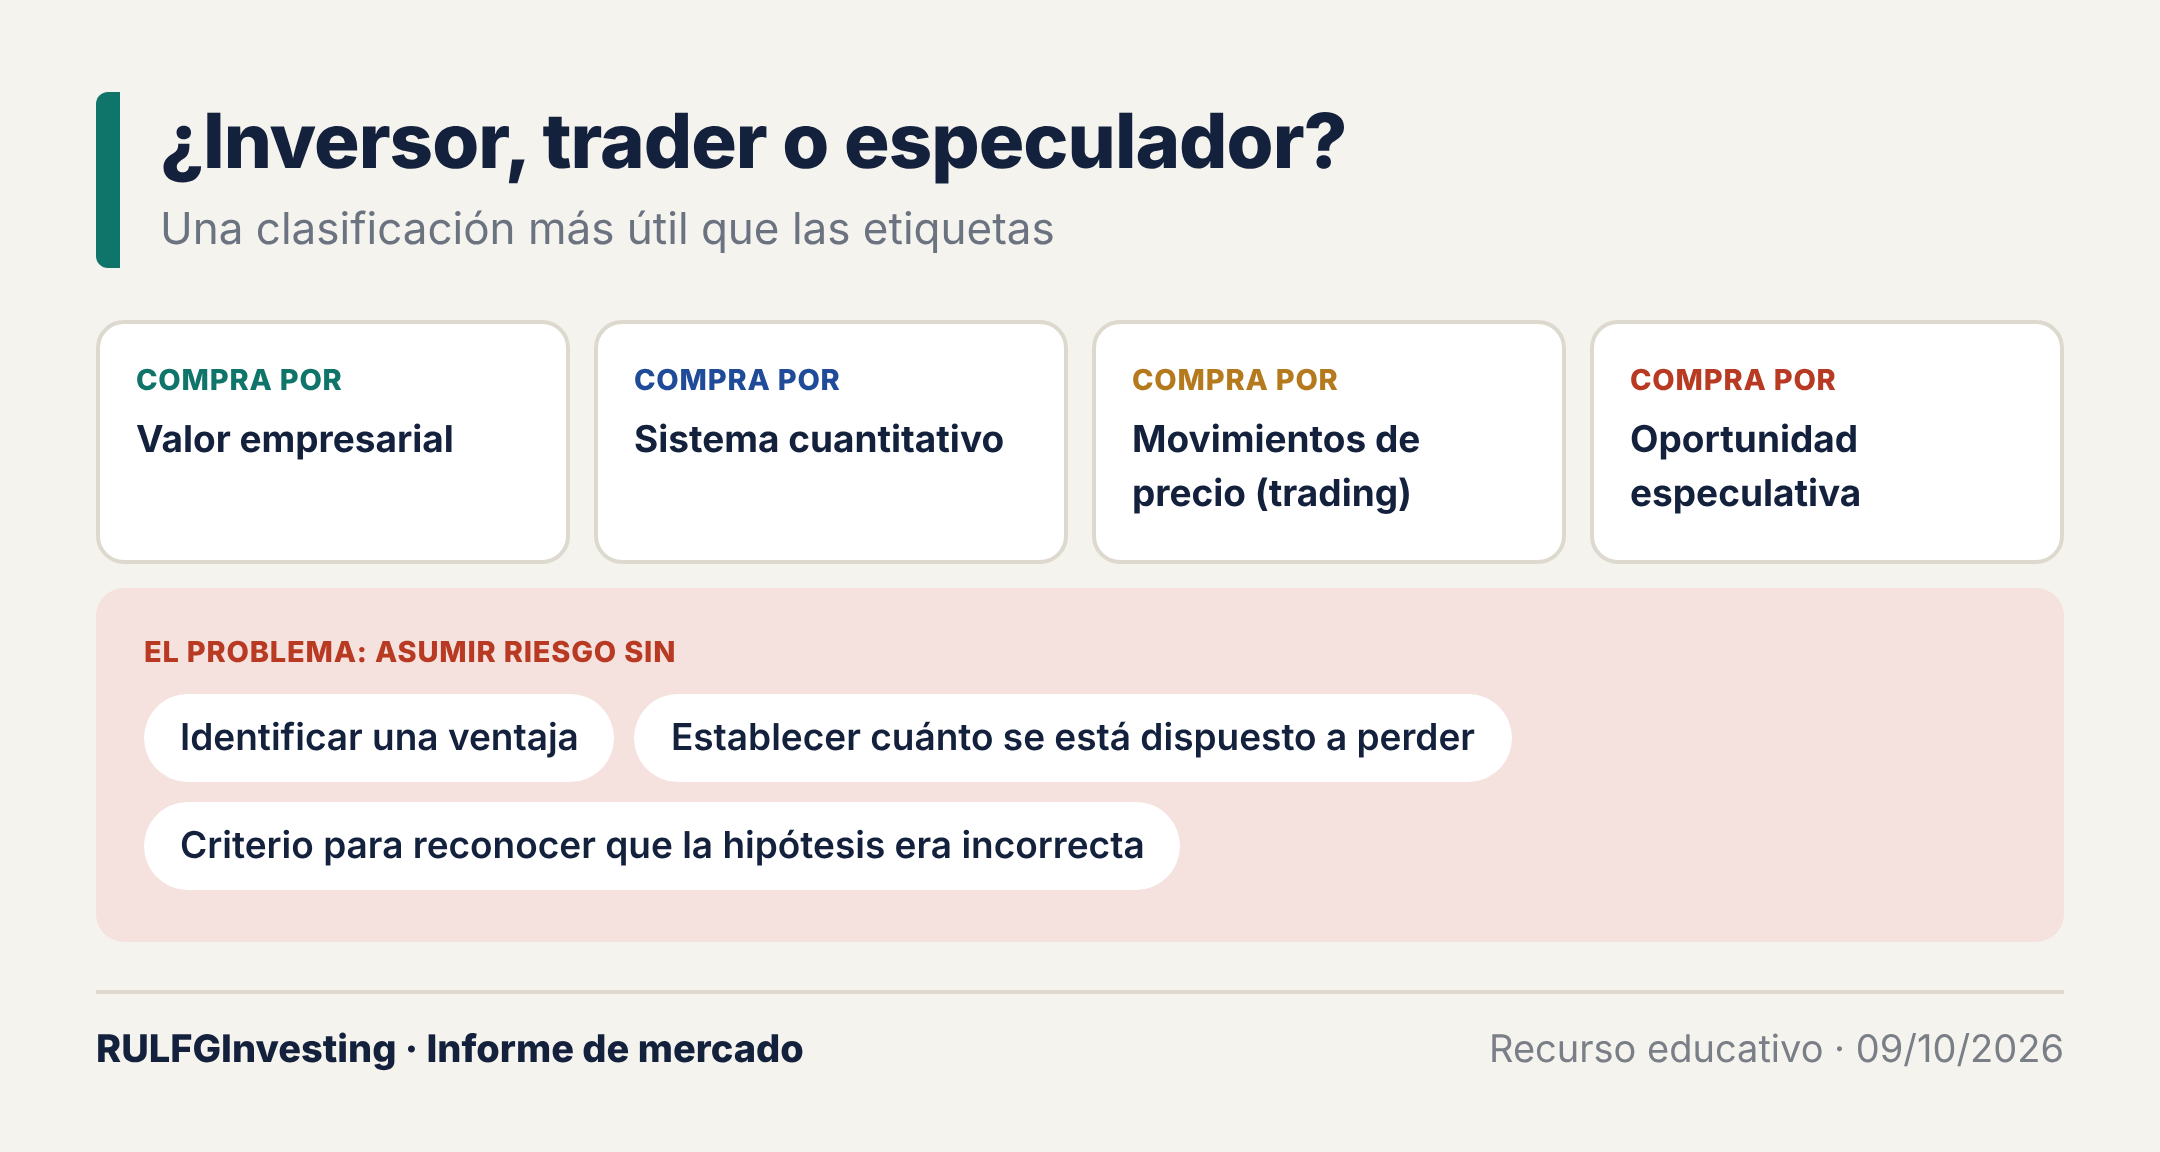
Buena parte de la discusión queda atrapada en las etiquetas. “Inversor” tiene connotación positiva, “trader” genera desconfianza y “especulador” se usa como descalificación. La economía financiera es bastante menos moralista.
Quien compra una compañía tras analizar sus estados financieros durante meses puede equivocarse de manera catastrófica. Un operador que mantiene una posición cinco días puede haber tomado una decisión racional, con riesgo limitado, expectativa positiva y un método reproducible. El plazo de tenencia no determina por sí mismo la calidad de una decisión.
Una clasificación más útil distingue entre quien compra por valor empresarial, quien lo hace mediante un sistema cuantitativo, quien explota movimientos de precio mediante trading y quien asume riesgo porque identifica una oportunidad especulativa. Ninguna es necesariamente irracional. El problema aparece cuando se asume riesgo sin identificar una ventaja, sin establecer cuánto se está dispuesto a perder y sin un criterio para reconocer que la hipótesis era incorrecta. La diferencia importante está entre tener un proceso y no tenerlo.
Fundamental y técnico no deberían ser enemigos
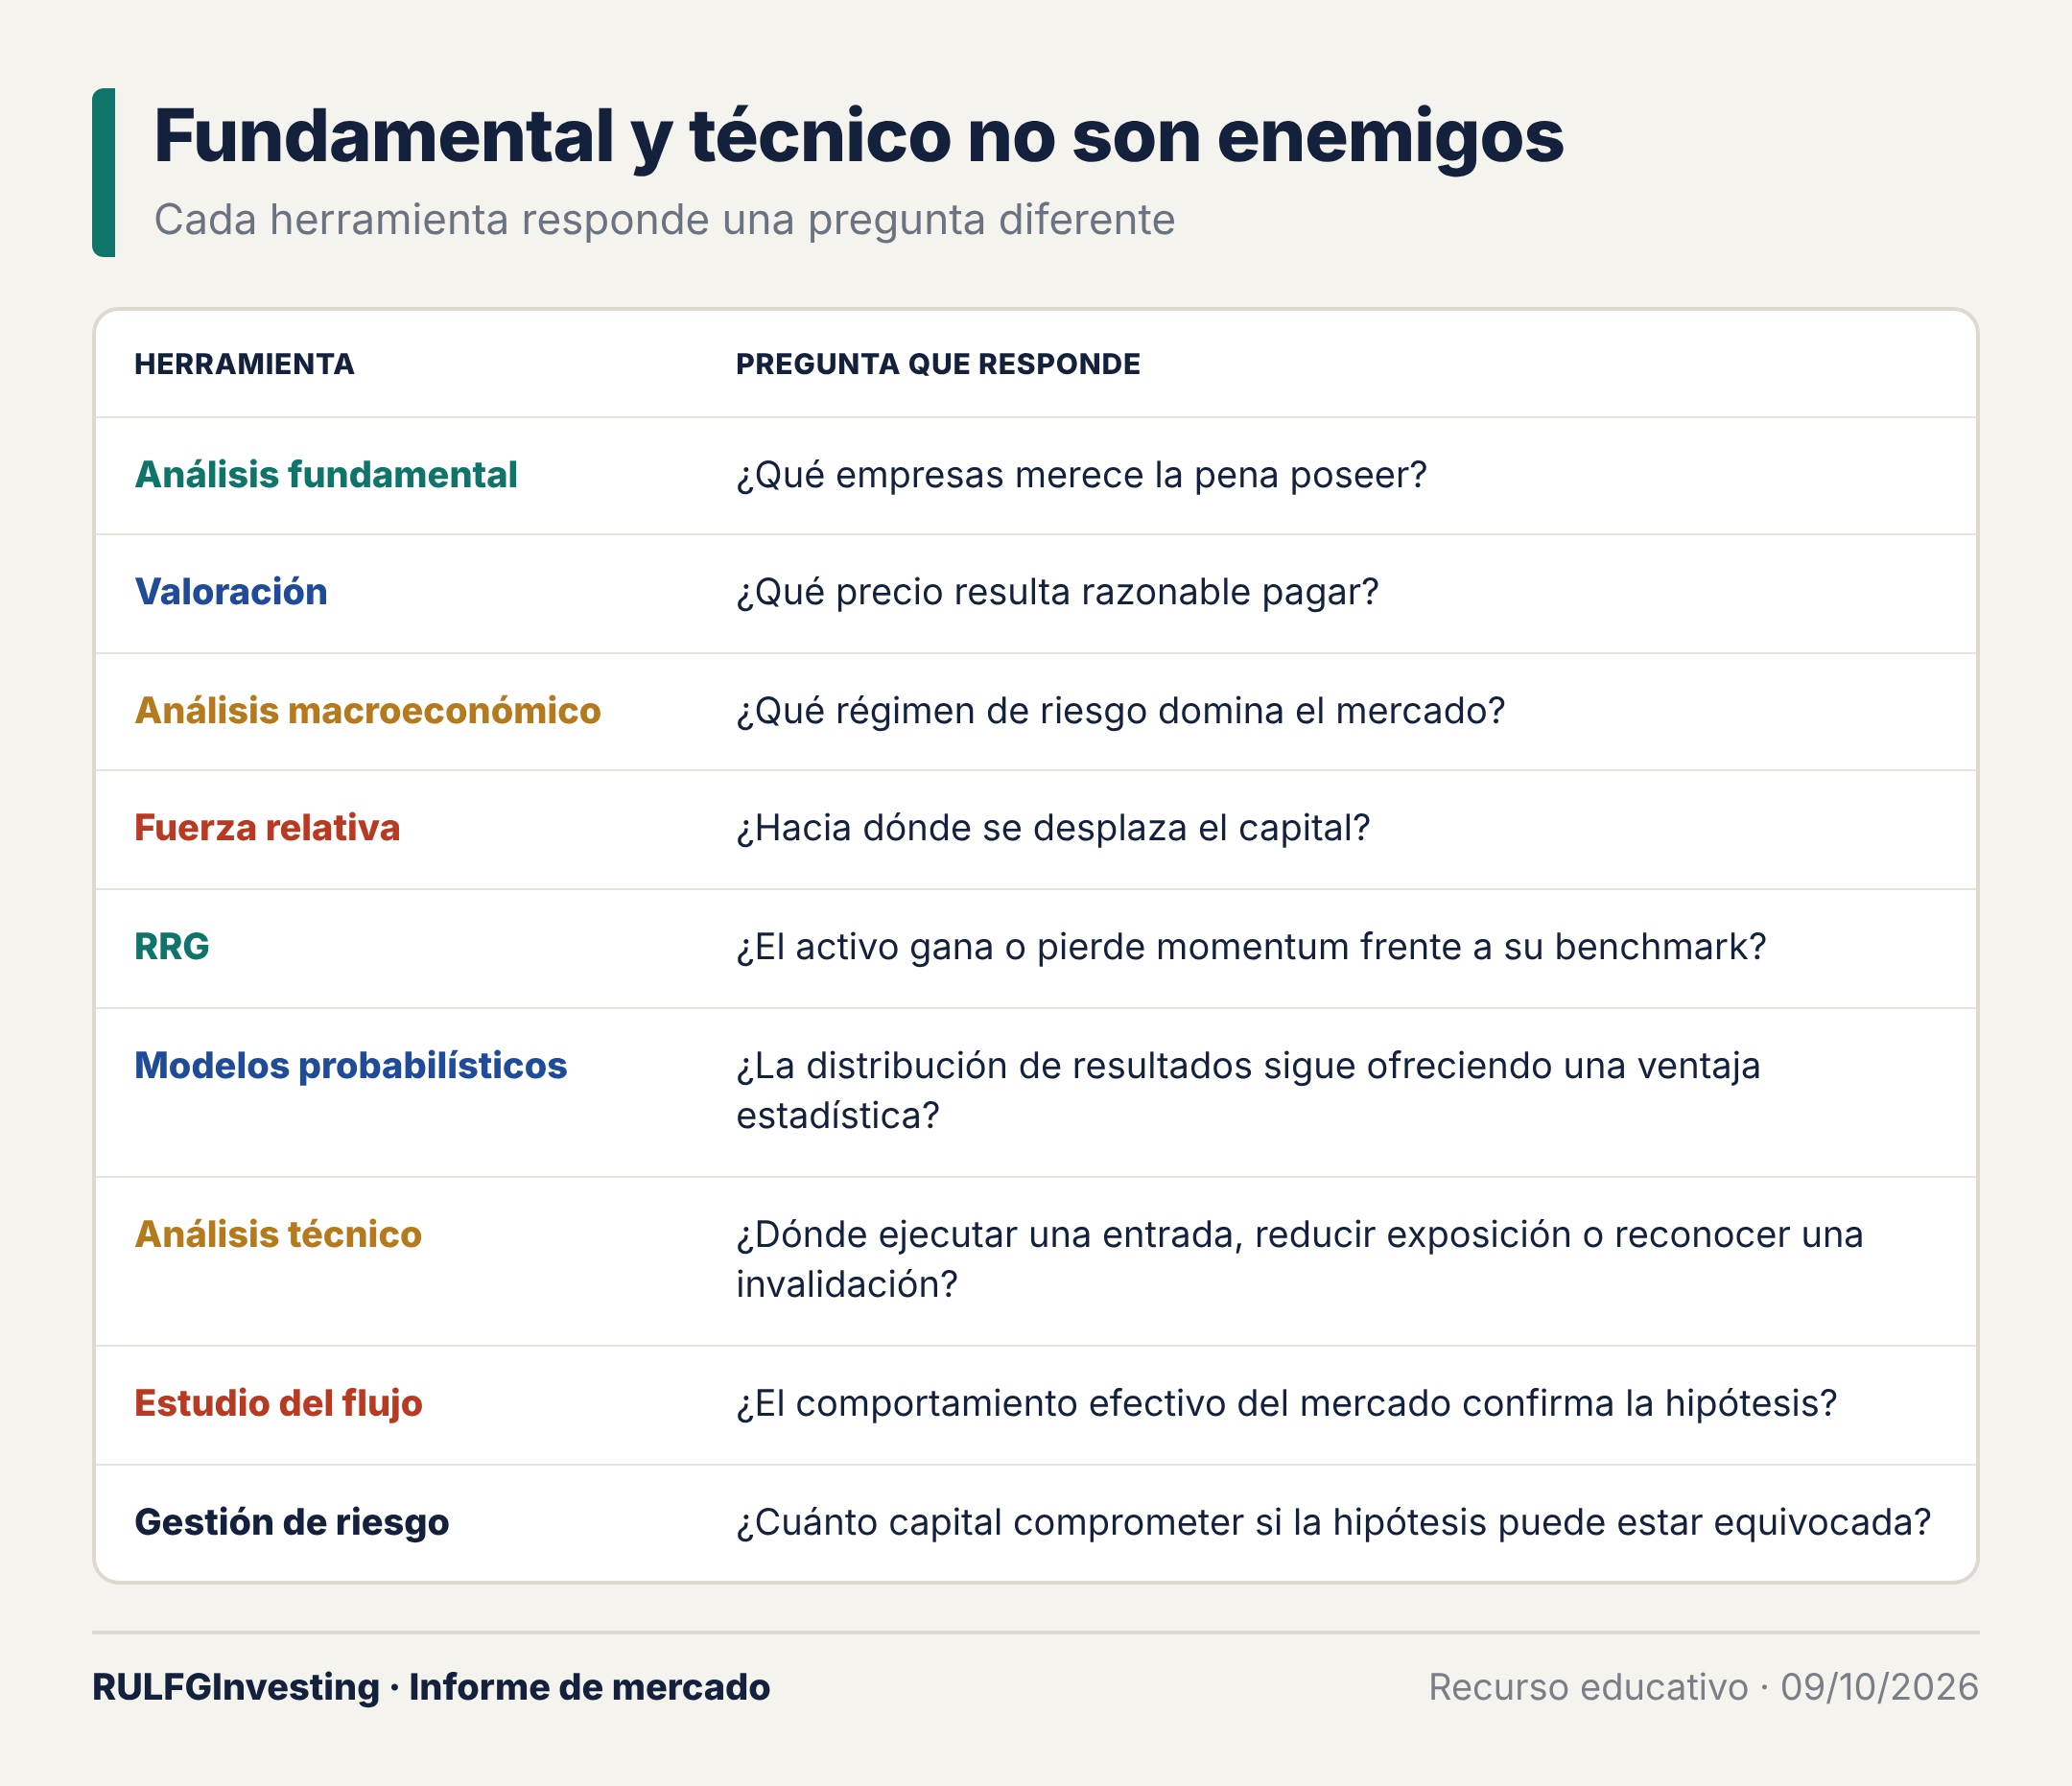
Otra falsa dicotomía enfrenta al análisis fundamental con el técnico o cuantitativo. No hay razón metodológica para que sean incompatibles: cada herramienta responde una pregunta diferente.
El análisis fundamental busca qué empresas merece la pena poseer y la valoración, qué precio es razonable pagar. El análisis macroeconómico ayuda a ver qué régimen de riesgo domina el mercado. La fuerza relativa muestra hacia dónde se desplaza el capital, y un RRG (Relative Rotation Graph, gráfico de rotación relativa) indica si un activo gana o pierde momentum (impulso) frente a su benchmark. Los modelos probabilísticos estiman si la distribución de resultados sigue ofreciendo una ventaja estadística. El análisis técnico ayuda a decidir dónde entrar, reducir exposición o reconocer una invalidación, es decir, el punto en que la hipótesis deja de valer. El estudio del flujo evalúa si el comportamiento efectivo del mercado confirma la hipótesis.
La gestión de riesgo responde la pregunta más importante: cuánto capital comprometer si la hipótesis puede estar equivocada. No hace falta elegir una sola herramienta y convertirla en una identidad.
La empresa puede seguir siendo excelente después de venderla
Este punto es difícil porque choca con una tendencia natural: atar una decisión financiera a la necesidad de tener razón. Vender suele interpretarse como afirmar “esta empresa va a caer”. Puede significar simplemente “ya no considero que ésta sea la mejor utilización de este capital”.
Una cartera dinámica puede vender una compañía y verla subir sin que la decisión haya sido incorrecta. Para juzgarla hay que comparar qué ocurrió con el capital reasignado, cuánto riesgo se asumió y qué alternativas existían. Del mismo modo, conservar una acción que subió no demuestra que el método fuera bueno. Los resultados individuales contienen azar; los procesos se evalúan en series largas.
El peligro opuesto: convertir la flexibilidad en hiperactividad
Nada de esto defiende comprar y vender todo el tiempo. La flexibilidad es una ventaja sólo cuando existe un criterio para usarla.
Rotar porque una acción cayó dos días, perseguir el activo que más subió en la semana o cambiar de estrategia con cada narrativa nueva puede destruir la ventaja del menor tamaño. La rotación racional requiere reglas: una combinación consistente de valoración, tendencia, fuerza relativa, probabilidad, volatilidad, liquidez, riesgo y horizonte. También debe existir una zona en la que no hacer nada sea una decisión válida. La ventaja consiste en poder actuar cuando las condiciones lo justifican, no en estar obligado a actuar todo el tiempo.
El verdadero problema es la asignación
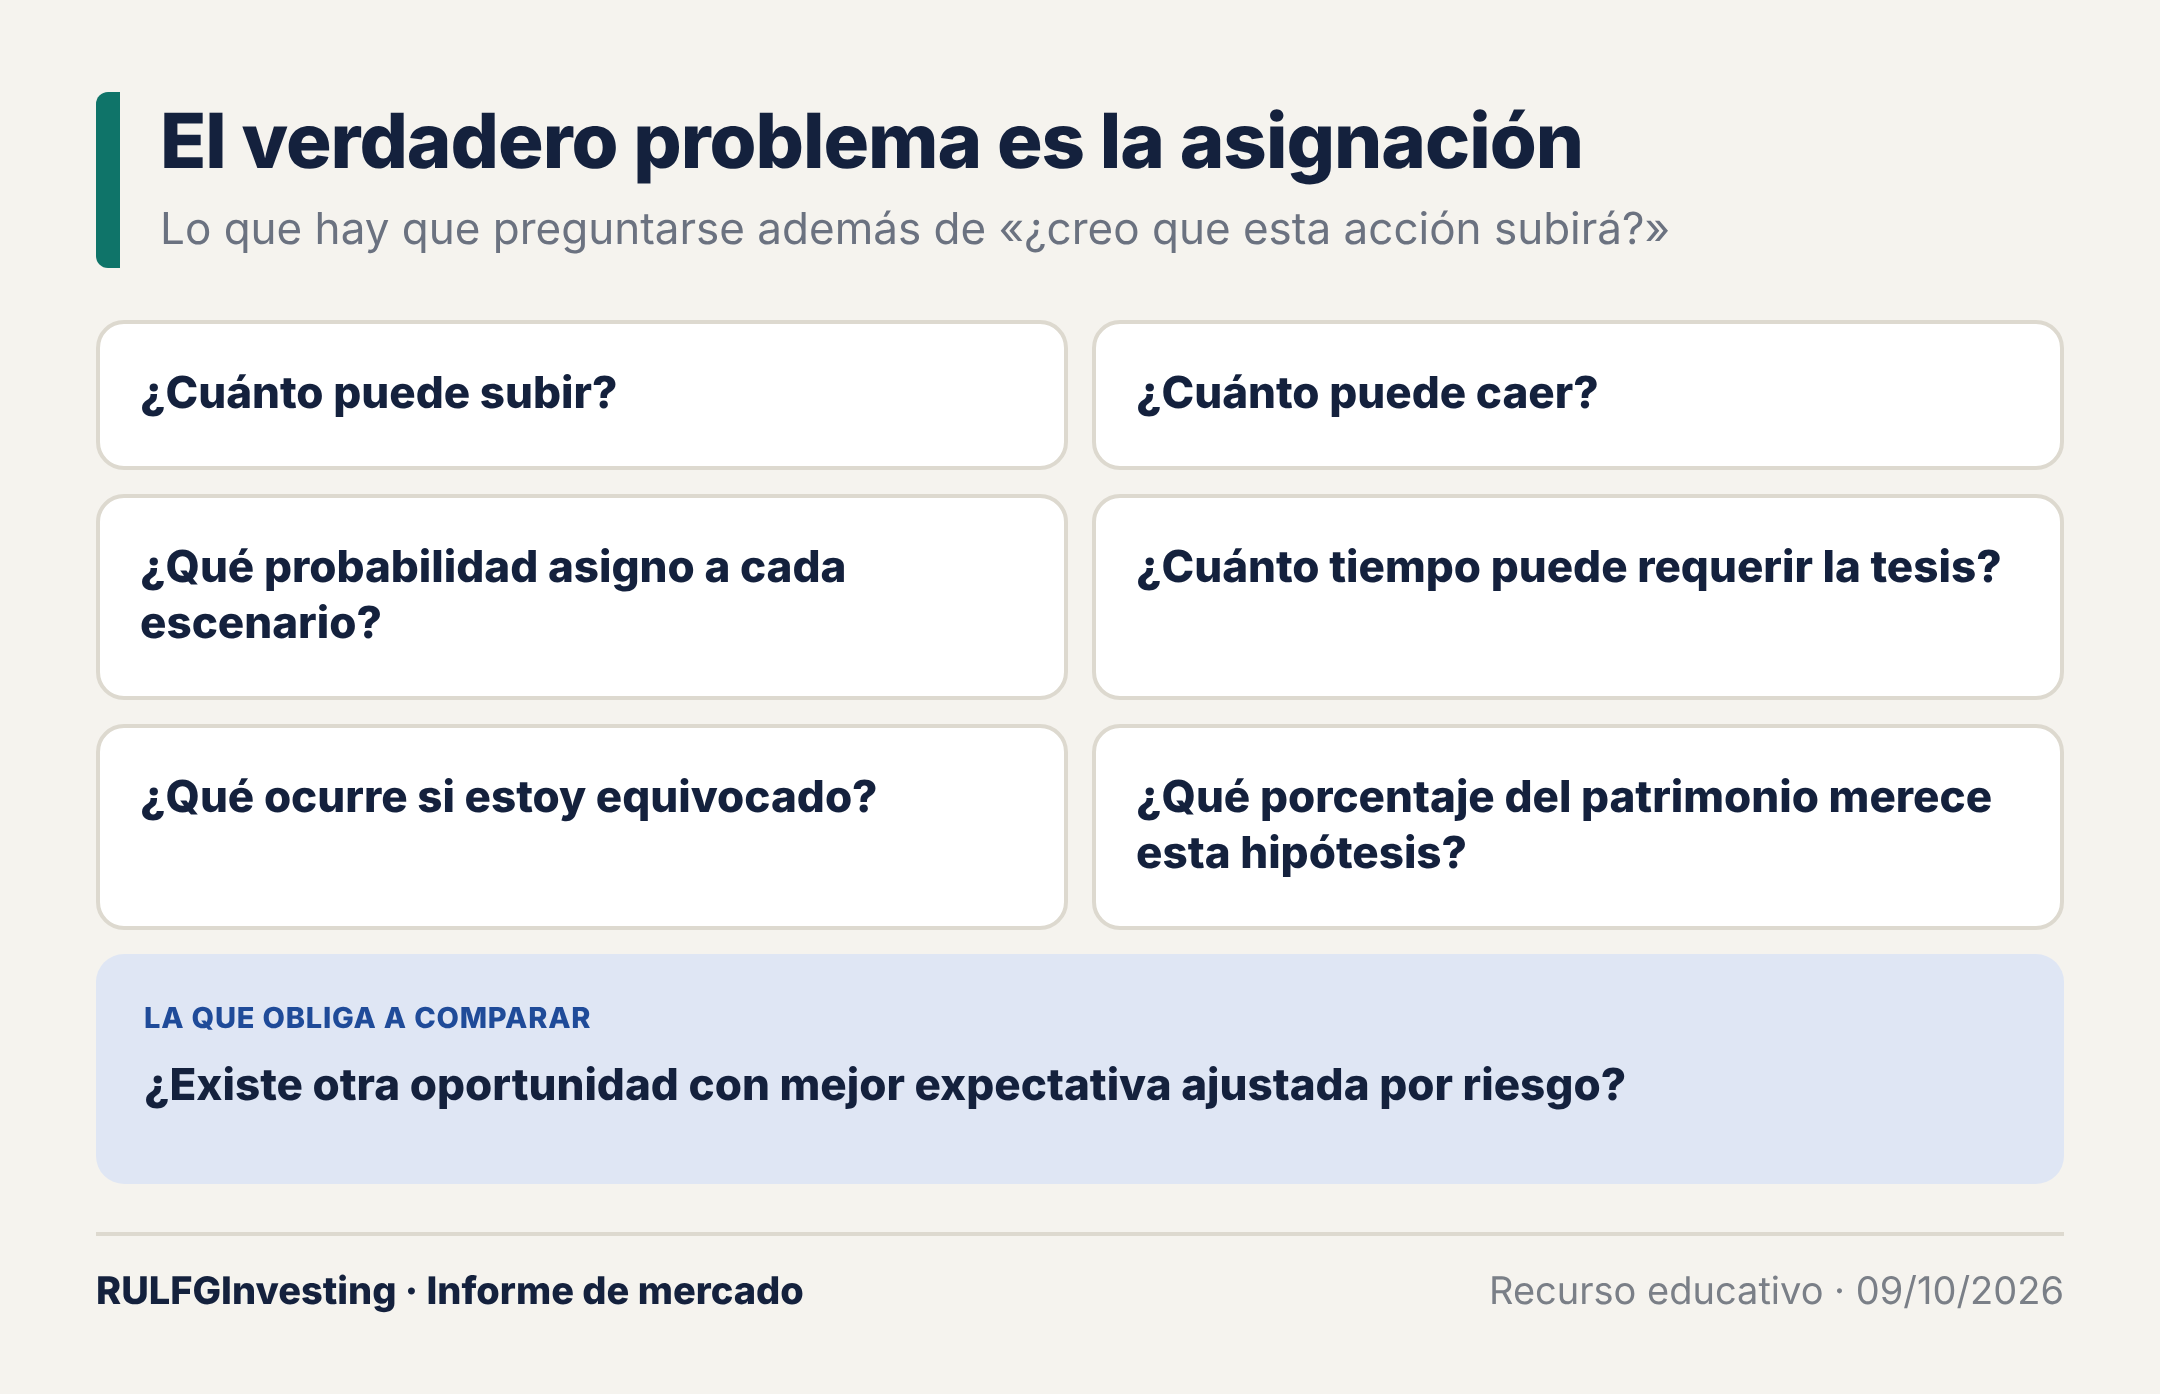
Vista así, la administración patrimonial es un problema de asignación más que una colección de predicciones sobre acciones. Cada posición compite por un recurso finito, el capital, y cada dólar asignado a una alternativa deja de estar disponible para las demás.
Por eso “¿creo que esta acción subirá?” no alcanza. Hay que preguntarse cuánto puede subir, cuánto puede caer, qué probabilidad tiene cada escenario, cuánto tiempo puede requerir la tesis y qué ocurre si uno está equivocado. También si existe otra oportunidad con mejor expectativa ajustada por riesgo y qué porcentaje del patrimonio merece la hipótesis. Ésa es una lógica de cartera, no sólo de selección de acciones.
Una arquitectura más adecuada para el capital pequeño
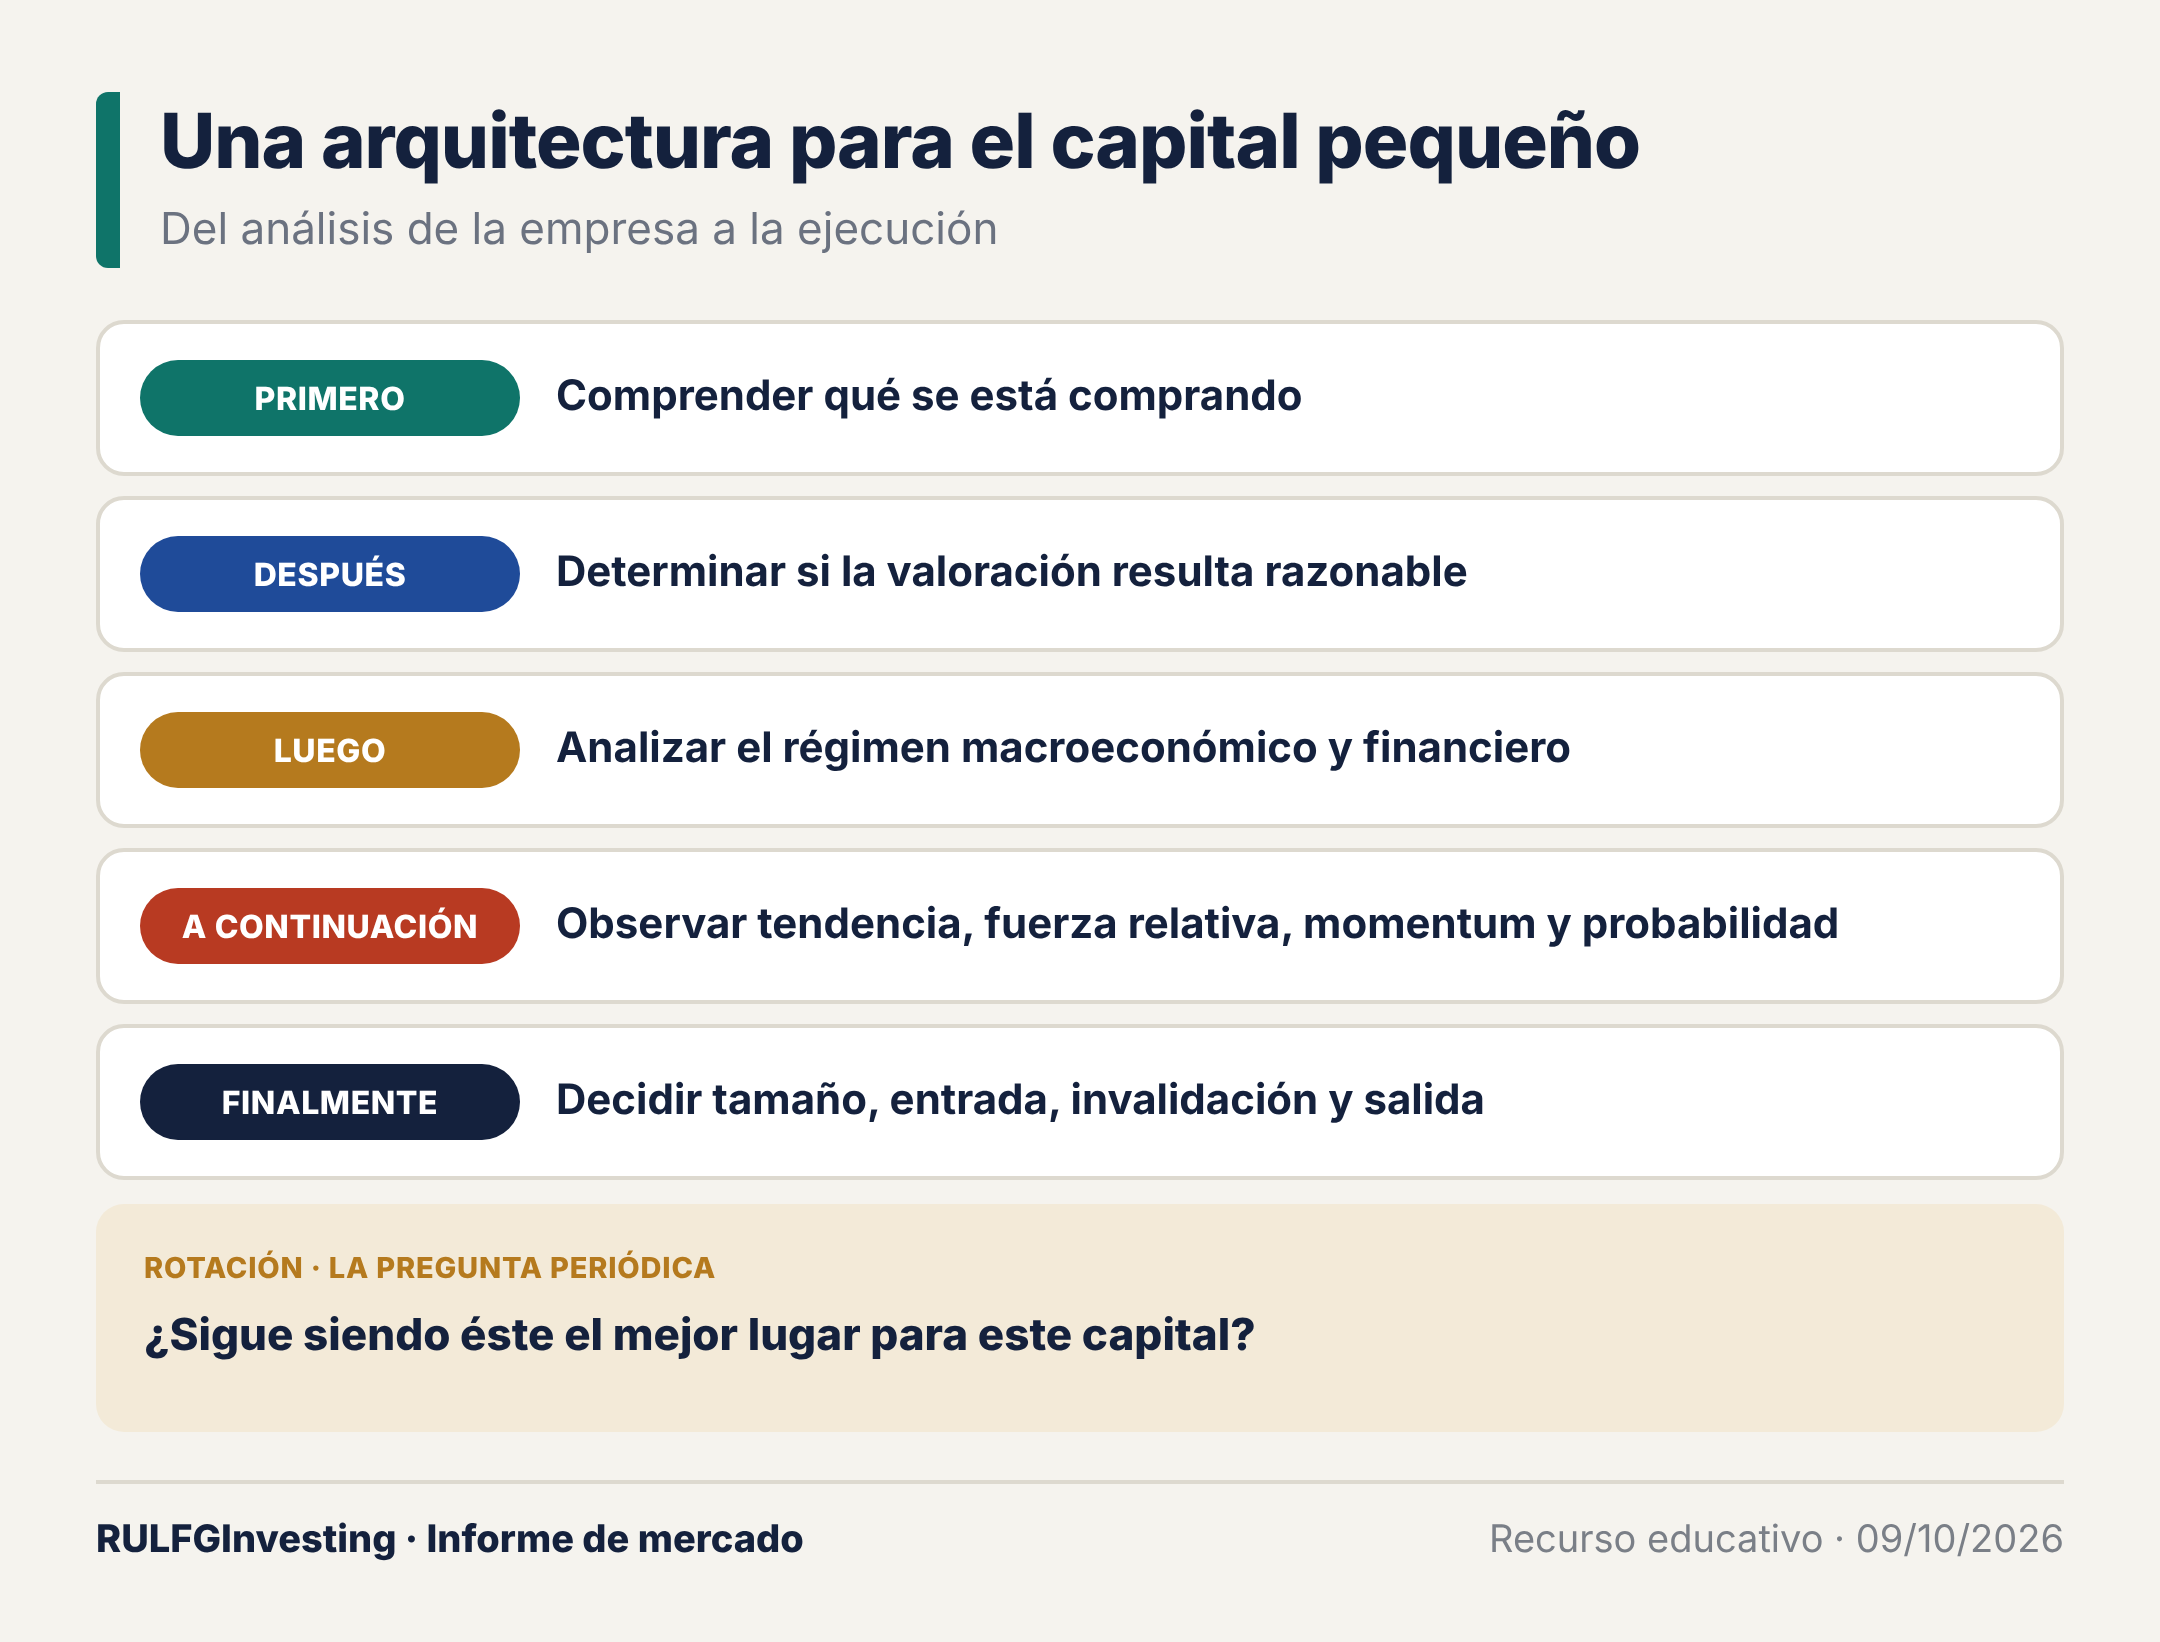
El inversor particular no necesita renunciar al análisis profundo ni transformarse en trader. Puede adoptar una arquitectura híbrida: primero, comprender qué está comprando; después, determinar si la valoración es razonable; luego, analizar el régimen macroeconómico y financiero; a continuación, observar tendencia, fuerza relativa, momentum y probabilidad; finalmente, decidir tamaño, entrada, invalidación y salida.
El fundamental selecciona el universo, el cuantitativo lo jerarquiza, el técnico mejora la ejecución y el macro regula la exposición. La gestión de riesgo impide que una buena idea termine en un daño permanente. La rotación responde cada tanto una pregunta incómoda pero indispensable: ¿sigue siendo éste el mejor lugar para este capital?
Una ventaja que no conviene desperdiciar
Los grandes fondos tienen ventajas indiscutibles: capital, tecnología, equipos especializados, acceso a información, infraestructura y experiencia. Competir de frente en esos terrenos es poco realista.
El pequeño inversor puede ser rápido, selectivo y permanecer líquido. Puede operar posiciones irrelevantes para una gran institución, modificar su exposición sin mover el mercado y abandonar una hipótesis a un costo operativo reducido.
La conclusión no es que el análisis fundamental haya perdido utilidad, ni que mantener inversiones durante años sea un error, ni que rotar siempre rinda más. Es que distintos tamaños de capital enfrentan problemas distintos y no deberían usar necesariamente las mismas soluciones. Una cartera de USD 20.000 no es un fondo de USD 2.000 millones reducido a escala: tiene otras restricciones y también otras libertades.
Estudiar cómo piensan los grandes inversores es valioso; copiar automáticamente cómo administran sus carteras puede no serlo. Entender esa diferencia permite dejar la discusión entre “inversores” y “especuladores” y concentrarse en cómo asignar capital de manera racional, reproducible y acorde a las ventajas y límites de quien lo administra. La oportunidad del pequeño inversor está en aprender de lo que los grandes hacen bien y aprovechar, con disciplina, lo que su tamaño ya no les permite hacer.
𝑀𝐿𝐾
Rulfginvesting Research
Este informe ha sido elaborado bajo los parámetros cuantitativos de nuestro motor propio de ciclos. Operamos con capital propio. Ninguna parte de este material constituye una recomendación de inversión.
Seguí leyendo
¿El mercado tiene un reloj? Pusimos a prueba el ciclo de 83 semanas del SPY
11 oct 2026 · 23:25
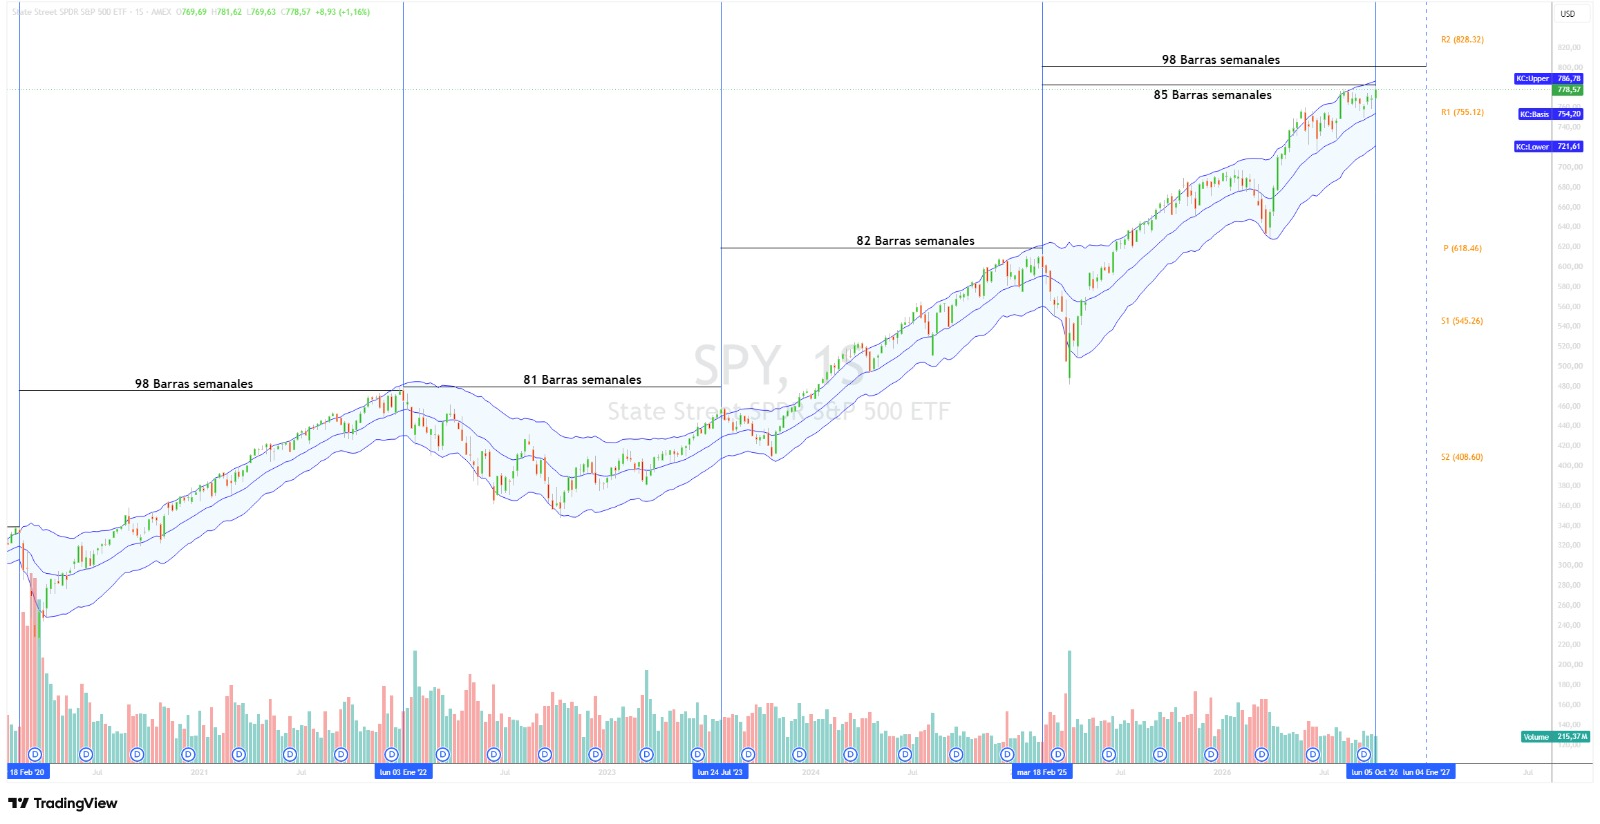
Un gráfico popular sugiere que el S&P 500 corrige cada 83 semanas y que hoy estamos en esa ventana. Lo probamos con 1.759 cierres semanales del SPY desde 1993. La “zona de peligro” tuvo menos correcciones que el resto, y sumar el calendario a un modelo empeoró el pronóstico. Después buscamos “canarios en la mina”, medimos la amplitud real del índice y armamos una cartera defensiva de quince empresas. El resultado es una guía para distinguir lo que describe al mercado de lo que de verdad lo anticipa.
La rotación empieza a hablar: Amazon acelera mientras Marvell pierde impulso relativo
7 oct 2026 · 14:57
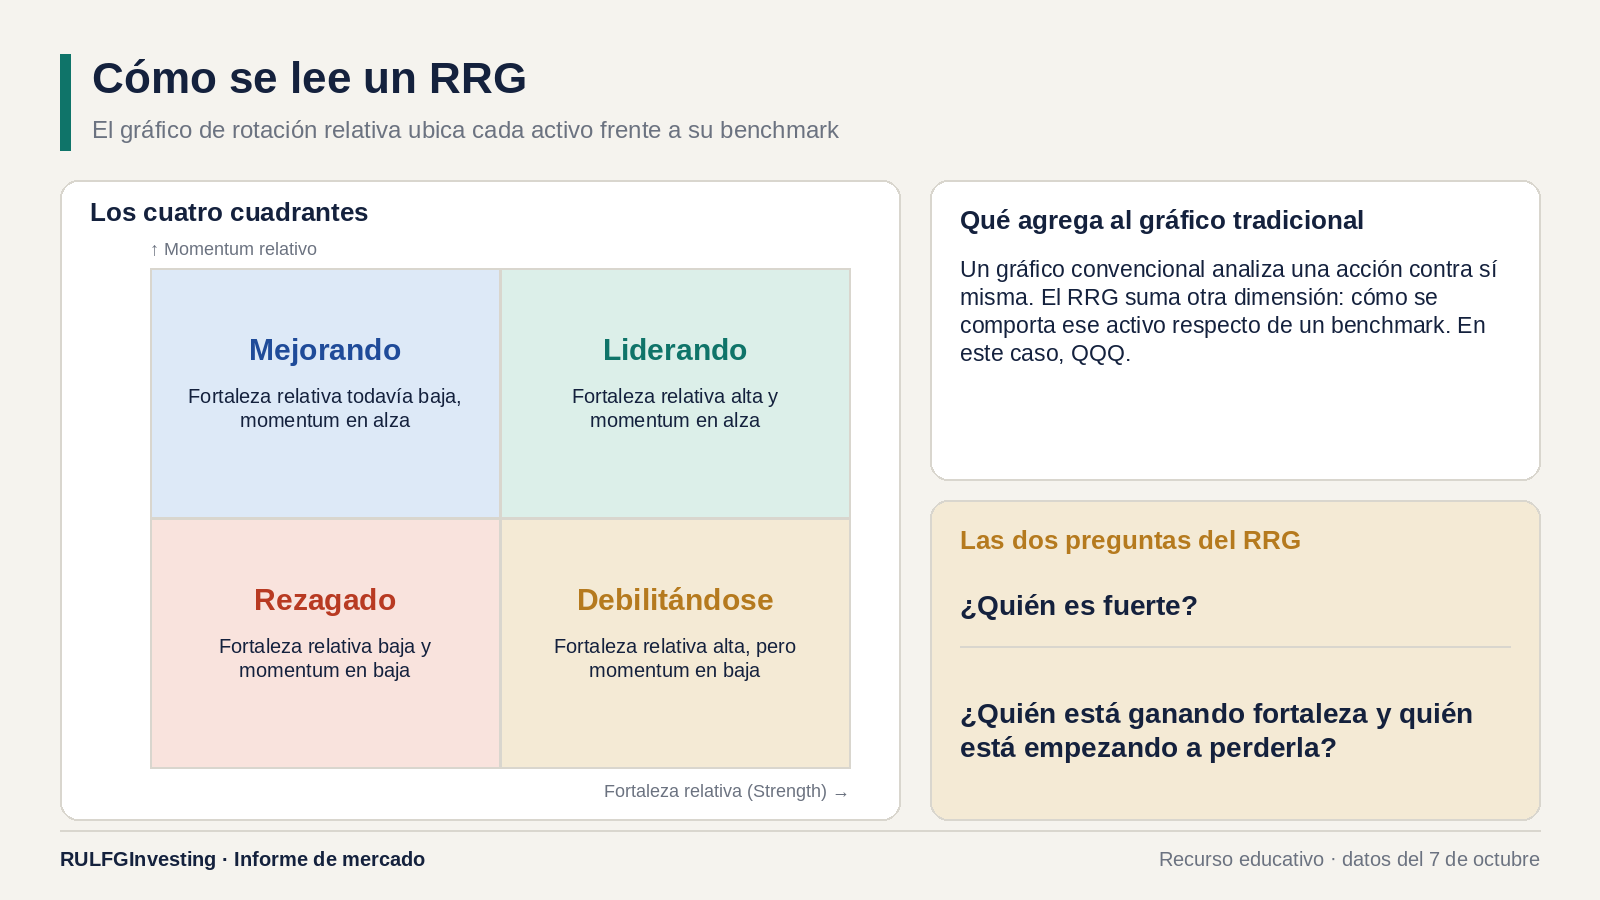
Vender una acción no siempre es apostar a que va a caer: a veces es reconocer que la ventaja relativa se está mudando. Con el reemplazo de Marvell por Amazon en la Cartera Teórica de Ventaja Estadística como ejemplo, esta guía explica cómo se lee un gráfico de rotación relativa (RRG) y por qué fortaleza y aceleración no son lo mismo. También muestra qué separa la selección de un activo del momento de entrada y cómo pesa el costo de oportunidad en una cartera dinámica.
El mercado no sabe cuánto pagaste: Seykota, la rotación y el costo invisible de esperar
6 oct 2026 · 21:42
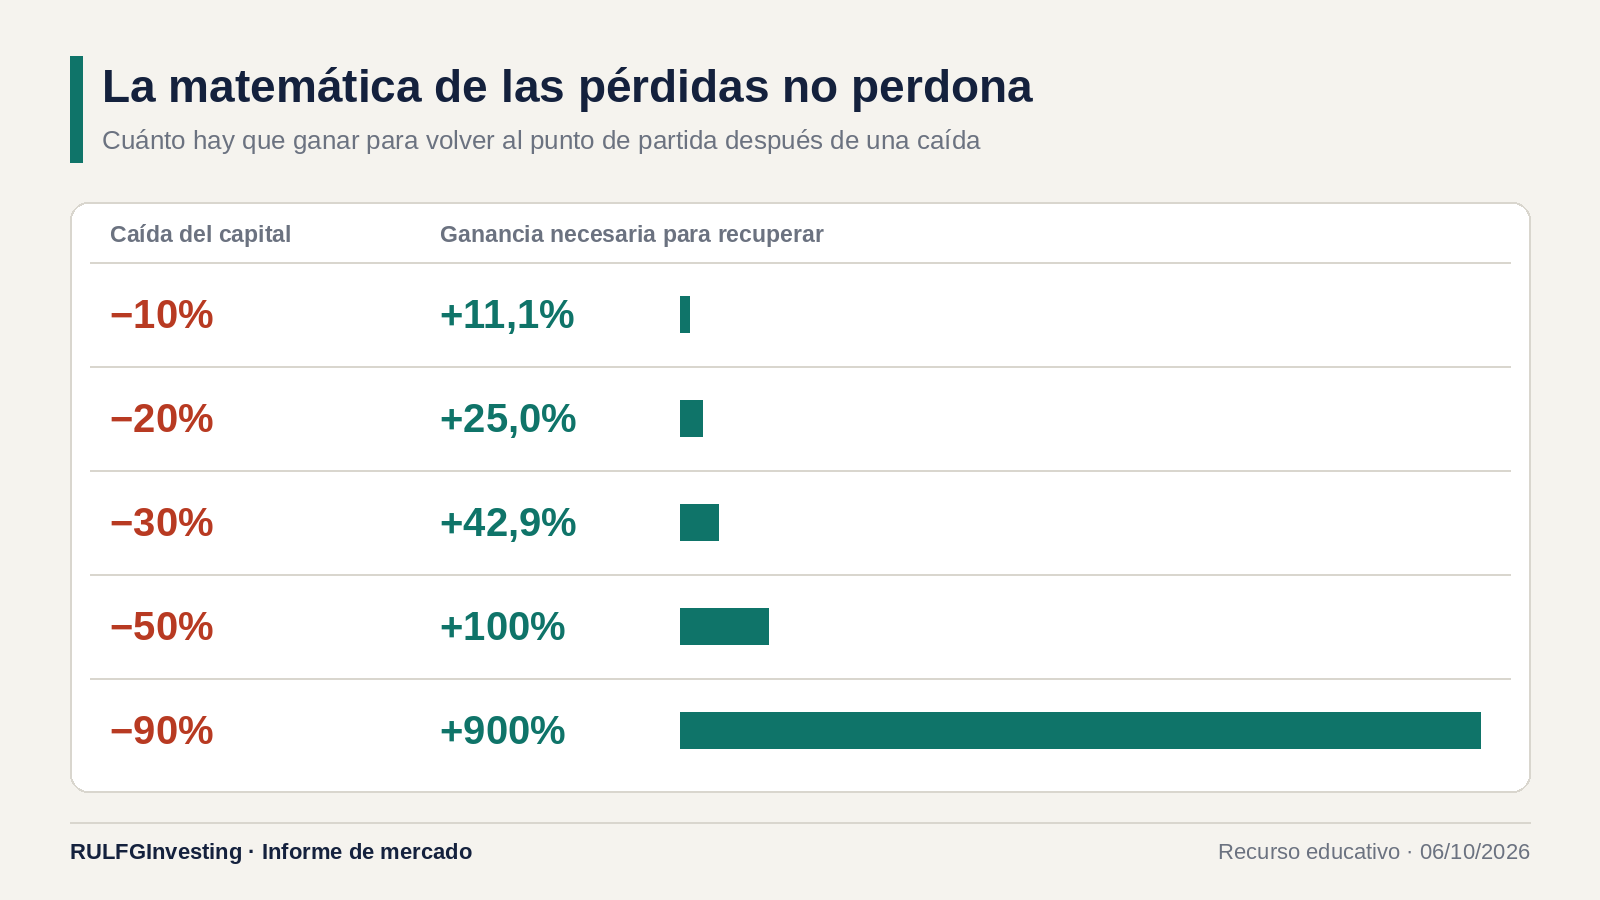
"Los fundamentos son buenos, así que espero" puede ser una estrategia coherente, pero no es gratuita. Este recurso explica por qué empresa y acción no son lo mismo, por qué una caída de 50% exige ganar 100% para volver y cuál es la pérdida que el broker no muestra: el tiempo y el rendimiento alternativo. Con el caso MRVL–AMZN de la Cartera Teórica, muestra cómo un gráfico de rotación relativa cambia la pregunta de "¿se recuperará?" a "¿sigue siendo el mejor lugar para mi dinero?"