
El mercado no sabe cuánto pagaste: Seykota, la rotación y el costo invisible de esperar
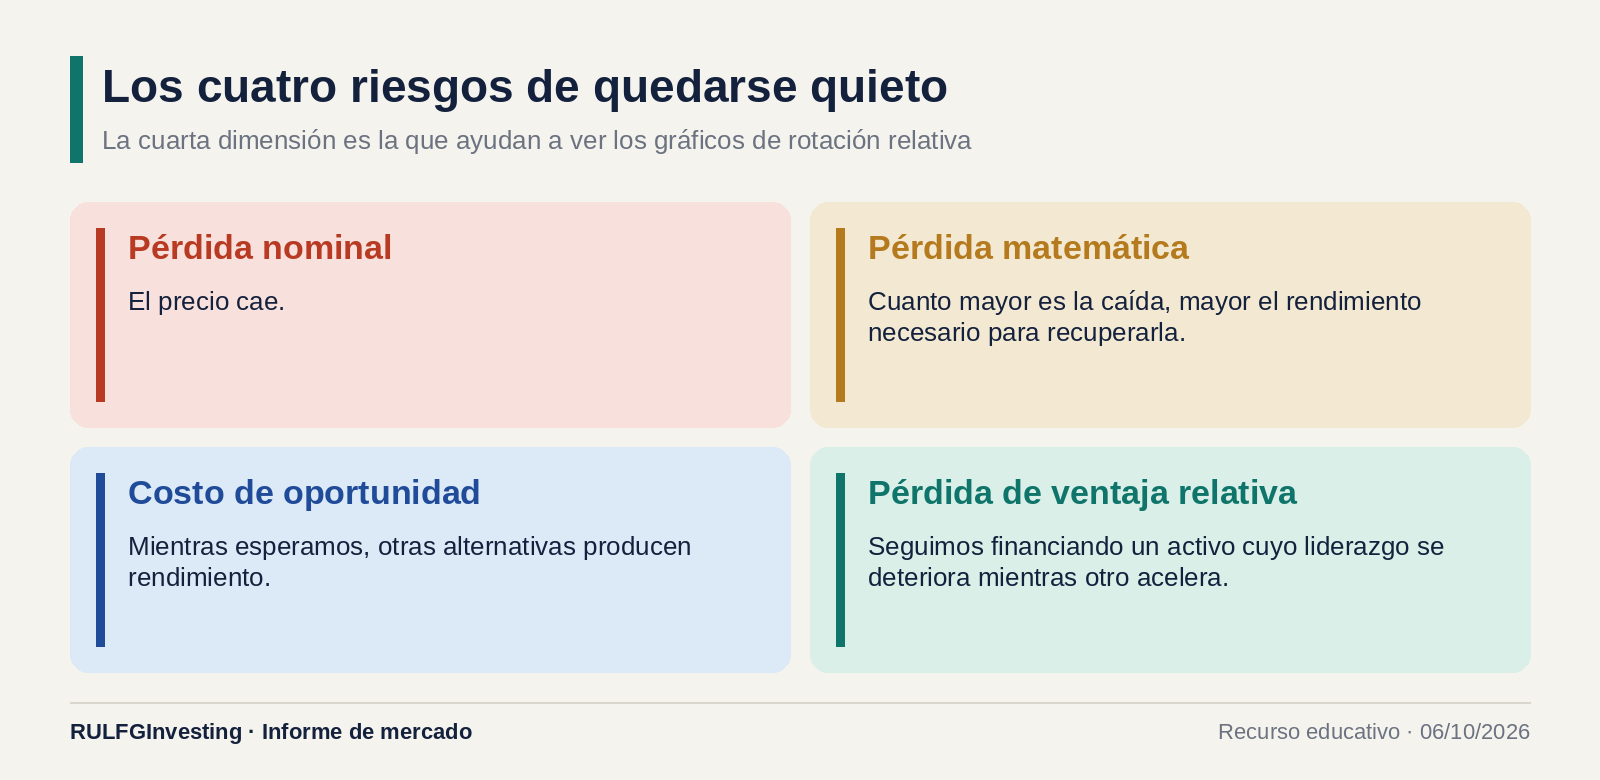
"Los fundamentos son buenos, así que espero" puede ser una estrategia coherente, pero no es gratuita. Este recurso explica por qué empresa y acción no son lo mismo, por qué una caída de 50% exige ganar 100% para volver y cuál es la pérdida que el broker no muestra: el tiempo y el rendimiento alternativo. Con el caso MRVL–AMZN de la Cartera Teórica, muestra cómo un gráfico de rotación relativa cambia la pregunta de "¿se recuperará?" a "¿sigue siendo el mejor lugar para mi dinero?"
"Es una gran empresa. Los fundamentos siguen intactos. Si baja, compro más." Pocas frases suenan tan razonables y pueden salir tan caras cuando se aplican sin disciplina de riesgo. El problema no es solo cuánto cae una acción, sino cuánto capital, tiempo y rendimiento alternativo se sacrifica esperando que el mercado nos dé la razón.
La secuencia que todos conocemos
Compramos a 100 una empresa que consideramos excelente. Baja a 90: "está más barata", compramos de nuevo. Baja a 80: "los fundamentos no cambiaron", volvemos a comprar.
Esto puede ser coherente en una filosofía de muy largo plazo, con tesis de valoración sólida, horizonte suficiente y buen manejo del tamaño de posición. Trasladarlo sin más al trading o a una cartera dinámica, que busca la mayor eficiencia del capital, puede ser una trampa. El análisis fundamental no responde dos preguntas: qué hace nuestro capital mientras esperamos, y cuánto estamos dispuestos a perder para demostrar que la tesis era correcta.
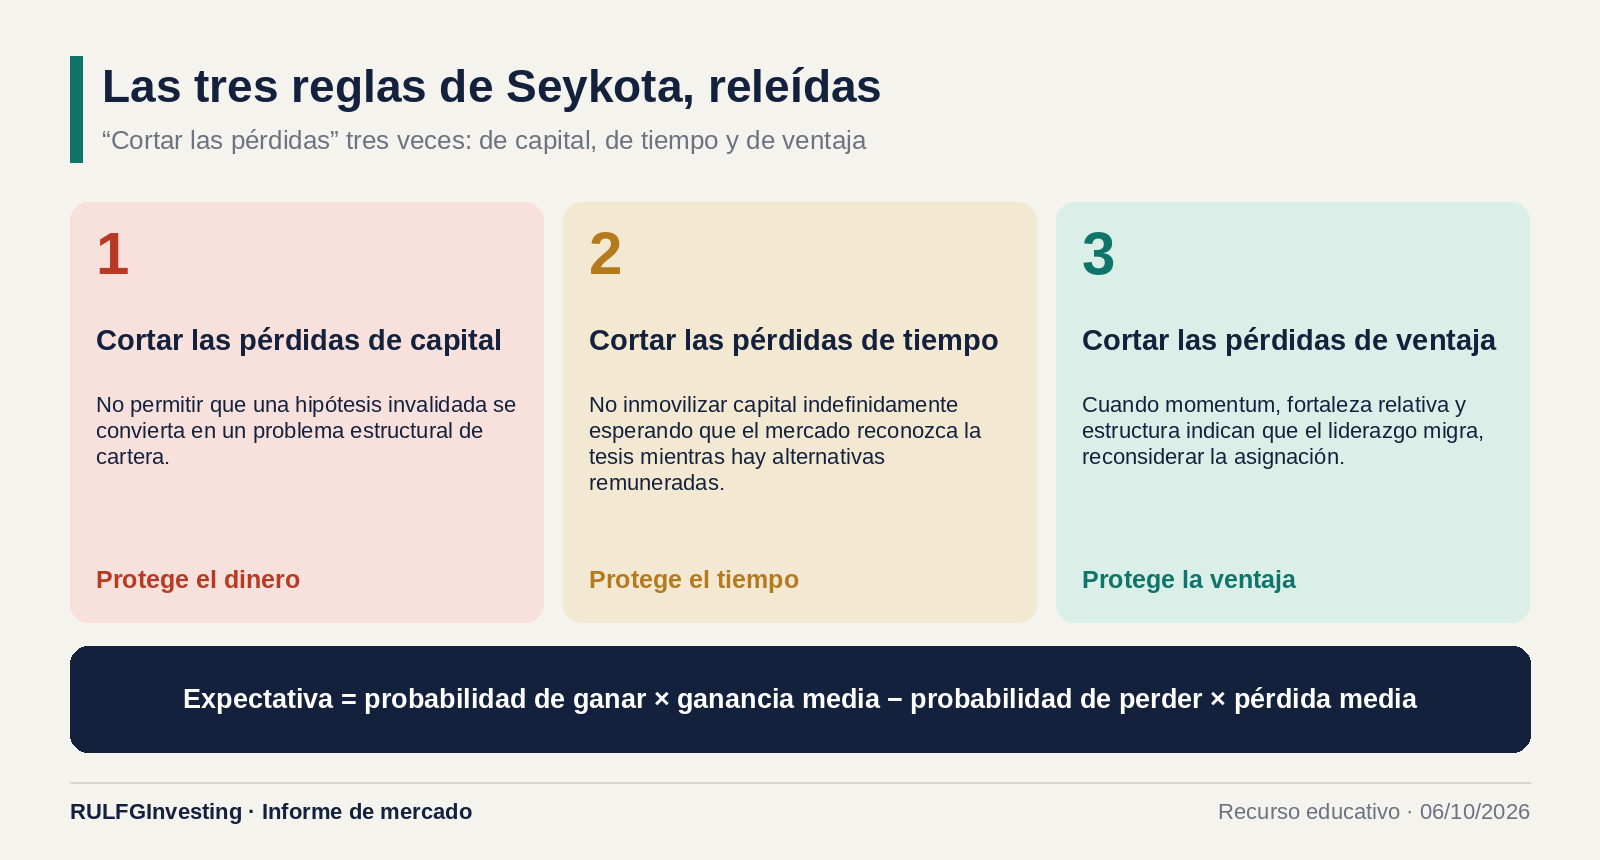
Ahí aparece la idea asociada al trader Ed Seykota, deliberadamente extrema: 1. cortar las pérdidas; 2. cortar las pérdidas; 3. cortar las pérdidas. Apunta a un problema igual de extremo, que es sobrevivir. Antes de ganar hay que conservar la capacidad de seguir jugando.
Una buena empresa puede ser una mala asignación de capital
Empresa y acción no son lo mismo. Una compañía puede crecer, generar caja y conservar ventajas competitivas mientras su acción pasa meses o años rindiendo menos que el mercado.
No hay contradicción. El precio no descuenta solo la calidad del negocio: descuenta expectativas, tasas de interés, crecimiento futuro, prima de riesgo, liquidez y lo que el mercado ya esperaba. Una empresa excelente comprada con expectativas altísimas puede resultar una inversión mediocre. Otra, con números todavía poco vistosos, puede atraer capital antes de que sus balances lo reflejen.
El fundamentalista puede seguir teniendo razón. El problema es cuándo, y en los mercados el tiempo también tiene precio.
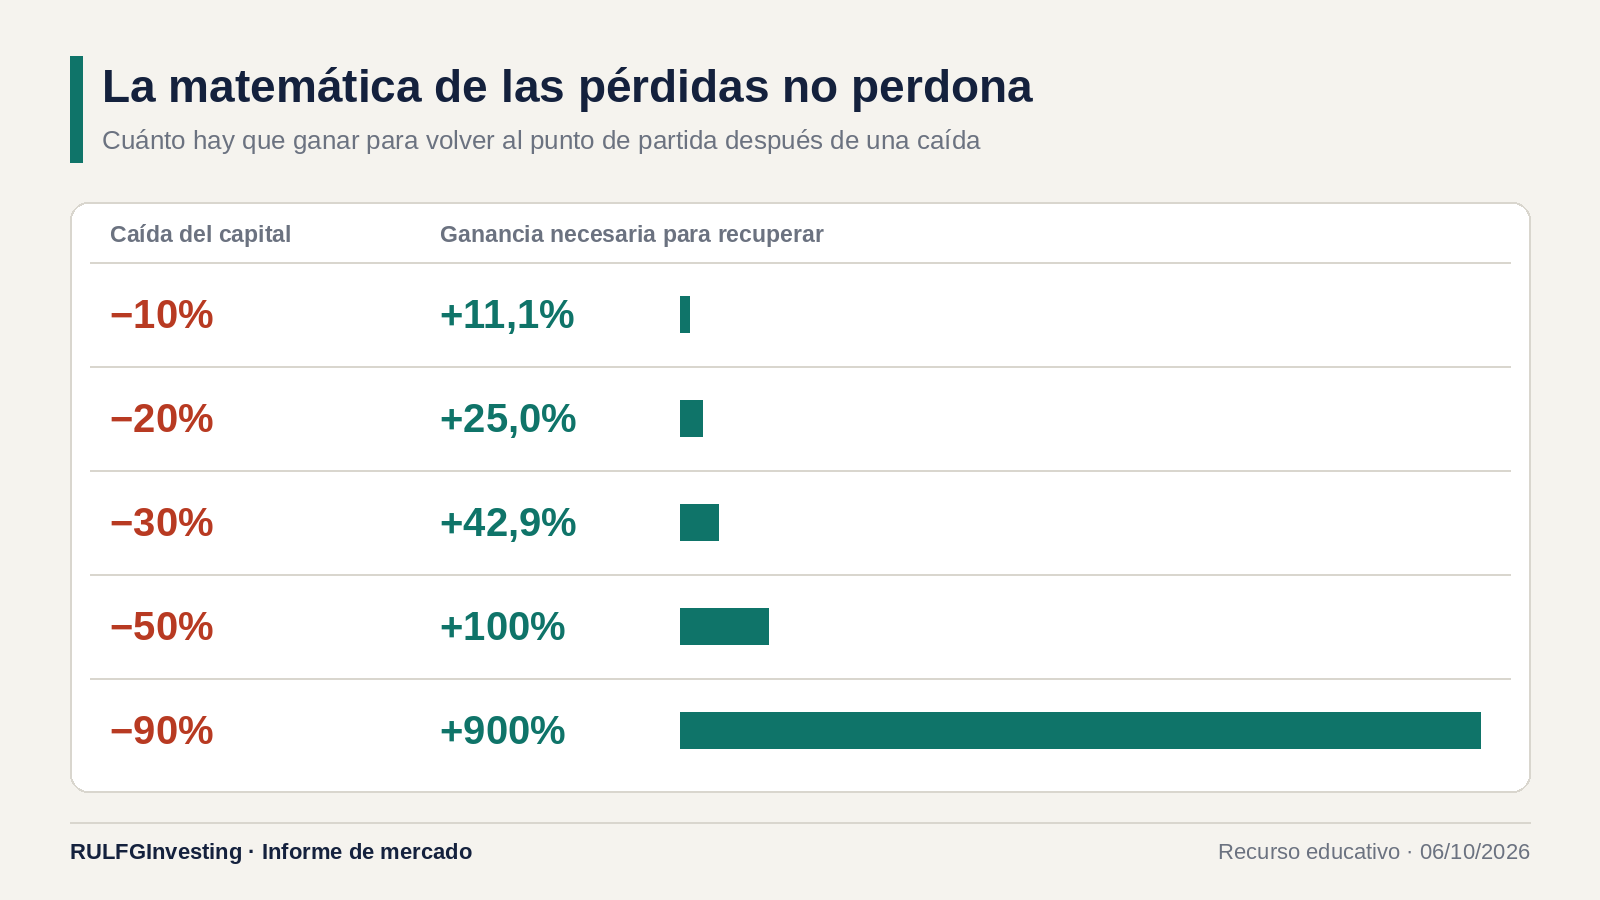
La matemática de las pérdidas no perdona
Las tres reglas no significan vender ante cualquier movimiento adverso. Significan que cada operación debe tener una condición de invalidación definida antes de que una pérdida chica se vuelva un problema de cartera. El capital es la materia prima: una fábrica que la destruye termina sin poder producir.
Además, una pérdida y su recuperación no son simétricas. Con $100, una caída de 50% deja $50, y para volver a $100 hay que duplicarlos: +100%. Con una caída de 90% quedan $10 y hay que multiplicarlos por diez: +900%. Cortar pérdidas es matemática de preservación de capital, no solo psicología.
La pérdida que la cuenta del broker no muestra
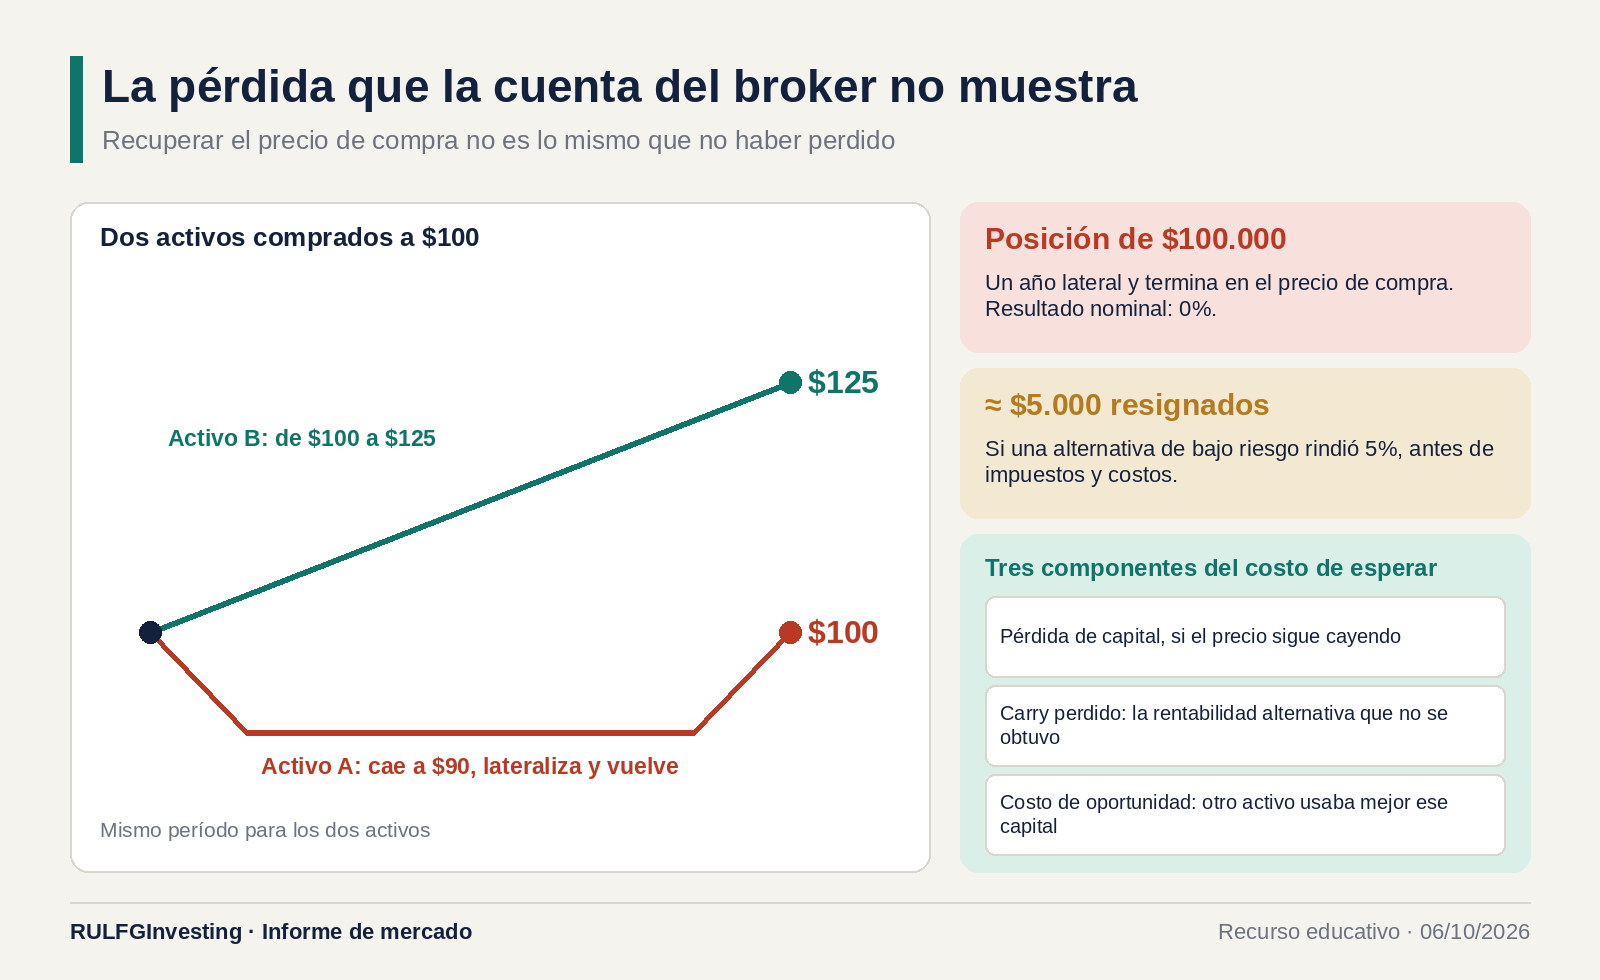
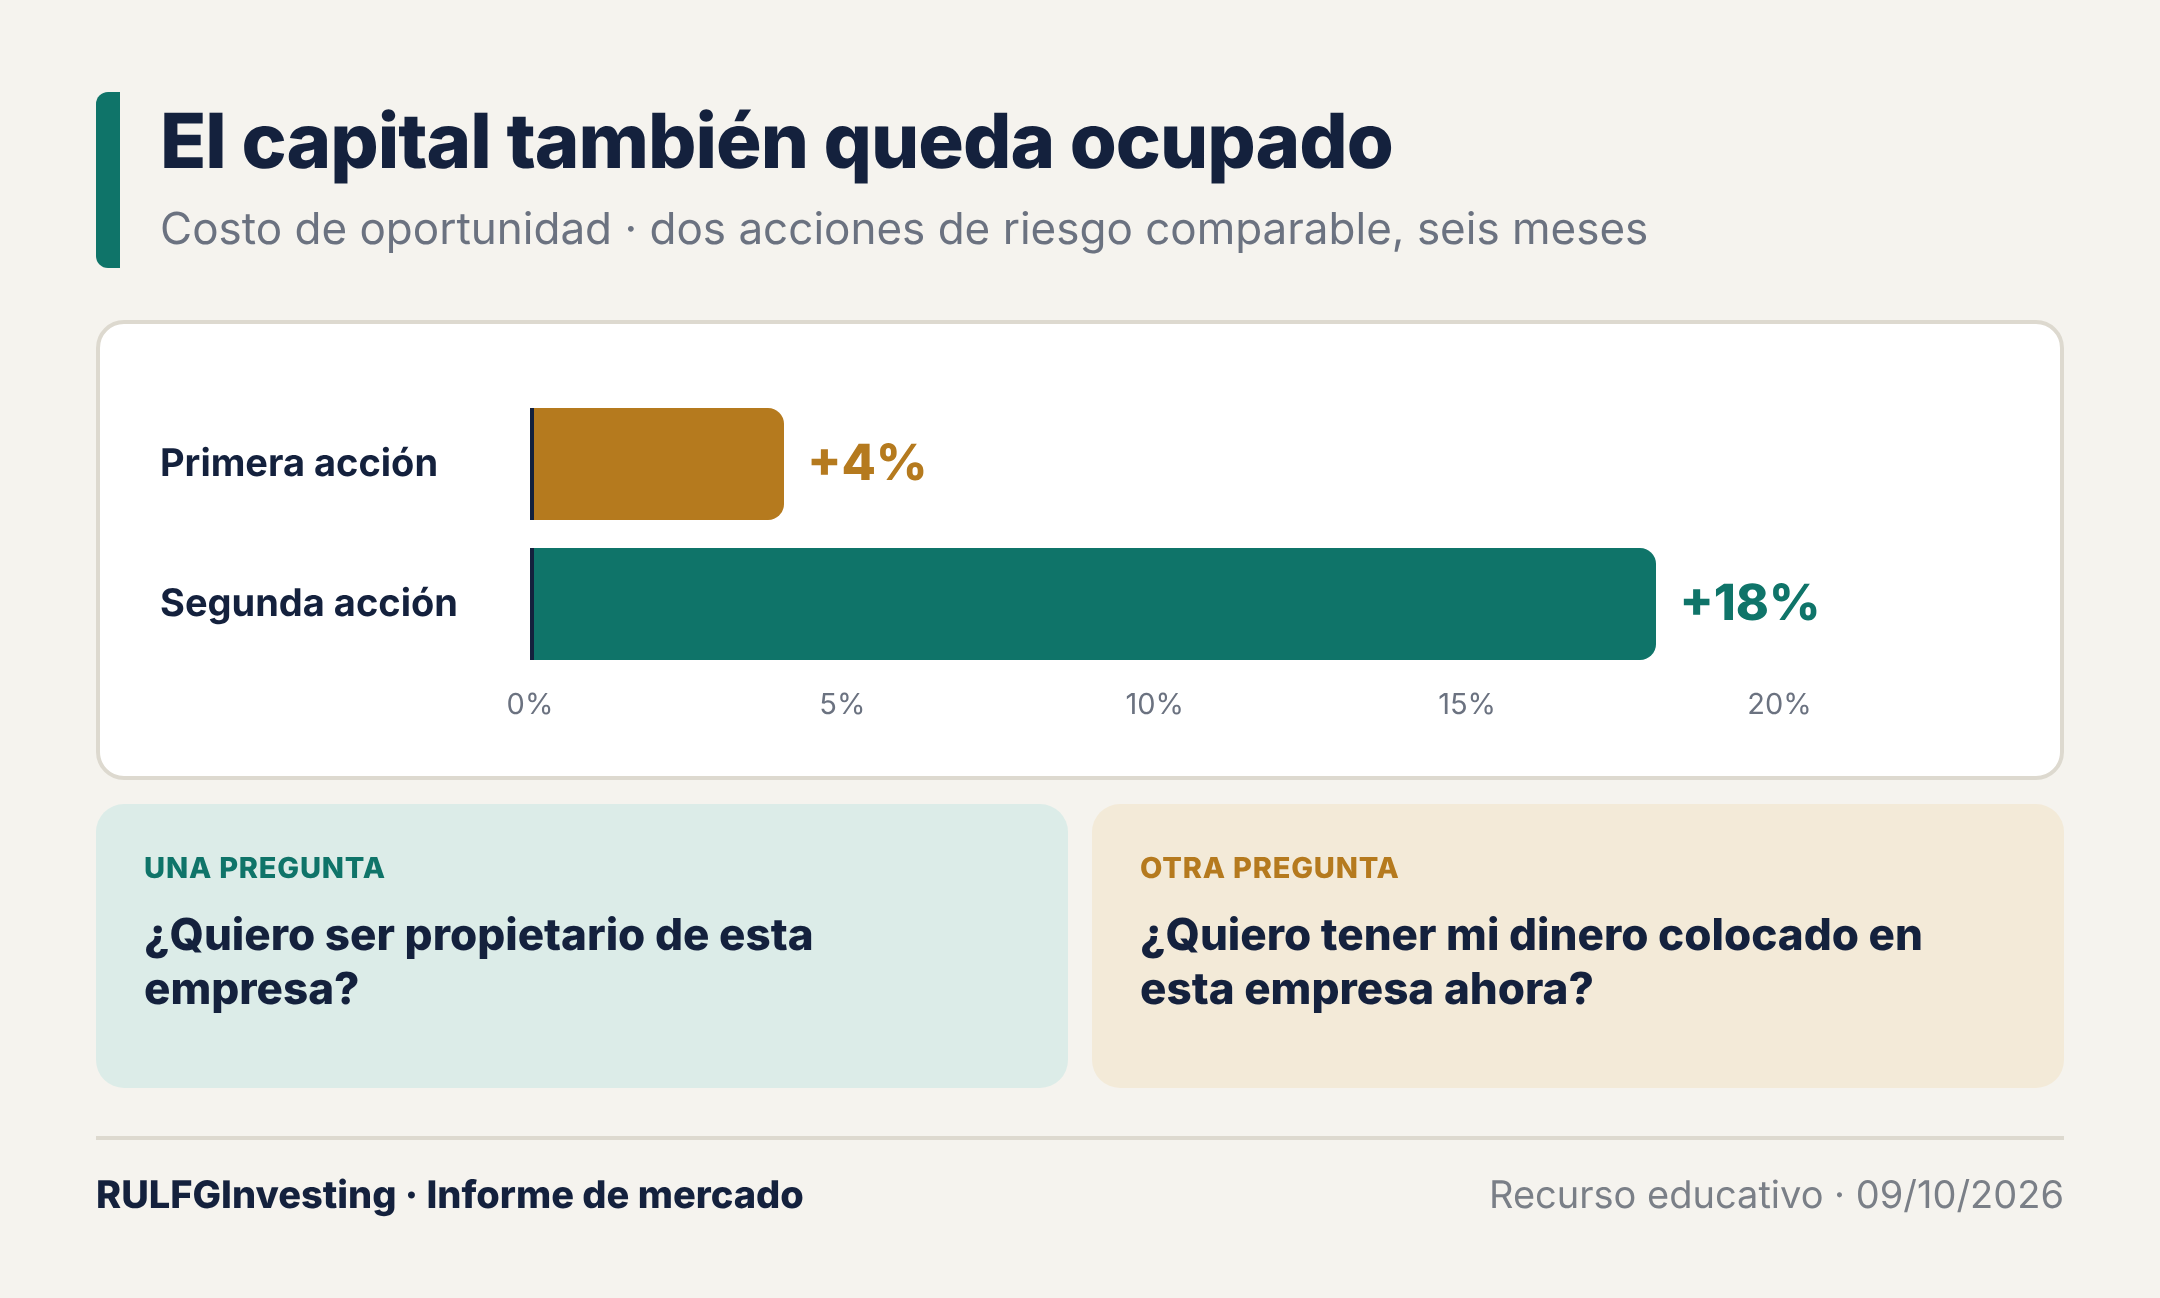
Compramos el activo A a $100. Cae a $90, lateraliza (se mueve de costado) durante meses y vuelve a $100. Nominalmente recuperamos el capital. Pero en ese mismo período un activo B pasó de $100 a $125. El costo real de quedarse en A no fueron los diez dólares de caída temporal, sino la rentabilidad que el capital dejó de producir.
Aun sin un B atractivo, el dinero podía estar en instrumentos remunerados. Una posición de $100.000 que termina un año exactamente en el precio de compra rinde 0% nominal. Si una alternativa de bajo riesgo rindió 5%, se resignaron unos $5.000 antes de impuestos y costos. Si una de riesgo comparable rindió más, el costo fue mayor.
El costo de quedarse inmóvil tiene entonces tres componentes: pérdida de capital si el precio sigue cayendo, carry perdido (el rendimiento que se cobra por tener el dinero colocado) y costo de oportunidad, porque otro activo usaba mejor ese capital. "No perdí porque no vendí" es contablemente intuitivo y económicamente incompleto.
No vender también es operar
Muchos sienten que comprar o vender es decidir y que mantener es "no hacer nada". Financieramente es incorrecto: mantener una posición es volver a asignarle capital todos los días.
Una prueba sencilla. Compramos a $150 y hoy cotiza a $110. En vez de preguntar "¿vendo y asumo una pérdida de $40?", preguntemos: "si hoy tuviera esos $110 en efectivo, ¿compraría esta acción frente a todas las alternativas?". Si la respuesta es no, mantenerla solo porque pagamos $150 es un sesgo. El mercado no sabe cuánto pagamos, y no le importa. El precio de compra es pasado; el capital disponible es presente.
El costo hundido y el orgullo
Estudiamos la empresa durante semanas, armamos modelos, compramos y defendimos la tesis en público. Cuando el precio va en contra, vender se siente como admitir "estaba equivocado", y aparece la tentación de esperar que el mercado nos reivindique. No tiene obligación de hacerlo. Y puede pasar algo más sutil: que la tesis fundamental sea correcta y la operación haya sido incorrecta.
Los sesgos empujan todos hacia la misma frase, "esperemos un poco más":
Aversión a la pérdida: vender convierte una pérdida latente en realizada.
Costo hundido: seguir por lo ya invertido en tiempo, análisis y reputación.
Anclaje: fijarse en el precio de compra.
Sesgo de confirmación: buscar solo lo que respalda la tesis.
A veces esperar funciona. Cuando no, la matemática trabaja en contra.
Promediar hacia abajo no crea valor por sí mismo
Comprar a 100, a 90 y a 80 baja el precio promedio, pero no necesariamente el riesgo. Se pone cada vez más capital en una tesis que el mercado acepta cada vez menos. La pregunta relevante no es "¿está más barata?" sino "¿mejoró la evidencia que justificaba asignarle capital?".
Si mejoraron fundamentos, valoración, flujo, tendencia, probabilidad y fortaleza relativa, sumar puede justificarse. Si el activo pierde momentum, fuerza relativa y estructura, comprar solo porque cayó es confundir precio inferior con oportunidad superior.
Dónde entra el RRG
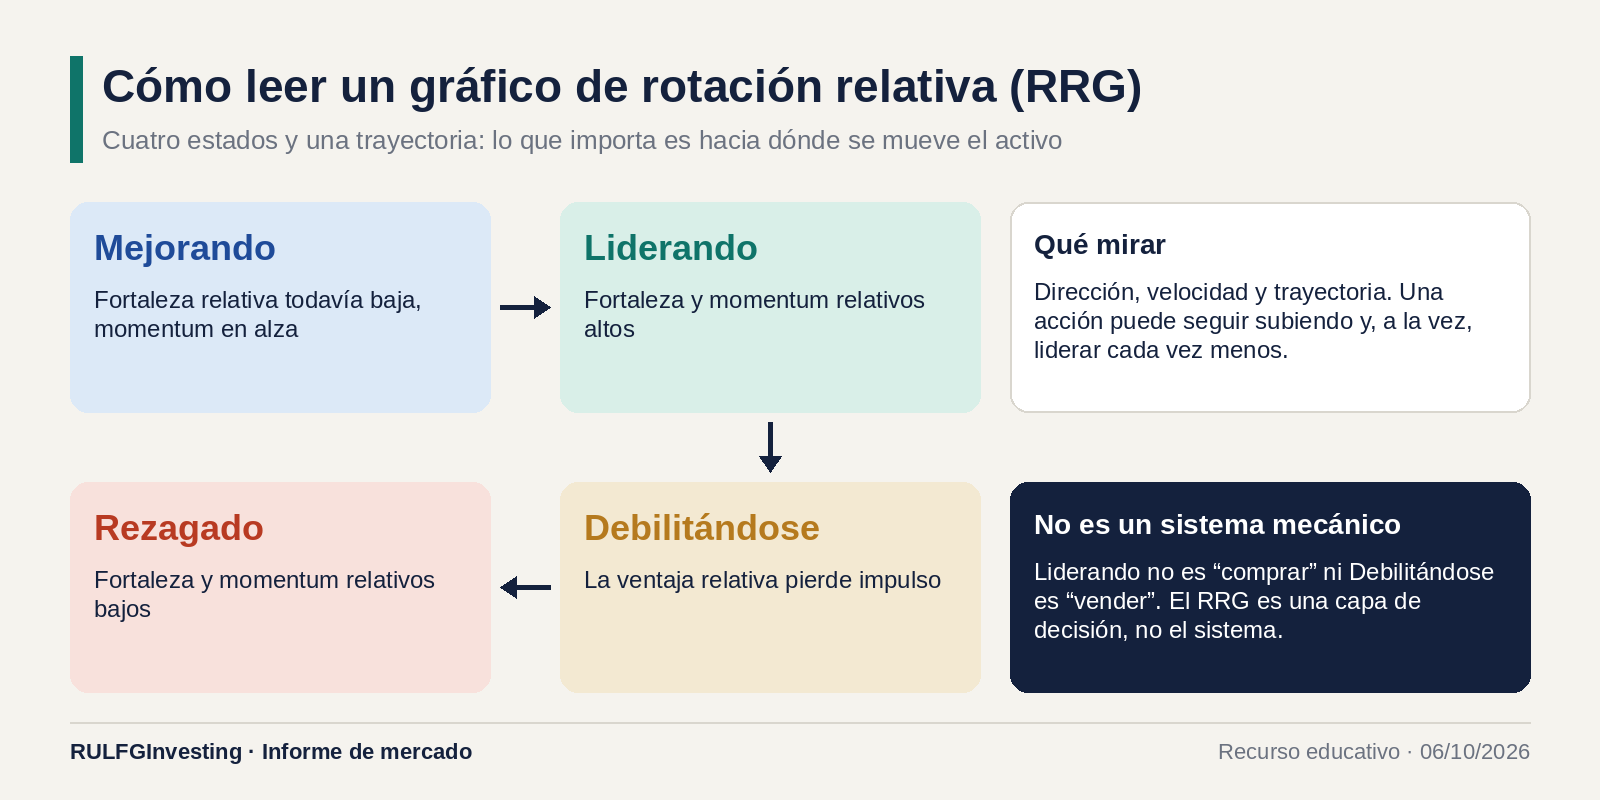
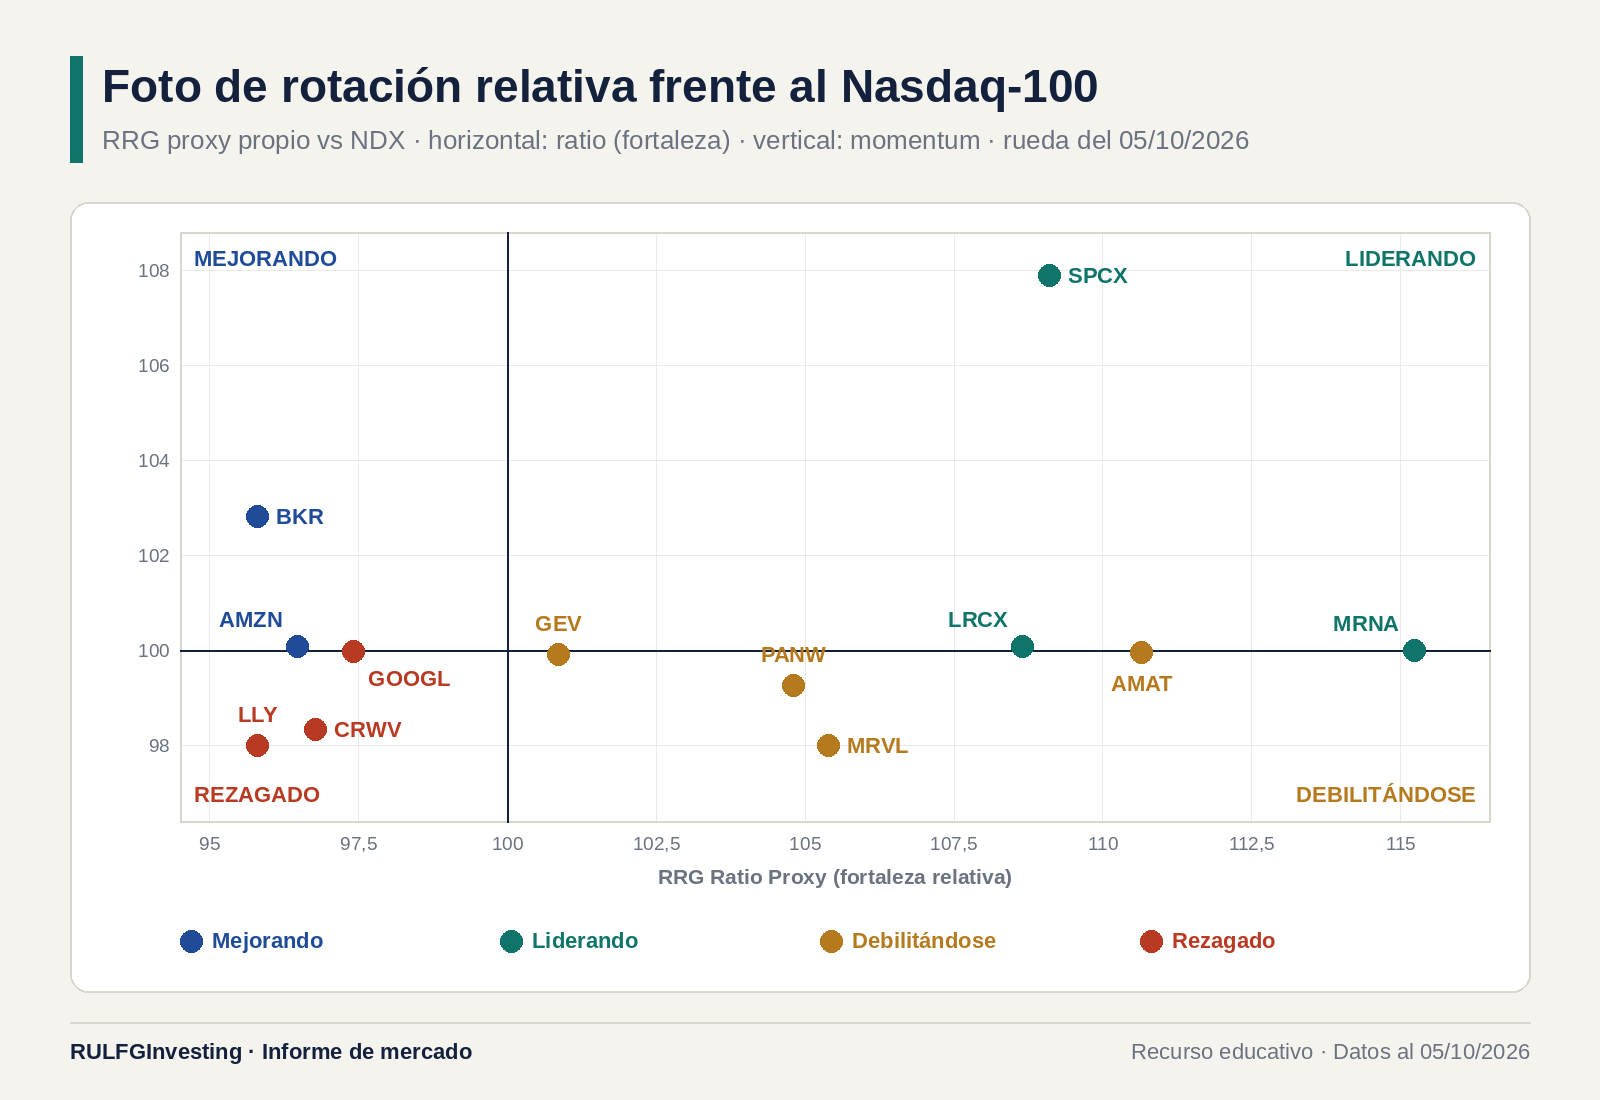
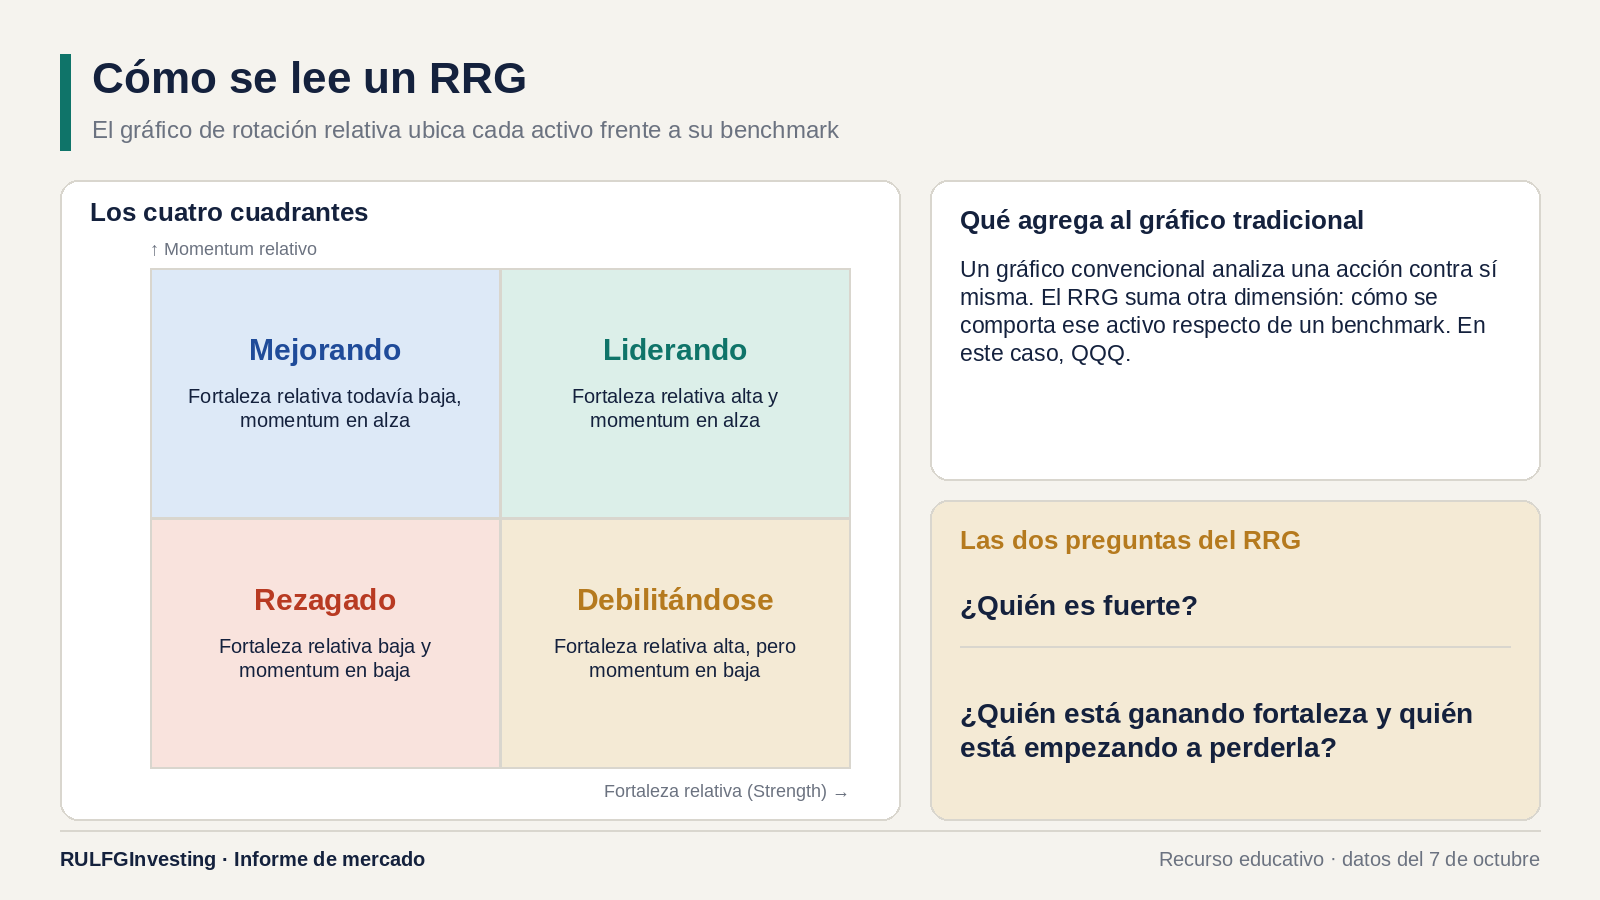
Un gráfico de rotación relativa (RRG, por Relative Rotation Graph) no busca el valor intrínseco de una empresa. Compara cada activo contra un benchmark, el índice de referencia, y muestra cómo evolucionan dos cosas: su fortaleza relativa (cuánto mejor o peor rinde que el índice) y su momentum relativo (a qué velocidad cambia esa ventaja). La pregunta deja de ser "¿sube esta acción?" y pasa a ser "¿cómo evoluciona frente al índice y frente a las demás alternativas?".
El ciclo tiene cuatro estados: Mejorando → Liderando → Debilitándose → Rezagado. Lo valioso no es solo el cuadrante, sino la dirección, la velocidad y la trayectoria. Una acción puede seguir subiendo y, a la vez, liderar cada vez menos.
Debilitándose no significa "se va a desplomar" ni "hay que vender". Significa que la combinación de fortaleza y momentum relativos se está deteriorando. Tampoco hay reglas mecánicas del tipo Liderando = comprar o Rezagado = vender en corto: un activo puede pasar brevemente por Debilitándose y volver a Liderando. Esa lectura se integra con precio, soportes, tendencia, volatilidad, probabilidad, volumen y liquidez. También con la EMA20 (la media móvil exponencial de 20 ruedas) y los canales de Keltner (bandas alrededor de una media que marcan cuán extendido está el precio).
El caso MRVL–AMZN
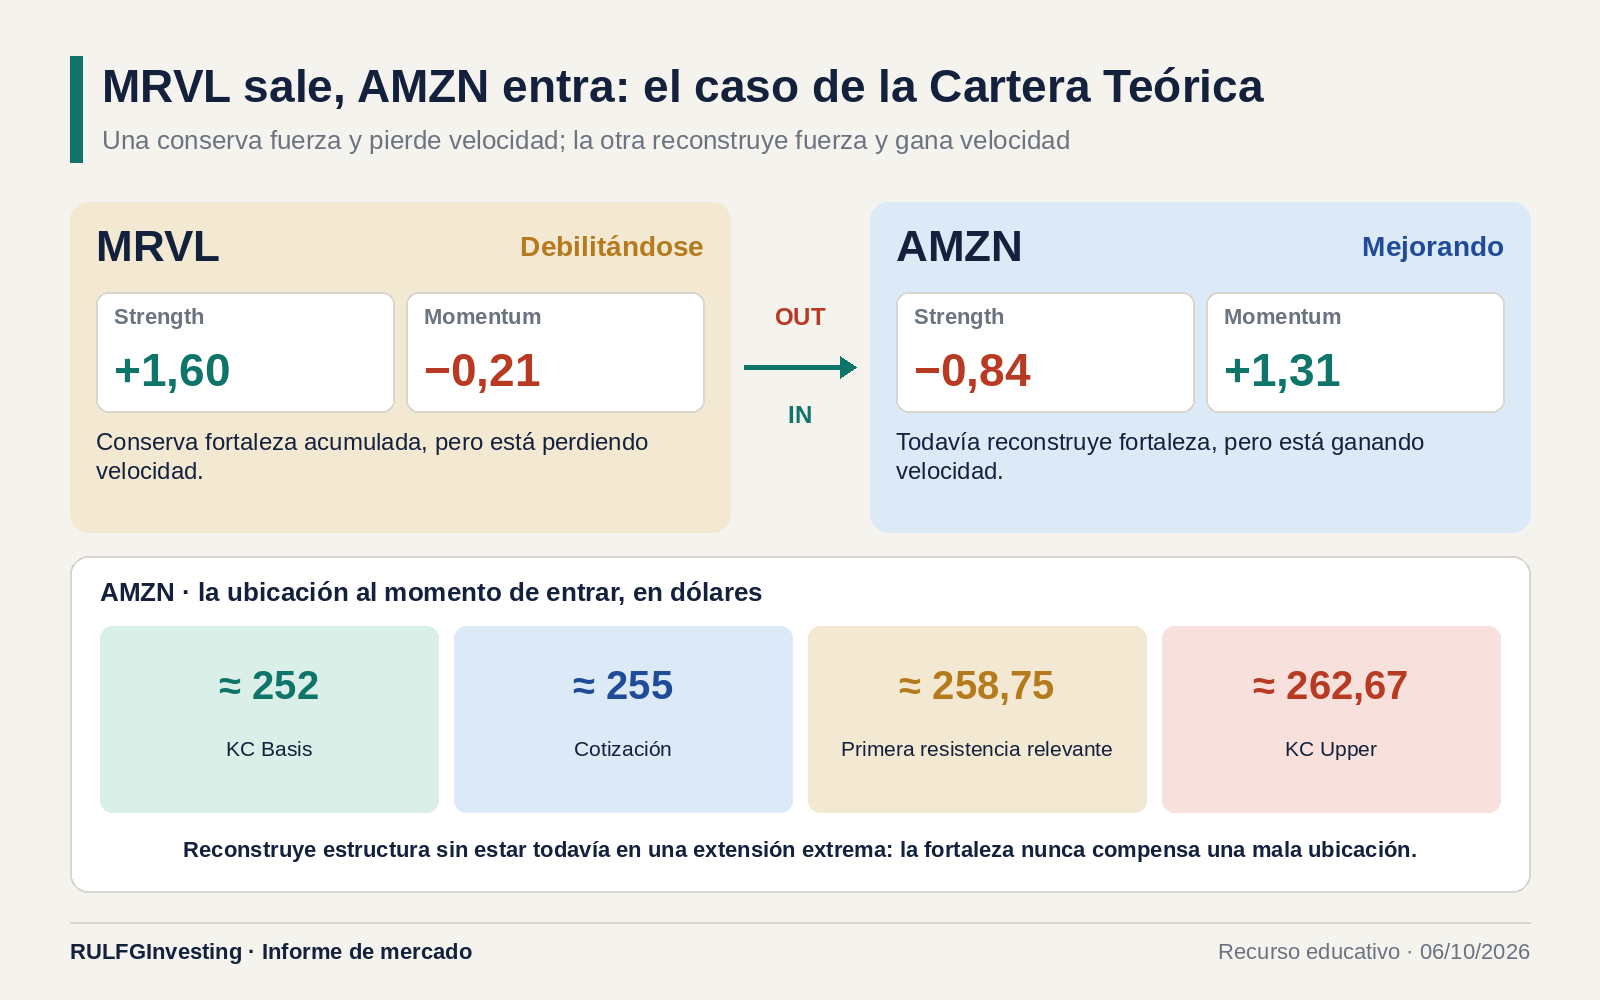
La Cartera Teórica de Ventaja Estadística da un ejemplo concreto. En el RRG, MRVL había pasado a Debilitándose: Strength (fortaleza) +1,60, todavía positiva, pero Momentum −0,21. AMZN mostraba la imagen inversa, en Mejorando: Strength −0,84 y Momentum +1,31.
MRVL conserva fuerza acumulada pero pierde velocidad. AMZN todavía reconstruye fuerza pero gana velocidad. La cartera decidió: MRVL OUT → AMZN IN. No porque Marvell haya dejado de ser una buena compañía ni porque Amazon vaya a subir mañana. La pregunta fue cuál de los dos tiene hoy la trayectoria relativa más favorable para usar el capital.
La ubicación también contó. Amazon cotizaba alrededor de 255, cerca de una KC Basis (la línea central del canal de Keltner) próxima a 252, con primera resistencia relevante cerca de 258,75 y KC Upper (la banda superior) cerca de 262,67. Reconstruía estructura sin estar en una extensión extrema. Eso refleja una regla de la metodología: la fortaleza nunca compensa una mala ubicación. No se persigue al activo más fuerte, sino la suma de fortaleza, momentum, probabilidad, ubicación y riesgo controlable.
Cortar una posición no exige esperar el desastre
Solemos imaginar "cortar pérdidas" como vender después de una caída importante. Una cartera de rotación puede actuar antes: cortar el deterioro de la ventaja. No hace falta recorrer Debilitándose → Rezagado → pérdida de soportes → caída profunda → capitulación. Esto no elimina las pérdidas, pero intenta evitar que una pequeña pérdida de ventaja se convierta en una gran pérdida de capital.
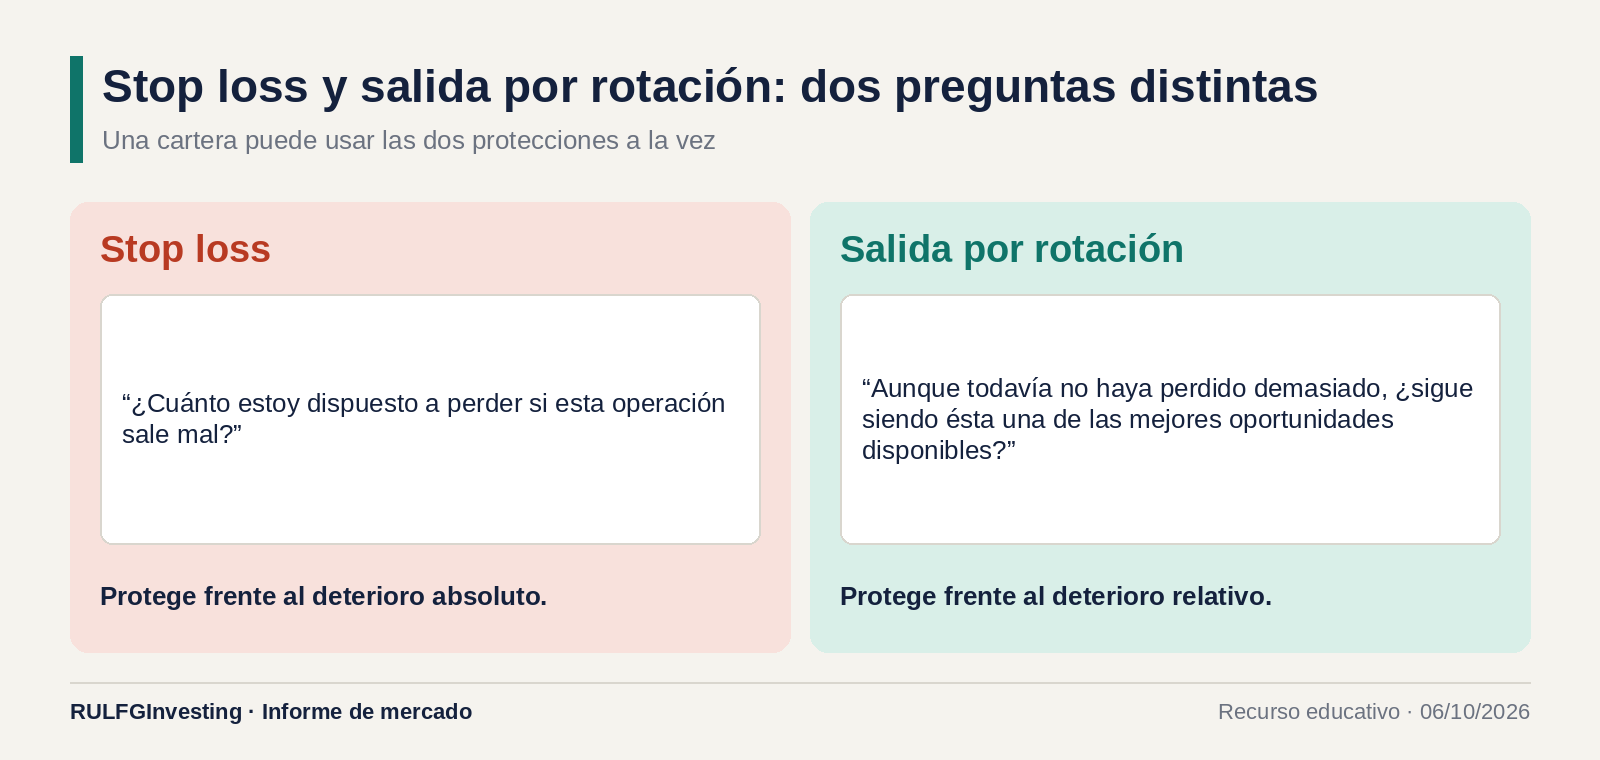
Conviene distinguir dos mecanismos. El stop loss (la orden de salida si el precio cae hasta cierto nivel) responde cuánto estoy dispuesto a perder si la operación sale mal, y protege del deterioro absoluto. La salida por rotación responde si esta sigue siendo una de las mejores oportunidades disponibles, y protege del deterioro relativo. Una acción puede estar por encima del stop y haber dejado de merecer ese capital.
Dónde quedan los fundamentos
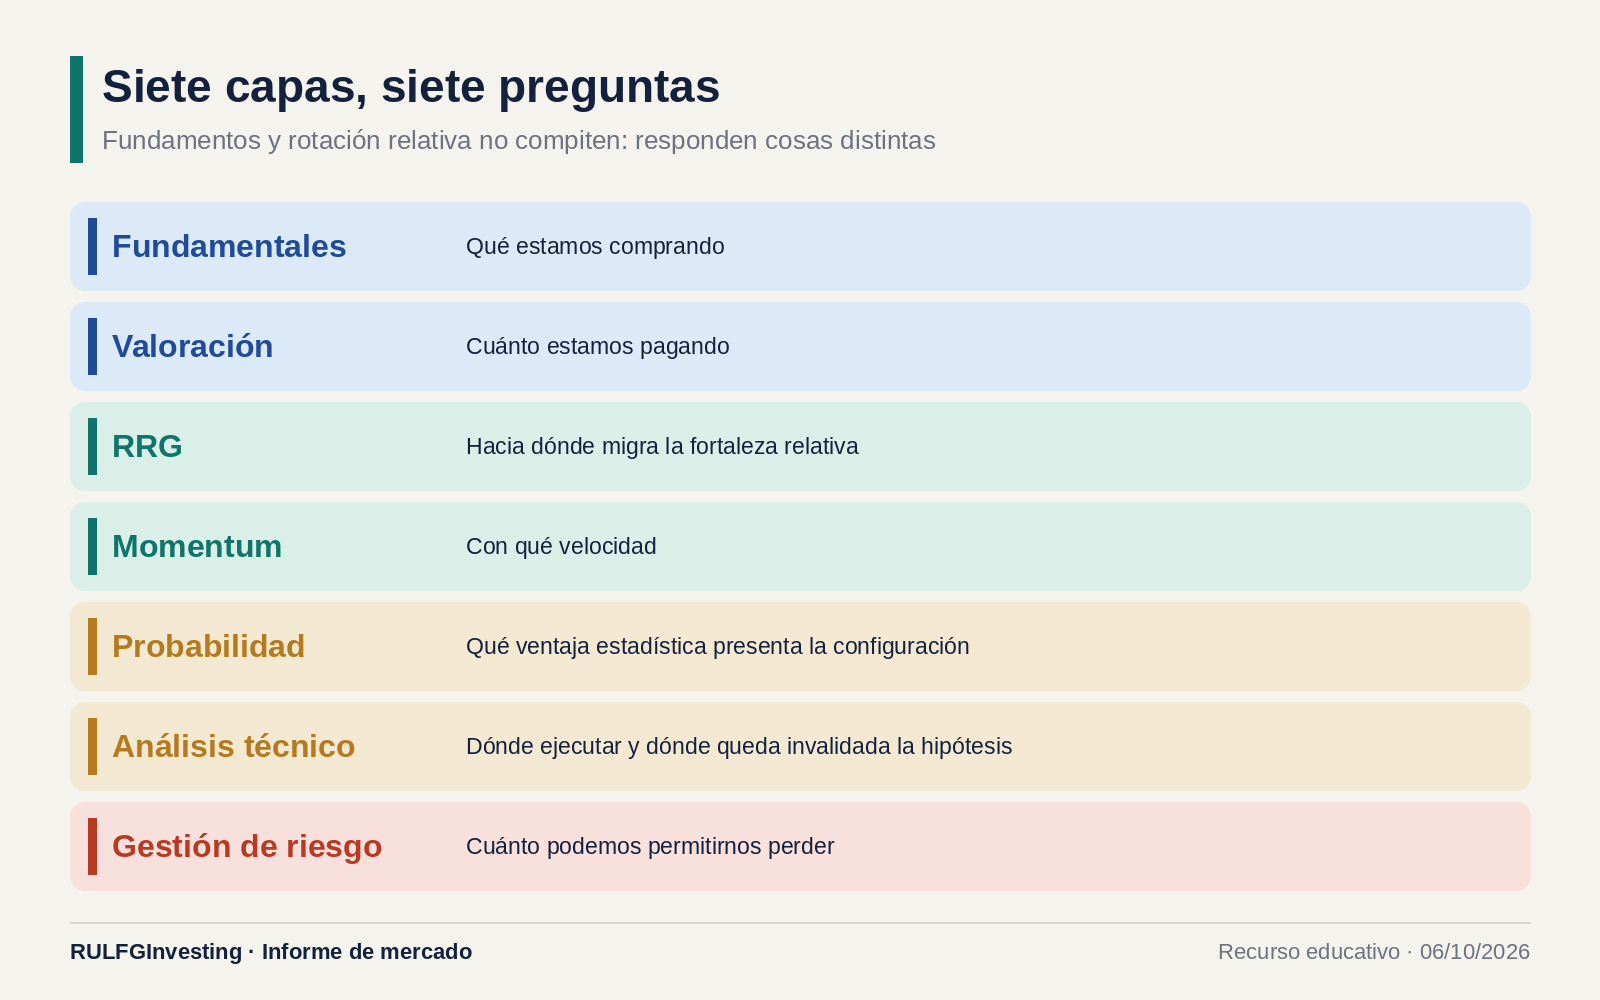
Exactamente donde deben estar. Sirven para saber si la compañía crece, genera caja, cómo está valuada, qué ventajas tiene y qué riesgos carga su balance. No fueron diseñados para decir si hoy es el momento más eficiente para asignarle capital. No hay que elegir entre Buffett y un RRG: el error es pedirle timing al análisis fundamental.
Ni el 1% ni tener razón siempre
La regla de no arriesgar más de 1% o 2% del capital por operación es una referencia útil, no una ley universal. El riesgo adecuado depende de volatilidad, correlaciones, liquidez, tamaño de cartera, horizonte, stop, concentración y régimen de mercado. El principio es definir cuánto se puede perder antes de entrar, no cuando la posición ya incomoda.
Una estrategia rentable tampoco necesita acertar siempre. La expectativa es probabilidad de ganar × ganancia media − probabilidad de perder × pérdida media. Se puede acertar menos de la mitad de las veces y ganar, si las ganancias medias superan lo suficiente a las pérdidas medias. Y se puede acertar mucho y destruir capital con unas pocas pérdidas gigantes.
Las tres reglas, releídas para una cartera dinámica
Cortar las pérdidas de capital. Que una hipótesis invalidada no se vuelva un problema estructural.
Cortar las pérdidas de tiempo. No inmovilizar capital indefinidamente mientras existen alternativas remuneradas.
Cortar las pérdidas de ventaja. Cuando el liderazgo migra, reconsiderar la asignación antes de que el deterioro relativo sea pérdida absoluta.
La primera protege el dinero, la segunda el tiempo y la tercera la ventaja.
"Baja más, volvemos a analizar"
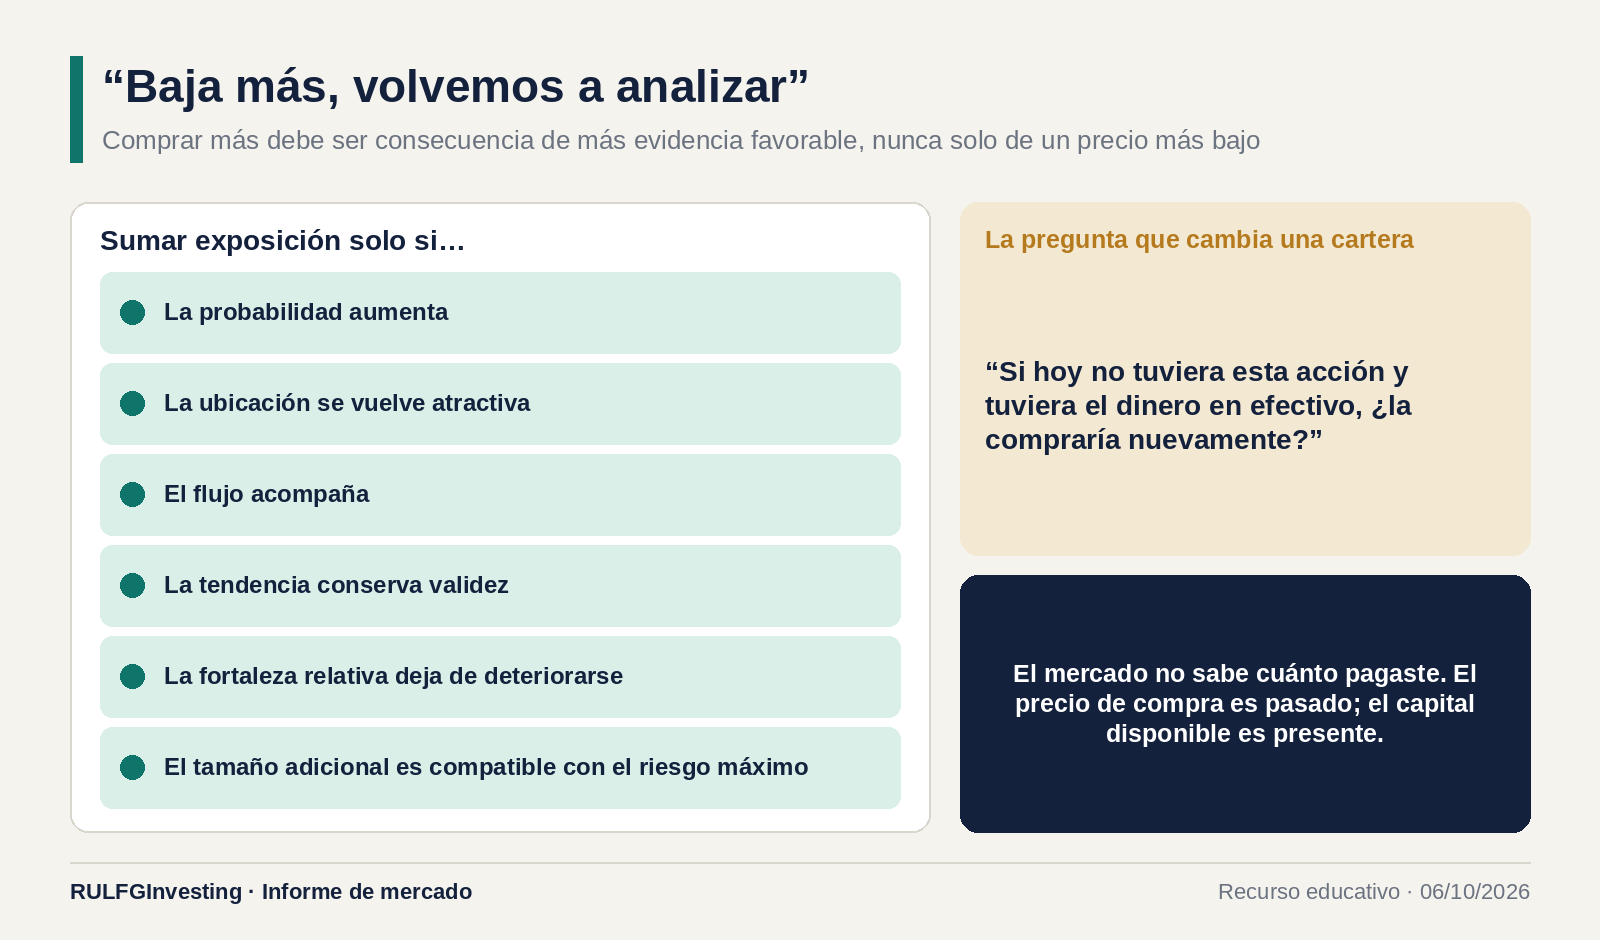
La frase conocida necesita una condición. Solo se aumenta exposición si la evidencia mejora: sube la probabilidad, la ubicación se vuelve atractiva, el flujo acompaña, la tendencia sigue válida, la fortaleza relativa deja de deteriorarse y el tamaño adicional es compatible con el riesgo máximo.
Y ante cada posición que se deteriora, la pregunta es: "si hoy no tuviera esta acción y tuviera el dinero en efectivo, ¿la compraría de nuevo?". Si la respuesta es sí, mantener es coherente. Si es "porque quiero recuperar lo que perdí", ya no se administra una inversión: se negocia con el precio de compra.
El tablero completo
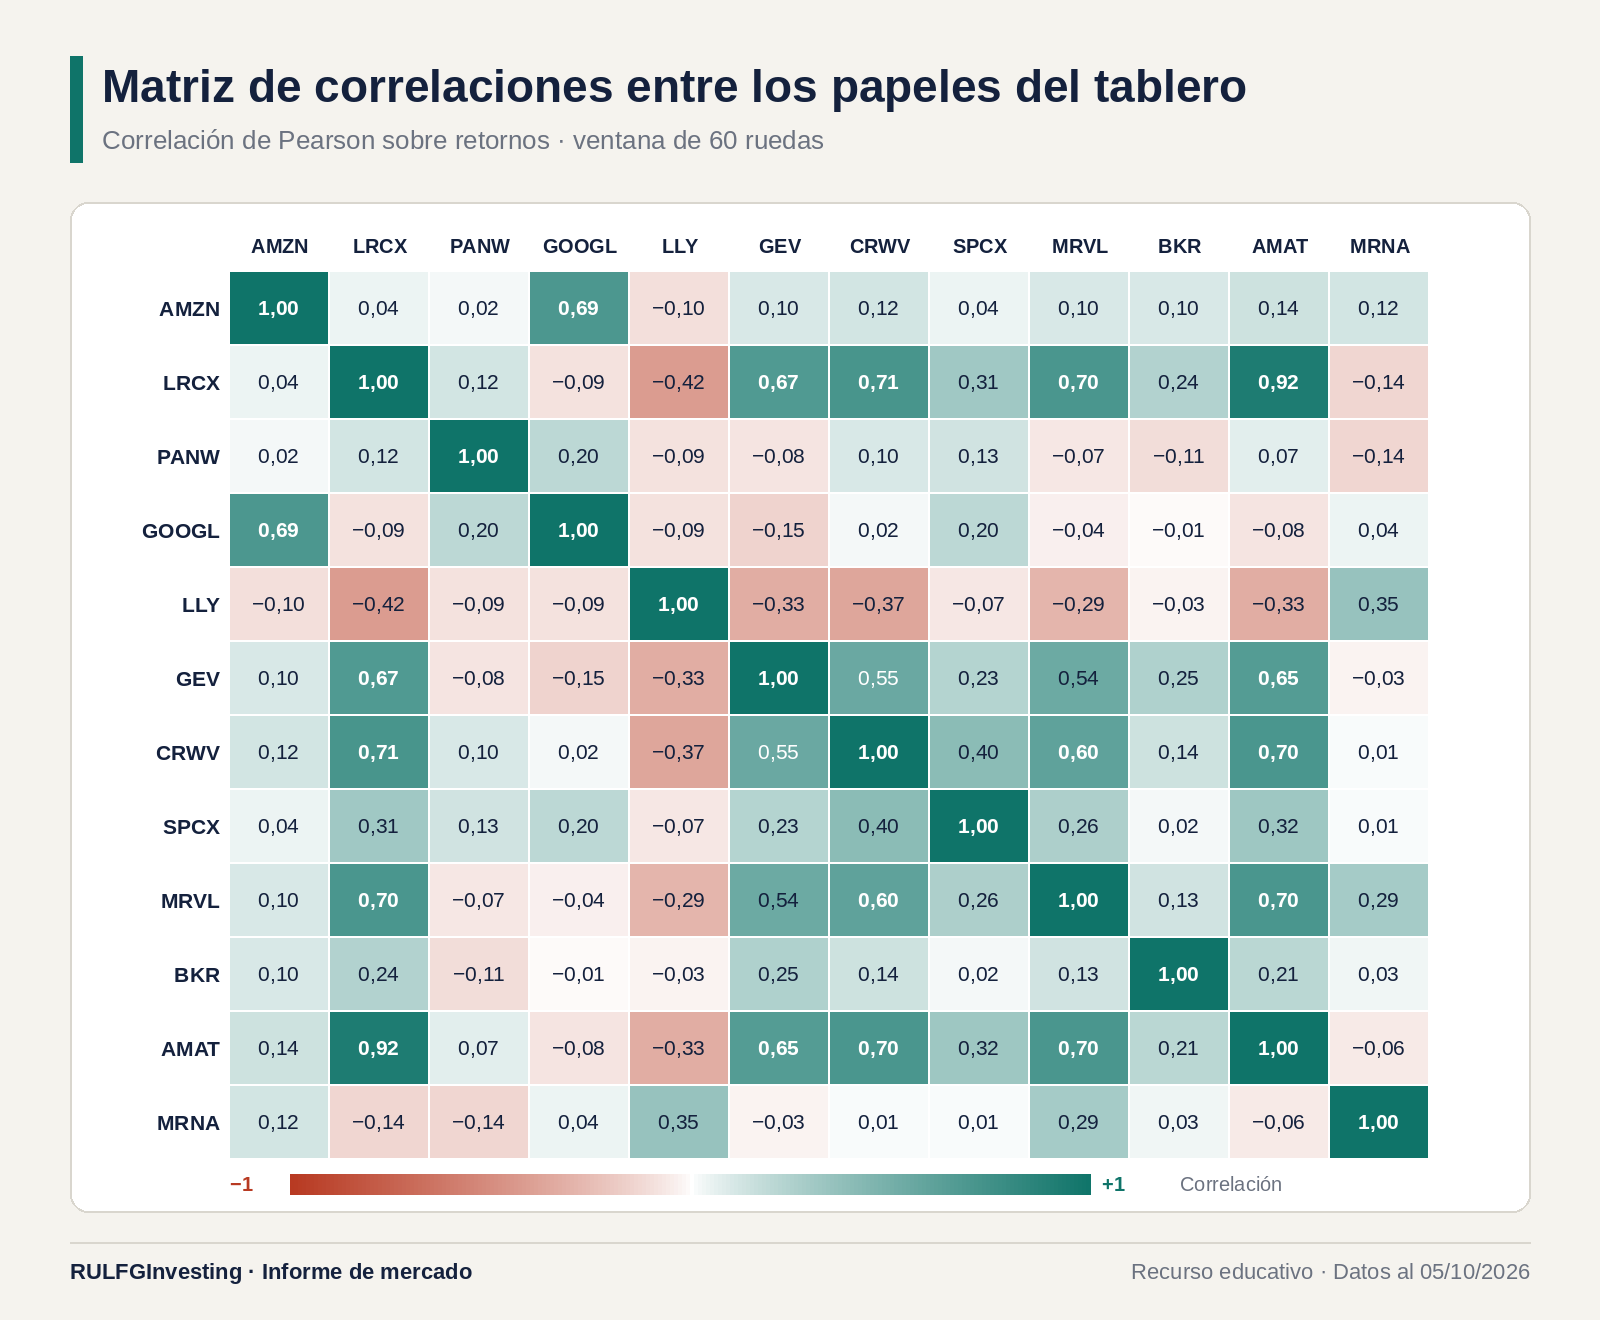
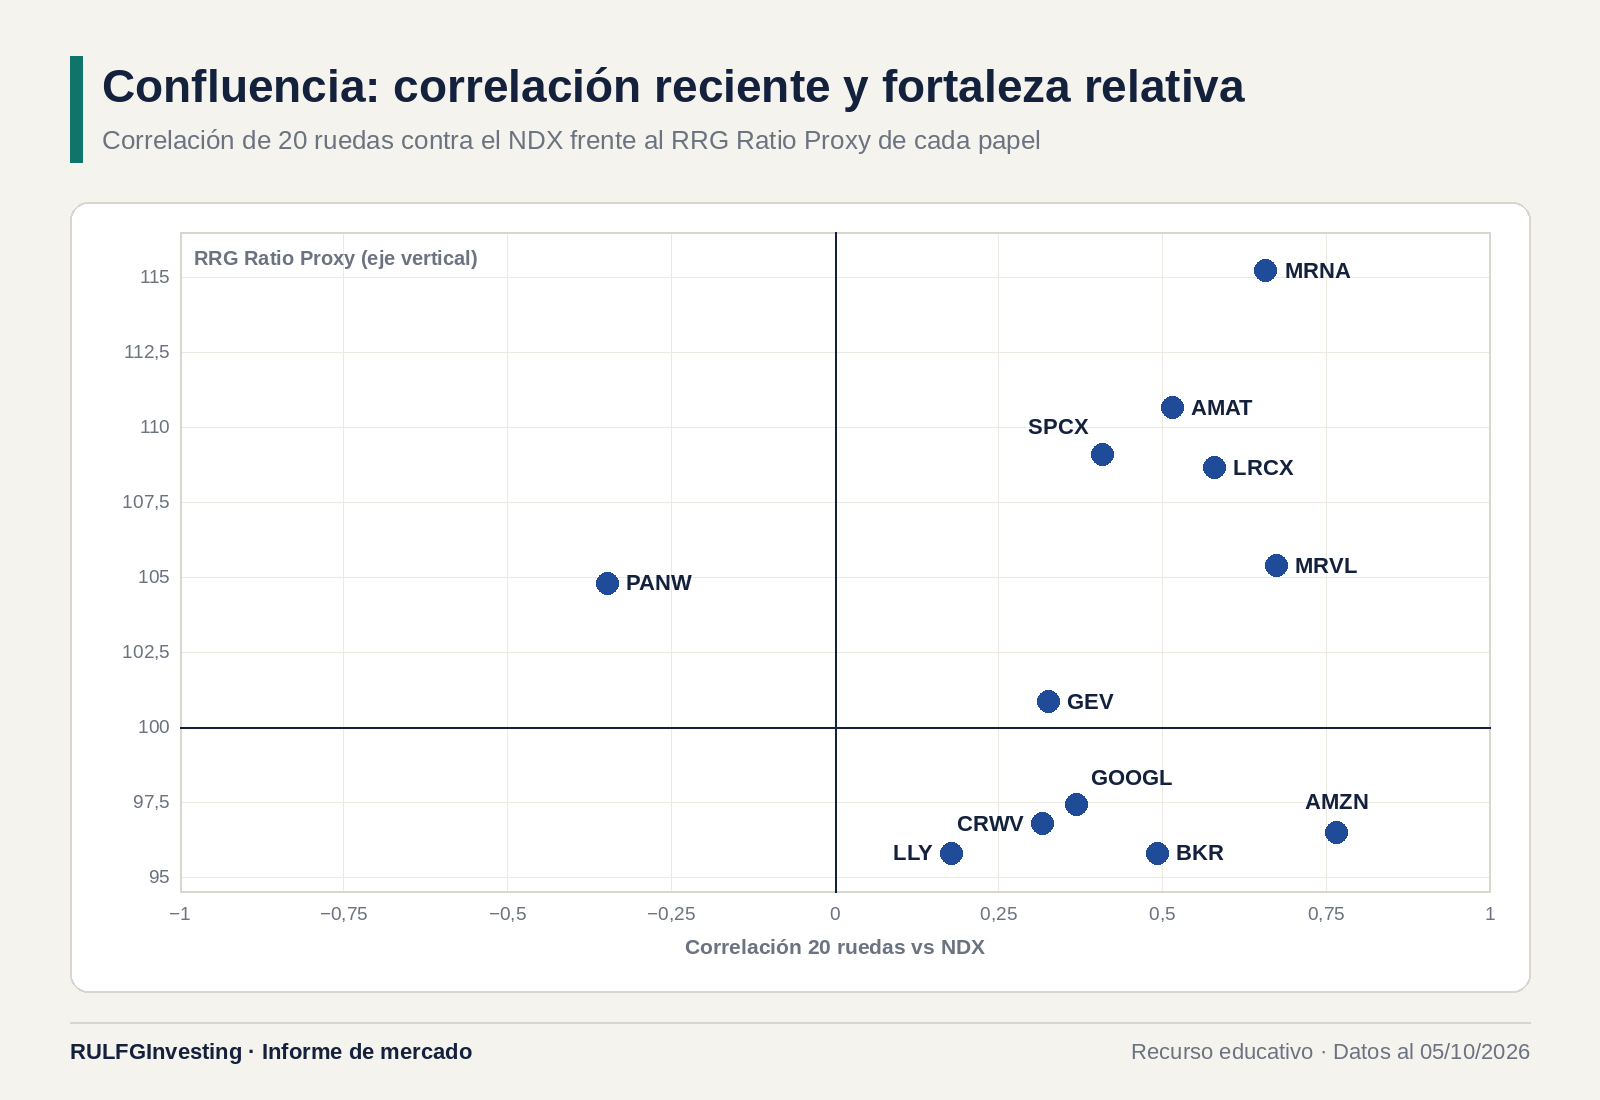
El informe acompaña el caso con la foto de los doce papeles del tablero frente al Nasdaq-100. Dos gráficos suman contexto. La matriz de correlaciones muestra qué papeles se mueven juntos en una ventana de 60 ruedas (1 es movimiento idéntico, 0 es independencia, valores negativos son movimientos opuestos). El gráfico de confluencia cruza la correlación reciente de cada papel con el índice y su fortaleza relativa.
Para llevarse
Tener buenas acciones y administrar capital son dos oficios distintos. El primero pregunta qué vale un negocio; el segundo, si este sigue siendo el mejor lugar para el dinero. Esperar es una posición, mantener es una decisión y promediar hacia abajo es una nueva asignación de capital. El capital no tiene memoria: tiene alternativas, riesgo, costo y tiempo. No alcanza con tener razón algún día; hay que conservar capital y disciplina suficientes para estar presentes cuando aparezca la próxima oportunidad.
𝑀𝐿𝐾
Rulfginvesting Research
Este informe ha sido elaborado bajo los parámetros cuantitativos de nuestro motor propio de ciclos. Operamos con capital propio. Ninguna parte de este material constituye una recomendación de inversión.
Seguí leyendo
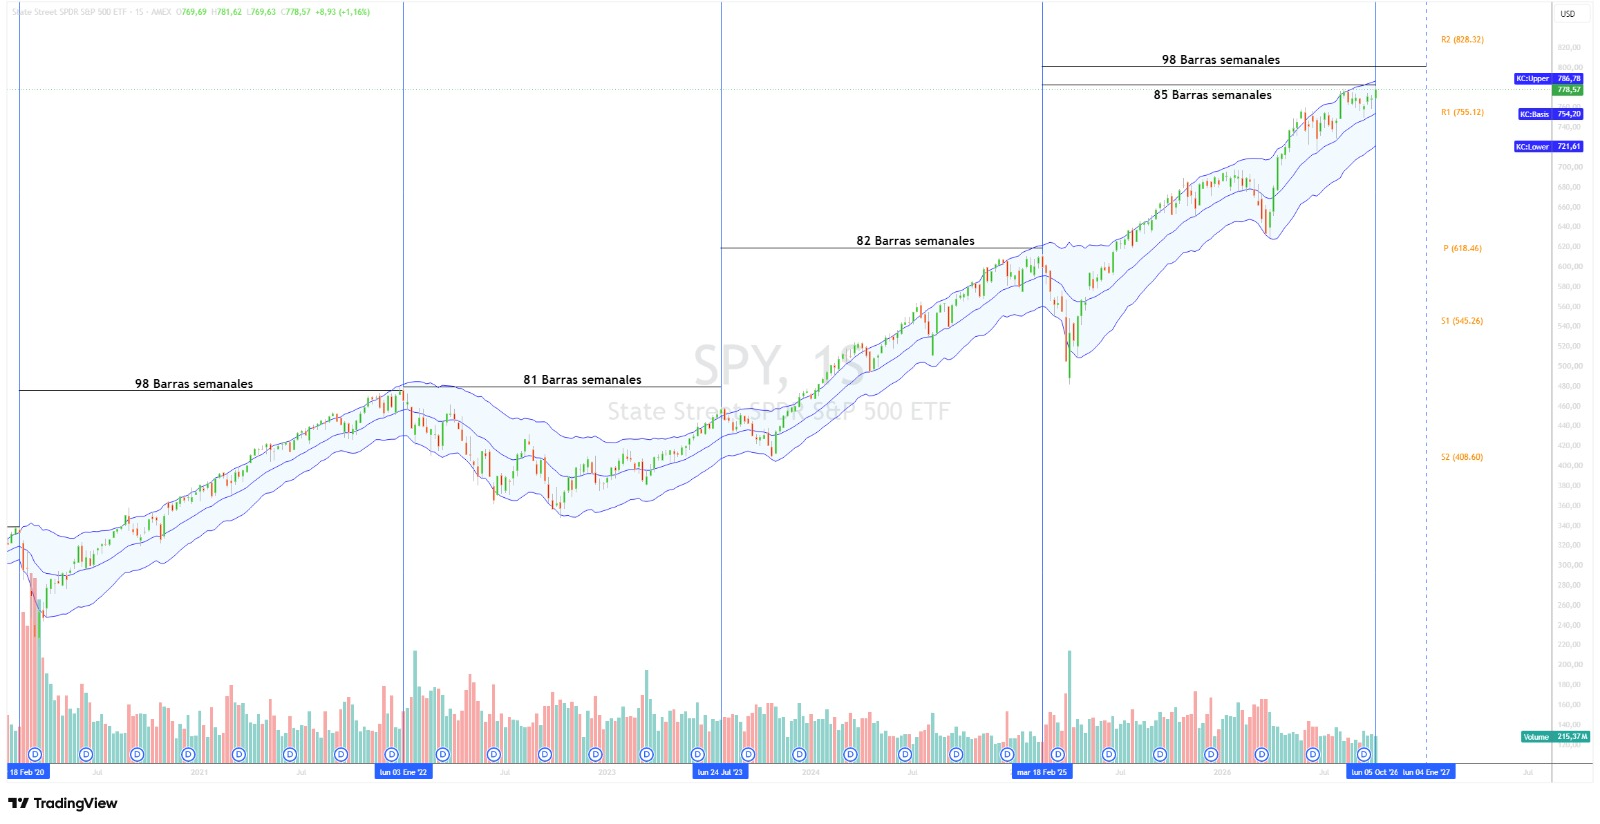
¿El mercado tiene un reloj? Pusimos a prueba el ciclo de 83 semanas del SPY
11 oct 2026 · 23:25
Un gráfico popular sugiere que el S&P 500 corrige cada 83 semanas y que hoy estamos en esa ventana. Lo probamos con 1.759 cierres semanales del SPY desde 1993. La “zona de peligro” tuvo menos correcciones que el resto, y sumar el calendario a un modelo empeoró el pronóstico. Después buscamos “canarios en la mina”, medimos la amplitud real del índice y armamos una cartera defensiva de quince empresas. El resultado es una guía para distinguir lo que describe al mercado de lo que de verdad lo anticipa.
Capital pequeño, reglas distintas: por qué copiar a los grandes fondos puede ser una mala estrategia
9 oct 2026 · 07:57
Imitar a un gran fondo parece una ventaja, pero un método pensado para administrar miles de millones no siempre sirve para una cartera de USD 10.000 o USD 200.000. La empresa es la misma para todos; cambian los objetivos y las restricciones de quien administra el capital. Un fondo puede necesitar días o semanas para salir de una posición que un inversor pequeño liquida casi de inmediato. Esa flexibilidad es una ventaja real si se usa con reglas, y un problema si deriva en hiperactividad. La propuesta es aprender del análisis institucional sin copiar su cartera, y tratar cada posición como una decisión de asignación de capital.
La rotación empieza a hablar: Amazon acelera mientras Marvell pierde impulso relativo
7 oct 2026 · 14:57
Vender una acción no siempre es apostar a que va a caer: a veces es reconocer que la ventaja relativa se está mudando. Con el reemplazo de Marvell por Amazon en la Cartera Teórica de Ventaja Estadística como ejemplo, esta guía explica cómo se lee un gráfico de rotación relativa (RRG) y por qué fortaleza y aceleración no son lo mismo. También muestra qué separa la selección de un activo del momento de entrada y cómo pesa el costo de oportunidad en una cartera dinámica.