
El fin del “dinero gratis” japonés: el carry trade del yen y su impacto en los mercados
Japón atraviesa un cambio de régimen monetario que podría transformar los flujos de capital globales. El fortalecimiento del yen, la suba de tasas del Banco de Japón y el posible desarme del yen carry trade generan riesgos de liquidez y volatilidad en acciones, bonos, criptomonedas y materias primas. El informe analiza el fenómeno, sus principales escenarios y su posible impacto sobre el oro, los semiconductores y las grandes tecnológicas.
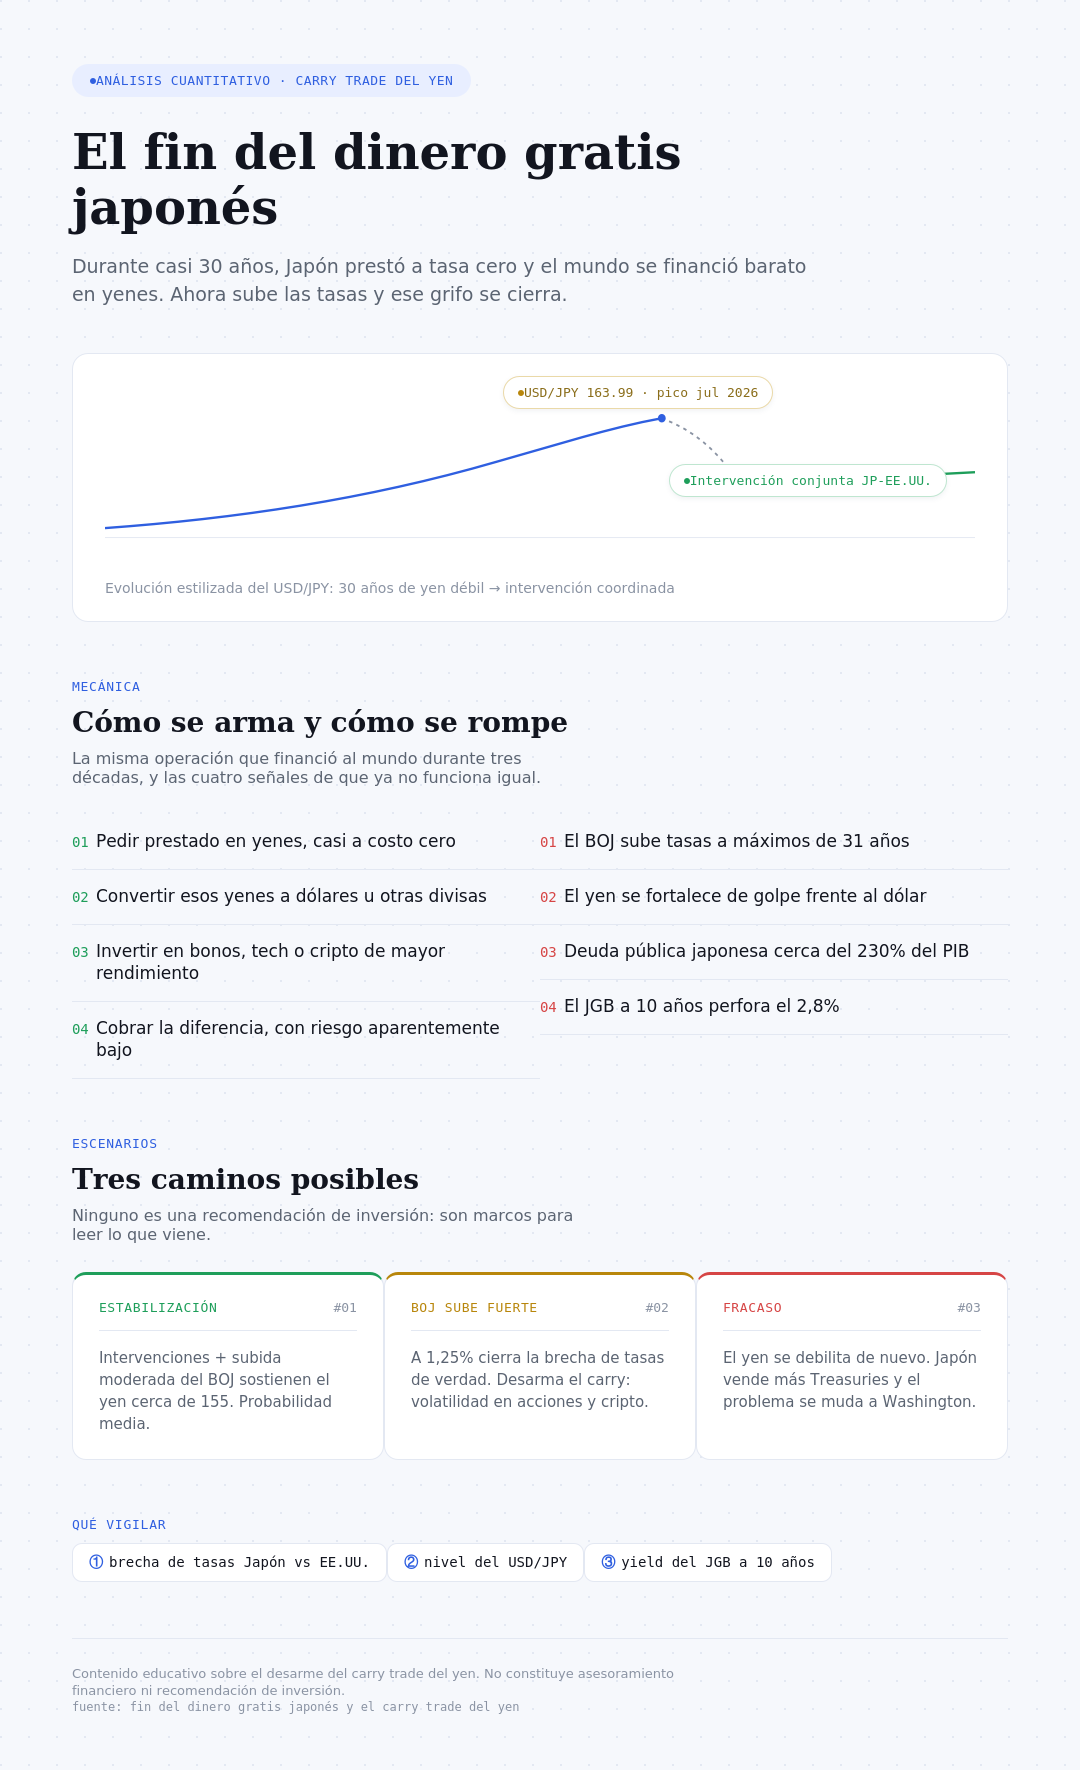
El fenómeno monetario que diversos analistas del mercado explican de forma recurrente y detallada, en diarios especializados, blog, y redes sociales, no son una simple “crisis del yen”, sino el desarme gradual del mayor esquema de financiación barata de las últimas tres décadas. Japón pasó de ser el prestamista global a tasa cero a necesitar capital en casa. Esto genera riesgos de liquidez, repatriación de capitales y volatilidad en activos de riesgo en todo el mundo.
1. Resumen del fenómeno
Durante casi 30 años Japón ofreció crédito casi gratuito. Los inversores pedían prestado en yenes (carry trade), convertían a dólares u otras monedas y compraban activos de mayor rendimiento (bonos, acciones, cripto, etc.). Mientras el yen se mantenía débil o estable, el trade generaba ganancias “sin riesgo aparente”.El problema estructural: cuando el yen se fortalece de golpe, todos deben recomprar yenes para devolver los préstamos → bola de nieve de liquidaciones. Ya se vio en vivo el 5 de agosto de 2024 (Nikkei -12,4 %, VIX a 65). Podríamos resumirlo en una frase clave:
“Esto no es una crisis del yen, es el final del dinero gratis japonés.”
2. Contexto histórico (1985-2024)
● 1985 – Plaza Accord: Los G5 acuerdan debilitar el dólar. El yen pasa de ~240 a ~120 en pocos años. Japón, exportador, sufre. El Banco de Japón baja tasas y genera la burbuja de activos (Nikkei 38.915 en diciembre 1989; terrenos del Palacio Imperial “valen más que California”).
● 1990 – Estallido: Décadas perdidas. Deflación, envejecimiento y crecimiento cero.
● 1999-2016: Japón inventa la política monetaria extrema (tasa cero, QE, tasas negativas y control de curva de rendimientos). Se convierte en el prestamista del planeta.
● 2022-2024: La Fed sube tasas a 5 % mientras Japón se mantiene cerca de cero → brecha histórica. El yen se debilita y Tokio empieza a intervenir (septiembre 2022, récords en 2024).
3. El punto de quiebre 2025-2026
● Octubre 2025: Sanae Takaichi asume como primera ministra con agenda de estímulo fiscal agresivo (paquete de 21,3 billones de yenes ≈ 135.000 millones de dólares) y promesas de suspender el impuesto a alimentos.
● Deuda pública japonesa: ~230 % del PIB (pico 258 % en 2020).
● Enero-febrero 2026: Anuncio de elecciones anticipadas → desplome de bonos japoneses (JGB a 40 años supera 4 % por primera vez; movimientos diarios históricos).
● Takaichi gana con 316 escaños → gasto fiscal garantizado.
● Bono japonés a 10 años sube a ~2,8 % (máximo desde 1997). Por primera vez en una generación, a los fondos de pensiones y aseguradoras japonesas les conviene quedarse en casa.
● Japón vende ~30.000 millones de dólares en Treasuries solo en el 1T 2026 (ritmo más rápido en 4 años). Sigue siendo el mayor tenedor extranjero de deuda estadounidense (~1,2 billones de dólares).
4. Situación actual (3 de agosto de 2026)
● 23 de julio: USD/JPY toca 163,99 (mínimo del yen desde 1986).
● 30 de julio: Japón interviene con un récord estimado de hasta 58.970 millones de dólares. El yen salta ~3 %.
● 31 de julio: BOJ mantiene la tasa en 1 % (voto 8-1). El mismo día, el Tesoro estadounidense avisa a los bancos y se une a la intervención (primera coordinación real de compra de yenes desde 1998; en 2011 fue en sentido contrario).
● Estados Unidos vende euros (no dólares) para comprar yenes a través de la Fed de Nueva York, Goldman y Morgan Stanley. Nota manuscrita de Scott Bessent: “Buy Japanese Yen (JPY) $5-10 bil”.
● 3 de agosto: Confirmación oficial conjunta Japón-EE.UU. El USD/JPY se mueve en torno a 156,5-157,4 (había tocado 155,20 intradía). El yen se fortalece más de 4-5 % desde los mínimos.
● Inflación japonesa todavía baja (core ~1,6-1,7 %), pero precios mayoristas altos (7,1 % en junio) y presión por petróleo (Japón importa ~90 % de Medio Oriente) y subsidios temporales.
● Yield del JGB a 10 años: ~2,82-2,83 %.
La intervención conjunta funciona a corto plazo porque EE.UU. protege a su mayor acreedor extranjero: cuanto más interviene Japón solo, más Treasuries vende y más presiona las tasas largas estadounidenses.
5. Evaluación de presente y futuro – Tres escenarios
1. Estabilización controlada (~155): Intervenciones + eventual subida del BOJ moderada mantienen el yen. Probabilidad media. Las autoridades lo buscan, pero la historia muestra que las intervenciones solas no resuelven la brecha de tasas.
2. Subida acelerada del BOJ (septiembre/octubre a 1,25 %): Cierra la brecha de verdad. Desarma parte del carry trade → volatilidad en acciones, cripto y emergentes. Oportunidad de compra en dips si el movimiento es rápido (como ocurrió en 2024).
3. Fracaso y nueva debilidad del yen: Japón vende más Treasuries → tasas largas de EE.UU. suben → castigo a growth stocks, real estate y duración. El problema se muda a Washington.
Factores a vigilar (tres factores):
● Brecha de tasas (actualmente ~1 % Japón vs 3,50-3,75 % EE.UU.).
● Nivel del USD/JPY.
● Yield del JGB a 10 años.
6. Impactos globales
● Liquidez: Se reduce la fuente de funding barato que alimentó el bull market de 20 años.
● Repatriación: Menos demanda japonesa de deuda occidental → presión alcista en yields.
● Correlación: En un unwind, se vende lo más líquido primero (megacaps tecnológicas y cripto).
7. Estrategias propuestas
No es recomendación de inversión. Son marcos de análisis basados en el fenómeno:
Defensivas / Hedge
● Reducir exposición a activos financiados implícitamente por carry (especialmente leveraged long en risk assets).
● Considerar protección en duración corta o hedges de volatilidad (VIX, puts selectivos) ante posibles spikes.
● Monitorear flujos de Japón en Treasuries (datos TIC semanales/mensuales).
Oportunistas
● Si el yen se fortalece de forma ordenada y el BOJ sube de forma gradual → posibles dips en acciones globales y cripto pueden ser puntos de entrada (la experiencia de agosto 2024 muestra reversiones rápidas cuando el miedo es excesivo).
● Posicionamiento en activos que se benefician de tasas japonesas más altas o de un yen más fuerte a medio plazo (exportadores no japoneses, o empresas con exposición inversa).
● Para traders cuantitativos: vigilar divergencias entre la brecha de tasas real y el movimiento del USD/JPY (cuando se desacoplan, suelen aparecer oportunidades de mean-reversion o momentum de corto plazo).
Estructurales
● Diversificar fuentes de funding y reducir dependencia de liquidez global “fácil”.
● Aumentar asignación a activos reales o con flujos de caja cercanos si las tasas largas estadounidenses se ven presionadas por ventas japonesas.
● Seguir de cerca los comunicados del BOJ (próxima reunión clave en septiembre) y cualquier señal de coordinación adicional EE.UU.-Japón.
Efecto en el oro y metales
Efecto del fenómeno yen / carry trade japonés sobre el oro y los metalesEl desenlace del “dinero gratis” japonés y las intervenciones coordinadas Japón-EE.UU. de finales de julio/principios de agosto 2026 tienen un impacto ambivalente y por fases sobre el oro y los metales. No es unidireccional: combina efectos mecánicos de corto plazo (vía dólar) con efectos de liquidez y risk-off de medio plazo.
1. Mecanismo principal de transmisión
● Vía dólar (inmediata): El yen representa ~13-14 % del índice DXY. Cuando Japón (y EE.UU.) compran yenes, el USD se debilita de forma mecánica → el oro (cotizado en dólares) sube. Ejemplo reciente: el 30 de julio, con la intervención récord (~59.000 millones de dólares), el USD/JPY cayó de ~164 a ~158 y el oro saltó hacia los 4.100-4.126 USD/oz.
● Vía liquidez / carry trade: El yen ha sido durante décadas la moneda de funding barato. Un desarme fuerza a vender activos líquidos para recomprar yenes. El oro es uno de los más líquidos → se vende primero en la fase de pánico (como ocurrió el 5 de agosto de 2024: cayó más de 100 USD en horas). Luego suele recuperarse como activo refugio.
● Vía tasas y Treasuries: Si Japón sigue vendiendo bonos del Tesoro americano para financiar intervenciones o por repatriación, las yields largas de EE.UU. suben → real yields más altos = presión bajista sobre el oro. Sin embargo, la fragilidad del mercado de bonos genera demanda de refugio que contrarresta parcialmente ese efecto.
2. Comportamiento observado en julio-agosto 2026
● Oro spot: se movió en torno a 4.050-4.065 USD/oz el 3 de agosto (tras haber tocado máximos intradía cerca de 4.120 durante la intervención).
● Ganancia mecánica inicial por debilidad del dólar → corrección cuando el USD recuperó algo de terreno tras la decisión del BOJ de mantener la tasa en 1 %.
● Plata: mayor volatilidad (sigue el oro pero amplifica los movimientos; ratio oro/plata se movió hacia 70).
● Metales industriales (cobre, etc.): más sensibles al risk-off y a las expectativas de crecimiento global; suelen sufrir más que el oro en un desarme de liquidez.
3. Escenarios según el desenlace del yen
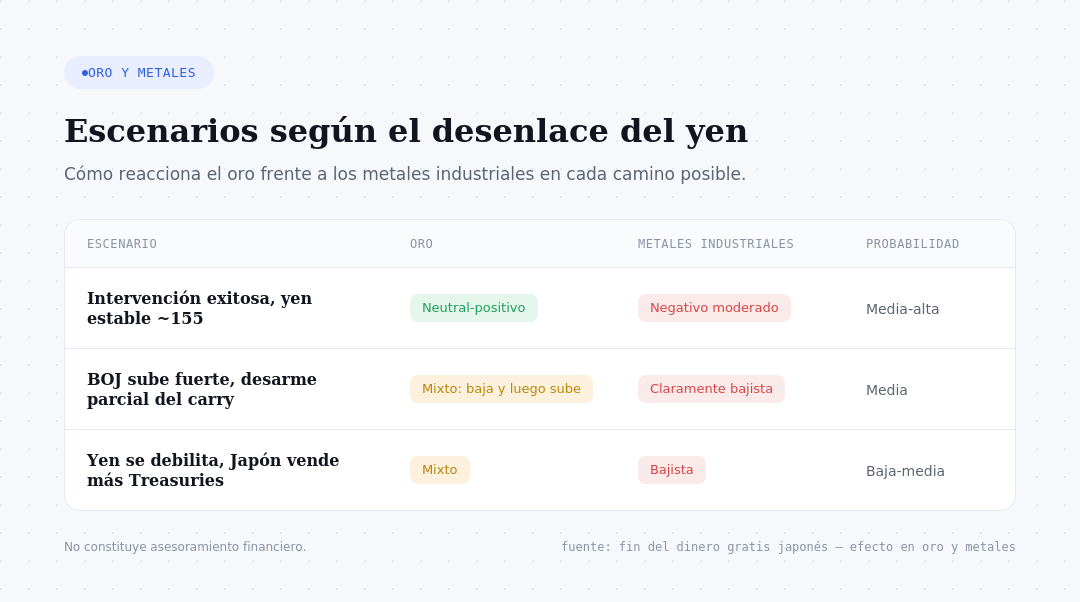
4. Diferencias clave: oro vs. resto de metales
● Oro: se comporta como activo monetario + refugio. Beneficiado por incertidumbre, debilidad del dólar y posibles problemas de liquidez global. El bid estructural de bancos centrales y ETFs chinos sigue siendo un soporte fuerte.
● Plata: híbrido (monetario + industrial). Sufre más en la fase de liquidación forzada y se recupera más tarde.
● Cobre y metales base: puramente cíclicos. Un entorno de liquidez más restringida y posible desaceleración global los perjudica con más claridad.
● Mineras: amplifican los movimientos del metal subyacente + el sentimiento equity. Suelen ser las más volátiles en ambos sentidos.
5. Lectura práctica e implicaciones
El patrón histórico de 2024 y el comportamiento de finales de julio 2026 muestran la misma secuencia:
1. Intervención / fortalecimiento del yen → dólar cae → oro sube de forma mecánica (horas/días).
2. Si se activa el desarme del carry → venta forzada de todo lo líquido (incluido oro) → dip rápido.
3. Una vez que el pánico de liquidez se agota, el oro suele recuperar y superar los niveles previos por su carácter de refugio.
Factores a vigilar prioritarios:
● Nivel del USD/JPY y velocidad del movimiento.
● Yields del JGB a 10 años y flujo de ventas de Treasuries japoneses.
● Real yields estadounidenses y DXY.
● Posicionamiento de fondos (CFTC) en yen y en oro.
● CPCE Ratio ()
● MOVE
En resumen: el final del dinero gratis japonés es estructuralmente constructivo para el oro a medio plazo (menos liquidez global + más incertidumbre sistémica), pero genera volatilidad y dips mecánicos a corto plazo. Los metales industriales enfrentan un entorno más claramente adverso. El oro sigue siendo el metal que mejor captura tanto el estrés de liquidez como la debilidad potencial del dólar derivada de las intervenciones.
Efecto en MAG 7, SOXX y MSH
Efecto del fenómeno yen / carry trade sobre Mag 7, SOX y SMH
El desarme potencial del carry trade japonés y las intervenciones coordinadas Japón-EE.UU. (finales de julio/principios de agosto 2026) tienen un impacto claramente negativo y de alta beta sobre las Magnificent 7 (Mag 7), el índice de semiconductores SOX (PHLX Semiconductor) y el ETF SMH (VanEck Semiconductor). Estos activos son de los más sensibles a la liquidez global barata que el yen ha proporcionado durante décadas.
1. Mecanismo de transmisión
● Carry trade como funding: Muchos inversores apalancados (hedge funds, prop desks) piden prestado en yenes baratos para comprar activos de alto crecimiento y alta valoración (tech y chips). Cuando el yen se fortalece de golpe, se ven obligados a liquidar posiciones para devolver los préstamos → venta forzada de lo más líquido y crowding (Mag 7 y semiconductores lideran).
● Repatriación japonesa: Fondos de pensiones y aseguradoras japonesas reducen tenencias de activos extranjeros (incluidos US tech) cuando los JGB rinden más atractivos (~2,8 % a 10 años).
● Yields estadounidenses: Si Japón vende Treasuries para intervenir o por repatriación, las tasas largas de EE.UU. suben → mayor tasa de descuento → castigo a growth stocks de larga duración (Mag 7 y semis AI).
● Risk-off y correlaciones: En un unwind, las correlaciones suben a 1. Se vende todo junto; los nombres más caros y líquidos sufren primero.
2. Evidencia histórica y reciente (2024-2026)
● Agosto 2024 (referencia clave): Subida mínima del BOJ → yen fuerte → Nikkei -12,4 %, S&P -3 %, VIX a 65. Nasdaq y tech sufrieron fuertemente. El carry se desarmó parcialmente y luego se revirtió en semanas.
● Julio-agosto 2026: La intervención récord y la coordinación EE.UU.-Japón hicieron caer USD/JPY de ~164 a ~155-157. Esto reavivó temores de unwind.
● Mag 7: Ya venían con debilidad relativa en 2026 (algunos análisis muestran el grupo flat o negativo mientras el S&P subía). Sensibles a cualquier shock de liquidez.
● SOXX y SMH: Alta volatilidad. SOXX ha tenido periodos de fuerte outperformance por AI en 2026, pero es el sector más crowding y de mayor beta. SMH (concentración en NVDA, TSM, AVGO, etc.) amplifica los movimientos. En sesiones recientes se vieron caídas en chips asiáticos (Samsung, SK Hynix) y presión en el sector por el yen más fuerte (exportadores japoneses/coreanos perjudicados).
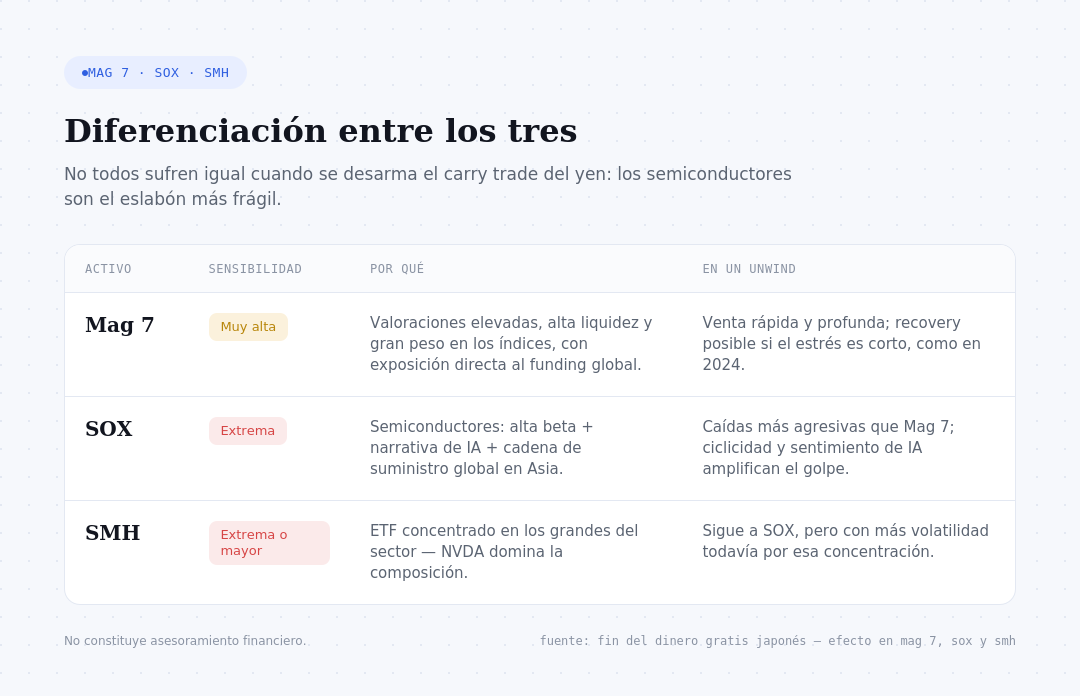
4. Escenarios de impacto
● Intervención exitosa + yen estable ~155: Presión moderada y temporal. Mag 7 y semis pueden rebotar rápido si no hay desarme masivo (patrón 2024).
● BOJ sube tasas con fuerza o yen se fortalece más: Desarme más profundo → caídas significativas (posibles 5-15 % en días/semanas en los nombres más expuestos). Oportunidad de compra en dips si el movimiento es excesivo.
● Yen vuelve a debilitarse: Alivio temporal para estos activos (carry se mantiene), pero el riesgo estructural sigue.
5. Lectura práctica
● Estos son los activos más expuestos al “final del dinero gratis japonés”.
● Corto plazo: la intervención genera volatilidad bajista por el fortalecimiento del yen y el miedo a unwind.
● Medio plazo: si la liquidez global se restringe de forma estructural, Mag 7, SOXX y SMH enfrentan un entorno de múltiplos más bajos y mayor sensibilidad a tasas.
● El precedente de 2024 muestra que las caídas rápidas por carry suelen revertirse cuando el pánico se agota, especialmente si los fundamentals de AI se mantienen.
Factores a monitorear:
● Velocidad del movimiento USD/JPY.
● Yields JGB y flujos de Treasuries japoneses.
● Posicionamiento CFTC en yen y en tech/semis.
● Correlación rolling entre USD/JPY y Nasdaq/SOXX.
● CPCE
● MOVE
En resumen: Mag 7, SOXX y SMH son los principales “termómetros” del riesgo de liquidez japonés. Un desarme del carry trade los castiga con fuerza por su alta valoración, liquidez y dependencia implícita del funding barato. La intervención actual ha elevado el riesgo de corto plazo; el desenlace dependerá de si el BOJ acelera o si las autoridades logran estabilizar el yen sin un shock mayor.
Analizar el impacto en NVIDIA
La próxima reunión de política monetaria del Banco de Japón (BOJ) está programada para el 17 y 18 de septiembre de 2026.
Detalles clave
● Fechas oficiales: 17 de septiembre (jueves) y 18 de septiembre (viernes).
● La decisión se anuncia normalmente al final de la reunión (alrededor del mediodía hora de Tokio), seguida de la rueda de prensa del gobernador Kazuo Ueda por la tarde.
● Es la siguiente reunión después de la del 30-31 de julio de 2026, en la que el BOJ mantuvo la tasa de política en 1,0 % (voto 8-1).
Expectativas de movimiento (subida de tasas)
Tras la reunión de julio, el gobernador Ueda enfatizó los riesgos alcistas de inflación (por el yen débil, demanda de IA y otros factores) y señaló que debatirían la política “a partir de la próxima reunión” con ese enfoque. Esto mantiene septiembre como una fecha viable para una posible subida de 25 puntos básicos (a 1,25 %).
Las expectativas de los economistas y el mercado están divididas:
● Algunos ven más probable una pausa en septiembre y la próxima subida en octubre o diciembre.
● Otros (y parte del mercado) consideran septiembre “en juego” (live), especialmente si el yen se debilita de nuevo o los datos de inflación/salarios refuerzan los riesgos alcistas.
Calendario posterior (2026)
● 29-30 de octubre (con Outlook Report)
● 17-18 de diciembre
El ritmo de normalización del BOJ sigue siendo gradual (aproximadamente una subida cada varios meses), condicionado por la inflación subyacente, el yen, los salarios y la postura del gobierno de Takaichi.¿Quieres que profundice en las probabilidades actuales de subida en septiembre o en los factores que podrían adelantarla o retrasarla?
Profundización de las probabilidades actuales de subida en septiembre y los factores que podrían adelantarla o retrasarla
Probabilidades actuales de una subida del BOJ en septiembre 2026
A principios de agosto de 2026 (tras la reunión del 30-31 de julio), las probabilidades de una subida de 25 puntos básicos en la reunión del 17-18 de septiembre se sitúan aproximadamente en el 35-45 %.
Desglose de las estimaciones
● Mercados de predicción (Polymarket, Kalshi y similares, datos recientes de finales de julio/principios de agosto):
● Sin cambios (hold): ~51-61 %
● Subida de 25 bps: ~40-43 %
● Subida mayor de 25 bps: menos del 5 %
● Pricing de mercado (OIS / TONA swaps):
● Probabilidad implícita de subida en septiembre en torno al 25-43 %.
● Movimiento implícito: aproximadamente +8 a +11 puntos básicos (consistente con una probabilidad moderada de un alza de 25 bps).
El mercado ve septiembre como una reunión “live” (en juego), pero aún considera más probable un hold. Los economistas suelen ser más cautelosos y, en encuestas previas, favorecían más octubre o diciembre como momento más probable para la siguiente subida a 1,25 %.Tras la reunión de julio, el gobernador Kazuo Ueda elevó el tono hawkish: advirtió de riesgos alcistas significativos en la inflación subyacente y dijo explícitamente que debatirían la política “a partir de la próxima reunión” (septiembre) con ese foco. También dejó abierta la posibilidad de acelerar el ritmo de subidas si las condiciones monetarias se consideran demasiado acomodaticias.
Factores que podrían adelantar la subida a septiembre
Estos elementos aumentarían la probabilidad por encima del 50 %:
● Debilitamiento renovado del yen: Si el USD/JPY vuelve a presionar hacia 160+ y obliga a nuevas intervenciones costosas, o genera más presión política e importada en precios.
● Datos de inflación más fuertes: CPI core, Tokyo CPI, precios mayoristas o expectativas de inflación (especialmente a medio-largo plazo) que muestren un pass-through más claro desde salarios, energía o yen débil.
● Fortaleza de salarios y precios de servicios: Confirmación de que el ciclo de salarios-precios se está arraigando.
● Demanda relacionada con IA y precios de semiconductores que empujen costos al alza.
● Precios del petróleo elevados por tensiones en Medio Oriente.
● Comentarios adicionales hawkish de miembros del board o señales de que las condiciones financieras son excesivamente holgadas.
● Uno o más disidentes adicionales en favor de una subida (en julio ya hubo un voto en contra del hold).
Factores que podrían retrasar la subida (hacia octubre o diciembre)
Estos elementos favorecerían un hold en septiembre:
● Estabilización del yen tras las intervenciones coordinadas Japón-EE.UU. de finales de julio.
● Datos de actividad económica más débiles o concerns sobre el crecimiento (el BOJ sigue valorando el balance de riesgos).
● Preferencia del gobierno de Sanae Takaichi por un ritmo más gradual de normalización (muchos economistas ven esto como un freno).
● Deseo de observar con más tiempo el impacto de la subida de junio a 1,0 % (el BOJ históricamente ha preferido intervalos de alrededor de 6 meses).
● Suavización de la inflación o de los datos de salarios.
● Riesgos externos que generen incertidumbre sobre la demanda o el crecimiento global.
Resumen
Septiembre pasó de ser una reunión de baja probabilidad a una en la que el mercado asigna una posibilidad realista (cerca de 40 %). El tono de Ueda en julio abrió claramente la puerta, pero el BOJ sigue siendo gradualista. Los próximos datos de inflación (especialmente agosto y septiembre), la evolución del yen y cualquier señal del gobierno o del board serán decisivos en las próximas semanas.Si quieres, puedo actualizar estas probabilidades cuando salgan nuevos datos de OIS, encuestas o comentarios de miembros del BOJ.
Conclusión
Hemos intentado describir con precisión un cambio de régimen: Japón deja de ser el “Cajero Automático global” de liquidez barata. La intervención conjunta de finales de julio/principios de agosto de 2026 ha comprado tiempo, pero no resuelve la raíz (brecha de tasas + fiscal expansivo de Takaichi). El desenlace dependerá de la velocidad a la que el Banco de Japón normalice y de cómo reaccionen los mercados a la repatriación de capitales.El carry trade amplifica movimientos; rara vez es la causa única. Cuando aparezca volatilidad rápida, puede convertirse en oportunidad… siempre que se haya anticipado el régimen de liquidez más restrictivo.
Conceptos importantes:
La relación entre la tasa de interés de Japón, la cotización del yen y el "dinero gratis" se explica a través de un mecanismo financiero global llamado Yen Carry Trade. Durante más de tres décadas, Japón mantuvo tasas de interés en cero o negativas para combatir la deflación, convirtiéndose literalmente en el "cajero automático del mundo".
Cuando los analistas advierten sobre el "Fin de la época dorada del dinero gratis", se refieren a que el Banco de Japón (BoJ) está subiendo agresivamente sus tasas (alrededor del 1.0% en 2026, máximos de 31 años). Esto destruye la estructura que permitía a los grandes fondos pedir prestado casi sin costo y obliga a un desarme masivo de posiciones a nivel global.
La mecánica del "Dinero Gratis" (El Yen Carry Trade)
La estrategia que alimentó a los mercados durante décadas funcionaba bajo una fórmula muy lucrativa:
1. Pedir prestado en Japón: Un gran fondo de inversión solicitaba préstamos multimillonarios en yenes pagando un 0% de interés (dinero virtualmente gratis).
2. Cambiar los Yenes: Convertían esos yenes a dólares, euros o divisas de alto rendimiento.
3. Invertir en el exterior: Utilizaban ese capital para comprar bonos del Tesoro de EE. UU. (que pagaban tasas altas), acciones tecnológicas de Inteligencia Artificial, o criptomonedas.
4. Cobrar la diferencia: Se quedaban con un rendimiento neto gigante asumiendo un riesgo muy bajo, siempre y cuando la tasa de Japón no subiera y el yen se mantuviera barato.
¿Por qué la subida de tasas y del Yen desata el pánico?
Cuando el Banco de Japón sube sus tasas y el yen se fortalece (apreciándose frente al dólar), el "dinero gratis" desaparece por dos frentes de manera simultánea:
● El costo del préstamo sube: Mantener la deuda en yenes ahora exige pagar intereses reales en Japón.
● La trampa del tipo de cambio: Como el yen se encarece rápidamente (apreciándose), los inversores necesitan más dólares para pagar la misma deuda original en yenes. Las ganancias del trade se evaporan y se transforman en pérdidas severas.
¿Por qué se avecina el "Fin de la Era"?
El desarme de esta gigantesca montaña de deuda global (estimada por firmas como Jefferies en un récord histórico de 360 billones de yenes o unos 2.3 billones de dólares) provoca un efecto dominó destructivo:
● Venta masiva de activos globales: Para devolver los yenes rápido antes de que sigan subiendo, los fondos se ven obligados a vender en masa sus activos más líquidos: acciones de Silicon Valley, bonos internacionales y Bitcoin.
● Aumento del costo del crédito mundial: Al dejar de fluir los yenes baratos hacia el exterior, la liquidez global se reduce dramáticamente, forzando a que las tasas de interés y el costo de las hipotecas suban en el resto del mundo.
En resumen, los mercados se volvieron "adictos" a la liquidez artificial y sin costo que inyectaba Japón. Al cerrarse ese grifo, el capital global deja de ser barato y los activos financieros deben reajustar sus precios a la baja.
Si deseas profundizar en este impacto económico, dime si te interesa saber:
● Cómo afectó este desarme a los mercados en el histórico crash de agosto de 2024
● Qué indicadores o tickers (como el USD/JPY) debes seguir en tus gráficos para medir el riesgo de mercado
La próxima reunión de política monetaria del Banco de Japón (BoJ) se llevará a cabo los días 17 y 18 de septiembre de 2026. La decisión sobre las tasas de interés y el comunicado oficial se publicarán el viernes 18 de septiembre.
Los rumores de un posible shock en los mercados son reales debido a las fuertes expectativas de endurecimiento monetario.
¿Por qué septiembre podría generar un "Shock"?
Las alertas en Wall Street y los mercados globales responden a los siguientes factores encadenados:
● Inminente subida de tasas: El mercado y los principales analistas dan casi por hecho que el BoJ elevará su tasa de referencia en 25 puntos básicos, llevándola del 1.0% actual al 1.25%. Este sería el nivel más alto en 31 años para el país.
● Mensaje más agresivo (Hawkish): Fuentes cercanas al banco central sugieren que el BoJ no solo subirá las tasas este mes, sino que su gobernador, Kazuo Ueda, podría dar señales claras de acelerar el ritmo de futuras alzas de cara al cierre de año.
● El fantasma del Carry Trade: Como el BoJ encarece el crédito mientras que otras entidades de peso (como la Reserva Federal de EE. UU.) evalúan recortar sus tasas, la brecha de rendimientos se reduce drásticamente. Esto incentiva un desarme violento y acelerado de posiciones apalancadas en yenes, inyectando una enorme volatilidad en acciones tecnológicas, criptomonedas y bonos globales.
¿Cuáles son las consecuencias de que el "Cajero Automático" se apague?
El fin de esta era de liquidez artificial genera un cambio de paradigma en el sistema financiero global a través de tres impactos directos:
1. El fin del apalancamiento "gratis"
Los inversores institucionales ya no pueden pedir prestado en Japón a tasa cero para comprar activos de riesgo en EE. UU. (como acciones de Apple, Nvidia o
Bitcoin) y quedarse con la diferencia de rendimiento sin esfuerzo. Ahora, el costo de financiamiento en yenes es real, lo que reduce los márgenes de ganancia y frena la especulación.
2. Repatriación masiva de capitales
A medida que las tasas en Japón suben, los grandes inversores japoneses (como los fondos de pensiones y aseguradoras, que son los mayores acreedores del mundo) descubren que ya no necesitan sacar su dinero del país para obtener rendimiento. Comienzan a vender sus bonos del Tesoro de EE. UU. y acciones europeas para traer sus yenes de vuelta a casa, restando liquidez al resto de los mercados.
3. Una dolorosa "resaca" de volatilidad
El mercado financiero global se volvió adicto a la liquidez japonesa. Cuando el "Cajero Automático" se apaga y el yen se encarece, los fondos se ven obligados a desarmar sus posiciones de forma abrupta (el fenómeno del Carry Trade). Para pagar sus deudas en yenes, deben vender masivamente sus activos más líquidos, provocando caídas repentinas en las bolsas de Nueva York, Europa y Asia.
En términos simples: el mercado global operaba con el viento a favor de un flujo constante de dinero barato y sin riesgo desde Tokio. Ahora, el dinero vuelve a tener un costo global, y los activos financieros deben aprender a sostenerse por sus propios fundamentos, sin el subsidio del banco central japonés.
Rulfginvesting Research
Este informe ha sido elaborado bajo los parámetros cuantitativos de nuestro motor propio de ciclos. Operamos con capital propio. Ninguna parte de este material constituye una recomendación de inversión.
Seguí leyendo
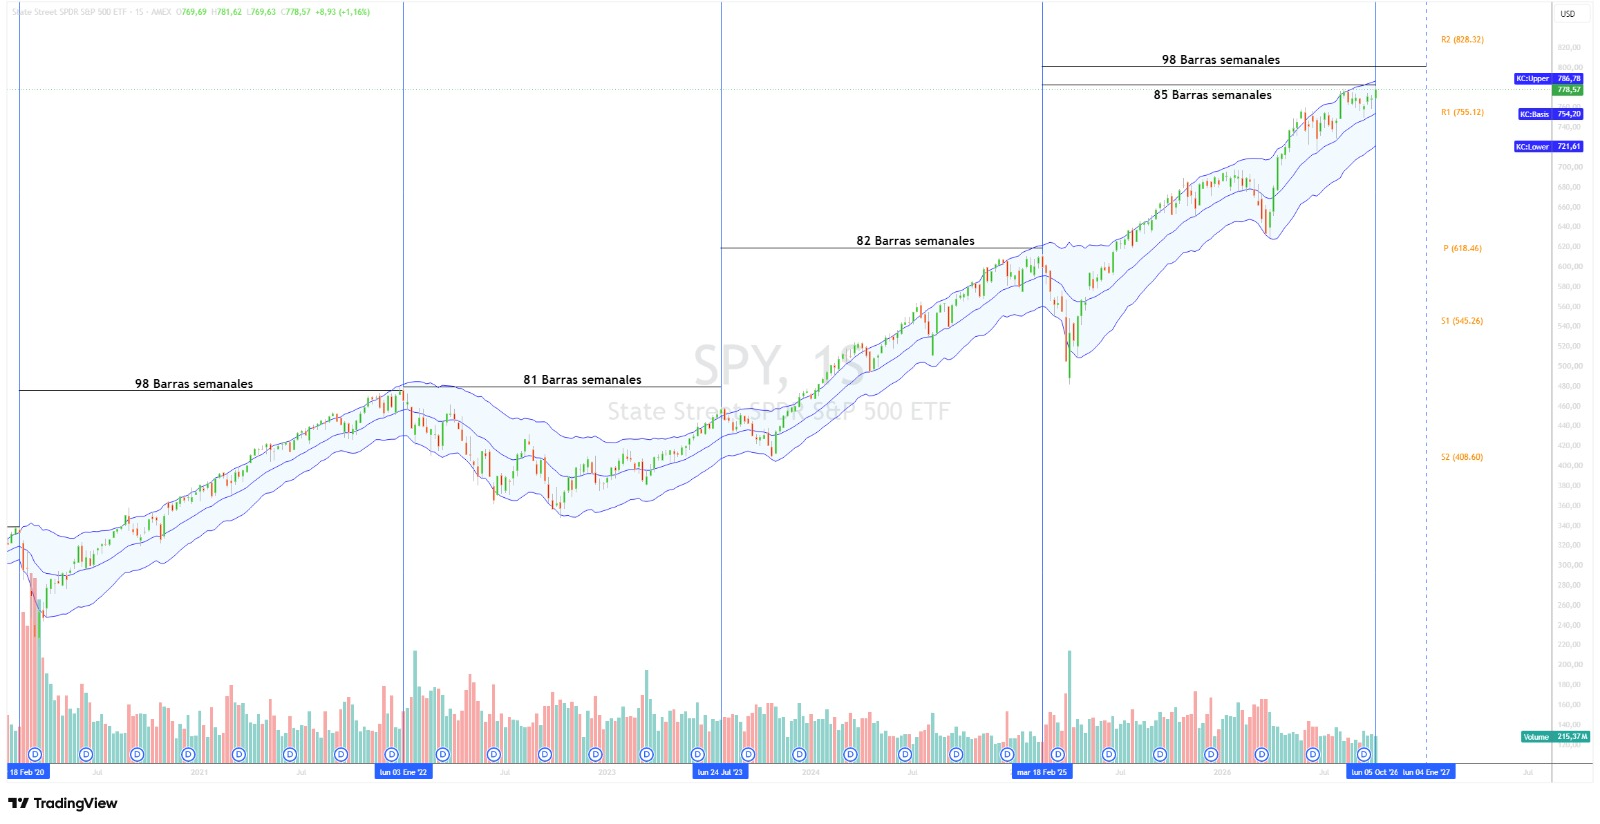
¿El mercado tiene un reloj? Pusimos a prueba el ciclo de 83 semanas del SPY
11 oct 2026 · 23:25
Un gráfico popular sugiere que el S&P 500 corrige cada 83 semanas y que hoy estamos en esa ventana. Lo probamos con 1.759 cierres semanales del SPY desde 1993. La “zona de peligro” tuvo menos correcciones que el resto, y sumar el calendario a un modelo empeoró el pronóstico. Después buscamos “canarios en la mina”, medimos la amplitud real del índice y armamos una cartera defensiva de quince empresas. El resultado es una guía para distinguir lo que describe al mercado de lo que de verdad lo anticipa.
Capital pequeño, reglas distintas: por qué copiar a los grandes fondos puede ser una mala estrategia
9 oct 2026 · 07:57
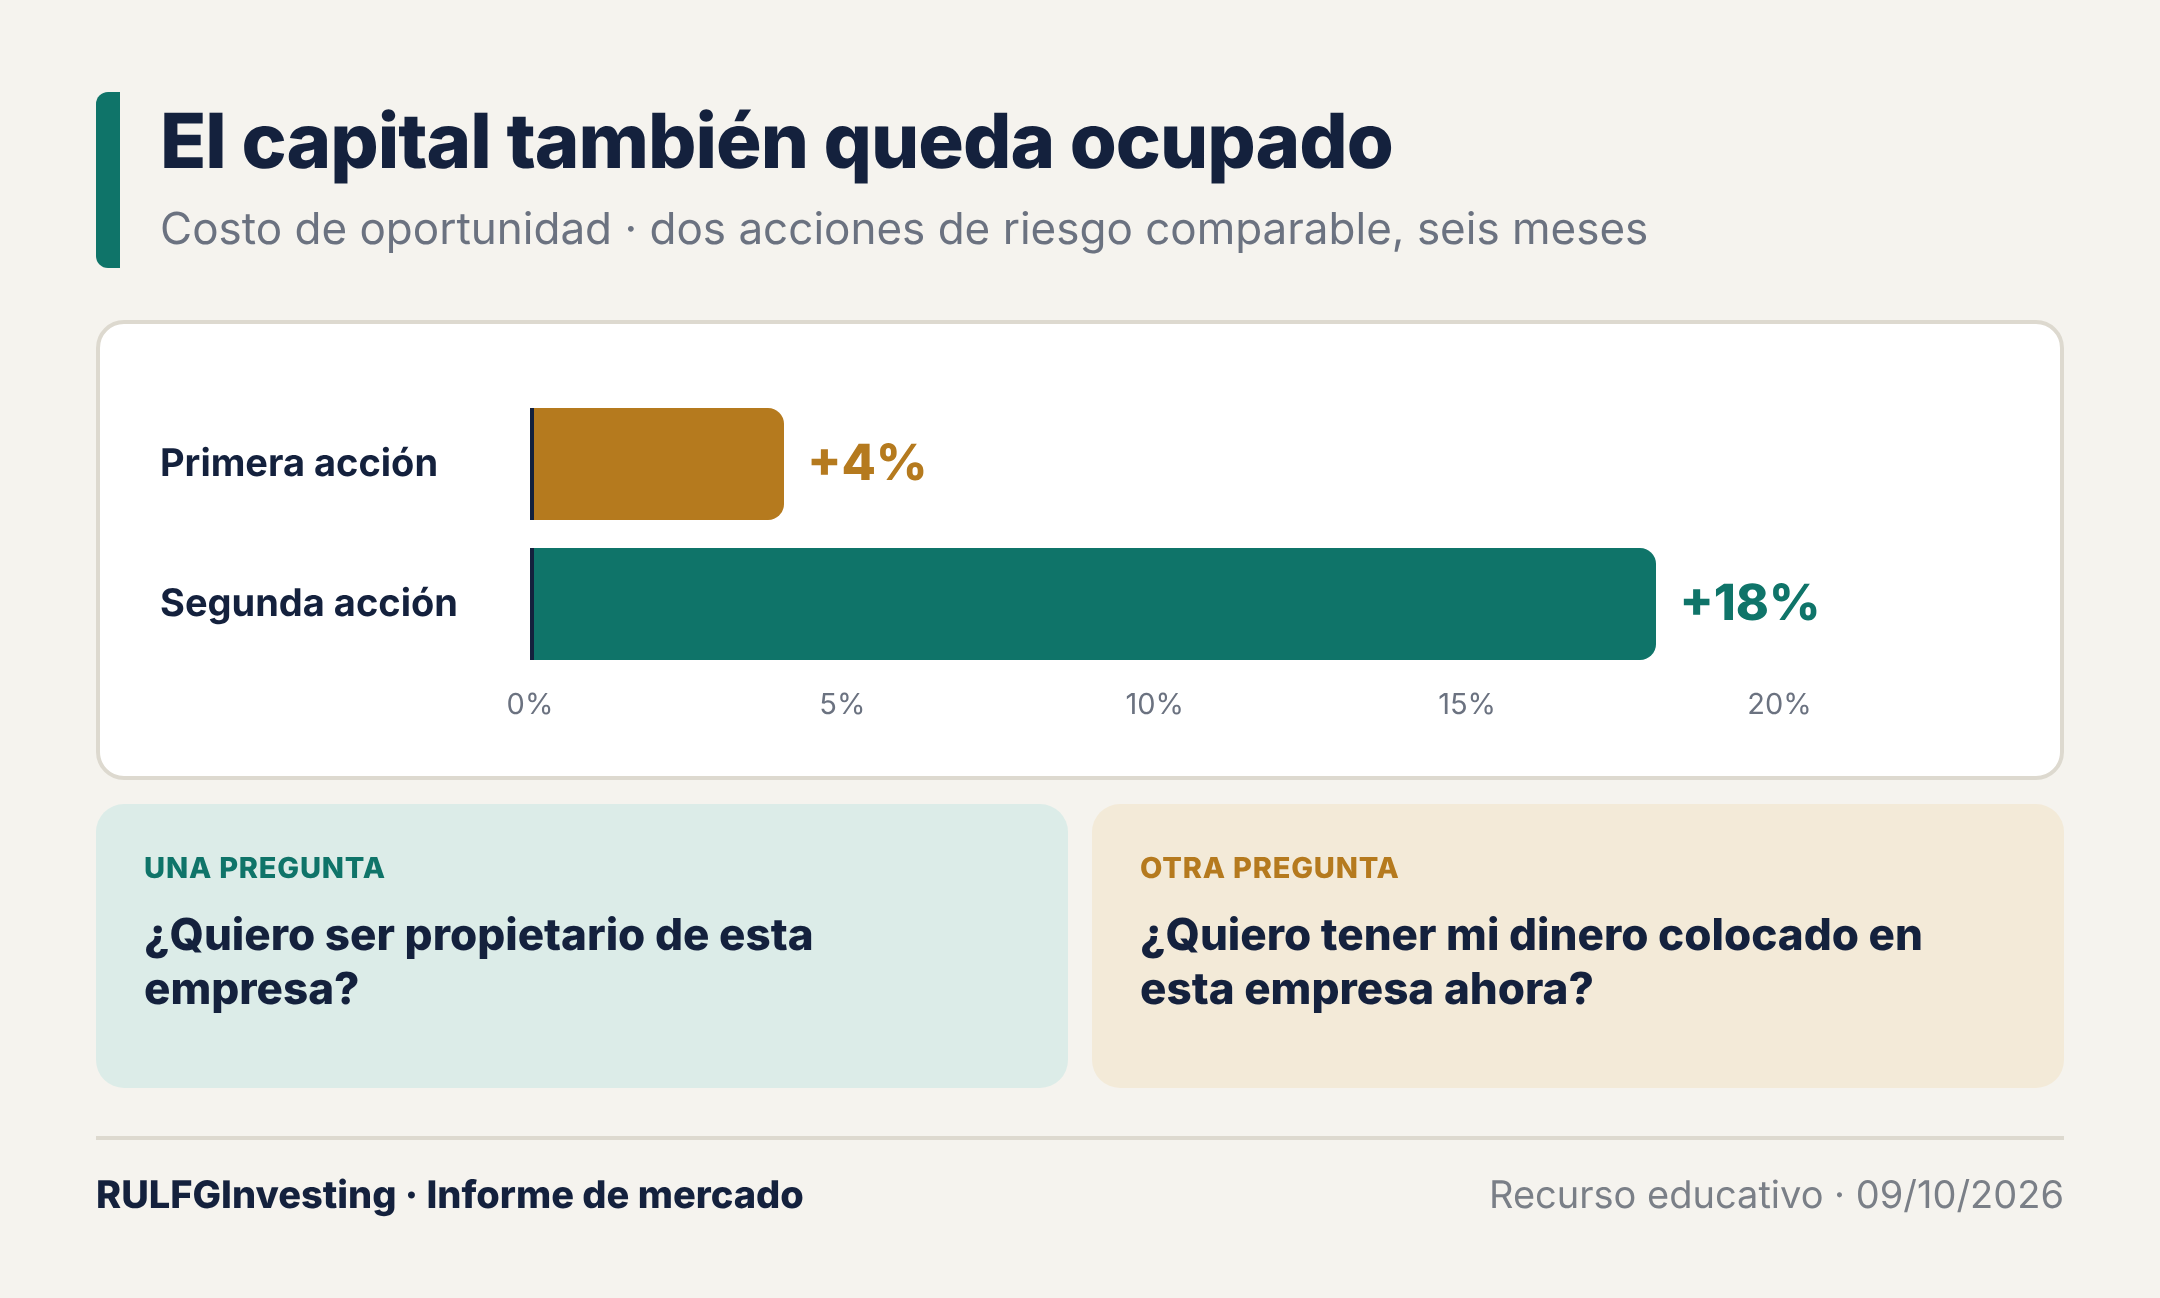
Imitar a un gran fondo parece una ventaja, pero un método pensado para administrar miles de millones no siempre sirve para una cartera de USD 10.000 o USD 200.000. La empresa es la misma para todos; cambian los objetivos y las restricciones de quien administra el capital. Un fondo puede necesitar días o semanas para salir de una posición que un inversor pequeño liquida casi de inmediato. Esa flexibilidad es una ventaja real si se usa con reglas, y un problema si deriva en hiperactividad. La propuesta es aprender del análisis institucional sin copiar su cartera, y tratar cada posición como una decisión de asignación de capital.
La rotación empieza a hablar: Amazon acelera mientras Marvell pierde impulso relativo
7 oct 2026 · 14:57
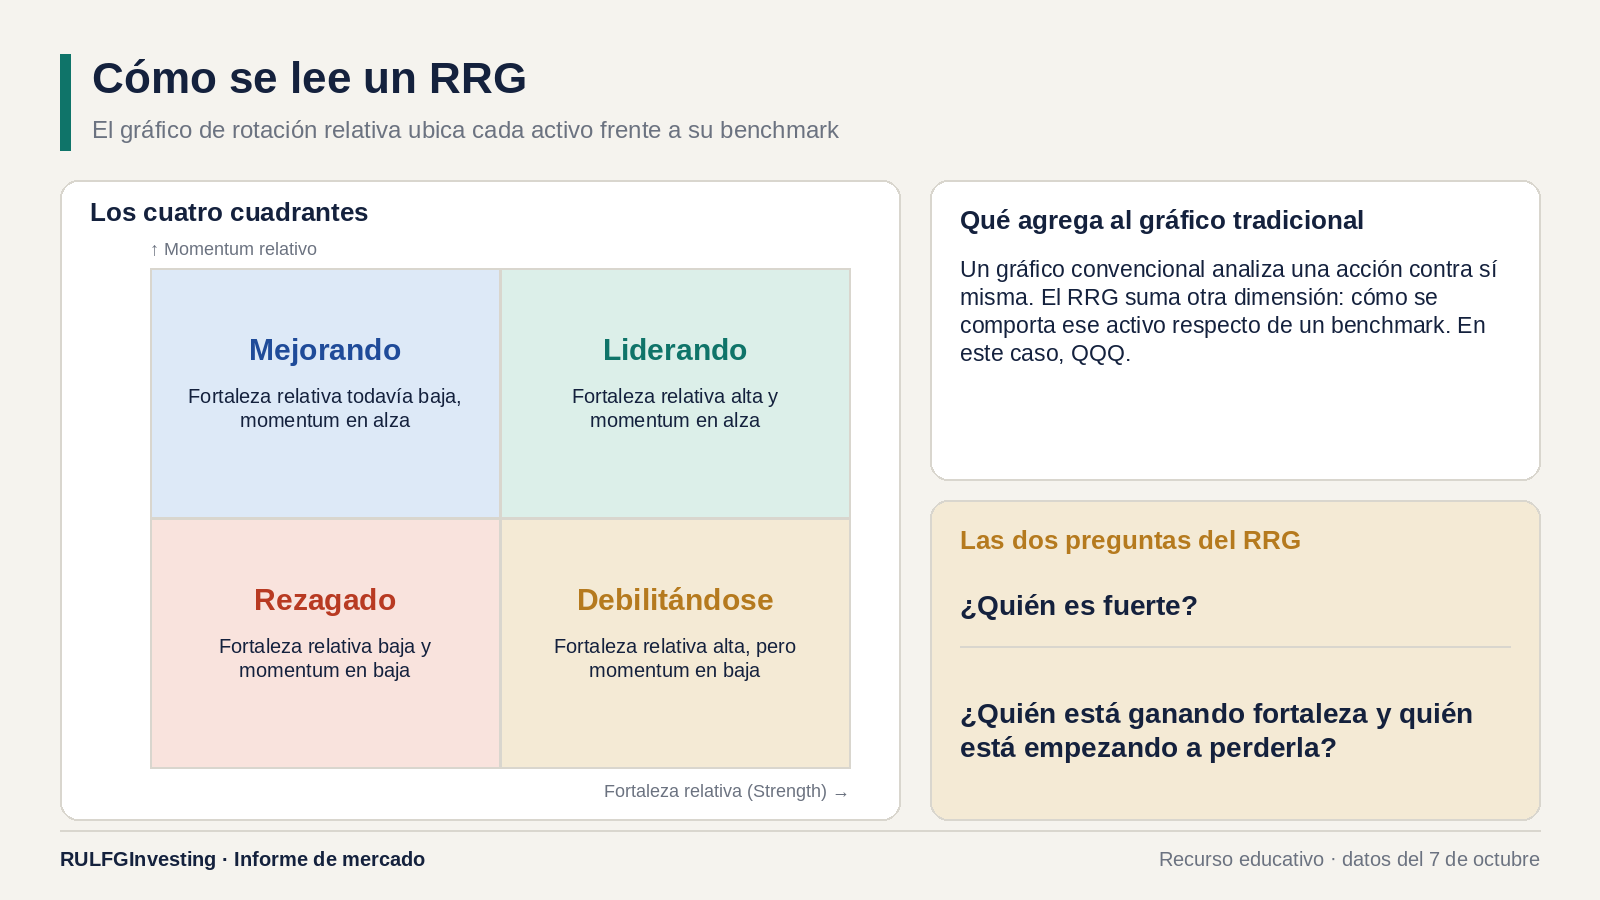
Vender una acción no siempre es apostar a que va a caer: a veces es reconocer que la ventaja relativa se está mudando. Con el reemplazo de Marvell por Amazon en la Cartera Teórica de Ventaja Estadística como ejemplo, esta guía explica cómo se lee un gráfico de rotación relativa (RRG) y por qué fortaleza y aceleración no son lo mismo. También muestra qué separa la selección de un activo del momento de entrada y cómo pesa el costo de oportunidad en una cartera dinámica.