
Cuando el liderazgo no alcanza: por qué la Cartera Teórica reemplaza a MRVL por AMZN
Una acción puede seguir siendo fuerte y, aun así, dejar de ser la mejor ubicación para el capital. Este recurso explica cómo se lee un gráfico de rotación relativa (RRG), con sus cuatro cuadrantes y la importancia de la trayectoria. El ejemplo es el cambio de cartera del 6 de octubre: sale Marvell, que conserva fortaleza pero pierde momentum, y entra Amazon, que hace el camino inverso desde una ubicación técnica todavía cómoda. SPCX completa la lección: es la acción más fuerte del tablero y ya está extendida.
Un índice puede estar subiendo mientras, debajo de la superficie, ocurren movimientos completamente distintos. Algunos activos aceleran, otros pierden impulso y un tercer grupo emerge desde lugares menos evidentes. Ese proceso, la rotación interna, es lo que muestran los gráficos de rotación relativa, o RRG (Relative Rotation Graph).
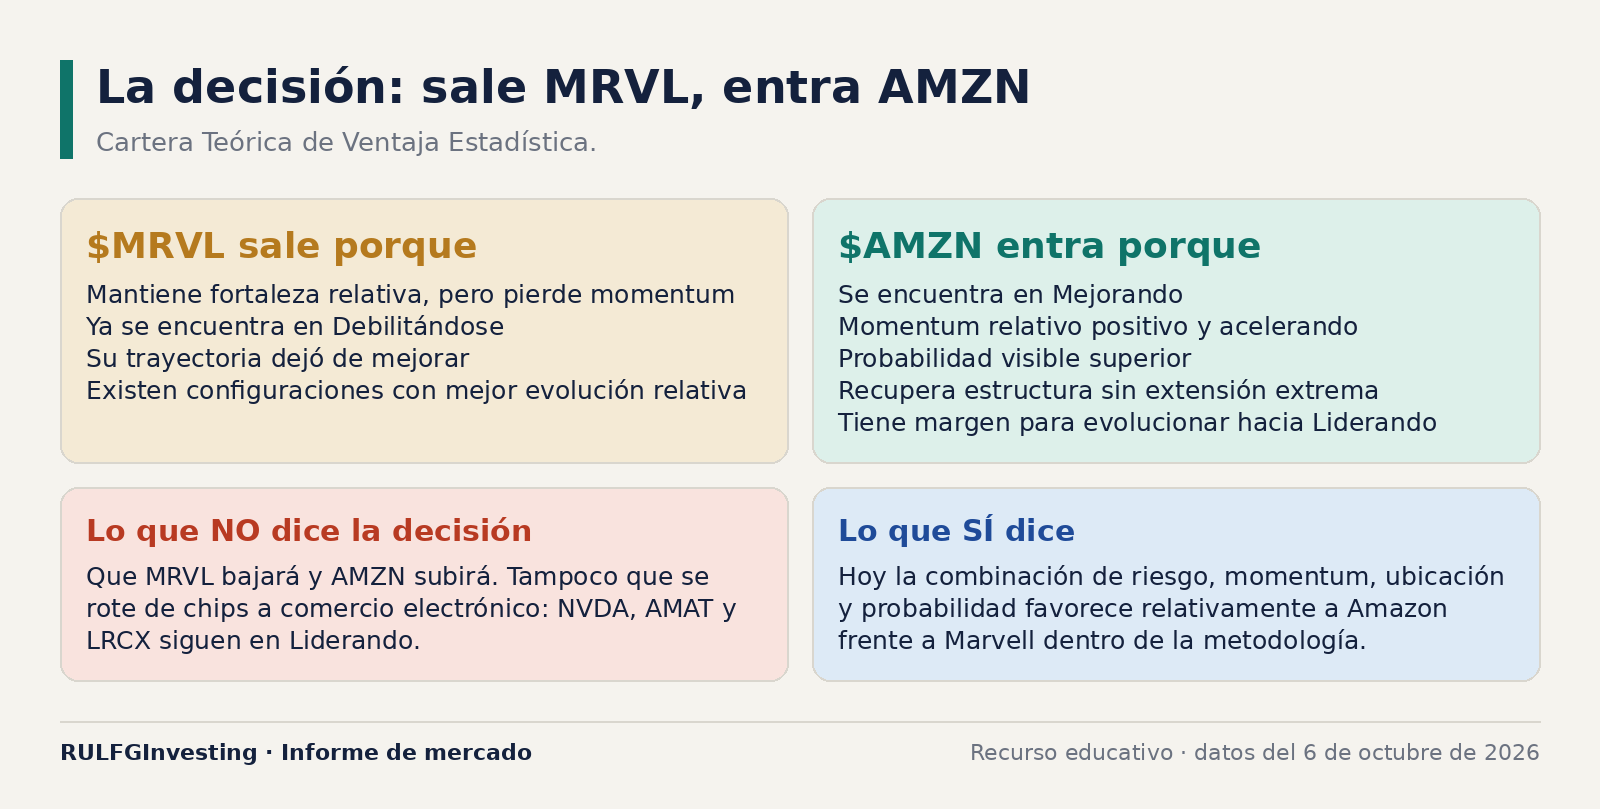
El 6 de octubre de 2026 nuestra Cartera Teórica de Ventaja Estadística respondió a esa rotación con una decisión concreta: excluir a Marvell Technology ($MRVL) e incorporar a Amazon ($AMZN). No es una apuesta contra los semiconductores ni una predicción sobre cuál subirá más. Es una reasignación basada en cuatro cosas a la vez: fortaleza relativa, momentum, ubicación y ventaja estadística.
Un mercado no es una fotografía: es una trayectoria
La lectura tradicional se concentra en precio y rendimiento: lo que subió mucho parece fuerte, lo que corrigió parece débil. Para armar una cartera, esa información suele llegar tarde.
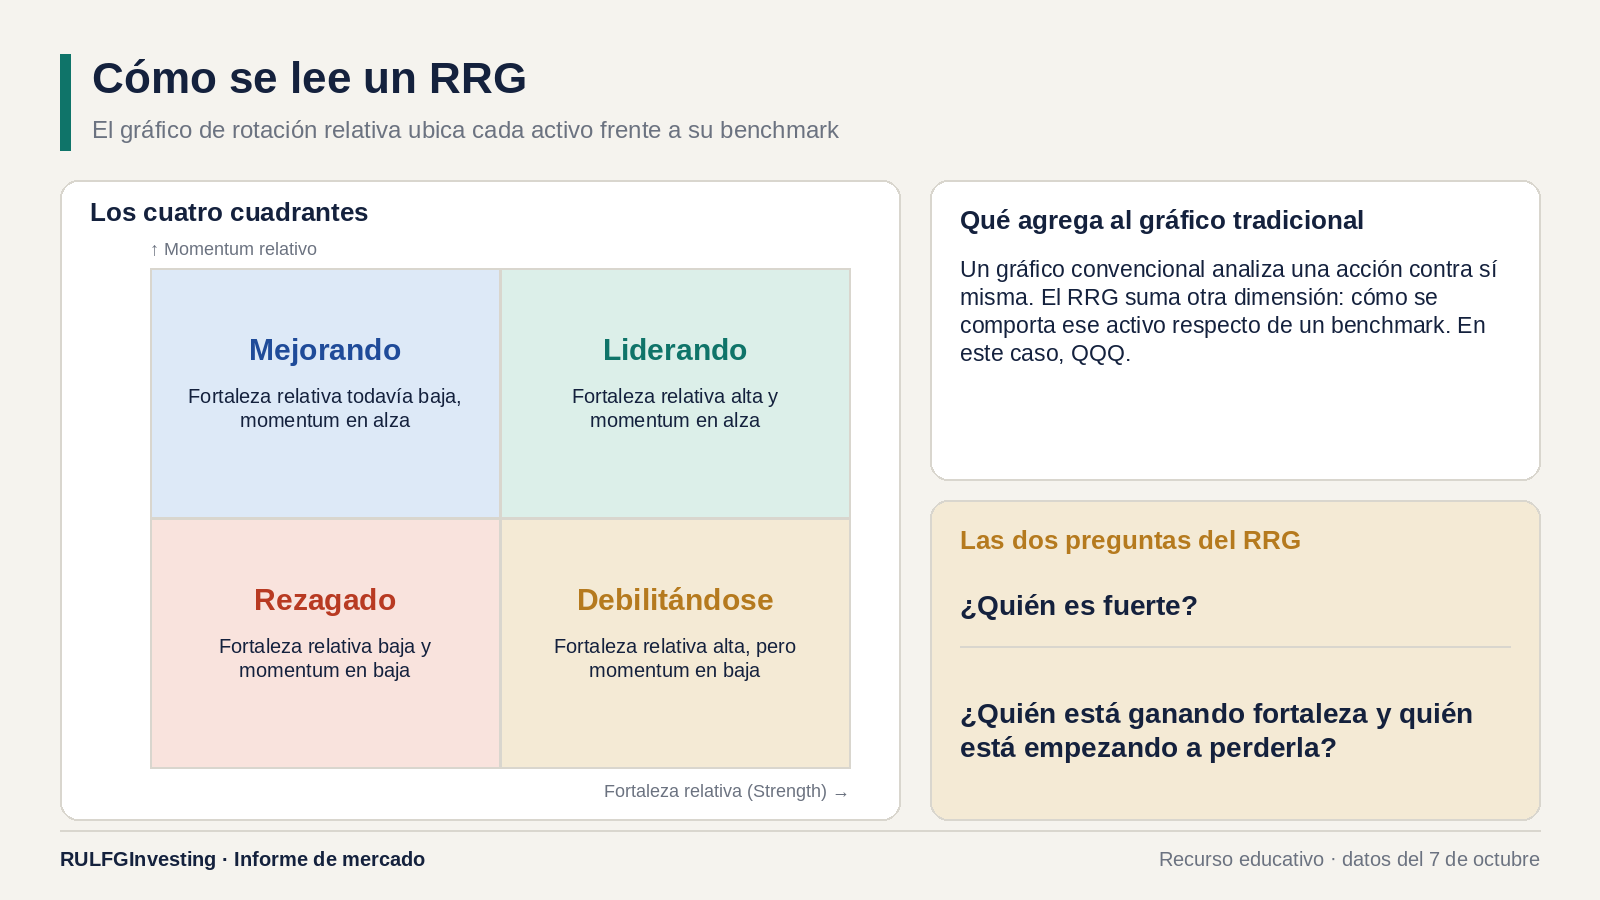
El RRG agrega una dimensión. Mide dos cosas respecto de un benchmark, el activo de referencia contra el que se compara todo, que aquí es QQQ (el fondo que replica el Nasdaq 100):
Fortaleza relativa: si el activo rinde más o menos que el benchmark.
Momentum relativo: si esa diferencia se está ampliando o achicando, es decir, la velocidad.
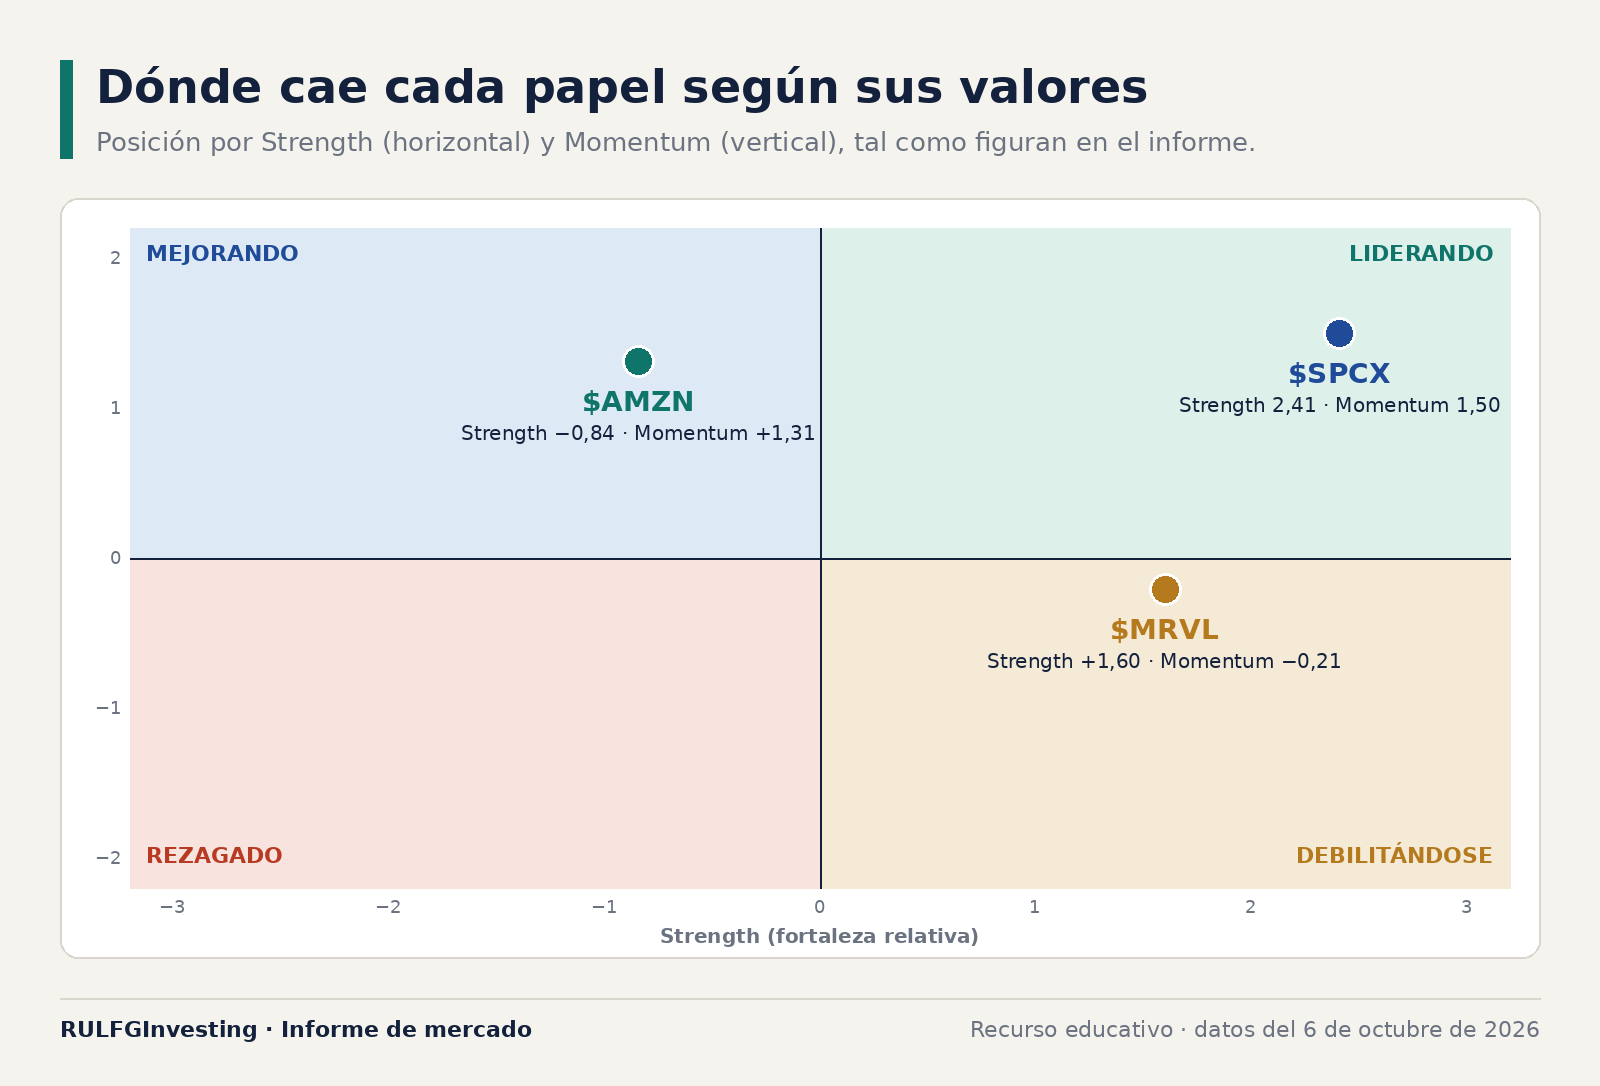
Con esos dos ejes el universo se divide en cuatro estados: Liderando, Debilitándose, Rezagado y Mejorando.
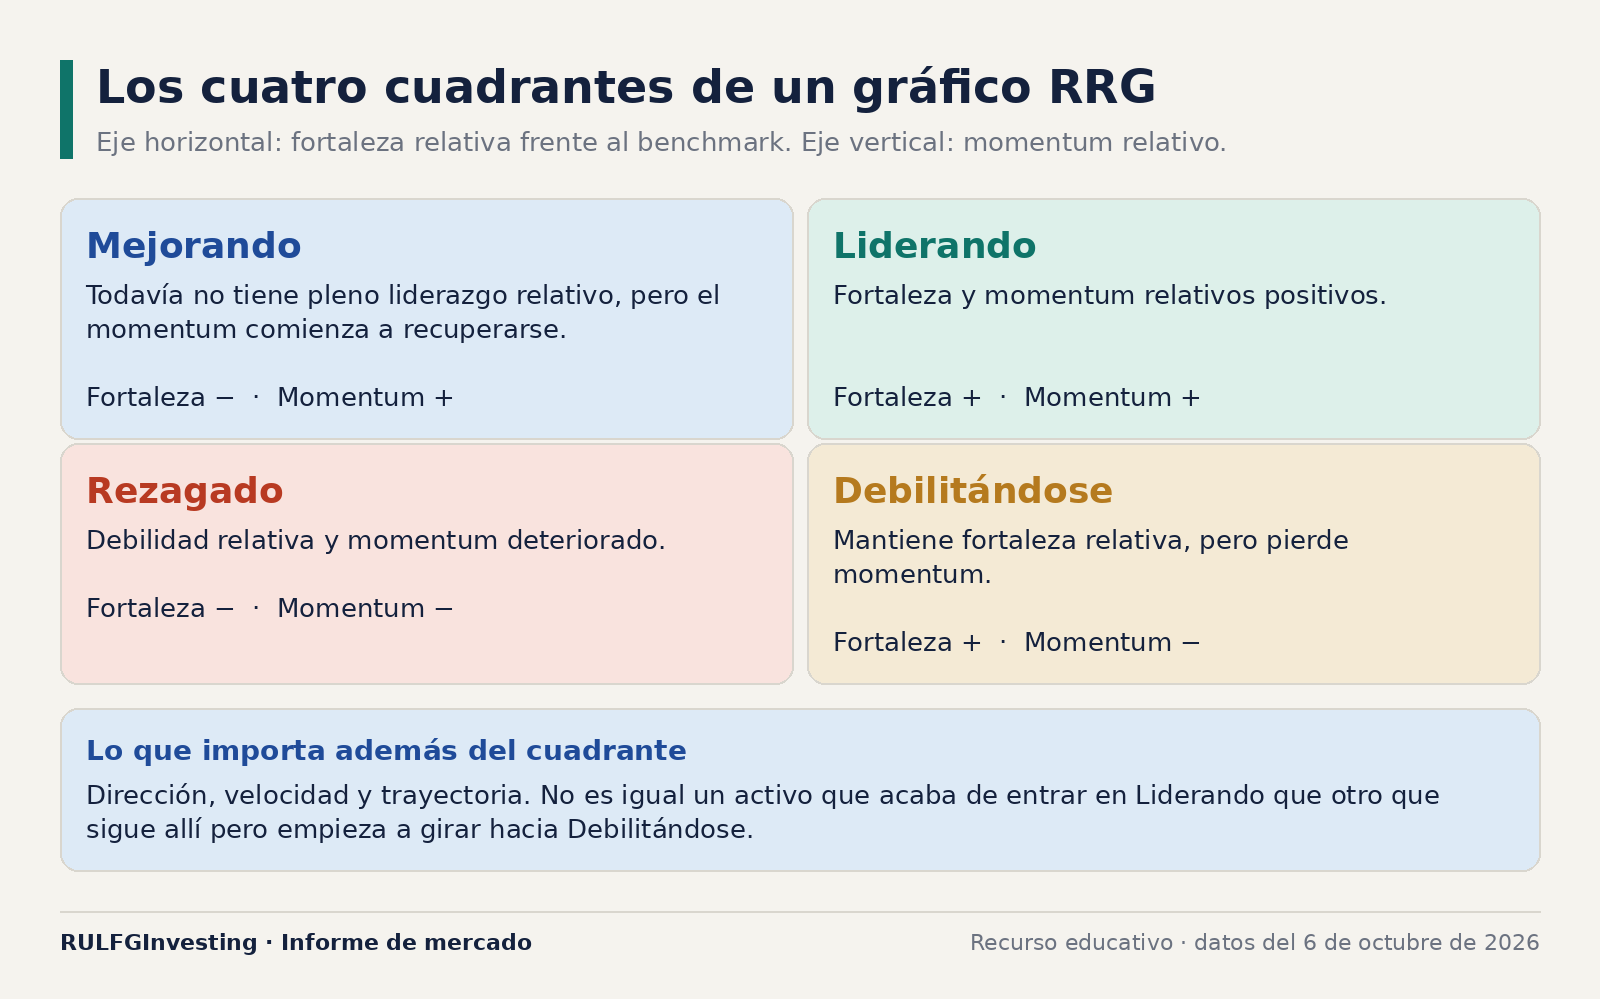
La potencia del método aparece cuando se mira, además del cuadrante, la dirección, la velocidad y la trayectoria. No es igual un activo que acaba de entrar en Liderando que otro que sigue allí pero empieza a girar hacia Debilitándose. Un RRG no pregunta solo qué acción es fuerte, sino hacia dónde evoluciona esa fortaleza.
En el RRG de la jornada, en Liderando aparecen SPCX, NVDA, AMAT y LRCX. En Mejorando figuran, entre otros, AMZN, PYPL, BKR y SPY. En Debilitándose está MRVL. Es un mercado que no solo sube: reasigna liderazgo, y eso el índice por sí solo no lo muestra.
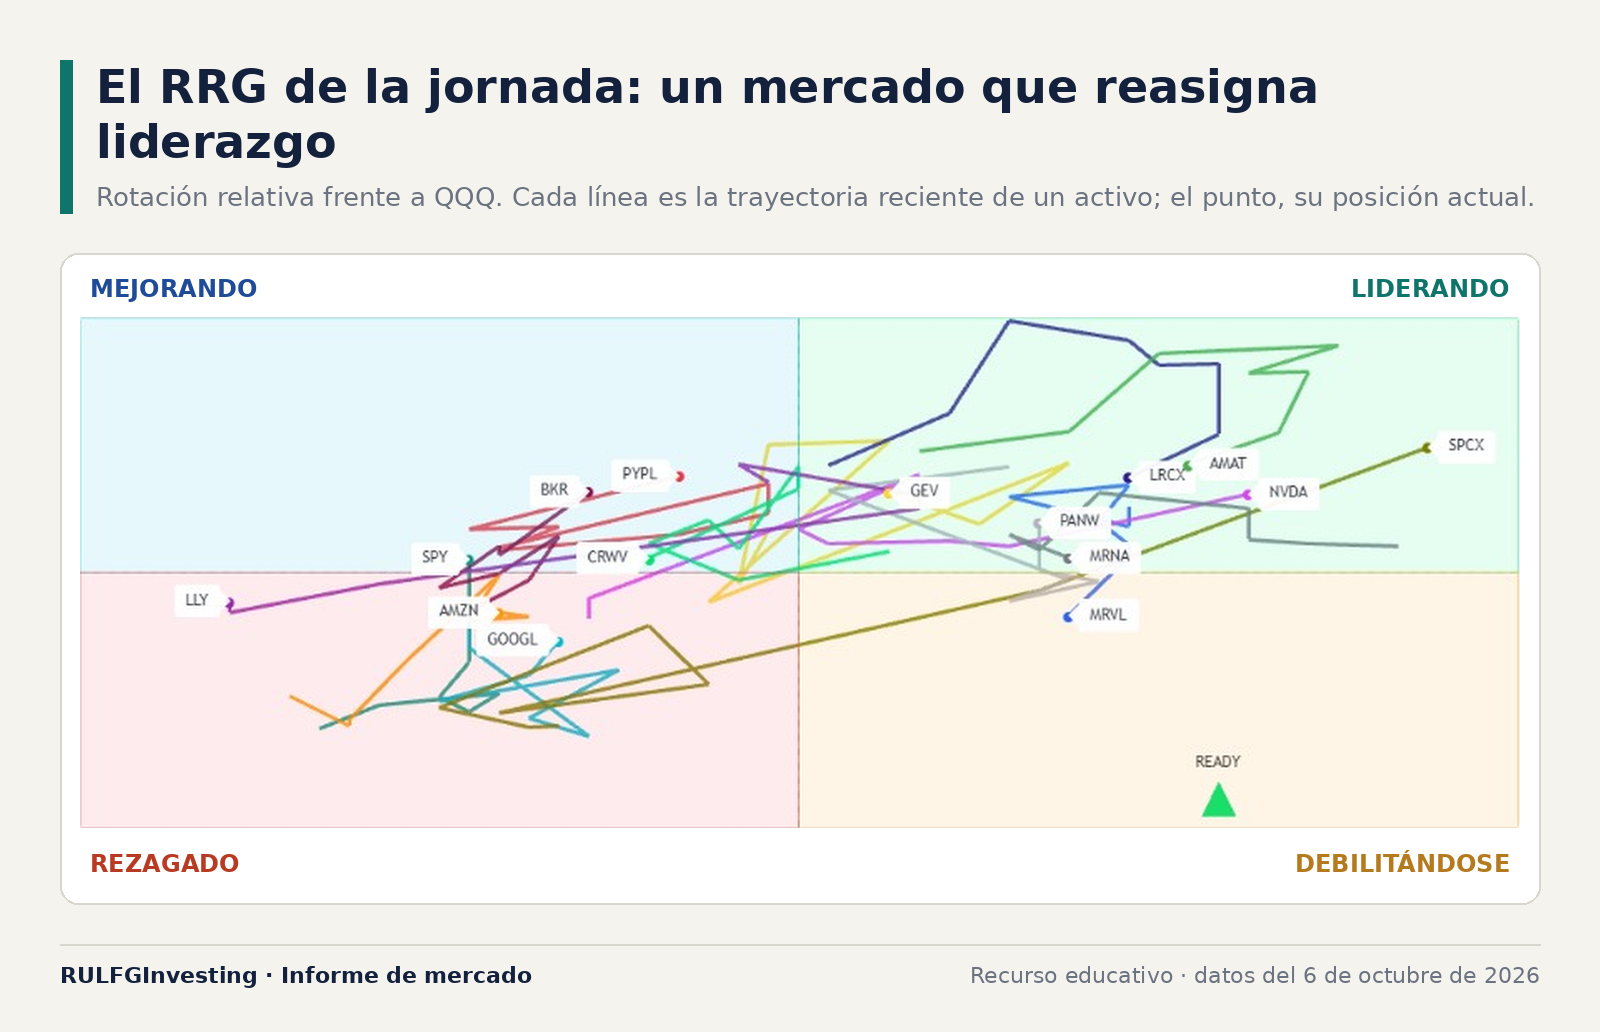
MRVL: una buena compañía puede dejar de ser una buena posición
Este es el concepto más importante. Excluir a Marvell no significa que la lectura de fondo sobre la compañía se haya vuelto bajista. Significa que su posición relativa dentro del conjunto de oportunidades se deterioró.
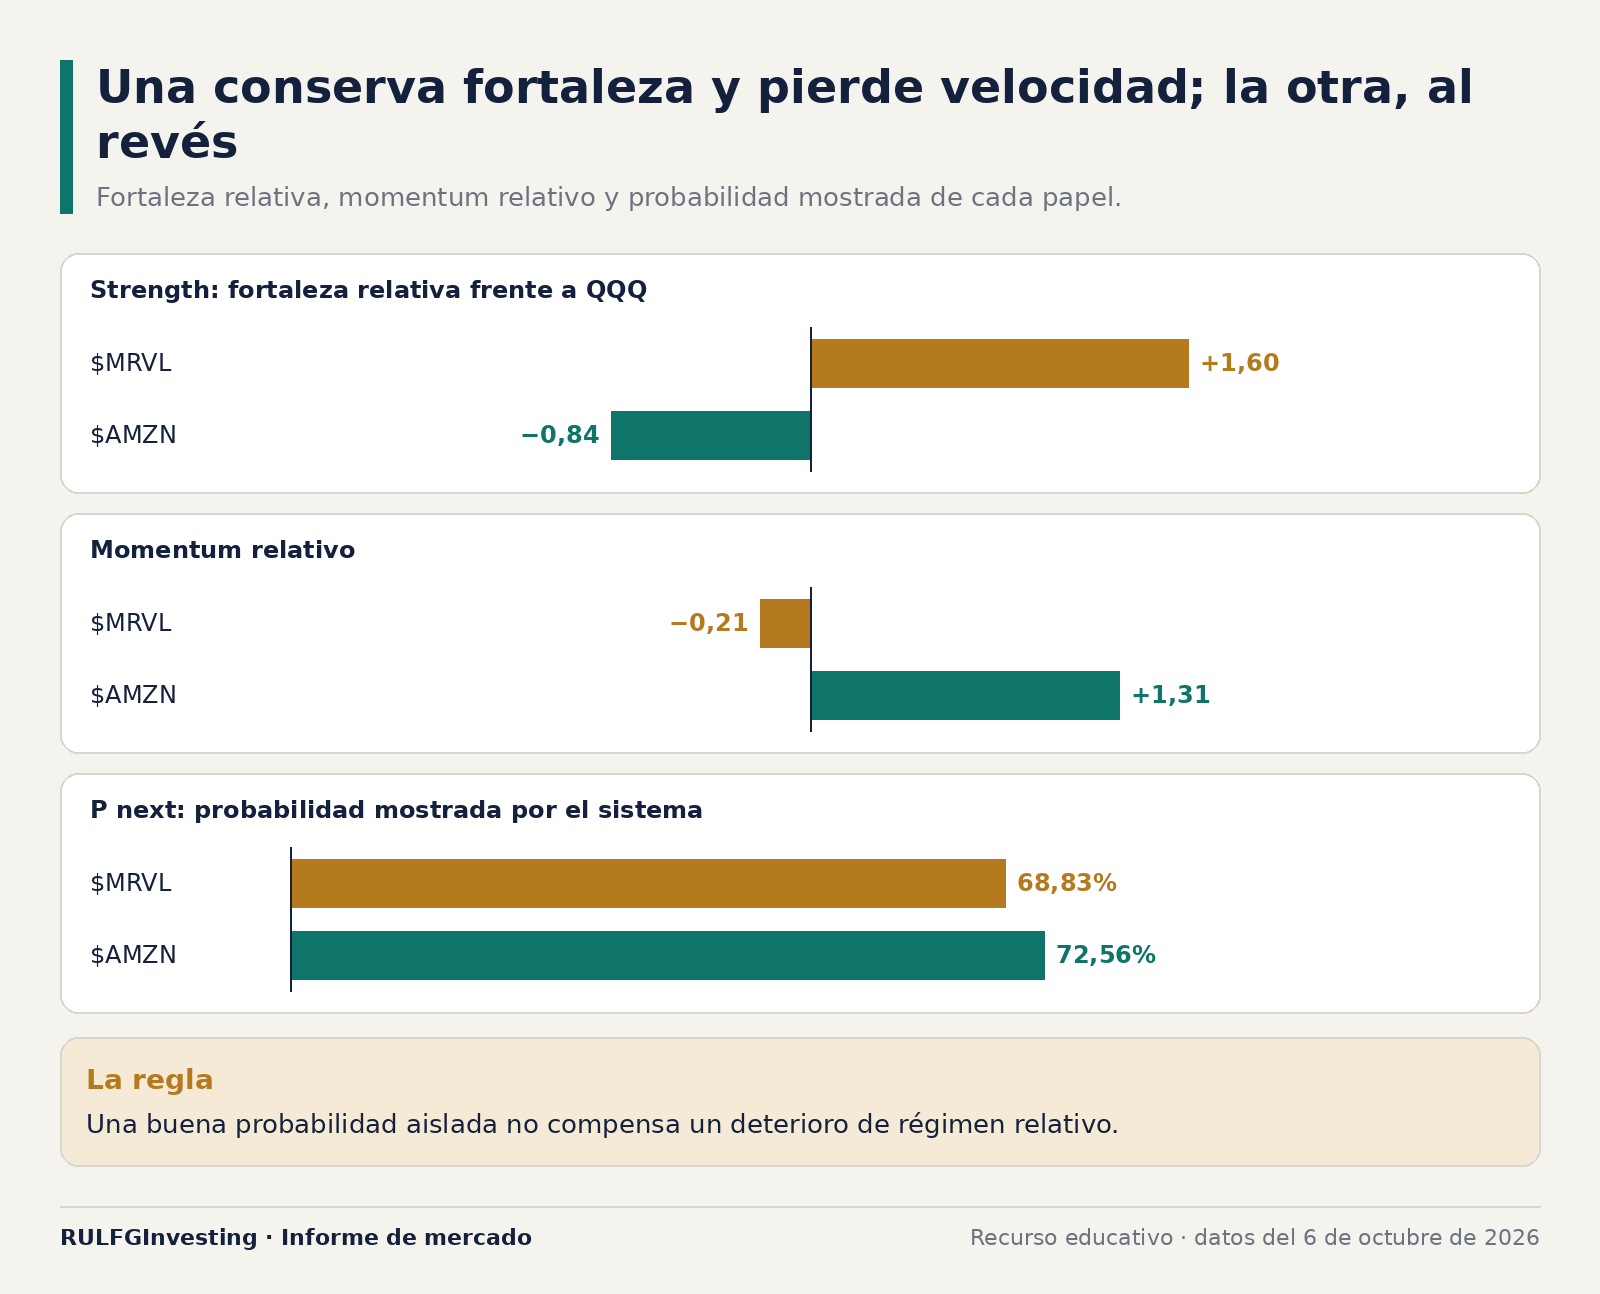
MRVL aparece en Debilitándose con Score 64,53, Strength (fortaleza relativa) +1,60, Momentum −0,21 y P next 68,83%, la probabilidad que muestra el sistema. Todavía conserva fortaleza relativa positiva, pero su momentum relativo ya es negativo. La acción no dejó de ser fuerte: disminuye la velocidad con la que venía superando al benchmark.
AMZN: el movimiento contrario
Amazon está en la situación inversa. Aparece en Mejorando con Score 65,91, Strength −0,84, Momentum +1,31 y P next 72,56%. Su fortaleza relativa todavía no es positiva, pero el momentum sí.
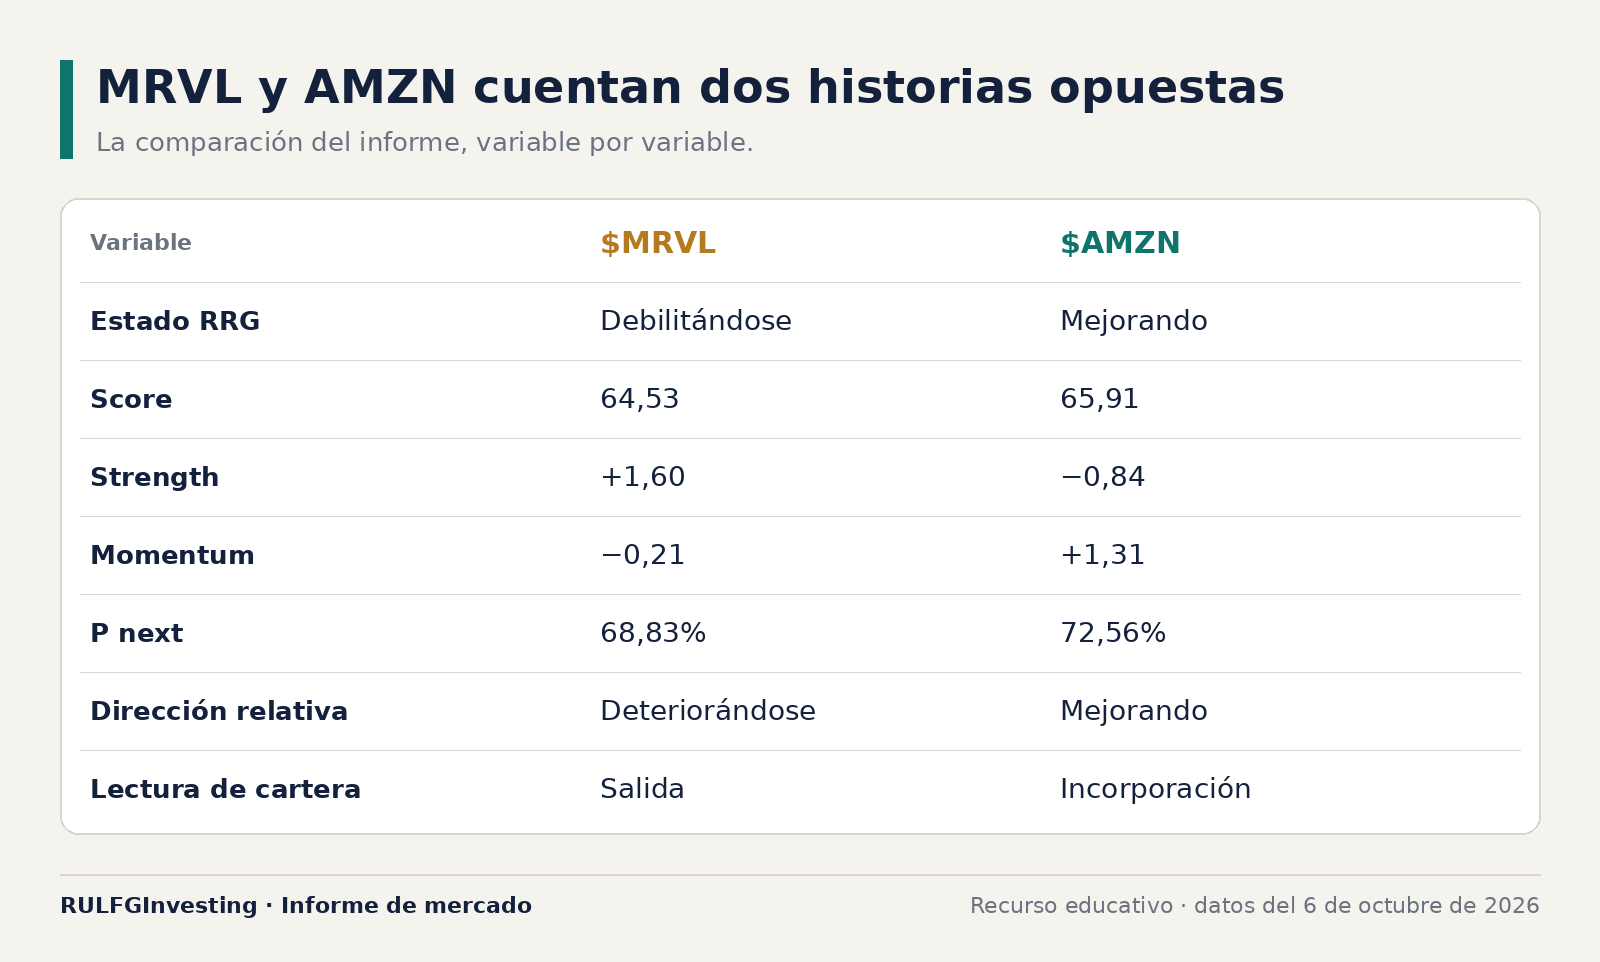
MRVL conserva fortaleza pero pierde velocidad; AMZN todavía reconstruye fortaleza pero gana velocidad. Mirando solo la fortaleza histórica, la elección sería MRVL. Mirando su derivada, es decir, cómo está cambiando esa fortaleza, la elección empieza a cambiar.
El error sería esperar a que MRVL se vuelva claramente débil
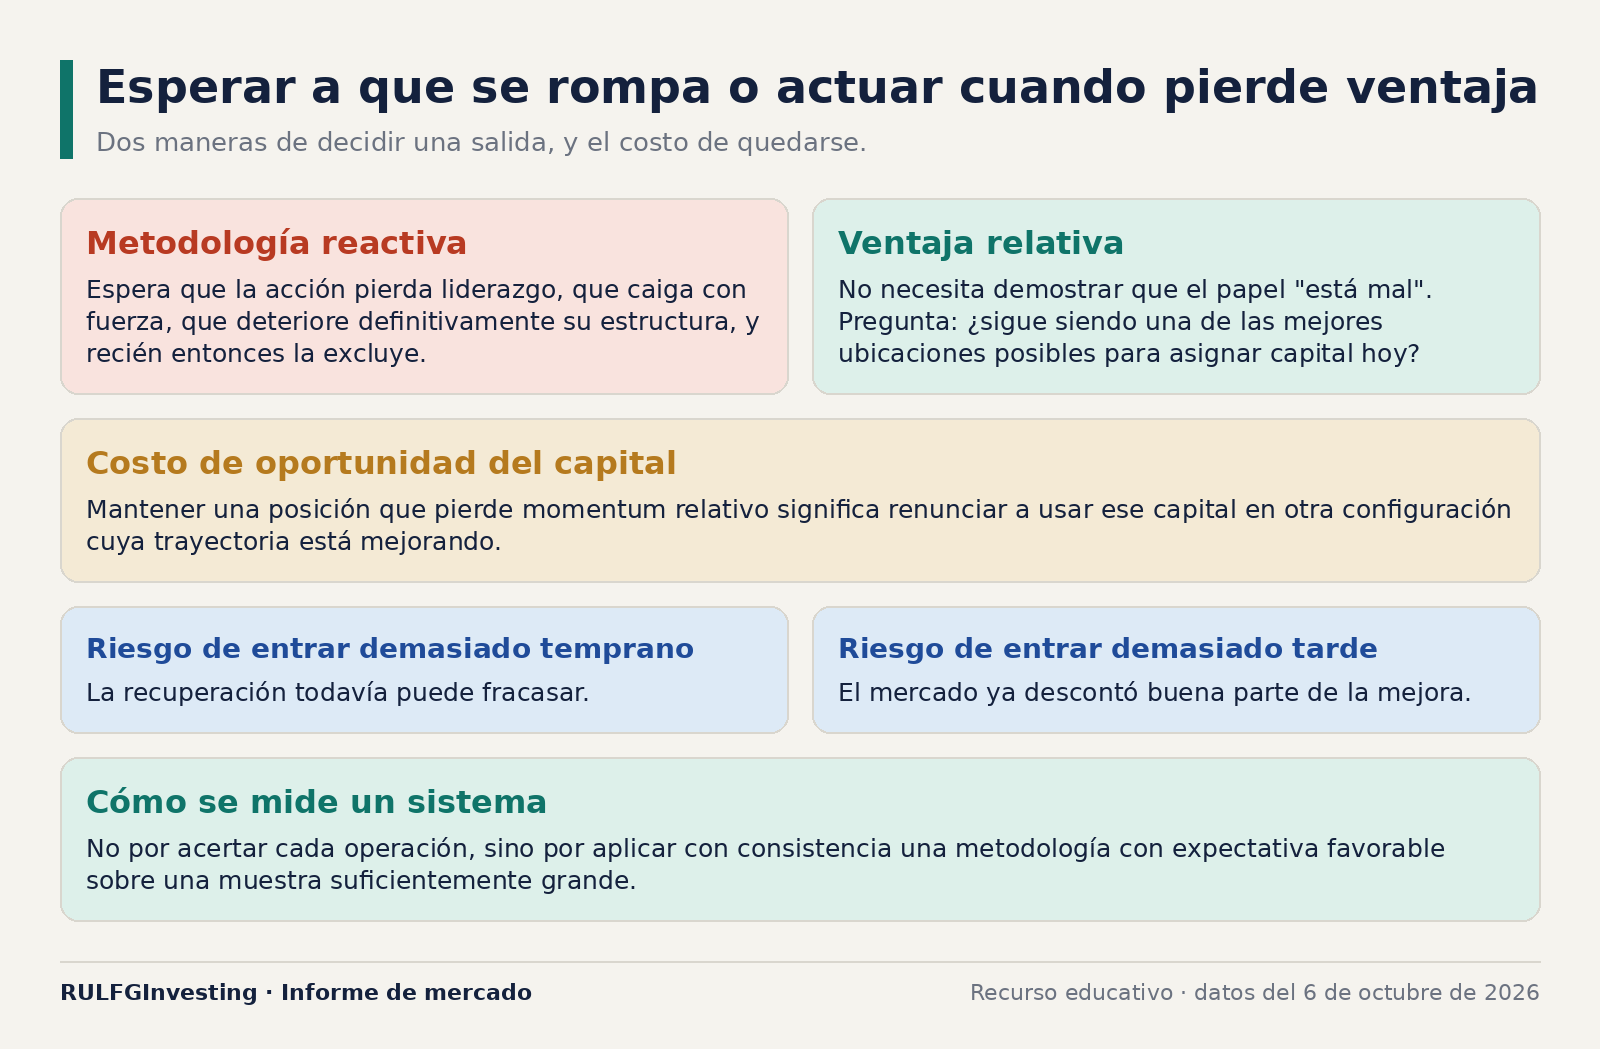
Una metodología reactiva esperaría que la acción pierda liderazgo, caiga con fuerza y deteriore su estructura, y recién entonces la excluiría. La lógica de la cartera es otra: administra ventaja relativa, no solo evita pérdidas. Por eso no necesita demostrar que MRVL "está mal". Le alcanza con preguntar si sigue siendo una de las mejores ubicaciones posibles para asignar capital hoy.
La probabilidad de MRVL sigue siendo elevada, pero ahí opera otra regla del sistema: una buena probabilidad aislada no compensa un deterioro de régimen relativo. Eso evita un error frecuente, que es enamorarse de un activo que funcionó bien.
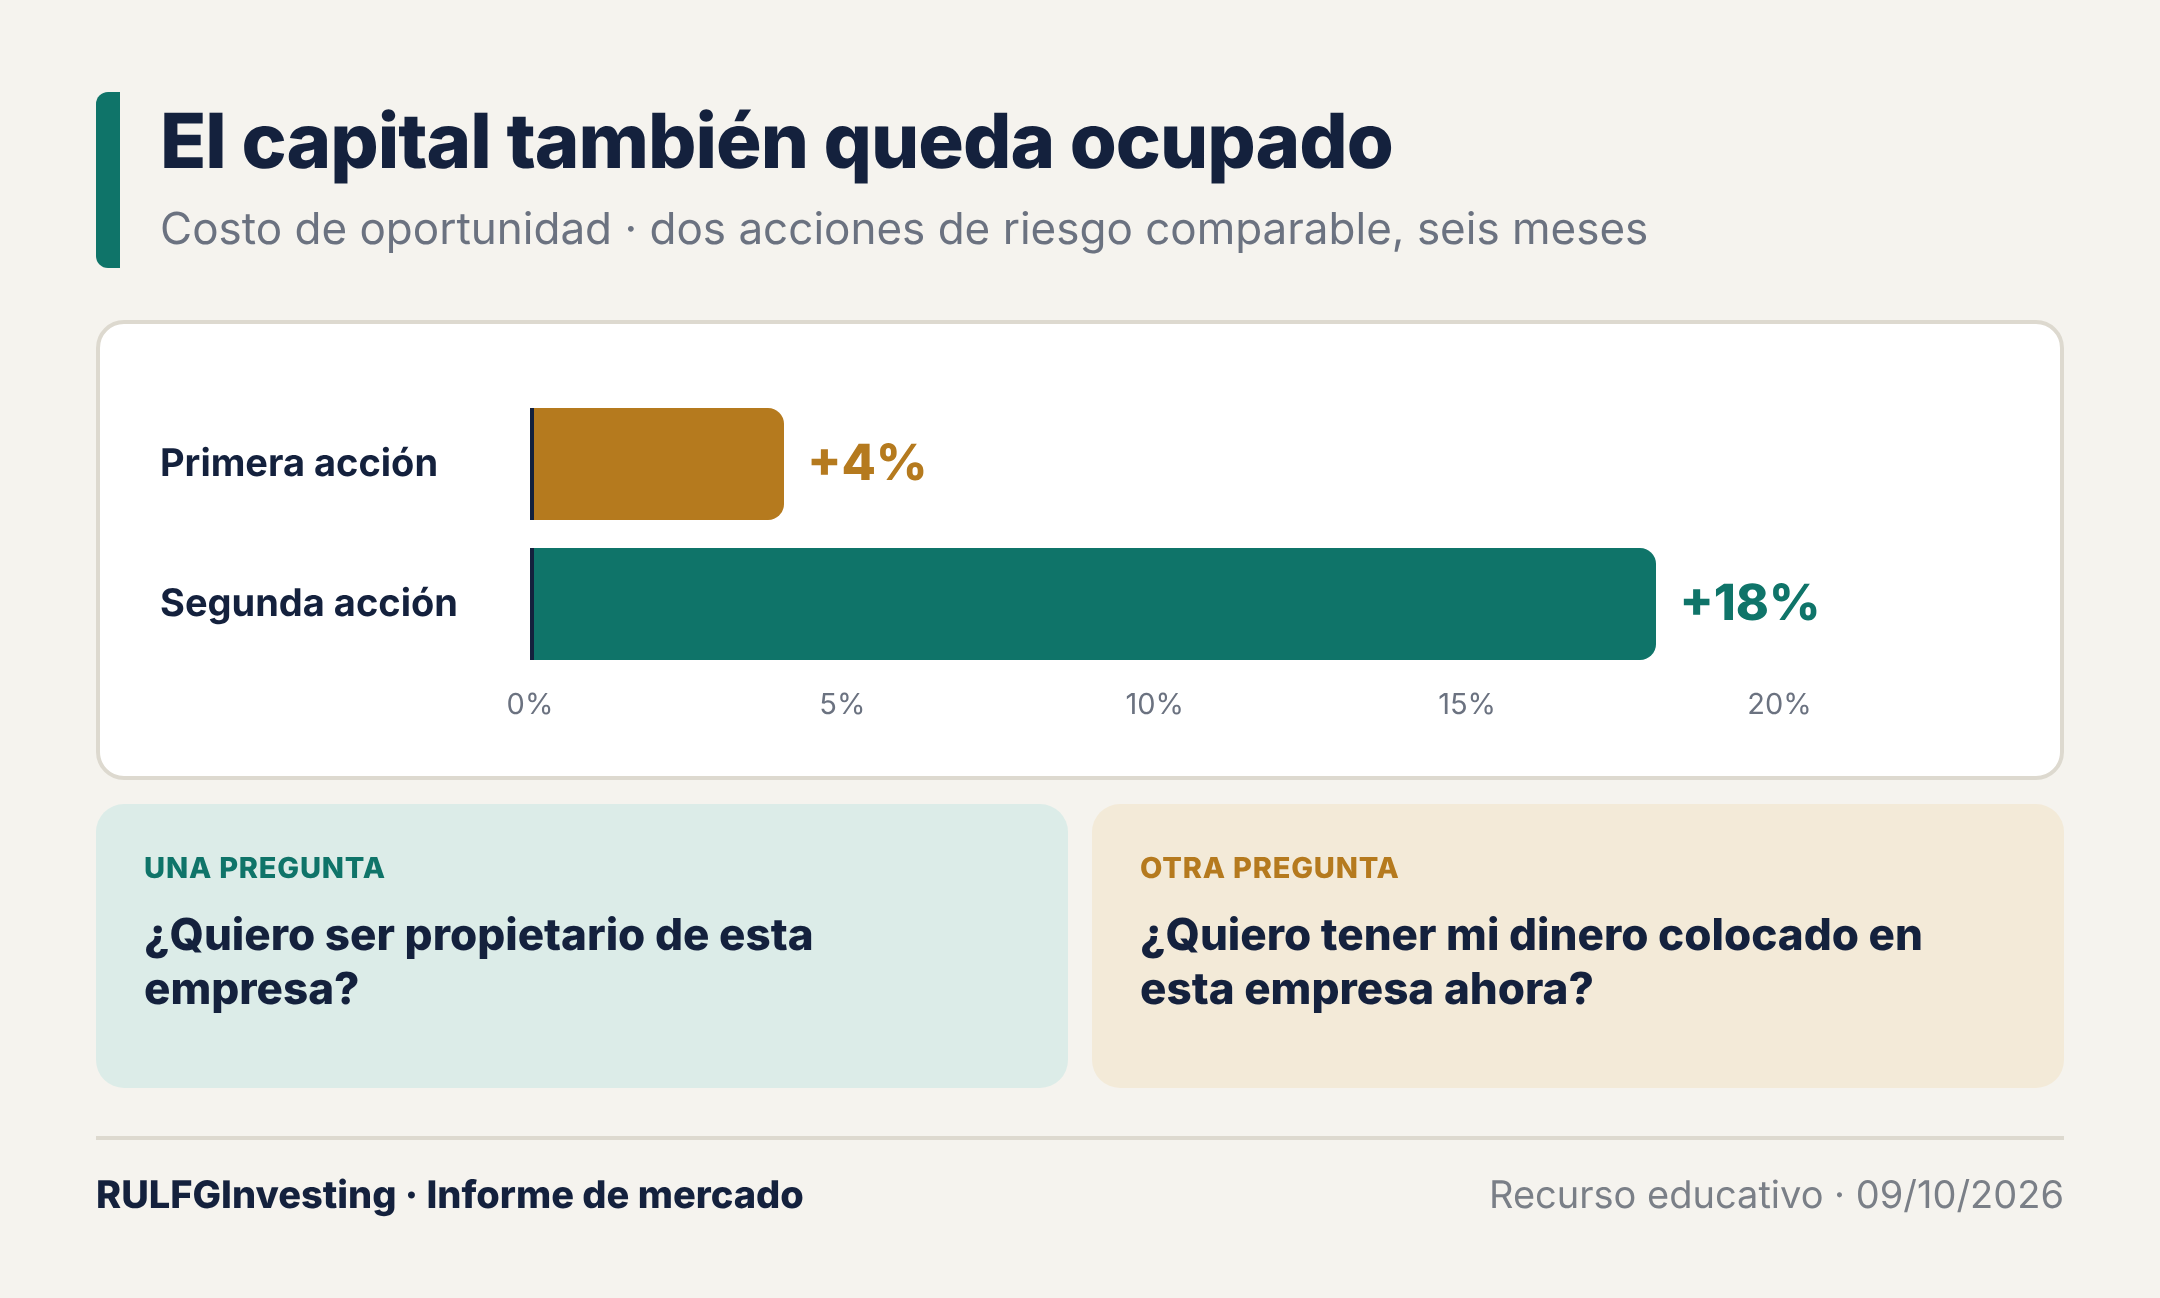
Detrás está el costo de oportunidad del capital. Mantener una posición que pierde momentum relativo implica renunciar a usar ese dinero en otra configuración cuya trayectoria mejora. Aunque MRVL todavía pudiera subir, eso no invalidaría la decisión.
La otra ventaja de Amazon: la ubicación
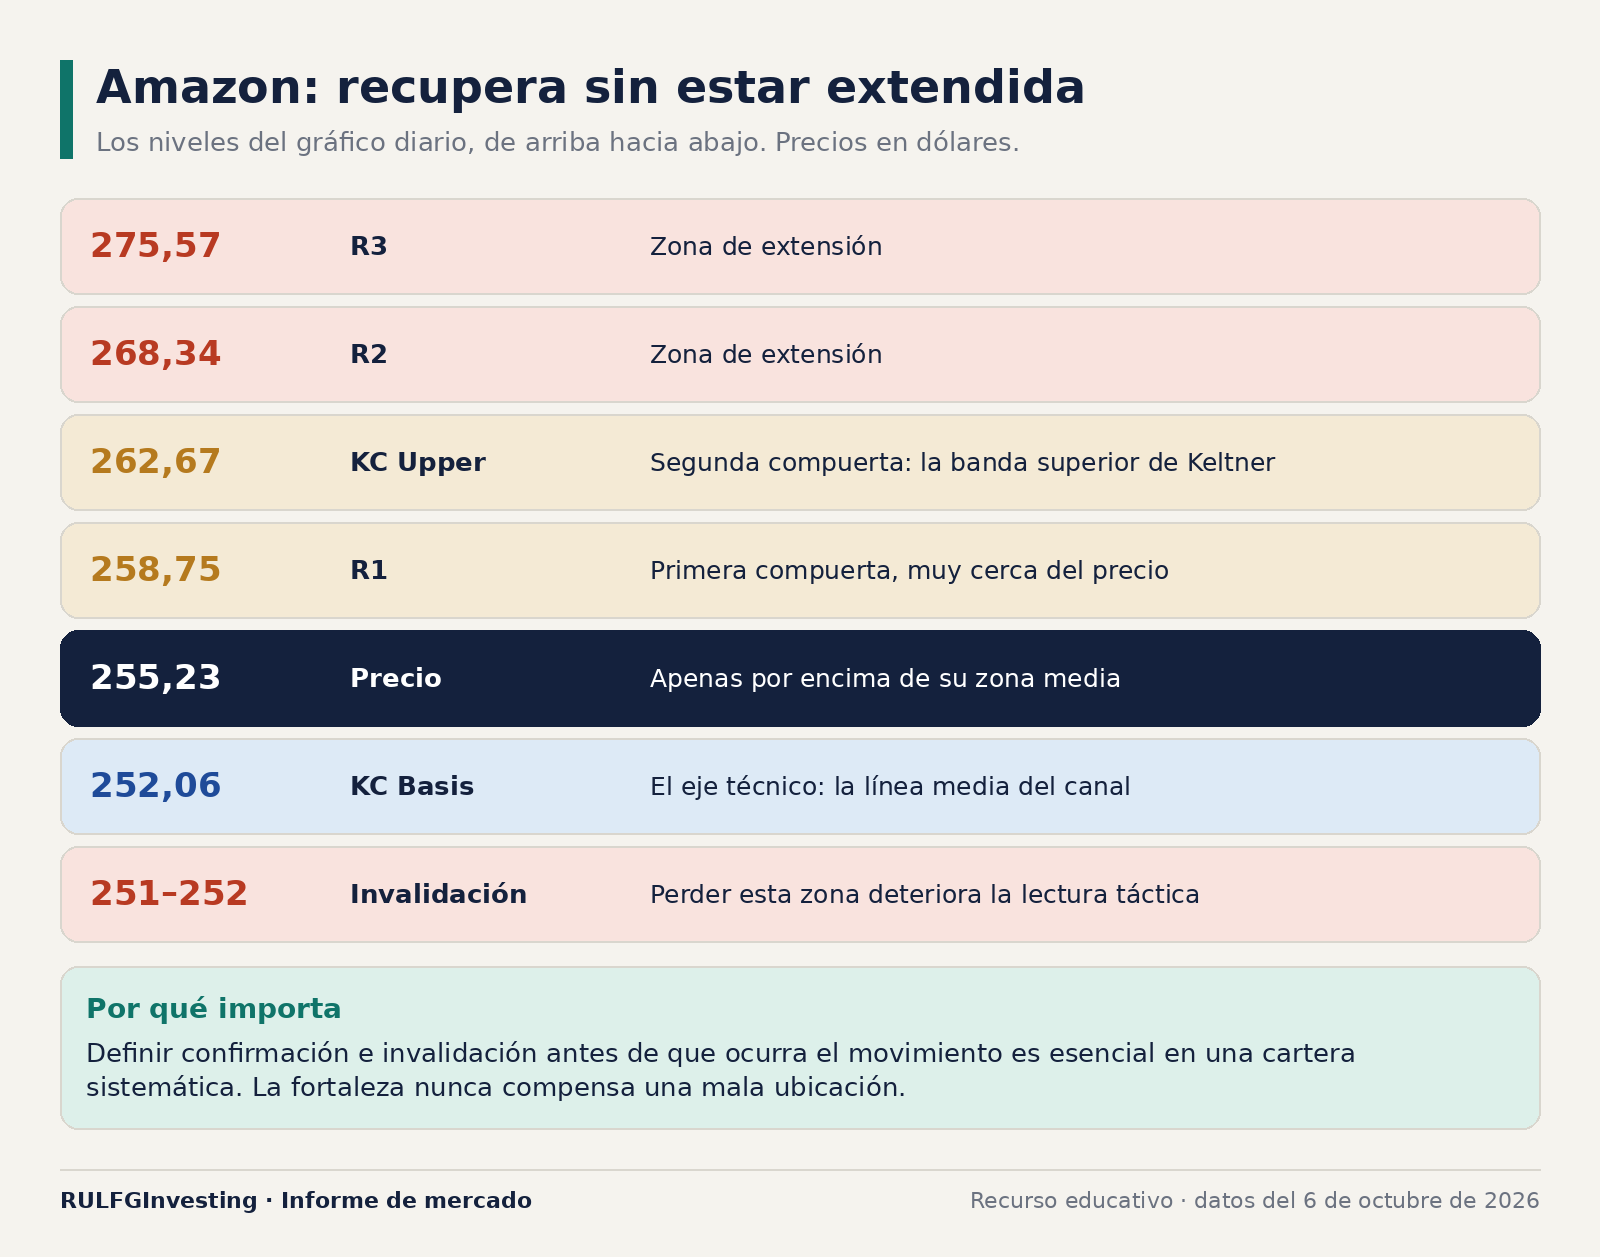
El gráfico diario de Amazon mostraba el precio en 255,23, apenas por encima de KC Basis (252,06). KC Basis es la línea media del canal de Keltner, una banda que envuelve al precio. No es un activo disparado muy por encima de su estructura: está recuperando.
La metodología le da un valor específico a la extensión operativa. No alcanza con que una acción sea fuerte; hay que saber cuánto de esa fortaleza ya está incorporado al precio. Una acción sobreextendida cerca de la banda superior de Keltner o de las resistencias R2 y R3 puede seguir subiendo, pero la relación entre riesgo y recorrido potencial se deteriora. La regla es que la fortaleza nunca compensa una mala ubicación.
Amazon tiene además niveles claros. La primera compuerta es R1, en 258,75; después viene la banda superior, en 262,67. Si supera esa secuencia con continuidad de momentum, su paso de Mejorando a Liderando gana calidad. Perder la zona de 251–252 deterioraría la lectura. Así se definen confirmación e invalidación antes de que ocurra el movimiento.
SPCX: el otro extremo del tablero
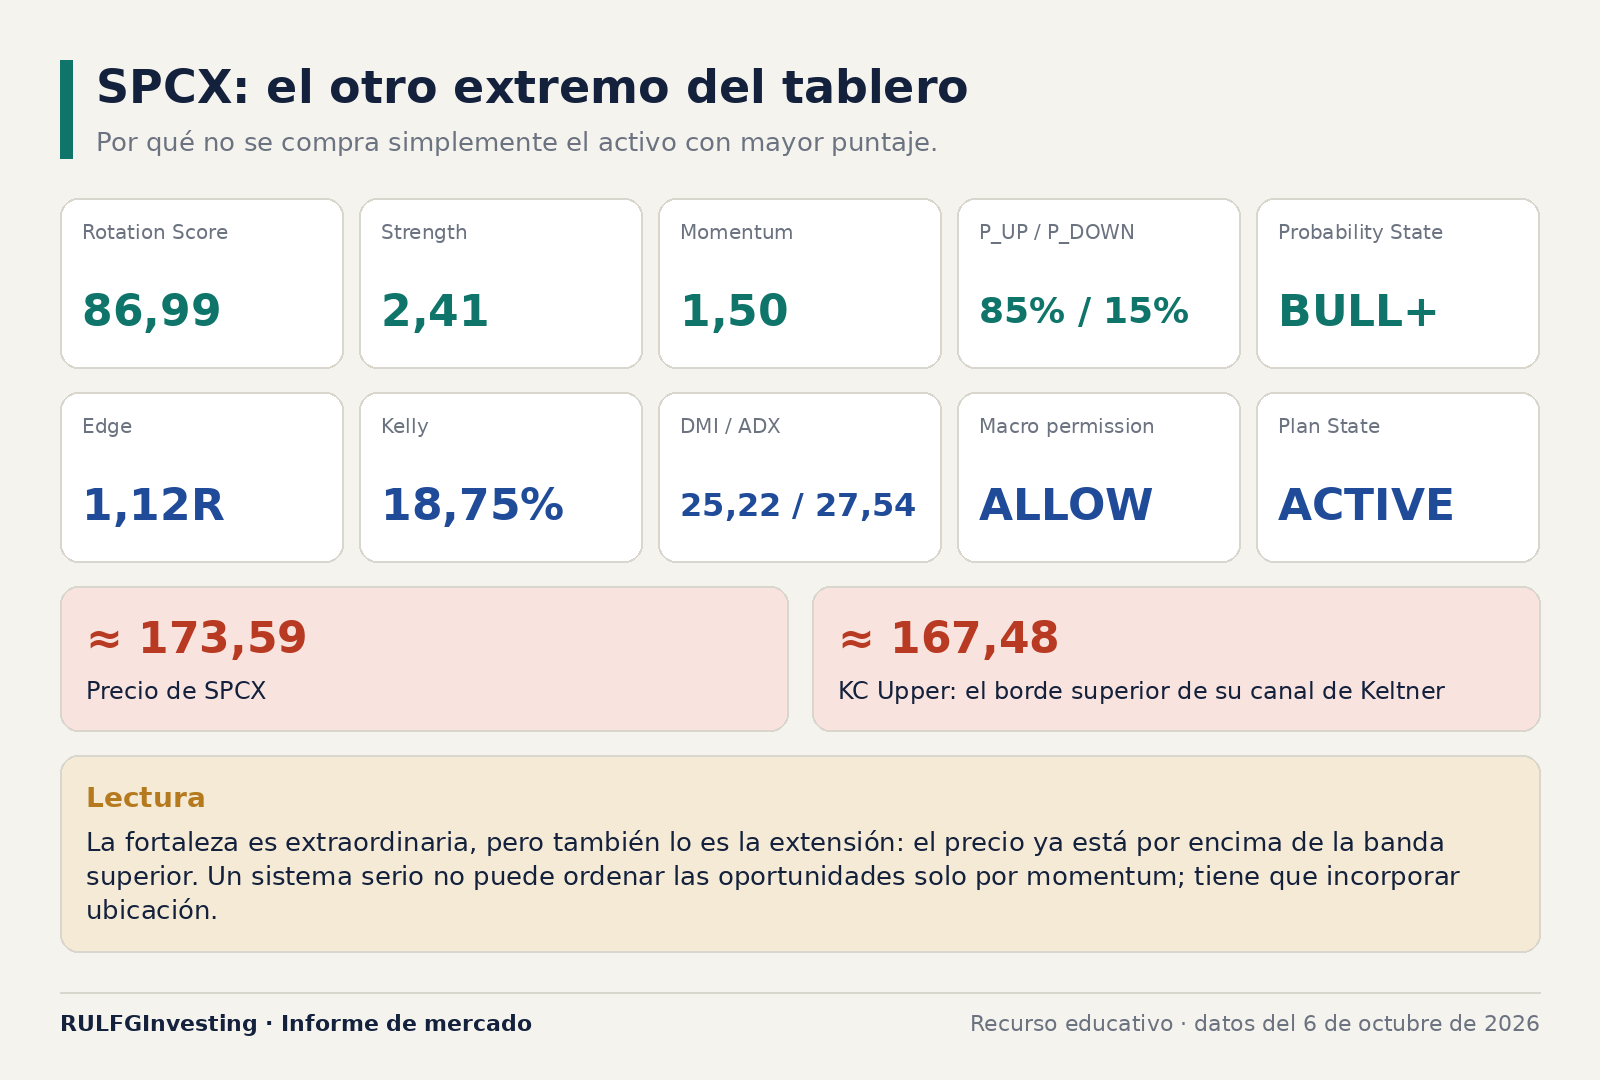
SPCX muestra por qué no se compra simplemente el activo con mayor puntaje. Está en Liderando con una configuración muy fuerte: puntaje de rotación de 86,99, probabilidad de suba de 85% y estado BULL+. Pero su precio ronda 173,59 y la banda superior de su canal está cerca de 167,48. La fortaleza es extraordinaria y la extensión también. Por eso un sistema serio no puede ordenar las oportunidades solo por momentum.
No es "chips por e-commerce"
Sería tentador explicar el cambio como una rotación de semiconductores hacia plataformas digitales, pero los datos no alcanzan para afirmarlo: NVDA, AMAT y LRCX siguen en Liderando. Lo que se ve es más específico, una rotación entre activos dentro del propio universo de crecimiento.
Por qué ahora y no cuando ya sea líder
Esperar a que la transición esté confirmada puede significar pagar mucho más por la misma tesis. La cartera busca un equilibrio entre dos riesgos opuestos: entrar demasiado temprano, cuando la recuperación todavía puede fracasar, y entrar demasiado tarde, cuando el mercado ya descontó la mejora. Amazon está en esa zona intermedia. Es una asimetría más atractiva (más recorrido potencial que riesgo), no una certeza.
Predecir no es lo mismo que administrar probabilidades
La cartera no pretende saber qué acción cerrará más arriba mañana. Busca asignar capital donde la evidencia ofrece una ventaja relativa superior y retirarlo cuando esa ventaja se deteriora. MRVL puede salir y seguir subiendo; Amazon puede entrar y después corregir. Ninguno de esos resultados aislados demostraría que la decisión fue incorrecta. Un sistema se mide por aplicar con consistencia una metodología con expectativa favorable sobre una muestra suficientemente grande.
𝑀𝐿𝐾
Rulfginvesting Research
Este informe ha sido elaborado bajo los parámetros cuantitativos de nuestro motor propio de ciclos. Operamos con capital propio. Ninguna parte de este material constituye una recomendación de inversión.
Seguí leyendo
¿El mercado tiene un reloj? Pusimos a prueba el ciclo de 83 semanas del SPY
11 oct 2026 · 23:25
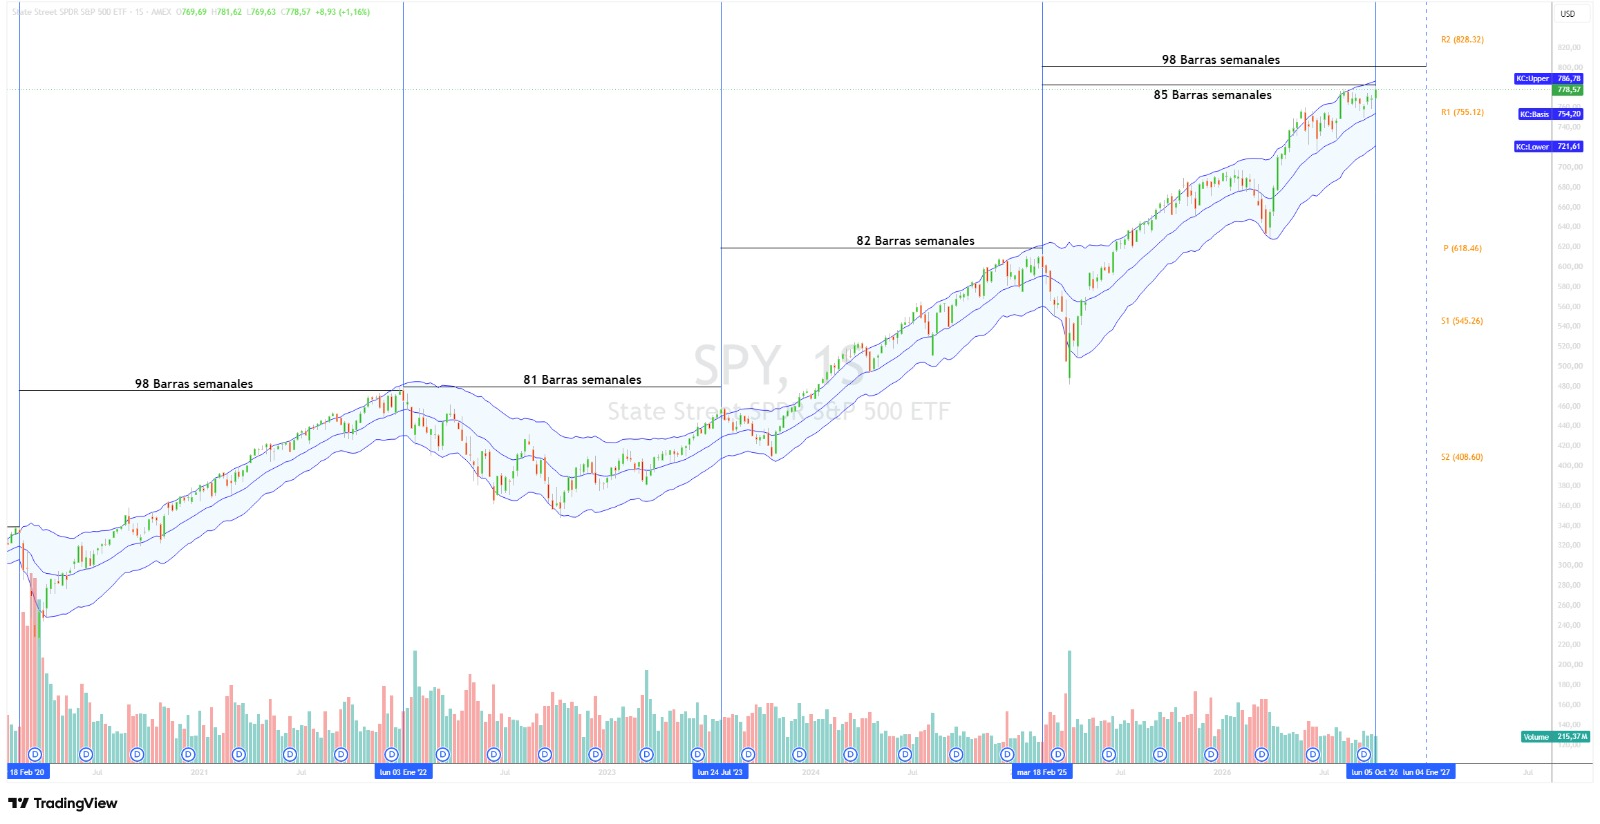
Un gráfico popular sugiere que el S&P 500 corrige cada 83 semanas y que hoy estamos en esa ventana. Lo probamos con 1.759 cierres semanales del SPY desde 1993. La “zona de peligro” tuvo menos correcciones que el resto, y sumar el calendario a un modelo empeoró el pronóstico. Después buscamos “canarios en la mina”, medimos la amplitud real del índice y armamos una cartera defensiva de quince empresas. El resultado es una guía para distinguir lo que describe al mercado de lo que de verdad lo anticipa.
Capital pequeño, reglas distintas: por qué copiar a los grandes fondos puede ser una mala estrategia
9 oct 2026 · 07:57
Imitar a un gran fondo parece una ventaja, pero un método pensado para administrar miles de millones no siempre sirve para una cartera de USD 10.000 o USD 200.000. La empresa es la misma para todos; cambian los objetivos y las restricciones de quien administra el capital. Un fondo puede necesitar días o semanas para salir de una posición que un inversor pequeño liquida casi de inmediato. Esa flexibilidad es una ventaja real si se usa con reglas, y un problema si deriva en hiperactividad. La propuesta es aprender del análisis institucional sin copiar su cartera, y tratar cada posición como una decisión de asignación de capital.
La rotación empieza a hablar: Amazon acelera mientras Marvell pierde impulso relativo
7 oct 2026 · 14:57
Vender una acción no siempre es apostar a que va a caer: a veces es reconocer que la ventaja relativa se está mudando. Con el reemplazo de Marvell por Amazon en la Cartera Teórica de Ventaja Estadística como ejemplo, esta guía explica cómo se lee un gráfico de rotación relativa (RRG) y por qué fortaleza y aceleración no son lo mismo. También muestra qué separa la selección de un activo del momento de entrada y cómo pesa el costo de oportunidad en una cartera dinámica.